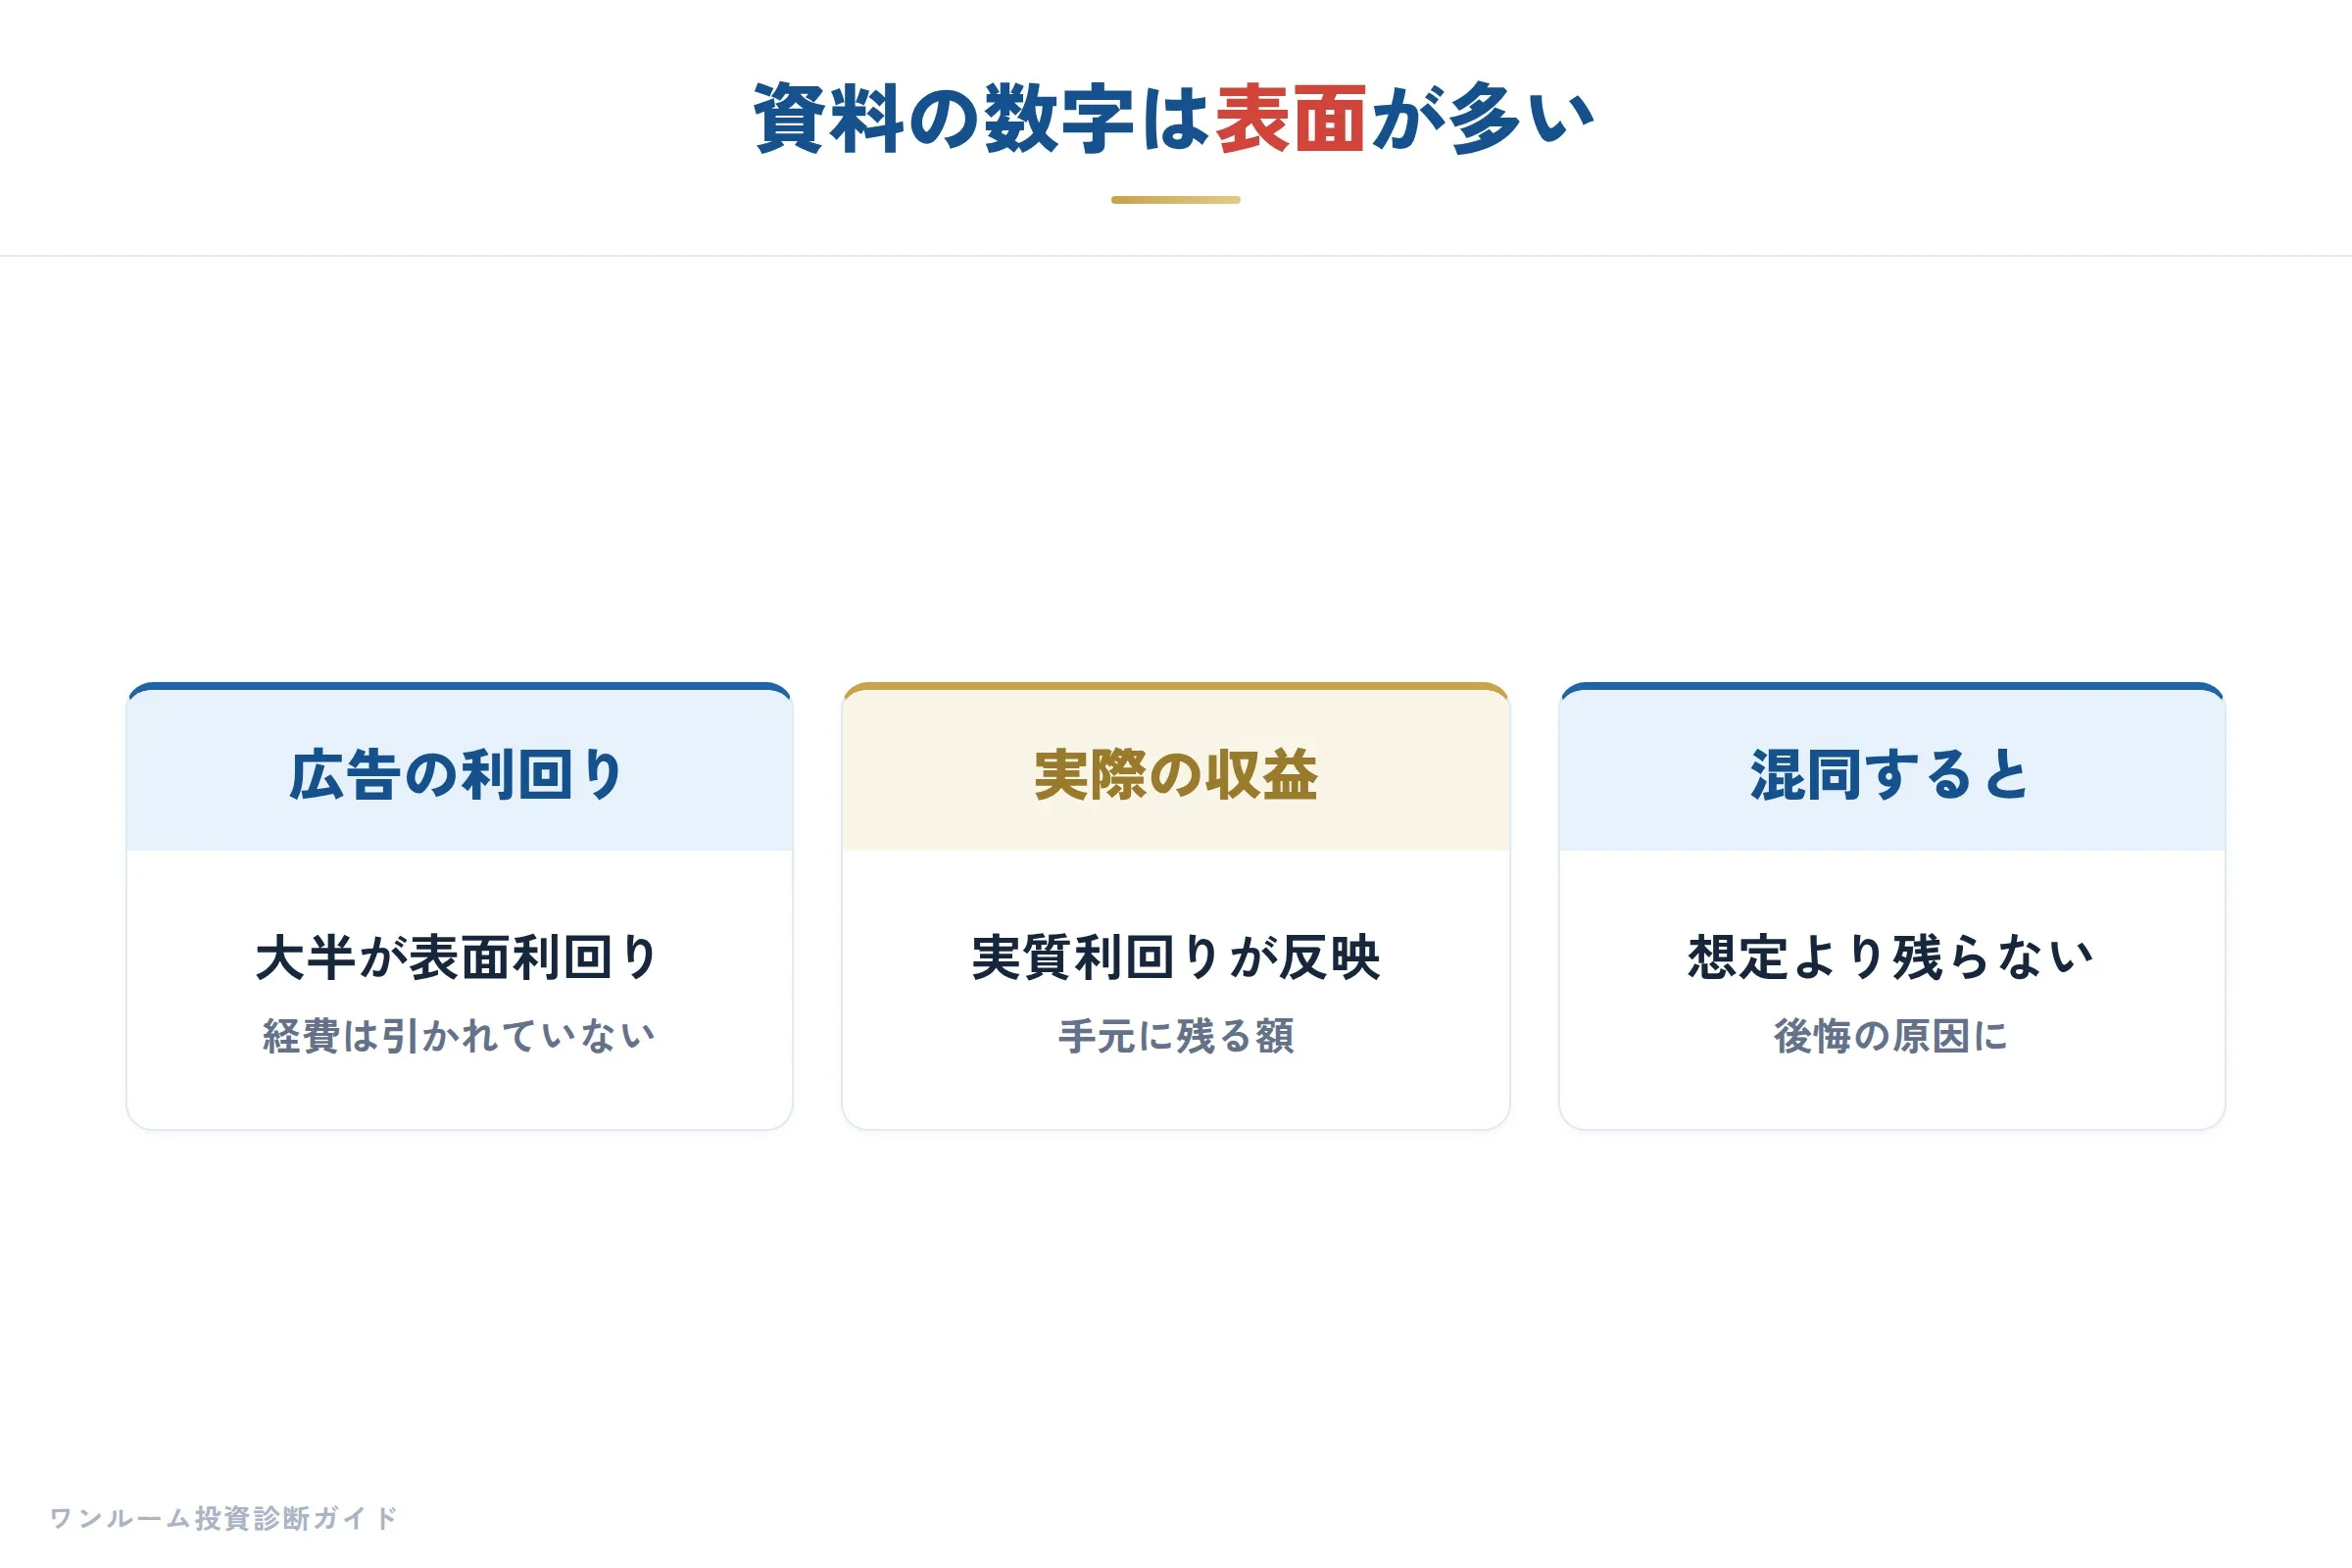
ワンルームマンション投資を検討する際、不動産会社の資料やポータルサイトで最初に飛び込んでくるのが「利回り」という数字です。
「表面利回り5%」という文字を見て、つい期待が膨らむ気持ちもわかります。
しかしわたしが2,000人超の投資家相談を通じて実感しているのは、この数字の見方を誤ると、購入後に思わぬ負担が待ち受けているという現実です。
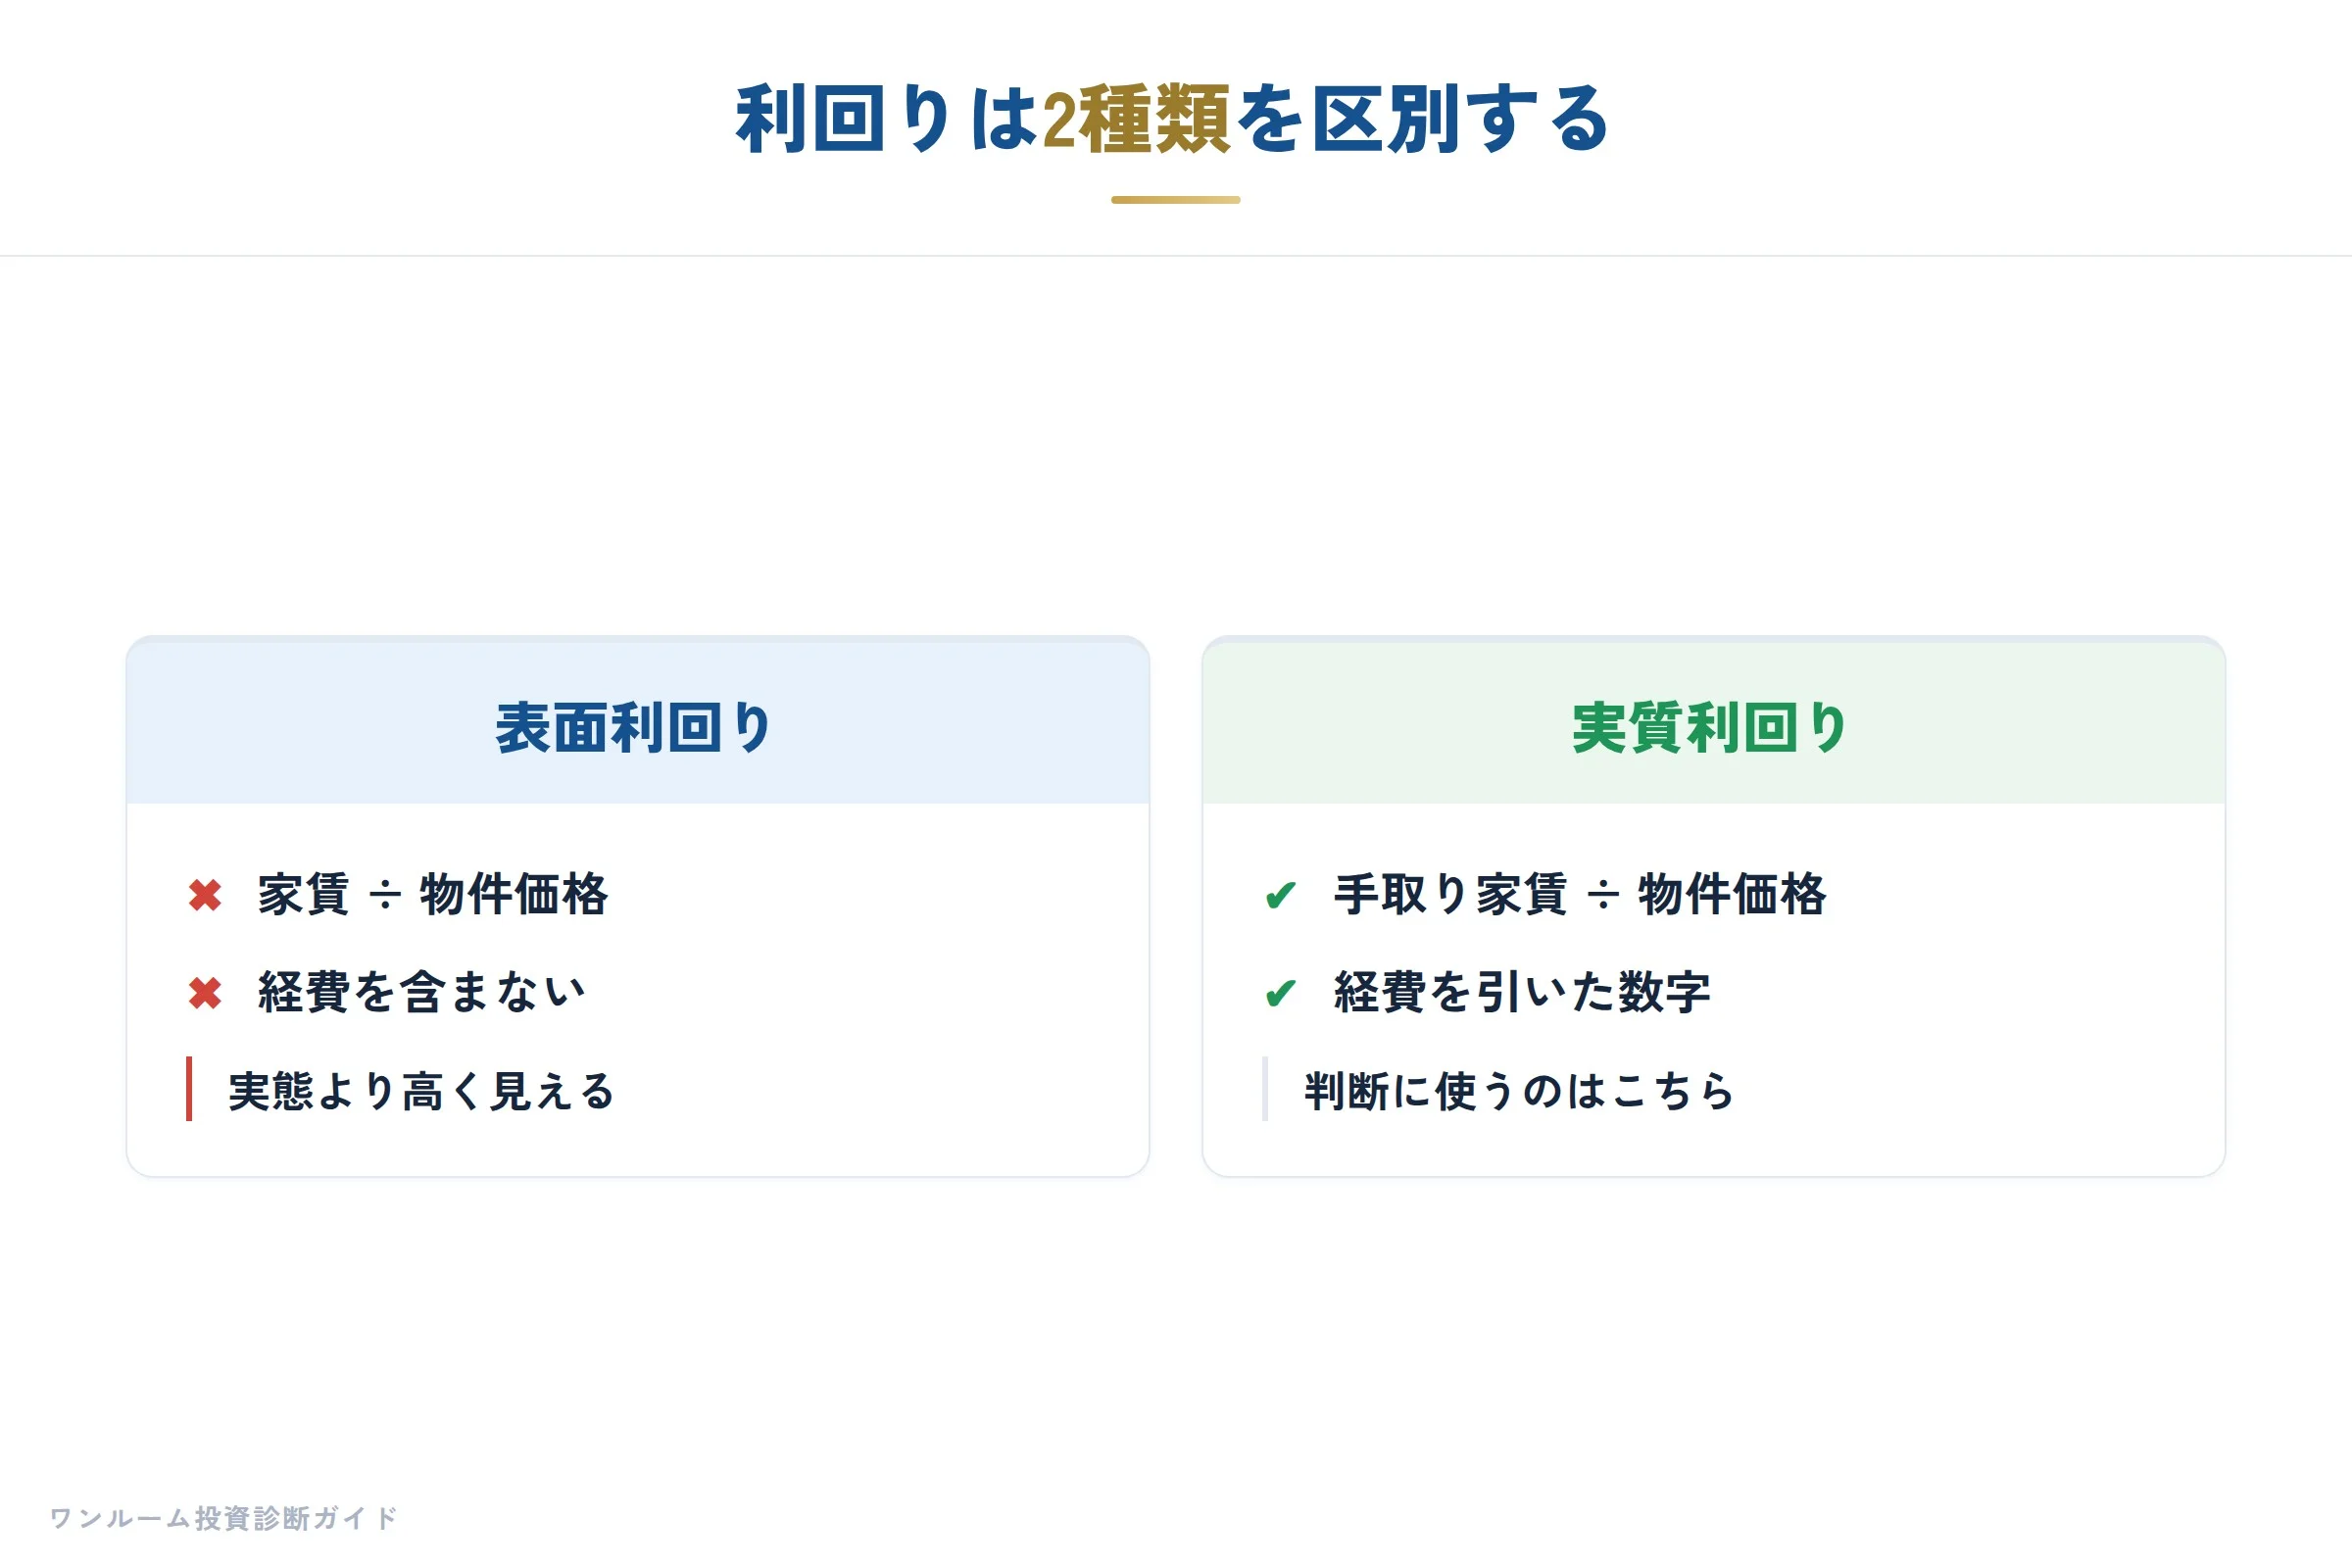
実は利回りには「表面」と「実質」の2つがあり、見るべきはあくまで後者です。
本記事ではわたしの著書『ワンルームマンション投資の診断書』第2章の知見を基に、この違いと正しい計算方法、そして物件選びの際の具体的なチェックポイントを解説します。
ワンルームマンション投資とは?の基本から一歩踏み込み、数字の読み方を正しく身につけていきましょう。
表面利回りとは?計算方法とその限界
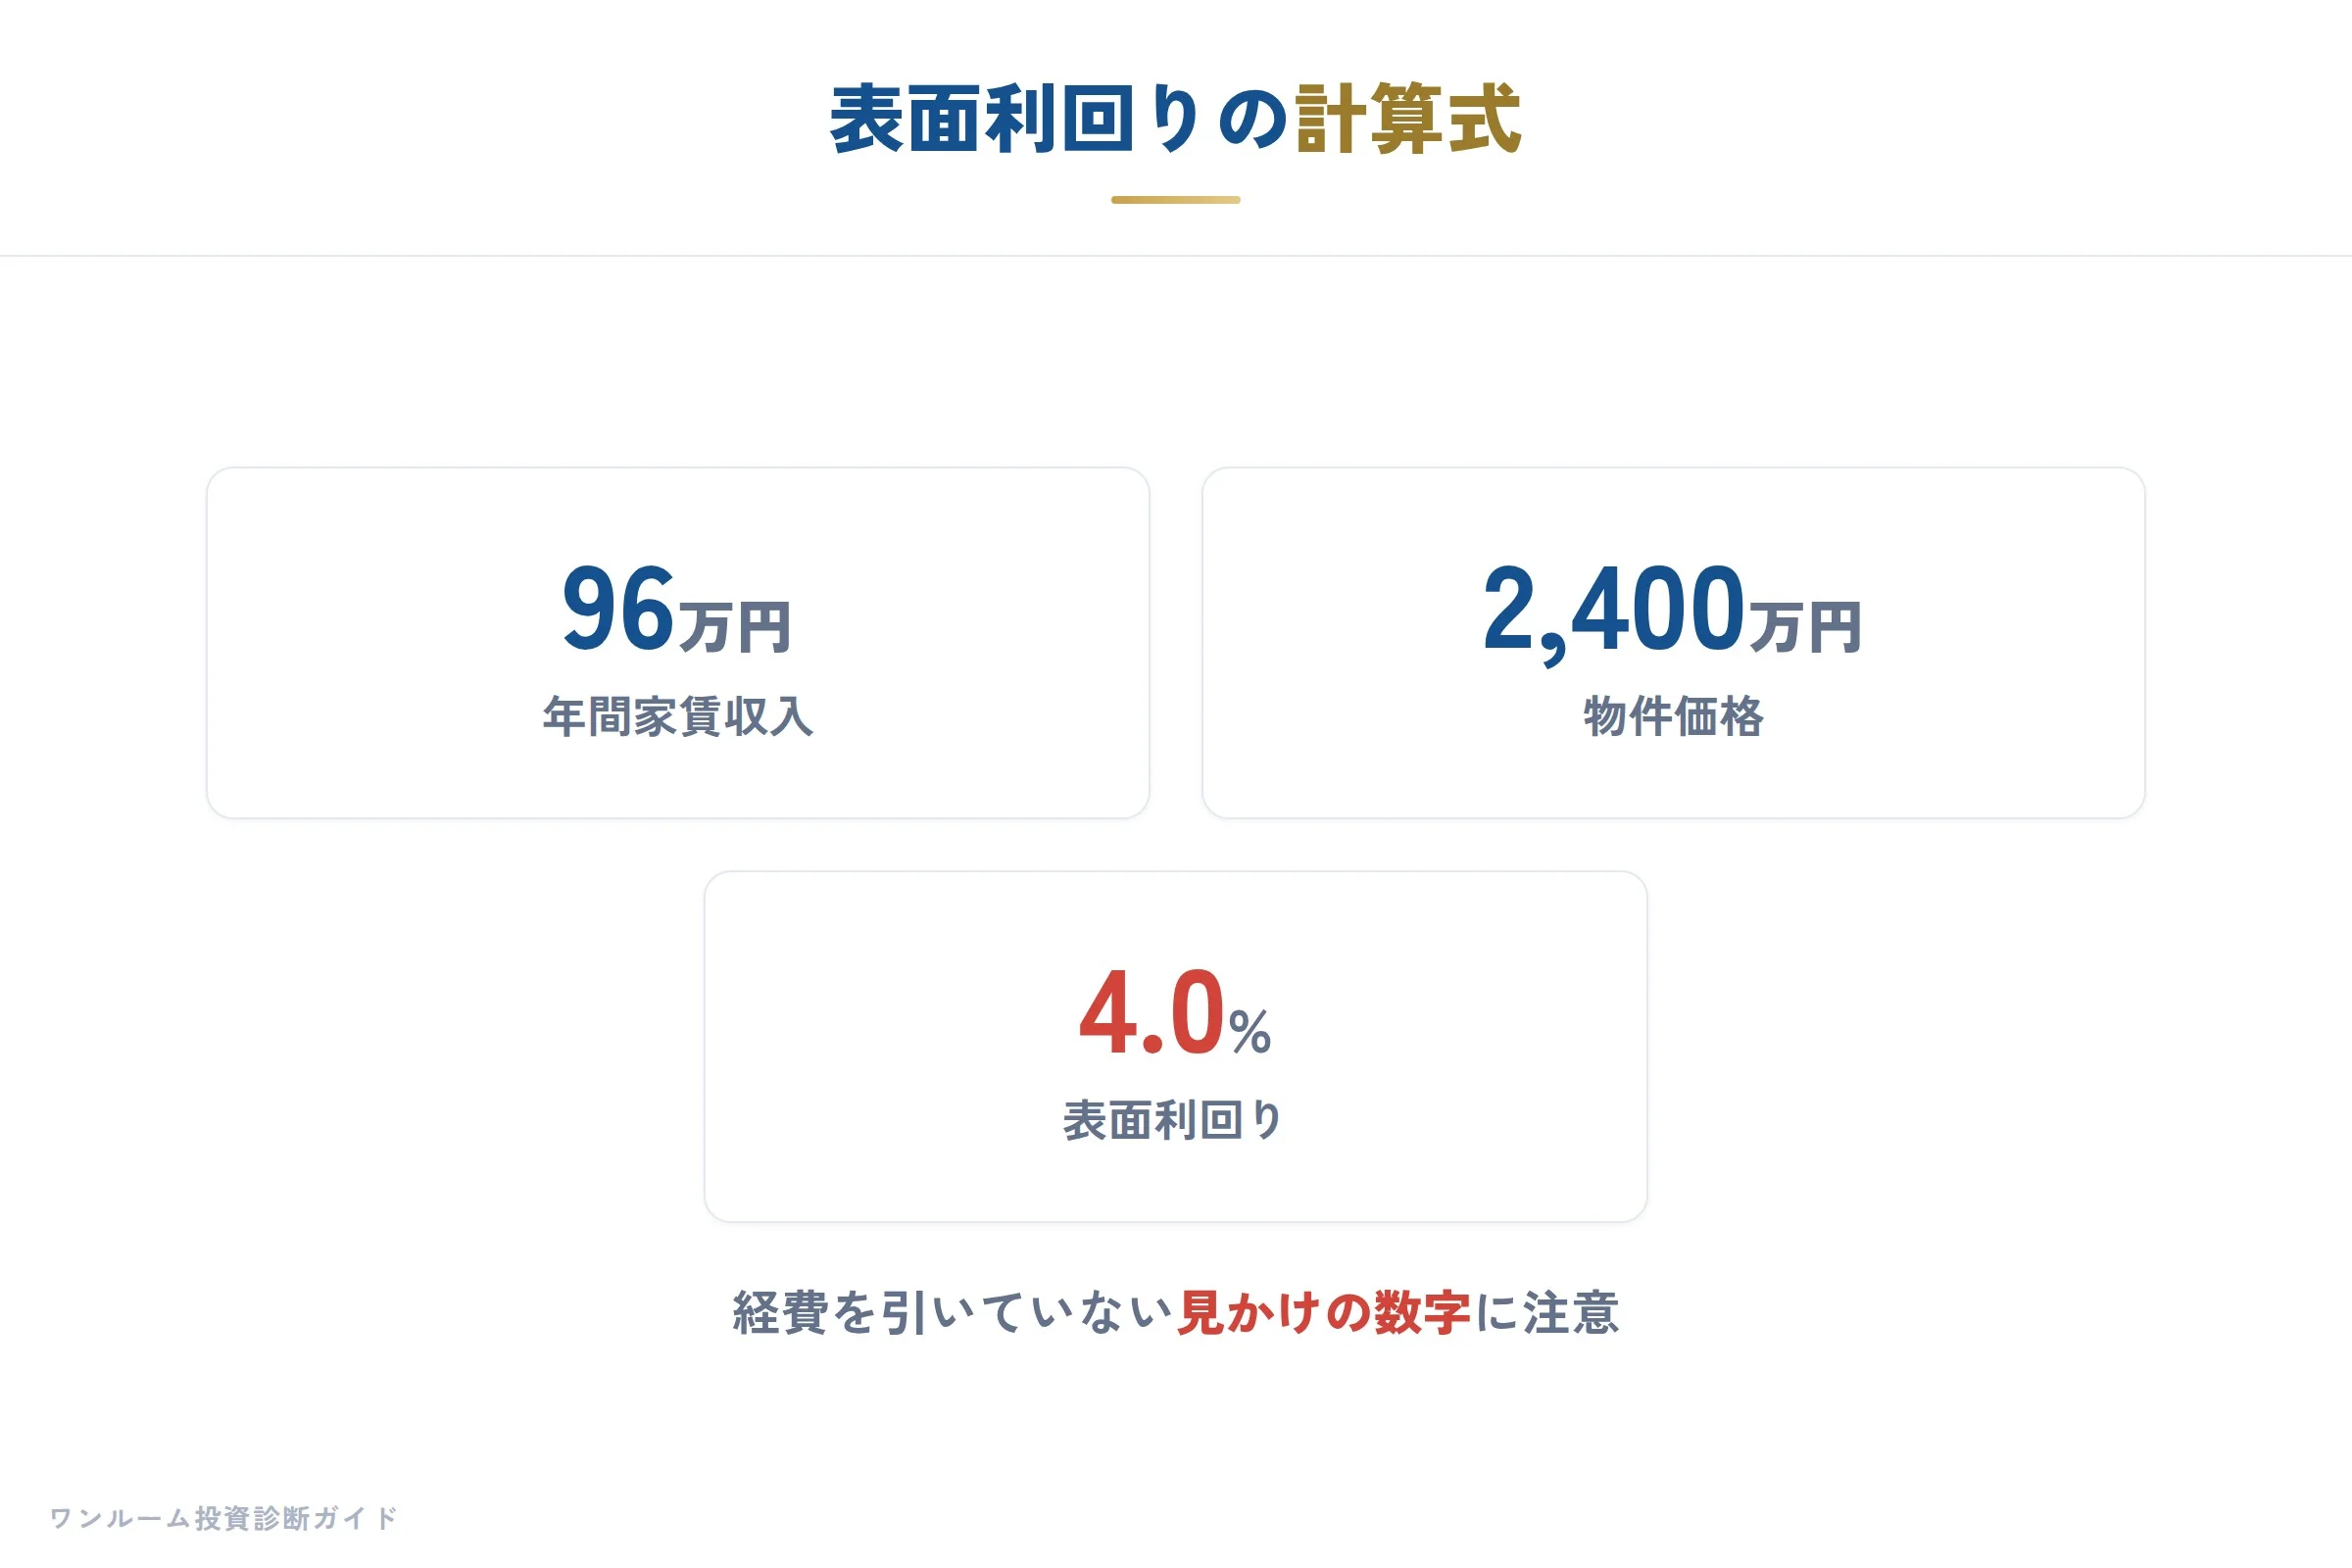
表面利回りとは、年間の家賃収入を物件価格で割った比率のことです。
計算式はシンプルで、(月額家賃×12ヶ月)÷物件価格×100です。
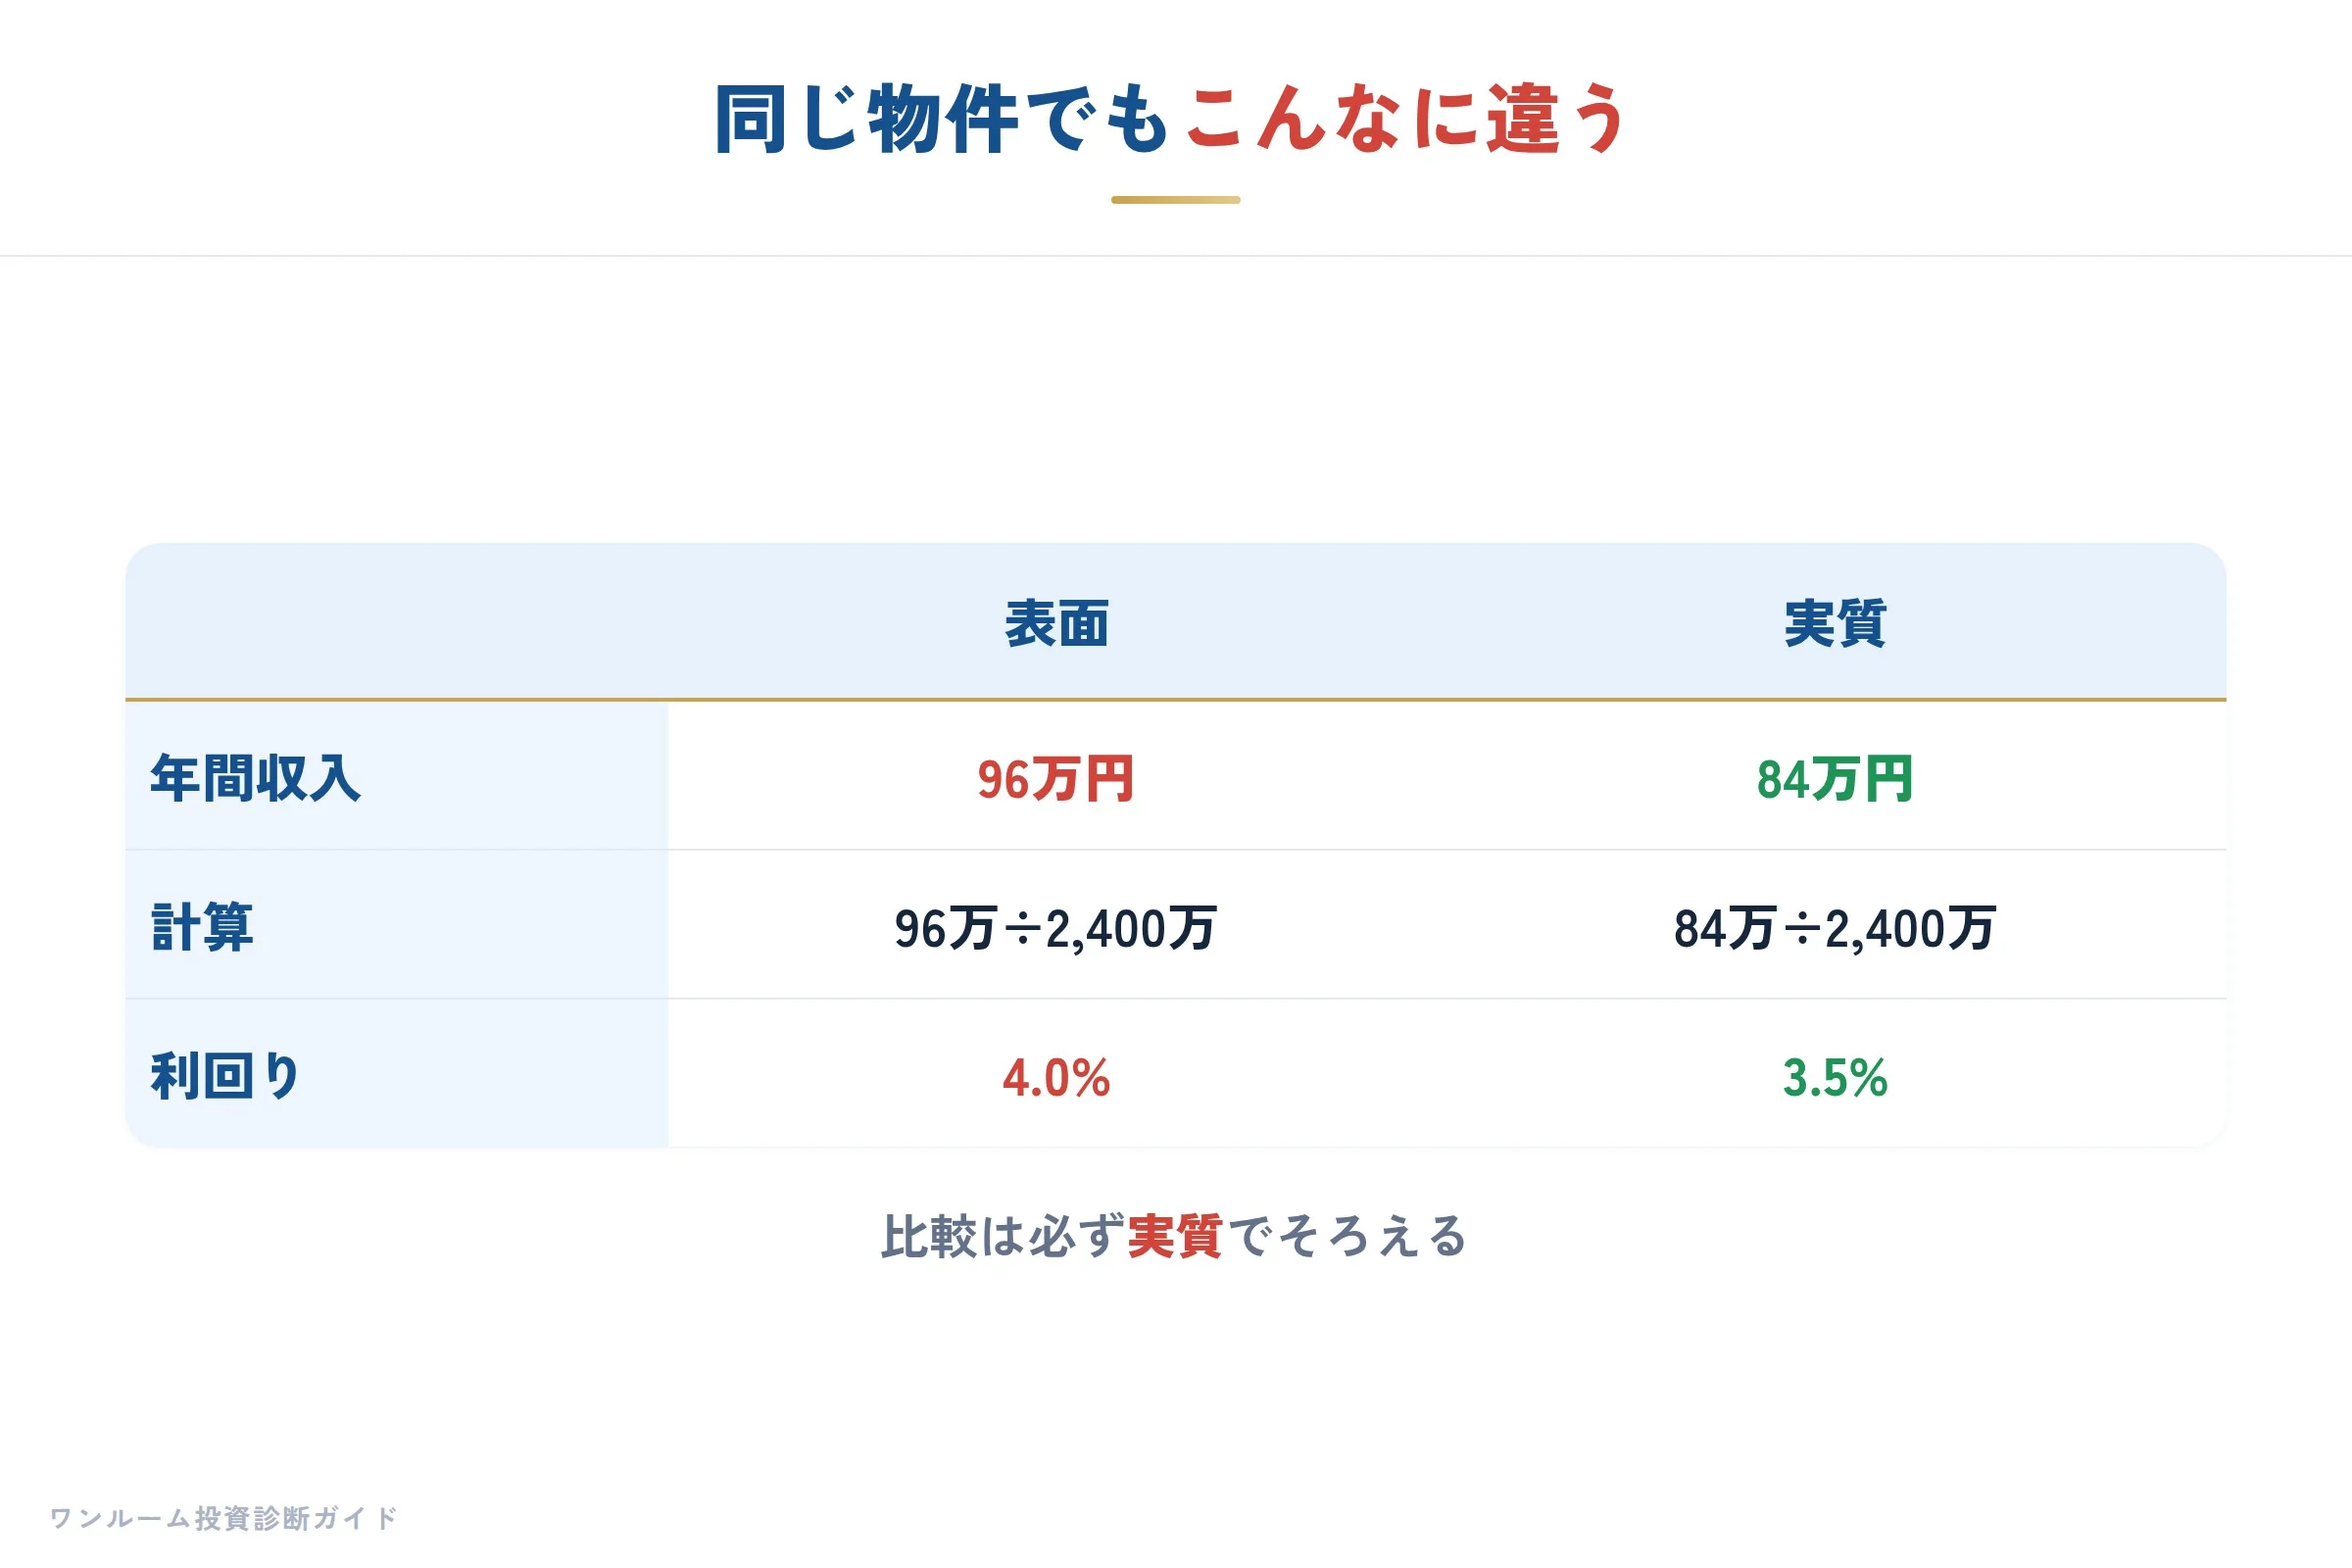
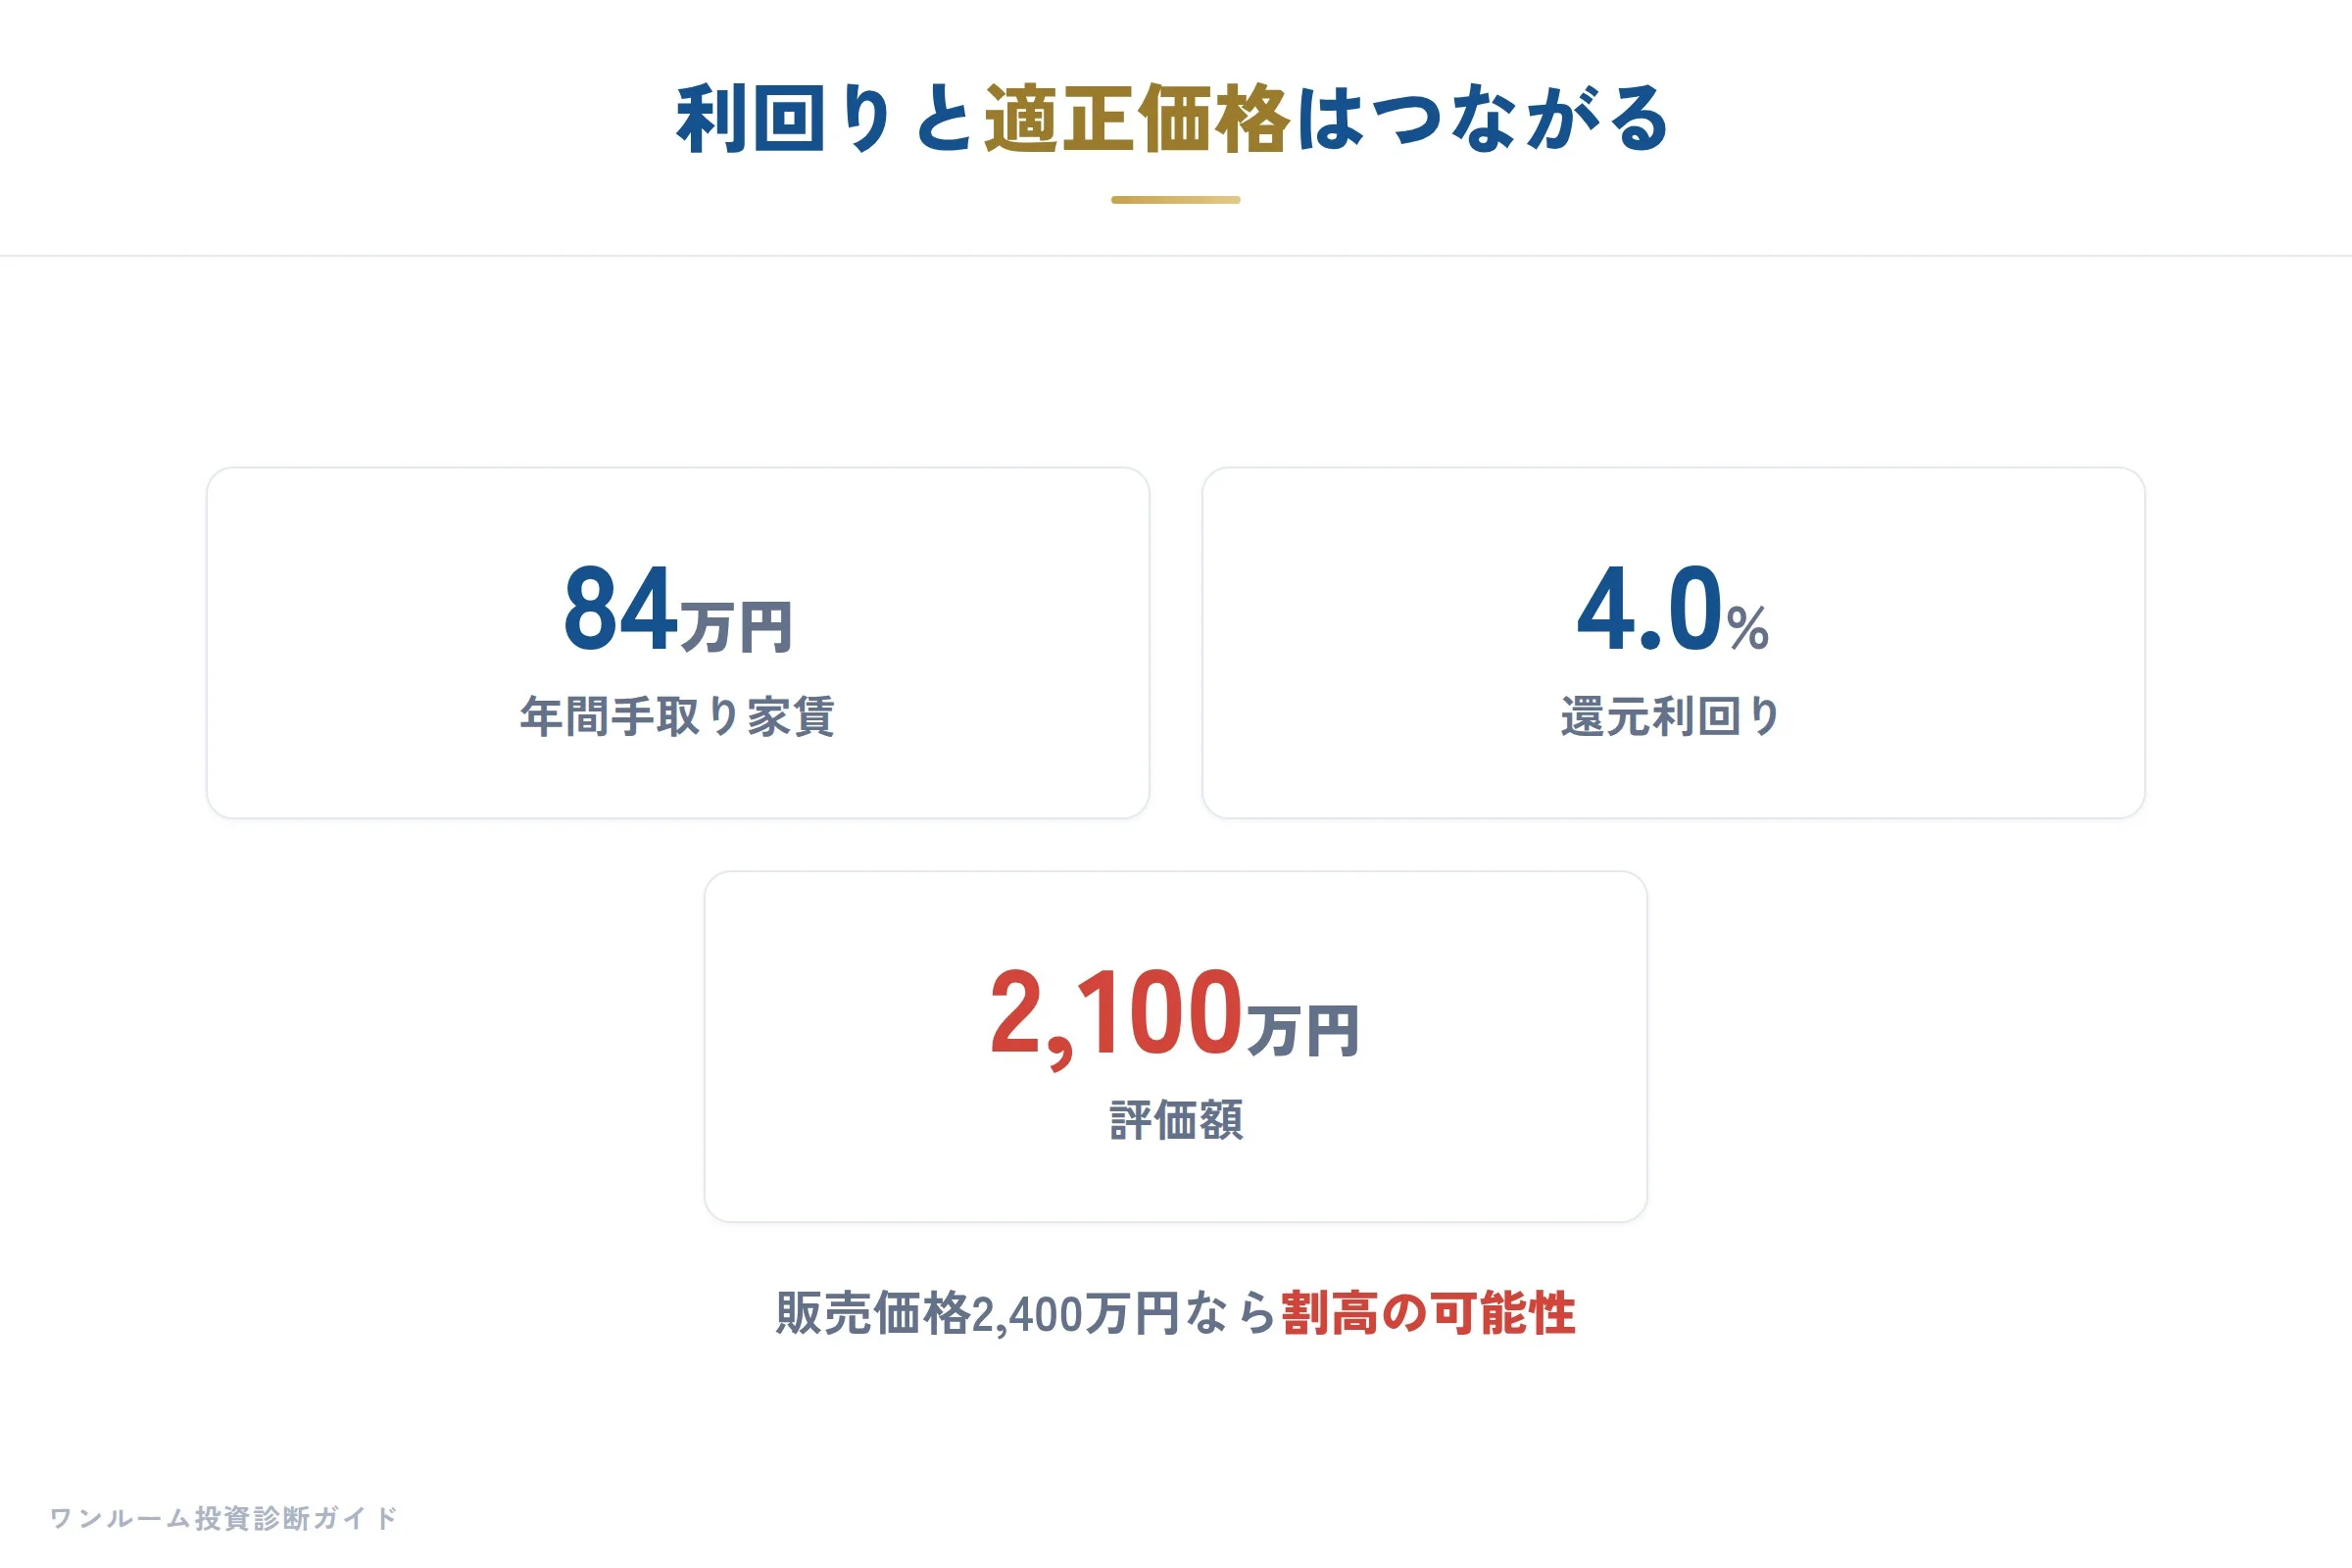
たとえば月家賃7万円の物件を2,100万円で購入した場合、年間家賃84万円を2,100万円で割ると4.0%となります。
不動産会社の広告に大きく掲載されるのはほぼ間違いなくこの数字です。
しかしこの計算には、管理費や修繕積立金、税金、そして空室リスクが一切含まれていません。
つまり表面利回りはあくまで「総毛取り」の収益率であって、投資家が実際に手にできる金額を示していないのです。
だからこそ、この数字だけで物件を選ぶことは危険です。
実質利回り(還元利回り)とは?銀行も使う真の収益率
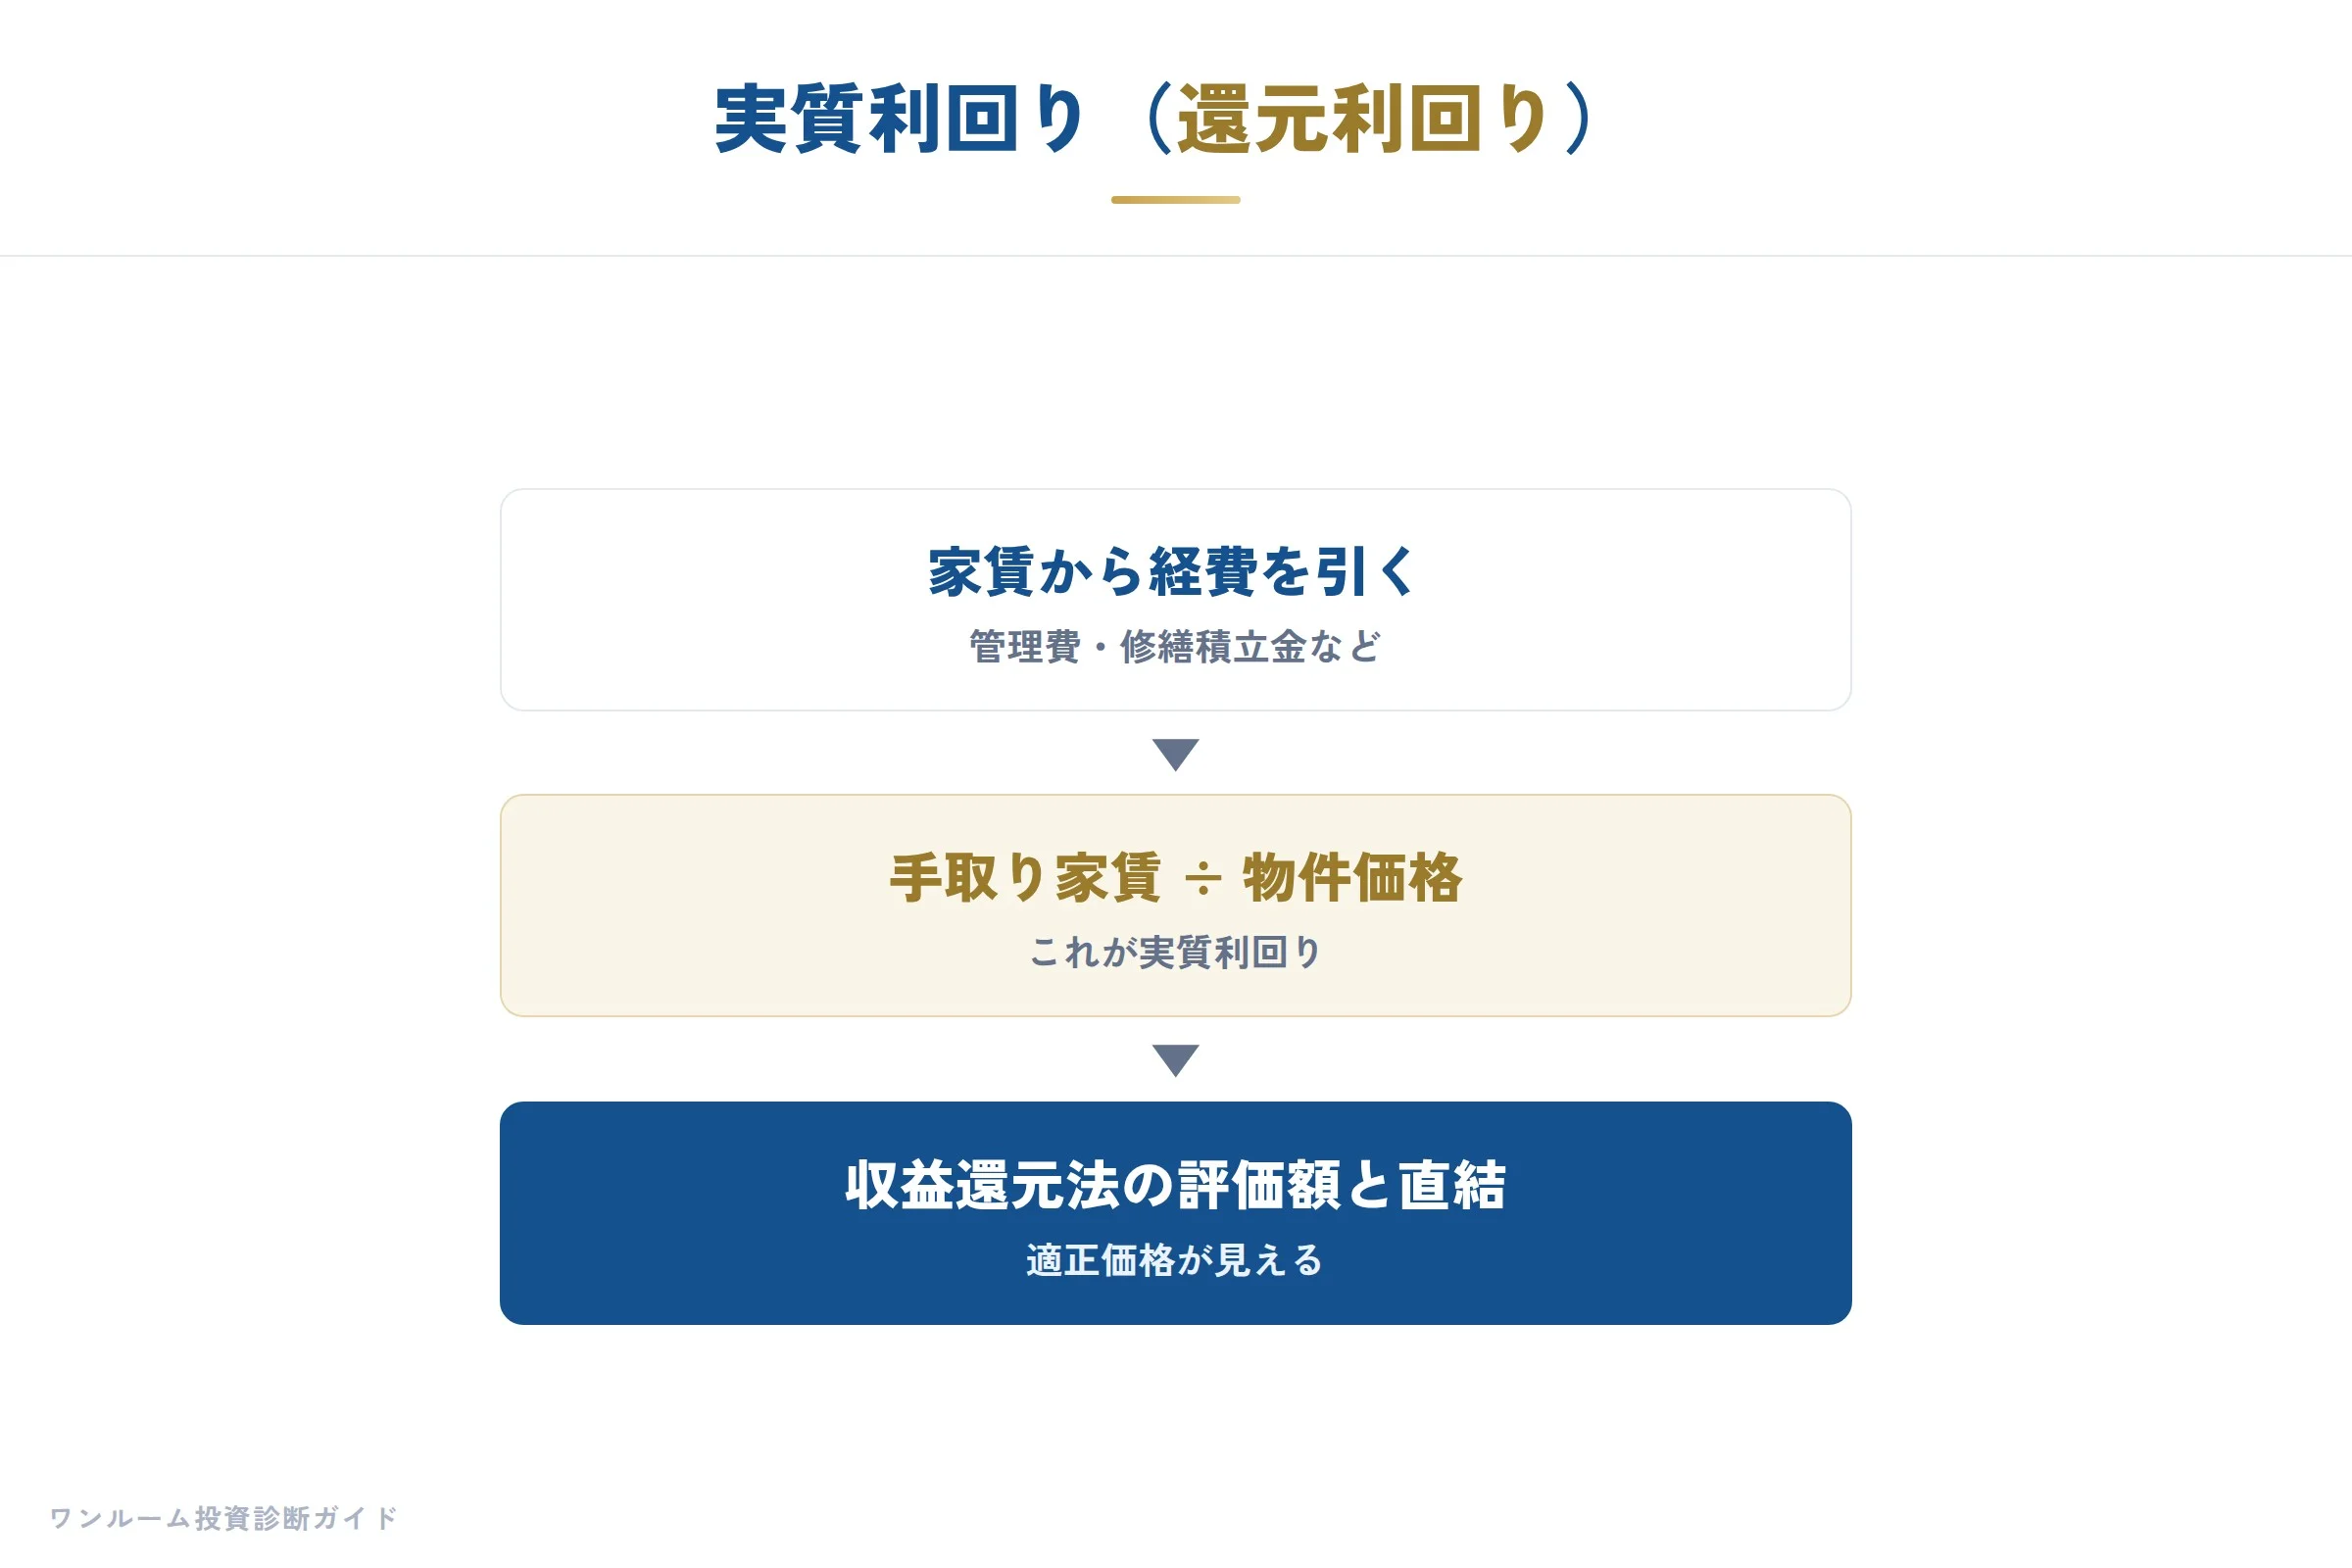
実質利回りは、年間の手取り家賃を物件価格で割った比率です。
手取り家賃とは、家賃から管理費・修繕積立金・固定資産税・火災保険料などを差し引いた後の、オーナーが実際に使える収入のことです。
この実質利回りは、銀行が融資審査の際に物件の価値を測る「収益還元法」の根拠ともなっています。
金融機関が物件を評価する際、業者の思惑ではなく、この客観的な収益率をベースに評価額を決定するからです。
わたしの著書でも強調しているように、中古ワンルームマンション投資の価格透明性は、この実質利回りの存在あってこそ成立します。
投資家が把握すべきは「総毛取り」ではなく、経費を差し引いた後の「本当の収益率」です。
収益還元法で適正価格を導く計算式
収益還元法とは、年間の手取り家賃を実質利回り(還元利回り)で割ることで、物件の適正価格を導き出す計算方法です。
式は「年間手取り家賃÷還元利回り=評価額(物件価格)」となります。
たとえば月額手取り家賃が8万円、年間で96万円の物件を、還元利回り4.0%で割り戻すと、評価額は2,400万円となります。
この計算式は公開されており、投資家自身が適正価格を算出できるのが大きなメリットです。
収益還元法で適正価格・割高を見抜くでは、さらに詳しい適正価格の判断基準を解説しています。
不動産業者の提示価格が、この評価額を大きく上回っている場合、割高物件である可能性が高いと言えます。
なぜ表面利回りだけで物件を選ぶと危険なのか
では、なぜ表面利回りだけで物件を選んではいけないのでしょうか。
それは、表面利回りが経費を完全に無視しているため、見た目ほど収益が上がらないケースが圧倒的に多いからです。
特に新築ワンルームマンションでは、管理費や修繕積立金が高めに設定されていることがあり、表面では高利回りに見えても実質は大きく低下します。
不動産業界には「高利回り」という言葉に釣られ、経費構造を見落とした投資家が後を絶ちません。
表面利回りの高さに目を奪われると、本当に大事な経費構造が見えなくなります。
物件の良し悪しを測る羅針盤は、飾りのない実質的な数字にこそあるのです。
実質利回りを下げる年間経費の内訳
実質利回りを下げる主な年間経費には、以下のものがあります。
第一に管理費と修繕積立金です。
これは毎月必ず発生する固定費であり、マンションのグレードや築年数によって大きく異なります。
第二に固定資産税・都市計画税・火災保険料です。
特に固定資産税は都心部と郊外で評価額が異なり、見落としがちです。
第三に空室リスクに伴う家賃損失や、入居募集の広告費・仲介手数料・原状回復費などです。
ワンルームマンション投資は他の不動産投資に比べ運用費用が低いとされていますが、これらを無視すれば実質的な負担は予想以上に膨らみます。
修繕積立金が不足しているマンションでは、将来の値上がりリスクも視野に入れておく必要があります。
具体例:表面利回り5%が実質3%台になる理由
具体例で比較してみましょう。
物件Aは価格2,400万円、月家賃10万円で、表面利回りは5.0%に見えます。
しかし管理費が月1.5万円、修繕積立金が月1万円かかり、固定資産税は年8万円です。
さらに空室リスクを1ヶ月分として年間10万円を控除すると、年間手取り収入は約72万円にまで下がります。
これを物件価格2,400万円で割ると、実質利回りは約3.0%です。
表面で5.0%あった利回りが、経費を差し引くと3.0%にまで縮小します。
この物件が東京の都心部にあるとすれば、銀行の還元利回り目安である3.5%から4.0%を下回っており、価格が割高である可能性が高いと判断できます。
見た目の利回りに踊らされず、計算式に当てはめる習慣が大切です。
東京の中古ワンルームマンション投資における実質利回りの目安
では、東京の中古ワンルームマンション投資における実質利回りの目安はどのくらいでしょうか。
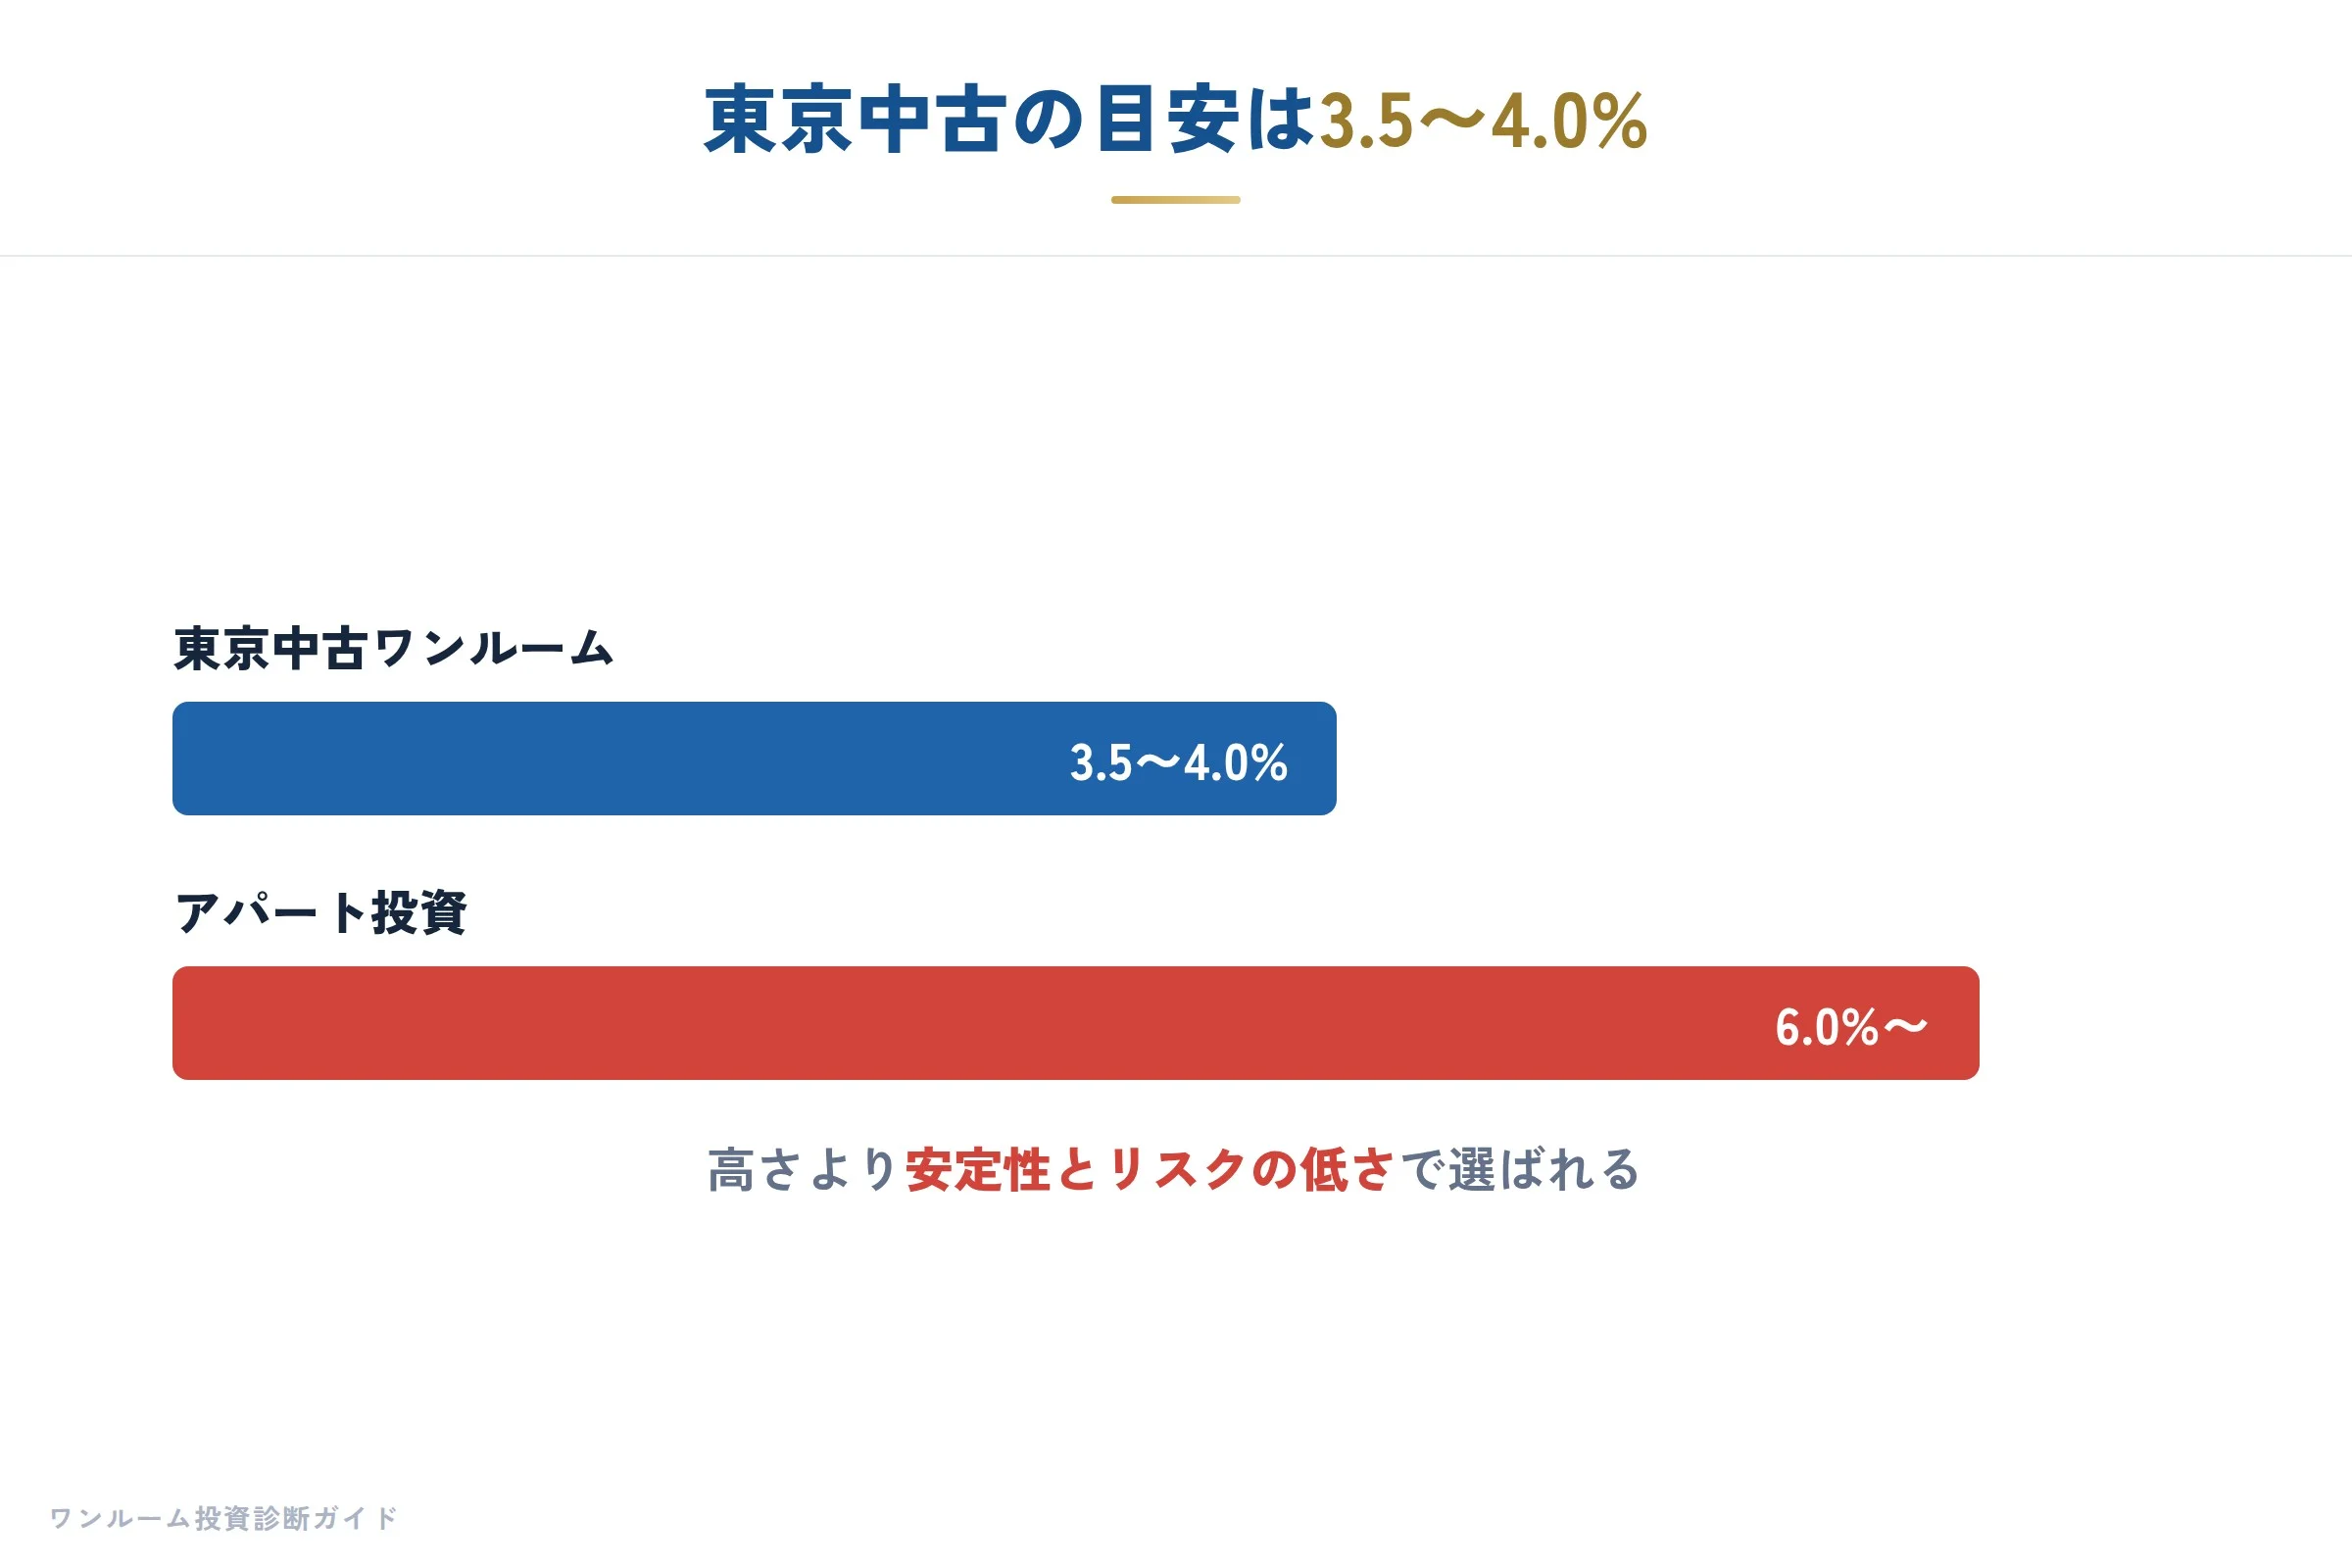
東京都心部では、還元利回りとしておおよそ3.5%から4.0%が基準とされています。
この数値は銀行が物件を評価する際にも採用されており、価格透明性の根拠となっています。
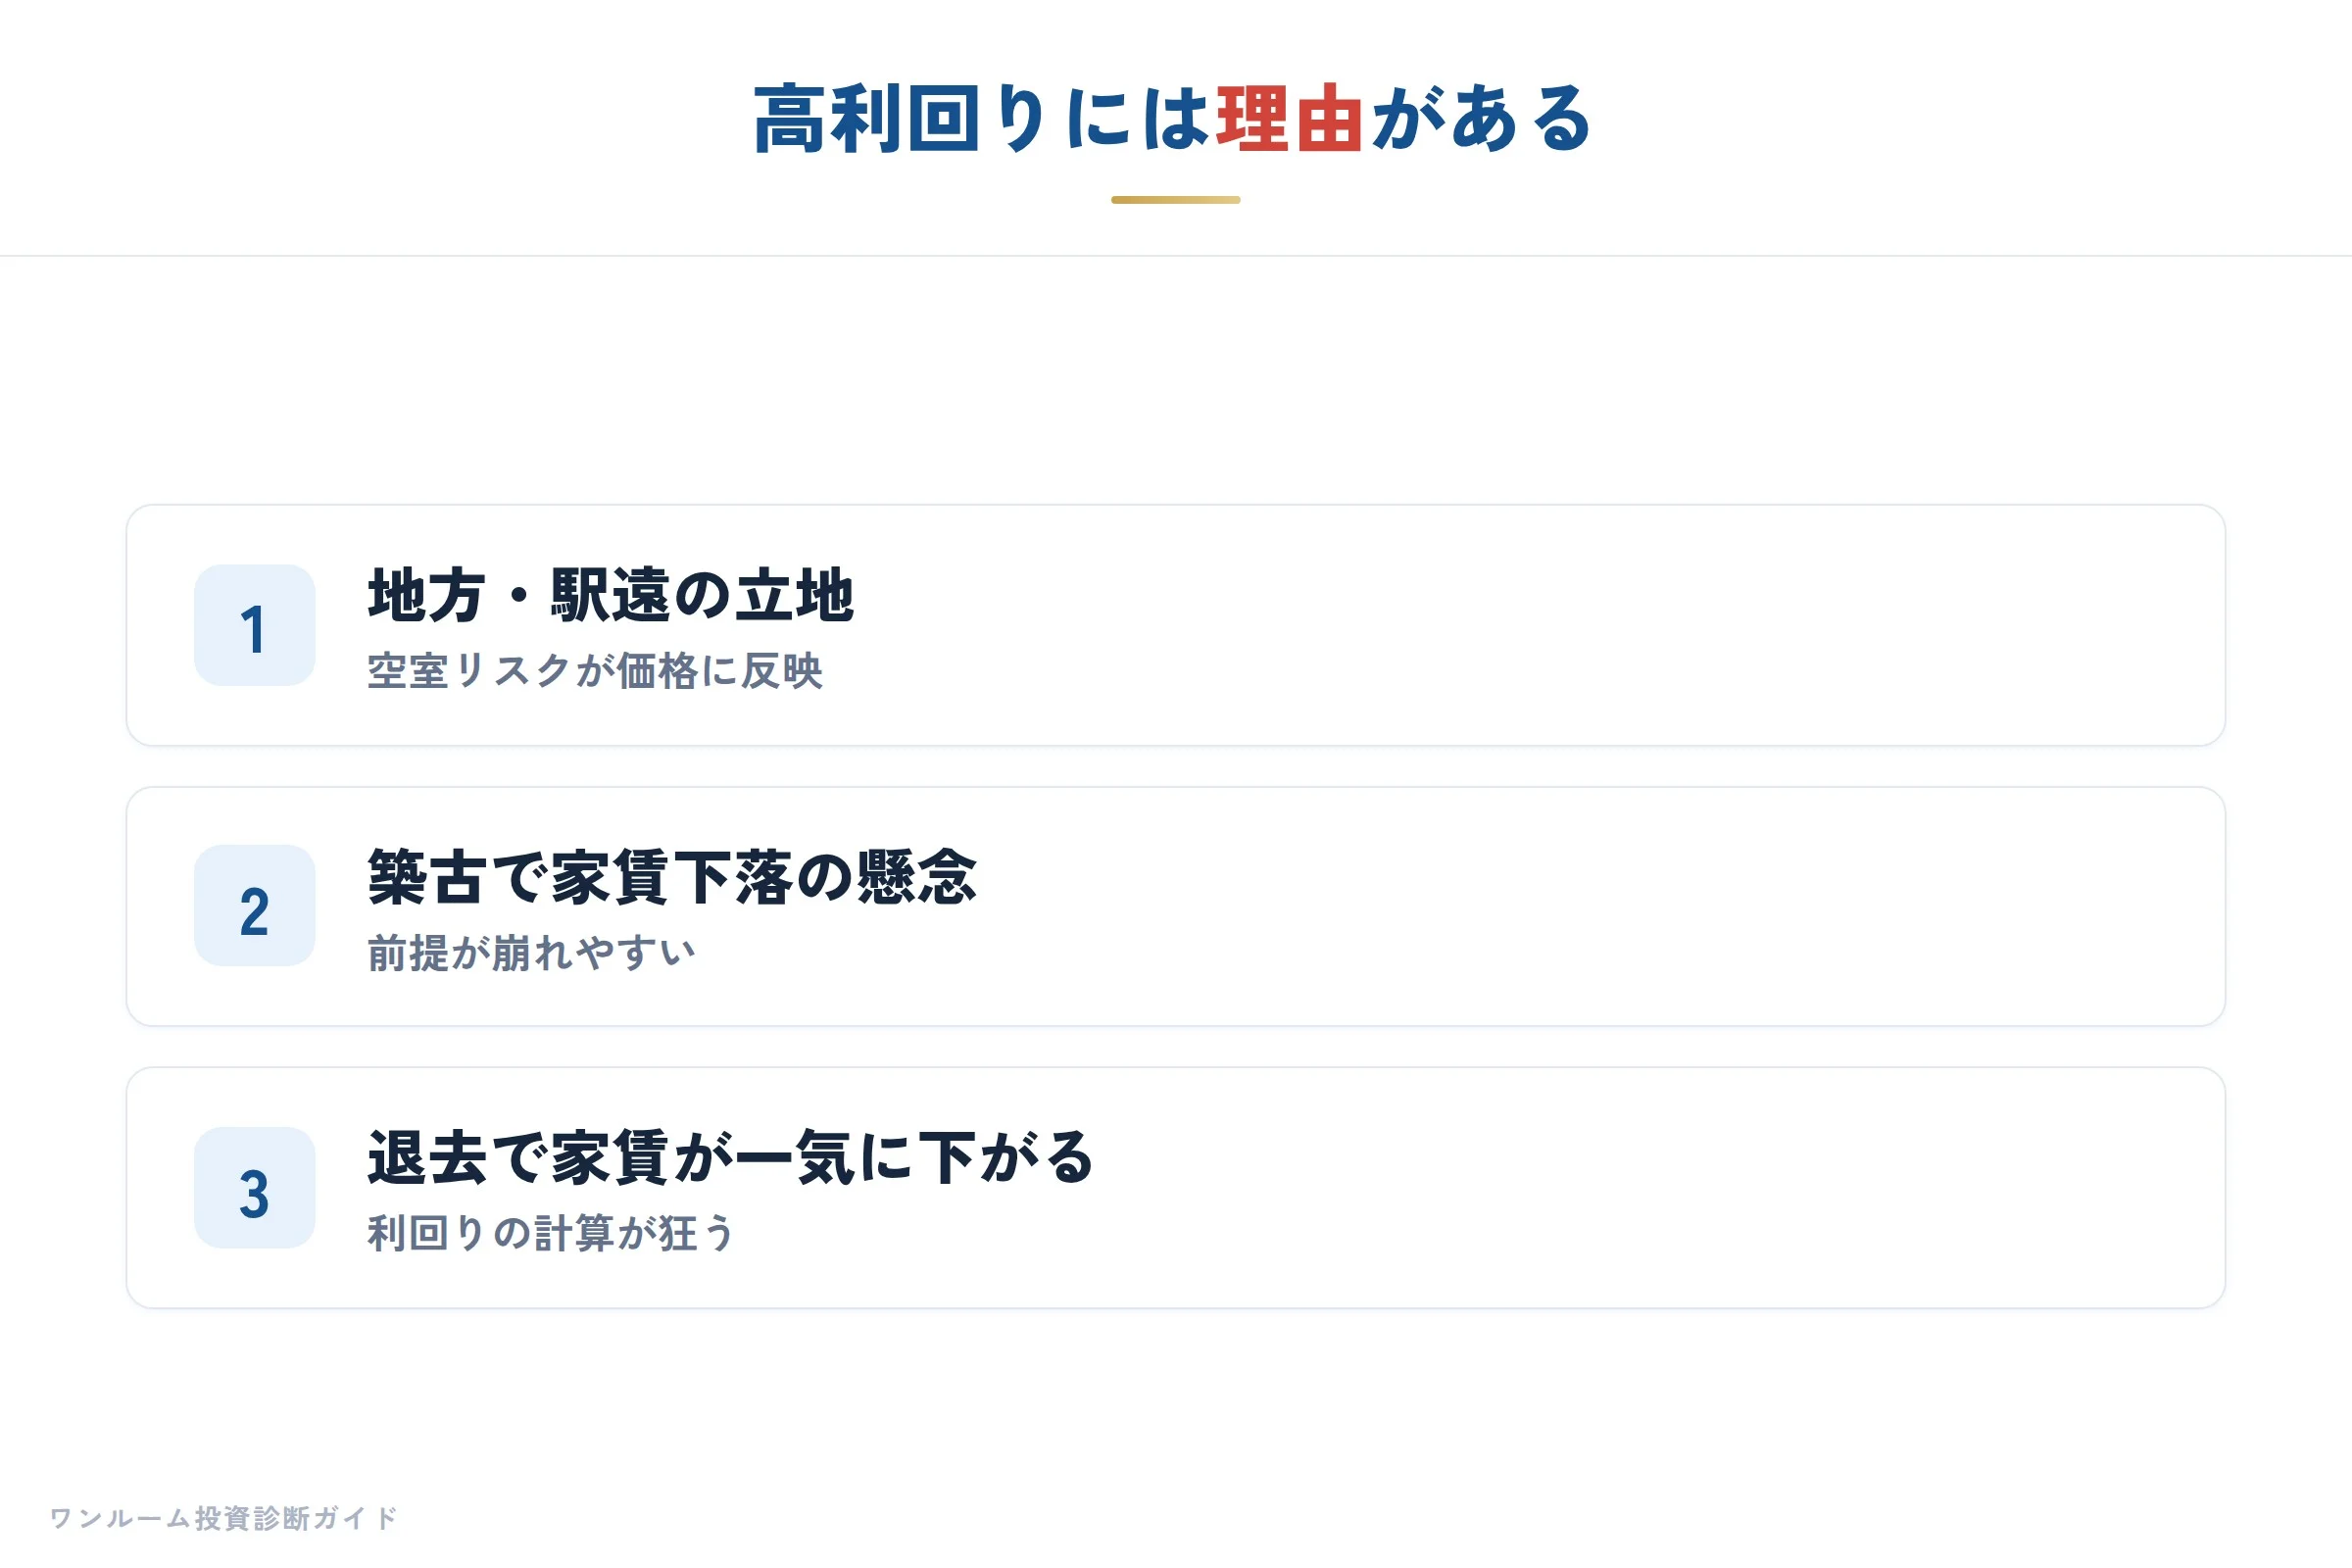
物件の立地や築年数、建物の状態によって上下しますが、この水準を大きく下回る実質利回りしか出せない物件は、購入価格が適正でない可能性があります。
逆に、郊外や地方では還元利回りが高めに見えることがありますが、それは家賃下落リスクや空室リスクが高いことを反映している場合もあります。
数字の高低だけでなく、その背景にあるリスクまで含めて解釈することが求められます。
正しい利回りを導くための4つのチェックポイント
正しい利回りを導くためには、物件選びの際に以下の4点を確認してください。
まず第一に、管理費と修繕積立金の金額と値上がり履歴を確認することです。
特に修繕積立金が低く設定されたマンションは、将来の値上がりリスクを抱えています。
第二に、固定資産税と都市計画税の納税額を確認してください。
第三に、空室リスクをシミュレーションする際は、年間収入から家賃1ヶ月分を控除しておくと現実的です。
第四に、大規模修繕の履歴と積立金の余剰・不足状況を確認してください。
これらを網羅的にチェックし、手取り収入でシミュレーションすることで、購入後のキャッシュフローをある程度予測できます。
まとめ:数字で考える習慣が後悔しない投資をつくる
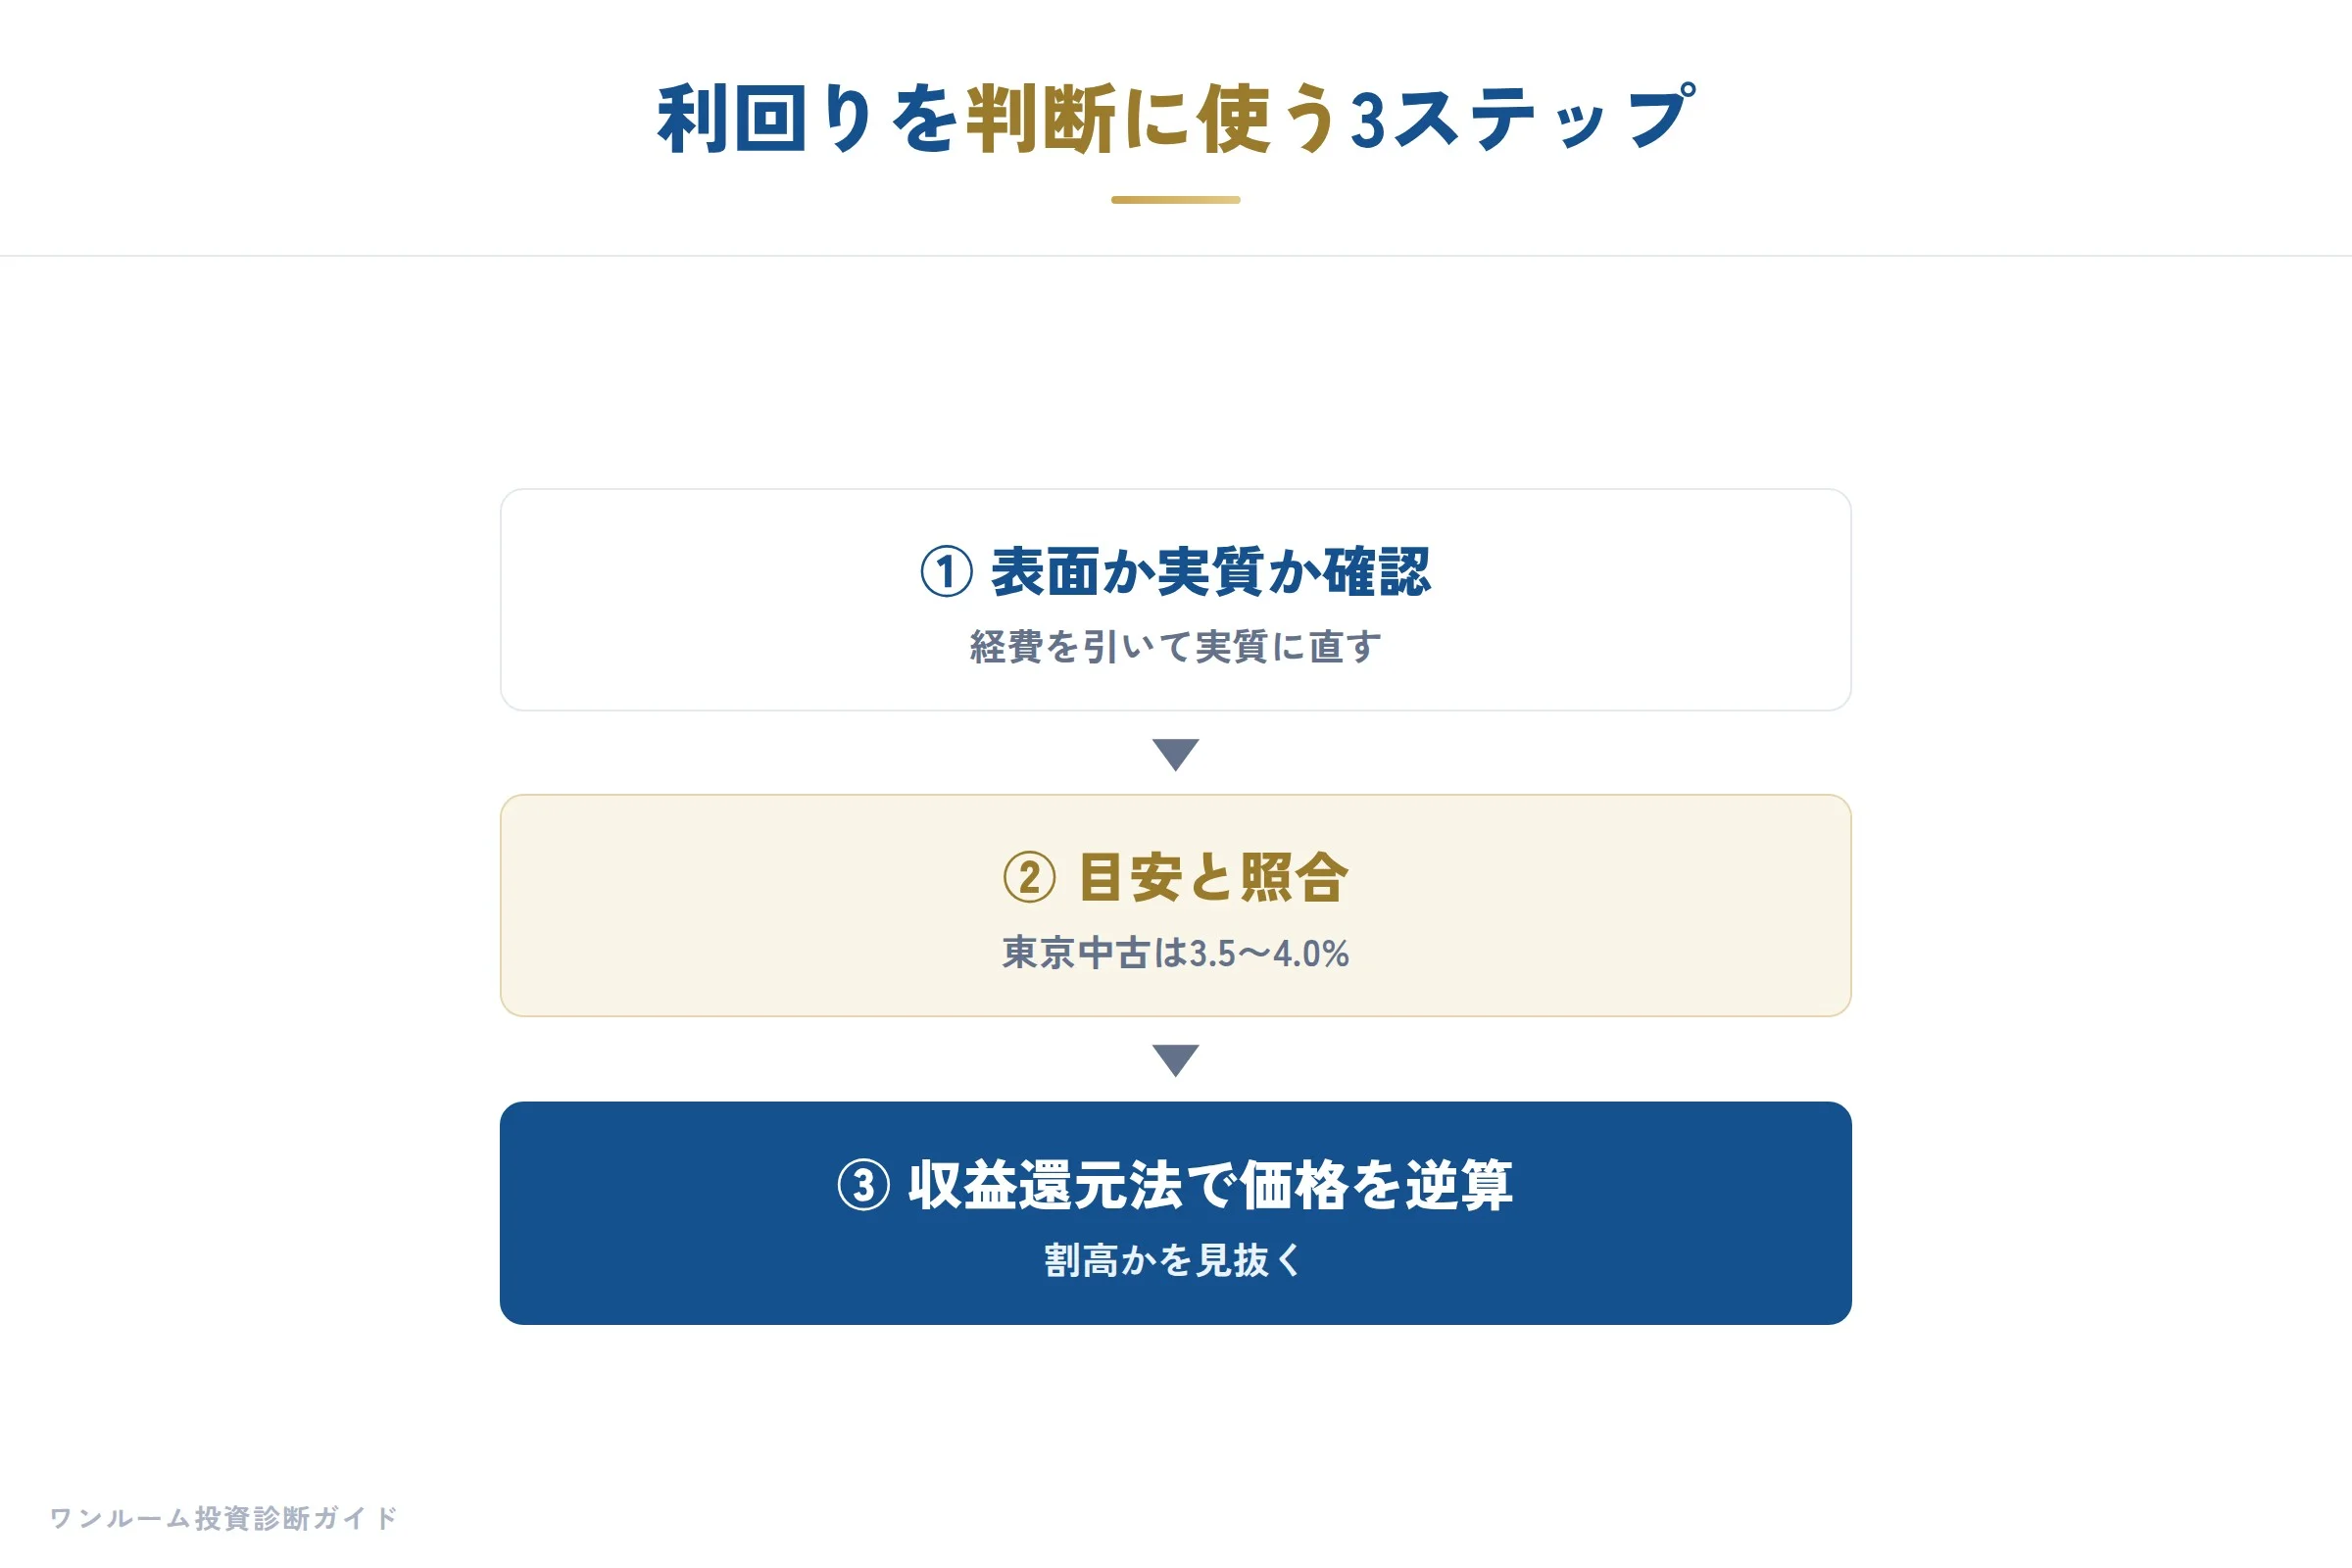
ワンルームマンション投資の利回りを語る上で、最も重要なのは「表面ではなく実質で考える」という姿勢です。
収益還元法を使って適正価格を導き、経費を差し引いた手取り収入で物件を比較すれば、見た目の数字に惑わされるリスクは大幅に減ります。
わたしが不動産投資セカンドオピニオンとして活動する中で伝え続けているのは、情報の透明性を自分の手で確かめる力です。
数字を避けず、言語化し、客観的に判断する習慣が、後悔しない資産形成の鍵となります。
次に物件を検討する際は、ぜひ本記事で解説した実質利回りの視点を取り入れてみてください。
※本記事は一般的な情報提供を目的としており、特定の物件や投資の勧誘を行うものではありません。
文中の数値は一般的な目安であり、物件の状況や時期により異なる場合があります。
不動産投資に関する最終的な投資判断は、読者ご自身の責任において行ってください。