ワンルームマンション投資の相場を知るには「収益還元法」が鍵
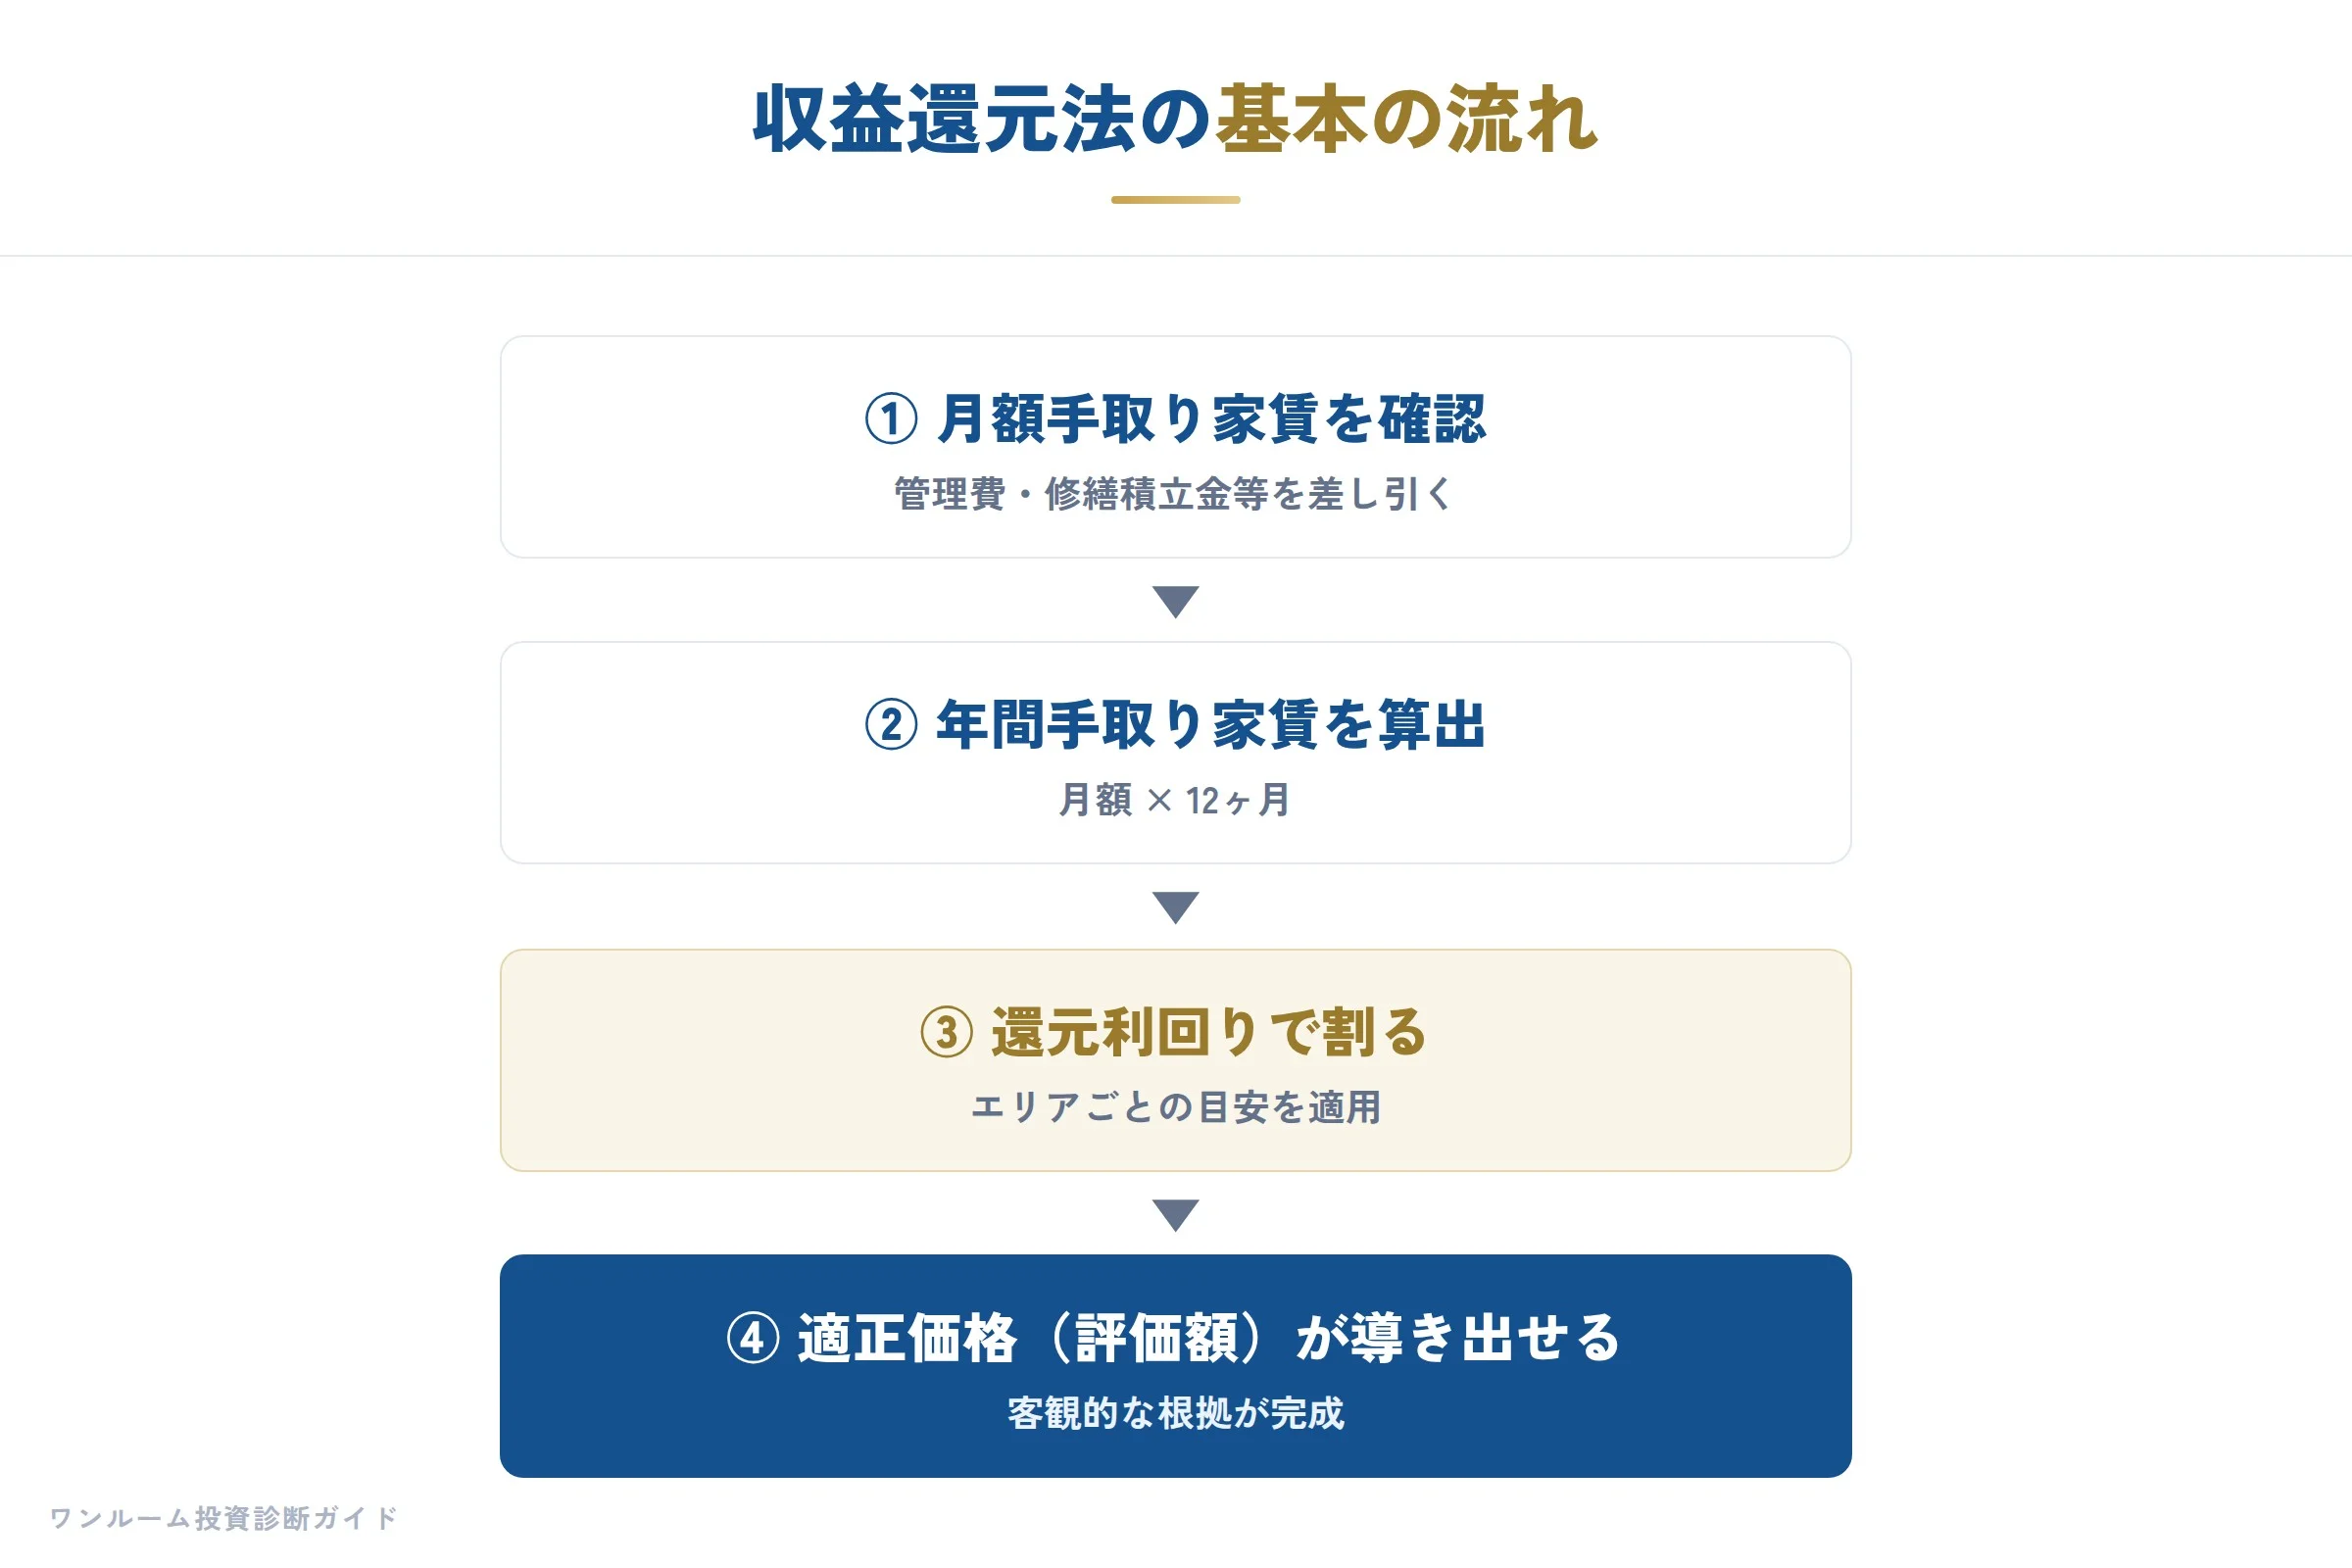
結論から言えば、ワンルームマンション投資の適正価格は「年間の手取り家賃 ÷ 還元利回り」というシンプルな式で、自分の手でも確認できます。
「この価格、本当に適正なのか」と感じたことはありませんか。
わたしが不動産投資セカンドオピニオンとして2,000人超の相談に対応してきた中で、物件価格の妥当性は最も多い悩みの一つです。
不動産会社が提示する価格を鵜呑みにすると、後から「実は相場より高かった」と後悔するリスクがあります。
そこで有効なのが、金融機関も採用する「収益還元法」という考え方です。
この方法を押さえておけば、ワンルームマンション投資とは?の基本を学んだあと、自分の手で適正価格を計算できるようになります。
収益還元法は難しい専門用語のように聞こえますが、実は四則演算だけで求められるシンプルな式です。
本『ワンルームマンション投資の診断書』第2章でも詳しく解説しているように、この計算式は投資家にとって強力な武器となります。
まずはその仕組みを、一緒に見ていきましょう。
収益還元法の計算式はたったこれだけ
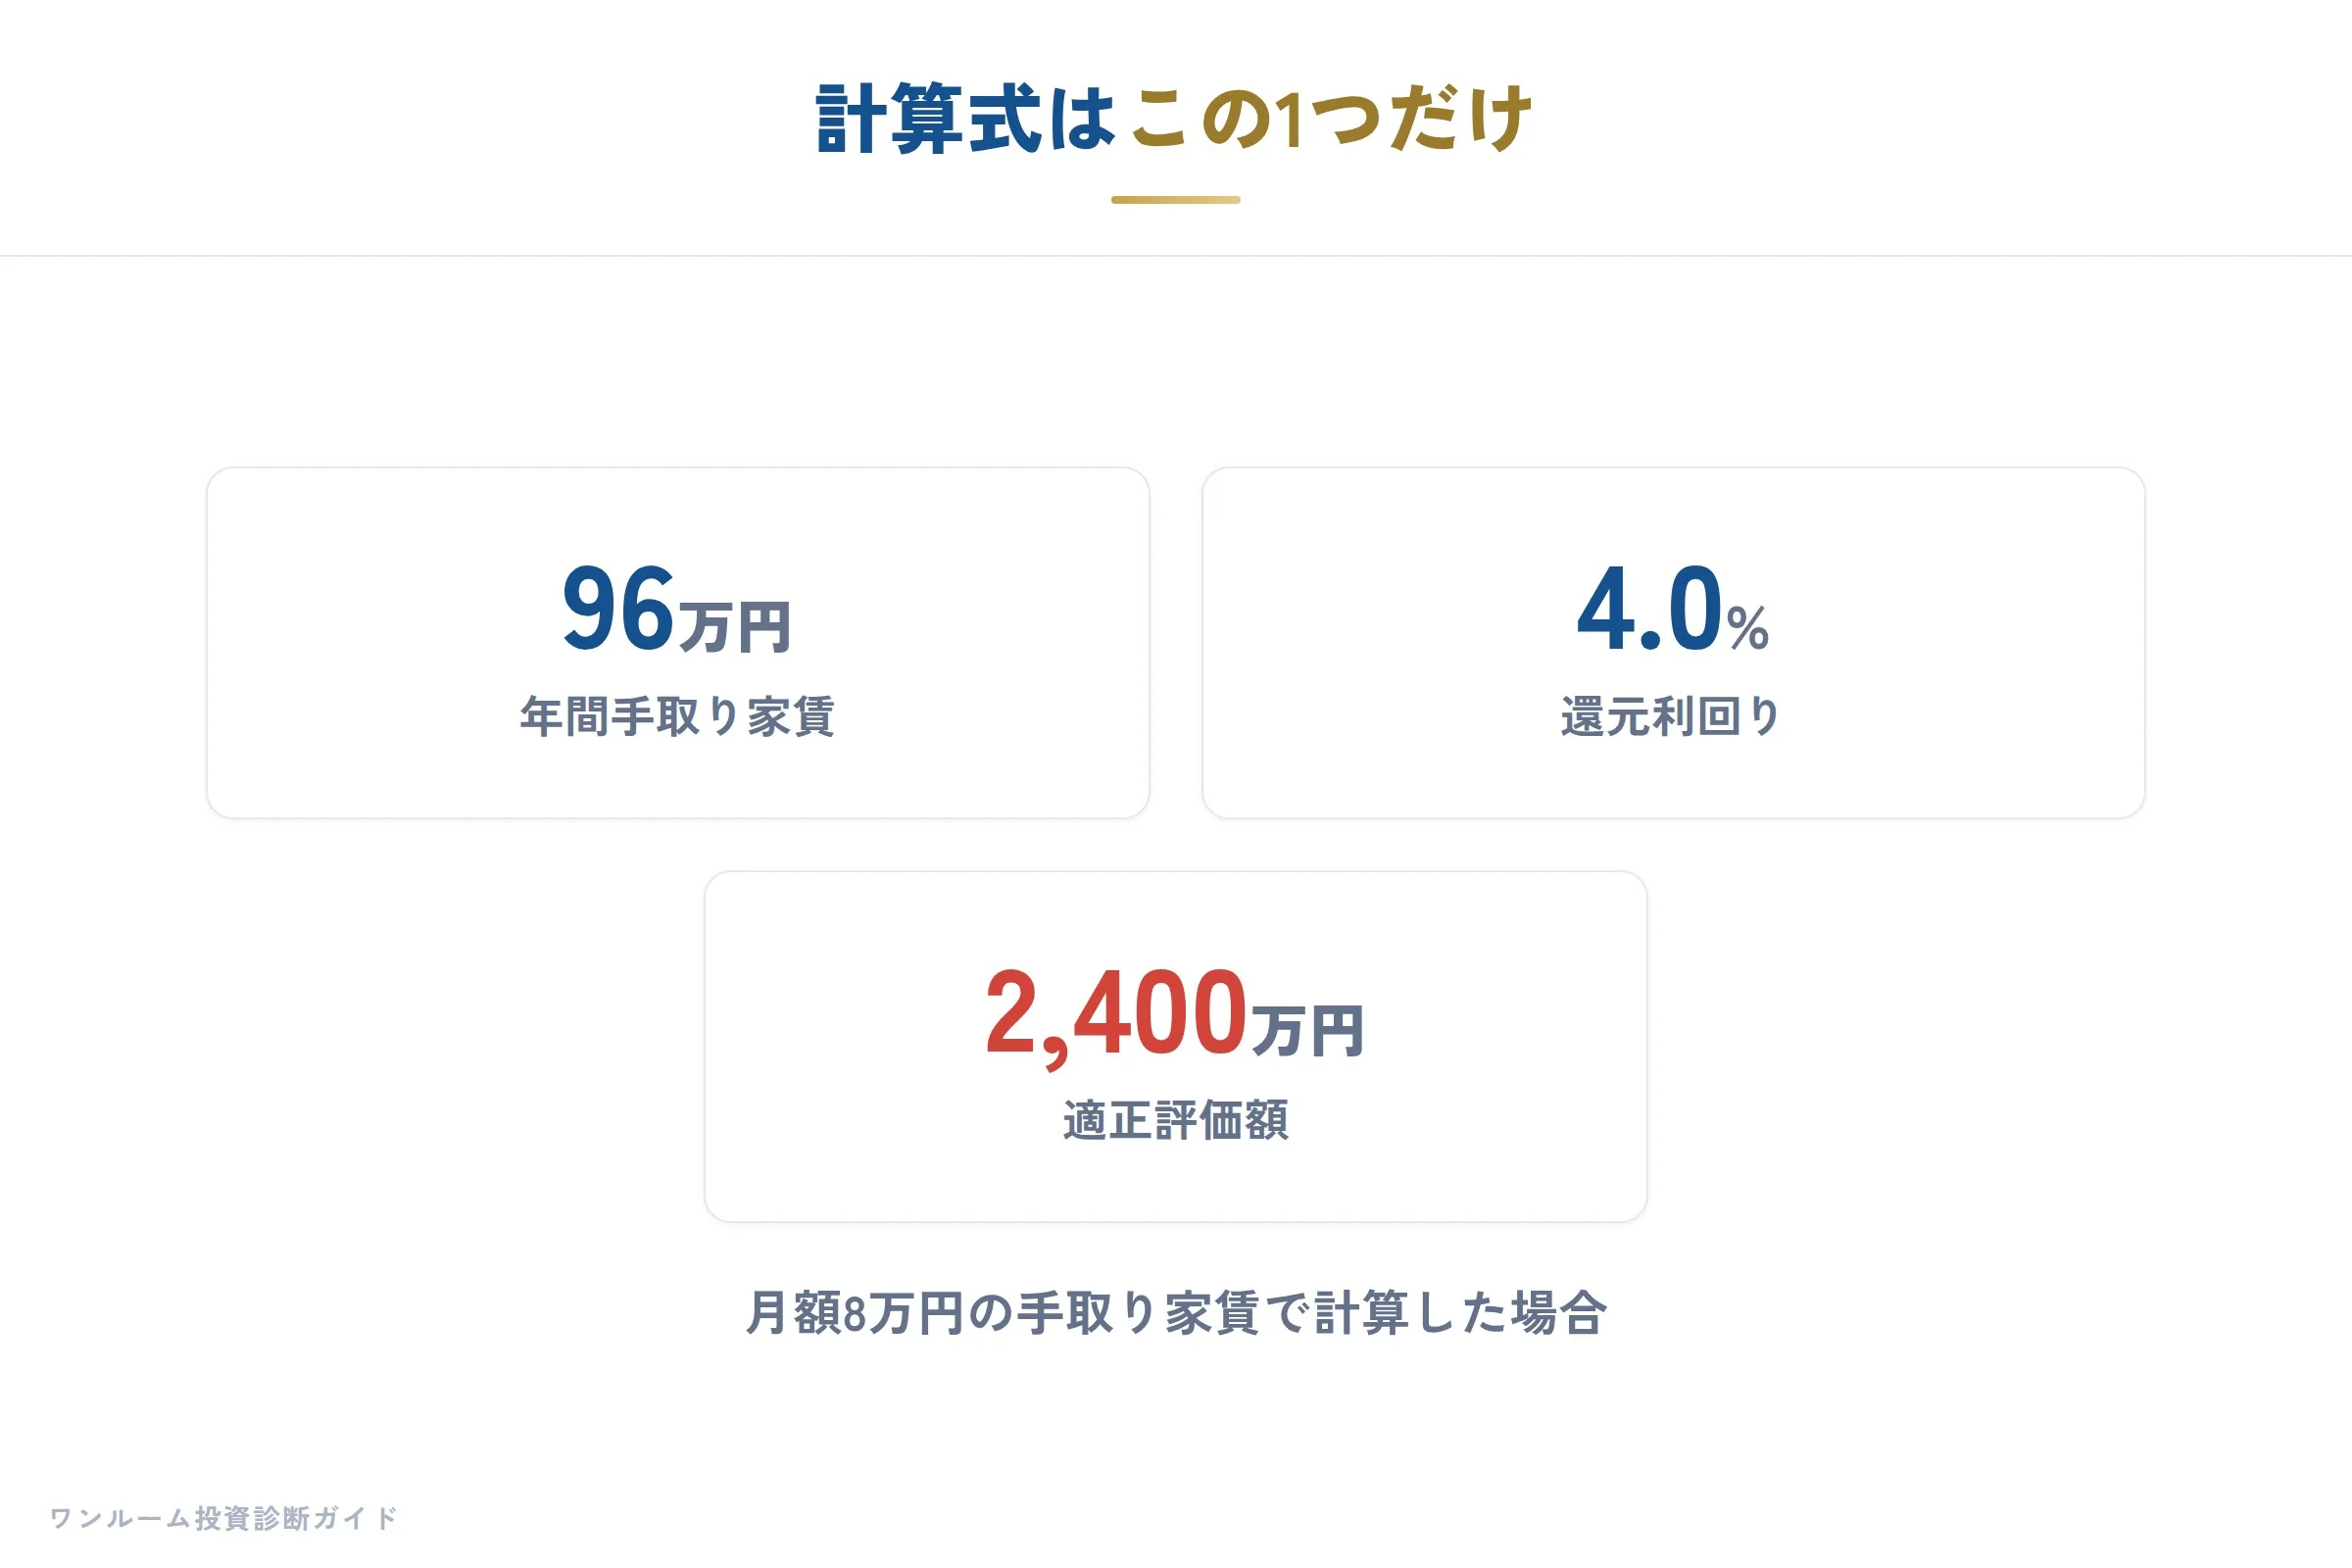
収益還元法の計算式は、次の通りです。
年間の手取り家賃 ÷ 還元利回り(実質利回り)= 評価額(物件価格)
この式に必要なのは、たった2つの数字だけです。
一つ目は「年間の手取り家賃」です。
これは、物件の家賃収入から管理費や修繕積立金、管理委託費などを差し引いた、オーナー手元に残る金額の年間合計です。
二つ目は「還元利回り」です。
これは金融機関が物件の立地や築年数、建物の状態などを総合的に判断して設定する利回りで、東京都心部では3.5%から4.0%が目安とされています。実際に日本不動産研究所「不動産投資家調査」(2026年4月現在、2026年5月27日発表)では、東京・城南地区のワンルームタイプ賃貸マンションの期待利回りは3.6%(前回調査・2025年10月現在の3.7%から0.1ポイント低下)となっており、この目安レンジの範囲内にあることが確認できます(確認日:2026年10月12日)。
たとえば、月額の手取り家賃が8万円の物件を考えてみます。
年間の手取り家賃は96万円となります。
還元利回りを4.0%とすると、96万円 ÷ 4.0% = 2,400万円。
この物件の適正評価額は2,400万円ということになります。
わずか30秒で計算できるこの式が、物件価格の客観的な基準を作ってくれます。
なぜ中古ワンルームは価格の透明性が高いのか
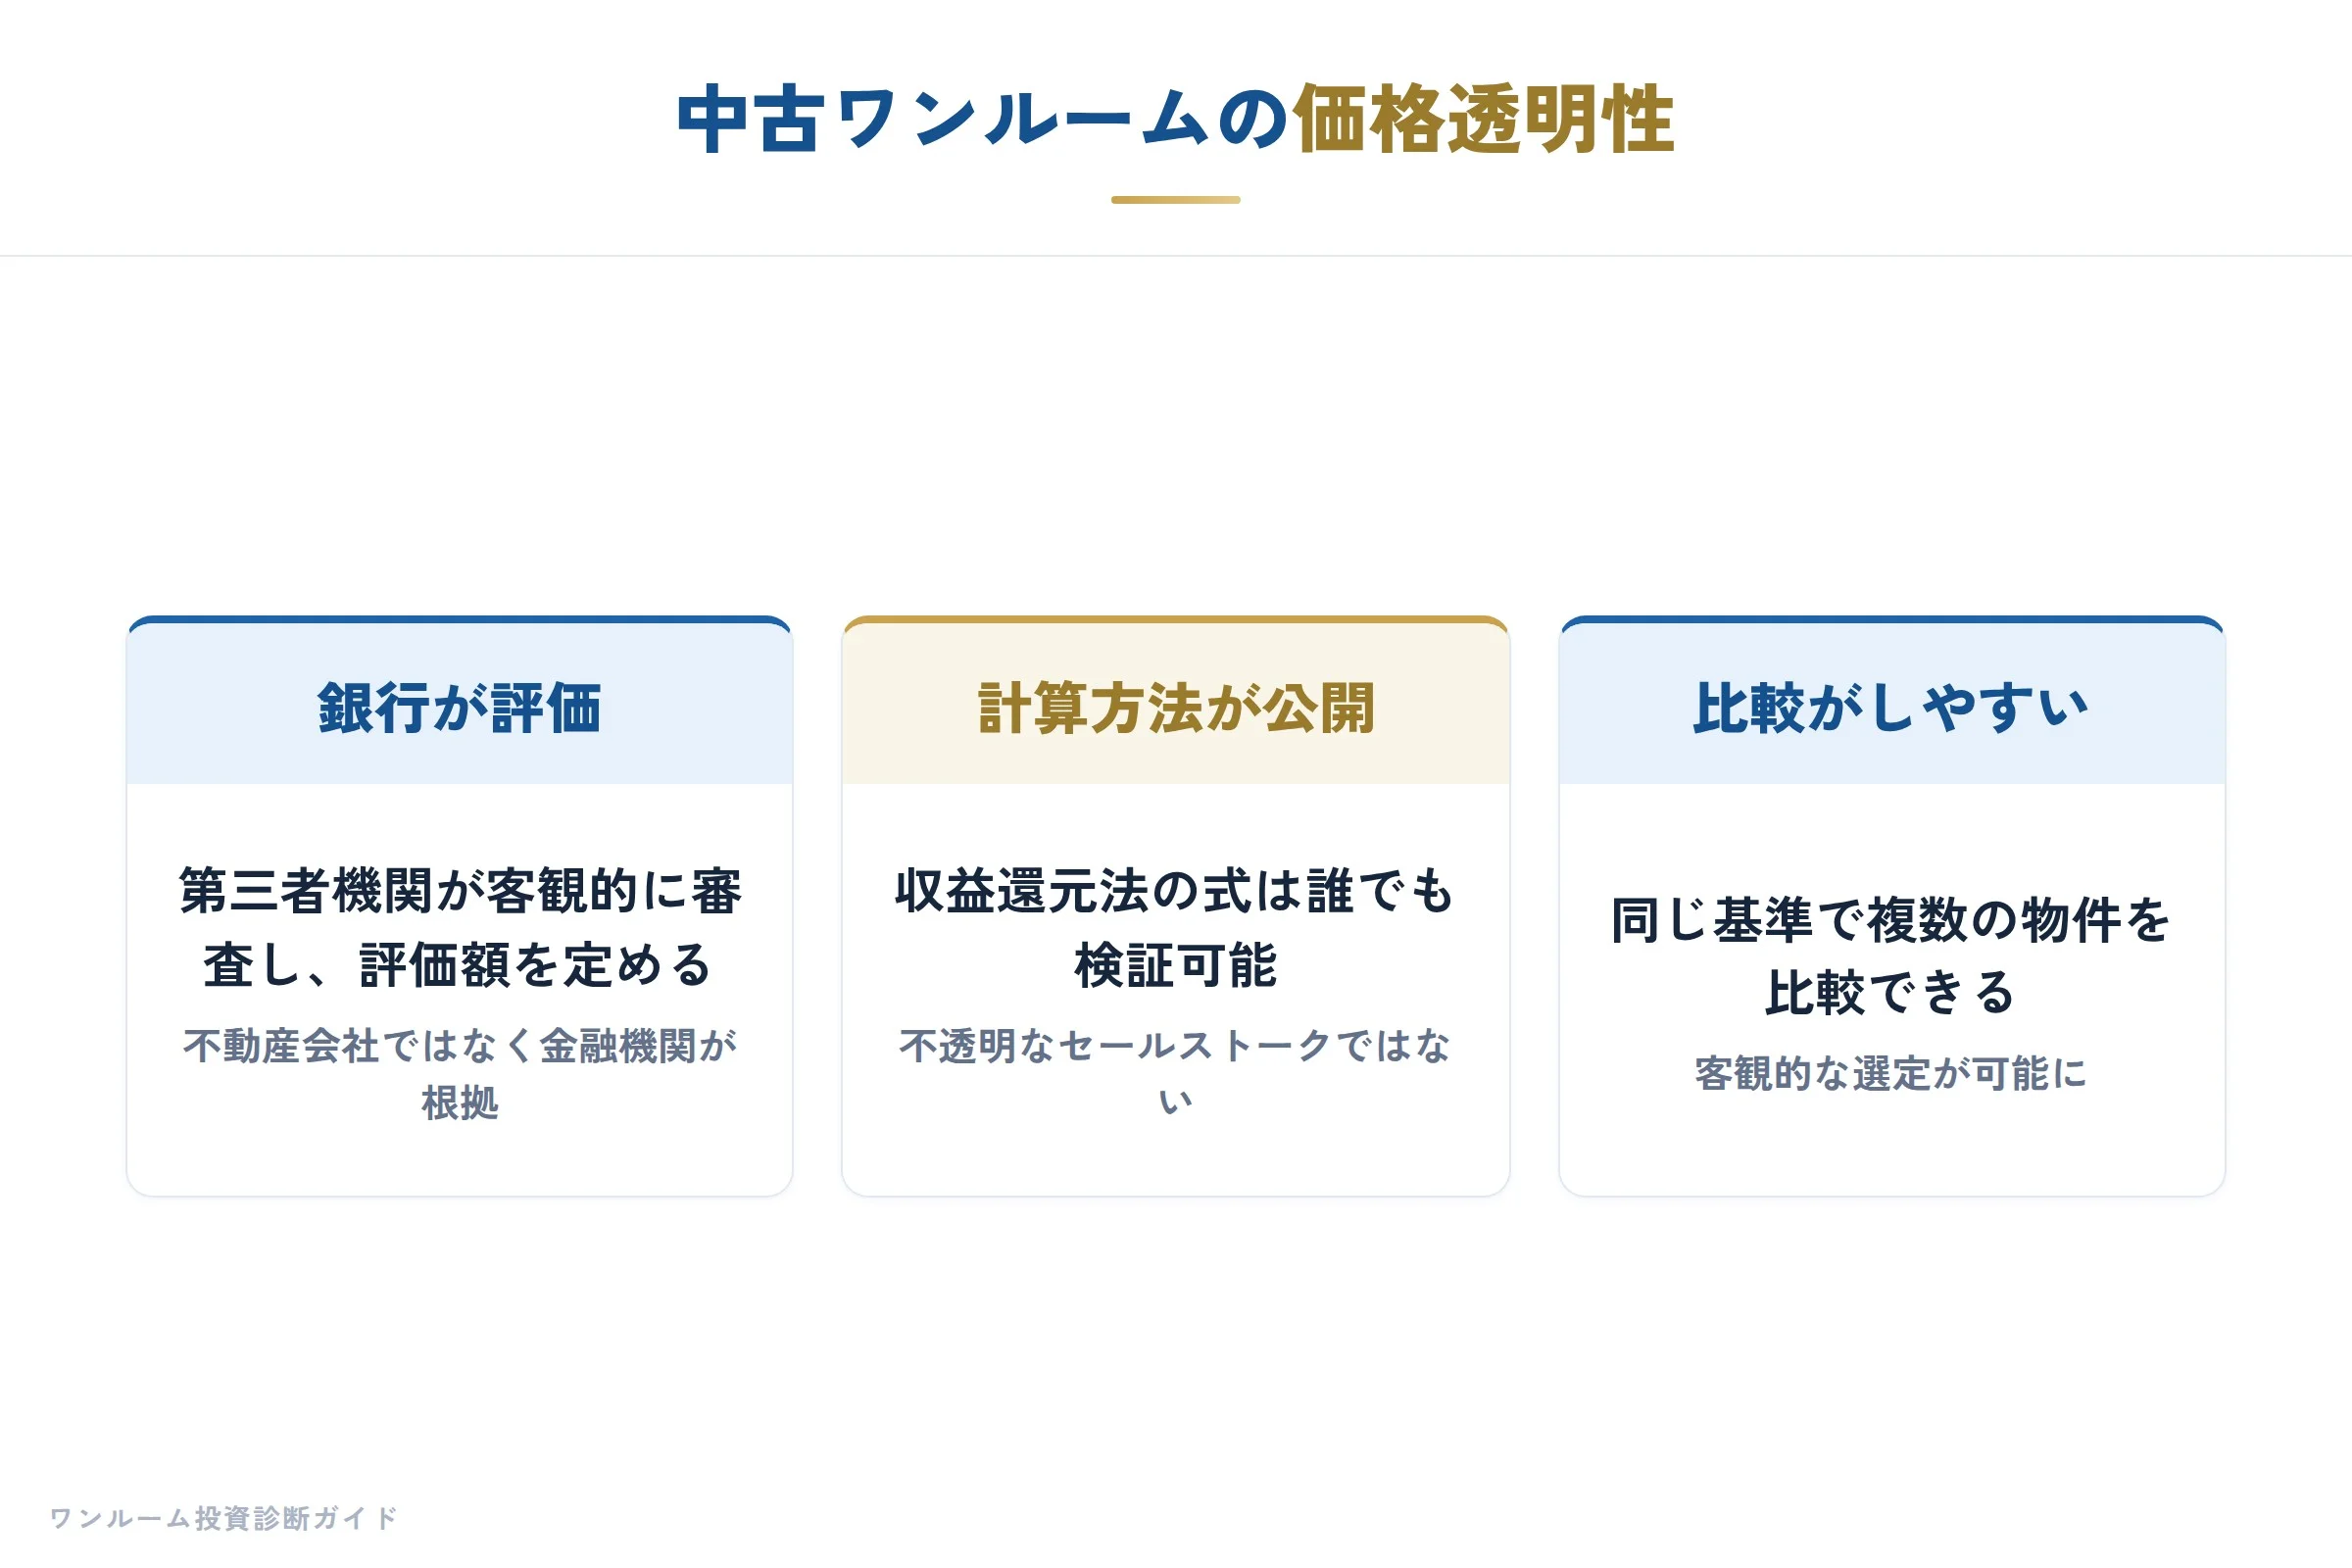
驚くべきことに、中古ワンルームマンションの価格は、不動産会社が自由に決めているわけではありません。
実際には、金融機関が物件を評価して「評価額」を定め、不動産会社がその額をベースに販売価格を設定するのです。
つまり、価格の最終的な根拠は「銀行」にあります。
銀行という第三者機関が、収益還元法を使って客観的に評価しているため、価格の根拠が明確なのです。
この構造がもたらすメリットは大きく三つあります。
一つ目は、安心して投資判断ができることです。
価格の根拠が見えているので、「騙されているのでは」という不安が大幅に減ります。
二つ目は、複数の物件を同じ基準で比較できることです。
三つ目は、価格交渉の際に論理的な根拠を示せることです。
適正価格を自分で計算できれば、「この価格は評価額よりも◯◯万円高いのではないか」と具体的に話せるようになります。
これが中古ワンルームマンション投資が、他の不動産投資と比べて価格の透明性が高いと言われる理由です。
計算例で見る東京の物件相場
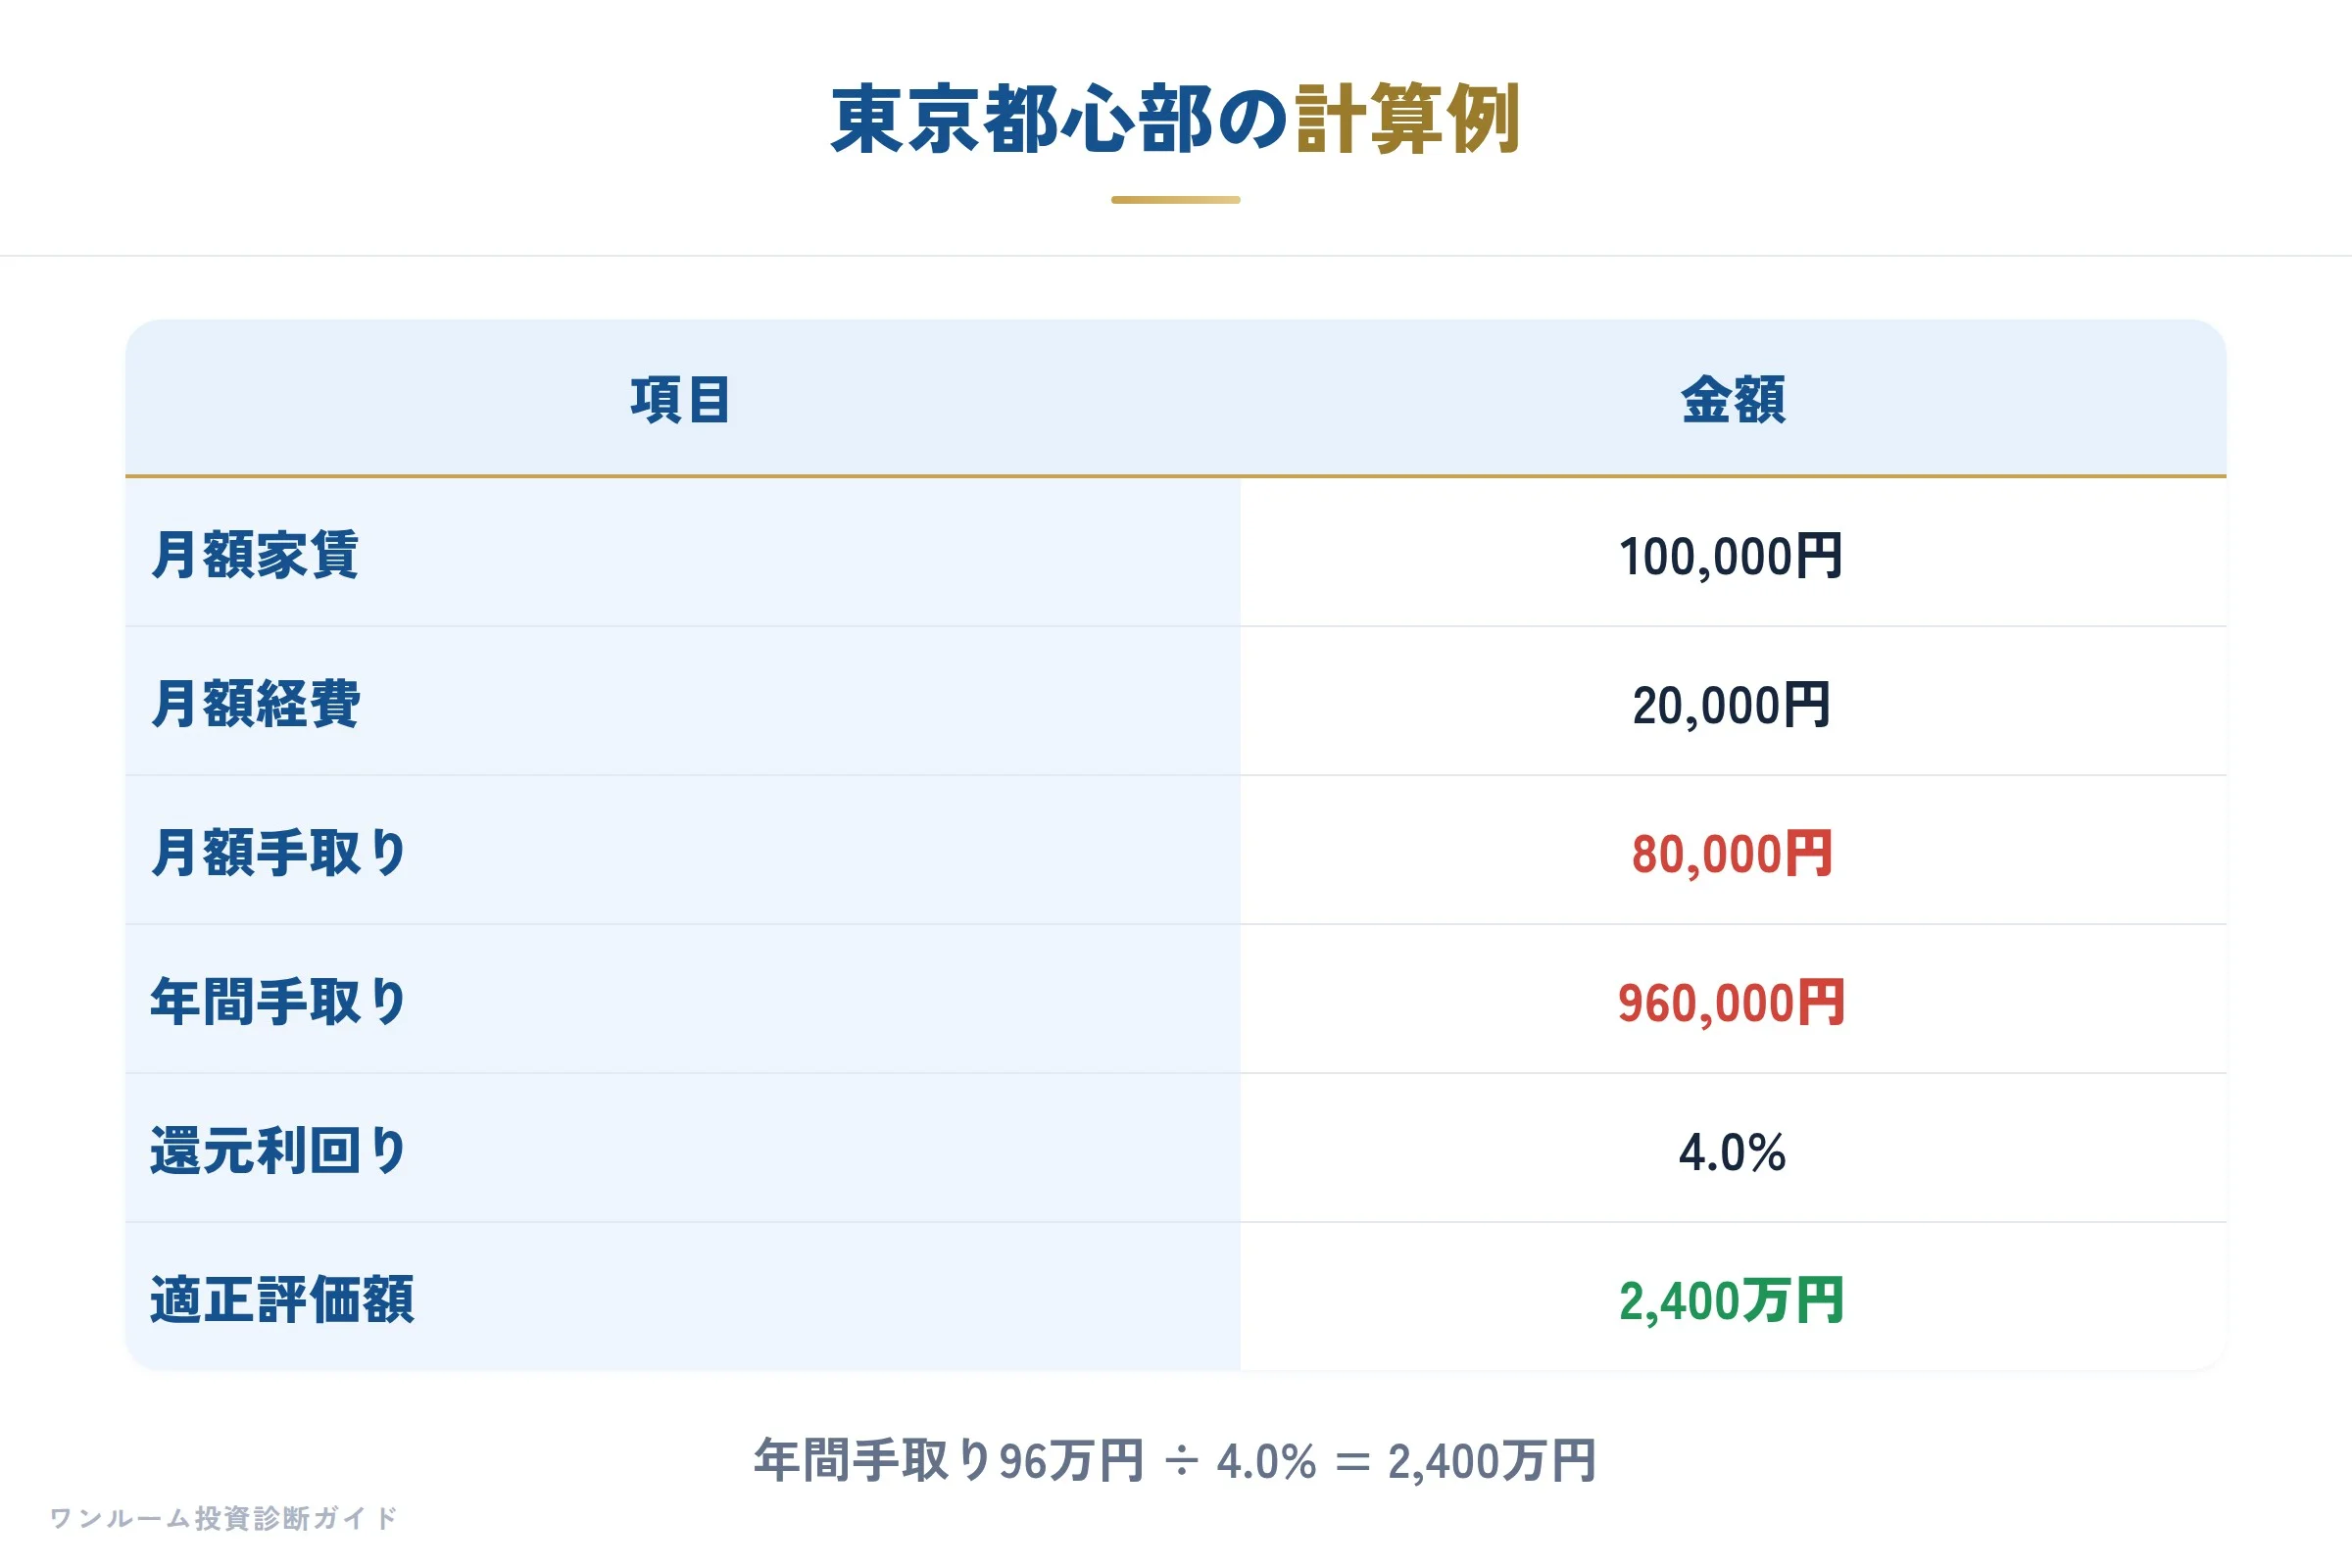
では、実際の東京の物件を想定して、計算例を見ていきましょう。
次のような中古ワンルームマンションを想定します。
| 項目 | 金額 |
|---|---|
| 月額家賃 | 100,000円 |
| 月額経費(管理費・修繕積立金等) | 20,000円 |
| 月額手取り家賃 | 80,000円 |
| 年間手取り家賃 | 960,000円 |
| 還元利回り(東京都心部目安) | 4.0% |
| 適正評価額 | 2,400万円 |
この計算から、年間96万円の手取り家賃に対して、還元利回り4.0%を適用すると、適正価格は2,400万円となります。
もし不動産会社が2,600万円や2,800万円で販売していた場合、それは評価額を上回る価格設定であると判断できます。
もちろん、築年数が新しいや内装リノベーション済みなどの加味要素もありえます。
しかし、大きく評価額を超える価格の場合は、その差分が割高になっている可能性が高いと考えてよいでしょう。
このように数字を当てはめるだけで、相場感がグッと鮮明になります。
表面利回りと実質利回りの違いを理解する
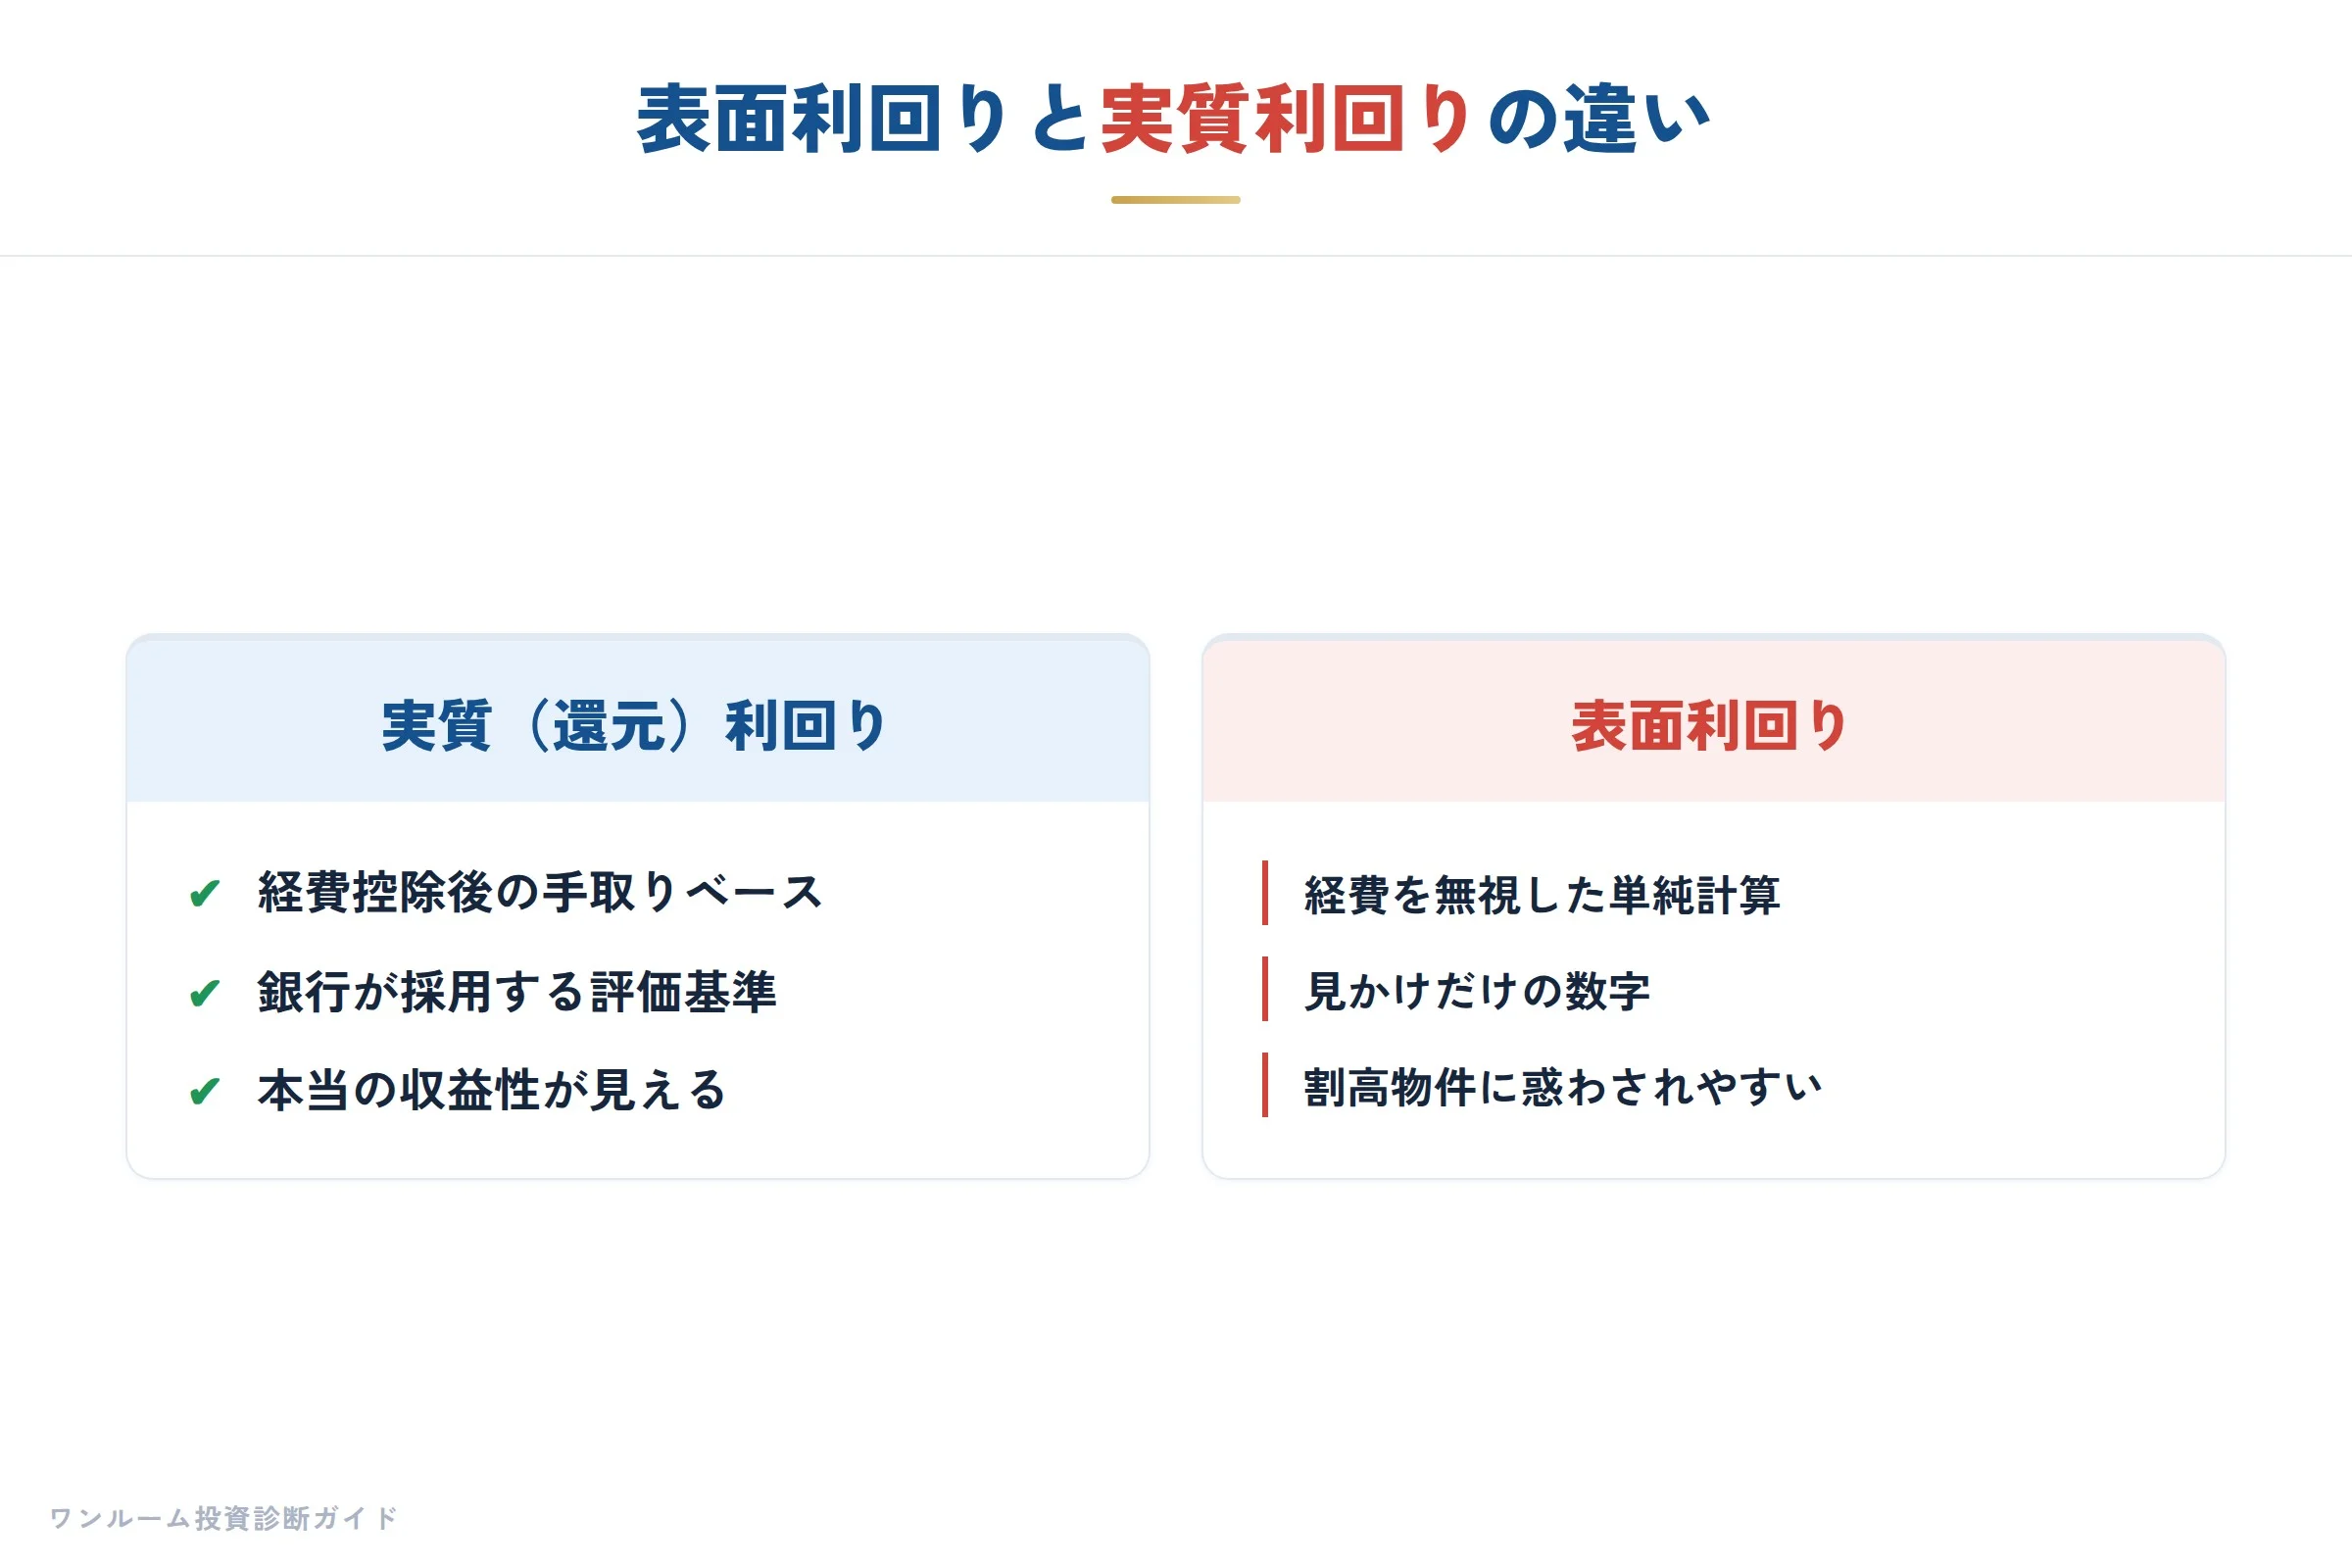
ここで重要なのは、「表面利回り」と「実質利回り(還元利回り)」を混同しないことです。
表面利回りは、年間の家賃収入を物件価格で割った単純な数字です。
管理費や修繕積立金、空室リスクなど、実際にかかる経費を一切考慮していません。
一方、実質利回り(還元利回り)は、年間の手取り家賃をベースに計算した、本当の収益性を反映した数字です。
利回り|表面と実質の違いを理解していないと、見かけの利回りだけに惑わされて割高物件を買ってしまうリスクがあります。
不動産会社が資料で大きく掲げているのは、ほとんどが表面利回りです。
しかし、収益還元法で適正価格を測る際に使うのは、あくまで「実質利回り」です。
この違いを頭に入れておかないと、相場の計算自体がずれてしまいます。
割高物件に共通する「自己資金必須」の罠
収益還元法で適正価格がわかれば、割高物件を見抜く目も養われます。
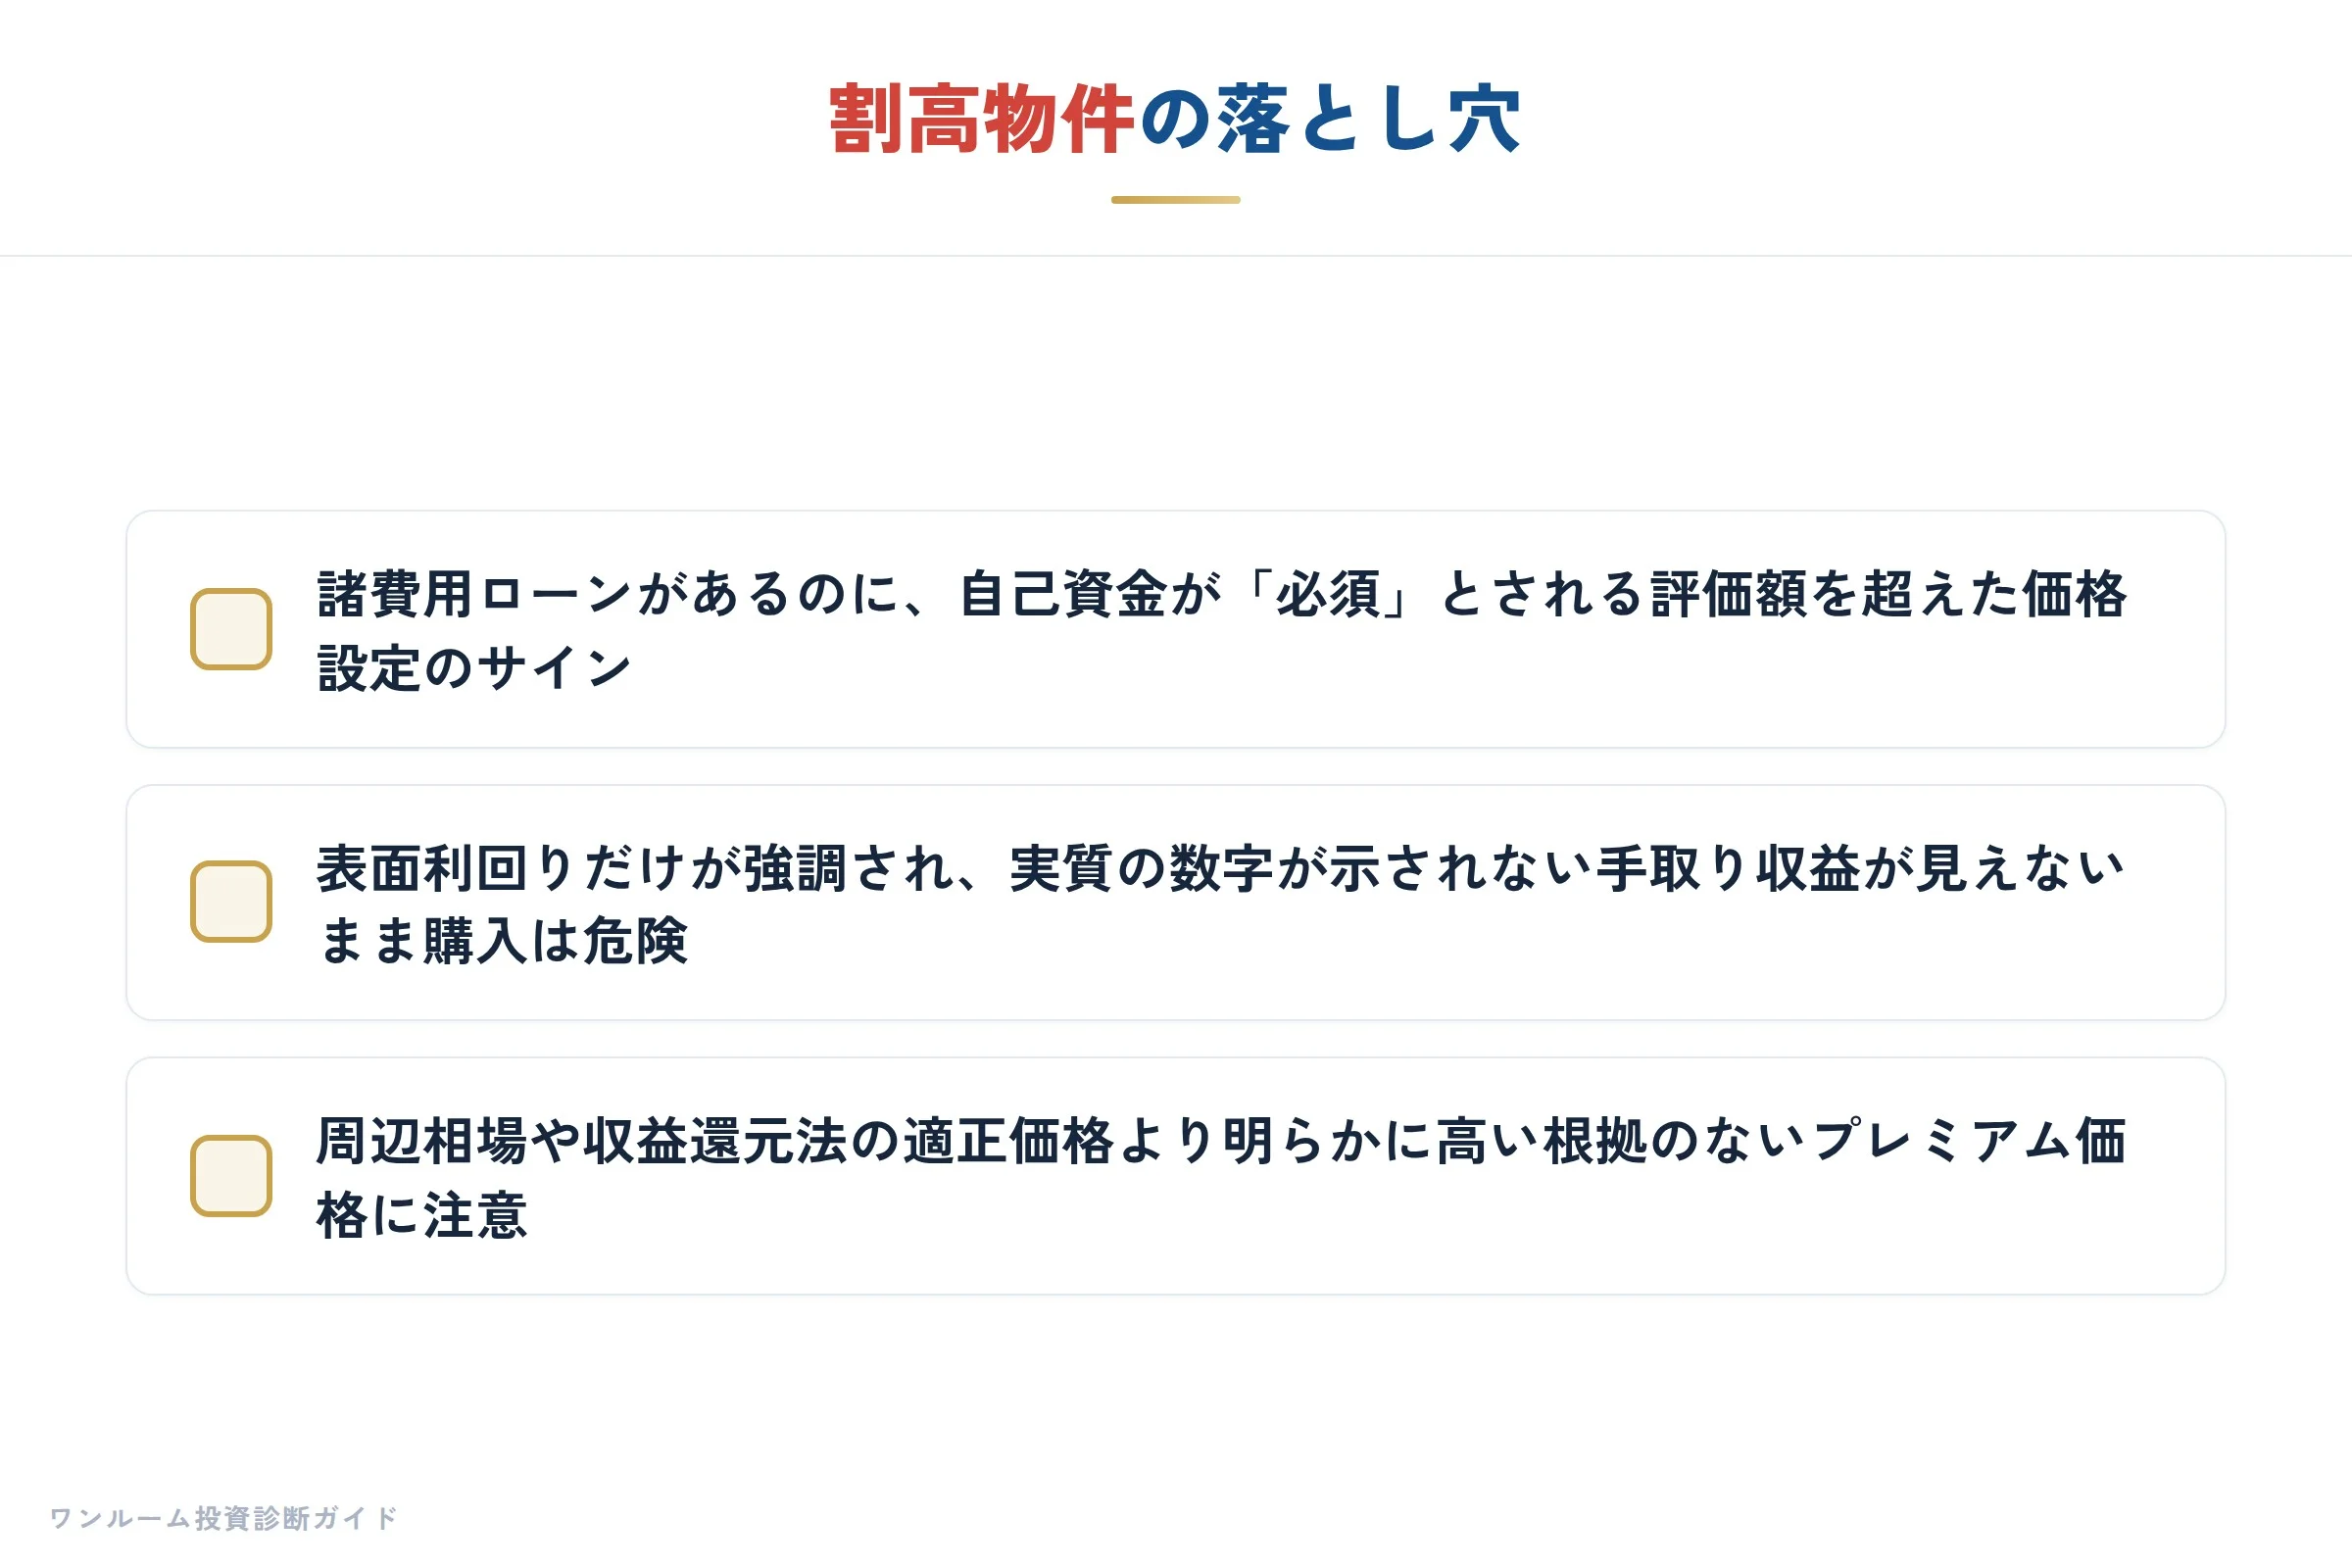
特に注意すべきが、「自己資金必須」と謳われる物件です。
本来であれば、諸費用もローンに組み込めるケースがほとんどです。
にもかかわらず、「自己資金を◯◯万円用意しないと購入できません」と言われる場合は、その分が価格に上乗せされている可能性が高いのです。
つまり、物件本体が評価額よりも高く設定されているために、銀行の融資額だけでは購入が済まない状態になっているのです。
これは割高物件の典型的なパターンの一つです。
適正価格を知っていれば、「この価格ならなぜ自己資金が必要になるのか」と素直に疑問に思えます。
数字で考える習慣が、こうした罠を回避する第一歩となります。
銀行の還元利回りが示すワンルームマンション投資の相場感
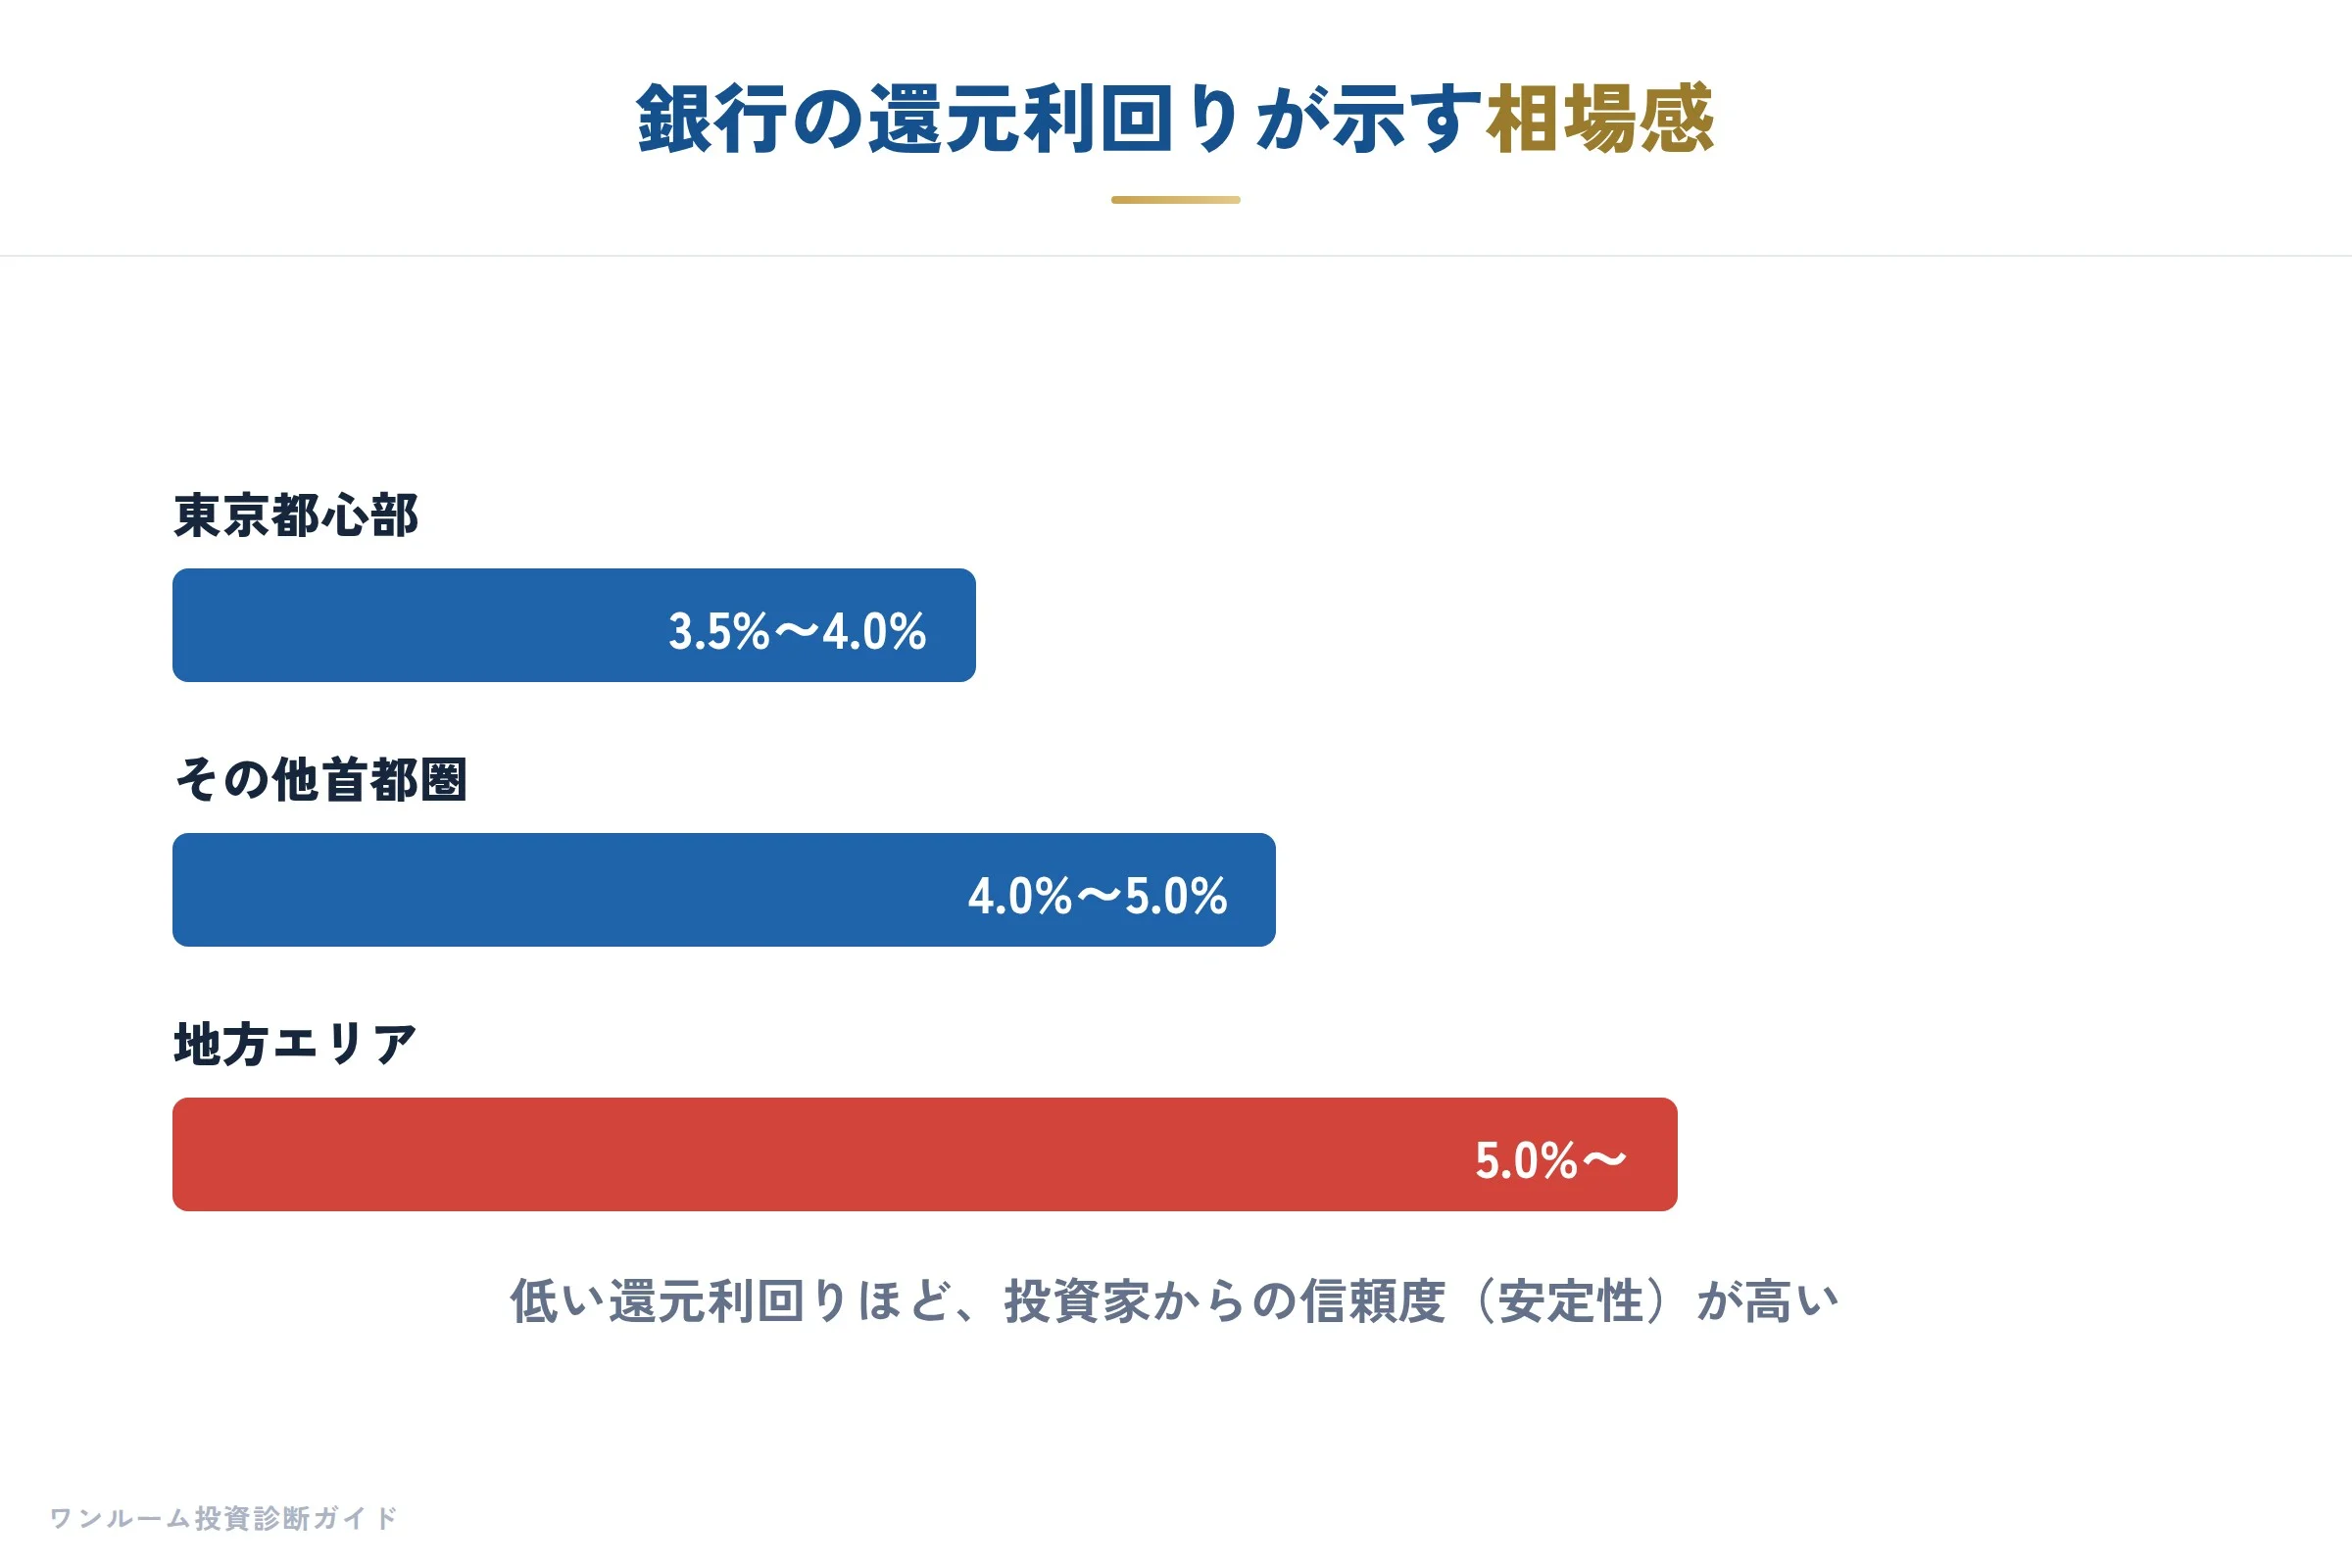
還元利回りは、エリアによって大きく異なります。
東京都心部であれば3.5%から4.0%程度が一般的な目安で、前述の日本不動産研究所の調査でも東京・城南地区のワンルームタイプで3.6%という実測値が確認されています。
この数値は、金融機関がそのエリアの賃貸需要の安定性や将来性を勘案して設定しています。
還元利回りが低いということは、その物件やエリアが投資家にとって「安定している」と評価されている証拠です。利回りが前回調査よりも低下しているのは、インバウンド需要や都心部の賃貸需要の強さを背景に、投資家からの評価が高まっている表れでもあります。
逆に、還元利回りが高めに設定されるエリアは、相対的にリスクが高いと見なされていることを示唆しています。
したがって、東京都心部の人気エリアで還元利回り3.6%〜4.0%を適用して算出した適正価格よりも、大きく高い価格で販売されている物件は、割高である可能性が高まります。
この「エリアごとの還元利回り」という基準を持つことで、ワンルームマンション投資の相場感が自分の中に確立されます。
価格交渉に使える適正価格の知識
収益還元法で算出した適正価格は、価格交渉の際に強力な材料になります。
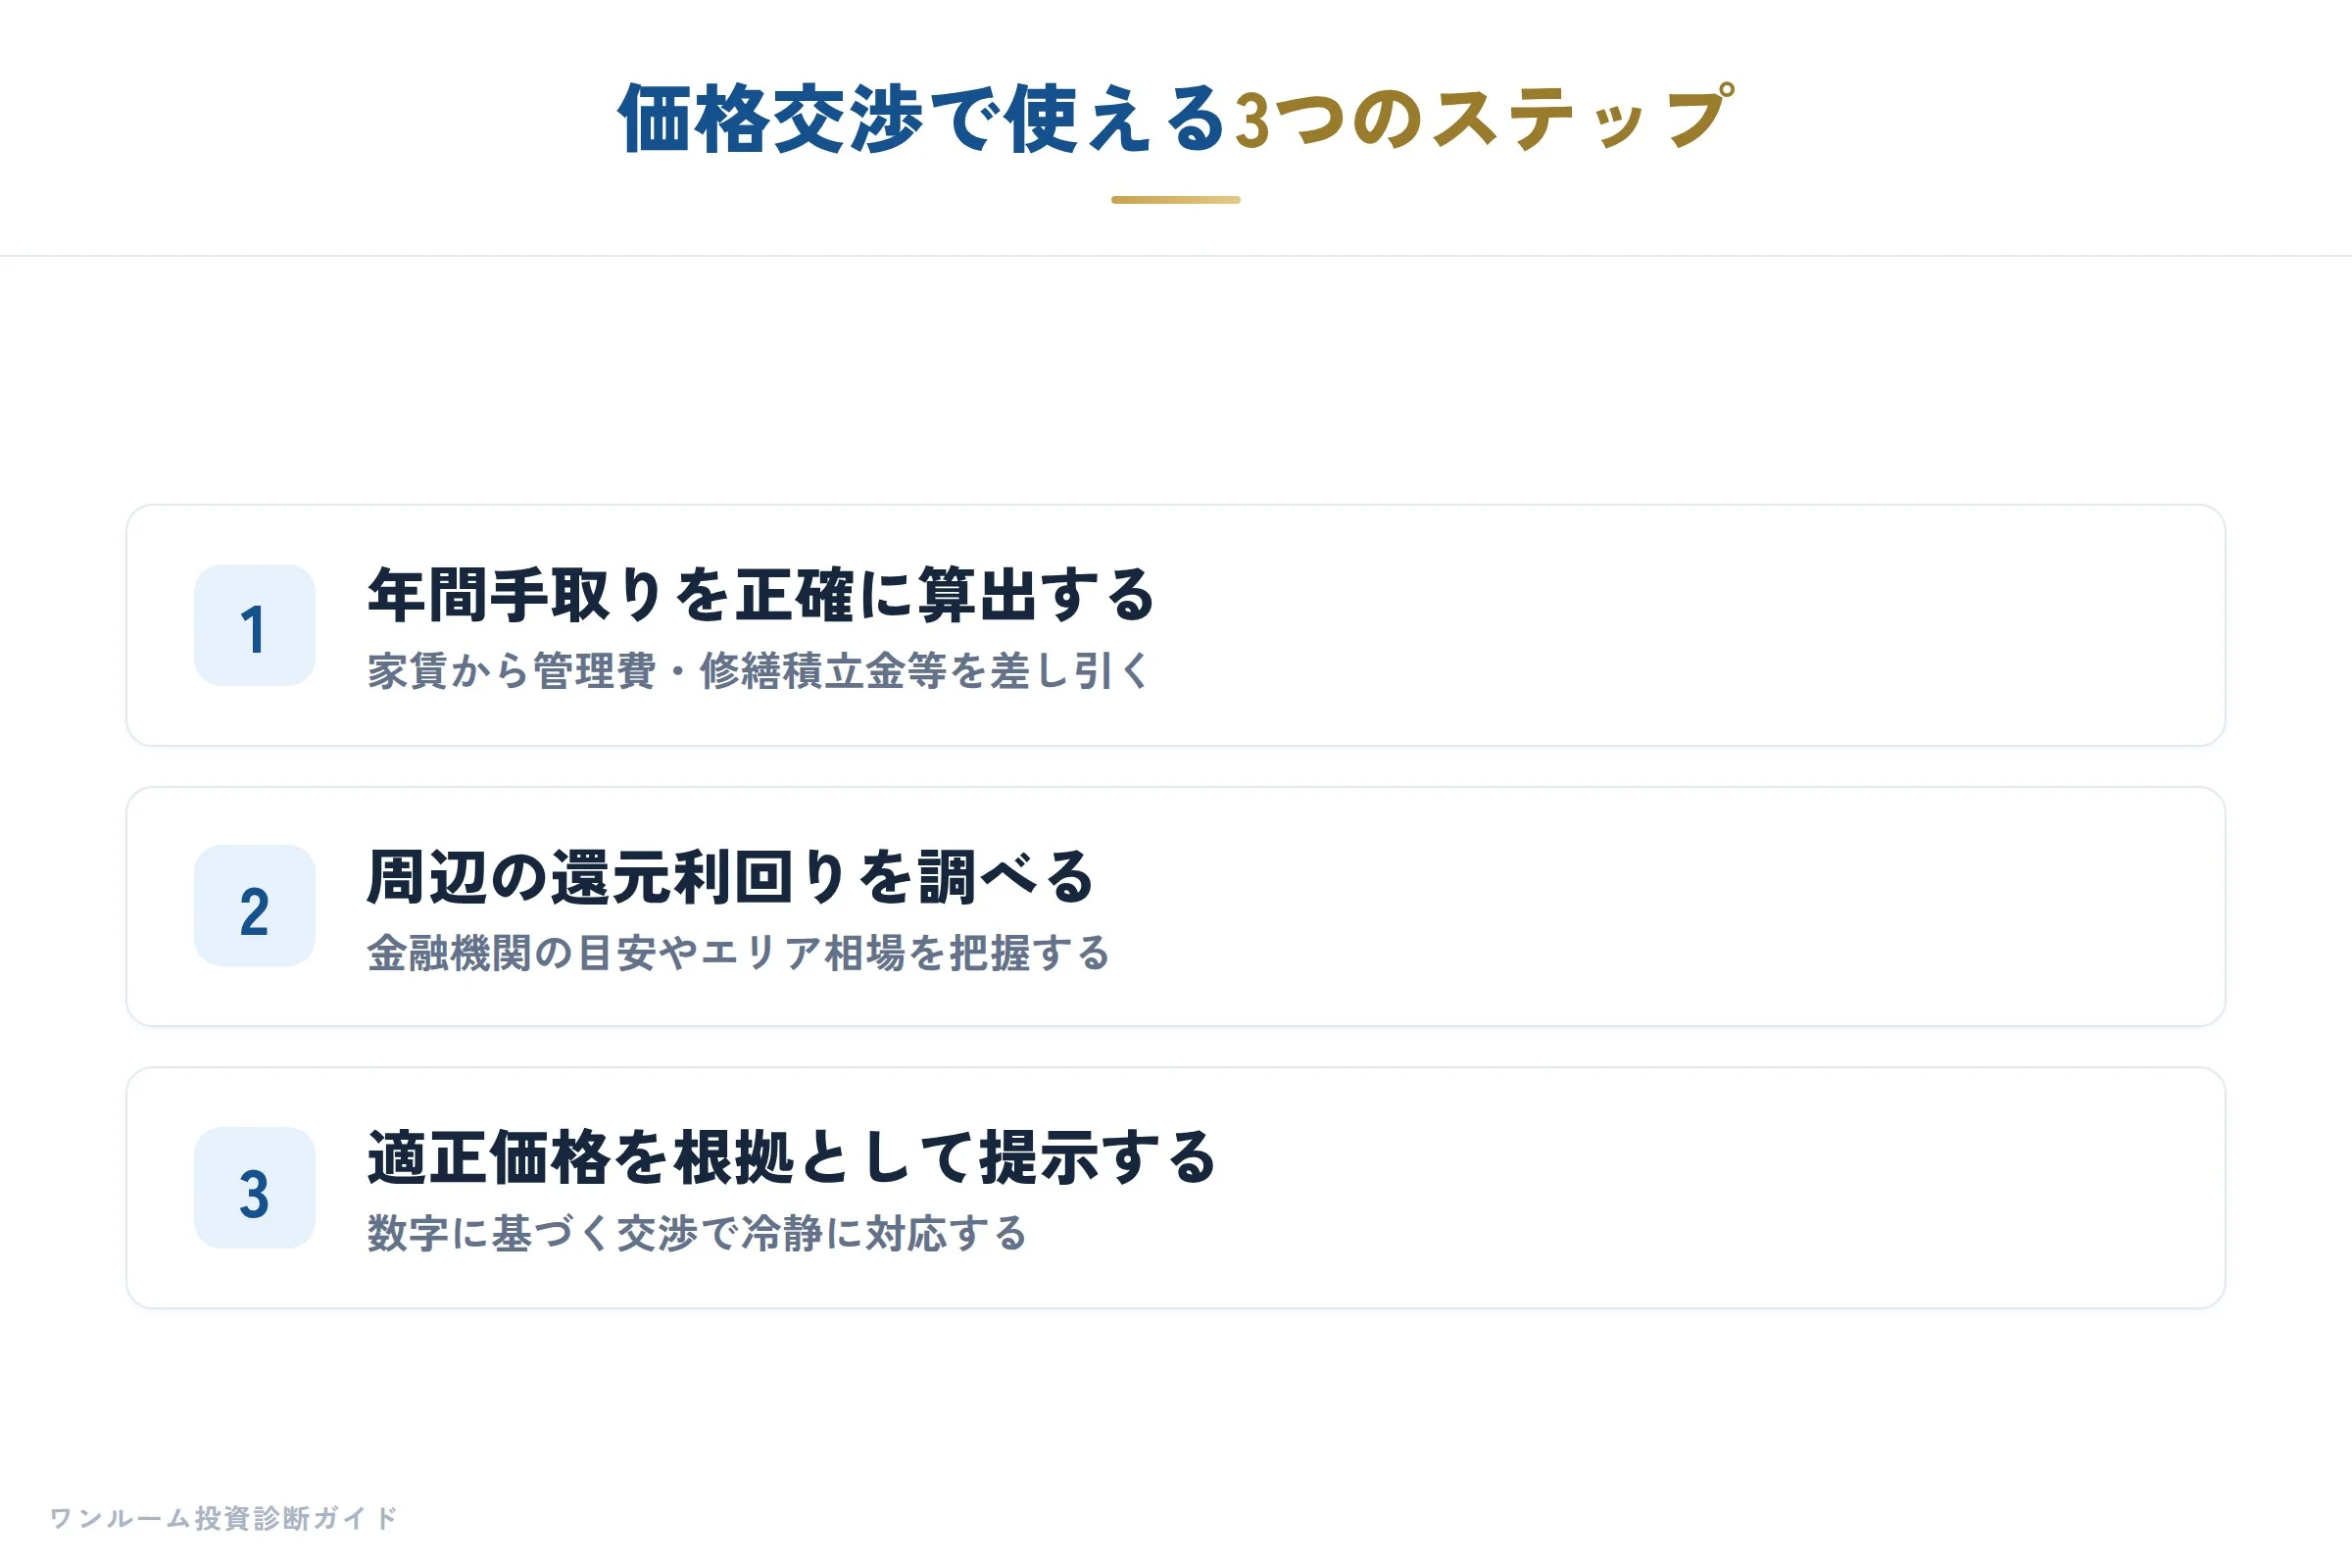
交渉に活かすためのステップを整理すると、次のようになります。
一つ目は、年間の手取り家賃を正確に算出することです。
家賃だけでなく、管理費や修繕積立金、管理委託費までしっかり差し引きます。
二つ目は、周辺の還元利回りを調べることです。
金融機関や不動産投資の専門媒体などを参考に、対象エリアの目安を把握しておきます。
三つ目は、適正価格を根拠として提示することです。
「年間手取り96万円、還元利回り4.0%で計算すると適正価格は2,400万円ですが、この物件は2,600万円ですね」と、数字を示して話すことで、相手も真剣に対応せざるを得なくなります。
感情論ではなく、数字に基づく交渉は、投資家にとって非常に重要なスキルです。
日頃からチェックすべき3つの習慣
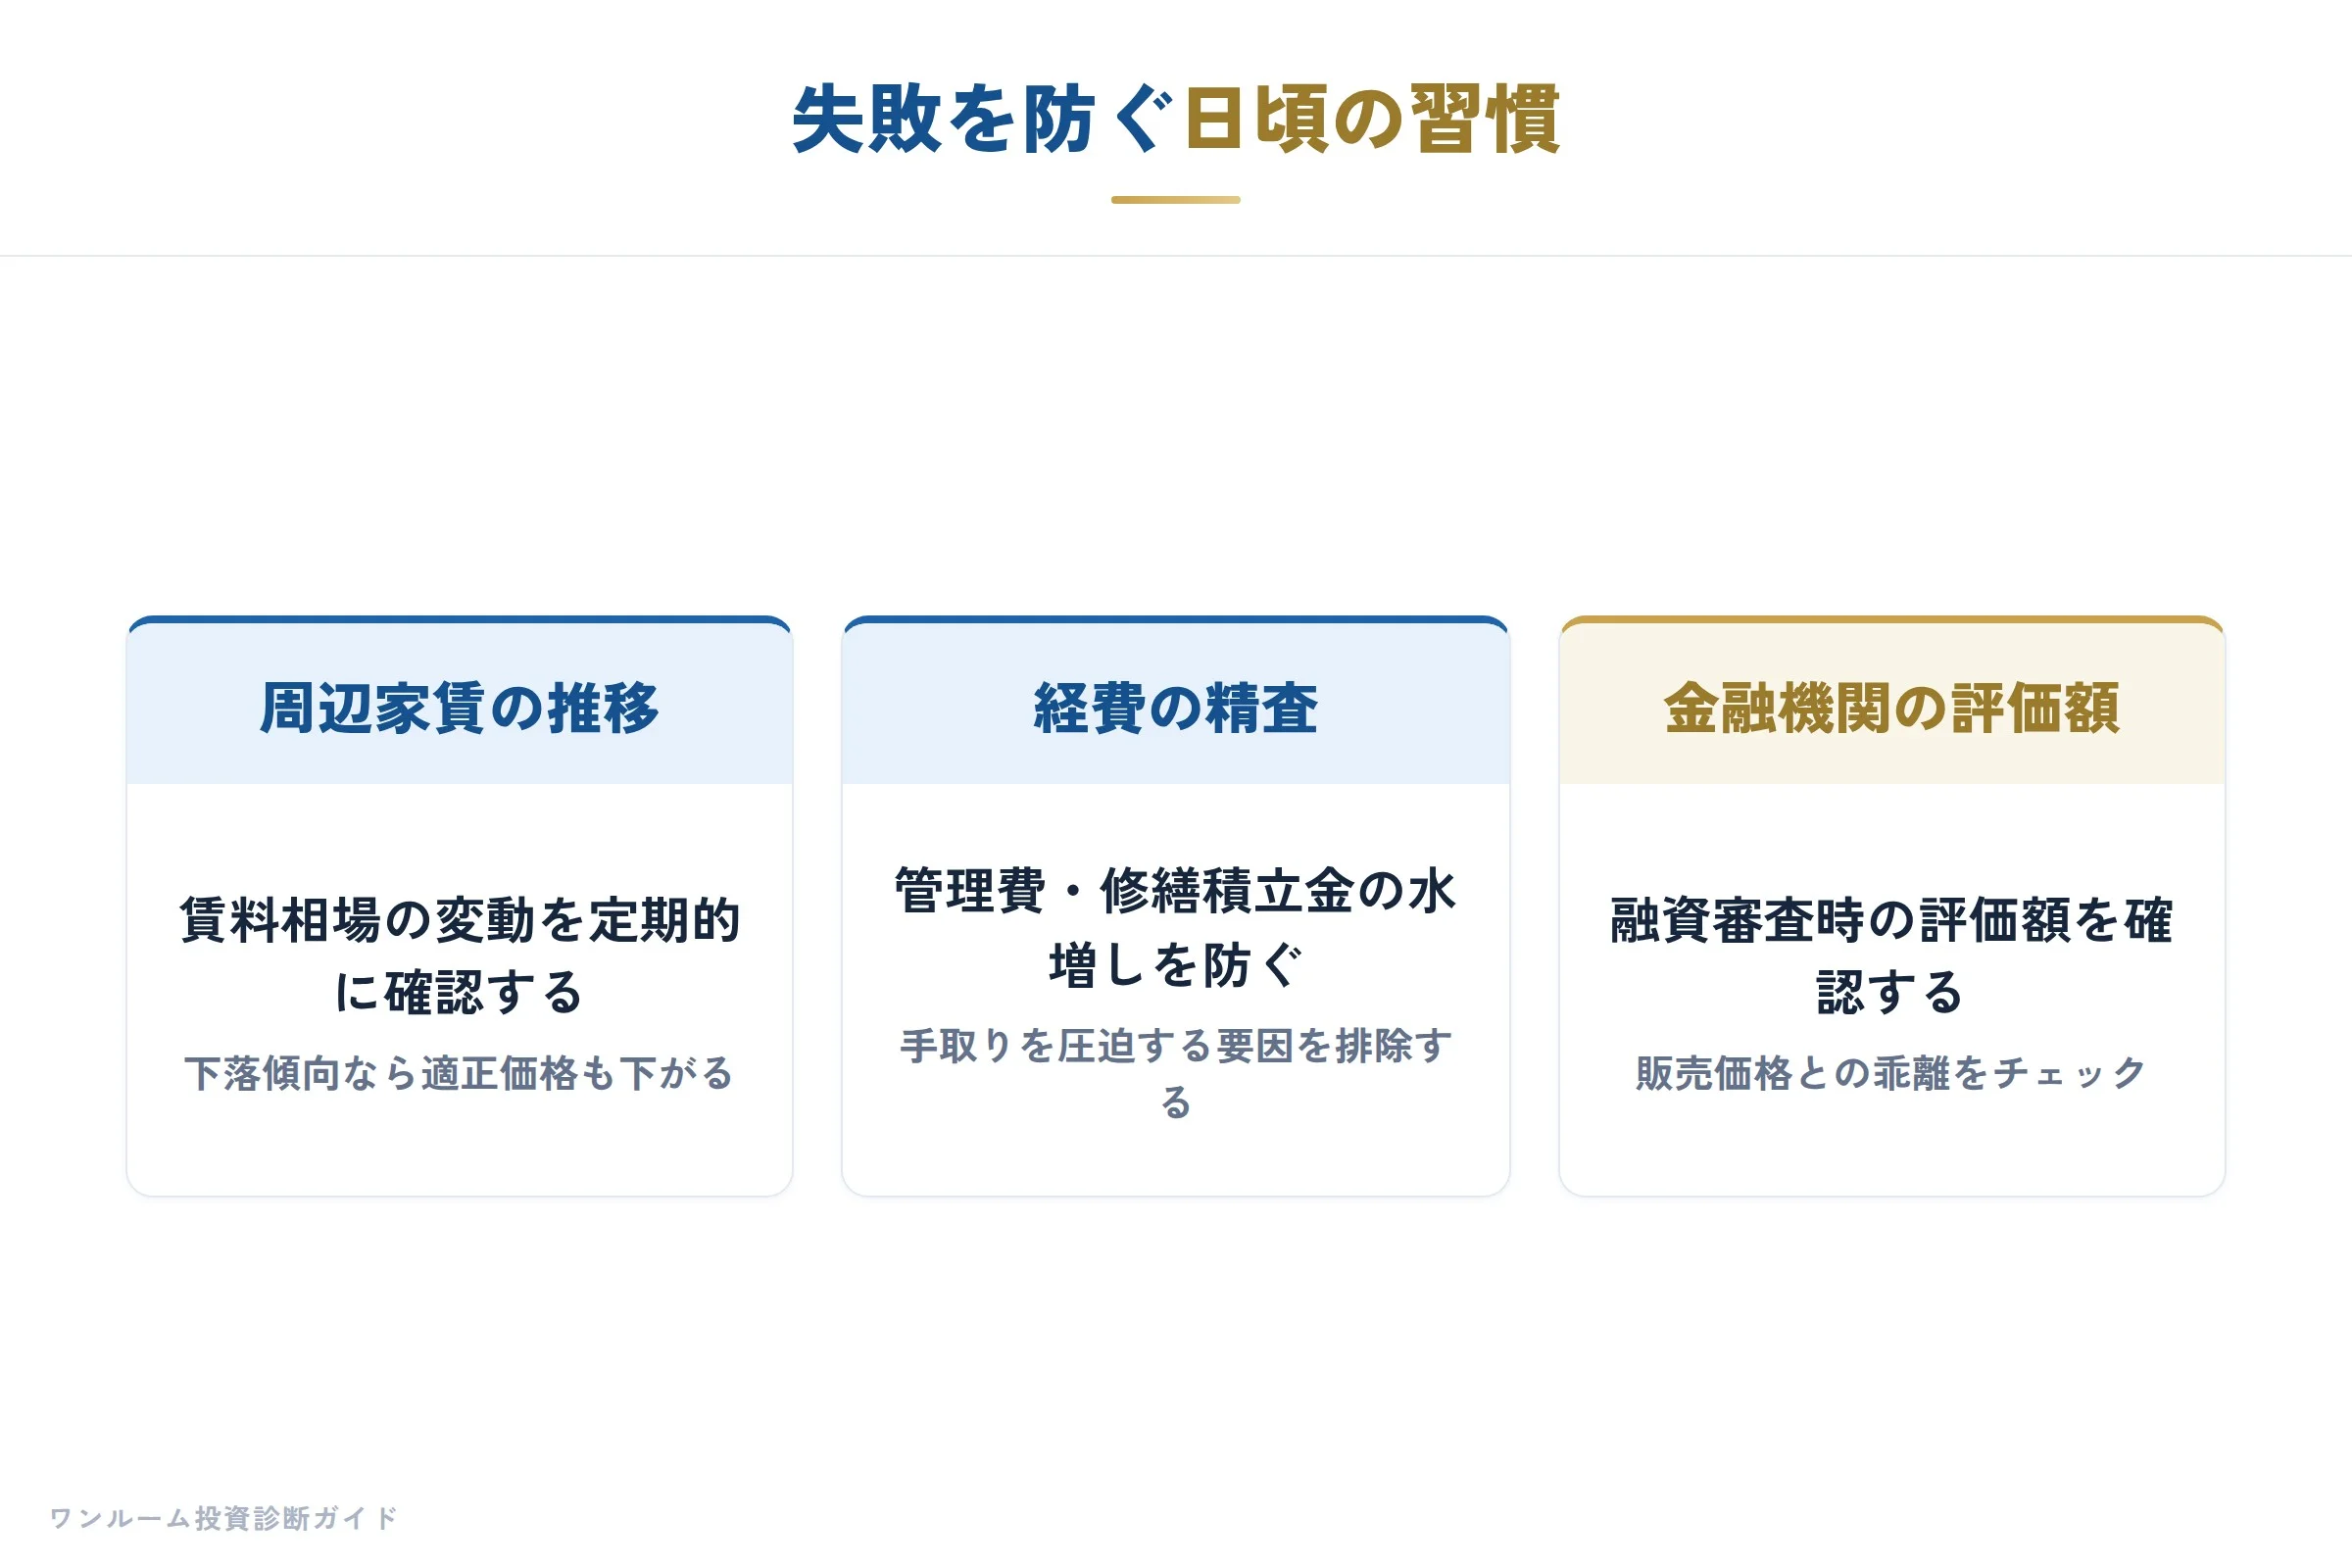
収益還元法をマスターしたら、日頃から次の3つの習慣を持つことをおすすめします。
一つ目は、周辺家賃の推移を定期的に確認することです。
賃料相場が下落傾向にあれば、年間手取り家賃も減り、適正価格も下がります。
二つ目は、管理費や修繕積立金を精査することです。
これらの経費が高ければ、手取りが減り、実質的な価値も低下します。
三つ目は、金融機関に物件の評価額を確認することです。
実際に融資を受ける際の評価額が、販売価格と大きく乖離していないかチェックします。
これらの習慣が、物件選びの精度を大きく高めてくれます。
まとめ:数字で考えることから、資産形成は始まる
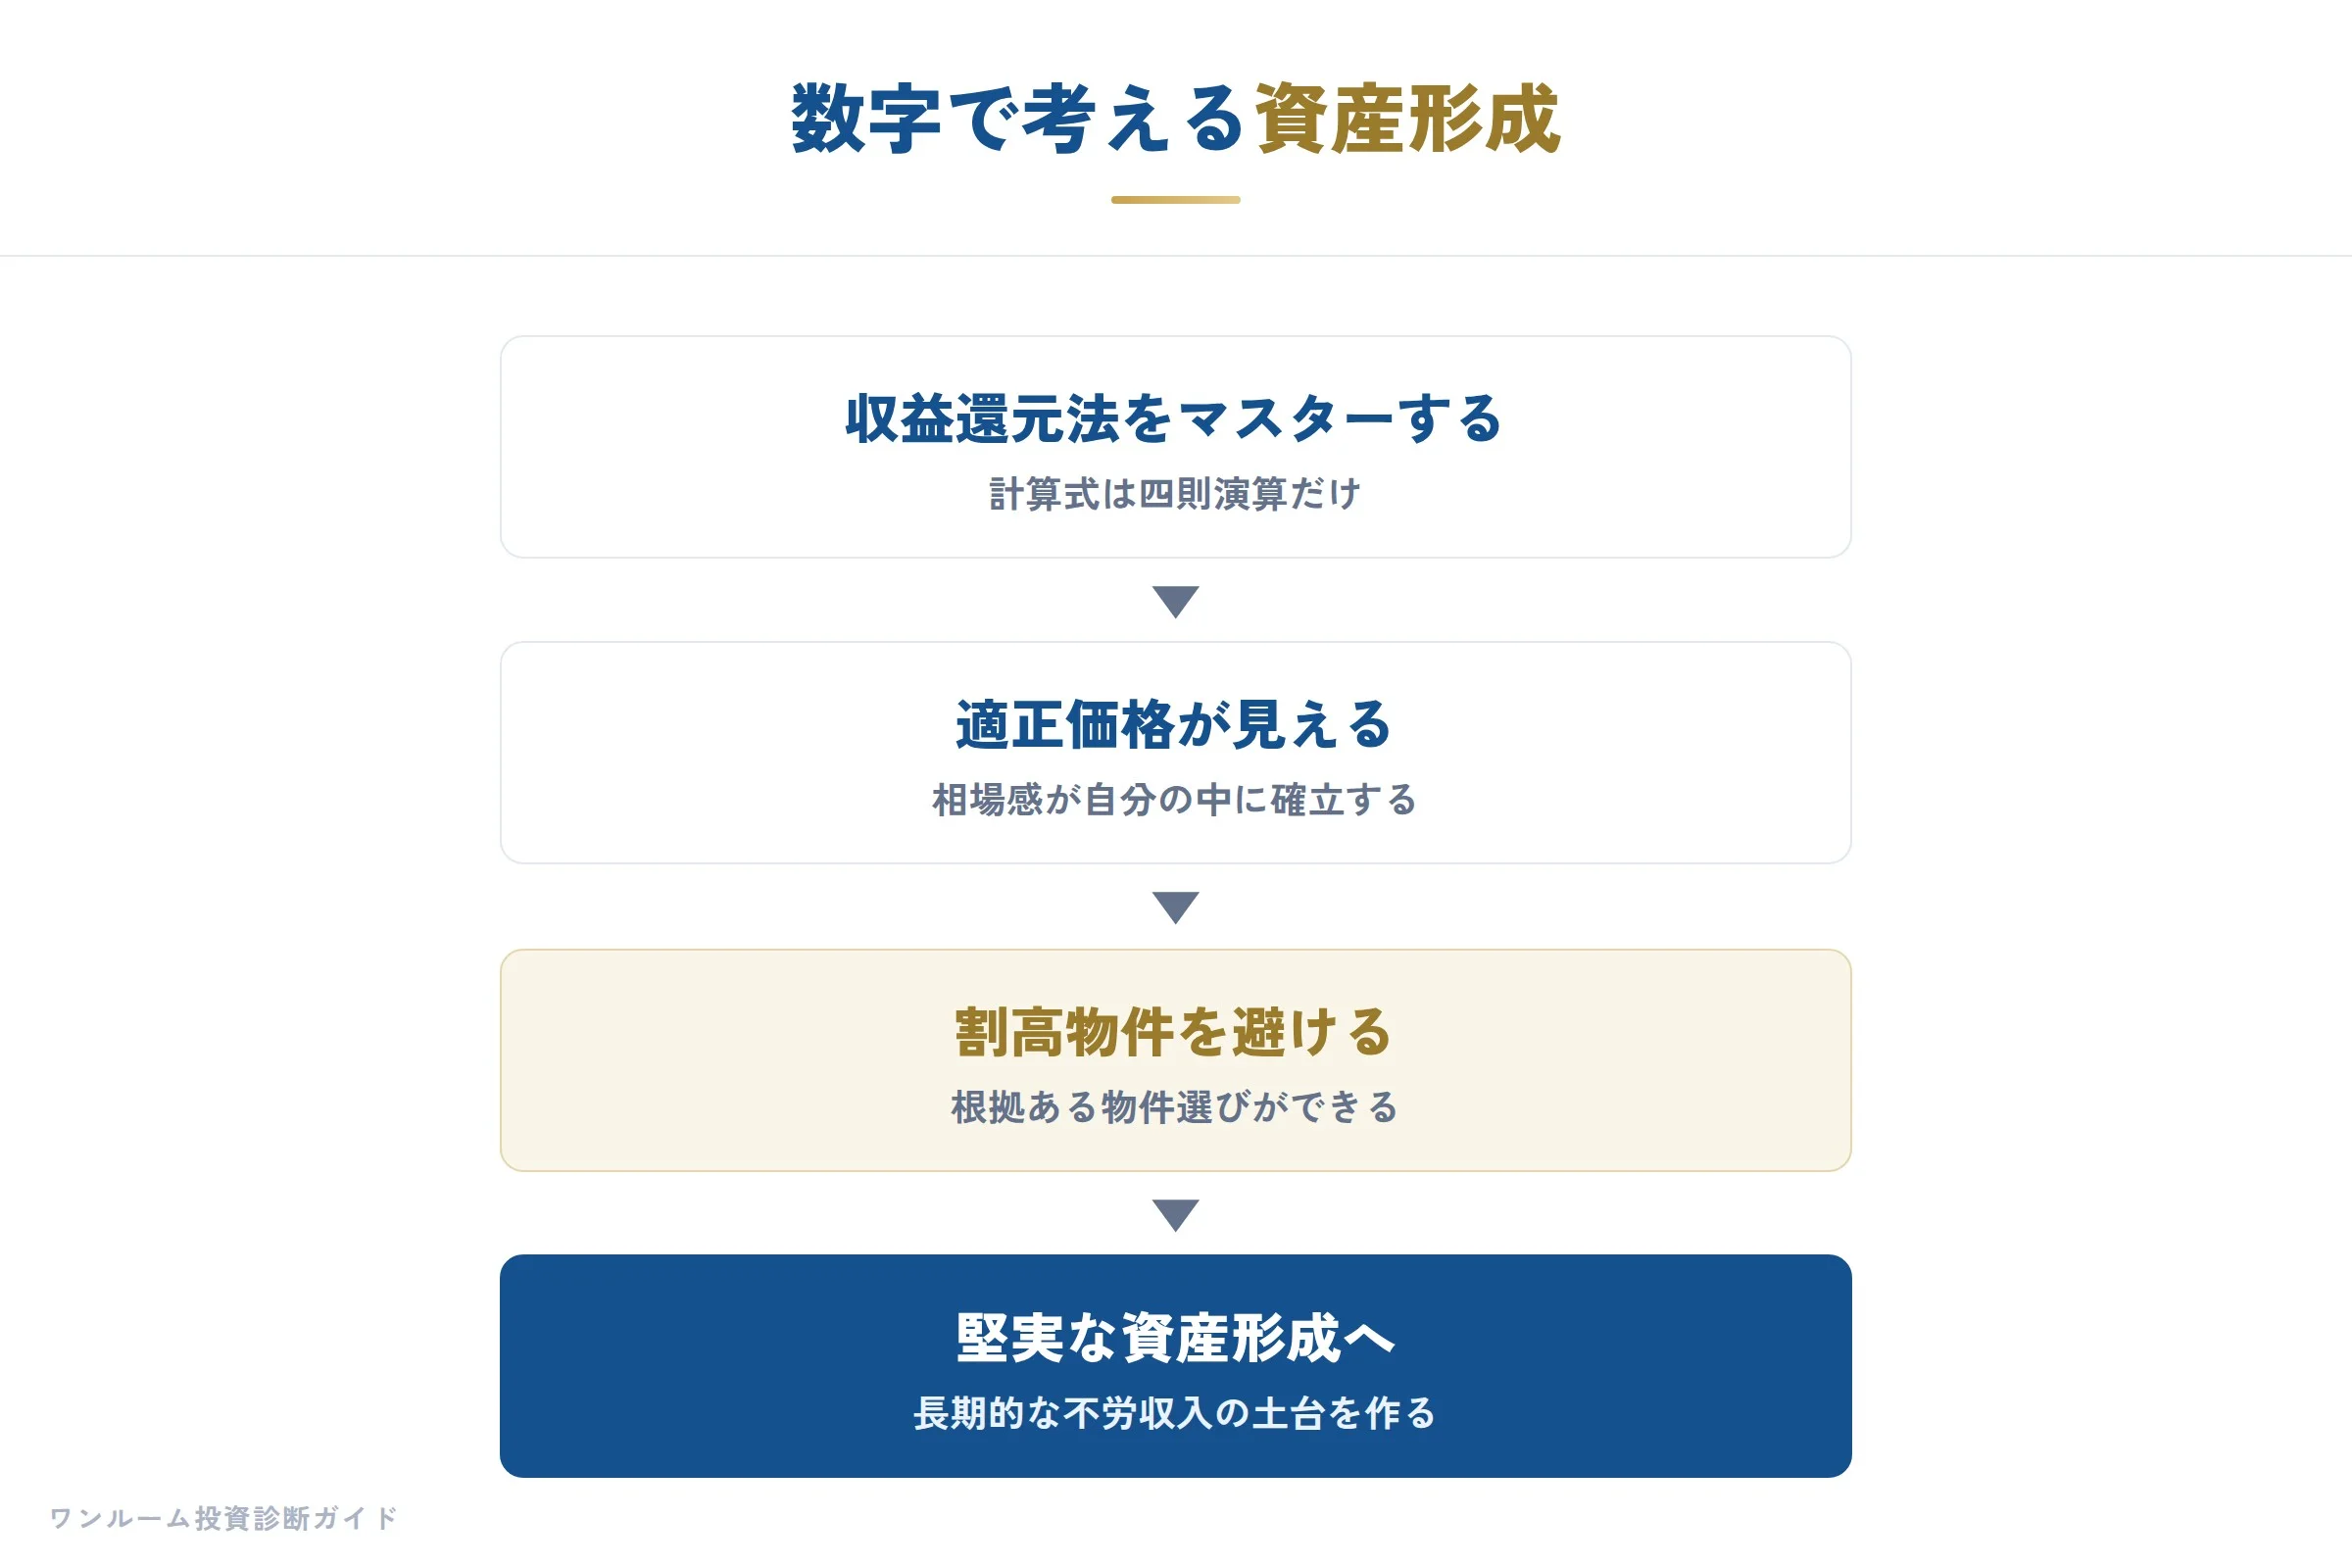
収益還元法を使えば、ワンルームマンション投資の相場を自分の手で測ることができます。
この計算式は難しくありませんが、投資家を割高物件から守る力は絶大です。
本『ワンルームマンション投資の診断書』第2章でも述べているように、価格の透明性こそが中古ワンルームマンション投資の大きな魅力です。
適正価格が見えるようになれば、不安に駆られて勢いで購入する必要もなくなります。
数字を確認し、根拠を持って物件を選ぶ。
この冷静な姿勢が、長期的な資産形成を支えてくれます。
もし「この物件の価格、本当に大丈夫かな」と感じたら、ぜひ一度、収益還元法で計算してみてください。
また、価格の妥当性だけでなく、物件の本質的な価値についてもう一度整理したい方は、わたしの不動産投資セカンドオピニオンをご活用ください。
※本文は一般的な情報提供を目的としており、特定の不動産物件の購入・売却等を勧誘するものではありません。記載の数値は一般的な目安であり、実際の投資判断はご自身の責任で行ってください。金融機関の融資条件や物件の状況により、実際の評価額や収益は異なる場合があります。