ワンルームマンション投資を始めると、避けて通れないのが毎年の確定申告です。
「この支出は経費になるの?」「雑費ってどこまで入れていいの?」と手が止まってしまう方は、とても多いです。
わたしは元・新築ワンルームの営業として働き、いまは売らない立場の不動産投資セカンドオピニオンとして、2,000人を超える相談に対応してきました。
その中で、経費の線引きを誤ってしまい、税務署から指摘を受けたり、逆に計上できるものを見逃して損をしていたりする方を数多く見てきました。
この記事では、ワンルームマンション投資で経費にできるものを一覧で整理し、雑費の現実的な範囲、そして節税効果の限界までをまとめてお伝えします。
ワンルームマンション投資で経費にできるものの全体像
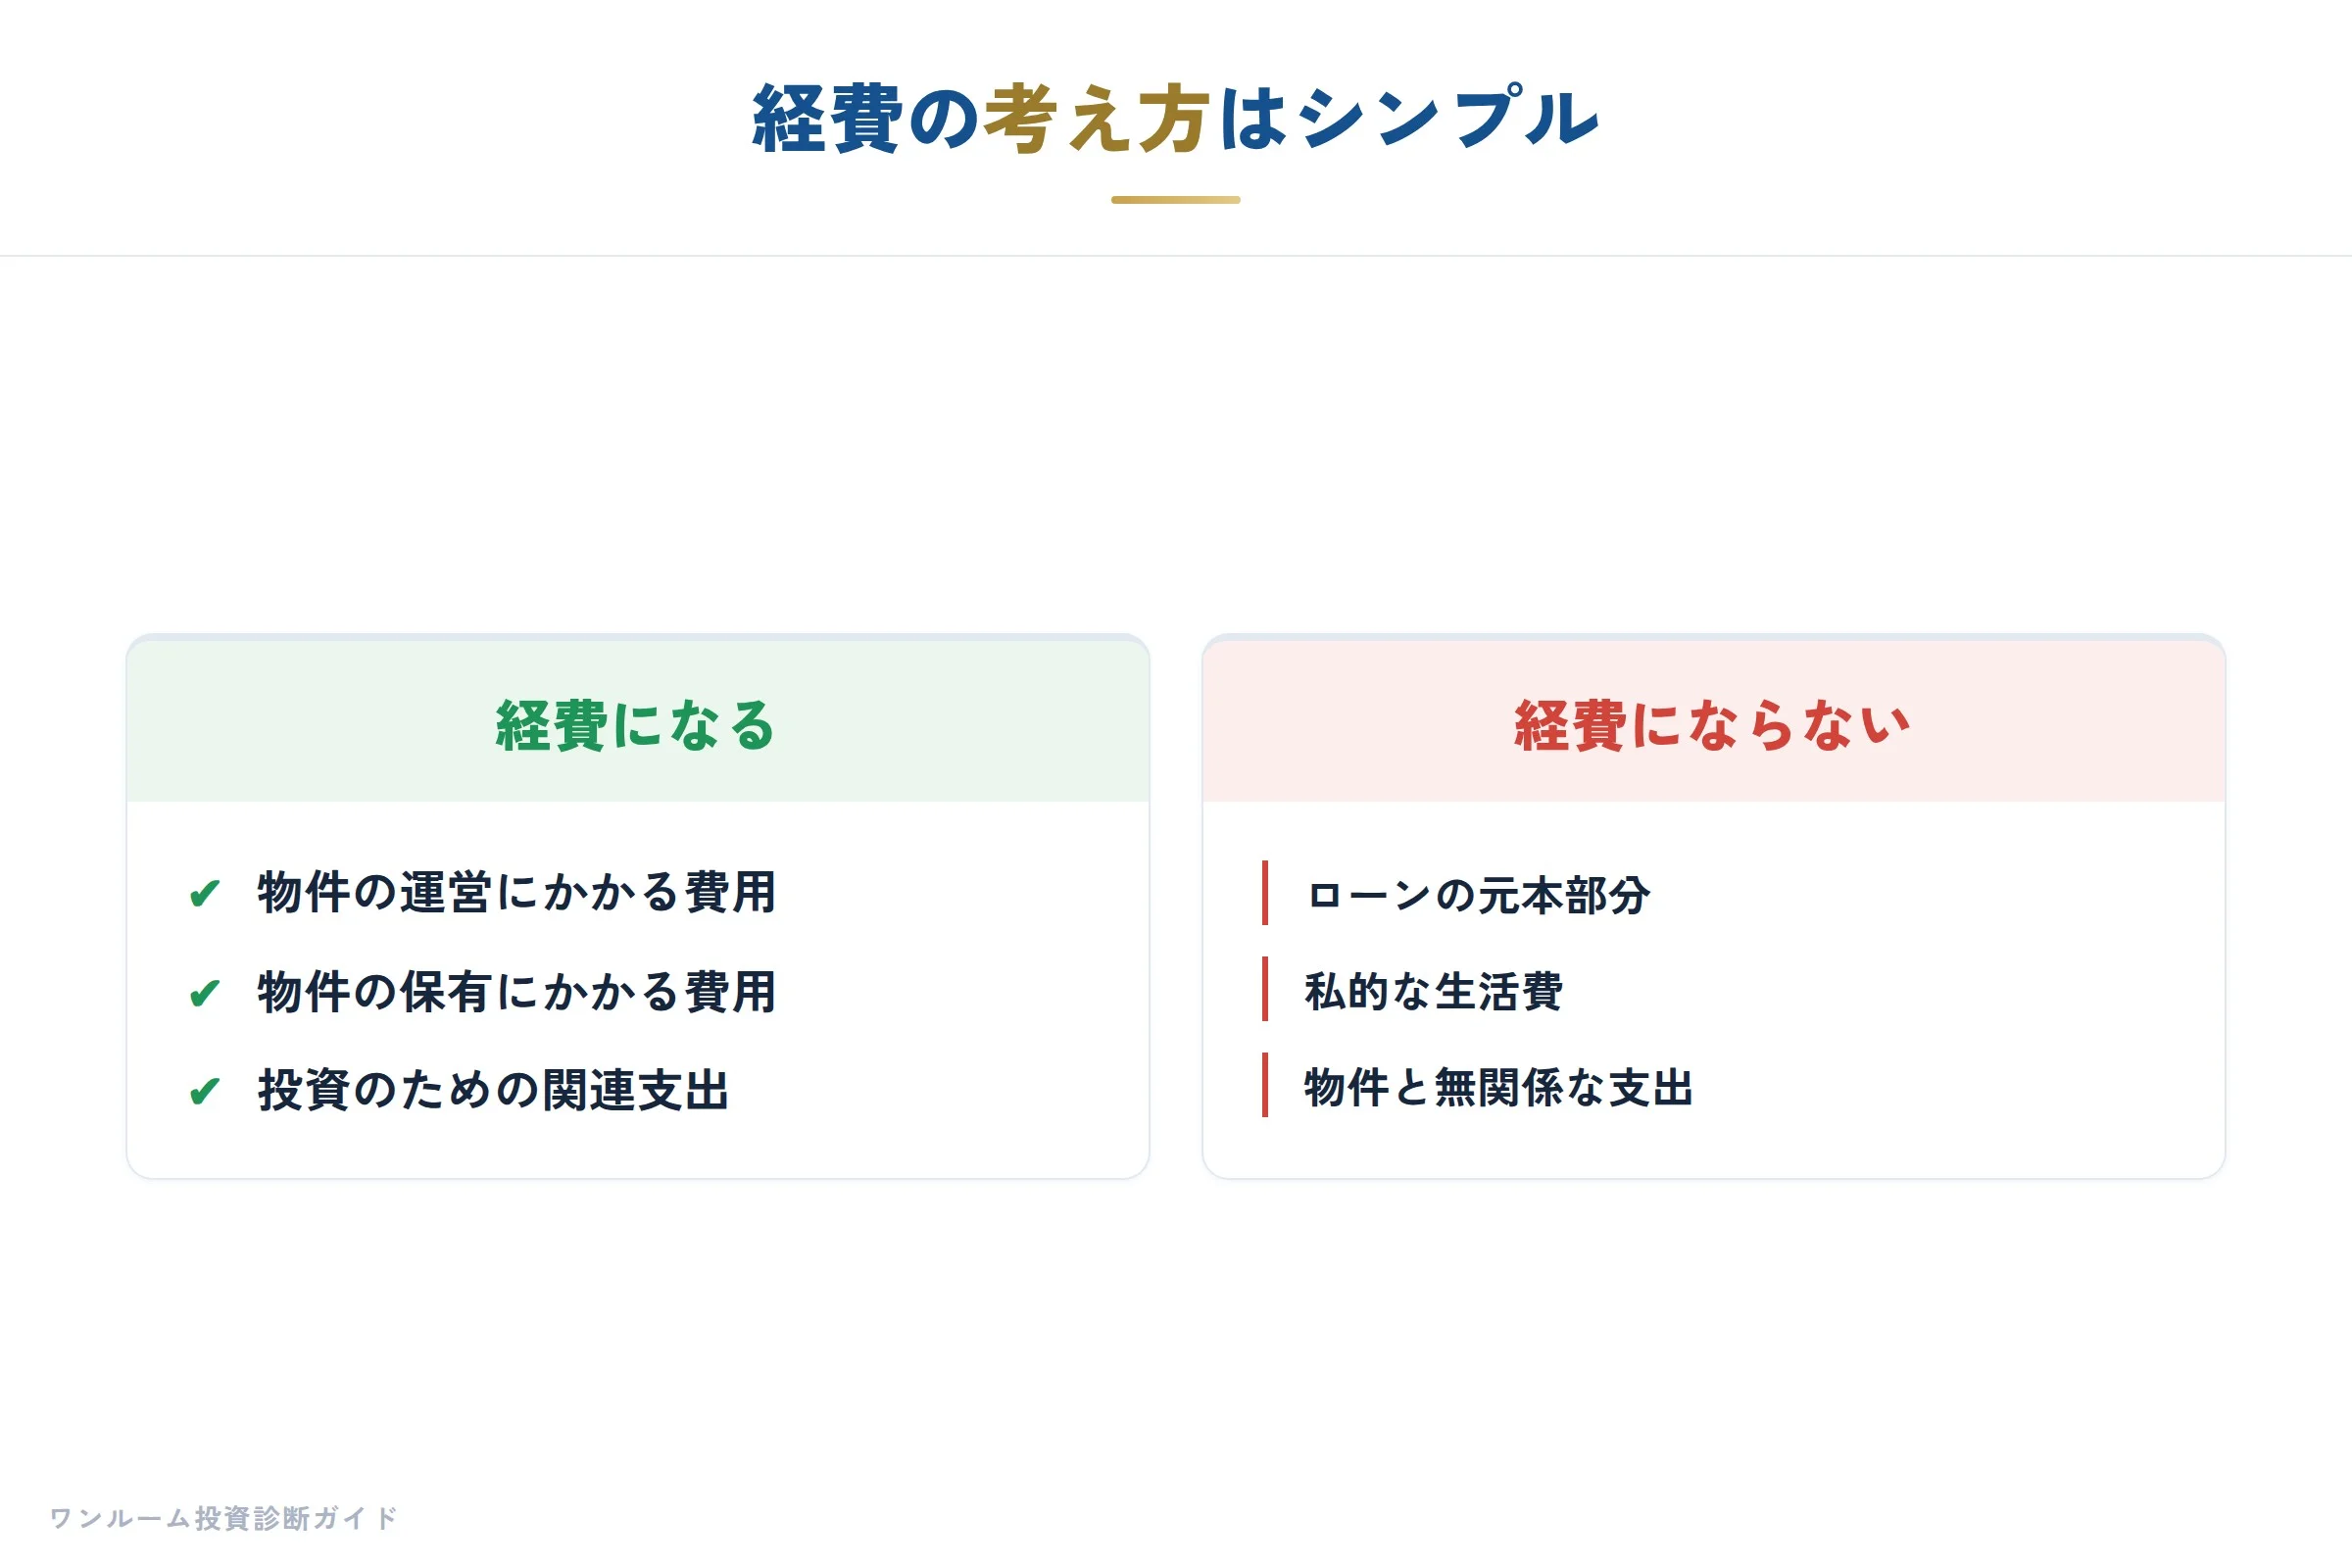
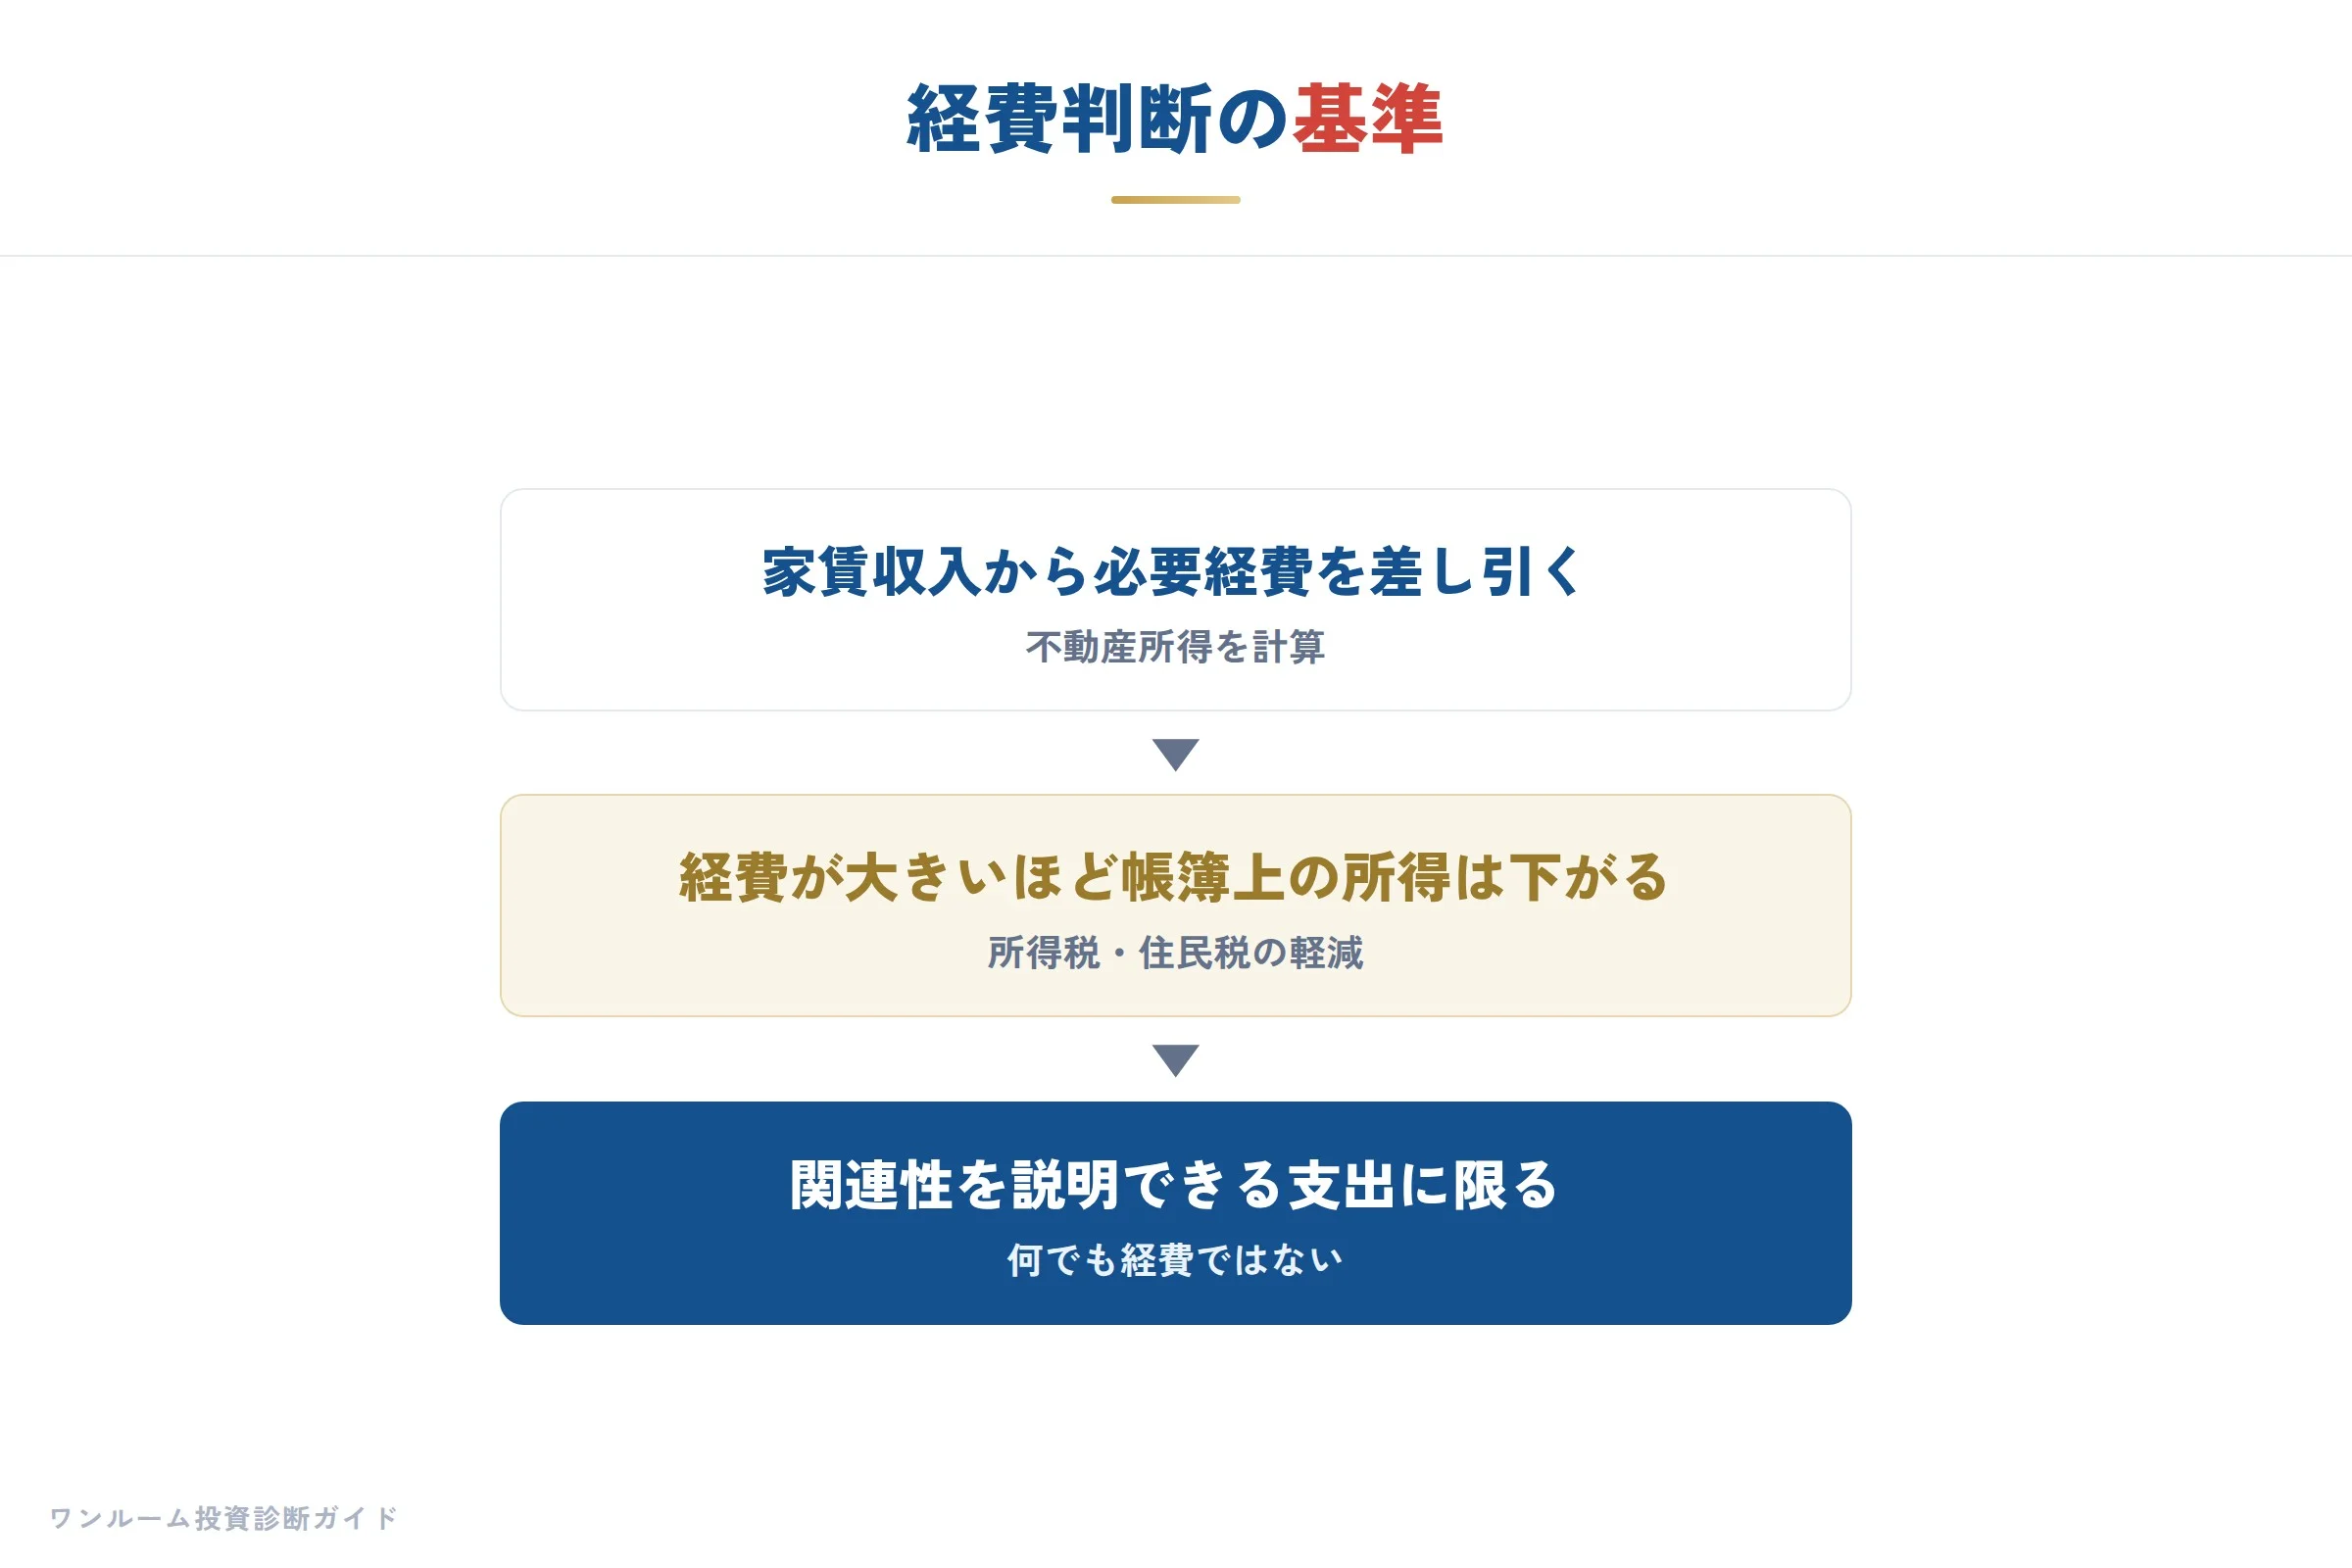
結論から言うと、ワンルームマンション投資の経費は「その物件を貸して収入を得るために使ったお金」が基本です。
不動産所得は「家賃収入から必要経費を差し引いた金額」で計算され、この経費が多いほど課税される所得は下がります。
つまり経費を正しく把握することは、確定申告そのものの精度を左右します。
経費には大きく分けて2種類あります。
ひとつは管理費や固定資産税のように実際にお金が出ていく「現金支出をともなう経費」、もうひとつは減価償却費のように帳簿の上だけで計上する「現金支出をともなわない経費」です。
この2つ目の存在こそが、不動産投資が節税につながると言われる理由です。
ただ、ここで注意していただきたいのは、経費は「たくさん積めば得」という単純な話ではないということです。
無関係な支出を経費に入れれば税務調査で否認されますし、そもそも赤字を出す節税は税金が戻るだけで、手元のお金が増えるわけではありません。
まずは「何が経費になるか」を正確に知り、そのうえで自分の投資全体にどう効くのかを冷静に見ていきましょう。
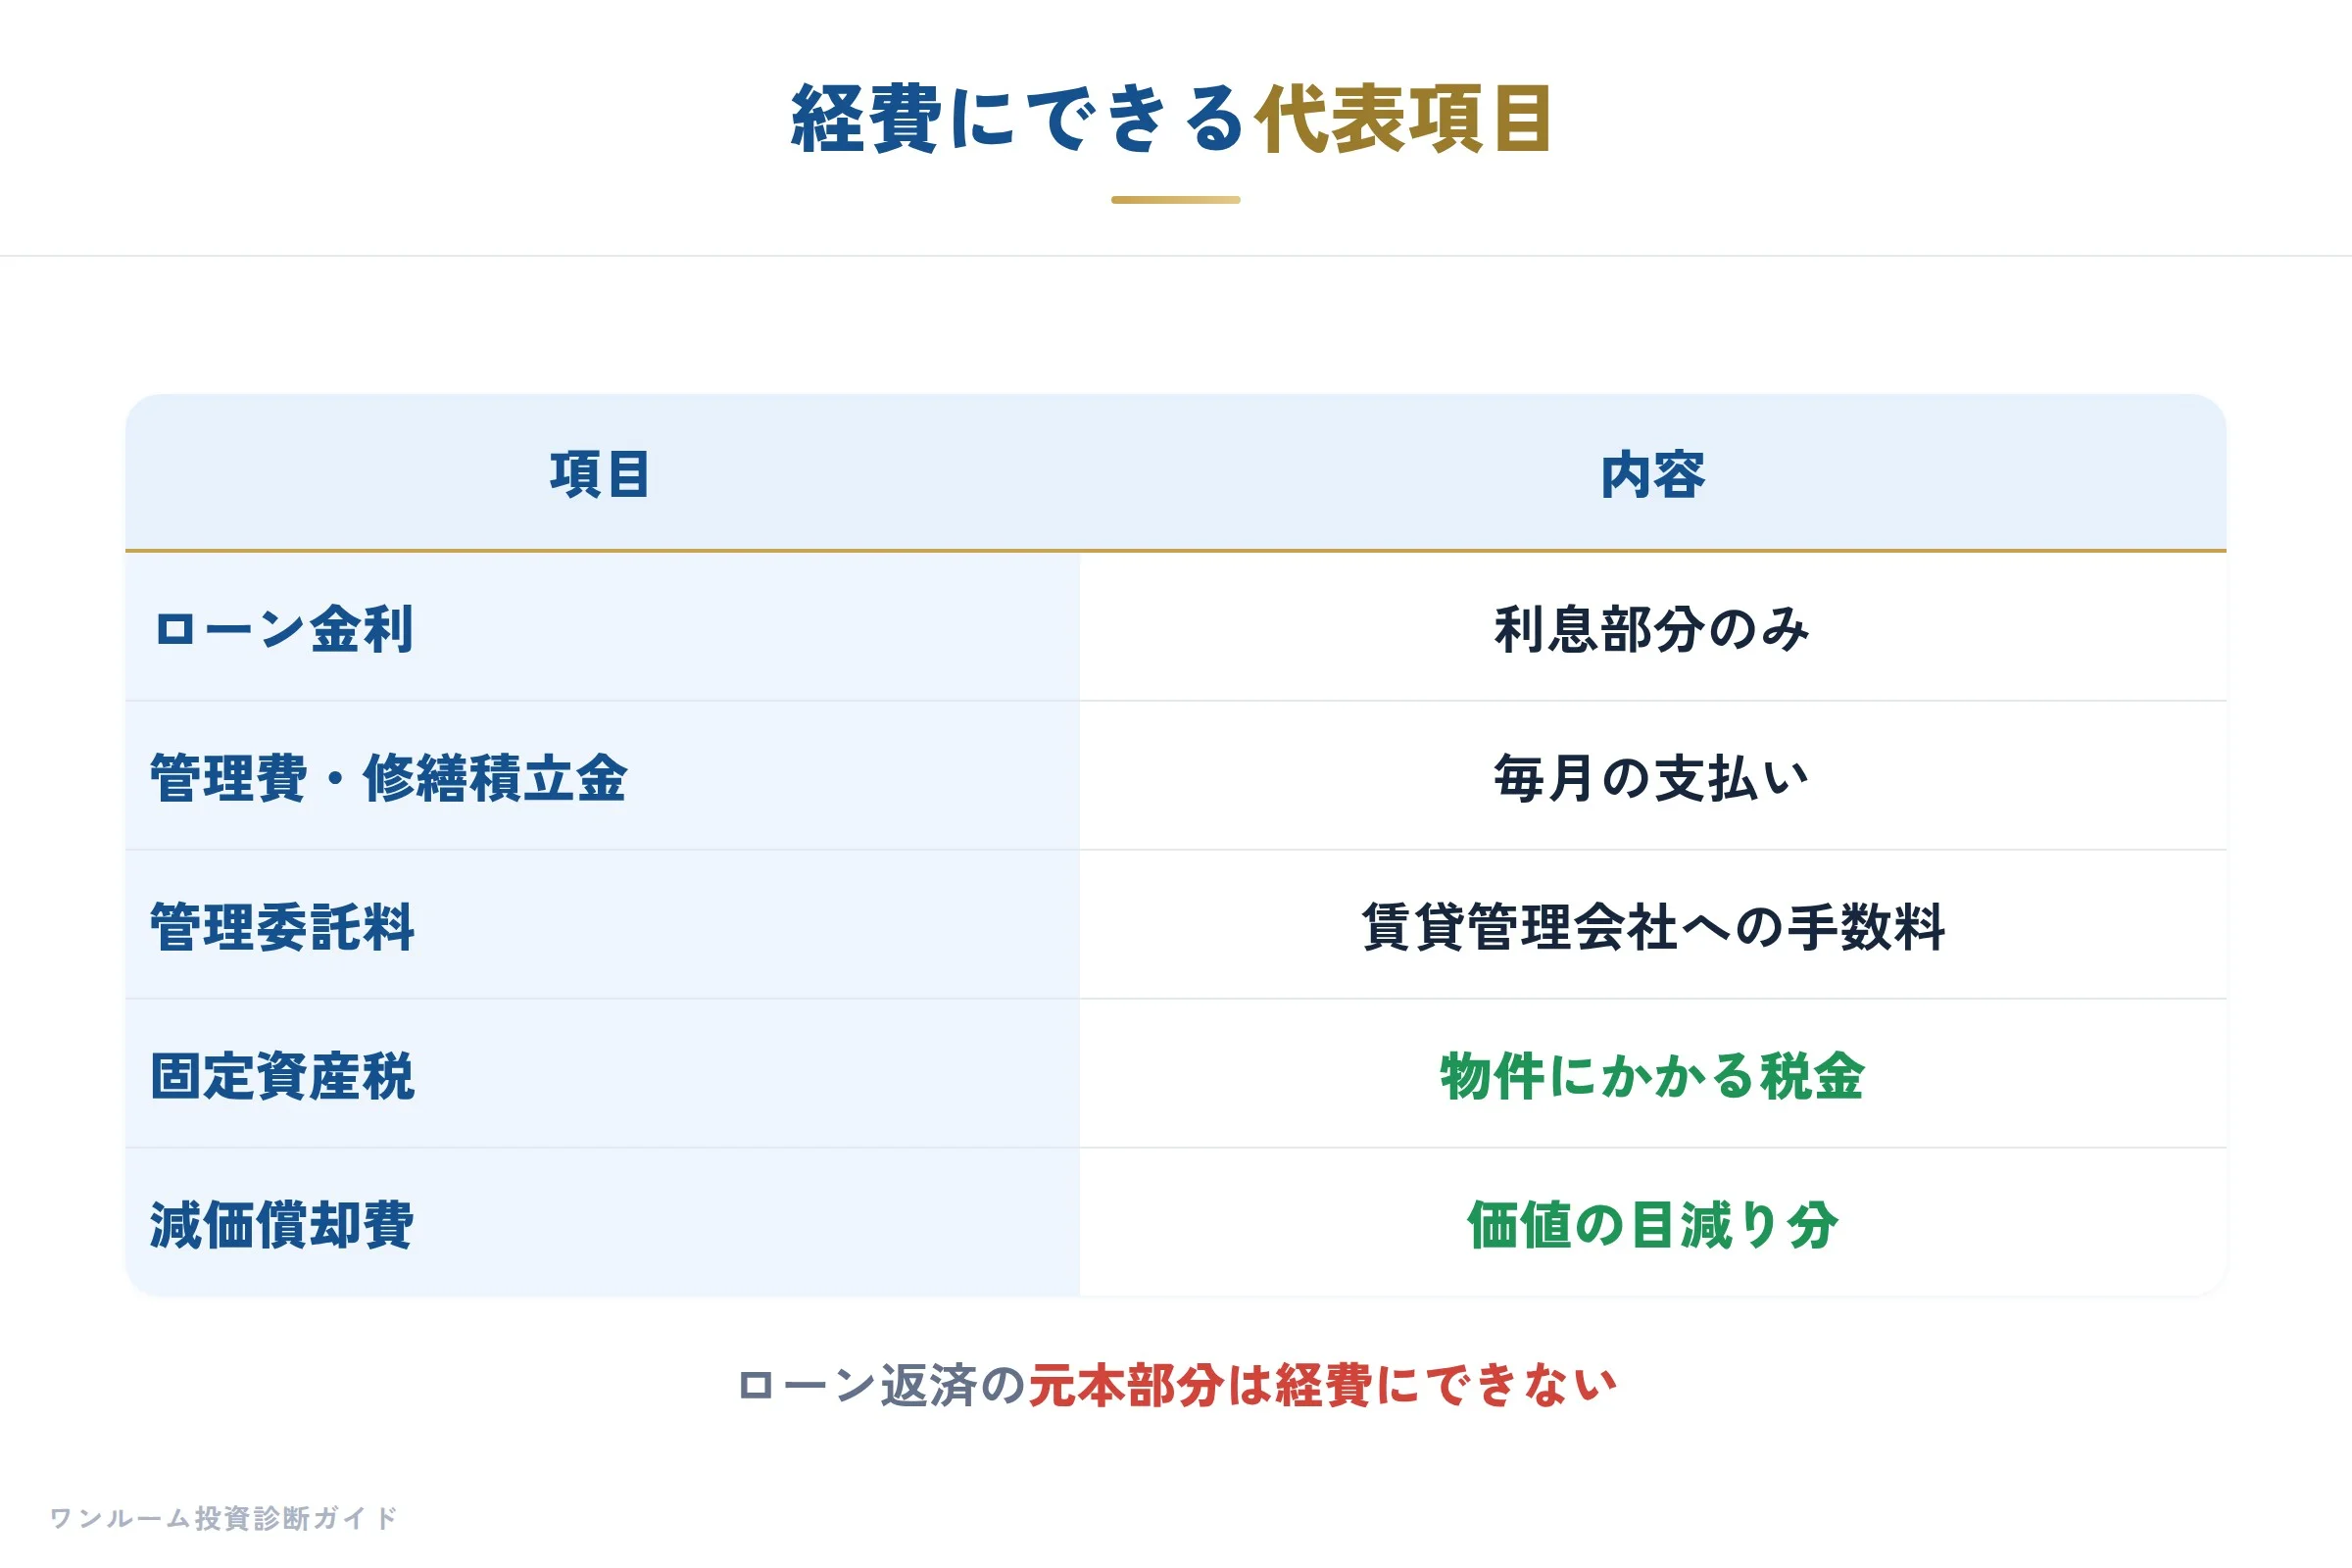
経費にできる代表的な項目一覧
代表的な経費項目を先に一覧でお見せします。
ワンルームマンション投資では、下の表にある項目が「定番の経費」として計上できます。
まずはこの全体像を頭に入れてください。
| 項目 | 内容 |
|---|---|
| 減価償却費 | 建物・設備の取得費を耐用年数で分割計上 |
| ローン金利 | 借入金の利息部分(元本は経費不可) |
| 管理費・修繕積立金 | 毎月マンションへ支払う共益費 |
| 管理委託手数料 | 賃貸管理会社へ払う集金代行料など |
| 固定資産税・都市計画税 | 毎年課される保有コスト |
| 火災保険・地震保険料 | その年分の掛け金 |
| 修繕費 | 原状回復や設備交換などの費用 |
| 税理士報酬 | 確定申告を依頼した費用 |
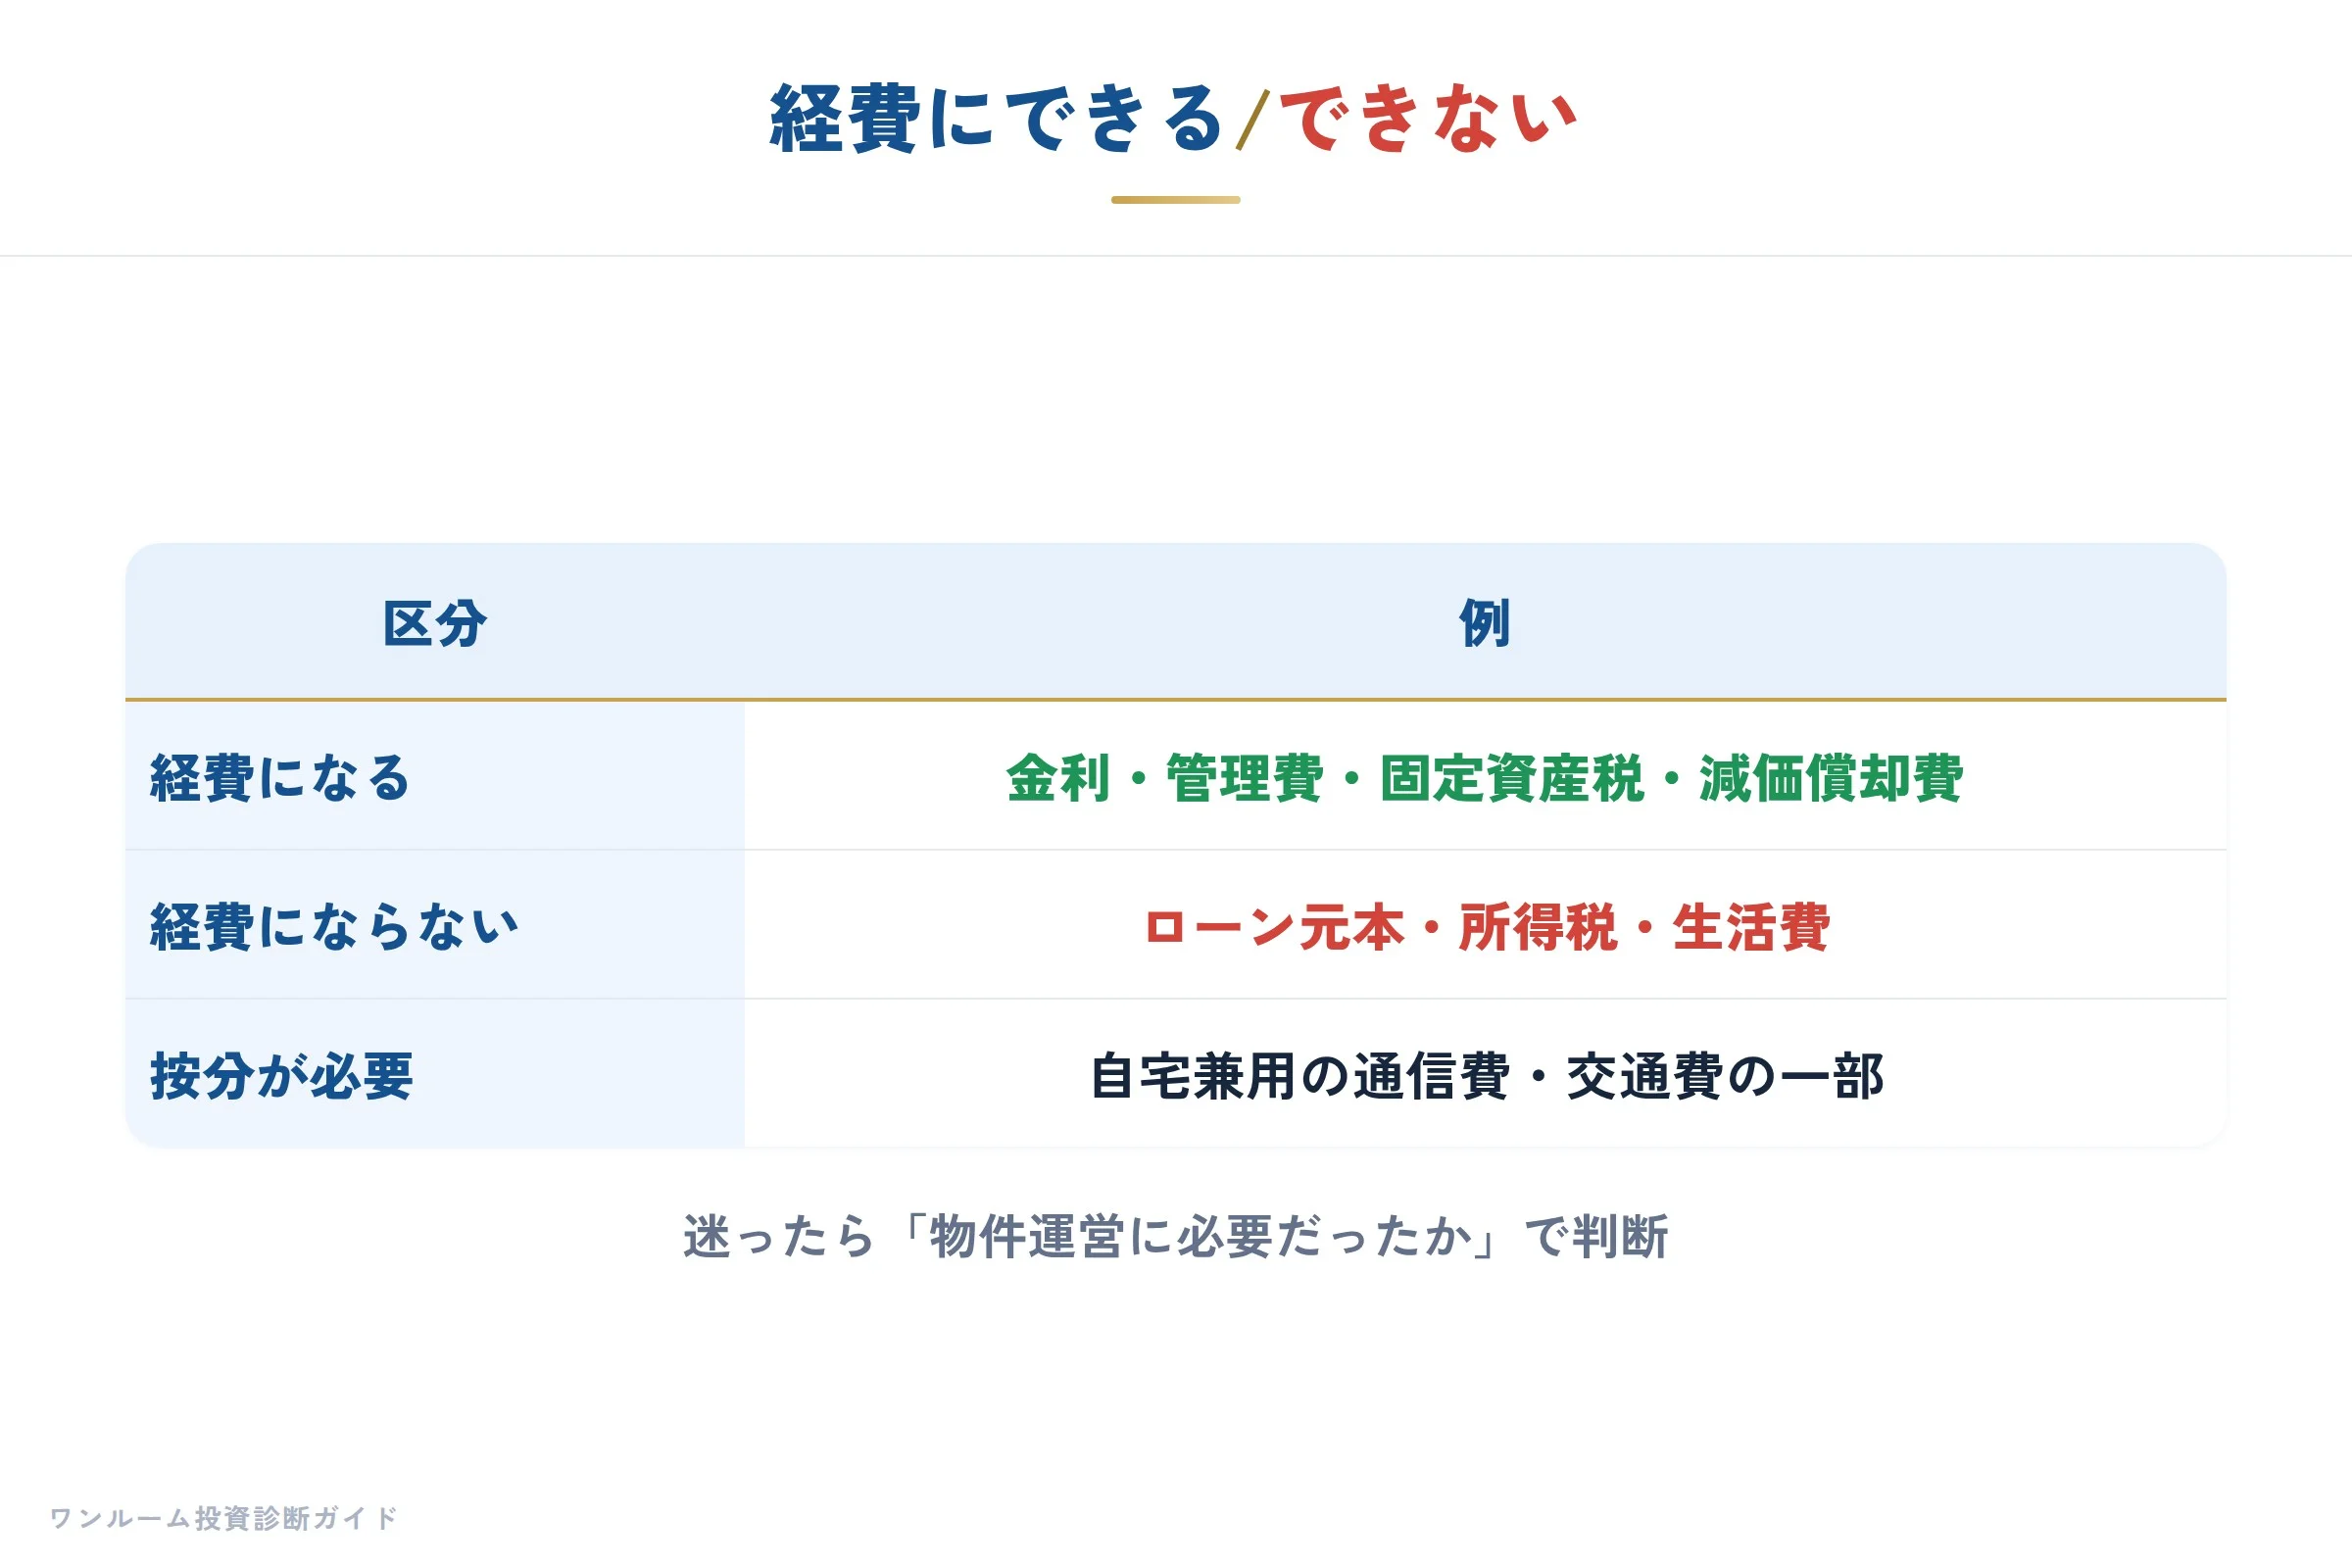
ここで一点、多くの方が勘違いされるのがローン返済です。
経費になるのは金利部分だけで、元本の返済は経費になりません。
元本は借りたお金を返しているだけで、支出ではあっても費用ではないからです。
金融機関から届く返済予定表を見れば、毎月の返済額のうち利息がいくらかは確認できます。
また、火災保険を10年分など一括で払った場合、全額をその年の経費にはできず、その年に対応する分だけを計上します。
こうした細かなルールを押さえておくと、申告書の数字がぶれなくなります。
減価償却費という最大の経費
ワンルームマンション投資で最も大きな経費になりやすいのが、減価償却費です。
これは建物や設備の取得費を、法律で定められた耐用年数にわたって少しずつ経費化していく仕組みです。
現金は出ていかないのに帳簿上は費用になるため、ここが節税の中心になります。
たとえば建物部分の価格が1,500万円で、耐用年数の残りに応じて毎年数十万円が経費化される、というイメージです。
ここで重要なのが建物と設備、そして土地の内訳です。
土地は減価償却できません。
だからこそ、購入価格のうち建物比率が高いほど、減価償却で計上できる金額が増えます。
わたしが相談を受けるとき、まず売買契約書や譲渡対価の内訳を確認するのはこのためです。
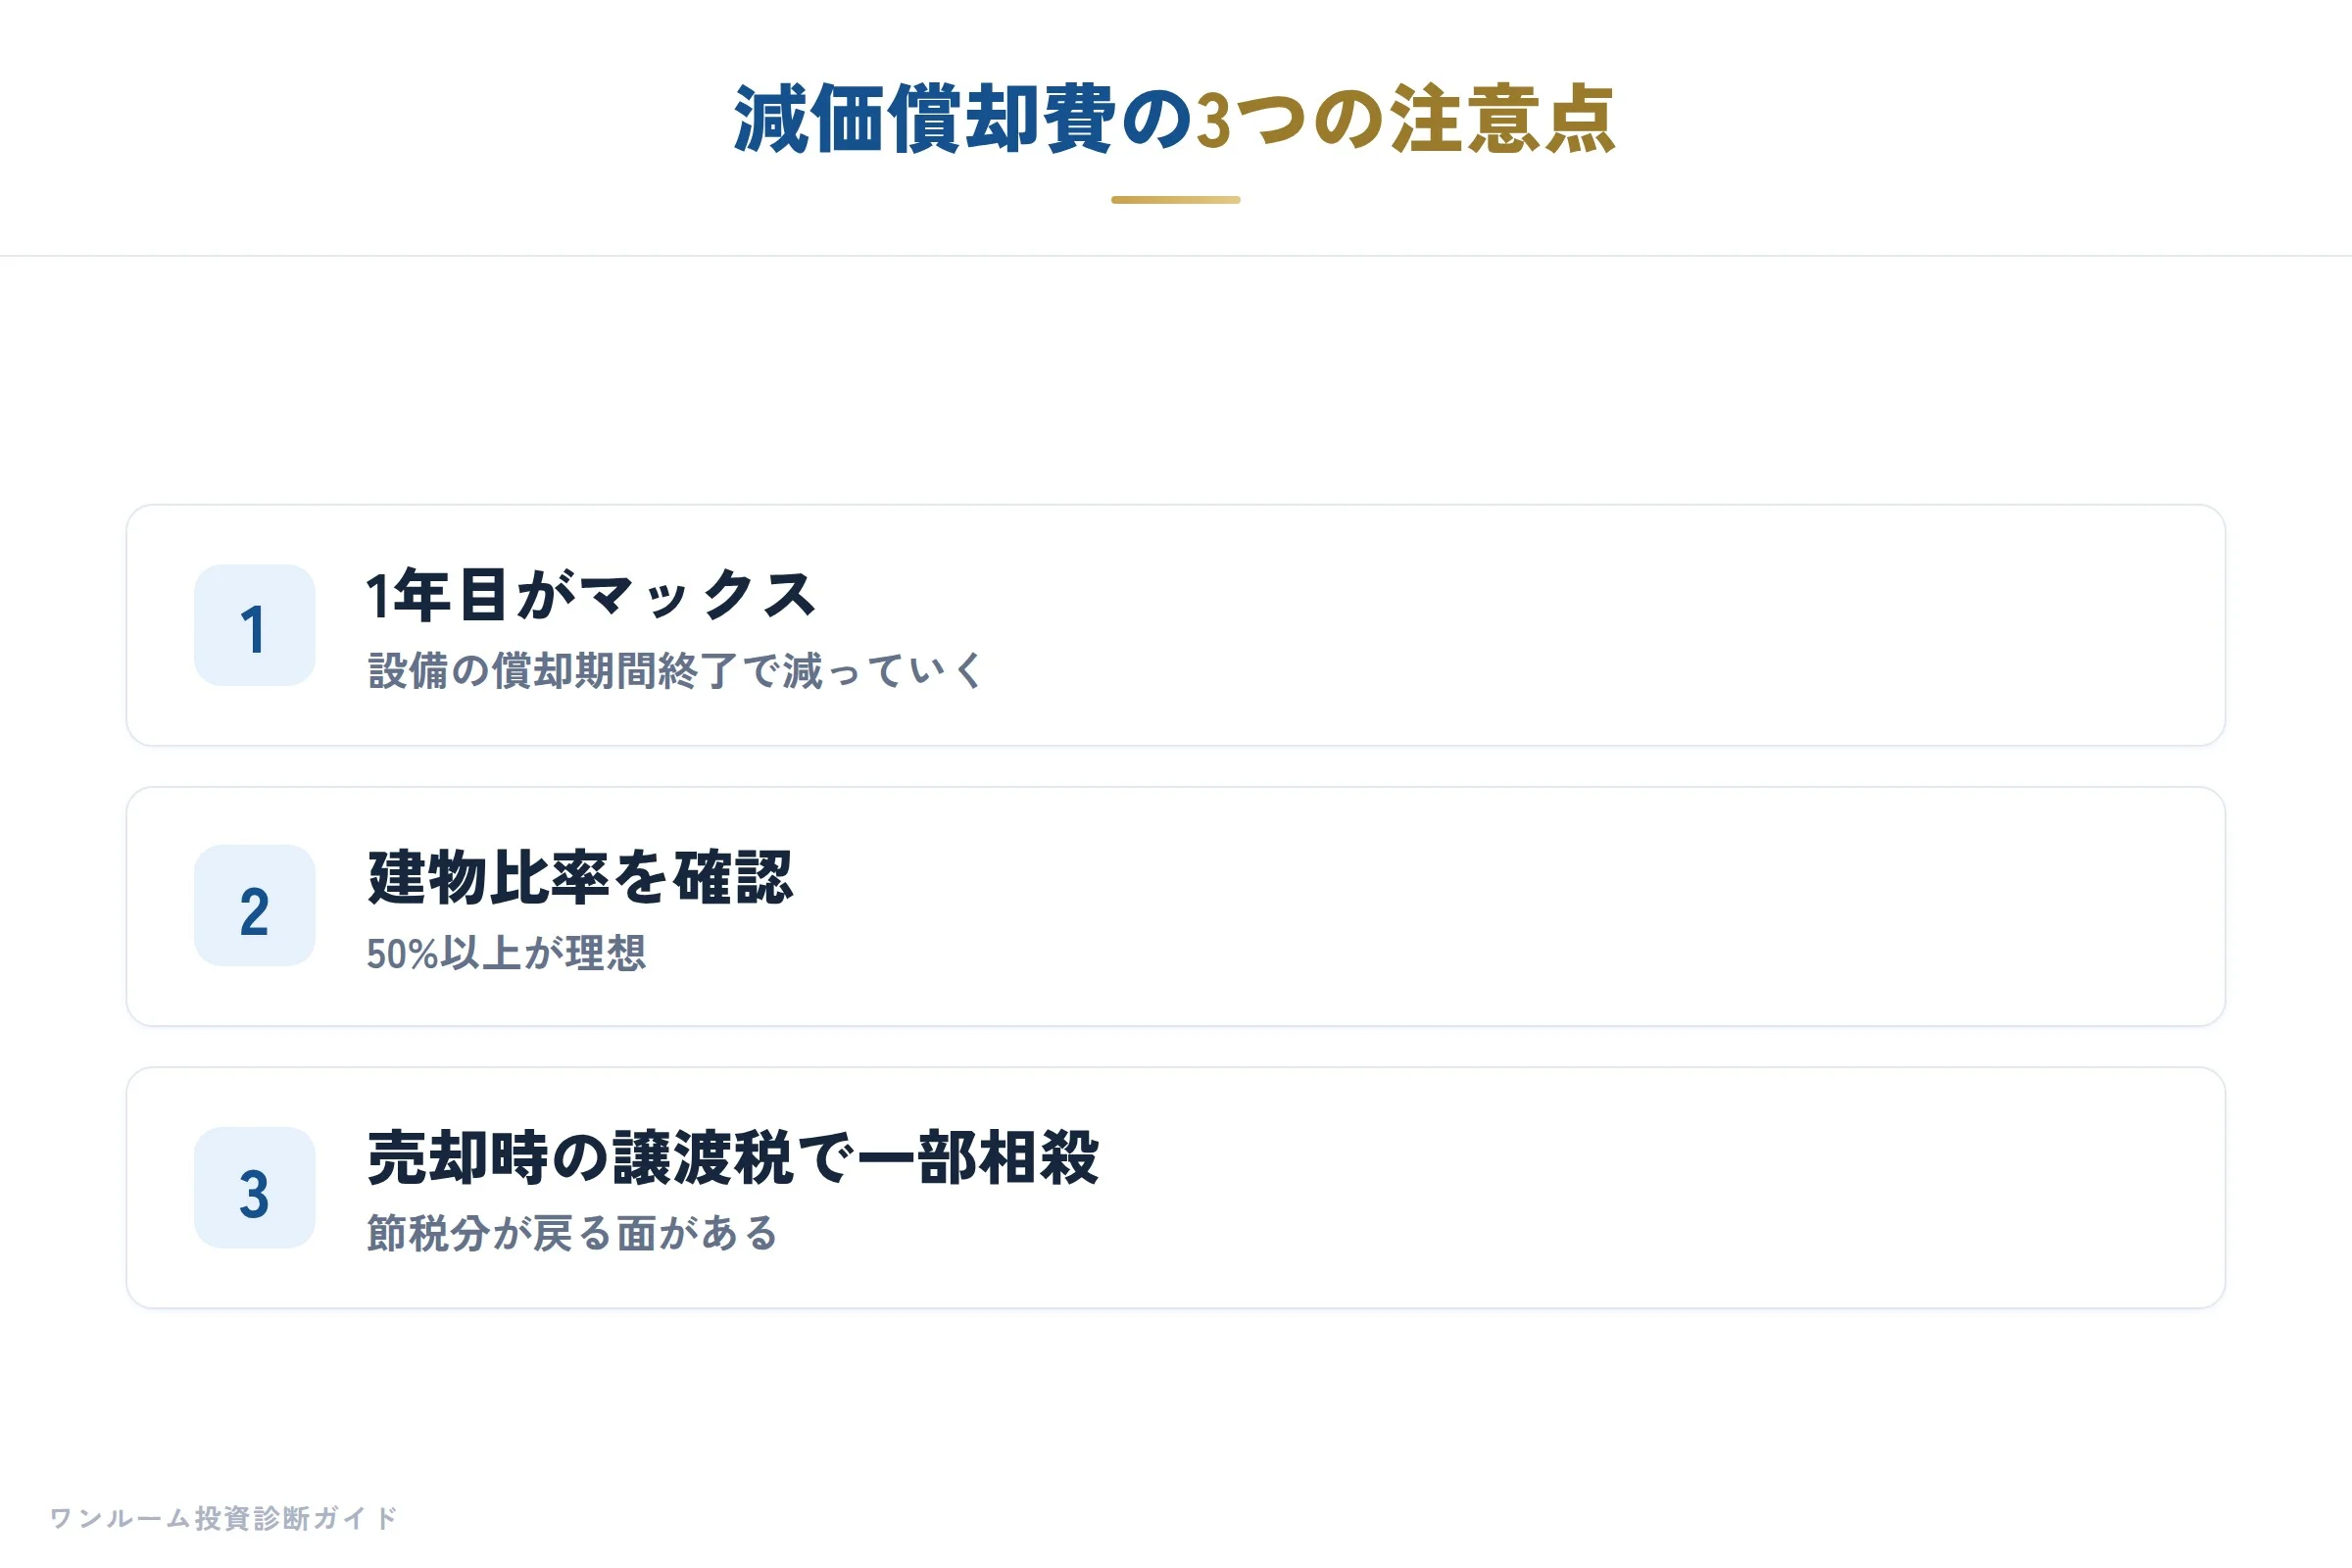
拙著『ワンルームマンション投資の診断書』でも触れていますが、建物比率は50%以上が理想の目安になります。
そしてもうひとつ、多くの方が見落とすのが「1年目がマックス」という点です。
設備部分は建物本体より耐用年数が短いため、償却期間が終わると経費として落とせる金額が一気に減ります。
営業マンが見せる還付シミュレーションは、この設備償却が効いている初年度の数字を強調しがちです。
「初年度これだけ戻ります」という金額が、その後も毎年続くわけではないことは、必ず頭に入れておいてください。
節税の仕組みと限界について詳しく知りたい方は、ワンルームマンション投資の節税は本当か、仕組みと限界を整理した記事もあわせてお読みください。
雑費として経費にできるもの・できないもの
雑費とは、他のどの科目にも当てはまらない少額の経費をまとめる区分です。
ワンルームマンション投資では、物件の下見にかかった交通費、投資関連の書籍代、セミナー参加費、業務に使う通信費の一部などが雑費に入れられる場合があります。
ただし条件は「その支出が賃貸経営のために必要だと説明でき、領収書などの証拠を残せること」です。
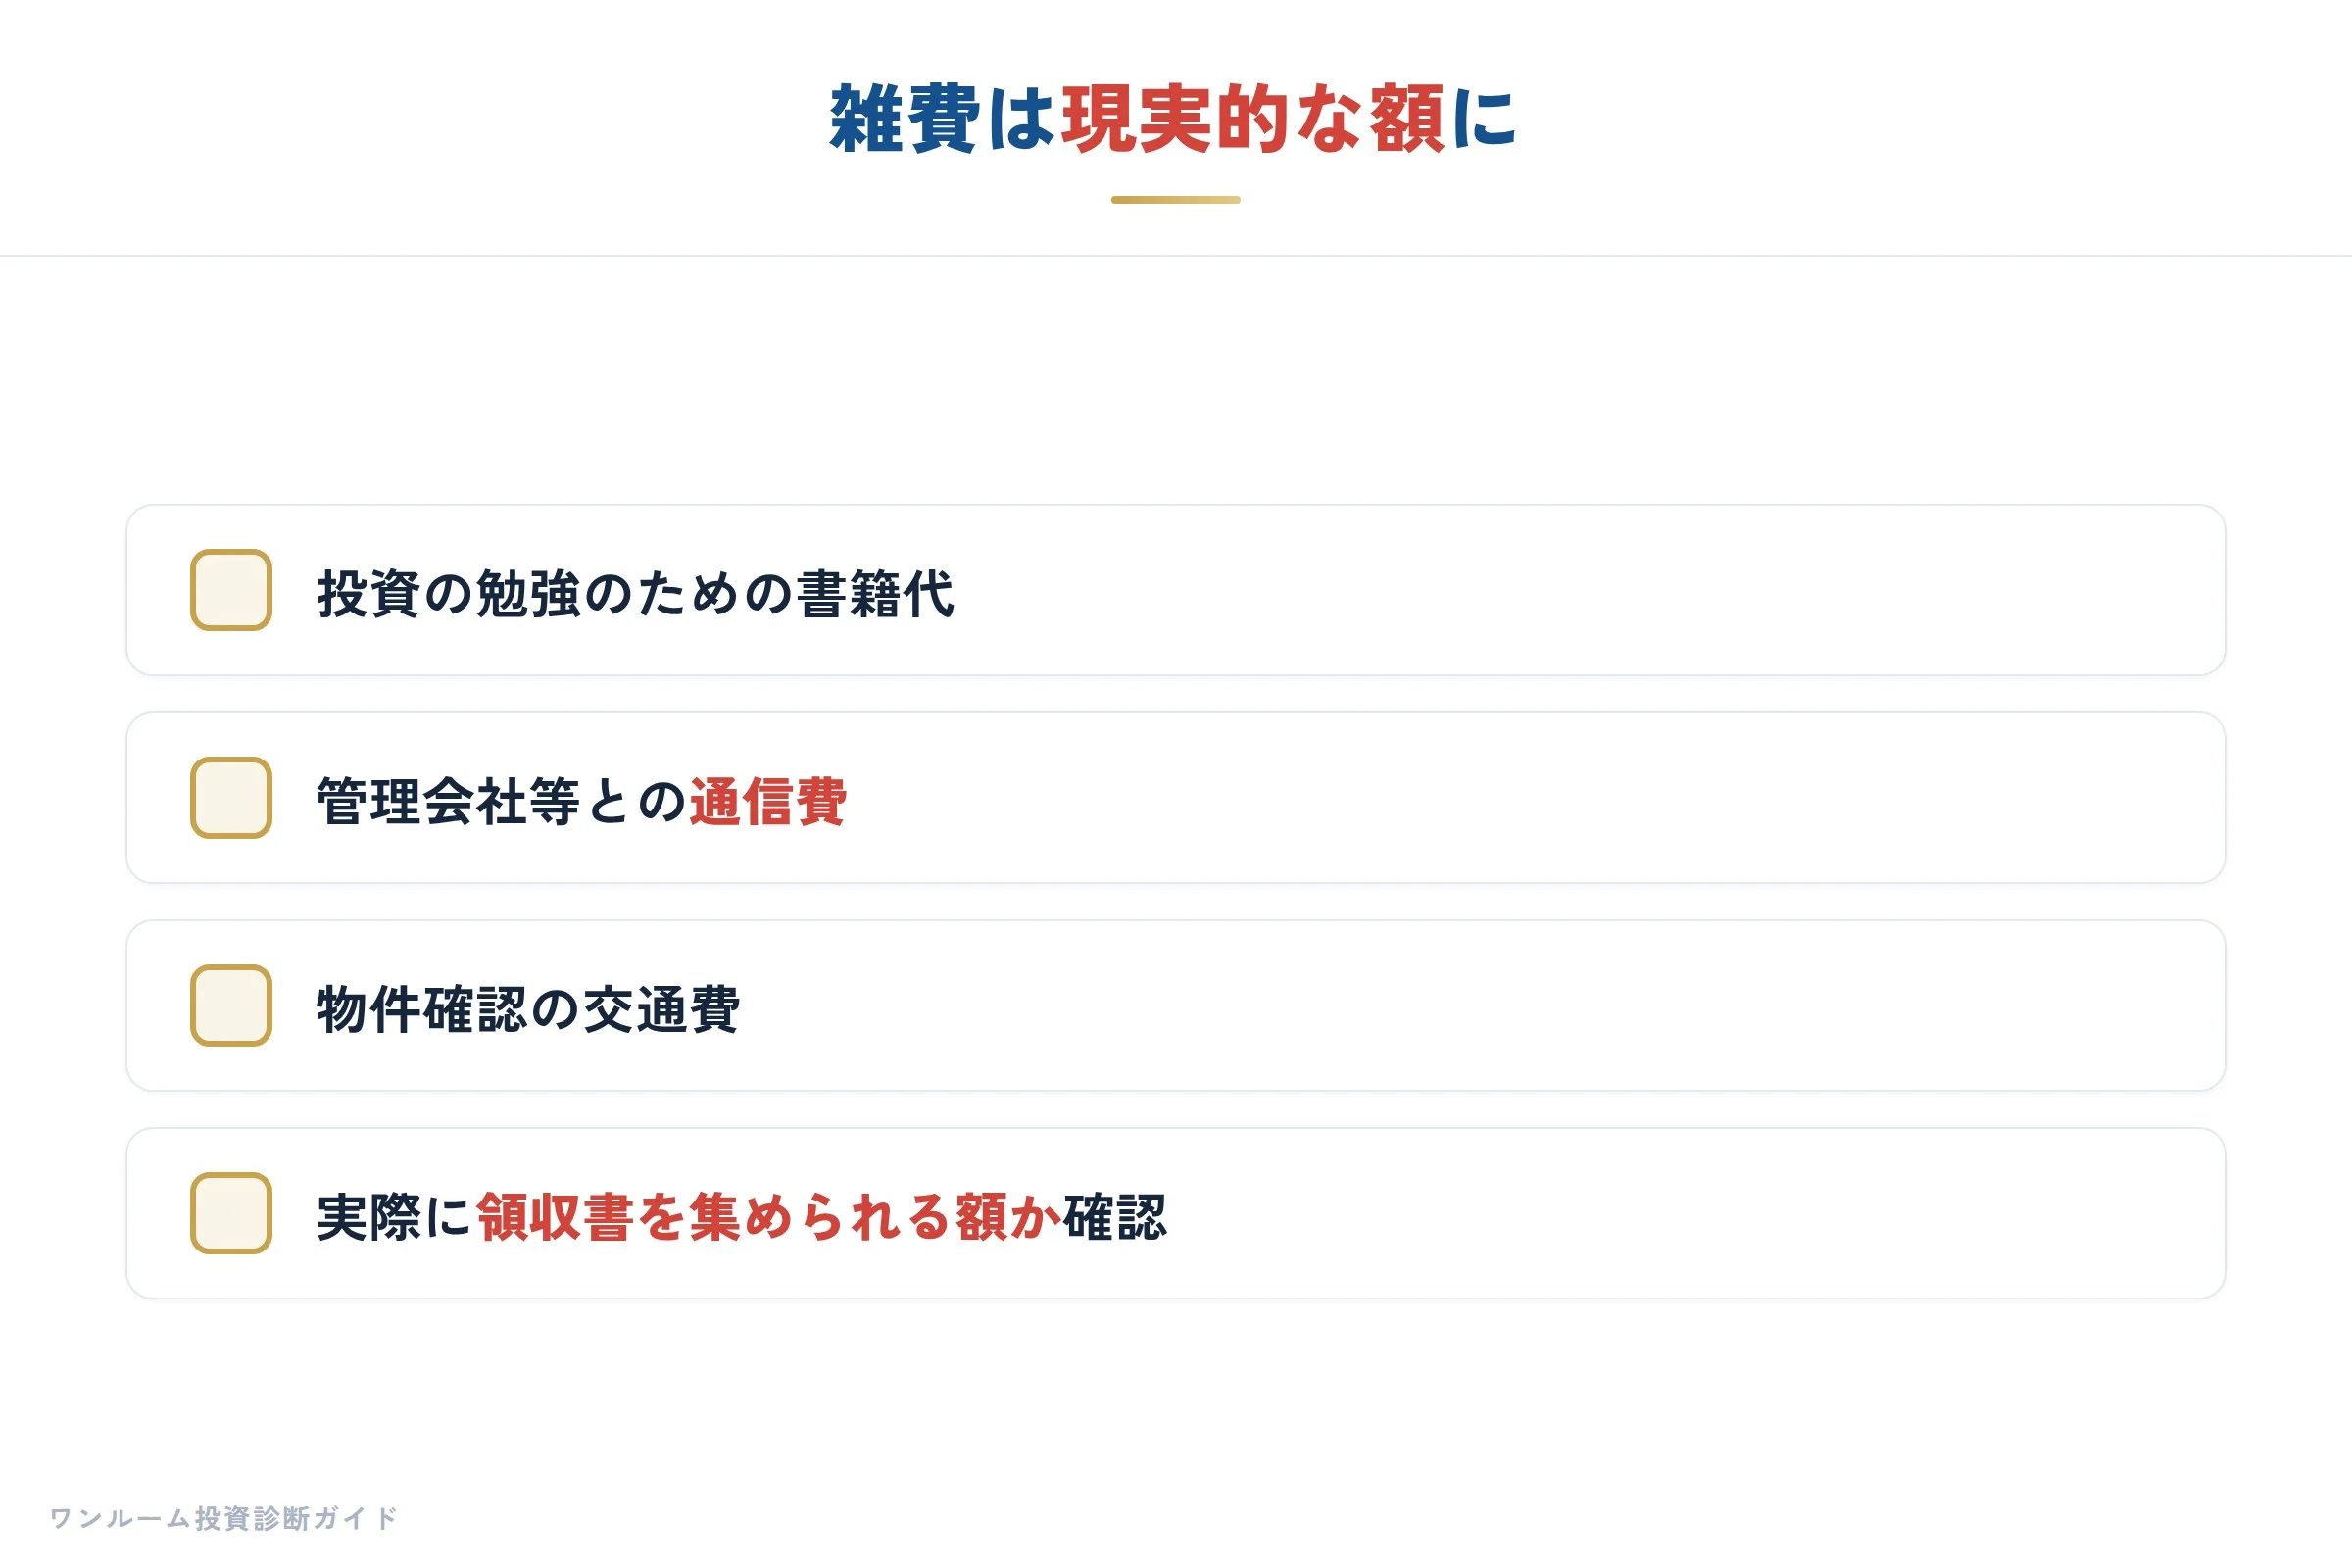
ここで正直にお伝えしたいのは、雑費は「現実に集められる領収書の額かどうか」を確認すべきだということです。
還付シミュレーションの中には、雑費として年間十数万円を計上する前提のものがあります。
しかし実際に、ワンルームを1戸持っているだけの会社員が、年間でそれだけの物件関連の領収書を集められるかというと、なかなか難しいのが現実です。
シミュレーション上の数字と、自分が本当に使える経費は分けて考えてください。
一方、明確に経費にできないものもあります。
自宅の家賃や生活費、私的な食事代、投資と無関係な旅行、スーツ代などは、賃貸経営との関連を説明できないため計上できません。
私生活と混ざる支出を無理に雑費へ押し込むと、税務調査で否認されるだけでなく、他の正当な経費まで疑われるきっかけになります。
グレーな支出を1万円積むより、正当な経費を漏れなく拾うほうが、はるかに安全で効果的です。
経費計上でつまずきやすいグレーゾーン
経費の判断で迷いやすいのが、いわゆるグレーゾーンです。
代表例が、家事按分と、修繕費か資本的支出かの区別です。
ここを雑に処理すると、後で指摘を受けやすくなります。
家事按分とは、私用と業務用が混ざった支出を、使った割合で分ける考え方です。
たとえば自宅のインターネット代を通信費として一部計上する場合、「賃貸業務で何割使ったか」を合理的に説明できる必要があります。
「なんとなく半分」ではなく、使用実態にもとづく割合を自分の言葉で説明できることが大切です。
もうひとつが、修繕にかかった費用の扱いです。
原状回復や壊れた設備の交換は、その年の経費(修繕費)になります。
しかし、価値を高めるような大きな工事(資本的支出)は、一括で経費にできず、減価償却の対象になります。
同じ「直した」でも、原状回復か価値向上かで処理がまったく変わる点は、覚えておいて損はありません。
判断に迷ったときは、金額の大きさや工事の内容をメモに残し、税理士に確認するのが確実です。
自己判断で「全部経費」にしてしまうより、根拠を持って区分するほうが、長い目で見て安心です。
確定申告の手順と必要書類
経費が分かっても、確定申告の流れが分からなければ前に進めません。
やることはシンプルで、「収入と経費を集計し、不動産所得を計算して申告書に転記する」だけです。
初年度に一度覚えてしまえば、2年目以降はぐっと楽になります。
必要になる主な書類は、家賃の入金がわかる書類、管理会社からの精算書、ローンの返済予定表、固定資産税の納税通知書、火災保険の証券、購入時の売買契約書などです。
これらを1年分そろえておけば、収入と経費の集計はほぼ完成します。
わたしは相談者の方に、購入した年からクリアファイル1冊に関連書類をまとめておくことをおすすめしています。
手順としては、まず年間の家賃収入を合計し、そこから今回ご紹介した経費を差し引いて不動産所得を出します。
この不動産所得が赤字であれば、給与所得と損益通算することで、源泉徴収された税金の一部が戻る場合があります。
具体的な書き方や国税庁の作成コーナーの使い方は、はじめての確定申告の進め方をまとめた記事で手順を追って解説していますので、実際に手を動かす前に目を通してみてください。
期限は原則として毎年2月16日から3月15日です。
慌てないよう、書類は年内から少しずつまとめておくと安心です。
節税効果の限界と落とし穴
ここまで経費の話をしてきましたが、大切なことをお伝えします。
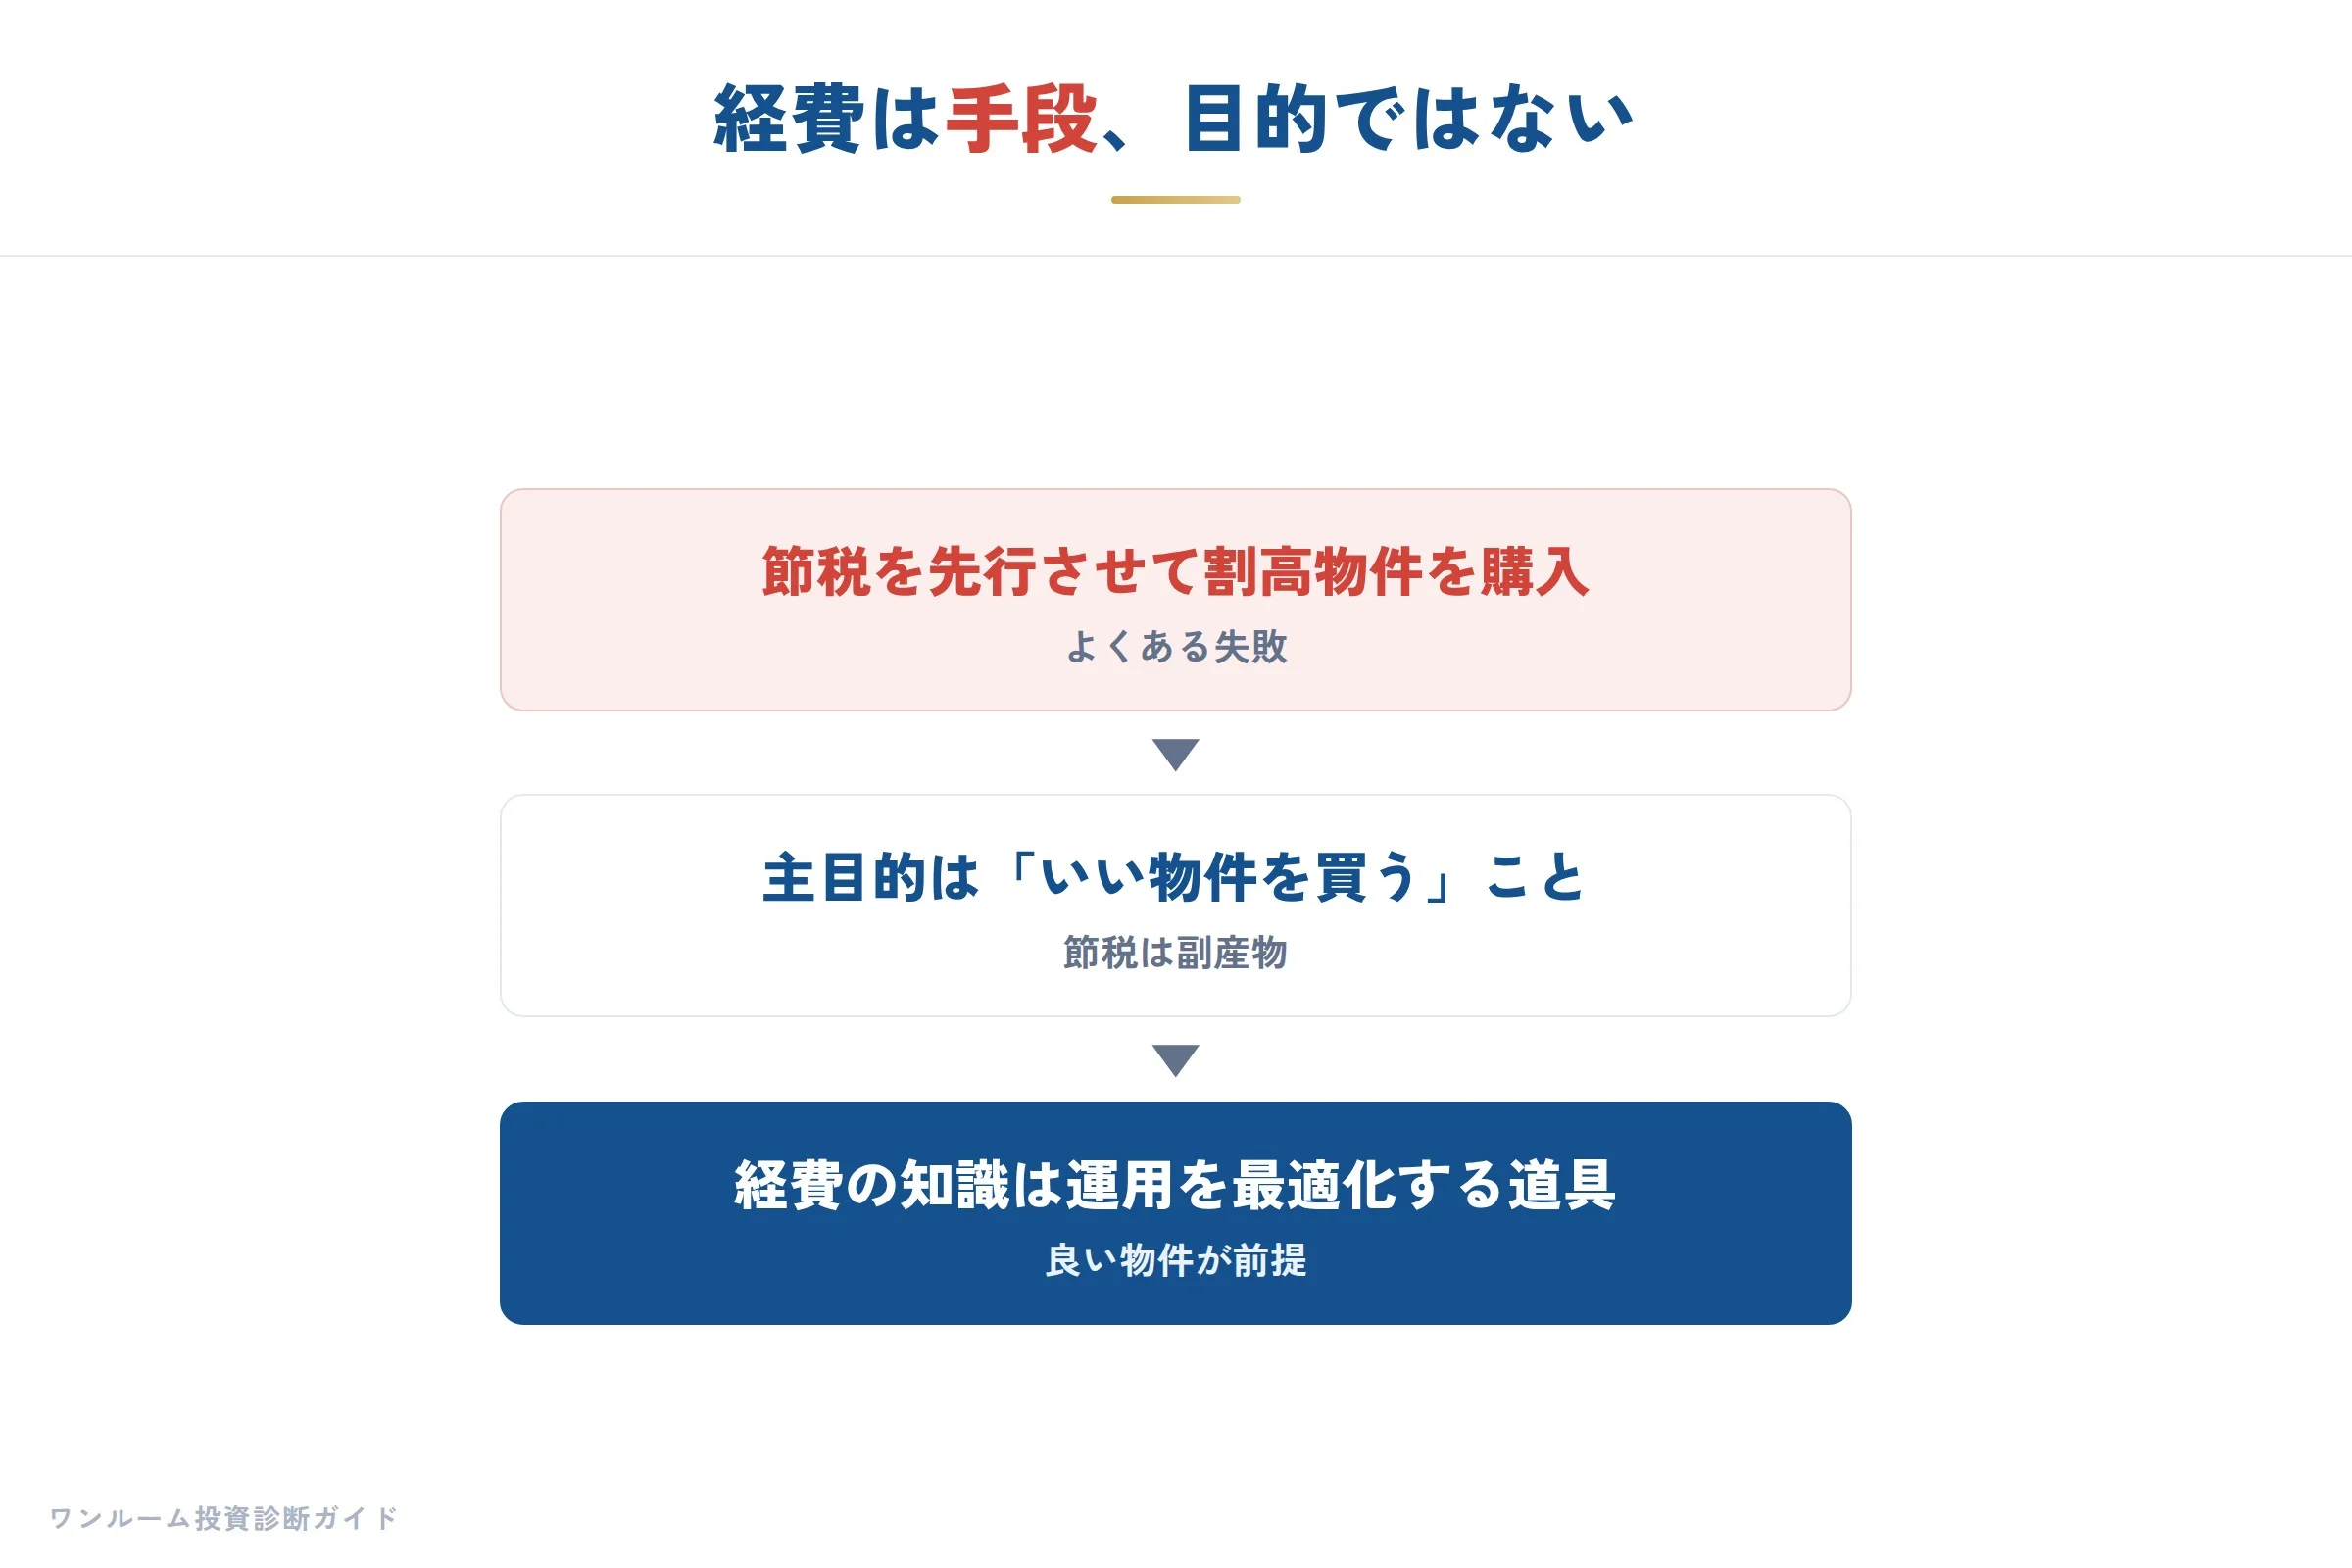
経費を積んで出す赤字の節税は、あくまで一時的で、副産物にすぎません。
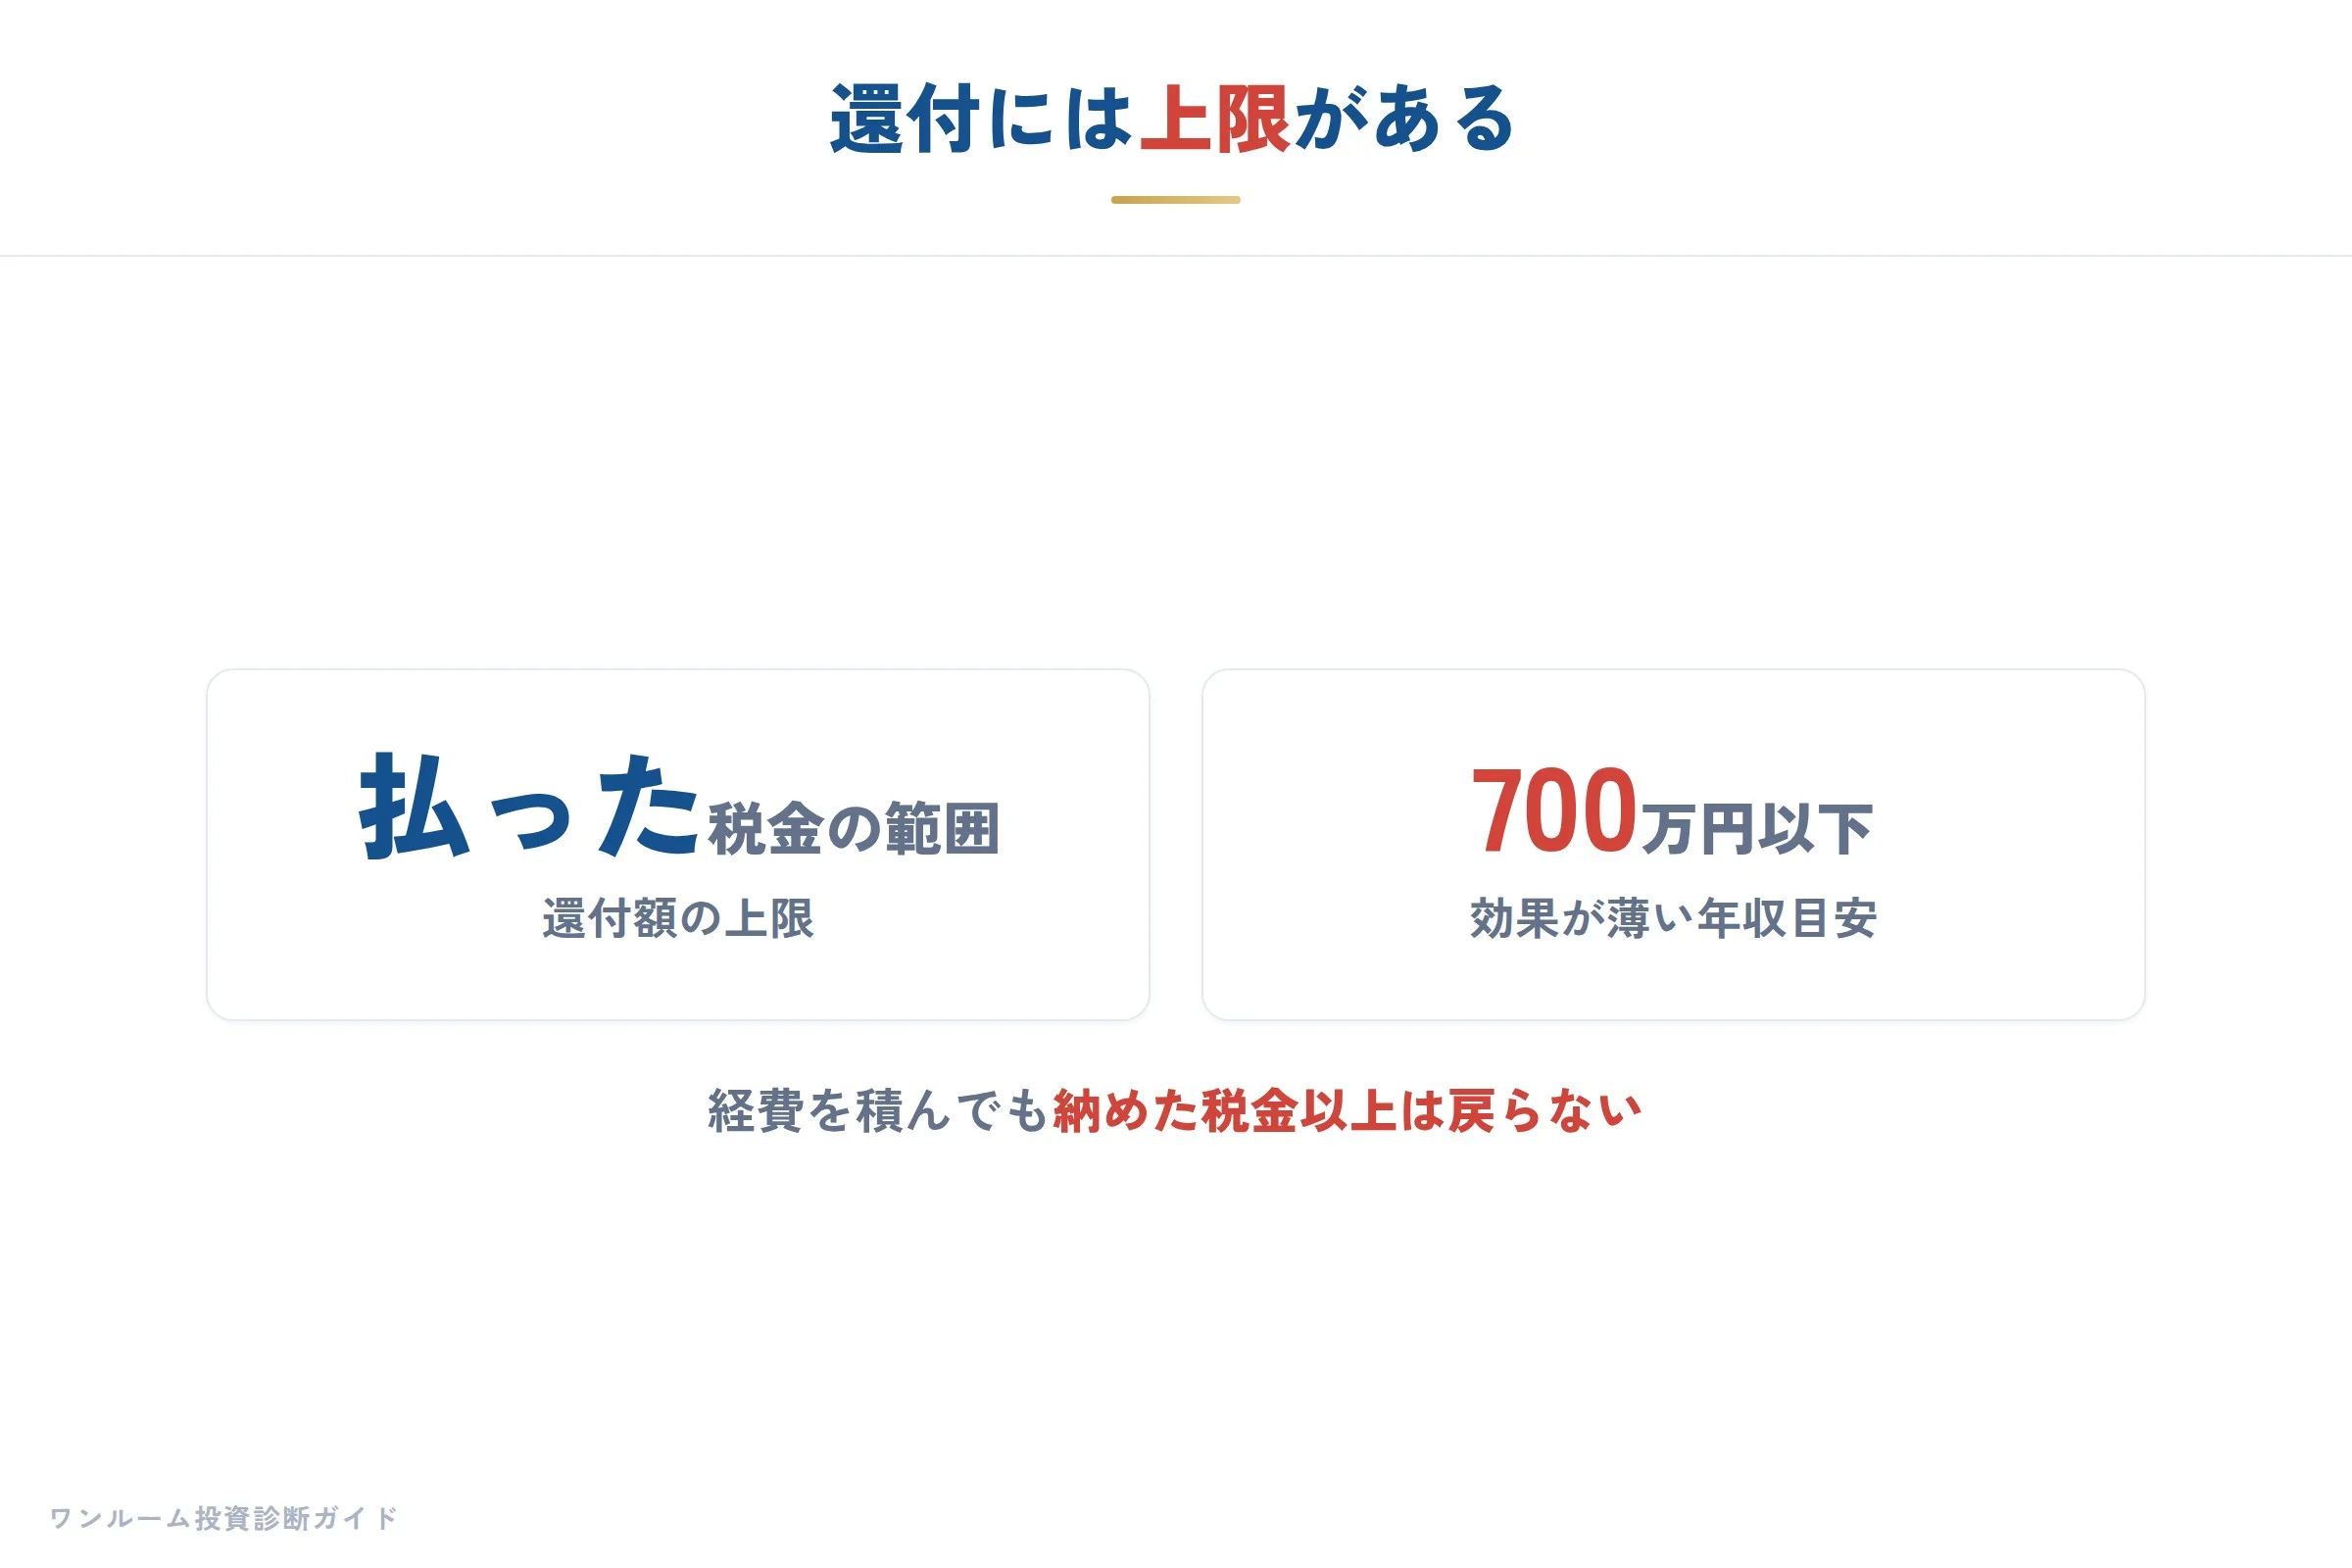
税金が戻るのは、そもそも払っていた税金の範囲内であり、払った以上に戻ることはありません。
拙著でも整理していますが、節税を考えるうえでの注意点はいくつかあります。
節税は一時的でずっとは続かず、設備の償却期間が終われば効果は薄れます。
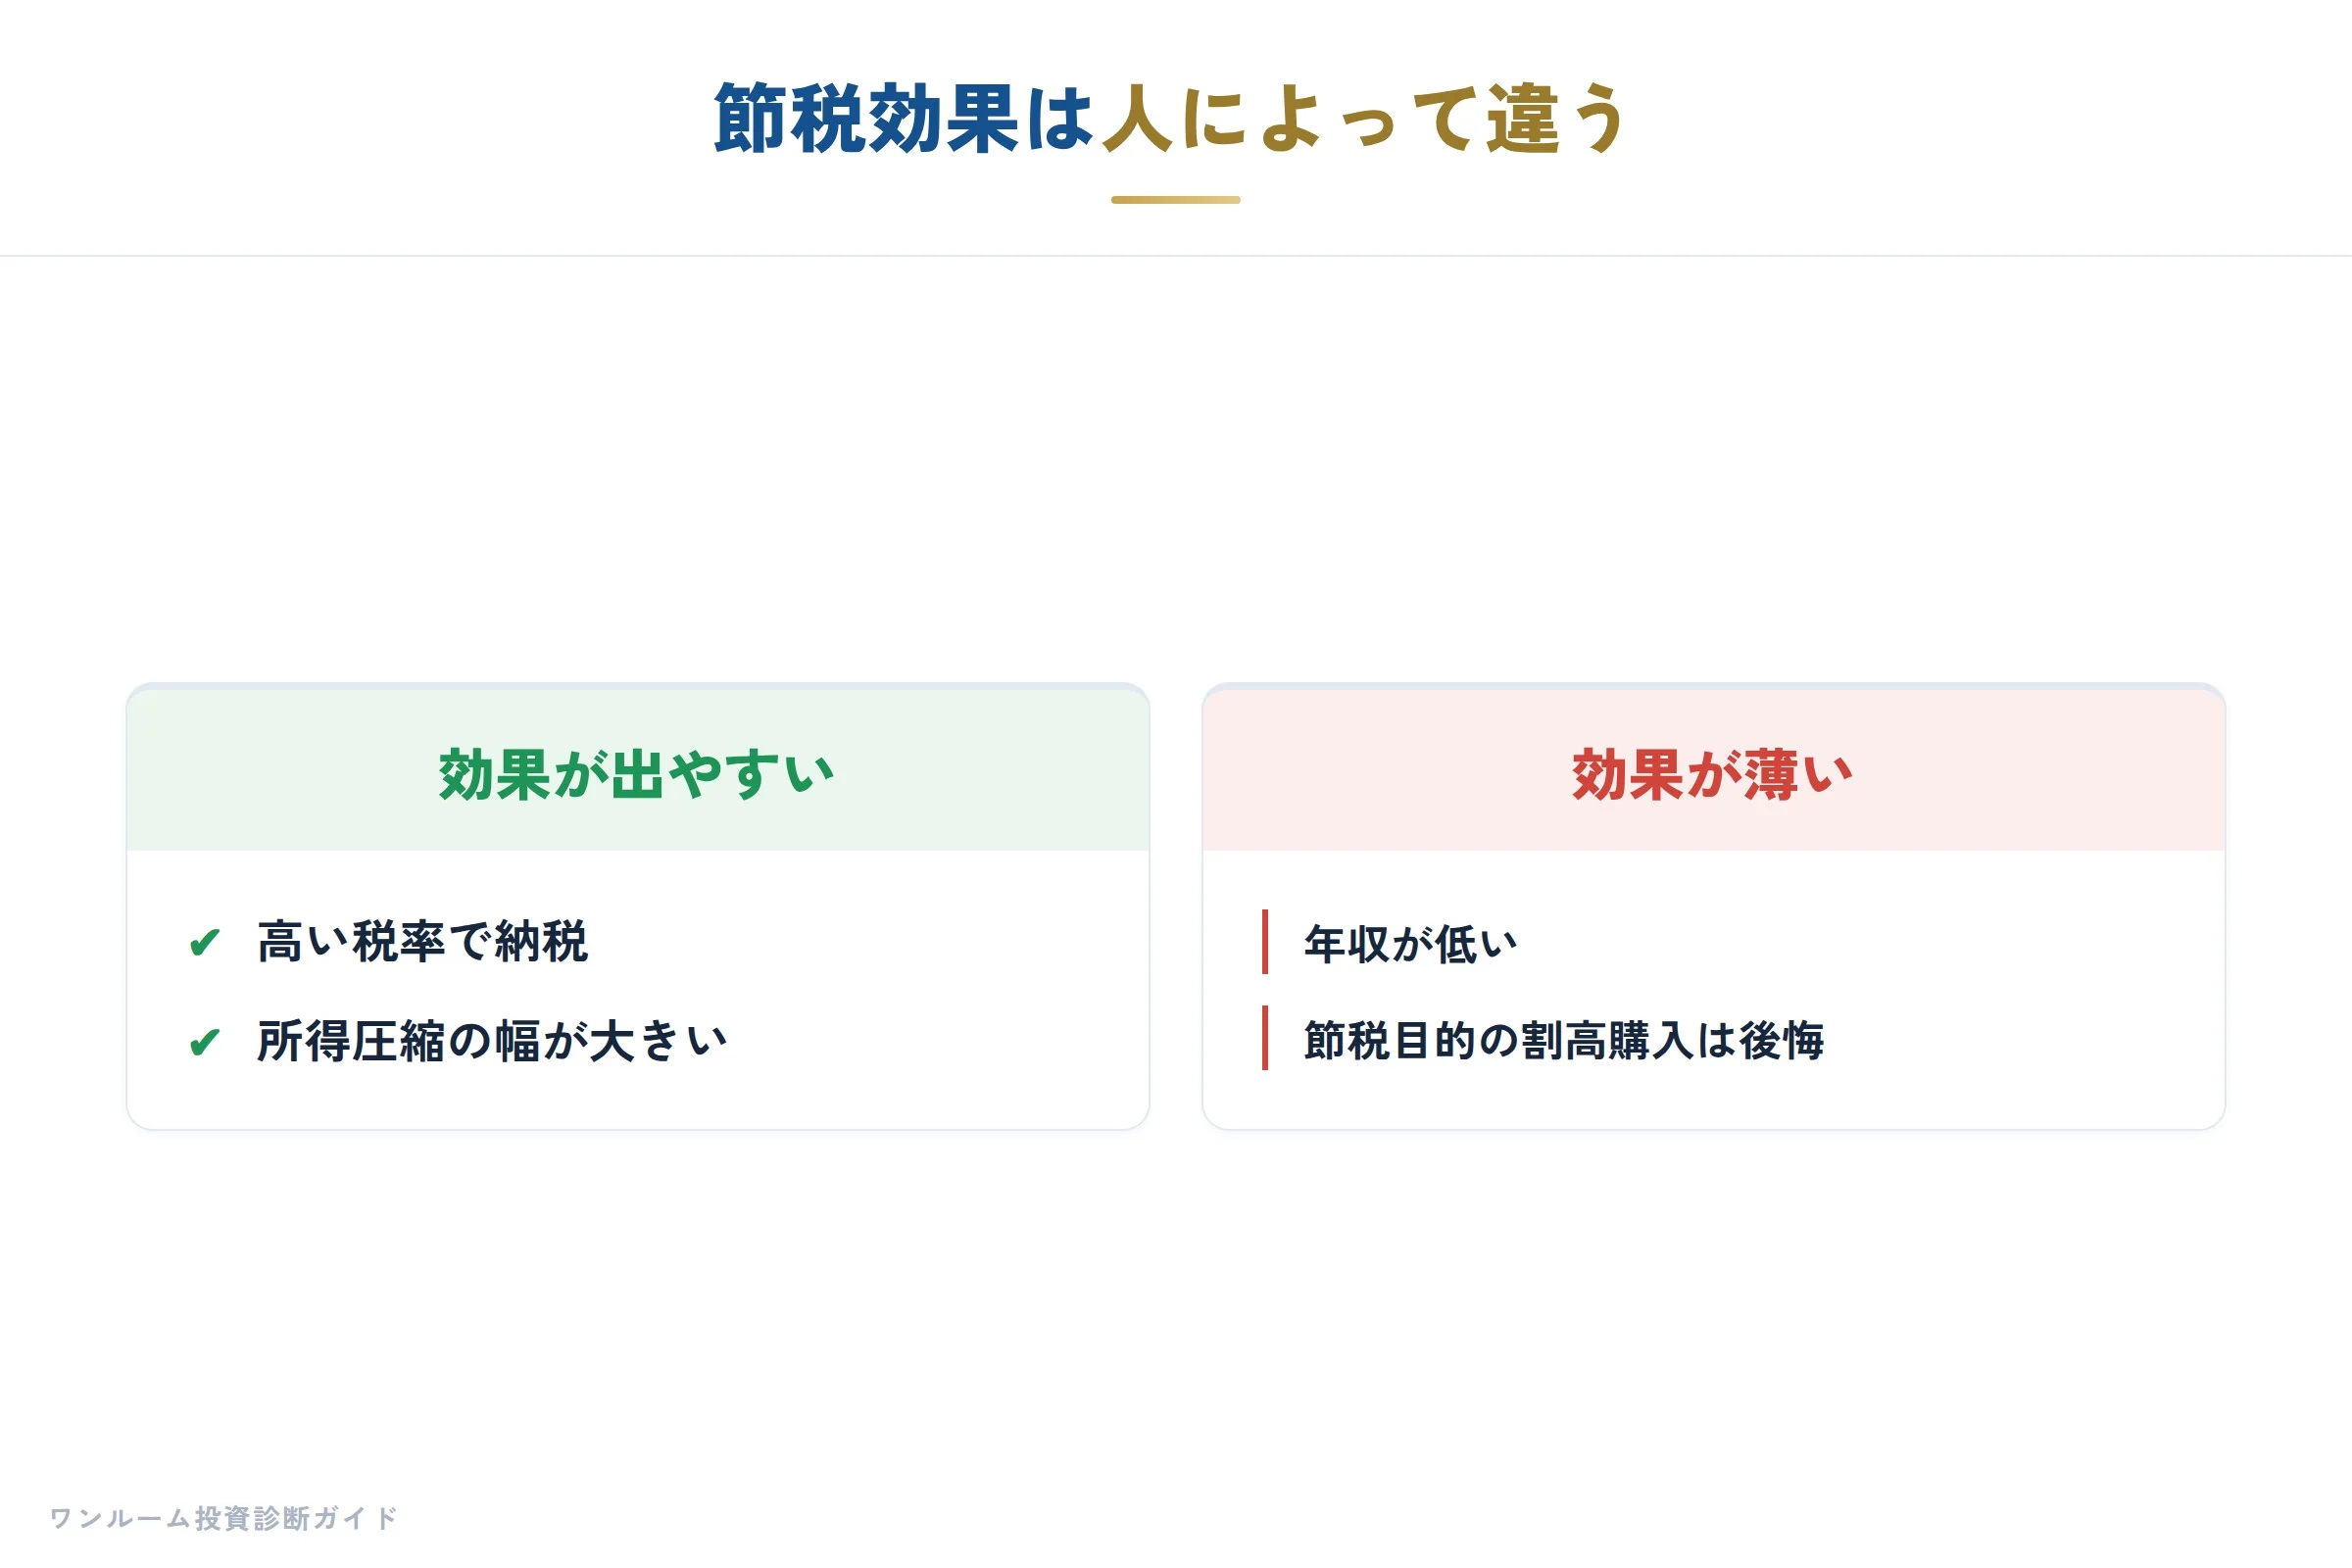
また年収700万円以下では効果が限定的で、保有中に得た節税分が、売却時の譲渡税で相殺されてしまうこともあります。
「毎年これだけ戻ります」という説明を鵜呑みにせず、納税分まで含めた長期のシミュレーションで判断することが欠かせません。
営業の現場にいた立場から正直に言えば、還付シミュレーションは初年度の一番良い数字が前面に出ています。
経費計上による節税は、良い物件を持った結果として付いてくるおまけと考えるのが健全です。
節税そのものを目的にして割高な物件を買ってしまうと、税金は少し戻っても、物件の含み損でそれを大きく上回る損失を抱えかねません。
経費計上でよくある失敗
最後に、相談の現場で実際によく見かける失敗を共有しておきます。
同じ落とし穴にはまらないよう、事前に知っておくだけで防げるものばかりです。
ひとつ目は、ローンの元本まで経費に入れてしまうケースです。
返済額全体を経費だと思い込み、実態より大きな赤字を申告して指摘を受ける、というパターンです。
経費になるのは金利部分だけ、と繰り返し確認してください。
ふたつ目は、雑費を過大に見積もることです。
シミュレーション通りの雑費を毎年入れようとして、領収書が足りず後で困る方がいます。
集められる範囲の領収書だけを計上する、これが鉄則です。
三つ目は、書類を捨ててしまうことです。
領収書や契約書は、確定申告後も原則として一定期間の保存義務があります。
「申告が終わったから捨てる」ではなく、年ごとにまとめて保管する習慣をつけてください。
面倒に感じても、これが将来のあなた自身を守ります。
まとめ:経費は正しく拾い、節税は結果と考える
ここまで、ワンルームマンション投資で経費にできるものを一覧で整理してきました。
要点を振り返ります。
減価償却費、ローン金利、管理費、固定資産税、火災保険料などが定番の経費であり、中でも減価償却費が節税の中心になること。
雑費は「現実に集められる領収書の額か」を基準に、無理をしないこと。
そして、経費による節税は一時的な副産物であり、長期の収支で判断すべきこと。
経費を正しく把握することは、節税のためだけではありません。
自分の物件が毎年いくら稼ぎ、いくらコストがかかっているのかを、数字で正確につかむための土台になります。
この土台があってはじめて、「持ち続けるべきか」「割高な物件をつかまされていないか」を冷静に判断できます。
もし、営業マンの還付シミュレーションを見て不安を感じていたり、いまの物件の収支に迷いがあれば、売らない第三者の目で一度確認しておくことをおすすめします。
わたしは物件を売る立場ではありません。
買う前でも、持ち続けるか迷っているときでも、セカンドオピニオンとして中立にお話をうかがいます。
数字の不安は、正しい知識で必ず小さくできます。
一人で抱え込まず、まずは気軽にご相談ください。
※本記事は一般的な情報提供を目的としたものであり、特定物件の購入を勧誘するものではありません。経費や税務の取り扱いは個別の状況により異なり、記載の数値や項目は一般的な目安です。実際の申告や投資の判断は、税理士など専門家に確認のうえ、ご自身の責任で行ってください。