結論からお伝えすると、2件目が「危険」になるかどうかは、エリアやメーカーが1件目と重なっていないか、そして2件目を加えた後の総返済負担率が35%以下に収まっているかで決まります。複数所有そのものが悪いわけではありませんが、この2点を確認せずに勧められるまま進めると、リスク分散のつもりが「リスク集中」に変わってしまいます。
ワンルームマンション投資を1件所有されている方の中には、そろそろ2件目を検討したいとお考えの方も多いでしょう。
不動産会社から「リスク分散になりますよ」「節税効果がさらに高まりますよ」と勧められて、次の一歩を踏み出そうか悩んでいる方もいらっしゃるかもしれません。
しかしわたしがこれまで不動産投資セカンドオピニオンとして2,000人以上の相談を受けてきた中で、2件目・複数所有で後悔するケースは決して少なくありません。
1件目が順調に見えても、それは物件の良さだけではなく、あなたの融資条件や購入タイミングによるものかもしれません。
この記事では、2件目を検討する際の本当のリスクと、複数所有が「リスク集中」になるパターンを、具体的な数字と事例で解説します。
読み終わる頃には、自分の状況に合った冷静な判断ができるようになるはずです。
1. 1件目の成功が招く「2件目の罠」
1件目のワンルームマンション投資が黒字で回っているからと言って、すぐに2件目を買うべきではありません。
わたしが元・大手新築ワンルーム営業として現場で見てきたのは、1件目の「成功体験」に酔いしれて2件目に手を出し、結果的に毎月の持ち出しが家計を圧迫する方の姿です。
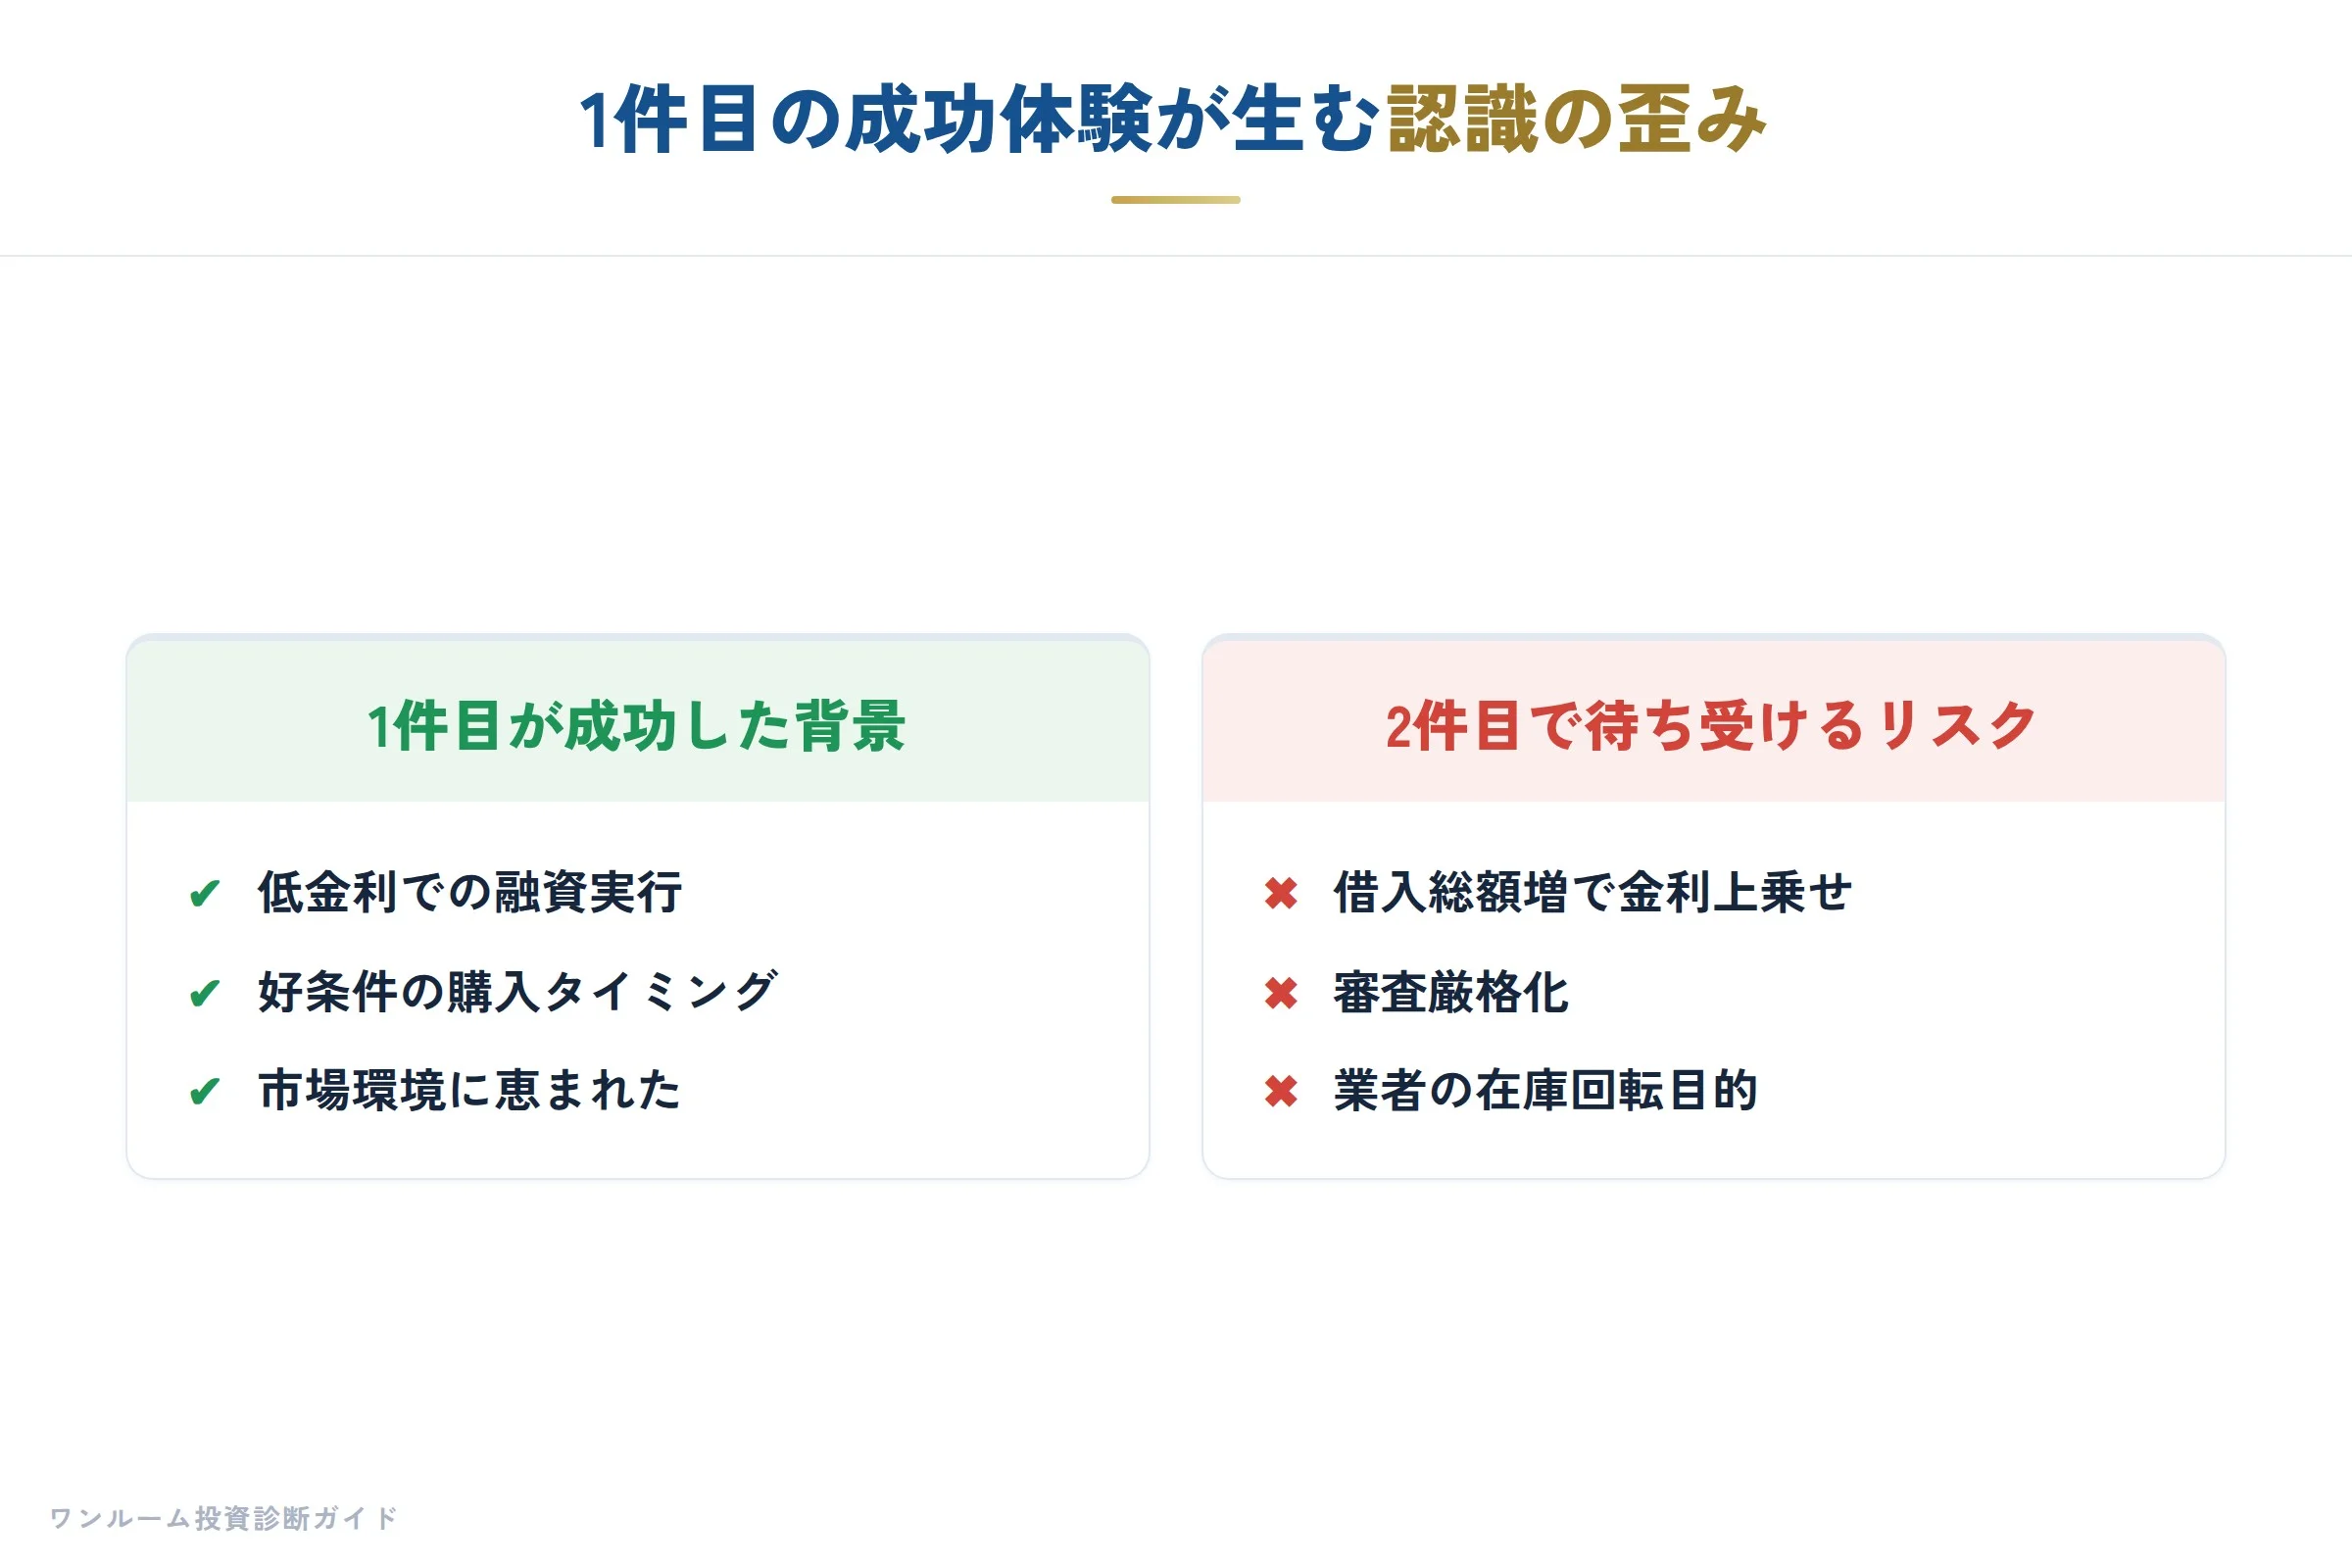
1件目がうまくいっている感覚は、往々にして「物件の質」よりも「あなた自身の融資条件」や「購入時の市場環境」に依存している場合があります。
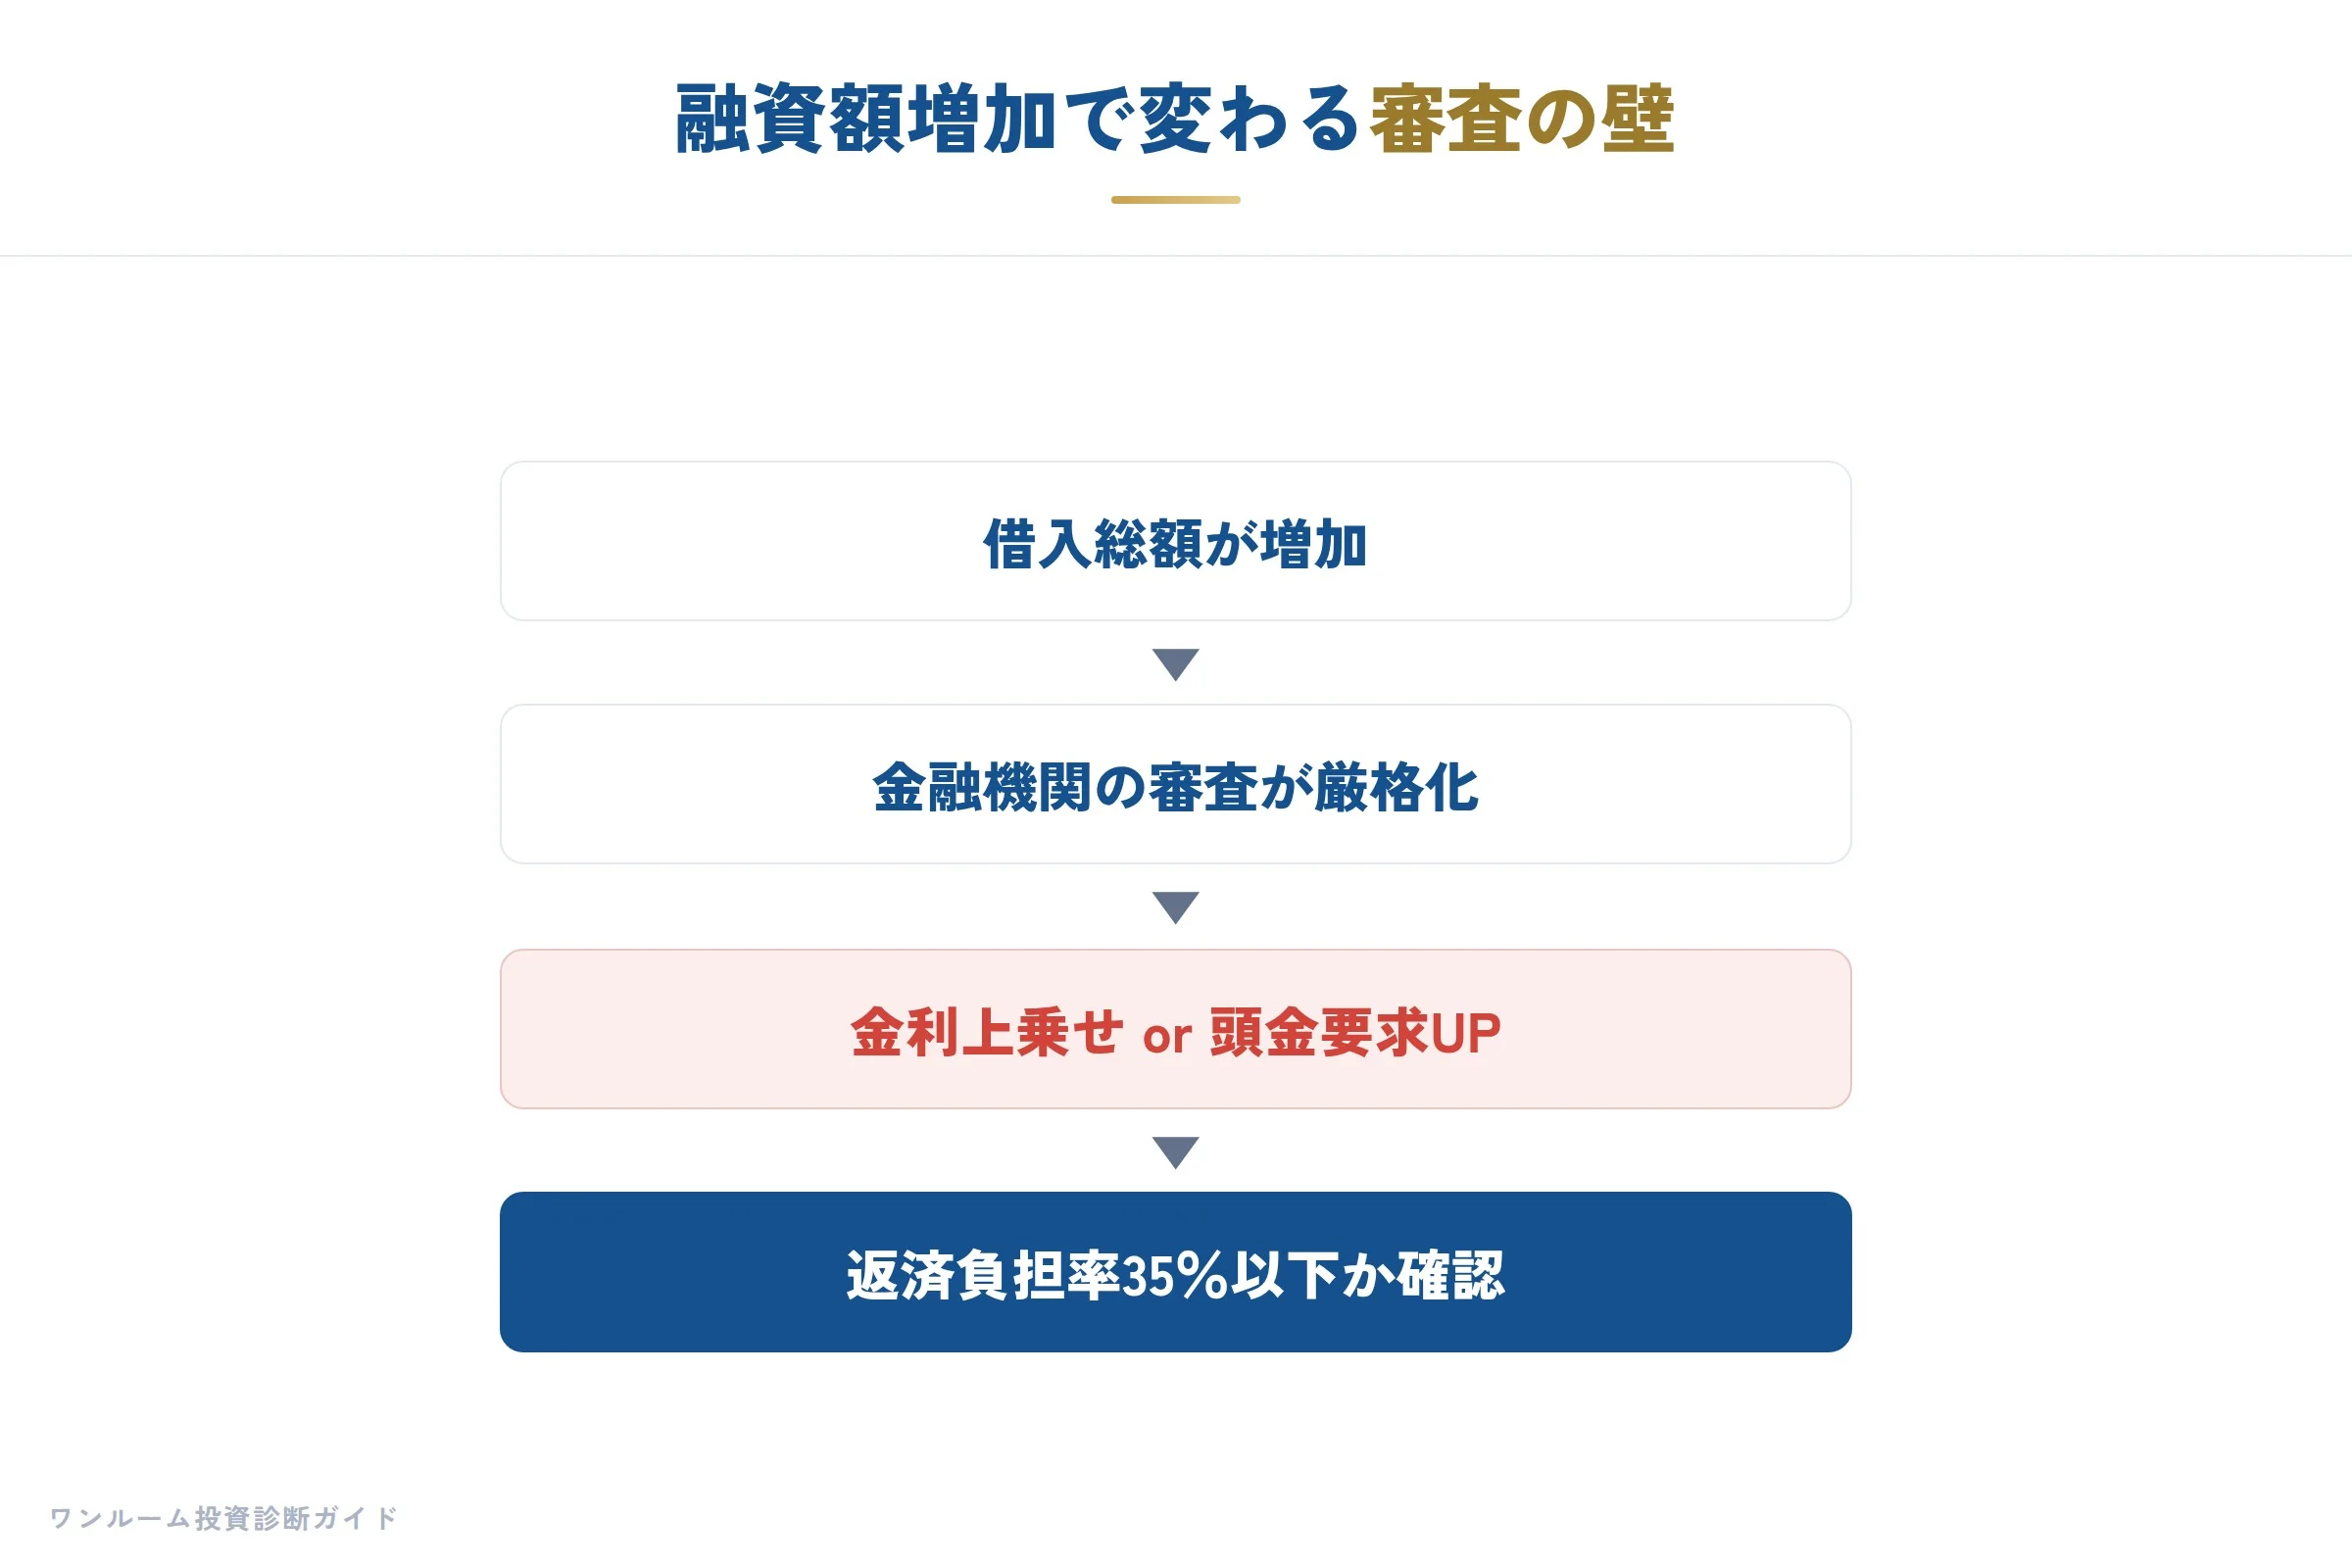
例えば、1件目を低金利で頭金10万円から購入できたから黒字でも、2件目では借入総額の増加により金利が上がる、あるいは審査が厳しくなる可能性があります。
また、不動産業者が2件目を勧めるのは、あなたの資産形成を願ってではなく、在庫回転のためであることを忘れないでください。
実質的な手残りがプラスと勘違いしているケースが非常に多いです。
表面利回りや節税効果の話に耳を傾けすぎると、2件目が人生の負債になるリスクを見落としてしまいます。
2. 2件目を検討する「最低ライン」キャッシュフロー確認
2件目を買う前に、まず1件目の収支を再計算してください。
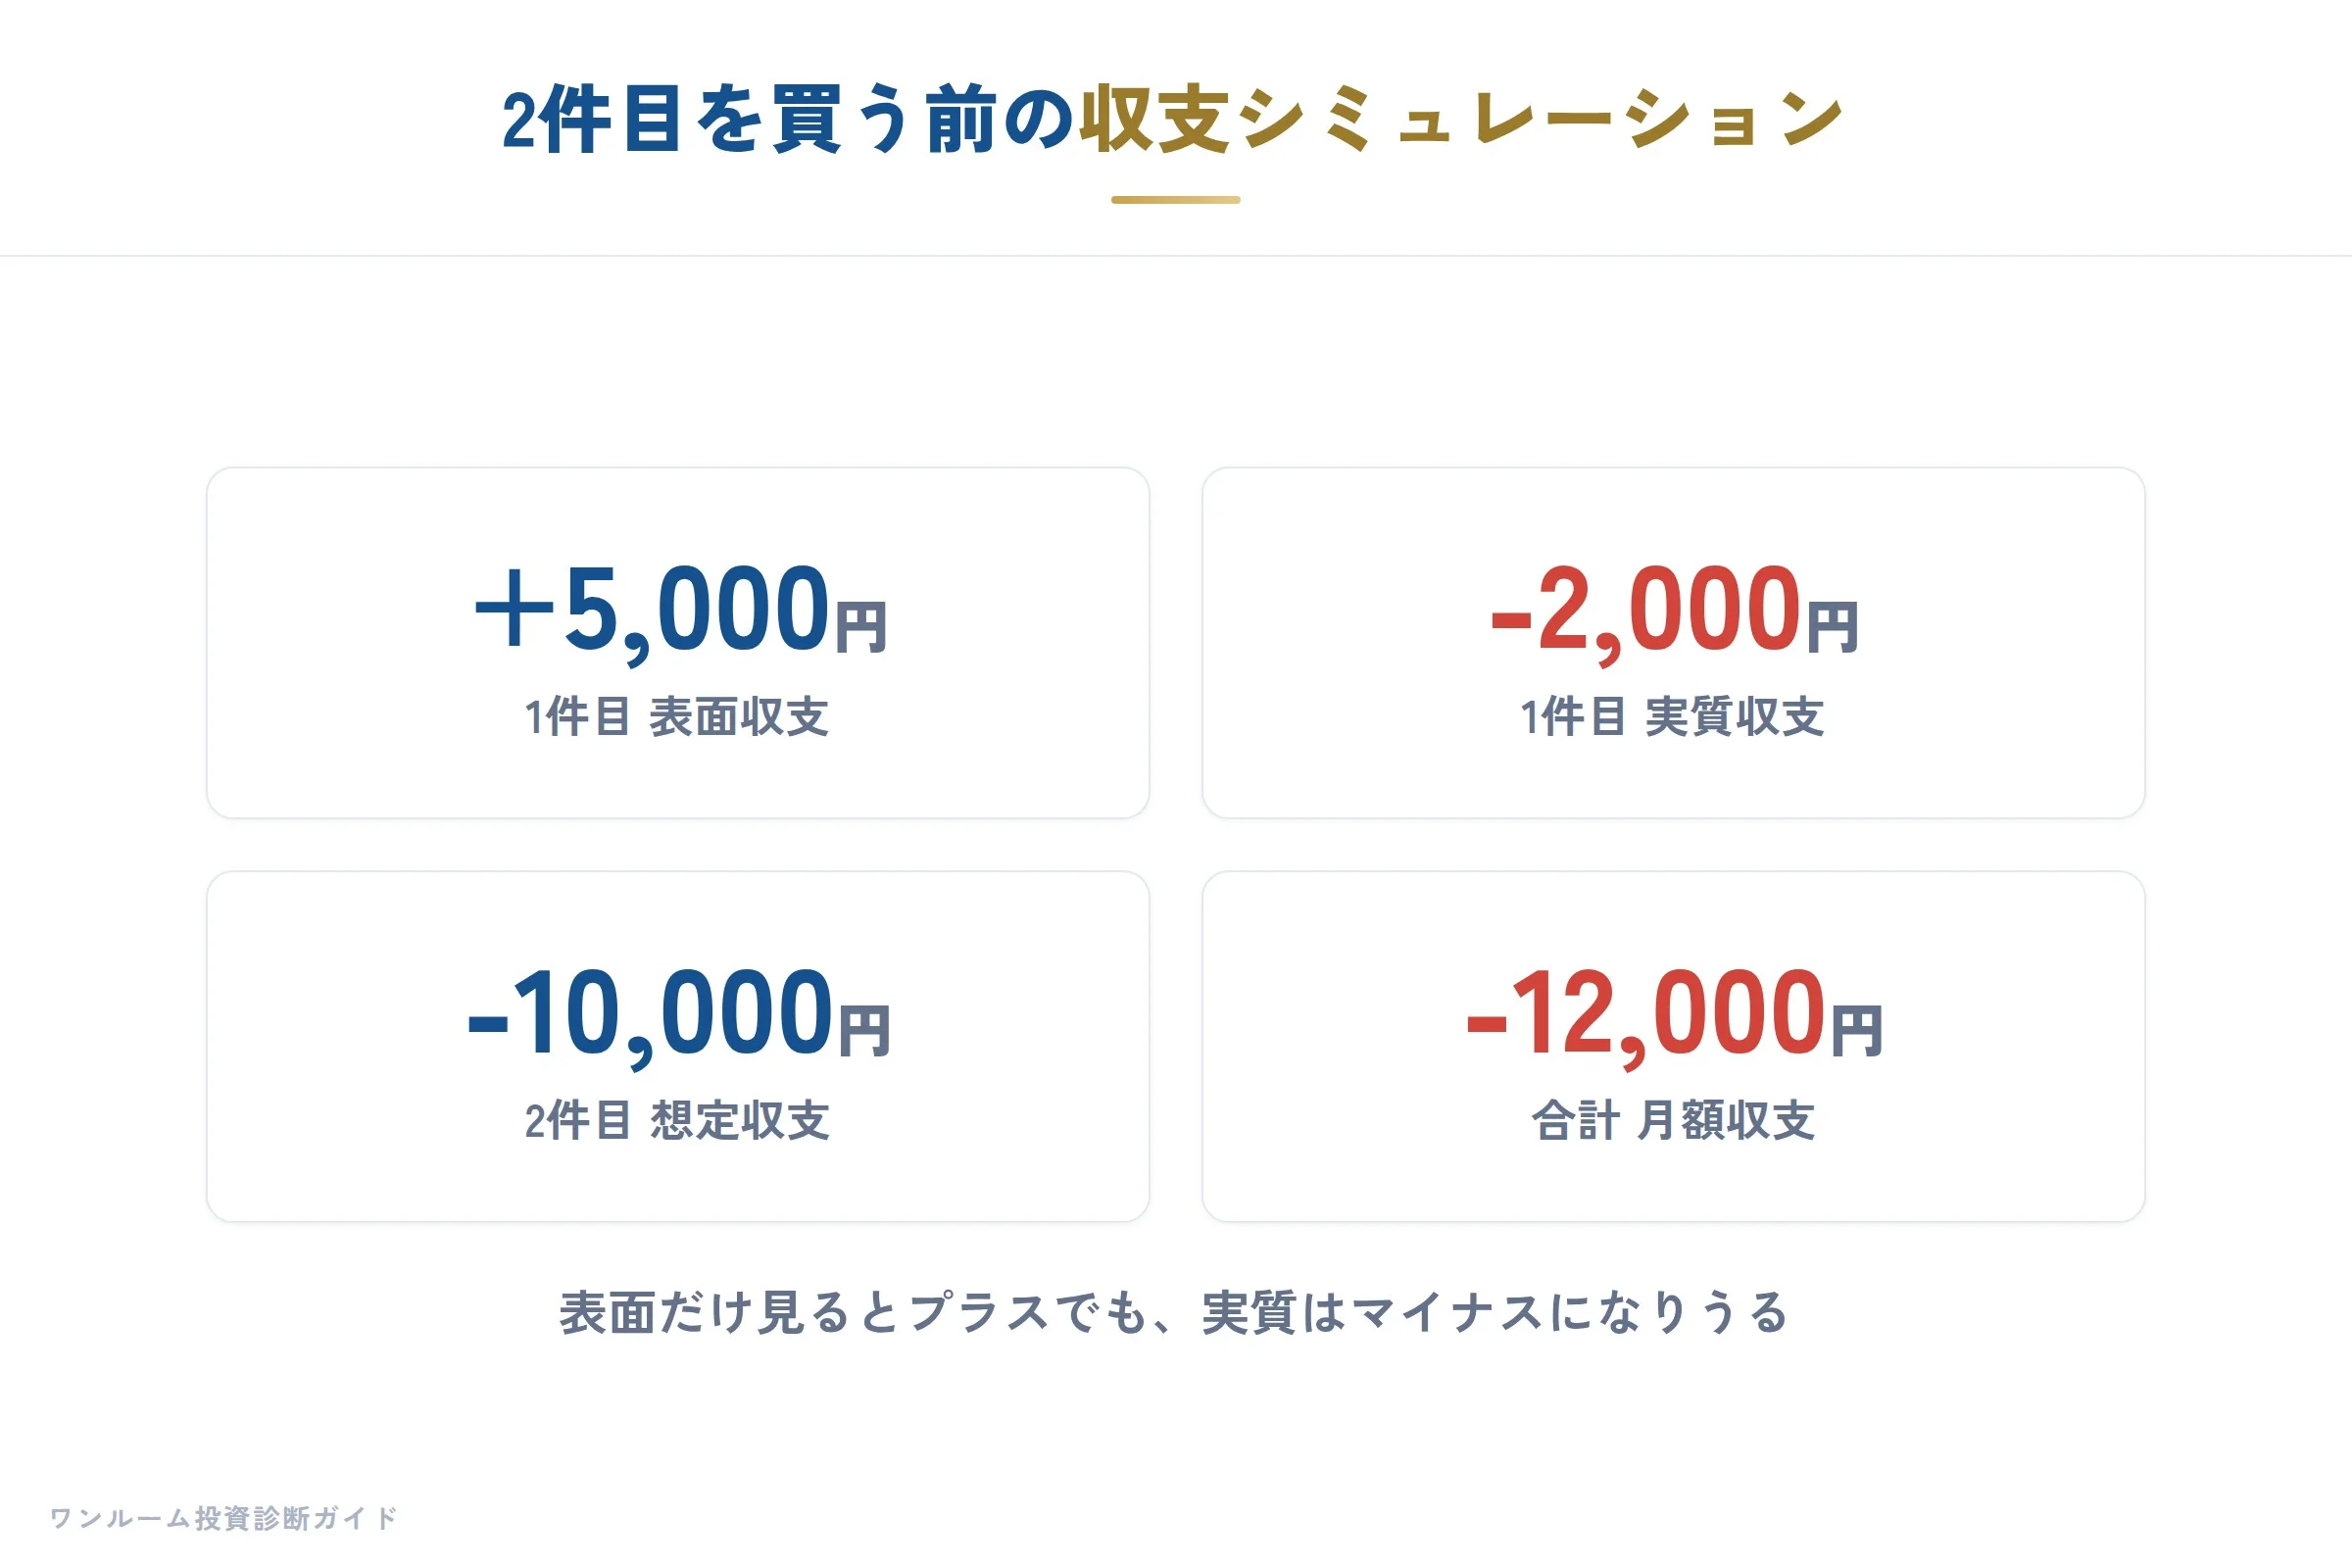
多くの方が「家賃収入からローン返済を引いたらプラスだから大丈夫」と思っていますが、これは表面収支に過ぎません。
管理費、修繕積立金、固定資産税、保険料、さらには空室や家賃滞納のリスクを含めた実質キャッシュフローを算出する必要があります。
たとえば1件目で月額収支がプラス3,000円だったとしても、2件目でマイナス10,000円なら、合計でマイナス7,000円です。
複数所有のメリットを語る前に、1件目の収支を再計算することから始めてください。
実際、2,000人を超える相談の中で、「1件目は黒字のはずだったのに、諸経費を計上すると実質マイナスだった」という方を数多く見てきました。
2件目のシミュレーションをする際は、必ず手元に残る金額、いわゆる「手残りキャッシュフロー」で判断してください。
また、2件目を加えた場合の年間総収支を試算し、急な修繕や空室が発生しても家計が破綻しないラインかどうかを確認することが大切です。
3. 複数所有が「リスク集中」になる3つのパターン
複数所有は必ずしも「リスク分散」にはなりません。
むしろ、選び方を誤ると「リスク集中」になる危険性の方が高いことを知っておく必要があります。
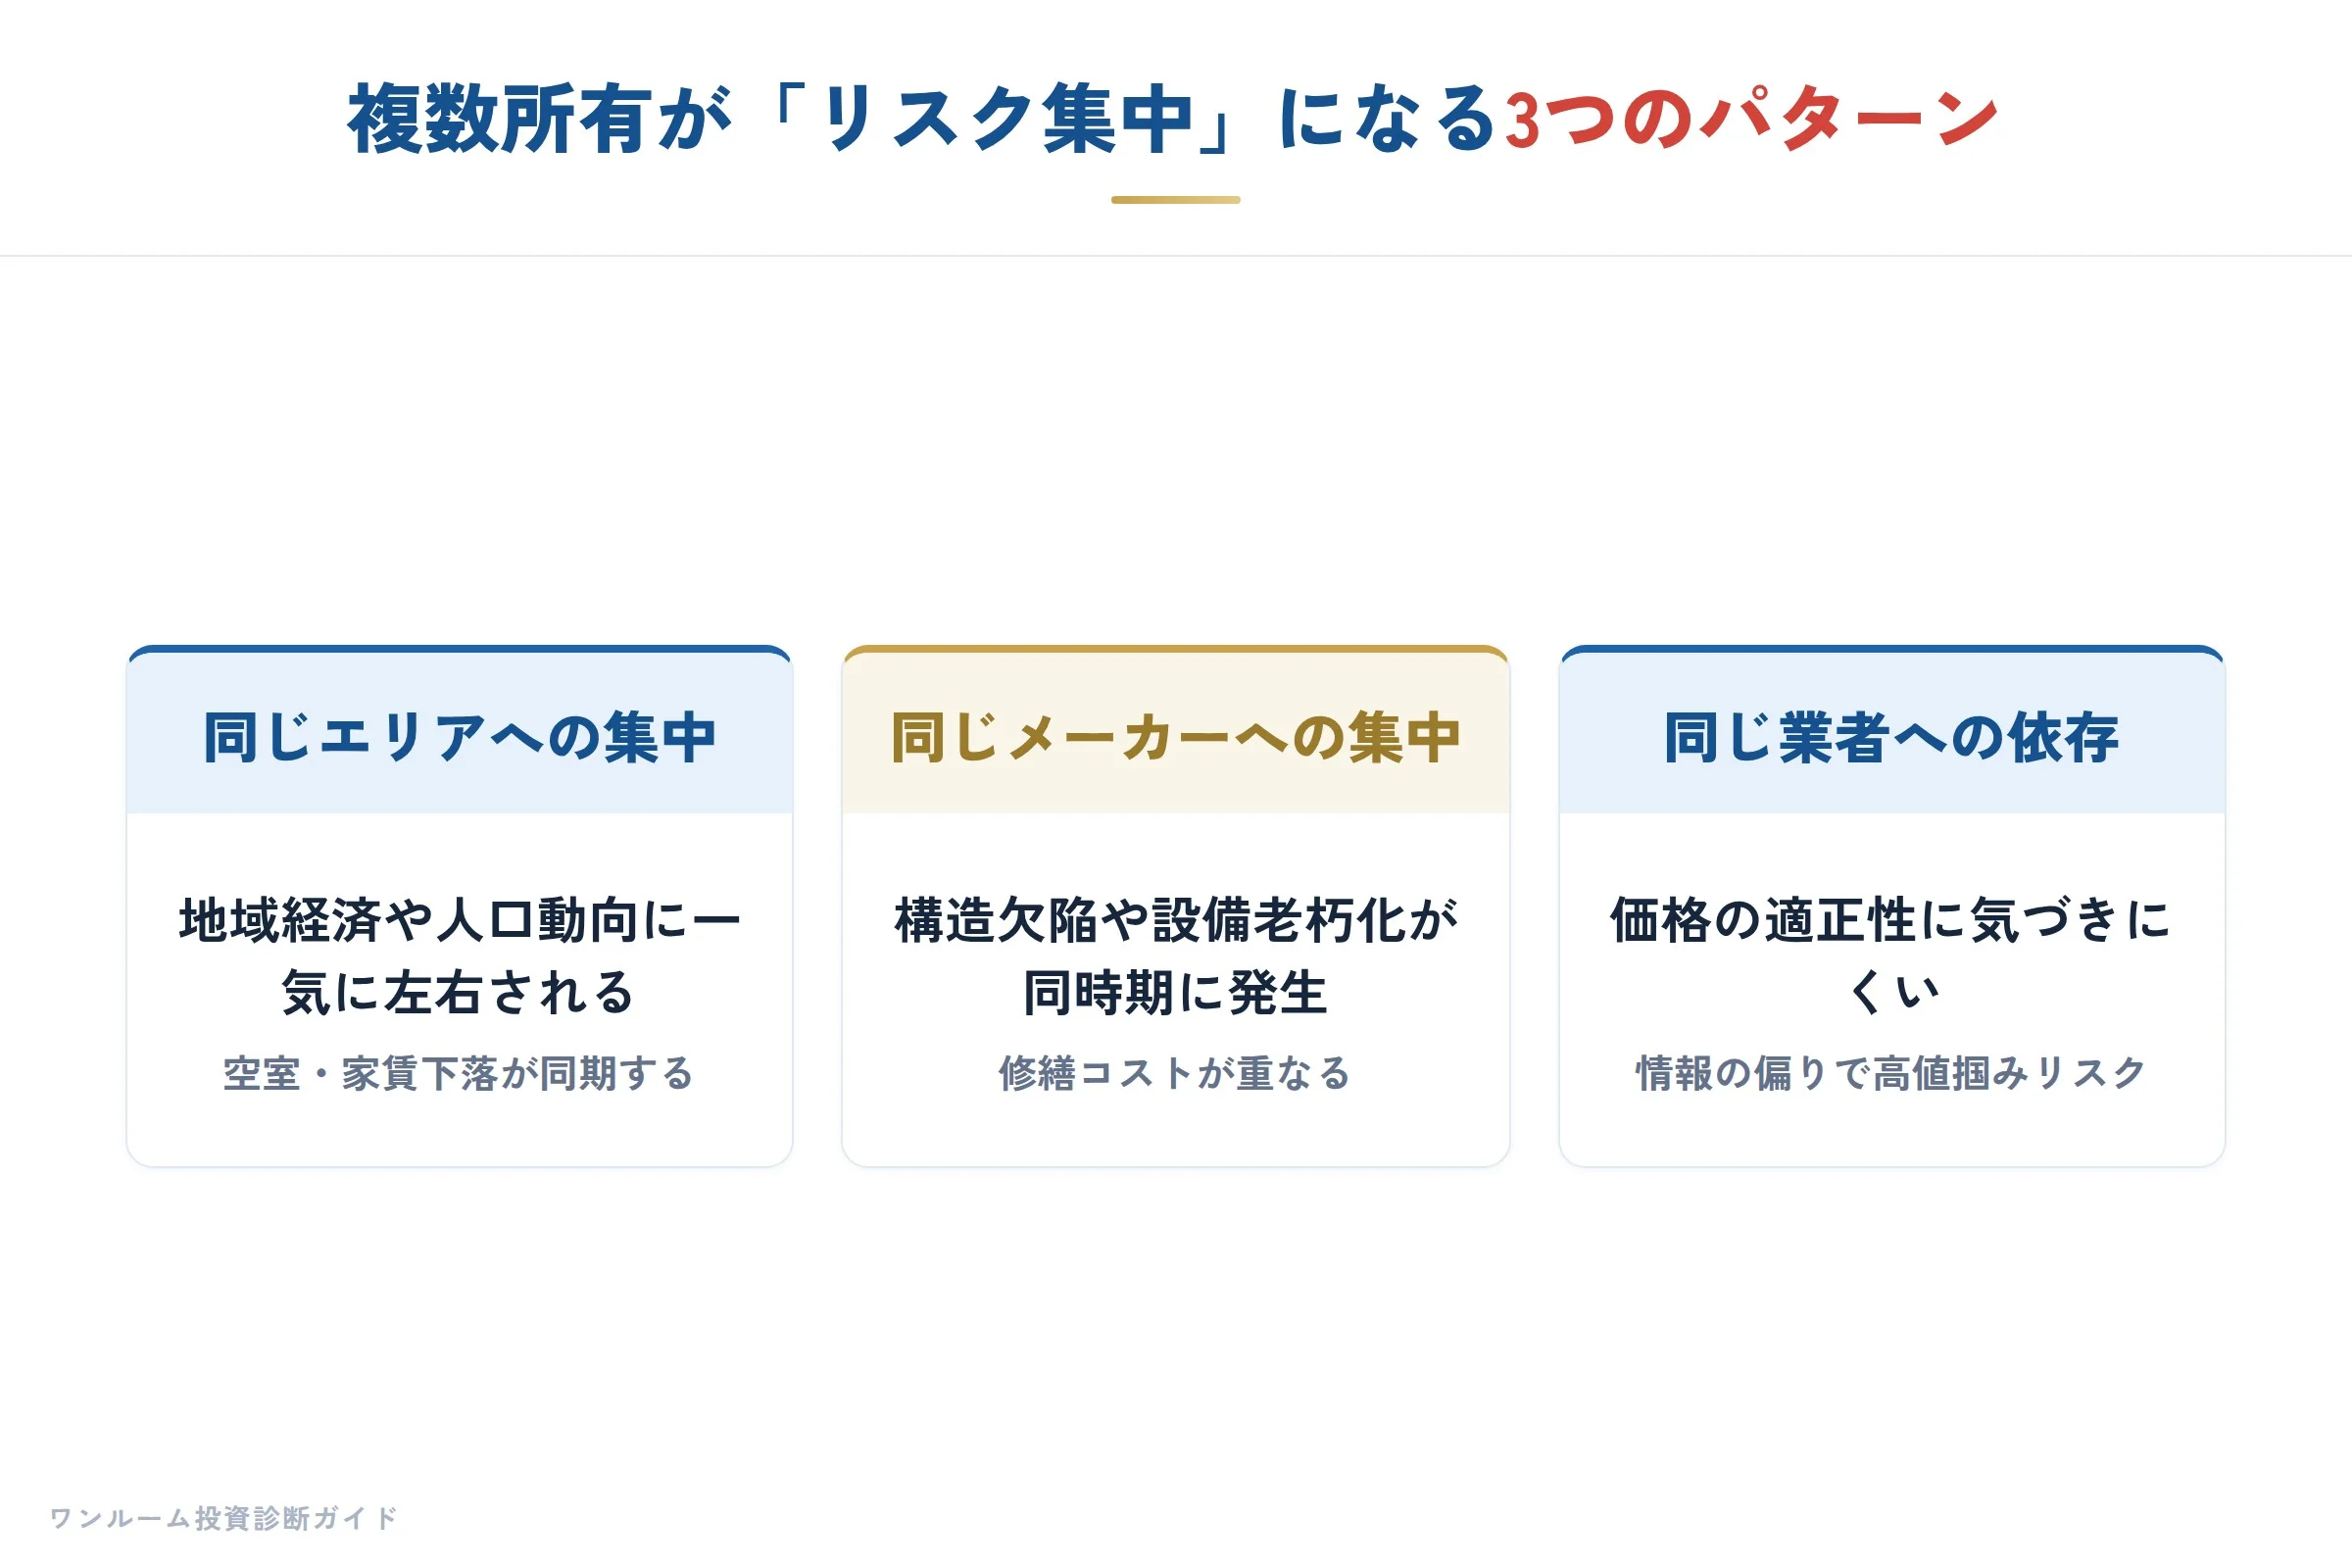
わたしが見てきた後悔するパターンは、大きく3つあります。
1つ目は「同じエリアへの集中」です。
同じ駅周辺や同じ沿線に2件以上を持つと、その地域の経済環境や人口動向に一気に左右されることになります。
2つ目は「同じメーカー・同じ設計の物件への集中」です。
建物に構造的な欠陥や設備の老朽化リスクがある場合、同じ時期に一斉に問題が発生する可能性があります。
3つ目は「同じ不動産業者からの購入」です。
同じ業者の物件を複数所有すると、価格の適正性や情報の偏りに気づきにくくなり、結果として高値で似たような物件を複数抱えることになりかねません。
本当のリスク分散は、エリア、築年数、間取り、さらには情報源を分散させて初めて成立します。
4. 「同じエリア・同じメーカー」での複数所有はなぜ危険か
同じエリアにワンルームマンションを2件以上所有することの危険性を、もう少し具体的に解説します。
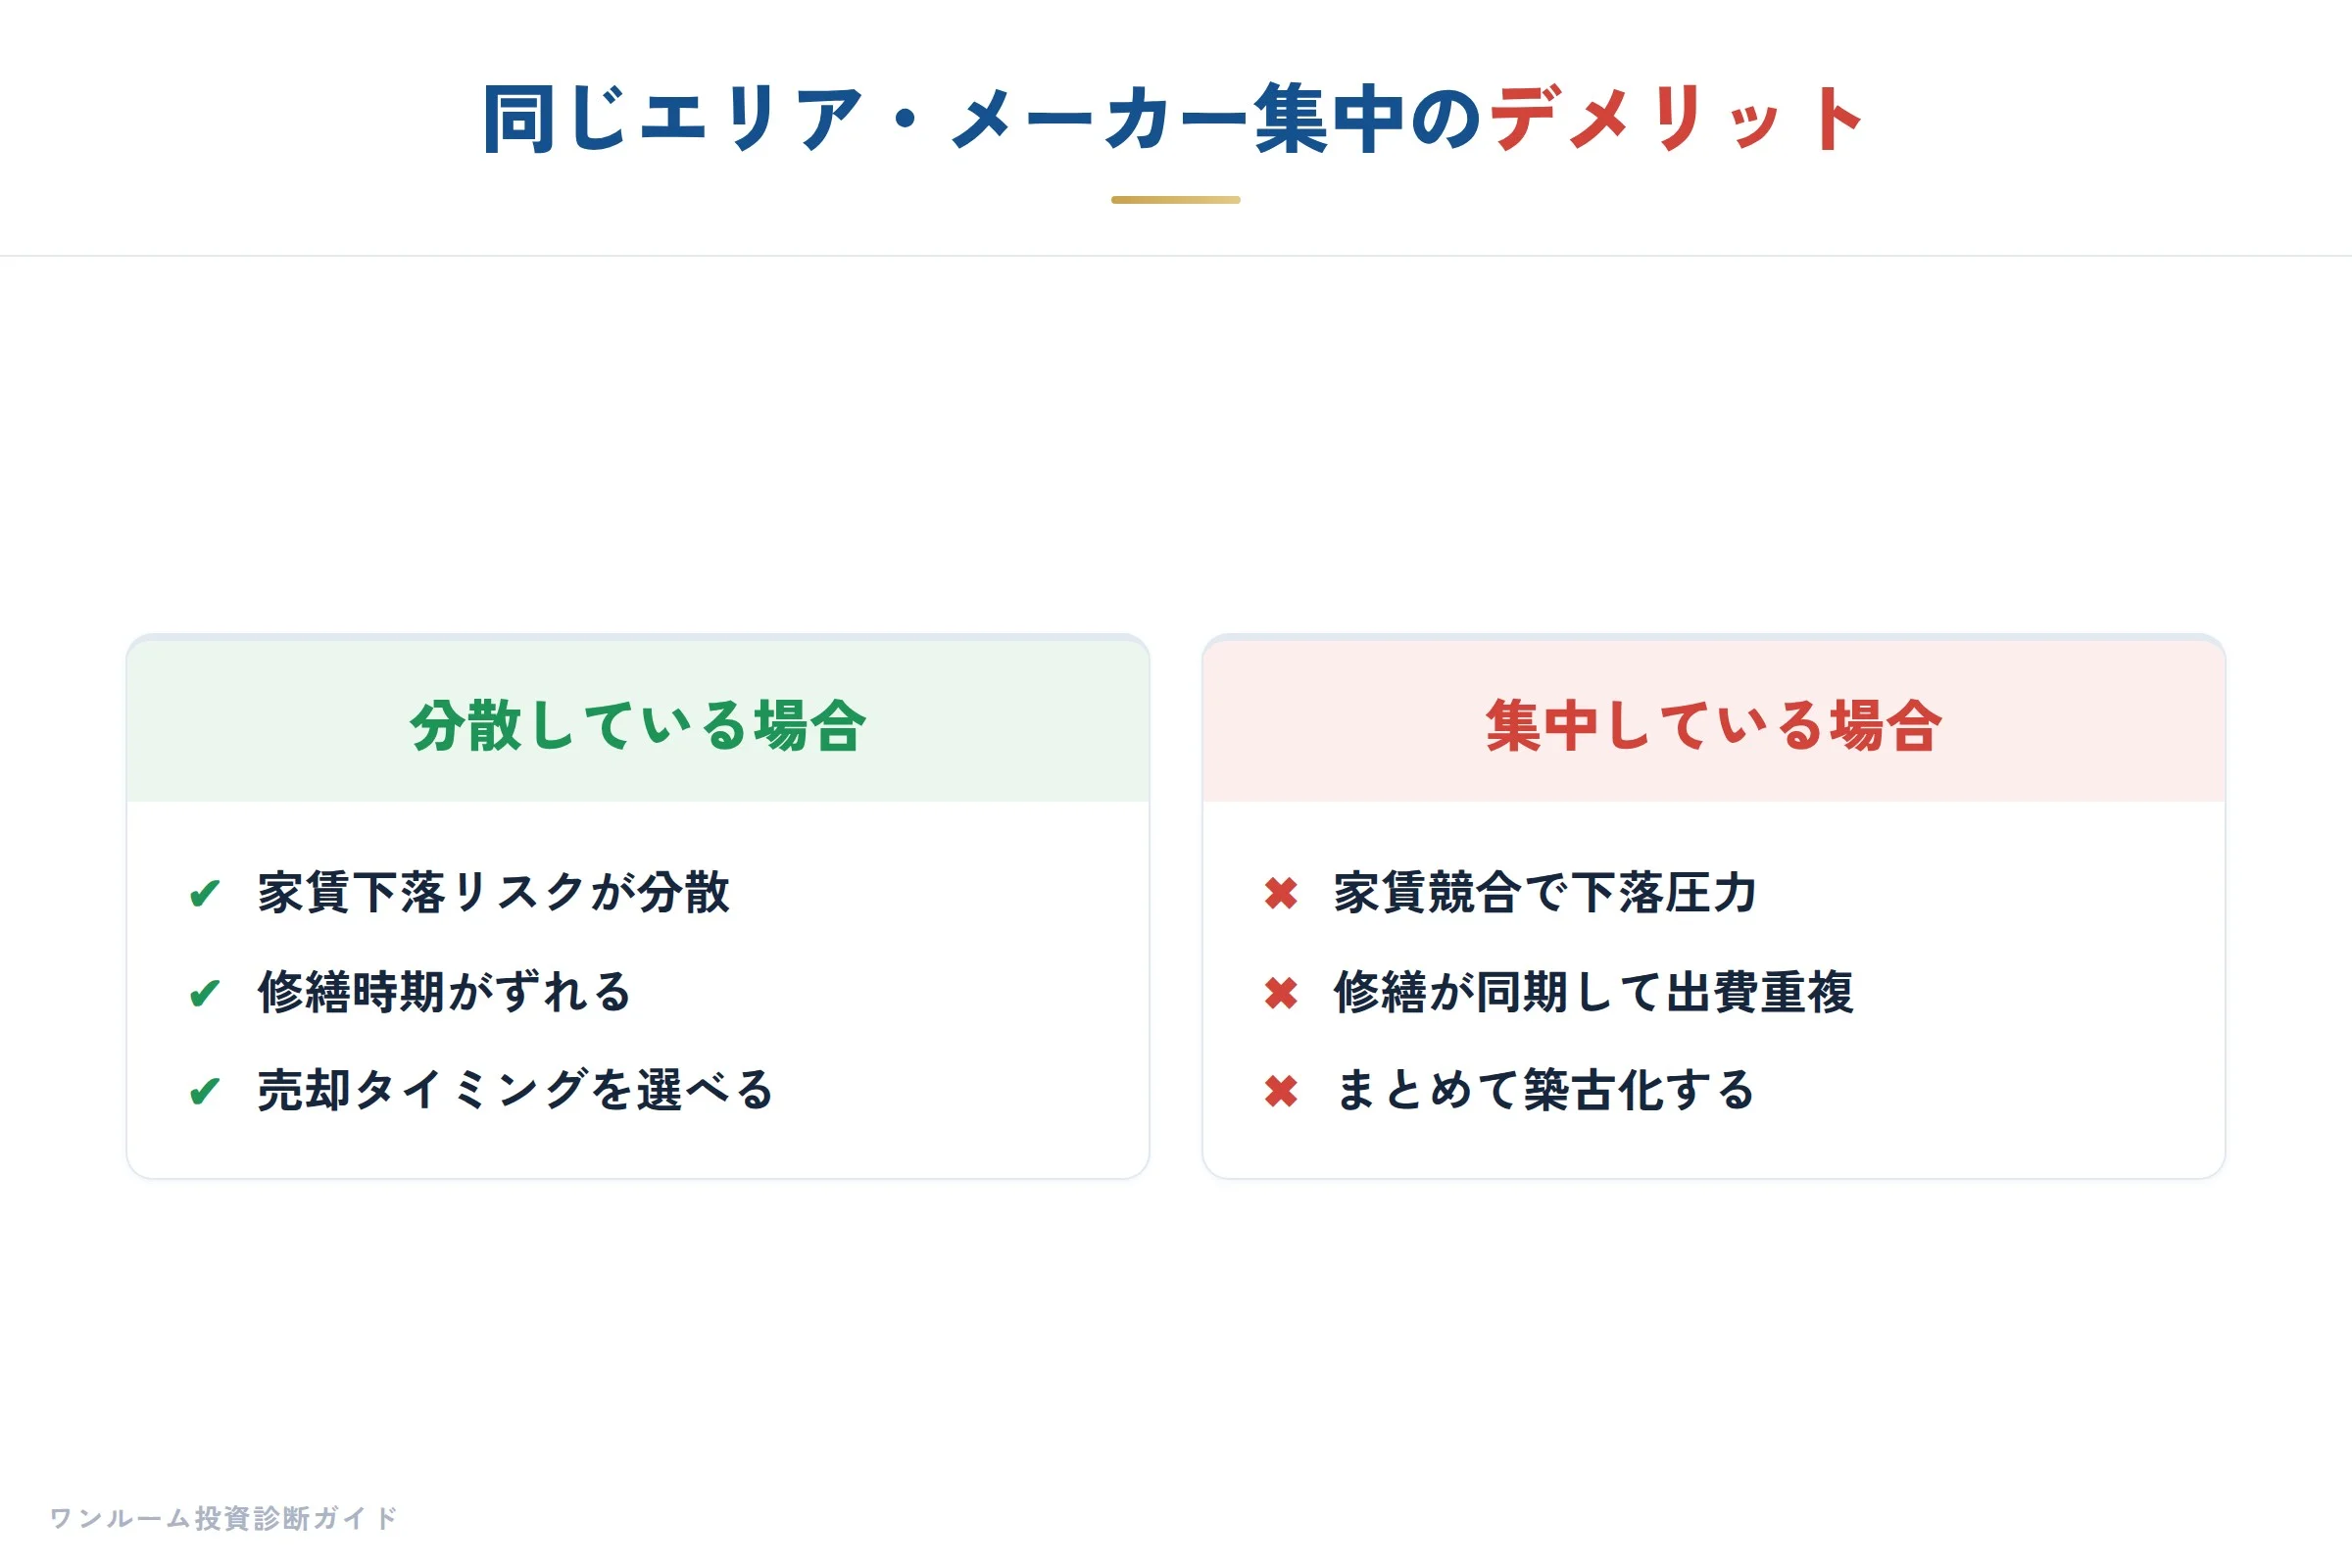
まず、同一エリアに供給が集中すると、家賃競争が発生しやすくなります。
新築時は家賃が高くても、築5年、築10年と経つにつれて周辺の新築物件と競合し、家賃下落圧力を受けます。
もしあなたの物件がそのエリアで同じ築年数帯を複数所有していれば、家賃を下げても空室が埋まらない「二重の痛手」を抱えることになります。
同じメーカーの物件を複数持つ場合も同様です。
設備の寿命や建物の価値下落のタイミングが同期し、まとまった修繕費や価値減少が同時期に襲ってくる可能性があります。
ワンルームマンション投資とは?で解説しているように、1件のリスクを理解した上で、異なるエリアや築年数の物件を選ぶことで、初めて複数所有の意味が生まれます。
5. 融資額が増えると変わる「金利と審査の壁」
2件目を購入する際、最も軽視されがちなのが融資の変化です。
1件目は低金利で通ったからと言って、2件目も同じ条件が通るとは限りません。
借入総額が増えることで、金融機関はあなたの返済能力をより厳しく審査します。
特に、返済負担率(年収に対する年間返済額の比率)が35%を超えると、新規融資は厳しくなりますし、金利に上乗せが発生するケースもあります。
また、2件目以降では頭金の要求が厳しくなる銀行も少なくありません。
1件目で自己資金10万円から始められた方でも、2件目では100万円以上の自己資金が必要になることもあります。
さらに、金利上昇リスクも見逃せません。
日本銀行は2026年9月の金融政策決定会合で、政策金利(無担保コールO/N物)を「1.0%程度」から「1.25%程度」に引き上げました。続く10月29〜30日の会合では1.25%で据え置かれましたが、追加利上げの可能性は排除されていません(日本銀行発表、確認日:2026年11月2日)。段階的な利上げが続く中では、1件目の借入時より2件目の金利が上がっている可能性があり、2件分のローン返済額が増えて家計を直撃します。
融資を増やす前に、金利が2%や3%になった場合のシミュレーションを必ず行ってください。
6. 2件目以降で見落とされる「管理コストと修繕積立」の重み
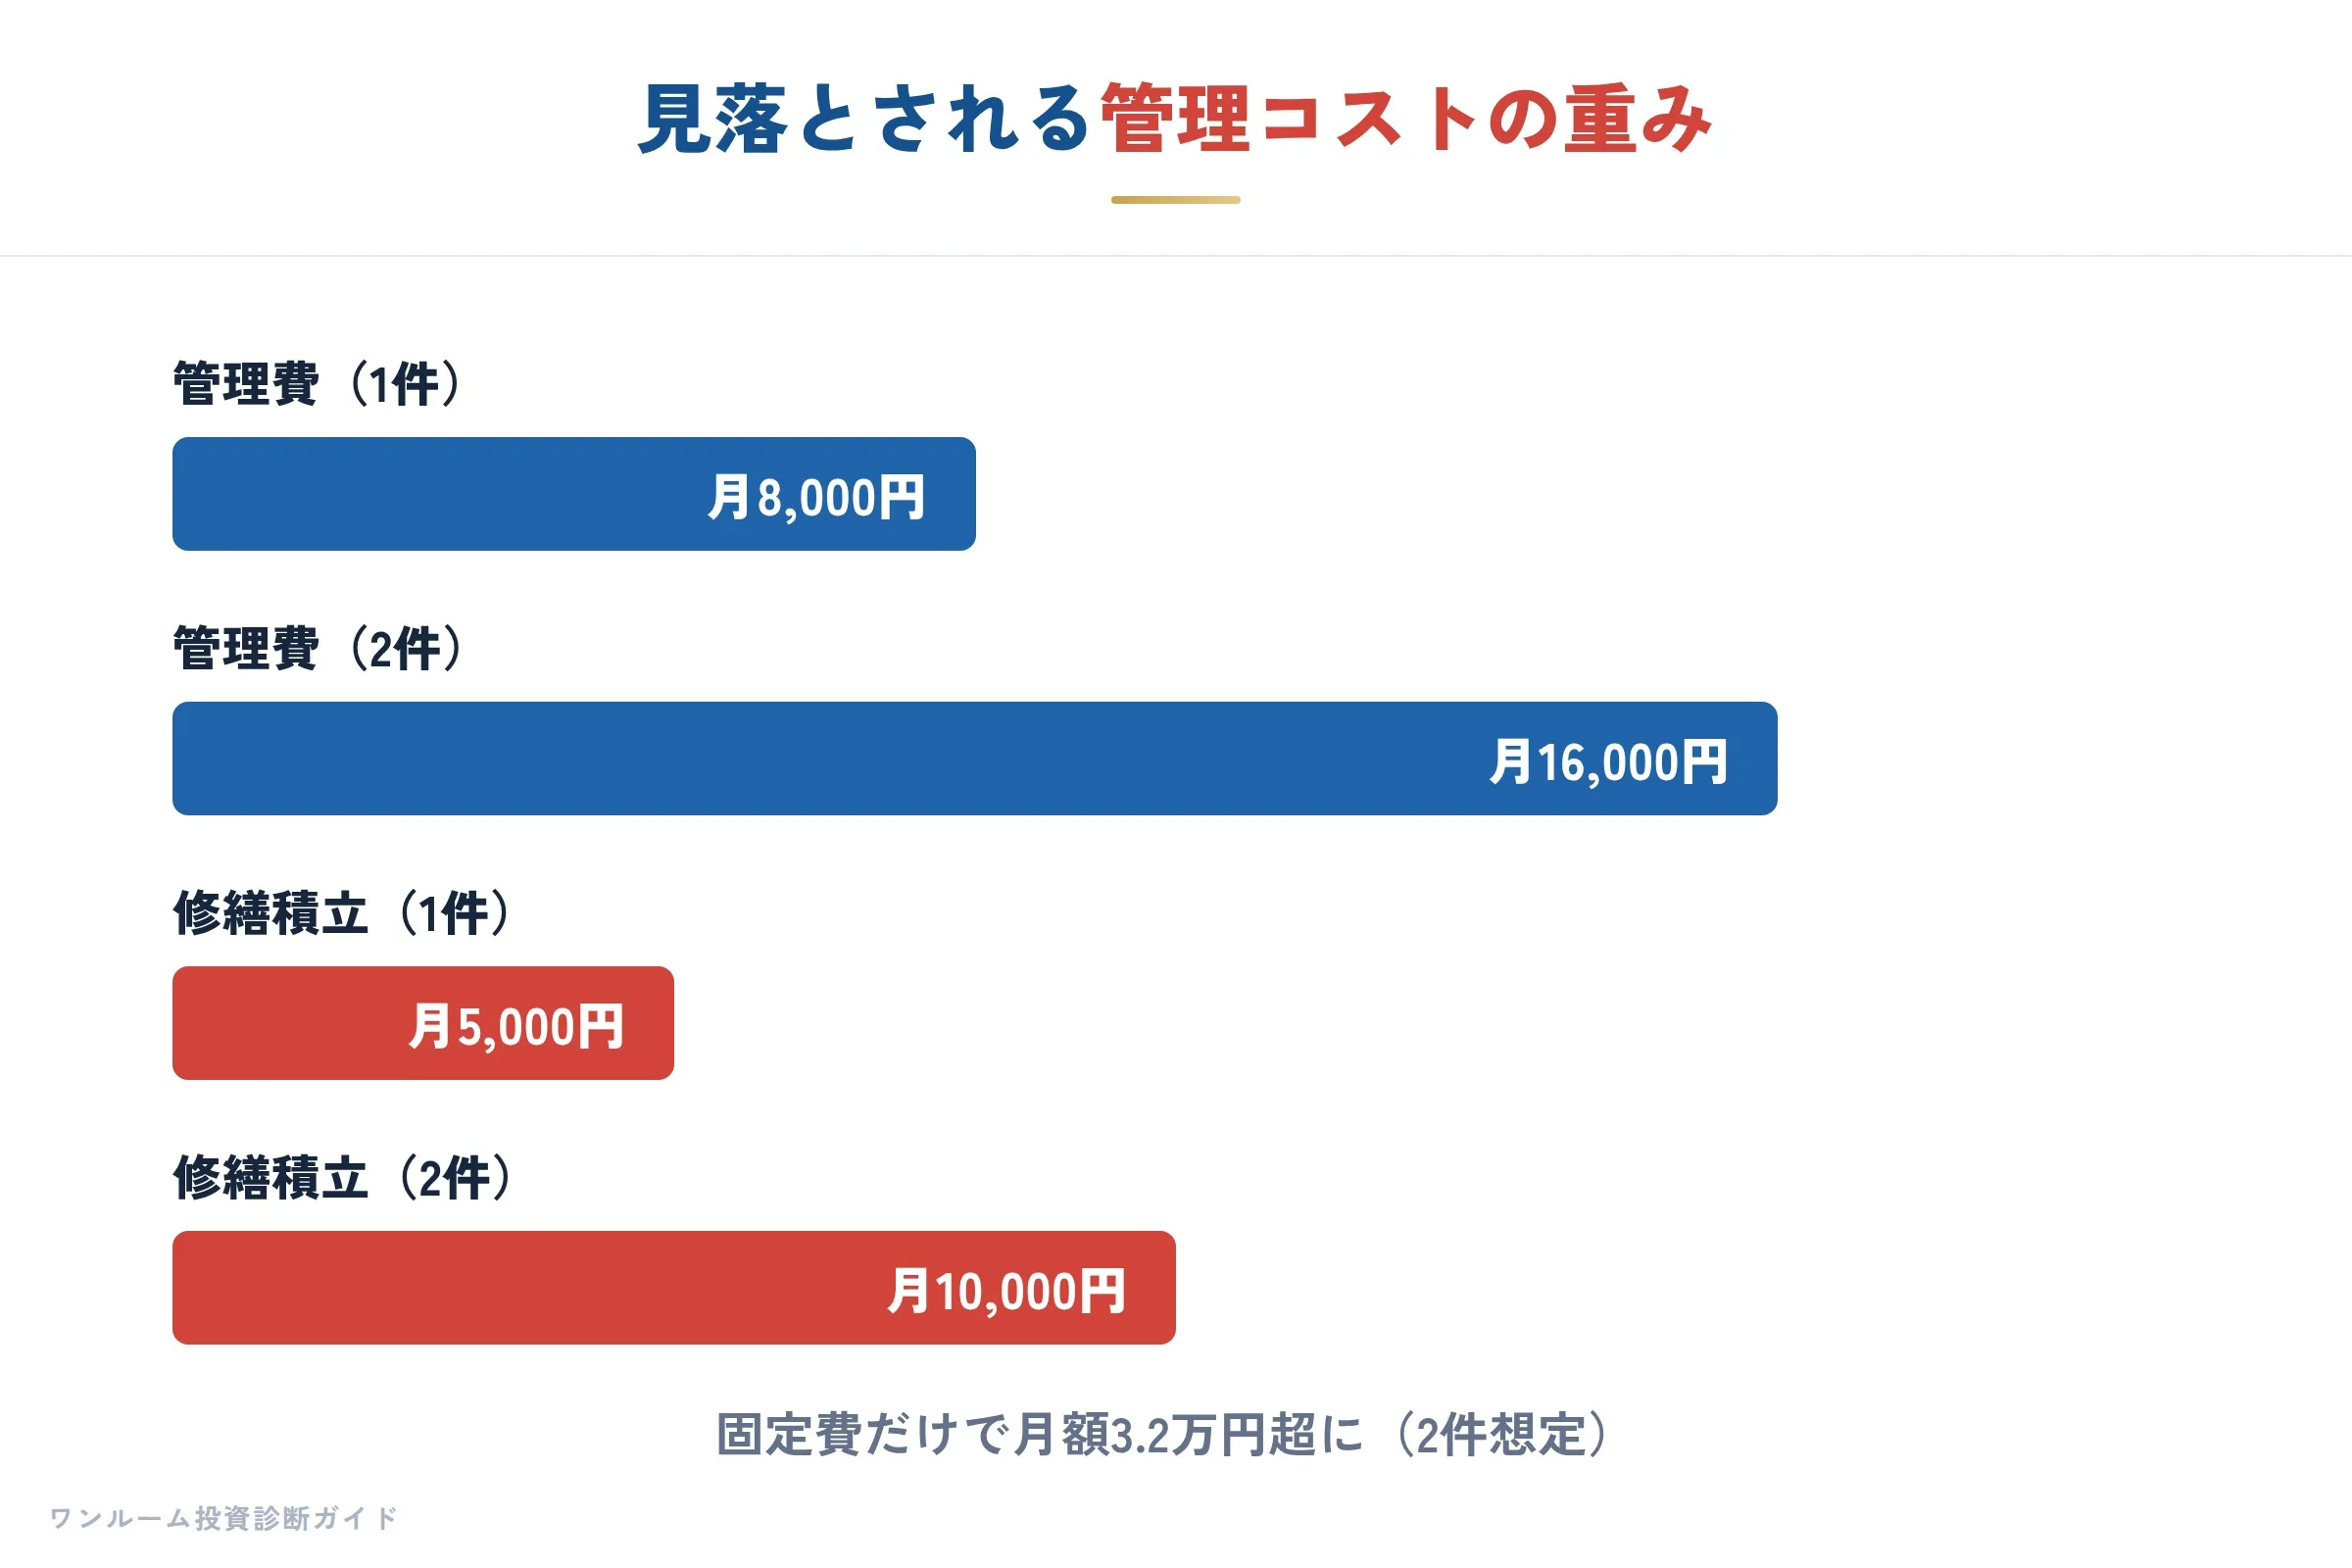
1件目の管理費が月8,000円、修繕積立金が月5,000円だとしても、2件目を持つとそれぞれ倍になります。
つまり、月々の固定費だけで26,000円がかかる計算です。
これに固定資産税や保険料、さらには管理会社への委託手数料が加わると、年間で数十万円の固定費が発生します。
大規模修繕が重なるリスクも見落とせません。
築15年〜20年を迎えた物件で大規模修繕が発生した際、一時的に数十万円から数百万円の負担が生じることがあります。
同じ築年数の物件を2件以上持っていると、その出費が同時期に押し寄せる可能性があります。
ワンルームマンション投資 2件目を検討する際は、月々の固定費ではなく、将来の修繕積立の積み増しや一時金の発生タイミングまで含めた長期シミュレーションが必須です。
7. 出口戦略を見据えた複数所有の鉄則
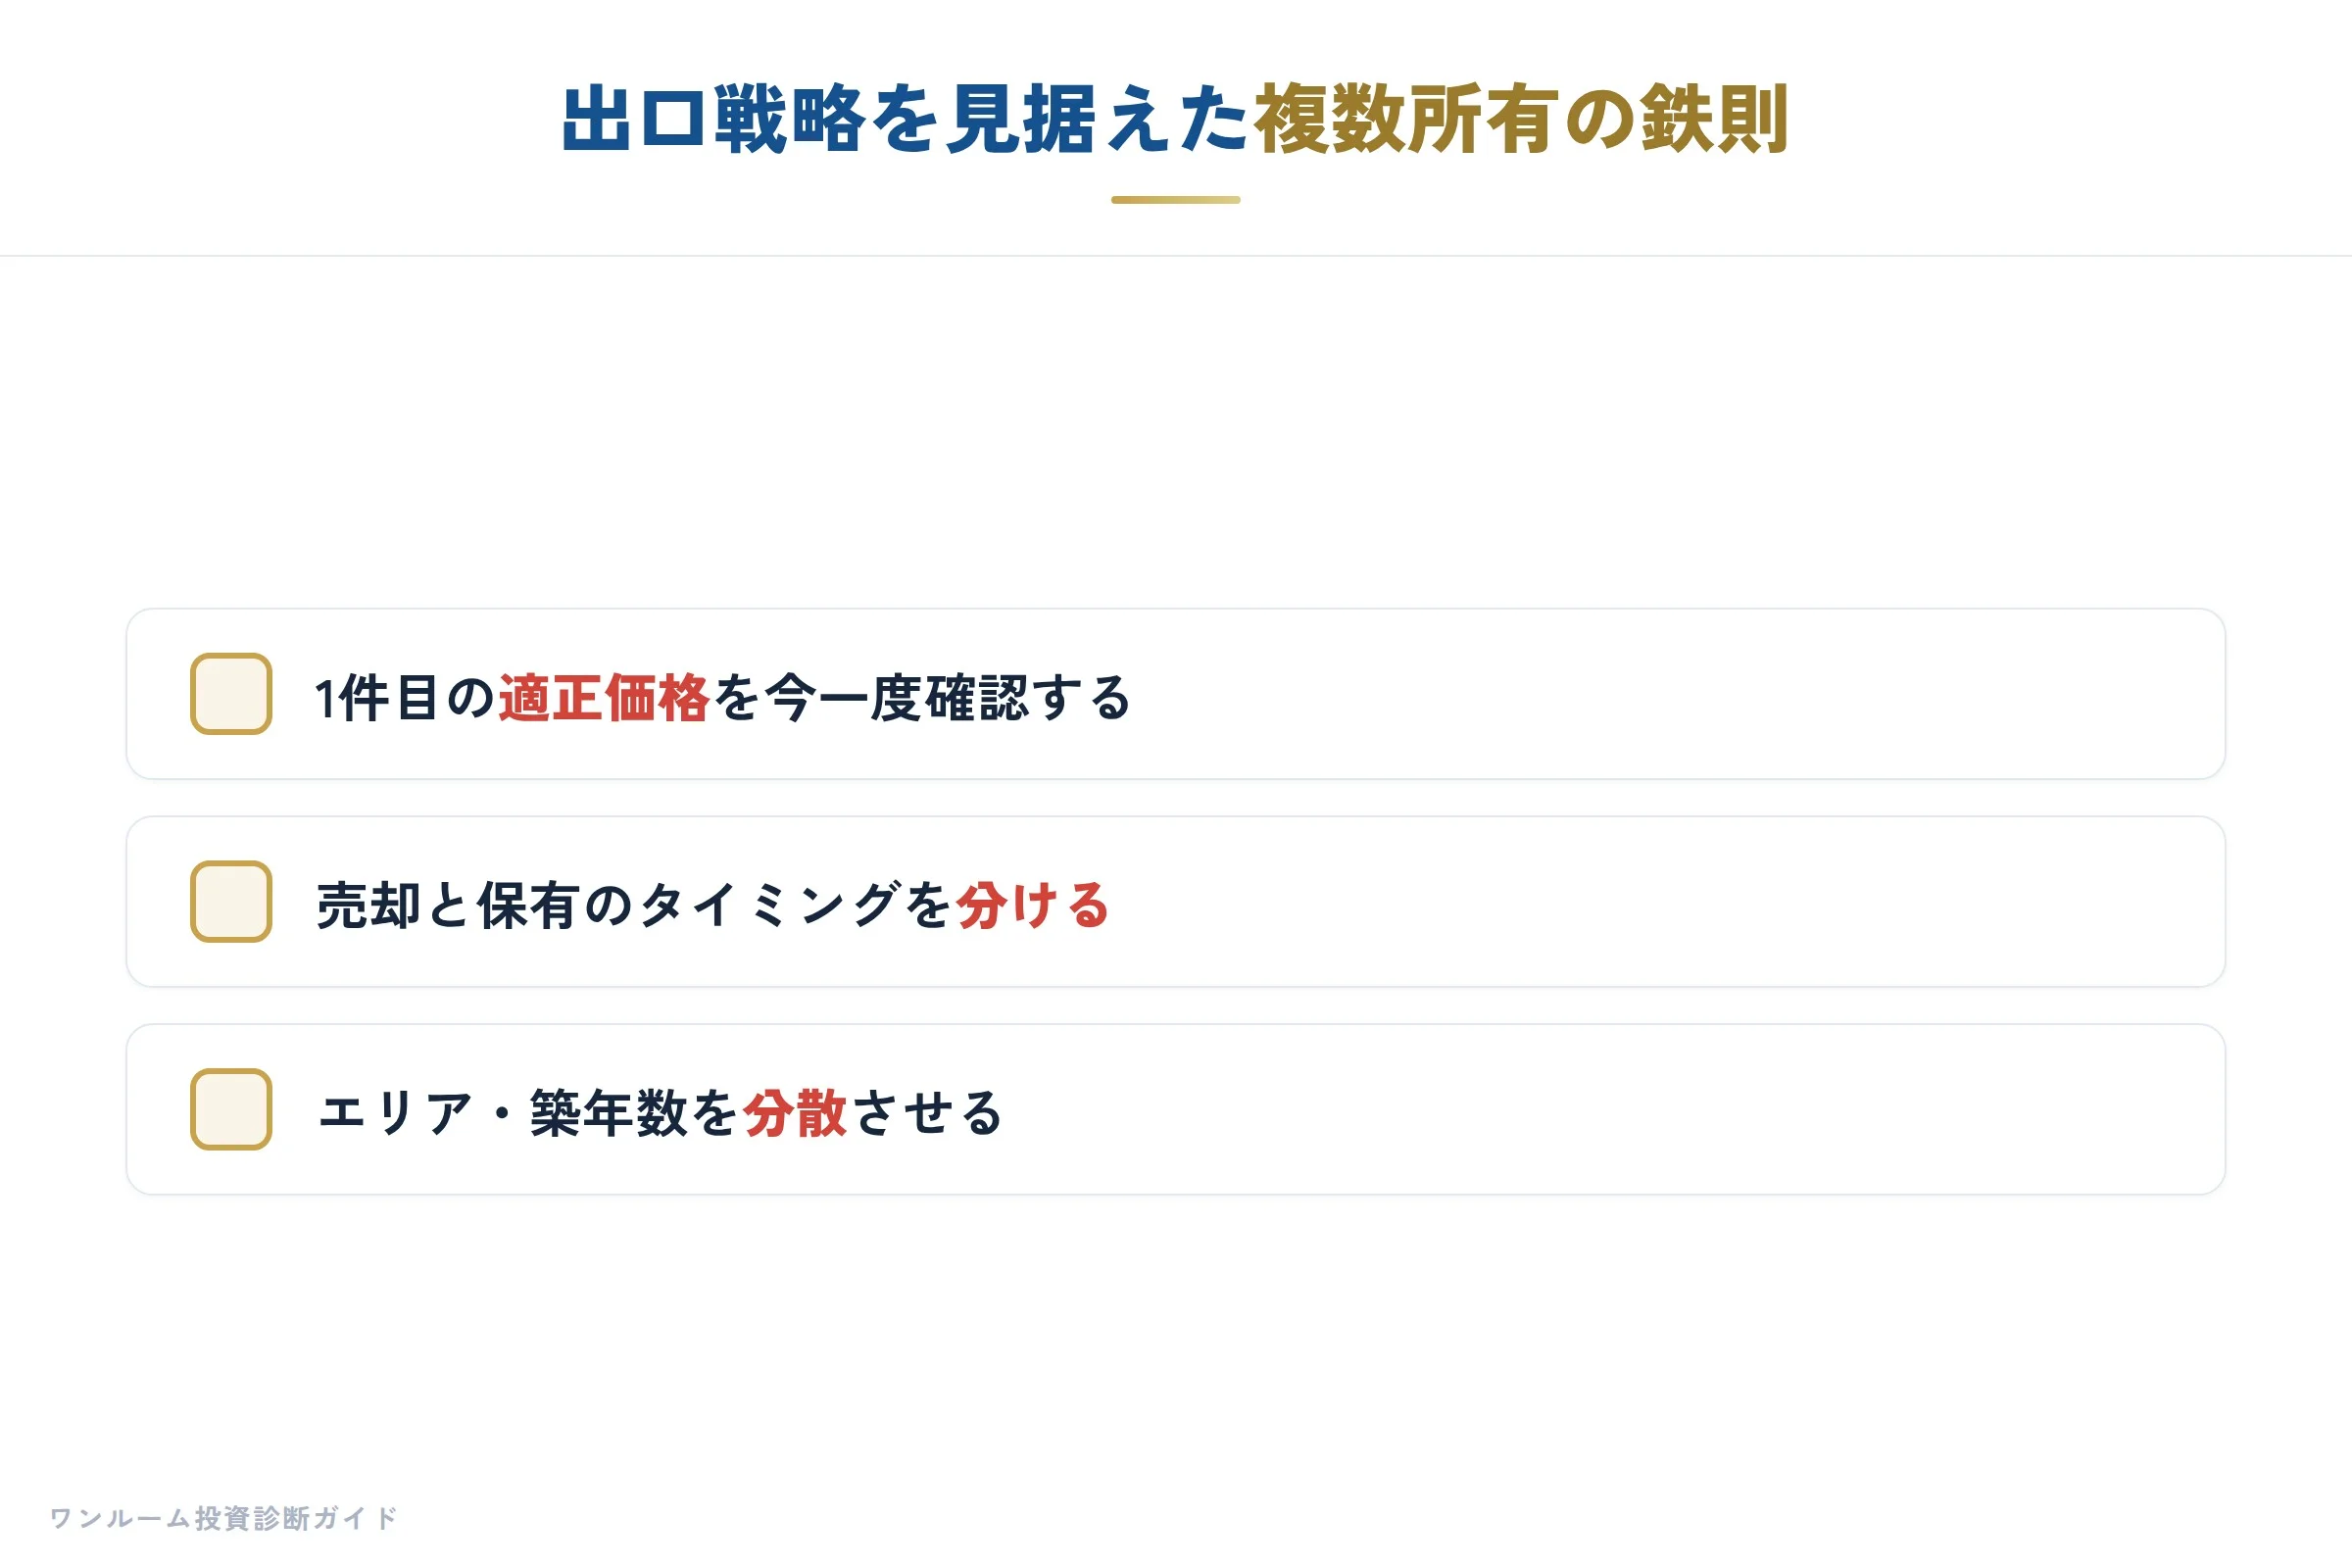
2件目を買う前に、必ず「売る前提」のシミュレーションをしてください。
複数所有は「買い増し」ではなく「ポートフォリオの再構築」として考えるべきです。
例えば、1件目が築浅で価値が高いうちに売却し、2件目は中古でキャッシュフローを重視する。
このように、どちらをいつ売るかという視点がない複数所有は、ただの「箱増し」に過ぎません。
ワンルームマンション投資 出口戦略の観点からは、まず1件目の現在の適正価格を再確認することが重要です。
出口戦略|売り時の見極めでも解説しているように、売却時の価格は購入時の価格ではなく、市場の需要で決まります。
2件目を追加することで1件目の売却タイミングを逃し、結果的に両方とも築古化して資産価値が下落する。
こうした最悪のシナリオを避けるため、購入前に10年後、20年後の出口をイメージしておく必要があります。
8. わたしが2,000人の相談で見た「後悔する複数所有」の共通点
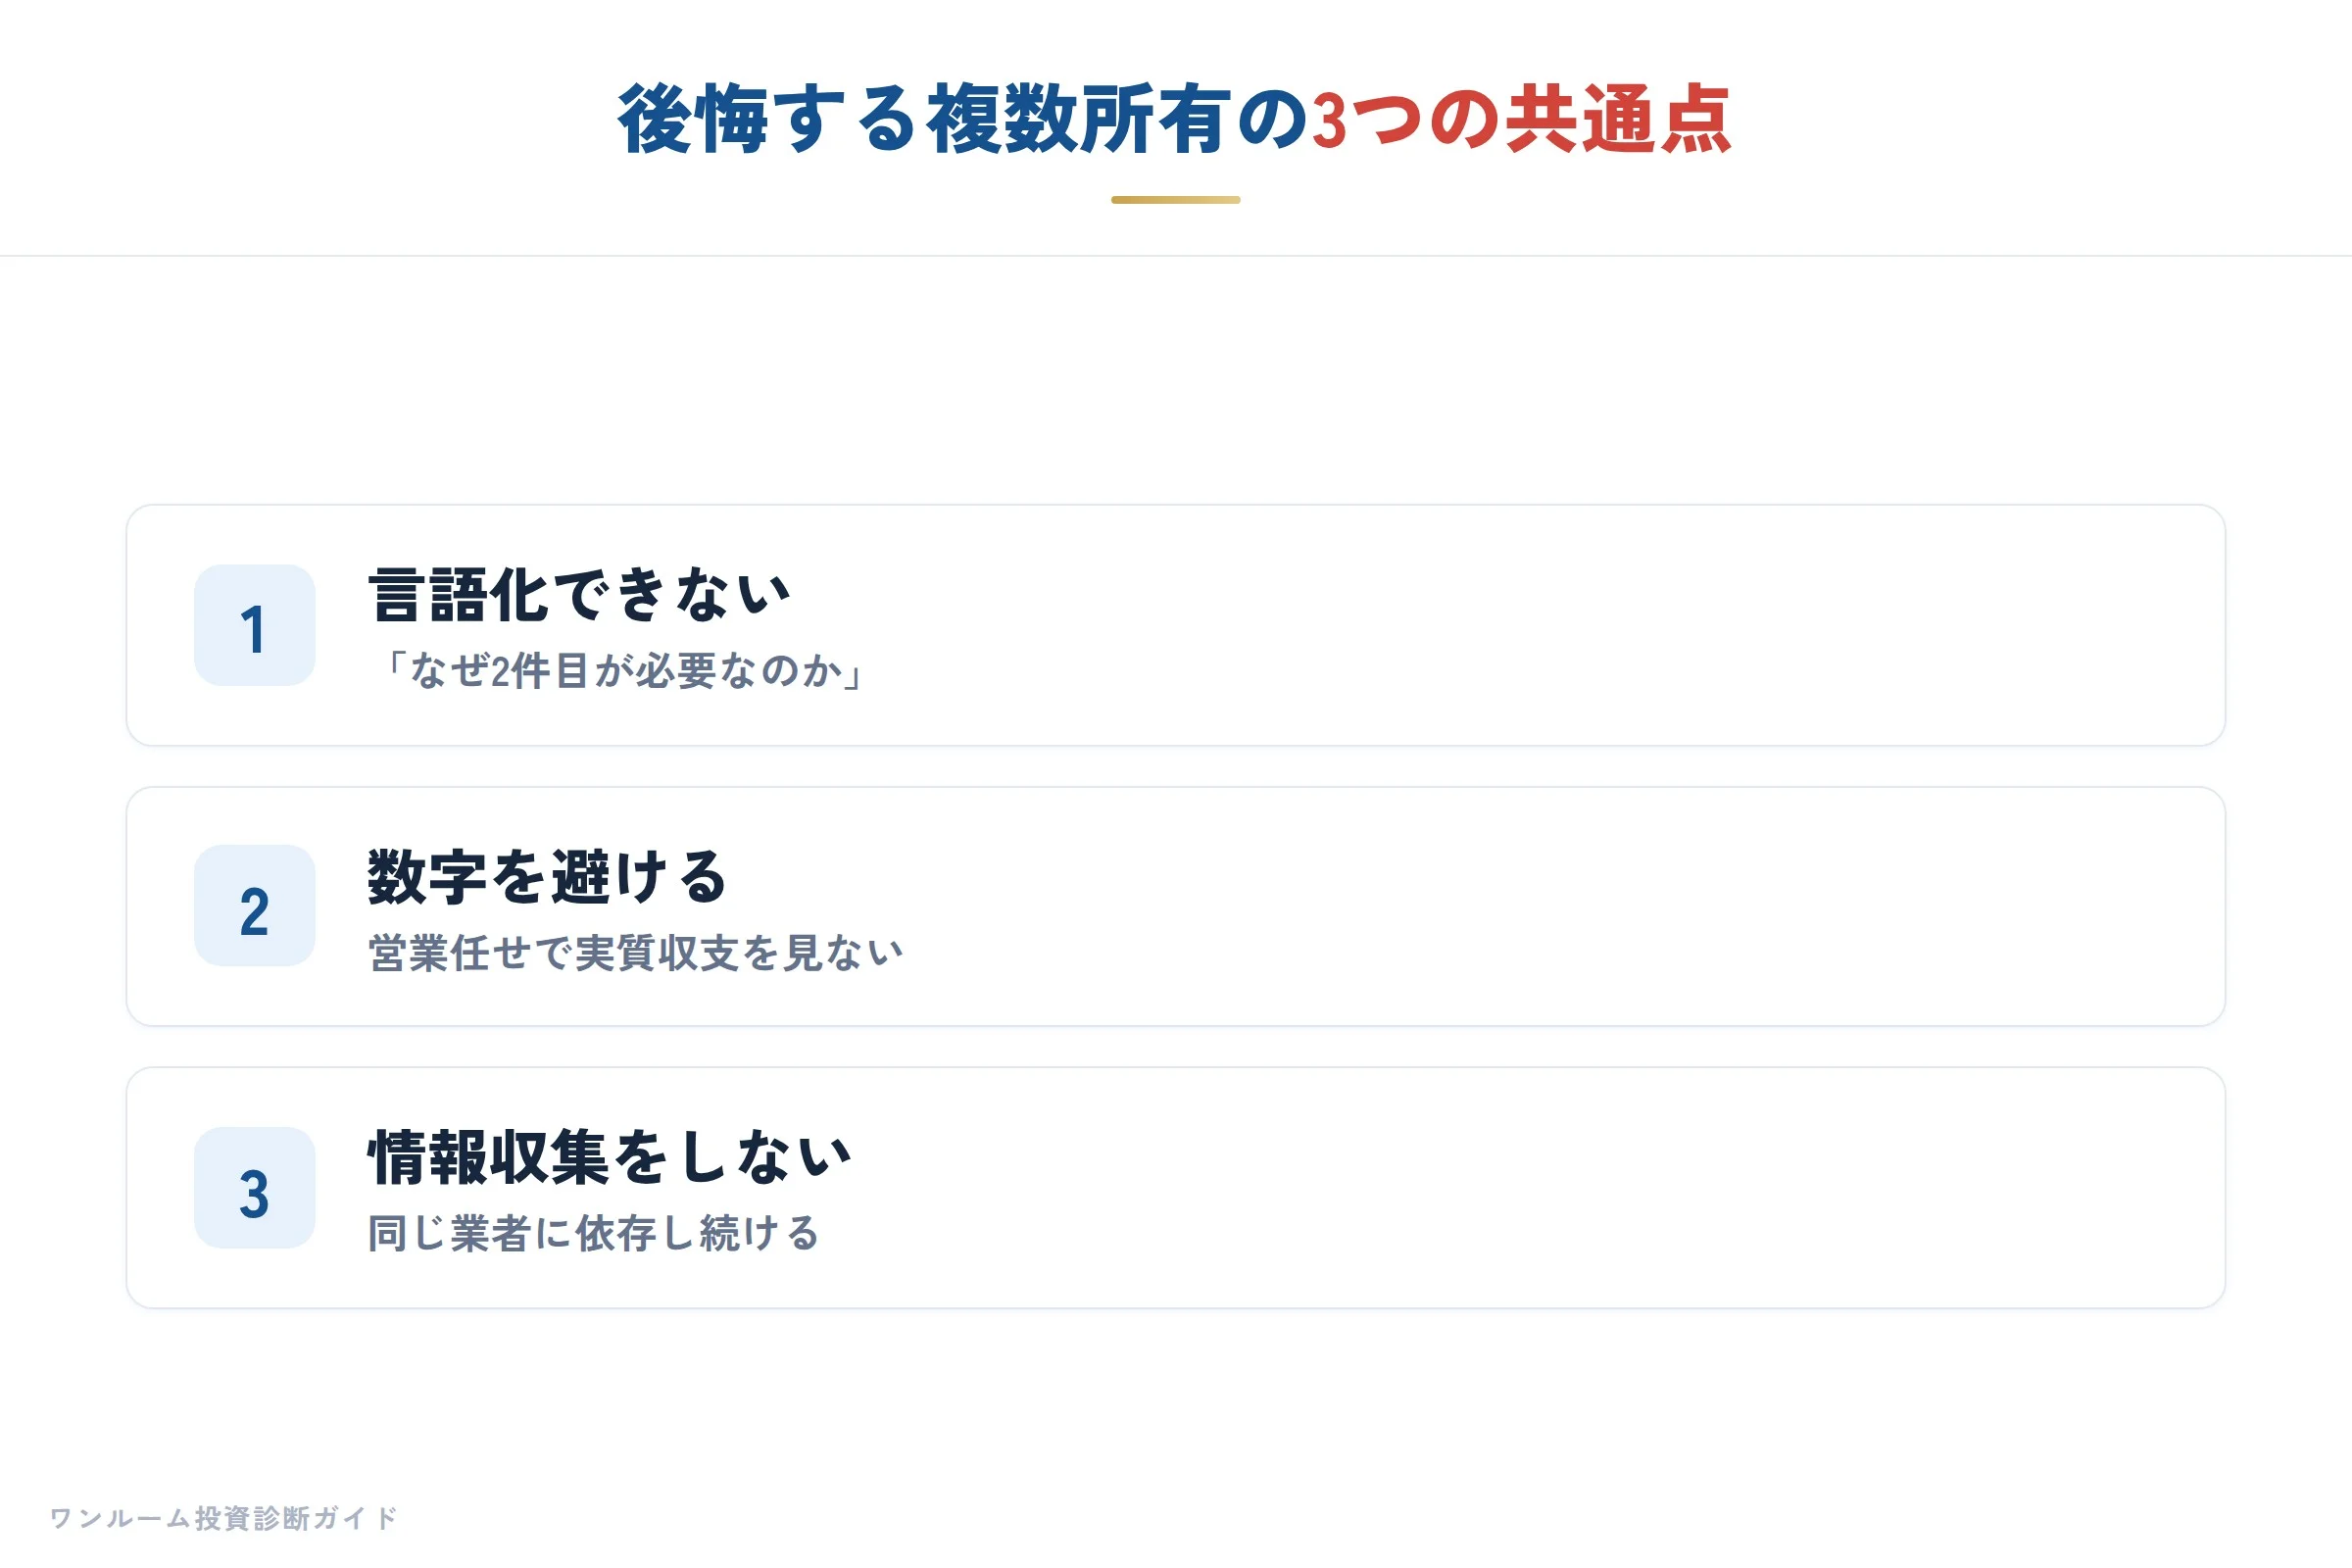
不動産投資セカンドオピニオンとして相談を受けてきた方の中で、2件目・複数所有で後悔する方には共通点があります。
1つ目は、「なぜ2件目が必要なのか」を言語化できていないことです。
「節税になるから」「営業さんが勧めたから」では、リスクが増えるだけです。
2つ目は、数字を避けて営業マンの話だけで判断していることです。
表面利回りや還付金額に目を奪われ、実質収支や返済比率の計算をしていません。
3つ目は、積極的に情報収集をせず、同じ業者に依存し続けることです。
異なる視点からの情報に触れないと、自分の物件の弱点に気づけません。
ワンルームマンション投資とは?の基礎を再確認し、客観的な数字に立ち返ることが、複数所有の失敗を防ぐ第一歩です。
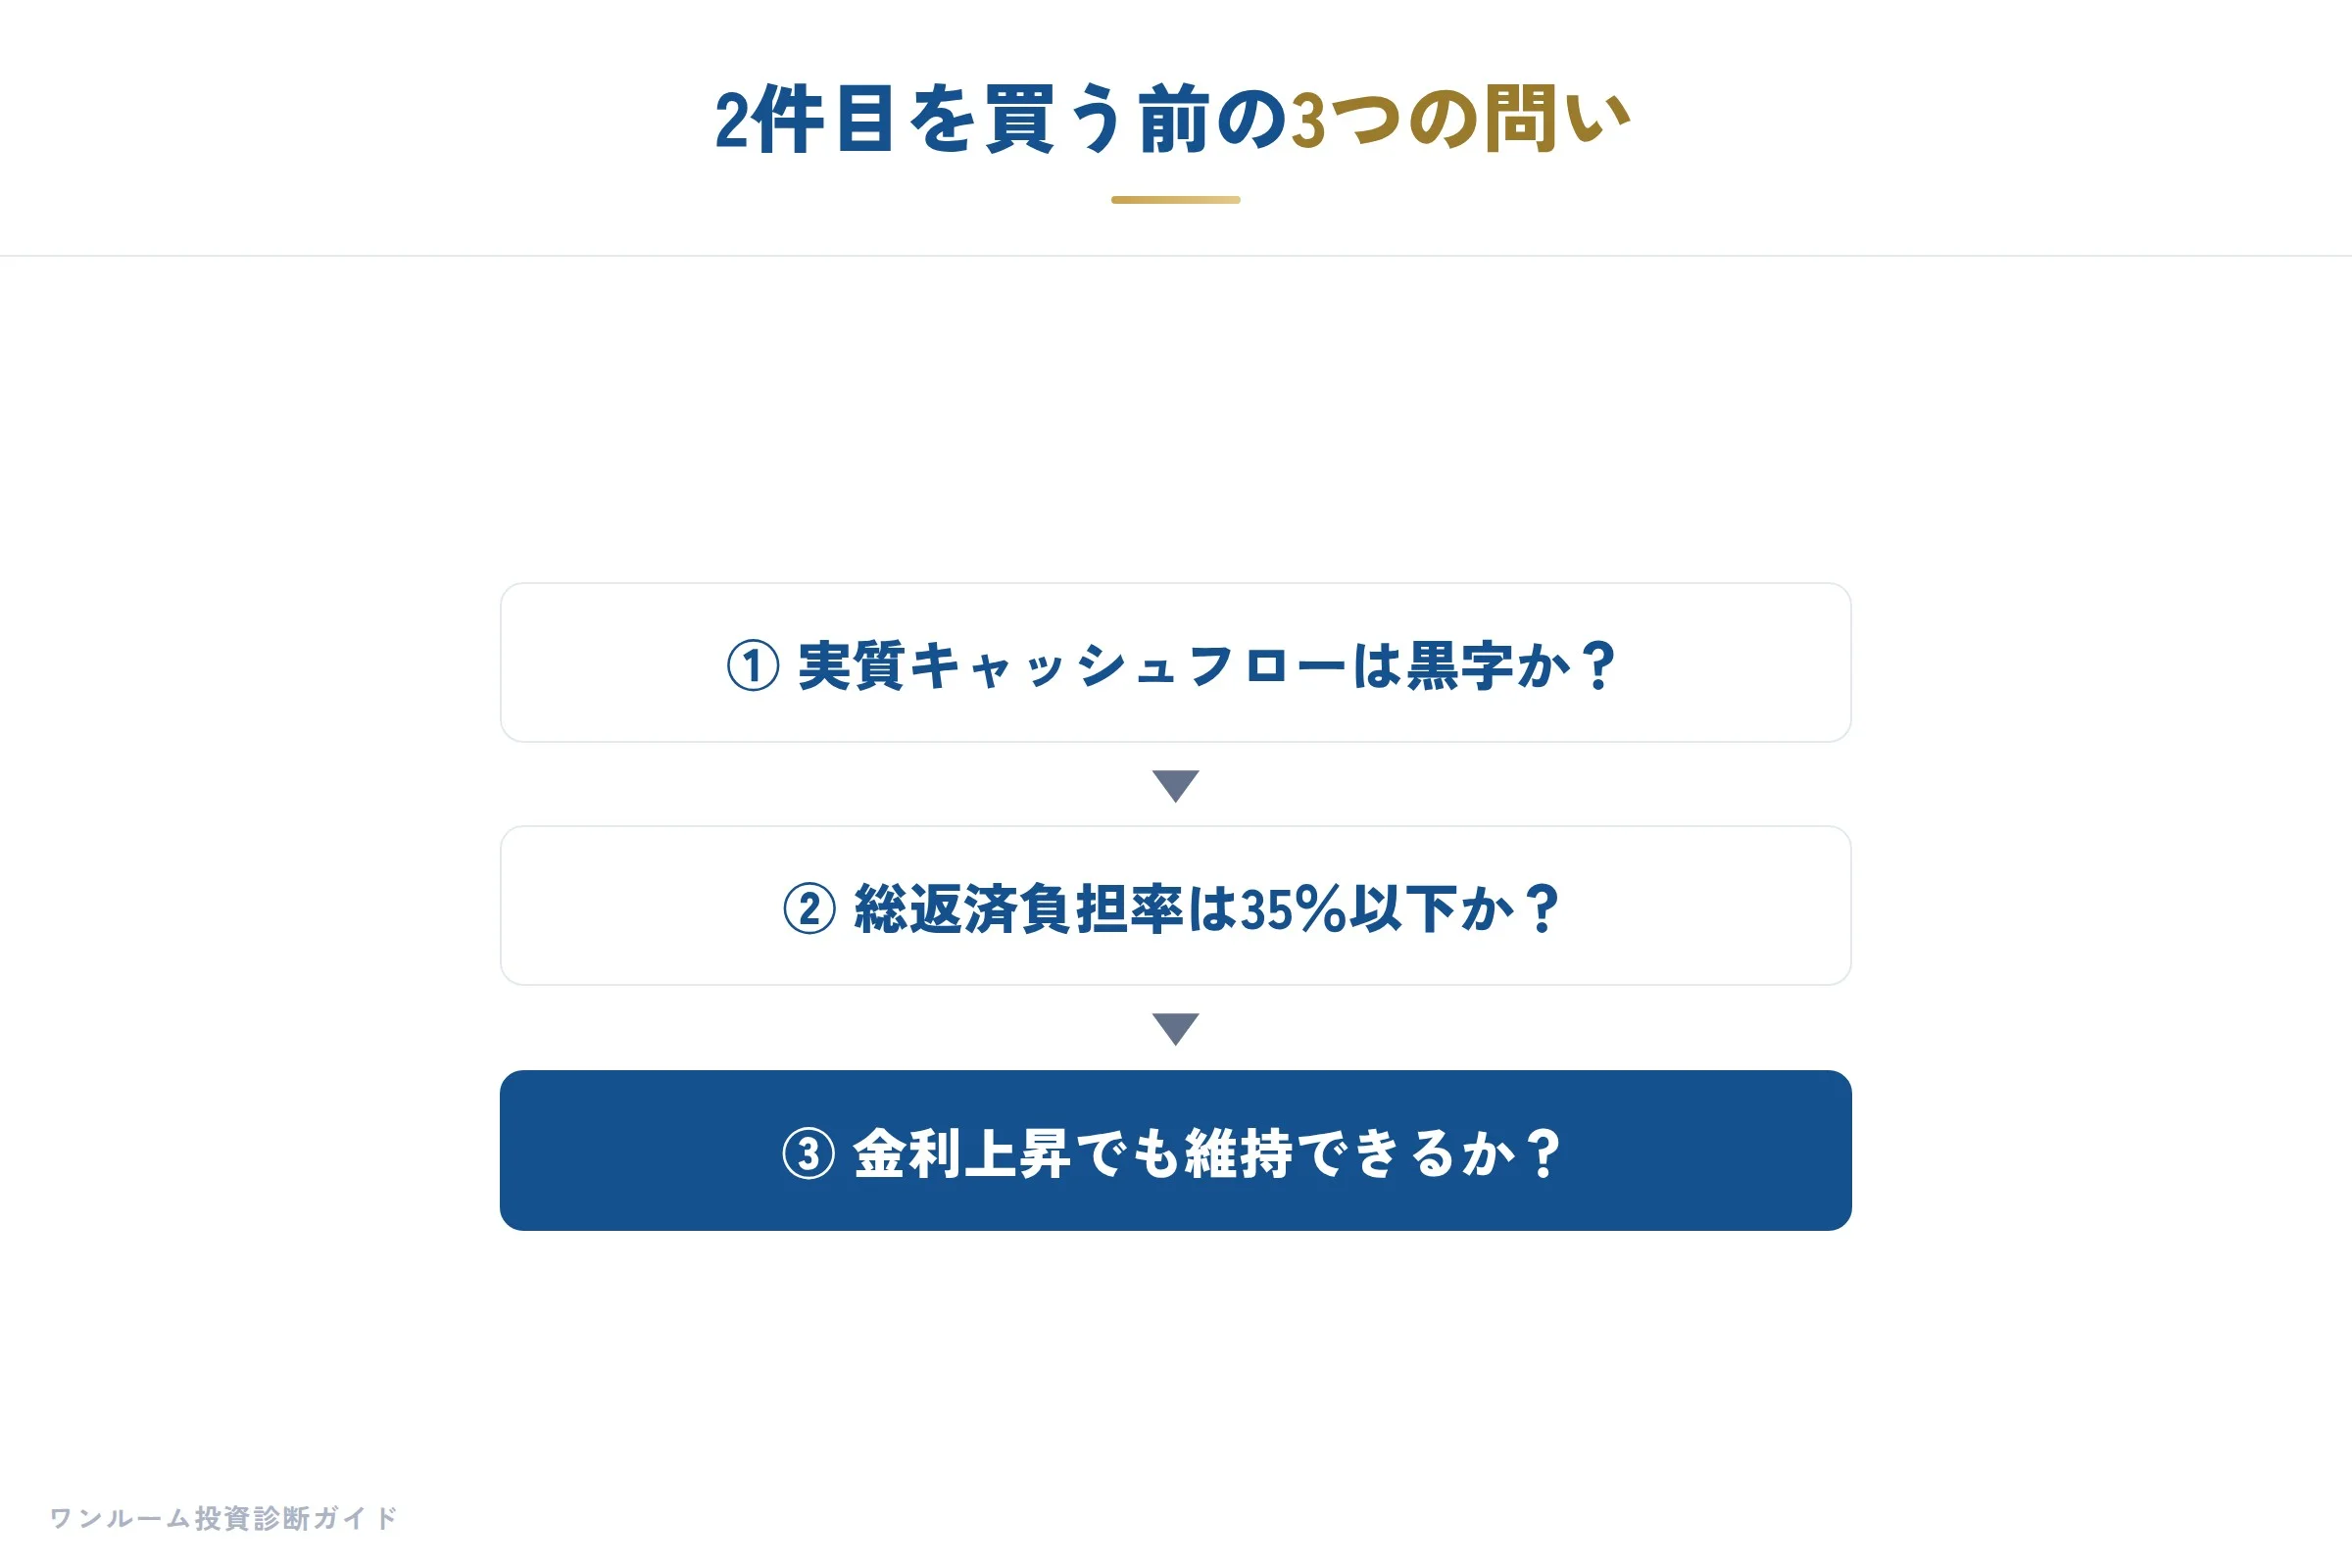
9. まとめ:2件目を買う前に必ず立ち止まるべき3つの問い
ここまでの内容を踏まえて、2件目を検討する前に自分に問いかけてほしい3つのポイントをまとめます。
1つ目、1件目の実質キャッシュフローは、管理費や修繕積立、税金を差し引いても黒字か。
2つ目、2件目を加えた場合の総返済負担率は35%以下に収まっているか。
3つ目、もし明日から金利が上がったり、家賃が下がったりした場合に、両方の物件を維持できるか。
この3つに自信を持って「はい」と答えられないのであれば、2件目はまだ早いでしょう。
焦らず、まずは1件目の運用を軌道に乗せ、適切なタイミングで買い増すことが、長期的な資産形成につながります。
迷われた際は、売らない第三者である不動産投資セカンドオピニオンとして、客観的な視点からの無料相談をご活用ください。
※本記事は一般的な情報提供を目的としており、特定の物件の勧誘や投資の勧誘を行うものではありません。記載の数値や事例は一般的な目安であり、実際の投資判断はご自身の責任で行ってください。不動産投資には元本割れや収益低下のリスクが伴います。