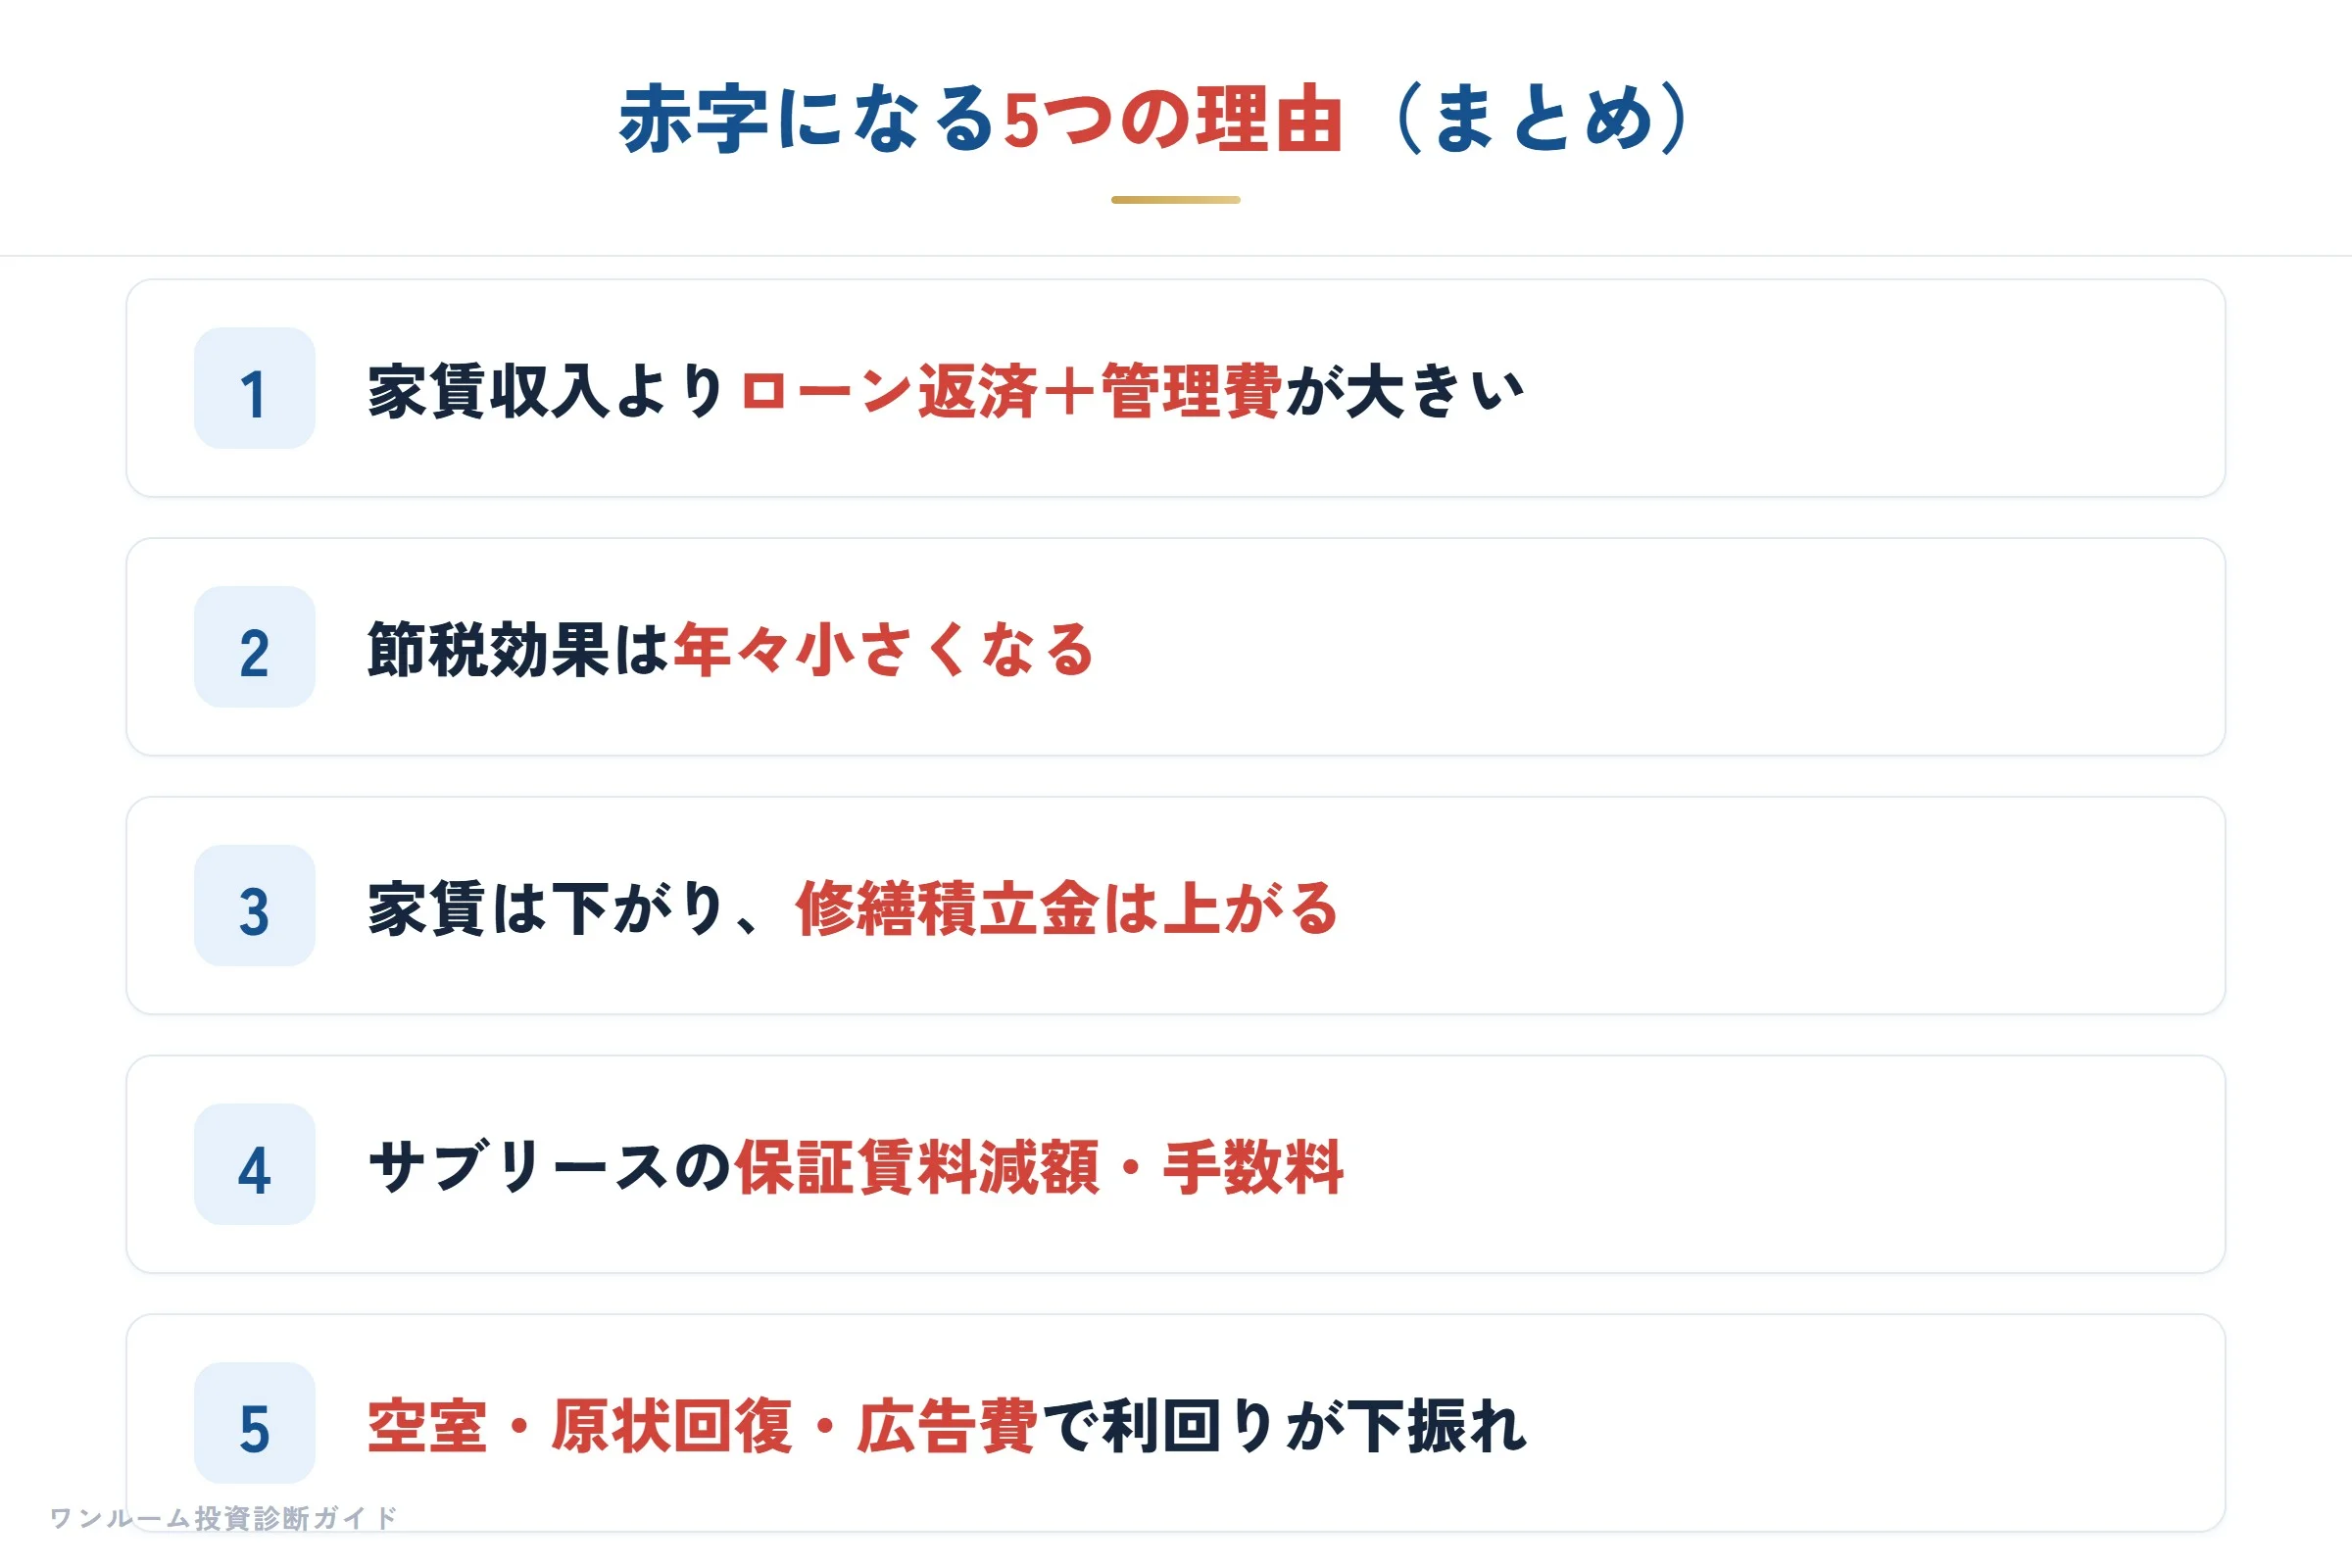
結論からお伝えすると、ワンルーム投資の赤字は、あなたの運用が下手だからではなく、新築の割高な価格・年々縮む節税効果・家賃下落と修繕積立金の上昇・サブリースの減額・空室や原状回復費という5つの要因が重なって起きる、構造的な現象です。
「将来の年金代わりになる」「節税になる」と勧められて購入したワンルームマンション。ところが、いざ運用が始まると毎月の口座から数千円〜数万円が出ていく。これは珍しいことではなく、ワンルーム投資では構造的に起こりやすい現象です。
この記事では、なぜ赤字になるのかを5つの理由に分け、前提を置いた試算で毎月いくら出ていくかを見ます。そのあと、自分の物件が赤字かどうかを確かめる方法と、赤字だと分かったら次に何をするかを順に紹介します。
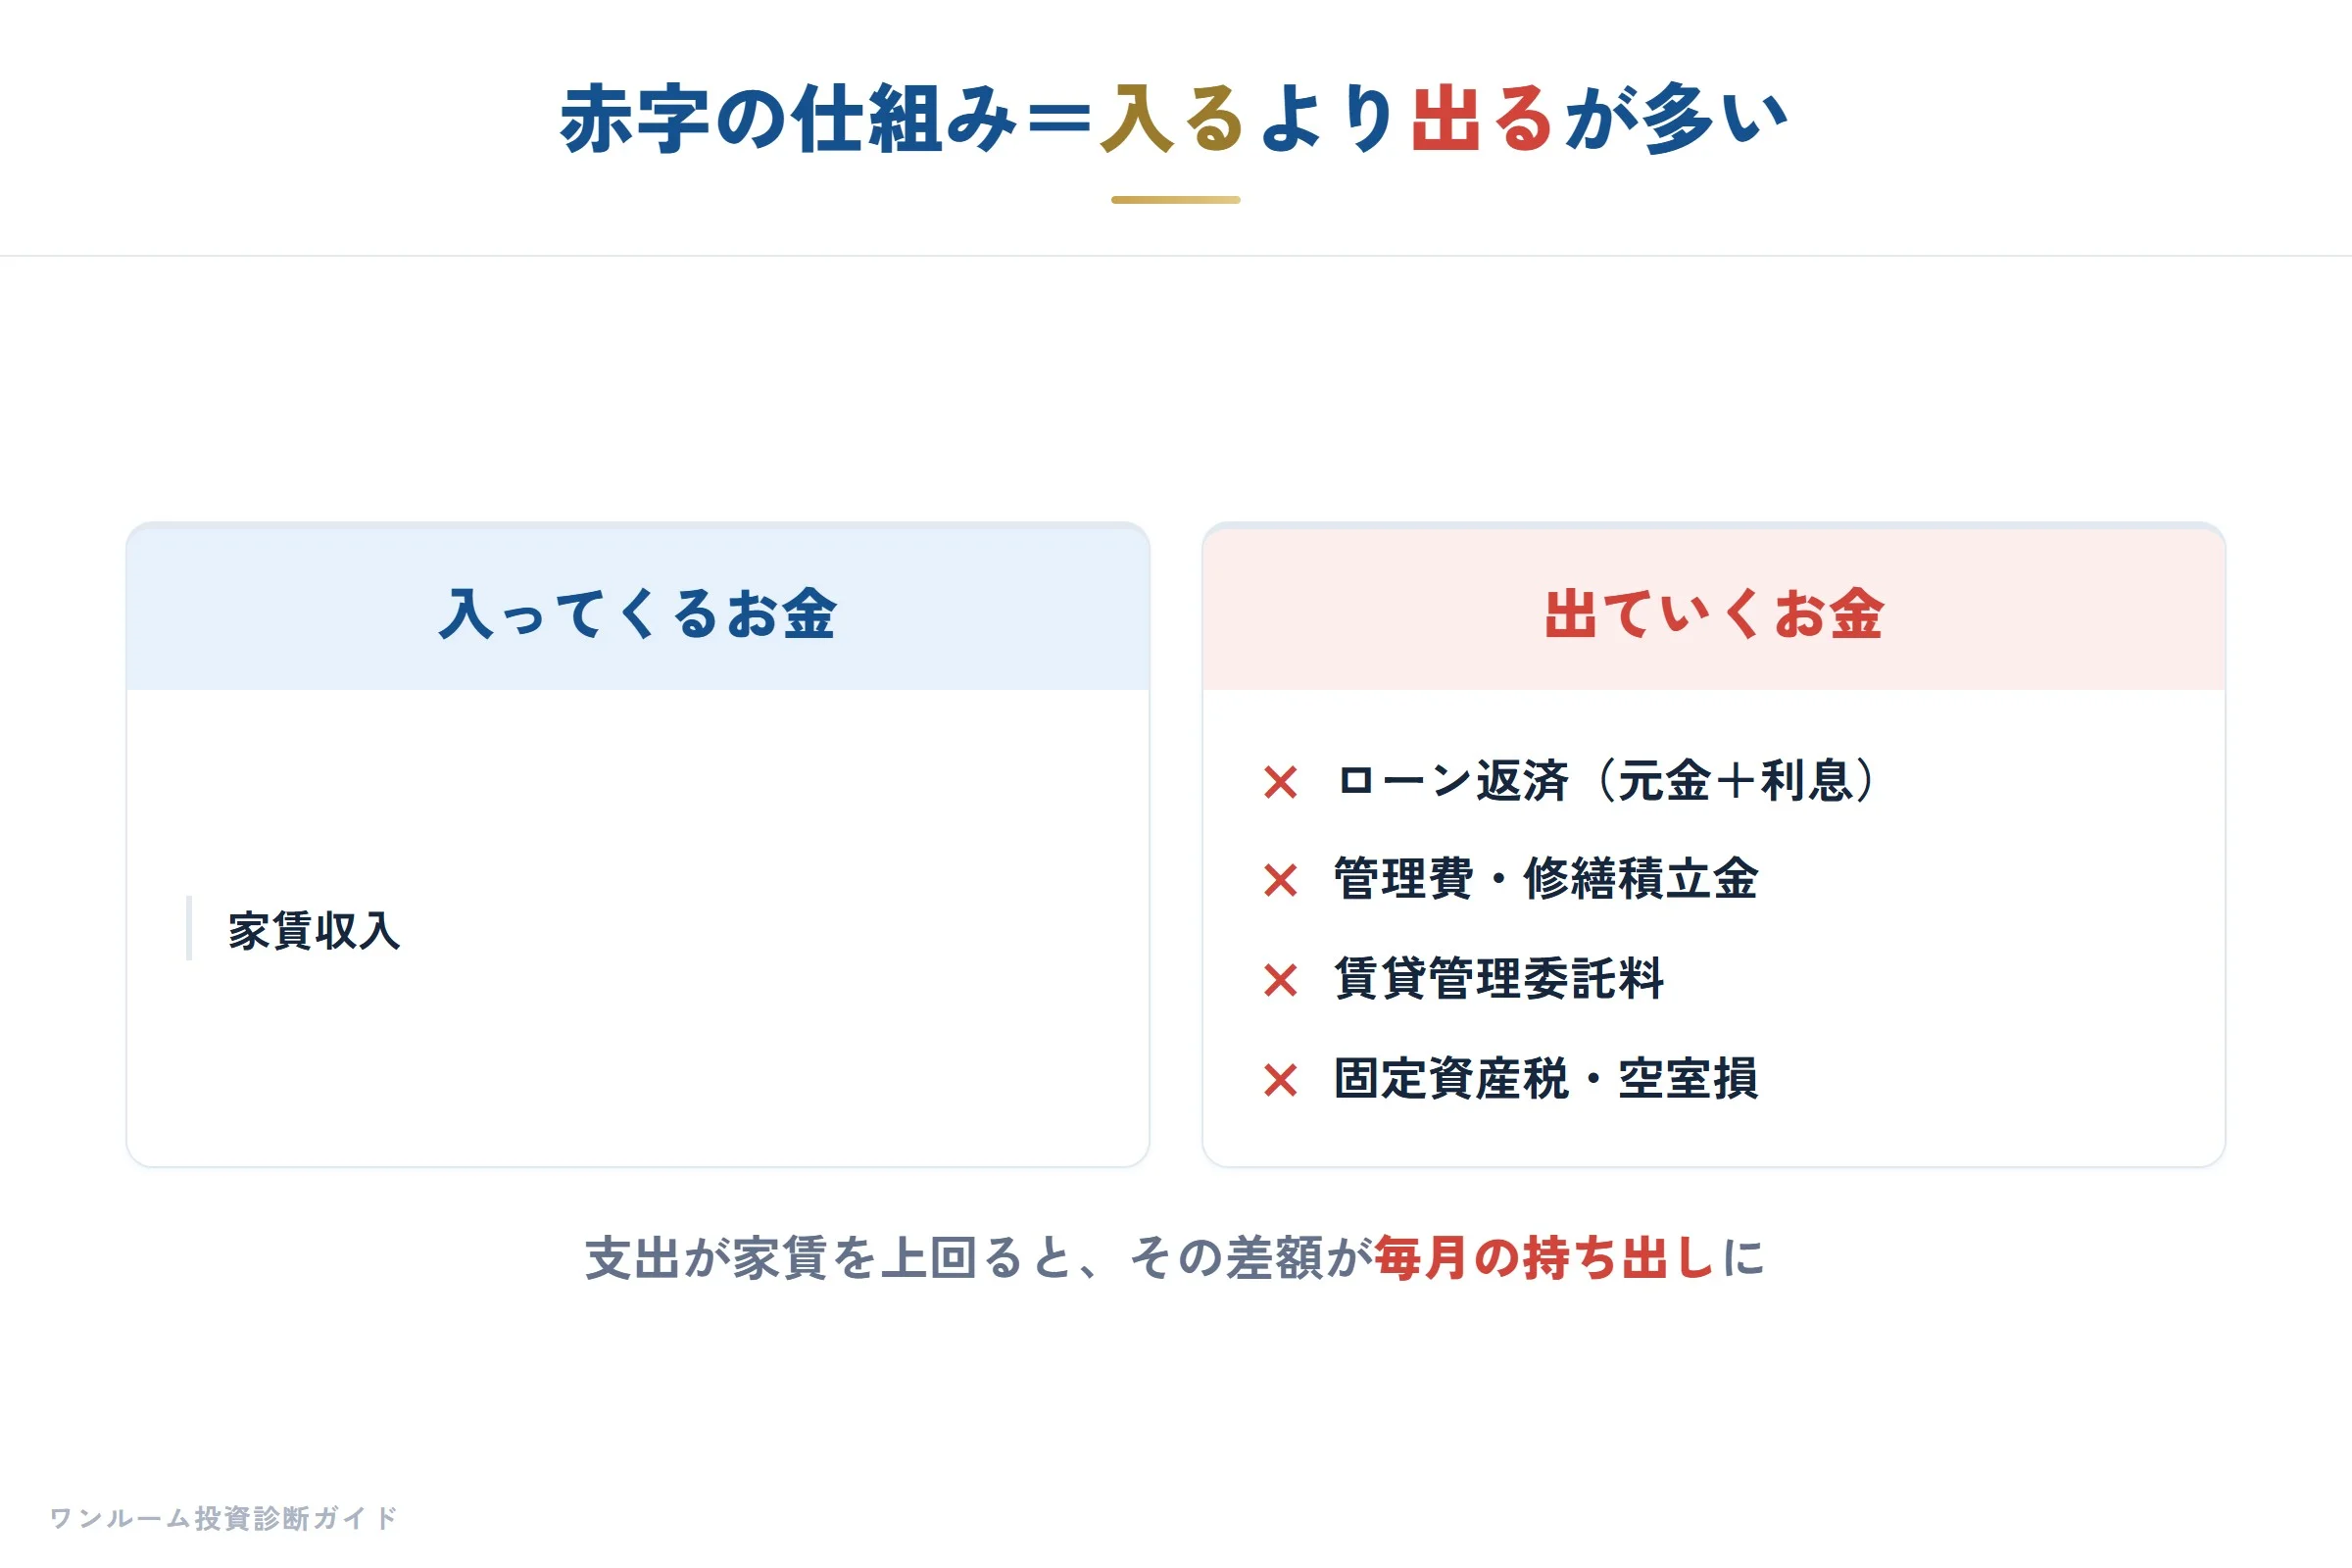
ワンルーム投資が赤字になる5つの理由
1. 家賃収入よりローン返済+管理費が大きい
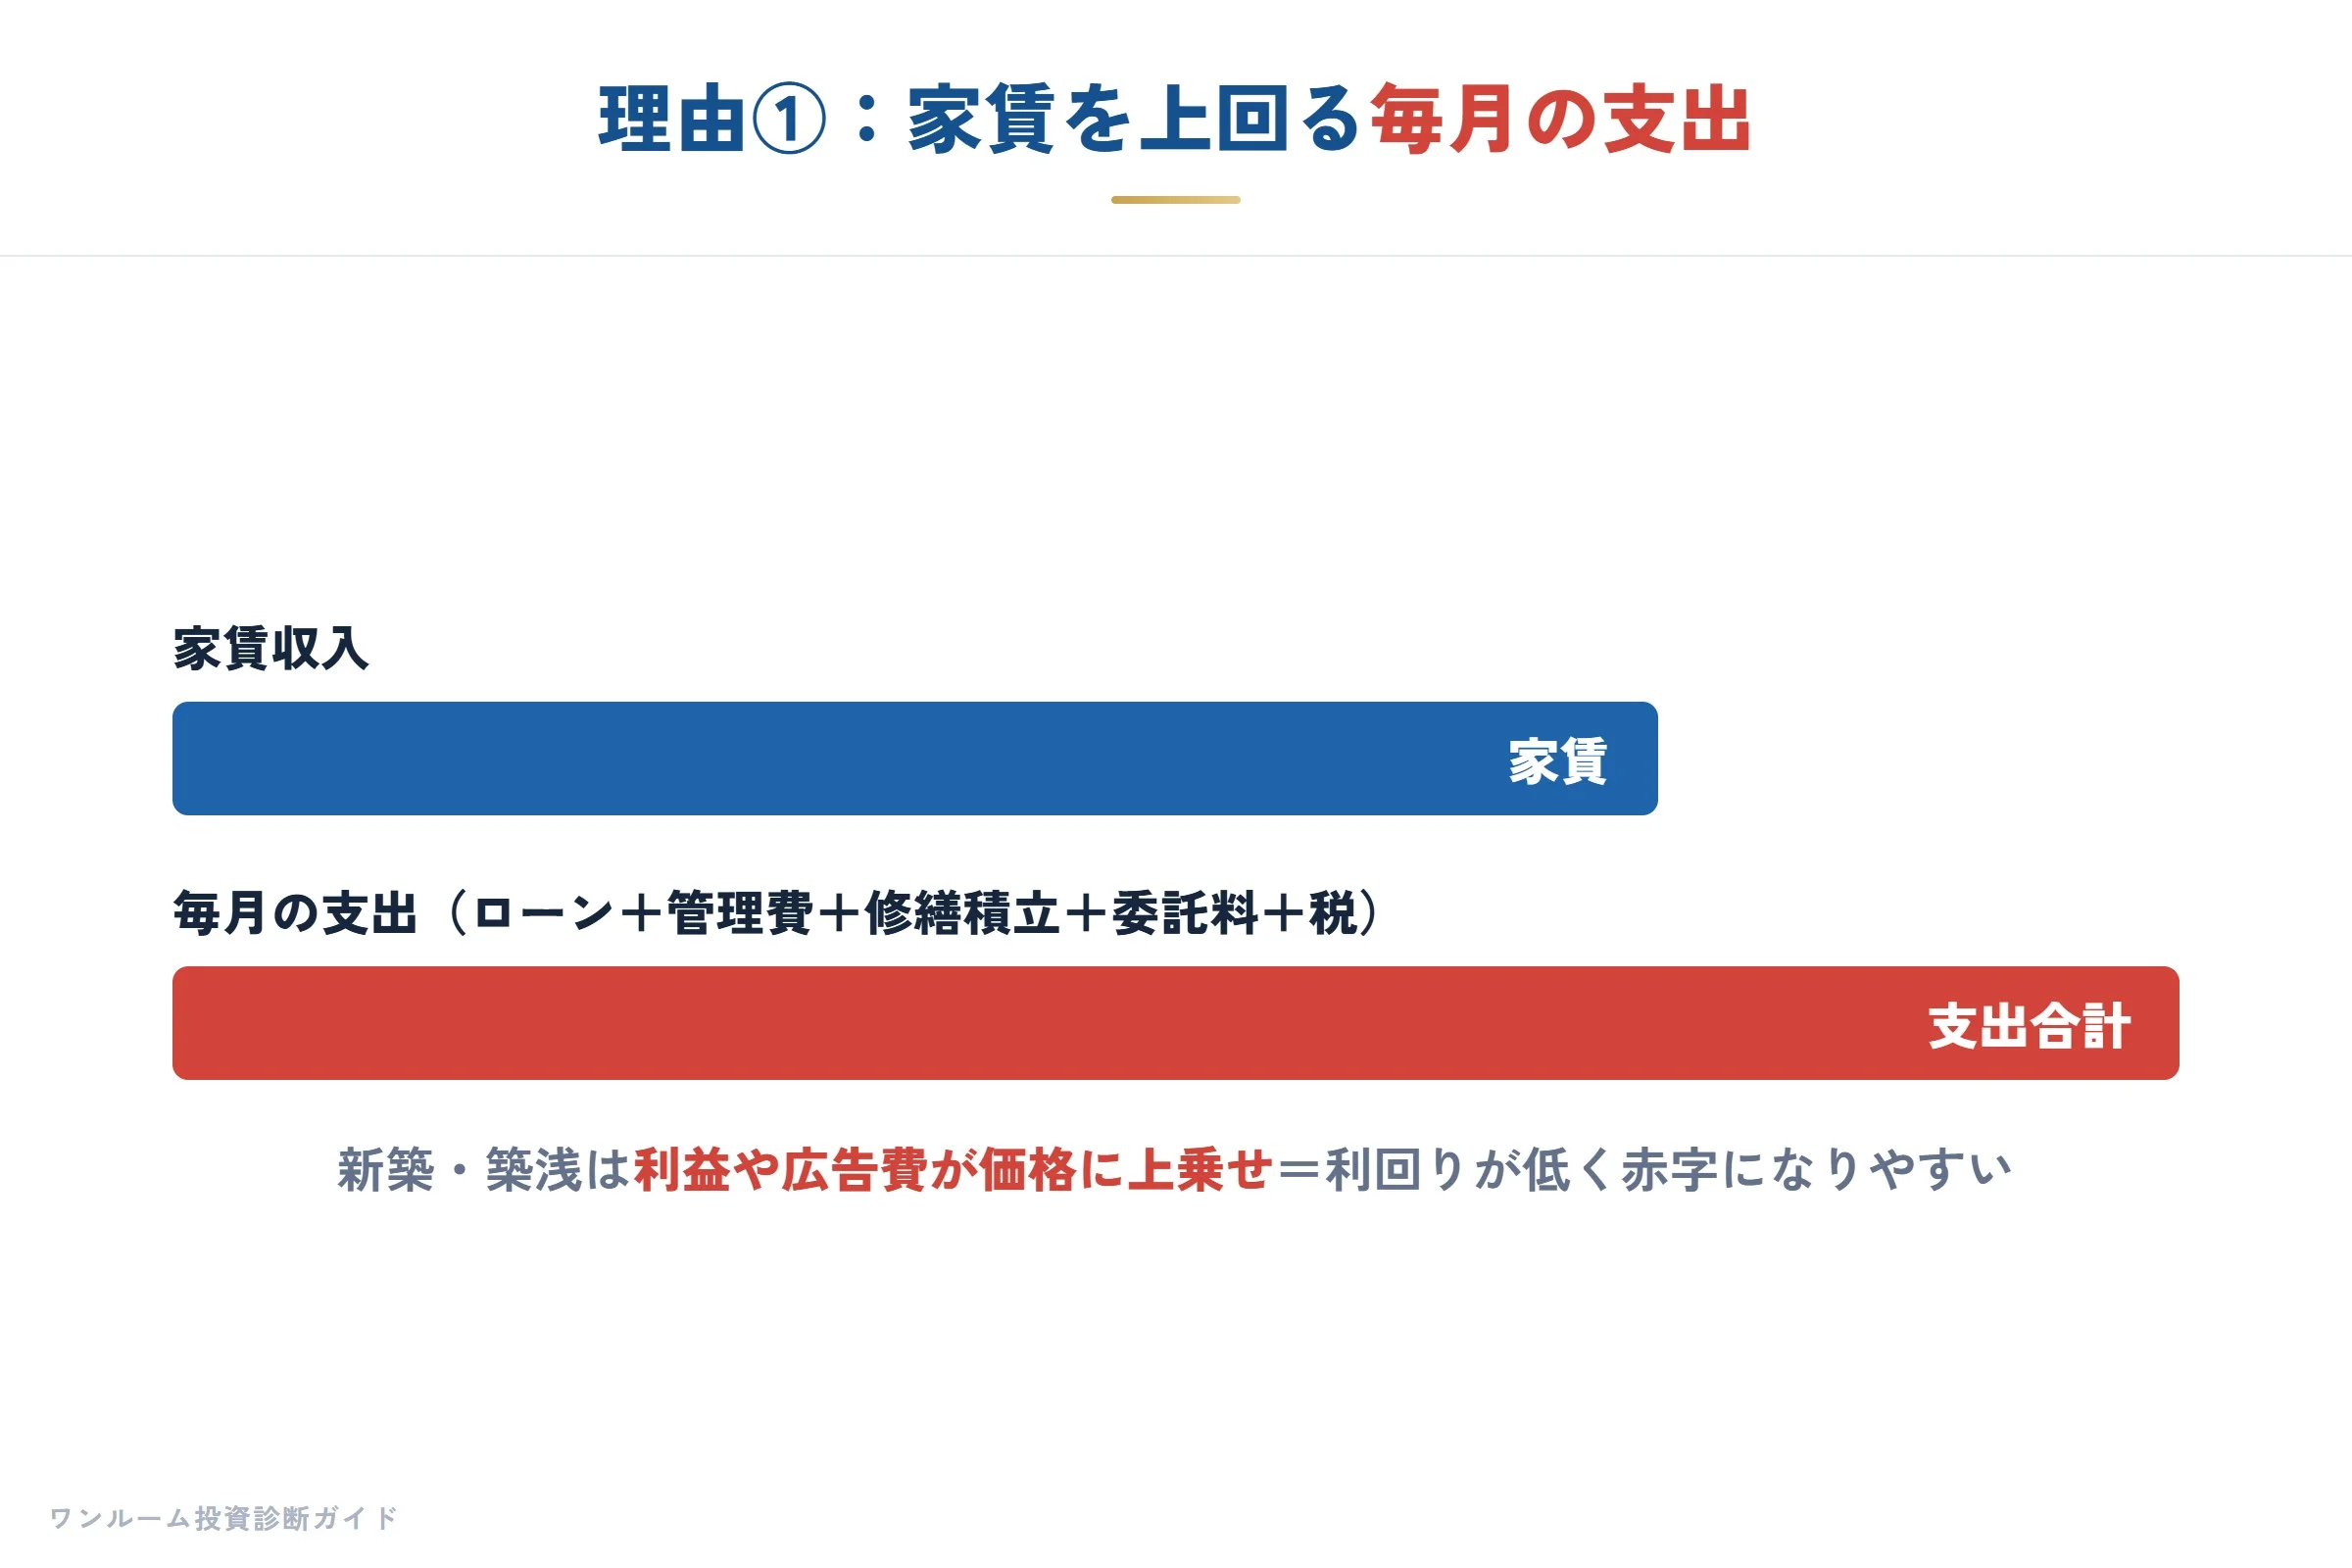
最も単純な理由です。新築・築浅のワンルームは販売価格に業者の利益や広告費が上乗せされているため、利回りが低く設定されがちです。家賃収入から、
- ローン返済(元金+利息)
- 管理費・修繕積立金
- 賃貸管理委託料
- 固定資産税
を差し引くと、月々の収支がマイナスになります。
「家賃でローンが返せる」は、家賃と返済だけを比べた言い方です。管理費・修繕積立金・税金・空室は、別に引いて確かめます。
2. 節税効果は年々小さくなる
購入初年度は登記費用などの経費計上で大きく節税できますが、これは一度きりです。さらに、建物の減価償却費は年々減少し、ローンの利息部分も返済が進むほど小さくなります。つまり、
| 年数 | 経費(減価償却+利息) | 節税効果 |
|---|---|---|
| 1年目 | 大きい | 大きい |
| 5年目 | 中 | 中 |
| 10年目以降 | 小さい | ほぼ無し |
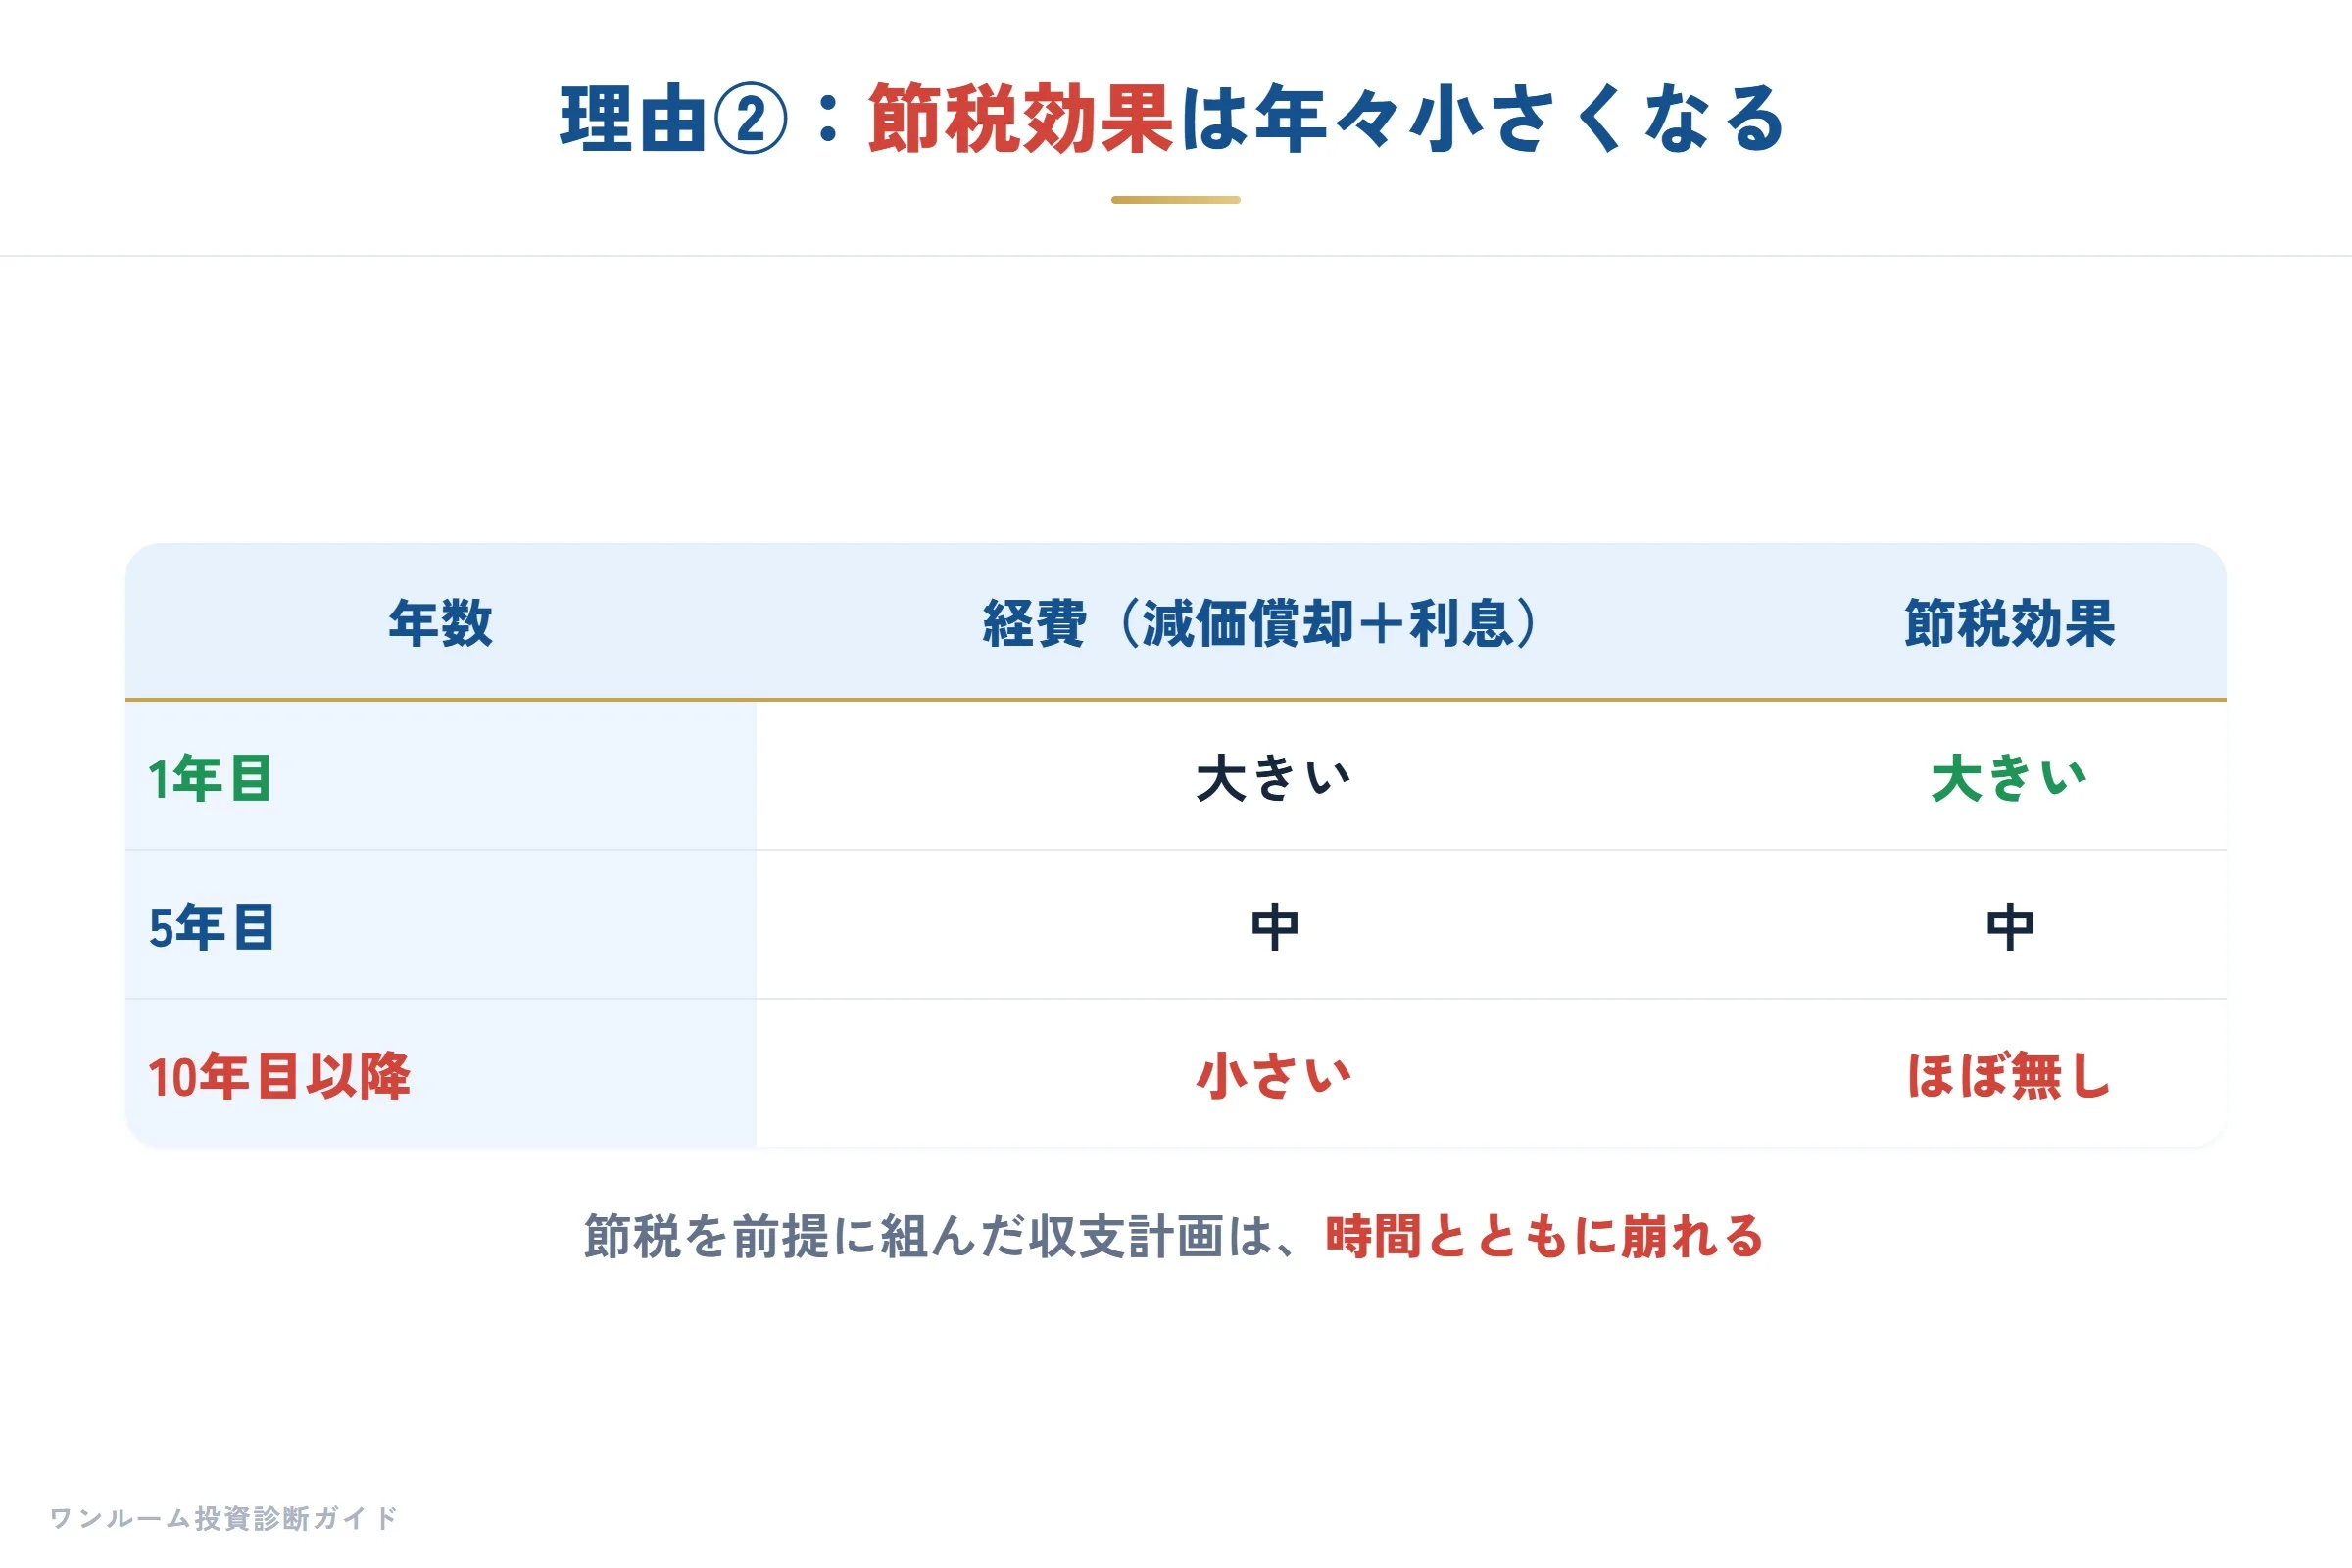
節税を前提に組んだ収支計画は、時間とともに崩れていきます。
3. 家賃は下がり、修繕積立金は上がる
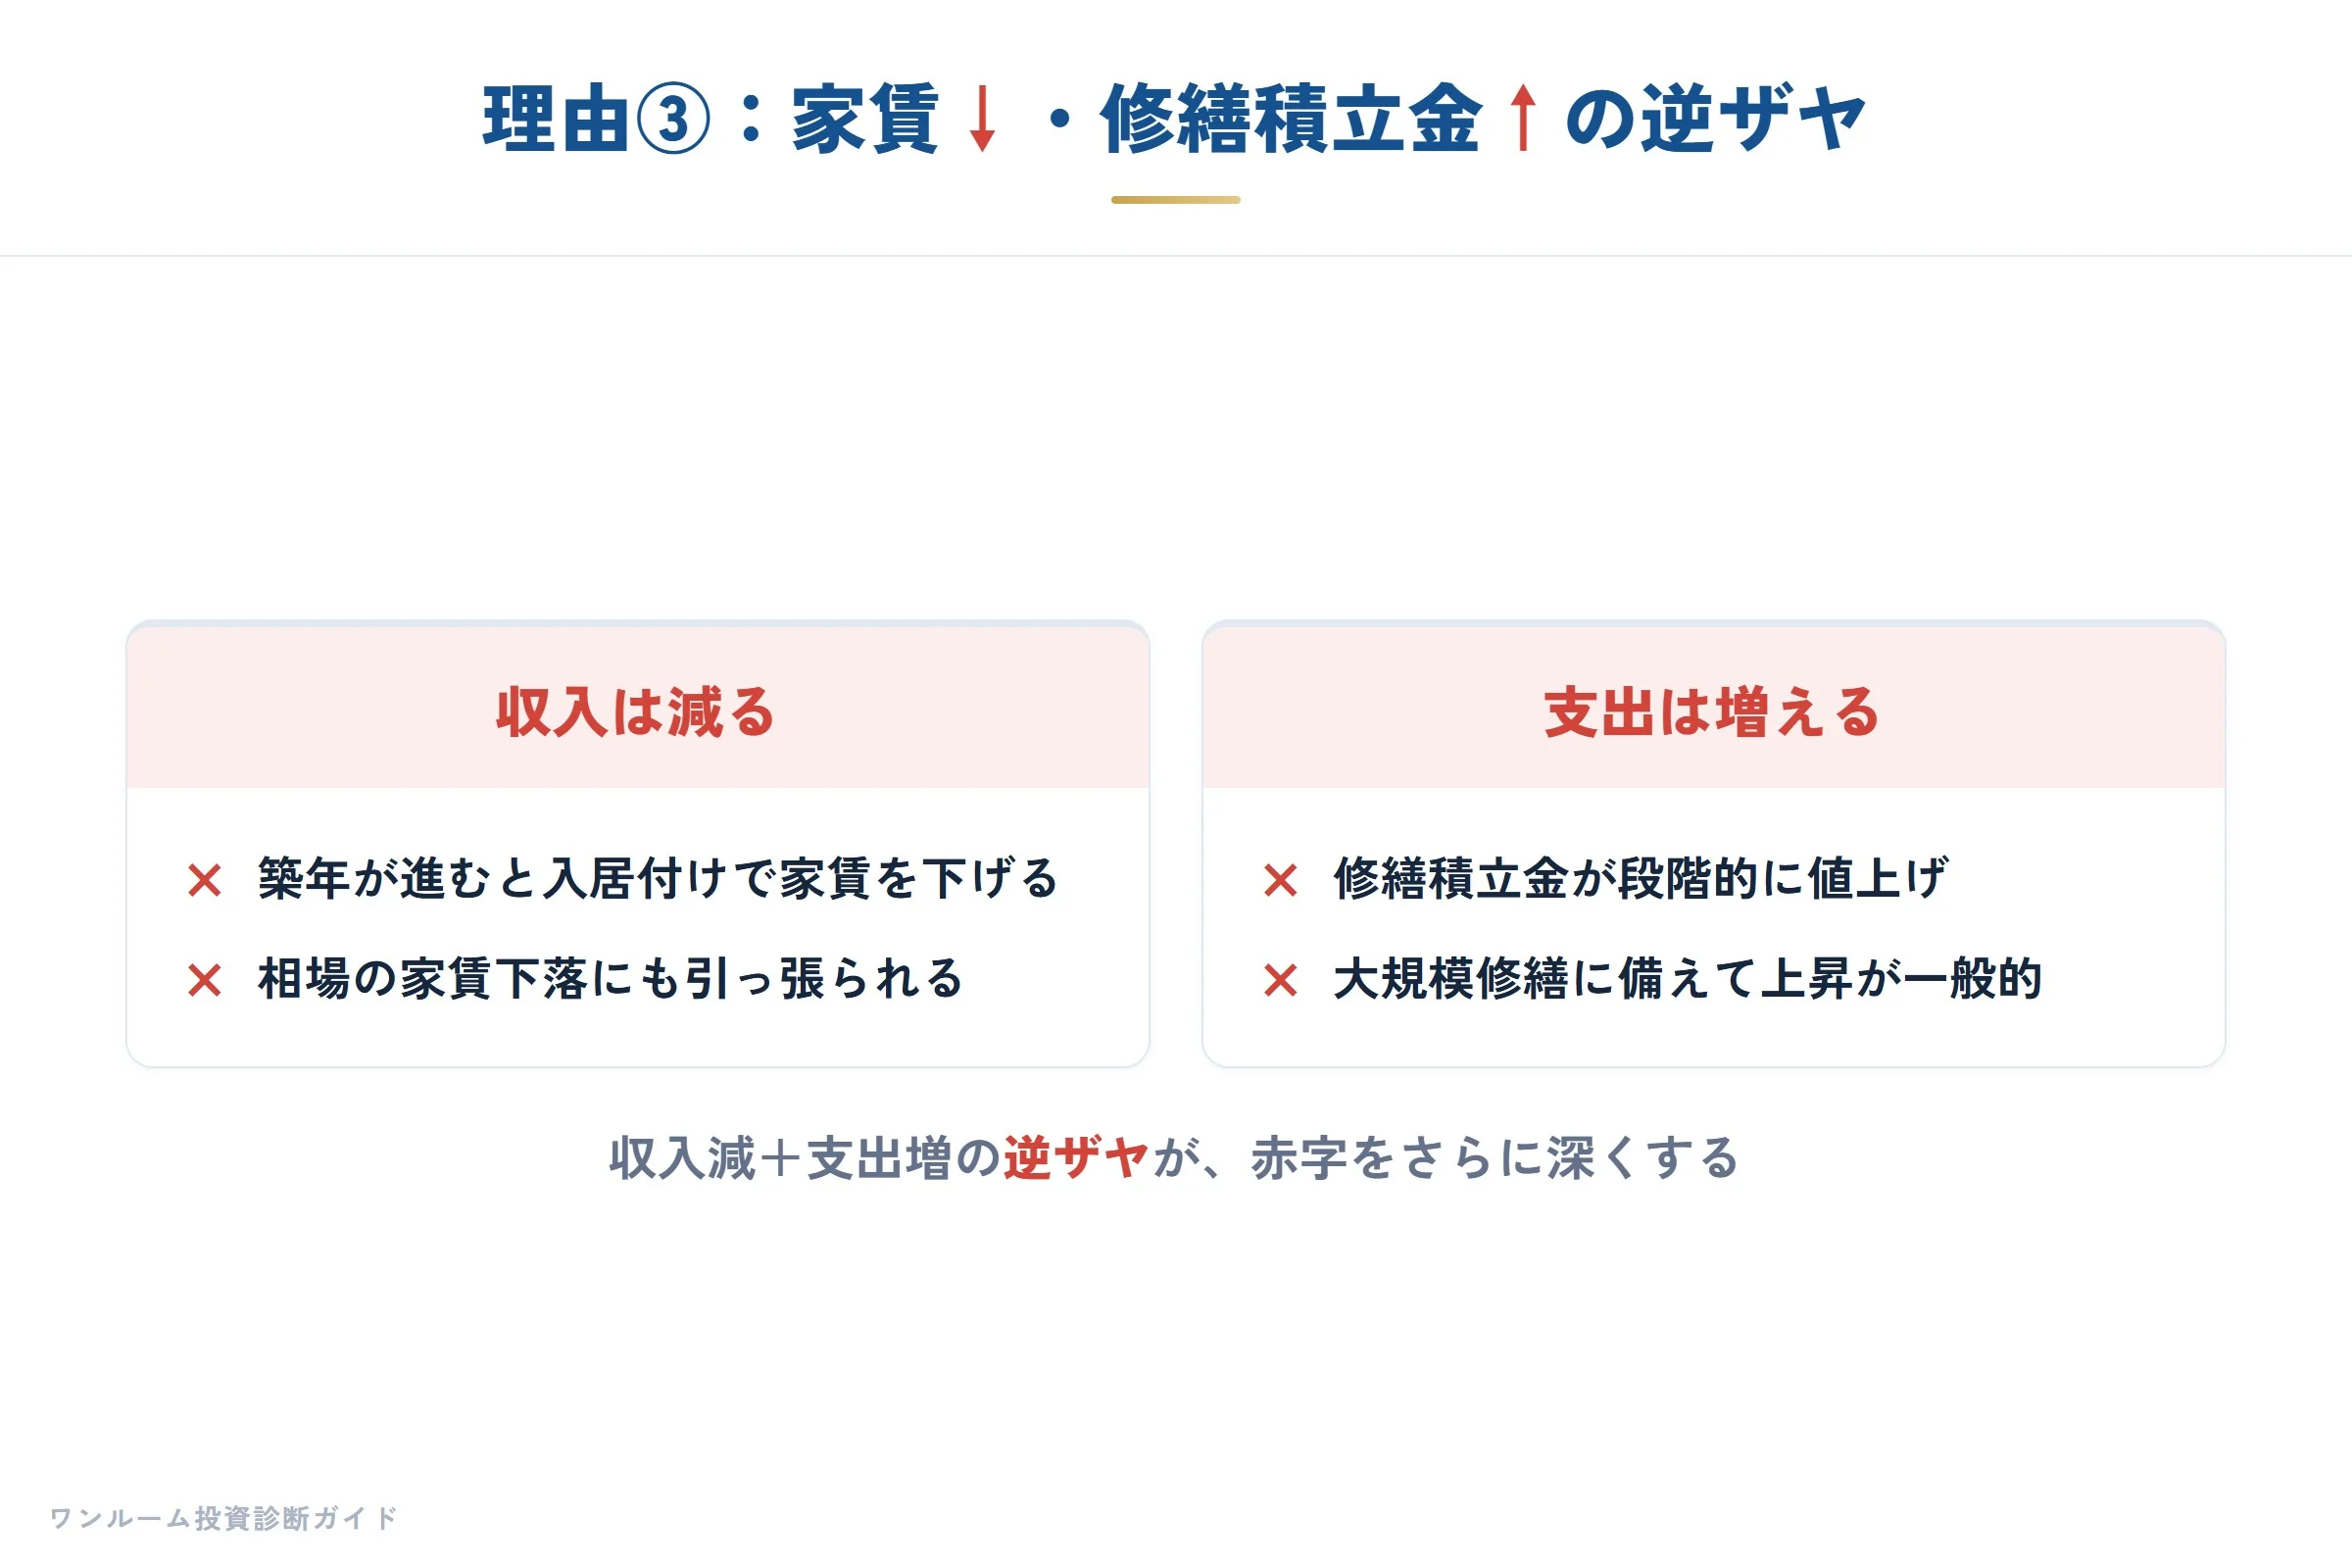
築年数が進むと、入居者を確保するために家賃を下げざるを得ません。一方で、修繕積立金は大規模修繕に備えて段階的に値上げされるのが一般的です。収入は減り支出は増える――この逆ザヤが赤字を深くします。
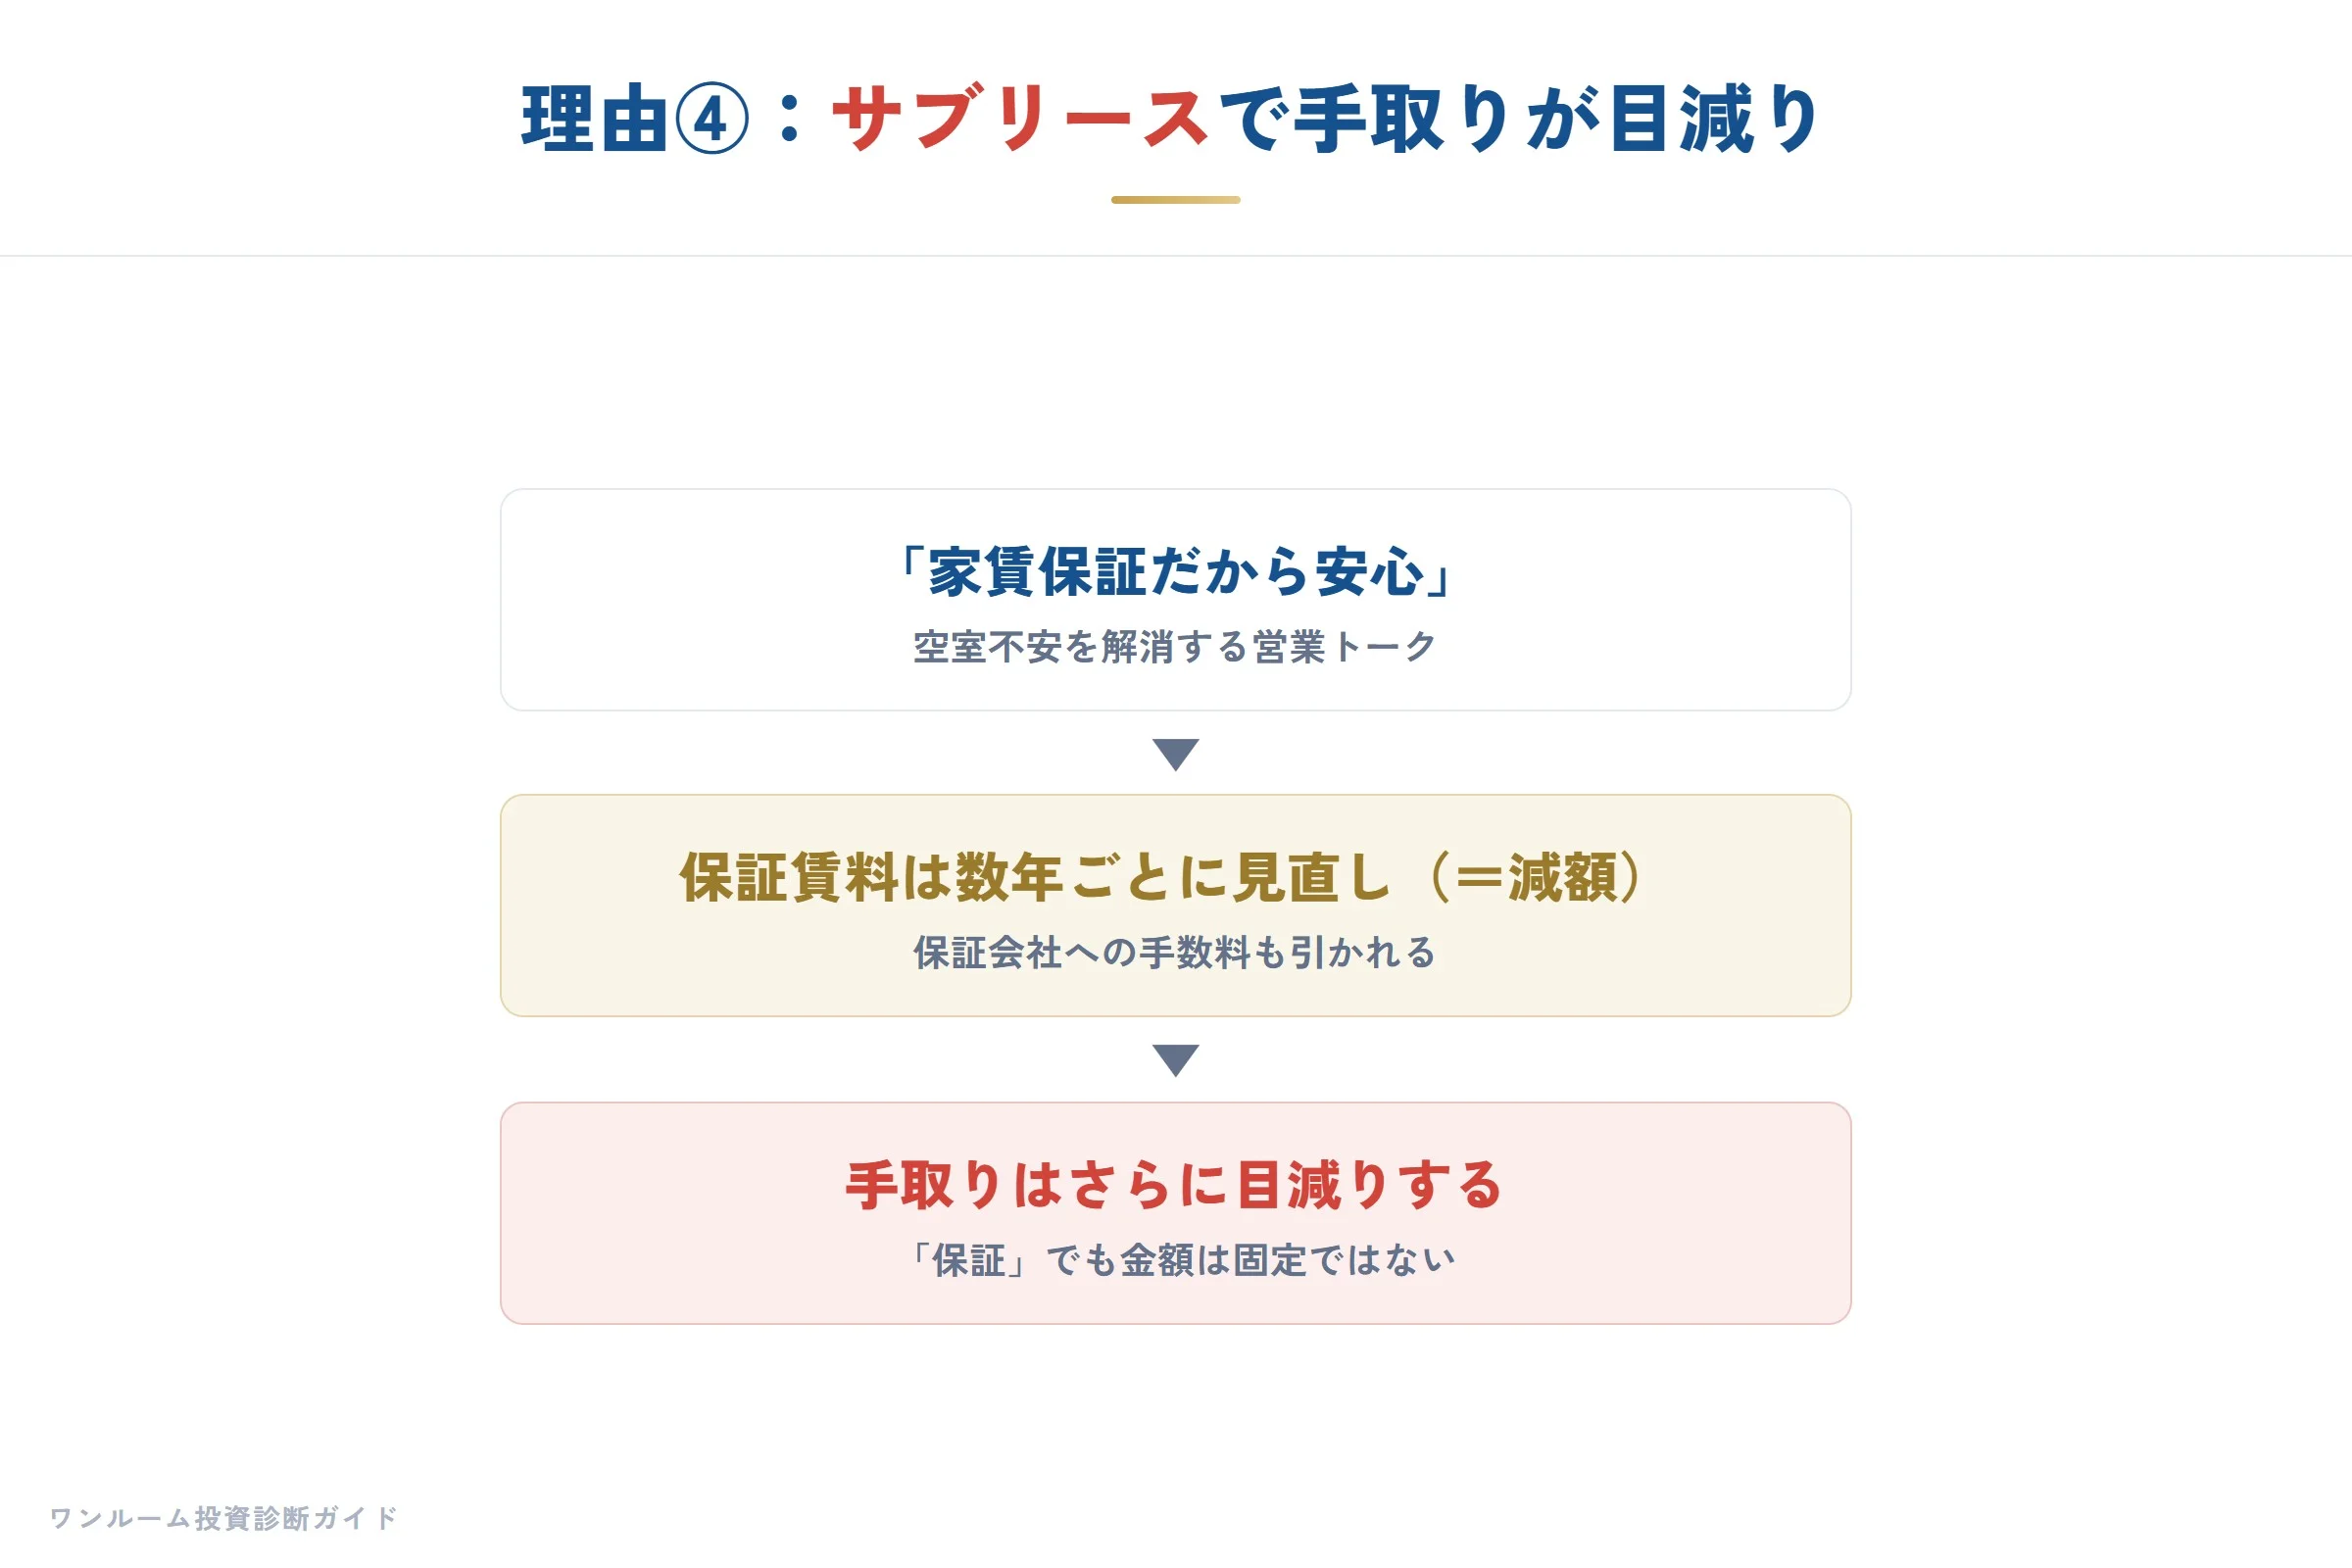
4. サブリース(家賃保証)の落とし穴
「家賃保証」と説明されていても、保証賃料は契約のあとで下がることがあります。賃料の減額をめぐるトラブルが起きているとして、消費者庁・金融庁・国土交通省が、契約の内容と賃料が下がるリスクを理解してから契約するよう注意を呼びかけています(消費者庁「サブリース契約に関するトラブルにご注意ください!」、2026年10月13日確認)。さらに保証会社への手数料が引かれるため、手取りは目減りします。
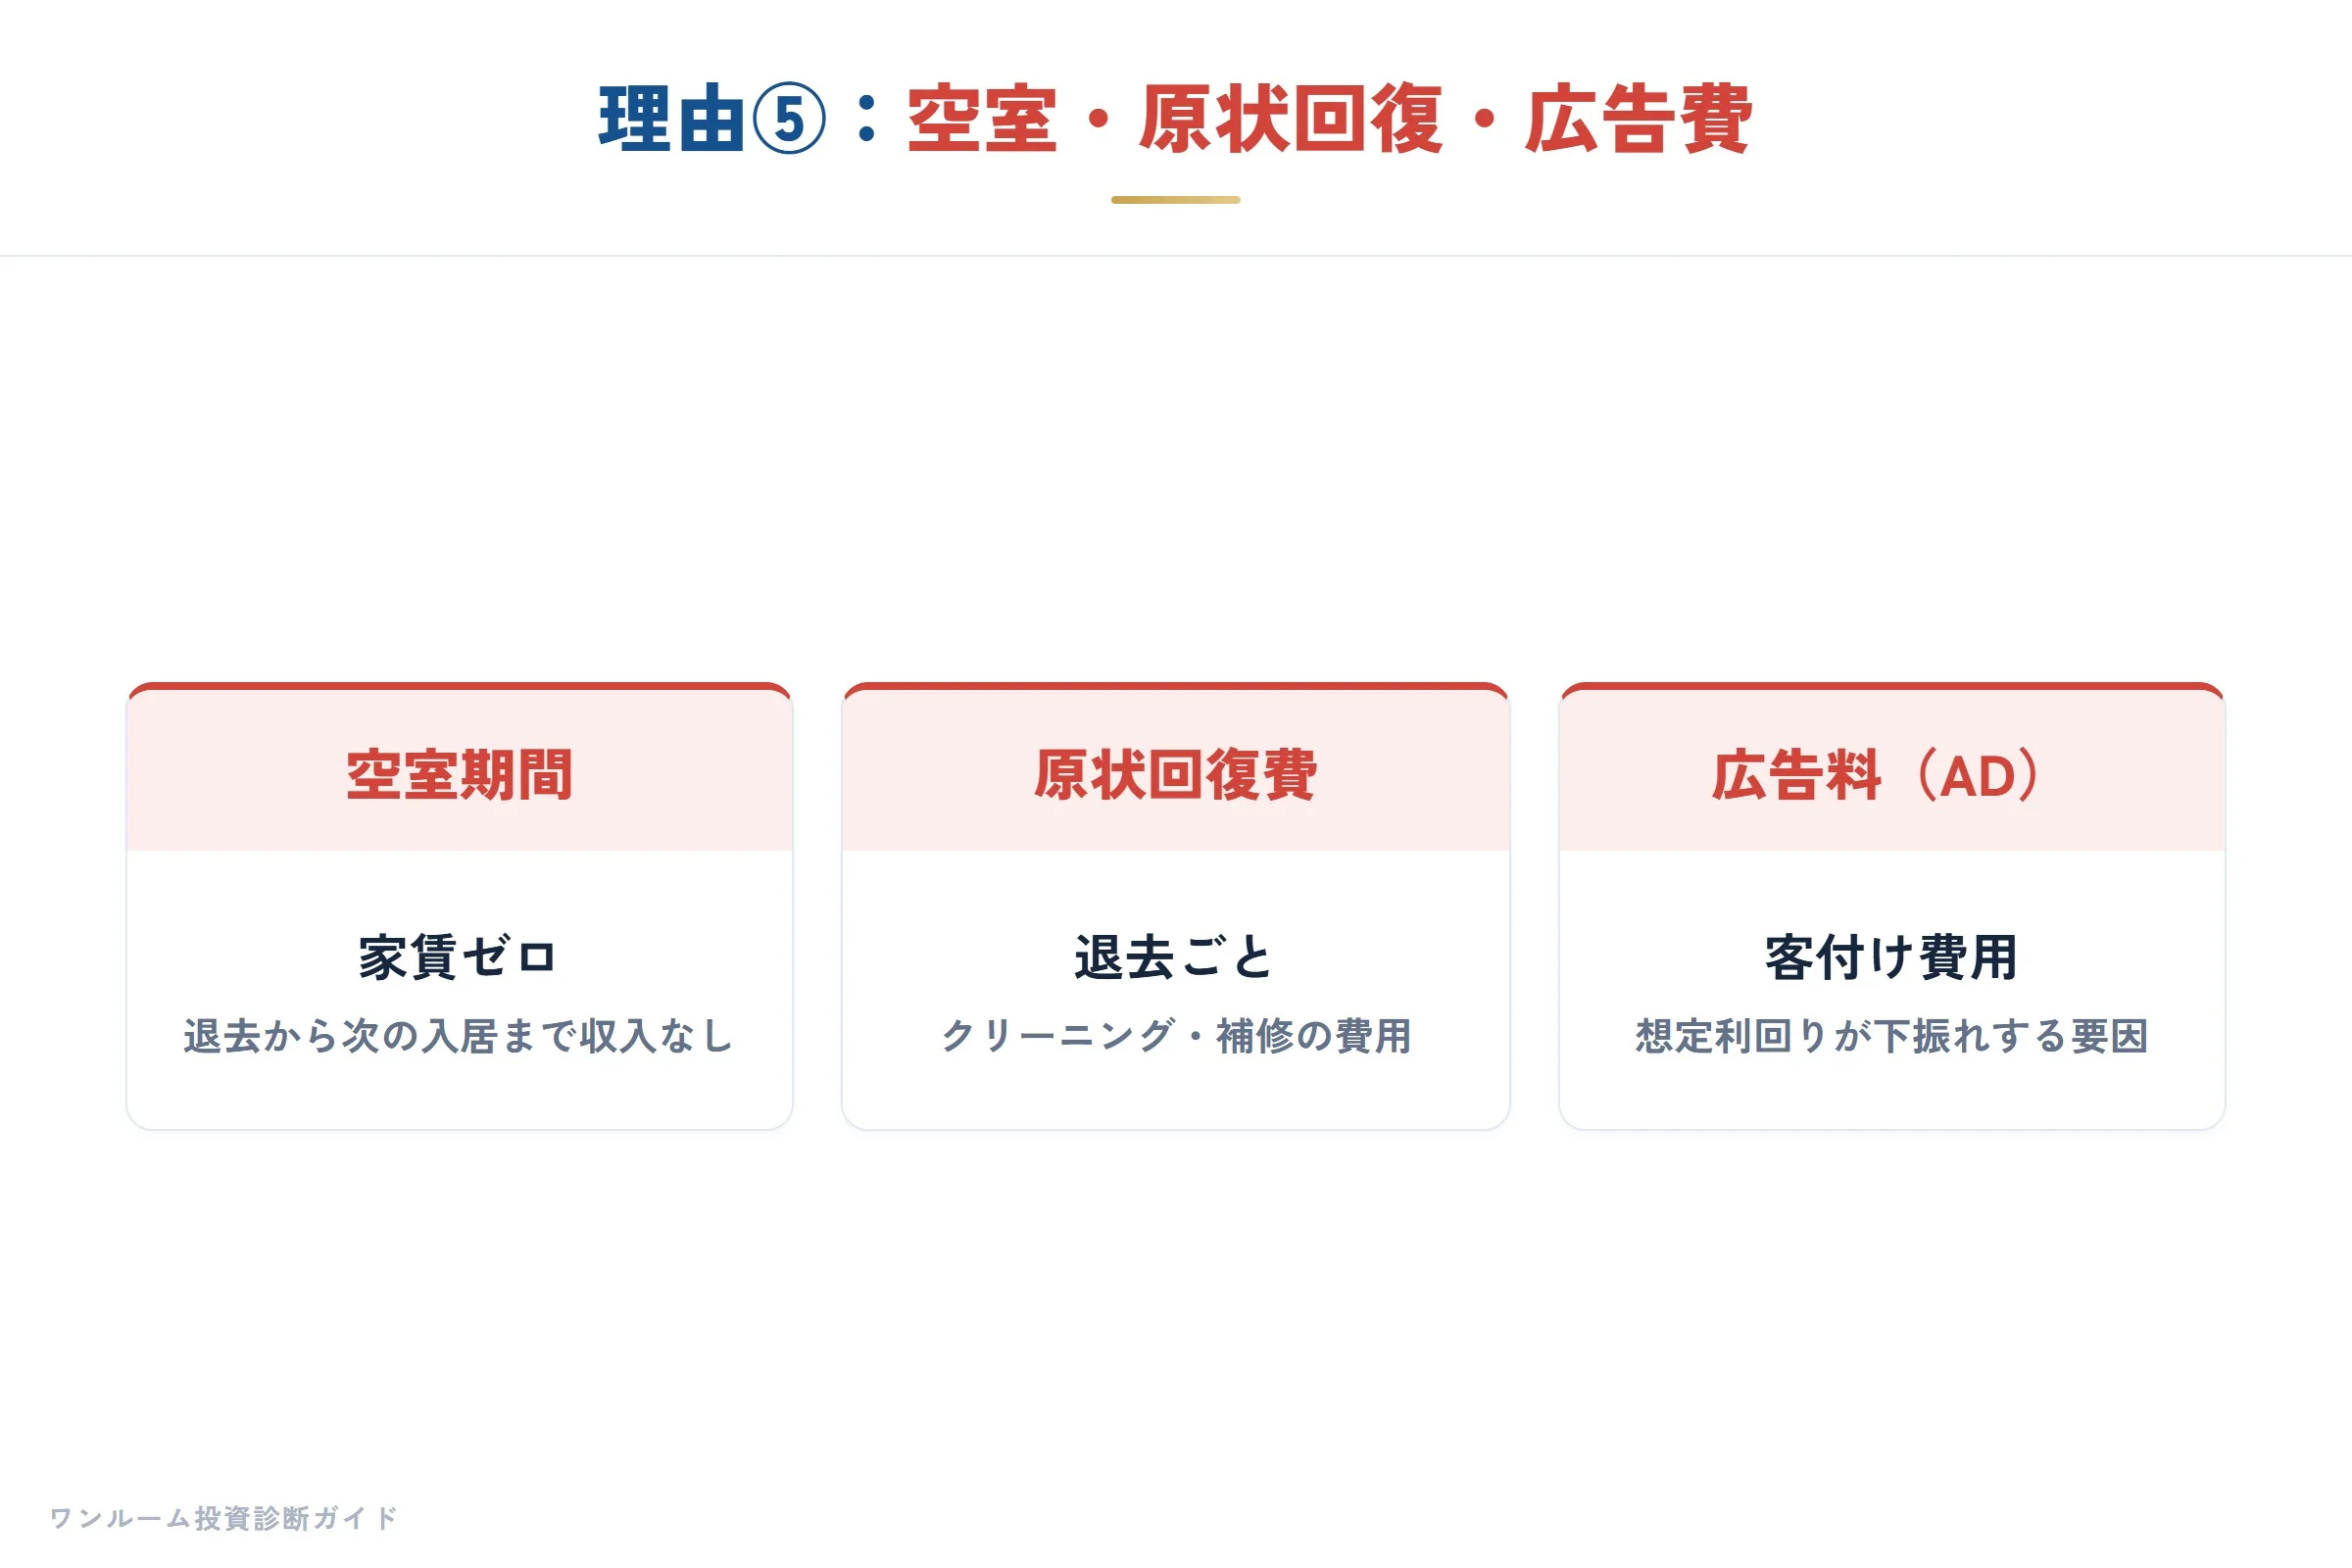
5. 空室・原状回復・広告費
退去が出れば、その間は家賃ゼロ。加えて原状回復費用や、次の入居者を見つけるための広告料(ADと呼ばれる費用)がかかります。年間を通すと、想定利回りは大きく下振れします。
これら5つが重なって、毎月の赤字が生まれます。
どれも「買ったあとの努力」では動かしにくく、購入時点でほぼ決まる要因です。だからこそ、買う前・持ち続ける前の確認が効きます。
数字で見る: 2,500万円の新築ワンルームマンションで、毎月いくら出ていくか
理由を5つ並べても、自分の通帳で何が起きているかは見えにくいものです。前提を置いて、1戸の月の収支を計算してみます。
| 前提 | 置いた数字 |
|---|---|
| 物件価格・借入 | 2,500万円(全額を借入) |
| 金利・期間 | 年1.9%・35年(元利均等) |
| 家賃 | 月85,000円 |
| 管理費・修繕積立金 | 月12,000円 |
| 賃貸管理の委託料 | 月4,500円 |
| 固定資産税(月にならす) | 月5,000円 |
| 空室 | 4年に1回、1か月(年にならす) |
この前提だと、毎月の返済は約81,500円です。
| 見方 | 月の収支 |
|---|---|
| 家賃 − 返済だけ | +約3,500円 |
| そこから管理費・修繕積立金・委託料・固定資産税を引く | −約18,000円 |
「家賃でローンが返せる」は、上の段だけを見た言い方です。下の段まで引くと、年に約21.6万円が出ていきます。空室を年にならして入れると、年に約23.8万円です。
毎月の返済には、借入の残りを減らす分(元金)が入っています。持ち出しがそのまま損になるわけではありません。ただ、残りが減る速さより、売れる額が下がるほうが速いと、手元には残りません(「赤字だと分かったら、次に何をするか」の1で確かめます)。
※上の表の前提を置いた試算です。原状回復の費用・入居者を募る広告費・設備の交換は、この試算に入れていません。実際の返済額と費用は、物件と借入の条件で変わります。ご自分の数字は、ローンの返済予定表と管理会社の明細で確かめてください。
自分の物件が赤字かどうかを確認する方法
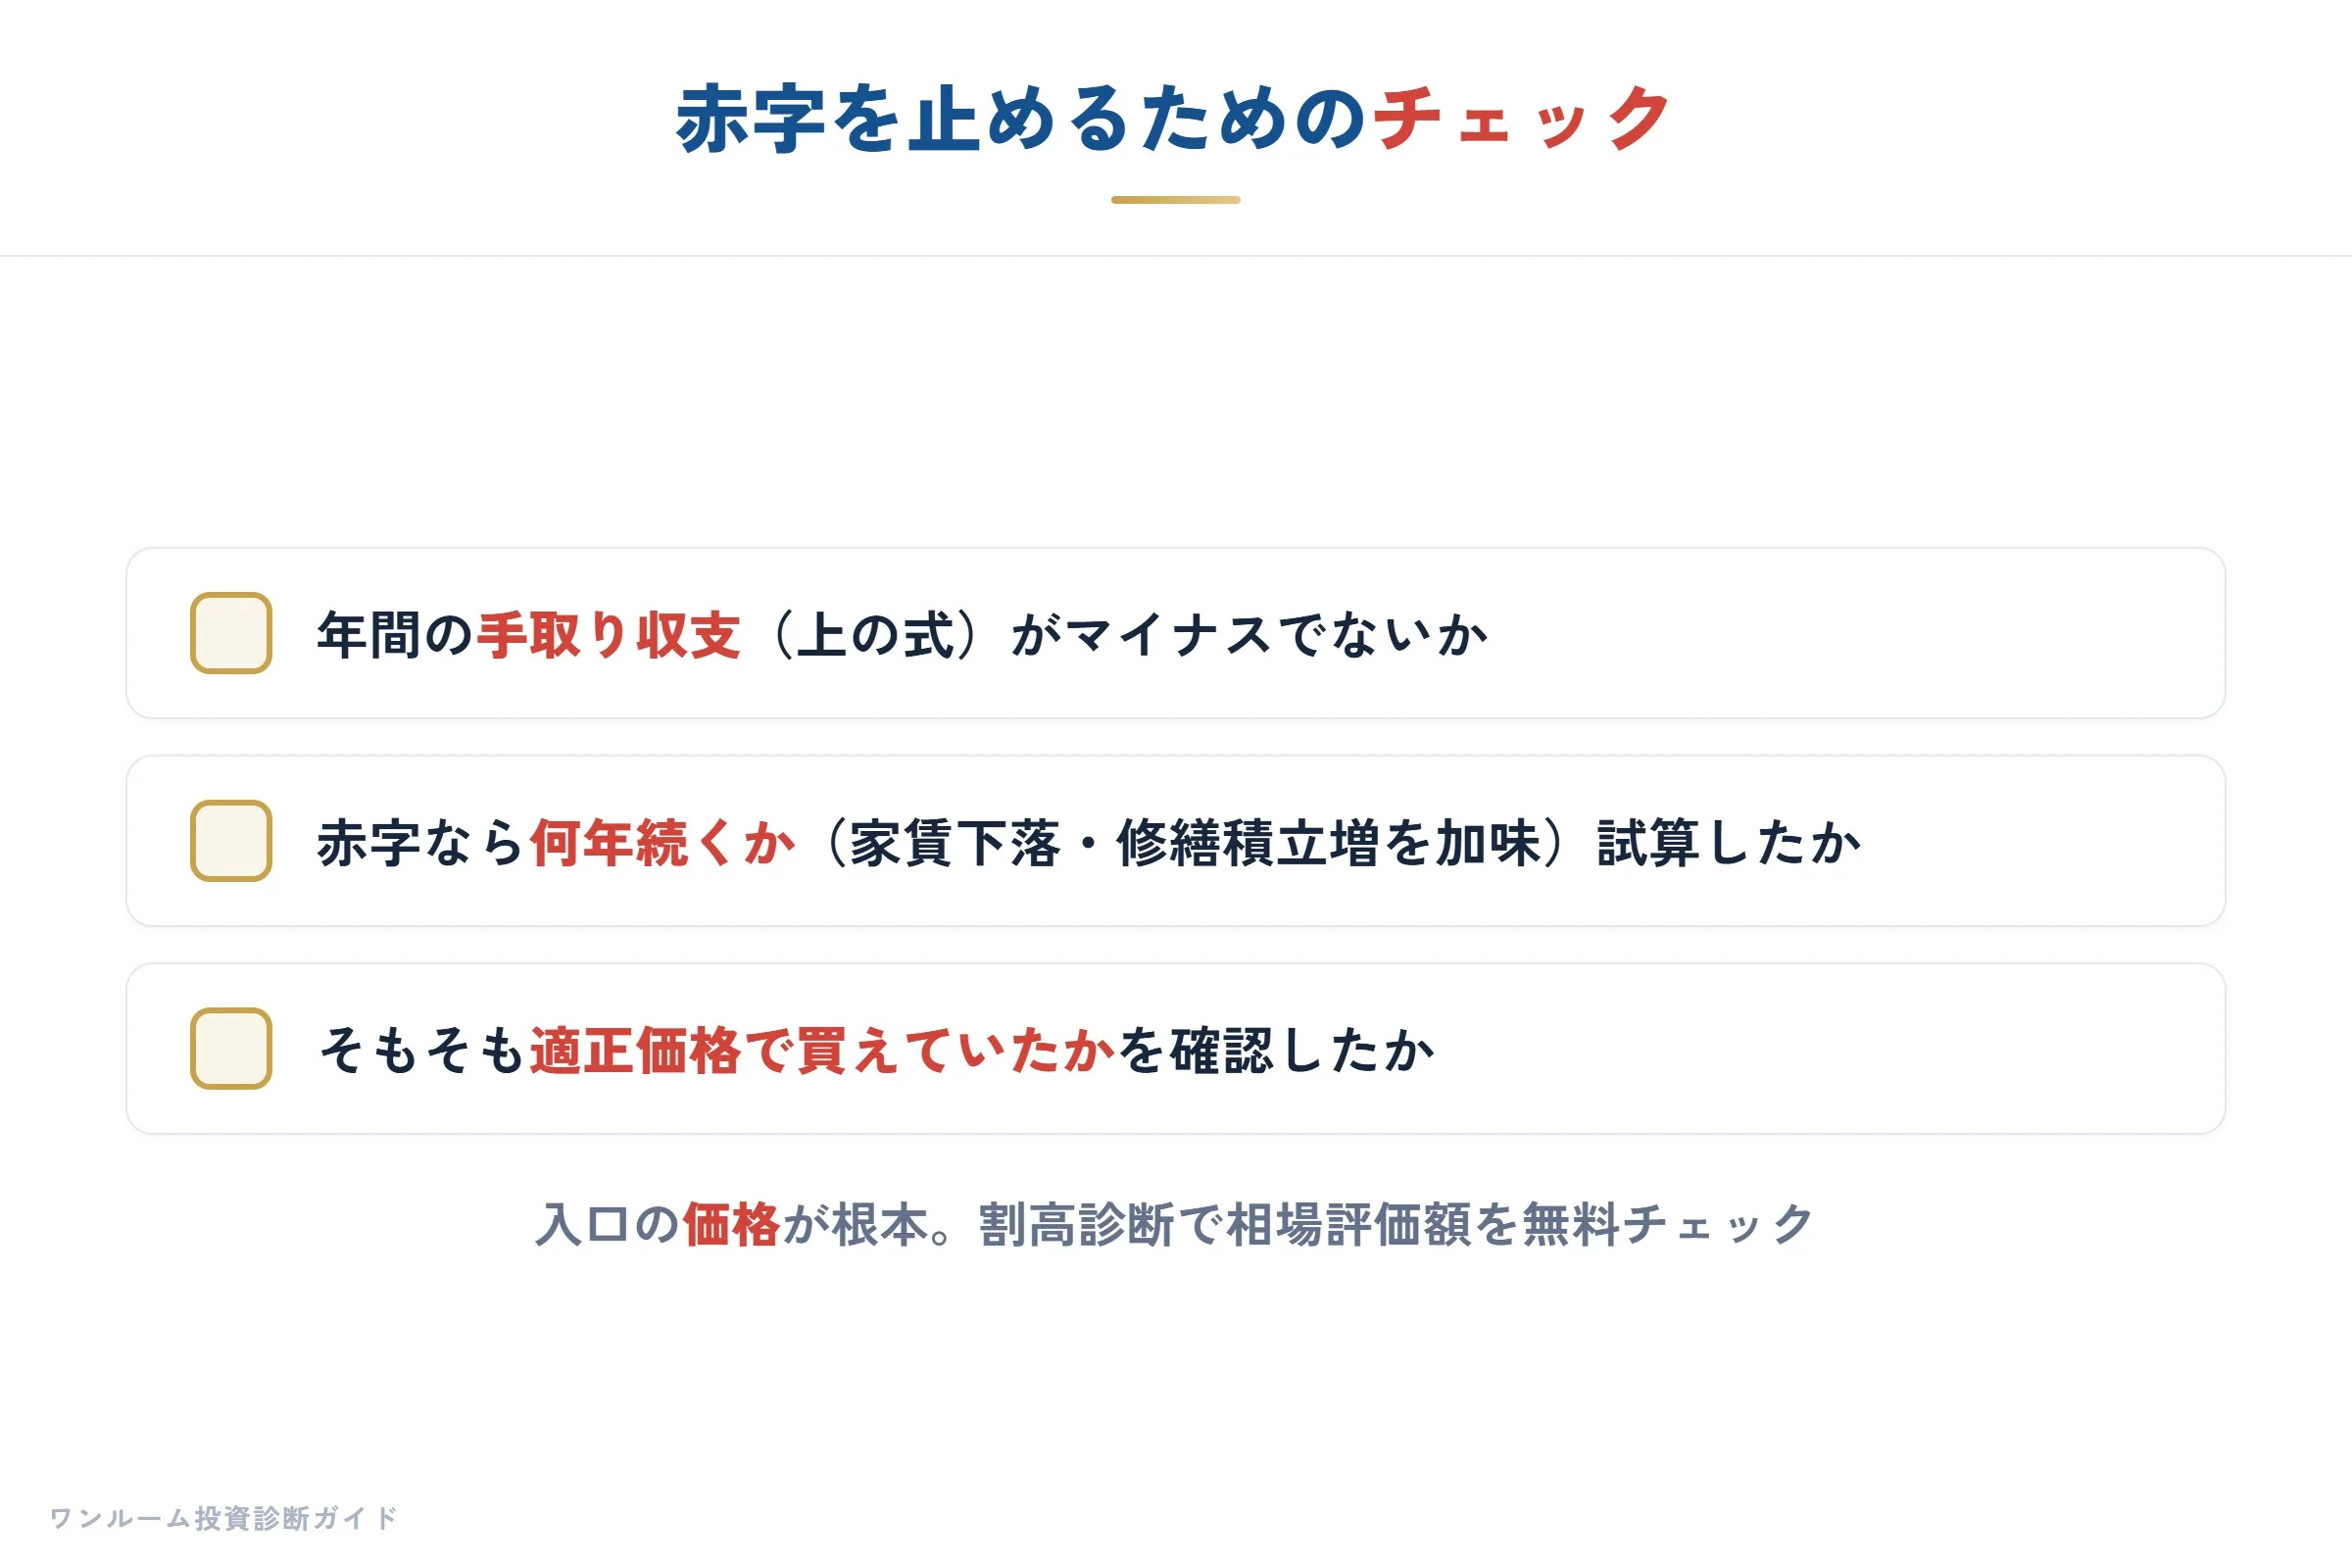
赤字かどうかは、次の式で簡単にチェックできます。
年間の手取り収支
= 年間家賃収入
  −(年間ローン返済 + 管理費・修繕積立金 + 管理委託料 + 固定資産税 + 想定空室損)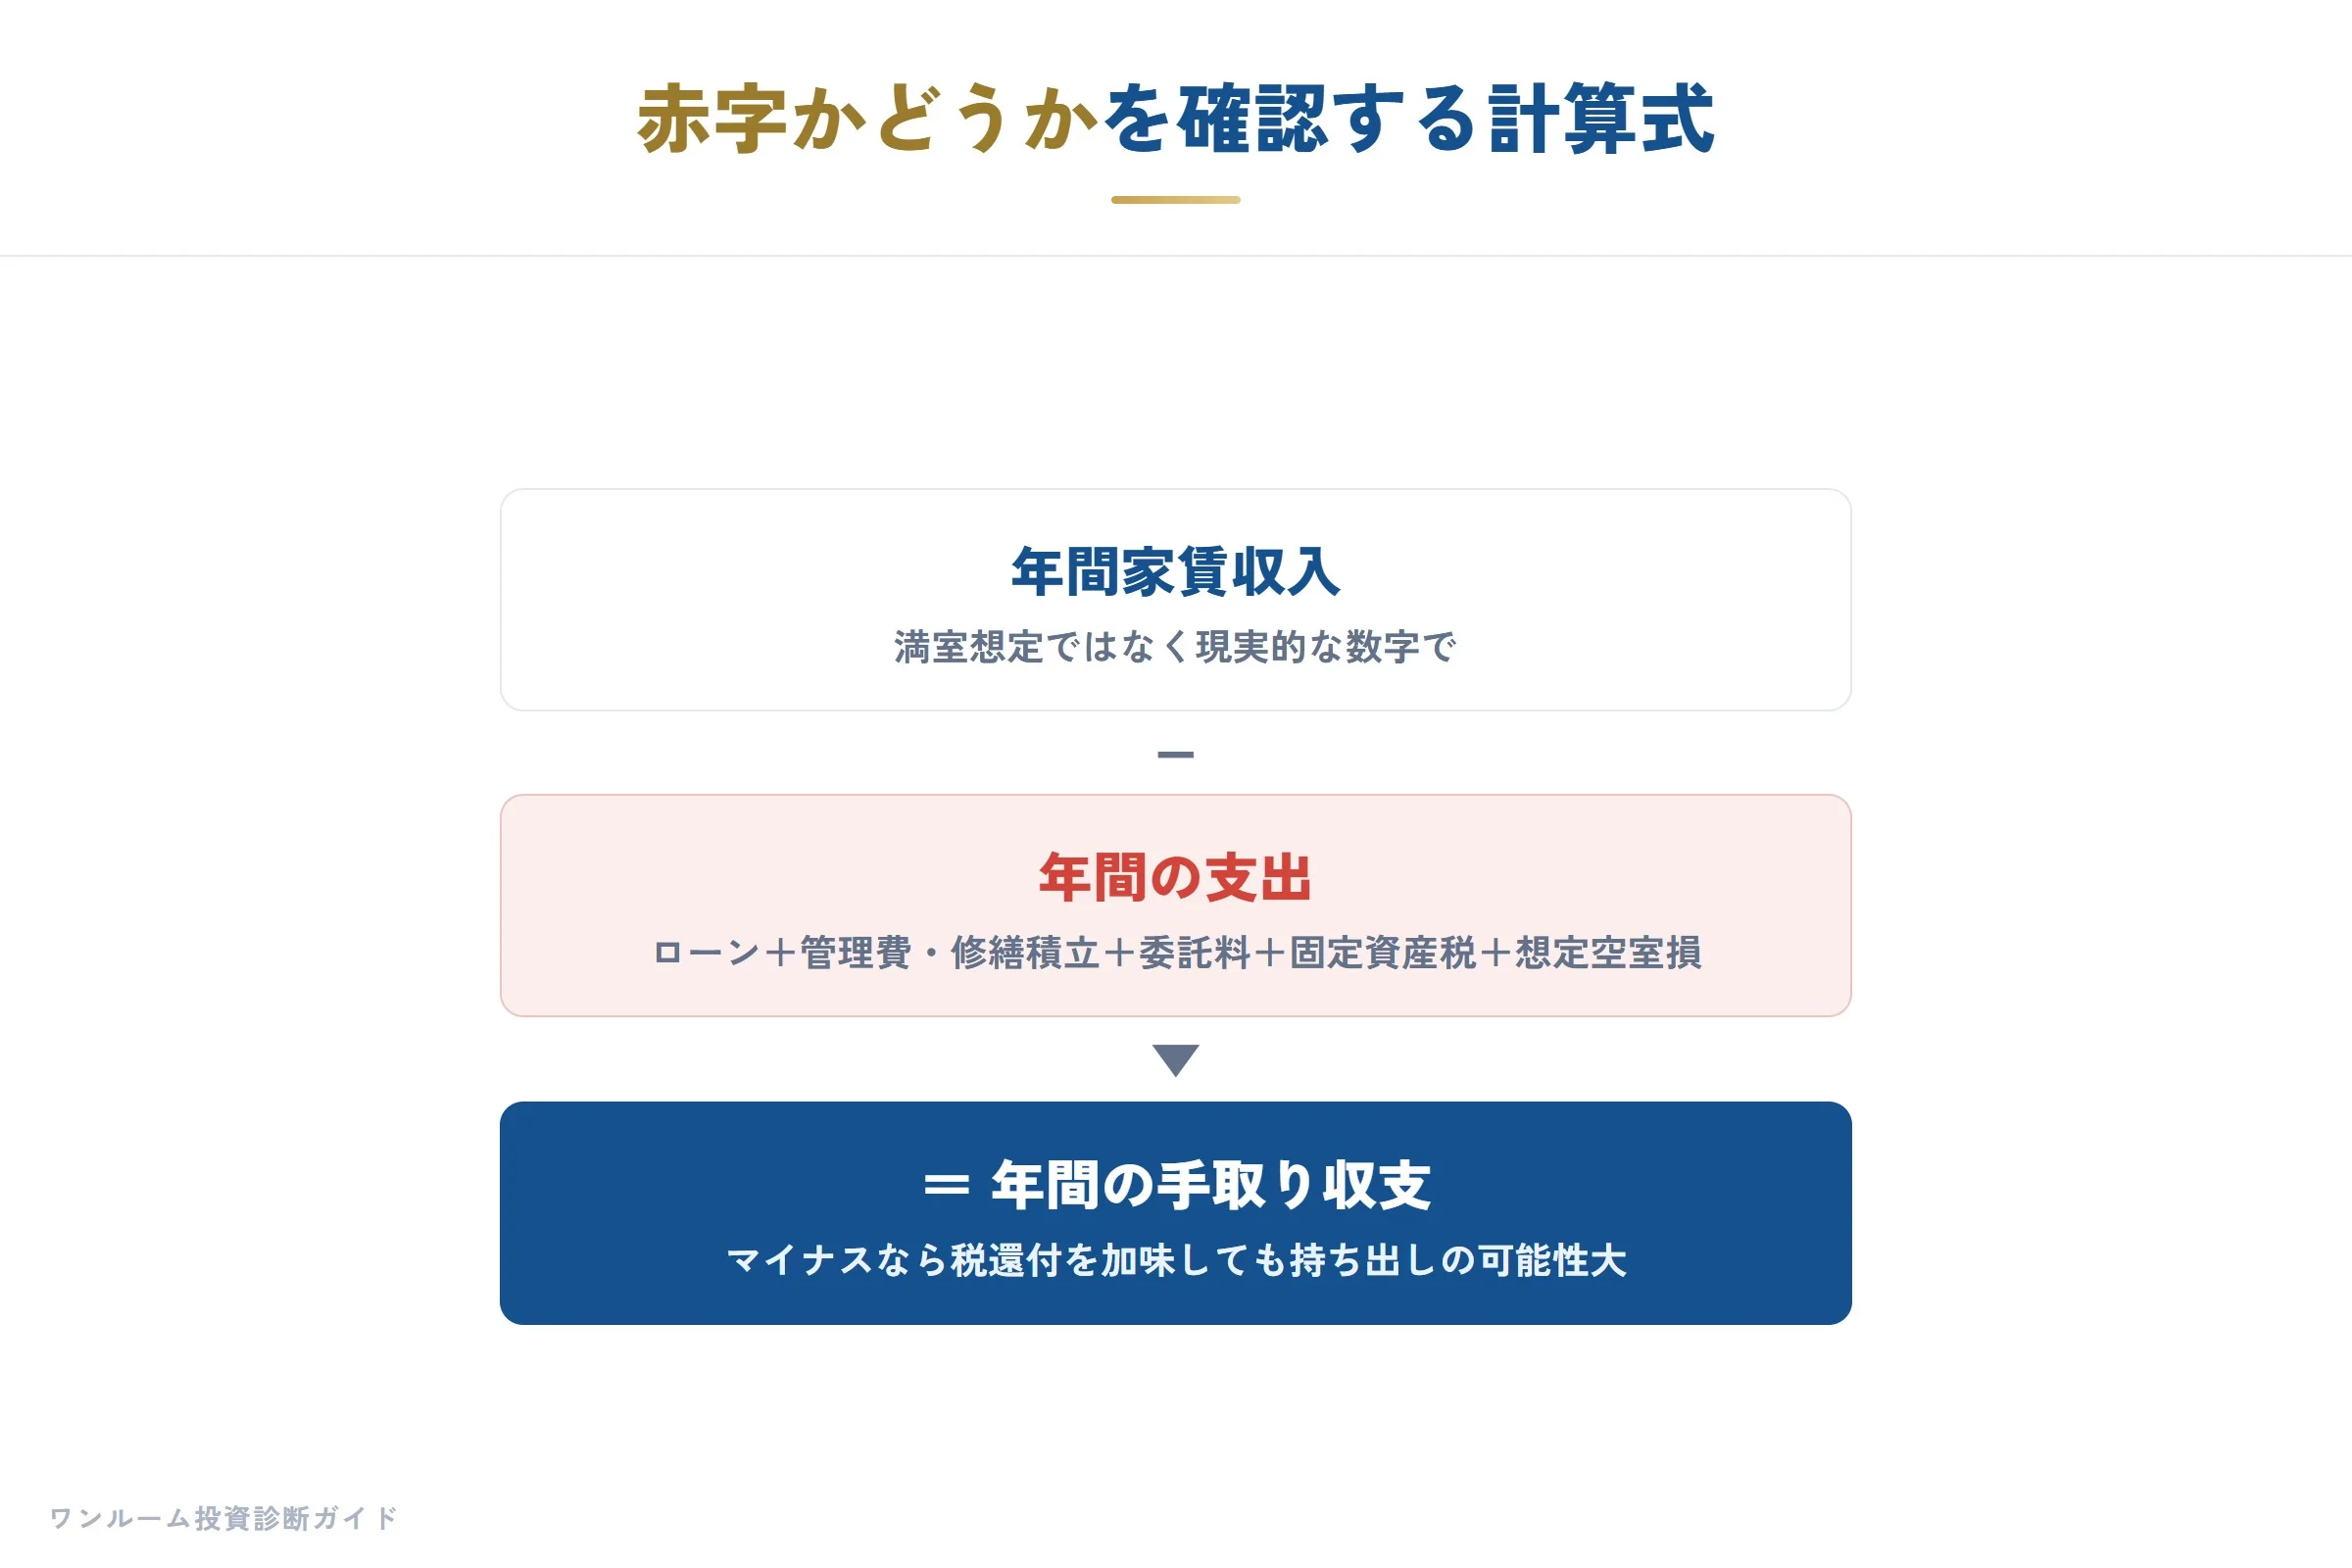
この数字がマイナスなら、税還付を加味しても持ち出しになっている可能性が高いといえます。
さらに、変動金利で借りている場合は、今後の金利上昇で毎月の返済額が増え、赤字がいっそう膨らむ恐れがあります。不動産投資ローンの変動金利の目安となる短期プライムレートは、三菱UFJ銀行が年2.375%から年2.625%へ引き上げると公表しており、改定日は2026年11月2日です(同行サイト、2026年10月確認)。この上昇分が今の返済額に上乗せされたらいくらになるかを、金利上昇シミュレーションで無料で試算し、今の収支に反映させておきましょう。
上の試算と同じ前提で、金利だけを変えて計算すると次のとおりです。
| 金利 | 毎月の返済 | 月の収支 | 年の収支(空室を除く) |
|---|---|---|---|
| 1.90% | 約81,500円 | −約18,000円 | −約21.6万円 |
| 2.15% | 約84,800円 | −約21,300円 | −約25.5万円 |
| 2.40% | 約88,000円 | −約24,500円 | −約29.4万円 |
この前提では、金利が0.25ポイント上がると、年の持ち出しは約4万円増えます(1.90%から2.40%の範囲で計算)。
- 年間家賃収入から、ローン返済・管理費・修繕積立金・管理委託料・固定資産税・想定空室損をすべて引いたか
- その数字がマイナスなら、税還付を加味しても持ち出しの可能性が高い
- そもそも「適正な価格で買ったか」を割高診断で確認したか
赤字だと分かったら、次に何をするか
赤字と分かっても、すぐ売るか、黙って持ち続けるかの二択ではありません。順番に4つ確かめます。
1. 数字を3つそろえる
- 年の手取り収支(上の式)
- ローンの残り(返済予定表に載っています)
- いま売るといくらか(このあとの割高診断で、相場から見た評価額を出せます)
「数字で見る」の章の前提(2,500万円・1.9%・35年)だと、残りは5年後で約2,240万円、10年後で約1,950万円です。売れる額がこれを下回る間は、売るときに差額を自分で足すことになります。売るときの費用(仲介手数料など)も、ここに足して考えます。
2. 毎月の赤字を小さくできないか確かめる
- 管理の委託料と、契約の中身(サブリースなら、保証賃料の見直しと解約の条件)
- 借入の金利(借り換えには手数料がかかるので、下がる利息と比べる)
3. 繰り上げ返済は型を選ぶ
期間を縮める型は利息の総額が減りますが、毎月の持ち出しは変わりません。毎月の赤字を小さくしたいなら、毎月の返済額を減らす型のほうです。選べるかどうかは金融機関で違うので、先に確かめてください。
4. 売る時期は、残りと売れる額の差で決める
持ち続けた場合の持ち出しの合計と、いま売った場合に足す額を並べます。売って利益が出たときの税金は、売った年の1月1日の時点で持っていた期間が5年を超えるかどうかで、計算が分かれます(国税庁 No.3202 譲渡所得の計算のしかた、2026年10月13日確認)。
どの手が合うかは、残り・売れる額・家賃の見込みで変わります。数字をそろえてから決めてください。
そもそも適正な価格で買ったのか
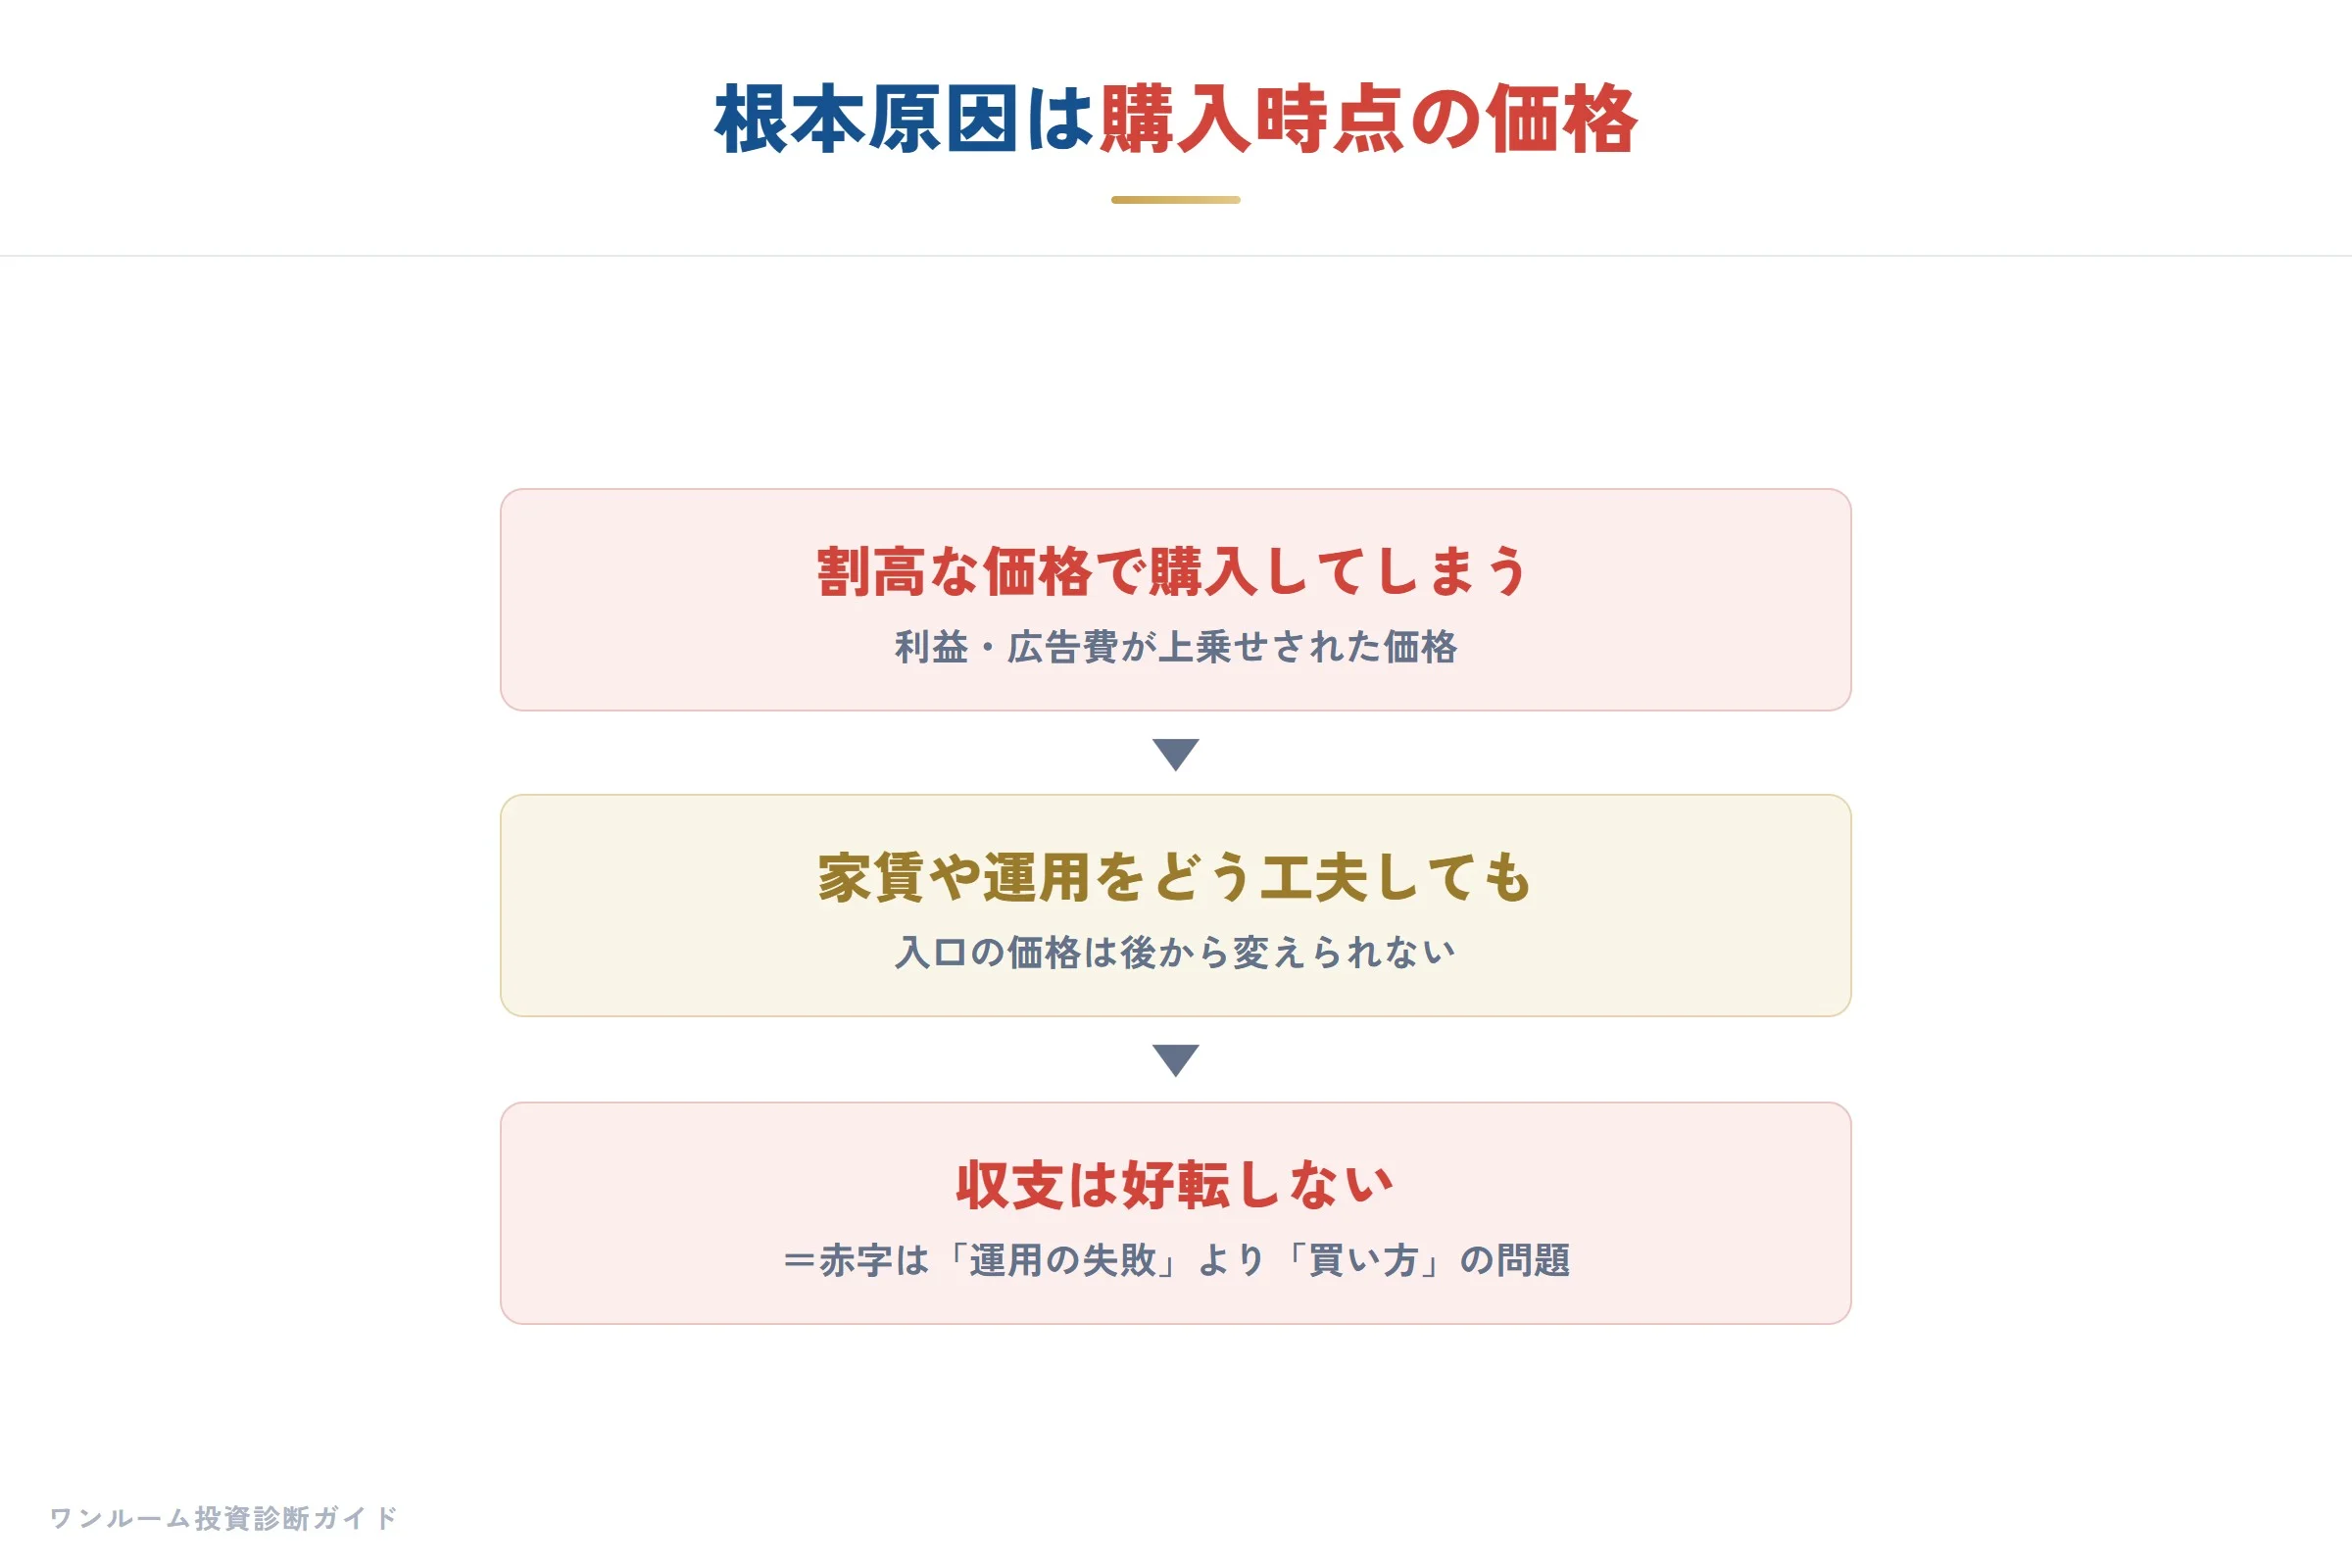
もう一つ重要なのが「そもそも適正な価格で買ったのか」という視点です。割高な価格で購入していれば、家賃をどう工夫しても収支は好転しません。
このサイトの割高診断を使えば、エリア・築年数・利回りなどから、その物件が相場に対して割高かどうか、相場ベースの評価額がいくらかを無料で確認できます。「このまま持ち続けるべきか」を判断する材料にしてください。
まとめ
わたしの見立てでは、ワンルーム投資の赤字は、運用の失敗というより、購入時点の価格に原因があることが多いです。まずは現状を数字で把握すること。それが、これ以上の損失を止める第一歩になります。
数字で現状をつかむことが、次の一手を考える出発点になります。年の手取り収支・ローンの残り・いま売るといくらか。この3つを紙に書くところから始めてください。
※本記事は一般的な情報提供を目的としたもので、特定物件の購入・売却を勧誘するものではありません。記載の数値・税務の扱いは一般的な目安であり、個別物件・個人の状況により異なります。投資判断はご自身の責任でお願いします。