月5,000円のプラスが、年間では4万円のマイナスになる
次の数字は、読み方を示すための仮定です。相場や平均ではありません。満室の家賃を月10万円、毎月の費用を1万5,000円、返済を月8万円と置くと、月の差額は5,000円のプラスになります。
| 仮定した項目 | 年間の金額 |
|---|---|
| 家賃10万円×12か月 | 120万円 |
| 月額費用1万5,000円×12か月 | 18万円 |
| 返済8万円×12か月 | 96万円 |
| 上の3項目の差額 | 6万円 |
| 別途、年払いの費用を10万円と仮定 | 10万円 |
| 年払いの費用を差し引いた残額 | −4万円 |
月額の欄はプラスなのに、年間の残額はマイナスです。しかもこの表には、購入時の諸費用、空室、臨時の支出、税額への影響、売却がまだ入っていません。提案書の数字を見るときに最初に知りたいのは、それが「何を引く前の数字か」です。
月額の欄に入っていない費用を探す
費用を、支払う時期で3つに分けると抜けが見つかります。
| 支払う時期 | 主な費用 |
|---|---|
| 毎月 | 建物の管理費、修繕積立金、賃貸管理料 |
| 年に一度 | 固定資産税、保険料 |
| 発生したとき | 原状回復、設備の交換、次の入居者の募集 |
月額の収支に入っているのが上の段だけ、ということがあります。中段と下段が別の欄にあるのか、どこにも無いのかを確かめます。誰が負担するか、どの条件で発生するかは契約によって違うので、一律の率で埋める前に明細を見てください。修繕積立金の改定や一時金の予定が資料にあれば、それも費用です。
資料に書かれていない費用を0と置くと、費用が無いように見えます。「未確認」と書いたまま販売会社に聞くほうが、いまの計算でどこまで分かっているかがはっきりします。
家賃は、いまの契約の額か、想定の額か
収入の欄の家賃には、3つの種類があります。いまの賃貸借契約の金額、空室の募集に出している金額、販売会社が想定した金額です。どれなのかで、数字の確かさが変わります。共益費を含むか、所有者が実際に受け取る額はいくらかも見ます。サブリース契約なら、入居者が払う家賃と、所有者に送金される額は別の数字です。
将来も同じ家賃で計算されているときは、家賃の改定や、退去後の再募集をどう扱ったかを聞いてください。
返済額は、借入の条件とセットで読む
月の返済額は、借入額・金利・期間・返済方式で決まります。提案の時点の金利と、審査のあとに適用される金利が同じとは限りません。自己資金や諸費用を借入に含めるかどうかでも、借入額と、手元から出るお金が変わります。
返済期間を長くすれば、月の返済額は小さくなります。そのぶん完済の時期は遅くなり、途中の残債も多く残るので、期間だけを変えた比較では、その違いも一緒に書き残しておきます。変動金利の提案なら、金利が変わったときに返済額や期間をどう扱う商品かを、金融機関の条件で確かめます。返済額をいつ・どう見直すかは、ローンによって違います。
空室と家賃を、一つずつ動かしてみる
冒頭の仮定に戻ります。費用と返済はそのままで、家賃が1か月だけ入らないと置くと、年間の残額は−4万円から−14万円になります。空室は無く、家賃が月5,000円下がった場合は、年間の収入が6万円減って−10万円です。退去のときの費用は、どちらの計算にも入れていません。
これは将来の予測ではなく、条件が動いたときに必要な資金がどれだけ変わるかを見るための例です。動かす条件は一度に一つにして、通常の想定を別に残しておくと、どの変化が効いたのかが分かります。
「節税で補える」は、現金収支とは別の表で確かめる
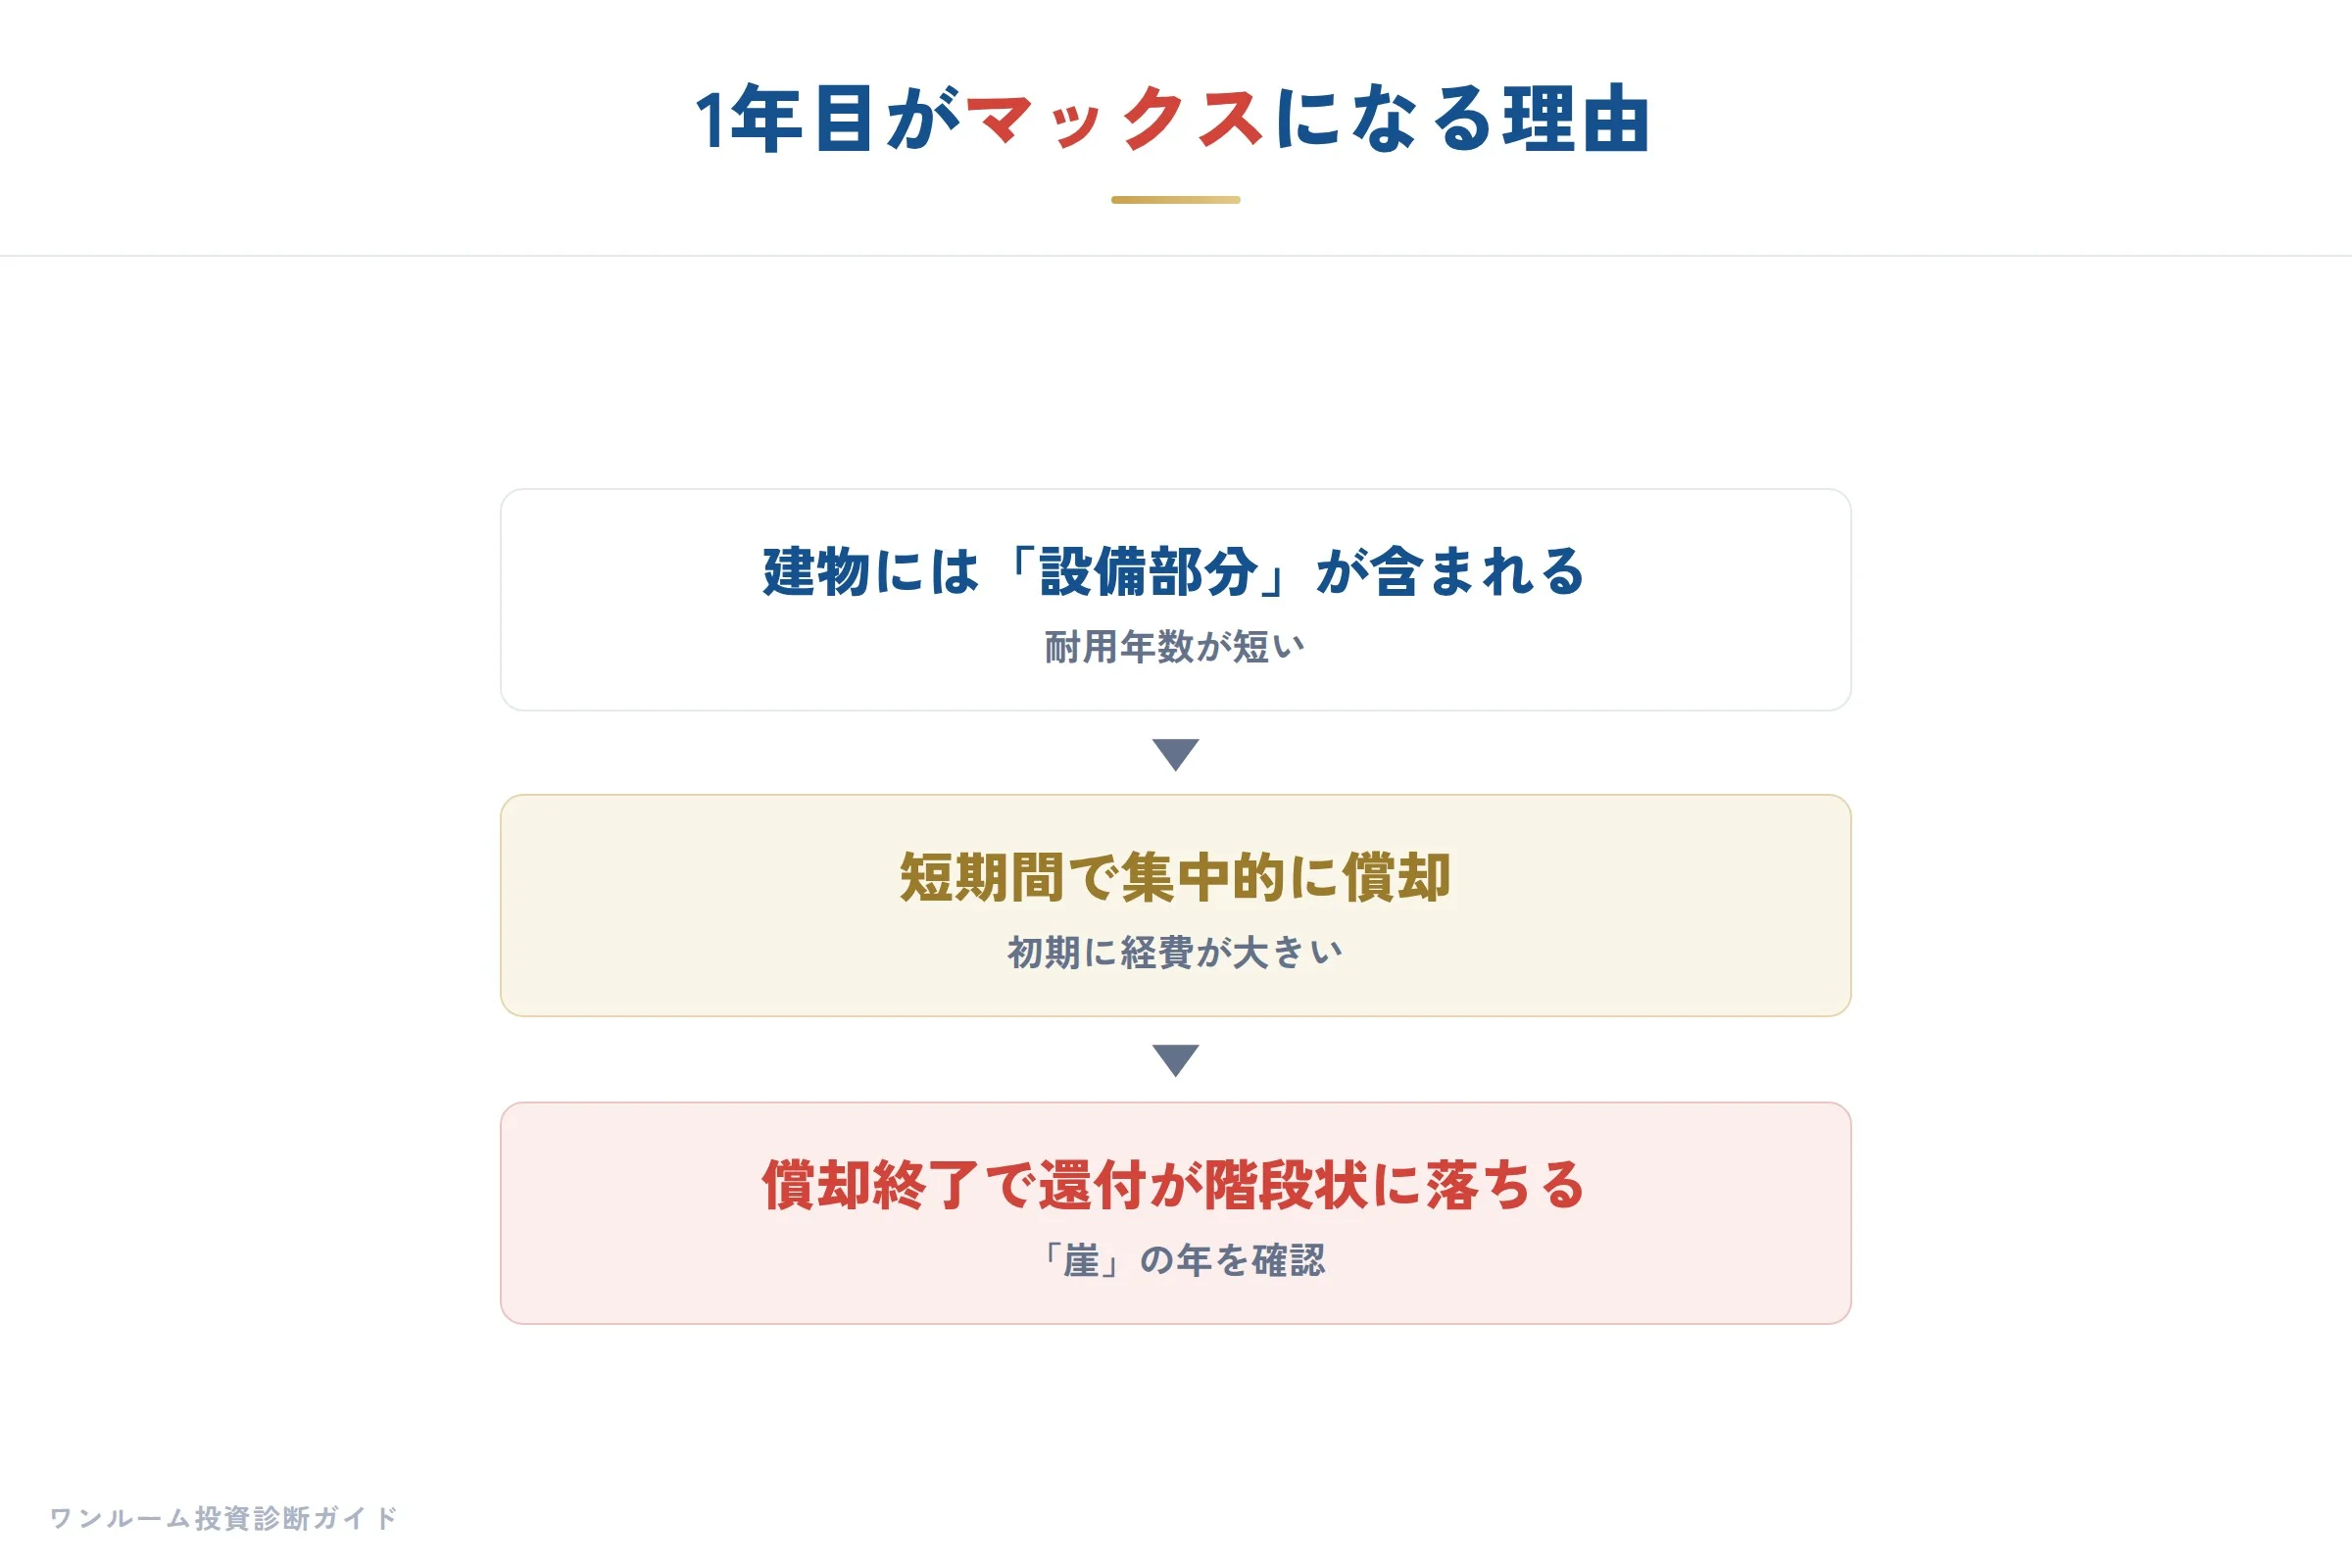
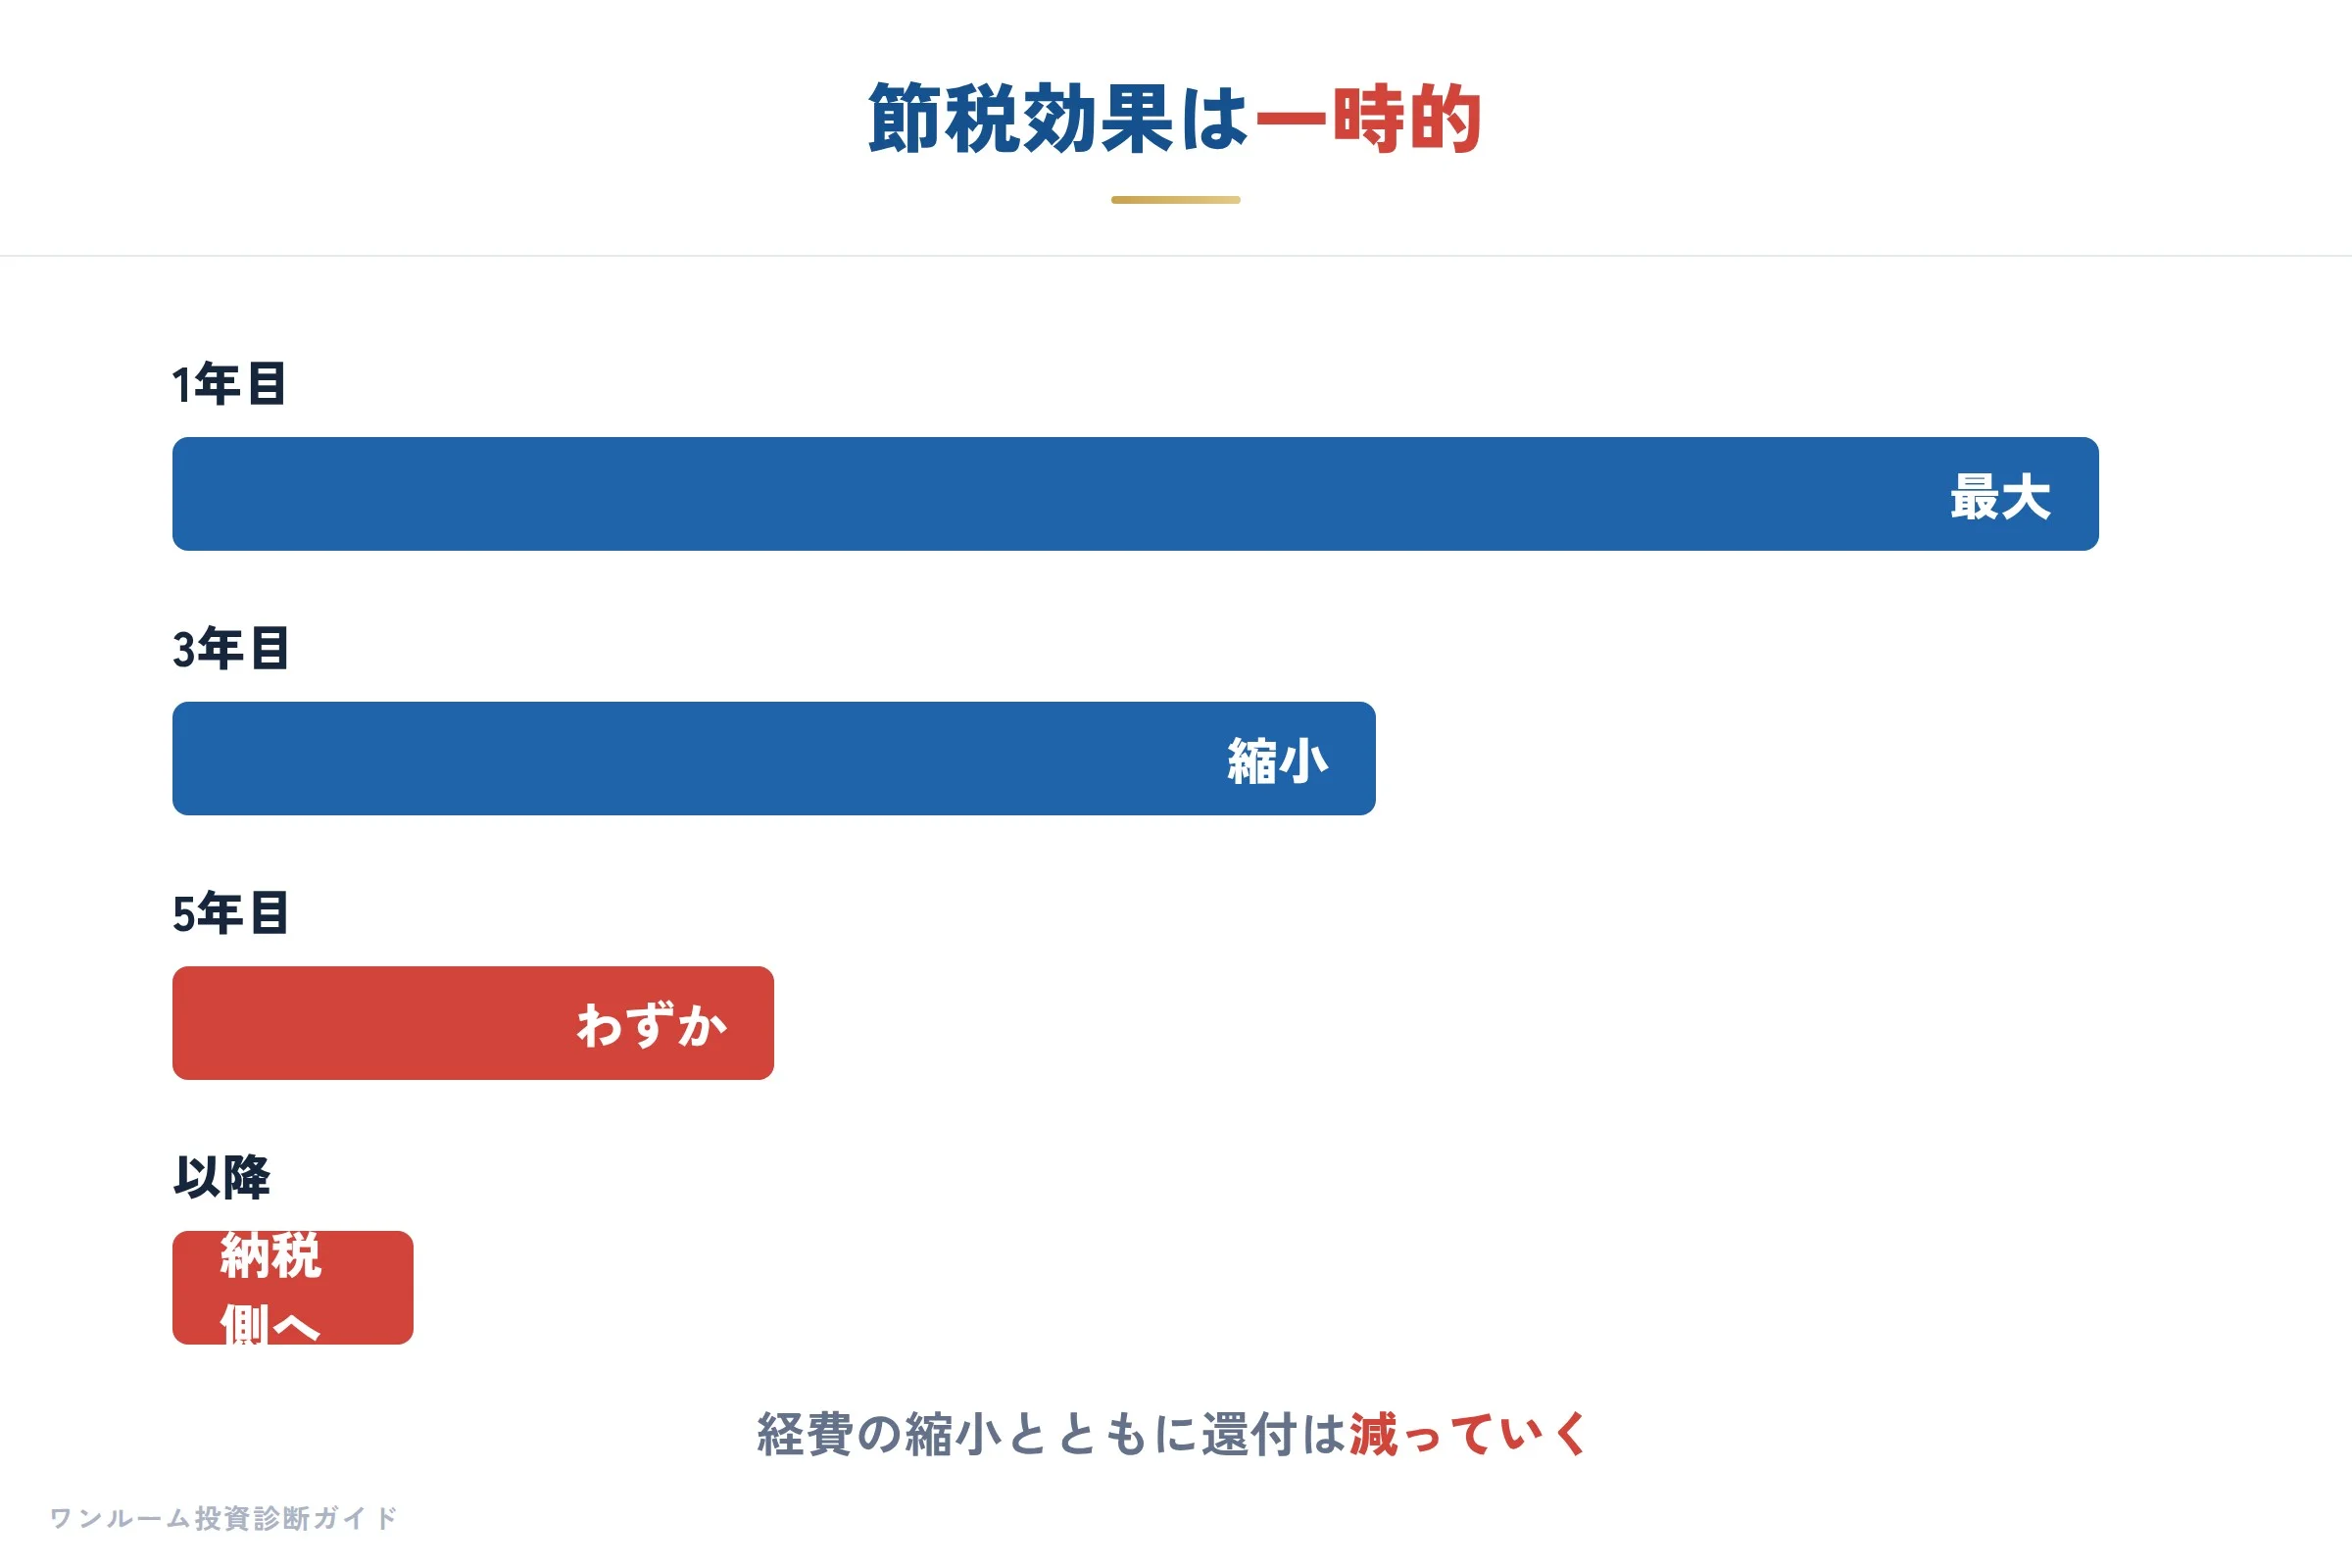
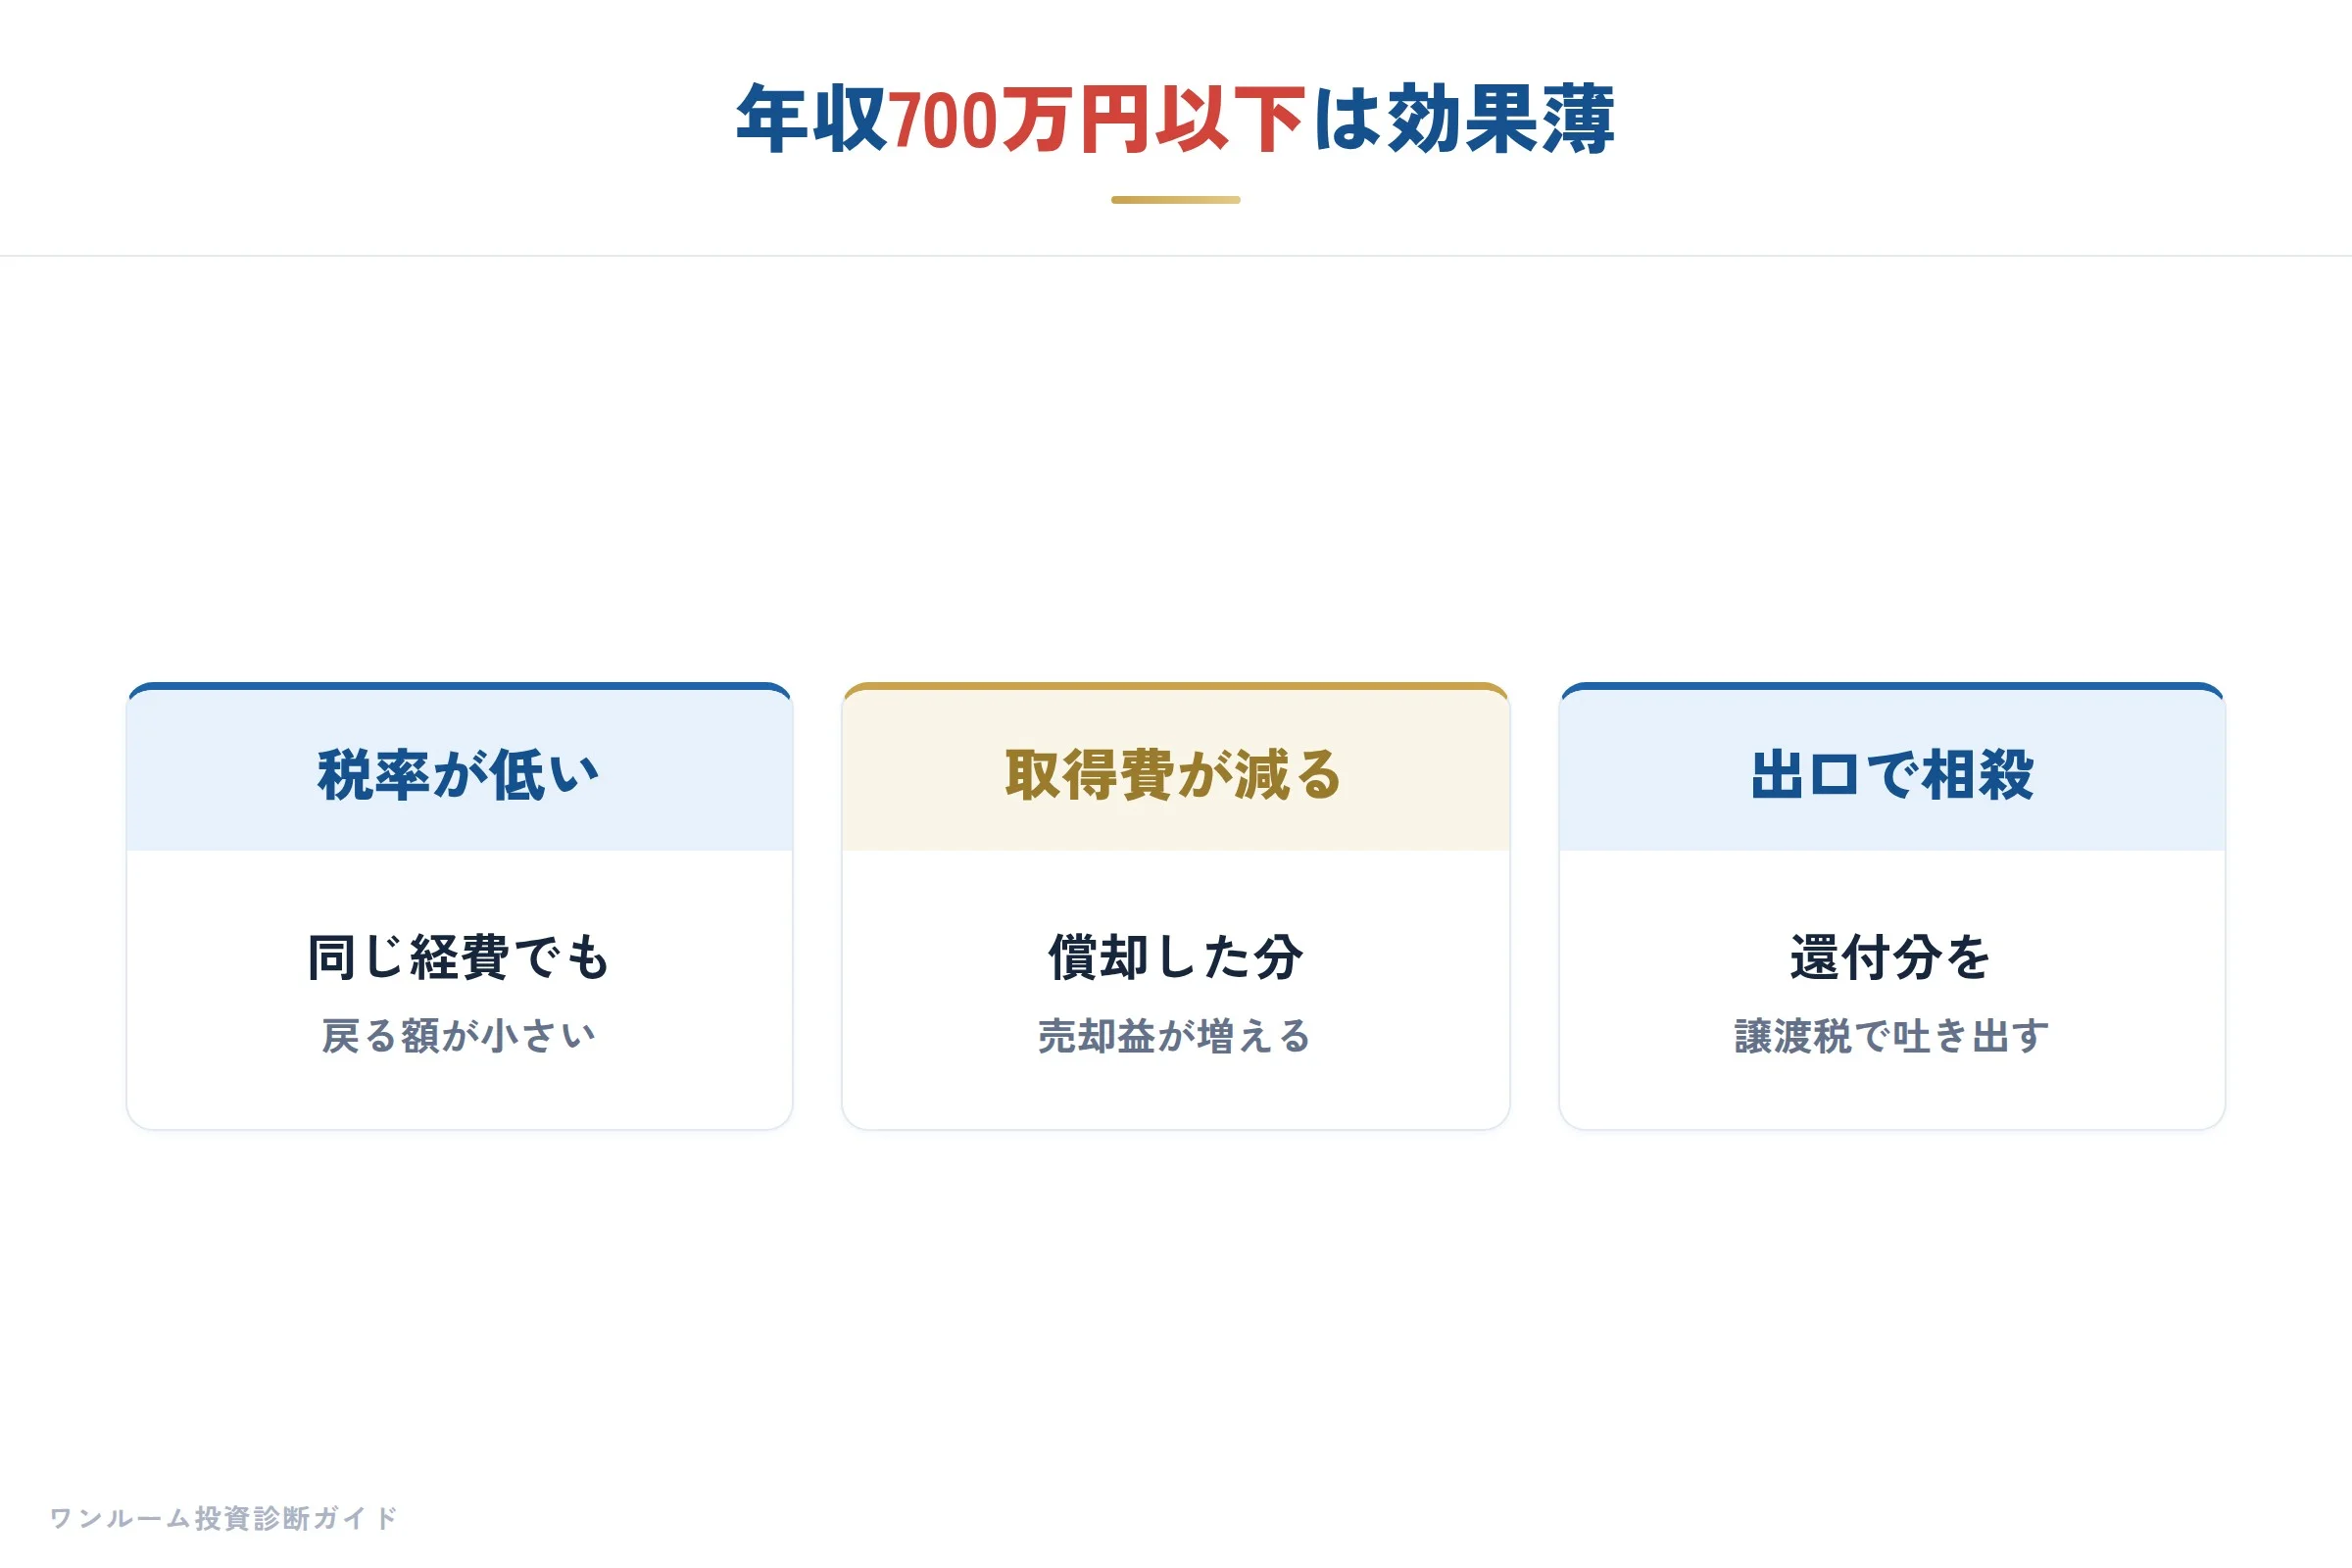
税の計算と、口座のお金の動きは別のものです。たとえば減価償却費は、資産の取得価額を一定の方法で期間に配分する税務上の計算で、その年に同じ額の現金を払うわけではありません。逆にローンの返済は、口座から出ていく額の全体を資金繰りに入れます。一枚の表に両方が載っているときは、どちらの欄を見ているのかを先に確かめます。
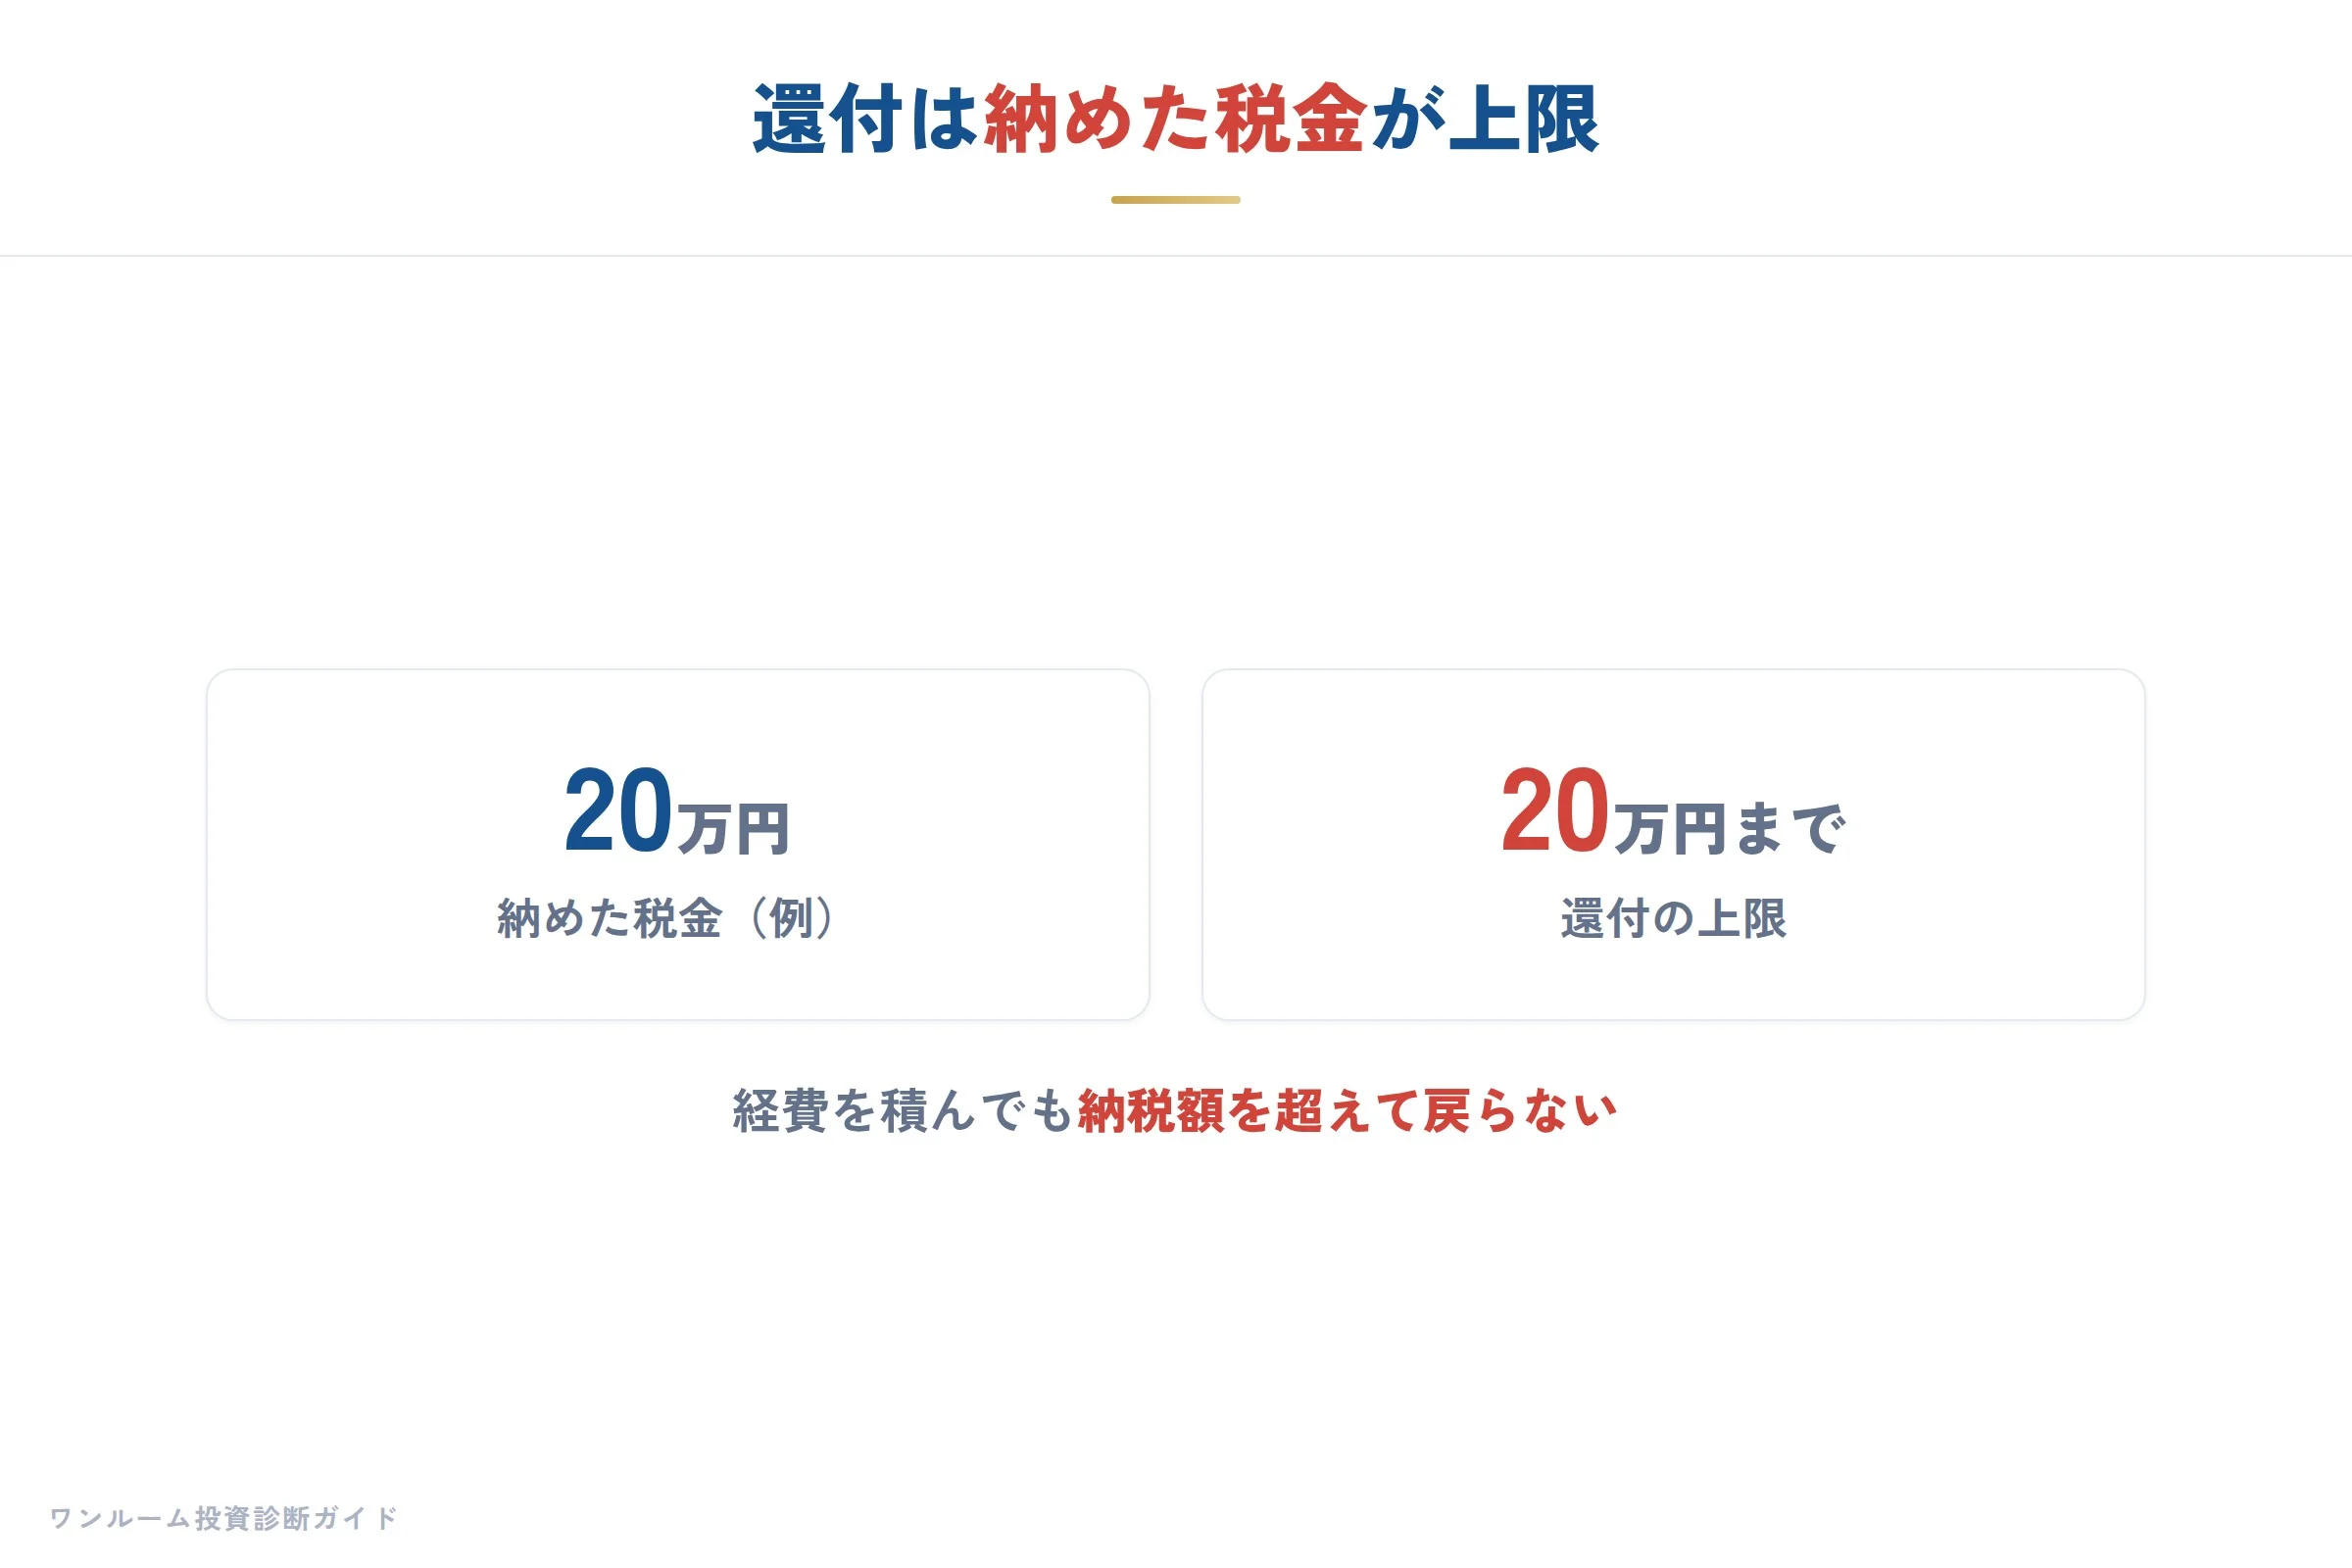
不動産所得は、総収入金額から必要経費を差し引いて計算します。赤字を他の所得と通算できる場合がありますが、土地の取得に対応する借入利子など、損失の一部が通算の対象から外れることもあります。「赤字の全額に税率をかけた額が戻る」とは限りません。所得税の還付と、住民税への影響は、反映のされ方も違います。
税額への影響は、対象の年分、給与やほかの所得、控除、取得費の区分、減価償却の根拠で変わります。税効果を入れた試算は、税効果を除いた現金収支と並べて見てください。個別の申告や税額は、税理士などへ確認します。
初年度の数字を、そのまま10年分にしない
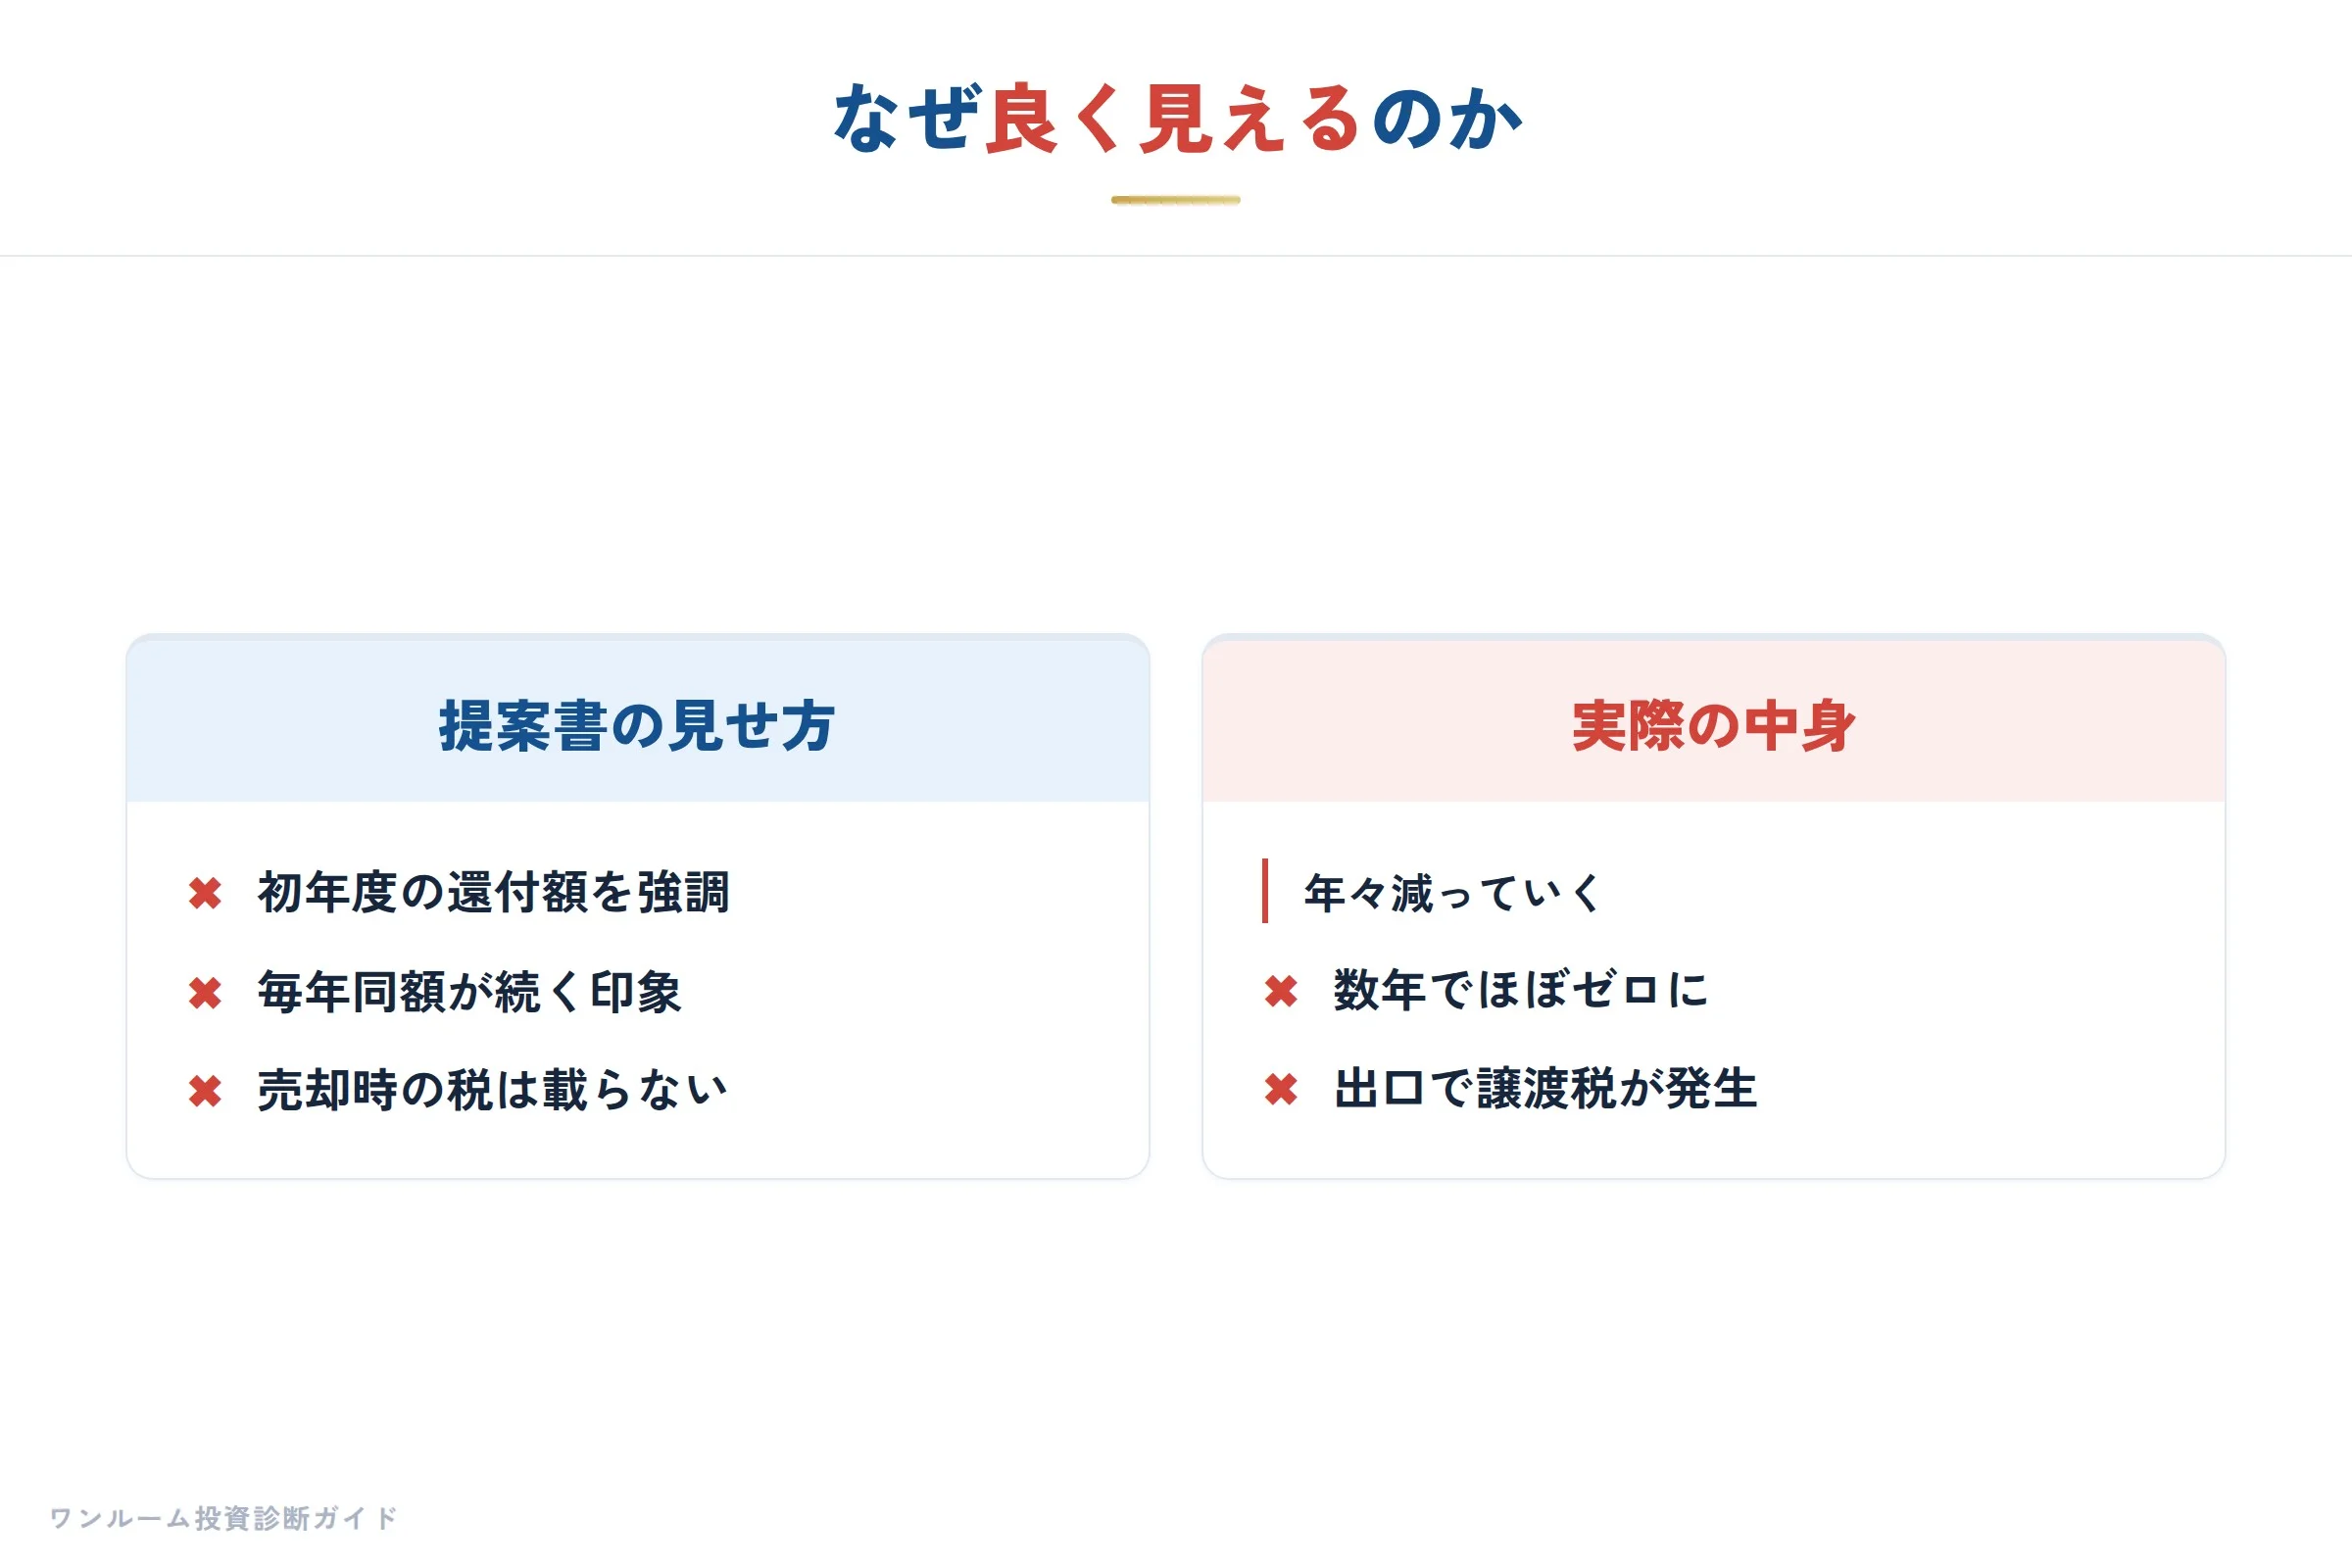
購入した年には、取得のための支出があり、保有する月数も12か月に満たないことがあります。翌年からは、初年度だけの費用が無くなる一方で、修繕積立金・家賃・金利が変わることもあります。節税の表示も同じで、初年度の税額への影響に保有年数をかけても、費用や減価償却の変化は反映されません。年ごとの表があるなら、数字が変わる年の理由を聞いてください。
売却の欄は、残債と費用を引いてから読む
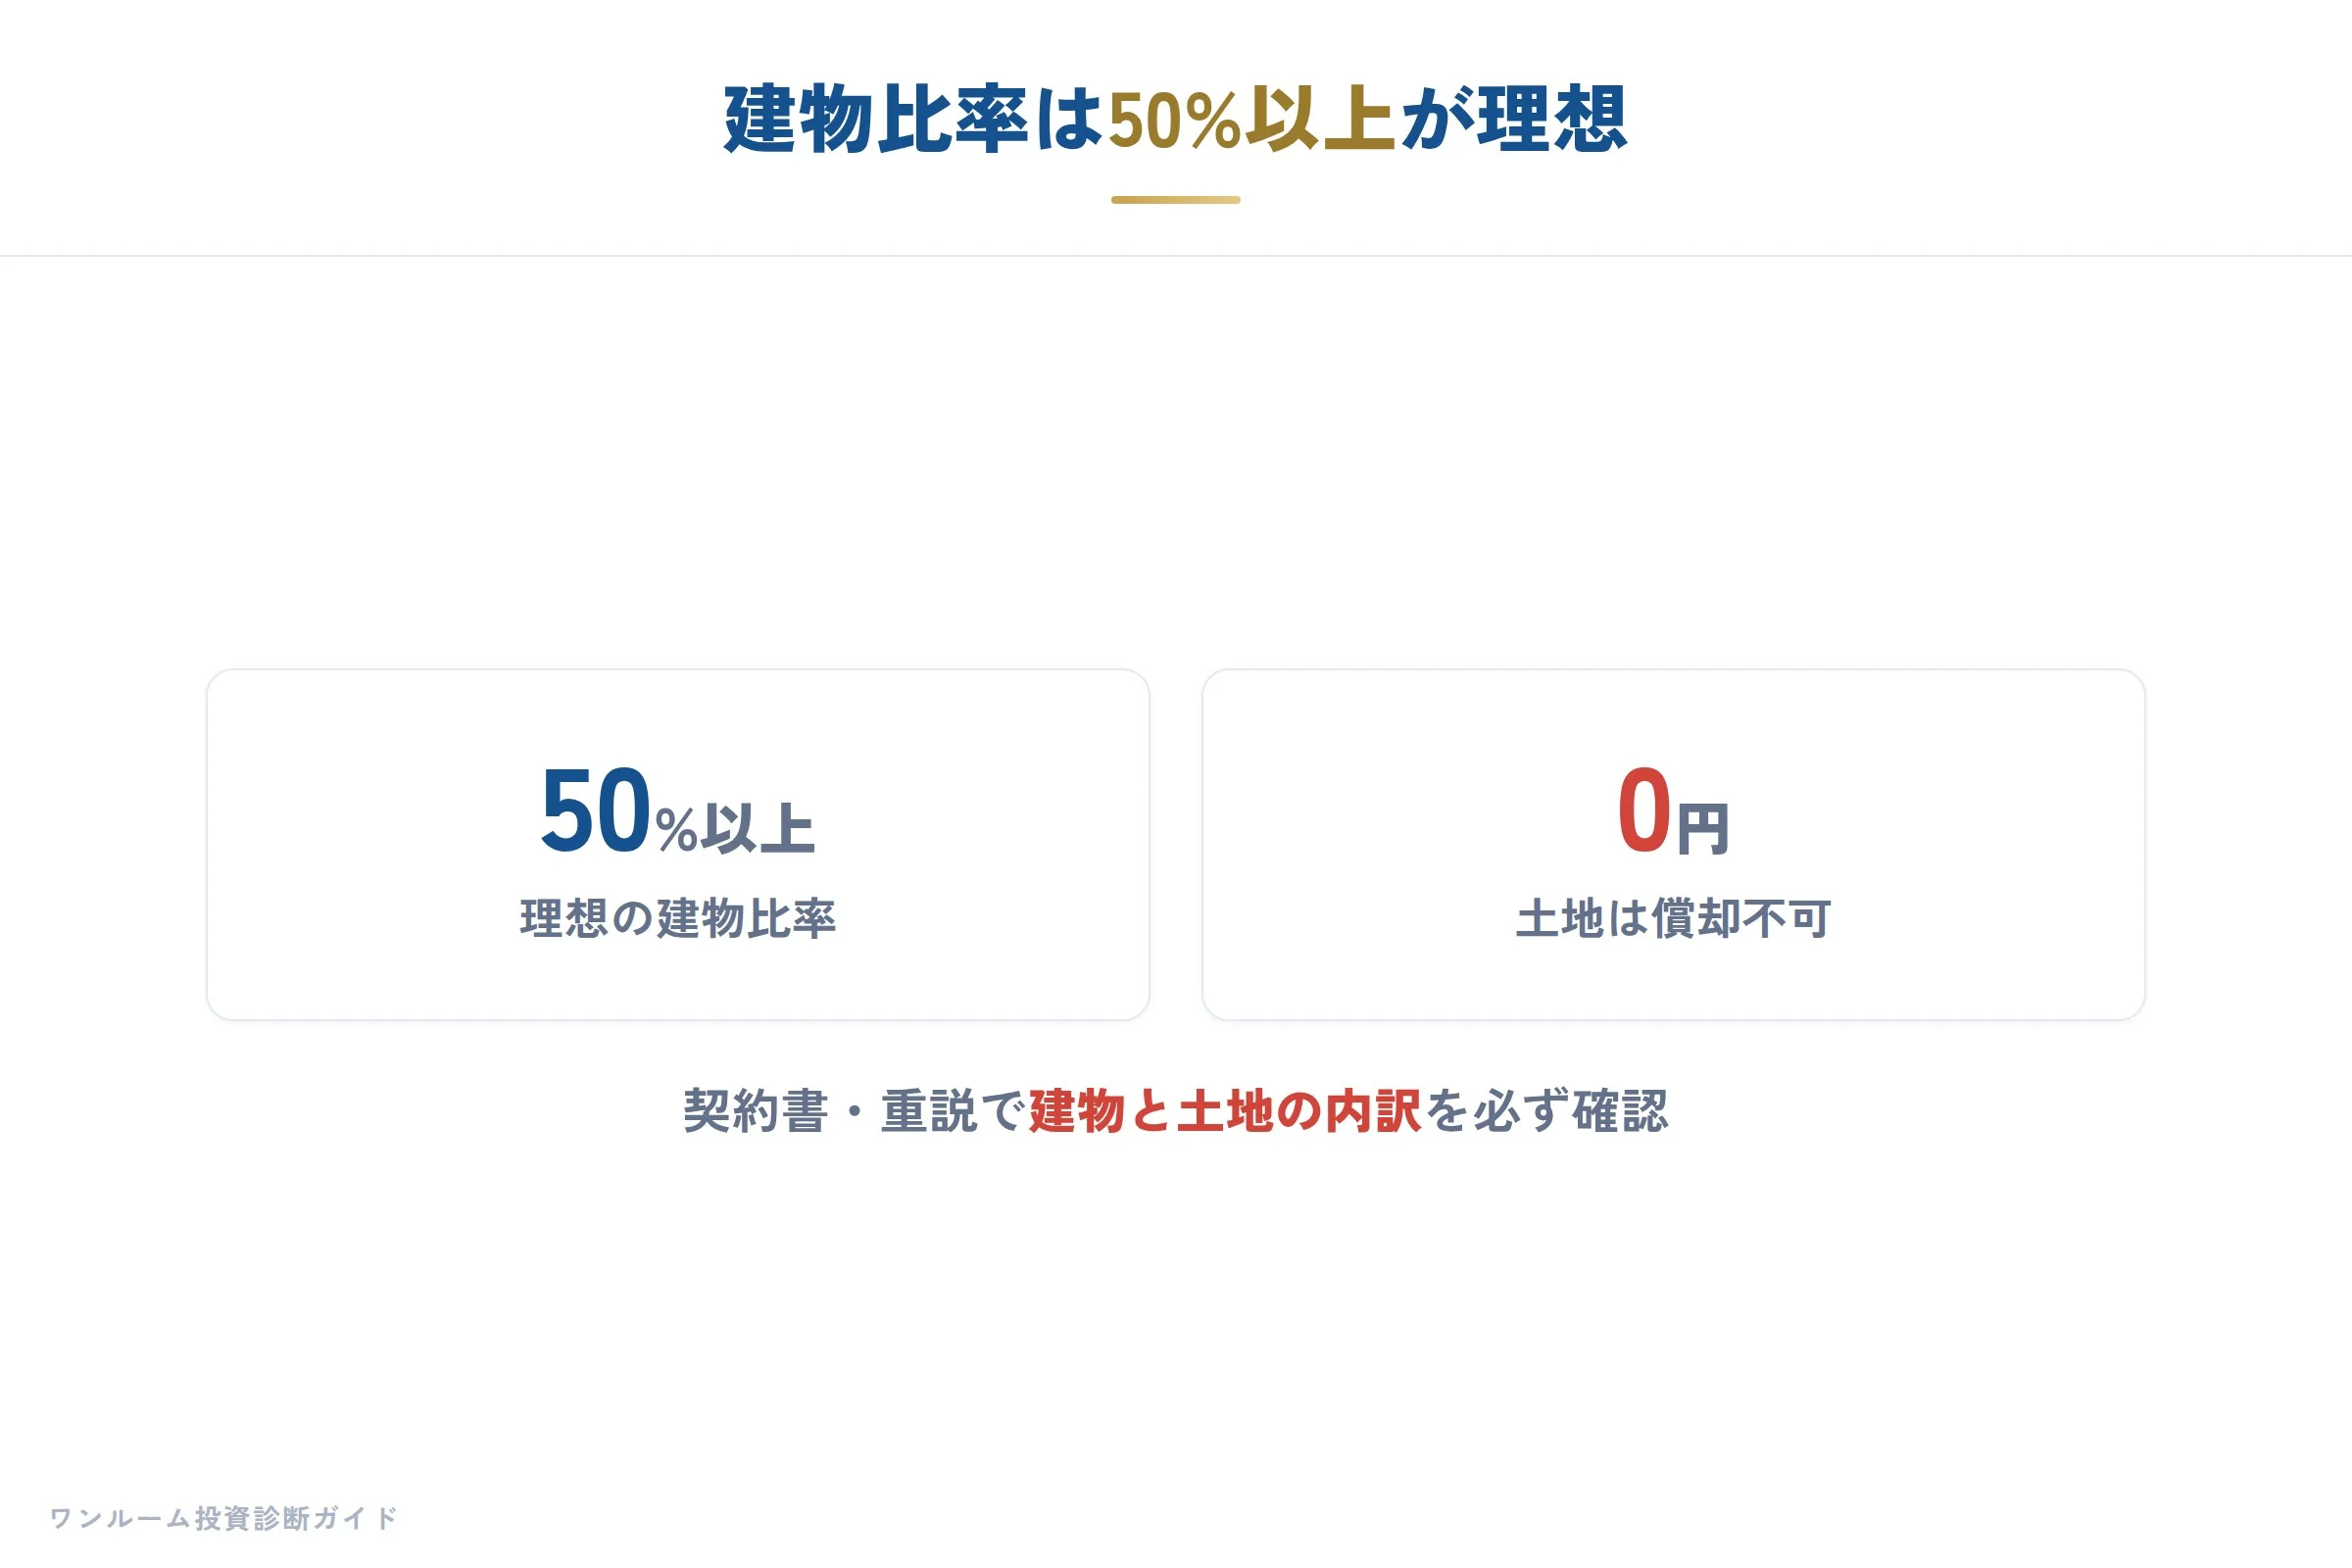
売却価格からローンの残高を引いた額が、そのまま手取りになるとは限りません。仲介などの費用と税金がどこまで入っているかを見ます。購入のときに払った自己資金も含めて、買ってから売るまでの入出金を通して追う必要があります。
「将来この価格で売れる」という仮定が置かれているなら、その価格の根拠と、売る時期を確かめます。月々の負担が小さいことと、売却までを通した利益は、別の話です。
空欄は、質問にして持っていく
ここまで読んで埋まらなかった欄は、そのまま質問になります。
- 固定資産税と保険料は、表のどこに入っているか
- 家賃は、どの資料にもとづく数字か
- この返済額は、どの借入条件で計算したものか
複数の会社の提案があるなら、A社・B社の収支比較で同じ項目に並べると、差がどこから出ているかが分かります。提案書を見ながら質問を整理したい方は、相談内容と準備する資料を確認したうえで、無料相談の予約画面を開くへ進めます。対象や最新の条件は、予約画面で確認してください。
確認に使った資料
確認日:2026年10月4日。予約条件・制度は申込時や申告対象年の案内も確認してください。
この記事は購入検討のための一般的な情報です。数値例は仮定であり、利益・融資条件・将来の売却価格を保証するものではありません。契約や税務の個別判断は、原資料と専門家の説明を確認してください。