【2026-11-01 更新】 計算例で使っているローン金利の前提について、日本銀行が2026年10月29・30日の会合で政策金利を1.25%程度に維持したことを追記しました。
【2026-10-08 更新】 数字の章を、計算式と仮に置いた部屋の例で確かめる構成に書き直しました。以前の版にあった集計の数字と図は外しています。
【2026-10-06 更新】 計算例で使っているローン金利(2.0%)について、日本銀行の政策金利の引き上げ(2025年12月に0.75%程度、2026年9月に1.25%程度)を注記しました。あわせて見出しの整理と文言の調整を行いました。
ワンルームマンション投資で多くの人が迷うのが「新築か中古か」です。一般には「中古のほうが合理的」と言われますが、中古というだけで安心とは言えません。
この記事では、新築と中古の違いを整理したうえで、価格と毎月の収支を式で比べ、何を見て判断すればよいかを解説します。YouTubeで発信されている「新築はダメ、中古ならいい」という主張の検証は、新築ワンルームマンション投資はダメ、中古ならいい?で詳しく扱っています。
新築と中古、ざっくりの結論
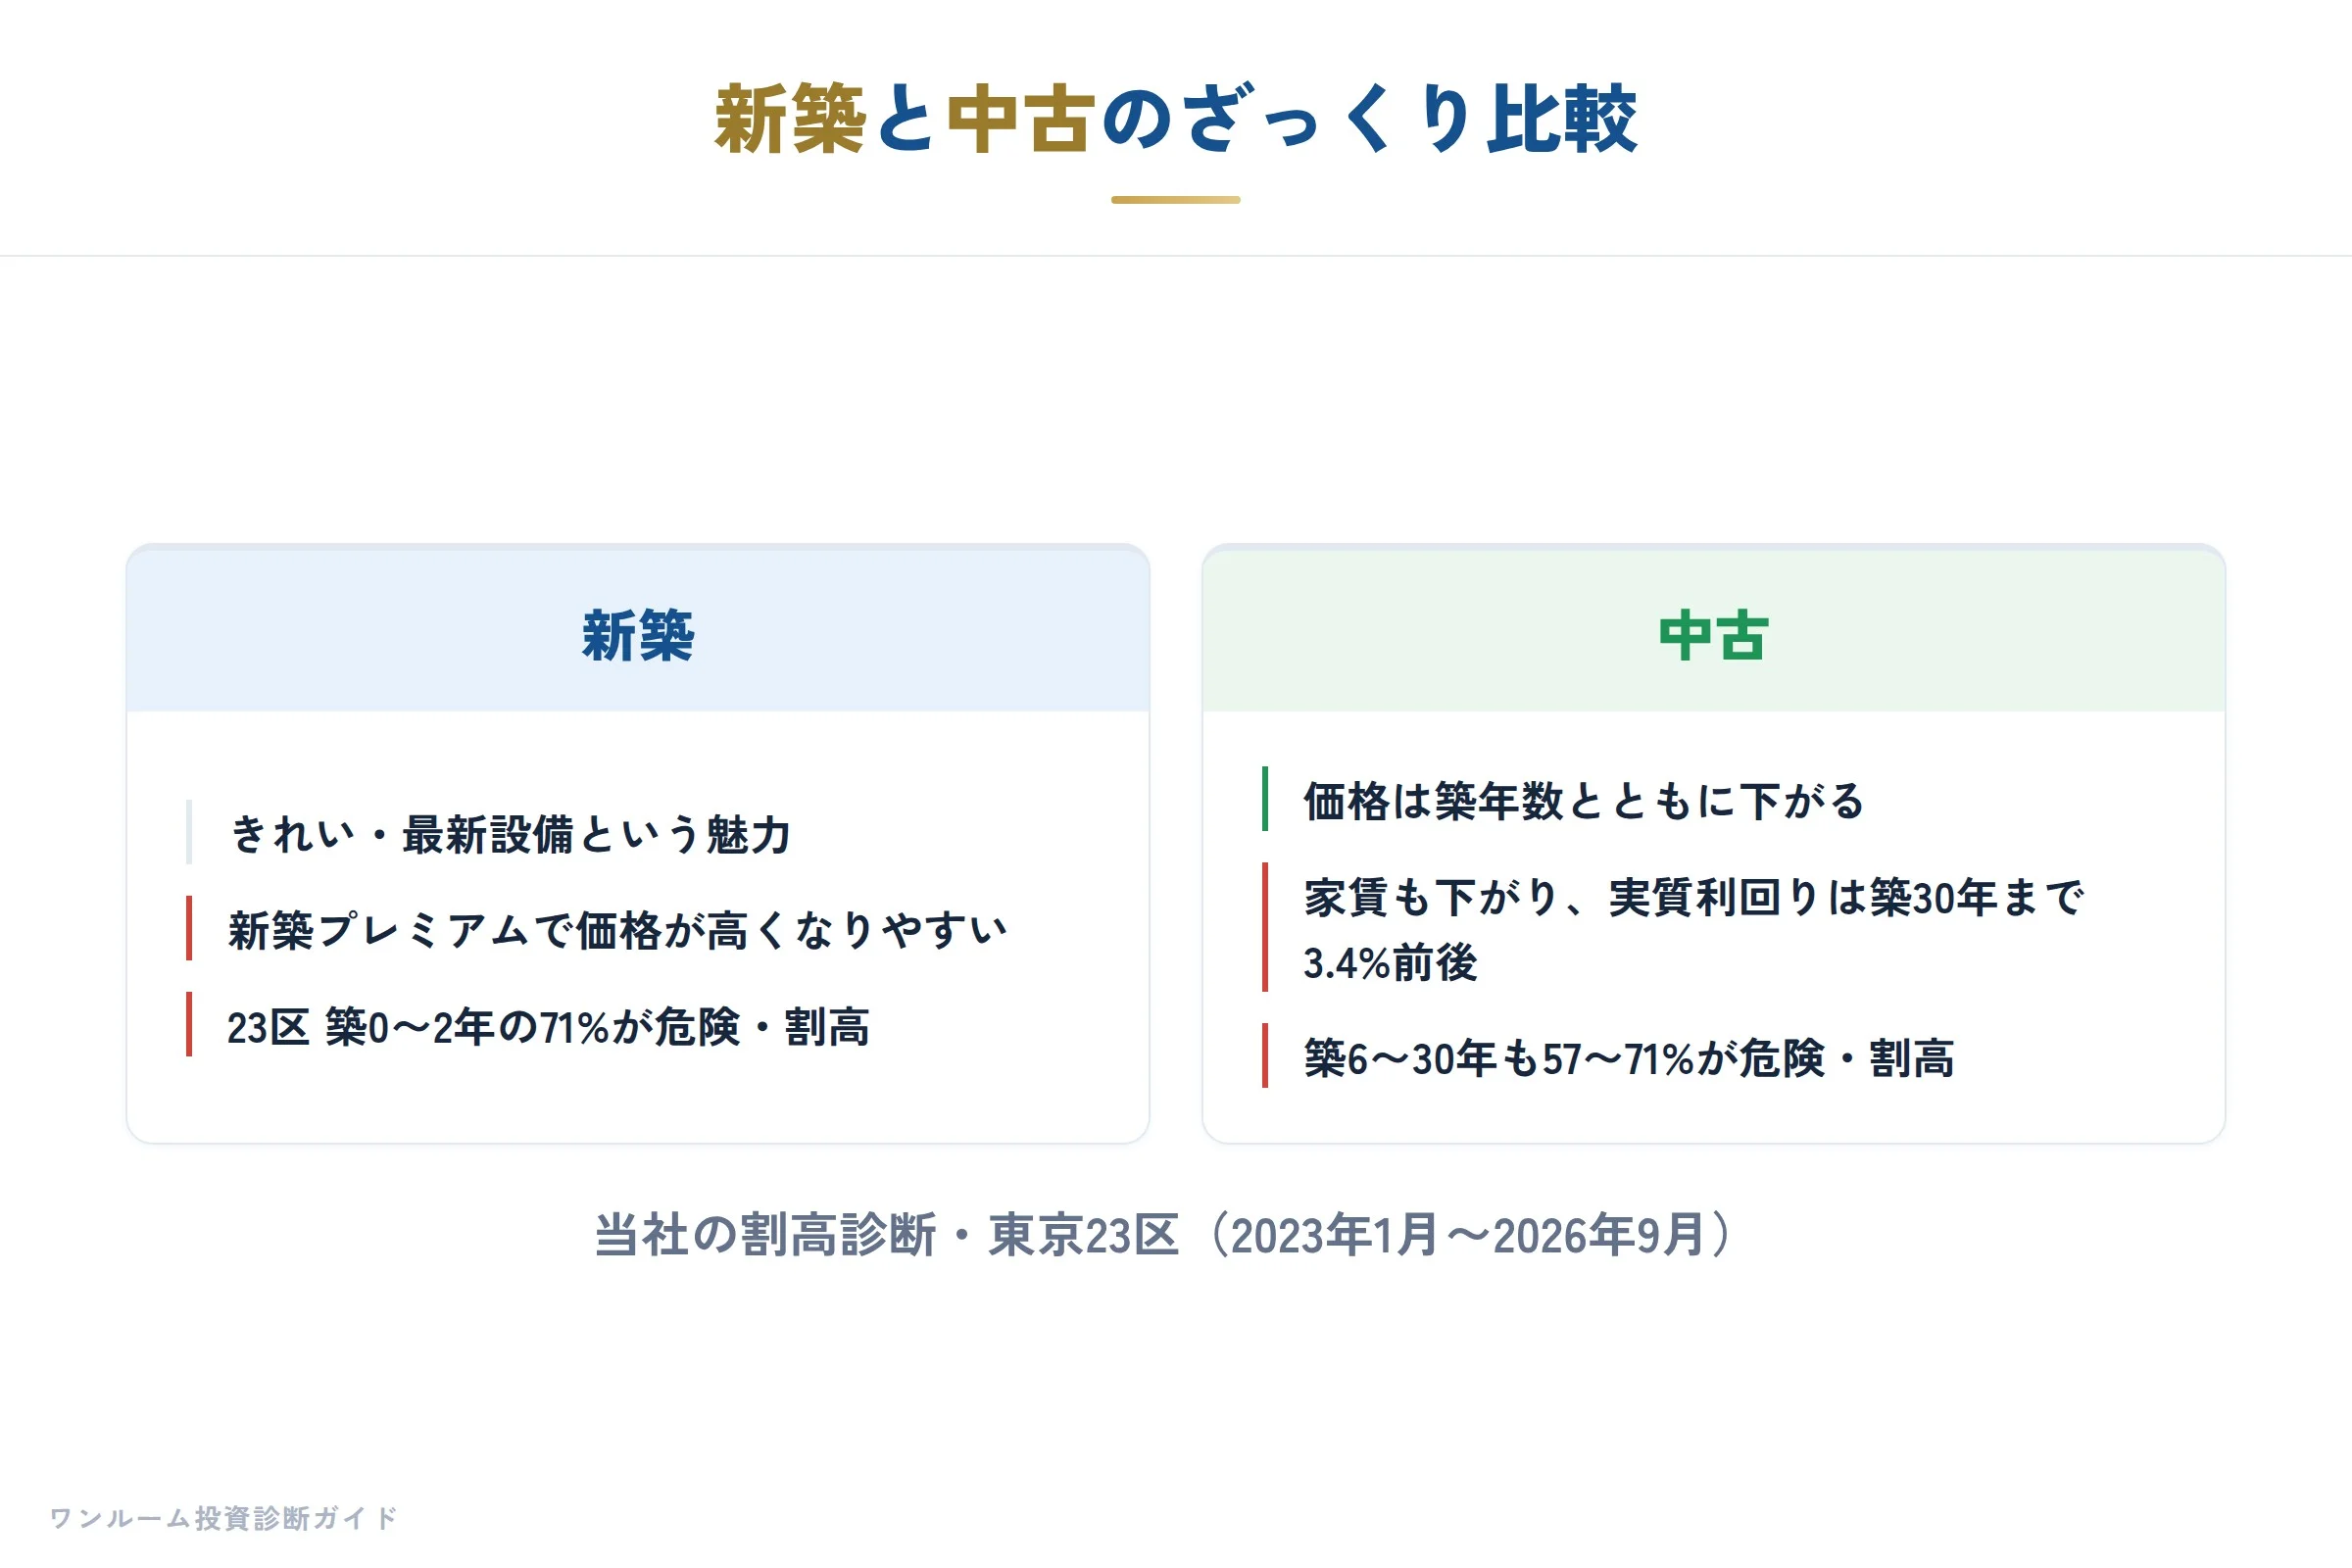
| 比較項目 | 新築 | 中古 |
|---|---|---|
| 購入価格 | 新築プレミアムが乗り、高くなりやすい | 築年数とともに下がる |
| 家賃 | 新築時が一番高く、退去のたびに下がりやすい | 相場に沿っていることが多い(要確認) |
| 設備の状態 | 新しい | 築年数による(要確認) |
| 購入時に確認すること | 価格の妥当性 | 価格に加え、管理状態・修繕積立金 |
新築は高く買いやすい。中古は安く見えても、それだけで利回りが高いとは限りません。利回りは「家賃÷価格」で決まるからです。では、なぜそうなるのかを分解します。
新築の価格に含まれる「新築プレミアム」
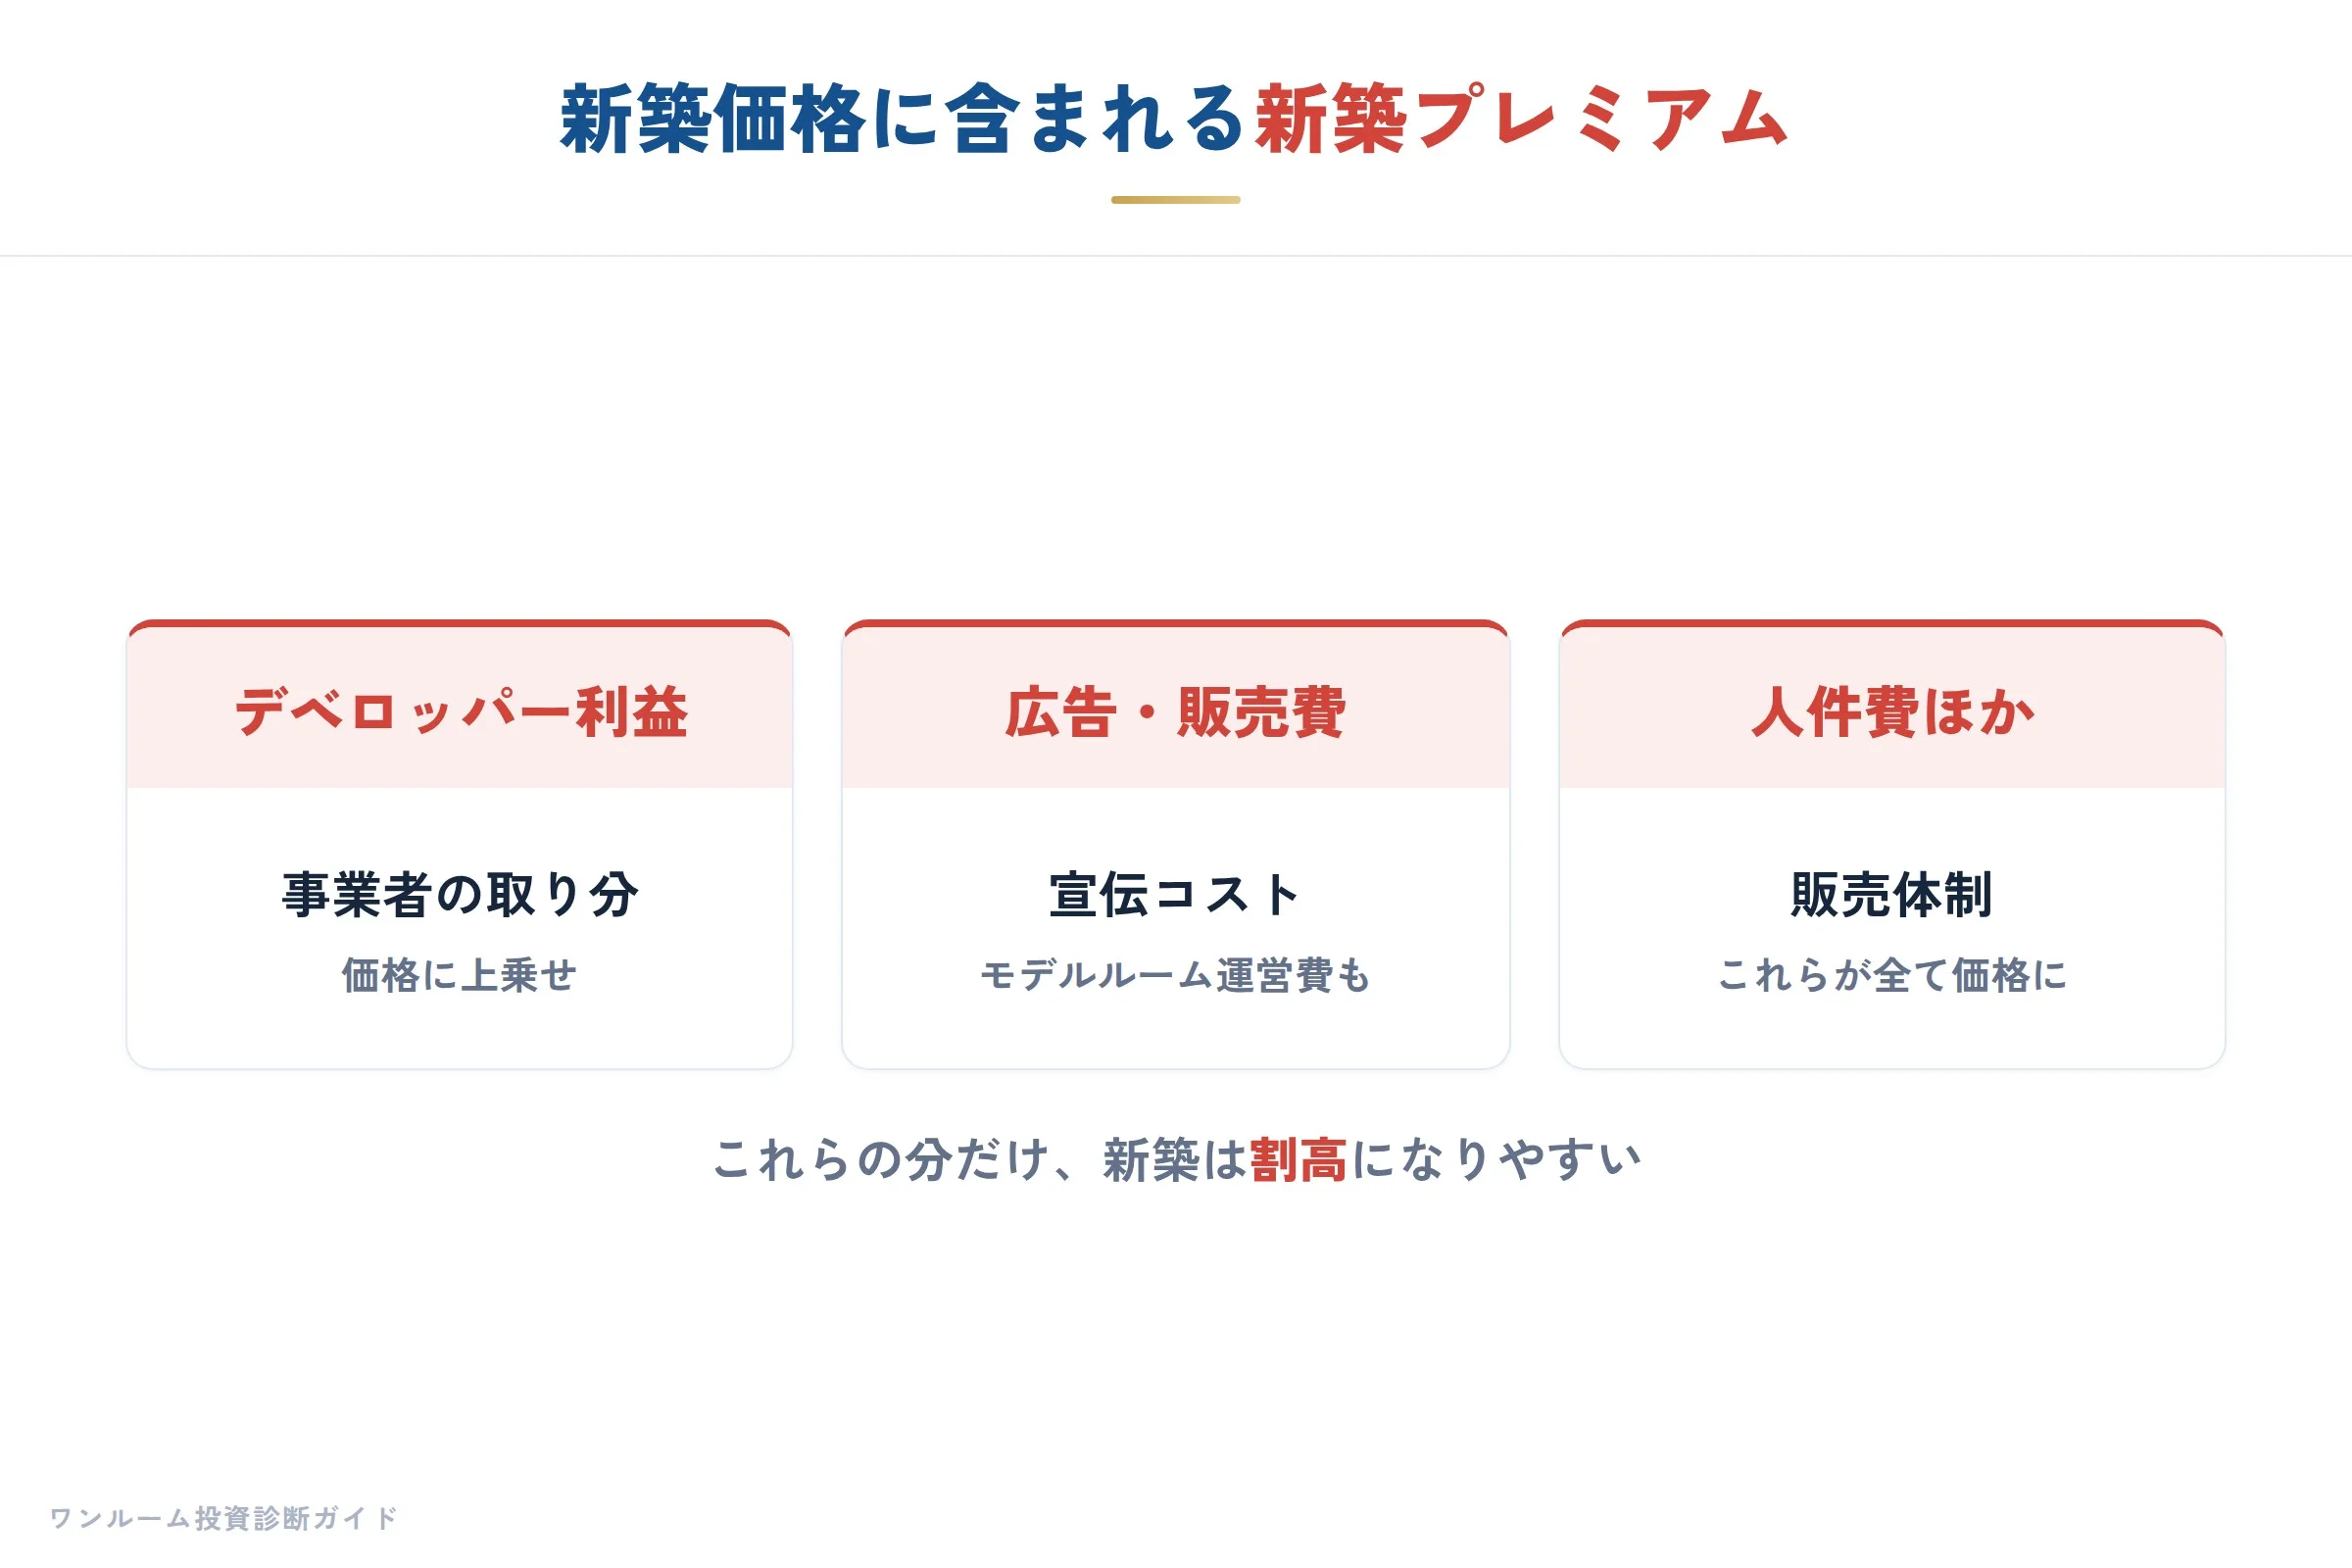
新築物件の価格には、土地と建物の価値のほかに、次のようなコストが含まれています。
- デベロッパーの利益:開発のリスクを取った対価
- 広告宣伝費:Web広告やモデルルームへの集客の費用
- モデルルーム運営費:内装・人件費・維持費
- 販売員の人件費
- 竣工までの資金調達コスト
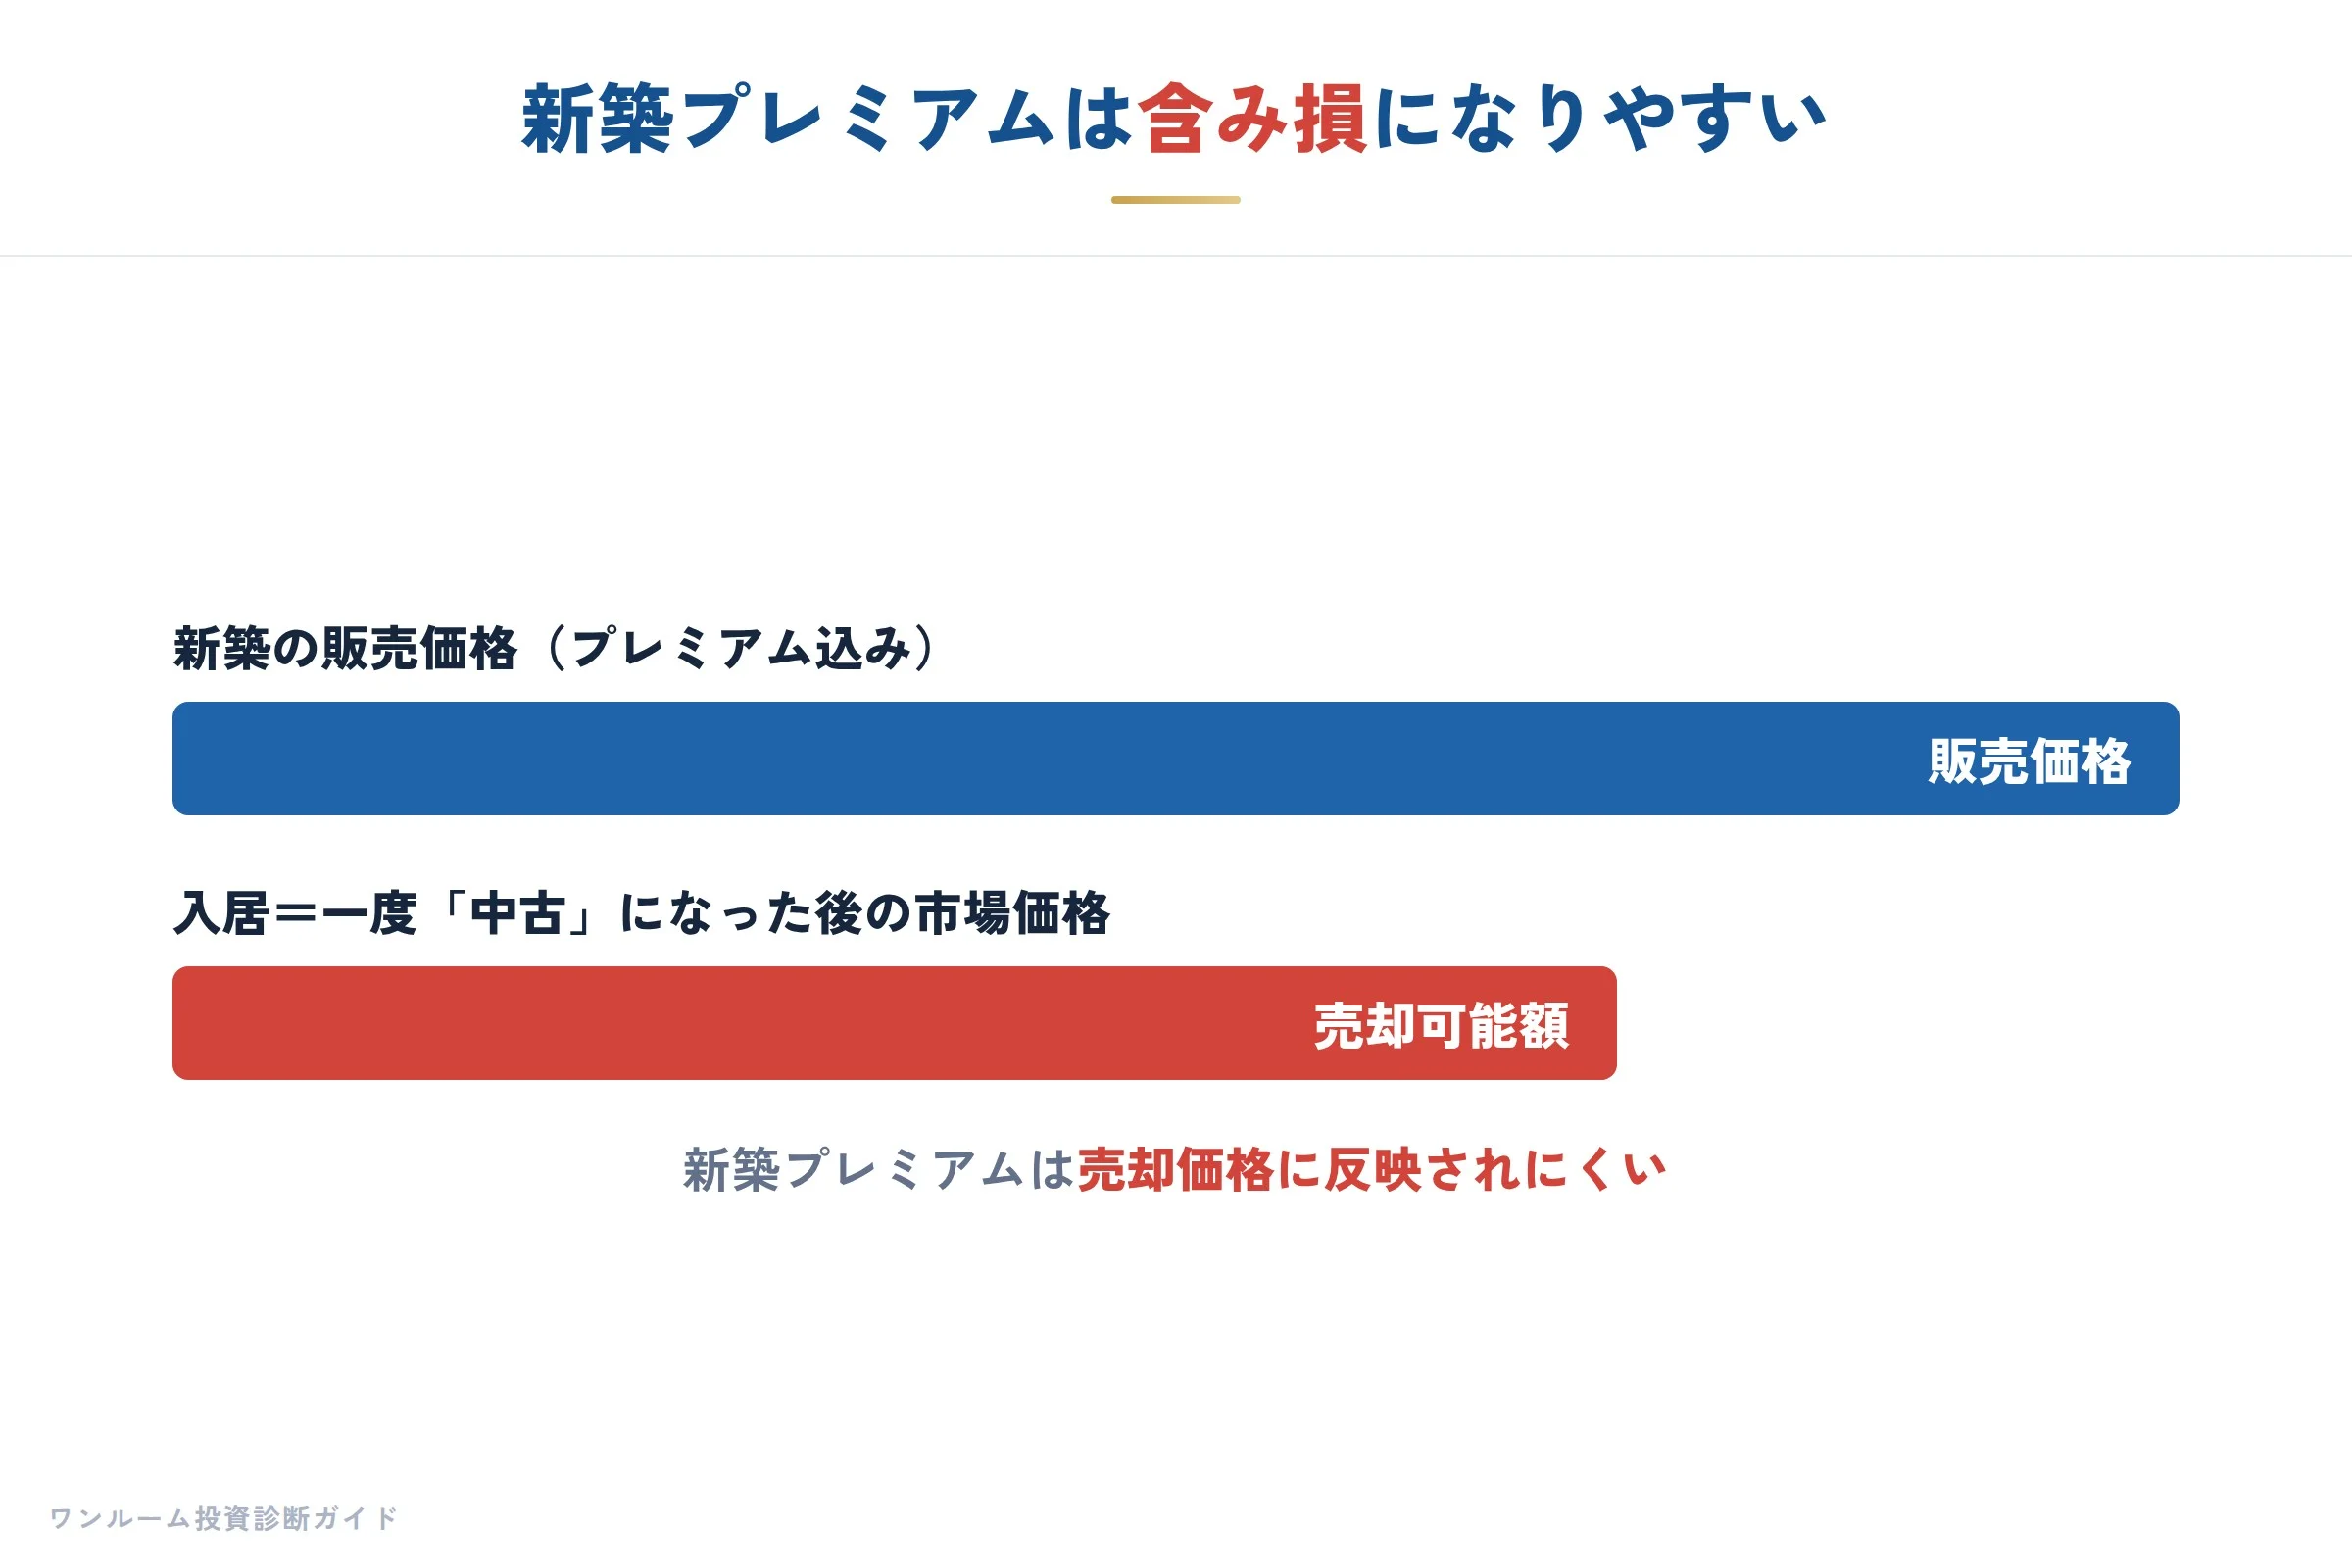
入居して「中古」になると、これらのコストは売却価格に反映されにくくなります。中古の市場価格は、主に家賃収入から逆算する「収益還元法」で見られるためです。
新築は、価格そのものを確かめることが最初の関門です。
新築は家賃が下がりやすい
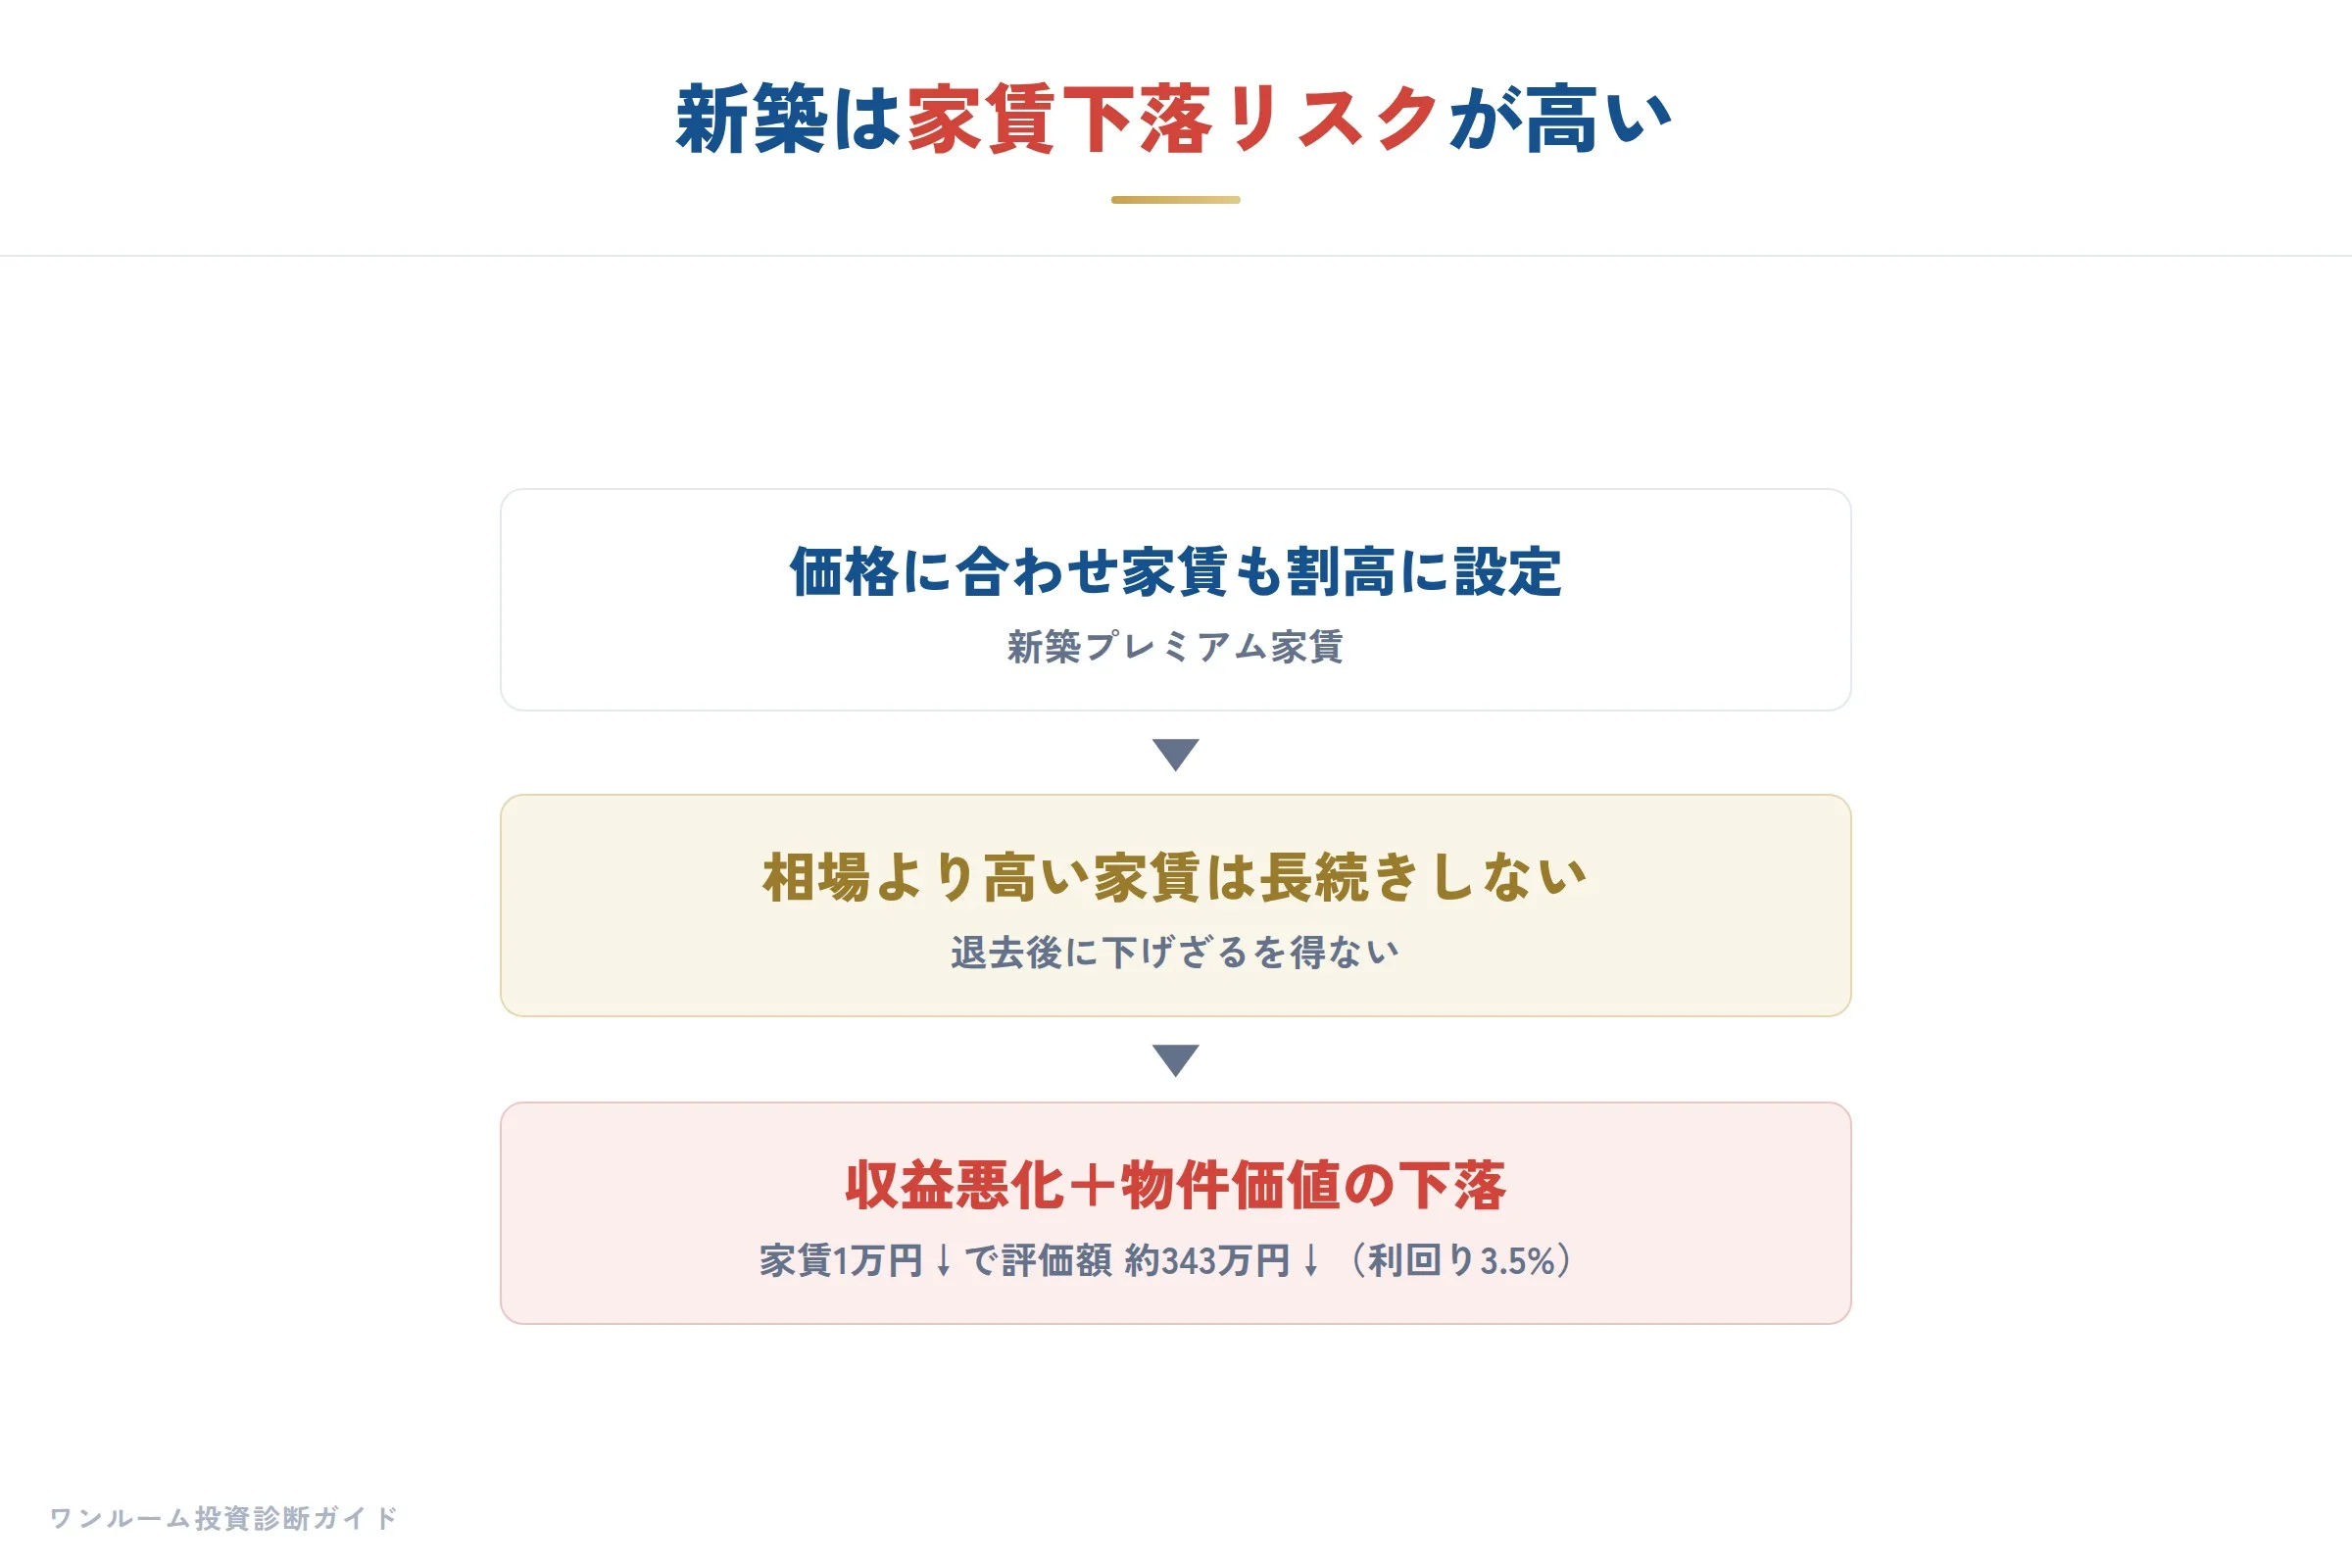
新築の家賃は、新しさの分だけ高めに設定されがちです。
家賃が下がると、評価額も下がる
収益還元法では、評価額は「年間の手取り家賃 ÷ 利回り」で計算します。仮に評価利回りを3.5%と置くと、
- 月の家賃が1万円下がる → 年12万円の減少 → 評価額は約343万円下がる(12万円÷0.035)
家賃の下落は、そのまま物件価値の下落につながります。中古は、すでに相場に近い家賃で貸されていることが多いため、この下がり幅は新築ほど大きくなりにくい傾向があります。ただし、中古でも今の家賃が相場より高くないかは必ず確認が必要です。
収益還元法で「価格の根拠」を確かめる
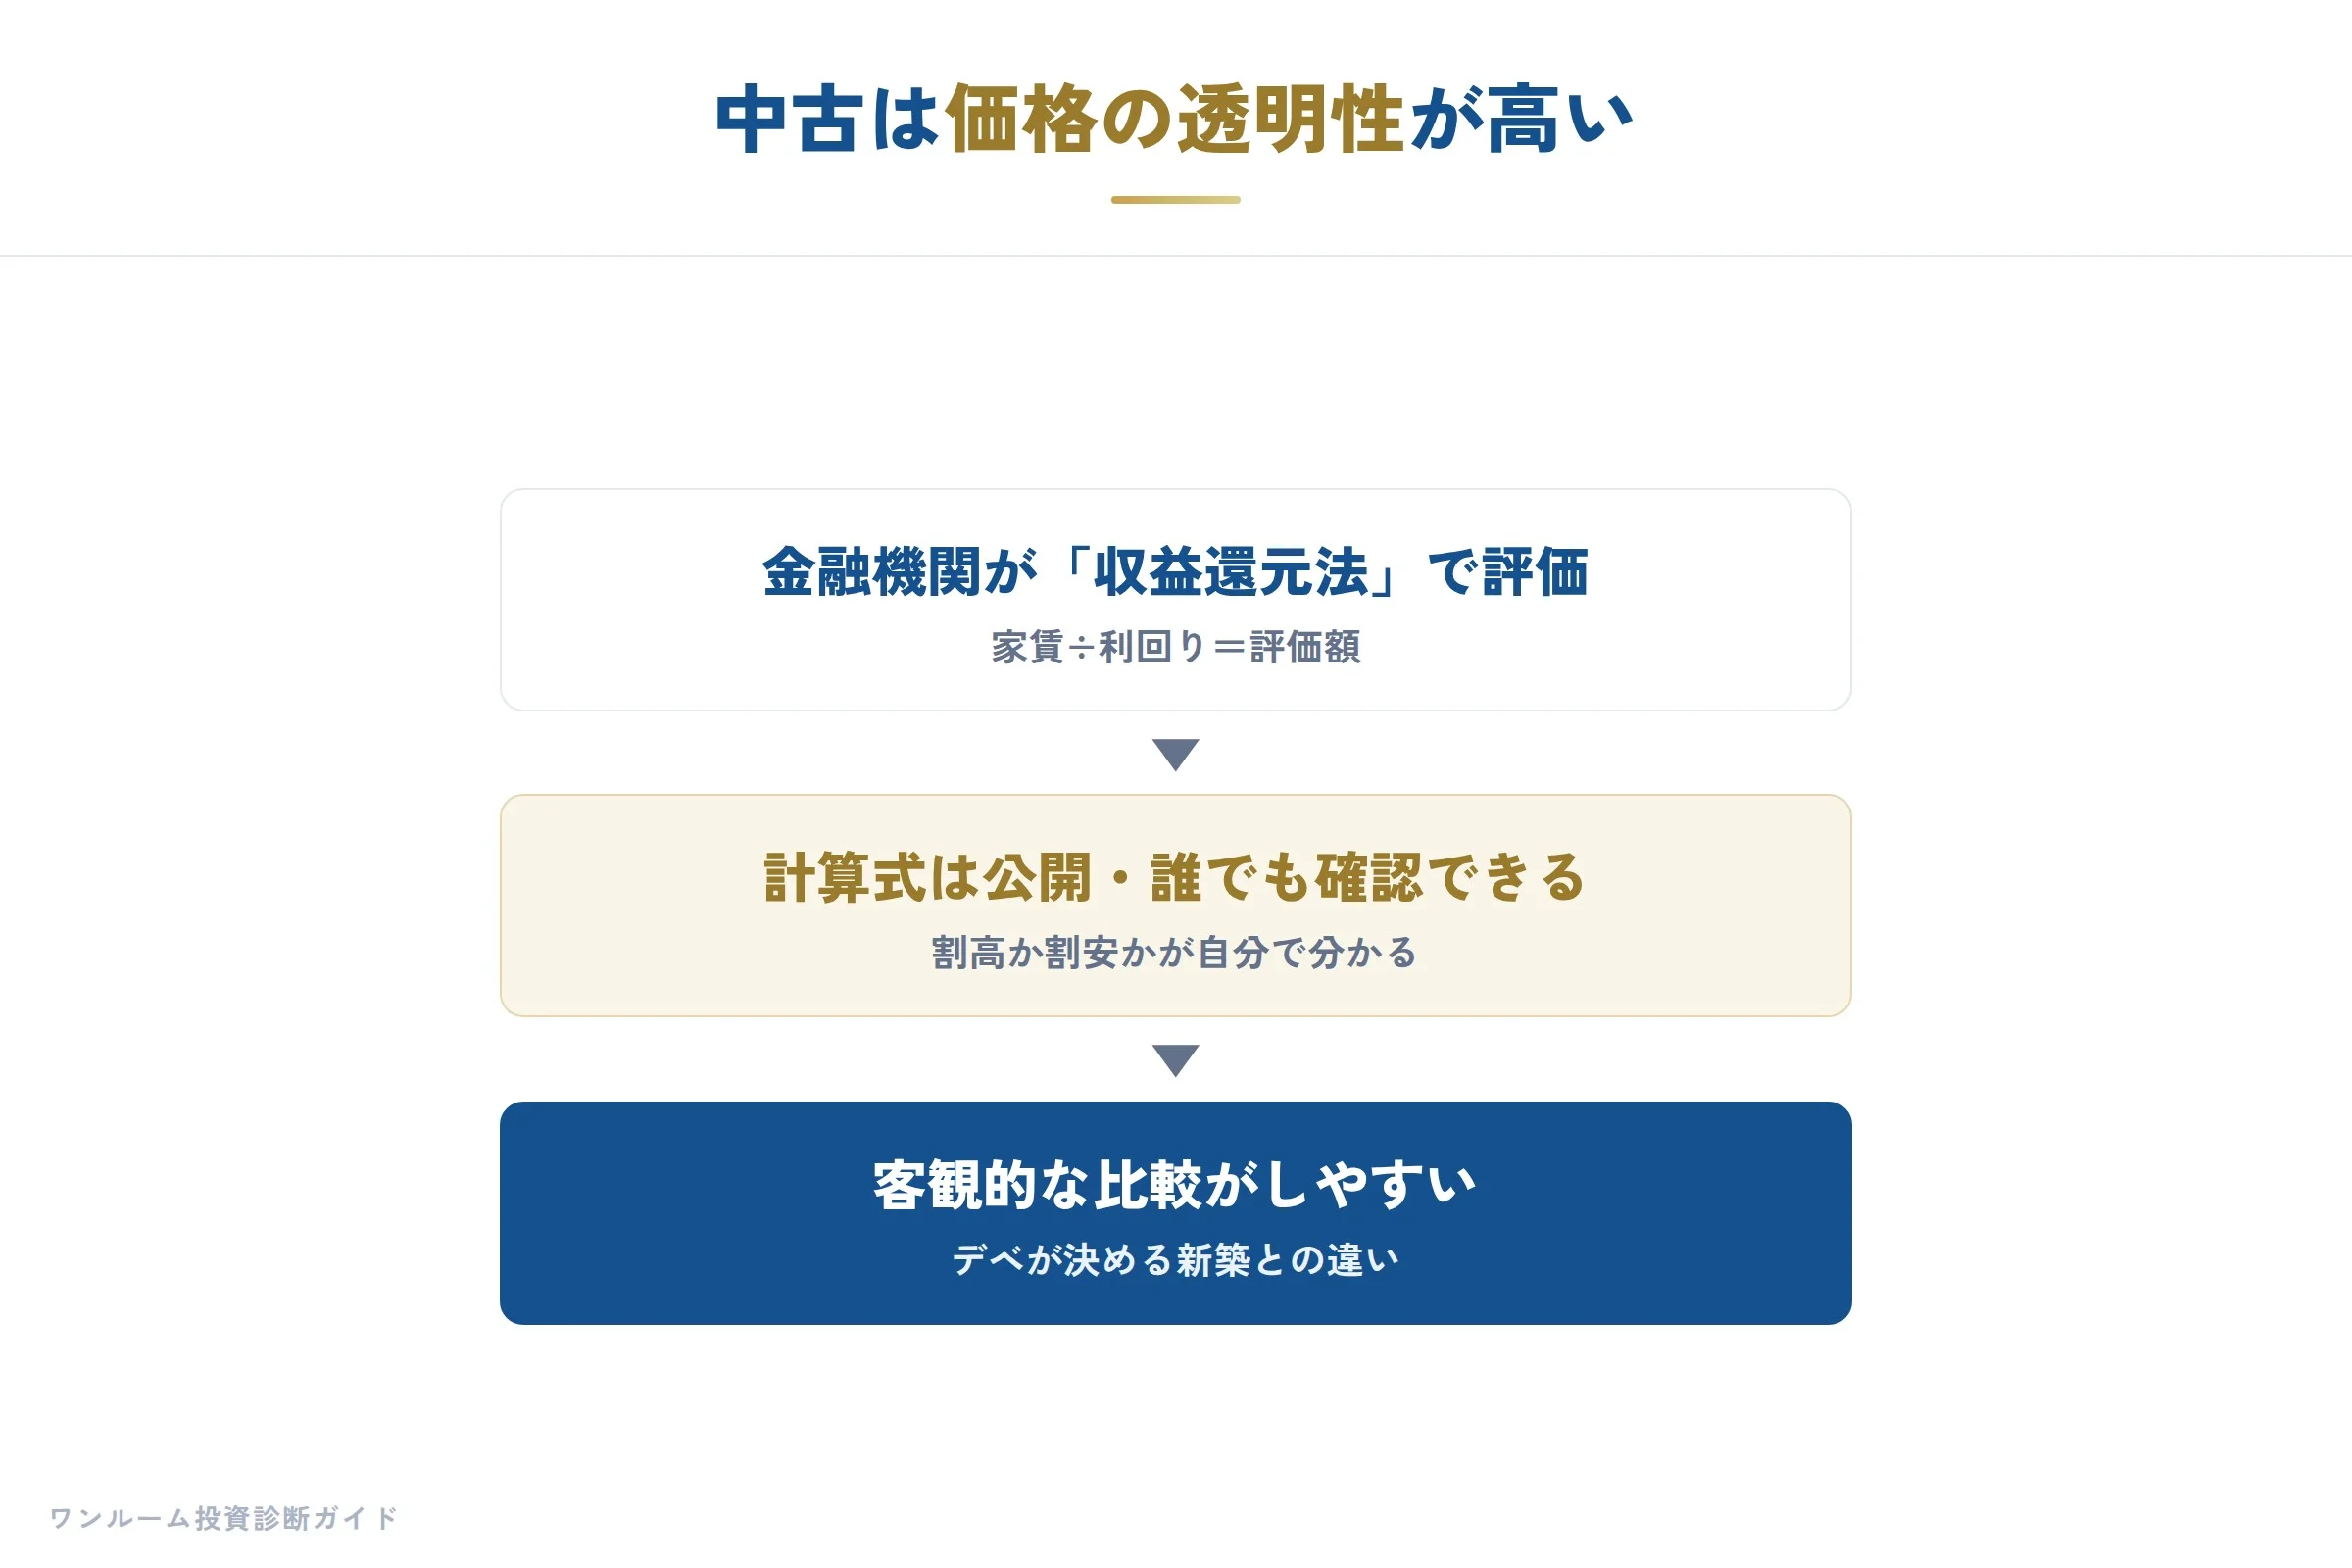
中古は同じ建物や近くの物件の売買事例が多く、収益還元法で価格の根拠を確かめやすいのが利点です。
収益還元法の計算式
評価額 = 年間の手取り家賃(家賃-建物管理費-修繕積立金)×12 ÷ 利回りたとえば:
- 月の家賃9万円、建物管理費と修繕積立金が月1万円
- 年間の手取り家賃 =(9万-1万)×12 = 96万円
- 利回り4.0%で計算すると → 評価額 = 96万 ÷ 0.04 = 2,400万円(3.5%なら約2,743万円)
提示価格がこの評価額を大きく上回っていれば割高、近いか下回っていれば適正の目安です。
当社の割高診断では、金融機関の評価利回りを、東京23区で3.3〜4.35%程度と置いています(当社が置いた基準で、金融機関が公表している数字ではありません)。
新築でも同じ計算はできますが、新築の家賃は下がりやすいため、今の家賃ではなく数年後の家賃で計算しておくと安全です。
全額ローンの毎月の収支を、式で確かめる
「どちらが得か」は、築年数ではなく、次の式に数字を入れて比べます。新築にも中古にも、同じ式が使えます。
毎月の手取り = 月の家賃 -(建物管理費 + 修繕積立金)- ローンの返済 - そのほかの費用(固定資産税・賃貸管理の委託料・火災保険など)上の収益還元法の例と同じ部屋(家賃月9万円・建物管理費と修繕積立金が月1万円)を、仮に金利2.0%・35年の全額ローンで買うとします。
| 買う価格 | 実質利回り | ローンの返済 | 家賃-管理費等-返済 |
|---|---|---|---|
| 2,400万円(利回り4.0%で出した評価額) | 4.0% | 月約8.0万円 | 月約500円のプラス |
| 2,800万円 | 約3.4% | 月約9.3万円 | 月約1.3万円のマイナス(年約15万円) |
この表は、置いた数字による計算例です。実際の物件の数字ではありません。固定資産税、賃貸管理の委託料、火災保険、空室は入れていません。入れると手取りはさらに減ります。
この例では、評価額どおりの価格で買っても、全額ローンでは手取りはほぼゼロです。それより高く買えば、新築でも中古でも持ち出しになります。「中古なら毎月プラス」とは、式の上では言えません。
上の計算の金利2.0%は、計算を分かりやすくするための一例です。日本銀行は2025年12月に政策金利を0.75%程度へ引き上げ、その後も引き上げを続けて、2026年9月には1.25%程度としました。続く2026年10月29・30日の会合では1.25%程度を維持していますが、日銀は段階的な利上げ方針を示しており、市場では2026年12月の会合でさらなる利上げが見込まれています(日本銀行発表、2026年10月30日確認)。金利が上がるほど月々の返済額と持ち出しは増えるため、検討中の金融機関から提示された実際の金利で、上の式を自分の数字に置き換えて確認してください。
10年で比べるときの式
10年持ってから売る場合は、次の2つを出して比べます。
10年間の手元の現金の合計 = 毎年の手取りの合計 - 購入時の諸費用
持ち出しを取り戻せる売却価格 = 10年後のローン残高 + 10年間の持ち出しの合計 + 売却の費用
「持ち出しを取り戻せる売却価格」は、10年後に売ってローンを返し、売却の費用と10年間の持ち出しを差し引いて、ちょうどゼロになる価格です。この価格が、10年後に実際に売れそうな価格より高ければ、その計画では持ち出しを取り戻せません。
新築と中古を比べるときは、家賃の下がり方(新築のほうが下がりやすい)、購入時の諸費用(中古は仲介手数料がかかる)、借りられる年数の違いを、それぞれの数字で入れてください。
つまり、分かれ目は「新築か中古か」より、評価額に近い価格で買えるか(利回りを上げられるか)、頭金を入れて持ち出しを減らせるかです。
総合比較
ここまでの論点を整理します。
| 比較項目 | 新築 | 中古 |
|---|---|---|
| 価格の根拠 | デベロッパーの利益込みで高くなりやすい | 売買事例が多く、収益還元法で確かめやすい |
| 家賃 | 新築時が一番高く、下がりやすい | 相場に沿っていることが多い(要確認) |
| 毎月の手取り | 同じ式で計算する(価格・頭金・金利で決まる) | 同じ式で計算する(価格・頭金・金利で決まる) |
| 購入時に確認すること | 価格の妥当性 | 価格・管理状態・修繕積立金 |
新築が向く人・中古が向く人
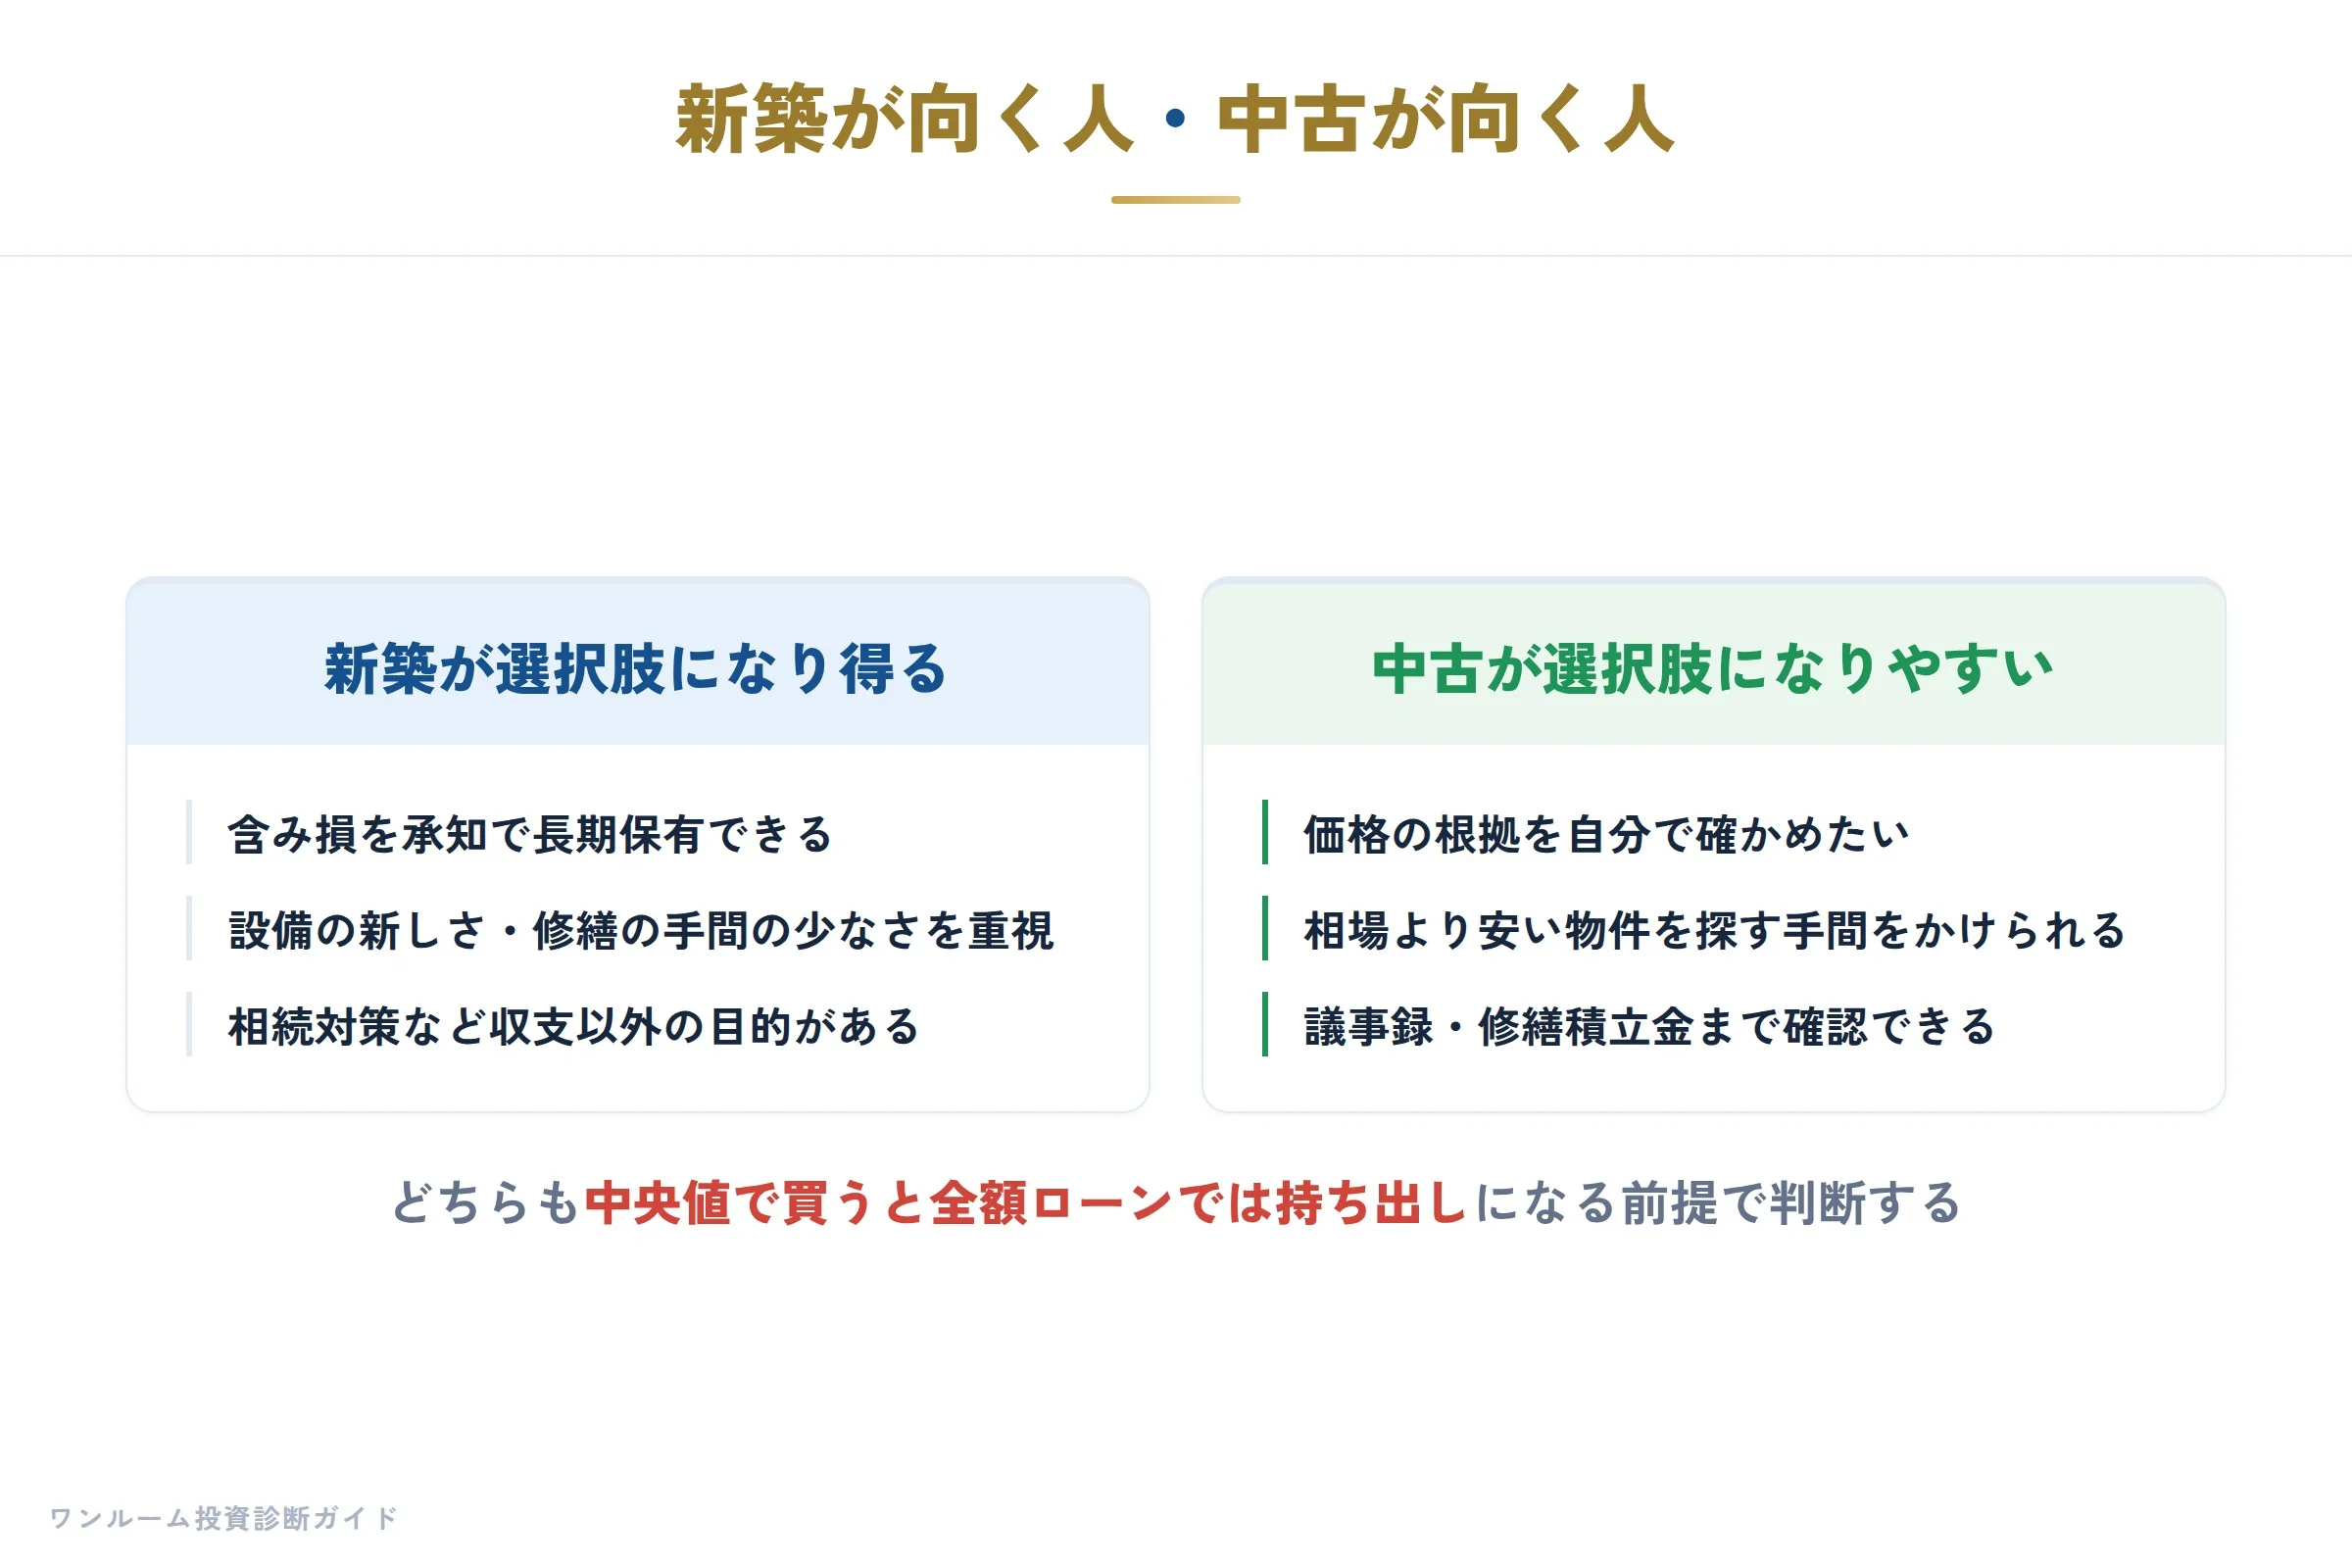
新築が選択肢になり得るケース
- 長期保有(20〜30年)を前提とし、購入直後の含み損を承知できる
- 設備の新しさや、当面の修繕の手間が少ないことを重視する
- 相続対策など、毎月の収支以外の目的がはっきりしている
ただし、これらに当てはまっても「価格が高くなりやすい」「家賃が下がりやすい」構造は変わりません。
中古が選択肢になりやすいケース
- 価格の根拠を、売買事例と収益還元法で自分で確かめたい
- 相場より安く買える物件を探す手間をかけられる
- 管理組合の議事録や修繕積立金の残高まで確認できる
どちらの場合も、上の式で毎月の手取りを計算してから、価格と頭金を決めてください。
「中古リノベーション」という第3の選択肢
新築か中古かの議論に加えて、「中古+リノベーション済み」の物件もあります。価格は中古の水準で、設備・内装は新しい状態というものです。
中古リノベーション済み物件のメリット
- 新築プレミアムがない
- 設備・内装が新しく、入居者に訴求しやすい
- 同じエリアの中古より家賃を高く設定できる場合がある
中古リノベーション済み物件の注意点
- リノベーション費用が価格に上乗せされている場合、「割安」ではない可能性
- 見えない部分(構造・配管・電気系統)の状態は内装から判断できない
- 管理状態・修繕積立金の確認は通常の中古と同様に必要
| 比較 | 新築 | 中古リノベ済み | 通常中古 |
|---|---|---|---|
| 価格 | 高い | 中間 | 低い |
| 設備状態 | 最新 | ほぼ新しい | 築年数による |
| プレミアム分 | 大きい | 中程度 | ほぼなし |
| 管理確認の重要性 | 中 | 高い | 高い |
中古リノベーション済み物件は「見た目の良さ」で判断せず、必ず収益還元法でも価格を確認してください。
中古を選ぶときの管理状態チェック
中古を選ぶ際、見落としがちなのが「管理状態」です。価格が適正でも管理状態が悪い物件は、大規模修繕の一時金・入居者トラブル・空室の長期化を抱えることがあります。修繕積立金が足りない建物では、大規模修繕の前に一時金を求められる場合もあります。
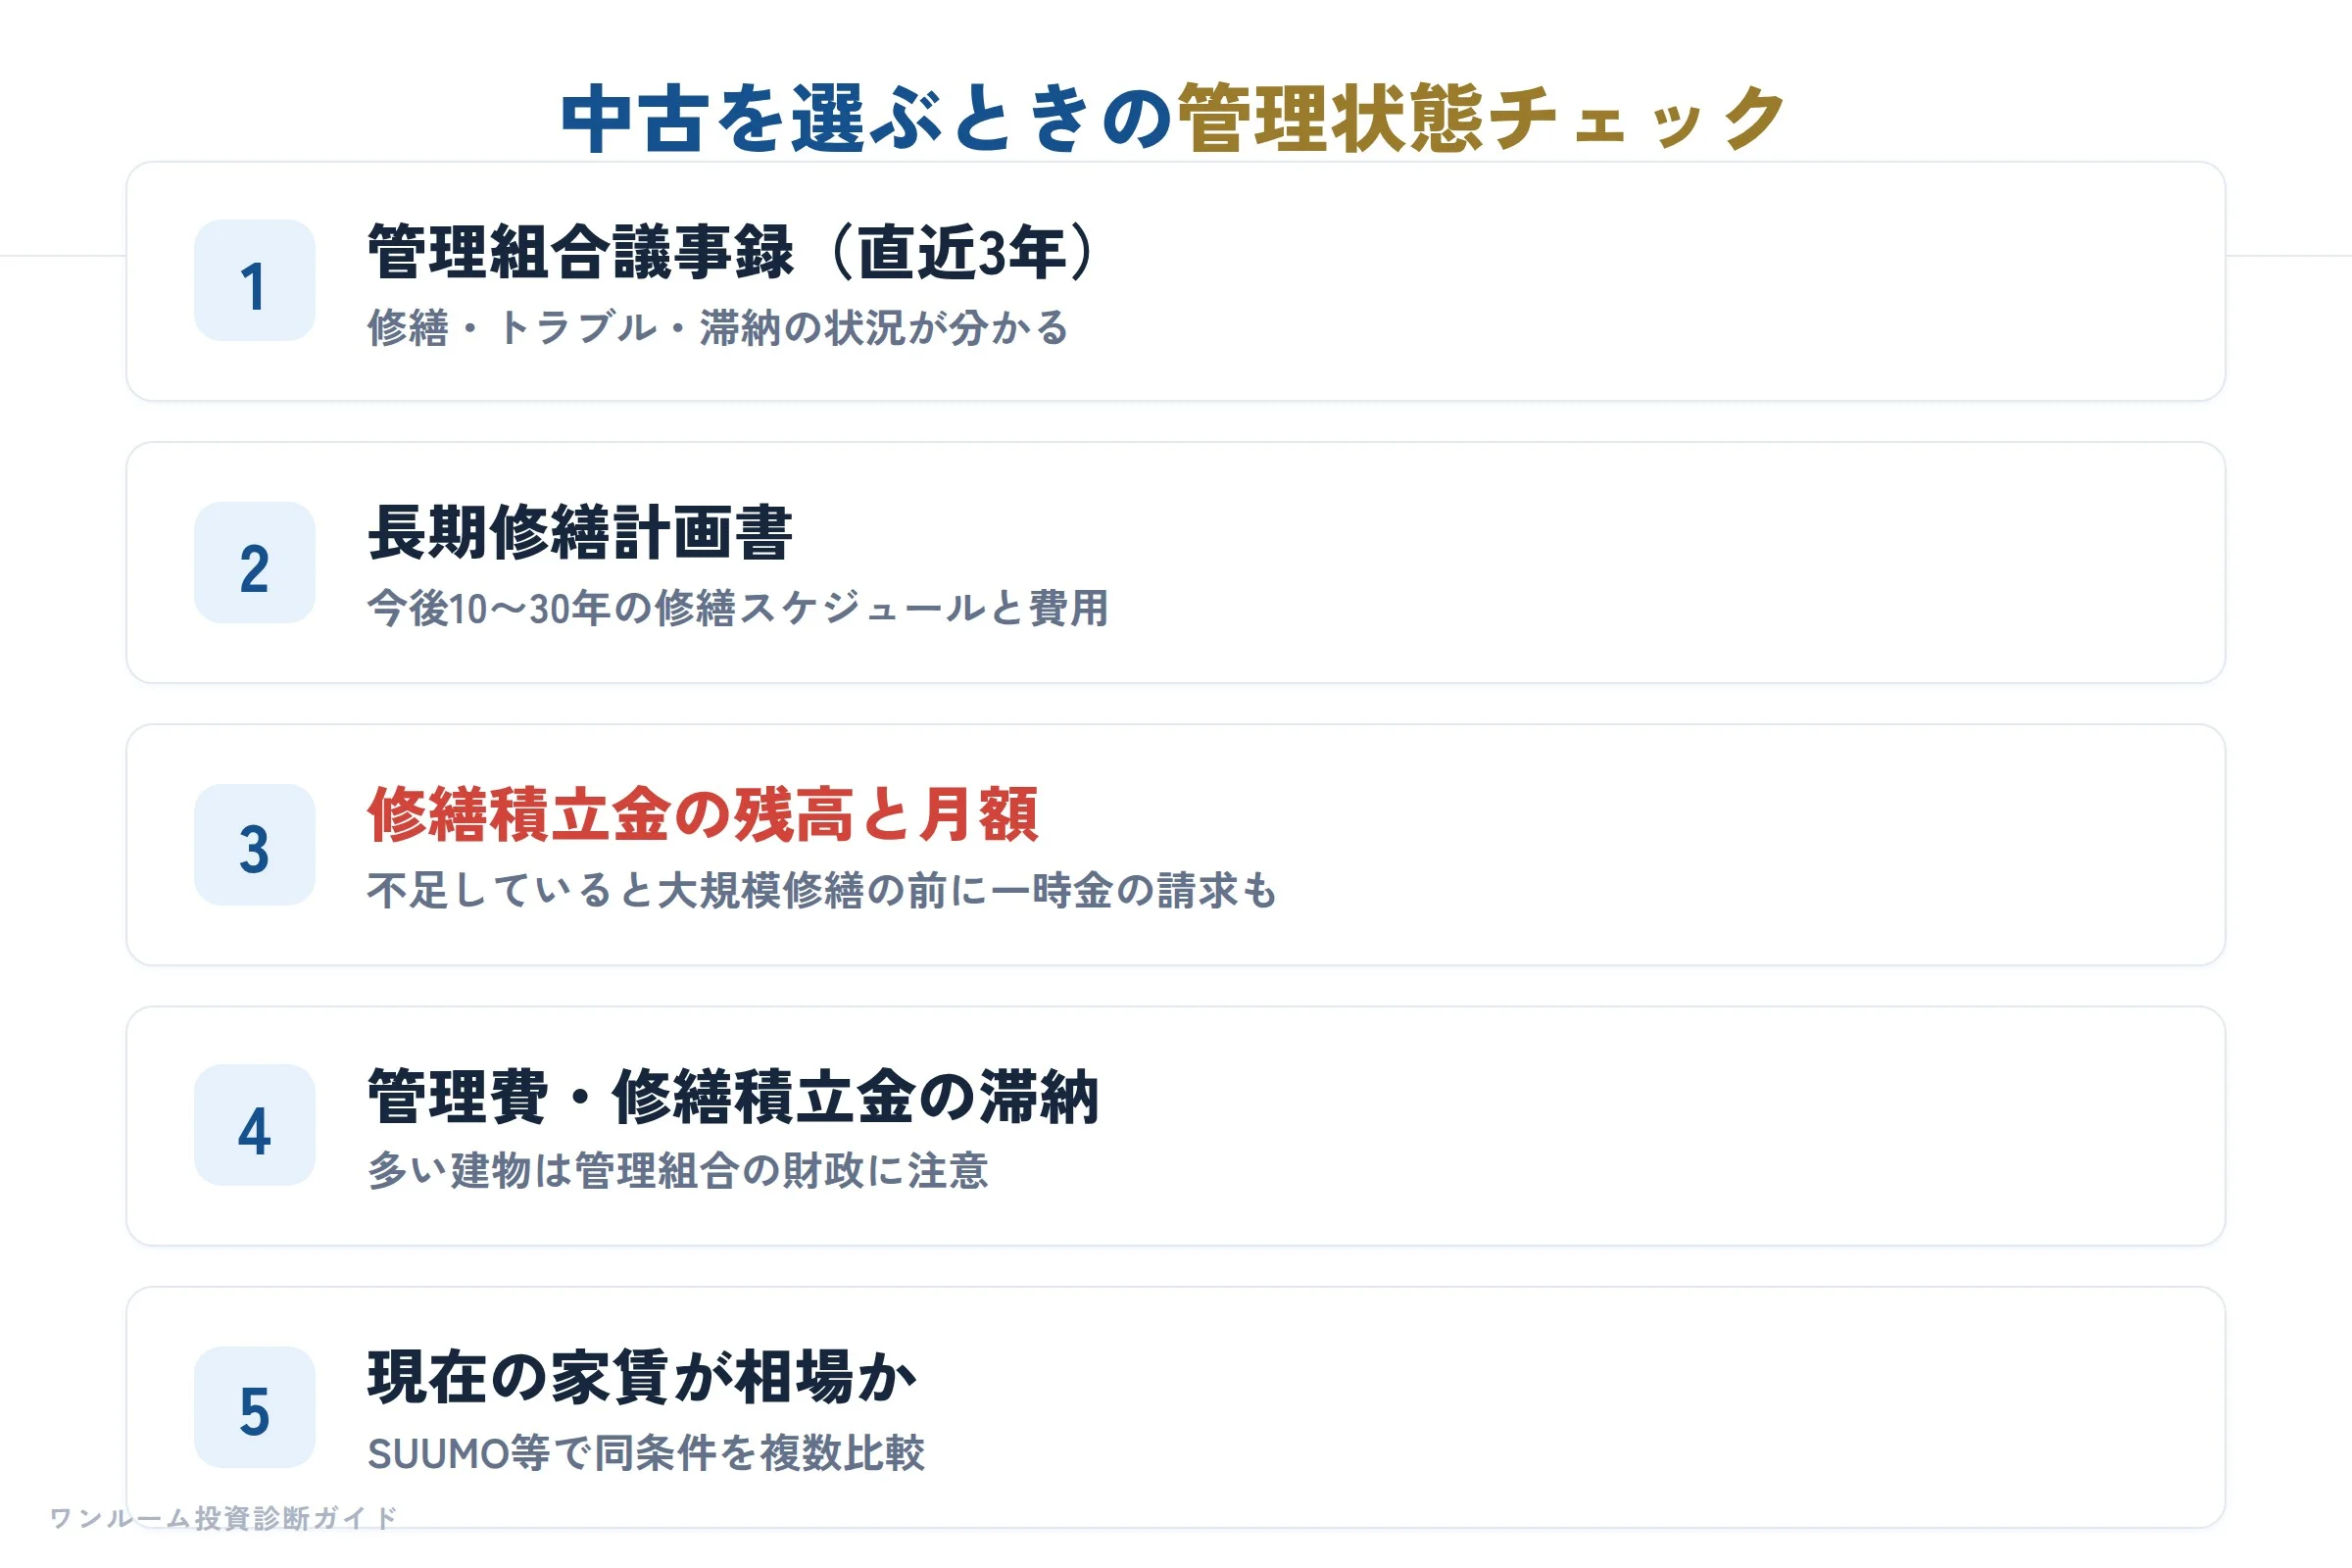
管理状態の確認チェックリスト
- 管理組合の議事録(直近数年分):修繕・トラブル・滞納の状況が分かる
- 長期修繕計画書:今後の修繕スケジュールと費用
- 修繕積立金の残高と月額:計画に対して積立が足りているか
- 管理費・修繕積立金の滞納:滞納が多い建物は管理組合の財政が苦しい可能性
- 現在の家賃が相場か:SUUMO・HOME'Sなどで同じ条件の物件を複数確認
これらを売主・仲介会社に依頼しても出てこない場合は、理由を確認してから判断してください。
いずれにせよ最後は「価格」を確認する
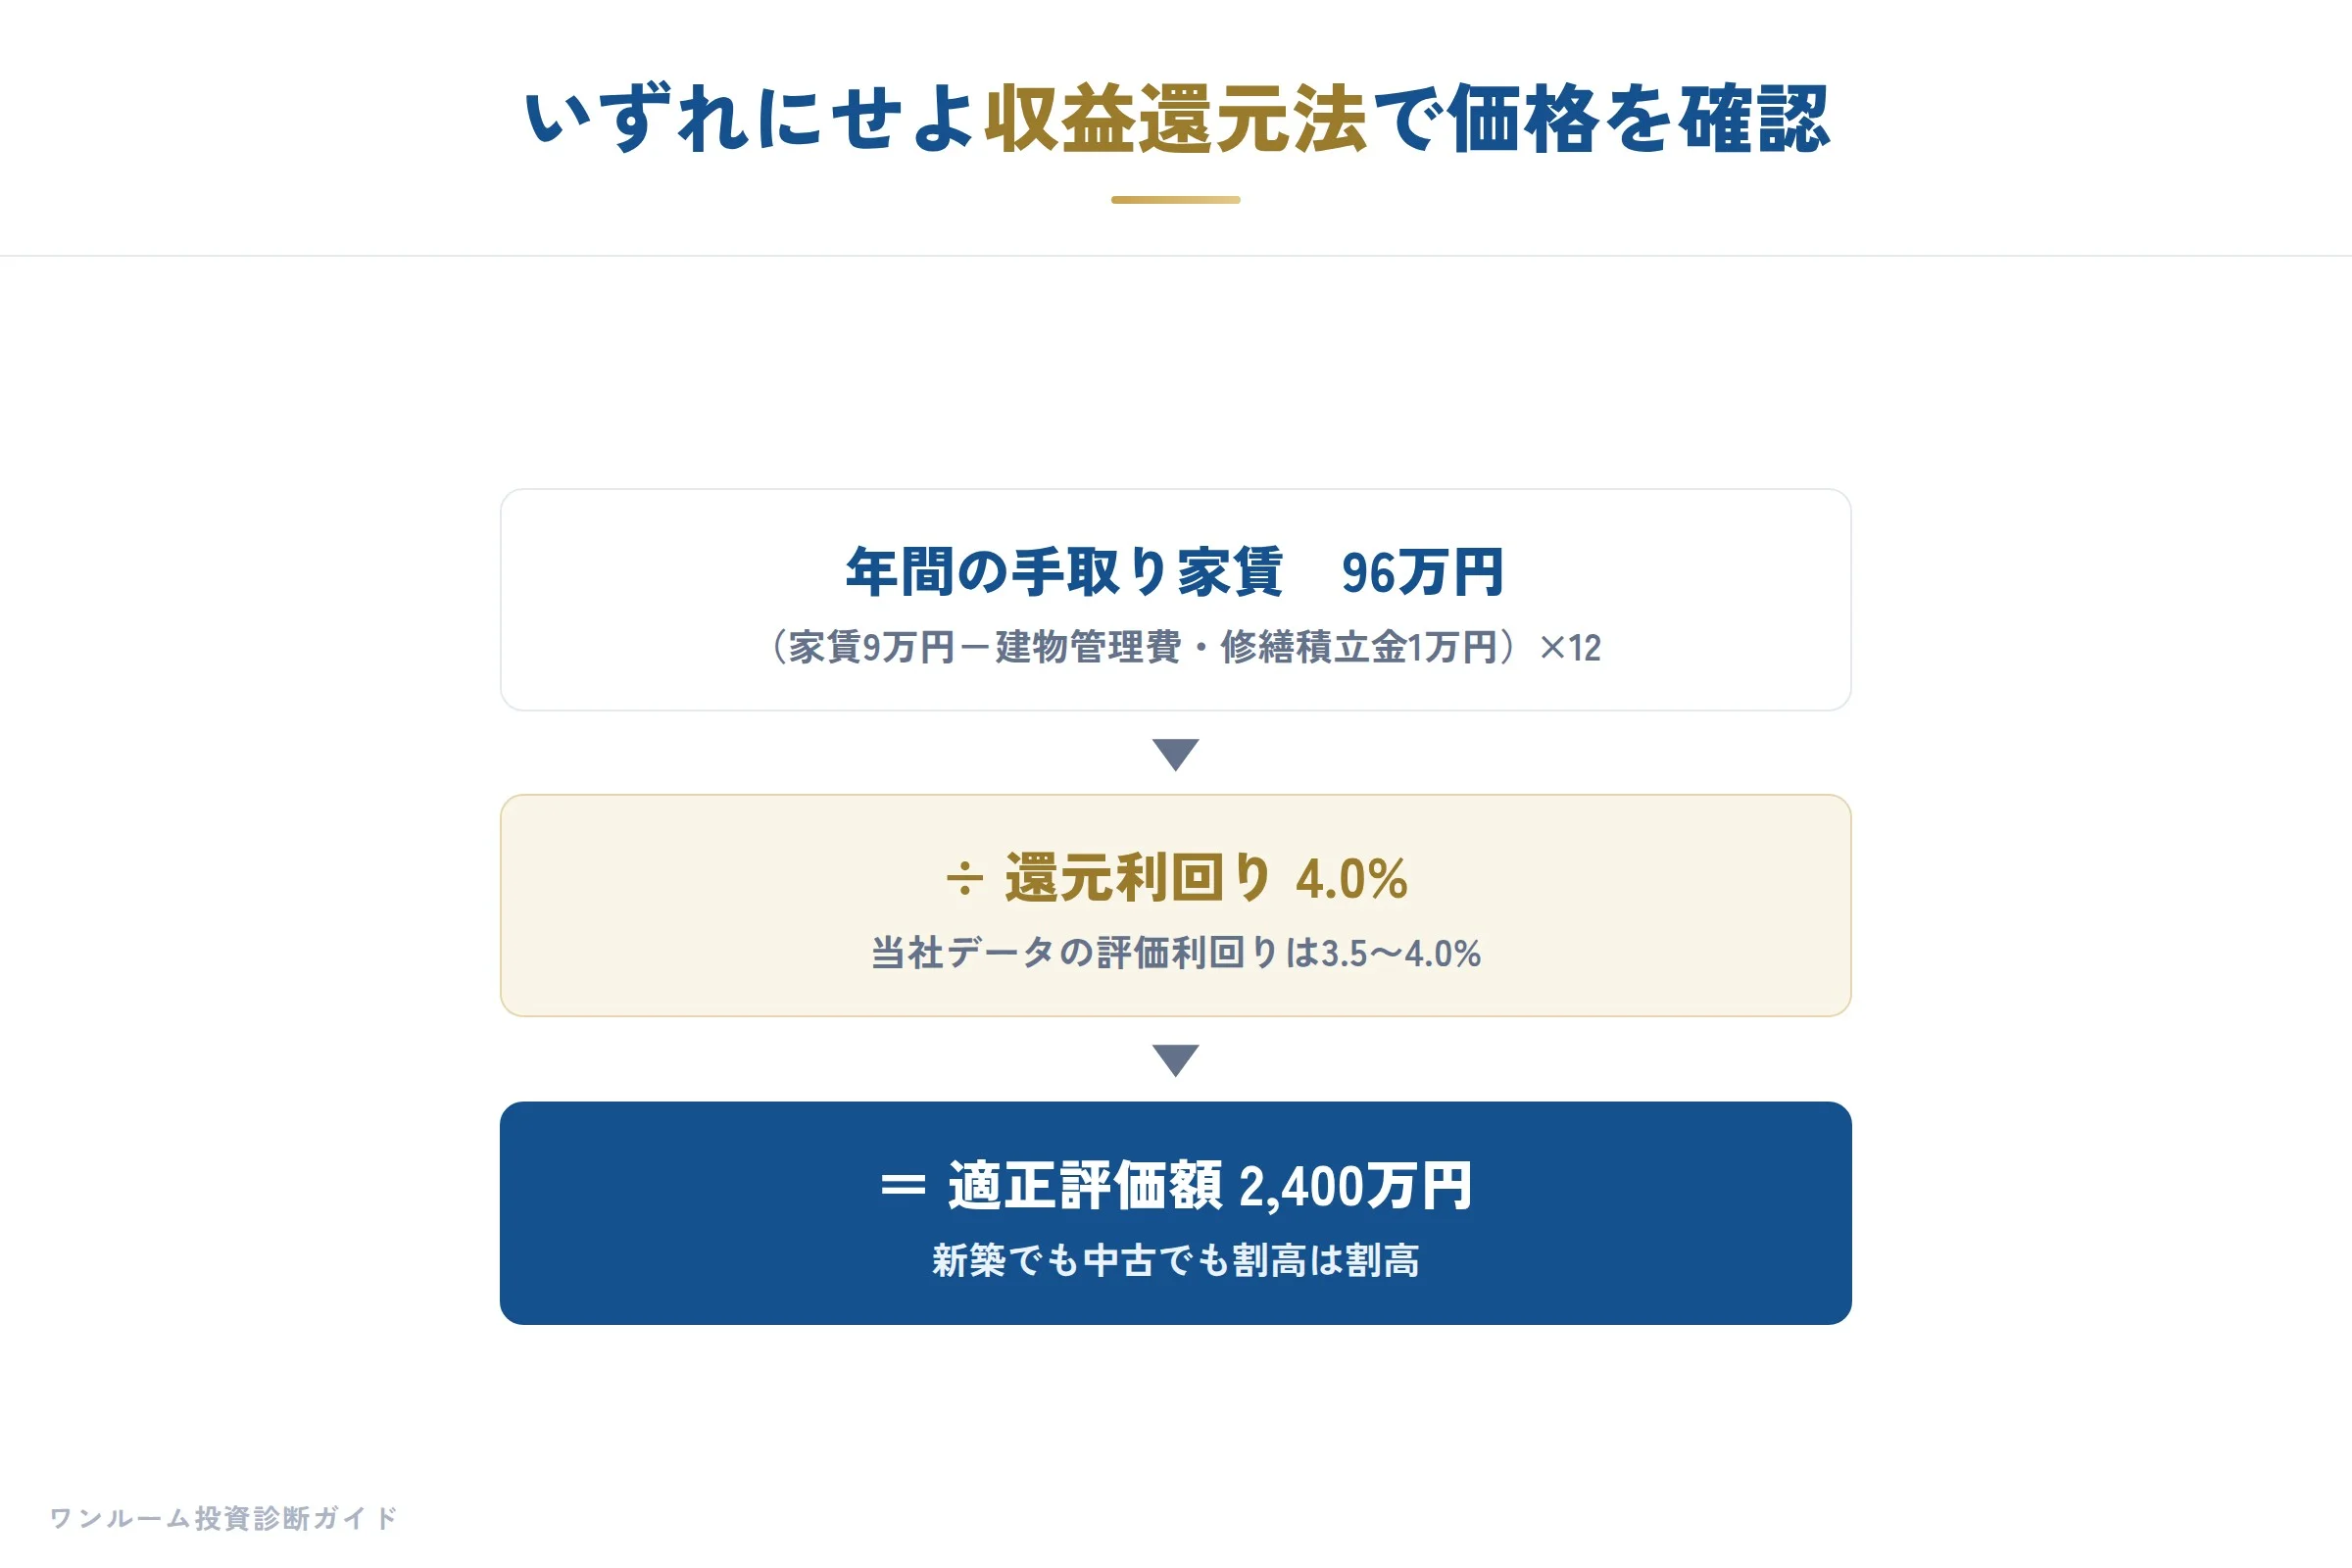
新築か中古かを選ぶ前に、どちらの物件でも「価格が適正かどうか」を数字で確認することが先です。
中古を選ぶときに確認すること
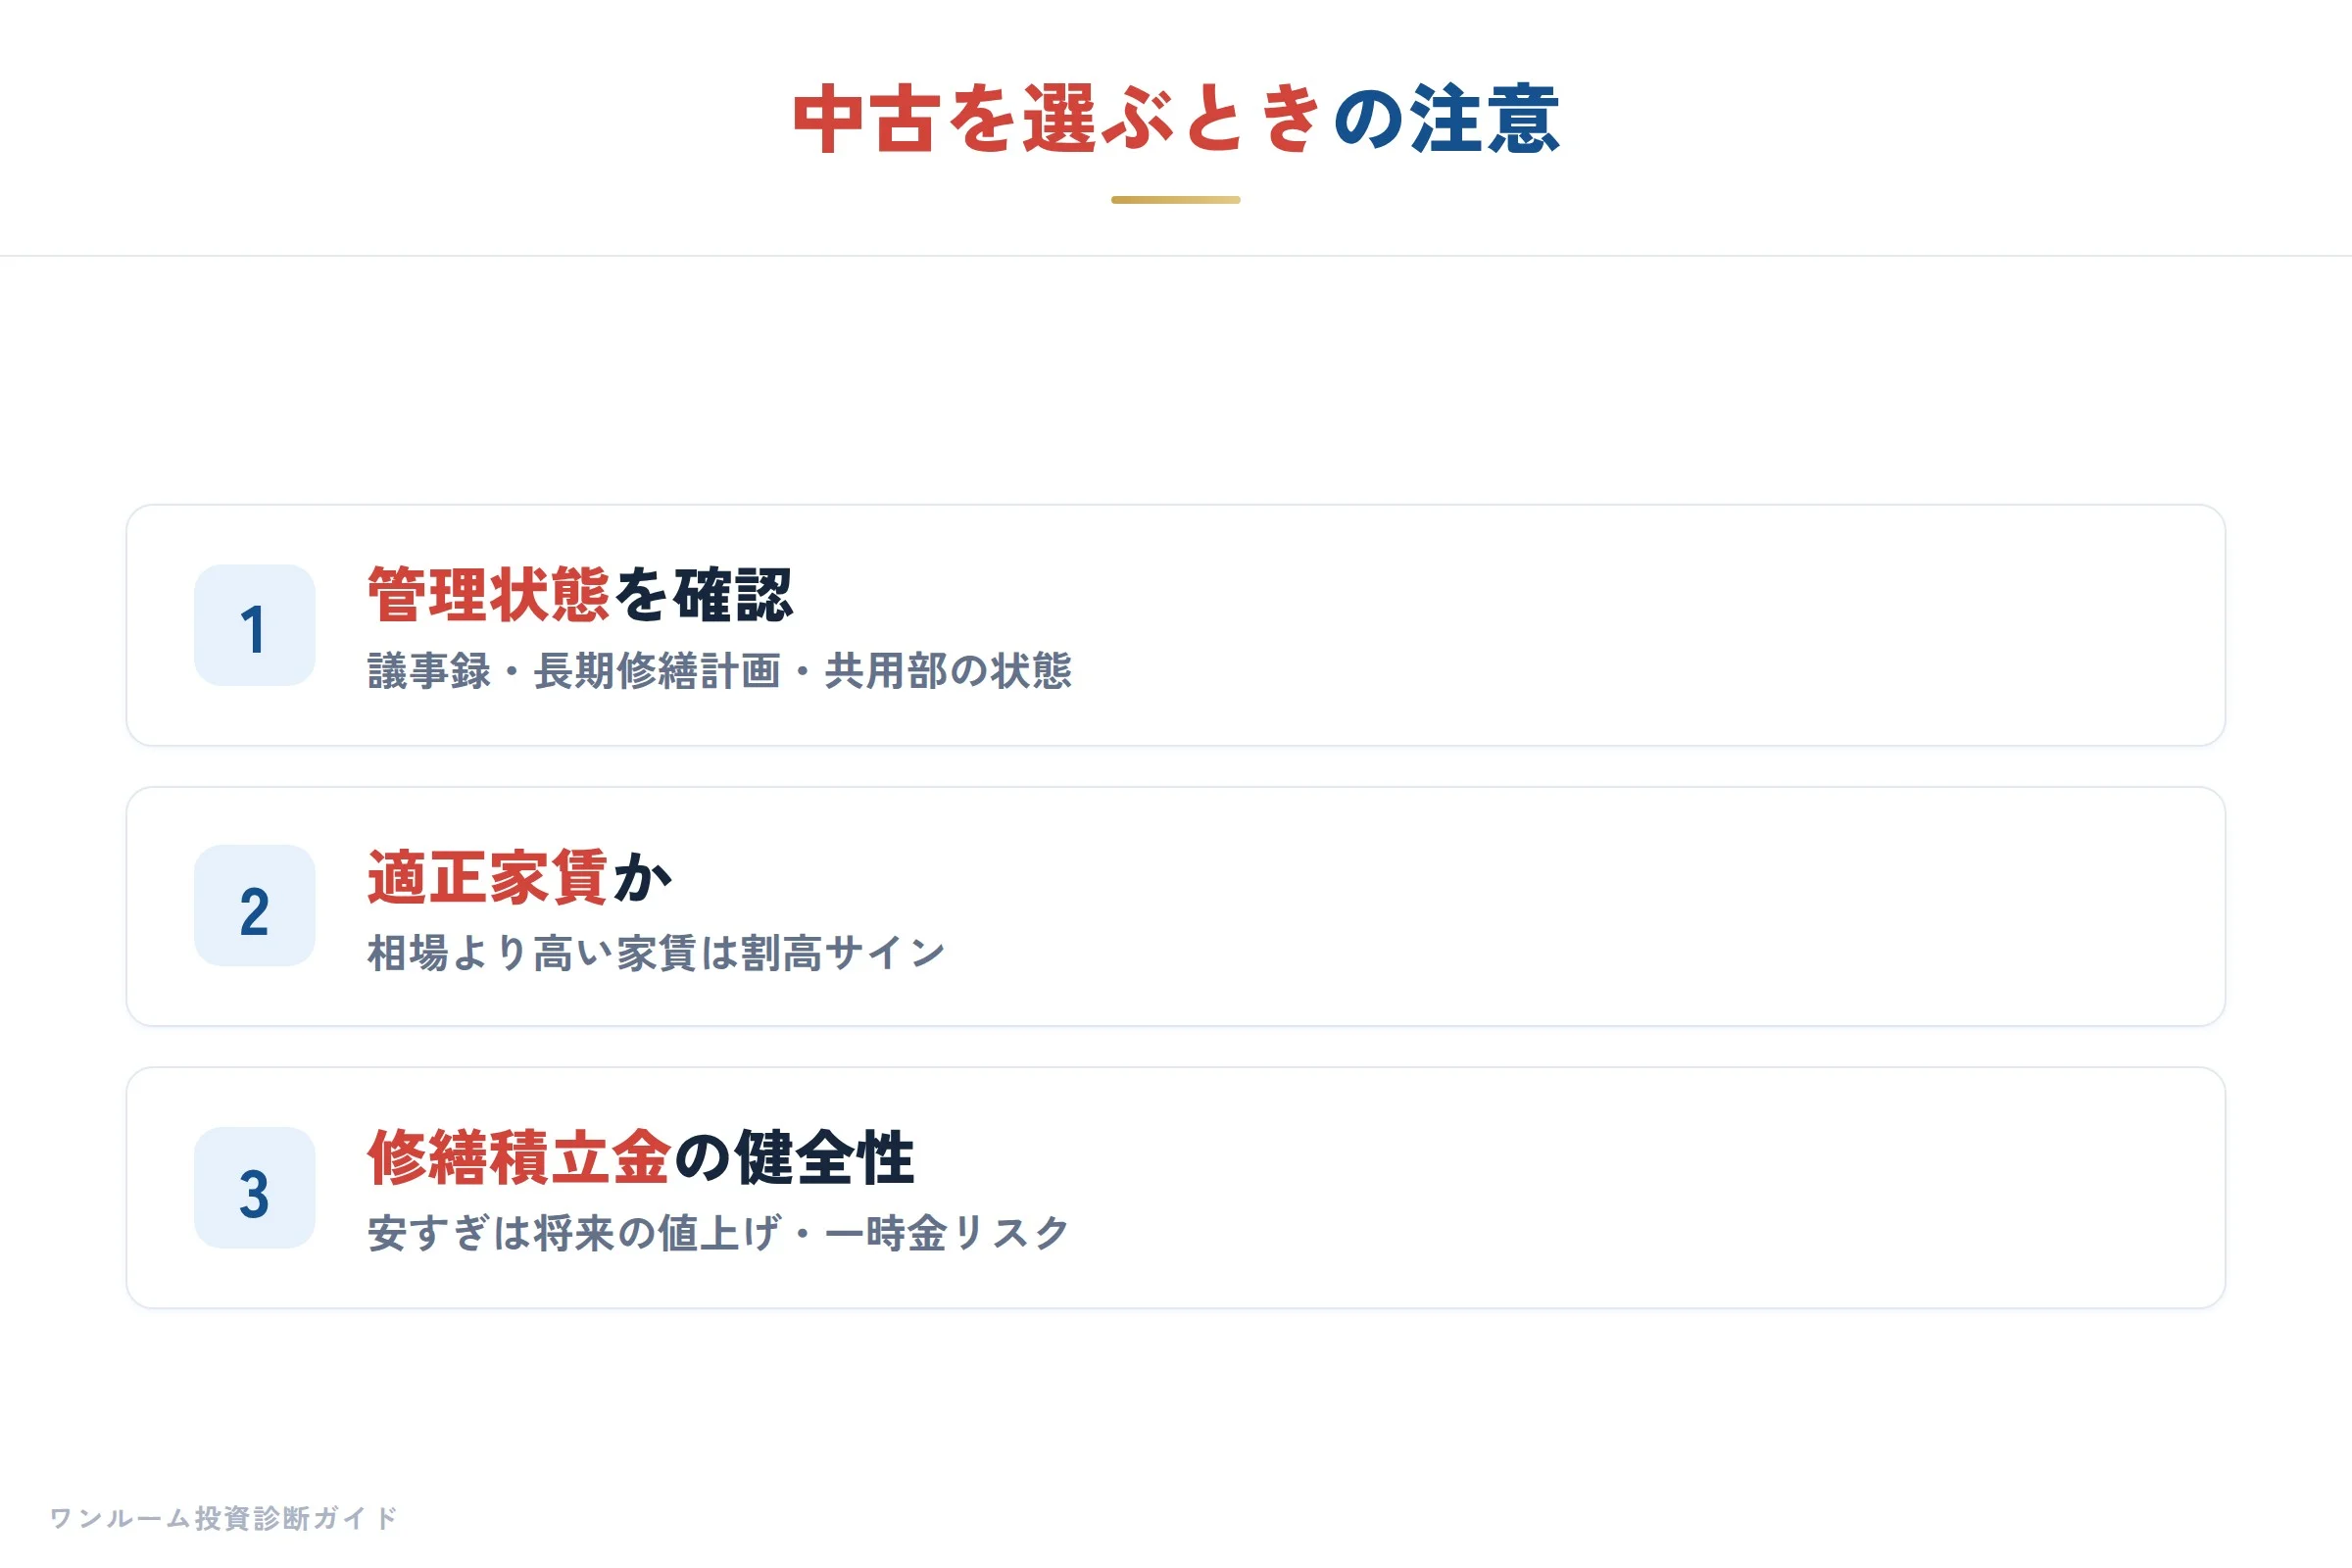
- 管理組合の議事録:大規模修繕の計画・決定事項・未解決の問題
- 長期修繕計画と修繕積立金の残高:将来の一時金の可能性
- 現在の家賃が相場か:同じエリア・同じ条件の物件と比べる
- 空室の場合、なぜ空室か:家賃が高すぎる、管理の問題、設備の老朽化など
- 管理会社の対応:管理を委託している会社の評判
最後に、新築・中古どちらでも確認すべき点を整理します。
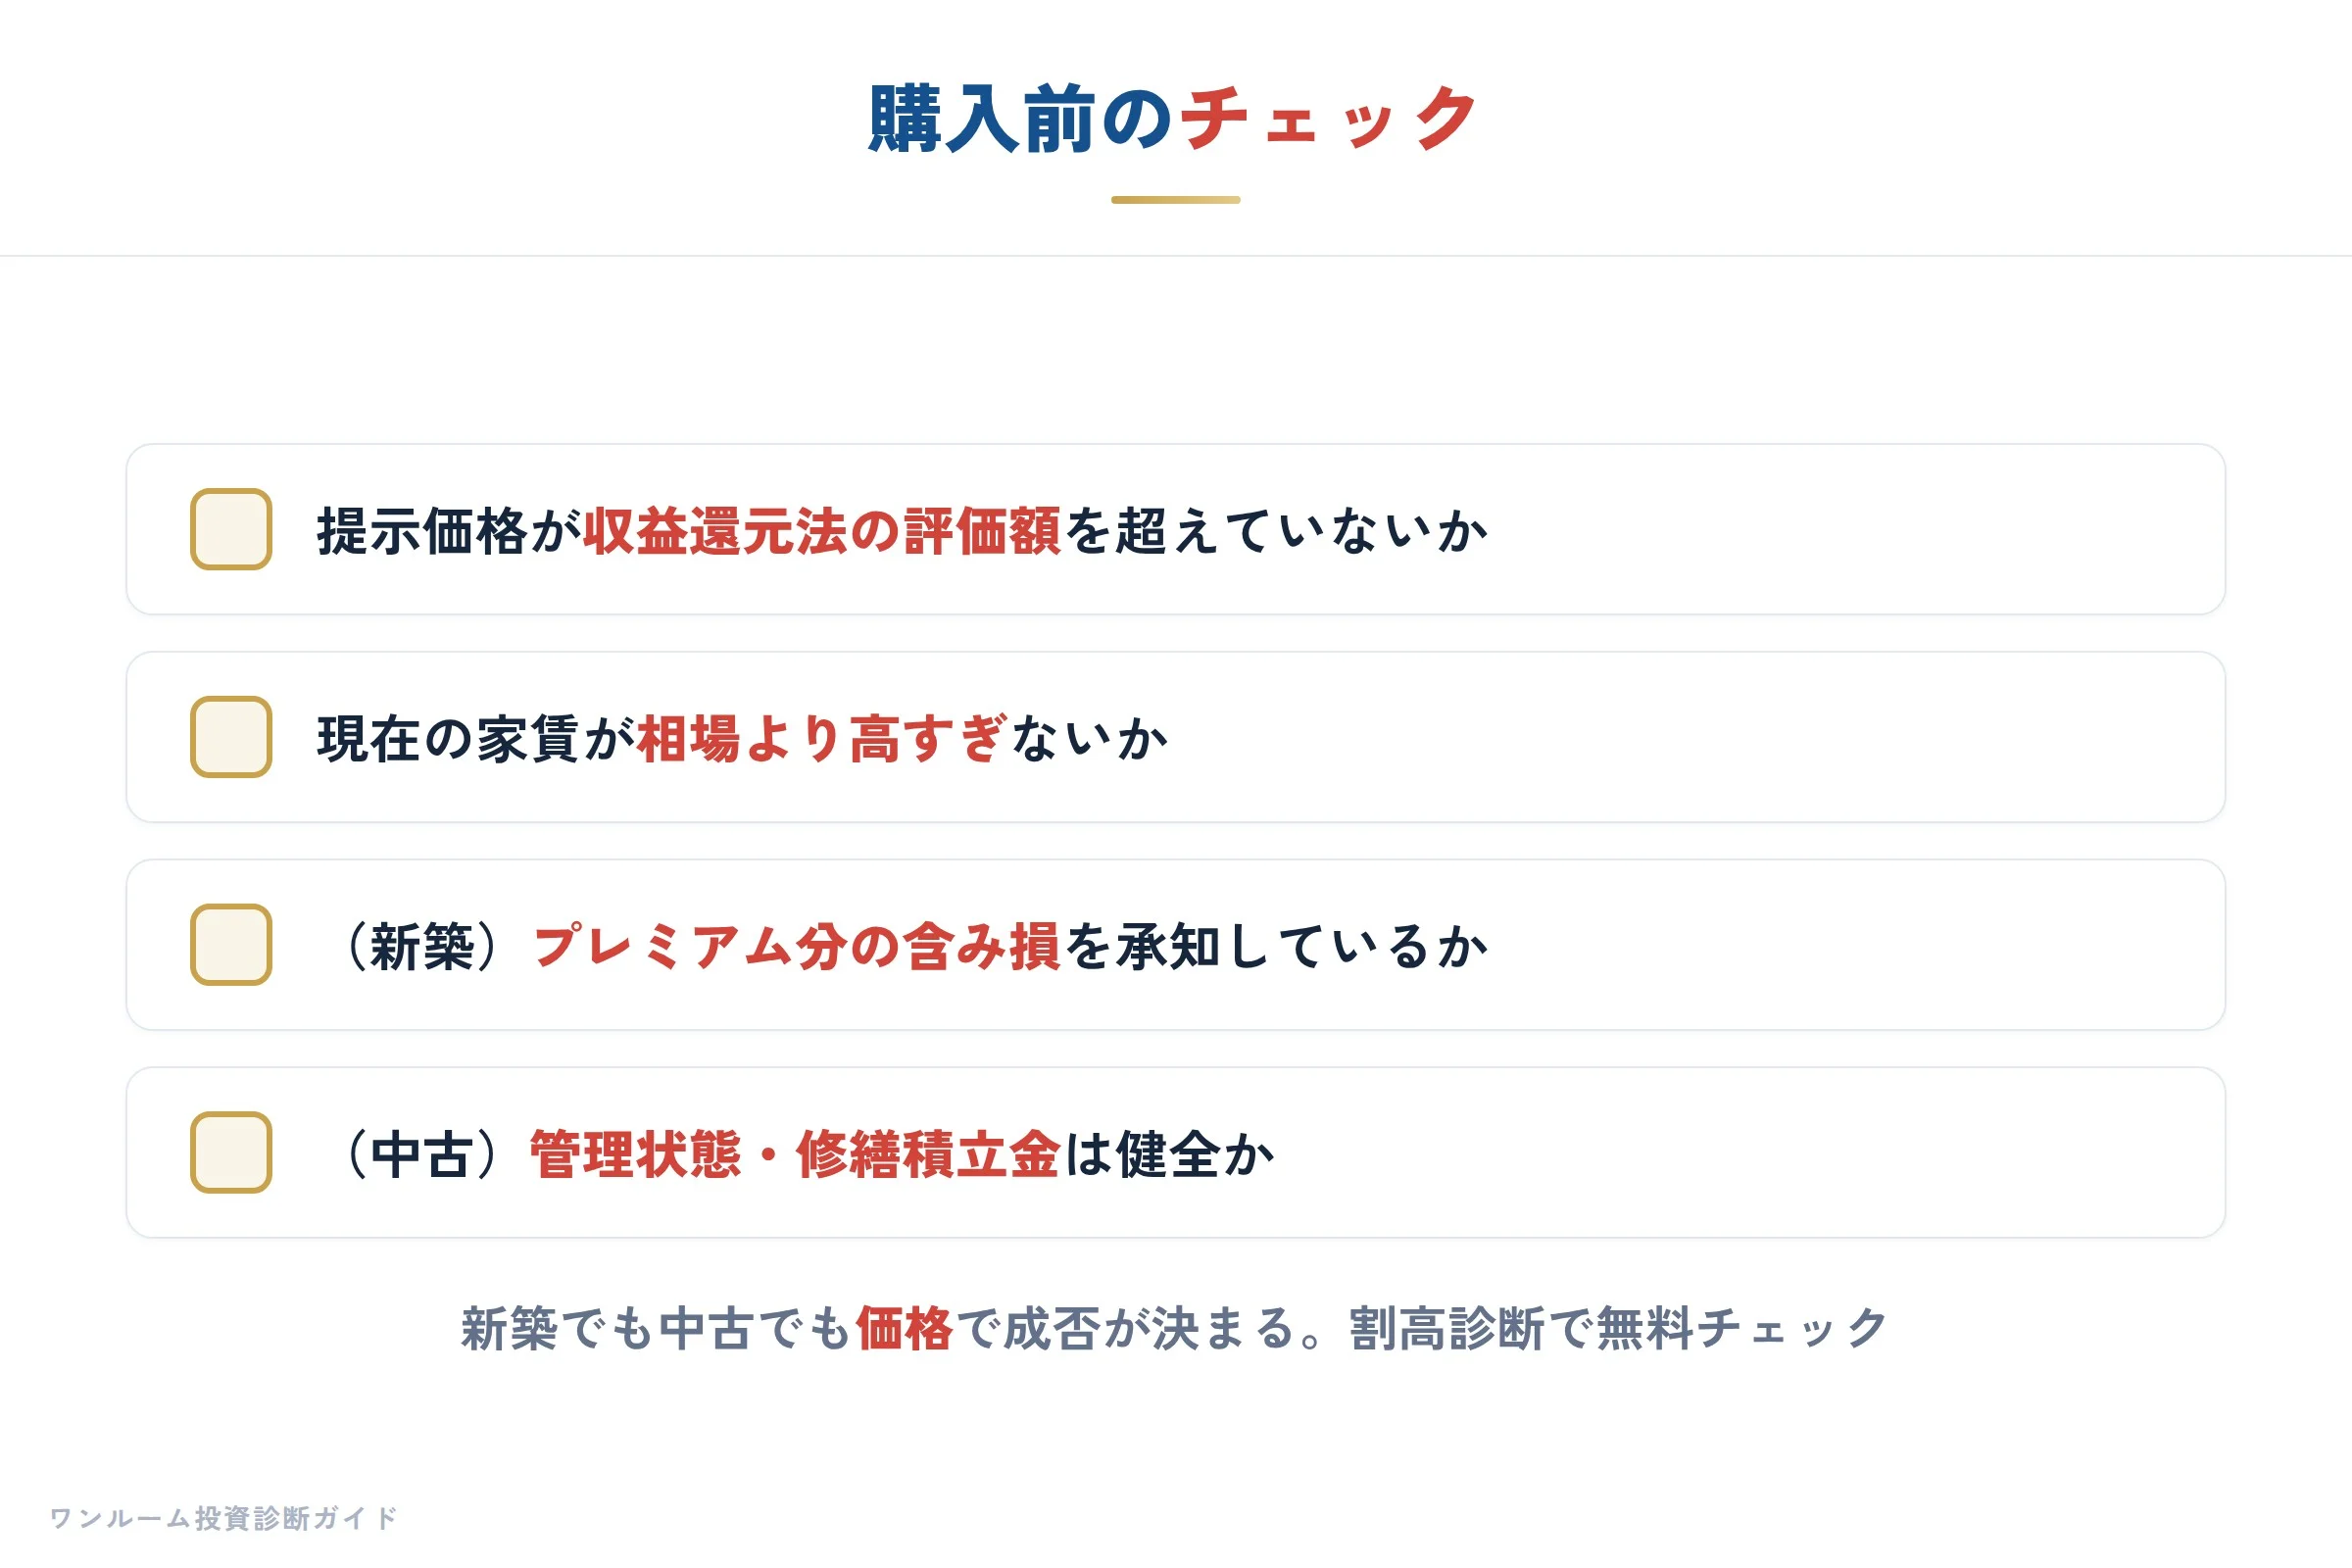
新築でも中古でも、買った時の価格で成否の大半が決まります。検討中の物件が割高でないか、このサイトの割高診断で無料で確認してください。新築の提案を受けた段階でも確認できます。
※本記事は一般的な情報提供を目的としたもので、特定物件の購入・売却を勧誘するものではありません。
※本文の計算例は、置いた数字と本文に示した仮定による概算で、個別物件の結果を示すものではありません。投資判断はご自身の責任でお願いします。