【2026-10-08 更新】 数字の章を、計算式と仮に置いた部屋の例で確かめる構成に書き直しました。以前の版にあった集計の数字と図は外しています。
【2026-10-06 更新】 供給戸数の節に、不動産経済研究所の同じ発表(2026年8月5日)にある2026年上期の平均価格・m2単価を追加しました。登録者数・供給戸数はいずれも最新の公表値のままで変わっていないことを確認しました。
YouTubeで新築ワンルームについて調べると、「やってはいけない」「手を出してはいけない」という題名の動画が並びます。そして話の流れで「買うなら中古」と言われることもあります。
けれど「中古ならいい」は、築年数だけで決まる話ではありません。この記事では、4つのチャンネルの説明を並べ、利回りとローン返済の式に当てはめて確かめます。
私たち「みんなのワンルーム投資」は、ワンルーム投資の相談サービスを運営しています。動画で何と説明されているか(事実)と、式に当てはめて言えること(私たちの見方)を分けて書きます。
30秒でわかる結論
- 「新築はダメ」は、業者の利益が乗った価格を、利回り3%台・全額ローンで買う場合によく当てはまります。
- 「中古ならいい」は、築年数だけでは決まりません。利回りは「家賃÷価格」なので、中古でも価格が高ければ、新築と同じ結果になります。
- 確かめるのは築年数ではなく、①実質利回り、②毎月の手取り、③価格が評価額より高くないか、の3つです。式は記事の後半にまとめました。
4つのチャンネルの主張を並べる
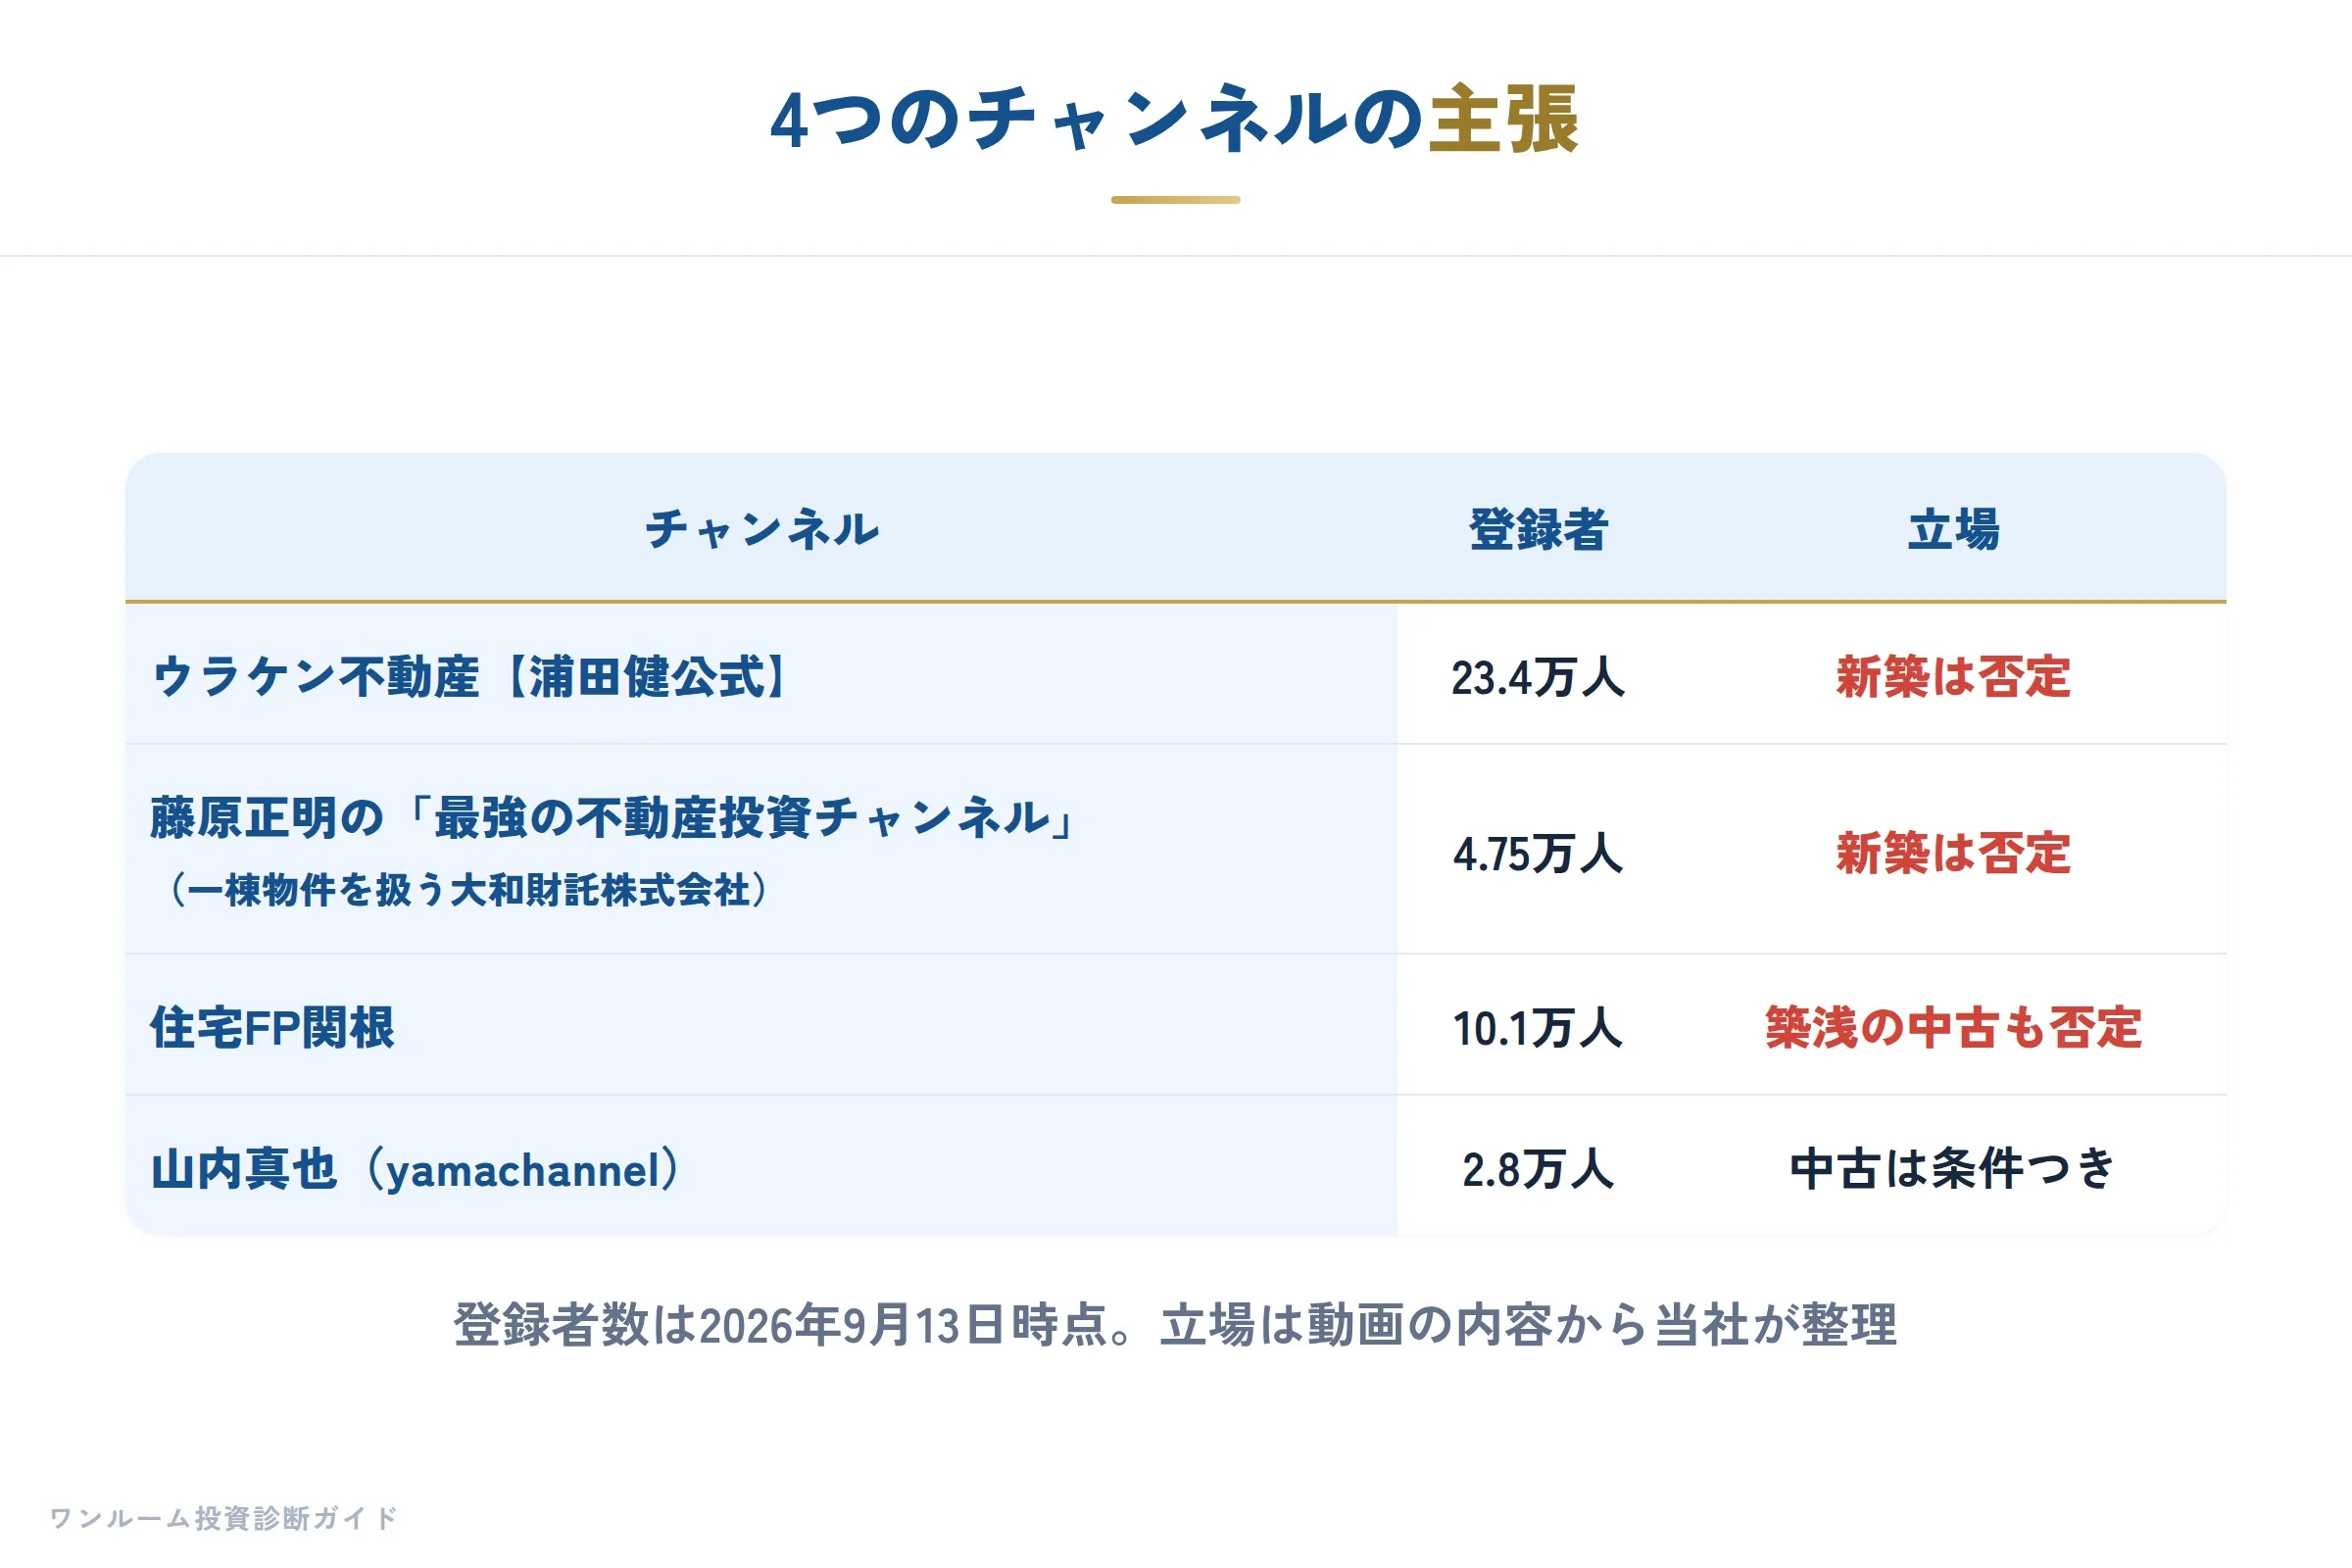
登録者数は2026年9月13日時点です。
| チャンネル(登録者) | 取り上げた動画(公開日) | 立場 |
|---|---|---|
| ウラケン不動産【浦田健公式】(23.4万人・不動産会社を経営する発信者) | 新築ワンルーム投資はやってはいけない本当の理由!なぜかエリートがハマる不動産投資の罠を徹底解説!【391】(2020年5月27日) | 新築は否定 |
| 藤原正明の「最強の不動産投資チャンネル」(4.75万人・一棟の収益物件を扱う大和財託株式会社のチャンネル) | 【罠にハマる人続出】新築ワンルームマンション投資に手をだしてはいけない理由をシミュレーションで徹底解説!(2023年12月22日) | 新築は否定 |
| 住宅FP関根(10.1万人) | 築浅ワンルームマンション投資 儲けが出るのか計算してみた(2021年4月21日) | 築浅の中古も否定 |
| 山内真也(yamachannel)(2.8万人) | 区分マンション投資の実需売りを解説した動画(2022年11月5日・題名は表の下) | 中古は条件つき |
山内真也(yamachannel)の動画の題名:「絶対儲かる?区分マンション投資は実需売りが一番!?」(題名は疑問形で、動画の中ではリスクもあわせて説明されています)
新築を否定する主張
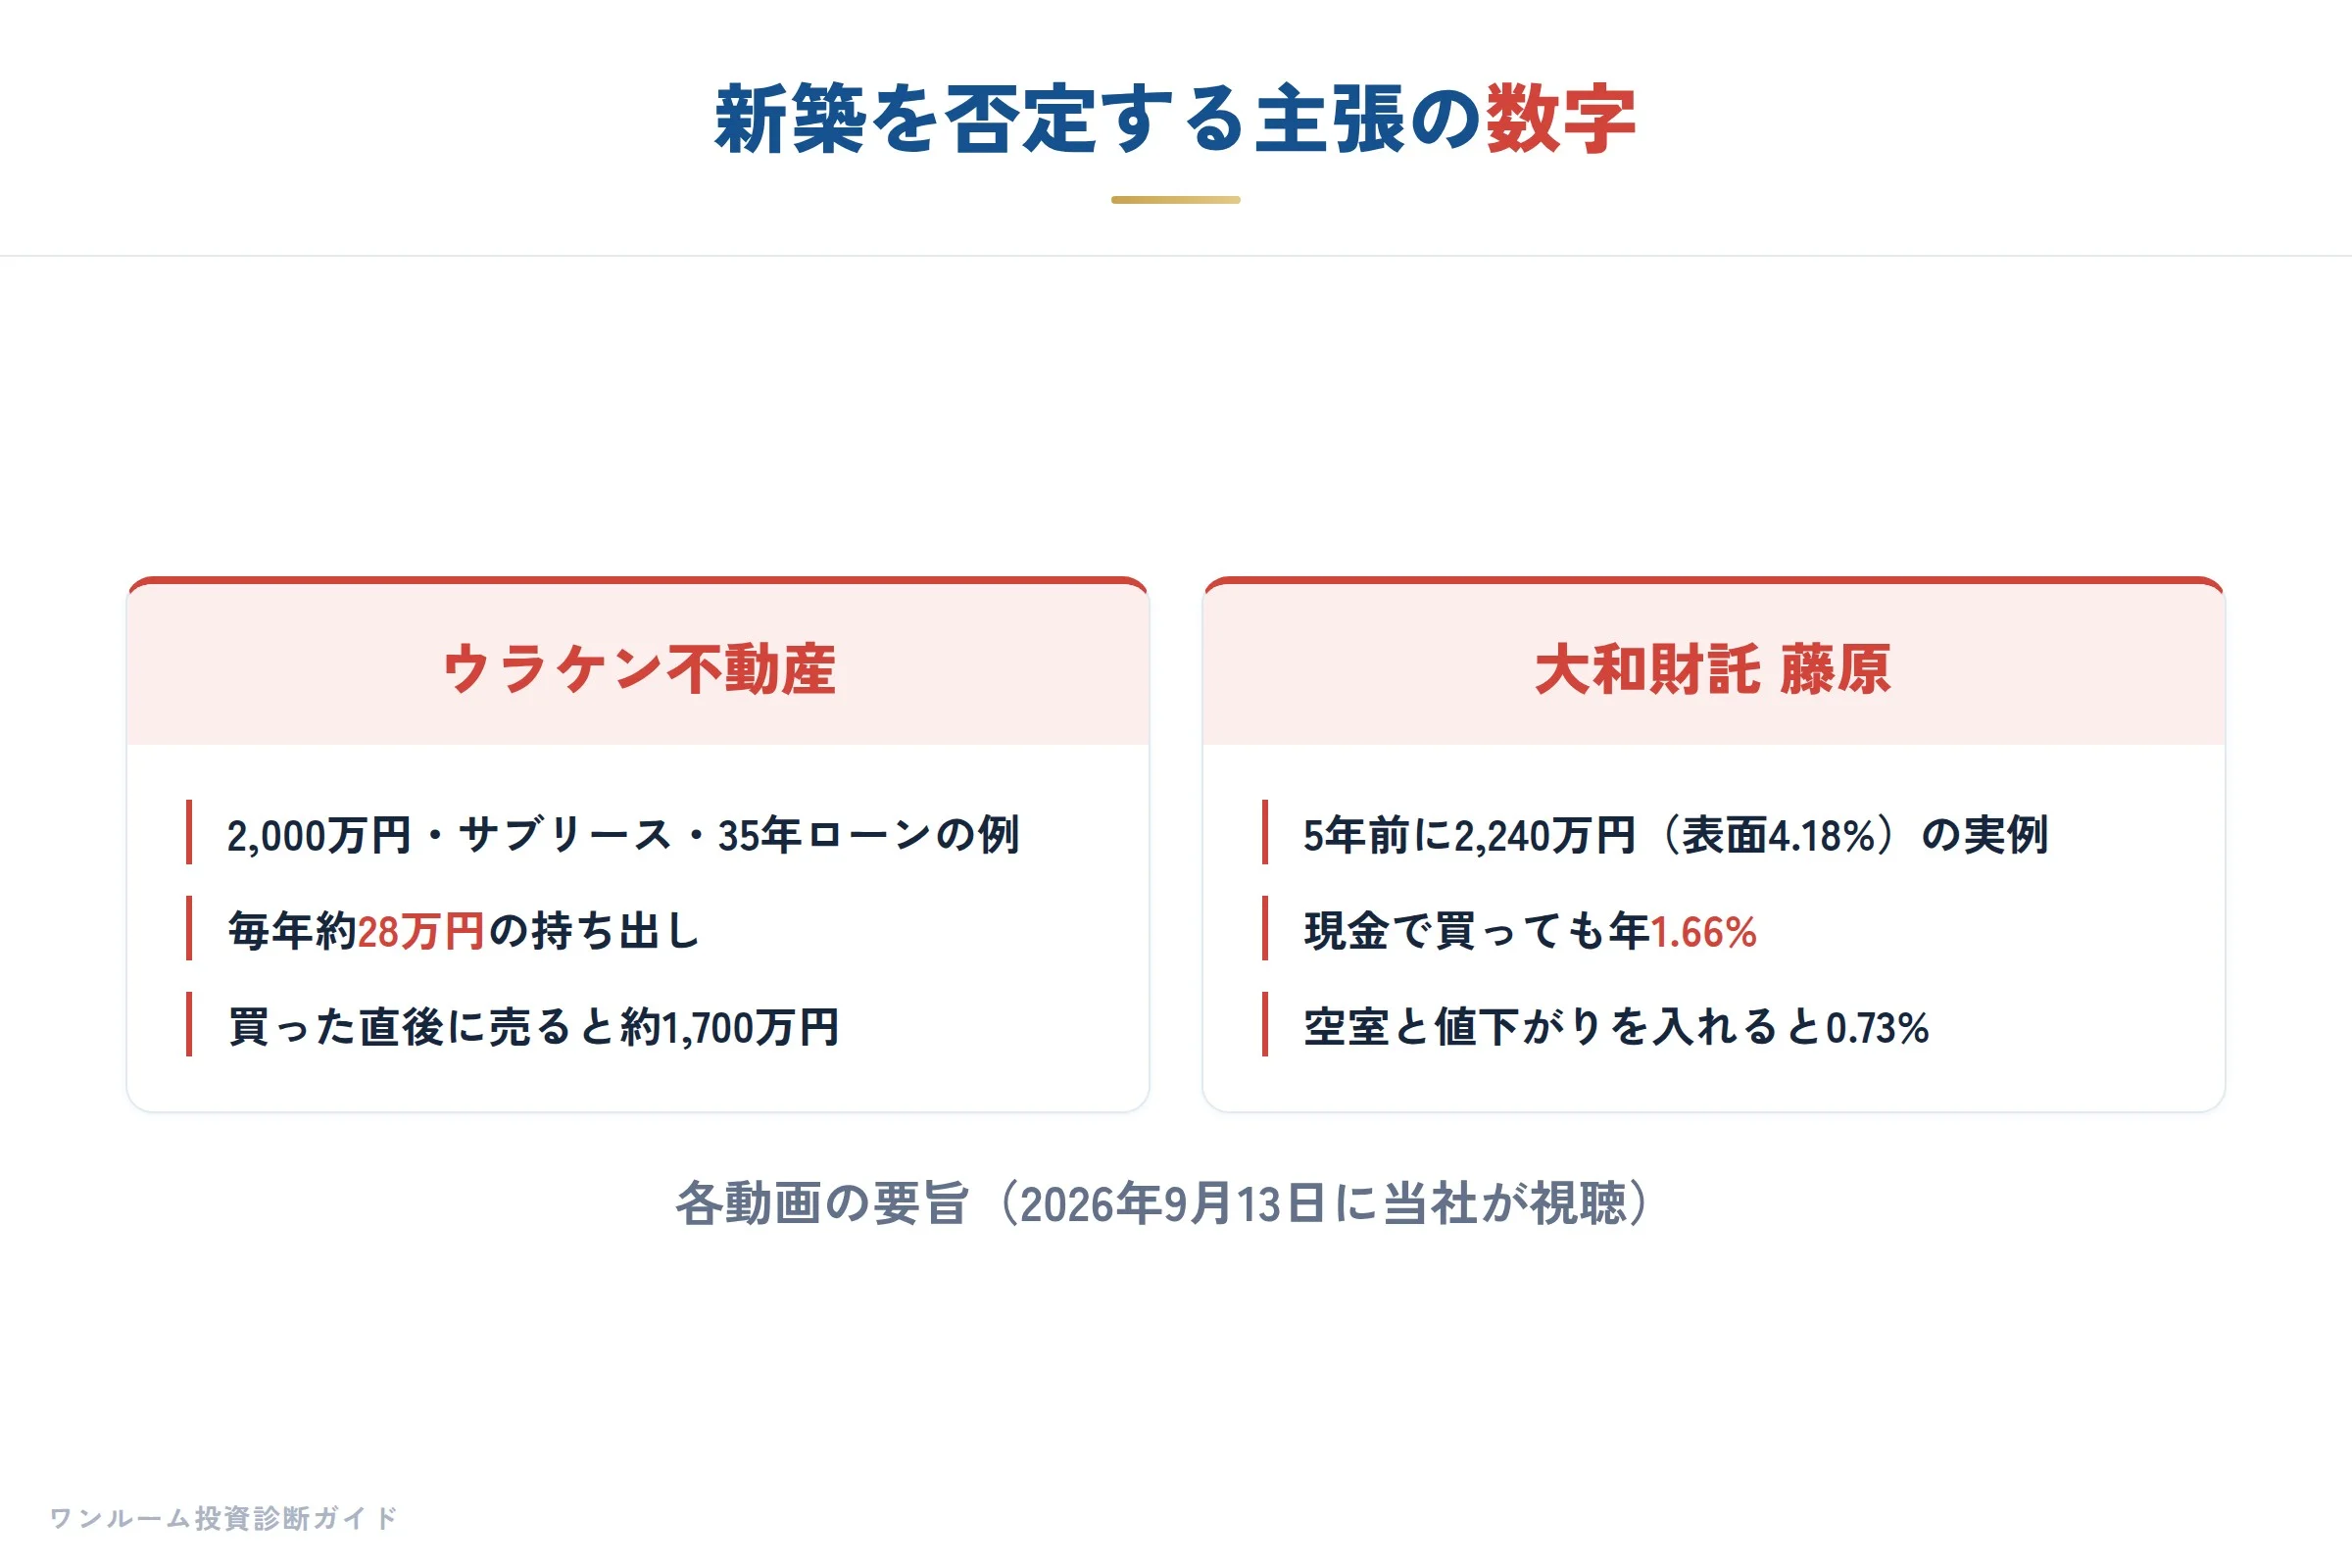
ウラケン不動産:買った瞬間に借金の方が多くなる
動画では、2,000万円の新築ワンルームをサブリース・35年ローンで買う例を試算し、年間約28万円(月約2.3万円)の持ち出しになるとしています。さらに、価格には売主の利益が含まれるため、買った直後に売ると1,700万円程度になり、残りの借金との差が出ると説明しています。35年分の持ち出しを積み立てて運用した場合と比べると、35年後に2,500万円以上で売れなければ追いつかない、という比較もしています。
大和財託 藤原:実例で試算すると、利回りは1%前後
一棟の収益物件を扱う会社の立場を明かしたうえで、5年前に2,240万円(表面利回り4.18%)で買われた新築ワンルームを試算しています。現金で買って5年後に売る場合でも、手元の利回りは年1.66%、空室と値下がりを入れると0.73%、フルローンでは5年の合計でマイナスになったとしています。値上がりを前提にしないと成り立ちにくい、という主張です。
「中古ならいい」への主張
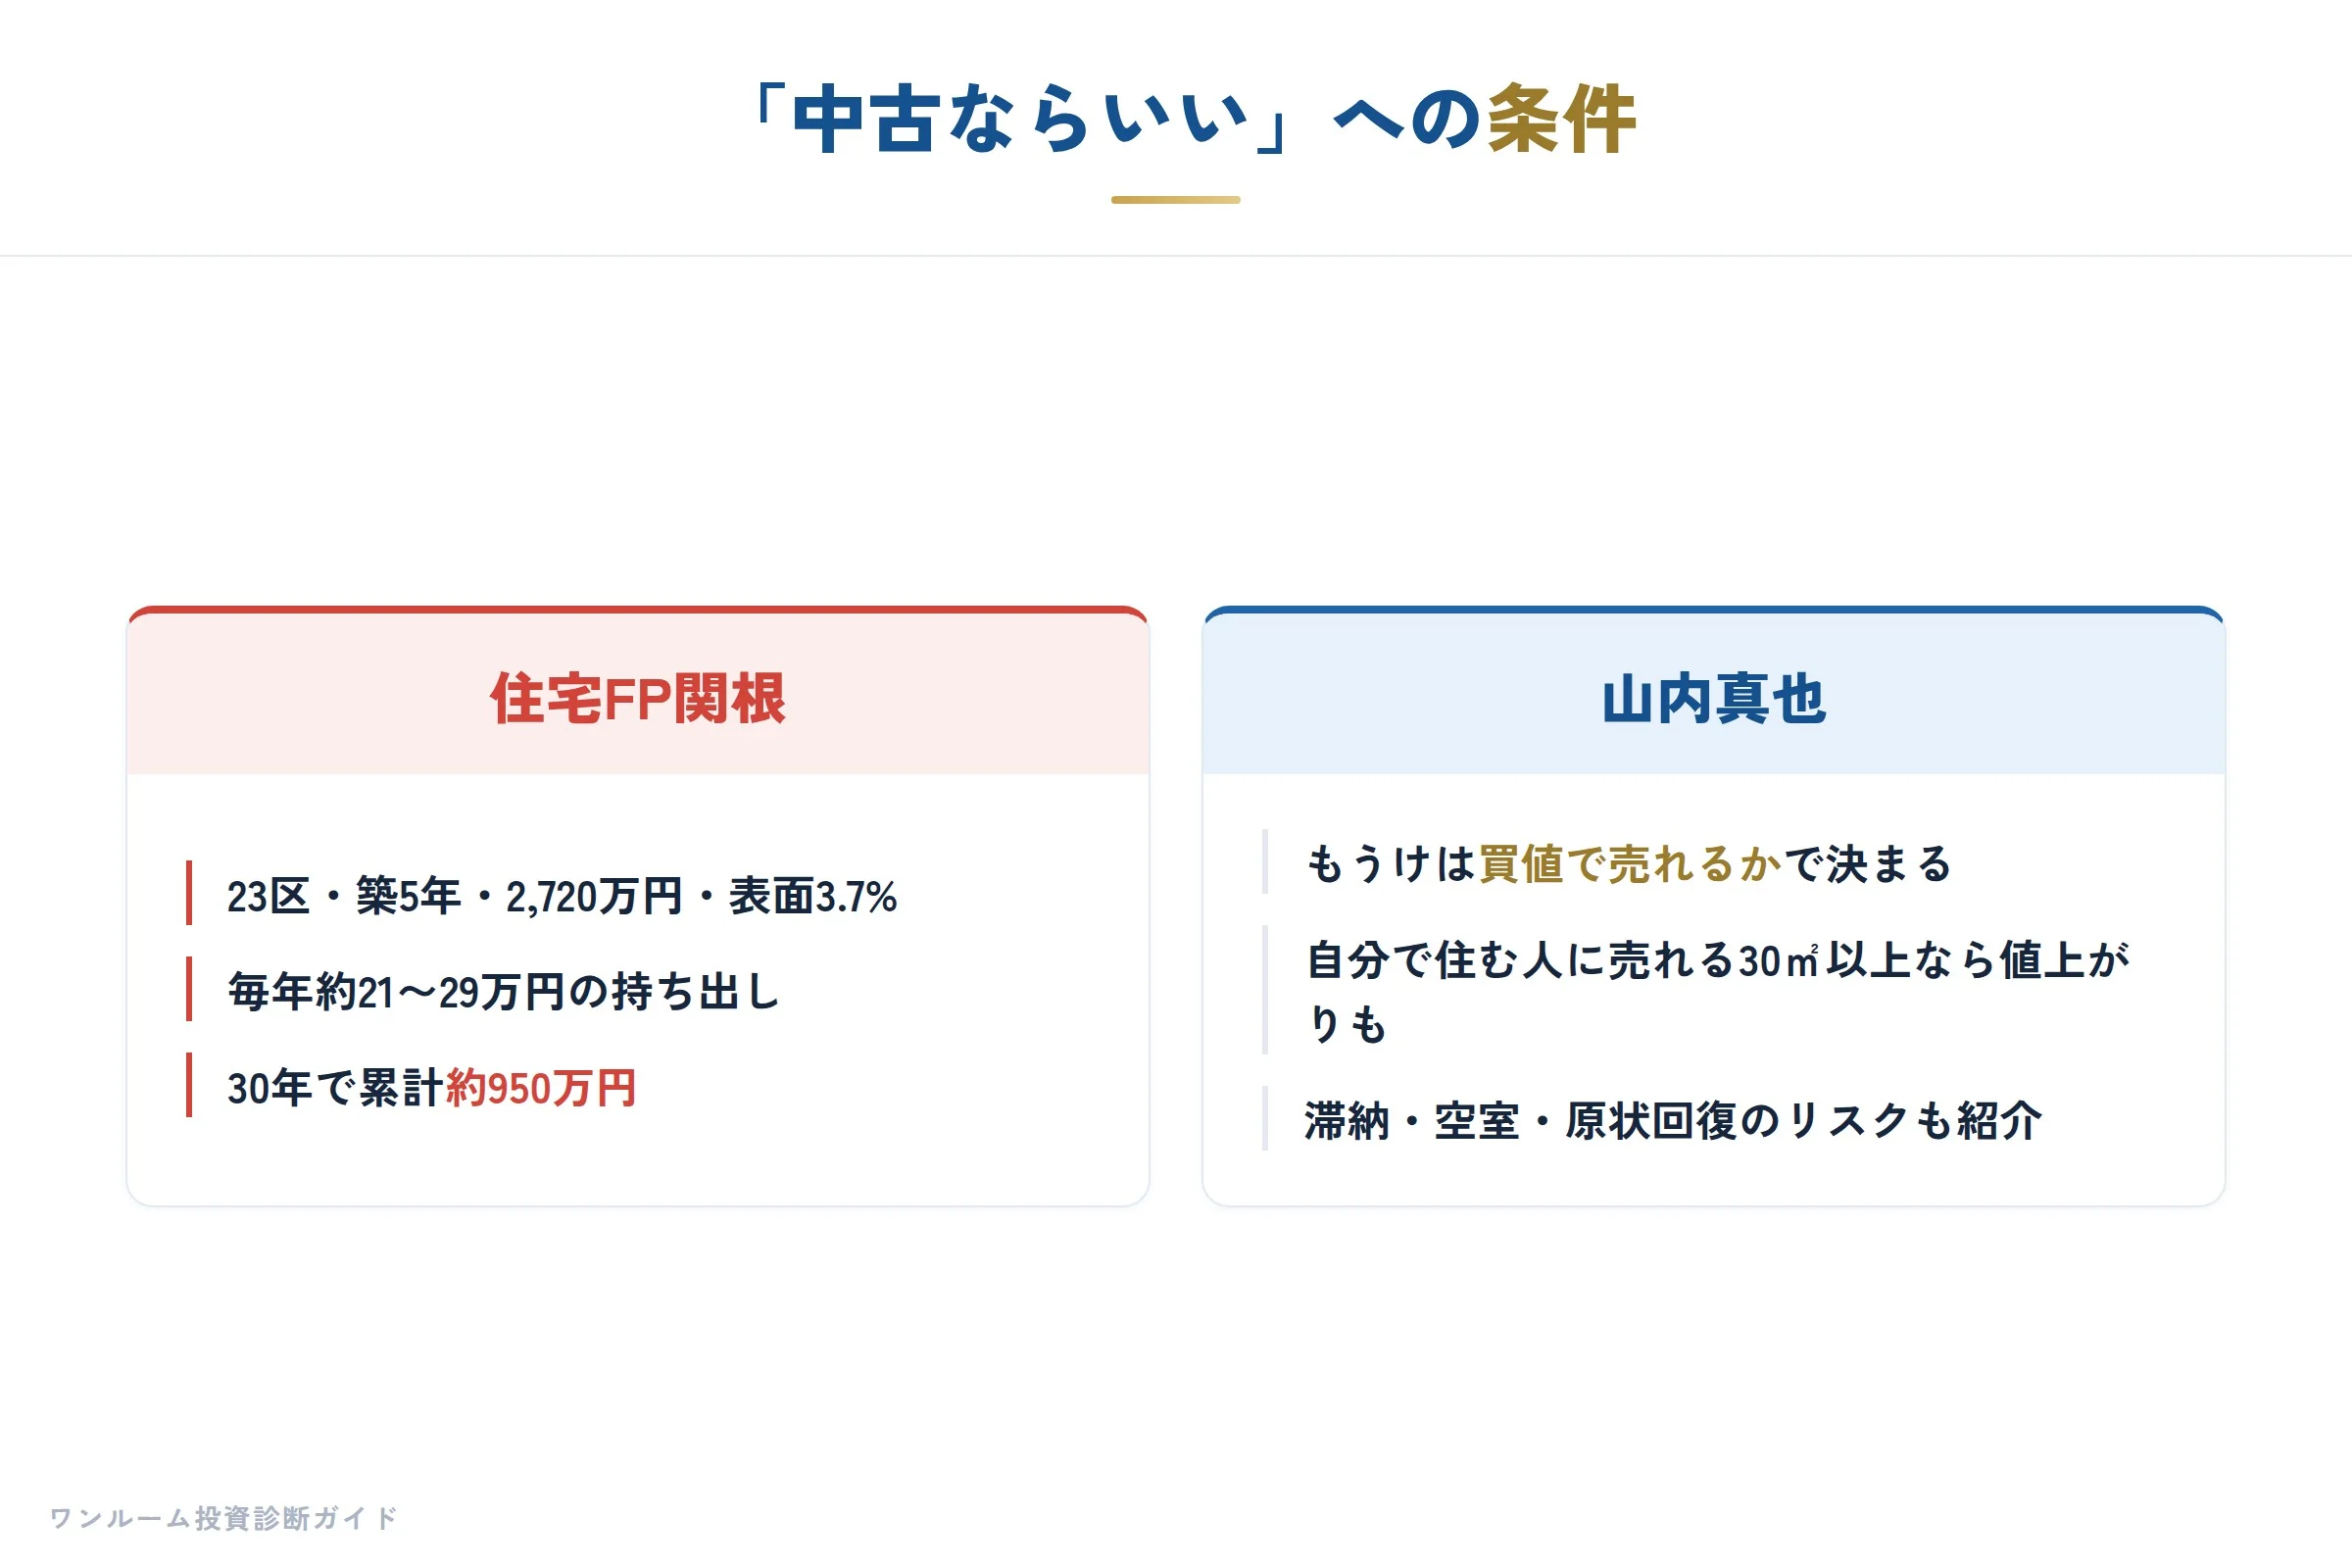
住宅FP関根:築浅の中古でも、毎年赤字になる
動画では、東京23区・駅から徒歩10分以内・築5年の中古ワンルーム(2,720万円・家賃8.4万円・表面利回り3.7%)を、頭金10万円・金利1.7%・35年で試算しています。毎年約21〜29万円の持ち出しが続き、30年で累計約950万円になるとしています。現金は赤字でも帳簿の上では早い時期から黒字になり(デッドクロス)、税金を払うことになる、とも説明しています。中古でも価格が高く利回りが低ければ同じ、という指摘です。
山内真也:中古は「買った値段で売れるか」がすべて
動画では、区分マンションのもうけは「買った値段より売った値段が同じか高いか」で決まり、新築や築浅はローンを使うと毎月赤字で、売るときもローンの残りを下回りやすい、と説明しています。一方で、ある程度古い物件はローンの残りが減った分だけ手元に残りやすいとし、自分で住みたい人に売れる物件(多くの銀行の住宅ローンが使える30㎡以上など)なら値上がりをねらえる、としています。ただし、自身の横浜の物件では家賃の滞納や5か月の空室、約80万円の原状回復がかかったと、リスクもあわせて紹介しています。
なお、小原正徳の不動産アカデミー(6.5万人)の動画(2024年4月2日)でも、「区分のワンルームは勝ち筋がなく、同じ区分ならファミリータイプや、自分で住む人にも売れる広さの物件」と、同じ方向の説明がされています。
式に当てはめて確かめる:分かれ目は築年数より価格
4つのチャンネルの説明は、次の3つの式で整理できます。新築にも中古にも、同じ式が使えます。
式①:利回りは「家賃÷価格」で決まる
表面利回り = 月の家賃 × 12 ÷ 価格
実質利回り =(月の家賃 - 建物管理費 - 修繕積立金)× 12 ÷ 価格
住宅FP関根の例(2,720万円・家賃8.4万円)を式に入れると、8.4万円×12÷2,720万円=約3.7%で、動画の「表面利回り3.7%」と合います。築5年の中古でも、この価格と家賃なら利回りは3%台です。
価格が下がっていても、家賃が同じように低ければ、利回りは上がりません。「中古」という言葉だけでは、利回りは決まらないということです。
式②:毎月の手取りは「家賃-費用-ローンの返済」
毎月の手取り = 月の家賃 -(建物管理費 + 修繕積立金)- ローンの返済 - そのほかの費用(固定資産税・賃貸管理の委託料など)同じ関根の例を、動画の条件(頭金10万円・金利1.7%・35年)で元利均等返済の式に入れると、返済は月約8.6万円になります(当社が式で計算した値で、動画の中の数字ではありません)。家賃8.4万円より、返済だけで多い計算です。ここに管理費などが加わるので、「毎年約21〜29万円の持ち出し」という動画の説明と方向が合います。
ウラケン不動産と大和財託 藤原の新築の例も、同じ式の話です。価格に売主の利益が含まれる分だけ価格が高くなり、利回りが低くなり、全額ローンでは返済が家賃を上回りやすくなります。
仮の数字でも確かめます。仮に、家賃が月9万円、建物管理費と修繕積立金が月1万円の部屋を、金利2.0%・35年の全額ローンで買うとします。
| 買う価格 | 実質利回り | ローンの返済 | 家賃-管理費等-返済 |
|---|---|---|---|
| 2,400万円 | 4.0% | 月約8.0万円 | 月約500円のプラス |
| 2,800万円 | 約3.4% | 月約9.3万円 | 月約1.3万円のマイナス |
この表は、置いた数字による計算例です。実際の物件の数字ではありません。固定資産税、賃貸管理の委託料、空室は入れていません。入れると手取りはさらに減ります。
同じ部屋でも、400万円高く買うだけで、毎月の手取りはプラスからマイナスに変わります。この式に「新築か中古か」は出てきません。築年数は、家賃の下がり方や借りられる年数を通して効いてきますが、結果を大きく分けるのは、いくらで買うかです。
式③:価格が高いかどうかは「評価額」と比べる
中古の価格は、主に家賃から逆算する「収益還元法」で見られます。
評価額 = 年間の手取り家賃(月の家賃 - 建物管理費 - 修繕積立金)× 12 ÷ 評価利回り当社の割高診断では、金融機関の評価利回りを、東京23区で3.3〜4.35%程度と置いています(当社が置いた基準で、金融機関が公表している数字ではありません)。
上の部屋(年間の手取り家賃96万円)で、仮に評価利回りを4.0%と置くと、評価額は96万円÷0.04=2,400万円です。仮に3.5%と置くと、96万円÷0.035=約2,743万円です。提示された価格がこの評価額を大きく上回っていれば、新築でも中古でも割高の目安になります。
新しい物件の供給も続いている
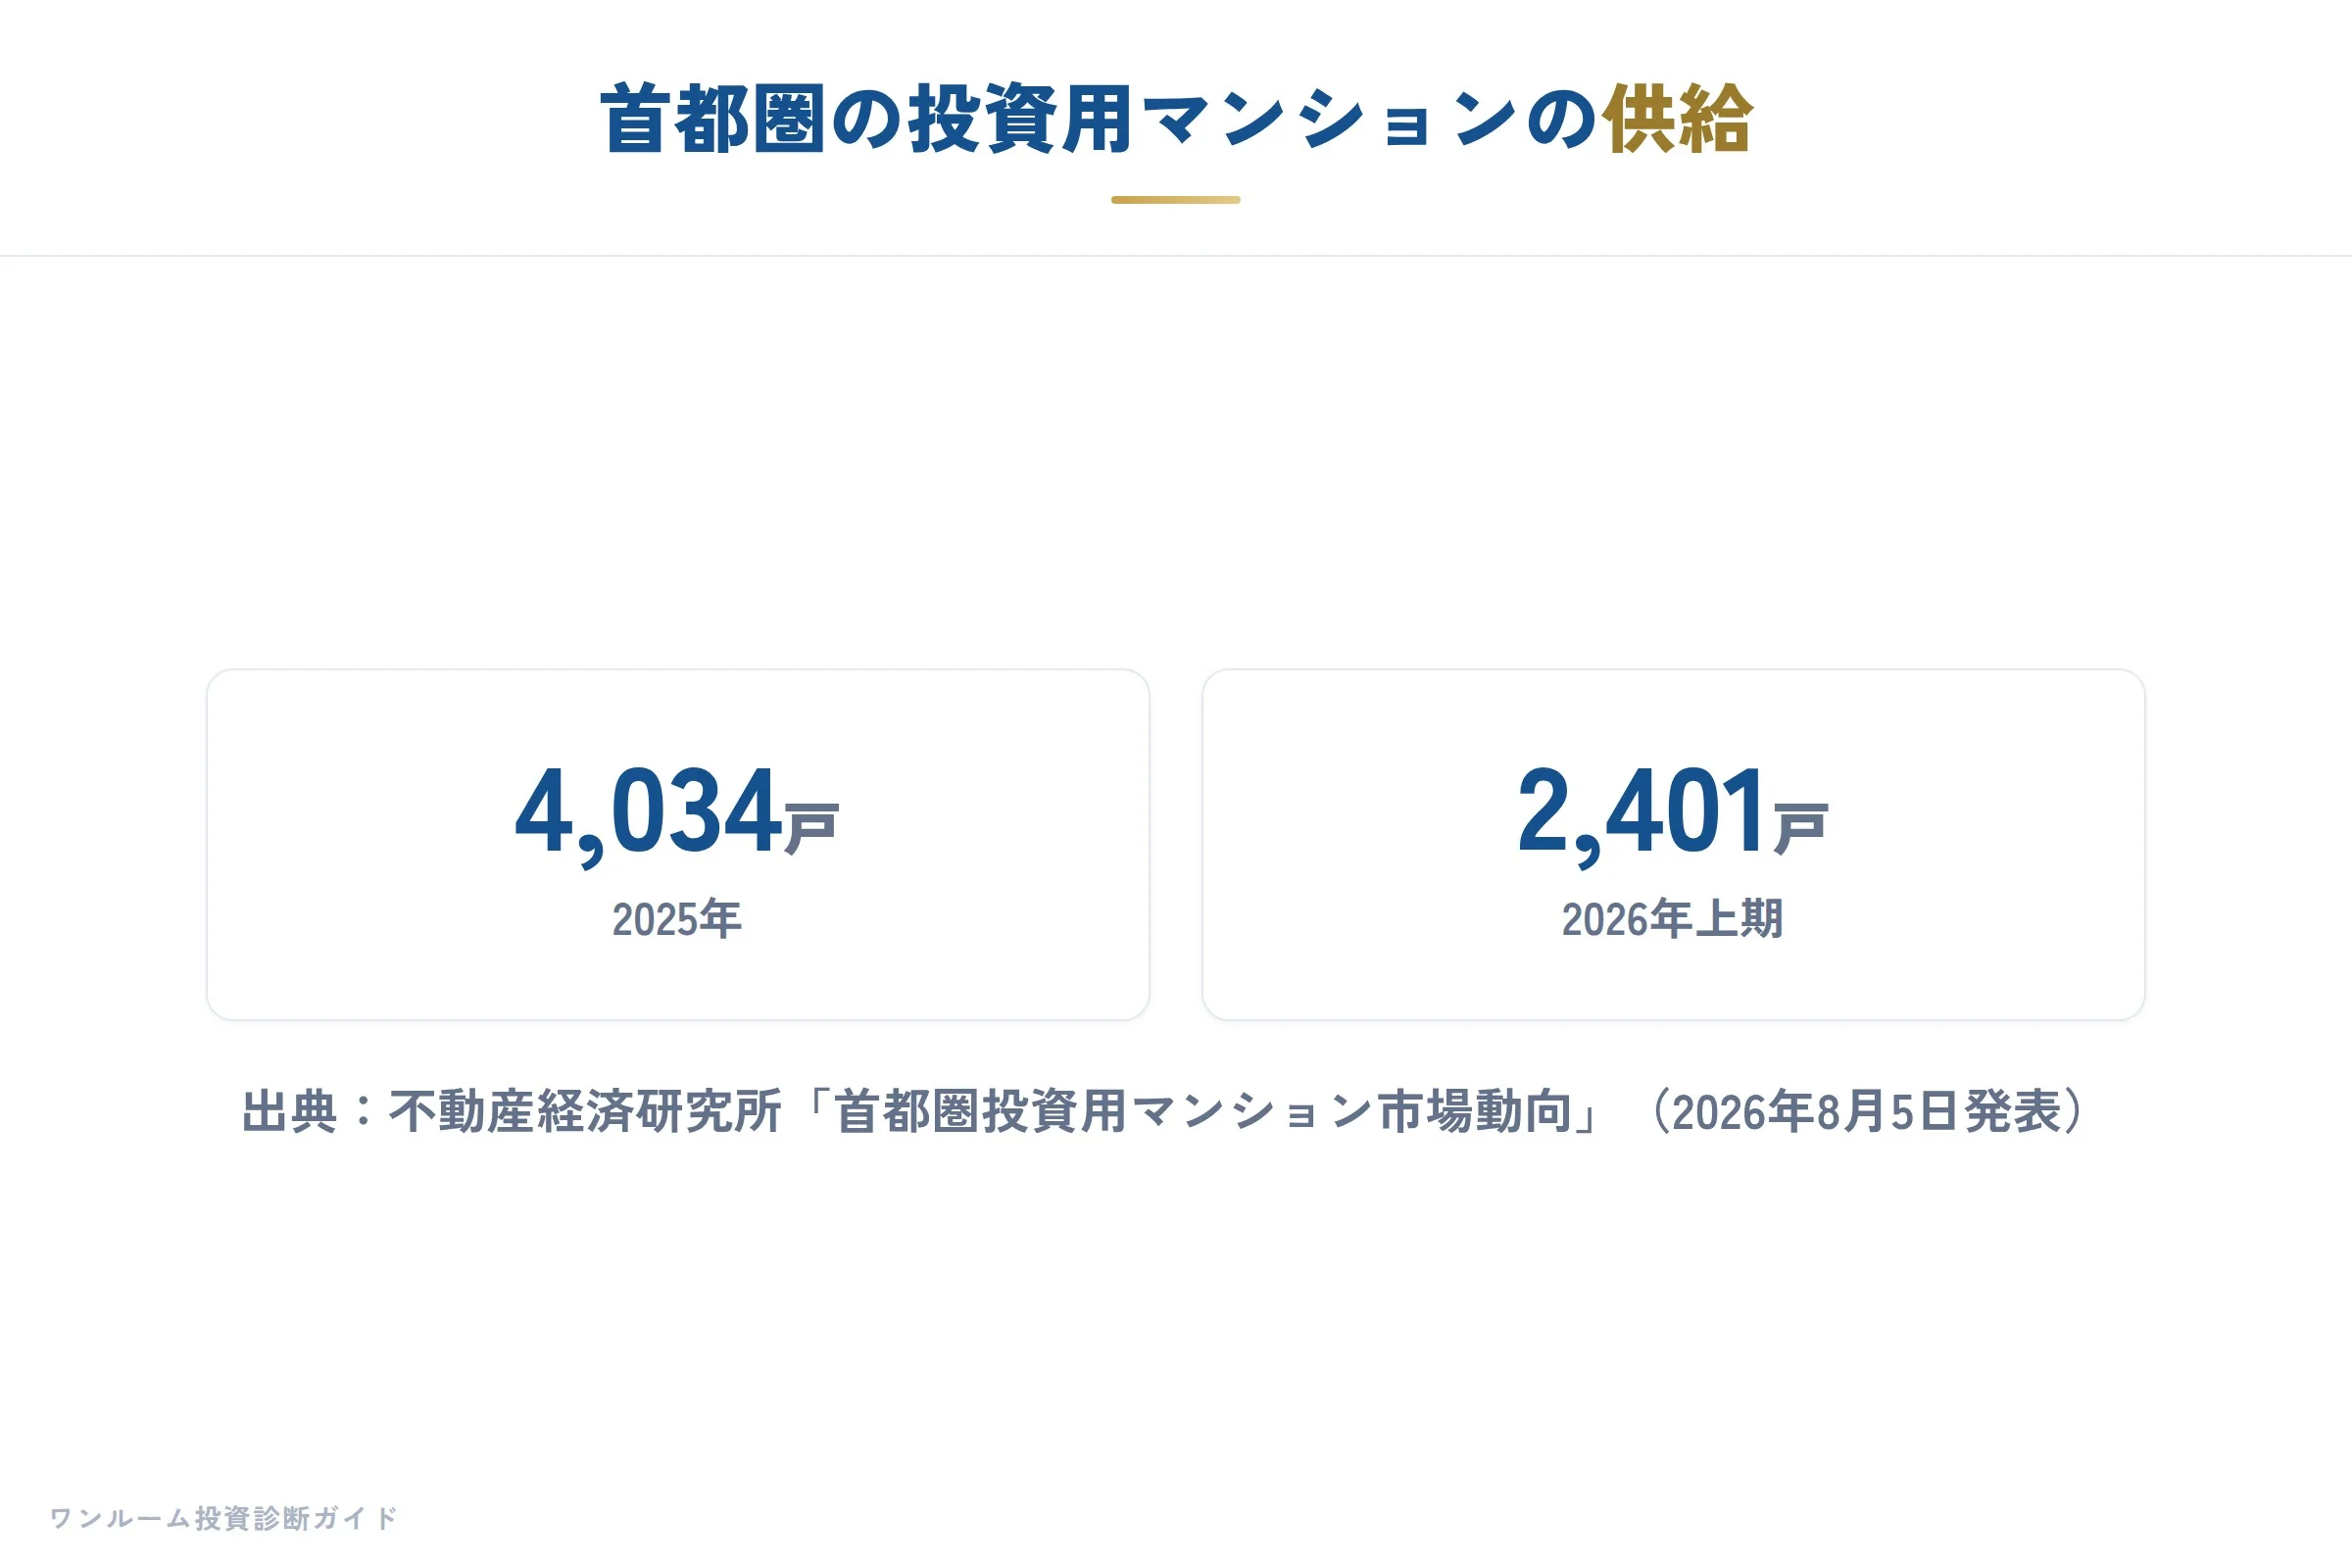
不動産経済研究所の発表(2026年8月5日)では、首都圏の投資用マンションの供給は2025年に4,034戸、2026年上期に2,401戸(前年同期比28.8%増)でした。2026年上期の平均価格は3,703万円・m2単価は145.6万円で、前年同期(3,434万円・133.4万円)よりそれぞれ7.8%・9.1%上がっています。新築の選択肢は毎年出ていて、価格も上昇傾向のまま、販売の場で勧められる機会も続いています。
主張はどの条件で当たり、どの条件で外れるか
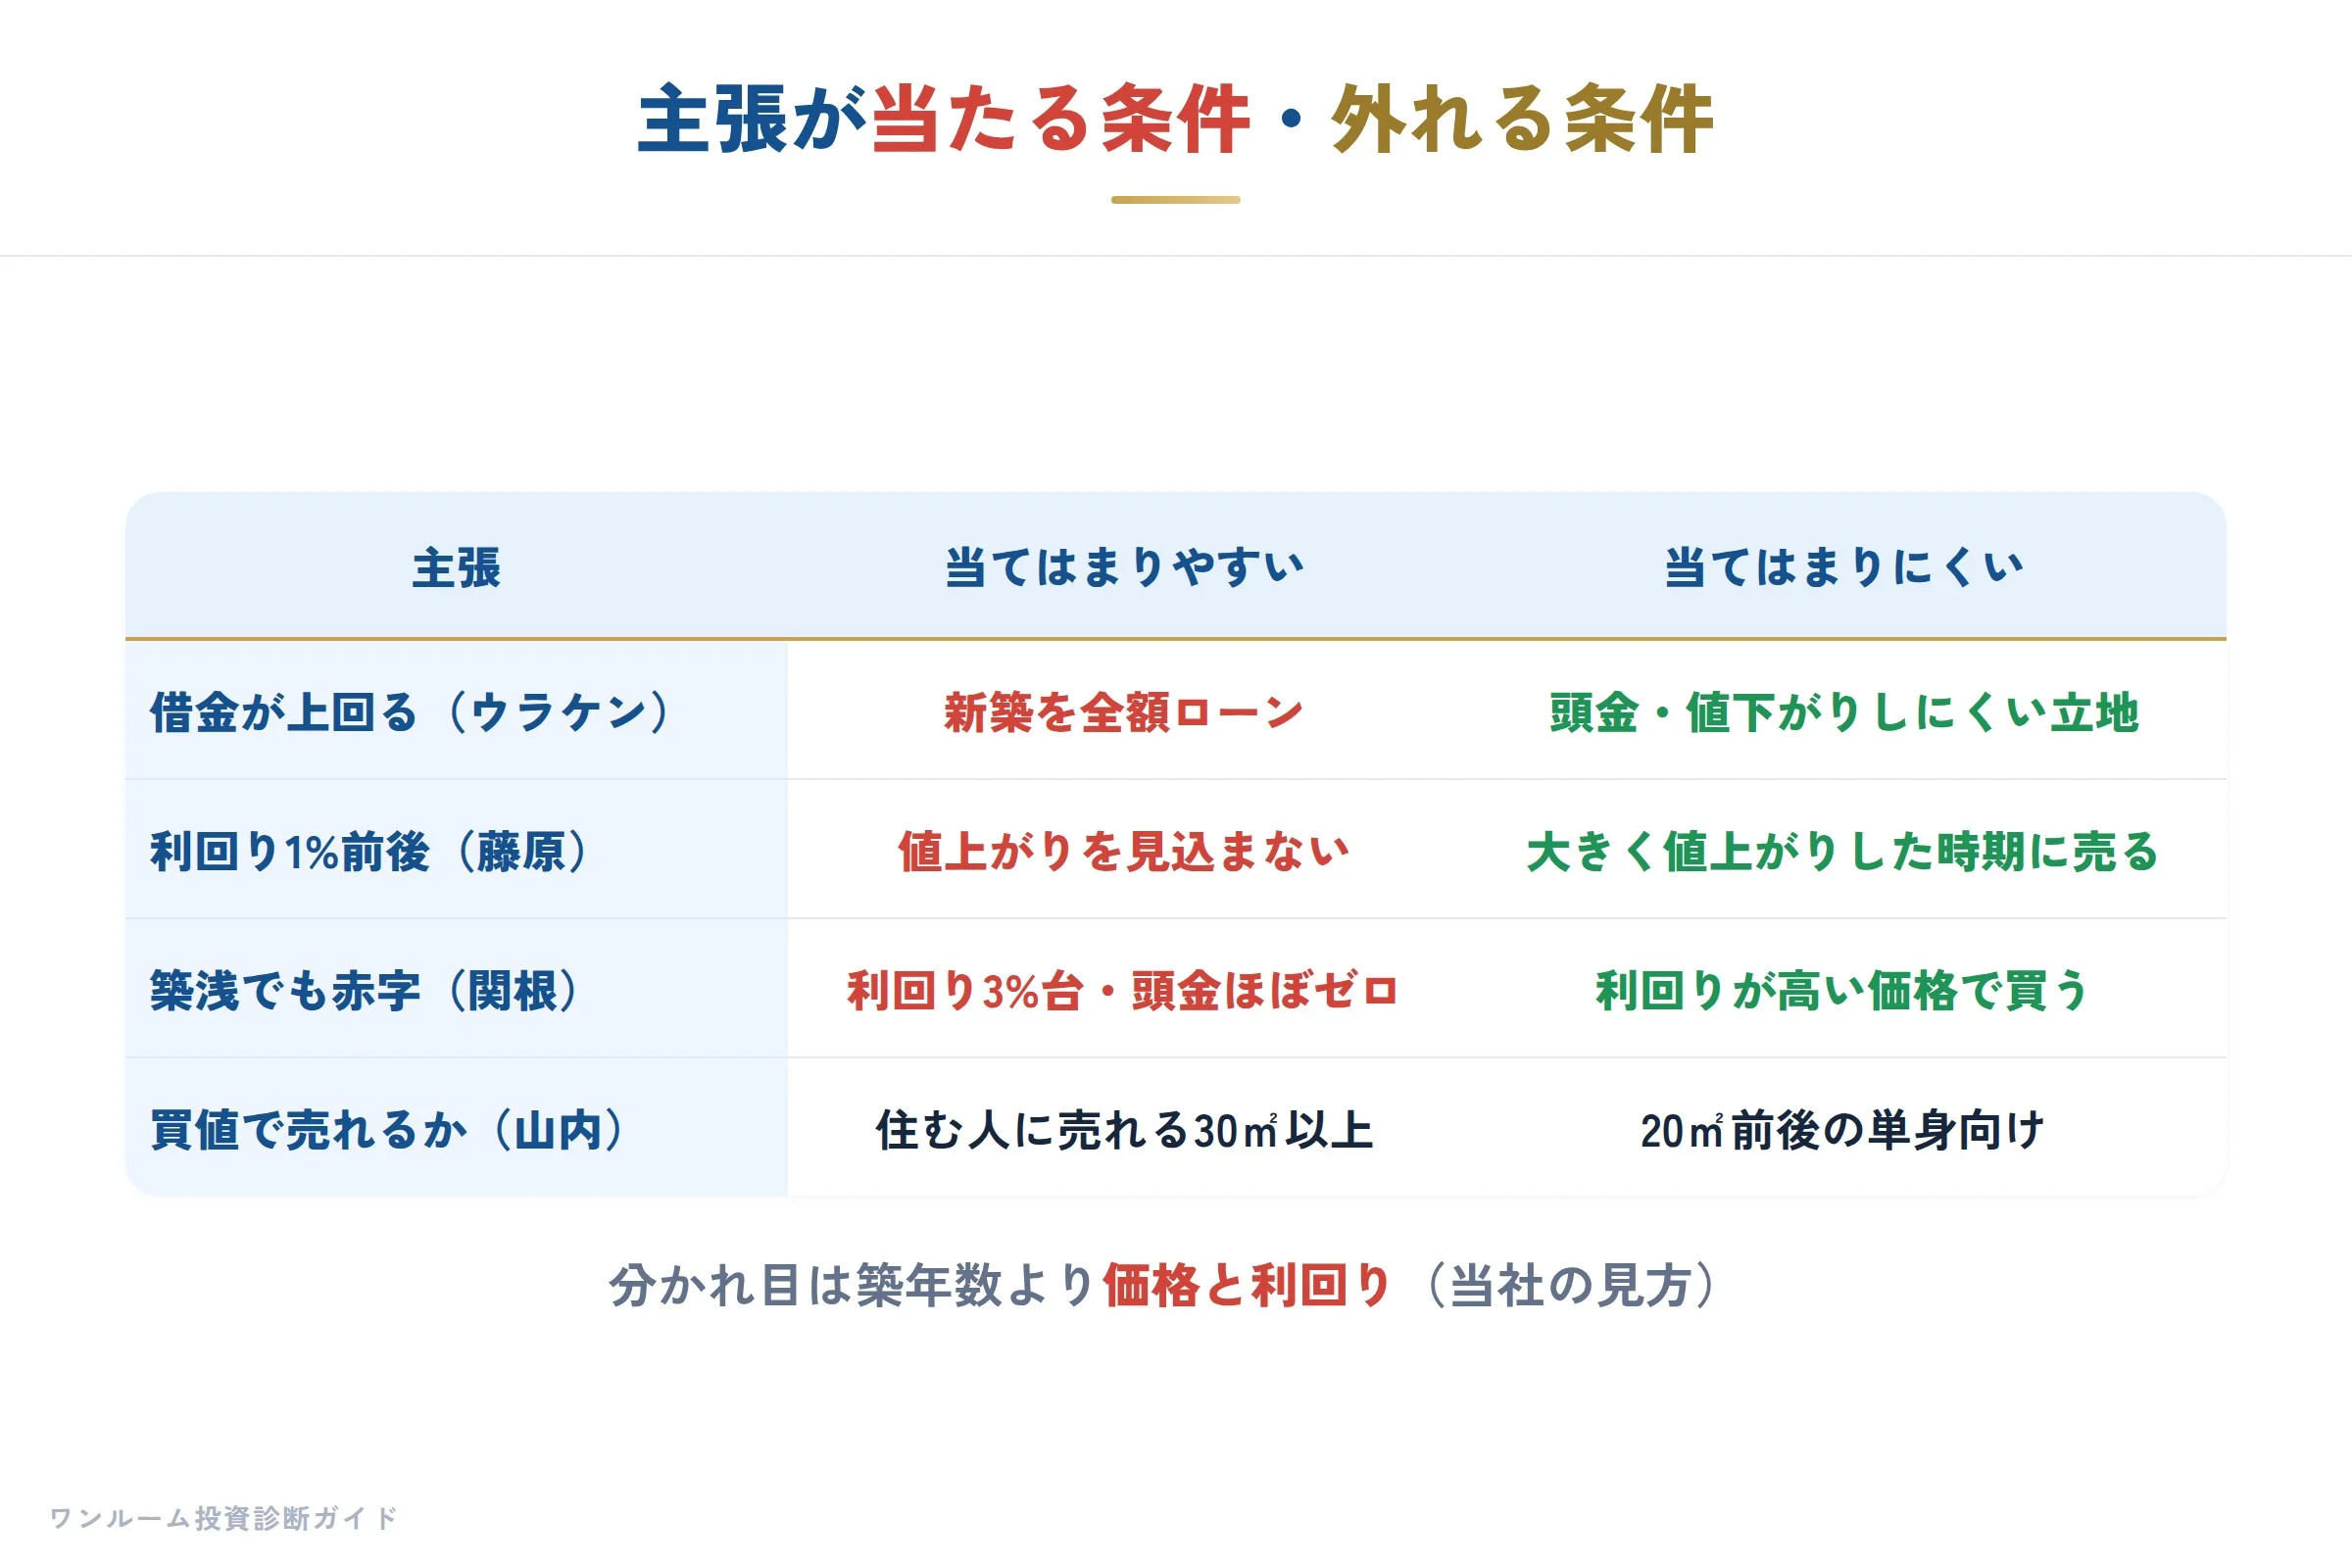
| 主張 | 当てはまりやすい条件 | 当てはまりにくい条件 |
|---|---|---|
| 新築は買った直後に借金が上回る(ウラケン) | 業者の利益が乗った新築を全額ローンで買う | 頭金を入れる・値下がりしにくい立地 |
| 新築は利回りが1%前後(大和財託 藤原) | 表面利回り4%前後で値上がりを見込まない | 大きく値上がりした時期に売れる |
| 築浅の中古でも赤字(住宅FP関根) | 表面利回り3%台・頭金ほぼゼロ | 利回りが高い価格で買う |
| 中古は買値で売れるかがすべて(山内真也) | 自分で住む人に売れる30㎡以上 | 20㎡前後の単身向け |
私たちの見方では、「新築はダメ」は、業者の利益が乗った価格を全額ローンで買う場合によく当てはまります。一方、「中古ならいい」は築年数では分けられません。分かれ目は、築年数より価格と利回りです。
当てはまる人・当てはまらない人
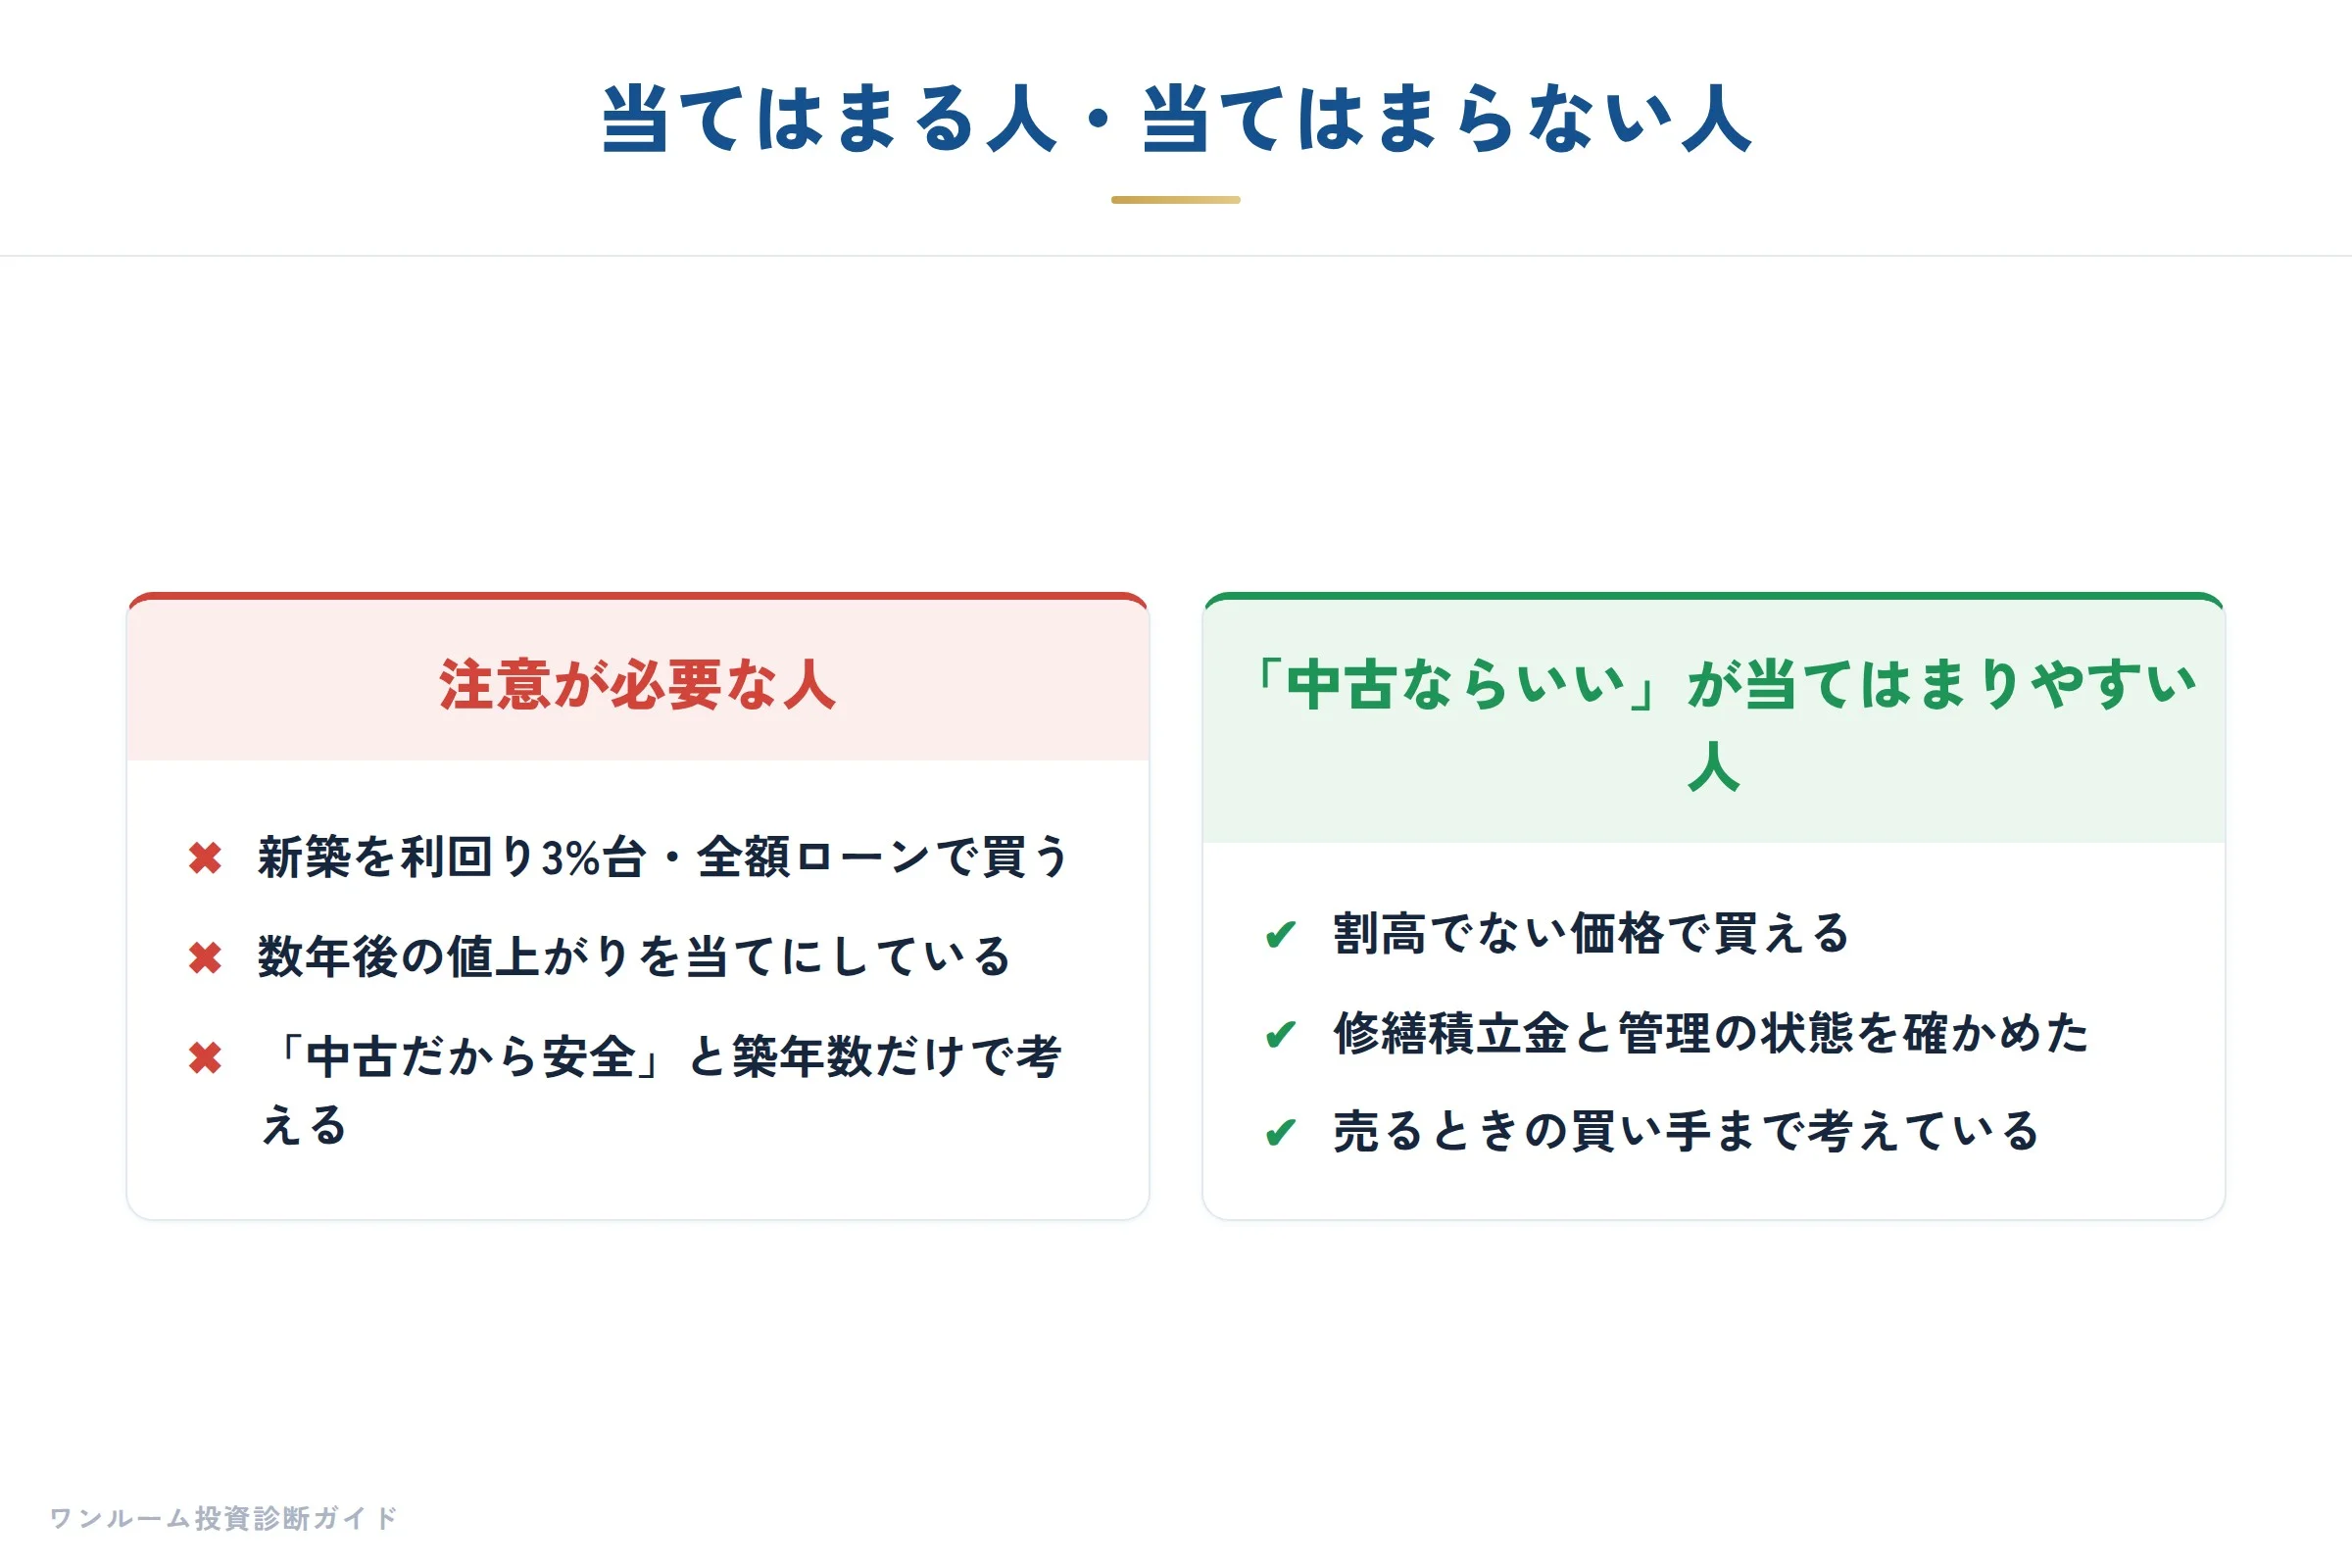
「新築はダメ」が当てはまりやすい人
- 新築を、表面利回り3%台・全額ローンで買おうとしている
- 数年後の値上がりを当てにしている
「中古ならいい」が当てはまりにくい人
- 築年数だけで「中古だから安全」と考えている
- 中古でも表面利回り3%台で、毎月の持ち出しが出る計画になっている
「中古ならいい」が当てはまりやすい人
- 相場と金融機関の評価から見て割高でない価格で買える
- 修繕積立金や管理の状態、売るときの買い手まで確かめている
自分の提案書で確かめる方法
提案書の数字を、3つの式に入れる
提案書や販売図面にある数字を、上の式①〜③に入れます。
- 実質利回りを出す:(月の家賃-建物管理費-修繕積立金)×12÷価格。提案書に表面利回りしか書かれていないときは、管理費と修繕積立金を引いて計算し直します。
- 毎月の手取りを出す:家賃から、管理費・修繕積立金・ローンの返済・固定資産税・賃貸管理の委託料を引きます。ローンの返済は、提示された金利と年数の額を使います。
- 価格を評価額と比べる:年間の手取り家賃÷評価利回りで評価額を出し、提示された価格と比べます。
買う前・持っている人が確かめる4つのこと
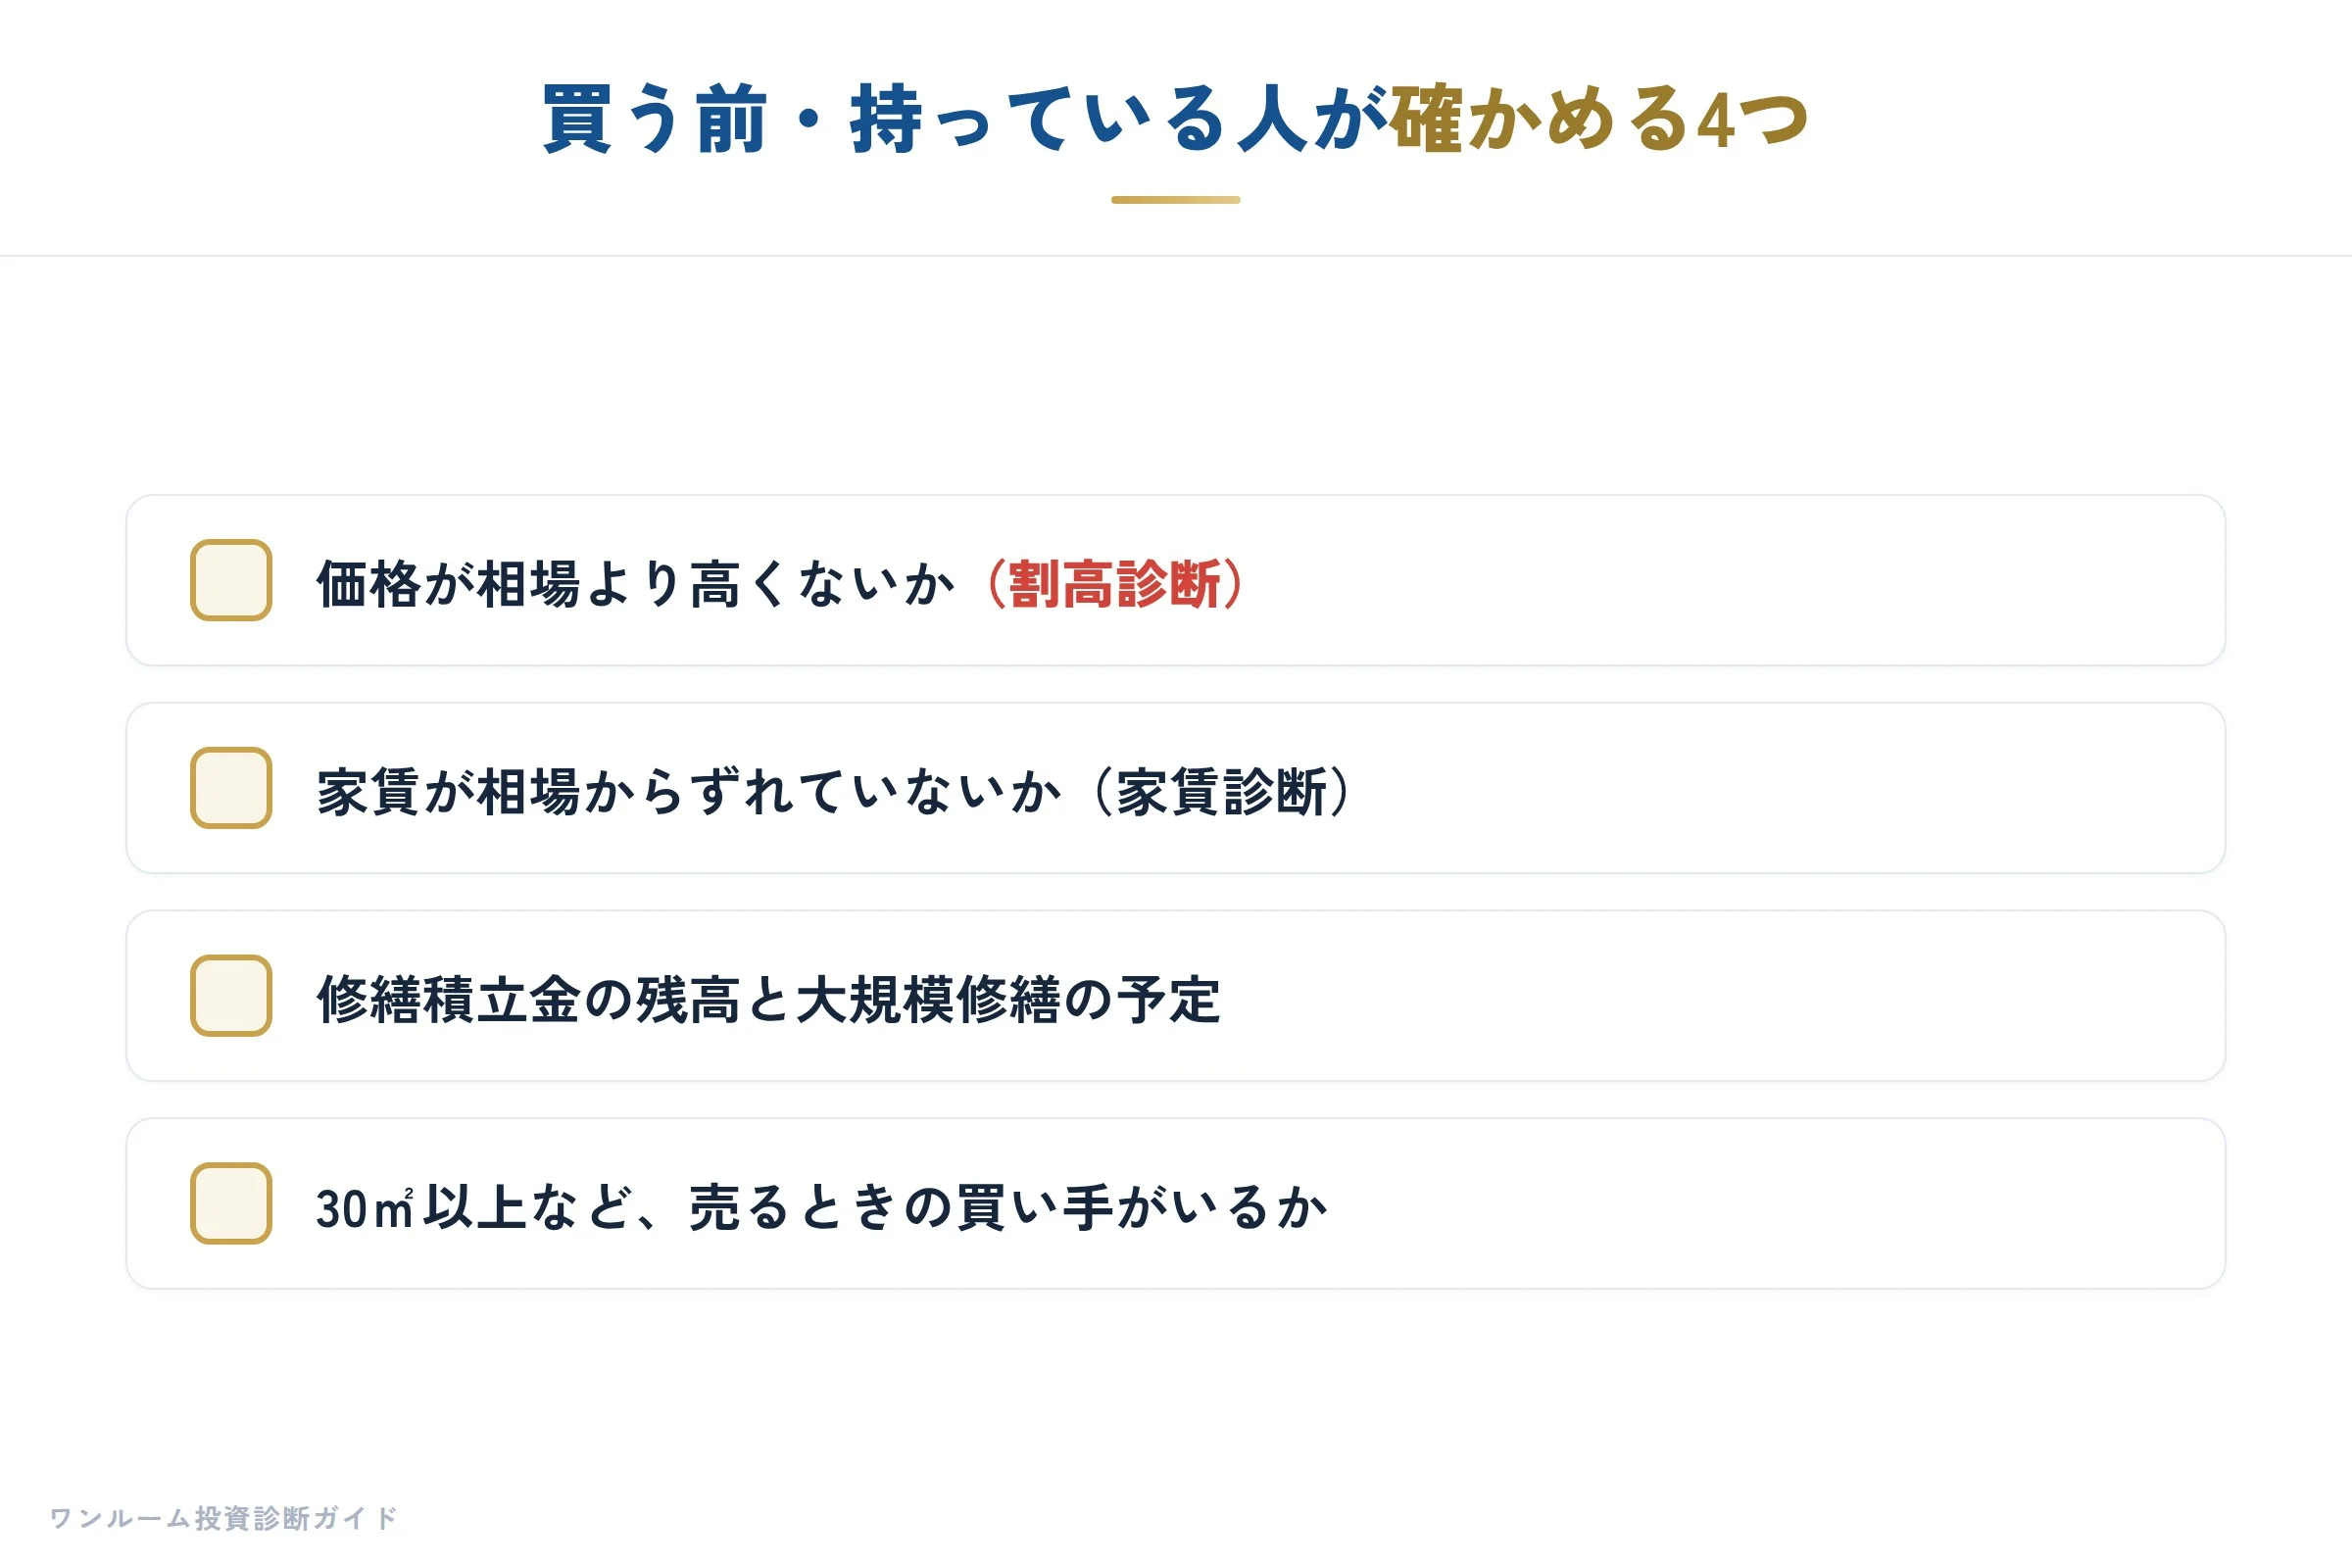
- 価格が相場より高くないか:新築でも中古でも、割高診断で物件の価格・家賃・築年数から確かめられます。
- 家賃が相場からずれていないか:すでに持っている物件は、家賃診断(無料の会員登録が必要)で周辺の実際の家賃と比べられます。
- 修繕積立金と管理の状態:古い物件ほど、積立金の残高や大規模修繕の予定を確かめます。
- 売るときの買い手:30㎡以上か、自分で住みたい人にも売れるかを見ます。
新築と中古の基本的な違いは「新築と中古ワンルームマンション投資、どちらを買うべきか」、YouTuberの「やめとけ」の主張の検証は「ワンルームマンション投資「やめとけ」は本当?」も参考にしてください。
まとめ
- 新築を否定する主張には、式の上の理由があります。価格に売主の利益が含まれる分だけ利回りが低くなり、全額ローンでは返済が家賃を上回りやすくなります。
- 「中古ならいい」は、割高でない価格で買えるときに当てはまります。中古でも価格が高ければ、新築と同じ式で持ち出しになります。
- 判断は、築年数ではなく、実質利回り・毎月の手取り・評価額との差で行います。
※本記事は一般的な情報提供を目的としたもので、特定の物件の購入・売却を勧誘するものではありません。
※本文の計算例は、置いた数字と本文に示した条件による概算で、実際の物件の結果を示すものではありません。
※動画の内容は、2026年9月13日に公開されていた動画を当社が視聴し、要旨をまとめたものです。発信者の見解を正確に知りたい方は、各動画をご覧ください。登録者数は同日時点です。
※供給戸数・価格の出典: 株式会社不動産経済研究所「首都圏投資用マンション市場動向」(2026年8月5日発表)。投資の判断はご自身の責任で行ってください。