【2026-10-08 更新】 数字の章を、計算式と仮に置いた部屋の例で確かめる構成に書き直しました。以前の版にあった集計の数字と図は外しています。
【2026-10-06 更新】 日本銀行の政策金利の引き上げ(2025年12月に0.75%程度、2026年9月に1.25%程度)と、その後の金利動向を補いました。チャンネルの立場は変わっていないことを確認しました。
YouTubeで「ワンルームマンション投資」と調べると、「やめとけ」「手を出すな」という題名の動画が上位に並びます。一方で、「商品が悪いのではなく条件がすべて」と言う発信者もいます。
どちらが正しいかを決めるより、「どの条件なら当てはまるか」を見るほうが、自分の判断に役立ちます。この記事では、5つのチャンネルの主張を同じ重さで並べ、利回りとローン返済の式に当てはめて確かめます。
私たち「みんなのワンルーム投資」は、ワンルーム投資の相談サービスを運営しています。発信者の主張の正しさを裁くのではなく、動画で何と説明されているか(事実)と、式に当てはめて言えること(私たちの見方)を分けて書きます。
30秒でわかる結論
- 5人の主張は、「割高な価格で、利回りの低い物件を、ローンで買う」ときに強く当てはまります。
- 式で見ると、毎月の手取りは「家賃-費用-ローンの返済」です。価格が高い・頭金がない・金利が高いほど、マイナスになりやすくなります。
- 逆に、価格・頭金・目的の条件が変われば、式の答えも変わります。「どの物件もやめとけ」とまでは、式からは言えません。
5つのチャンネルの主張を並べる
登録者1万人以上のチャンネルから、ワンルームマンション投資について立場のはっきりした動画を選びました(登録者数・再生回数は2026年9月13日時点)。
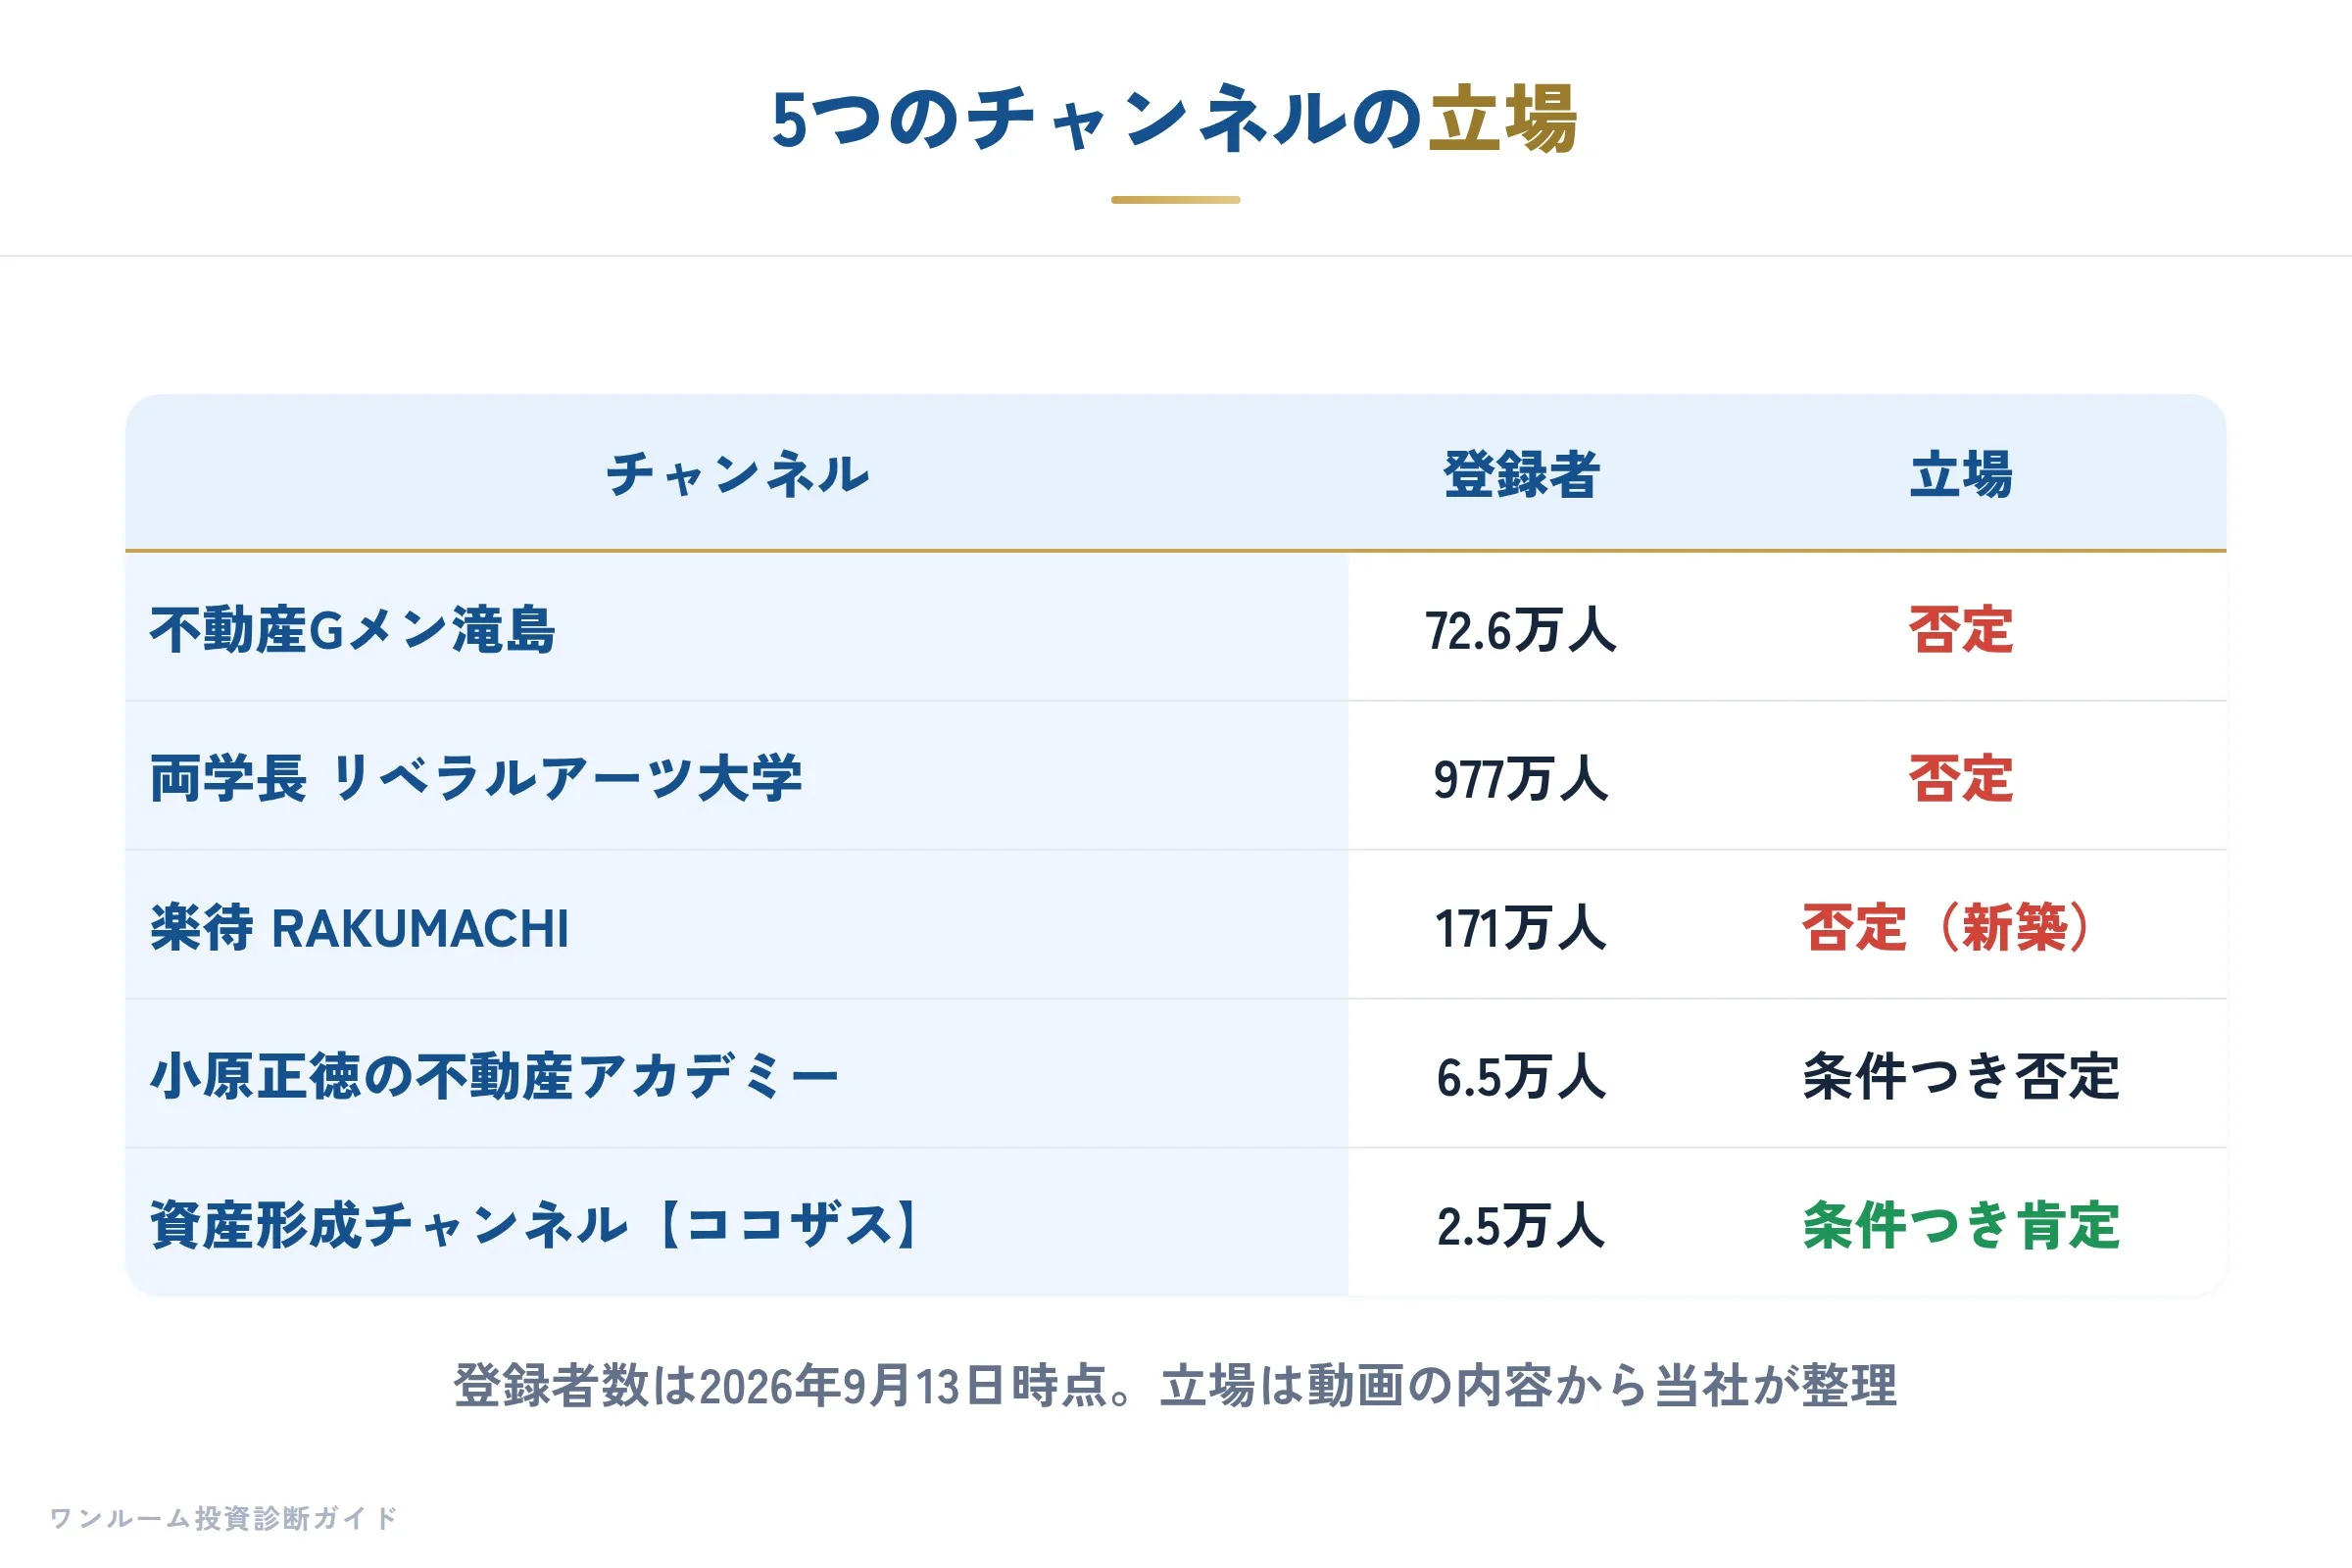
| チャンネル(登録者) | 立場 | 取り上げた動画(公開日) |
|---|---|---|
| 不動産Gメン滝島(72.6万人) | 否定 | ワンルームマンション投資は絶対するな!販売会社の巧妙な手口とは…?(2022年7月1日) |
| 両学長 リベラルアーツ大学(977万人) | 否定 | 第31-1回 不動産投資成功法 ワンルームマンション投資に手を出すな(2018年10月29日) |
| 楽待 RAKUMACHI(171万人) | 否定(新築) | 【絶対NG】新築ワンルームマンション投資をしてはいけないこれだけの理由(2020年10月31日) |
| 小原正徳の不動産アカデミー(6.5万人) | 条件つき否定 | 【ワンルームは絶対に買うな!を論破】逆に買うべきワンルームマンション投資を紹介します(2024年4月2日) |
| 資産形成チャンネル【ココザス】(2.5万人・不動産の資産形成サービスを運営する会社のチャンネル) | 条件つき肯定 | ワンルームマンション投資は詐欺!と言っている方々へ|不動産投資は条件がすべて(2024年12月7日) |
否定する側の主張
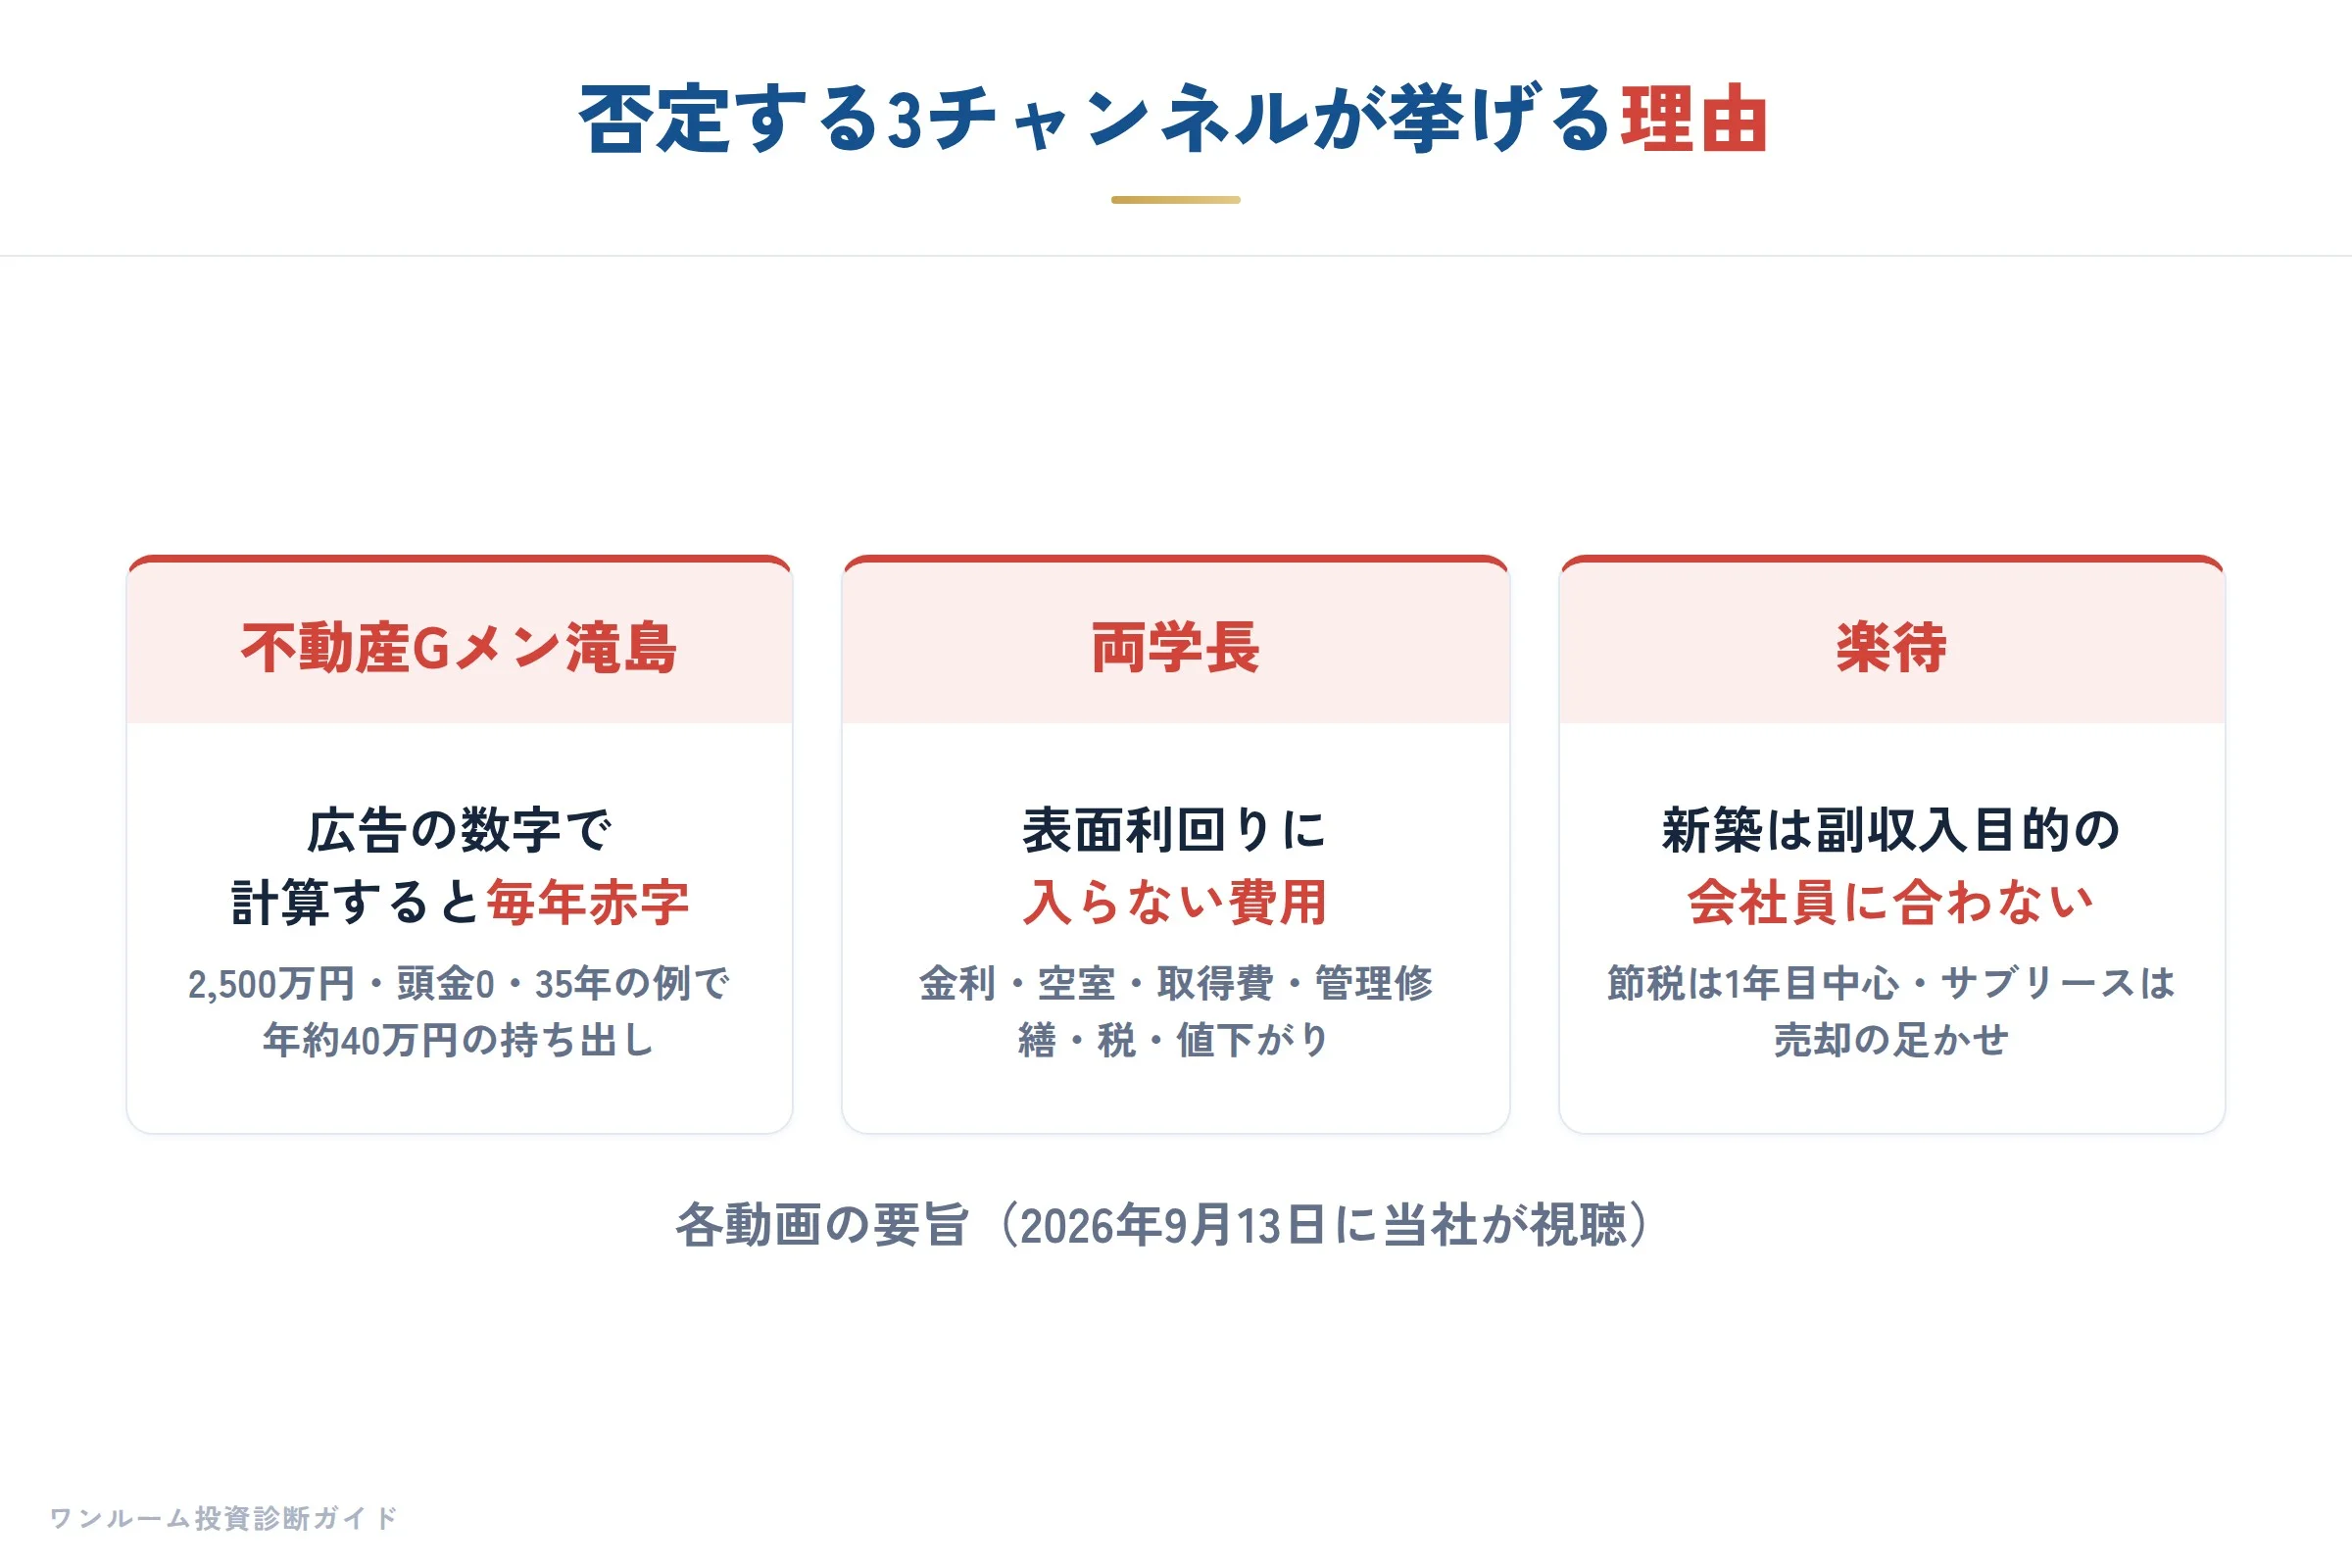
不動産Gメン滝島:広告の数字を足し引きすると毎年赤字になる
動画では、頭金ゼロ・35年ローンで2,500万円のワンルームを勧める広告を例に、固定資産税・管理費・修繕積立金・サブリース手数料などを足していくと、年間およそ40万円の持ち出しになると試算しています。そのうえで、値下がりすれば成り立たない投資だとし、ローンで買うなら表面利回り6%を一つの目安に挙げています。都心の一等地など、値下がりしにくい物件は例外としています。
両学長:表面利回りに入っていない費用がある
動画では、表面利回りには金利・空室・購入時の諸費用・管理費や修繕積立金・固定資産税・原状回復や広告費・値下がりが入っていないと説明し、「節税になる」「年金の代わりになる」といった勧め方に注意を促しています。結論として、ワンルームの区分マンションには手を出さない方がよいとしています。
楽待:新築は、副収入目的の会社員には合わない
講座動画では、新築区分マンションについて「節税になる」は1年目が中心で2年目以降は課税所得がプラスになりやすい、「サブリースで安心」は売るときの足かせになることがある、と説明しています。一方で、団体信用生命保険が保険の代わりになる点は正しいとし、相続税対策の富裕層や、現金で買う中小企業の経営者には合う場合がある、と条件を分けています。
条件をつけて論じる側の主張
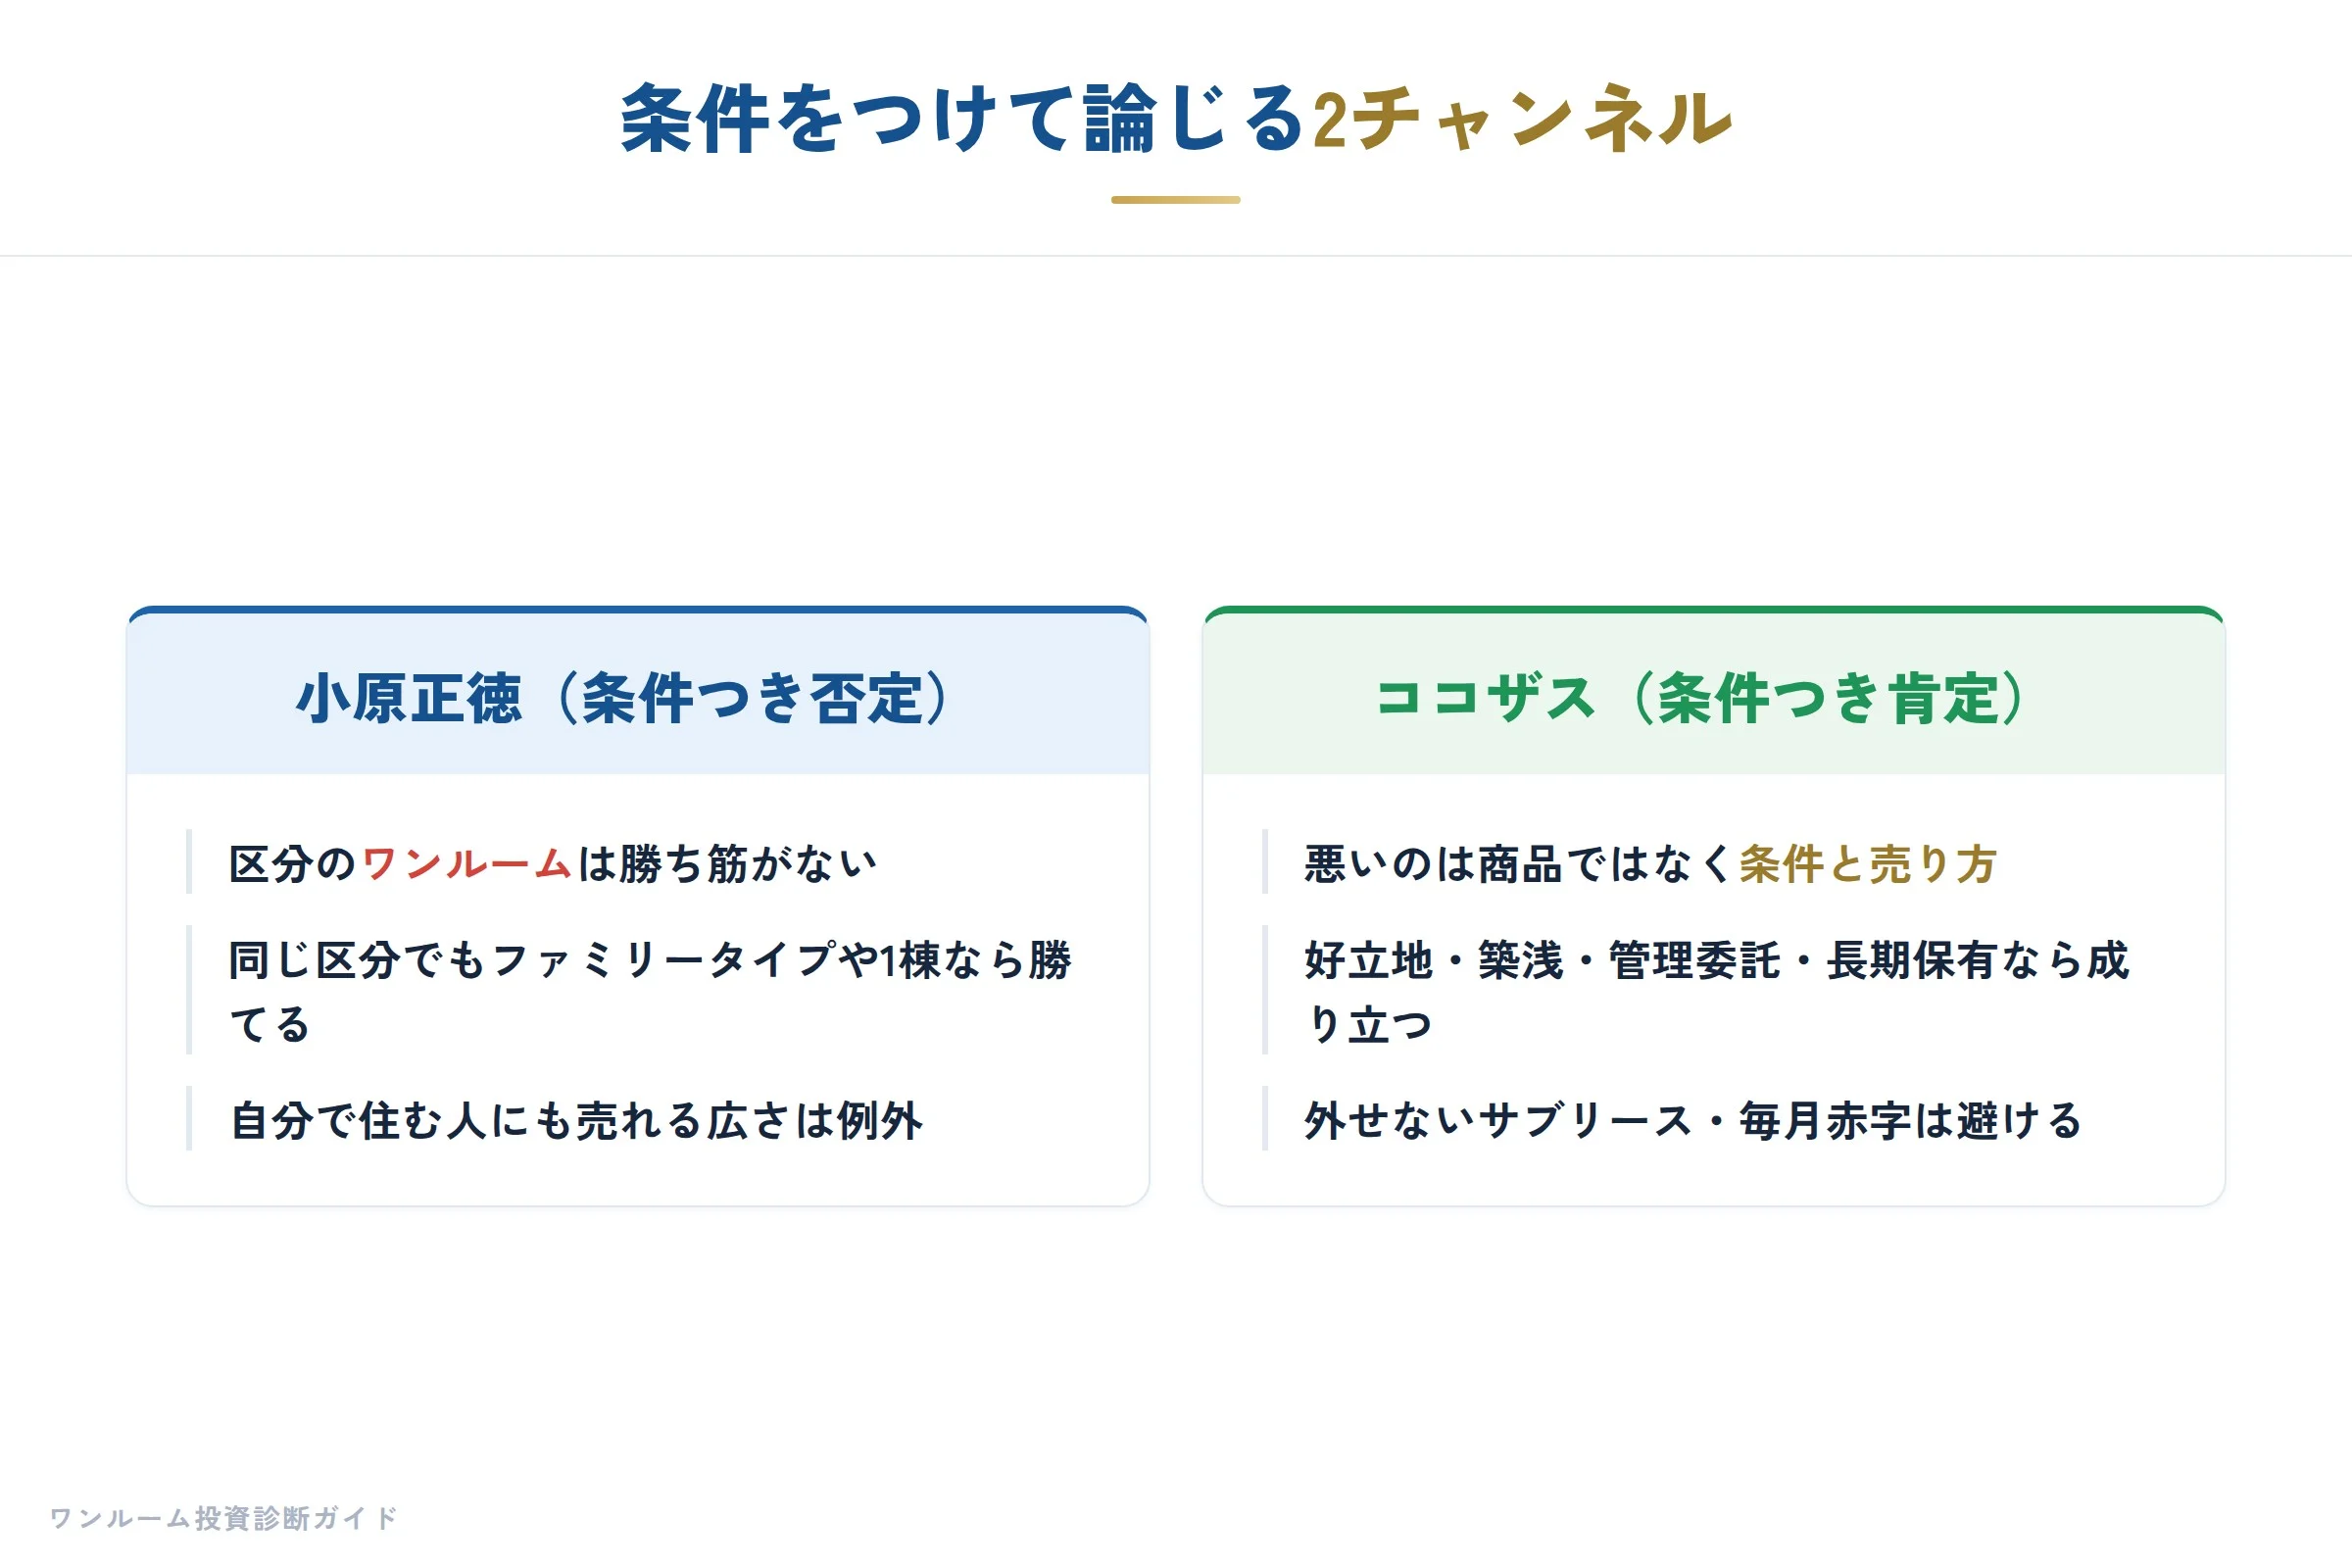
小原正徳:勝ち筋がないのは「区分のワンルーム」
題名は「買うな!を論破」ですが、動画の結論は「区分のワンルームには勝ち筋がない」です。東京の新築区分ワンルームは表面利回り3%台と低く、家賃が上がる余地も利回りが下がる余地も小さいと説明します。そのうえで、同じ区分でもファミリータイプや、30㎡以上で自分で住みたい人にも売れる物件なら勝ち筋はある、としています。つまり全面的な肯定ではなく、ワンルームの中で条件を分けた主張です。
ココザス:悪いのは商品ではなく、条件と売り方
運営会社のチャンネルとして立場を明かしたうえで、「商品が悪いわけではなく、取り組む条件がすべて」と主張しています。外せない低い保証賃料のサブリース、最初から毎月赤字、駅から10分超の物件などを「悪い条件」とし、立地がよく築10年以内、家賃の3〜5%の管理委託、長く持って残債が減ったところで売る、といった条件なら手元に残る、と説明しています。節税については、税率の高い人には効くが、税率10〜20%の人には意味が薄いとしています。
5人の主張は、同じ「条件」を指している
否定側と条件つき側で結論は逆に見えますが、挙げている条件はかなり重なっています。
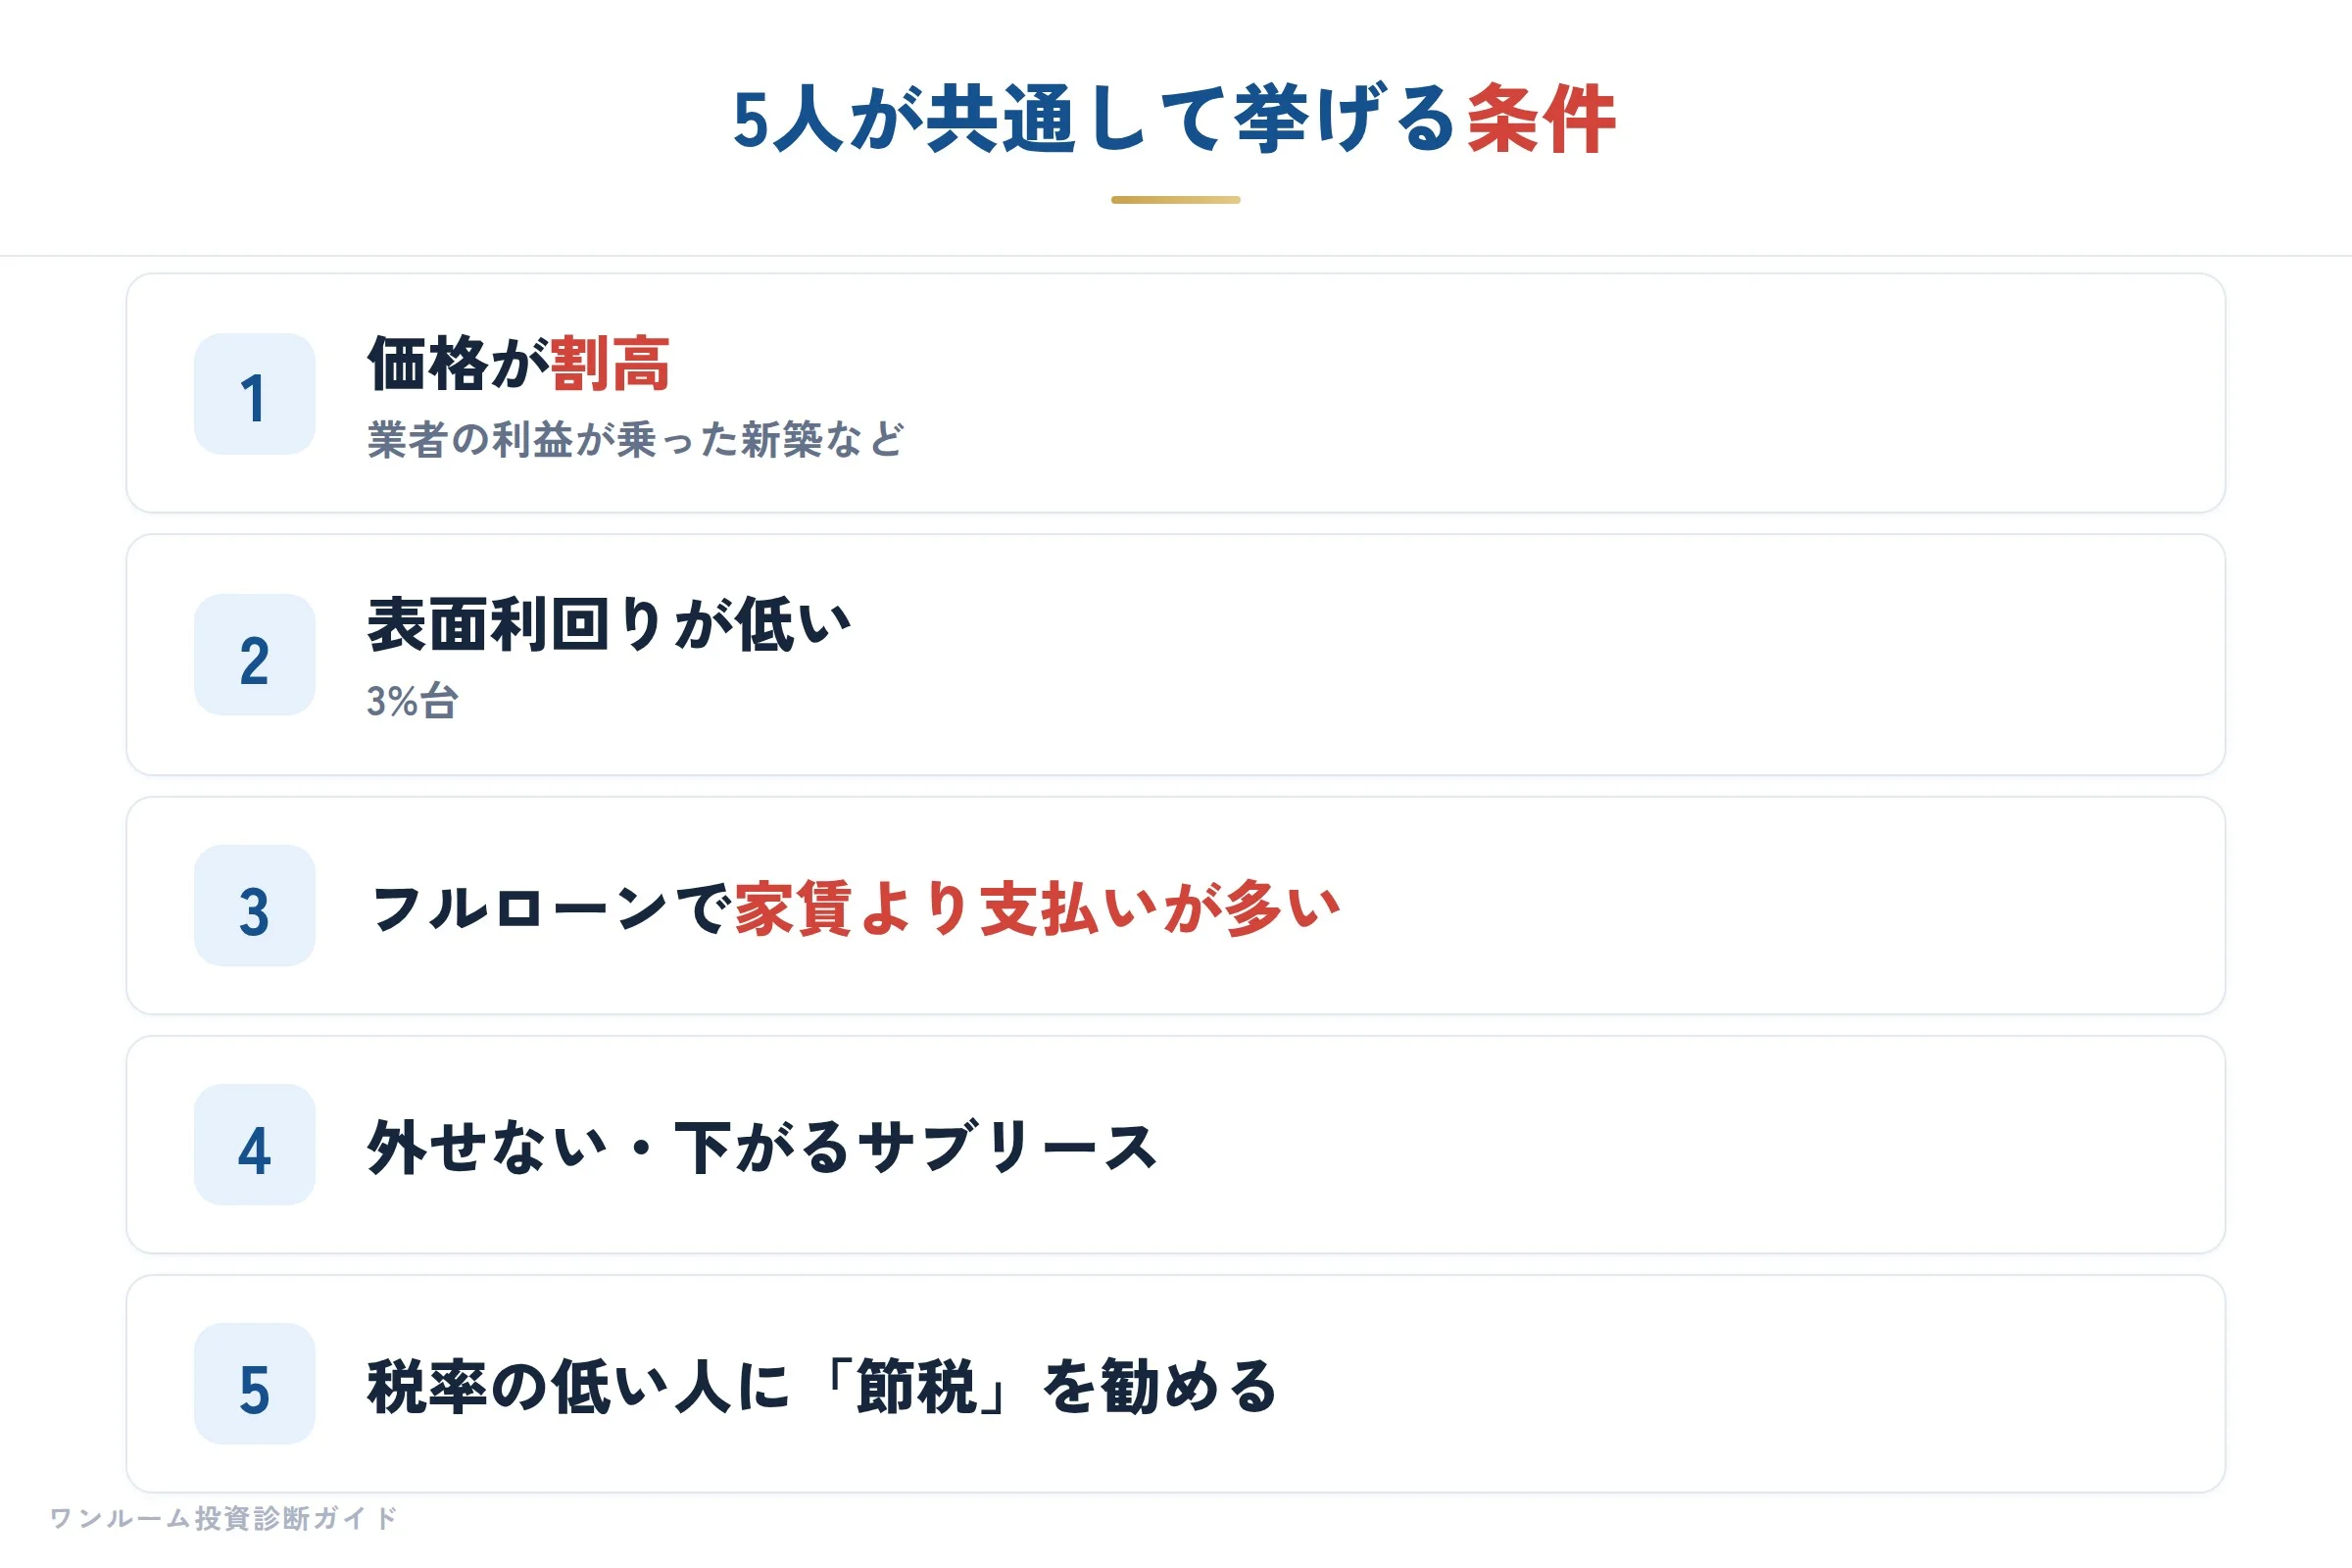
- 価格が割高(業者の利益が乗った新築など)
- 表面利回りが低い(3%台)
- フルローンで、毎月の家賃より支払いが多い
- 外せない・下がるサブリース
- 税率の低い人に「節税」を勧める
否定側はこの条件がそろった典型例を、条件つき側はこの条件を外した例を取り上げています。日本銀行は2025年12月に政策金利を0.75%程度へ引き上げ、その後も引き上げを続けて、2026年9月には1.25%程度としました。不動産投資ローンの金利も上昇傾向にあり、「フルローンで毎月の持ち出し」は以前より起きやすくなっています。借りる予定の金利で、毎月の持ち出しがいくらになるかを先に計算しておくことが、どちらの主張にも共通して効く対策です。
「やめとけ」はどこが当たっていて、どこが言いすぎか
5人が挙げる条件を、式に当てはめて確かめます。
当たっている所①:表面利回りには費用が入っていない
表面利回り = 月の家賃 × 12 ÷ 価格
実質利回り =(月の家賃 - 建物管理費 - 修繕積立金)× 12 ÷ 価格両学長の指摘は、この2つの式の差です。仮に、家賃が月9万円、建物管理費と修繕積立金が月1万円、価格が2,800万円の部屋なら、表面利回りは約3.9%(9万円×12÷2,800万円)、実質利回りは約3.4%(8万円×12÷2,800万円)です。ここからさらに、固定資産税・賃貸管理の委託料・空室・ローンの利息がかかります。広告の利回りだけでは、手元に残る額は分かりません。
当たっている所②:利回りが低く全額ローンなら、返済が家賃を上回る
毎月の手取り = 月の家賃 -(建物管理費 + 修繕積立金)- ローンの返済 - そのほかの費用(固定資産税・賃貸管理の委託料など)上と同じ部屋(家賃月9万円・建物管理費と修繕積立金が月1万円)を、仮に金利2.0%・35年の全額ローンで買うとします。
| 買う価格 | 実質利回り | ローンの返済 | 家賃-管理費等-返済 |
|---|---|---|---|
| 2,400万円 | 4.0% | 月約8.0万円 | 月約500円のプラス |
| 2,800万円 | 約3.4% | 月約9.3万円 | 月約1.3万円のマイナス |
この表は、置いた数字による計算例です。実際の物件の数字ではありません。固定資産税、賃貸管理の委託料、空室は入れていません。入れると手取りはさらに減ります。
この例では、利回りが3%台になる価格で全額ローンを組むと、返済だけで家賃の手取りを上回ります。不動産Gメン滝島の「年間およそ40万円の持ち出し」は、この式に固定資産税やサブリース手数料などを足していった計算です。
金利が上がると、同じ価格でも結果が変わります。仮に金利が3.0%になると、2,400万円の返済は月約9.2万円になり、上の表でプラスだった行も、月約1.2万円のマイナスに変わります。
言いすぎになる所:条件が変われば、式の答えも変わる
「どの物件もやめとけ」とまでは、式からは言えません。上の表のとおり、同じ部屋でも価格が下がれば(利回りが上がれば)、毎月の手取りは変わります。頭金を入れて借入を減らしても同じです。仮に、2,800万円の部屋に頭金400万円を入れれば、借入は2,400万円になり、返済は表の上の行と同じ月約8.0万円になります。
否定する側も、条件をつけて話しています。不動産Gメン滝島は、都心の一等地など値下がりしにくい物件は例外とし、ローンで買うなら表面利回り6%を一つの目安に挙げています。楽待は、相続税対策の富裕層や、現金で買う中小企業の経営者には合う場合がある、と条件を分けています。「やめとけ」は、条件つきの主張として受け取るのが正確です。
価格が高いかどうかは「評価額」と比べる
「割高な価格」かどうかは、収益還元法の式で確かめられます。
評価額 = 年間の手取り家賃(月の家賃 - 建物管理費 - 修繕積立金)× 12 ÷ 評価利回り当社の割高診断では、金融機関の評価利回りを、東京23区で3.3〜4.35%程度と置いています(当社が置いた基準で、金融機関が公表している数字ではありません)。
上の部屋(年間の手取り家賃96万円)で、仮に評価利回りを4.0%と置くと、評価額は96万円÷0.04=2,400万円です。仮に3.5%と置くと、96万円÷0.035=約2,743万円です。提示された価格がこの評価額を大きく上回っていれば、割高の目安になります。
主張はどの条件で当たり、どの条件で外れるか
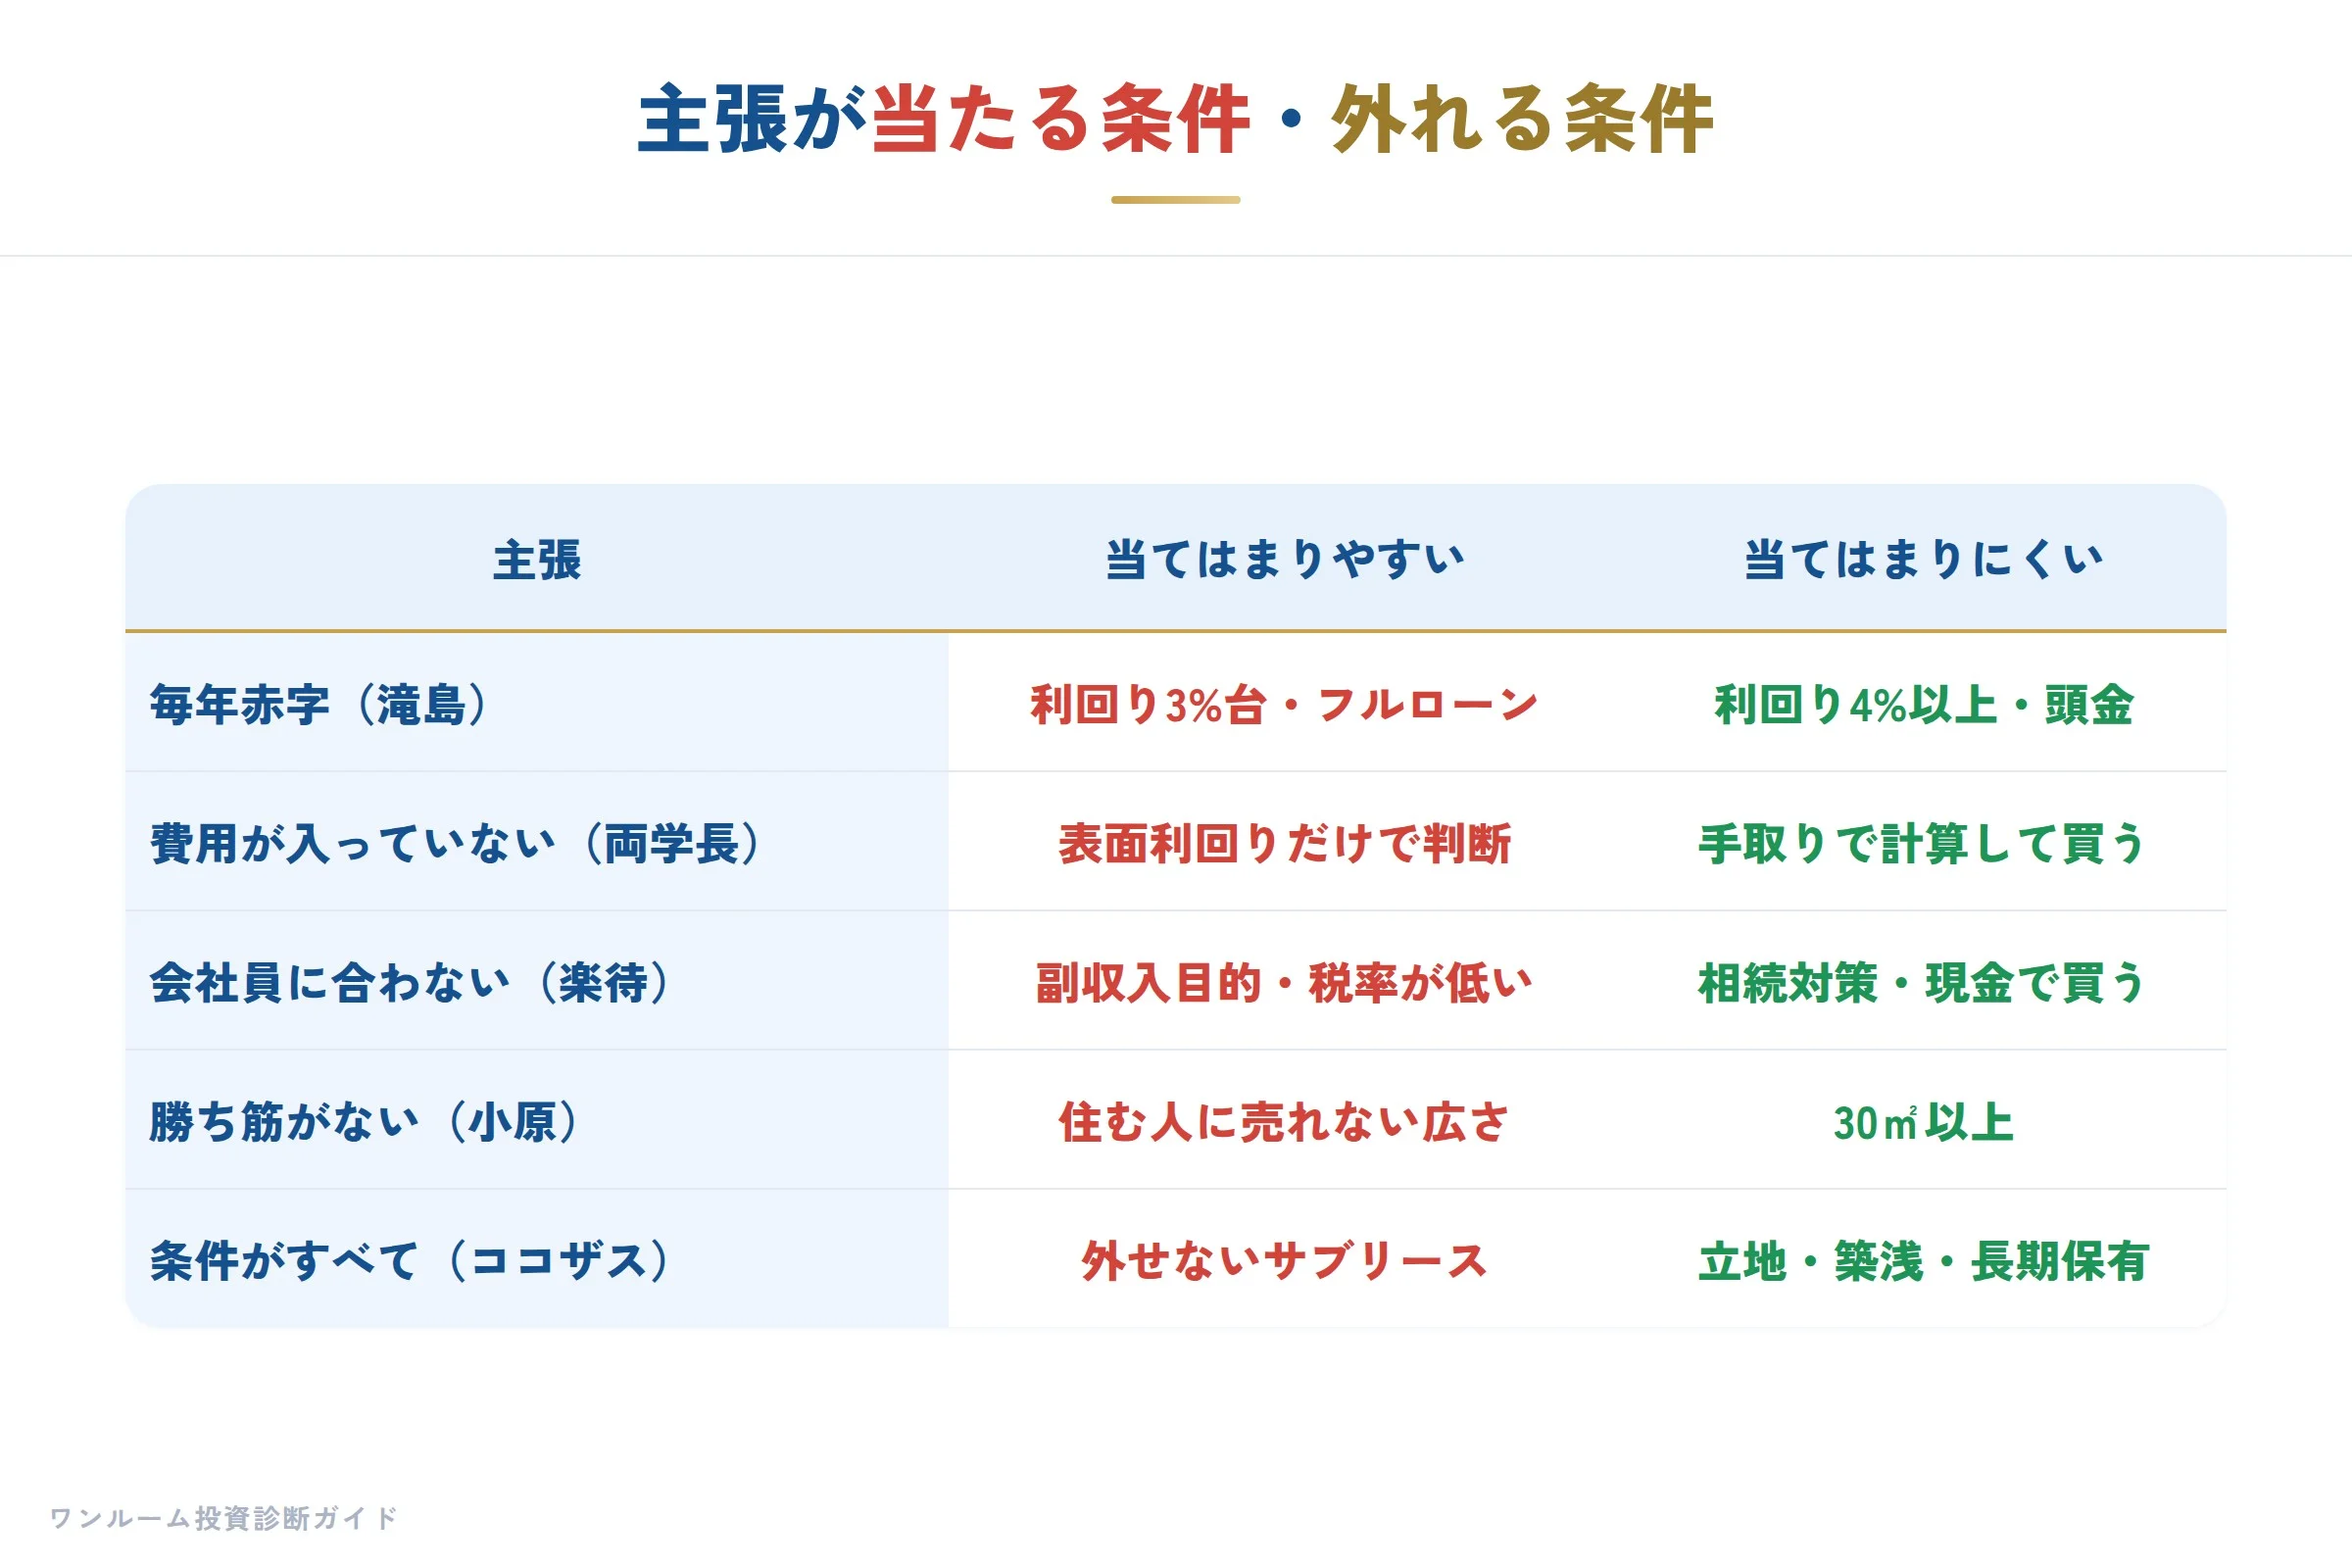
| 主張 | 当てはまりやすい条件 | 当てはまりにくい条件 |
|---|---|---|
| 毎年赤字になる(滝島) | 表面利回り3%台・フルローン | 表面利回り4%以上・頭金を入れる |
| 表面利回りに費用が入っていない(両学長) | 満室想定の利回りだけで判断する | 実質の手取りで計算してから買う |
| 新築は会社員に合わない(楽待) | 副収入目的・税率が低い | 相続税対策・現金で買う |
| 区分ワンルームは勝ち筋がない(小原) | 25㎡前後で自分で住む人に売れない | 30㎡以上で住む人にも売れる |
| 条件がすべて(ココザス) | 立地・築浅・管理委託・長期保有がそろう | 外せないサブリース・駅から遠い |
私たちの見方では、5人の主張は「割高な価格で、利回りの低い物件を、ローンで買う」ときに強く当てはまるという点で一致しています。
新築と中古の比べ方は、「新築はダメ、中古ならいい」は本当?で詳しく検証しています。
当てはまる人・当てはまらない人
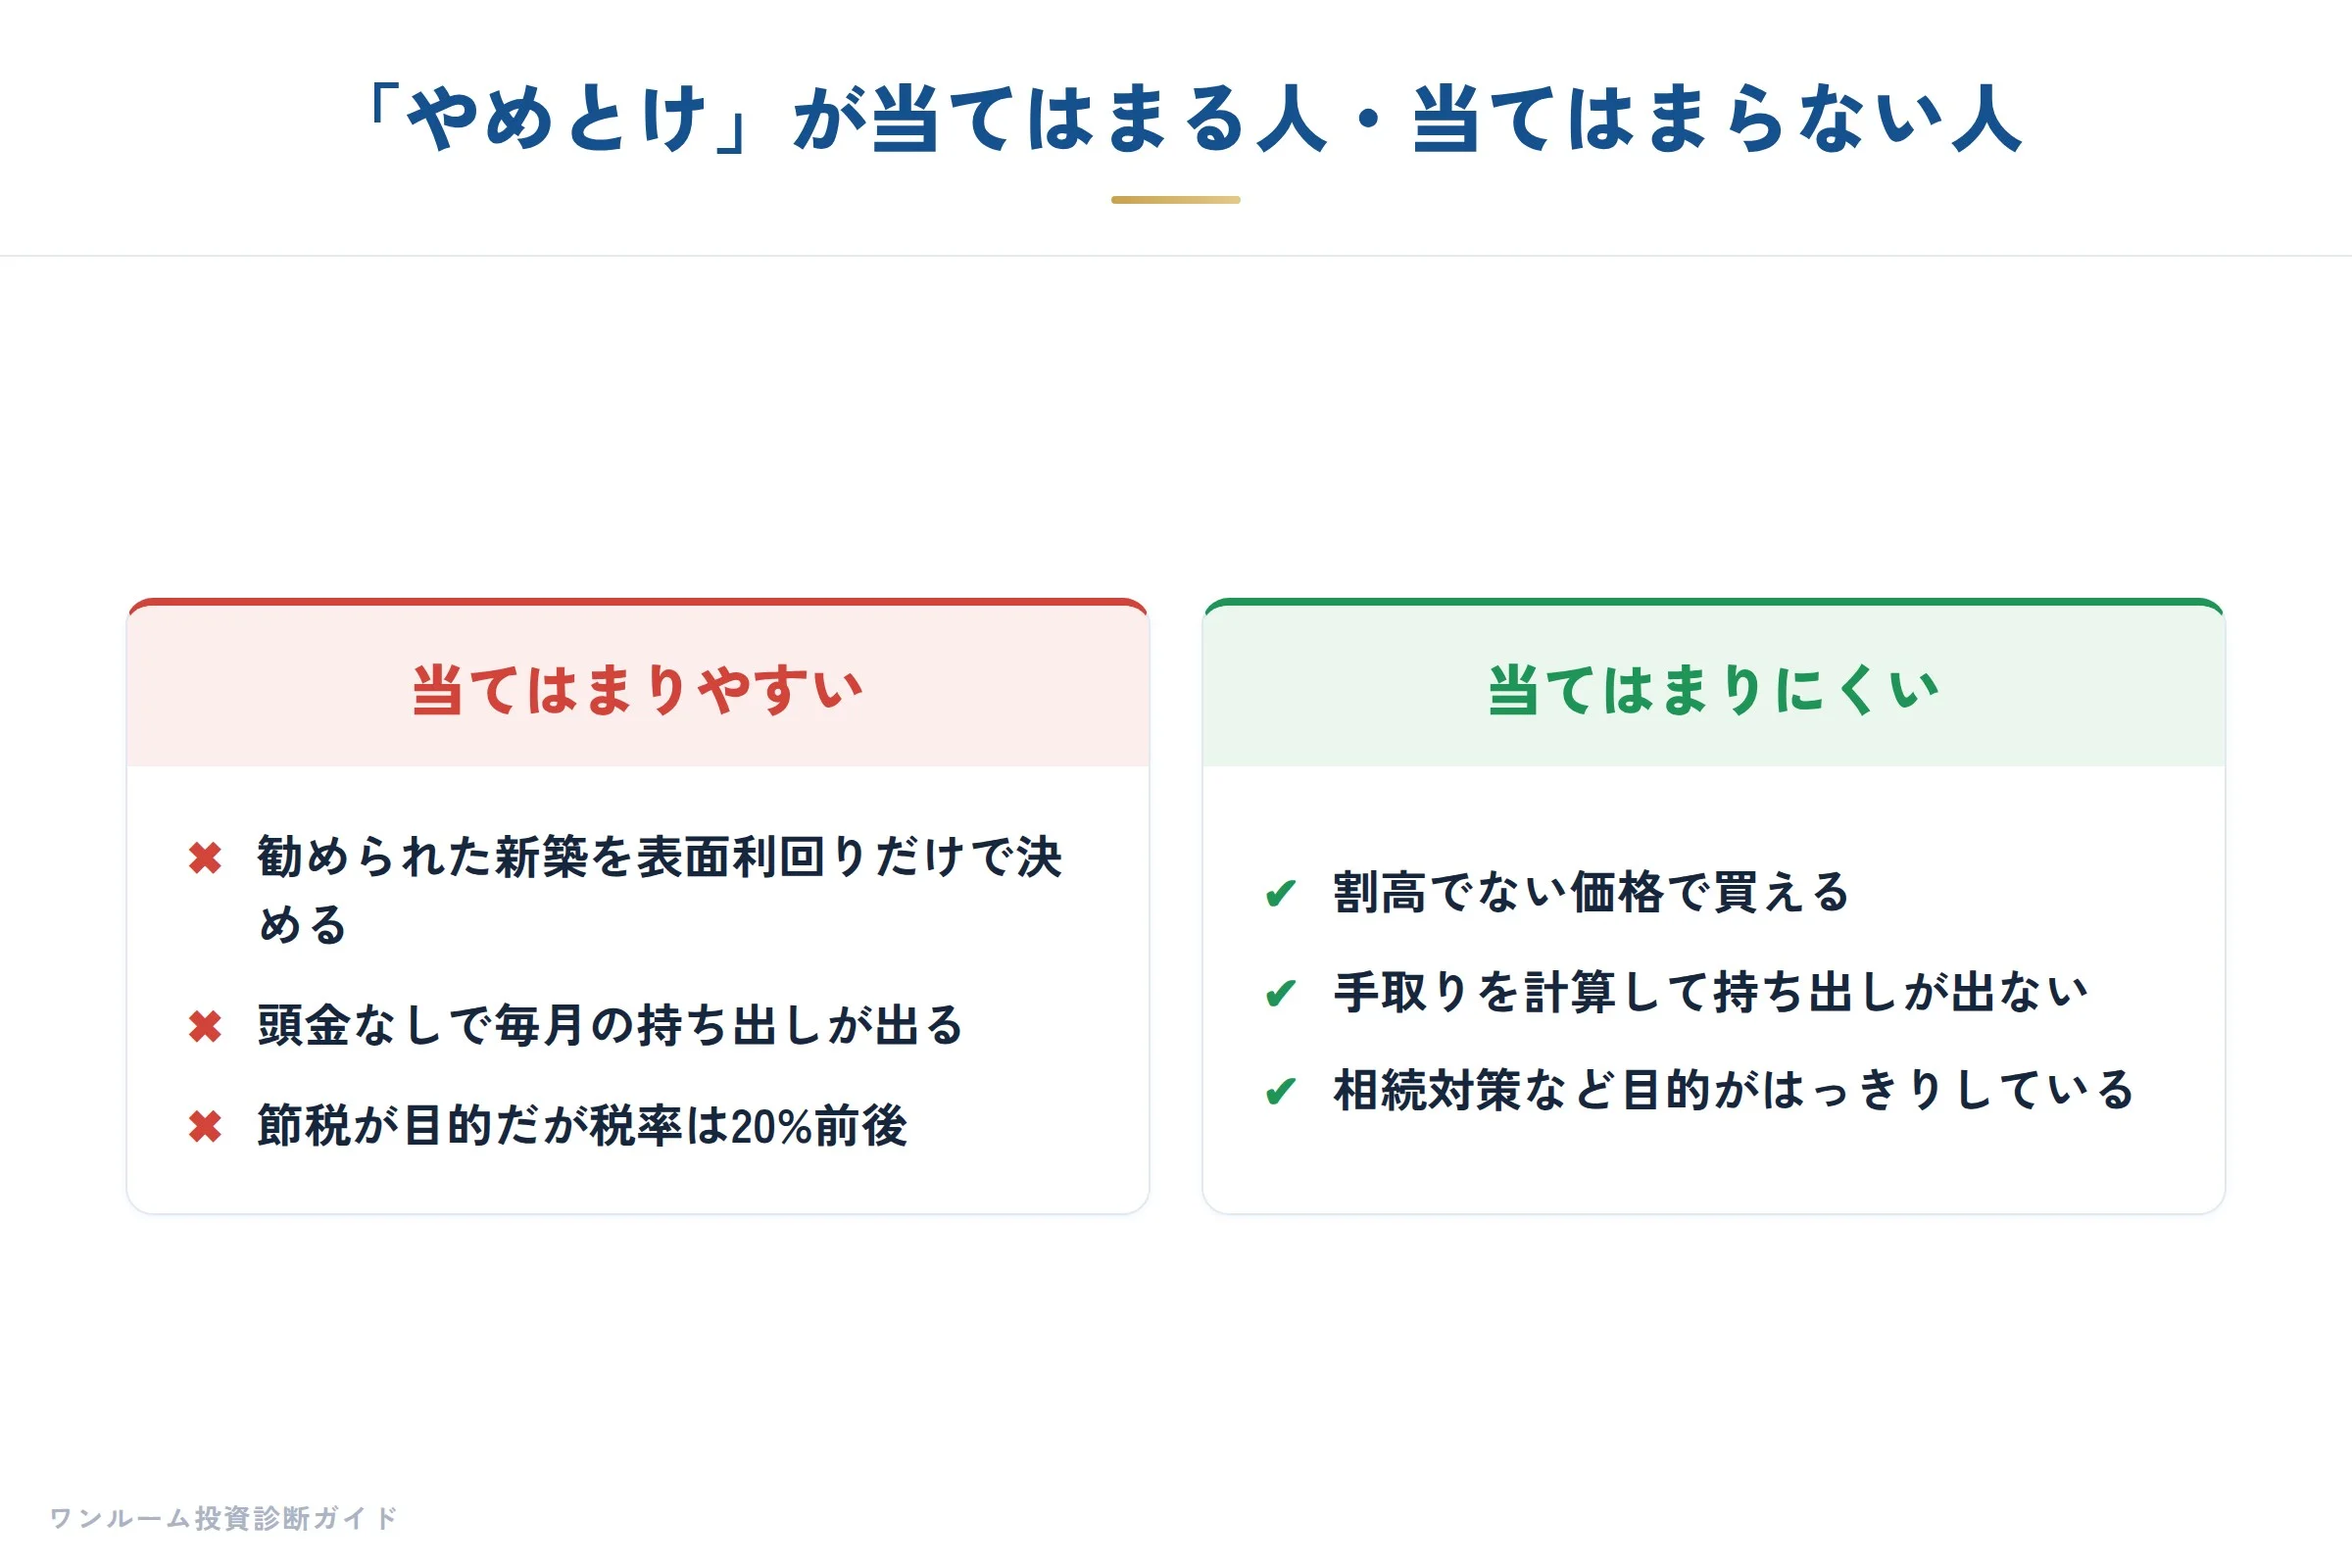
やめとけが当てはまりやすい人
- 営業で勧められた新築を、表面利回りだけ見て決めようとしている
- 頭金を入れず、毎月の持ち出しが出る計画になっている
- 節税を主な理由にしているが、税率は20%前後
当てはまりにくい人
- 相場と金融機関の評価から見て割高でない価格で買える
- 毎月の手取りを計算したうえで、持ち出しが出ない計画にできる
- 相続対策など、節税以外のはっきりした目的がある
自分の提案書で確かめる方法
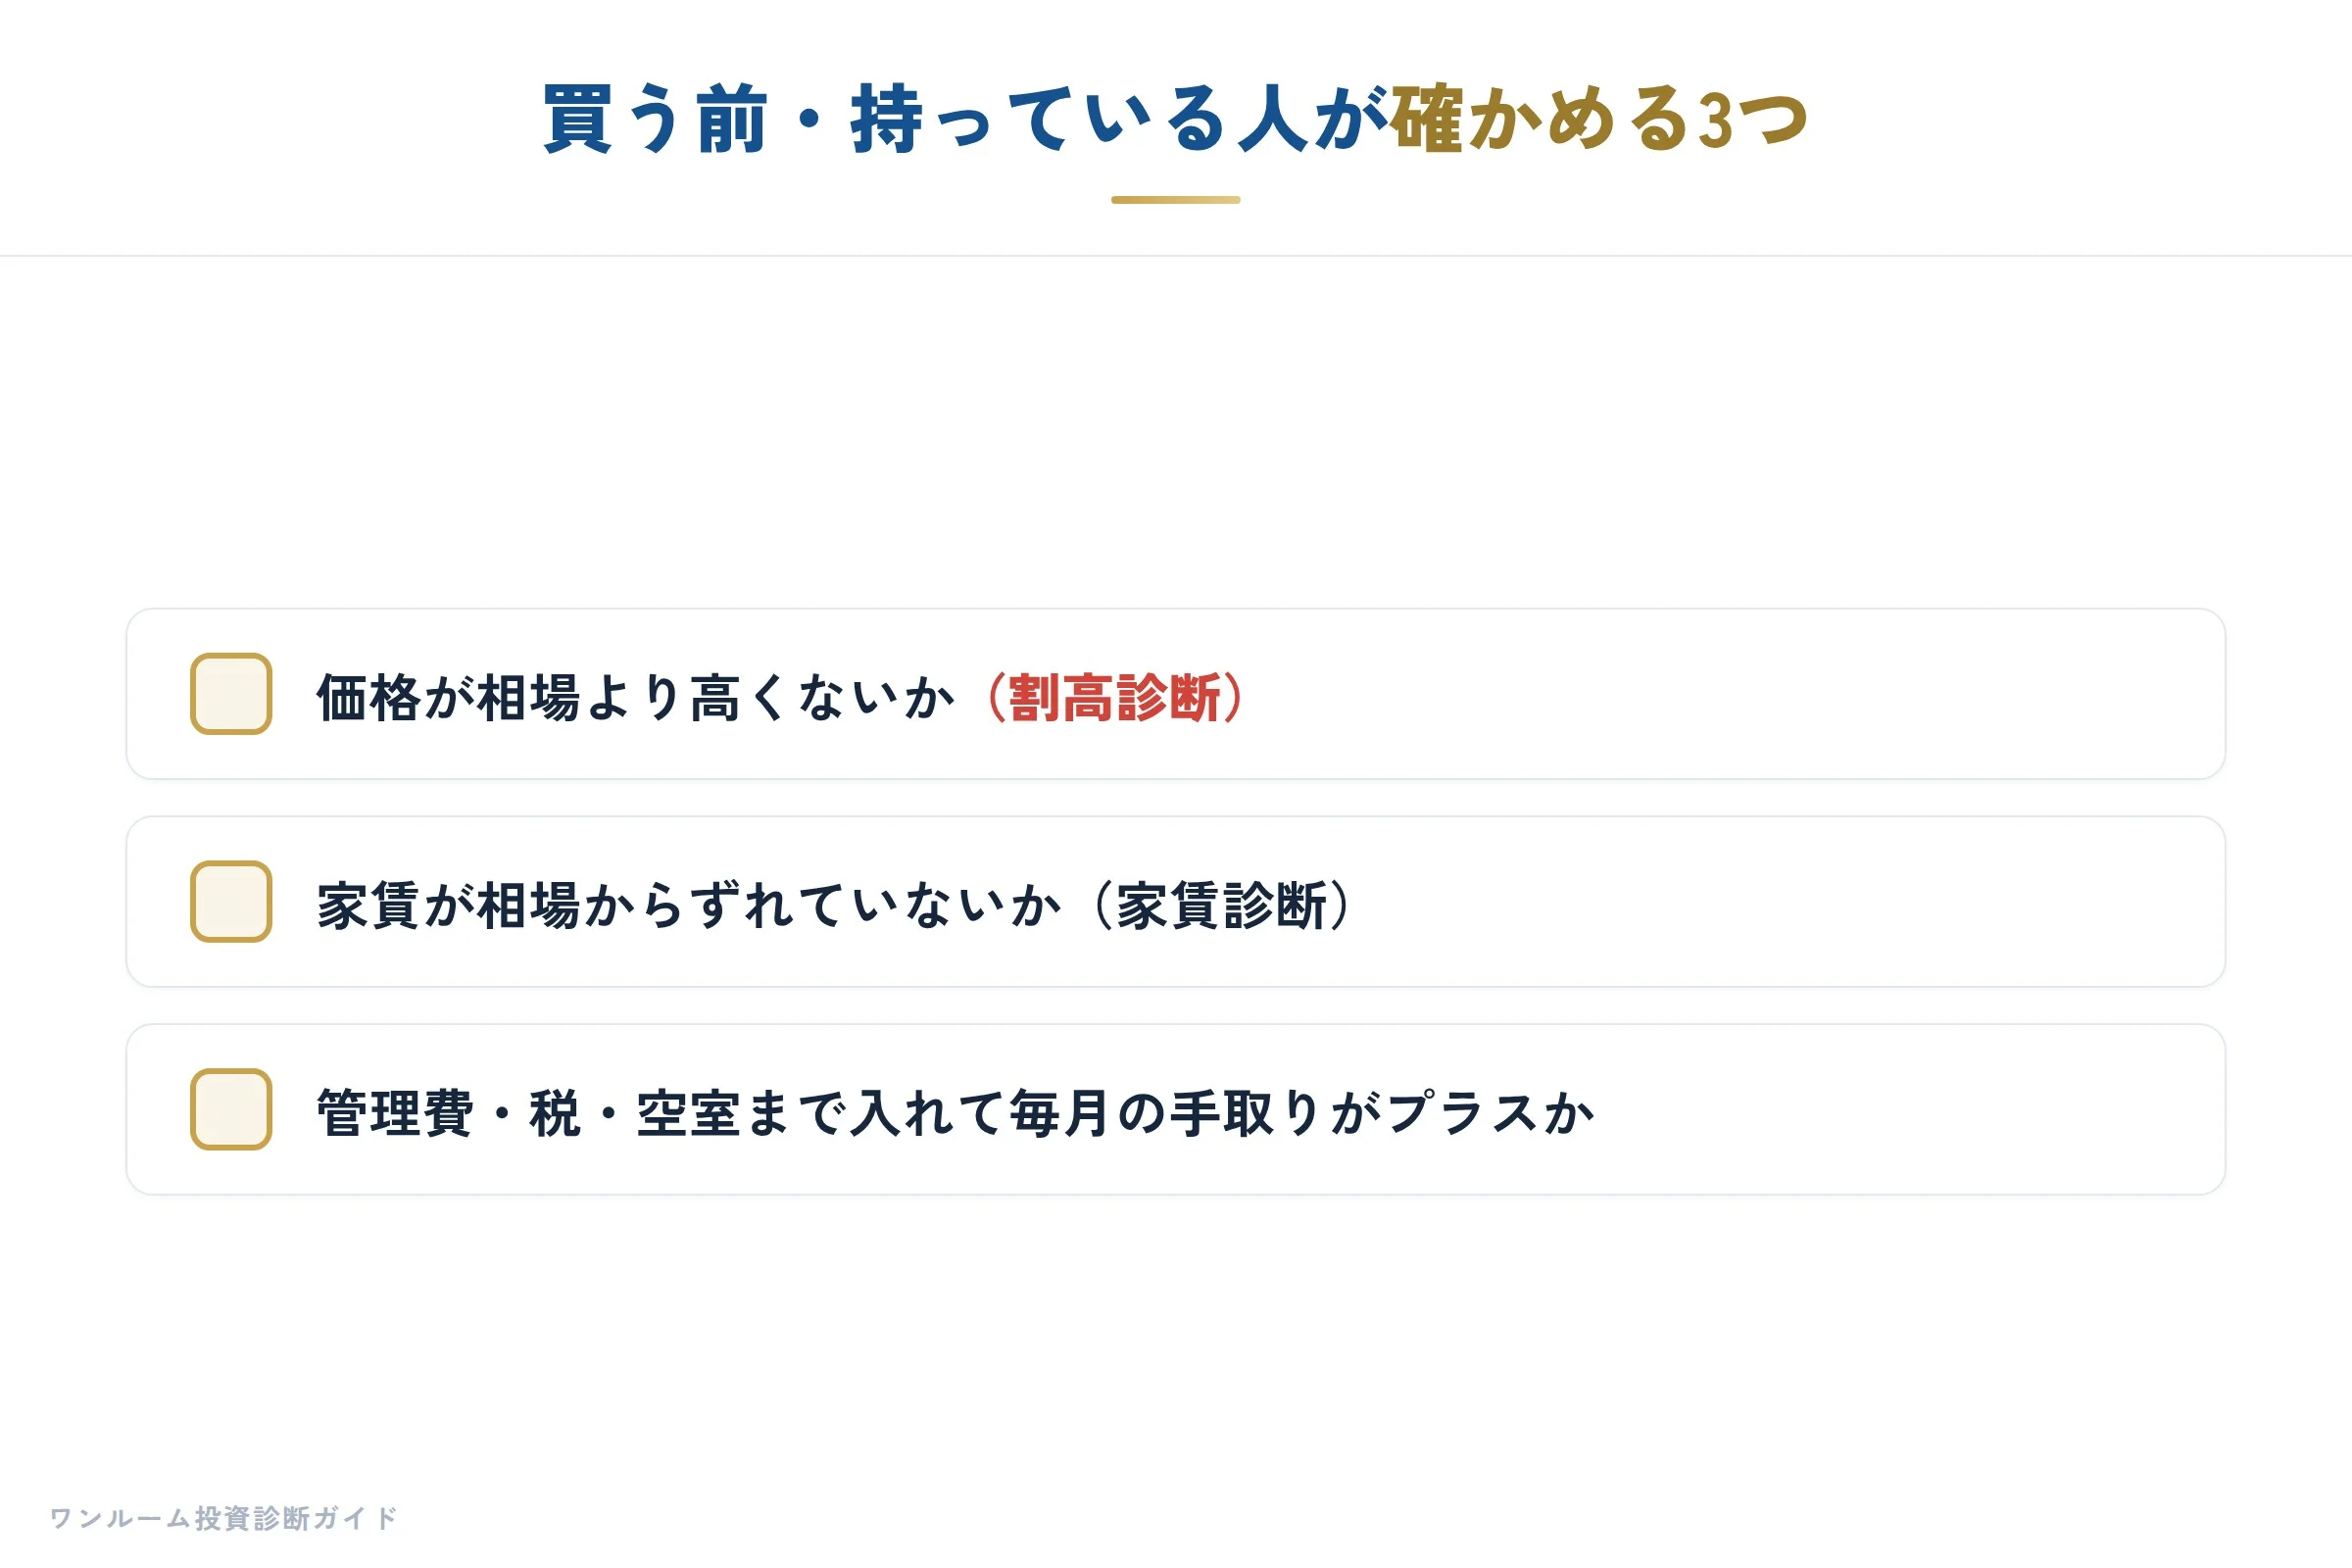
提案書や販売図面にある数字を、上の式に入れます。
- 価格が相場より高くないか:年間の手取り家賃÷評価利回りで評価額を出し、提示された価格と比べます。割高診断で、物件の価格・家賃・築年数から確かめられます。
- 家賃が相場からずれていないか:すでに持っている物件は、家賃診断(無料の会員登録が必要)で周辺の実際の家賃と比べられます。提案書の家賃が高めに置かれていると、利回りも手取りも実際より良く見えます。
- 毎月の手取りがプラスか:家賃から、管理費・修繕積立金・ローンの返済・固定資産税・賃貸管理の委託料を引き、空室まで入れて計算します。ローンの返済は、提示された金利と年数の額を使い、金利が上がった場合の額でも計算しておきます。
「やめとけ」と言われる理由の全体像は「ワンルームマンション投資「やめとけ」と言われる5つの理由」、節税の主張の検証は「「ワンルーム投資は節税にならない」は本当?」も参考にしてください。
まとめ
- 「やめとけ」が当たるのは、割高な価格・低い利回り・全額ローンがそろったときです。式に入れると、返済が家賃の手取りを上回りやすくなります。
- 価格が下がる、頭金を入れる、目的が節税以外にある、といった条件では、式の答えが変わります。否定する側の発信者も、例外や条件を挙げています。
- 自分の物件がどちらに近いかは、実質利回り・毎月の手取り・評価額との差を計算すれば確かめられます。
※本記事は一般的な情報提供を目的としたもので、特定の物件の購入・売却を勧誘するものではありません。動画の内容は、2026年9月13日に公開されていた動画を当社が視聴し、要旨をまとめたものです。発信者の見解を正確に知りたい方は、各動画をご覧ください。
※本文の計算例は、置いた数字と本文に示した条件による概算で、実際の物件の結果を示すものではありません。
※登録者数・再生回数は2026年9月13日時点です。投資の判断はご自身の責任で行ってください。