【2026-10-08 更新】 数字の章を、計算式と仮に置いた部屋の例で確かめる構成に書き直しました。以前の版にあった集計の数字と図は外しています。
「ワンルームマンション投資は節税になる」――販売の場でよく聞く言葉です。一方でYouTubeでは、「節税にならない」「節税すればするほど損をする」という題名の動画が見られます。
節税になるかどうかは、税率・買い方・何年目か・売るときまで入れて初めて決まります。この記事では、4つのチャンネルの説明を並べたうえで、税金が戻るしくみを式で整理し、仮に置いた数字で試算します。
私たち「みんなのワンルーム投資」は、ワンルーム投資の相談サービスを運営しています。動画で何と説明されているか(事実)と、当社の試算から言えること(私たちの見方)を分けて書きます。税務の最終判断は税理士にご確認ください。
30秒でわかる結論
- 税金が戻るのは、不動産所得の赤字を、給与などの所得と相殺できるからです。戻る額は「相殺できる赤字×税率」で、1年目が中心です。
- 赤字のうち、土地を買うための借入金の利息にあたる部分は相殺できません。そのため、2年目以降に戻る額は小さくなります。
- 仮に置いた数字(価格4,000万円の新築・全額ローン)での試算では、10年で戻る税金は約26〜56万円、現金の持ち出しは約467〜496万円でした。
- 「節税にならない」は、新築を全額ローンで買い、税率20〜30%の人が節税を主な目的にする場合によく当てはまります。
4つのチャンネルの主張を並べる
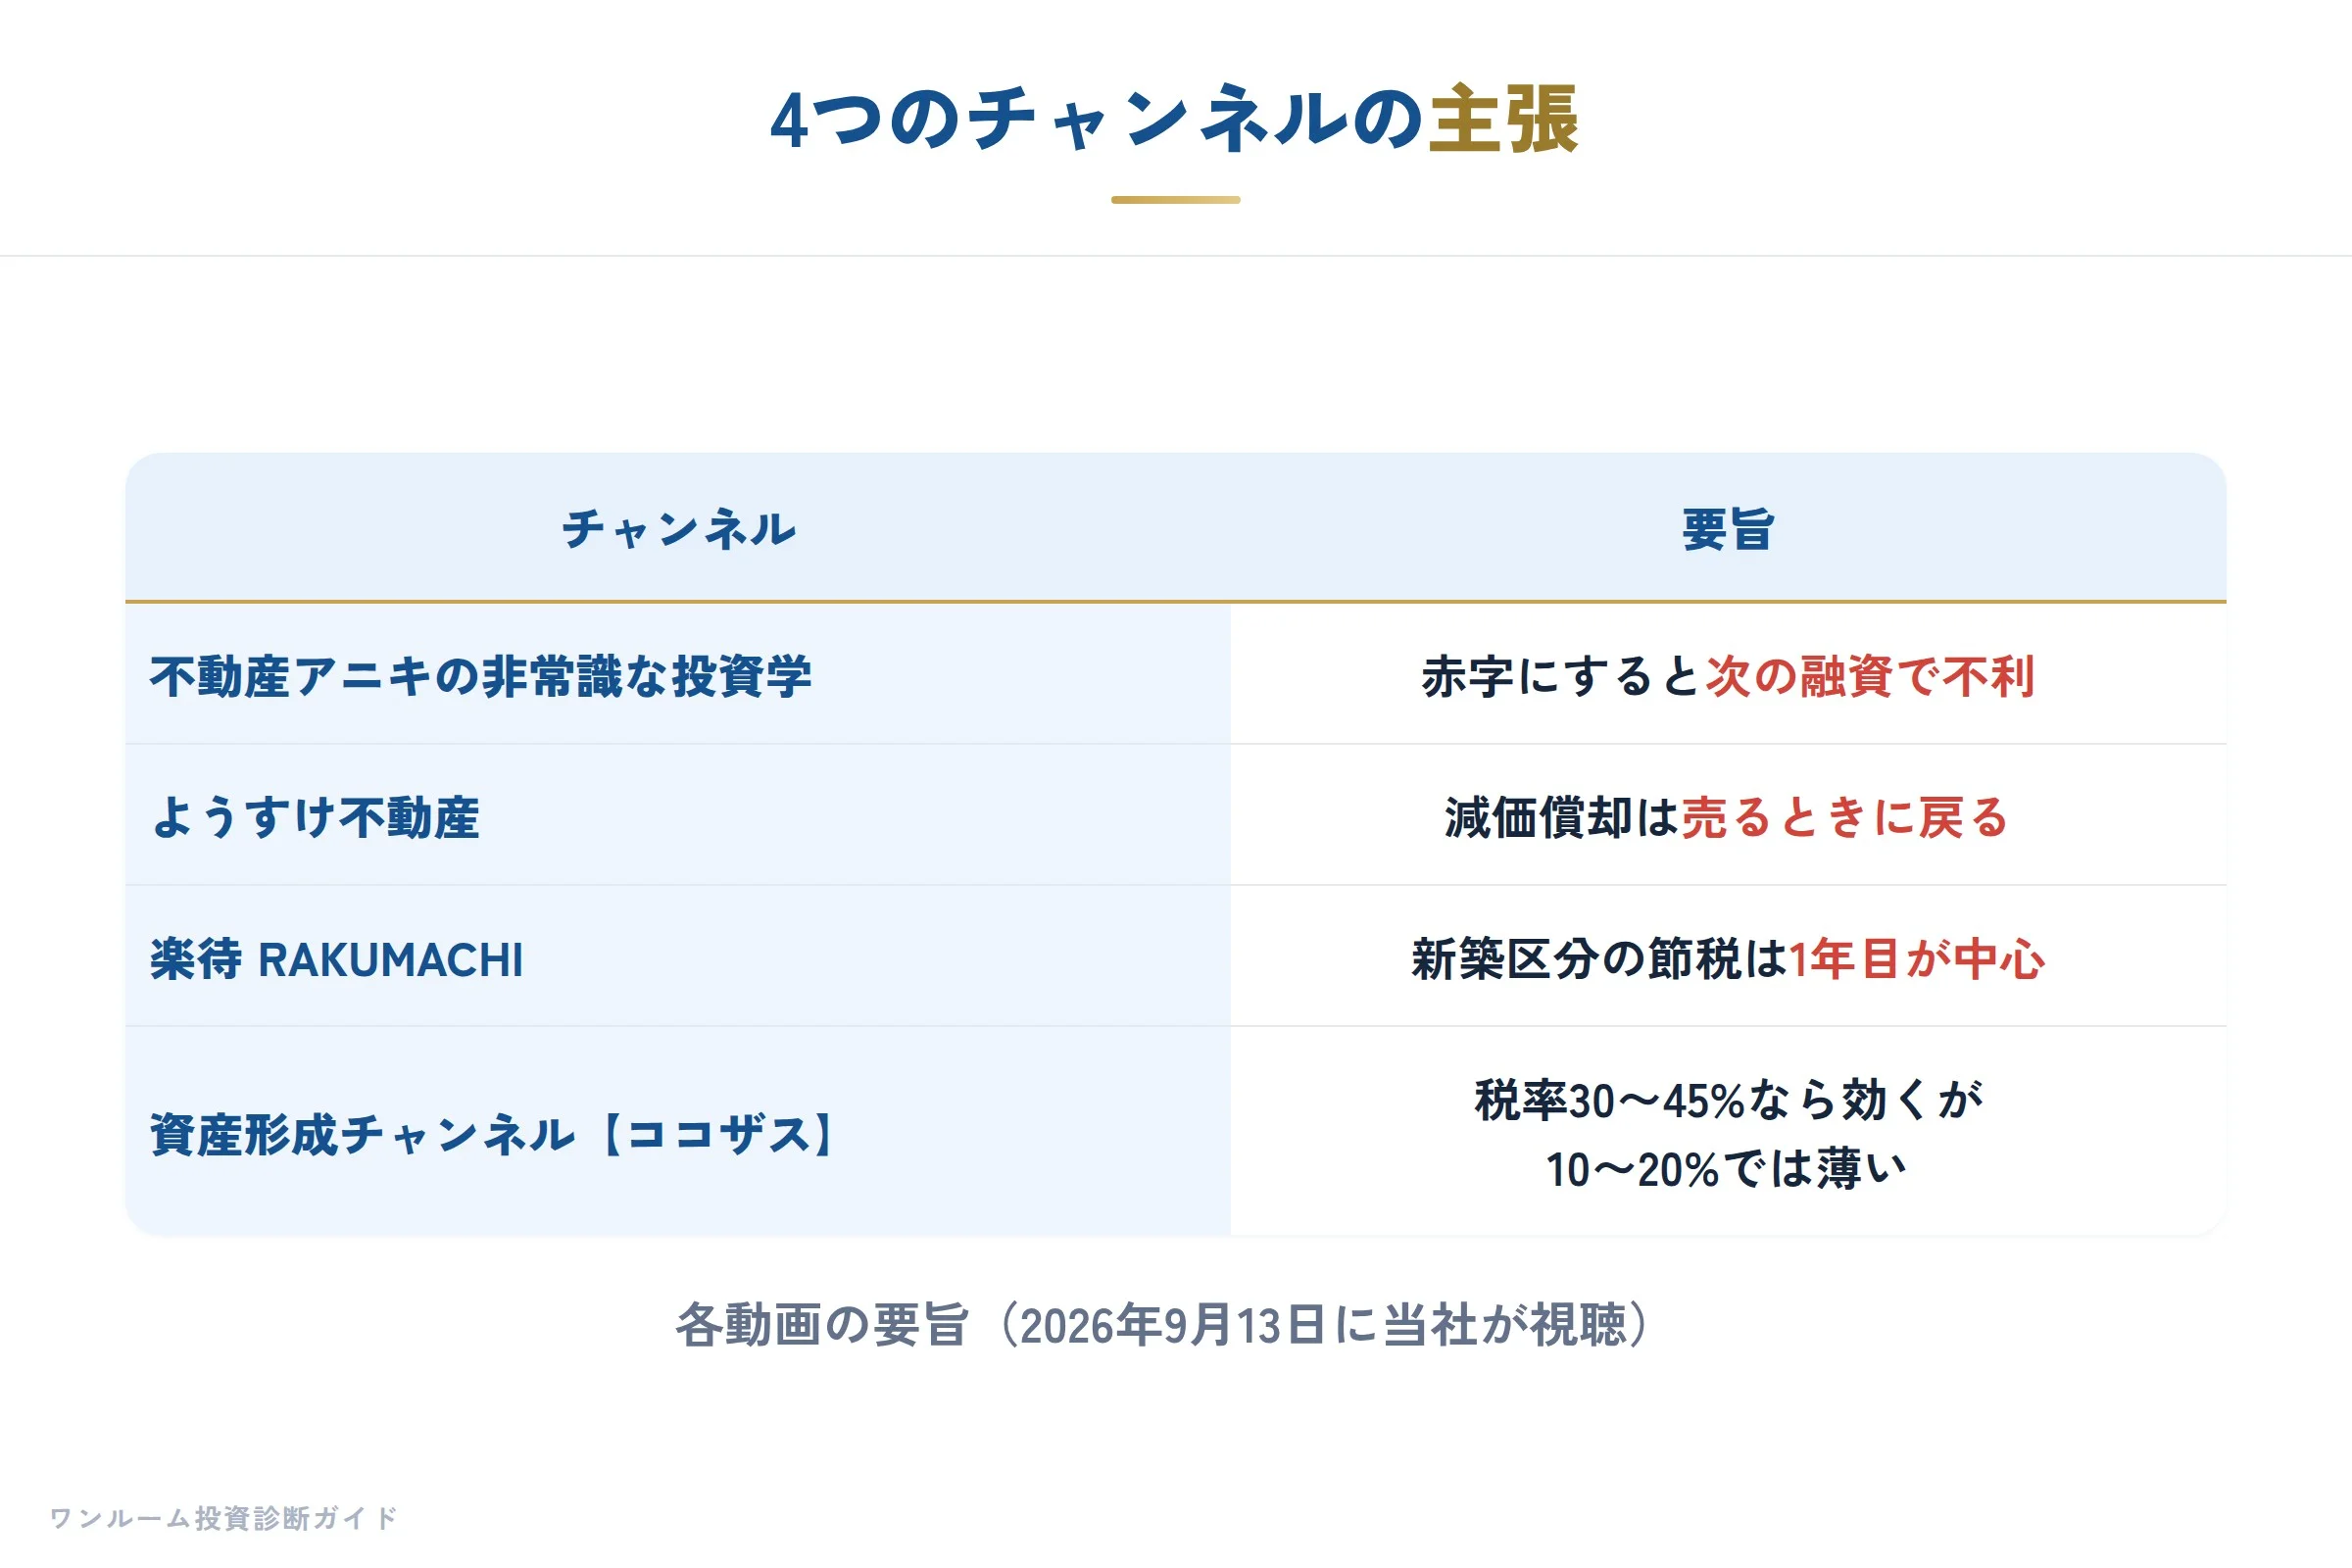
登録者数・再生回数は2026年9月13日時点です。
| チャンネル(登録者) | 取り上げた動画(公開日) | 要旨 |
|---|---|---|
| 不動産アニキの非常識な投資学(12万人) | 【不動産投資の裏側】98%の大家は知らない!?節税すればするほど損をします(2023年11月12日) | 赤字にして税金を減らすと、金融機関の評価が下がり次の融資を受けにくくなる |
| ようすけ不動産(1.3万人) | 【超重要】不動産投資で節税 みんなが勘違いしている減価償却まで解説(2023年6月11日) | 正当な節税は購入時の費用と減価償却。ただし減価償却は売るときに税金として戻ってくる |
| 楽待 RAKUMACHI(171万人) | 【絶対NG】新築ワンルームマンション投資をしてはいけないこれだけの理由(2020年10月31日) | 新築区分の節税は1年目が中心で、2年目以降は課税所得がプラスになりやすい |
| 資産形成チャンネル【ココザス】(2.5万人・資産形成サービスの会社のチャンネル) | ワンルームマンション投資は詐欺!と言っている方々へ|不動産投資は条件がすべて(2024年12月7日) | 税率30〜45%の人には効果があるが、税率10〜20%の人には意味が薄い |
それぞれの主張
不動産アニキ:赤字の決算は、次の融資で不利になる
動画では、規模を広げていく投資家にとって、赤字にして税金を減らすことは金融機関の評価を下げ、融資を受けにくくすると説明しています。税金はきちんと払い、黒字の実績を積むほうが次の物件につながる、という立場です。ワンルームに限った話ではありませんが、「節税のための赤字」が別の場面で不利になるという指摘です。
ようすけ不動産:減価償却は、売るときに取り戻される
動画では、不動産投資で経費にできる大きなものとして購入時の費用(不動産取得税・登録免許税など)と減価償却を挙げています。一方で、減価償却で経費にした分は、売るときに取得費から引かれて利益が大きく計算されるため、長い目で見ると「リセットされる」と説明しています。
楽待:節税は1年目が中心
新築区分マンションについて、1年目は登記費用などで大きな赤字になりやすいが、2年目以降は大きな経費がなくなり、元利均等返済で利息も減るため課税所得がプラスになりやすい、と説明しています。
ココザス:税率しだい
運営会社のチャンネルとして立場を明かしたうえで、節税効果は税率30〜45%の人には大きいが、税率10〜20%の人が節税目的で買うのは意味がない、と説明しています。途中から利益が出ることを説明せずに勧める売り方を問題にしています。
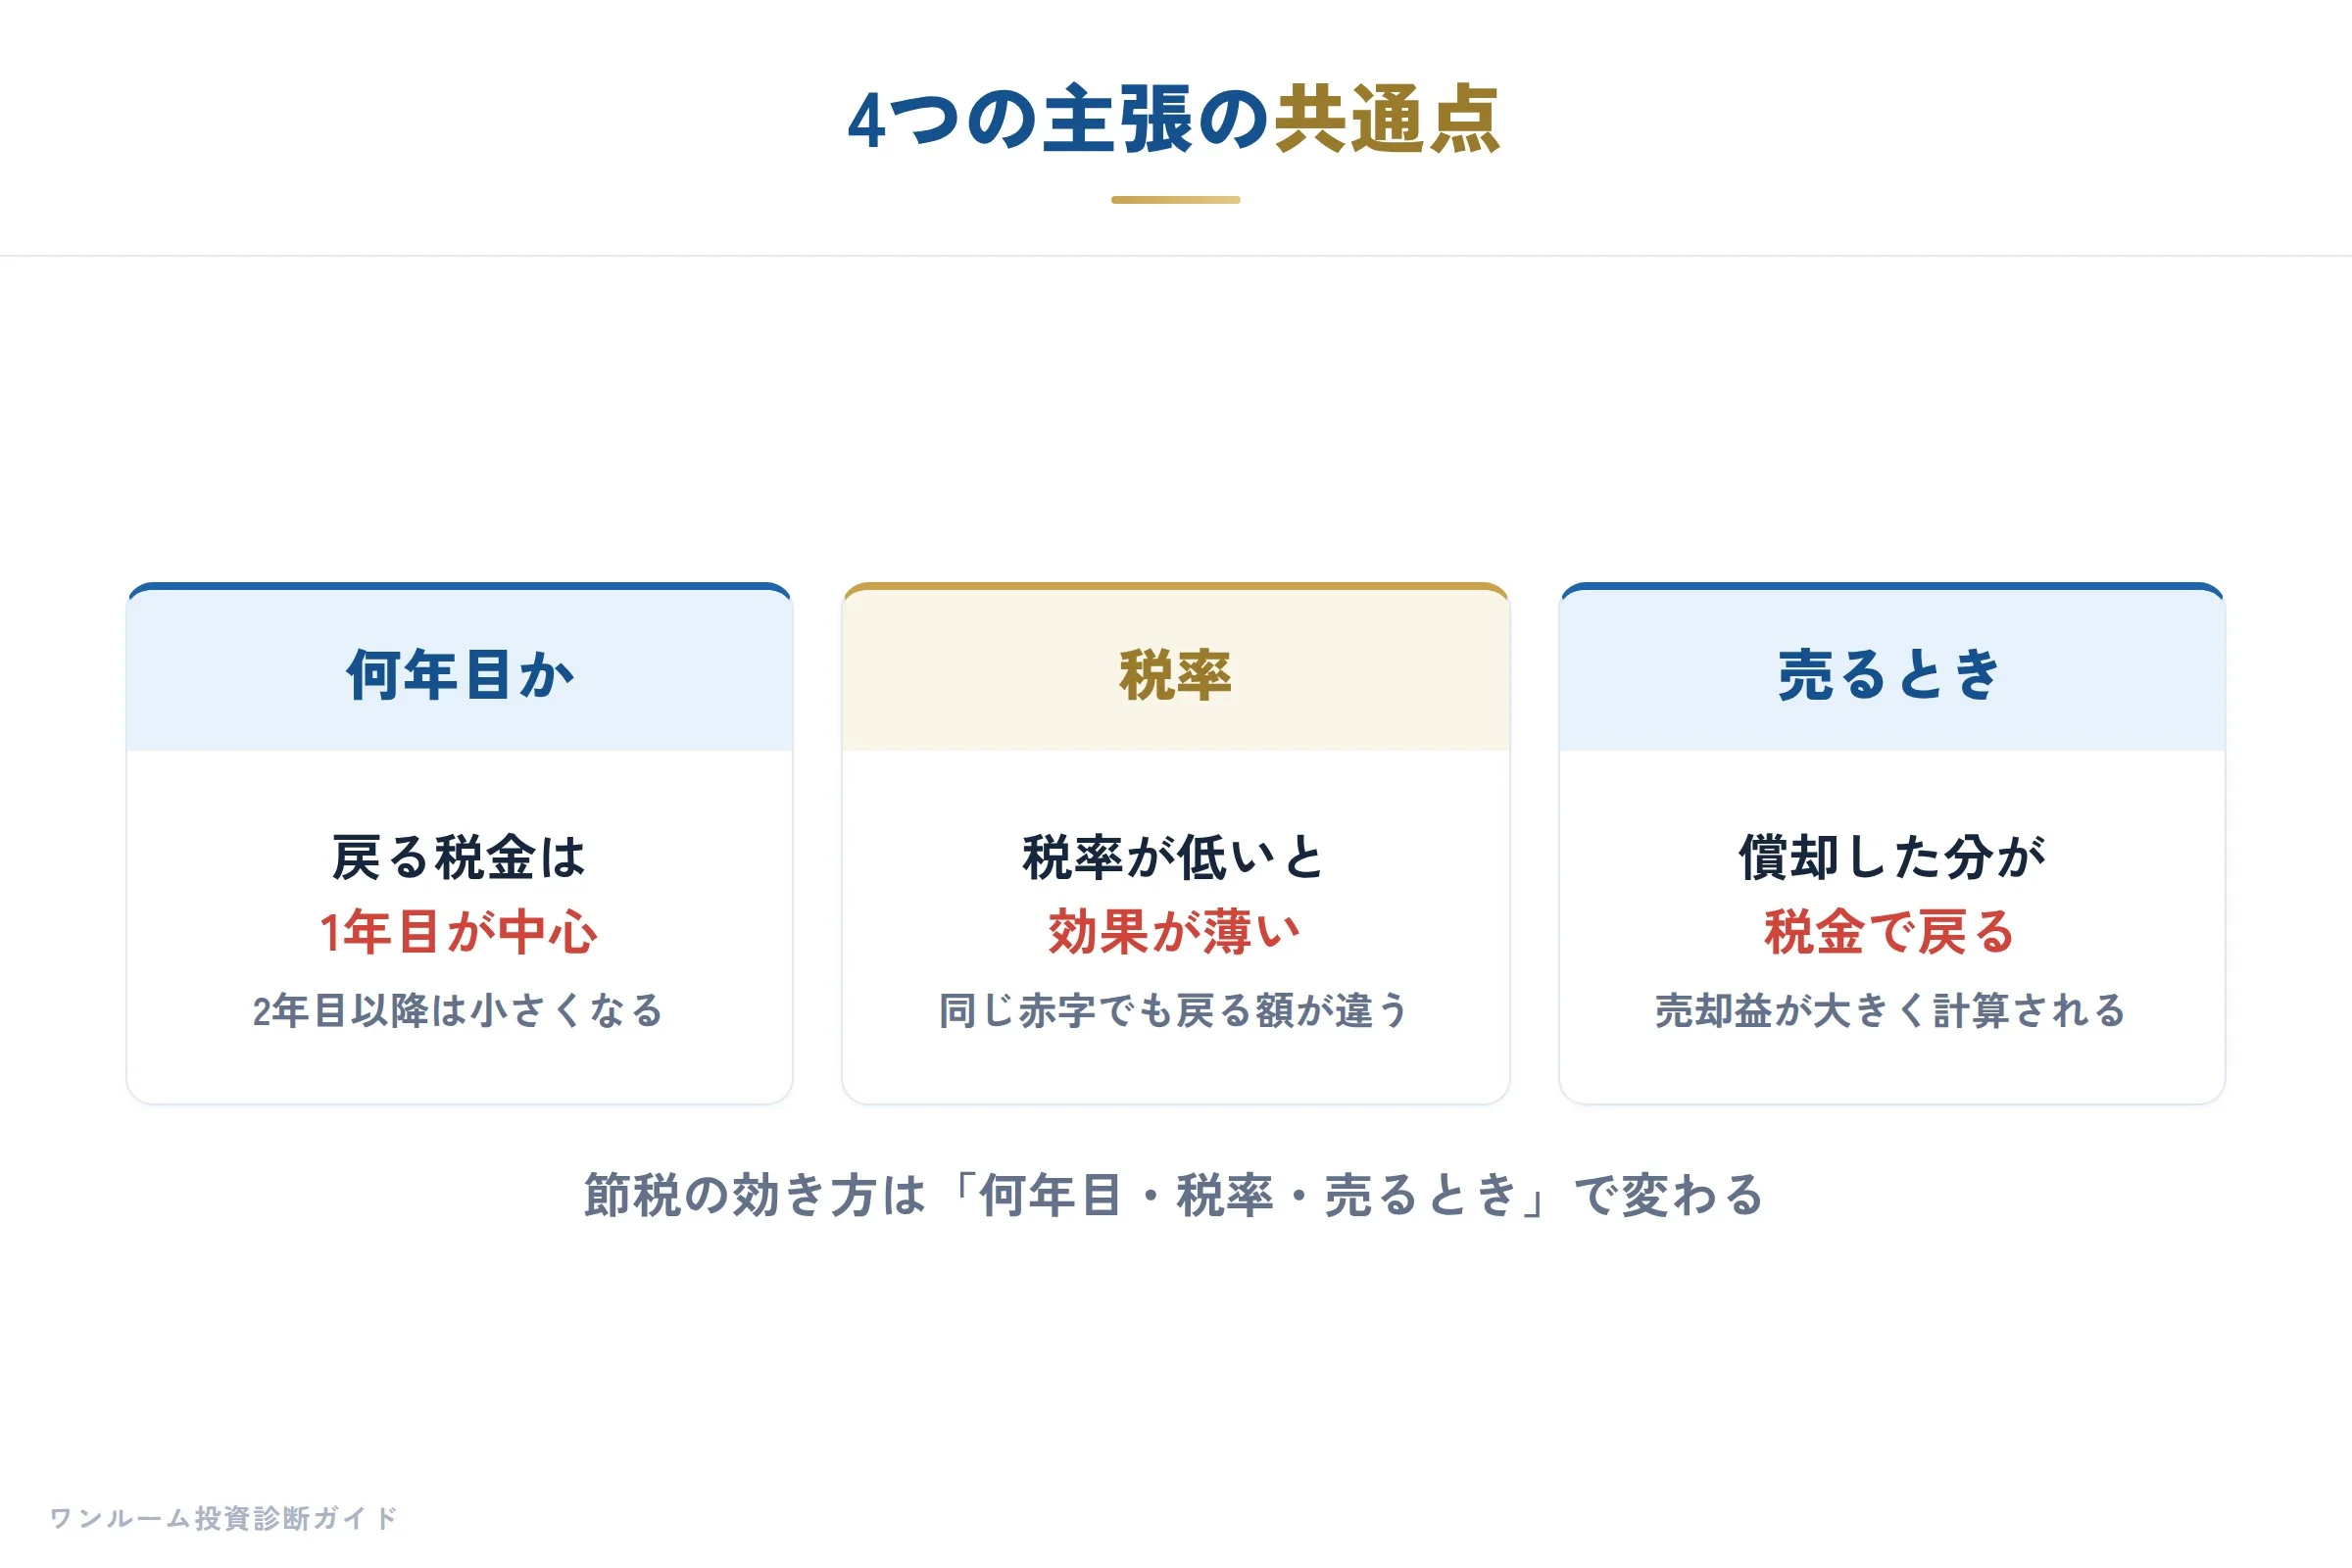
4つの主張は、「節税の効き方は1年目・税率・売るときで変わる」という点で重なっています。では、しくみと数字ではどうなるのでしょうか。
税金が戻るしくみを、式で確かめる
「節税になる」と言われるのは、不動産所得が帳簿の上で赤字になると、その赤字を給与などの所得と相殺でき、払った税金の一部が戻るからです。式にすると次のとおりです。
不動産所得 = 家賃 - 経費(管理費・修繕積立金・固定資産税など)- ローンの利息 - 減価償却 -(1年目だけ)購入時の費用
戻る税金 = 給与などの所得と相殺できる赤字 × 税率(所得税+住民税)
この式から、4つの主張がどこから出てくるかが分かります。
- 1年目が中心になる理由:購入時の費用は、1年目しか経費になりません。ローンの利息も、返済が進むにつれて年々減ります。式の引き算の部分が、年を追うごとに小さくなります(楽待の説明)。
- 税率しだいになる理由:戻る税金は「相殺できる赤字×税率」です。同じ赤字でも、税率20%の人と43%の人では、戻る額が2倍以上違います(ココザスの説明)。
- 赤字がそのまま使えない理由:赤字のうち、土地を買うための借入金の利息にあたる部分は、給与などの所得と相殺できない決まりがあります。帳簿の上の赤字より、相殺できる赤字は小さくなります。
- 売るときに戻る理由:減価償却は、現金が出ていかない経費です。そのかわり、経費にした分だけ、売るときの取得費が小さく計算されます(ようすけ不動産の説明)。
もう1つ大事なのは、ローンの返済のうち経費になるのは利息だけという点です。帳簿の上の赤字と、手元の現金の持ち出しは、別の計算になります。
仮に置いた数字で試算する
上の式に、仮の数字を入れて確かめます。仮に、価格4,000万円・家賃月12万円・建物管理費と修繕積立金が月1万円の新築の部屋を、全額ローンで買うとします。すべて、計算のために置いた数字です。実際の物件の数字ではありません。
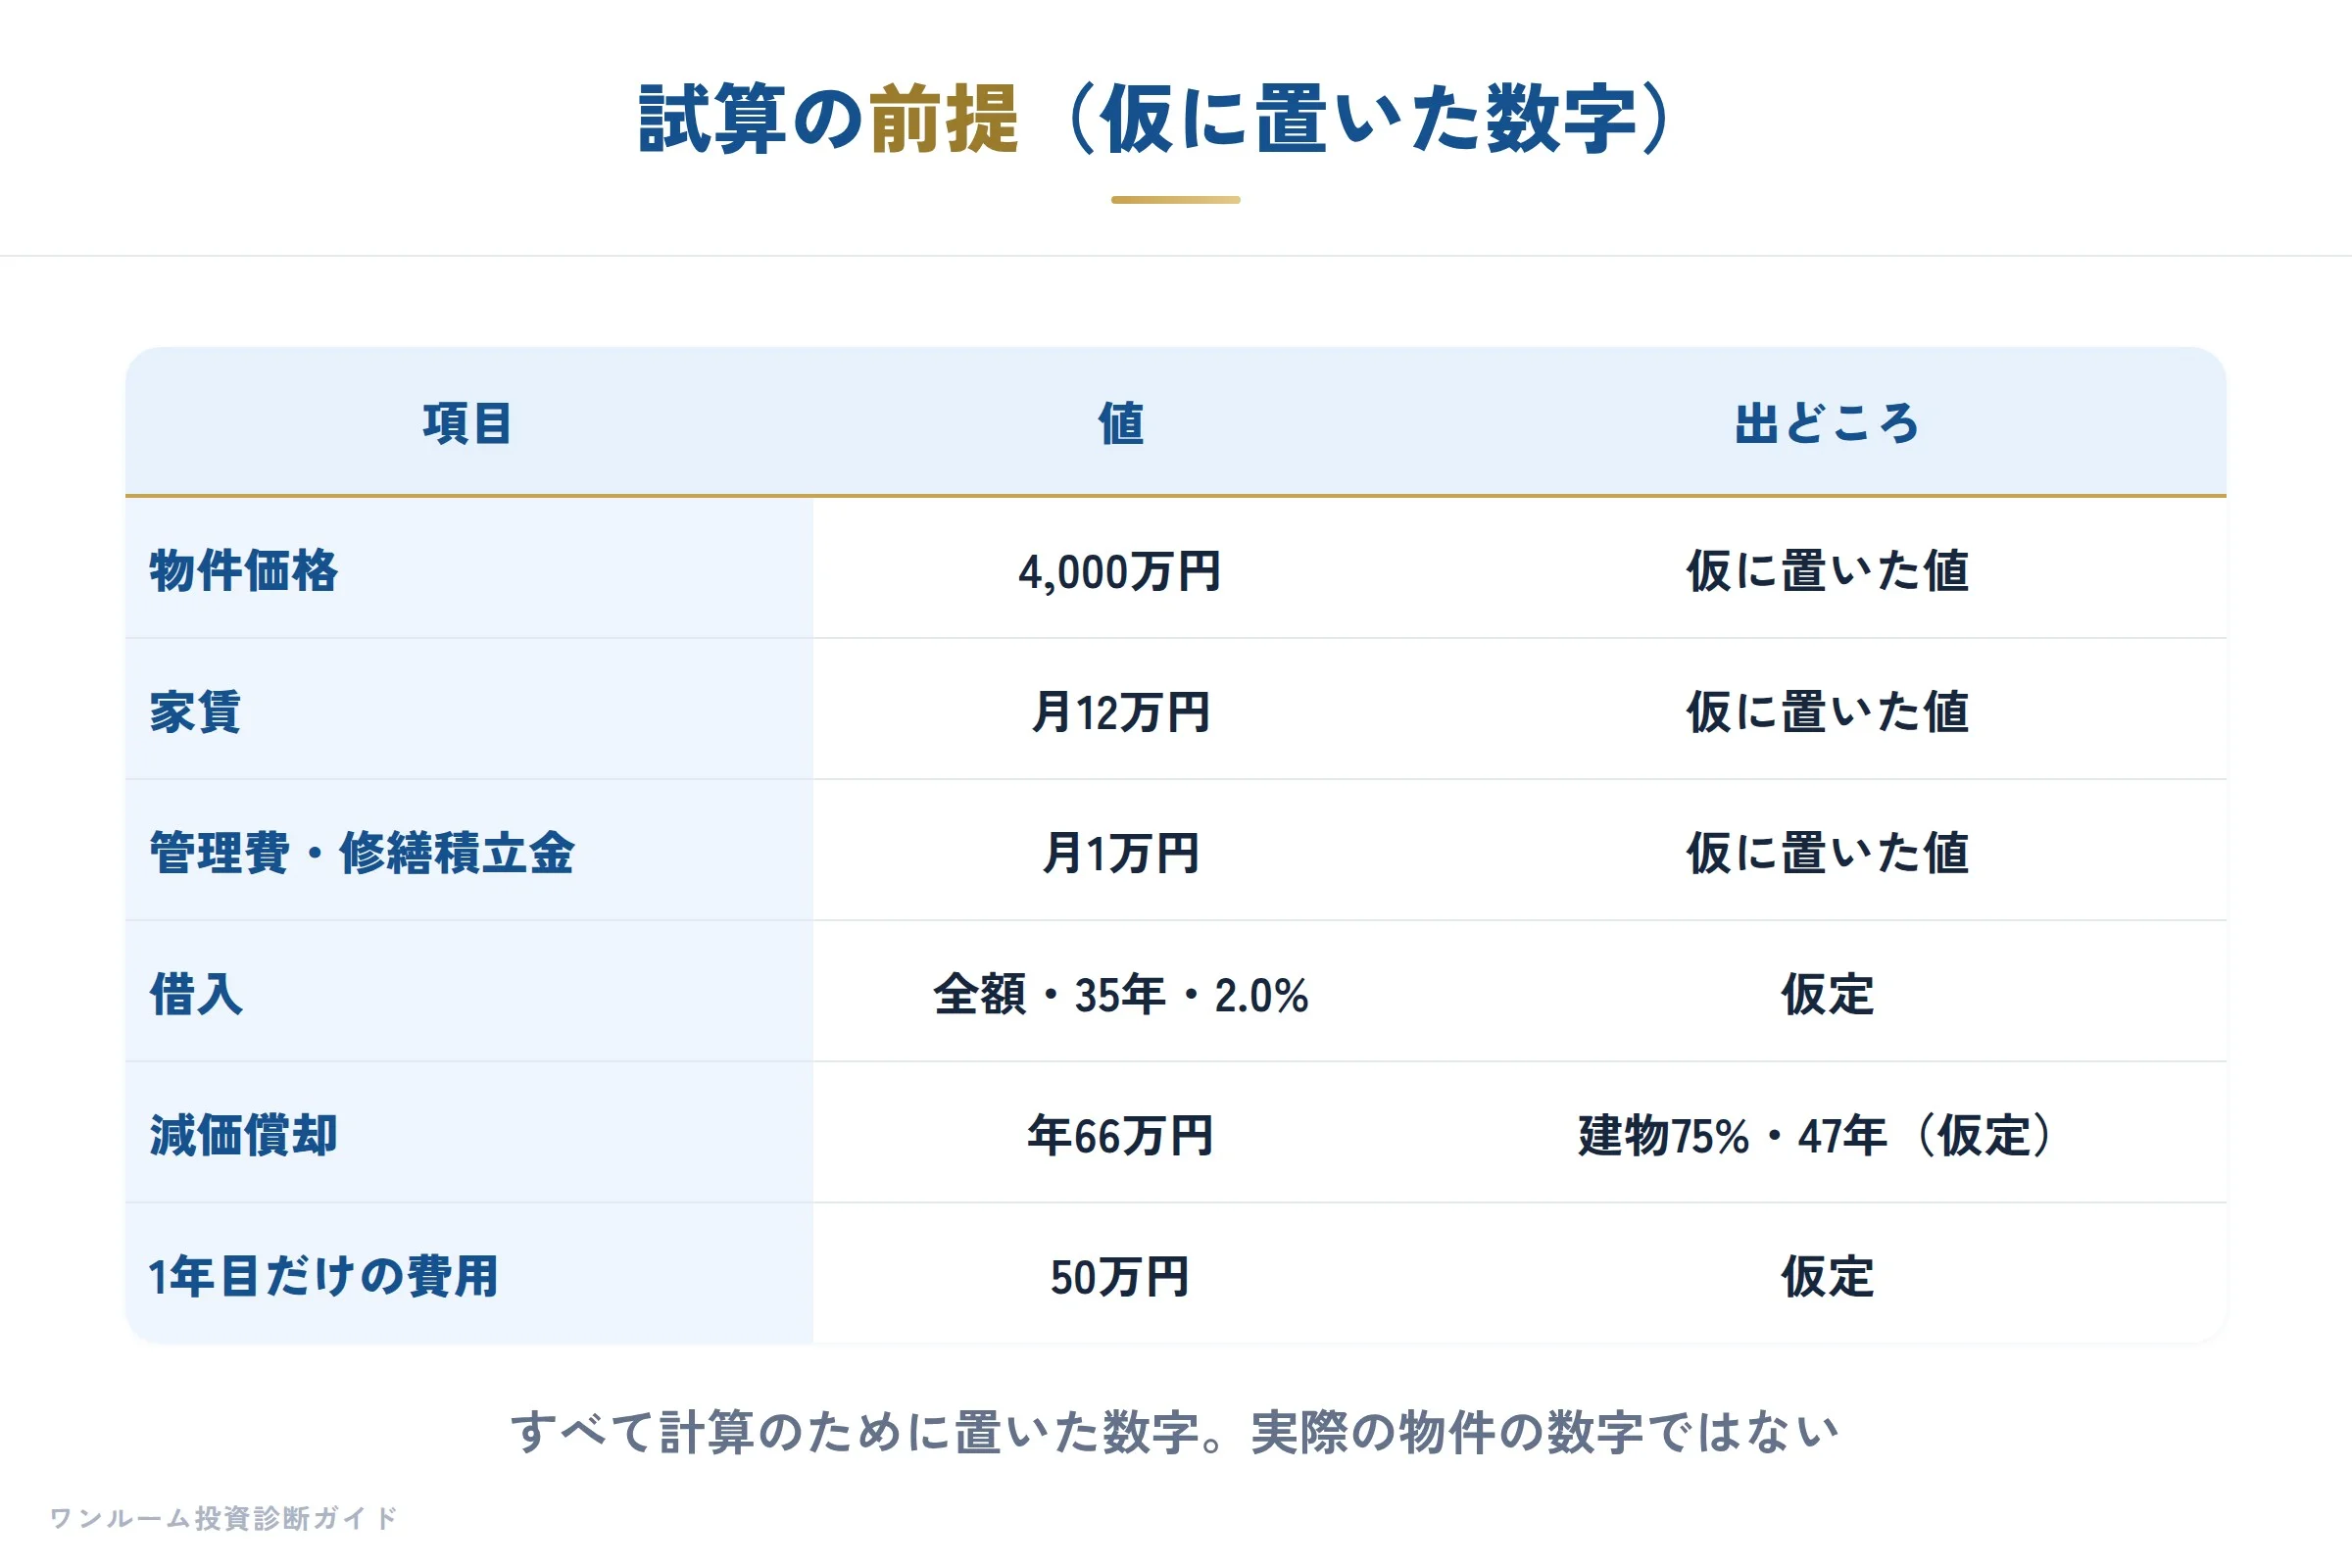
| 項目 | 仮に置いた値 |
|---|---|
| 物件価格 | 4,000万円 |
| 家賃 | 月12万円 |
| 管理費・修繕積立金 | 月1万円 |
| 管理委託・固定資産税・保険 | 家賃の5%・年12万円・年1万円 |
| 借入 | 全額・35年・金利2.0% |
| 建物の割合・耐用年数 | 75%・47年(年66万円を償却) |
| 1年目だけの費用 | 50万円(登記費用・不動産取得税など) |
毎年の現金は、約47万円の持ち出し
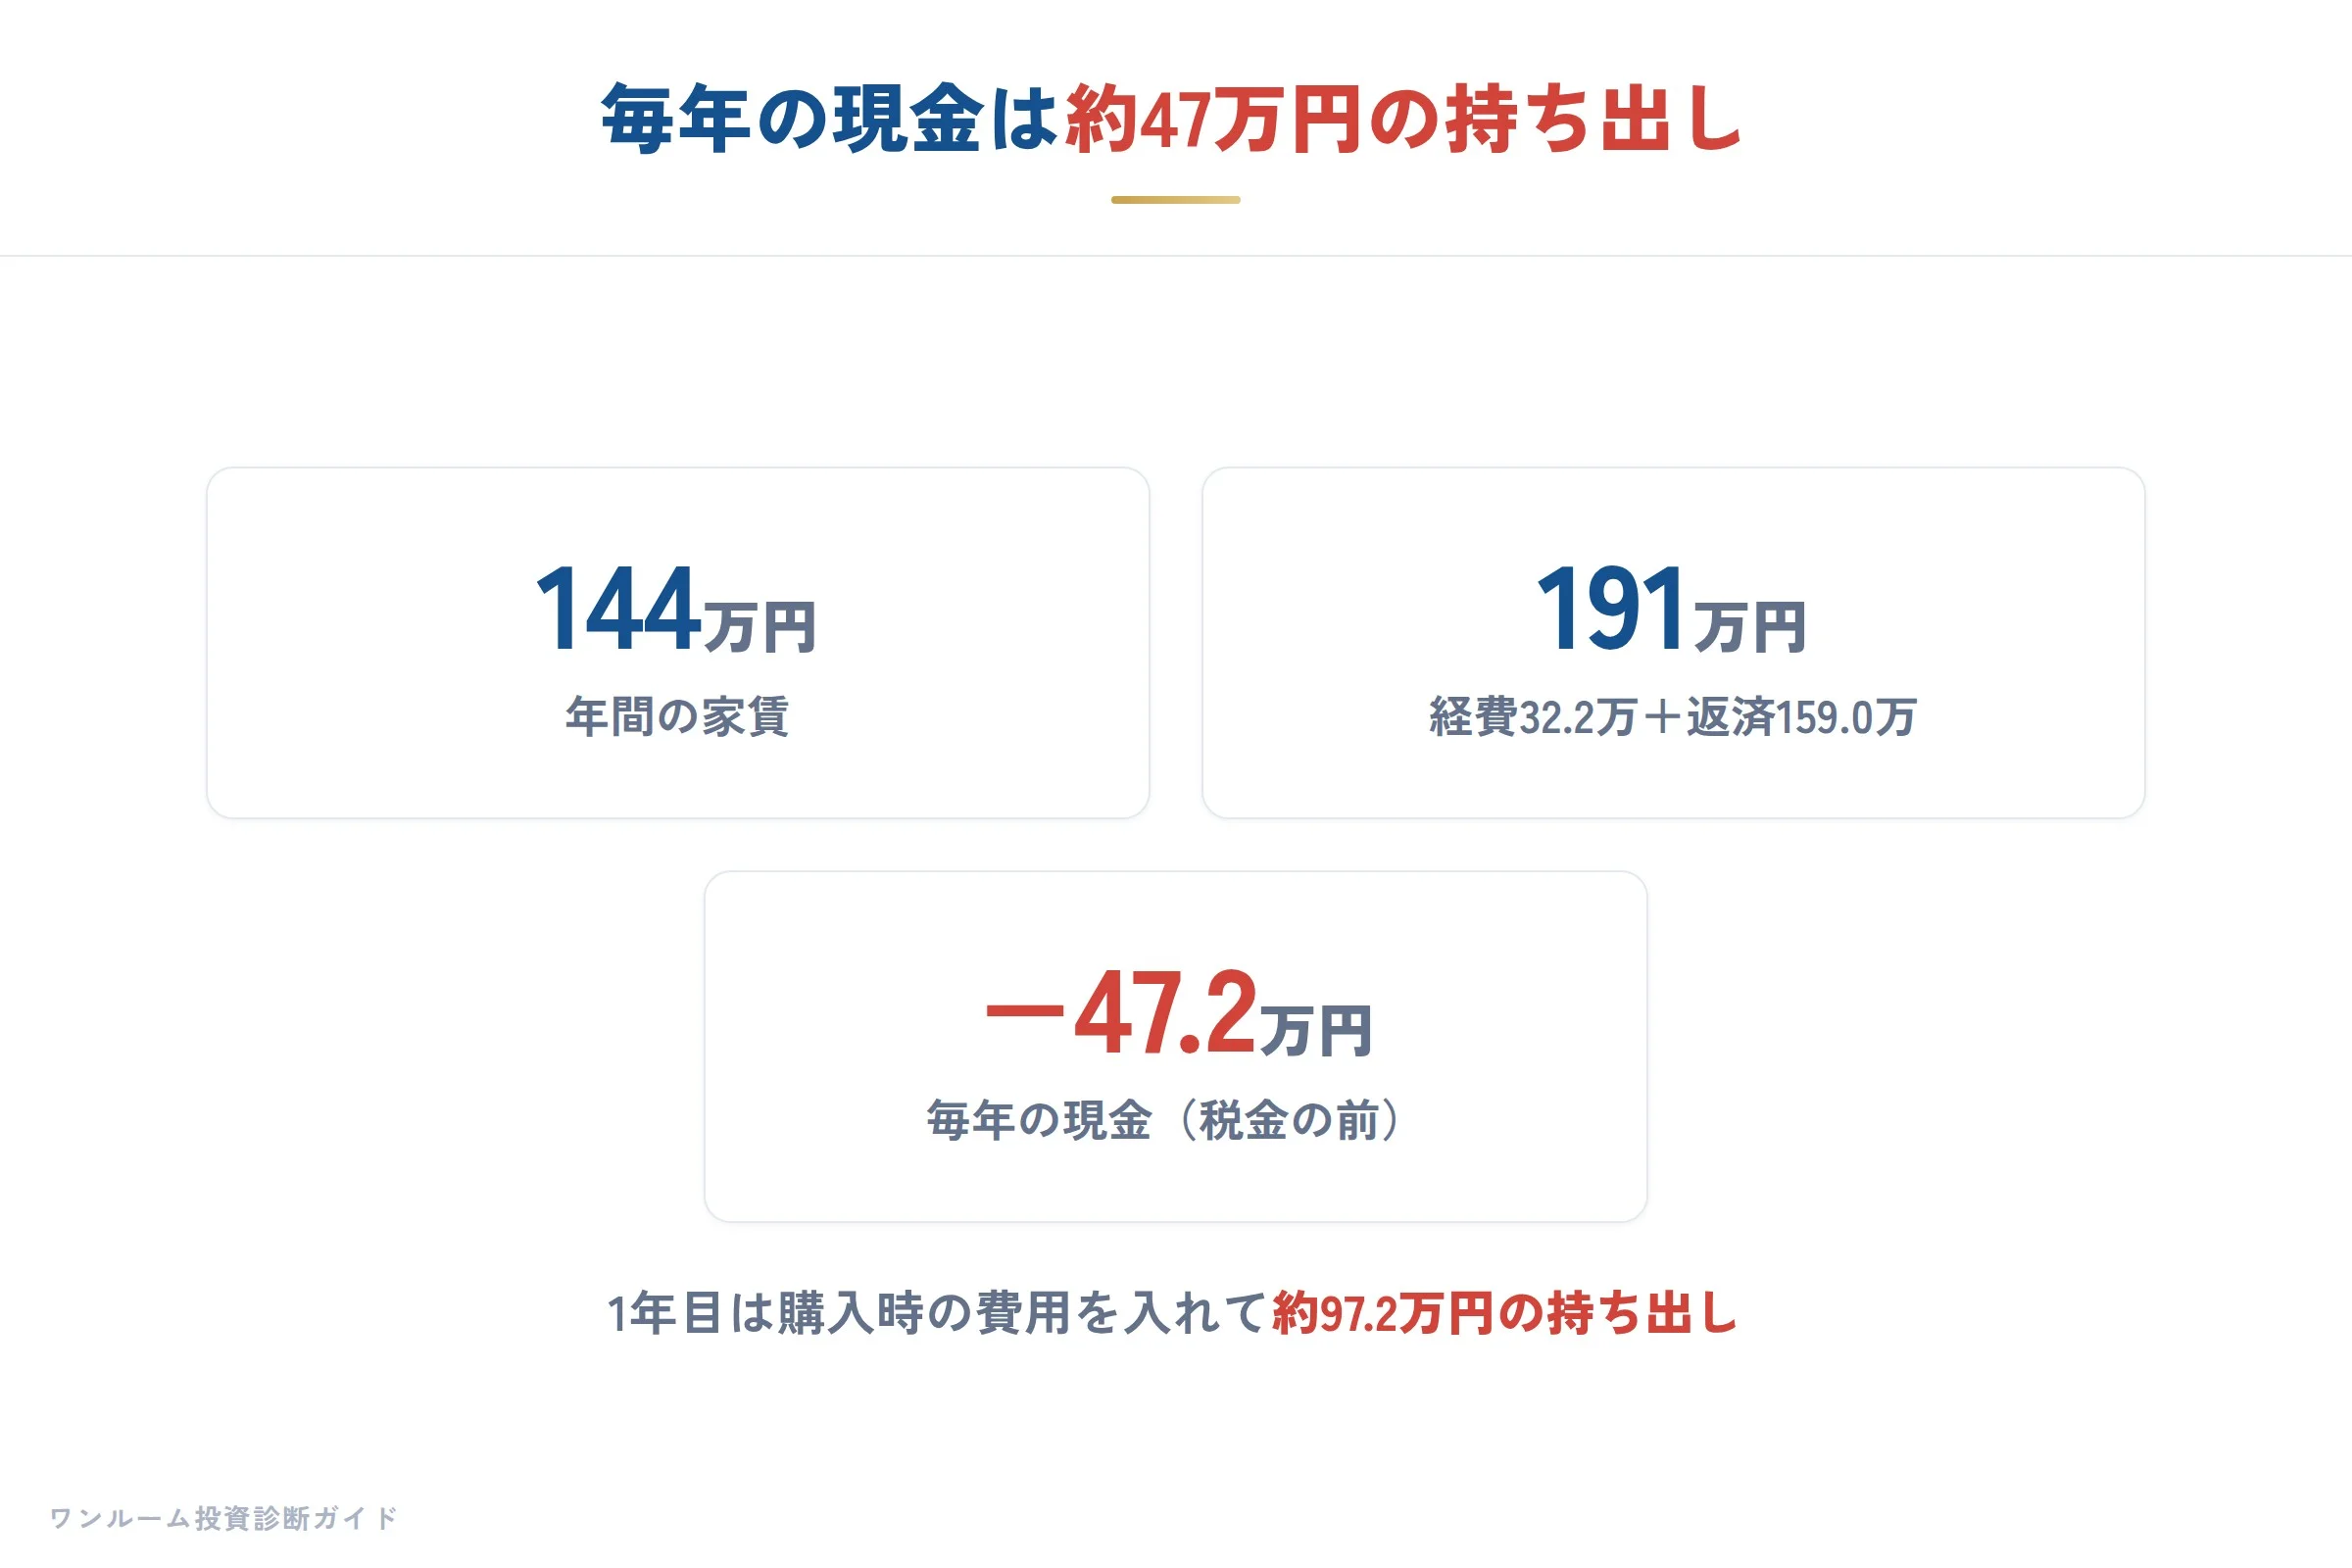
家賃は年144万円、経費は年32.2万円、ローンの返済は年159.0万円(月約13.3万円)です。税金の前の段階で、毎年約47.2万円の持ち出しになります(1年目は購入時の費用を入れて約97.2万円)。
戻る税金は、1年目が中心
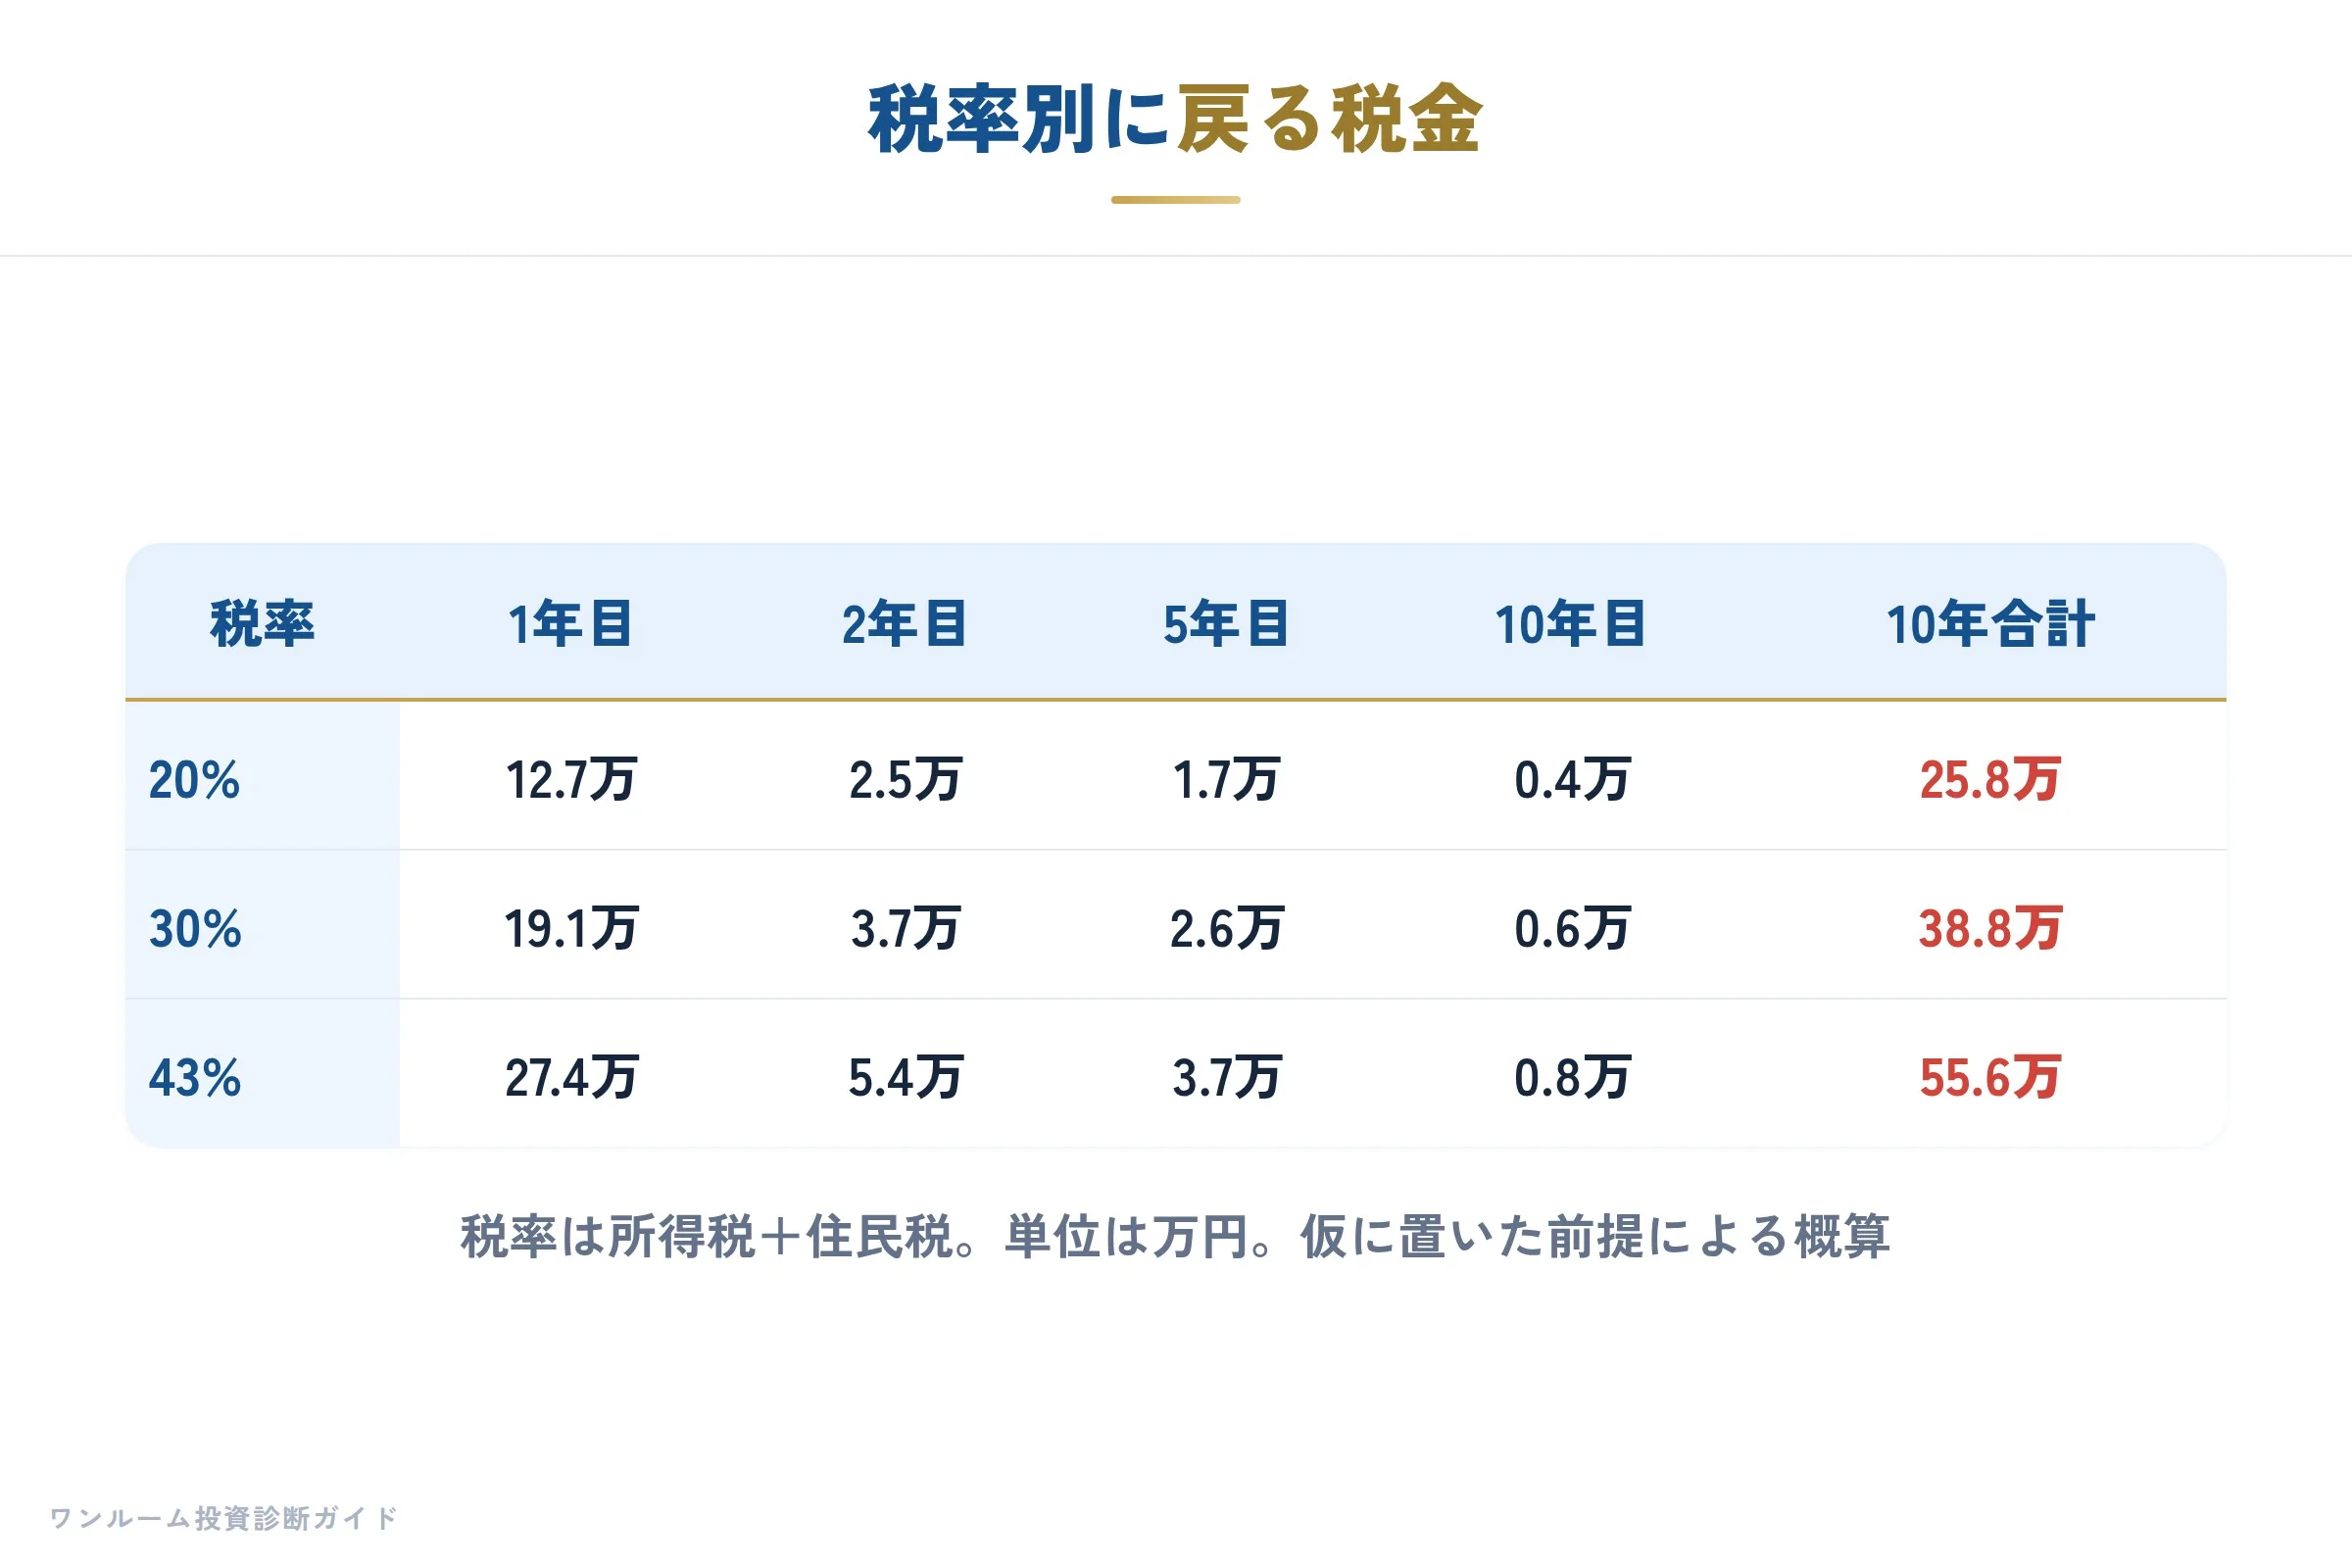
| 税率(所得税+住民税) | 1年目 | 2年目 | 5年目 | 10年目 | 10年の合計 |
|---|---|---|---|---|---|
| 20% | 12.7万円 | 2.5万円 | 1.7万円 | 0.4万円 | 25.8万円 |
| 30% | 19.1万円 | 3.7万円 | 2.6万円 | 0.6万円 | 38.8万円 |
| 43% | 27.4万円 | 5.4万円 | 3.7万円 | 0.8万円 | 55.6万円 |
帳簿の上では2年目も約32万円の赤字ですが、戻る税金は数万円にとどまります。理由は次の決まりです。
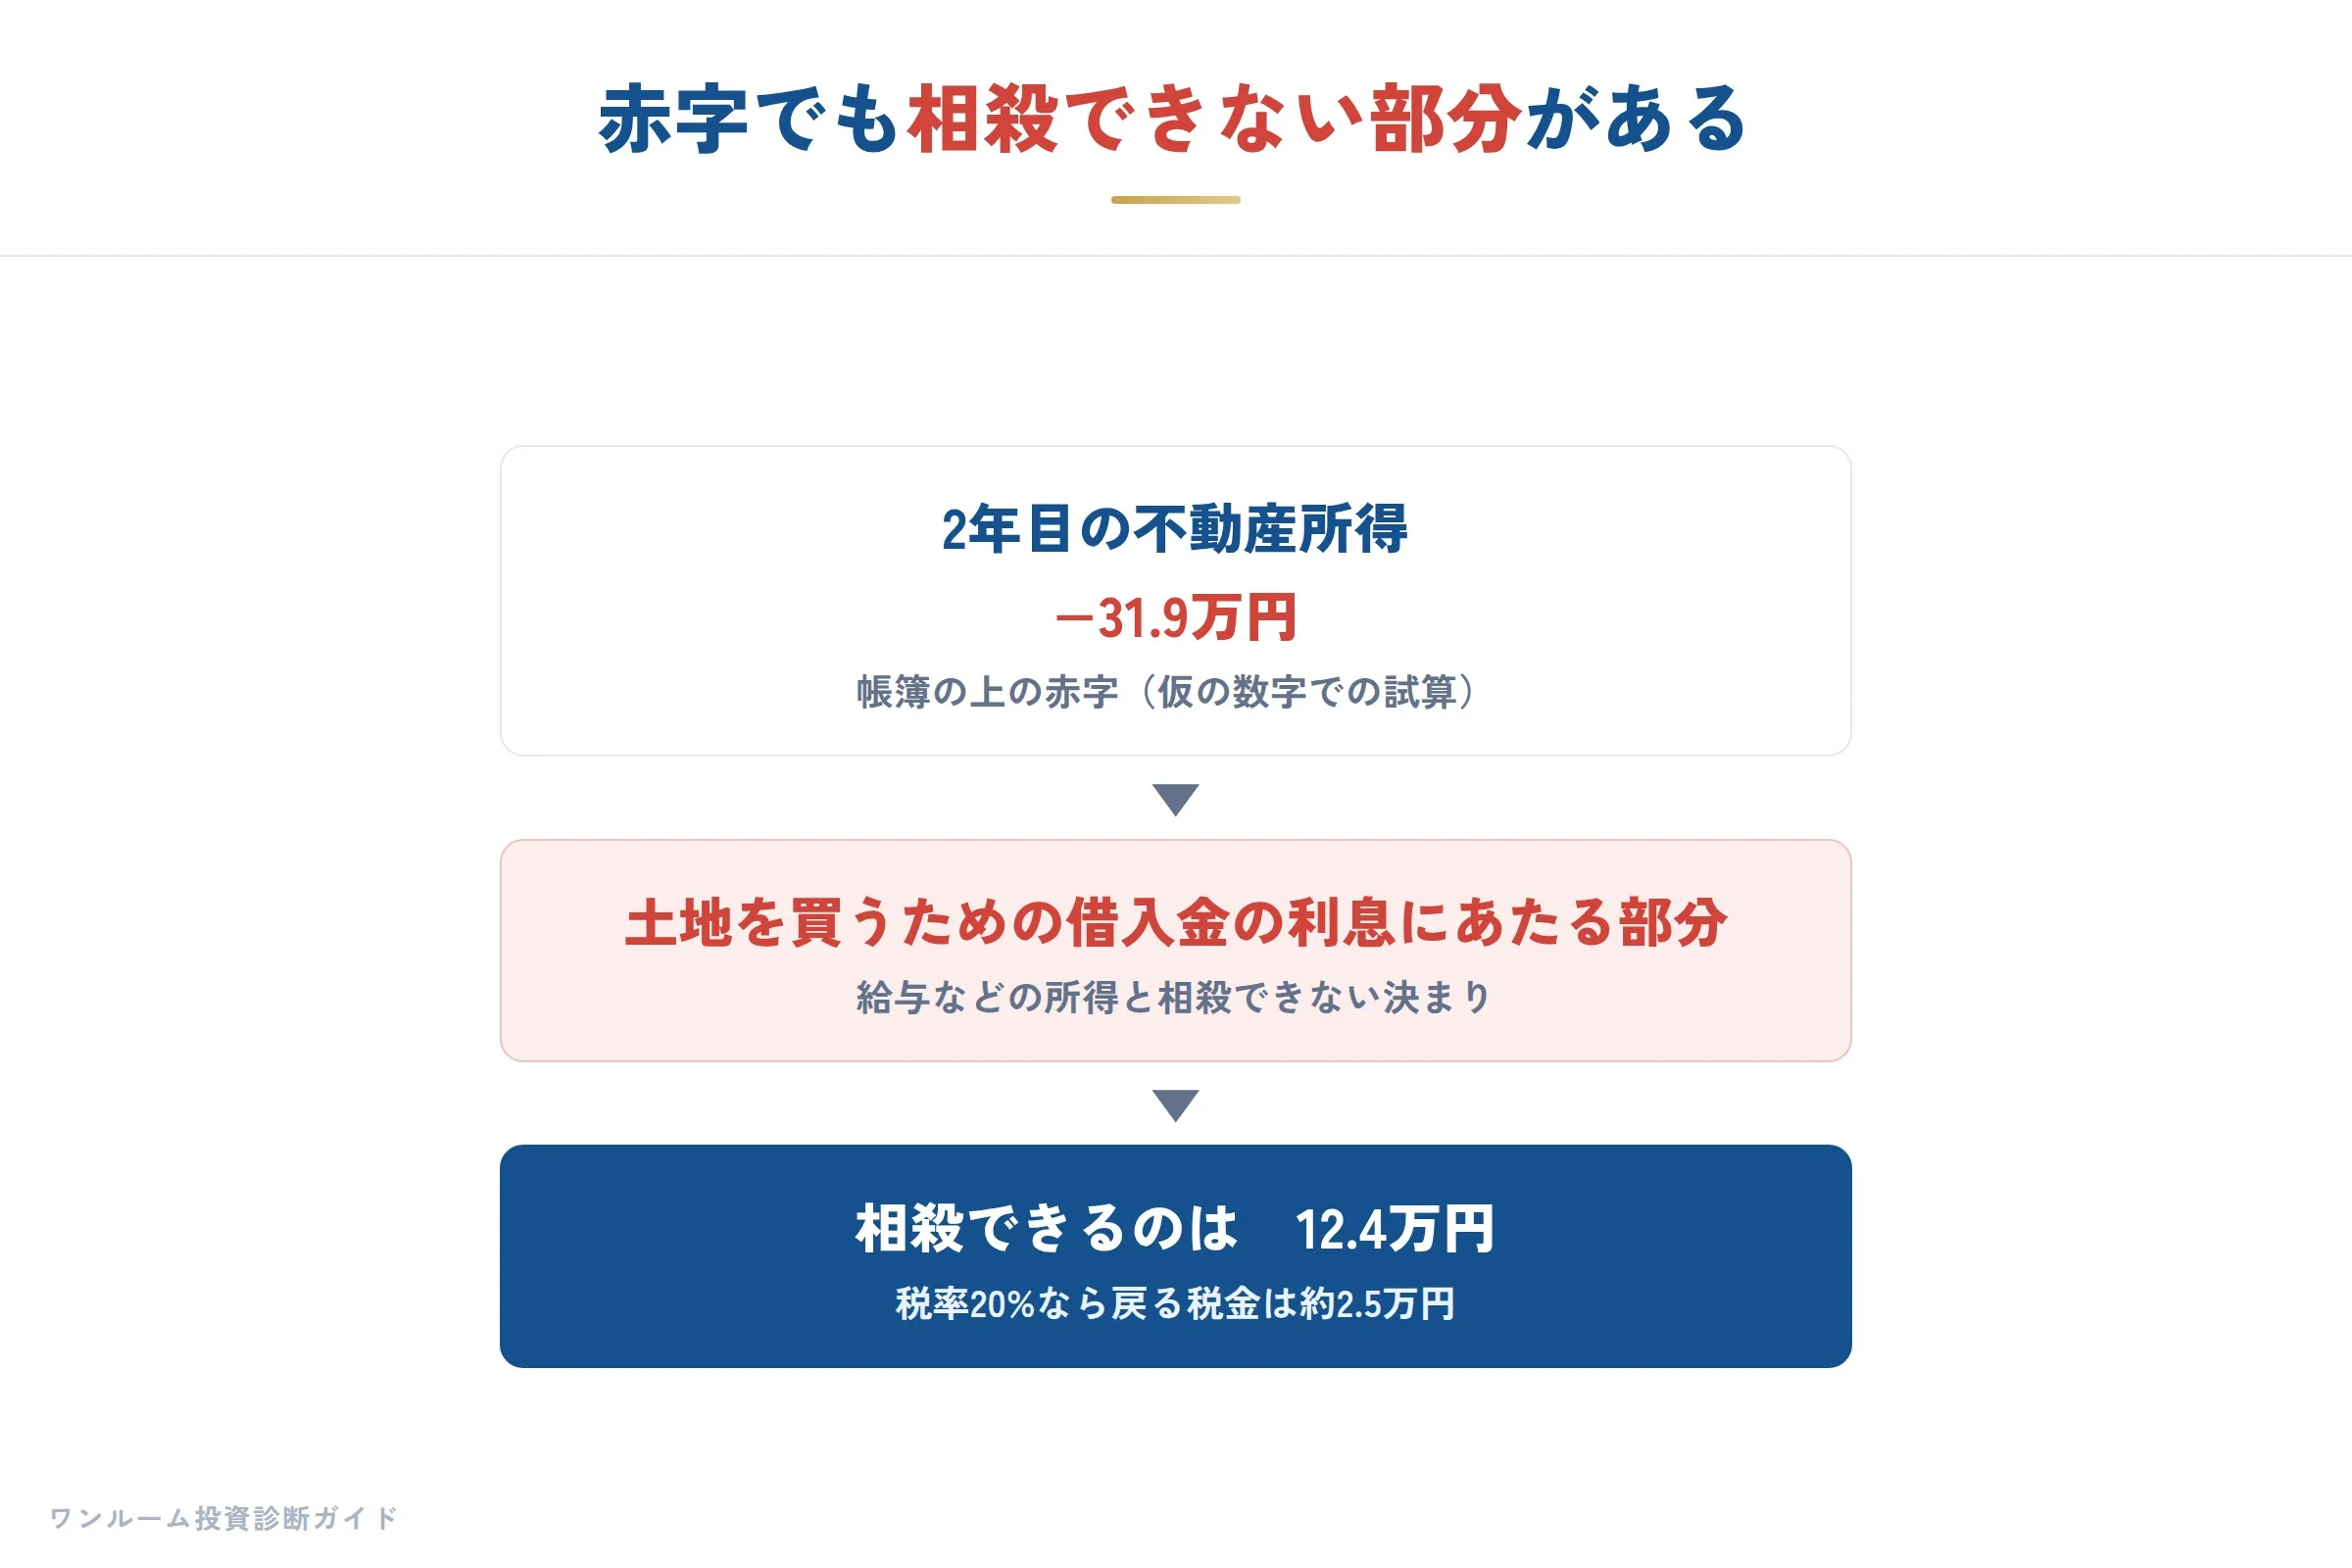
不動産所得の赤字のうち、土地を買うための借入金の利息にあたる部分は、給与などの所得と相殺できません。この試算では、2年目の赤字31.9万円のうち、相殺できるのは12.4万円でした。
2年目の計算は、次のとおりです。
- 不動産所得 = 家賃144万円 - 経費32.2万円 - 利息77.66万円 - 減価償却66万円 = −31.86万円
- 土地の分の利息 = 利息77.66万円 × 土地の割合25% = 19.42万円
- 相殺できる赤字 = 31.86万円 - 19.42万円 = 12.44万円
- 戻る税金(税率20%) = 12.44万円 × 20% = 約2.5万円
10年で比べると
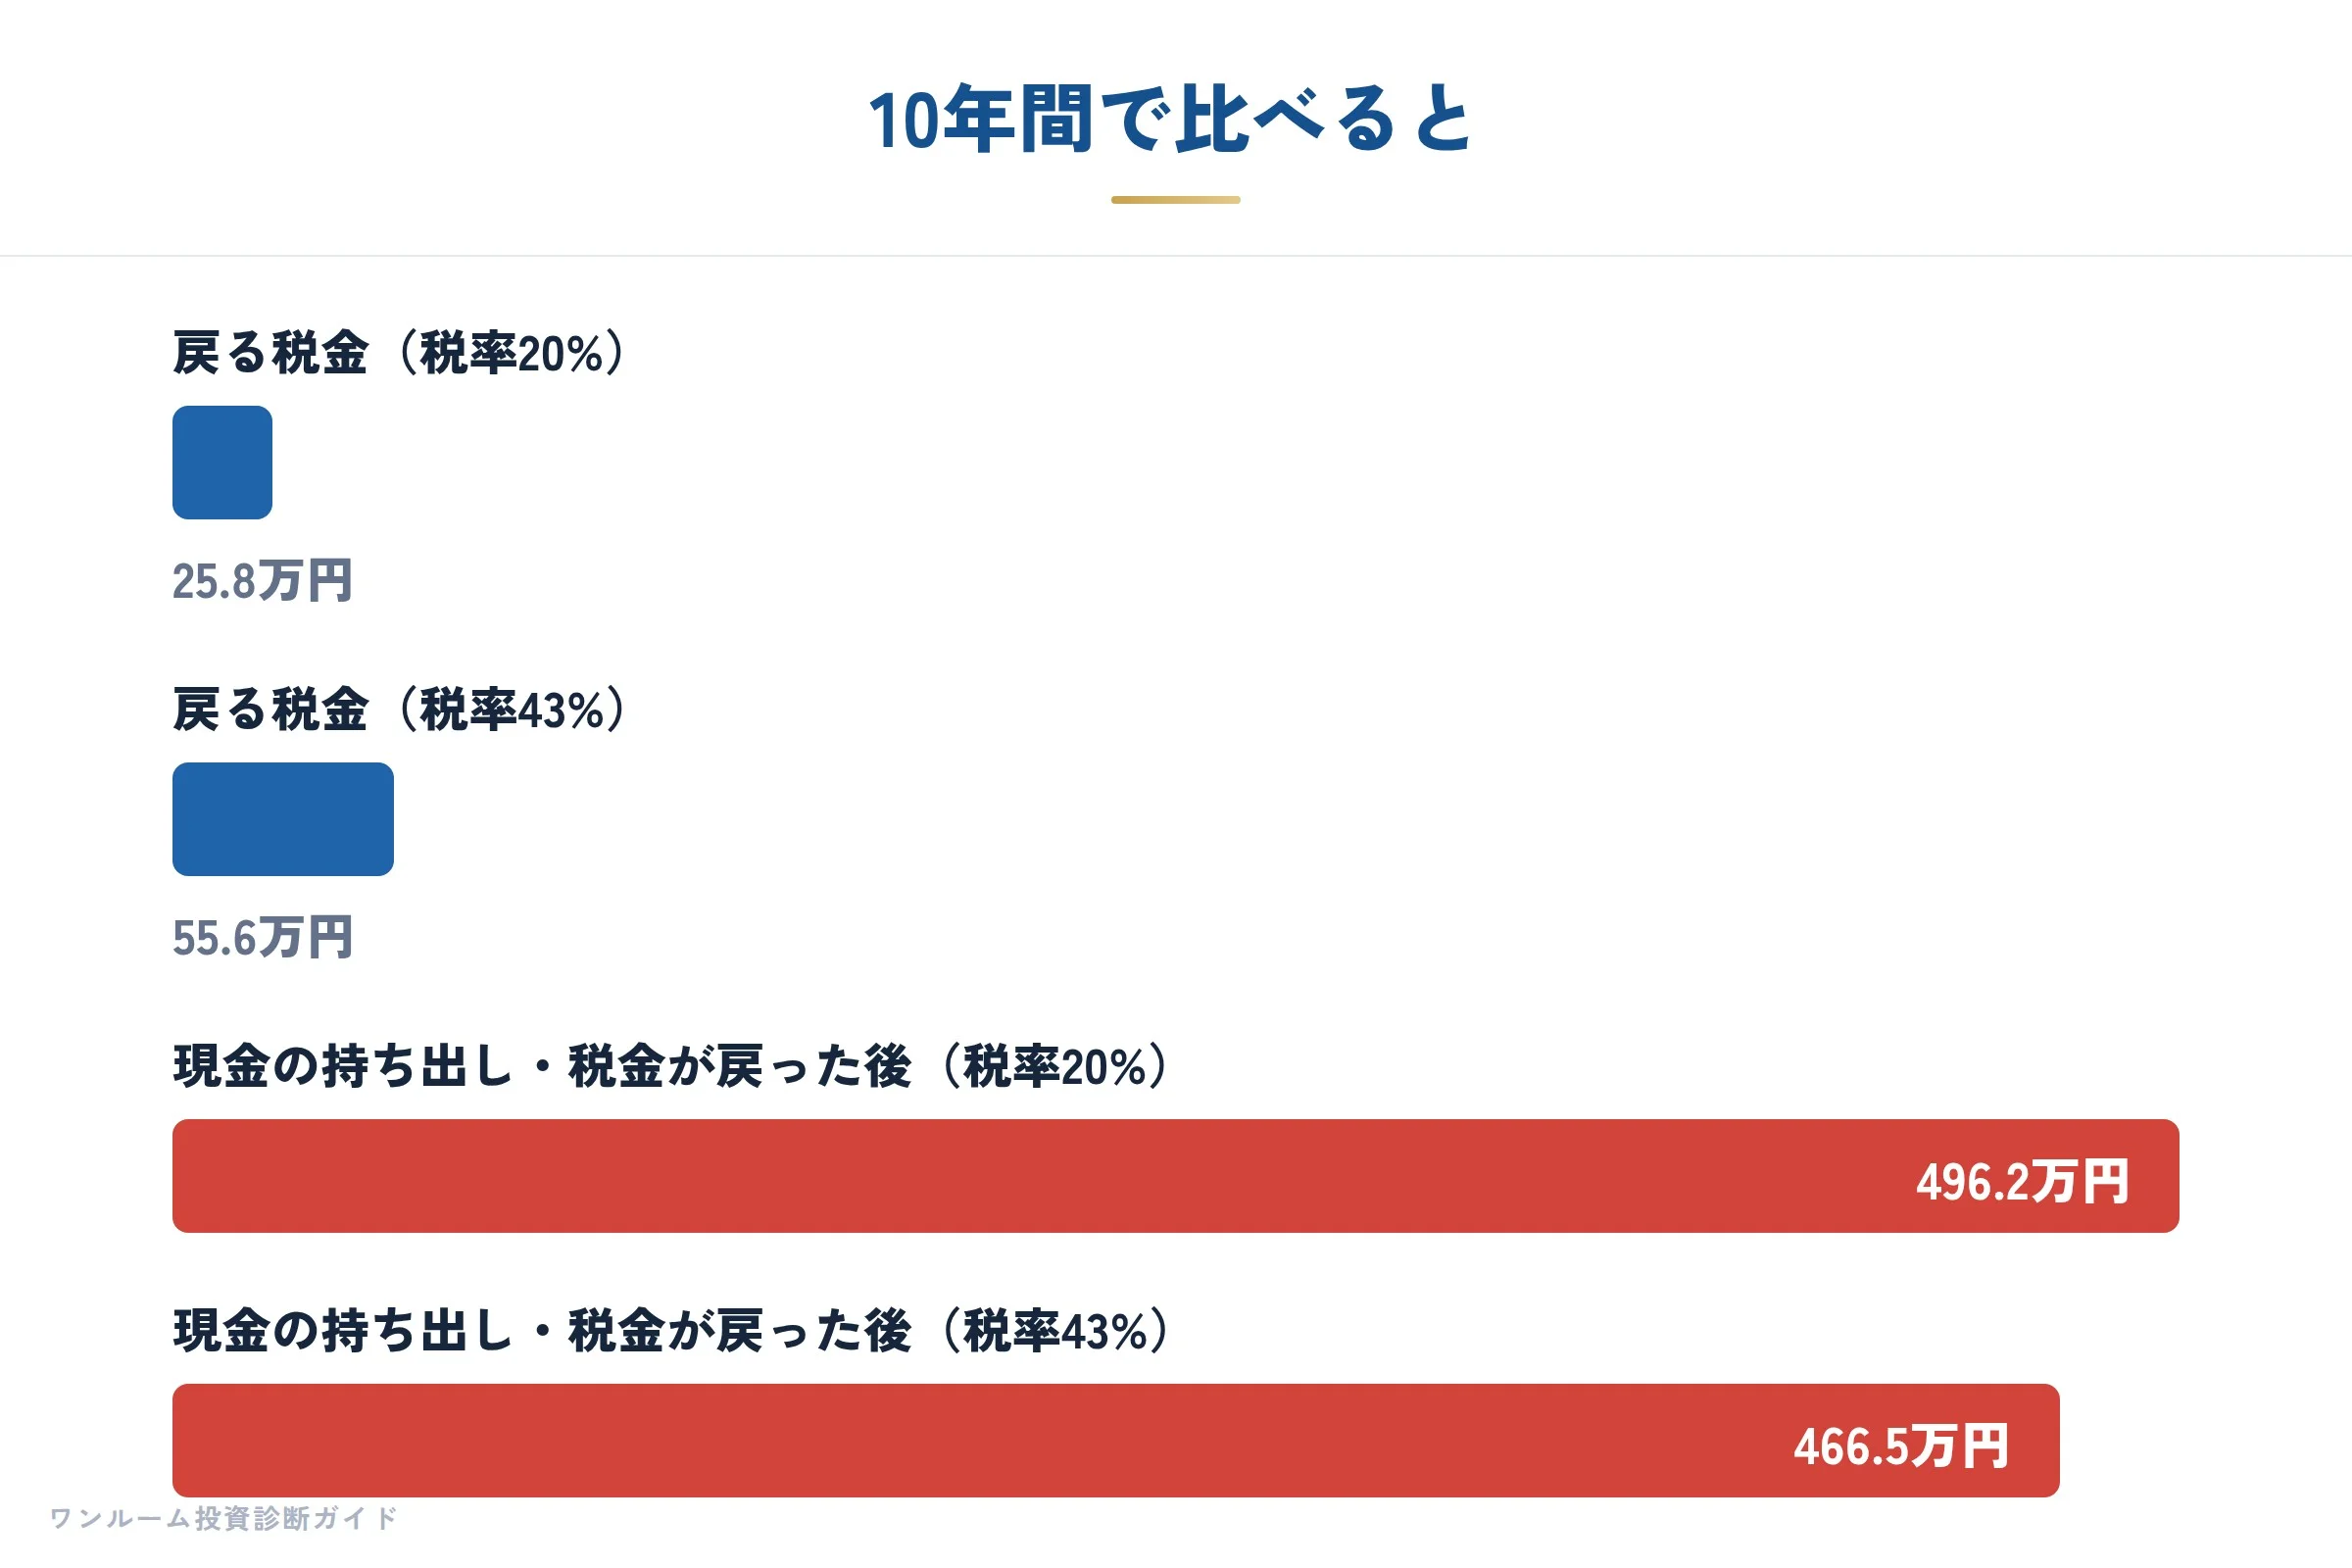
10年間の合計で、戻る税金は約26〜56万円、現金の持ち出し(税金が戻った後)は約467〜496万円です。この前提では、「節税で得をする」とは言えない差です。
売るときに、減価償却の分が戻ってくる
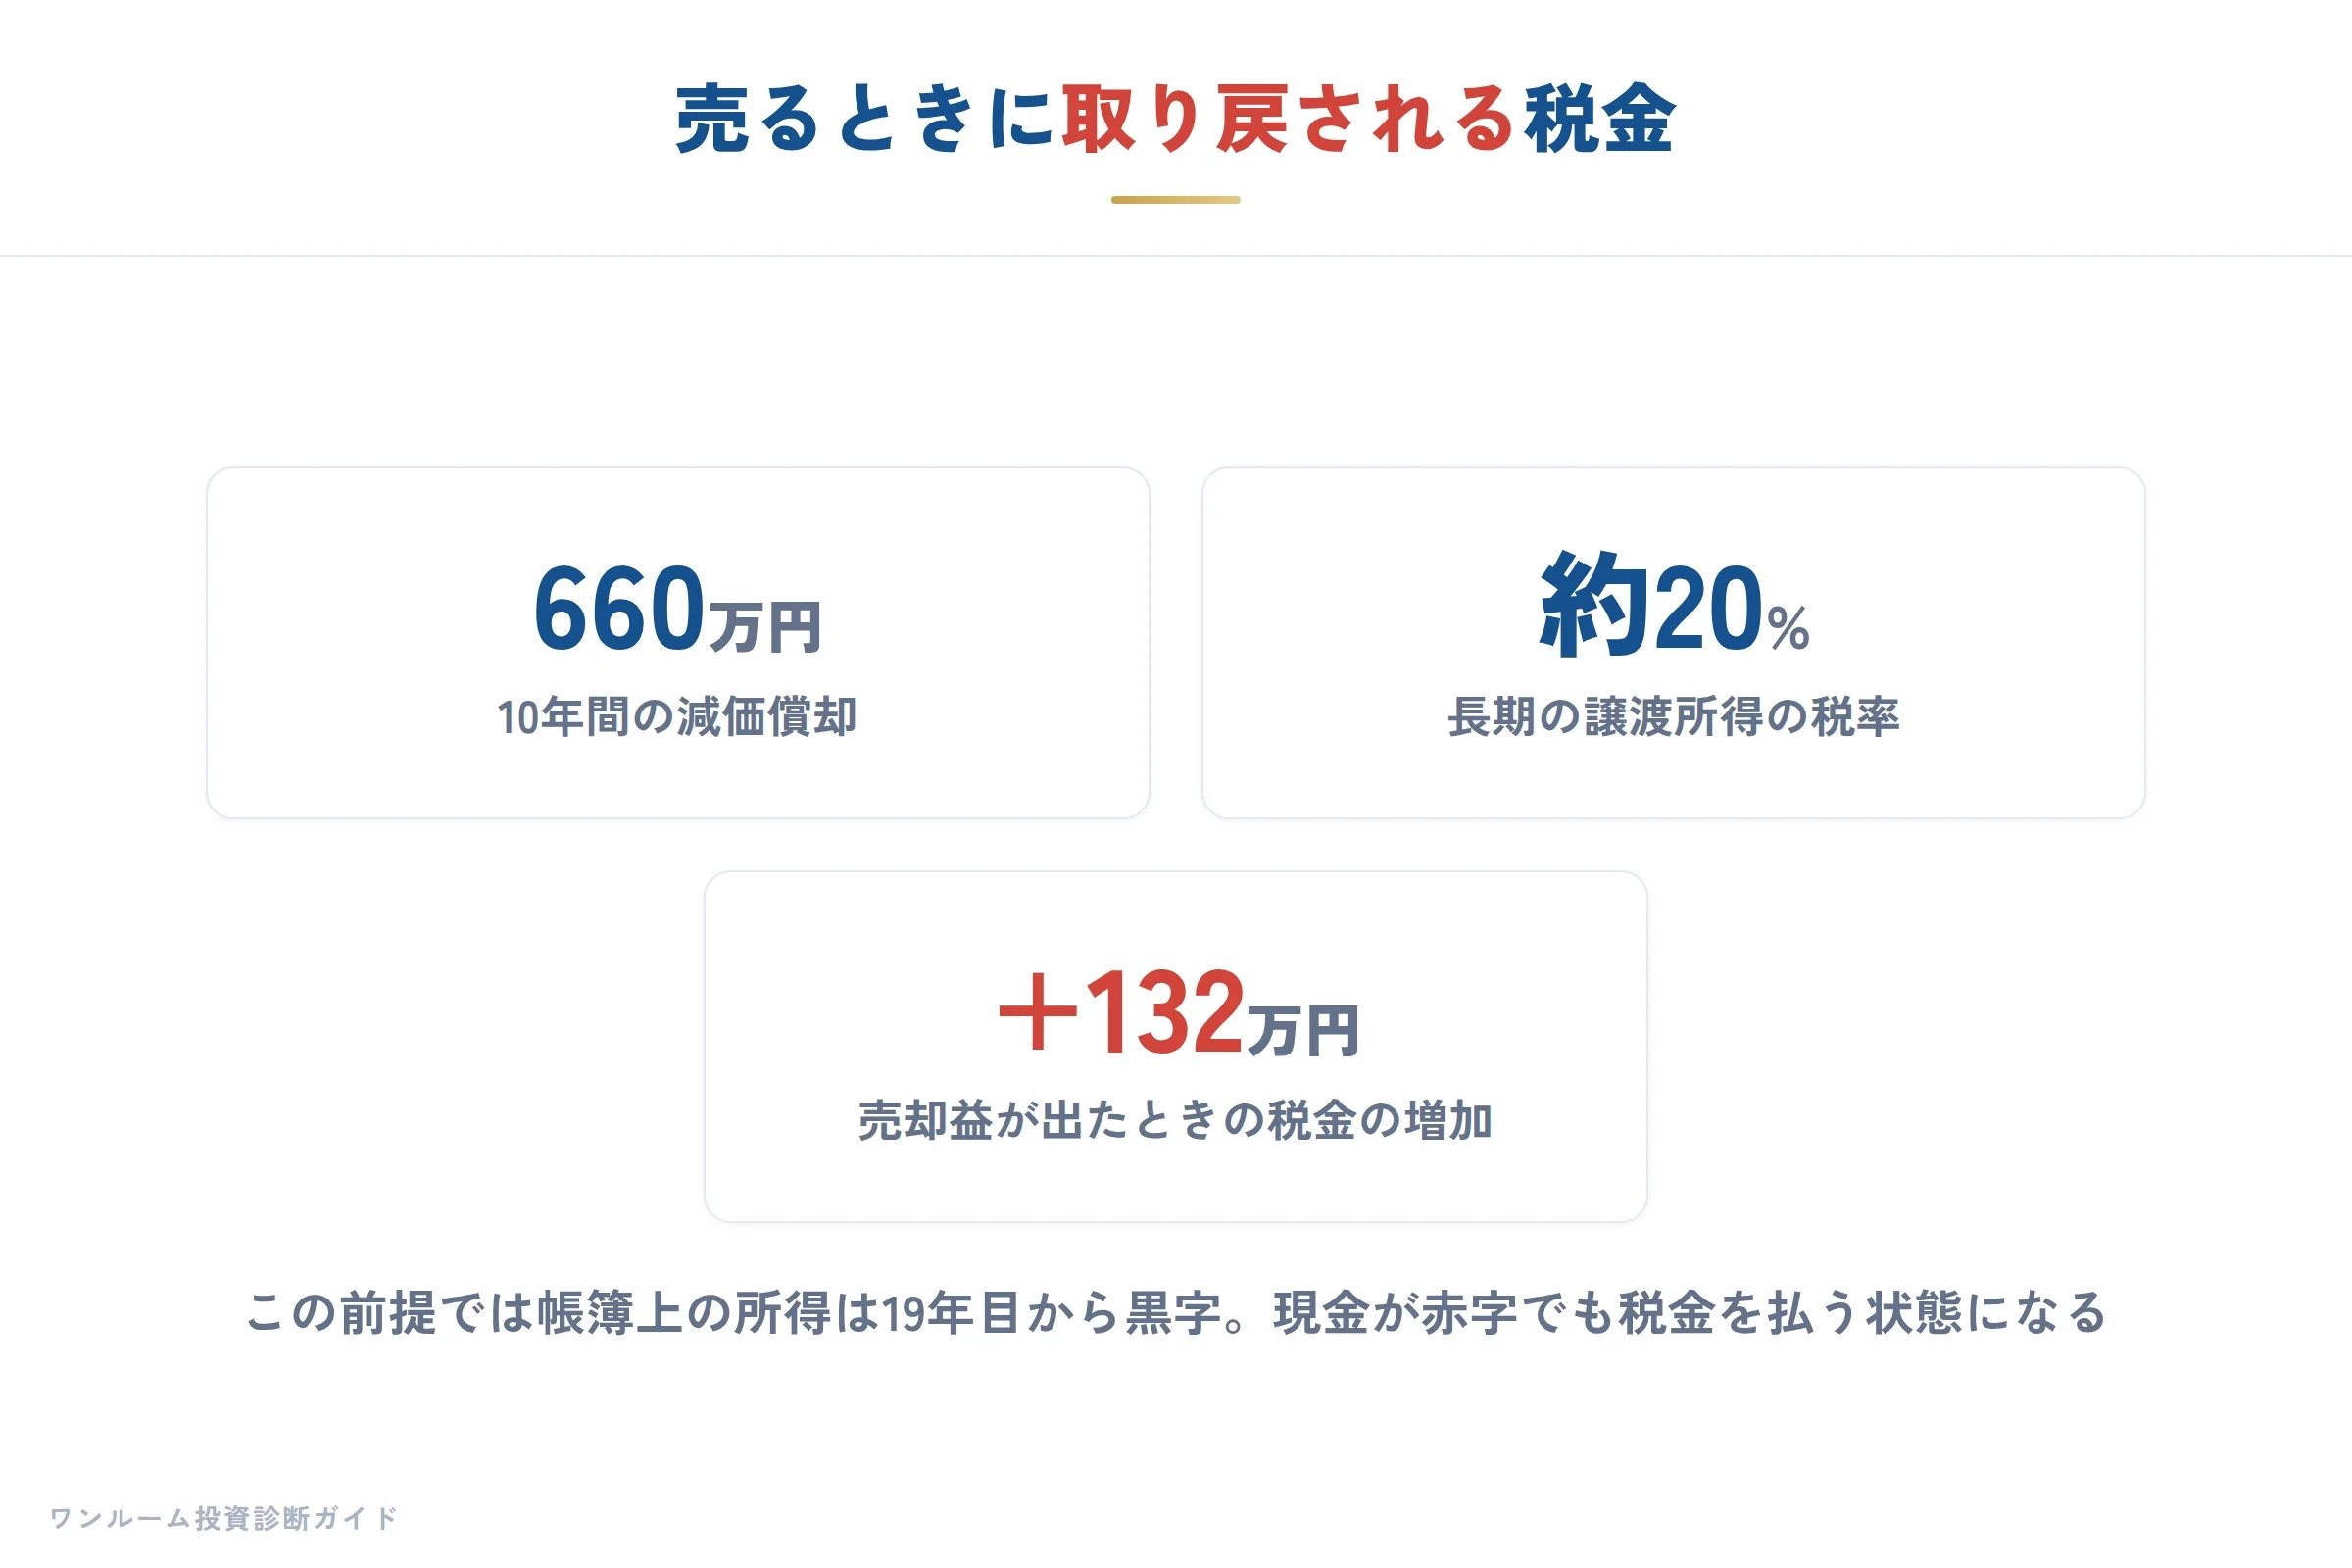
10年間で経費にした減価償却は660万円です(年66万円×10年)。売るときはこの分だけ取得費が小さく計算されるため、売却益が出る場合、長期の譲渡所得の税率を約20%とすると、約132万円の税金が増えます。ようすけ不動産の「リセットされる」という説明は、この点を指しています。なお、この前提では、帳簿上の所得は19年目に黒字に変わり、そこからは現金が赤字でも税金を払う状態になります。
主張はどの条件で当たり、どの条件で外れるか
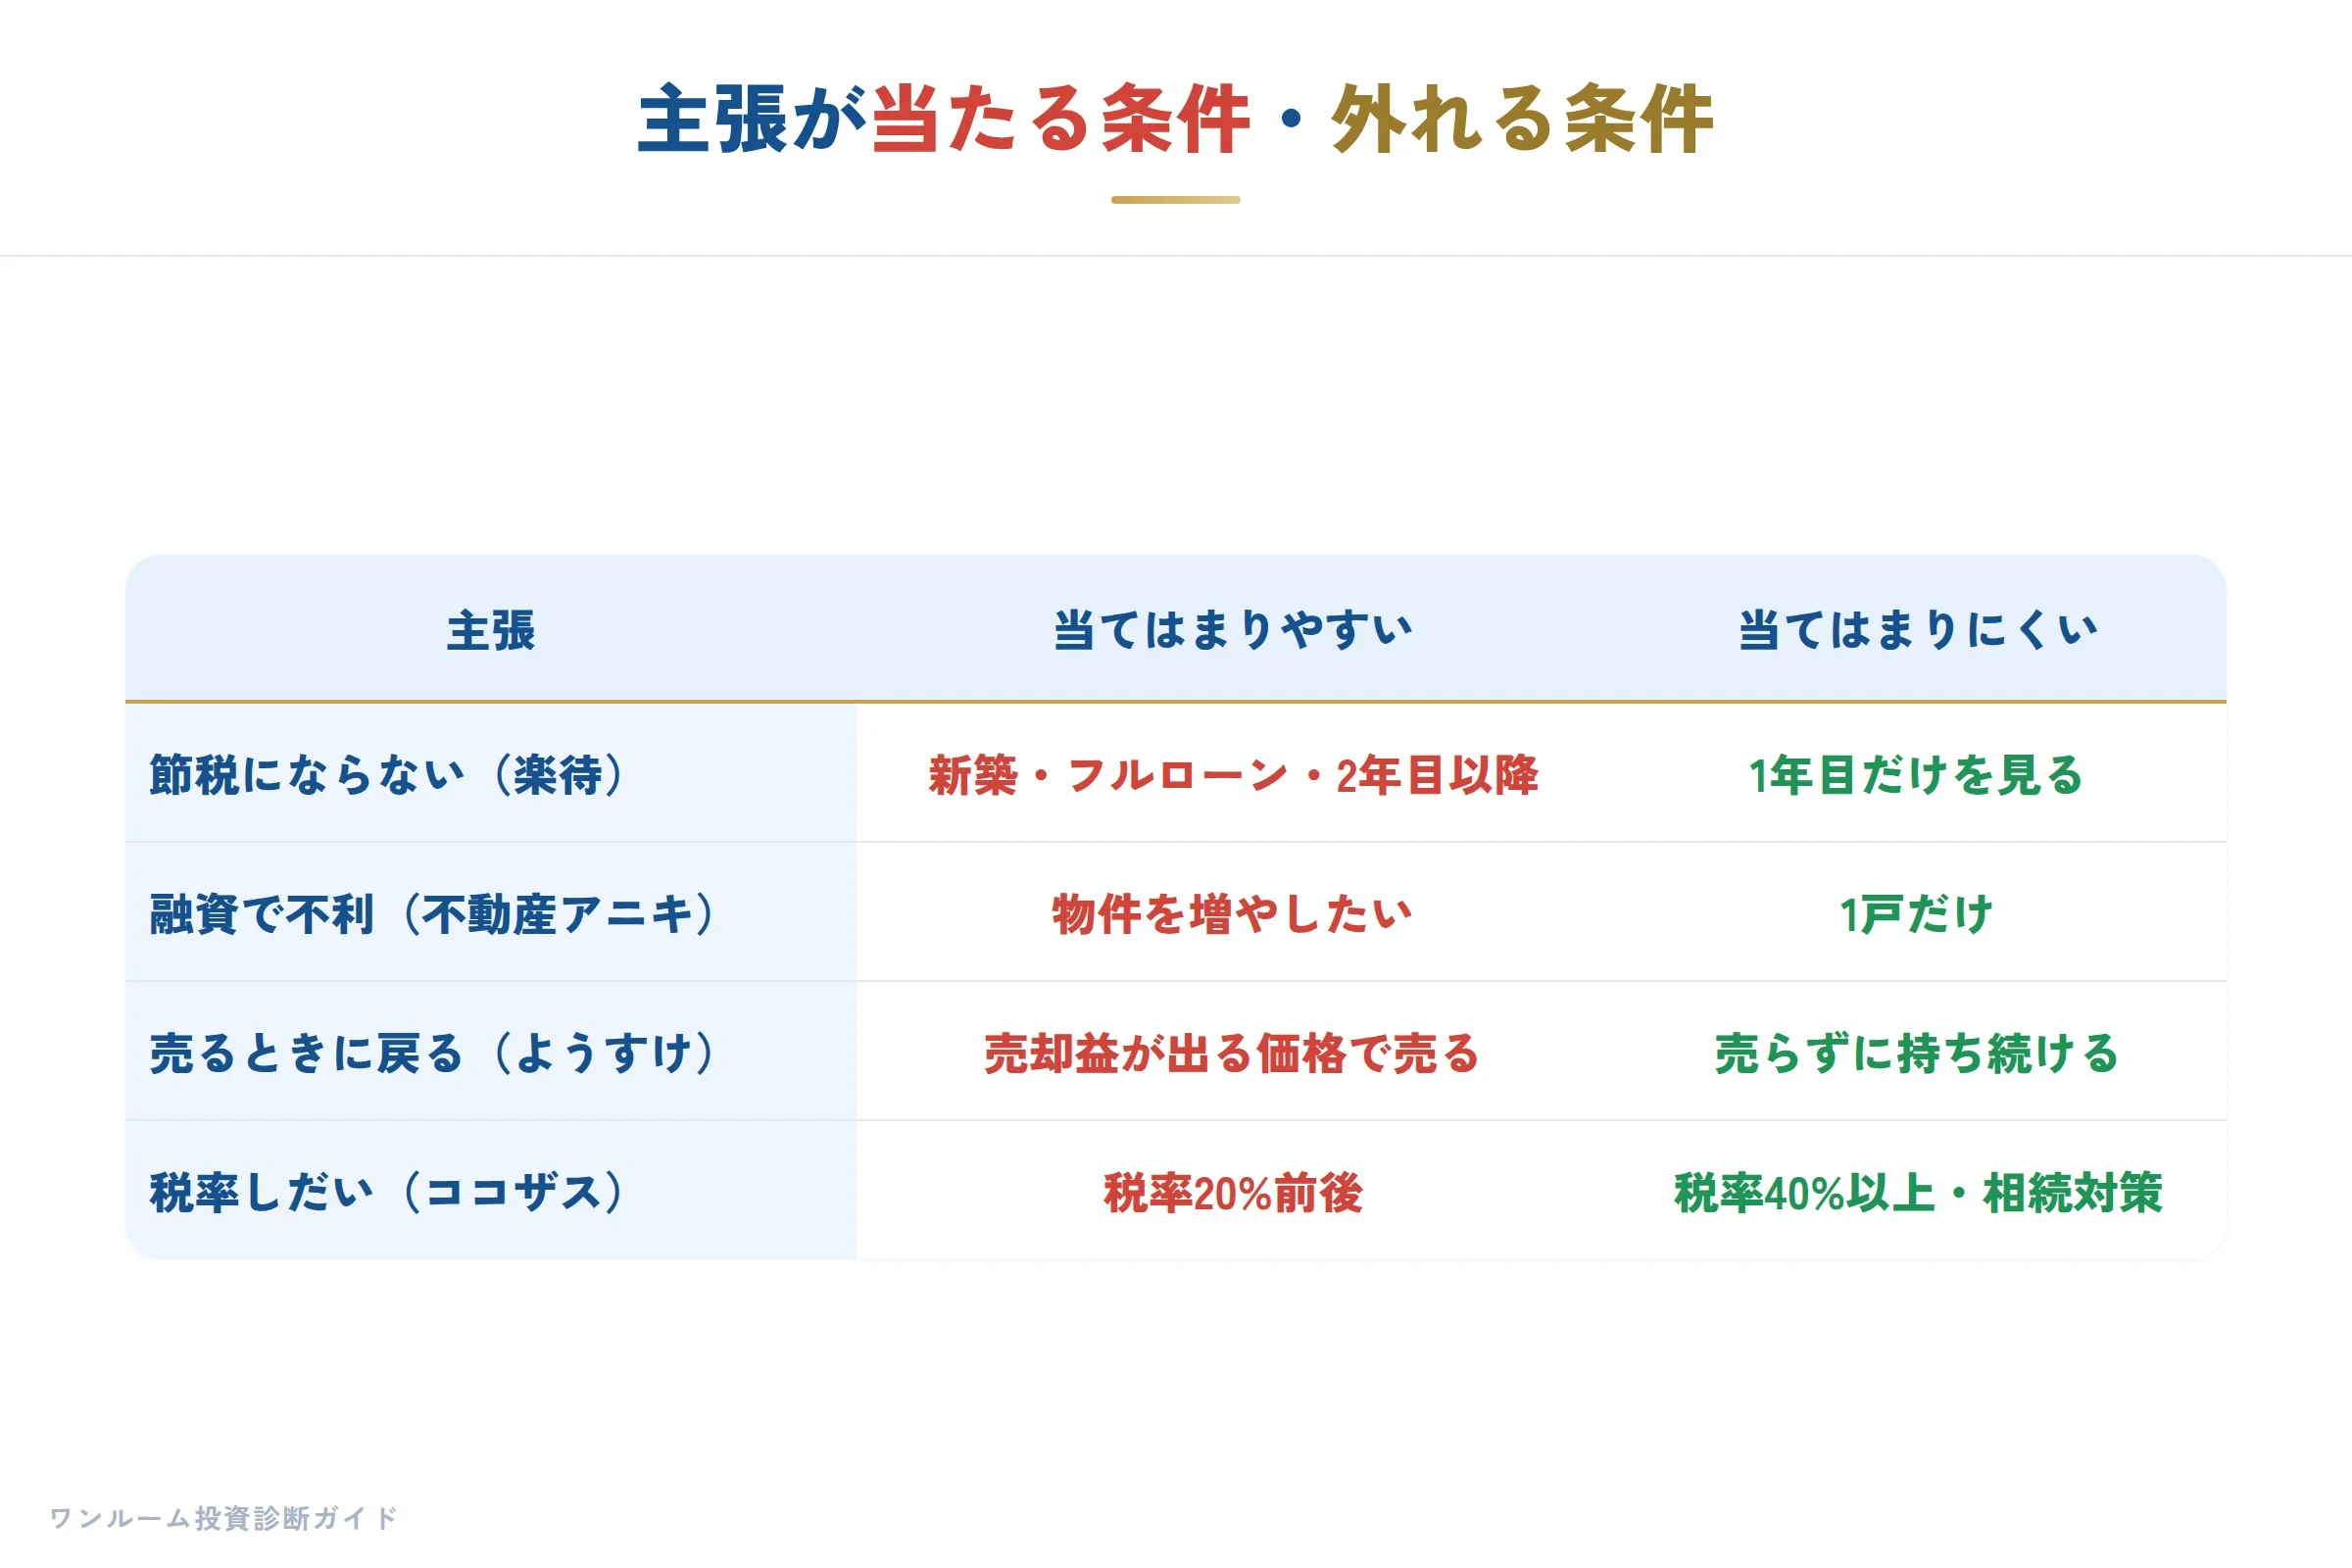
| 主張 | 当てはまりやすい条件 | 当てはまりにくい条件 |
|---|---|---|
| 節税にならない(楽待) | 新築・フルローン・2年目以降 | 1年目だけを見る |
| 節税すると融資で不利(不動産アニキ) | 物件を増やしていきたい | 1戸だけで増やす予定がない |
| 減価償却は売るときに戻る(ようすけ不動産) | 売却益が出る価格で売る | 売らずに持ち続ける |
| 税率しだい(ココザス) | 税率20%前後 | 税率40%以上・相続税対策 |
私たちの見方では、「節税にならない」は新築をフルローンで買い、税率20〜30%の人が節税を主な目的にする場合によく当てはまります。
当てはまる人・当てはまらない人
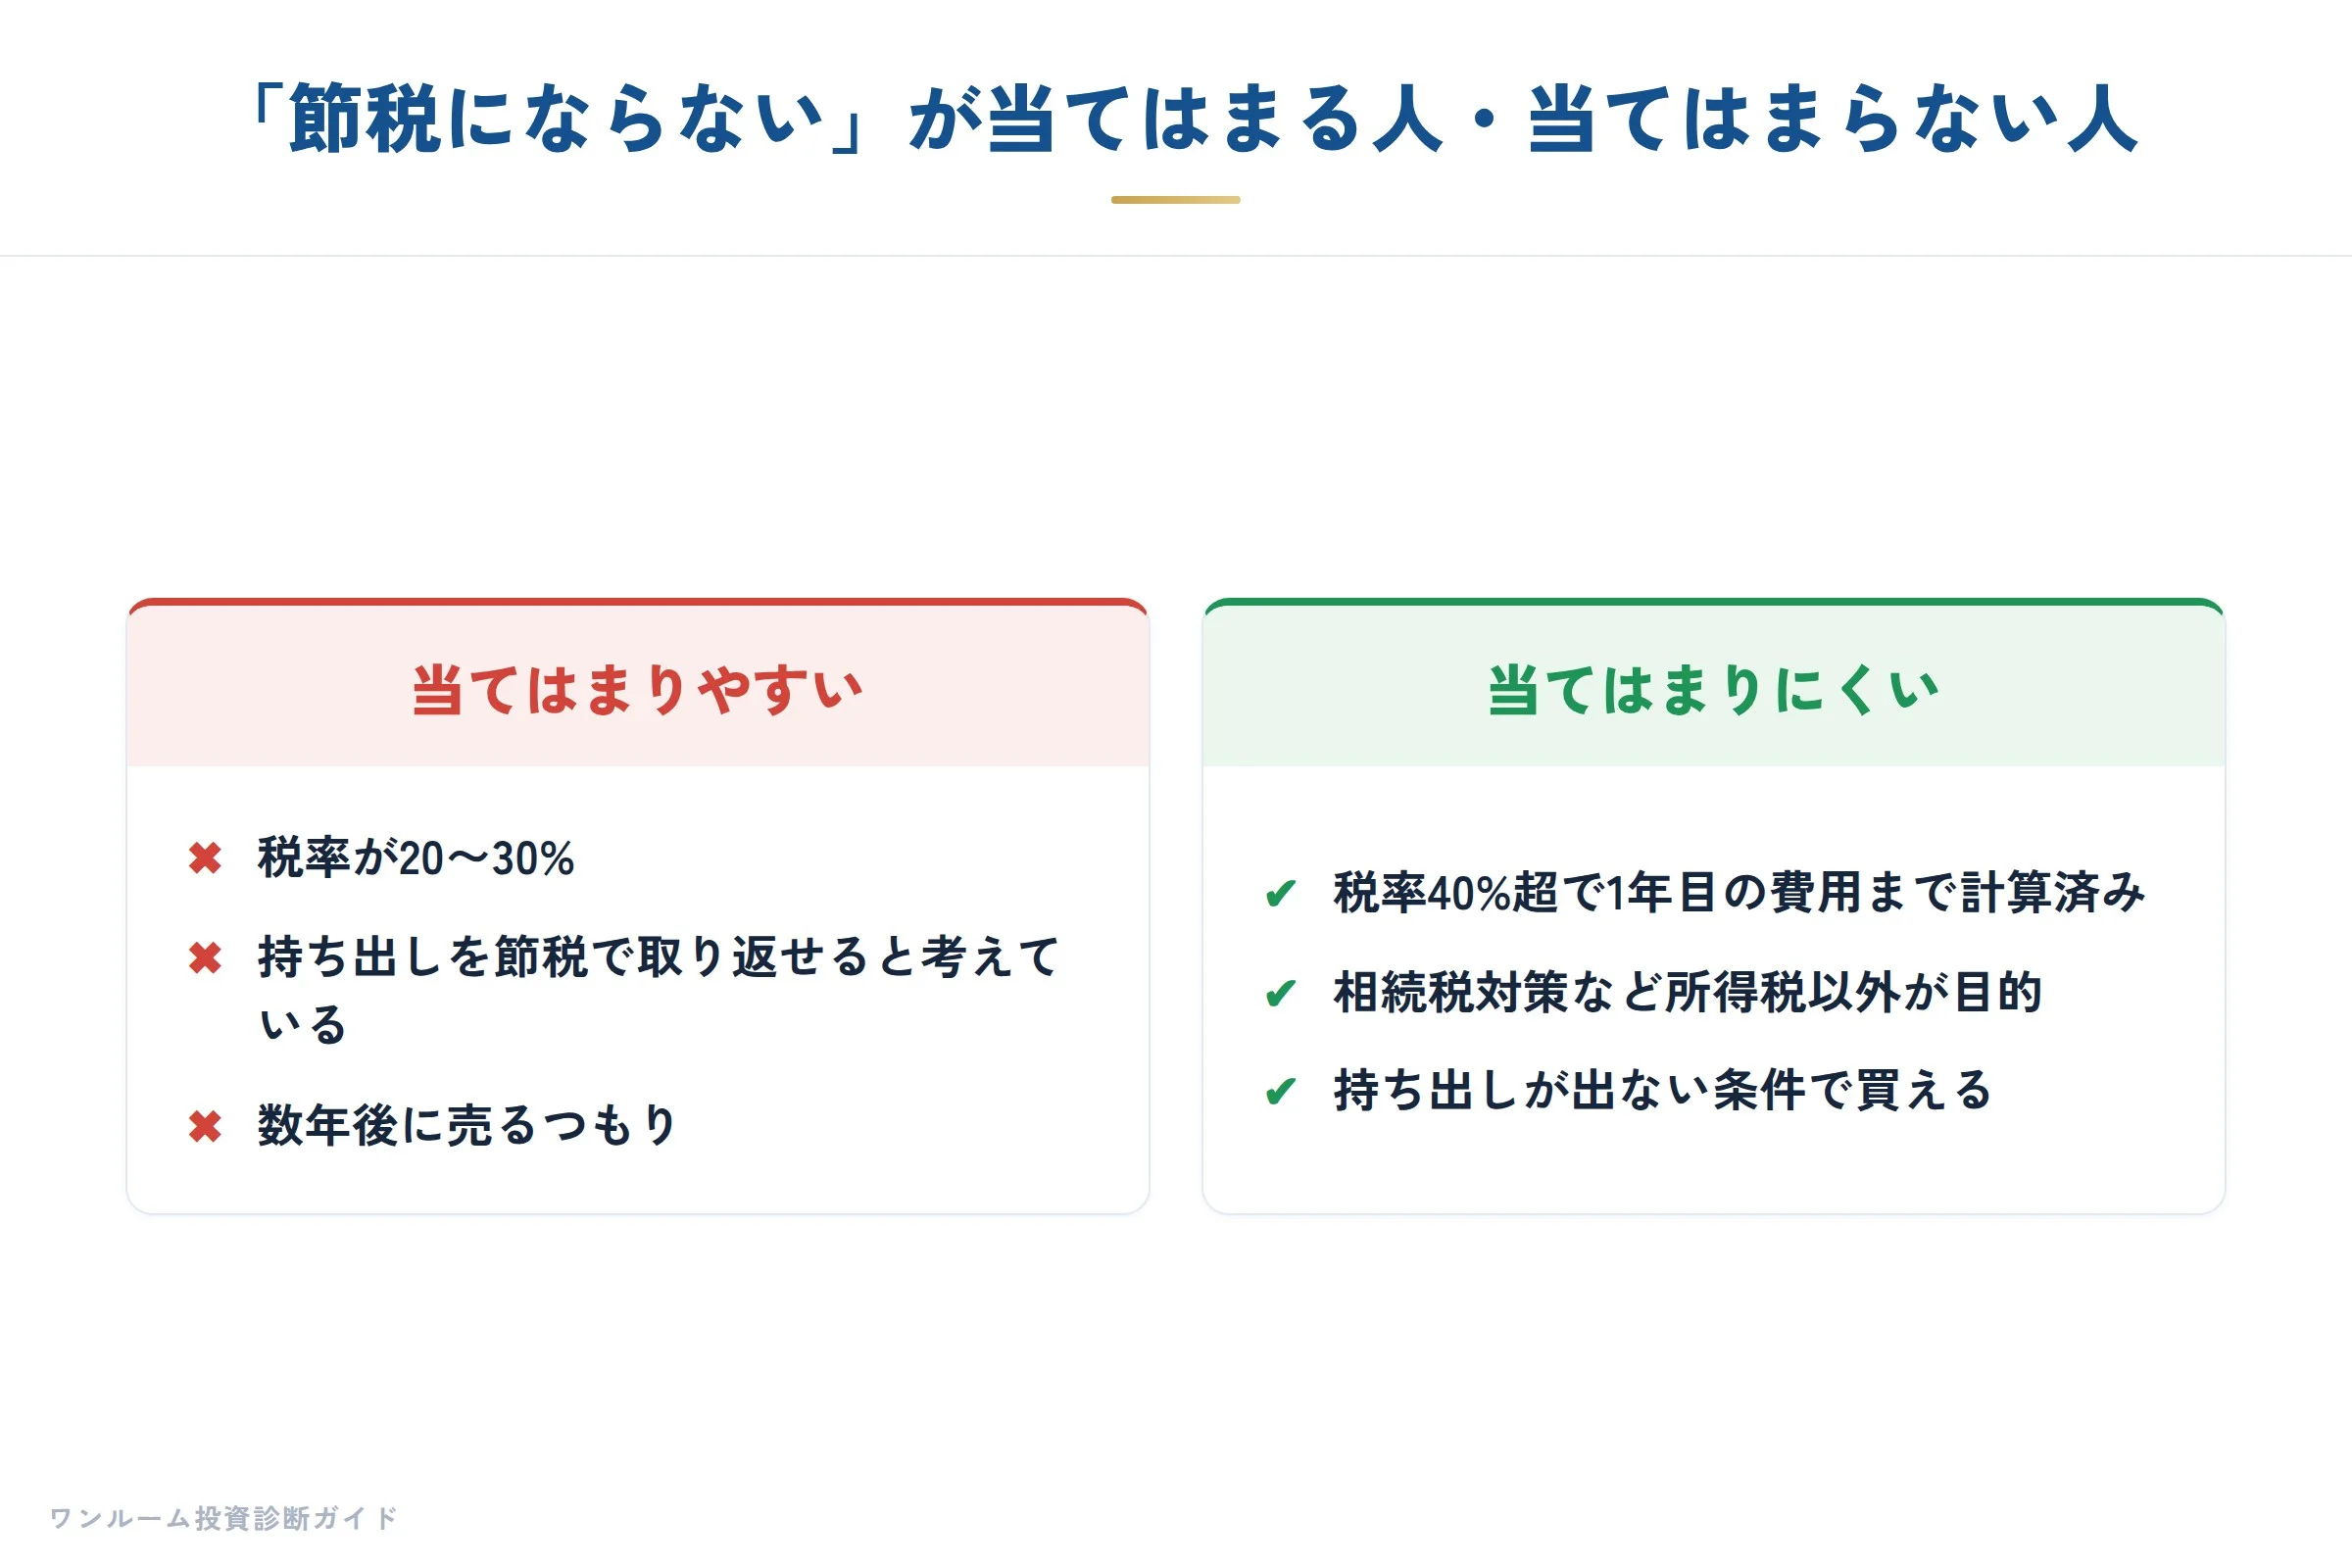
「節税にならない」が当てはまりやすい人
- 所得税と住民税を合わせた税率が20〜30%
- 頭金を入れず、毎月の持ち出しを「節税で取り返せる」と考えている
- 数年後に売るつもりがある
当てはまりにくい人
- 税率が40%を超え、1年目の費用も含めて効果を計算している
- 相続税対策など、所得税以外が目的(ただし2027年1月1日以後の相続・贈与からは、相続開始前5年以内に取得した貸付用不動産の評価見直し(令和8年度税制改正)により、直前購入による評価圧縮の効果は薄れる点に注意)
- 持ち出しが出ない価格・借入条件で買える
自分の提案書で確かめる方法
販売の場で渡される節税のシミュレーションは、上の式に自分の数字を入れ直すと確かめられます。
- 何年目の数字かを見る:「年間◯万円の節税」が1年目だけの数字になっていないかを確かめます。購入時の費用が入る1年目は、戻る額が大きく出ます。
- 2年目以降を自分で計算する:家賃・経費・ローンの利息・減価償却を式に入れ、赤字から土地の分の利息を引いて、自分の税率を掛けます。
- 戻る税金と、現金の持ち出しを並べる:毎年の現金は「家賃-経費-ローンの返済」で出します。戻る税金が、この持ち出しを上回るかどうかを見ます。
- 売るときまで入れる:経費にした減価償却の合計に、譲渡所得の税率を掛けた額が、売るときに増える税金の目安です。
- 価格が割高でないか:節税を理由に割高な物件を買うと、戻る税金より持ち出しが大きくなります。割高診断で確かめられます。
- 家賃が相場からずれていないか:すでに持っている物件は、家賃診断(無料の会員登録が必要)で周辺の実際の家賃と比べられます。
節税のしくみは「ワンルームマンション投資の節税は本当か?」、YouTuberの「やめとけ」の主張の検証は「ワンルームマンション投資「やめとけ」は本当?」も参考にしてください。
まとめ
- 税金が戻るしくみは本当にあります。ただし、戻る額は「相殺できる赤字×税率」で、1年目が中心です。
- 土地の分の利息は相殺できず、減価償却で経費にした分は売るときの税金に回ります。2年目以降と売るときまで通して計算すると、1年目の印象より効果は小さくなりやすいです。
- 「節税にならない」が当てはまるかどうかは、自分の税率と、毎年の現金の持ち出しを並べて計算すれば確かめられます。
※本記事は一般的な情報提供を目的としたもので、特定の物件の購入・売却を勧誘するものではありません。税務の取り扱いは個別の状況で異なるため、実際の申告は税理士にご相談ください。
※試算は、仮に置いた数字(価格4,000万円・家賃月12万円・管理費と修繕積立金月1万円)と、表に示した仮定にもとづく概算で、実際の物件の結果を示すものではありません。空室・家賃の下落・金利の変動・設備の償却の区分などは入れていません。
※動画の内容は、2026年9月13日に公開されていた動画を当社が視聴し、要旨をまとめたものです。登録者数・再生回数は同日時点です。