「ワンルームマンション投資はやめとけ」「儲からない」「地獄だ」――検索するとこうした言葉が並びます。結論を先にお伝えすると、やめるべきなのは投資そのものではなく、「割高な物件を、数字を確認せずに買うこと」です。収益還元法で適正価格を確認し、立地と実質収支を見極めて買えば、資産形成の手段になり得ます。
実際、私のもとには毎月赤字に苦しむ相談が、これまで2,500人を超えて寄せられてきました。その多くに共通するのは、契約前に価格の妥当性を確認していなかった点です。投資の基礎はワンルーム投資とはを、価格の裏側はからくりの図解を参照してください。
「やめとけ」と言われる5つの理由
まず、なぜ「やめとけ」と言われるのか。主な理由は次の5つです。
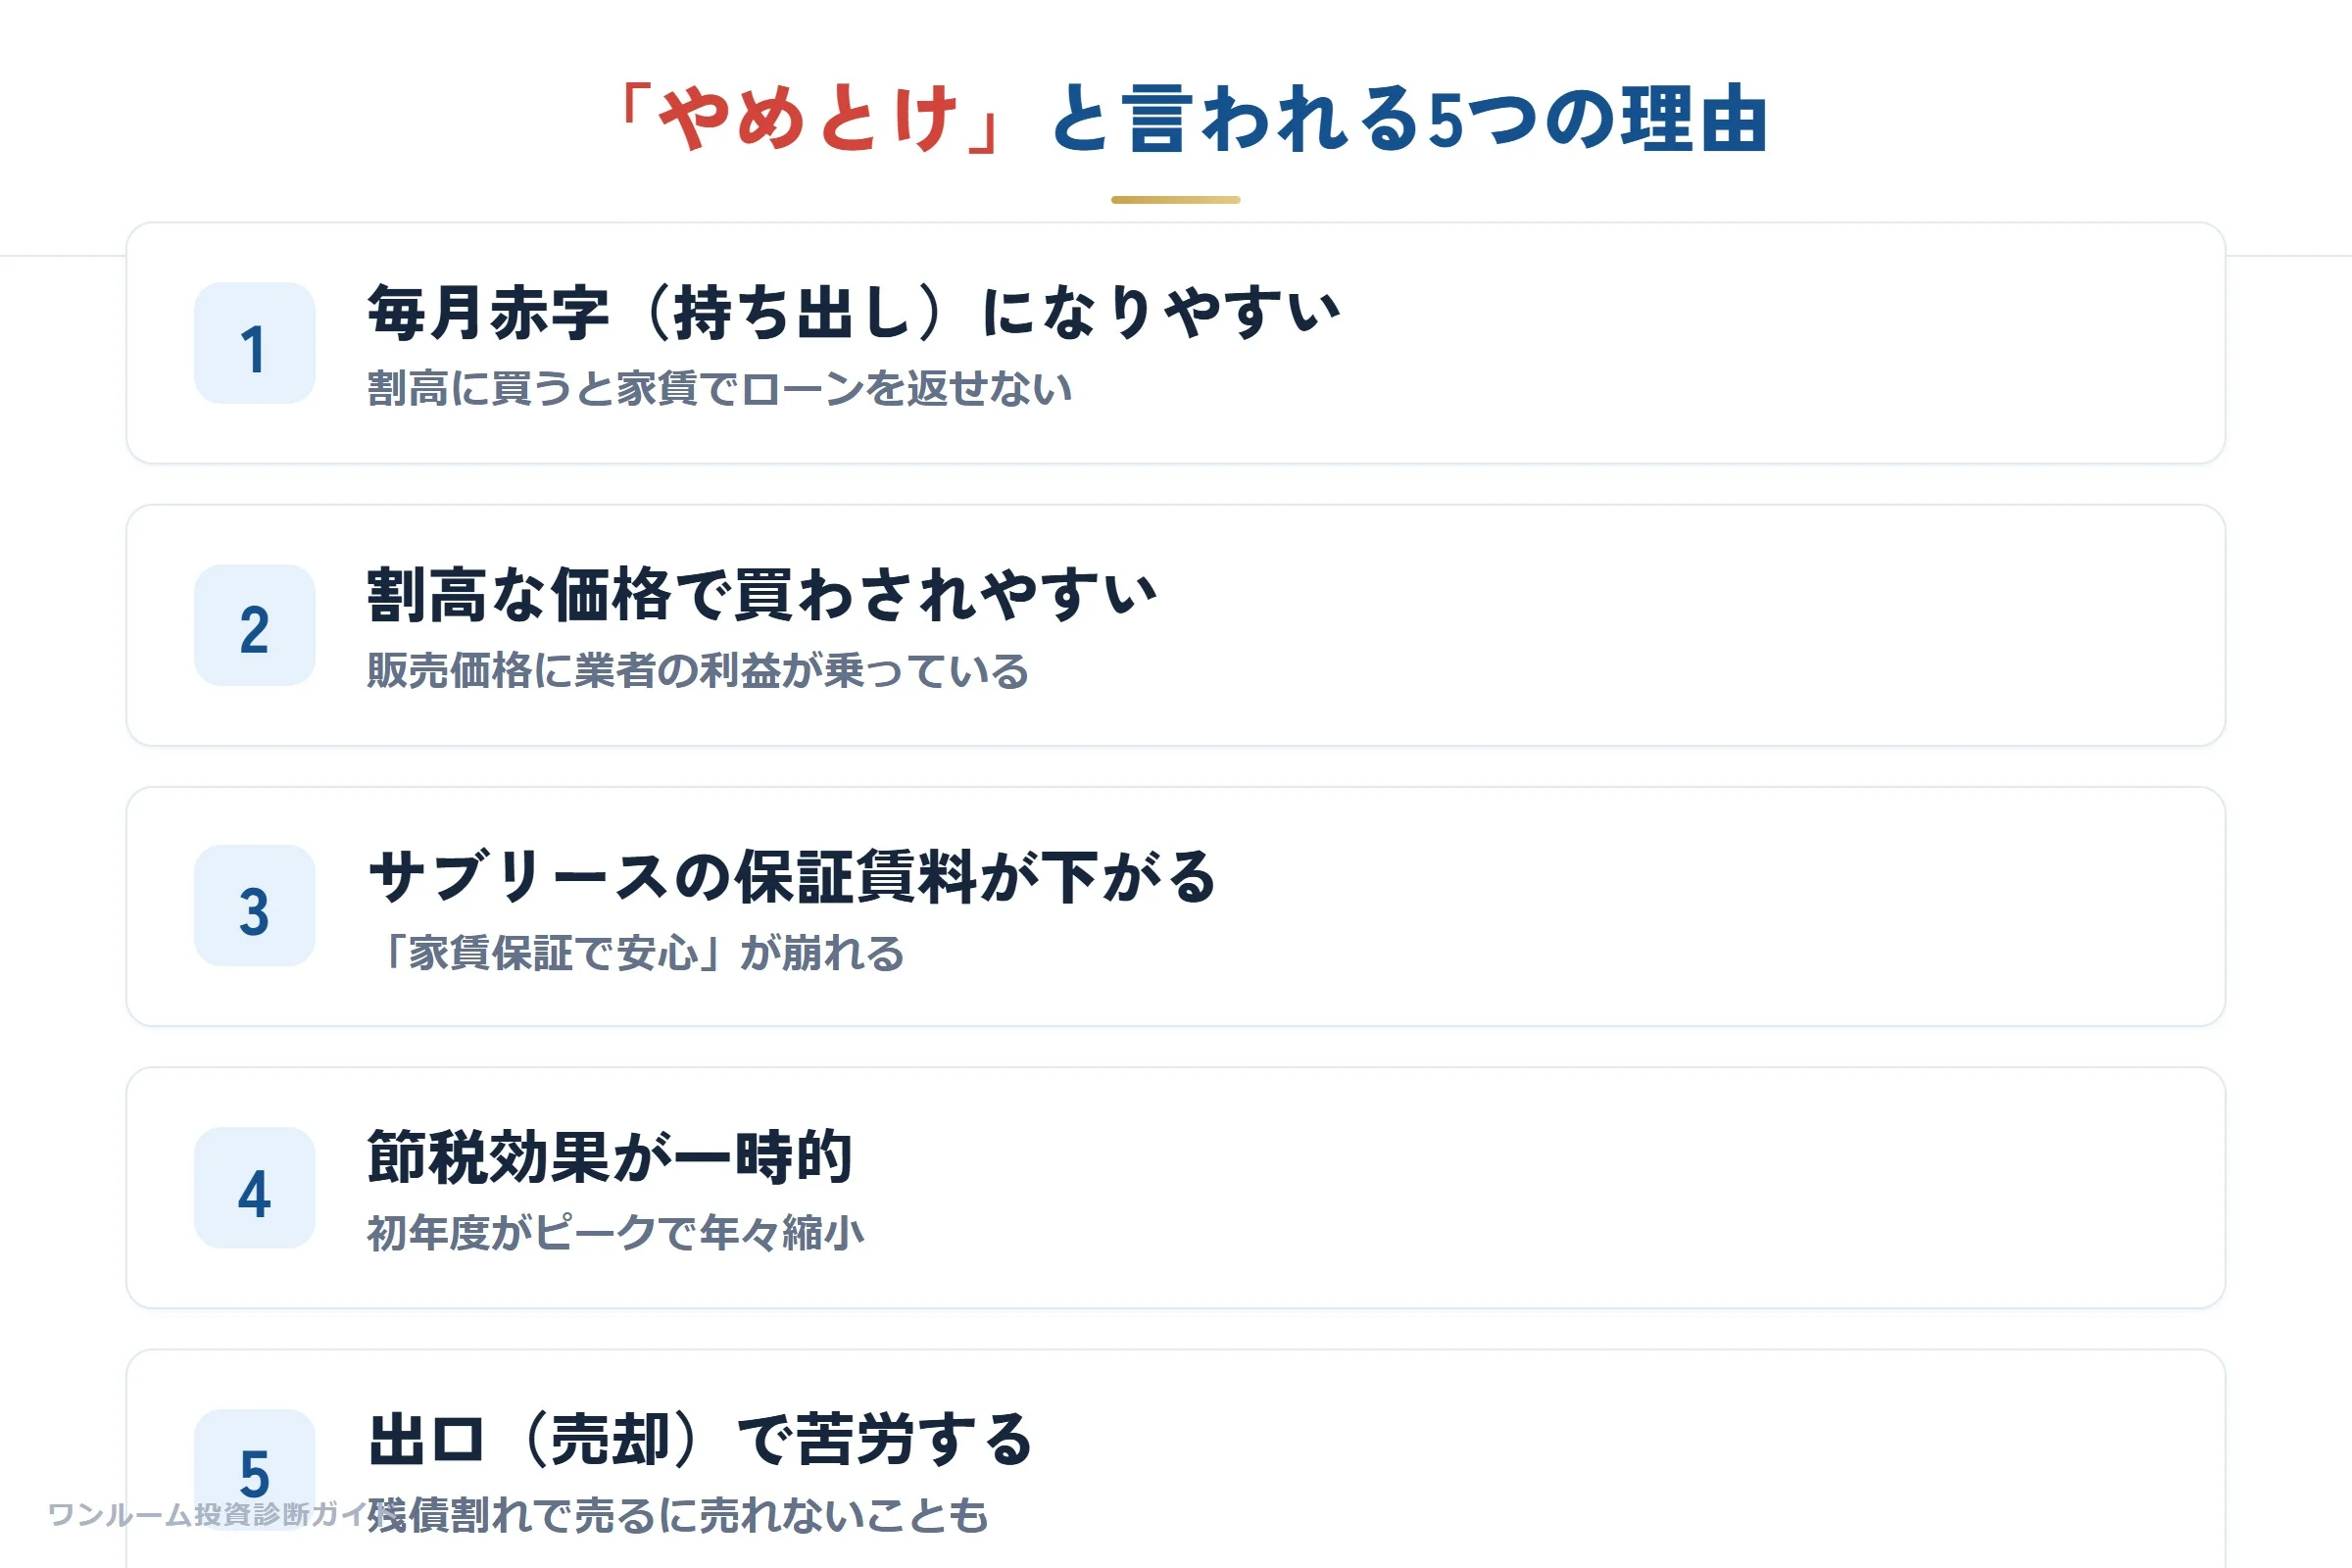
- 毎月赤字(持ち出し)になりやすい:割高に買うと家賃でローンを返せません。
- 割高な価格で買わされやすい:販売価格に業者の利益が乗っています。
- サブリースの保証賃料が下がる:「家賃保証で安心」が崩れます。
- 節税効果が一時的:初年度がピークで年々縮小します。
- 出口(売却)で苦労する:残債割れで売るに売れないことも。
これらの多くは「赤字になる5つの理由」とも重なります。
それでも後悔しない人がいる理由
一方で、同じワンルーム投資でも後悔しない人がいます。私が2,500人以上を見てきて分かった、成功する人の共通点は3つです。
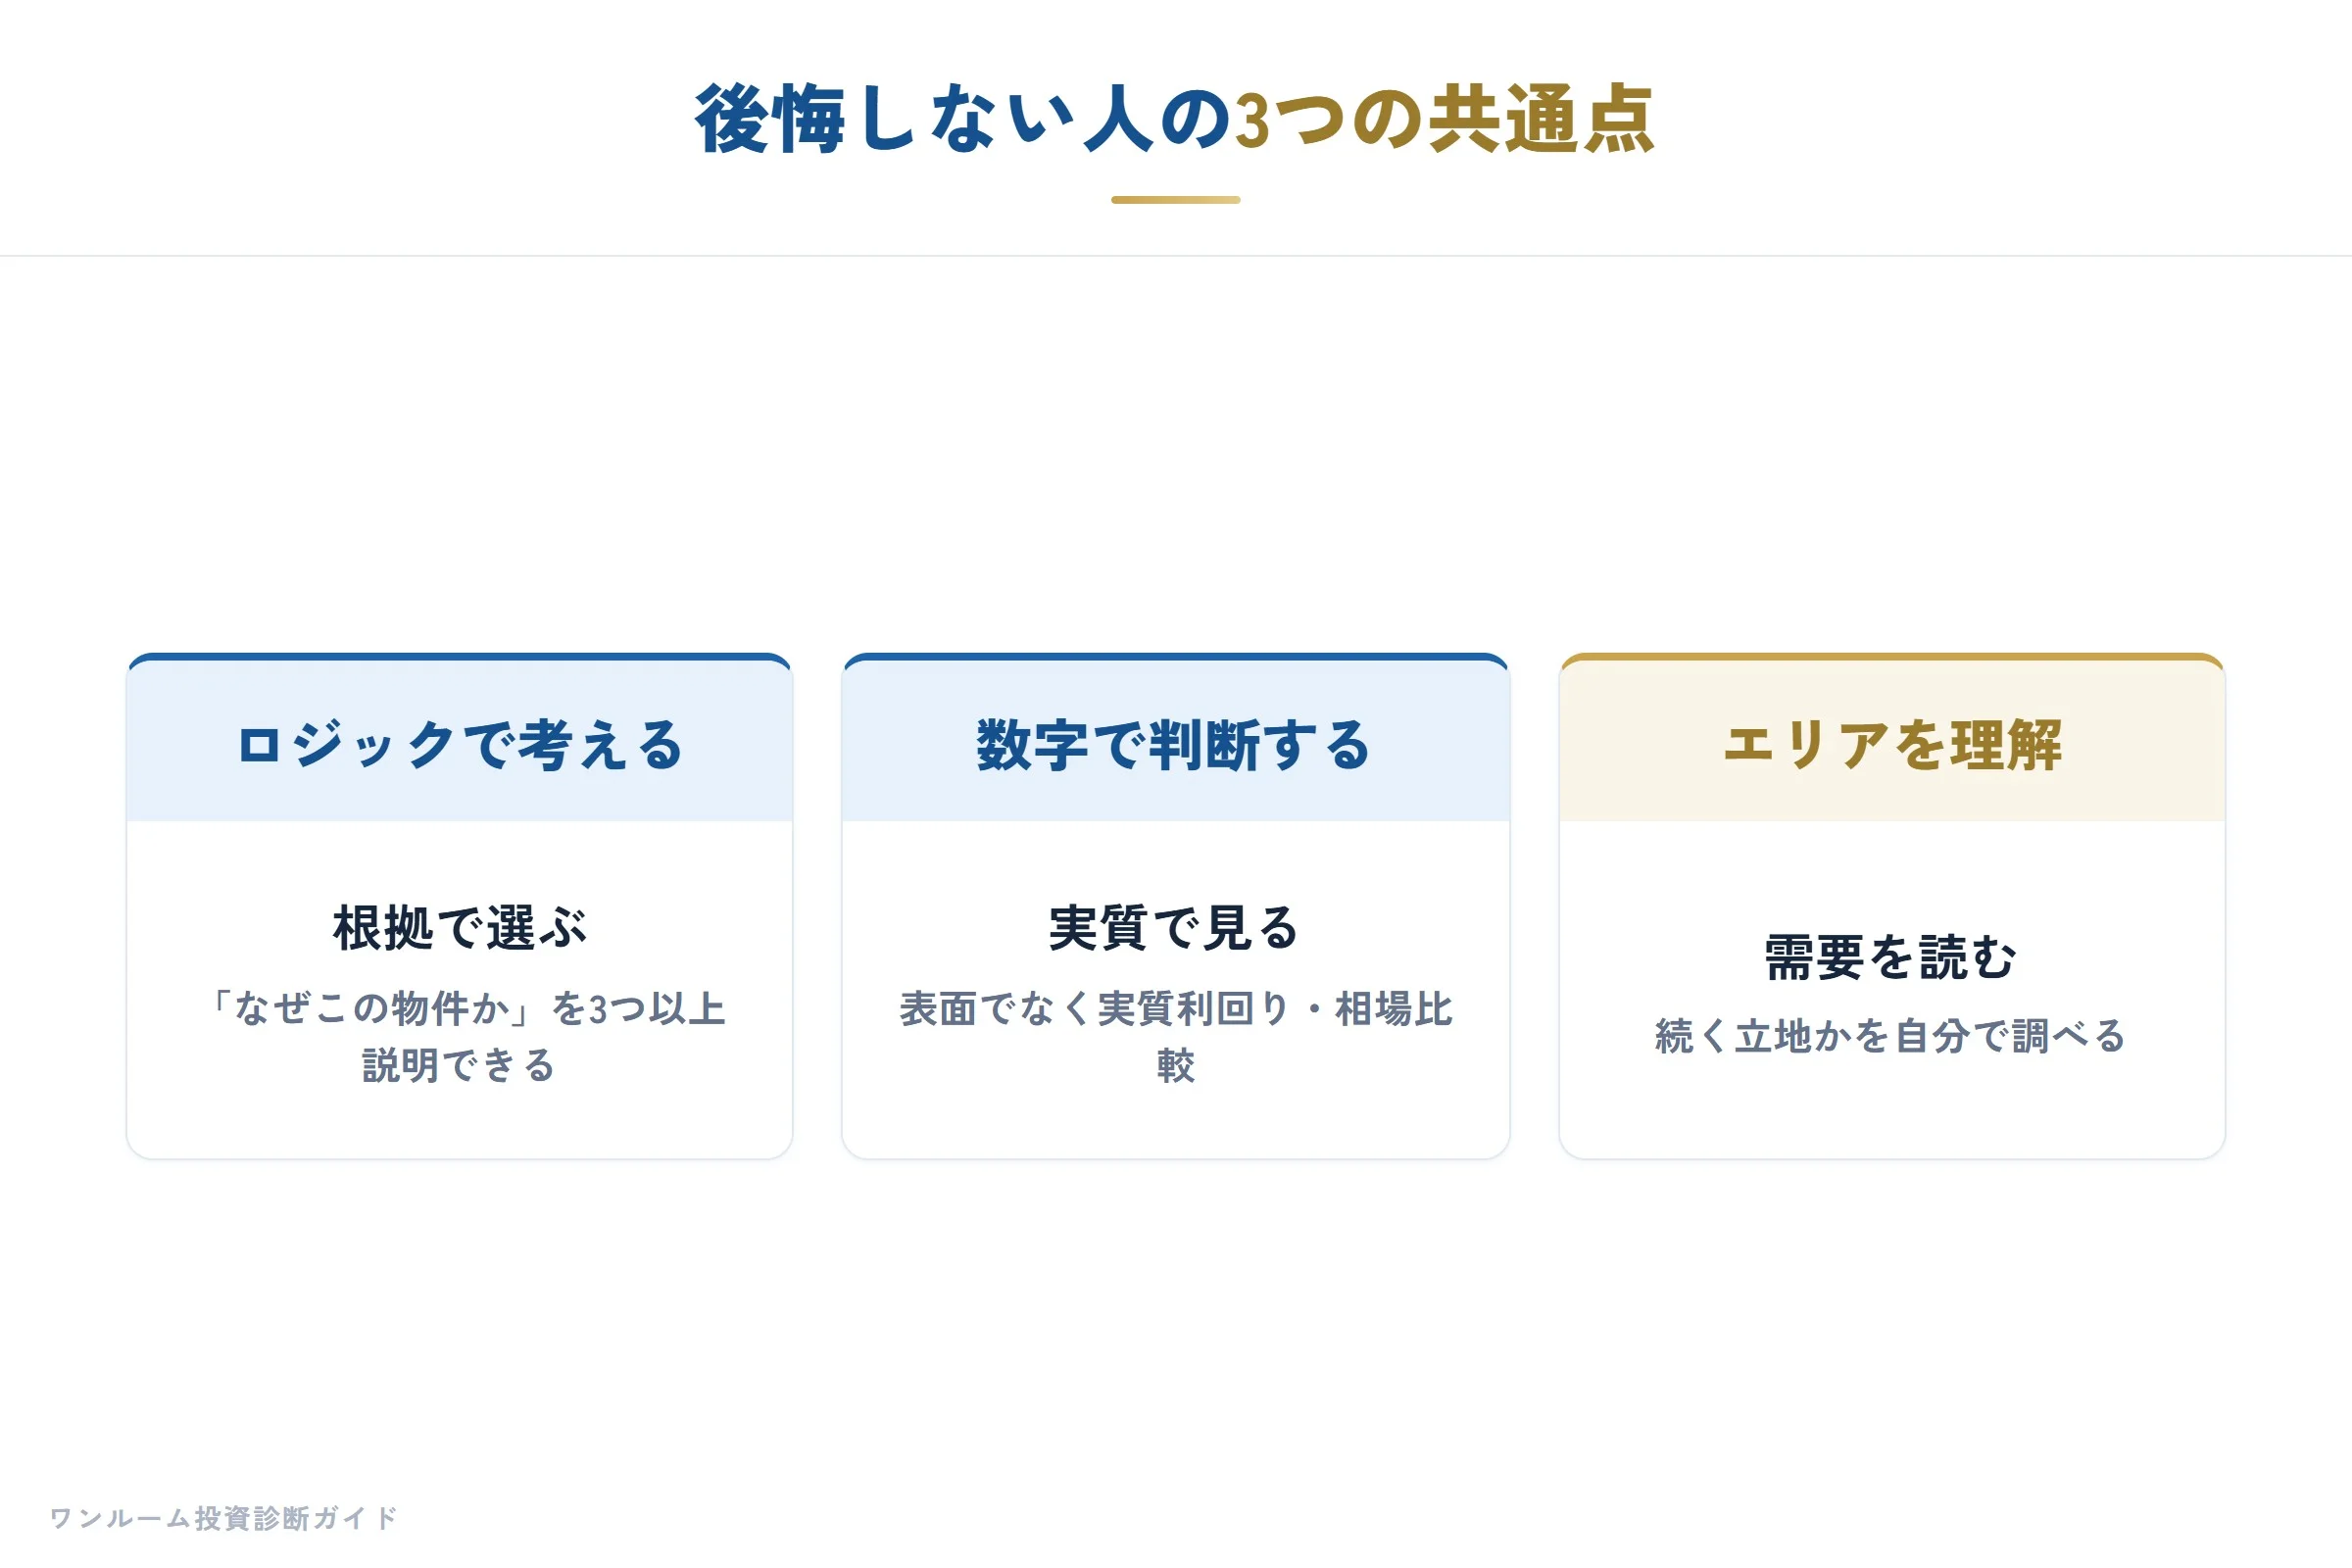
- ロジックで考える:「なぜこの物件か」を3つ以上の根拠で説明できる。
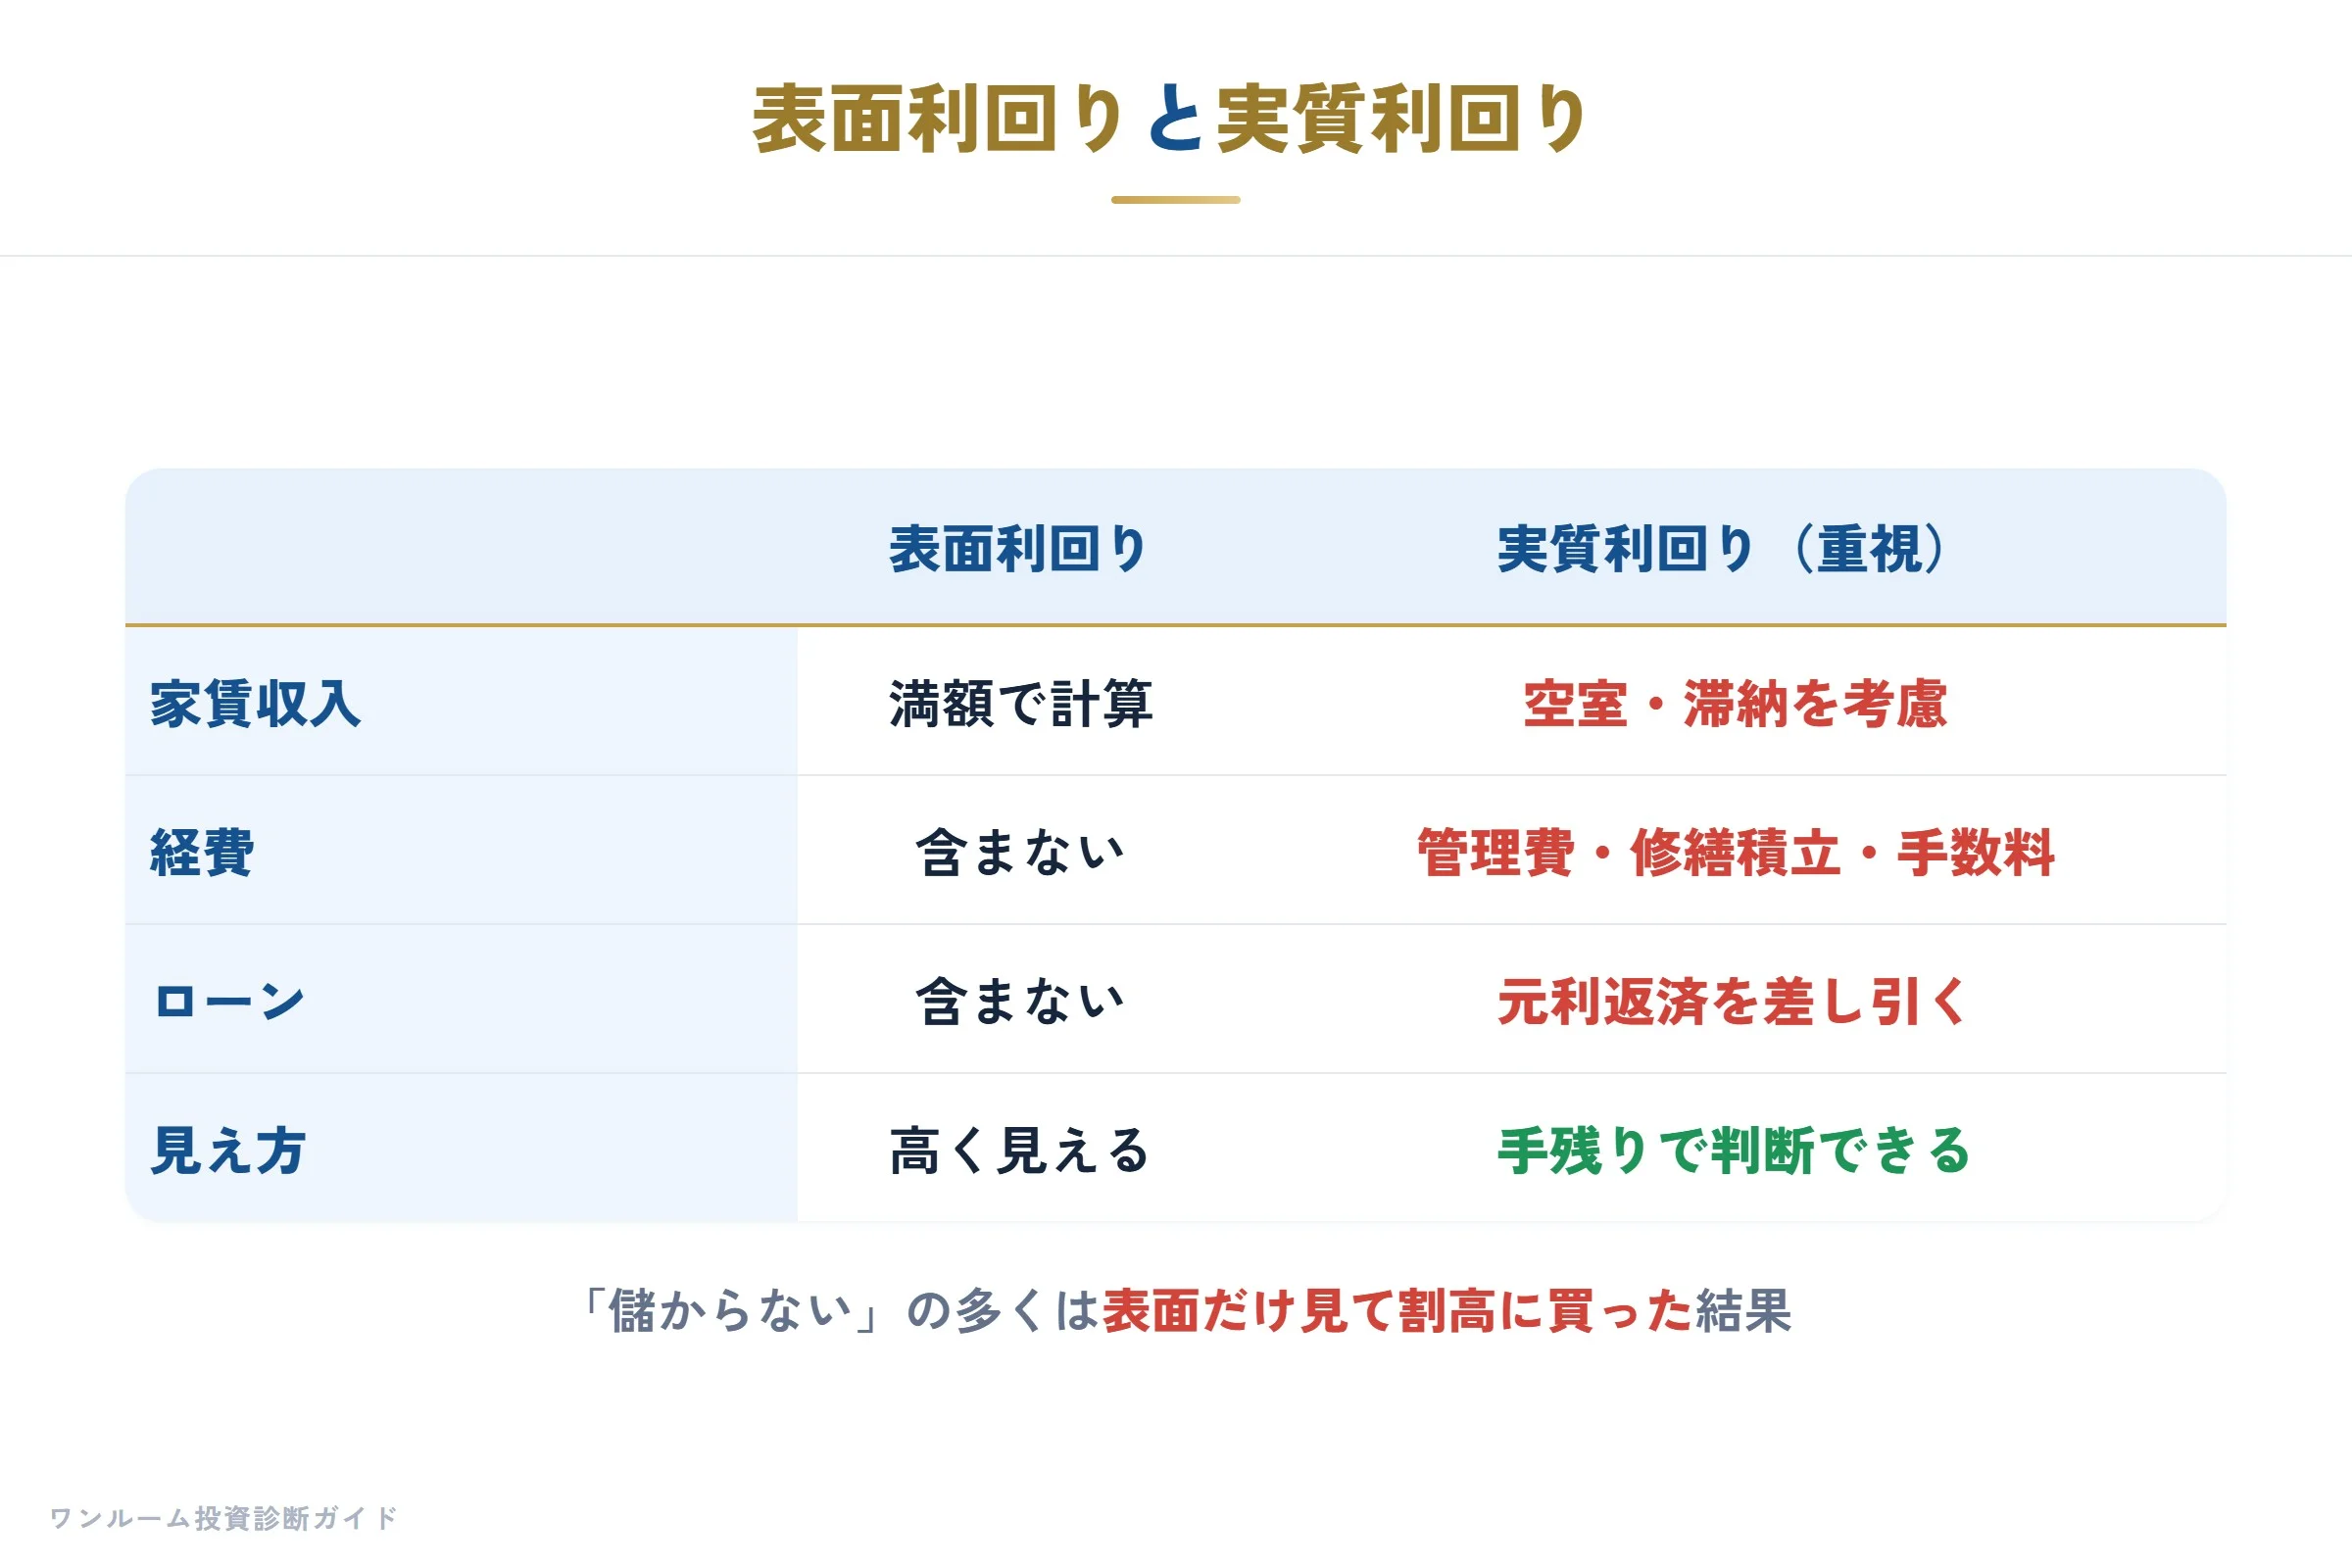
- 数字で判断する:表面でなく実質利回り、相場との比較を必ず確認する。
- エリアを理解している:需要が続く立地かを自分で調べる。
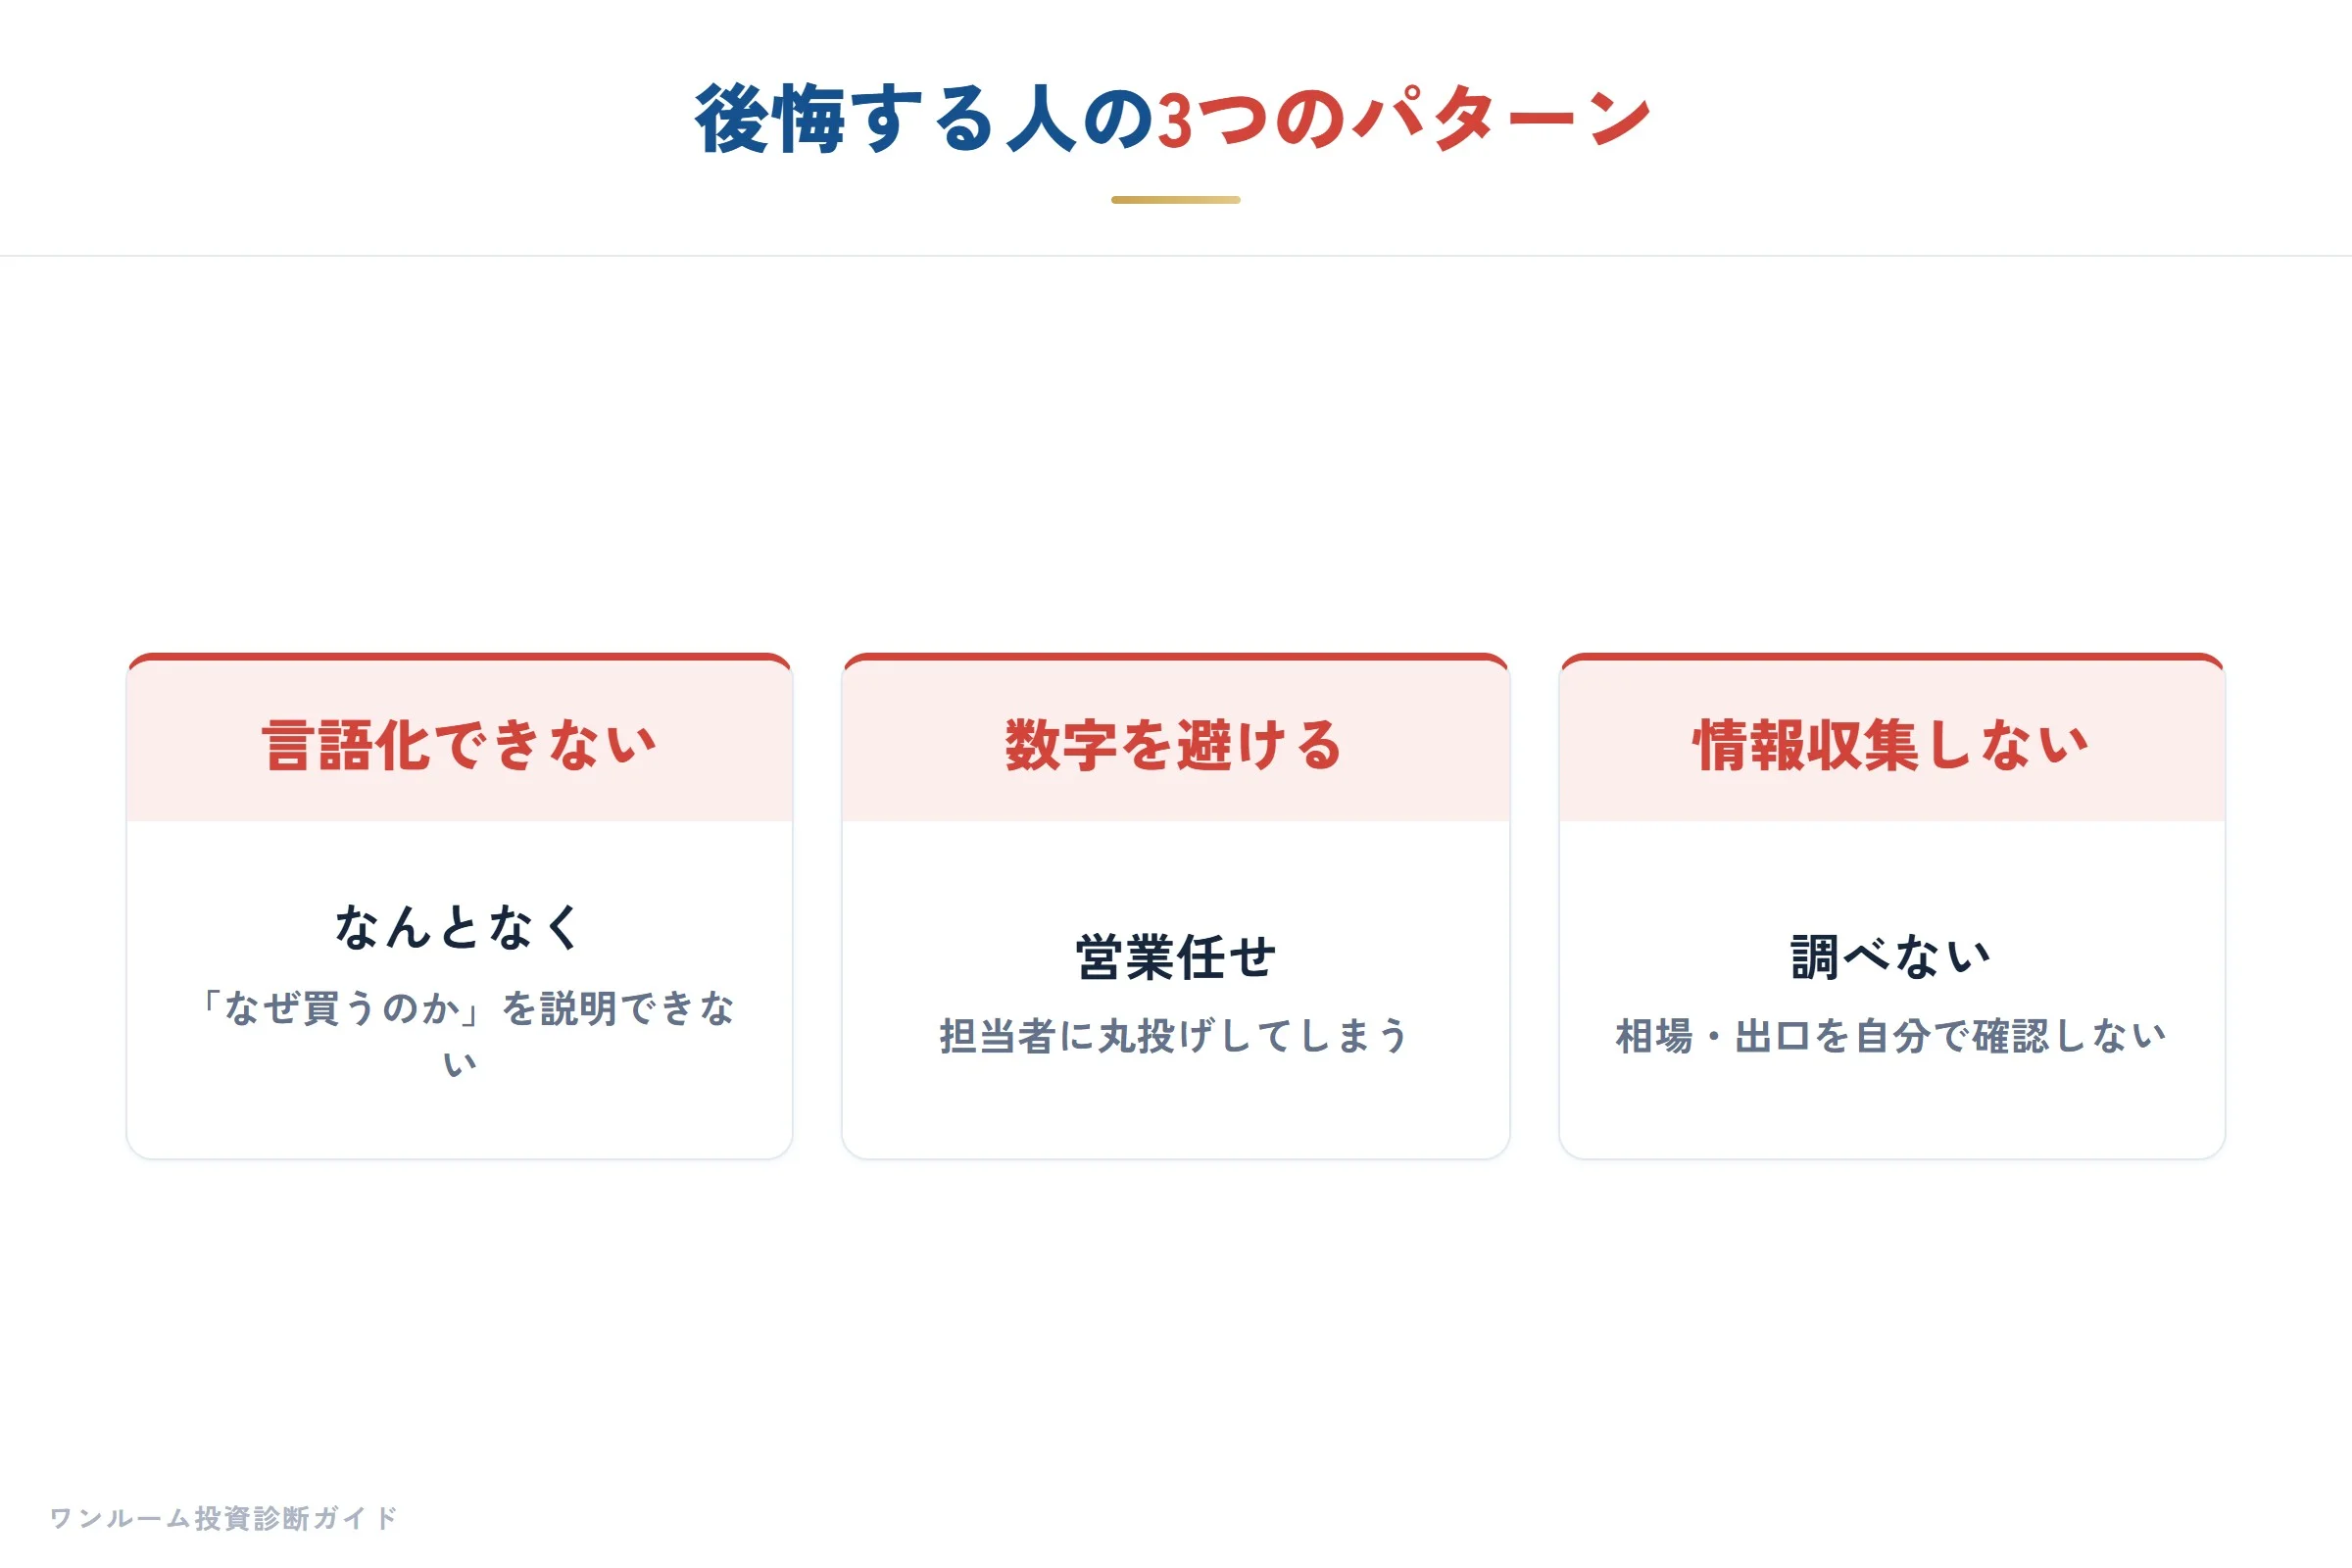
逆に、失敗する人には致命的な3パターンがあります。
- 雰囲気や営業トークで決める:「なぜこの物件か」を自分の言葉で説明できない。
- 表面利回りだけで判断する:管理費・修繕積立金・空室を引いた実質利回りを確認していない。
- エリアを調べない:需要が続く立地かを自分では確認せず、営業担当者の説明をそのまま信じる。
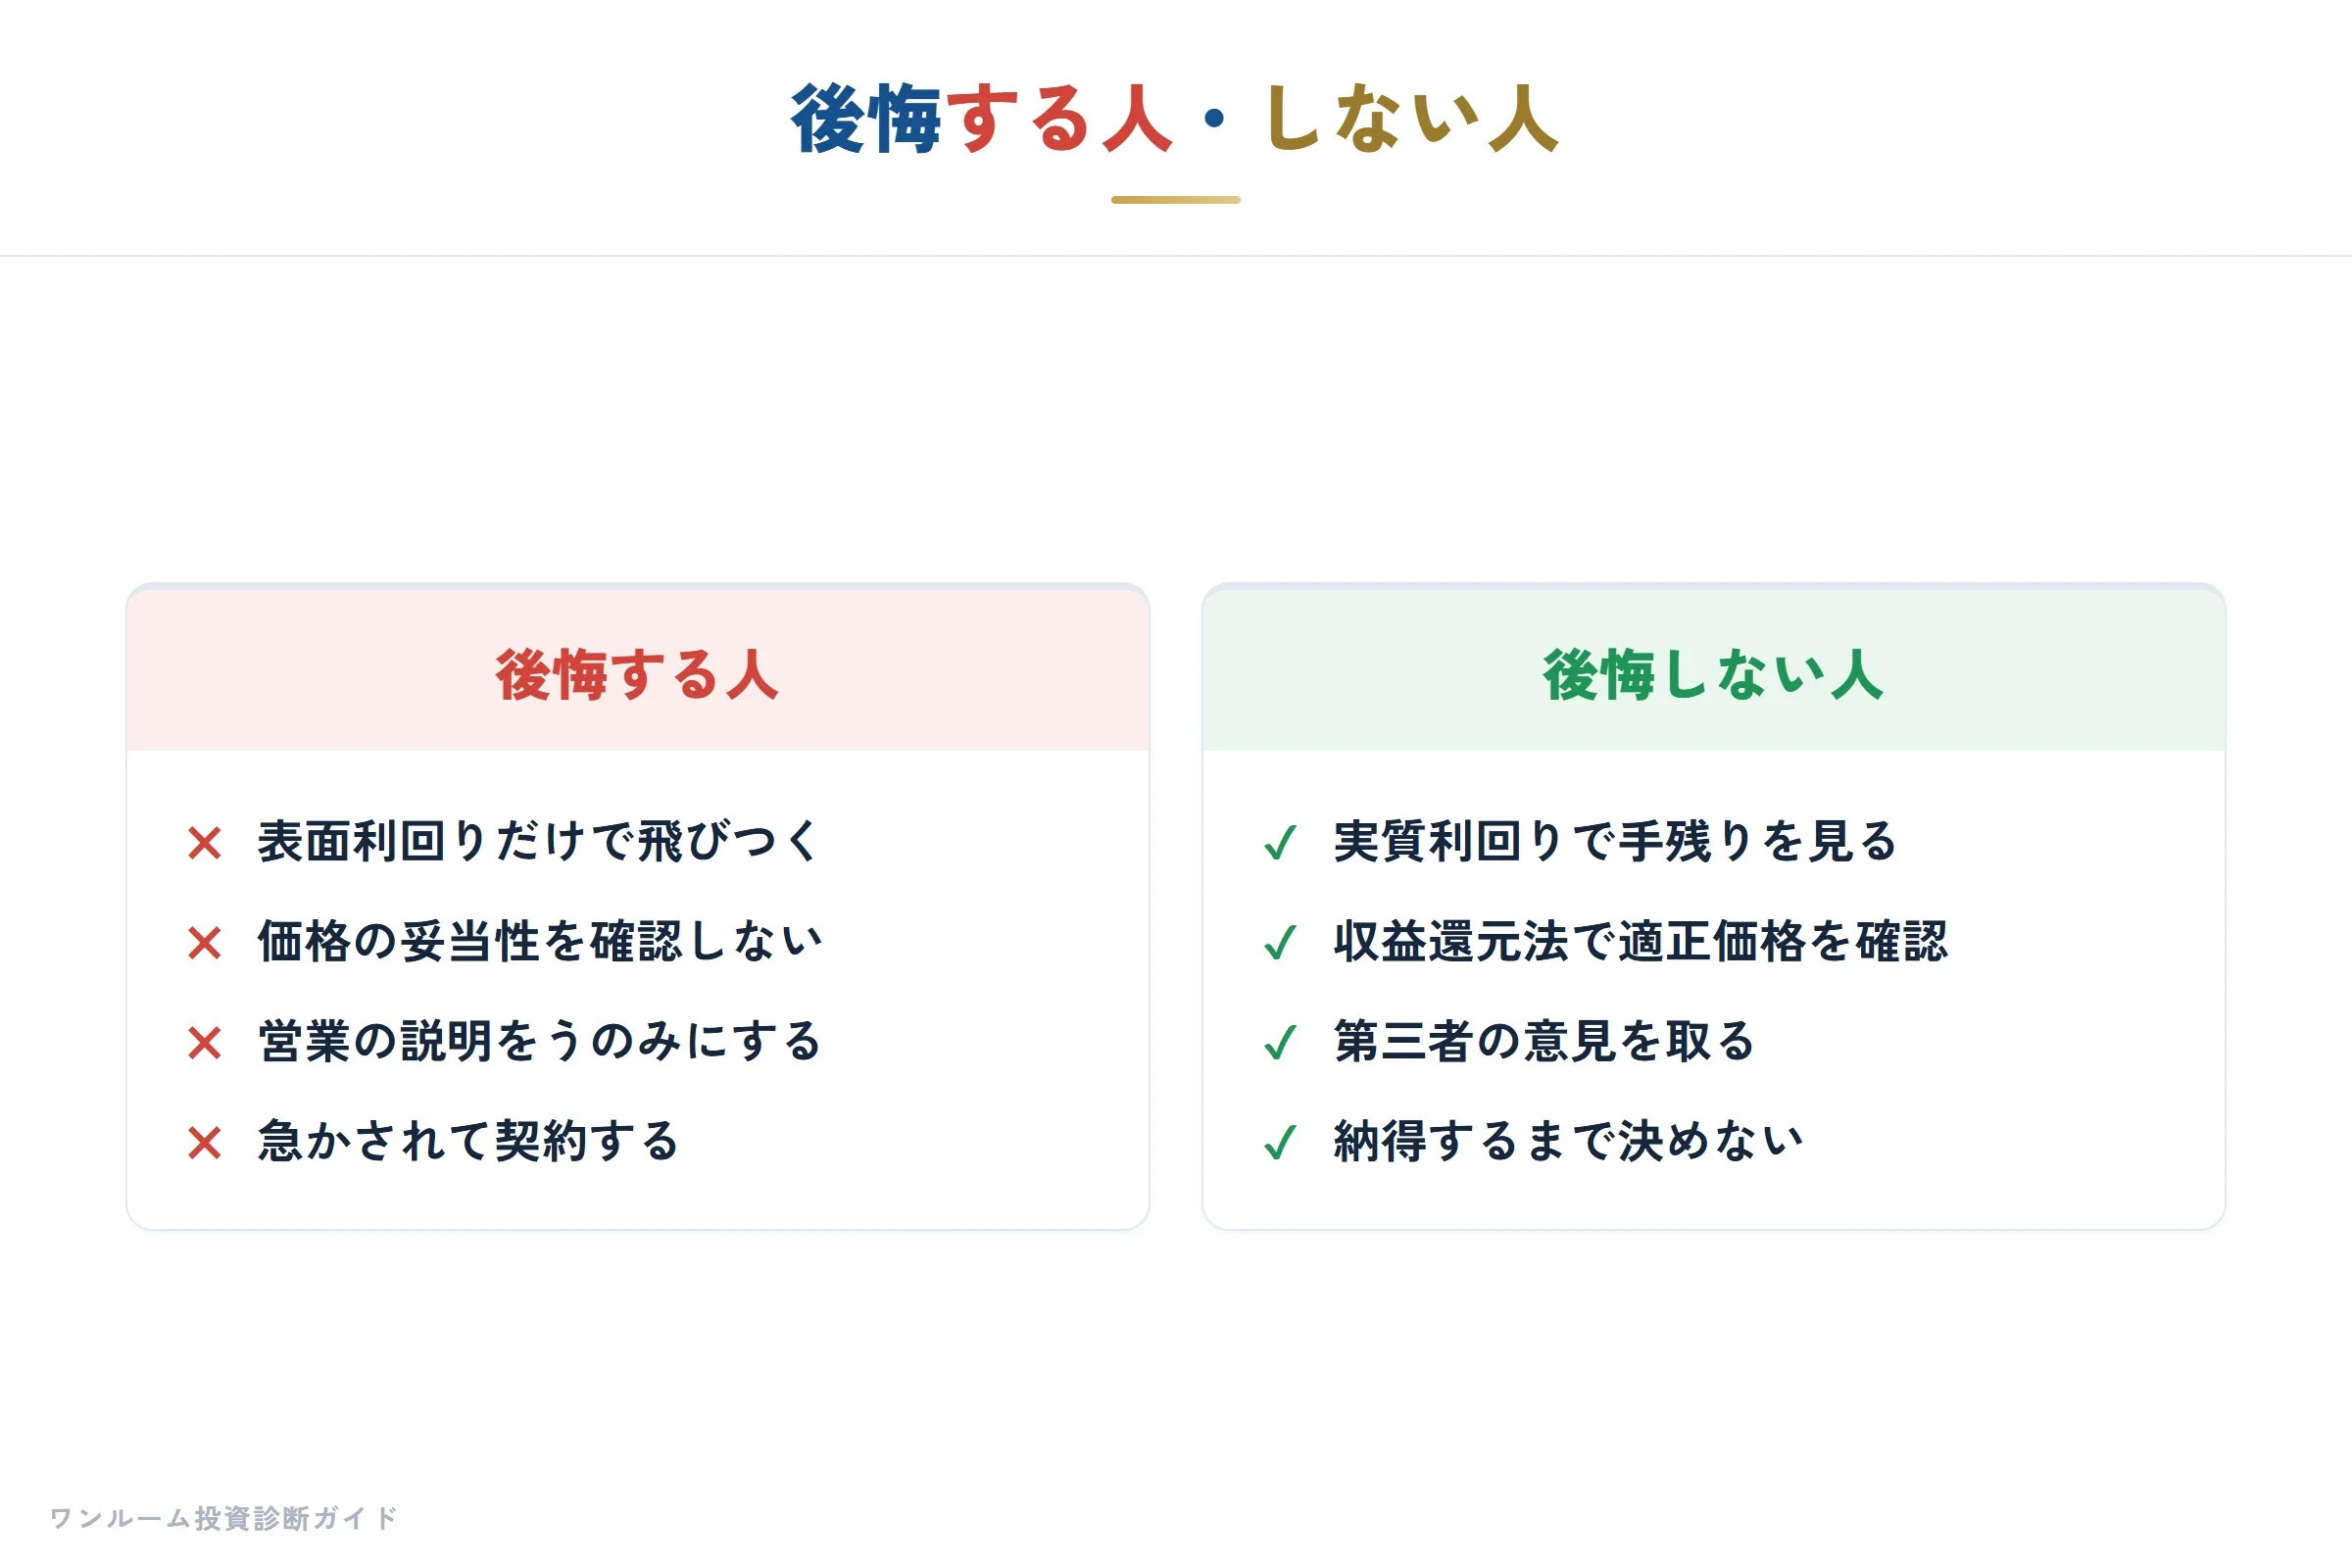
後悔する人・しない人の違い
両者の違いを並べると、差は「情報との向き合い方」にあることがはっきりします。購入価格が適正かを自分で確認したか、表面利回りでなく実質利回りで見たか、エリアの需要を自分で調べたか――後悔しない人は、この3点を契約前に必ず数字で確かめています。
実例:失敗事例と成功事例
数字で見ると、分かれ目はさらに明確です。
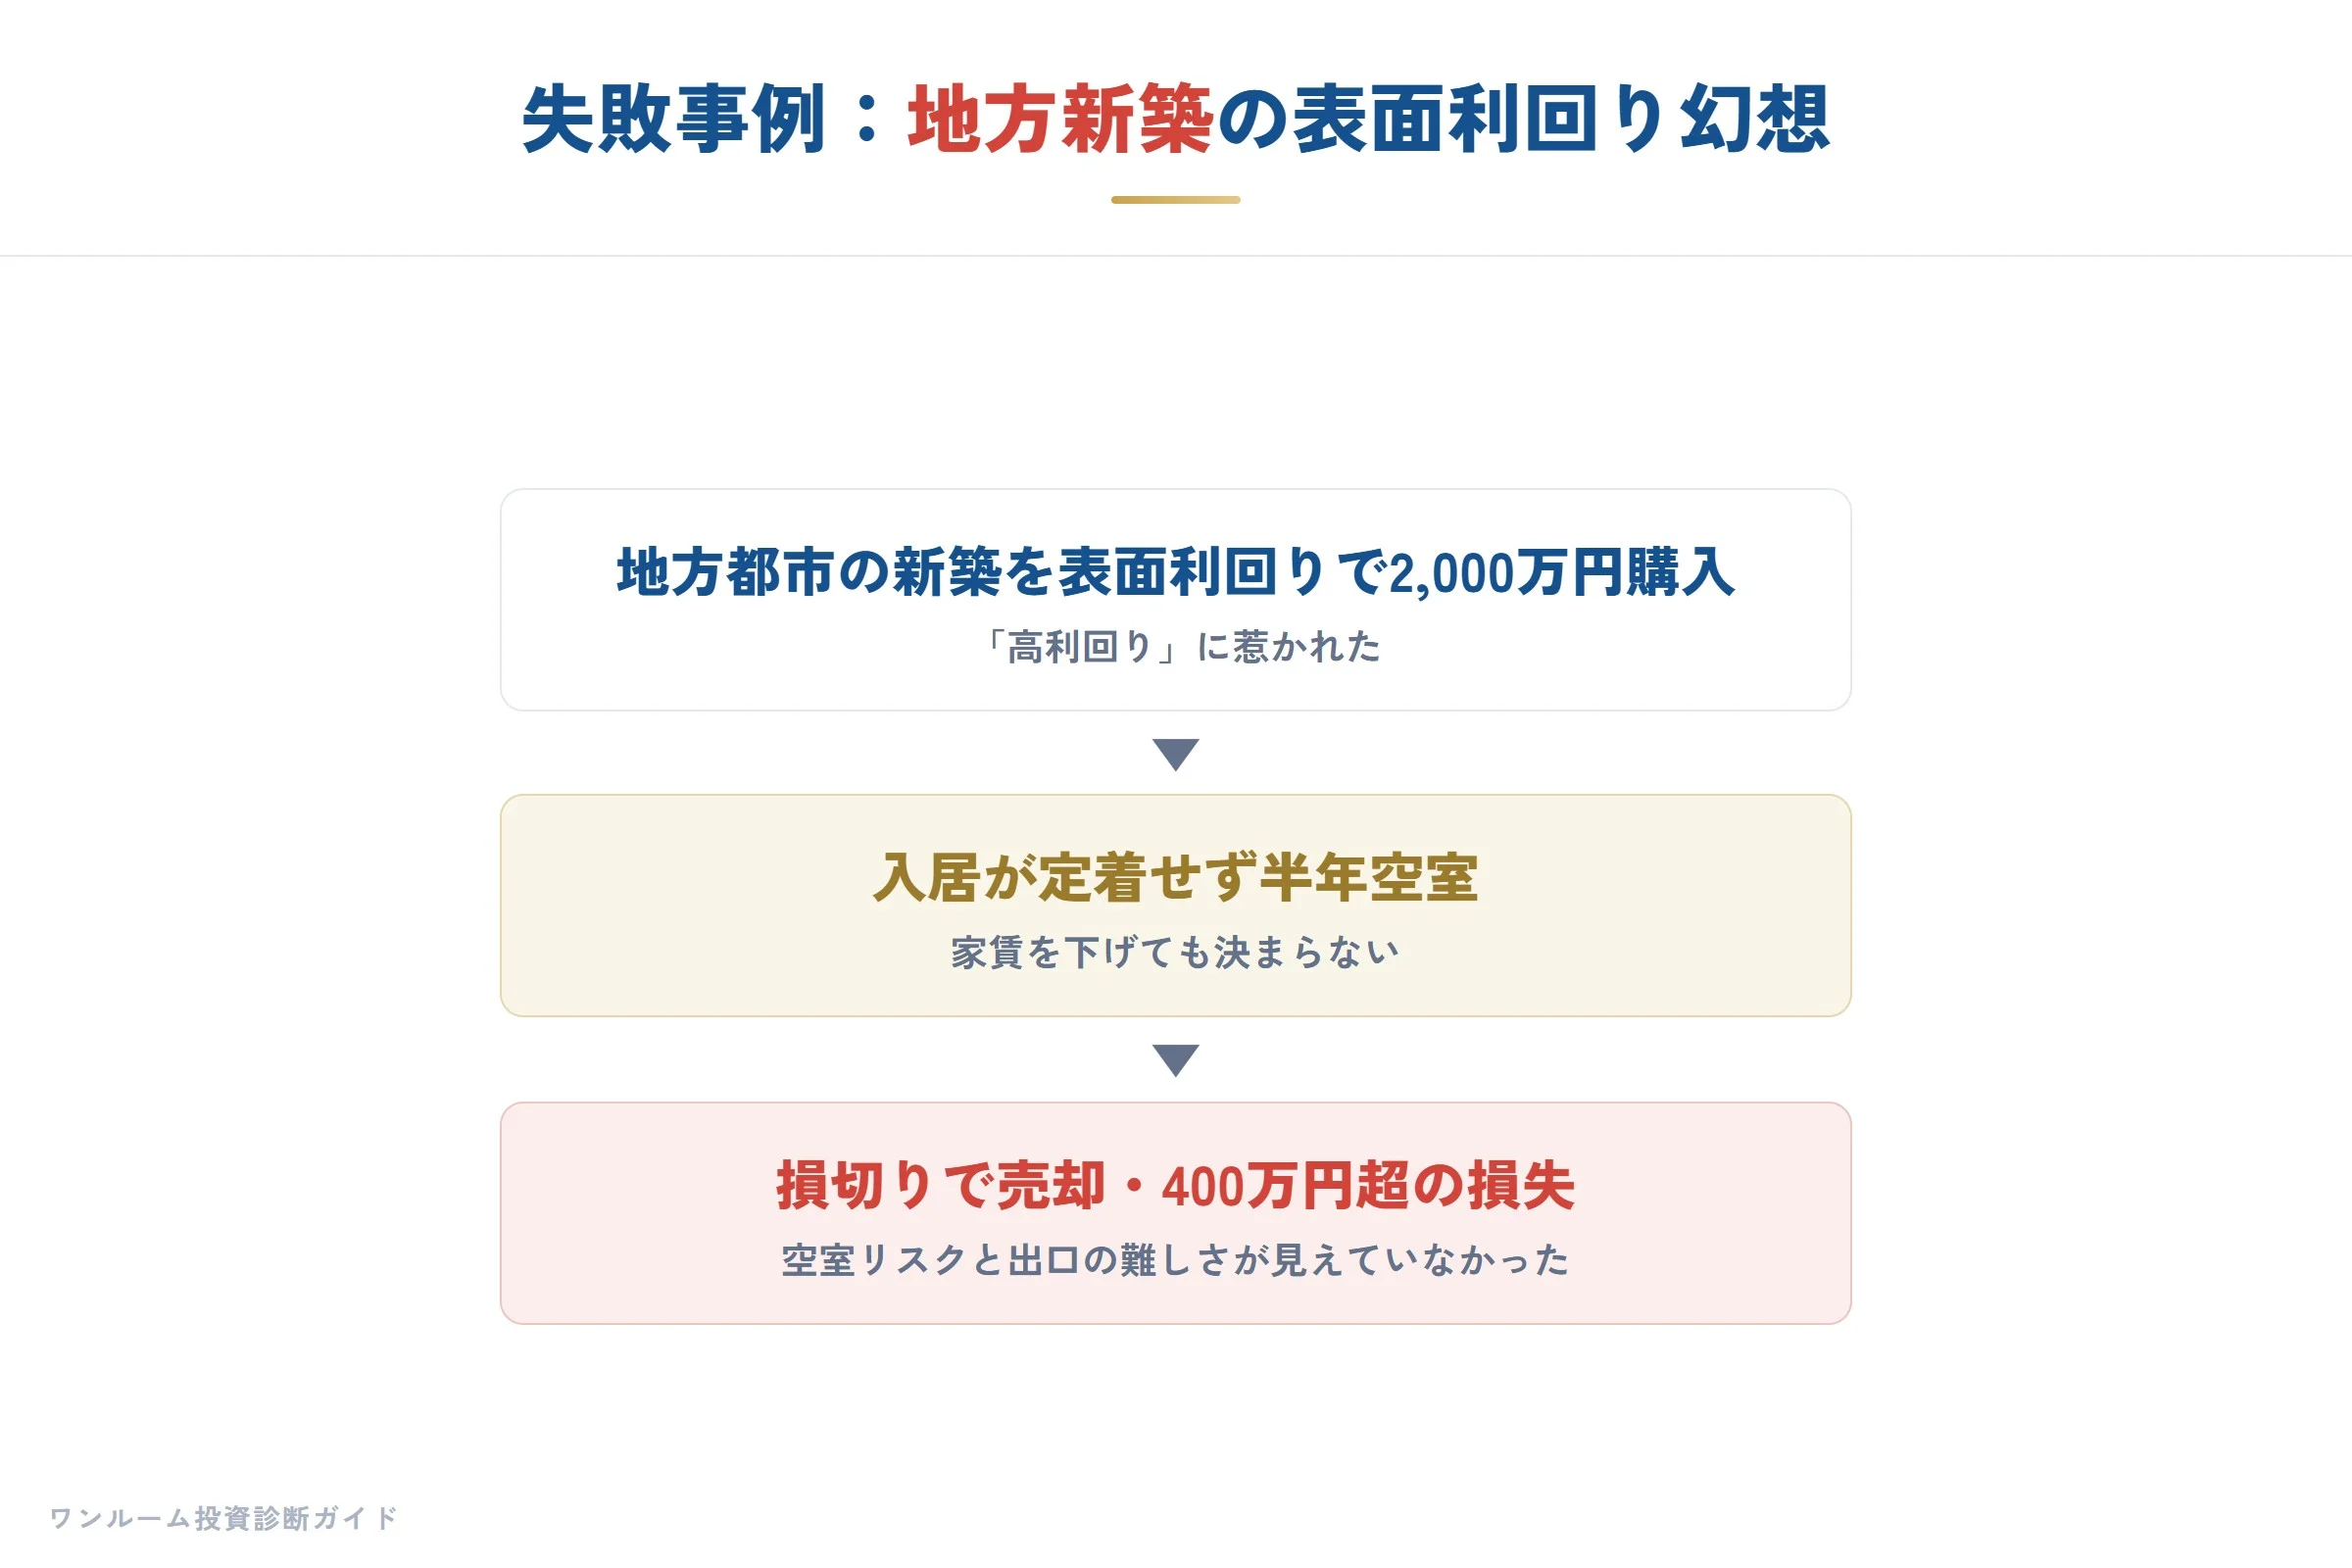
地方都市の新築ワンルームを表面利回りに惹かれて2,000万円で購入。入居が定着せず半年空室、損切りで400万円以上の損失――これは典型的な失敗例です。
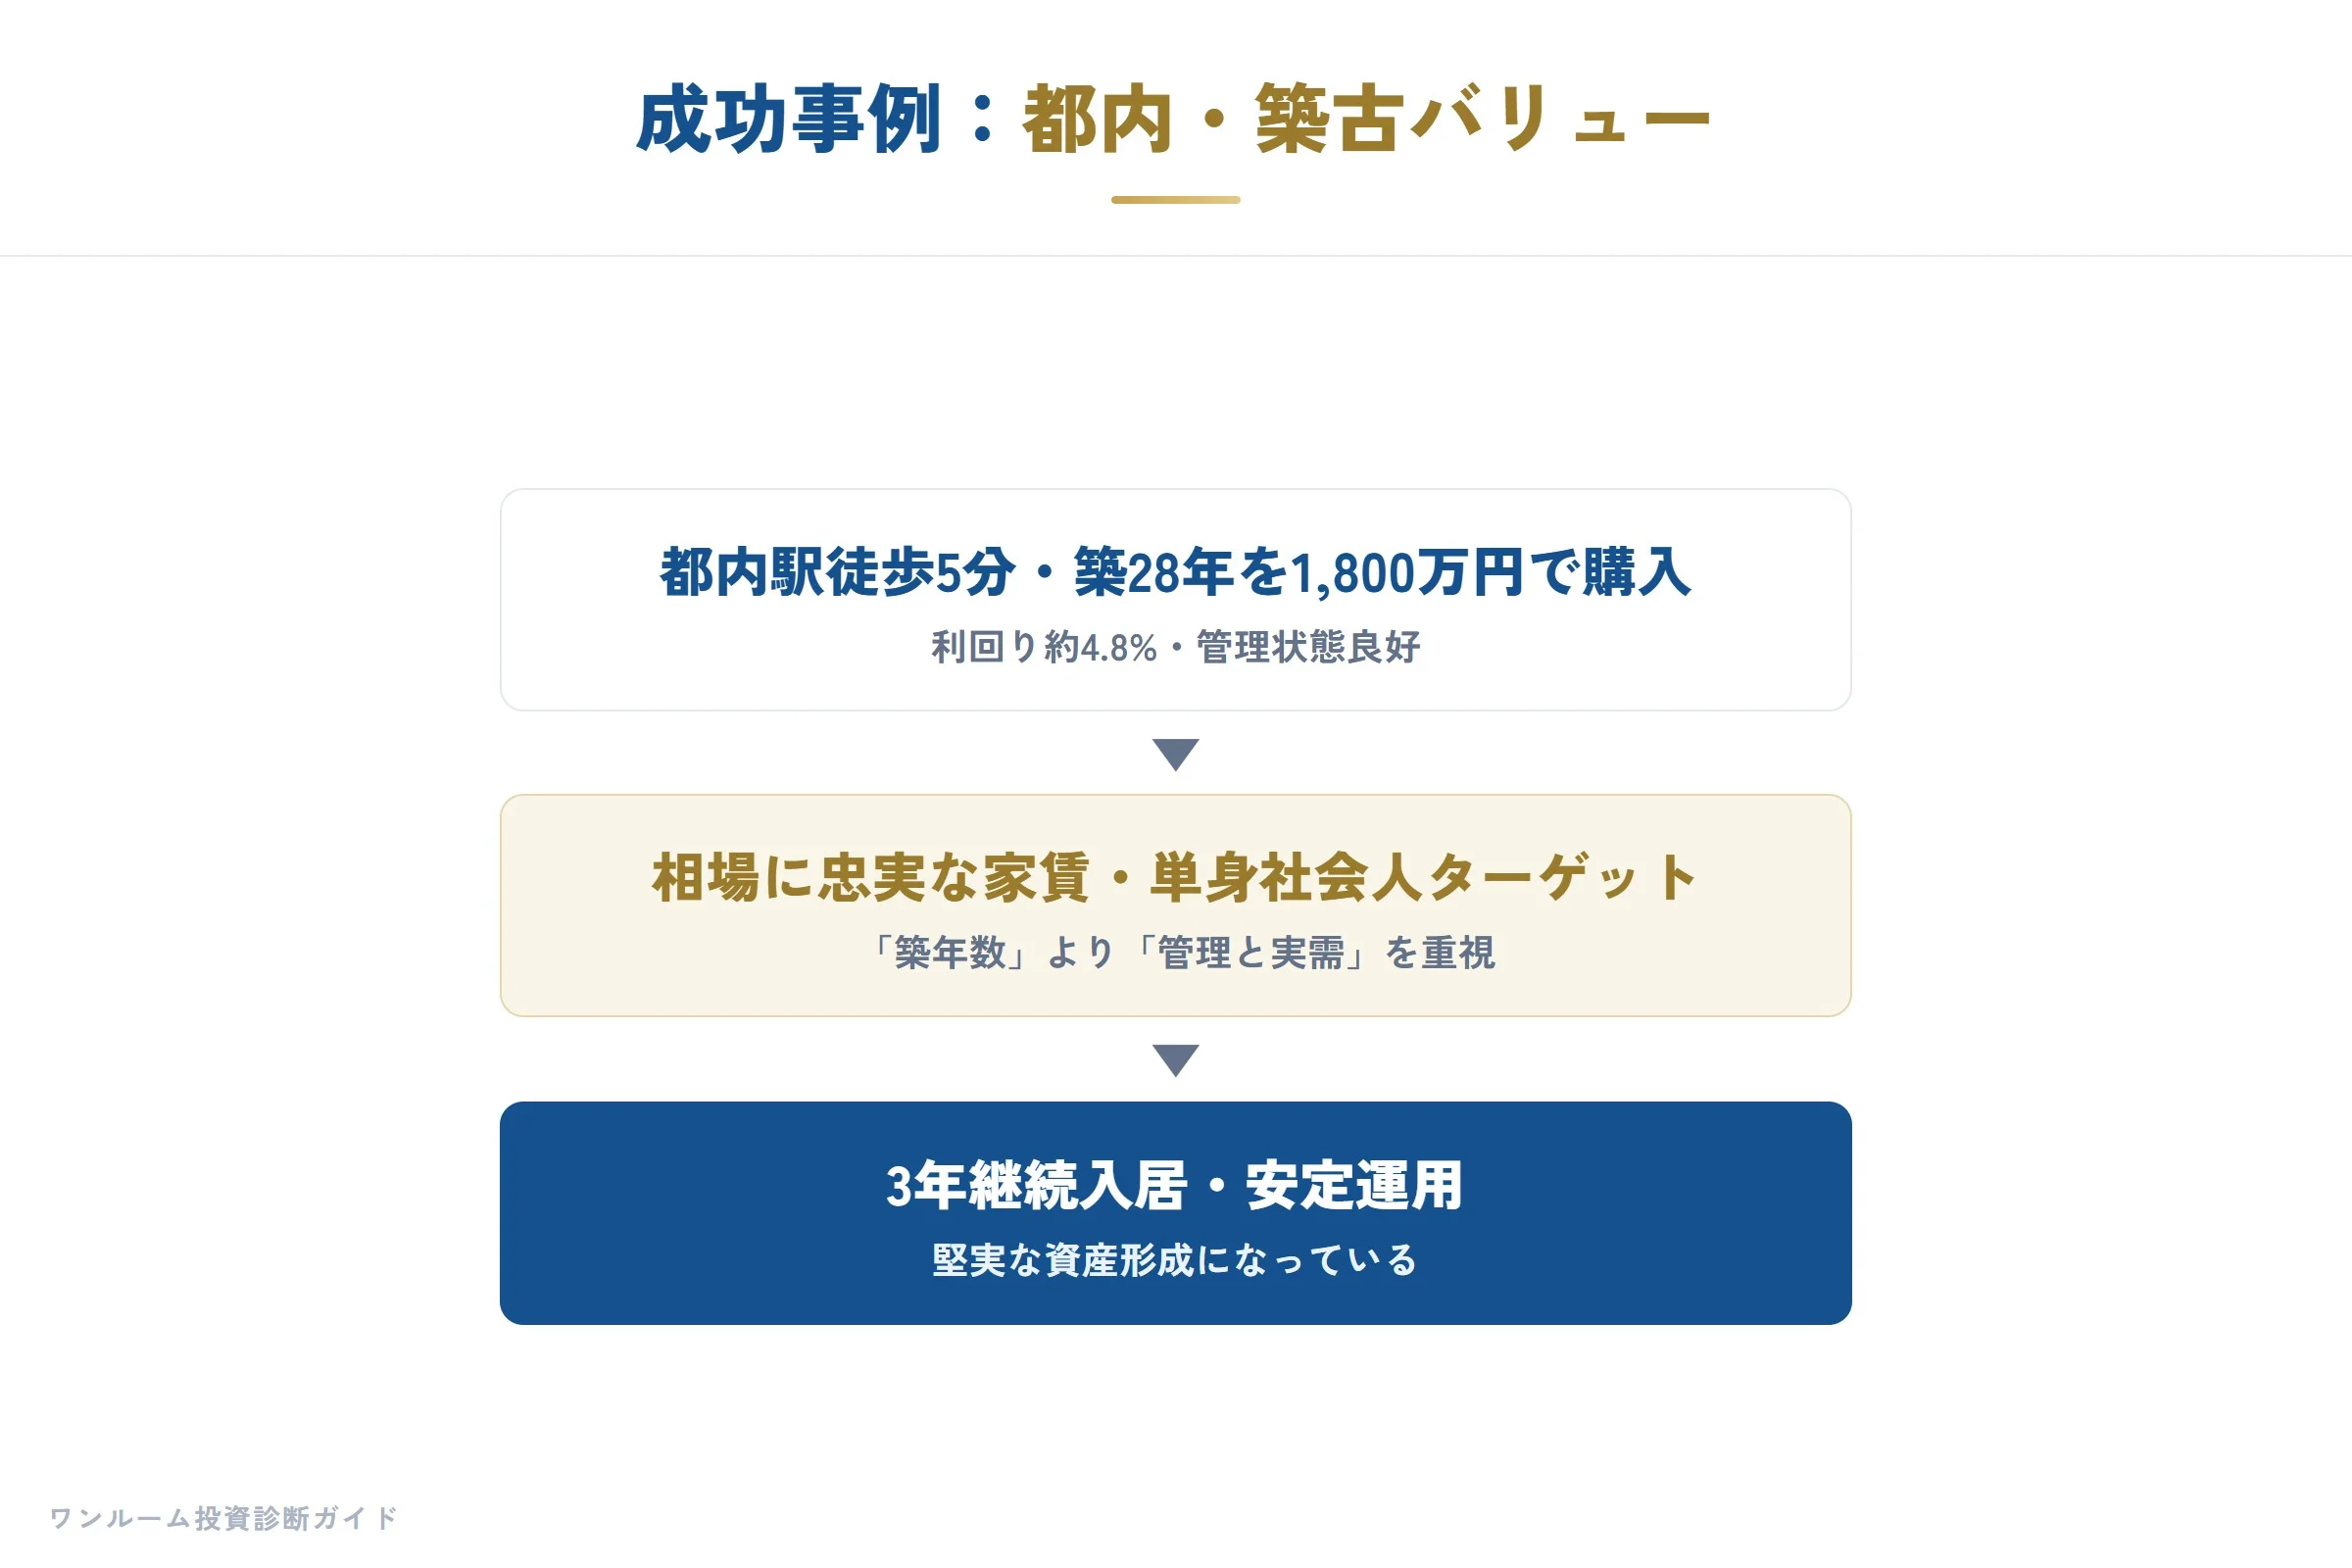
一方、都内駅徒歩5分・築28年の中古を1,800万円(利回り約4.8%)で購入。管理状態が良く、相場に忠実な家賃設定で3年継続入居――「築年数」より「管理と実需」を重視した好例です。
「やめとけ」を分ける一点
ここまでをまとめると、やめるべきかどうかを分けるのは、結局購入価格が適正かどうかの一点です。
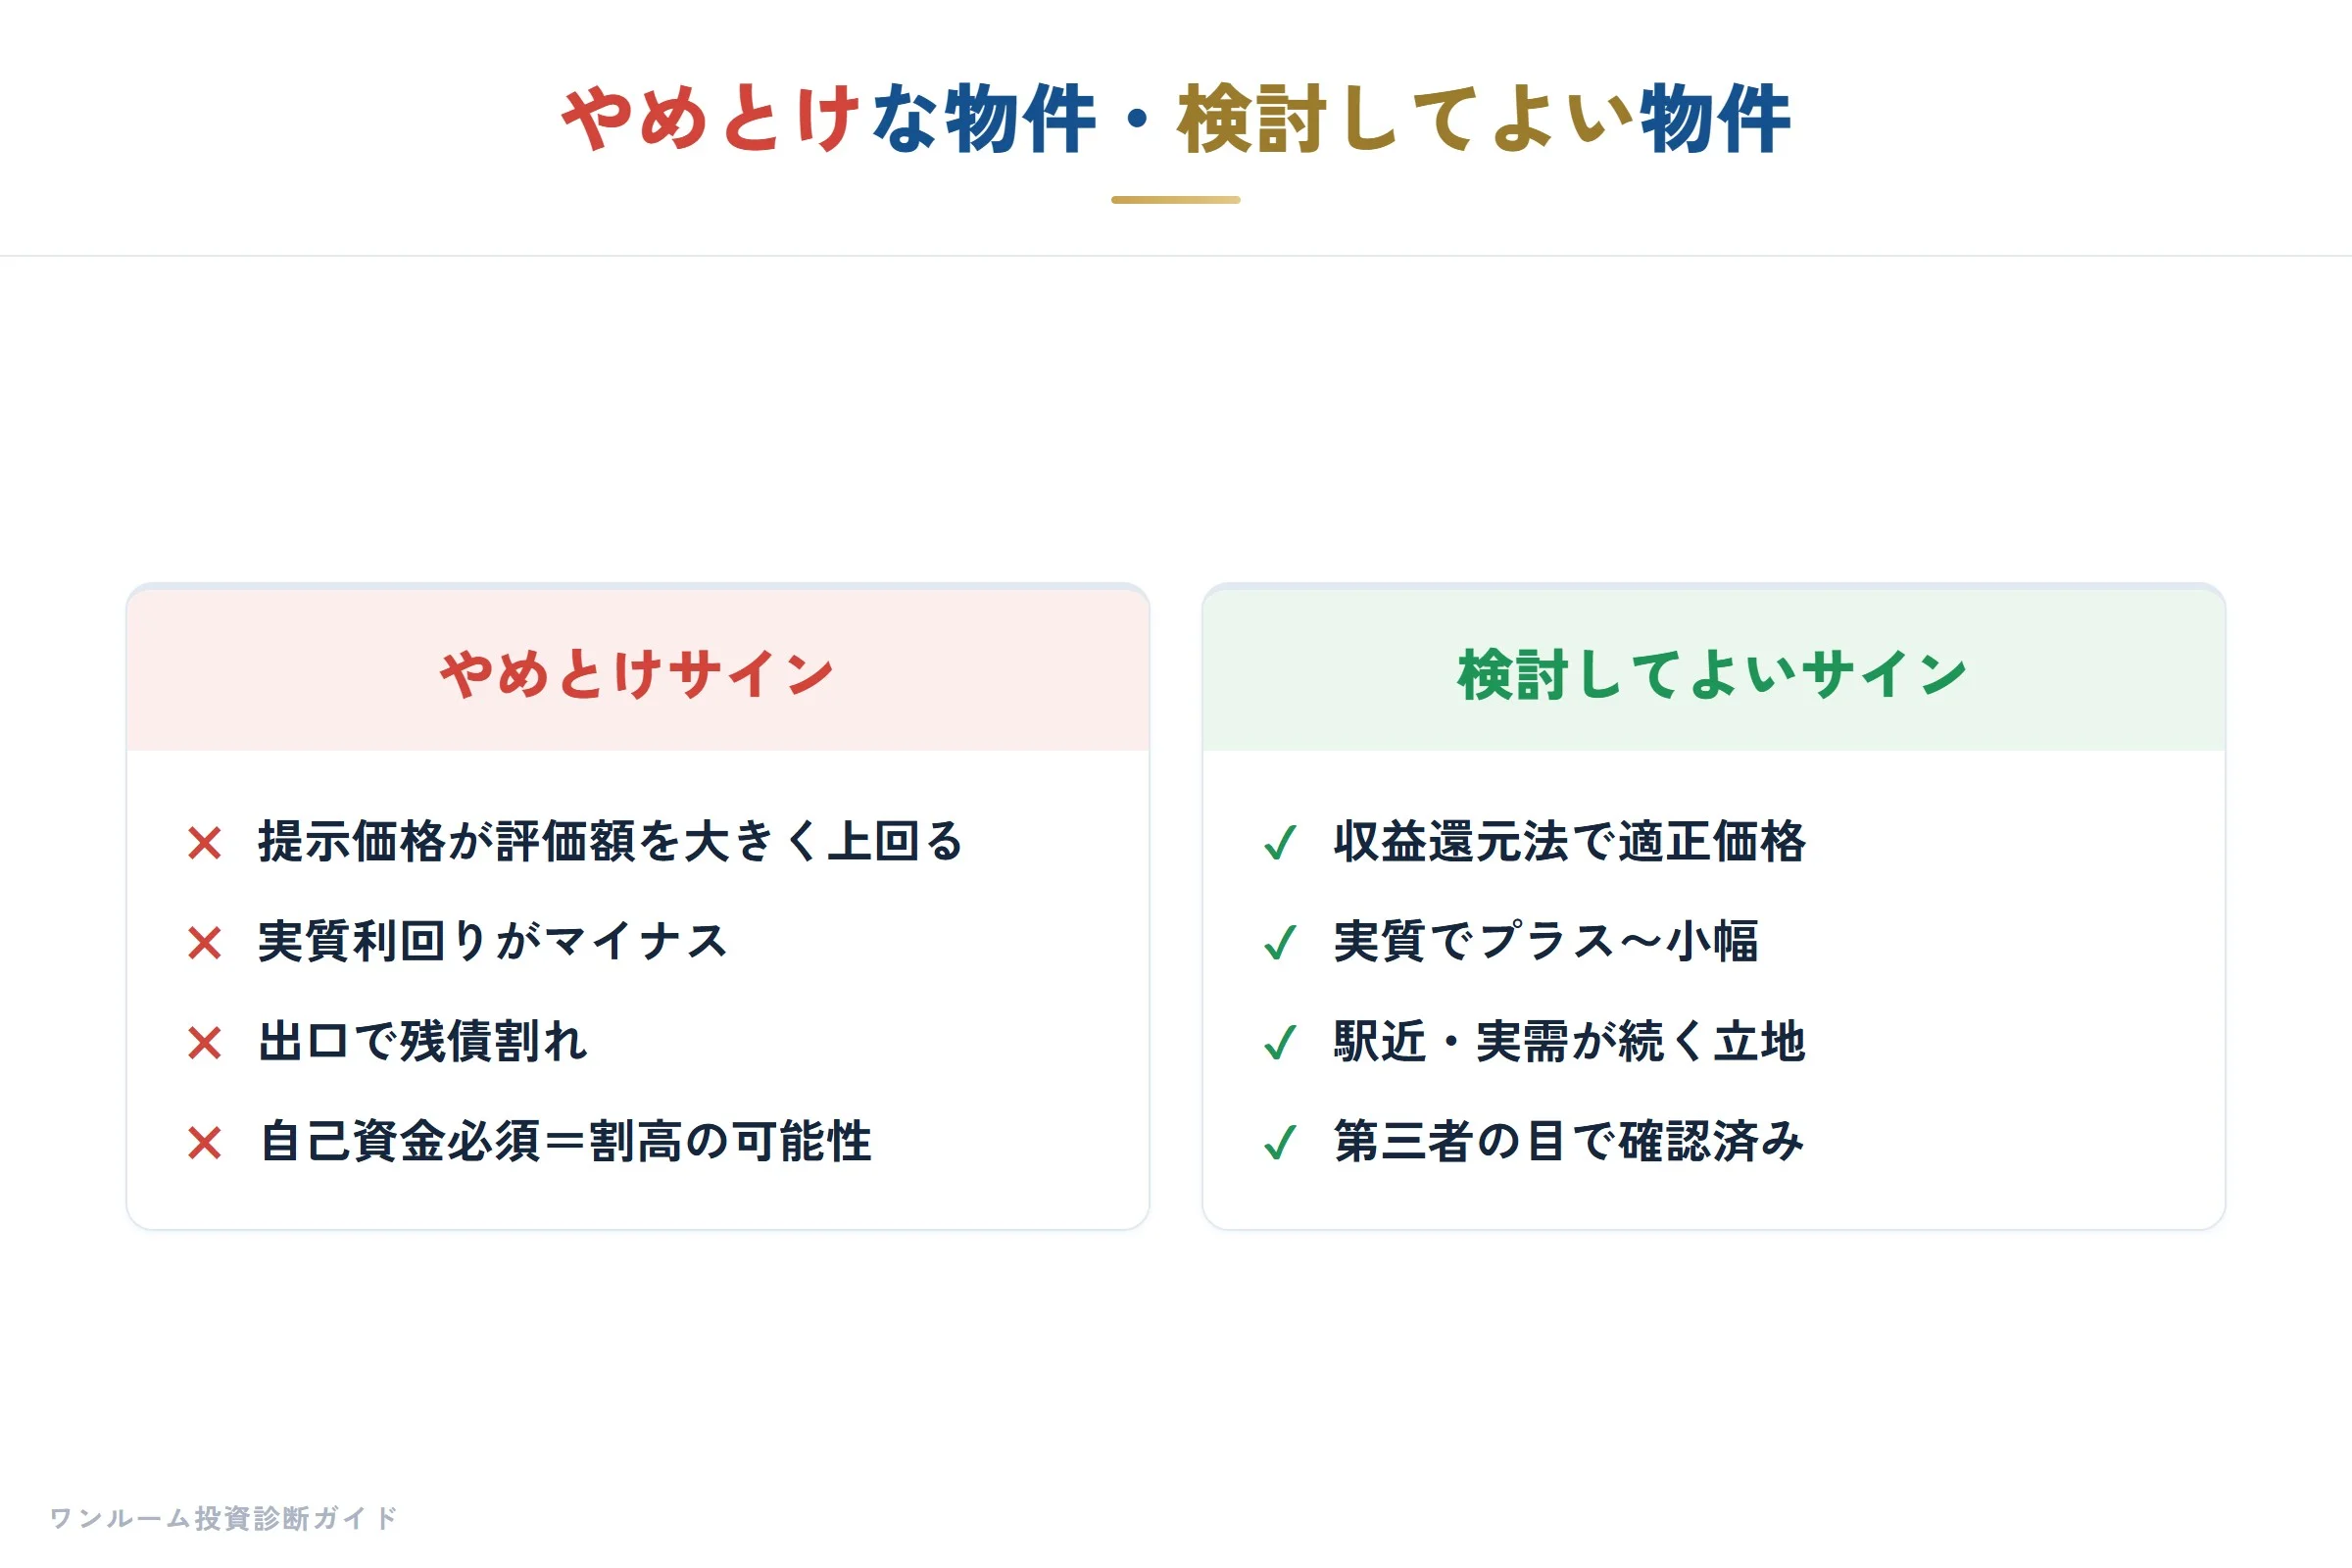
提示価格が収益還元法の評価額を大きく上回る、実質利回りがマイナス、出口で残債割れ――これらに当てはまるなら「やめとけ」です。
後悔しないためのチェックリスト
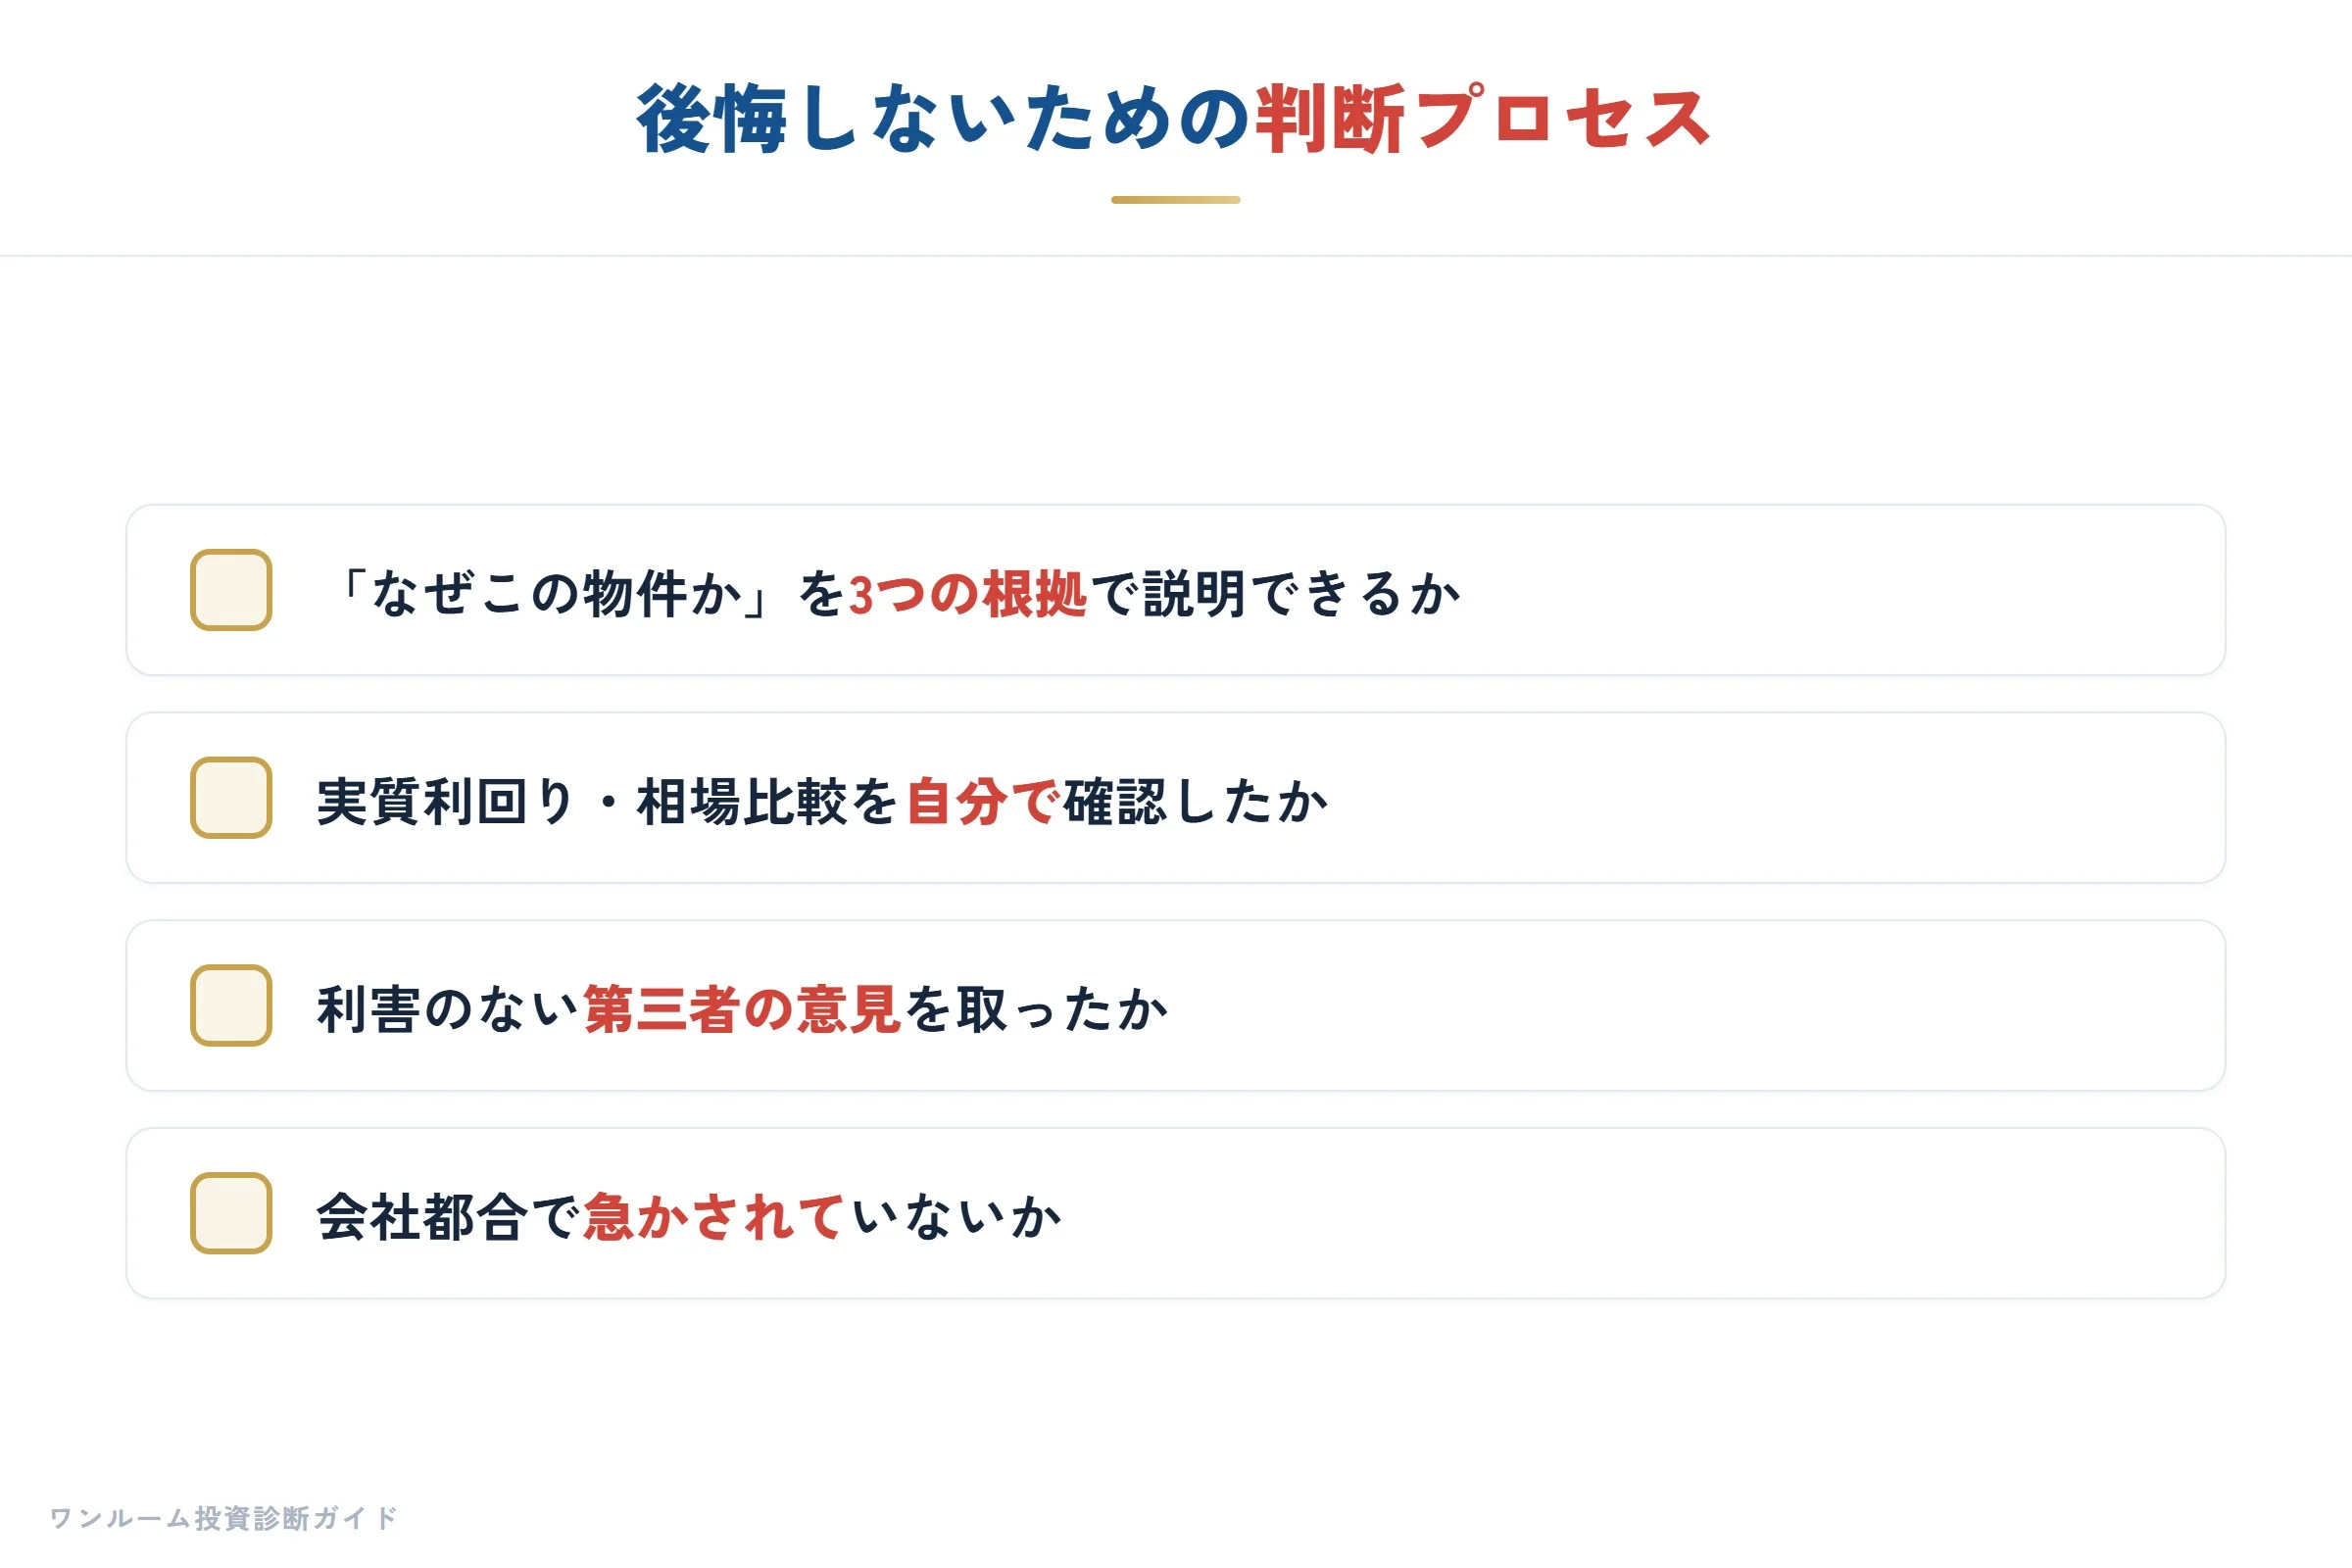
最後に、判断の前に確認すべき点を整理します。
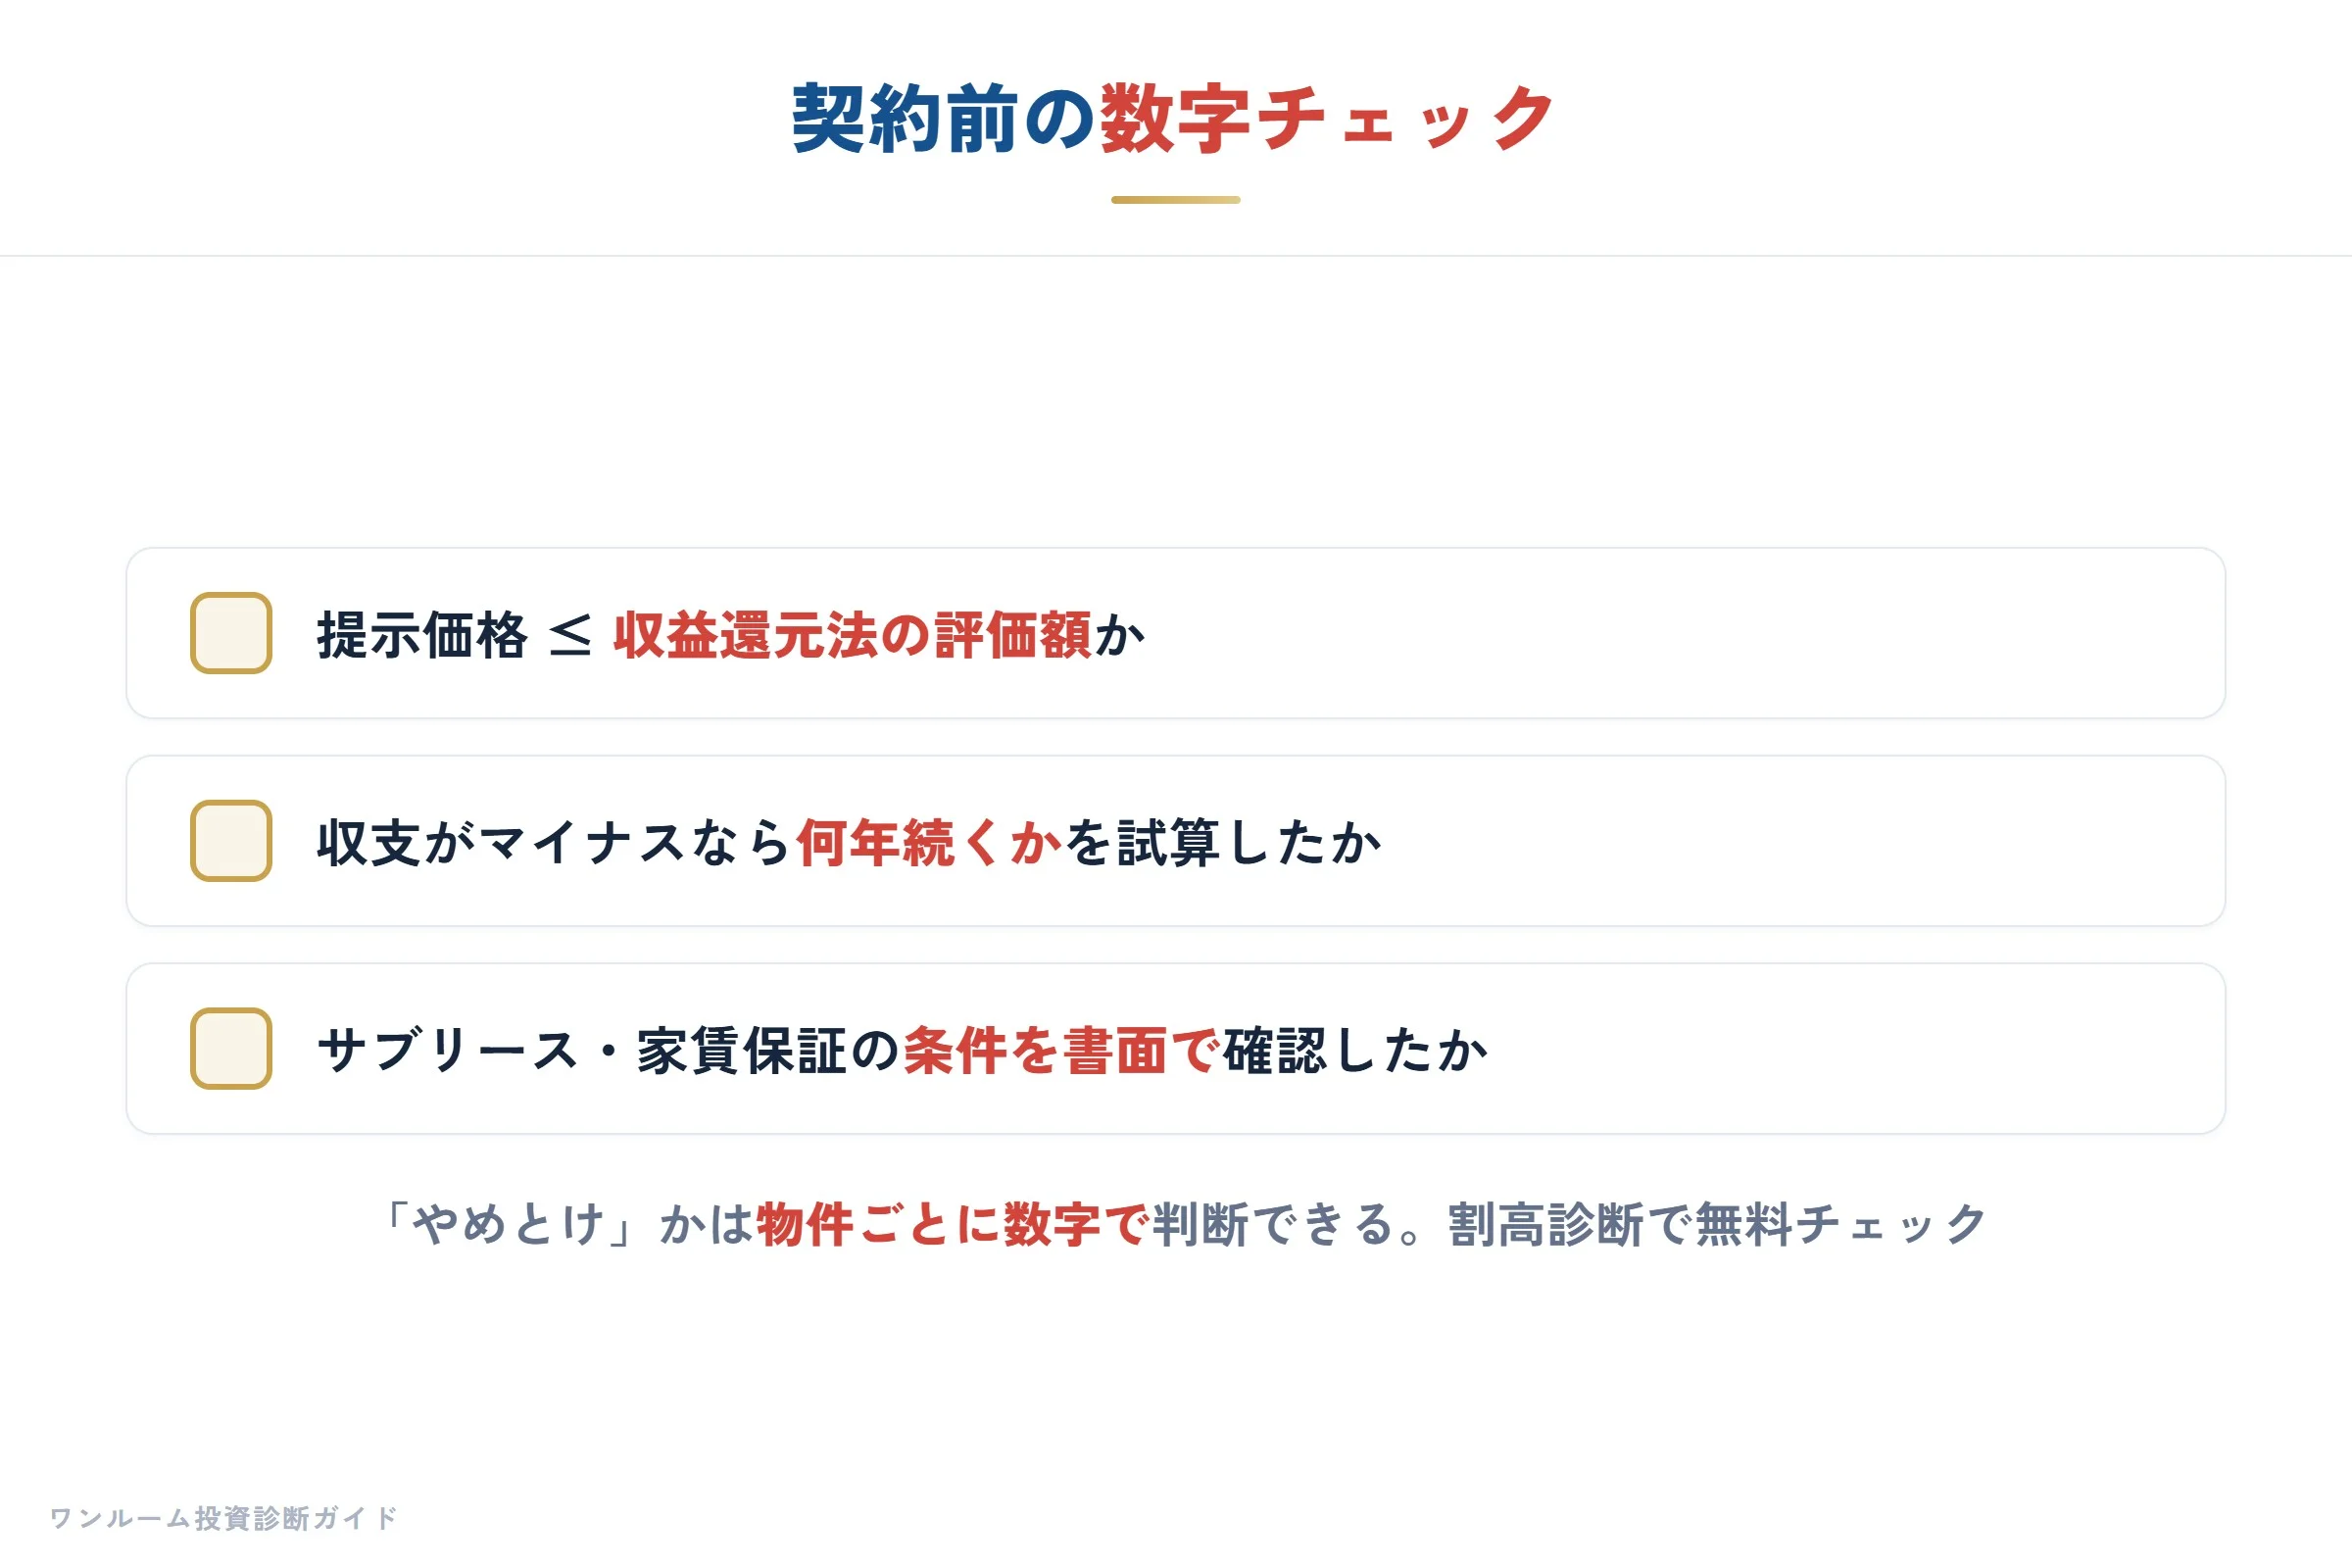
- 提示価格が収益還元法の評価額を大きく上回っていないか
- 表面利回りでなく実質利回りで、月々の収支がマイナスにならないか
- 出口(売却)でローン残債が売却想定価格を上回る「オーバーローン」にならないか
「やめとけ」かどうかは、物件ごとに数字で判断できます。検討中の物件が割高でないか、このサイトの割高診断で、契約前に無料で確認してください。第三者の視点として使っていただければと思います。
※本記事は一般的な情報提供を目的としたもので、特定物件の購入・売却を勧誘するものではありません。事例は典型例をもとにした説明であり、結果を保証するものではありません。投資判断はご自身の責任でお願いします。