「ワンルームを買えば、税金が戻りますよ」。その説明を聞くとき、戻る金額の話だけで終わっていませんか。
不動産の赤字で所得が下がると、ほかの制度にも影響が出ることがあります。相談の場でもよく出てくる4つの影響を、試算の数字とあわせて解説します。
私たち「みんなのワンルーム投資」は、ワンルーム投資の相談サービスを運営しています。代表のこうのすけは宅地建物取引士・ファイナンシャルプランナーで、税理士ではありません。この記事は仕組みの解説です。あなた個人の申告や判断は、必ず税理士にご相談ください。
影響1:住宅ローン控除を使っている人は、戻る税金が小さくなる
自宅の住宅ローン控除で所得税や住民税がすでに小さくなっている人は、ワンルームの赤字を入れても戻る余地が小さくなります。もともと払っている税金が少ないので、戻る税金も少なくなるのです。
家賃月10万円の中古ワンルーム(築21年・2,854万円)を全額ローンで買い、建物の30%を設備として分けて償却した場合の試算です。
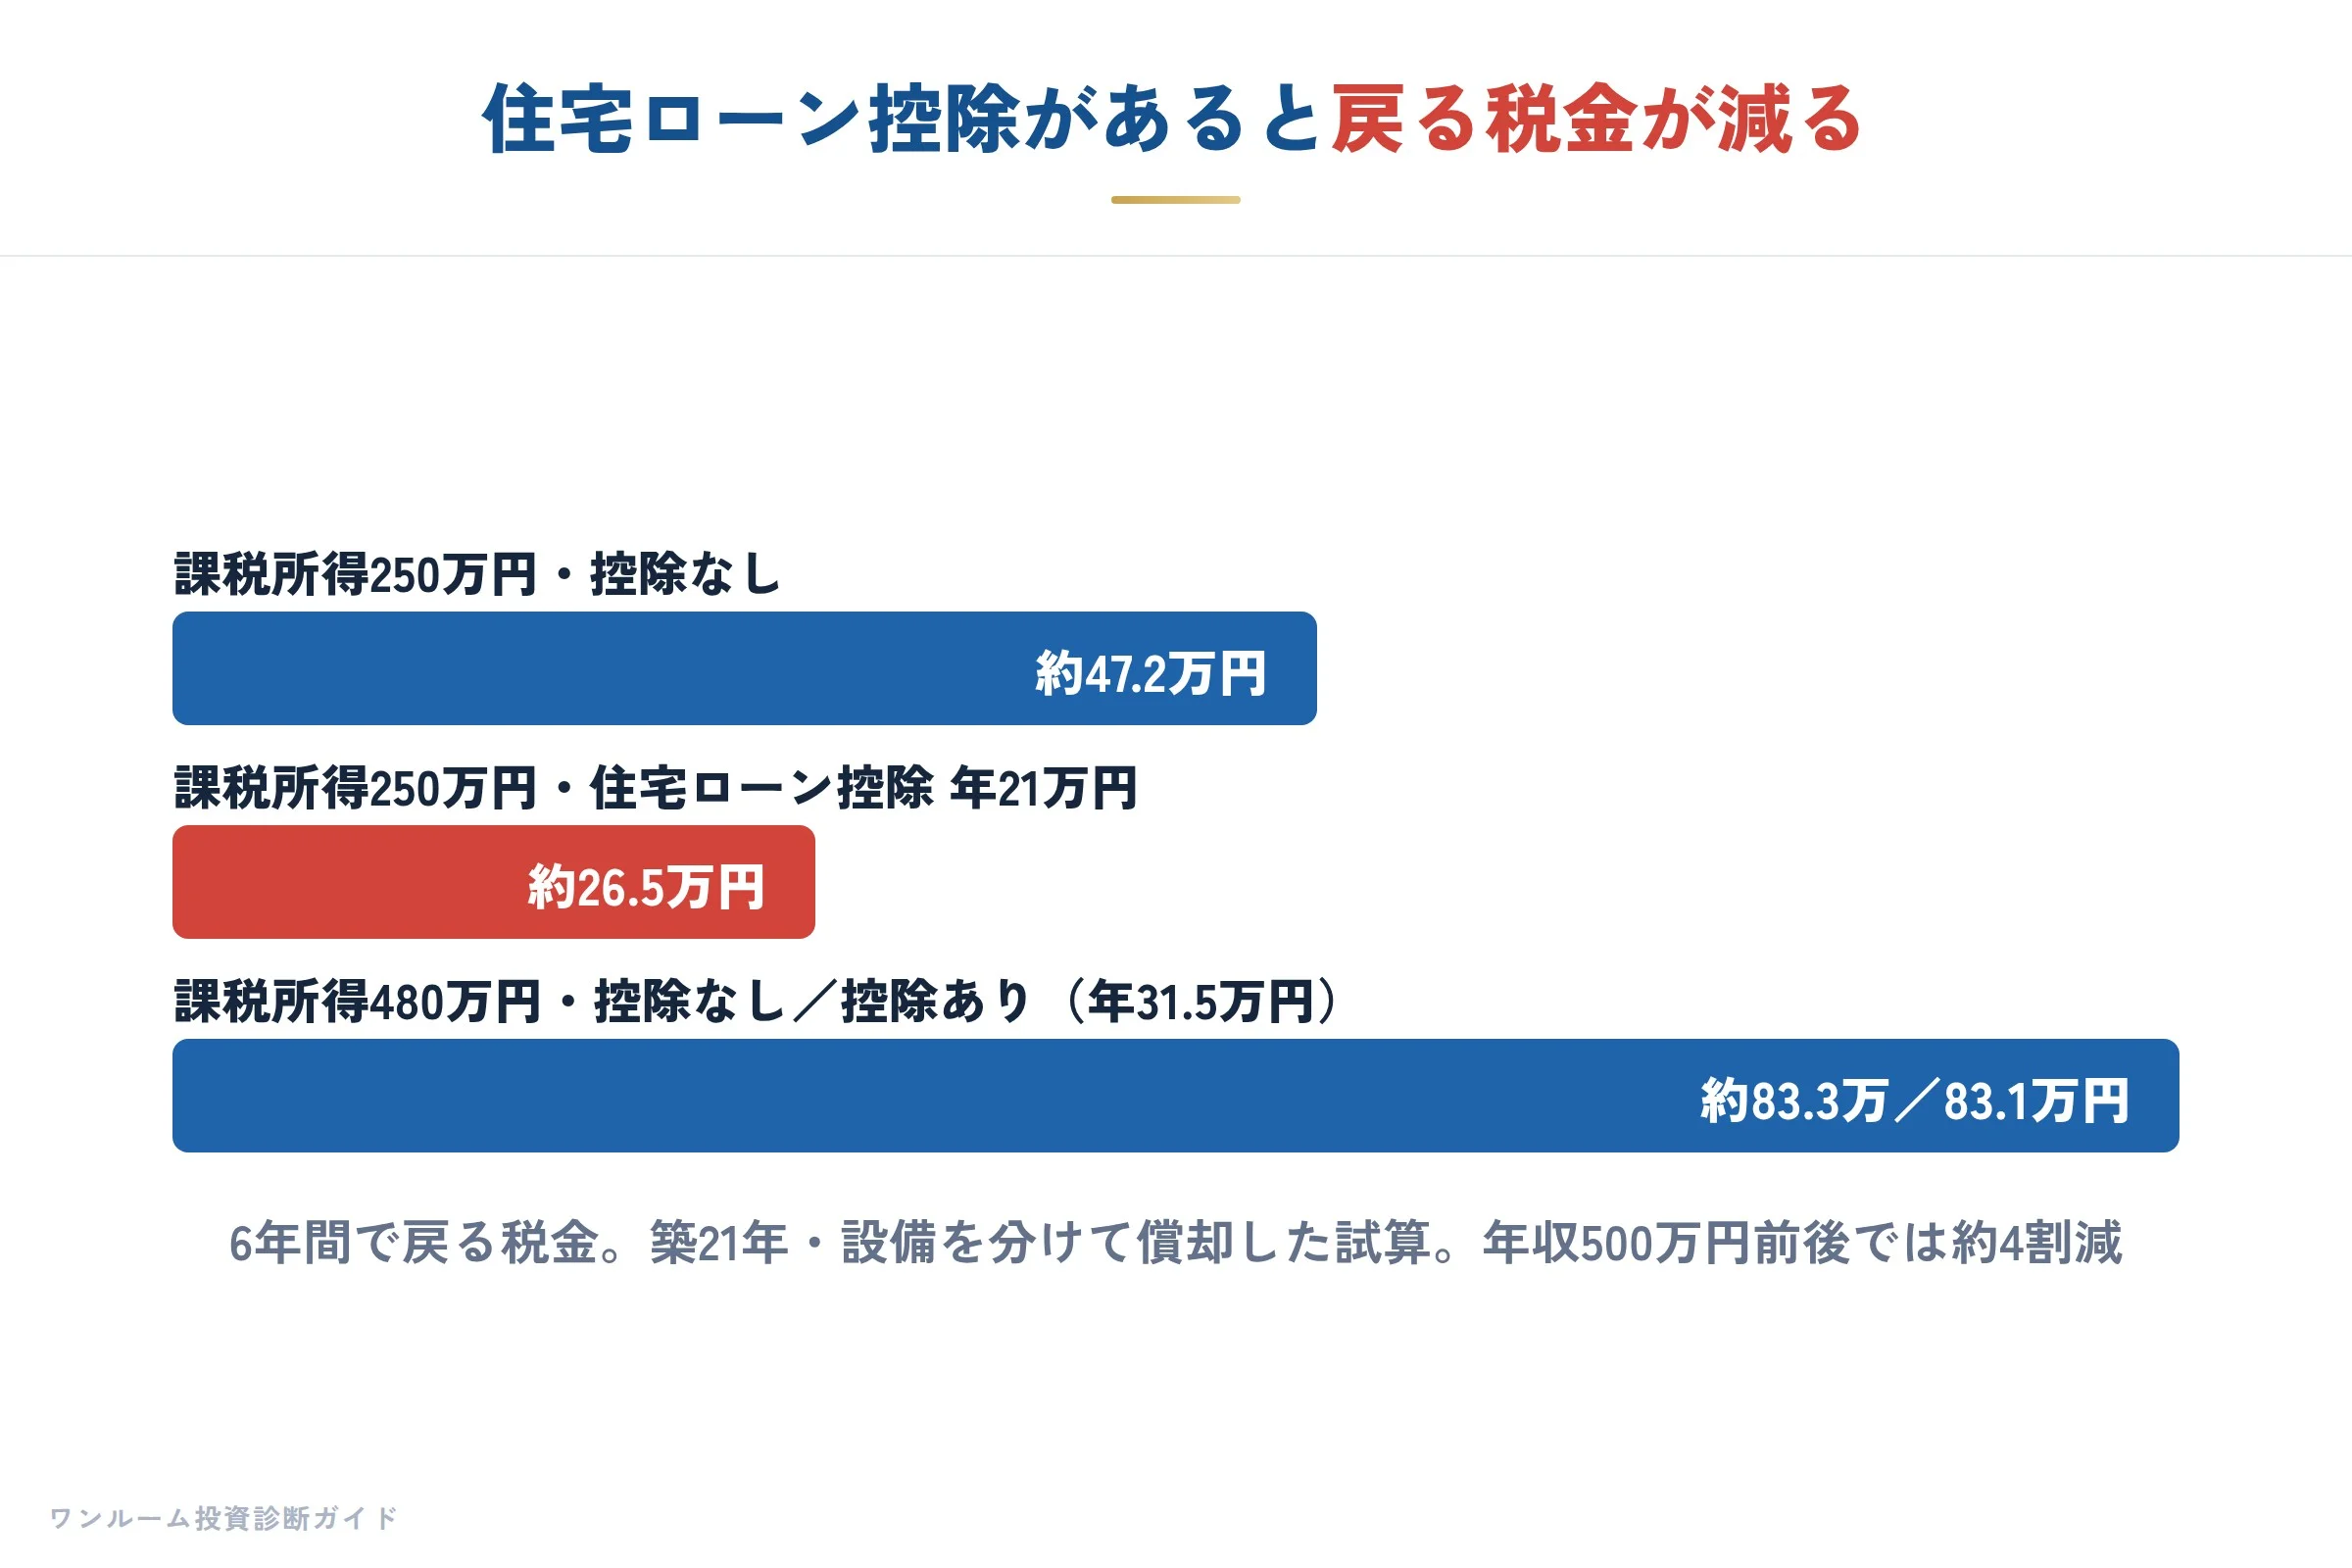
| 給与の課税所得(年収の目安) | 住宅ローン控除(年) | 6年間で戻る税金 控除なし | 控除あり |
|---|---|---|---|
| 250万円(年収500万円前後) | 21万円 | 約47.2万円 | 約26.5万円 |
| 480万円(年収800万円前後) | 31.5万円 | 約83.3万円 | 約83.1万円 |
年収500万円前後で住宅ローン控除をしっかり使っている人は、戻る税金が約4割減りました。年収800万円前後になると影響はほとんど出ませんでした。年収がそこまで高くなく、住宅ローン控除を使っている人ほど、節税の効果は小さくなると考えておいてください。
控除を使い切れないこともある
住宅ローン控除は所得税から先に引き、引ききれなかった分を住民税から引きます。住民税から引ける金額には上限があり(入居した年によって違います。試算は所得税の課税所得等×5%・最高9.75万円のケース)、不動産の赤字で所得税が小さくなると、控除の枠の一部を使い切れないことも起こり得ます。
影響2:ふるさと納税の上限が下がる
ふるさと納税で、自己負担2,000円に収まる寄付の上限(控除上限額)は、住民税(所得割)の金額と所得税の税率をもとに決まります。
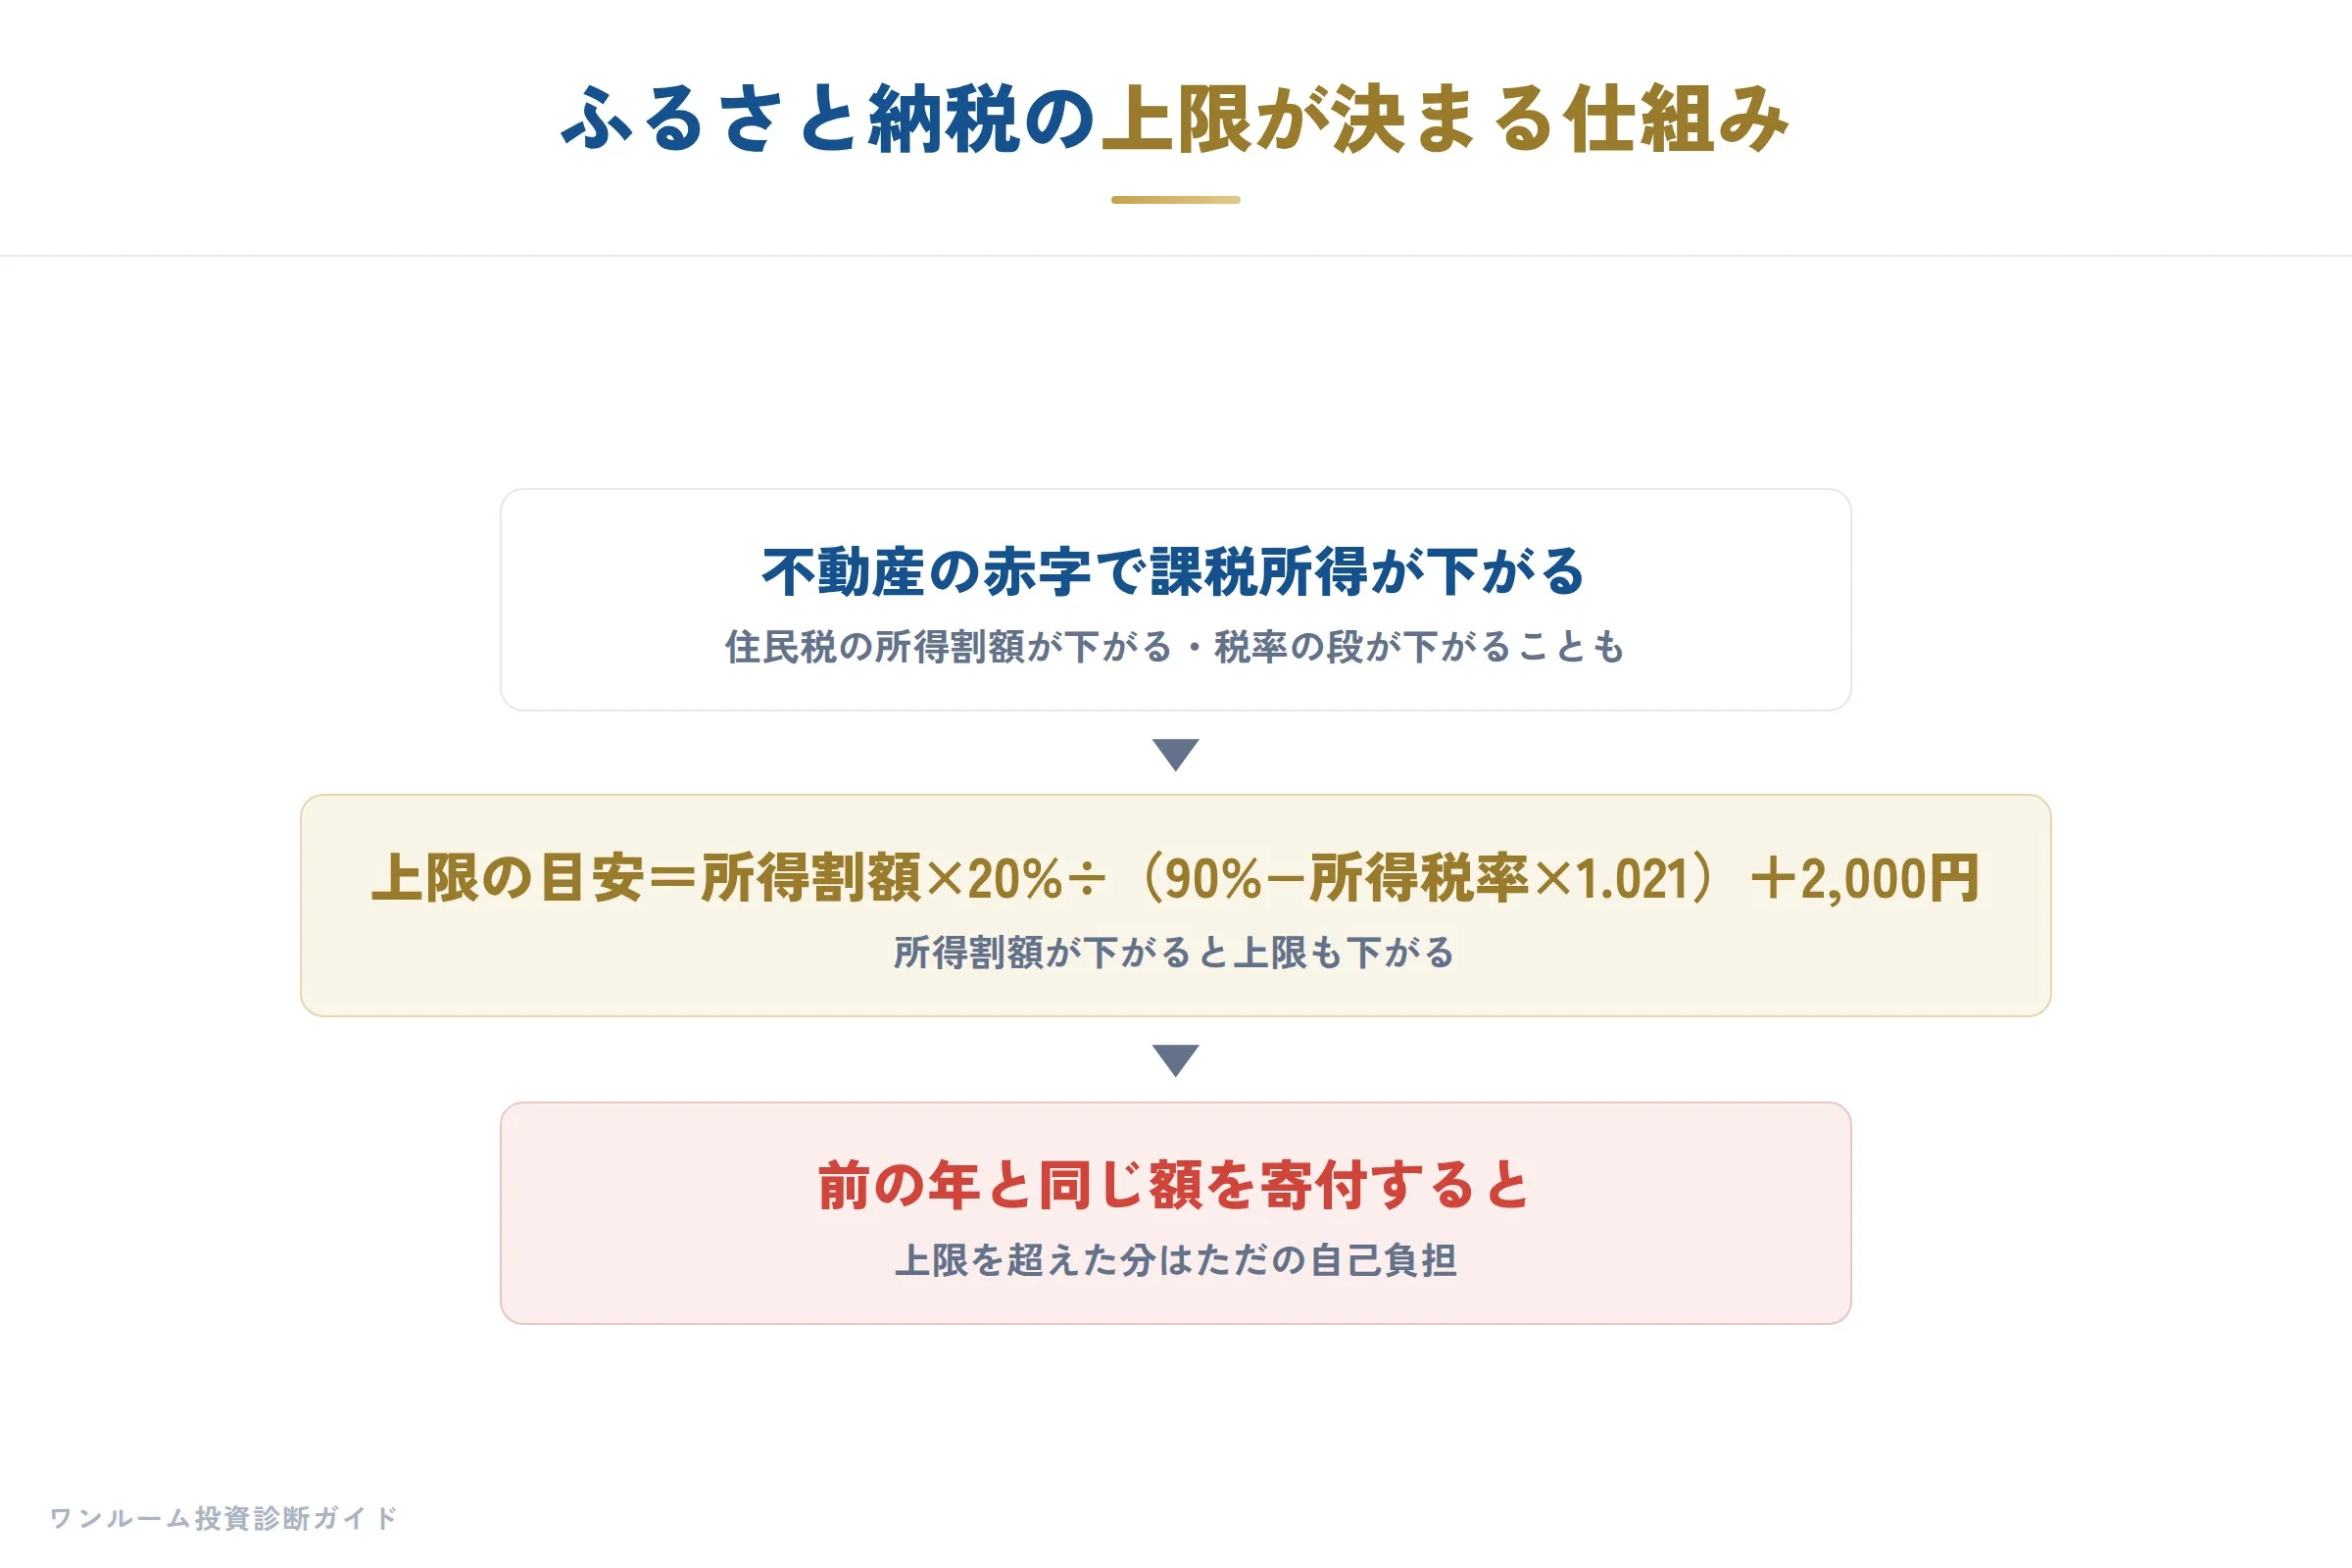
控除上限額の目安 = 住民税の所得割額 × 20% ÷(90% - 所得税の税率 × 1.021)+ 2,000円不動産の赤字で課税所得が下がると、住民税の所得割額が下がり、所得税の税率の段も下がることがあるため、上限も下がります。前の年と同じ感覚で寄付をすると、上限を超えた分はただの自己負担になります。特に、設備を分けて償却するなど1年目の赤字が大きくなる年は注意が必要です。
影響3:確定申告をすると、ワンストップ特例は使えない
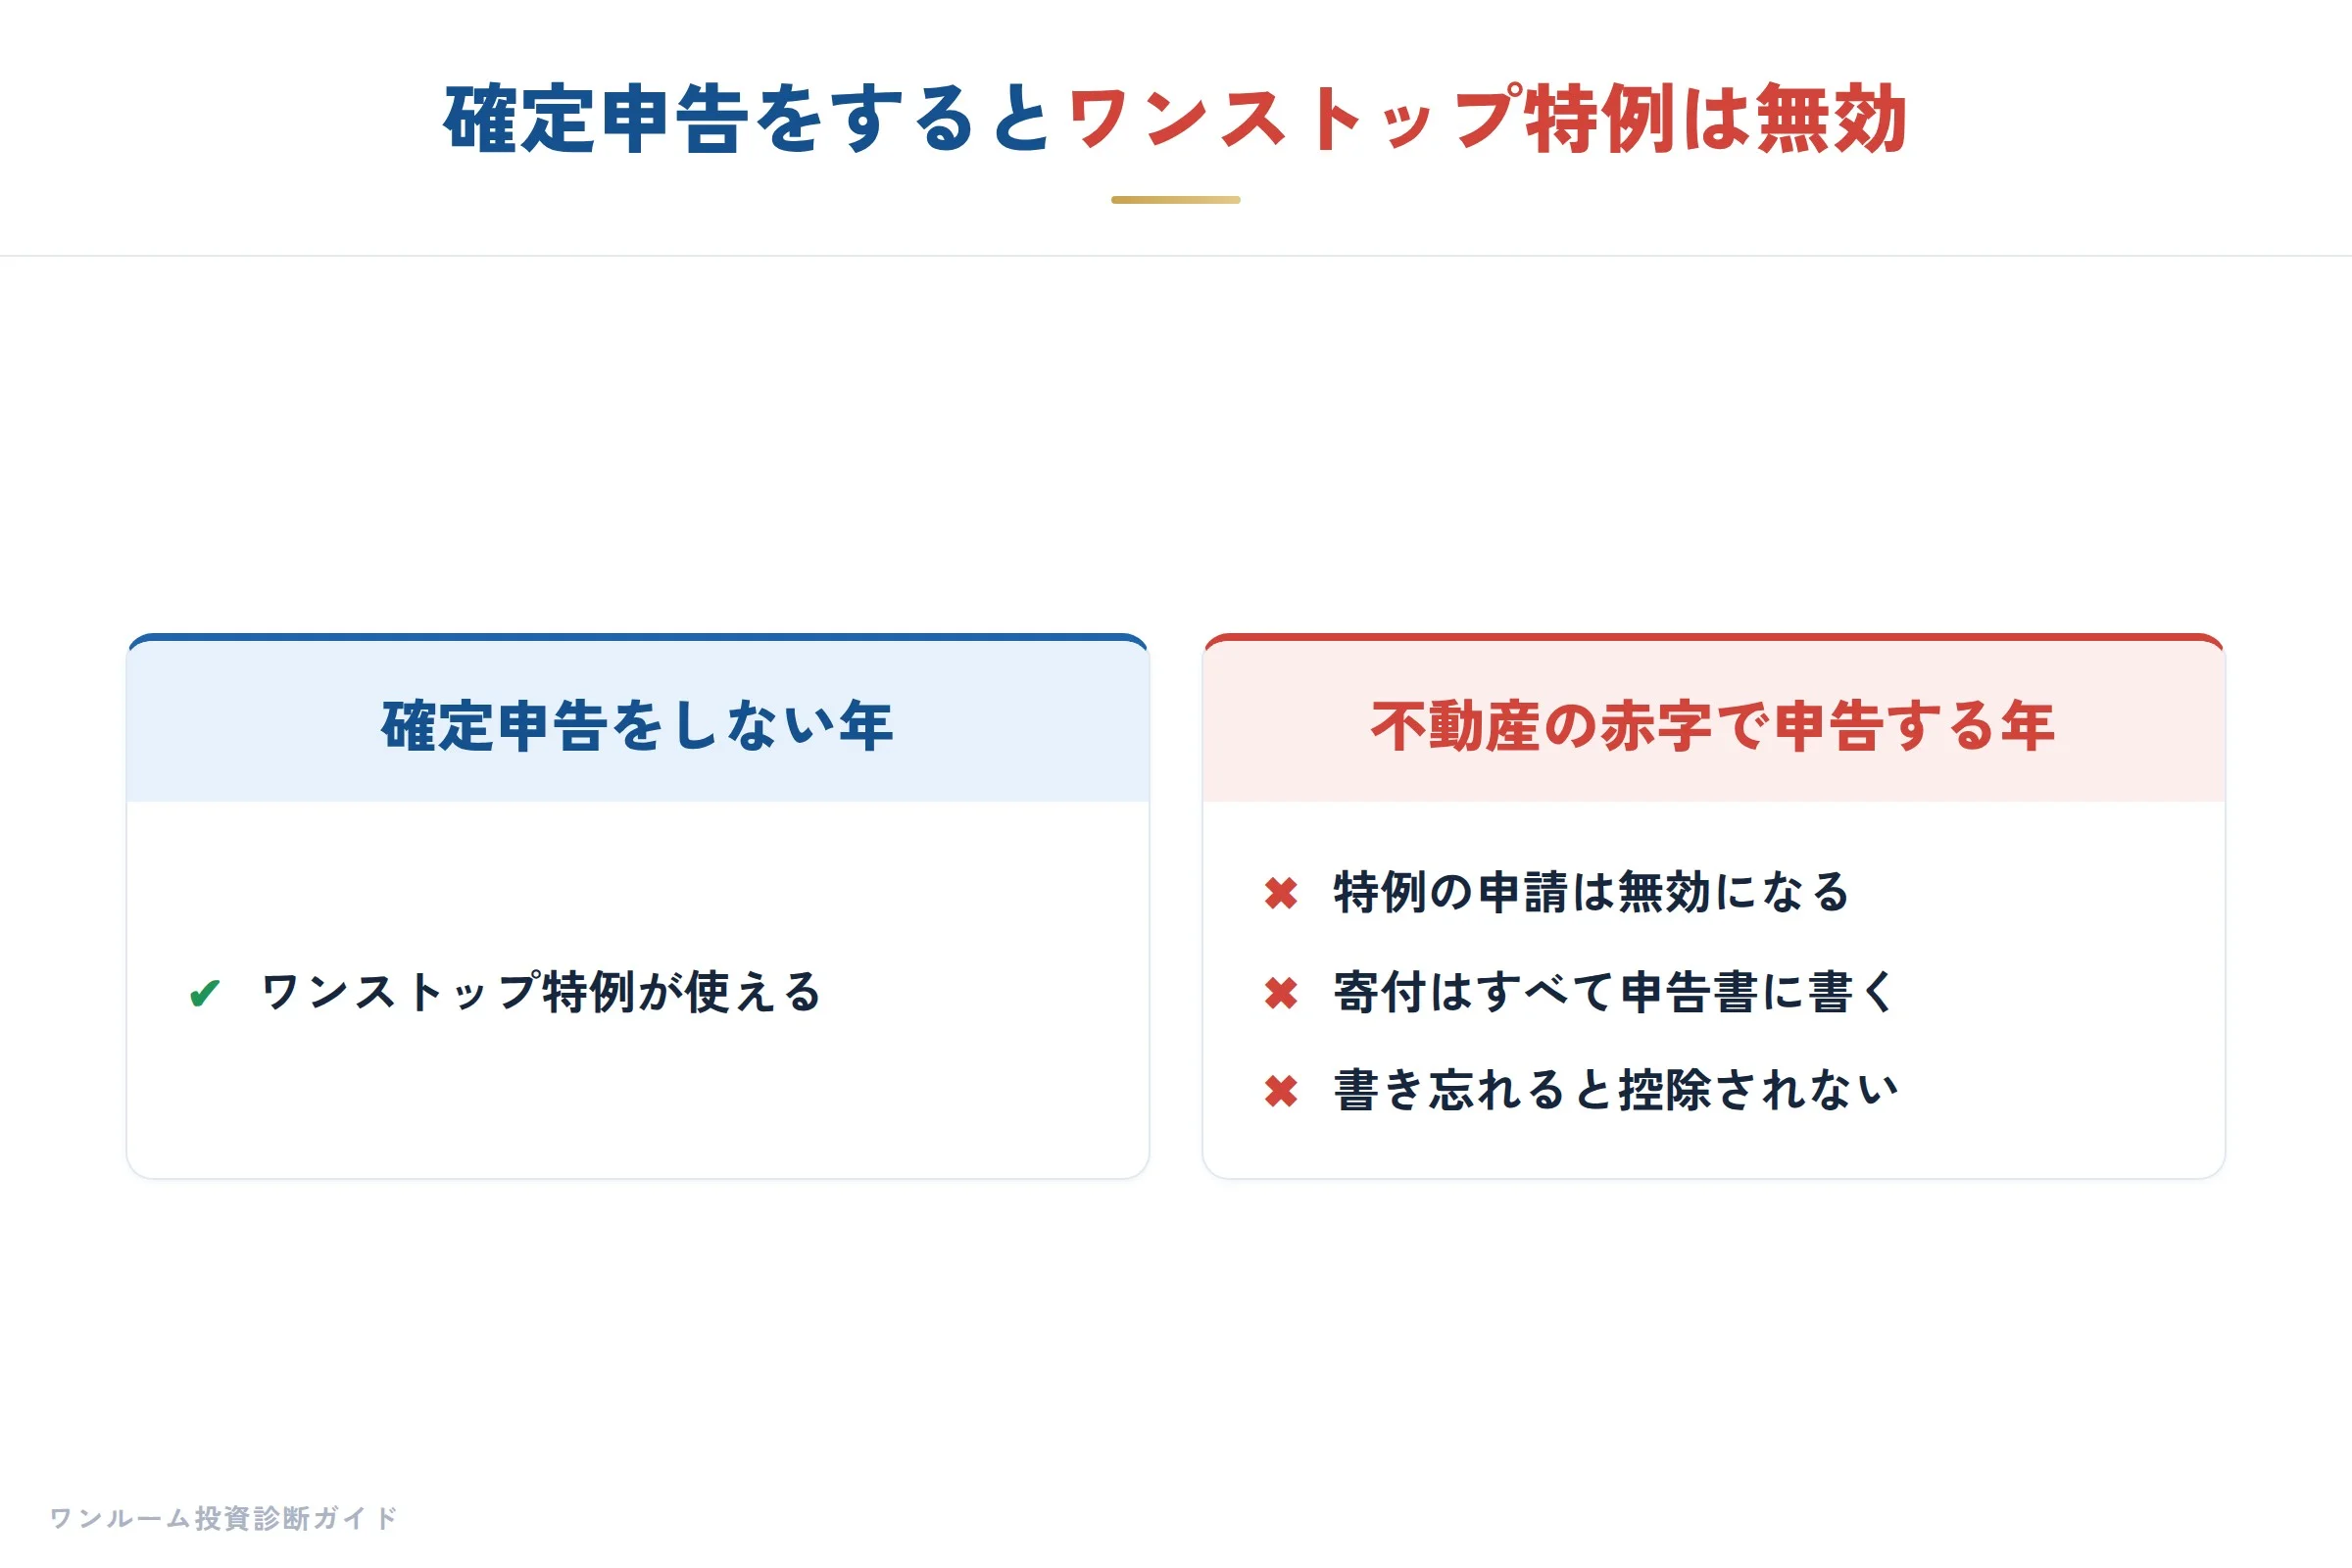
ふるさと納税のワンストップ特例は、確定申告をしない人のための制度です。不動産の赤字で確定申告をすると、ワンストップ特例の申請は無効になり、その年の寄付はすべて確定申告書に書く必要があります。書き忘れると、寄付の控除が受けられません。ワンルームを買った最初の年に起きやすい見落としです。
影響4:次の住宅ローンの審査
自宅を買うときや借り換えのときのローン審査では、確定申告をしている人は申告書の所得で見られることがあります。不動産の赤字で所得が低く見えるうえに、ワンルームのローン残高も借入として数えられます。「自宅を買いたいのに、思ったほど借りられない」という相談は少なくありません。
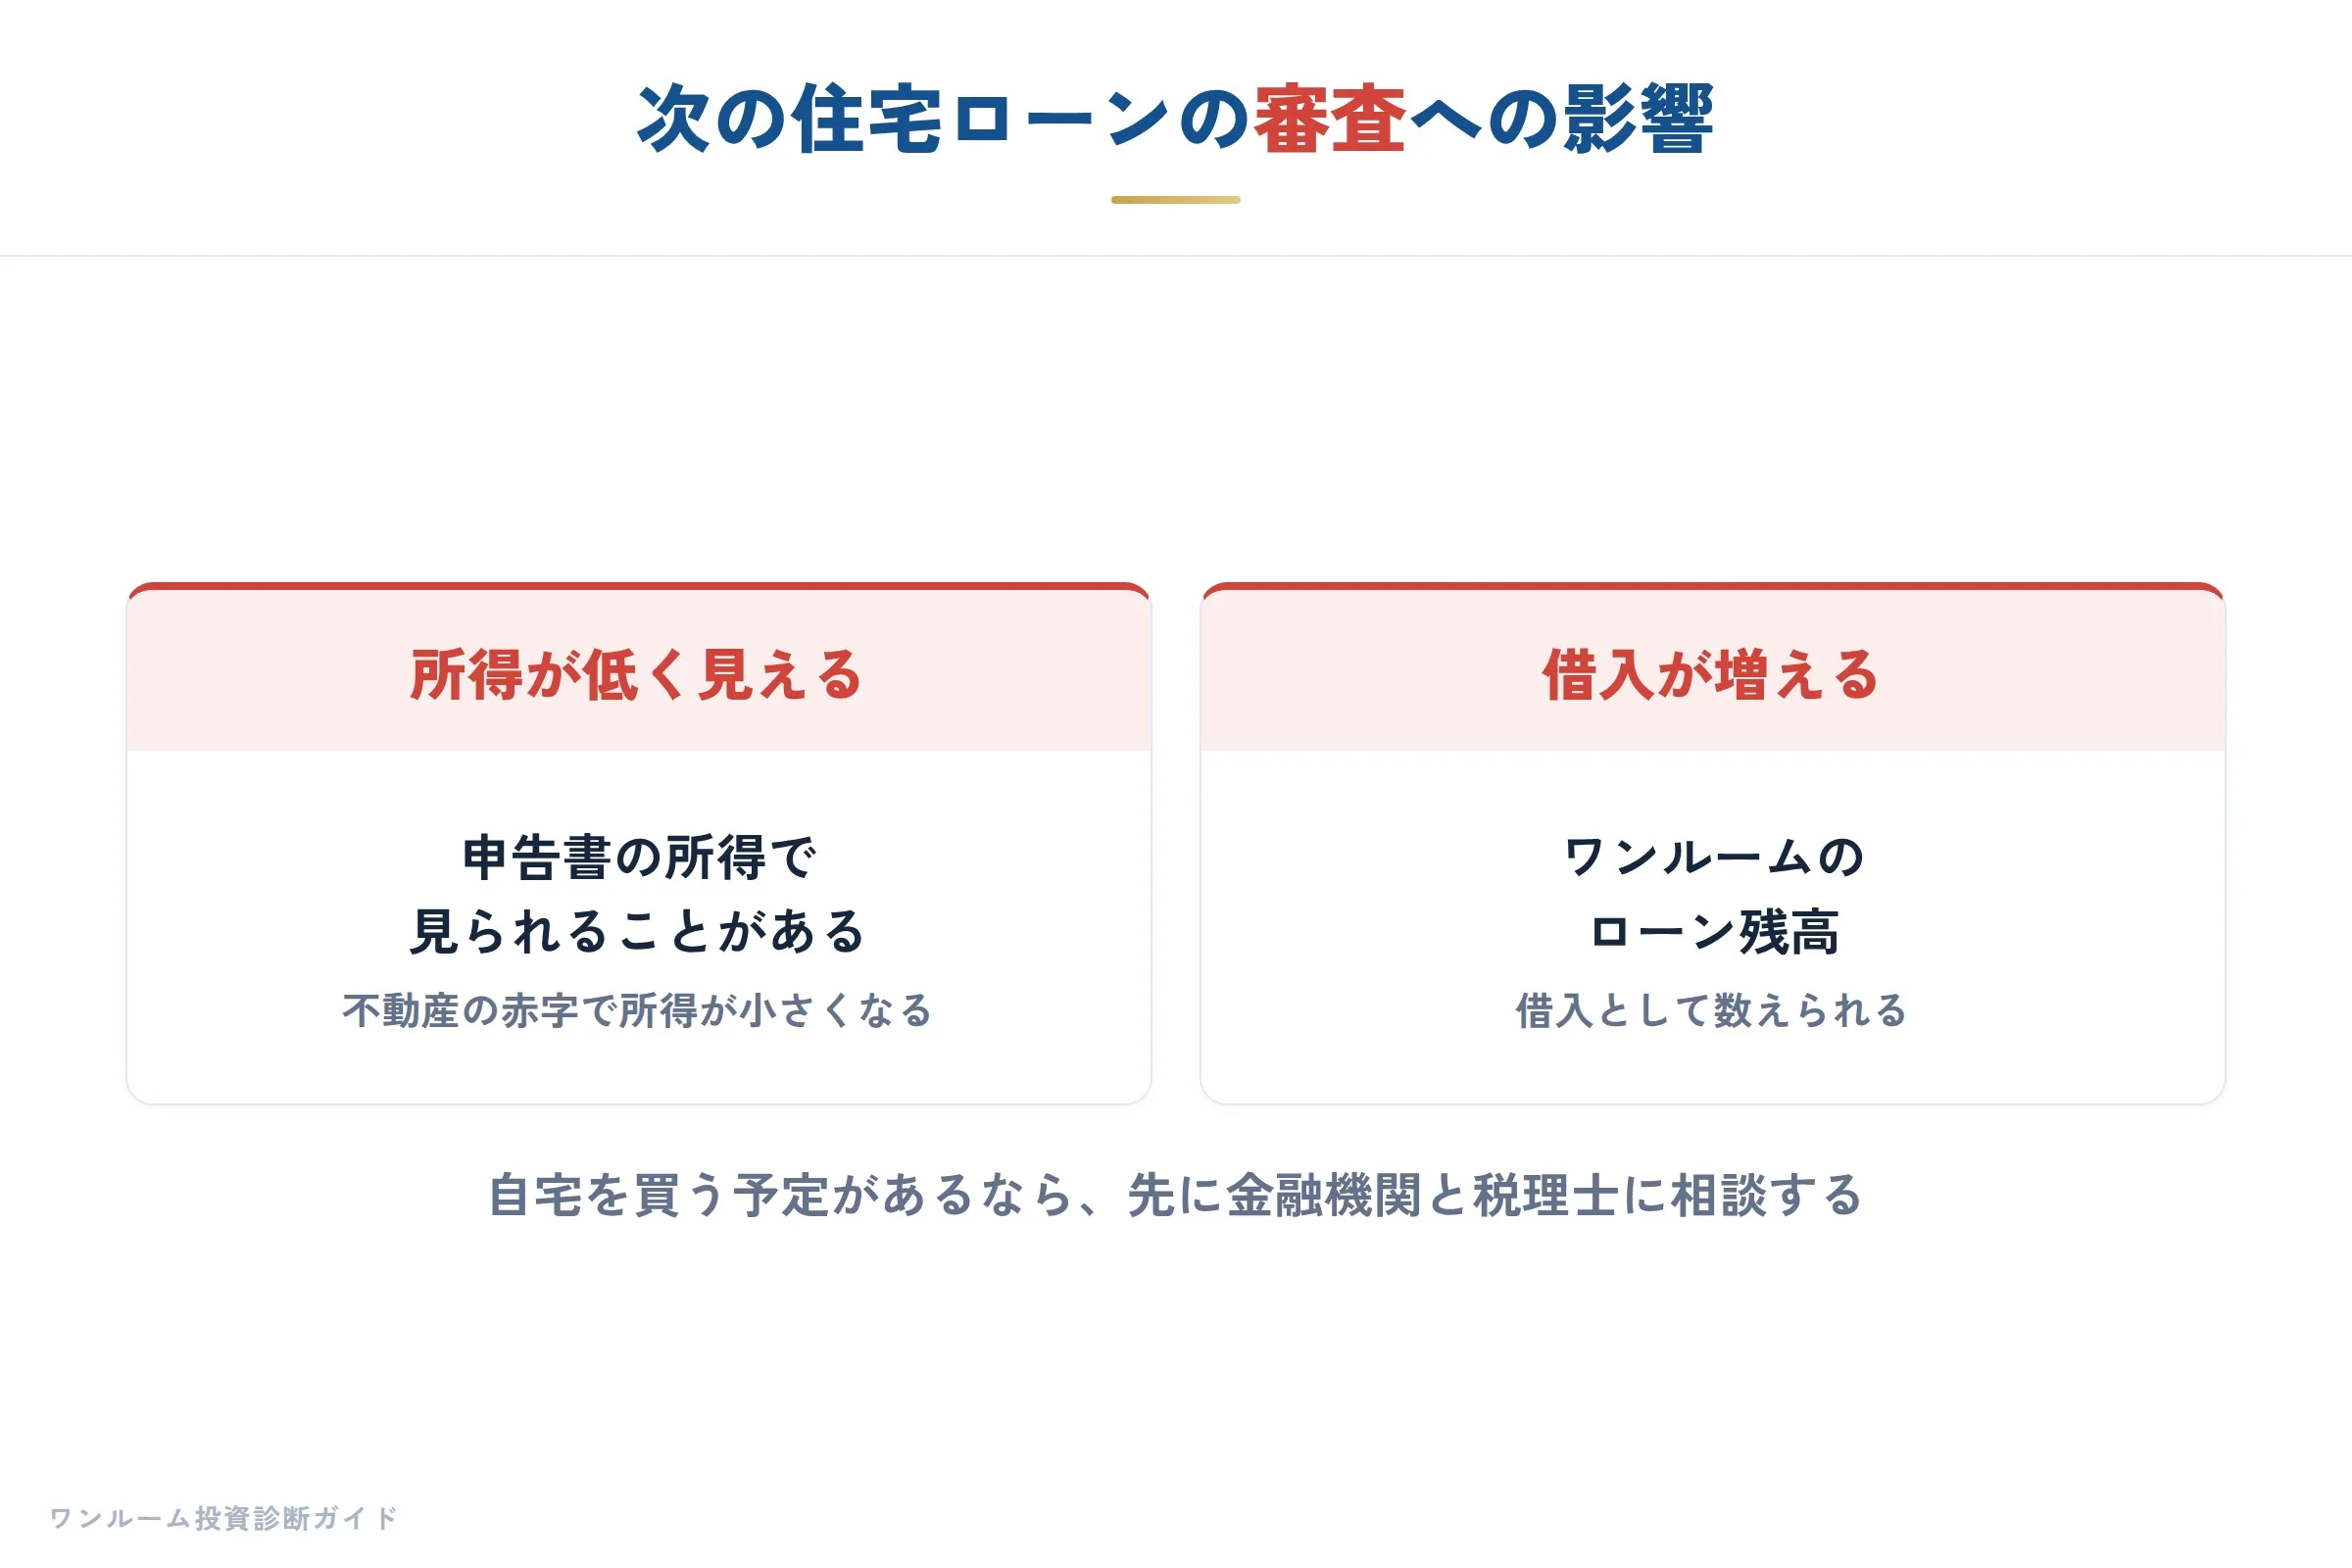
これから自宅を買う予定がある方は、ワンルームを先に買うかどうかも含めて、金融機関と税理士に相談してから決めてください。
「住宅ローン控除を使っているけれど、戻る税金はいくらになるのか」「ふるさと納税の上限はどこまで下がるのか」。こうした個別の疑問を、その場で税理士に直接聞ける会です。トランス税理士法人の中山慎吾 代表税理士と、宅地建物取引士のこうのすけが確かめます。物件の販売は行いません。
日時:2026年10月27日(火)19:30〜21:00(受付19:15)
会場:東京都港区新橋(定員10名)。オンライン・アーカイブ視聴もあります
参加費:2,000円(税込)
買う前・買った後に確かめること
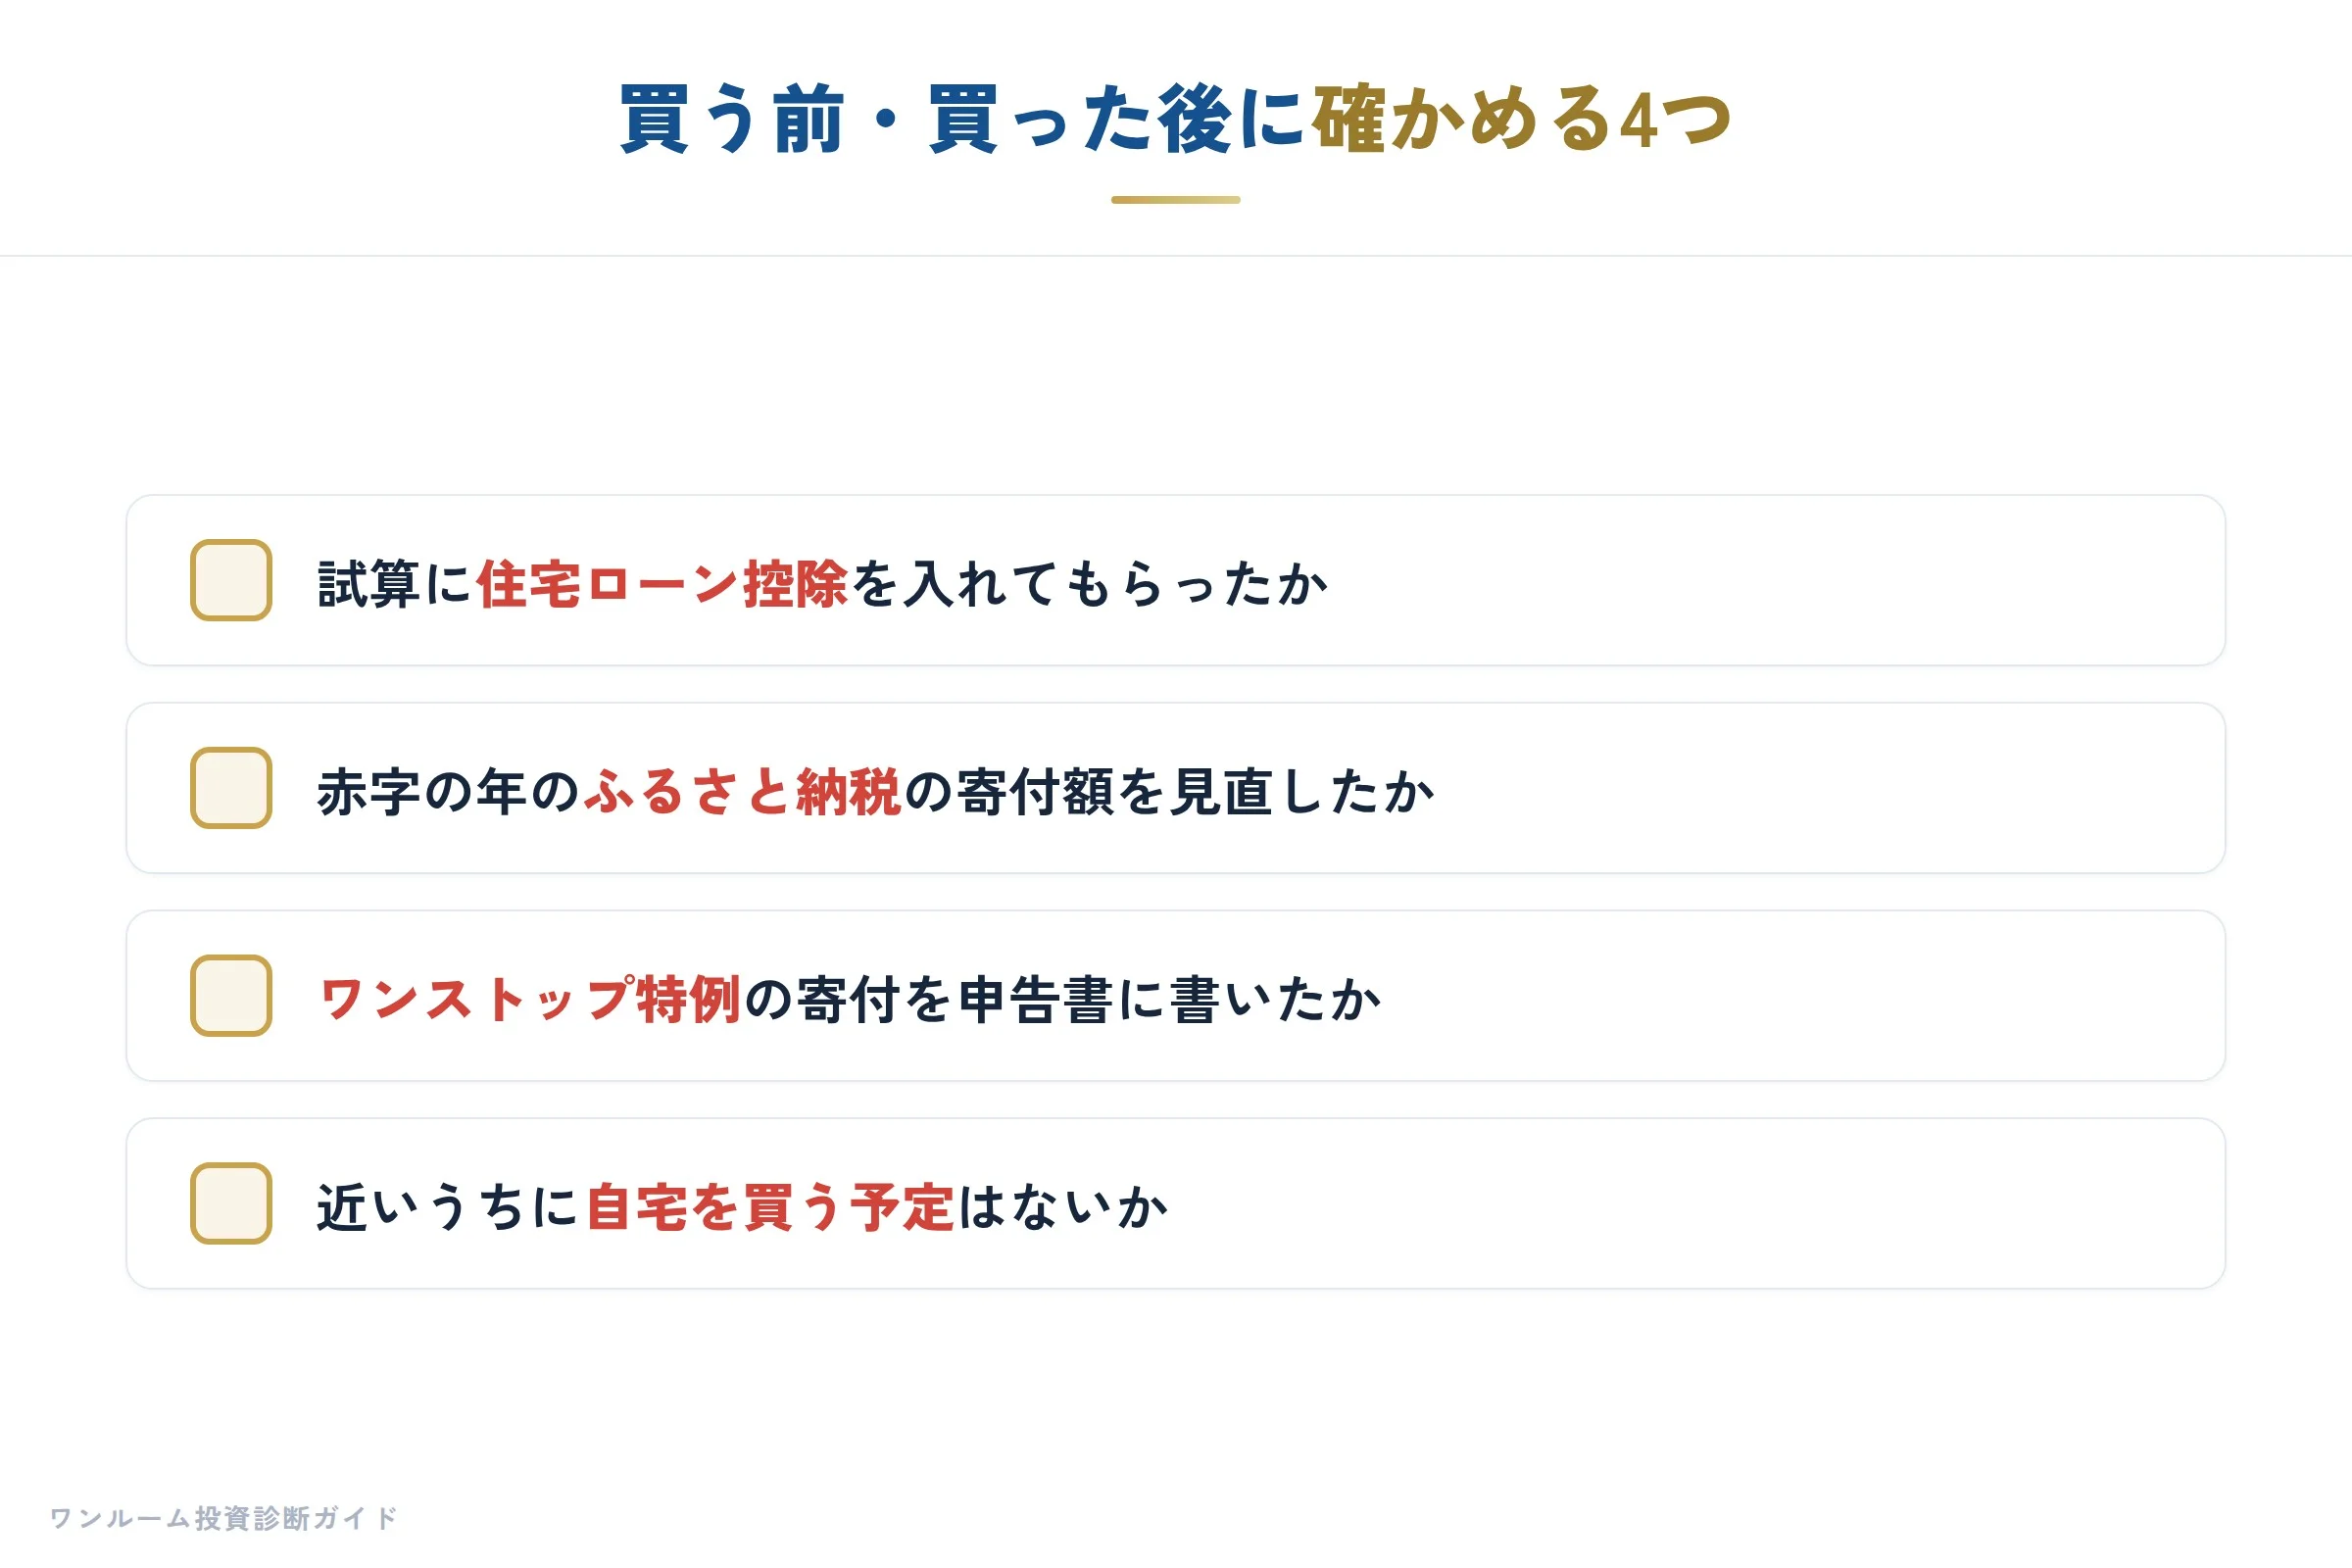
- 住宅ローン控除を使っているか:使っているなら、戻る税金の試算に控除を入れてもらう
- ふるさと納税の寄付額:赤字が出る年は上限が下がる前提で、寄付額を見直す
- ワンストップ特例を申請していないか:確定申告をする年は、寄付を申告書に書く
- 近いうちに自宅を買う予定があるか:あるなら、ローン審査への影響を先に確かめる
まとめ:戻った金額だけでなく、失ったものも見る
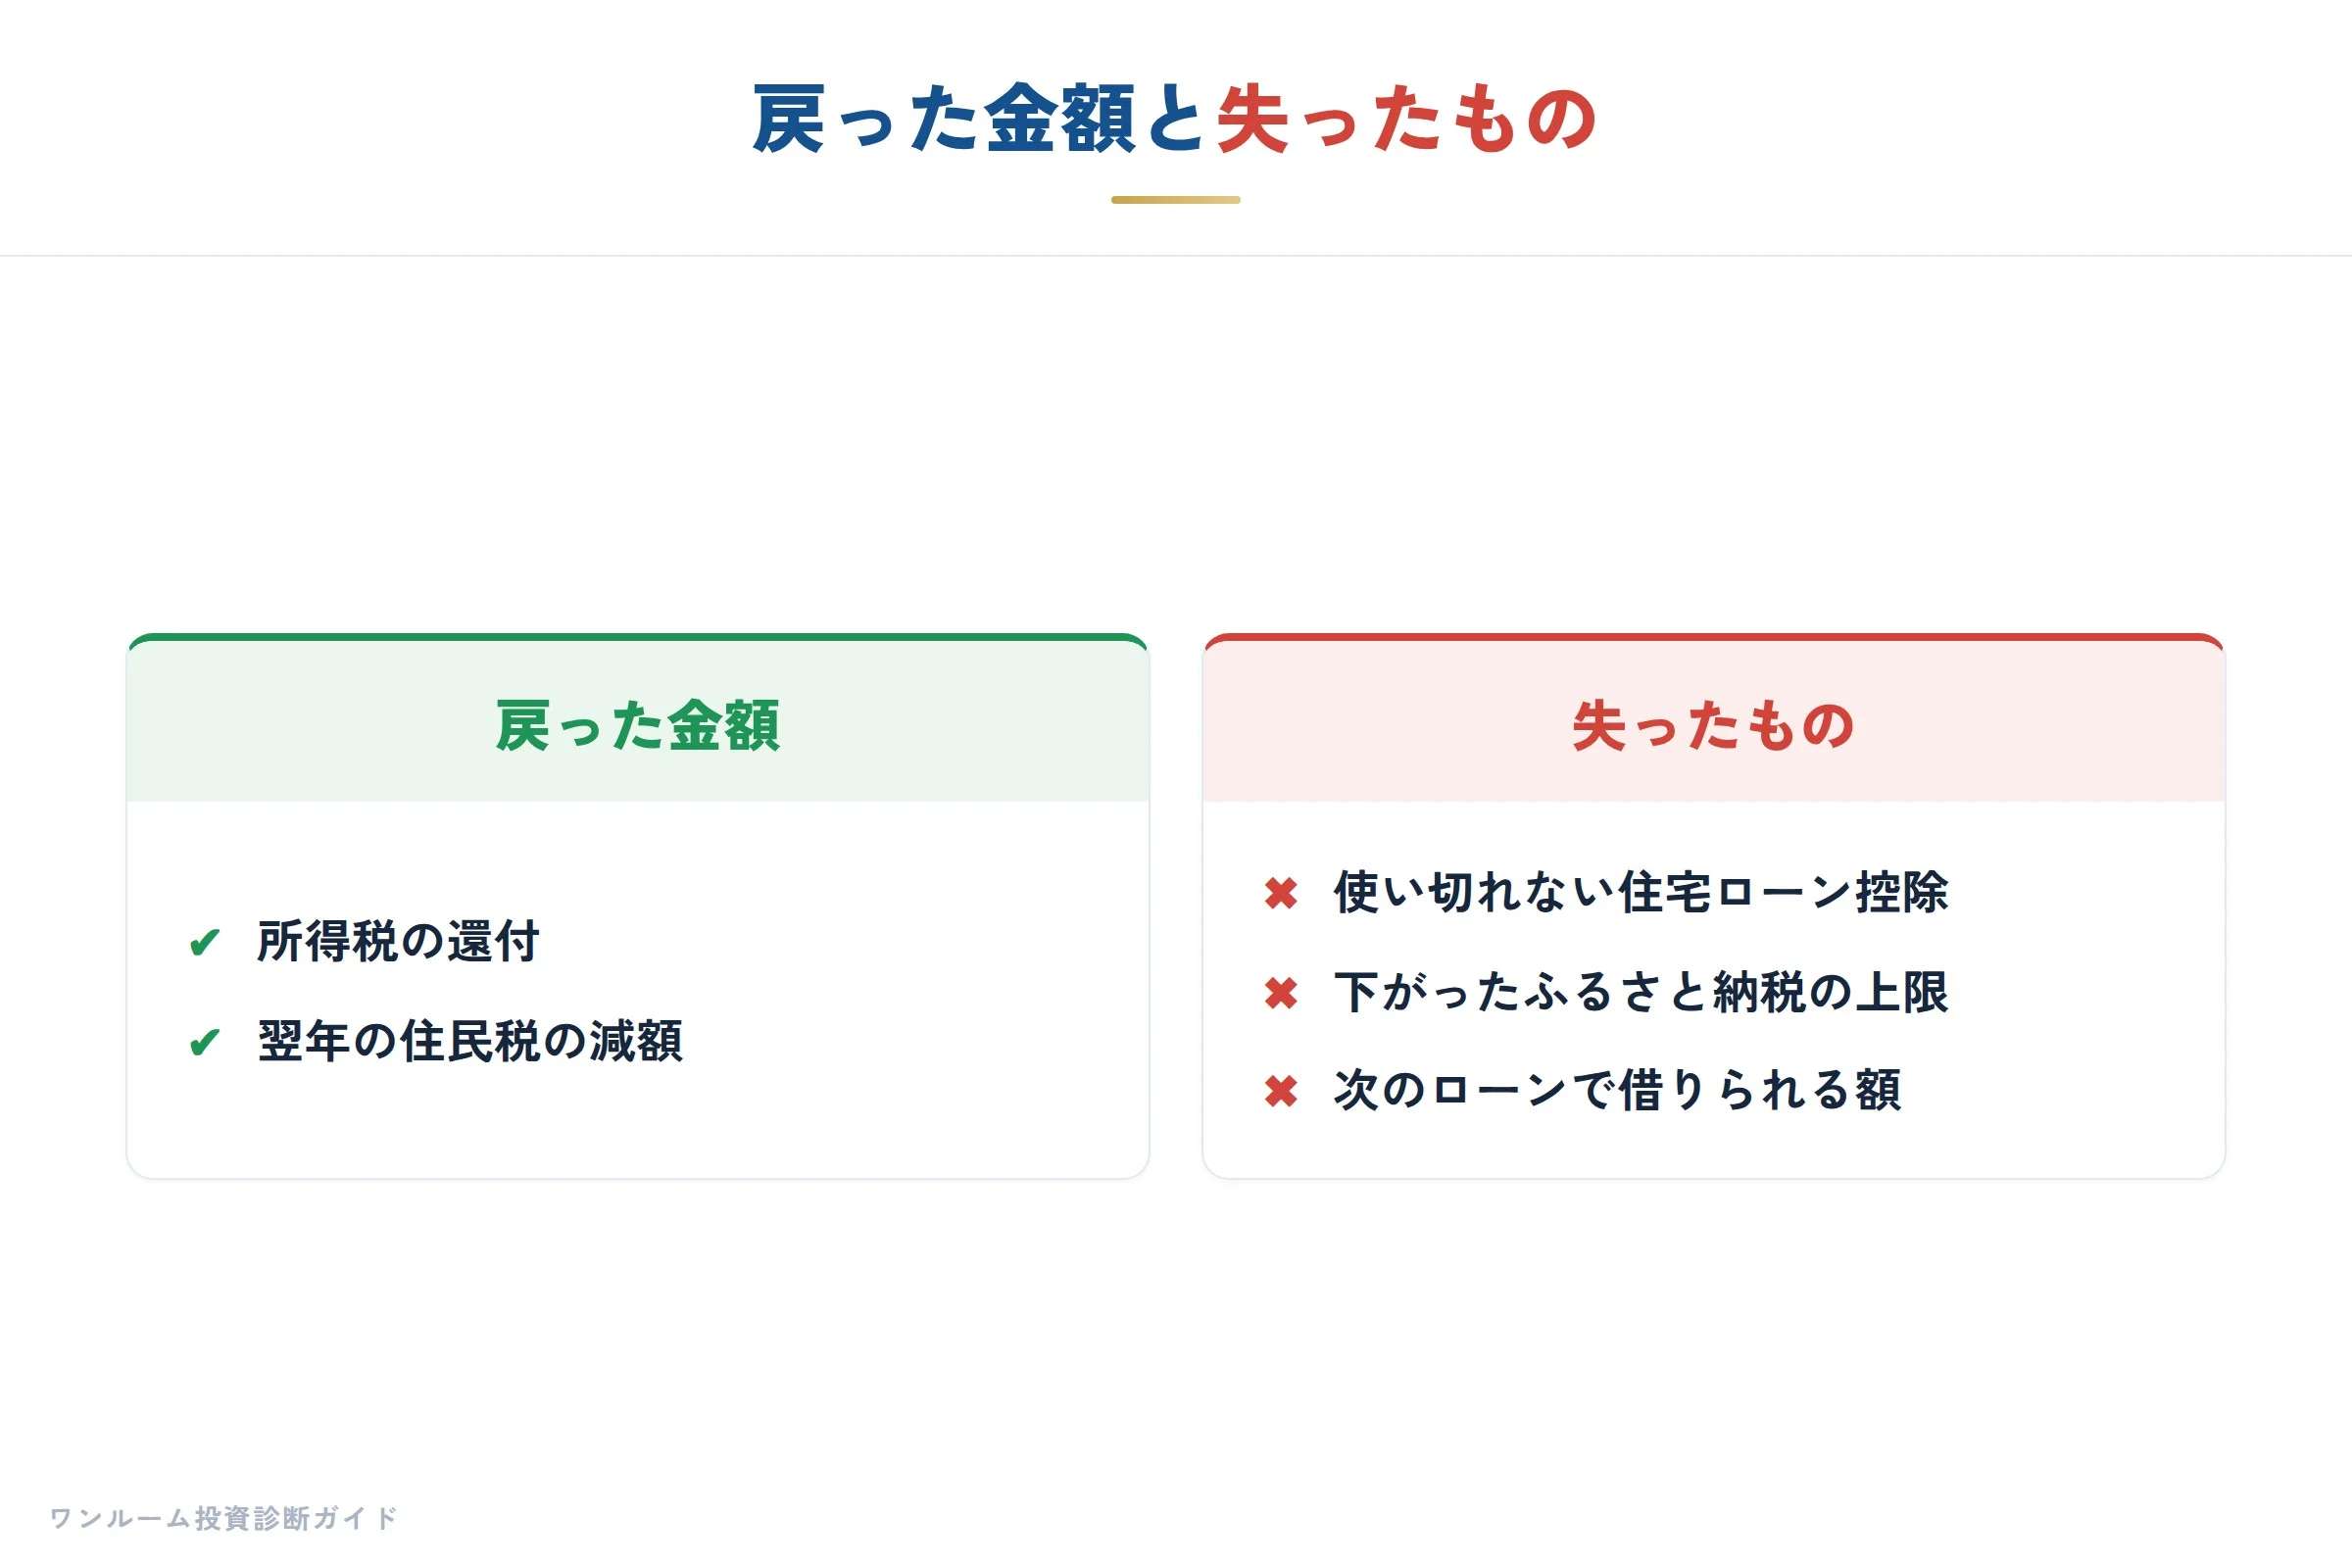
- 住宅ローン控除をしっかり使っている人は、そもそも戻る税金が小さい(試算では約4割減)
- 不動産の赤字で、ふるさと納税の上限が下がる
- 確定申告をすると、ワンストップ特例は使えない
- 次の住宅ローンの審査に影響することがある
節税の効果は、年収と、ほかに使っている控除で大きく変わります。年収別の結果はワンルーム投資で節税できる年収は?、会社員の注意点はサラリーマンの不動産投資は節税になる?で解説しています。
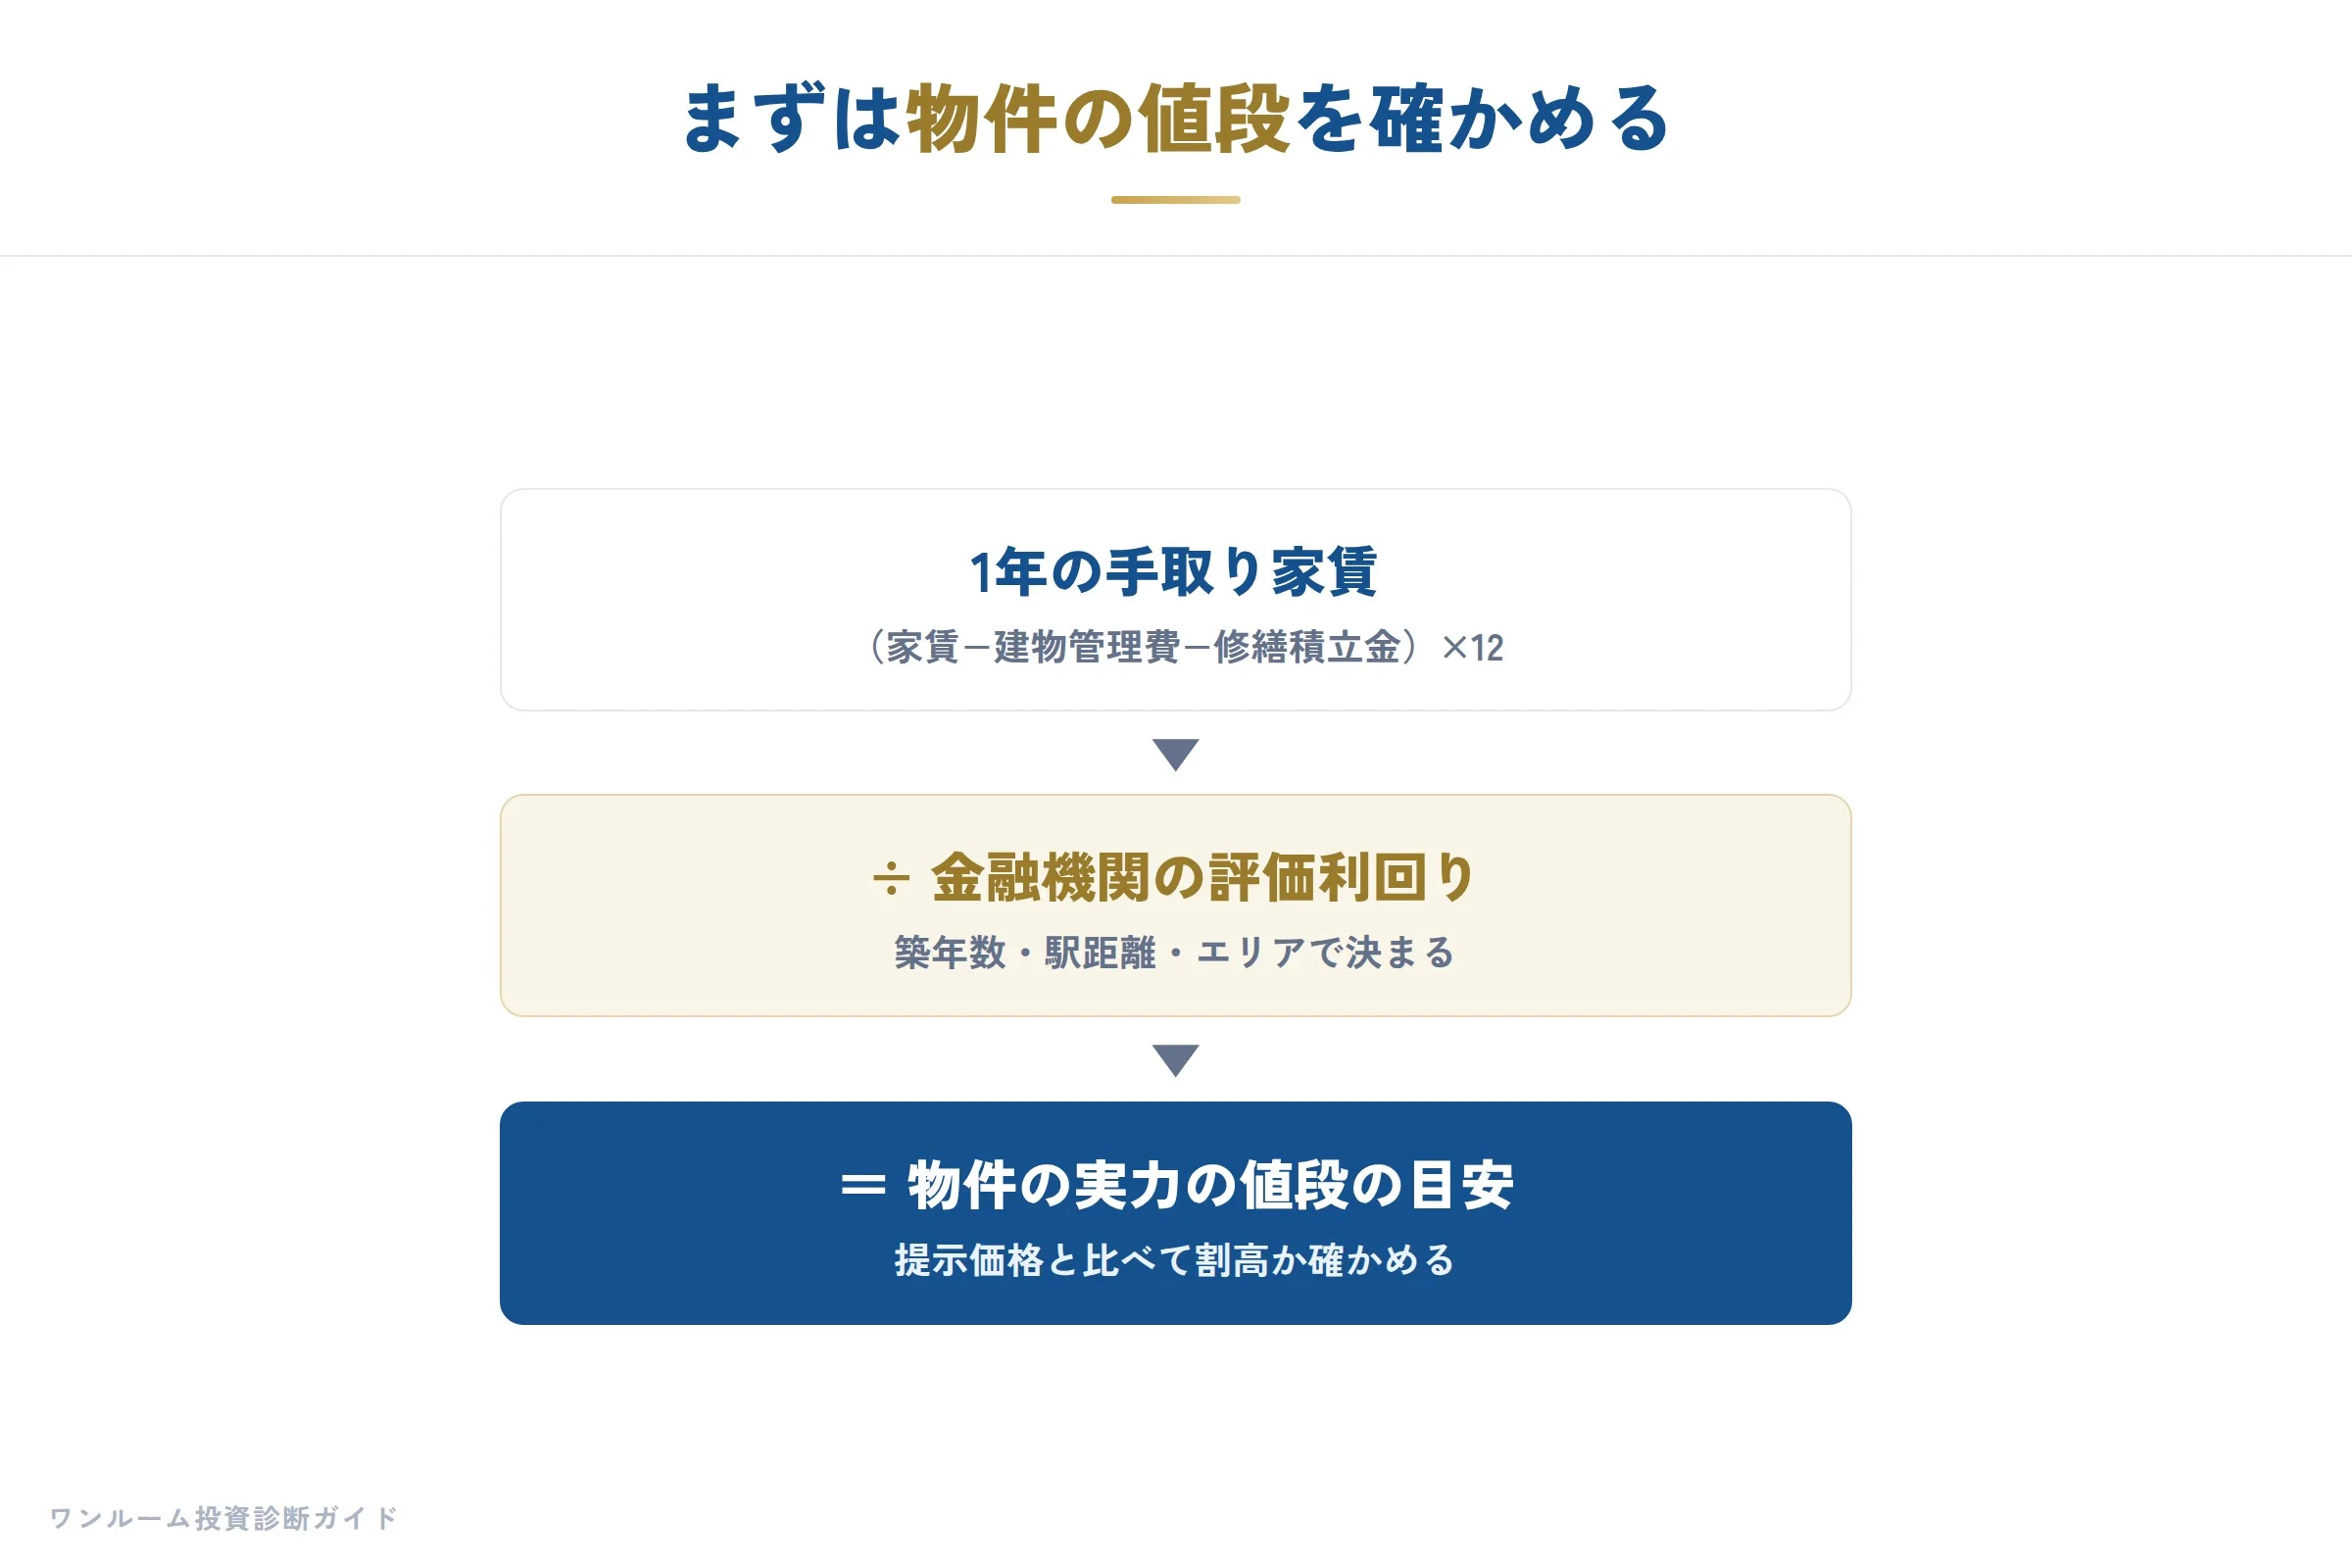
試算でトータルの損得を大きく動かしたのは、税金よりも家賃と買った値段でした。検討中の物件が割高でないかは、無料の割高診断で確かめられます。
試算の前提:東京・駅徒歩5分の中古ワンルーム(築21年)、家賃月10万円、建物管理費と修繕積立金は月1.2万円、価格2,854万円(評価利回り3.7%で割り戻した値段)、建物の割合45%(仮定)、建物の70%を躯体・30%を設備として償却(設備30%は比べるための仮定)。全額ローン・金利1.8%・35年。管理手数料は家賃の5%、固定資産税等は年5万円、保険は年1万円、1年目の諸費用60万円を経費とした仮定。住宅ローン控除は所得税から先に引き、残りを住民税から引く簡易計算(上限:所得税の課税所得等×5%・最高9.75万円)。厳密には住民税の課税所得・入居年・住宅の区分で変わります。
※本記事は一般的な情報提供を目的としたもので、特定の物件の購入・売却を勧誘するものではありません。税務の取り扱いは個別の状況で異なるため、実際の申告は税理士にご相談ください。
※試算は上記の前提による概算で、将来の税額を約束するものではありません。税制は2026年9月時点の内容です。