
「ワンルーム投資で節税できるのは、年収いくらからですか?」。相談でよく受ける質問です。
答えを先に言うと、戻る税金だけなら、どの年収でも戻ります。けれど、6年後に売るときの税金まで差し引くと、税金だけでプラスになる年収は、かなり限られていました。この記事では年収5段階で計算した結果をお見せします。
私たち「みんなのワンルーム投資」は、ワンルーム投資の相談サービスを運営しています。代表のこうのすけは宅地建物取引士・ファイナンシャルプランナーで、税理士ではありません。以下は一定の前提を置いた試算です。あなた個人の申告や判断は、必ず税理士にご相談ください。
年収と税率の関係
戻る税金は「損益通算できる赤字×税率」で決まります。税率は年収そのものではなく、控除を引いた後の課税される所得で決まります。
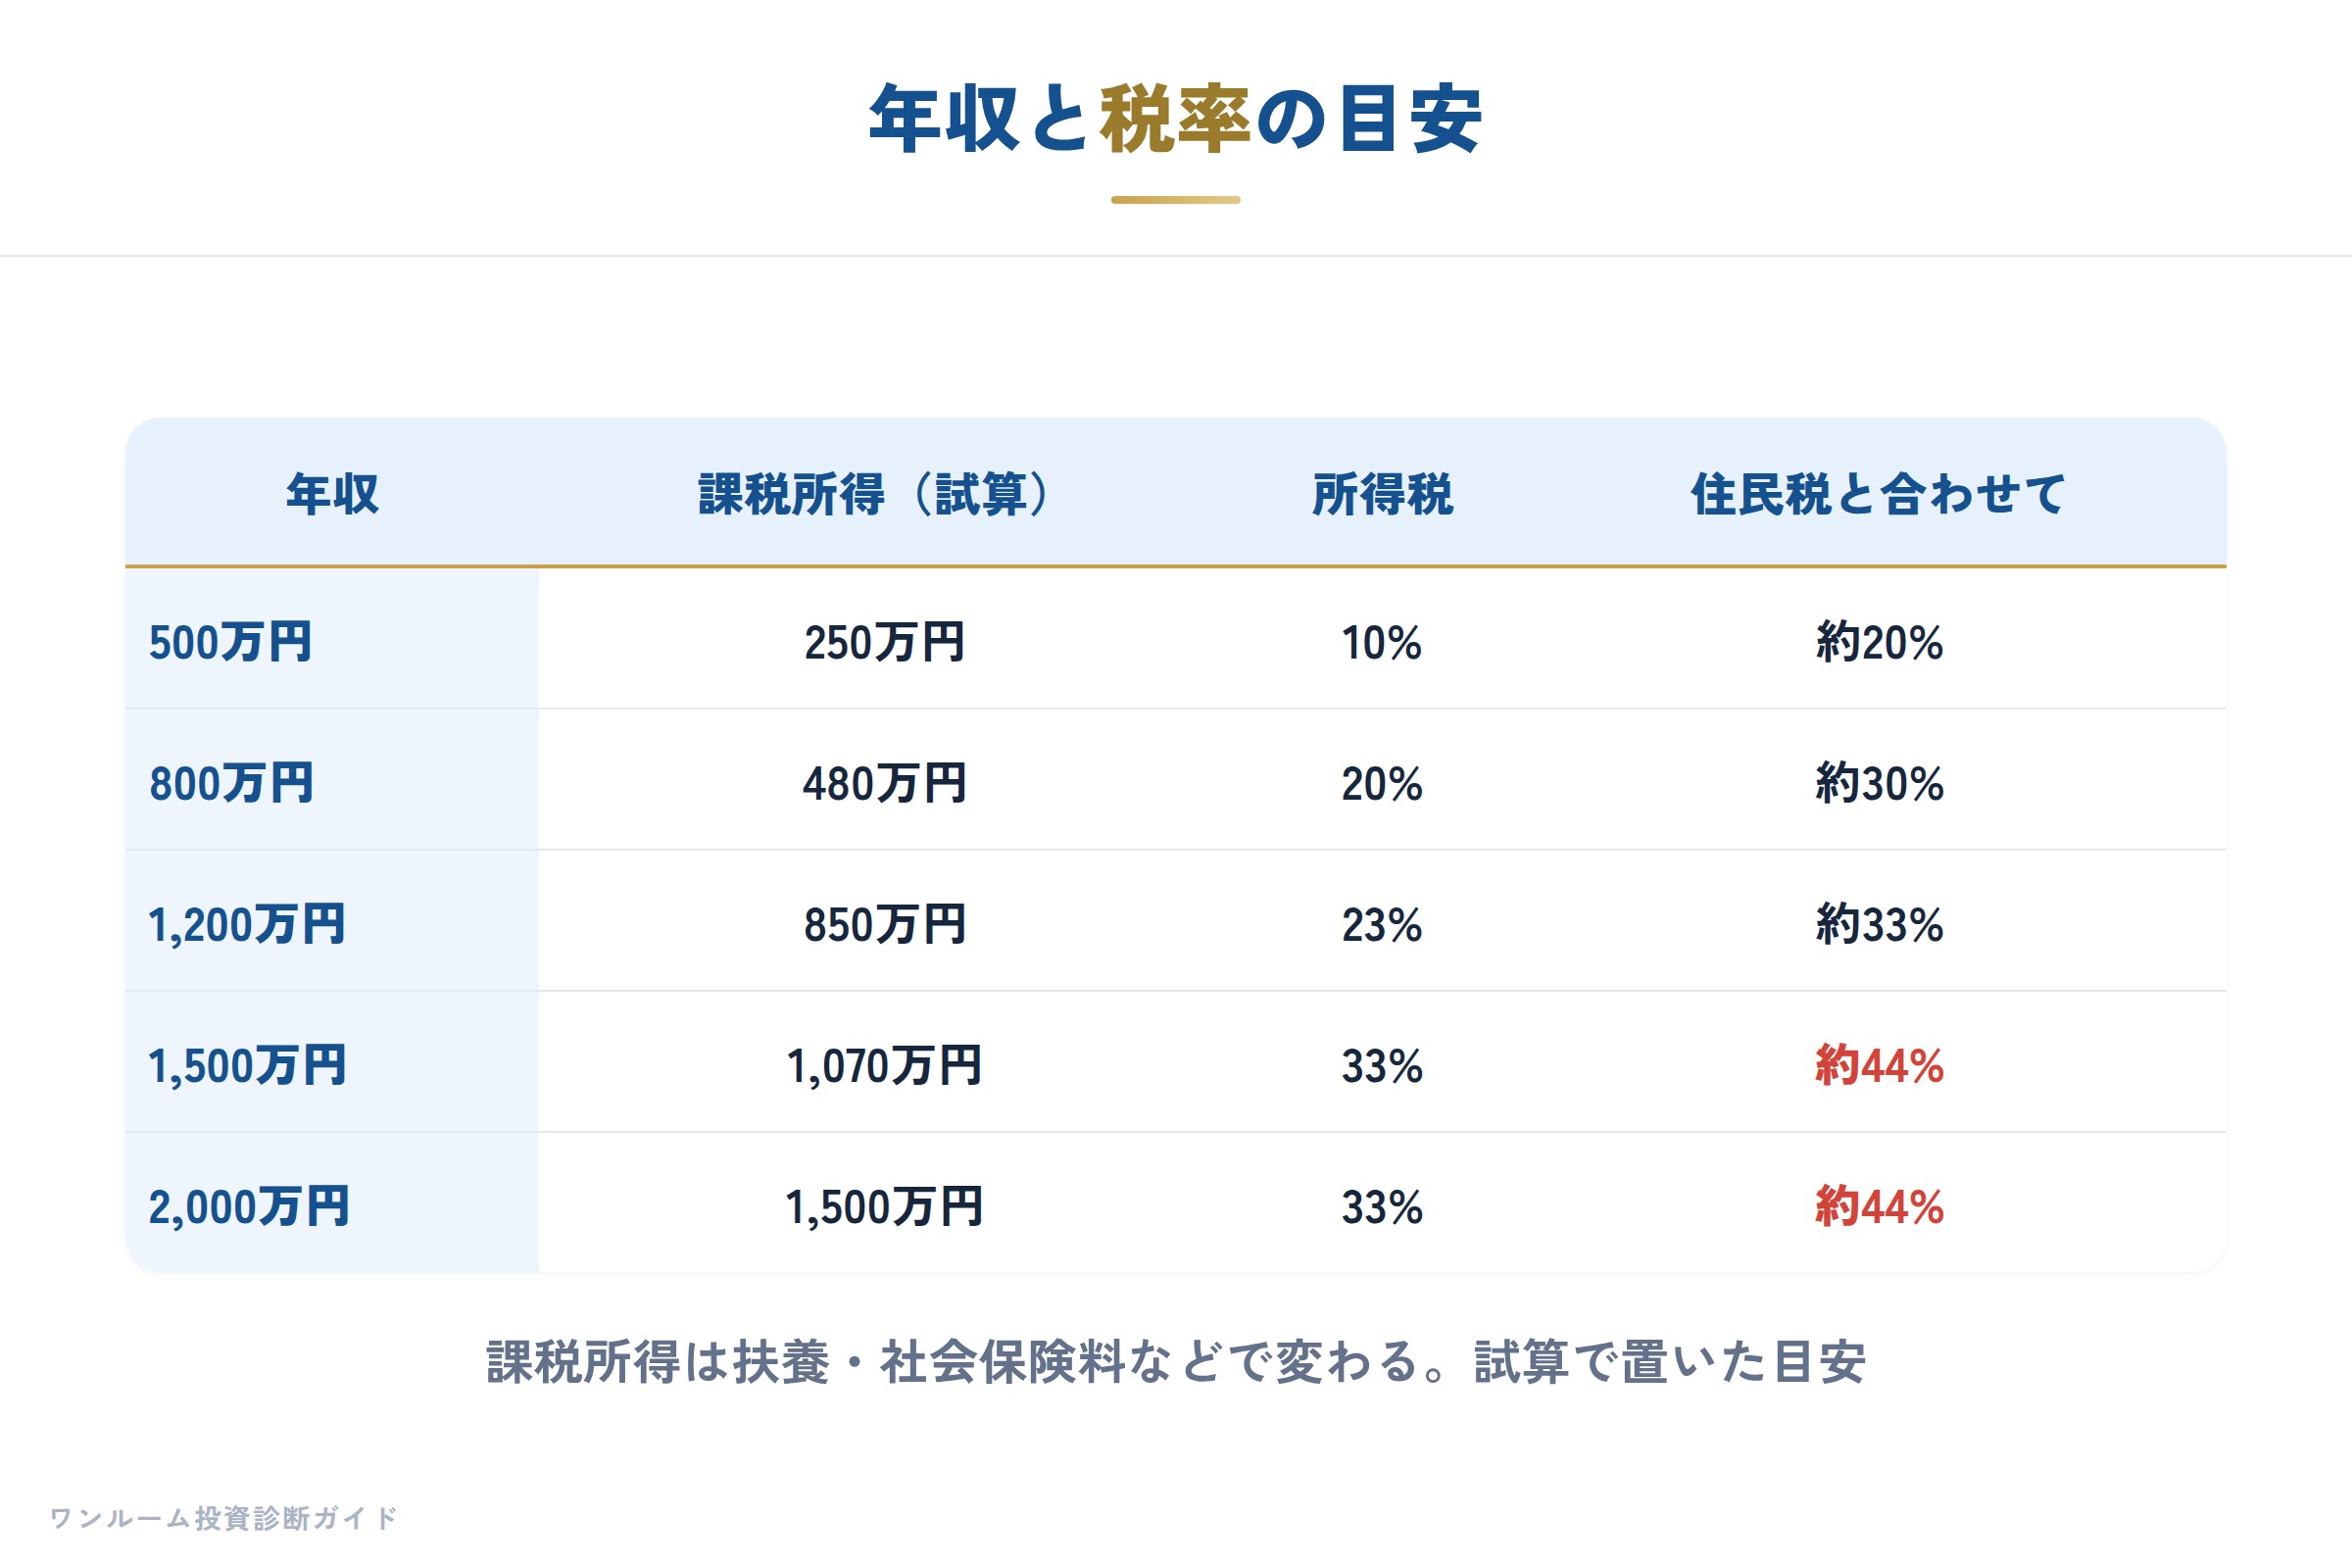
| 年収(目安) | 給与の課税所得(試算で置いた値) | 所得税の税率 | 住民税と合わせた目安 |
|---|---|---|---|
| 500万円 | 250万円 | 10% | 約20% |
| 800万円 | 480万円 | 20% | 約30% |
| 1,200万円 | 850万円 | 23% | 約33% |
| 1,500万円 | 1,070万円 | 33% | 約44% |
| 2,000万円 | 1,500万円 | 33% | 約44% |
※住民税と合わせた税率には、所得税の復興特別所得税(×1.021)を含めた目安です。課税所得は、社会保険料や扶養などの状況で変わります。
年収と課税所得の対応は、扶養・社会保険料・基礎控除などで変わるため、上の表は試算で置いた目安です。当サイトの年収別の記事(2026年・40歳未満・扶養なしの会社員で計算)では、年収600万円の課税所得は約244万円(所得税10%の段)、年収1,000万円は約616万円(所得税20%の段)でした。ご自分の源泉徴収票や確定申告書の「課税される所得金額」で、どの段にいるかを確かめてください。
試算の物件:中古ワンルーム3物件
家賃月10万円・東京・駅徒歩5分の中古ワンルームを3つ(築6年3,017万円・築11年2,933万円・築21年2,854万円)、全額ローンで買い、6年持って7年目の初めに同じ値段で売った場合です。減価償却は2通りで計算しました。
- A:建物をまとめて躯体の耐用年数で償却
- B:建物の70%を躯体、30%を設備(給排水・ガスなど)の耐用年数で償却
設備30%は比べるための仮定で、実際に分けるには根拠資料と税理士の確認が必要です。
結果1:6年間で戻る税金
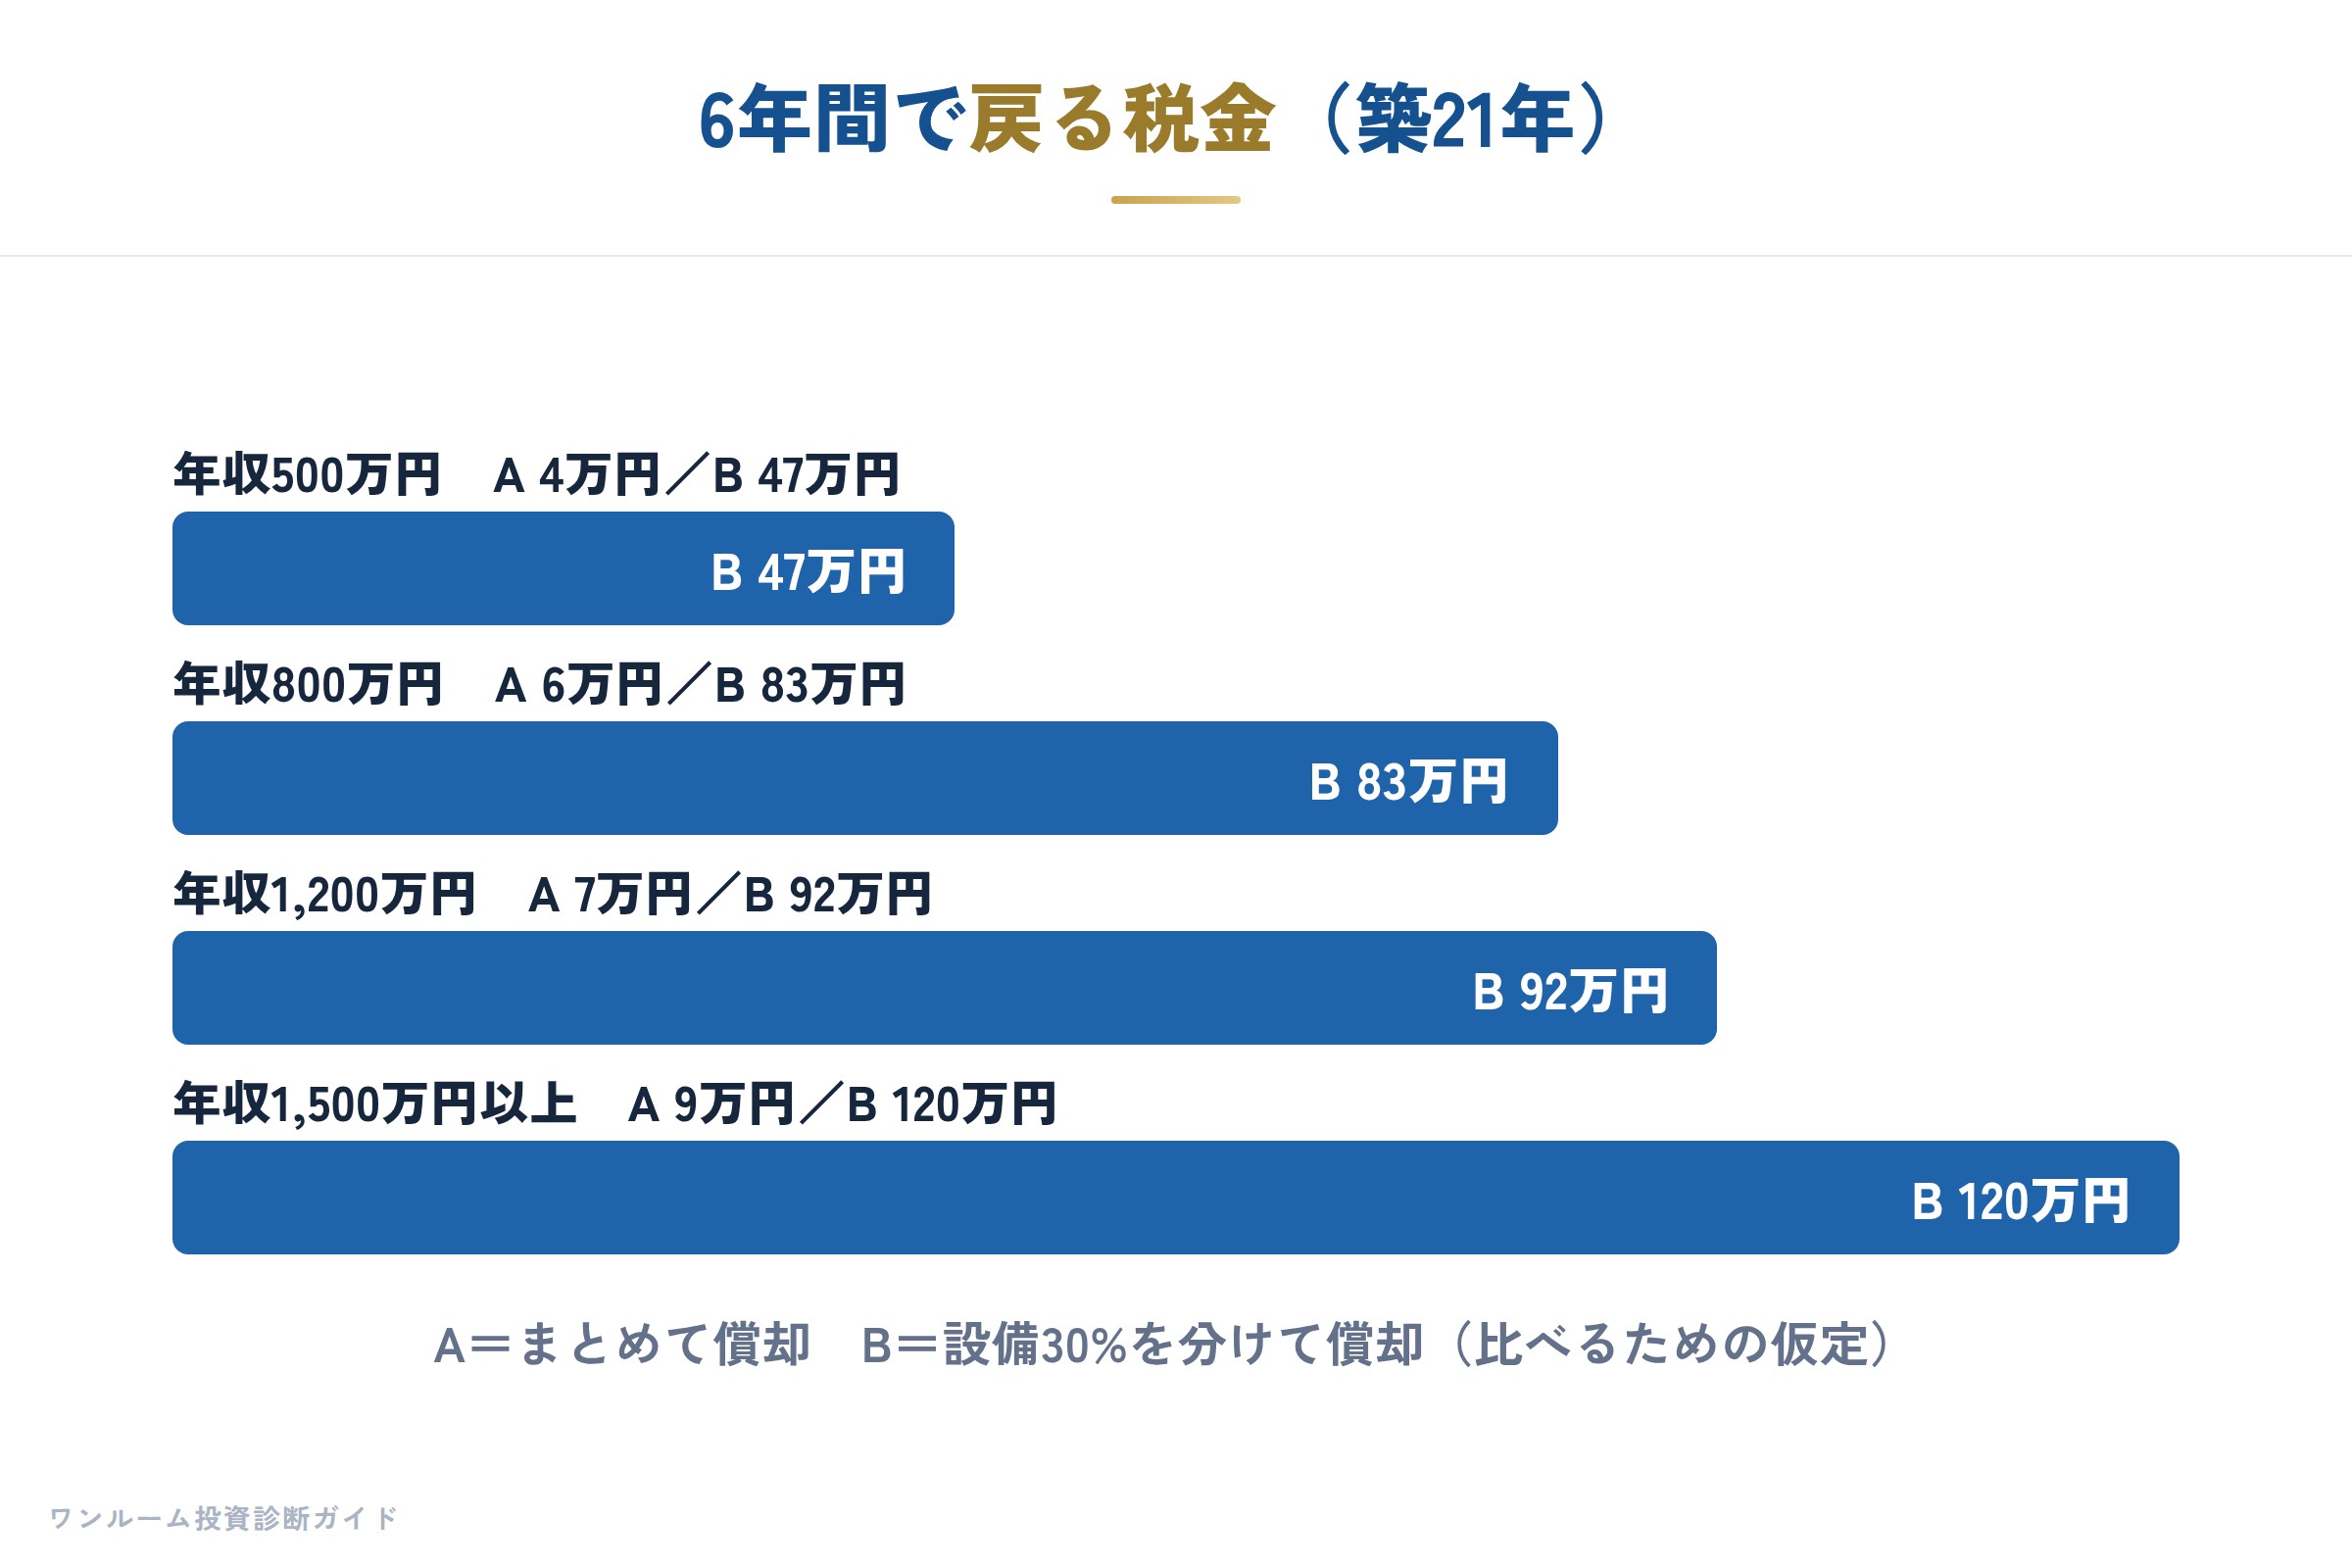
| 年収 | 築6年 A/B | 築11年 A/B | 築21年 A/B |
|---|---|---|---|
| 500万円 | 8/37万円 | 6/64万円 | 4/47万円 |
| 800万円 | 12/58万円 | 10/100万円 | 6/83万円 |
| 1,200万円 | 13/64万円 | 11/110万円 | 7/92万円 |
| 1,500万円 | 17/83万円 | 14/144万円 | 9/120万円 |
| 2,000万円 | 17/83万円 | 14/144万円 | 9/120万円 |
年収が高いほど、そして設備を分けるほど、戻る税金は大きくなりました。年収1,500万円と2,000万円が同じなのは、どちらも約44%の同じ税率の段にいるためです。
結果2:売るときの税金を差し引いた「税金だけの損得」
減価償却した分だけ帳簿上の値段が下がるので、同じ値段で売れても利益が出た扱いになり、長期の税率(約20%)で税金がかかります。6年後に売るときの税金は、Aで約35〜36万円、Bで約85〜118万円でした。
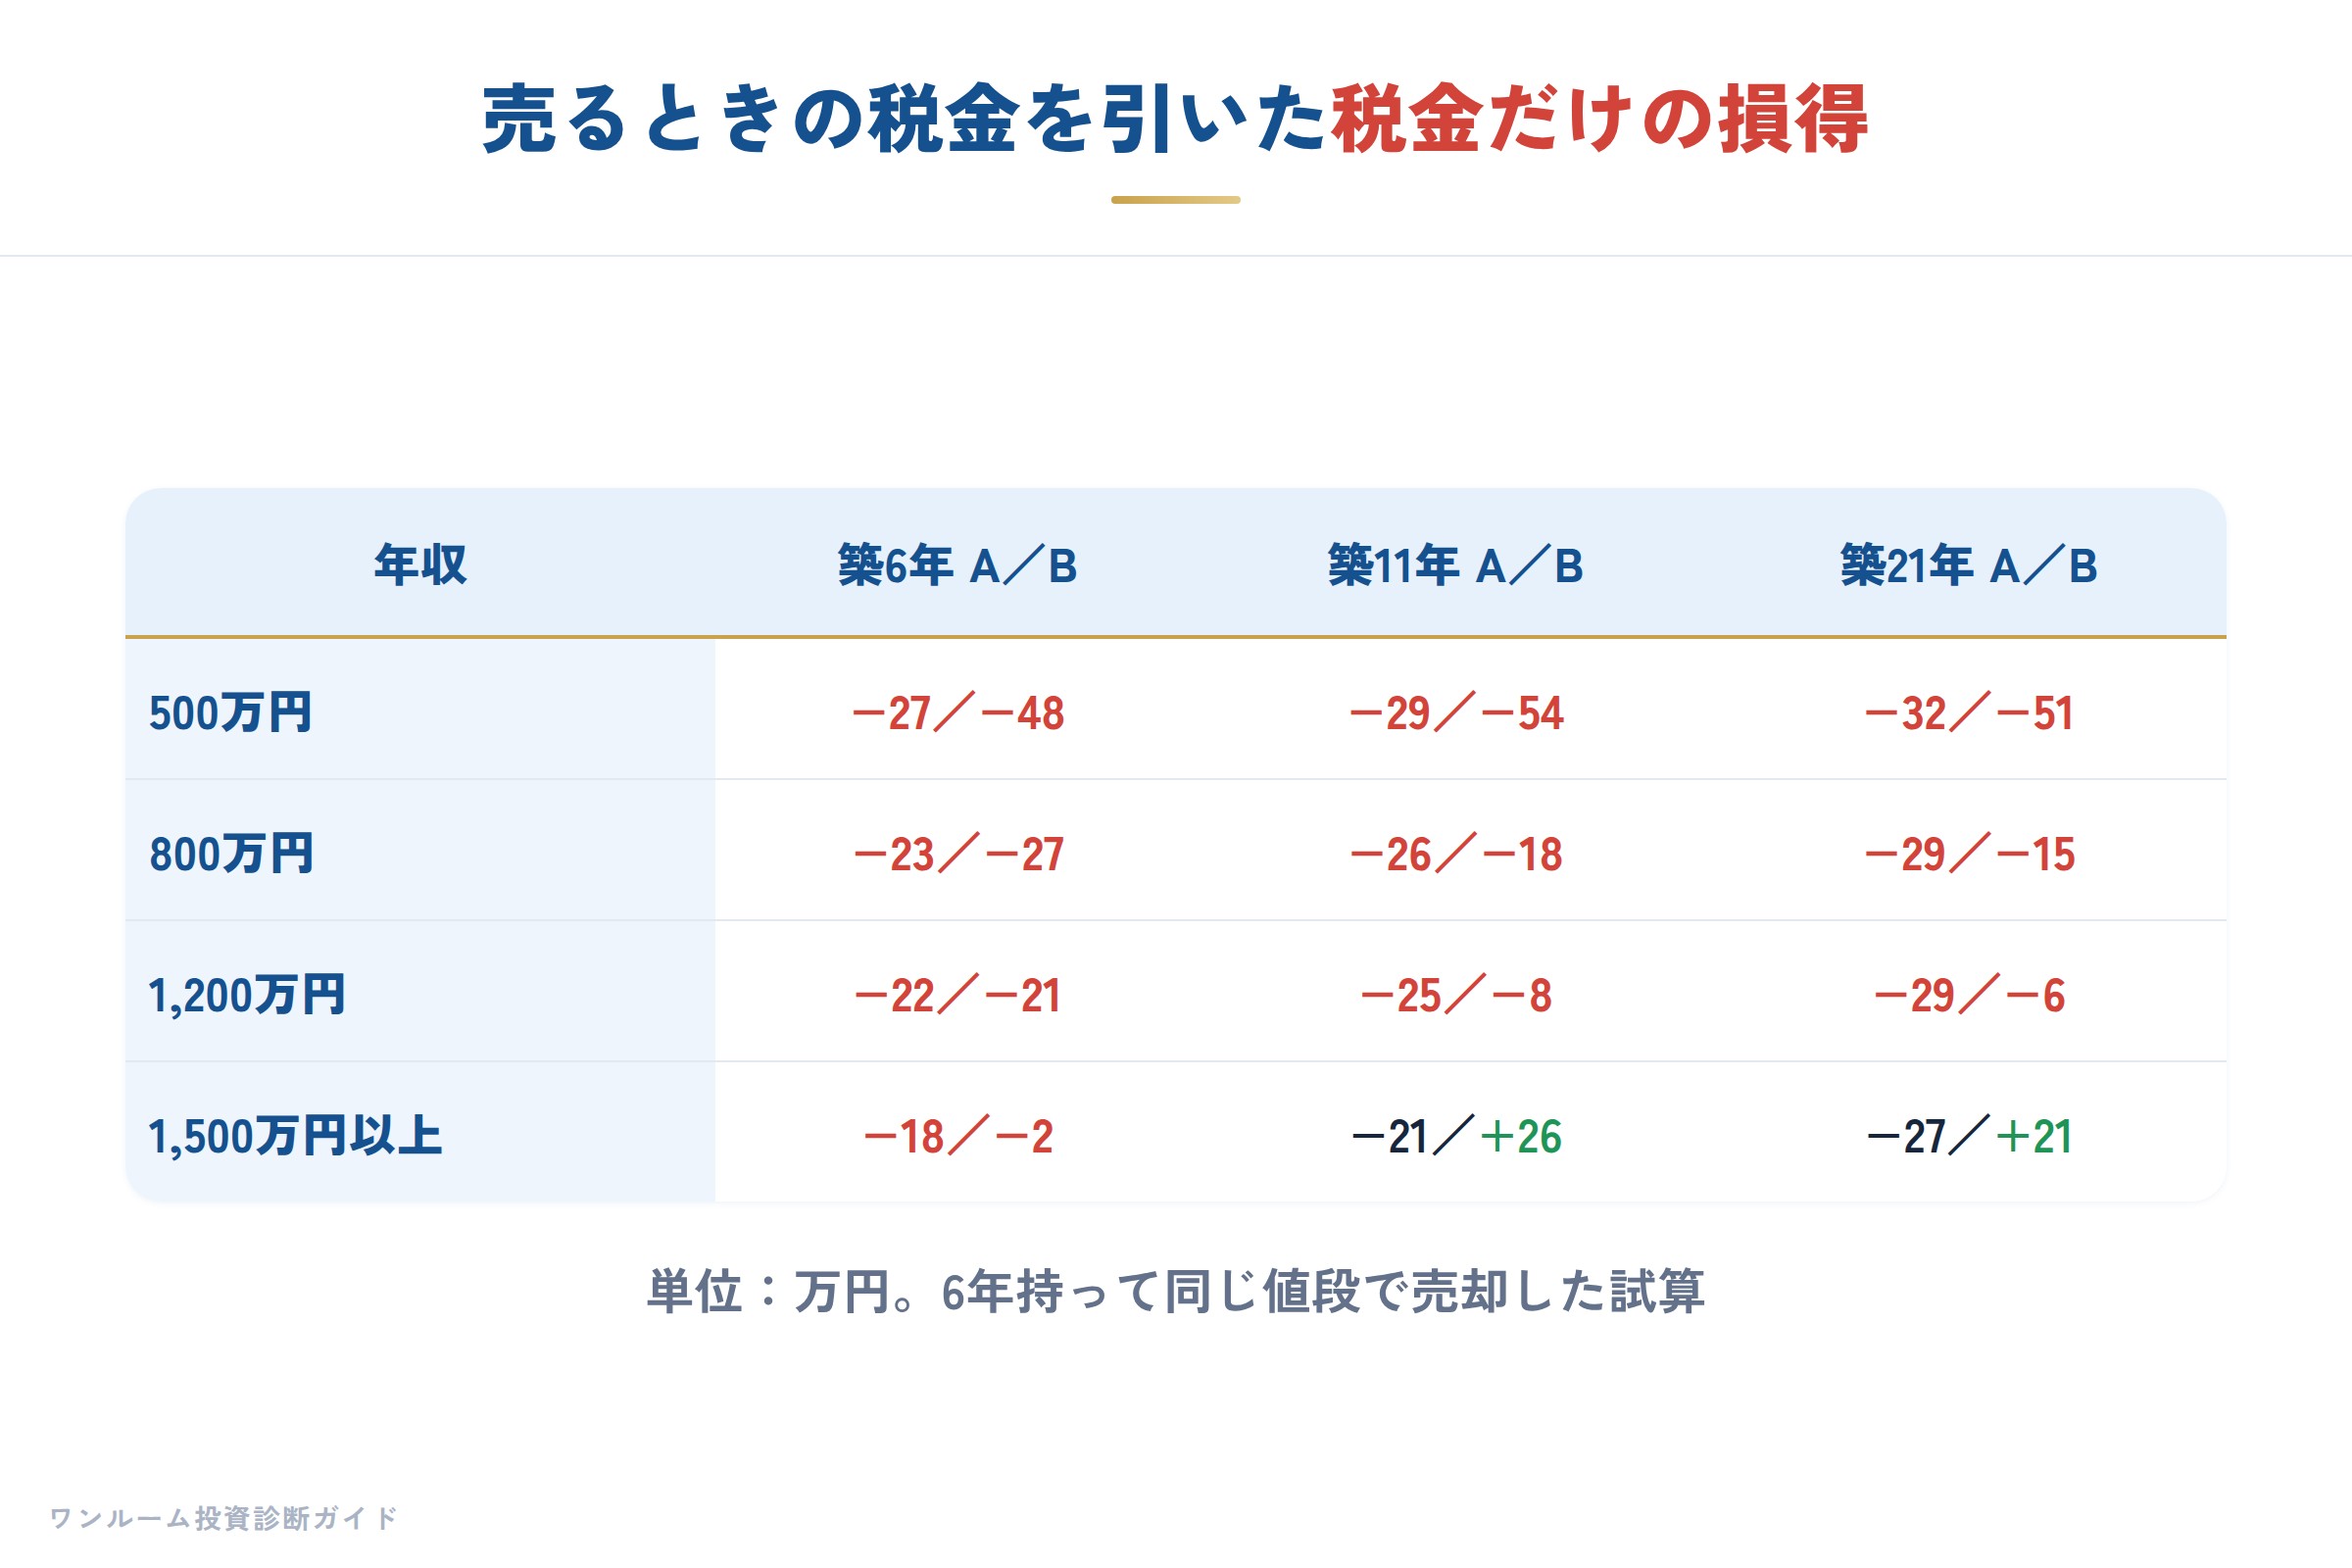
| 年収 | 築6年 A/B | 築11年 A/B | 築21年 A/B |
|---|---|---|---|
| 500万円 | −27/−48万円 | −29/−54万円 | −32/−51万円 |
| 800万円 | −23/−27万円 | −26/−18万円 | −29/−15万円 |
| 1,200万円 | −22/−21万円 | −25/−8万円 | −29/−6万円 |
| 1,500万円 | −18/−2万円 | −21/+26万円 | −27/+21万円 |
| 2,000万円 | −18/−2万円 | −21/+26万円 | −27/+21万円 |
この前提で、税金だけでプラスになったのは、課税所得1,070万円相当以上(年収1,500万円前後以上)で、設備の年数が短い築11年・築21年を、設備を分けて償却した場合だけでした。設備の年数が10年ある築6年では、年収2,000万円でも約2万円のマイナスでした。
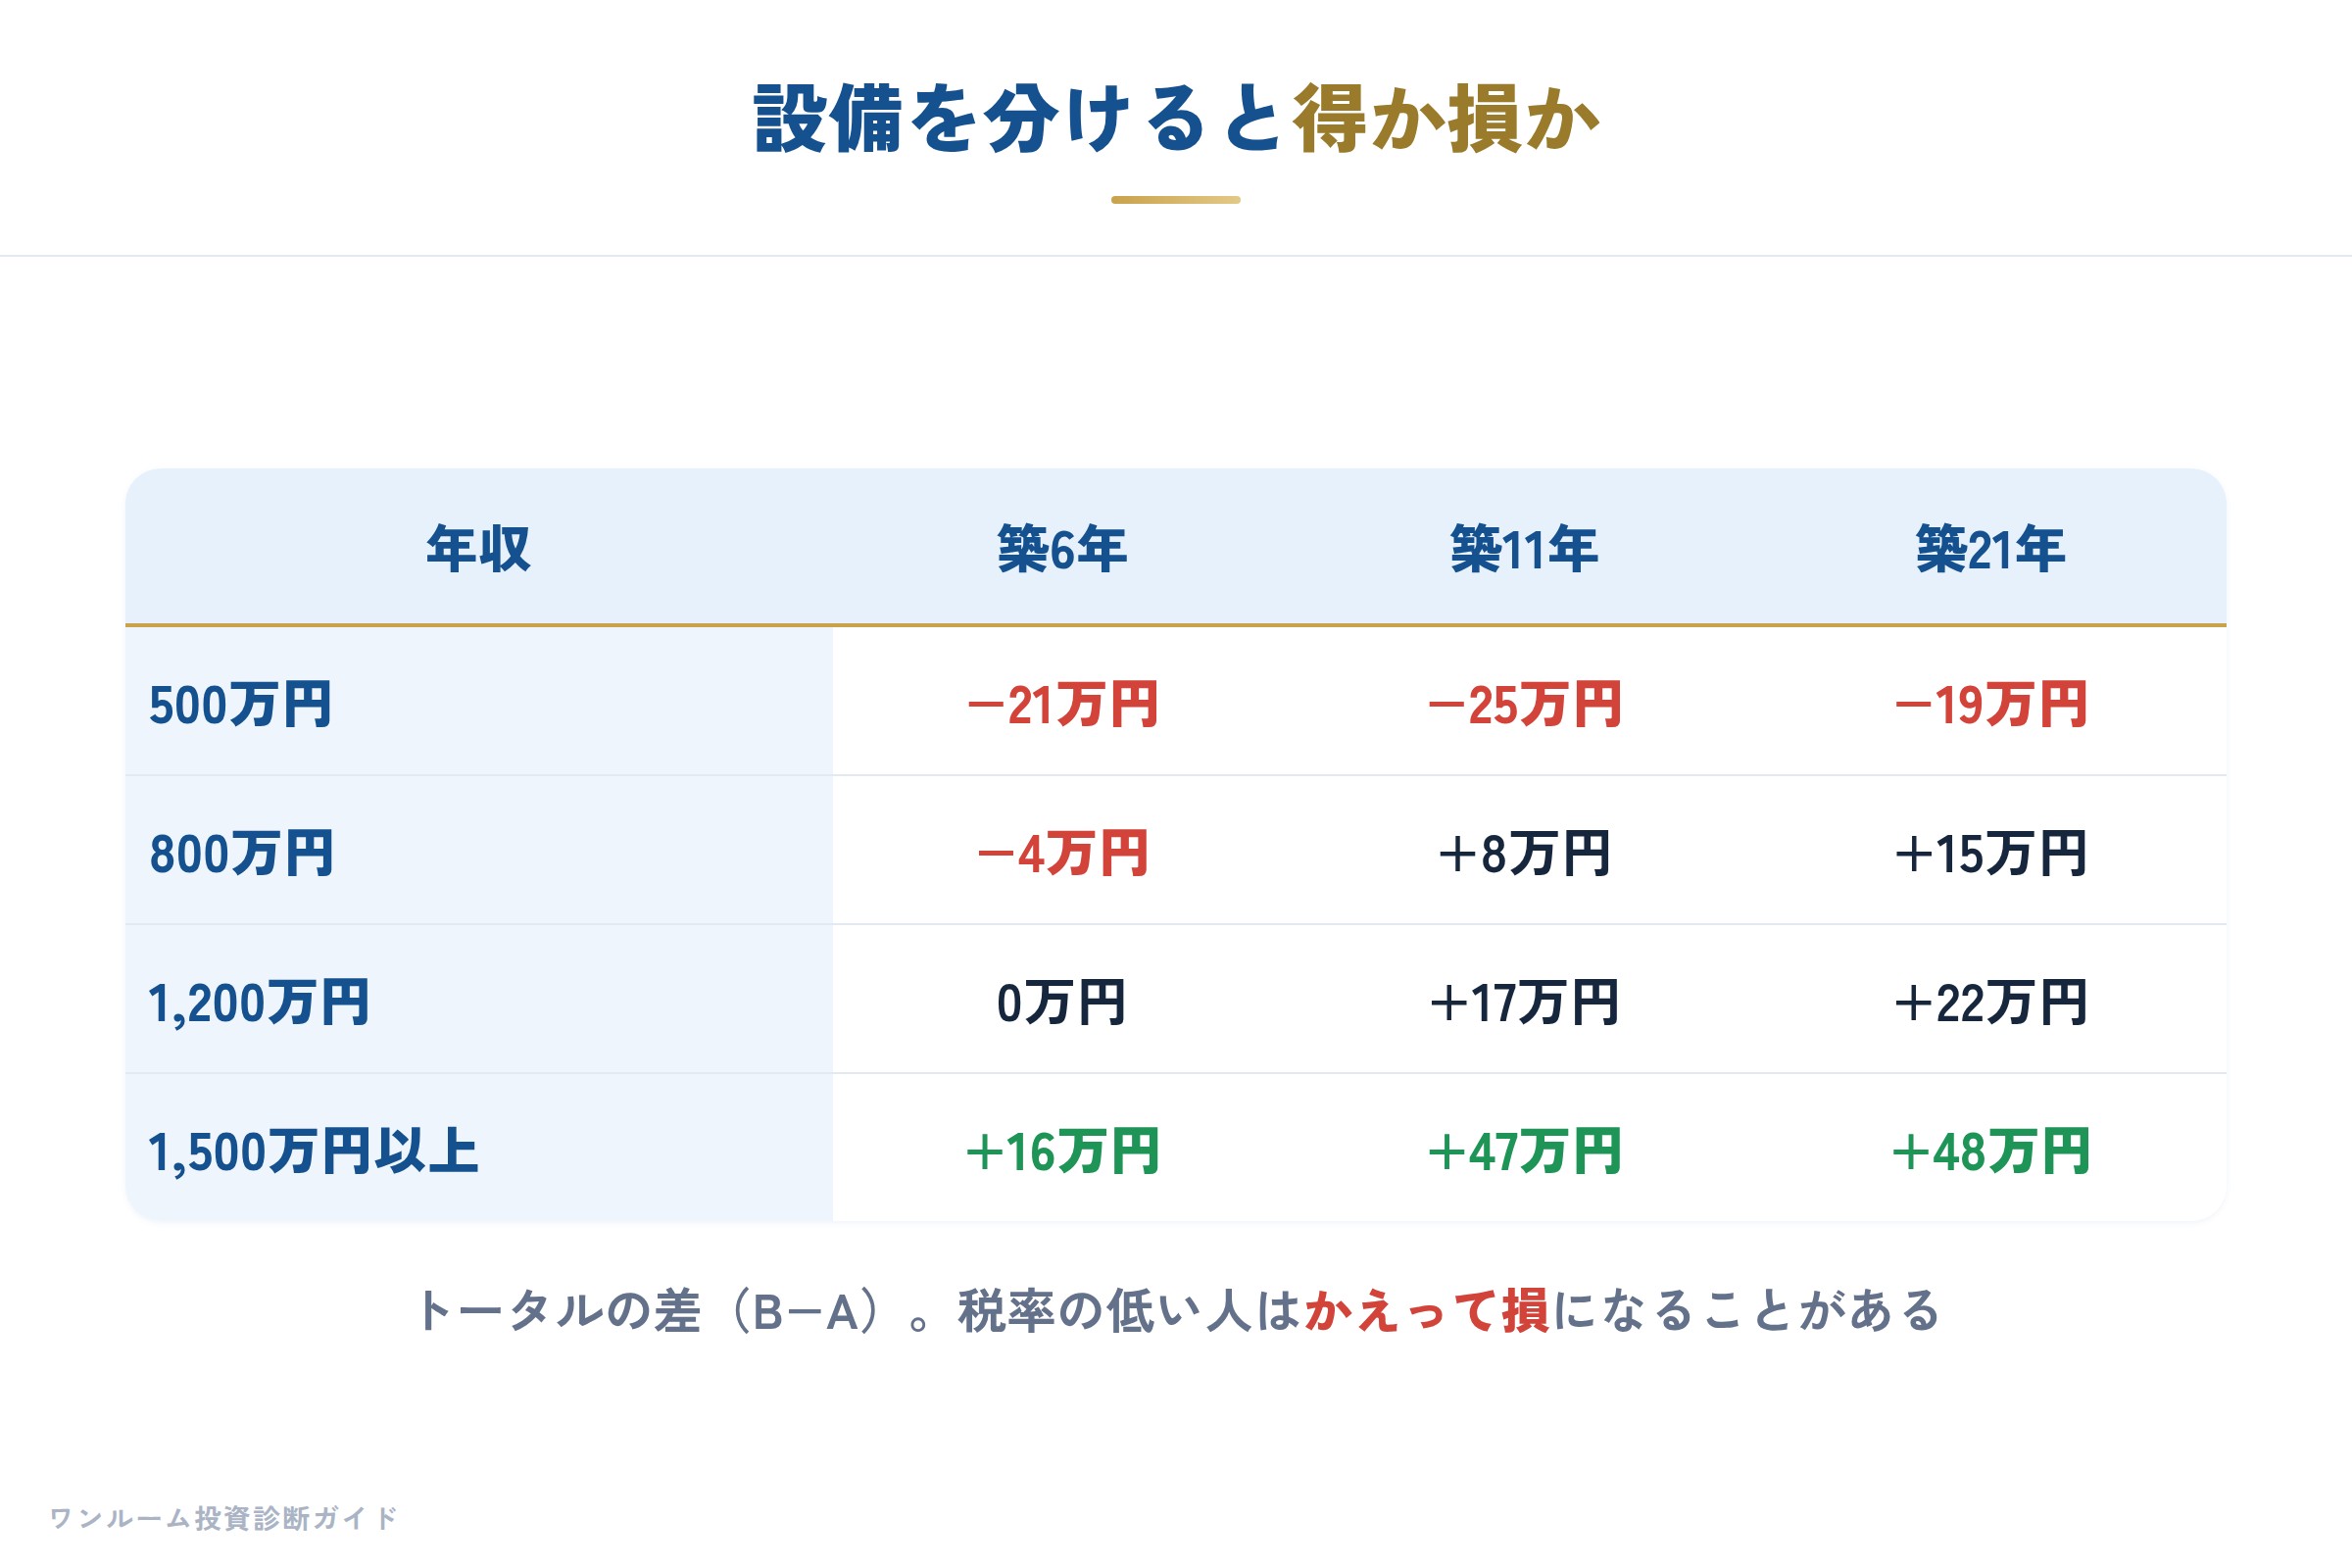
結果3:設備を分けると得か損か(トータルの差)
| 年収 | 築6年 | 築11年 | 築21年 |
|---|---|---|---|
| 500万円 | −21万円 | −25万円 | −19万円 |
| 800万円 | −4万円 | +8万円 | +15万円 |
| 1,200万円 | 0万円 | +17万円 | +22万円 |
| 1,500万円以上 | +16万円 | +47万円 | +48万円 |
年収500万円では、3物件とも分けると損でした。持っている間に戻る税金の率は約20%なのに、売るときも減価償却した分に約20%かかるので、前に戻った分より後で払う分が多くなるためです。「設備を分けると節税になる」は、税率の高い人ほど本当で、税率の低い人にはかえって損になることがある、というのが正確な答えです。
年収別の考え方
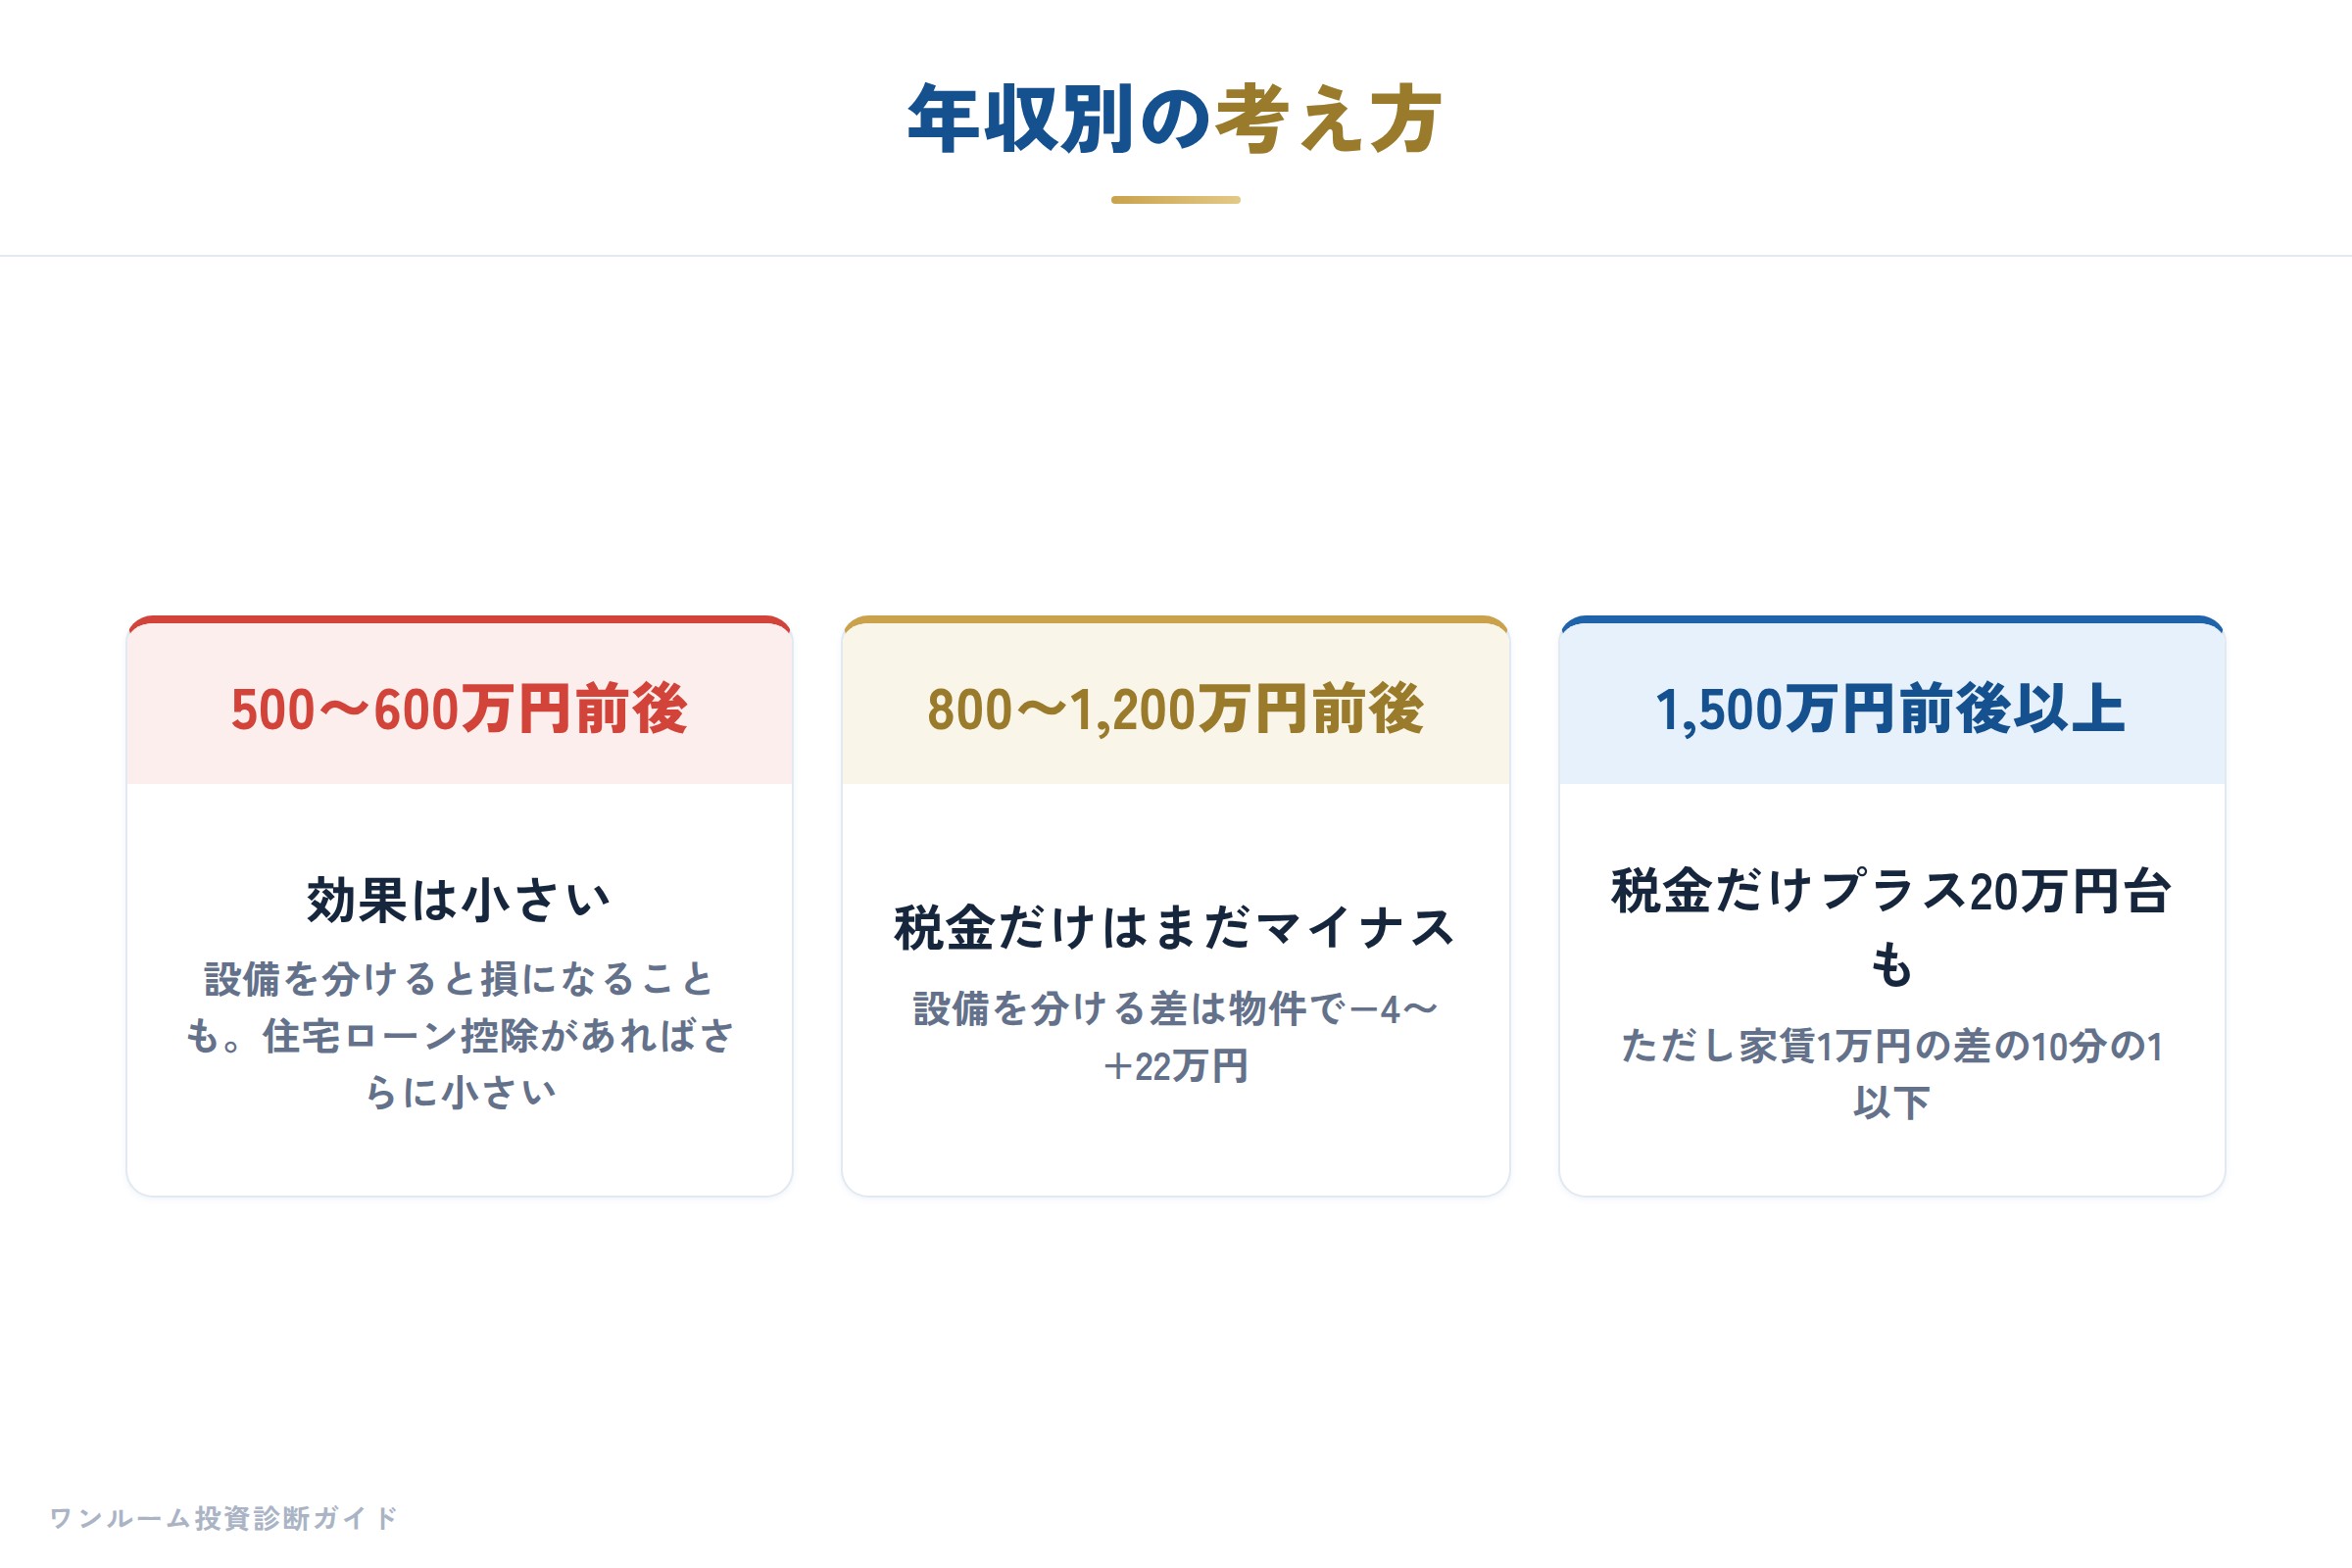
年収500〜600万円前後:戻る税金はありますが、税率が低いため効果は小さく、設備を分けると損になることがあります。住宅ローン控除を使っている方は、戻る税金がさらに小さくなります(住宅ローン控除・ふるさと納税への影響)。
年収800〜1,200万円前後:戻る税金は増えますが、この試算では税金だけの損得はまだマイナスでした。設備を分けるかどうかの差は物件によって−4〜+22万円です。
年収1,500万円前後以上:税率約44%の段に入り、設備を分けた場合に税金だけでプラス20万円台になる物件がありました。ただし、その差は数十万円で、家賃1万円の差の10分の1以下です。
この試算は家賃10万円・全額ローン・同じ値段で売れるといった一定の前提の例です。「自分の年収と物件だといくら戻り、売るときにどうなるのか」を、トランス税理士法人の中山慎吾 代表税理士と、宅地建物取引士のこうのすけが確かめます。年収が上がって税負担が重くなってきた会社員・医療従事者・士業の方に向けた会です。物件の販売は行いません。
日時:2026年10月27日(火)19:30〜21:00(受付19:15)
会場:東京都港区新橋(定員10名)。オンライン・アーカイブ視聴もあります
参加費:2,000円(税込)
年収より効くもの:家賃と買った値段
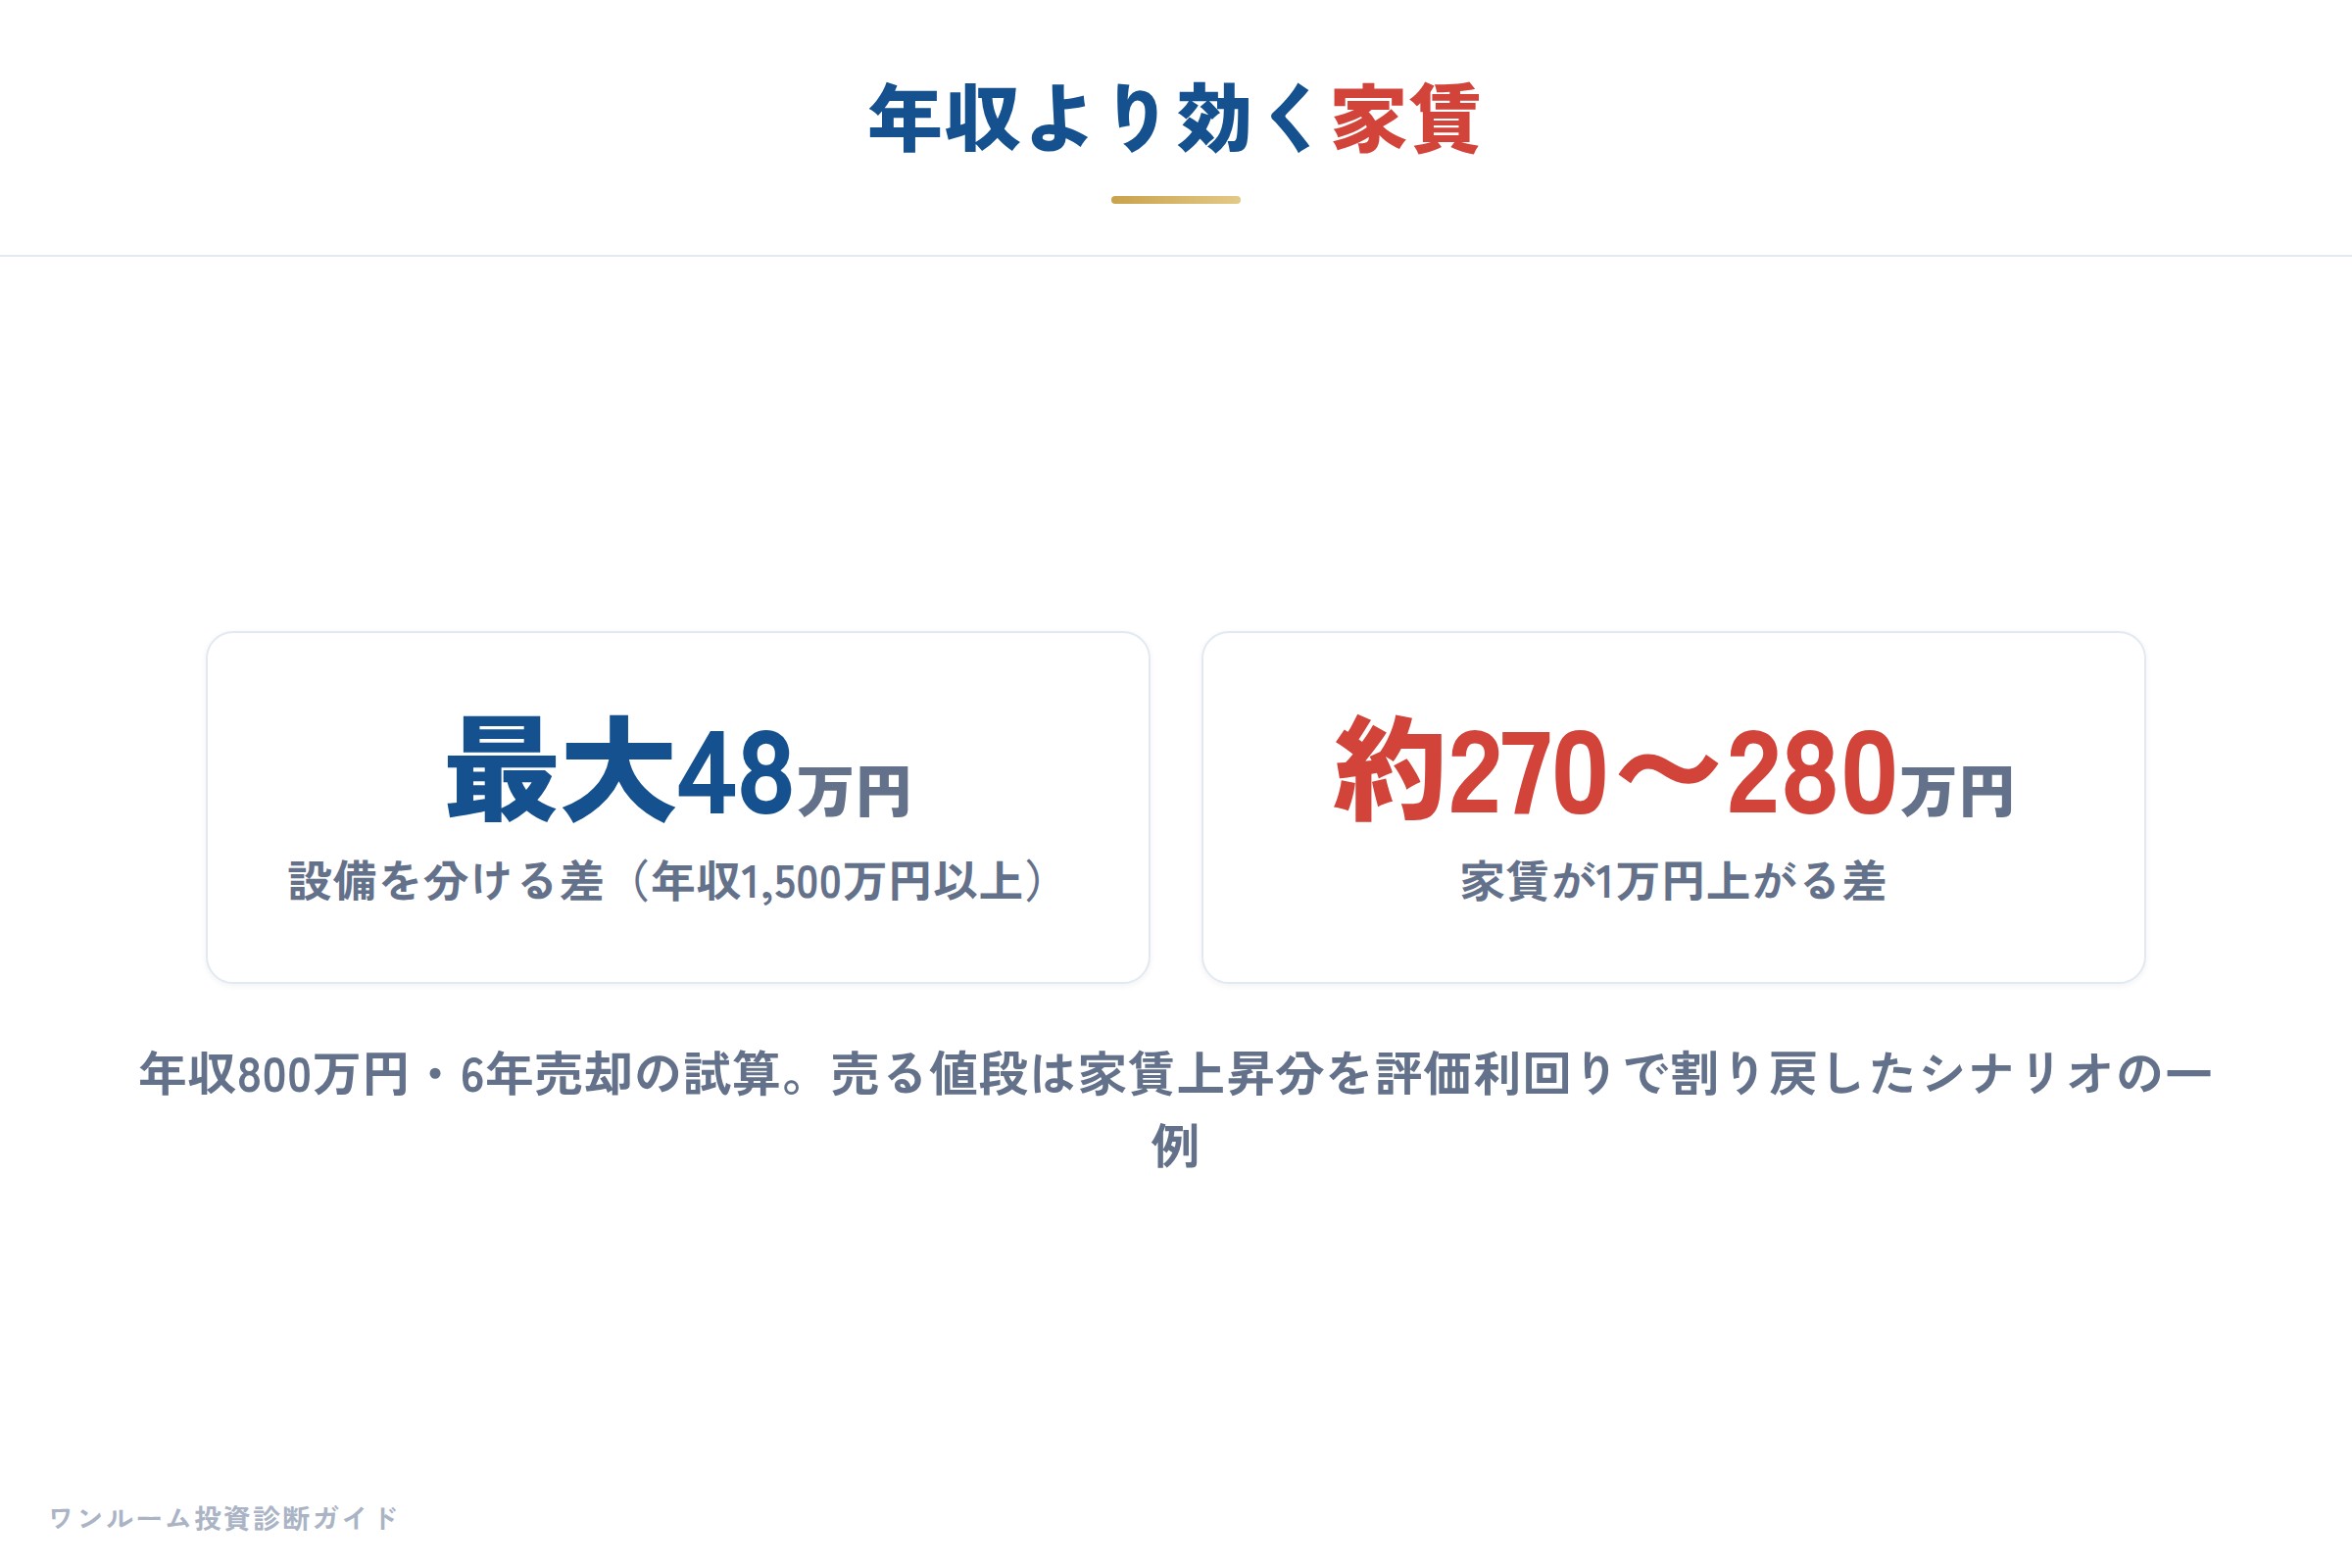
同じ試算で、5年目に家賃が1万円上がった場合(売るときの値段も上がった家賃の分だけ上がるシナリオの一例)、年収800万円のトータルは約270〜280万円増えました。
| 比べるもの | トータルの差 |
|---|---|
| 設備を分けるかどうか(年収1,500万円以上) | 最大 約48万円 |
| 家賃が1万円上がるかどうか | 約270〜280万円 |
年収が高い人ほど節税の効果は大きくなりますが、それでも家賃と物件の価値の差のほうが、けた違いに大きい。年収の高い方こそ、「節税になるか」より「割高で買っていないか」「家賃が上がる余地はあるか」を先に確かめてください。
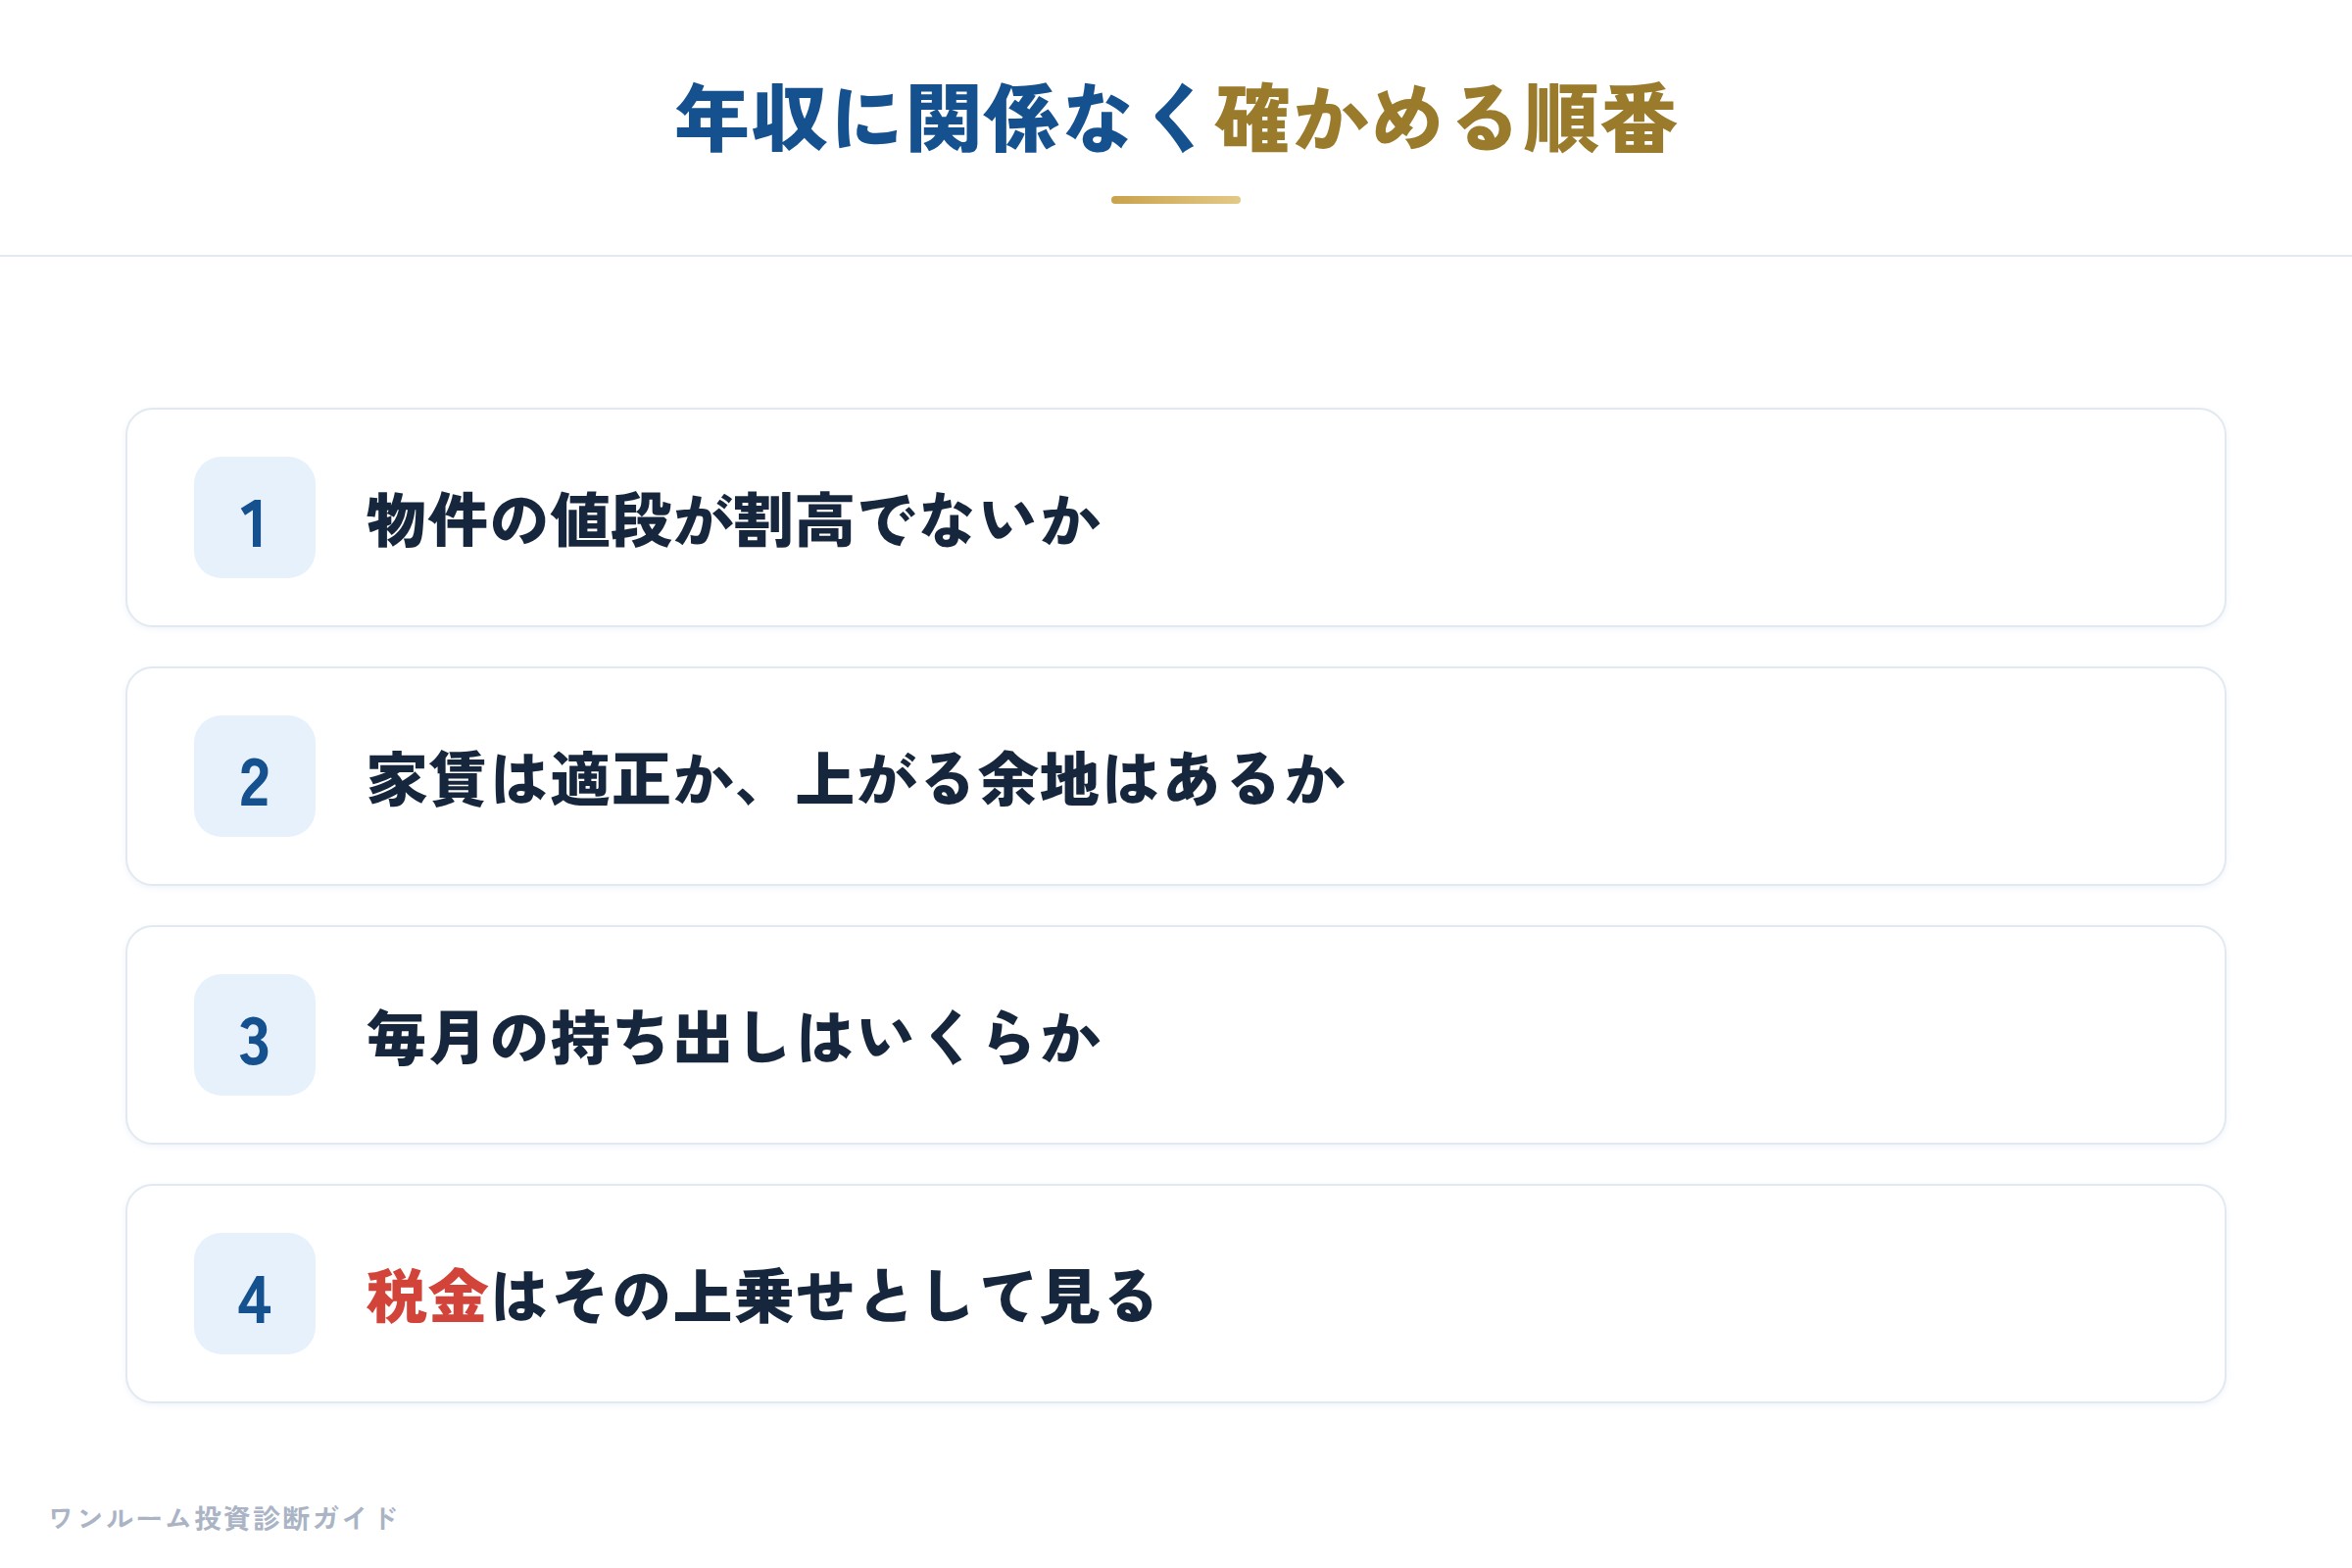
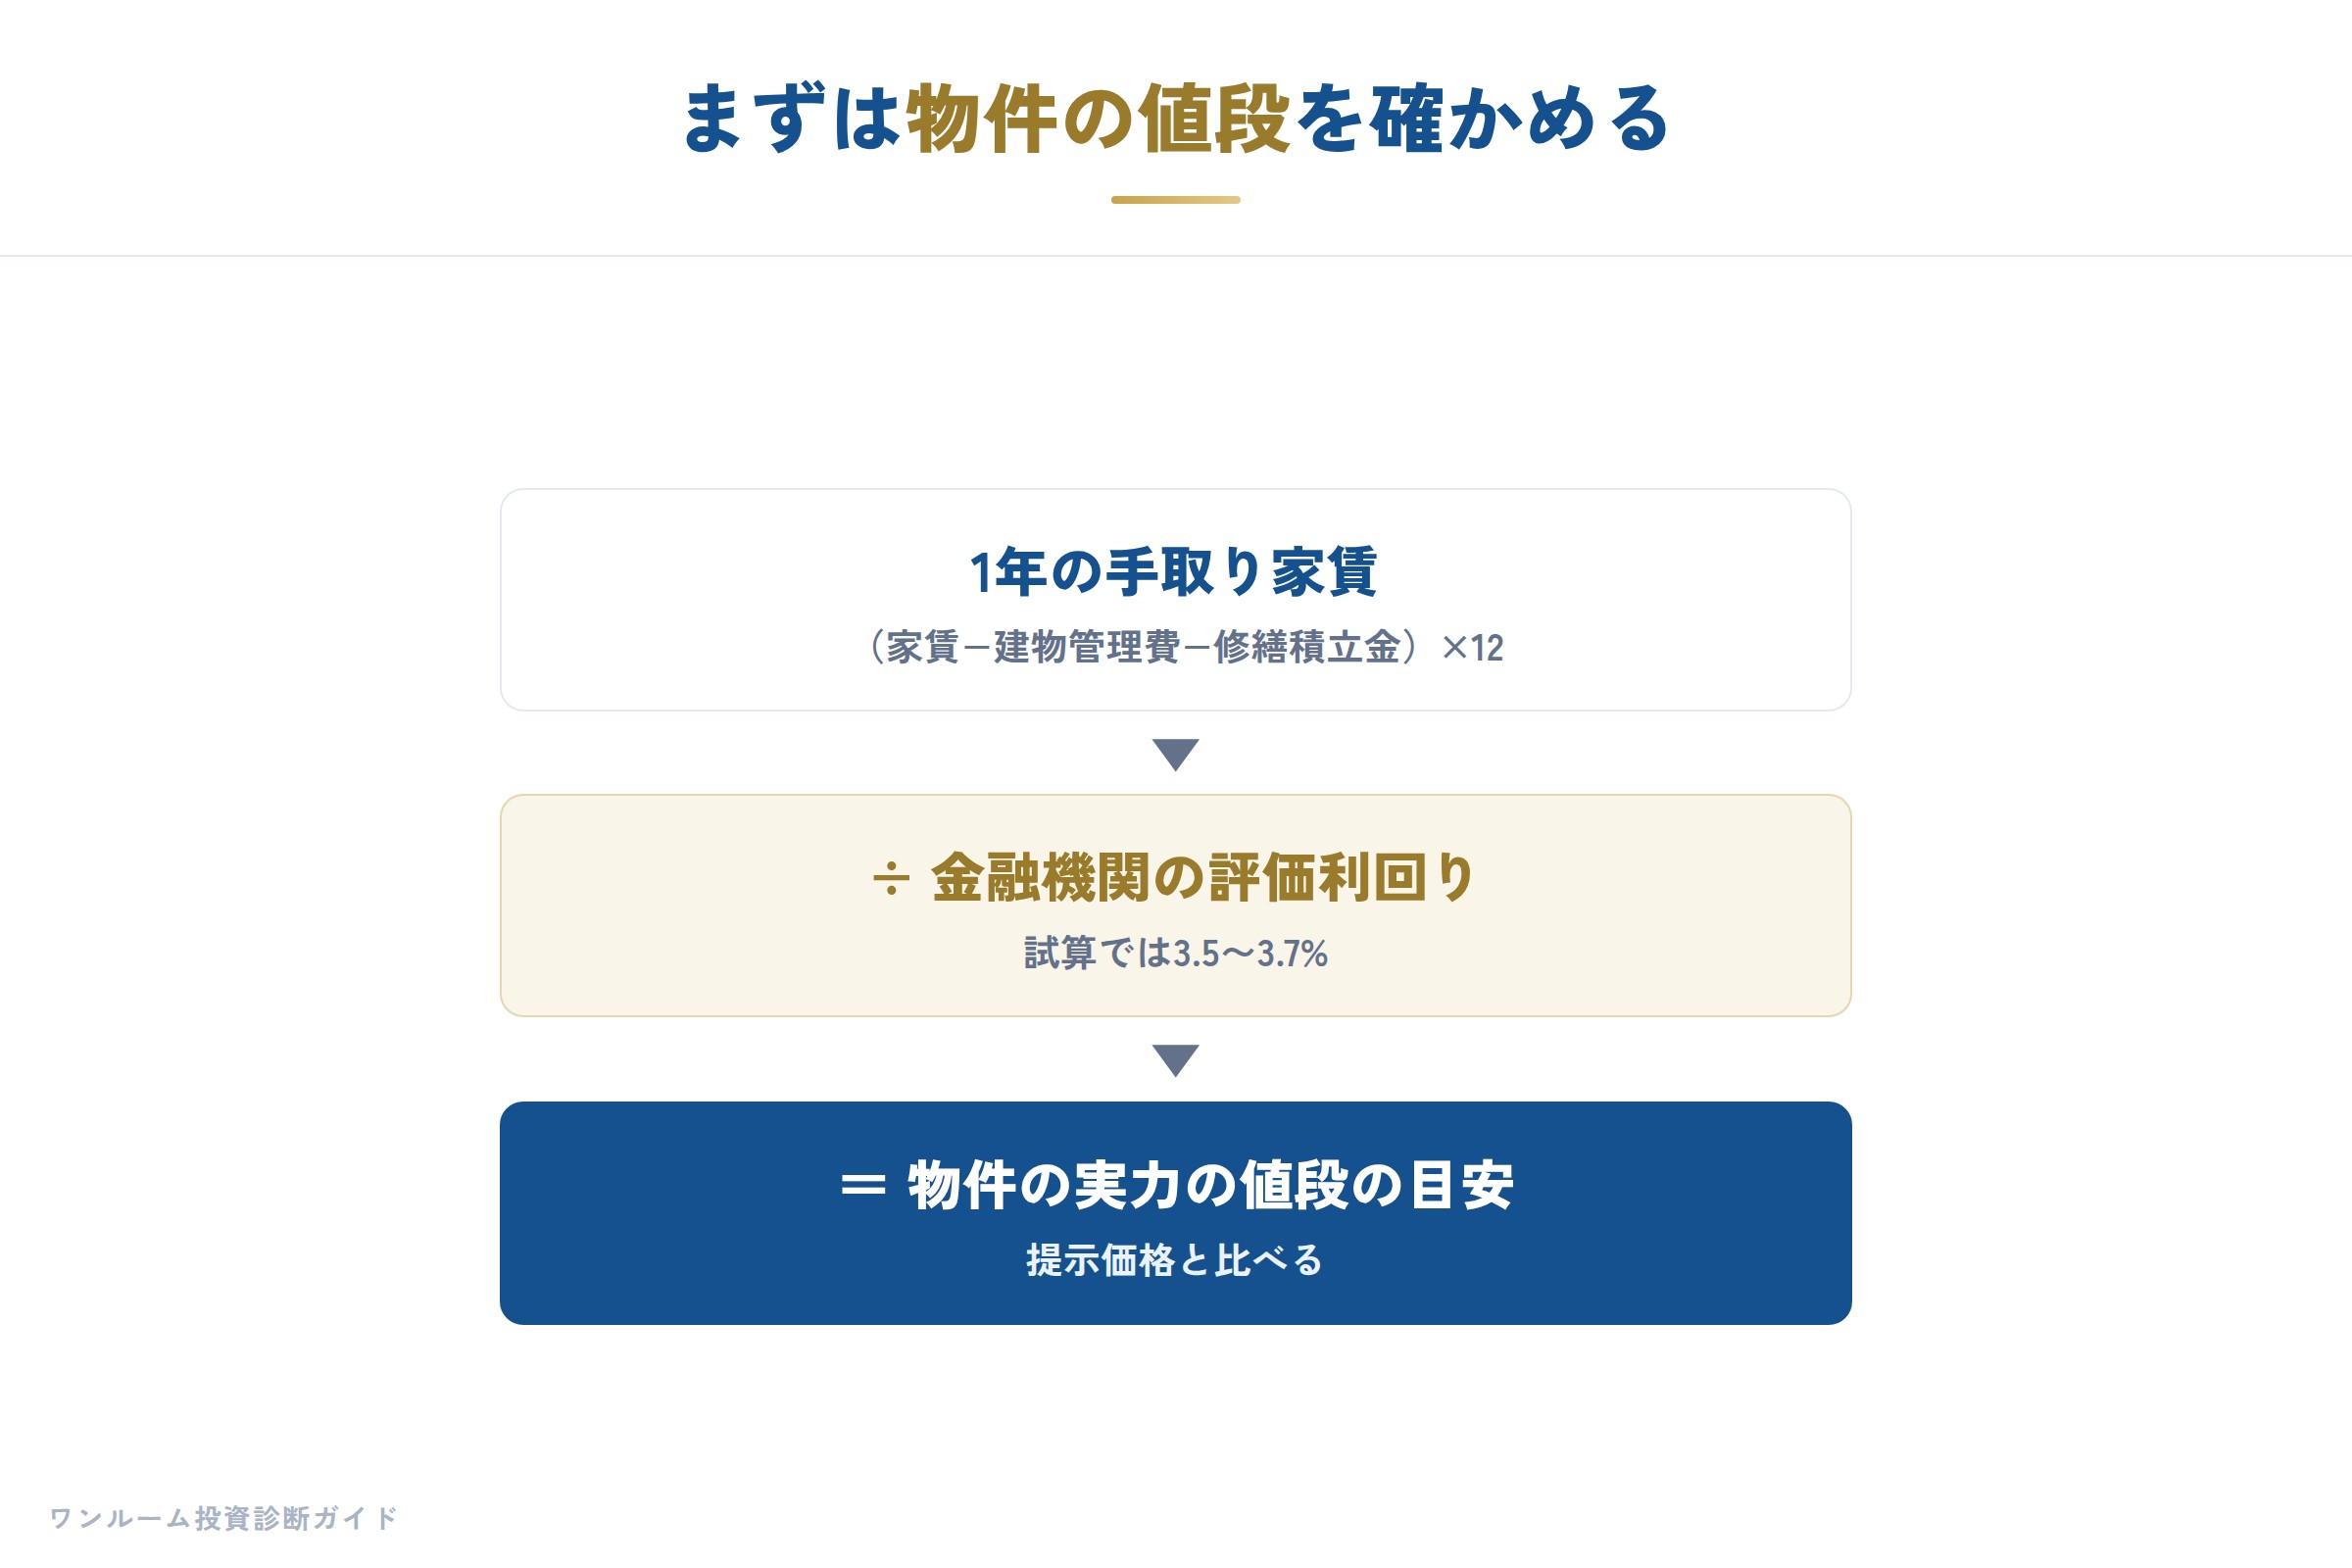
- 物件の値段が、金融機関の評価利回りで割り戻した値段と比べて割高でないか
- 家賃は相場と比べて適正か、上がる余地はあるか
- 毎月の持ち出しはいくらか
- 税金は、その上乗せとして見る
検討中の物件の値段は、無料の割高診断で確かめられます。
新築ワンルームで年収1,500万円の場合の試算は年収1500万円は不動産投資で節税できる?、試算の全体は不動産投資の節税シミュレーションにまとめています。
試算の前提:東京・駅徒歩5分の中古ワンルーム。家賃月10万円、建物管理費と修繕積立金は月1.2万円。価格=(家賃-建物管理費-修繕積立金)×12÷評価利回り(築6年3.5%・築11年3.6%・築21年3.7%)。全額ローン・金利1.8%・35年。管理手数料は家賃の5%、固定資産税等は年5万円、保険は年1万円、1年目の諸費用60万円を経費とした仮定。建物の割合は築6年60%・築11年55%・築21年45%(仮定)。1月に買って6年持ち、7年目の初めに同じ値段で売却(売却費用3%・長期の税率)。赤字を入れる前と後で所得税(復興特別所得税を含む)と住民税を毎年計算し直した差を「戻る税金」としています。土地の借入利息にあたる赤字は損益通算に入れていません。住宅ローン控除は使っていない前提です。
※本記事は一般的な情報提供を目的としたもので、特定の物件の購入・売却を勧誘するものではありません。税務の取り扱いは個別の状況で異なるため、実際の申告は税理士にご相談ください。設備30%は比べるための仮定です。
※試算は上記の前提による概算で、将来の家賃・売却価格・税額を約束するものではありません。税制は2026年9月時点の内容です。


