
「年収1500万円なら、不動産投資で税金を取り戻せますよ」。この年収帯になると、こうした営業の電話や紹介を受ける方がとても増えます。
結論からいうと、税金は減ります。けれど、減る税金より手元から出ていくお金のほうがずっと大きくなります。この記事では、2026年(令和8年)の税率と、東京23区の新築ワンルームの相場を使って、10年分の「戻る税金」と「出ていくお金」を並べます。
私たち「みんなのワンルーム投資」は、ワンルーム投資の相談サービスを運営しています。代表のこうのすけは、14年間で2,000名以上の不動産投資の相談を受けてきました。年収1000万円を超えた方からの「節税になると言われたが本当か」という相談は、特に多い相談のひとつです。この記事の数字は、国税庁・財務省・協会けんぽ・日本年金機構・総務省の公表資料と、当社が集めた物件データをもとに計算したものです。
年収1500万円の手取りと税金
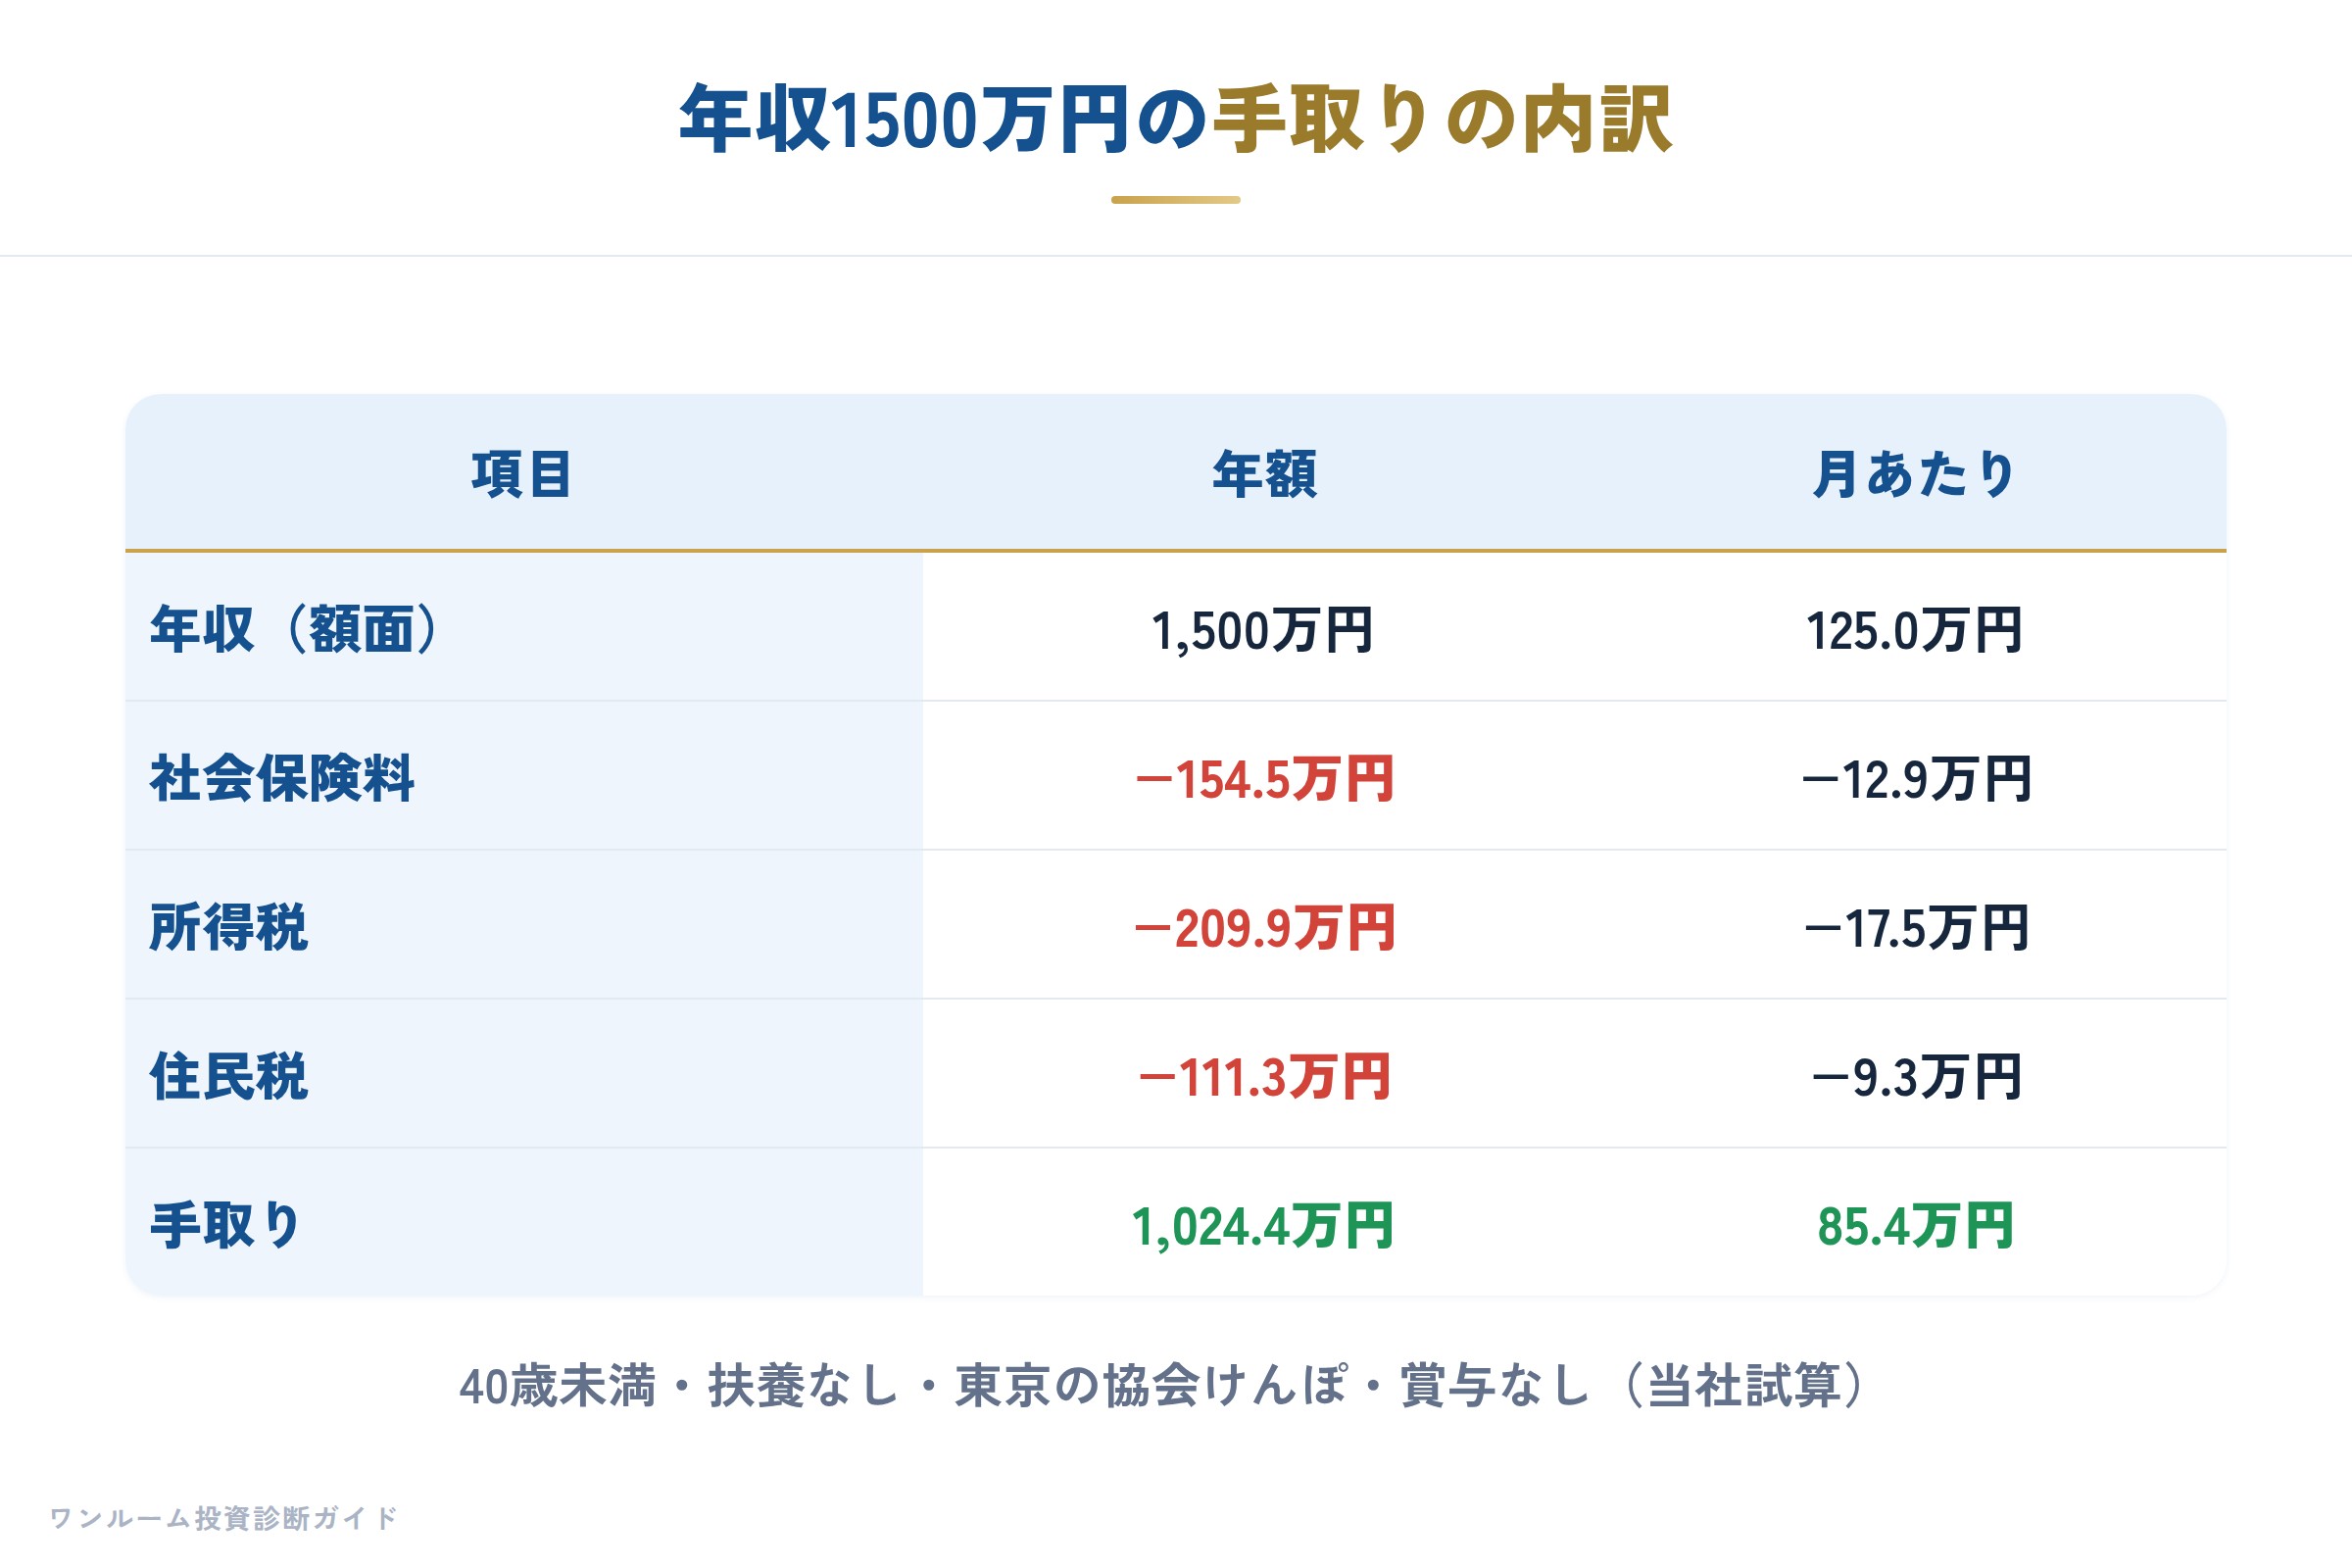
前提:会社員・40歳未満・扶養なし・東京(協会けんぽ)・賞与なし(月給125万円×12か月)・控除は社会保険料控除と基礎控除のみ。
| 項目 | 年額 | 月あたり |
|---|---|---|
| 年収(額面) | 1,500万円 | 125.0万円 |
| 社会保険料 | 約154.5万円 | 約12.9万円 |
| 所得税 | 約209.9万円 | 約17.5万円 |
| 住民税 | 約111.3万円 | 約9.3万円 |
| 手取り | 約1,024.4万円 | 約85.4万円 |
年収1500万円の手取りは約1,024万円(年収の68.3%)です。所得税と住民税だけで年に約321万円を払っています。「税金を取り戻したい」と感じるのは自然なことです。
なお、年収1500万円は給与所得が1,000万円を超えるため、配偶者を扶養していても配偶者控除・配偶者特別控除は受けられません。手取りは扶養なしと同じ約1,024万円です。年収別の手取りは「年収と手取りの違い・2026年の手取り早見表」にまとめています。
税率は「43.7%」。所得が1万円減ると税金は約4,370円減る
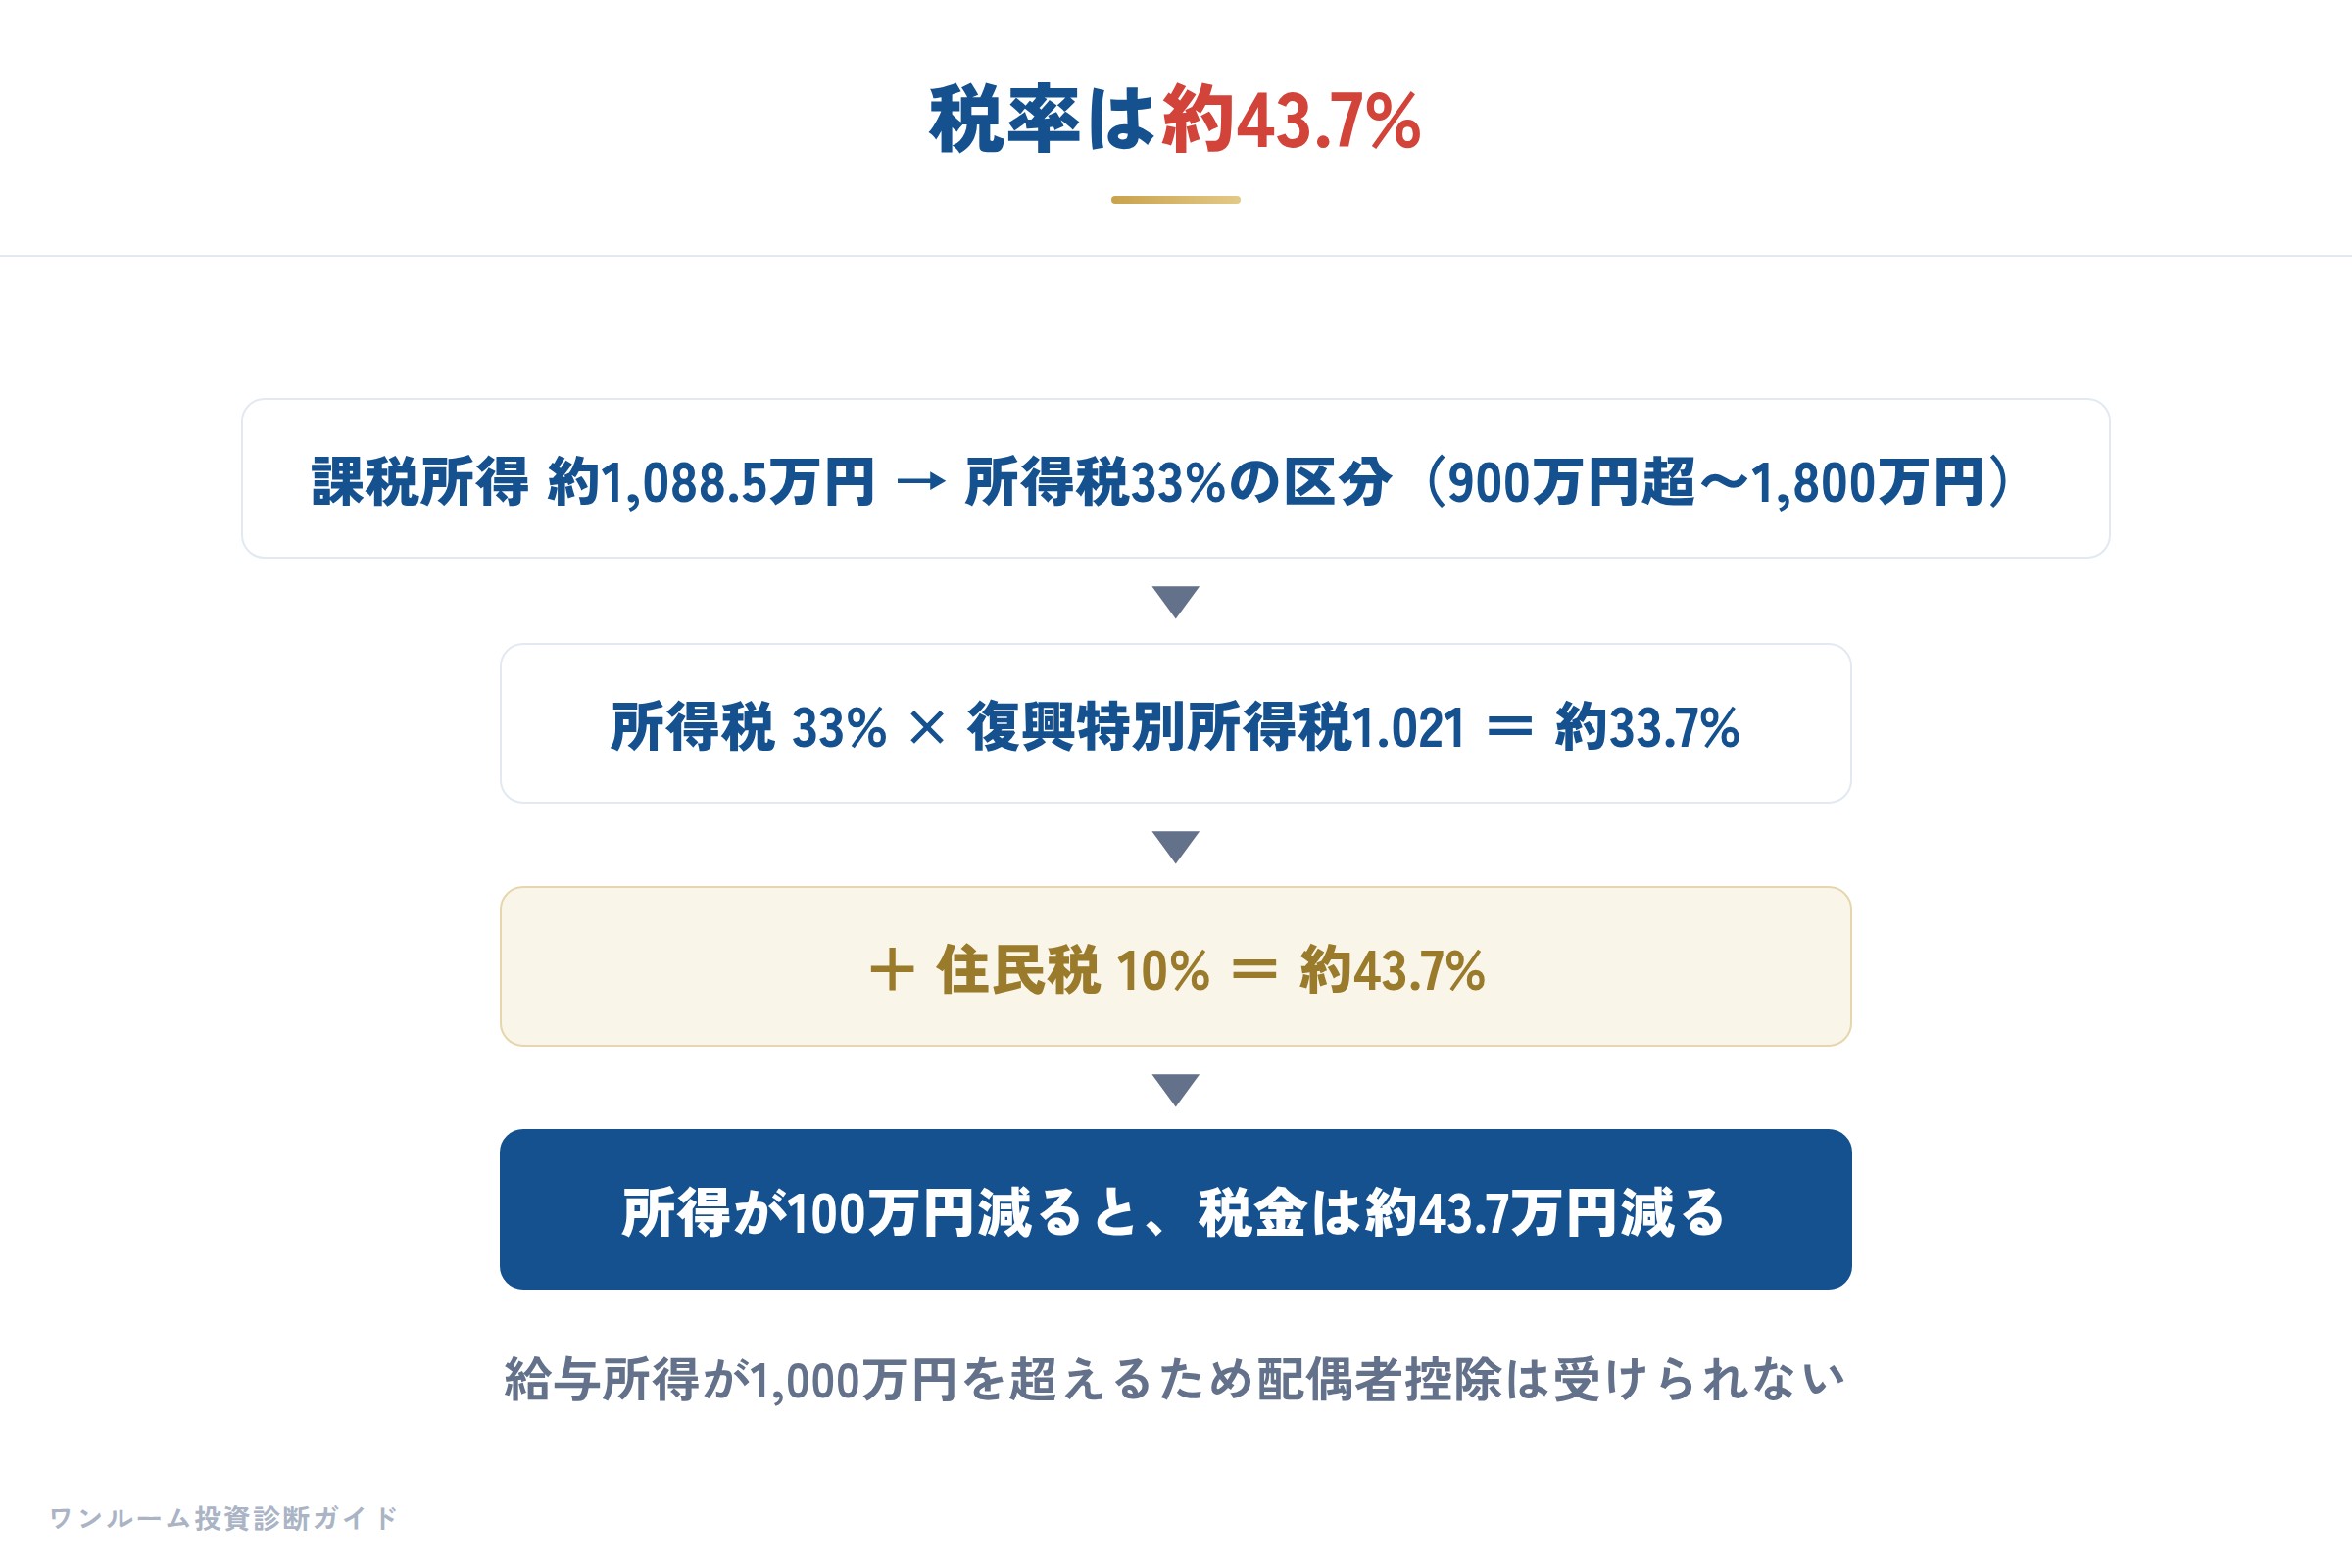
所得税は、課税所得が大きいほど高い税率がかかる「超過累進税率」です。年収1500万円の課税所得は約1,088.5万円で、900万円を超え1,800万円以下の部分は33%の区分に入ります。
- 所得税 33% × 復興特別所得税 1.021 = 約33.7%
- 住民税 10%
- 合計 約43.7%
つまり、不動産投資などの赤字で所得を100万円減らすと、税金は約43.7万円減ります。年収1000万円(税率20%の区分)なら約30.4万円なので、年収が高いほど「節税」の数字は大きく見えます。
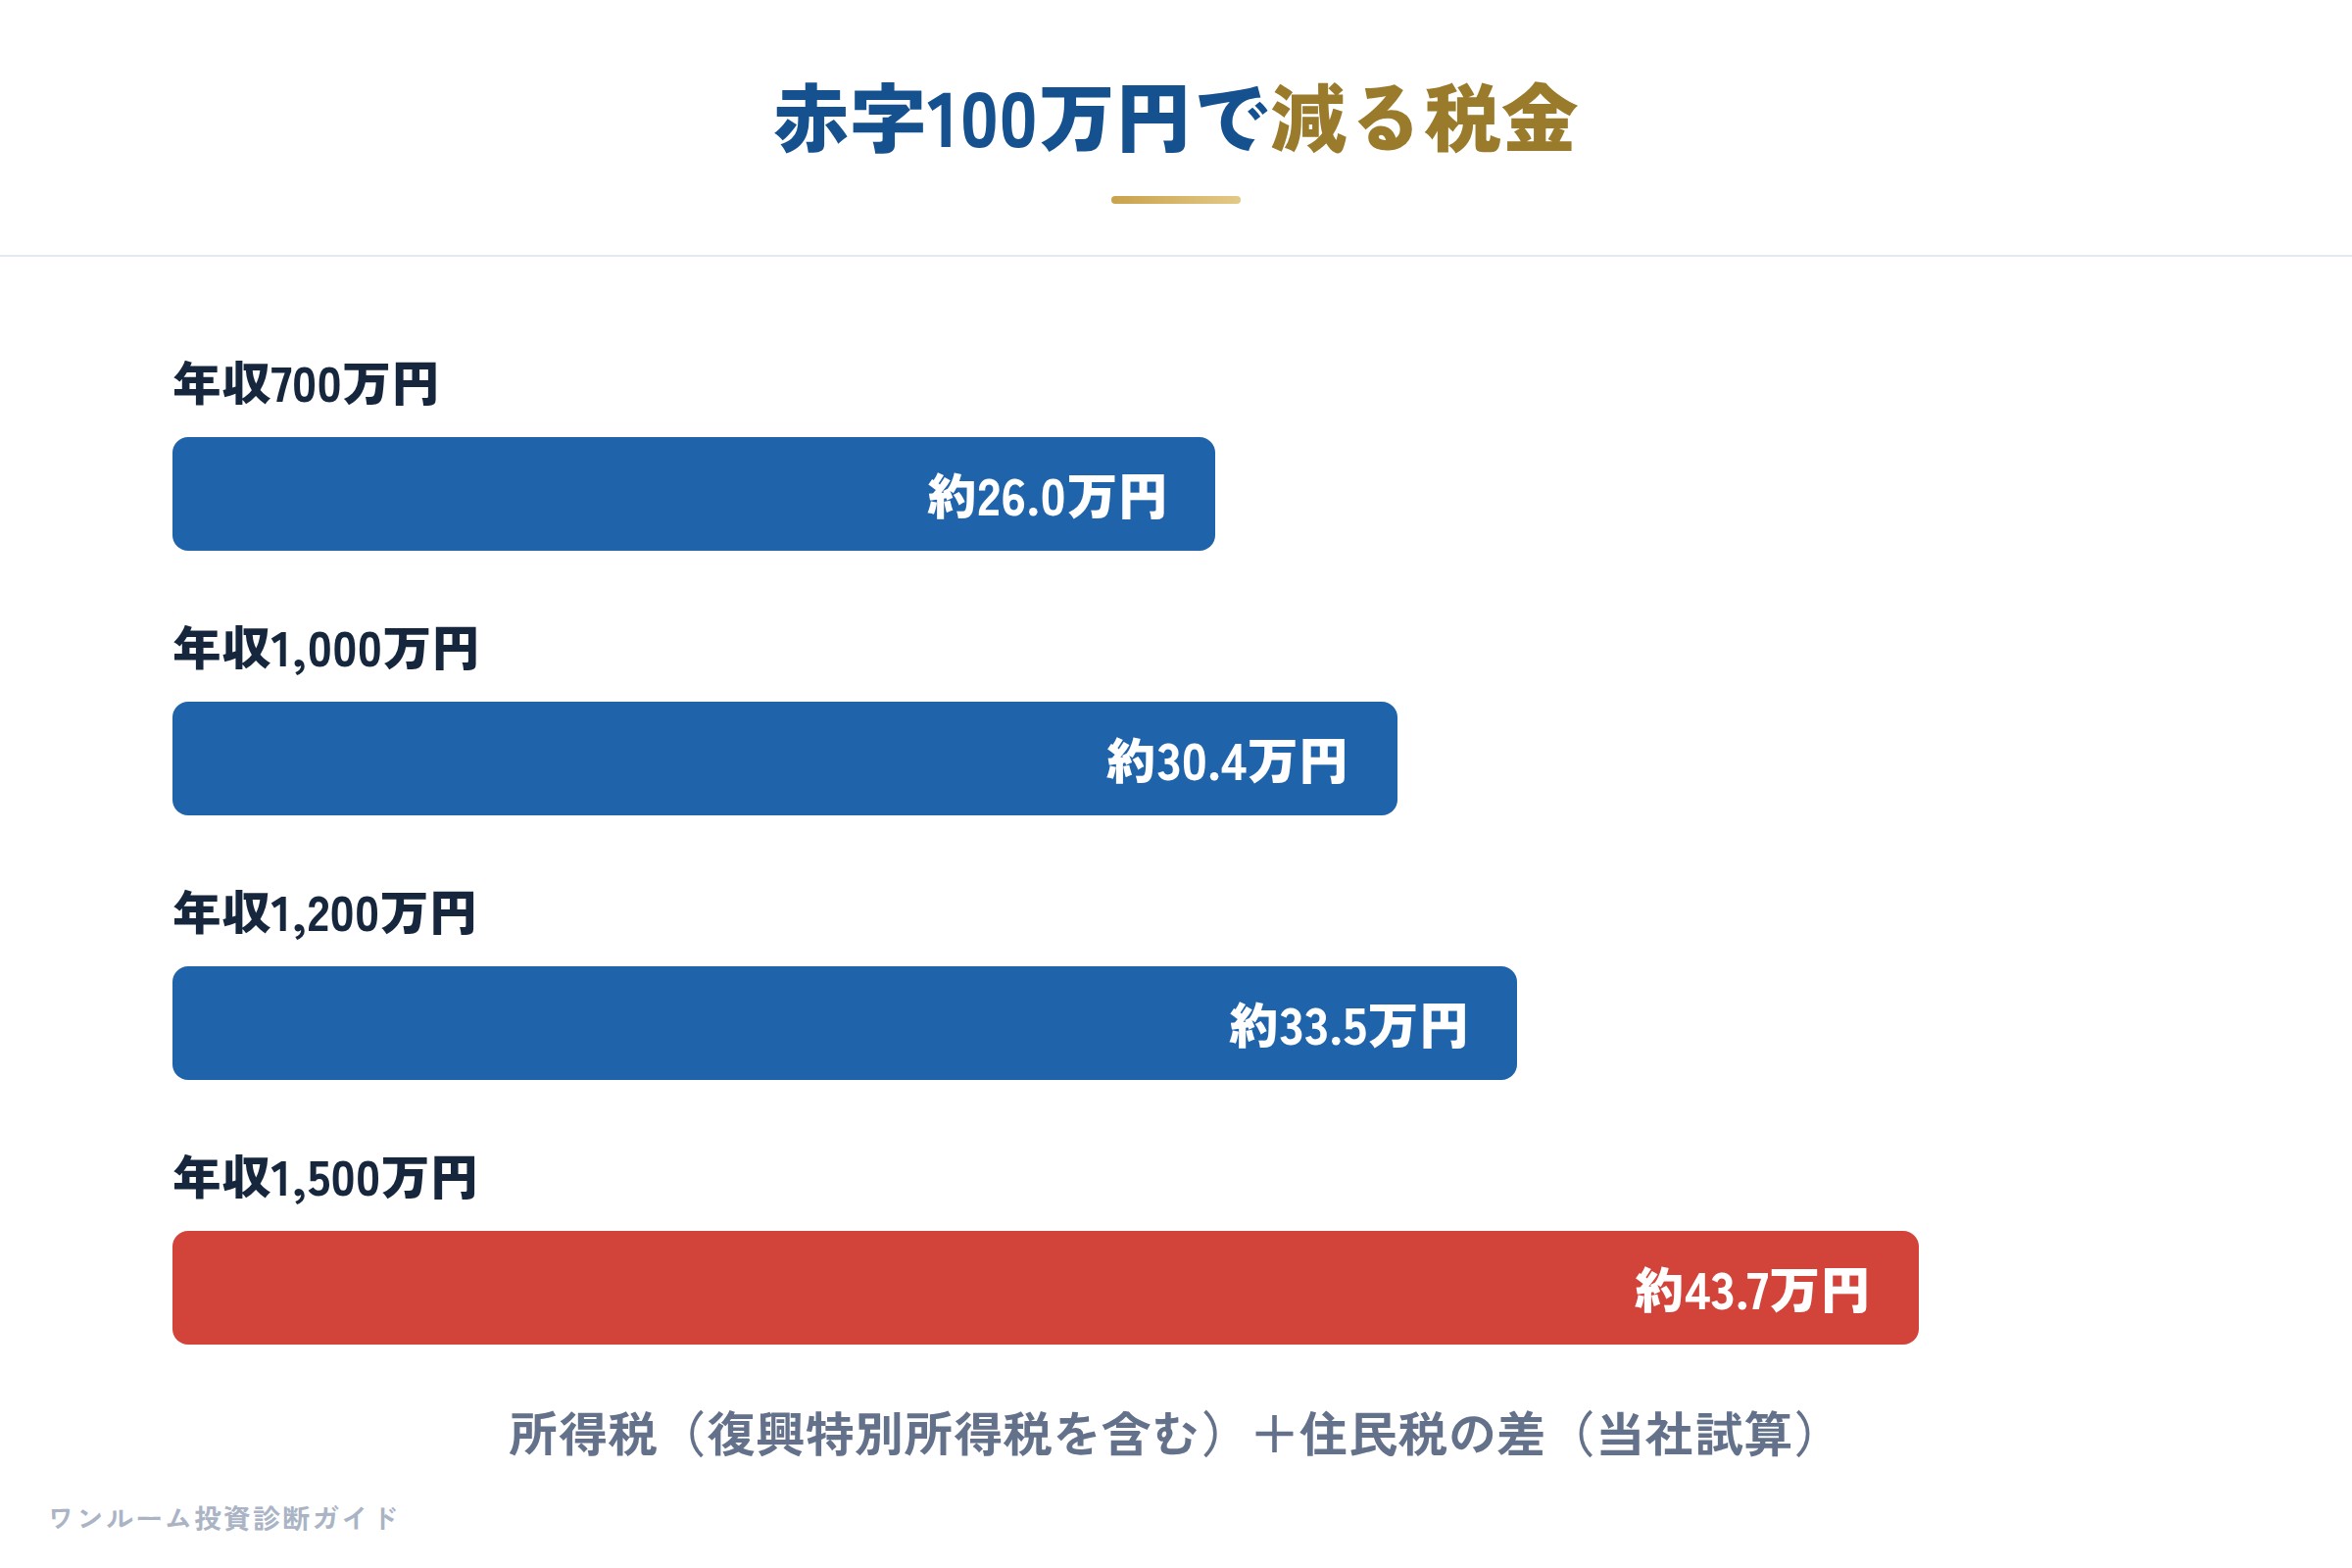
ただし、赤字を増やせばそのまま43.7%で戻るわけではありません。赤字200万円なら課税所得が約888.5万円まで下がり、一部が23%の区分に入るため、減る税金は約86.2万円です(100万円の2倍の87.4万円より少ない)。
試算の前提:東京23区の新築ワンルーム1戸
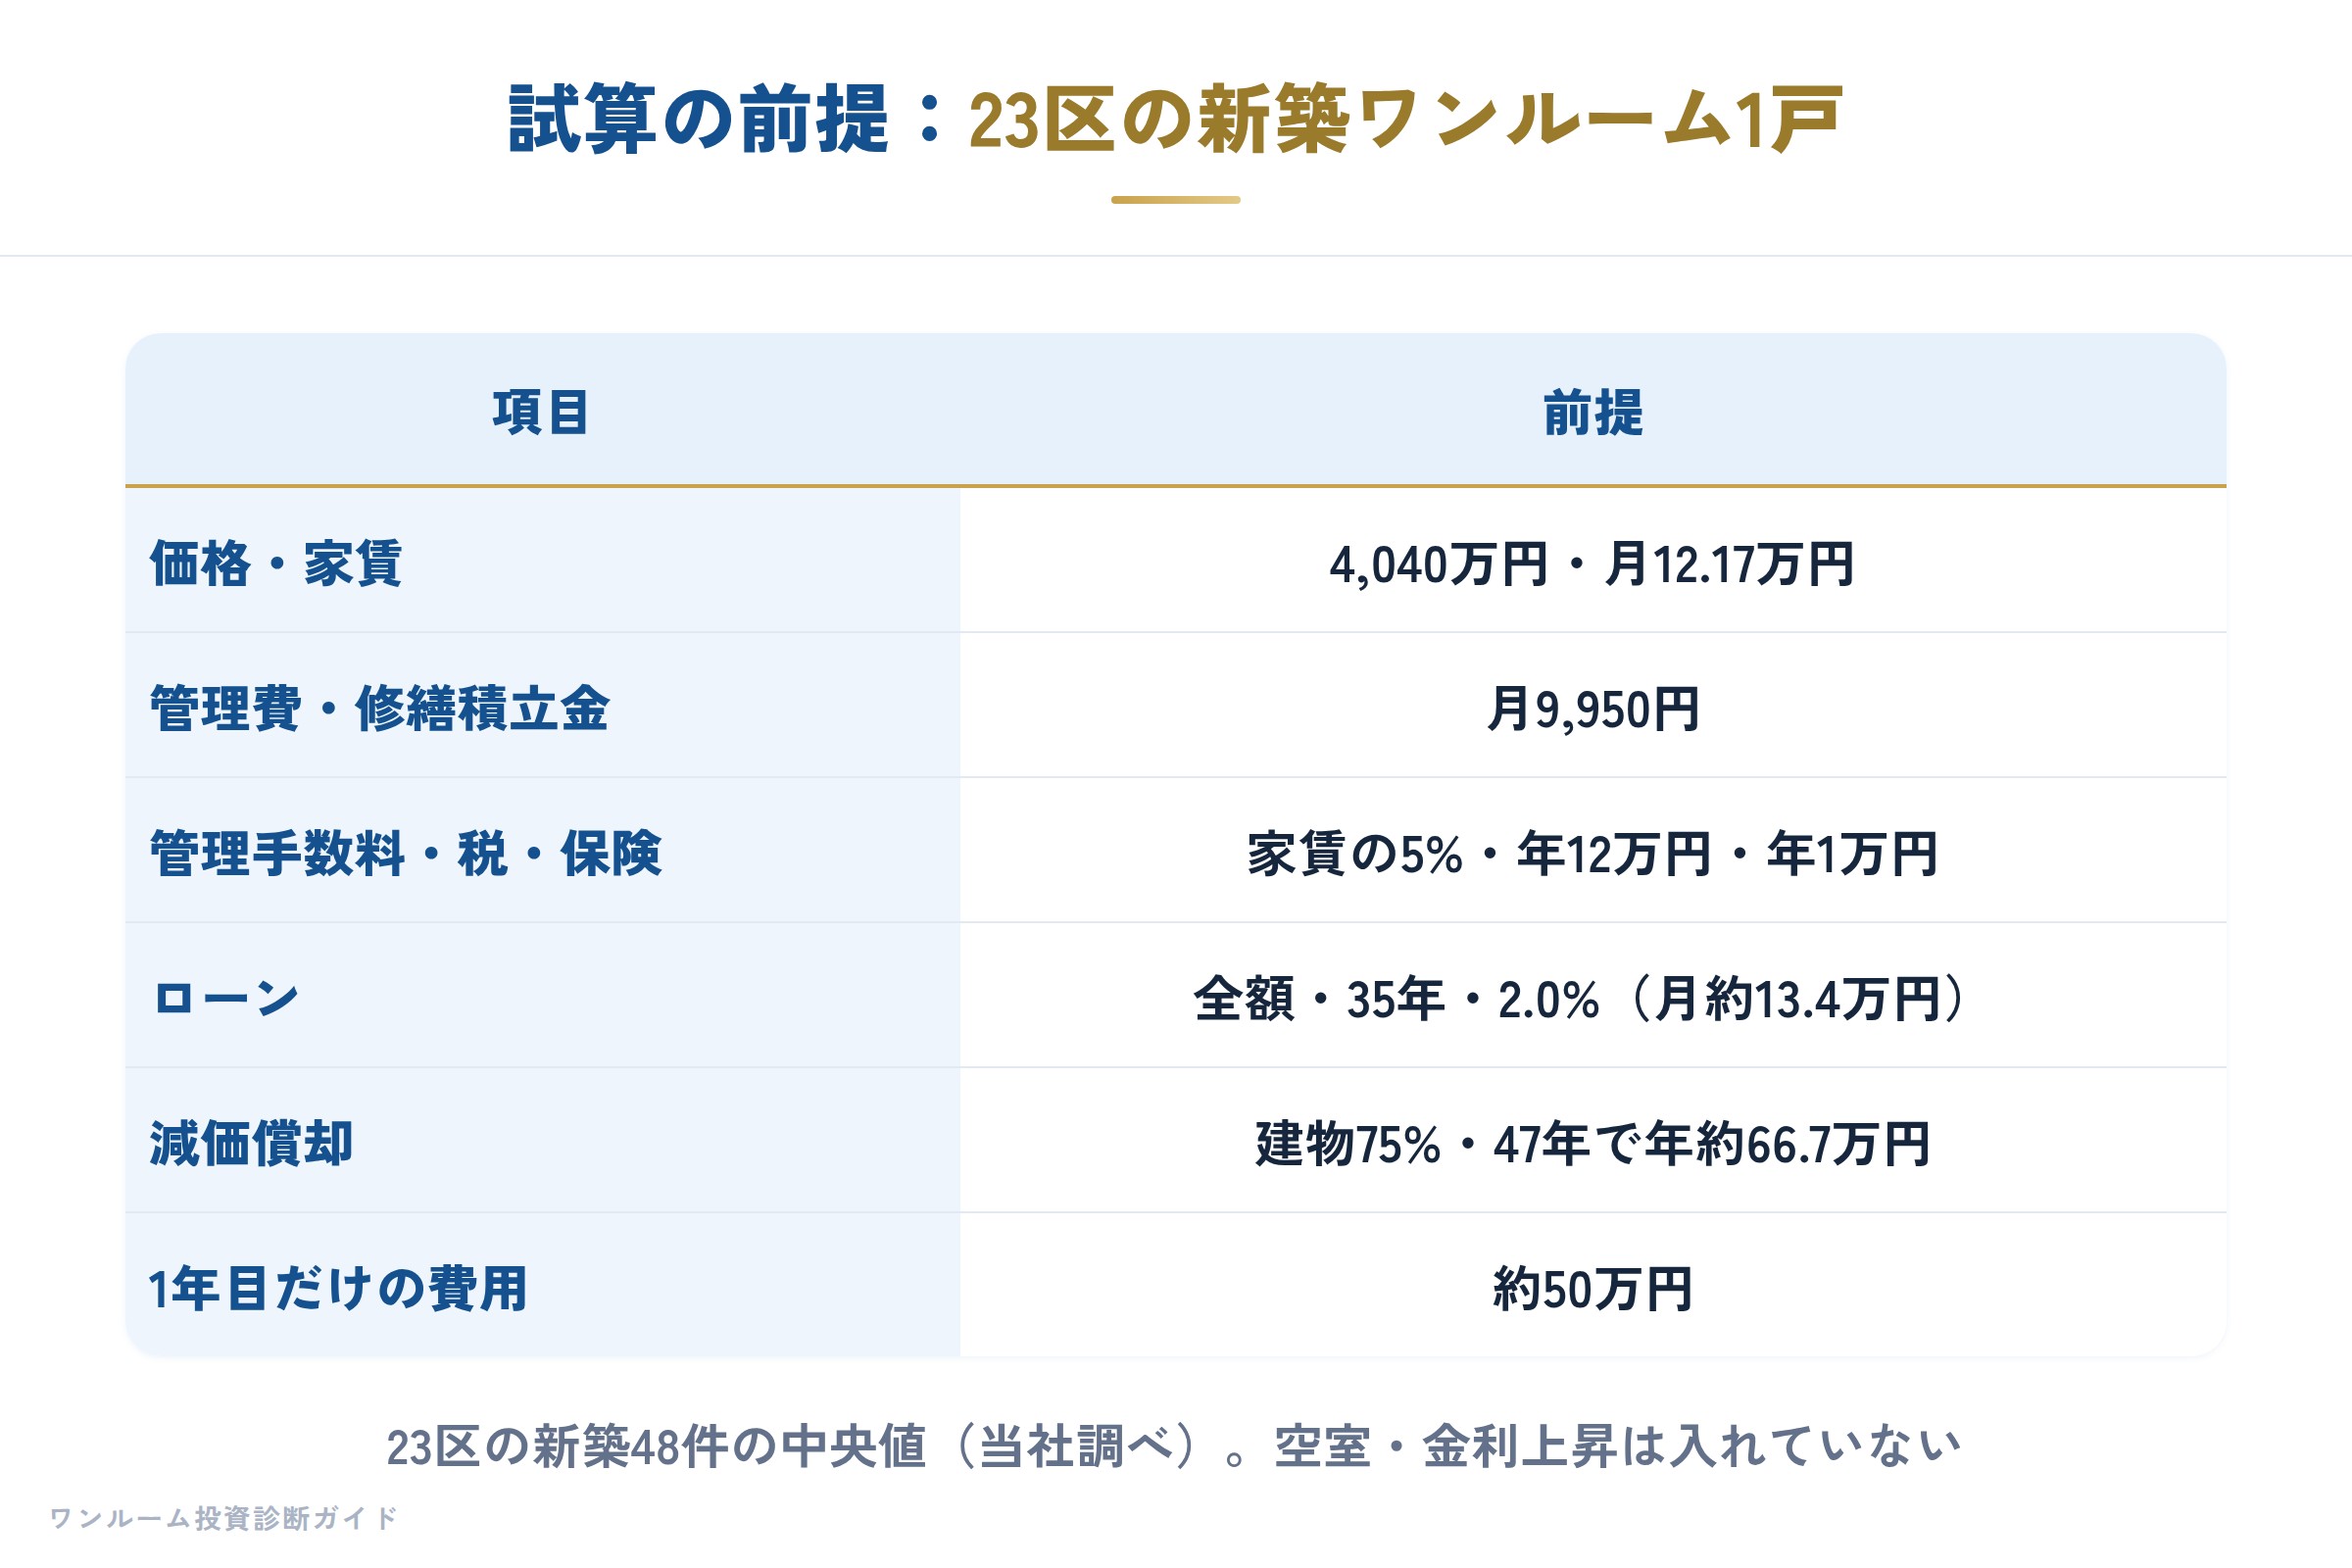
ここからは、実際の相場に近い物件で計算します。前提は、当社の別記事「「ワンルーム投資は節税にならない」は本当?」と同じです。
| 項目 | 前提 |
|---|---|
| 価格 | 4,040万円(東京23区の新築48件の中央値) |
| 家賃 | 月12.17万円(同) |
| 管理費・修繕積立金 | 月9,950円(同) |
| 賃貸管理の手数料 | 家賃の5% |
| 固定資産税・保険 | 年12万円・年1万円 |
| ローン | 全額借入れ・35年・金利2.0%(月約13.4万円) |
| 建物の割合と減価償却 | 75%・47年で年約66.7万円 |
| 1年目だけの費用 | 登記・ローン手数料など50万円 |
空室・家賃の下落・金利の上昇・修繕積立金の値上げは入れていません。実際より有利な前提です。
10年間の「戻る税金」と「出ていくお金」
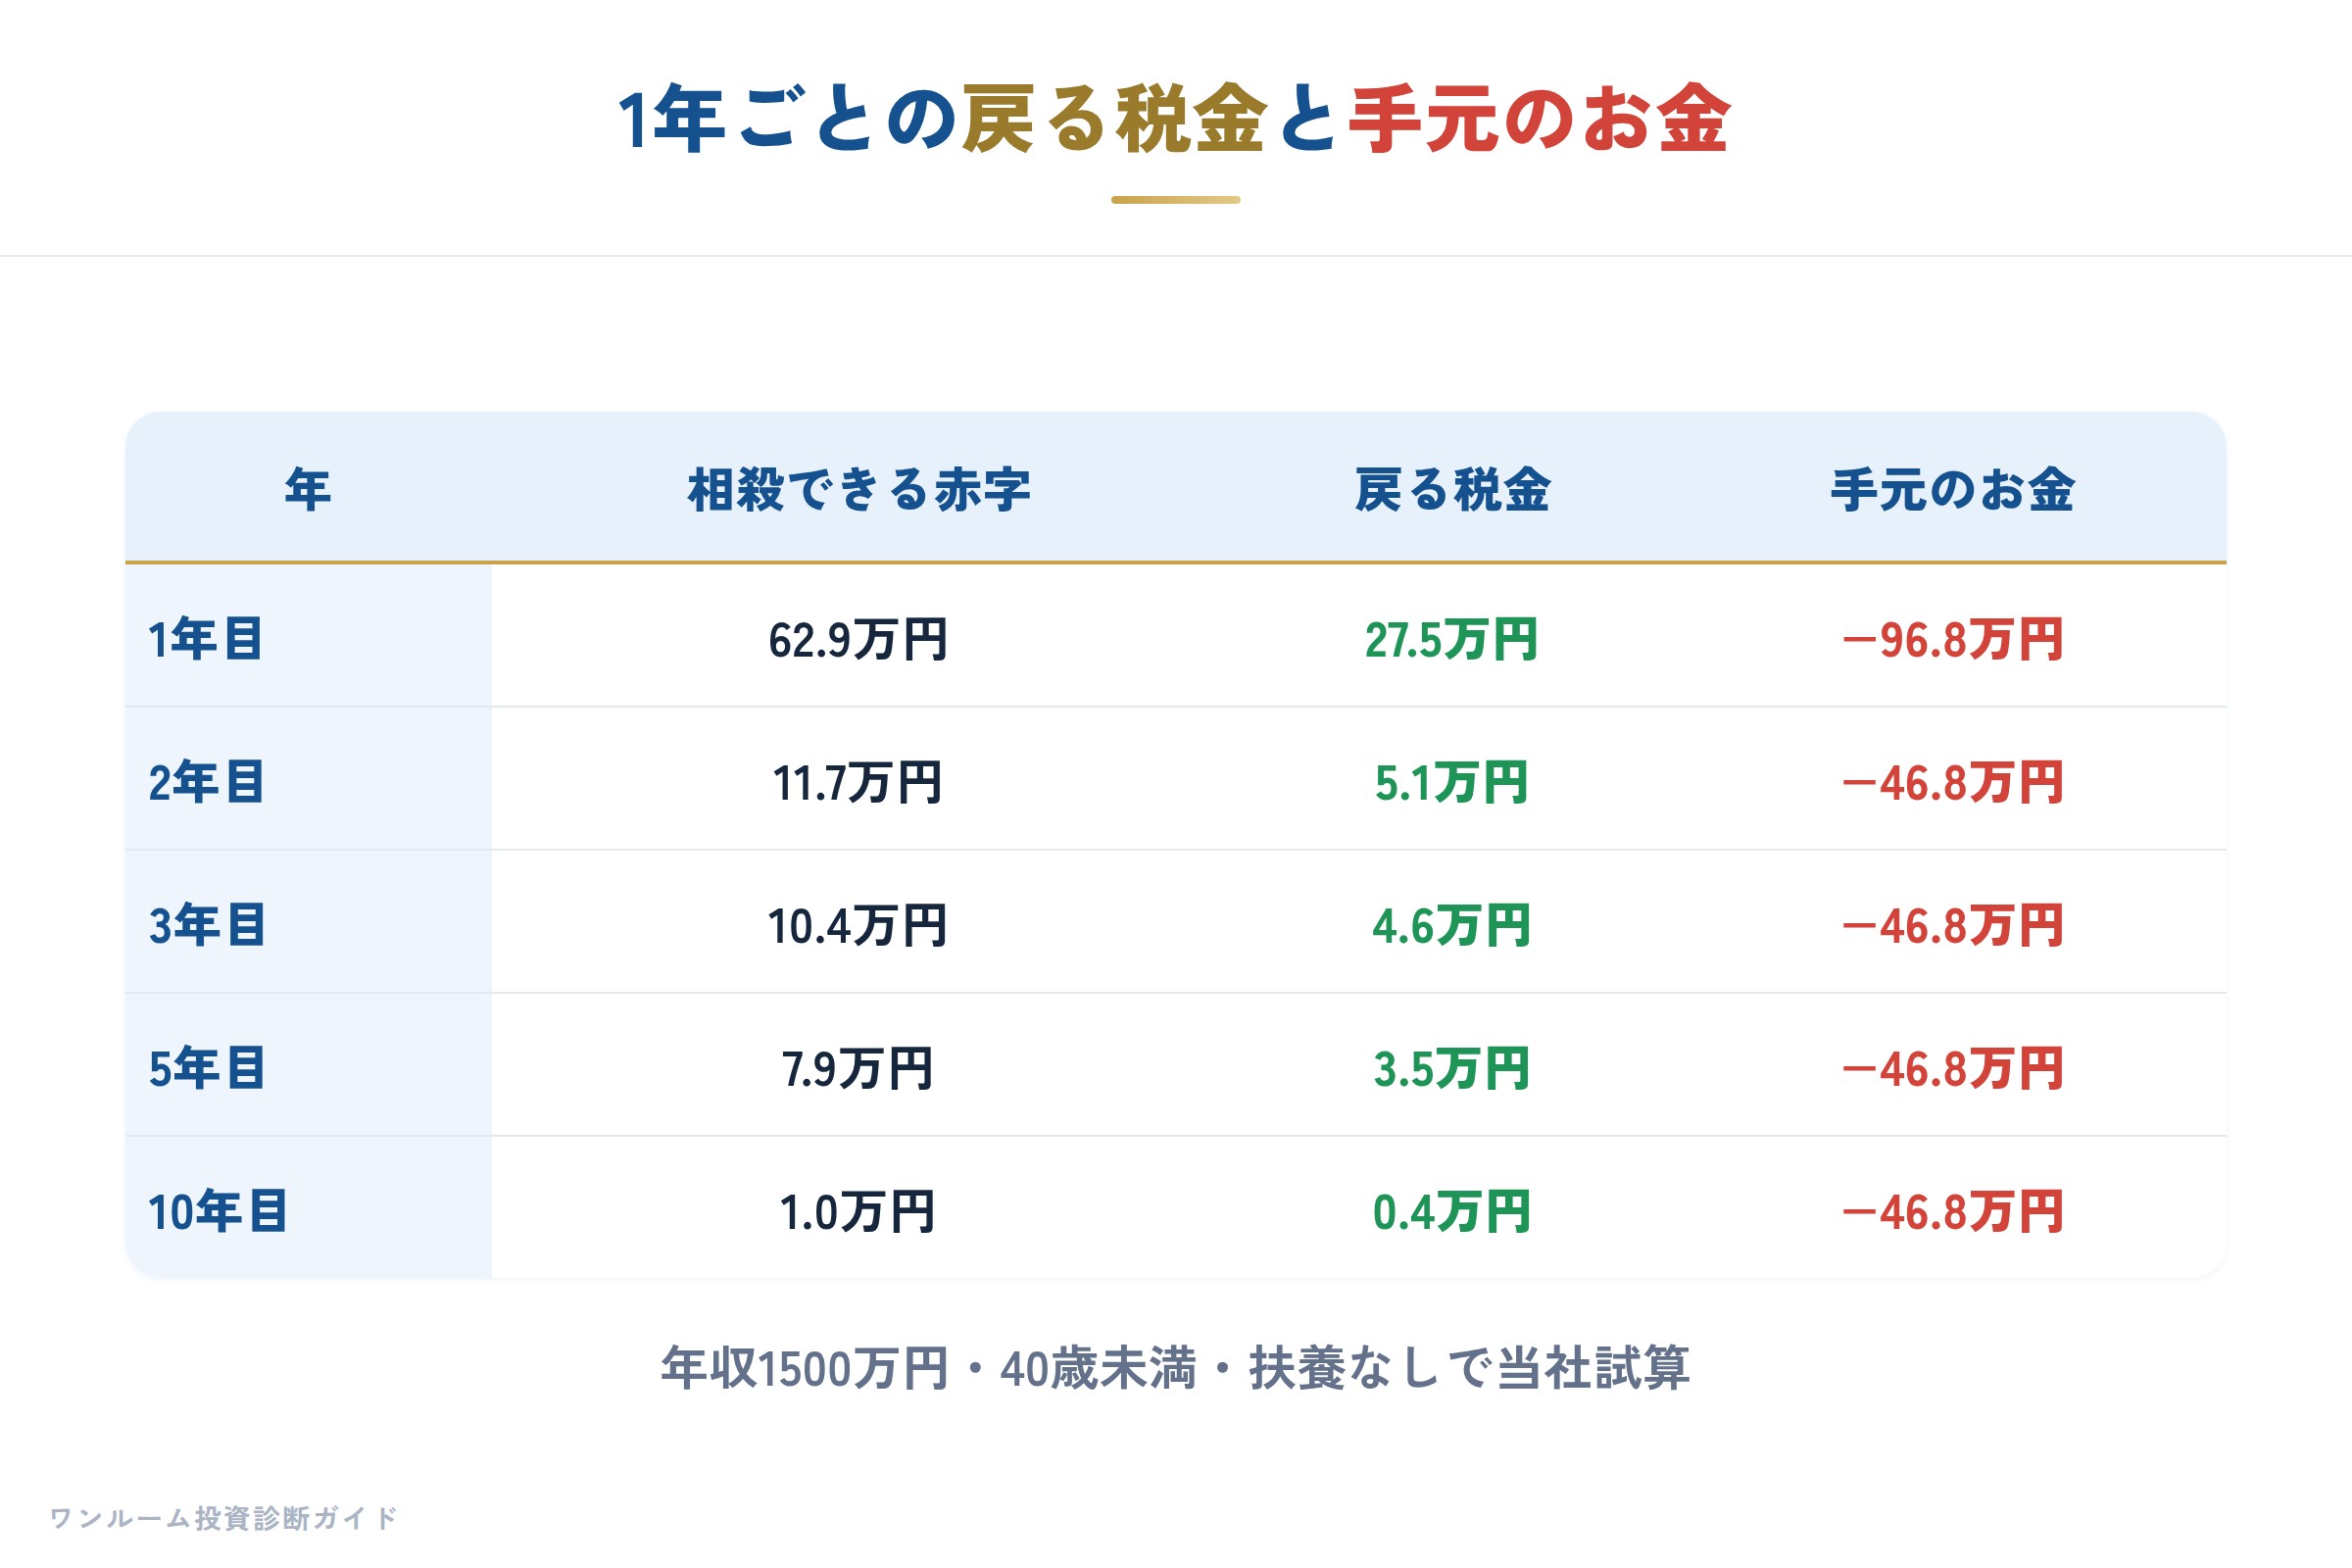
| 年 | 帳簿上の赤字 | 給与と相殺できる赤字 | 戻る税金 | 手元のお金 |
|---|---|---|---|---|
| 1年目 | 82.9万円 | 62.9万円 | 約27.5万円 | −96.8万円 |
| 2年目 | 31.3万円 | 11.7万円 | 約5.1万円 | −46.8万円 |
| 3年目 | 29.6万円 | 10.4万円 | 約4.6万円 | −46.8万円 |
| 5年目 | 26.2万円 | 7.9万円 | 約3.5万円 | −46.8万円 |
| 10年目 | 17.1万円 | 1.0万円 | 約0.4万円 | −46.8万円 |
| 10年の合計 | — | 121.1万円 | 約53.1万円 | −518.0万円 |
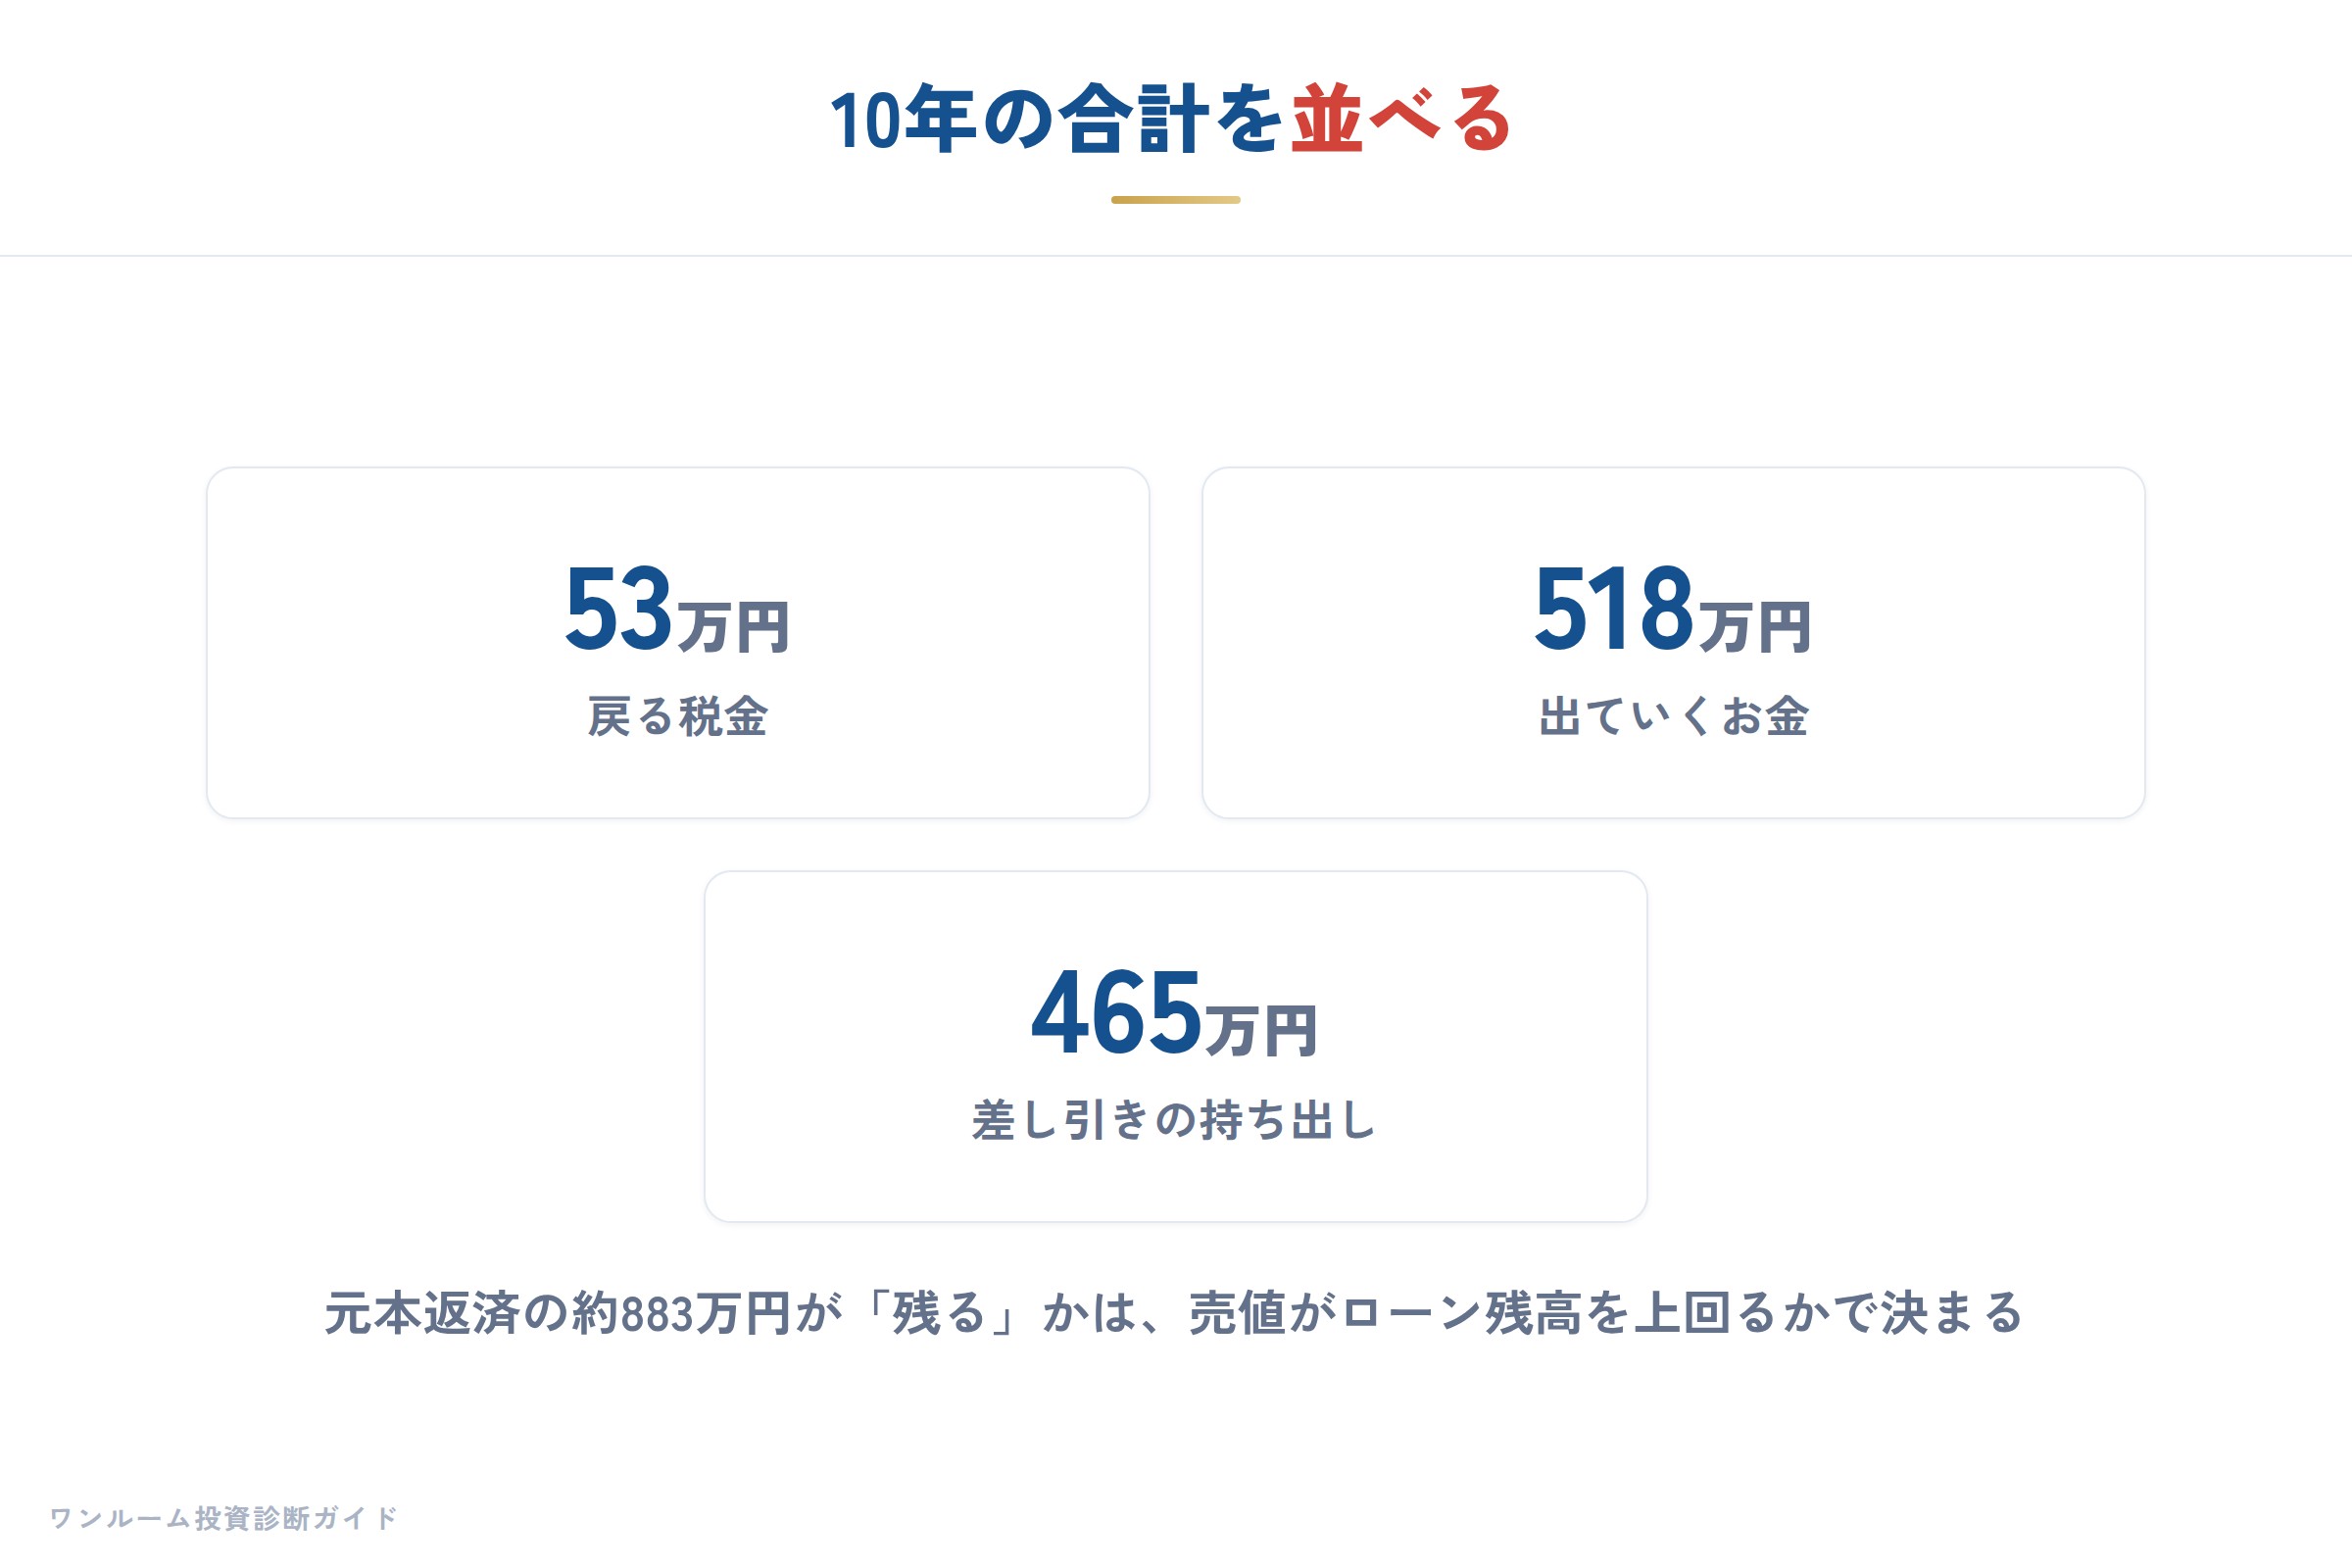
10年で戻る税金は約53万円、手元から出ていくお金は約518万円です。差し引きで約465万円が出ていきます。
「手元のお金」は、家賃から、ローンの返済(元本と利息)・管理費・修繕積立金・賃貸管理の手数料・固定資産税・保険を引いたものです。ローンの返済のうち元本の分(10年で約883万円)は借入れが減る形で残りますが、それが本当に「残る」かは、売るときの値段がローン残高を上回るかで決まります。
2年目から戻る税金が急に減る理由
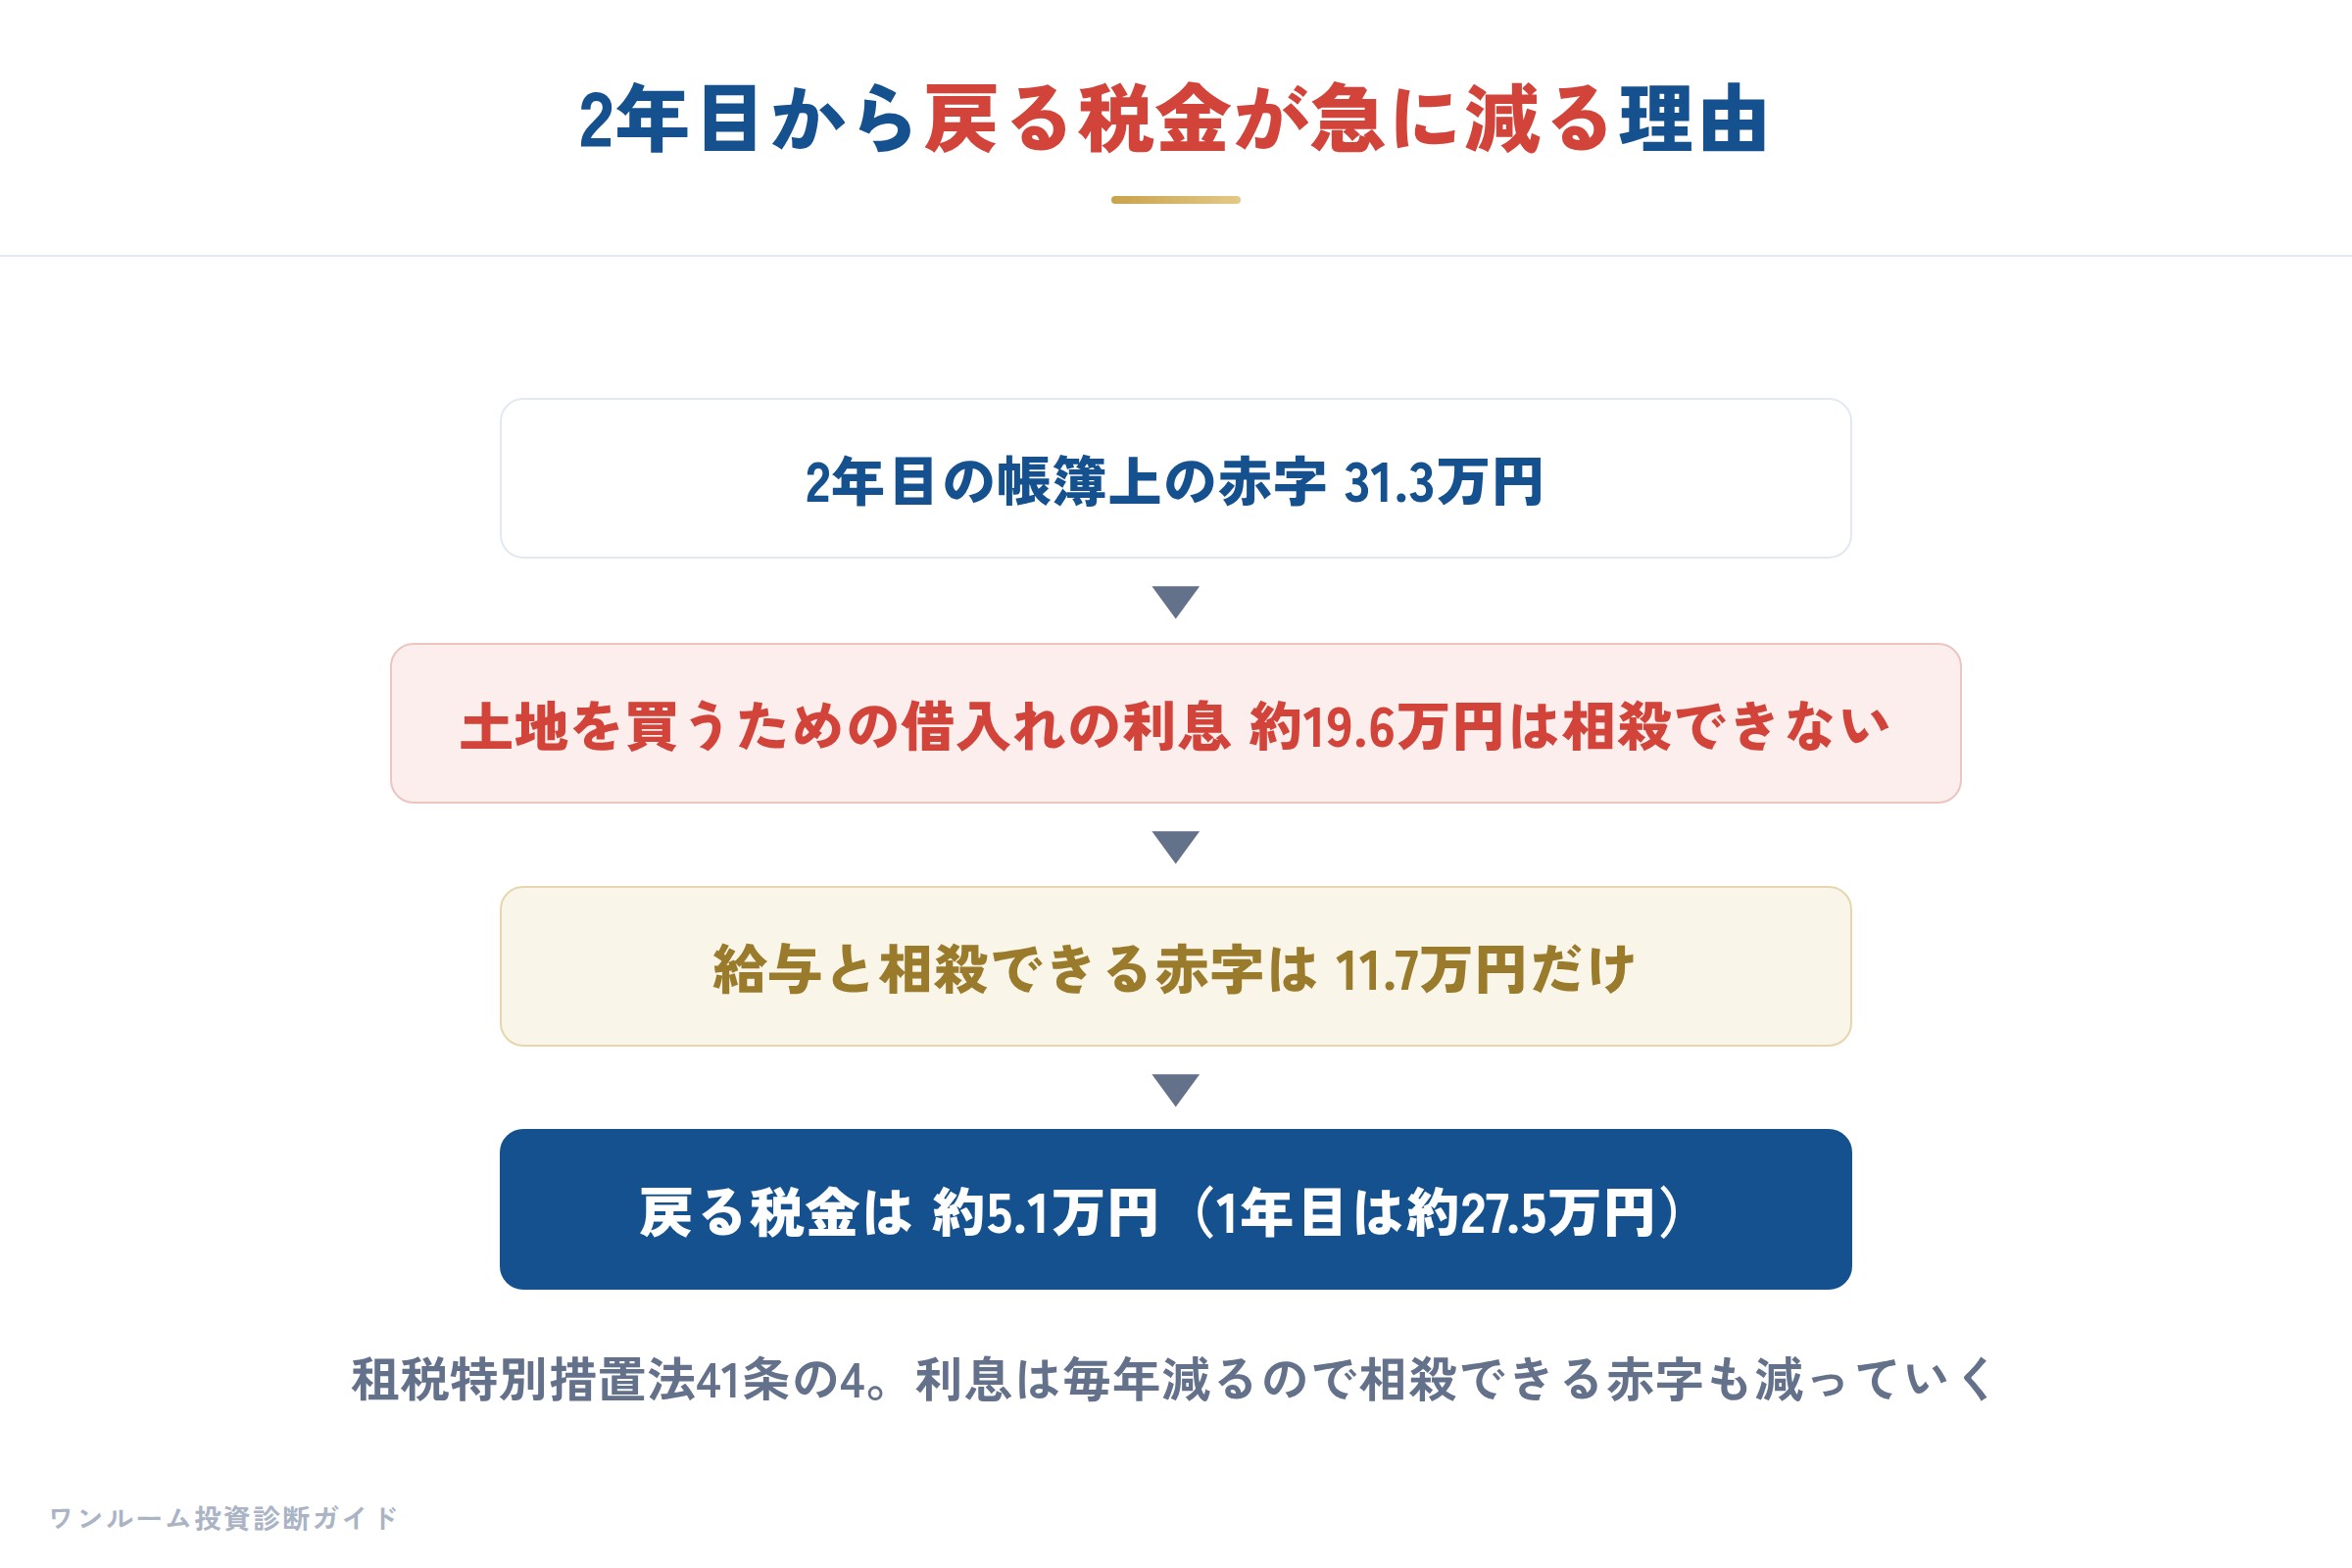
戻る税金が1年目の約27.5万円から2年目の約5.1万円へ急に減るのには、2つの理由があります。
- 1年目だけの費用がなくなる。登記やローン手数料などの約50万円は1年目にしか出ません。
- 土地を買うための借入れの利息は、給与と相殺できない。不動産所得が赤字のとき、そのうち「土地を取得するための借入金の利息」に当たる部分は、ほかの所得と相殺できません(租税特別措置法41条の4)。この試算では毎年16〜20万円がこれに当たります。
2年目は帳簿上31.3万円の赤字でも、土地の利息の約19.6万円を除いた11.7万円しか給与と相殺できません。さらにローンの利息は毎年減っていくので、相殺できる赤字も年々小さくなり、10年目にはほぼゼロになります。
「年に40万円以上戻る」という説明は、1年目か、赤字をすべて相殺できる前提の数字であることが多いです。
売るときの税金も並べる
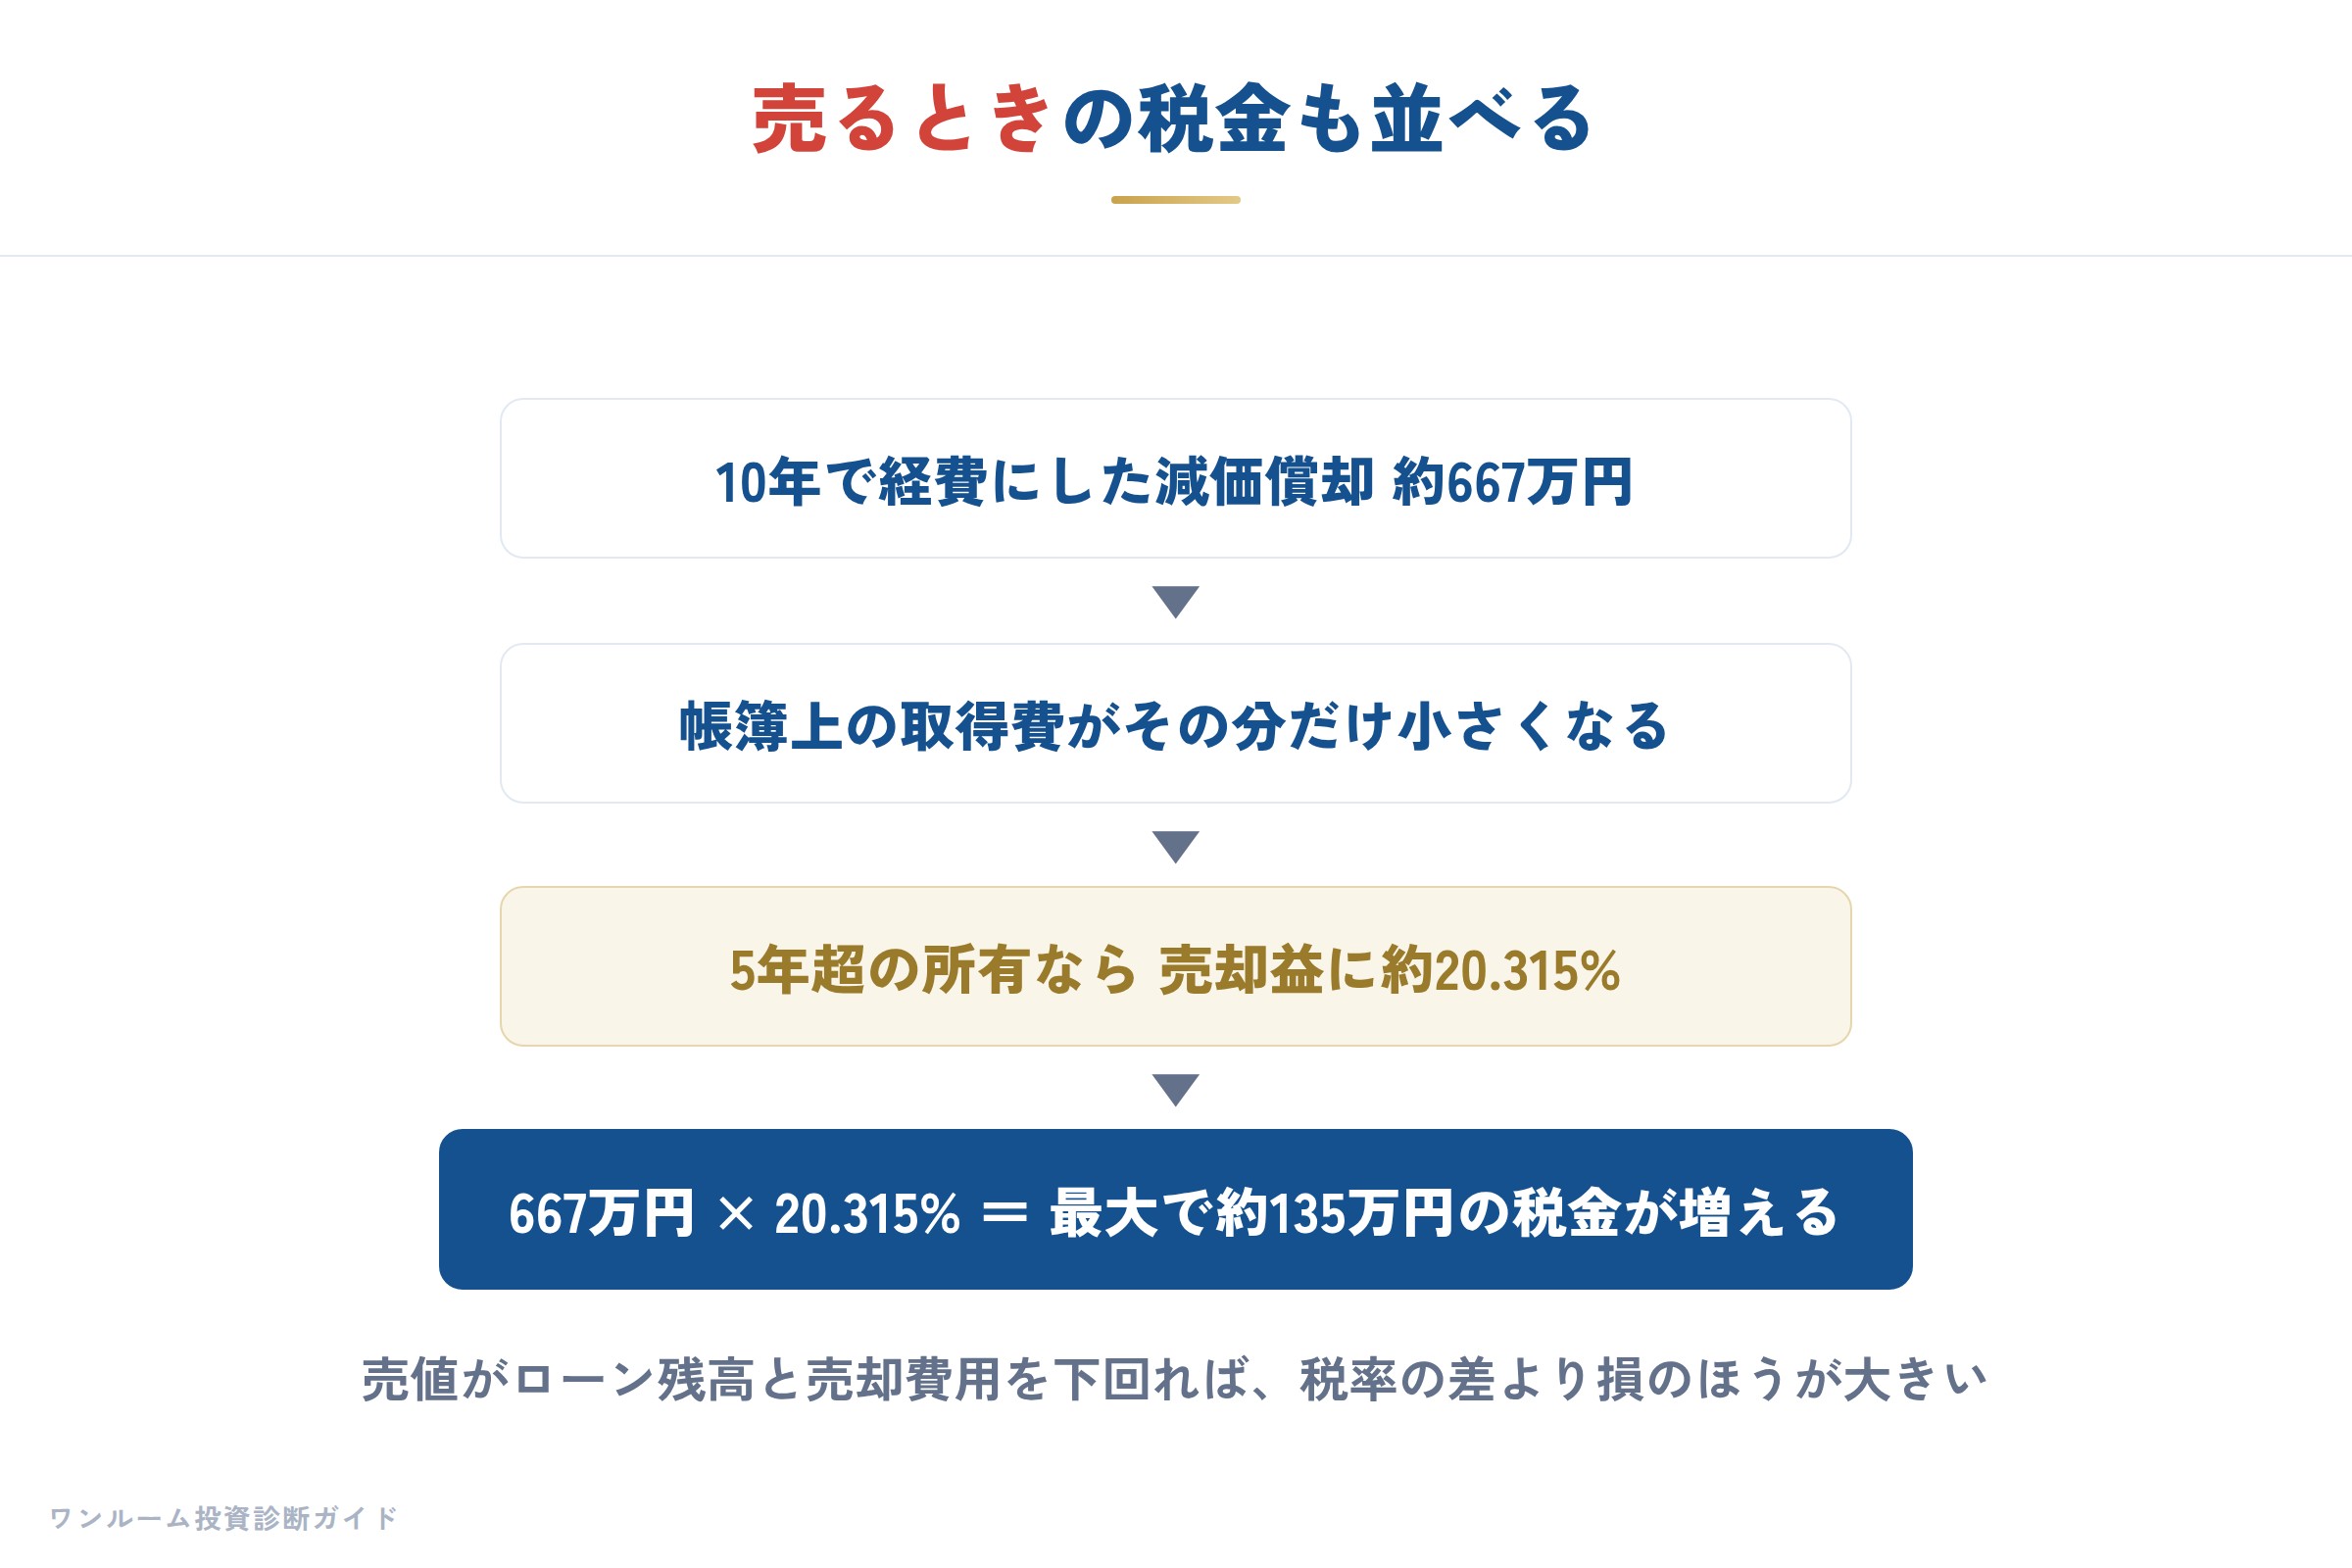
減価償却は、建物の価格を毎年の経費に分けて計上するしくみです。経費にした分だけ、帳簿上の建物の価格(取得費)は下がります。
- 10年で経費にした減価償却は約667万円
- 売るときの取得費は、その分だけ小さくなる
- 所有が5年を超えていれば、売却益には約20.315%(所得税15.315%・住民税5%)の税金がかかる
- 売値によっては、約667万円 × 20.315% = 最大で約135万円の税金が増える
営業の説明では「持っている間は43.7%で税金を減らし、売るときは約20%で済む」と言われることがあります。税率の差があるのは事実です。けれど成り立つのは、売値がローンの残りと売るときの費用・税金を上回るときだけです。値下がりして売っても借入れが残るなら、税率の差より損のほうが大きくなります。
いまの物件がいくらで売れるのか、買う前の物件が相場より高くないかは、割高診断で確かめられます。
年収1500万円のほかの「税金を減らす方法」と比べる
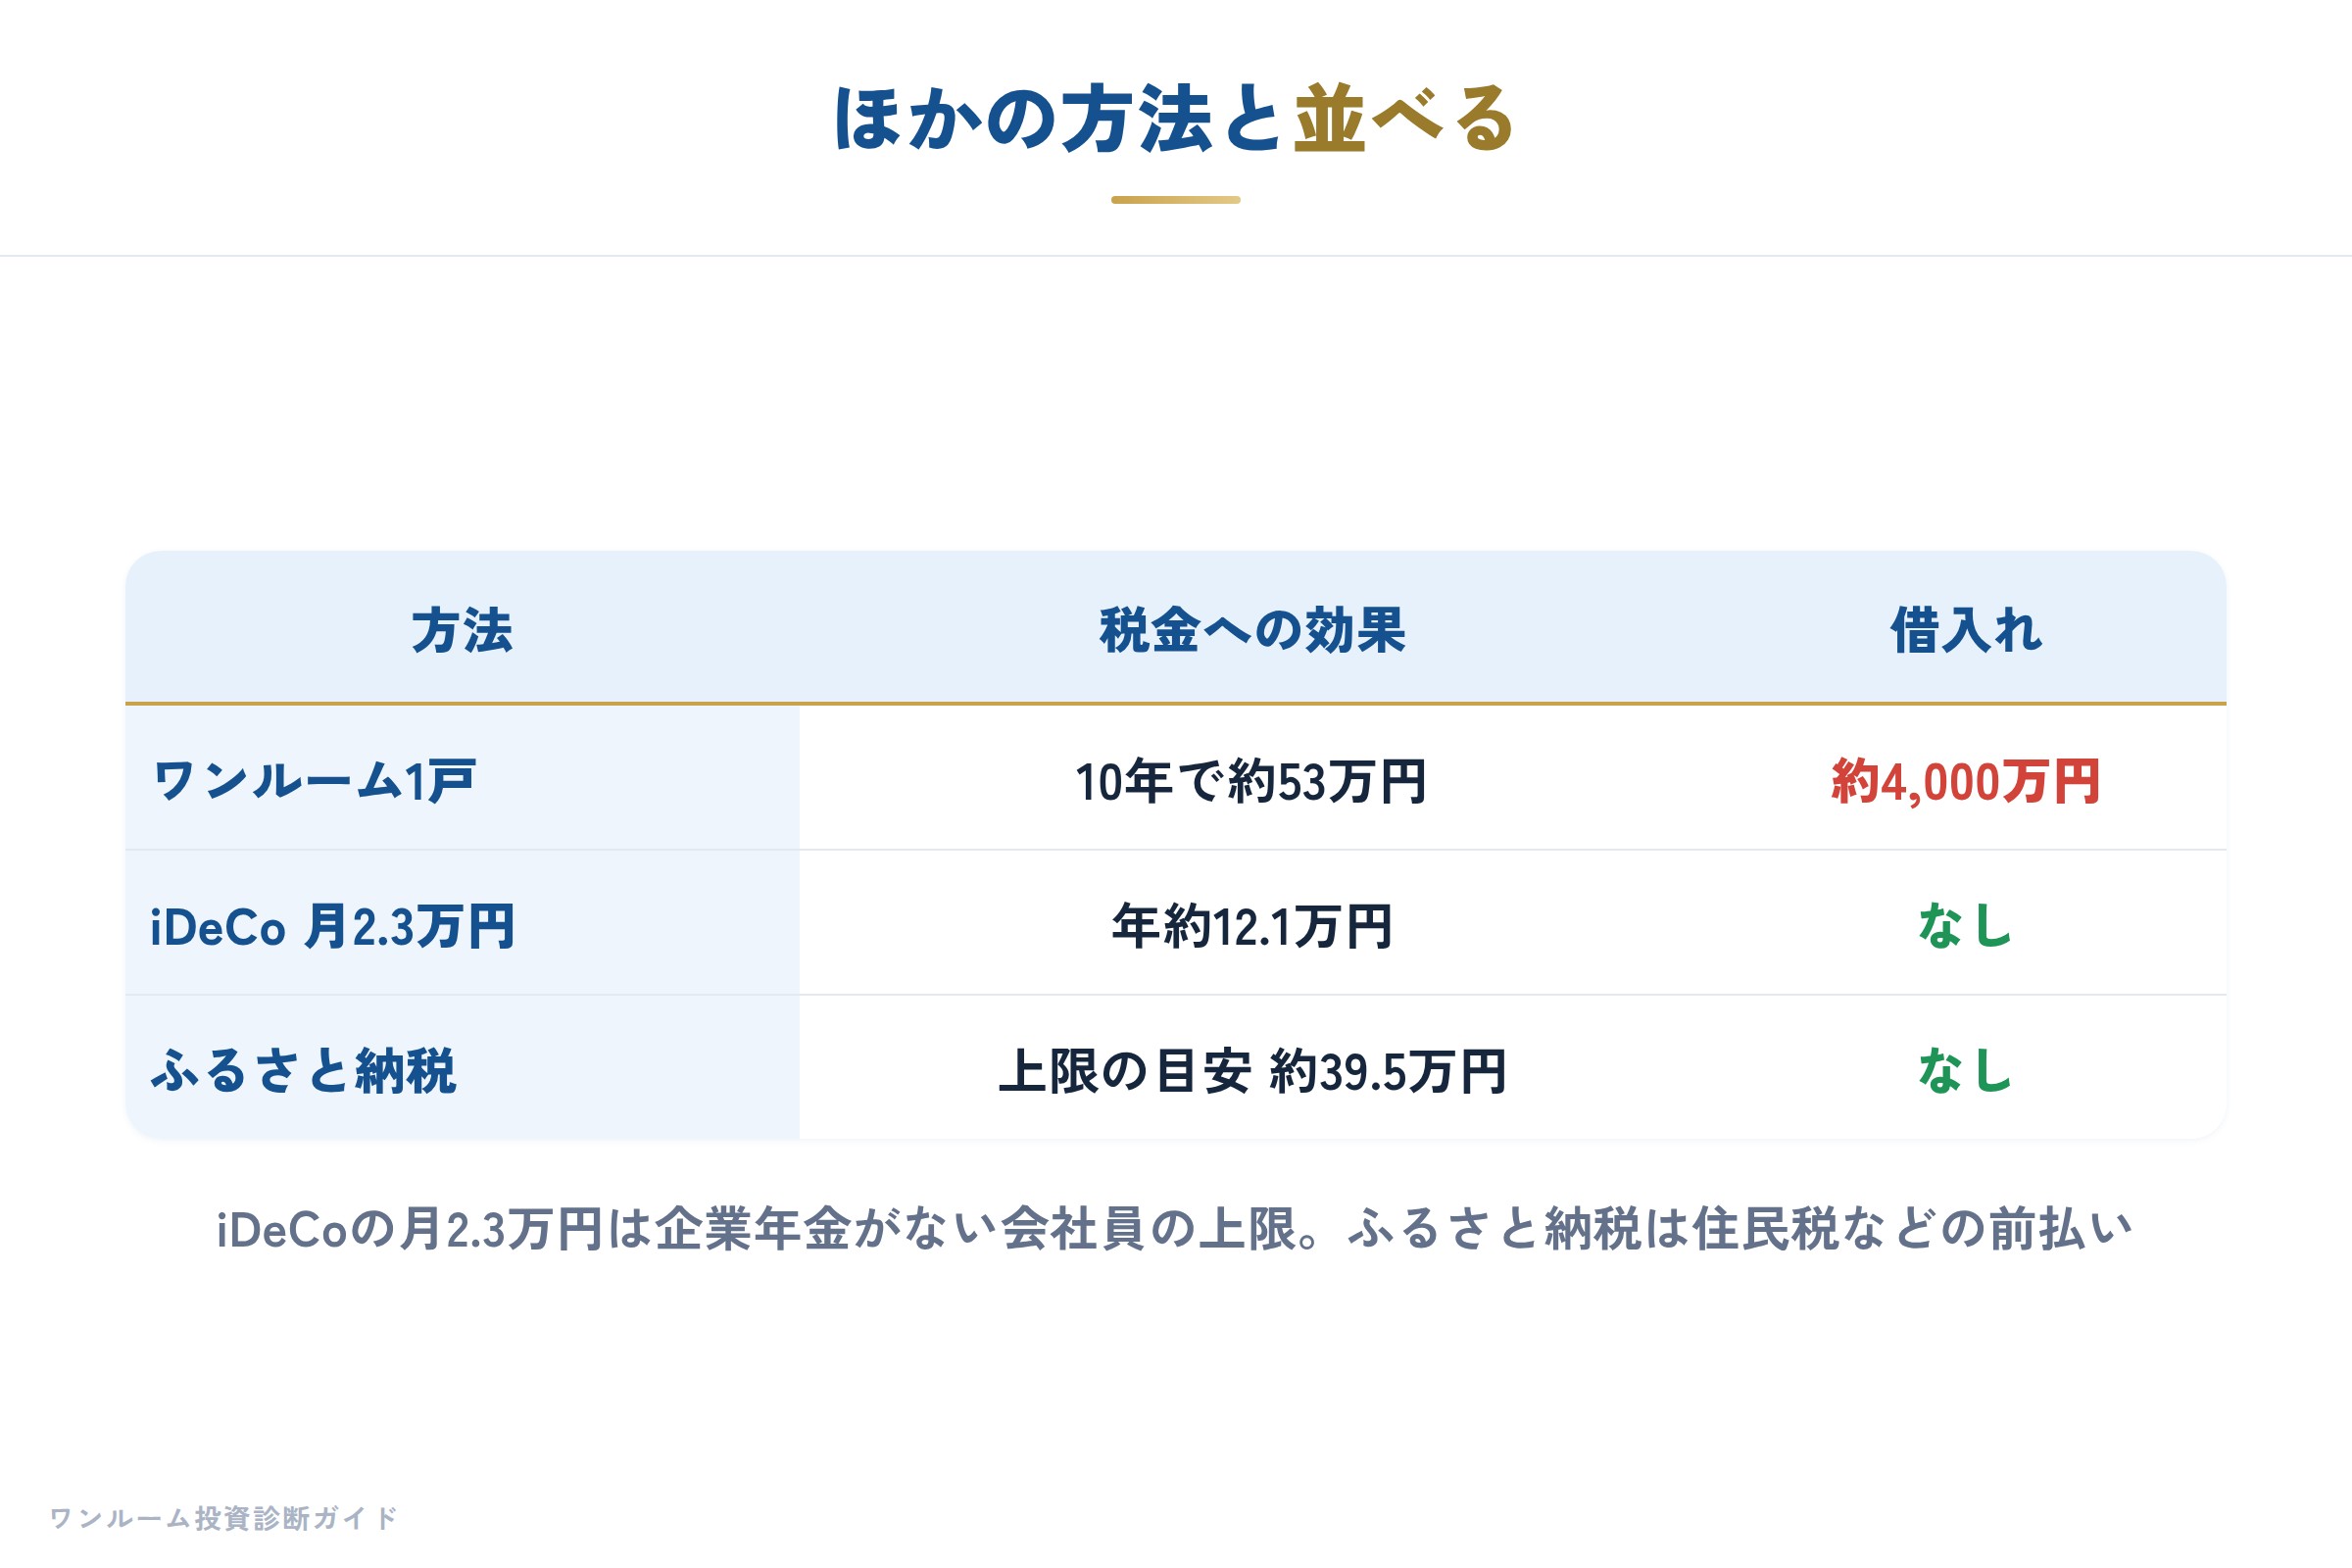
| 方法 | 税金への効果(年収1500万円) | 借入れ |
|---|---|---|
| ワンルーム投資(1戸) | 10年で約53万円減る(1年目が中心) | 約4,000万円 |
| iDeCo(月2.3万円) | 年約12.1万円減る(10年で約121万円) | なし |
| ふるさと納税 | 上限の目安は約39.5万円(自己負担2,000円) | なし |
iDeCoの月2.3万円は、勤務先に企業年金がない会社員の上限です。企業年金がある場合や、公務員などは上限が違います。ふるさと納税は税金そのものが減るのではなく、寄付した分が翌年の住民税などから差し引かれ、返礼品を受け取れるしくみです。
どれがよいかは人によって違います。けれど、「税金を減らすため」だけが理由なら、4,000万円の借入れを伴うワンルーム投資を選ぶ理由は弱い、というのが計算から見える結論です。不動産投資を選ぶなら、家賃収入や将来の売却益を目的として、その見込みで判断するほうが筋が通ります。
「節税になる」と言われたときのチェック
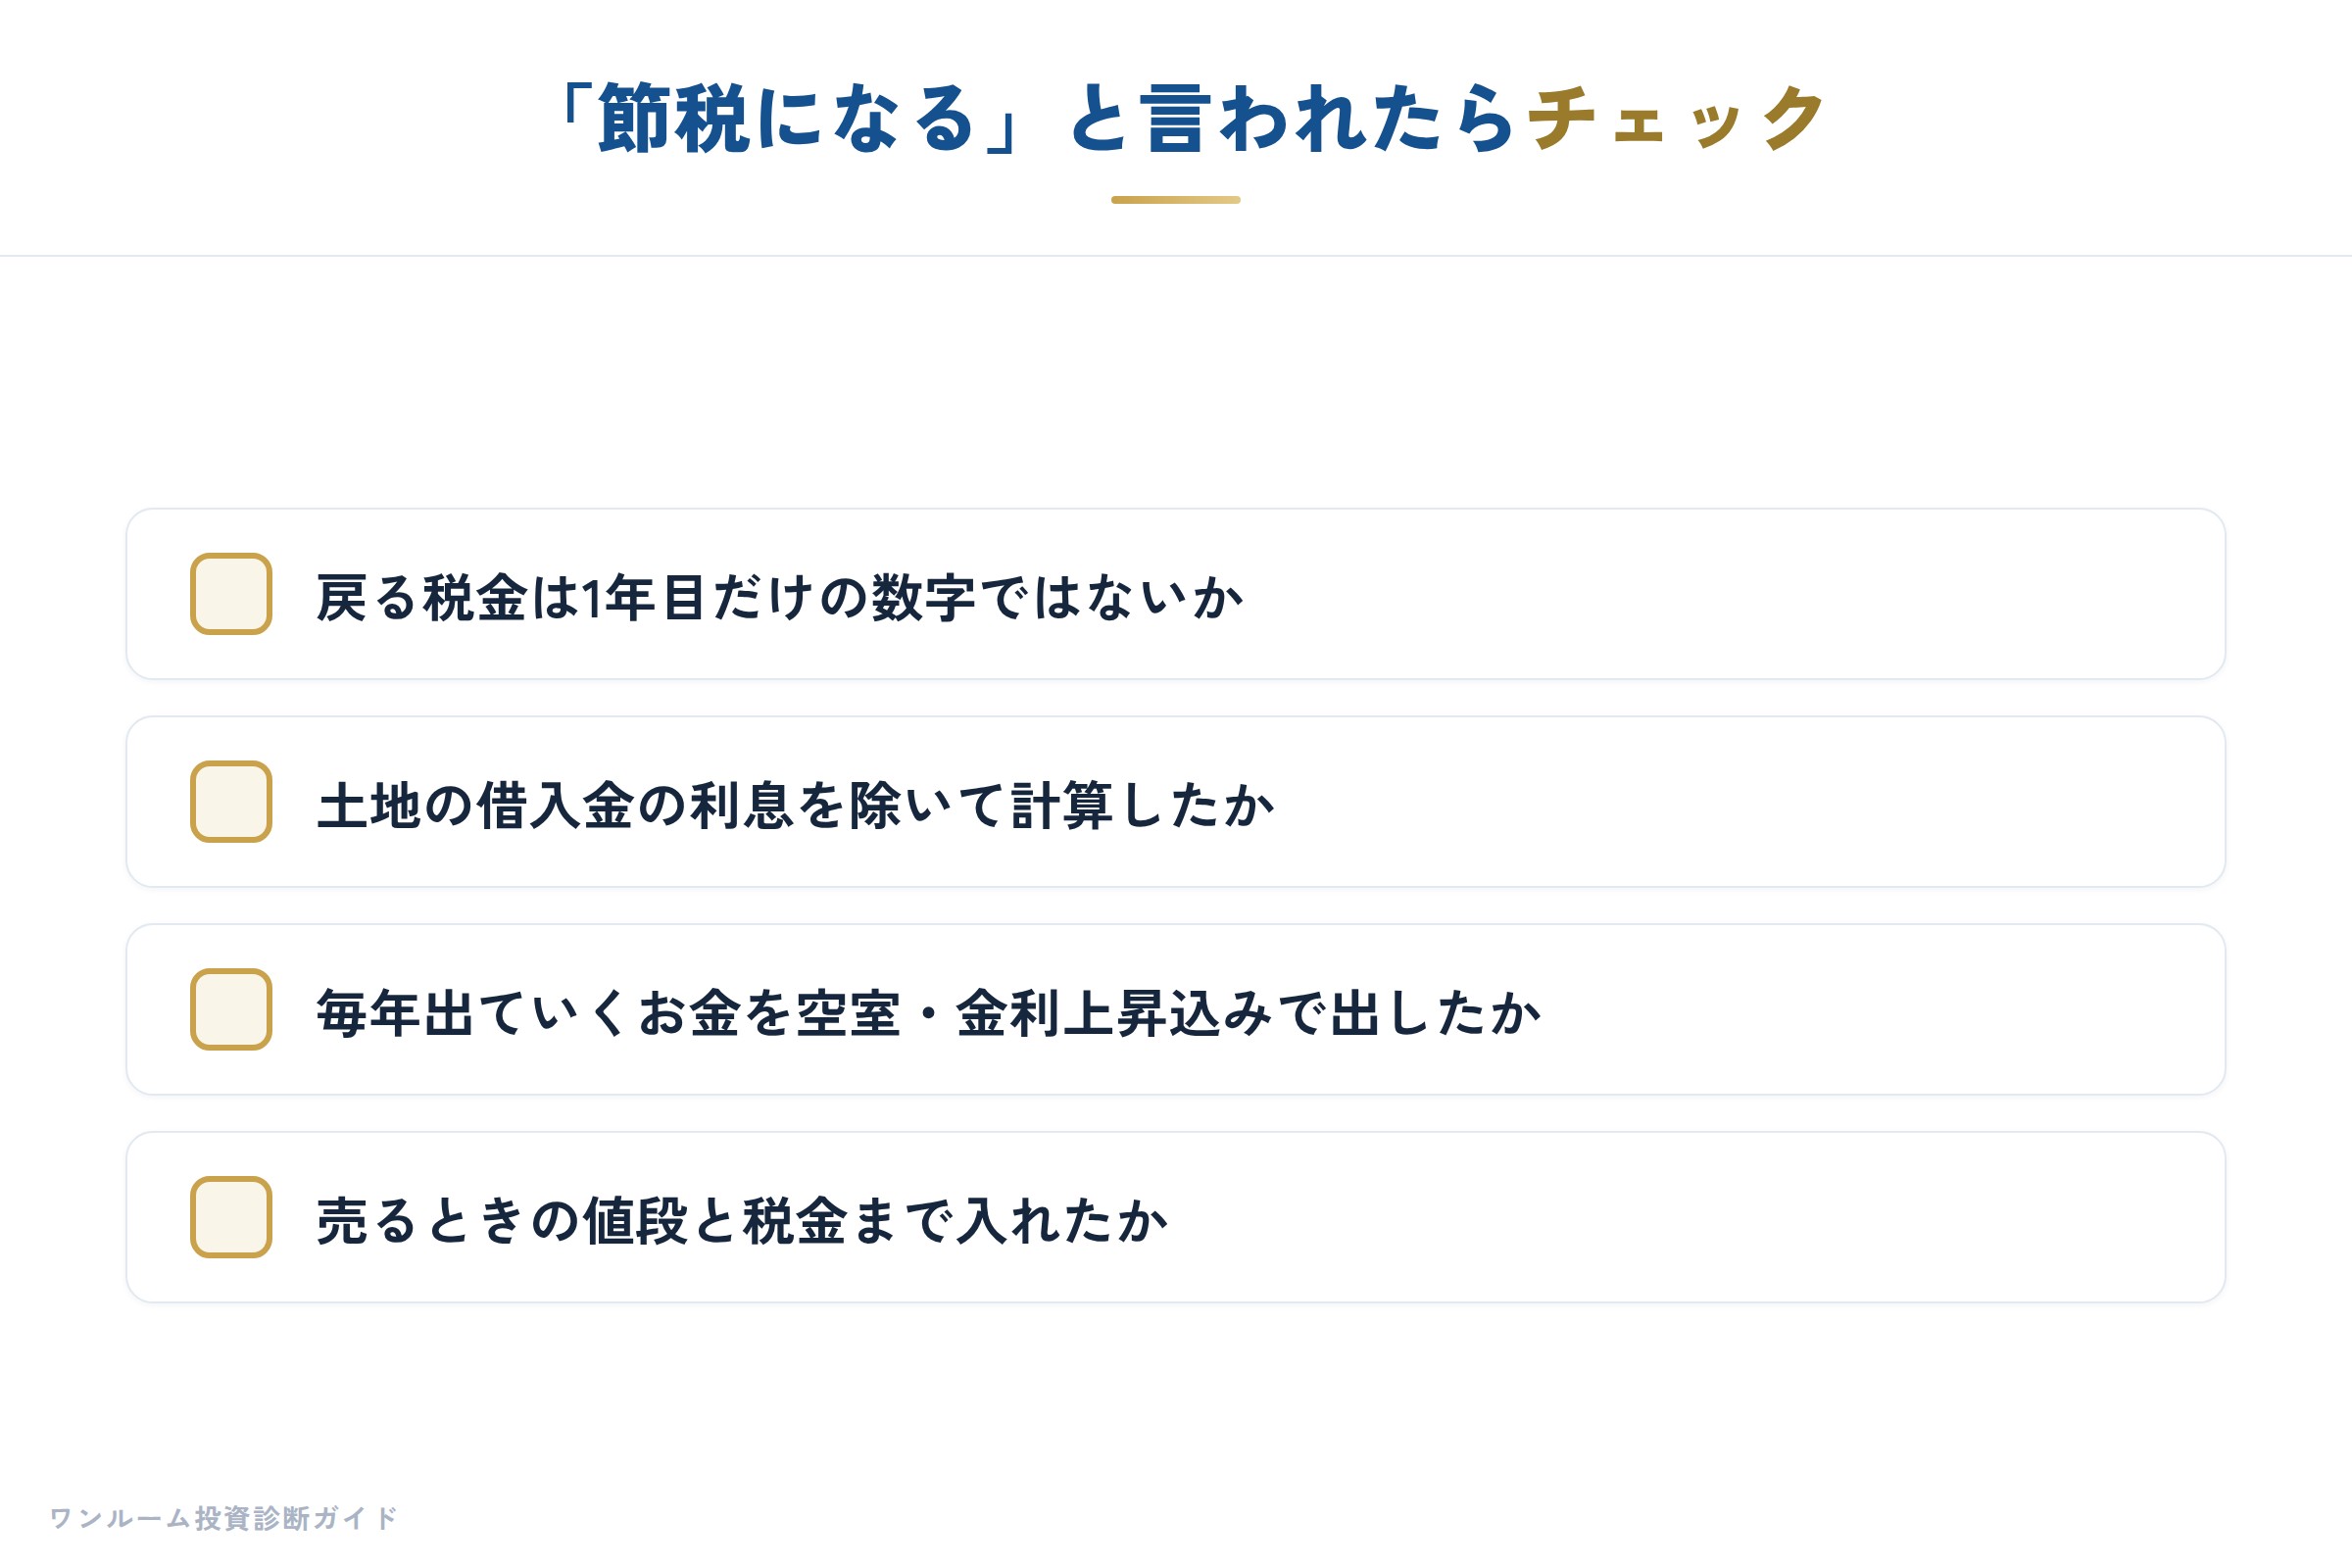
- 戻る税金は1年目だけの数字ではないか(2年目以降の数字も年ごとに出してもらう)
- 土地の借入金の利息を除いて計算しているか(除かないと相殺できる赤字が大きく見える)
- 手元から出ていくお金を毎年いくらと書いているか(空室・金利上昇・修繕積立金の値上げを入れて)
- 売るときの値段と税金まで入れているか(減価償却した分は売るときに戻ってくる)
減価償却のしくみは「ワンルームマンション投資の減価償却と建物比率」、節税シミュレーションの見方は「節税シミュレーションに騙されない7つの視点」でも解説しています。
まとめ
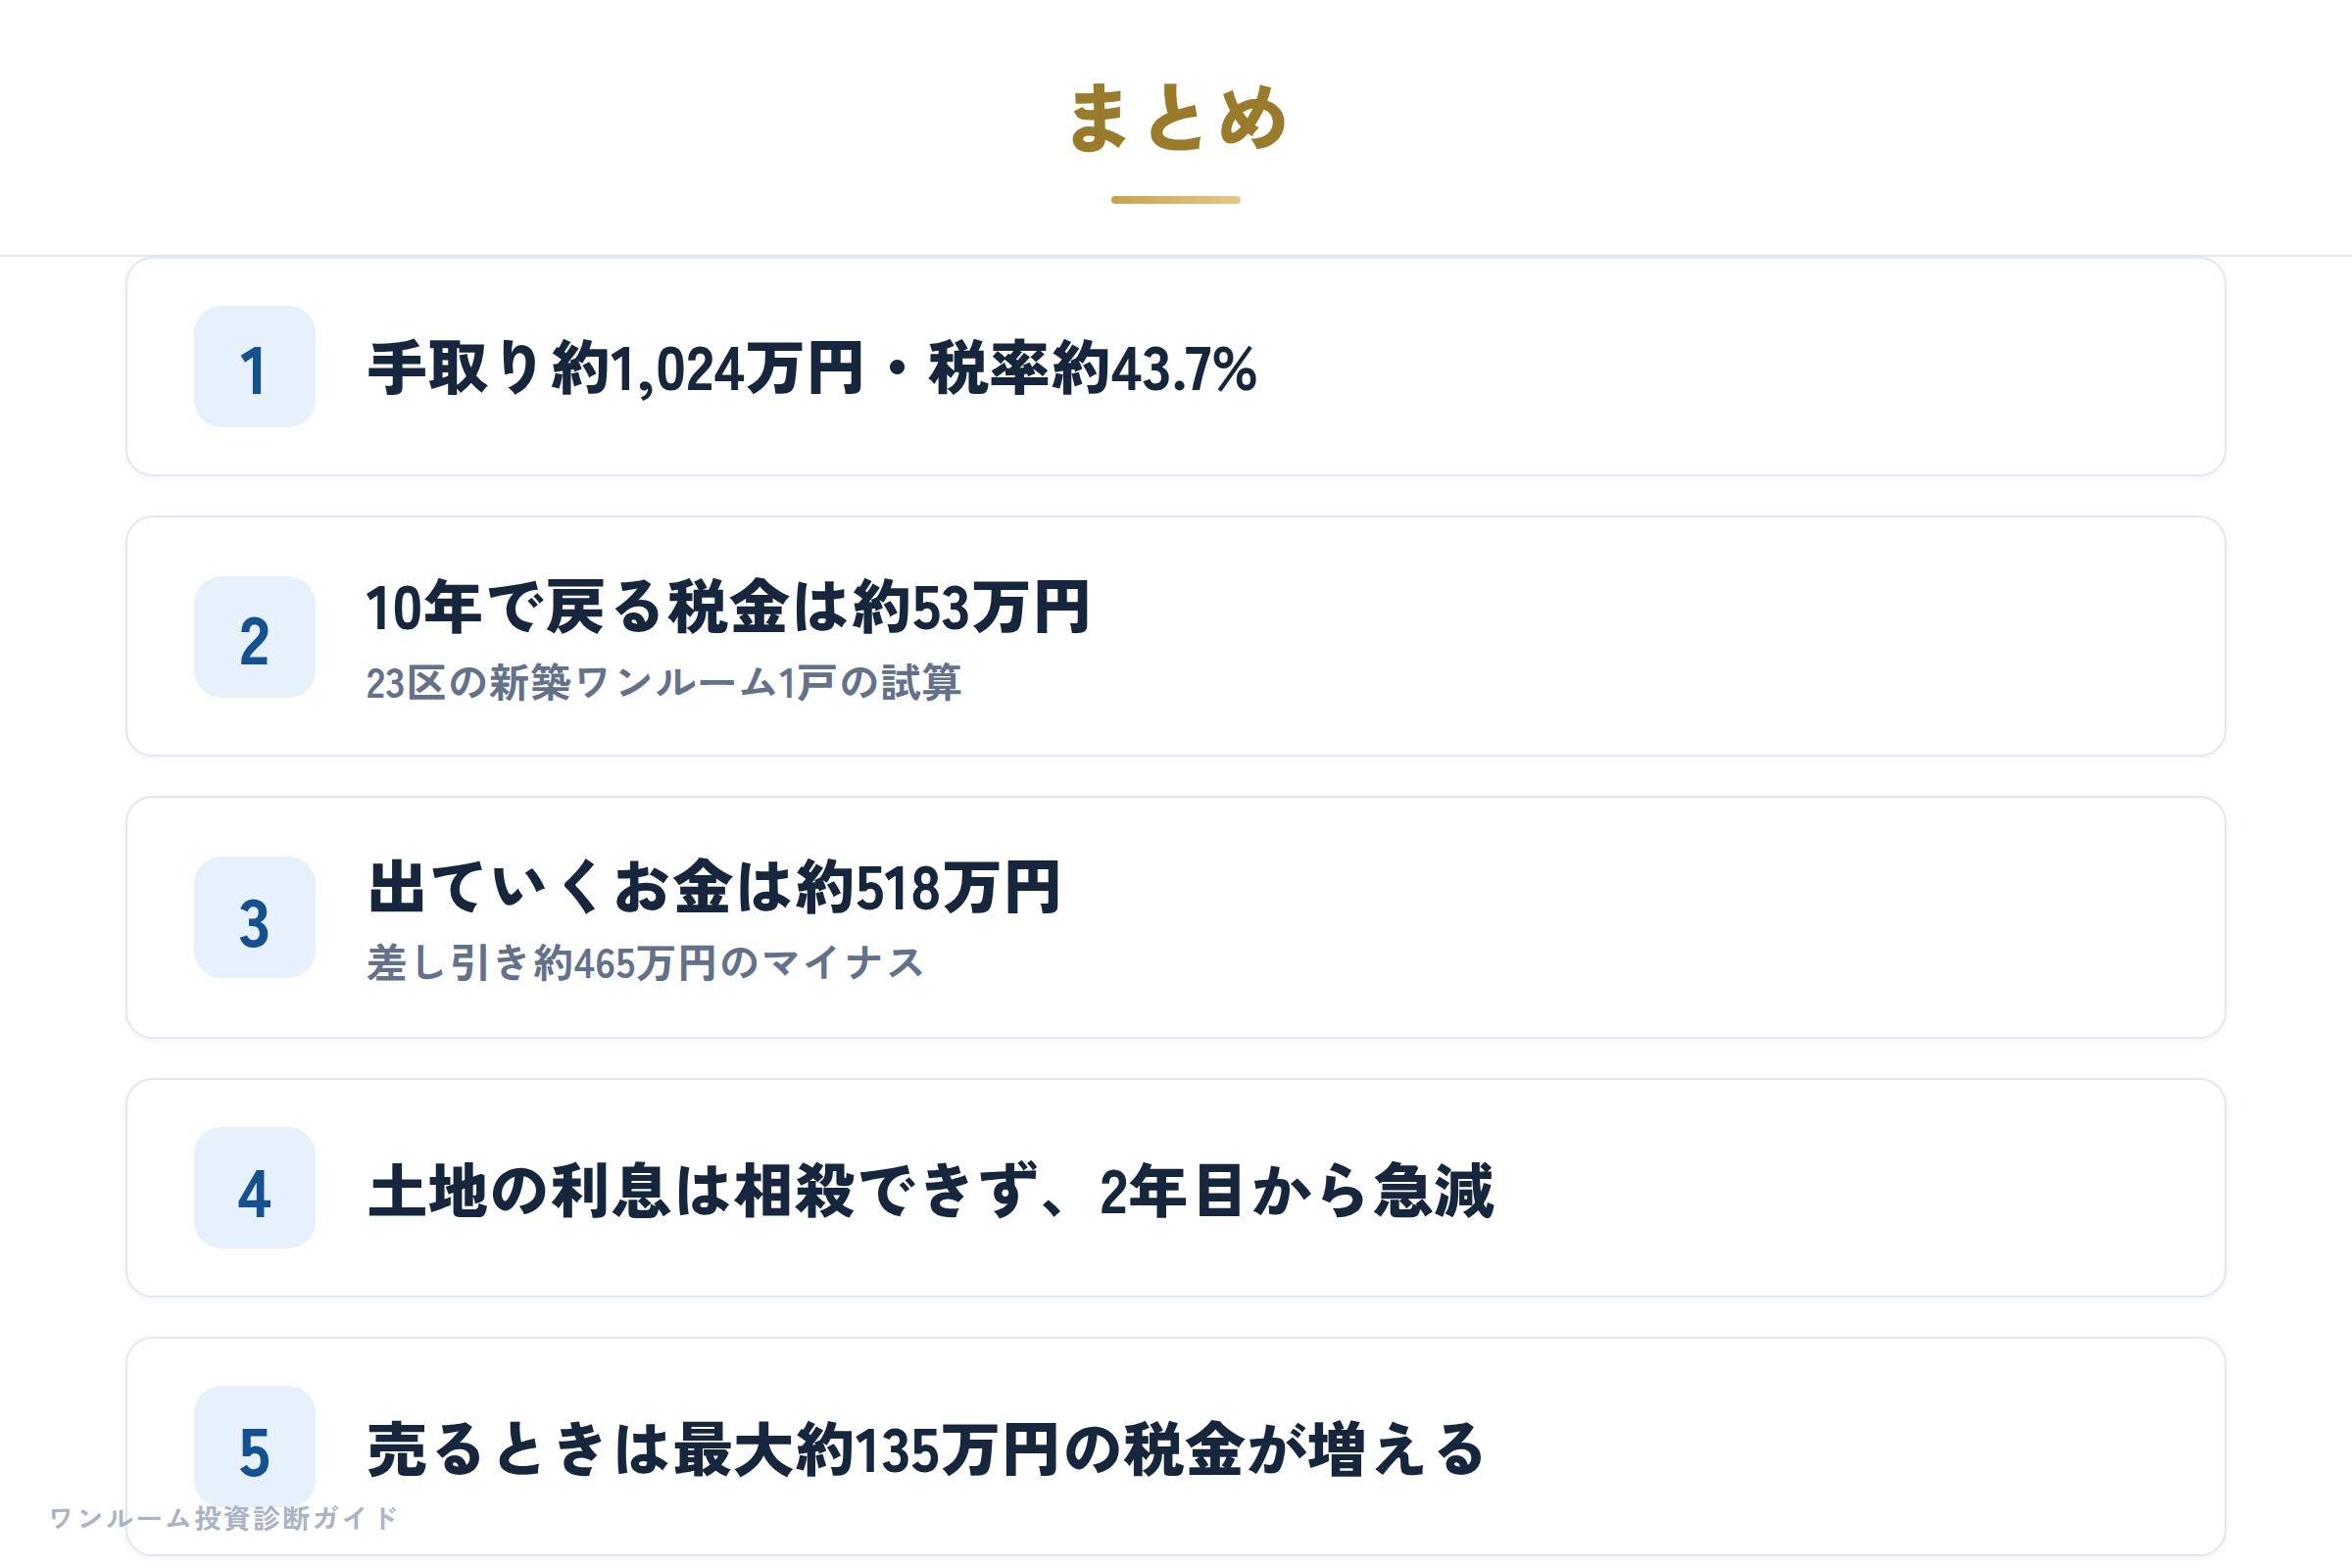
- 年収1500万円の手取りは約1,024万円、所得税と住民税を合わせた税率は約43.7%
- 赤字100万円で税金は約43.7万円減る。ただし23区の新築ワンルーム1戸で試算すると、10年で戻る税金は約53万円
- 同じ10年で手元から出ていくお金は約518万円。差し引き約465万円のマイナス
- 2年目から戻る税金が急に減るのは、1年目だけの費用がなくなり、土地の借入金の利息を相殺できないため
- 売るときは減価償却の分だけ最大で約135万円の税金が増える可能性がある
- 「税金を減らすため」だけなら、iDeCoなど借入れのない方法と並べて考える
※本記事は一般的な情報提供を目的としたもので、特定の物件の購入・売却や金融商品を勧誘するものではありません。税金の実際の金額は、扶養の有無・勤務先の健康保険組合・賞与・各種控除・物件の条件などで変わります。正確な金額は税務署・税理士にご確認ください。
※計算の前提:会社員/東京都(協会けんぽ東京支部)/40歳未満・扶養なし・賞与なし/標準報酬月額は月給と同額とみなす(厚生年金は上限65万円)/控除は社会保険料控除・基礎控除のみ/住民税は調整控除を省略。物件は東京23区の新築ワンルーム48件の中央値(当社調べ)で、空室・家賃下落・金利変動・修繕積立金の改定・売却時の価格は含めていません。戻る税金は、赤字を相殺しなかった場合との所得税(復興特別所得税を含む)と住民税の差です。別記事の概算(税率43%で計算)とは復興特別所得税の分だけ差があります。千円未満は四捨五入して表示。
※出典:財務省「令和8年度税制改正の大綱」、国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」・タックスアンサーNo.2260(所得税の税率)・No.1370(不動産所得の損益通算の特例)・No.1440(譲渡所得の税率)、全国健康保険協会「令和8年度保険料率」(東京支部)、日本年金機構(厚生年金保険料率)、国民年金基金連合会「iDeCo公式サイト」(掛金の上限)、総務省「ふるさと納税ポータルサイト」(控除額の計算式)。料率は2026年9月14日時点。


