
「年収600万円」でも、口座に入るのは額面のおよそ8割です。
年収600万円の手取りは約466.0万円、月にならすと約38.8万円です。この記事では、2026年(令和8年)の最新の料率で計算し、何がいくら引かれているのか、条件でどう変わるのかを示します。
私たち「みんなのワンルーム投資」は、ワンルーム投資の相談サービスを運営しています。代表のこうのすけは、14年間で2,000名以上の不動産投資の相談を受けてきました。この記事の数字は、国税庁・財務省・協会けんぽ・日本年金機構・総務省が公表している料率と計算式を使って当社が計算したものです。
年収600万円の手取りの内訳
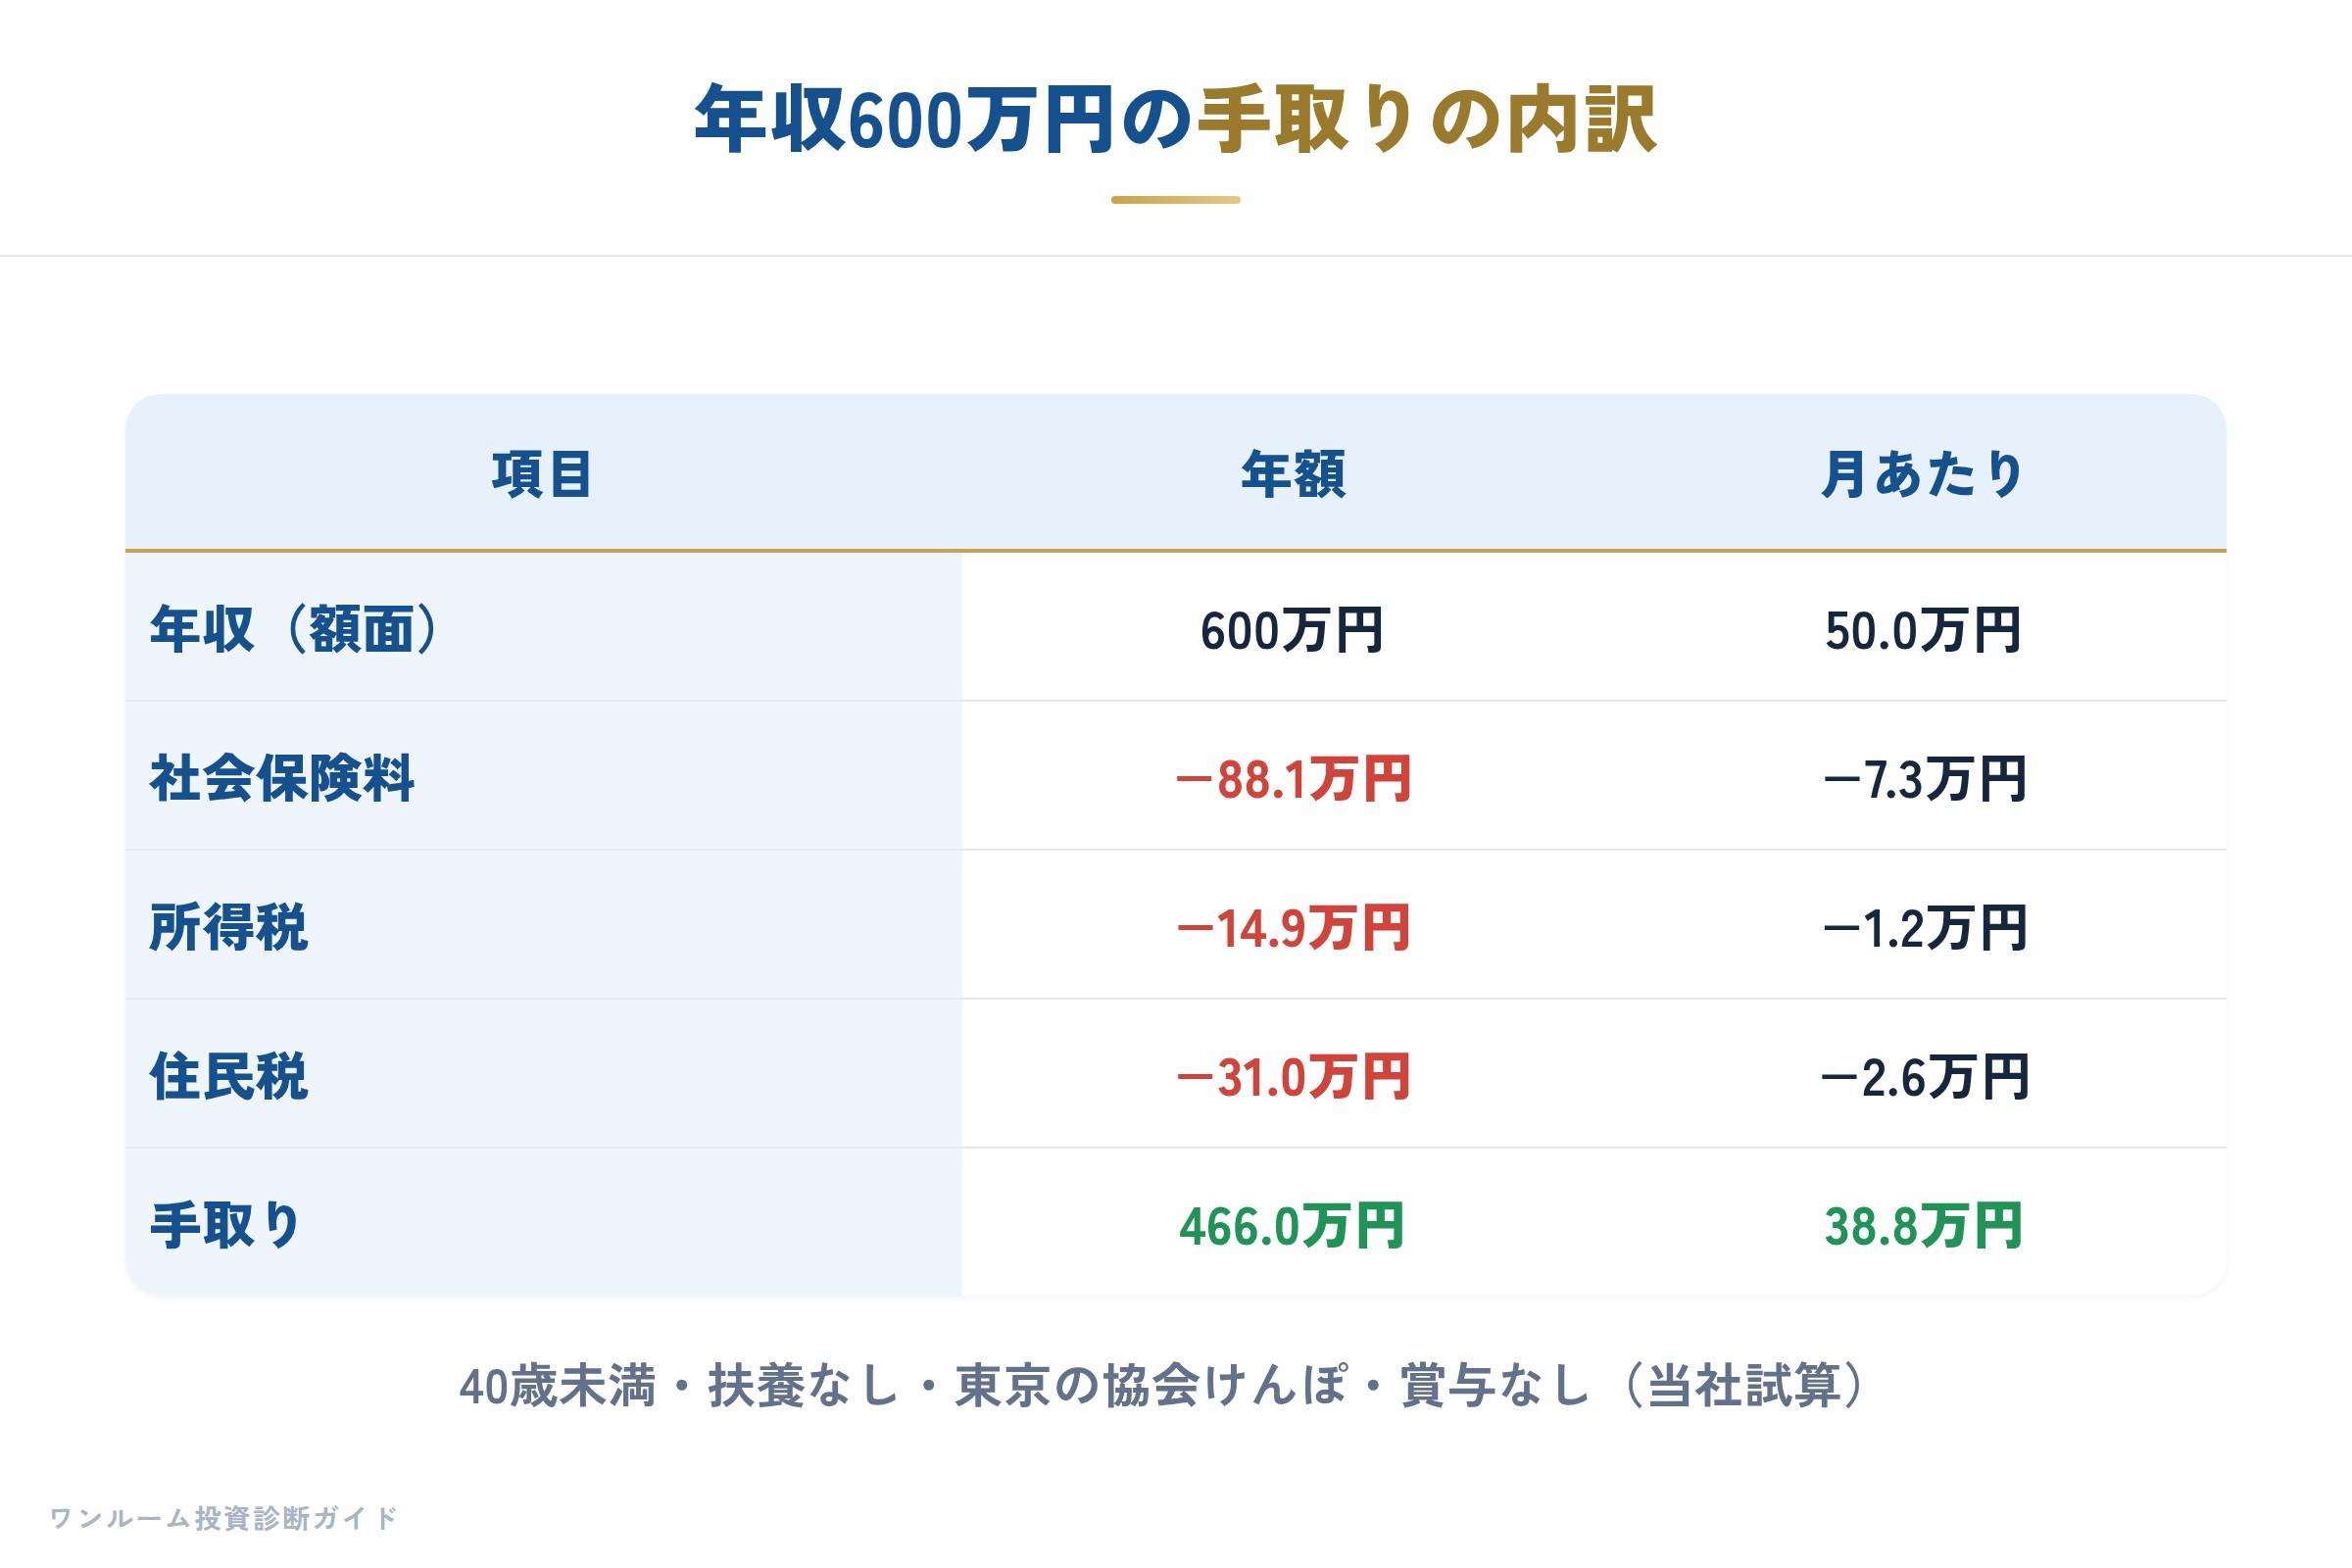
前提:会社員・40歳未満・扶養なし・東京(協会けんぽ)・賞与なし(月給約50.0万円×12か月)・控除は社会保険料控除と基礎控除のみ。
| 項目 | 年額 | 月あたり |
|---|---|---|
| 年収(額面) | 600万円 | 50.0万円 |
| 健康保険・子ども・子育て支援金 | 30.2万円 | 2.5万円 |
| 厚生年金 | 54.9万円 | 4.6万円 |
| 雇用保険 | 3.0万円 | 0.3万円 |
| 所得税(復興特別所得税を含む) | 14.9万円 | 1.2万円 |
| 住民税 | 31.0万円 | 2.6万円 |
| 手取り | 466.0万円 | 38.8万円 |
年収の22.3%、約134.1万円が差し引かれています。社会保険料が約88.1万円、税金が約45.9万円です。
税金の計算の流れ(年収600万円の例)
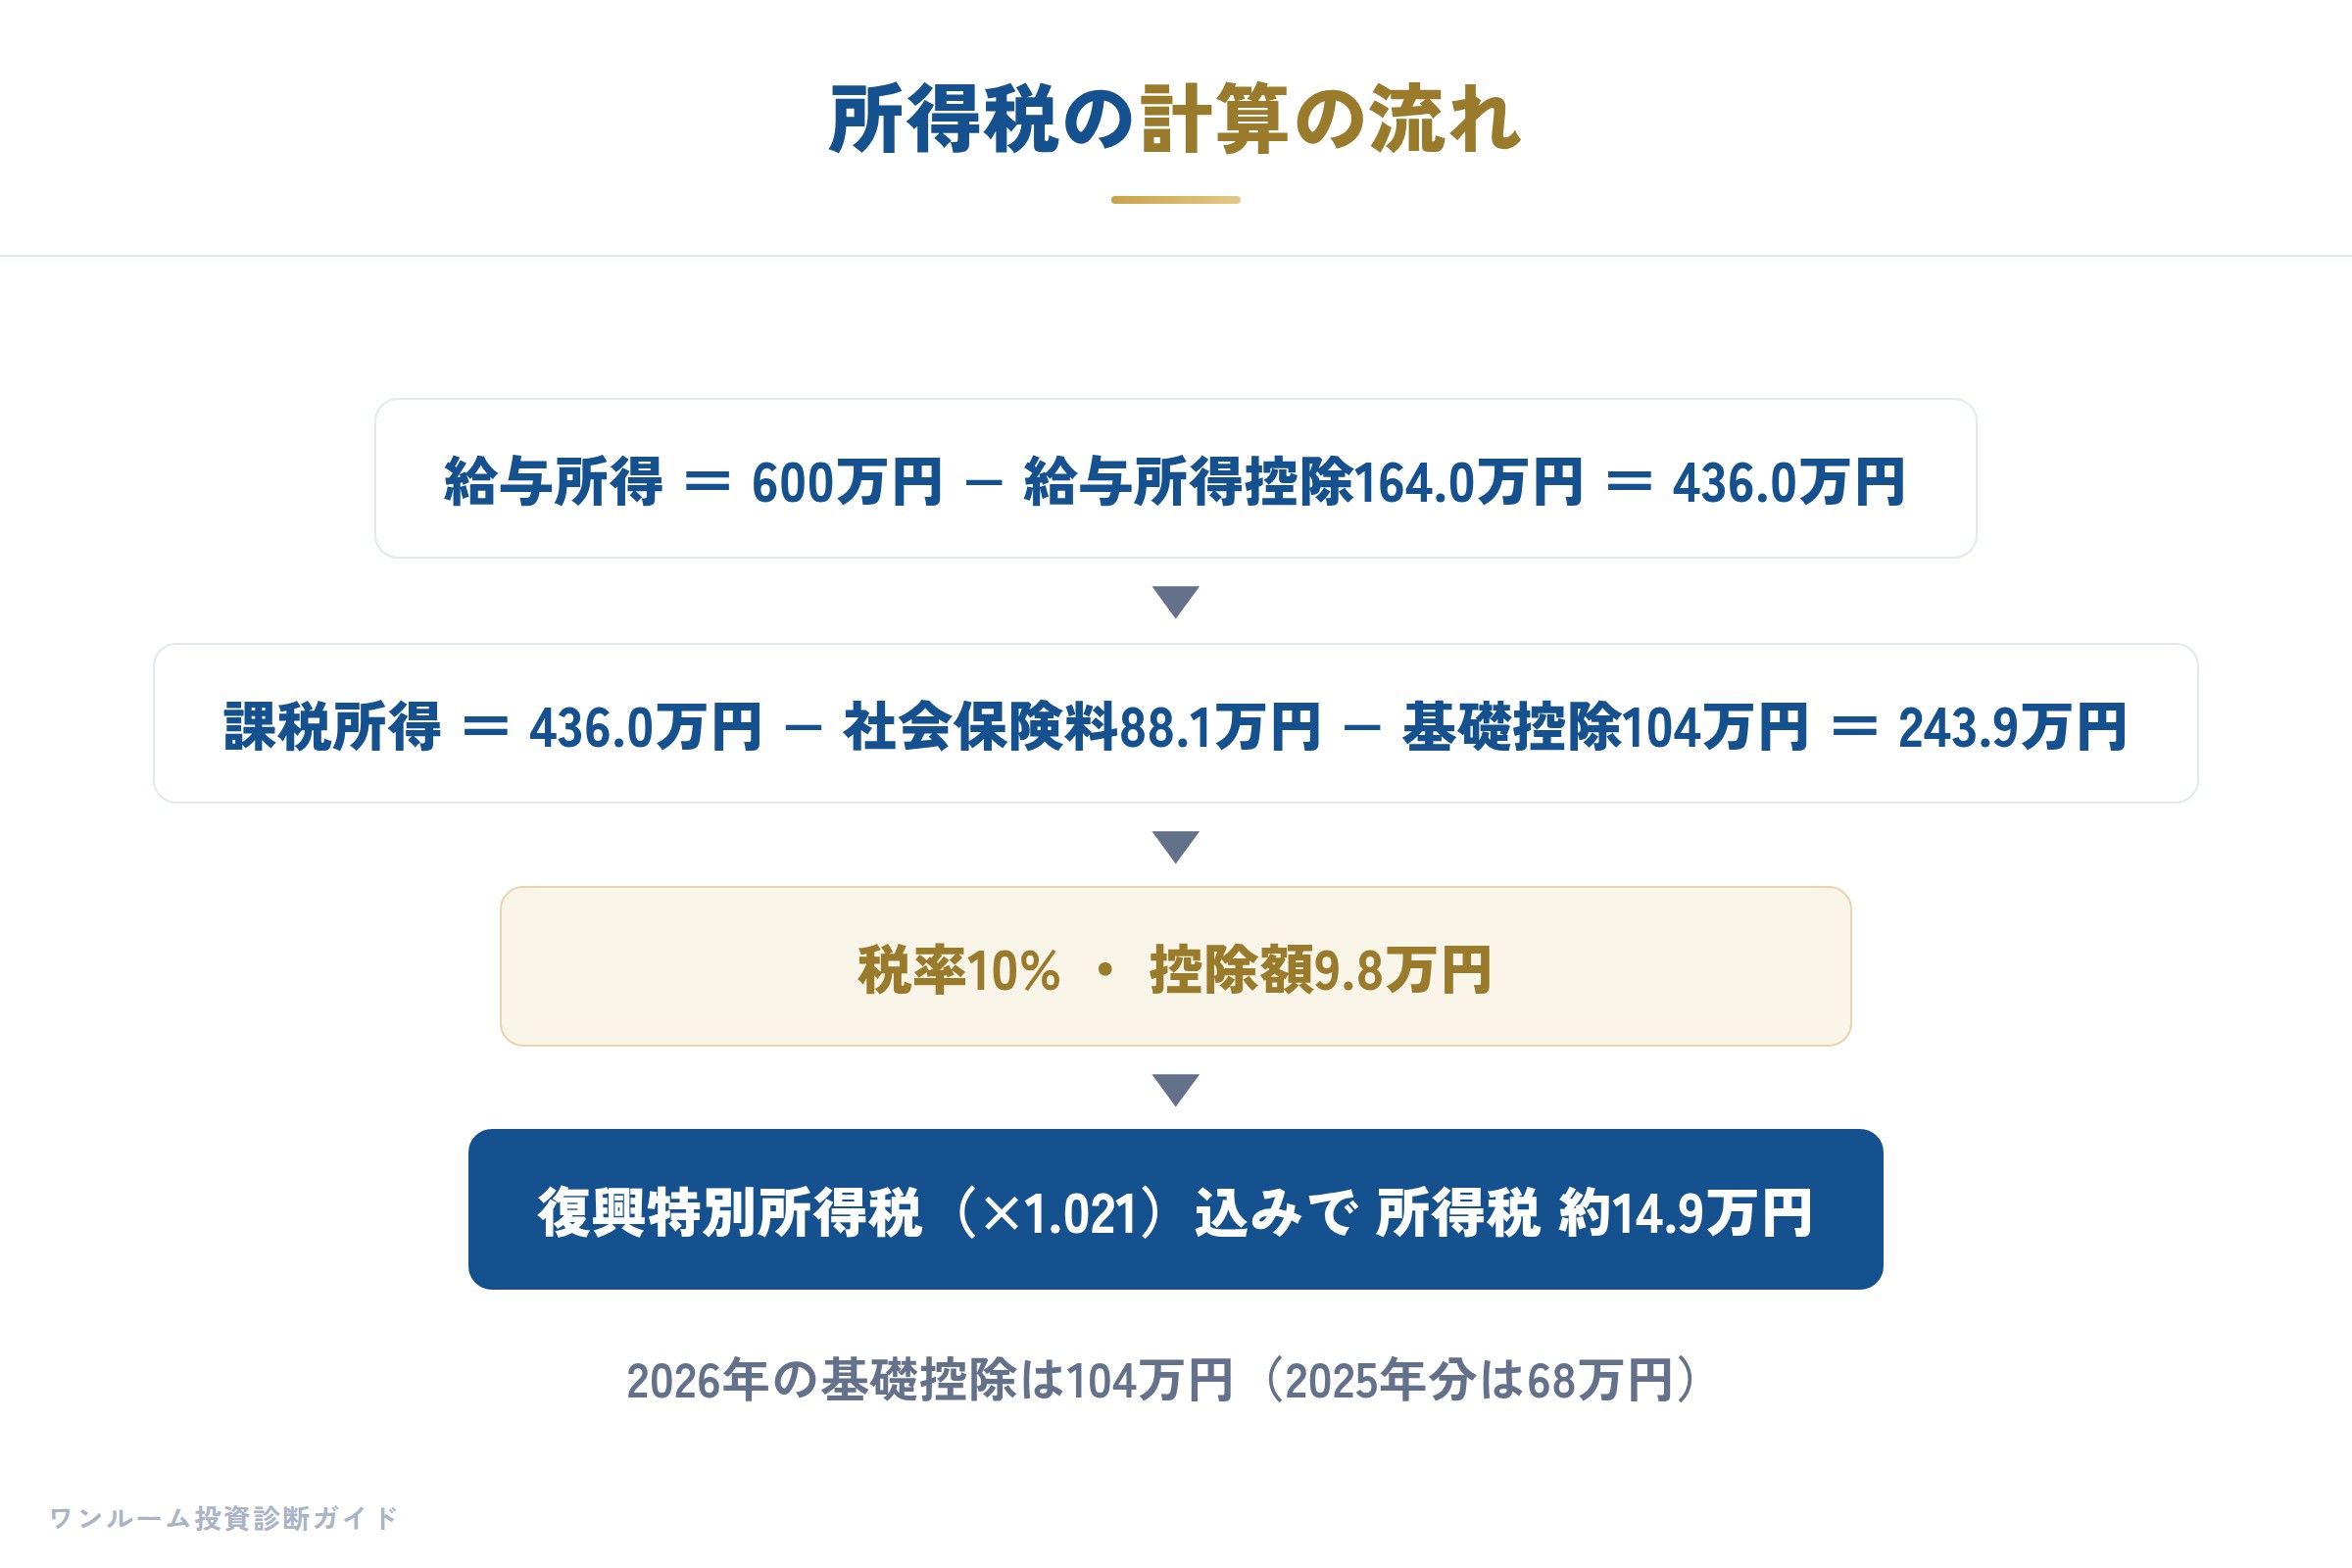
- 給与所得控除:年収×20%+44万円 = 164.0万円
- 給与所得:600万円 − 164.0万円 = 436.0万円
- 課税所得(所得税):436.0万円 − 社会保険料88.1万円 − 基礎控除104万円 = 約243.9万円
- 所得税:243.9万円 × 10% − 9.8万円、復興特別所得税(×1.021)を加えて 約14.9万円
- 住民税:436.0万円 − 88.1万円 − 基礎控除43万円 = 約304.8万円 × 10% + 均等割5,000円 = 約31.0万円
2026年の基礎控除は年収600万円でいくら?
年収600万円(合計所得436.0万円)は489万円以下なので、2026年・2027年の特例で基礎控除が104万円になります。2025年分(68万円)より36万円増え、所得税が年約3.7万円減ります。ただし、2026年11月までの毎月の給与では反映されず、12月の年末調整でまとめて精算されます。
同じ年収600万円でも手取りが変わる条件
| 条件 | 手取り | 基本との差 |
|---|---|---|
| 基本(賞与なし・40歳未満・扶養なし) | 466.0万円 | — |
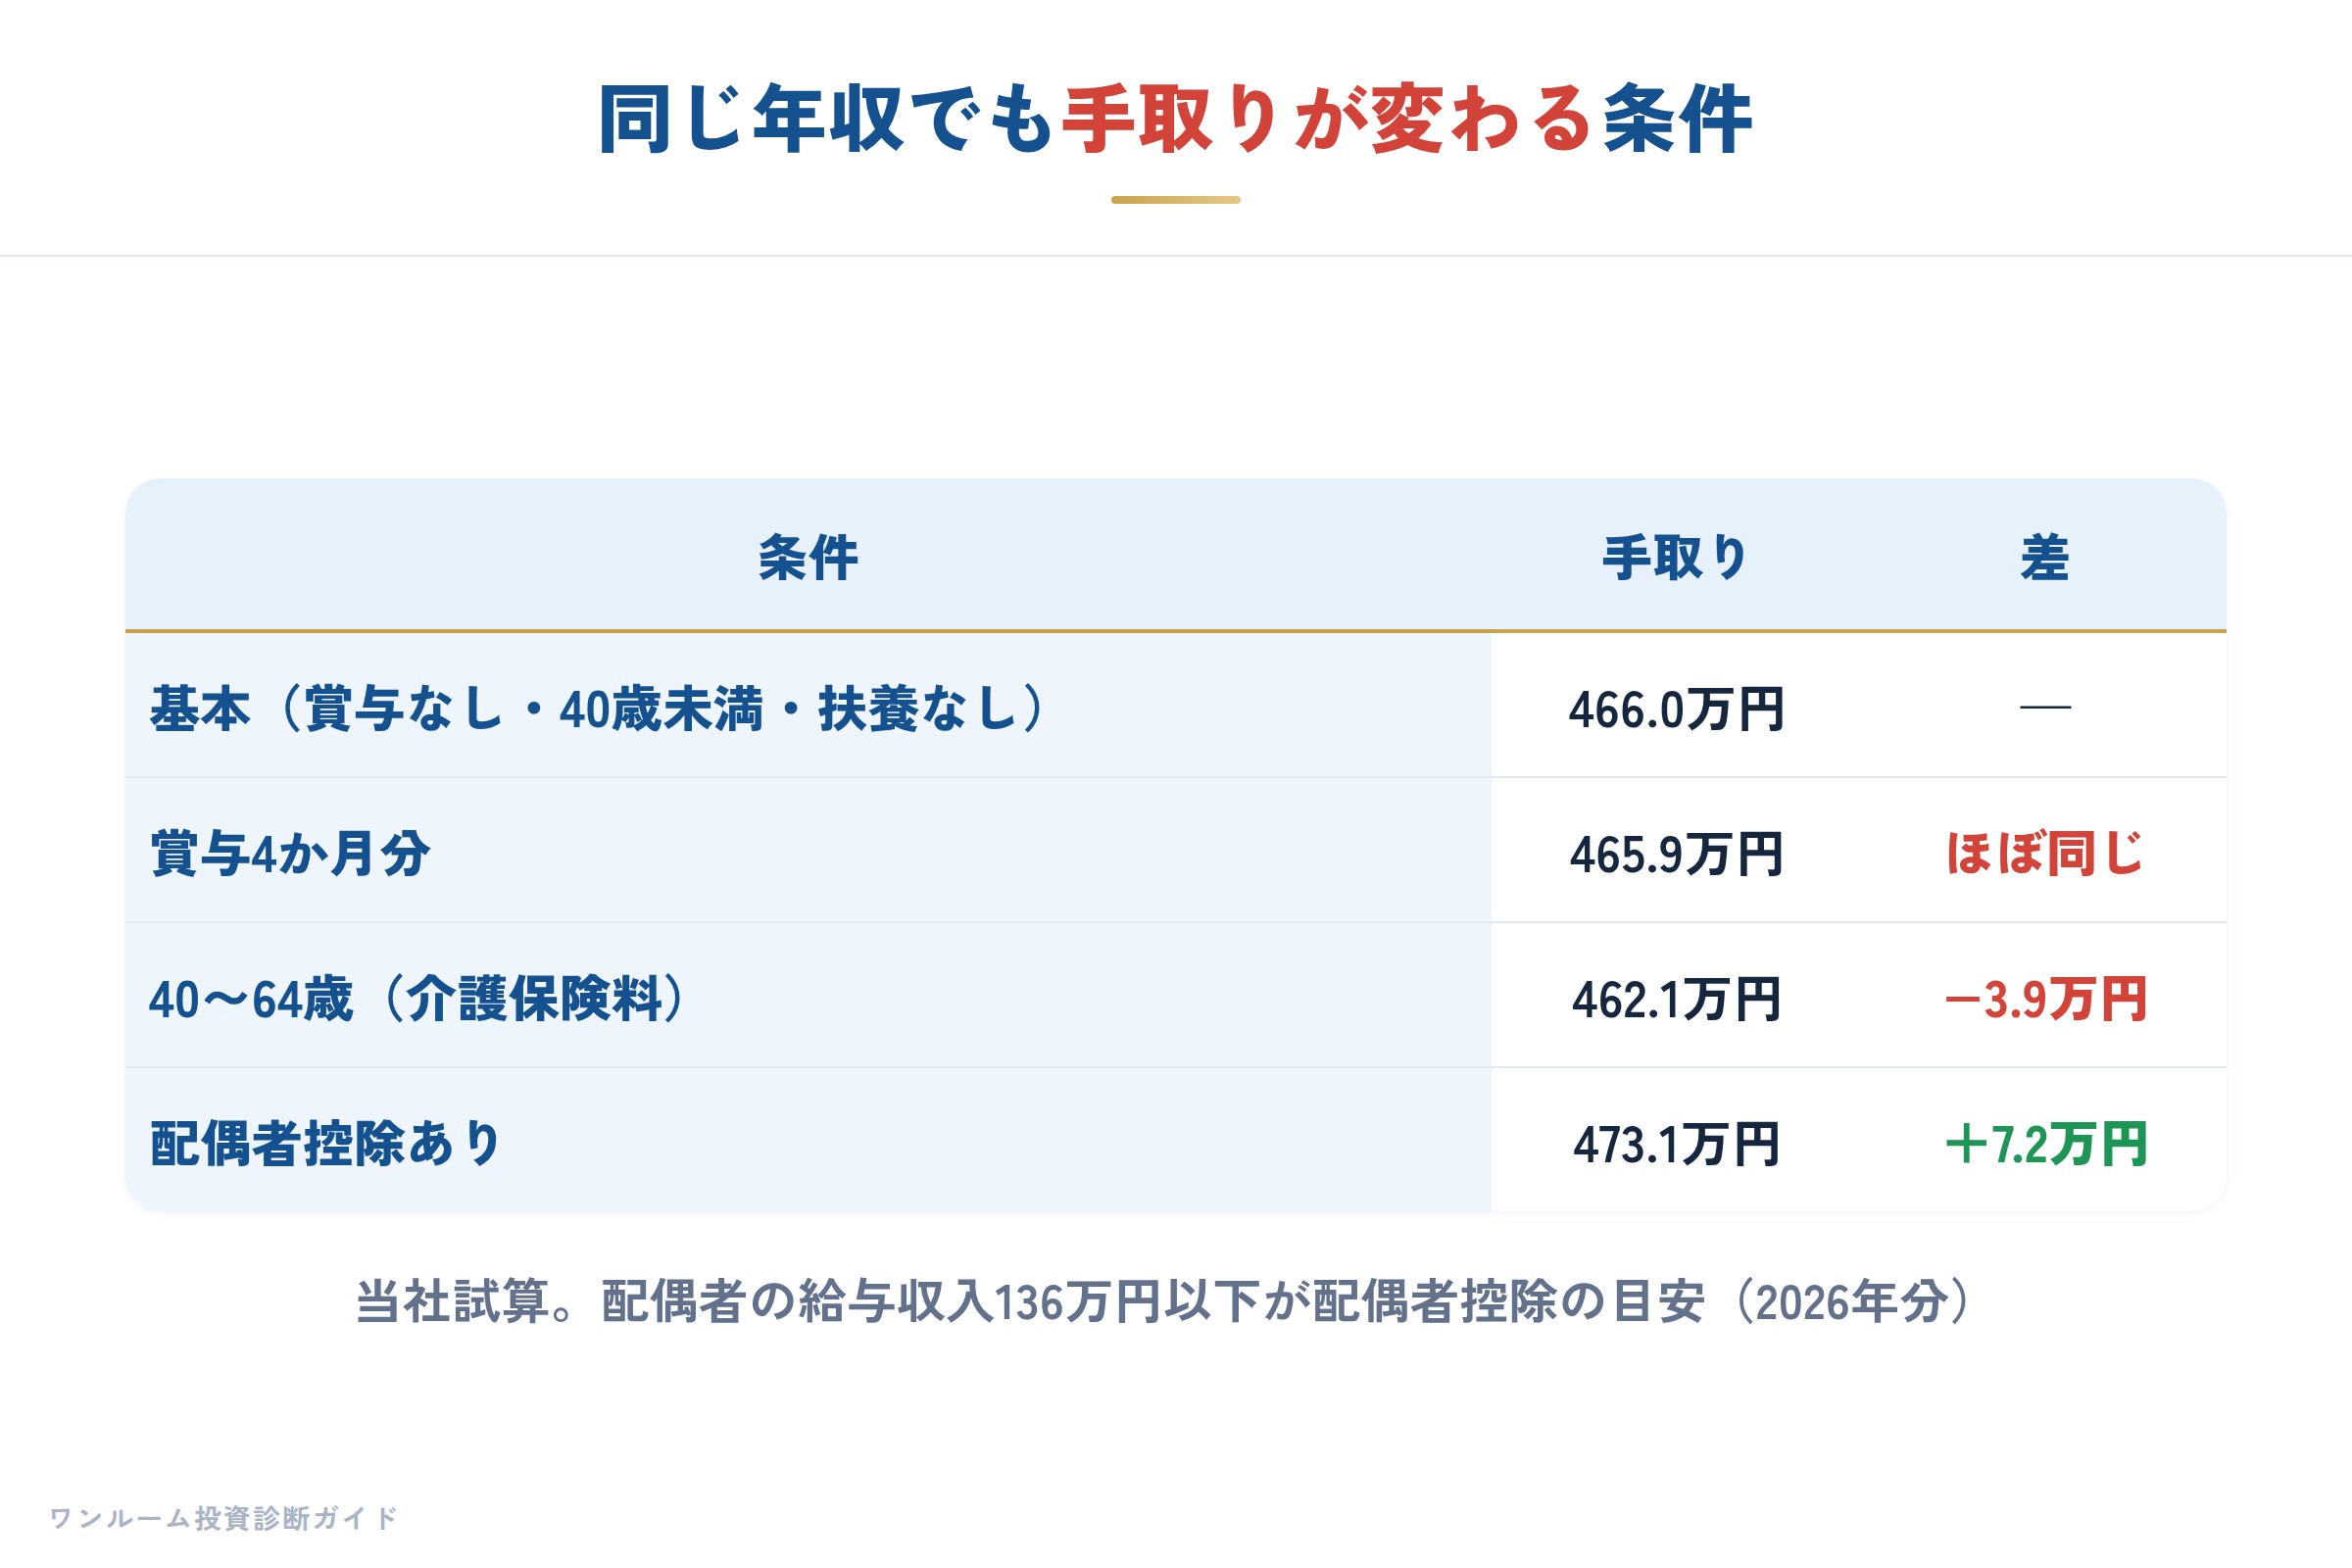
| 賞与4か月分(月給37.5万円+賞与75.0万円×2回) | 465.9万円 | ほぼ同じ |
| 40〜64歳(介護保険料が加わる) | 462.1万円 | −3.9万円 |
| 配偶者控除あり(配偶者の給与収入が136万円以下) | 473.1万円 | +7.2万円 |
- 賞与:年収600万円は月給が厚生年金の上限(65万円)に届かないため、賞与の有無で手取りはほとんど変わりません
- 40歳から:健康保険料に介護保険料(本人0.81%)が加わり、年約4.9万円増えます
- 配偶者控除:本人の合計所得が900万円以下なので、満額(所得税38万円・住民税33万円)を受けられます。配偶者の所得要件は2026年分から58万円→62万円に引き上げられ、給与だけなら年収136万円以下が目安です
近い年収との比べ
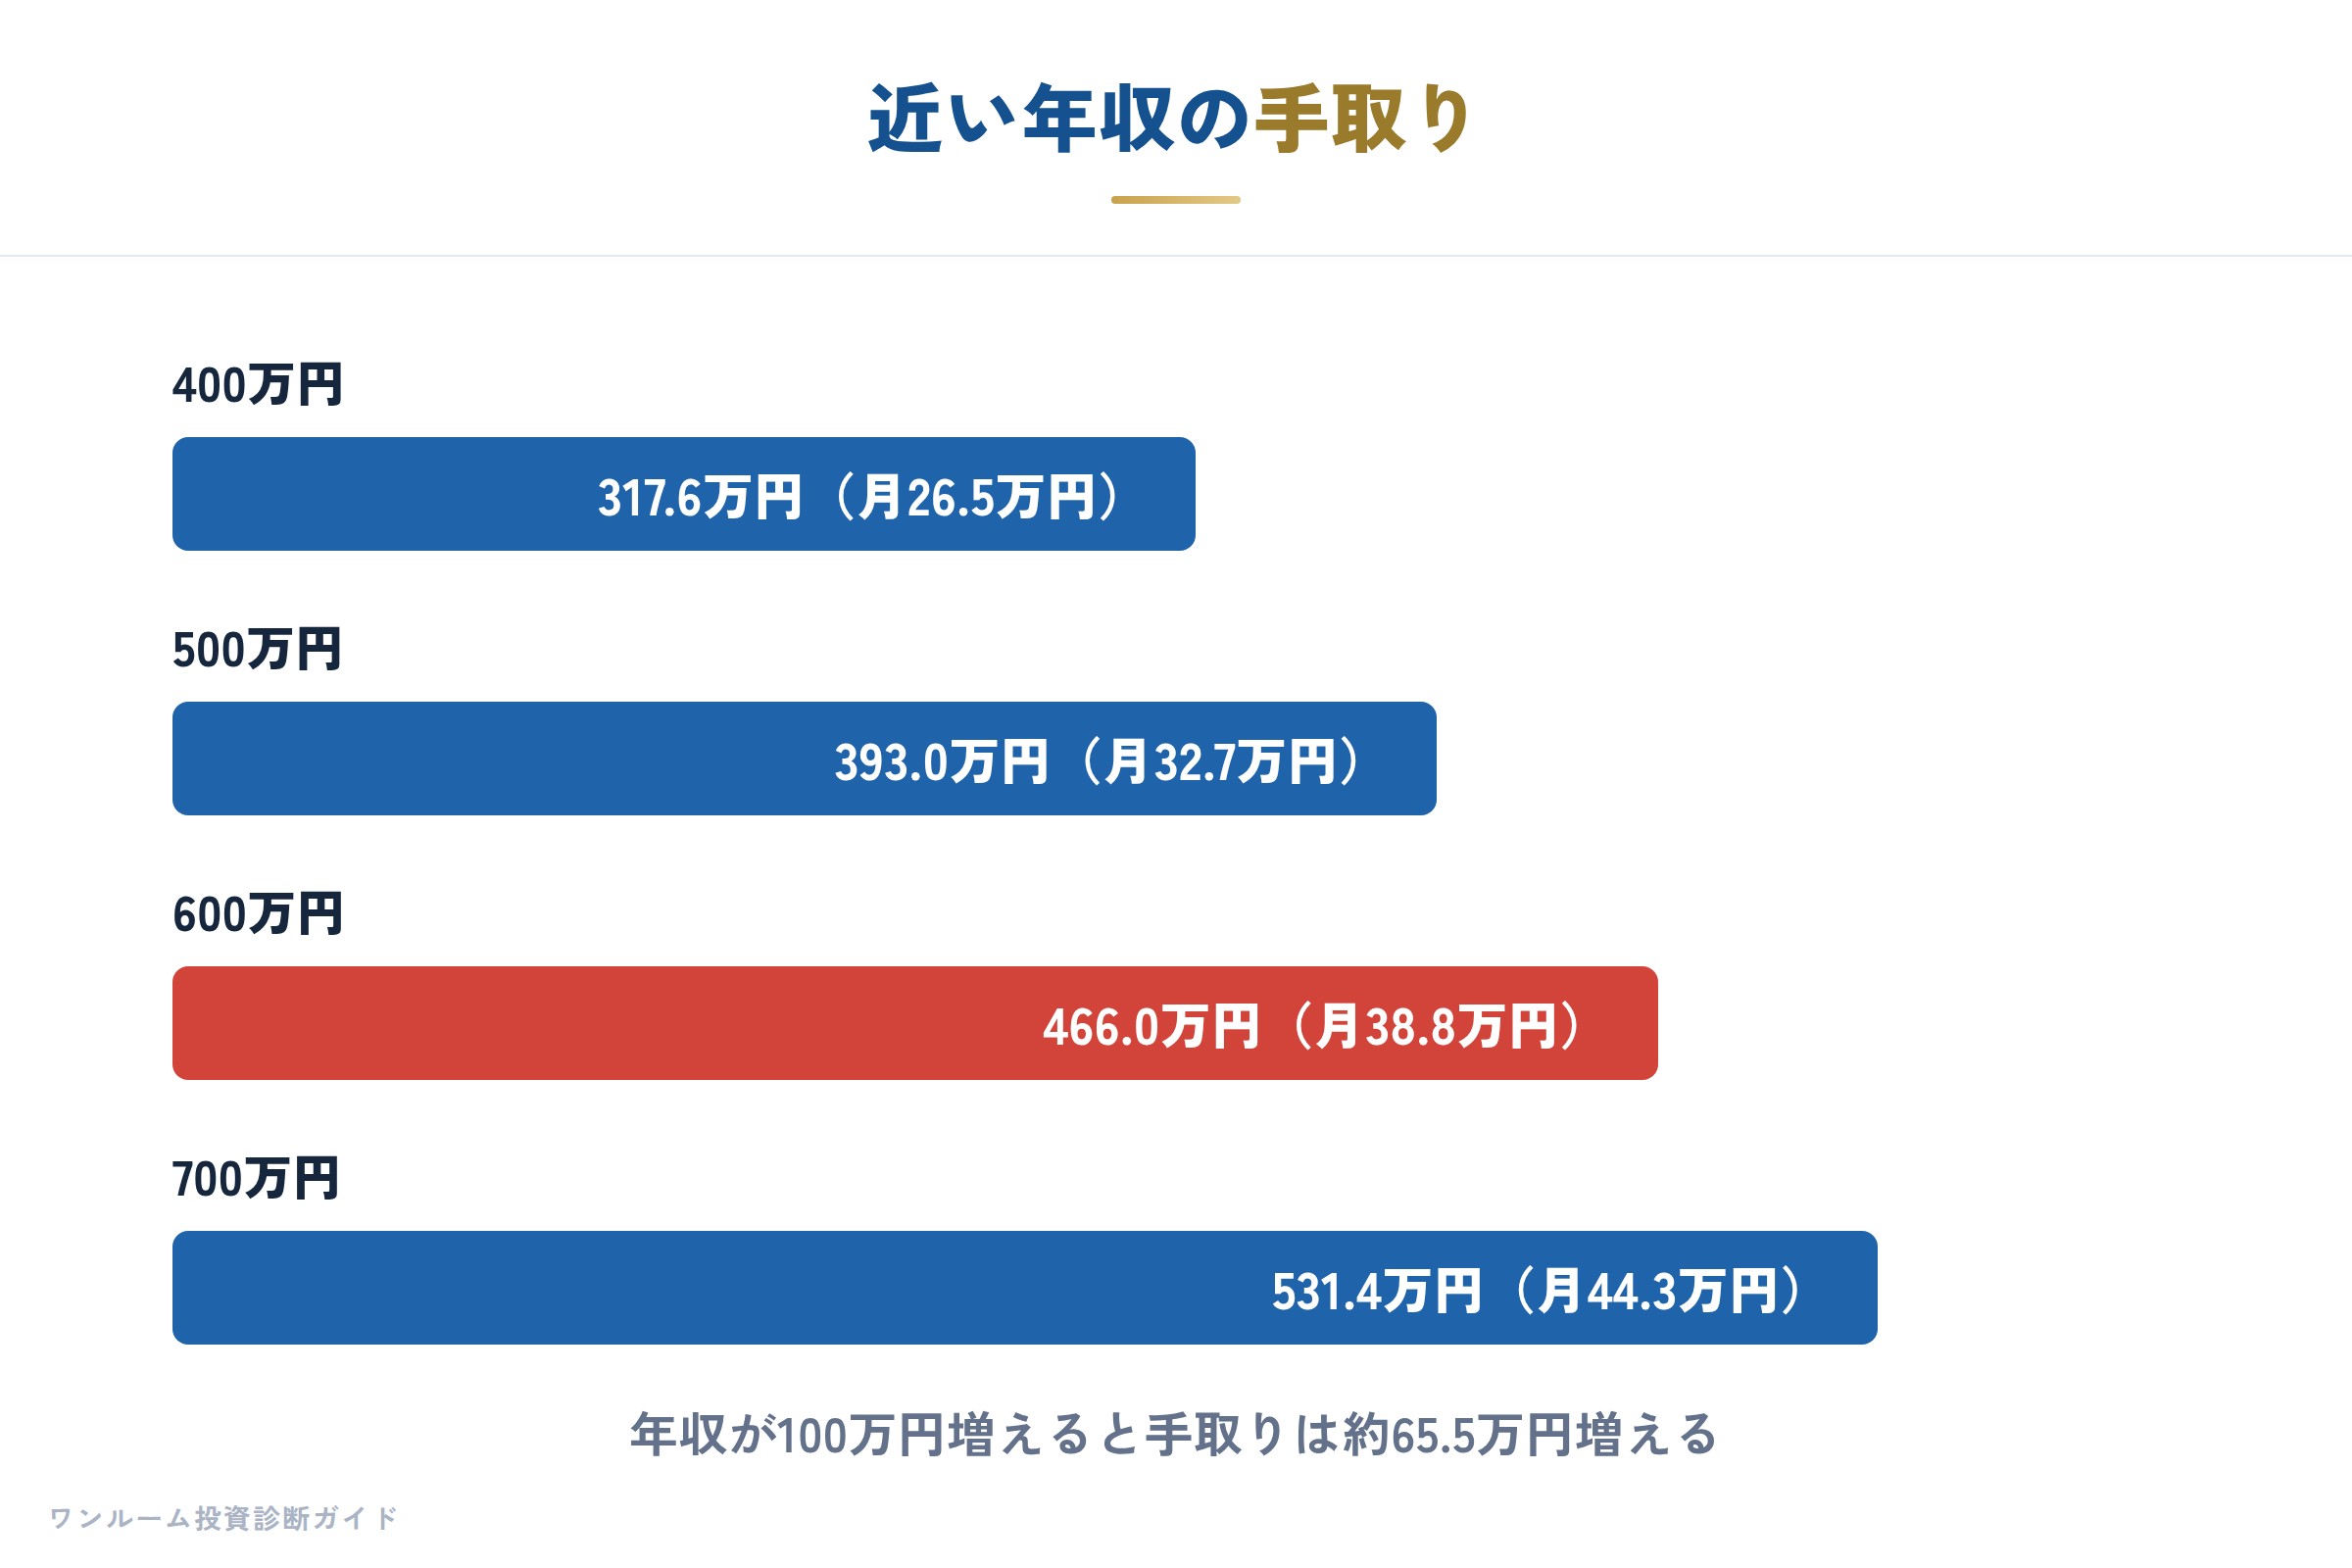
| 年収 | 手取り(年) | 手取り(月) | 所得税 | 住民税 |
|---|---|---|---|---|
| 400万円 | 317.6万円 | 26.5万円 | 5.8万円 | 17.9万円 |
| 500万円 | 393.0万円 | 32.7万円 | 9.1万円 | 24.5万円 |
| 600万円 | 466.0万円 | 38.8万円 | 14.9万円 | 31.0万円 |
| 700万円 | 531.4万円 | 44.3万円 | 27.8万円 | 37.9万円 |
| 800万円 | 595.1万円 | 49.6万円 | 43.6万円 | 45.6万円 |
年収600万円から100万円増えると、手取りは約65.5万円増えます。
2026年に年収600万円の人に関係する変更
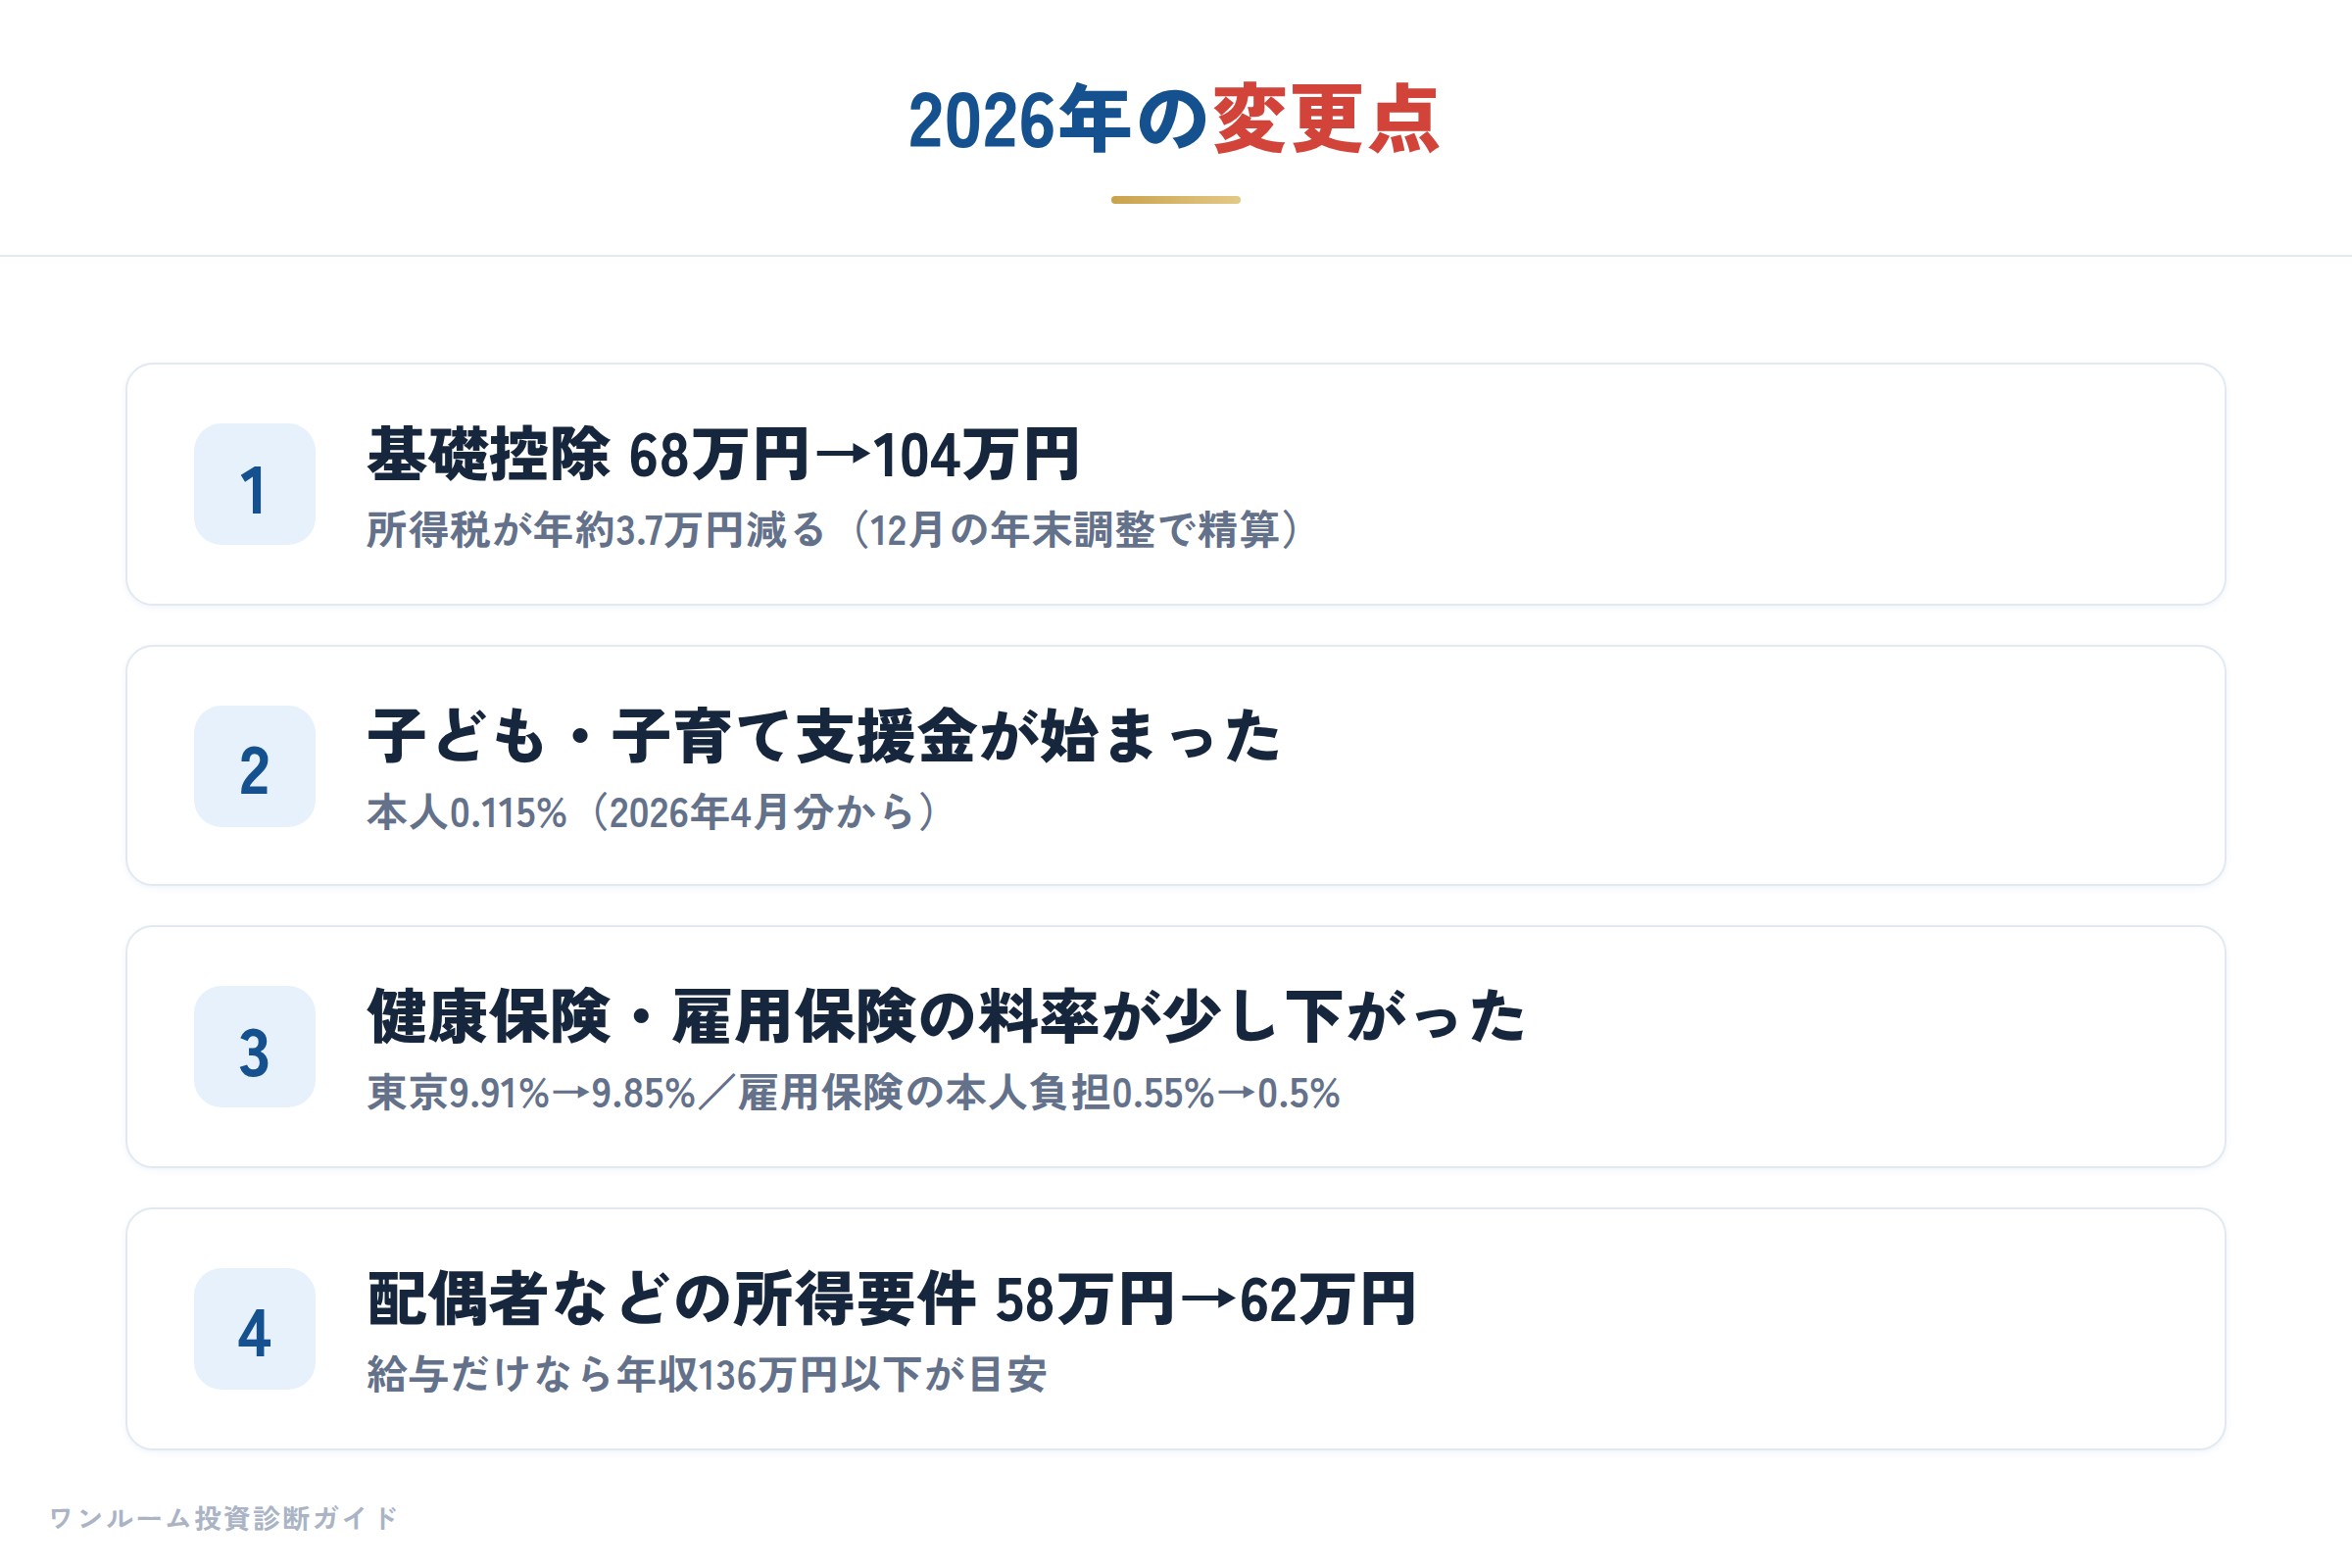
- 所得税の基礎控除 68万円→104万円:所得税が年約3.7万円減る(12月の年末調整で精算)
- 子ども・子育て支援金(2026年4月分から・本人0.115%):年約0.7万円増える
- 健康保険料率 9.91%→9.85%(東京)・雇用保険の本人負担 0.55%→0.5%:あわせて年約0.5万円減る
- 配偶者などの所得要件 58万円→62万円
ふるさと納税の上限の目安
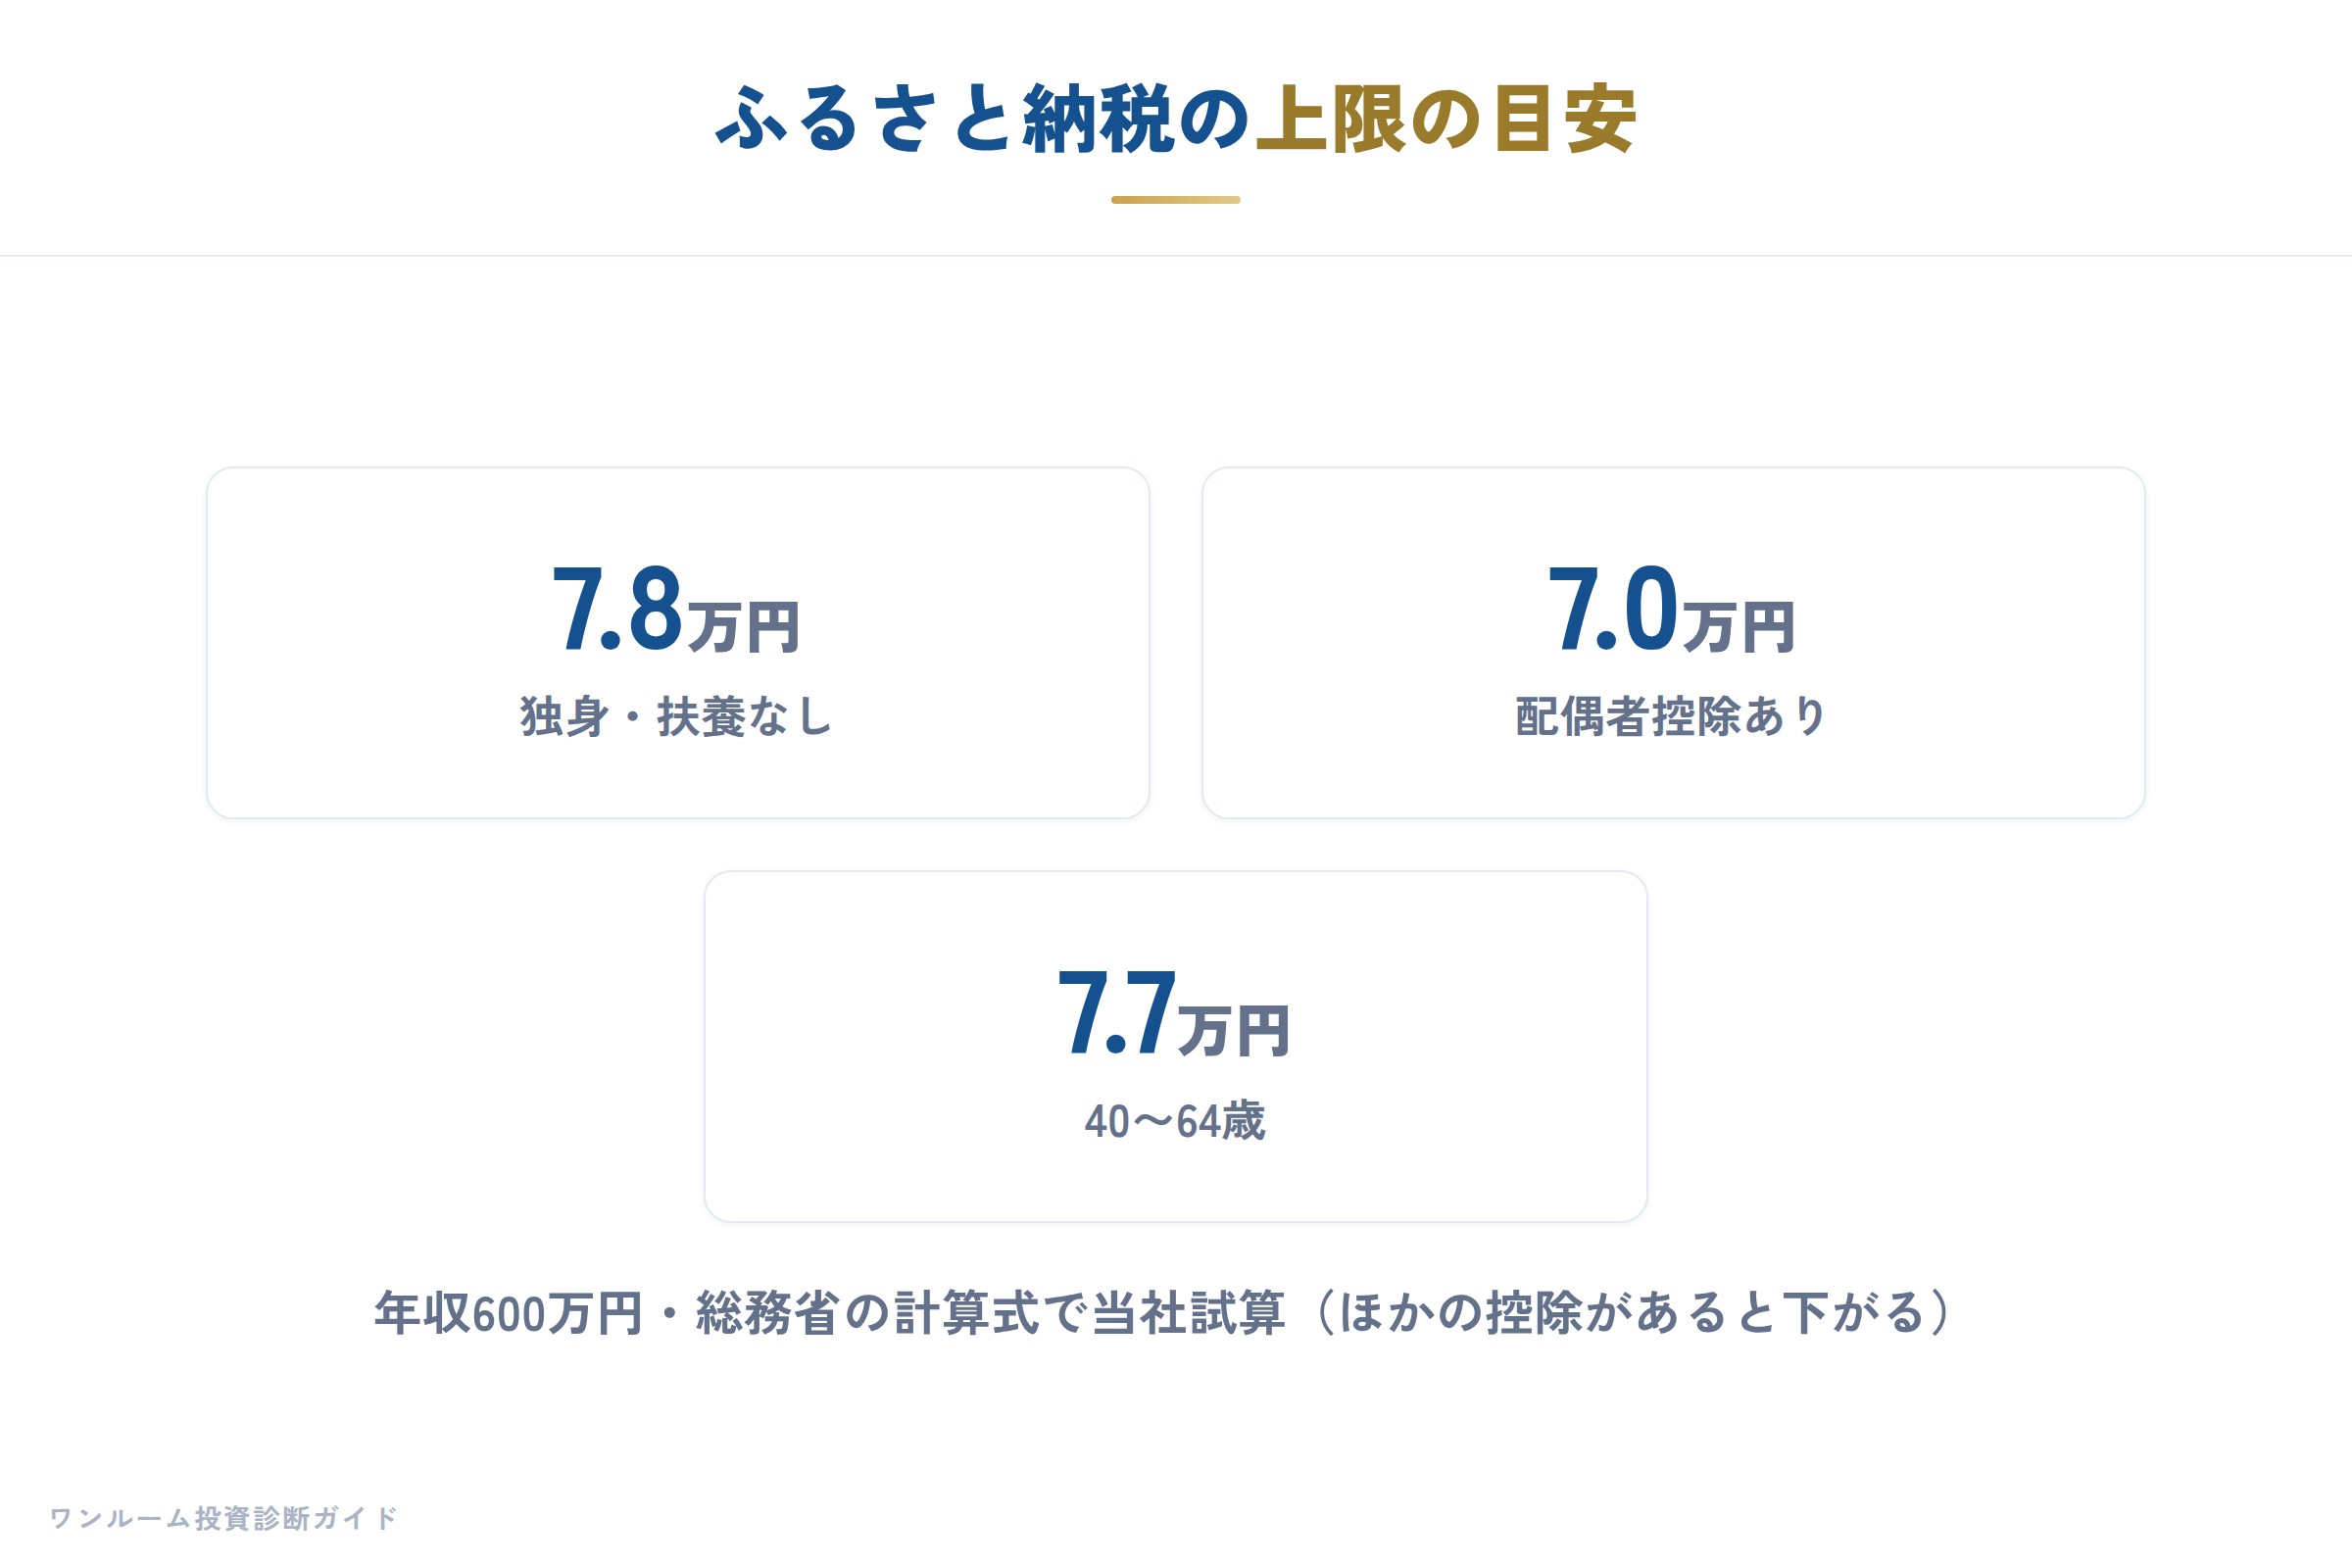
総務省が示している計算式(住民税所得割×20% ÷(90% − 所得税率×1.021)+2,000円)で計算した、自己負担2,000円で収まる寄付額の目安です。
| 条件 | 上限の目安 |
|---|---|
| 独身・扶養なし | 約7.8万円 |
| 配偶者控除あり | 約7.0万円 |
| 40〜64歳・扶養なし | 約7.7万円 |
※住宅ローン控除・医療費控除・iDeCoなどがあると上限は下がります。
「不動産投資で節税」と言われたら
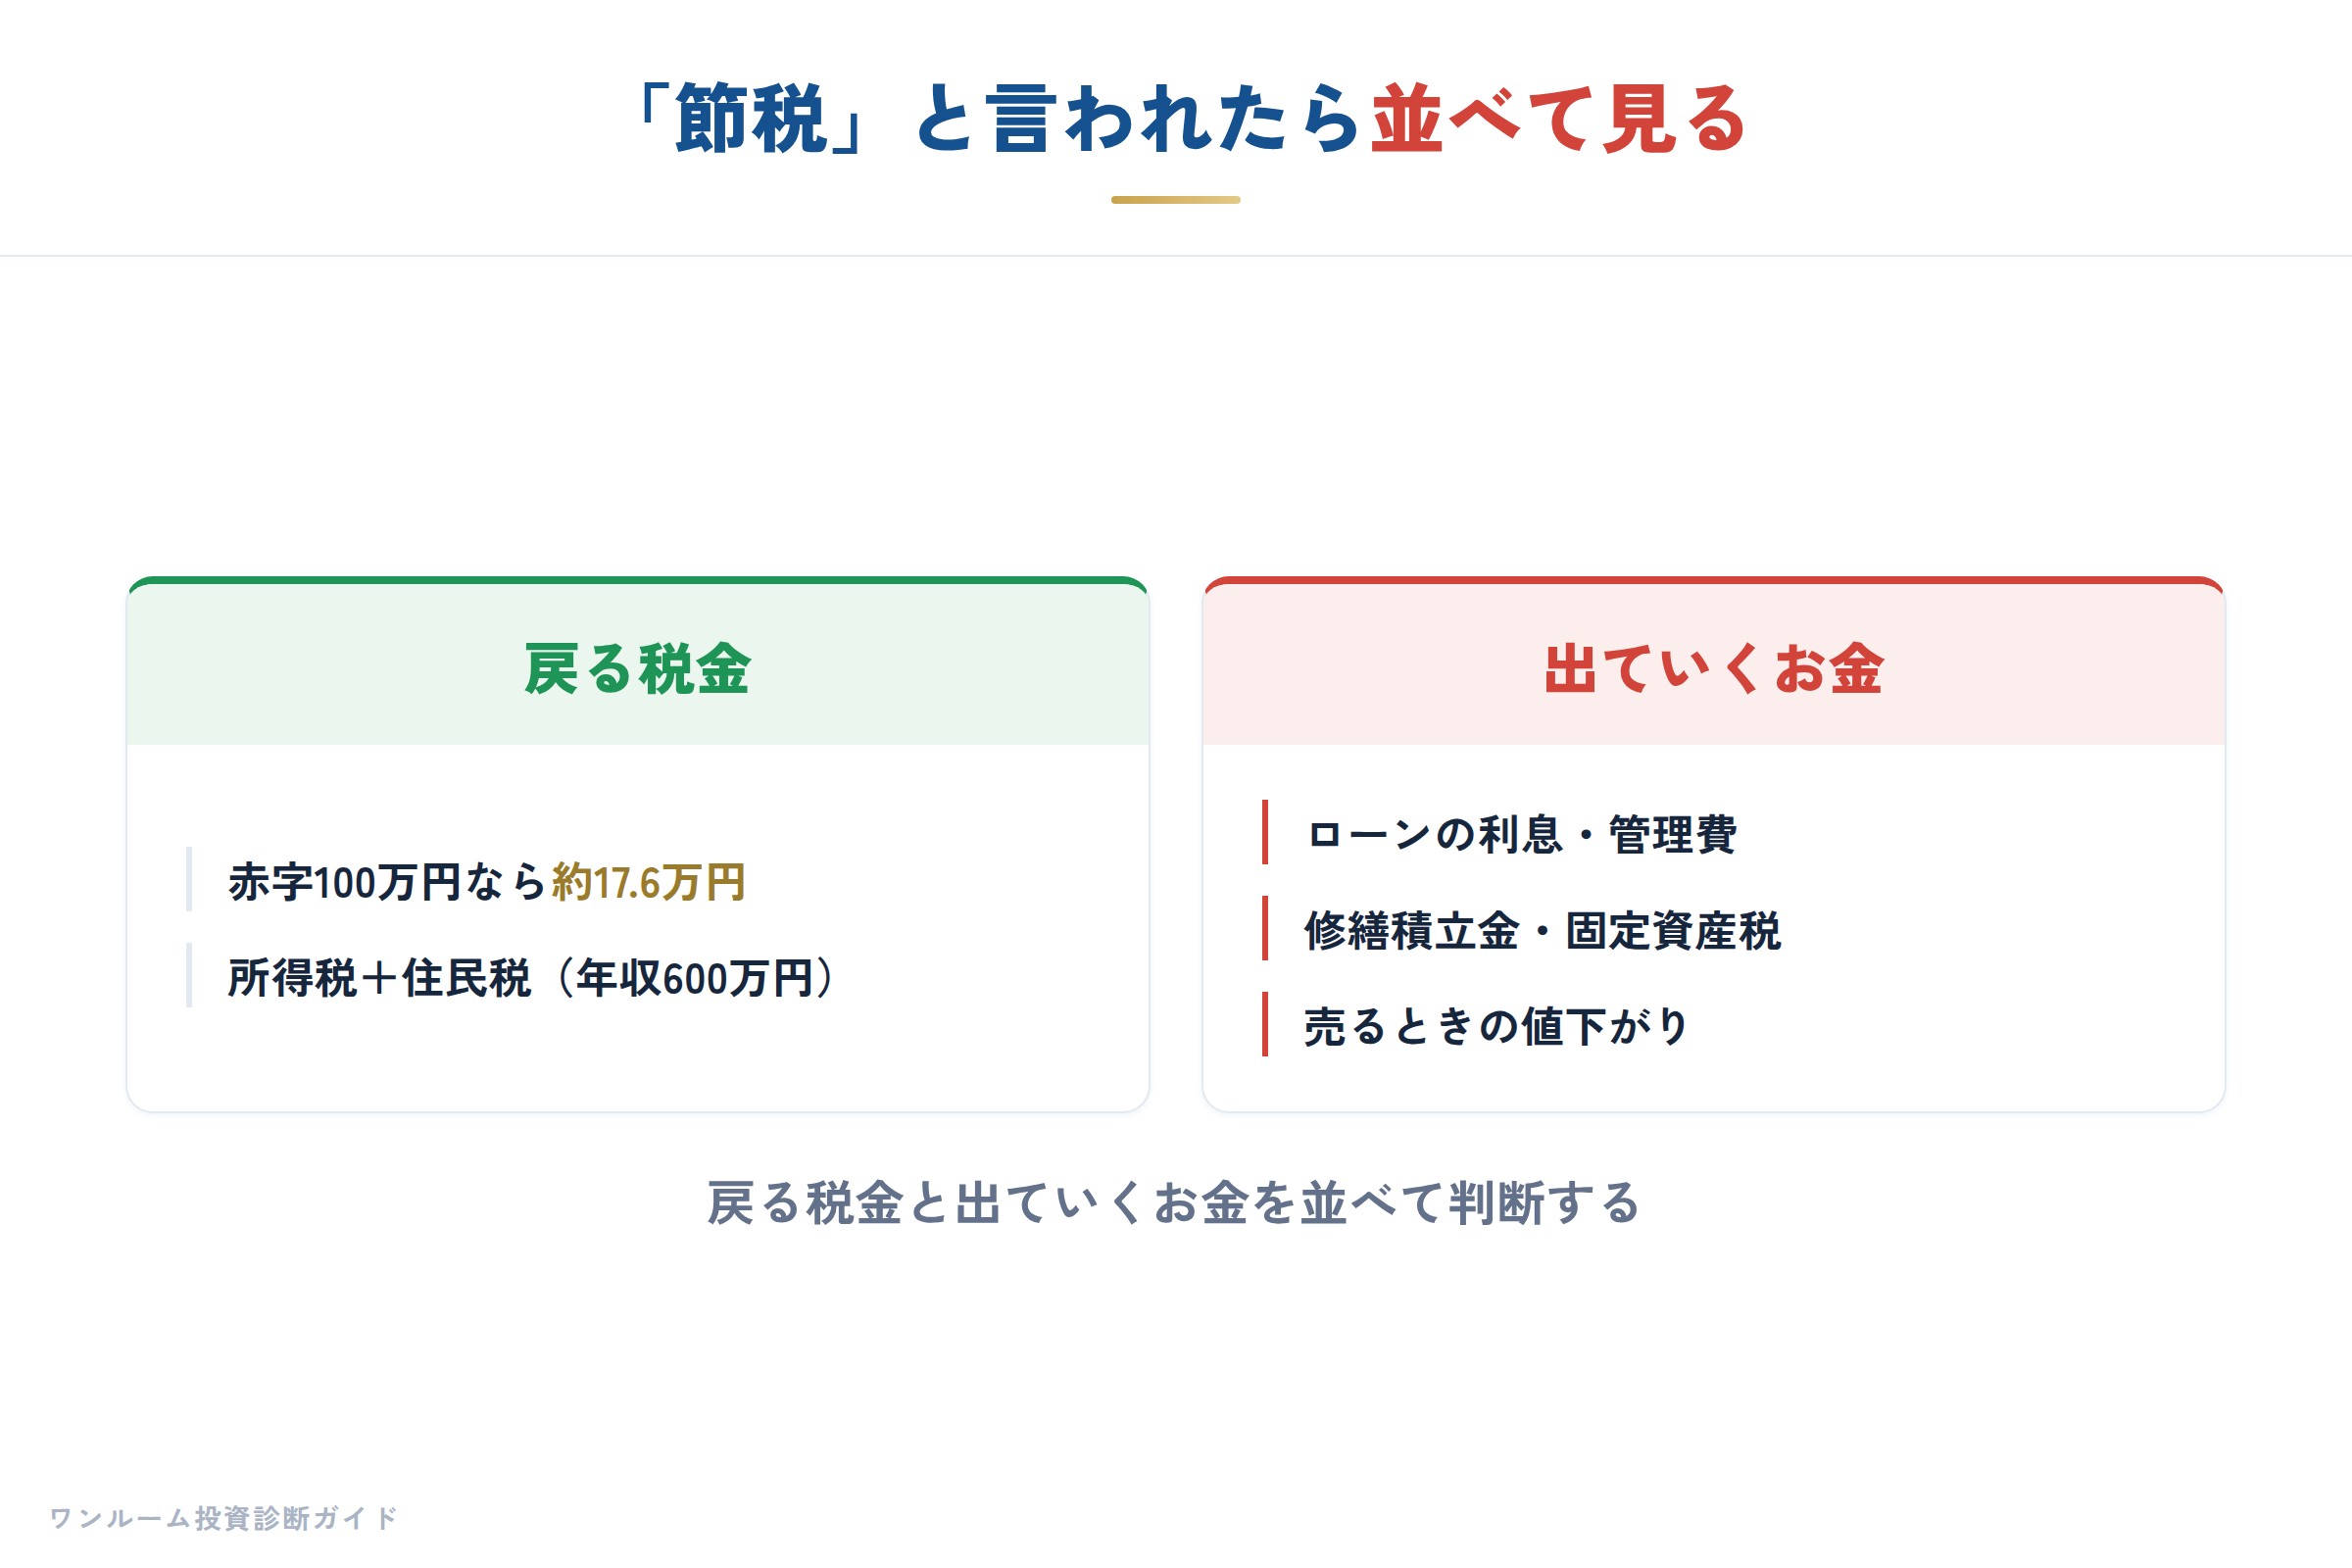
当社の試算では、年収600万円の人が不動産所得の赤字100万円を給与と相殺すると、所得税と住民税は合わせて約17.6万円減ります。
ただし、赤字のうちローンの利息・管理費・修繕積立金・固定資産税は実際に払うお金です。減る税金より、出ていくお金のほうが大きくなりやすいため、戻る税金と出ていくお金を並べて判断してください。実際の物件の数字での試算は「「ワンルーム投資は節税にならない」は本当?」で紹介しています。
手取りで考えるチェック
- 月の手取り約38.8万円のうち、固定で出ていくお金は何%か
- 賞与をあてにした支出になっていないか
- 40歳・昇給・転職で手取りがどう変わるか
- 「節税」の提案は、戻る税金と出ていくお金を並べたか
年収全体の手取りのしくみは「年収と手取りの違い・2026年の手取り早見表」、年収1000万円の場合は「年収1000万円の手取りはいくら?」にまとめています。
まとめ
- 年収600万円の手取りは約466.0万円(月約38.8万円)
- 所得税の税率は10%の段階、住民税は10%
- 2026年の基礎控除は104万円(所得税が年約3.7万円減る)
- ふるさと納税の上限の目安は約7.8万円(独身・扶養なし)
- 「節税」の提案は、戻る税金と出ていくお金を並べて判断する
※本記事は一般的な情報提供を目的としたもので、特定の物件の購入・売却や金融商品を勧誘するものではありません。税金・社会保険料の実際の金額は、扶養の有無・勤務先の健康保険組合・賞与・各種控除などで変わります。正確な金額は勤務先・税務署・税理士にご確認ください。
※計算の前提:会社員/東京都(協会けんぽ東京支部)/標準報酬月額は月給と同額とみなす/賞与ありの例は年2回・同額/控除は社会保険料控除・基礎控除(配偶者控除の例のみ配偶者控除)/住民税は同じ年収が続く前提で令和9年度分の控除により計算し、調整控除は省略。千円未満は四捨五入して表示。2025年分との比較は令和7年分の基礎控除(合計所得に応じた特例を含む)による。ふるさと納税の上限は目安。
※出典:財務省「令和8年度税制改正の大綱」(2025年12月26日閣議決定)、国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」・タックスアンサーNo.1191(配偶者控除)、全国健康保険協会「令和8年度保険料率」(東京支部)、日本年金機構(厚生年金保険料率・標準報酬月額と標準賞与額の上限)、厚生労働省「令和8年度 雇用保険料率」、総務省「ふるさと納税ポータルサイト」(控除額の計算式)。料率は2026年9月14日時点。


