
「このシミュレーションのとおり、毎年これだけ税金が戻ります」。販売の場で見せられる節税シミュレーションの多くは、持っている間に戻る税金で終わっています。
戻る税金の横に、毎月の持ち出し・売るときの税金・売るときの値段を並べて足し算をすると、見え方が変わります。この記事では、それを全部並べました。
私たち「みんなのワンルーム投資」は、ワンルーム投資の相談サービスを運営しています。代表のこうのすけは宅地建物取引士・ファイナンシャルプランナーで、税理士ではありません。以下は一定の前提を置いた試算で、あなた個人の申告や判断は必ず税理士にご相談ください。
試算の前提:中古ワンルーム3物件を同じ条件にそろえる
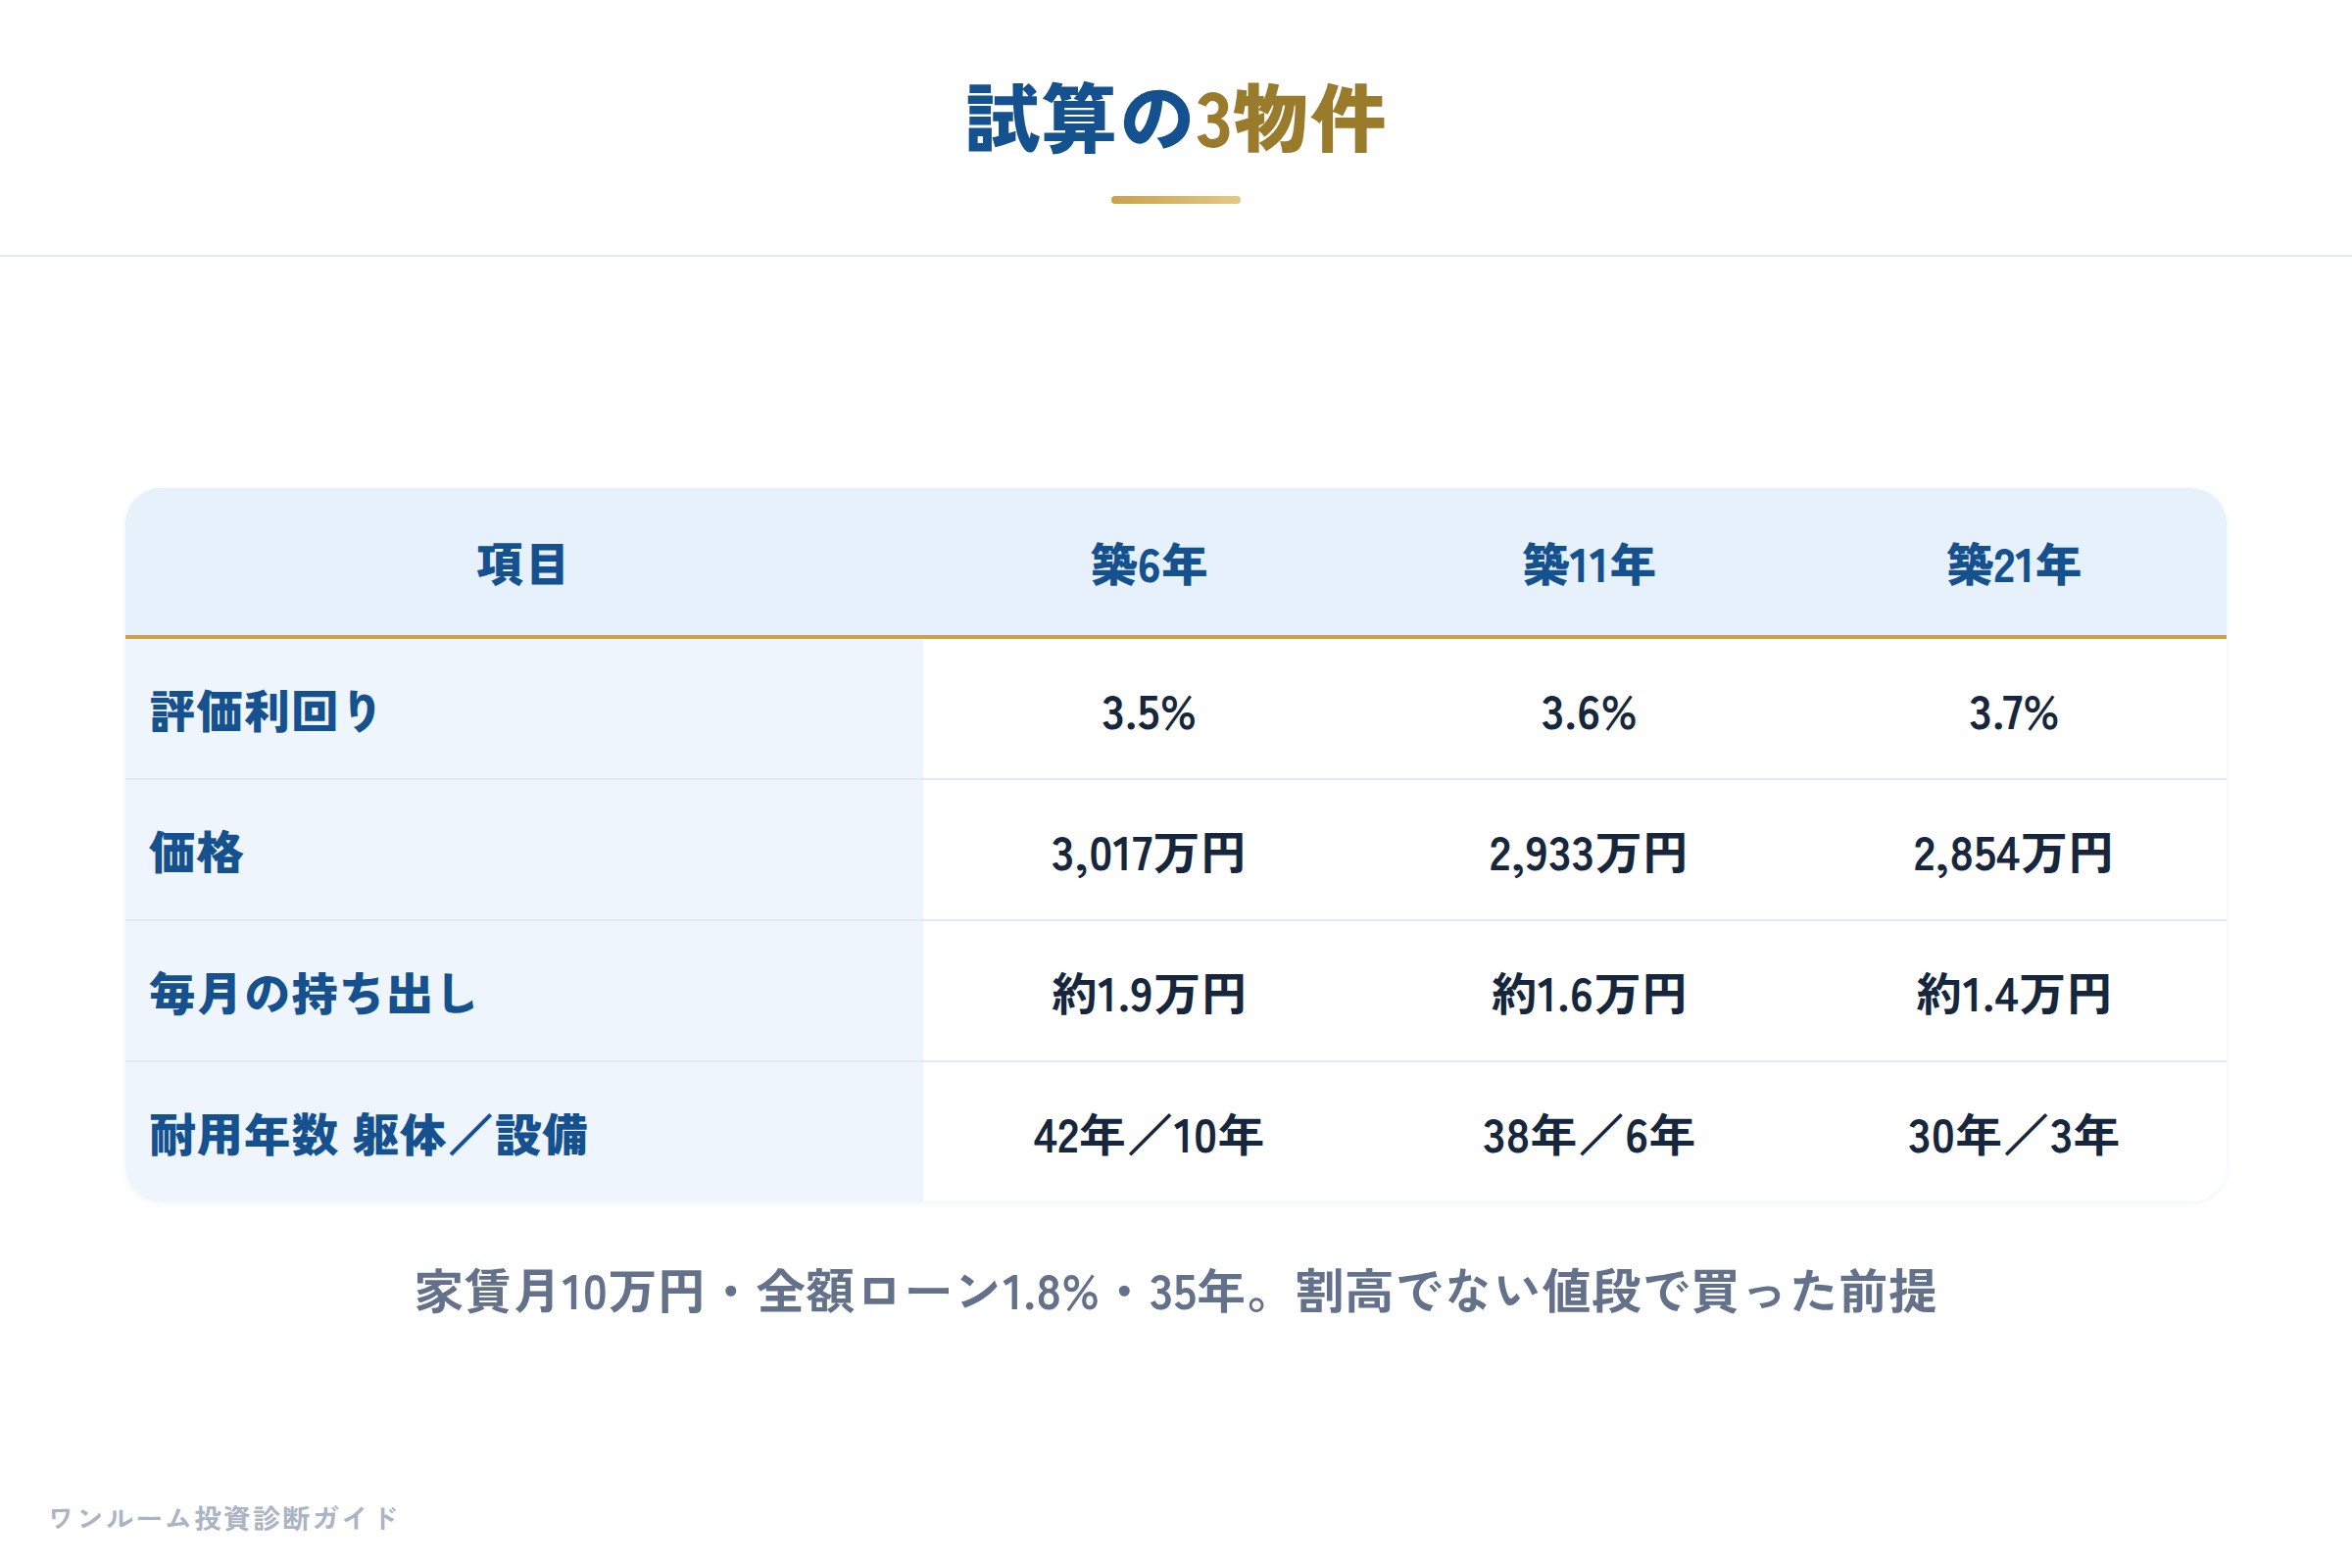
比べやすいように、築6年・11年・21年の3物件を同じ条件にそろえました。価格は、金融機関が物件を評価するときの利回り(評価利回り)で、1年の手取り家賃を割り戻した値段です。割高でない値段で買った前提になります。
| 項目 | 築6年 | 築11年 | 築21年 |
|---|---|---|---|
| 家賃/建物管理費・修繕積立金 | 月10万円/月1.2万円 | 同じ | 同じ |
| 評価利回り | 3.5% | 3.6% | 3.7% |
| 価格 | 3,017万円 | 2,933万円 | 2,854万円 |
| 建物の割合(仮定) | 60% | 55% | 45% |
| ローン返済(全額・1.8%・35年) | 月9.69万円 | 月9.42万円 | 月9.16万円 |
| 毎月の持ち出し | 約1.9万円 | 約1.6万円 | 約1.4万円 |
| 耐用年数 躯体/設備 | 42年/10年 | 38年/6年 | 30年/3年 |
減価償却は2通りで計算しました。
- A:建物をまとめて躯体の耐用年数で償却
- B:建物の70%を躯体、30%を設備(給排水・ガスなどの建物附属設備)の耐用年数で償却
設備30%は比べるための仮定です。実際に申告で分けるには、物件ごとの根拠資料と税理士の確認が必要です。
結果1:戻る税金(年収800万円)
| 物件 | A 1年目 | A 6年間 | B 1年目 | B 6年間 |
|---|---|---|---|---|
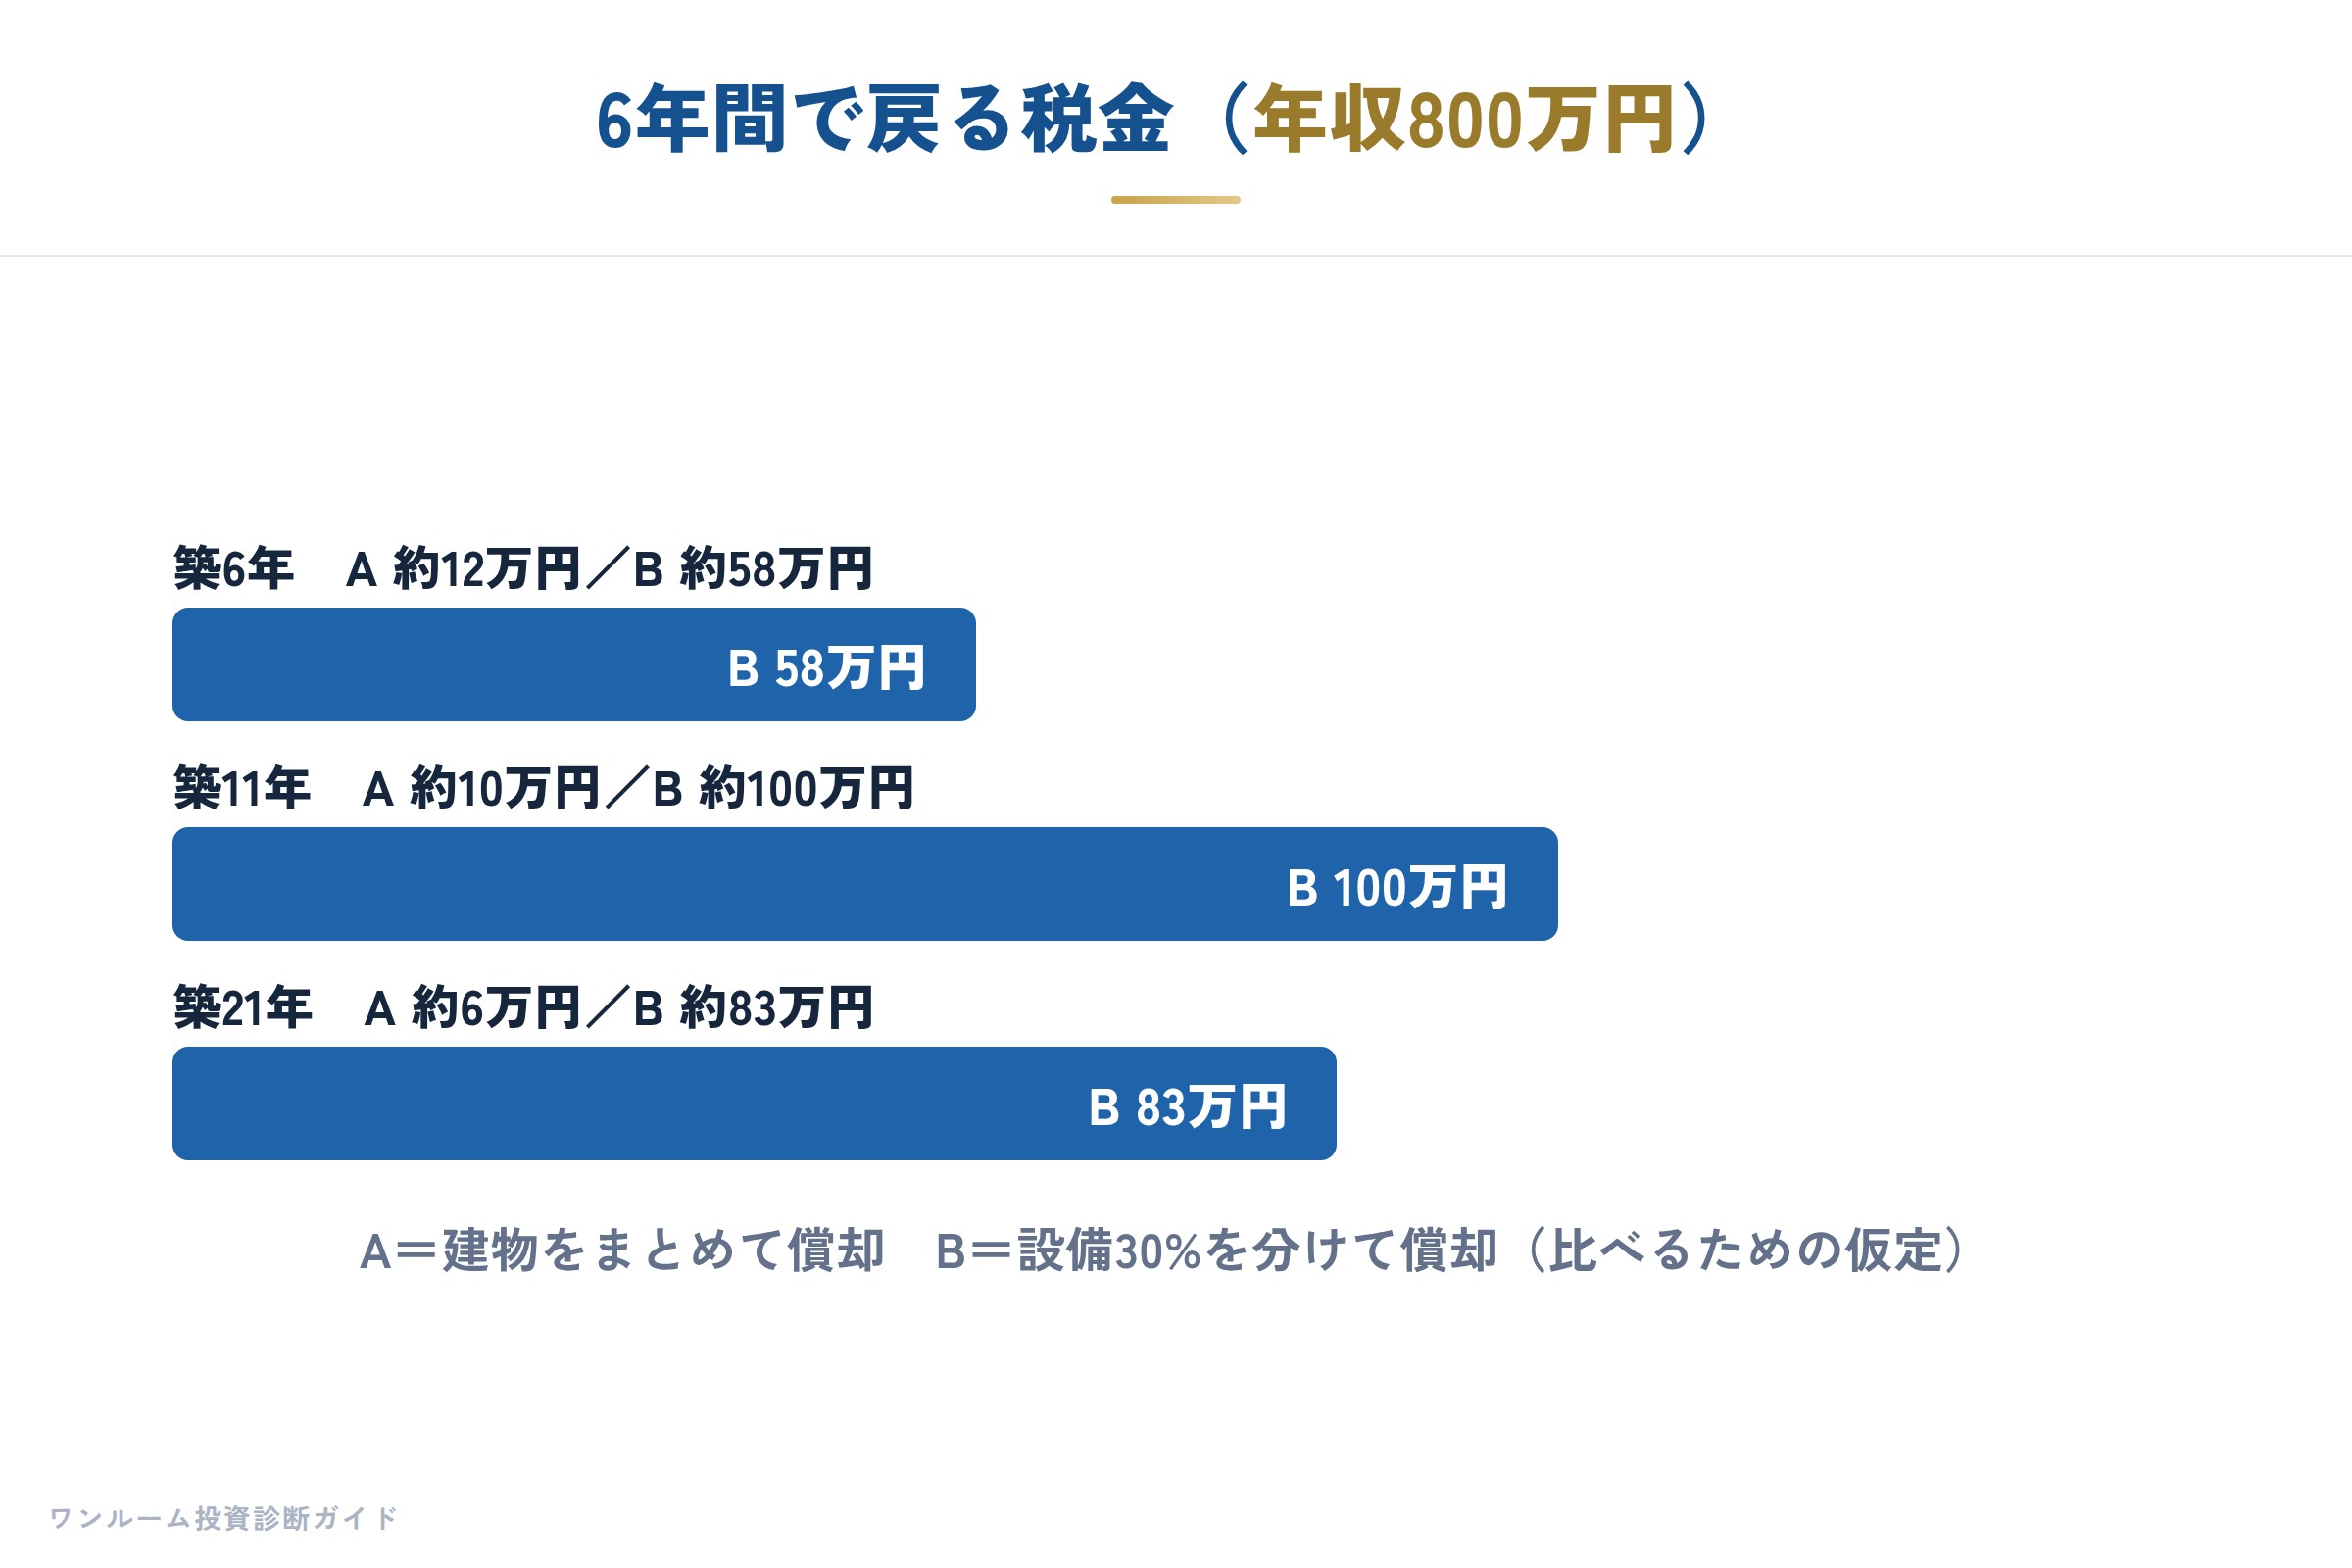
| 築6年 | 約12.8万円 | 約12万円 | 約25.4万円 | 約58万円 |
| 築11年 | 約11.8万円 | 約10万円 | 約32.4万円 | 約100万円 |
| 築21年 | 約10.0万円 | 約6万円 | 約45.2万円 | 約83万円 |
設備を分けると、戻る税金は数倍になりました。築21年のBは1〜3年目に約45万・27万・26万円戻りますが、設備を3年で償却し終える4年目からは、毎年約5万円税金を払う側になります。
結果2:売るときの税金(6年持って7年目の初めに同じ値段で売却)
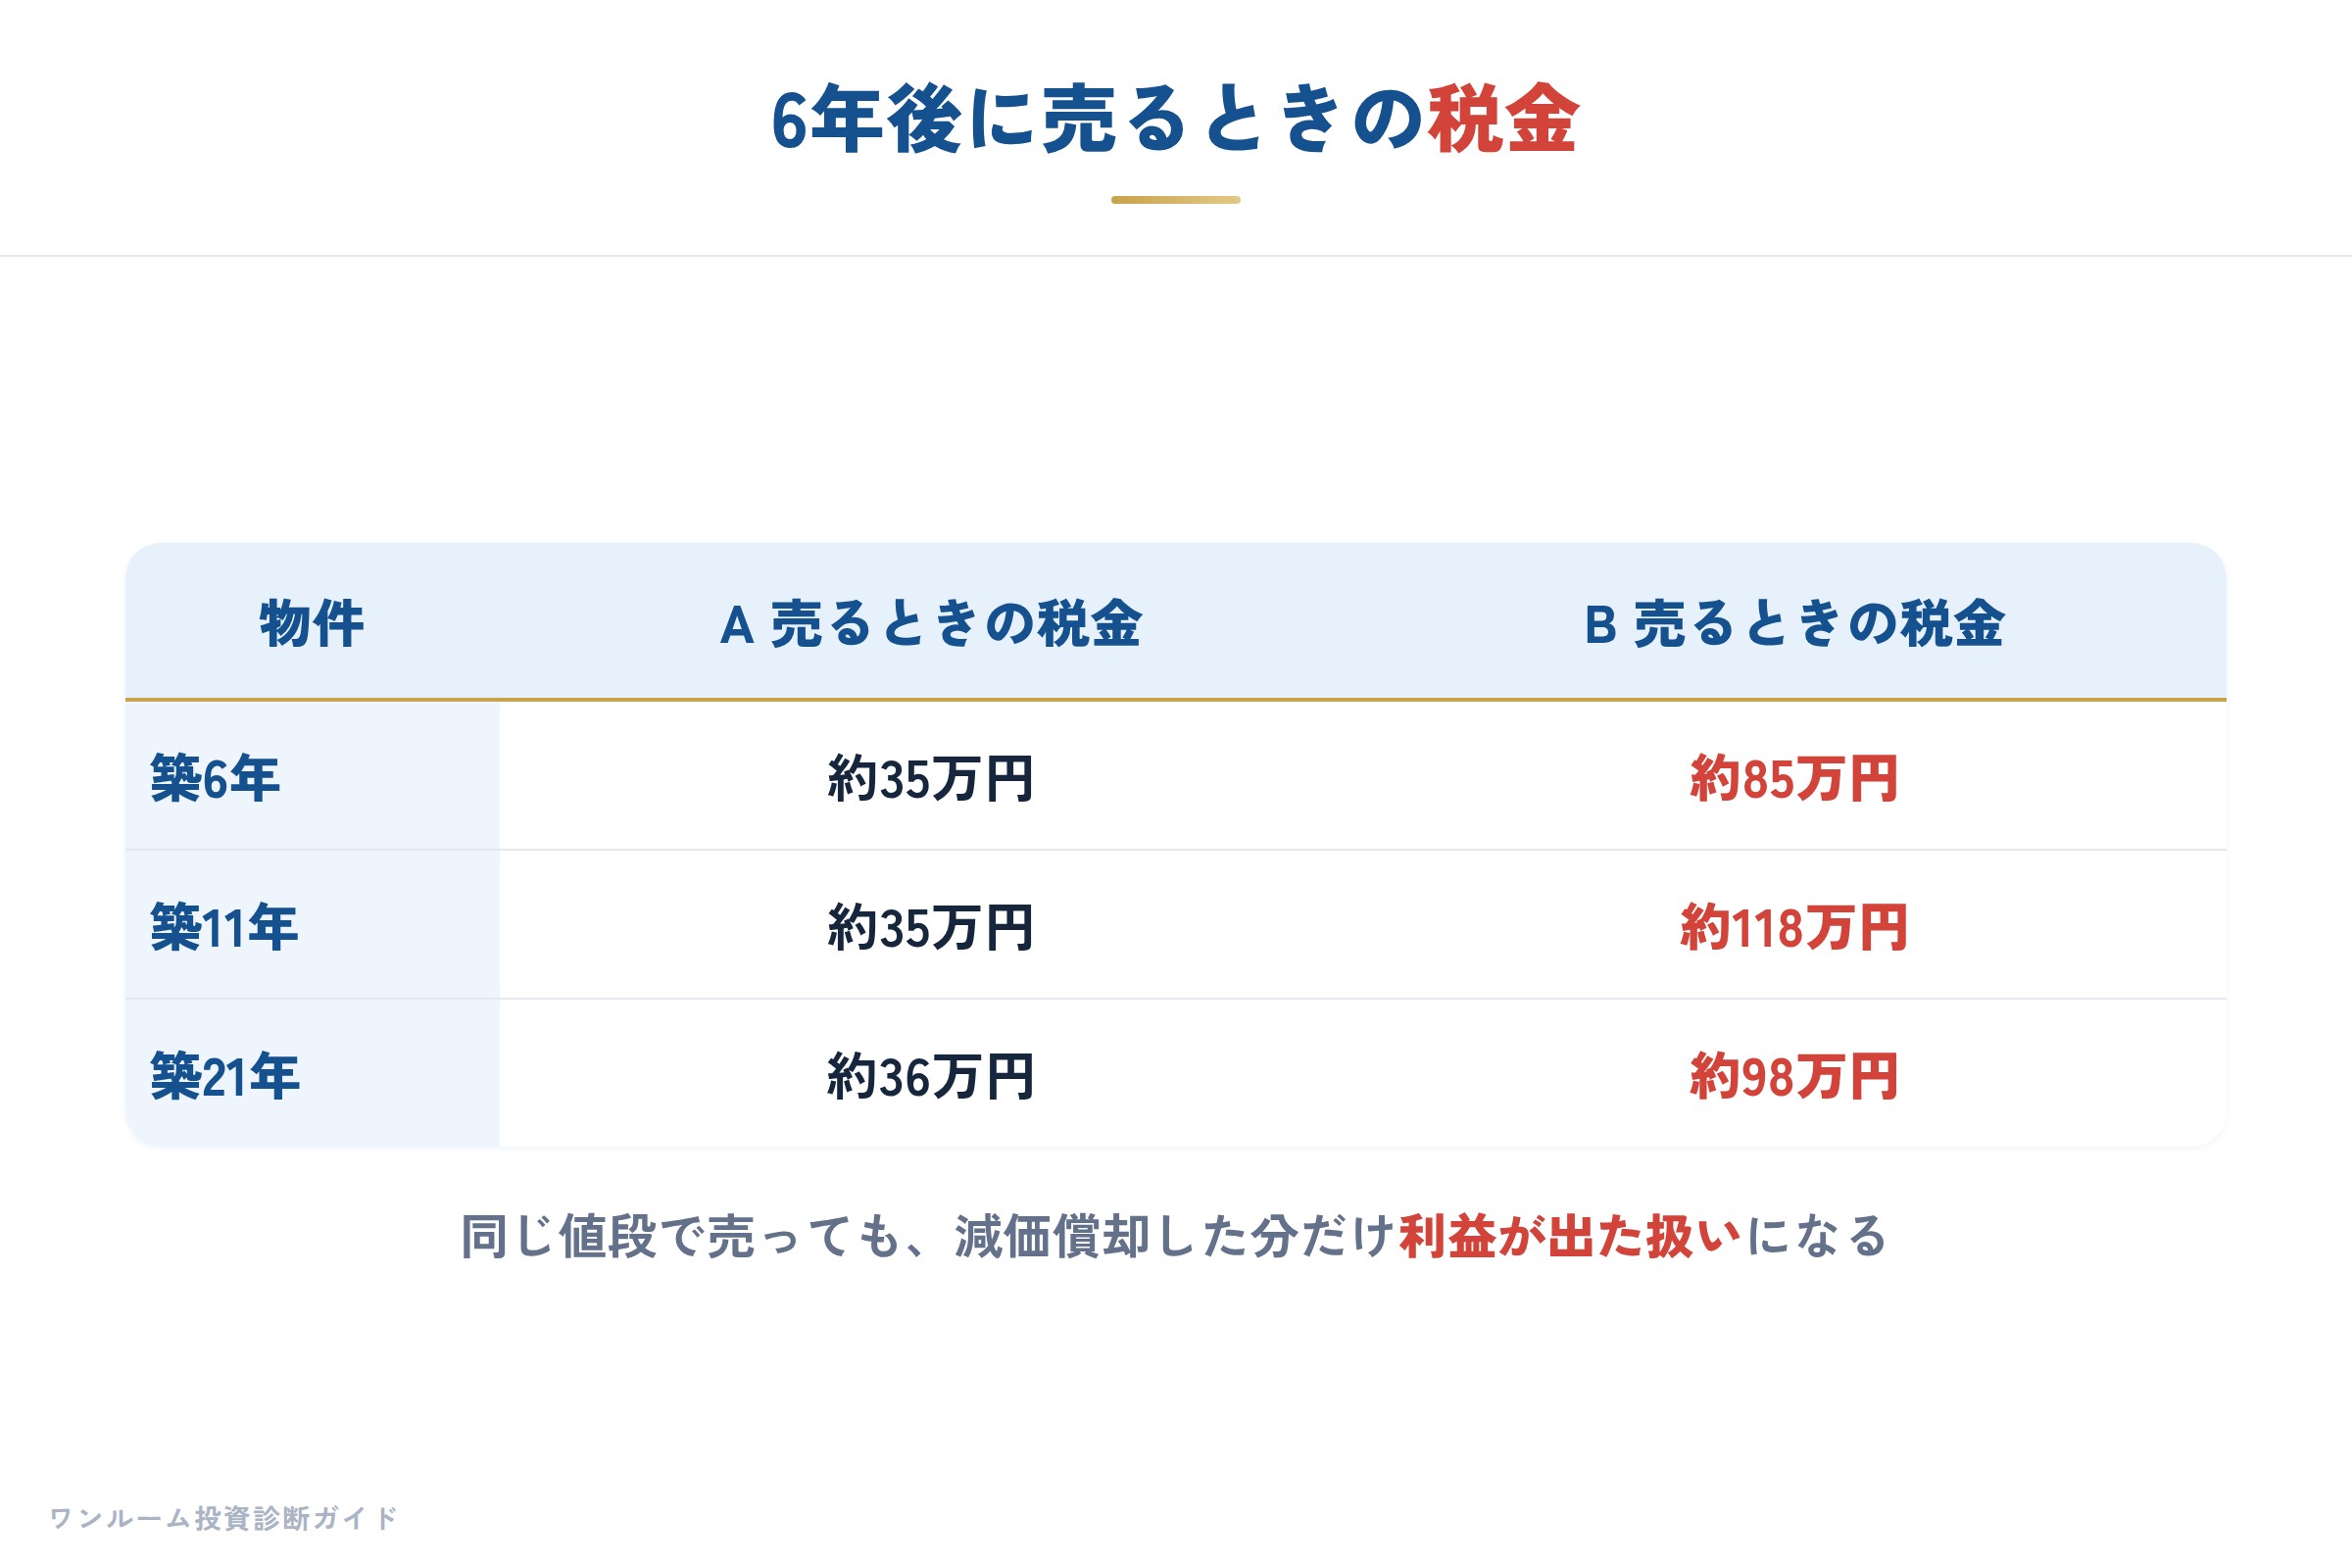
減価償却した分だけ帳簿上の値段が下がるので、同じ値段で売れても利益が出た扱いになります。5年を超えて持っているので長期の税率(20.315%)です。
| 物件 | 方式 | 6年間の減価償却 | 帳簿上の値段 | 売るときの税金 |
|---|---|---|---|---|
| 築6年 | A/B | 261万/508万円 | 2,756万/2,509万円 | 約35万/約85万円 |
| 築11年 | A/B | 261万/667万円 | 2,672万/2,266万円 | 約35万/約118万円 |
| 築21年 | A/B | 262万/569万円 | 2,592万/2,285万円 | 約36万/約98万円 |
設備を分けた分、売るときの税金は2〜3倍以上になりました。年収800万円では、AでもBでも「戻った税金−売るときの税金」はマイナスです。
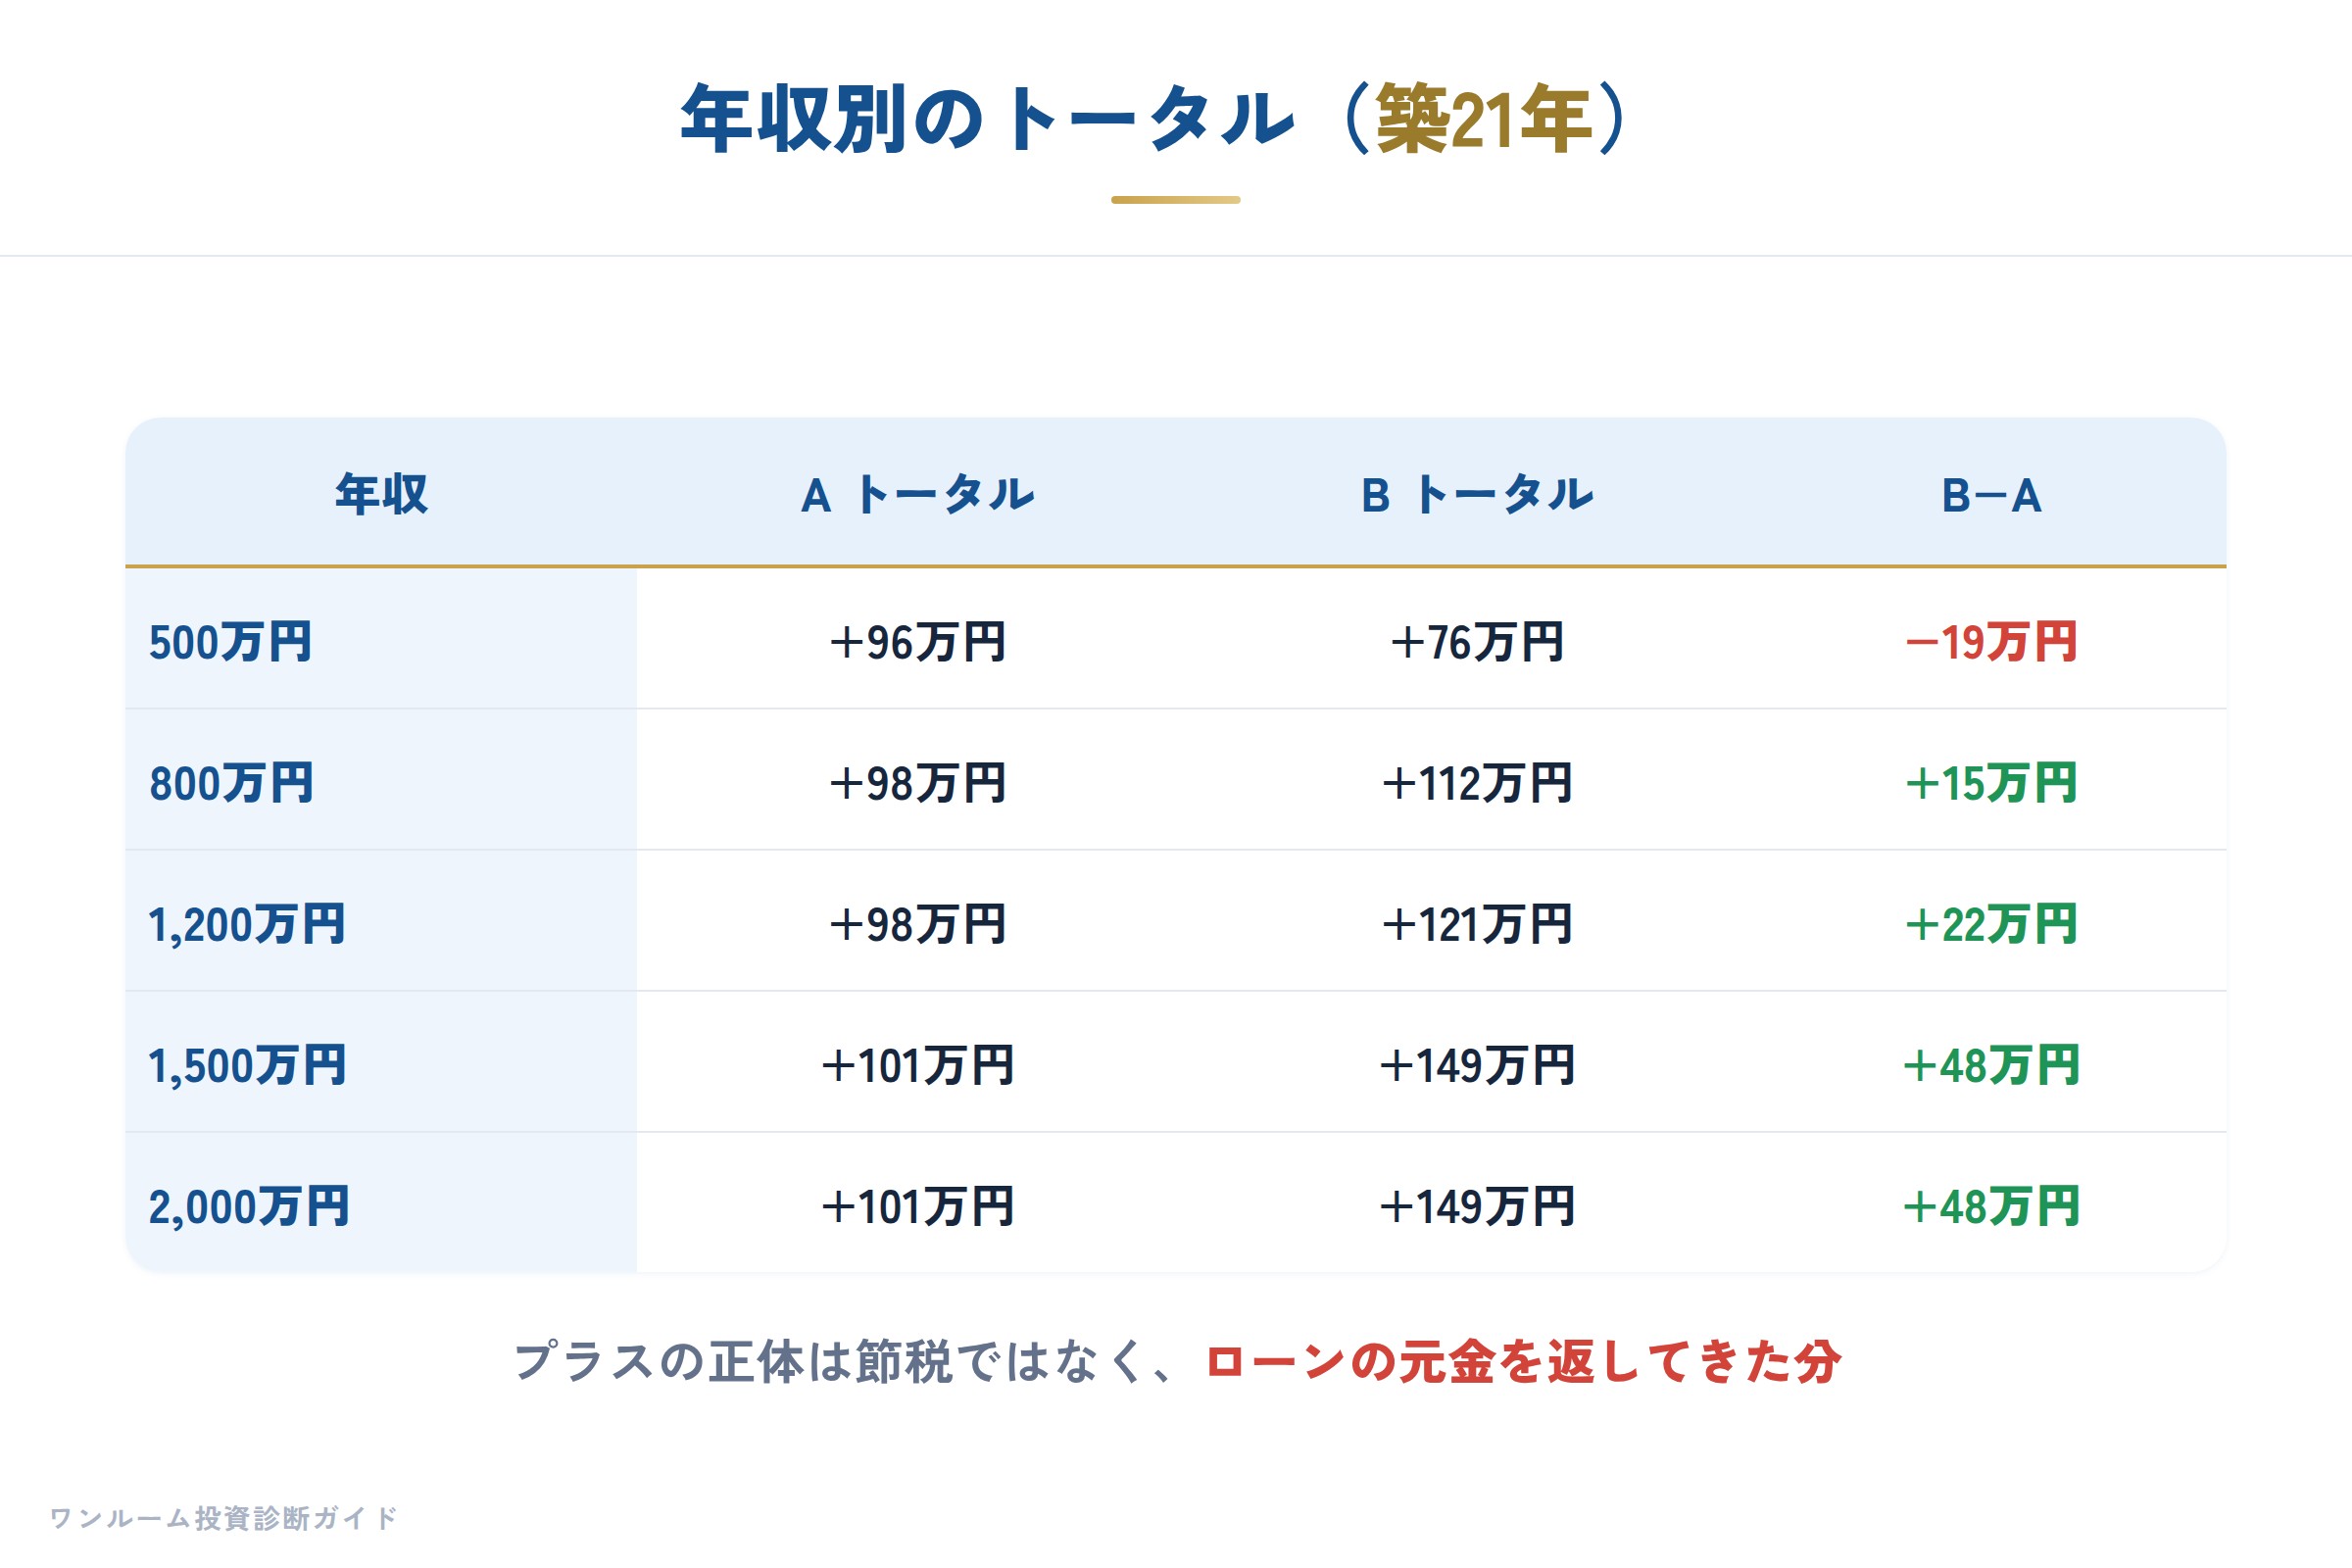
結果3:年収別のトータル(築21年の例)
トータル=6年間の持ち出し+戻った税金+(売った値段の97%−ローン残高)−売るときの税金です。
| 年収 | A 戻った税金 | B 戻った税金 | A トータル | B トータル | B−A |
|---|---|---|---|---|---|
| 500万円 | +4万円 | +47万円 | +96万円 | +76万円 | −19万円 |
| 800万円 | +6万円 | +83万円 | +98万円 | +112万円 | +15万円 |
| 1,200万円 | +7万円 | +92万円 | +98万円 | +121万円 | +22万円 |
| 1,500万円 | +9万円 | +120万円 | +101万円 | +149万円 | +48万円 |
| 2,000万円 | +9万円 | +120万円 | +101万円 | +149万円 | +48万円 |
トータルはどれもプラスでした。ただしこのプラスの正体は節税ではなく、家賃と毎月の持ち出しでローンの元金を返してきた分です(6年後に買った値段で売れた場合)。
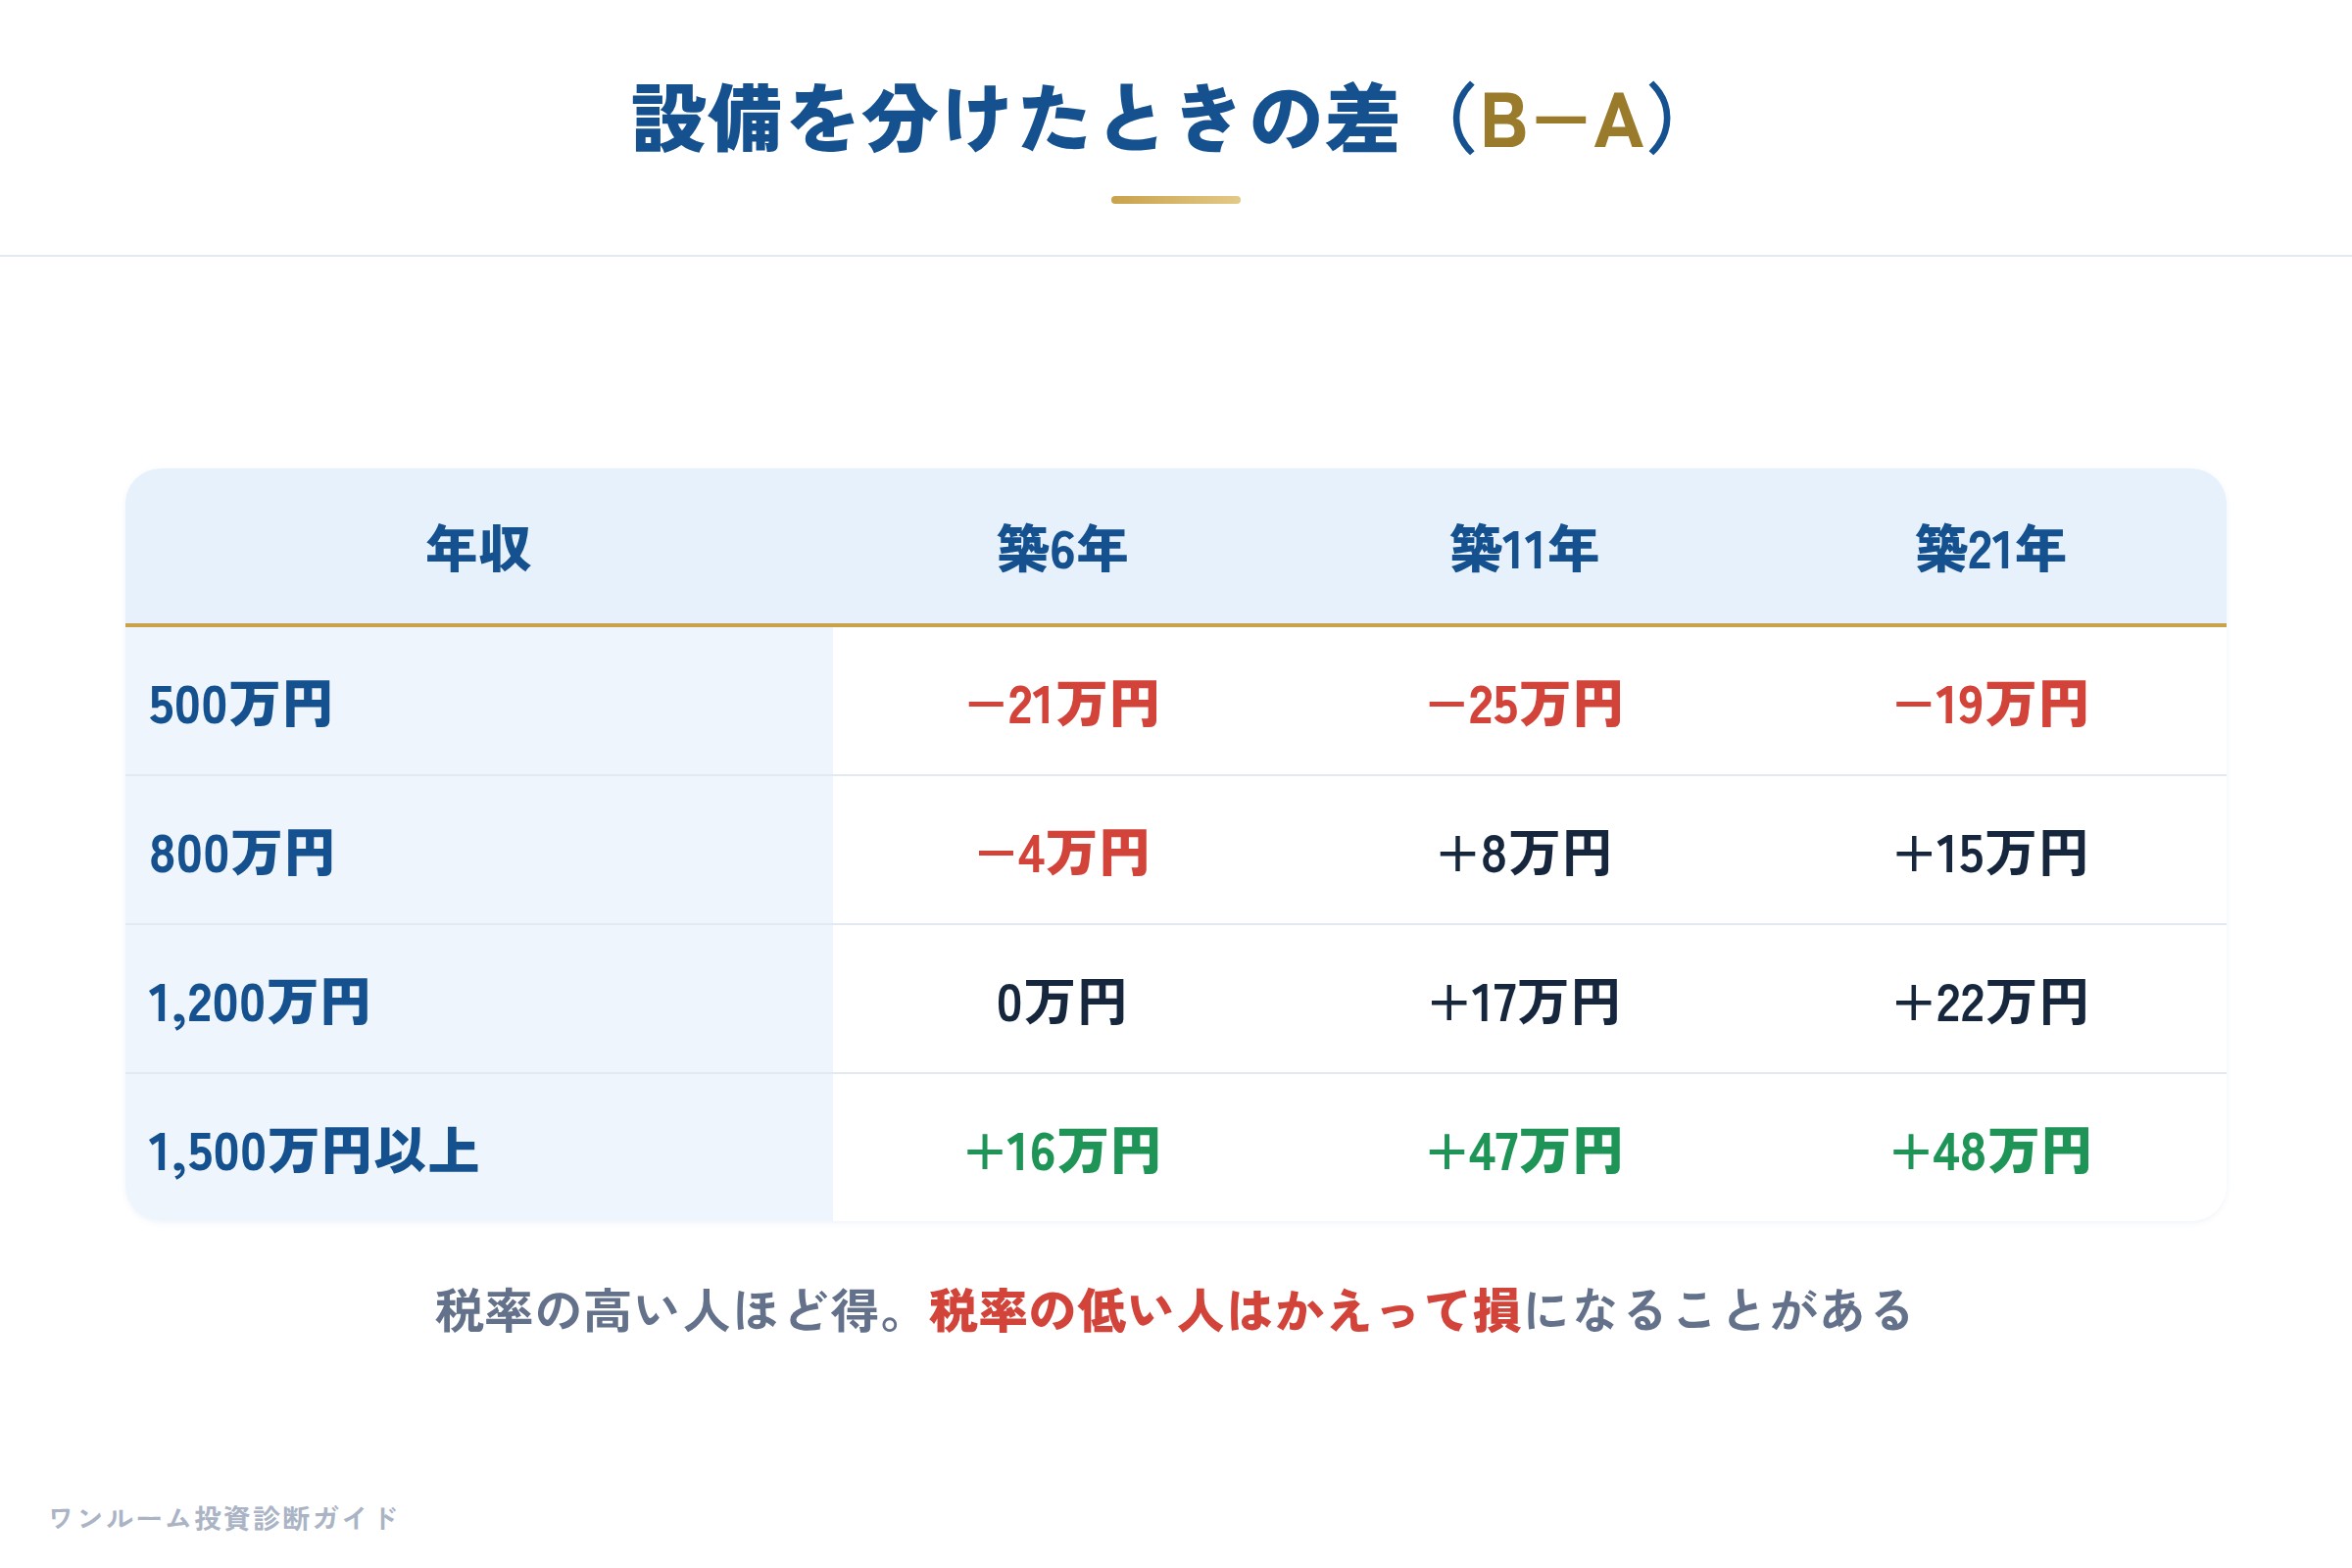
結果4:設備を分けたときの差(B−A)
| 年収 | 築6年 | 築11年 | 築21年 |
|---|---|---|---|
| 500万円 | −21万円 | −25万円 | −19万円 |
| 800万円 | −4万円 | +8万円 | +15万円 |
| 1,200万円 | 0万円 | +17万円 | +22万円 |
| 1,500万円 | +16万円 | +47万円 | +48万円 |
| 2,000万円 | +16万円 | +47万円 | +48万円 |
年収500万円では3物件とも分けると損でした。持っている間に戻る税金の率は20%前後なのに、売るときには減価償却した分に約20%の税金がかかるためです。税率が約44%の年収1,500万円以上になると、その差の分だけ分けたほうが得になります。
この試算は、家賃10万円・全額ローン・同じ値段で売れるといった一定の前提を置いた例です。「あなたの年収と物件だといくらになるのか」を、トランス税理士法人の中山慎吾 代表税理士と、宅地建物取引士のこうのすけが確かめます。物件の販売は行いません。
日時:2026年10月27日(火)19:30〜21:00(受付19:15)
会場:東京都港区新橋(定員10名)。オンライン・アーカイブ視聴もあります
参加費:2,000円(税込)。当日の資料(PDF)と、物件の数字を入れると収支が出るExcelをお持ち帰りいただけます
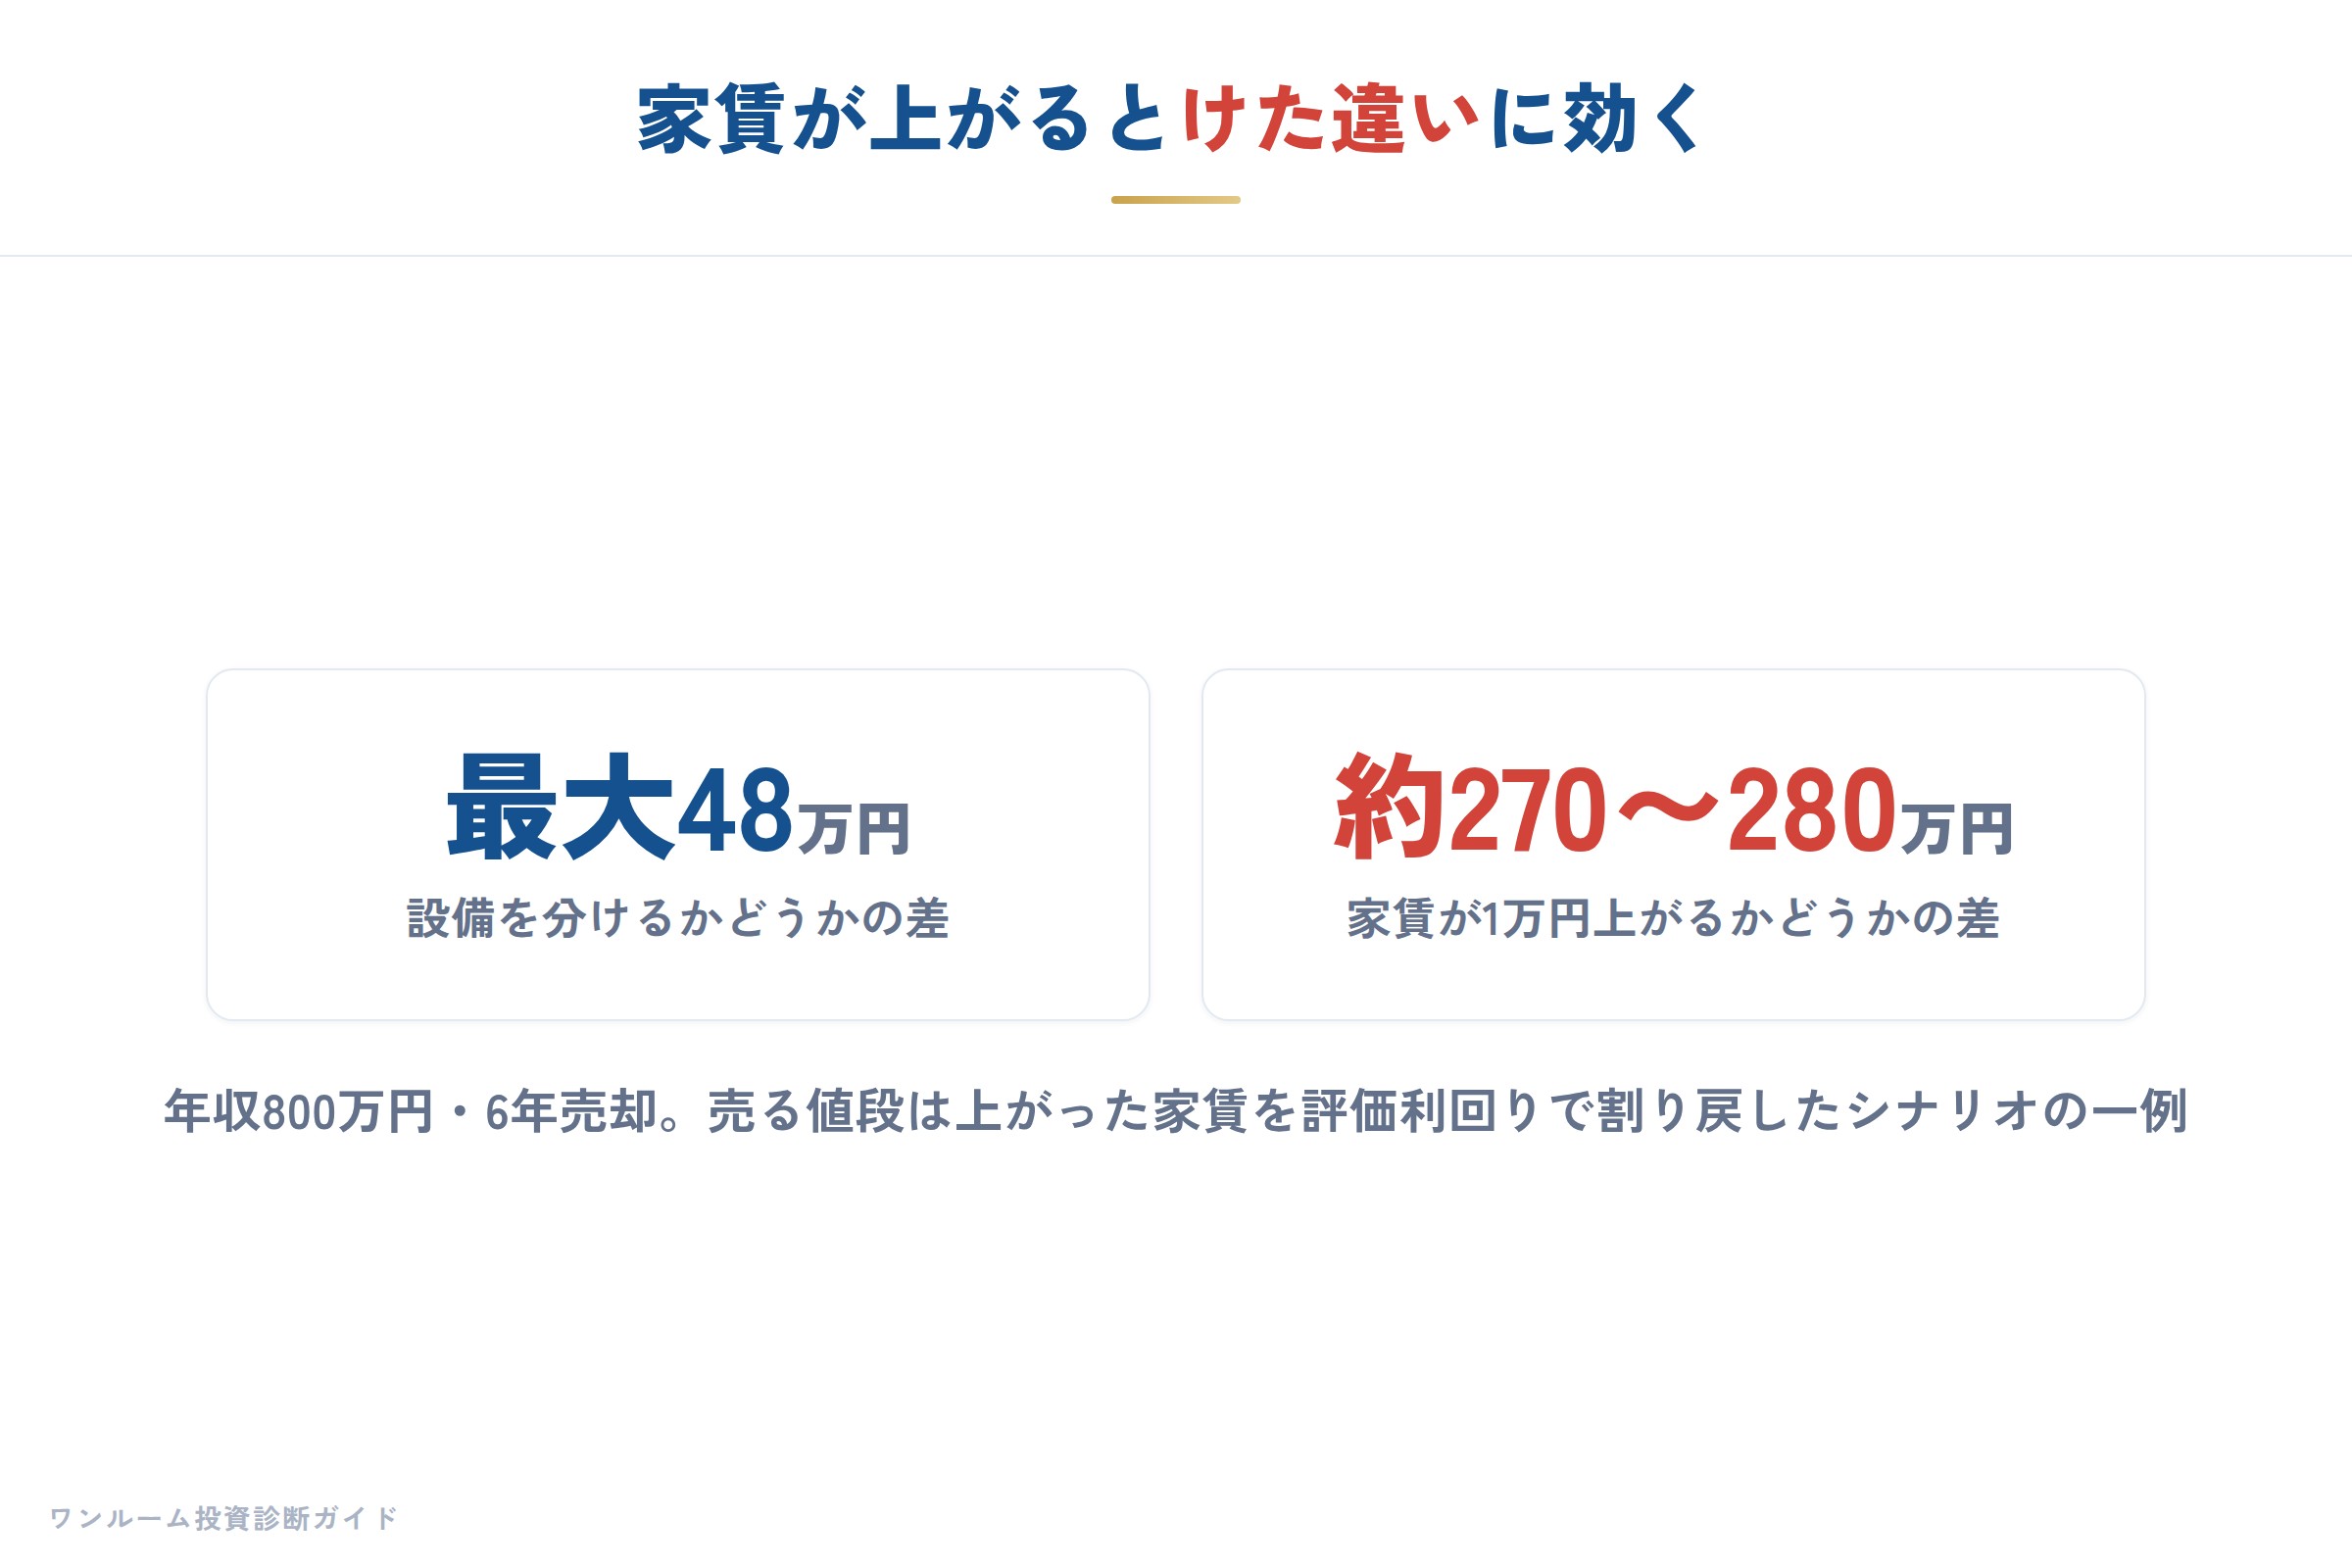
結果5:家賃が上がると、税金の差よりけた違いに効く
5年目の入居者の入れ替えで家賃が上がった場合を計算しました。売るときの値段は、上がった家賃の分を評価利回りで割り戻した分だけ上がるというシナリオの一例です(値段を約束するものではありません)。
| 物件(年収800万円) | 据え置き A/B | 家賃+1万円 A/B | 家賃+2万円 A/B |
|---|---|---|---|
| 築6年 | +83/+79万円 | +364/+360万円 | +645/+642万円 |
| 築11年 | +91/+99万円 | +365/+373万円 | +638/+646万円 |
| 築21年 | +98/+112万円 | +364/+379万円 | +631/+645万円 |
家賃が1万円上がるかどうかの差は約270〜280万円。設備を分けるかどうかの差(年収1,500万円でも最大約48万円)より、けた違いに大きくなりました。
まとめ:損得を動かした順番
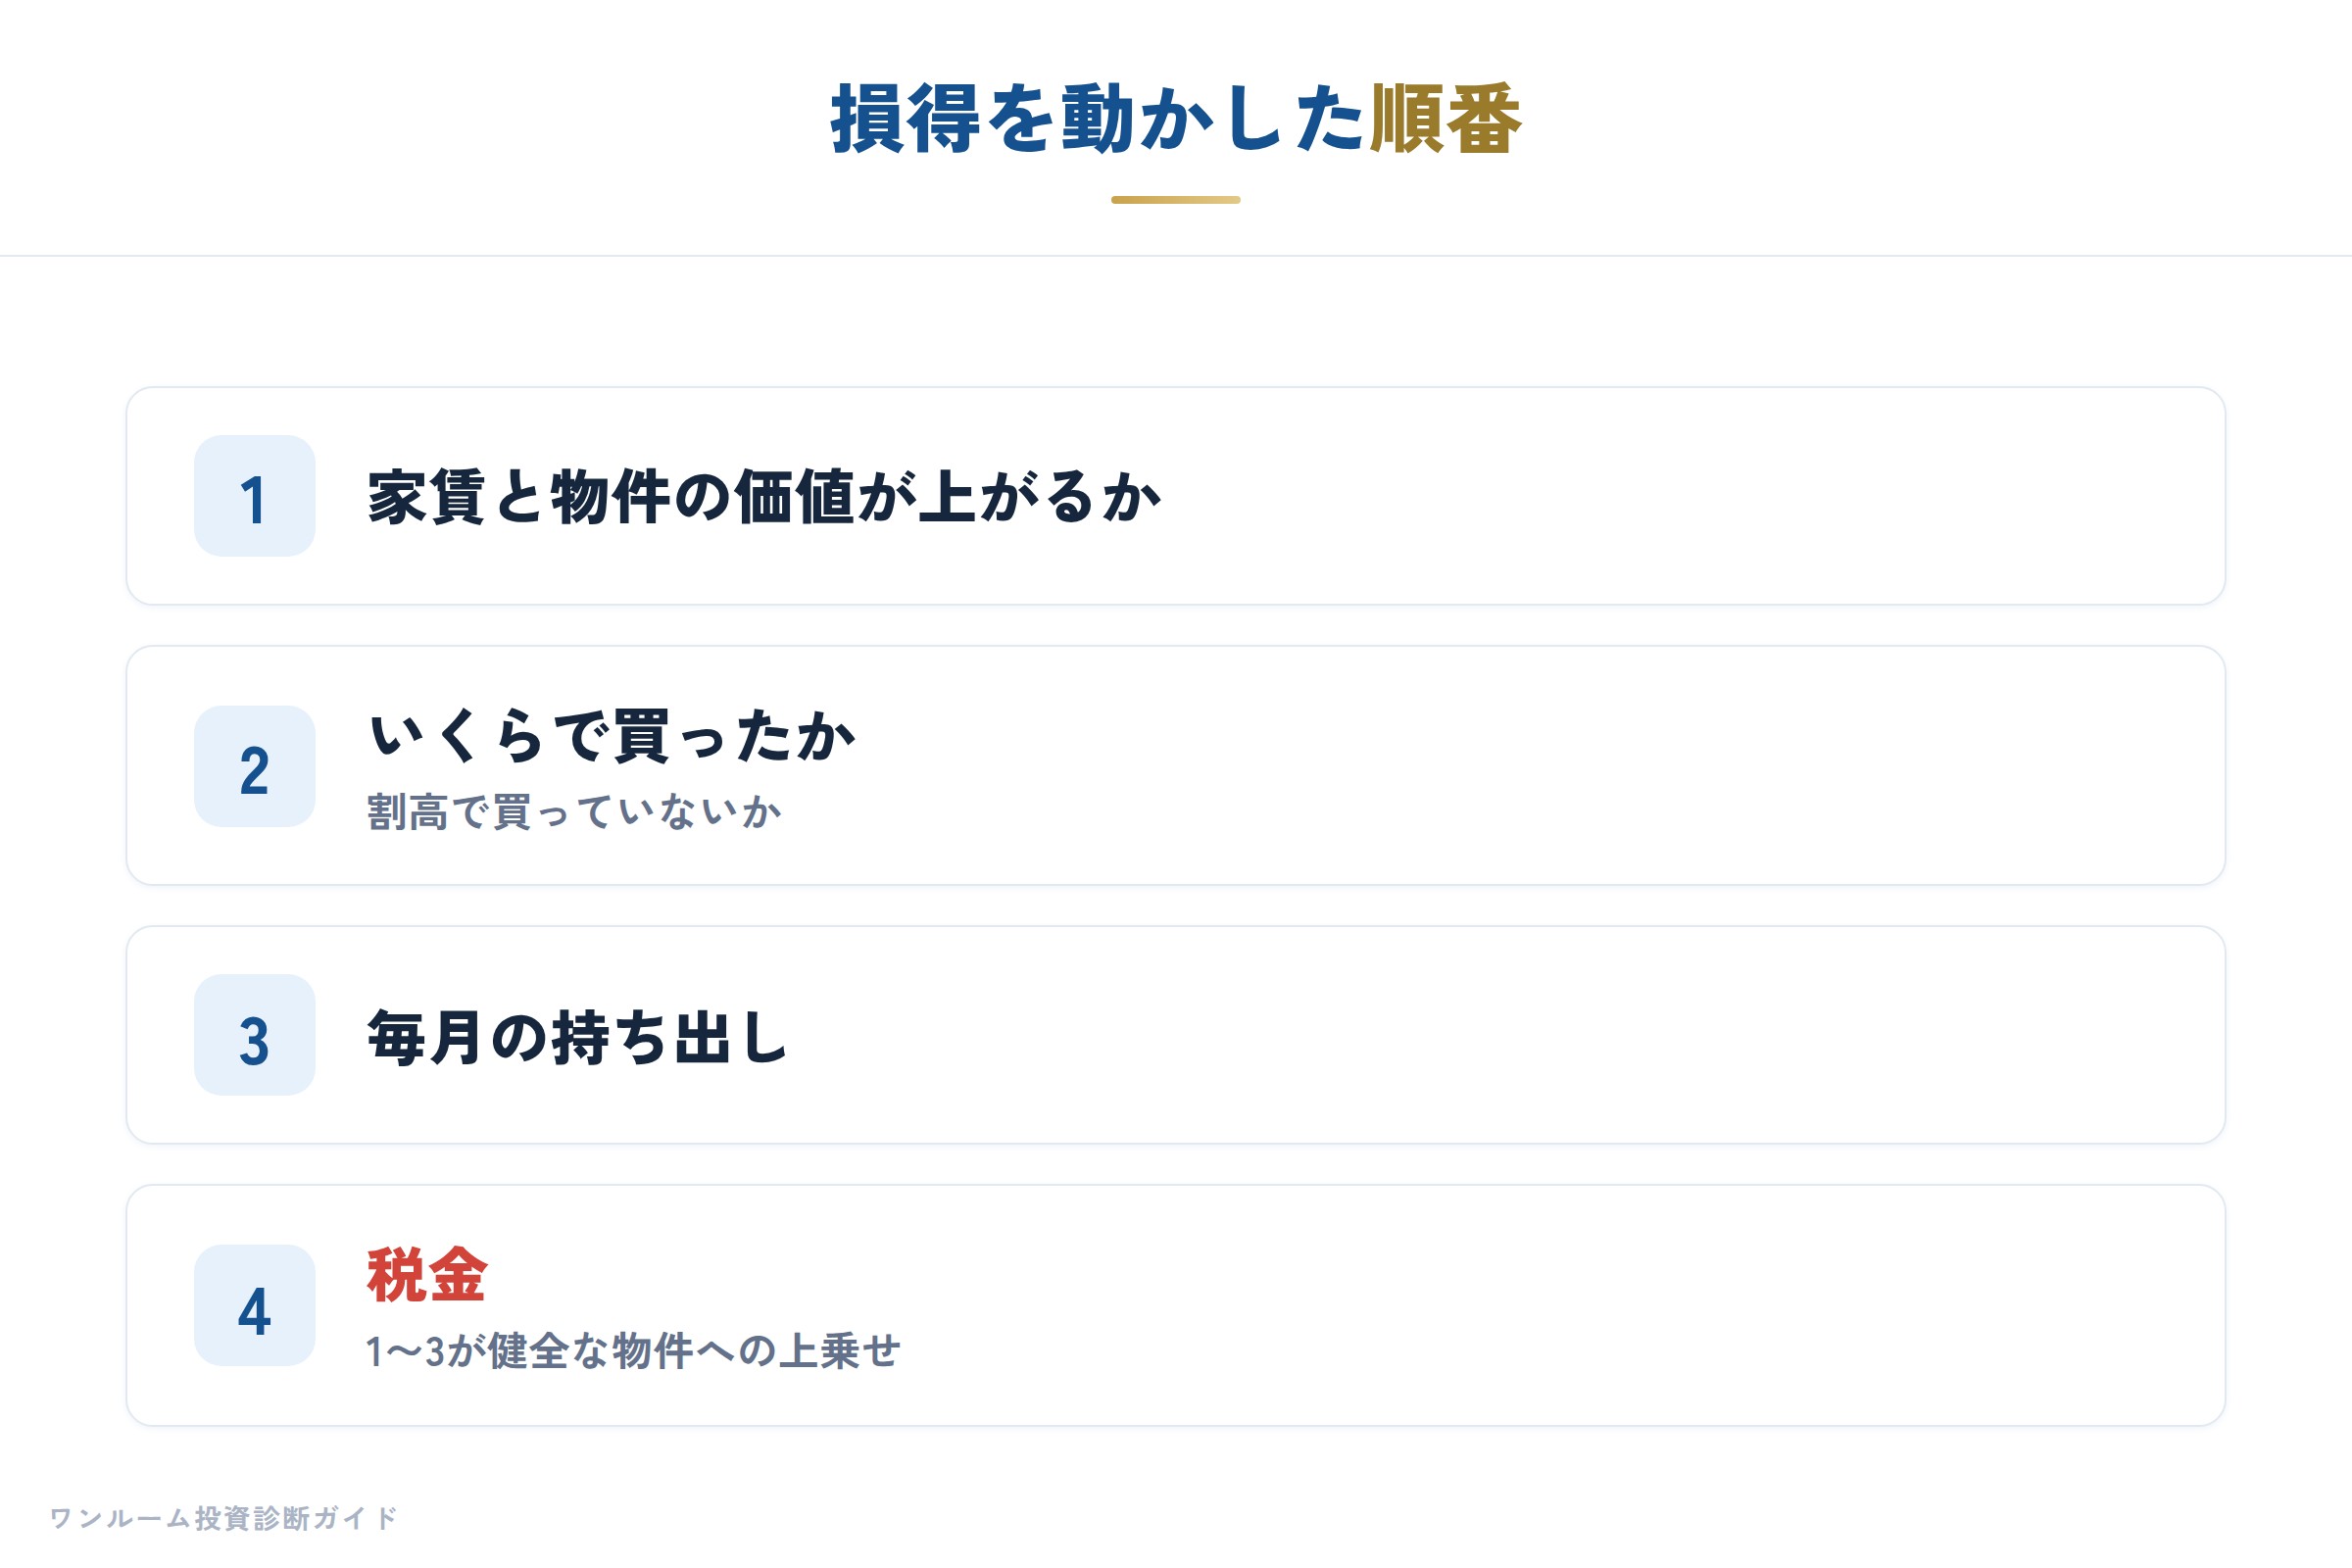
試算の結果を大きく動かした順に並べると、次のとおりでした。
- 家賃と物件の価値が上がるか
- いくらで買ったか(割高で買っていないか)
- 毎月の持ち出し
- 税金
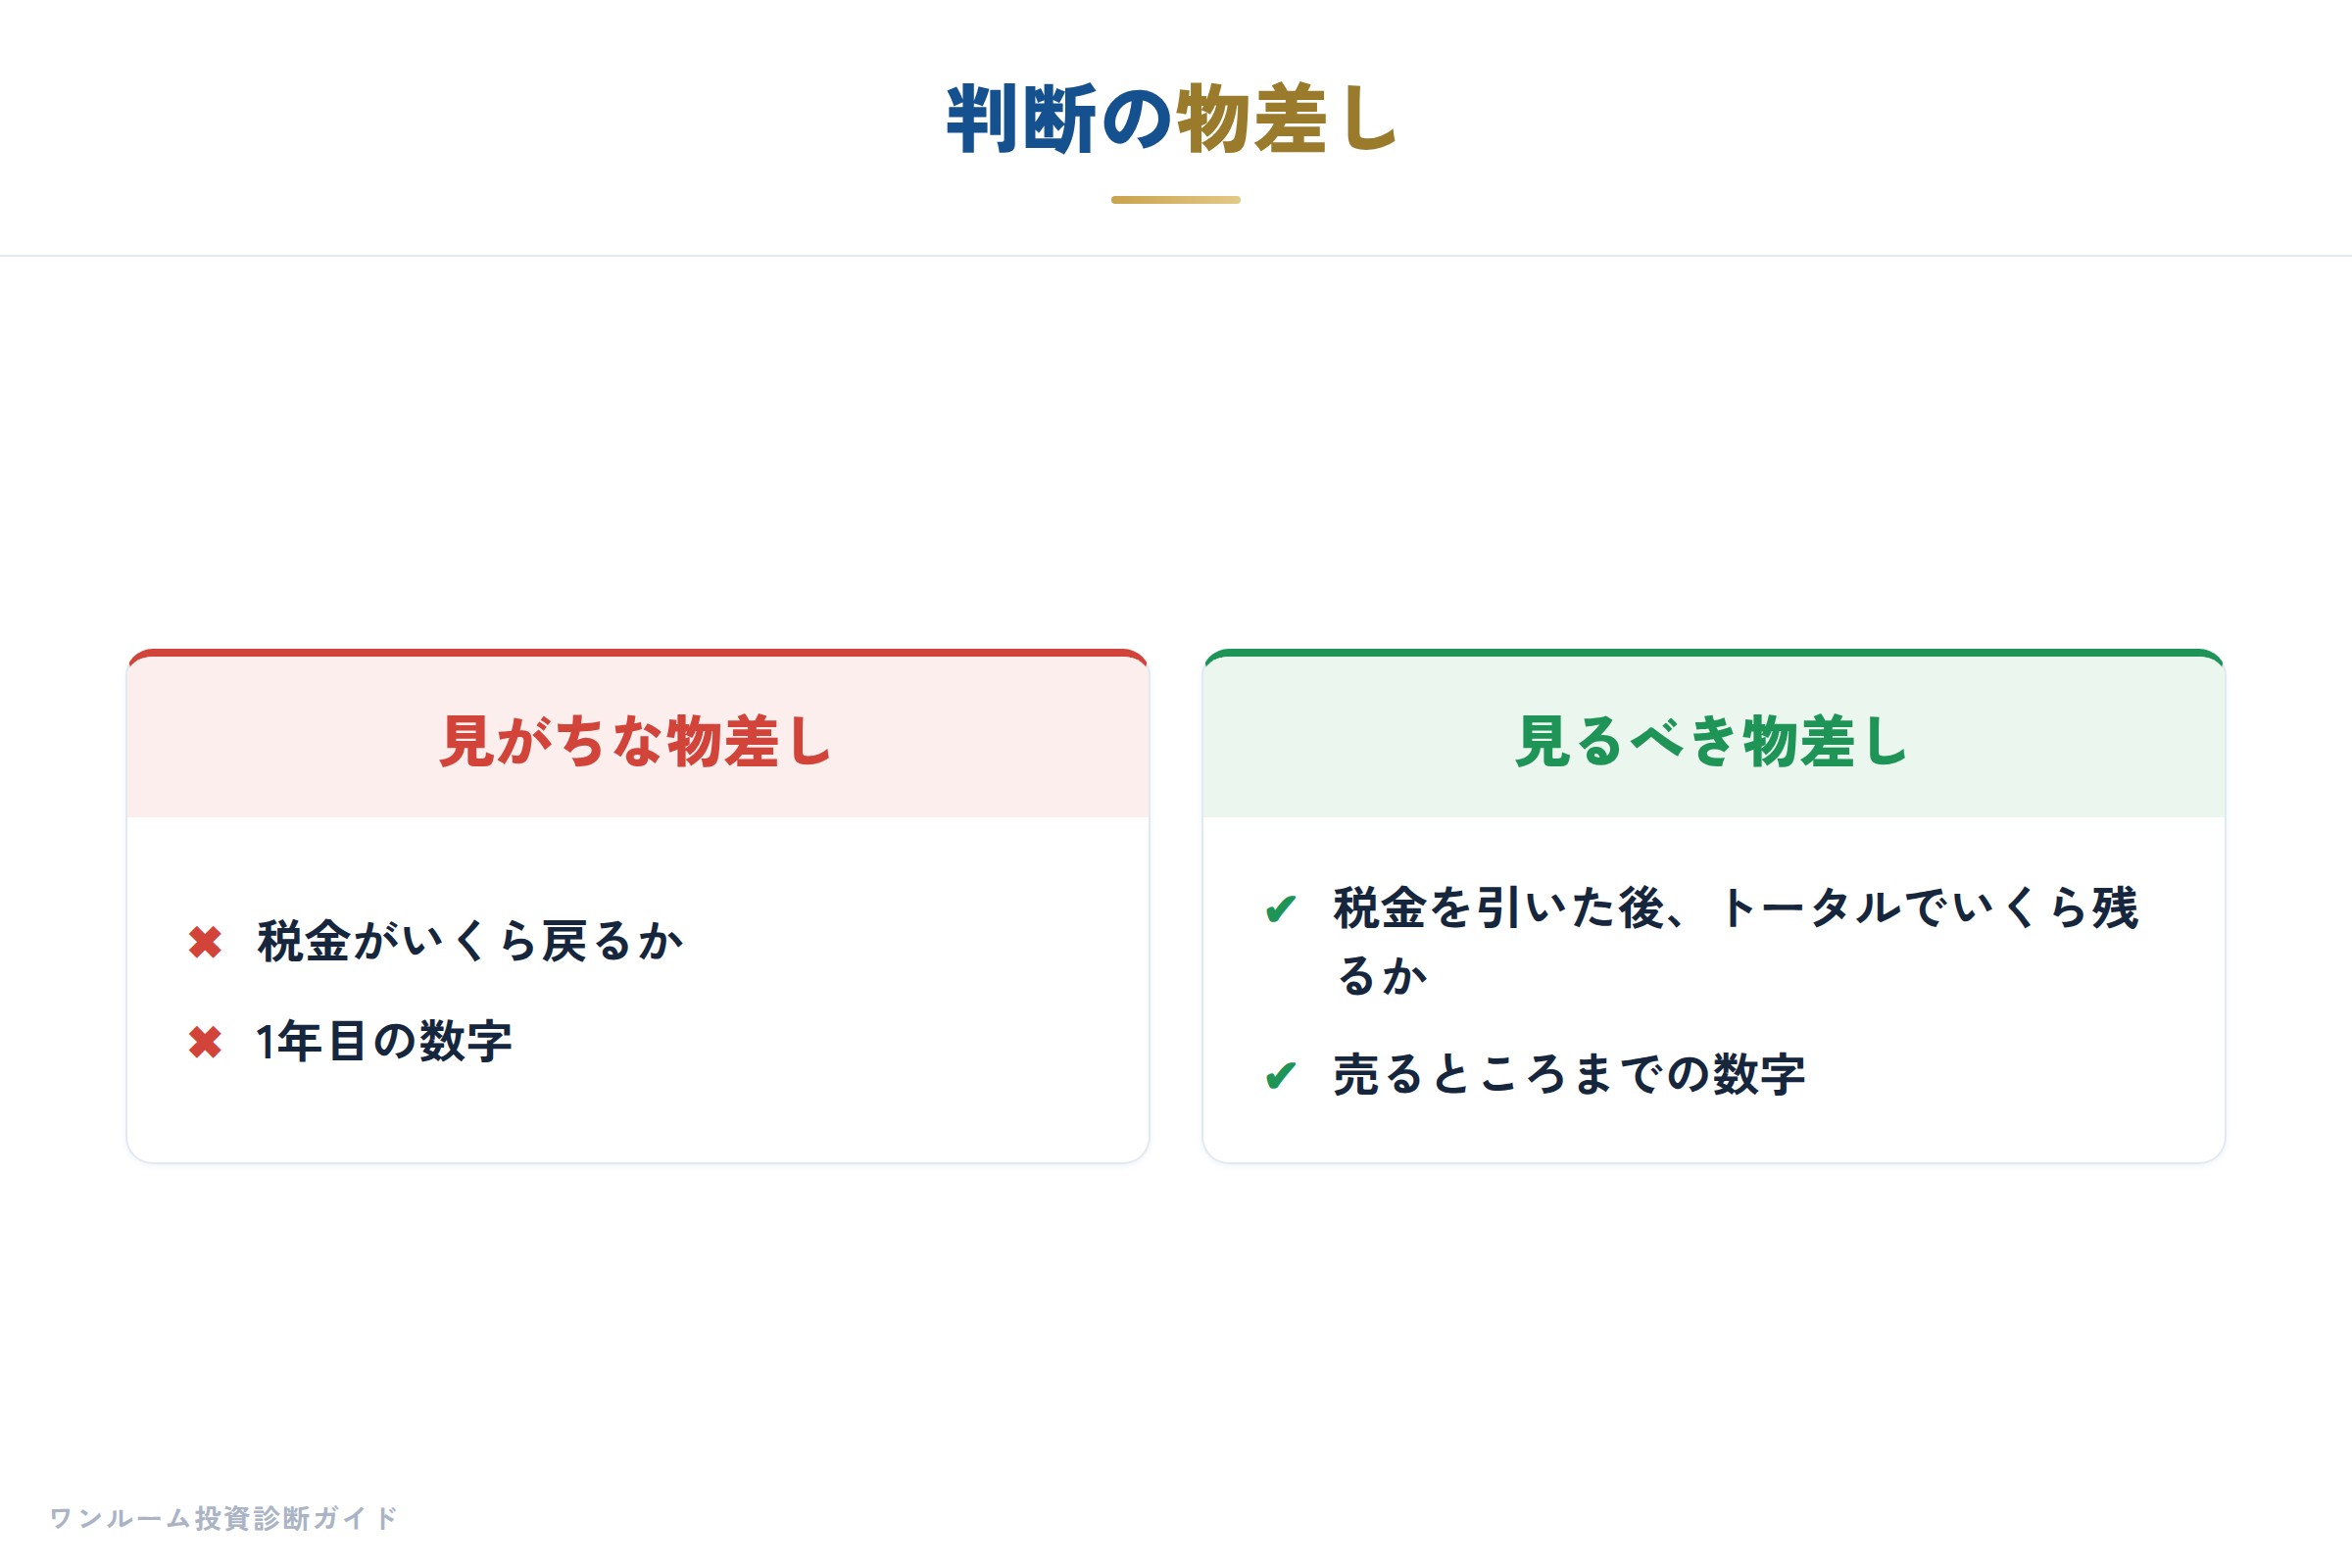
節税は、1〜3が健全な物件に上乗せで効いてくるものです。「税金が戻るか」ではなく「税金を引いた後、トータルでいくら残るか」で判断してください。
いくらで買ったかは、金融機関の評価利回りで割り戻した値段と比べると分かります。検討中の物件が割高でないかは、無料の割高診断で確かめられます。
年収ごとの考え方はワンルーム投資で節税できる年収は?、売るときの税金は投資用マンションの売却にかかる税金、設備を分ける減価償却は中古マンションの減価償却と耐用年数で詳しく解説しています。新築ワンルームの試算は「「ワンルーム投資は節税にならない」は本当?」も参考にしてください。
試算の前提:東京・駅徒歩5分の中古ワンルーム。価格=(家賃-建物管理費-修繕積立金)×12÷評価利回り。全額ローン・金利1.8%・35年・元利均等。管理手数料は家賃の5%、固定資産税等は年5万円、保険は年1万円、1年目の諸費用60万円を経費とした仮定。1月に買って6年持ち、7年目の初めに買ったときと同じ値段で売却(売却費用3%)。年収は給与の課税所得(年収500万円≒250万円、800万円≒480万円、1,200万円≒850万円、1,500万円≒1,070万円、2,000万円≒1,500万円)に置き換え、赤字を入れる前と後で所得税(復興特別所得税を含む)と住民税を毎年計算し直した差を「戻った税金」としています。土地の借入利息にあたる赤字は損益通算に入れていません。住宅ローン控除は使っていない前提です。
※本記事は一般的な情報提供を目的としたもので、特定の物件の購入・売却を勧誘するものではありません。設備30%は比べるための仮定で、実際に申告で分けるには物件ごとの根拠資料と税理士の確認が必要です。
※試算は上記の前提による概算で、将来の家賃・売却価格・税額を約束するものではありません。税制は2026年9月時点の内容です。


