中古ワンルームを買うと、毎年「減価償却費」を経費にできます。これが不動産投資で税金が戻る大きな理由の1つです。ただ、耐用年数の計算から間違えやすく、設備を分けるかどうかで結果が大きく変わります。
この記事では、中古マンションの減価償却の計算を、中古ワンルーム3物件の試算で順番に確かめます。
私たち「みんなのワンルーム投資」は、ワンルーム投資の相談サービスを運営しています。代表のこうのすけは宅地建物取引士・ファイナンシャルプランナーで、税理士ではありません。この記事は計算の考え方の解説です。実際の申告は、必ず税理士にご相談ください。
減価償却の基本
減価償却は、建物の値段を耐用年数に分けて、毎年少しずつ経費にしていく計算です。実際の支払いは買ったときに済んでいるので、その年にお金が出ていかないのに、帳簿の上で経費が立ちます。
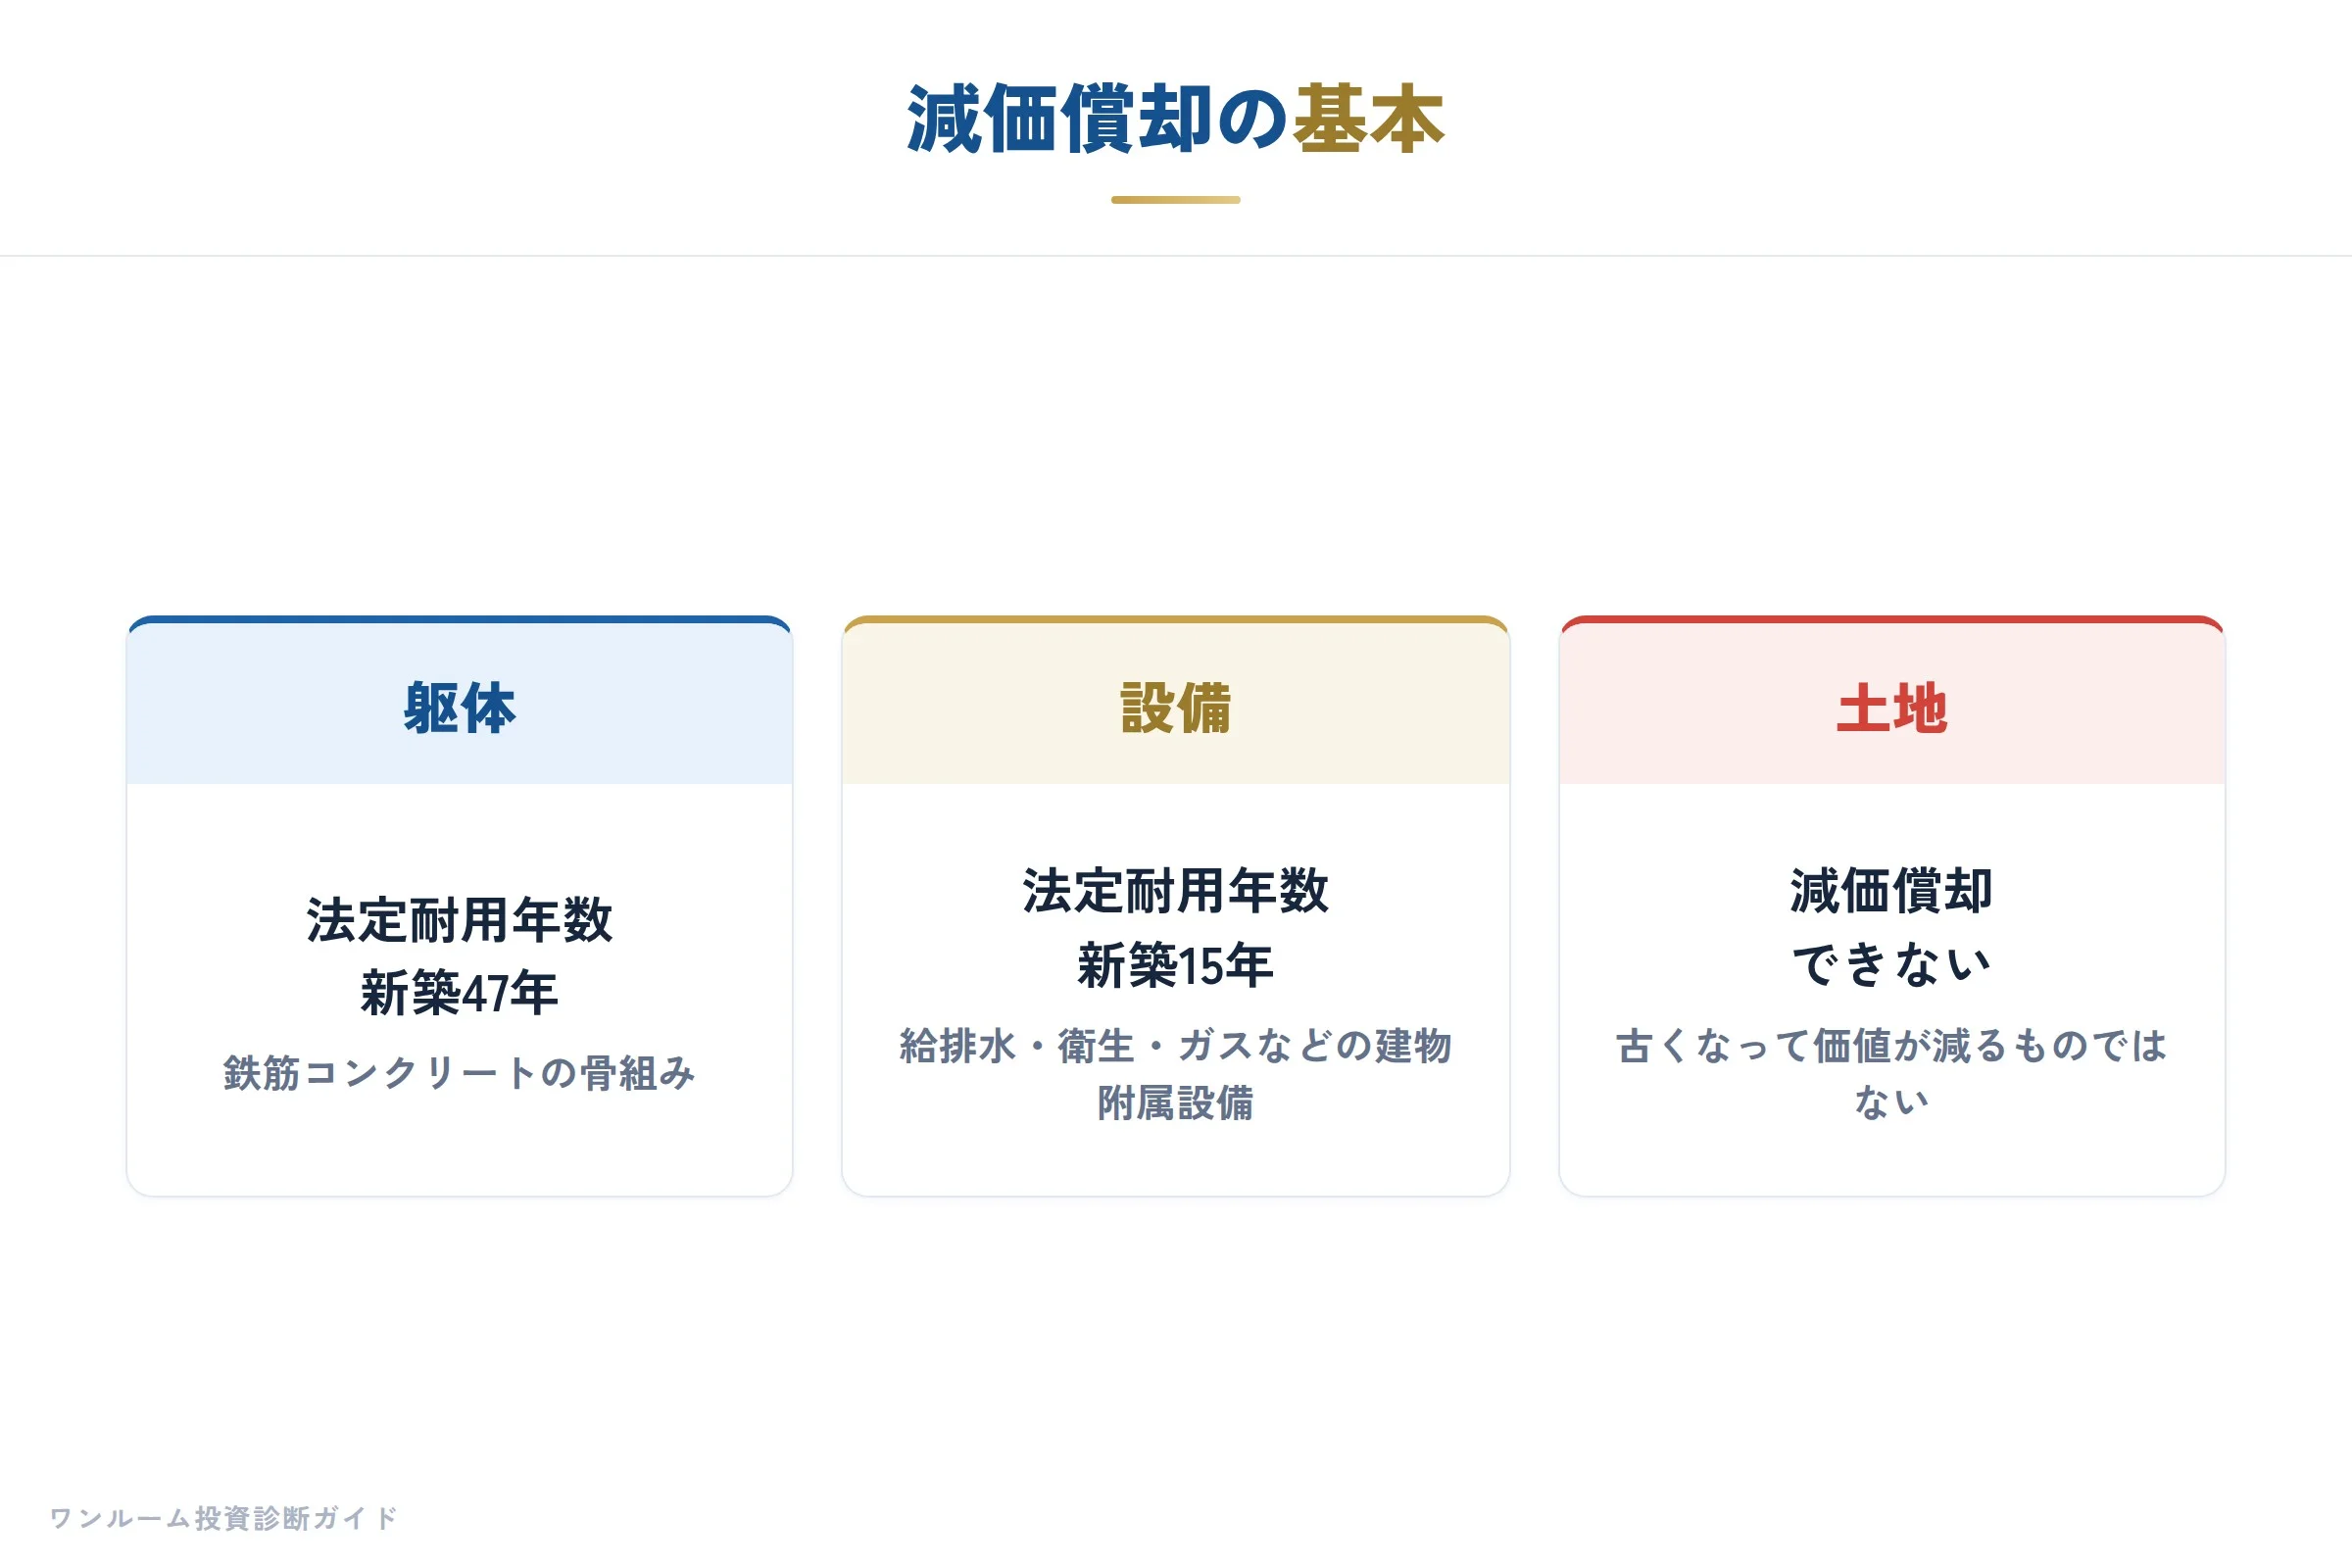
- 償却できるのは建物(と設備)だけ。土地は減価償却できません
- 鉄筋コンクリートのマンションの建物(躯体)は、法定耐用年数が新築で47年
- 給排水・衛生・ガスの設備など、建物附属設備にあたるものは新築で15年
中古の耐用年数:簡便法の計算式
中古の建物は、簡便法で耐用年数を短く計算できます。
耐用年数 =(法定耐用年数 - 経過年数)+ 経過年数 × 20%
(1年未満は切り捨て。2年未満になる場合は2年)
法定耐用年数を全部過ぎている場合 = 法定耐用年数 × 20%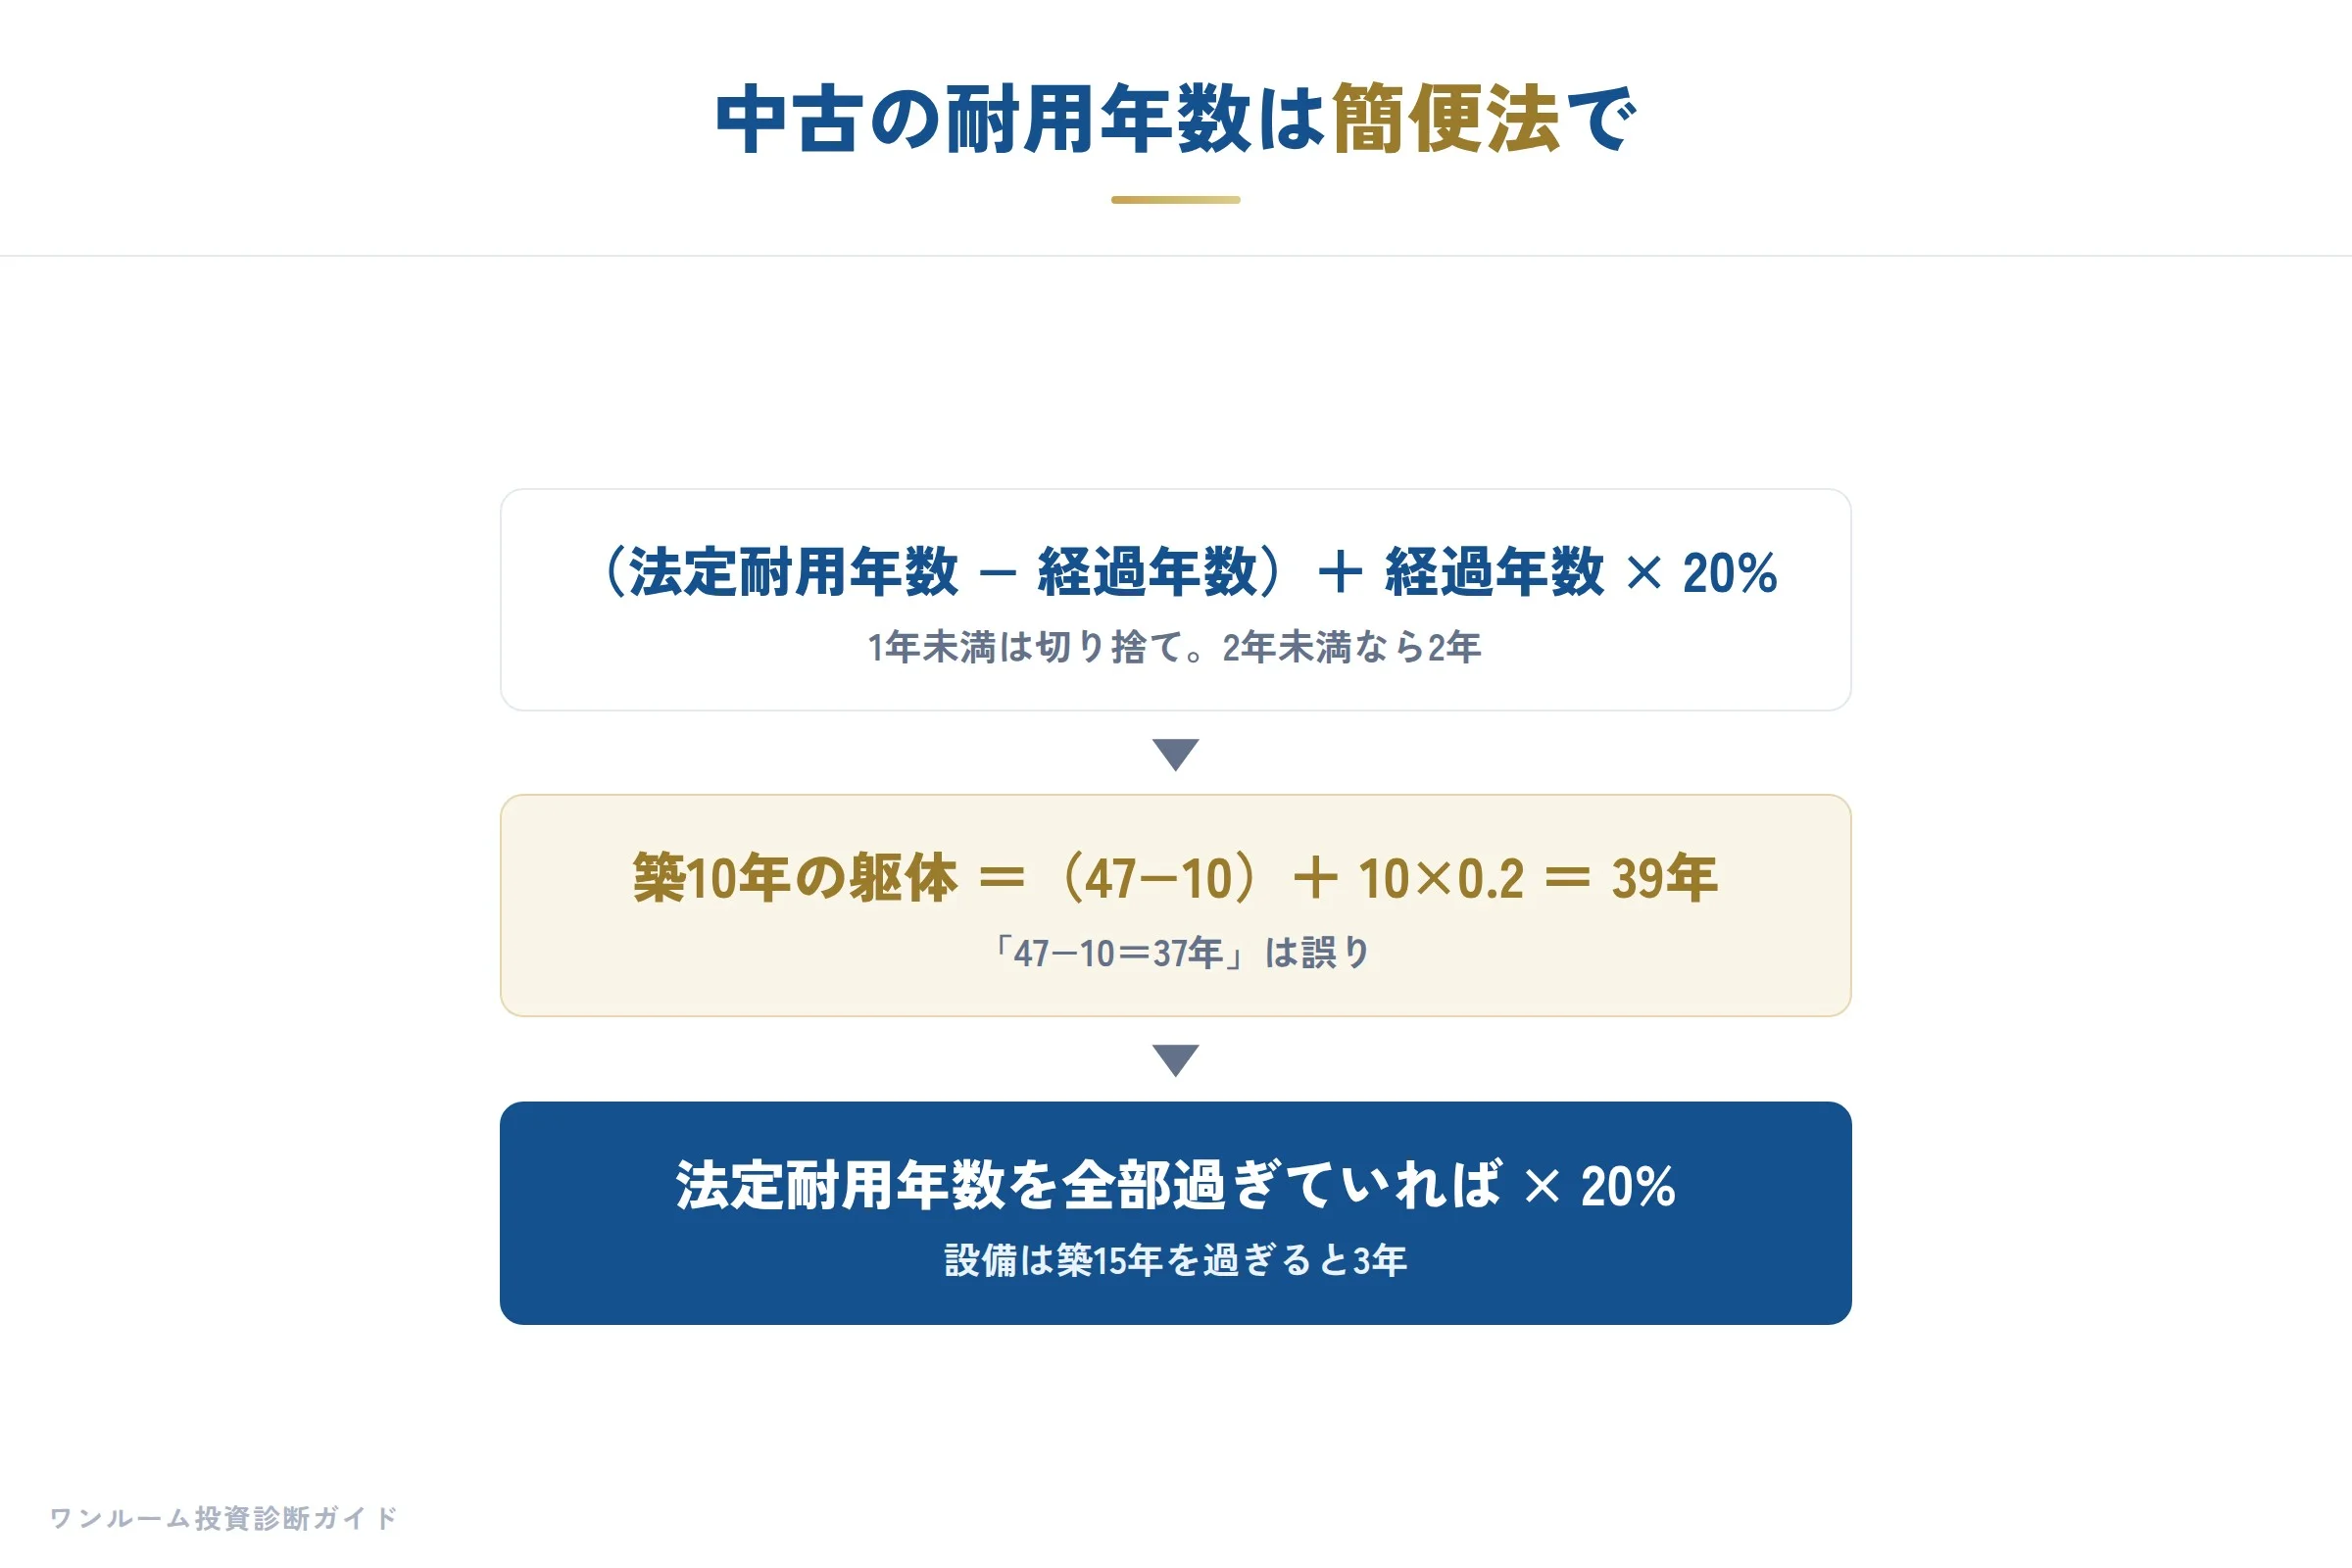
「47−10=37年」は誤りです。築10年なら、(47−10)+10×0.2=39年になります。
| 築年数 | 躯体(法定47年) | 設備(法定15年) |
|---|---|---|
| 築6年 | 42年 | 10年 |
| 築10年 | 39年 | 7年 |
| 築11年 | 38年 | 6年 |
| 築15年 | 35年 | 3年 |
| 築16年 | 34年 | 3年 |
| 築21年 | 30年 | 3年 |
| 築25年 | 27年 | 3年 |
| 築31年 | 22年 | 3年 |
設備は、築15年を過ぎると耐用年数が3年になります。
定額法の償却率
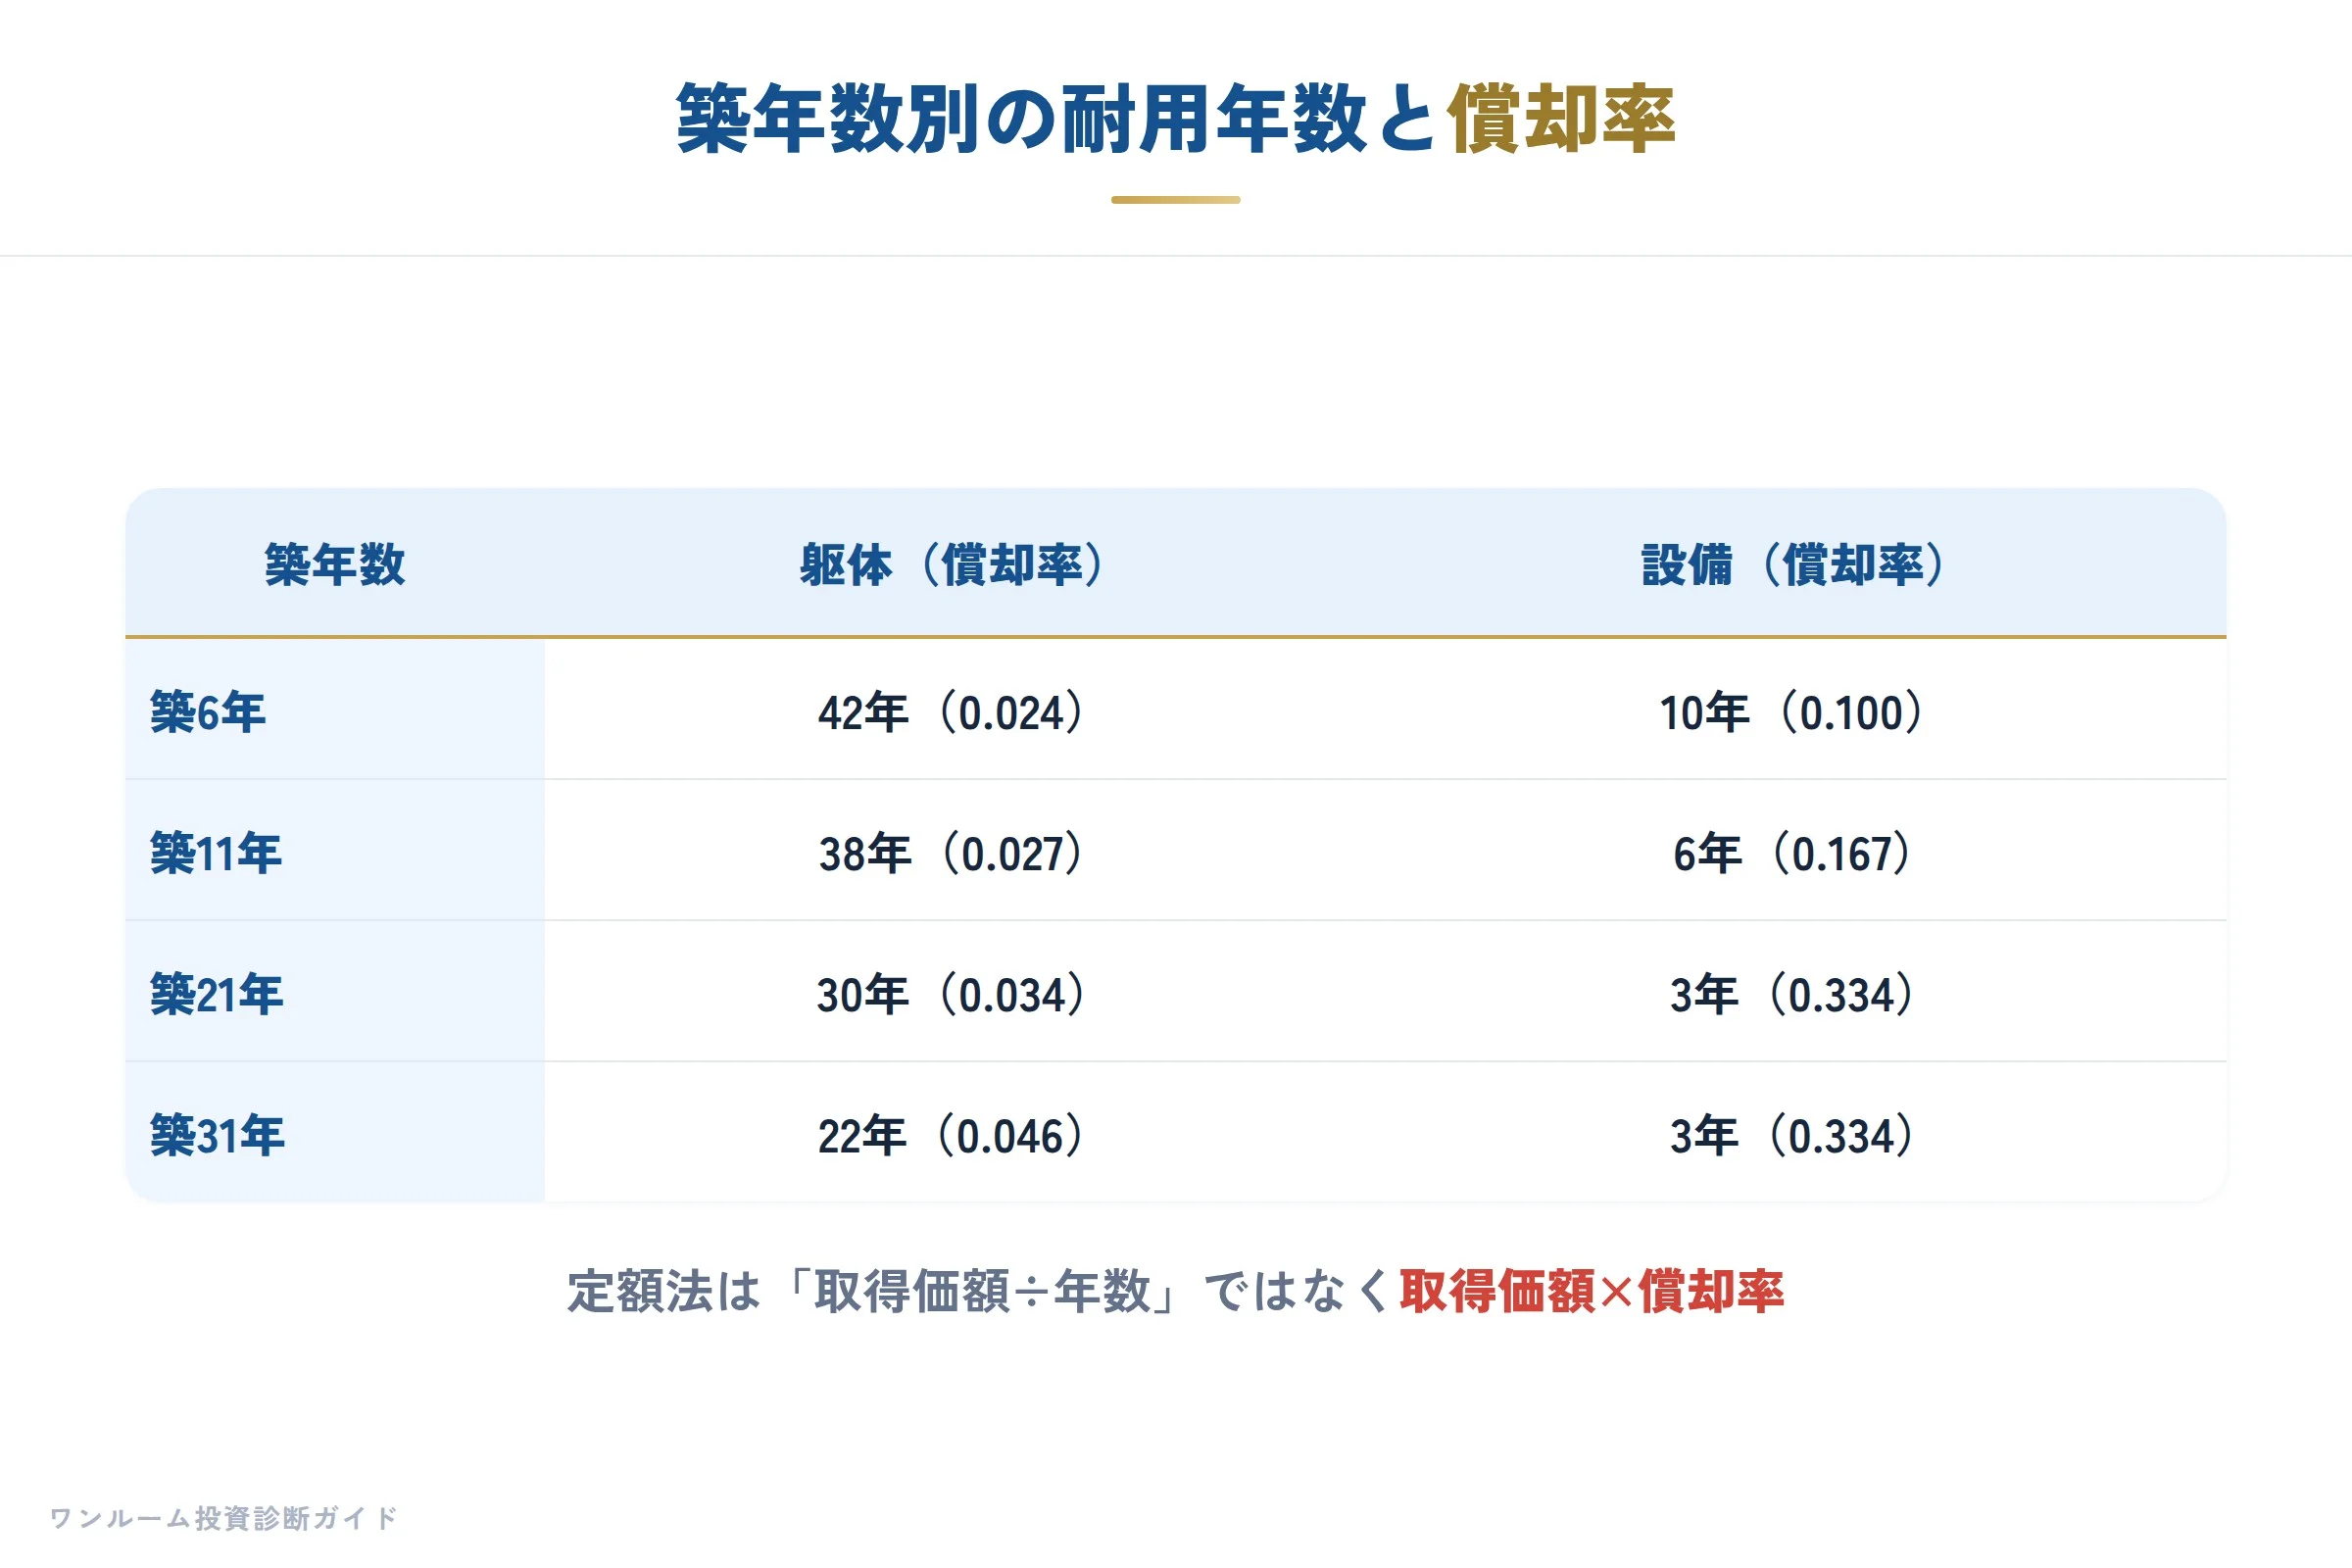
2007年4月以降に取得した建物は、定額法で償却します。定額法は「取得価額÷年数」ではなく、取得価額×耐用年数ごとに決まった償却率で計算します。建物附属設備(給排水・衛生・ガスの設備など)も、2016年4月以降に取得したものは定額法のみです。それより前に取得して定率法を選んでいた設備は、耐用年数が終わるまで定率法のままです(国税庁、2026年10月確認)。
| 耐用年数 | 償却率 |
|---|---|
| 3年 | 0.334 |
| 6年 | 0.167 |
| 10年 | 0.100 |
| 22年 | 0.046 |
| 30年 | 0.034 |
| 38年 | 0.027 |
| 42年 | 0.024 |
| 47年 | 0.022 |
累計で取得価額から1円を残すところまで償却でき、最後の年は残りの分だけになります。
躯体と設備を分けると何が変わるか
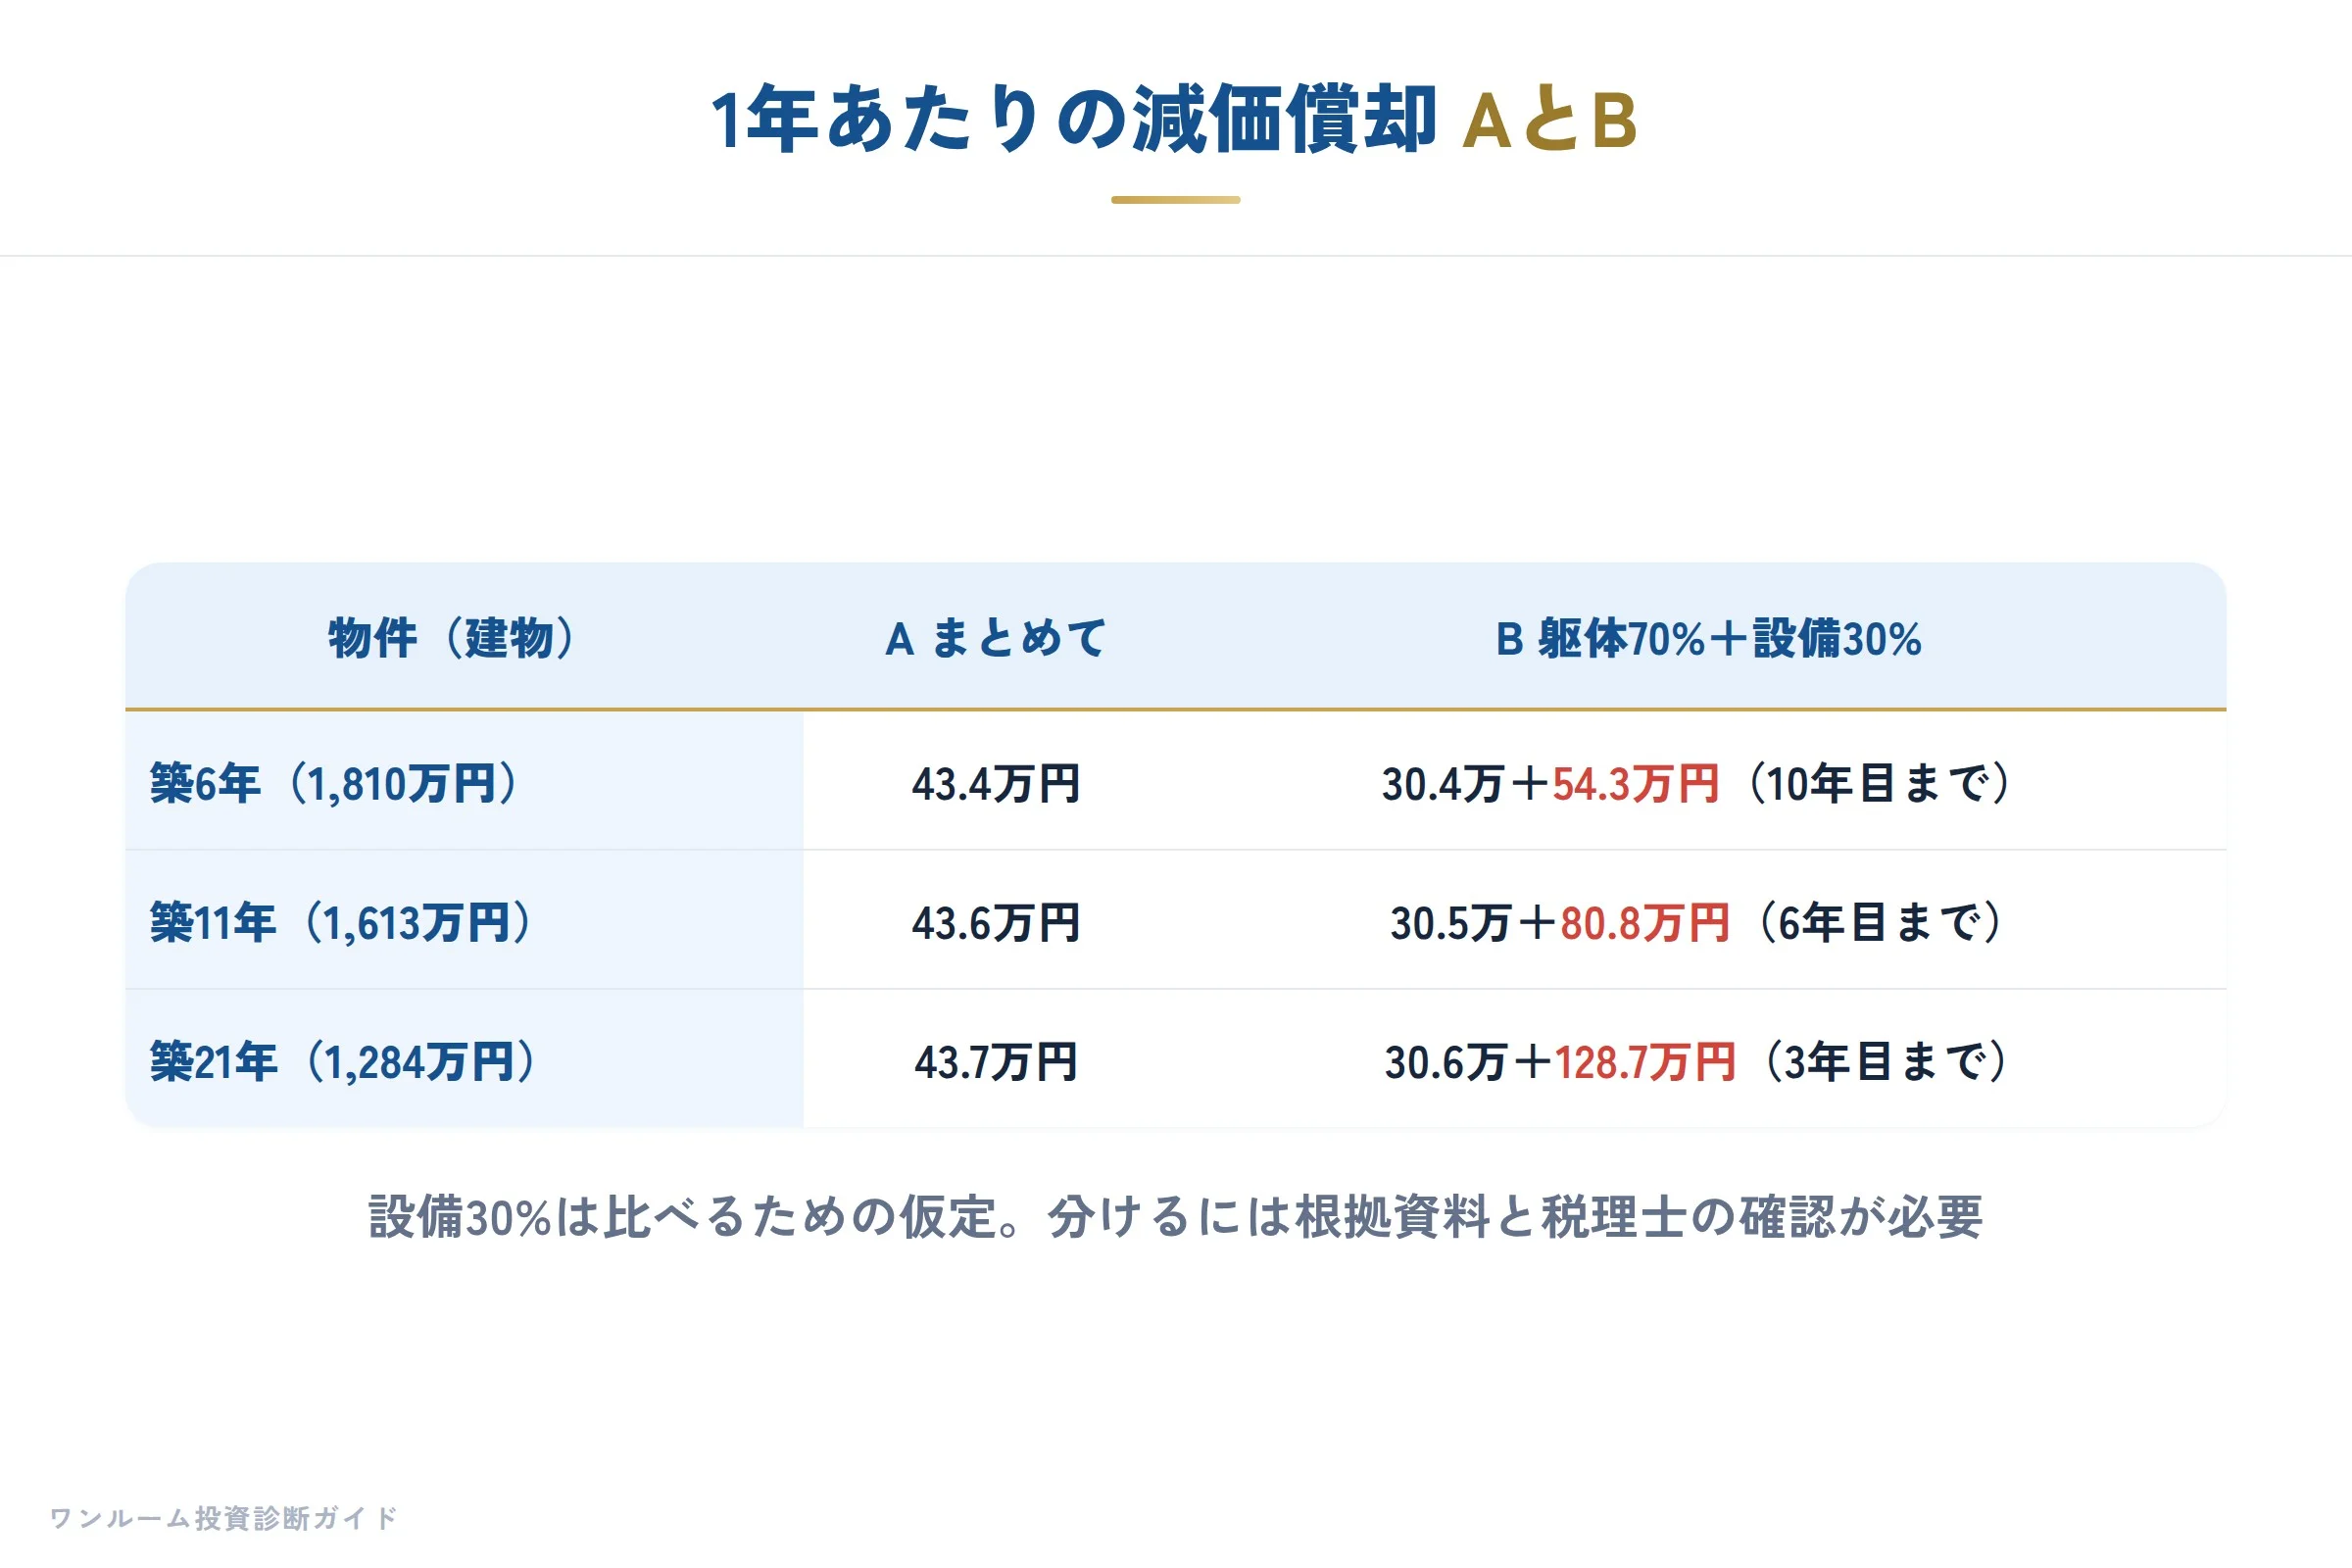
家賃月10万円の中古ワンルーム3物件で、建物をまとめて躯体の年数で償却する方法(A)と、建物の70%を躯体、30%を設備の年数で償却する方法(B)を比べました。
| 物件 | 価格 | 建物(割合) | A 1年の償却 | B 1年の償却 |
|---|---|---|---|---|
| 築6年 | 3,017万円 | 1,810万円(60%) | 43.4万円 | 30.4万円+設備54.3万円(10年目まで) |
| 築11年 | 2,933万円 | 1,613万円(55%) | 43.6万円 | 30.5万円+設備80.8万円(6年目まで) |
| 築21年 | 2,854万円 | 1,284万円(45%) | 43.7万円 | 30.6万円+設備128.7万円(3年目まで) |
設備の耐用年数が短い古い物件ほど、最初の数年の経費が大きくなります。
戻る税金は数倍になる(年収800万円)
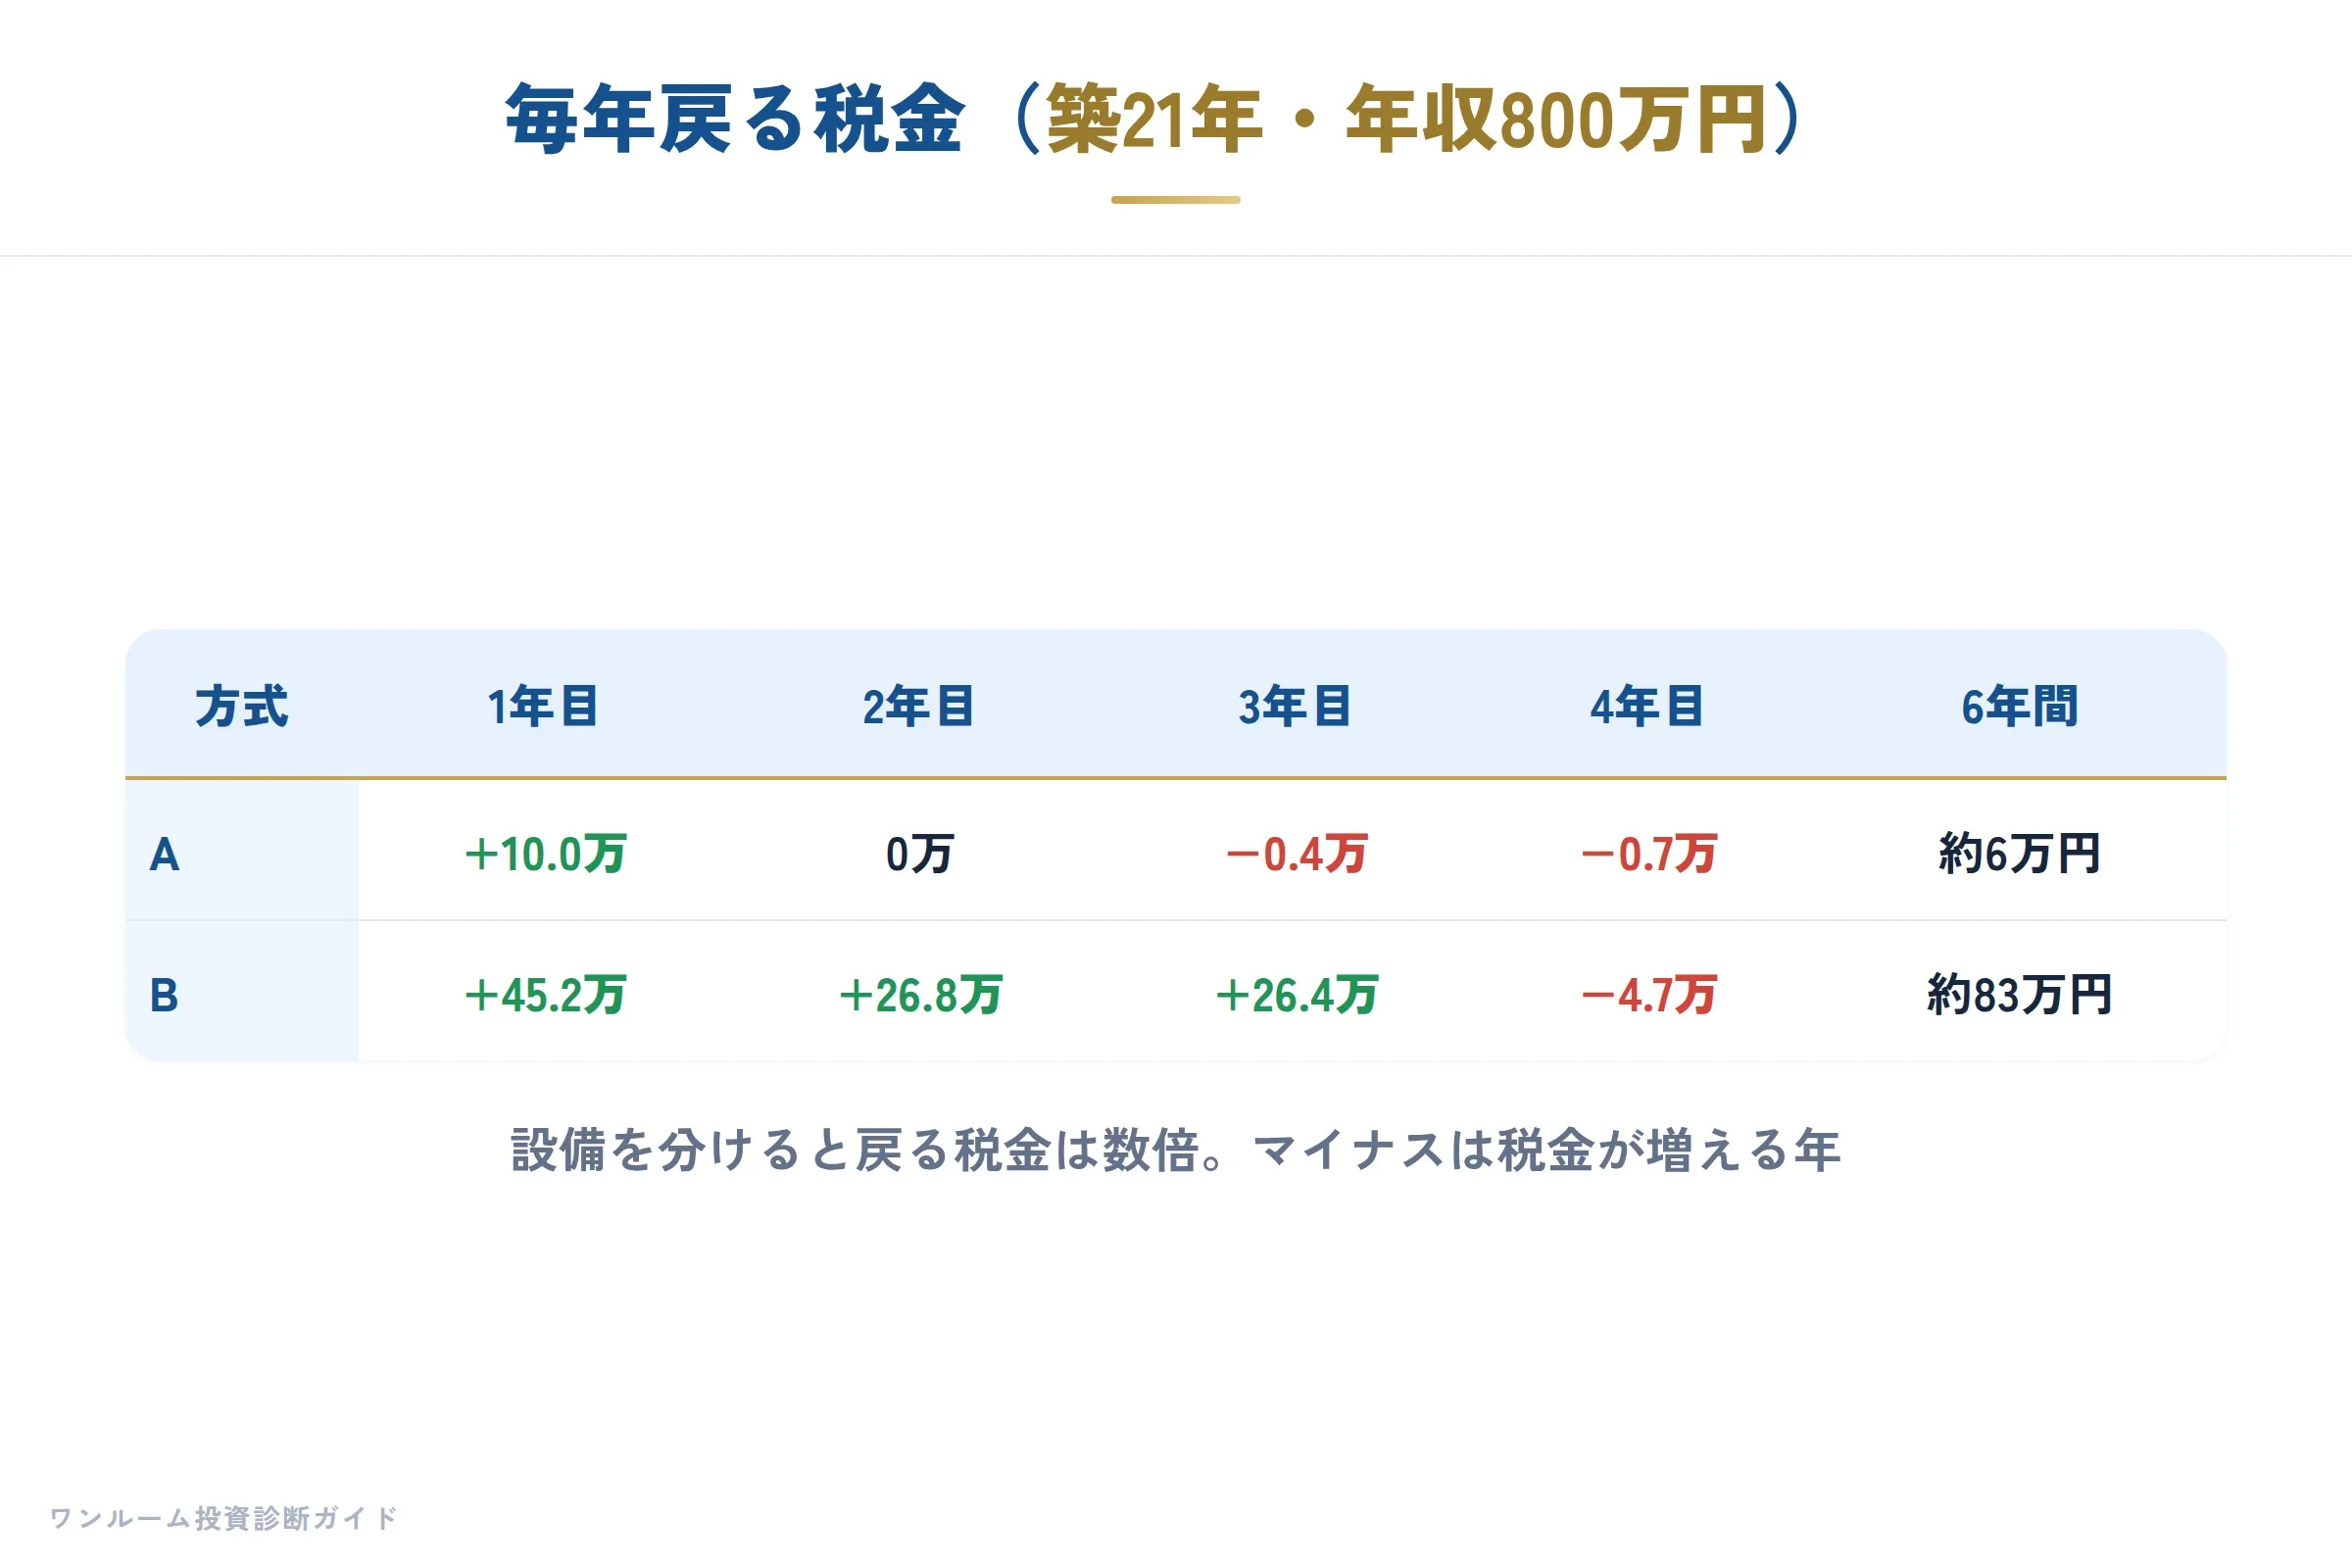
| 築21年・年収800万円 | 1年目 | 2年目 | 3年目 | 4年目 | 5年目 | 6年目 |
|---|---|---|---|---|---|---|
| A(まとめて償却) | +10.0万円 | 0万円 | −0.4万円 | −0.7万円 | −1.1万円 | −1.4万円 |
| B(設備を分ける) | +45.2万円 | +26.8万円 | +26.4万円 | −4.7万円 | −5.0万円 | −5.4万円 |
※マイナスは税金が増える年です。
6年間の合計は、Aが約6万円、Bが約83万円でした。築6年は約12万円→約58万円、築11年は約10万円→約100万円です。築11年が一番多いのは、設備の年数が6年で、6年間ずっと大きな経費が続くためです。
ただし、売るときの税金も増える
減価償却した分だけ帳簿上の値段が下がるので、同じ値段で売れても利益が出た扱いになります。6年持って同じ値段で売ったときの税金(長期20.315%)は次のとおりでした。
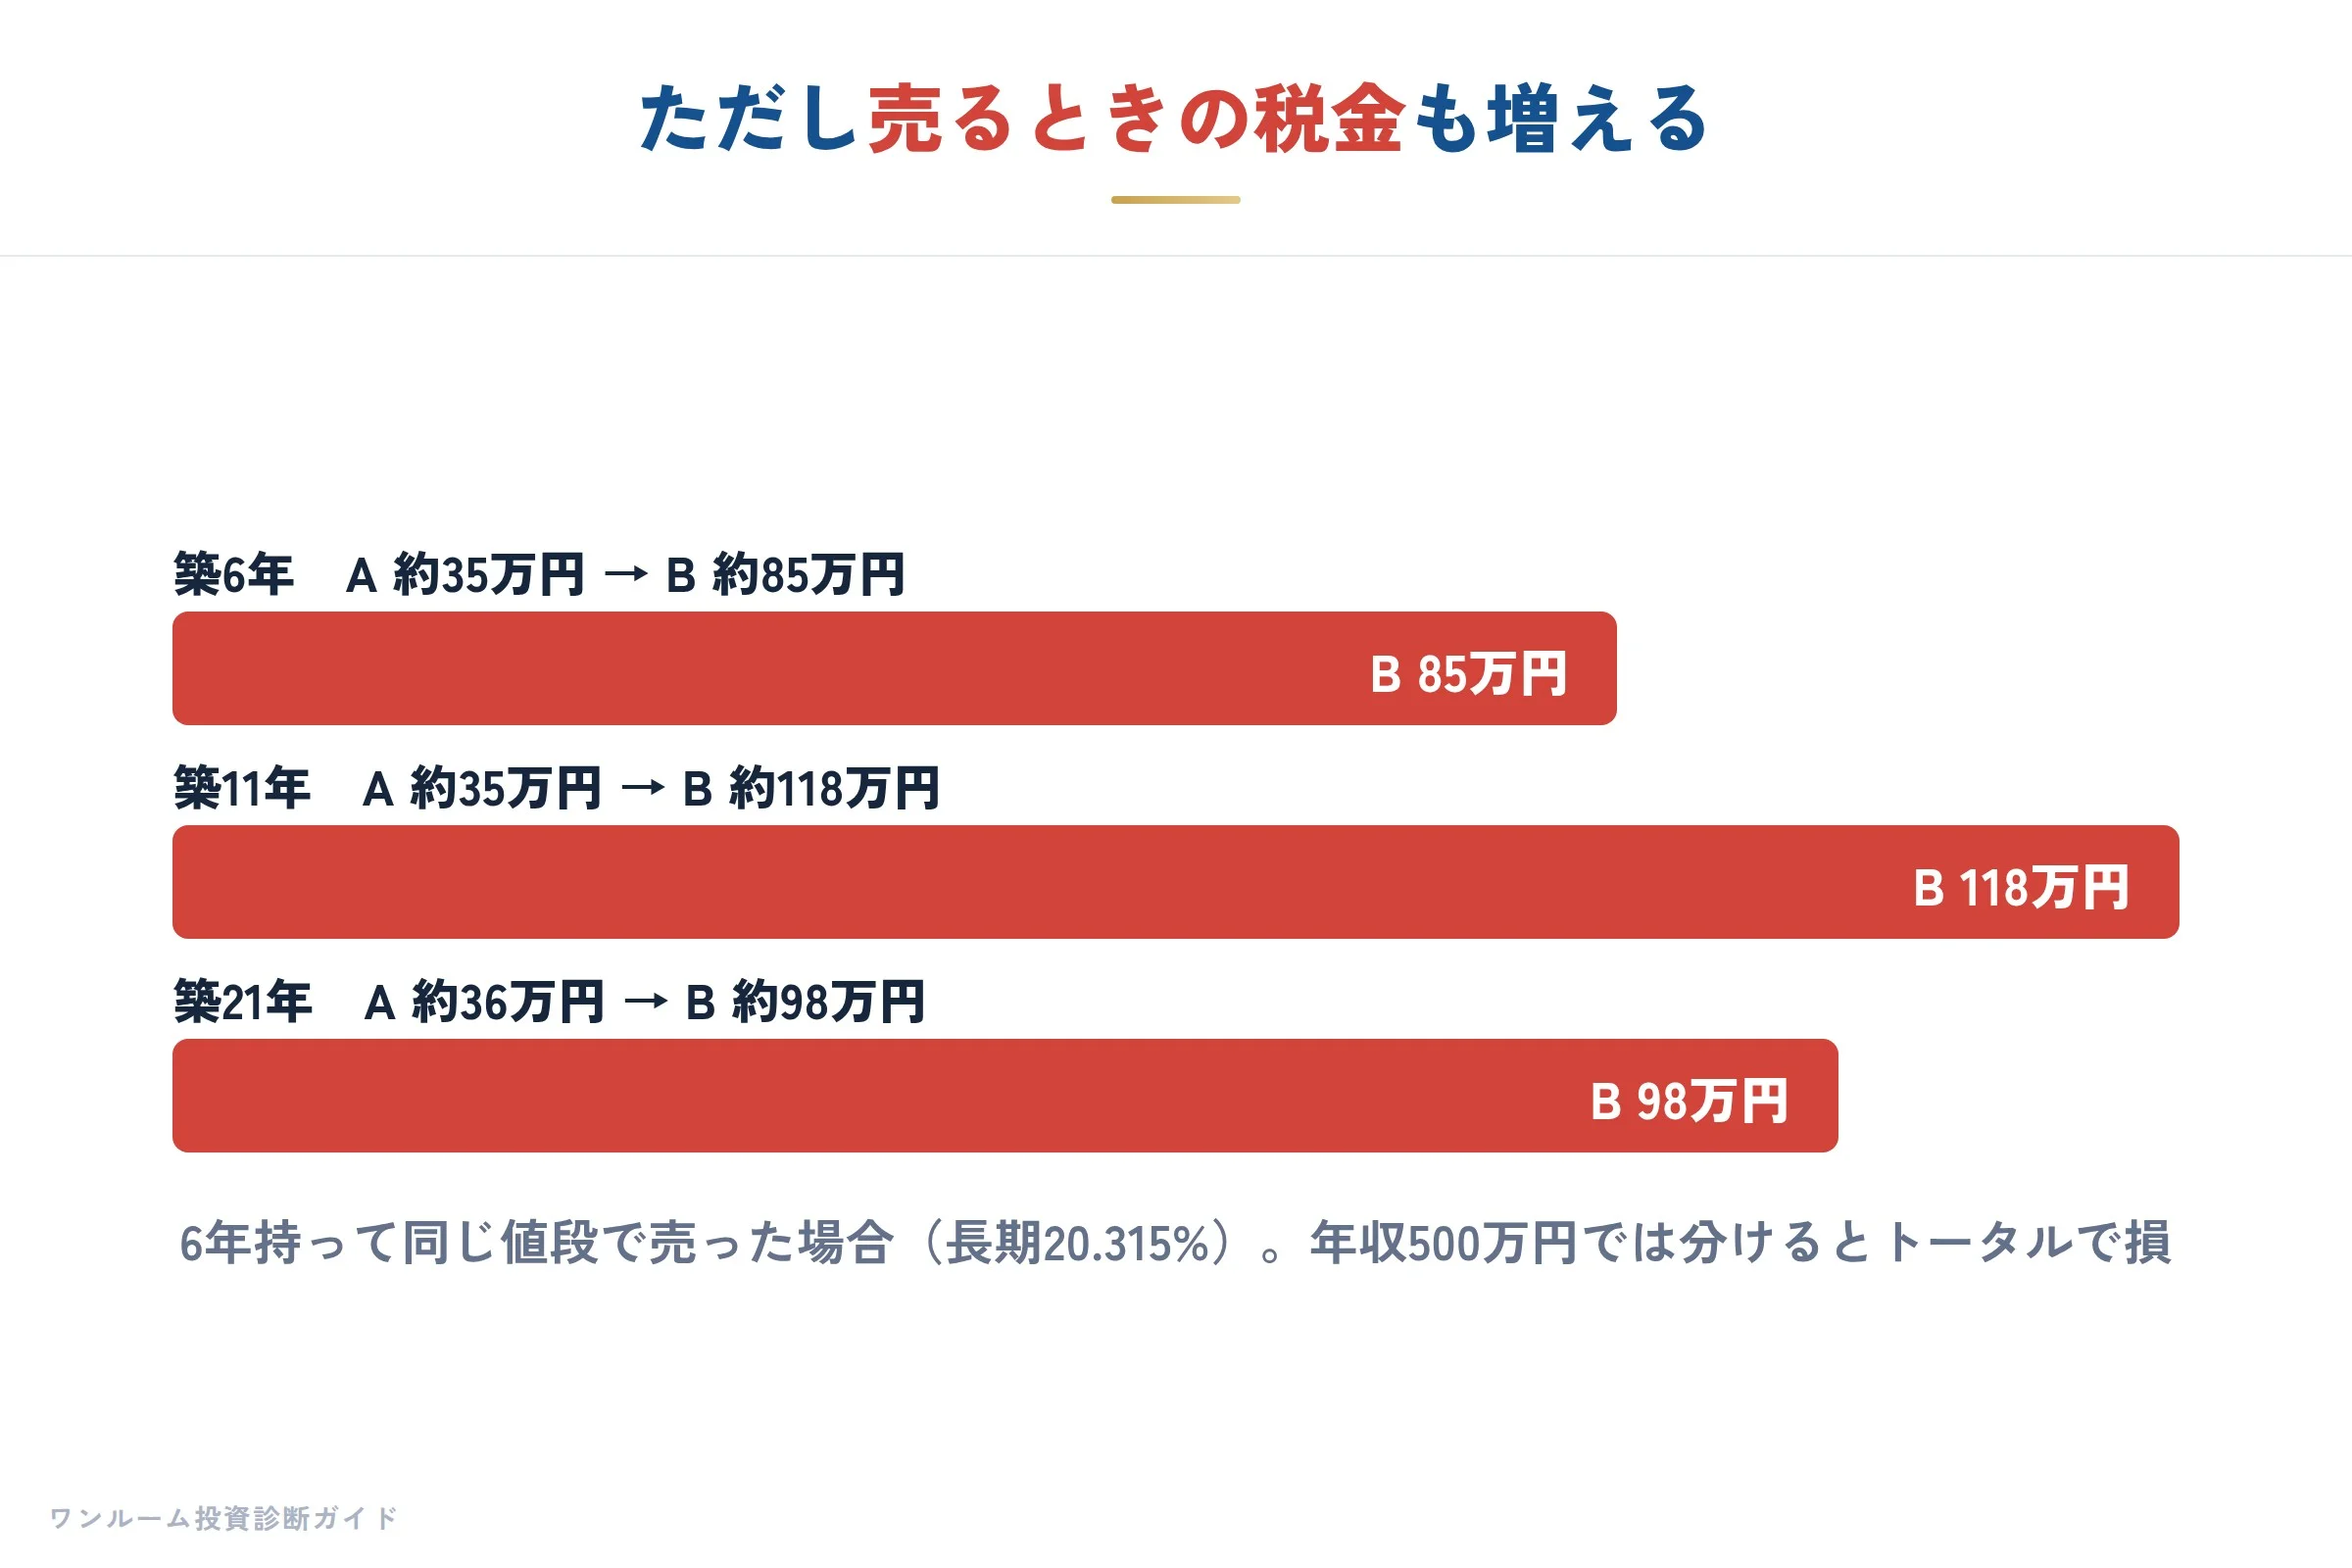
| 物件 | A 6年間の償却/売るときの税金 | B 6年間の償却/売るときの税金 |
|---|---|---|
| 築6年 | 261万/約35万円 | 508万/約85万円 |
| 築11年 | 261万/約35万円 | 667万/約118万円 |
| 築21年 | 262万/約36万円 | 569万/約98万円 |
そのため、設備を分けたときのトータルの損得は、税率で分かれました。
| 年収 | 築6年 | 築11年 | 築21年 |
|---|---|---|---|
| 500万円 | −21万円 | −25万円 | −19万円 |
| 800万円 | −4万円 | +8万円 | +15万円 |
| 1,500万円以上 | +16万円 | +47万円 | +48万円 |
設備を分けて得をするのは税率の高い人で、年収500万円前後では、かえって損になることがありました。持っている間に戻る率より、売るときに減価償却の分にかかる約20%のほうが高くなるためです。
「設備を分けて償却すると、自分の場合は得なのか損なのか」「分けるための根拠資料は何が必要か」を、不動産投資に特化したトランス税理士法人の中山慎吾 代表税理士に直接質問できる会です。宅地建物取引士のこうのすけが物件の数字を確かめます。物件の販売は行いません。
日時:2026年10月27日(火)19:30〜21:00(受付19:15)
会場:東京都港区新橋(定員10名)。オンライン・アーカイブ視聴もあります
参加費:2,000円(税込)
設備を分けるときの注意
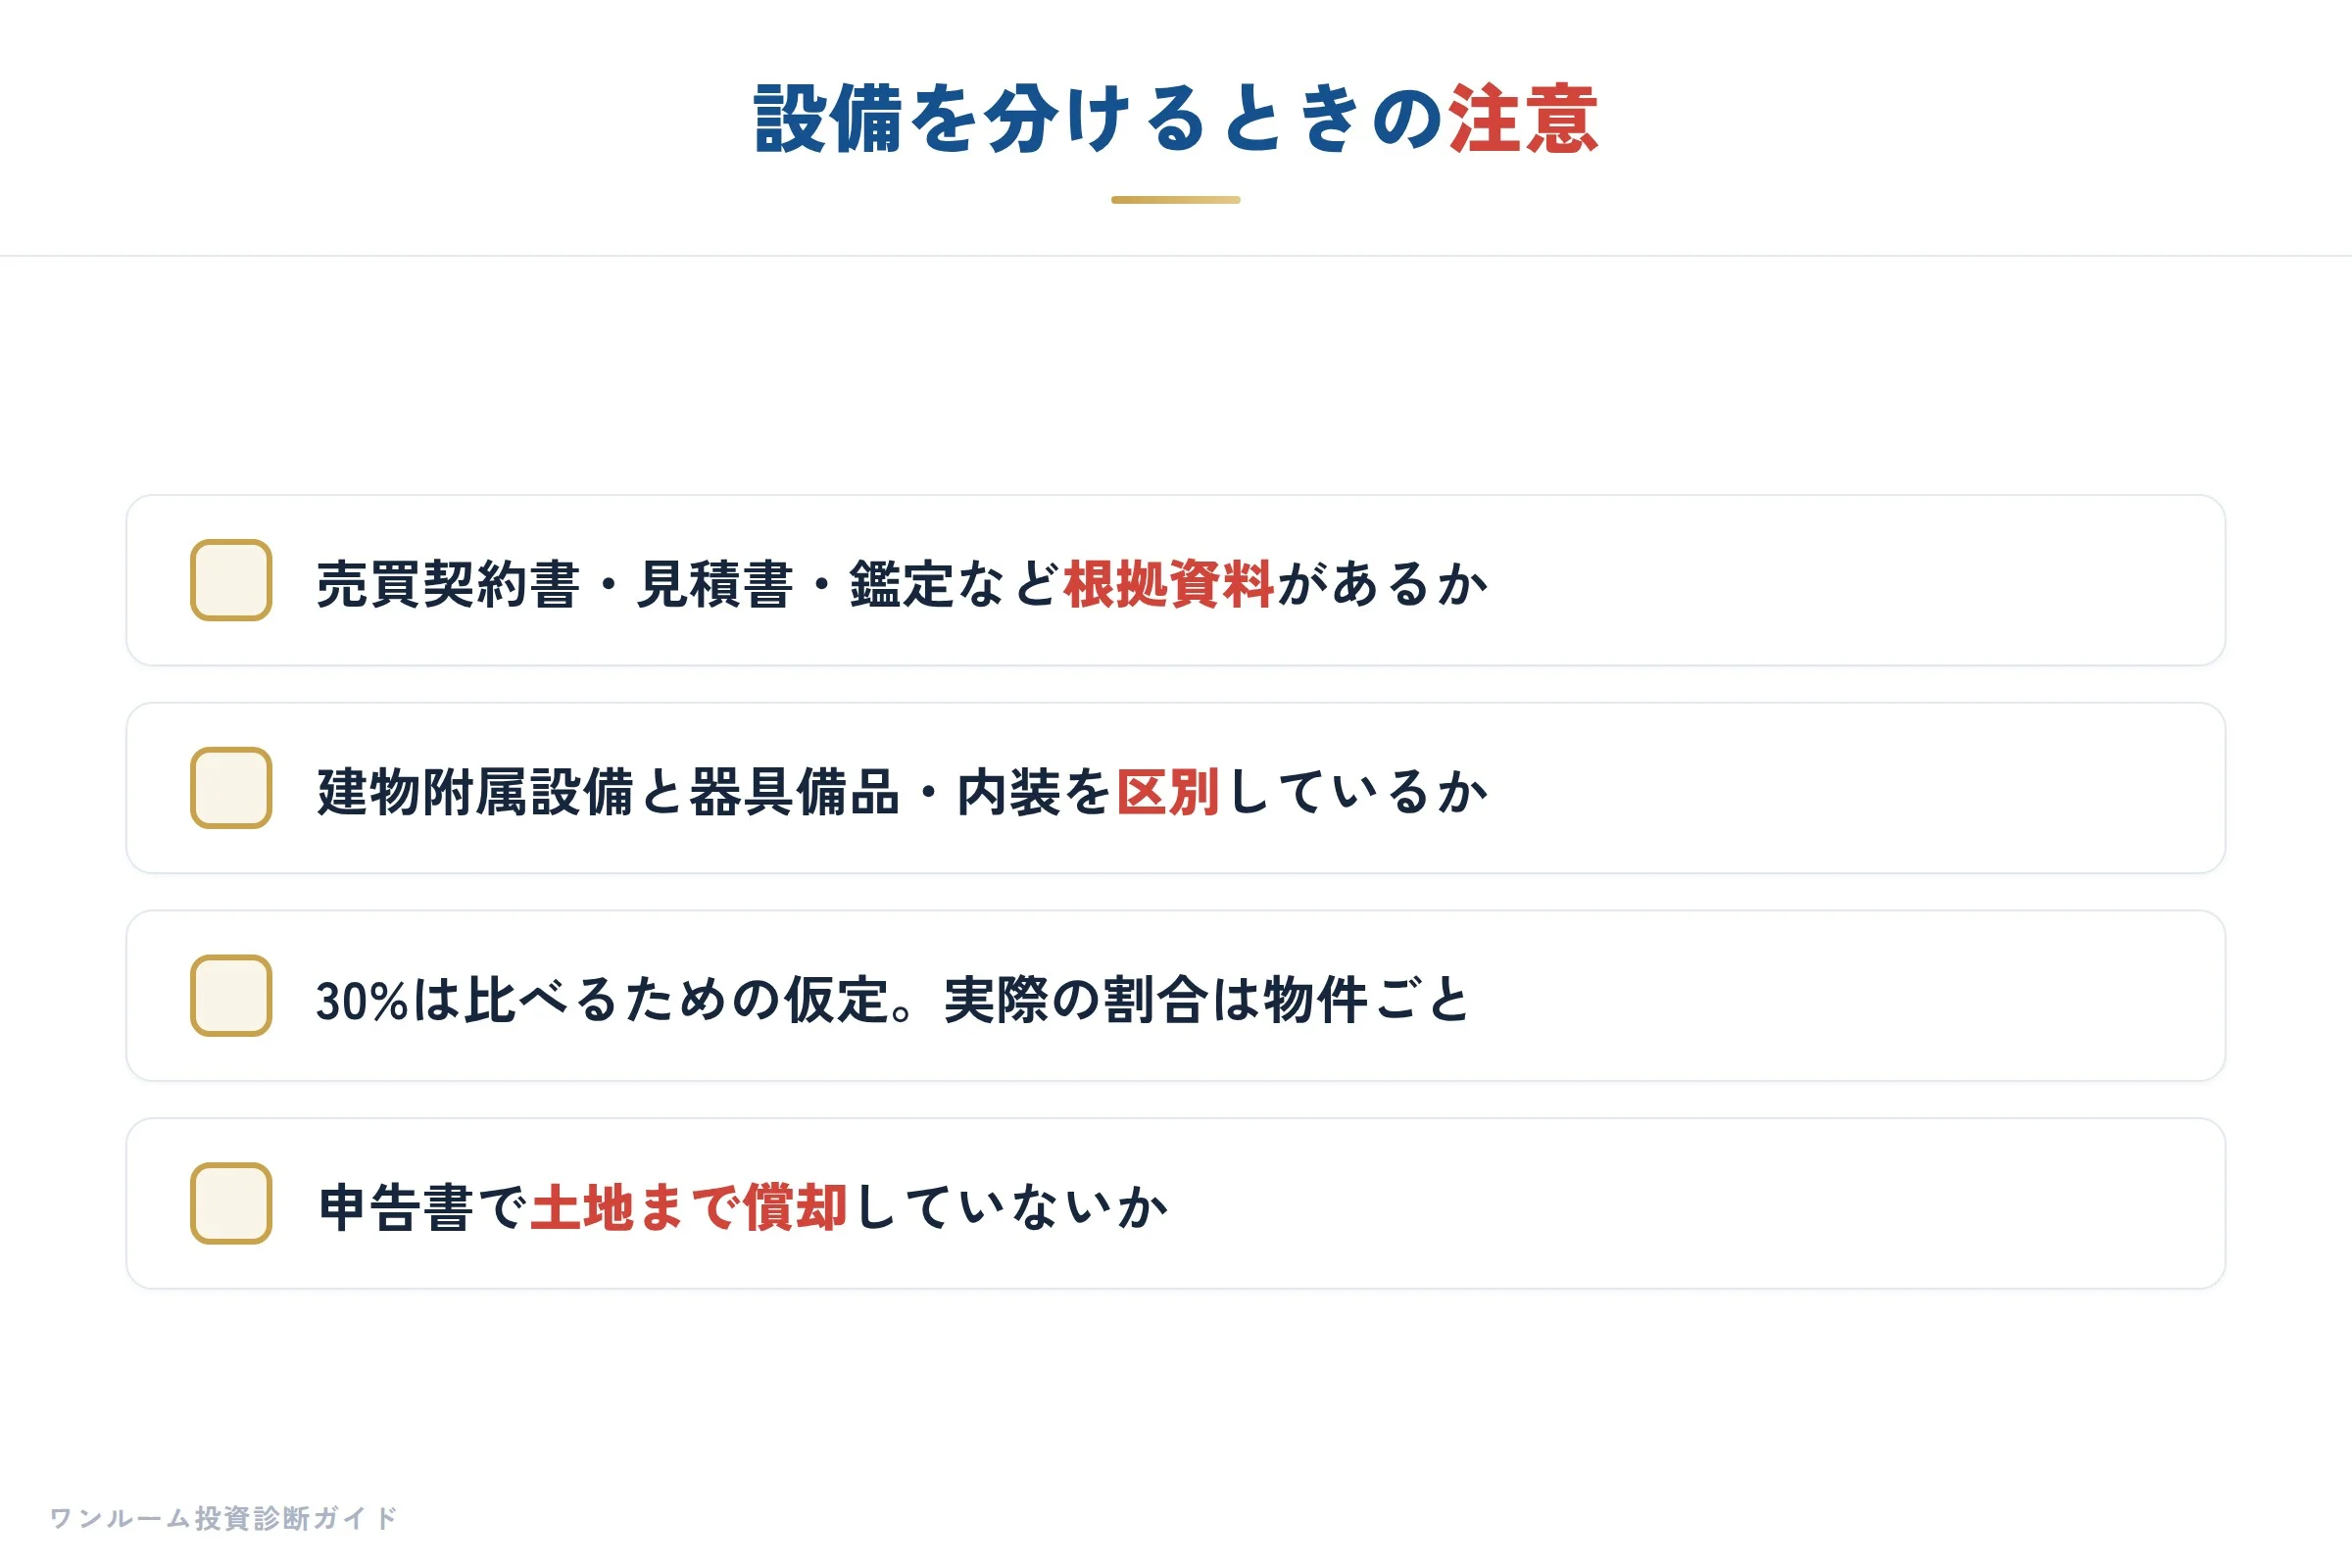
- 根拠資料が必要:設備として分けるには、売買契約書・見積書・鑑定など、物件ごとの根拠が必要です。根拠なく分けると、税務署に認められないことがあります
- 何が設備に当たるかは種類で決まる:給排水・衛生・ガスの設備などの建物附属設備と、器具備品・内装とは区分が違い、種類ごとに耐用年数も違います
- 30%は比べるための仮定:この記事の設備30%は比較のための仮定で、実際の割合は物件ごとに違います
- 土地を償却していないか:もらった申告書で、土地まで減価償却していないか確かめてください
まとめ
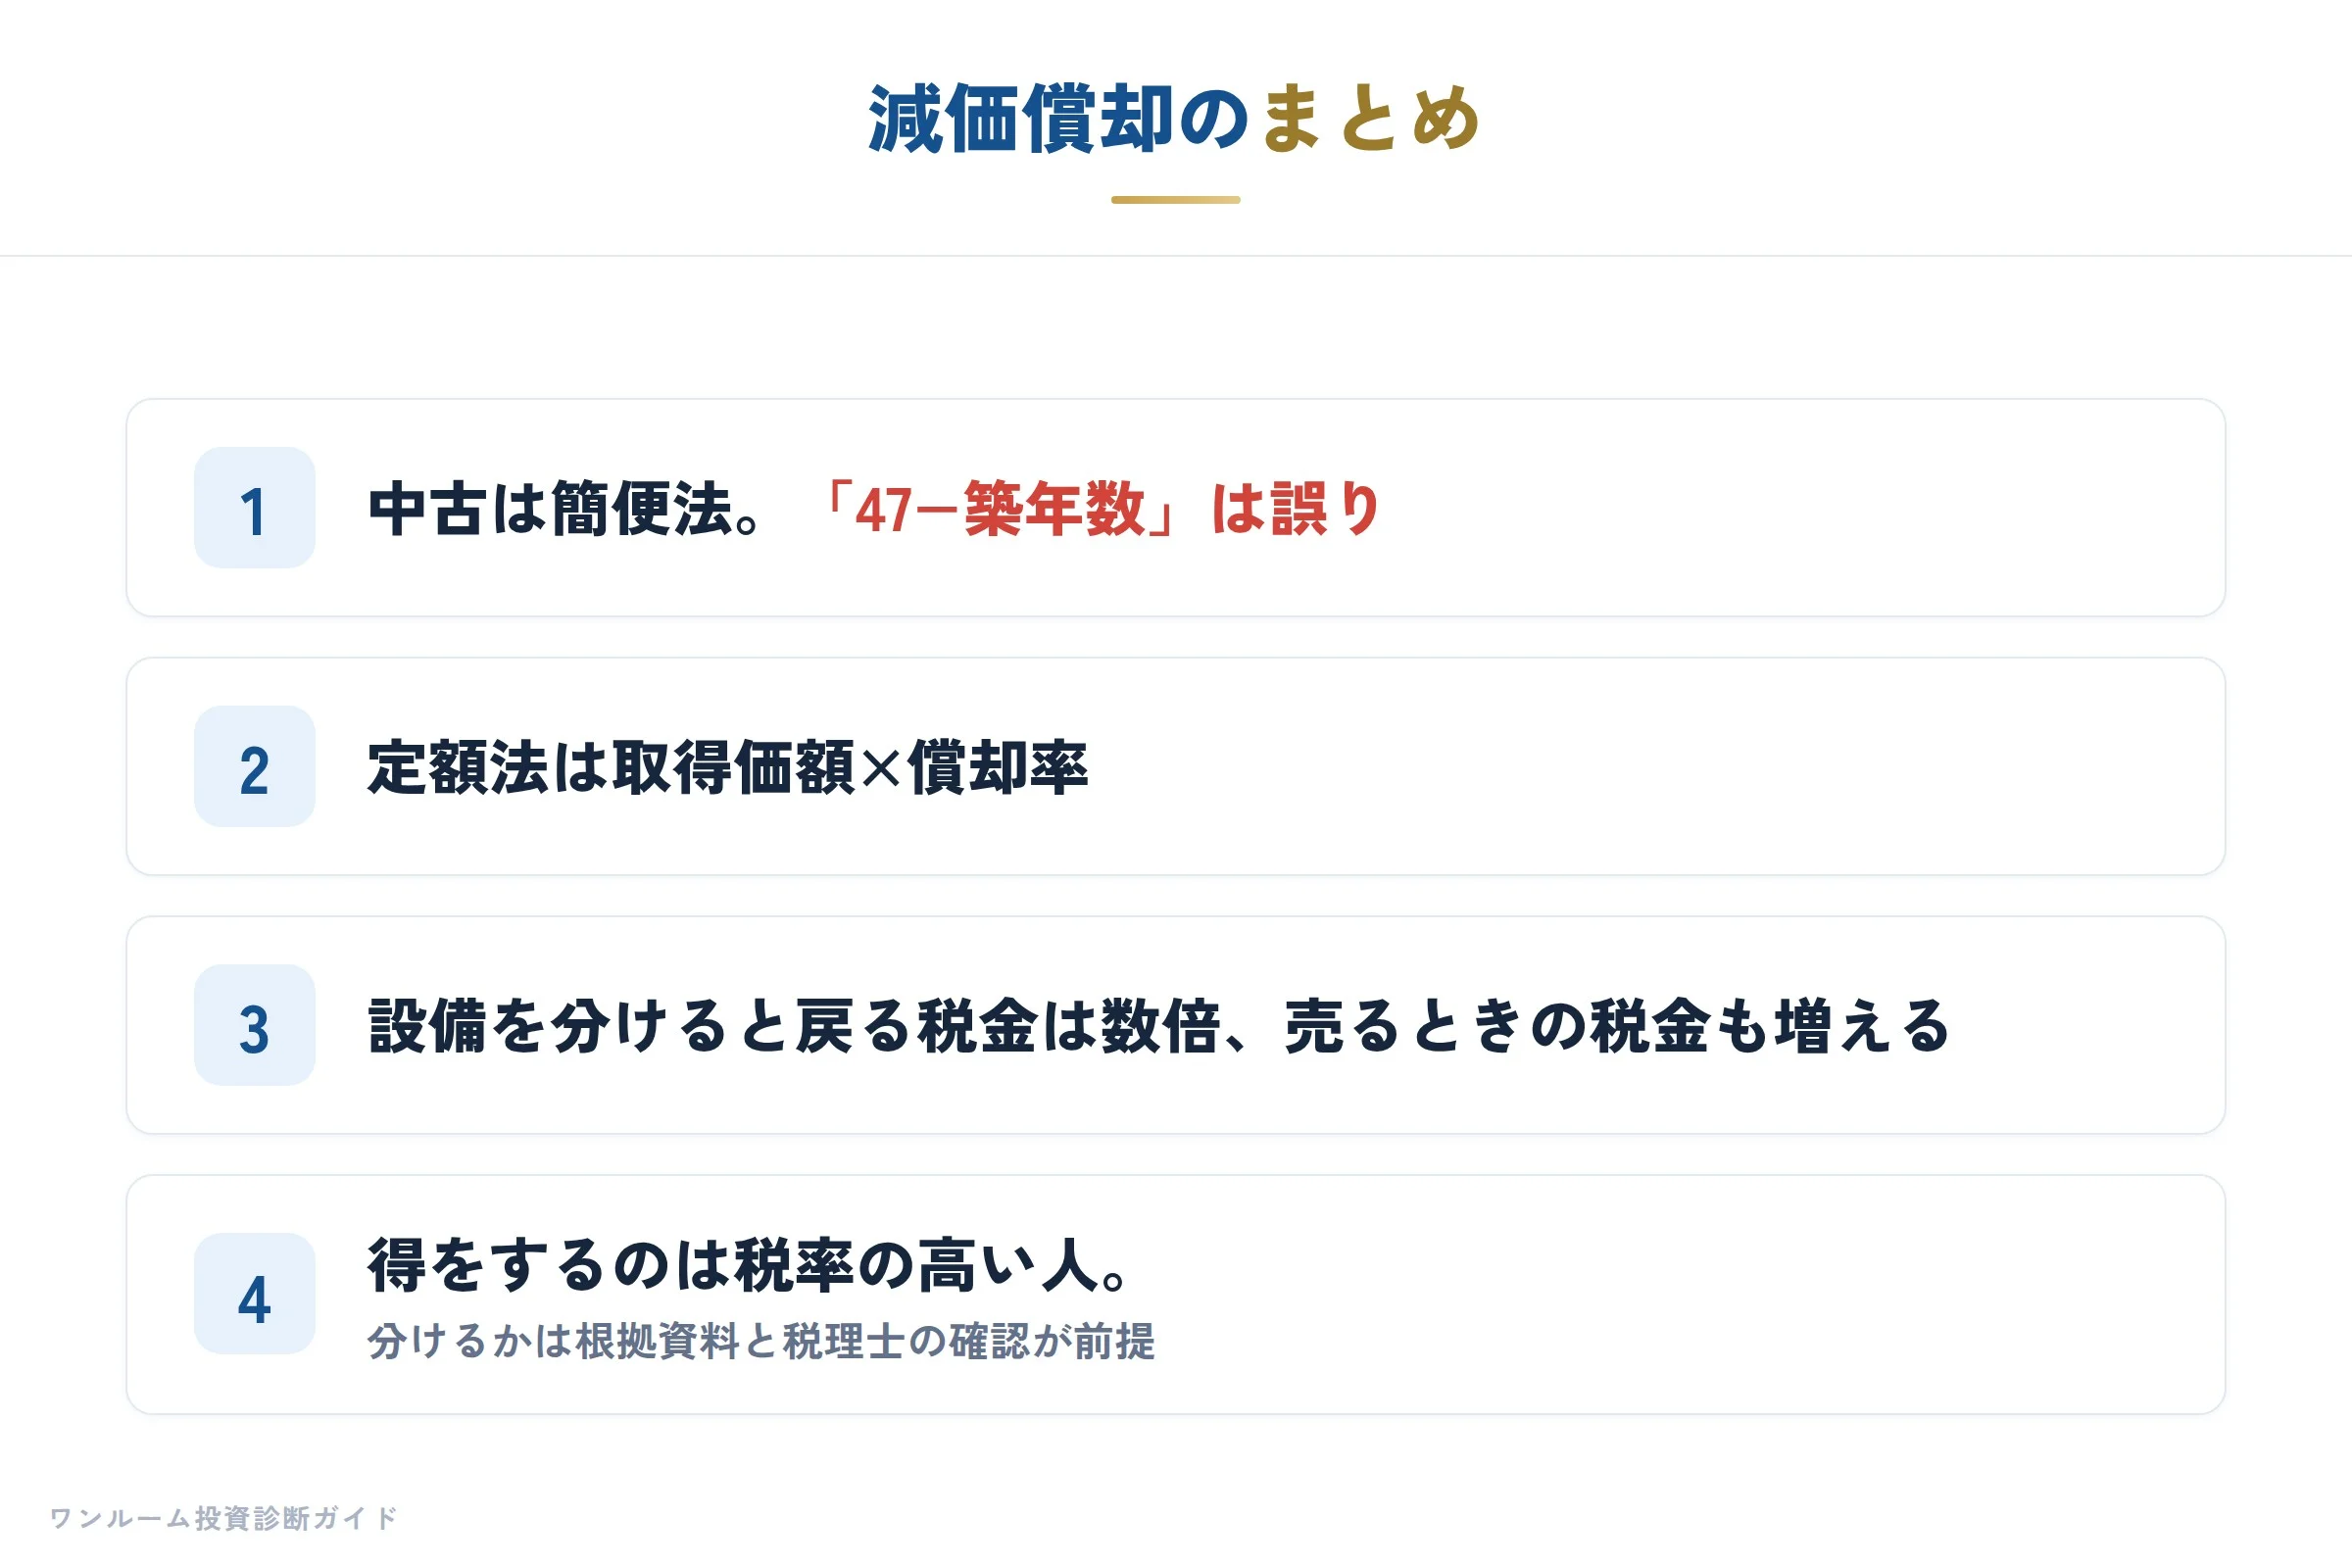
- 中古の耐用年数は簡便法で計算する。「47−築年数」は誤り
- 定額法は、取得価額×償却率で計算する
- 設備を分けると最初の数年の経費が大きくなり、戻る税金は数倍になる
- ただし売るときの税金も増えるため、得をするのは税率の高い人。分けるかどうかは根拠資料と税理士の確認が前提
減価償却で戻る税金より、トータルの損得を大きく動かしたのは、家賃と買った値段でした(家賃が1万円上がる差は約270〜280万円)。検討中の物件が割高でないかは、無料の割高診断で確かめられます。
建物と土地の割合(建物比率)の考え方はワンルームマンション投資の減価償却と建物比率、試算の全体は不動産投資の節税シミュレーションで解説しています。
試算の前提:東京・駅徒歩5分の中古ワンルーム。家賃月10万円、建物管理費と修繕積立金は月1.2万円。価格=(家賃-建物管理費-修繕積立金)×12÷評価利回り(築6年3.5%・築11年3.6%・築21年3.7%)。建物の割合は築6年60%・築11年55%・築21年45%(仮定)。全額ローン・金利1.8%・35年。管理手数料は家賃の5%、固定資産税等は年5万円、保険は年1万円、1年目の諸費用60万円を経費とした仮定。1月に買って6年持ち、7年目の初めに同じ値段で売却(売却費用3%・長期の税率)。戻る税金は、赤字を入れる前と後で所得税(復興特別所得税を含む)と住民税を毎年計算し直した差です。
※本記事は一般的な情報提供を目的としたもので、特定の物件の購入・売却を勧誘するものではありません。税務の取り扱いは個別の状況で異なるため、実際の申告は税理士にご相談ください。設備30%は比べるための仮定です。
※試算は上記の前提による概算で、将来の家賃・売却価格・税額を約束するものではありません。税制は2026年9月時点の内容です。