
「会社員こそ、不動産投資で節税できますよ」。年収が上がってくると、こうした電話や紹介が増えます。
これは、ある面では本当です。会社員は給与から税金が先に引かれているので、不動産の赤字で確定申告をすると、払いすぎた税金が戻ってきます。ただし、戻る金額・続く年数・売るときの税金まで確かめると、会社員ならではの注意点が見えてきます。
私たち「みんなのワンルーム投資」は、ワンルーム投資の相談サービスを運営しています。代表のこうのすけは宅地建物取引士・ファイナンシャルプランナーで、税理士ではありません。この記事は仕組みと考え方の解説です。あなた個人の申告や判断は、必ず税理士にご相談ください。
会社員の税金が戻る流れ
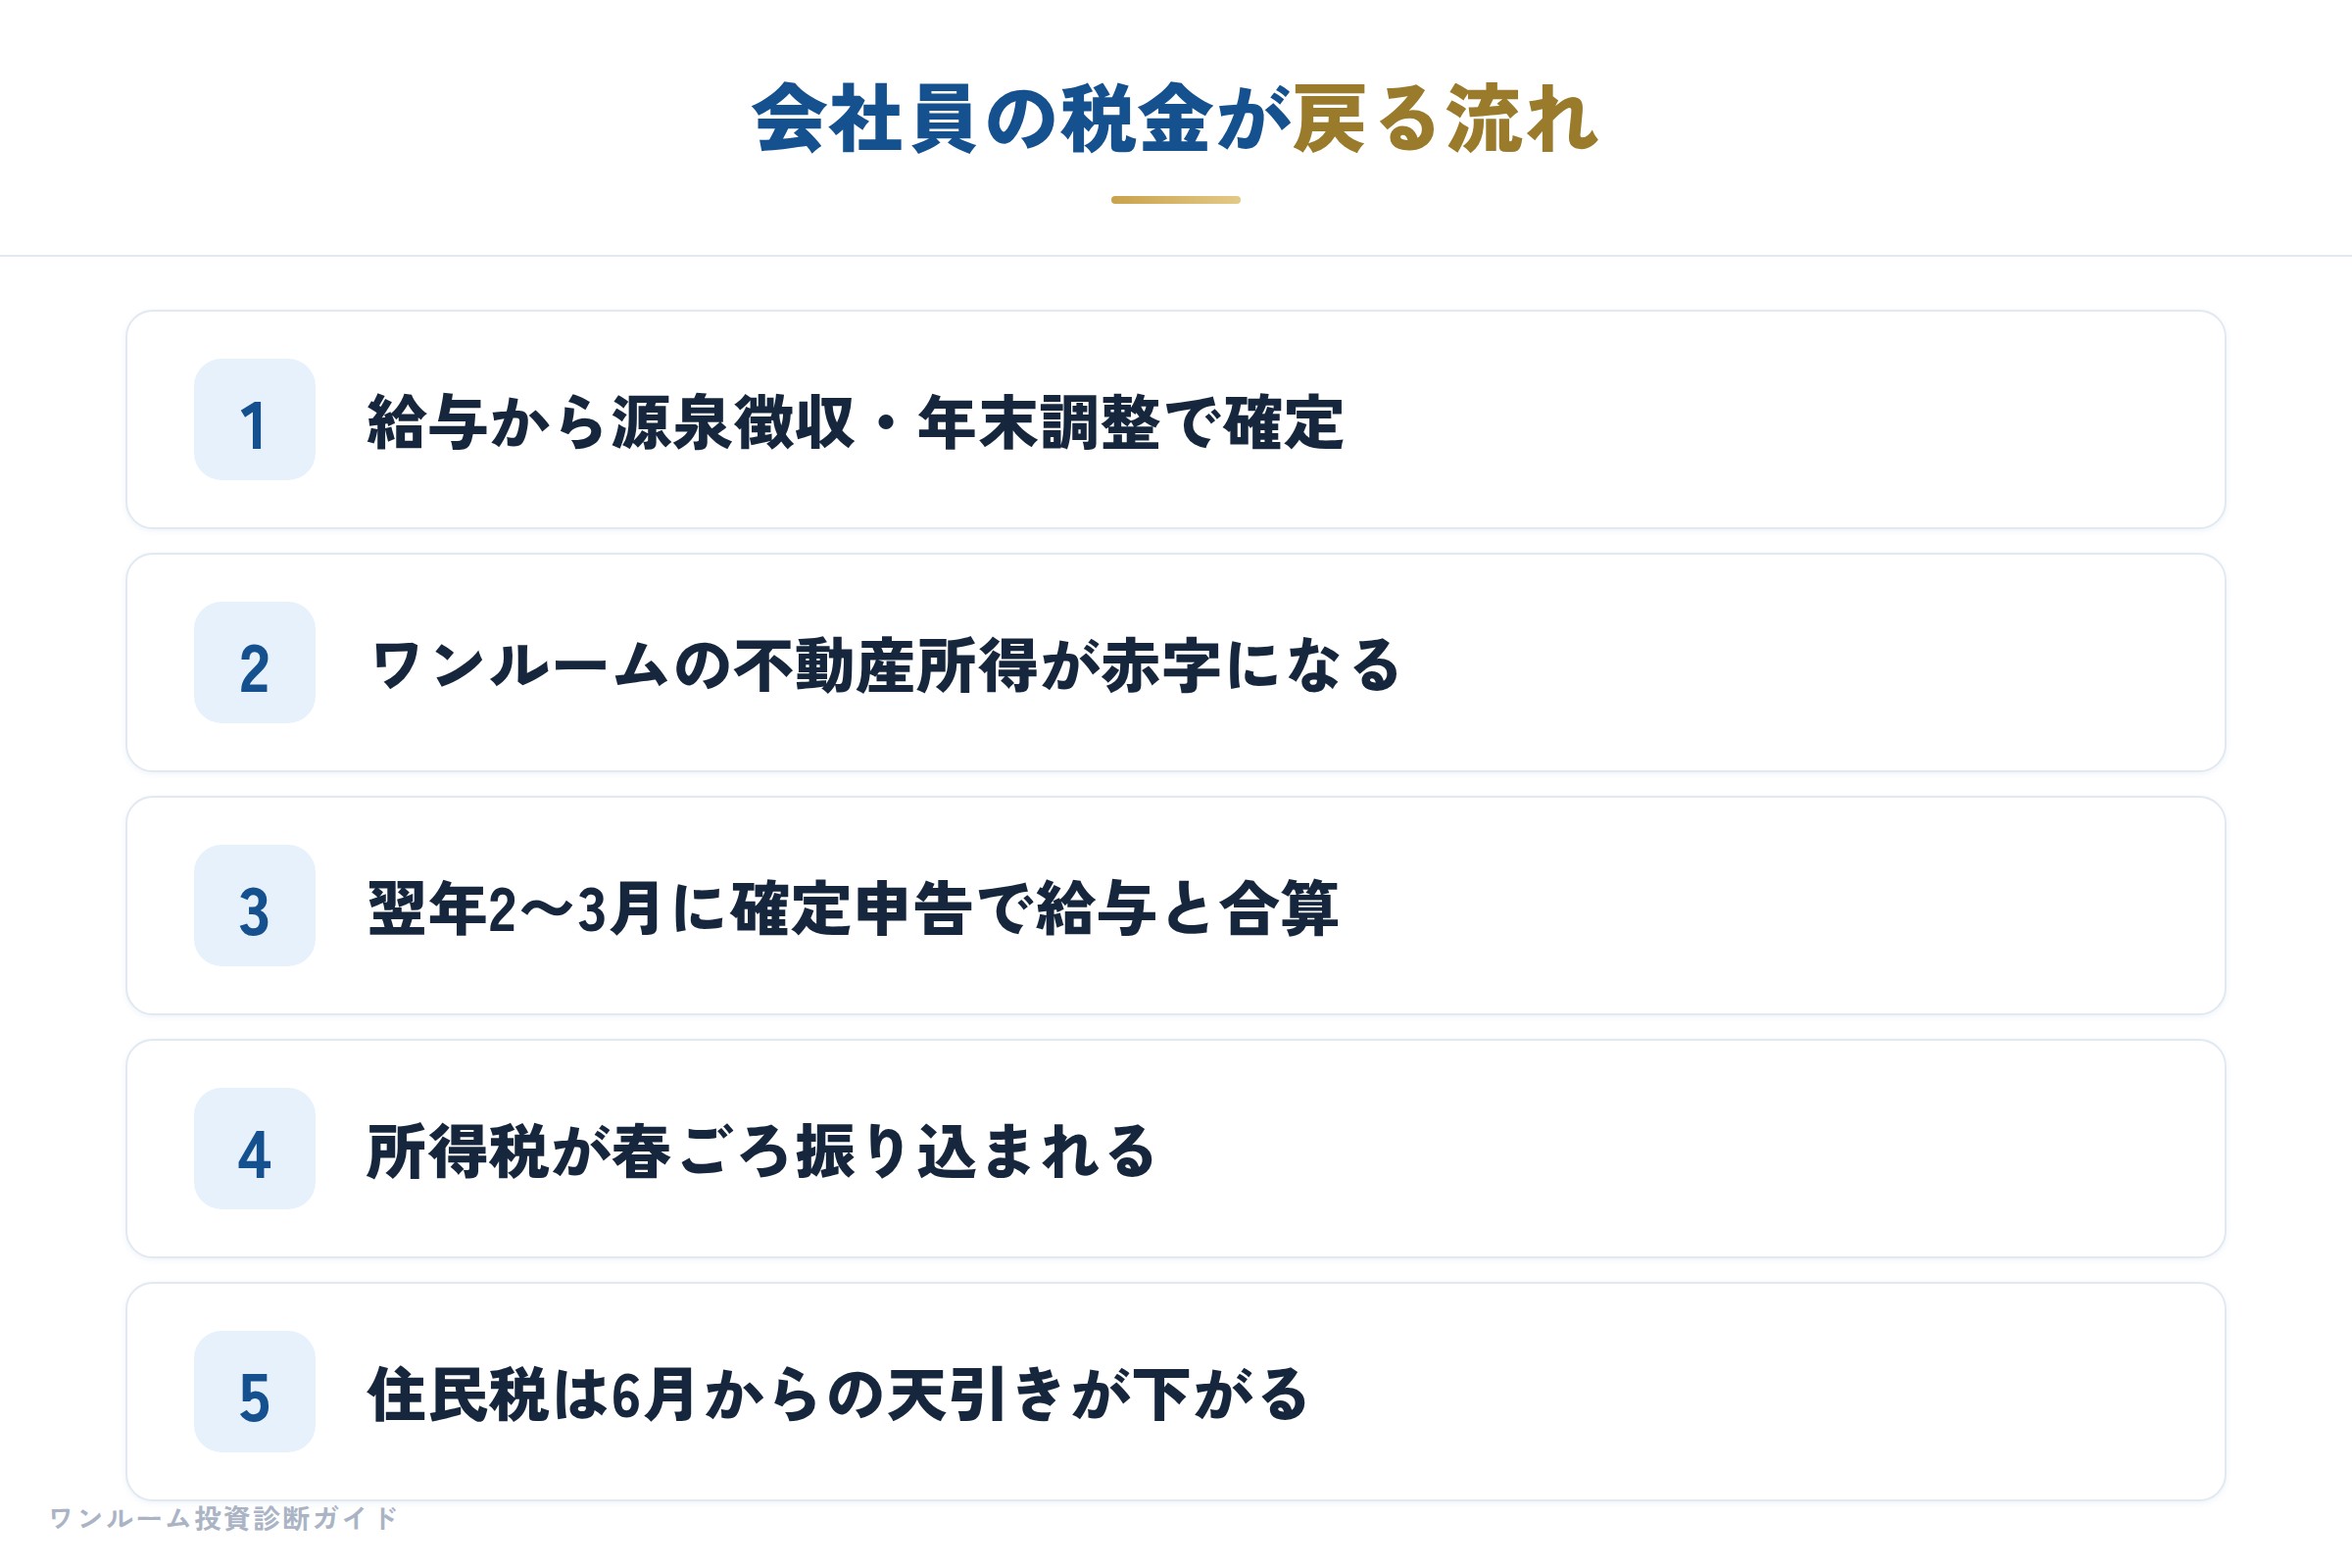
- 毎月の給与から所得税が源泉徴収され、年末調整で1年分が一度確定する
- ワンルームの不動産所得が赤字になる(主に減価償却と1年目の諸費用によるもの)
- 翌年2〜3月に確定申告をして、赤字を給与と合算(損益通算)する
- 払いすぎた所得税が春ごろに口座へ振り込まれる
- 住民税は、その年6月からの給与天引きの金額が下がる形で戻る
戻る金額は「損益通算できる赤字×税率」です。所得税と住民税を合わせた税率が約30%の人なら、100万円の赤字で戻るのは約30万円です。仕組みの詳細は不動産投資でなぜ節税になる?で解説しています。
年収別に戻る税金(試算)
家賃月10万円の中古ワンルーム(築21年・2,854万円)を全額ローンで買い、6年持った場合の試算です。建物をまとめて償却する方法(A)と、建物の30%を設備として分ける方法(B)で比べました。
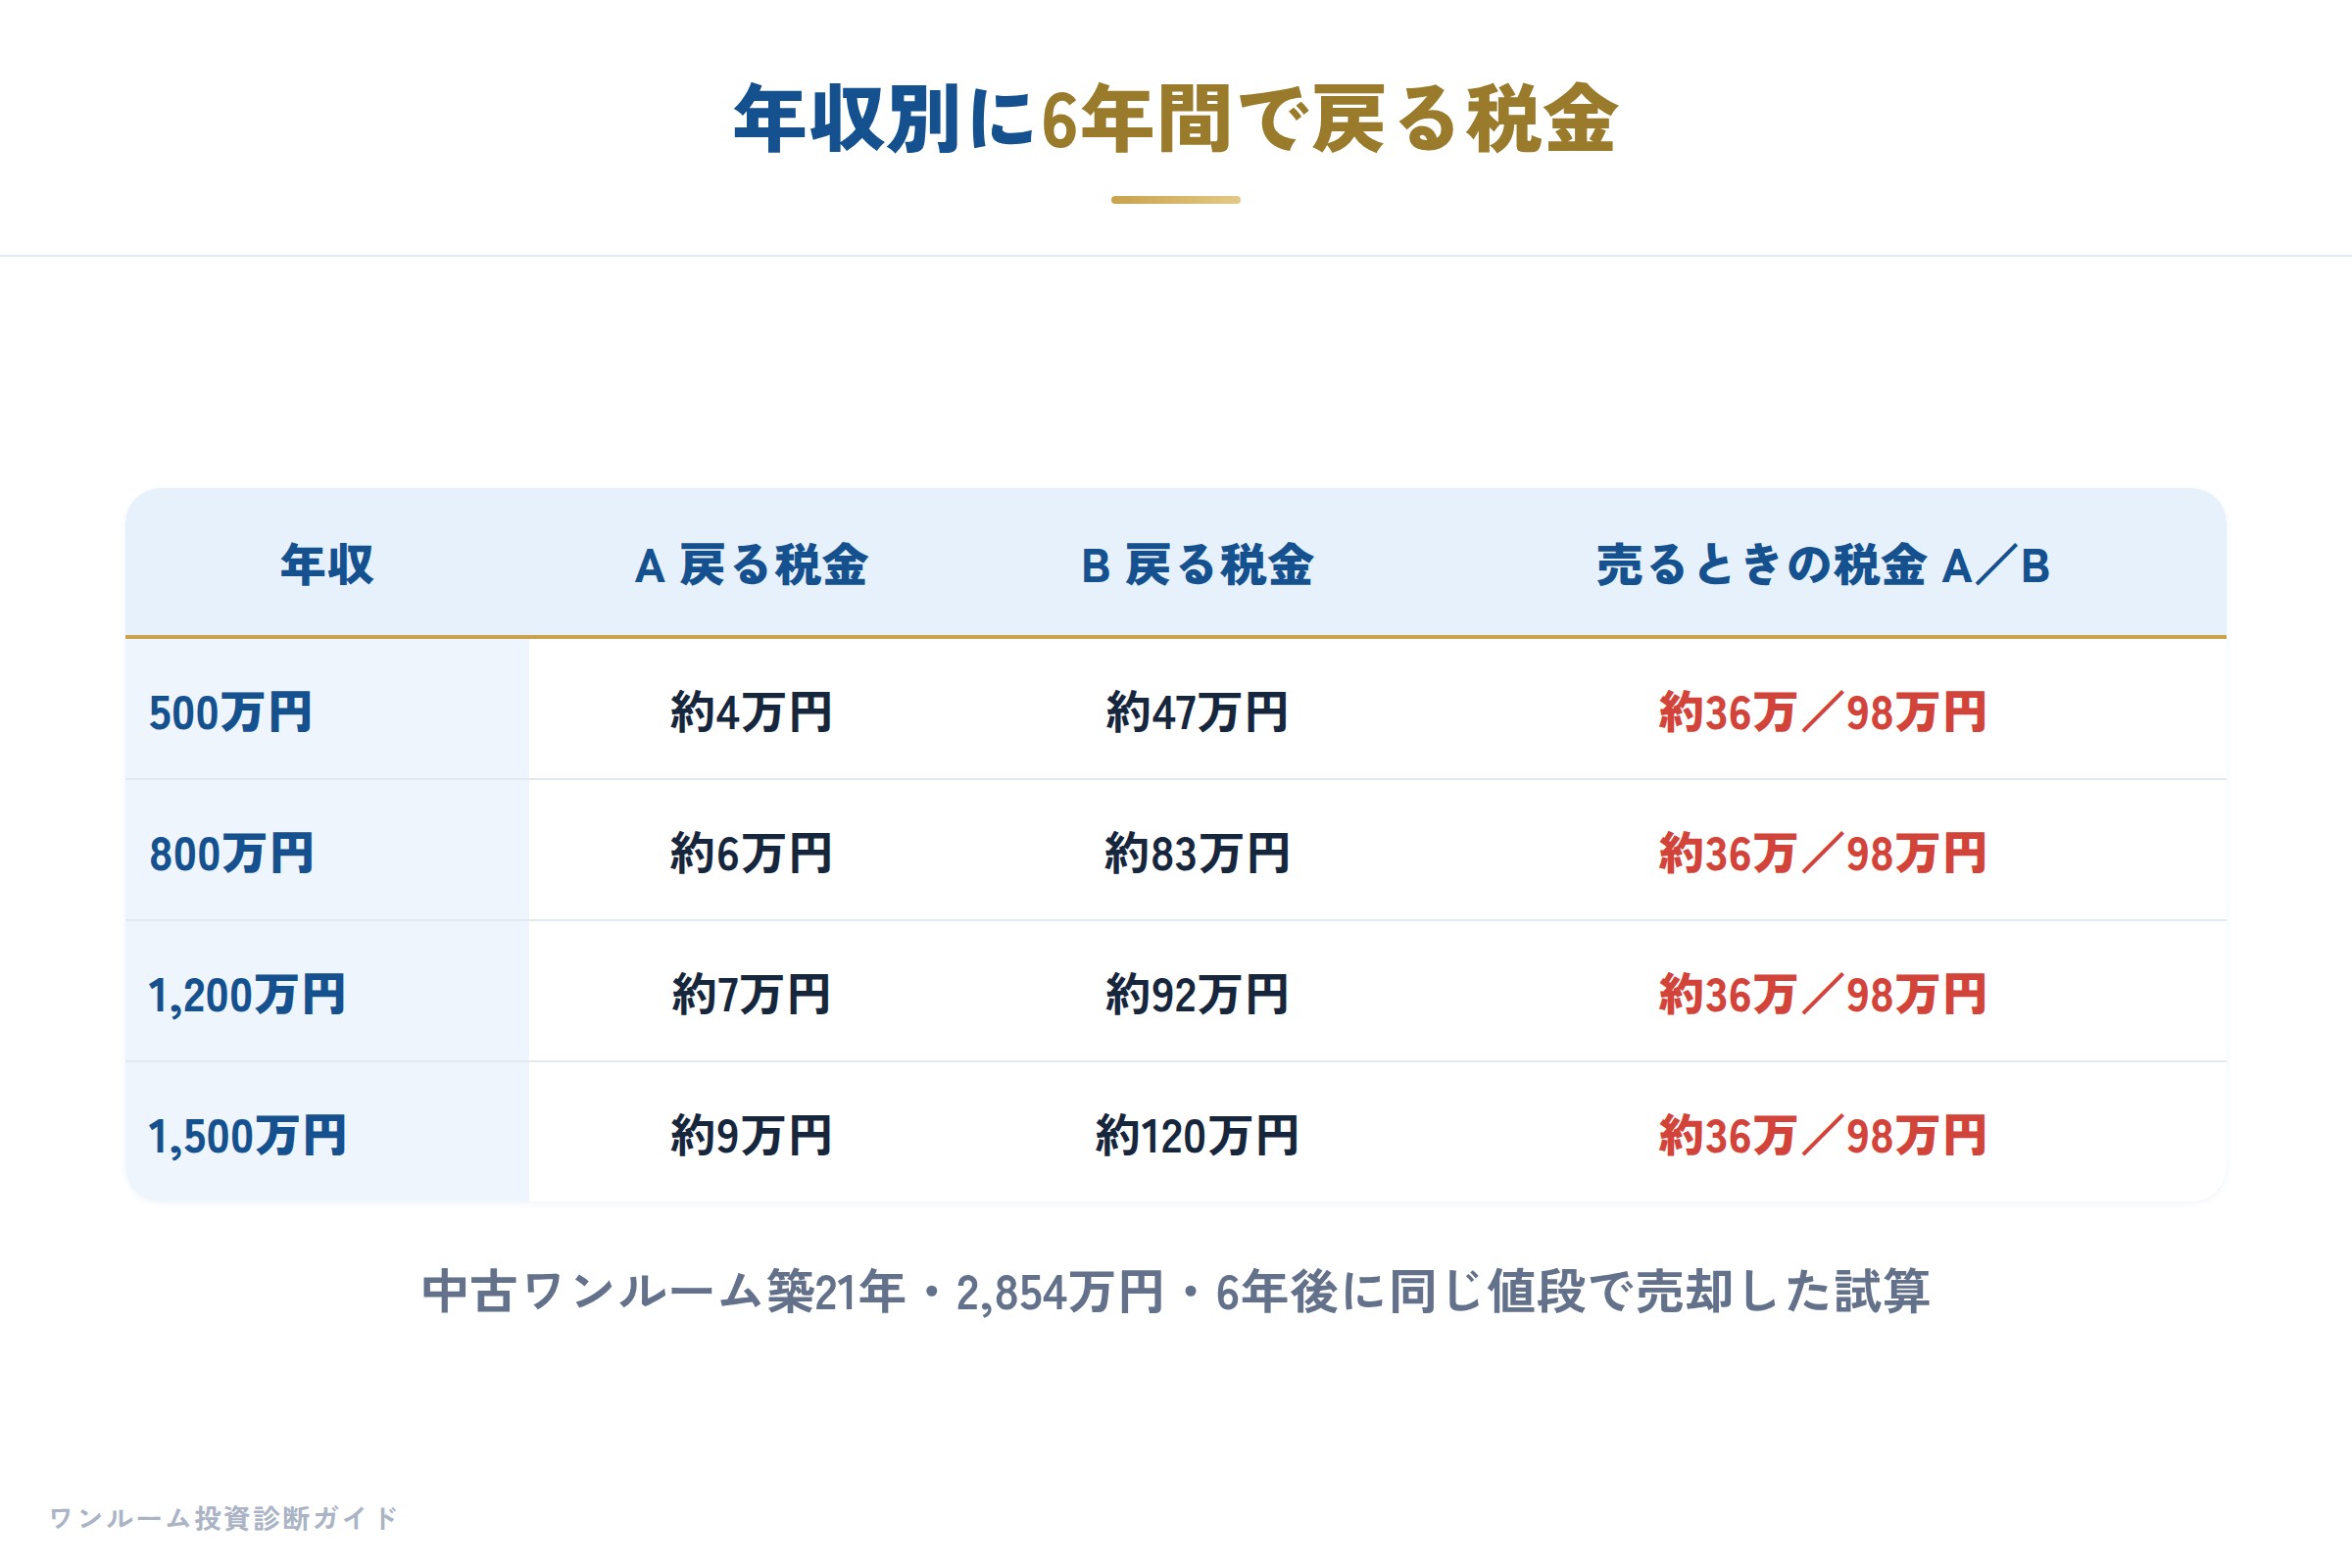
| 年収 | A 6年間で戻る税金 | B 6年間で戻る税金 | 6年後に売るときの税金 A/B |
|---|---|---|---|
| 500万円 | 約4万円 | 約47万円 | 約36万/約98万円 |
| 800万円 | 約6万円 | 約83万円 | 約36万/約98万円 |
| 1,200万円 | 約7万円 | 約92万円 | 約36万/約98万円 |
| 1,500万円 | 約9万円 | 約120万円 | 約36万/約98万円 |
多くの会社員の年収帯では、6年間で戻った税金より、6年後に同じ値段で売るときの税金のほうが大きくなりました。設備30%は比べるための仮定で、実際に分けるには根拠資料と税理士の確認が必要です。
注意点1:戻る税金は最初の数年に集中する
年収800万円・築21年の場合、建物をまとめて償却する方法では1年目に約10万円戻りますが、2年目以降はほぼ戻らず、4年目からは税金が増える年になります。設備を分けても、戻るのは設備を償却し終える3年目までです。
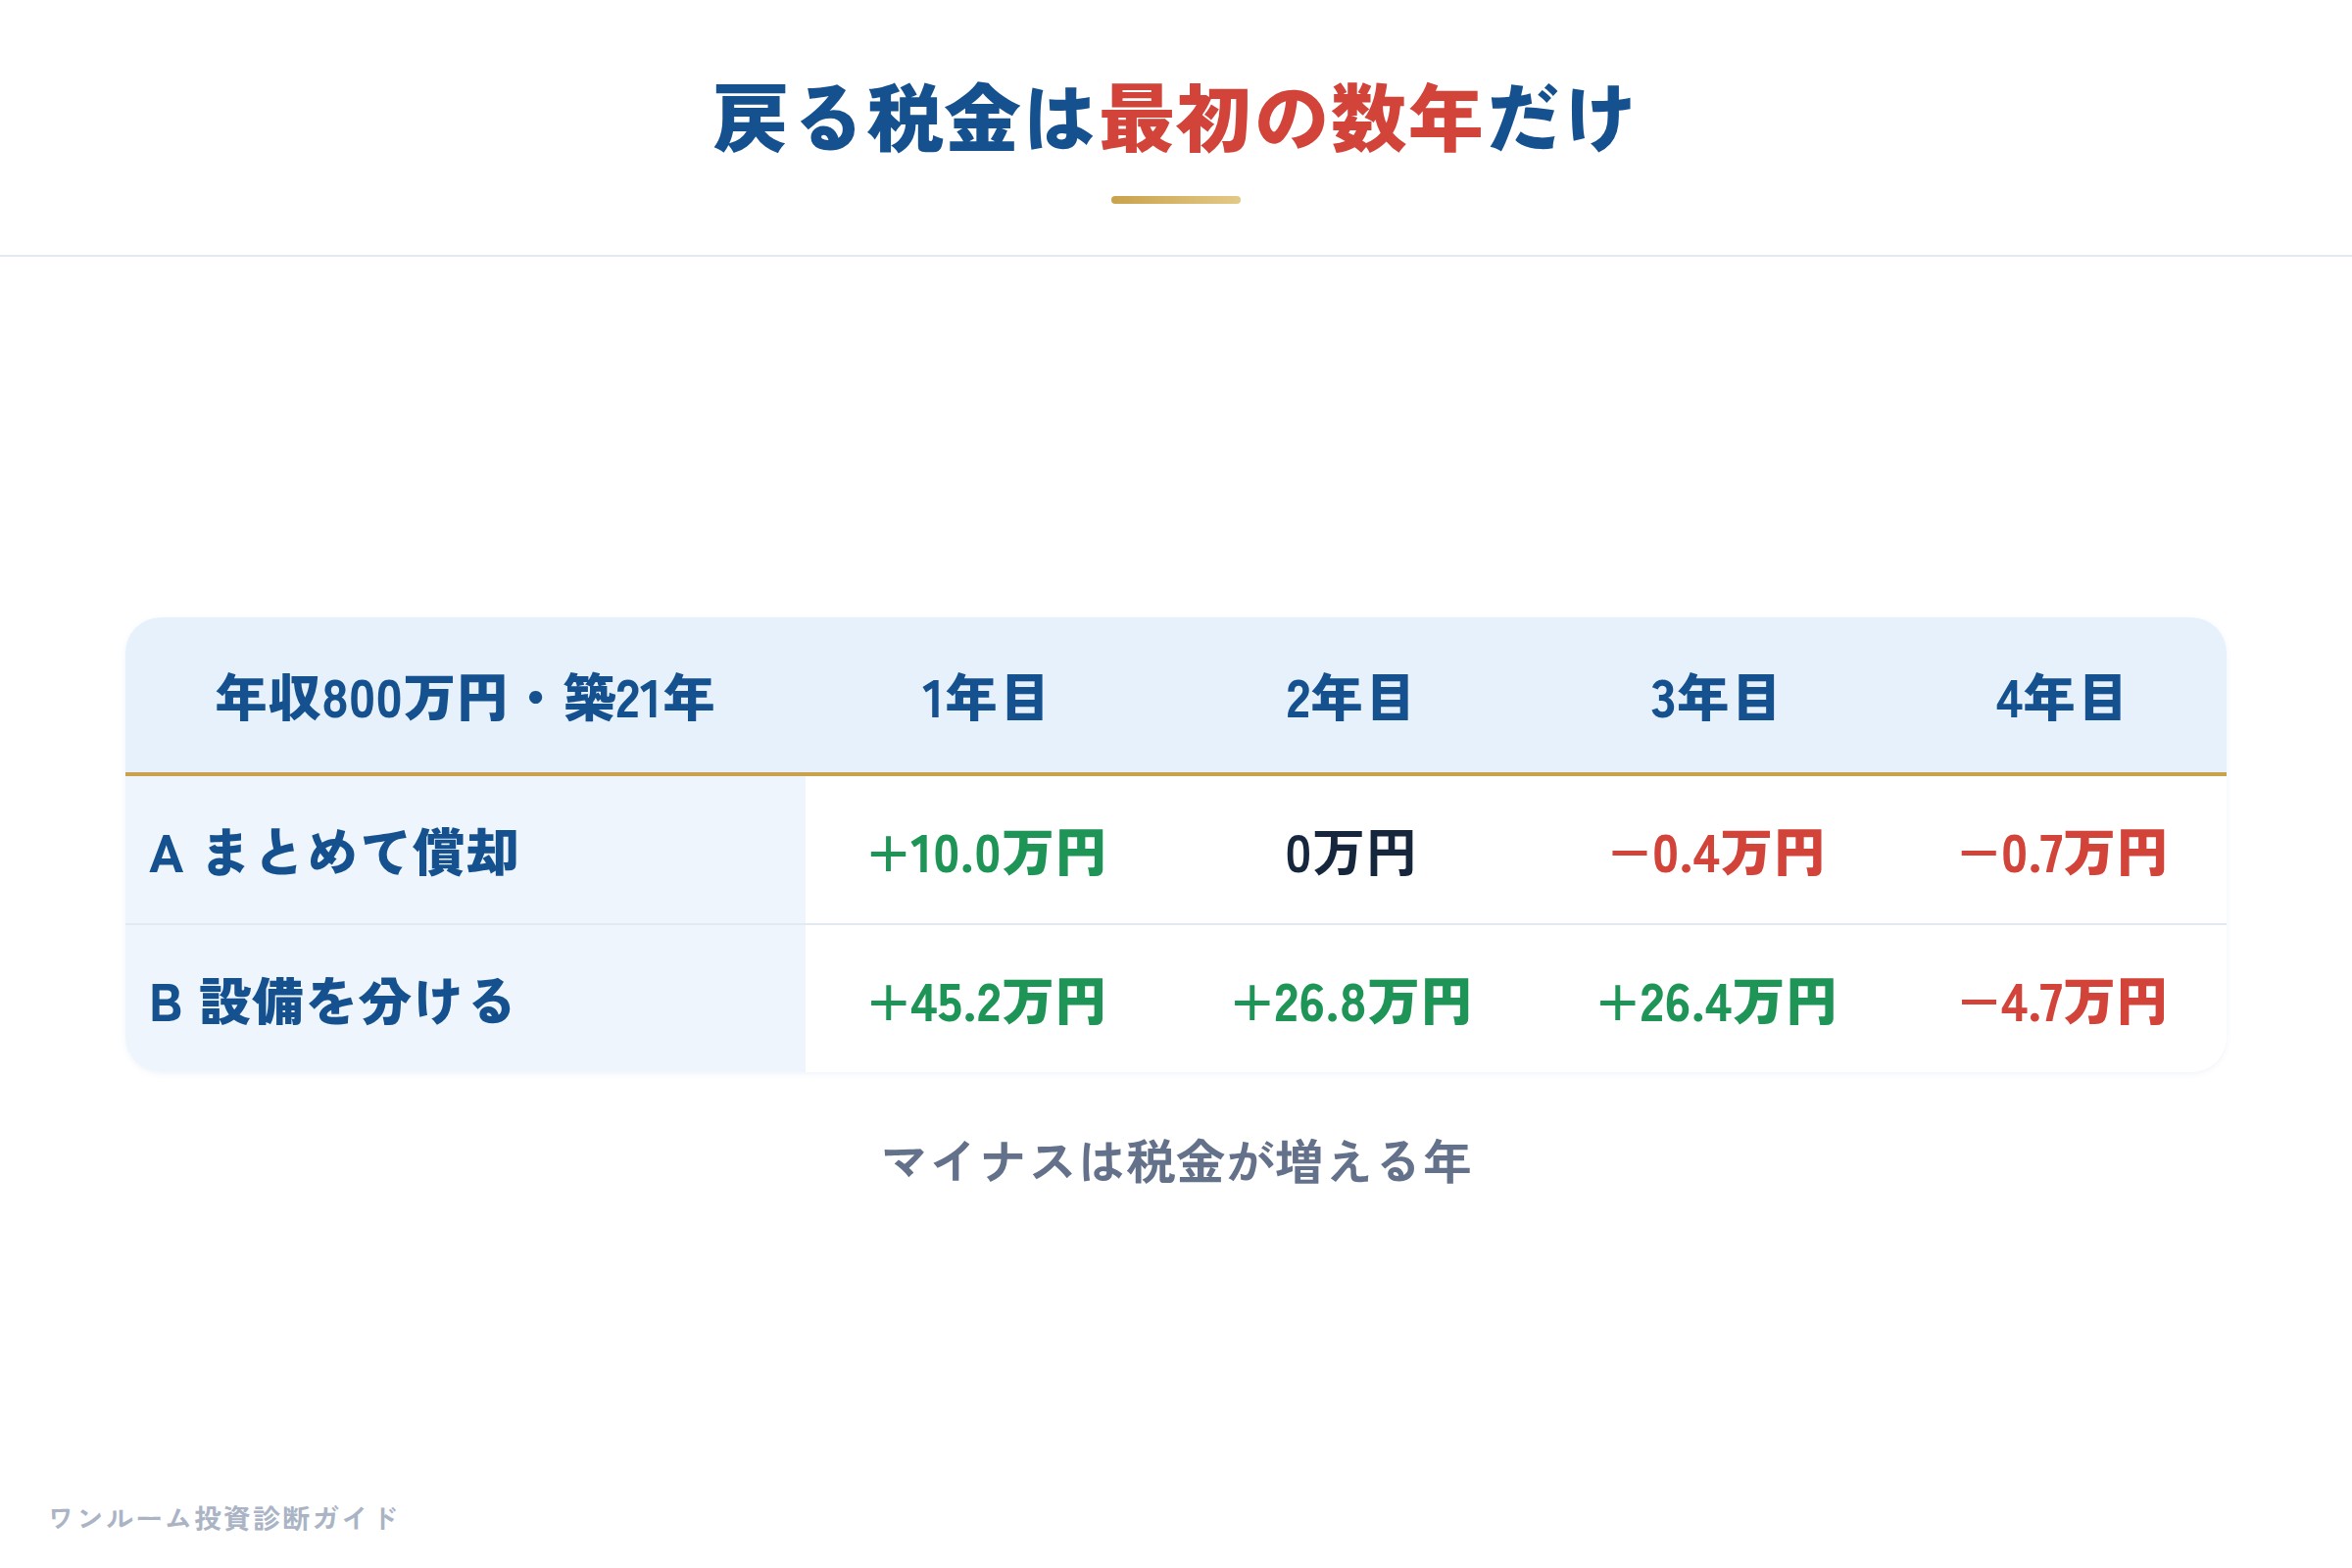
最初の数年の数字だけを見て、これがずっと続くと考えないようにしてください。
注意点2:土地の借入利息の分は、給与と相殺できない
不動産所得の赤字のうち、土地を買うための借入の利息にあたる部分は、給与と損益通算できません。建物の割合が低い都心の物件ほど影響が大きくなります。販売資料のシミュレーションにこの決まりが入っているか確かめてください。
注意点3:青色申告の65万円控除は、ワンルーム1〜2室では使えない
青色申告の65万円(または55万円)の特別控除は、不動産の貸付が事業的規模であることが条件です。目安としてよく言われるのが「5棟10室以上」です。ワンルームを1〜2室貸している会社員は事業的規模に当たらず、青色申告をしても控除は最大10万円です。しかも控除は黒字を小さくするものなので、赤字の年には効きません。
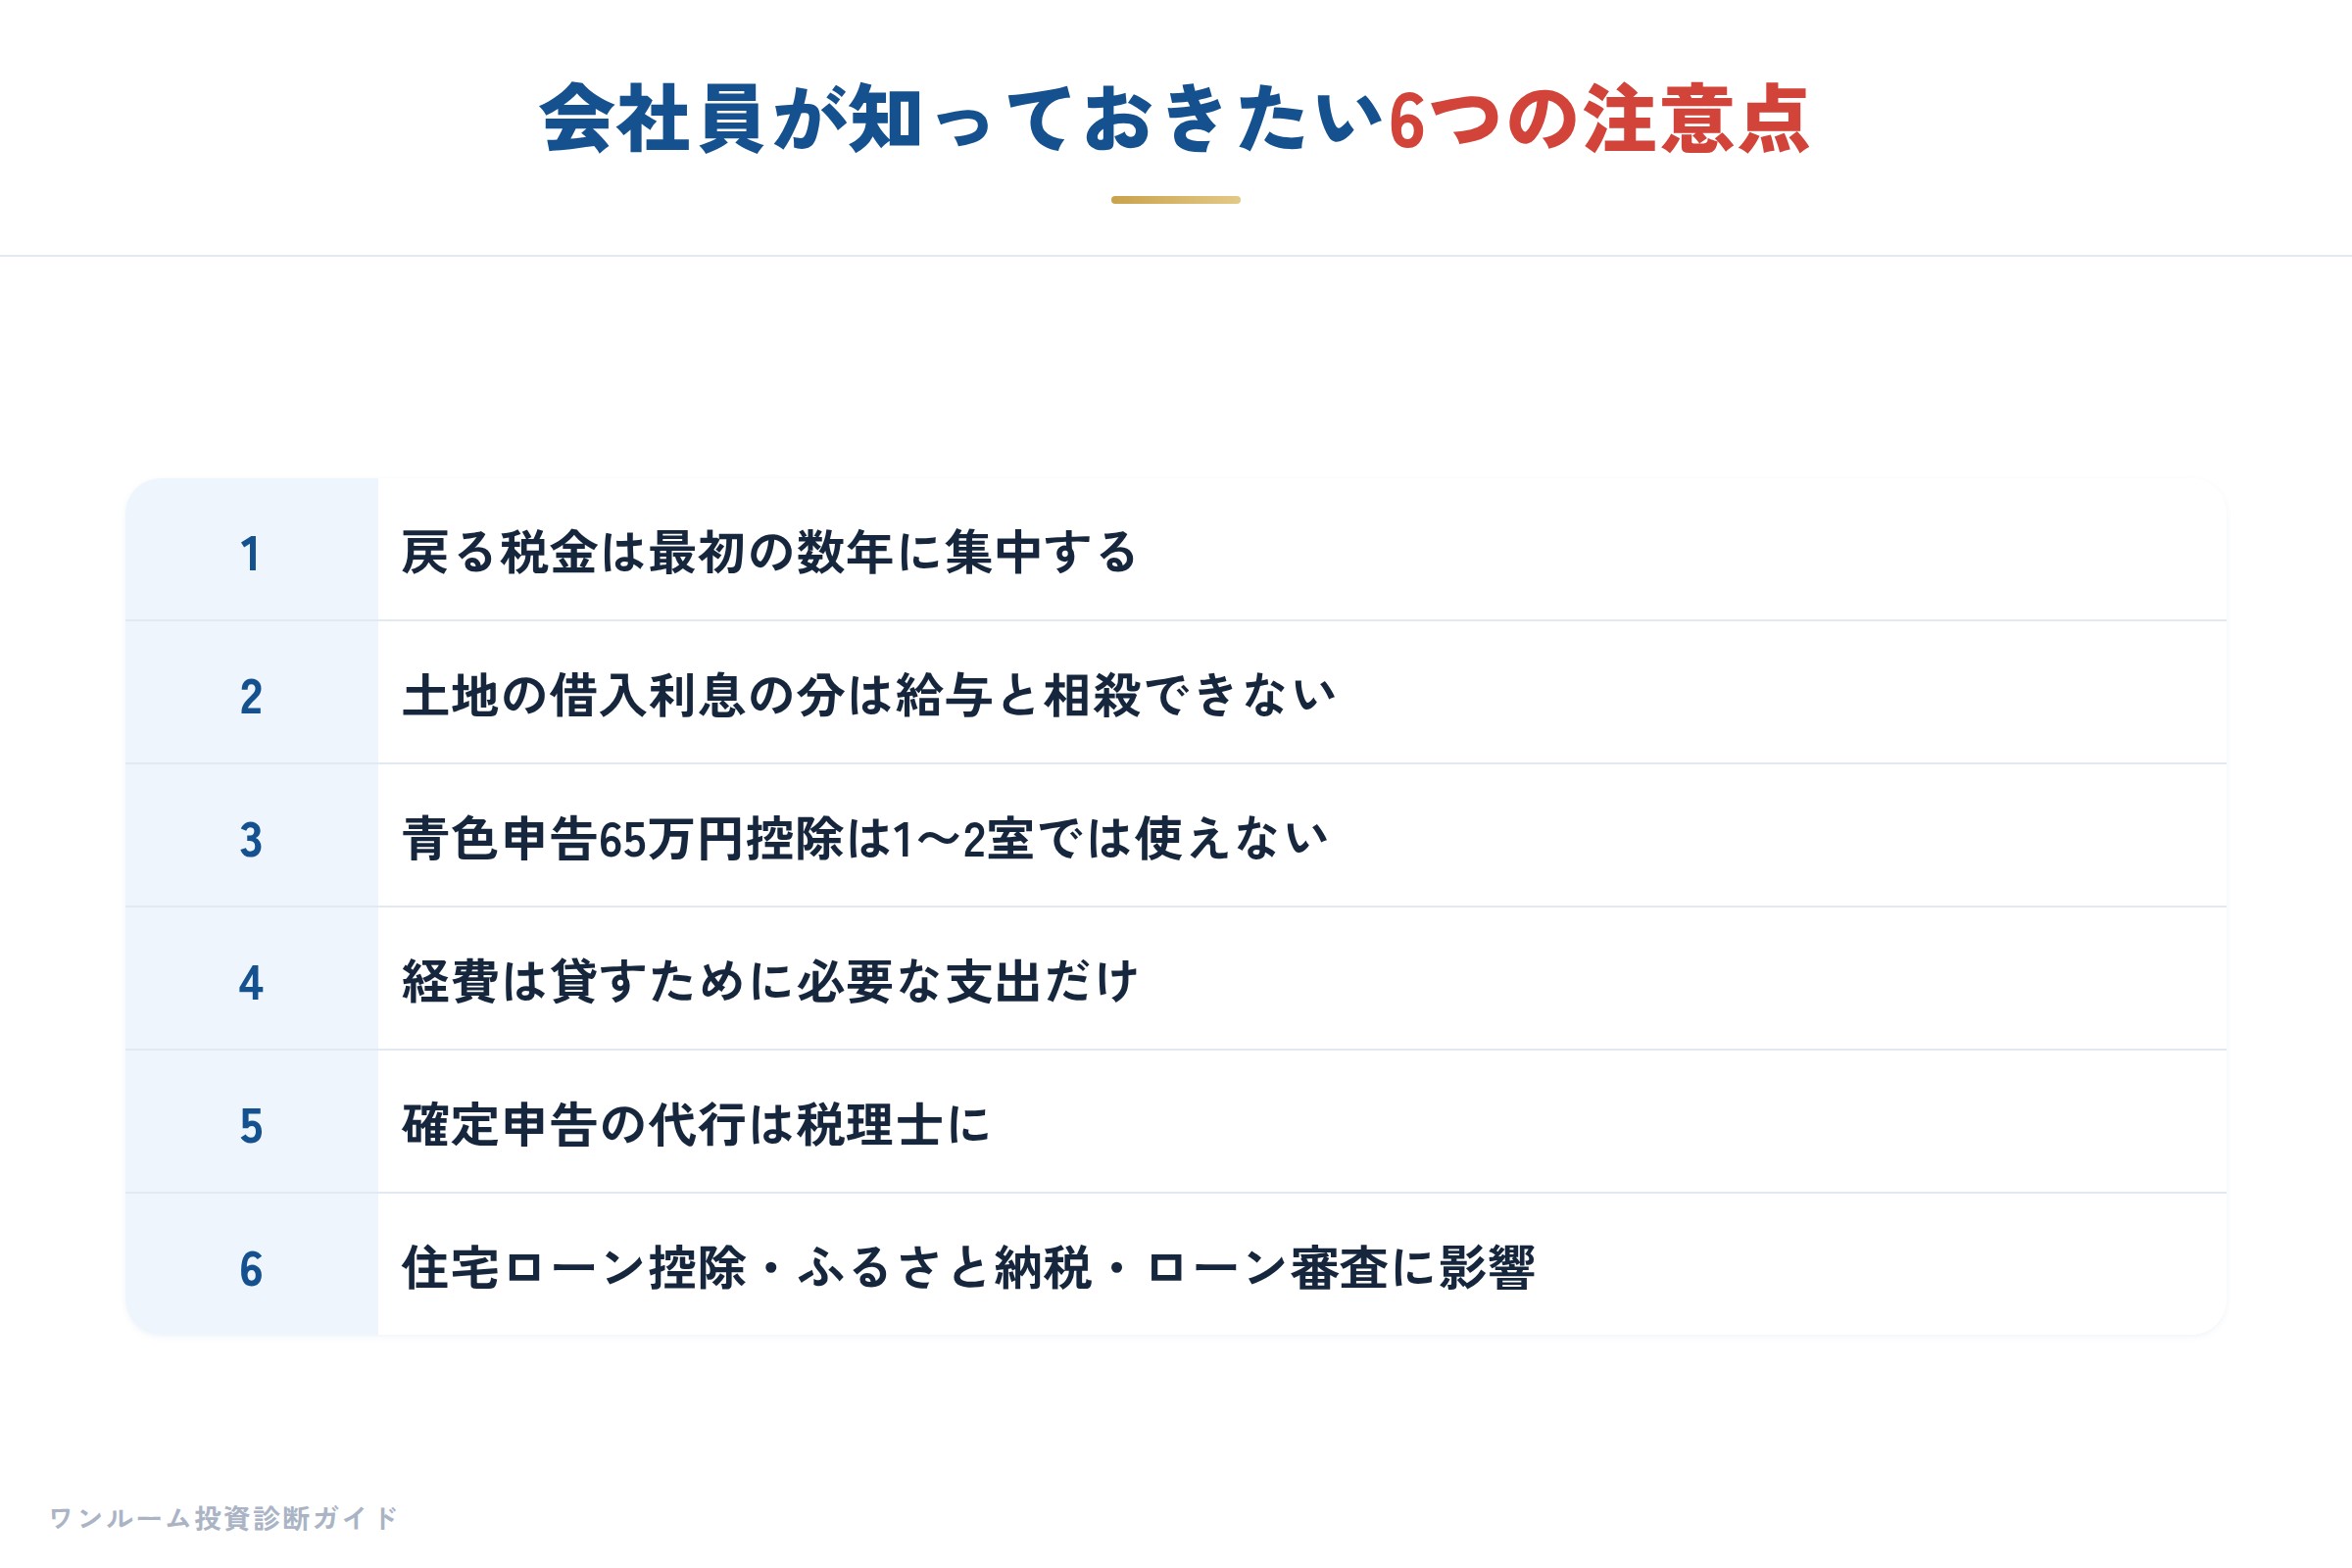
注意点4:経費にできるのは、貸すために必要な支出だけ
「物件を見に行く旅費も、打ち合わせの食事も経費になりますよ」と言われることがあります。経費になるのは、その物件を貸すために本当に必要だった支出だけです。入居者がいて管理会社に任せているワンルームのために、家族旅行や日常の食事を経費に入れて赤字を大きくするのは節税ではなく、税務調査で否認されれば加算税がかかる申告になります。
注意点5:確定申告の代行は、税理士に
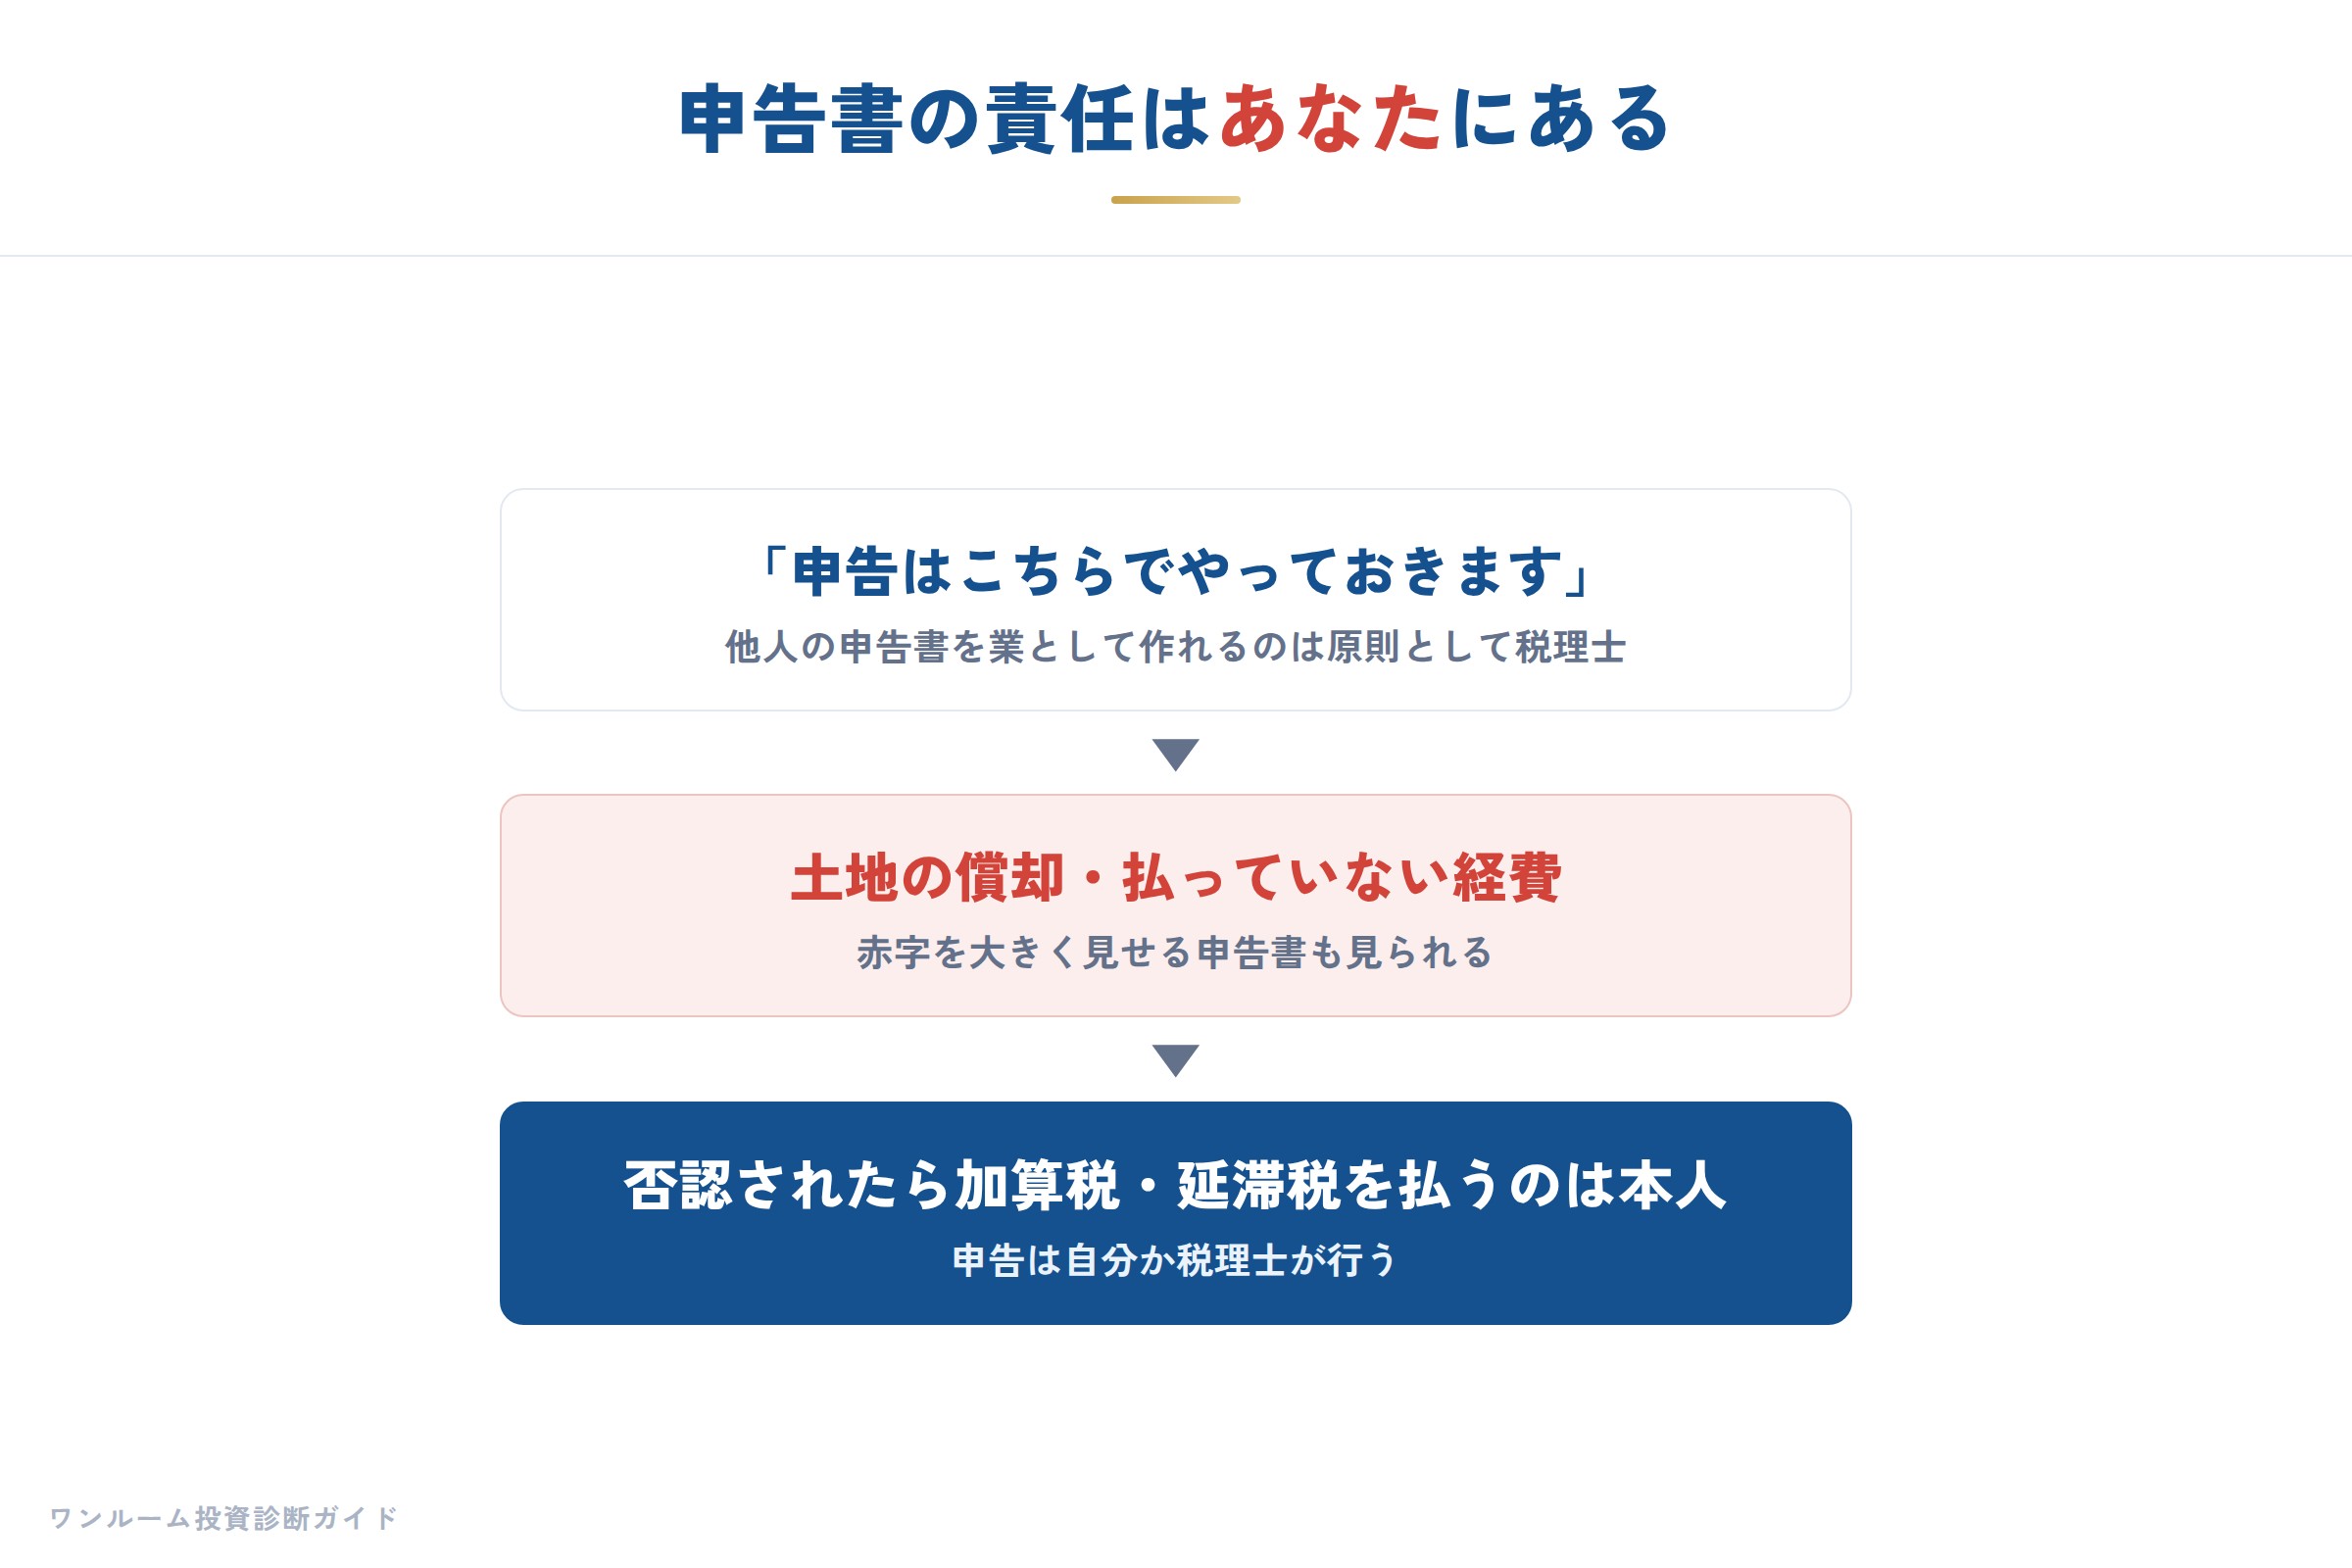
「確定申告はこちらで全部やっておきますね」と販売会社から言われることがあります。他人の税務申告書を業として作ることは、原則として税理士にしか認められていません(税理士法)。お金を受け取っていなくても、この考え方は変わりません。
申告書に名前が載るのはあなたです。税務調査で否認されたら、戻ってきた税金に加えて加算税や延滞税を払うのもあなたです。申告は自分で行うか、税理士に依頼してください。
注意点6:住宅ローン控除・ふるさと納税・次のローン審査に影響する
- 住宅ローン控除:控除で所得税や住民税がすでに小さくなっている人は、戻る余地が小さくなります
- ふるさと納税:住民税が下がると、自己負担2,000円で済む寄付の上限も下がります。確定申告をするとワンストップ特例は使えないので、寄付も申告書に書く必要があります
- 次のローン審査:自宅の購入や借り換えで、申告書の所得が低く見え、ワンルームのローン残高も借入として数えられることがあります
詳しくは不動産所得の赤字でふるさと納税・住宅ローン控除はどう変わる?で解説しています。
「節税になると説明を受けたが、金額の根拠が分からない」「年収が上がって税負担が重くなってきた」という会社員の方へ。その節税があなたの場合にいくらになるのか、何年続くのか、売るときに何が起きるのかを、トランス税理士法人の中山慎吾 代表税理士と、宅地建物取引士のこうのすけが確かめます。物件の販売は行いません。
日時:2026年10月27日(火)19:30〜21:00(受付19:15)
会場:東京都港区新橋(定員10名)。仕事帰りに参加しにくい方はオンライン・アーカイブ視聴もあります
参加費:2,000円(税込)
会社員の判断は「税金が戻るか」ではなく「トータルで残るか」
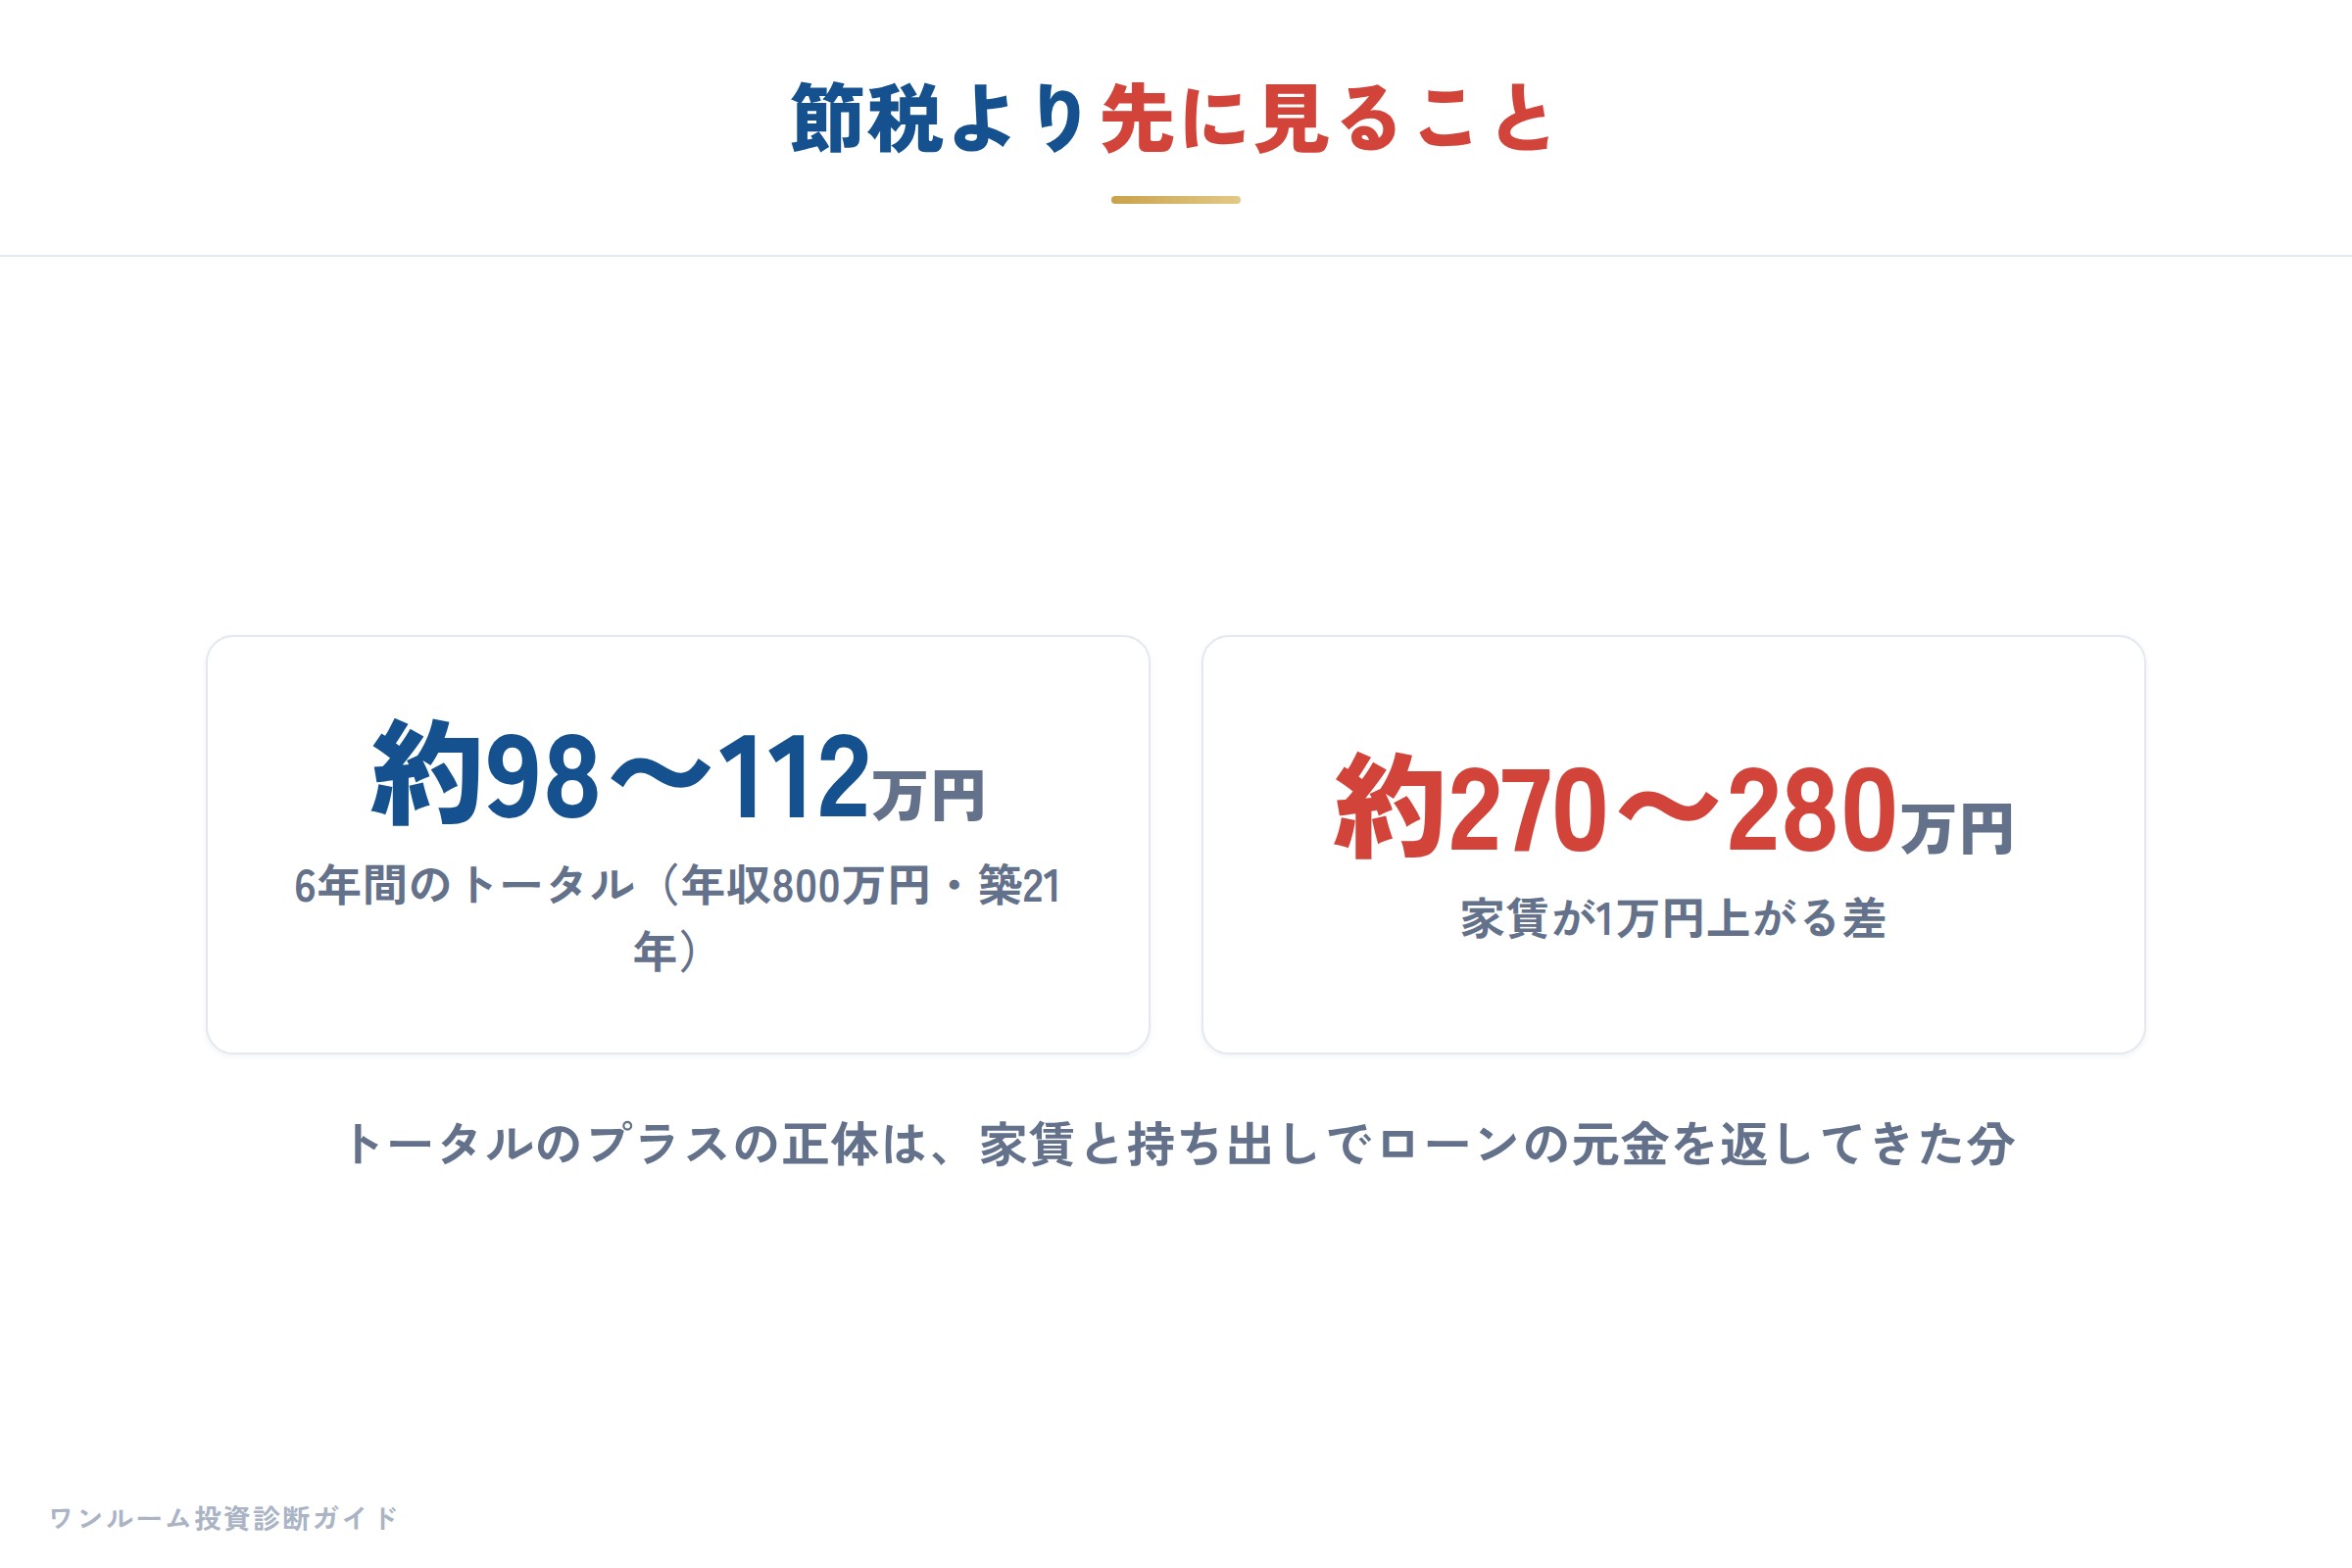
同じ試算で、年収800万円・築21年のトータルの手取り(6年間の持ち出し+戻った税金+売ってローンを返した手残り−売るときの税金)は約98〜112万円のプラスでした。ただしその中身は節税ではなく、家賃と持ち出しでローンの元金を返してきた分です。家賃が1万円上がる物件なら、トータルは約270〜280万円増えました。
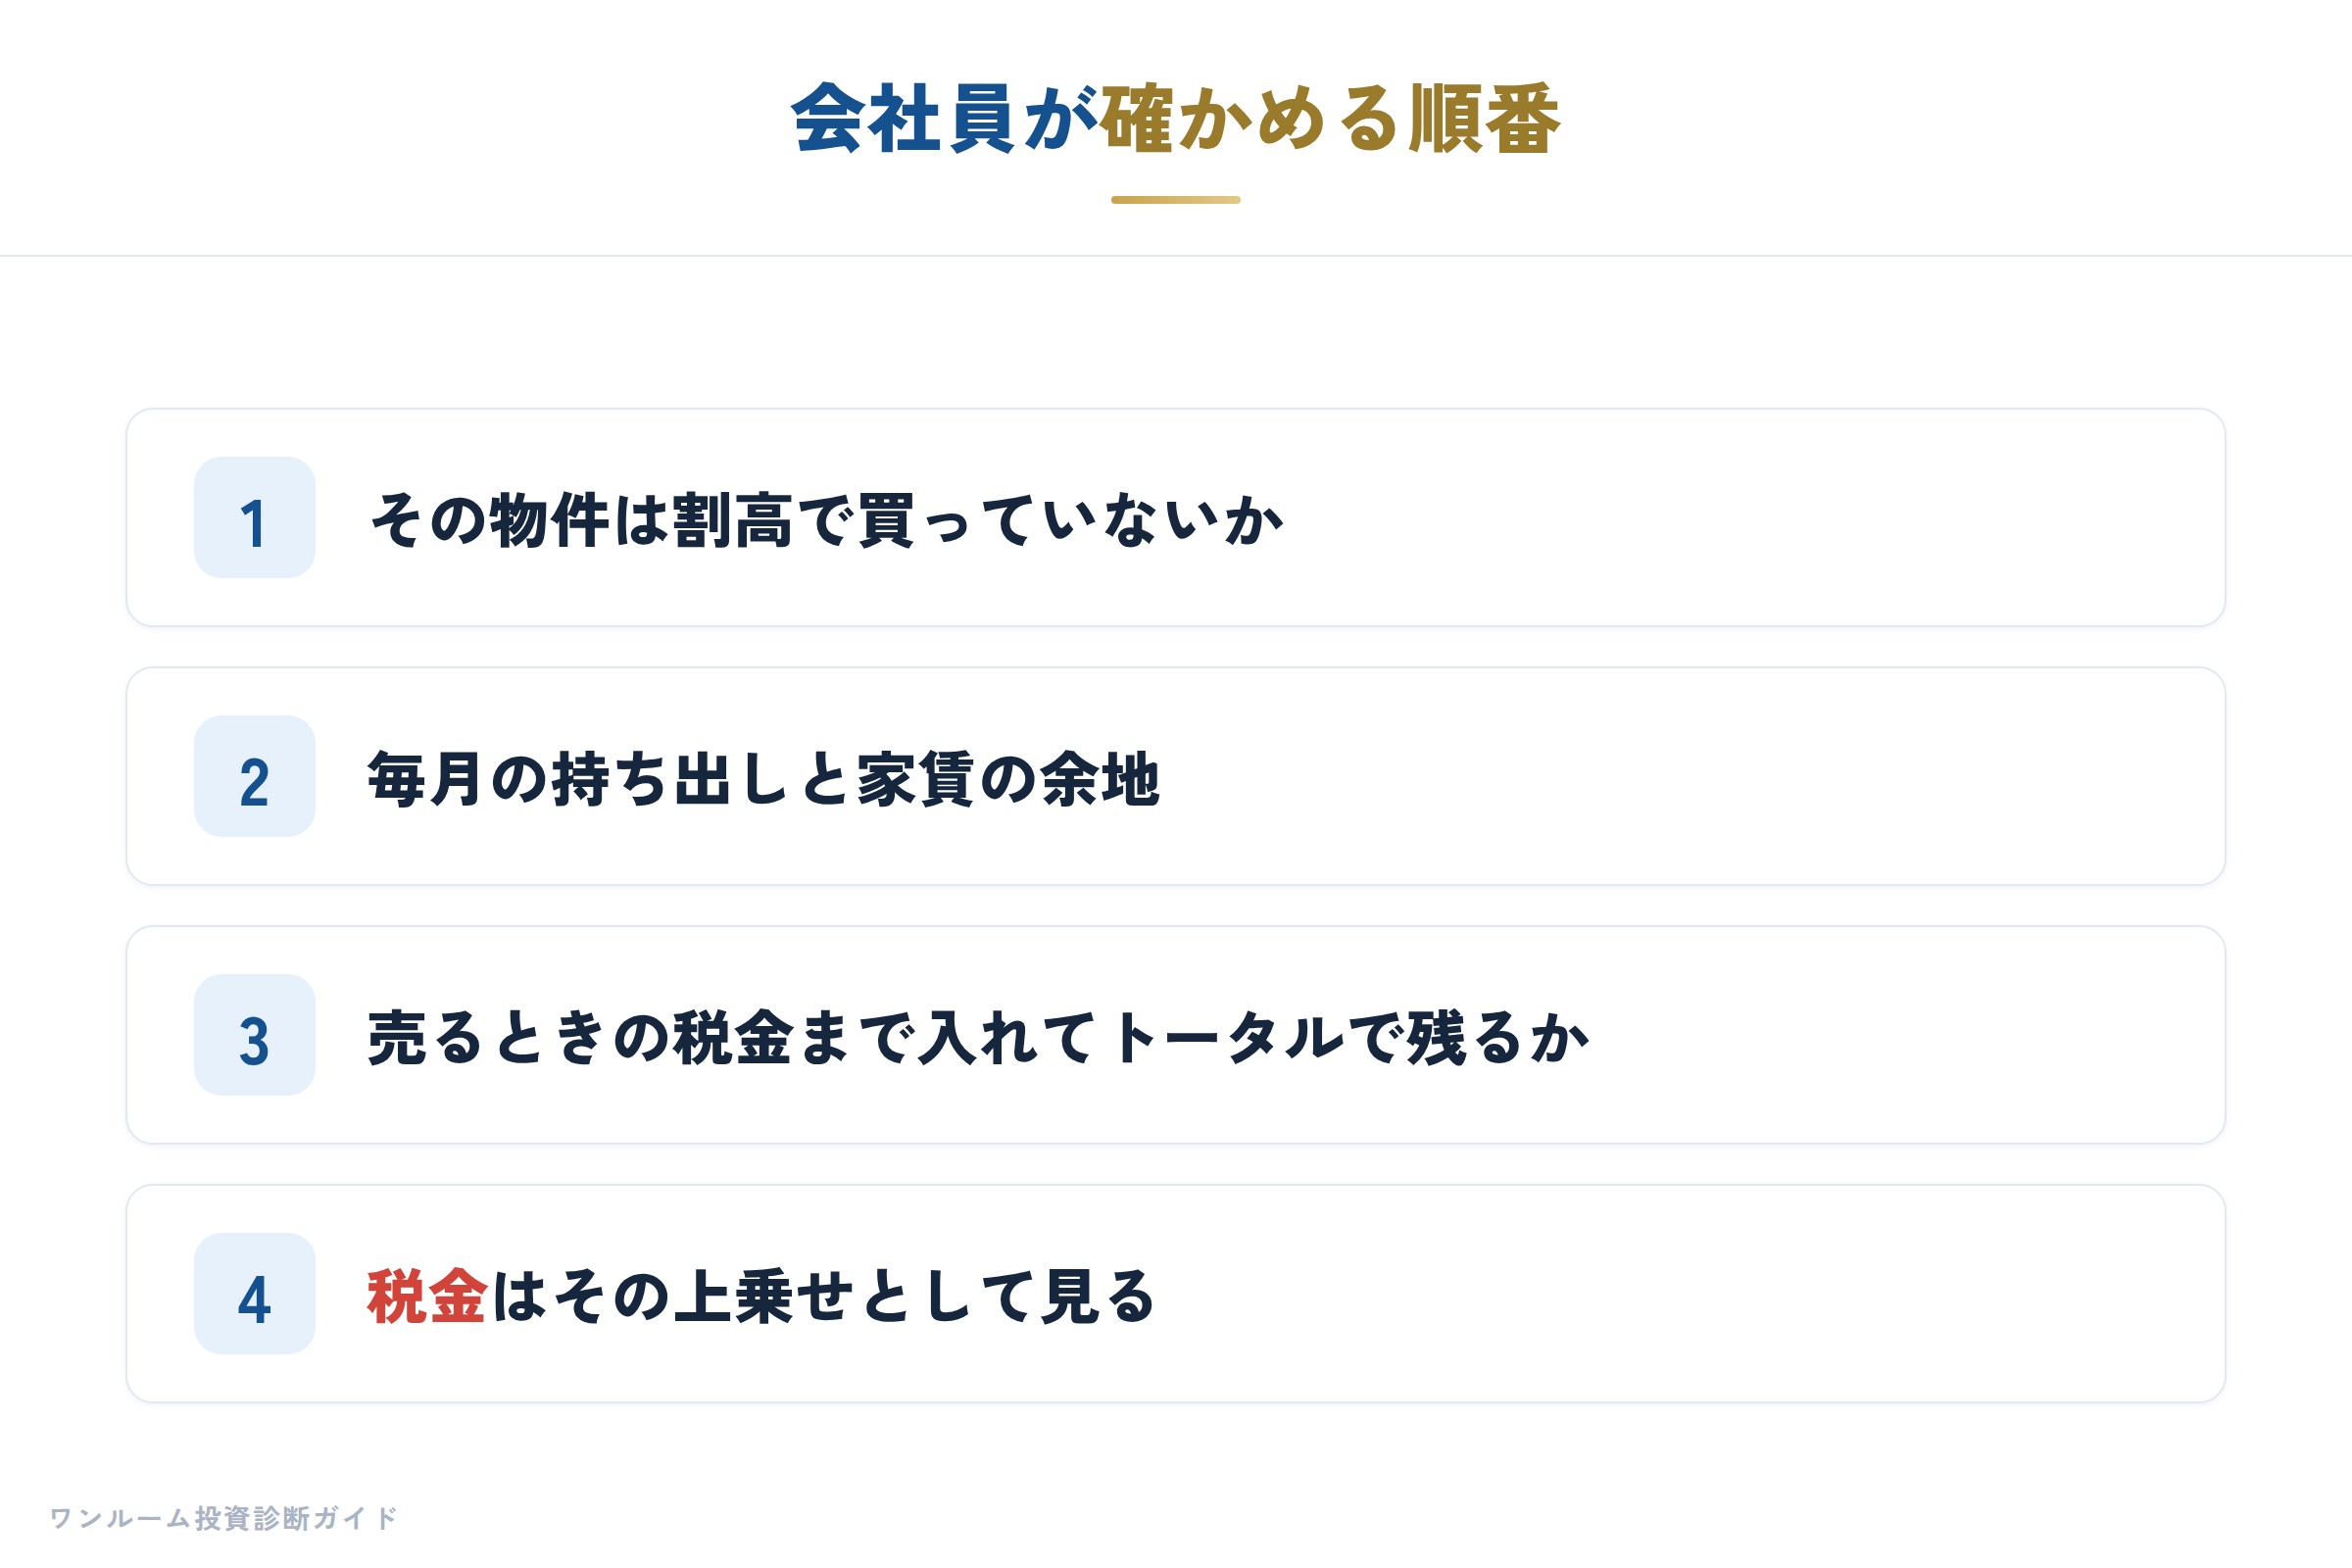
会社員が確かめる順番は次のとおりです。
- その物件は割高で買っていないか
- 毎月の持ち出しはいくらか。家賃は相場と比べて適正か、上がる余地はあるか
- 6年後・10年後に売るときの税金まで入れて、トータルで残るか
- 税金はその上乗せとして見る
年収ごとの結果はワンルーム投資で節税できる年収は?、全体の表は不動産投資の節税シミュレーションにまとめました。
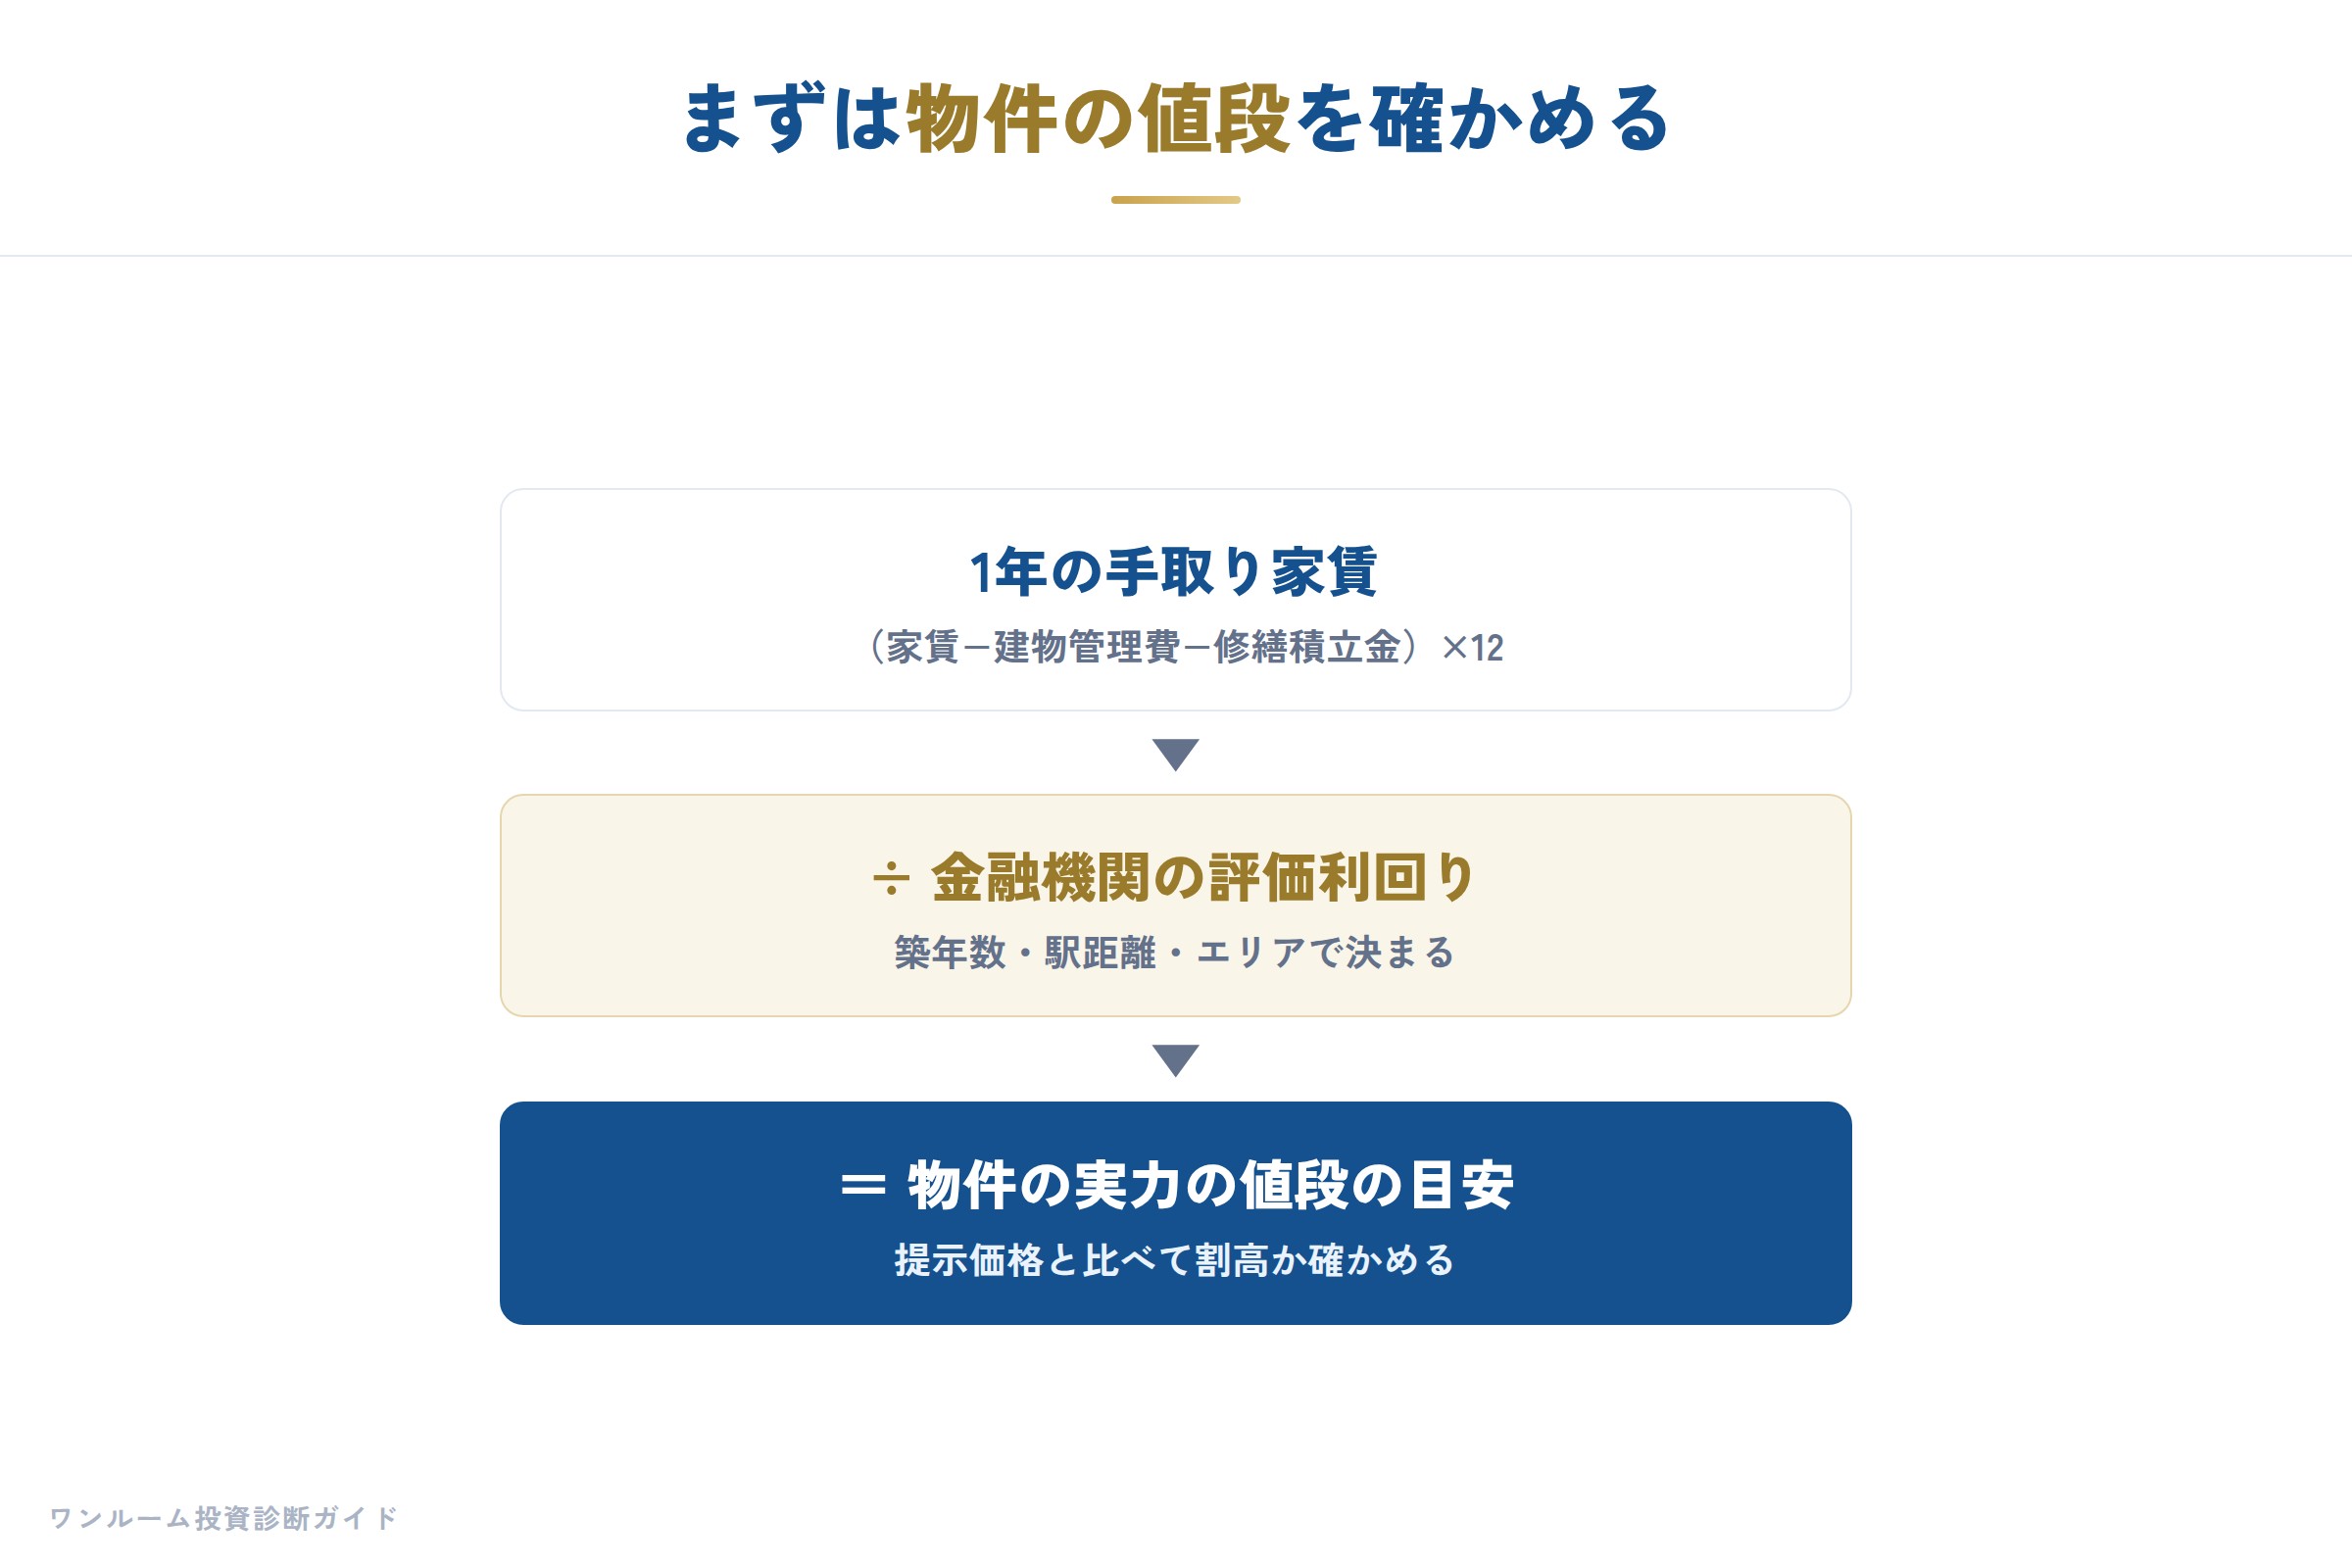
検討中の物件の値段が金融機関から見て割高でないかは、無料の割高診断で確かめられます。
試算の前提:東京・駅徒歩5分の中古ワンルーム(築21年)、家賃月10万円、建物管理費と修繕積立金は月1.2万円、価格2,854万円(評価利回り3.7%で割り戻した値段)。全額ローン・金利1.8%・35年。管理手数料は家賃の5%、固定資産税等は年5万円、保険は年1万円、1年目の諸費用60万円を経費とした仮定。建物の割合45%(仮定)。6年持って7年目の初めに同じ値段で売却(長期の税率)。年収は給与の課税所得に置き換えて、赤字を入れる前と後の税額の差を毎年計算しています。
※本記事は一般的な情報提供を目的としたもので、特定の物件の購入・売却を勧誘するものではありません。税務の取り扱いは個別の状況で異なるため、実際の申告は税理士にご相談ください。設備30%は比べるための仮定です。
※試算は上記の前提による概算で、将来の家賃・売却価格・税額を約束するものではありません。税制は2026年9月時点の内容です。


