【2026-09-14 更新】 収益還元法の例で使う利回りを、当社データの金融機関の評価利回り(東京23区で3.3〜4.35%)に合わせて計算し直しました(旧版の5〜7%では評価額が相場から大きく外れていました)。成約事例の調べ方を、サービス終了した「土地総合情報システム」から後継の「不動産情報ライブラリ」に改めました。占有面積と住宅ローンの関係を「多くの住宅ローンは30㎡以上」に訂正しました。築年数別の当社データを追加しました。
【2026-09-24 再訂正】 評価利回りの幅を、割高診断の実際の基準どおり 3.3〜4.35%程度(築年とエリアで決まり、駅徒歩5分以上は0.1%・サブリース付きは0.7%上乗せ。条件が重なると5%台)に直しました。9月14日に書いた「3.5〜4.0%」は幅が狭すぎました。評価利回りは価格を出すための還元利回りで、手取り家賃÷価格の実質利回りとは別の指標です。
ワンルームマンション投資は「買った時点で8割が決まる」と言われます。運用の工夫より、物件選びそのものが成否を分けるのです。
ここでは具体的な7つのチェックポイントを解説します。会社の選び方は大手は安心か、エリアはなぜ東京の中古かもあわせてご覧ください。
物件選びで成否の8割が決まる
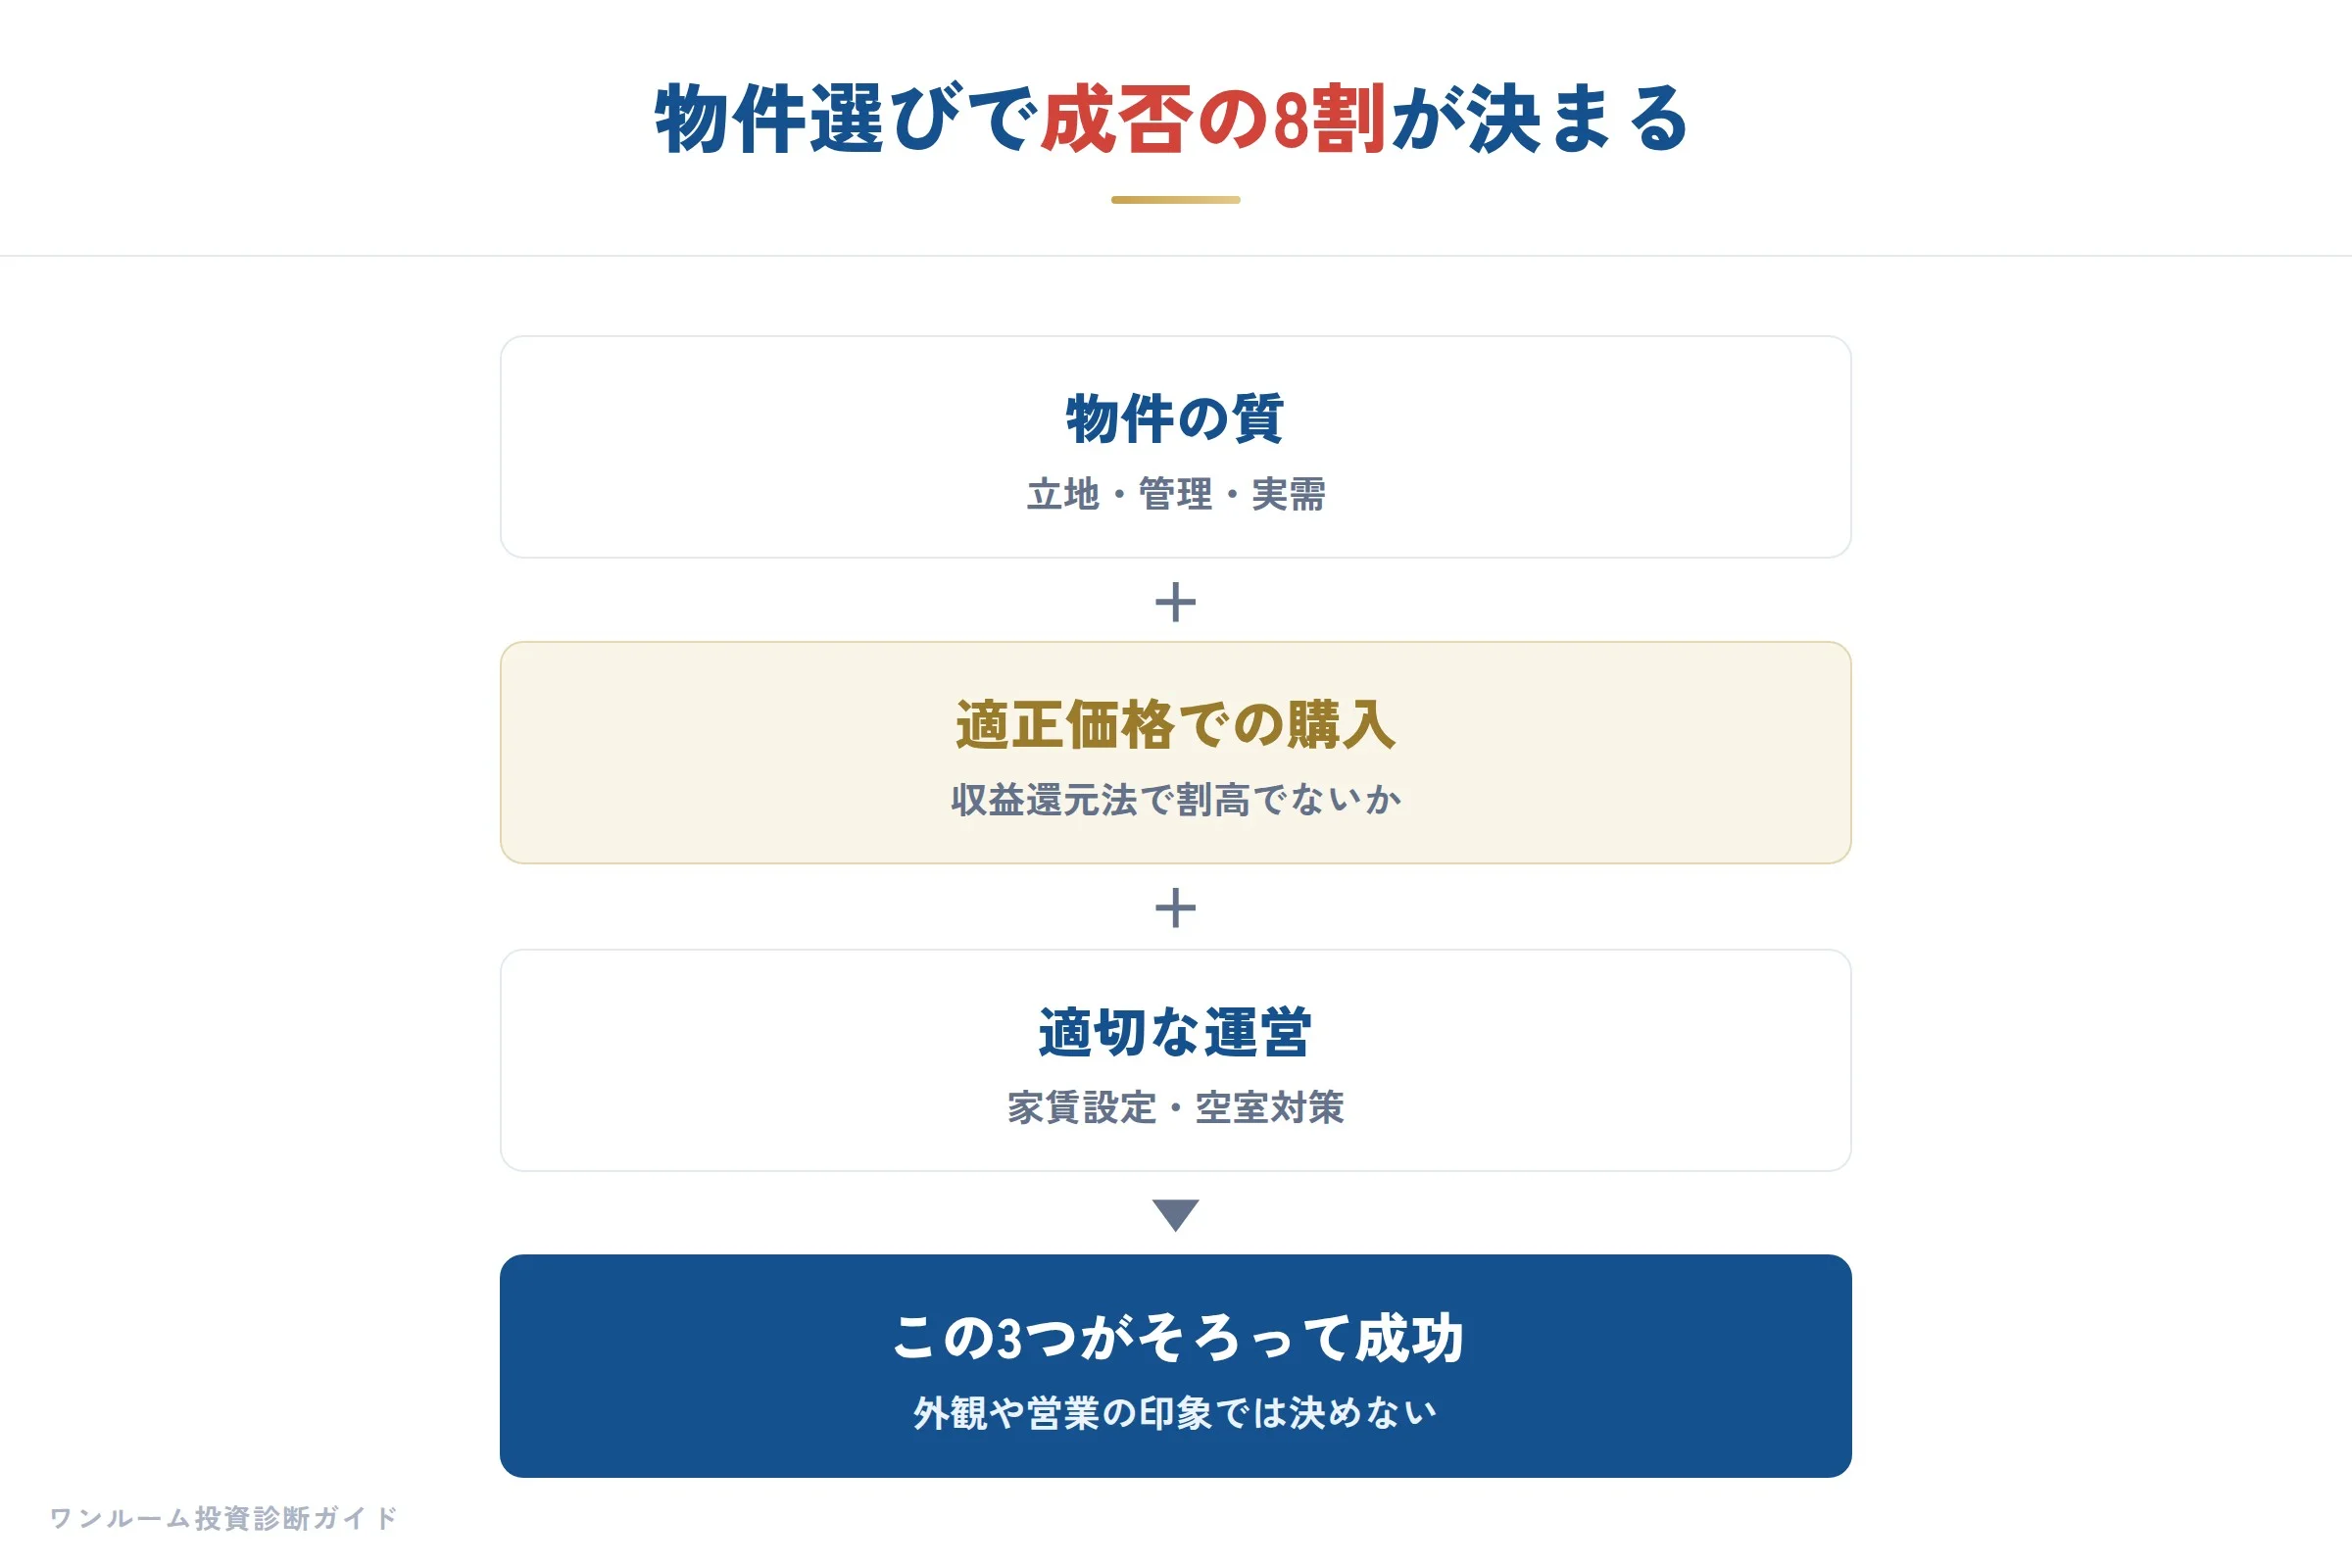
外観のきれいさや営業の印象ではなく、数字とキャッシュフローで評価する視点が重要です。不動産投資では「良い物件を安く買えた時点で利益が確定する」とも言われます。反対に「割高で買った物件は、その後どれだけ管理を頑張っても挽回が難しい」のが現実です。
セカンドオピニオンセッションで相談を受ける案件でも、「すでに契約後に気づいた」という方が一定数います。内覧が楽しかった、営業担当との関係ができていた、決断を急かされた――そういった状況で7つのチェックが疎かになるのです。契約前に立ち止まって7点を確認するだけで、大きな失敗の多くは防げます。
7つのチェックポイント
①適正価格かどうか
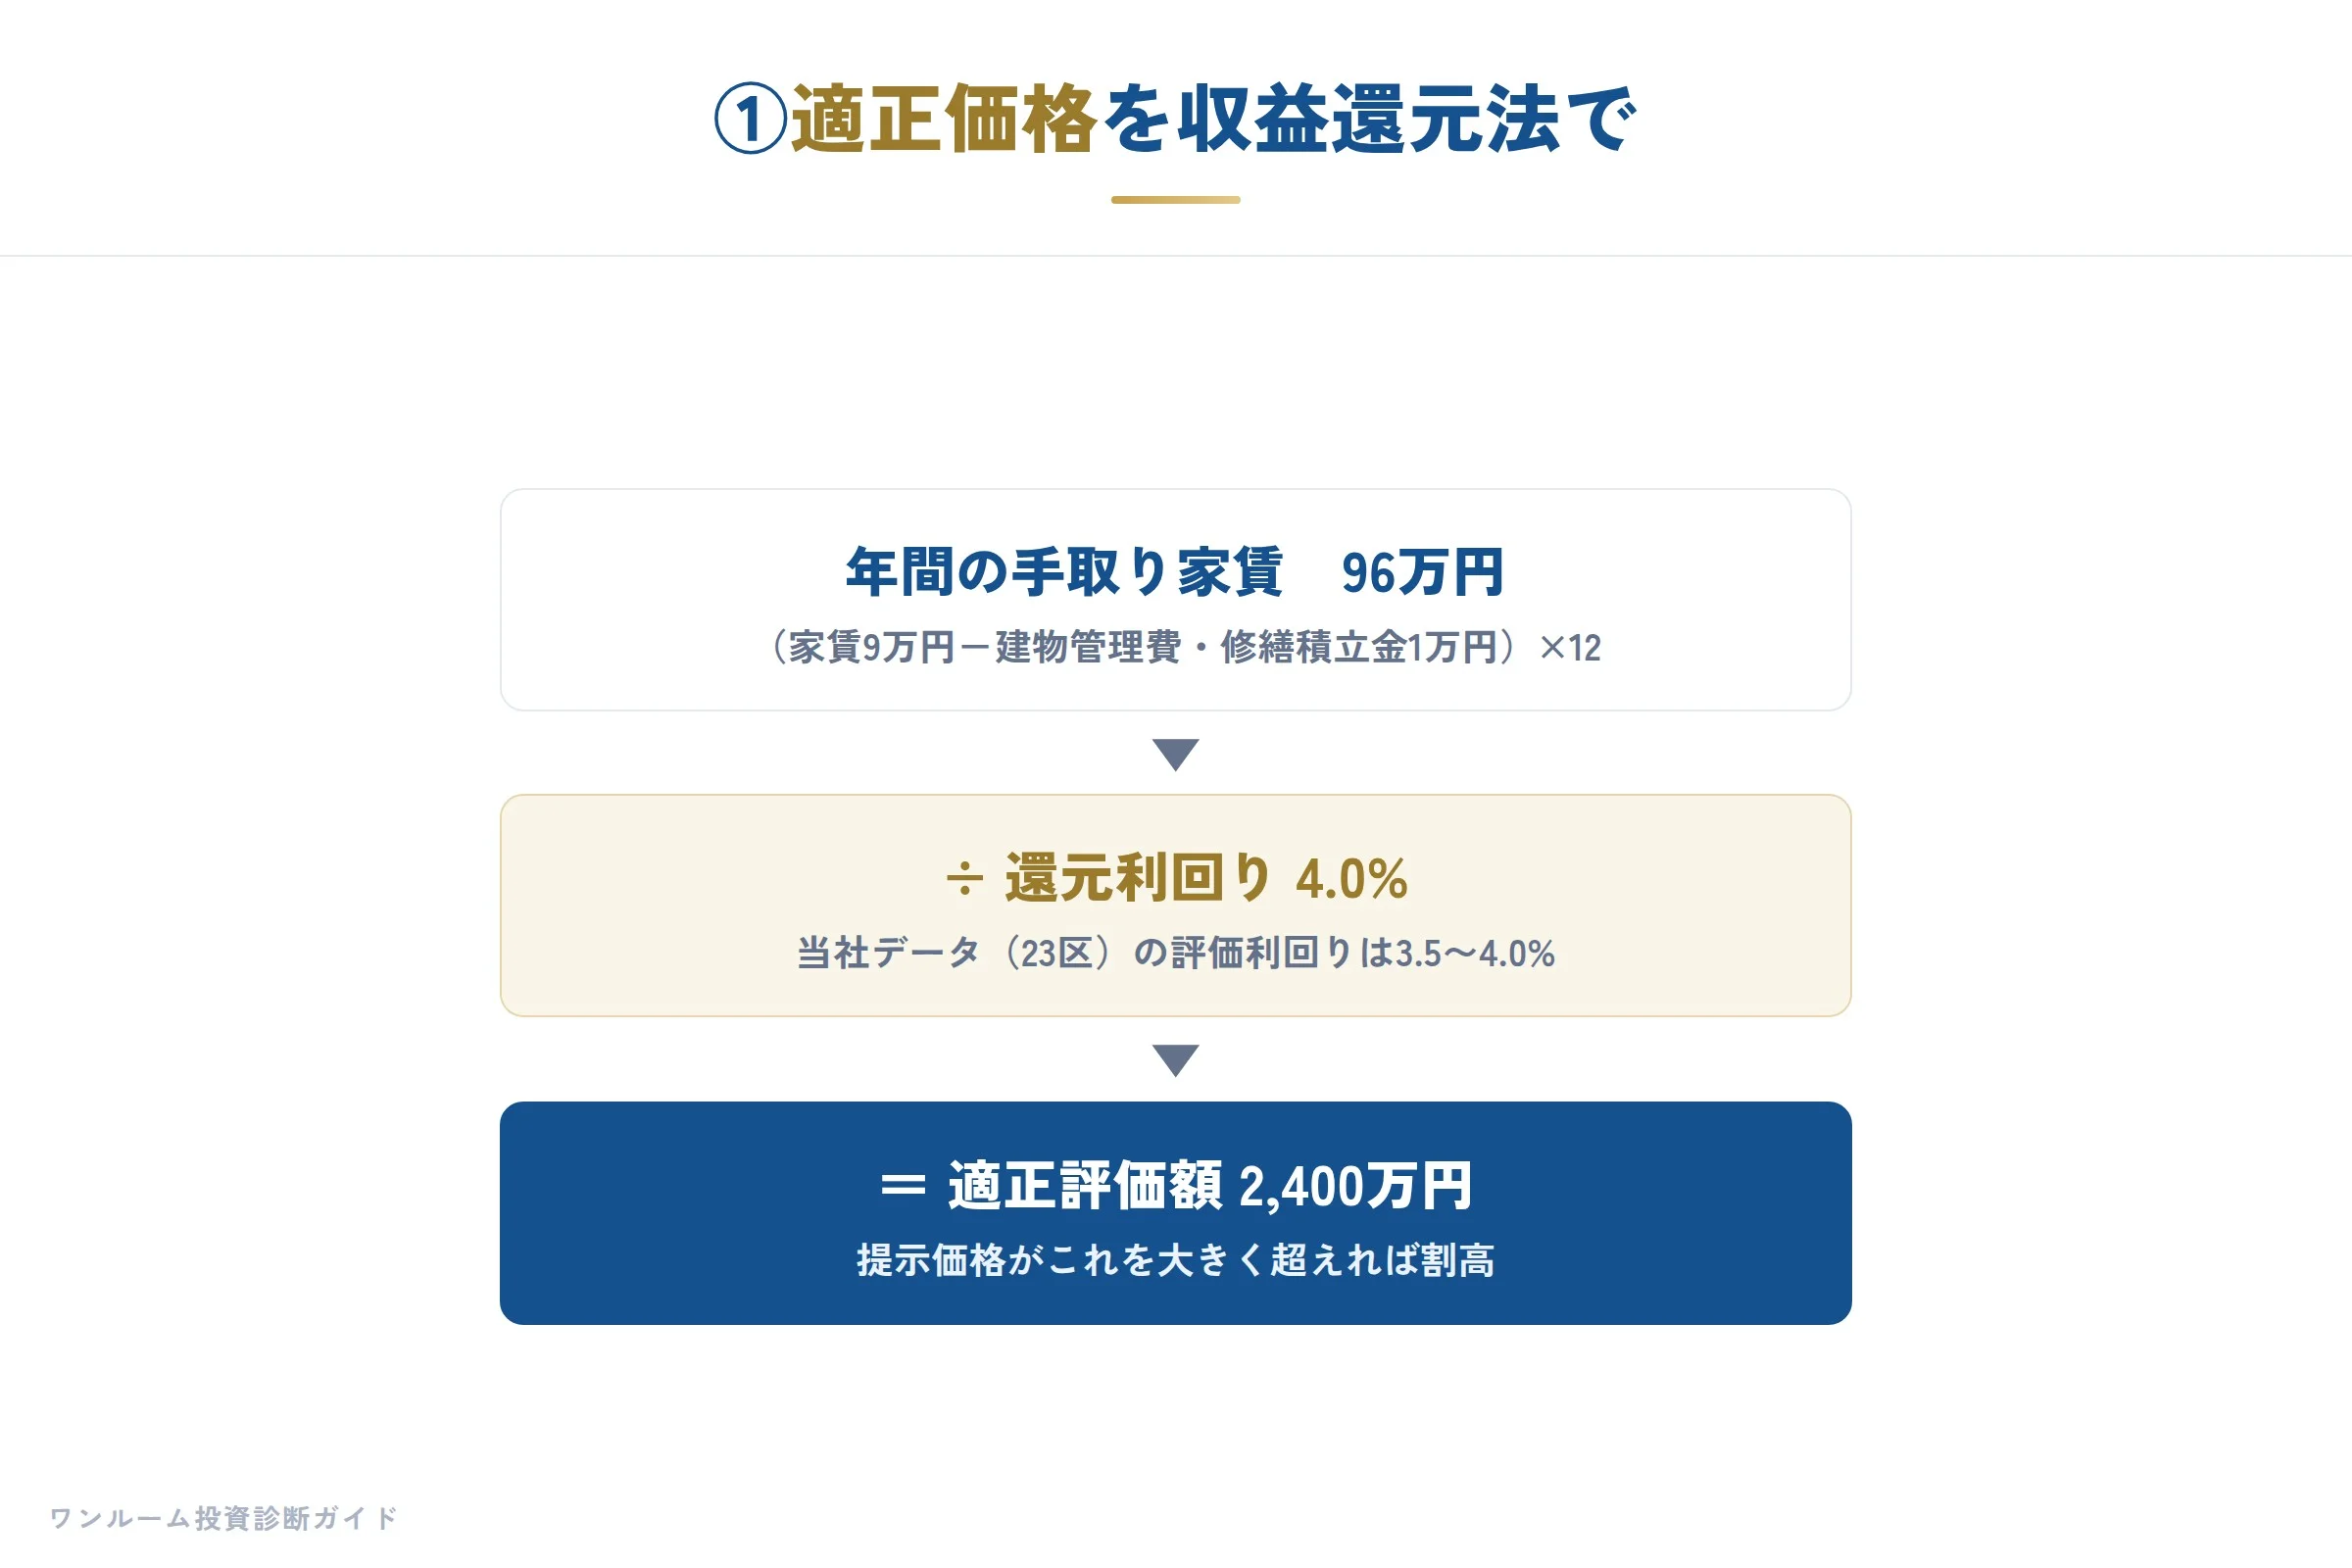
最も重要なチェックが「価格の妥当性」です。物件価格は金融機関の「収益還元法」で評価されます。
計算式
評価額 = 年間の手取り家賃(家賃-建物管理費-修繕積立金)×12 ÷ 利回り例:適正価格の確認
- 物件:東京23区・築10年・25㎡
- 月額家賃:10万円
- 建物管理費と修繕積立金:月9,000円
- 年間の手取り家賃 =(10万-0.9万)× 12 × 0.95(空室5%を考慮)= 約104万円
- 評価利回り(実質・手取り家賃ベース)3.5%で計算すると評価額 = 104万 ÷ 0.035 = 約2,963万円
この物件が3,300万円で提示されているなら、評価額より約11%高い計算です。利回りを4.0%で計算すると評価額は約2,593万円になり、差はさらに広がります。
当社の割高診断のデータでは、東京23区の築6〜10年の物件は価格の中央値が3,250万円、実質利回りの中央値が3.37%、金融機関の評価利回りの中央値が3.50%でした。中央値の物件でも、評価利回りをわずかに下回っているということです。
近くの成約事例は、国土交通省の不動産情報ライブラリ(旧・土地総合情報システム)の取引価格情報で調べられます。不動産会社向けのREINS(レインズ)は個人では見られないため、仲介会社に成約事例を出してもらいましょう。
「現在の家賃が相場より高い」物件は要注意です。家賃が高ければ評価額は高くなりますが、退去後に相場家賃に戻ると物件価値も落ちます。購入前にSUUMOやHOME'Sで同エリア・同条件の家賃を調べ、現在の家賃が相場内かを確認してください。
②空室・家賃下落リスク
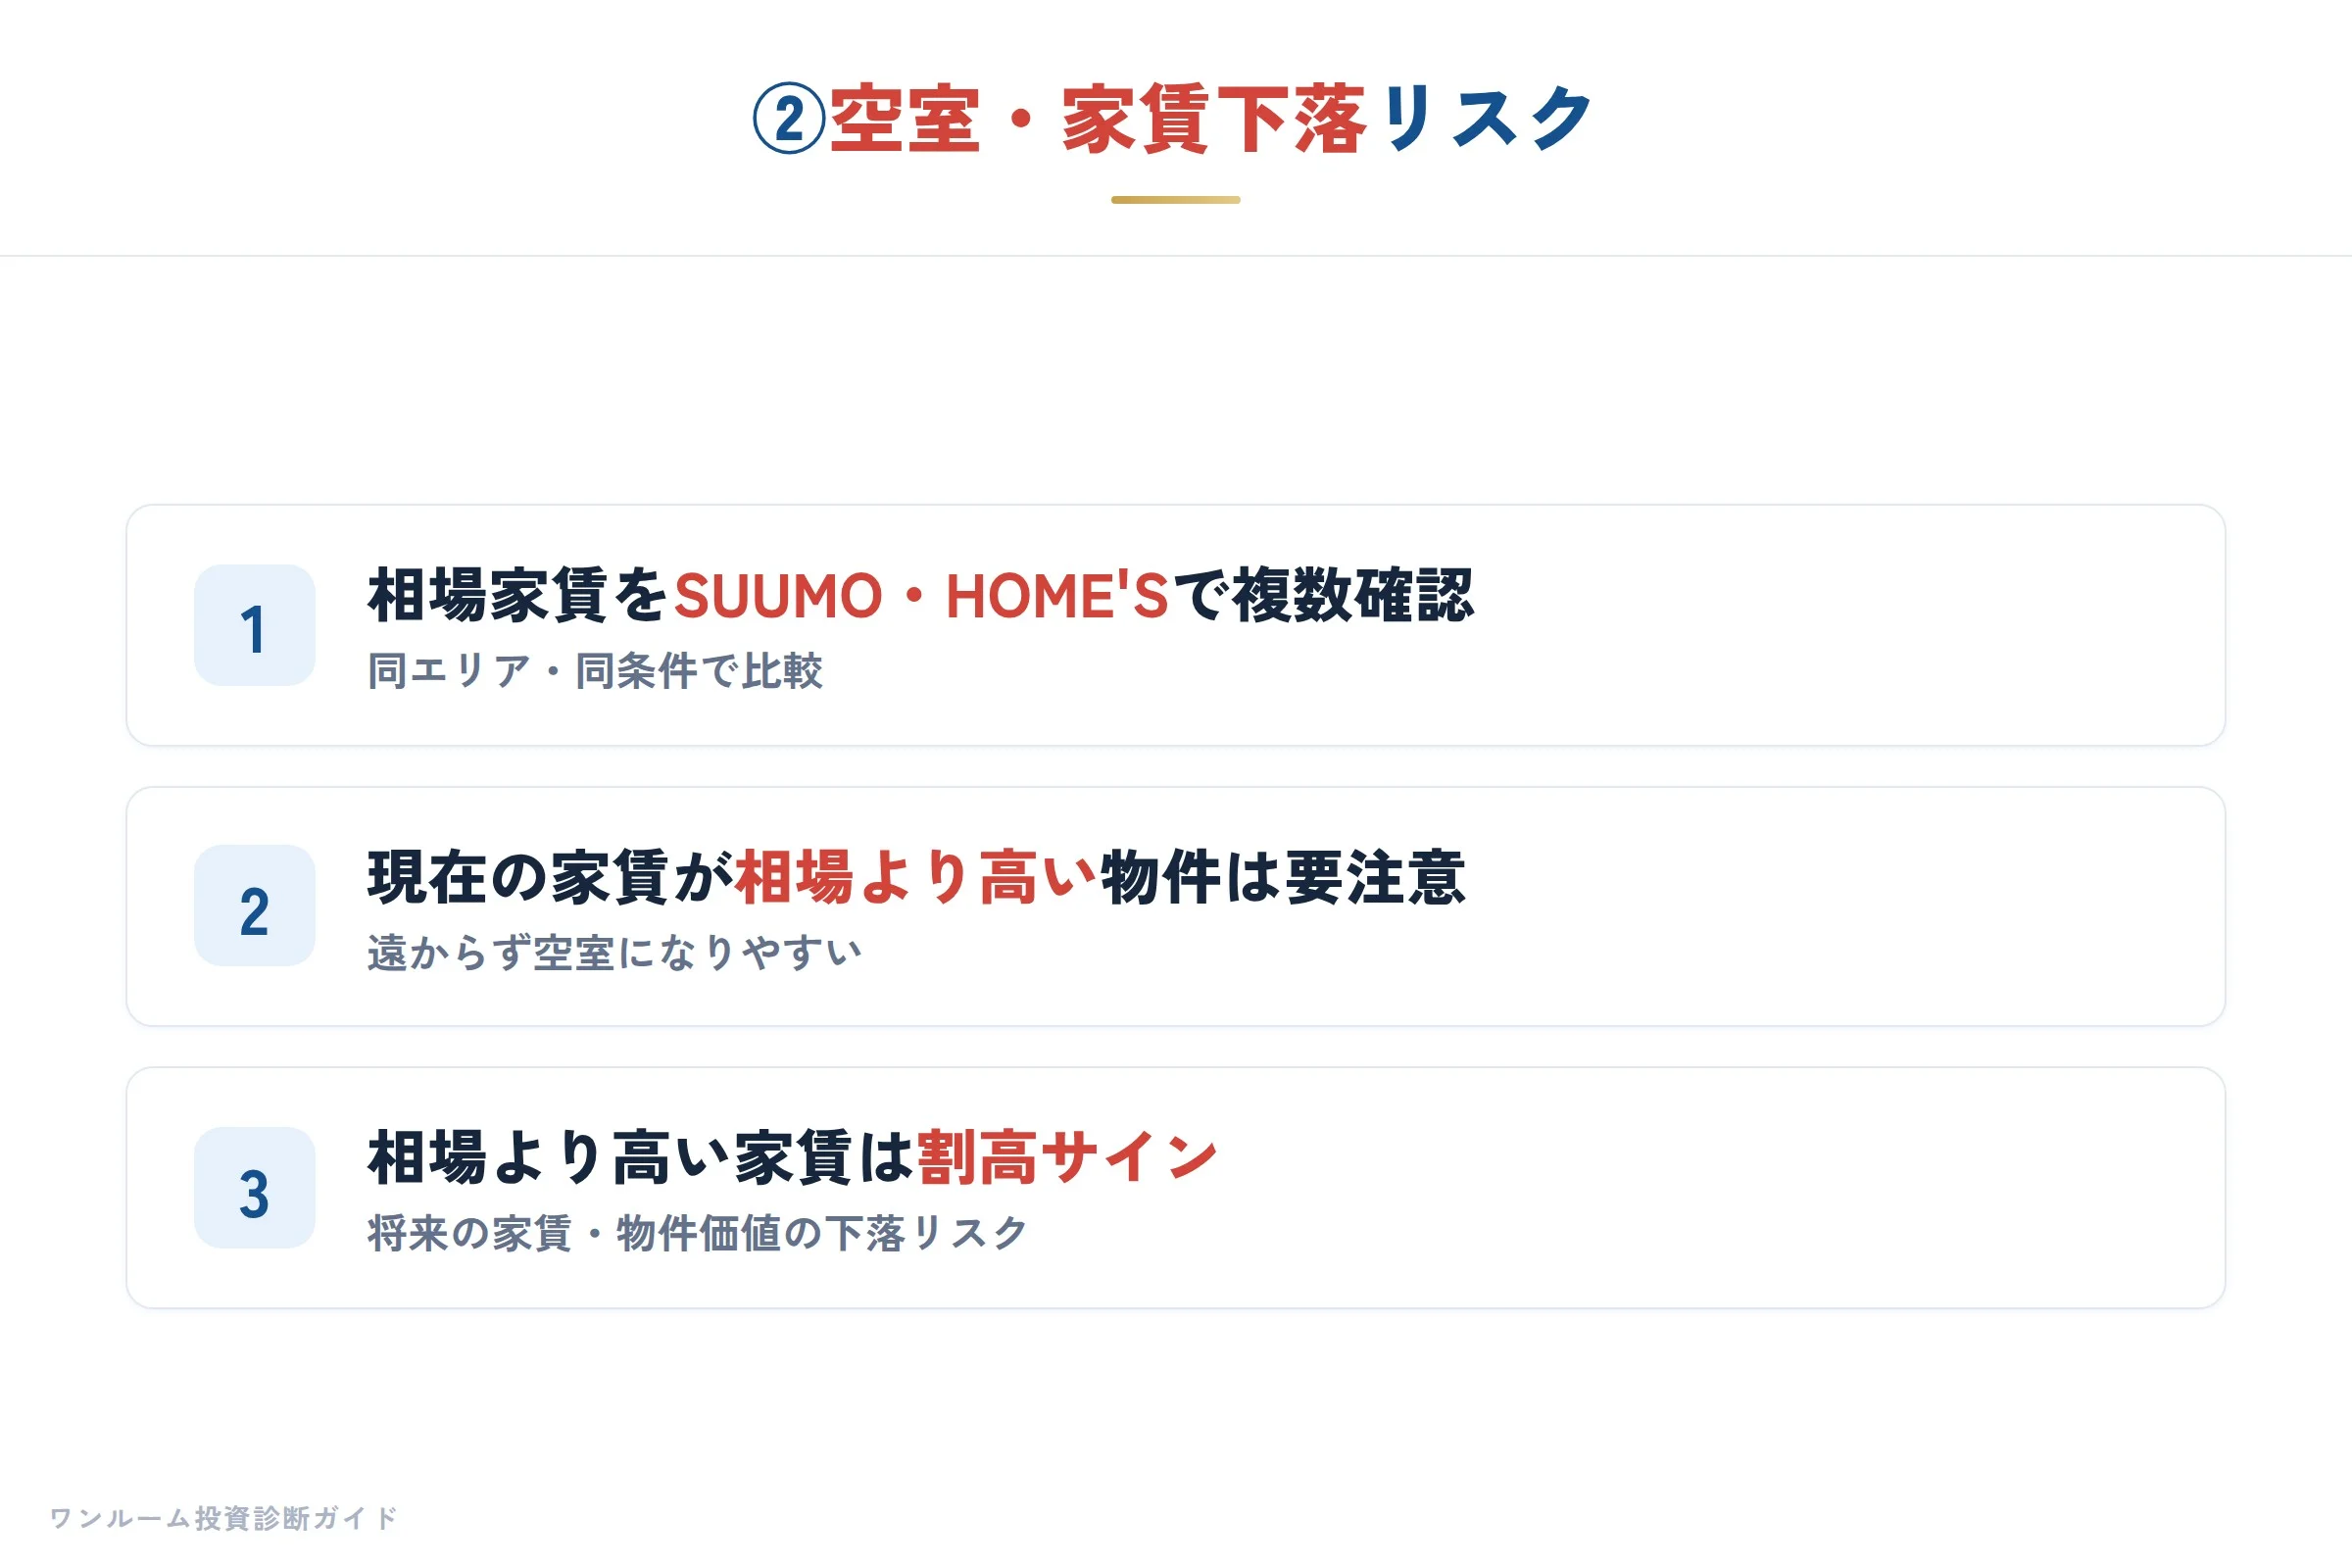
現在の家賃が周辺相場より高い物件は、遠からず空室になります。空室に気をつけるべき物件の特徴を整理します。
| リスク要因 | 内容 | 確認方法 |
|---|---|---|
| 家賃が相場の110%以上 | 退去後に家賃下落リスク | SUUMO/HOME'Sで同条件を複数確認 |
| 入居者がずっと同じ | 退去時のギャップが大きい | 入居期間と現家賃を確認 |
| 周辺に競合が多い | 空室が長引きやすい | Googleマップで周辺を確認 |
| 路線・駅の競争力が低い | 需要が読みにくい | 乗降客数・将来計画を確認 |
「今、入居者がいるから安心」は危険な思い込みです。入居者が退去した後の「次の家賃」がいくらになるかで、物件の収益力が決まります。
③立地
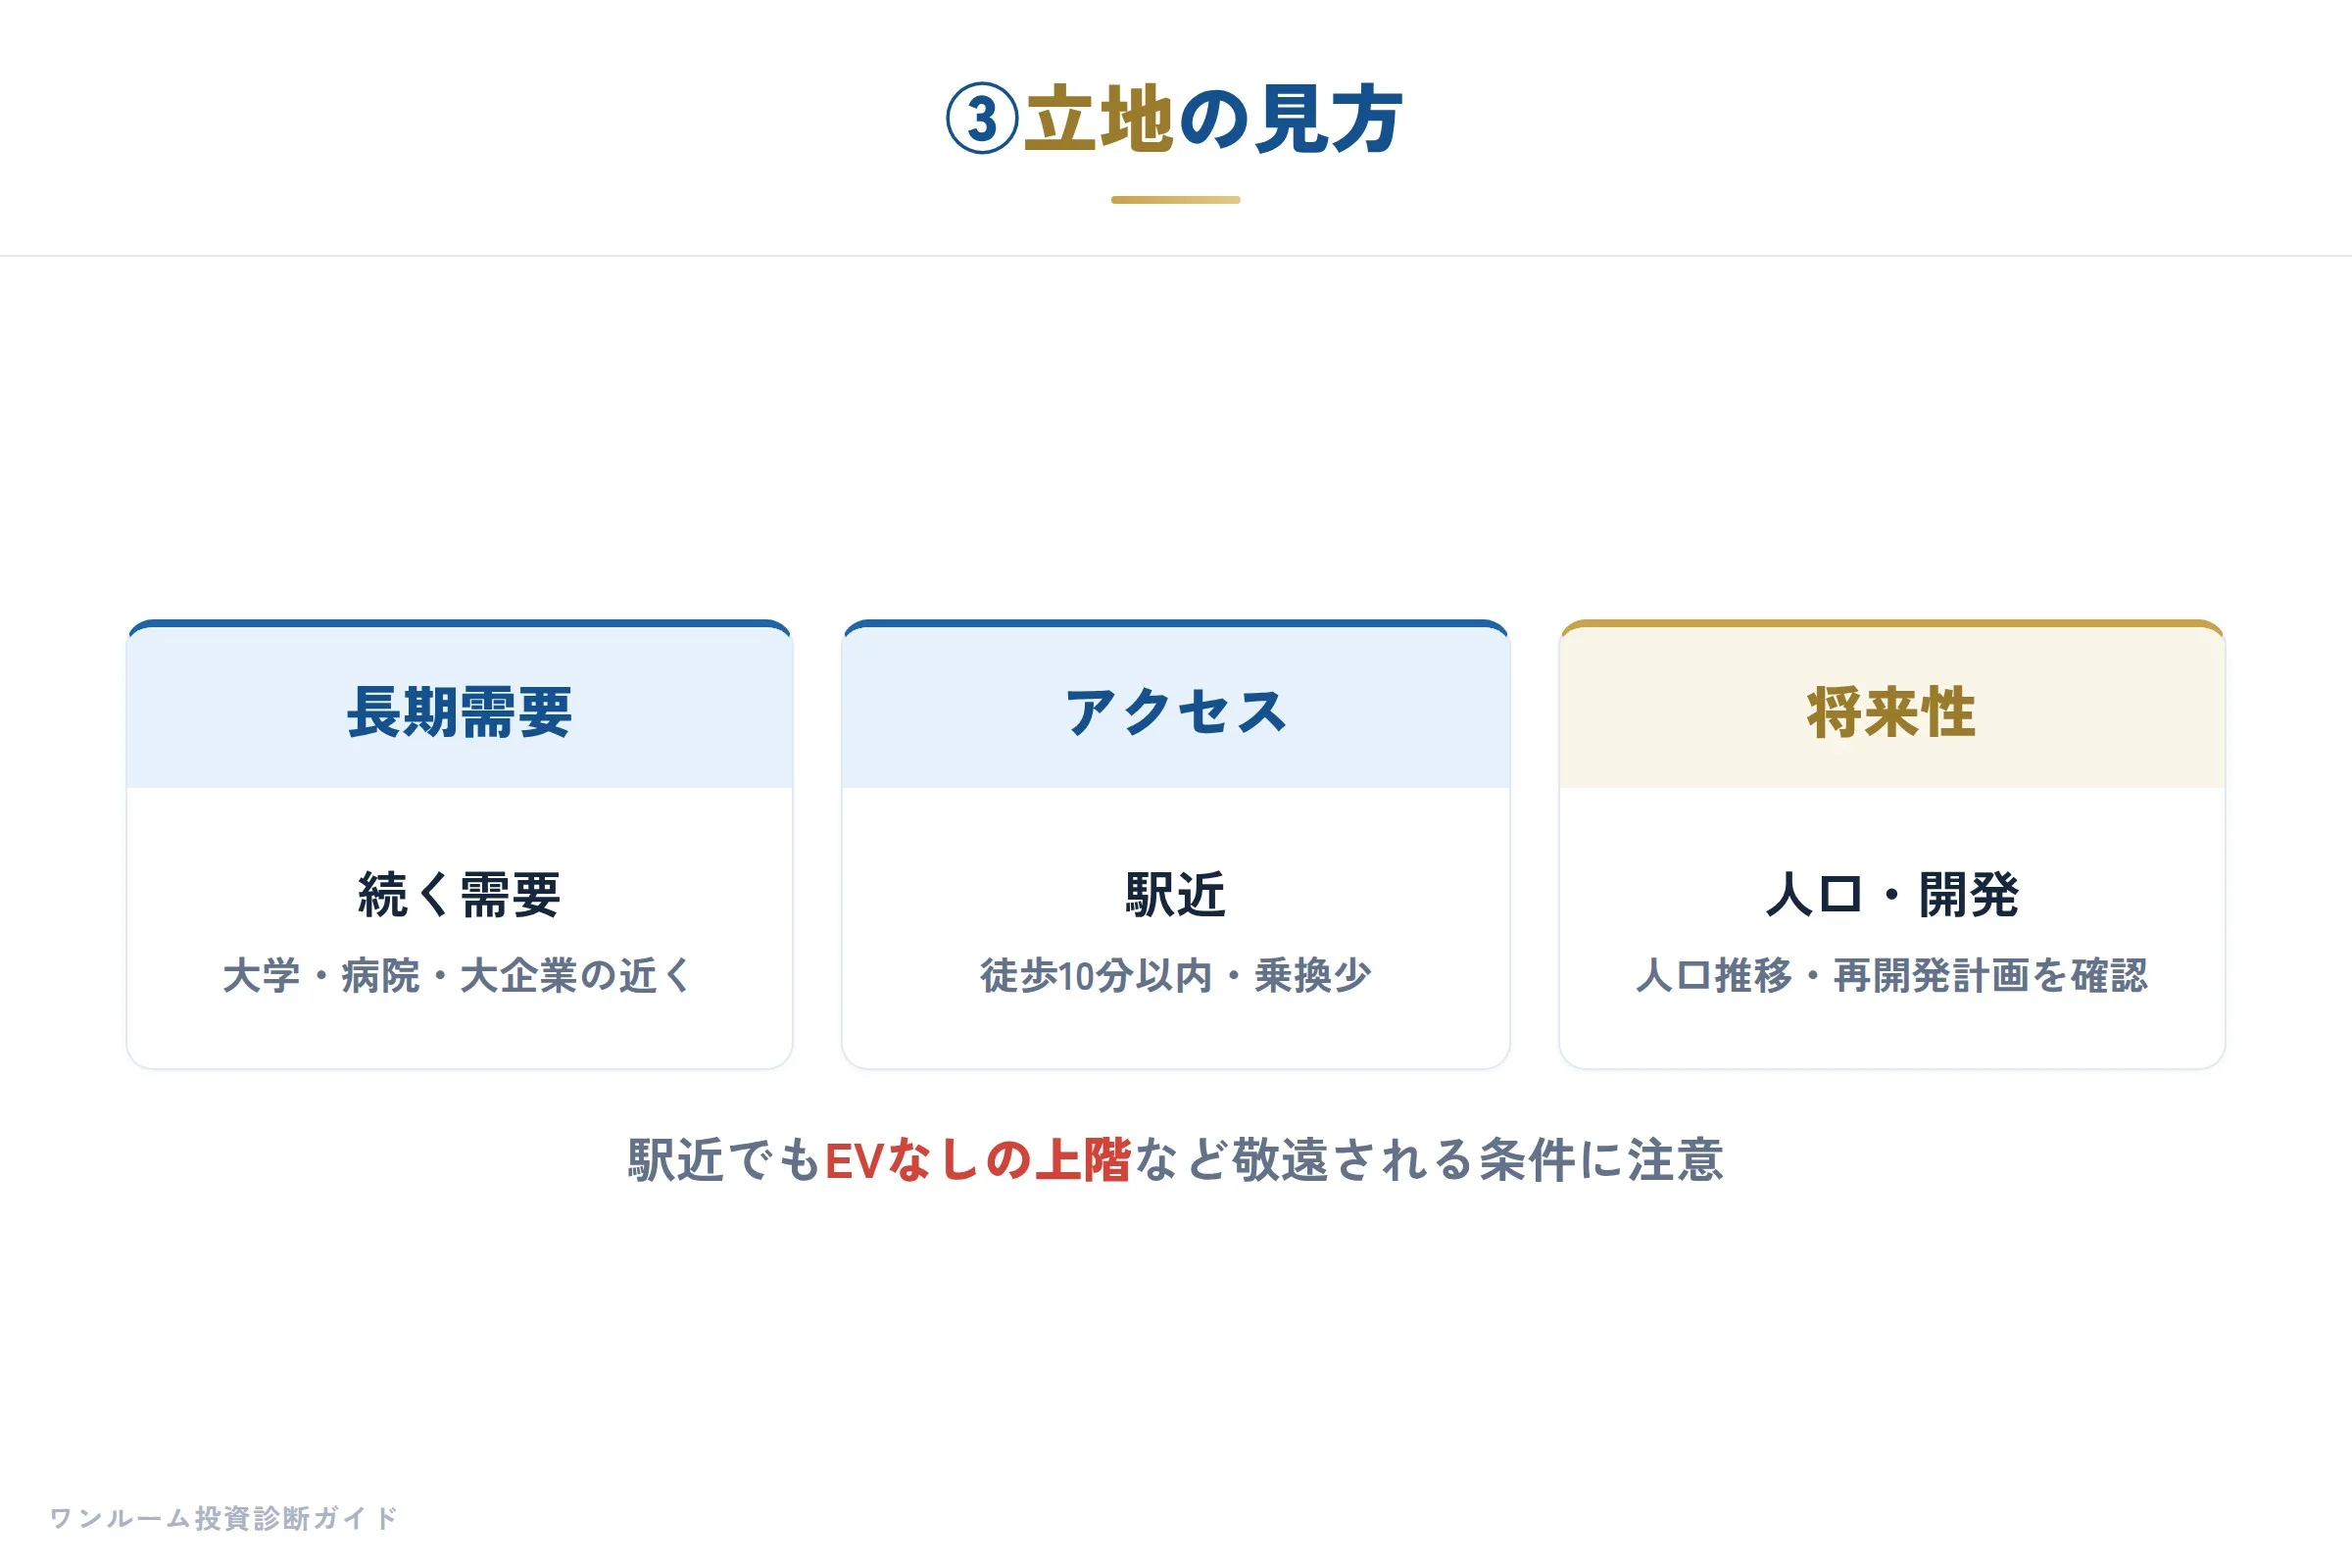
立地は最終的に変えられません。リノベーションで設備は新しくできますが、駅からの距離は変えられないのです。
立地のチェックポイント
- 駅徒歩7分以内が理想。10分を超えると入居者プールが急減します
- アクセス路線:山手線・中央線・東西線・東急各線など利便性の高い路線か
- 需要の発生源:大学・病院・大企業・官公庁など長期需要を生む施設が近いか
- 競合の密度:同じエリアに同条件のワンルームが過剰供給されていないか
- 生活利便:コンビニ・スーパー・飲食店が徒歩圏にあるか
エレベーターなしの4・5階物件は、駅近でも単身者(とくに女性)に敬遠されることがあります。物件の「外的条件」として立地を多面的に確認してください。
④総戸数
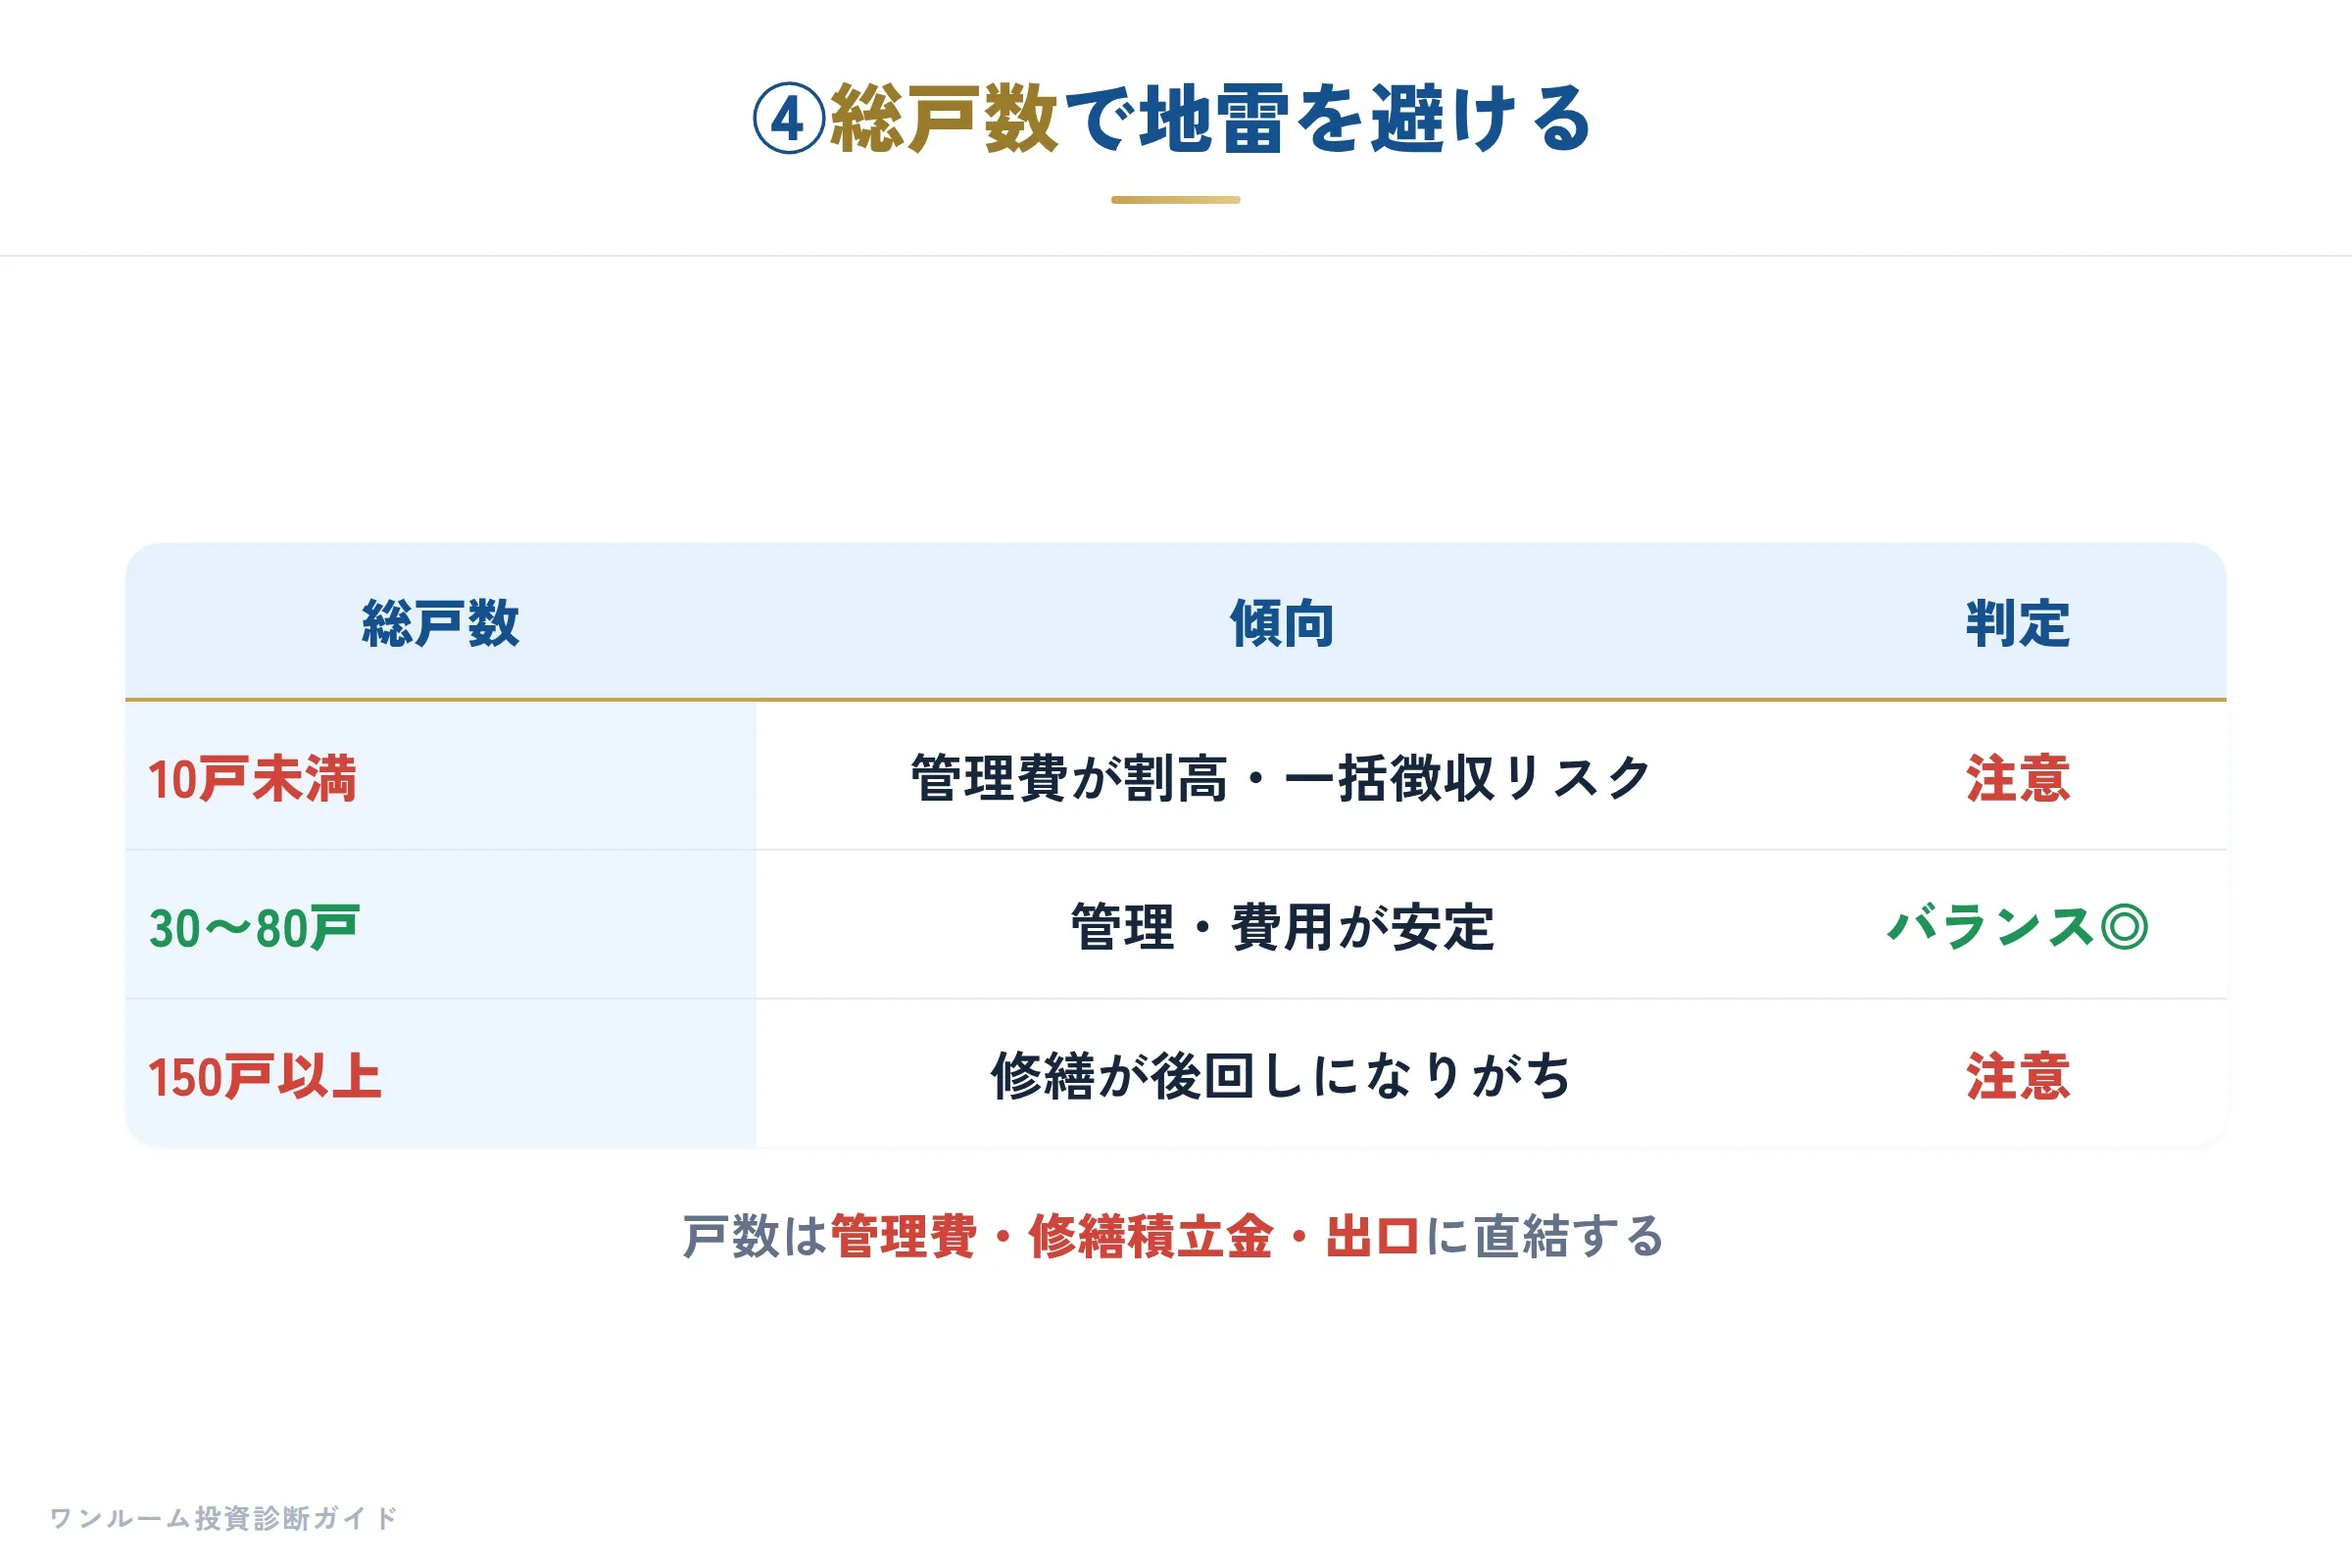
総戸数は「管理の安定性」と「費用負担」に直結します。
| 総戸数 | 問題点 |
|---|---|
| 10戸以下 | 管理費が1戸あたり高い。管理組合の活動が不安定。修繕積立金が不足しやすい |
| 11〜29戸 | まずまずの安定性。修繕積立金を確認する |
| 30〜80戸 | バランスが良い。管理費が合理的で修繕計画も立てやすい |
| 80〜150戸 | 規模のメリットあり。ただし修繕計画の優先度管理が難しくなることも |
| 150戸以上 | 修繕が後回しになりやすい。大規模マンション特有の合意形成の難しさがある |
特に「総戸数10戸以下」の小規模マンションは慎重に確認が必要です。1戸あたりの負担が大きくなりやすく、修繕積立金が不足していると、大規模修繕の前に一時金を求められることがあります。
⑤占有面積
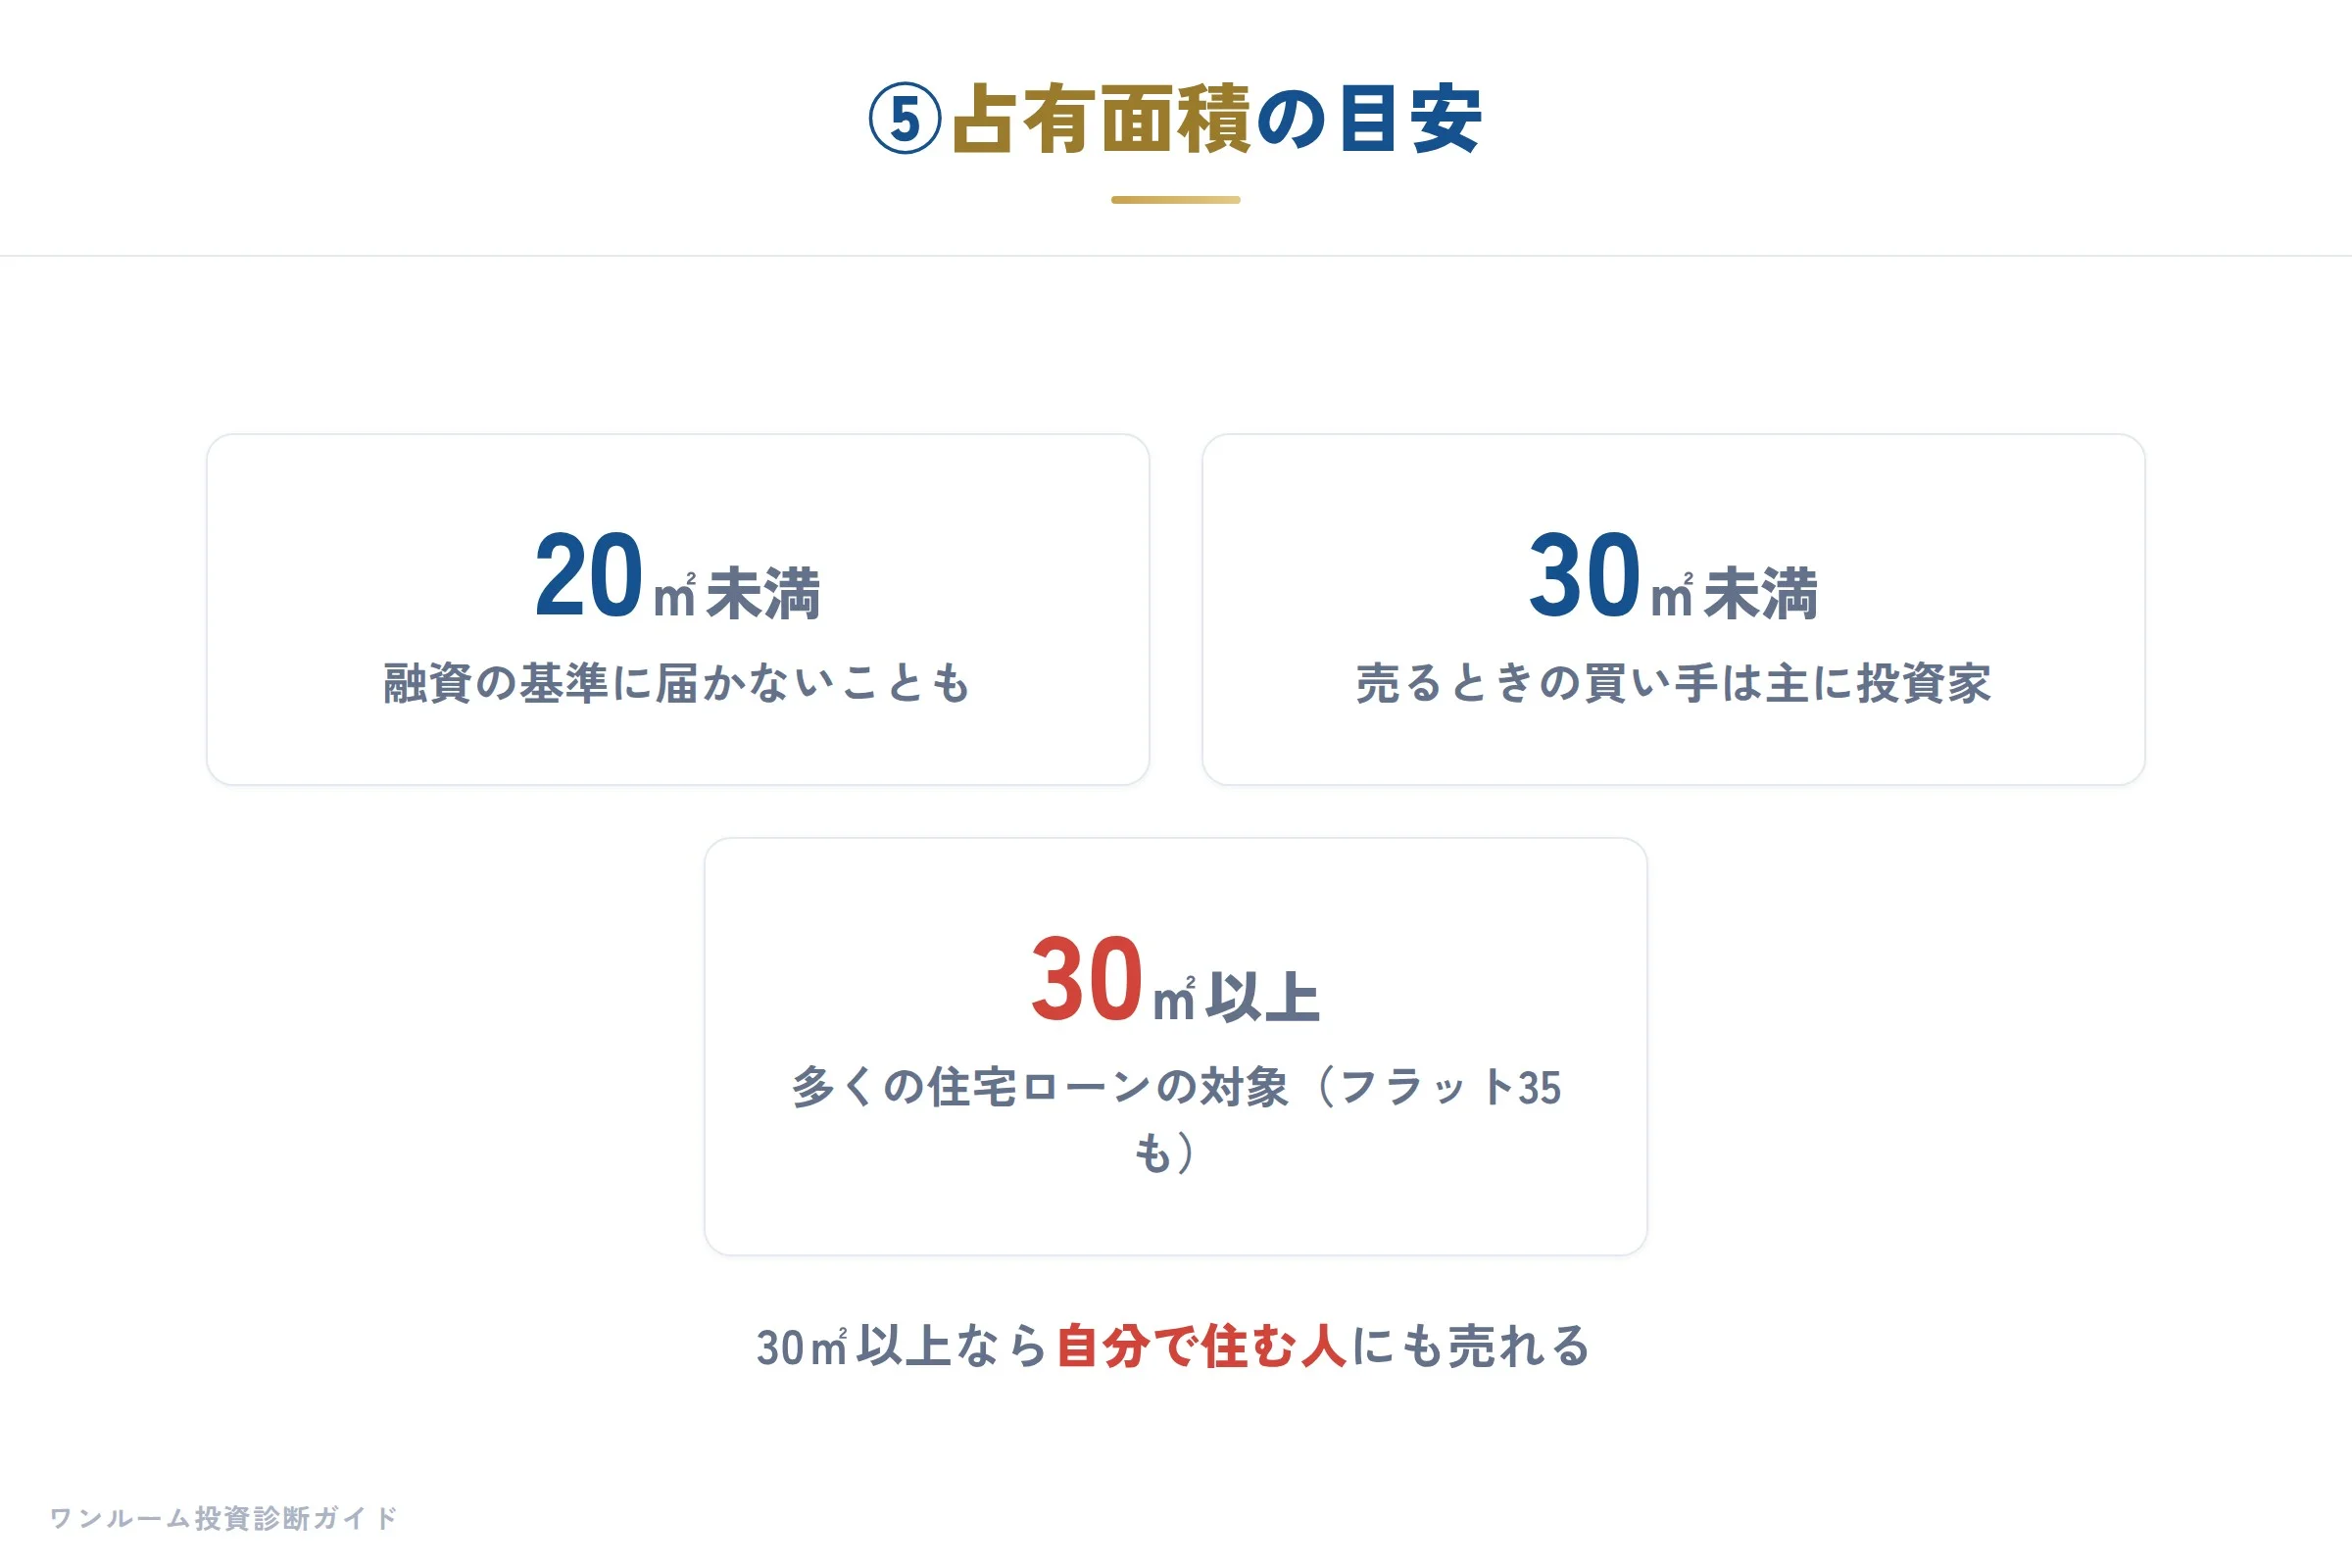
占有面積は出口(売却)と融資の両方に影響します。
| 面積 | 自分で住む人の住宅ローン | 売るときの主な買い手 | 備考 |
|---|---|---|---|
| 20㎡未満 | 対象外が多い | 投資家のみ | 投資用ローンでも金融機関の基準に届かないことがある |
| 20〜30㎡未満 | 対象外が多い(フラット35は30㎡以上) | 主に投資家 | 投資用ワンルームで一般的な広さ |
| 30㎡以上 | 対象になりやすい | 投資家+自分で住む人 | 売るときの買い手の幅が広がる |
多くの住宅ローンは、マンションの専有面積に下限を設けています。たとえばフラット35は、共同住宅の場合30㎡以上が条件です。30㎡以上あると、売るときに自分で住む人も買い手になり得るため、売却のしやすさに大きく影響します。
20㎡未満の物件は特に注意が必要です。投資用ローンでも融資の基準に届かないことがあり、売るときの買い手が限られます。
⑥間取り
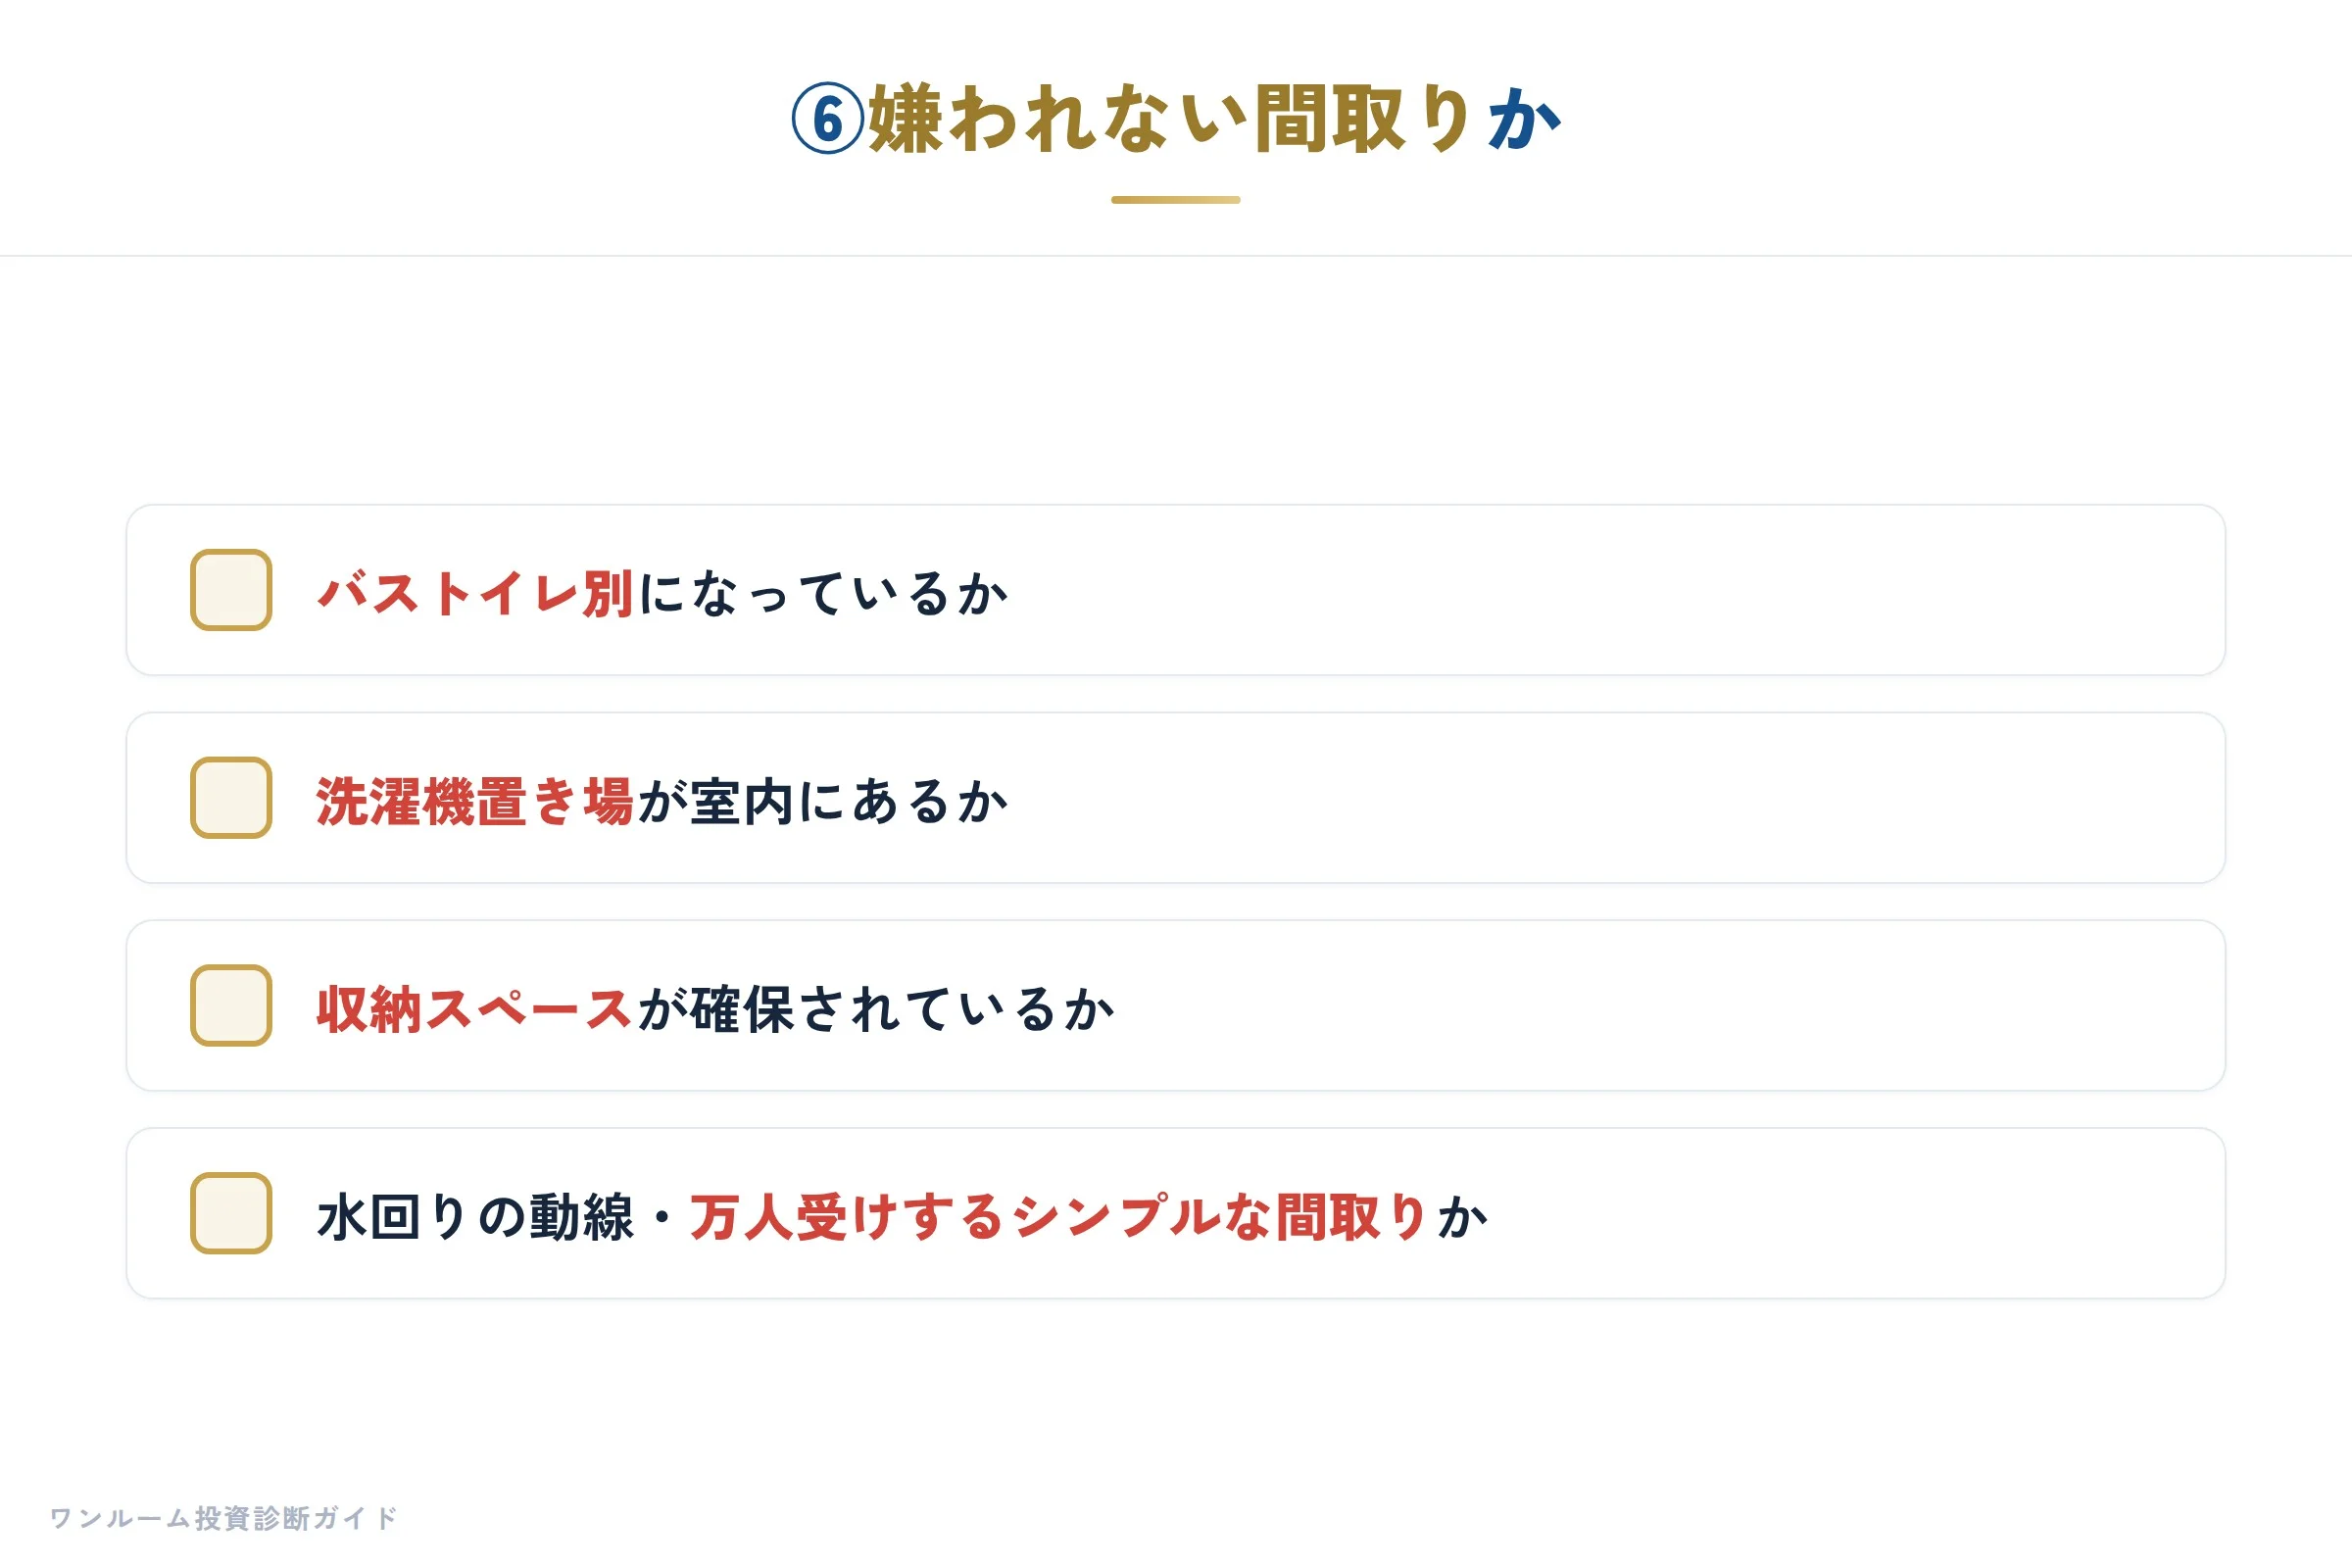
万人受けするシンプルな間取りが長期的に安定します。以下は入居者が重視するポイントです。
必須級の設備・間取り条件
| 項目 | 重要度 | 理由 |
|---|---|---|
| バストイレ別 | 最重要 | 一体型は入居者から嫌われやすい |
| 洗濯機置き場(室内) | 最重要 | 室内洗濯機置き場なしは論外 |
| インターネット対応 | 高 | とくに20代単身者は必須視 |
| 収納(クローゼット) | 高 | 25㎡以下では特に重要 |
| 独立洗面台 | 中 | あるとプラス評価 |
| 南向き・採光 | 中 | あれば有利だが絶対条件ではない |
バストイレ一体型(ユニットバス)の物件は、とくに女性入居者から敬遠されます。設備グレードは退去後の募集難易度に直結するため、築古でもバストイレ別・洗濯機室内置きは確認してください。
⑦築年数
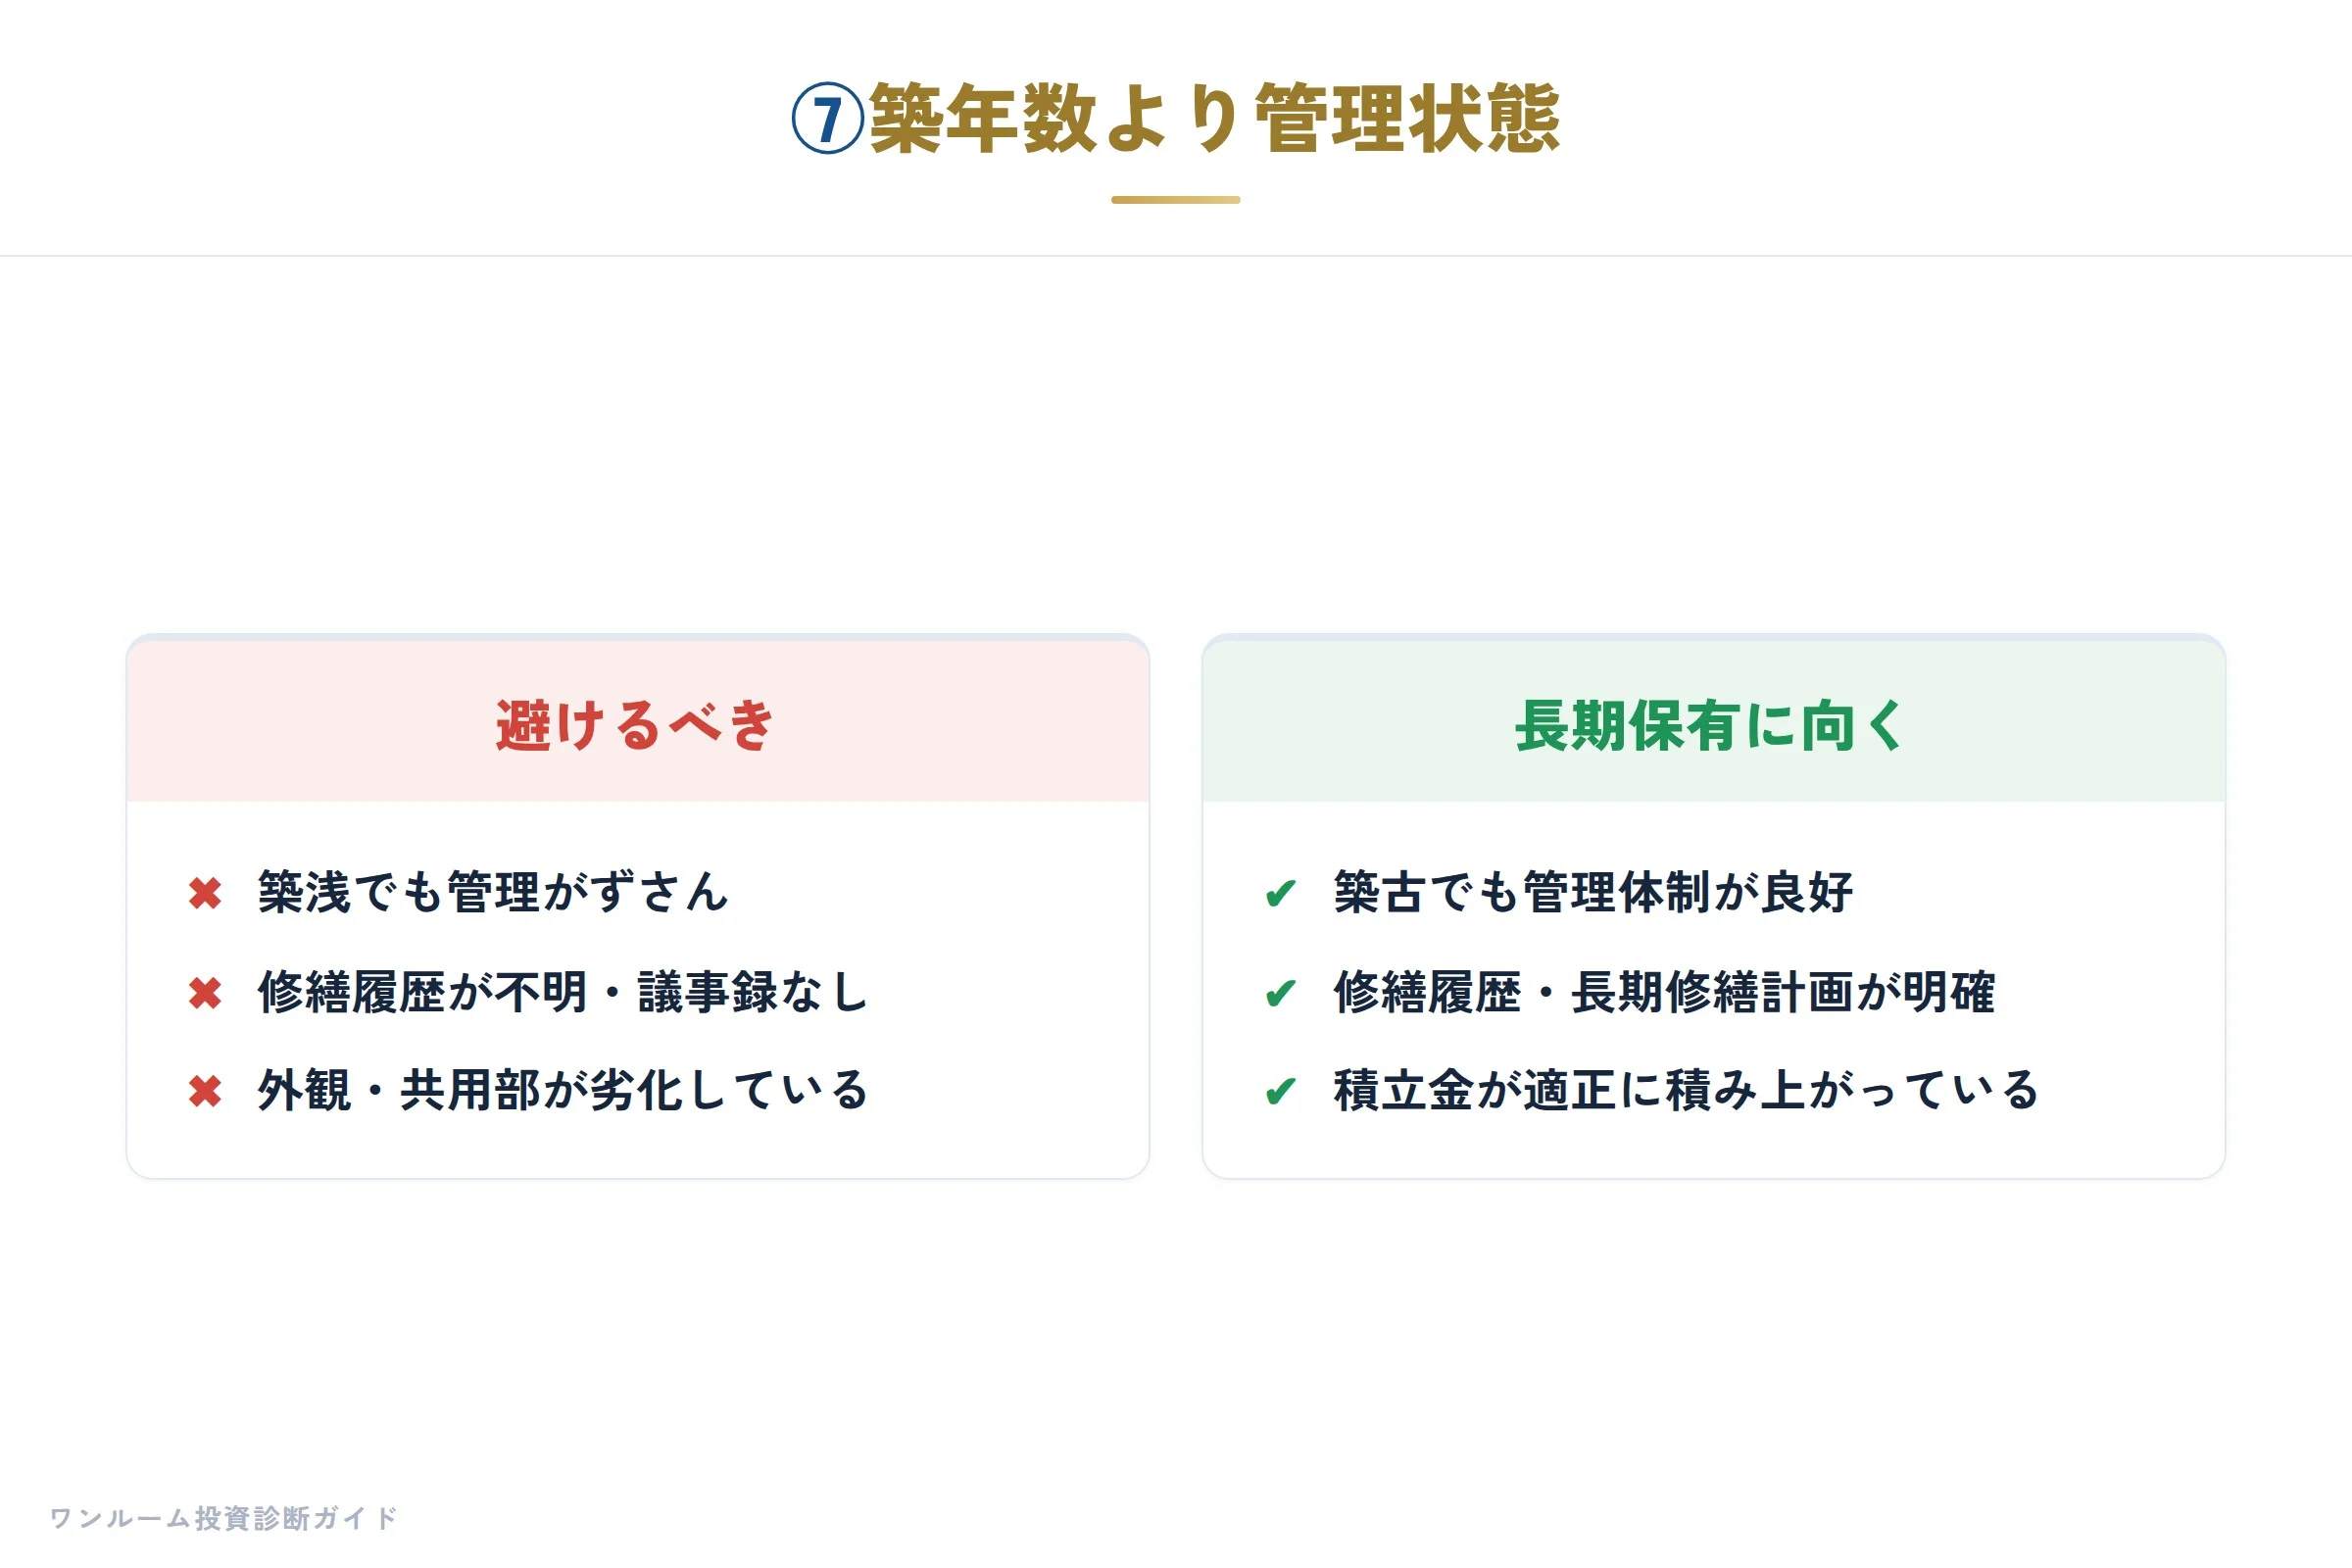
「築浅=良い物件」は必ずしも正しくありません。築年数より管理状態を重視することが基本です。
| 築年数帯 | 確認事項 | 当社データ(23区)の危険・割高の割合 |
|---|---|---|
| 築0〜5年(新築・築浅) | 修繕積立金の初期設定が低すぎないか(段階的に上がる計画か) | 築0〜2年71%/築3〜5年50% |
| 築6〜10年 | 大規模修繕の計画・積立金残高 | 57% |
| 築11〜20年 | 1回目の大規模修繕の実施状況・積立金残高 | 58% |
| 築21〜30年 | 2回目の修繕の計画・設備の老朽化 | 71% |
| 築31年以上 | 耐震基準・大規模修繕の費用見通し | 44% |
当社の割高診断に入力された東京23区の物件(2023年1月〜2026年9月)では、実質利回り((家賃-建物管理費-修繕積立金)×12÷価格)の中央値は築30年まで3.3〜3.4%とほぼ変わりませんでした。築年数で割安かどうかは決まらず、判定を分けるのは価格です。診断に入力されるのは検討中・保有中で気になっている物件が多いため、市場全体の割合ではありません。新築と中古の比べ方は「新築と中古ワンルームマンション投資、どちらを買うべきか」で詳しく解説しています。
1981年6月の建築基準法改正(新耐震基準)以降の物件かどうかも確認事項の一つです。旧耐震基準の物件は融資が通りにくく、出口で買い手が限られる可能性があります。
築20年以上でも、管理組合がしっかりしていて修繕積立金が十分にある物件は長期保有に適します。逆に築5年でも修繕積立金が異常に低い・管理会社の評判が悪い物件はリスクが高いのです。
管理費・修繕積立金の「罠」
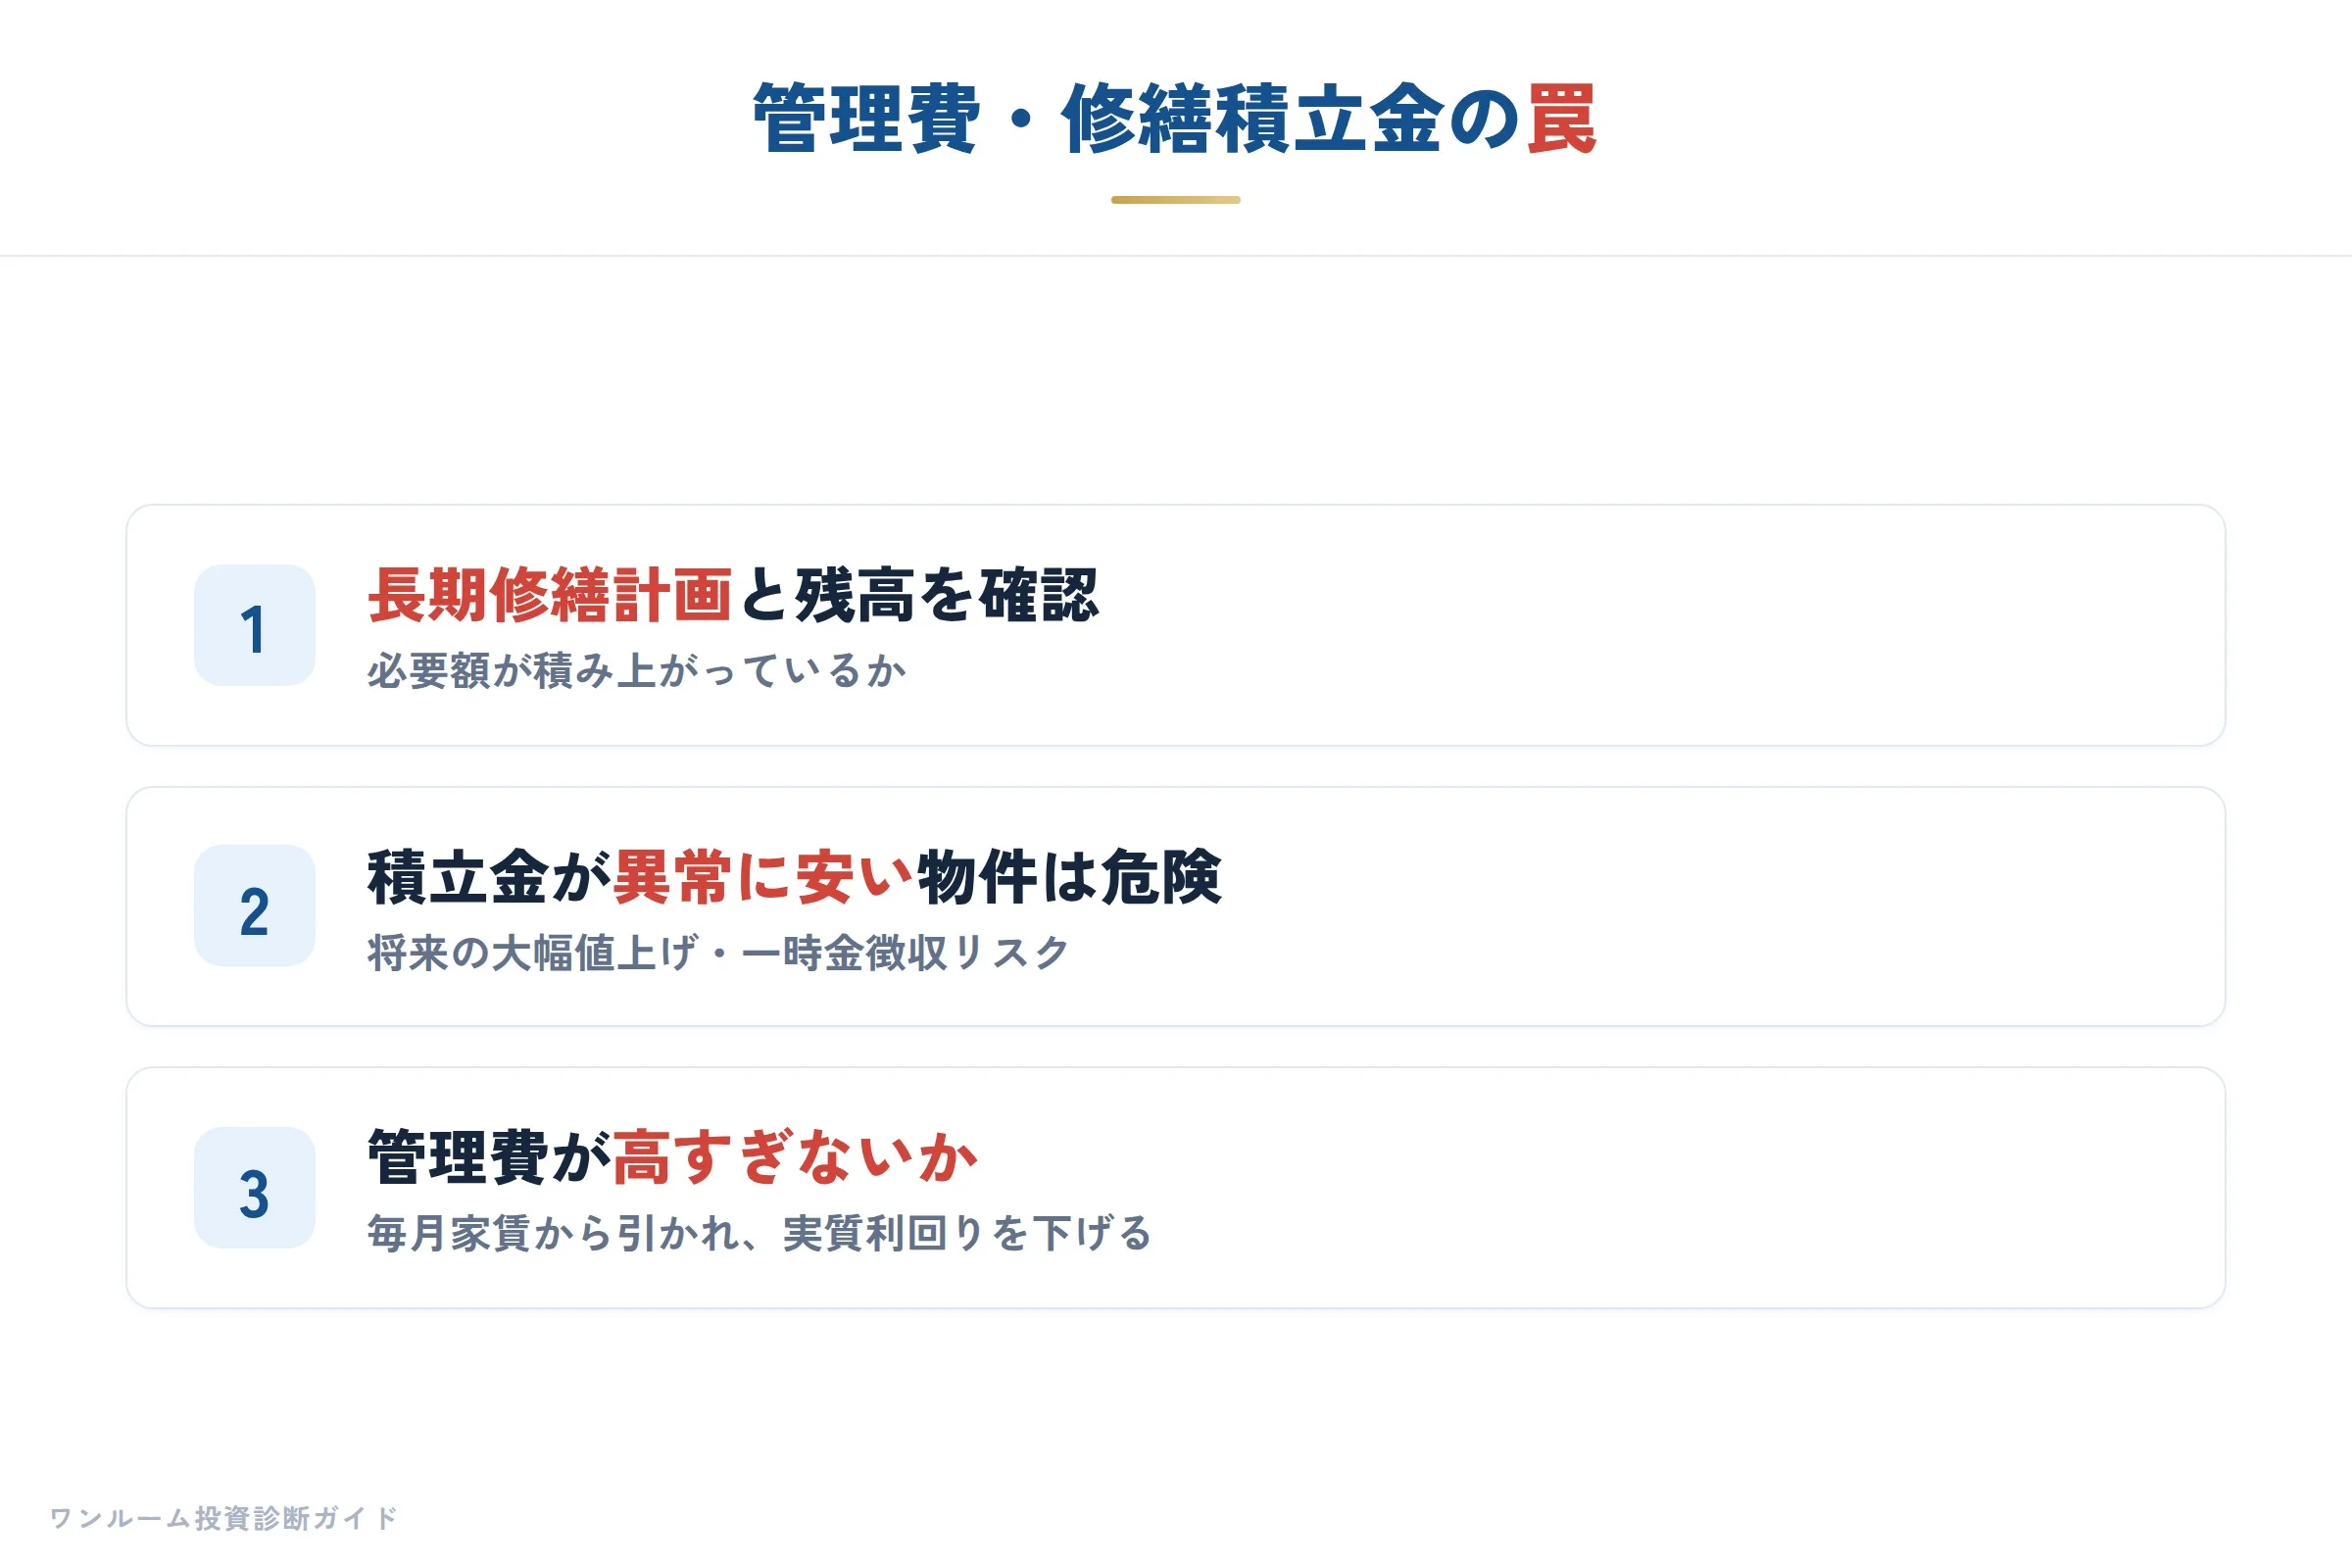
表面利回りが良くても、管理費・修繕積立金が高ければ収支は圧迫されます。
よくある罠のパターン
- 修繕積立金が異常に安い:長期修繕計画に対して積立が少ないと、将来の大幅な値上げや、大規模修繕の前に一時金を求められることがあります。
- 管理費が異常に高い:建物管理費と修繕積立金は家賃から毎月引かれるため、高いほど実質利回りが下がります。表面利回り(家賃×12÷価格)だけを見ていると見落とします。
- 積立金の残高が不足:大規模修繕(外壁・屋上・給排水・エレベーター等)には1棟あたり数千万〜数億円かかります。積立残高が不足していると、区分所有者への一時金徴収になります。
確認すべき書類
- 管理組合の直近3年分の議事録
- 長期修繕計画(10〜30年の計画書)
- 修繕積立金の現在残高
- 滞納状況(滞納が多い物件は管理組合の財務が不健全)
これらは売主・仲介会社に依頼すると取り寄せられることが多い書類です。出てこない場合は、理由を確認してから判断してください。
よくある失敗の典型例3パターン
ワンルーム投資でよく起きる失敗を、典型的な形に整理します(特定の方の事例ではありません)。どれも「7つのチェックをしていれば防げた」パターンです。
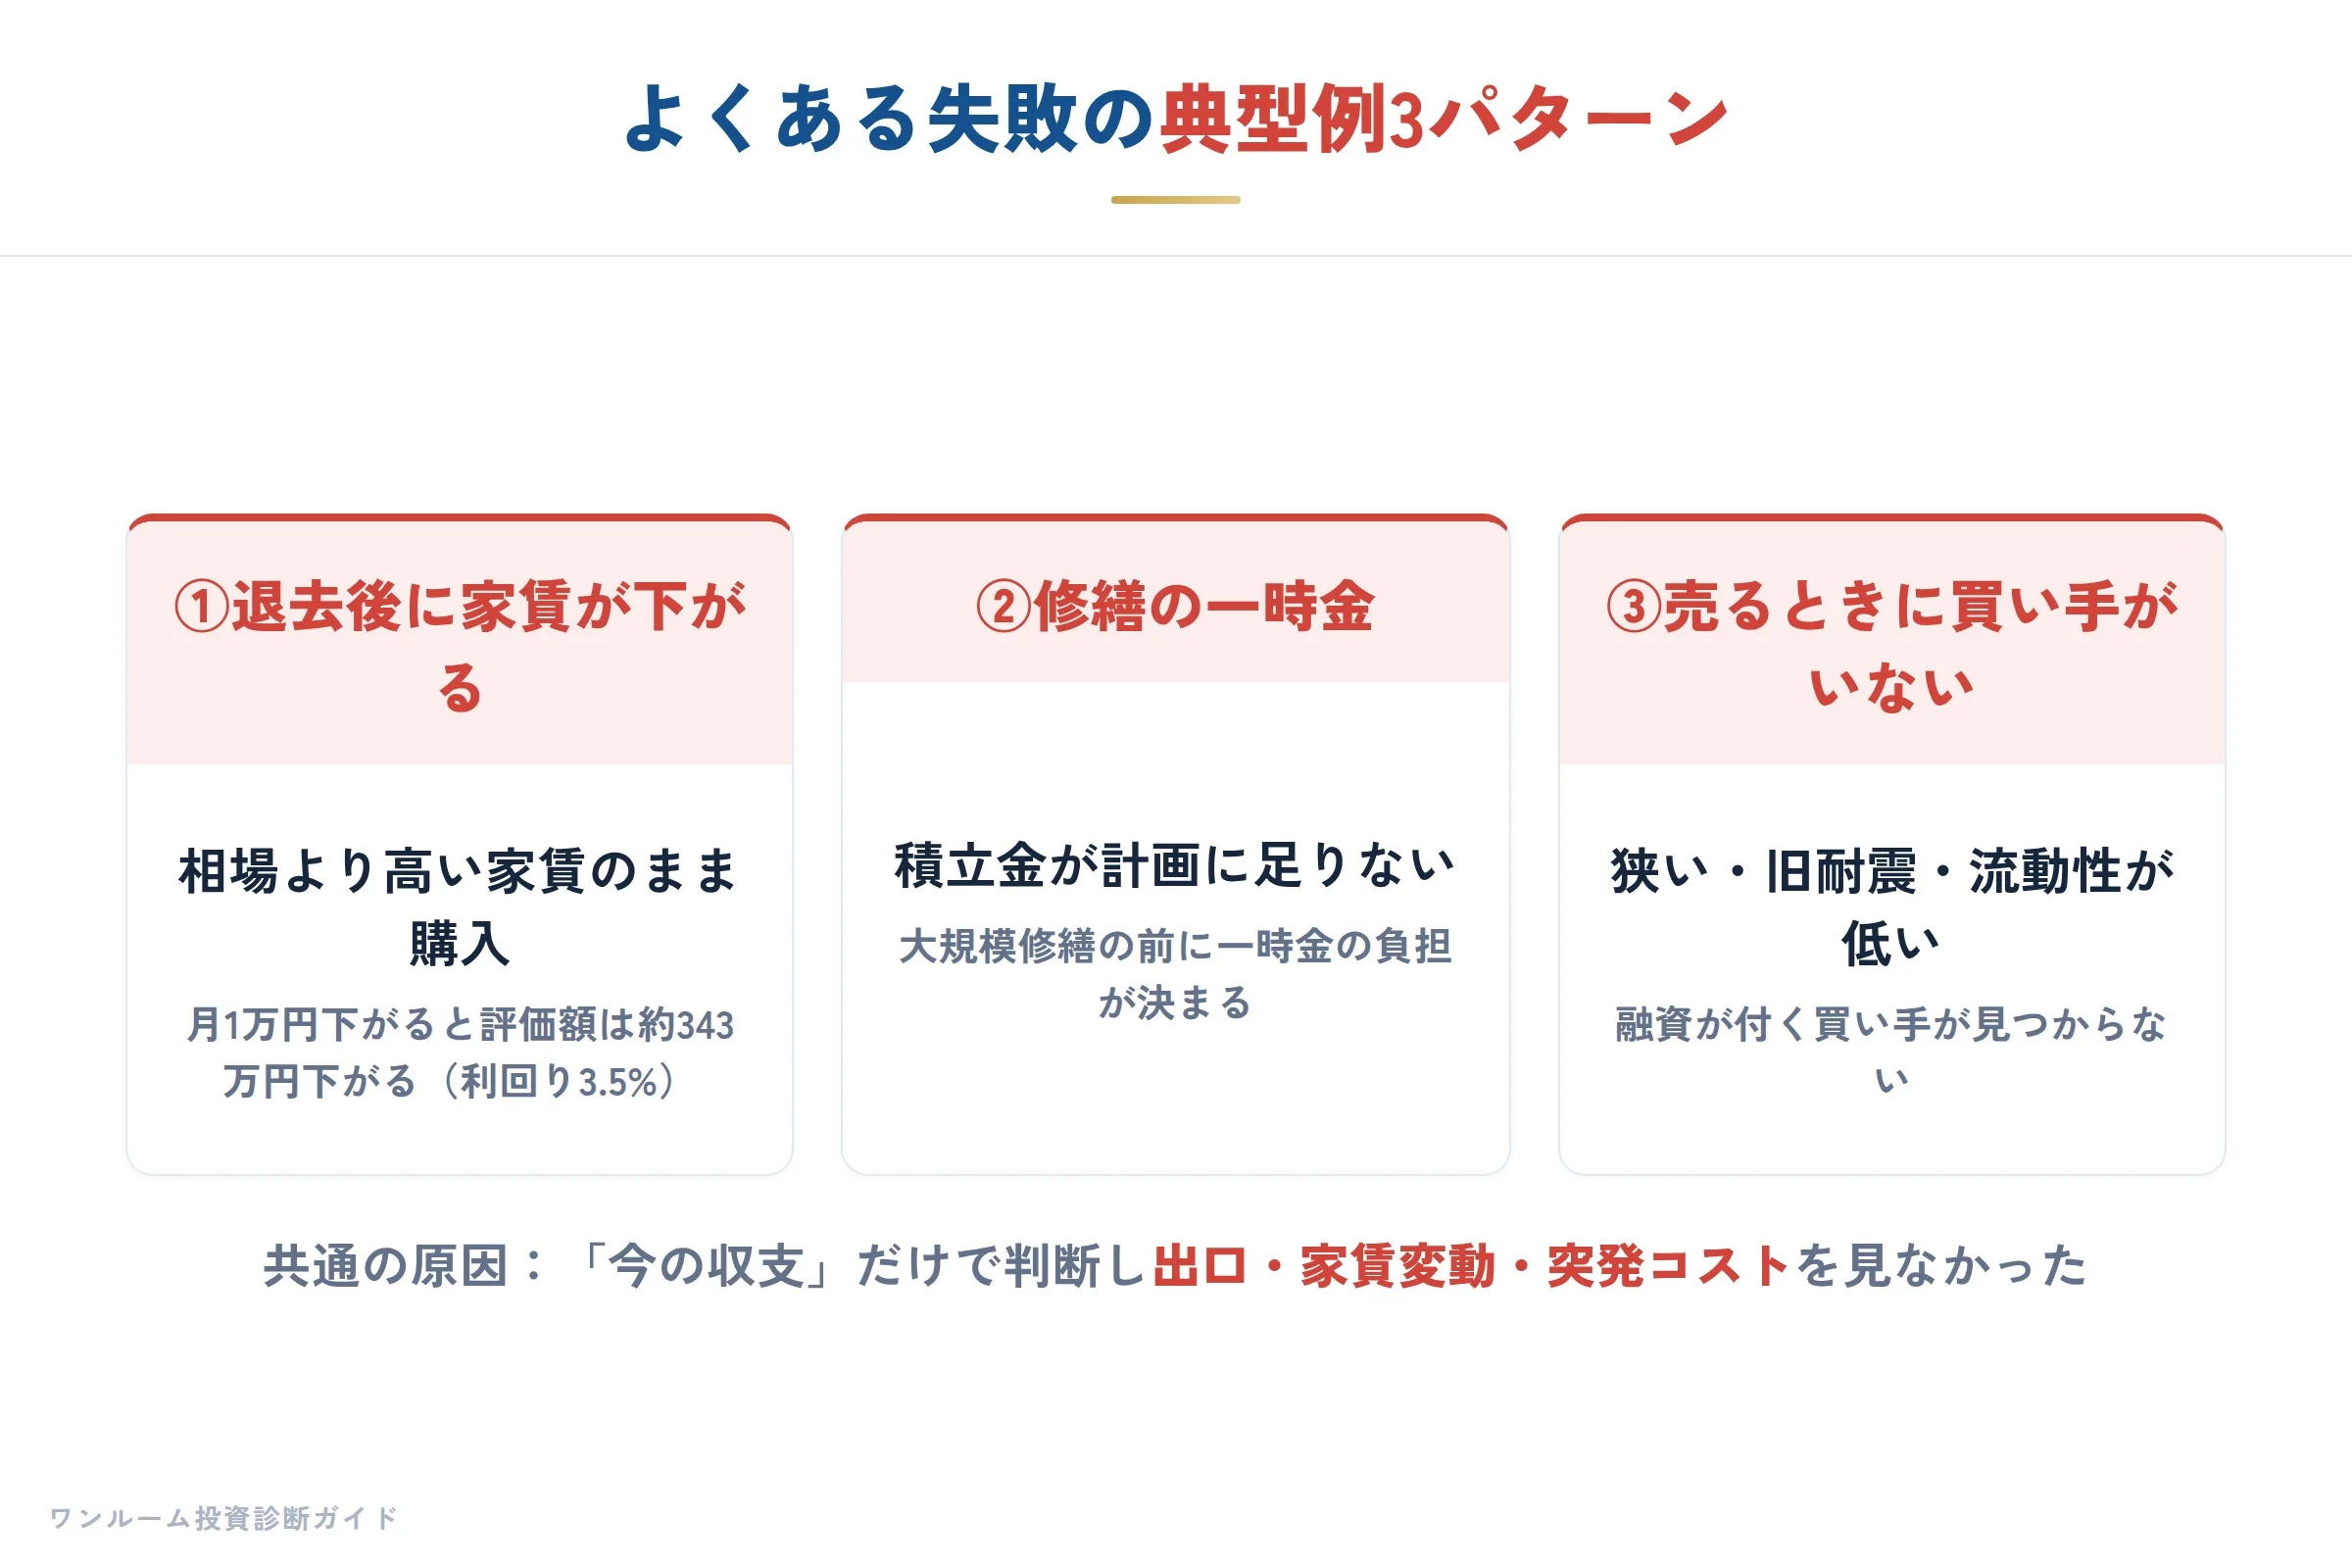
パターン① 退去後に家賃が下がった
入居中の家賃が周辺相場より高いまま購入し、退去後の募集で相場まで家賃を下げることになった。家賃が月1万円下がると年12万円の減収で、評価利回り(実質)3.5%で計算すると評価額は約343万円下がる。
→ 原因:購入前に周辺相場と今の家賃を比べなかった
パターン② 修繕積立金の一時金を求められた
毎月の収支だけを見て購入したが、修繕積立金が長期修繕計画に対して足りておらず、大規模修繕の前に一時金の負担が決まった。
→ 原因:購入時に修繕積立金の残高と長期修繕計画を確認しなかった
パターン③ 売るときに買い手が見つからない
面積が狭い、1981年5月以前の旧耐震基準、駅から遠い地方の物件などを購入し、売ろうとしたときに融資が付く買い手が見つからない。
→ 原因:面積・耐震基準・エリアの流動性を確認しなかった
失敗に共通する本質:「今の収支が黒字」だけで判断し、「出口(売れるか)」「家賃が将来も続くか」「突発コスト」を検討しなかった。
まとめ:7点をチェックしてから価格を確認
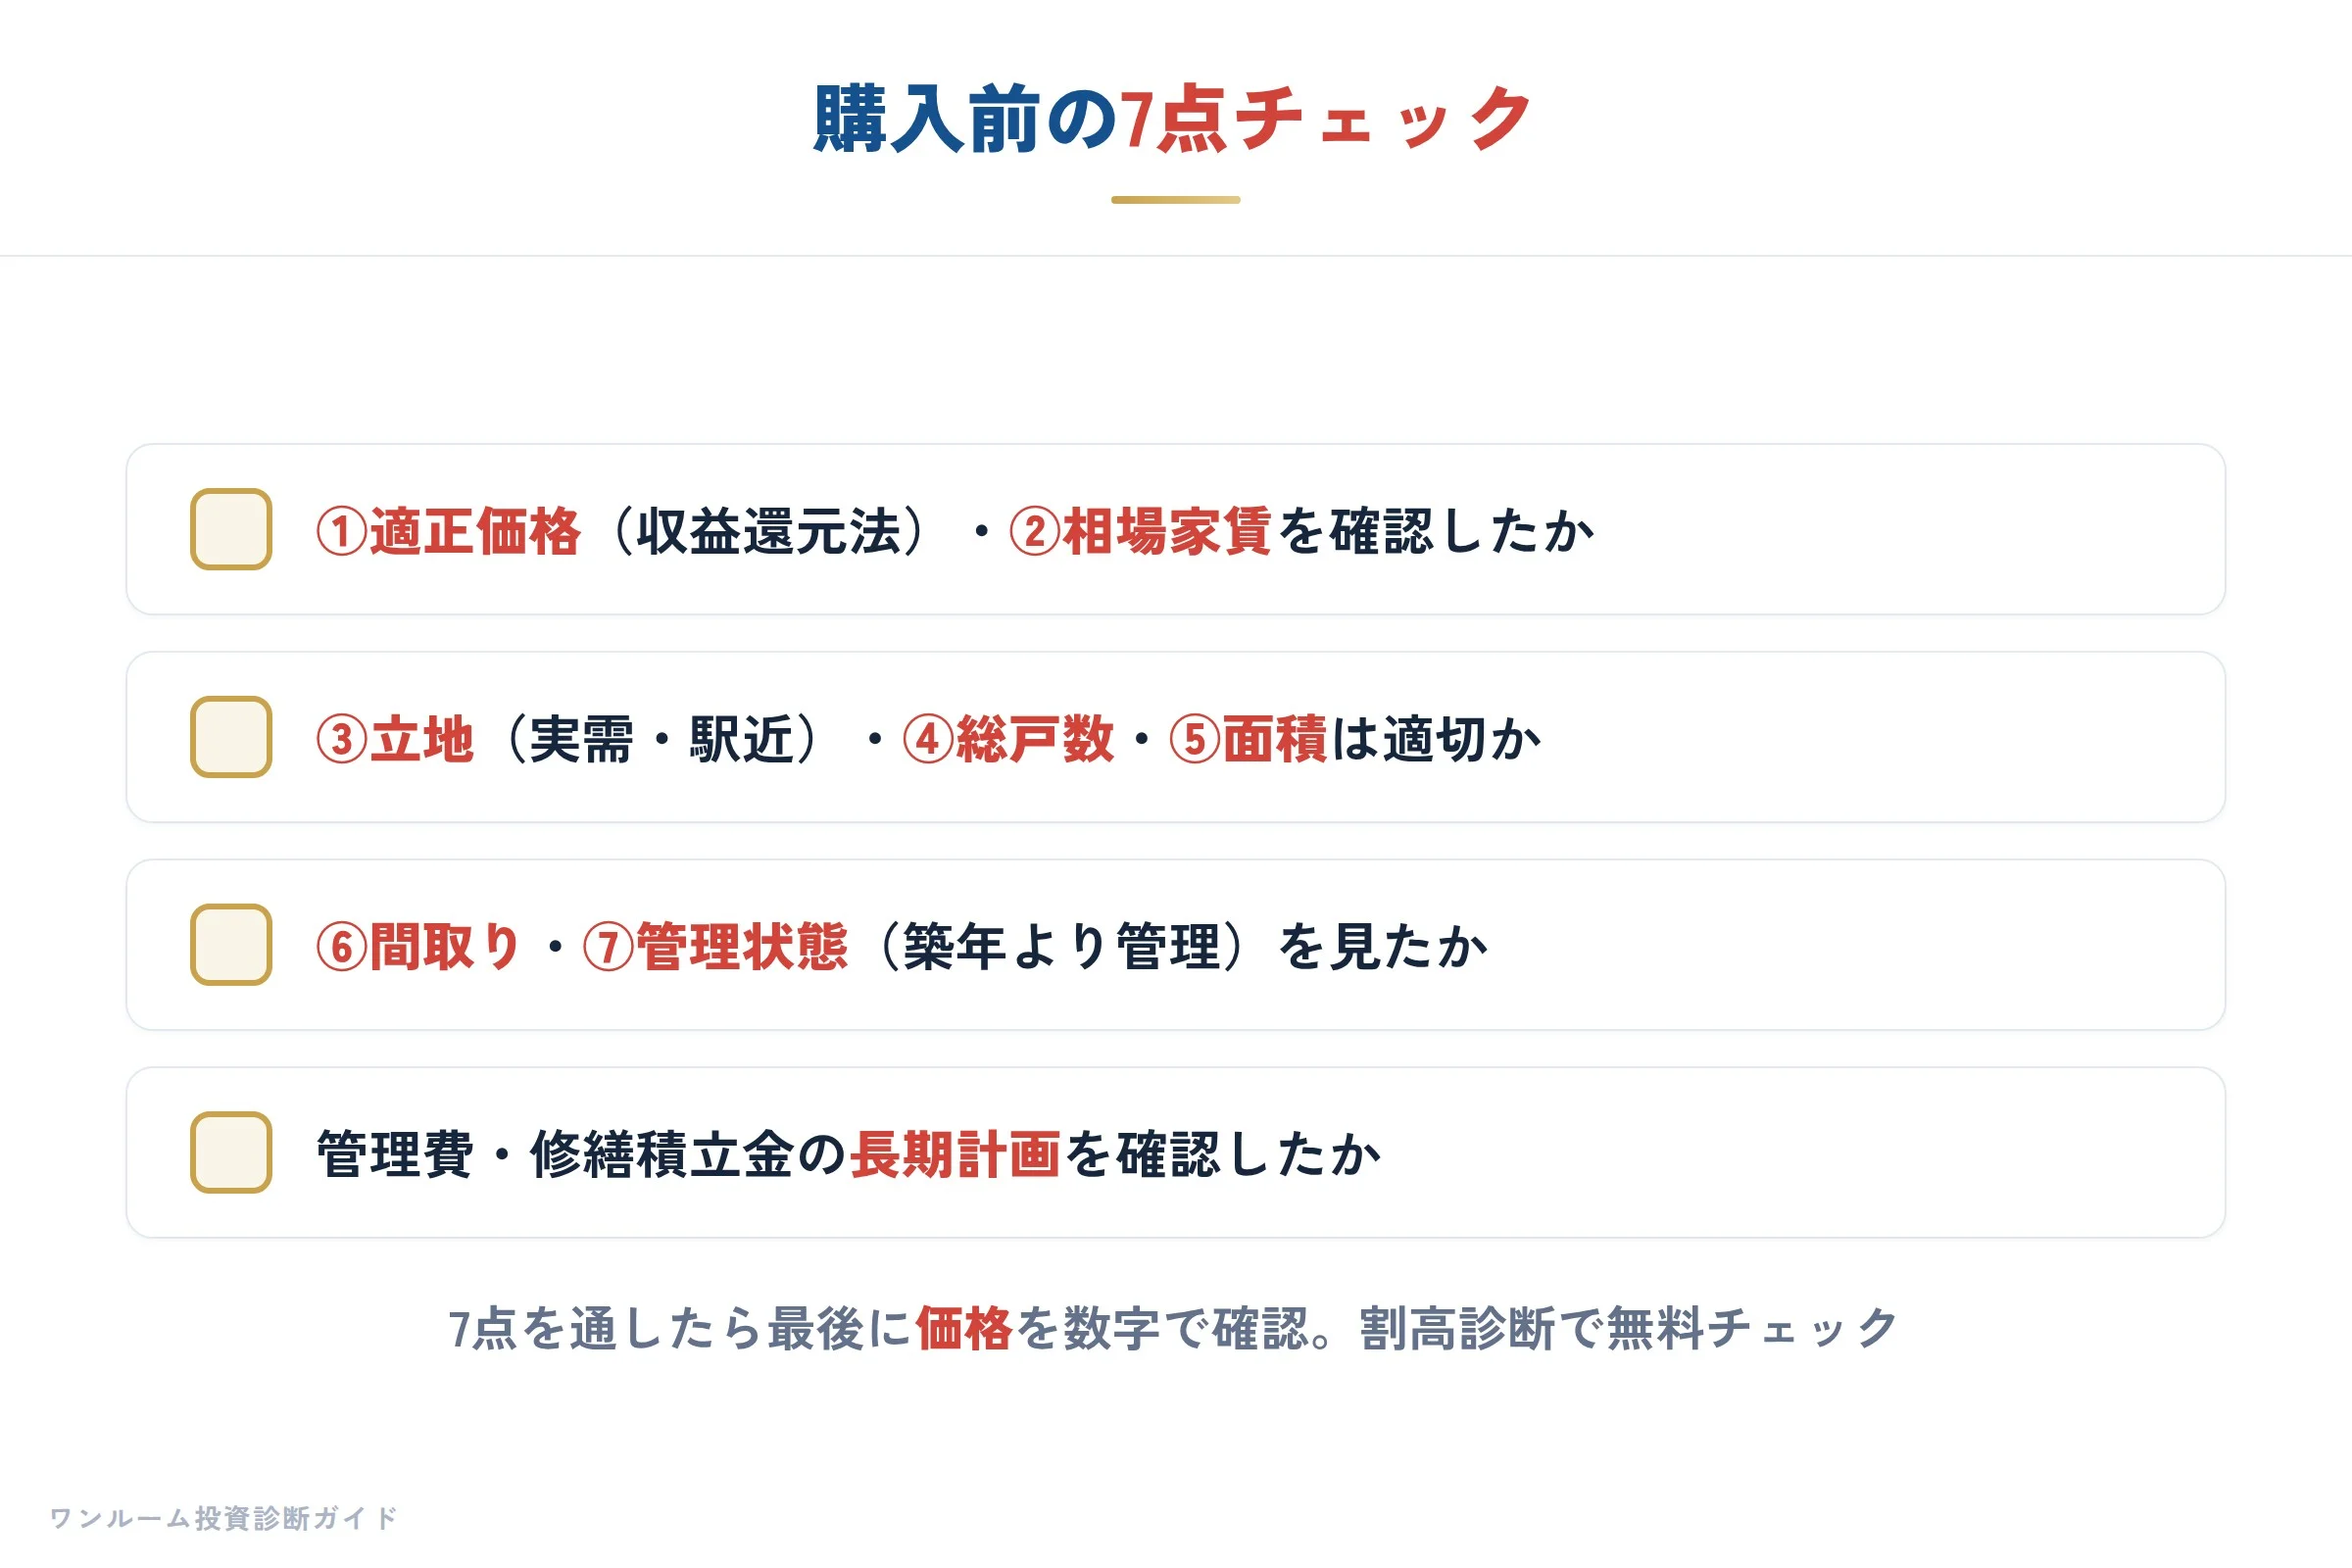
7つのチェックポイントをまとめると次の通りです。
| ポイント | 最低ライン | 理想 |
|---|---|---|
| ①適正価格 | 収益還元法の評価額以下 | 評価額の90%以下 |
| ②空室リスク | 現家賃が相場内 | 相場以下で空室なし |
| ③立地 | 駅徒歩10分以内 | 主要路線徒歩7分以内 |
| ④総戸数 | 20戸以上 | 30〜80戸 |
| ⑤占有面積 | 20㎡以上 | 30㎡以上(自分で住む人にも売れる) |
| ⑥間取り | バストイレ別・洗濯機室内 | 上記+インターネット完備 |
| ⑦築年数 | 1981年以降(新耐震) | 管理良好なら築年数問わず |
購入前チェックシートの使い方
実際に物件を検討するとき、上記7点を「一枚の紙」に書き出して比較すると判断が明確になります。
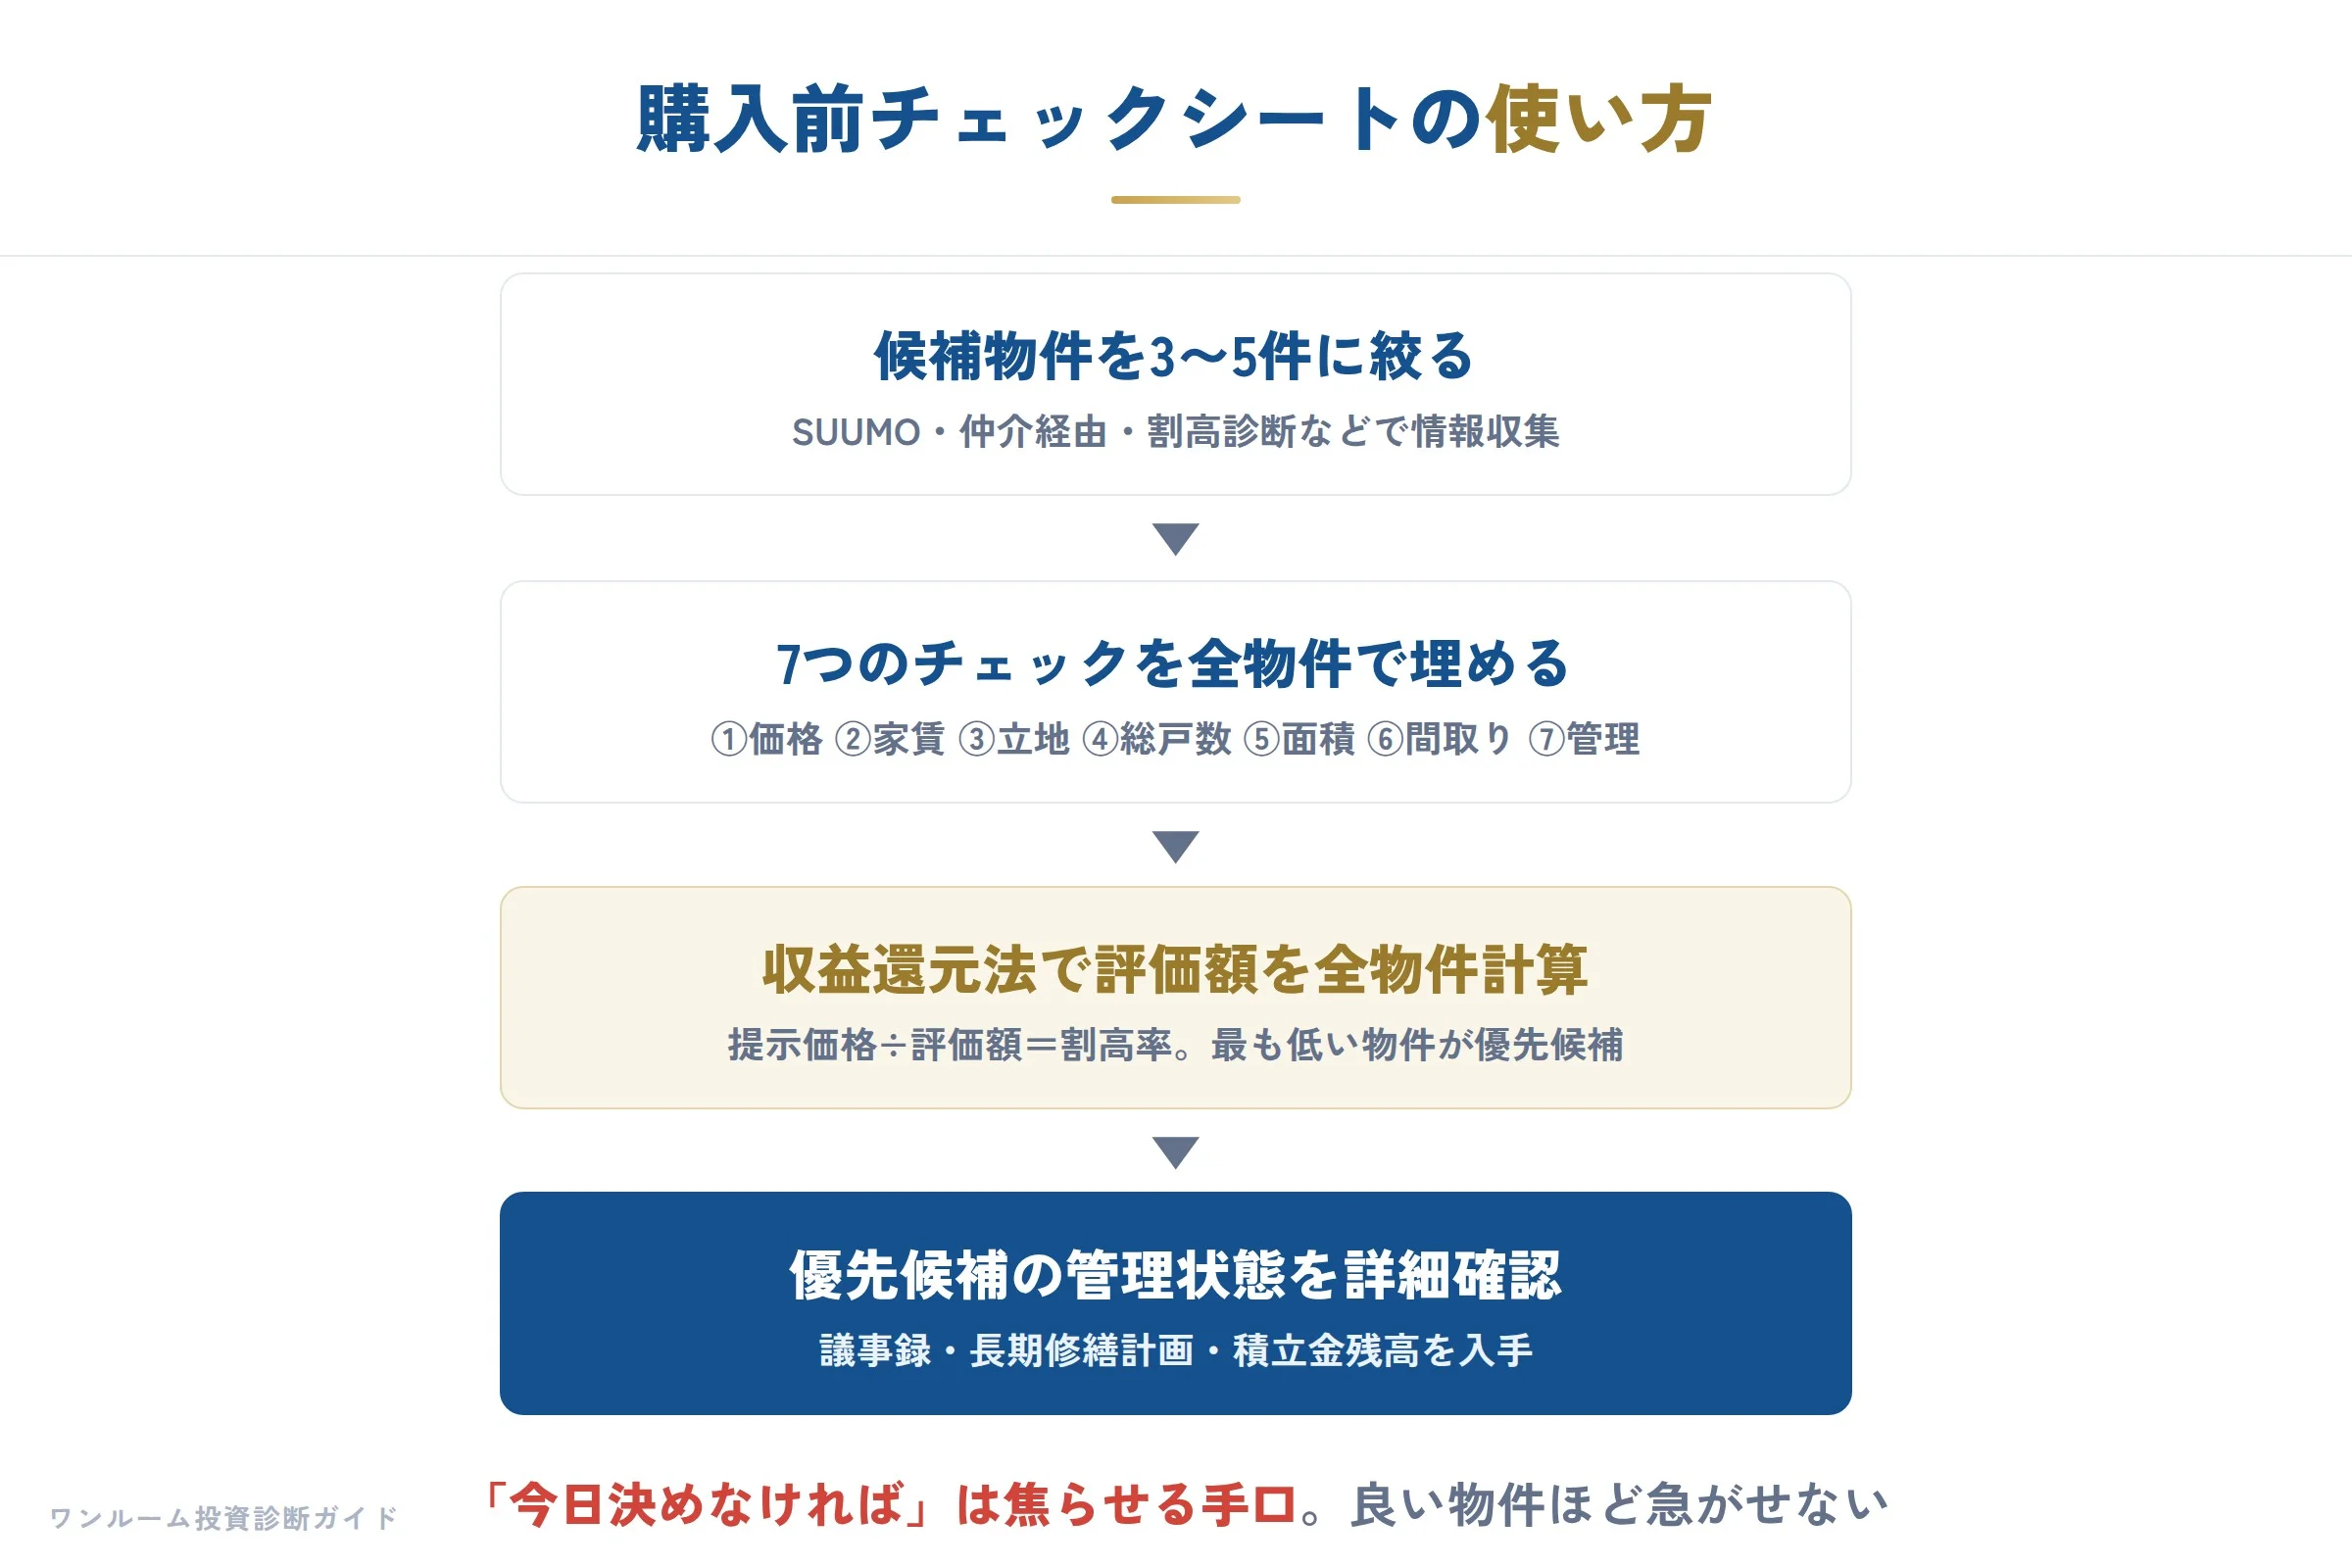
推奨手順
- 候補物件を3〜5件に絞り込む
- 各物件について7つのチェックを埋める
- ①適正価格(収益還元法)で評価額を全物件計算する
- 評価額に対して提示価格が最も割安な物件を優先候補にする
- 優先候補について管理状態(議事録・修繕計画)を詳細確認する
「この物件はA社からしか紹介できない」「在庫が1つだけ」という営業トークに乗らず、自分のペースでチェックを進めることが最大の防衛策です。良い物件ほど、担当者が焦らせる理由はありません。
7つのチェックを通したうえで、最後に「適正価格か」を数字で確認します。検討中の物件が割高でないか、割高診断で無料で確認してください。購入前の確認に使えます。
※本記事は一般的な情報提供を目的としたもので、特定物件の購入・売却を勧誘するものではありません。記載の数値は一般的な目安であり、個別物件の結果を保証するものではありません。投資判断はご自身の責任でお願いします。