【2026-09-14 更新】 収益還元法の計算で使う利回りを、当社の割高診断データの金融機関の評価利回り(東京23区で3.3〜4.35%程度)に合わせて訂正しました(旧版の5〜7%では評価額が相場から大きく外れていました)。新築と中古の価格の例を、当社データの東京23区の中央値に差し替えました。
【2026-09-24 再訂正】 評価利回りの幅を、割高診断の実際の基準どおり 3.3〜4.35%程度(築年とエリアで決まり、駅徒歩5分以上は0.1%・サブリース付きは0.7%上乗せ。条件が重なると5%台)に直しました。9月14日に書いた「3.5〜4.0%」は幅が狭すぎました。評価利回りは価格を出すための還元利回りで、手取り家賃÷価格の実質利回りとは別の指標です。
不動産投資のなかでも、とくに人気なのが「東京の中古ワンルームマンション投資」です。なぜこの組み合わせが選ばれるのか。理由は人口の一極集中・供給不足・価格の透明性という3点に集約されます。
投資の基礎はワンルーム投資とはを、判断の分かれ目はやめとけは本当かもあわせてご覧ください。
理由①:東京への「一極集中」
少子高齢化で地方の人口が減る一方、東京には全国から人が流れ込み続けています。
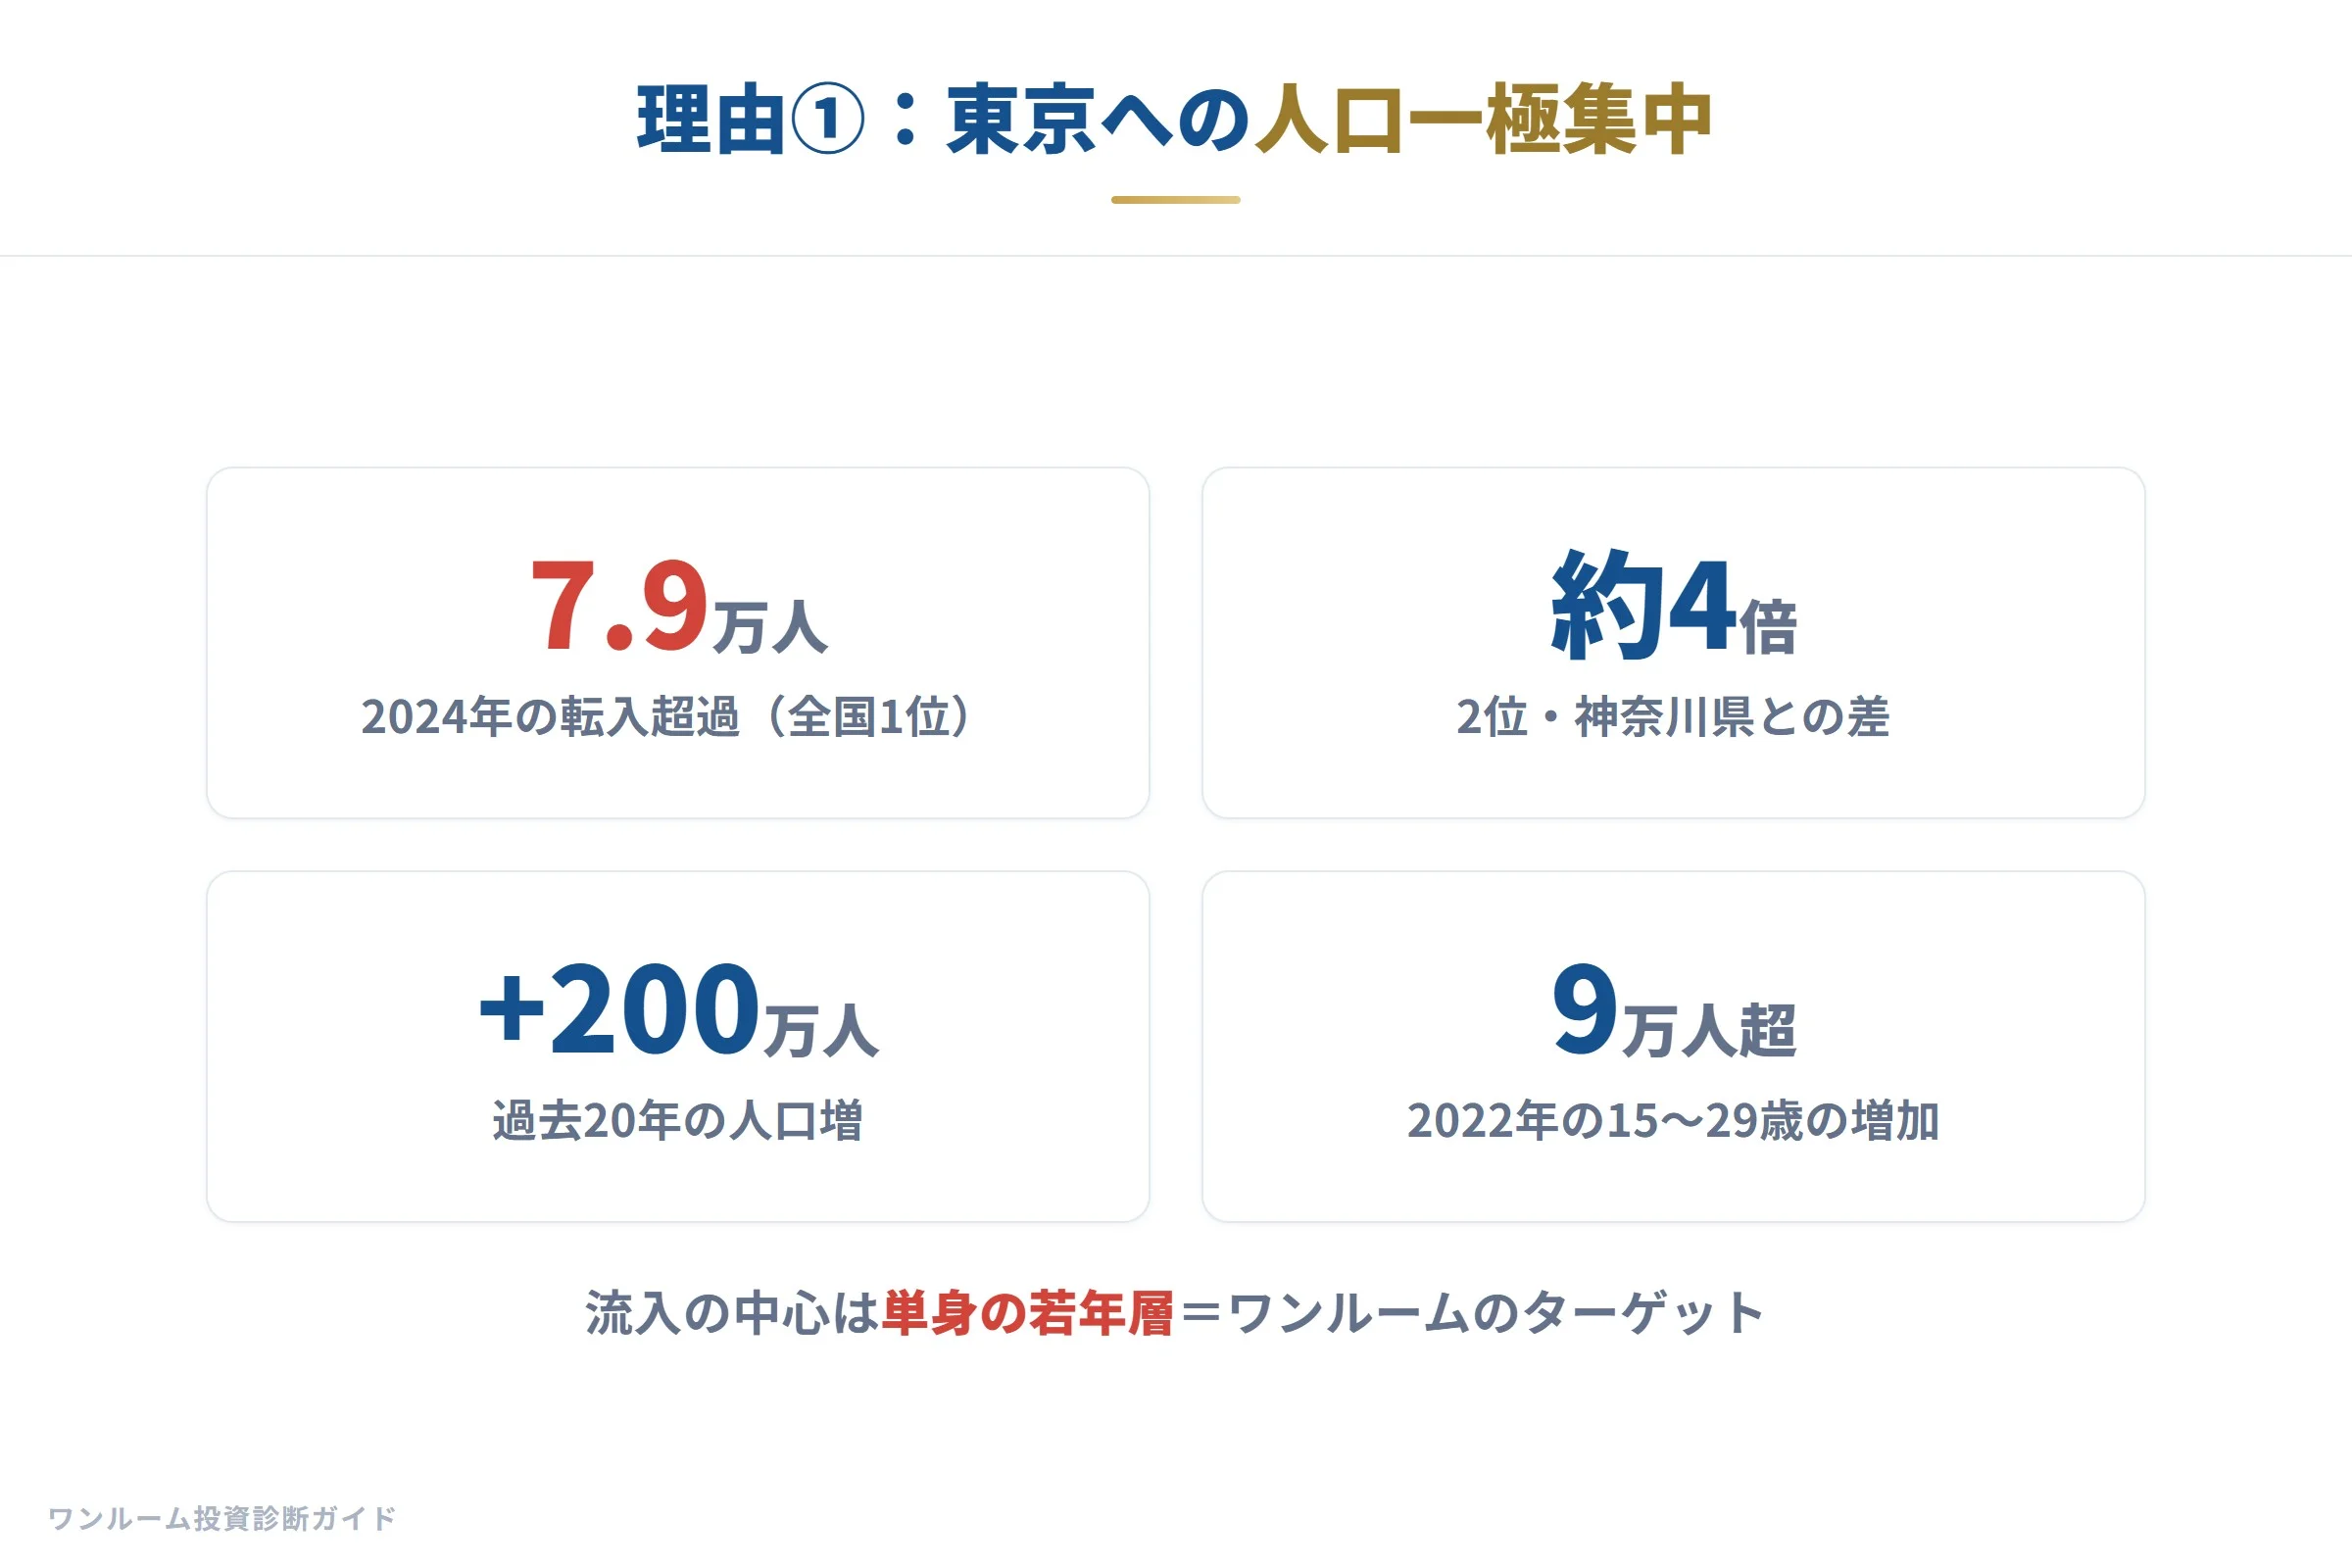
総務省の住民基本台帳に基づく2024年の人口移動報告によると、東京都の転入超過数は約7.9万人です。これは2位の神奈川県(約2.0万人)の約4倍に相当します。過去20年で東京都の人口は約200万人増加しており、とくに15〜29歳の若い単身者の流入が顕著です。
彼らが求めるのは「ターミナル駅へのアクセスが良い、駅徒歩10分以内、インターネット完備、1人暮らしに必要最低限の設備がある」物件です。これはまさにワンルームマンションが対象とする層と一致します。
地方都市との比較でも、東京の賃貸需要の安定性は圧倒的です。
| 指標 | 東京都 | 大阪府 | 愛知県 | 地方中核都市 |
|---|---|---|---|---|
| 年間転入超過(参考) | 約7.9万人 | 約0.3万人 | ほぼ均衡 | 転出超過 |
| 空室率(ワンルーム・目安) | 5〜8% | 8〜12% | 7〜10% | 15〜20%以上 |
| 家賃下落リスク | 低 | 中 | 中 | 高 |
| 出口の流動性 | 高 | 中 | 低〜中 | 低 |
※空室率・転入超過は一般的な目安。エリア・物件条件によって大きく異なります。
理由②:圧倒的な供給不足
その需要に対して、ワンルームの供給は足りていません。
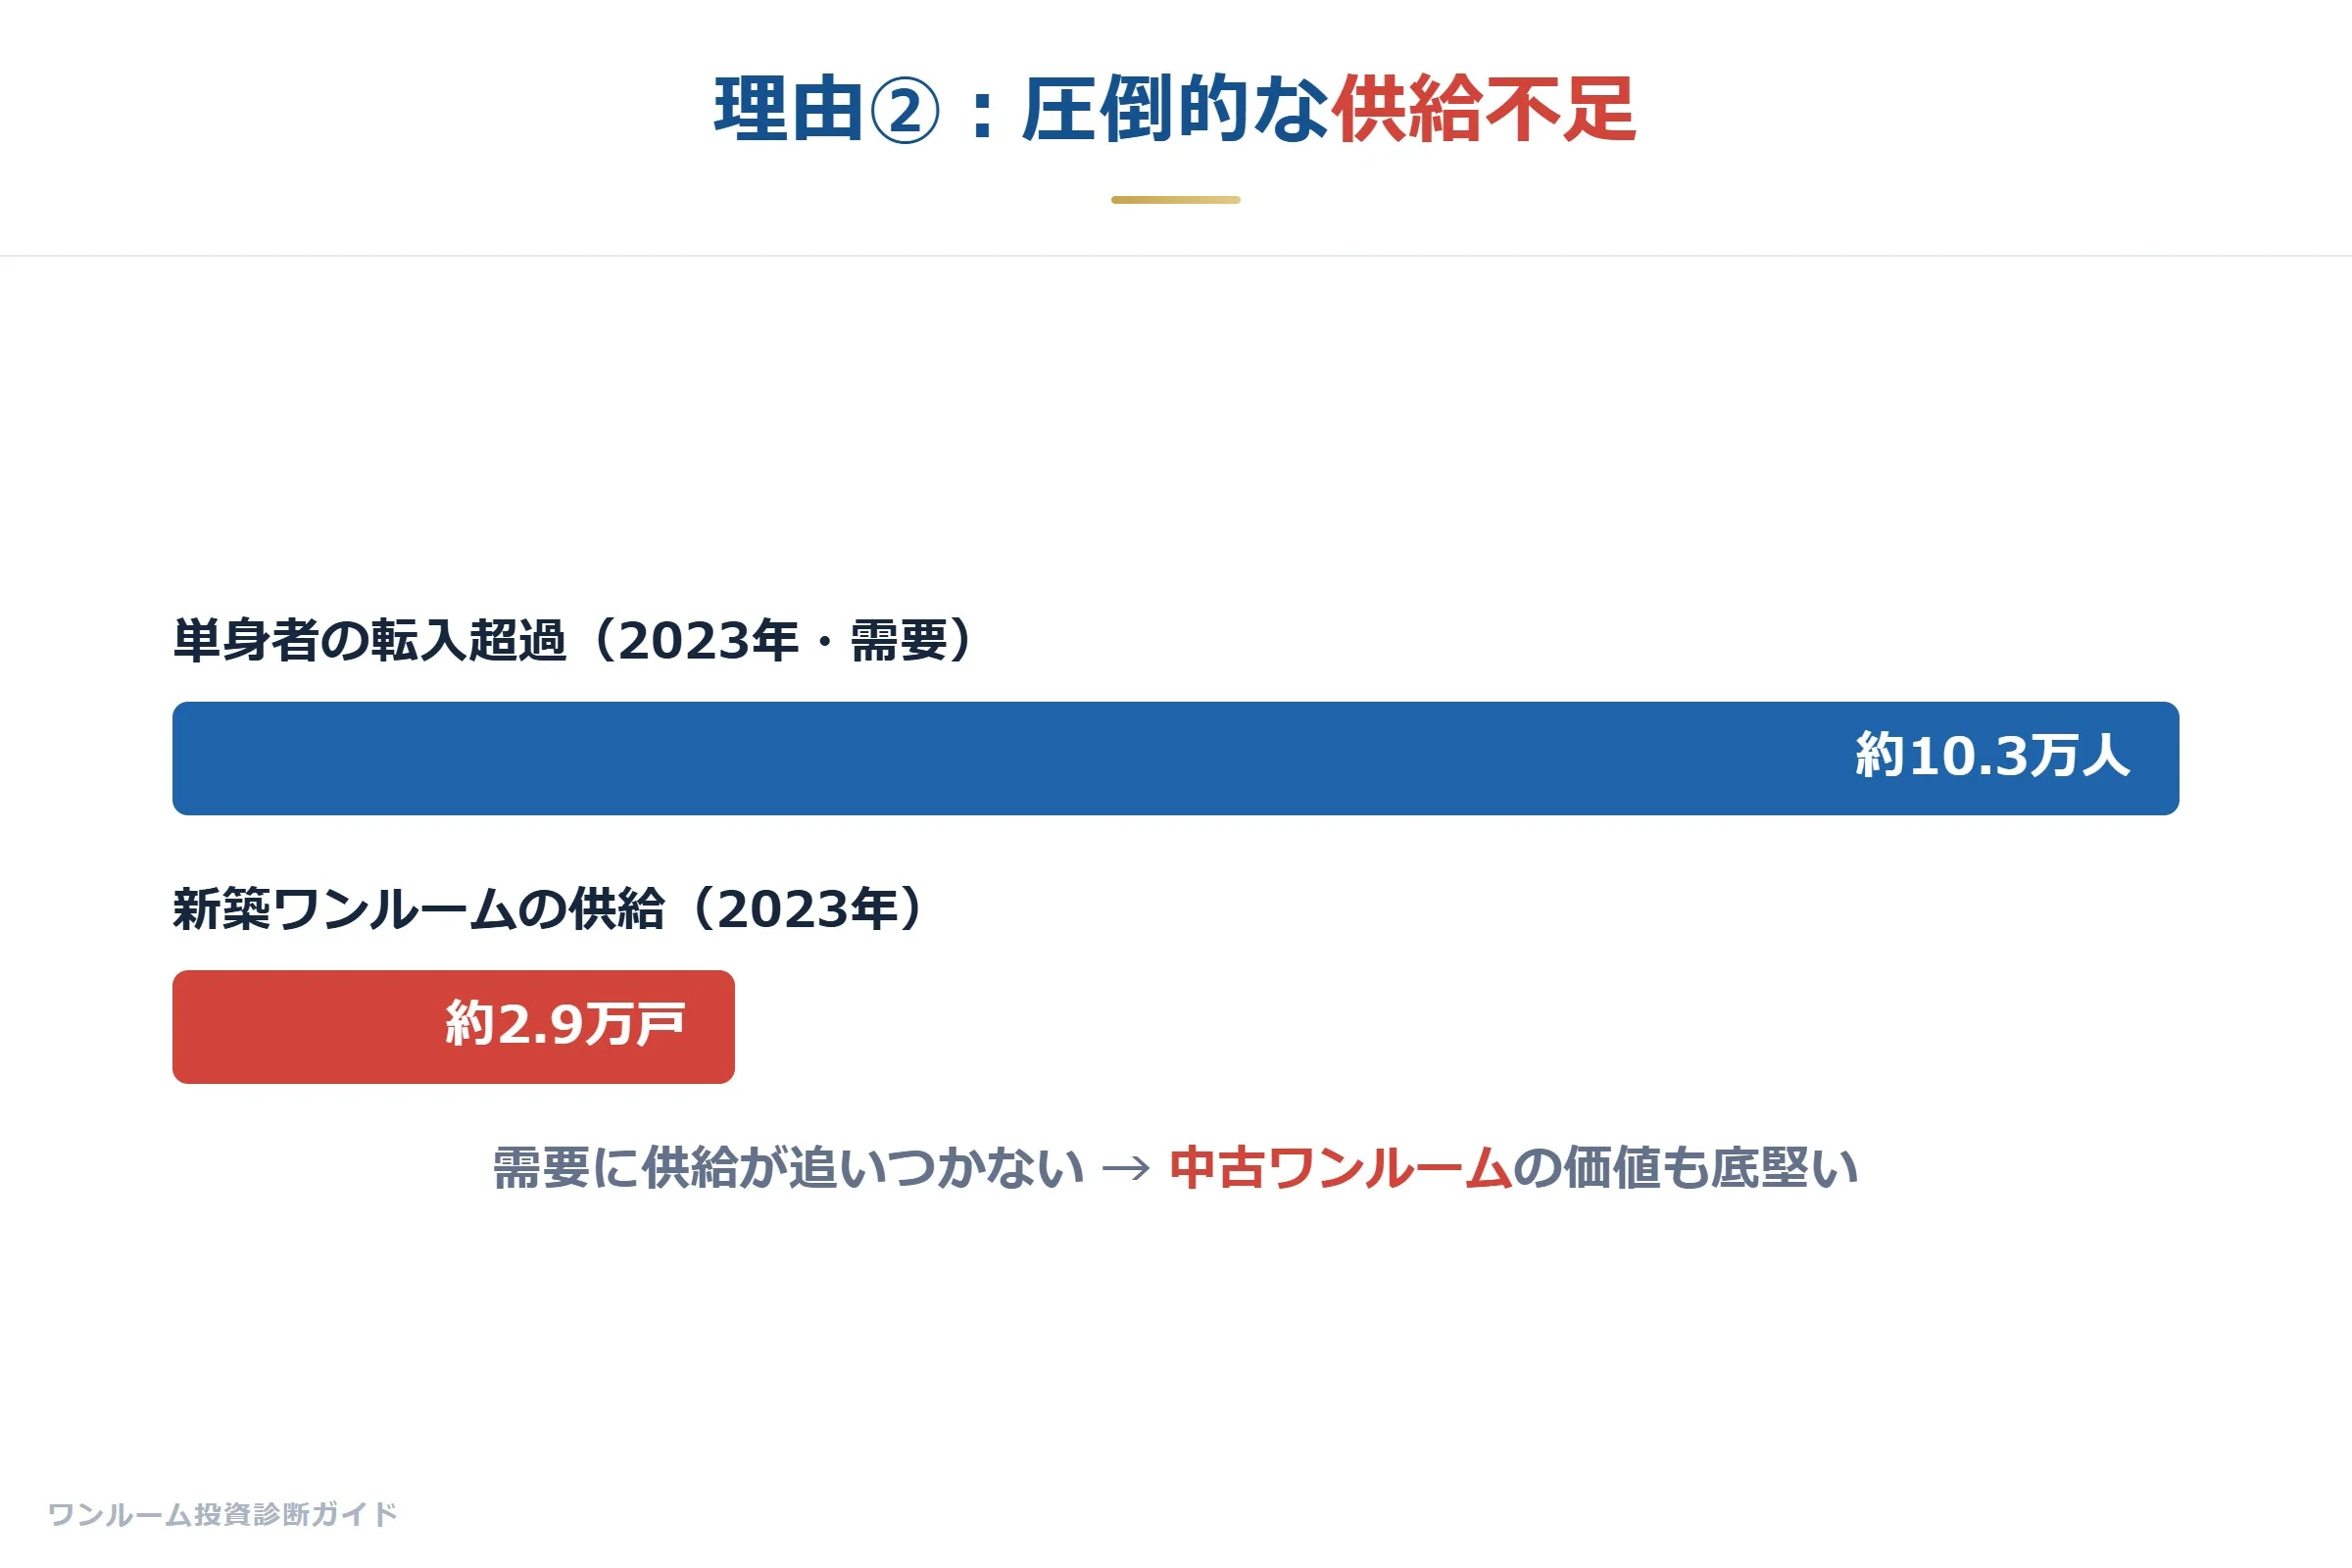
東京都内ではワンルームマンションへの規制(東京都ワンルームマンション等建築及び管理に関する条例)もあり、新築の大量供給は容易ではありません。また建築コストの高騰(資材費・人件費の上昇)により、デベロッパーが中小規模のワンルームを大量に開発するインセンティブが低下しています。
需要(=単身者の転入超過)が続く一方で、供給(=新築ワンルーム)が絞られているため、中古ワンルームへの需要も底堅く保たれます。
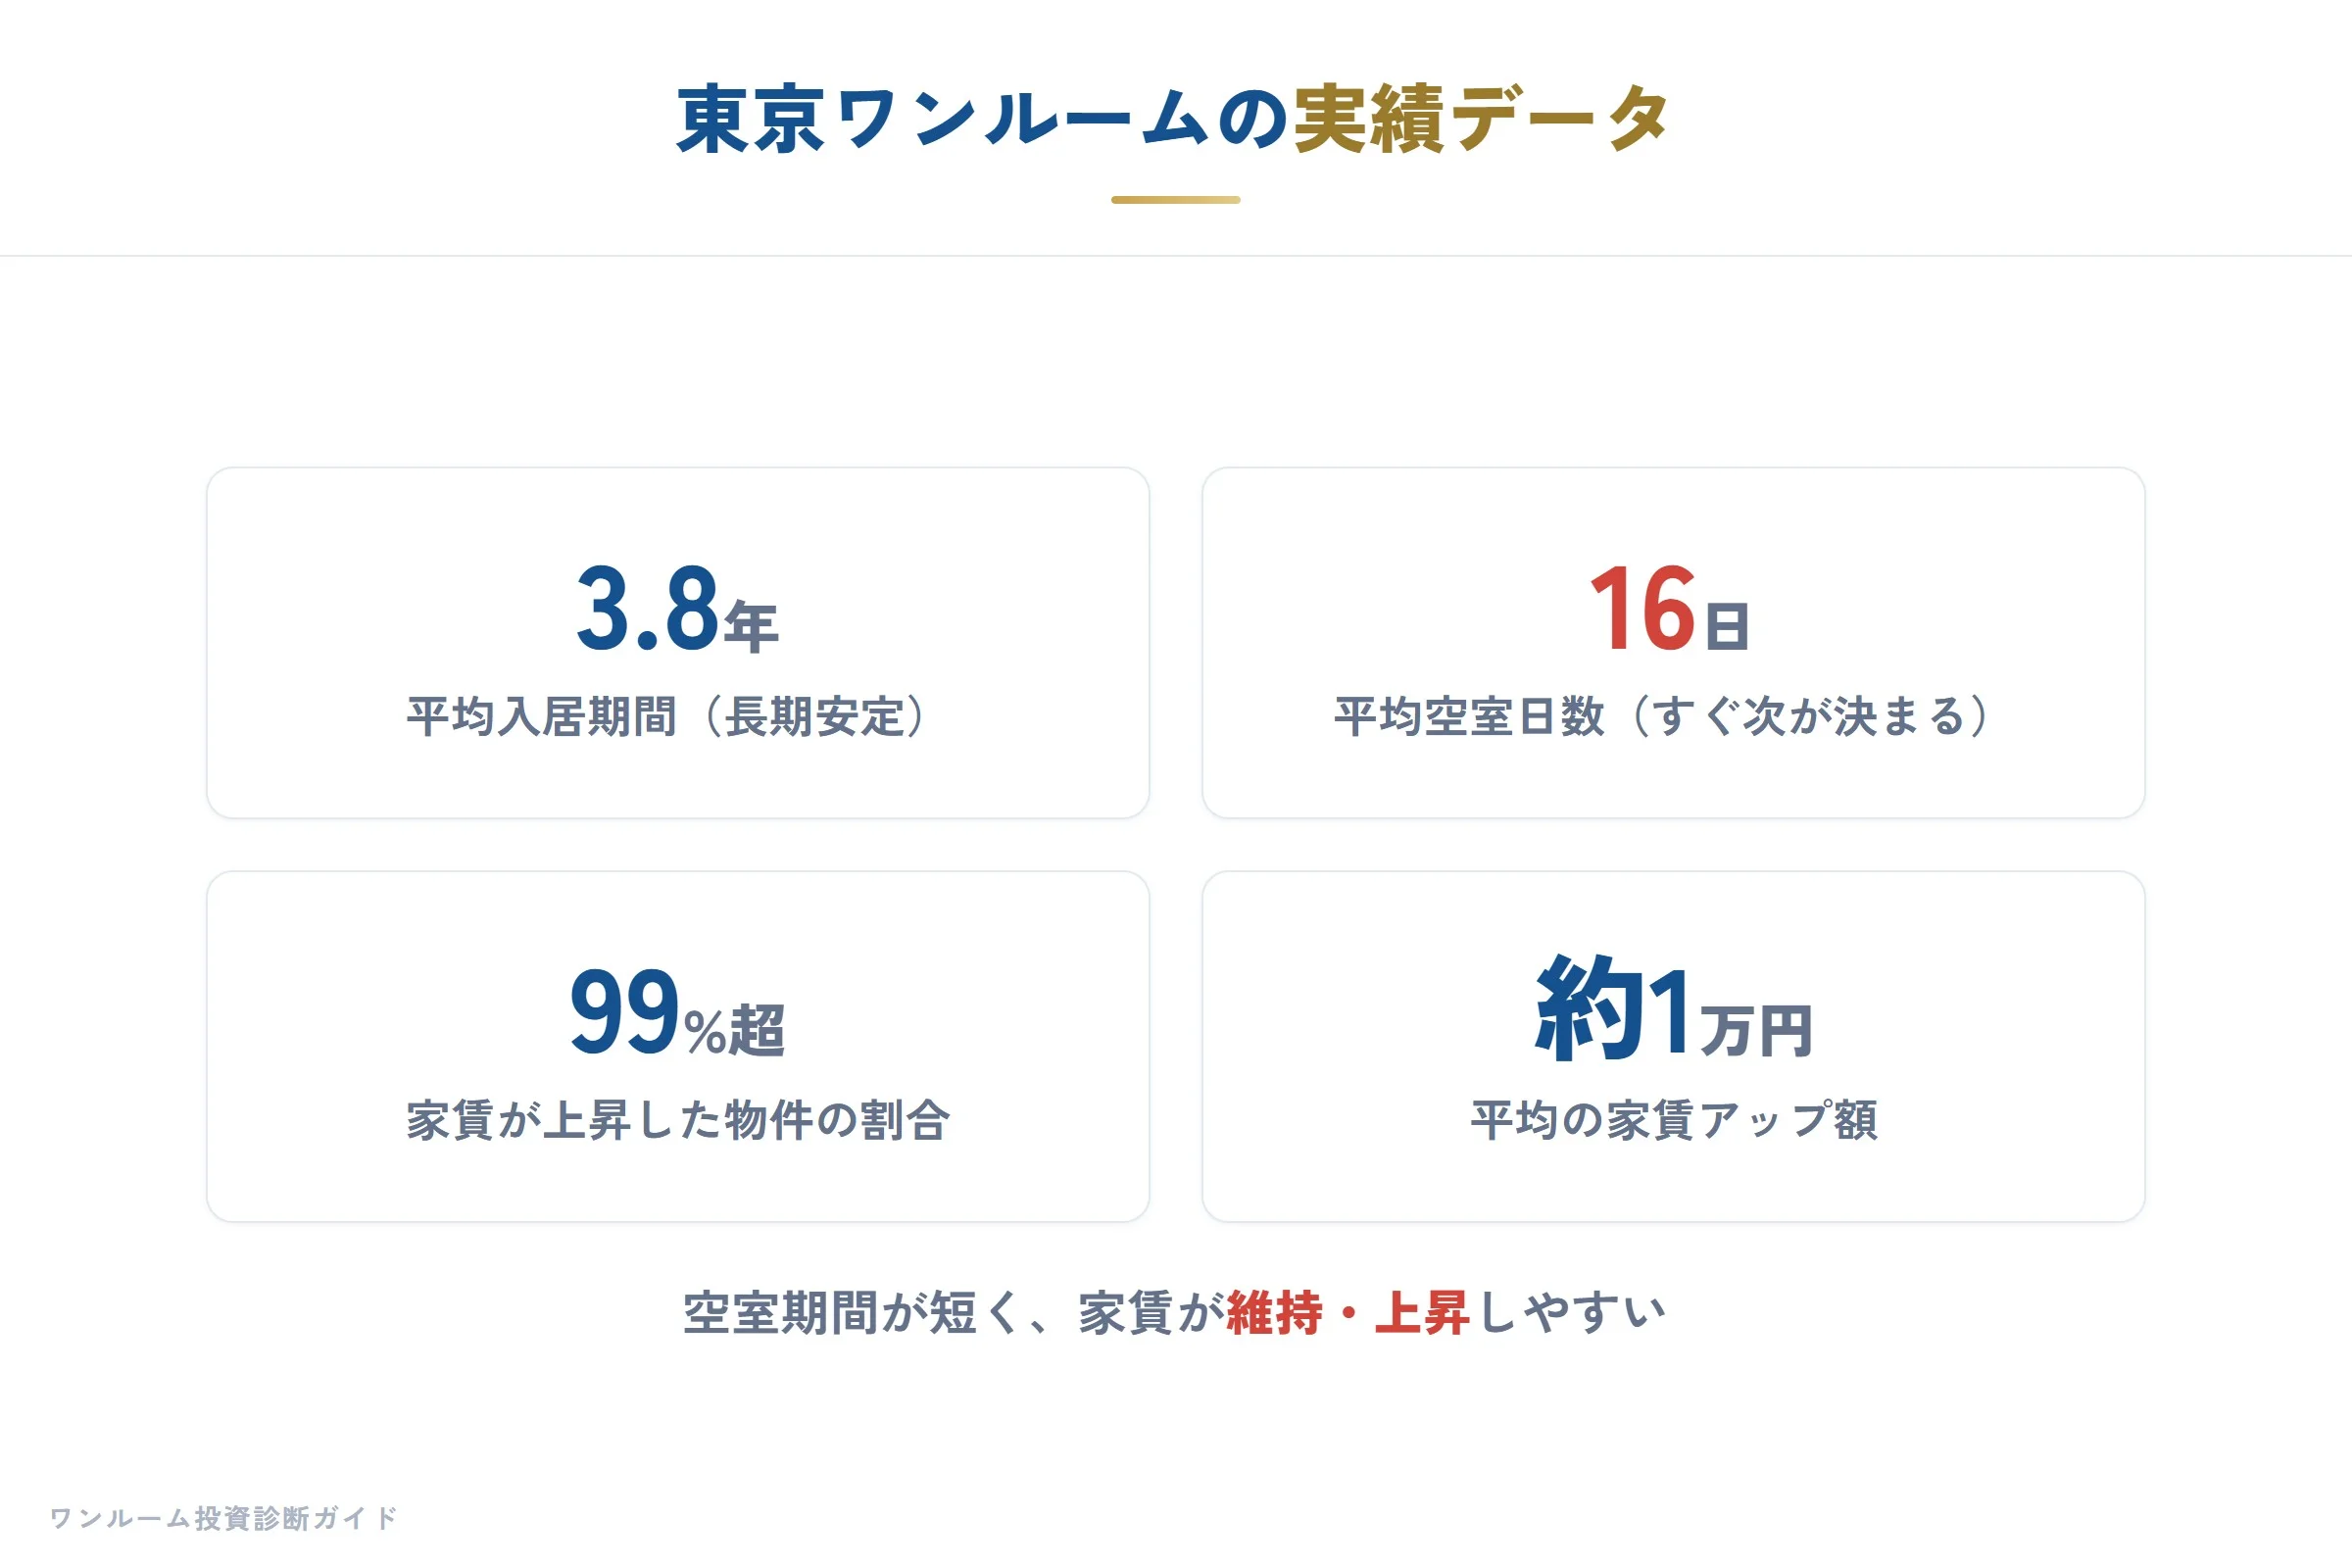
賃貸仲介の現場では、都心の駅近ワンルームは「募集後数日で入居申込が入る」物件も珍しくないとされます。一方、地方のワンルームは「数ヶ月空室が続く」ケースも多く、この差が長期保有時の収益の安定性に大きく影響します。
理由③:中古ならではの「価格の透明性」
東京の中古ワンルームは、価格の根拠が明確です。
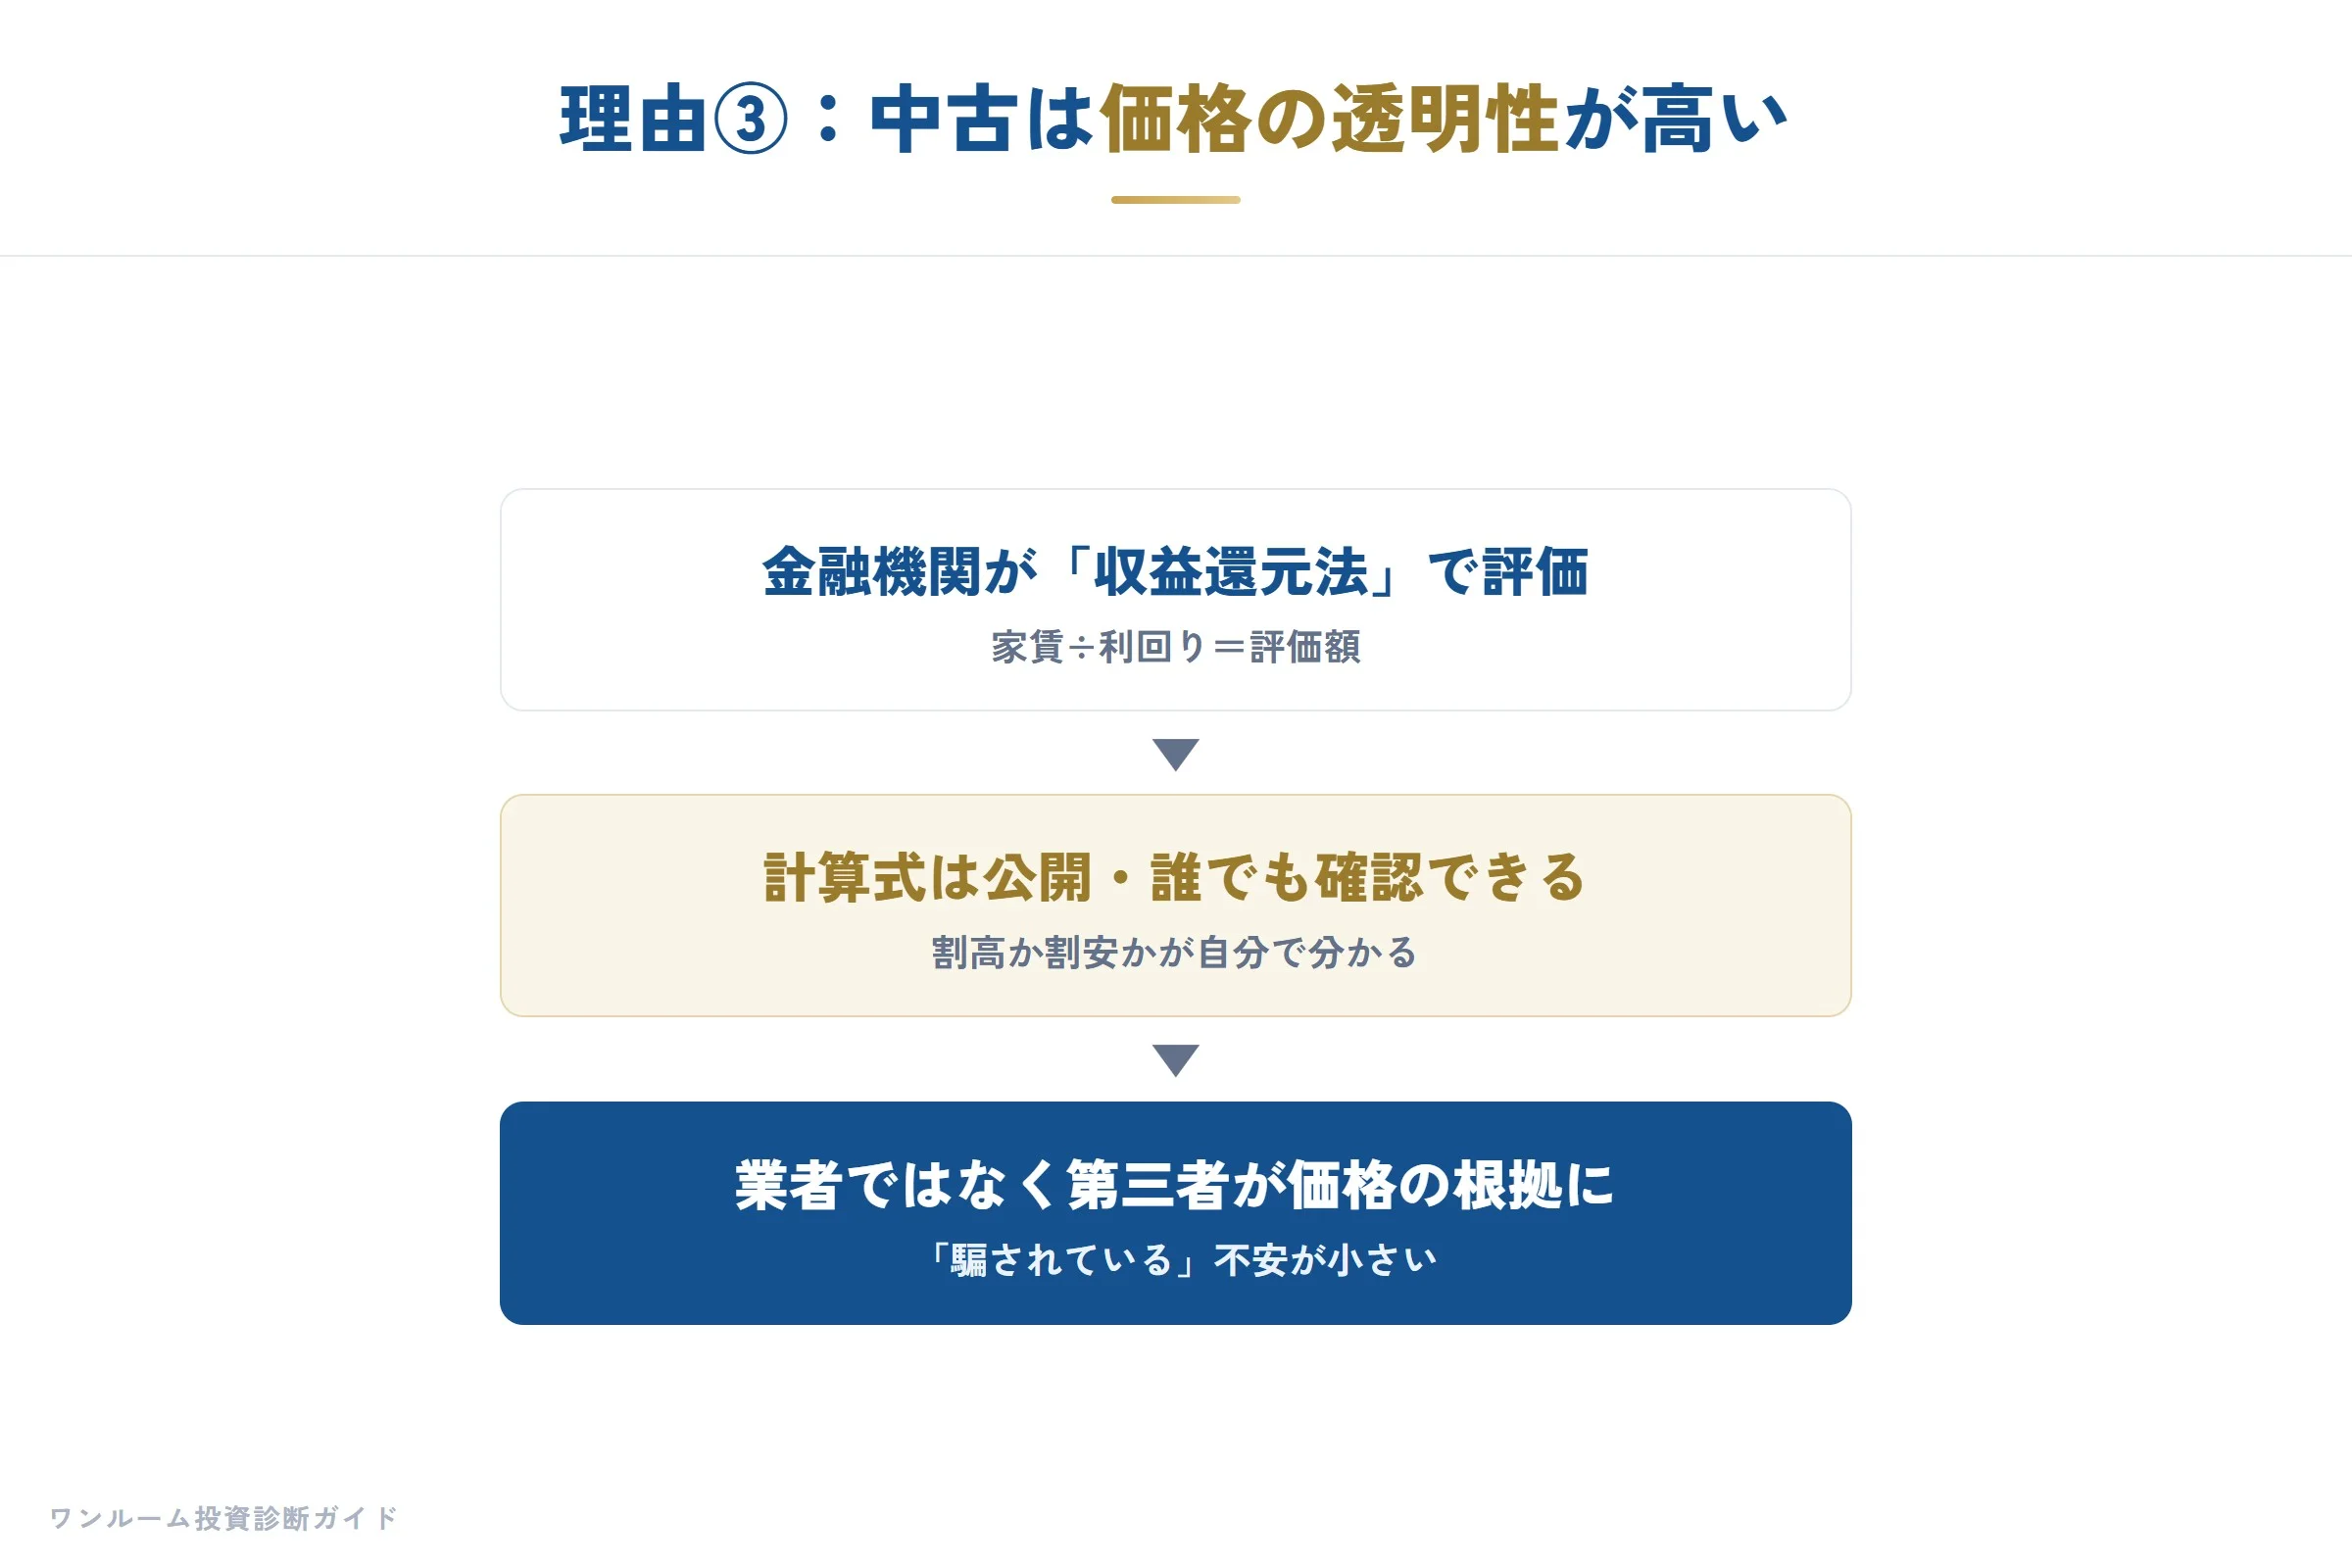
中古物件の価格は最終的に金融機関が「収益還元法」で評価します。
評価額 = 年間の手取り家賃(家賃-建物管理費-修繕積立金)×12 ÷ 利回りこの数式を知っていれば、誰でも適正価格を計算できます。不動産投資の知識がなくても、「家賃から費用を引いた年間収益」と「地域の利回り」がわかれば評価額が出るのです。当社の割高診断の基準では、東京23区の金融機関の評価利回り(価格を出すための還元利回りで、手取り家賃÷価格の実質利回りとは別の指標)は3.3〜4.35%程度です。築年が古いほど、また都心から離れるほど高く、駅徒歩5分以上は0.1%、サブリース付きは0.7%上乗せになります(条件が重なると5%台になることもあります)。
新築のようにデベロッパーの利益・広告費が上乗せされていない分、価格は新築より下がります。
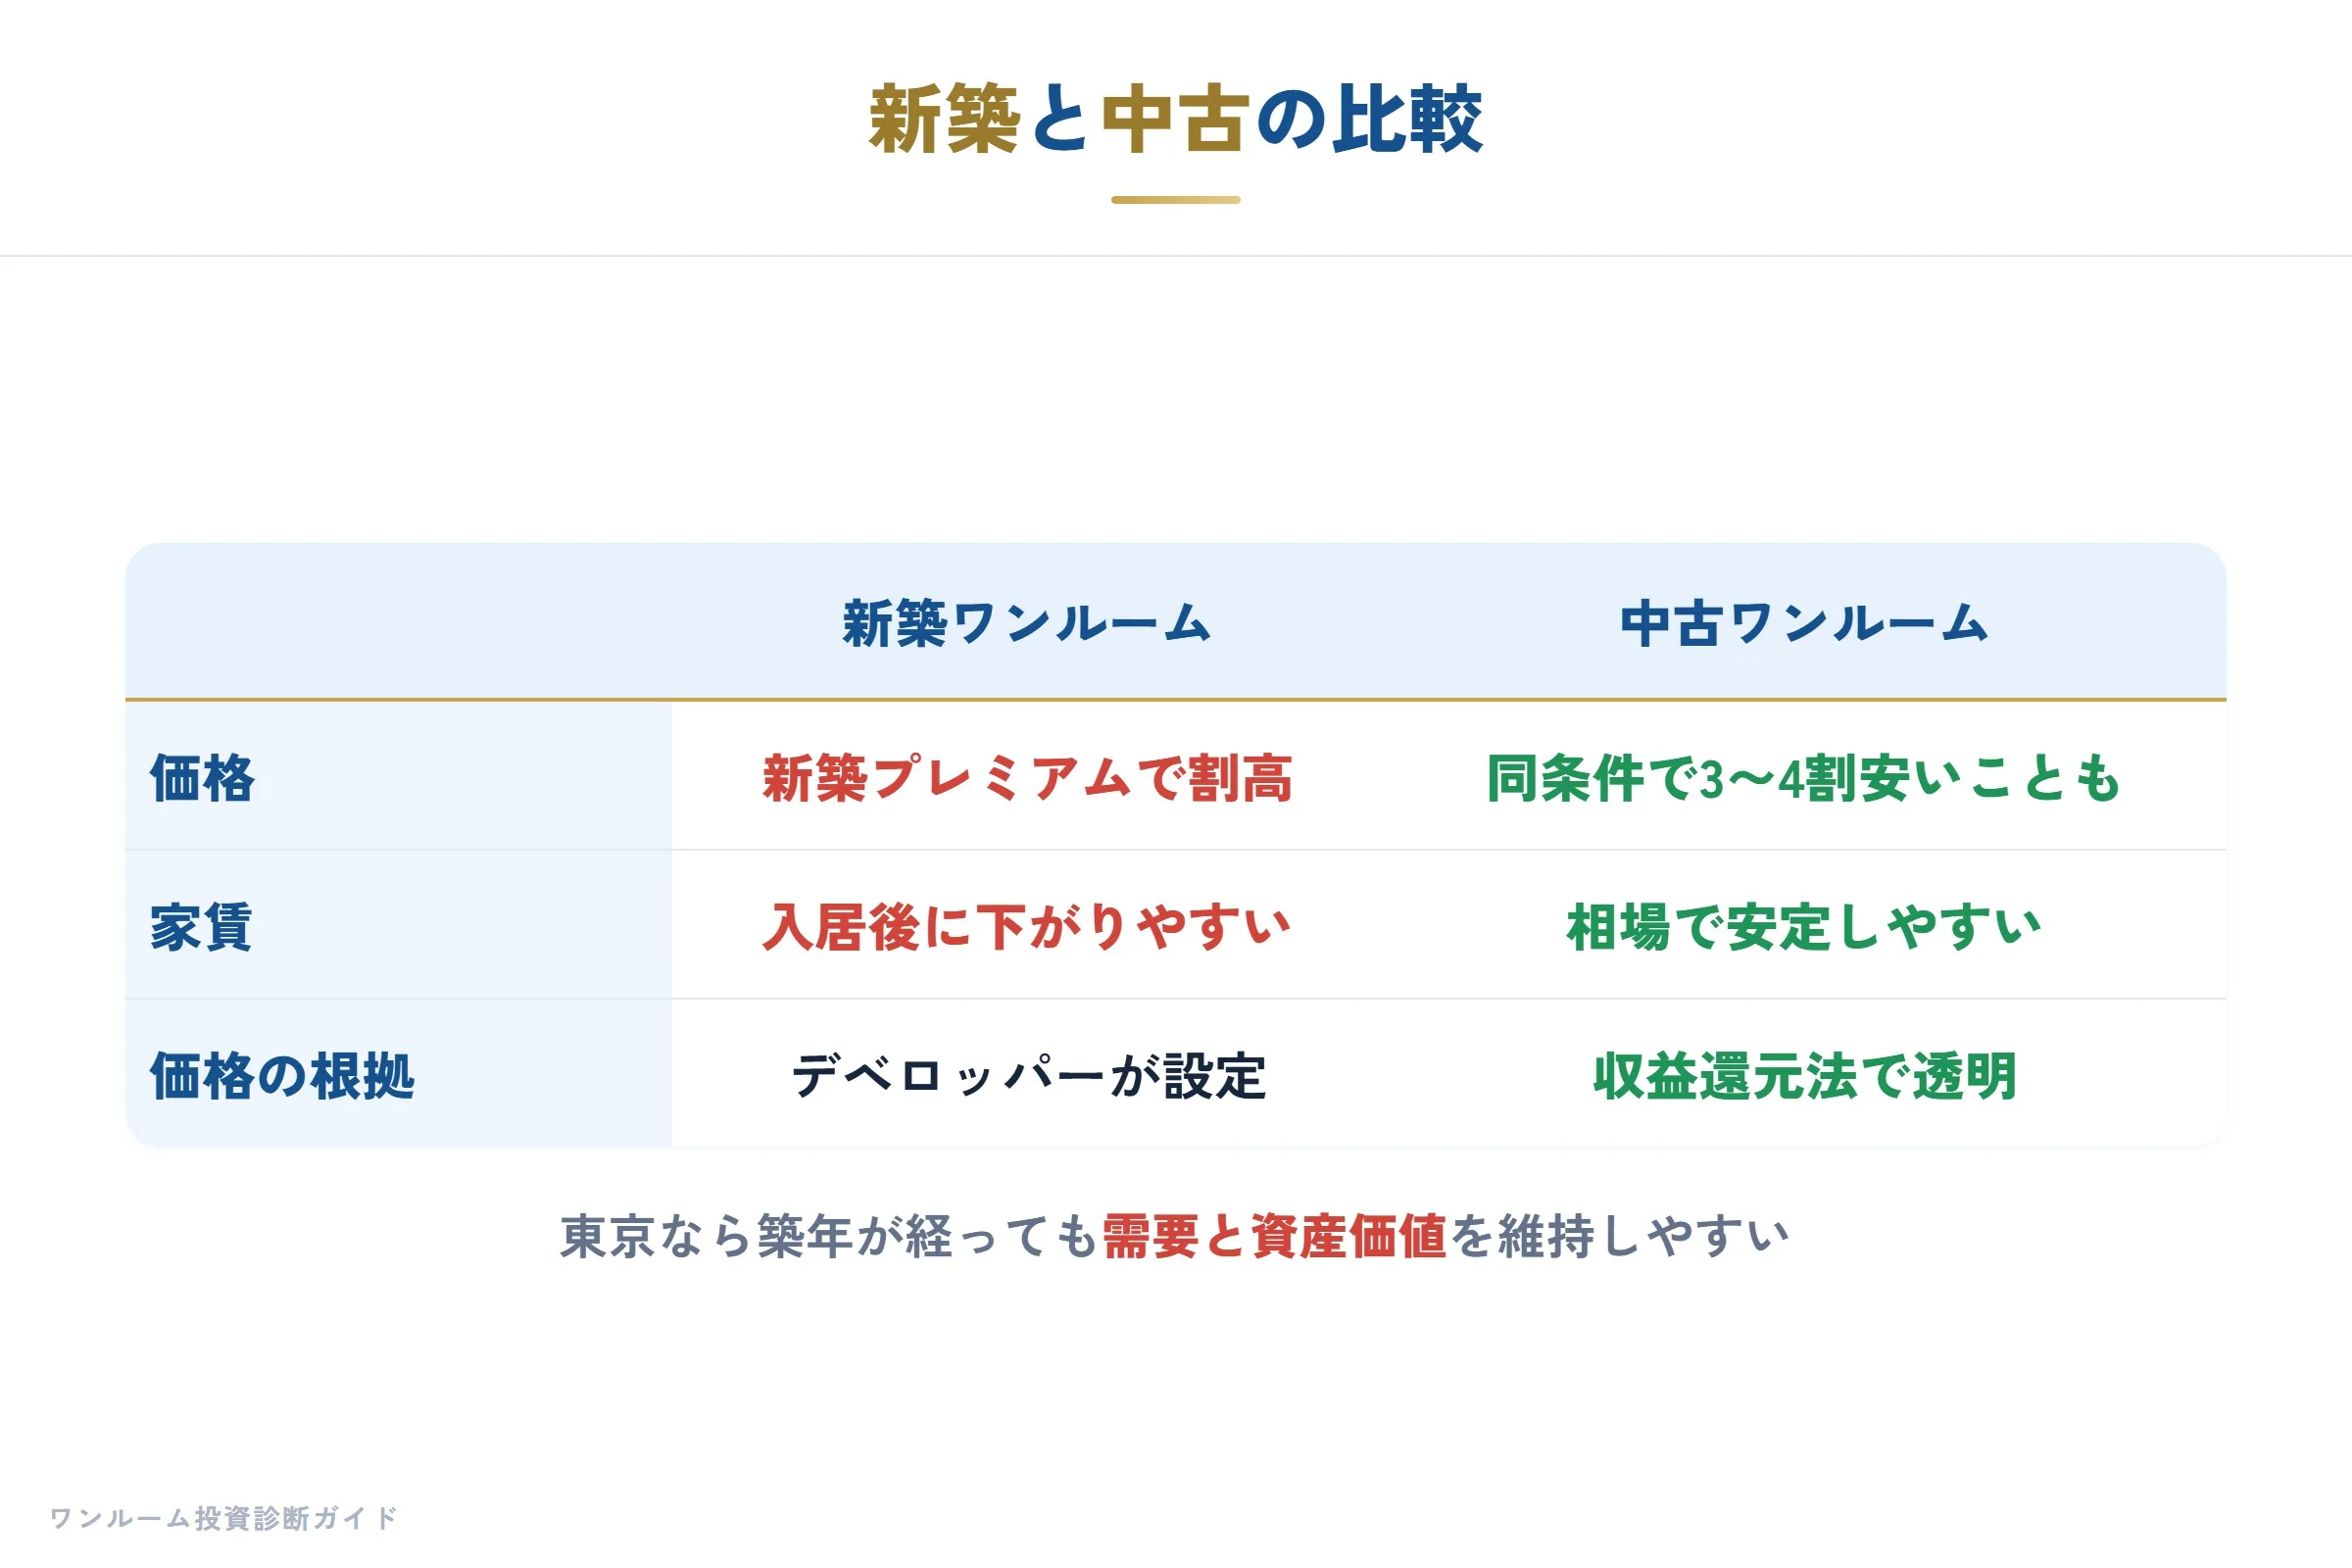
当社の割高診断に入力された東京23区の物件(2023年1月〜2026年9月)の中央値では:
- 築0〜2年:価格4,041万円・家賃11.85万円・実質利回り3.29%
- 築6〜10年:価格3,250万円・家賃10.25万円・実質利回り3.37%
- 築11〜20年:価格2,830万円・家賃9.30万円・実質利回り3.40%
(実質利回り=(家賃-建物管理費-修繕積立金)×12÷価格。建物が違うため同じ部屋の推移ではありません)
価格は築年数とともに下がりますが、家賃も下がるため、実質利回りは築30年まで3.4%前後でほぼ変わりません。中古だから利回りが高いとは限らず、その物件をいくらで買うかが投資効率を決めます。詳しくは「新築と中古ワンルームマンション投資、どちらを買うべきか」で比べています。
理由④:単身者のニーズにマッチ
東京に来る単身者が求めるのは「手頃・便利・必要十分」です。高級な新築である必要はありません。
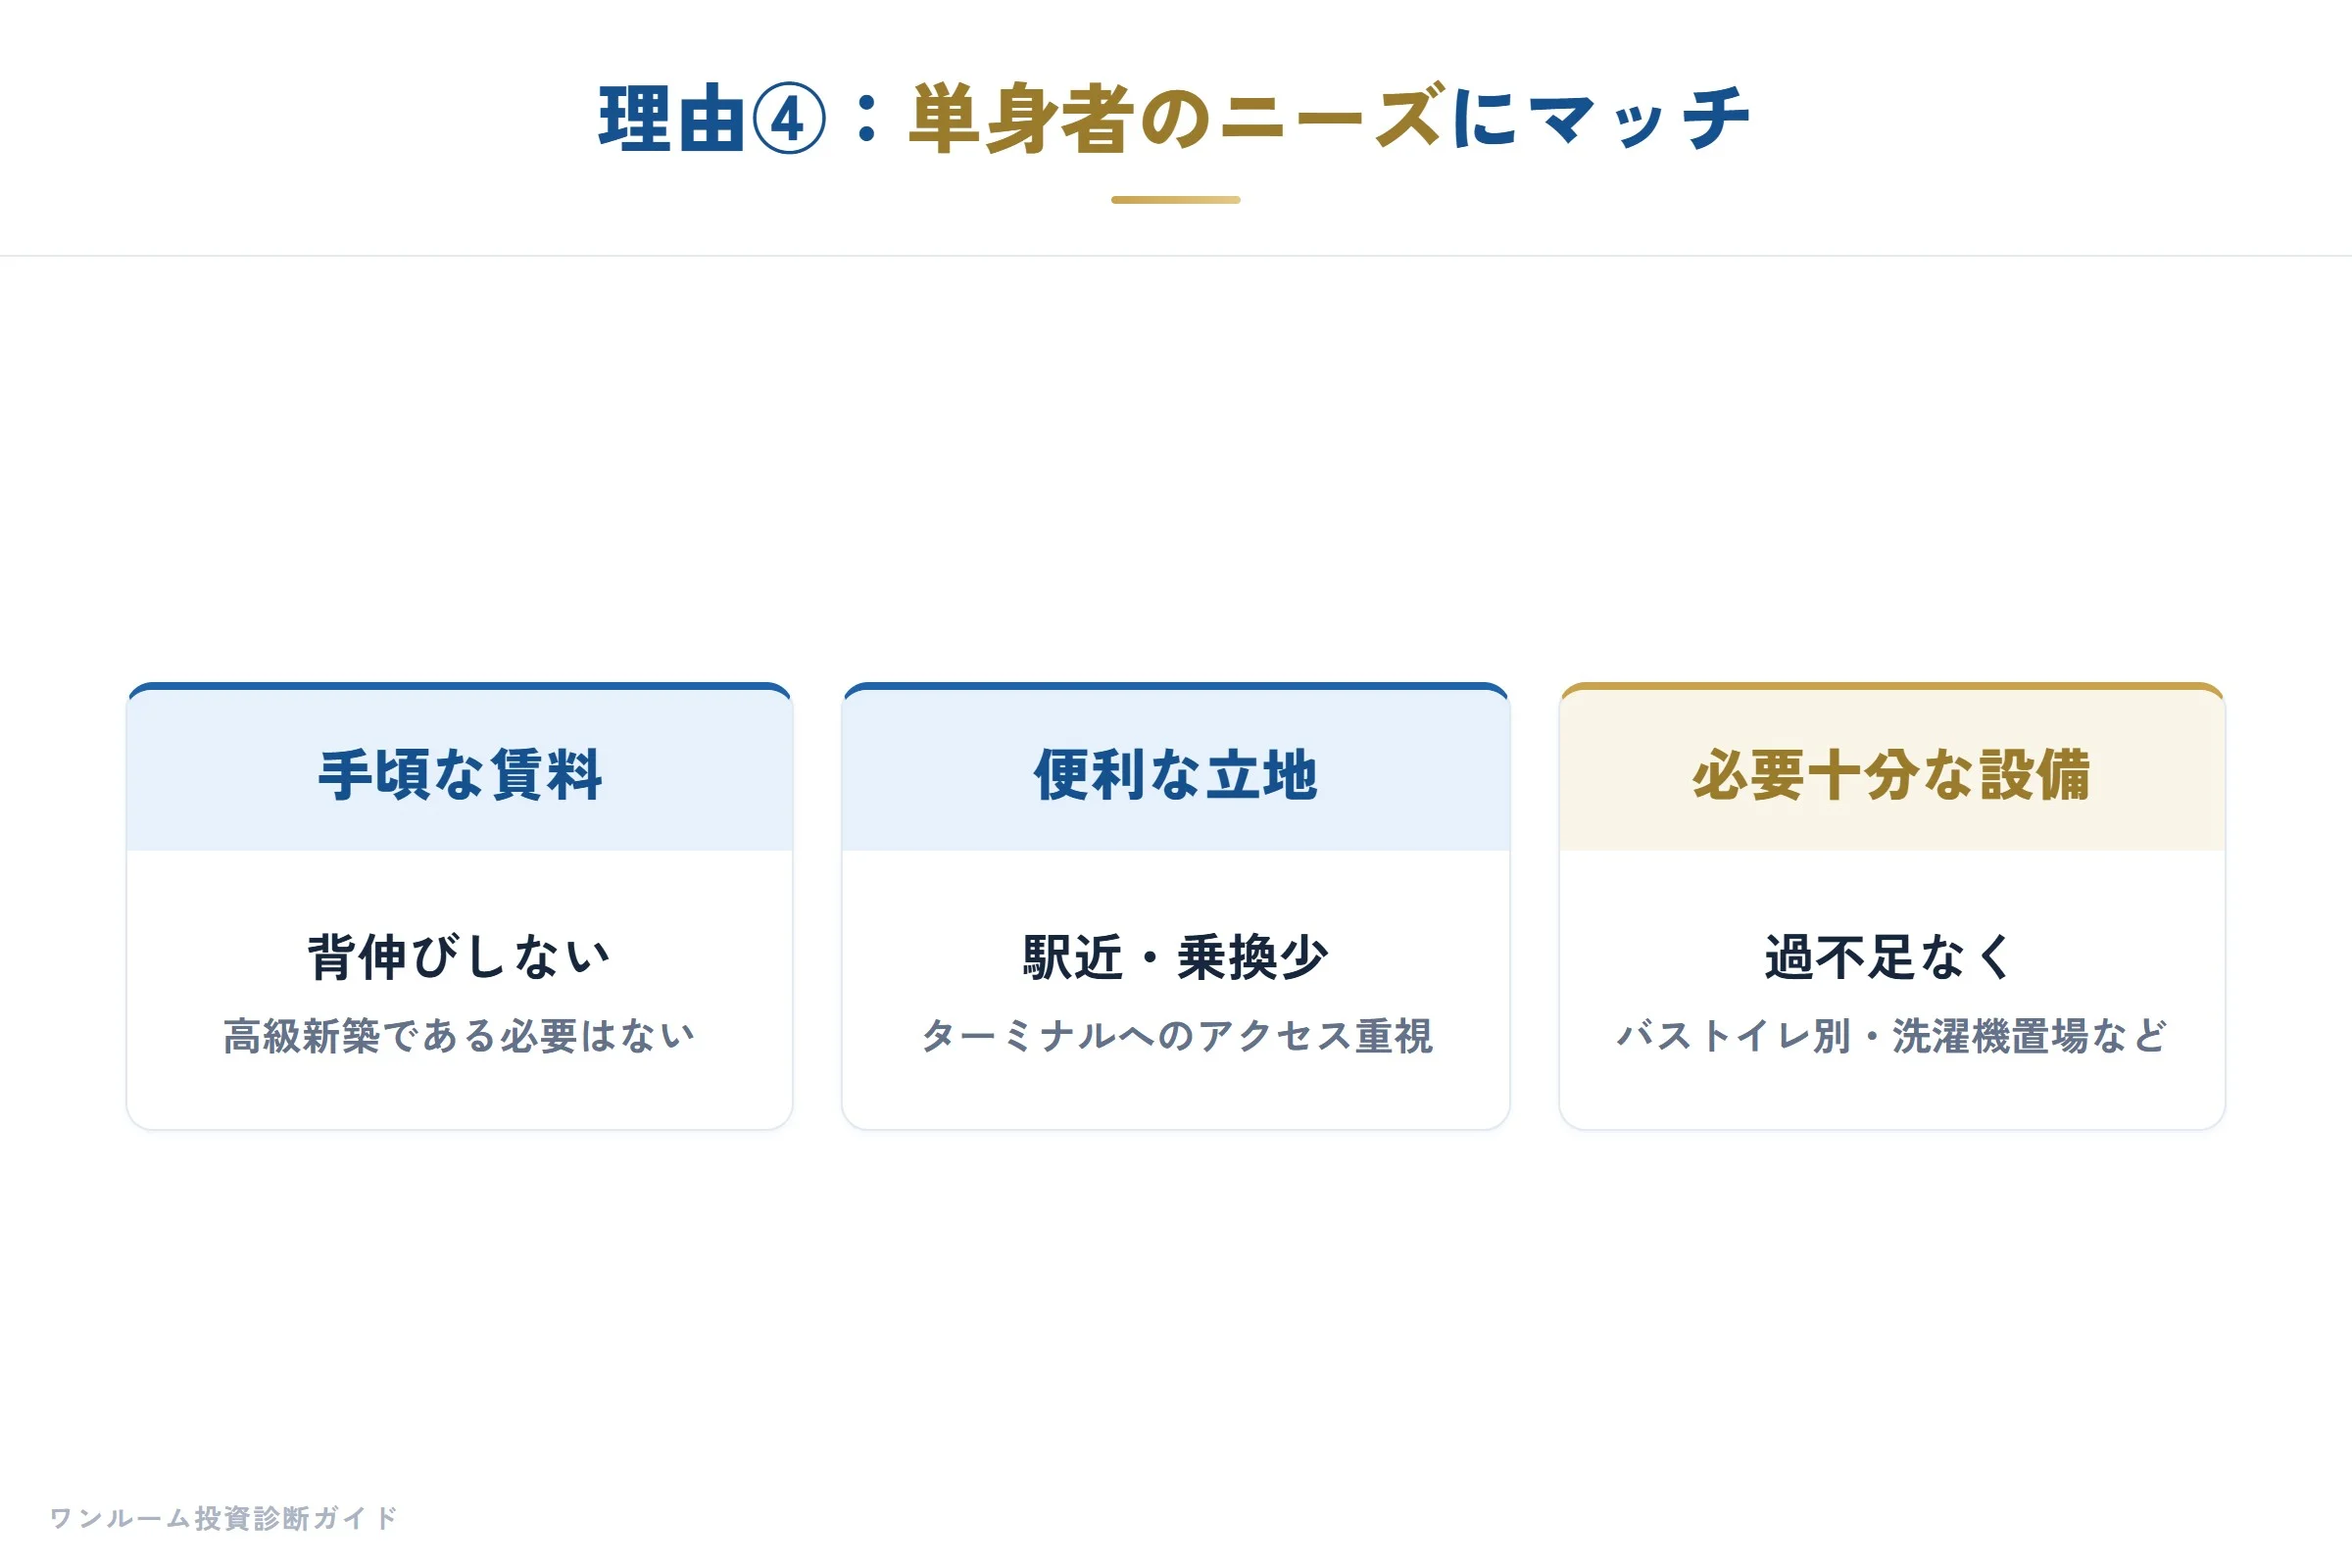
東京に転入してくる若い単身者(20代〜30代前半)のニーズを具体的に見ると:
| ニーズ | 優先度 | 中古物件での充足度 |
|---|---|---|
| 職場・駅への近さ | 最優先 | 立地は築年数と無関係 |
| 家賃の手頃さ | 高い | 中古は相場より低く設定しやすい |
| インターネット環境 | 高い | リノベ済み物件では充実 |
| バストイレ別 | 中 | 25〜30㎡以上で対応可能 |
| 設備の新しさ | 中〜低 | 必要最低限あればOK |
「ピカピカの新築でなければ借りない」という若い単身者は少数派です。多くは「駅近で家賃が合理的」を優先するため、リノベーション済みの中古や管理状態の良い中古で十分ニーズを満たせます。
注意:「23区なら安心」ではない
ただし、同じ東京でも一様ではありません。
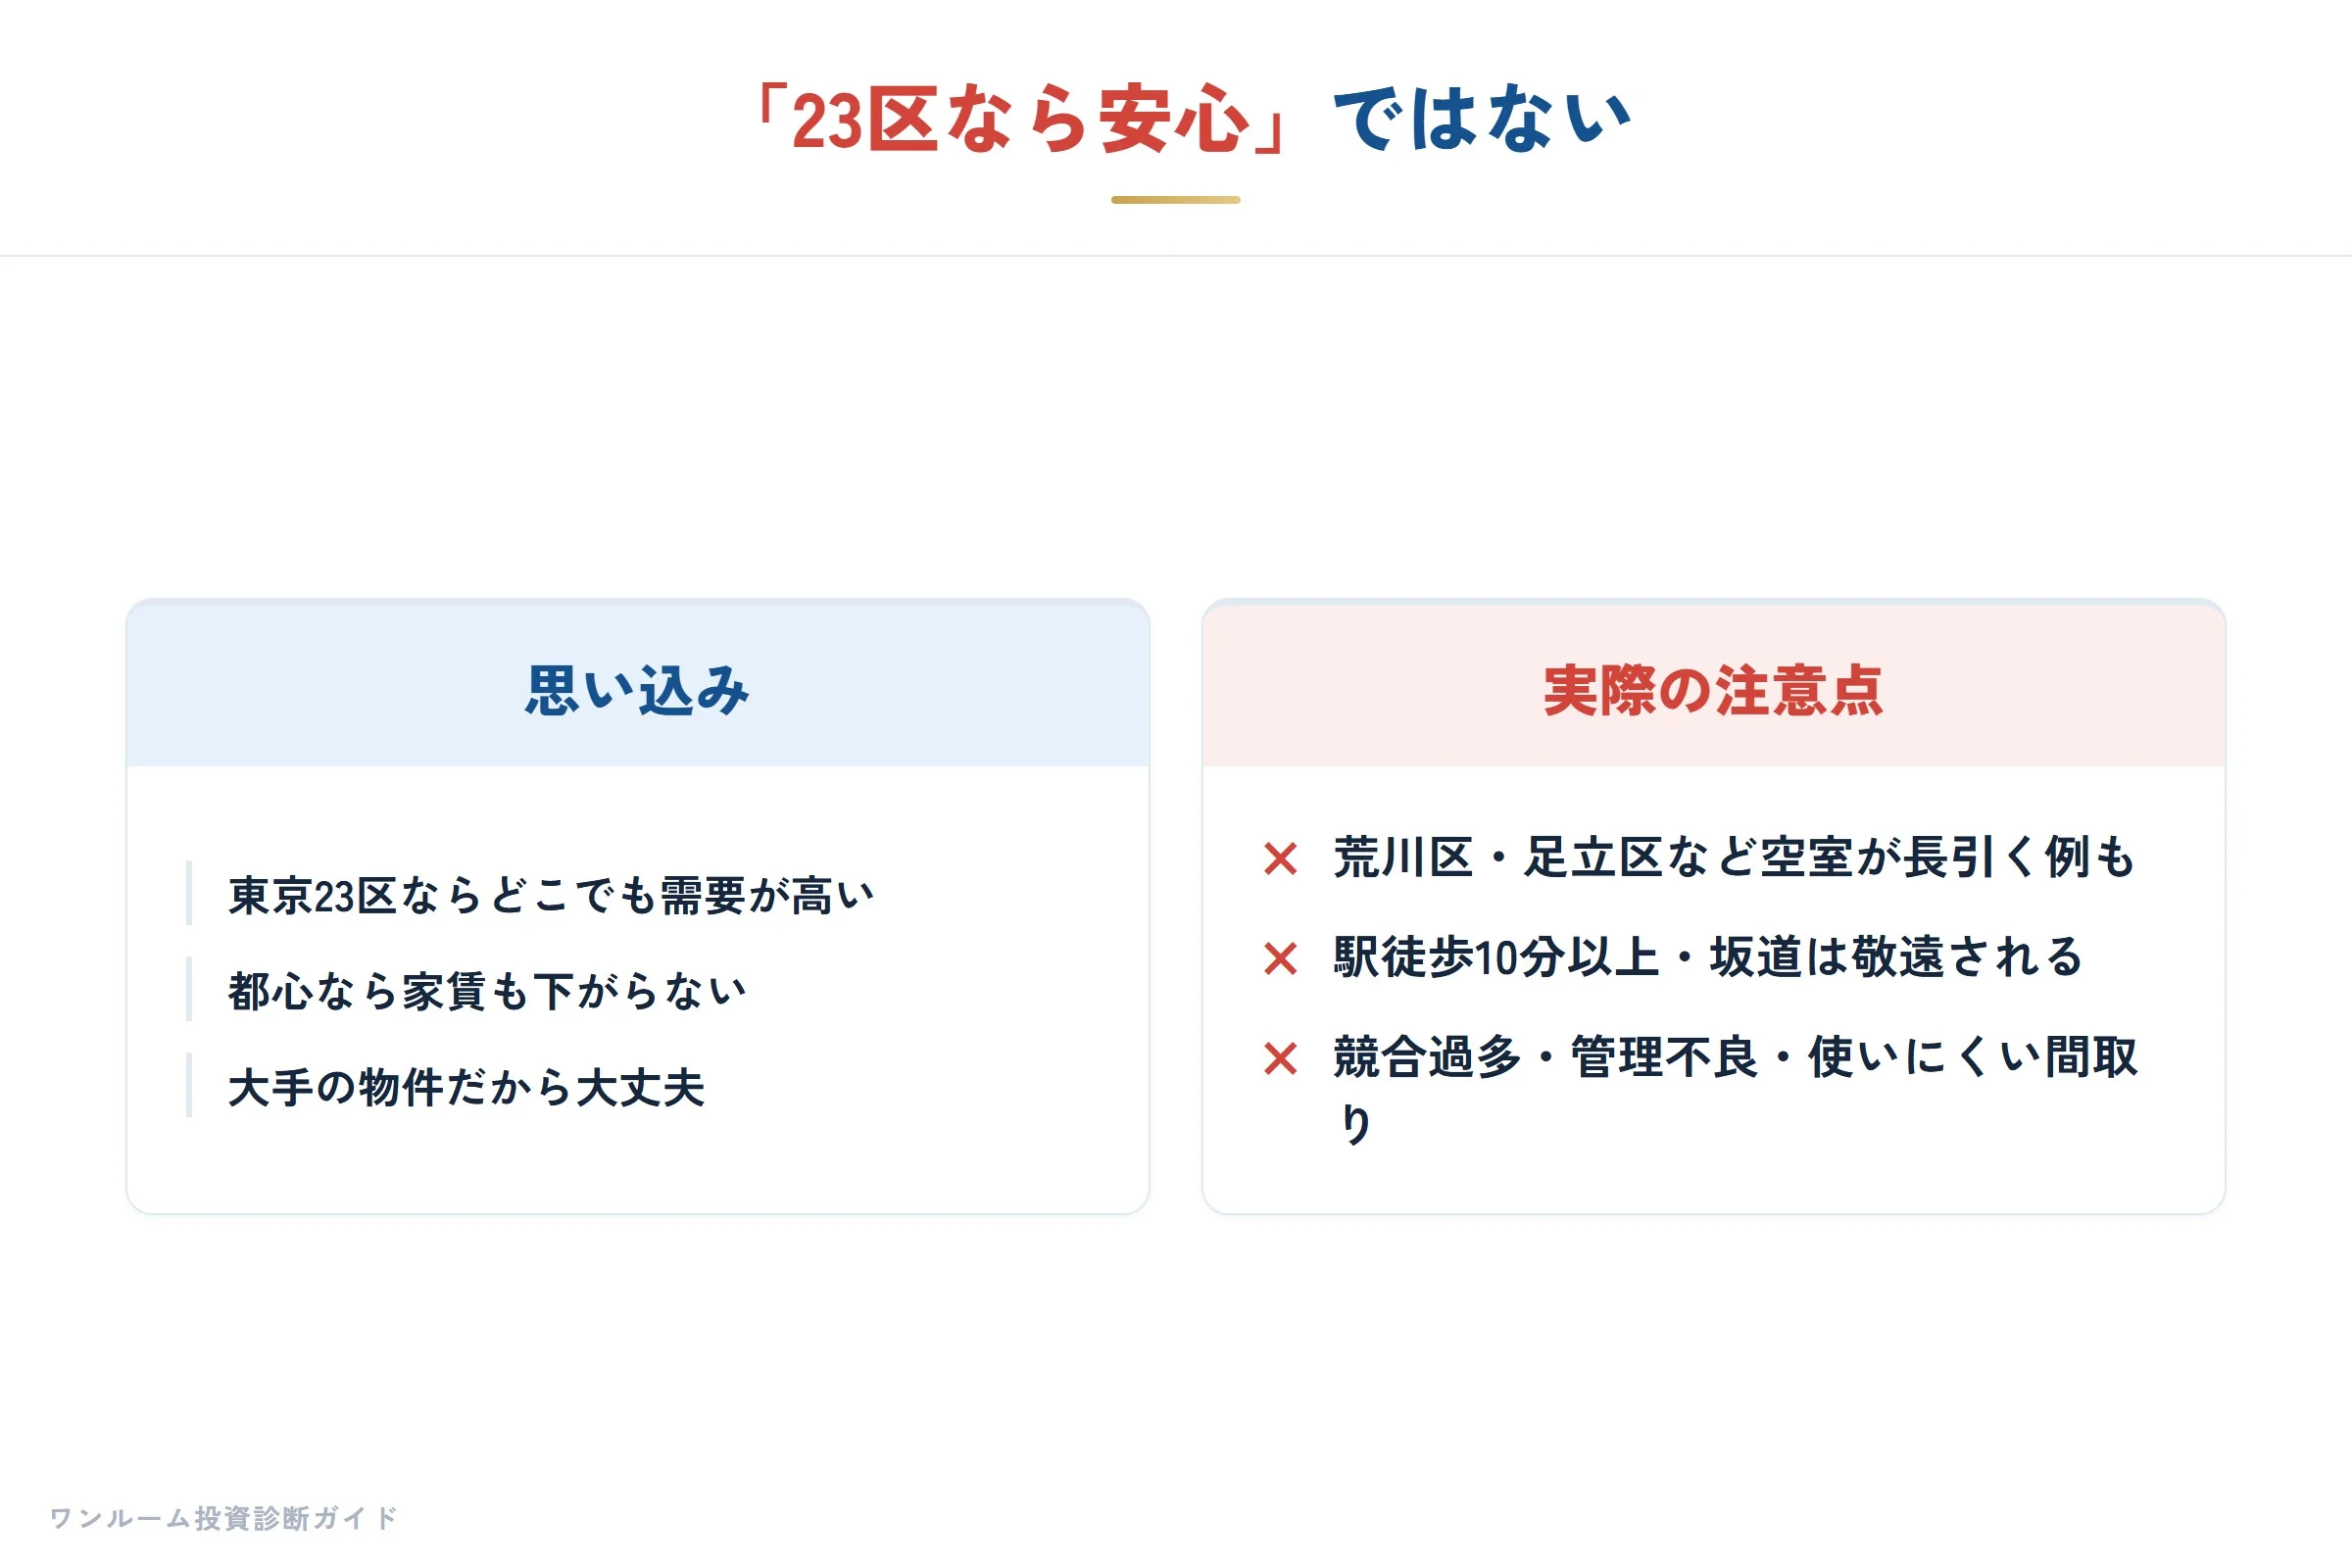
「東京23区のワンルームなら間違いない」という考え方は半分正しく、半分危険です。同じ23区でも、以下の要素で賃貸需要は大きく変わります。
注意が必要なエリア・条件
| チェック項目 | リスク高 | リスク低 |
|---|---|---|
| 駅からの距離 | 徒歩10分超 | 徒歩7分以内 |
| 最寄り路線 | 郊外単線 | 山手線・中央線・東西線等 |
| 周辺競合 | 同条件物件が多数 | 限られている |
| 管理状態 | 議事録・修繕計画が不明 | 明確で残高も十分 |
| 間取り・設備 | バストイレ一体・洗濯機置き場なし | バストイレ別・設備充実 |
たとえば足立区・葛飾区の内陸部や荒川区の一部では、郊外路線沿いで競合が多く、駅距離が長い物件は空室期間が長引くケースがあります。同じ東京でも都心6区(千代田・中央・港・新宿・渋谷・文京)と外周区では空室率・家賃の動向が異なります。
「23区内だから」という理由だけで価格を確認しないのは、最大のリスクです。
エリア別の需給実態と家賃水準
東京23区を大きく4エリアに分けると、投資環境の違いが見えてきます。
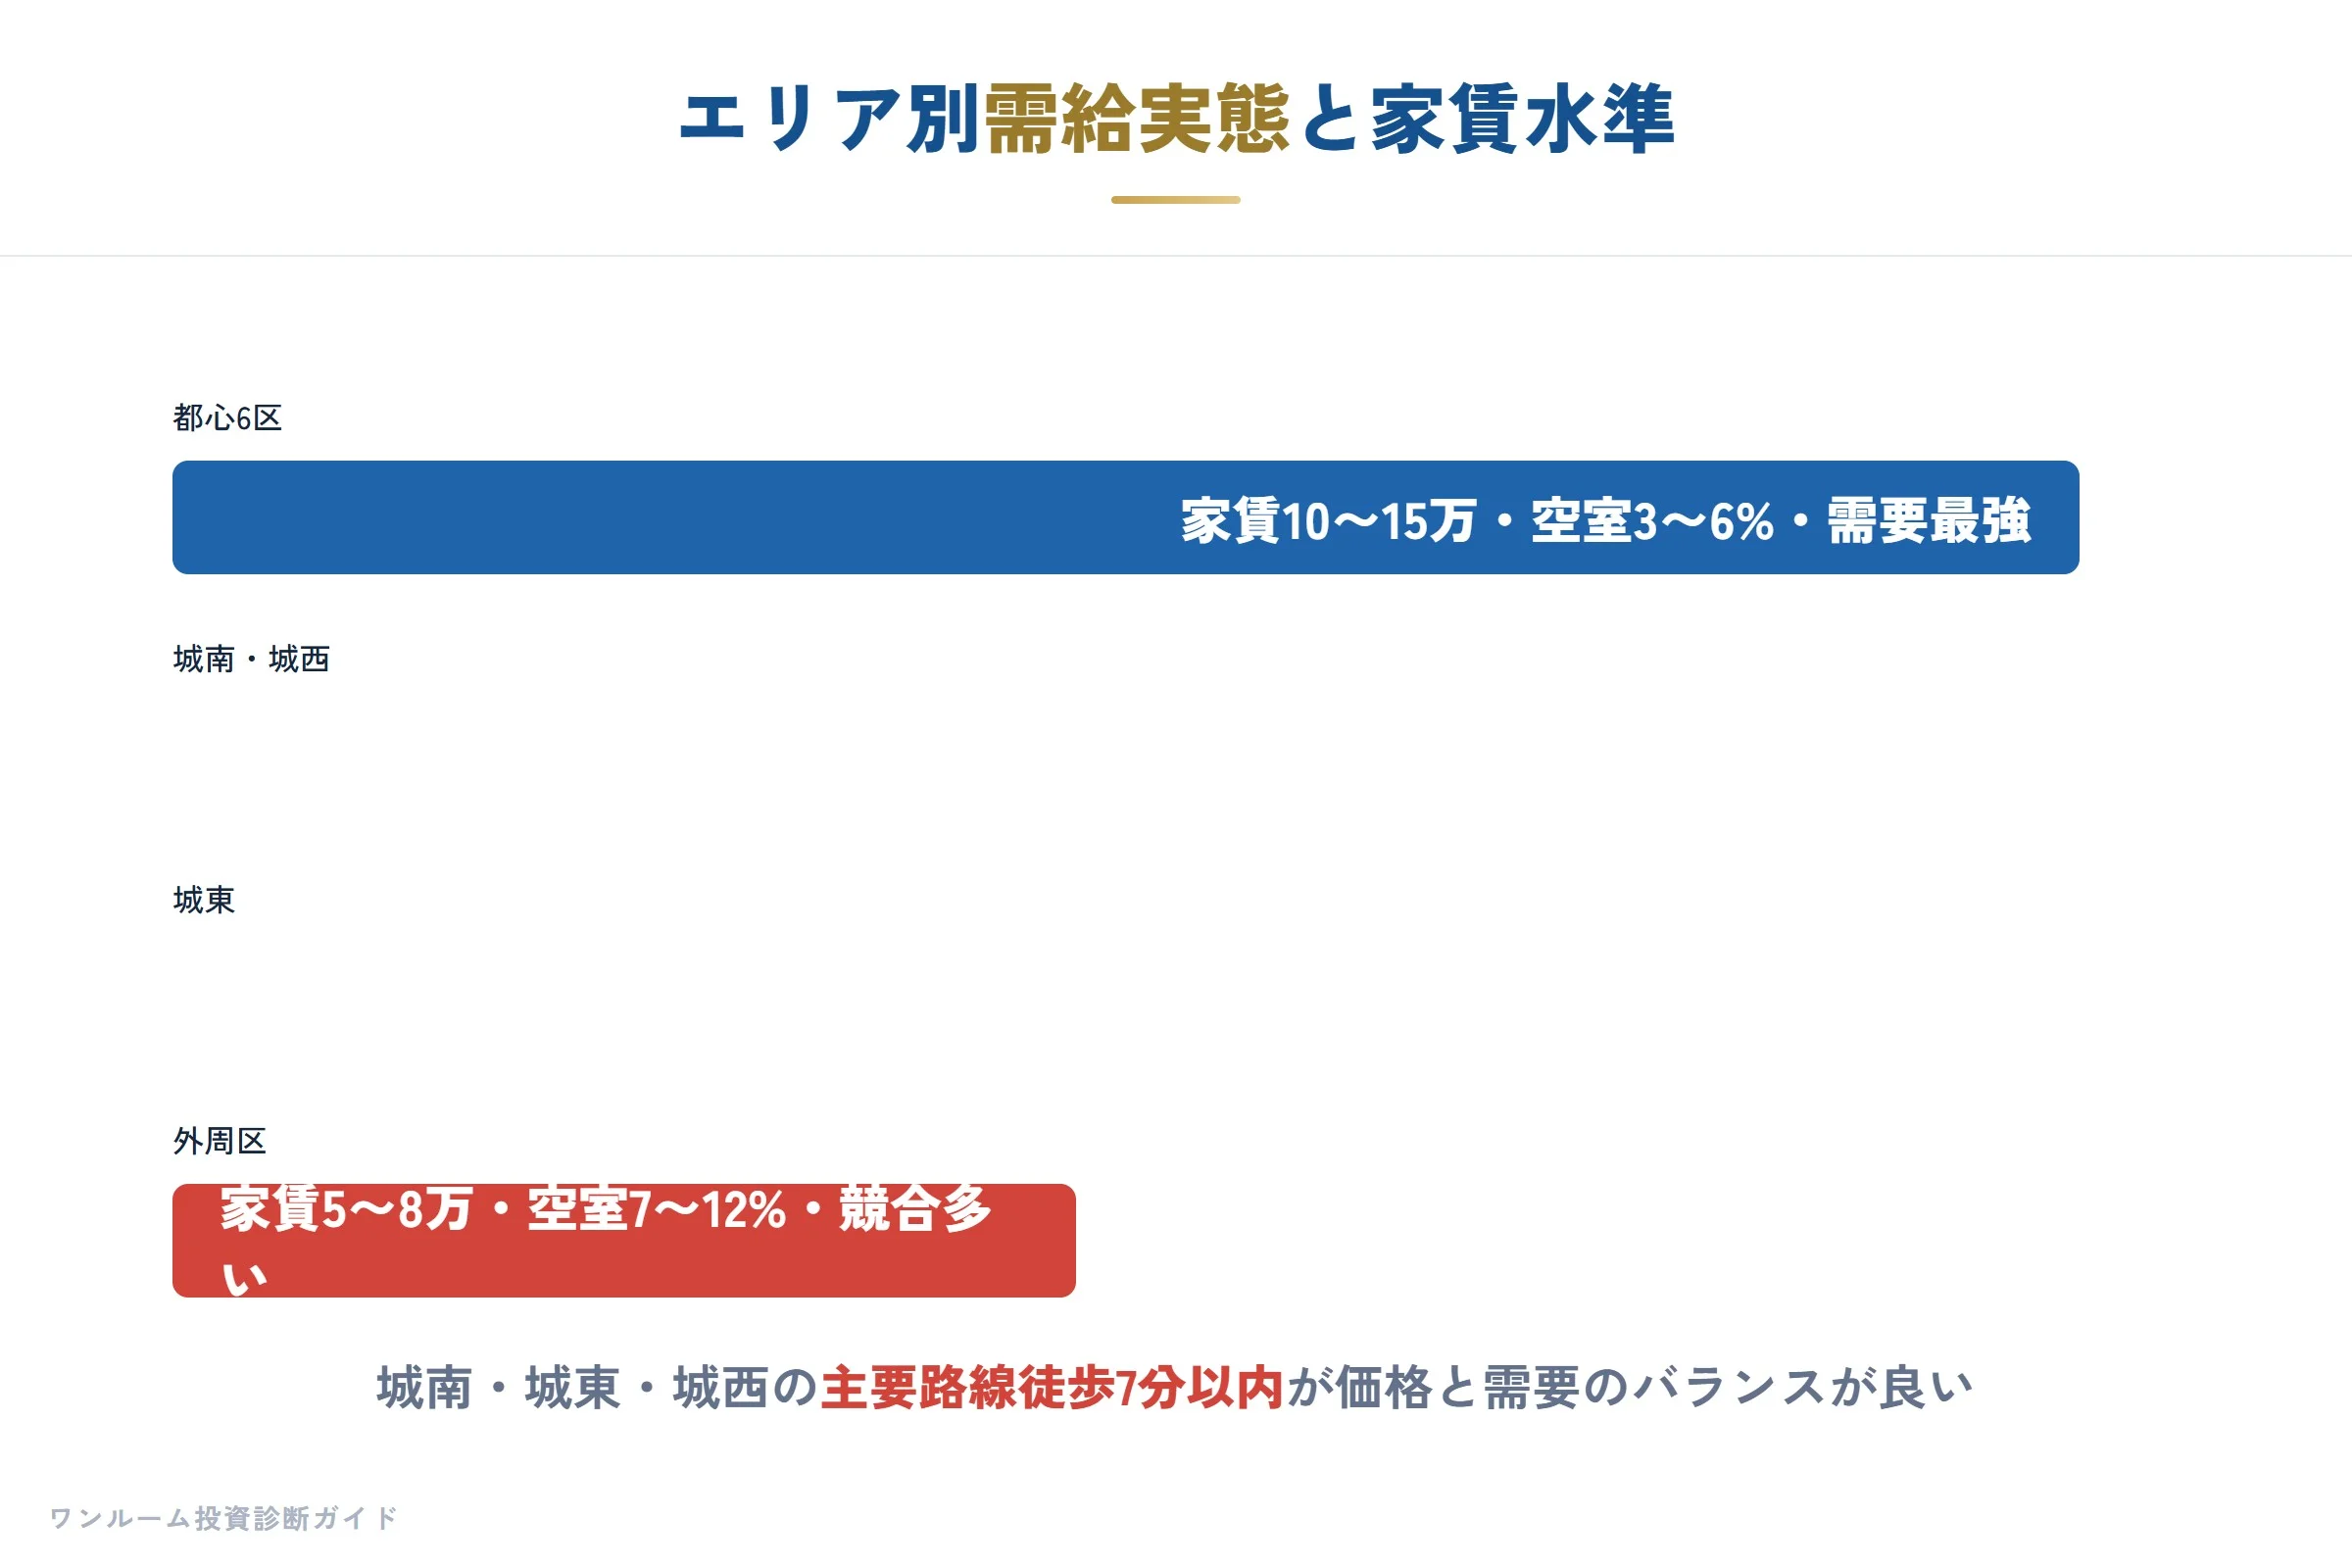
| エリア | 代表エリア | 25㎡家賃目安 | 空室率目安 | 特徴 |
|---|---|---|---|---|
| 都心6区 | 千代田・港・渋谷等 | 10〜15万円 | 3〜6% | 需要強・価格高め |
| 城南・城西 | 目黒・世田谷・杉並等 | 7〜10万円 | 4〜7% | バランス良・人気高 |
| 城東 | 江東・墨田・荒川等 | 6〜9万円 | 5〜9% | 価格は安め・エリア差大 |
| 外周区 | 足立・葛飾・練馬等 | 5〜8万円 | 7〜12% | 競合多・駅距離注意 |
※家賃・空室率は一般的な目安。築年数・路線・物件条件によって大きく異なります。
投資としての優先度が高いのは「城南・城東・城西の駅近」です。都心6区は高利回りを出しにくく、外周区は空室リスクが高くなりがちです。城南・城東・城西の主要路線徒歩7分以内が、価格と需要のバランスが最も合理的と言えます。
実際にセカンドオピニオンで相談を受けた案件でも、「足立区・郊外路線・徒歩12分」という物件は入居者確保に苦労しているケースが目立ちます。一方「江東区・有楽町線・徒歩6分」では退去後すぐに次の入居者が見つかっています。
東京中古ワンルームの「買い時」と価格動向
東京の不動産価格は2013年以降、概ね上昇傾向が続いています。「今から買っても高すぎるのでは」という懸念はよく聞かれますが、ワンルームマンション投資において「相場の高安」より重要なのは「買う物件が割高かどうか」です。
市場全体が上がっていても、個別物件単位では「売り急ぎ・相続・管理費滞納リスクで値引き」など割安な物件が出ます。逆に市場が下がっていても、営業主導で割高な物件は割高なまま提示されます。
東京中古ワンルームの価格トレンド(一般的な傾向)
| 時期 | 傾向 | 投資家に与える影響 |
|---|---|---|
| 2013〜2019年 | 上昇期 | 早期購入者が含み益。流動性も高い |
| 2020年(コロナ禍) | 一時的な停滞 | 空室が若干増えたが需要は底堅かった |
| 2021〜2024年 | 再上昇 | 価格上昇・新築プレミアム拡大 |
| 2025〜(現在) | 高止まり〜調整の可能性 | 割高物件の見極めが以前より重要 |
どの時期でも共通する原則は「収益還元法で割高でない物件を選ぶ」です。市場動向の読み方より、目の前の物件の適正価格を確認することに集中してください。
東京中古ワンルームの取得コスト全体シミュレーション
「実際いくら用意すればいいのか」を把握するため、城東エリア・中古物件のモデルケースで取得コストを試算します。
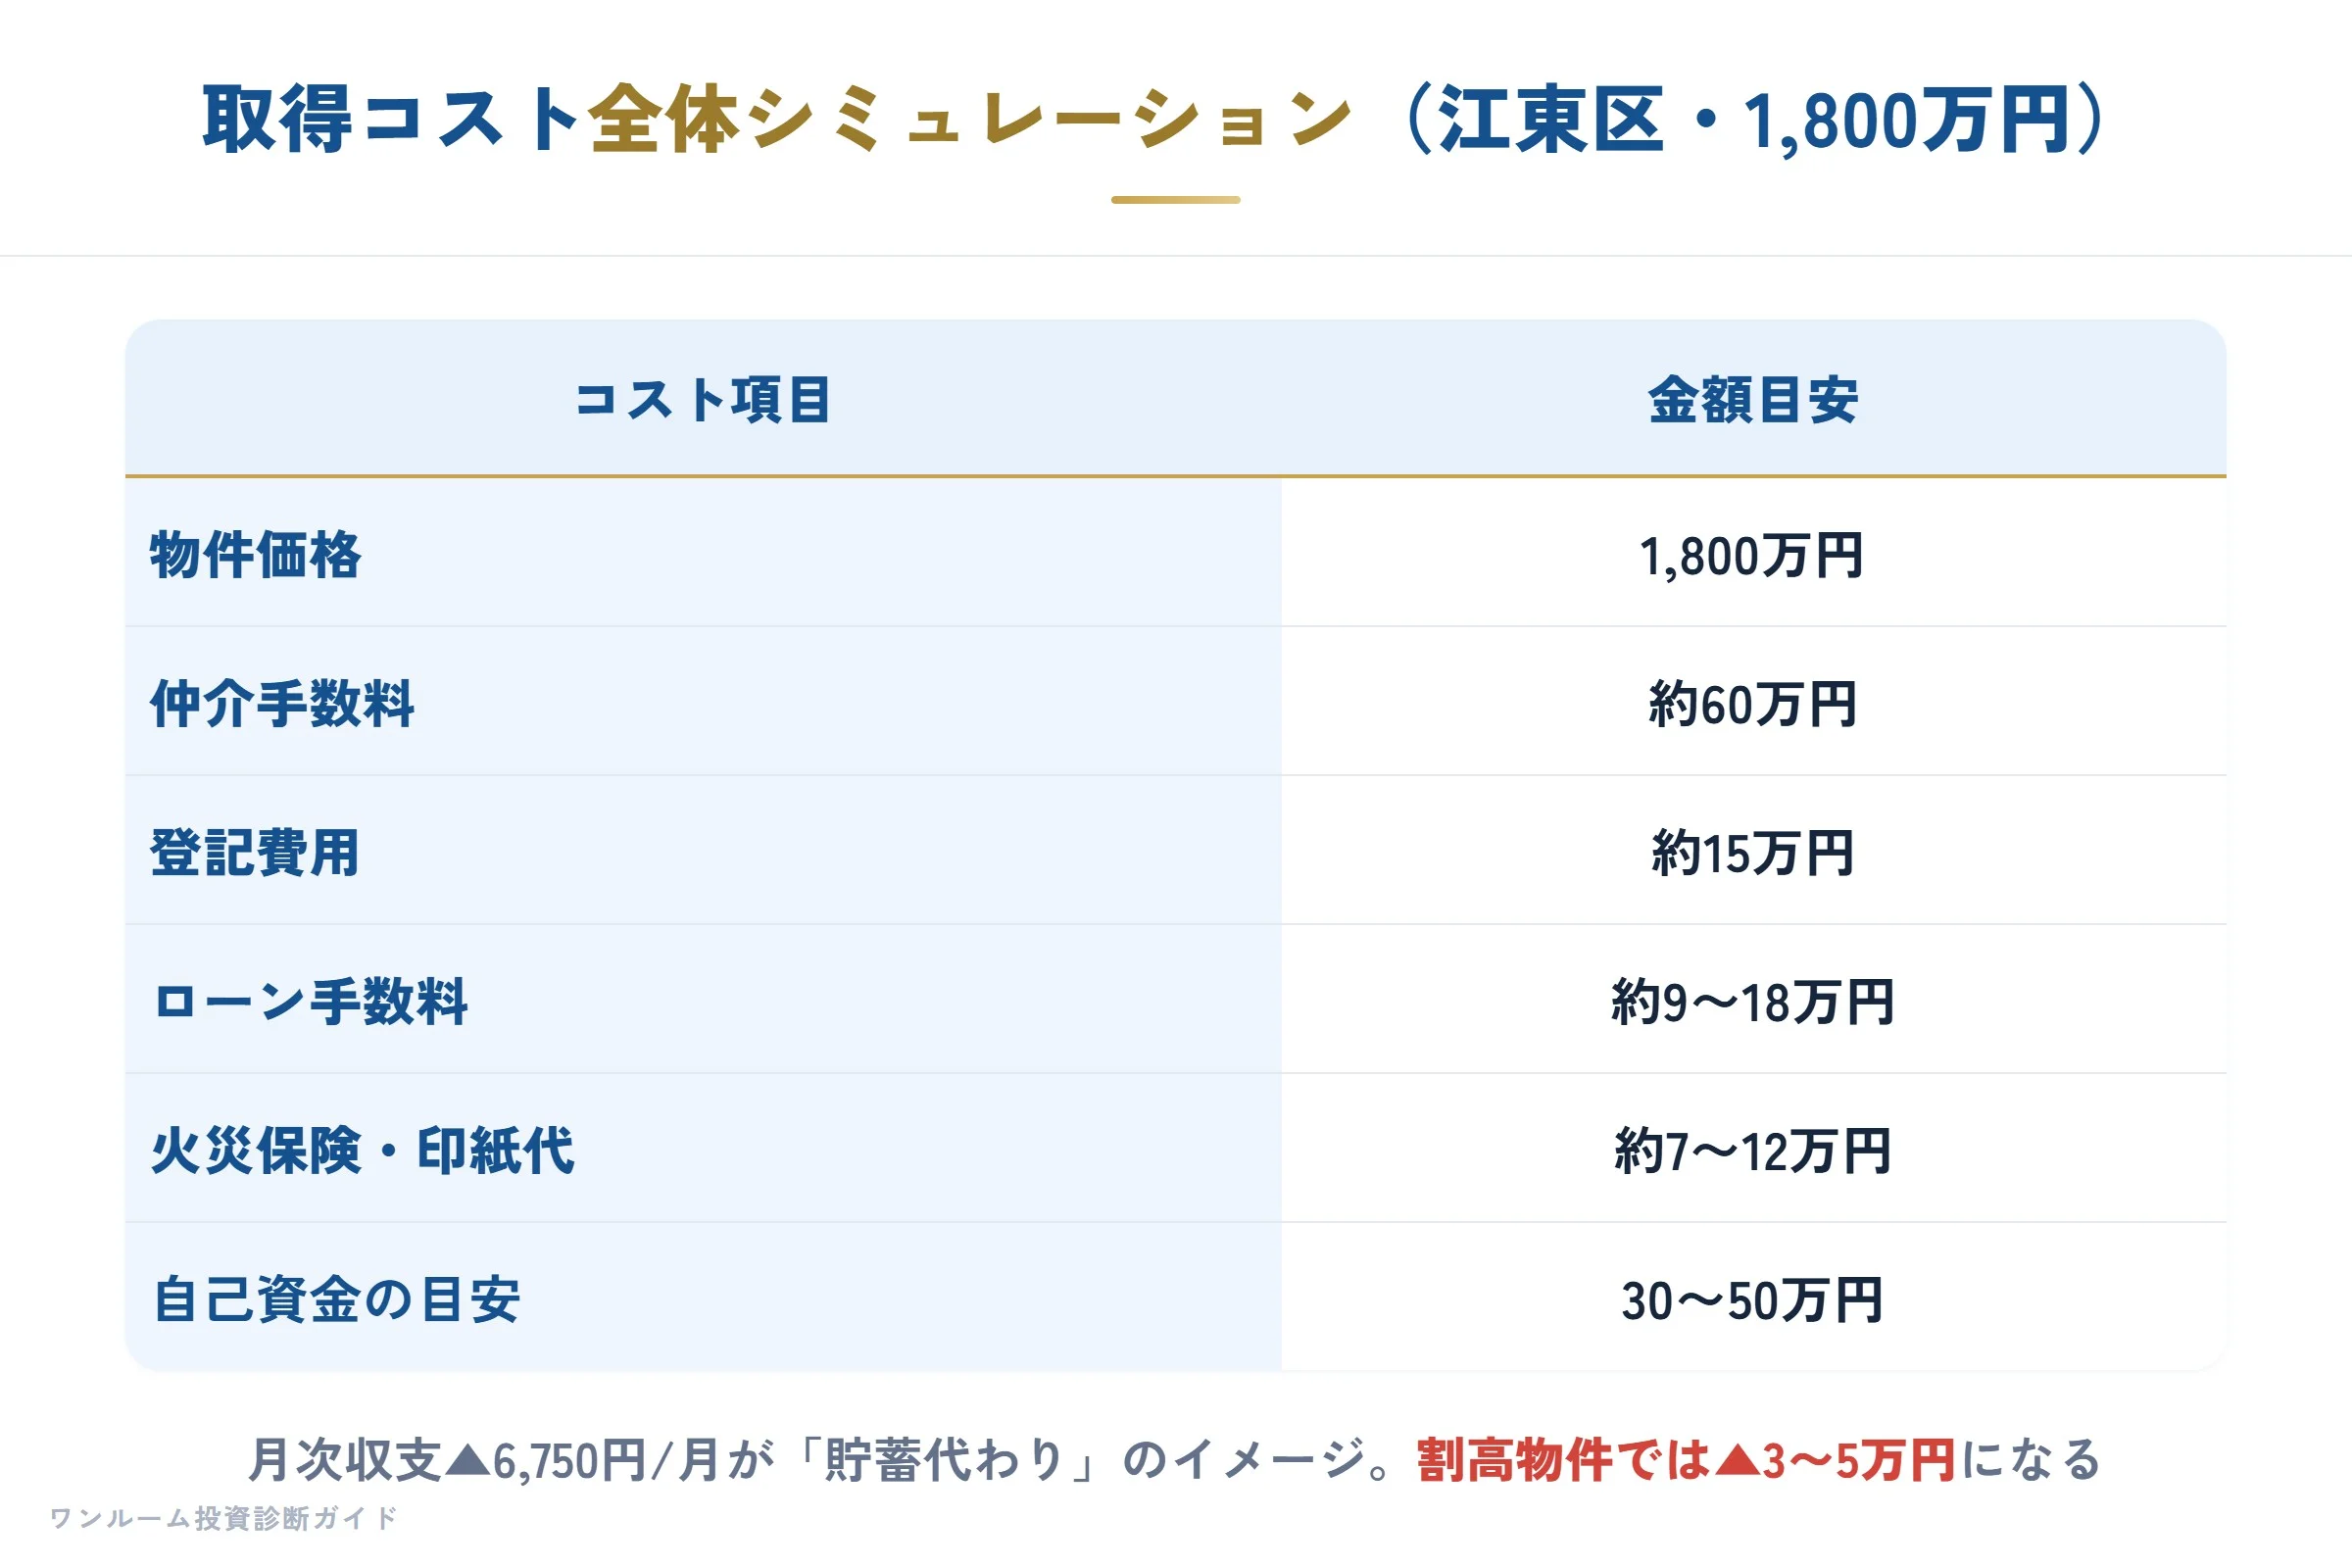
モデルケース:江東区・25㎡・築15年・購入価格1,800万円
| コスト項目 | 金額の目安 |
|---|---|
| 物件価格 | 1,800万円 |
| 仲介手数料 | 約60万円(3%+6万円) |
| 登記費用(登録免許税+司法書士) | 約15万円 |
| ローン手数料 | 約9〜18万円 |
| 火災保険料(35年一括) | 約5〜10万円 |
| 印紙代 | 約2万円 |
| 初期費用合計(物件除く) | 約91〜105万円 |
| 自己資金の目安 | 30〜50万円(諸費用の一部) |
フルローンが通った場合、物件価格+諸費用の大半を融資でまかなえます。ただし「自己資金30〜50万円」は最低限用意しておくことが一般的です。
毎月の手残り(適正価格で購入した場合)
- 家賃収入:75,000円
- ローン返済:▲63,000円(2.5%・35年)
- 管理費・修繕積立・委託費:▲18,750円
- 月次収支:▲6,750円
月額6,750円の持ち出しが「貯蓄代わり」のイメージです。割高な物件では同じ条件でも月▲3〜5万円になります。
それでも最後は「価格」を確認する
東京・駅近・中古という条件がそろっても、割高に買えば収支は好転しません。価格は自分でも確認できます。
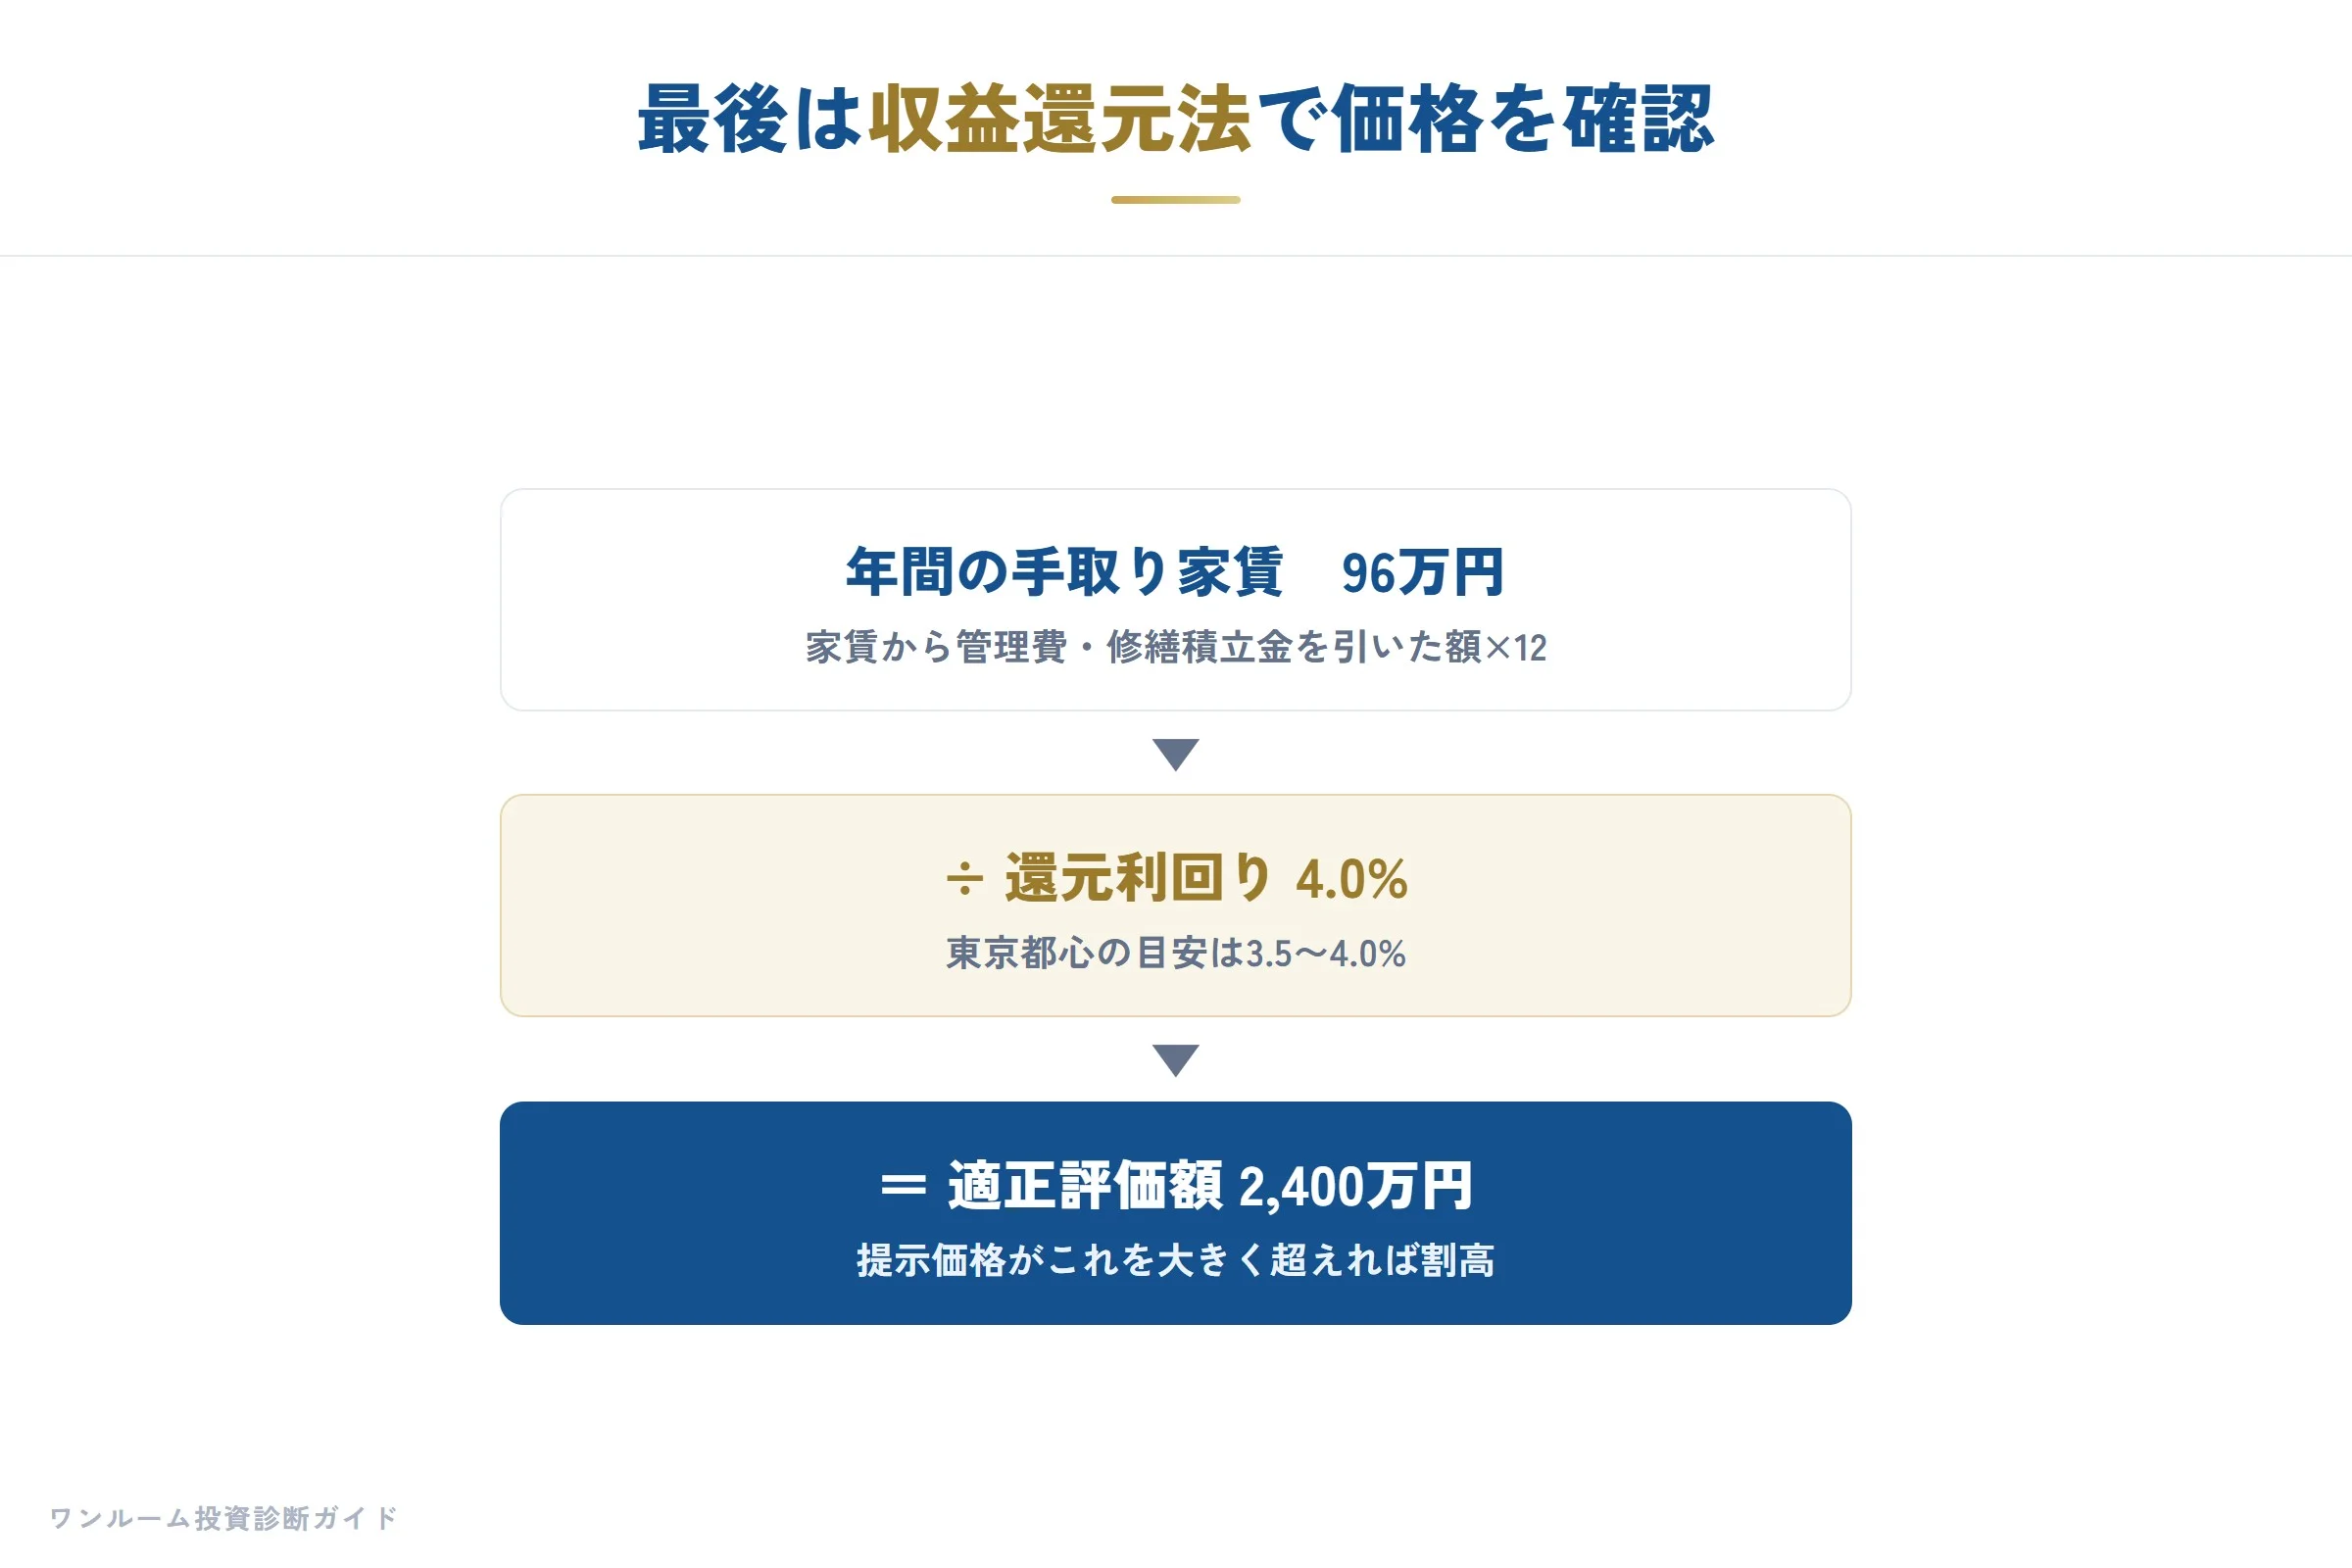
収益還元法の計算は難しくありません。
- 現在の月額家賃から建物管理費・修繕積立金を引いた「月の手取り家賃」を出す
- 空室損失(5〜8%程度)を見込んで年間純収益を計算
- 年間純収益 ÷ 0.033〜0.0435(評価利回り3.3〜4.35%・築年とエリアで決まる)= 評価額
この評価額と提示価格を比べ、提示価格が大幅に上回るなら割高のサインです。
初心者こそ「東京の中古ワンルーム」
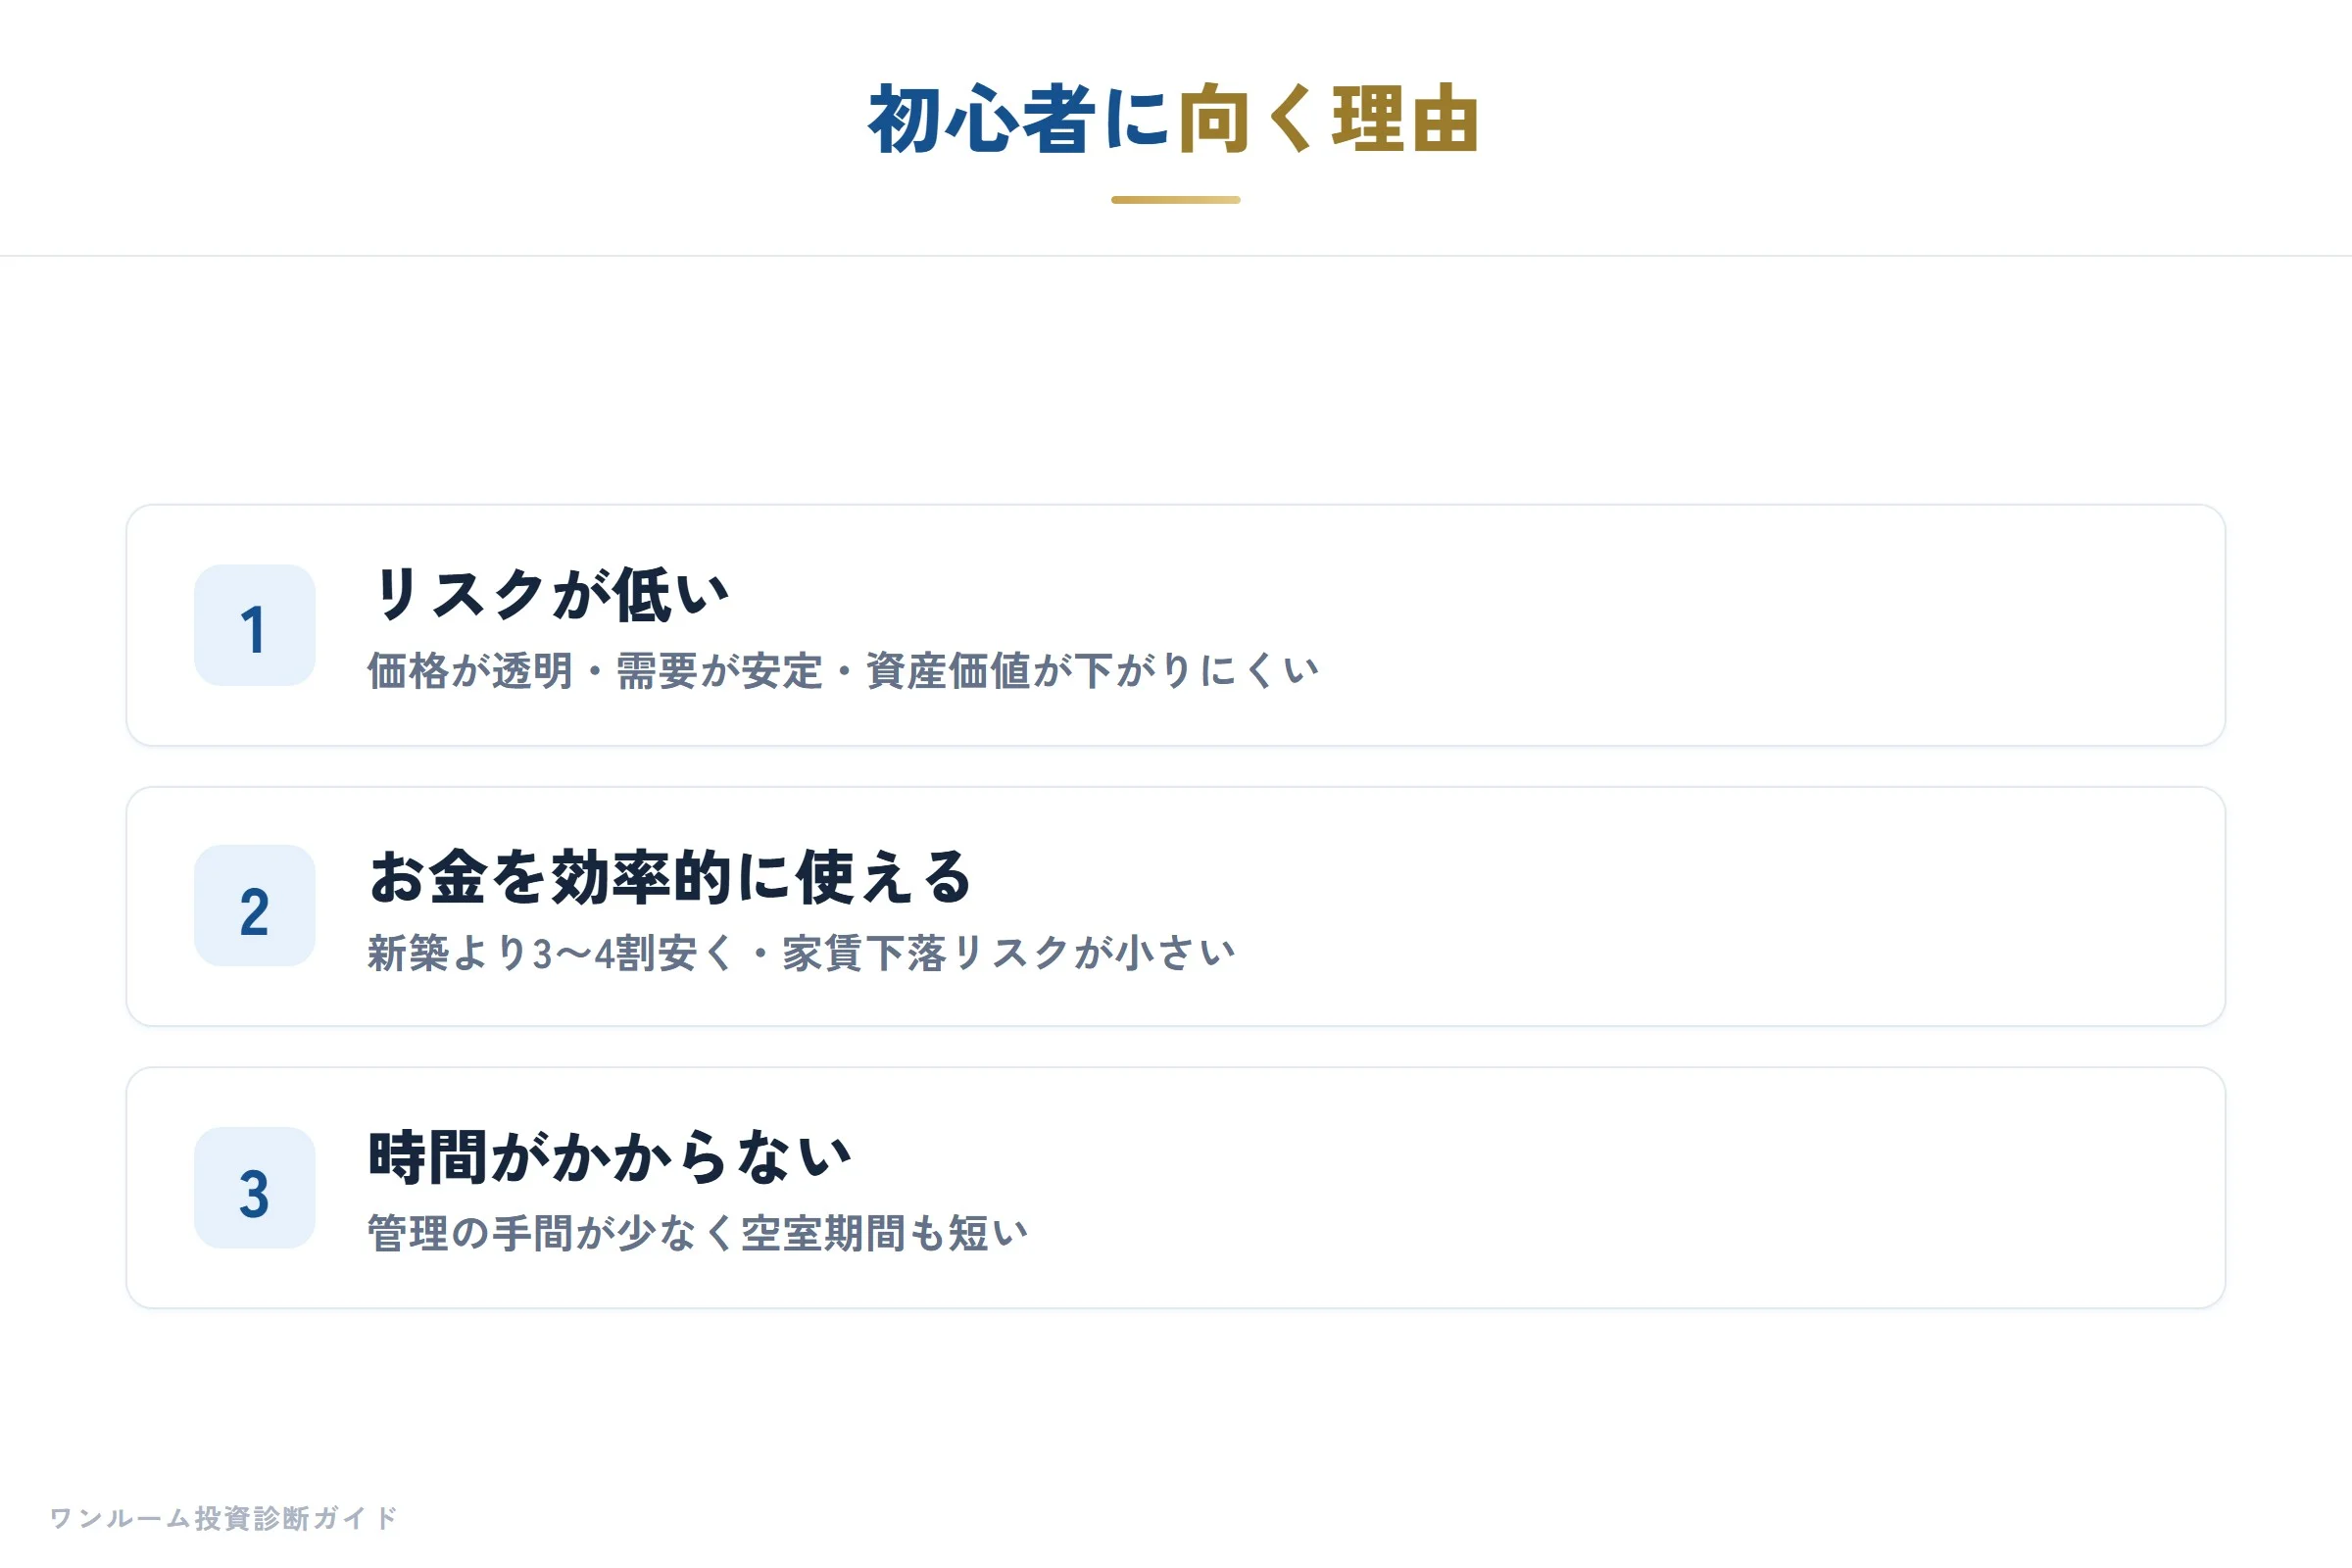
投資未経験者にとって「東京の中古ワンルーム」が比較的入りやすい理由をまとめると:
- 需要の読みやすさ:人口流入が続く東京は、需要予測が立てやすい
- 価格の検証可能性:中古は収益還元法で誰でも適正価格を確認できる
- 融資の通りやすさ:東京都心の中古は金融機関も融資しやすい(担保評価が高い)
- 出口の流動性:売りたい時に売りやすい(流動性が地方と全く異なる)
ただしこれは「東京の中古ならどれでも良い」という意味ではありません。立地・管理状態・価格の3点を確認したうえで、割高でない物件を選ぶことが前提です。
最後に、購入前のチェックを整理します。
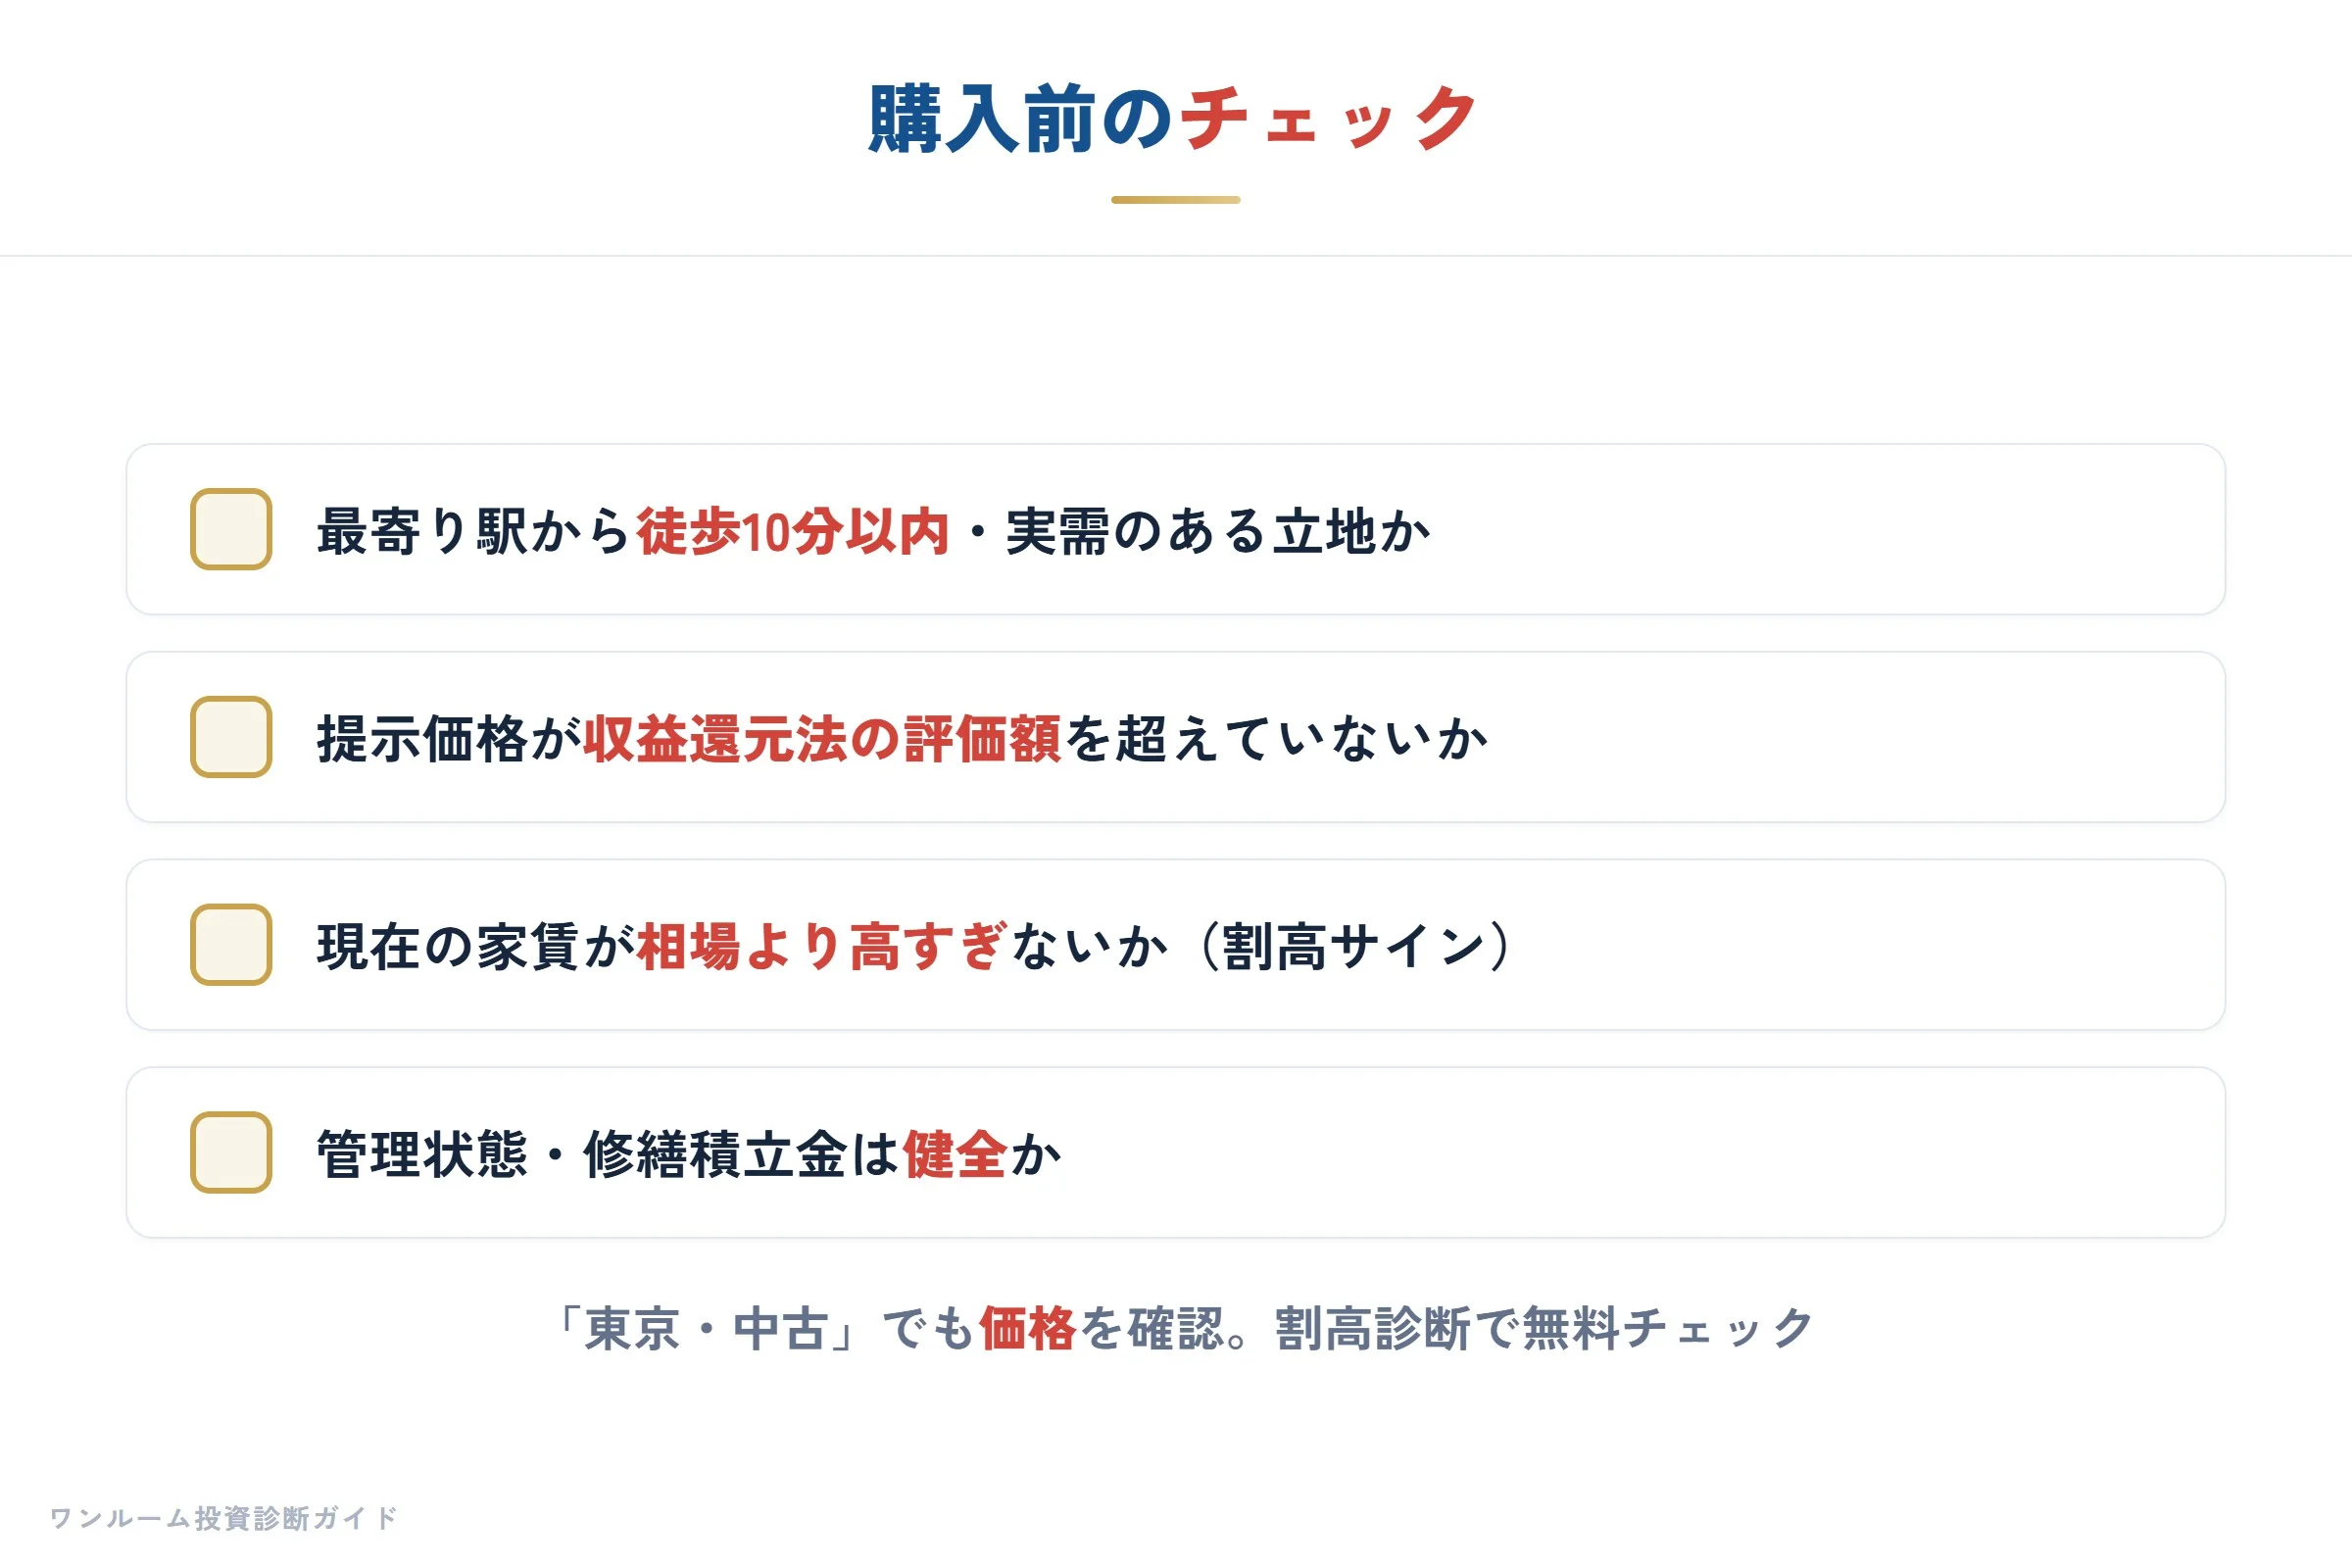
東京の中古ワンルームは低リスクな選択肢ですが、それは「適正価格で買えたら」の話です。検討中の物件が割高でないか、このサイトの割高診断で無料で確認してください。
※本記事は一般的な情報提供を目的としたもので、特定物件の購入・売却を勧誘するものではありません。記載の数値は公開データ等に基づく一般的な目安であり、個別物件の結果を保証するものではありません。投資判断はご自身の責任でお願いします。