毎月入るはずの家賃が、口座に振り込まれていない。
そんな連絡や通帳を見て、血の気が引いた経験はないでしょうか。
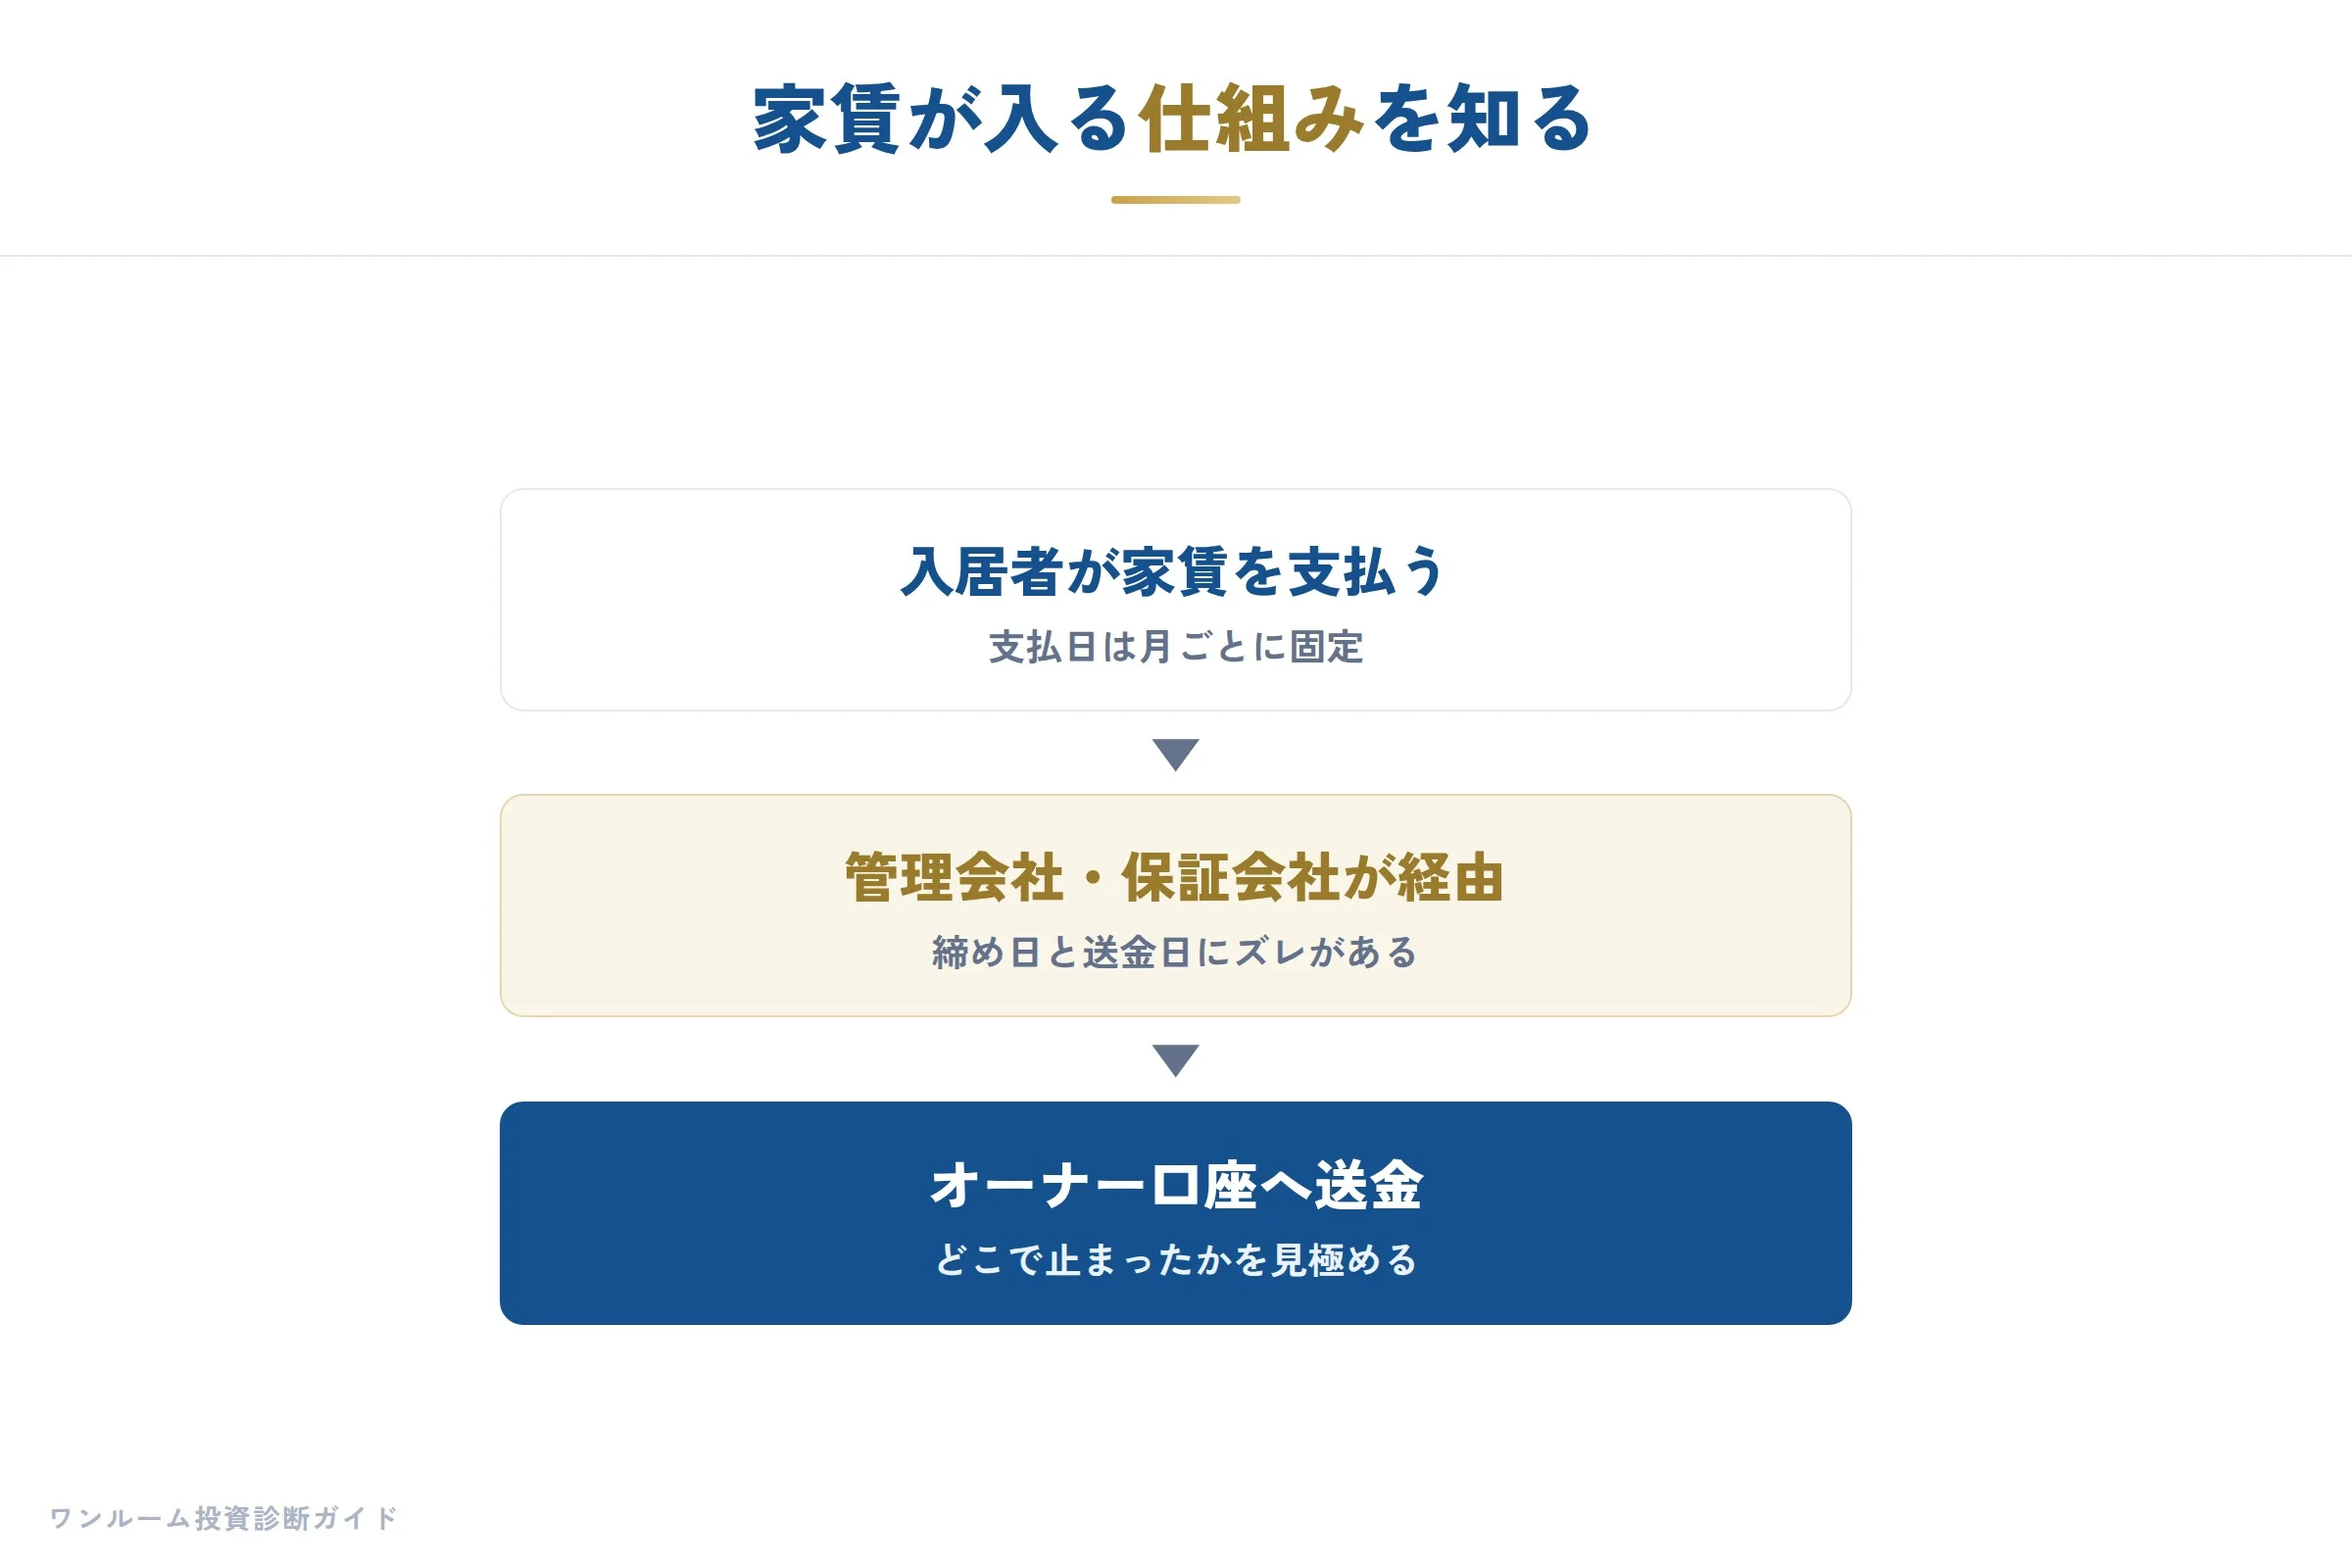
ワンルーム投資では、入居者から直接ではなく、管理会社や保証会社を経由して家賃が入る仕組みが一般的です。
だからこそ「どこで止まったのか」を冷静に見極めることが、解決への最短ルートになります。
この記事では、不動産Gメンの動画で取り上げられた「家賃が振り込まれないトラブル」を起点に、原因の切り分けから契約の確認点、実際の対処ステップ、相談先までを、宅地建物取引士のわたしが中立に解説します。
わたしは元・新築ワンルーム営業で、退職後は不動産投資セカンドオピニオンとして2,000人を超える相談に対応してきました。
その現場で、家賃の振込トラブルは「珍しい事故」ではなく「起こりうる運用リスクの一つ」だと実感しています。
正しく仕組みを知っていれば、慌てず対処できます。
家賃が振り込まれない、まず落ち着いて確認すべきこと
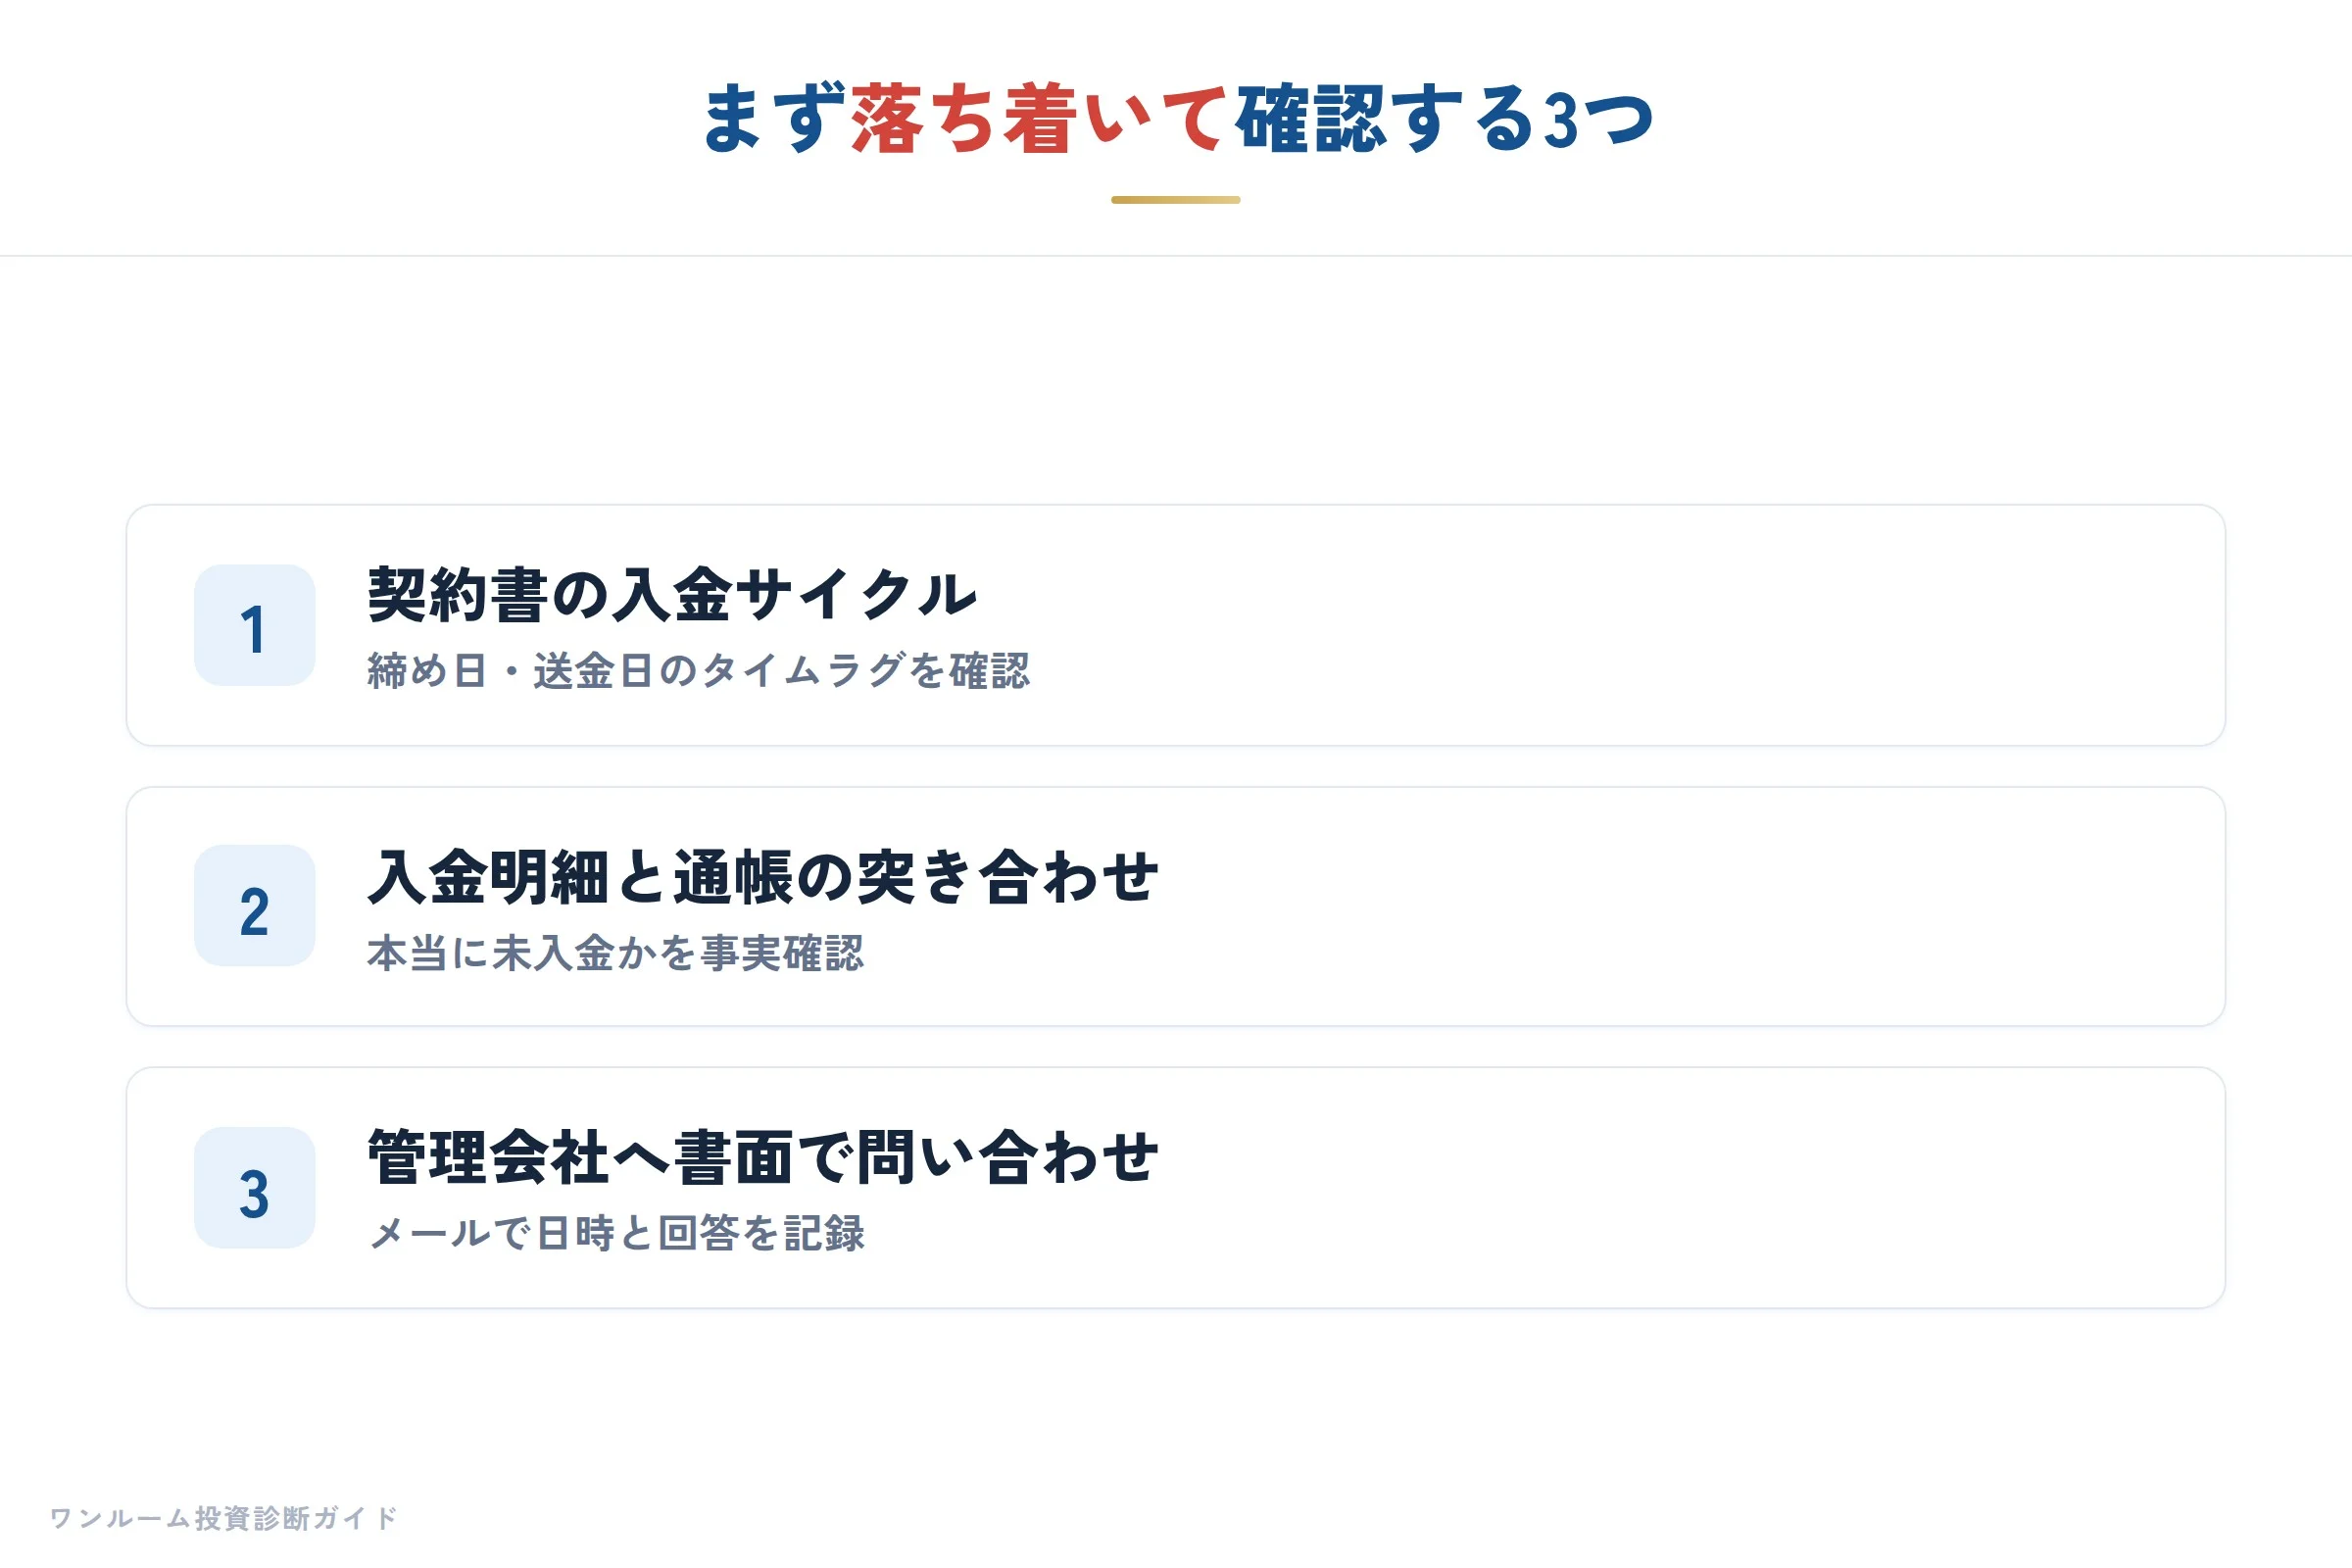
最初にやるべきは、「入居者の問題」か「経由する会社の問題」かを切り分けることです。
原因を特定しないまま催促や解約を口にすると、話がこじれて解決が遠のきます。
まずは事実の確認から始めましょう。
確認する項目は3つです。
1つ目は、契約書の入金サイクル。
管理会社経由の家賃は「入居者が支払う日」と「オーナーに送金される日」がずれており、翌月払い・末締め翌月末送金などの規定が普通にあります。
単なるタイムラグを「振り込まれない」と誤認しているケースは、実は少なくありません。
2つ目は、入金明細と通帳の突き合わせ。
3つ目は、管理会社への問い合わせを「記録が残る形」で行うことです。
電話だけで済ませず、メールやメッセージで日時と回答を残しておくと、後で相談先に相談する際の証拠になります。
わたしが相談を受けた中でも、最初の一報を書面で残していたかどうかで、その後の交渉のしやすさが大きく変わりました。
なぜ起きる?家賃が振り込まれない3つの原因
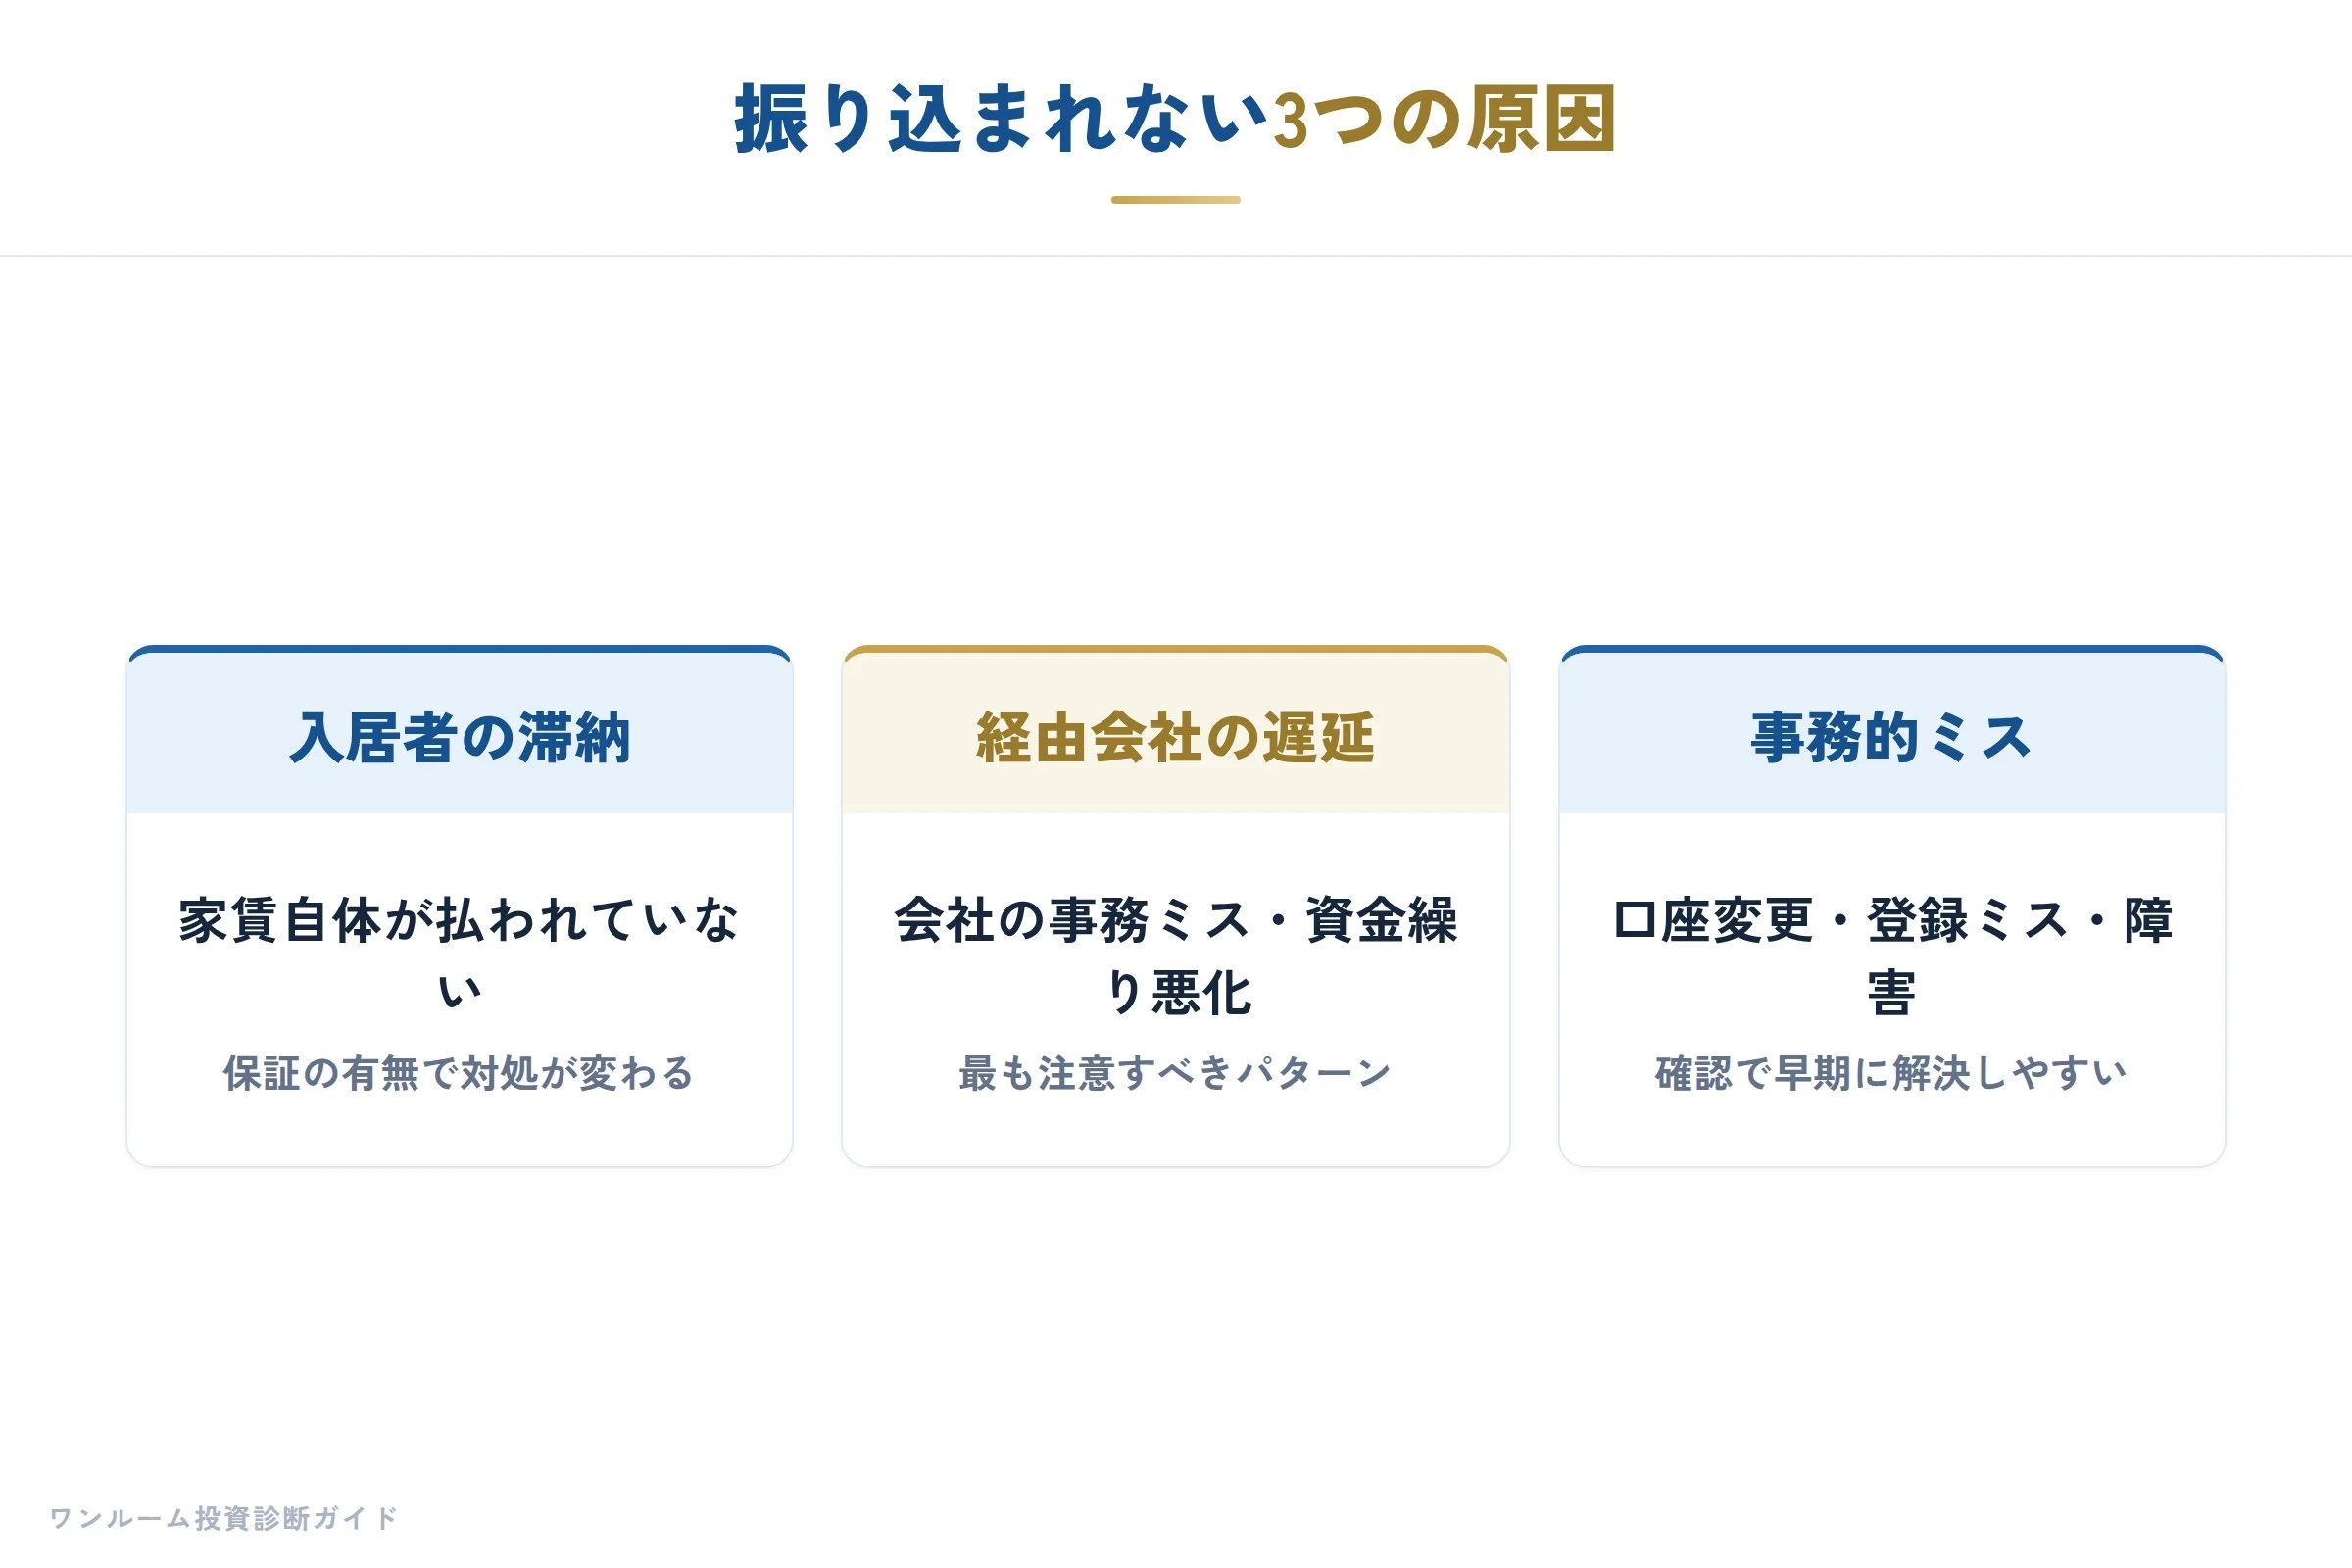
家賃が振り込まれない原因は、大きく3つに整理できます。
「入居者の滞納」「経由会社の遅延・資金繰り」「送金設定や口座のミス」です。
このどれに当たるかで、打つ手がまったく変わります。
1つ目は入居者の家賃滞納。
この場合、保証会社が付いていれば保証会社が立て替え、付いていなければオーナーが督促や回収を管理会社と進めることになります。
2つ目が、管理会社・保証会社・サブリース会社といった経由会社側の遅延や資金繰りの悪化です。
会社の事務処理ミスによる一時的な遅れもあれば、経営難で送金が滞る深刻なケースもあります。
不動産Gメンの動画でも、この「会社側で止まる」パターンの怖さが指摘されていました。
3つ目は、振込口座の変更や登録ミス、システム障害など事務的な原因です。
原因ごとに対処が違うため、感覚で判断せず、事実を一つずつ潰していくことが大切です。
サブリース・集金代行・保証会社の違いを知る
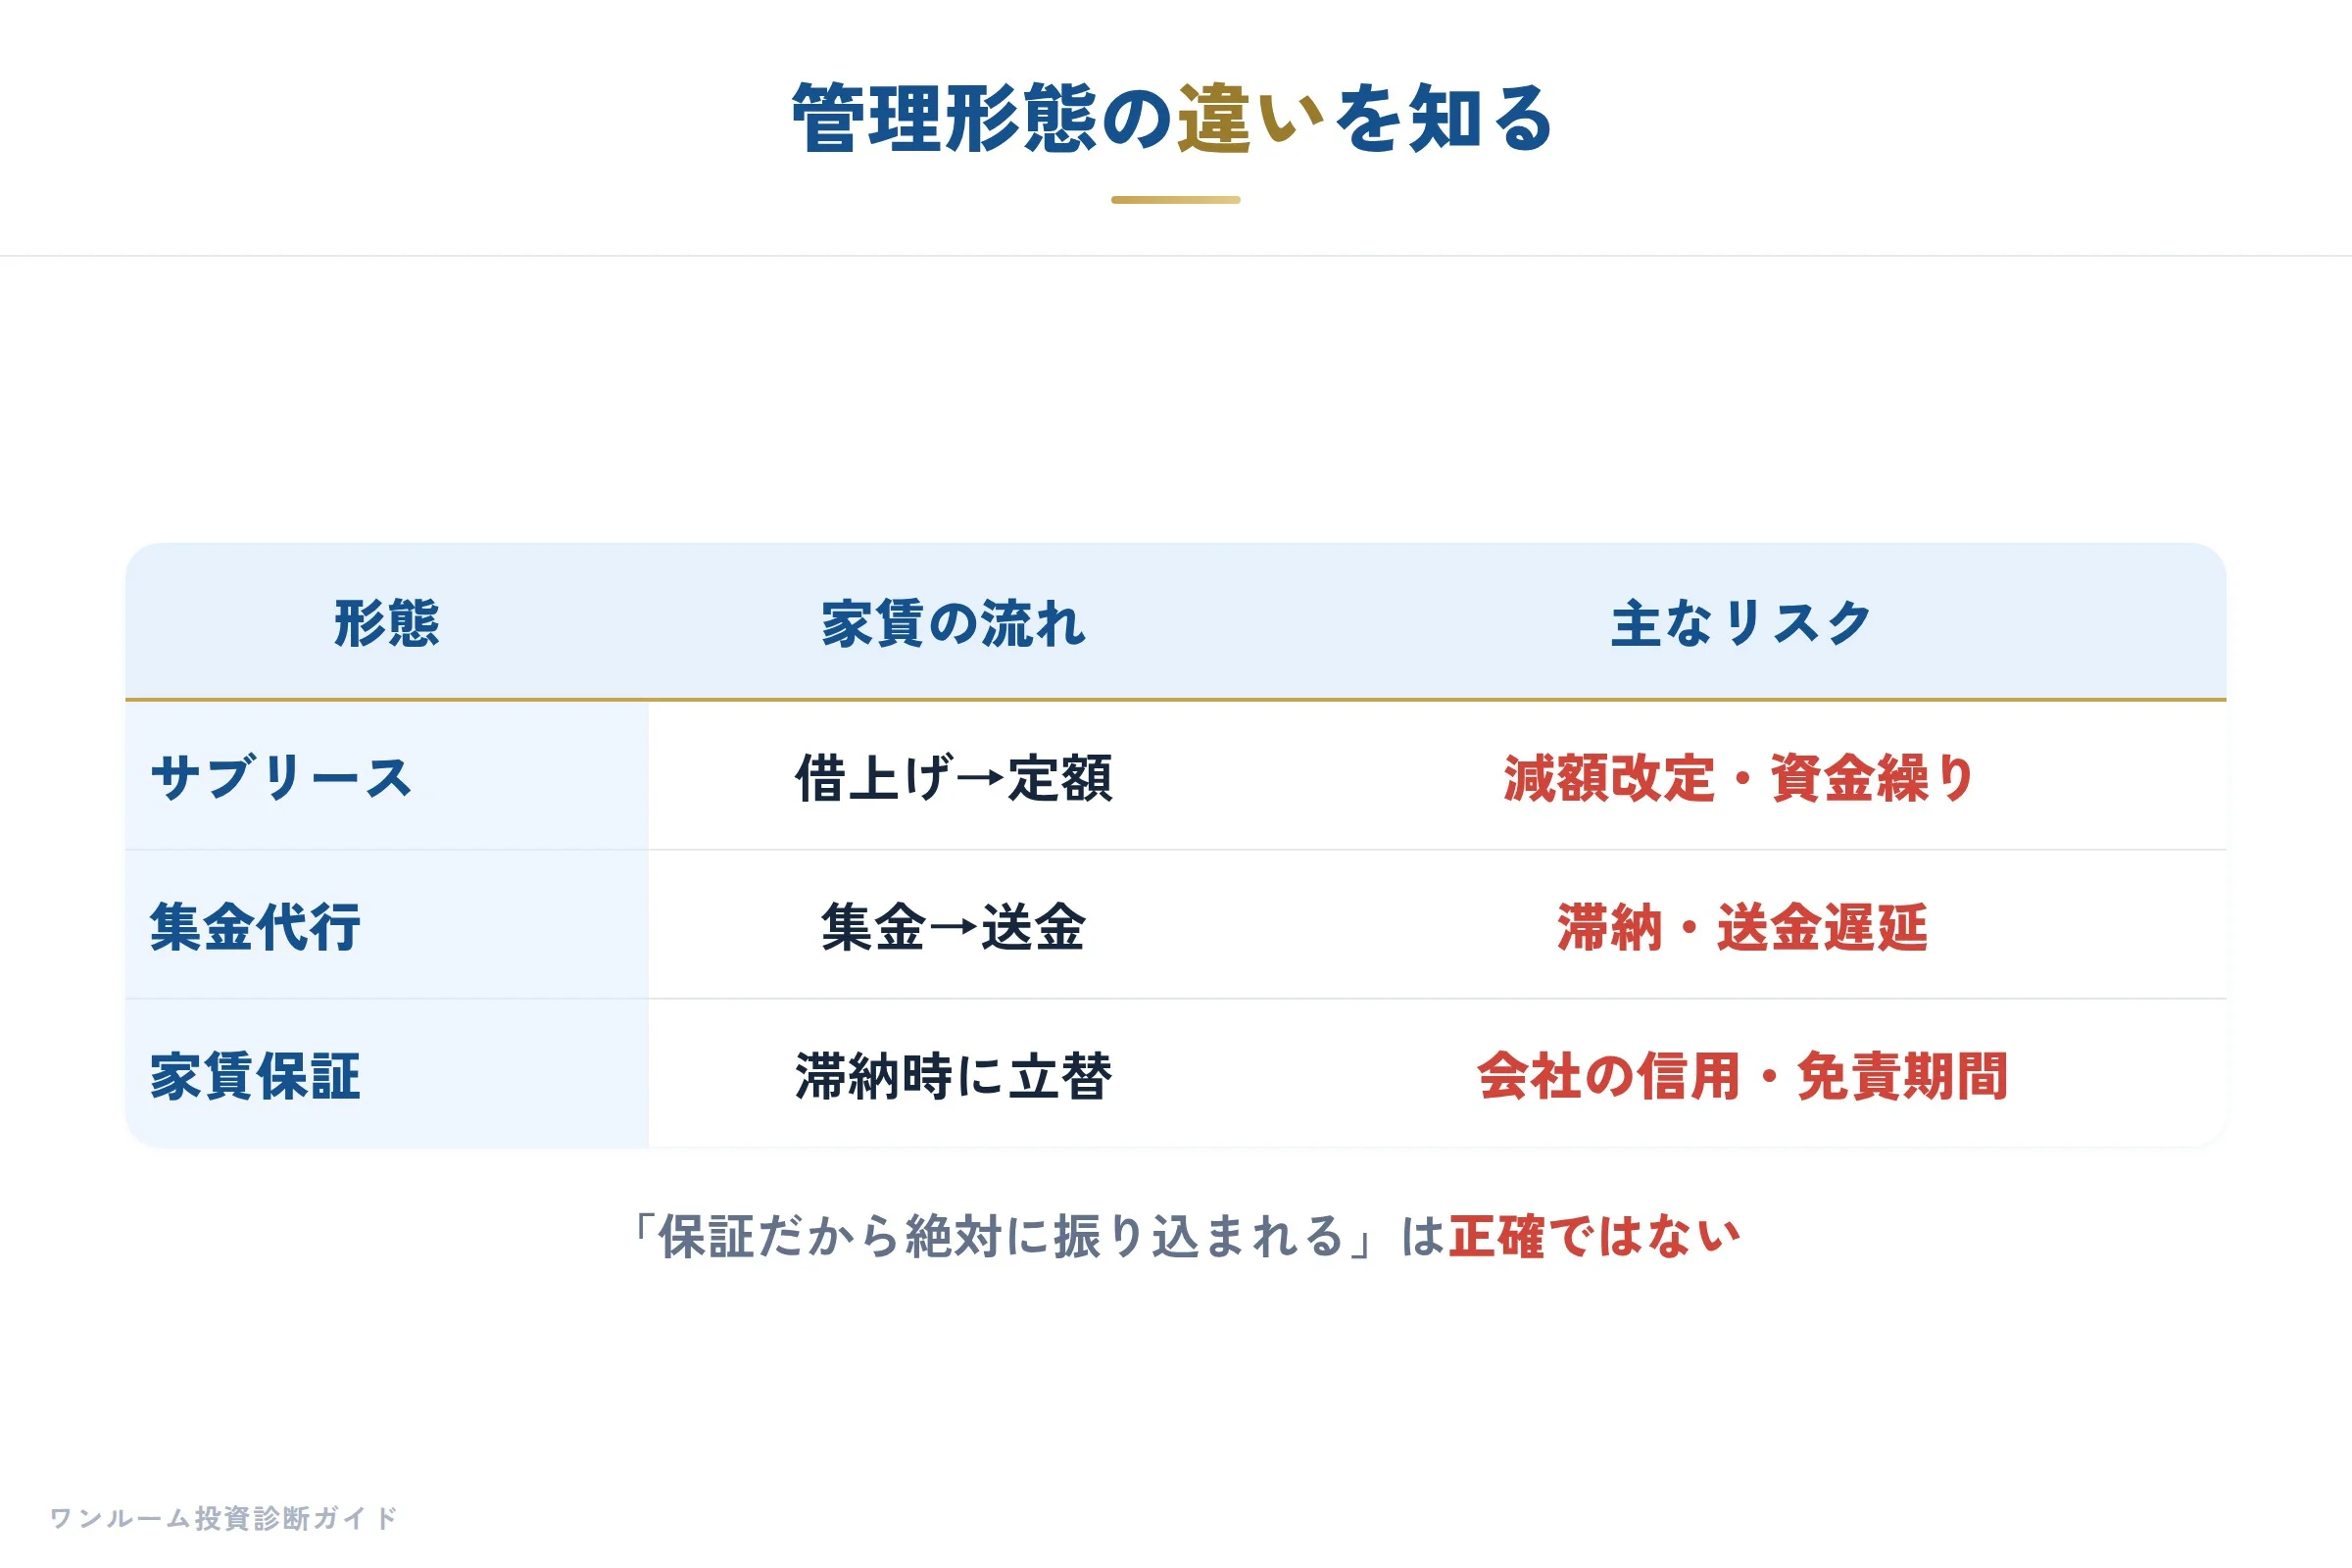
トラブル対処の前に、自分の契約が「どの仕組み」なのかを正確に把握することが欠かせません。
サブリース、集金代行、家賃保証は名前が似ていても、家賃が入る流れとリスクの性質が違います。
ここを混同していると、対処を誤ります。
| 形態 | 家賃の流れ | 主なリスク |
|---|---|---|
| サブリース | 会社が借上げ→オーナーへ定額 | 減額改定・会社の資金繰り |
| 集金代行 | 会社が入居者から集金→送金 | 滞納・送金遅延 |
| 家賃保証 | 滞納時に保証会社が立替 | 保証会社の信用・免責期間 |
サブリース(一括借上げ)は、会社が物件を借り上げてオーナーに一定額を払う仕組みです。
空室でも家賃が入る安心感がある一方、家賃は「保証」ではなく数年ごとに減額改定されることがあり、会社の経営が傾けば支払い自体が止まるリスクを抱えます。
集金代行は、あくまで代わりに集めて送るだけで、空室や滞納のリスクはオーナーが負います。
家賃保証は滞納時の立替であって、会社そのものの倒産までは守ってくれません。
「保証だから絶対に振り込まれる」という理解は、正確ではないのです。
契約前に確認すべき5つのチェックポイント
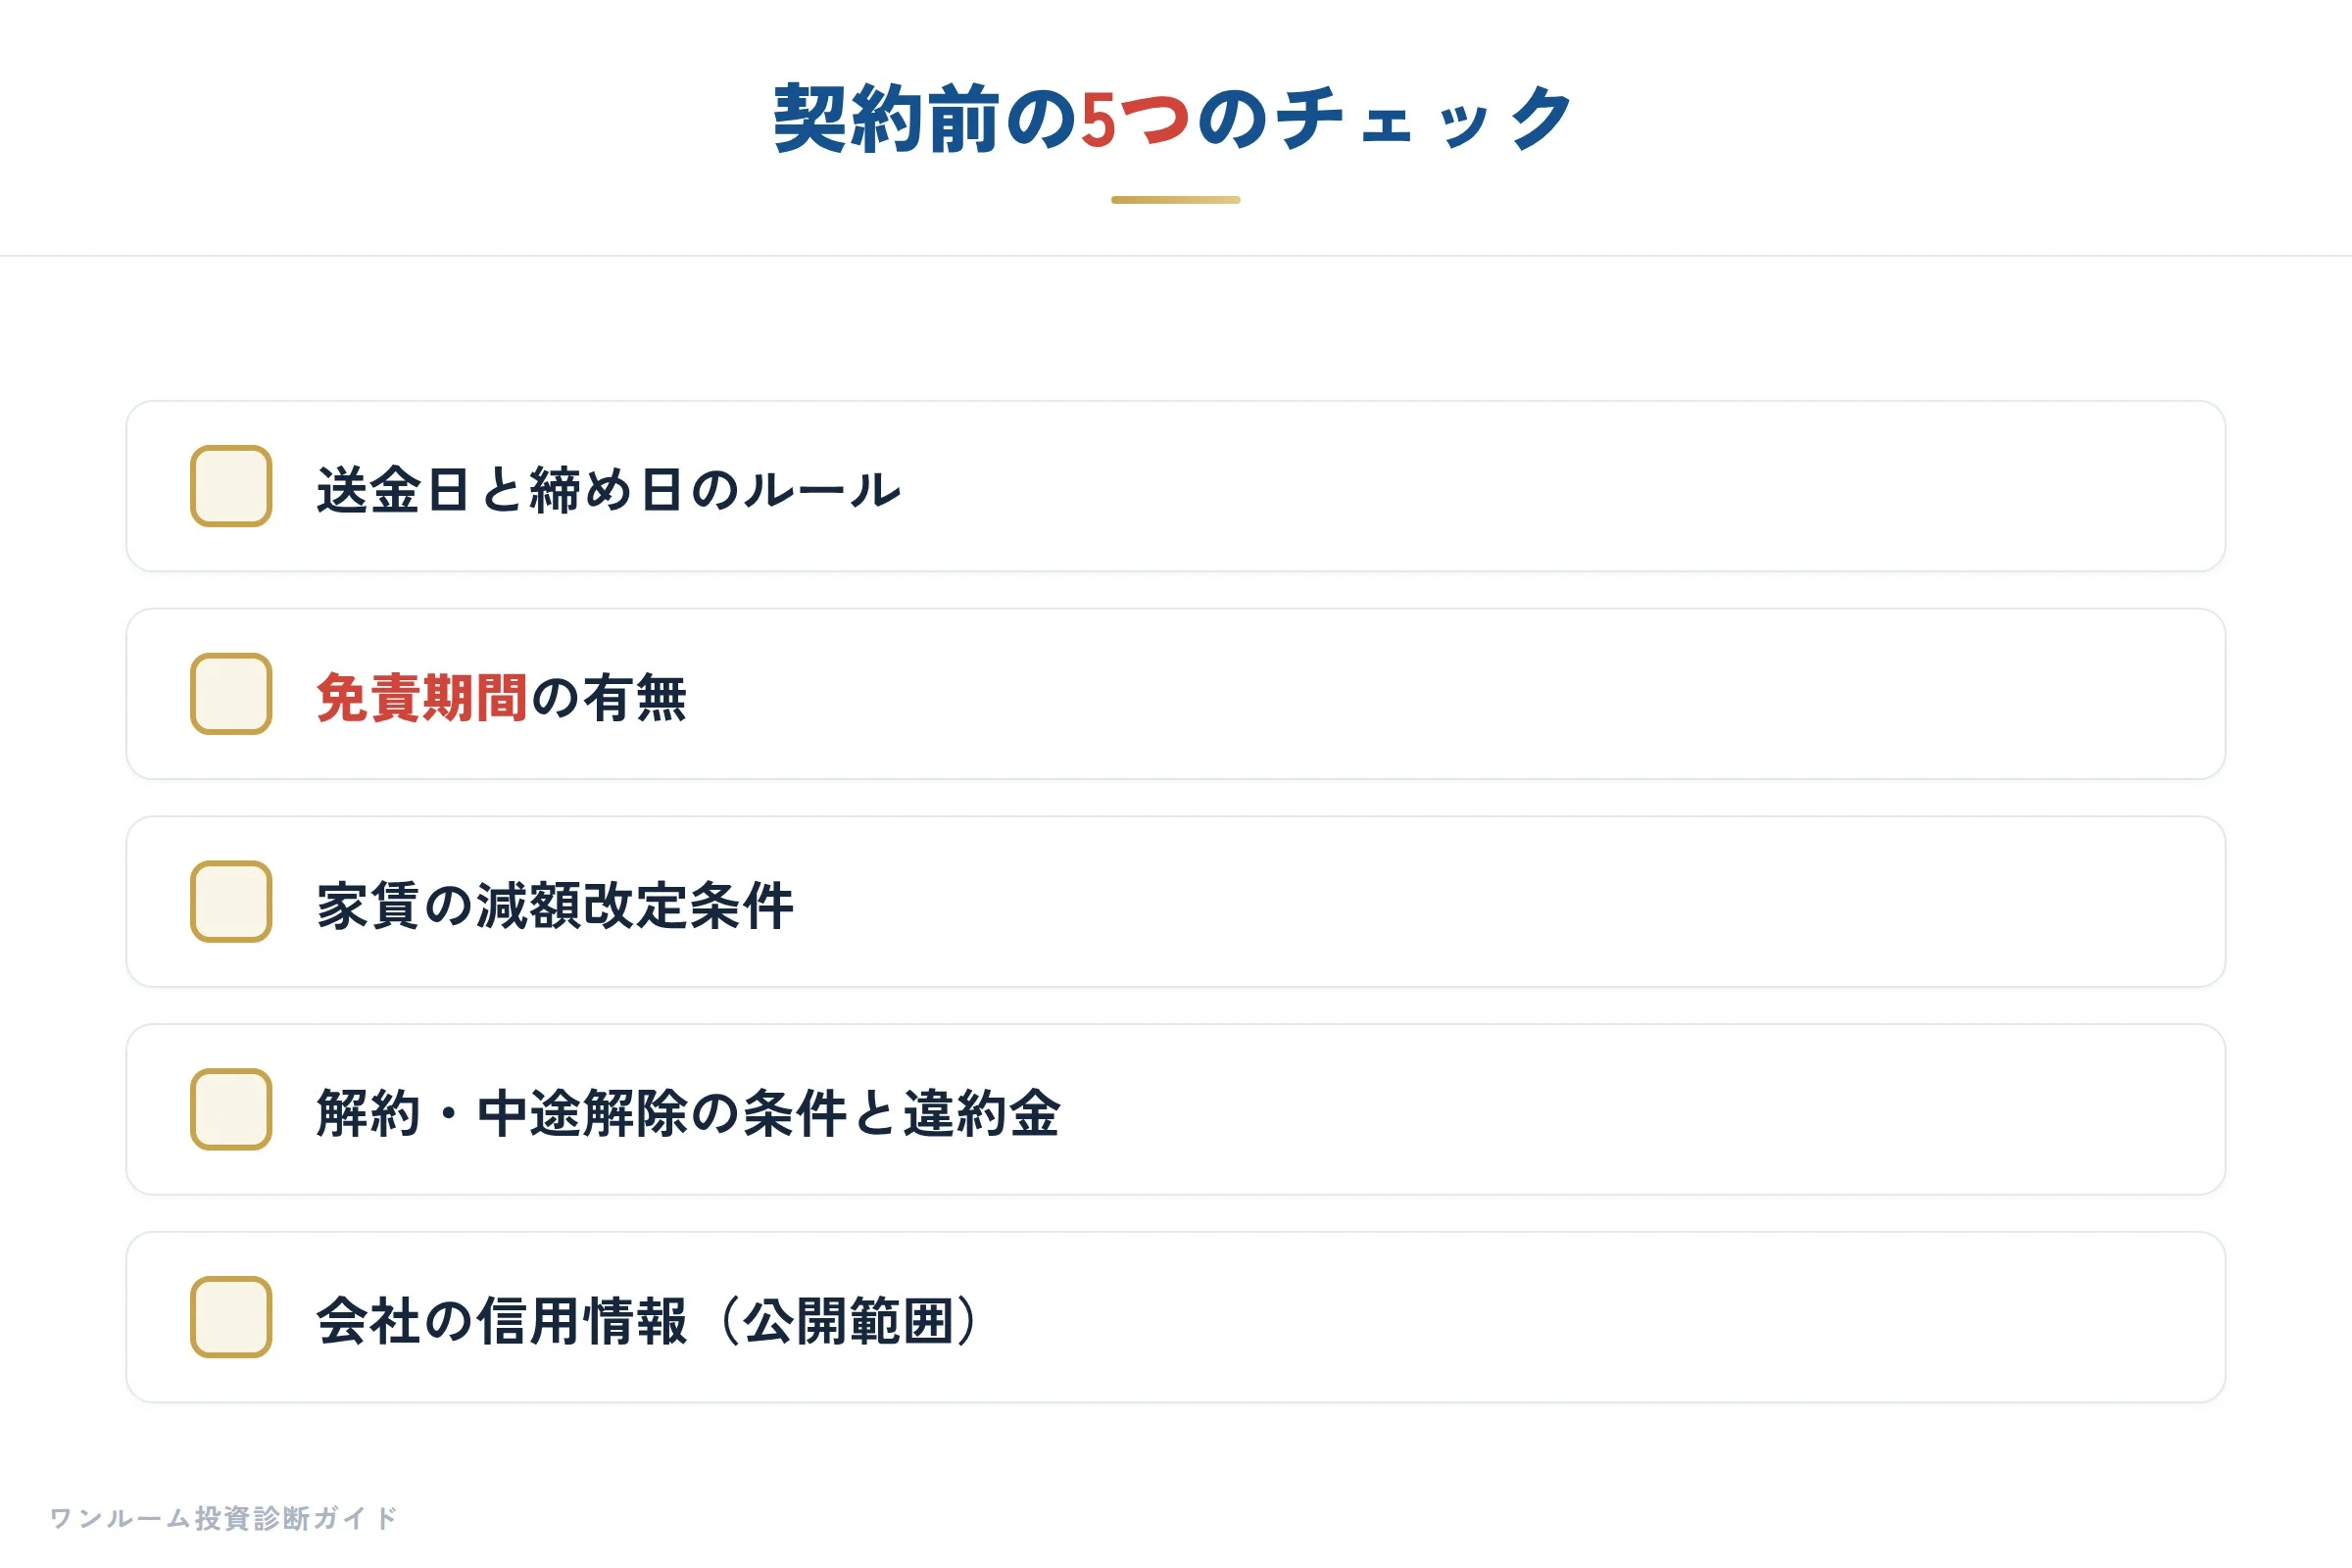
トラブルの多くは、契約前の確認不足から生まれます。
契約書のどこを見れば振込トラブルを避けやすいかを、先に知っておくことが最大の予防策です。
購入前・契約更新前に、次の5点を必ず確認しましょう。
1つ目は、送金日と締め日のルール。
2つ目は、免責期間の有無で、入居後一定期間は保証や送金が始まらない条項が入っていることがあります。
3つ目は、家賃の減額改定条件で、サブリースでは「何年ごとに」「どの範囲で」見直せるかが重要です。
4つ目は、解約・中途解除の条件と違約金。
オーナー側から解約しづらい設計になっている契約は、いざというとき身動きが取れません。
5つ目は、会社の信用情報で、設立年数や決算の傾向など公開情報の範囲で確認しておくと安心材料になります。
こうした条項は、購入時に営業担当が細かく説明しないことも多いのが実情です。
契約書を渡された段階で自分から質問できる人になることが、情報弱者から抜け出す第一歩だと、わたしは営業時代からずっと感じてきました。
実際に振り込まれないとき、まずやる4ステップ
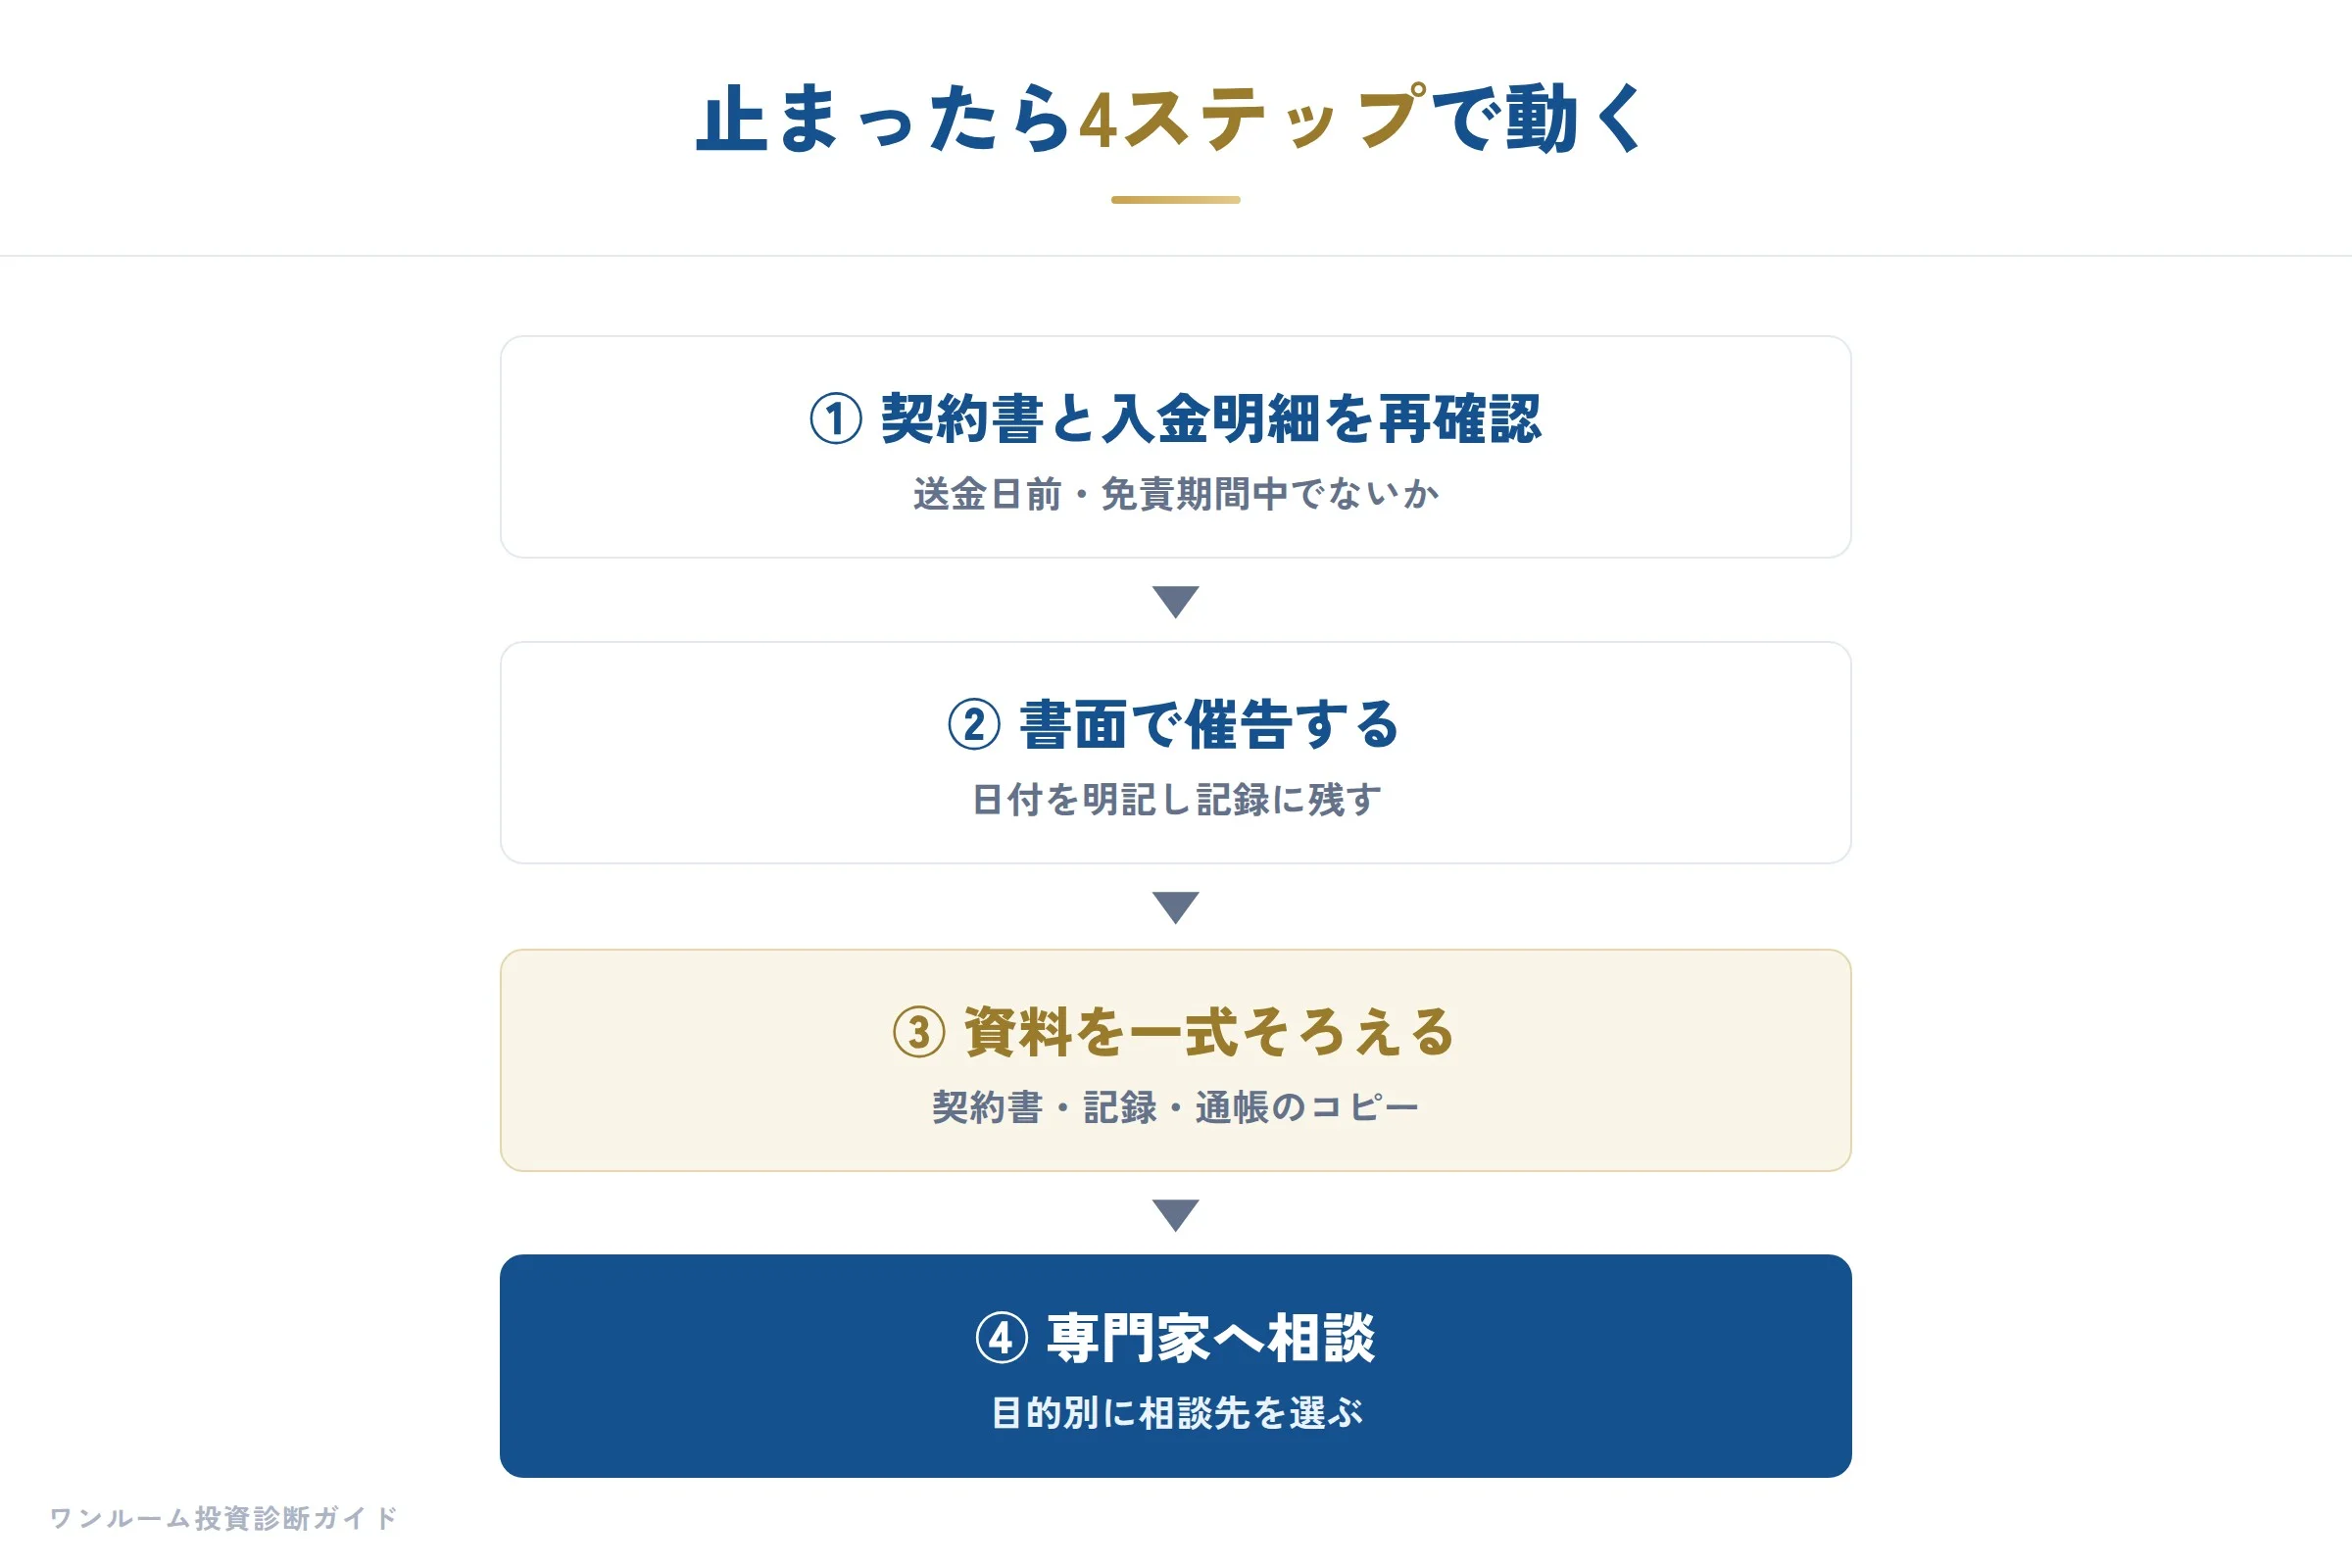
実際に家賃が止まったら、感情ではなく手順で動くことが回収の可能性を高めます。
順番を守るだけで、無用なトラブルを避けられます。
ステップ1は、契約書と入金明細の再確認。
送金日前ではないか、免責期間中ではないかを冷静にチェックします。
ステップ2は、管理会社・保証会社への書面での催告です。
「◯月分の家賃が未入金である」「◯日までに入金状況の回答を求める」と、日付を明記して記録に残します。
ステップ3は、回答が得られない、または資金繰りの説明が曖昧な場合の準備です。
契約書・やり取りの記録・通帳のコピーを一式そろえ、いつでも第三者に相談できる状態にします。
ステップ4は、専門家への相談です。
回収そのものは弁護士、消費生活の観点は消費生活センター、そして「そもそもこの物件・契約でよかったのか」という判断は、売らない立場のセカンドオピニオンが向いています。
こうしたトラブルは、ワンルームマンション投資で赤字になる5つの理由と重なる部分が多く、収支の弱い物件ほど一度の遅延が家計を直撃します。
どこに相談する?セカンドオピニオンという選択
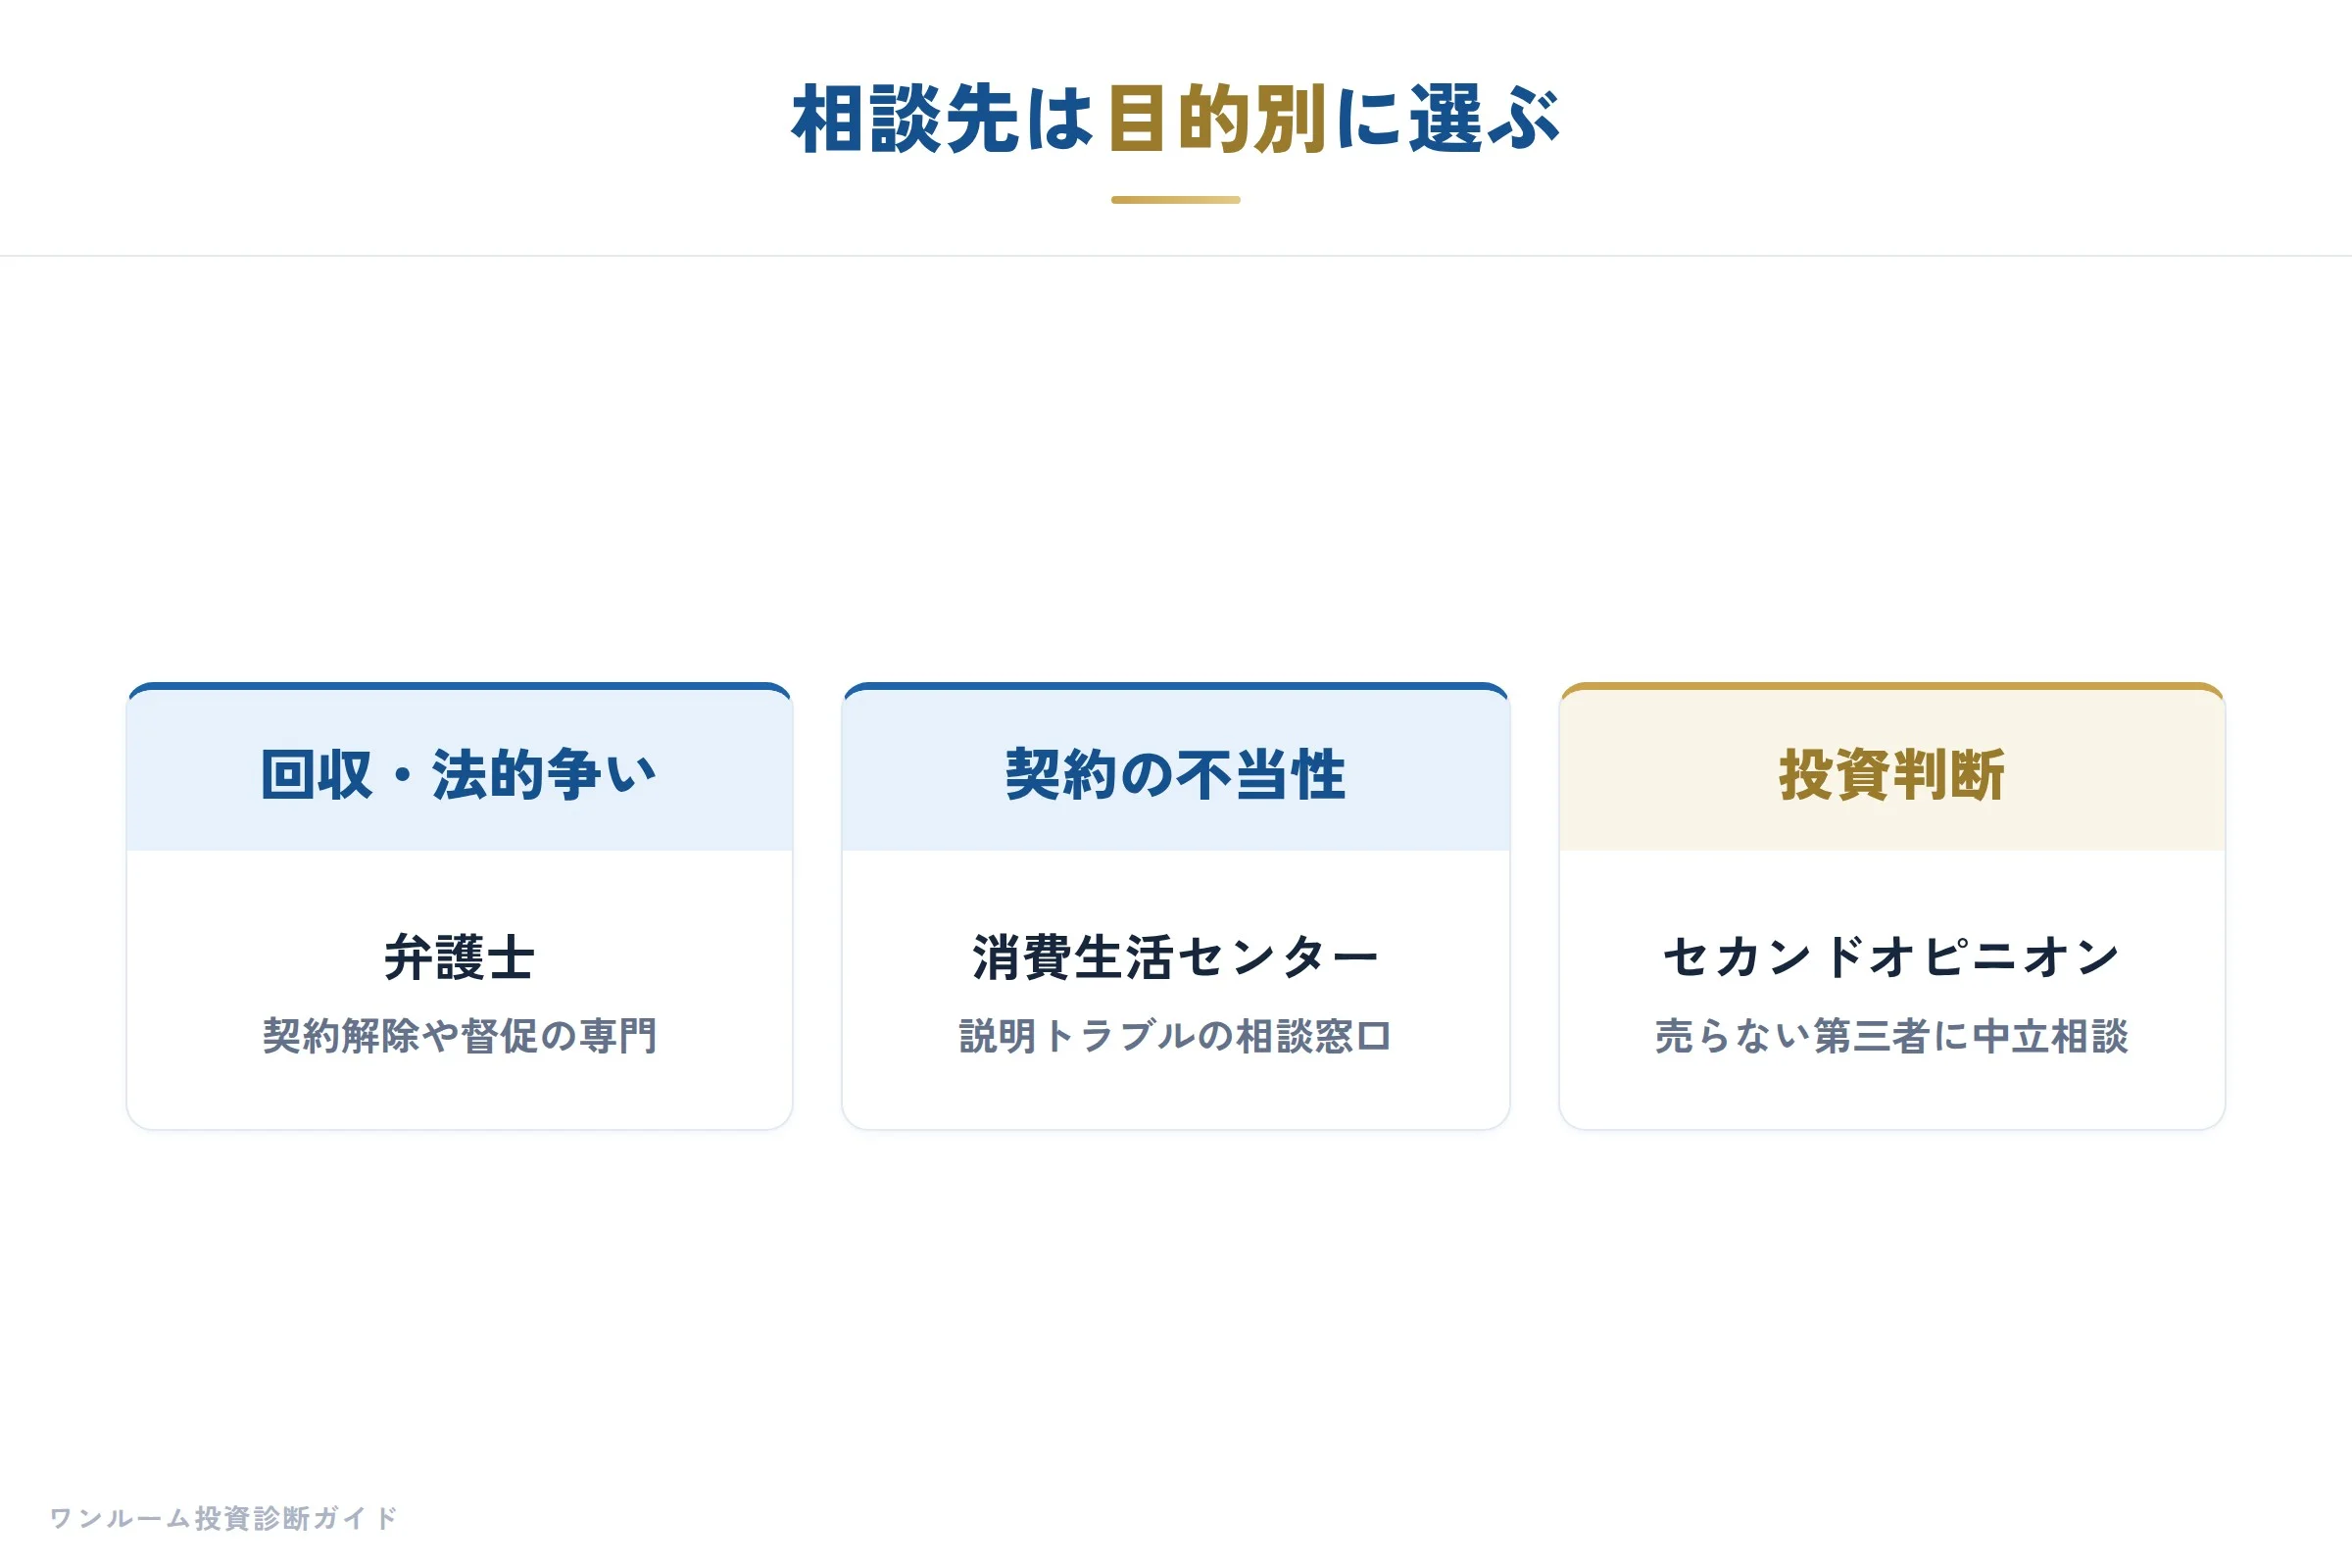
相談先は「何を解決したいか」で選ぶのが正解です。
回収・契約・投資判断は、それぞれ得意な相手が違います。
一つの窓口ですべてを解決しようとすると、遠回りになります。
家賃の回収や契約解除など法的な争いは、弁護士が適任です。
契約の不当性や説明トラブルは、消費生活センターに相談する道もあります。
一方で、「この管理会社と付き合い続けていいのか」「この物件を持ち続けるべきか」という投資判断は、法律家の専門ではありません。
ここで役立つのが、売る側ではない第三者への相談です。
物件を売った業者に相談しても、自社に不利な話は出にくいのが構造的な現実です。
わたしのように売らない立場のセカンドオピニオンなら、家賃振込トラブルを「この物件全体のリスク」として中立に評価できます。
持ち続けるか迷ったときの判断材料として、ワンルームマンション投資はやめとけは本当か、後悔する人しない人の違いもあわせて確認してみてください。
リスクを下げる物件・管理会社の選び方
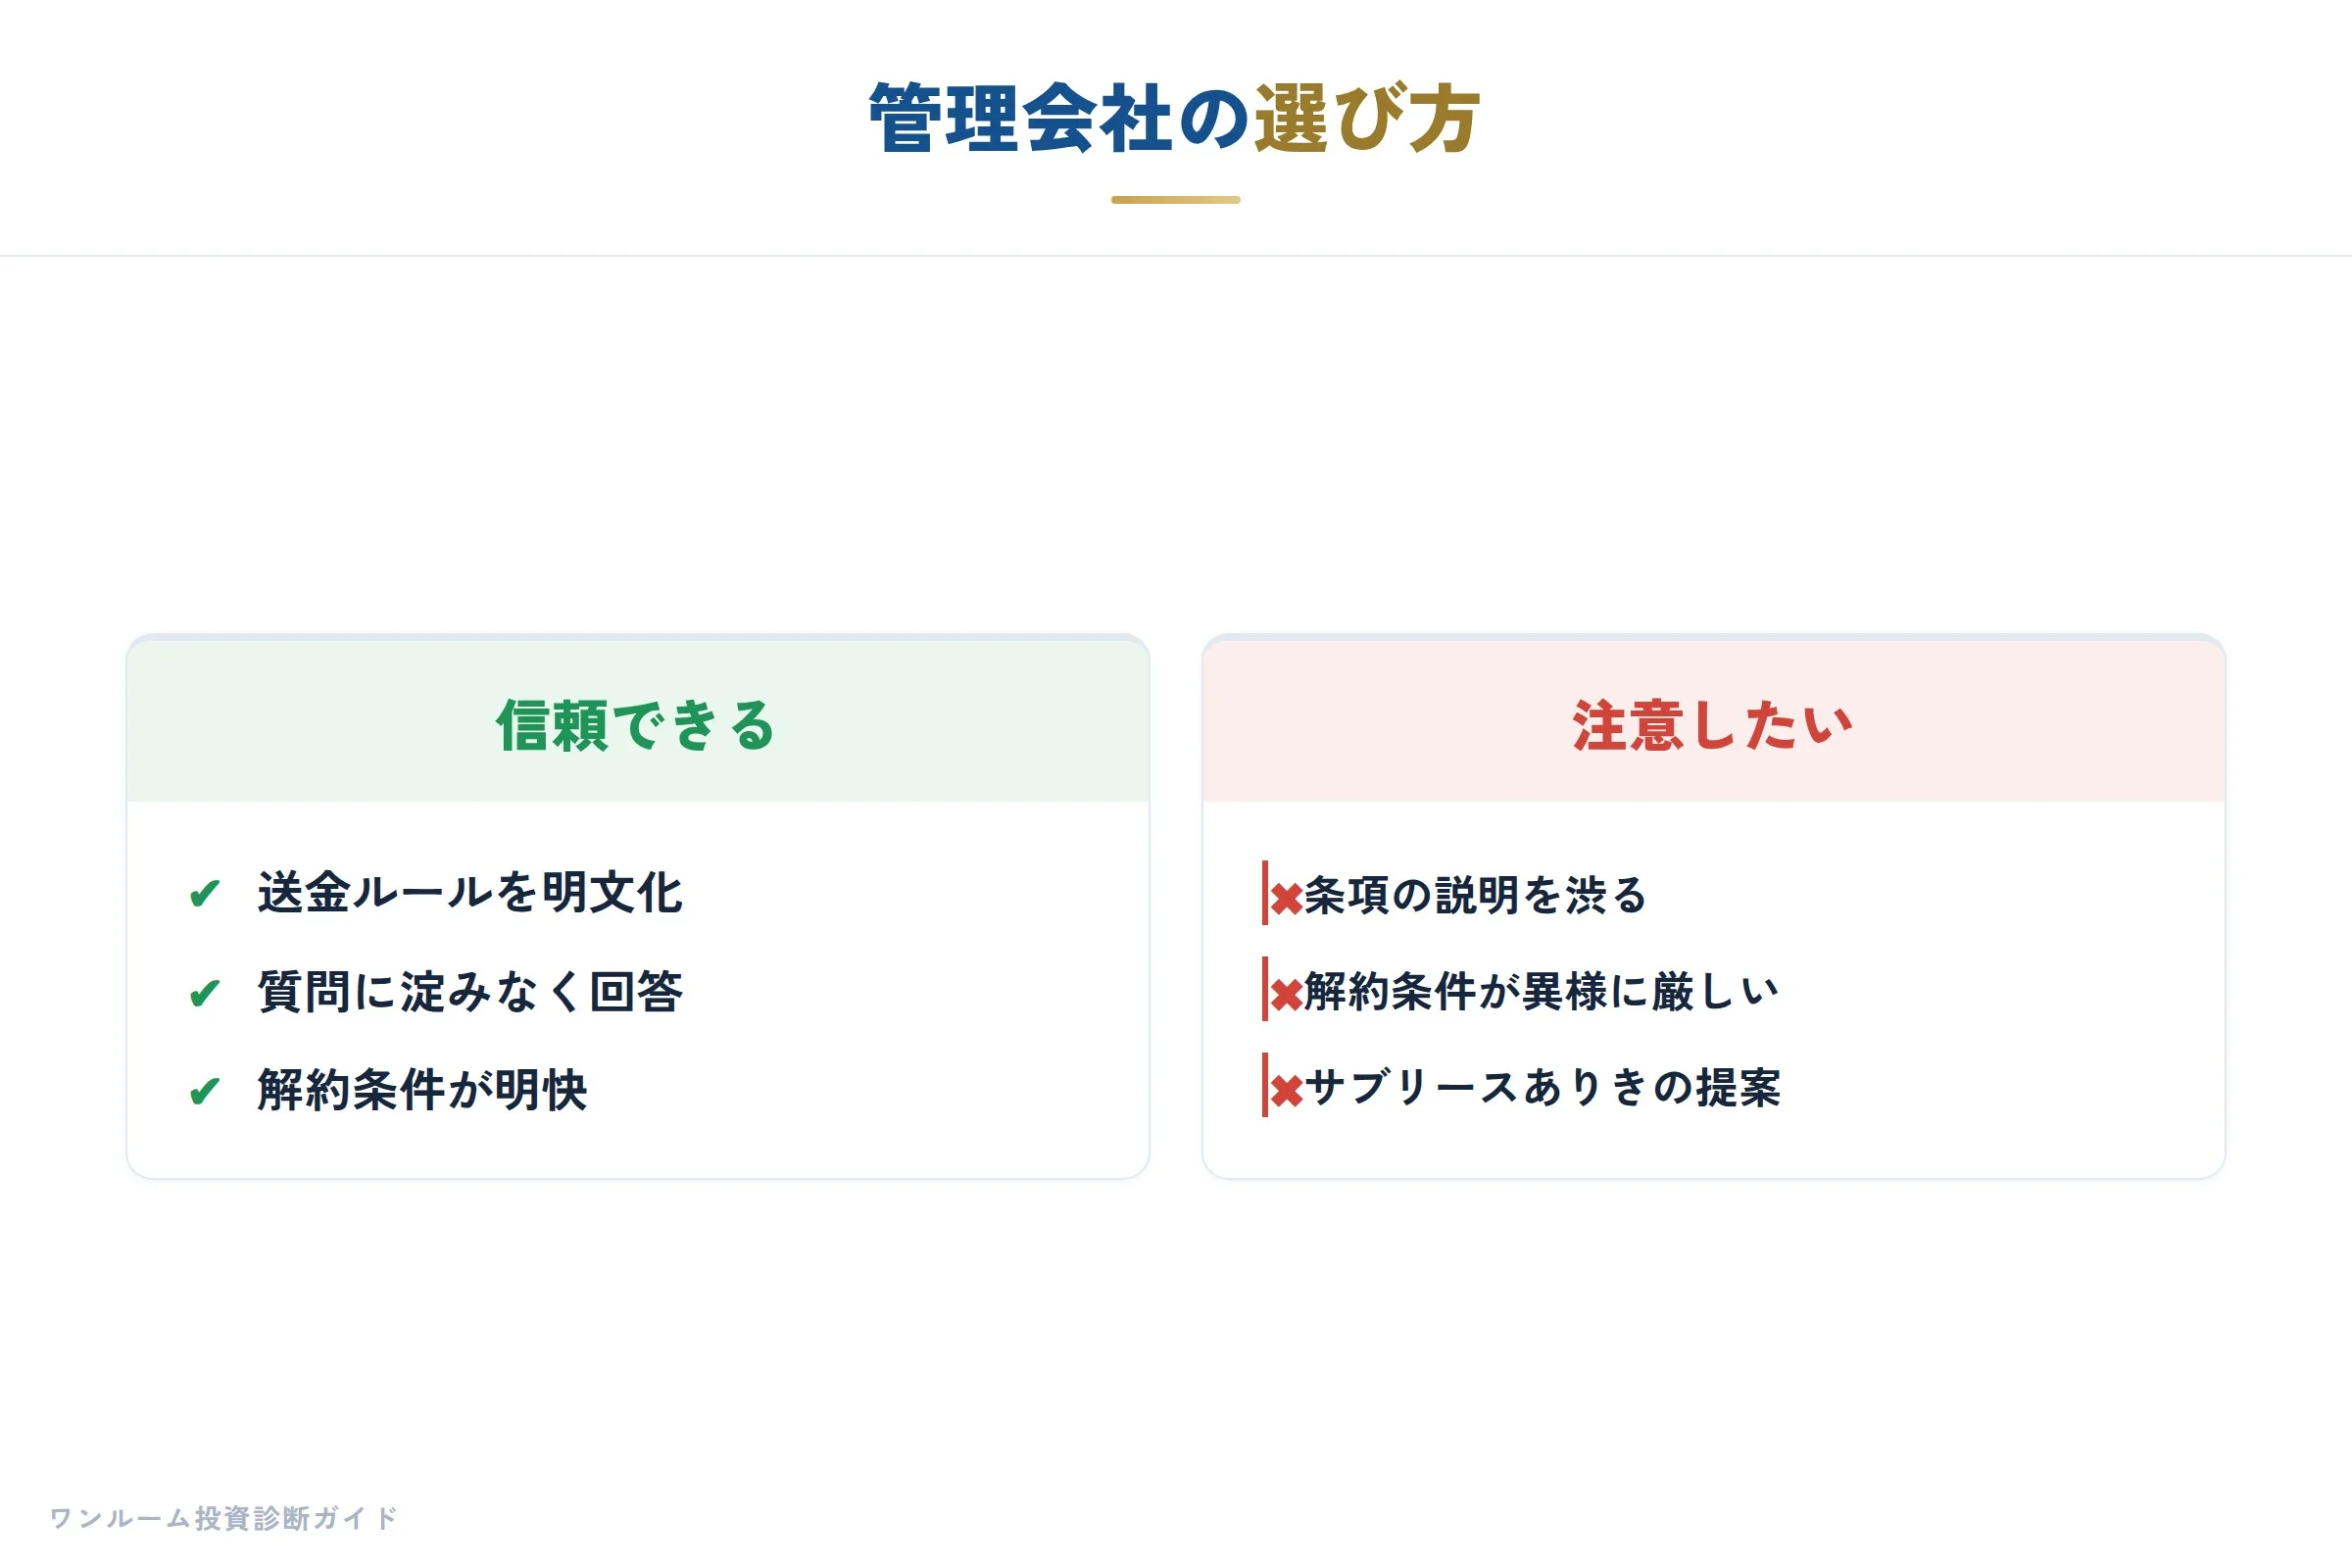
振込トラブルは、事後対処よりも予防で9割が決まるというのがわたしの実感です。
物件と管理会社の選び方で、リスクは大きく下げられます。
まず、収支に余裕のある物件を選ぶことです。
毎月の手出しがギリギリの物件は、一度の遅延で家計が破綻しかねません。
本書でも紹介したとおり、中古ワンルームの月々のキャッシュフローはマイナス1万円からプラス1万円程度が目安で、極端に赤字幅の大きい物件は避けるべきです。
次に、管理会社の実績と情報開示の姿勢です。
送金ルールを明文化し、質問に淀みなく答える会社は信頼度が高い傾向があります。
逆に、契約条項の説明を渋る、解約条件が異様に厳しい会社は注意が必要です。
サブリースありきの提案には、なおさら慎重になりましょう。
こうした失敗の型はワンルームマンション投資の失敗例・失敗談に学ぶ典型パターンにも通じます。
購入前に第三者の目を通すだけで、防げるトラブルは確実にあります。
家賃滞納と振込遅延は、別問題として扱う
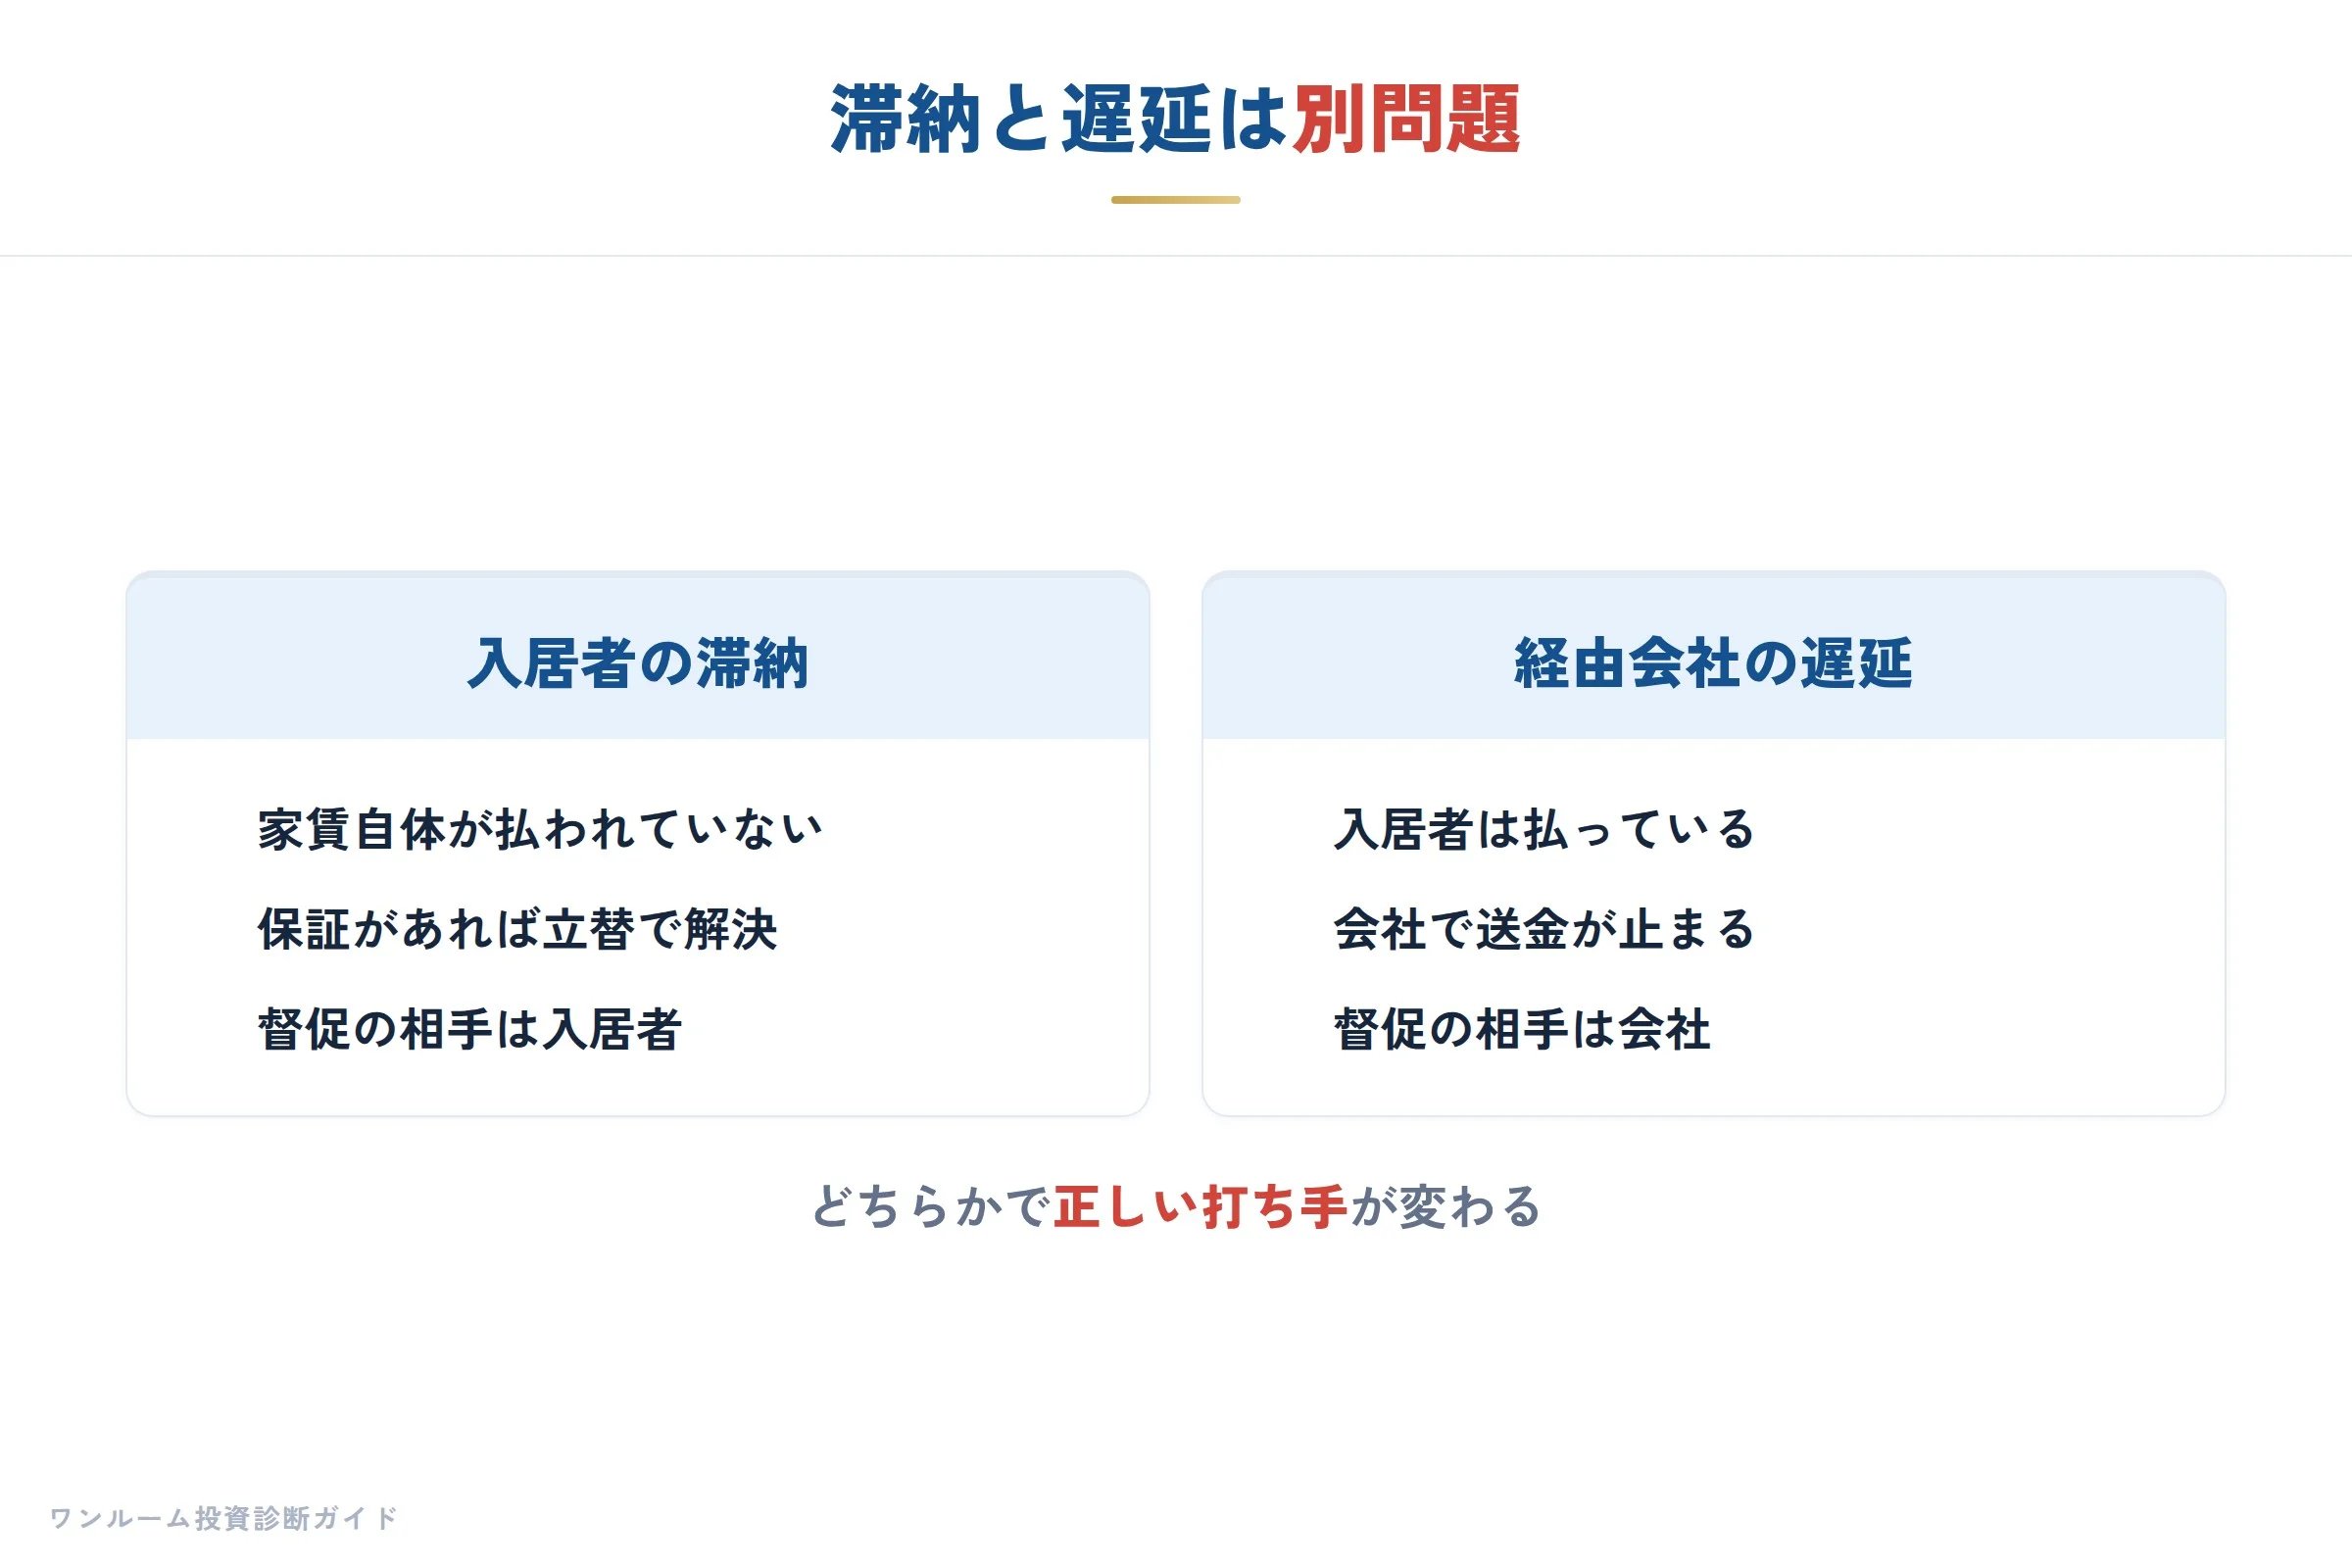
最後に、混同されがちな2つを整理しておきます。
「入居者の滞納」と「経由会社の遅延」はまったく別の問題で、責任の所在も対処も異なります。
ここを分けて考えられるかが、冷静な対応の分かれ道です。
入居者の滞納は、保証会社が付いていれば立替で解決に向かいます。
保証がなければ、管理会社と連携して督促・明渡しを進める話になります。
一方、経由会社の遅延や資金繰り悪化は、いくら入居者がきちんと払っていても、オーナーに届きません。
この場合、督促の相手は入居者ではなく会社であり、対応を誤ると「支払える会社なのに催促が届かない」状態が続きます。
自分のケースがどちらなのかを最初に見極めることが、すべての起点になります。
原因が違えば、正しい打ち手も、相談すべき相手も変わるのです。
まとめ|仕組みを知れば、慌てず動ける
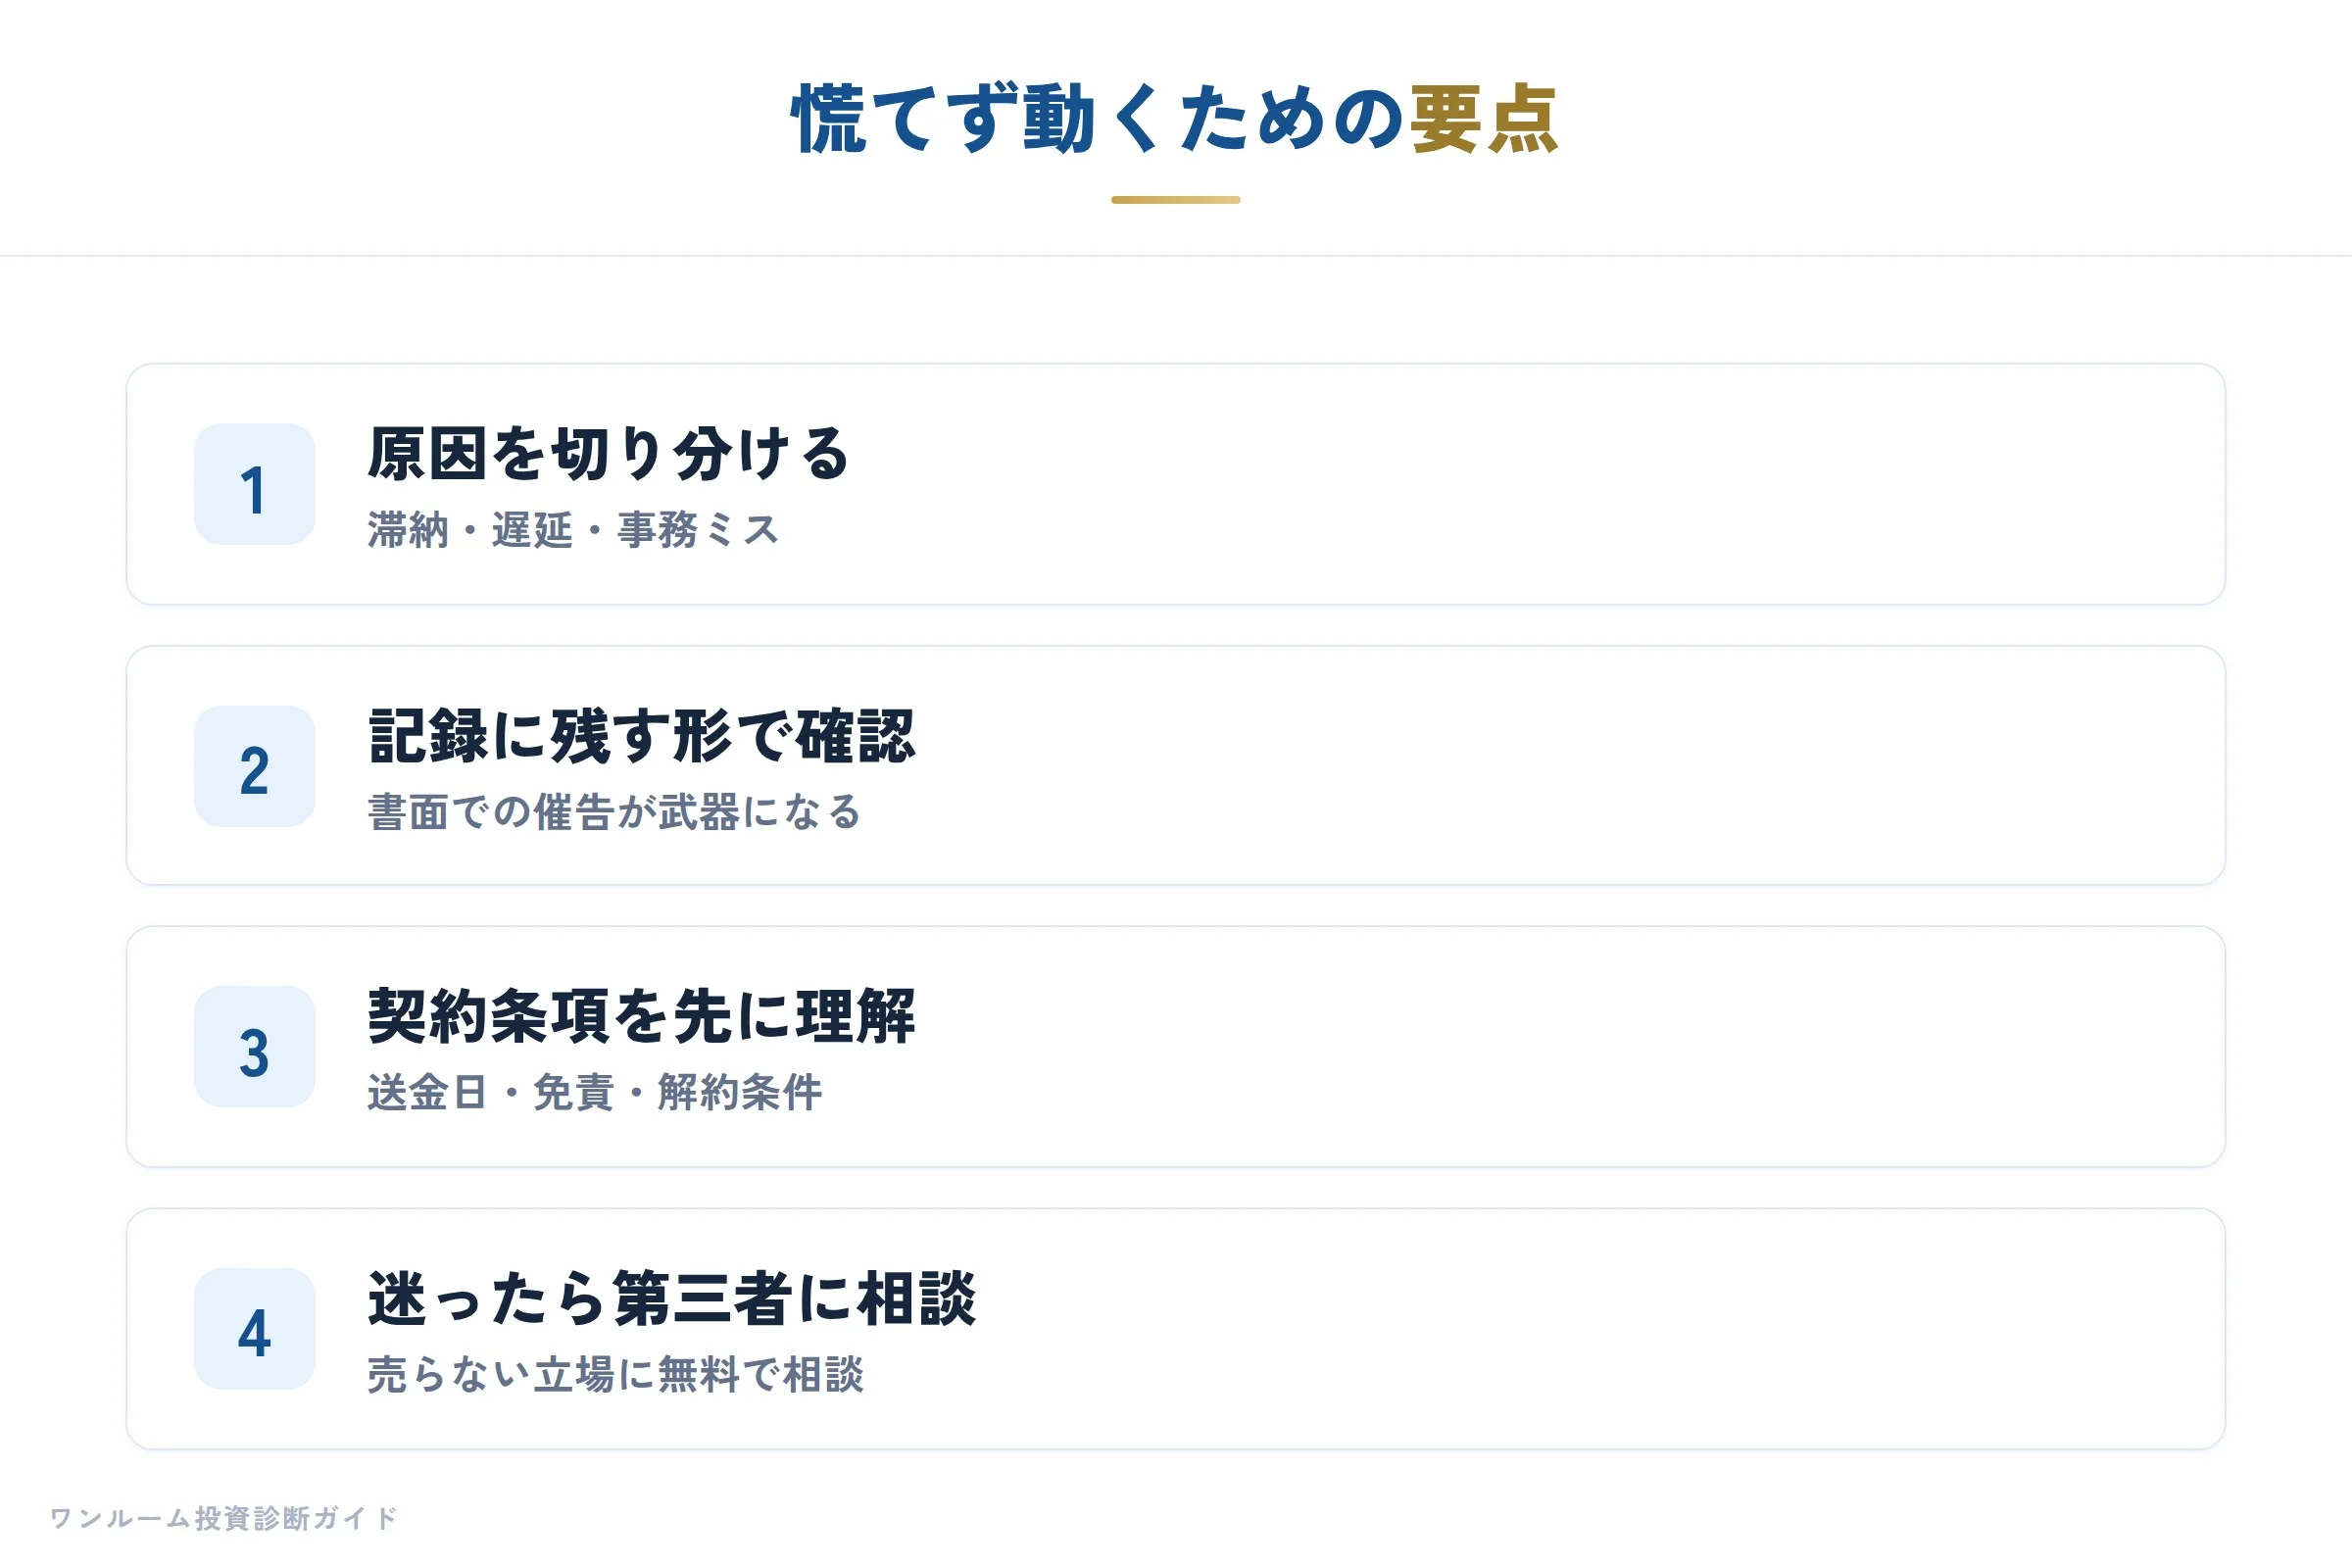
家賃が振り込まれないとき、最も大切なのは原因の切り分けと、記録に残す形での確認です。
入居者の滞納か、経由会社の遅延か、事務的なミスか。
これを見極めるだけで、打つ手が定まります。
そのうえで、サブリース・集金代行・家賃保証の違いを理解し、契約書の送金日・免責期間・減額改定・解約条件を確認しておけば、トラブルの多くは予防できます。
万一止まったら、書面での催告から始め、回収は弁護士、契約は消費生活センター、投資判断は売らない第三者へと、目的別に相談先を選びましょう。
不動産投資は「楽して儲かる」ものではありませんが、正しい知識があれば、資産形成の判断材料を自分で持てるようになります。
家賃が振り込まれない不安をかかえている方、あるいは購入前にこのリスクを避けたい方は、売る側ではない立場のセカンドオピニオンに、一度無料で相談してみてください。
参考動画: 不動産Gメン「家賃が振り込まれないトラブル」(YouTube/https://www.youtube.com/watch?v=HkaNnnMLBQ4 )※論点を起点に、内容はこうのすけが独自に解説しています。
※本記事は一般的な情報提供を目的としたものであり、特定物件の勧誘を意図するものではありません。記載の数値は本および公開データに基づく一般的な目安であり、個別の契約・物件により結果は異なります。最終的な投資判断はご自身の責任で行ってください。