「家賃保証があるので、空室でも毎月の収入は安心ですよ」
ワンルームマンション投資の営業で、そう説明されたことはありませんか。
ところが数年後、「保証賃料を下げさせてください」と通知が届き、解約しようとしても応じてもらえない。
こうしたサブリース(家賃保証)をめぐる相談を、わたしはこれまで数多く受けてきました。
この記事では、ワンルームマンション投資のサブリースがなぜ解約しづらいのか、その仕組みと現実的な対処法を、宅地建物取引士として中立に解説します。
不動産投資に詳しい発信者「不動産Gメン」も動画で家賃保証のリスクに警鐘を鳴らしていますが、ここではその論点を起点に、わたし自身の相談現場での実感を交えて独自にお伝えします。
サブリース(家賃保証)とは何か
サブリースとは、サブリース会社があなたの部屋を一括で借り上げ、入居者の有無にかかわらず一定の賃料を支払う仕組みです。
空室でも家賃が入るため「保証」と呼ばれますが、その正体は「あなたとサブリース会社の賃貸借契約」です。
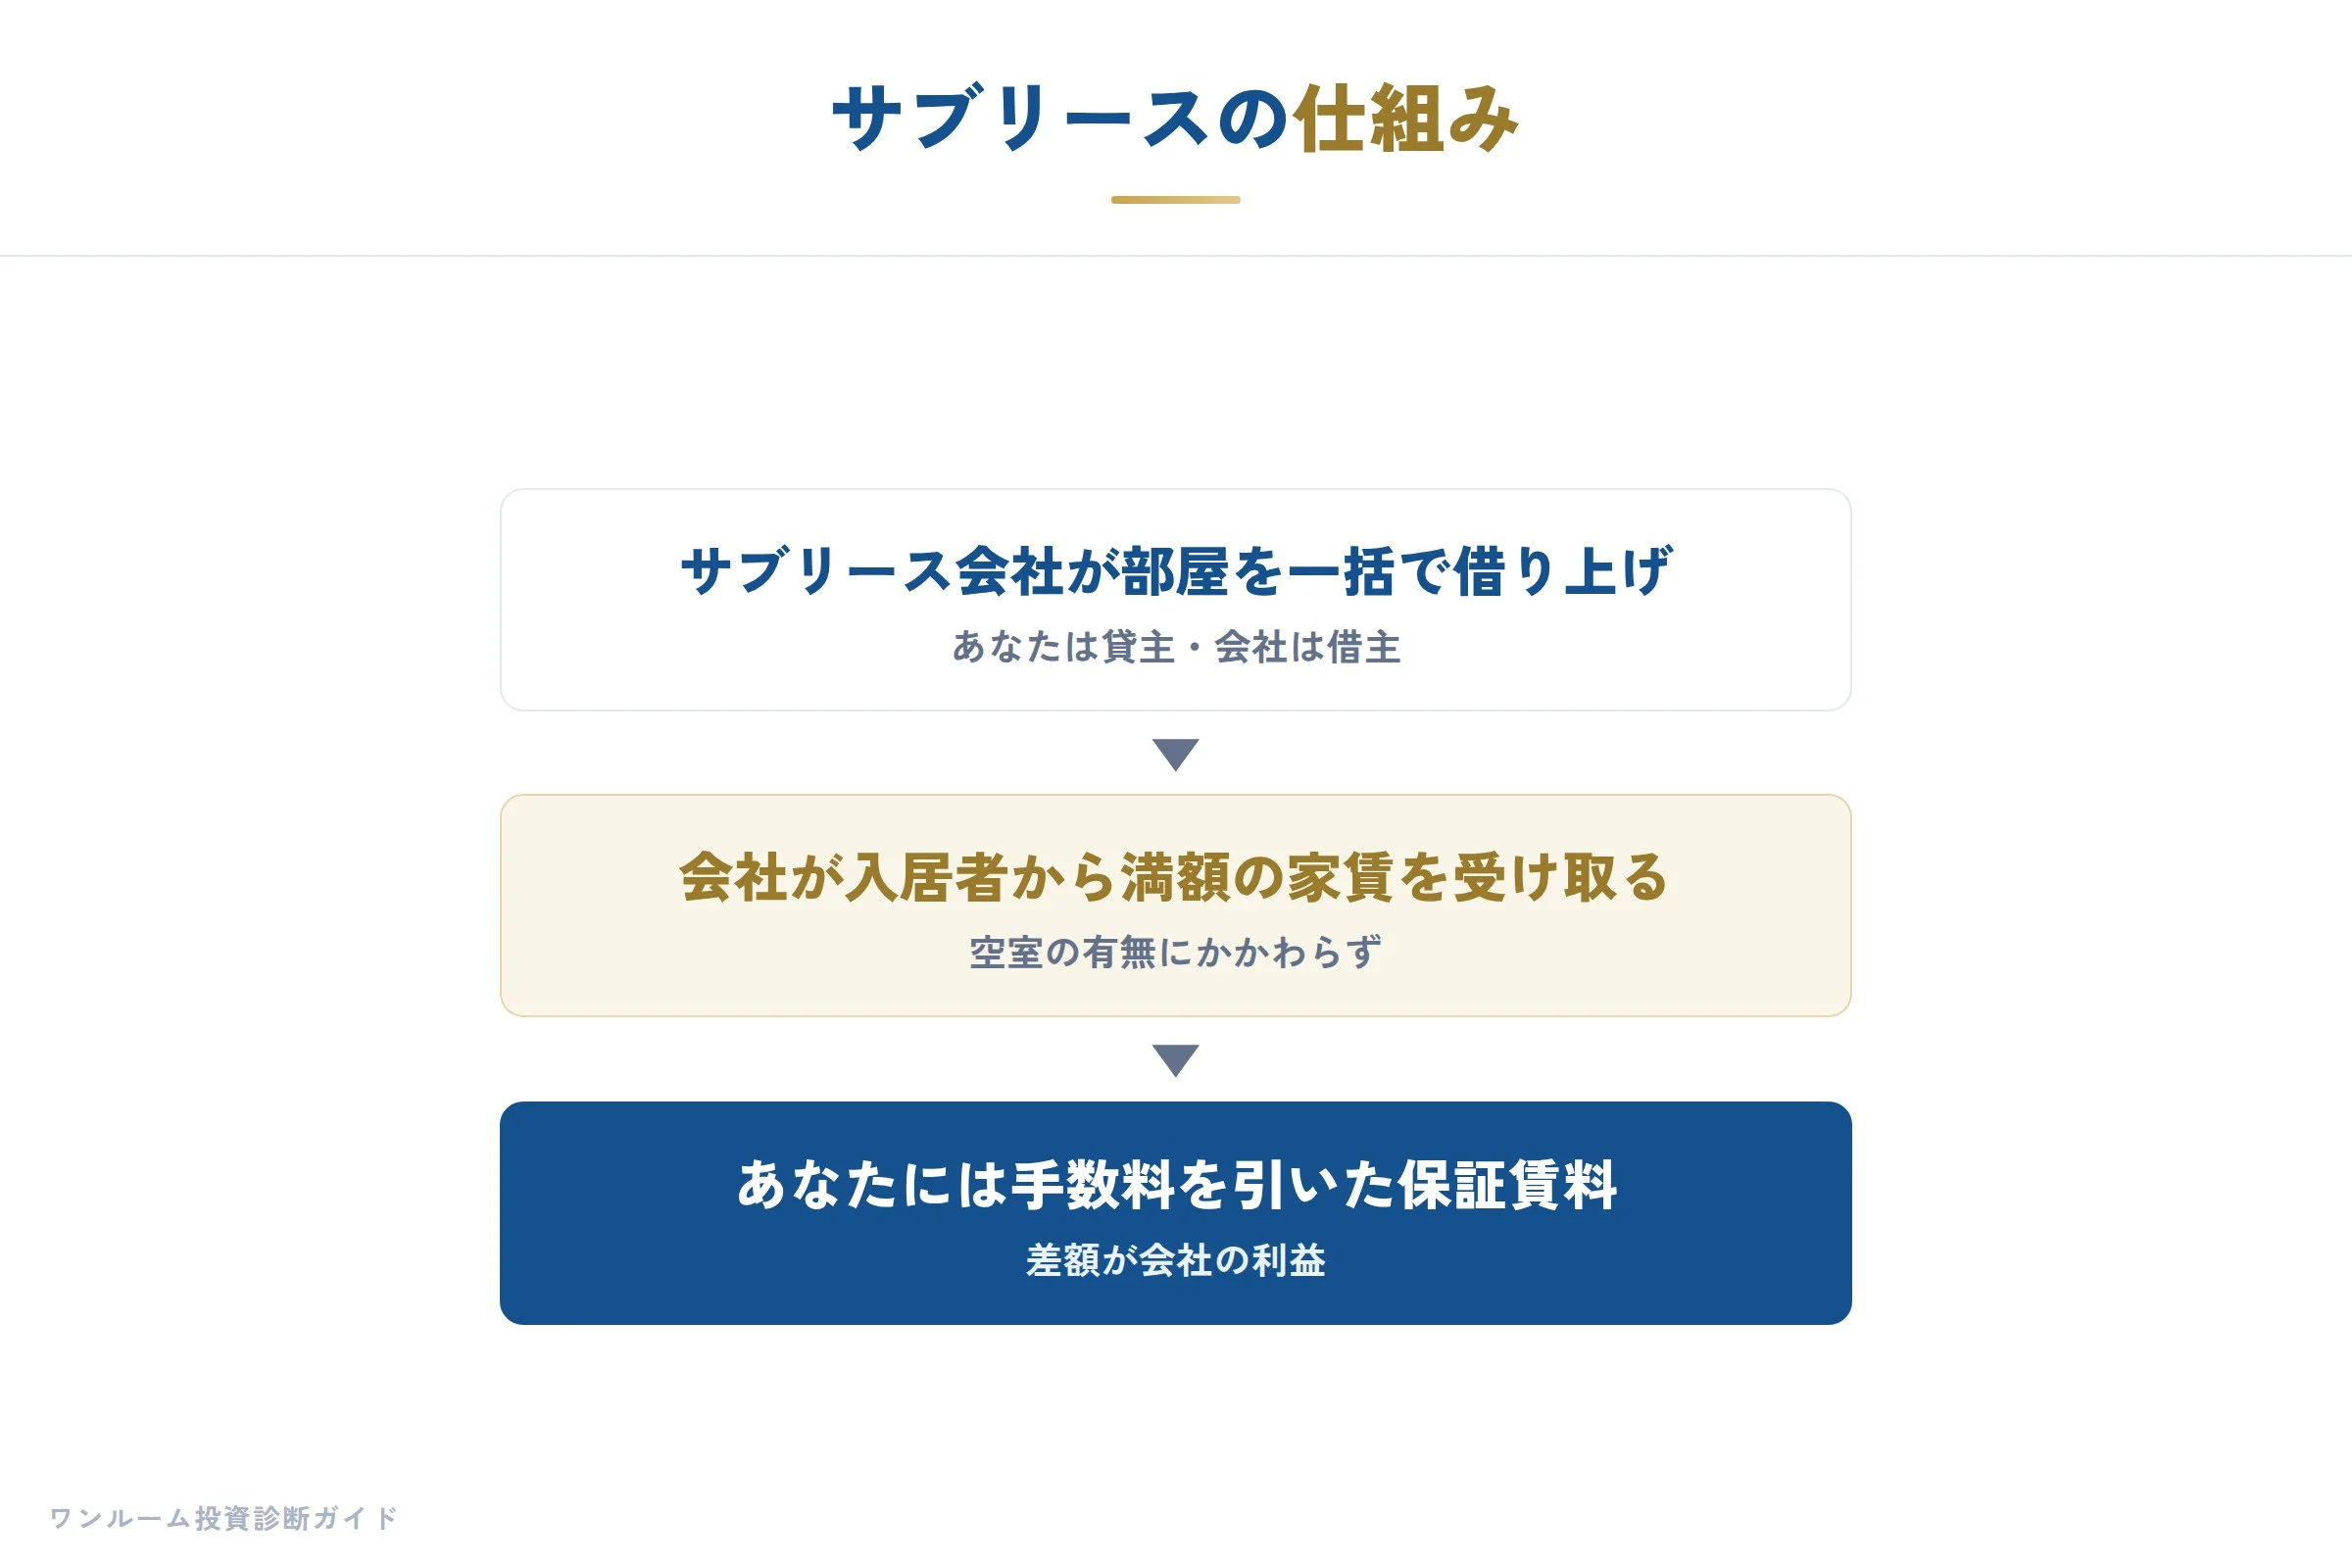
もう少しかみ砕くと、あなたは物件のオーナー(貸主)で、サブリース会社が借主という関係になります。
会社はあなたに保証賃料を支払い、実際の入居者からは満額の家賃を受け取ります。
その差額(手数料)が会社の利益になる、というビジネスです。
ここで大事なのは、あなたとサブリース会社の関係が「賃貸借」である以上、借主であるサブリース会社は借地借家法で強く保護されるという点です。
つまり、貸主(オーナー)側から契約を終わらせるのは、法律の建て付け上そもそも簡単ではありません。
「保証してあげている側」に見えて、法的には「借りている側」が守られる構造なのです。
なぜ「解約できない」と感じるのか
サブリースの解約が難しいと言われる最大の理由は、借地借家法によって借主(サブリース会社)が保護され、オーナー側からの解約に「正当事由」が求められるためです。
法的に絶対不可能というわけではありませんが、実務上のハードルは高くなりがちです。
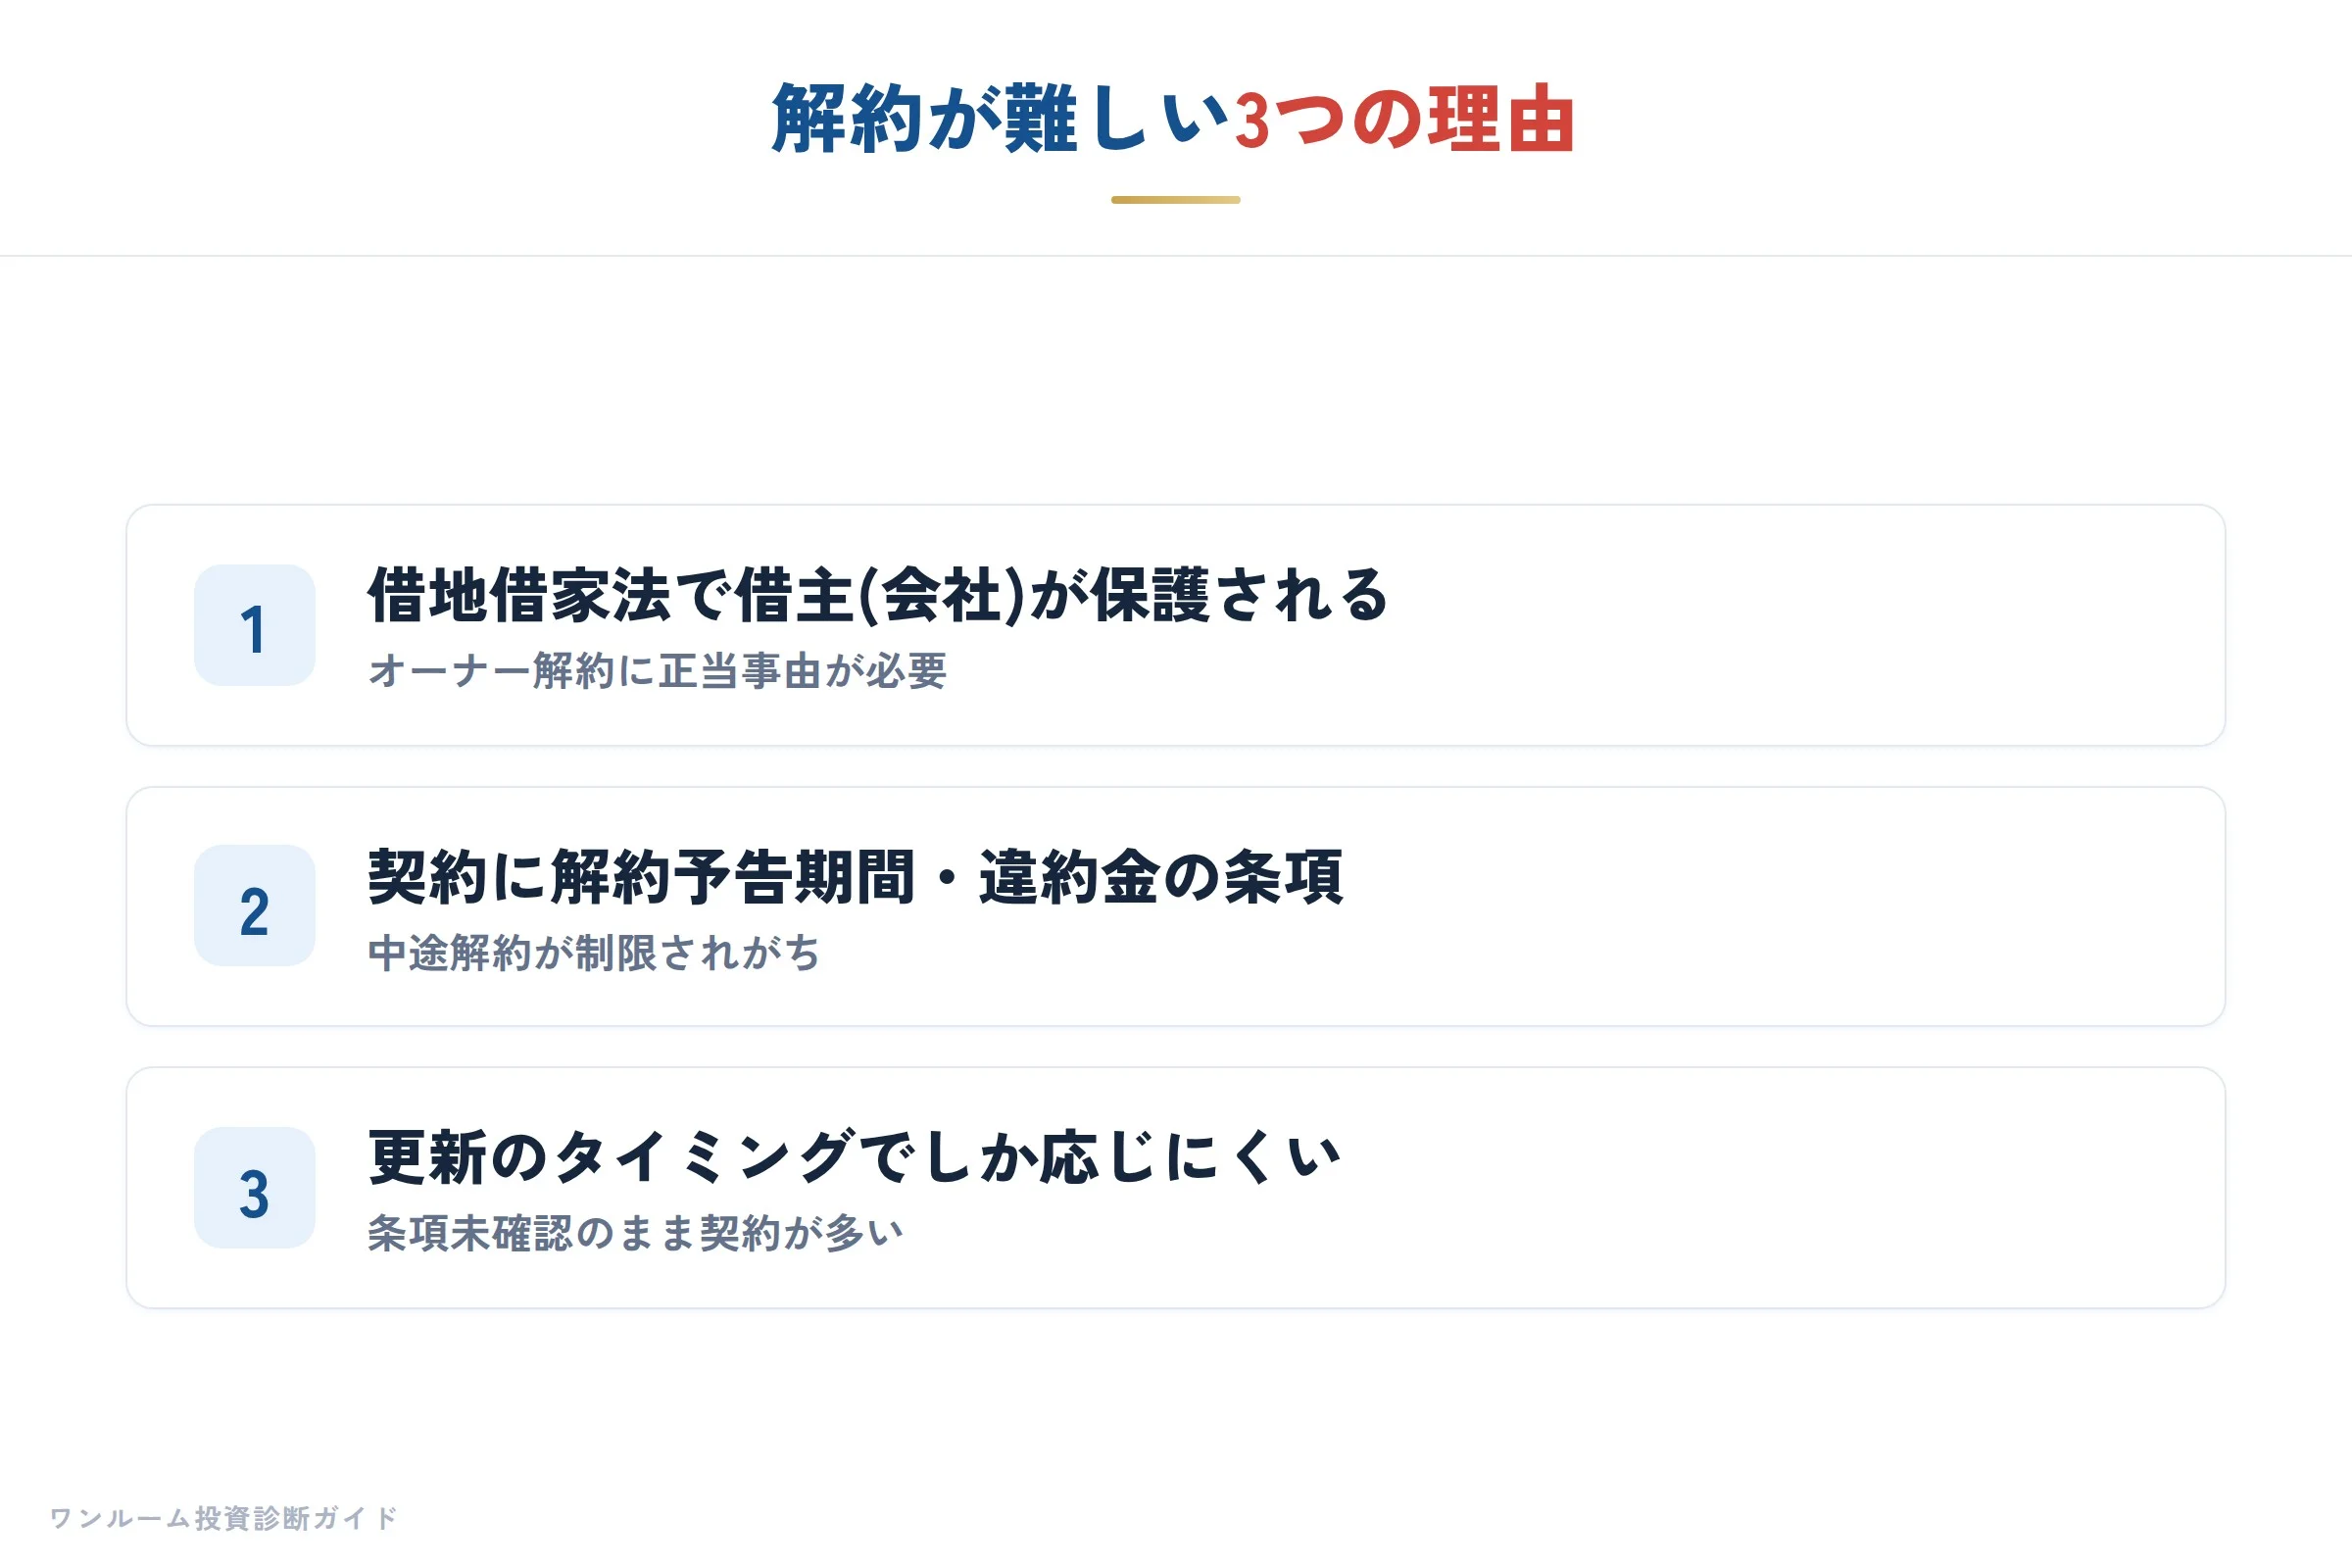
わたしが受けた相談でも、「解約したいと伝えたら、違約金や手数料の話を持ち出された」「更新のタイミングでしか応じられないと言われた」というケースが目立ちます。
契約書に中途解約の制限や、解約時の予告期間・違約金条項が書き込まれていることも珍しくありません。
契約前に条項を読み込まず、営業の「安心ですよ」という言葉だけで判断してしまうと、後から身動きが取れなくなります。
ここで強調したいのは、「解約できない」のではなく「解約のルールを契約時に確認していなかった」ケースが非常に多いということです。
まずは手元の契約書を開き、解約予告期間・違約金・更新条件の3点を確認してください。
自分で読んで意味が取れない場合は、売る側でない第三者に一度見てもらうことをおすすめします。
数年ごとの家賃減額改定という現実
サブリースで見落とされがちなのが、「保証賃料は永久に同額ではなく、数年ごとに見直される」という点です。
多くの契約に賃料改定条項があり、築年数の経過や市況に応じて保証賃料が引き下げられることがあります。
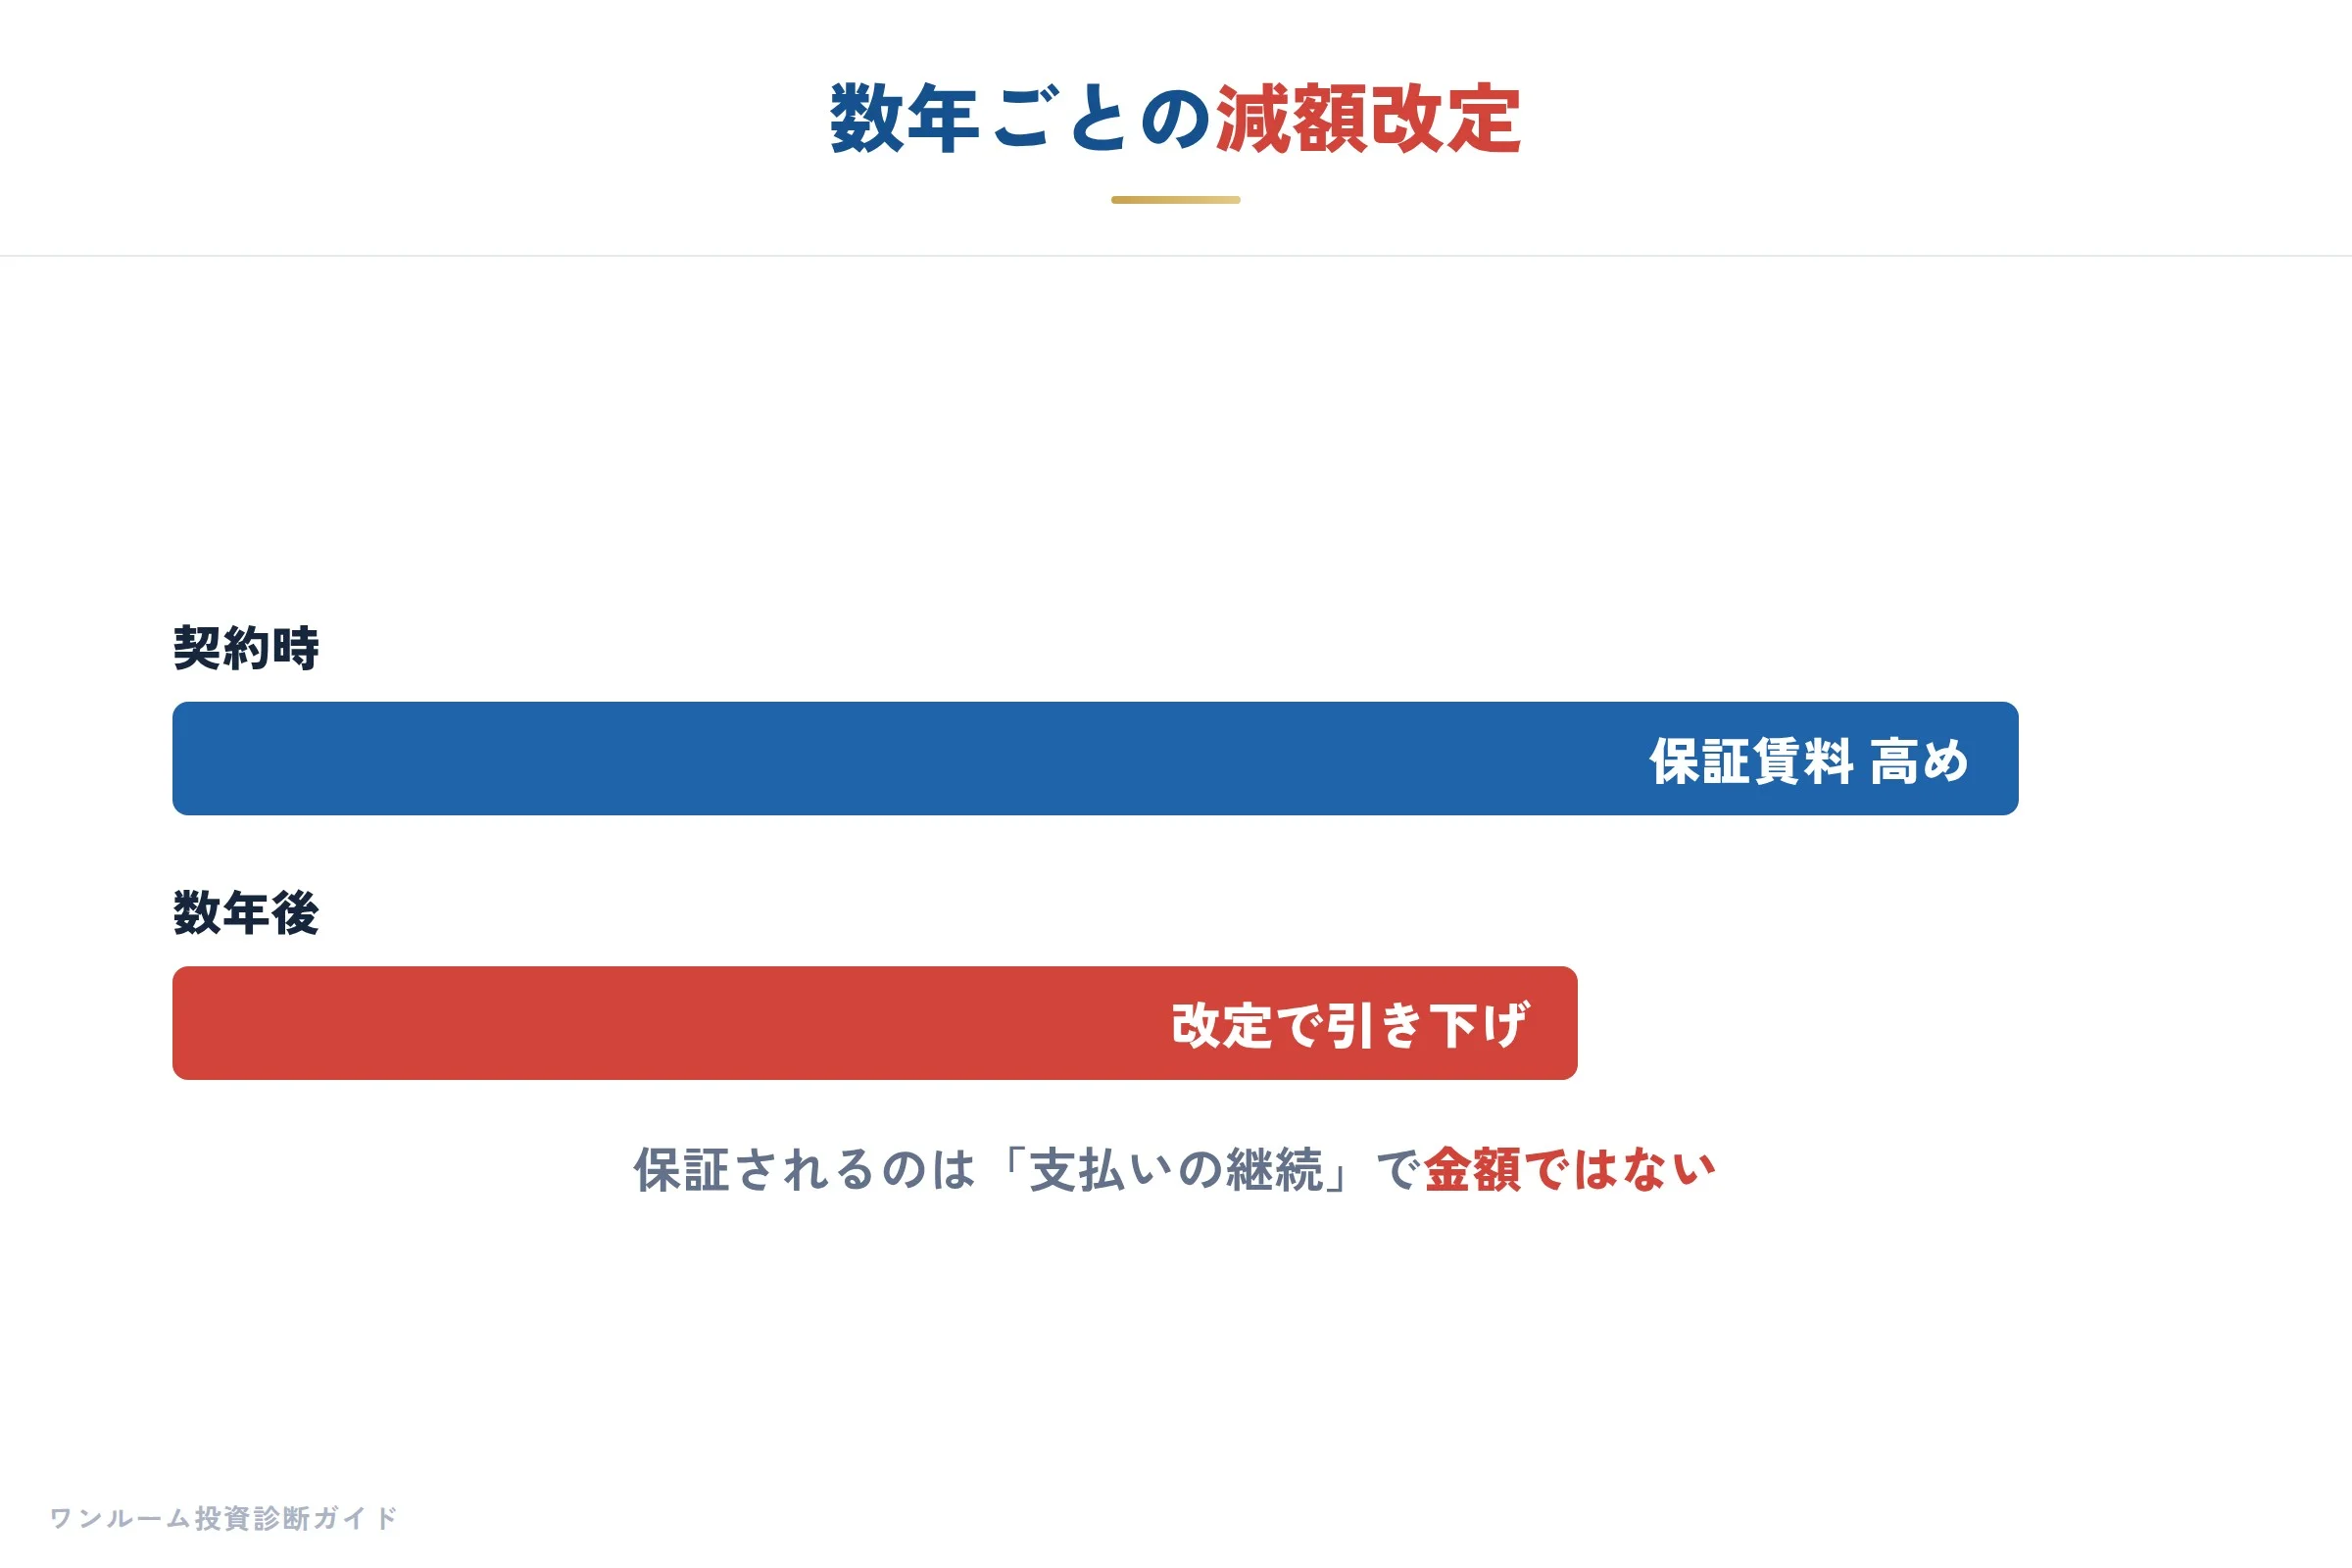
「家賃保証」という言葉は、金額まで永久保証してくれるかのような印象を与えます。
しかし実際には、保証されるのは「支払いが続くこと」であって、「金額が変わらないこと」ではないケースがほとんどです。
2〜5年ごとの改定タイミングで賃料が下がれば、当初のシミュレーションはあっさり崩れます。
本書『ワンルームマンション投資の診断書』でも触れているとおり、新築ワンルームは新築プレミアムが乗った家賃からスタートするため、時間の経過とともに家賃下落リスクが特に高いという特徴があります。
その新築を高い保証賃料で借り上げてもらっても、数年後の改定で保証額が下がれば、ローン返済とのバランスは一気に苦しくなります。
「保証があるから新築でも大丈夫」という発想が、かえって赤字を長期化させることがあるのです。
手数料で手取りが目減りする仕組み
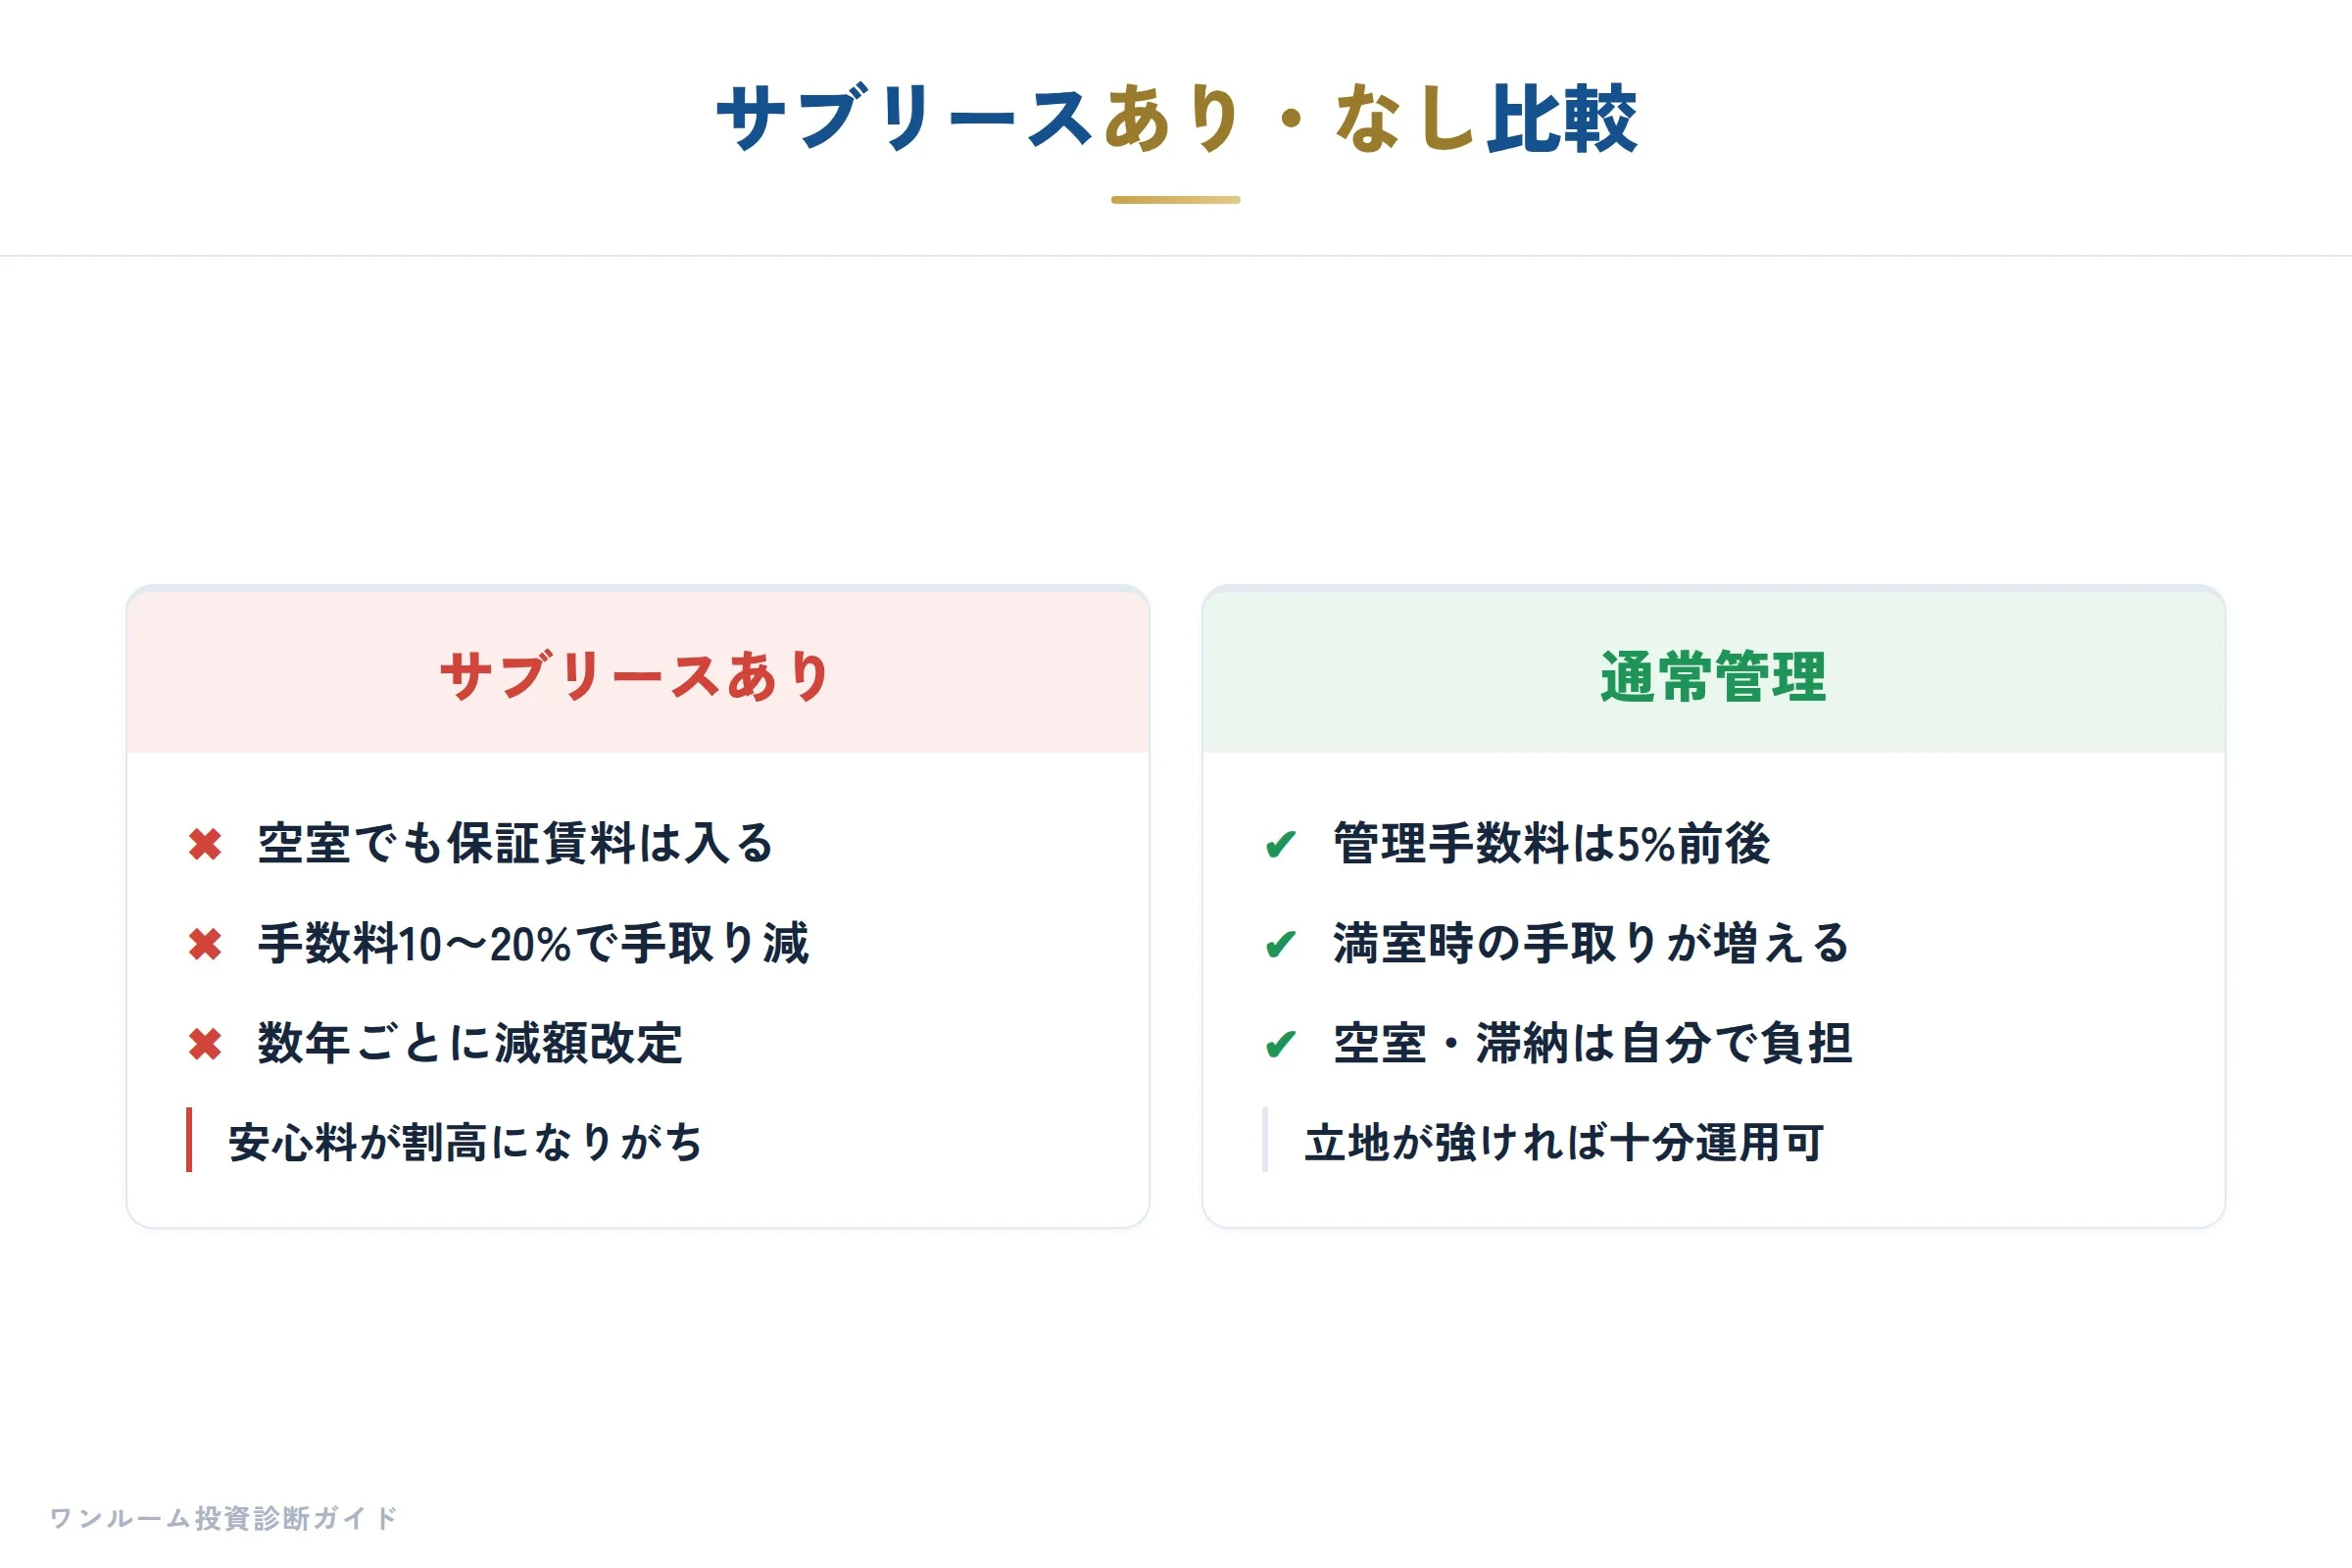
サブリースでは、入居者が満額を払っていても、あなたが受け取るのは手数料を差し引いた金額です。
一般的にサブリース手数料は家賃の10〜20%程度が目安とされ、この差が毎月あなたの手取りを削っていきます。
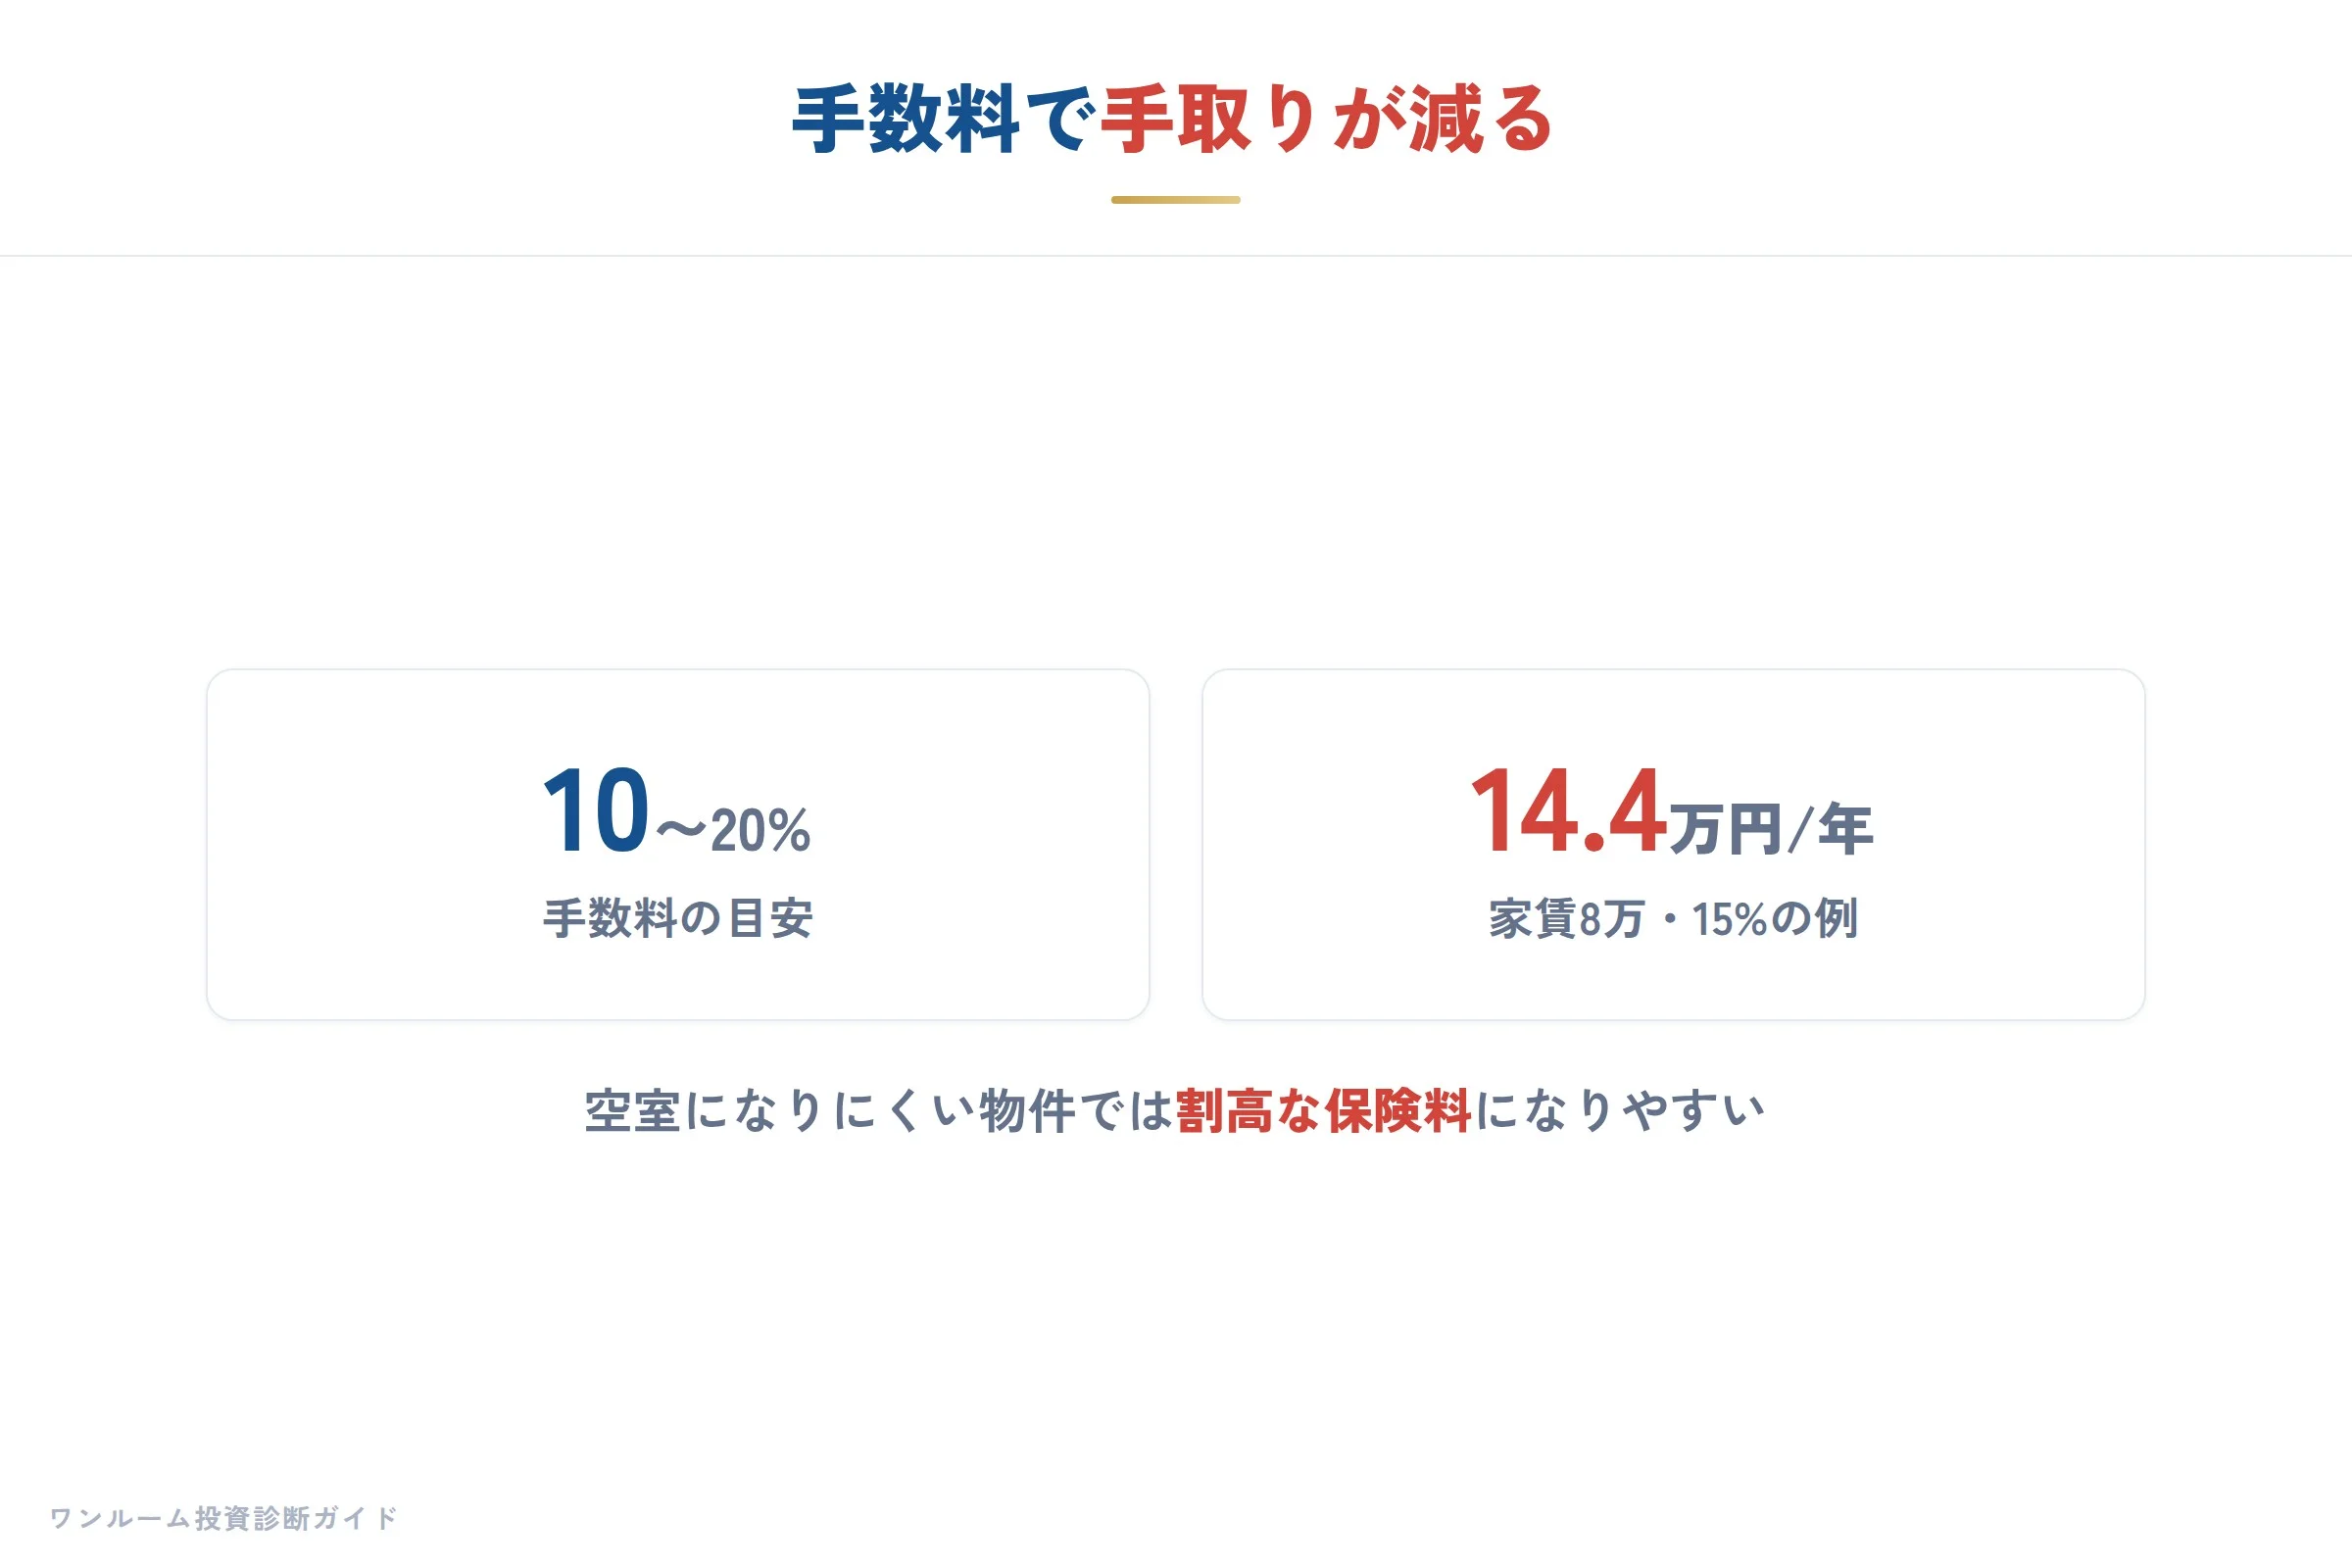
たとえば家賃8万円の部屋で手数料が15%なら、毎月1万2,000円が会社の取り分になります。
年間では14万4,000円。
満室で運営できているなら、この分はまるまる「空室リスクの保険料」を払っている計算です。
問題は、東京の好立地ワンルームのように、そもそも空室になりにくい物件でこの手数料を払い続けるのは割高になりやすいという点です。
空室リスクが小さい物件で高い保証料を払えば、実質的には「起きにくいリスクに保険をかけている」状態になります。
サブリースの手数料は、赤字物件をさらに赤字方向へ押しやる要因になり得ます。
毎月の収支がなぜマイナスになるのかを整理したい方は、ワンルームマンション投資が赤字になる5つの理由もあわせて確認してみてください。
サブリースが赤字を深くする理由
結論として、サブリースは「空室の不安」を消してくれる代わりに、手数料と減額改定で収支を圧迫する仕組みです。
安心料としては割高になりやすく、赤字体質の物件では傷を深めることがあります。
わたしが相談を受けた会社員の方の多くは、「毎月の手出しが続いているが、家賃保証があるから空室よりはマシだと思って続けてきた」とおっしゃいます。
しかし数字を並べてみると、手数料をやめて自主管理や通常の管理委託に切り替えたほうが、満室時の手取りが増えるケースが少なくありません。
「空室になったら困る」という漠然とした不安が、割高な保証料を払い続ける理由になってしまっているのです。
ここで大切なのは、感情ではなく「空室リスクの実額」と「手数料の実額」を数字で比べることです。
年間の手数料が14万円で、想定される空室が2年に1か月程度なら、保証料のほうが高くつく可能性があります。
このシミュレーションをせずに「保証だから安心」と続けるのは、情報を受け取るだけの状態だとわたしは考えています。
解約・見直しの現実的な手順
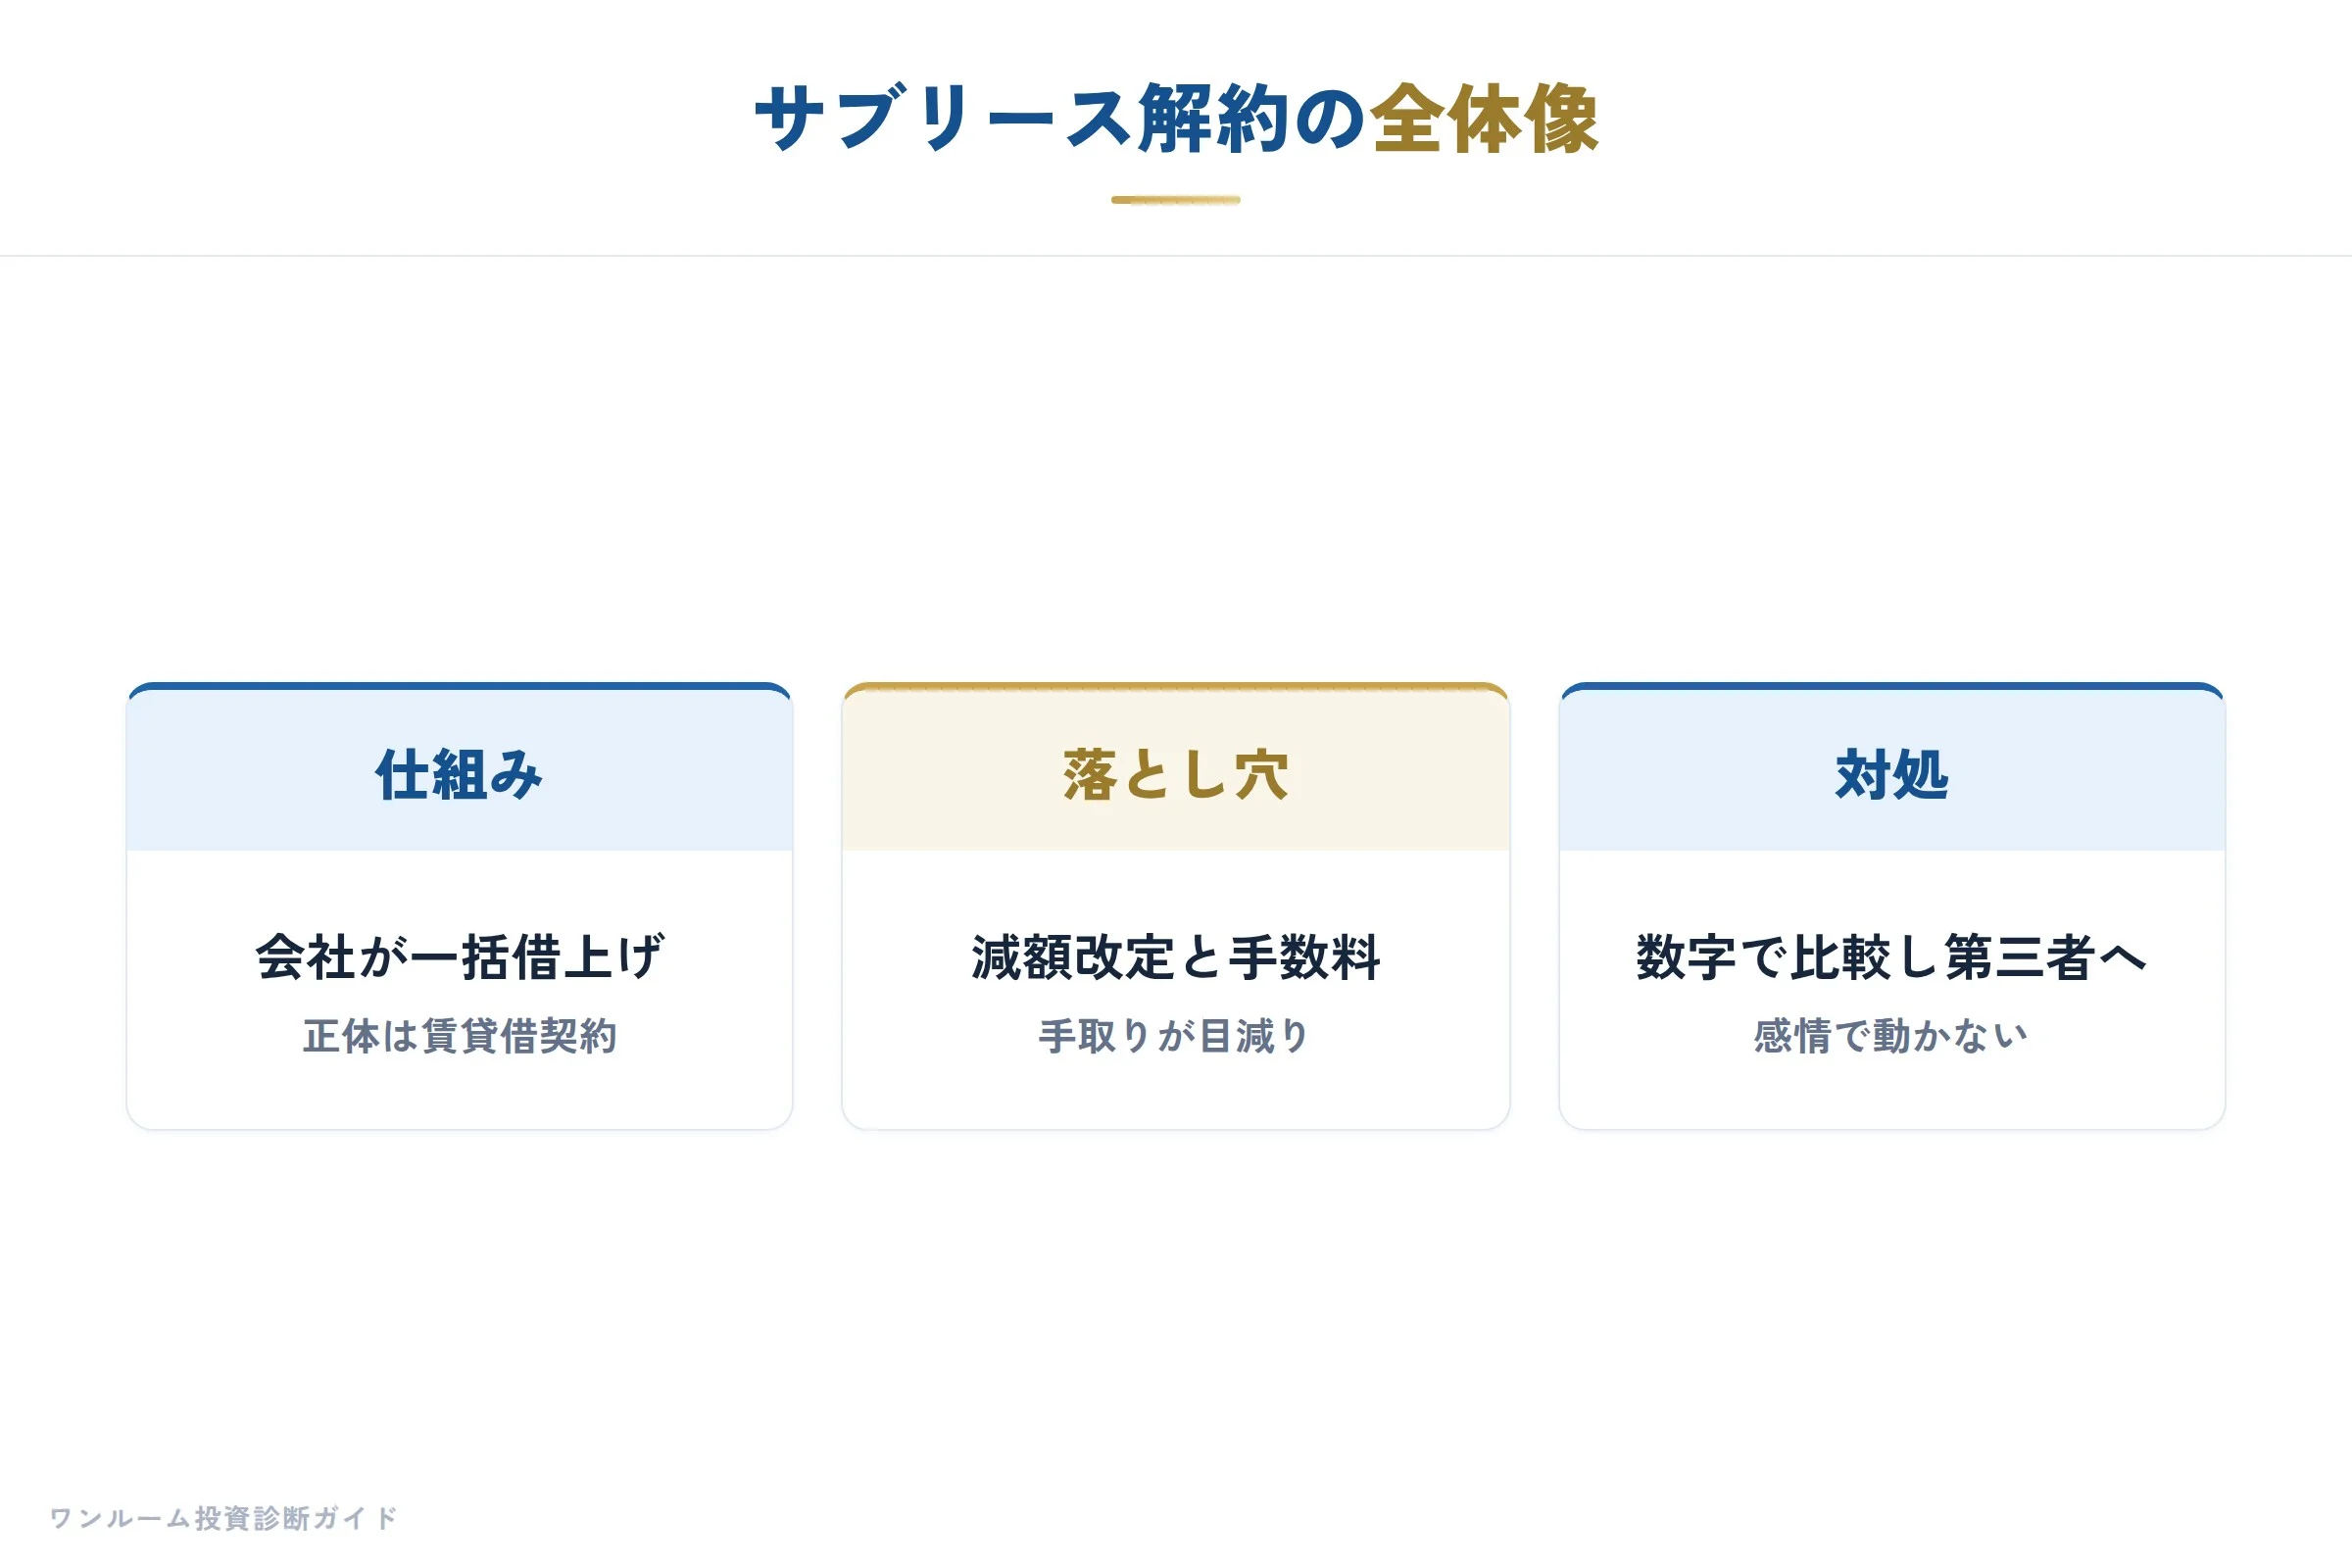
サブリースの見直しは、①契約書の解約条項を確認 → ②更新・改定のタイミングを把握 → ③第三者に収支を診断してもらうという順序で進めるのが現実的です。
感情的に「今すぐ解約」と動く前に、事実を整理することが遠回りに見えて近道です。
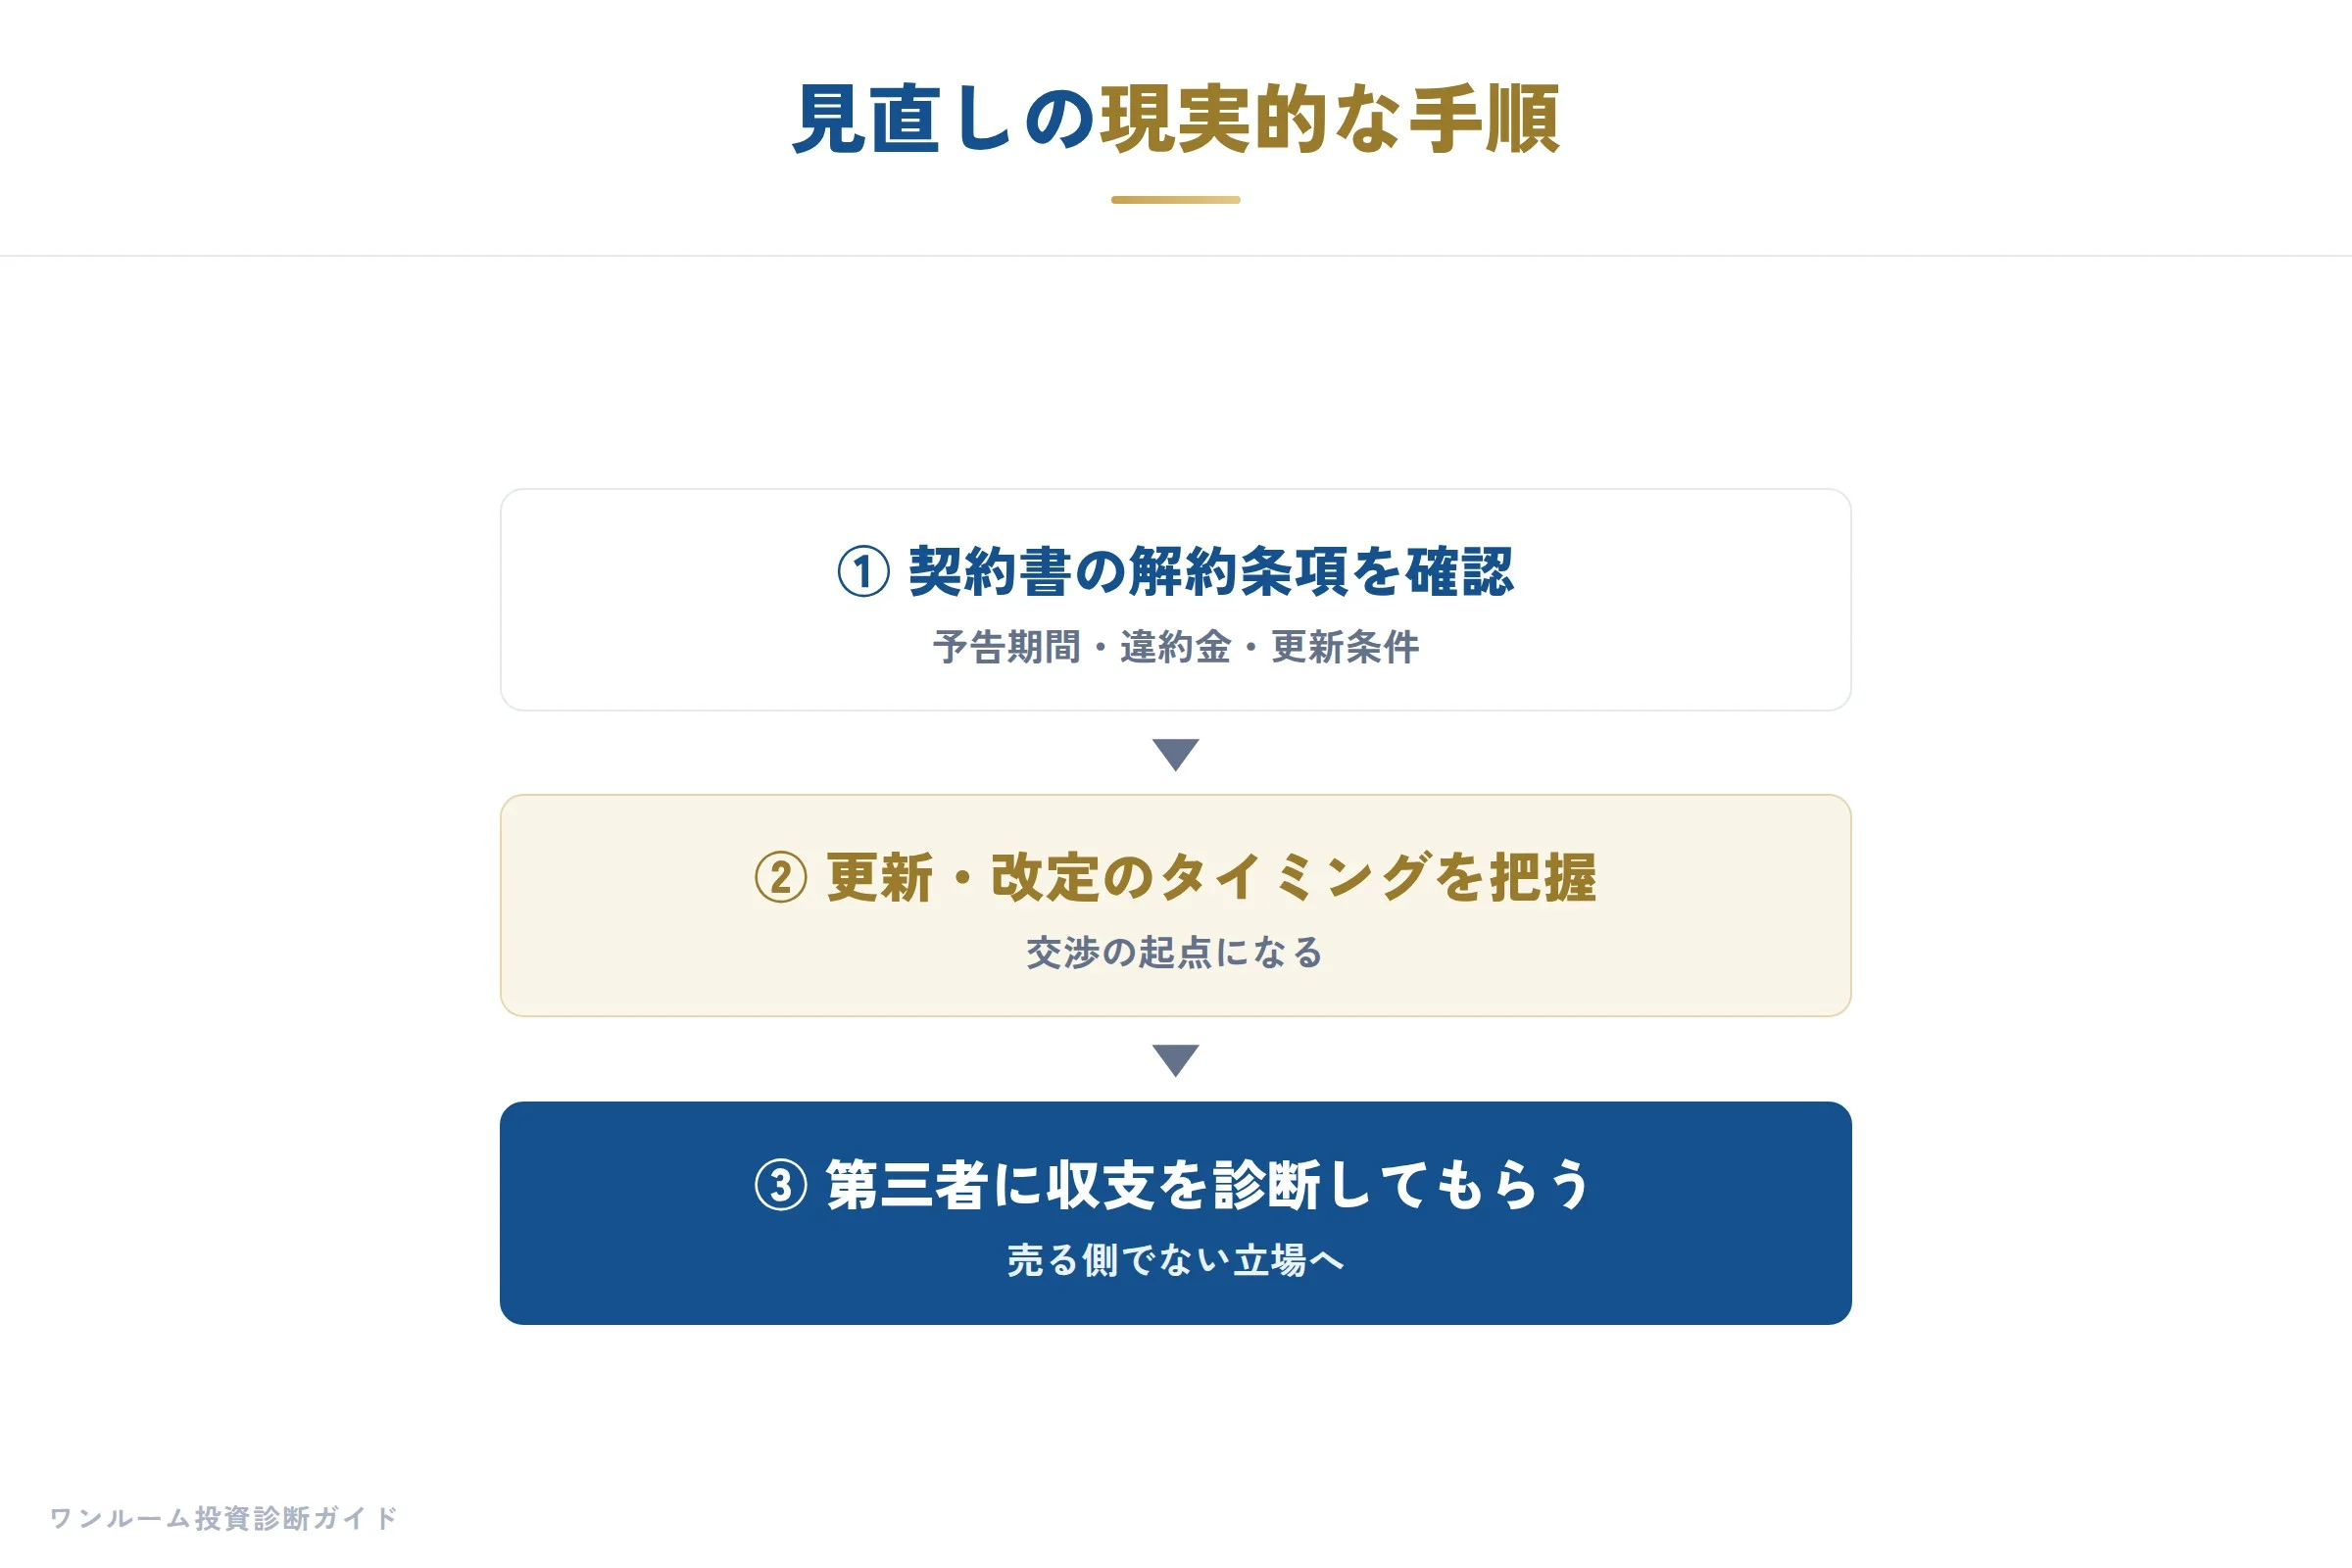
まず契約書で、解約予告期間(3〜6か月前など)、違約金の有無、更新の自動延長条項を確認します。
多くの契約は「更新のタイミングでしか解約に応じにくい」建て付けになっているため、次の更新日を把握することが交渉の起点になります。
次に、解約後に自分で管理委託した場合の収支を試算します。
このとき、手数料がなくなるメリットと、空室・滞納・原状回復を自分で負うデメリットの両方を数字で並べてください。
そして、判断に迷ったら「売る側ではない第三者」に一度診断してもらうことです。
サブリース会社も、あなたに物件を売った会社も、契約を続けてほしい立場にあります。
利害関係のない立場からセカンドオピニオンを得ることで、解約すべきか、条件交渉に留めるかの判断がしやすくなります。
サブリースを外して後悔する人・しない人の分かれ目については、ワンルームマンション投資はやめとけは本当か・後悔する人しない人でも詳しく整理しています。
契約前に確認すべきチェックポイント
これから購入する方に伝えたいのは、サブリースは「入る前」にこそ条件を精査すべきだということです。
契約後は借地借家法の構造上、オーナー側が不利になりやすいからです。
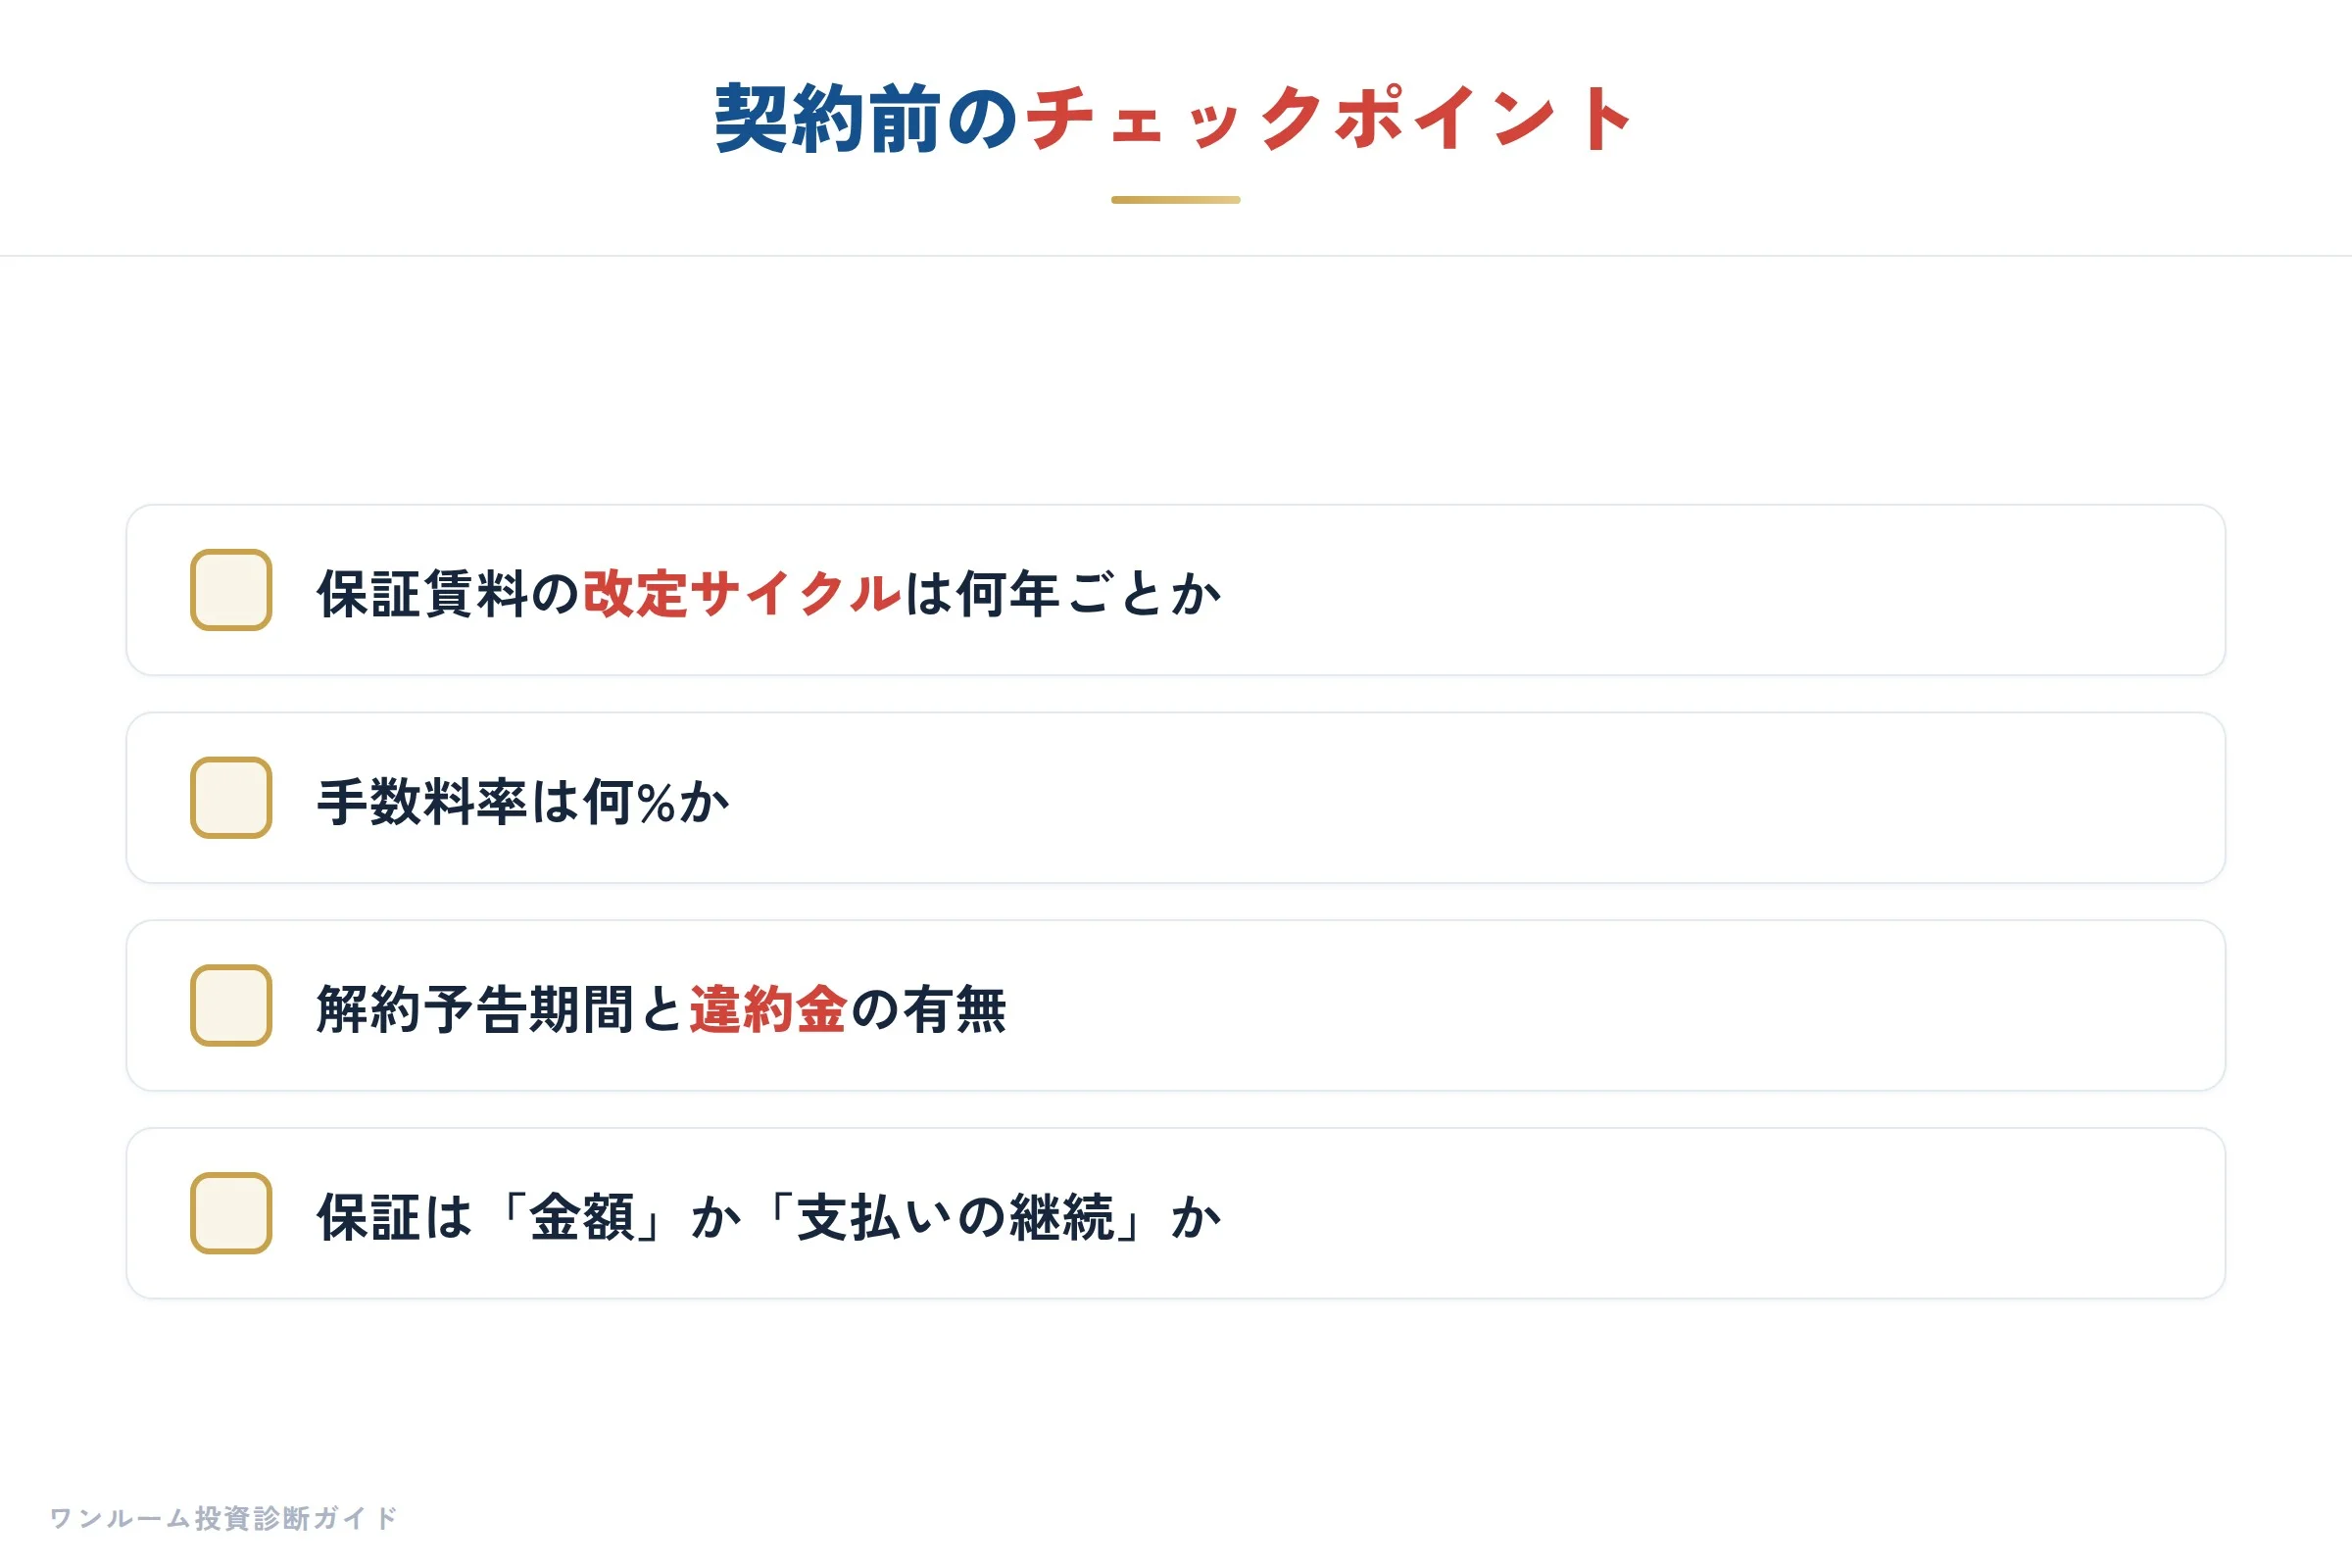
最低限、次の点は契約前に必ず確認してください。
保証賃料の改定サイクル(何年ごとに見直されるか)、手数料率、解約予告期間と違約金、そして「保証されるのは金額か支払いの継続か」の4点です。
営業担当が口頭で「実質下がりません」と言っても、契約書に改定条項があれば、それが優先されます。
わたしが営業時代に感じていたのは、サブリースは「売りやすくするための安心材料」として使われる面があるということです。
「空室でも保証があります」と言えば、投資初心者の不安を和らげ、購入のハードルを下げられます。
だからこそ、その安心が本当に必要なコストなのか、買う前に冷静に問い返す姿勢が欠かせません。
同じ失敗を繰り返さないために、ワンルームマンション投資の失敗例・失敗談に学ぶ典型パターンも参考にしてみてください。
サブリースなしでも運用できるのか
結論から言えば、東京の中古ワンルームのように空室になりにくい物件なら、サブリースなしの通常管理でも十分に運用できるケースが多いです。
保証を外す=危険、という思い込みは、必ずしも正しくありません。
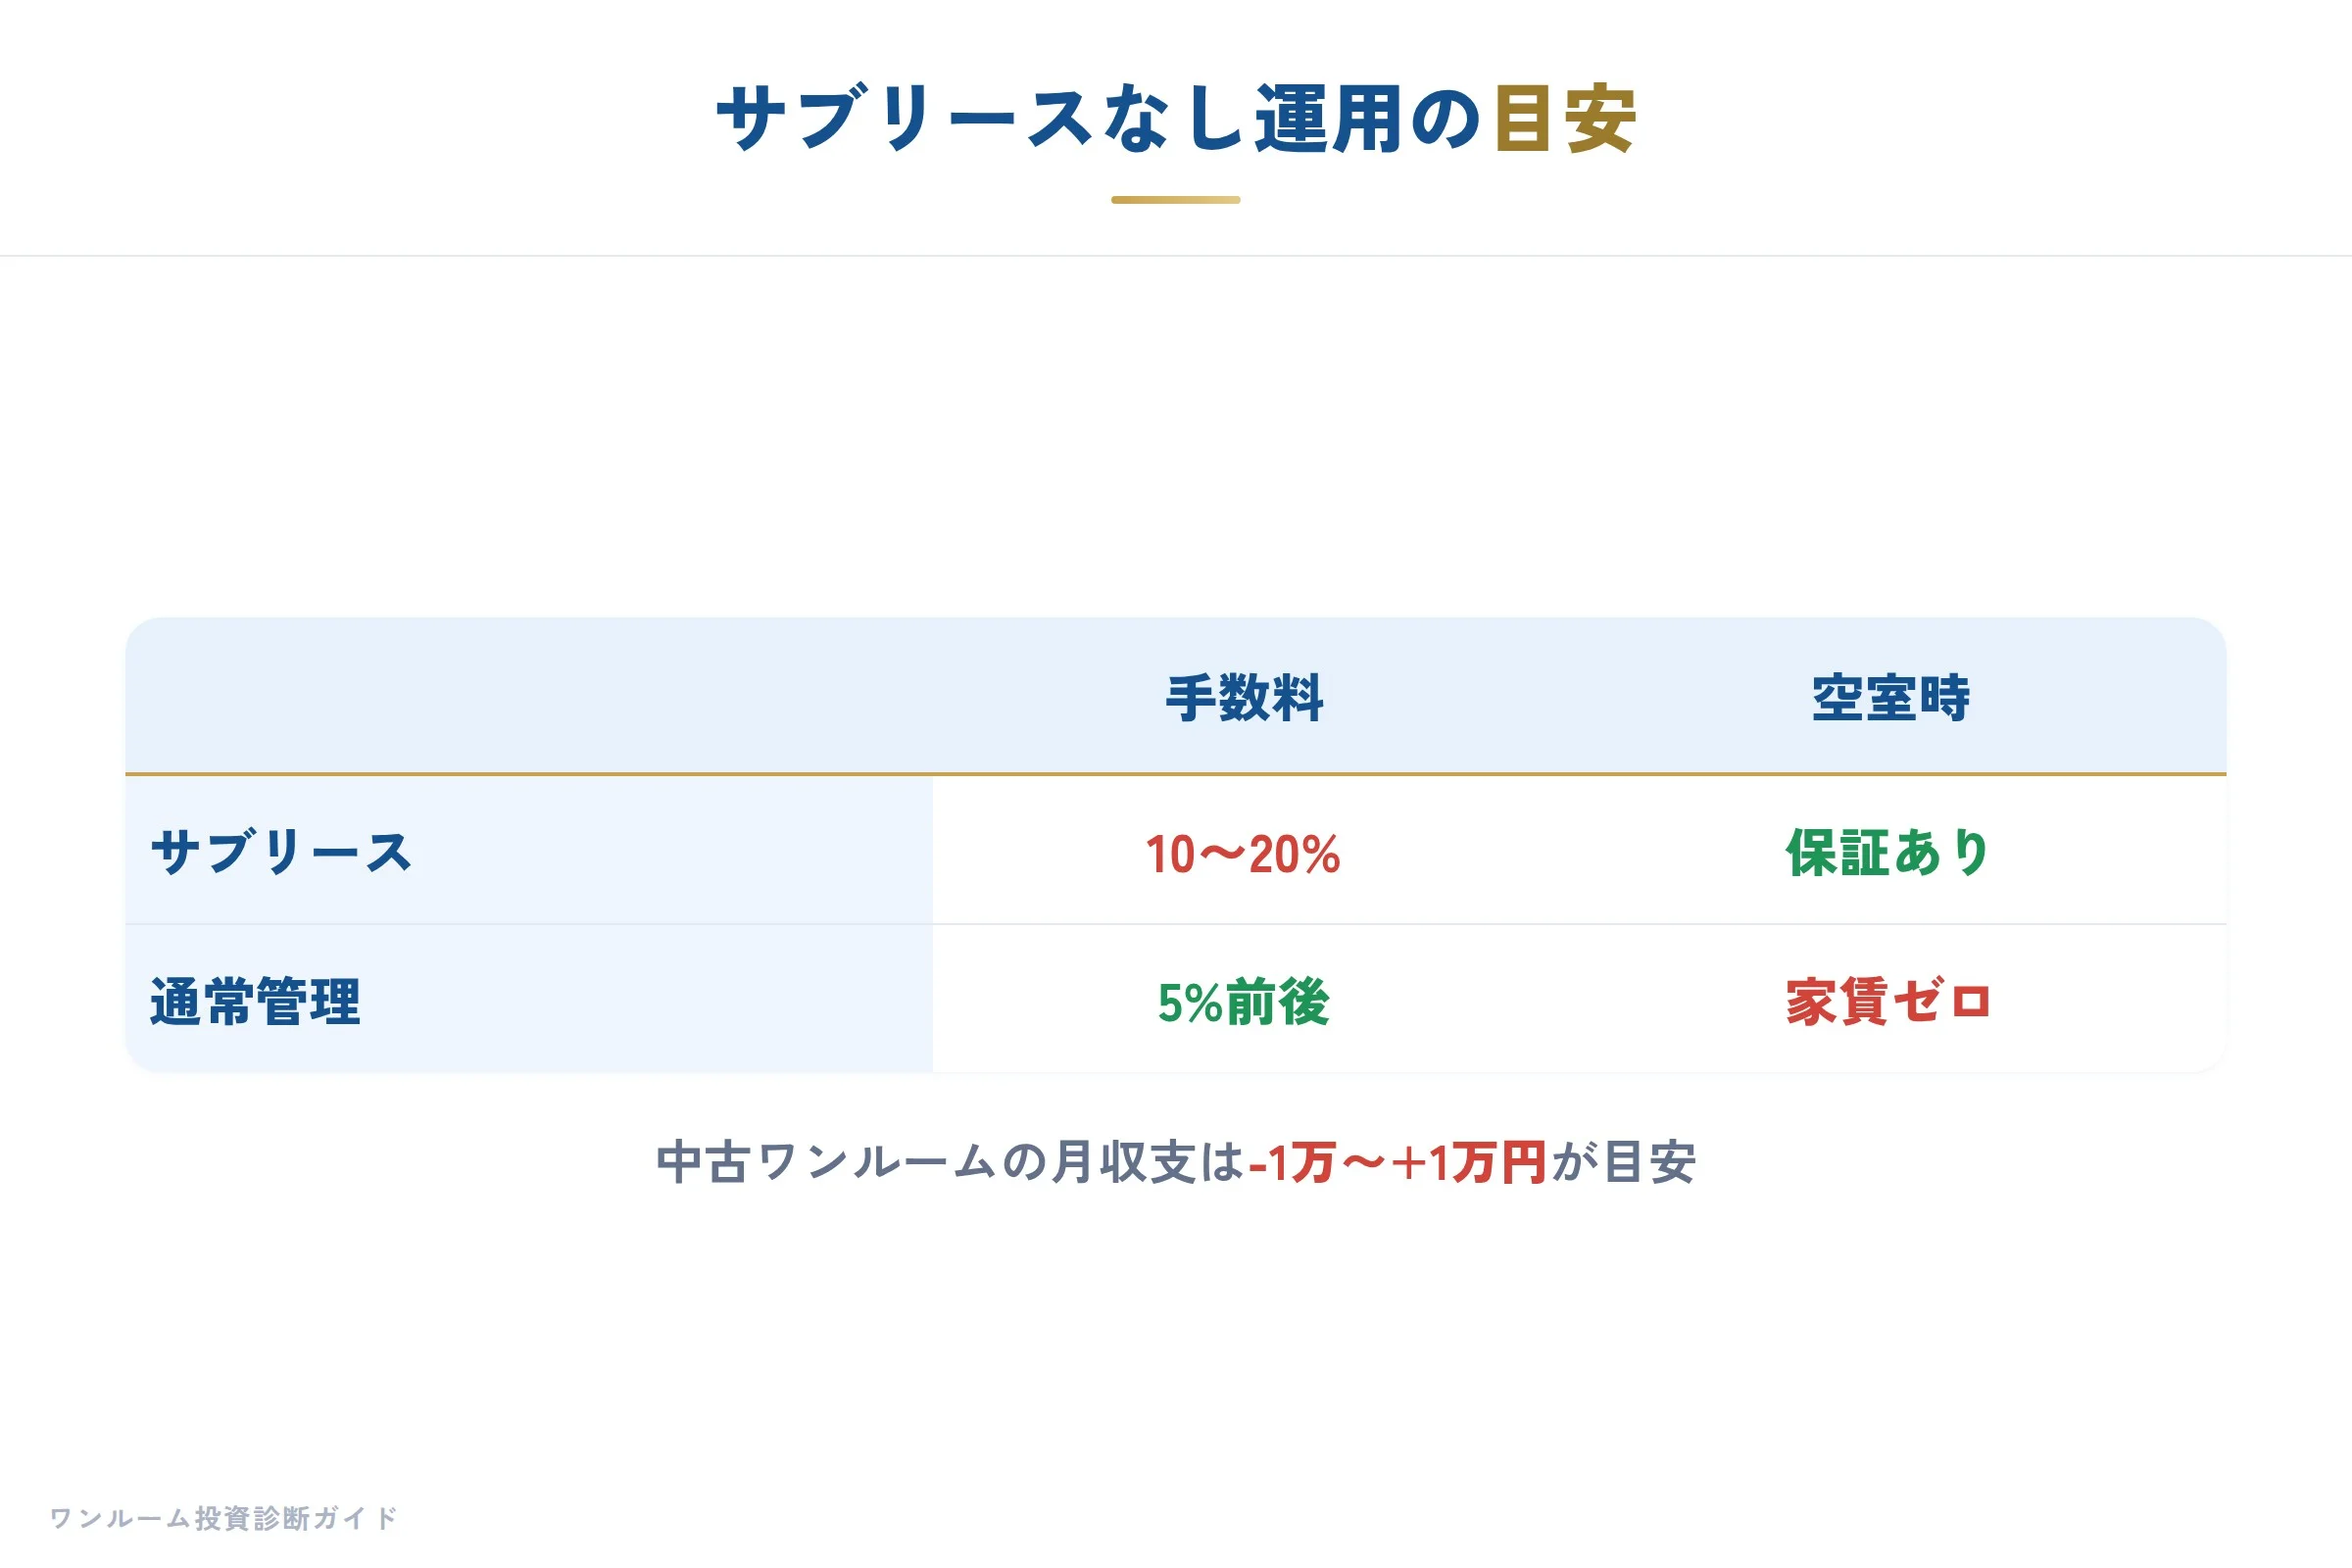
一般的な賃貸管理では、管理会社に家賃の5%前後の管理委託手数料を払い、入居者募集や家賃回収、クレーム対応を任せる形が主流です。
サブリースの10〜20%と比べれば、手数料負担は軽くなります。
その代わり、空室期間の家賃はゼロになり、原状回復費なども自分で負担します。
本書でも整理しているとおり、中古ワンルームの月々の収支はマイナス1万円からプラス1万円程度が目安で、物件を選べば黒字化も狙えます。
ここに割高なサブリース手数料が乗ると、黒字だったはずの収支が赤字に転落することもあります。
「空室リスクを自分で負う覚悟」と「立地の強さ」がそろえば、サブリースは必須ではないというのがわたしの見解です。
ただし、遠方物件や築古で客付けに不安がある場合は、保証の価値が相対的に上がります。
物件ごとに損得は変わるため、一律に「解約すべき」とも「続けるべき」とも言えません。
だからこそ、自分の物件で数字を出して判断することが大切です。
まとめ:数字で判断し、迷ったら第三者へ
ここまでの要点を整理します。
サブリースは家賃保証ではなく「あなたと会社の賃貸借契約」であり、借地借家法の構造上オーナー側から解約しづらいこと。
保証されるのは「金額」ではなく「支払いの継続」で、数年ごとの減額改定と10〜20%の手数料が収支を圧迫すること。
そして、解約・見直しは「契約書の確認 → タイミングの把握 → 第三者診断」の順で進めるのが現実的だということです。
大切なのは、「保証があるから安心」という言葉に流されず、空室リスクの実額と手数料の実額を数字で比べることです。
不動産Gメンが動画で指摘するように、家賃保証の罠は「安心」という言葉の裏にある構造を知らないまま契約してしまう点にあります。
サブリースを解約すべきか、条件を交渉するに留めるか。
その判断に迷ったら、売る側でも保証する側でもない利害関係のない第三者に、一度収支を診断してもらうことをおすすめします。
わたしは不動産投資のセカンドオピニオンとして、これまで2,000人を超える方の相談に、売らない立場で向き合ってきました。
契約書一枚、収支表一枚から、あなたの物件が今どういう状態にあるのかを一緒に整理できます。
参考動画:不動産Gメン「ワンルーム投資・家賃保証(サブリース)に関する解説」 https://www.youtube.com/watch?v=iXXJlSsjsCM
※本記事は一般的な情報提供を目的としたものであり、特定物件の購入・売却を勧誘するものではありません。記載した手数料率・収支・年金額などの数値は本および公開情報に基づく一般的な目安であり、個別の契約内容や物件・市況によって結果は異なります。最終的な投資判断はご自身の責任でおこなってください。