「世帯年収が1,000万円を超えているから、ワンルーム投資くらい余裕でしょう」。
そう営業マンに言われて、共働きのパワーカップルが物件を購入し、気づけば毎月赤字が続いている。
わたしのもとには、こうしたご相談が後を絶ちません。
この記事では、なぜ高年収の共働き世帯こそワンルーム投資で赤字に陥りやすいのか、その構造を元大手営業の宅建士として解説します。
不動産Gメンも動画で警鐘を鳴らしている「世帯年収という属性の使い切り」を、本と公開データをもとに一次から読み解いていきます。
パワーカップルがワンルーム投資で赤字になるのはなぜか
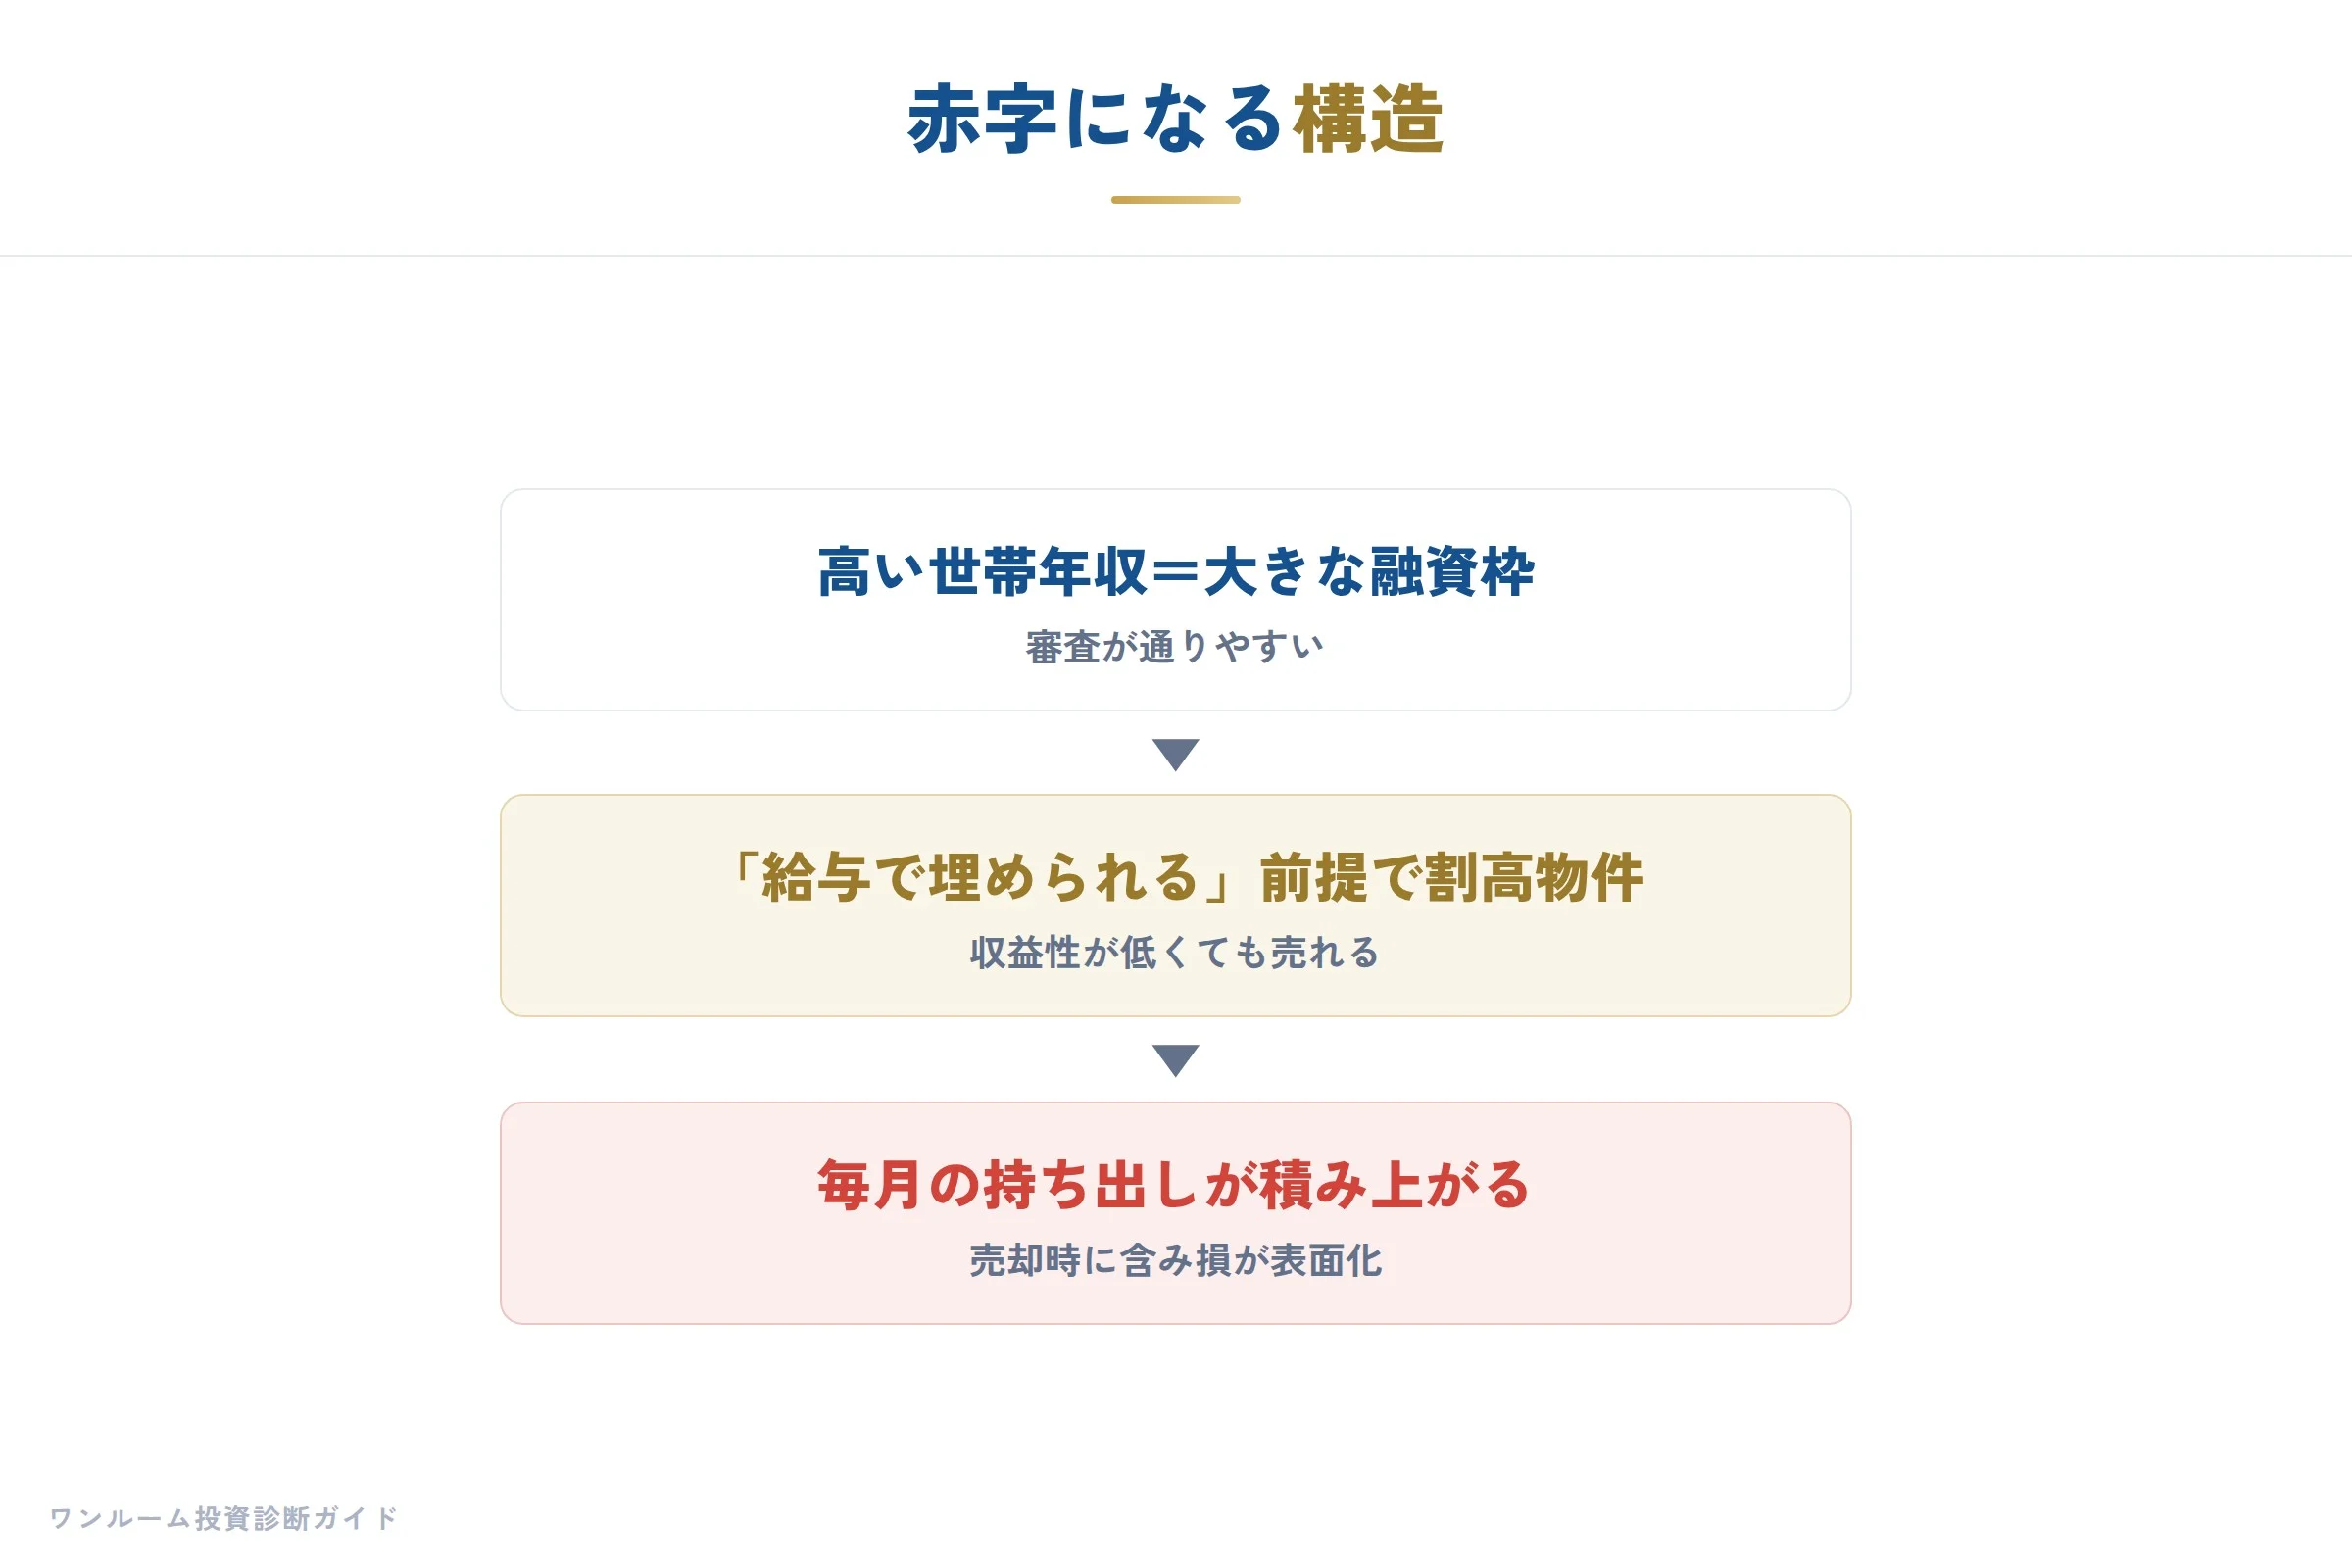
結論から申し上げると、パワーカップルが赤字になるのは、高い世帯年収を担保に「返済できるだろう」という前提で割高な物件を組まされやすいからです。
年収が高いほど融資枠は大きく、営業マンから見れば「多少赤字でも本業の給与で埋められる客」に映ります。
だからこそ、収益性の低い物件でも売り切れてしまうのです。
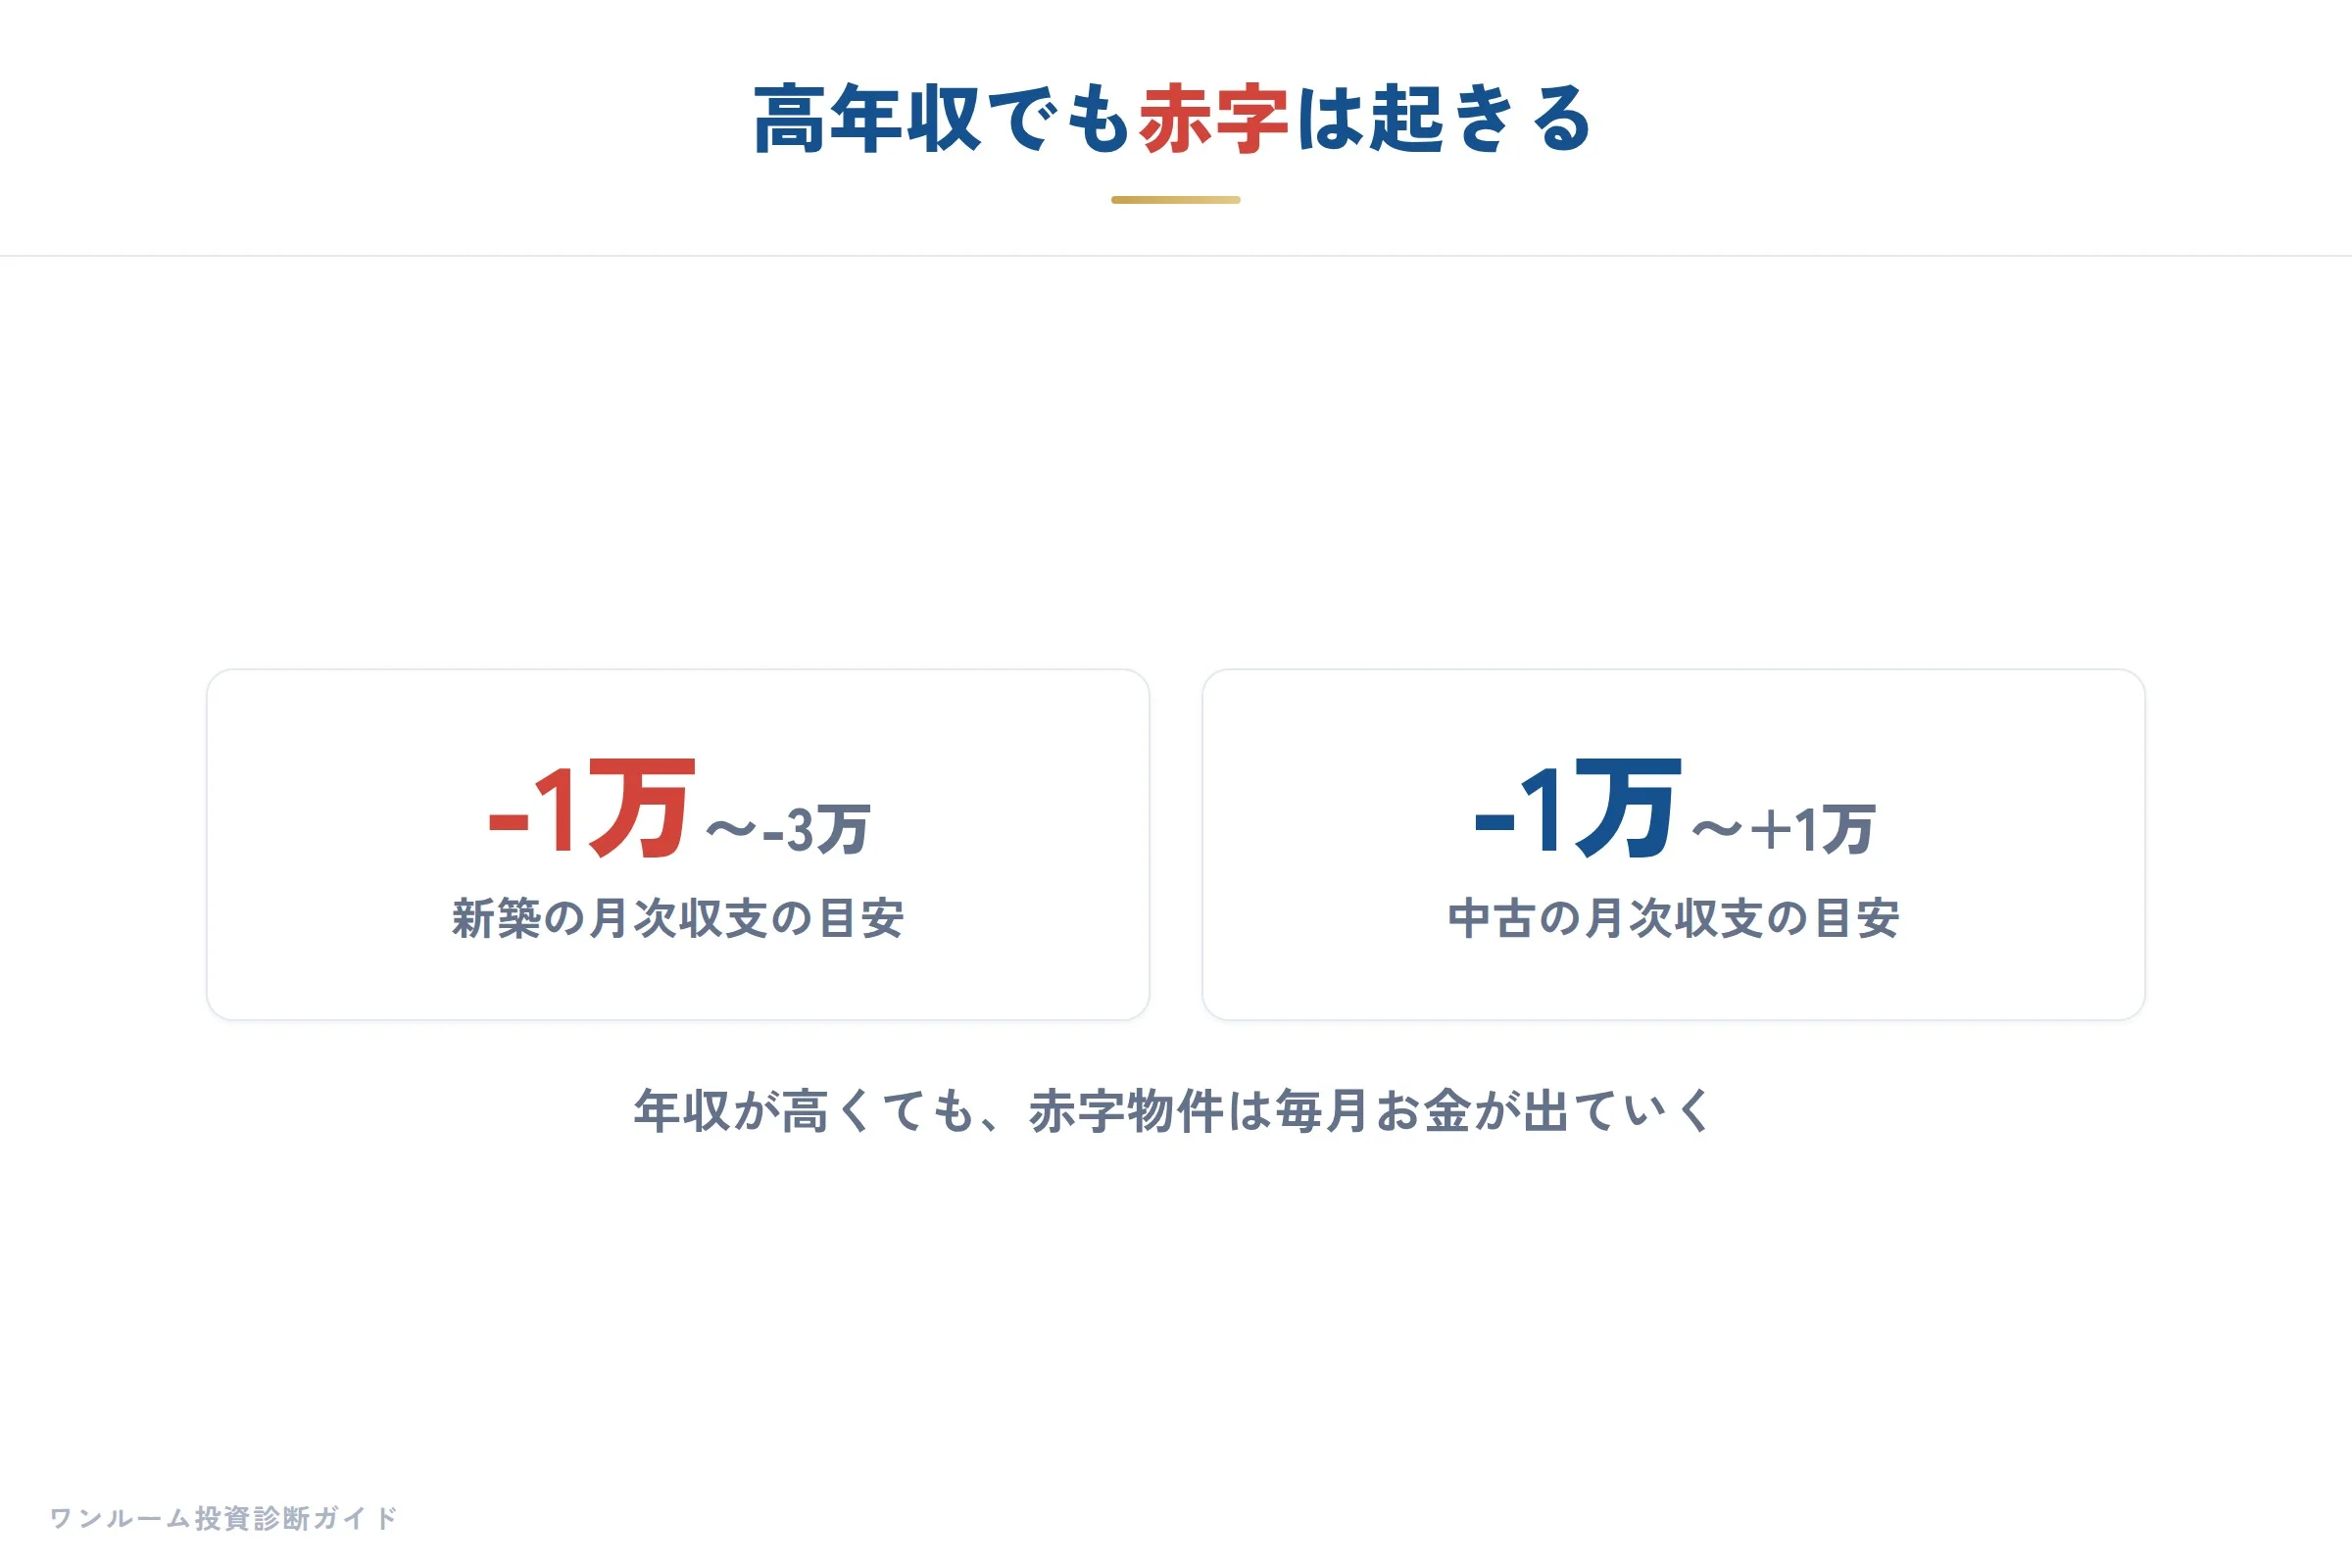
わたしが本『ワンルームマンション投資の診断書』でも書いたとおり、新築ワンルームの月々のキャッシュフローはマイナス1万円からマイナス3万円が一般的な目安です。
対して中古は、マイナス1万円からプラス1万円程度に収まる傾向があります。
つまり、物件そのものの収益性の差が、そのまま毎月の持ち出しの差になって表れます。
年収が高くても、赤字の物件を持てば毎月お金が出ていくという事実は変わりません。
パワーカップルの怖いところは、この赤字を「給与で吸収できてしまう」点にあります。
痛みを感じにくいまま数年が過ぎ、いざ売却しようとしたときに、はじめて含み損の大きさに気づく。
そういう相談を、わたしは2,000件を超えて受けてきました。
赤字の詳しい仕組みはワンルームマンション投資が赤字になる5つの理由でも整理していますので、あわせてご覧ください。
「赤字分は業者が負担します」という説明の落とし穴
「毎月の赤字は弊社が負担しますのでご安心を」。
このセールストークを信じて契約してはいけません。
結論として、契約書に永続的な保証として明記されていない口約束は、法的な根拠にならないからです。
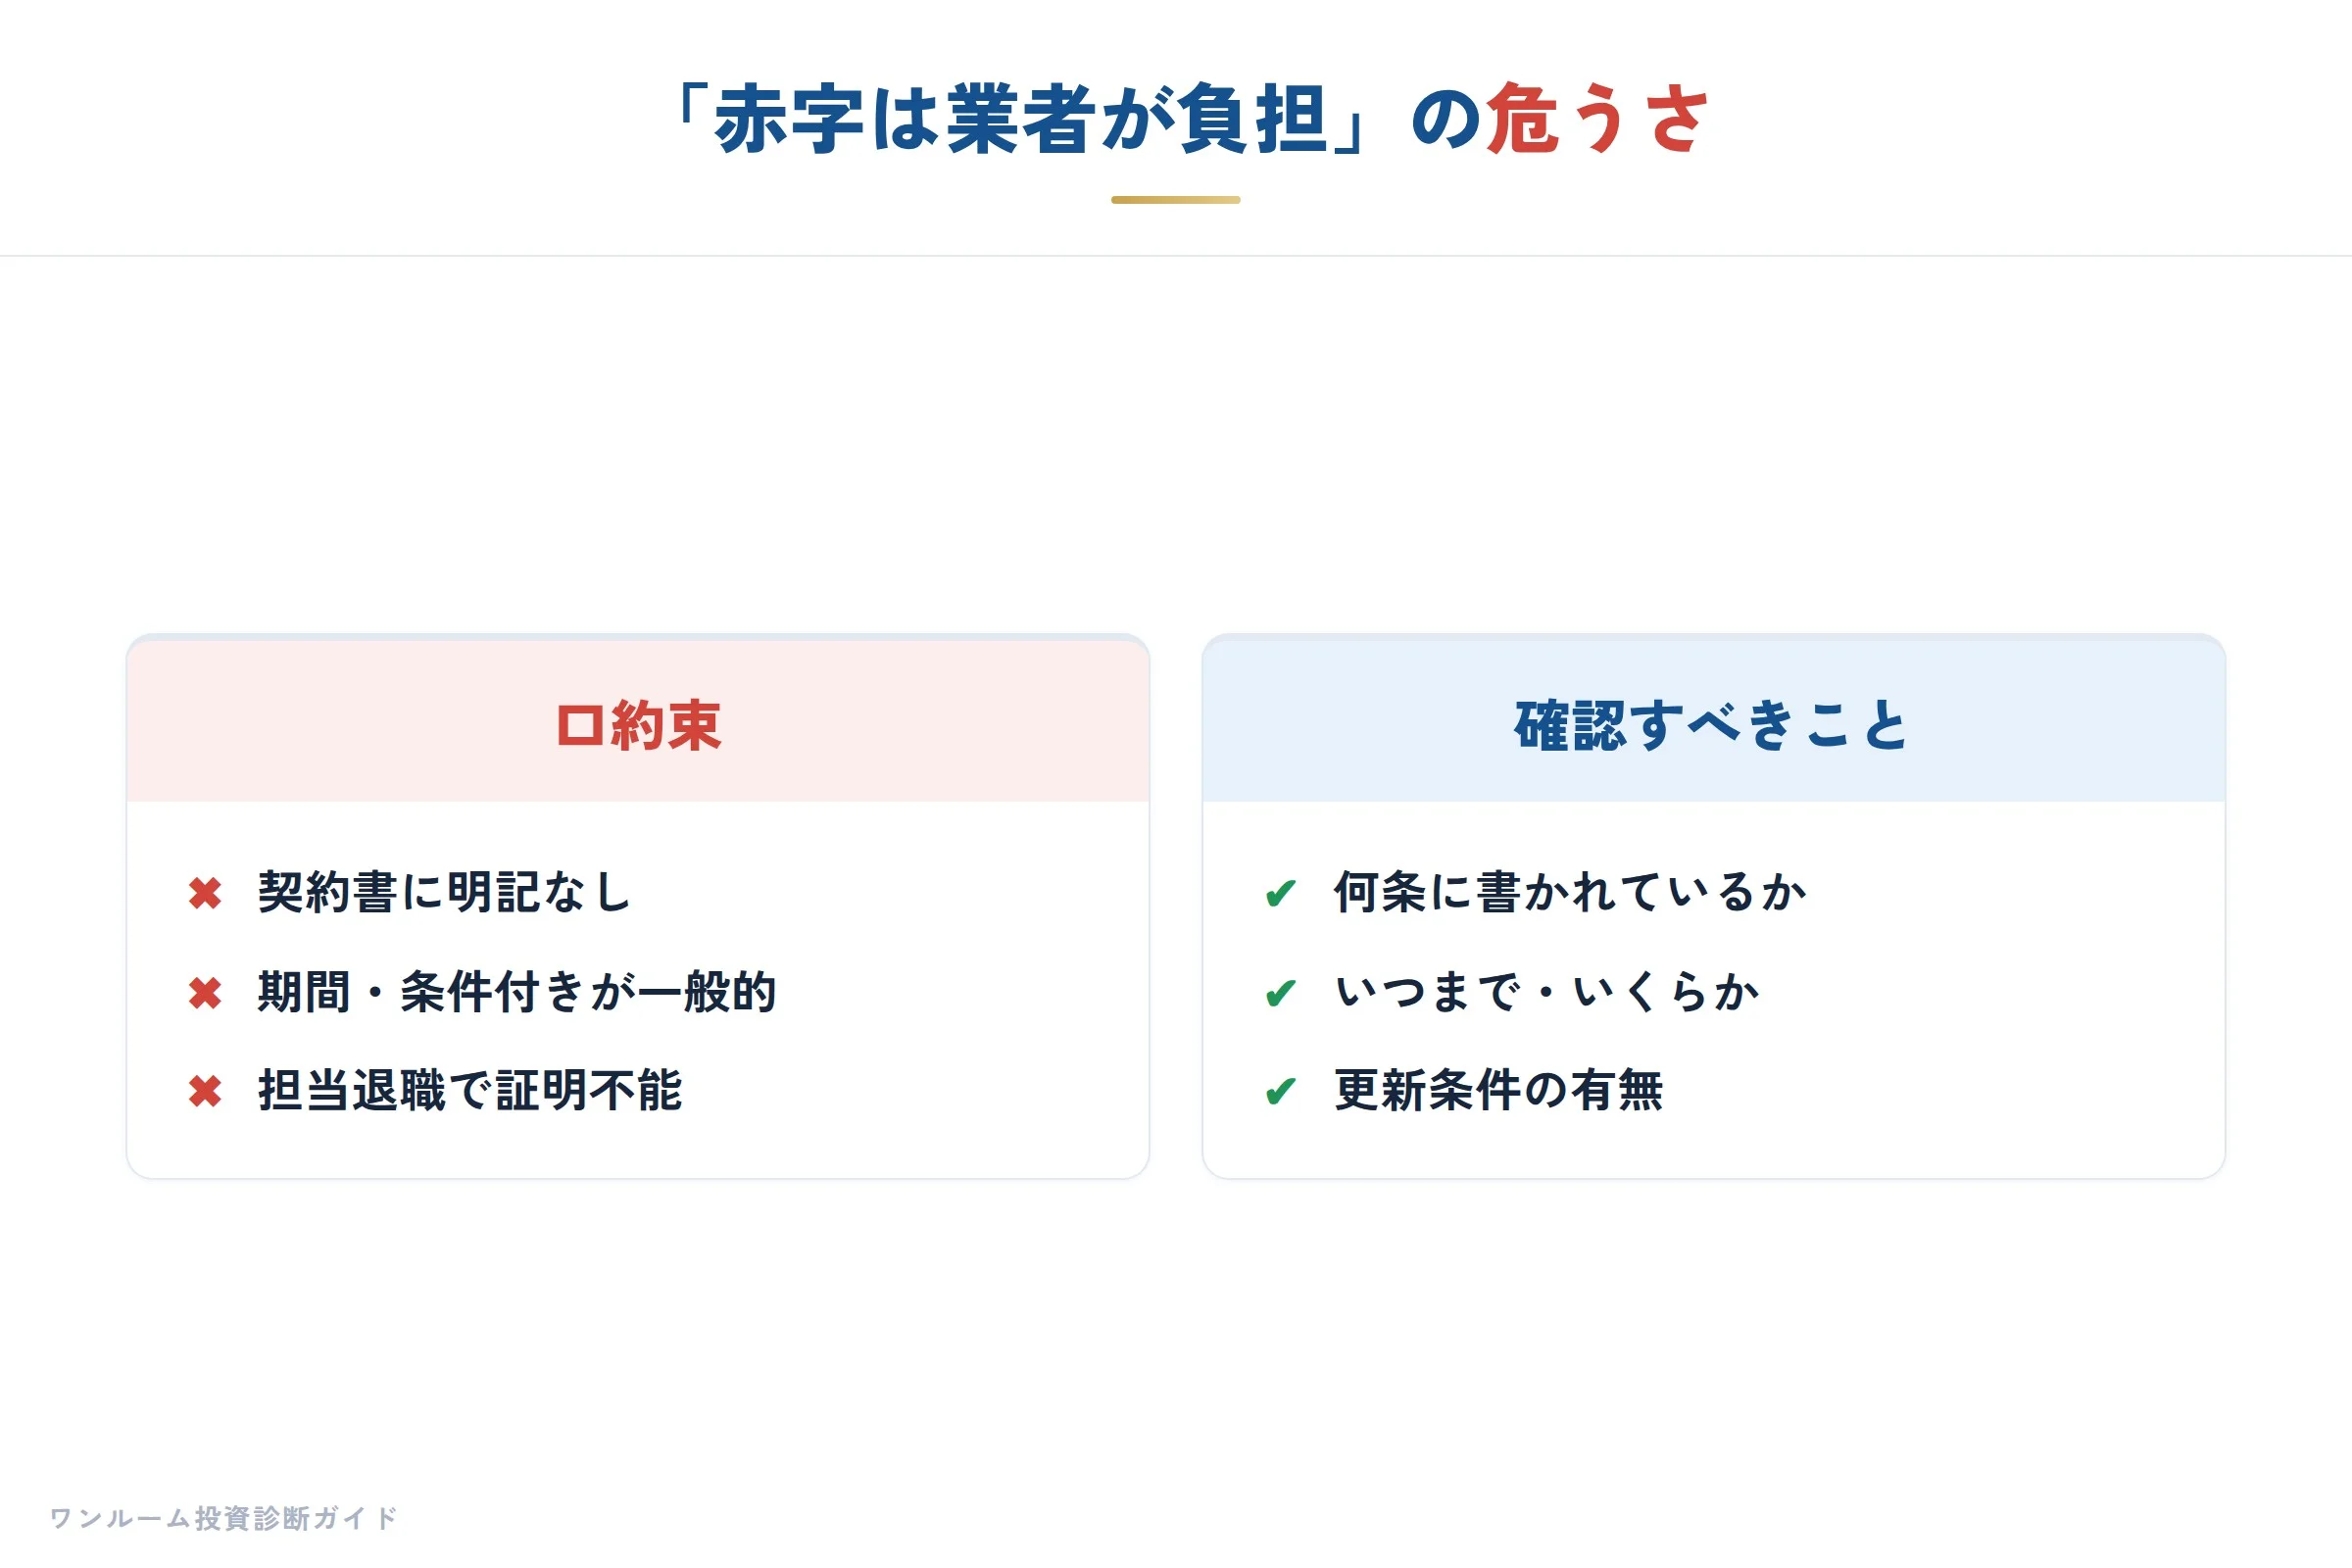
不動産Gメンの動画でも指摘されている論点ですが、この「負担」は多くの場合、一定期間限定であったり、更新の条件が付いていたりします。
家賃保証(サブリース)の賃料が数年ごとに見直されるのと同じで、負担してもらえる金額が減額されたり、打ち切られたりする余地が残されているのです。
会社の経営方針が変われば、その約束はどうなるでしょうか。
営業担当者が退職してしまえば、口頭のやりとりを証明する手段はありません。
わたしが現場にいた頃も、「赤字は会社が見ますから」という言葉は魔法のように効きました。
高年収の方ほど「大手の会社が言うなら」と信じてしまう。
しかし、投資の可否を判断すべきは、業者の善意ではなく契約書の条文と物件そのものの数字です。
負担の話が出たら、必ず「それは契約書の何条に、いつまで、いくら書かれていますか」と問い返してください。
問い返せる状態こそが、情報弱者から情報強者への第一歩です。
世帯年収という「属性」を使い切らされる構造
パワーカップルが警戒すべきは、自分たちの高い属性が「資産」ではなく「業者の在庫をさばく道具」として使われてしまう構造です。
融資枠は無限ではありません。
一度使えば、次に本当に必要な住宅ローンや事業資金の枠を圧迫します。
不動産投資は、手持ち資金ではなく社会的信用でローンを組める点が最大の魅力です。
本でもお伝えしているとおり、年収500万円から5,000万円の会社員・公務員・医療関係者は、まさにこの信用を活用できる層です。
ところが、この信用は使い方を誤ると諸刃の剣になります。
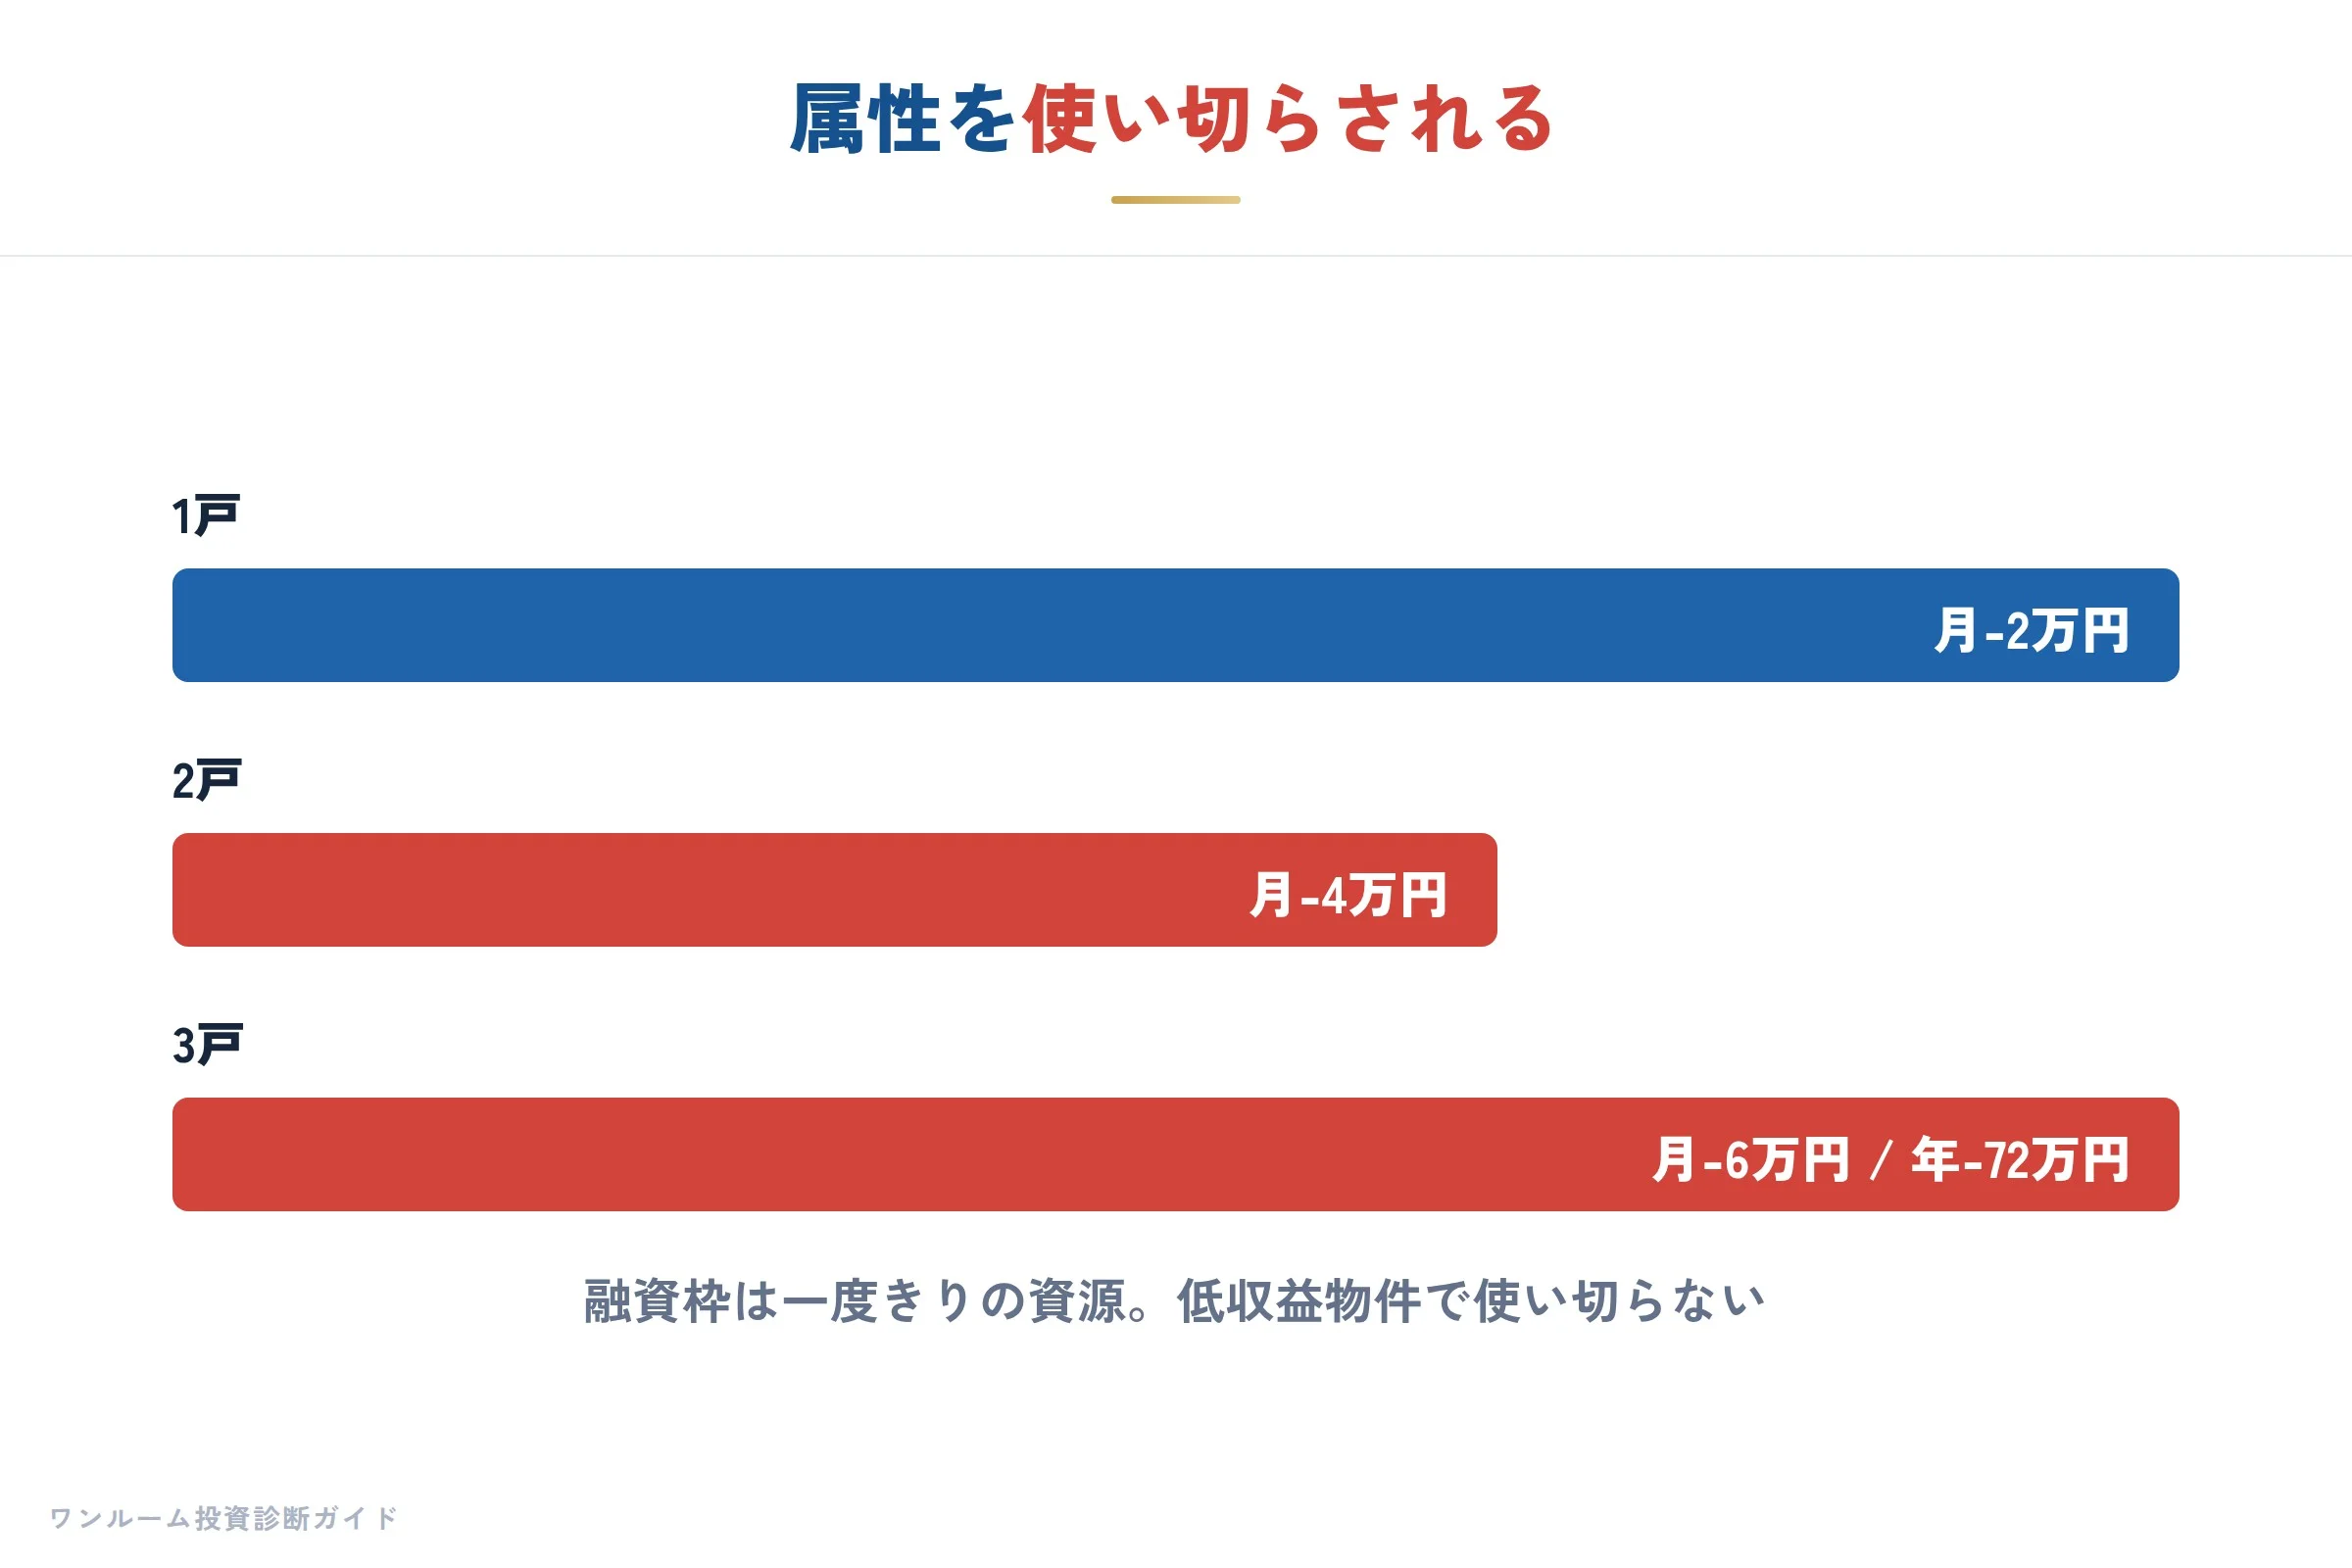
高属性を評価されて次々と物件を勧められ、2戸、3戸と積み上げていくうちに、毎月の赤字も比例して膨らんでいきます。
たとえば1戸あたり月2万円の赤字なら、3戸で月6万円、年間72万円の持ち出しです。
これは老後の年金不足を補うどころか、現役時代の家計を確実に削っていく数字です。
パワーカップルは「まだ借りられる」と言われがちですが、借りられることと、借りるべきことは別の話です。
属性は一度きりの貴重な資源だからこそ、収益性の低い物件で使い切ってはいけません。
共働き高年収が狙われやすい3つの理由
なぜ営業マンは、共働きの高年収世帯を優先的にターゲットにするのか。
結論は、融資が通りやすく、赤字への耐性があり、多忙で数字の検証を後回しにしがちだからです。
この3点がそろうと、割高な物件でも契約に至りやすくなります。
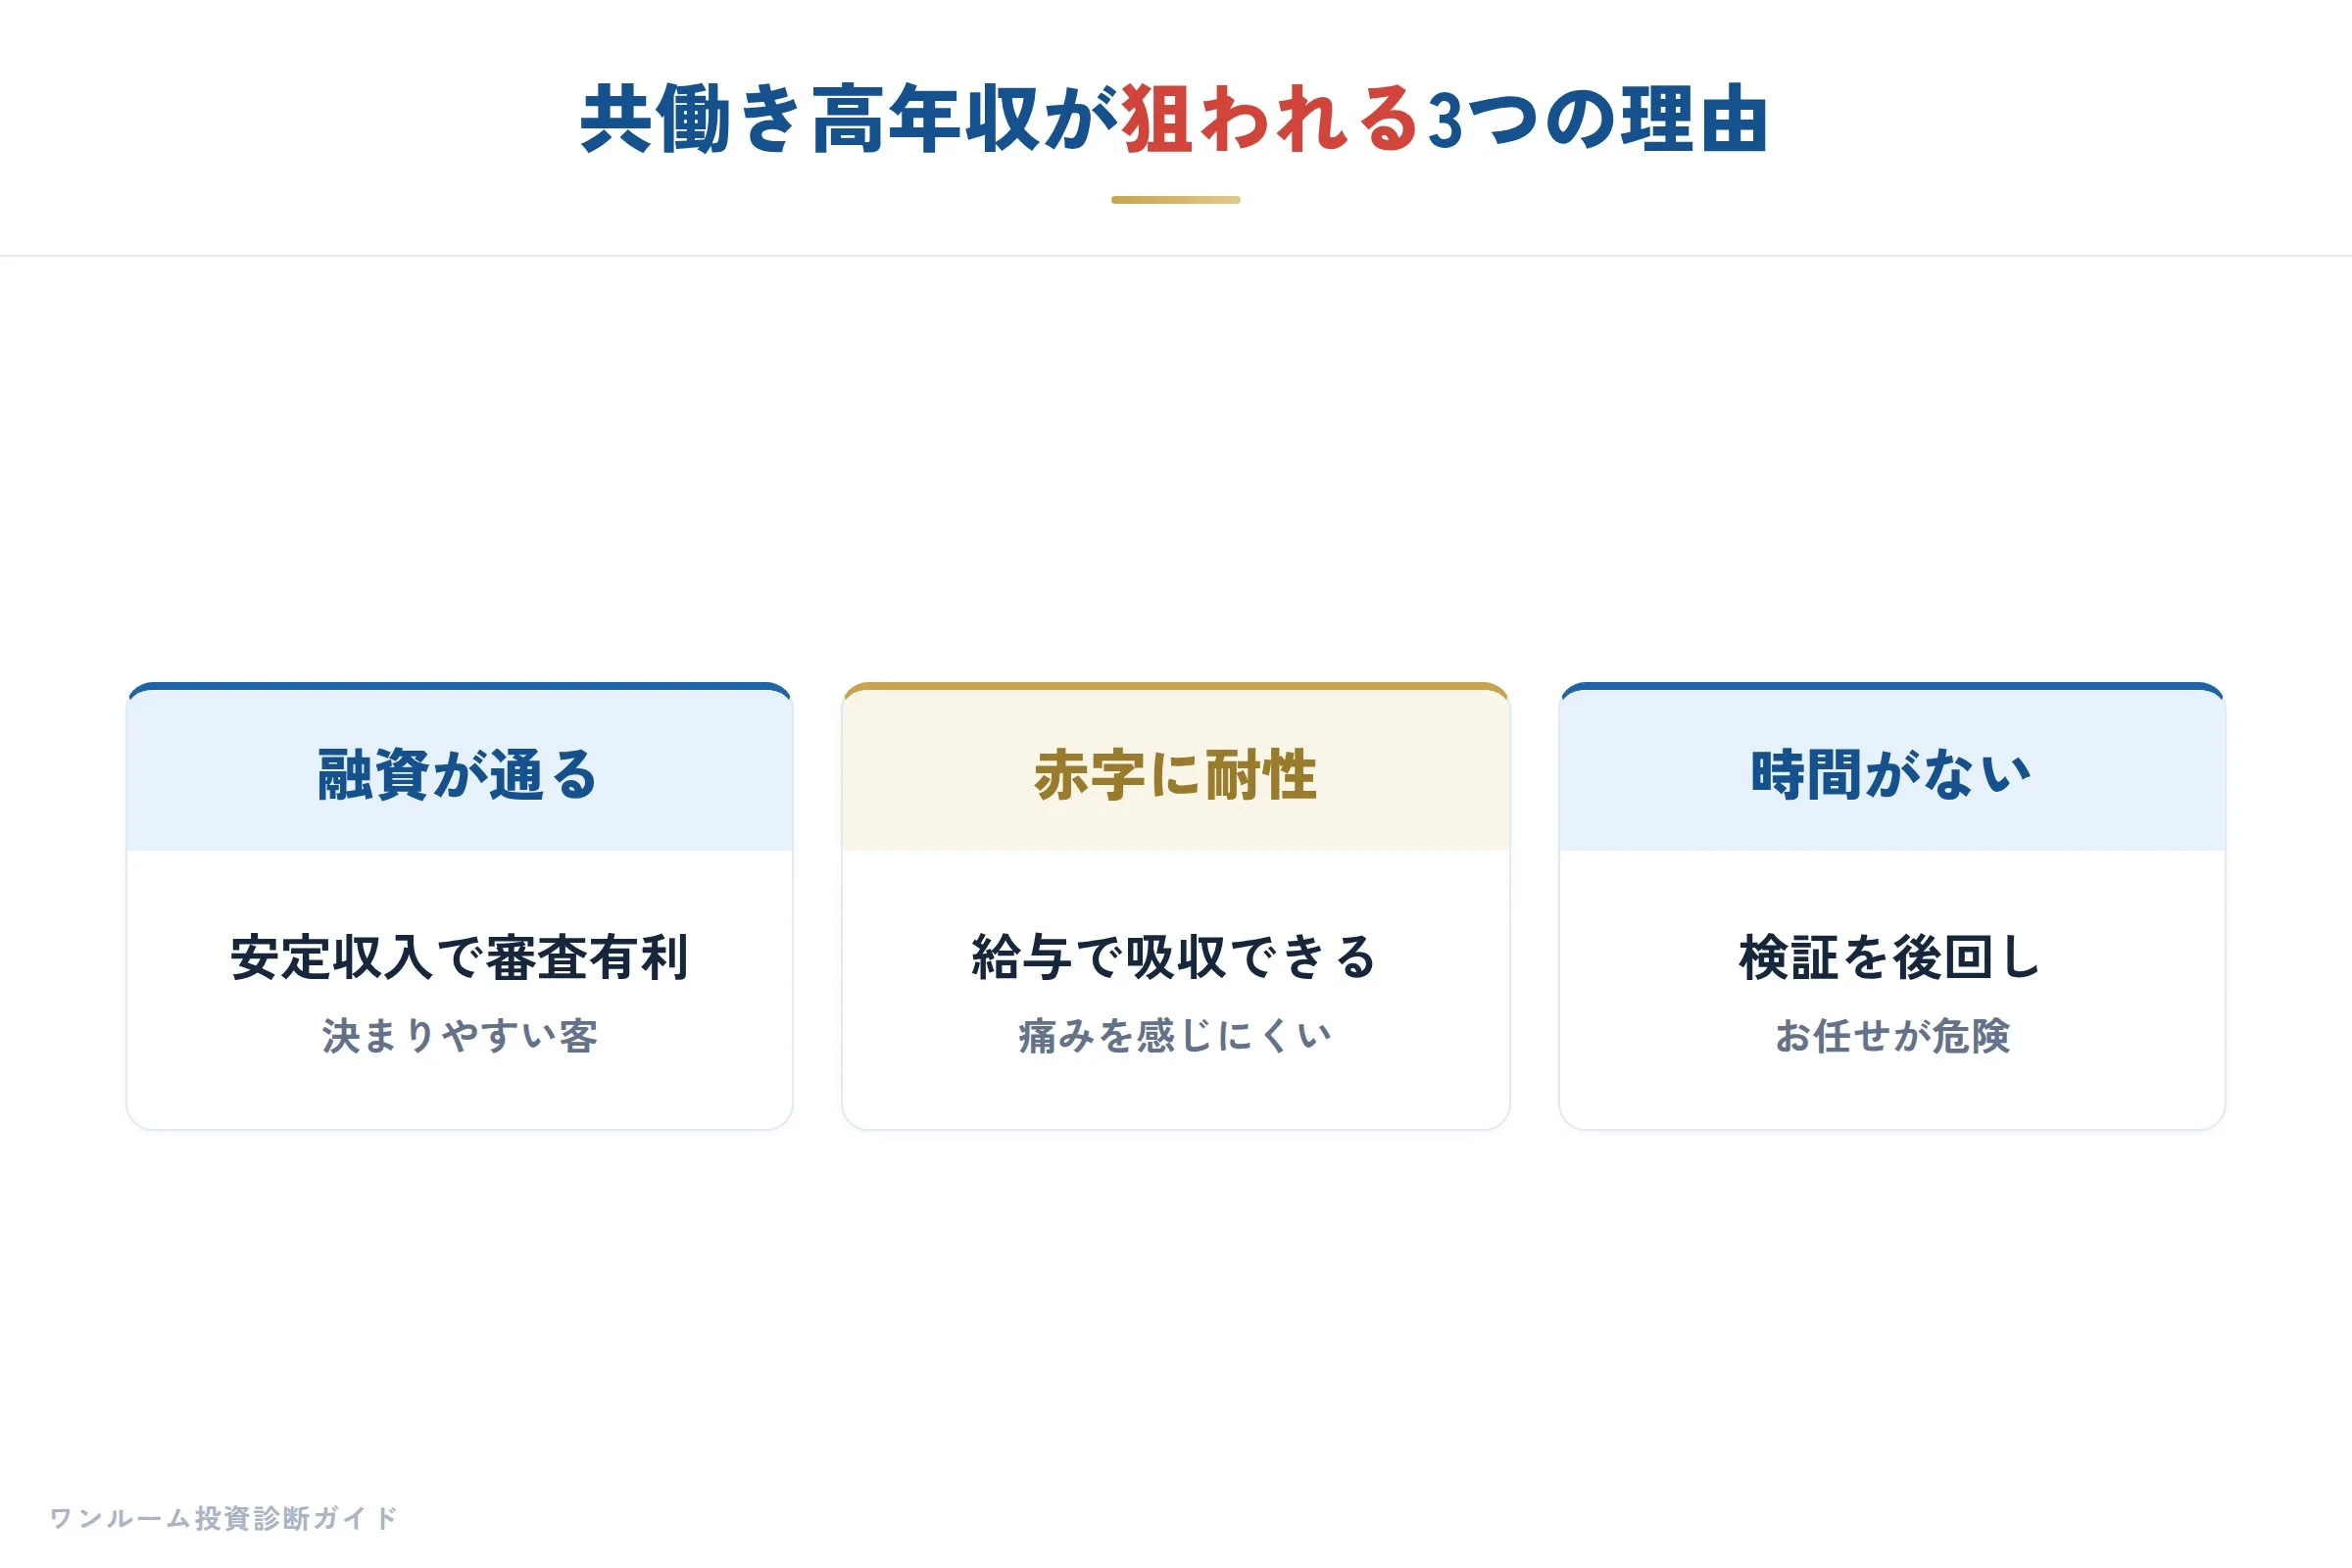
1つ目は、融資の通りやすさです。
金融機関は世帯の返済能力を重視するため、共働きで安定収入がある世帯は審査が有利になります。
営業マンにとっては「話を進めれば決まる客」なのです。
2つ目は、赤字への耐性です。
毎月2万円の持ち出しがあっても、世帯年収が高ければ家計は回ってしまいます。
痛みを感じにくいことが、逆に問題の発見を遅らせます。
3つ目は、時間のなさです。
共働きで多忙なパワーカップルは、実質利回りの計算や物件の比較検討に十分な時間を割けません。
「忙しいでしょうから、あとはお任せください」という言葉に安心してしまう。
わたしの経験では、この「お任せ」がもっとも危険なサインでした。
なぜこの物件なのかを自分の言葉で説明できないまま買った人ほど、後悔しています。
やめとけは本当?後悔する人しない人の違いでも、判断を他人任せにした人が陥りやすいパターンを詳しく解説しています。
収支シミュレーションで見る赤字の正体
赤字の正体は、表面利回りには含まれない管理費・修繕積立金・固定資産税・ローン金利にあります。
営業資料の利回りだけを見ていると、この費用が見えません。
実質収支で計算し直すと、多くの新築ワンルームが持ち出しになります。
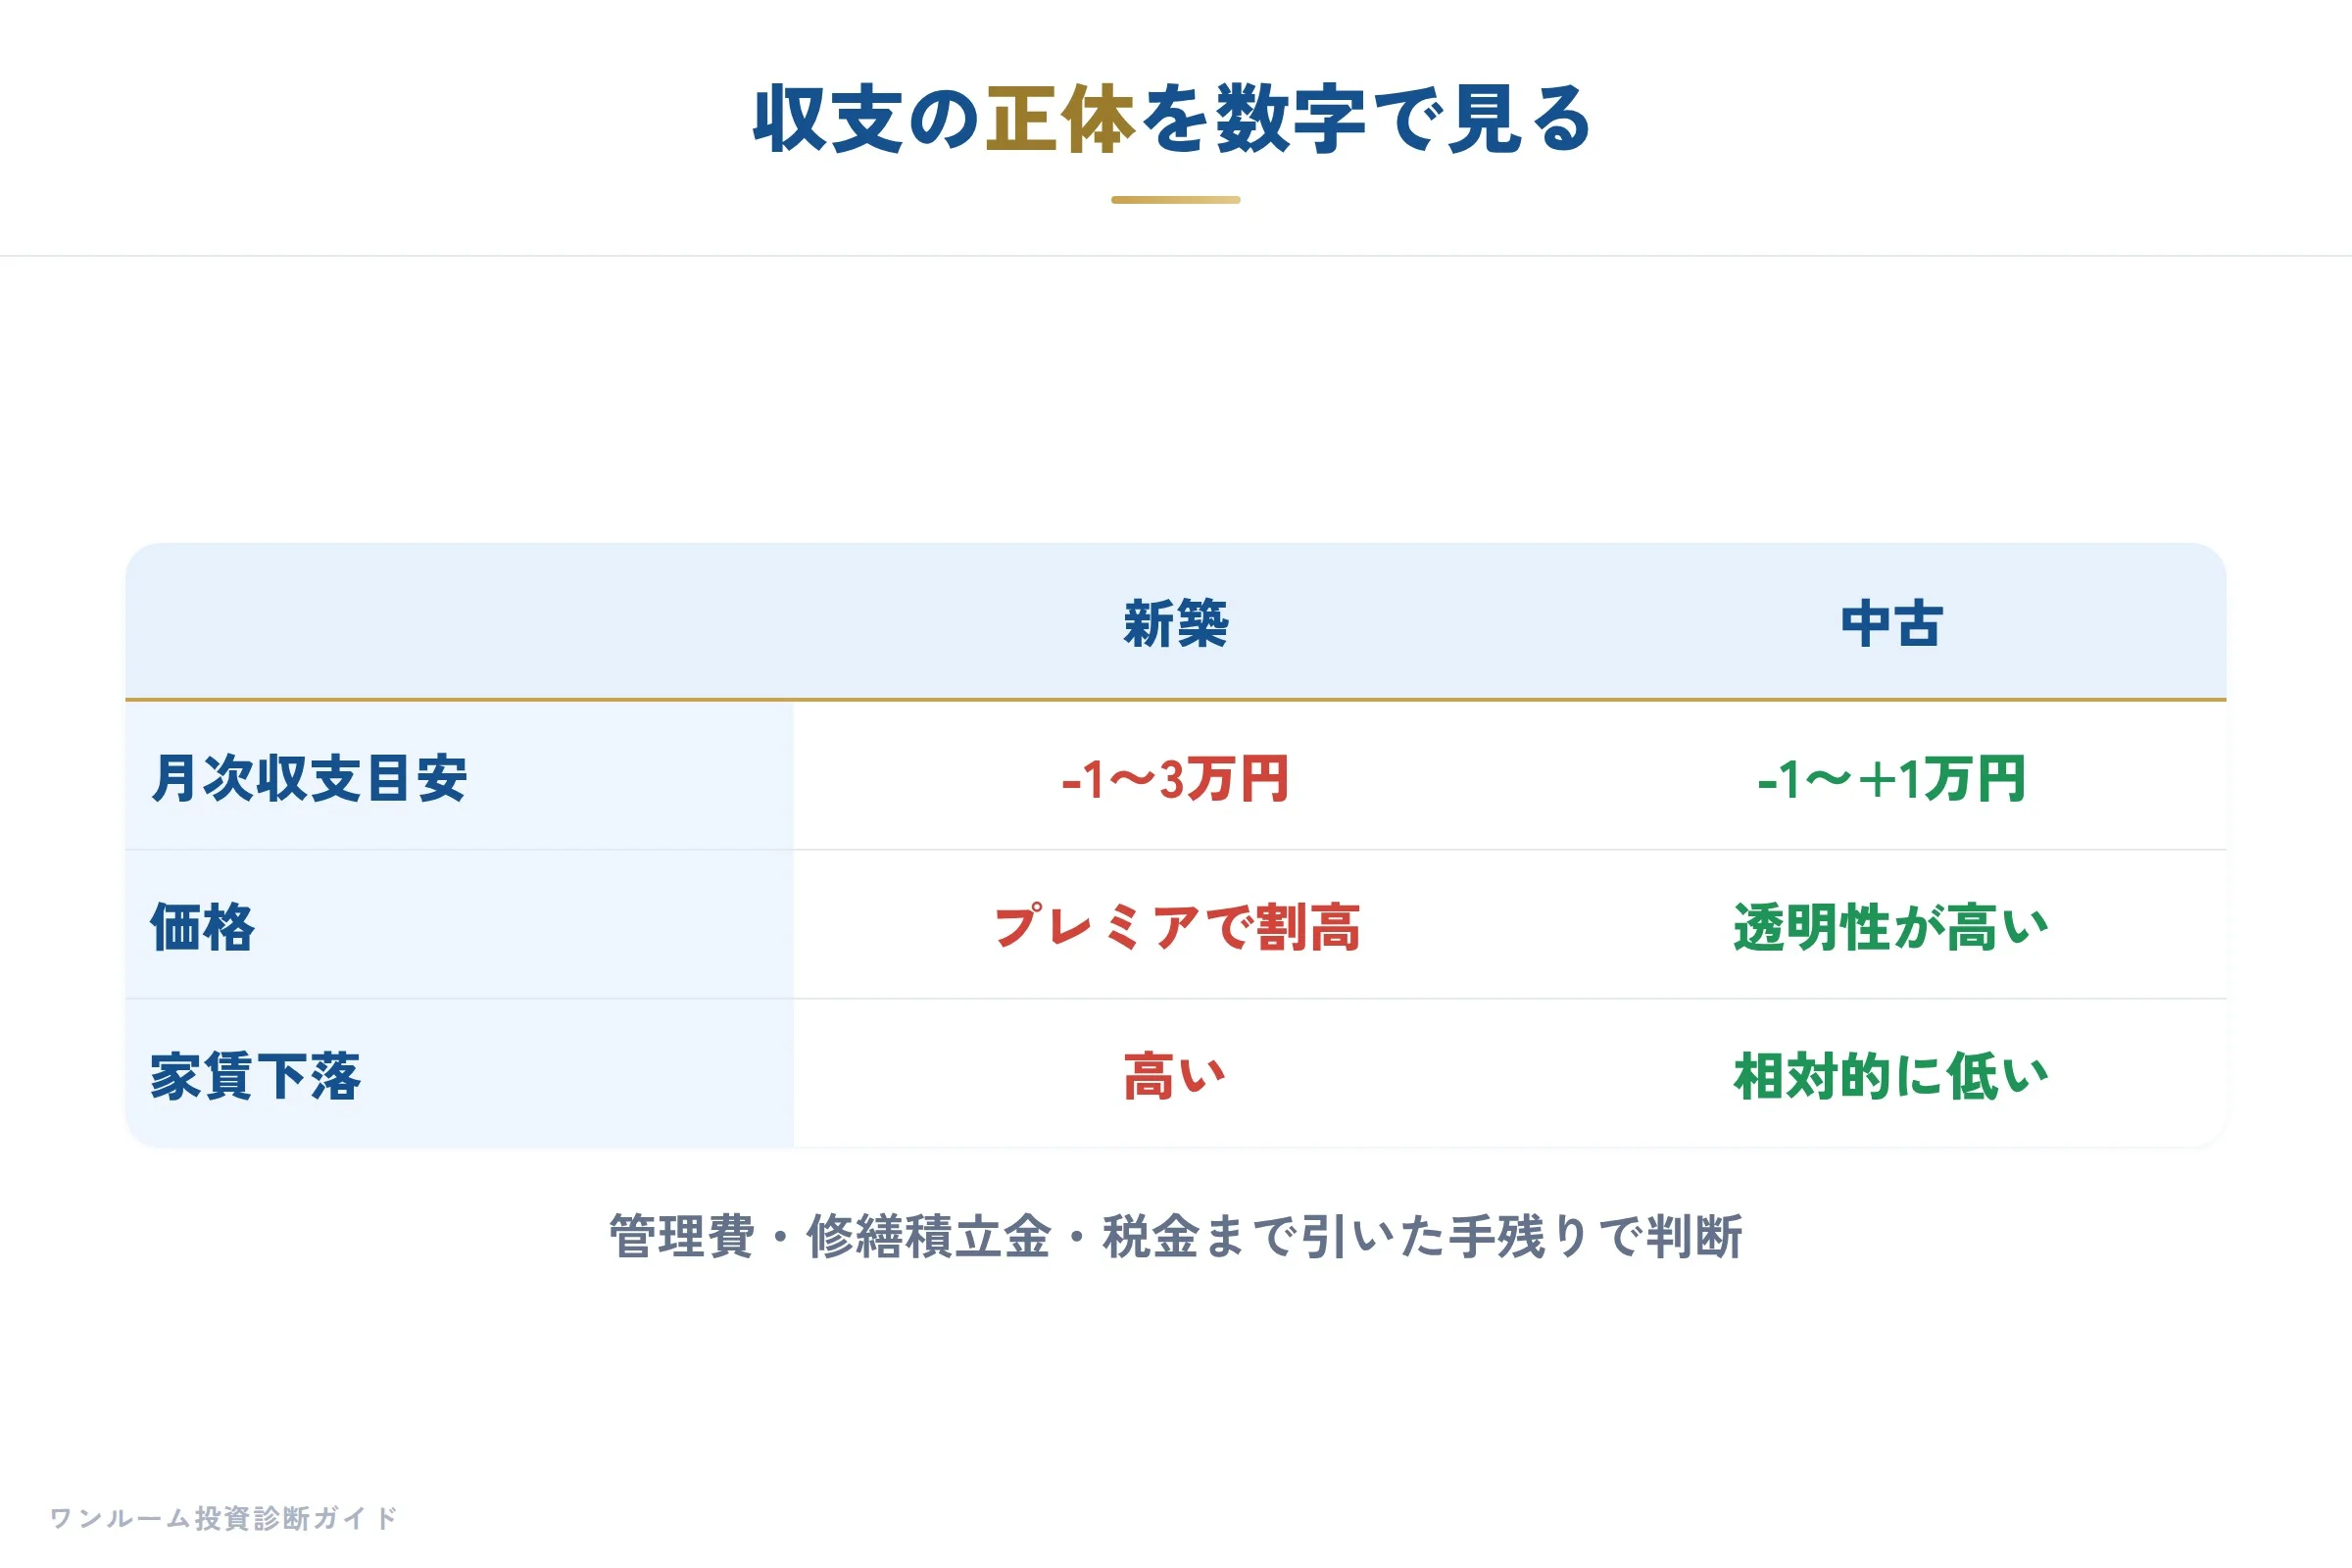
本で紹介した東京・大森駅の中古物件の実例では、月額収支はマイナス1,150円、固定資産税を含めても年間約74,180円の負担で所有できています。
これは中古で収益性が比較的高い例です。
一方、新築ワンルームは新築プレミアムで価格が割高になるため、同じ立地でも月々の持ち出しが1万円から3万円に膨らみます。
下の目安を見比べてみてください。
| 項目 | 新築ワンルーム | 中古ワンルーム |
|---|---|---|
| 月々の収支目安 | マイナス1万〜3万円 | マイナス1万〜プラス1万円 |
| 価格 | 新築プレミアムで割高 | 価格の透明性が高い |
| 家賃下落リスク | 高い | 相対的に低い |
大切なのは、営業マンの提示する数字をうのみにせず、自分で管理費・修繕積立金・税金まで引いた手残りを計算することです。
パワーカップルであっても、この計算を省いてよい理由はどこにもありません。
数字は嘘をつきませんが、数字を見せない資料は真実を隠せます。
「節税になるから赤字でもいい」は本当か
「赤字でも節税になるから実質はプラス」という説明にも注意が必要です。
結論として、節税効果は一時的で、1年目が最大、年収700万円以下では効果が薄いというのが本での整理です。
赤字を節税で正当化するのは、順序が逆です。
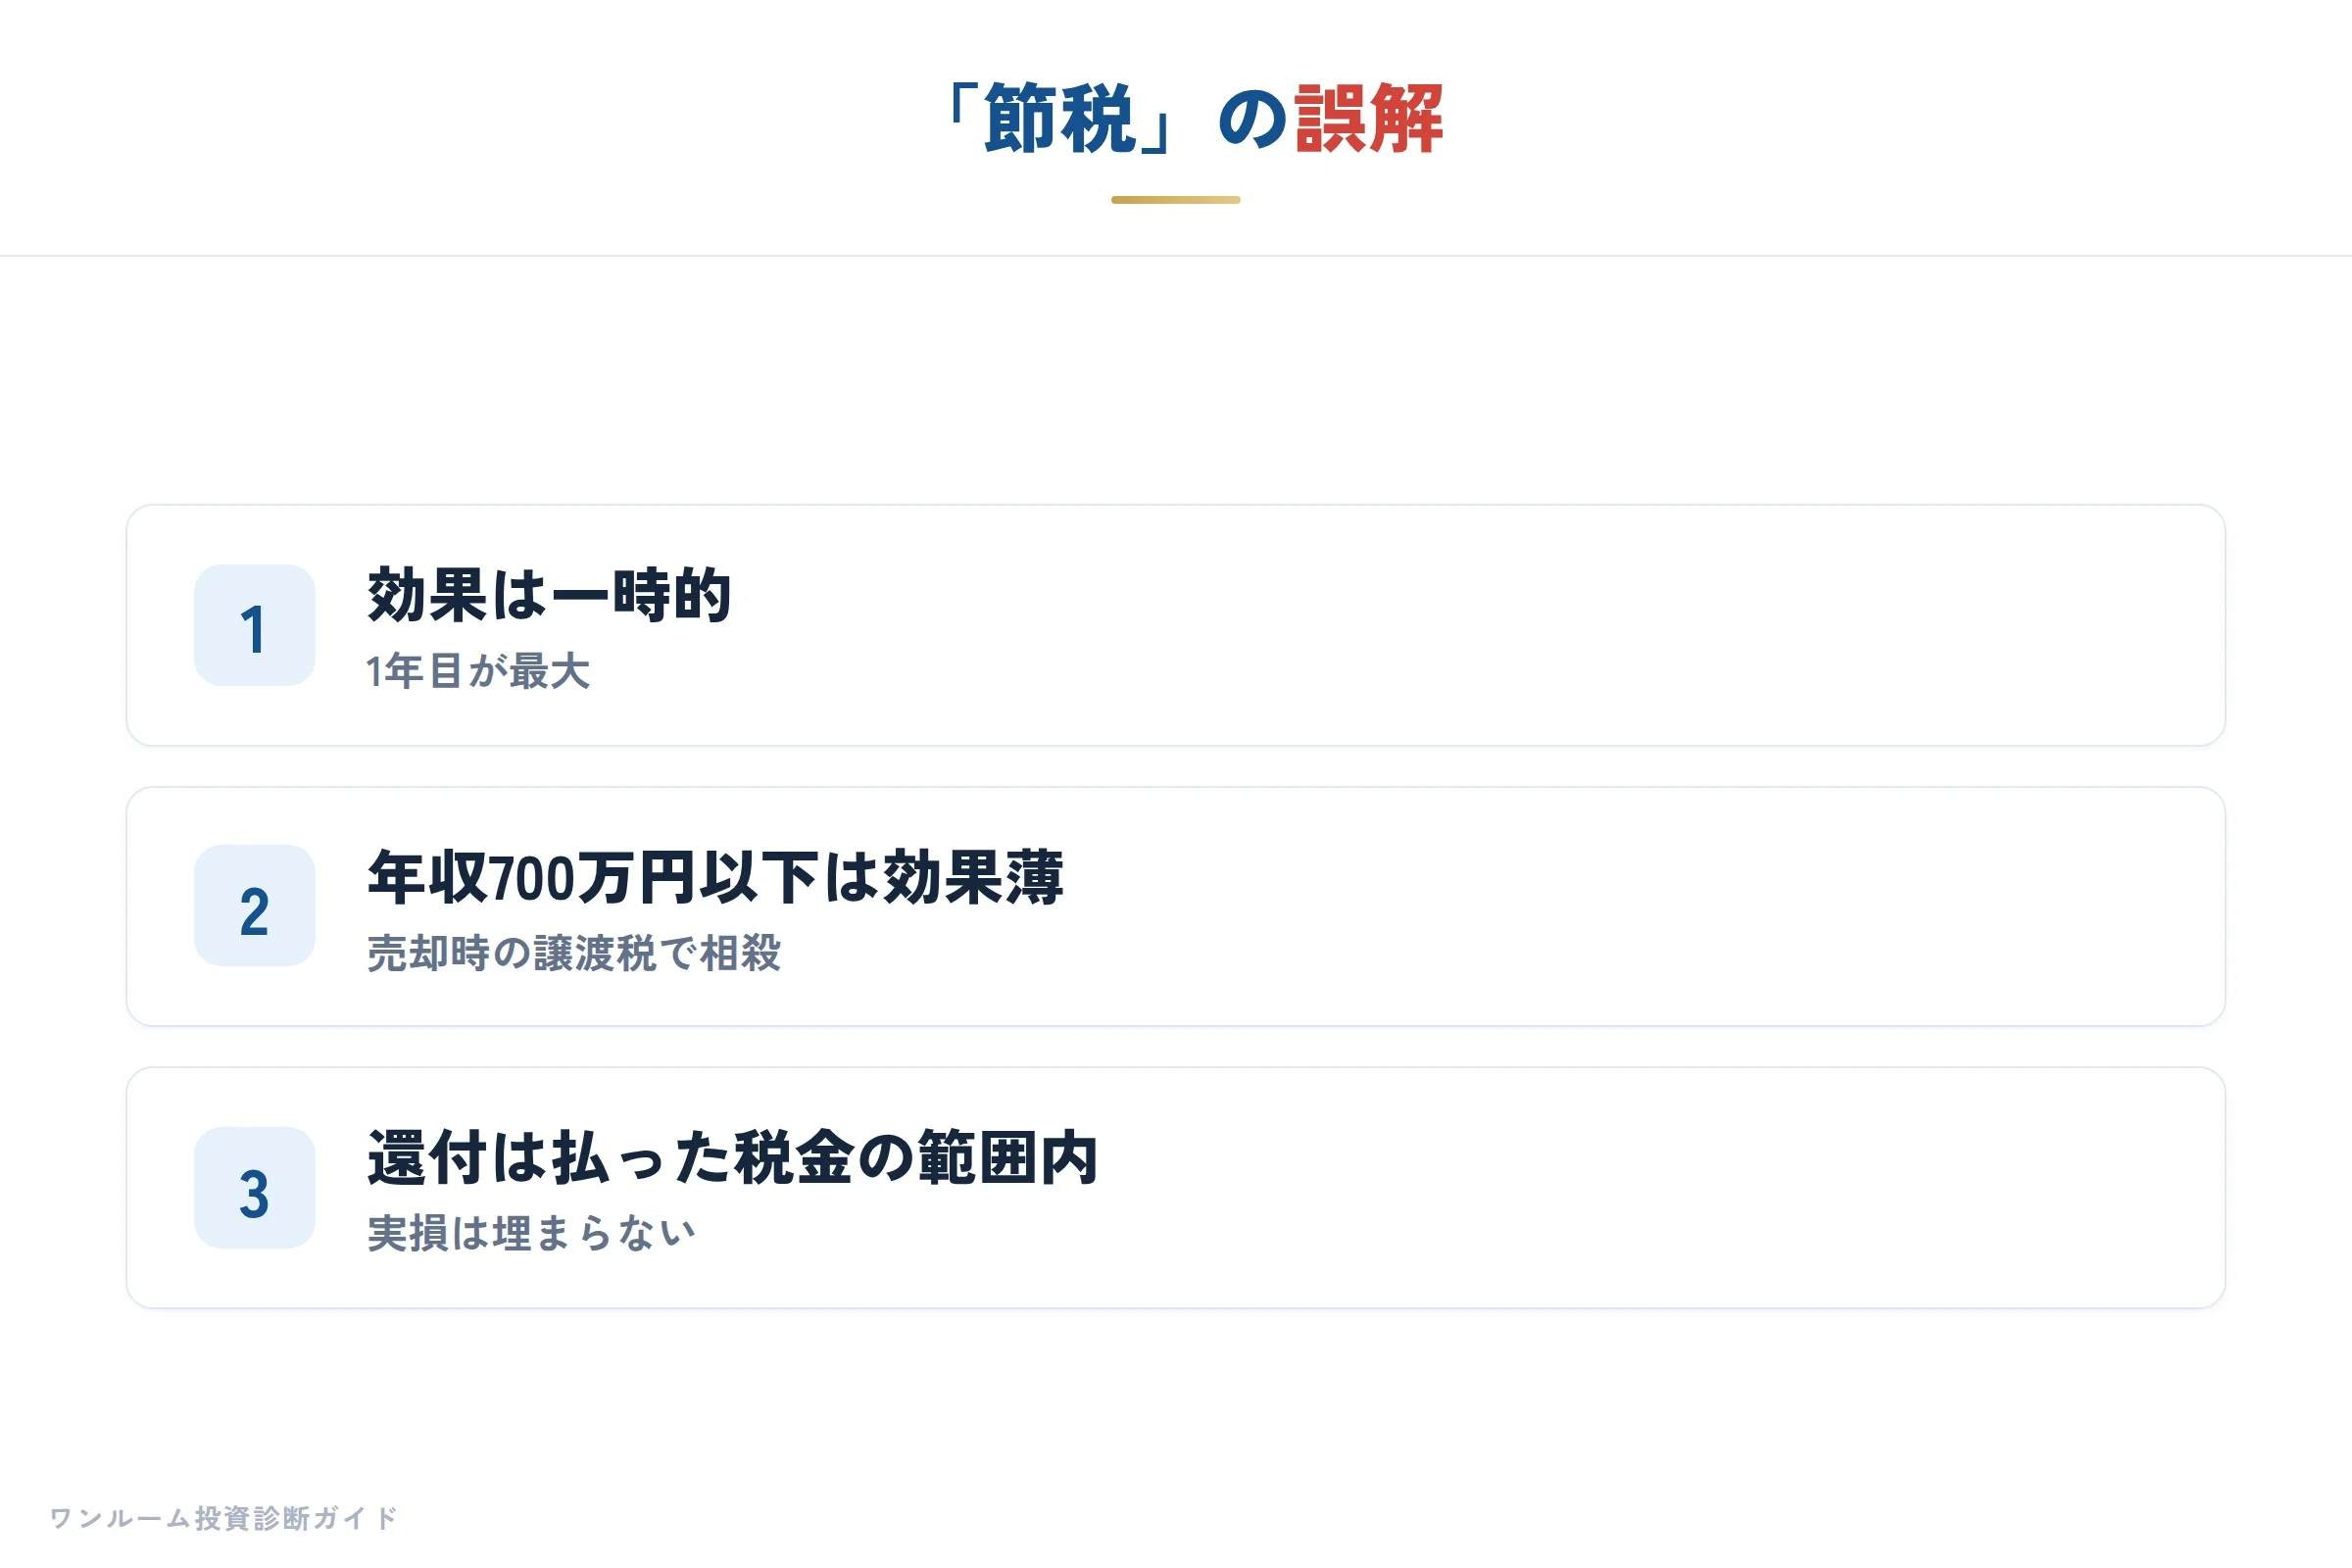
不動産投資の節税は、減価償却費などの経費で会計上の赤字をつくり、所得税・住民税の還付を受ける仕組みです。
ただし設備の償却期間が終われば効果は目減りし、売却時には譲渡税で相殺される面もあります。
パワーカップルは高所得ゆえに節税メリットが強調されがちですが、還付されるのはあくまで払った税金の範囲内です。
毎月2万円の実損を出しながら、年間で数万円の還付を得ても、トータルではマイナスというケースは珍しくありません。
節税は投資の主目的ではなく、あくまで副産物です。
本でも繰り返しお伝えしているとおり、目的は「収益性のよい物件を持つこと」であって、「節税のために赤字物件を持つこと」ではありません。
節税を理由に赤字を受け入れるのは、本末転倒だとわたしは考えています。
パワーカップルが後悔しないためのチェックポイント
後悔しないために必要なのは、契約前に自分の言葉で「なぜこの物件か」を説明できる状態にしておくことです。
以下のチェックを一つでも満たせないなら、契約を急ぐべきではありません。
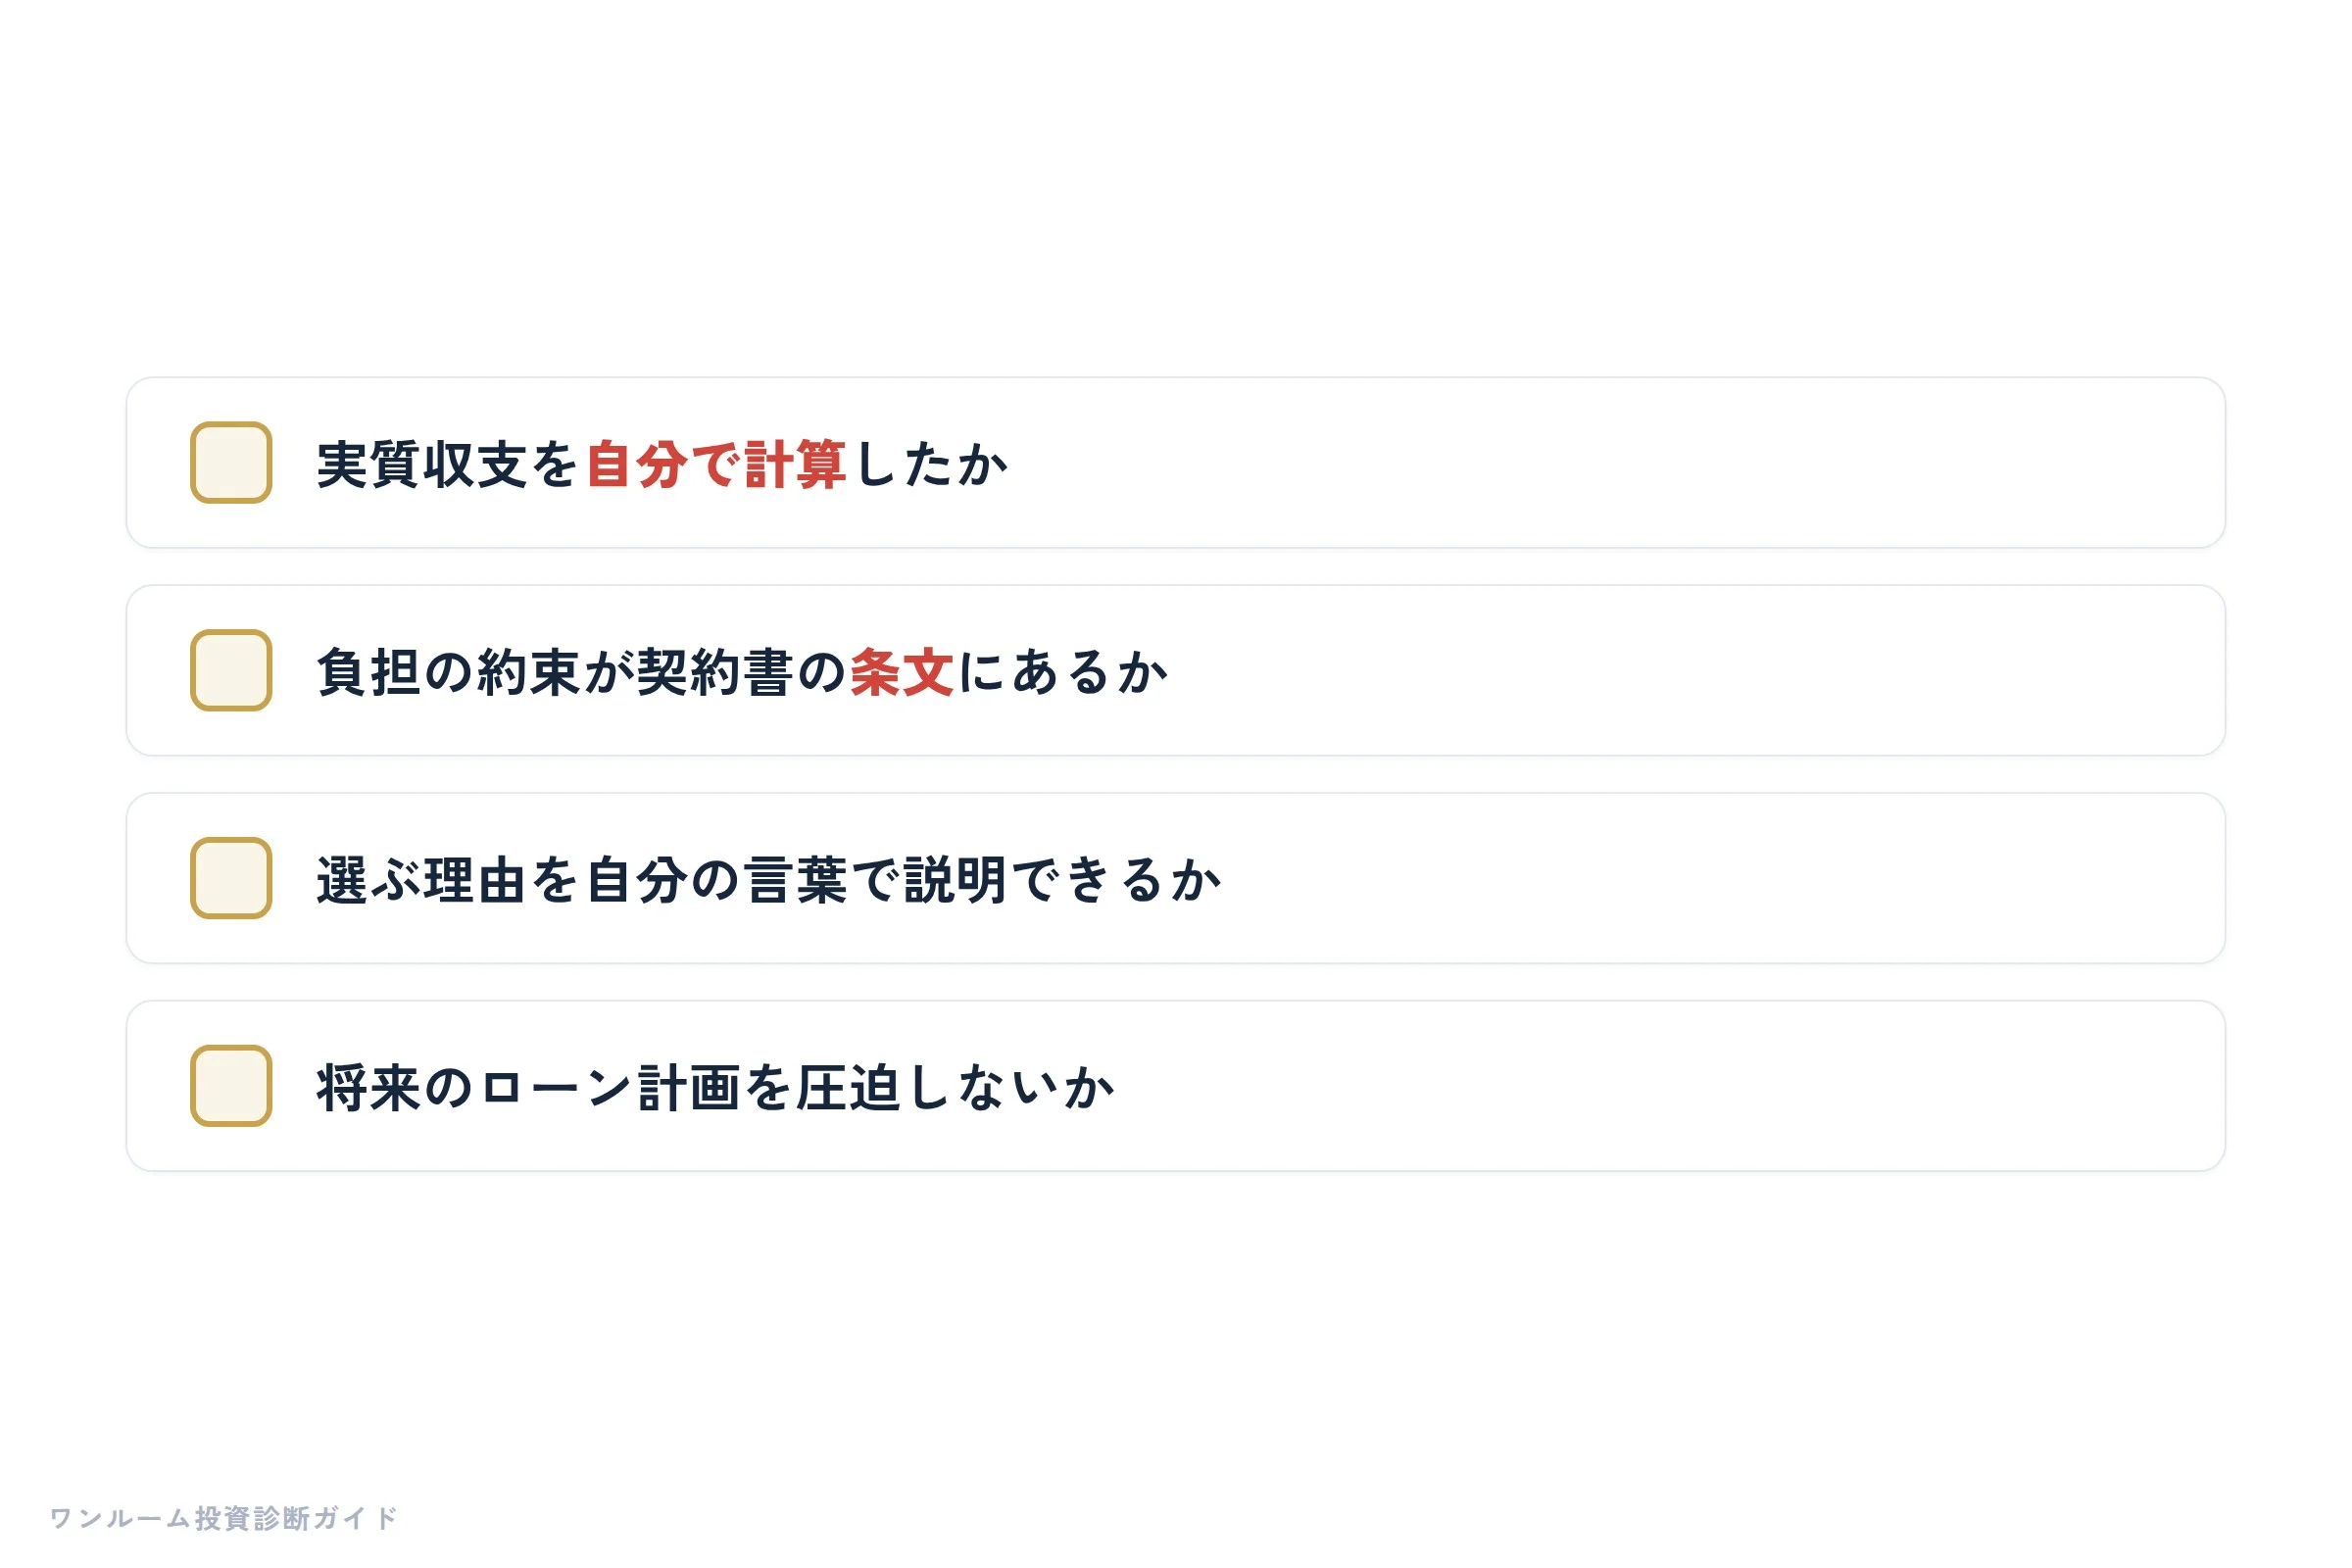
まず、表面利回りではなく実質収支を自分で計算したか。
次に、「赤字は業者が負担」という説明が契約書の条文として何年間、いくら明記されているかを確認したか。
そして、その物件を選ぶ理由を、営業トークではなく自分の数字で説明できるか。
さらに、いま融資枠を使うことが、将来の住宅ローンや教育資金の計画を圧迫しないかを世帯で話し合ったか。
これらは、どれも特別な専門知識がなくても点検できる項目です。
共働きで多忙だからこそ、この最低限のチェックだけは他人任せにしないでください。
わたしが見てきた失敗の多くは、能力の問題ではなく、確認を省いたことに起因していました。
失敗例・失敗談に学ぶ典型パターンも、契約前の判断材料としてぜひ目を通してみてください。
買う前に、売らない第三者へ相談を
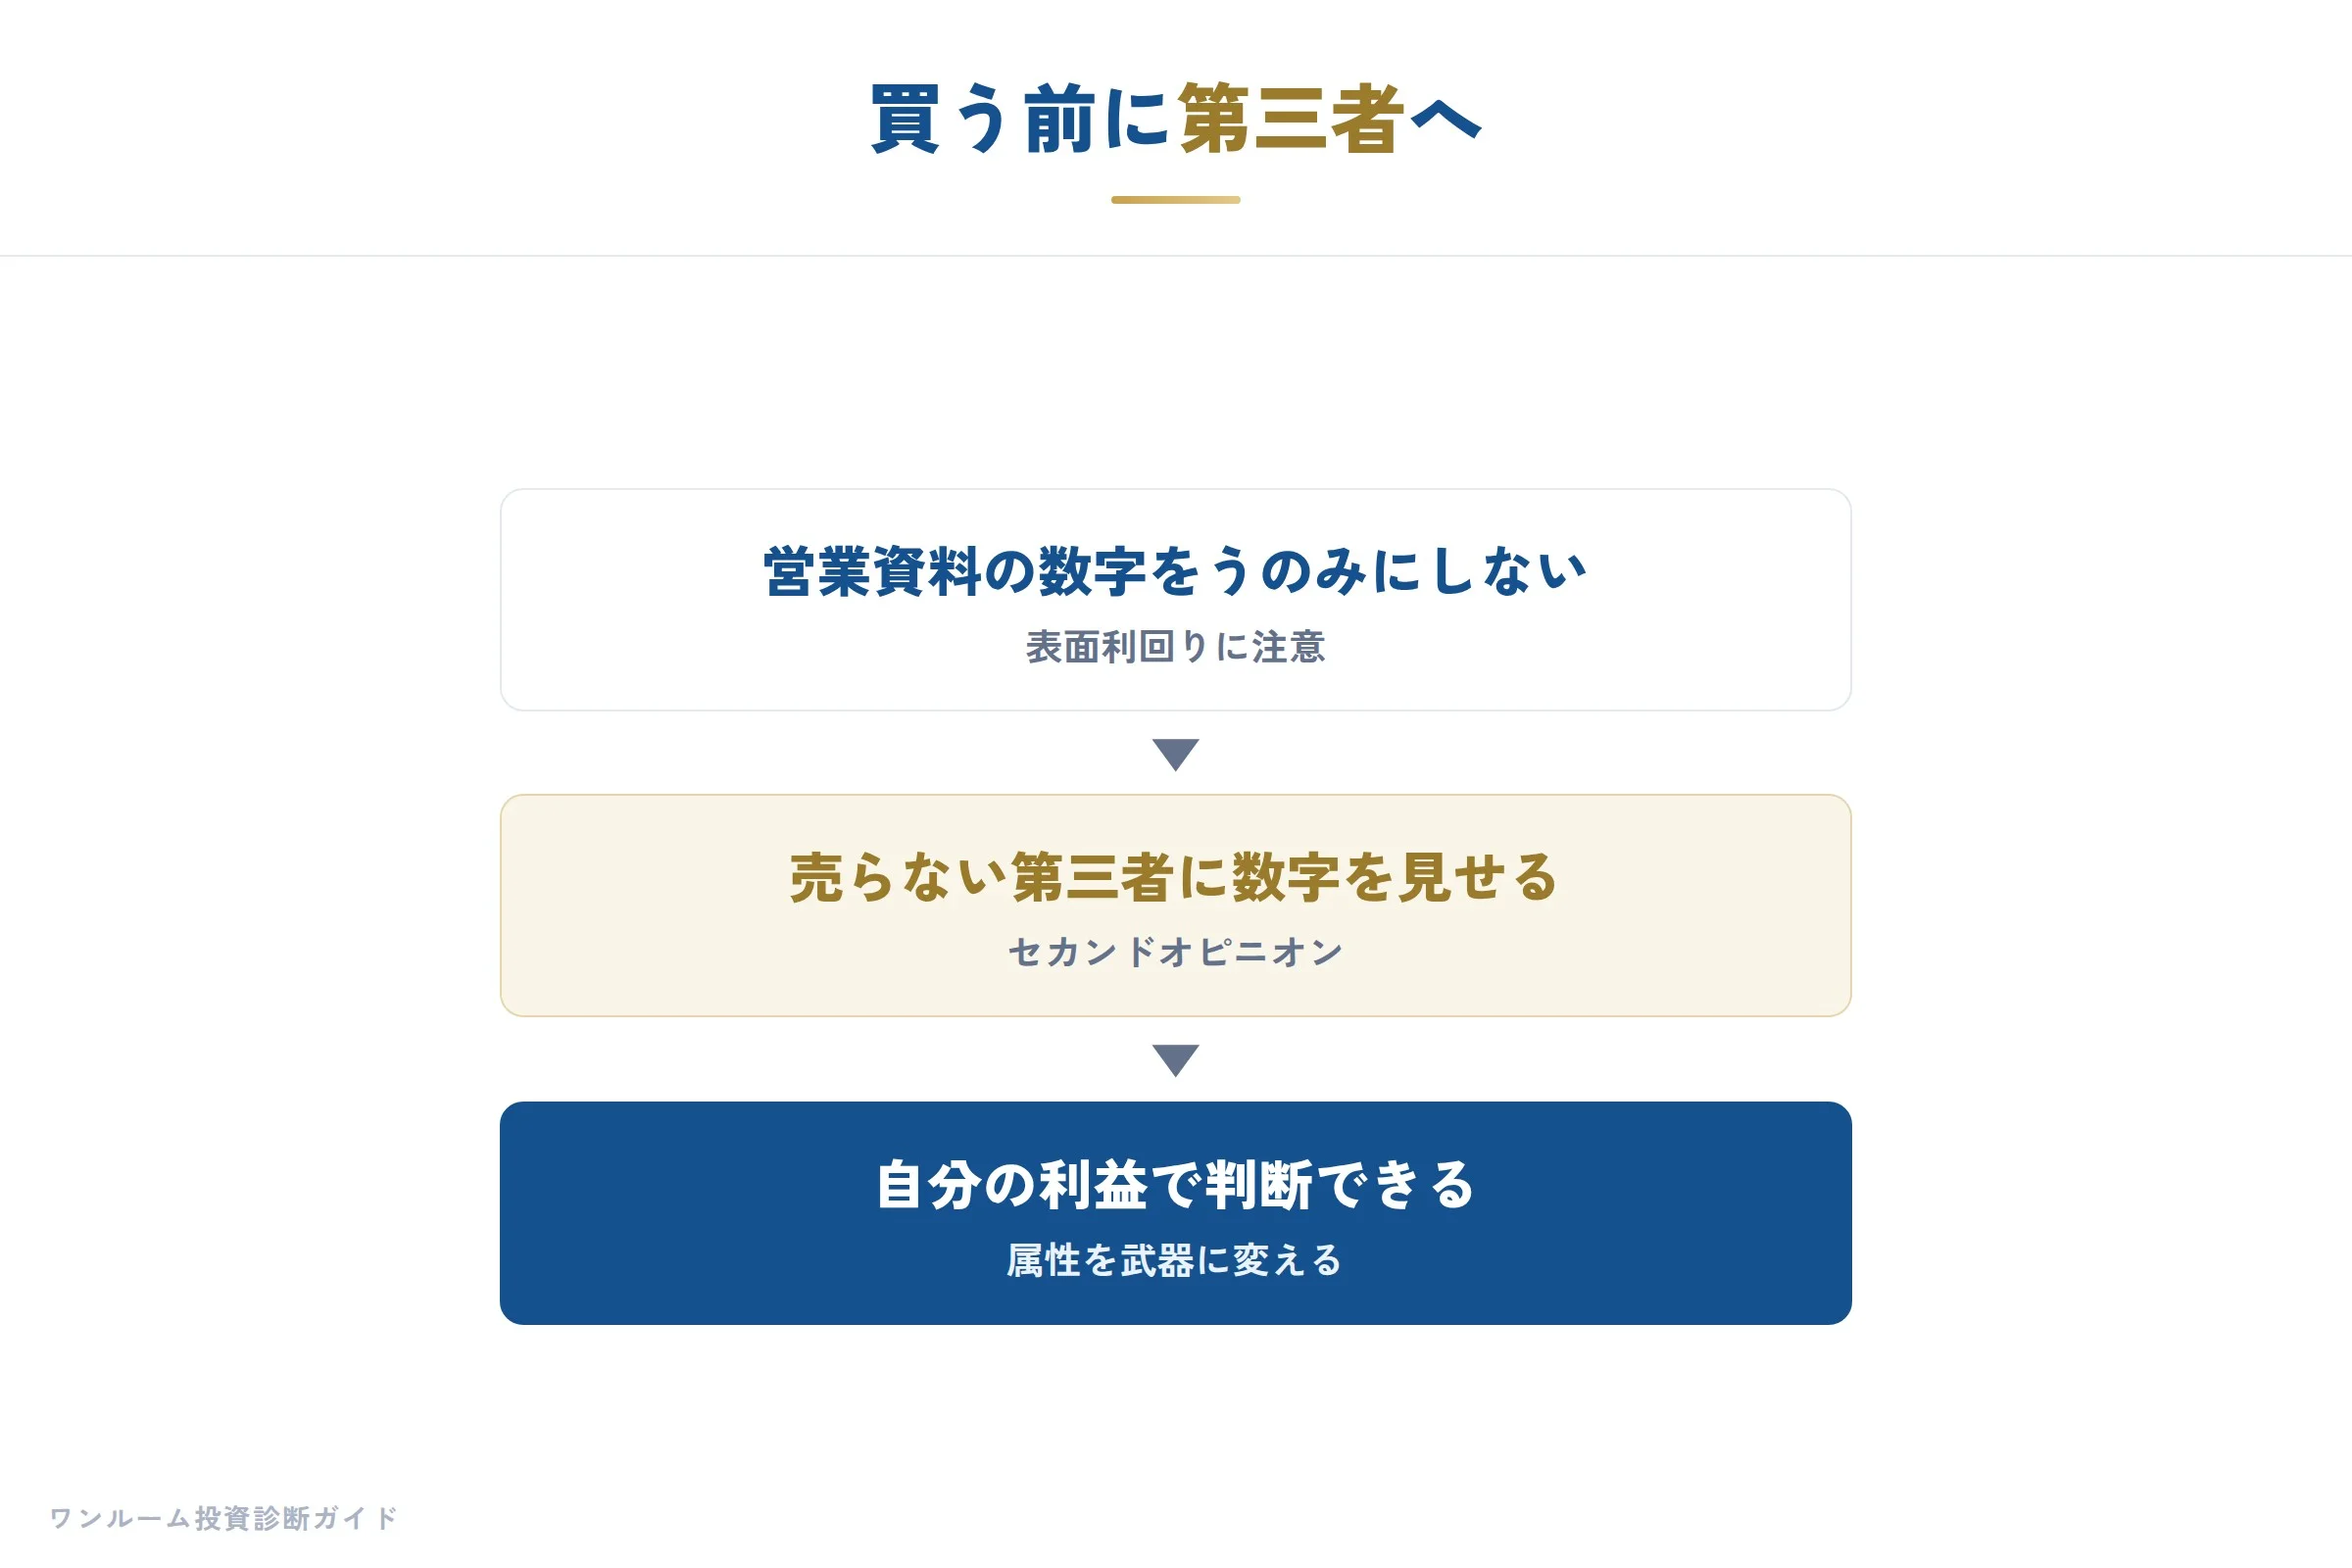
もし今、購入を検討中、あるいはすでに保有して赤字に悩んでいるなら、契約や決断の前に、物件を売らない第三者へ数字を見せて検証することを強くおすすめします。
パワーカップルの高い属性は、正しく使えば大きな武器になります。
だからこそ、その一手を業者の都合ではなく、自分たちの利益で判断してほしいのです。
わたしは元大手ワンルーム営業として、売る側の論理を内側から見てきました。
その経験から、いまは不動産投資セカンドオピニオンとして、売らない立場で数字だけを見て中立に判断をお手伝いしています。
「この物件、本当に買っていいのか」「持ち続けるべきか」を、利害のない第三者に問うことは、投資家として当然の権利です。
高年収であることは、判断を省略してよい理由には決してなりません。
むしろ属性が高いほど、慎重に検証する価値があります。
まとめ
パワーカップルがワンルーム投資で赤字になるのは、高い世帯年収という属性が、割高な物件をさばく道具として使い切られてしまうからでした。
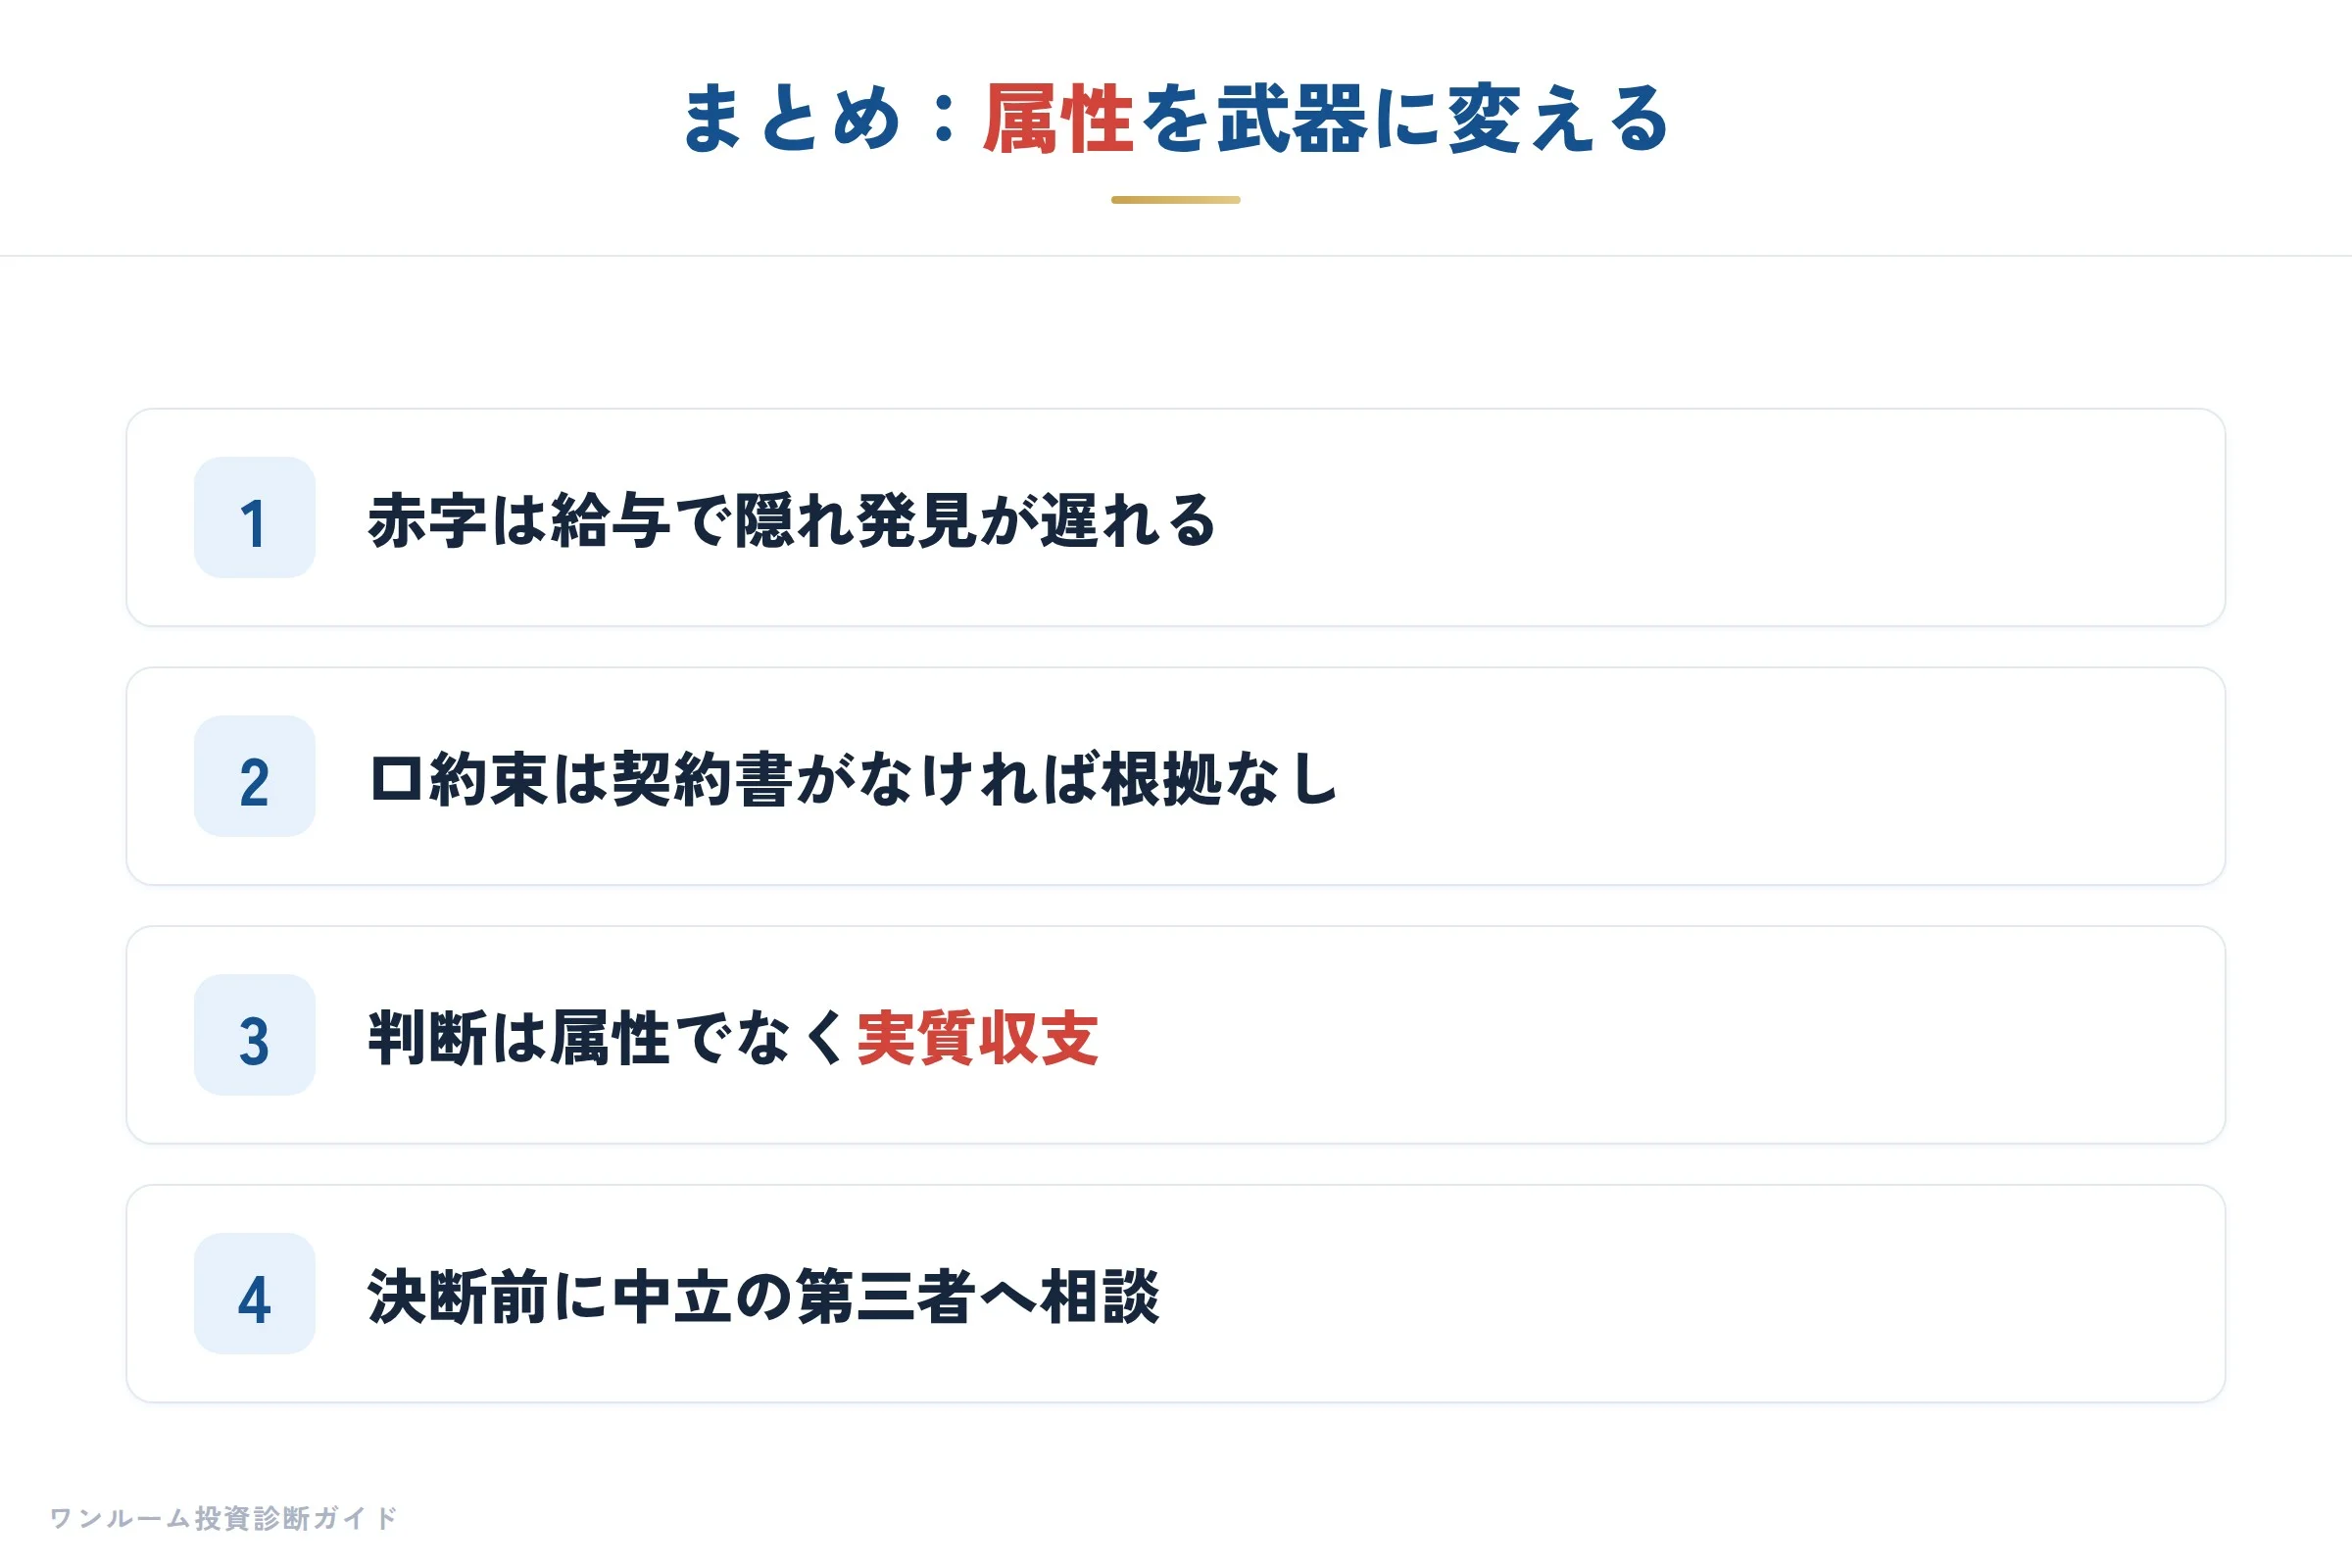
改めて要点を整理します。
第一に、赤字は給与で吸収できてしまうため、痛みを感じにくく発見が遅れます。
第二に、「赤字は業者が負担」という口約束は、契約書の条文がなければ根拠になりません。
第三に、融資枠は一度きりの資源であり、収益性の低い物件で使い切ってはいけません。
第四に、判断すべきは属性の高さではなく、実質収支という数字です。
節税を理由に赤字を受け入れるのは順序が逆であり、目的はあくまで収益性のよい物件を持つことにあります。
次にすべきことは、営業資料の表面利回りではなく、管理費・修繕積立金・税金まで引いた手残りを自分で計算すること。
そして、その数字を売らない第三者に見せて検証することです。
高年収であることを武器に変えるか、狙われる理由にしてしまうかは、契約前の一手で決まります。
不安があるなら、決断の前に一度、中立の立場へご相談ください。
※本記事は一般的な情報提供を目的としたものであり、特定の物件購入や売却を勧誘するものではありません。記載した数値・目安は本や公開情報に基づく一般的なものであり、個別の物件や状況で異なります。投資判断は必ずご自身の責任でおこなってください。
参考動画:不動産Gメン「パワーカップルとワンルーム投資」 https://www.youtube.com/watch?v=MJIj6JU_V84