医師として日々忙しく働きながら、「将来の備えに」と勧められたワンルーム投資。
気づけば複数戸を抱え、毎月の収支がマイナスになっていないでしょうか。
わたしは新築ワンルームの営業として約10年間、現場でこうした販売の仕組みを内側から見てきました。
そして退職後は、不動産投資セカンドオピニオンとして2,000人を超える相談に対応してきました。
この記事では、不動産Gメンも動画で指摘している「高属性ほど狙われる構造」を起点に、なぜ医師のワンルーム投資が危ういのか、その仕組みと回避策を本と公開データをもとに独自に解説します。
結論:医師のワンルーム投資は「属性の高さ」が裏目に出やすい
先に結論をお伝えします。
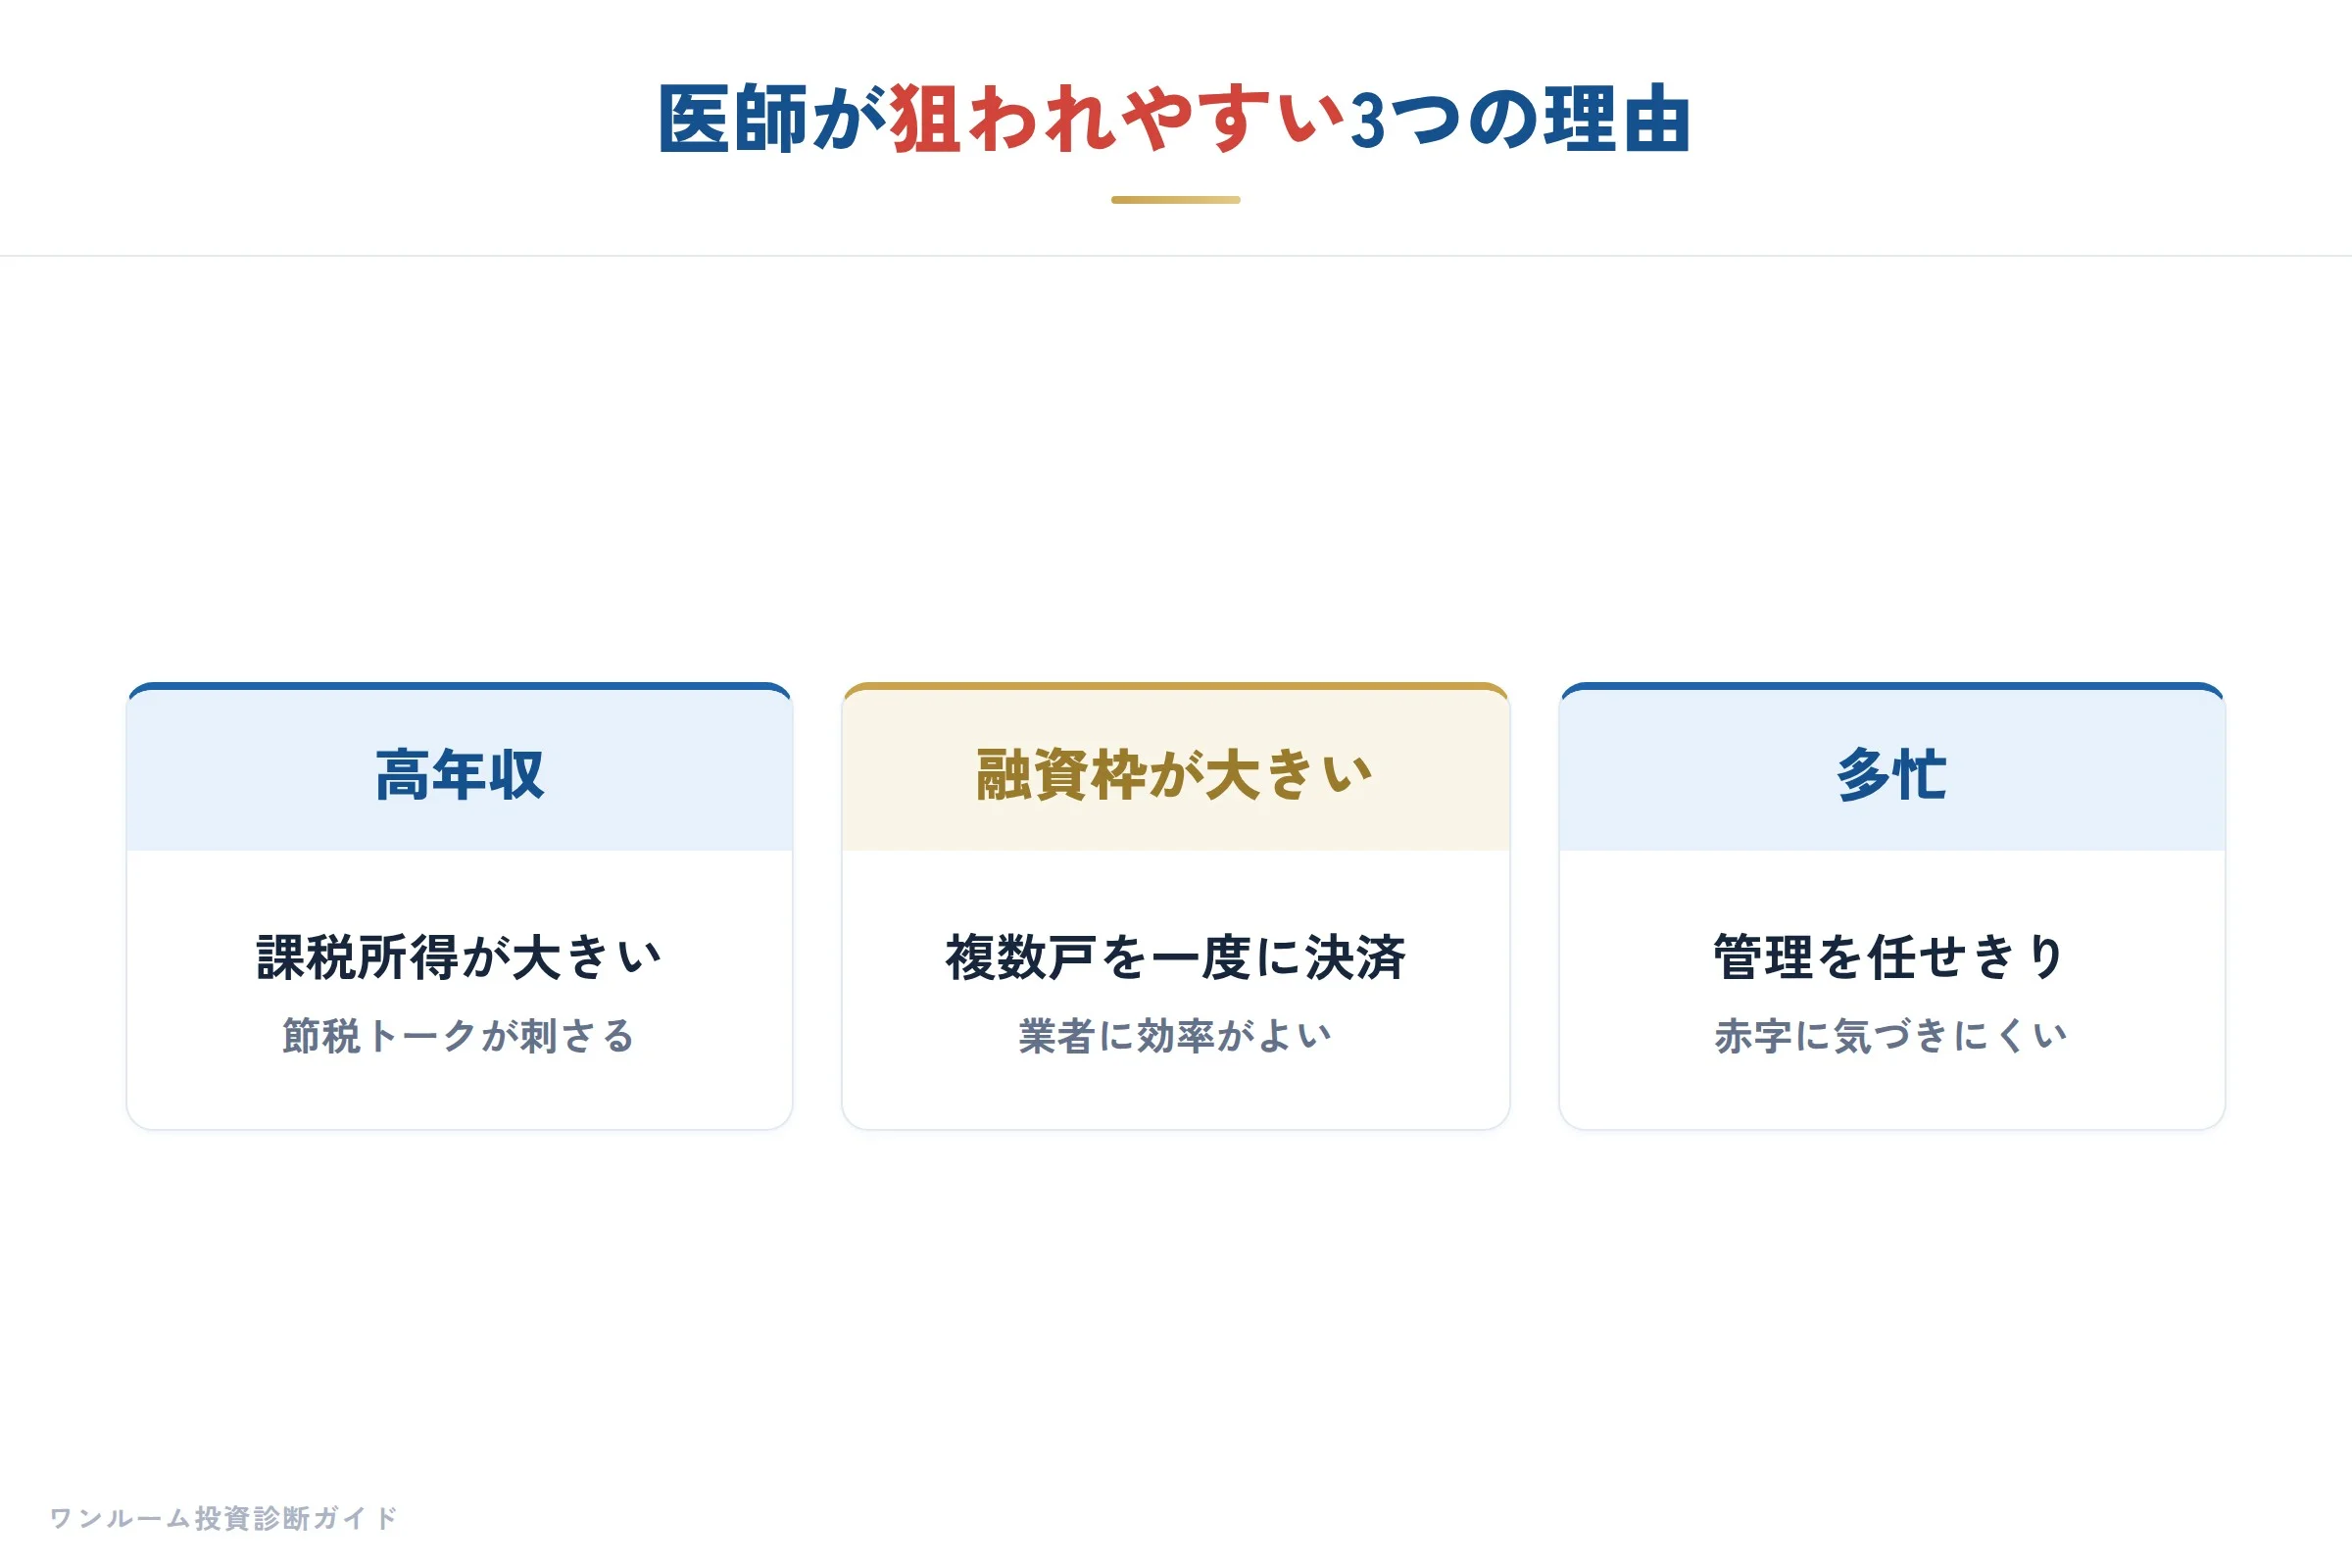
医師のワンルーム投資が危ないのは、年収や融資枠の大きさが、そのまま「業者に狙われやすさ」に直結するからです。
融資が通ることと、その物件の収支が合うことは、まったく別の話です。
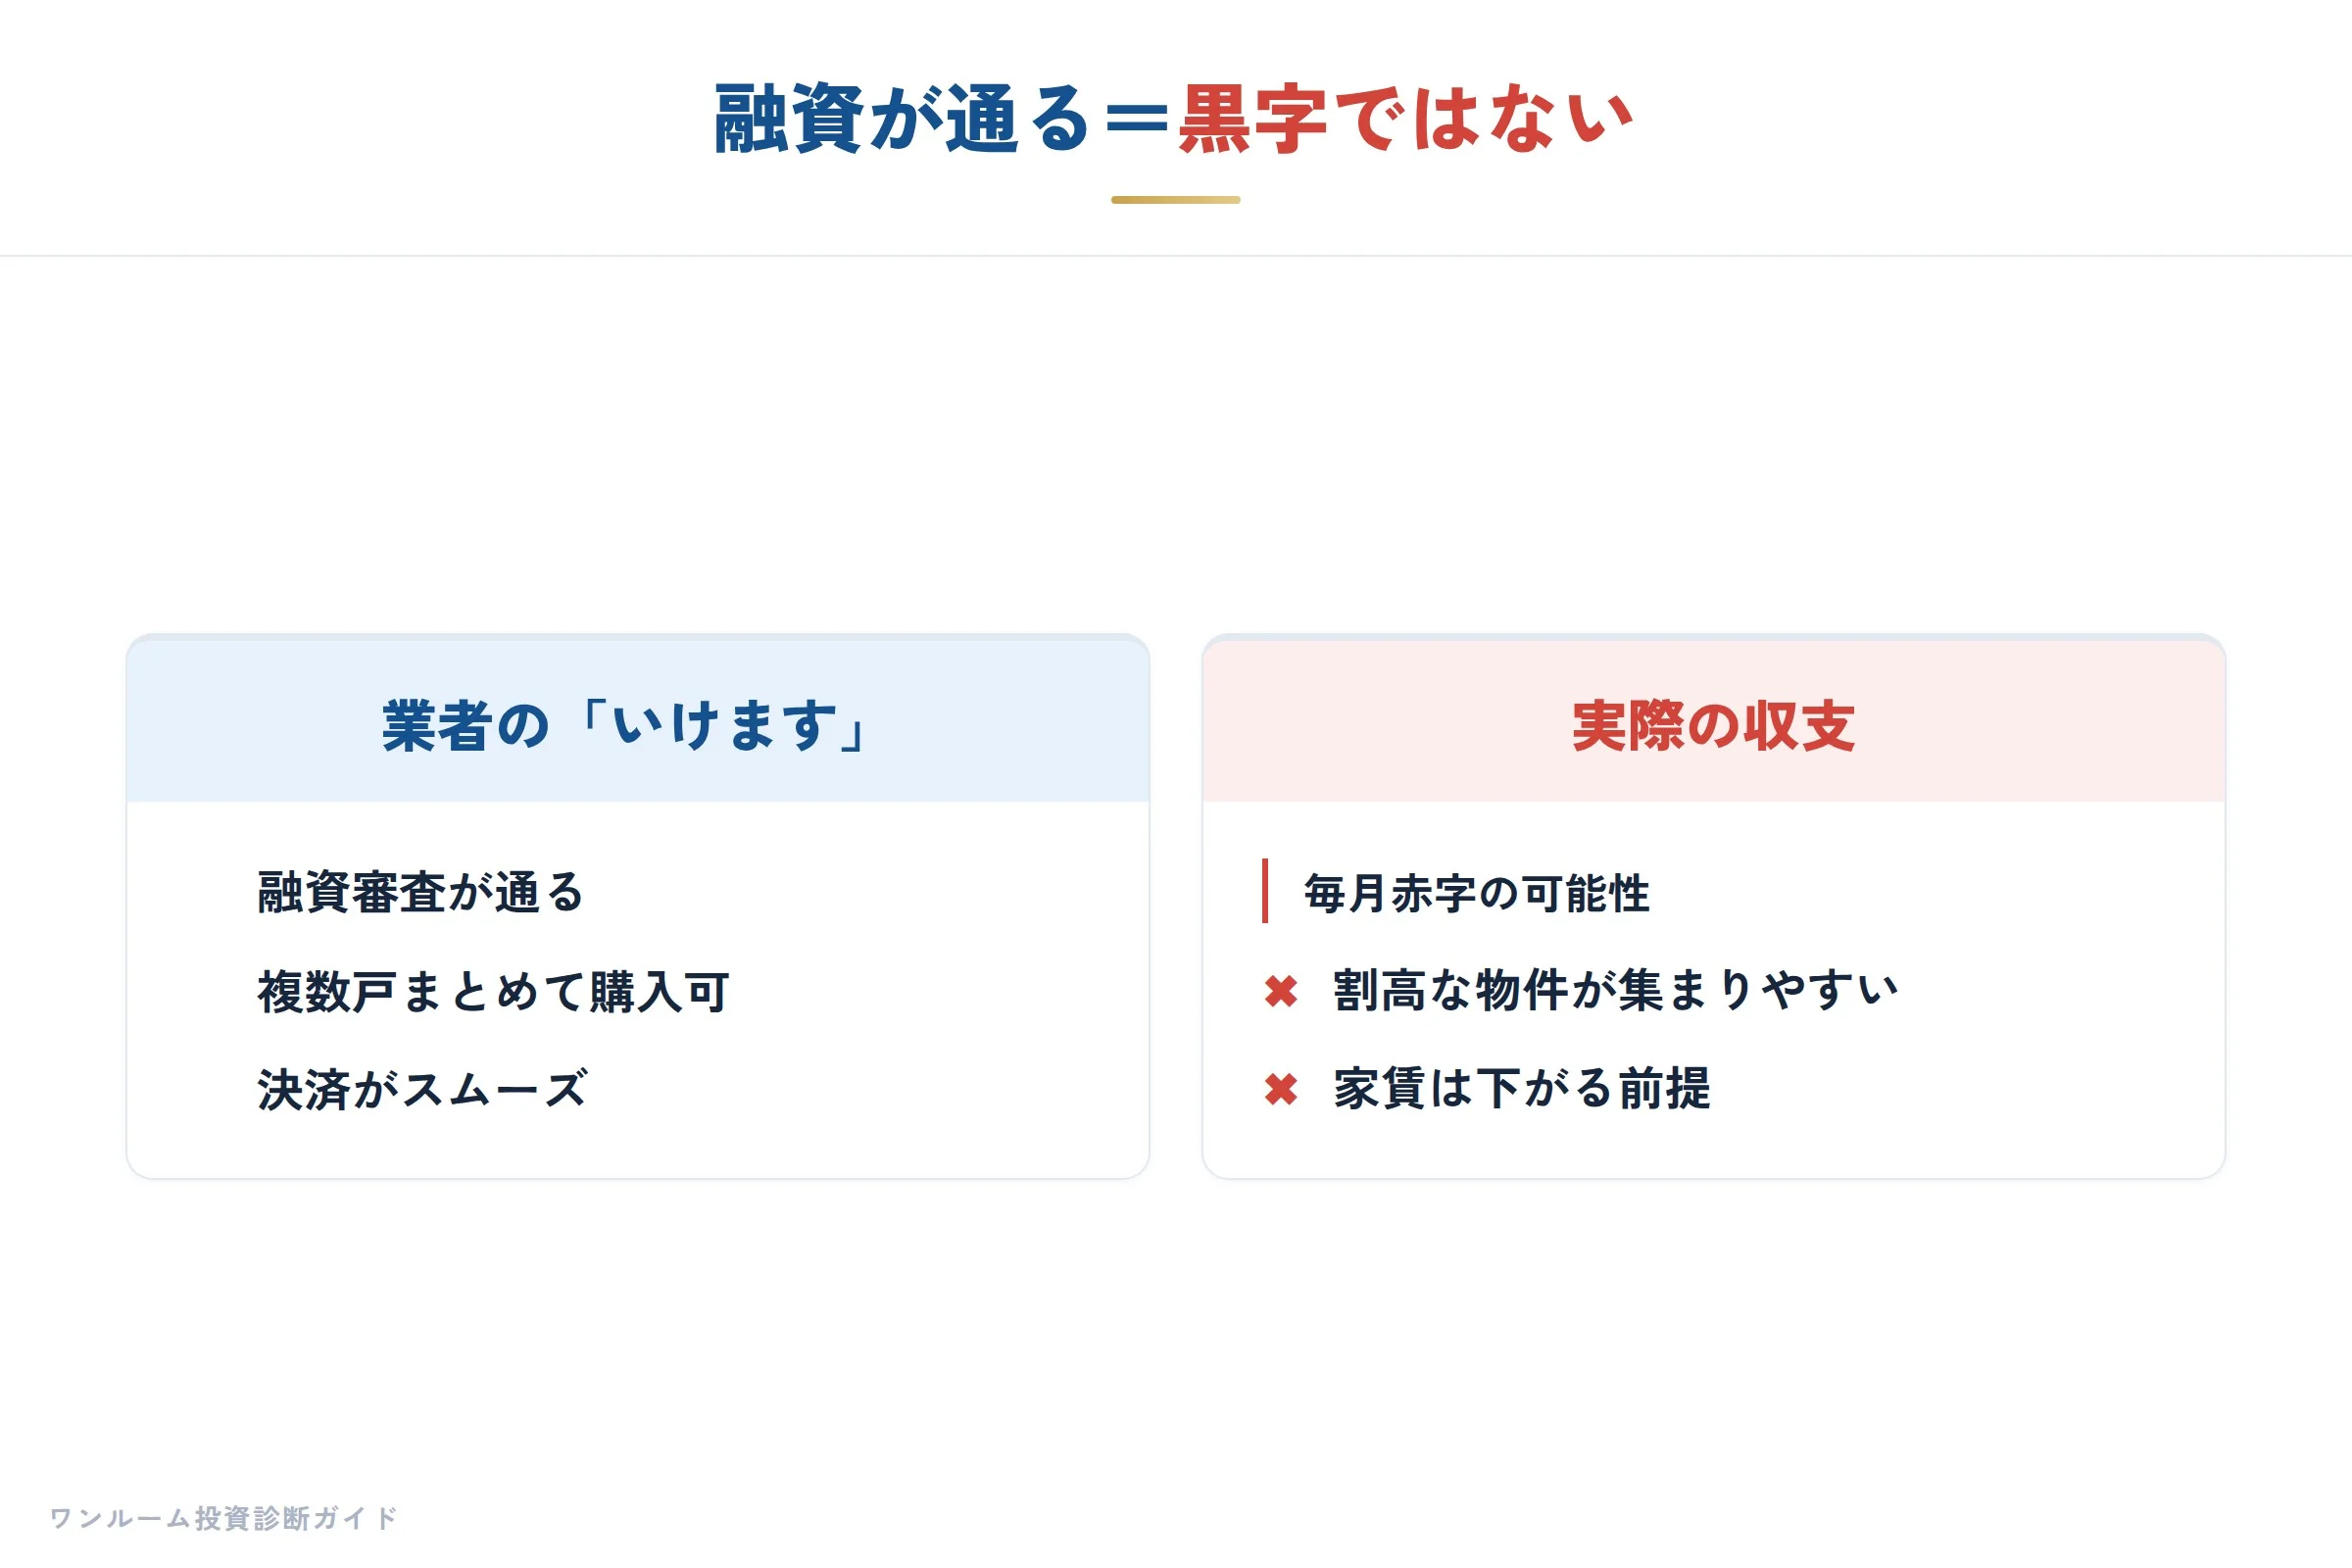
わたしが営業時代に感じていたのは、医師や高年収の会社員は「一度に複数戸を決めてもらえる顧客」として非常に重宝されていたという現実です。
年収500万円の方が1戸買うのと、年収1,500万円の医師が3戸まとめて買うのとでは、業者の売上効率がまるで違います。
だからこそ、高属性の方には熱心な提案が集中します。
ここで大切なのは、勧誘の熱量と物件の質はまったく比例しない、ということです。
むしろ「通しやすいから」という理由で、割高な物件が高属性の方に集まりやすい傾向すらあると、わたしは現場で感じてきました。
医師だから良い物件が回ってくるのではなく、医師だから「売りやすい物件」を数多く提案される、という視点を持っておくことが第一歩です。
高属性ほど狙われる「構造」を分解する
高属性が狙われるのは、担当者個人の善悪ではなく、業界の収益構造そのものが原因です。
不動産会社は「量を売らなければ赤字になる」構造で動いており、会社が売りたい物件を効率よくさばくことが優先されがちです。
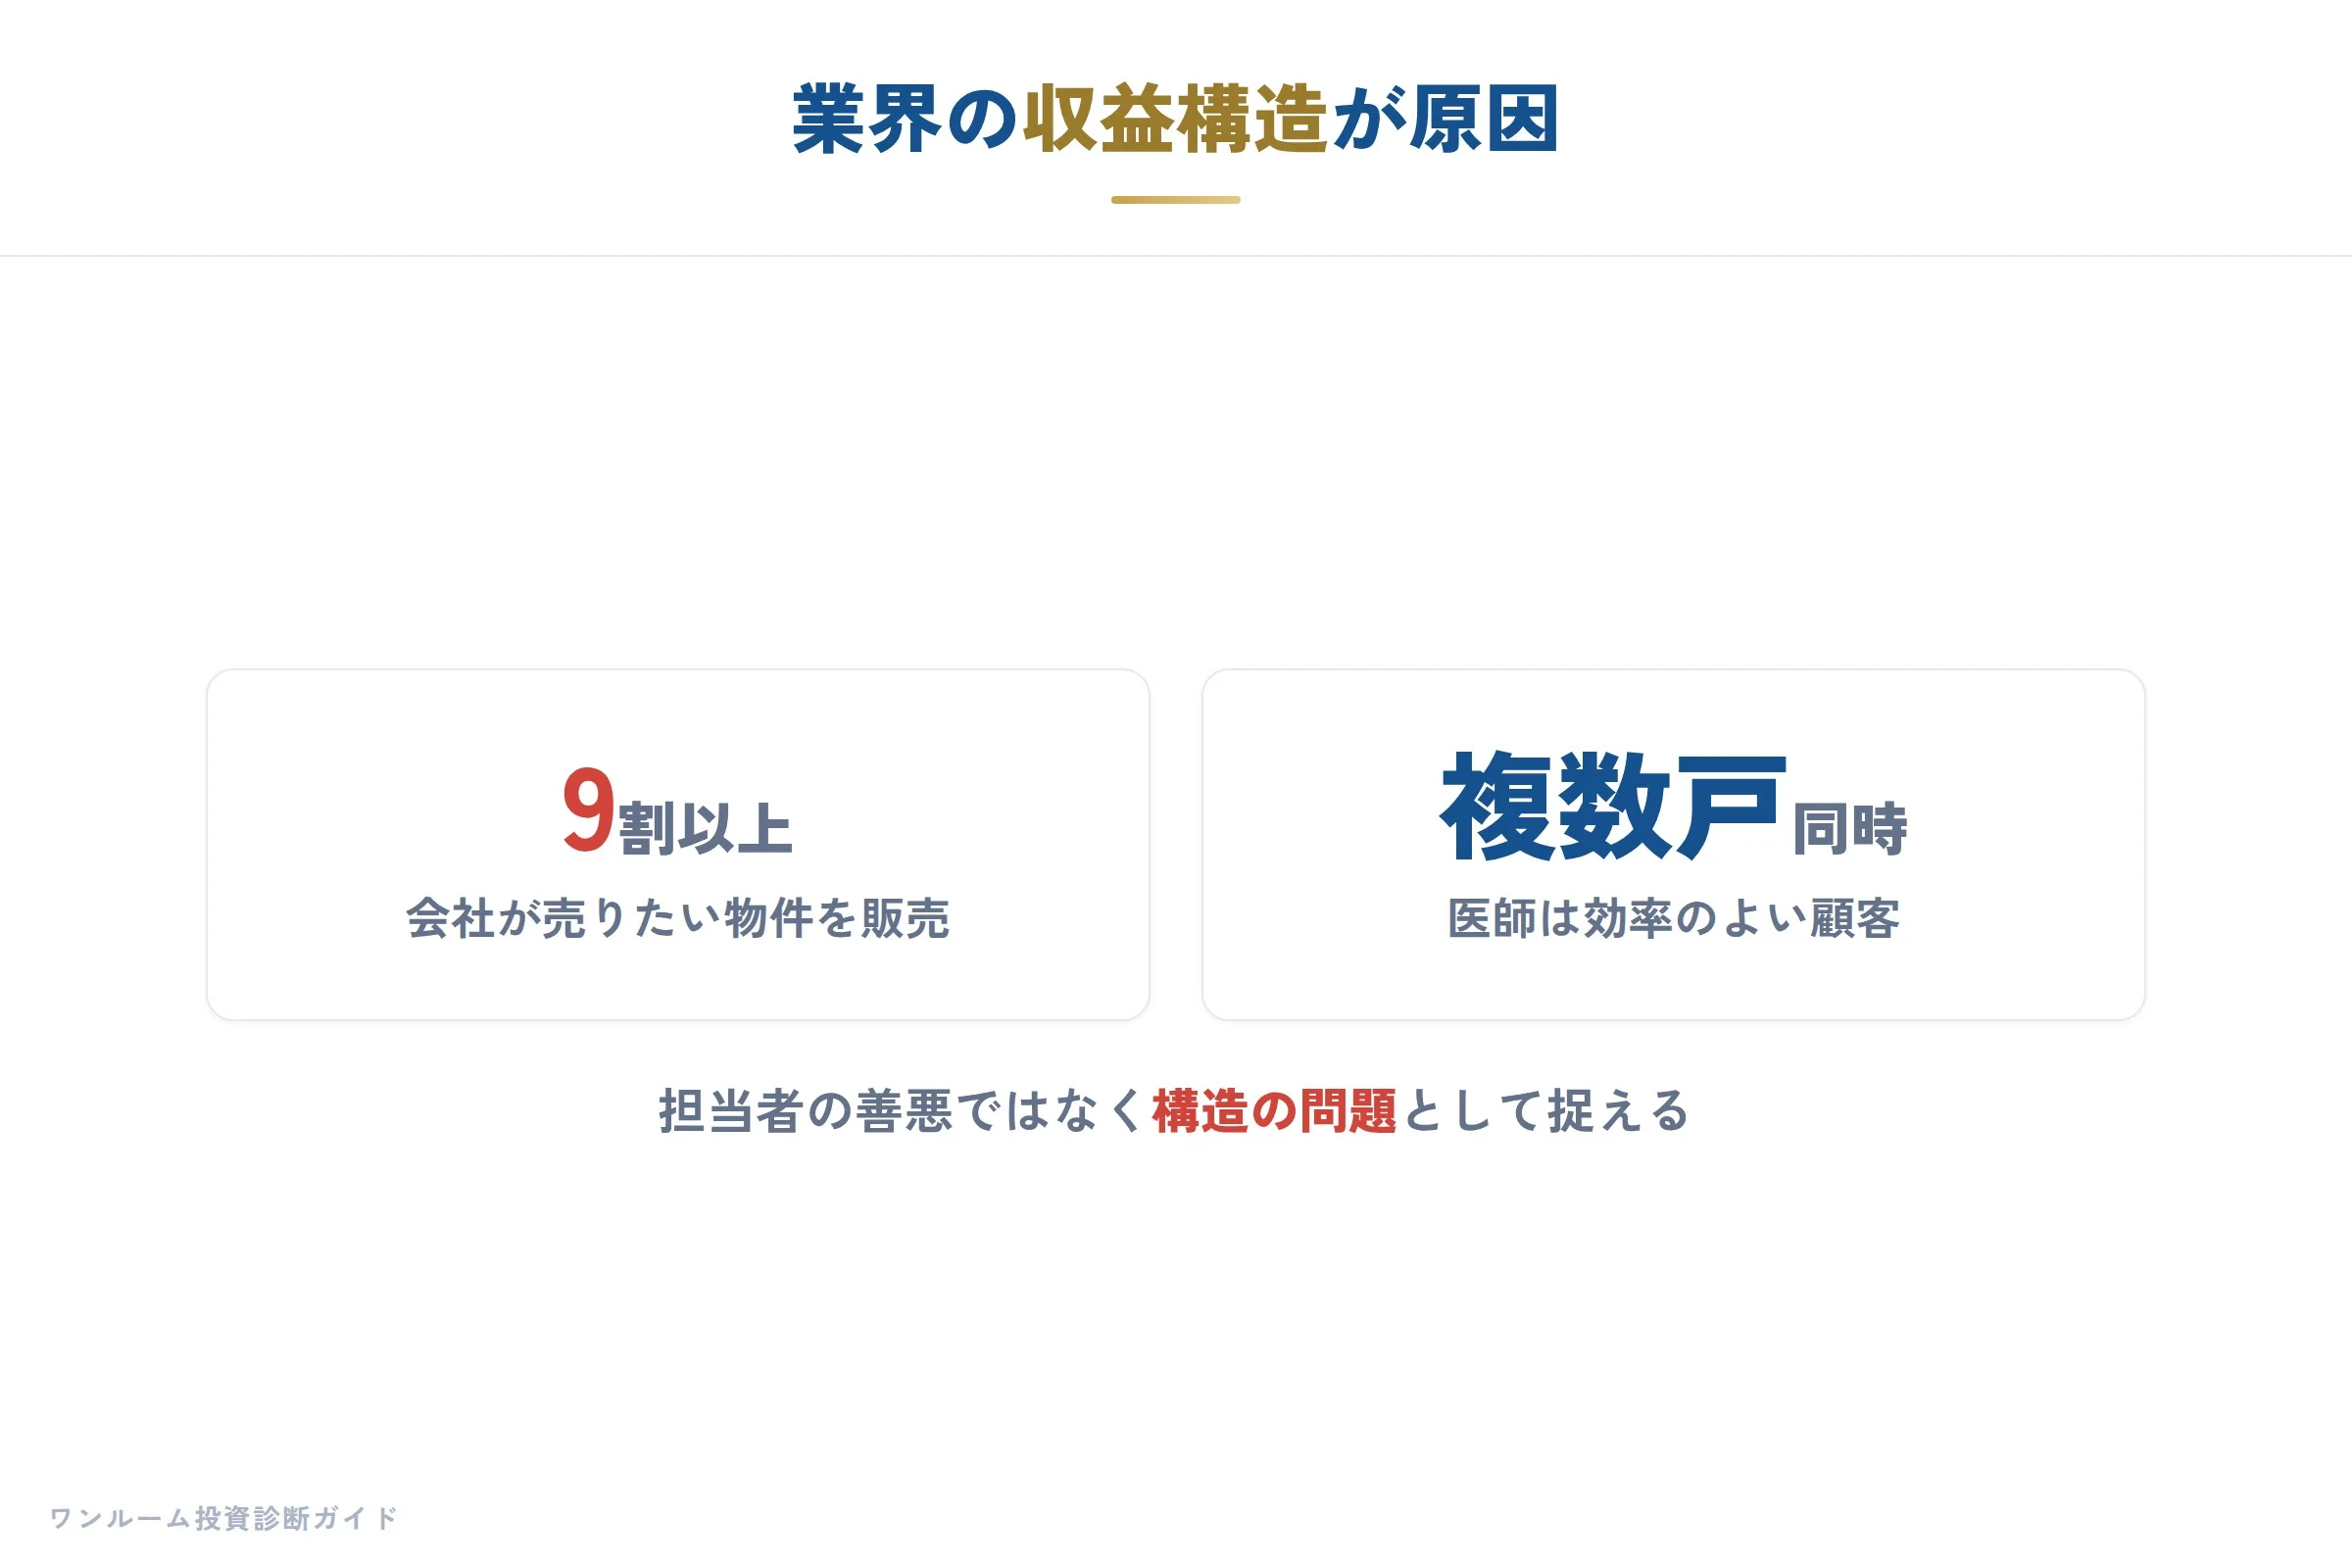
拙著『ワンルームマンション投資の診断書』でも触れていますが、約9割以上の不動産会社が「お客さまの利益が上がる物件」よりも「会社が売りたい物件」を販売しているのが実情です。
この構造の中で、融資枠の大きい医師は「一人で複数戸を決済できる希少な顧客」として位置づけられます。
年収450万円の会社員でもワンルーム投資は始められますが、医師の場合は融資審査のハードルが低く、金額の大きい物件や複数戸の同時購入も通りやすくなります。
つまり、医師は「売る側から見て最も効率のよい相手」であり、それゆえ提案の密度が高くなるのです。
営業トークでは「先生のご年収なら3戸は無理なくいけます」といった言い方がされますが、この「いける」は融資が通るという意味であって、収支が黒字になるという意味ではありません。
この2つを混同させたまま話が進むことこそ、高属性が狙われる構造の核心だと、わたしは考えています。
複数戸で赤字が「掛け算」で膨らむメカニズム
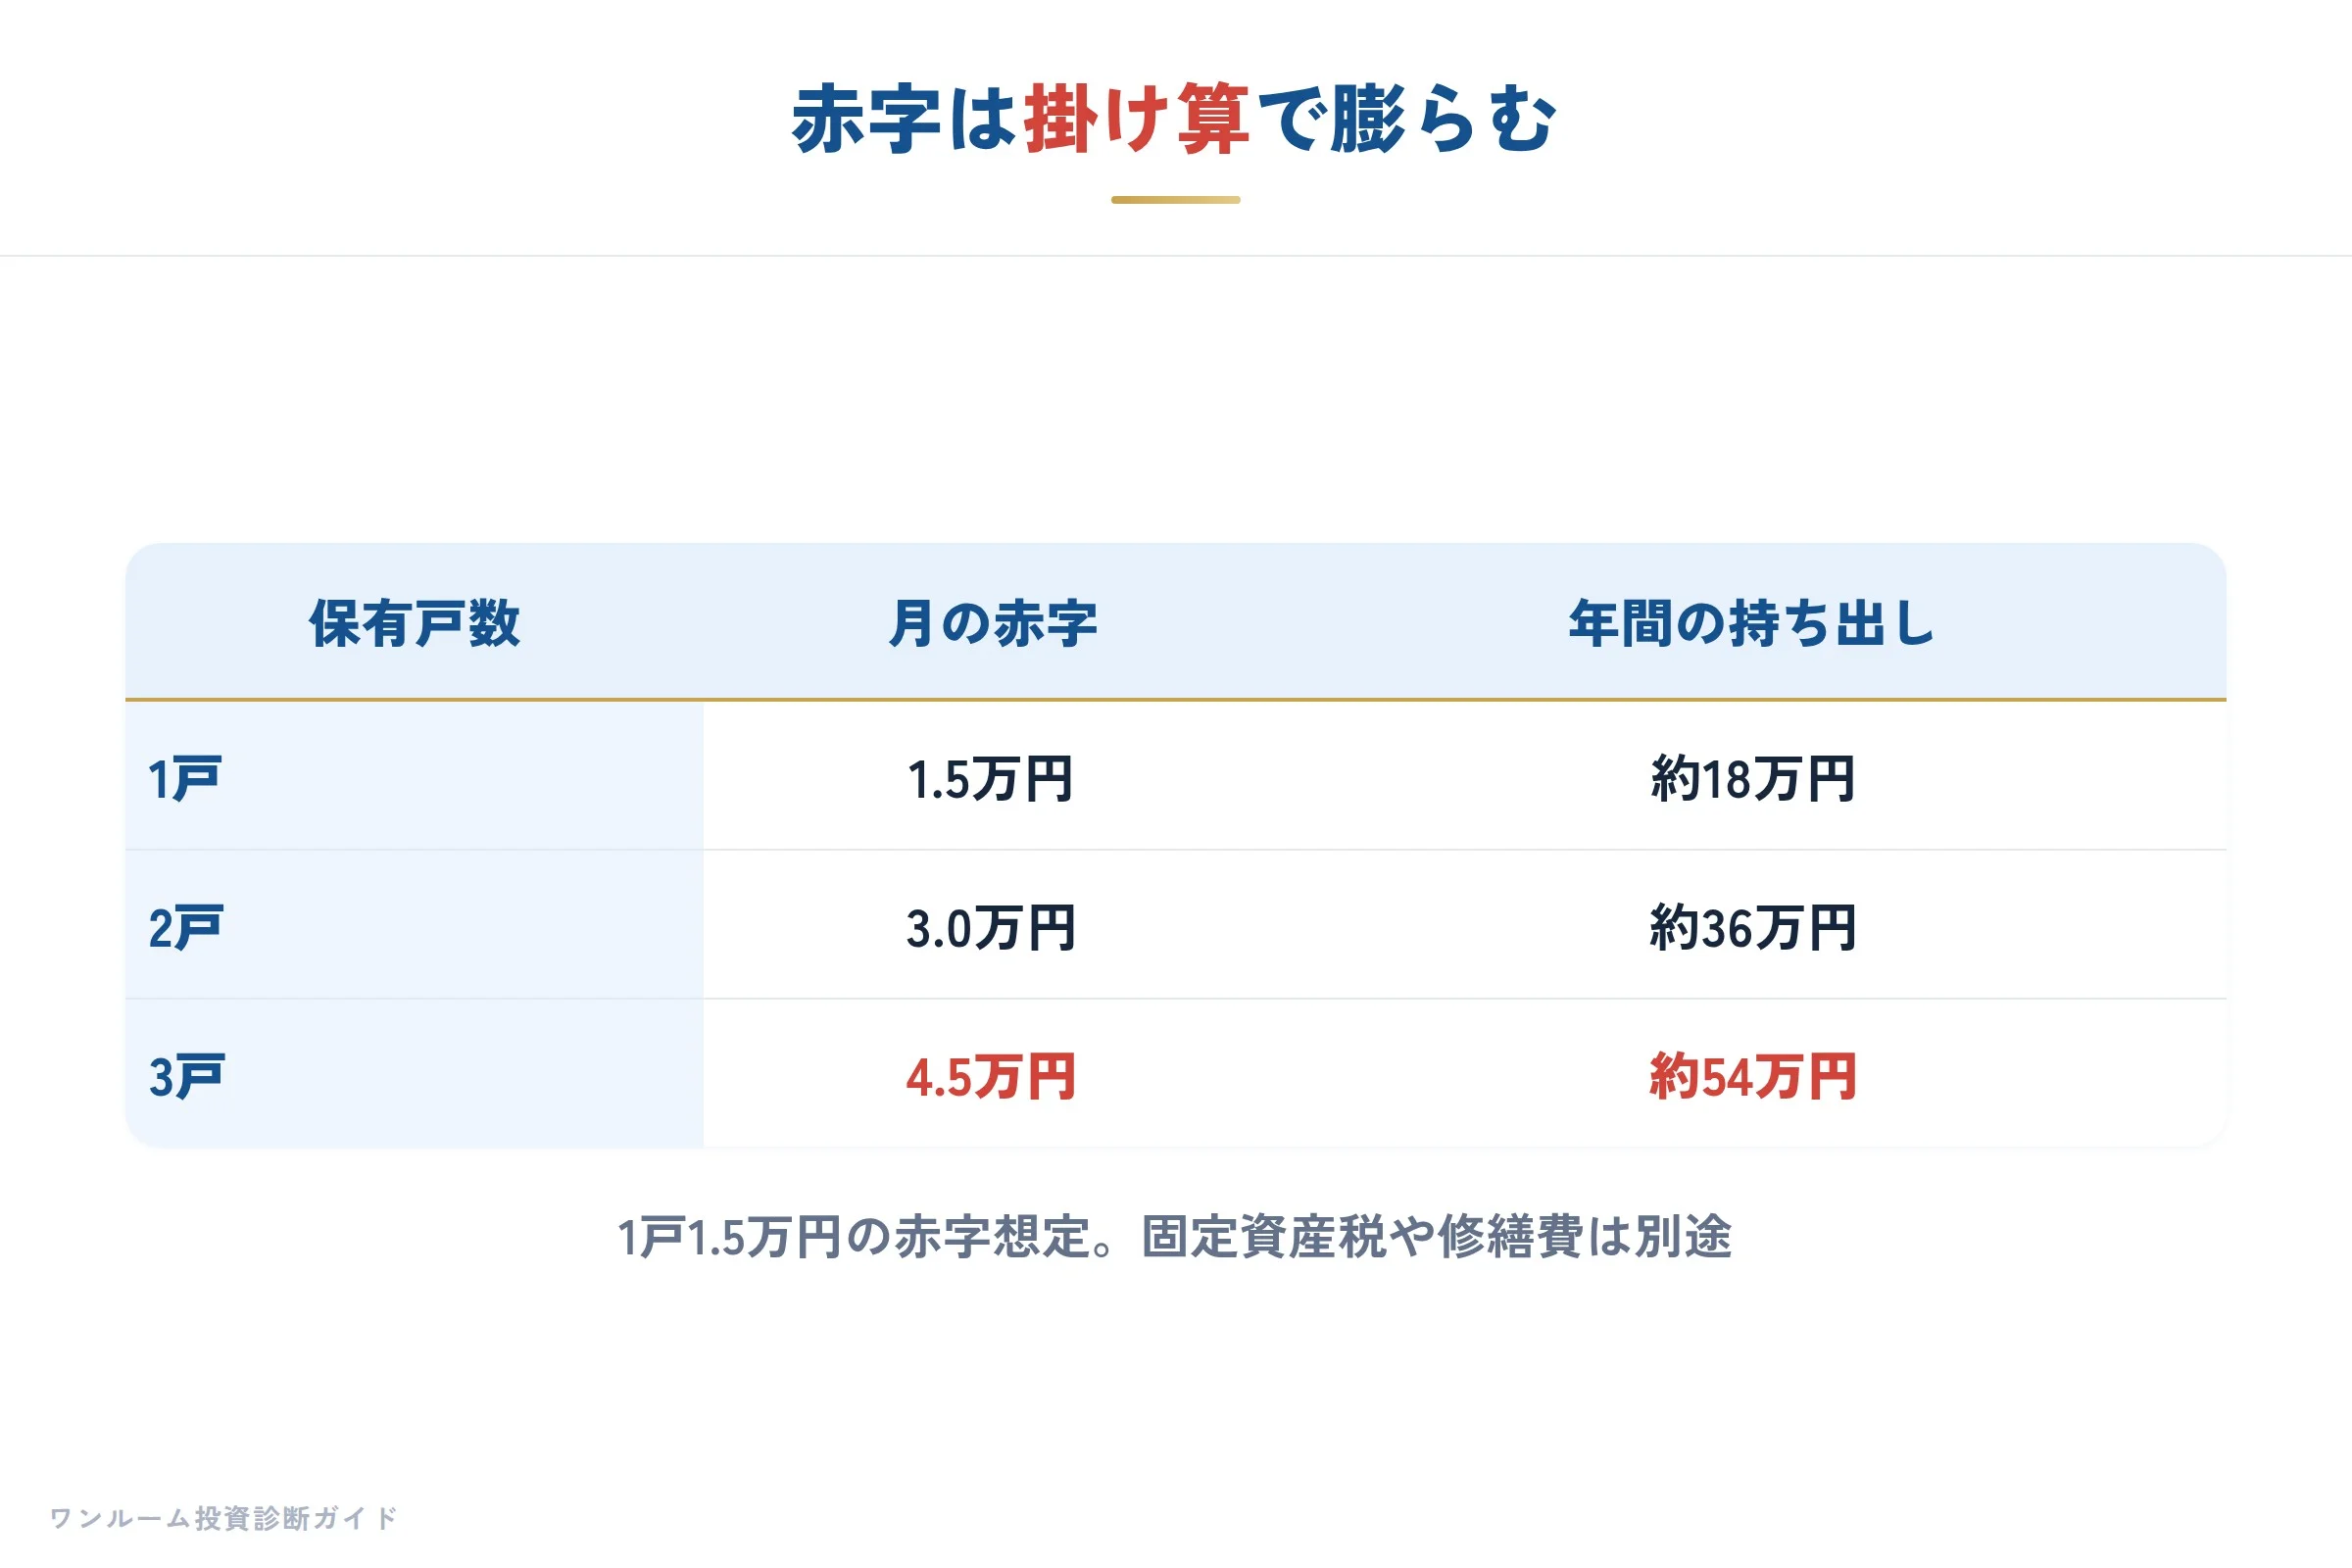
複数戸を持つと、赤字は足し算ではなく掛け算のように膨らみます。
1戸あたりの持ち出しが小さく見えても、戸数分だけ確実に固定支出が積み上がるからです。
本の中では、新築ワンルームの月々のキャッシュフローは概ねマイナス1万円からマイナス3万円が目安だとお伝えしています。
仮に1戸あたり月1.5万円の赤字だとして、3戸持てば月4.5万円、年間で約54万円の持ち出しになります。
これに固定資産税や、数年ごとに発生する原状回復費、管理費・修繕積立金の値上げが加われば、負担はさらに膨らみます。
| 保有戸数 | 月の赤字(1戸1.5万円想定) | 年間の持ち出し |
|---|---|---|
| 1戸 | 1.5万円 | 約18万円 |
| 2戸 | 3.0万円 | 約36万円 |
| 3戸 | 4.5万円 | 約54万円 |
医師の方は本業の収入が大きいため、この毎月の赤字が家計を圧迫しても「なんとか払えてしまう」点が、かえって発覚を遅らせます。
わたしのもとには、大手メーカー勤務で年収800万円の方から「毎月5万円の赤字が続いている」という相談も届いています。
高収入であるほど赤字を吸収できてしまい、気づいたときには複数戸で数百万円規模の持ち出しになっている、というのが典型的なパターンです。
なぜ赤字が生まれるのかは、ワンルームマンション投資が赤字になる5つの理由でも詳しく整理していますので、あわせてご覧ください。
「節税できます」というトークの実際
医師への提案で最も多用されるのが「節税」という言葉です。
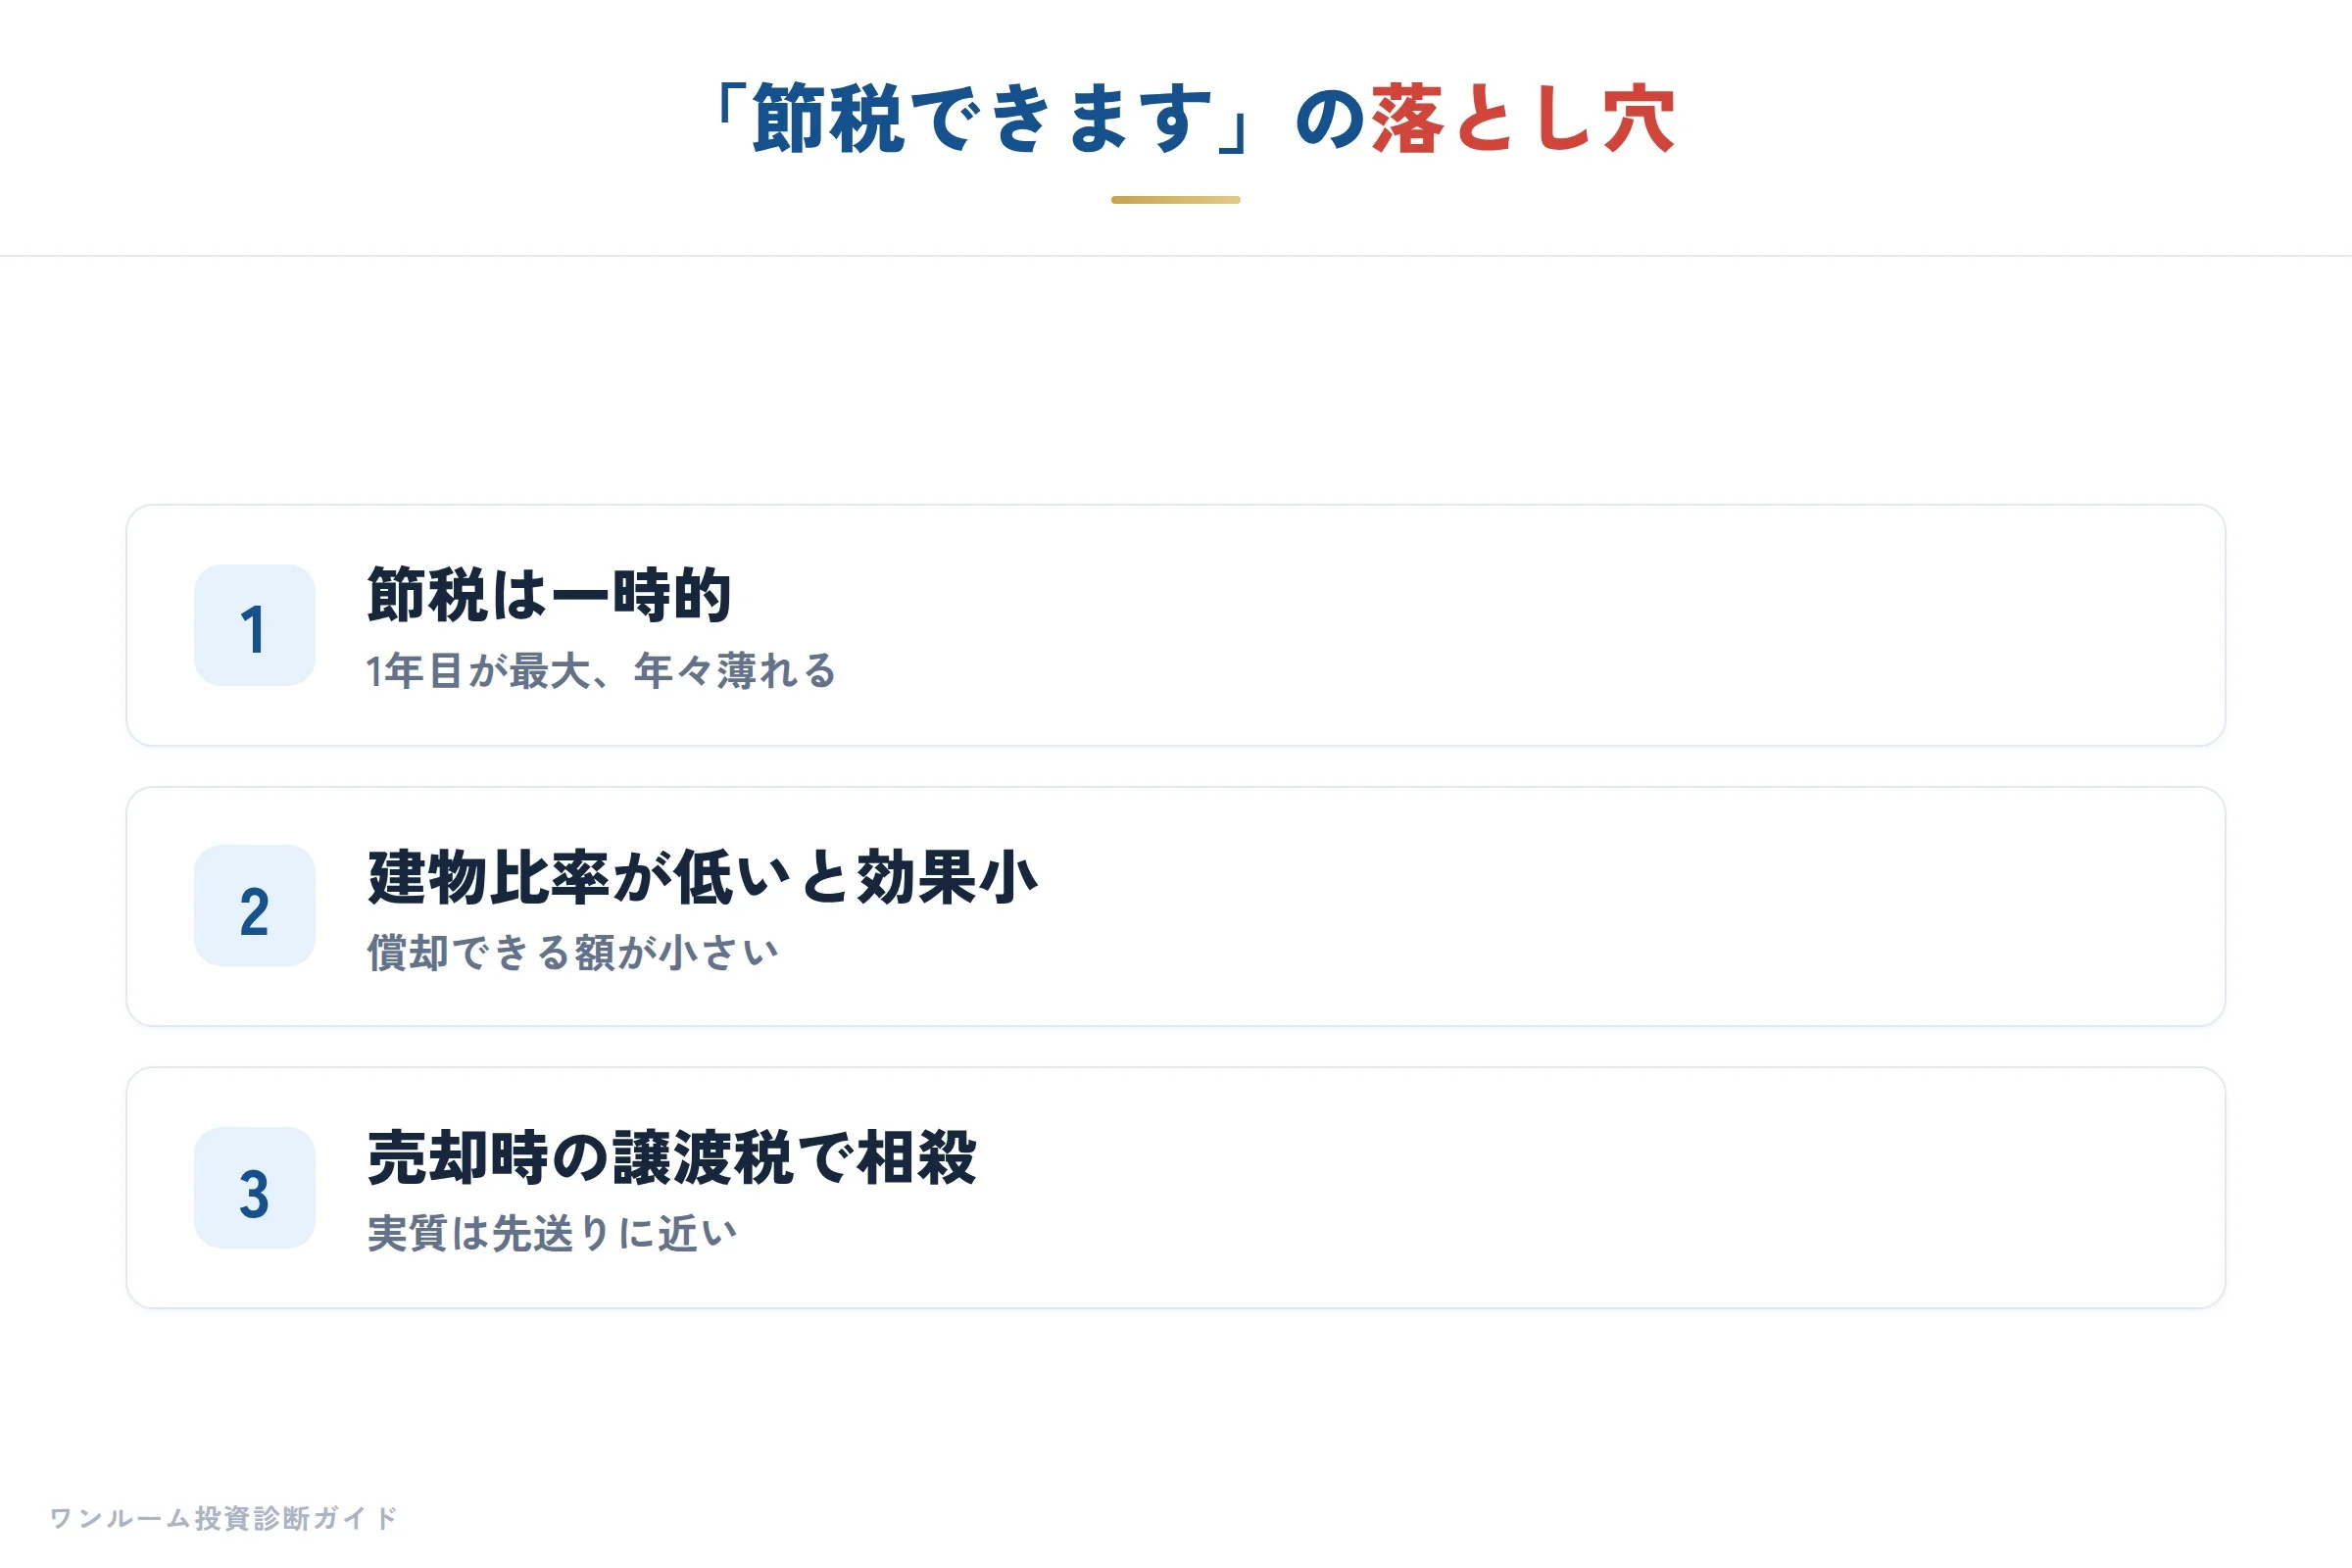
しかし節税効果は永続せず、しかも売却時の譲渡税で相殺される可能性があるため、それだけを目的にするのは危険です。
本の付録でも整理していますが、不動産投資の節税にはいくつも注意点があります。
まず、減価償却による節税は一時的なもので、1年目が最大となり、設備の償却期間が終われば効果は薄れていきます。
次に、建物比率が低い物件では、そもそも減価償却できる金額が小さく、期待した還付は得られません。
さらに、購入時に軽減された税は、売却時の譲渡所得税として戻ってくる形になるため、トータルで見れば「先送り」に近い性質があります。
医師のように課税所得が大きい方は、たしかに一時的な還付額は大きくなりますが、それは「毎月赤字を垂れ流してでも節税する価値があるか」という別の問いとセットで考えなければ意味がありません。
節税は投資の副産物であって、目的ではない、というのがわたしの一貫した立場です。
団信・生命保険代わりという説明も冷静に
「団体信用生命保険があるから生命保険代わりになる」という説明も、医師への提案で頻出します。
これは事実の一面ではありますが、赤字物件を保険目的で持ち続ける合理性があるかは、必ず数字で検証すべきです。
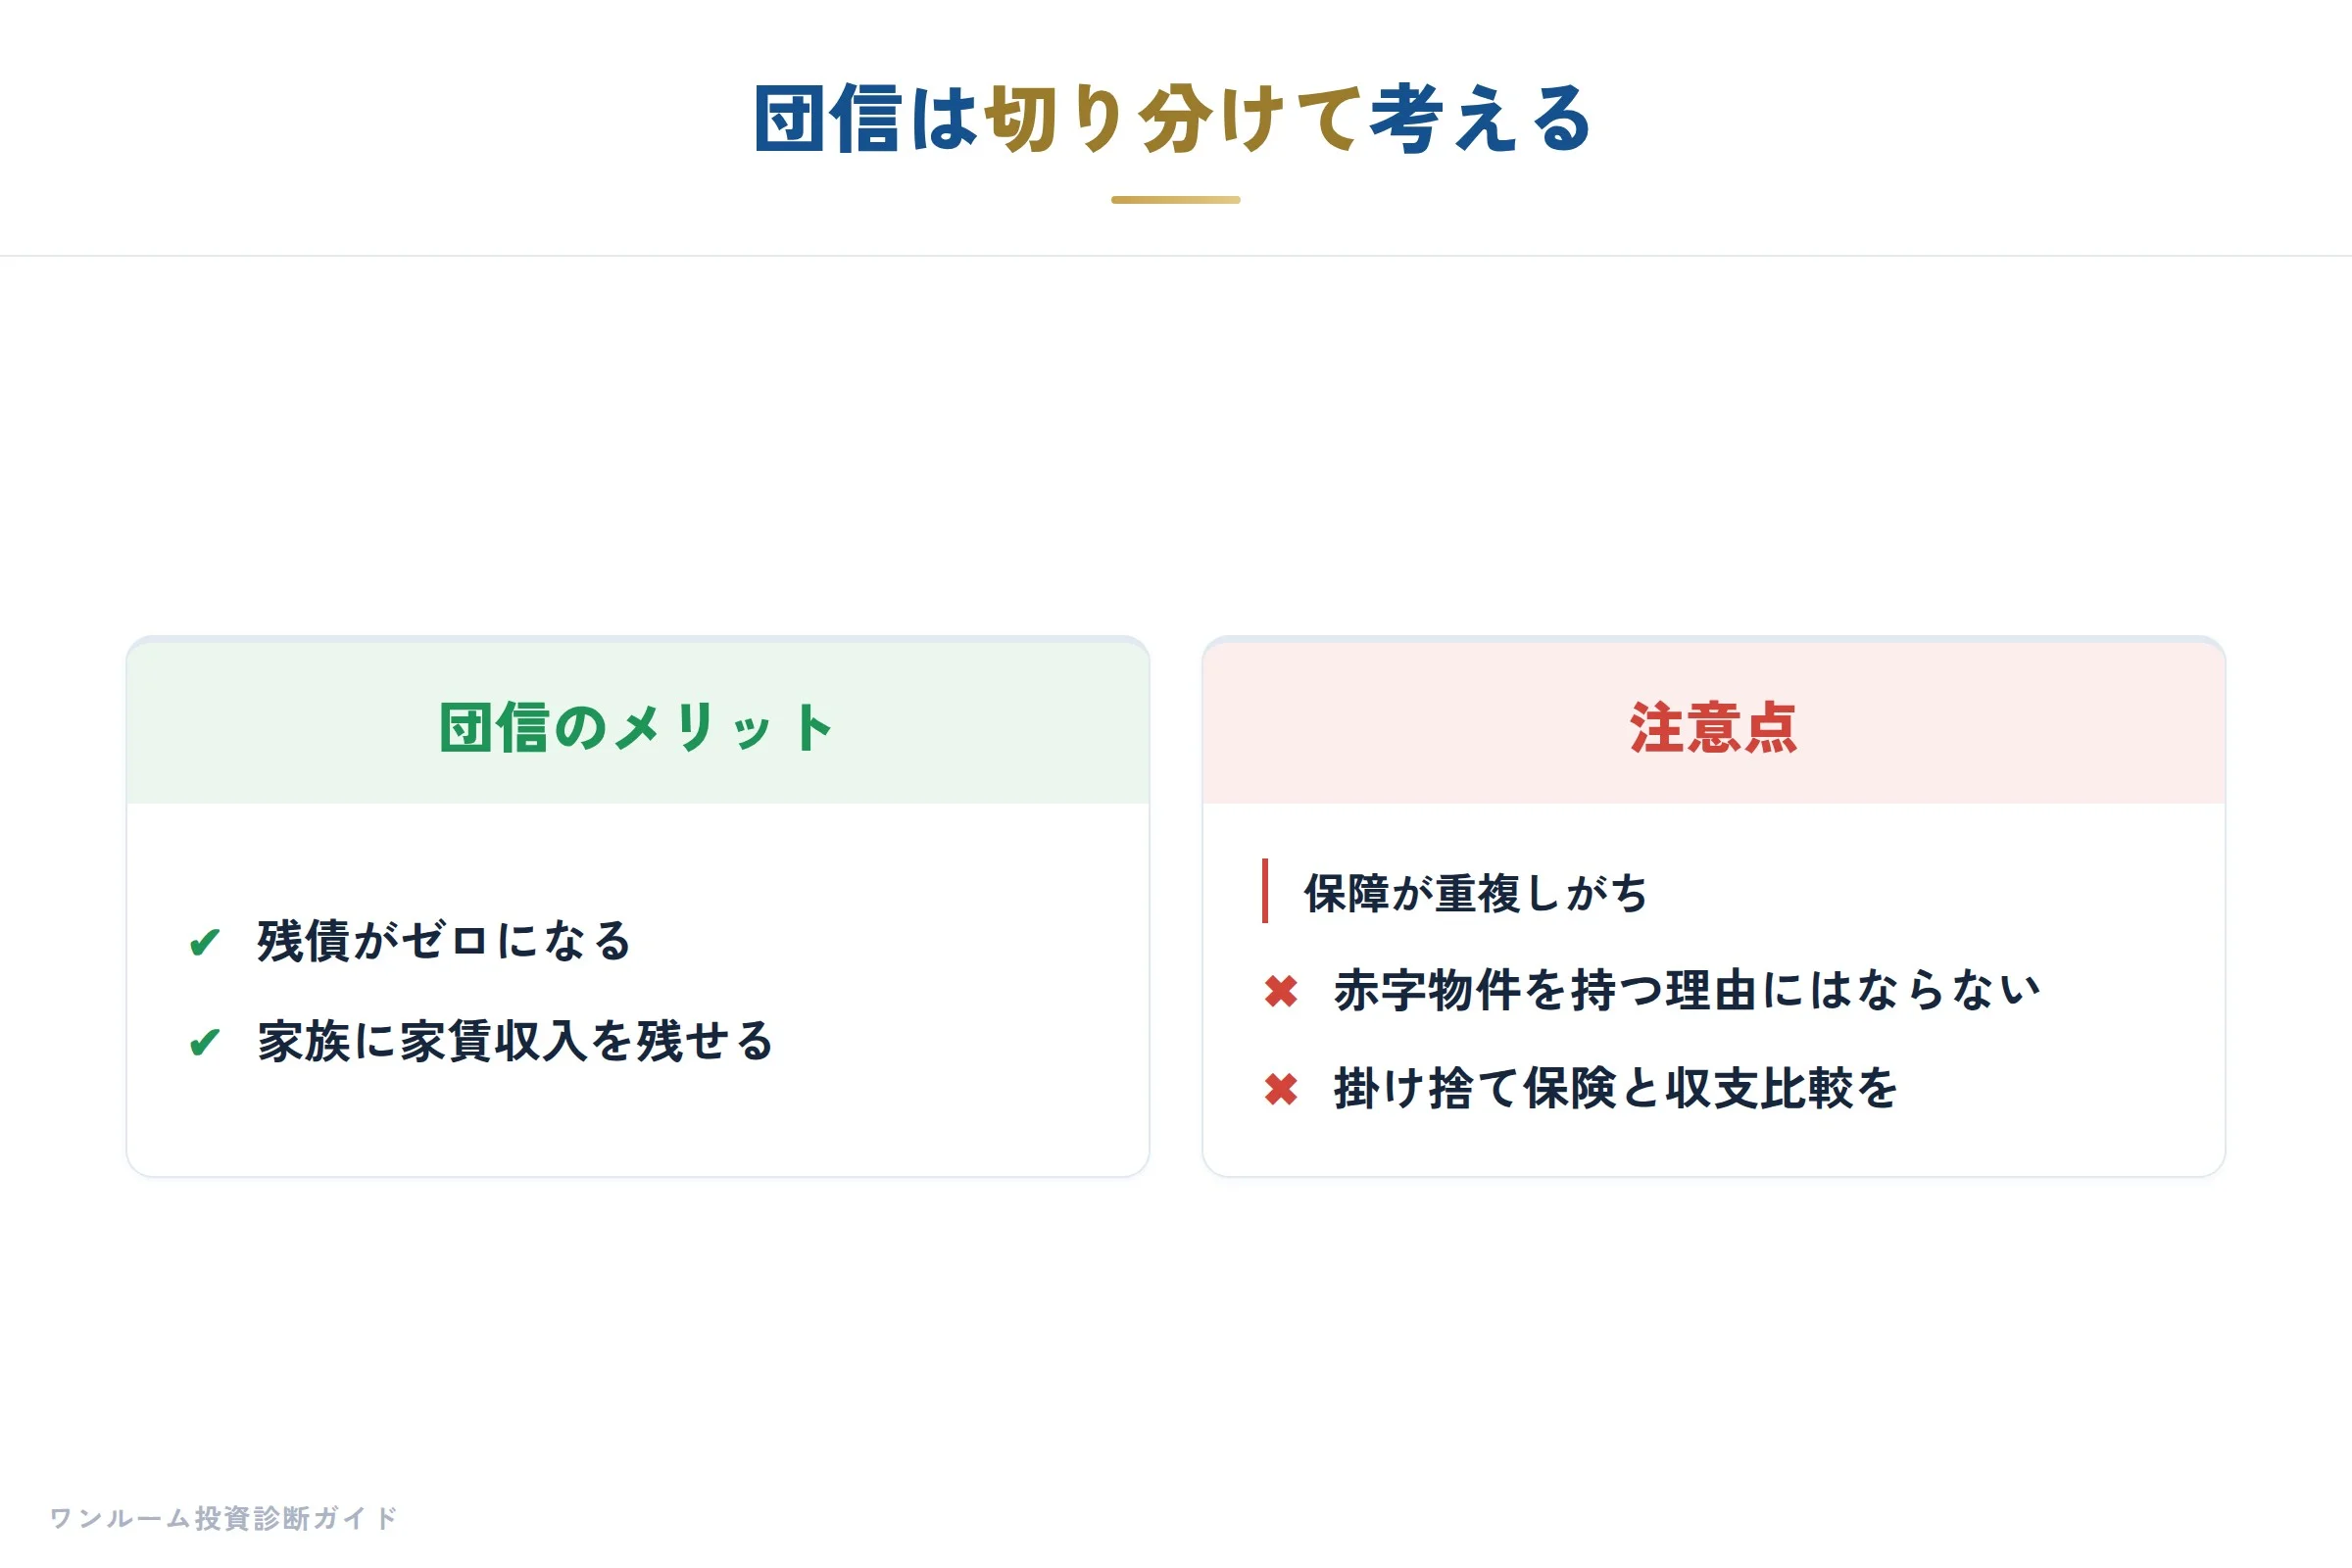
団信は、契約者に万一のことがあればローン残債がゼロになり、家族に借金のない不動産と家賃収入を残せる仕組みです。
これ自体は不動産投資の本質的なメリットの一つで、本でもメリットとして紹介しています。
ただし、医師の多くは勤務先の保障や既存の生命保険をすでに手厚く備えているケースが少なくありません。
すでに十分な保障があるうえで、毎月赤字の物件を「保険代わり」として持ち続けるのは、保険料を過剰に払っているのと同じ構図になりかねません。
保障が必要なら掛け捨ての保険と収支を比較し、投資として成り立つかどうかは団信と切り離して判断する。
この冷静な切り分けができるかどうかが、情報弱者と情報強者を分けるポイントだと、わたしは考えています。
新築ワンルームが特に赤字になりやすい理由
医師に勧められる物件は新築が多く、新築ワンルームは構造的に赤字になりやすい点も見逃せません。
理由は「新築プレミアム」による割高な価格設定と、入居後の家賃下落です。
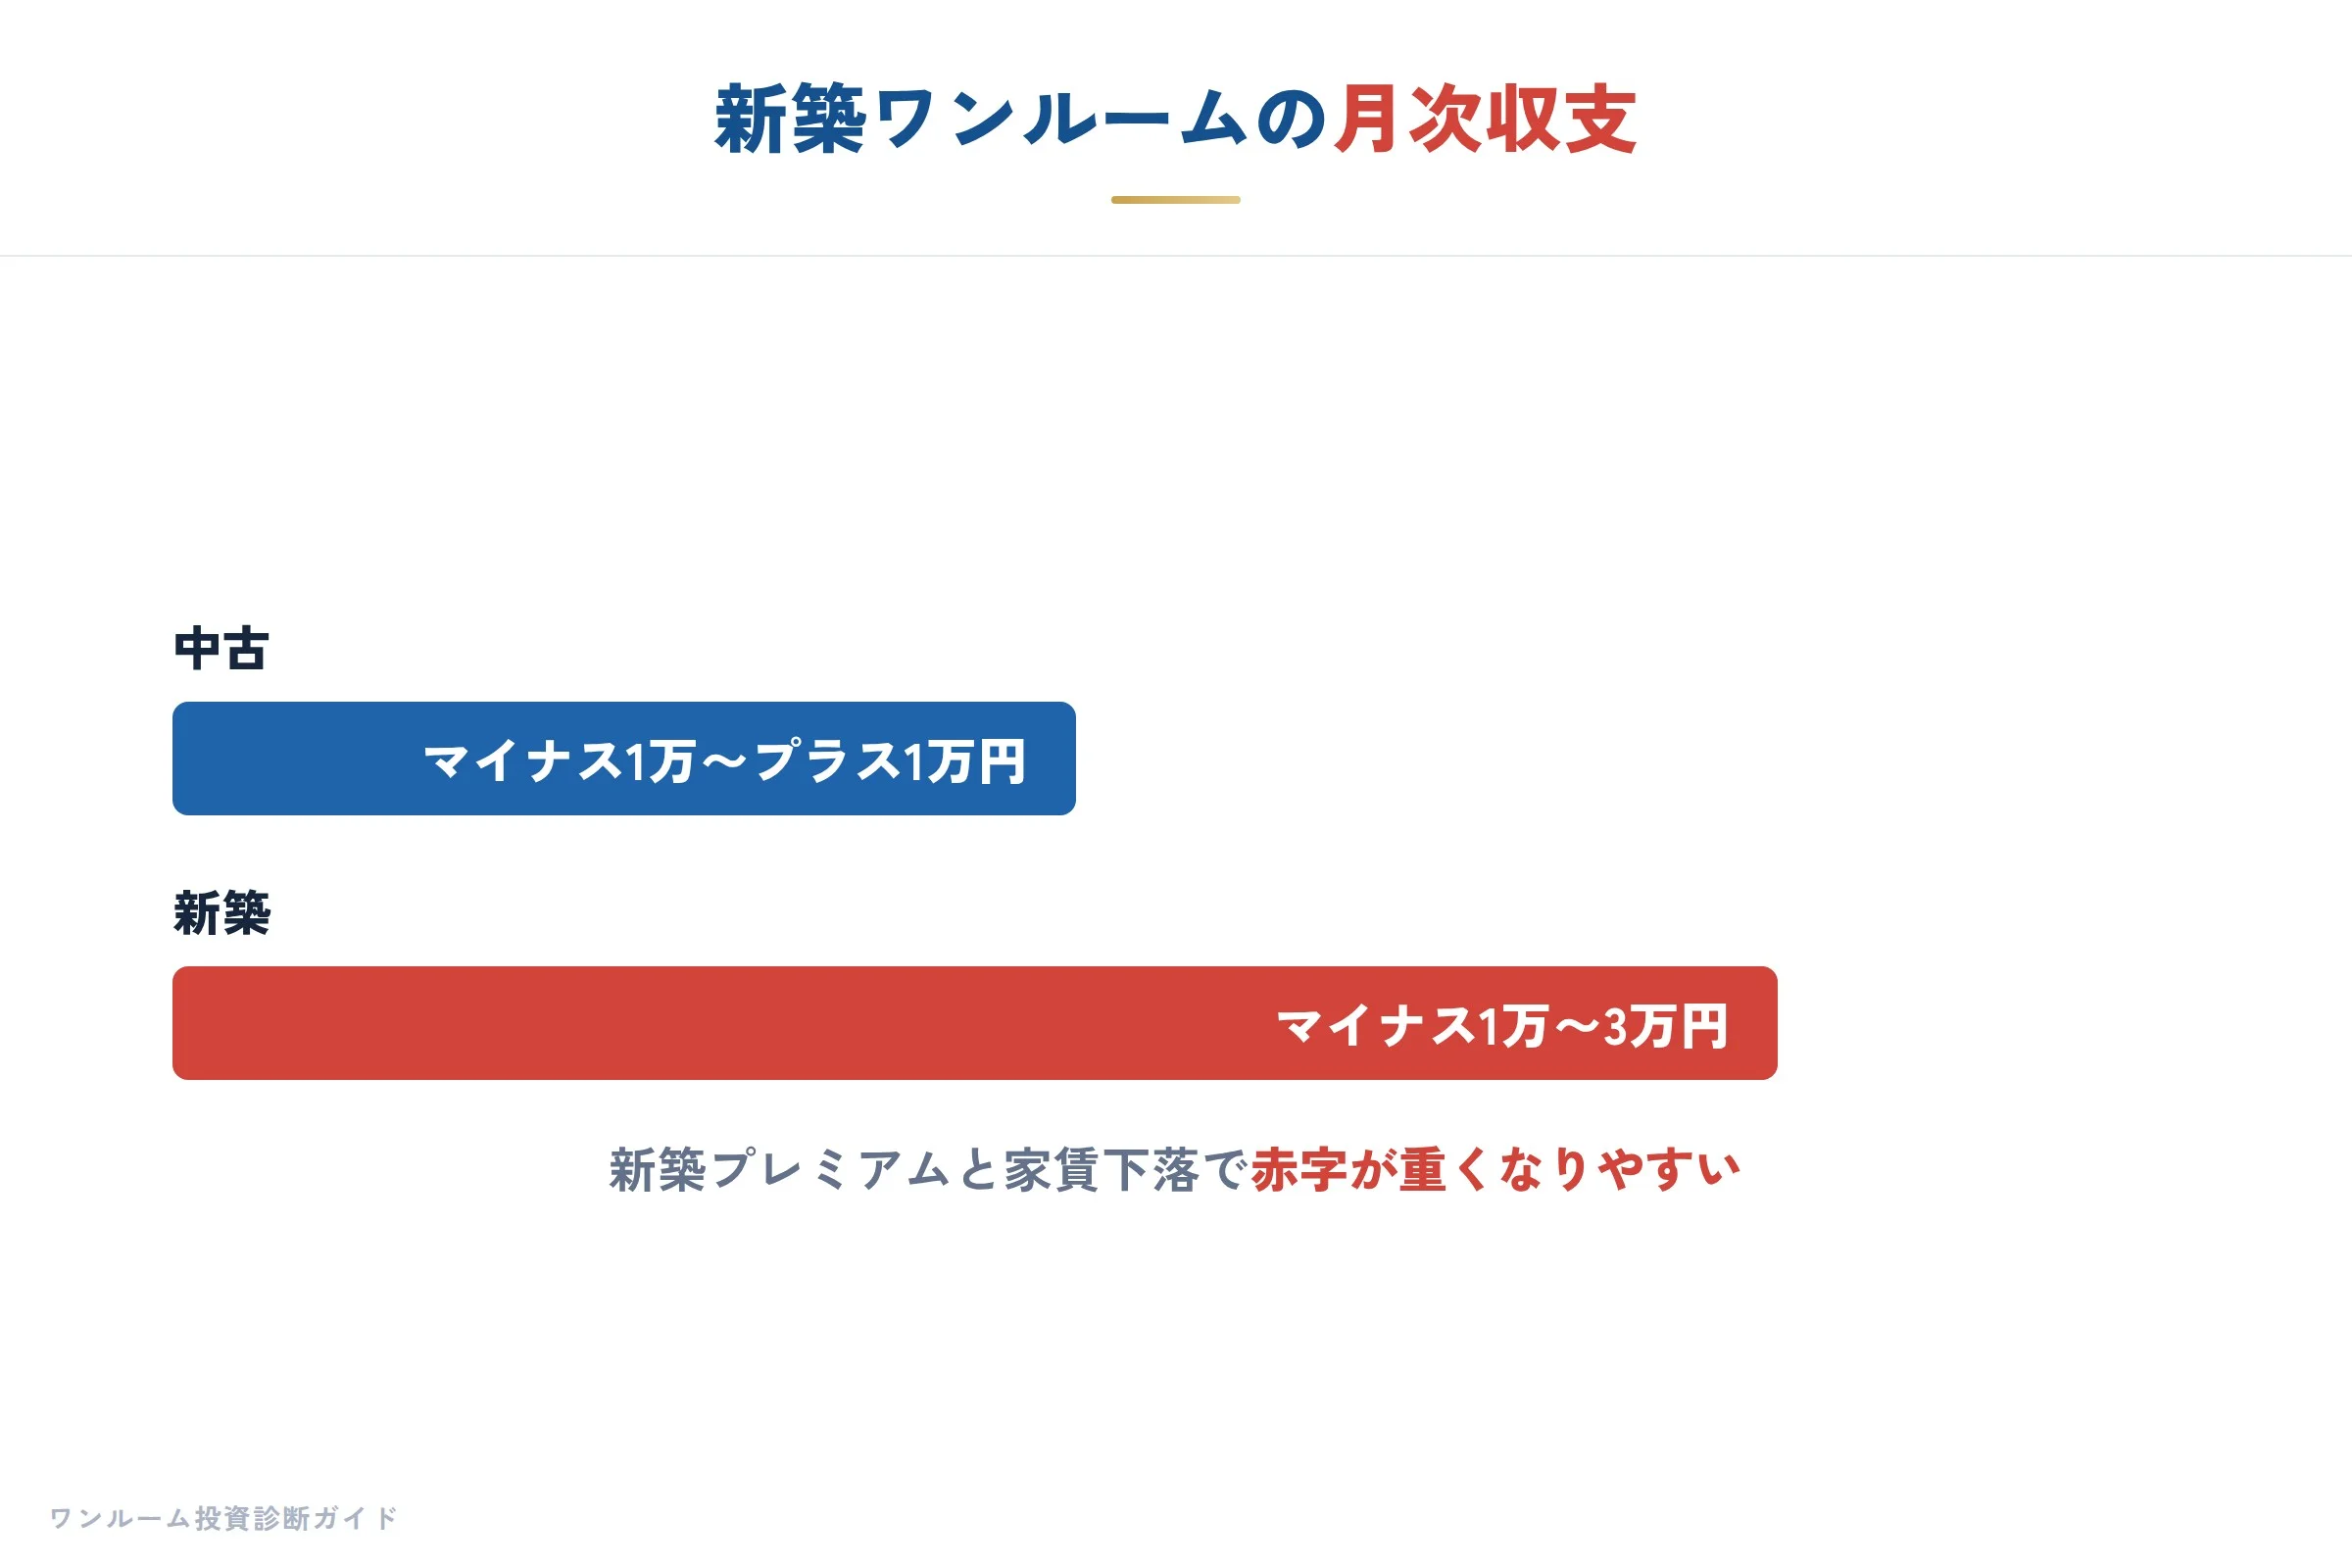
本でも解説しているとおり、新築は販売経費や広告費が価格に上乗せされ、実際の資産価値より割高になりがちです。
そして最初の入居者が退去すると「新築」ではなくなるため、家賃は数千円単位で下がるのが一般的です。
価格が高く家賃が下がりやすい新築は、月々マイナス1万円からマイナス3万円の収支になりやすく、中古ワンルーム(月マイナス1万円からプラス1万円が目安)と比べて負担が重くなります。
医師のように融資枠が大きい方ほど、価格の高い新築を複数戸勧められやすいため、赤字の絶対額が大きくなる傾向があります。
「本当にワンルーム投資はやめたほうがいいのか」と迷う方は、やめとけは本当か、後悔する人としない人の違いも判断材料にしてください。
購入前に医師が確認すべきチェックポイント
危険を避ける方法はシンプルです。
契約前に「表面利回りか実質利回りか」「節税は何年続くか」「損益分岐点はどこか」を必ず質問することです。
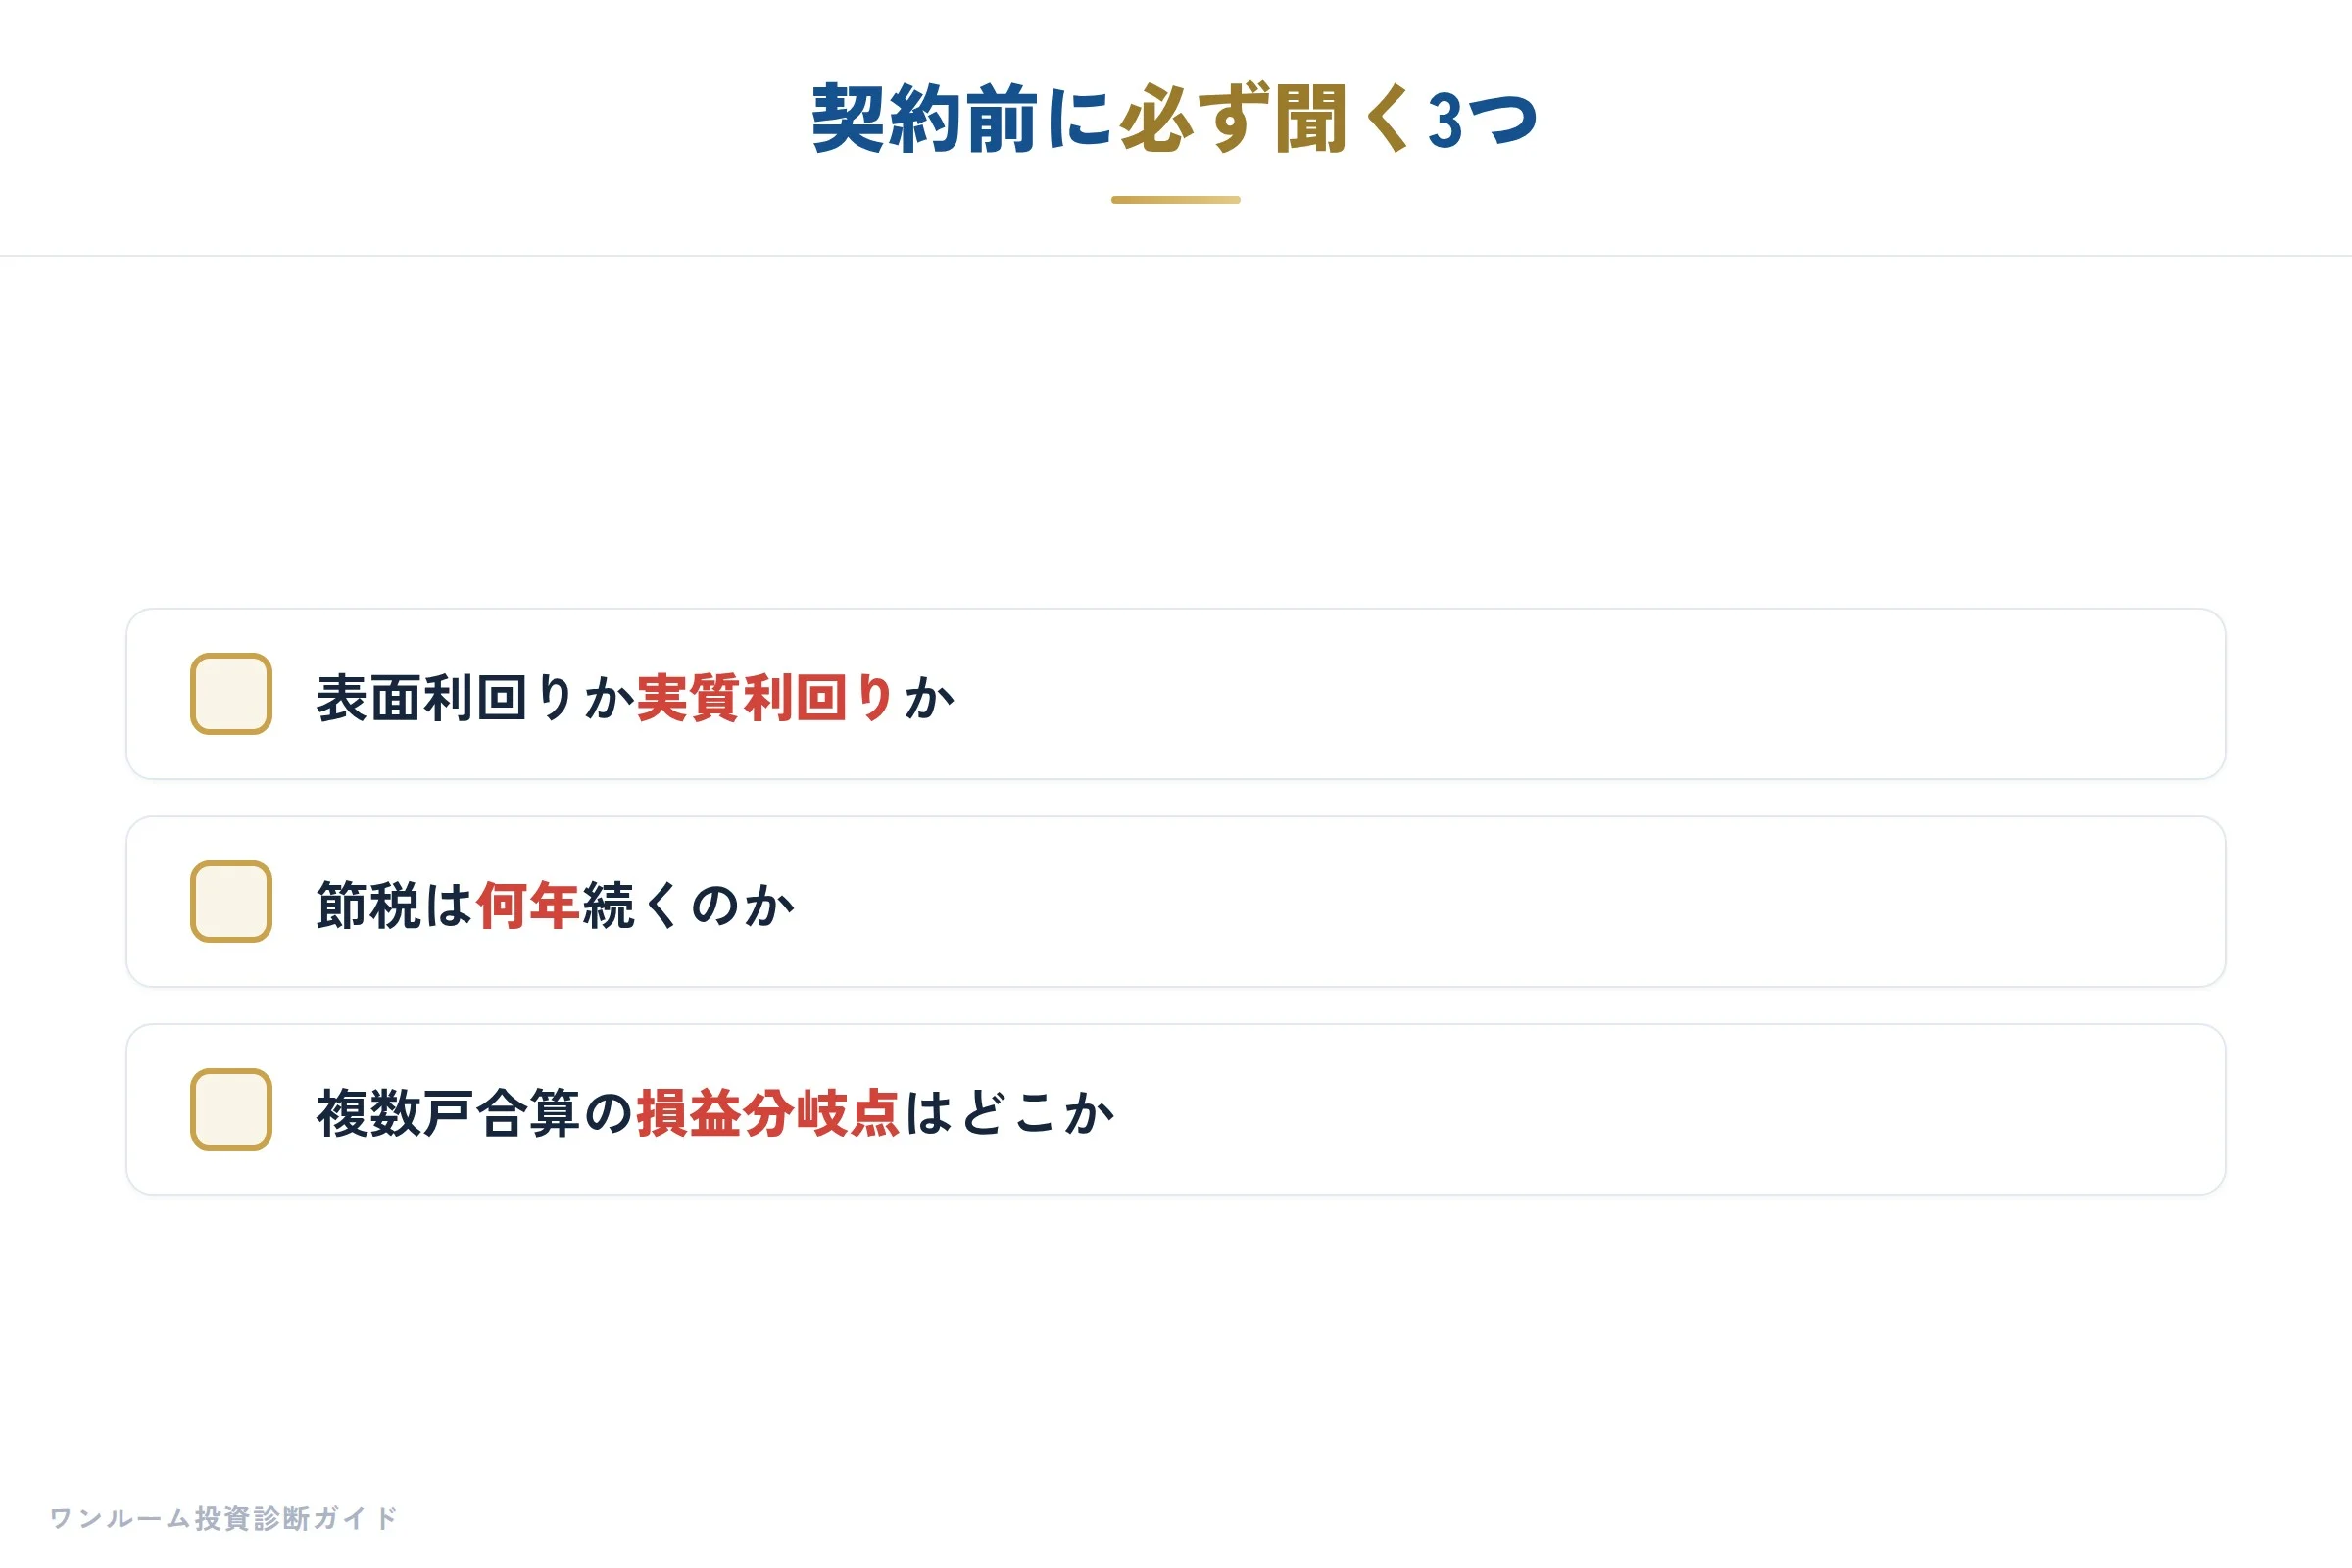
本でも繰り返しお伝えしていますが、営業マンが「利回り4%です」と言ったとき、「それは表面利回りですか、実質利回りですか」と問い返せるかどうかが分かれ道です。
「節税できます」と言われたら「何年間続きますか、損益分岐点はどうなりますか」と聞き返す。
この質問ができない状態が、まさに情報弱者の状態です。
具体的には、次の点を数字で確認してください。
物件価格が周辺相場や銀行評価に対して割高でないか。
管理費・修繕積立金が将来値上げされる前提になっていないか。
複数戸を合算したときの月次と年間の持ち出し総額はいくらか。
これらを紙に書き出して合計するだけで、「なんとなく大丈夫そう」という感覚が、はっきりした数字に変わります。
実際にどんな失敗が起きているかは、失敗例に学ぶ典型的なパターンで具体的に紹介しています。
まとめ:赤字を抱えたら「売らない第三者」に棚卸しを
最後に要点を整理します。
医師のワンルーム投資が危ないのは、高い属性と融資枠が「業者にとって効率のよい顧客」という評価に直結し、割高な物件を複数戸勧められやすいからです。
複数戸で赤字は掛け算で膨らみ、本業収入が大きいほど発覚が遅れます。
節税も団信も、それ単体で赤字物件を正当化する理由にはなりません。
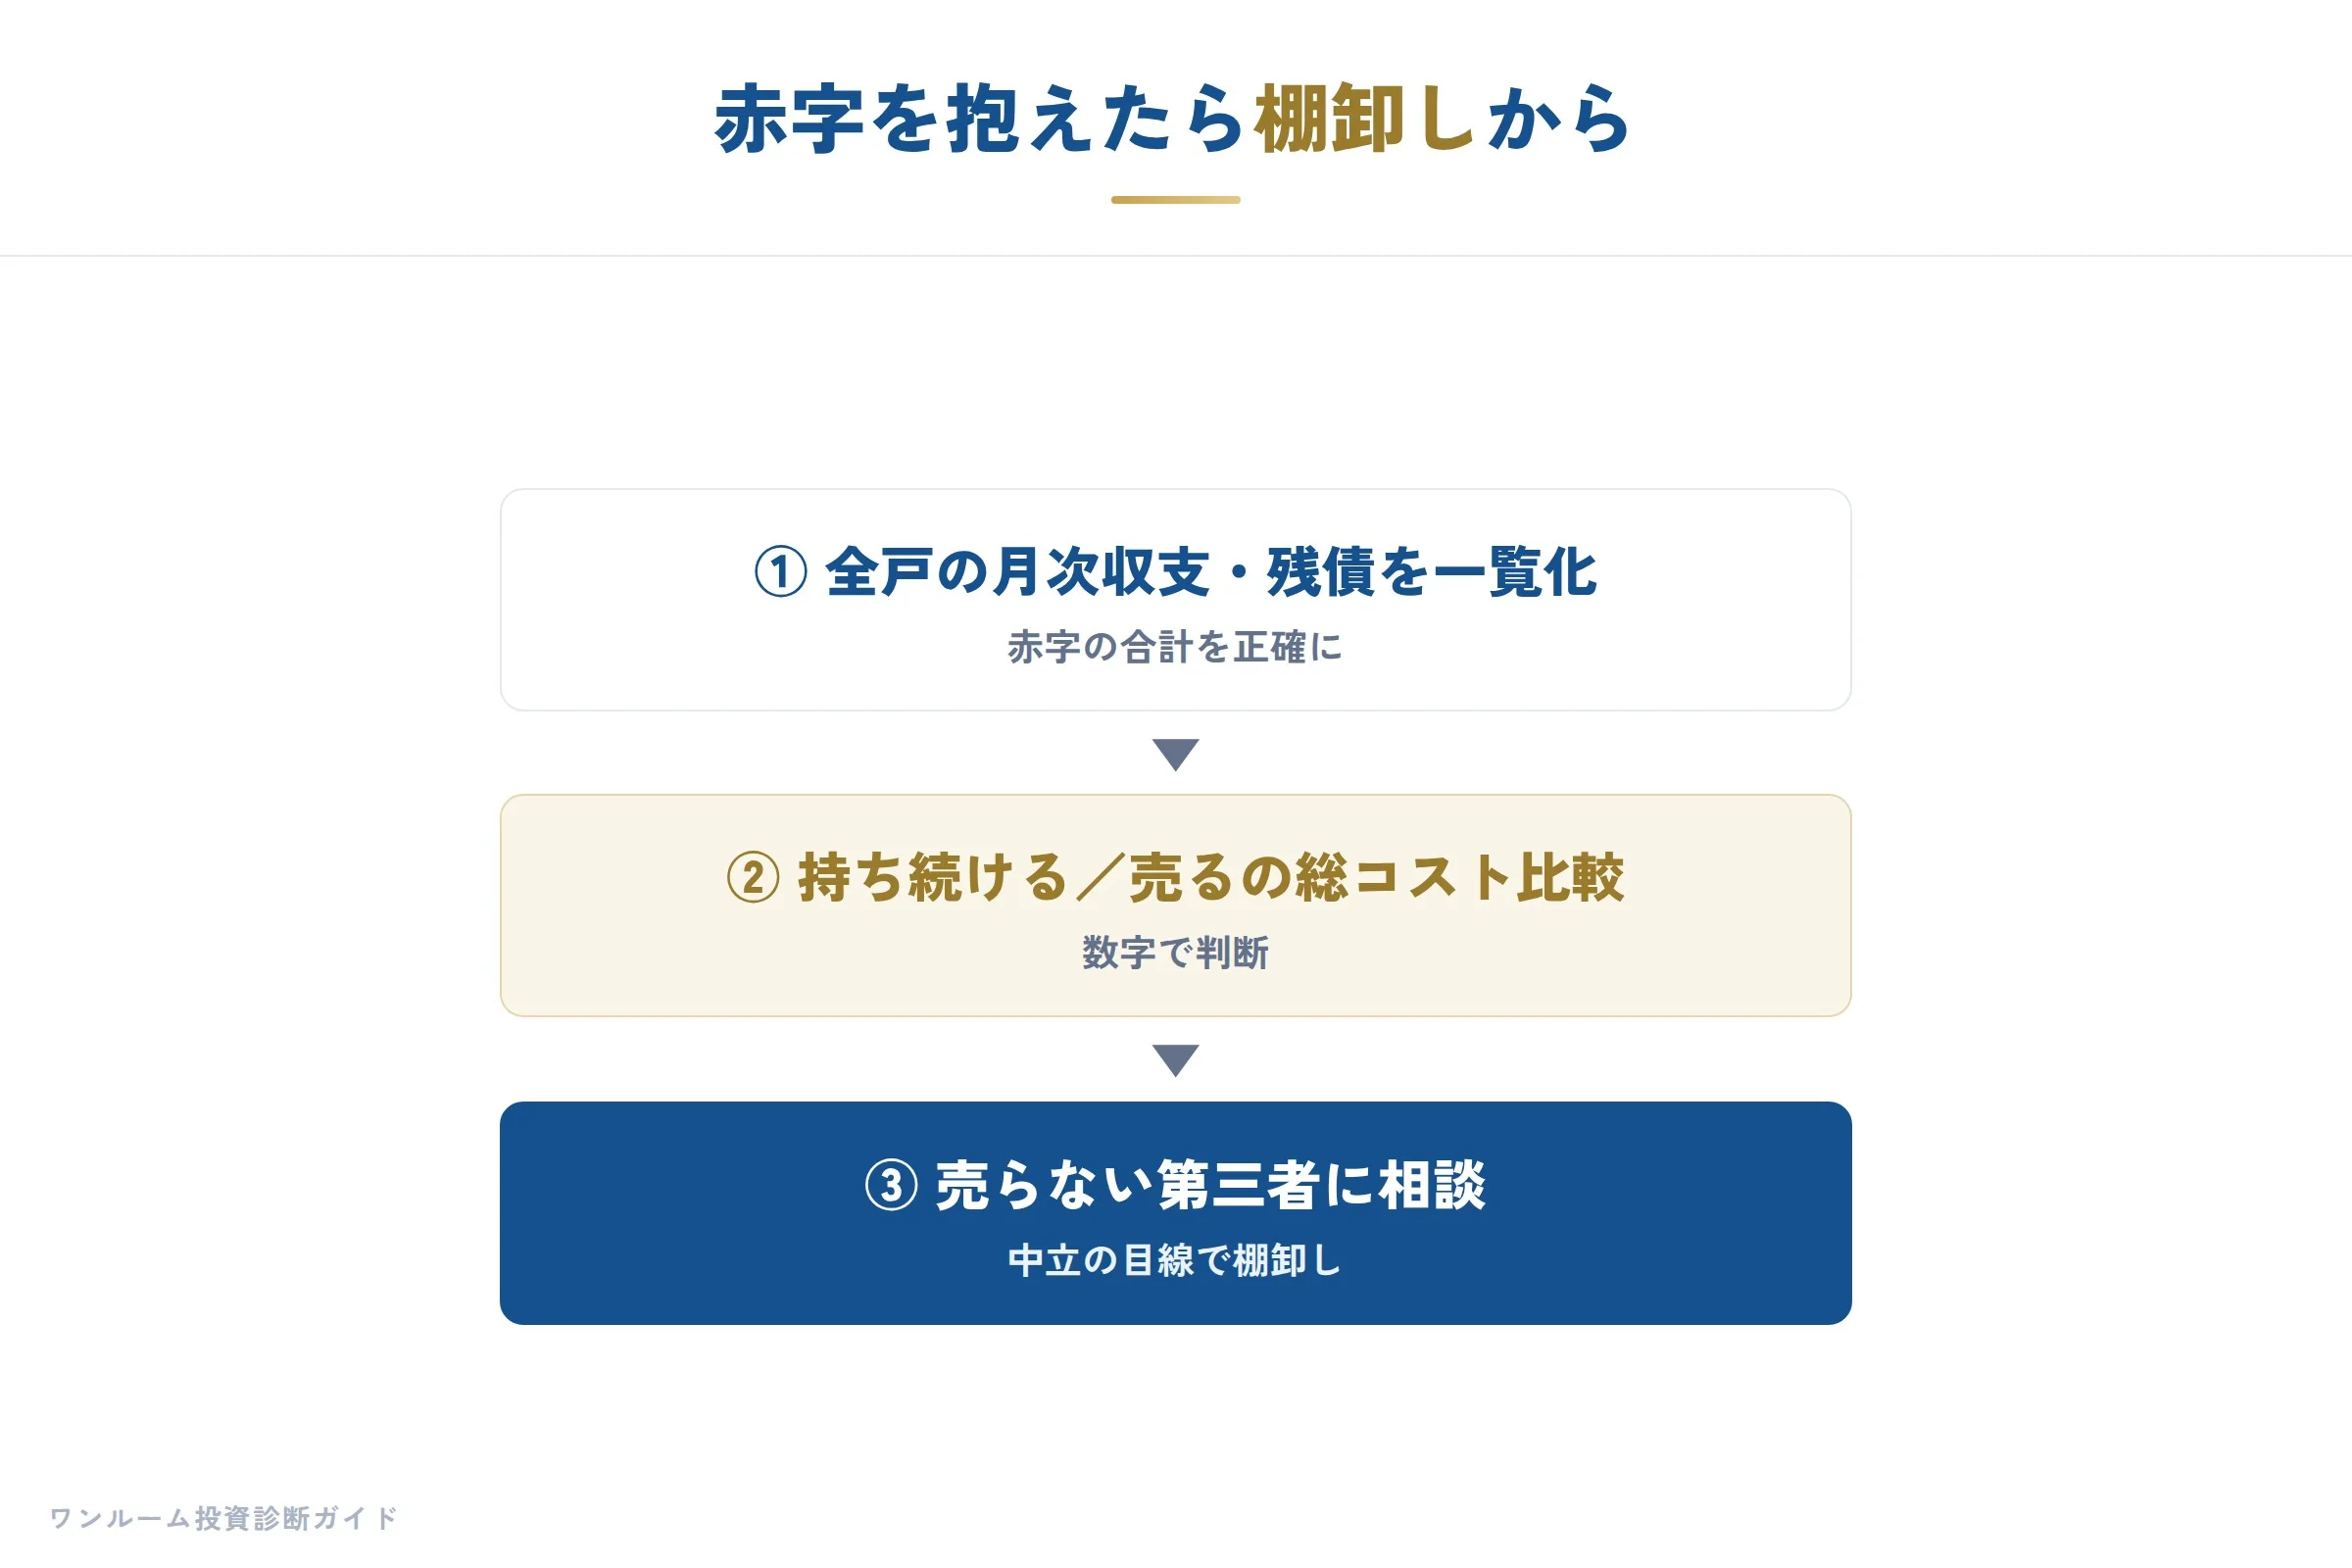
もしすでに複数戸を持って赤字になっているなら、まずは全戸の月次収支・残債・想定売却価格を一覧化し、赤字の合計額を正確に把握してください。
そのうえで、持ち続ける場合と売る場合の総コストを冷静に比較する。
判断に迷うときは、物件を売って利益を得る立場ではない第三者に、セカンドオピニオンを求めるのが確実です。
わたしは「売らない不動産屋」として、数字だけを根拠に中立の目線でお手伝いします。
契約前でも、すでに保有していて迷っている段階でも、一度立ち止まって数字を棚卸しすることをおすすめします。
参考動画:不動産Gメン「高属性の勤務医が狙われるワンルーム投資」 https://www.youtube.com/watch?v=nXylBfdtOHM
※本記事は一般的な情報提供を目的としたものであり、特定の物件や取引を勧誘するものではありません。記載した数値は本および公開データに基づく一般的な目安であり、個別の物件の収支を保証するものではありません。投資の最終判断はご自身の責任でおこなってください。