ニュースで日銀の金融政策変更が報じられるたび、投資家の間に動揺が広がります。
「金利が上がると、ワンルームマンション投資は儲からなくなるのではないか」。
そんな不安をわたしのもとに寄せられる方は、ここ数年少なくありません。
しかし、感情だけで判断すると、正しい資産形成の機会を逃すことにもなりかねません。
重要なのは、金利上昇が投資のどの部分に、どれだけの影響を与えるかを、数字で捉えることです。
ここでは、わたしが不動産投資セカンドオピニオンとして2,000人以上の相談を通じて見てきた、金利上昇の影響と対策を具体的に解説します。
金利上昇がニュースになるたびに感じる、投資前の本当の不安
毎月の返済額が増えて家計が圧迫されるのではないか。
物件価格が下がって含み損になるのではないか。
融資がおりなくて計画が頓挫するのではないか。
こうした不安は、無理のないものです。
金利は不動産投資において「資金調達のコスト」に直結する要素であり、無視できない変数です。
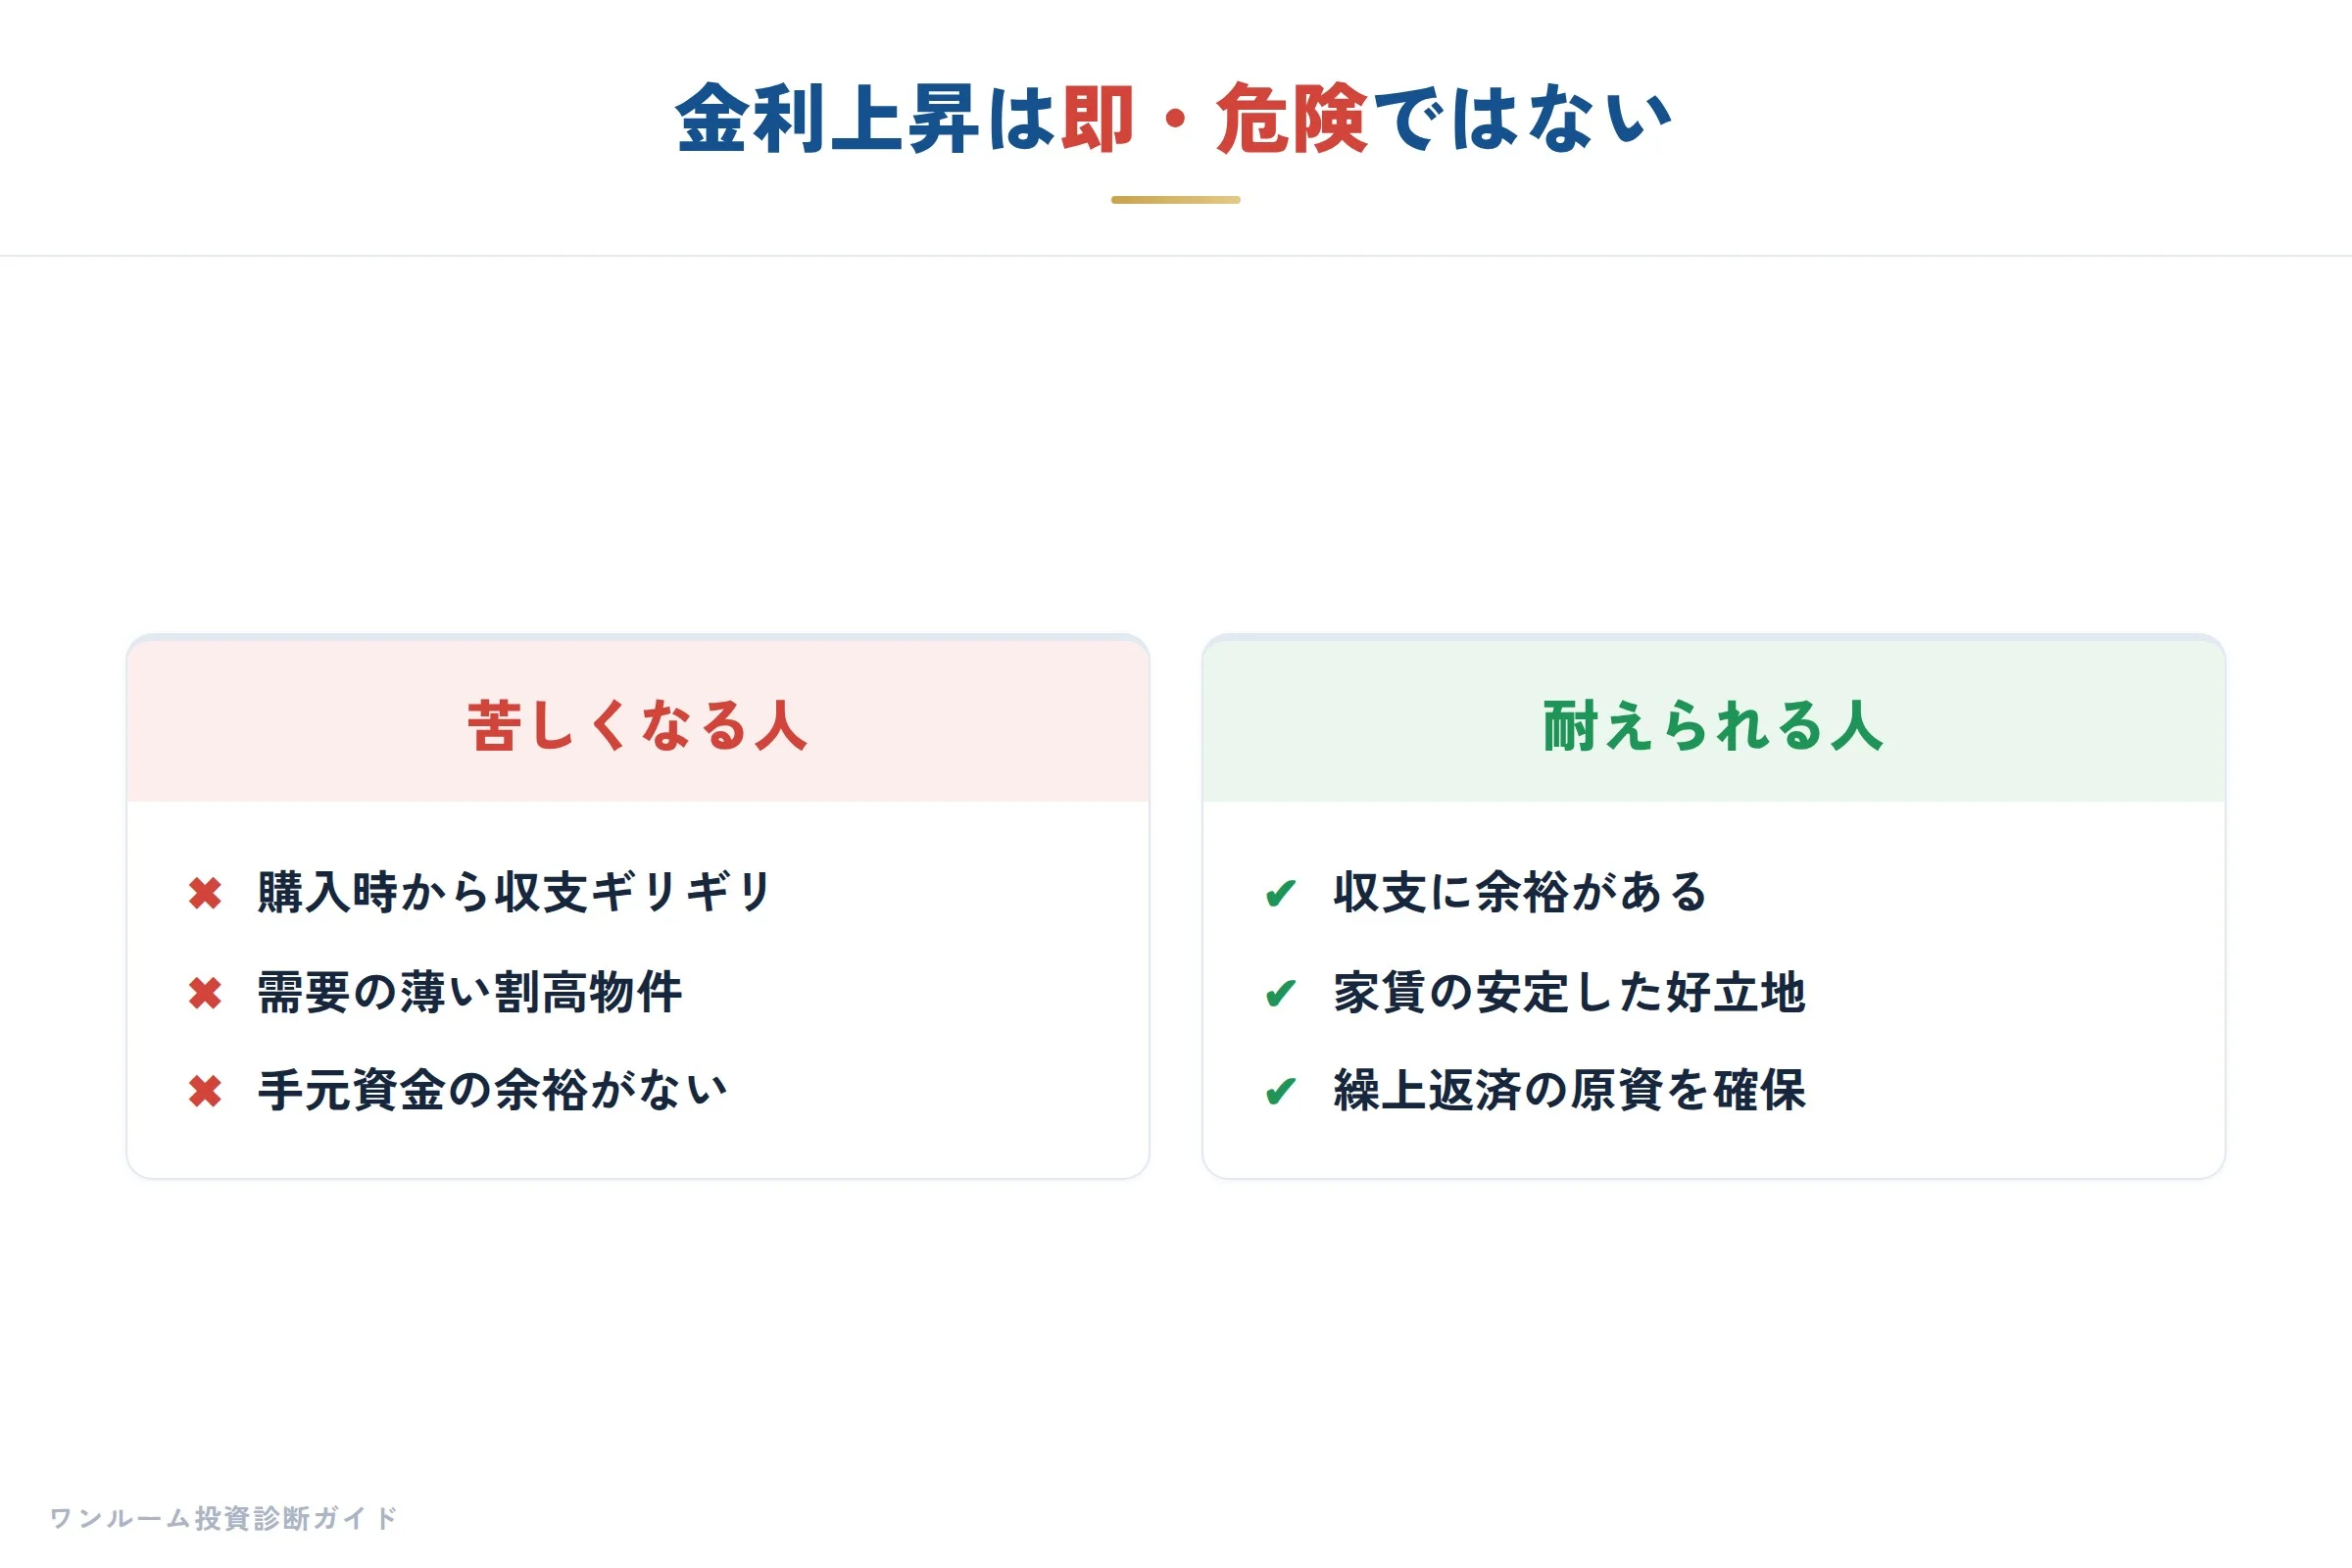
ただし、金利上昇の影響を受けるのは「物件そのもの」ではなく「物件と融資条件の組み合わせ」です。
つまり、物件が適正価格であれば、金利の変動をある程度吸収できます。
問題なのは、金利が低い時期にしか成り立たないような「ぎりぎりの収益計画」で物件を選んでしまうことです。
わたしがこれまで相談を受けてきた方の中には、毎月5万円の赤字が続いている方もいらっしゃいました。
その多くは、金利上昇を見込まず、表面利回りだけで物件を選んだケースです。
金利の動向は常に前提に入れておくべきですが、それが投資そのものを否定するわけではありません。
金利が上がると、毎月のローン返済はどう変わるのか
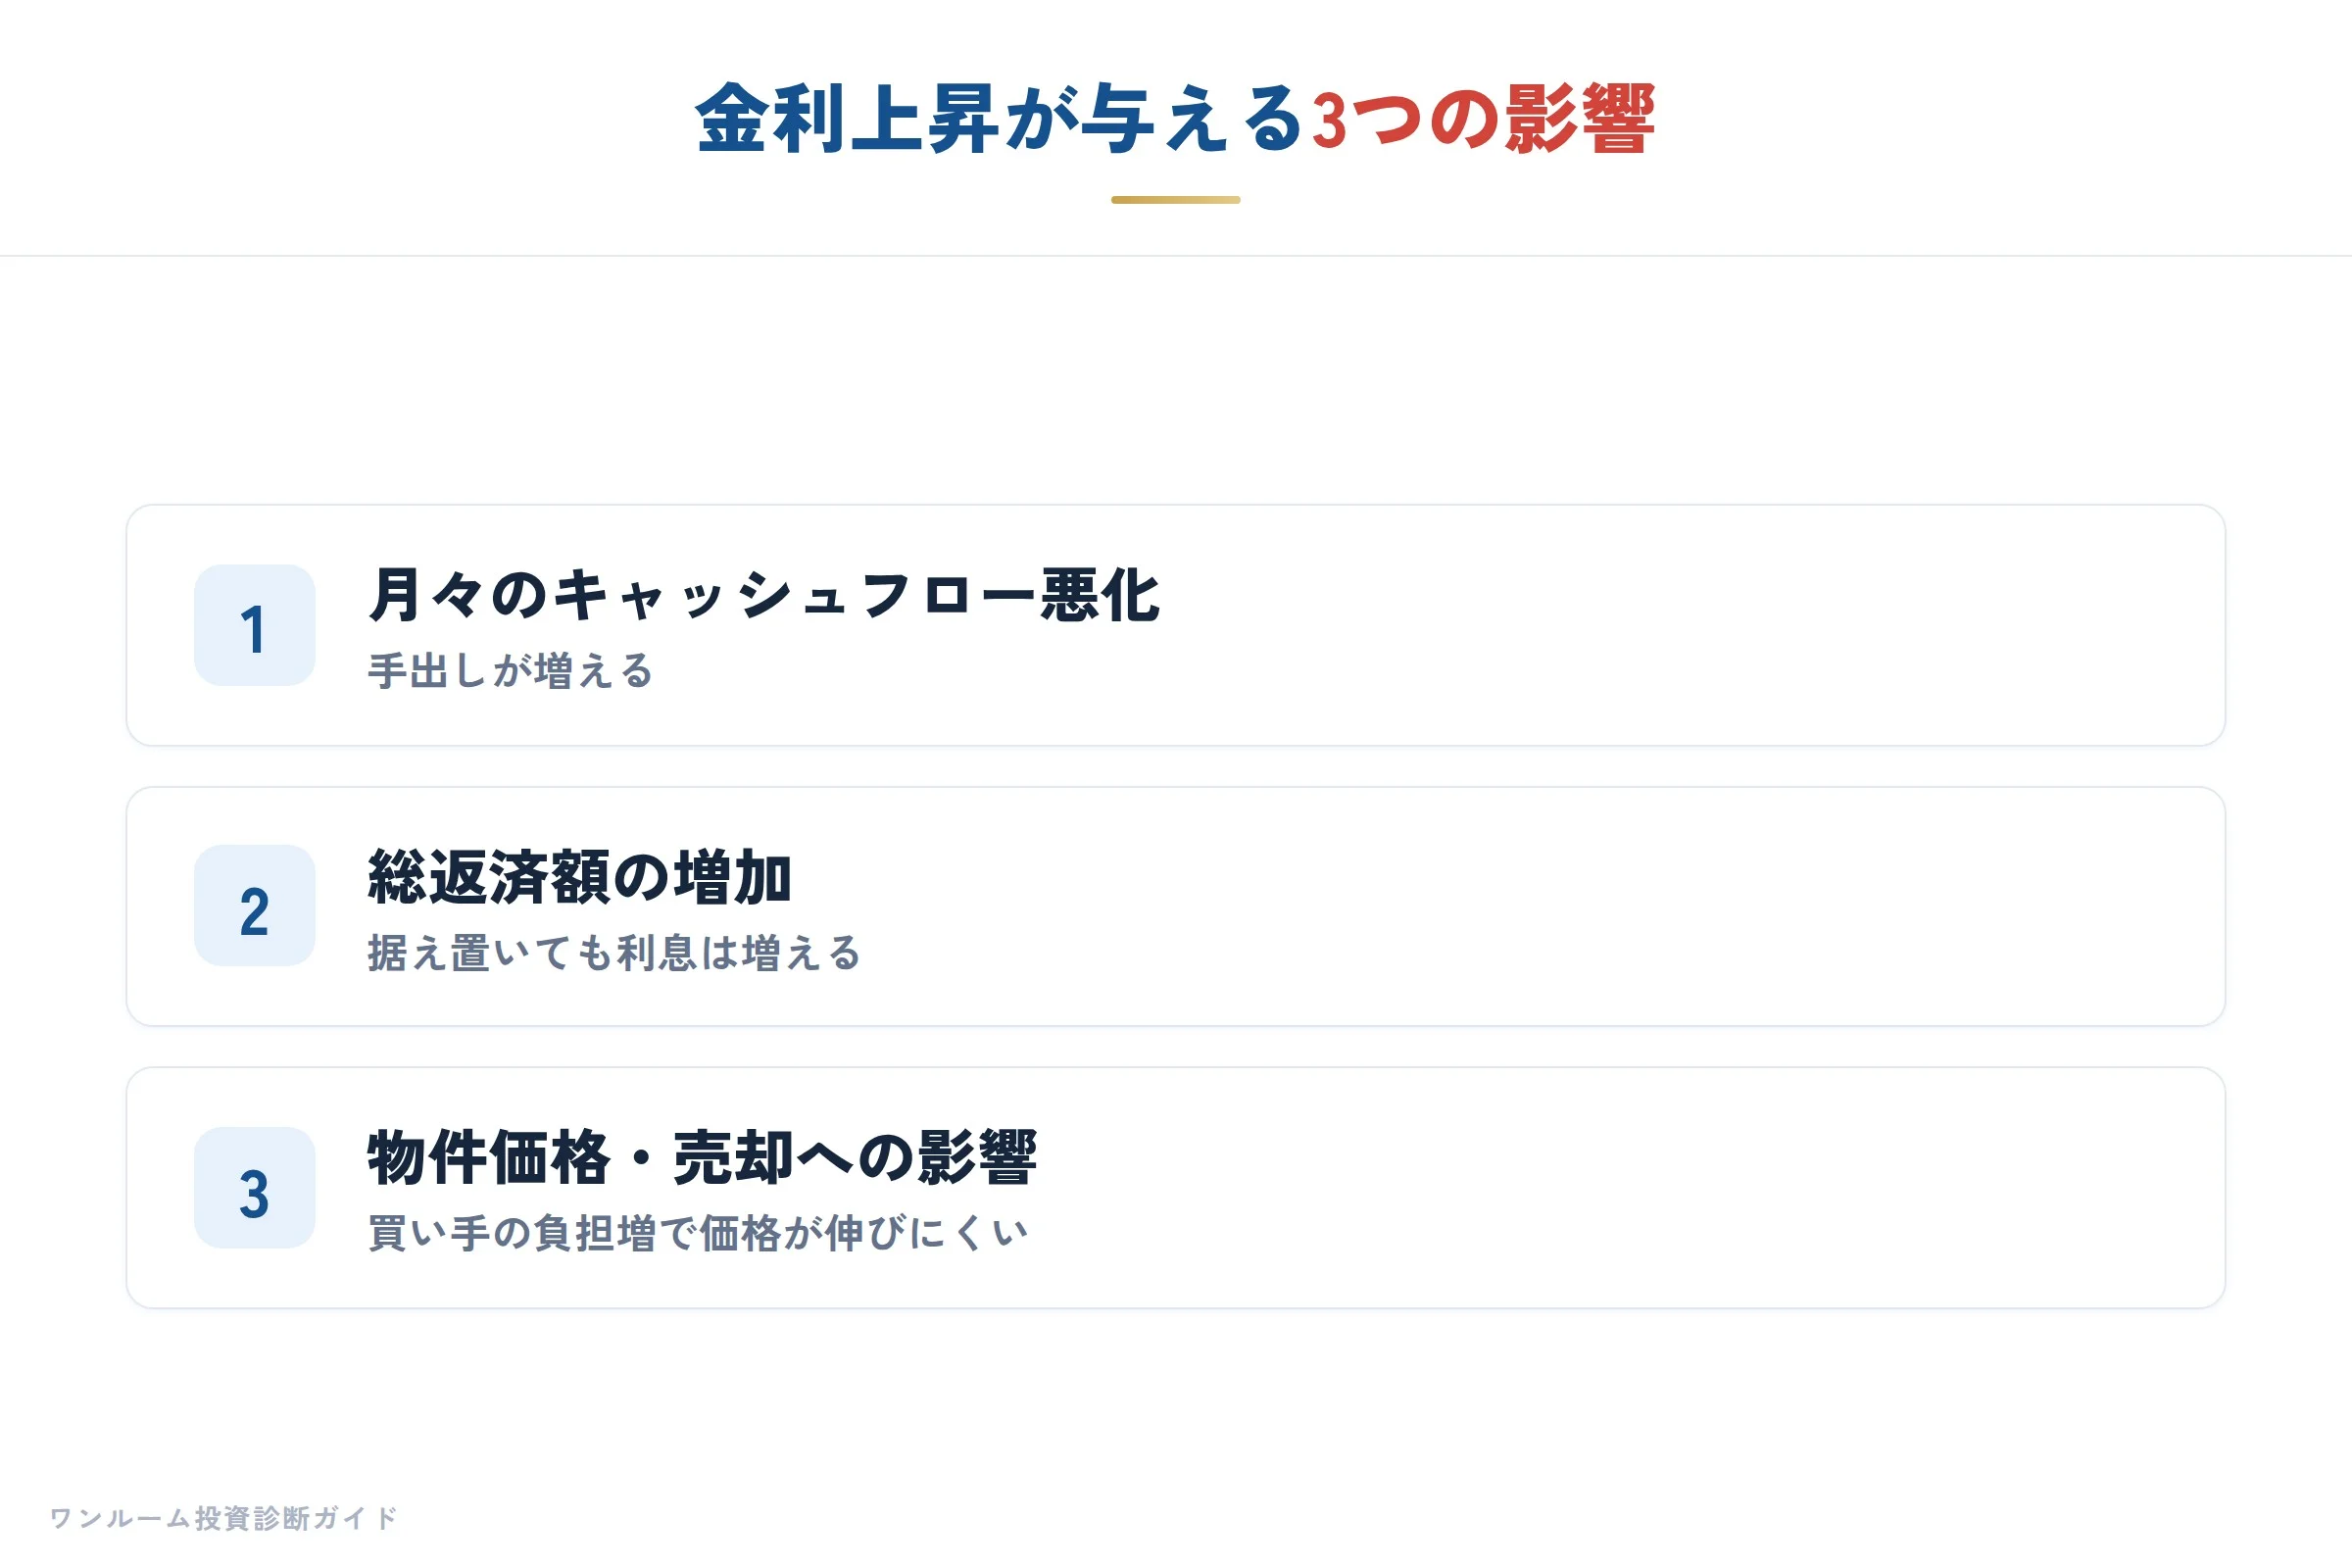
結論から申し上げると、金利が上昇すれば、毎月のローン返済額は増加します。
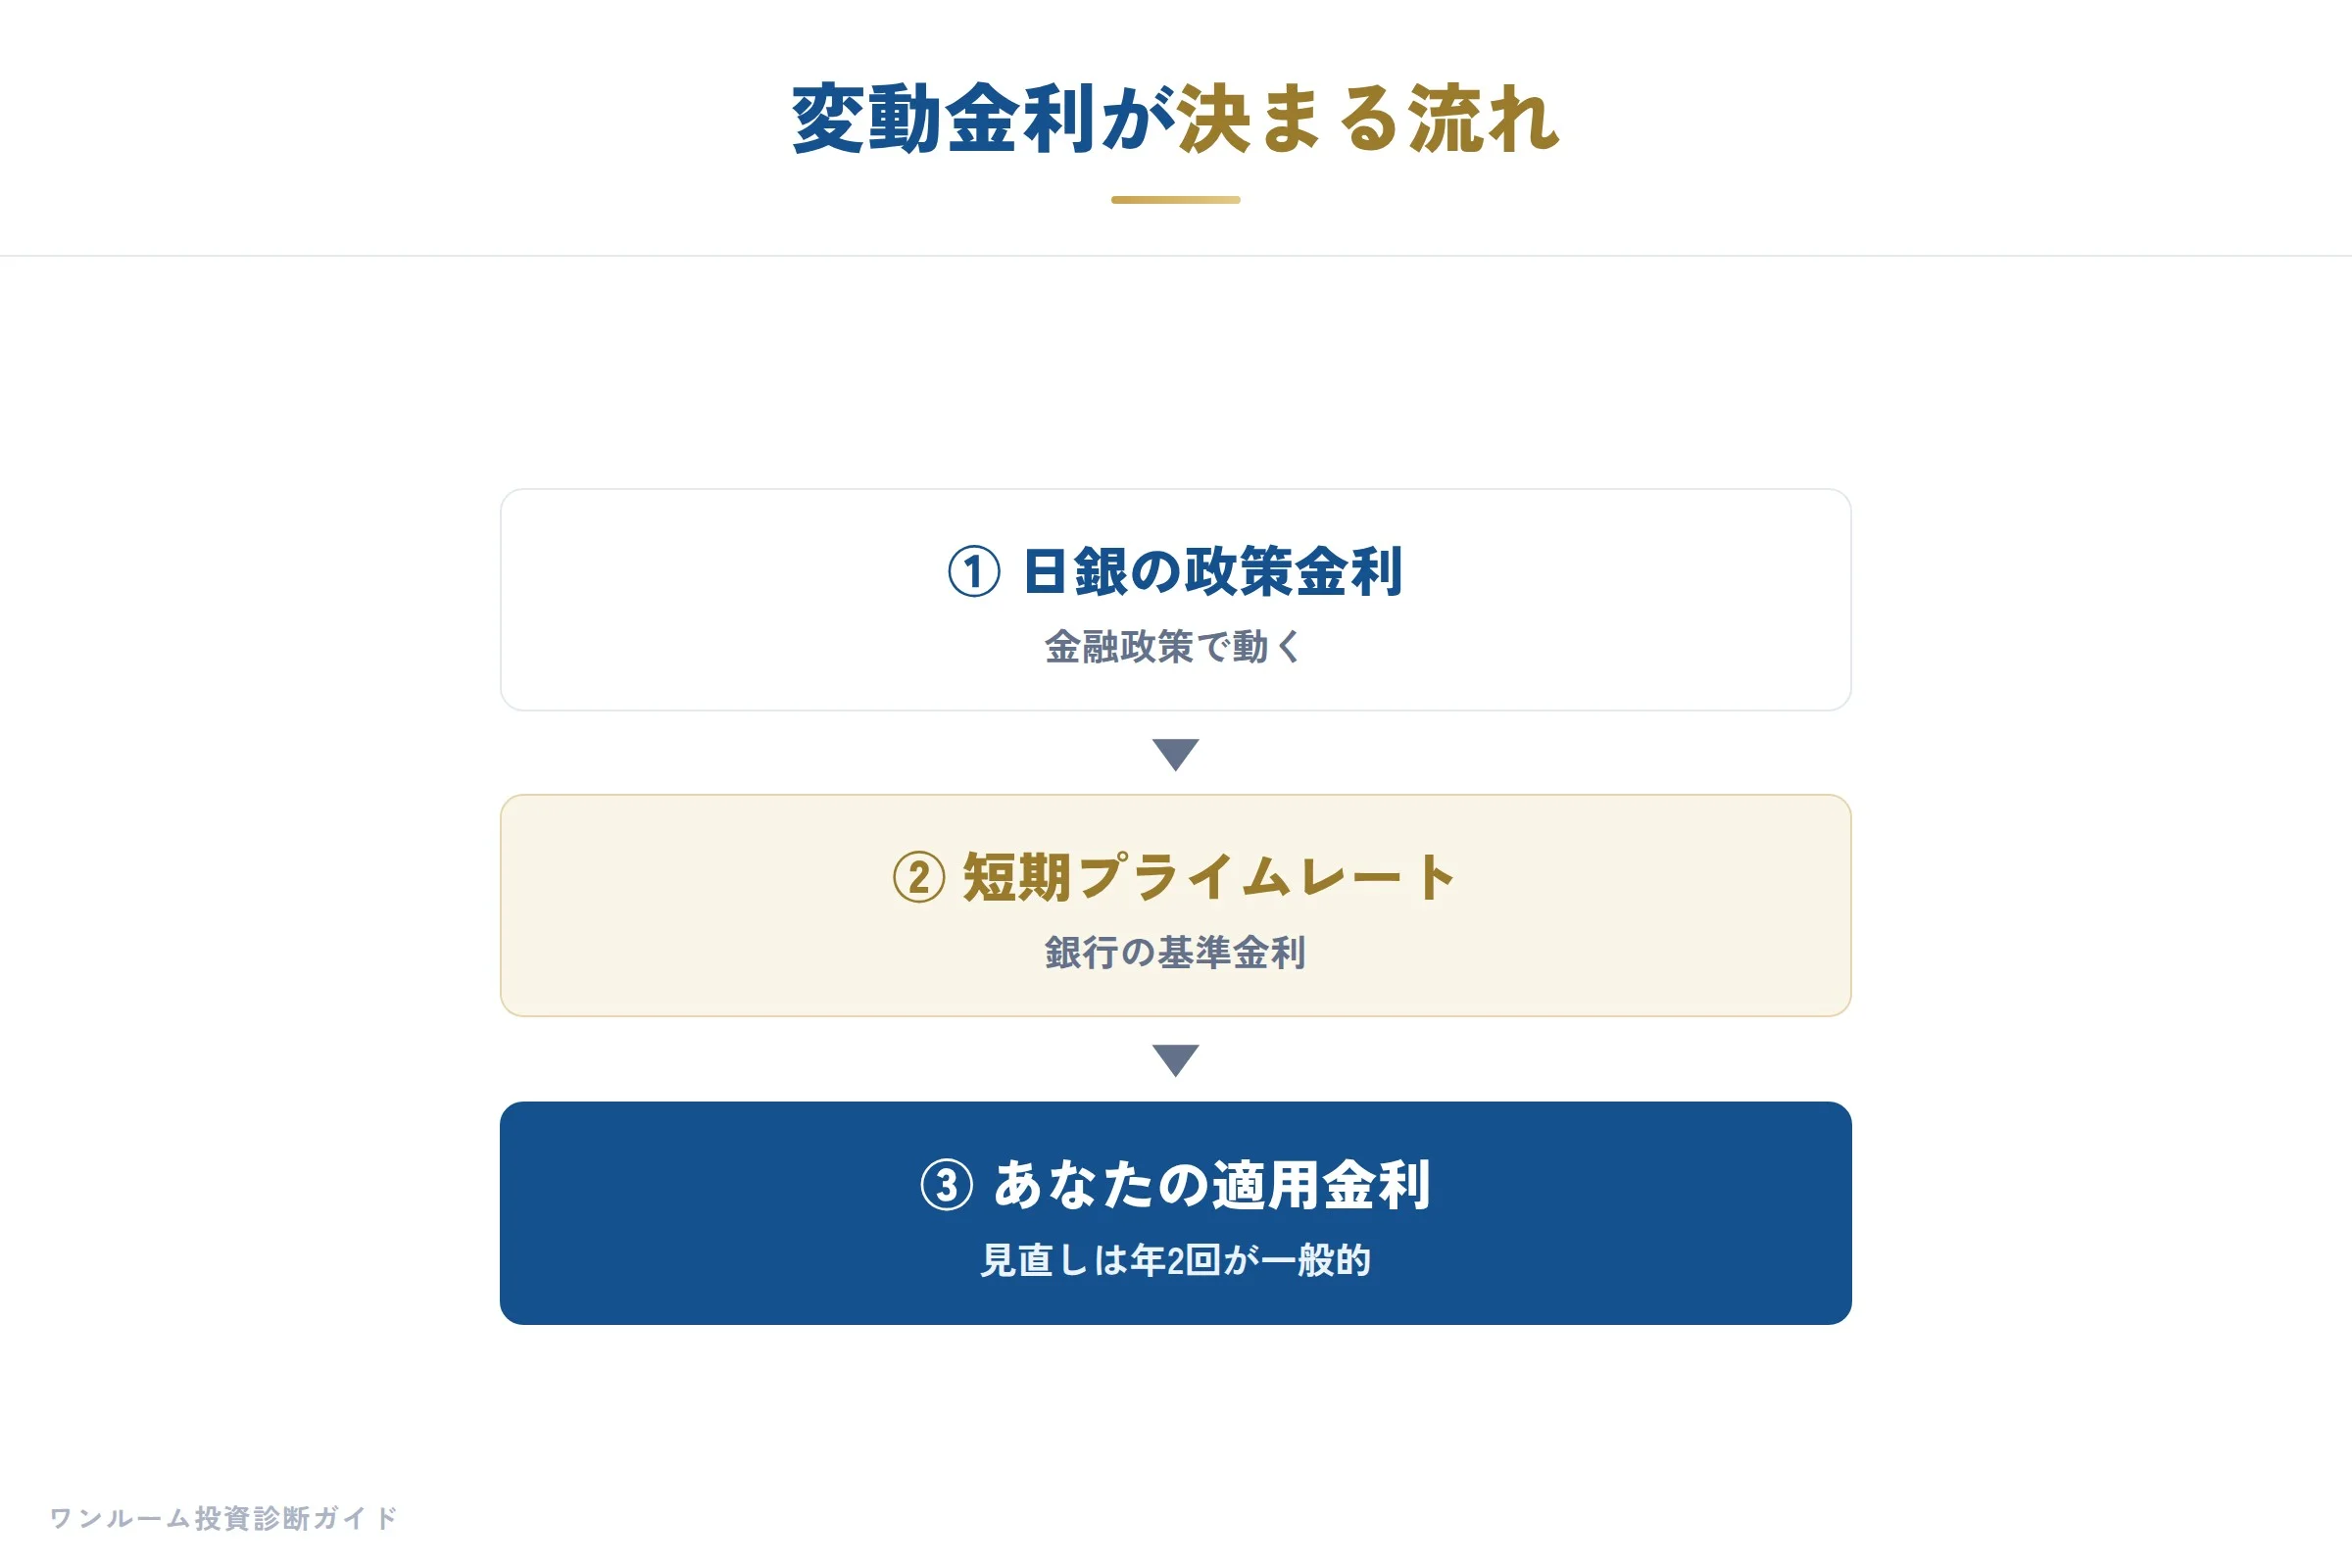
特に変動金利を選択した場合、金利の変更に応じて返済額が見直され、キャッシュフローが直接圧迫されます。
固定金利であっても、新規で融資を受ける際の適用金利は市場の金利水準に追随します。
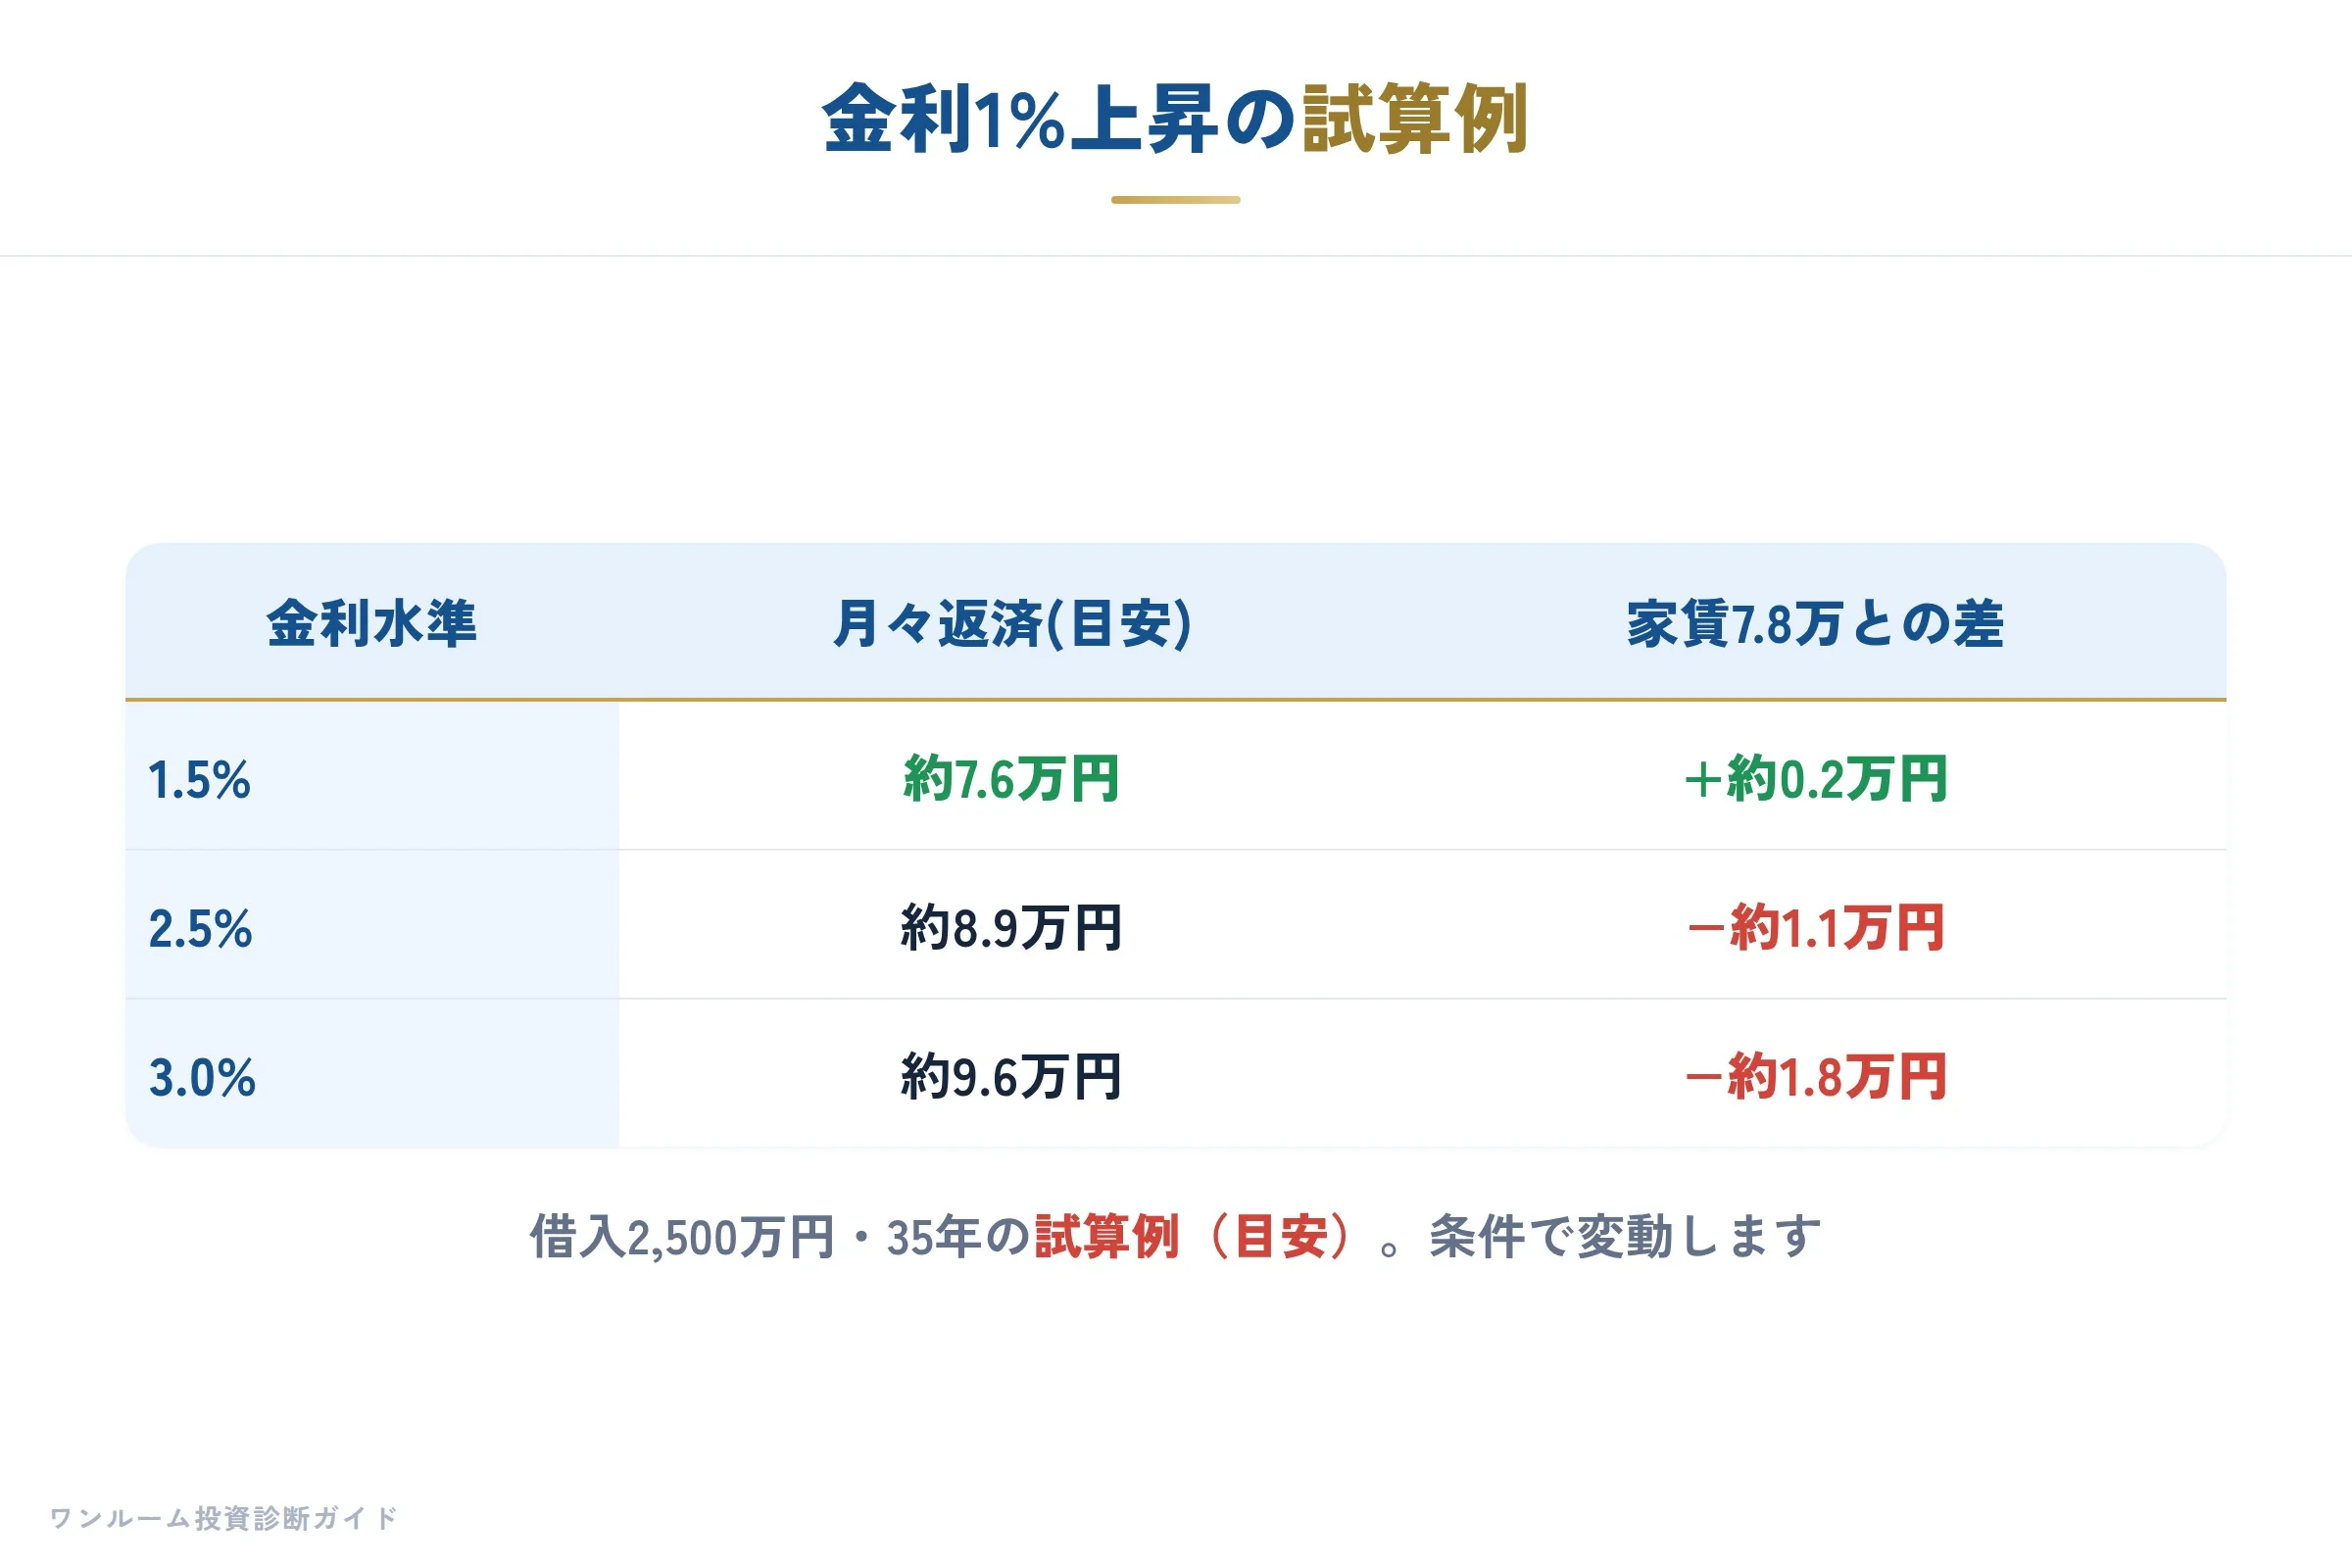
たとえば、2,500万円を35年返済で借り入れた場合、金利が1%から2%に上昇すると、毎月の返済額は増加し、年換算すれば十数万円規模の追加負担となるケースがあります。
この影響は、物件価格が高く、融資比率が高いほど大きくなります。
ワンルームマンション投資は、不動産投資の中では融資額が比較的小さい分、影響は限定的と言われることもあります。
しかし、実質的なキャッシュフローがわずか数千円しかない物件では、その「わずかな余裕」が吹き飛んでしまいます。
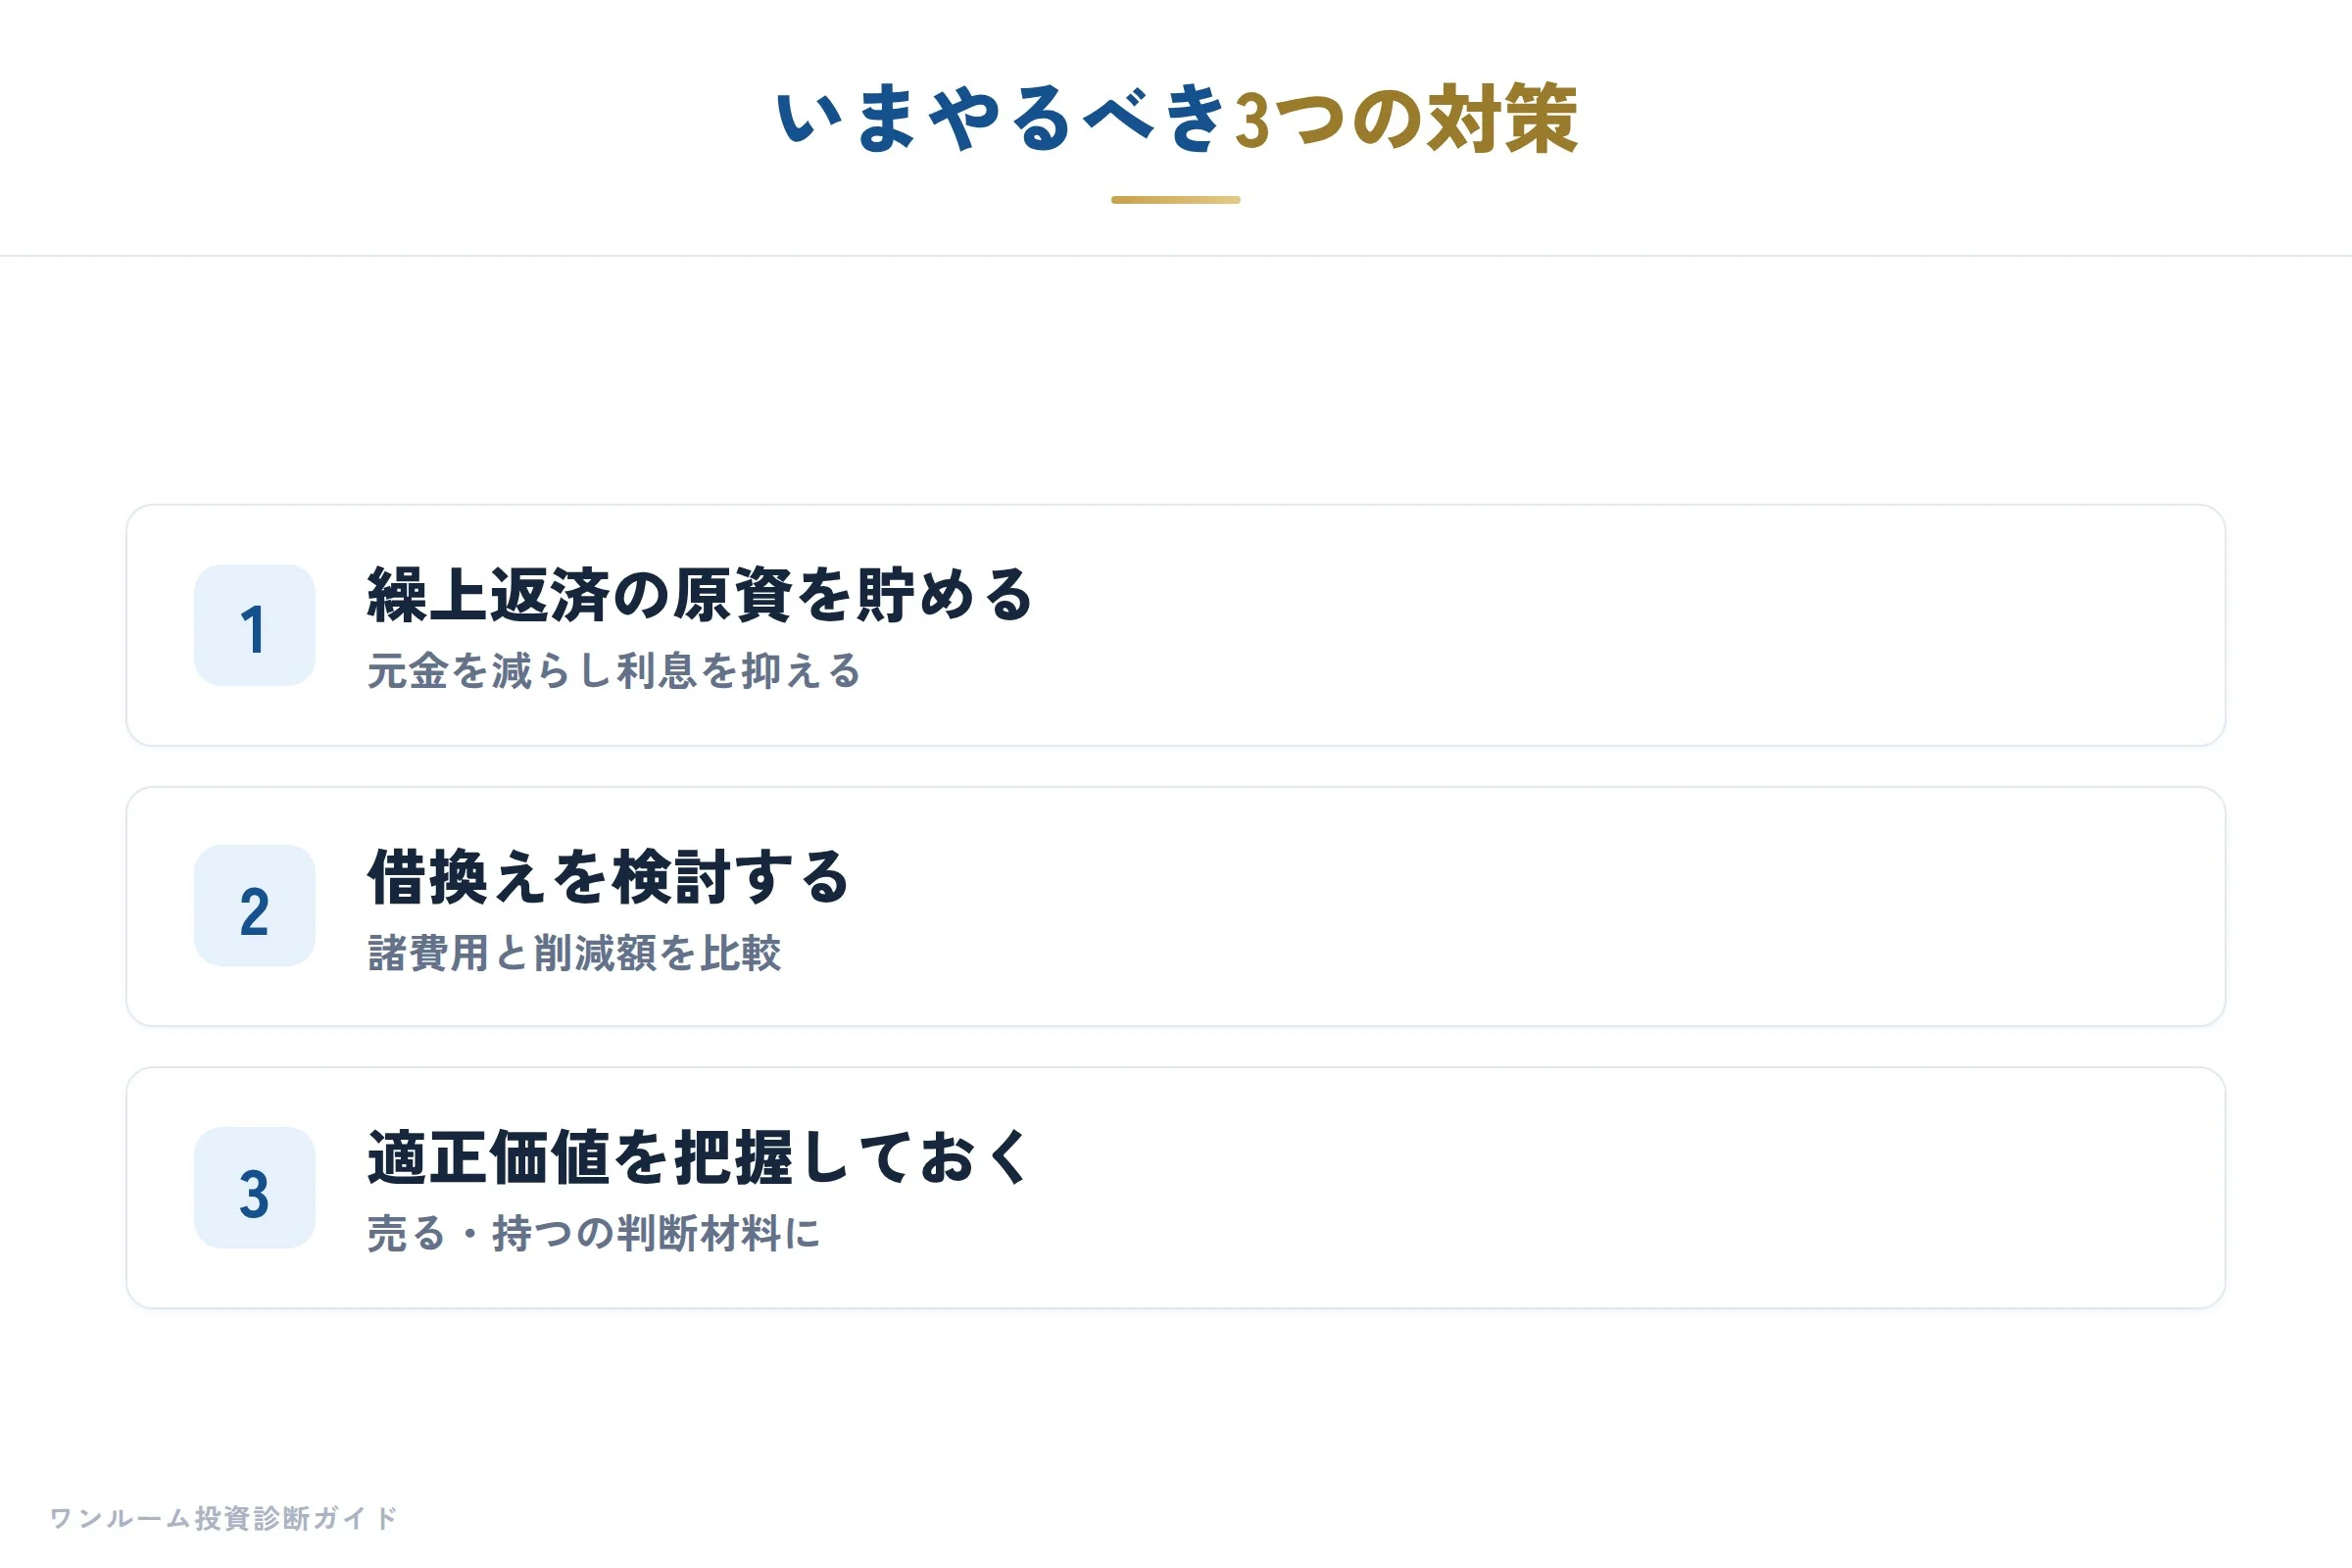
そのため、金利上昇を見込んだ上で、毎月の手元資金がどれだけ残るかを再計算することが、まず最初に必要です。
融資審査が厳格化し、借入額は縮小する
金利が上昇局面に入ると、金融機関の融資審査は厳格化する傾向にあります。
これは、借り手の返済能力に対して、より慎重な評価が行われるためです。
具体的には、返済比率(年間返済額を年収で割った比率)の基準が厳しくなったり、金利上昇を見込んだ「ストレステスト」が強化されたりします。
その結果、これまで借りられた金額が借りられなくなり、物件選びの選択肢が狭まることがあります。
特に年収に対して融資額が大きい方や、変動金利で申し込もうとする方には影響が出やすいです。
一方で、物件価格が1,500万円から4,000万円程度に収まるワンルームマンション投資は、融資額自体が小さいため、厳格化の影響を相対的に受けにくい側面もあります。
とはいえ、審査が通らなければ投資は始まりません。
事前に複数の金融機関の目安を確認し、自分の年収や属性に見合った融資額を把握しておくことが大切です。
無理なレバレッジは避け、融資審査の厳格化を前提に計画を立てるべきです。
物件価格に下げ圧力がかかる一方、東京中古ワンルームは底堅い
金利上昇は、不動産全体の物件価格に対して下げ圧力をかけることが一般的です。
というのも、購入者の借入能力が低下し、需要が減少するためです。
しかし、価格の下落はエリアや物件の種類によって大きく異なります。
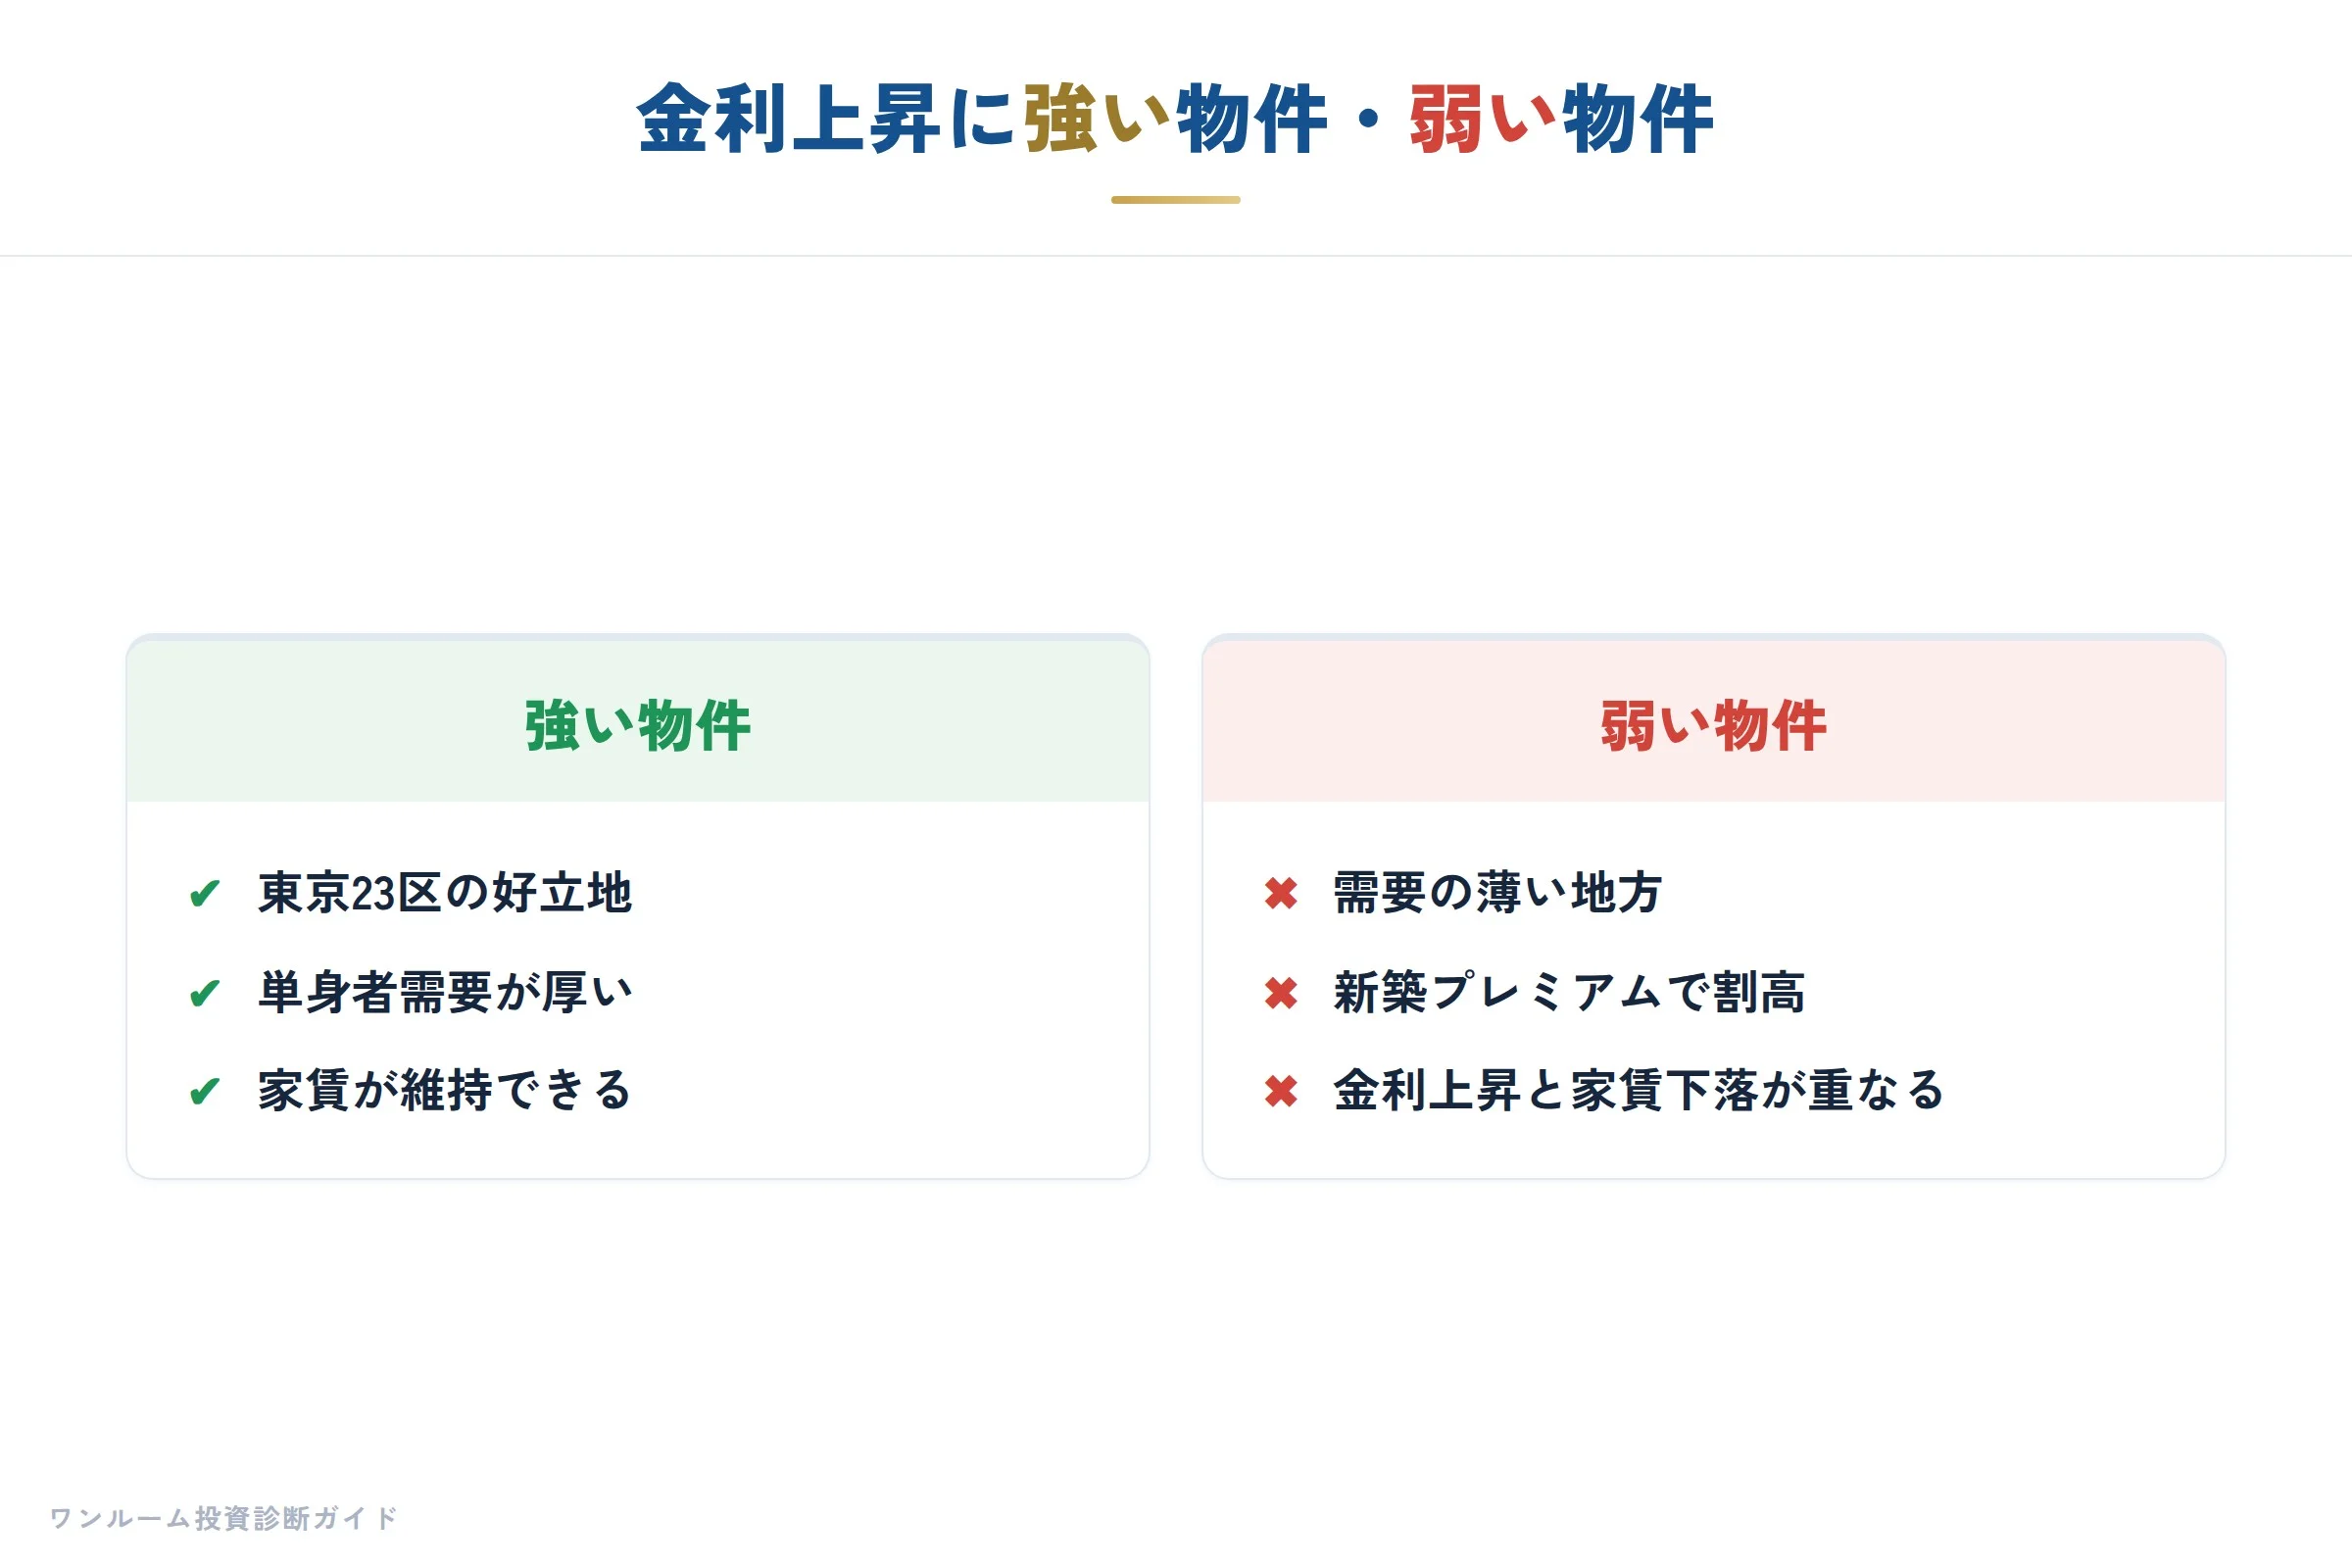
東京の中古ワンルームマンションは、単身者の需要が旺盛で供給が追いついておらず、相場が底堅い傾向にあります。
本書でも述べているように、日本中から単身者が流入する一極集中の状況は続いており、賃貸需要の根底が揺らいでいません。
一方で、地方の新築ワンルームや、過剰供給が続いているエリアの物件は、価格調整が入りやすくなります。
つまり、金利上昇時こそ「どのエリアのどんな物件を選ぶか」が重要になります。
東京の中古ワンルームマンションであれば、価格の大幅な下落リスクは相対的に低く、長期保有に向いています。
ただし、個別物件が割高かどうかは別の問題です。
適正価格を見極める目を養うことが、価格変動リスクを減らす第一歩です。
家賃は値上げできるのか、賃貸市場の実情
金利が上がっても、家賃が同じように上がれば投資家の負担は軽減されます。
では、実際に家賃は値上げできるのでしょうか。
答えは、エリアと物件の質による、ということです。
東京圏の中心部や主要駅近郊の中古ワンルームマンションは、入居者の選択肢が多くても空室になりにくいエリアです。
インフレが進行する中で、家賃も緩やかに上昇傾向にあるのが実情です。
ただし、築年数が新しくても間取りや設備に問題がある物件、あるいは交通の便が悪い物件は、値上げをしても入居者が見つからず、空室リスクが高まります。
新築ワンルームマンションは、入居開始後に家賃が下落しやすいという特徴があります。
これは、新築プレミアムが剥がれた後、周辺の中古相場に合わざるを得なくなるためです。
中古物件であれば、そもそもが市場相場に近い家賃設定であるため、大幅な家賃下落リスクは相対的に小さいです。
したがって、金利上昇時にあっても、家賃収入を安定的に維持できるのは、需要が固いエリアの中古物件だと言えます。
表面利回りだけ見ていては危険な理由
金利が低い時代、表面利回りが5%を超える物件が「お得」に見えることがあります。
しかし、表面利回りの数字に踊らされず、実質的な収支を計算することが、金利上昇時のリスクを防ぐ鍵です。
表面利回りとは、年間の家賃収入を物件価格で割ったものに過ぎず、管理費や修繕積立金、固定資産税、保険料、そしてローン返済額は考慮されていません。
金利が上昇すると、ローン返済額のうち利息の占める割合が増え、手元に残る資金が激減します。
そのため、表面利回り4%でも、実質的には赤字になるケースが少なくありません。
特に新築ワンルームマンションでは、販売時の想定家賃が実際の賃貸相場を上回っていることもあり、表面利回りの水準自体が実態を反映していない場合があります。
利回り|表面と実質の違いを理解し、実質利回りやキャッシュフローで物件を評価する習慣を身につけてください。
そうでなければ、金利のわずかな上昇で収支が傾いてしまいます。
金利上昇時に特に不利な「新築ワンルーム」の構造
金利上昇局面において、もっとも影響を受けやすいのが「新築ワンルームマンション」です。
その理由は、価格に「新築プレミアム」が含まれていることと、家賃の下落リスクが高いことの2つです。
本書でも指摘しているように、新築物件は販売時にブランドや新築感が価格に織り込まれ、実際の収益力以上に高く設定されているケースが少なくありません。
また、新築時の家賃はピークであり、翌年以降は周辺の中古相場に近づいていきます。
この家賃下落が、ローン返済額の増加と重なると、キャッシュフローの赤字は拡大する一方です。
さらに、管理費や修繕積立金が新築時点で低く設定されていても、年月とともに値上げが行われ、運用コストも増えていきます。
中古ワンルームマンションであれば、価格の透明性が高く、家賃も中古相場で安定しているため、金利上昇の影響を相対的に受けにくい構造になっています。
金利が上昇するなかで安定的な運用を目指すのであれば、新築ではなく中古を検討すべき理由はここにあります。
シミュレーションに盛り込むべき「隣の数字」とは
金利上昇時に後悔しないためには、シミュレーションに「隣の数字」を盛り込むことが有効です。
「隣の数字」とは、現在の金利だけでなく、1%あるいは2%上昇した場合の返済額のことです。
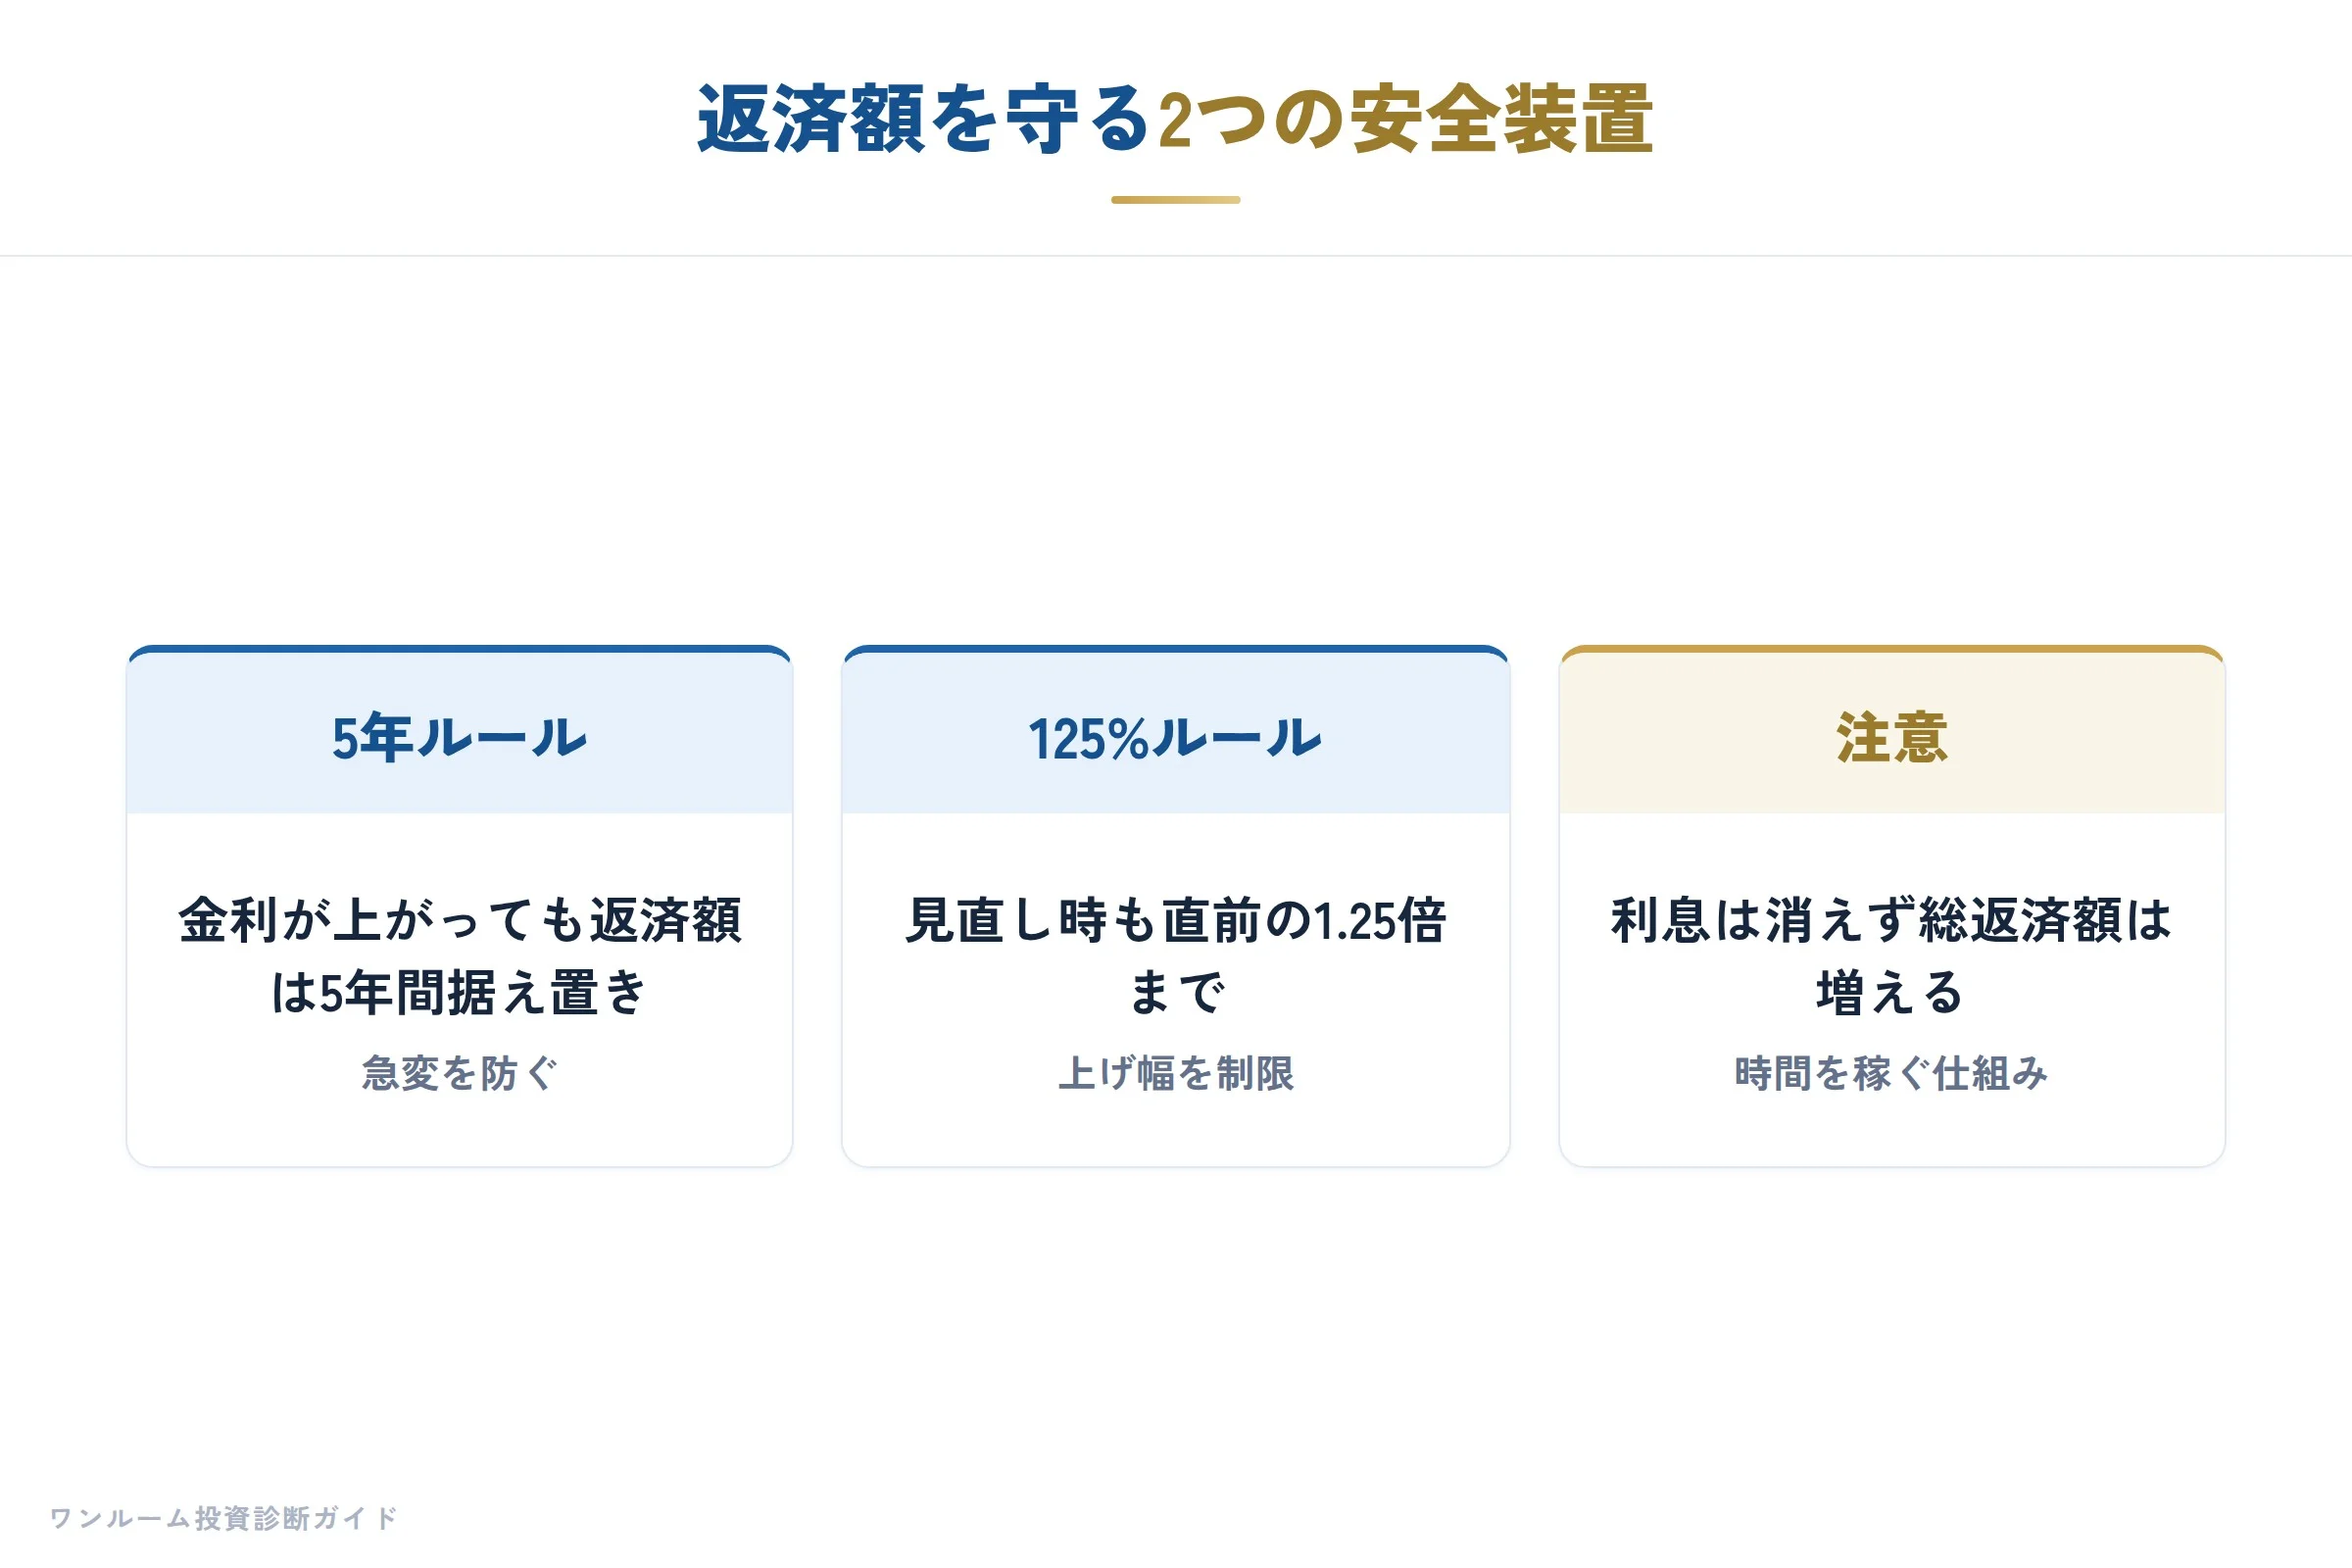
たとえば、現在の適用金利に2%上乗せした返済額で、なお黒字が確保できる物件であれば、金利上昇に対する耐久性があります。実際に金利が何%上がると返済額がいくら増えるのかは、金利上昇シミュレーターで試算すると数字で把握できます(5年ルール・125%ルールや繰上返済との比較にも対応した無料ツールです)。
また、家賃収入に関しても、想定賃料100%ではなく、空室1カ月分を差し引いた年間収入で計算する癖をつけましょう。
管理費や修繕積立金の値上げも、長期的には避けられないため、将来のコスト増を見込んでおくと、より現実的なシミュレーションになります。
さらに、初期費用である諸経費や、購入後すぐに必要になる修繕費用も、頭金の隣に置いておくべき数字です。
これらをすべて含めても、手元に現金が残る、あるいは最小限の赤字で抑えられる物件であれば、購入の検討に値します。
逆に、現在の金利でぎりぎりの収支しか見込めない物件は、金利が上昇した瞬間に破綻しかねません。
数字で武装し、自分にとっての「安全マージン」を明確にすることが、不動産投資セカンドオピニオンとしてわたしが最も伝えたいポイントです。
既存オーナーが考えるべき「持ち続けるか、売却か」の判断軸
すでにワンルームマンション投資を始められている方の中には、「金利が上がった今、持ち続けるべきか、売却すべきか」と悩まれている方もいらっしゃるでしょう。
この判断は、取得時の金利条件と、現在の物件の収益性によって大きく変わります。
もし、固定金利で低い金利を適用中であれば、金利上昇の影響は受けず、収益環境は変わりません。
その場合、物件自体の立地や状態に問題がなければ、安定的に持ち続ける価値は十分にあります。
一方、変動金利で金利上昇が発生し、毎月の赤字が拡大している場合は、状況が異なります。
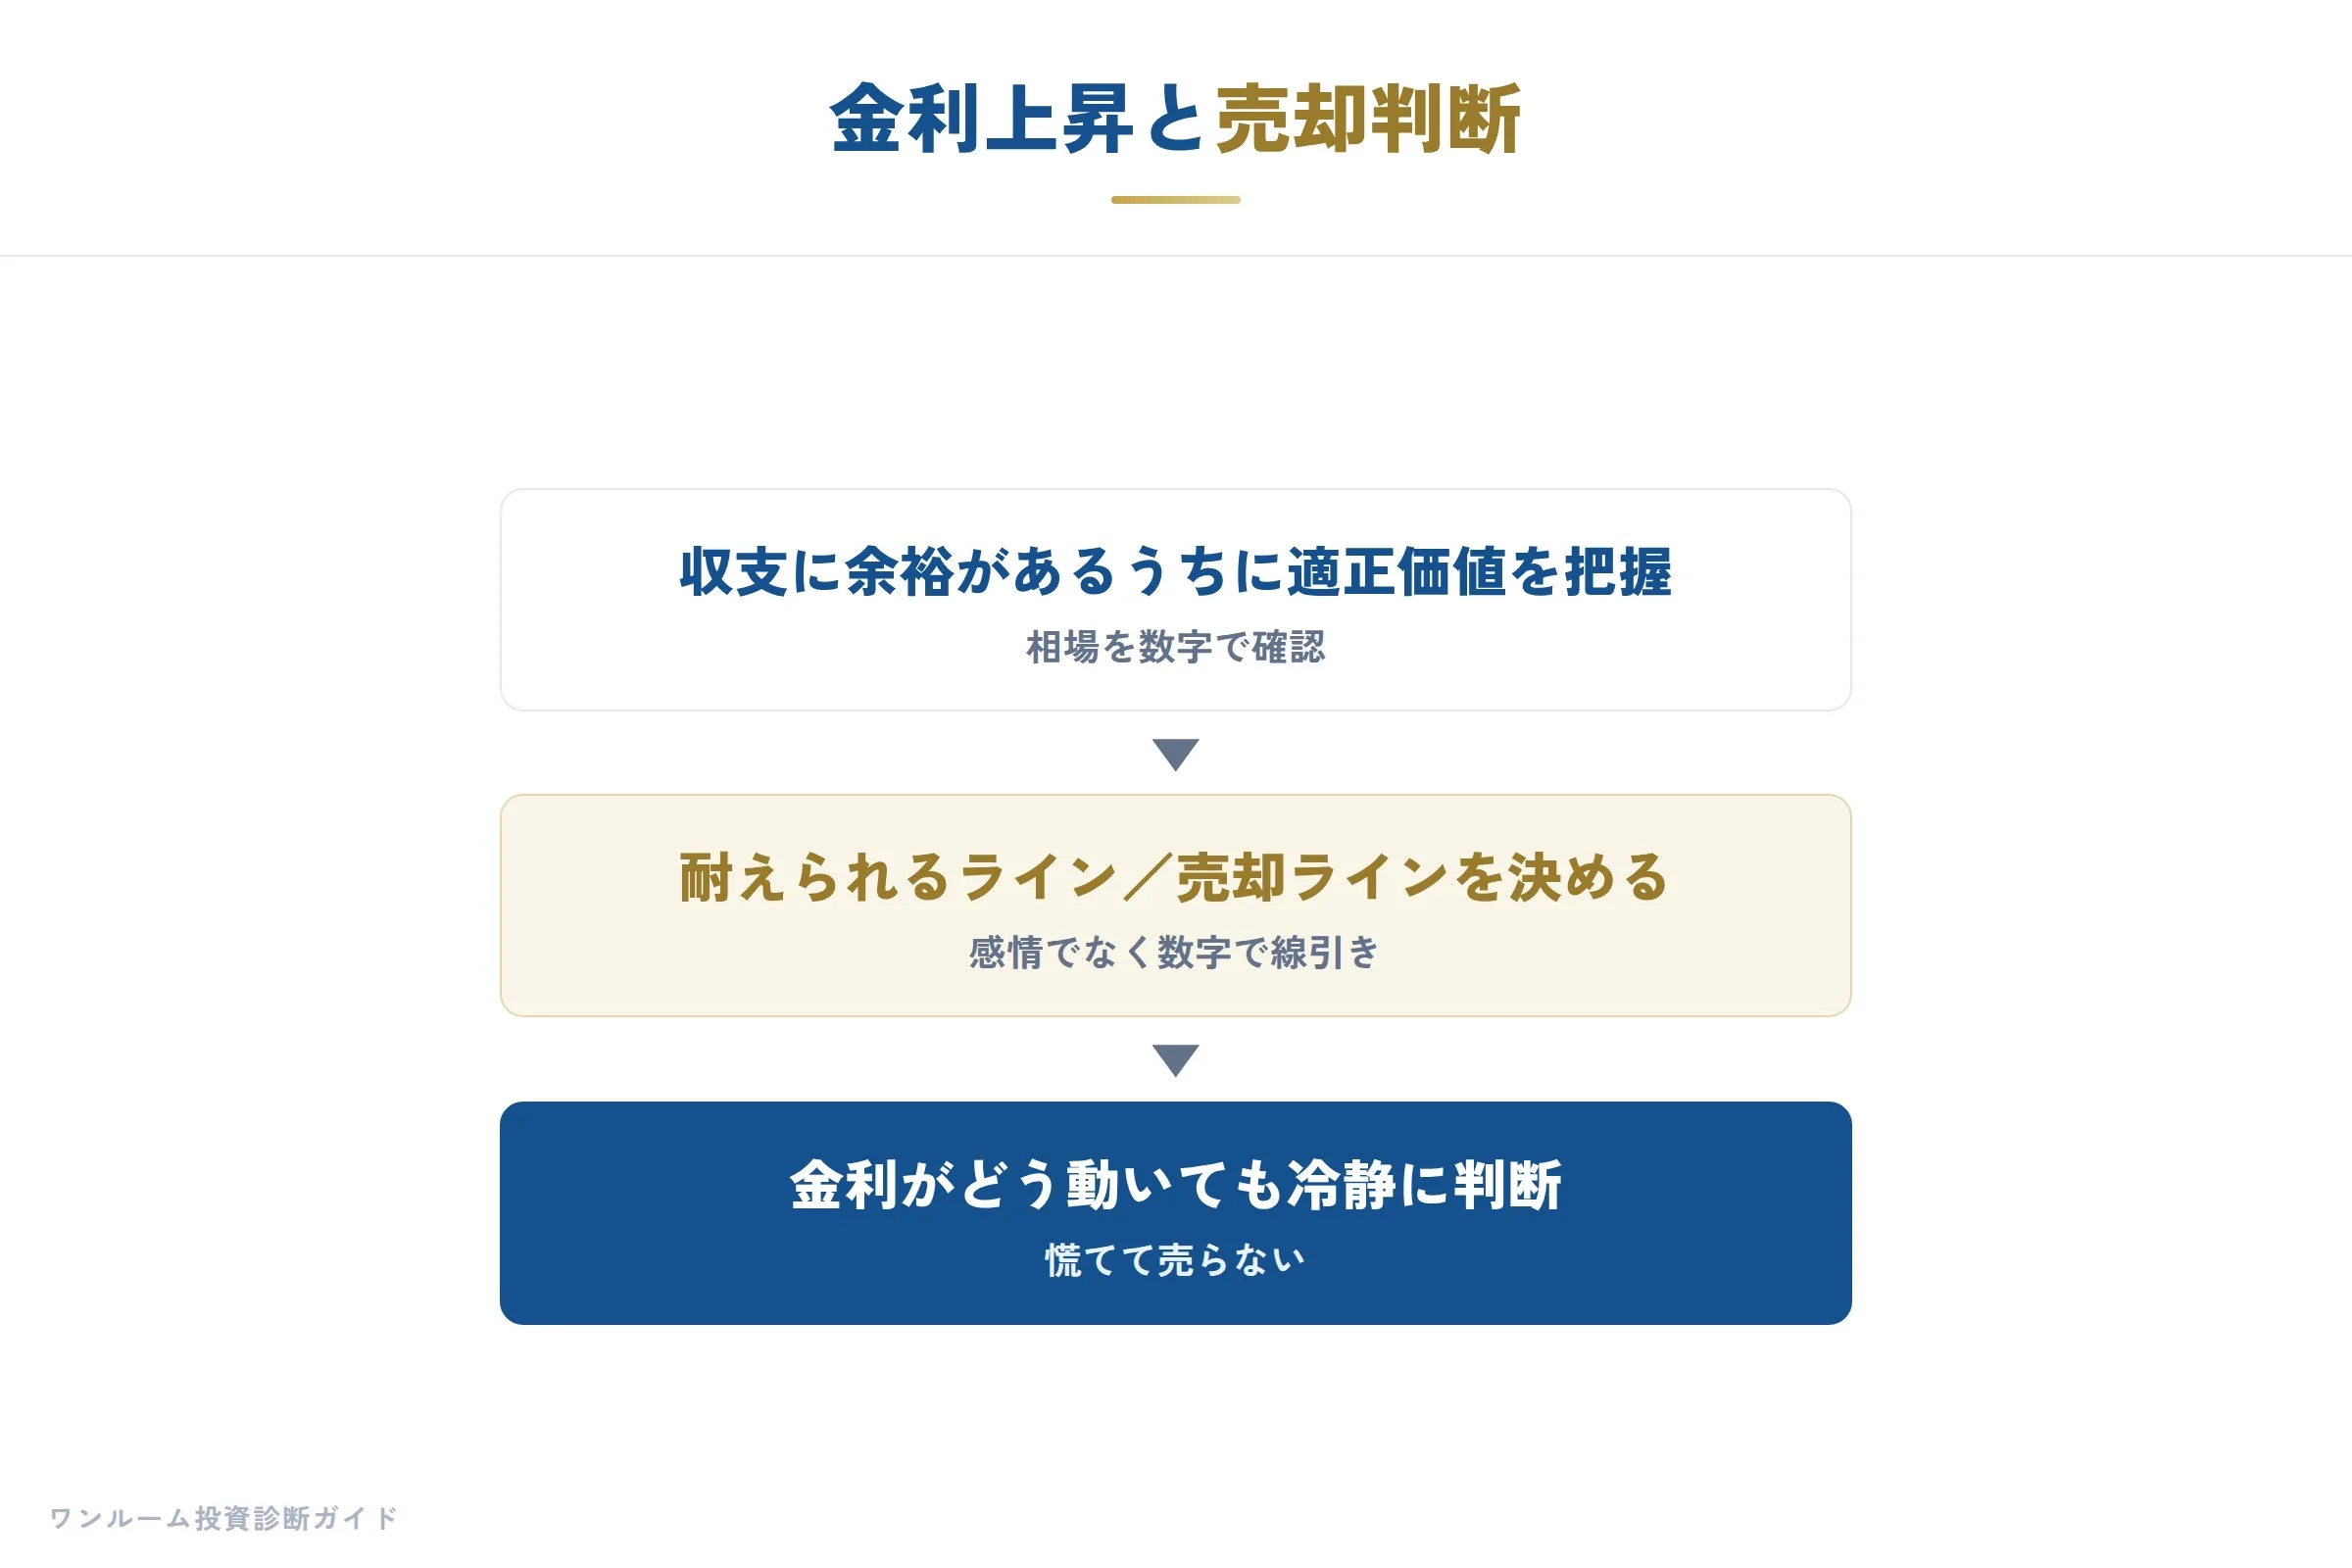
まず、現在の実質利回りを再計算し、売却価格を想定して手元に残る資金をシミュレーションしてください。
売却してもローン残債を返済した後に十分な資金が残るのであれば、早期売却も選択肢の一つです。
ただし、焦った売却は買い叩かれる原因にもなります。
売り時はいつ?の判断基準と照らし合わせ、自分の物件の本当の価値を冷静に見極めることが大切です。
感情で売却を決めるのではなく、数字で判断することが、資産を守る最良の方法です。
金利上昇局面でも不安を減らす物件選びの3原則
ここまでの話を踏まえて、金利上昇局面でも不安を減らす物件選びの3原則をお伝えします。
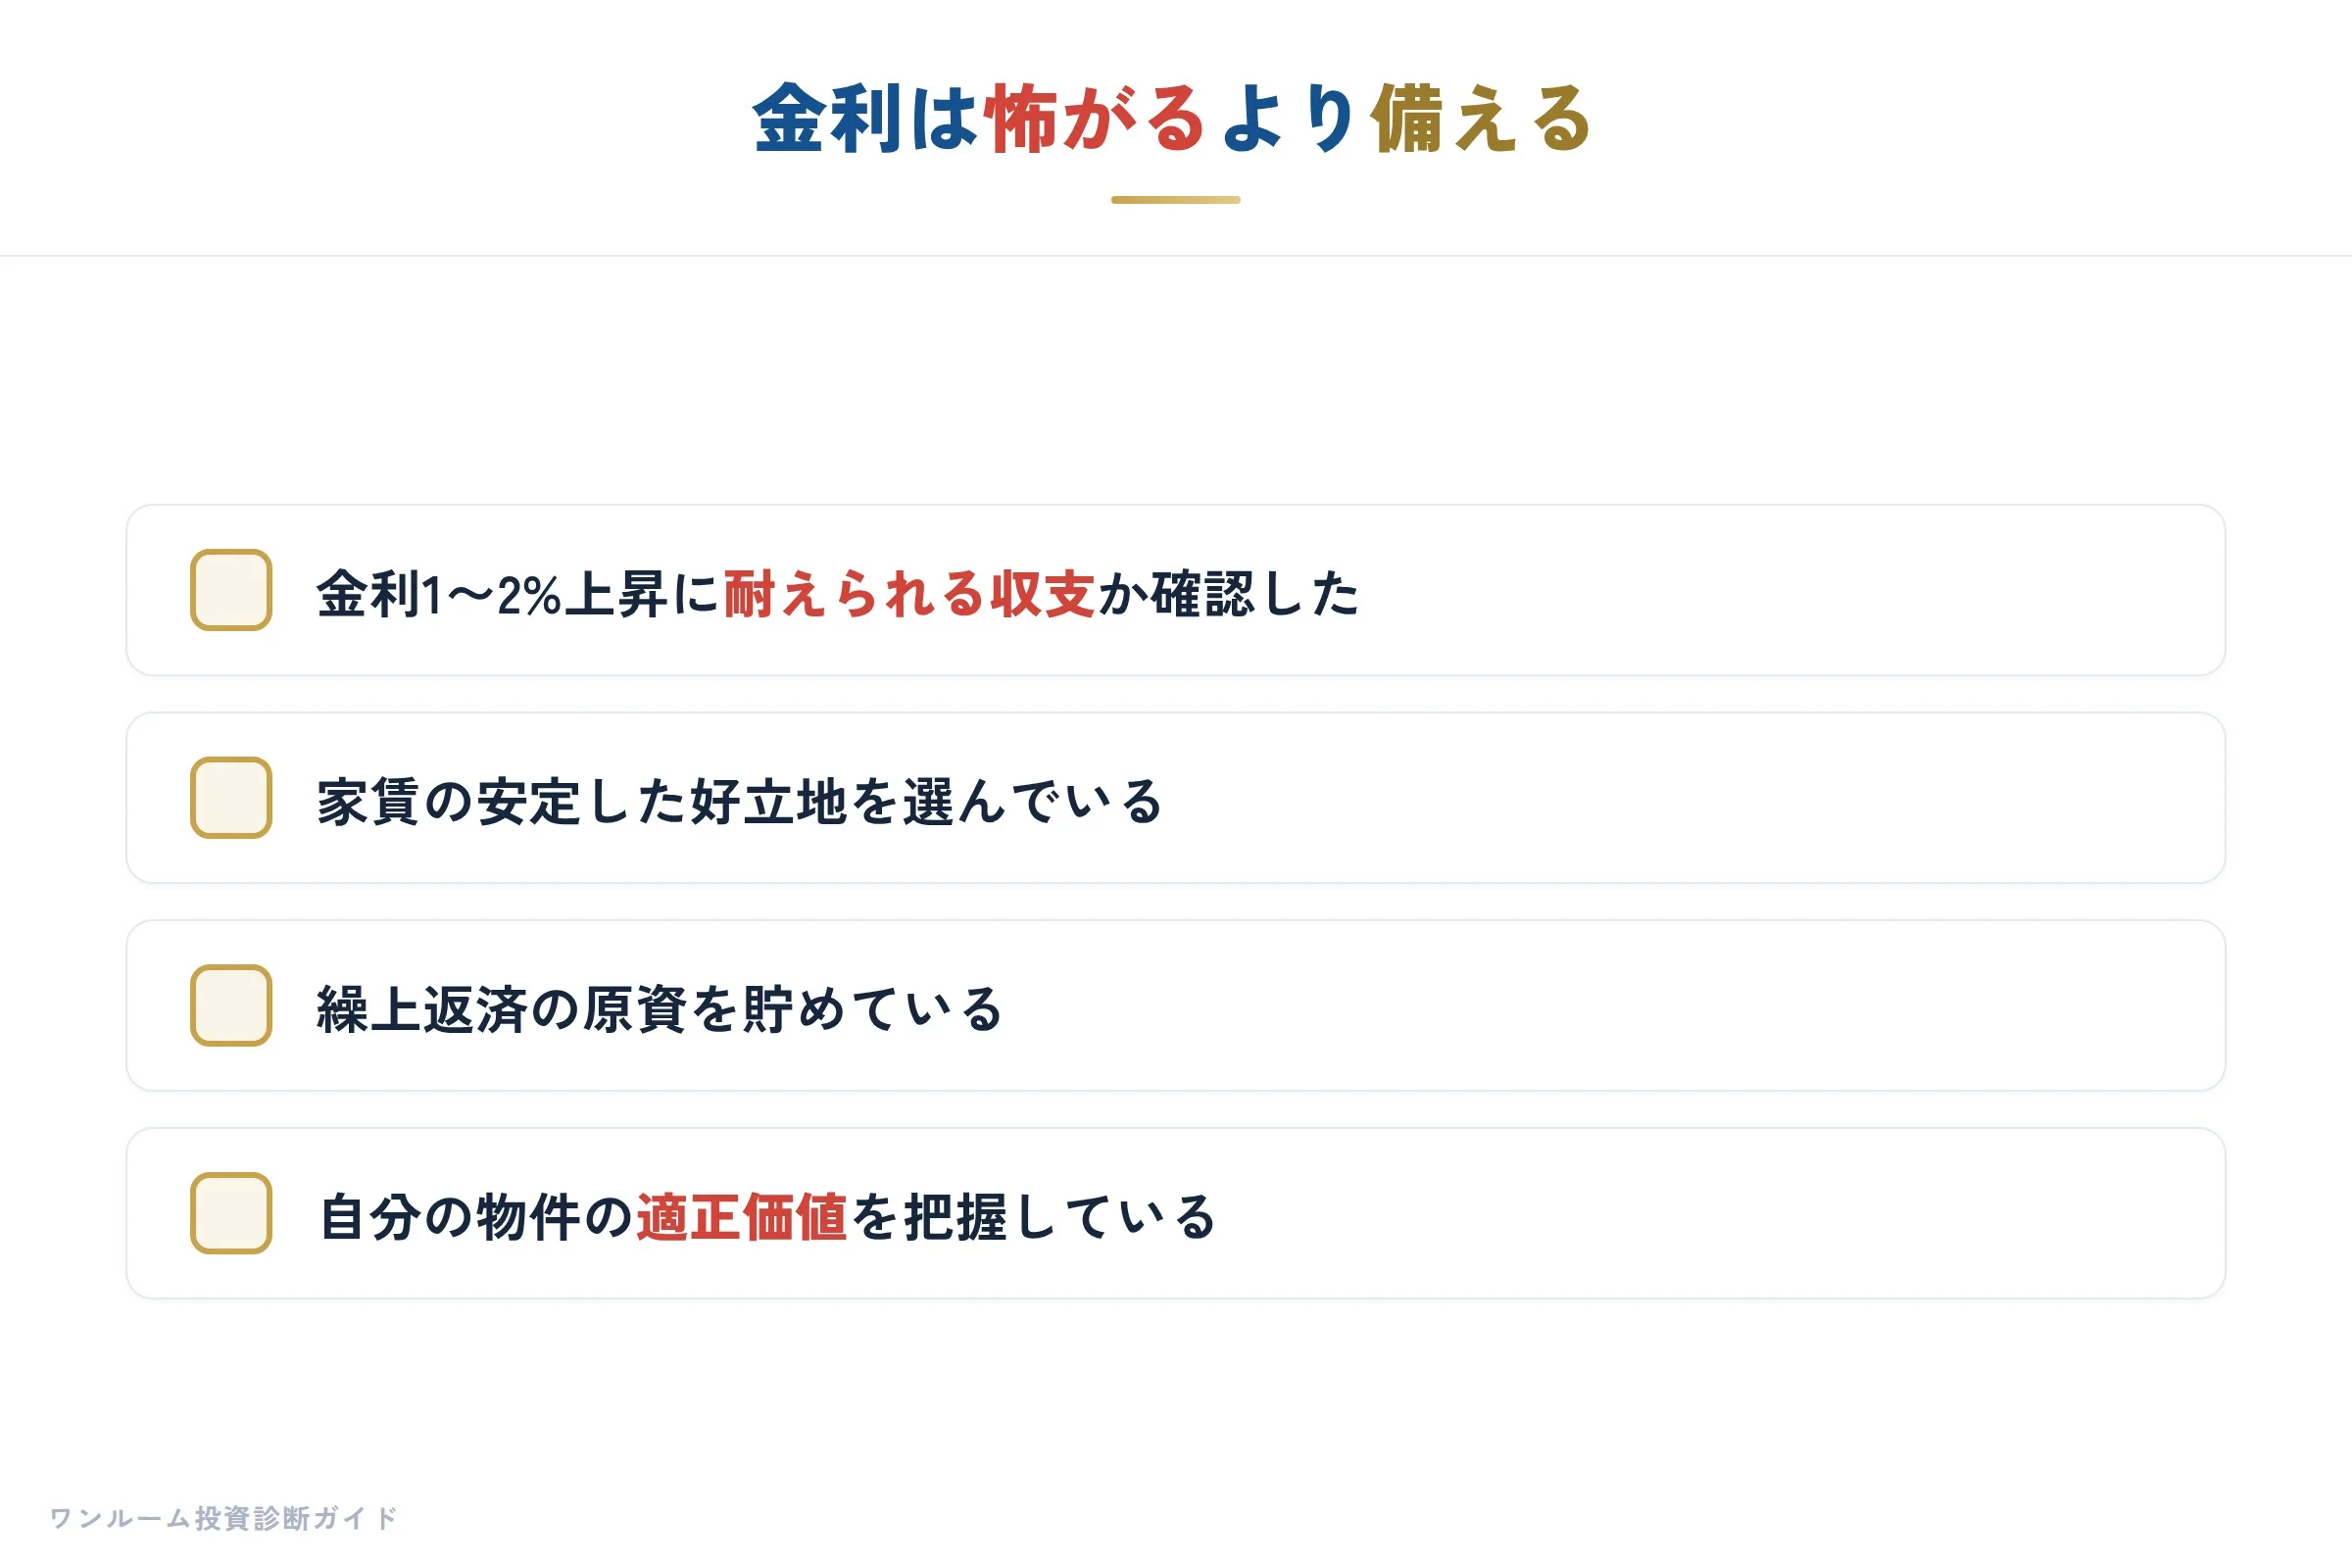
1つ目は、適正価格であることです。
銀行の評価額と照らし合わせ、価格の透明性が高い中古物件を選びましょう。
2つ目は、実質利回りで判断することです。
表面利回りではなく、管理費や諸経費、そして金利上昇を見込んだローン返済額を差し引いた実質の手元残りで物件を評価してください。
3つ目は、長期の足場を固めることです。
短期的な値上がりを狙うのではなく、10年20年と安定的に家賃収入が得られるエリアと物件を選びます。
これら3つを満たす物件であれば、金利がどちらに動こうと、あなたの資産を支える柱として機能してくれます。
わたしが2,000人以上の相談を通じて感じているのは、失敗する方の多くは、この3原則のいずれかを軽視していた方だということです。
金利上昇はリスクではありますが、同時に「本当に良い物件だけが残る」選別の時代でもあります。
正しい基準で選べば、不動産投資は依然として有効な資産形成手段です。
まとめ:数字で武装し、長期の足場を固める
金利上昇は、ワンルームマンション投資の収支・融資・物件価格のすべてに影響を与えます。
しかし、影響の大きさは物件の質と、あなたのシミュレーションの精度で決まります。
適正価格の中古物件を、実質利回りで評価し、金利上昇を見込んだ返済計画であれば、長期的な資産形成は十分に可能です。
逆に、表面利回りや営業トークに頼った投資は、金利の変動で簡単に崩れてしまいます。
焦らず、数字で武装し、自分に合った物件を選んでください。
もし、ご自身の物件や購入を検討している物件が、金利上昇に耐えうるのか不安であれば、専門家への相談を検討されるとよいでしょう。
※本記事は一般的な情報提供を目的としており、特定の物件の勧誘や投資の勧誘を行うものではありません。
記載されている数値は一般的な目安であり、実際の金融機関の金利や物件の収益性は個別に異なります。
投資判断はご自身の責任で行い、必要に応じて税理士や金融機関にご相談ください。