サブリースとは何か。ワンルームマンション投資で使われる「家賃保証」の仕組み
結論から言えば、「家賃保証」という言葉を鵜呑みにせず、保証家賃の水準・解約条項・原状回復義務を契約前に数字で確認することが、サブリースの落とし穴を避ける一番の近道です。
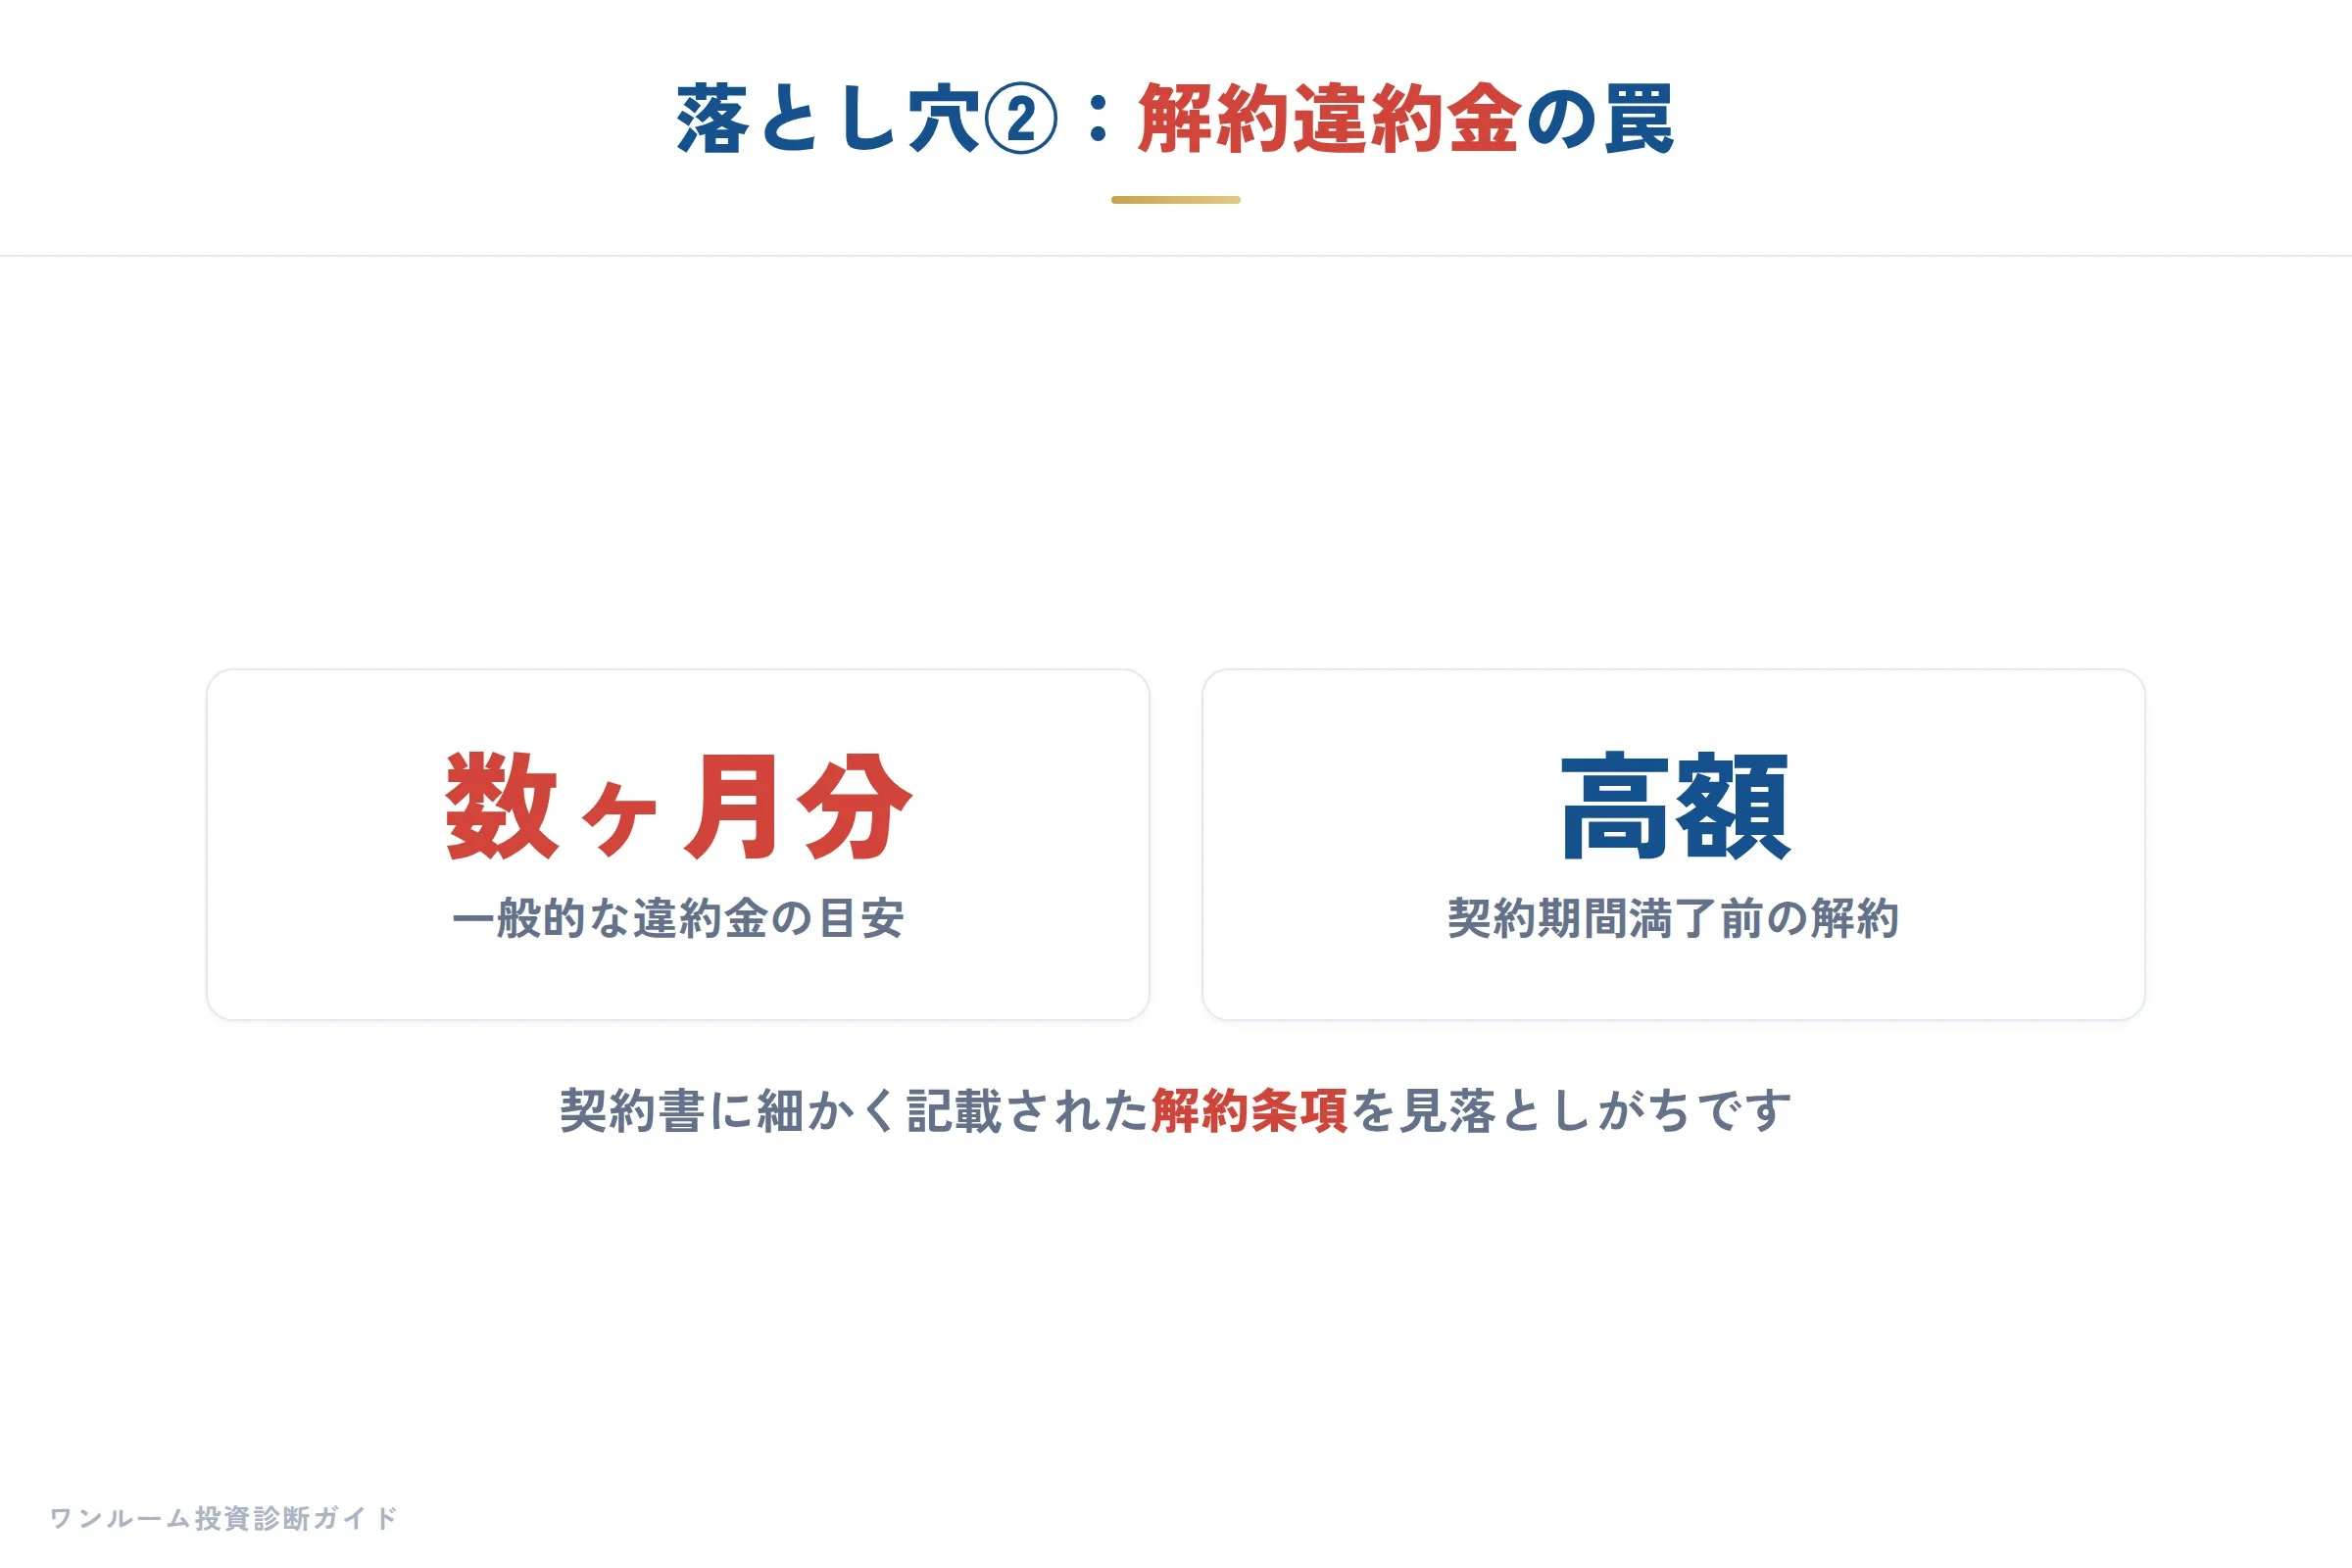
サブリースとは、賃貸管理会社がオーナーから物件を借り上げ、再び第三者に賃貸する仕組みです。
ワンルームマンション投資では、このサブリースが「家賃保証」として販売されることが多く、入居者の有無に関わらず一定の家賃が支払われる契約形態です。
しかし、この契約の本質を理解するには、契約関係を正しく把握する必要があります。
オーナーは入居者と直接契約するのではなく、サブリース会社との「賃貸借契約」を結びます。
つまり、法的にはサブリース会社が「借主」で、オーナーは「貸主」という立ち位置です。
サブリース会社が入居者から集めた家賃と、オーナーに支払う保証家賃の間に差額が生じるのは、この仕組みの必然です。
わたしが大手新築ワンルームの営業現場で感じたのは、この「家賃保証」という言葉が投資家の不安を打ち消す、非常に強力なツールであるということです。
「入居者が見つからなくても毎月決まった金額が入る」という安心感は、不動産投資初心者にとって大きな魅力に違いありません。
しかし、その契約内容を条項まで精読し、数字で検証する投資家は、実はそれほど多くはありませんでした。
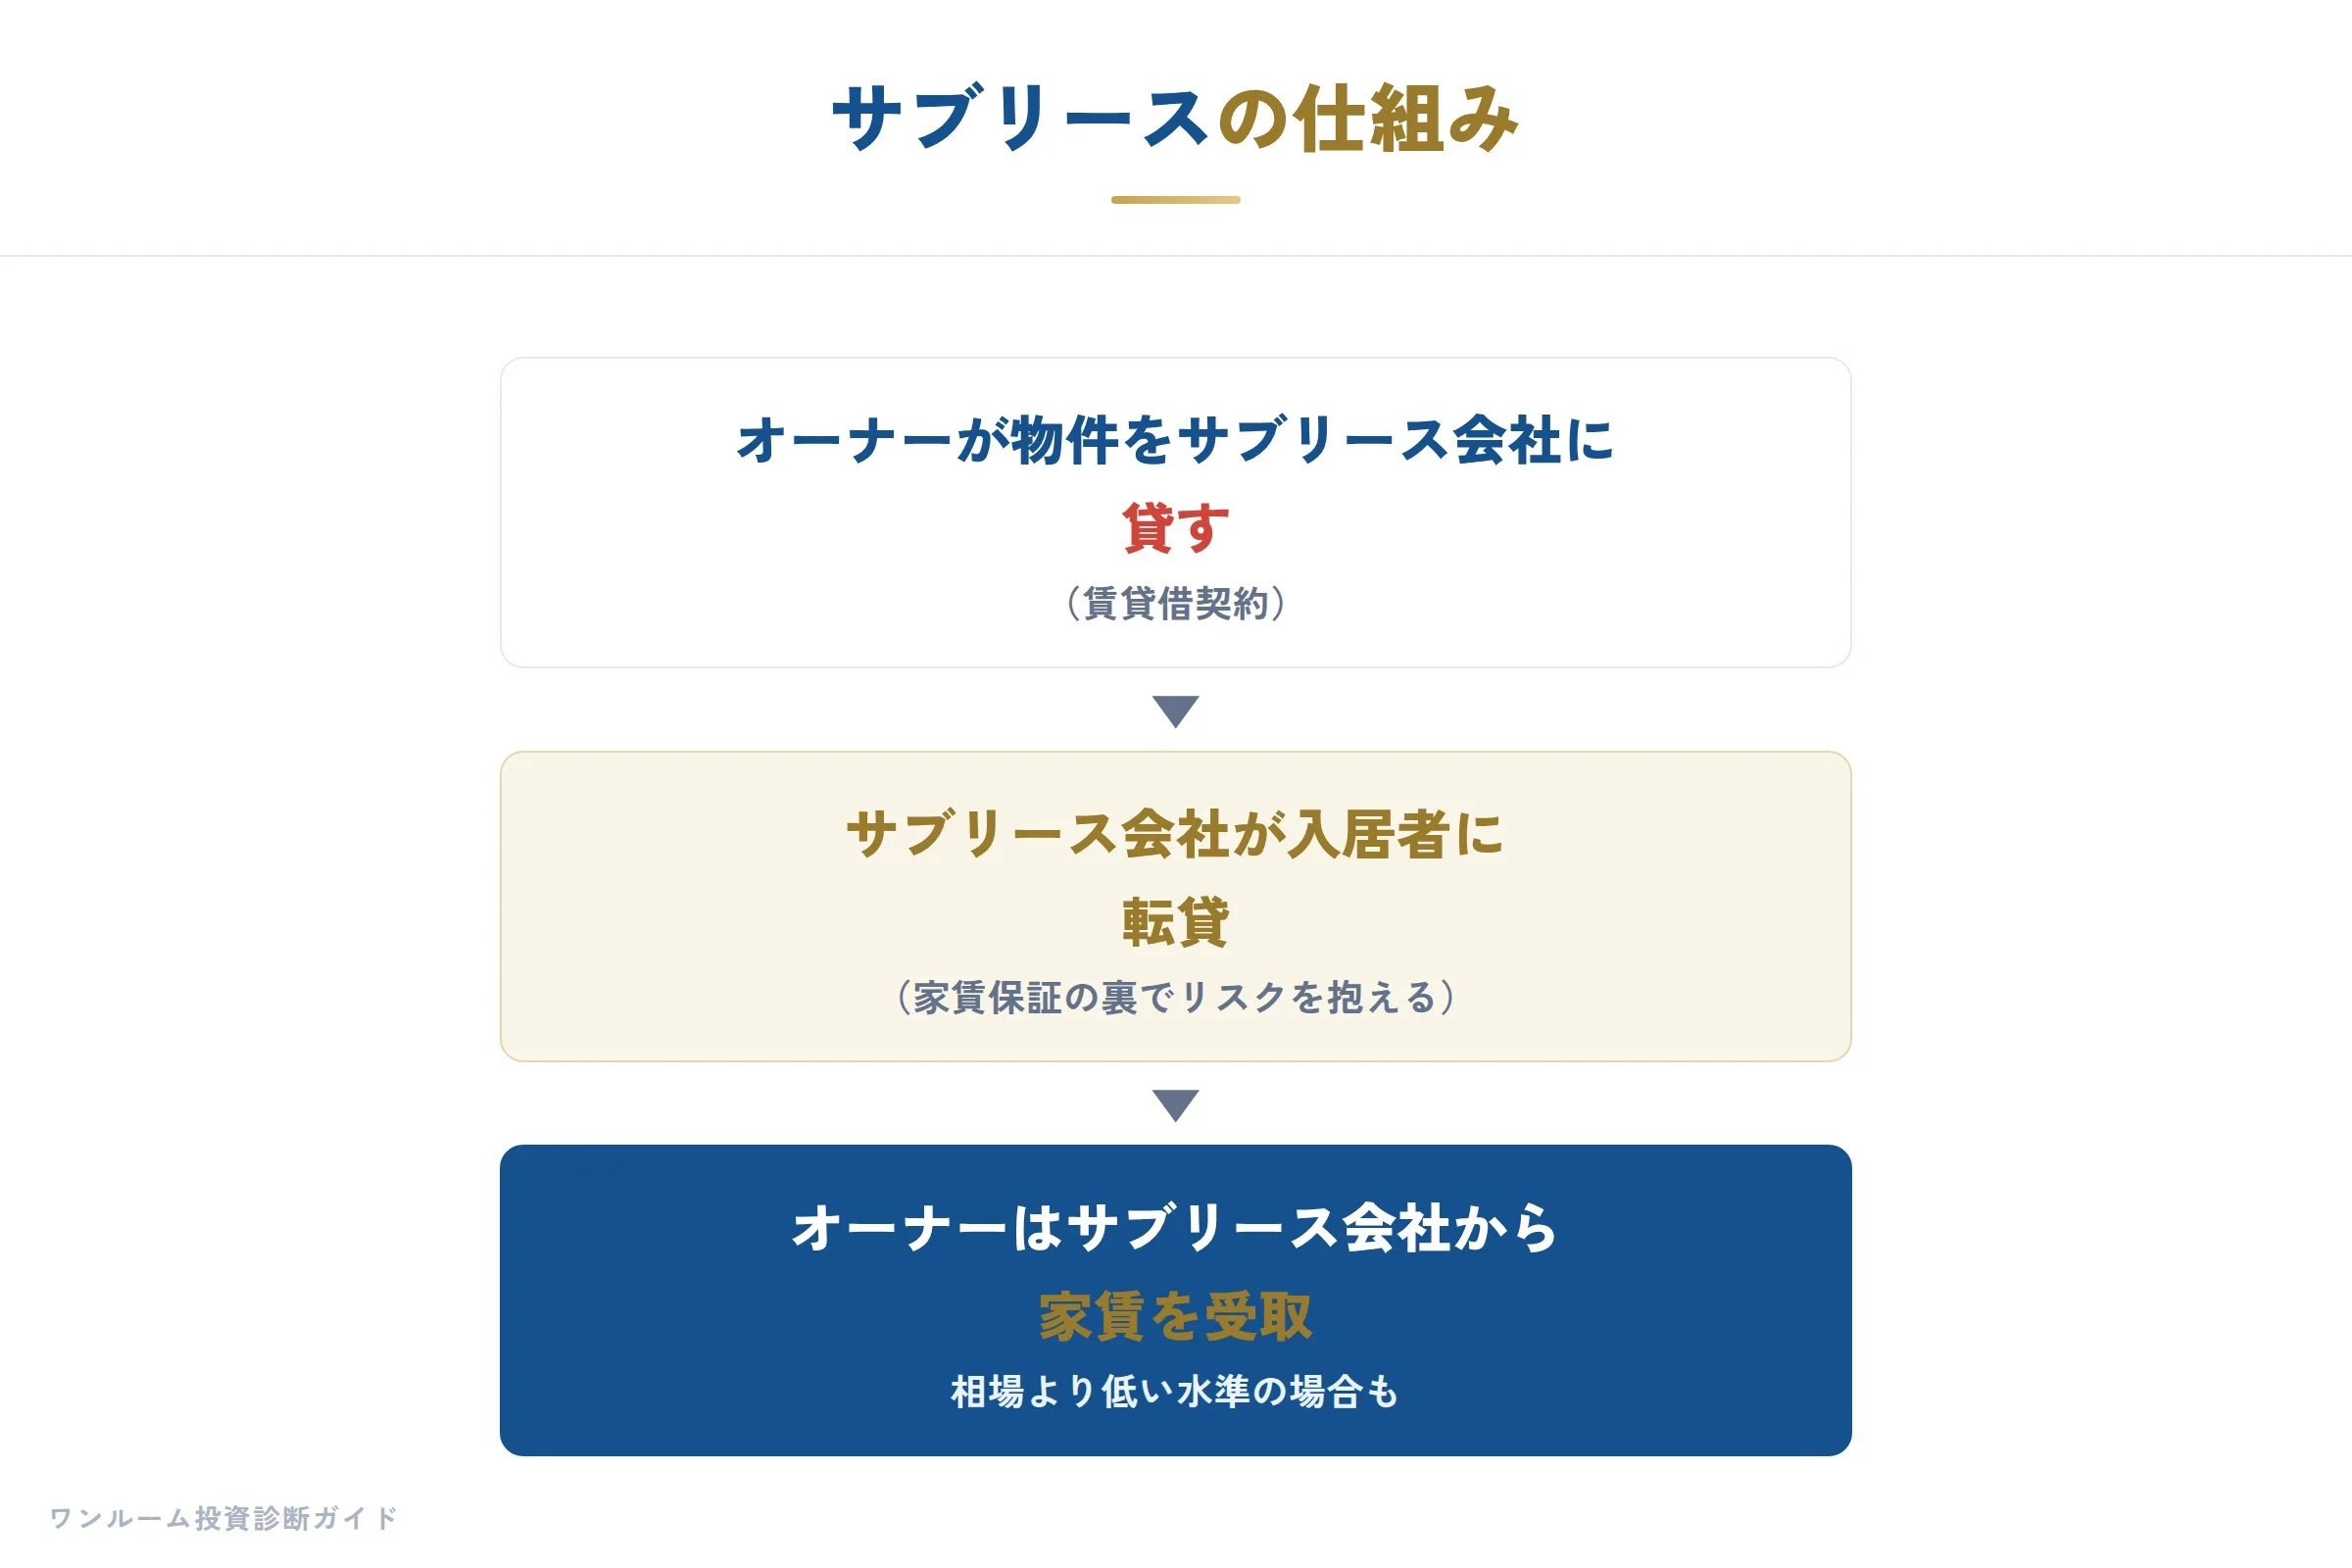
「家賃保証」はセールストーク。契約の裏側に潜むリスクの本質
「家賃保証」という言葉は、不動産営業における「魅力的なワード」、つまりセールストークの典型です。
わたしの著書『ワンルームマンション投資の診断書』第4章でも指摘しているように、不動産業界には「売上重視」の構造があり、在庫回転の圧力の中で「売りやすい物件」「売りやすい言葉」が優先される傾向があります。
大手業者の画一的な営業手法の中で、サブリースは「リスクが少ない」という印象を与え、物件を速やかに販売するための効果的な手段となりがちです。
しかし、投資家側が見るべきなのは「言葉の響き」ではなく、契約書に記載された具体的な数字と条項です。
「毎月安定した家賃が入る」という印象に引きずられて、実際の保証額が周辺相場より低いこと、解約時に高額な違約金が発生すること、修繕費が転嫁されることを見落としてしまうのです。
このように、言語化できない曖昧な安心感に頼って契約を進めると、後から「なぜ買ったのか」と後悔する投資家が生まれます。
不動産投資において最も危険なのは、「数字を避け、営業マンの話に丸投げすること」です。
サブリース契約を検討する際は、まず契約書の数字に向き合う習慣が必要です。
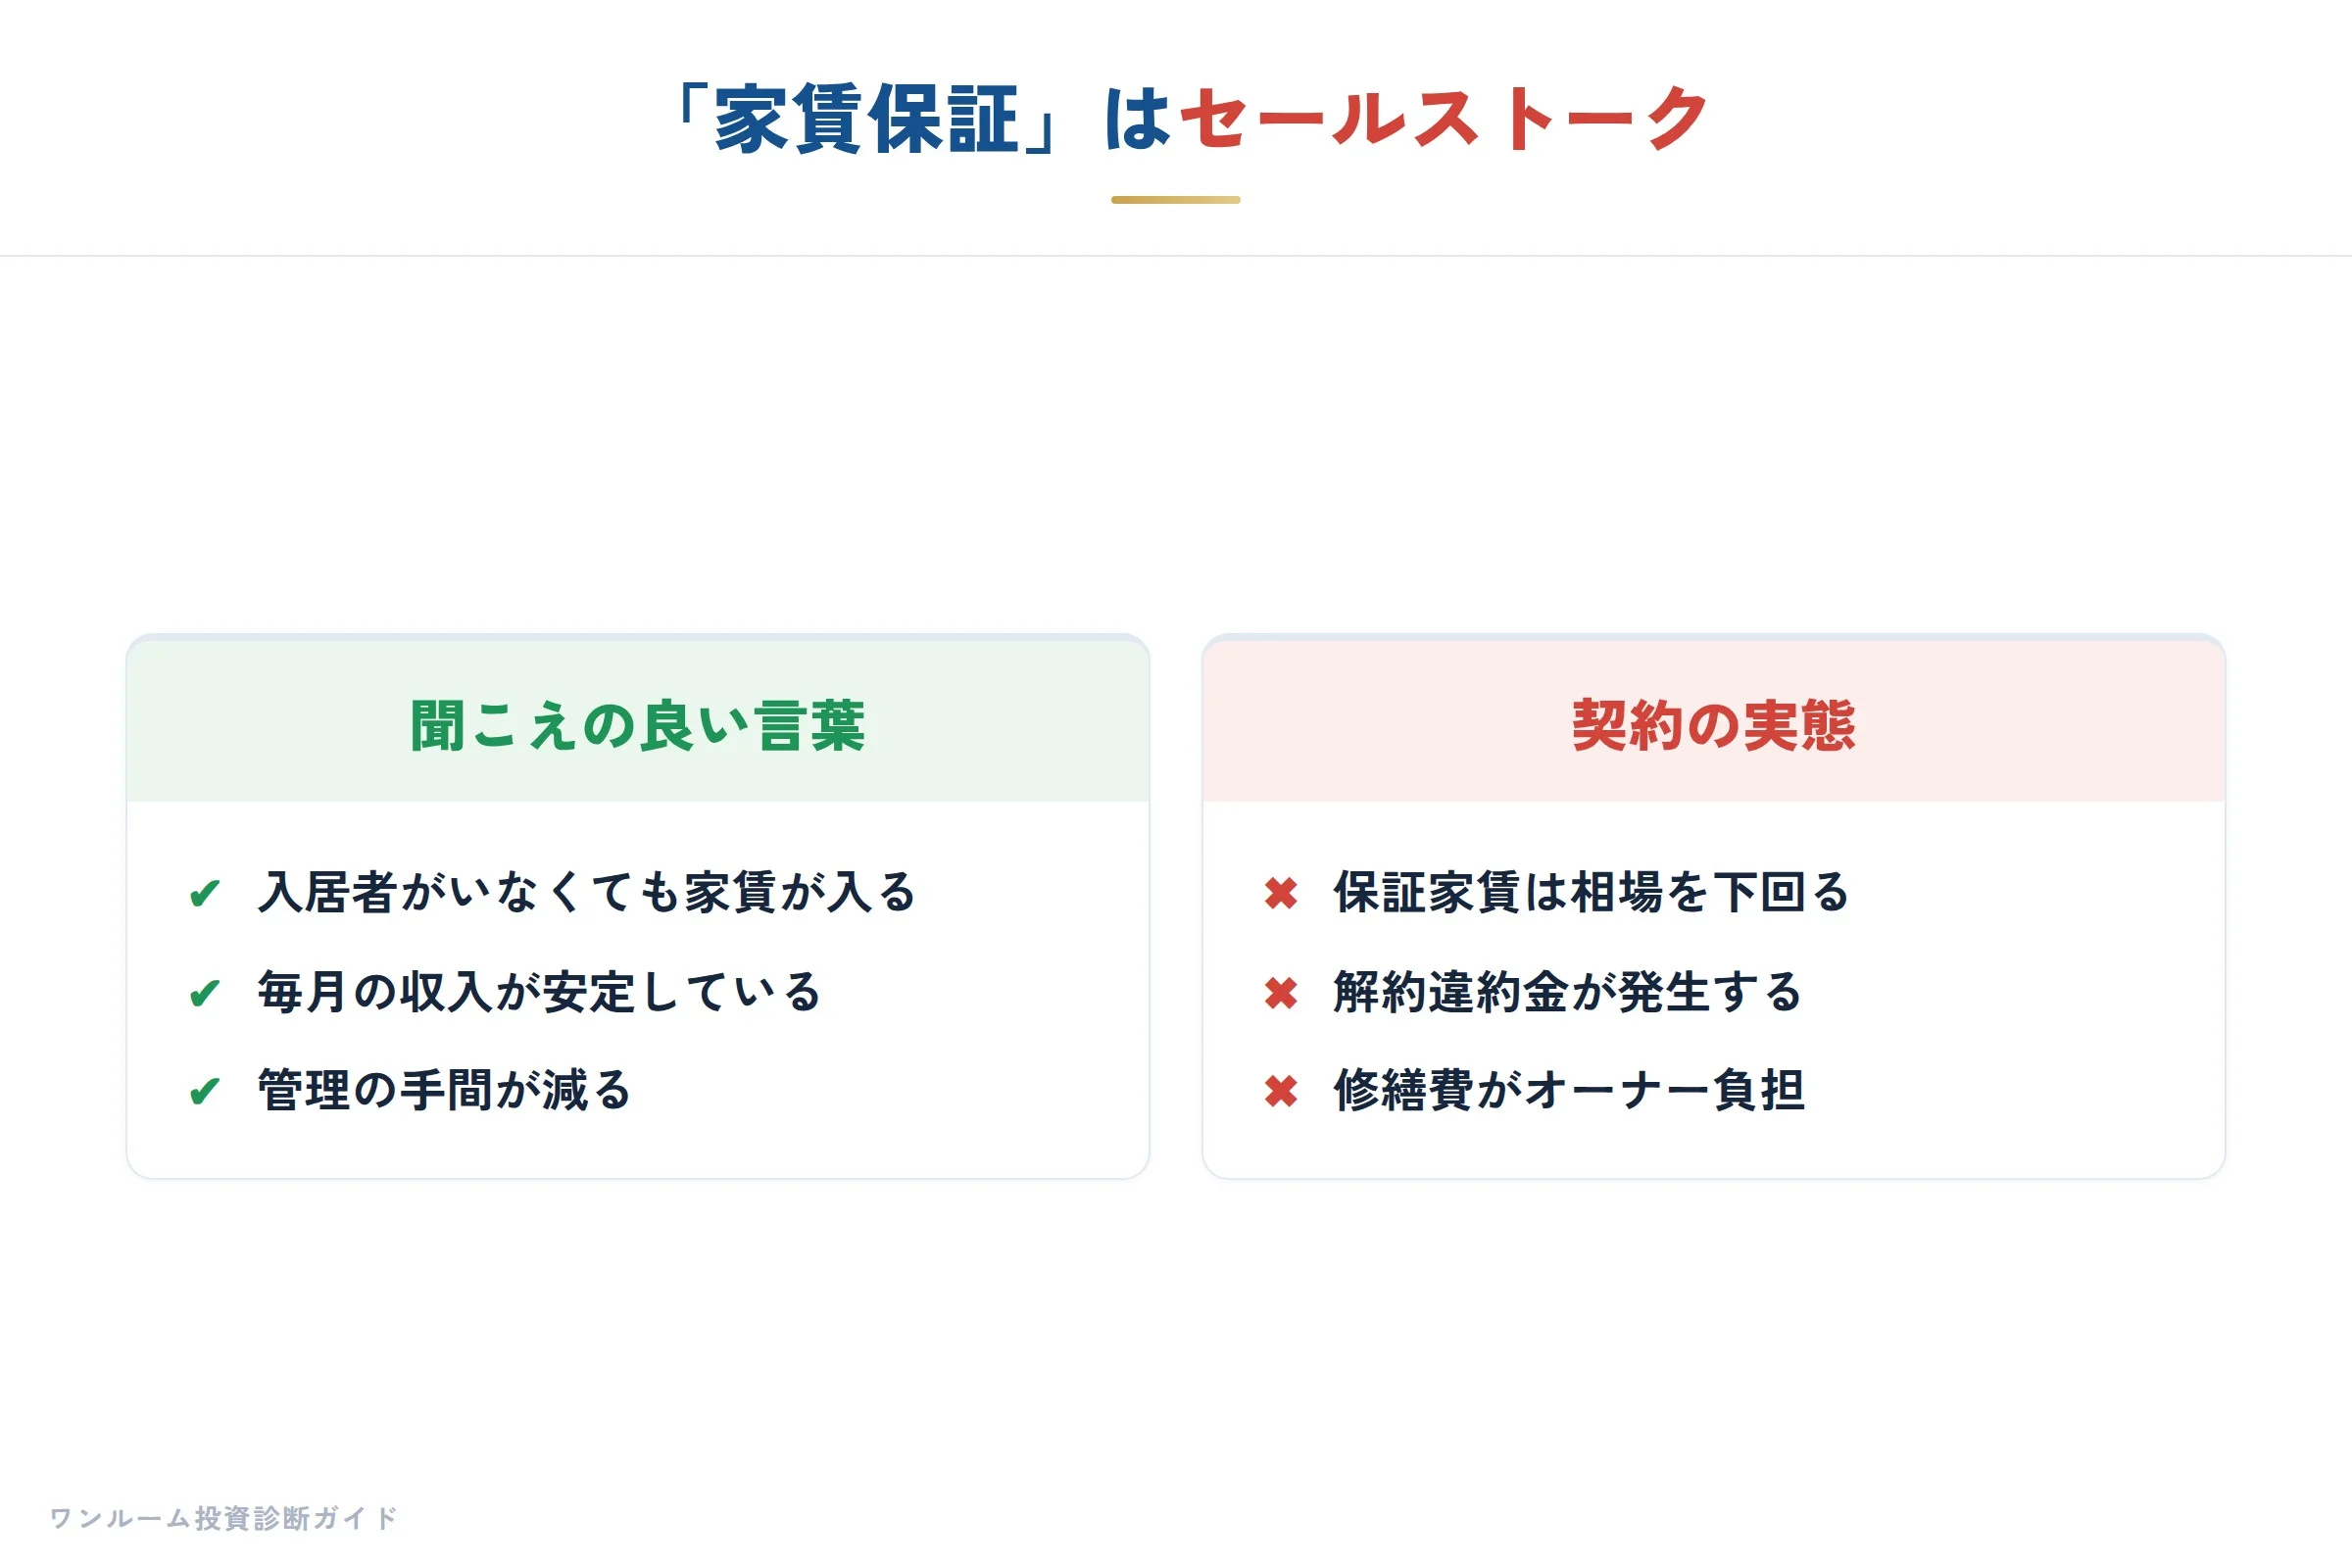
落とし穴①:保証家賃は相場を下回り、実質的な減収につながる
サブリース会社が保証する家賃は、必ずしも周辺の賃貸相場と一致しておらず、リスクヘッジのために相場を下回る水準で設定されることが少なくありません。
サブリース会社は、空室リスクや管理コスト、転貸手数料を吸収する必要があるため、オーナーへの支払い家賃にマージンを含めます。
オーナーにとっては「毎月安定した入金」に見えますが、実質的には「相場より安く物件を貸している」状態と言えます。
たとえば周辺で同条件の部屋が月額八万円で貸されているのに、保証家賃が六万五千円だったとします。
この差額は毎月続き、数年単位で積算すると、想定以上の機会損失となります。
この家賃の目減りは、表面上は赤字ではなくても、投資家にとって大きな損失です。
ワンルームマンション投資で赤字化する要因の一つとして、サブリースによる家賃の目減りが挙げられます。
数字で見なければ気づきにくいこの構造は、サブリース契約の最大の落とし穴の一つです。
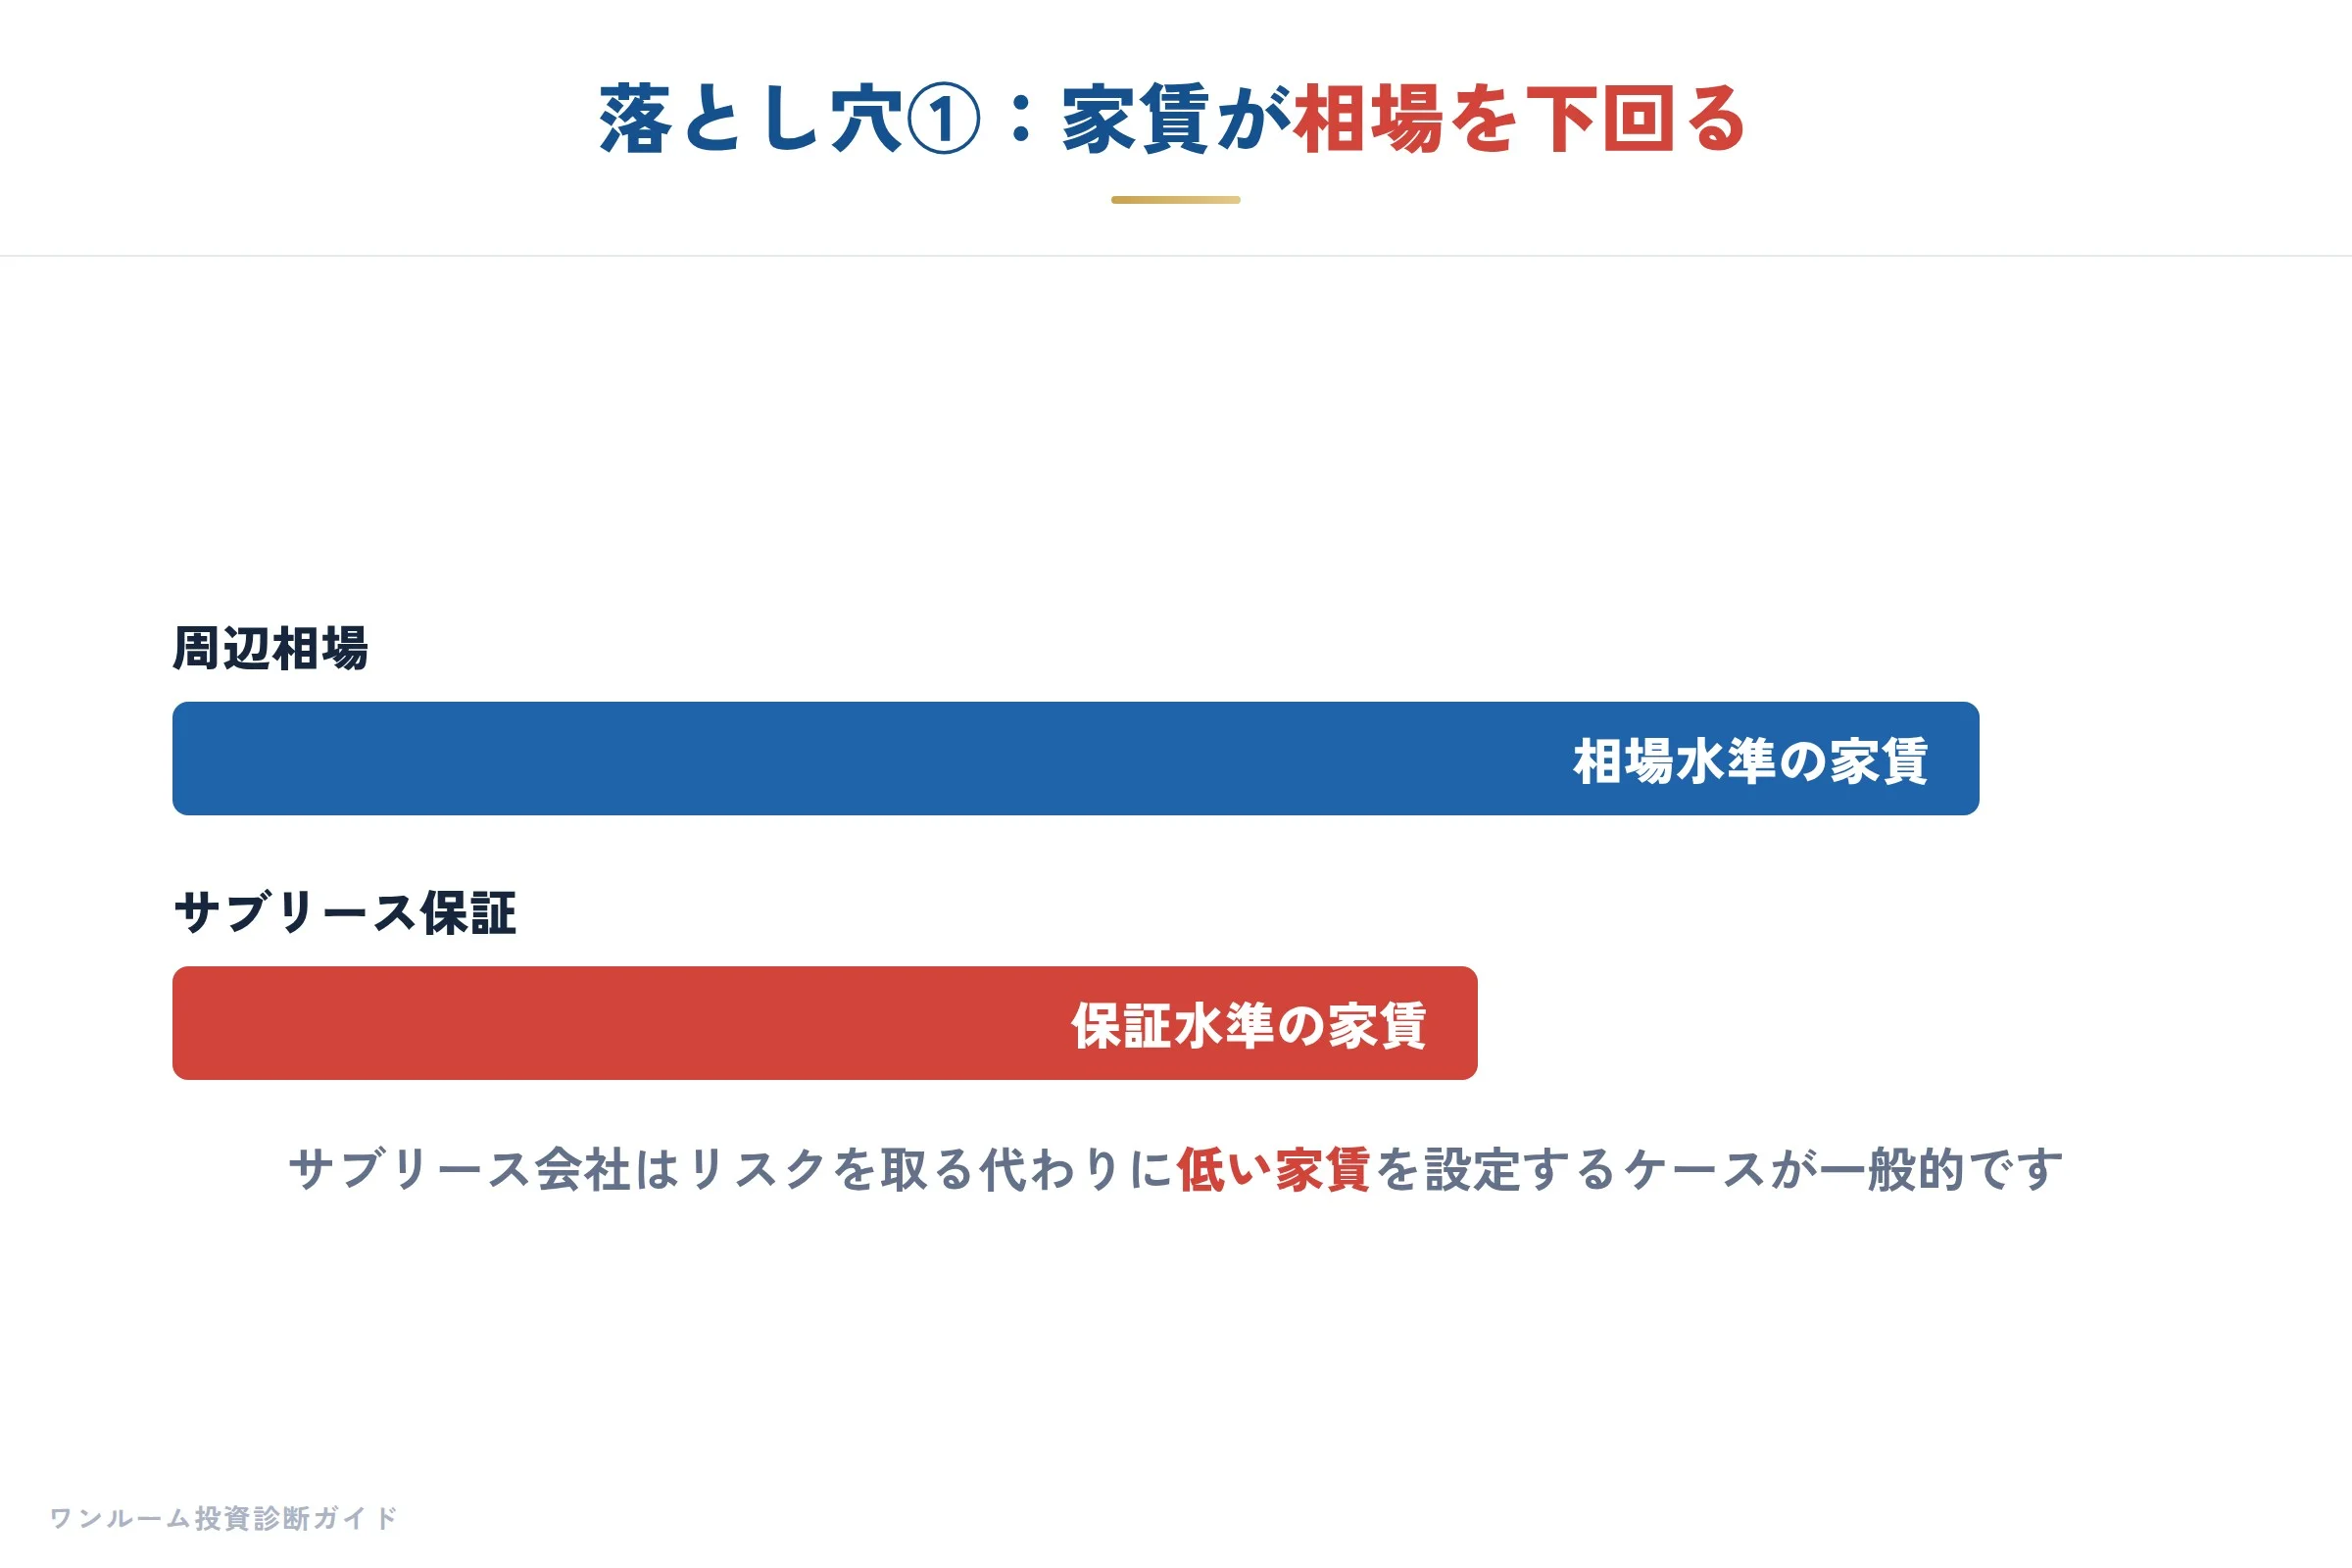
落とし穴②:解約時に請求される違約金が想定以上に膨らむ
サブリース契約を途中で解約しようとすると、契約期間の残りに応じた違約金が発生し、想定を上回る費用負担が生じることがあります。
契約書には「中途解約禁止」や「解約時には数ヶ月分の賃料に相当する違約金を支払う」といった条項が含まれているケースが一般的です。
わたしがこれまで不動産投資セカンドオピニオンとして相談を受けてきた中でも、「もっと早く解約したいが違約金が重くのしかかり、満了まで我慢している」という声は少なくありません。
数年間の契約を途中で破棄しようとすると、残り期間に対して一定の割合、あるいは数ヶ月分の賃料が請求されるため、一時的に数十万円以上の支出が必要になることもあります。
この違約金は、契約書の細かい条項に記載されていますが、契約時には「家賃保証」の安心感に目がいき、見落としてしまう方が非常に多いのです。
解約を考えた時に初めてその存在に気づくのでは遅く、契約前に必ず条項を確認しておく必要があります。
落とし穴③:原状回復費用がオーナーに転嫁される
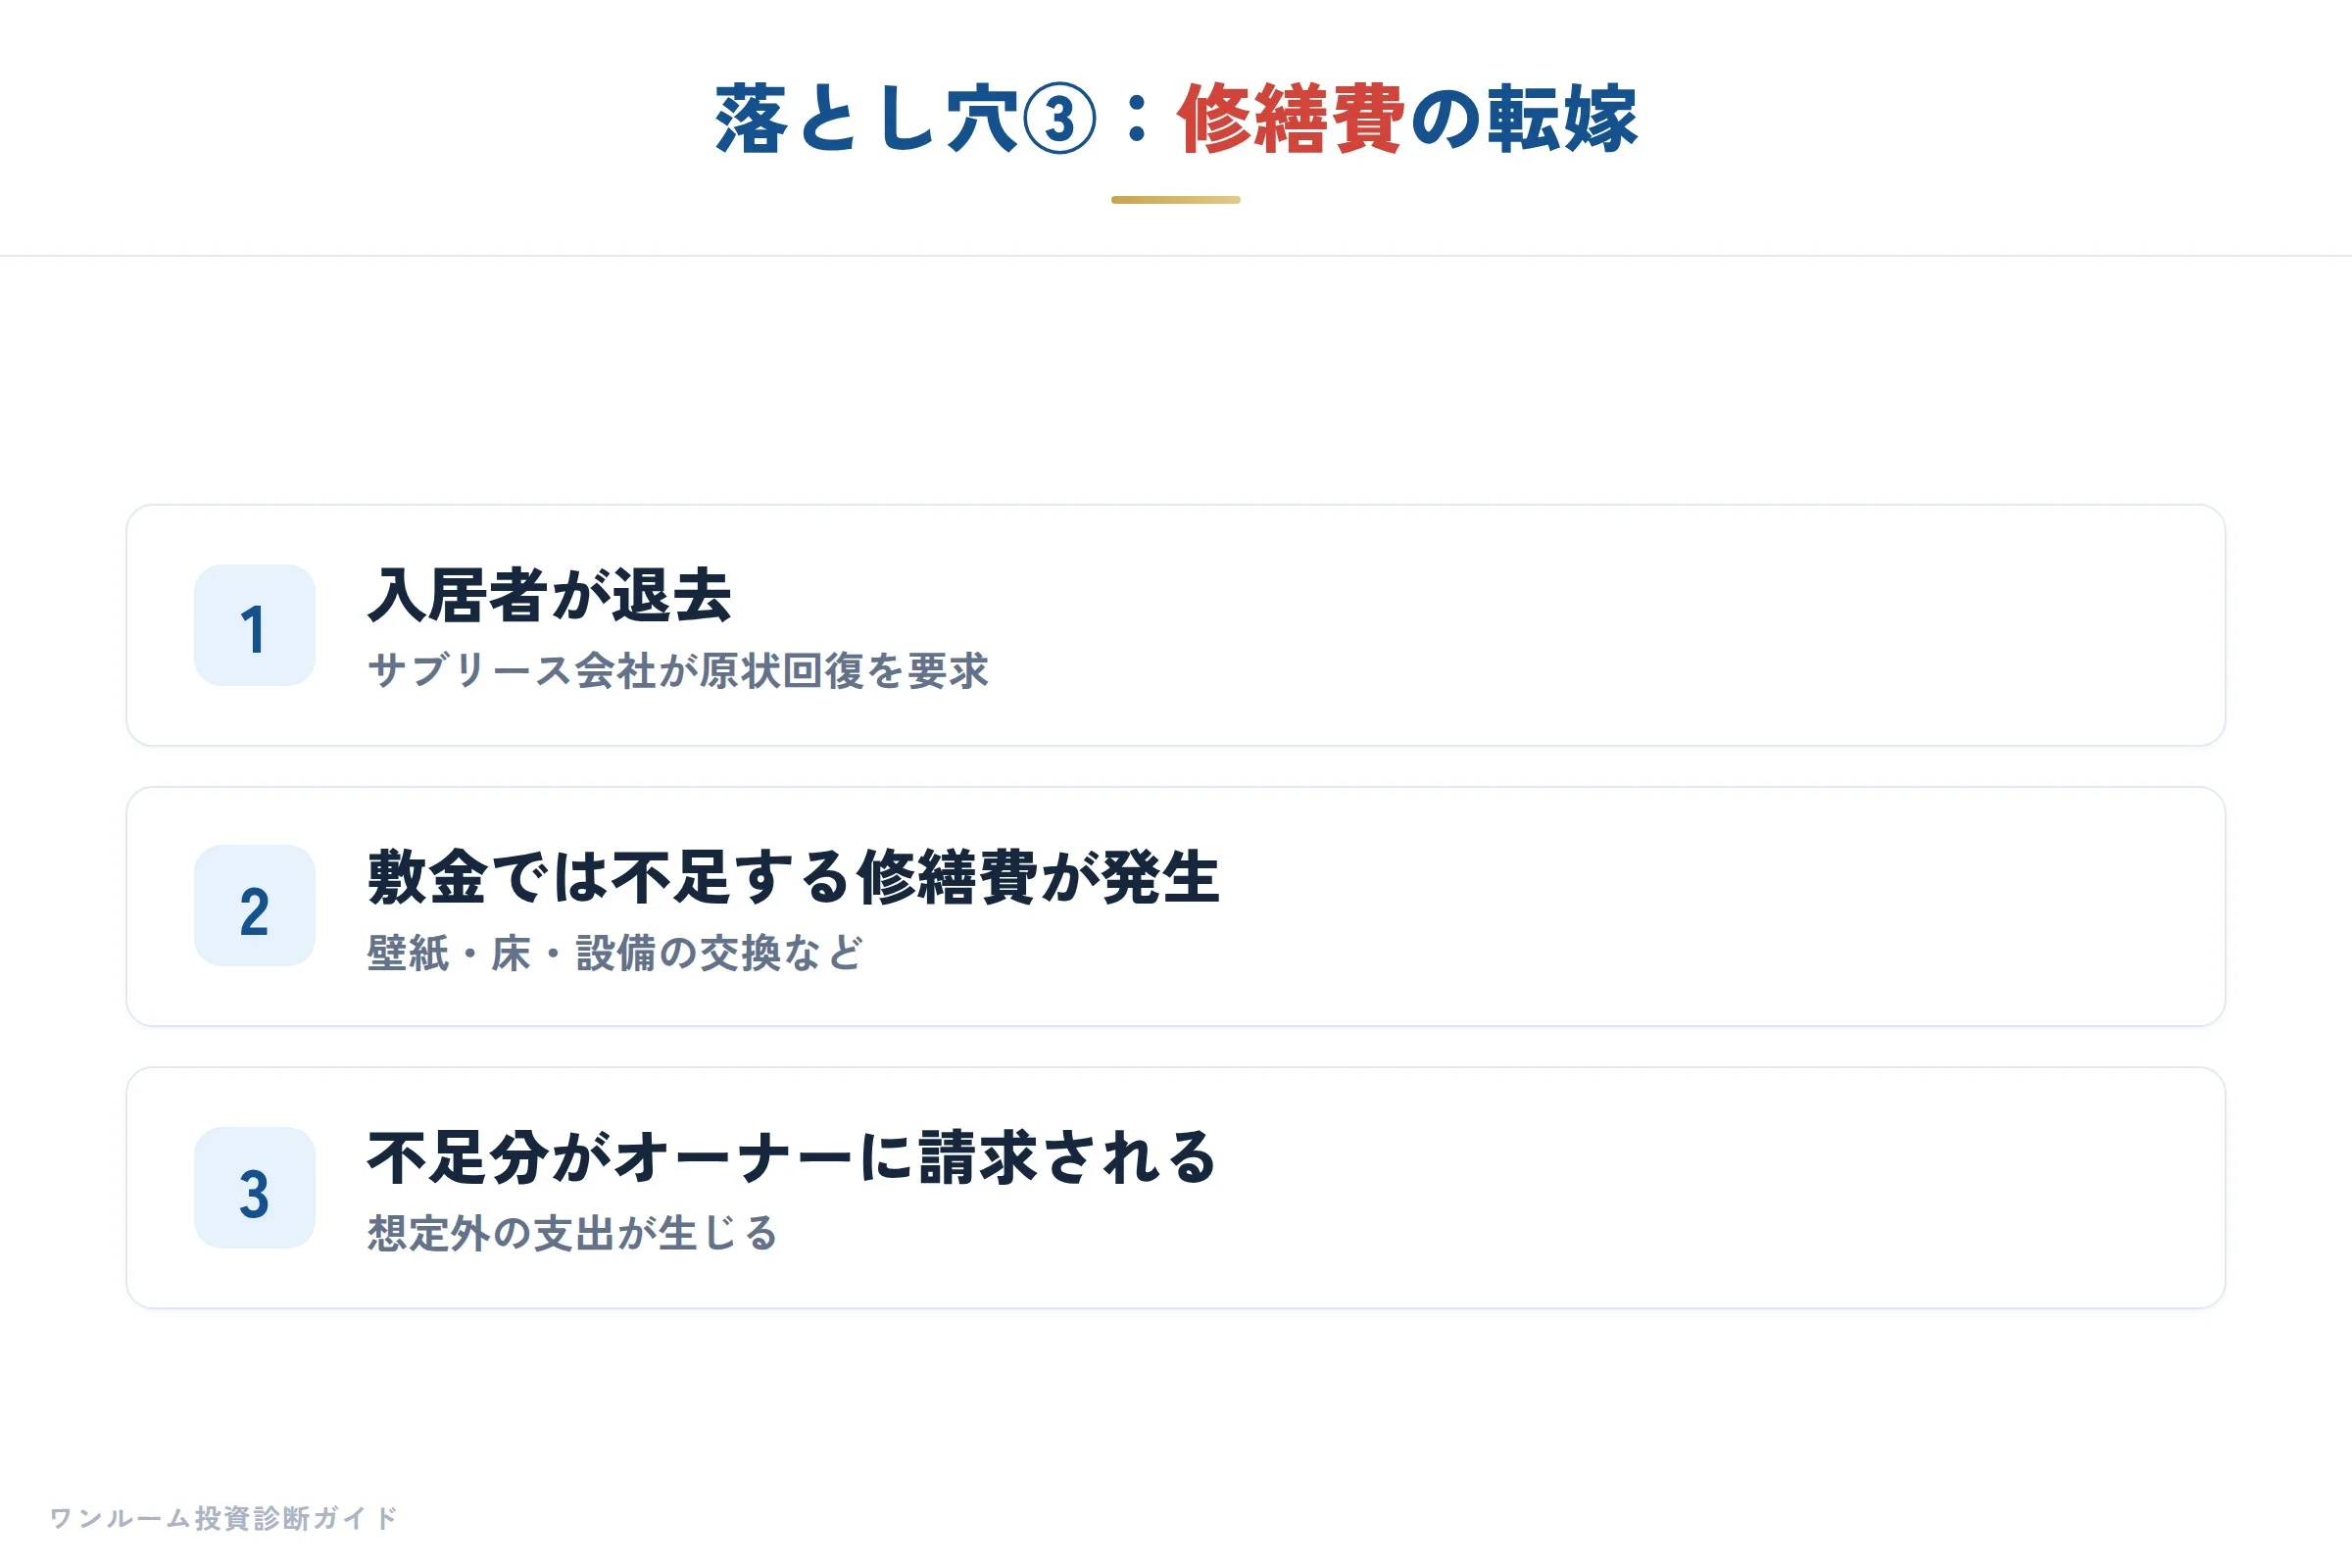
入居者が退去した後の原状回復費用が、サブリース会社からオーナーに請求されるケースは少なくありません。
サブリース契約では、オーナーは「貸す側」、サブリース会社は「借りる側」です。
したがって建物の老朽化や傷みに対する責任が、オーナーに帰属しやすいのです。
敷金や保証金で賄える範囲を超える修繕が必要になった場合、壁紙や床材の張り替え、設備機器の交換などの費用がオーナーに請求されます。
サブリース会社は「入居者に貸す際に原状回復が必要だ」として、これらの費用を請求してくるのです。
「家賃保証があるから運用は楽だ」と考えがちですが、実際には退去のたびに想定外の修繕費が発生し、結局手元に残るキャッシュは少なくなっているケースもあります。
このリスクも、あらかじめ契約書で「原状回復義務の範囲」を確認しておかなければなりません。
落とし穴④:物件の売却を阻害するサブリース契約の縛り
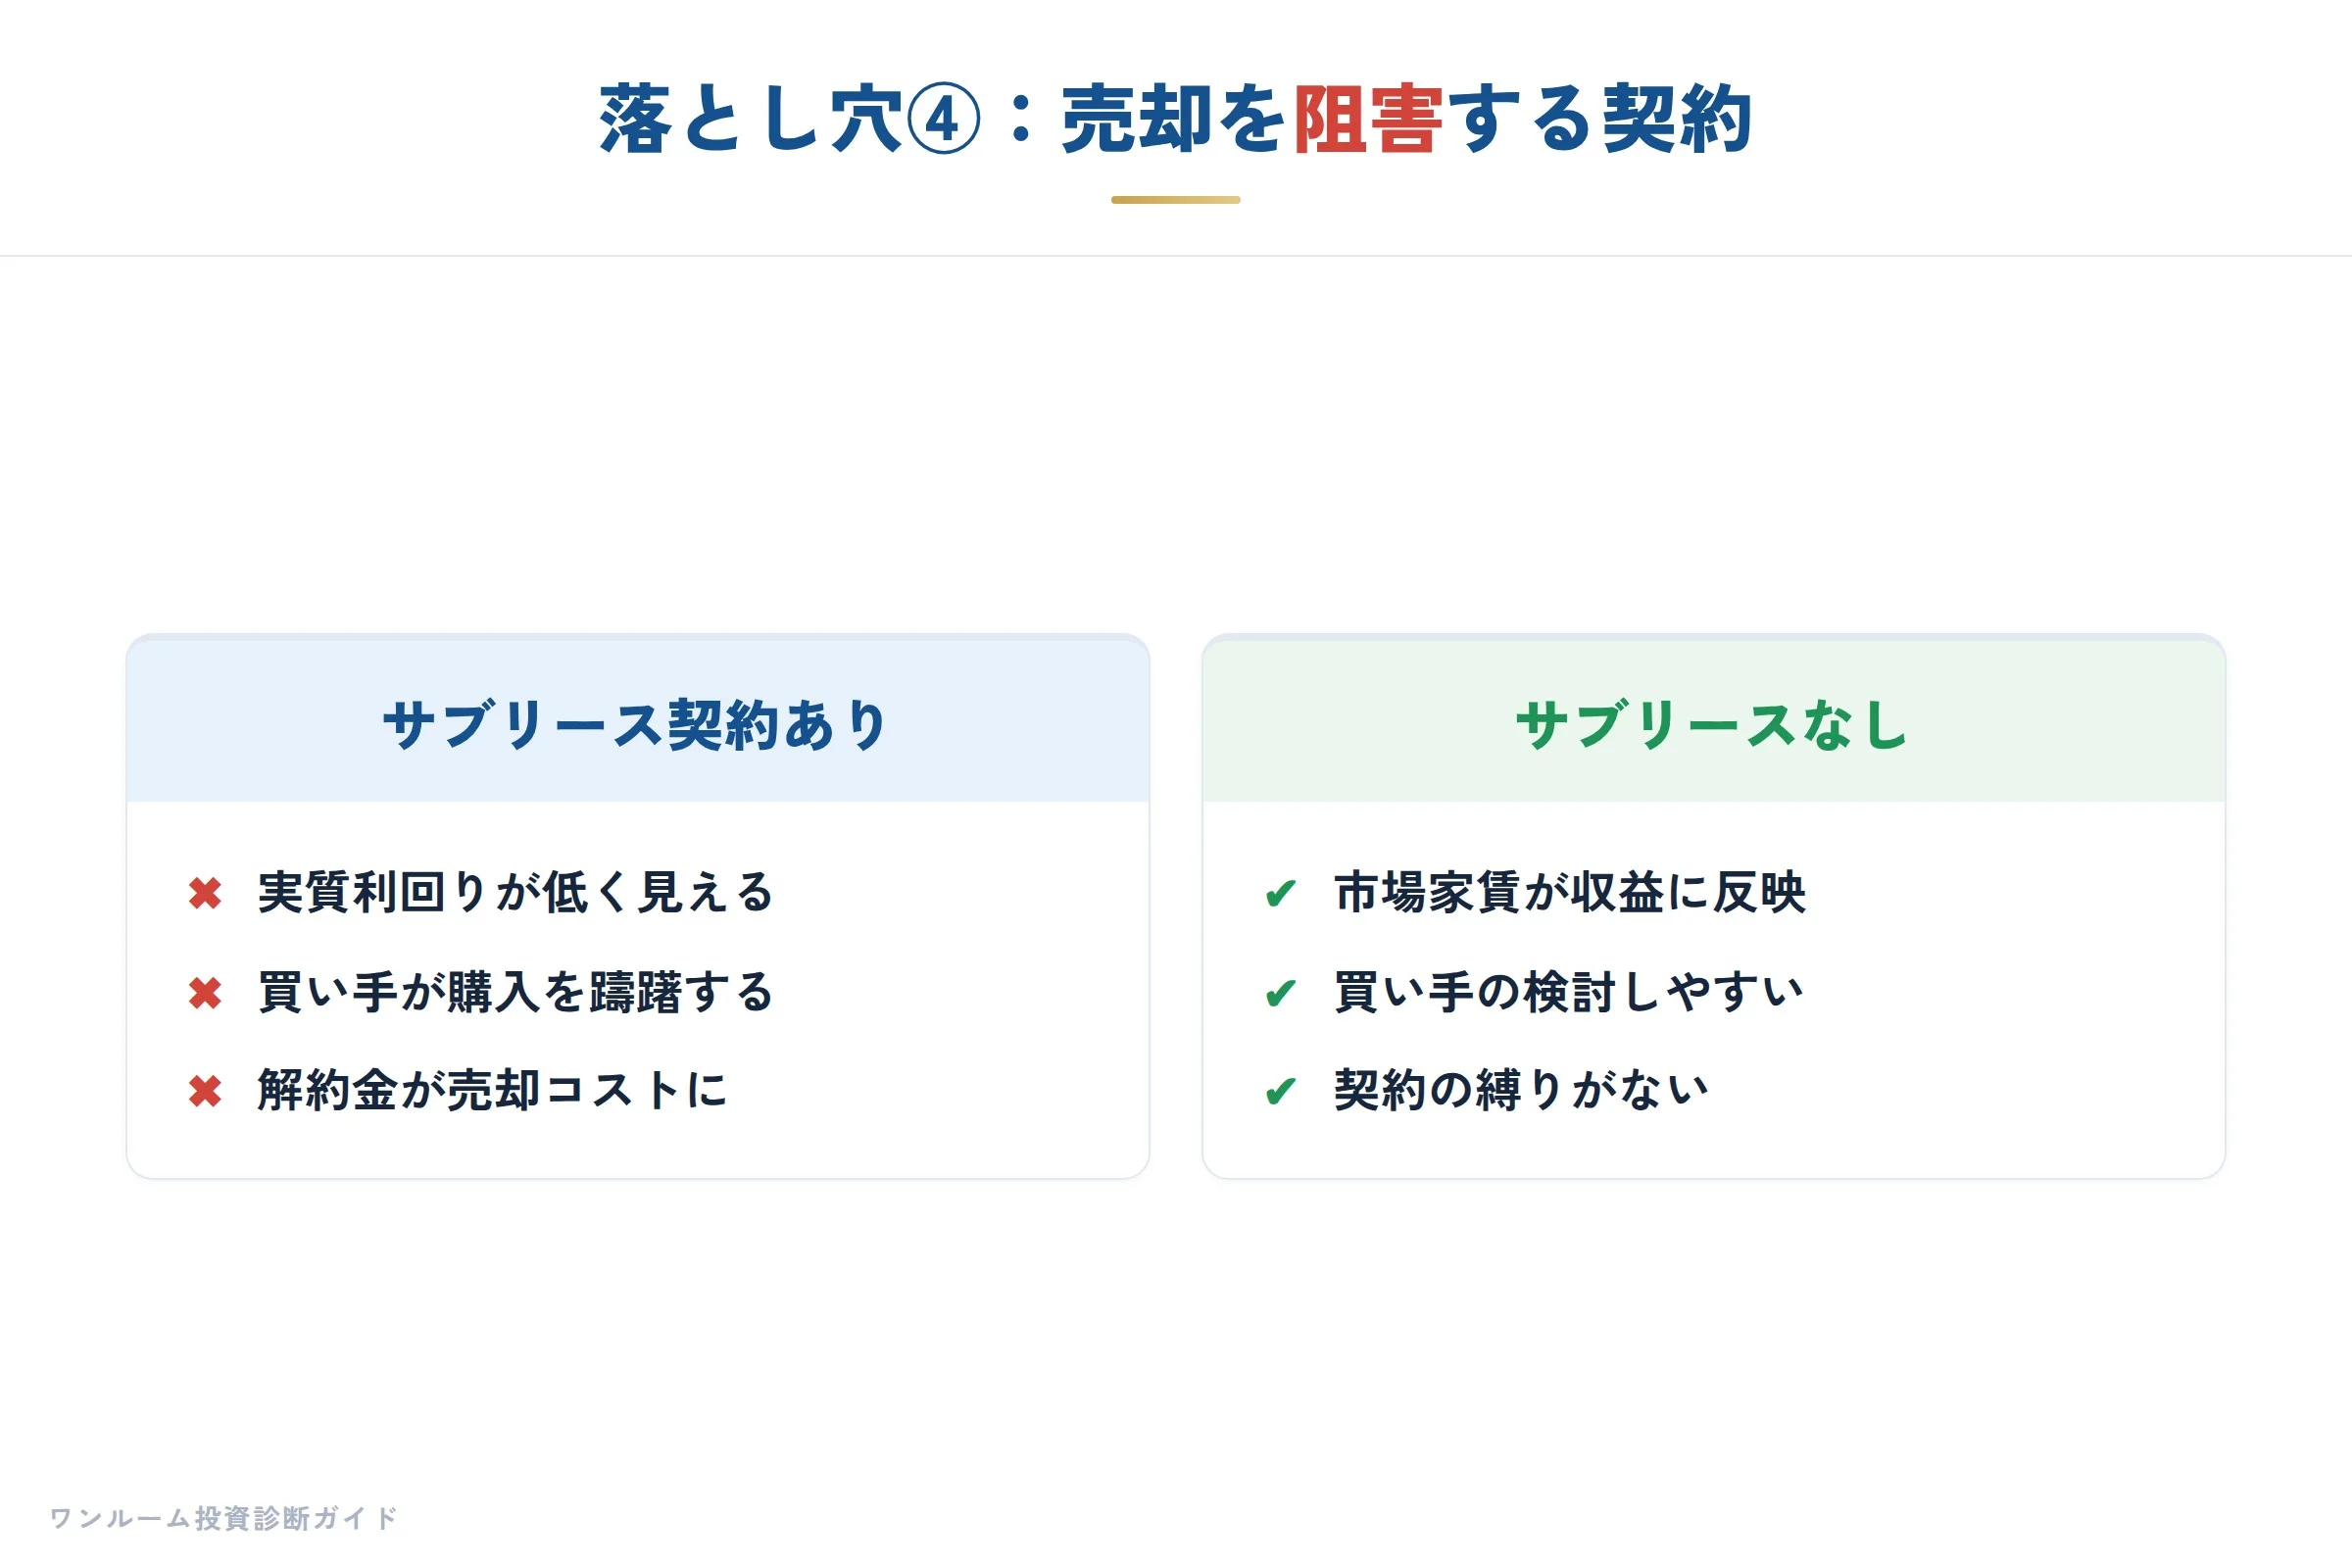
サブリース契約が存続している物件は、実質的な収益性が低く見えるため、買い手がつきにくく、出口戦略を大きく阻害します。
不動産投資の売却では、買い手が「将来の家賃収入」に基づいて物件価値を評価します。
サブリースの保証家賃が相場を下回っていれば、物件の利回りは悪く見えます。
さらに、買い手がサブリース契約を解除したい場合、違約金が発生することを嫌い、購入を躊躇する傾向があります。
あるいは、買い手が契約を引き継ぐ場合でも、低い家賃が続くことを懸念して価格を大幅に値引き要求してくる可能性があります。
出口戦略を立てる際には、サブリース契約の有無が売却の可否を左右する重要なポイントとなります。
売却を考えた時に初めてサブリース契約の縛りに気づくと、解約違約金を覚悟で契約を解除するか、低い価格で売却するかの二択を迫られます。
これは物件の流動性を大きく損なう要因です。
サブリース業者にも法律上のルールがある:誇大広告・不当勧誘の禁止
サブリースをめぐるトラブルが増えたことを受け、2020年12月15日に「賃貸住宅の管理業務等の適正化に関する法律(賃貸住宅管理業法)」のサブリース規制部分が施行されました(国土交通省、確認日:2026年10月12日)。
この法律では、サブリース業者(特定転貸事業者)に対して、実際より著しく有利であるかのように誤認させる誇大広告を禁止し(第28条)、家賃の減額リスクなど判断に影響する重要事項を故意に告げない、または事実と異なることを告げる不当な勧誘を禁止しています(第29条)。さらに、契約締結前には重要事項の説明と書面交付が義務付けられています(第30条)。違反した業者には業務停止命令や罰則が科される可能性があります。
ただし、この規制があるからといって、リスクがすべて消えるわけではありません。「法律で守られているから大丈夫」と思い込むのではなく、契約書に記載された保証家賃の見直し条件や解約条項を、自分の目で具体的に確認する姿勢が欠かせません。
解約を検討する際の4つの確認ステップ
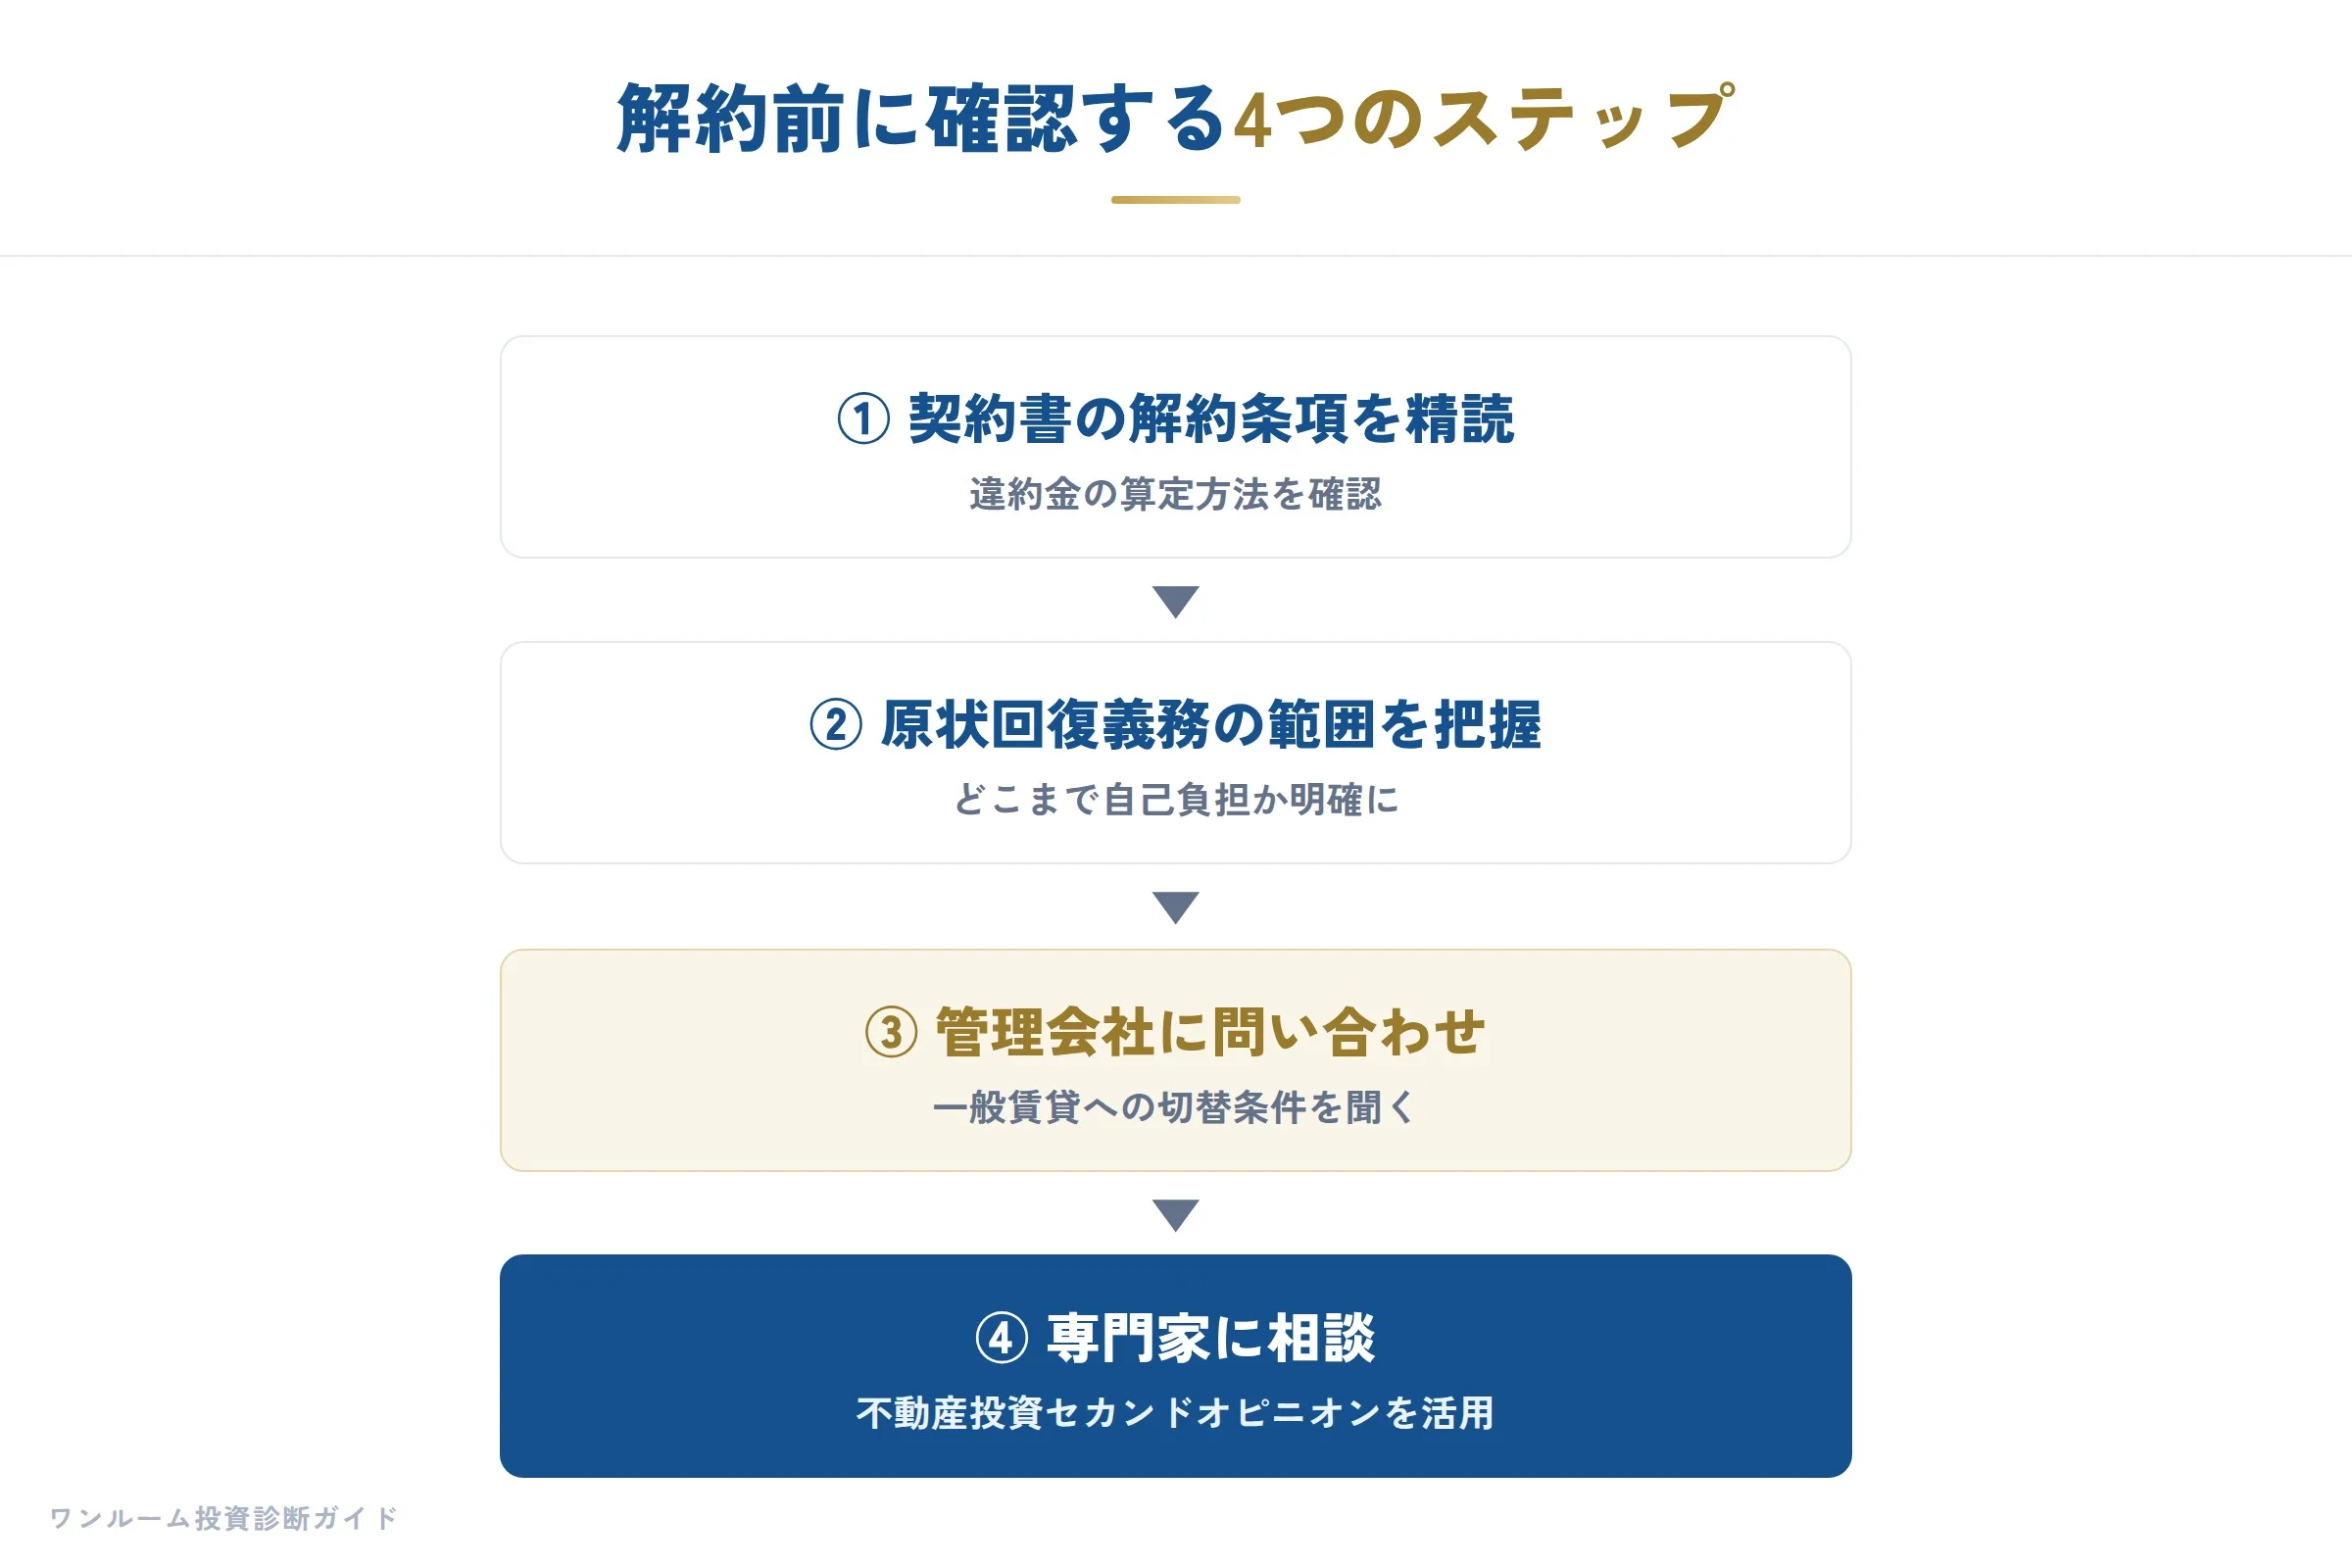
サブリース契約を解約・見直す際は、契約書の条項、違約金、修繕義務、そして切り替え後の運用形態を順を追って確認することが重要です。
まず最初にすべきは、契約書に記載されている「解約条項」を精読することです。
違約金の算定方法や支払いタイミングが具体的にどう定められているかを、必ず把握してください。
次に、原状回復義務の範囲を確認します。
どこまでがサブリース会社の負担で、どこからがオーナーの負担なのかを、契約書の文言ではっきりさせておきましょう。
その上で、現在の管理会社に対し、一般賃貸管理への切り替え条件を問い合わせます。
切り替えが可能か、切り替え時に新たな費用が発生するかを確認しておく必要があります。
最後に、これらの情報を整理した上で、専門家に相談することをおすすめします。
契約書の読み解きや、損益試算、売却との兼ね合いは、一人で抱え込まず第三者の目を借りるのが賢明です。
サブリースから一般賃貸管理へ切り替える判断基準
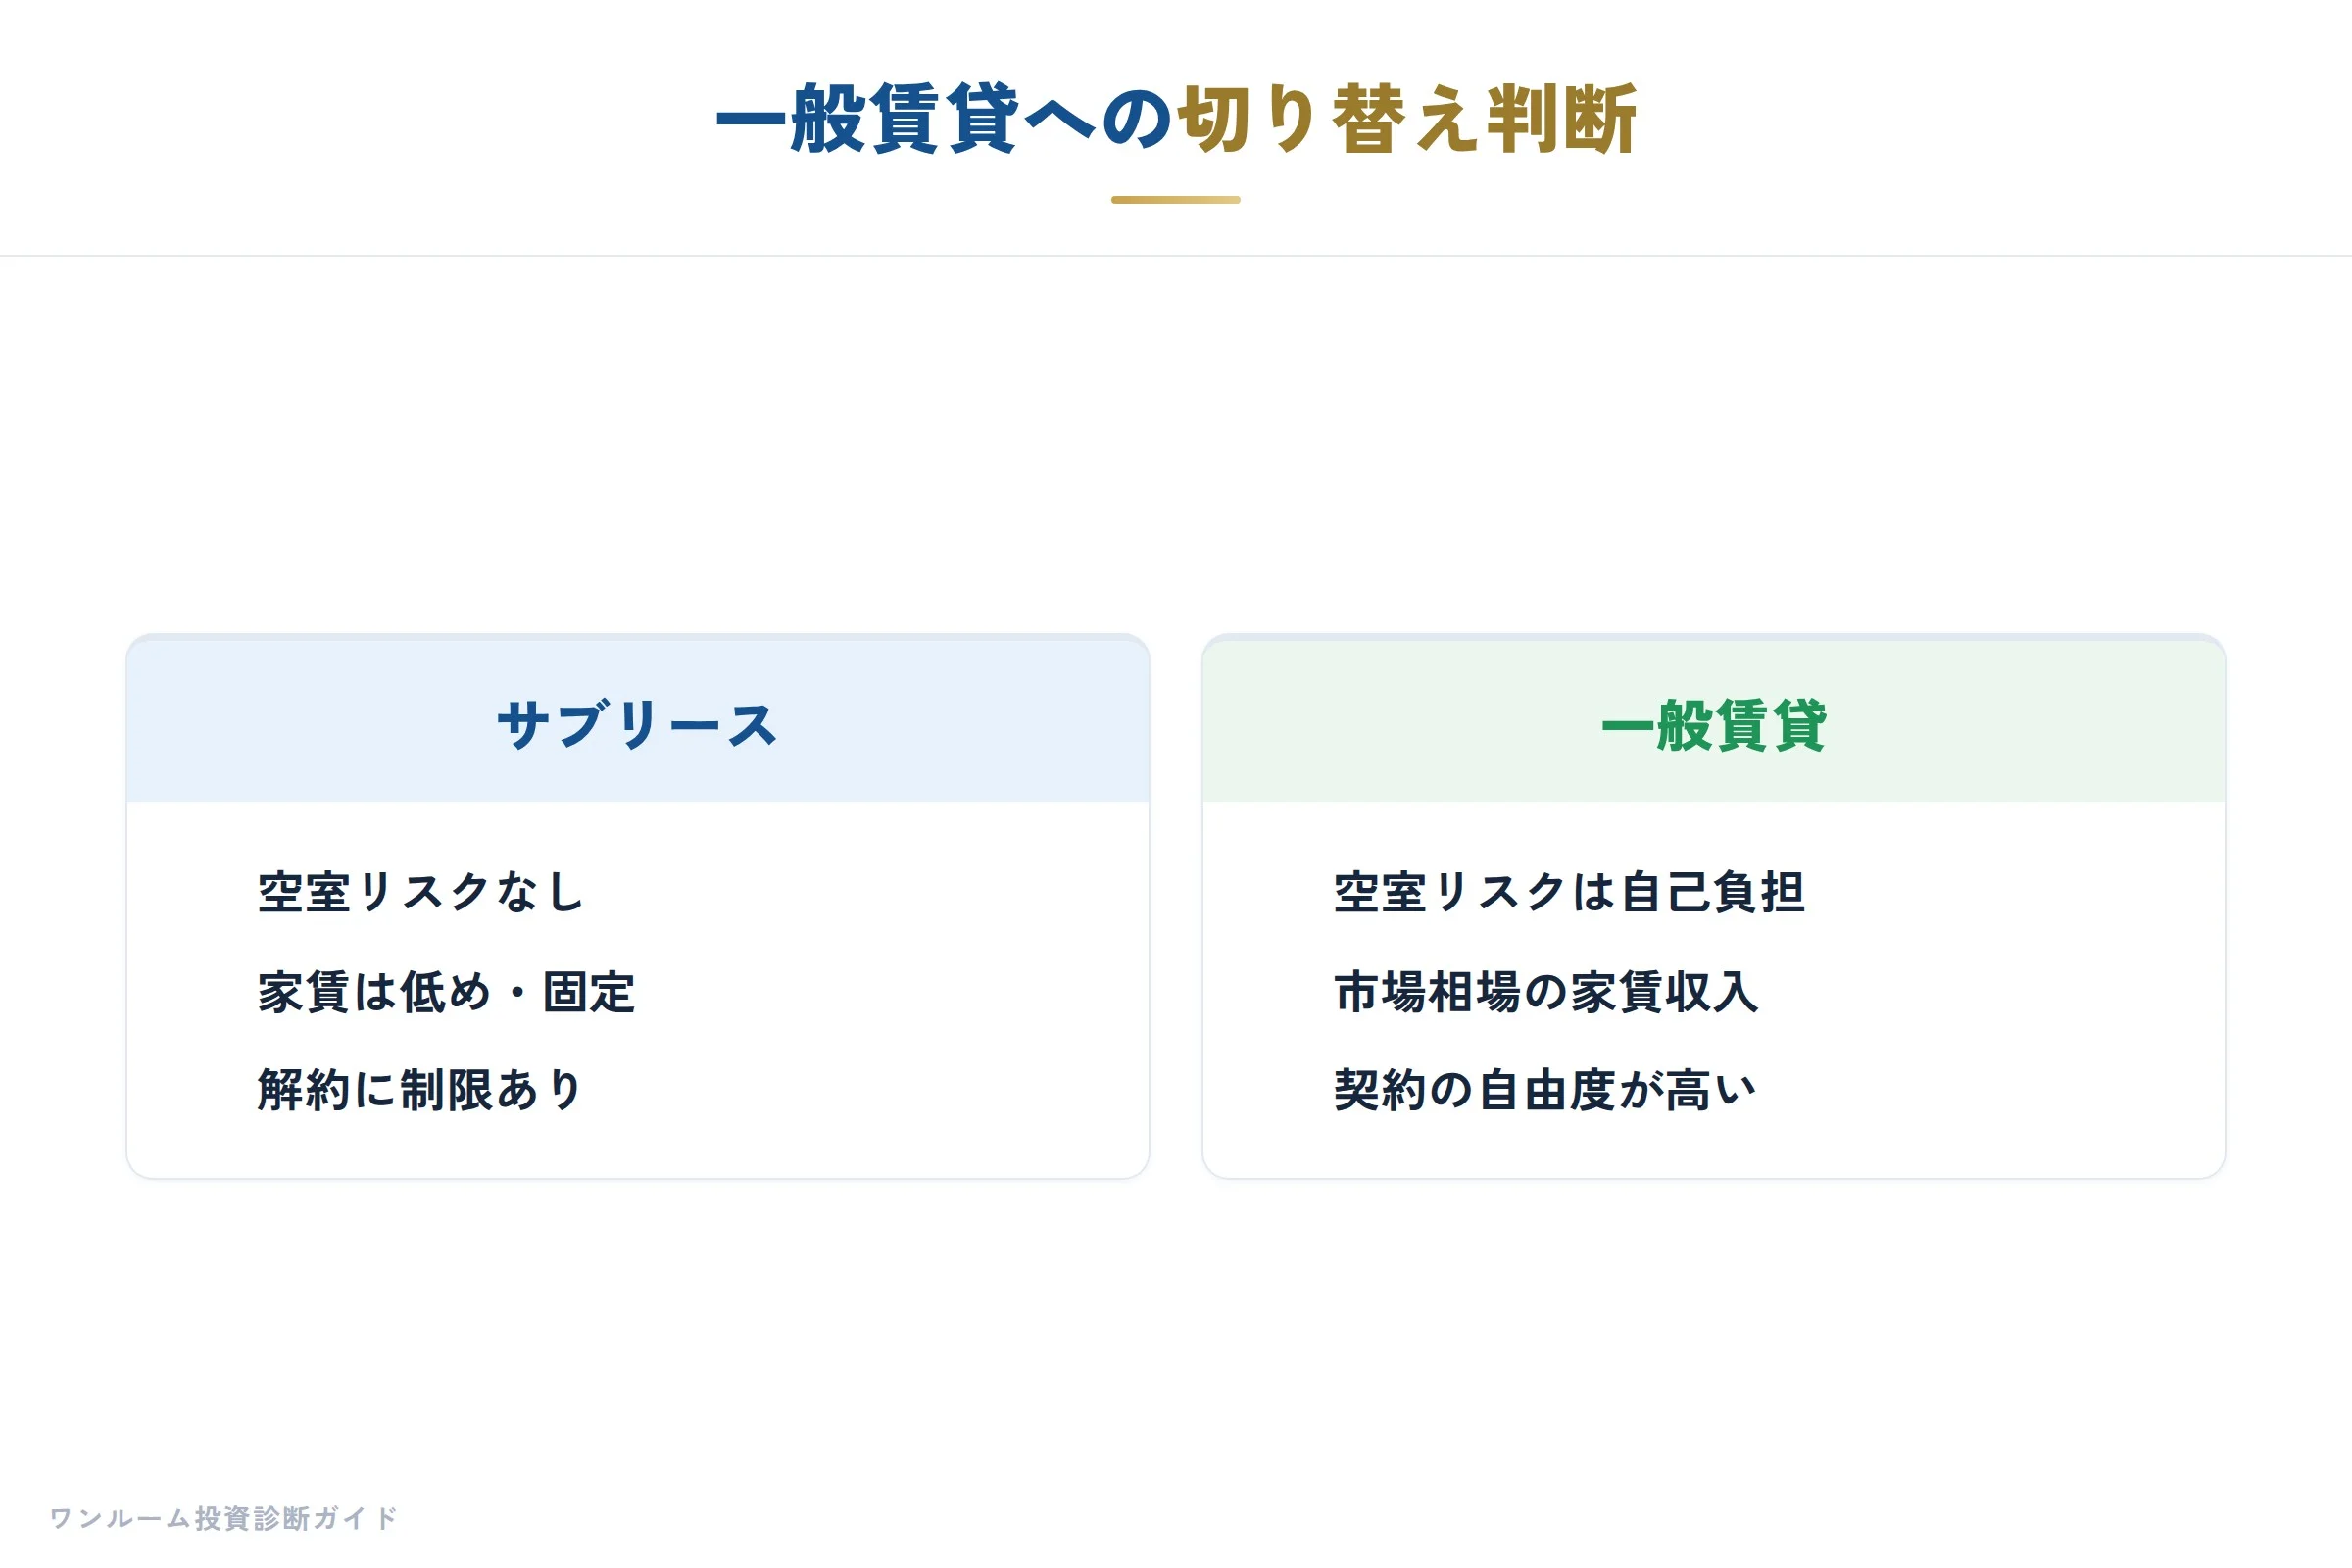
サブリースから一般賃貸管理に切り替えることで、市場相場に近い家賃を得られる可能性があります。
しかし、その代償として空室リスクや入居者対応の手間は自己負担になります。
切り替えを検討すべきタイミングは、サブリース契約の満了期日です。
満了時に解約すれば、違約金を最小限に抑えながら、新たな管理形態を選ぶことができます。
切り替え後は、賃貸管理会社に入居者募集と家賃管理を依頼し、オーナーは空室リスクを受け止めつつも、相場家賃を回収できるようになります。
この判断は、オーナーの時間的余裕やリスク許容度、物件の立地によって異なります。
立地が良く空室日数が短い物件であれば、一般賃貸のメリットが大きい一方、立地に不安がある場合はサブリースの安定性を評価する必要もあります。
いずれにせよ、現状の保証家賃と周辺相場を比較した上で、長期的なシミュレーションを立てることが大切です。
契約を見直す3つのチェックポイント
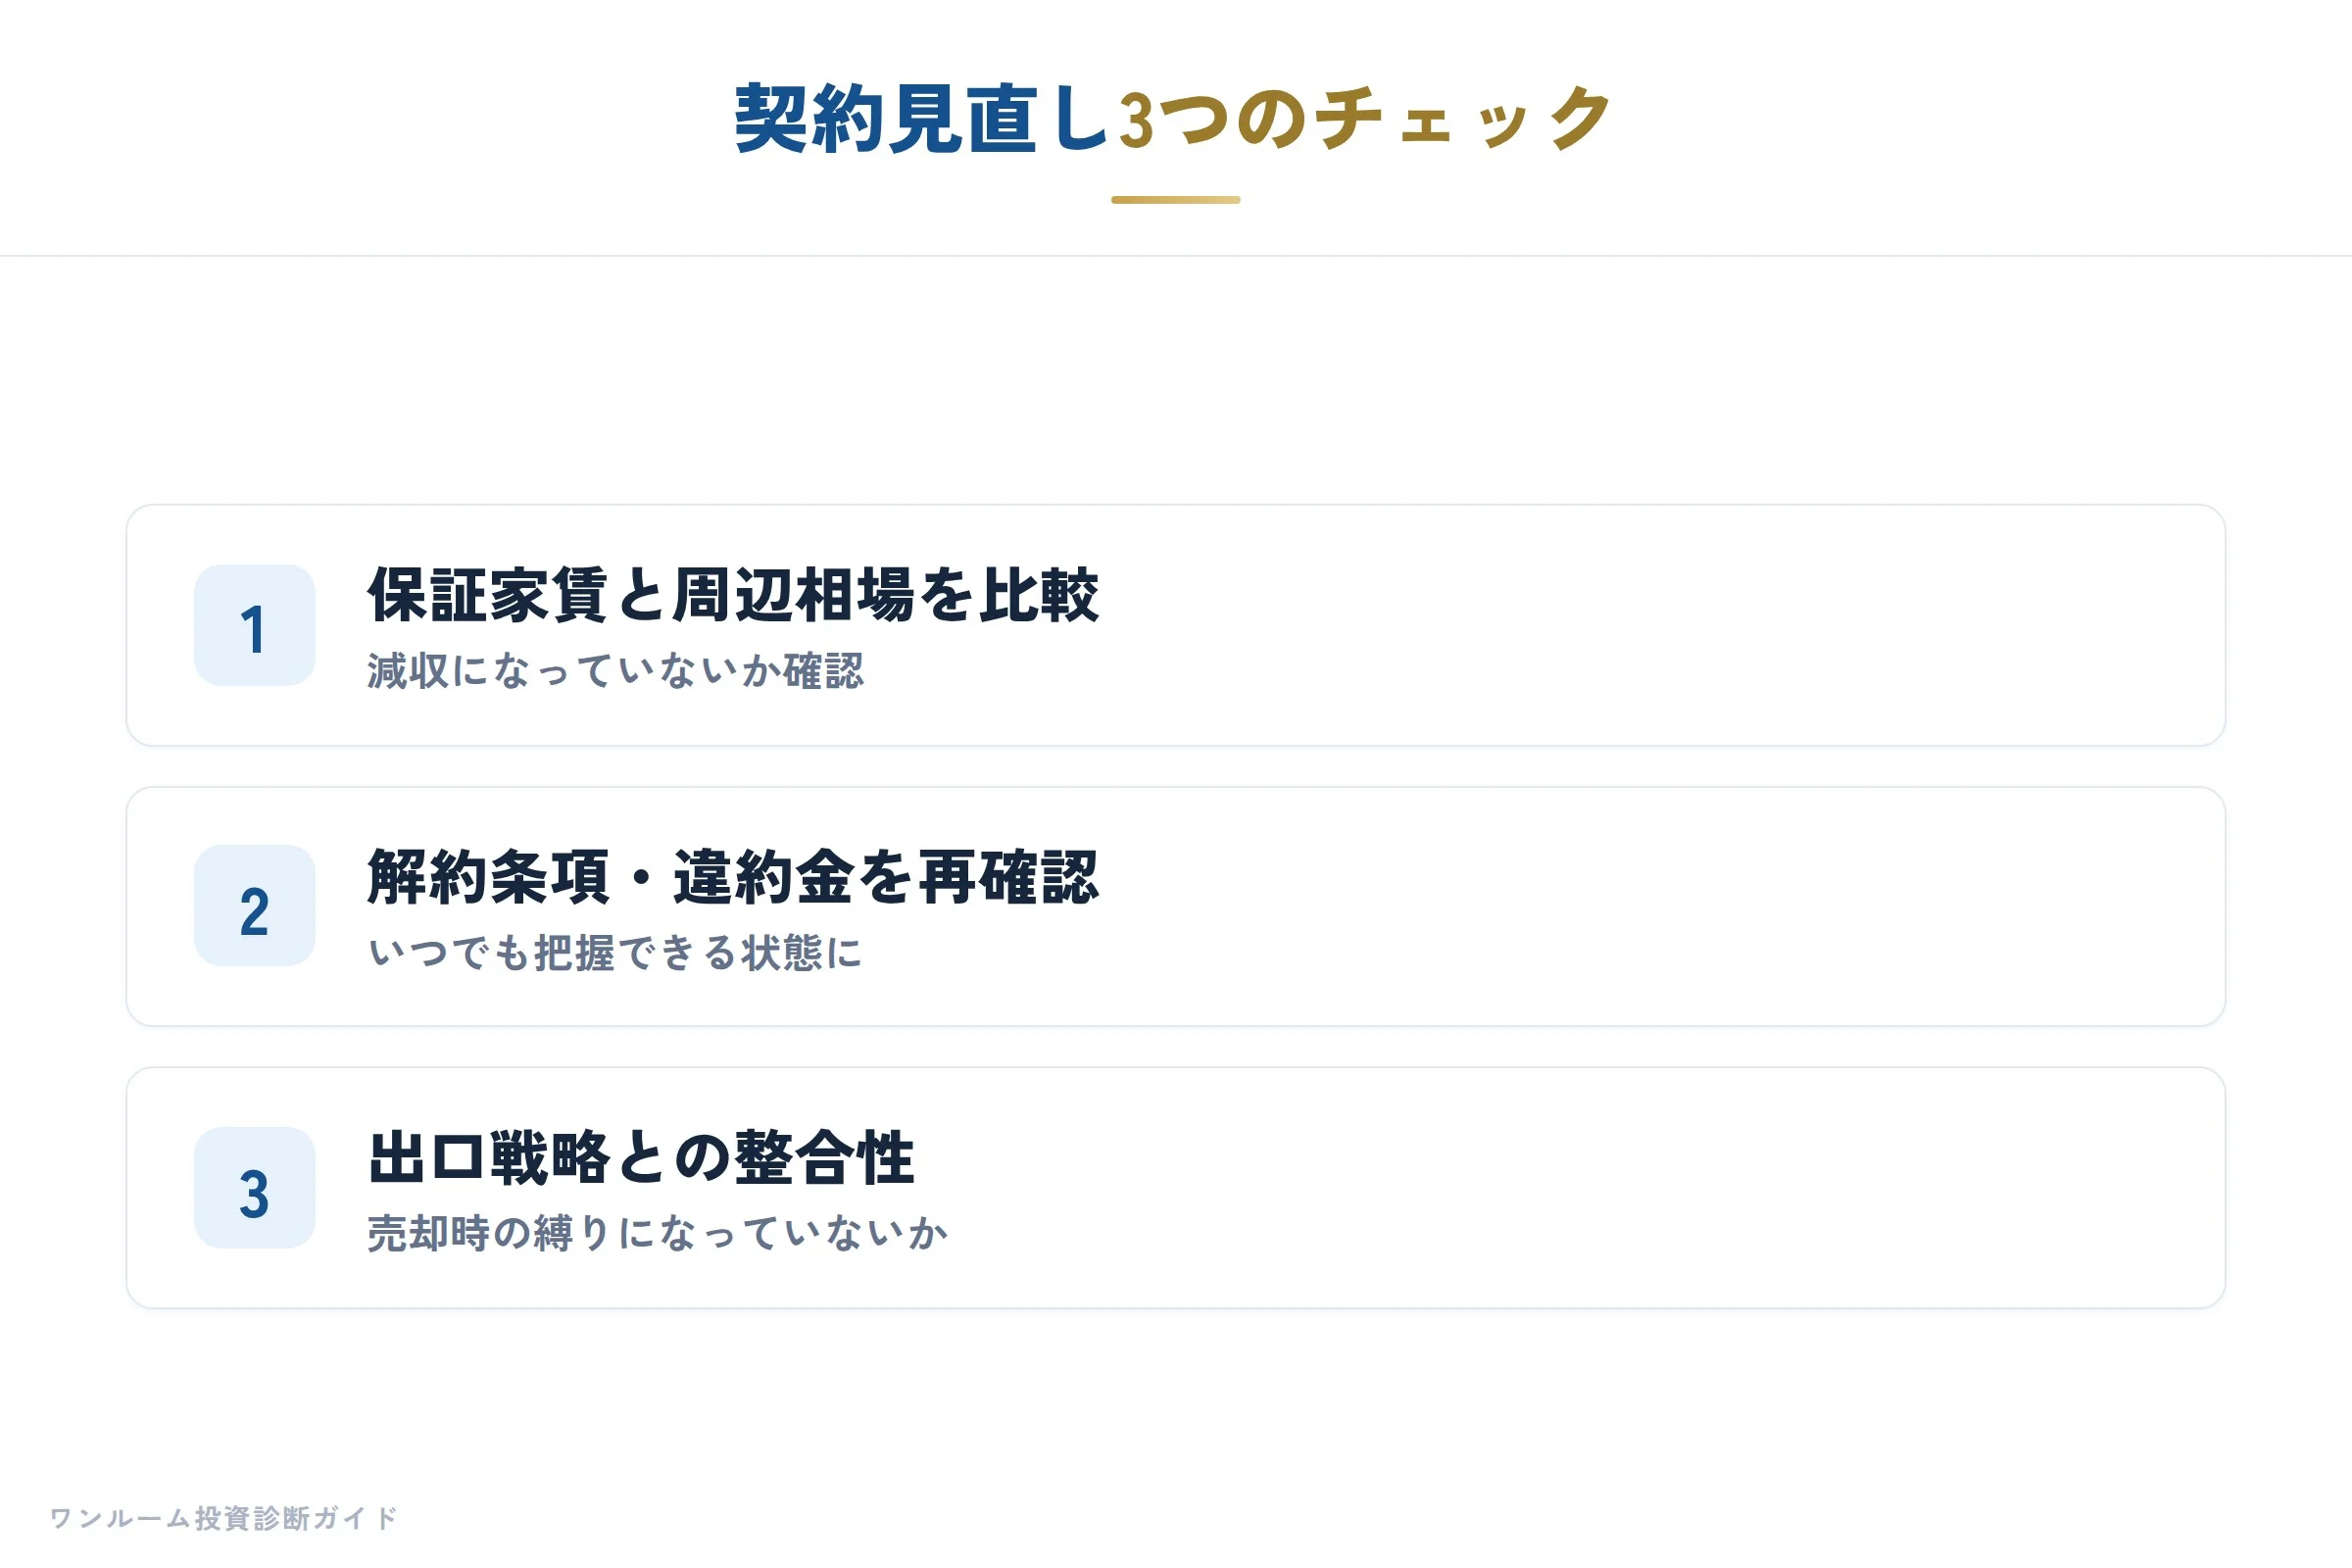
サブリース契約を見直すときは、現在の家賃水準、解約条項の内容、そして将来の売却計画との整合性を必ず確認してください。
第一に、保証家賃が周辺相場を大きく下回っていないかを再確認します。
毎月の差額を年間、さらには五年や十年で換算し、トータルの機会損失を把握しましょう。
第二に、解約条項と違約金の内容を再確認します。
契約書に細かく記載された解約条項を、契約前に必ず自分の目で確認してください。
いつ解約する場合にいくらの費用が発生するのかを、常に把握できる状態にしておく必要があります。
第三に、出口戦略との整合性を確認します。
この物件を将来的に売却する予定があるなら、サブリース契約がその価格にどう影響するかをシミュレーションしてください。
売却を阻害する要因になっていないか、客観的な視点で評価することが求められます。
まとめ。サブリース契約を見極めるための本質的な視点
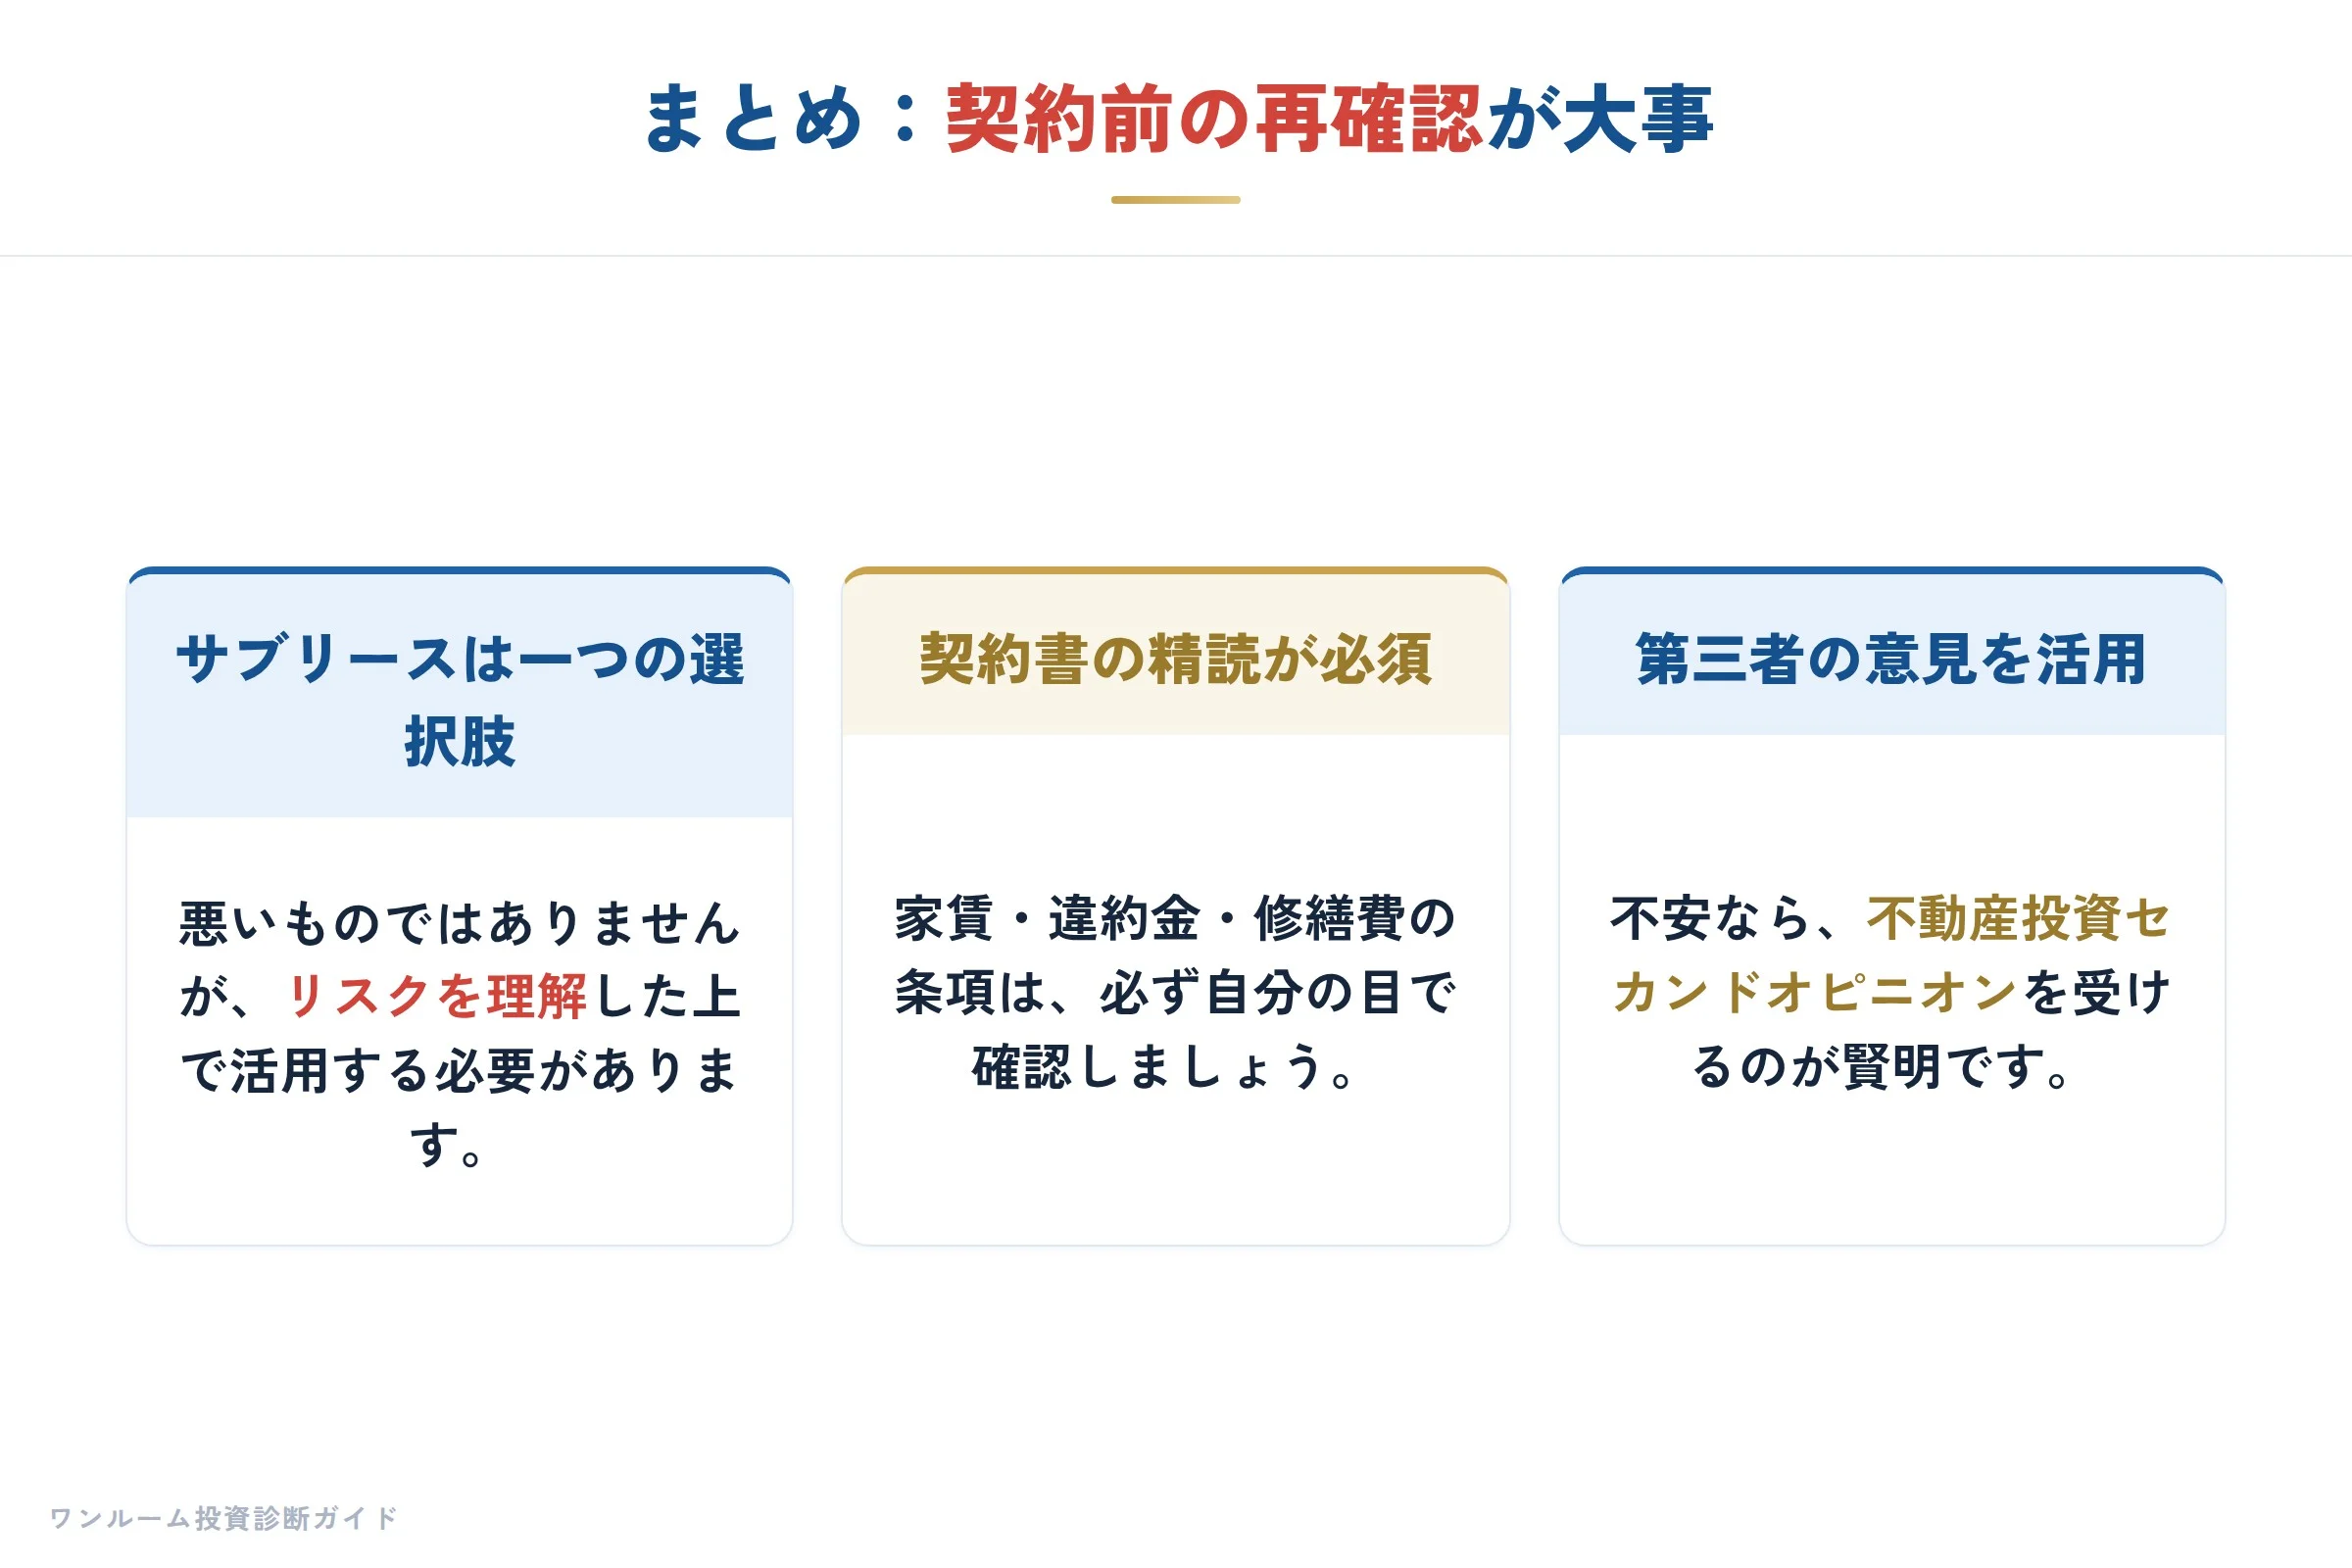
サブリースは悪い制度ではありませんが、「家賃保証」という言葉に安易に魅了されて契約すると、家賃の目減りや解約違約金、修繕費、売却の障壁といったリスクが現実になります。
これらのリスクを回避するためには、契約前に契約書を精読し、数字で検証する習慣が不可欠です。
特に重要なのは、サブリースを「安心の道具」ではなく「一つの選択肢」として捉えることです。
メリットとデメリットを正しく理解し、自分の投資スタイルや物件の特性に合っているかを判断してください。
もし契約内容の読み解きや、解約・切り替えの損益試算に不安があるなら、一人で悩まずに専門家に相談するのが最善の方法です。
わたしは不動産投資セカンドオピニオンとして、これまで2,000人超の投資家の相談に対応してきました。
サブリース契約の見直しや、出口戦略の立案について、客観的な立場からお手伝いができます。
まずは契約書を用意し、今一度内容を見直してみてください。
※本記事は一般的な情報提供を目的としており、特定の物件の購入・売却・解約の勧誘を行うものではありません。掲載の数値・事例は一般的な目安であり、実際の契約内容は各業者・物件により異なります。投資判断は読者ご自身の責任において行ってください。