「毎月赤字が続いていて、もう辞めたい」
わたしのもとには、こうしたご相談が毎日のように届きます。
相談者の多くは、決して軽率に投資を始めた方ではありません。
将来への不安から、真面目に一歩を踏み出した方ばかりです。
この記事では、ワンルームマンション投資を「辞めたい」と思ったときに取れる4つの選択肢と、感情ではなく数字で判断するための考え方を、元・大手新築ワンルーム営業No.3で宅地建物取引士のわたし(こうのすけ)が、中立の立場でお伝えします。
「辞めたい」と感じる前に、まず現状を数字で把握する
結論から言えば、辞めたいと感じたら、勢いで売る前に「残債」と「毎月の実質収支」の2つの数字を正確に出すことが最初の一歩です。
この2つを把握せずに動くと、判断を大きく誤ります。
なぜなら「辞めたい」という感情は、たいてい漠然とした不安から来ているからです。
わたしが受けた相談の中に、42歳の大手メーカー勤務の男性がいました。
毎月5万円の赤字が続き、家計を圧迫していたのです。
営業マンの「節税効果で実質負担はゼロです」という言葉を信じて購入した結果でした。
ところが実際に数字を整理してみると、その方の赤字の一部は経費計上による帳簿上のもので、キャッシュの持ち出しは月2万円台でした。
感情の「5万円」と、現実の「2万円台」には大きな開きがあったのです。
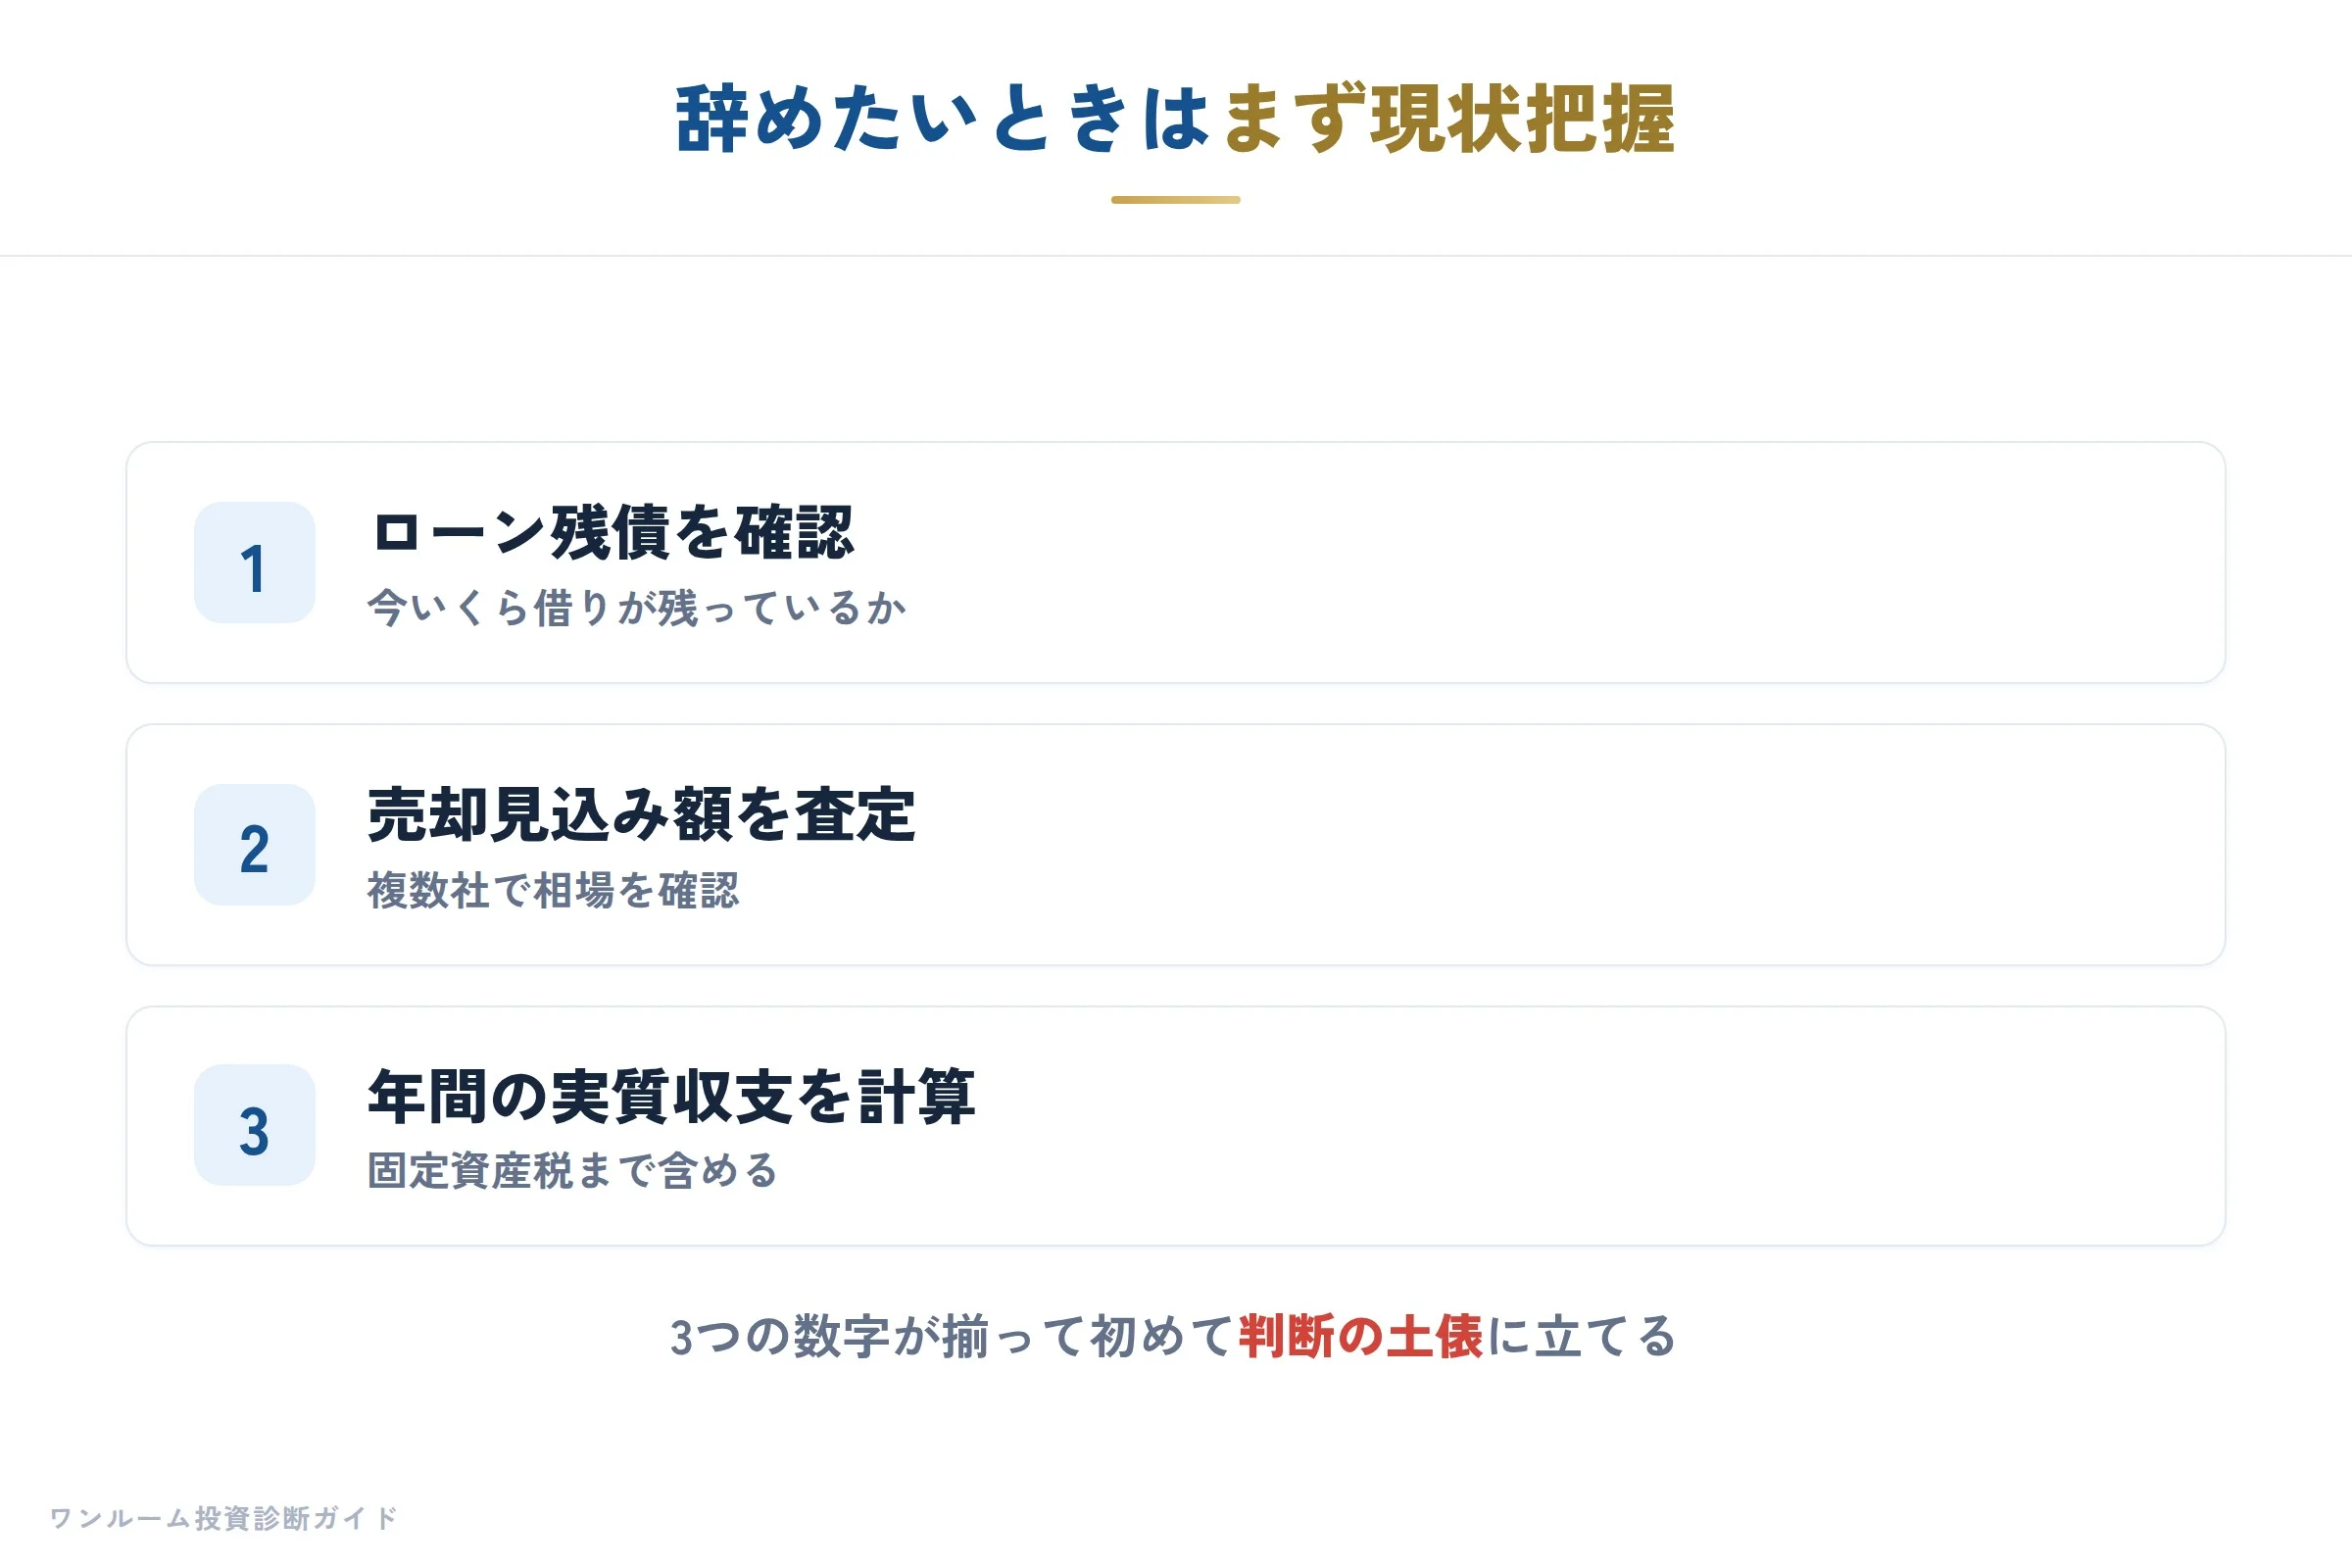
まず紙に書き出してほしいのは、次の3つです。
ローン残債、現在の売却見込み額、そして固定資産税まで含めた年間の実質収支です。
この3つが揃って初めて、辞めるべきか続けるべきかの土俵に立てます。
数字を見ないまま「辞めたい」と焦るのは、地図を持たずに山を下りようとするようなものです。
選択肢は大きく4つある
辞めたいときの選択肢は、大きく分けて4つです。
「売却する」「保有を続ける」「ローンを借り換える」「賃貸管理を見直す」の4択になります。
多くの方は「辞める=売る」の1択だと思い込んでいますが、実際には出口はいくつもあります。
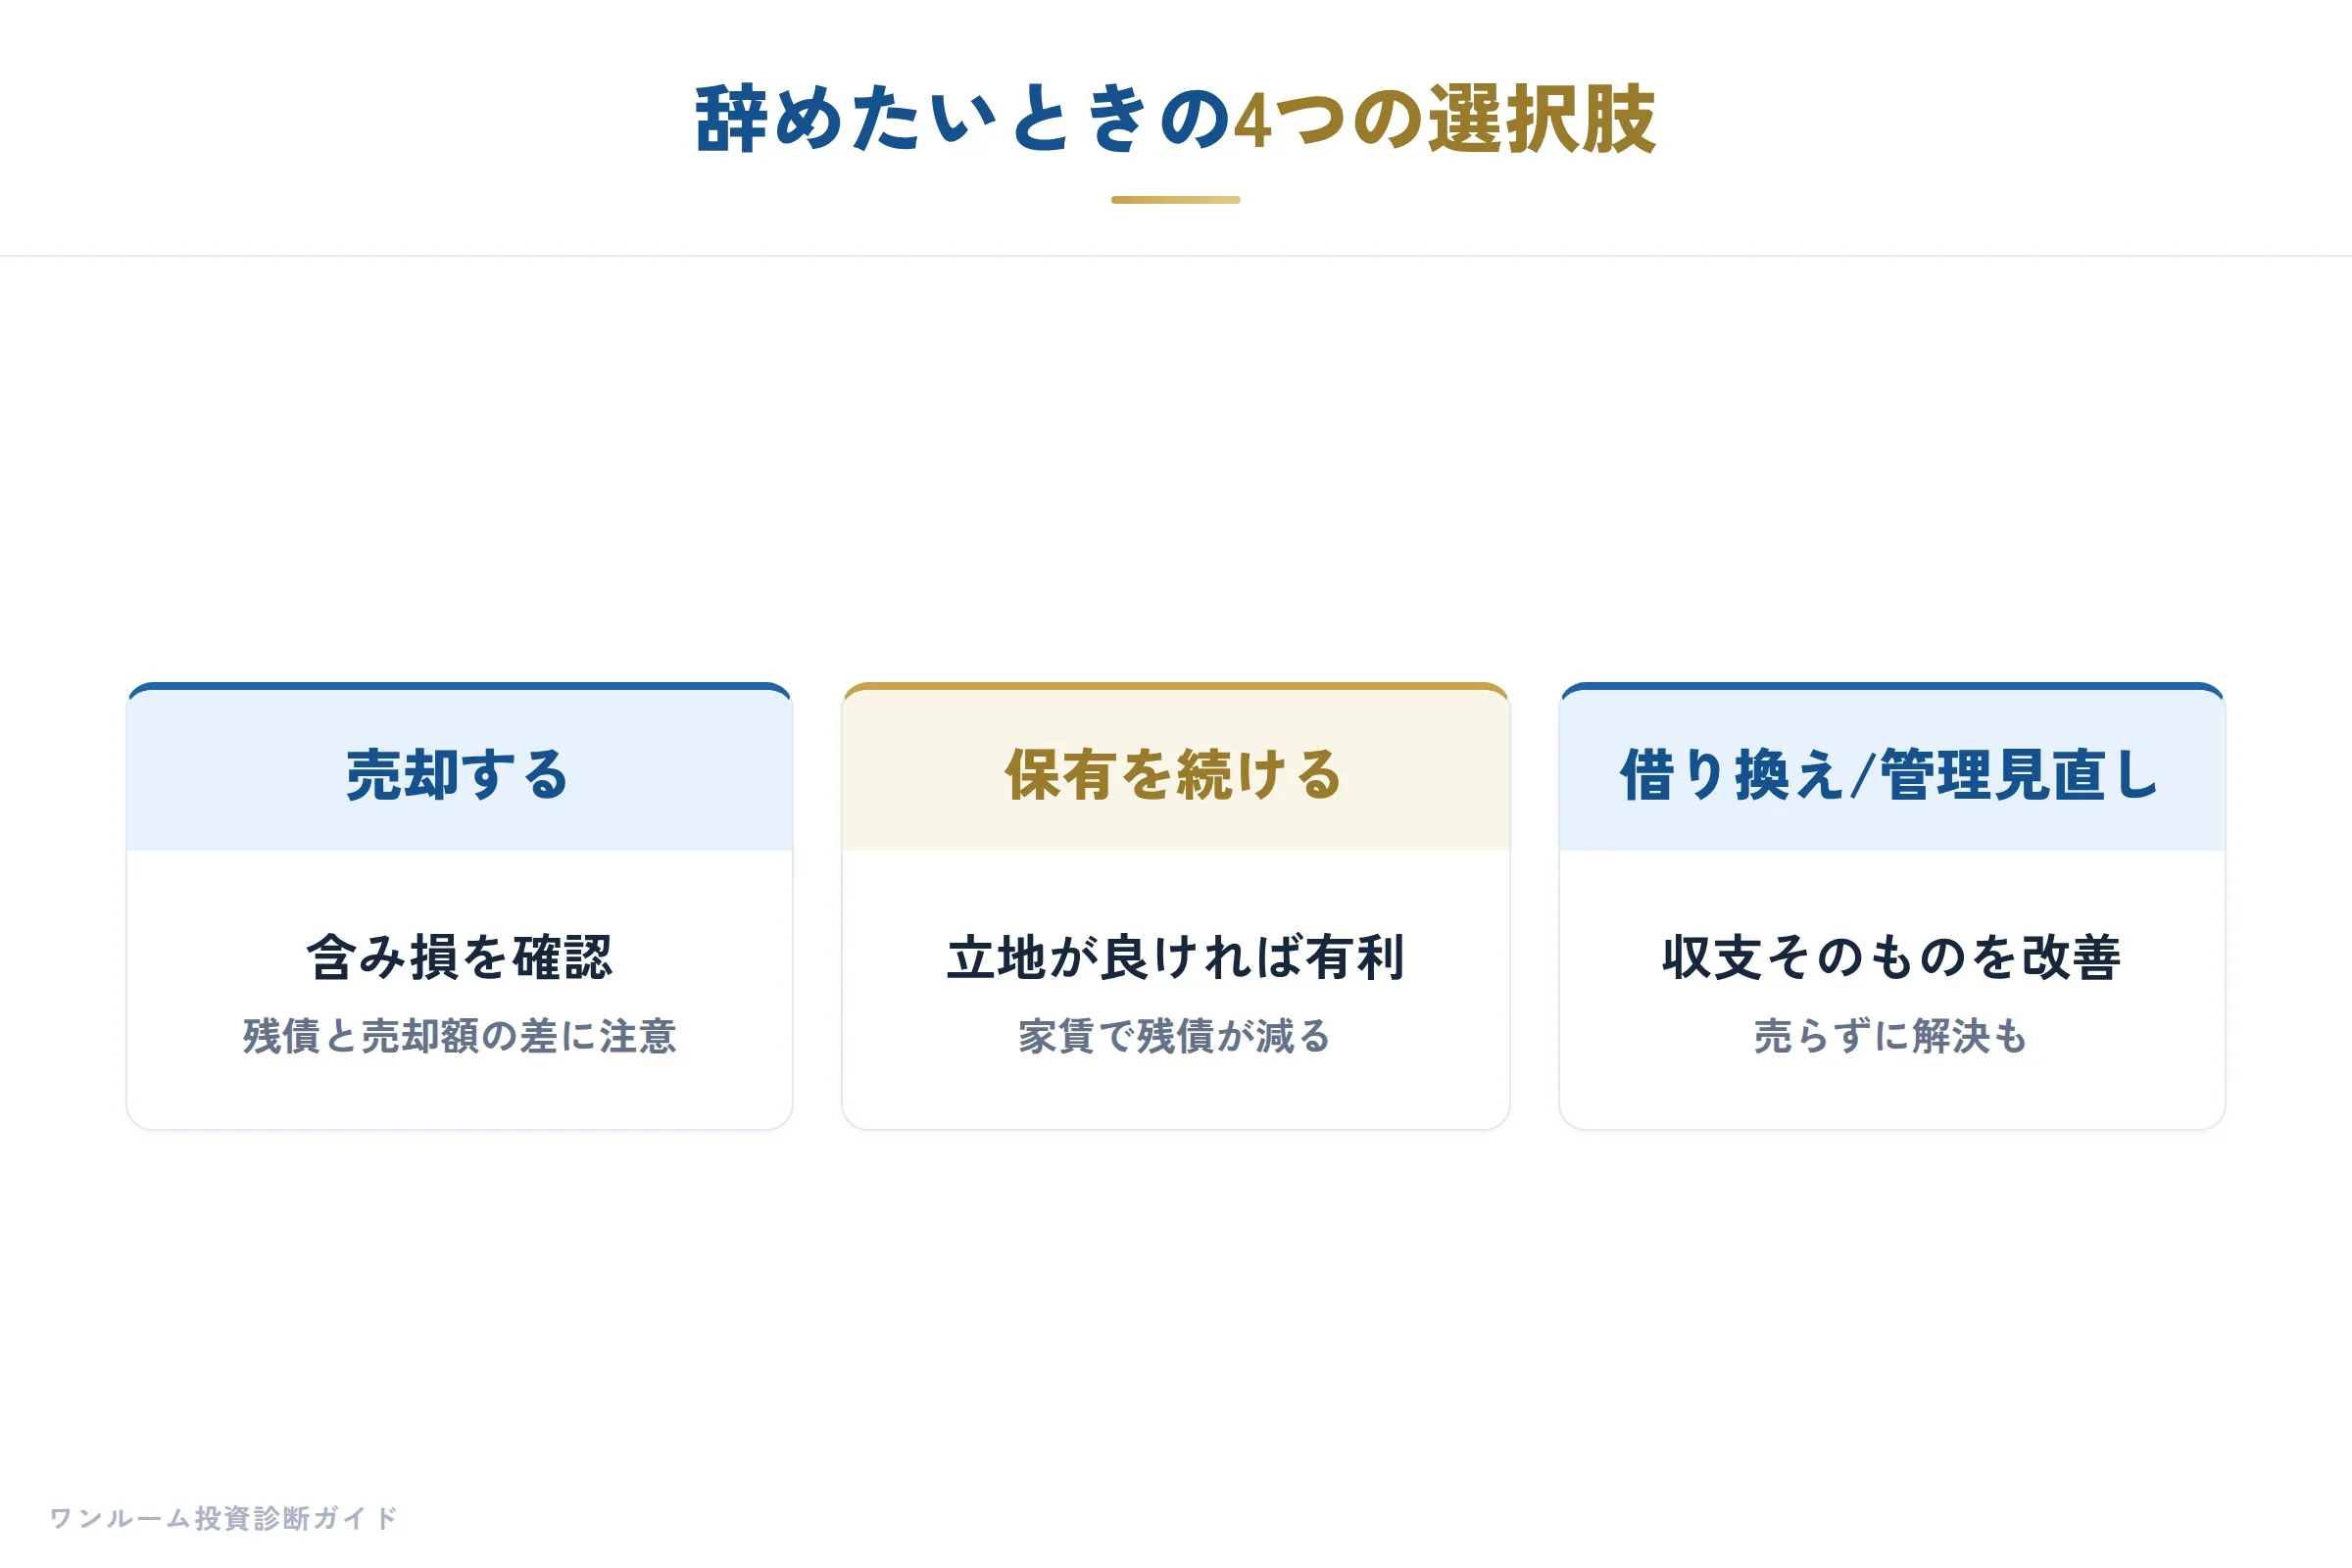
1つ目の売却は、最もわかりやすい出口です。
ただし残債より売却額が低い「含み損」の状態だと、差額を現金で用意する必要があります。
2つ目の保有継続は、赤字が小さく立地が良い場合に有効です。
家賃でローンが減り続けるため、長期では資産が残ることがあります。
3つ目の借り換えは、金利を下げて毎月の返済負担を軽くする方法です。
4つ目の管理見直しは、家賃設定や管理会社の変更で収支そのものを改善する手段です。
大切なのは、この4つを並べて「どれが最も損失が小さいか」を比較することです。
売却ありきでも、保有ありきでもなく、数字が答えを教えてくれます。
選択肢1|売却する場合に必ず確認すること
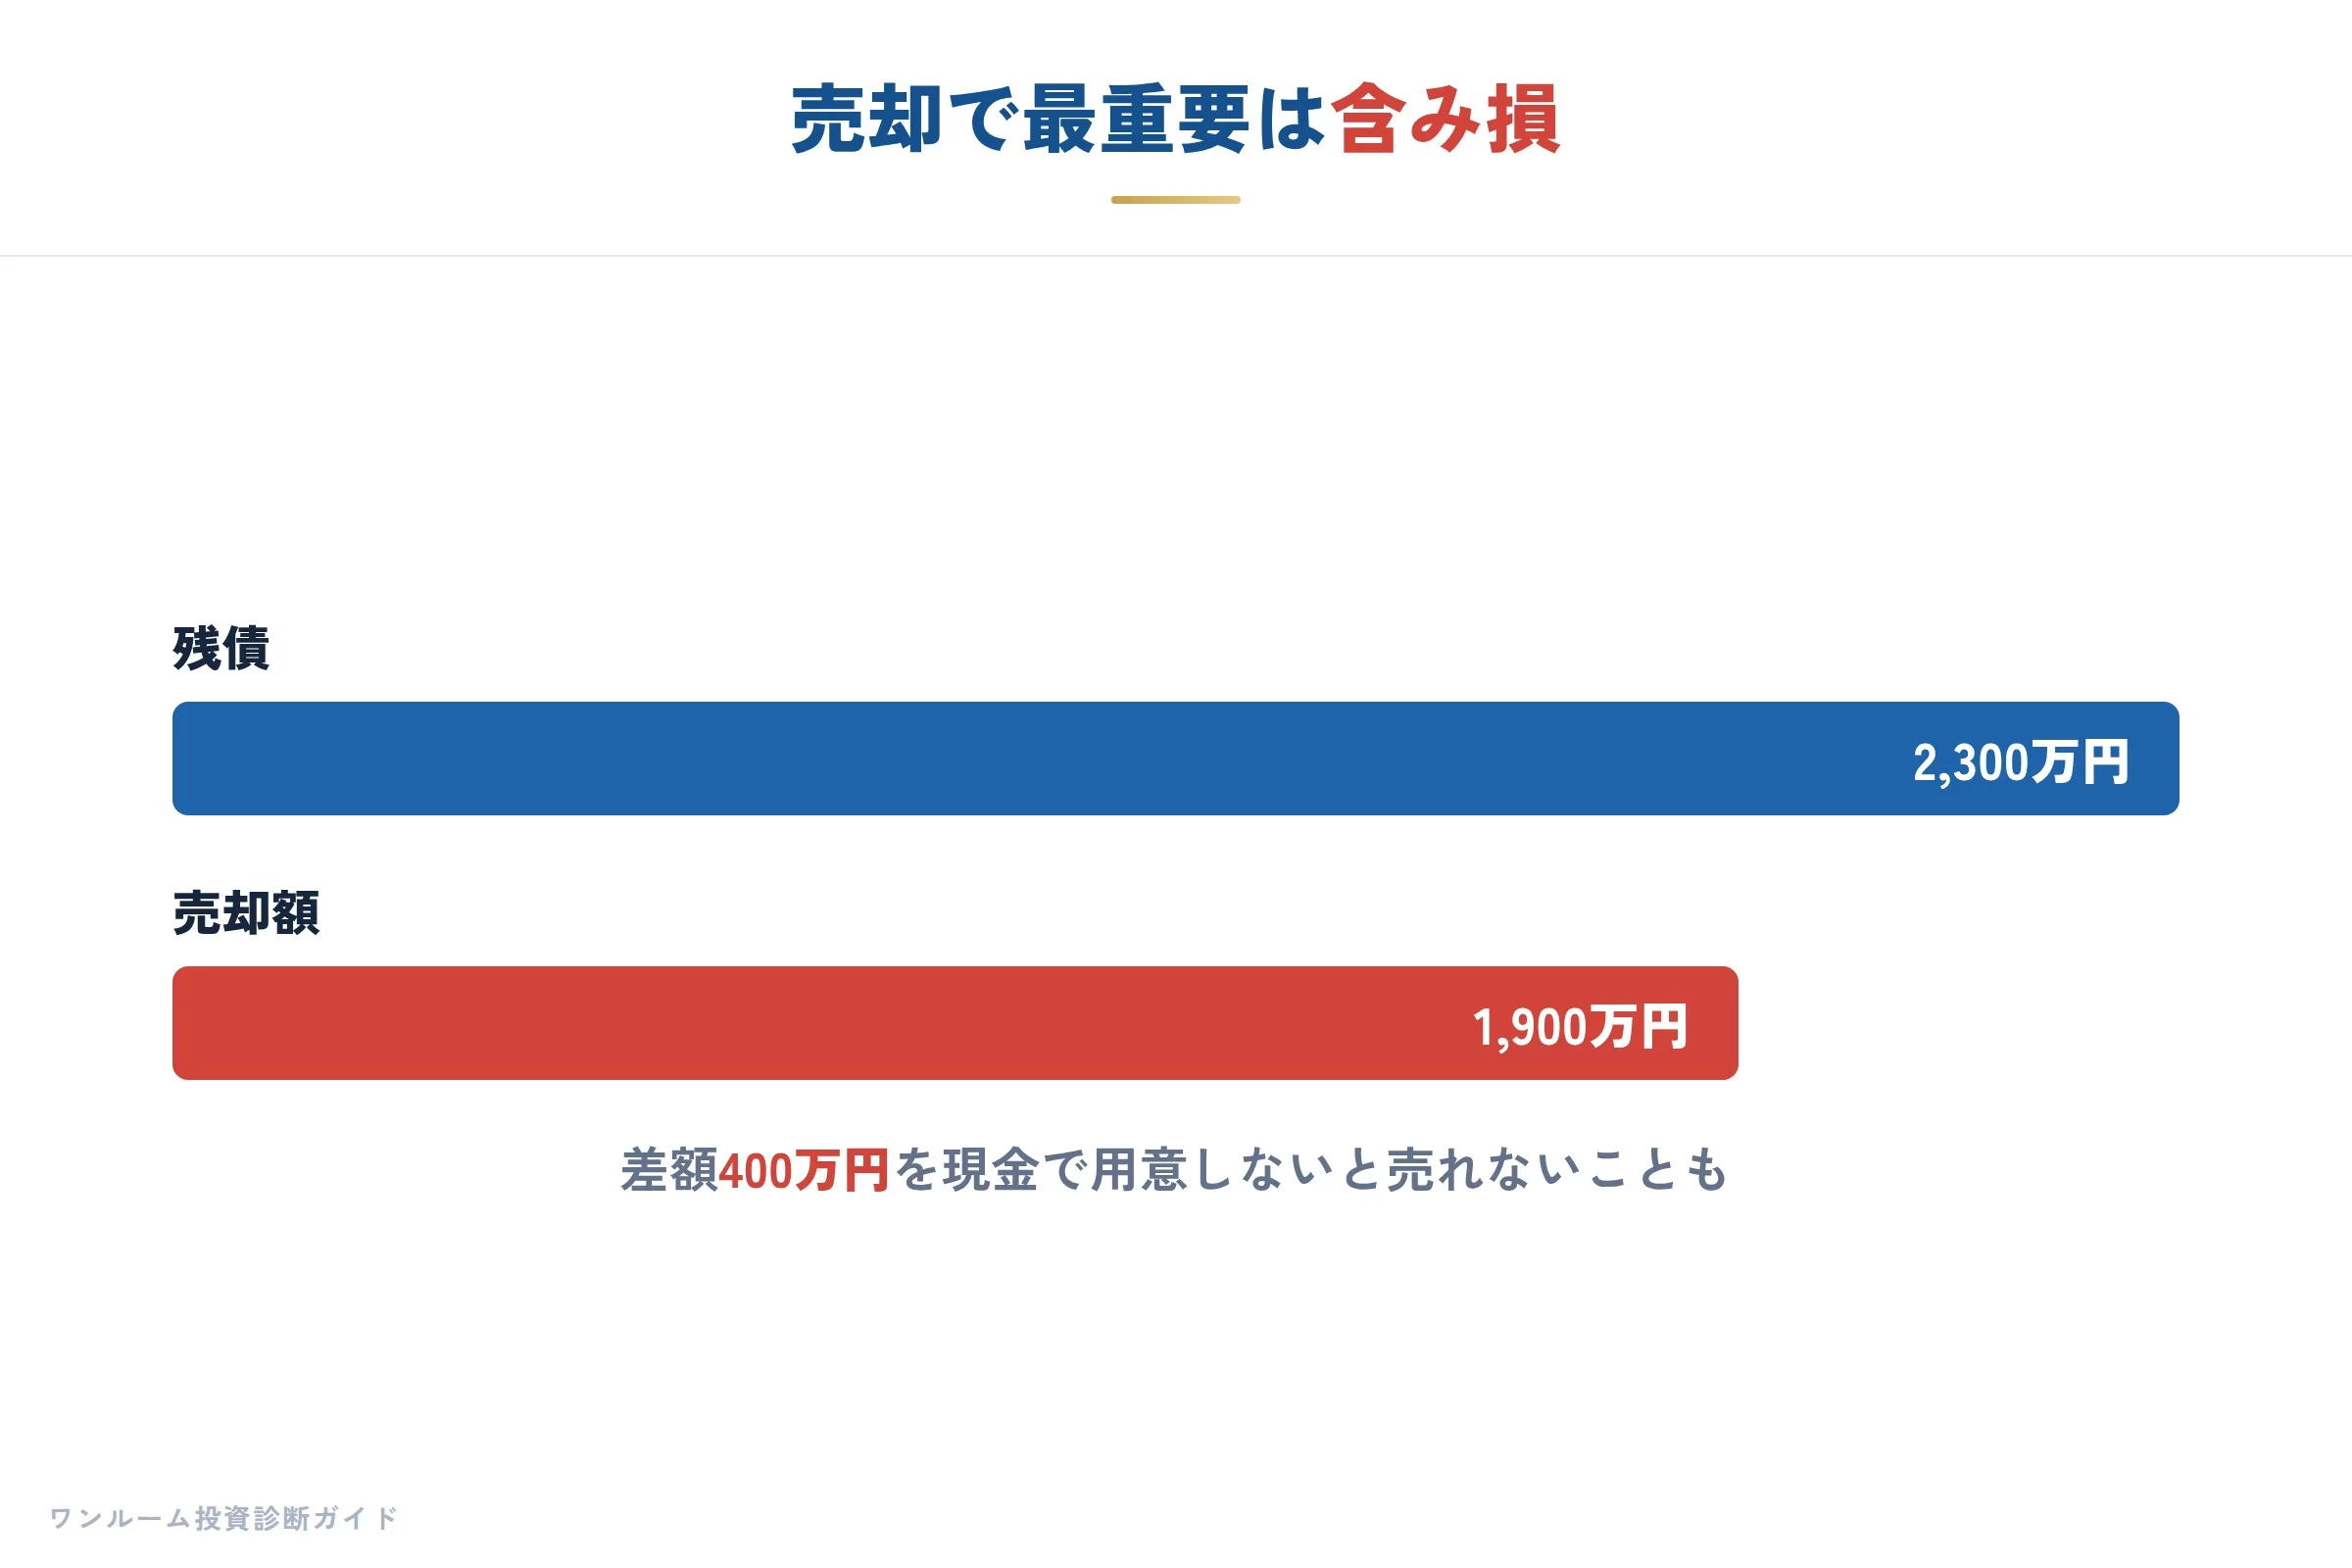
売却を選ぶ場合、最優先で確認すべきは「残債と売却額の差額」、つまり含み損の大きさです。
ここを見ずに売ると、物件は手放せてもローンだけが残る事態になりかねません。
たとえば残債2,300万円の物件が、市場では1,900万円でしか売れないとします。
この場合、差額400万円を自己資金で埋めなければ、抵当権が外れず売却が成立しません。
「辞めたい」一心で動いた結果、400万円の借金だけが手元に残る、という相談は珍しくありません。
一方で、含み損が小さい、あるいは購入時より価格が上がっているケースもあります。
特に東京23区の中古ワンルームは価格が比較的安定しており、タイミングによっては損失を抑えて売却できることがあります。
売却を検討するなら、複数の業者に査定を依頼し、相場観を持つことが欠かせません。
なお、赤字が膨らみすぎて返済そのものが厳しい場合は、より深刻な事態に発展することもあります。
追い詰められる前の対処法については、ワンルームマンション投資で自己破産の危機|不動産Gメンも警告もあわせてご覧ください。
選択肢2|保有を続けるという判断
意外に思われるかもしれませんが、「辞めたい」けれど保有を続けたほうが損失が小さいケースは確かに存在します。
判断の分かれ目は、立地と赤字の大きさです。
わたしの本『ワンルームマンション投資の診断書』でも触れましたが、東京の中古ワンルームは家賃が安定し、月々の持ち出しがマイナス1万円からプラス1万円程度に収まる物件が多くあります。
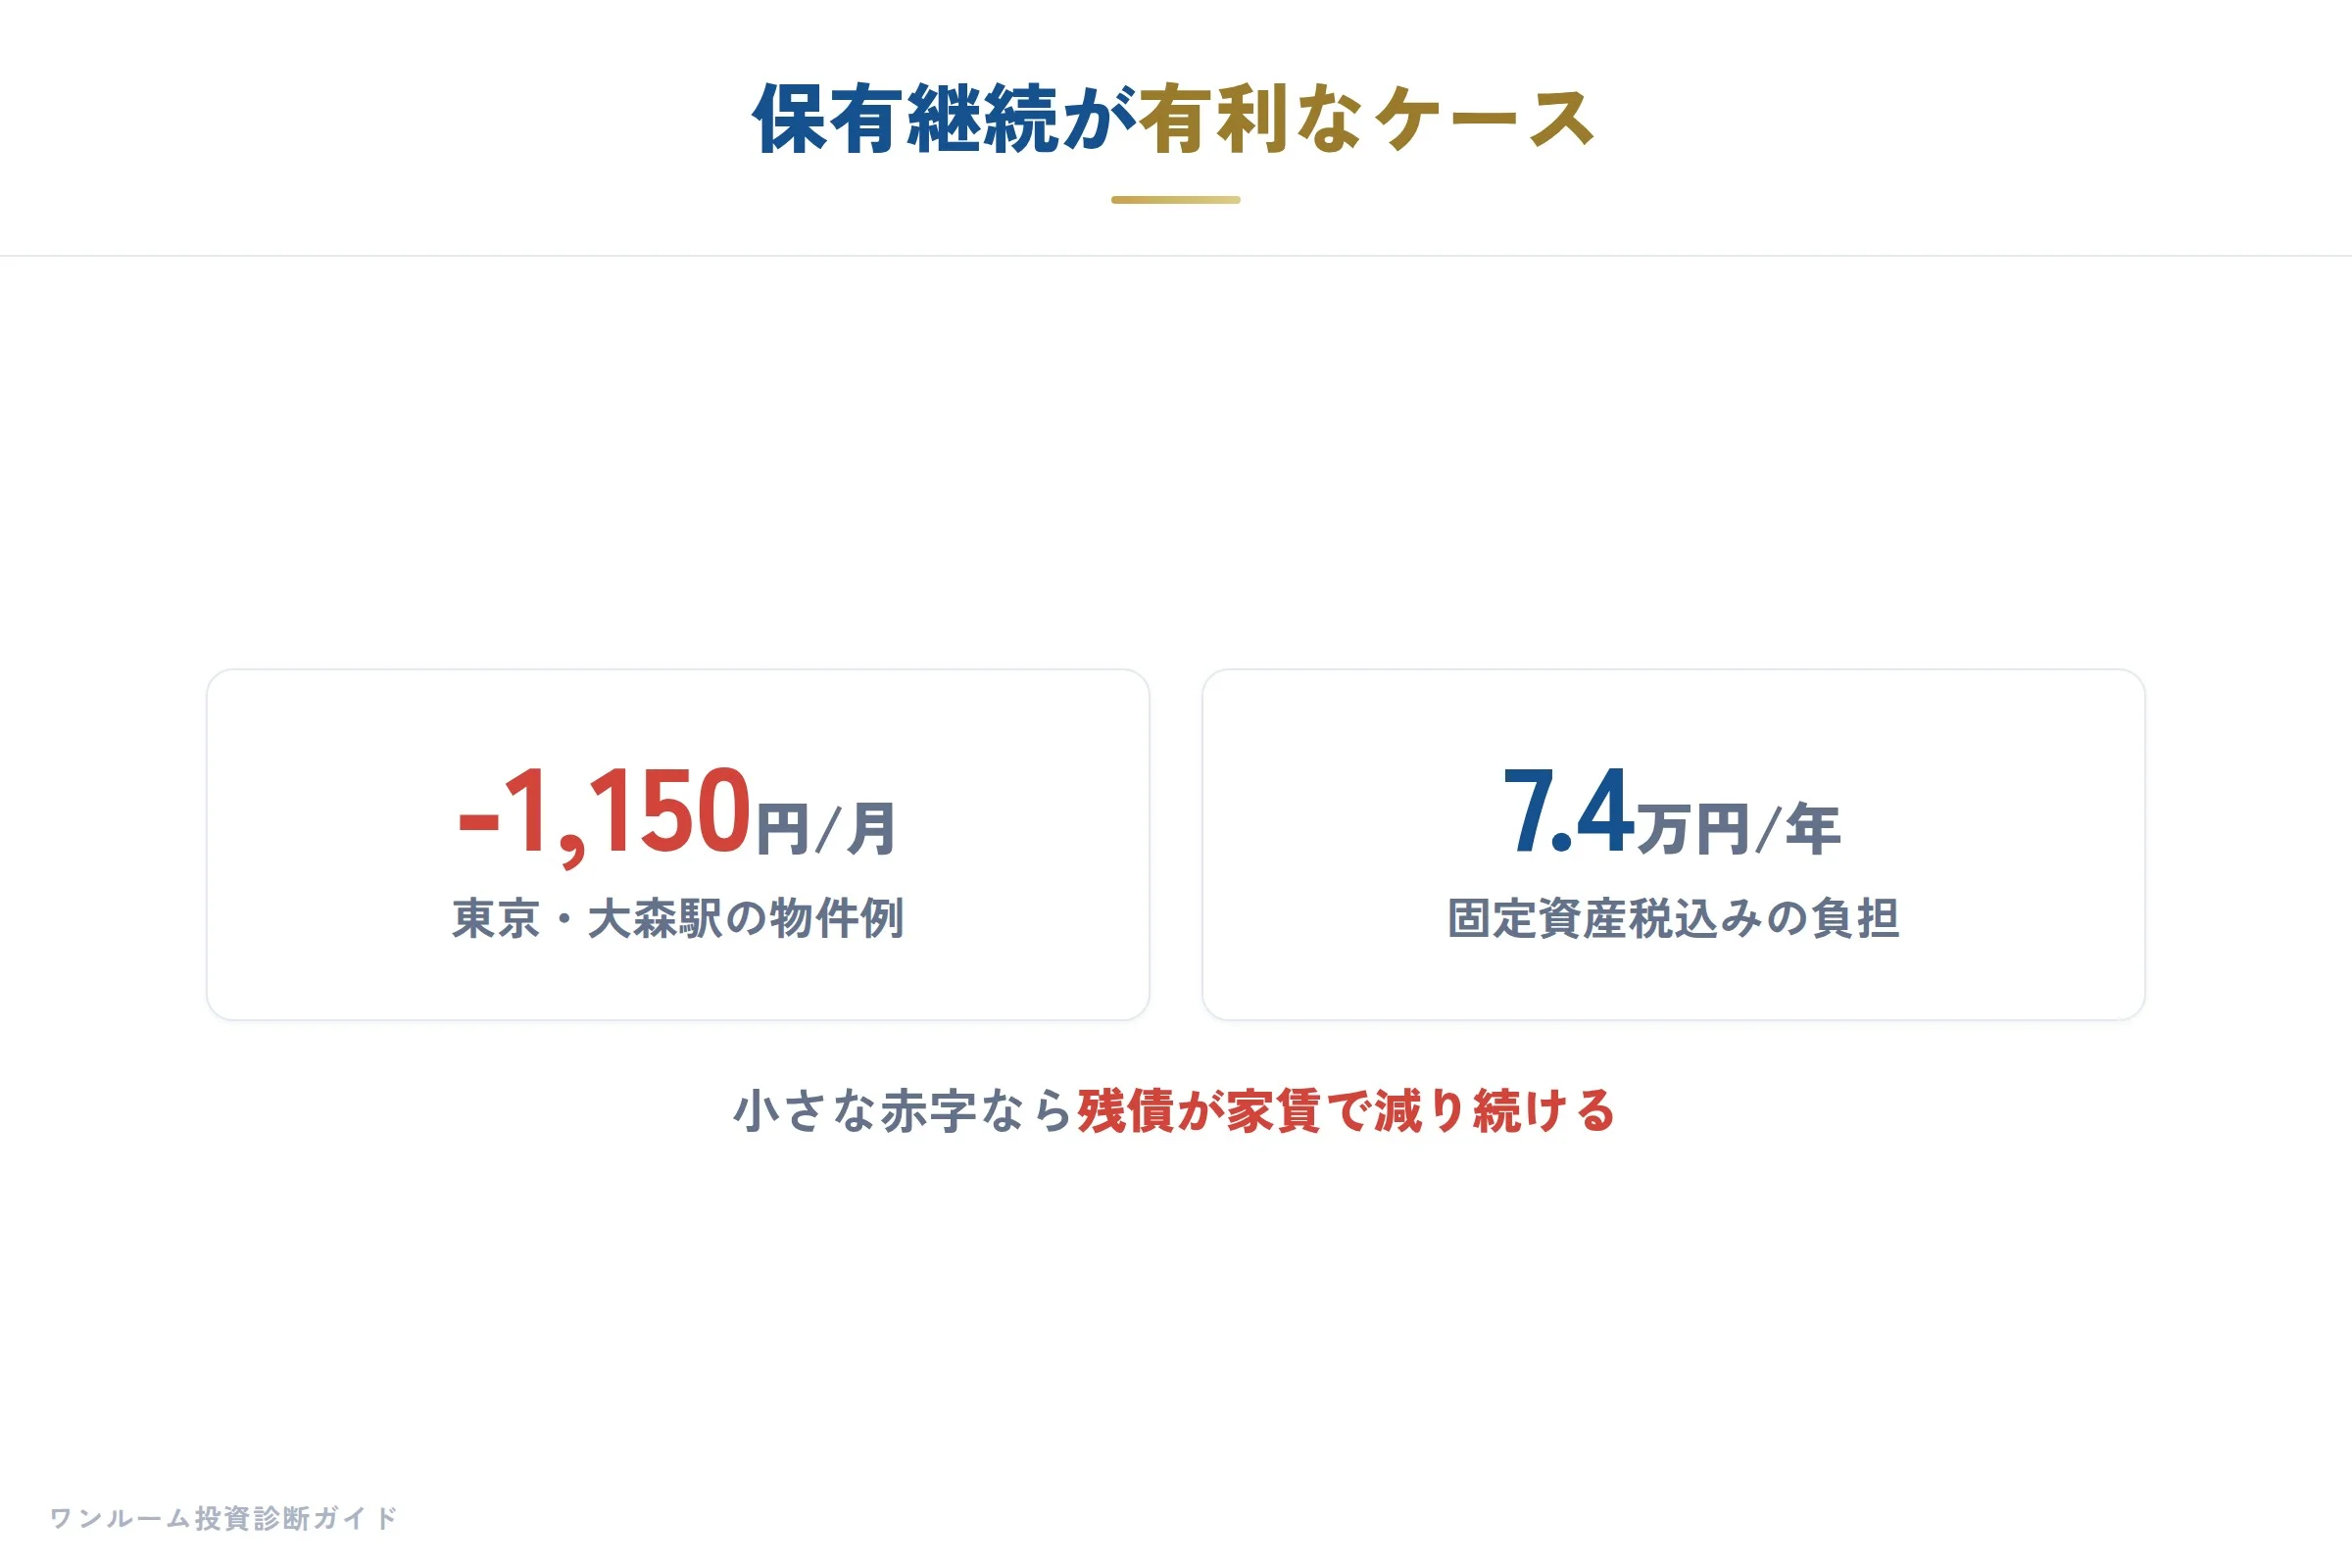
たとえば東京都・大森駅のある物件は、月額収支マイナス1,150円、固定資産税を含めても年間約7万4千円の負担にとどまっていました。
年間7万円台の負担で、2,000万円超の資産を保有し続けられる計算です。
このレベルの赤字なら、家賃でローン残債が毎年数十万円ずつ減っていくため、長期では資産がプラスに転じることがあります。
反対に、地方の新築ワンルームで毎月2万円も3万円も持ち出しが続く物件は、話が変わります。
保有を続けるほど傷が深くなるため、早めの出口が合理的です。
同じ「辞めたい」でも、物件によって最適解は正反対になるのです。
続けるべきか手放すべきかの見極めについては、やめとけは本当?後悔する人しない人も判断の参考になります。
選択肢3|ローンの借り換えで負担を軽くする
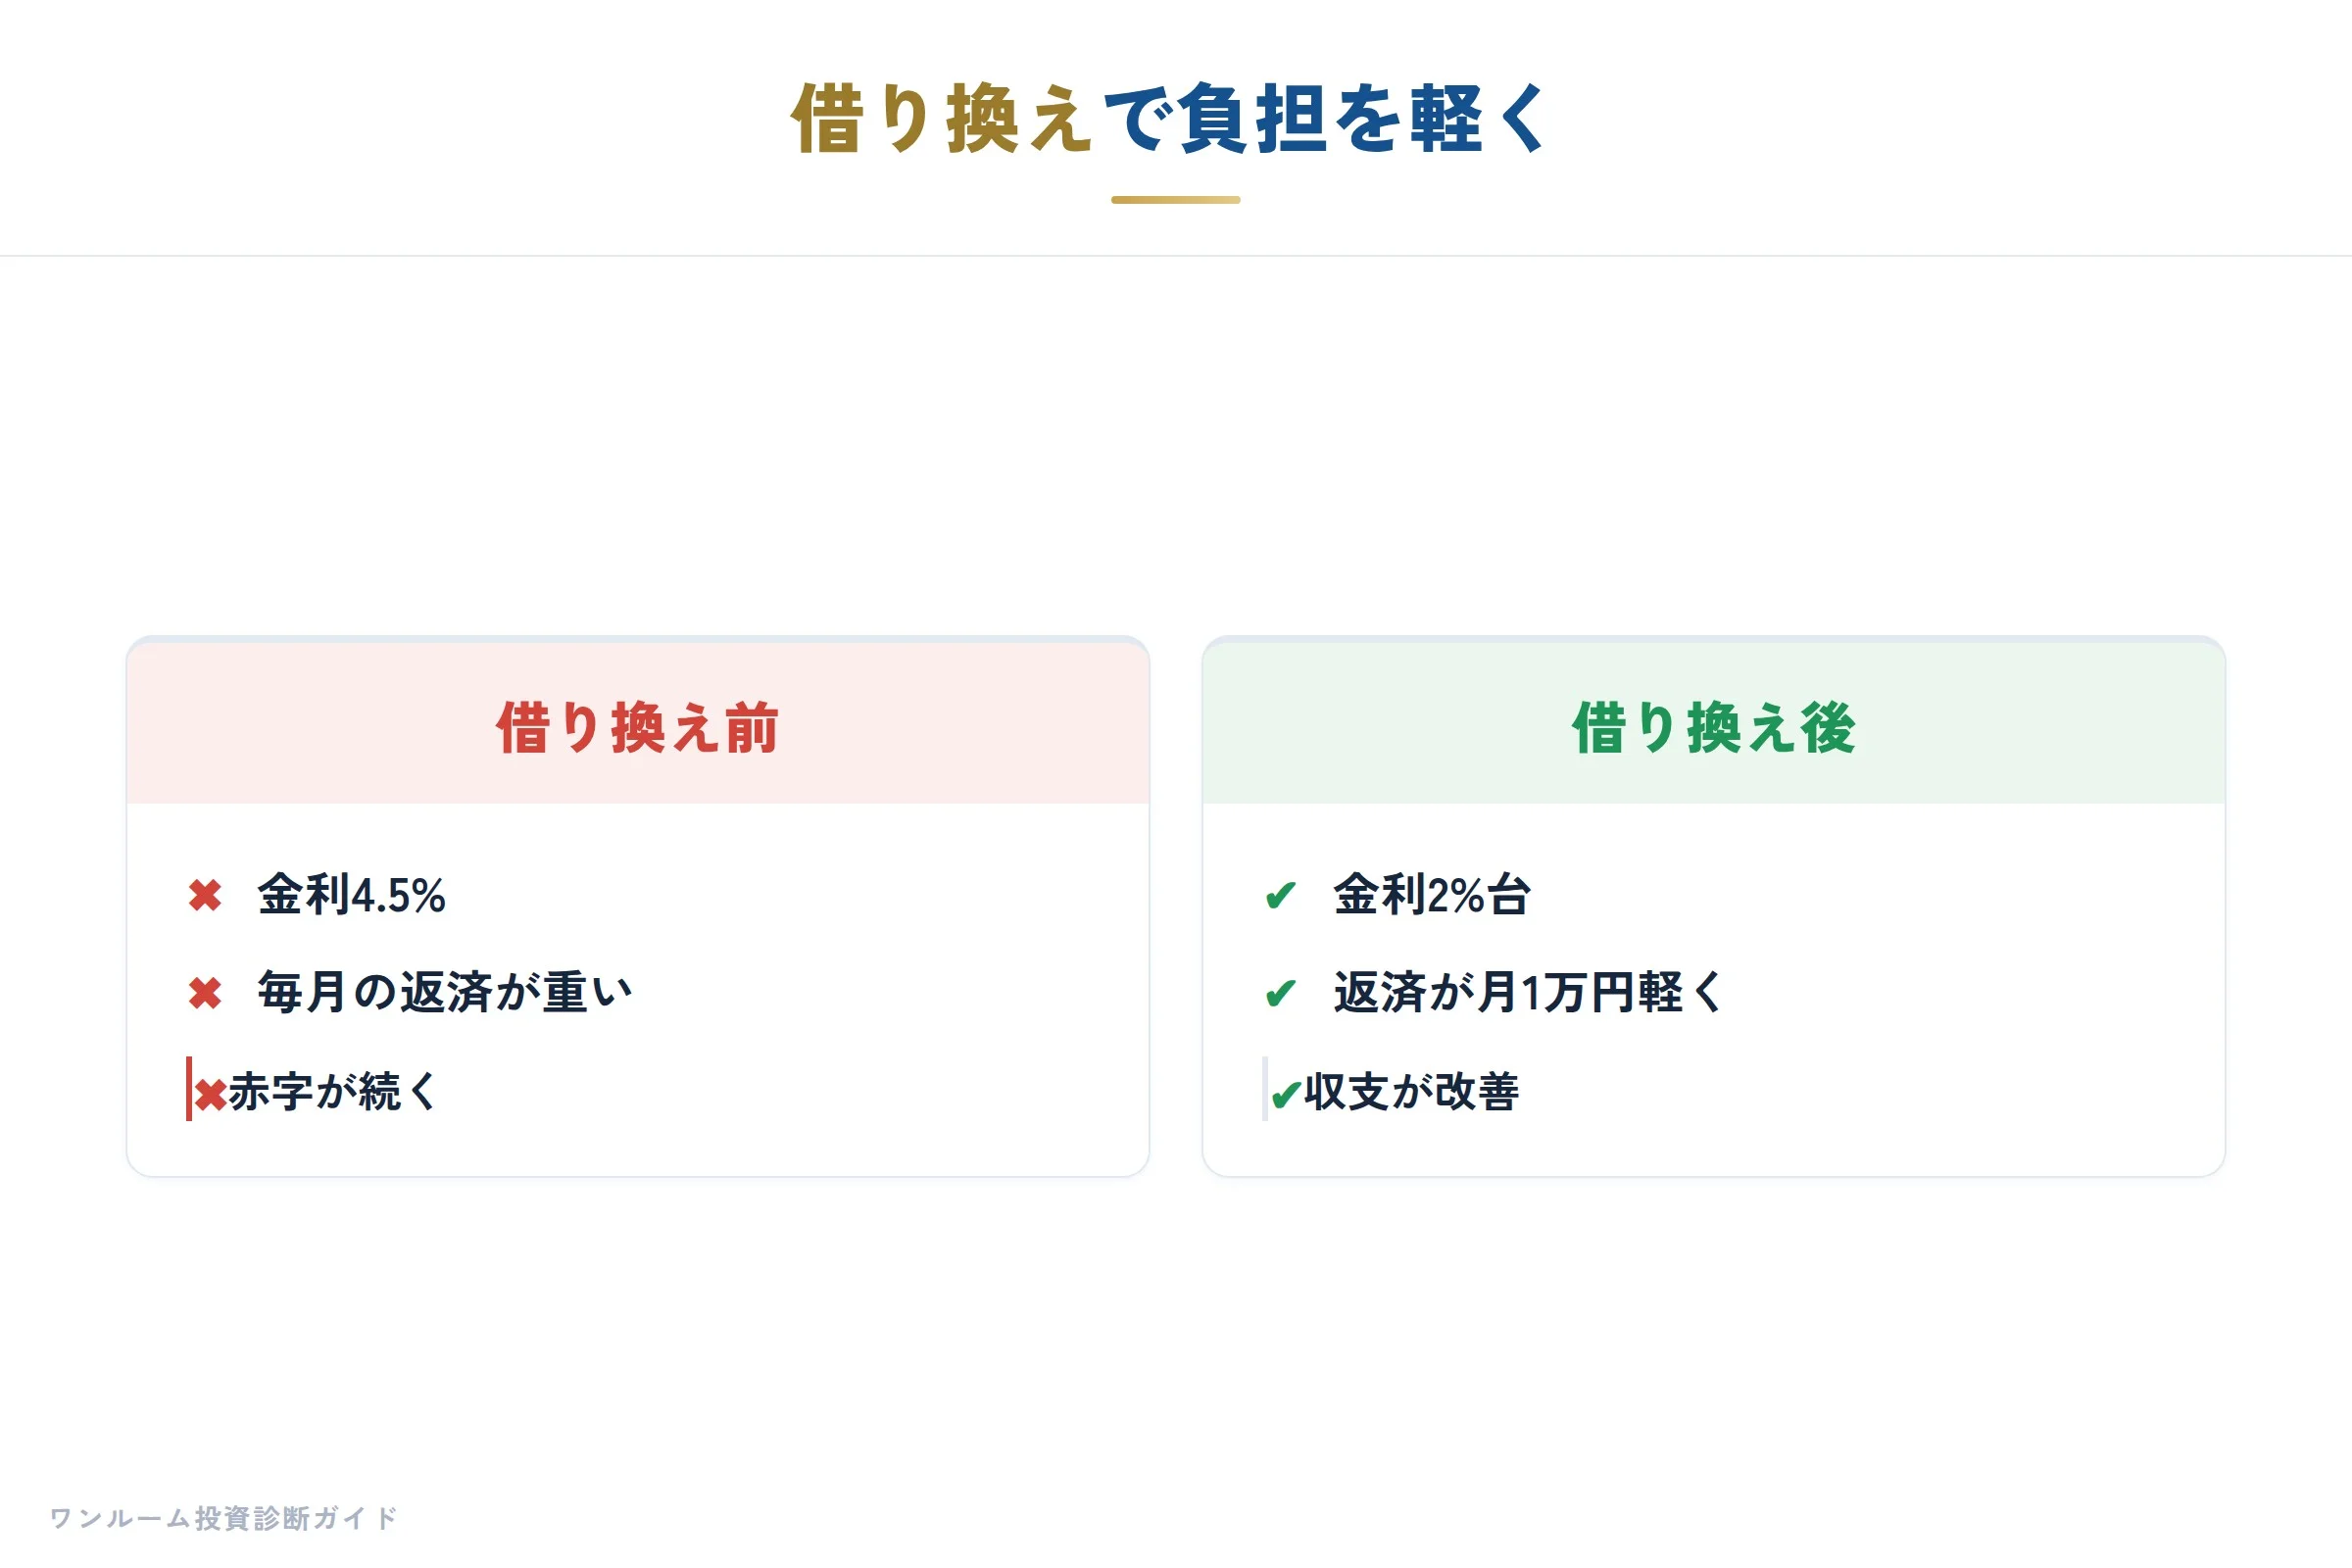
毎月の赤字が金利の高さから来ている場合、借り換えで返済負担を下げるだけで「辞めたい」が解消することがあります。
売る前に一度検討する価値のある選択肢です。
たとえば金利4.5%で組んでいたローンを2%台に借り換えられれば、毎月の返済が数千円から1万円以上軽くなることがあります。
赤字だった収支がトントン、あるいはプラスに転じれば、無理に売る必要はなくなります。
借り換えは、購入から数年が経ち、返済実績を積んでいる方ほど審査に通りやすい傾向があります。
年収や勤続年数といった属性が良好であれば、より有利な条件を引き出せる可能性があります。
ただし、借り換えには手数料や事務コストがかかります。
数十万円の費用をかけて、それを上回る返済軽減効果が得られるかを、必ず試算してください。
「辞めたい理由が金利なら、借り換えという手がある」と知っておくだけで、選択肢の幅は大きく広がります。
選択肢4|賃貸管理・家賃設定を見直す
見落とされがちですが、管理会社や家賃設定を見直すだけで、収支が改善するケースは少なくありません。
物件を変えずに、運営コストの側から手を打つ方法です。
わたしは営業時代のあと、空室対策や家賃改定のサポートを数多く手がけてきました。
その経験から言えるのは、相場より低く据え置かれた家賃を適正化するだけで、収支が一気に好転する物件があるということです。
たとえばサブリース(家賃保証)契約で保証賃料が実勢より1万円低く抑えられていたケースでは、契約を見直して直接管理に切り替えたことで、月々の手残りが大きく増えました。
管理会社に丸投げのまま、家賃が相場からずれていないかを何年もチェックしていない、という方は意外に多いのです。
「辞めたい」の原因が収支なら、まず今の家賃が適正か、管理コストが割高でないかを点検してみてください。
物件そのものに問題がなくても、運営のやり方一つで結果は変わります。
やってはいけない「辞め方」
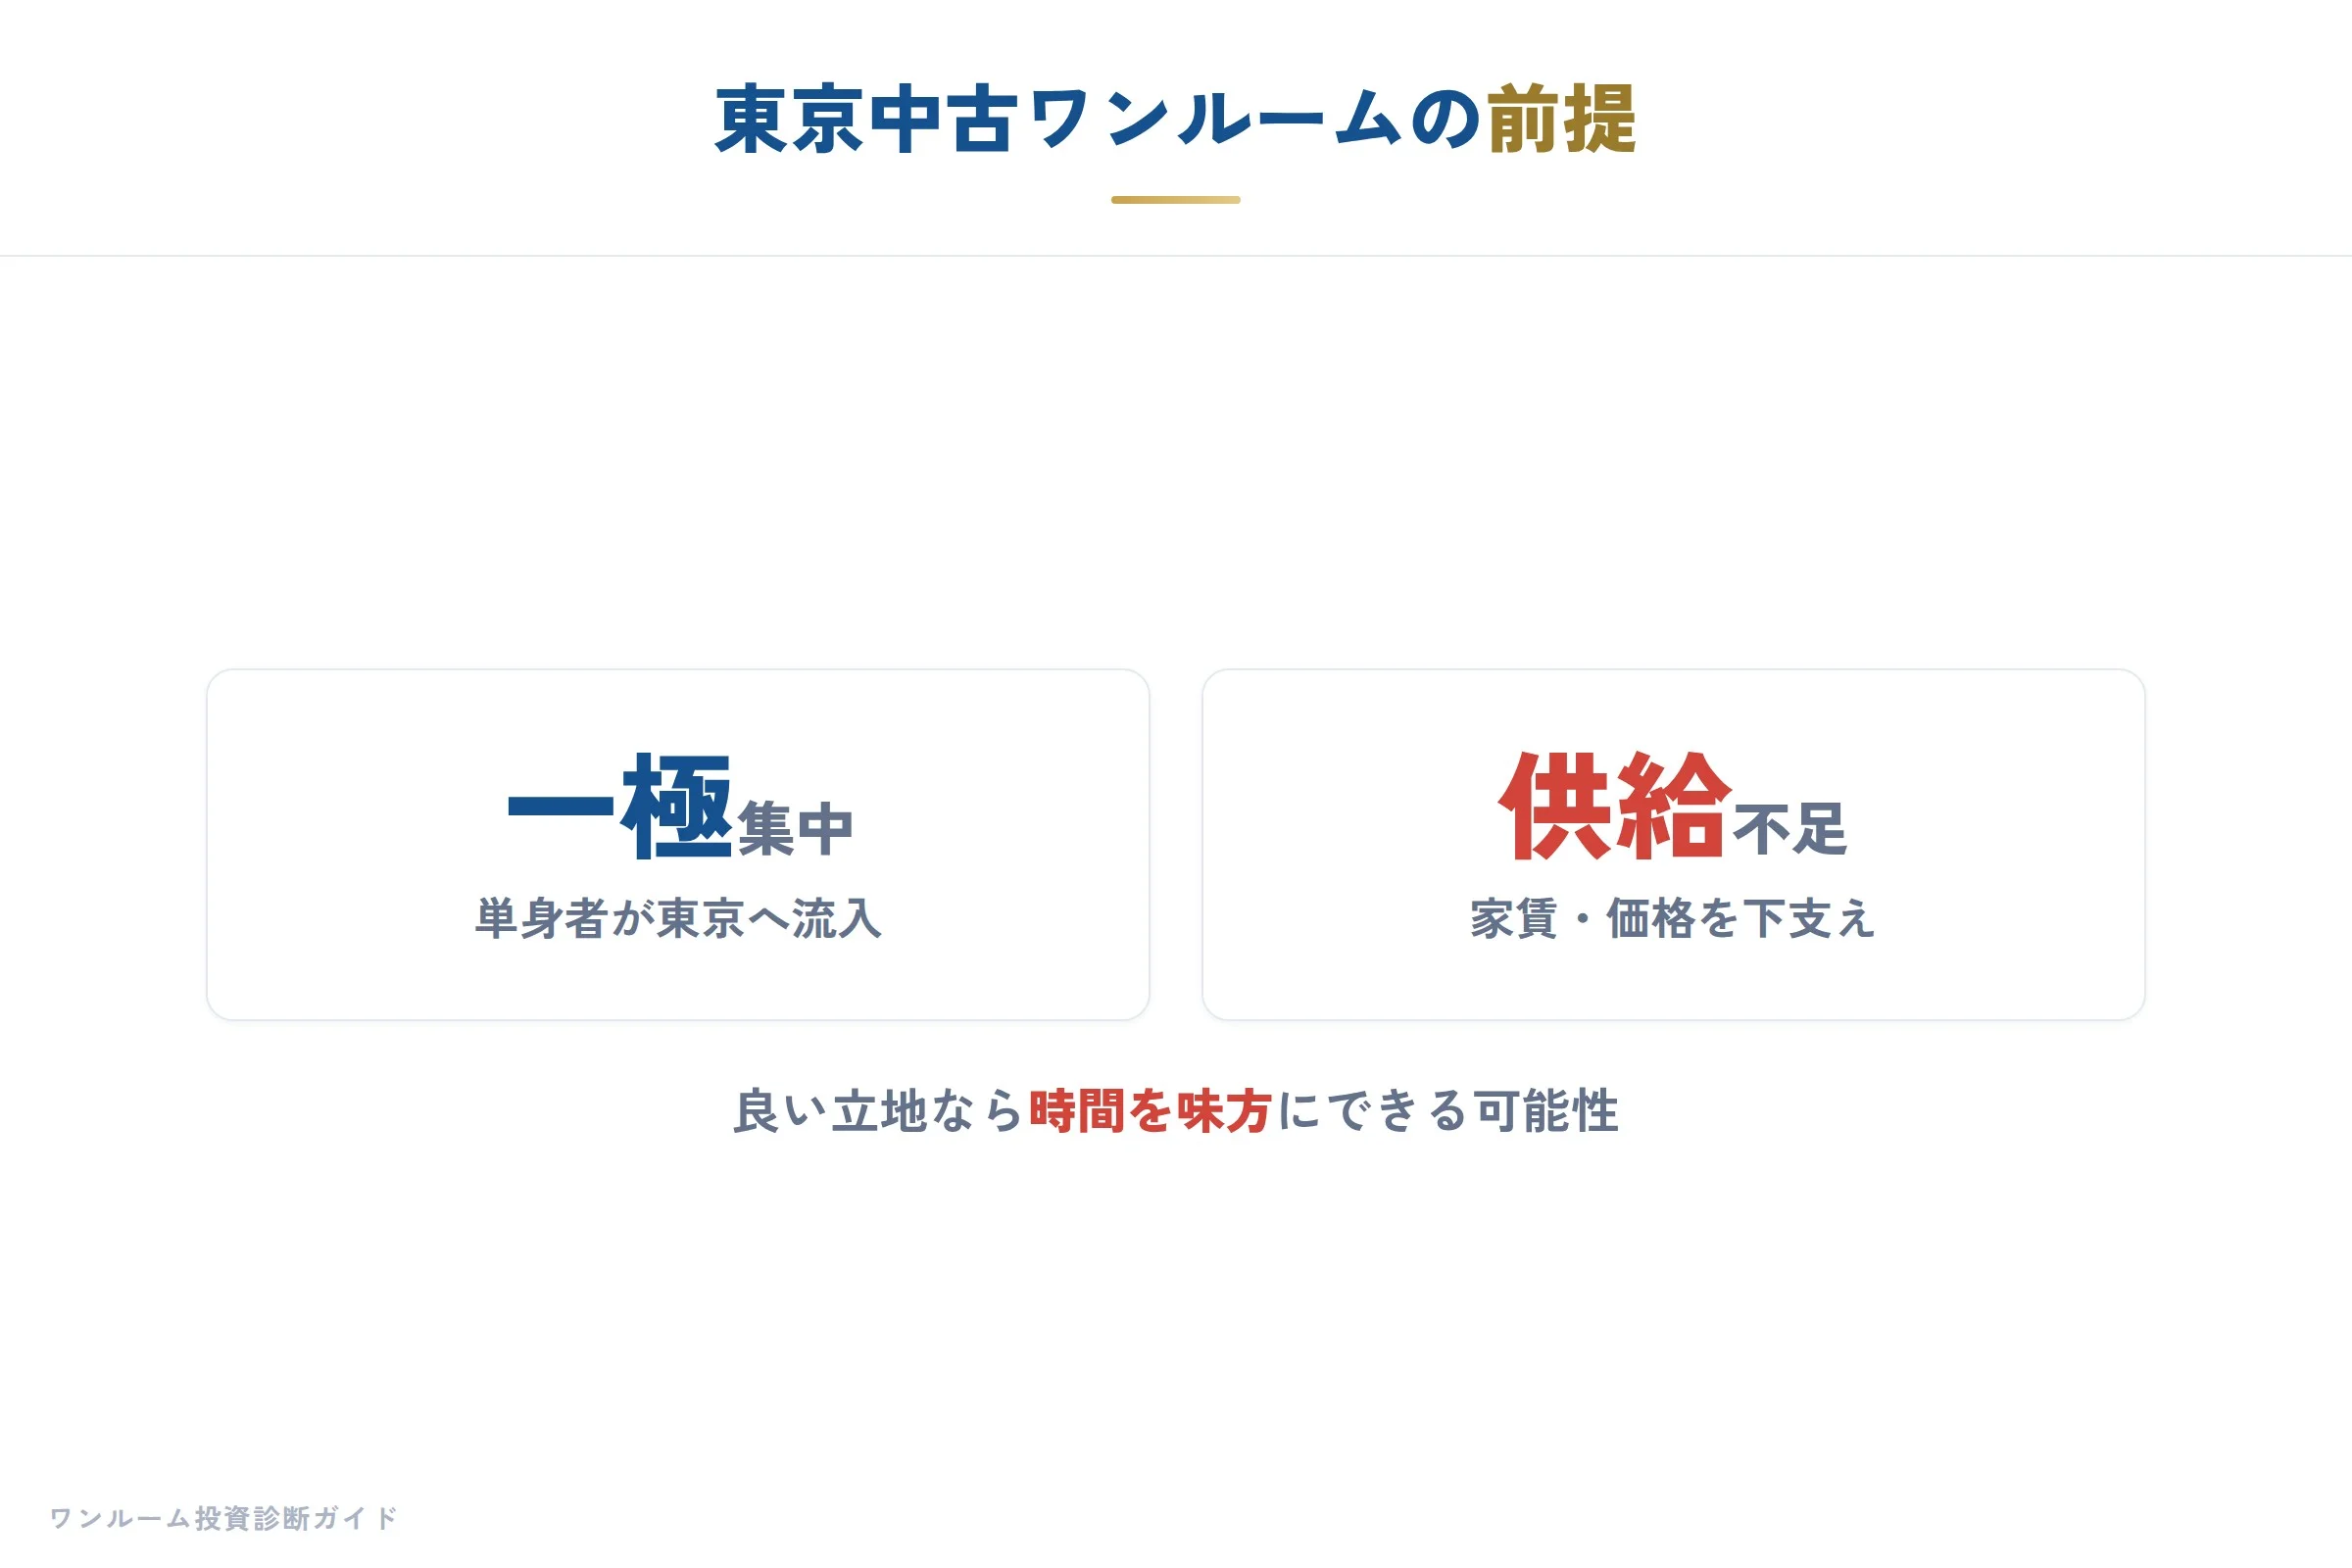
辞めたいときに最も避けるべきは、販売会社や「買い替えを勧める業者」だけに相談して、その場で結論を出すことです。
売る側に相談すれば、売る側に都合のよい提案が返ってくるのは自然なことです。
わたしが業界にいた頃、赤字に悩む投資家に「今の物件を売って、別の物件に買い替えれば解決します」と提案する手法をよく見かけました。
しかし冷静に考えれば、含み損を抱えたまま新たなローンを重ねれば、負担はむしろ増えます。
「辞めたい」人が、いつのまにか2件目を買わされる、という悪循環です。
もう一つ避けたいのは、査定を1社だけで済ませることです。
1社の言い値で売ってしまい、あとで相場より数百万円安かったと気づく方は少なくありません。
必ず複数社を比較し、相場の幅を自分の目で確認してください。
こうした典型的な失敗の構造は、失敗例・失敗談に学ぶ典型パターンでも詳しく整理しています。
感情ではなく数字で判断する4ステップ
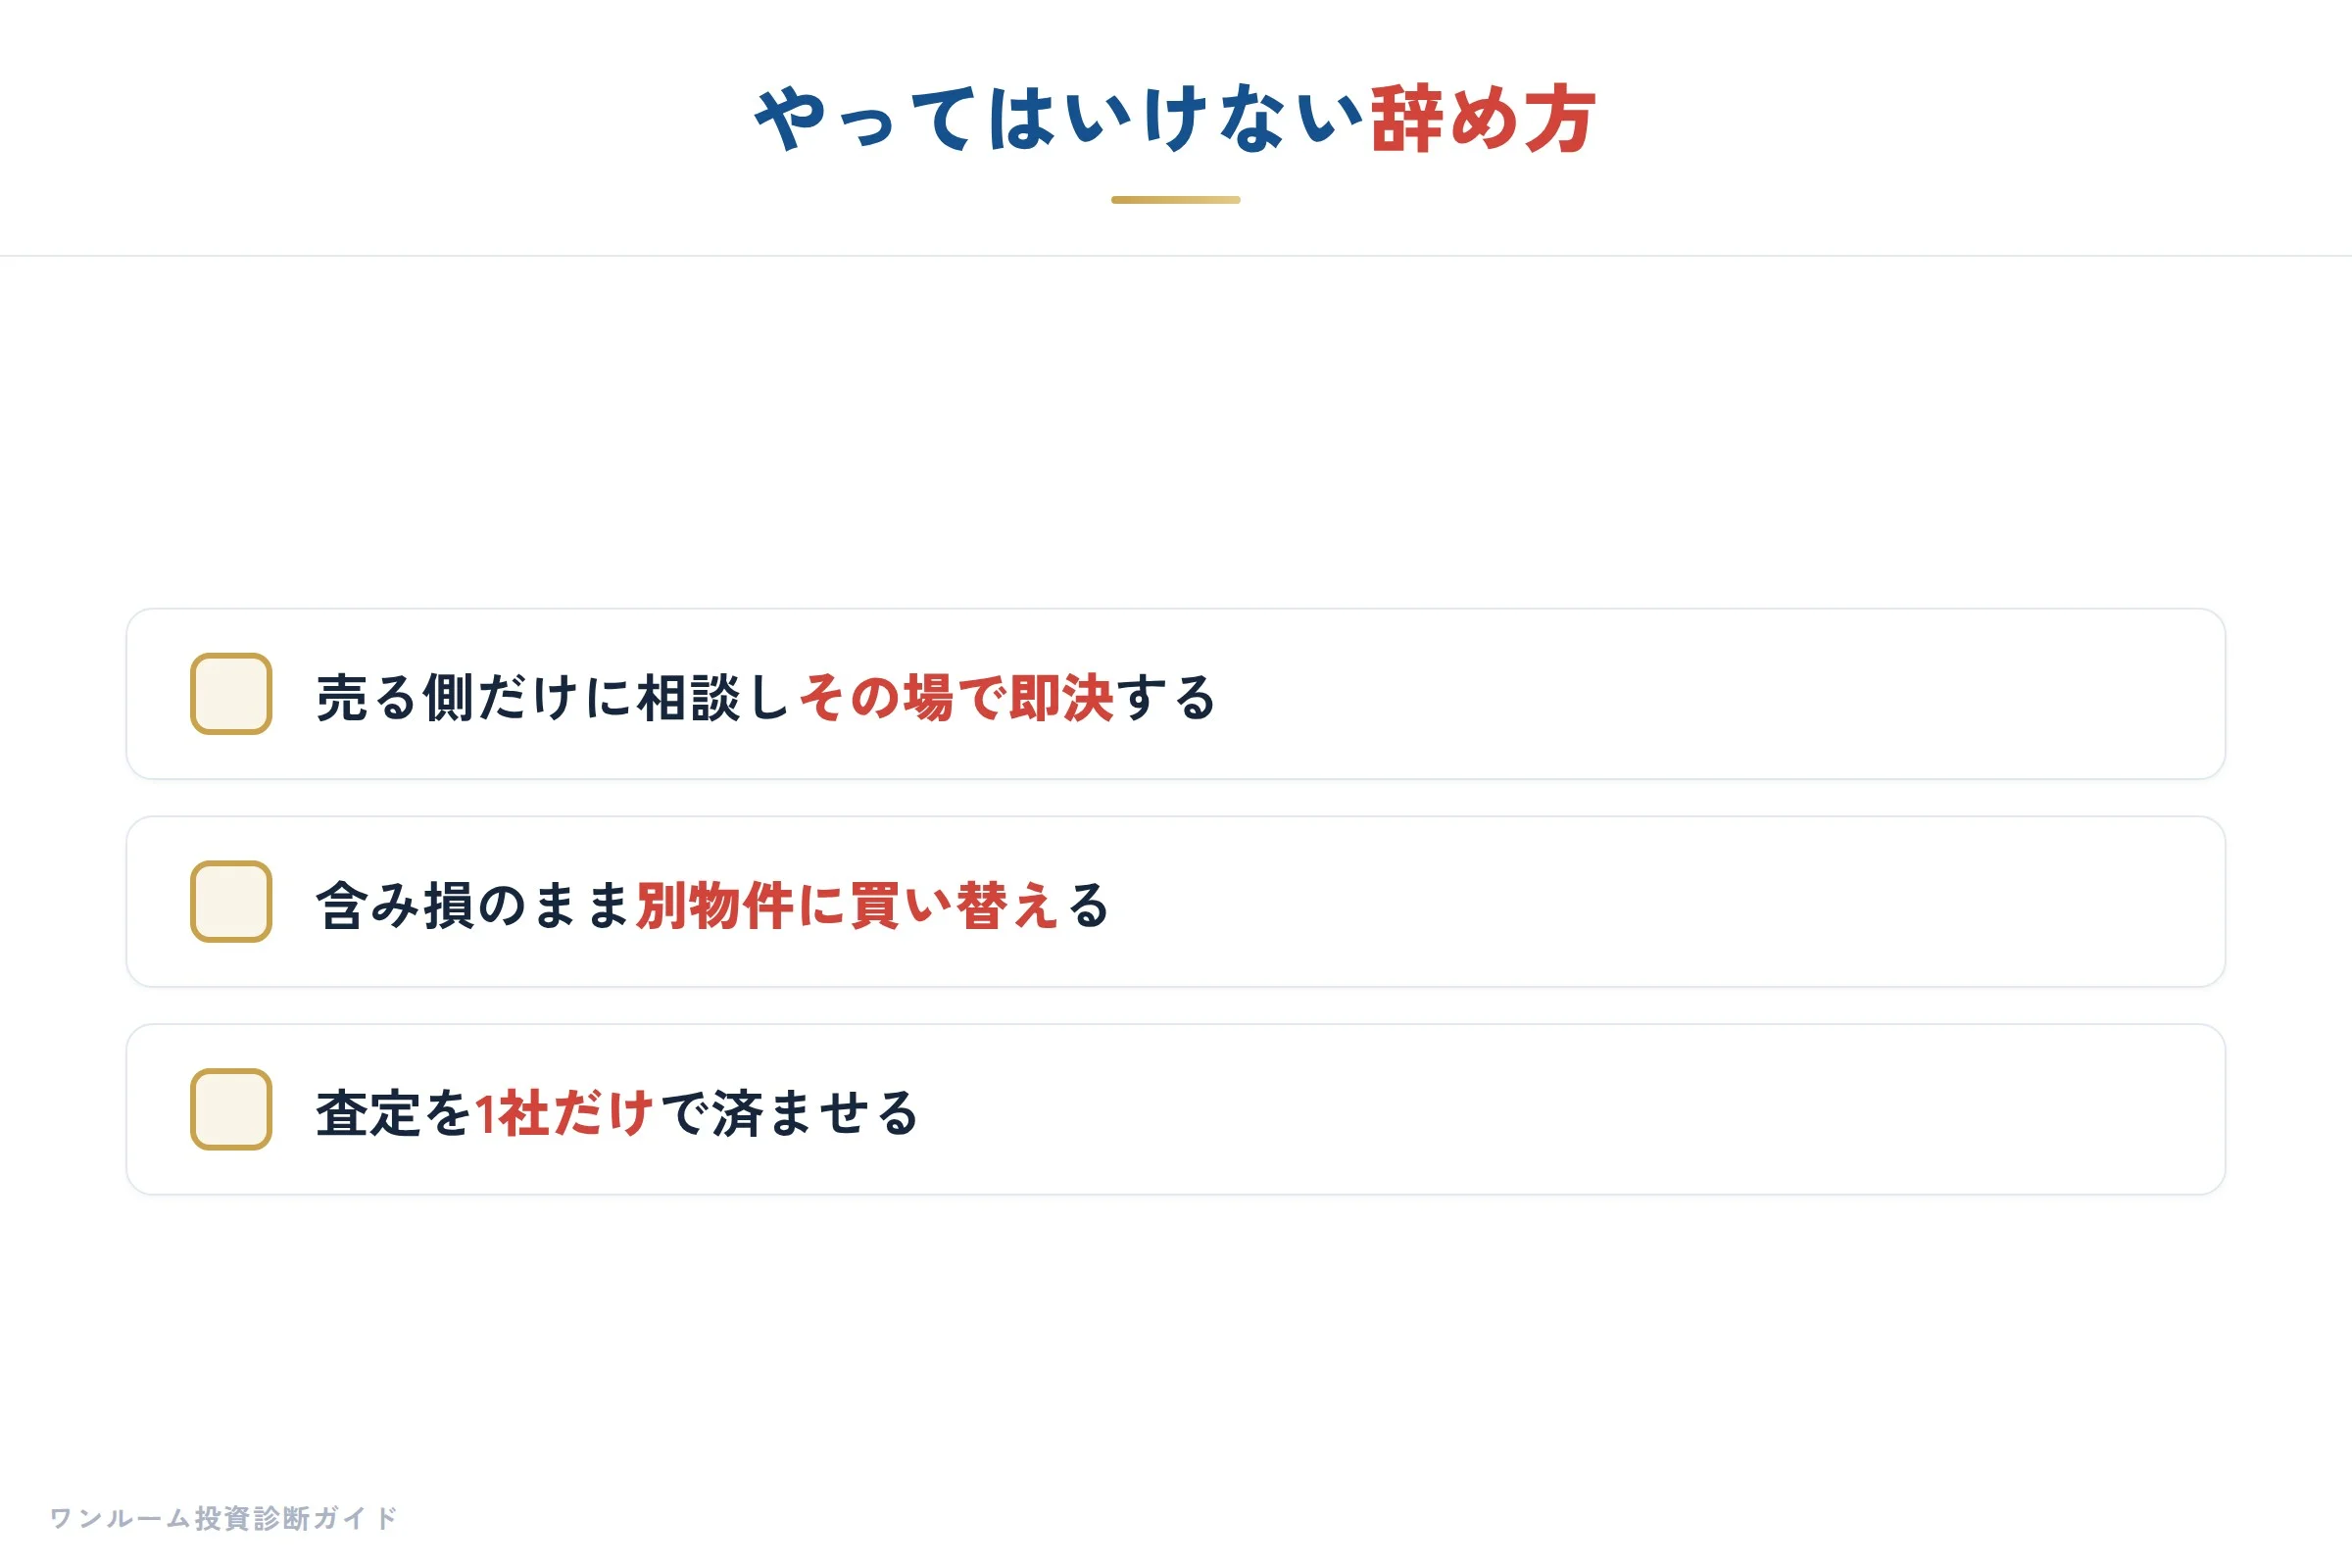
辞めたいと思ったら、「現状把握→含み損の計算→4択の比較→第三者への相談」という順序で進めるのが、後悔しない道筋です。
このステップを飛ばして感情で動くことが、最大のリスクになります。
まず現状把握では、残債・売却見込み額・年間実質収支の3つを紙に書き出します。
次に含み損を計算し、売った場合にいくら現金が必要かを確定させます。
そのうえで、売却・保有・借り換え・管理見直しの4つを並べ、それぞれの5年後・10年後の収支を試算します。
最後に、売却を前提としない第三者に数字を見てもらい、思い込みや計算漏れがないかを確認します。
この4ステップを踏めば、「なんとなく辞めたい」が「数字に基づいた合理的な判断」に変わります。
不動産投資で成功する人の共通点は、ロジックで考え、数字で判断する習慣を持っていることです。
辞めるときこそ、この姿勢が資産を守ります。
「辞めたい」相談で実際に多いパターン
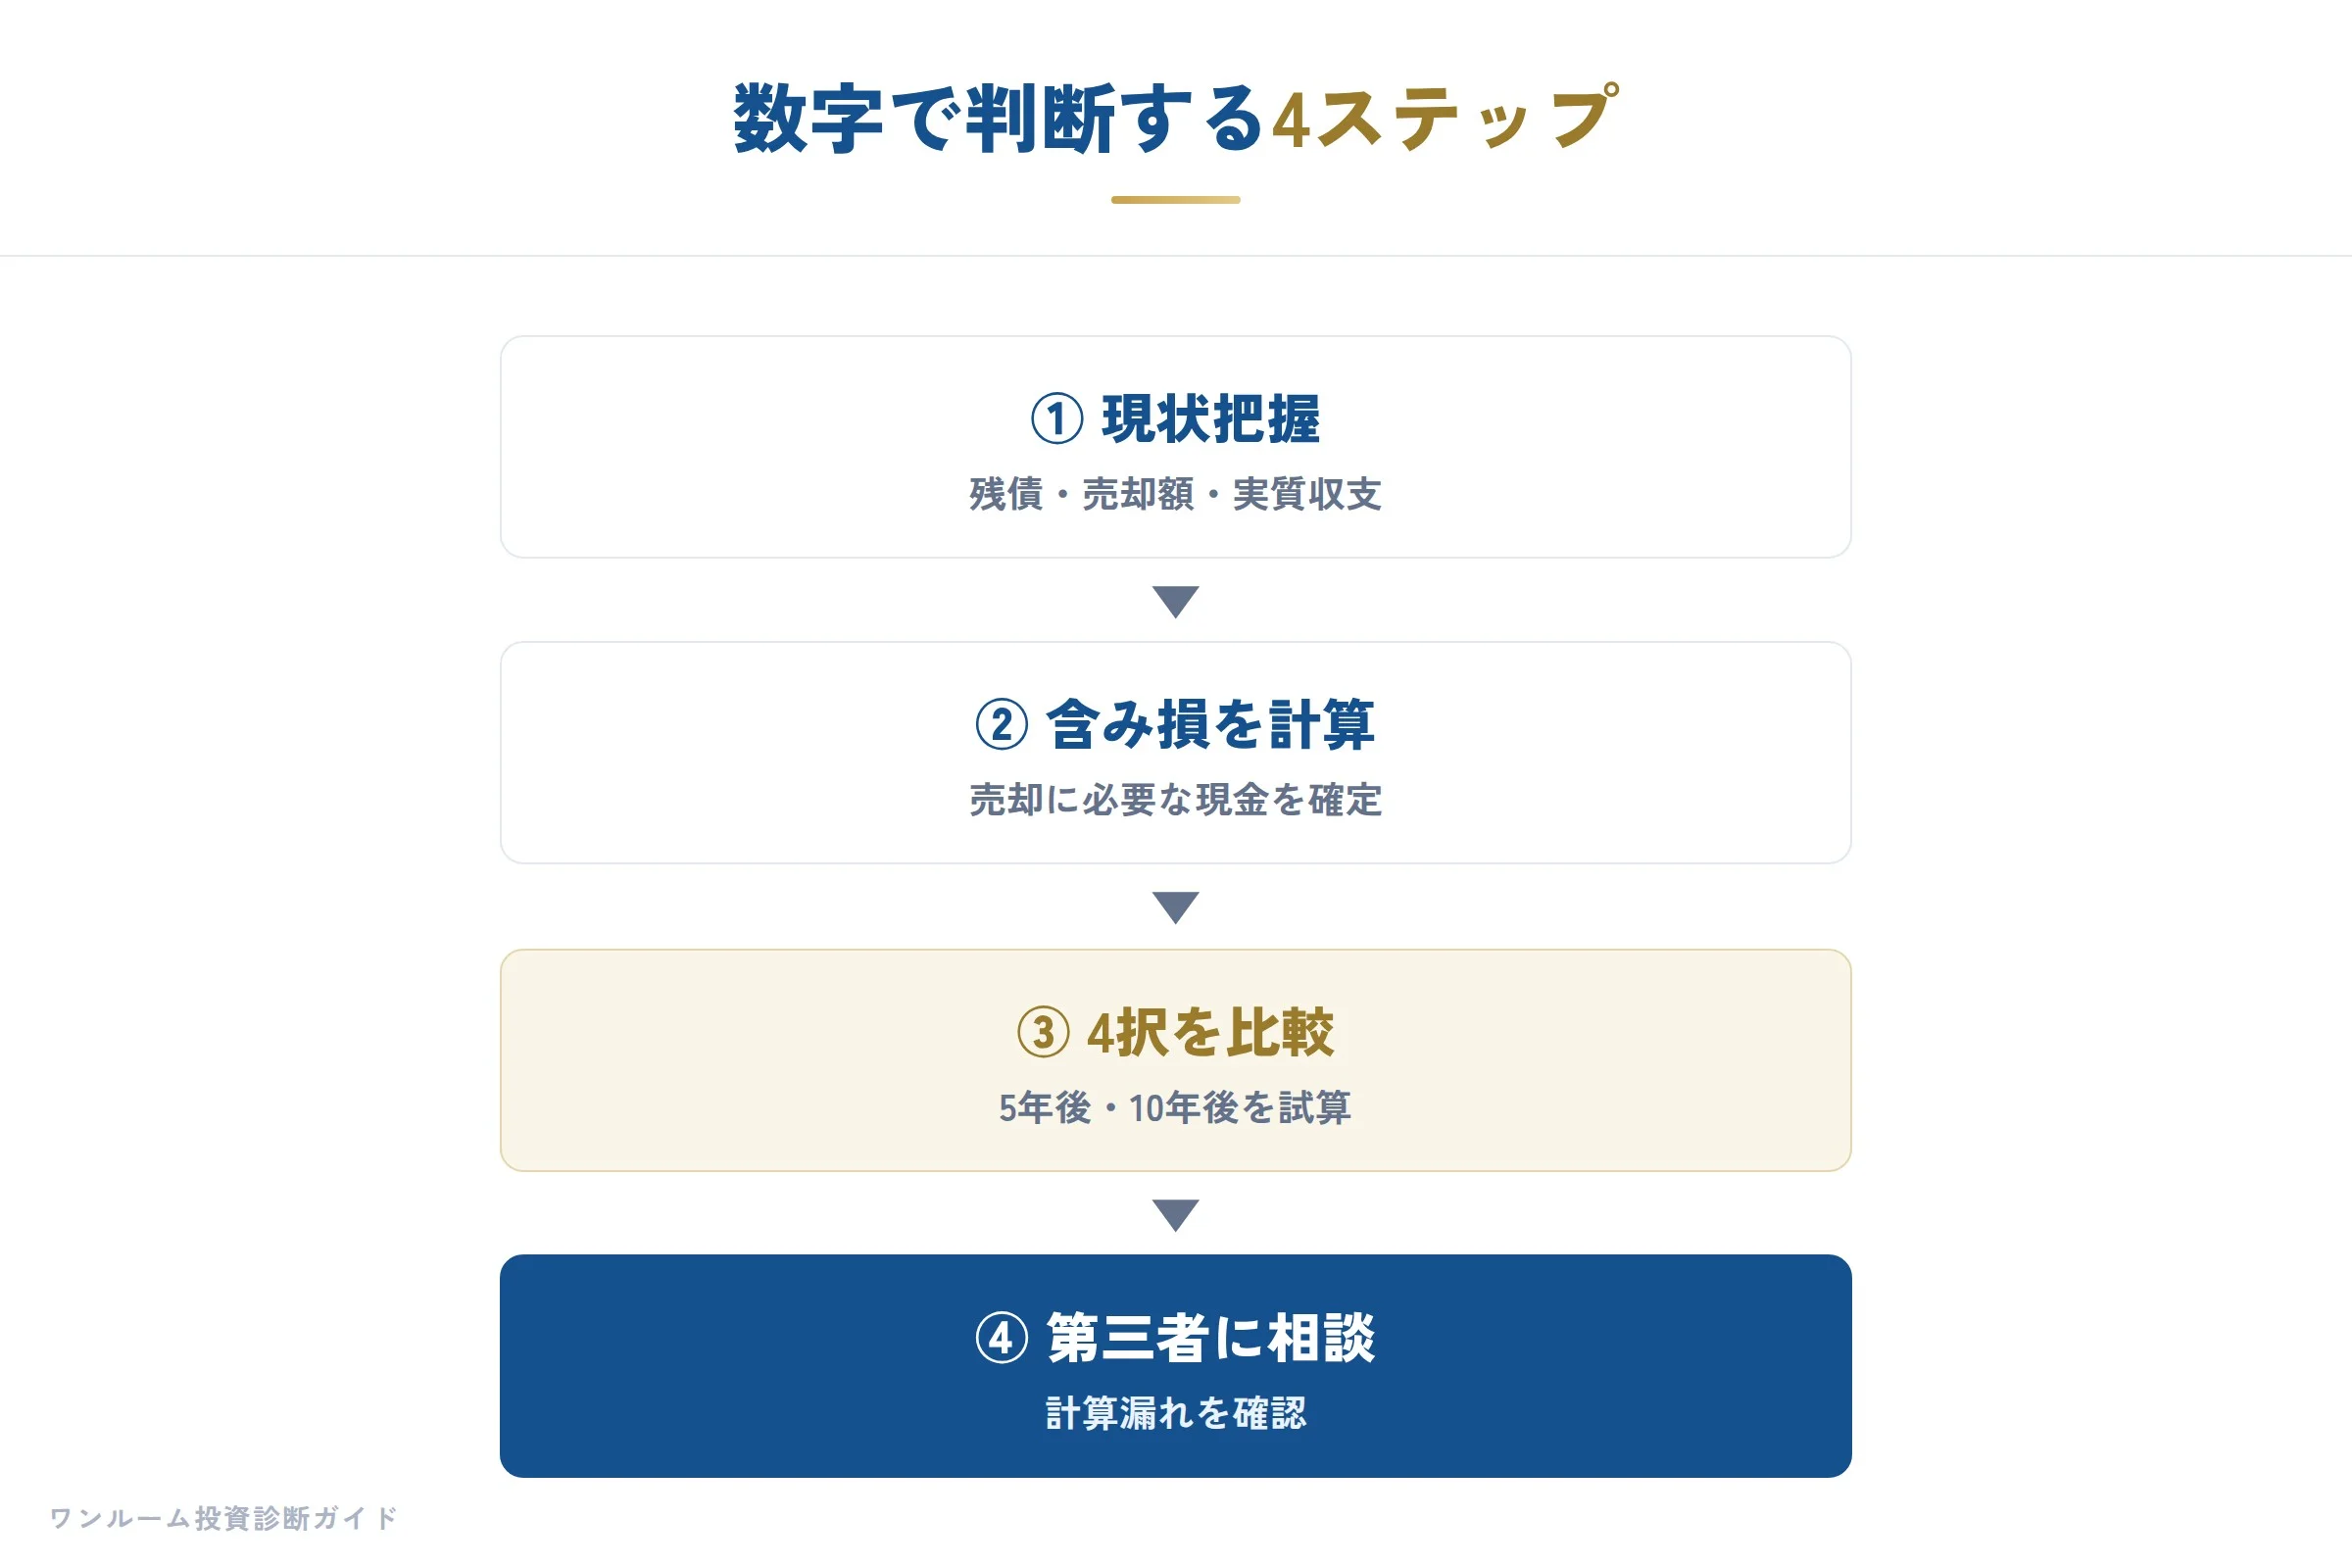
わたしが受ける「辞めたい」相談は、大きく3つのパターンに分かれます。
自分がどれに当てはまるかを知ると、進むべき方向が見えてきます。
1つ目は「赤字が想定より大きくて不安」というパターンです。
この場合、実際のキャッシュ持ち出しを計算し直すと、思ったより小さいことが多く、借り換えや管理見直しで解決することがあります。
2つ目は「地方や新築で毎月の負担が重い」というパターンです。
こちらは保有し続けるほど傷が深くなりやすいため、含み損を確認したうえで、早めの売却を軸に検討します。
3つ目は「ライフイベントで方針を変えたい」というパターンです。
住宅ローンを組みたい、転職で属性が変わる、といった理由なら、売却のタイミングを戦略的に選ぶことで有利に動けます。
同じ「辞めたい」でも、原因が違えば処方箋も違います。
自分の状況がどのパターンかを見極めることが、最適な選択への近道です。
辞める前に知っておきたい市場の前提
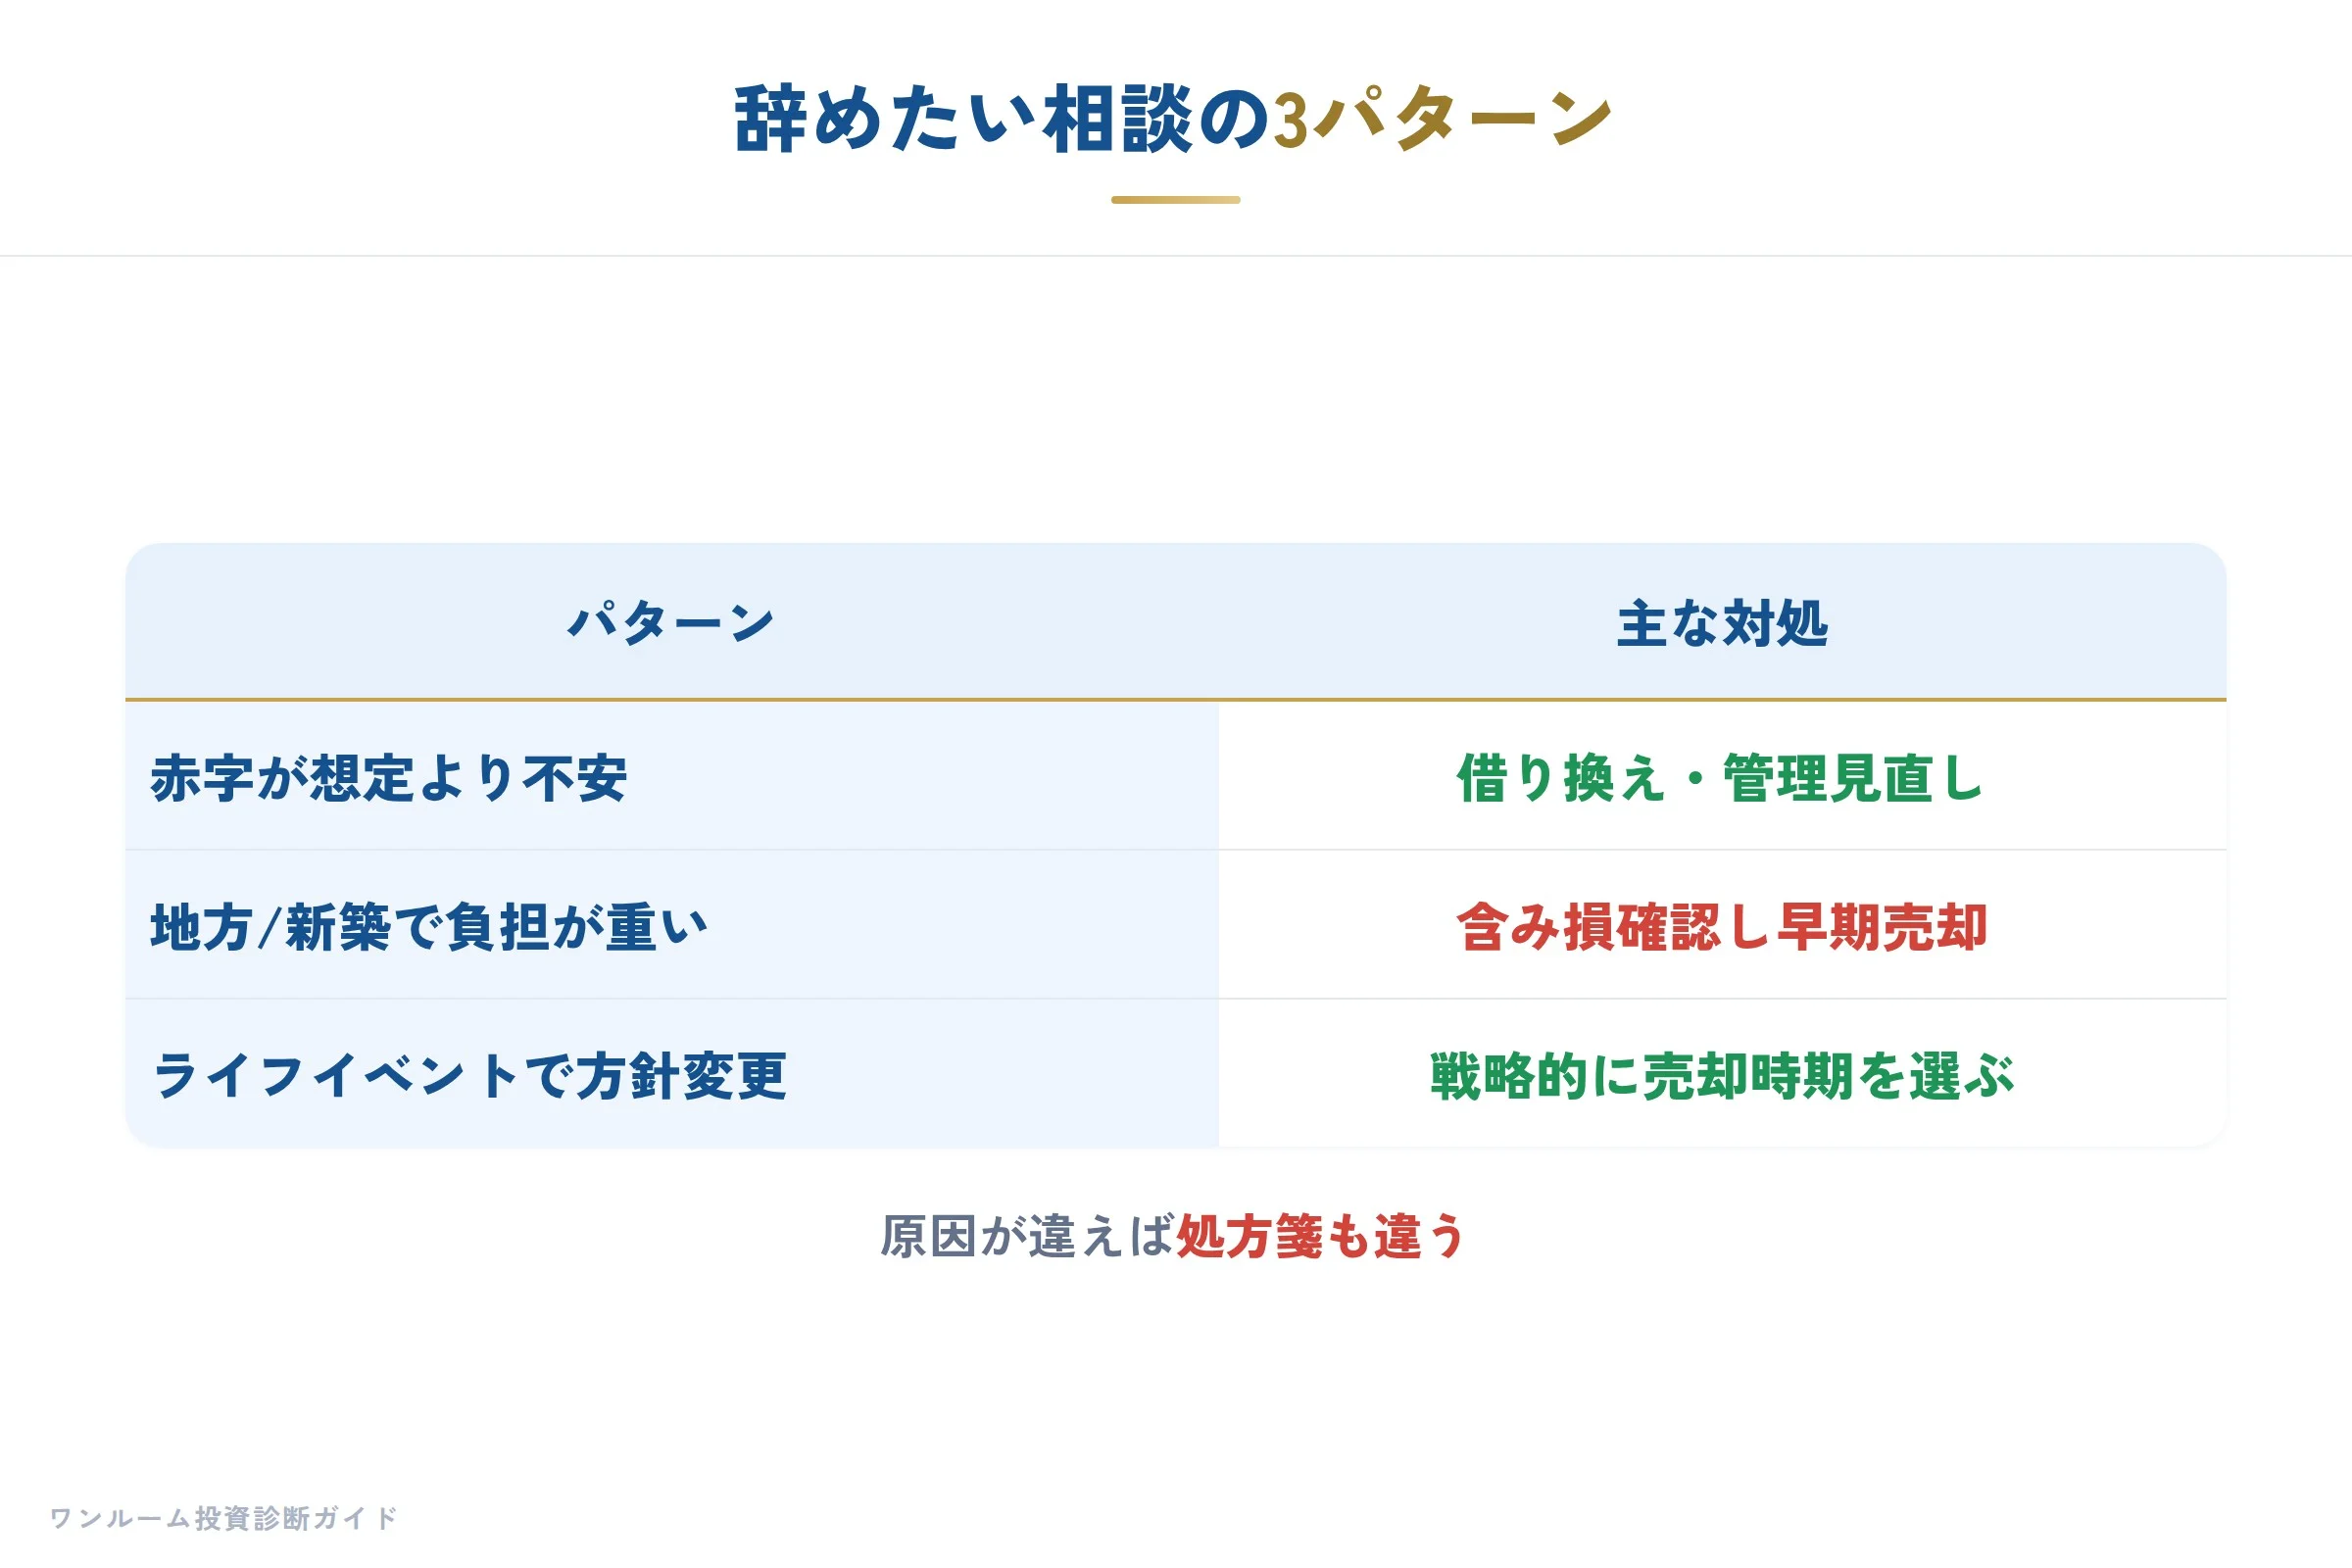
判断の前提として、東京の中古ワンルームは供給不足で、価格が比較的安定しているという市場環境を知っておくと、冷静になれます。
「辞めたい」の焦りが、実は不要だったと気づくこともあるからです。
日本全国から単身者が東京へ流れ込む一極集中が続き、単身者向け住戸は慢性的に不足しています。
この需給バランスが、東京の中古ワンルームの家賃と価格を下支えしています。
つまり、良い立地の物件を持っている場合、慌てて売らなくても、時間を味方につけられる可能性があるということです。
反対に、この前提が当てはまらない地方物件や、需要の弱いエリアの物件は、市場の追い風を受けにくくなります。
自分の物件がどちらの土俵にあるのかを見極めることが、辞める・続けるの判断を左右します。
市場の前提を知ったうえで数字を見れば、感情に振り回されずに済みます。
まとめ|辞めたいときこそ、売らない第三者に相談を
ここまで、ワンルームマンション投資を辞めたいと思ったときの選択肢をお伝えしてきました。
要点を振り返ります。
辞めたいと感じたら、勢いで売る前に「残債」「売却見込み額」「年間実質収支」の3つを数字で把握することが出発点です。
そのうえで、売却・保有継続・借り換え・管理見直しの4つを並べ、最も損失の小さい道を選びます。
避けるべきは、売る側だけに相談して即決すること、そして査定を1社で済ませることです。
同じ「辞めたい」でも、物件と状況によって最適解は正反対になります。
だからこそ、売却を前提としない第三者に、あなたの数字を客観的に見てもらう価値があります。
わたしは「売る側」から「買う側に立って投資家を守る」立場に転じ、不動産投資セカンドオピニオンとして中立の相談をお受けしています。
辞めるべきか、続けるべきか。
一人で抱え込む前に、まずは現状の数字を一緒に整理するところから始めてみませんか。
※本記事は一般的な情報提供を目的としたものであり、特定の物件の売買や勧誘を意図するものではありません。記載した数値は一般的な目安であり、市況や個別条件により異なります。最終的な投資判断はご自身の責任でおこなってください。
参考:こうのすけ著『ワンルームマンション投資の診断書』