ワンルームマンション投資で融資条件が収益を左右する
「物件は良いのに手元に残らない」と悩む原因の多くは、物件そのものではなく銀行の条件にあります。
結論から言うと、見るべきは金利だけでなく「金利・借入期間・諸費用」の総支払額です。そして繰り上げ返済は、得になるケースとそうでないケースがあるため、機械的に行うべきものではありません。
わたしがこれまで2,000人超の投資家と話してきた中で、購入後に「手元に残らない」と後悔する方の多くは、物件そのものより銀行の条件を軽く見ていたケースが少なくありません。
本『ワンルームマンション投資の診断書』第7章でも、実質プラス収支を実現する3つの条件の一つとして「金融機関の条件設定が有利」であることが挙げられています。
この章では、その理由と具体的な選び方を順に解説していきます。
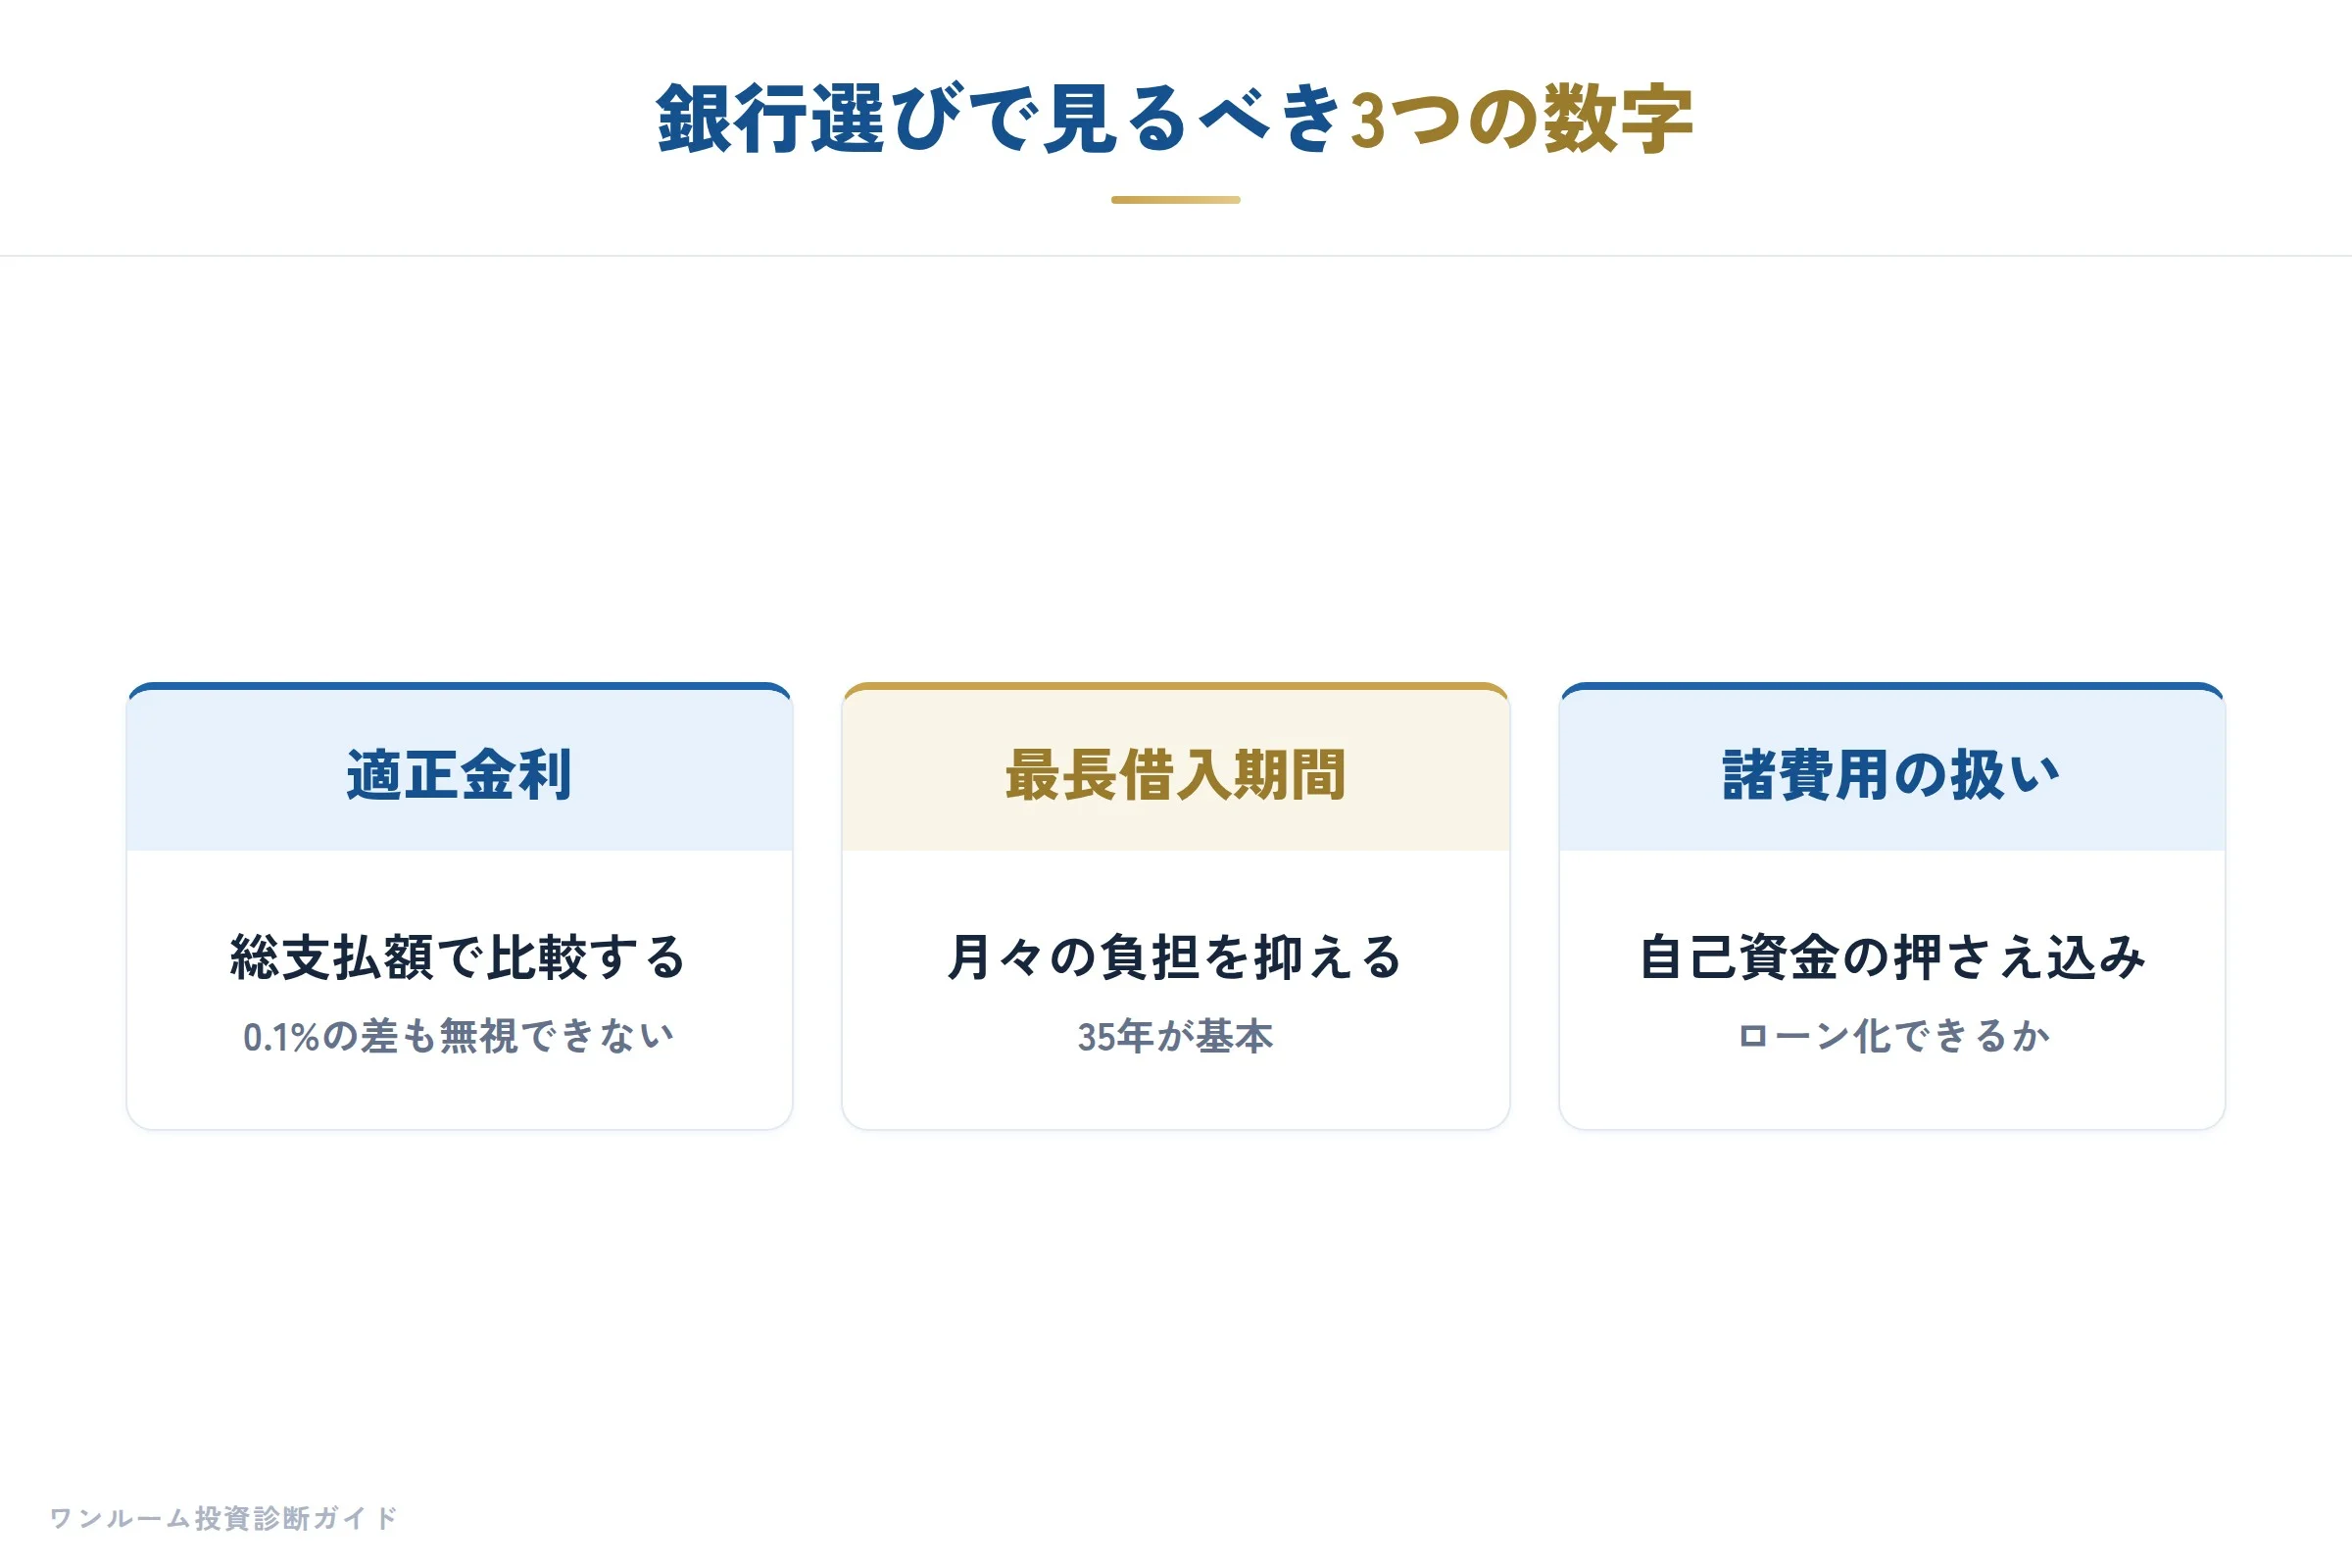
銀行選びで重視すべき3つの数字
銀行を選ぶ際、多くの方がまず「金利」だけを見がちです。
しかし、実際の負担を決めるのは金利と借入期間、そして諸費用のトータルバランスです。
たとえば金利が0.1%低くても、諸費用が50万円高ければ元は取れません。
わたしが営業時代に見てきたのは、頭金を多く求められる割に金利優遇が少ないケースや、諸費用をカバーするローンが組めずに自己資金が嵩むケースです。
判断に必要な3つは、「適正金利」「最長借入期間」「諸費用の扱い」です。
これらをそれぞれ比較して、総支払額で優位な金融機関を選ぶ習慣を持ちましょう。
借入期間の長短が与える影響
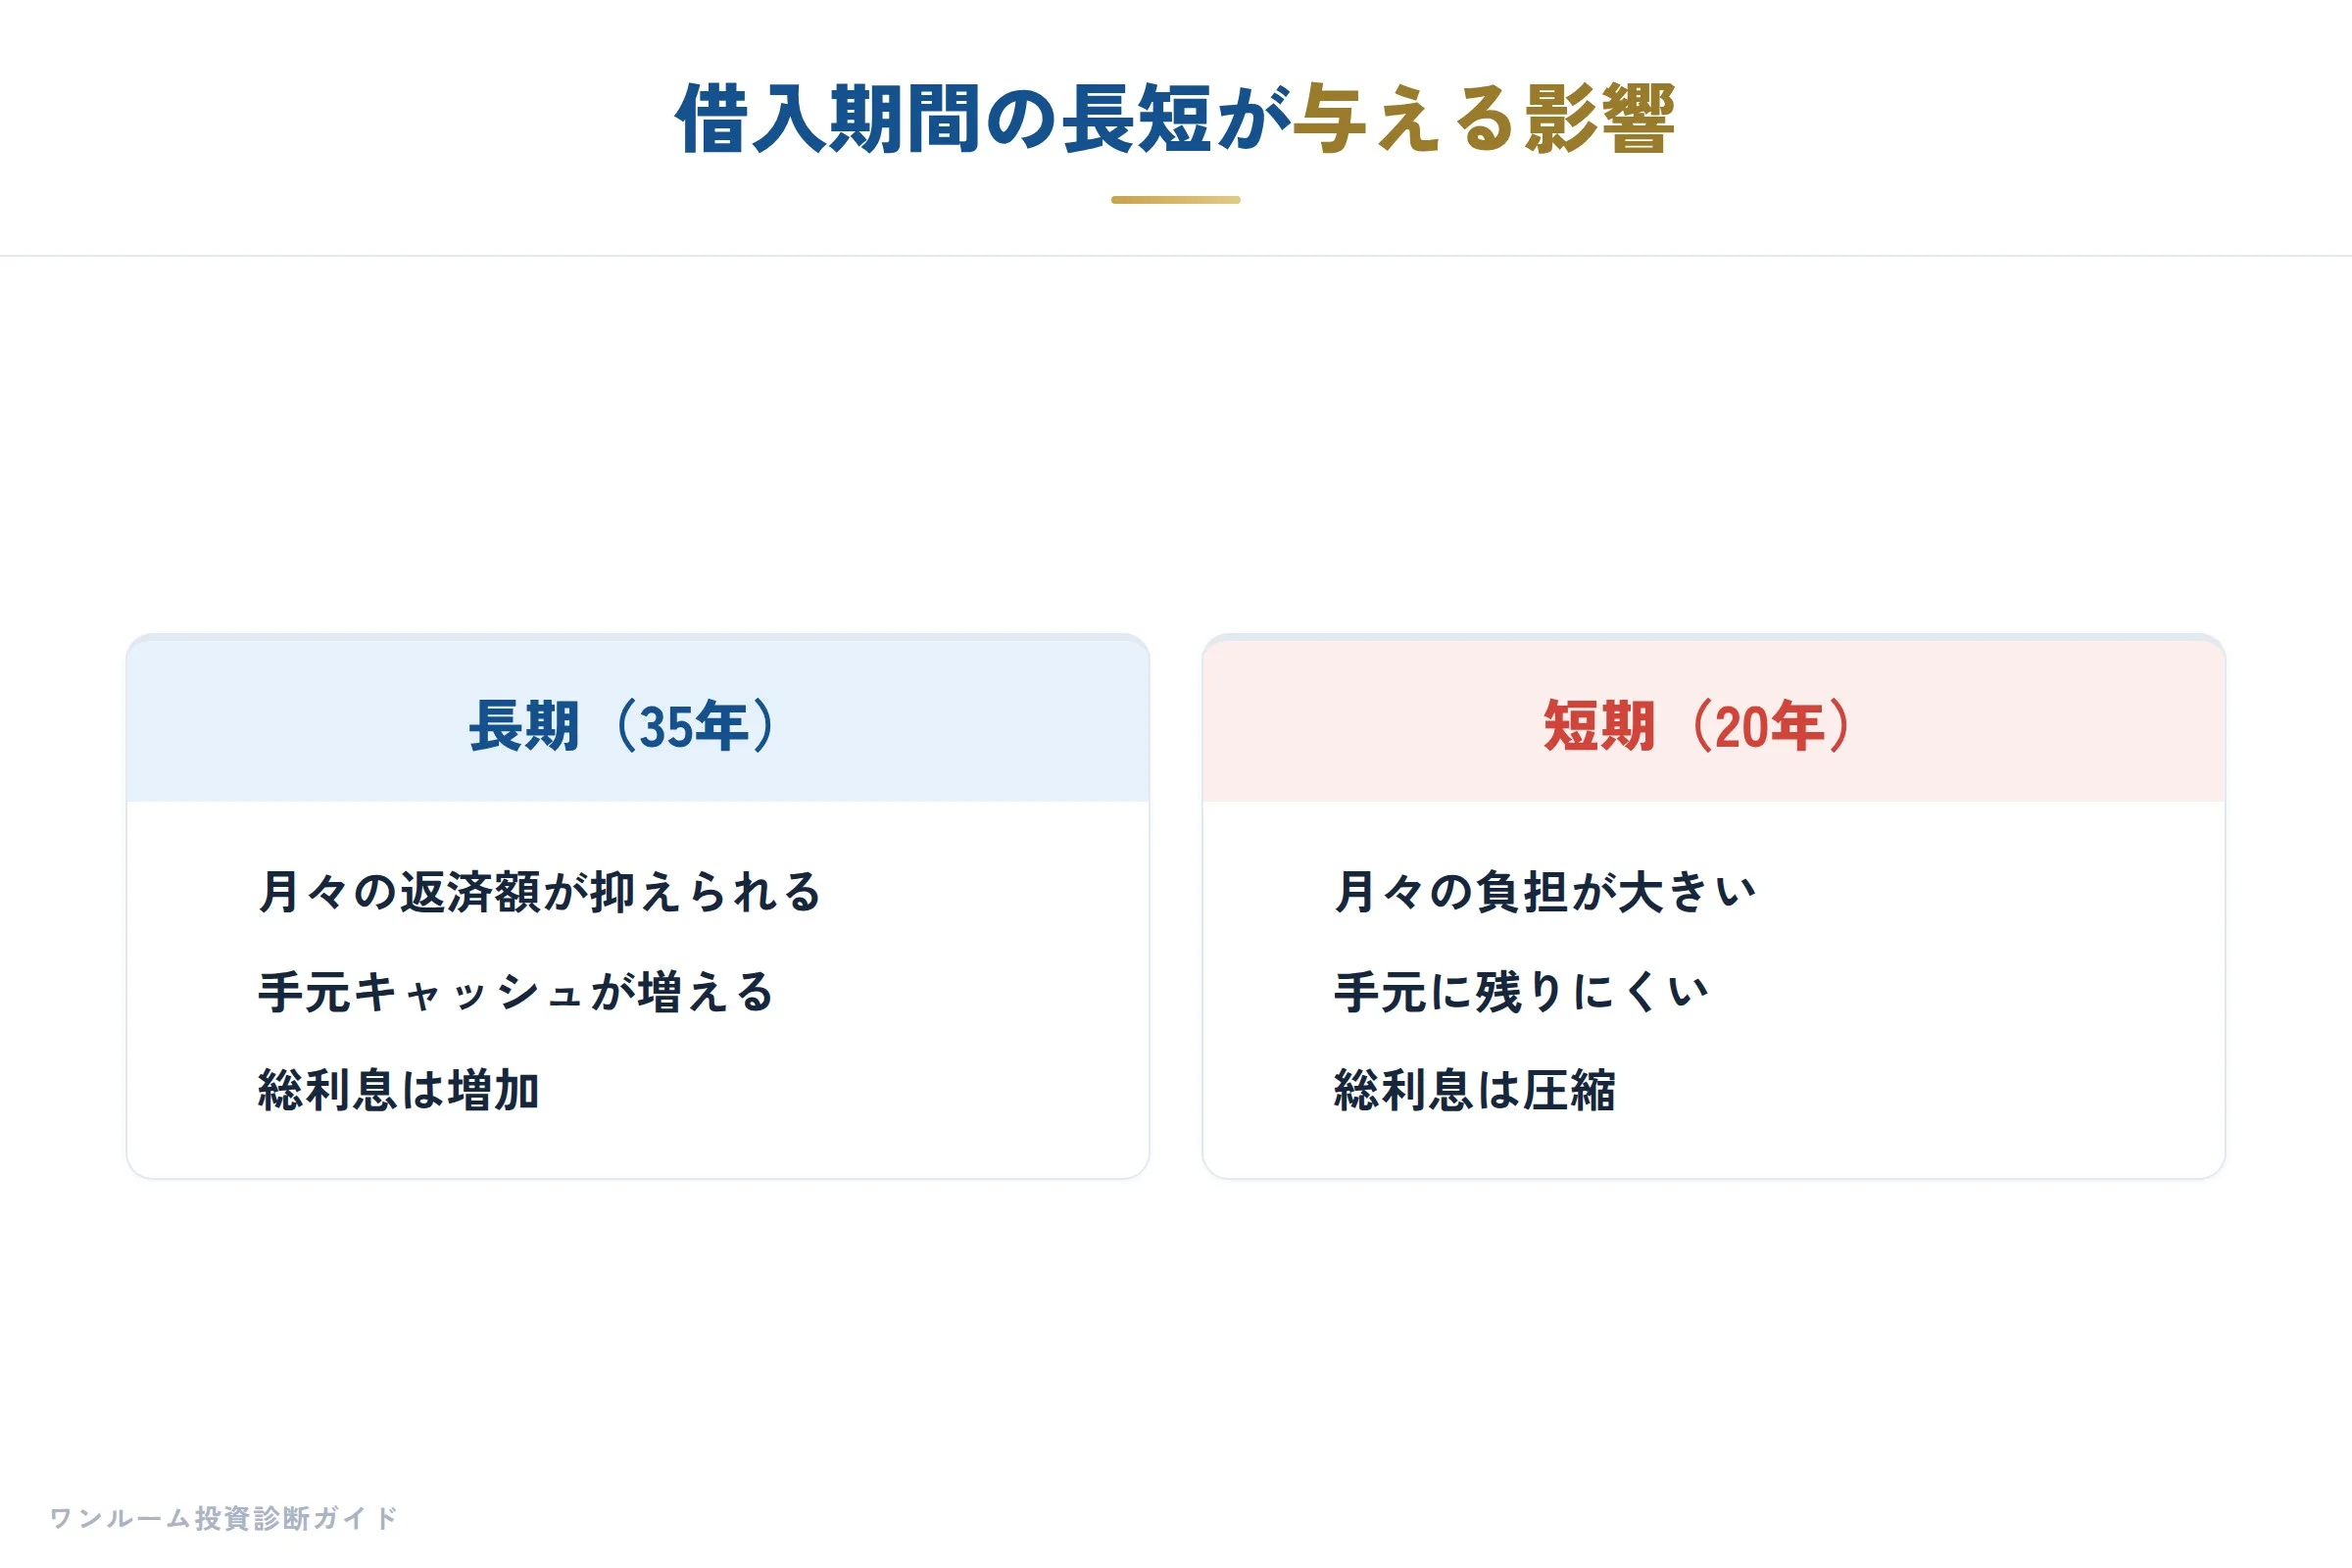
借入期間は、毎月の返済額と総利息額を左右する最重要要素です。
期間を35年に伸ばせば月々の返済額は抑えられ、手元キャッシュは増えます。
一方で総利息は増え、完済が遠のきます。
わたしの経験では、ワンルームマンション投資で初期のキャッシュフローを安定させたい方には、まずは期間を最長まで取る選択が有効です。
もちろん、早期完済を目指す方は短めに設定しても構いません。
ただし、借入期間を短くすることで「無理のある返済計画」になるのは避けるべきです。
物件の家賃収入と返済額のバランスを見て、無理のない期間設定を心がけてください。
返済方式は「元利均等」と「元金均等」どちらを選ぶか
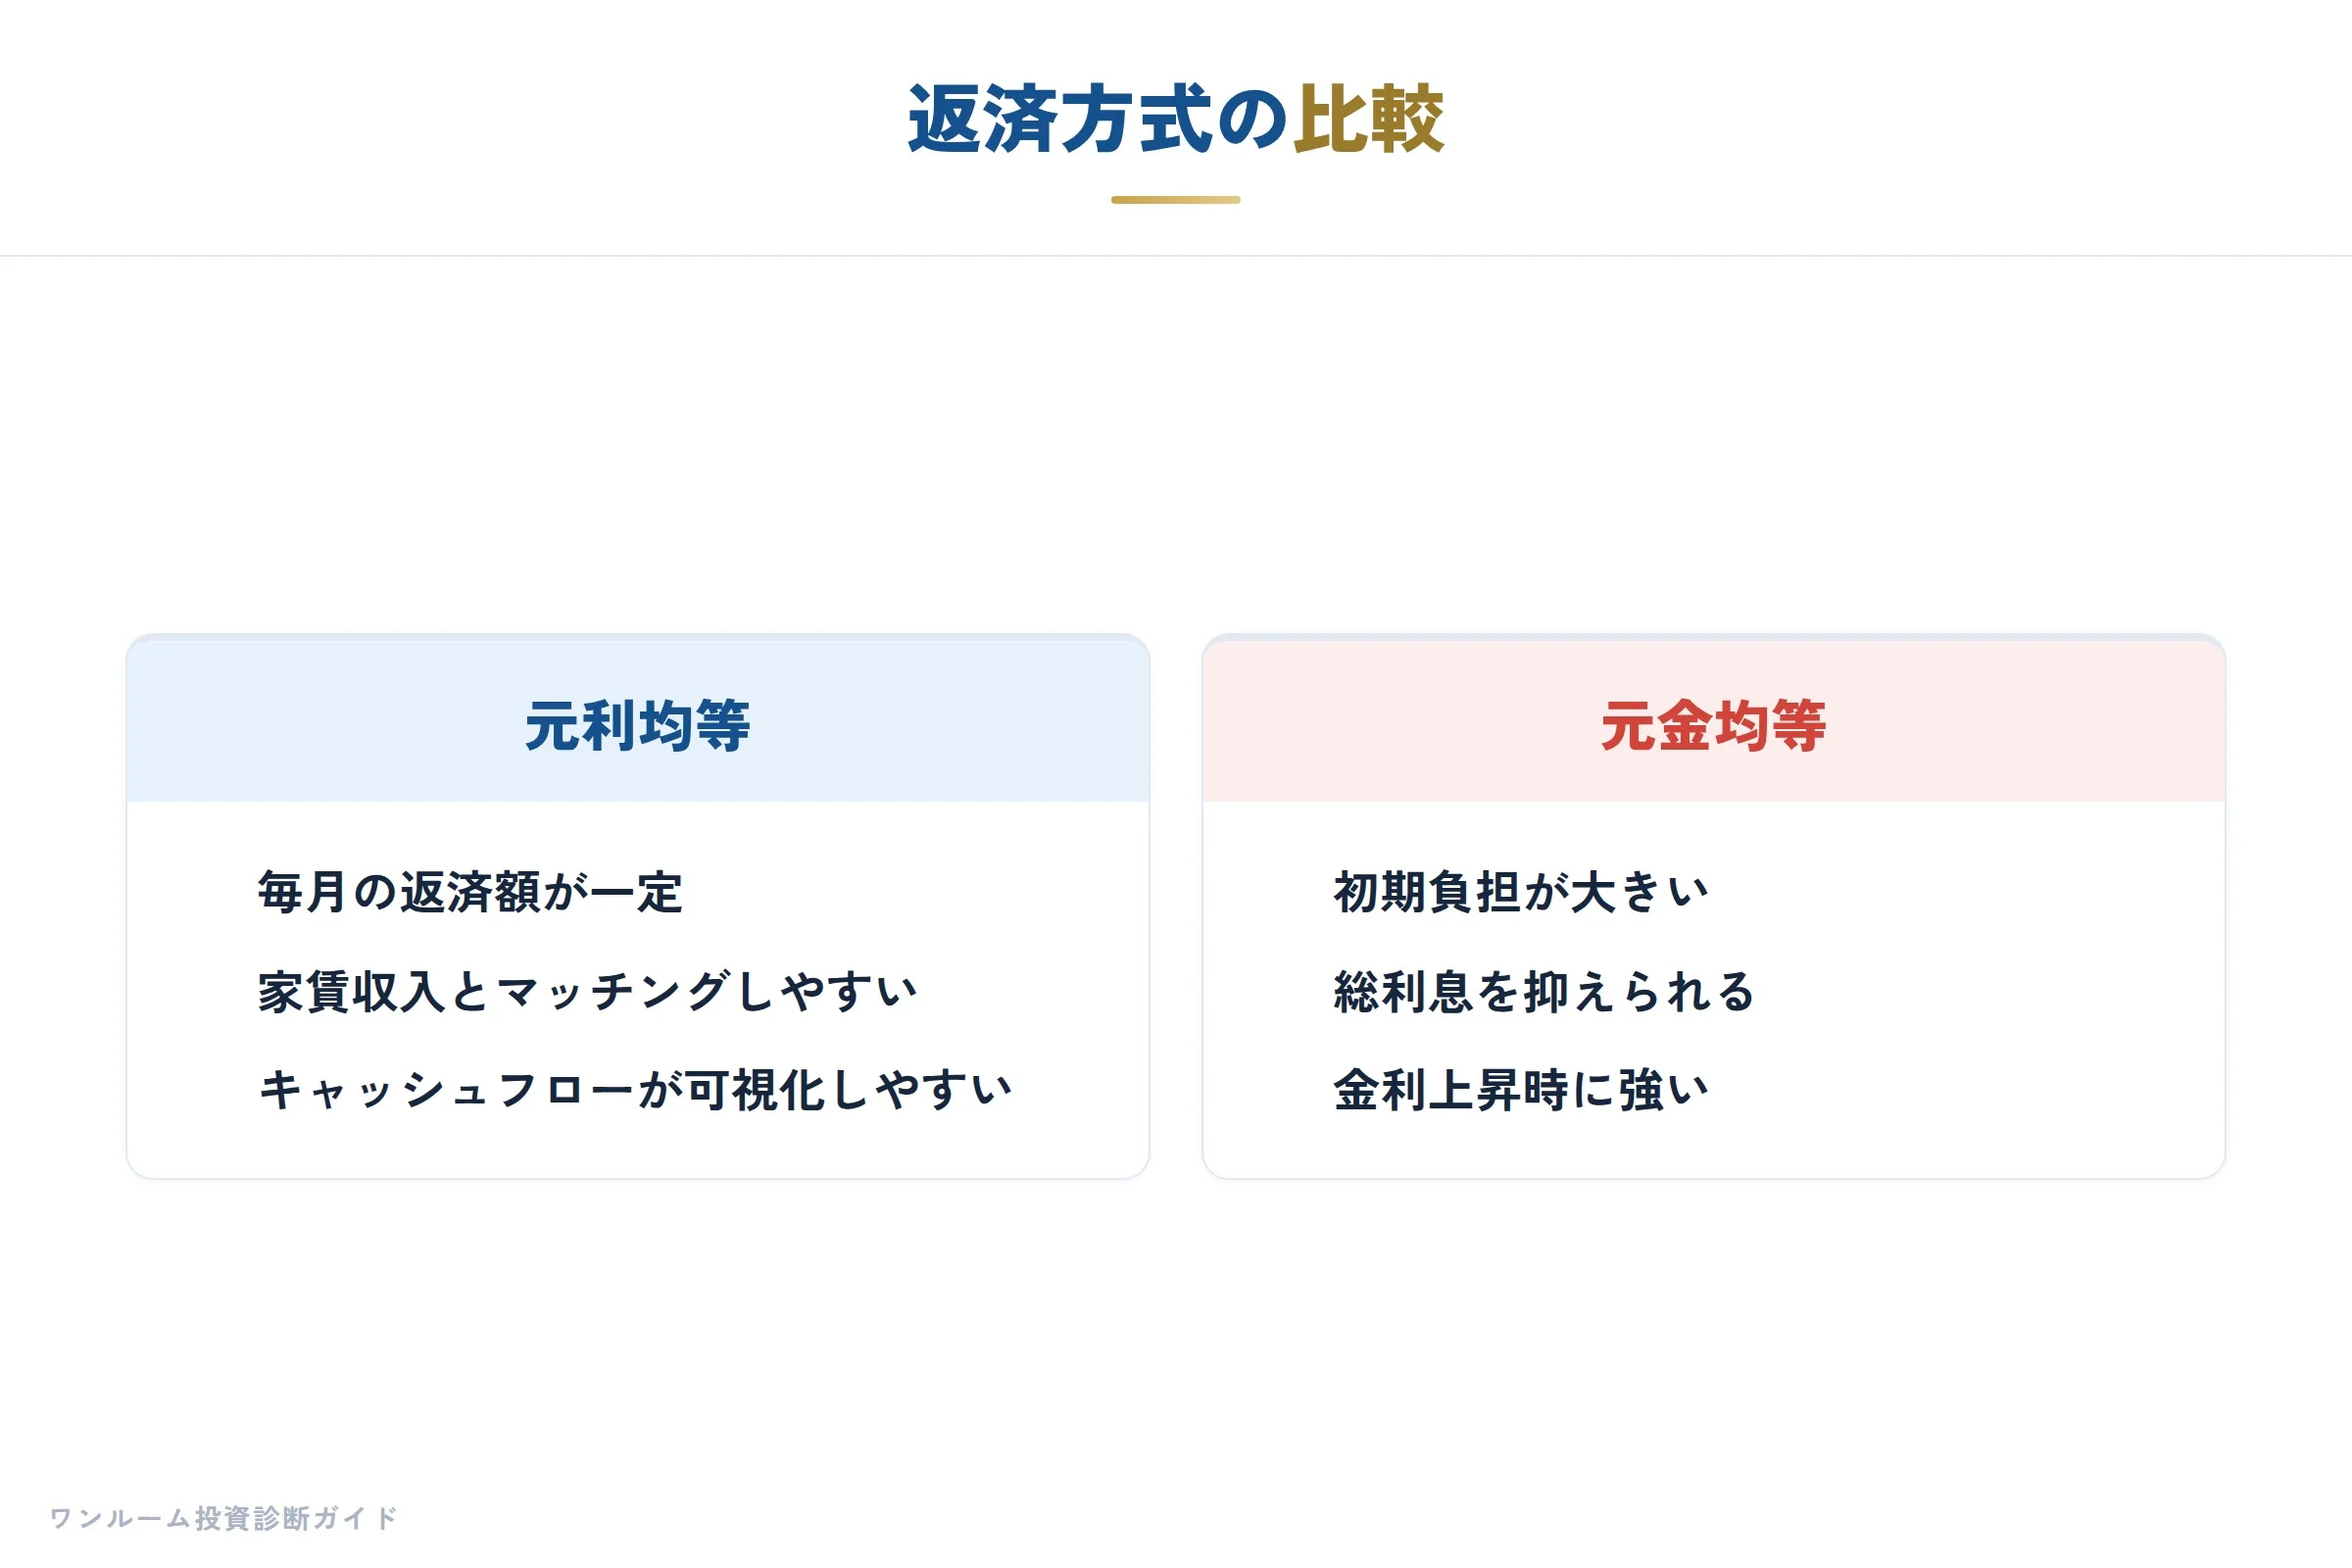
住宅ローンと同様に、不動産投資ローンでも「元利均等返済」と「元金均等返済」を選択できます。
元利均等は毎月の返済額が一定で、家賃収入とのマッチングがしやすいため、投資初心者にとって計画が立てやすい方式です。
元金均等は返済初期の負担が大きいものの、総利息を抑えられます。
わたしが不動産投資セカンドオピニオンとして相談に乗る中で、多くの投資家が元利均等を選択しているのは、キャッシュフローの可視化がしやすいからです。
ただし、金利上昇局面では元金均等のメリットも相対的に増すため、自分の収支構造に合わせて検討してください。
変動金利と固定金利、どちらが有利か
結論から言うと、2026年は「変動金利なら低金利を享受できる」と単純には言えない局面に入っています。
日本銀行は2026年9月18日の金融政策決定会合で、政策金利(無担保コールO/N物)を1.0%程度から1.25%程度へ引き上げました。1995年以来31年ぶりの水準です(日本銀行「金融市場調節方針の変更について」2026年9月18日発表、2026年11月確認)。続く10月30日の会合では1.25%程度で据え置きつつ、基調的な物価上昇率が2%目標とおおむね整合的な水準に達したとの判断を示しており、追加利上げの基調は変わっていません(日本銀行「当面の金融政策運営について」2026年10月30日発表、2026年11月確認)。
これを受けて、三菱UFJ銀行とみずほ銀行は短期プライムレートを年2.375%から年2.625%へ引き上げ、2026年11月2日から適用しています。三井住友銀行・三井住友信託銀行も同じ年2.625%へ、1週間遅れの11月9日から適用します(各行の発表、2026年11月確認)。不動産投資ローンの変動金利はこの短期プライムレートを基準に決まることが多く、2026年9月の利上げは、もはや1行だけの動きではなく、主要行がそろって追随する流れになっています。
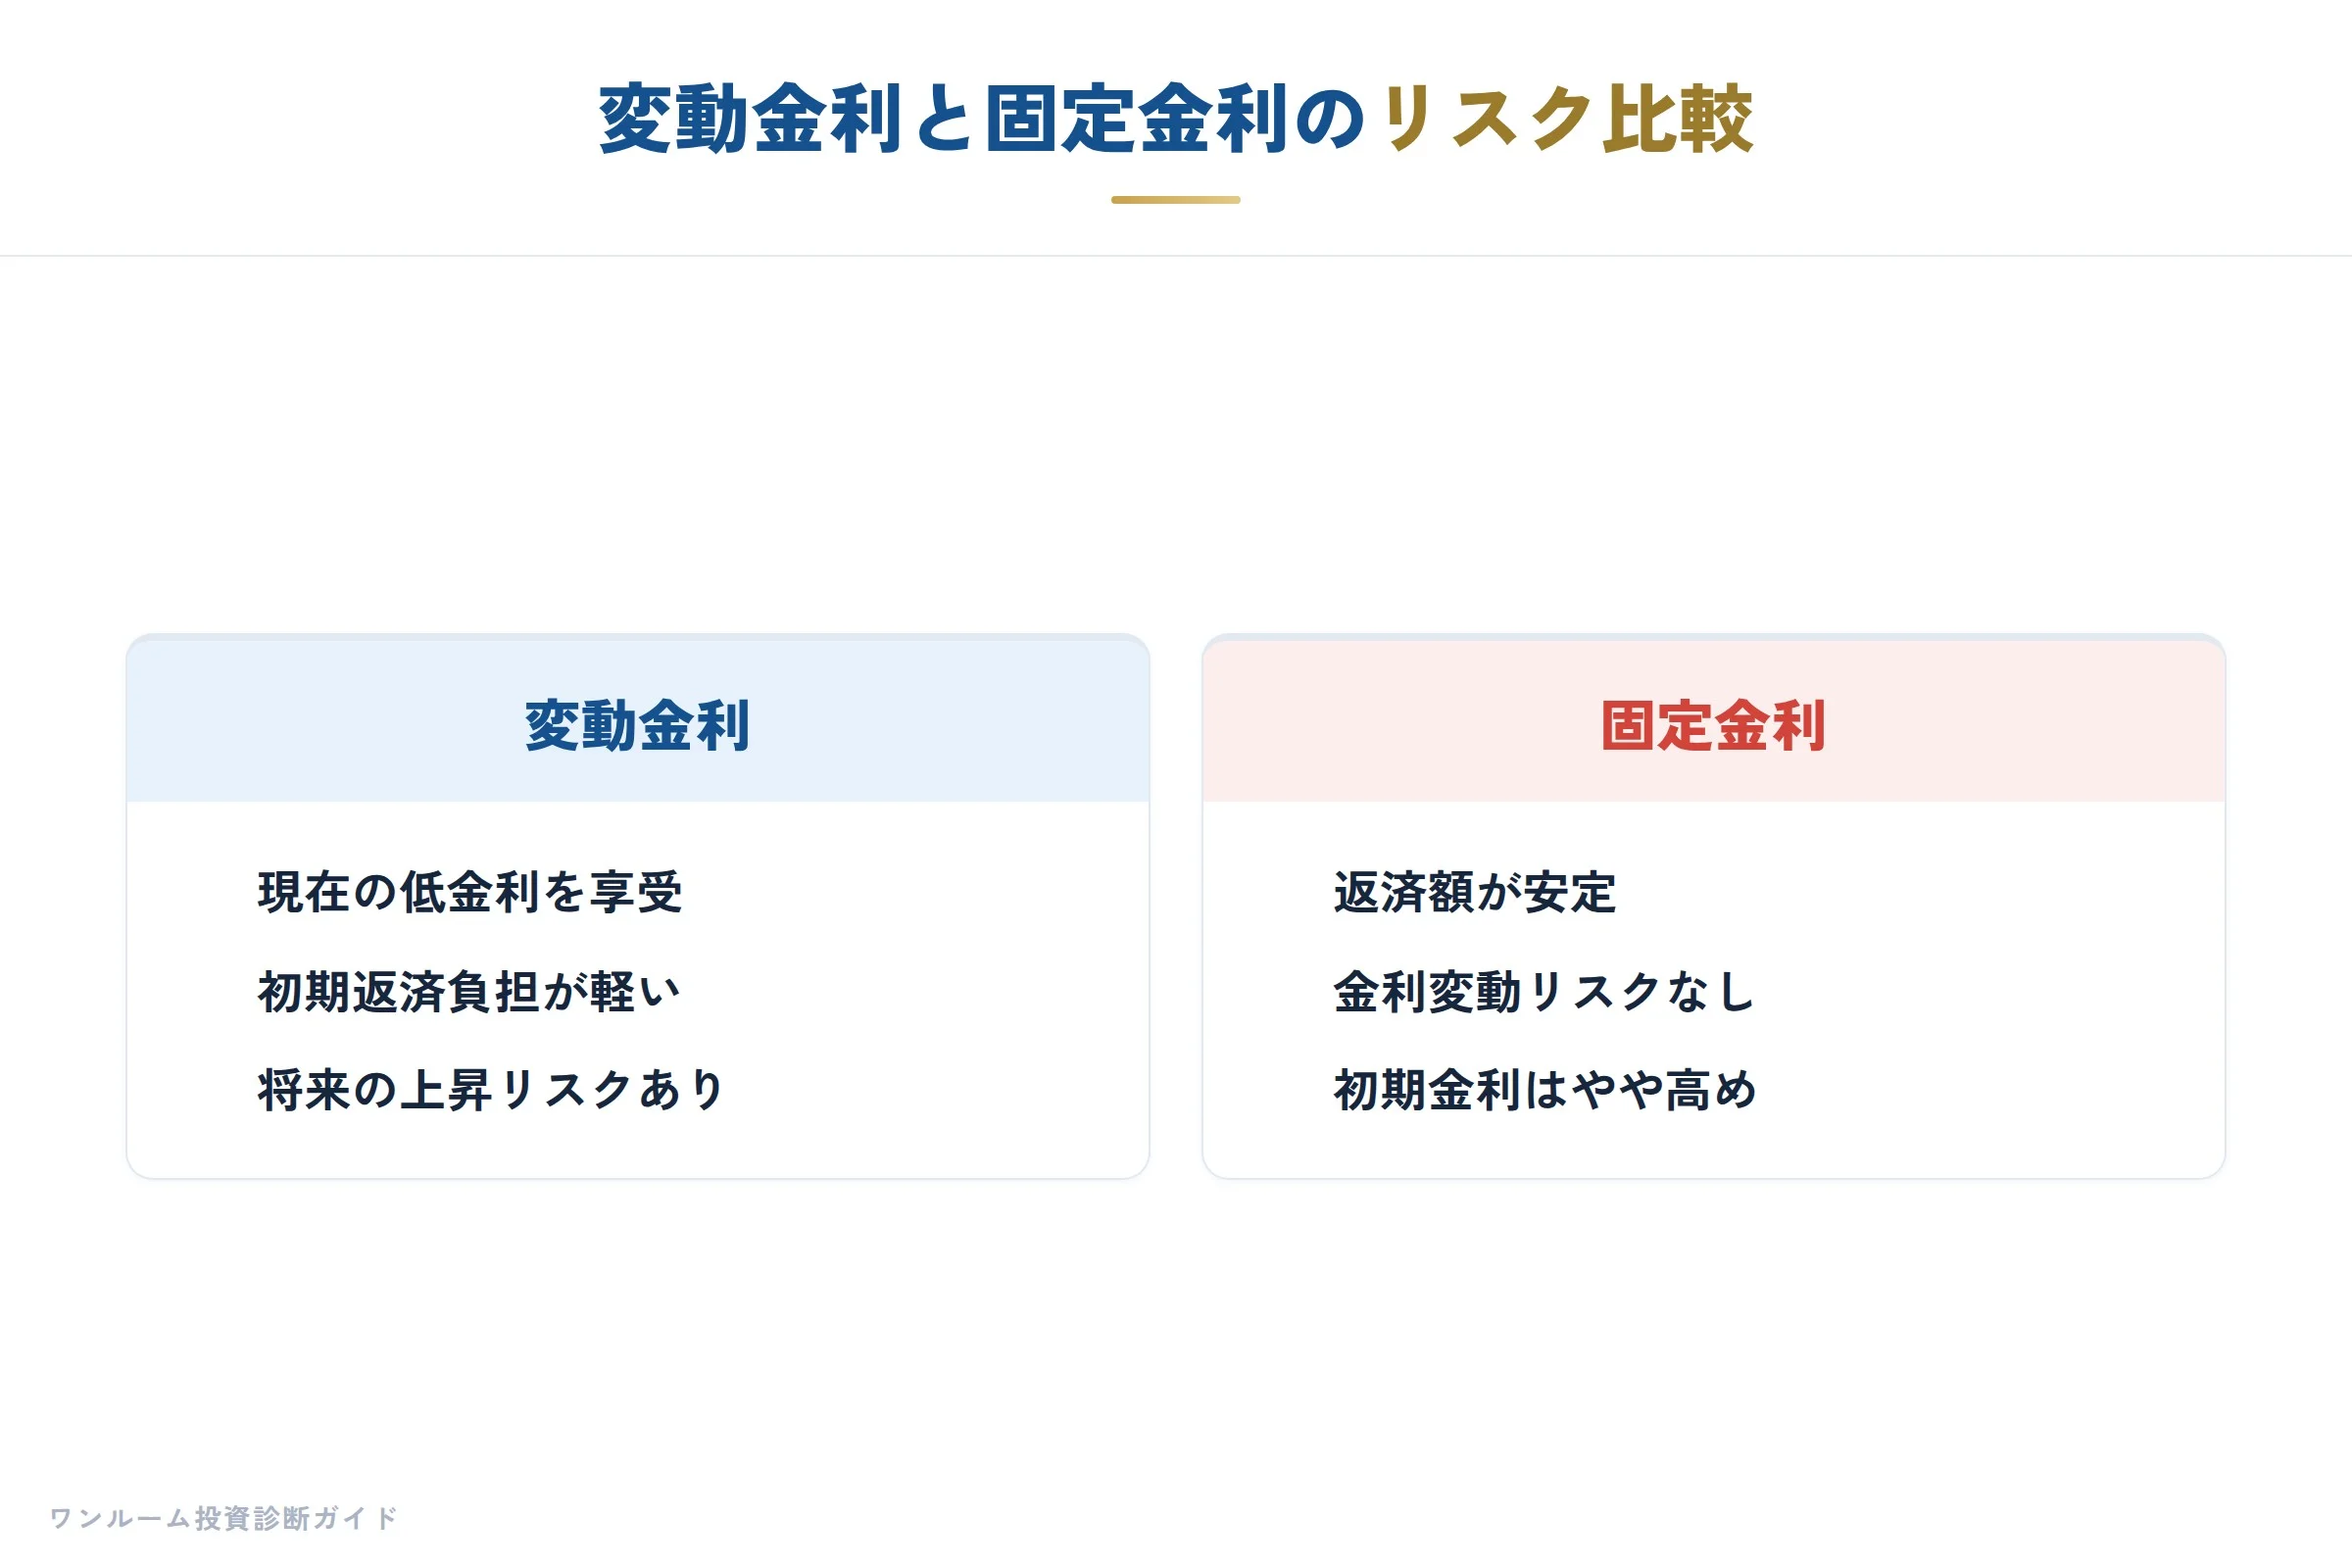
つまり、変動金利は依然として初年度の返済負担を抑えやすい一方、「このまま低金利が続く」という前提はさらに崩れやすくなっています。
固定金利は、返済期間中の金利変動リスクを排除し、安定的なキャッシュフロー計画が立てられます。
わたしの考え方としては、「借入期間が長く、金利上昇に弱い収支構造の場合は固定も検討に値する」というものです。
ただし、固定金利は初期金利がやや高く、今後金利の上昇が落ち着けばメリットが相対的に薄れる点も理解しておく必要があります。
金利上昇が返済額やキャッシュフローにどこまで効いてくるかは、金利上昇がワンルームマンション投資に与える影響で具体的な数字とともに解説しています。
繰り上げ返済の仕組みと節税効果
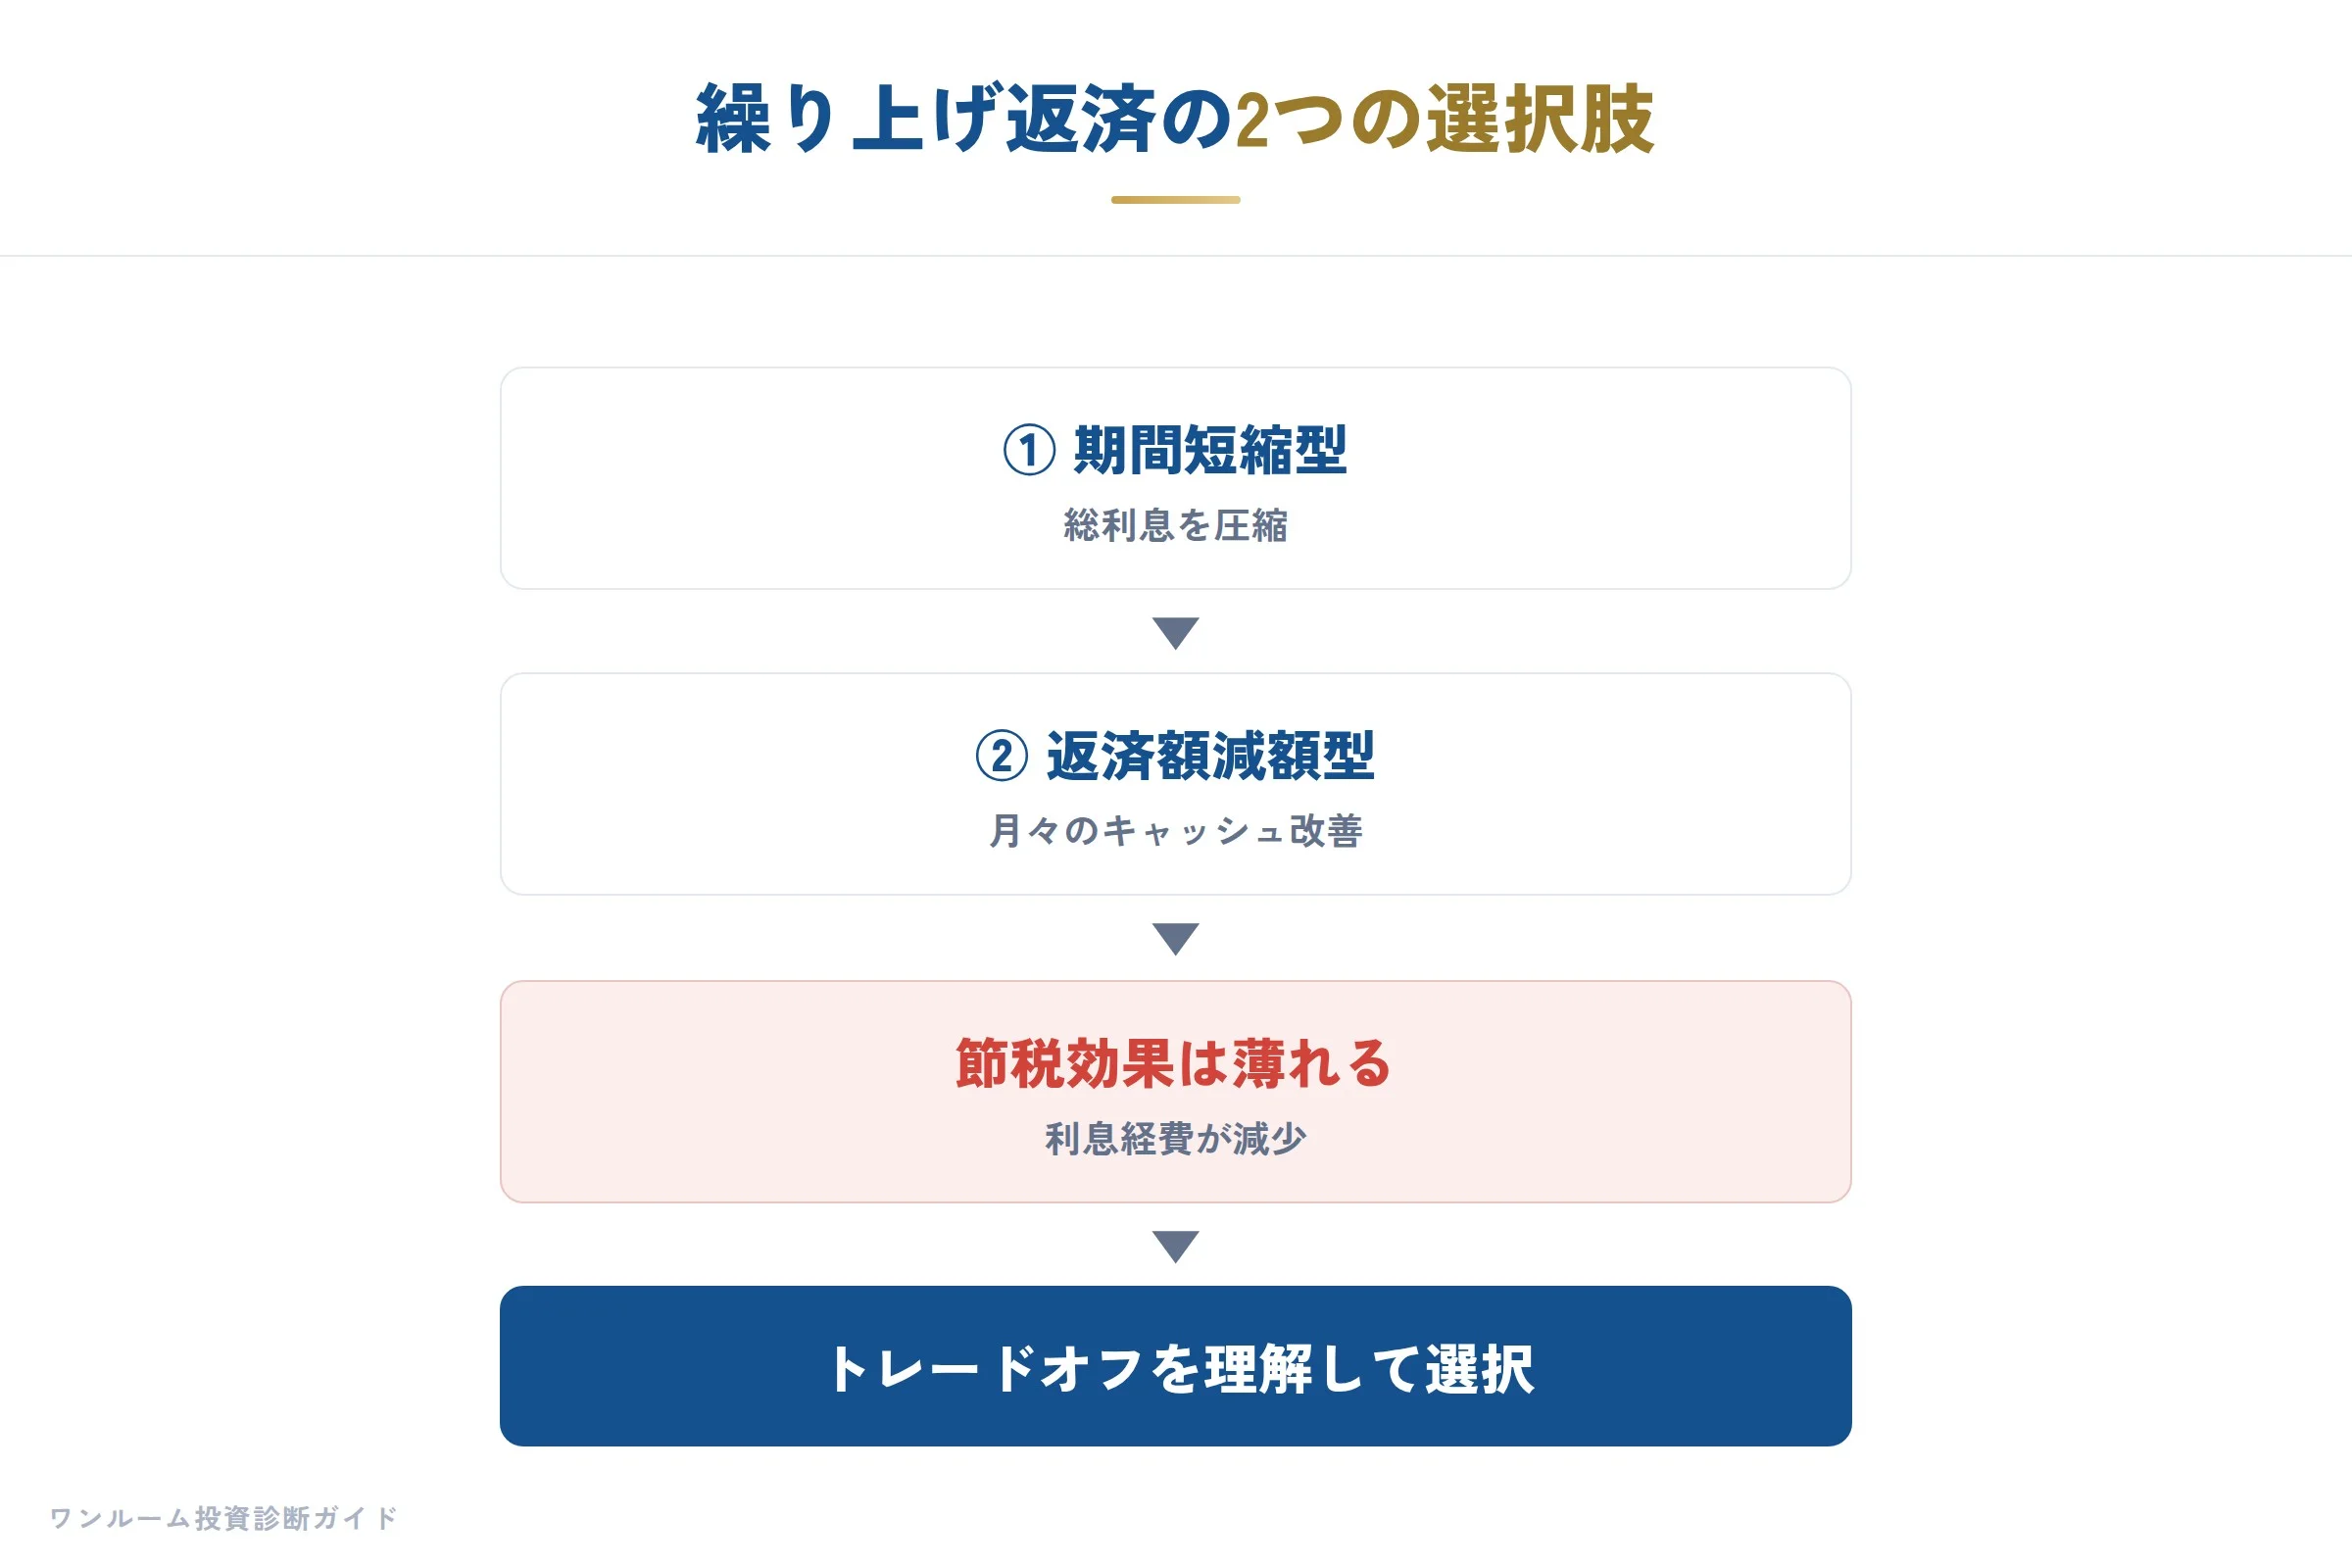
繰り上げ返済は、「返済期間を短縮する」か「月々の返済額を減らす」かのどちらかを選べます。
この選択は、投資家のライフステージによって異なります。
期間短縮型は総利息を大幅に圧縮でき、完済後の不労収入獲得を早めます。
一方、返済額減額型は月々のキャッシュフローを改善し、手元資金を増やせます。
しかし、繰り上げ返済には節税面でのデメリットもあります。
借入金利息は不動産所得の経費として計上できるため、繰り上げて利息を減らすと、節税効果も薄れていくのです。
税制とキャッシュフローの両面を見てから判断することが大切です。
繰り上げ返済を見送るべき状況
繰り上げ返済が必ずしも最適ではないケースを、具体例で整理します。
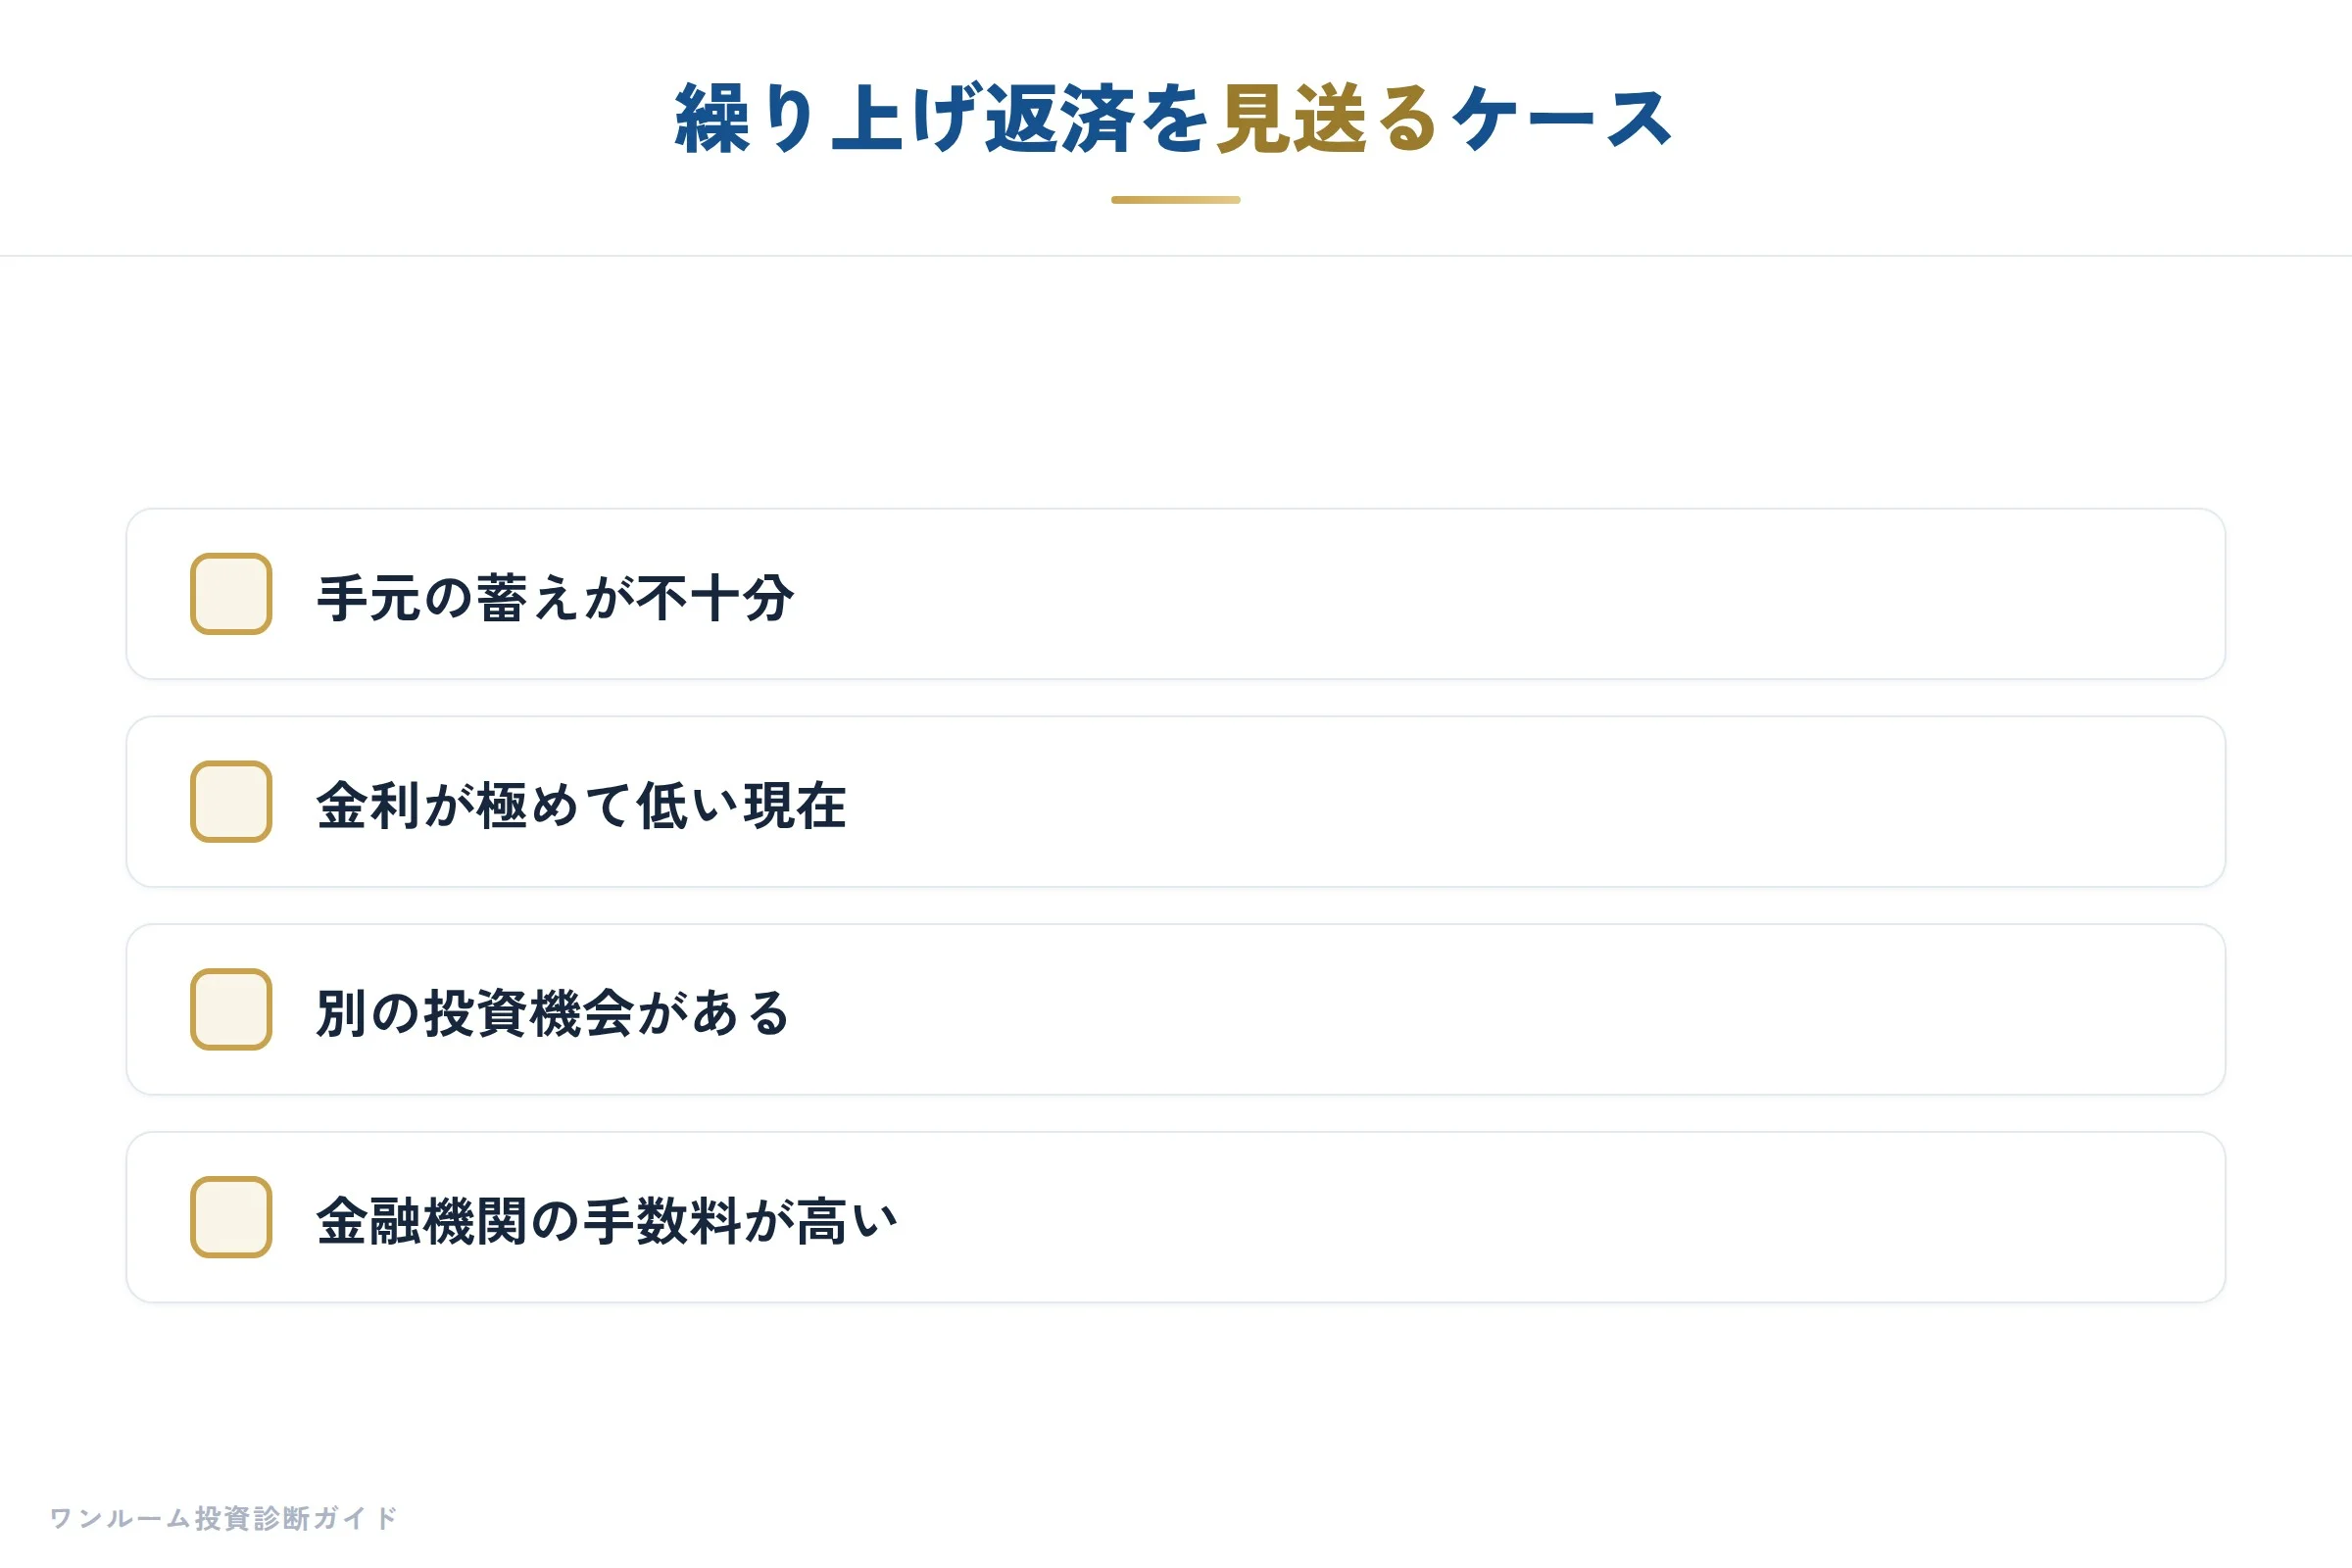
まず、手元に十分な蓄えがない状態で繰り上げると、空室や修繕の際の資金繰りが厳しくなります。
次に、金利が今より低い時期に借り入れている場合は、その固定金利や優遇条件を維持して節税メリットを活かしつつ、手元資金を別の投資や予備資金として保持する方が有利な場合もあります。2026年は日本銀行の利上げが続いている局面であり、手元の借入条件が今の新規融資よりも有利なら、無理に繰り上げる必要はありません。
また、繰り上げ返済のタイミングによっては、金融機関に手数料が発生することも忘れてはなりません。
わたしが2,000人超の相談で感じるのは、「借金を減らす安心感」だけで繰り上げると、機会費用を見誤るケースが少なくないということです。
一旦、ペイオフの観点から総合的に計算し直すことをお勧めします。
頭金と諸費用ローンのベストバランス
融資を組む際、「頭金はいくら入れるべきか」も重要な検討事項です。
頭金を多く入れれば借入額は減り、返済負担は軽くなります。
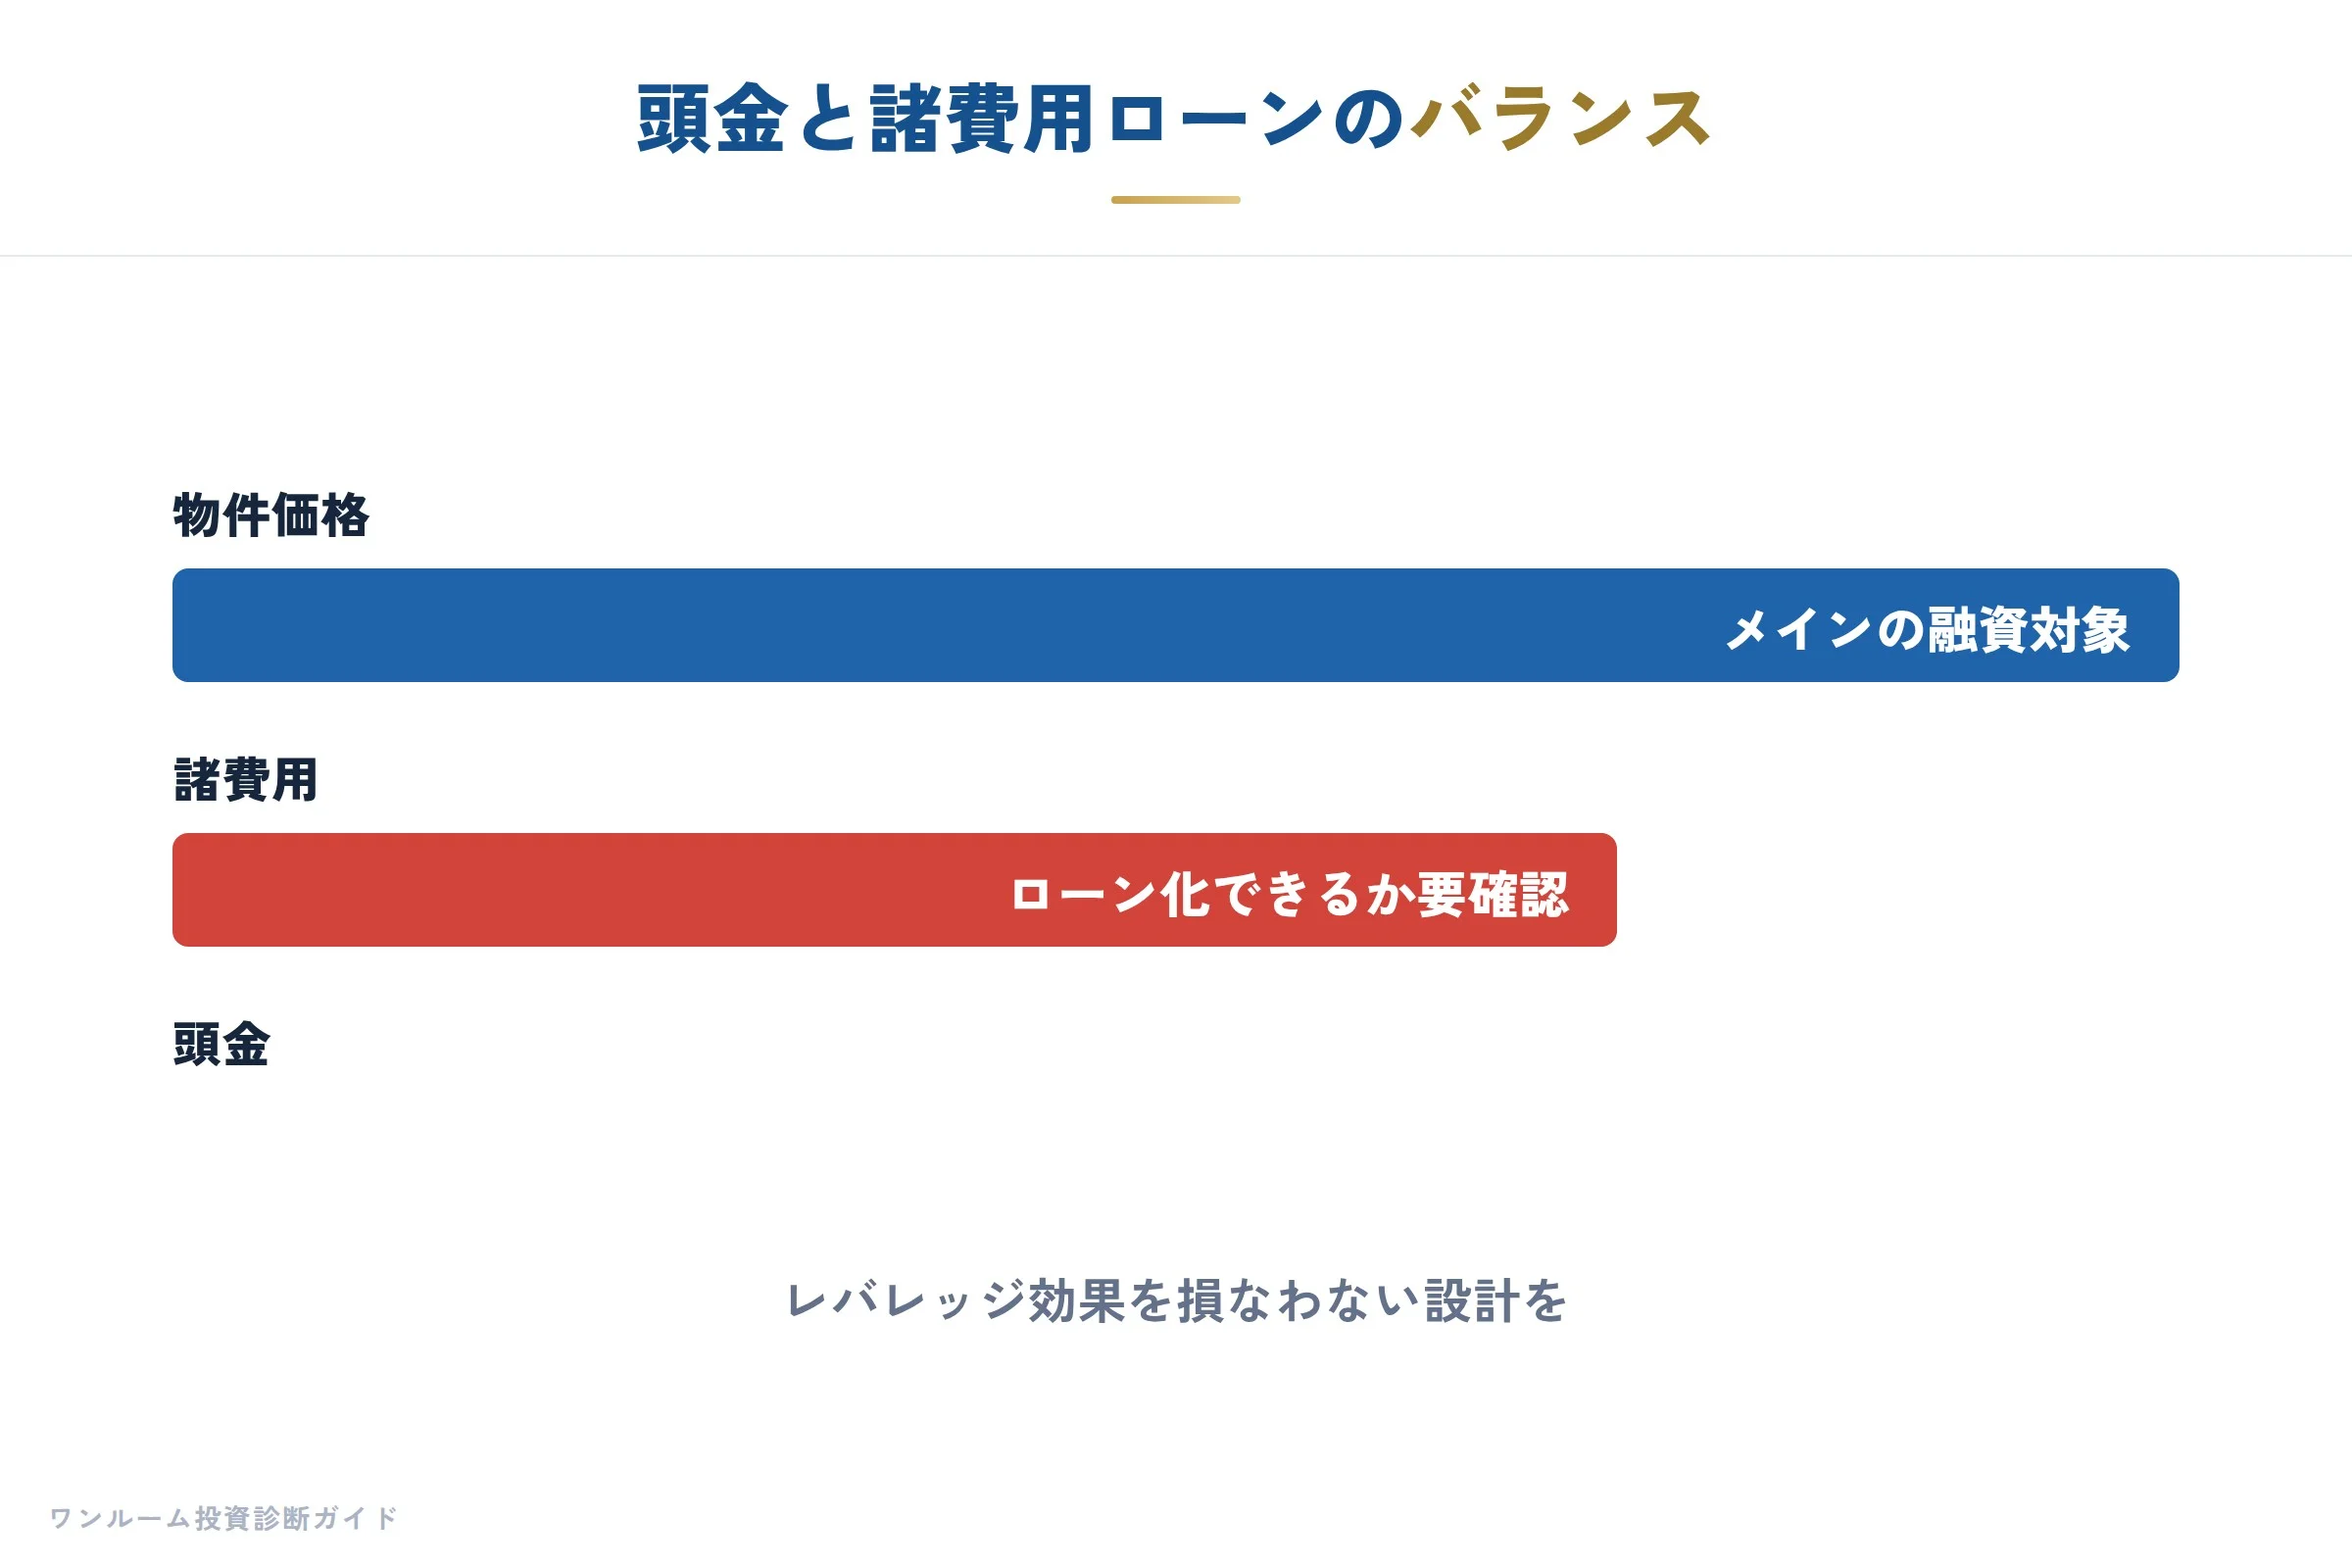
しかし、不動産投資の強みは「レバレッジを効かせる」ことにあり、自己資金を過大に投入すると、効率が落ちます。
特にワンルームマンション投資では、諸費用も含めてローンを組める金融機関が存在します。
ただし、諸費用まで借り入れると表面利回りは変わらず、実質的な負担が後に回るため、注意が必要です。
わたしの本では、物件価格と利回りのバランスがよいことがプラス収支の条件とされていますが、それと同じくらい「金融機関の条件設定が有利」であることが前提となります。
頭金0円で始められるからといって、無理な融資を組まないよう、自己資金と借入のバランスを慎重に設計してください。
融資でキャッシュフロープラスを実現する組み合わせ
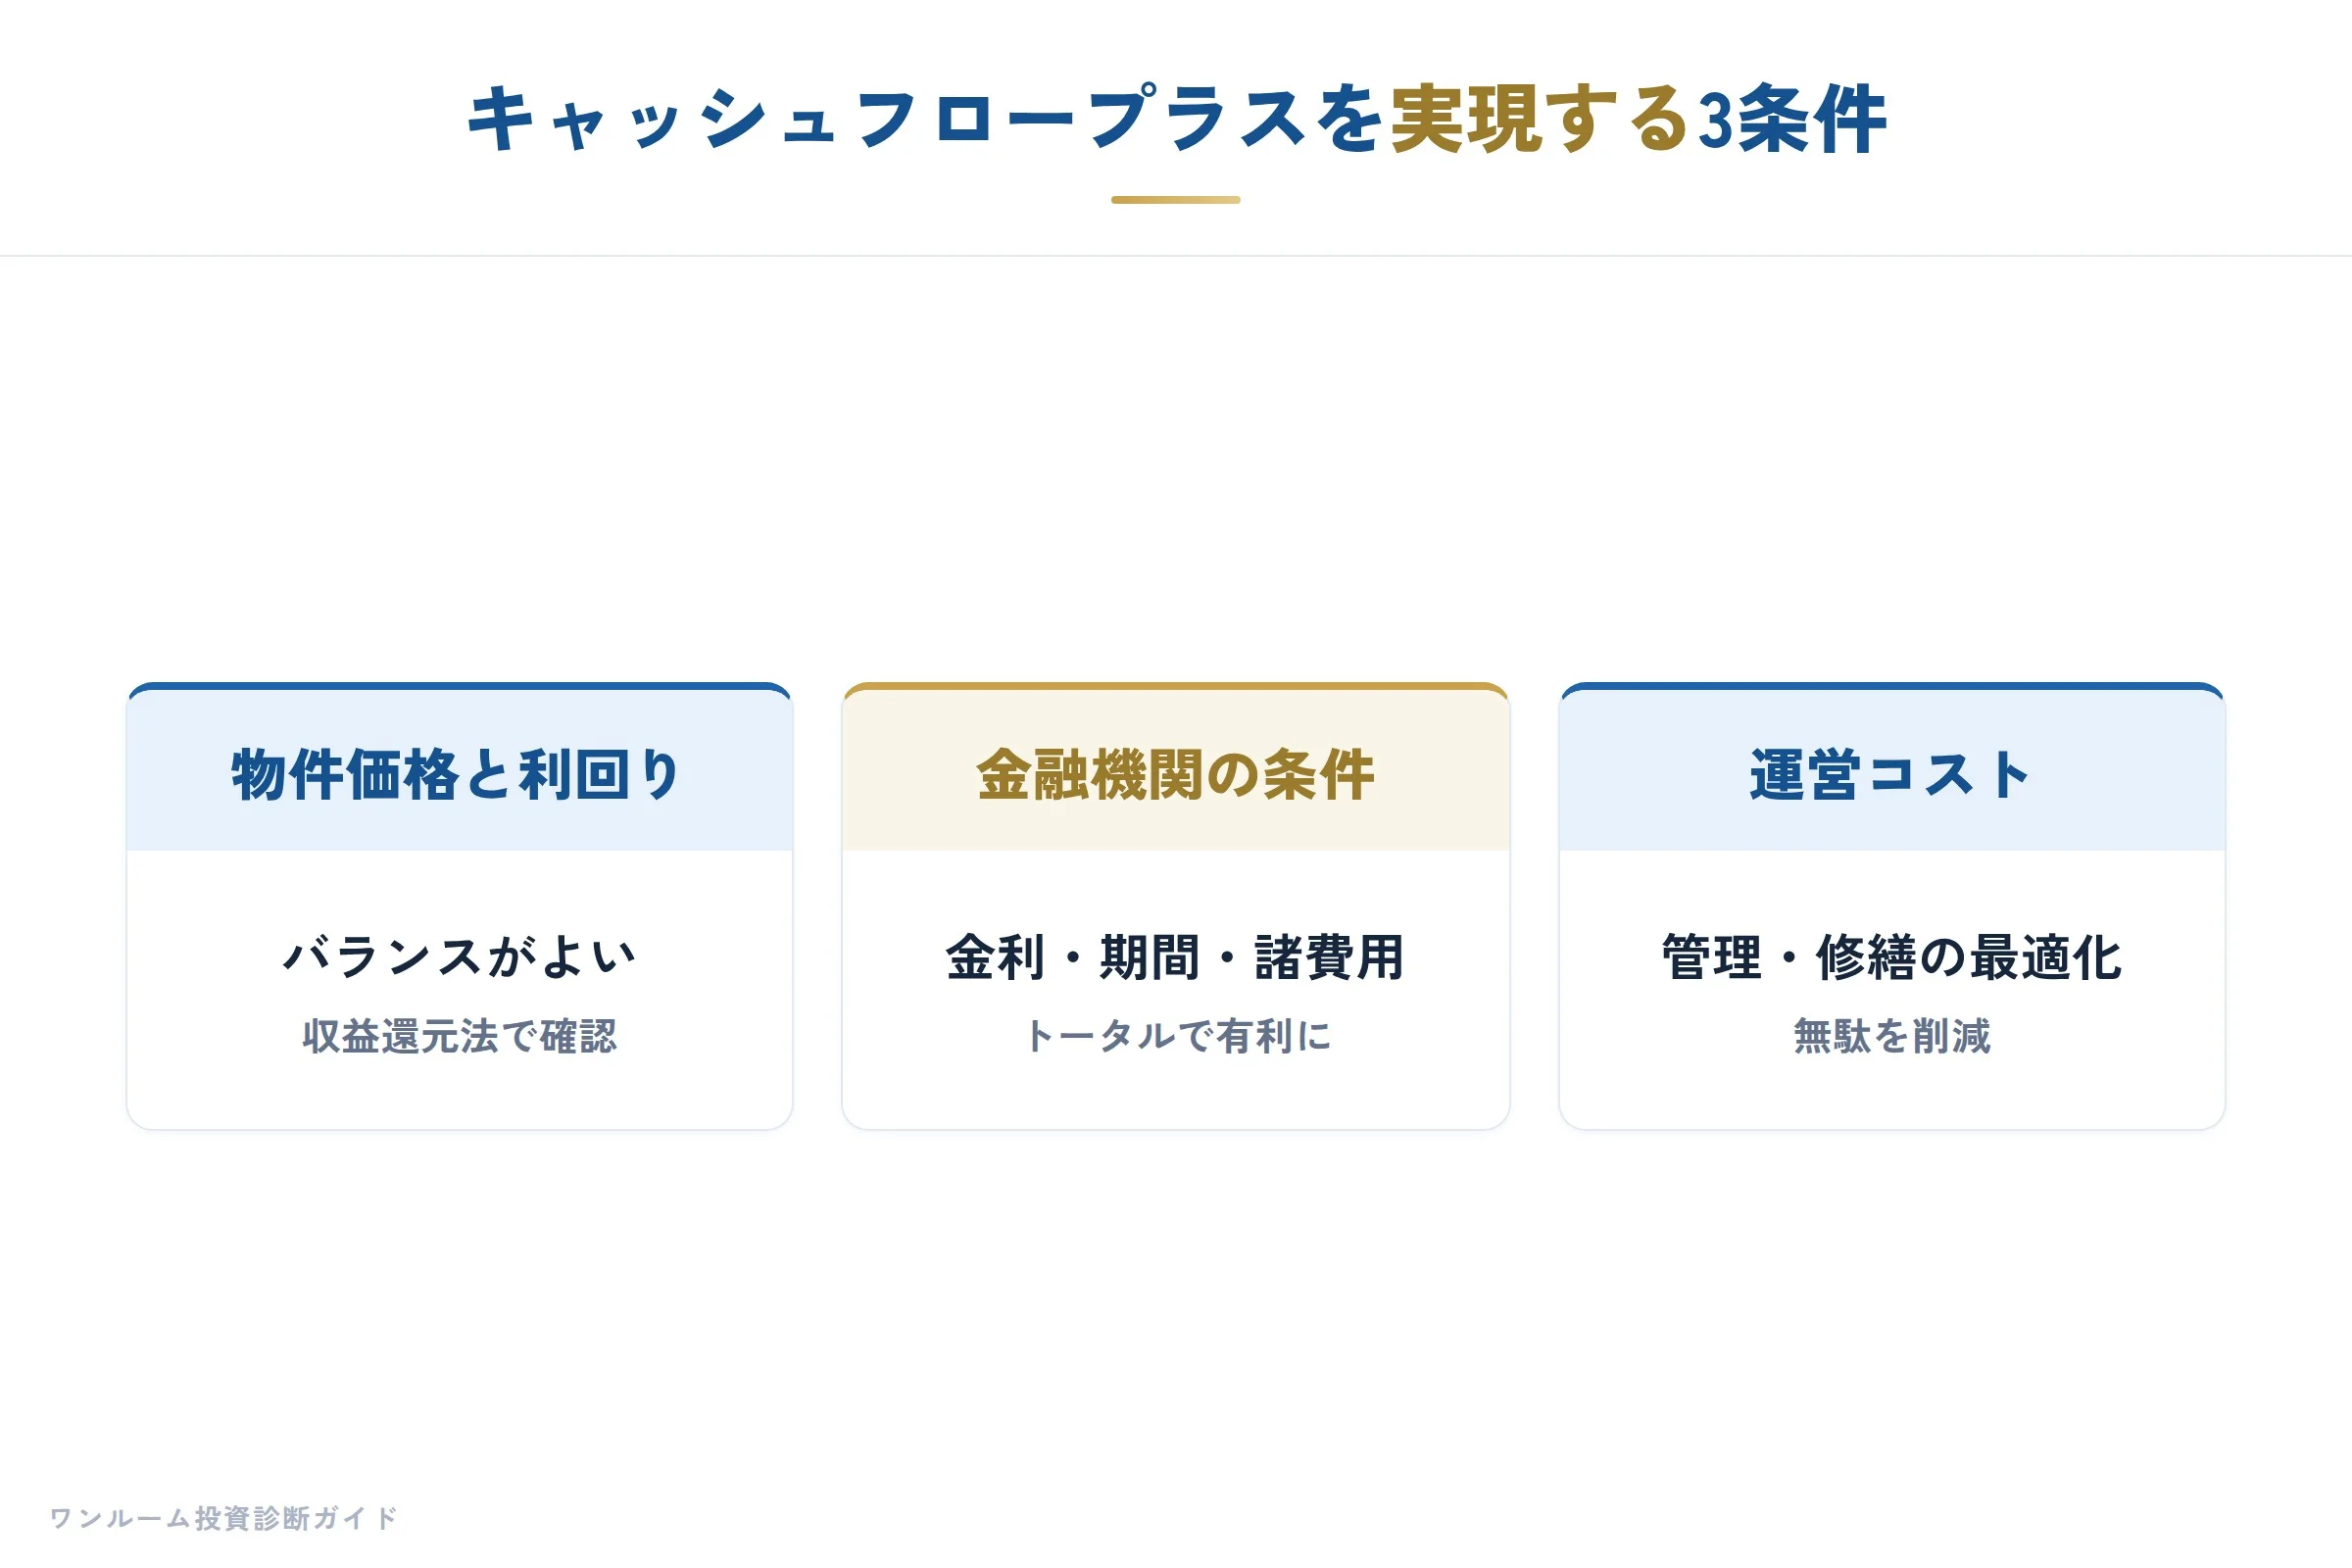
実質プラス収支を実現するには、融資条件が物件の収益性と噛み合っている必要があります。
本第7章で挙げられた3つの条件は、「物件価格と利回りのバランス」「金融機関の条件設定」「運営コストの最適化」です。
このうち、金融機関の条件は投資家がコントロールしやすい要素です。
たとえば、物件の実質利回りが4.0%で、借入金利が1.5%なら、スプレッドが2.5%確保できています。
この差がキャッシュフローの源泉となります。
ワンルームマンション投資の利回りを正しく見極める ことで、適正価格かどうかを自ら検証できるようになります。
融資を組む前に、家賃収入から管理費・修繕積立金・固定資産税・借入返済を差し引いたシミュレーションを必ず行ってください。
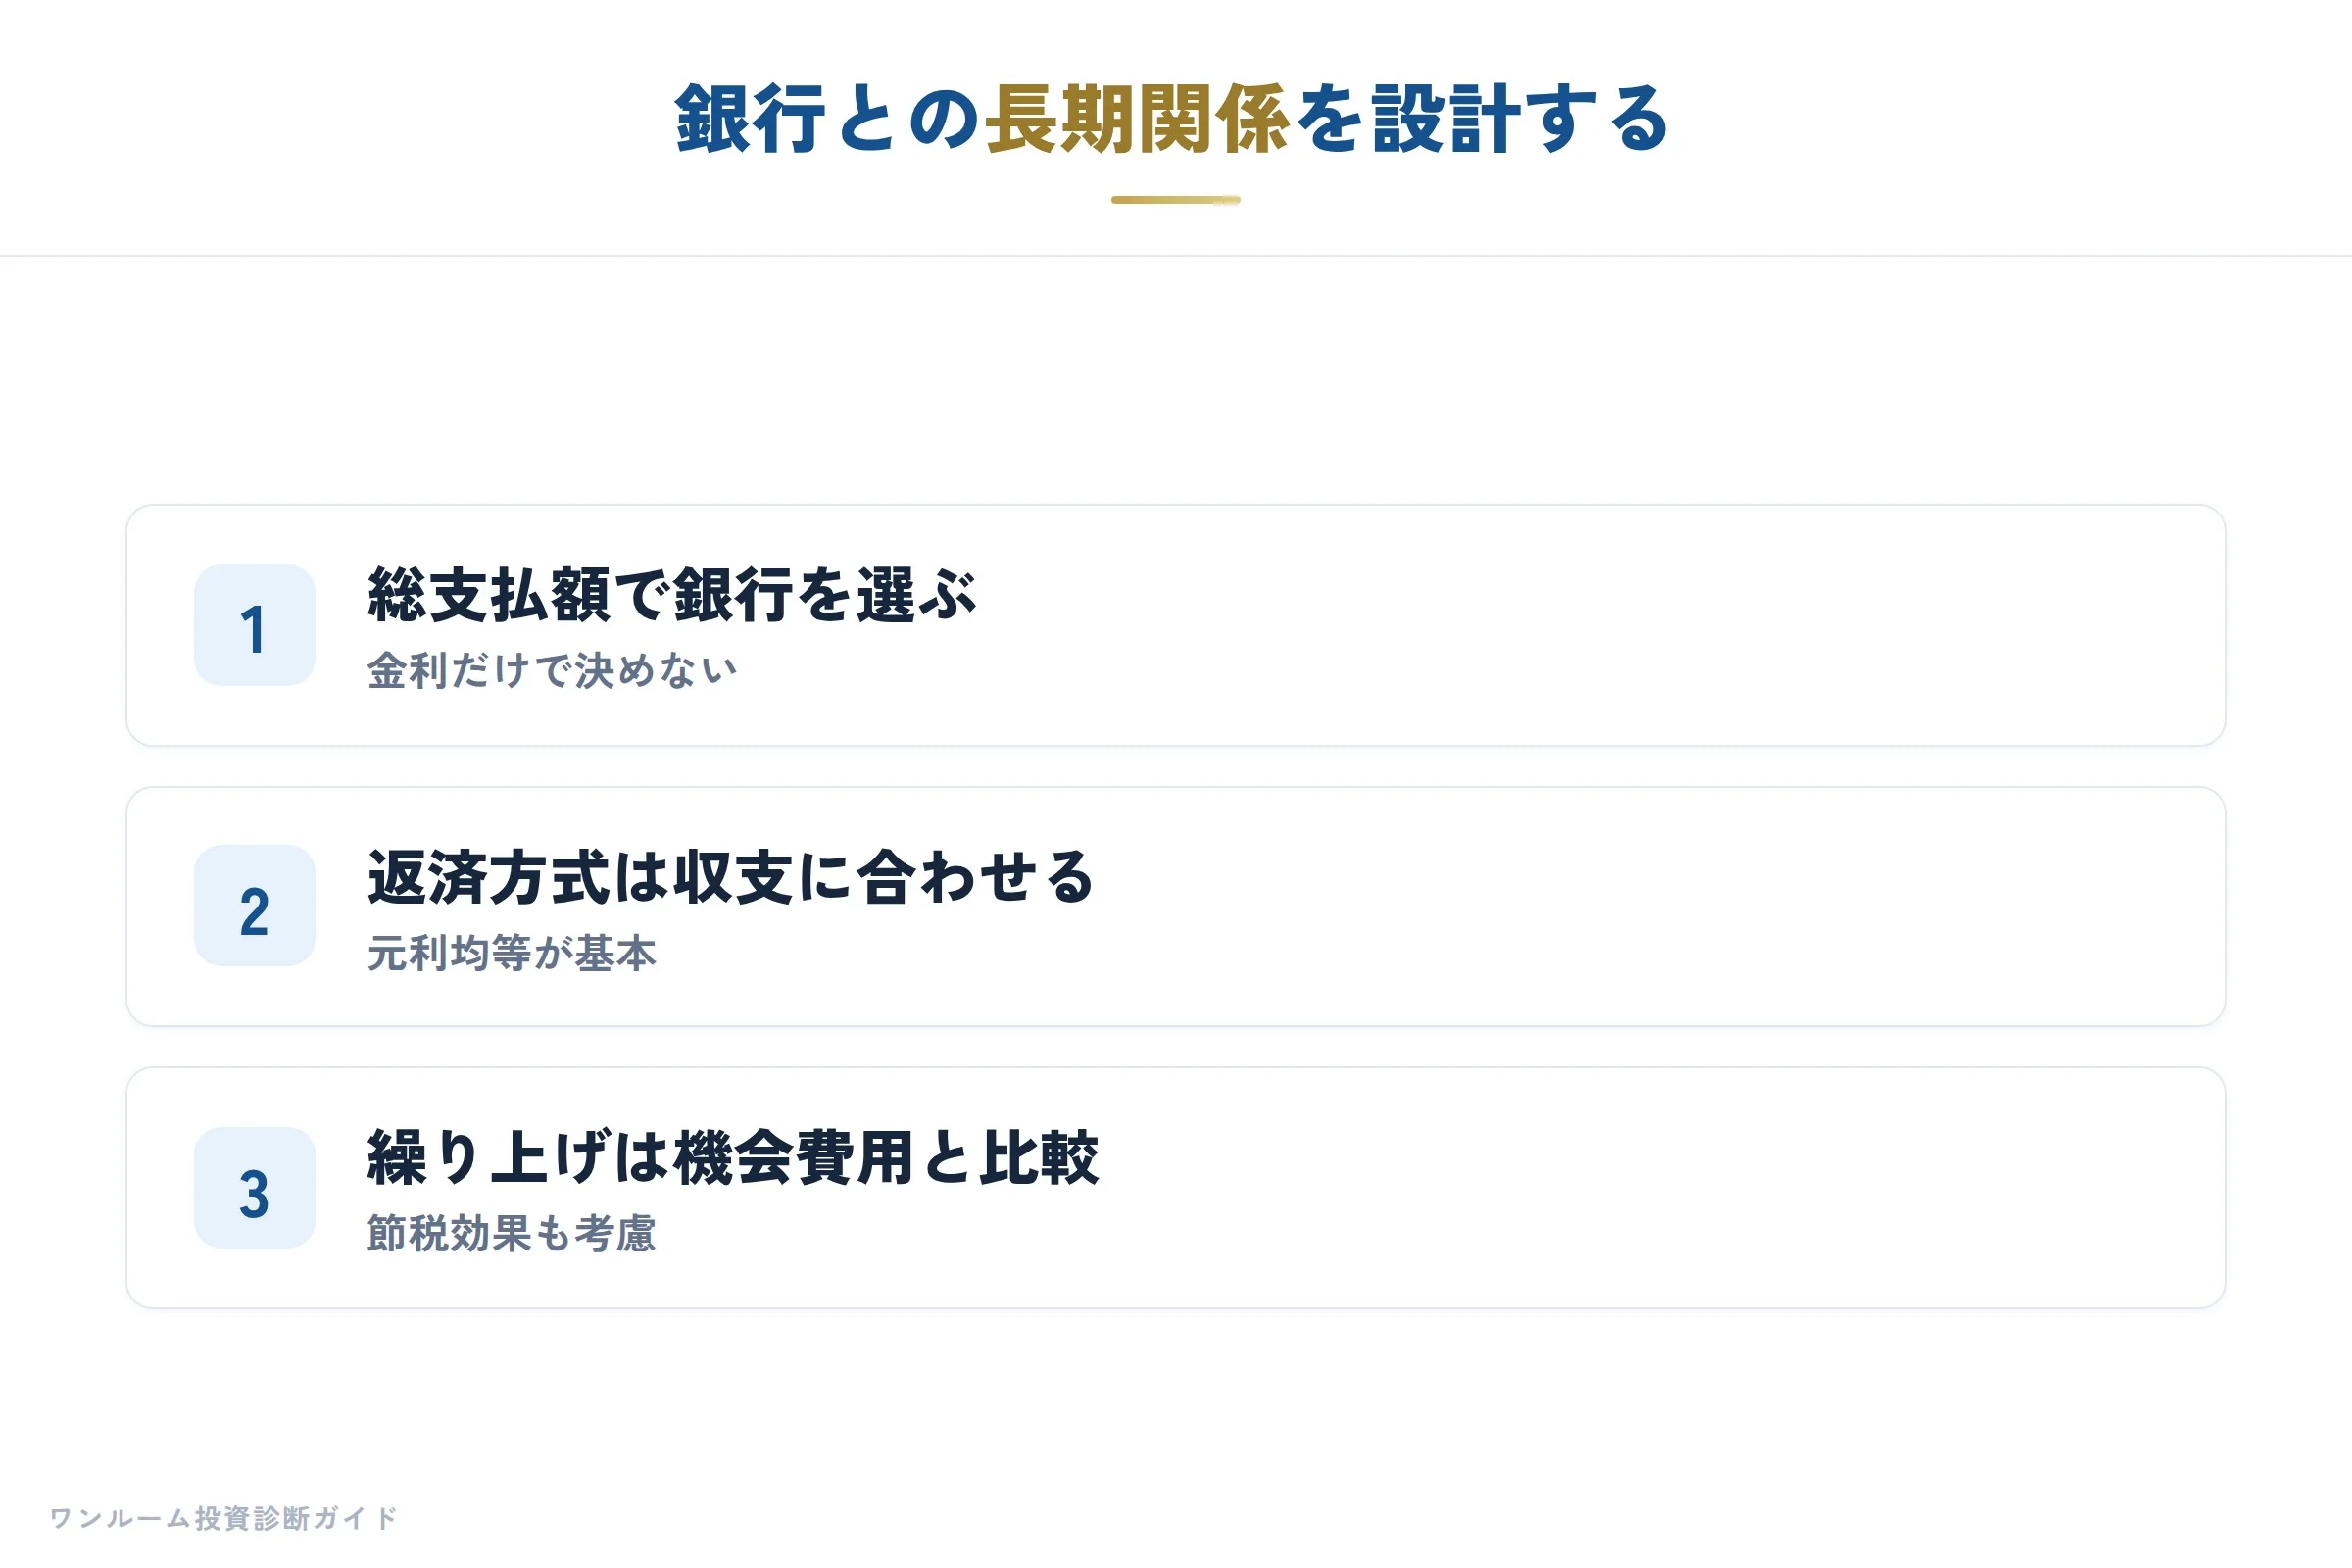
まとめ:銀行との長期関係をどう設計するか
融資は、ワンルームマンション投資の「スタート地点」であり、同時に「長期の相棒」です。
銀行選びを安易に行い、金利や期間で後悔する方を、わたしはこれまでに数多く見てきました。
物件の良し悪しだけでなく、融資条件が適正かどうかを見極める力こそが、投資家として成熟する第一歩です。
繰り上げ返済も、節税やキャッシュフロー、機会費用とのトレードオフを理解した上で行うべき意思決定です。
もし、今の融資条件や銀行の選択に迷われているなら、第三者の視点で見直す価値は大きいでしょう。
まずは無料相談から、あなたの融資設計を一緒に点検してみませんか。
※本記事は一般的な情報提供を目的としており、特定の金融商品・物件の勧誘を行うものではありません。
記事内の数値・金利・条件は一般的な目安であり、金融機関や時期によって異なります。
投資判断はご自身の責任で行い、専門家への個別相談をお勧めします。