
結論から: 為替介入や利上げを経ても円安基調が崩れない理由と、日銀の政策姿勢や米国情勢が今後の円相場に与える影響を整理する。
この記事の要点
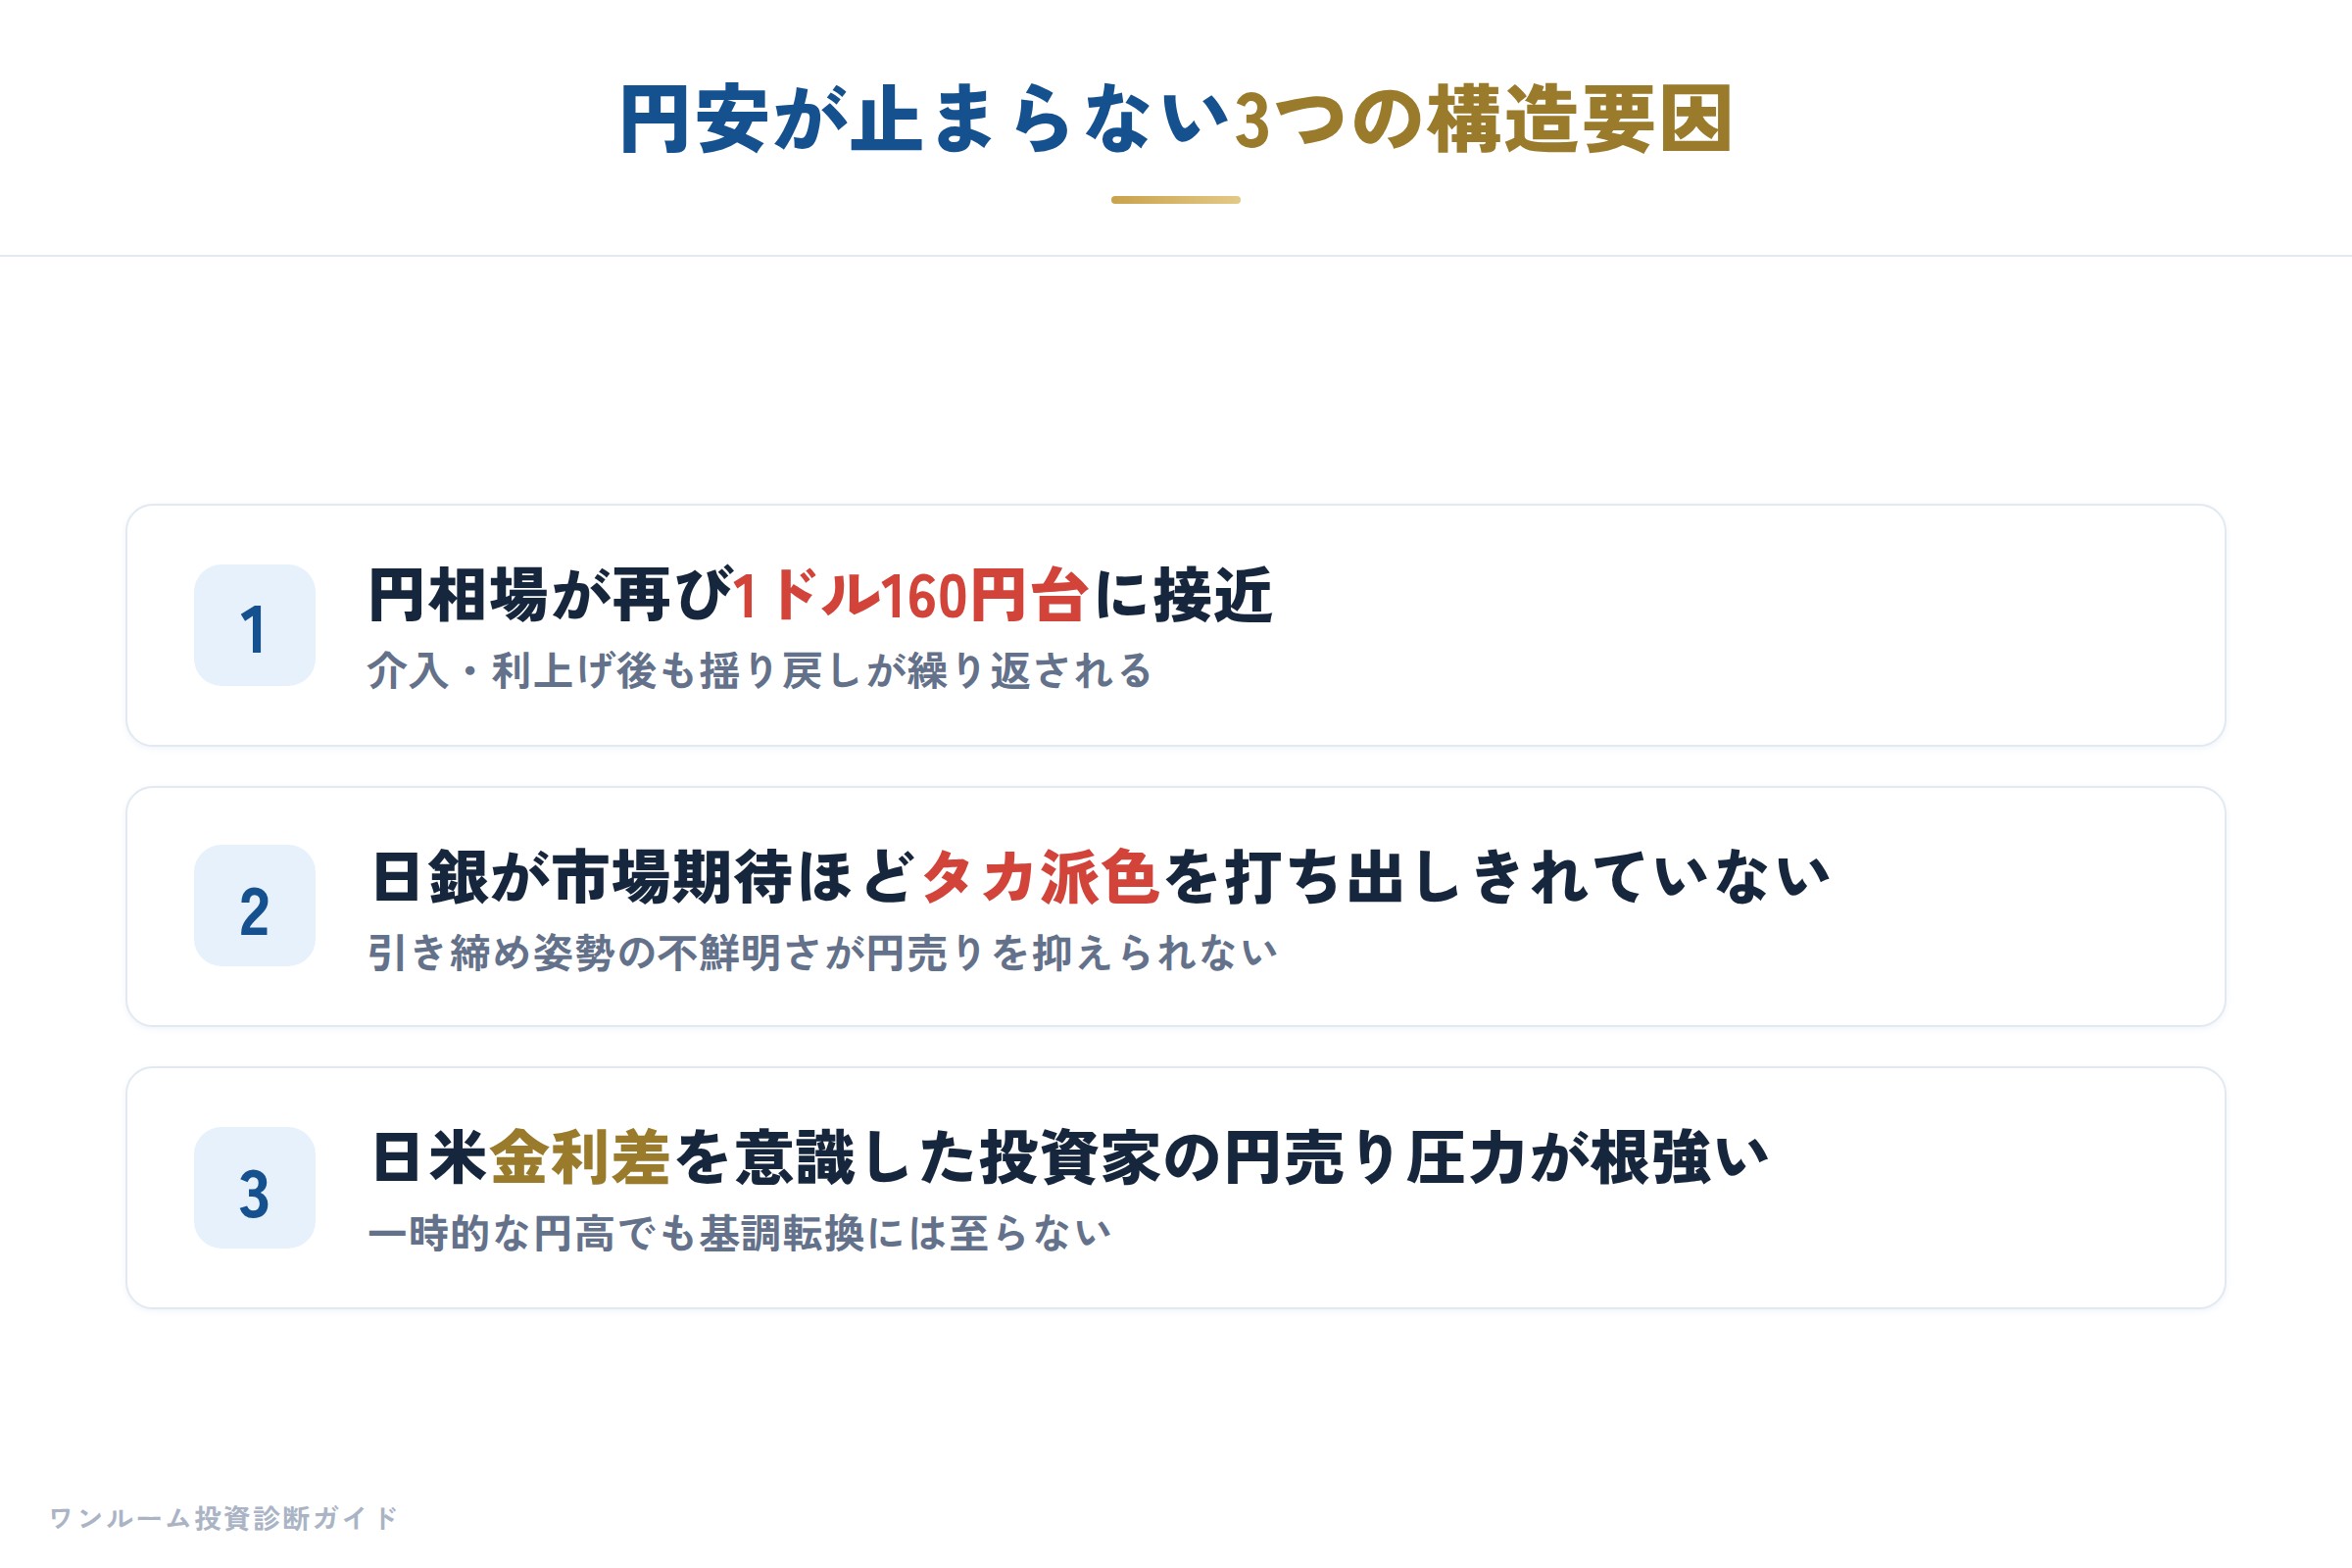
- 円相場が再び1ドル160円台に接近する展開
- 介入や利上げでも円安傾向が根本的に変わっていない構造的要因
- 日銀の金融政策が市場の期待ほど『タカ派』色を強めきれていない点
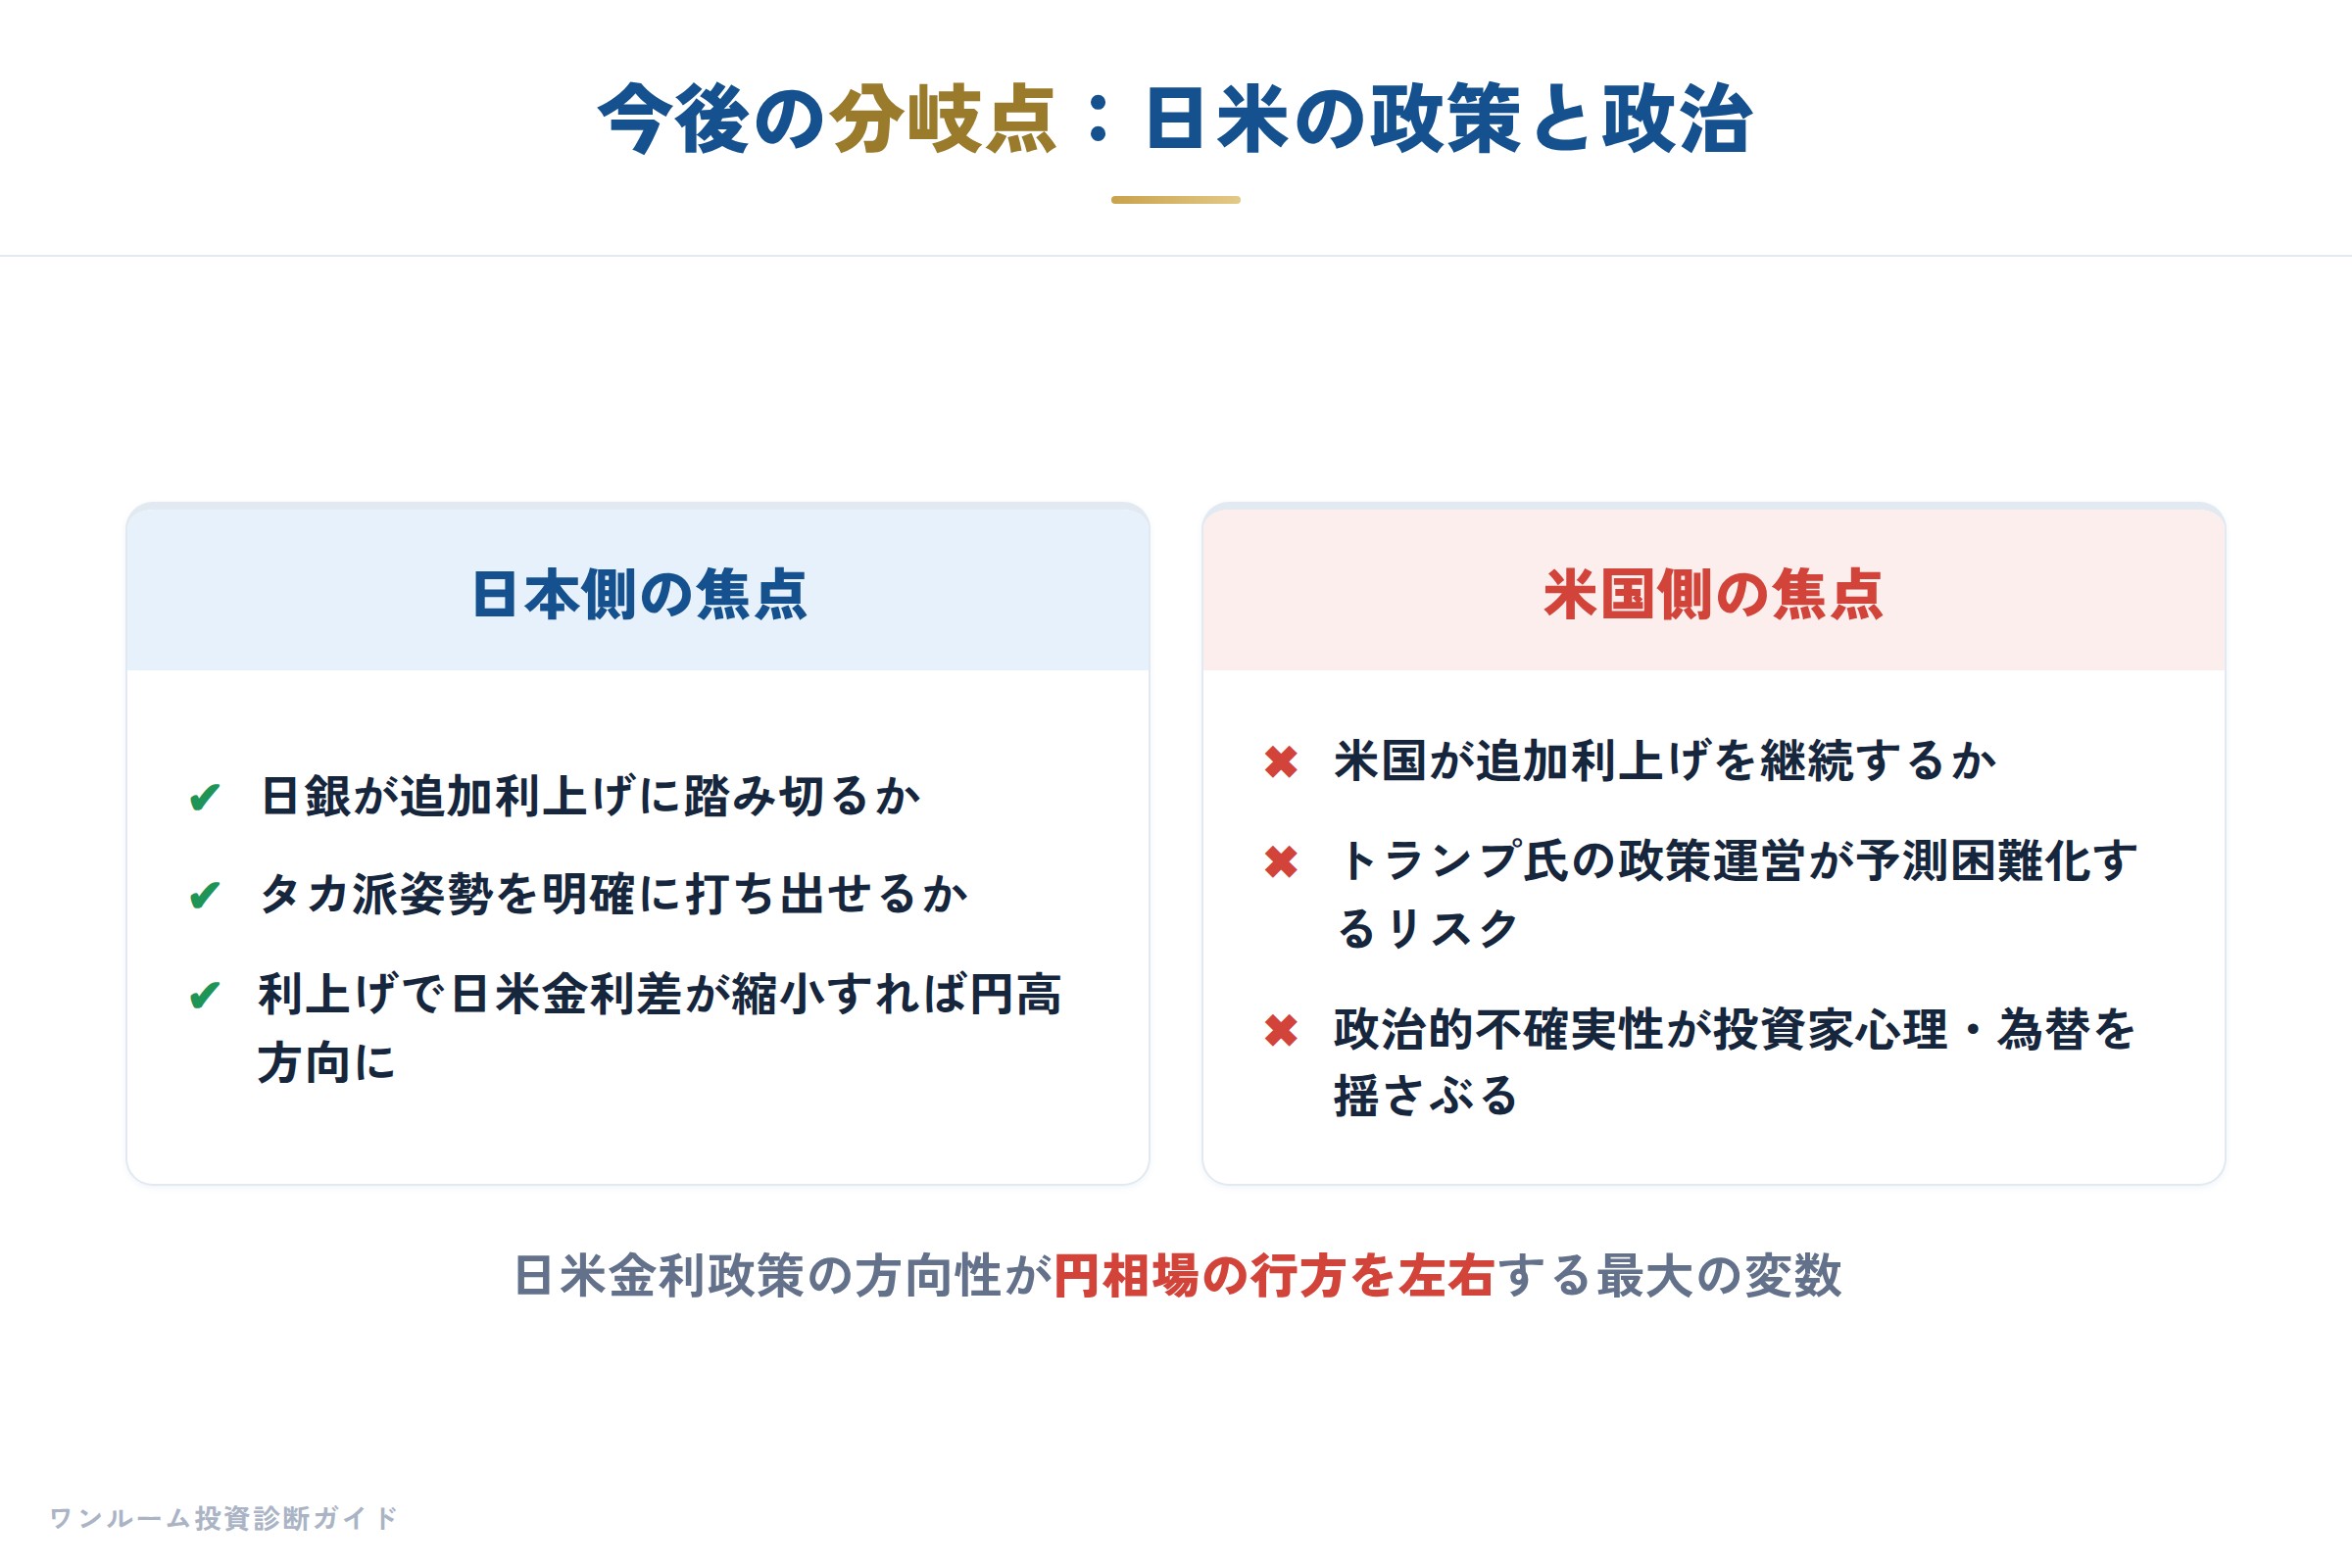
- 日米双方で追加利上げの有無が今後の焦点に
- 米中間選挙後にトランプ氏の政策運営が市場リスクとして意識される
為替市場では円安圧力が根強く、過去に実施された為替介入や利上げといった対応策を経てもなお、ドル高・円安方向への揺り戻しが繰り返されている。一時的に円高に振れる場面があっても、基調としての円安傾向は大きく変わっていないとみられる。
その背景には日銀の金融政策運営が関係していると指摘される。市場が期待していたほど明確に引き締め姿勢(タカ派色)を打ち出しきれておらず、金利差を意識した投資家の円売りを抑えきれていない状況がうかがえる。
今後の為替動向を占ううえでは、日本と米国それぞれにおける追加の利上げの有無が重要な分岐点となる。両国の金融政策の方向性次第で、日米金利差の縮小・拡大が為替相場に直接影響を及ぼすことになる。
加えて、米国では中間選挙後の政治情勢も市場の注目材料となっている。トランプ氏の政策運営が予測しづらさを増す可能性があり、こうした政治的な不確実性が投資家心理や為替市場の変動要因として意識されている。
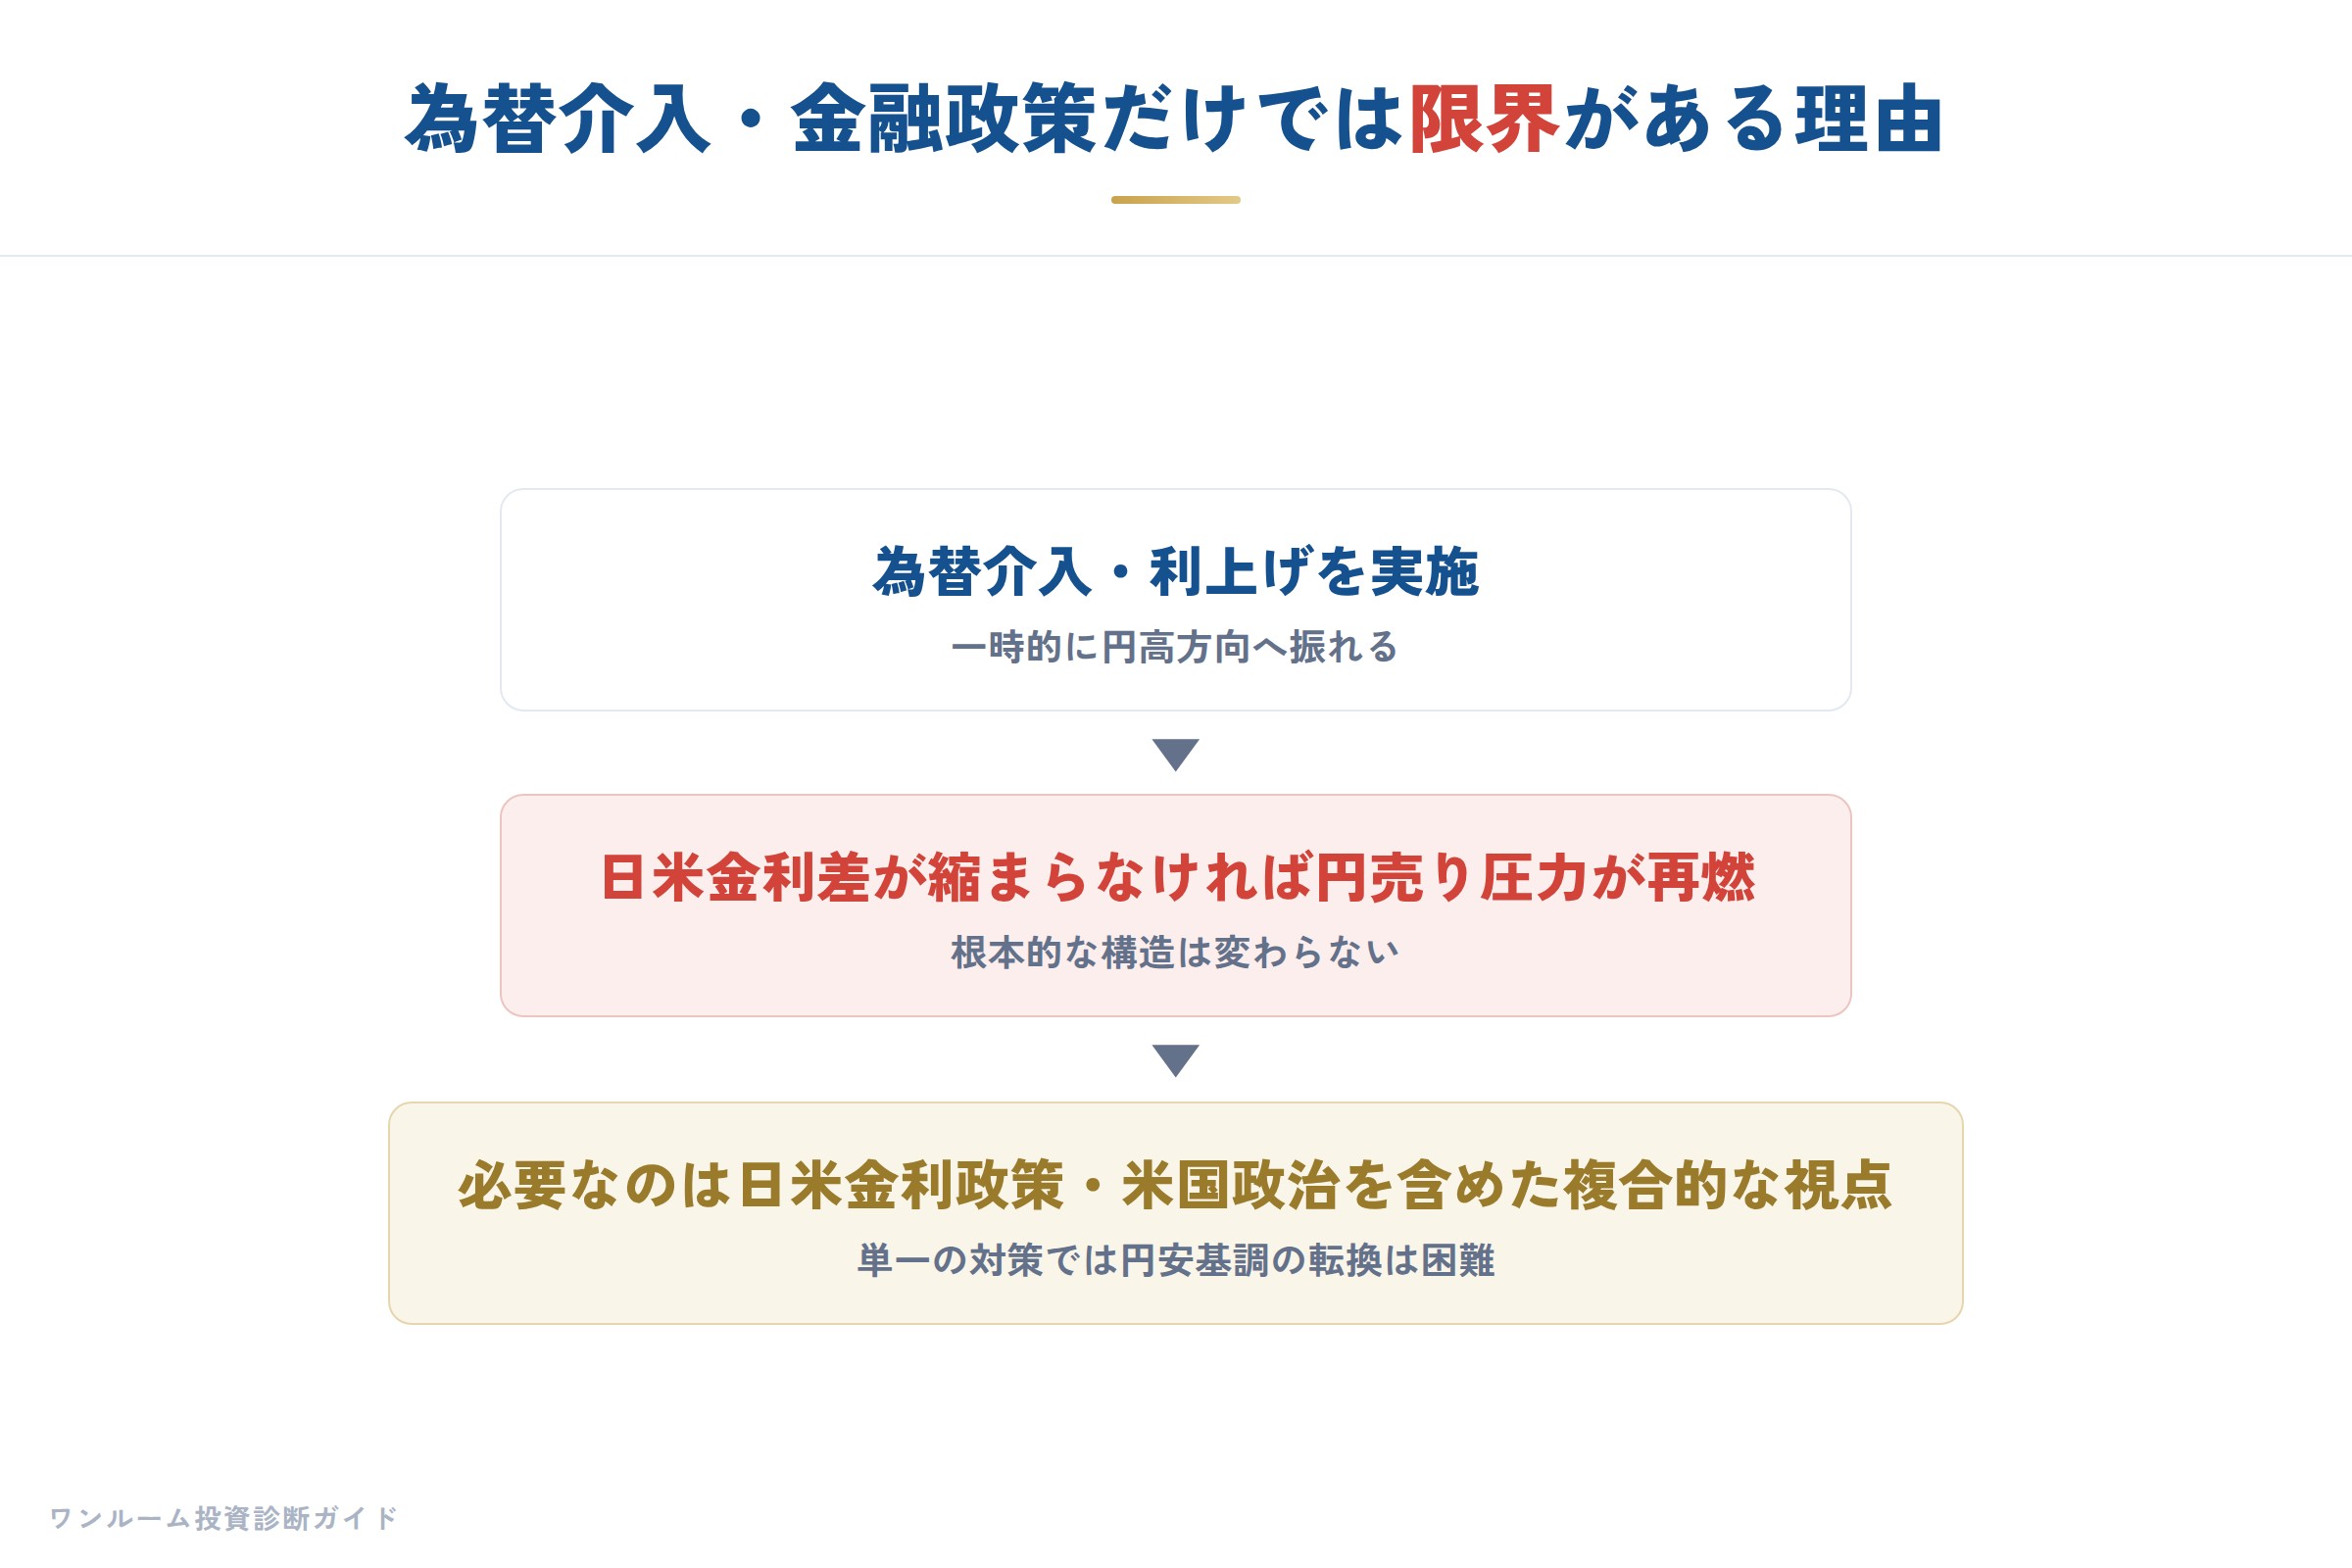
全体として、為替介入や金融政策の調整だけでは円安基調を根本的に転換させることは難しく、日米の金利政策や米国内の政治動向を含めた複合的な要因を注視する必要がある局面が続いている。
本記事は 東洋経済オンライン の報道をもとに、当社編集部が独自に要約・再構成したものです(原文の転載ではありません)。詳細・正確な情報は出典の原文をご確認ください。
出典:東洋経済オンライン「為替介入でも利上げでも円安回帰の傾向が変わらぬ理由/日銀が“タカ派”になりきれなかった影響度/日米追加利上げの焦点/中間選挙後のトランプ暴走リスク」(https://toyokeizai.net/articles/-/959895?utm_source=rss&utm_medium=http&utm_campaign=link_back)2026年10月アクセス
