「不動産の赤字は、給与と相殺できますよ」。ワンルーム投資の説明でよく聞く言葉です。これを損益通算といいます。
ただし、赤字の全部が給与と相殺できるわけではありません。販売資料のシミュレーションでも抜けやすい決まりがあります。この記事では、損益通算の仕組みと、その決まりを数字で確かめます。
私たち「みんなのワンルーム投資」は、ワンルーム投資の相談サービスを運営しています。代表のこうのすけは宅地建物取引士・ファイナンシャルプランナーで、税理士ではありません。この記事は仕組みの解説です。あなた個人の申告や判断は、必ず税理士にご相談ください。
損益通算とは
所得税では、所得を10種類に分けて計算します。そのうち、不動産所得・事業所得・山林所得・譲渡所得の4つで赤字が出たときは、他の所得と合算して全体の所得を小さくできます。これが損益通算です。
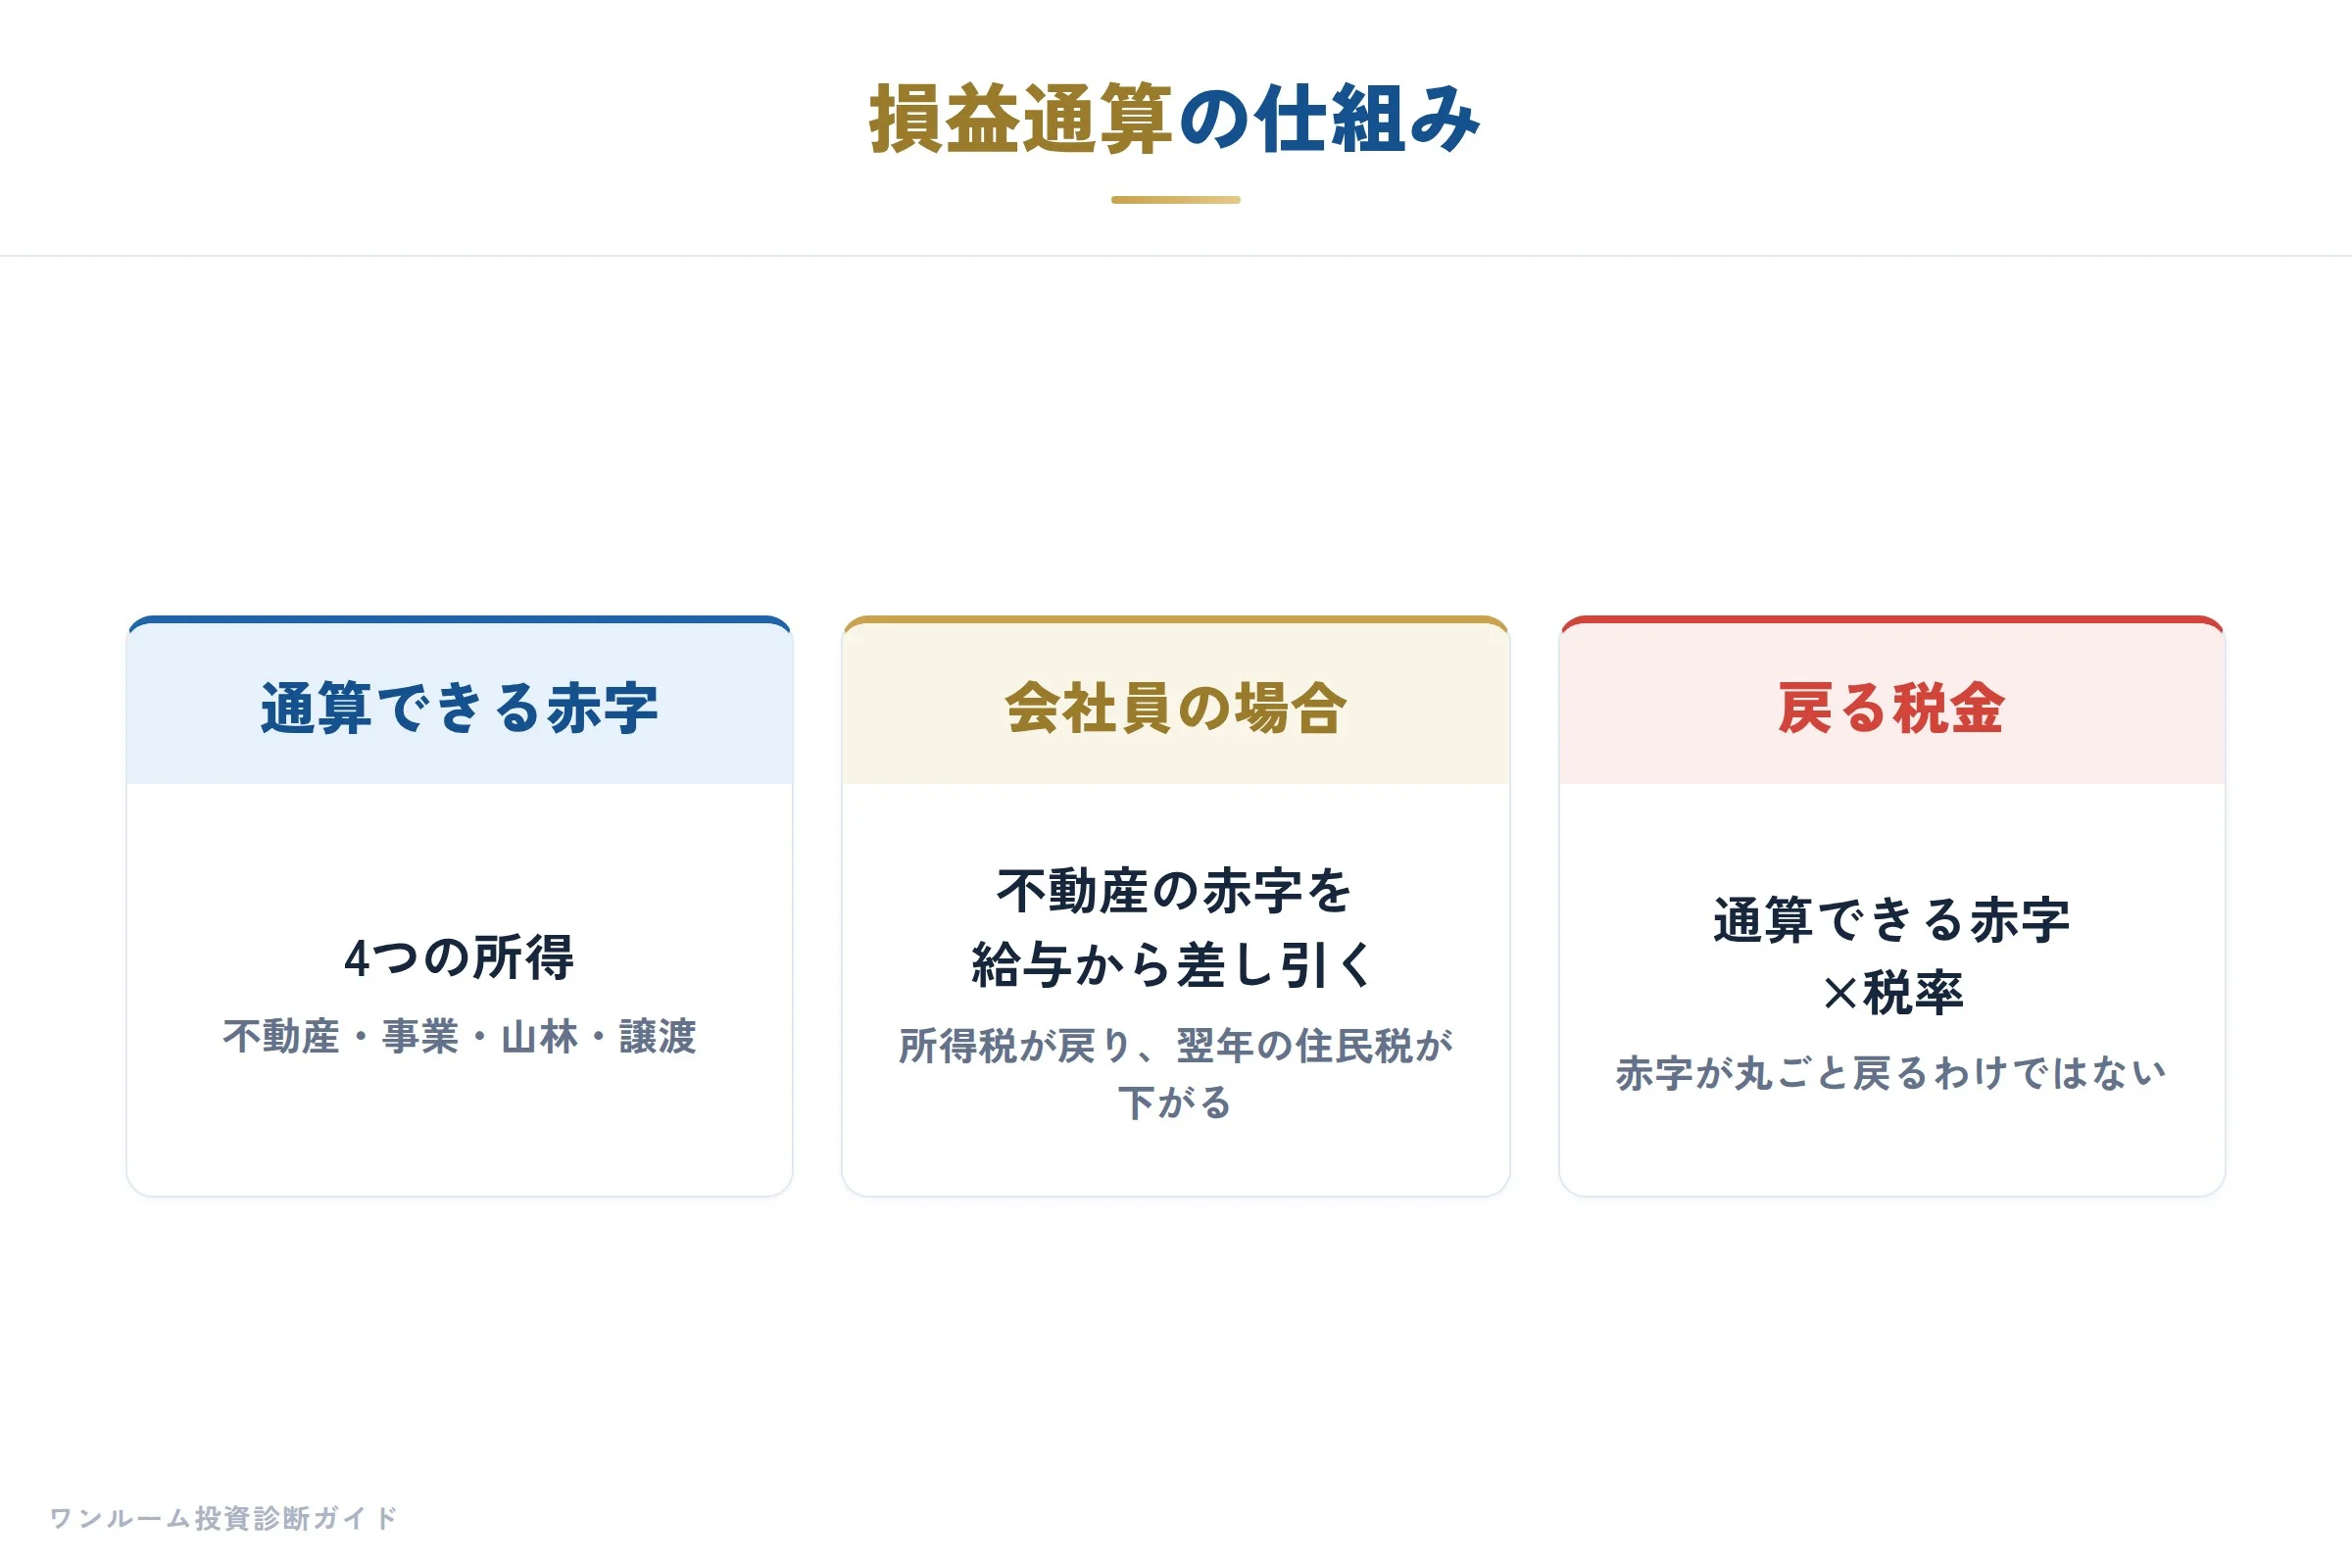
会社員がワンルームを貸すと、給与所得のほかに不動産所得ができます。
- 不動産所得 = 家賃収入 - 経費(管理費・修繕積立金・管理手数料・固定資産税・保険・ローンの利息・減価償却など)
- 不動産所得が赤字 → 給与所得から差し引く → 課税される所得が小さくなる → 所得税が戻り、翌年の住民税が下がる
戻る税金は「損益通算できる赤字×税率」です。仕組みの全体は不動産投資でなぜ節税になる?で解説しています。
損益通算できない赤字:土地を買うための借入の利息
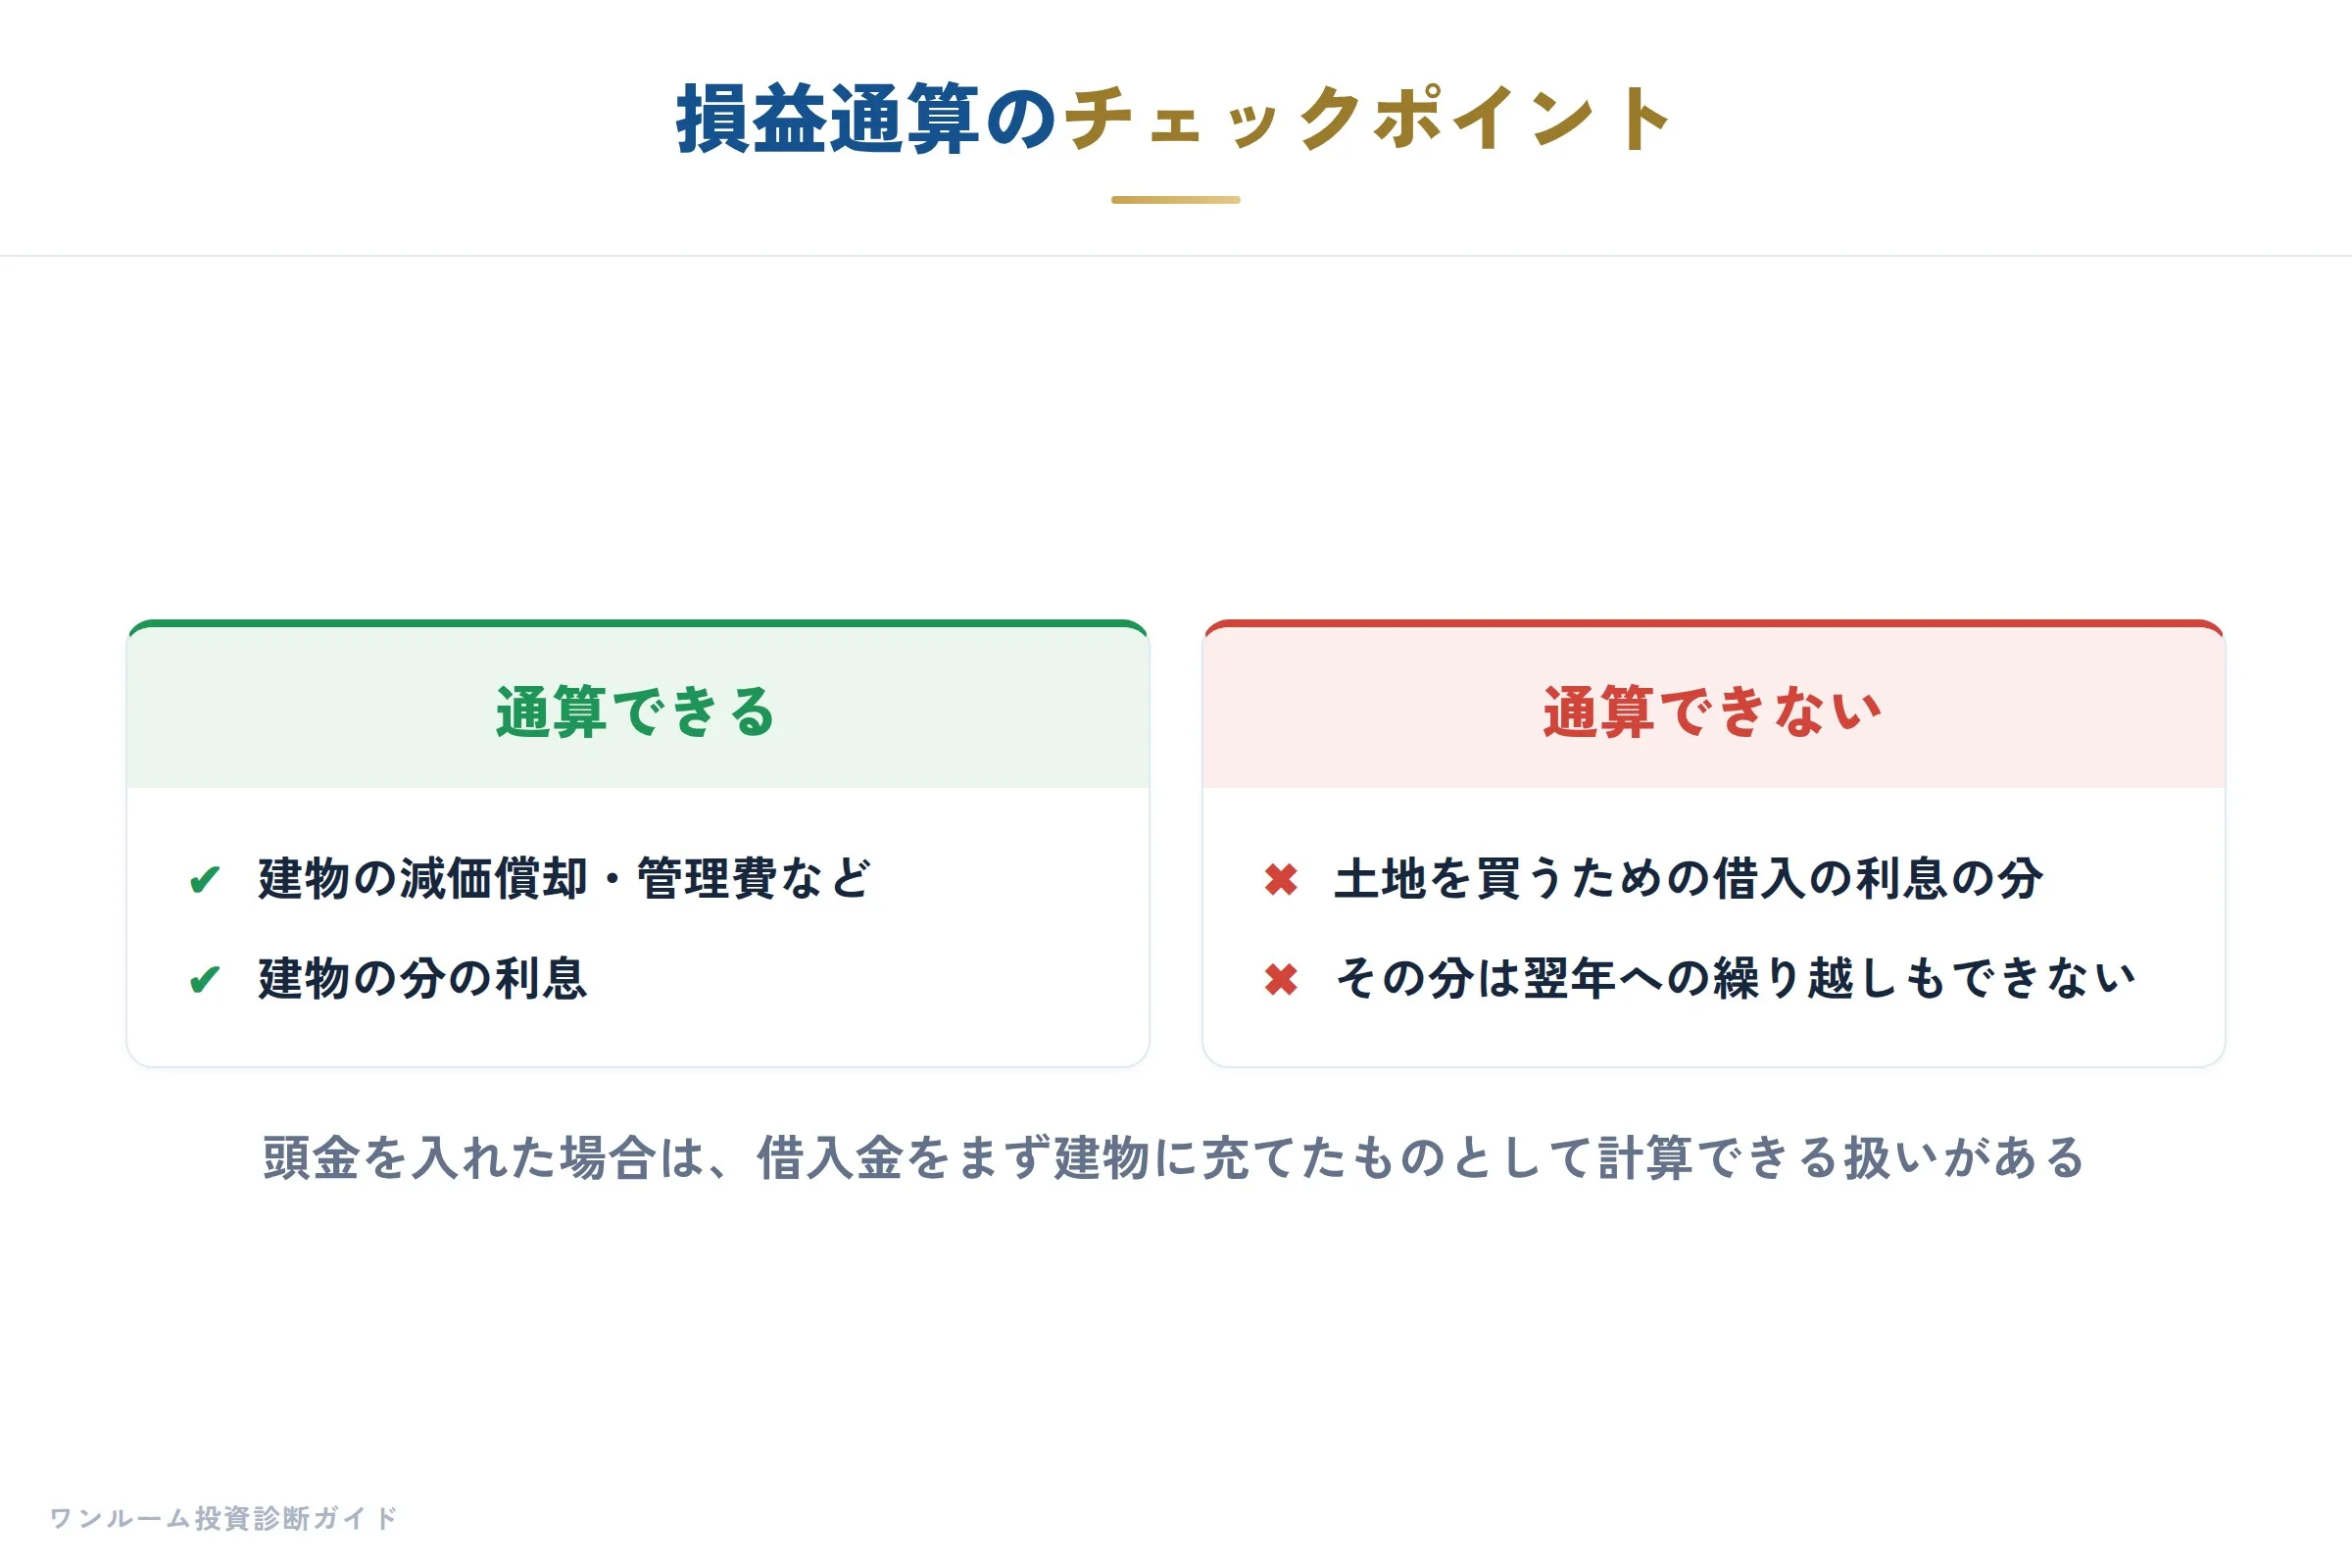
不動産所得の赤字のうち、土地を買うために借りたお金の利息にあたる部分は、給与と損益通算できません(租税特別措置法41条の4)。
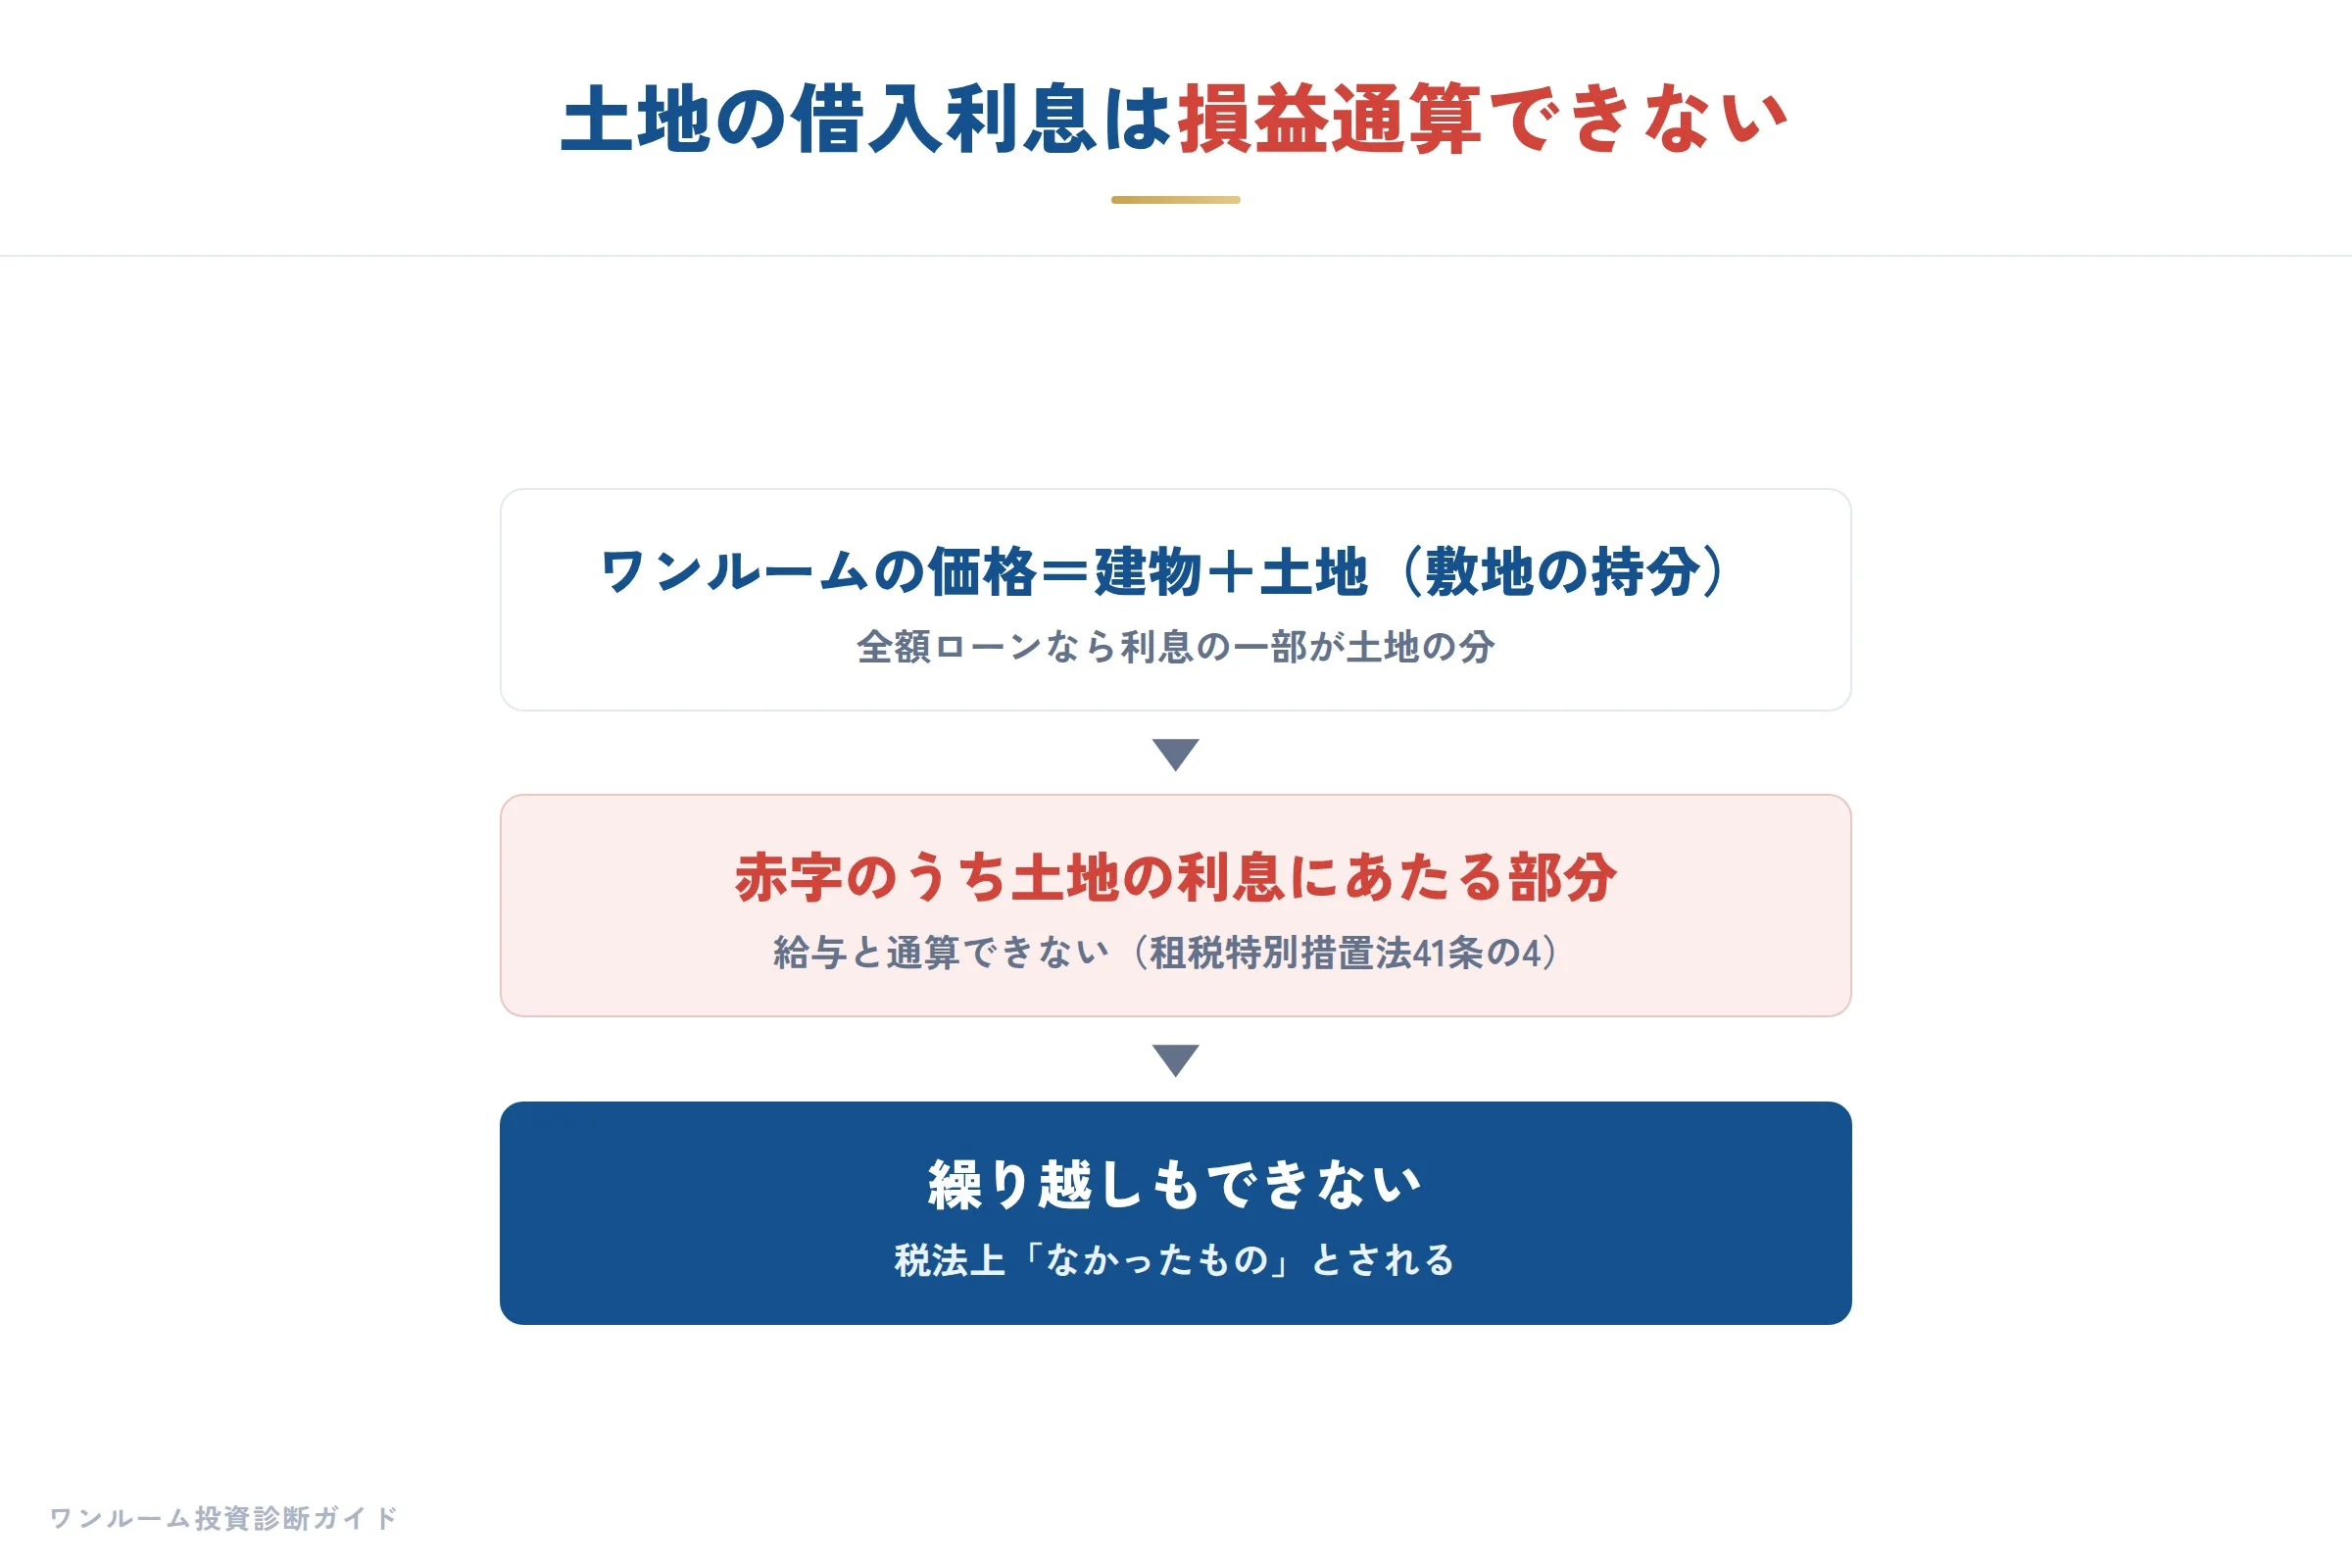
ワンルームマンションの価格には、建物の値段と土地(敷地の持分)の値段が含まれています。全額をローンで買った場合、利息のうち土地の割合にあたる部分が「土地を買うための借入の利息」になります。
計算のしかた
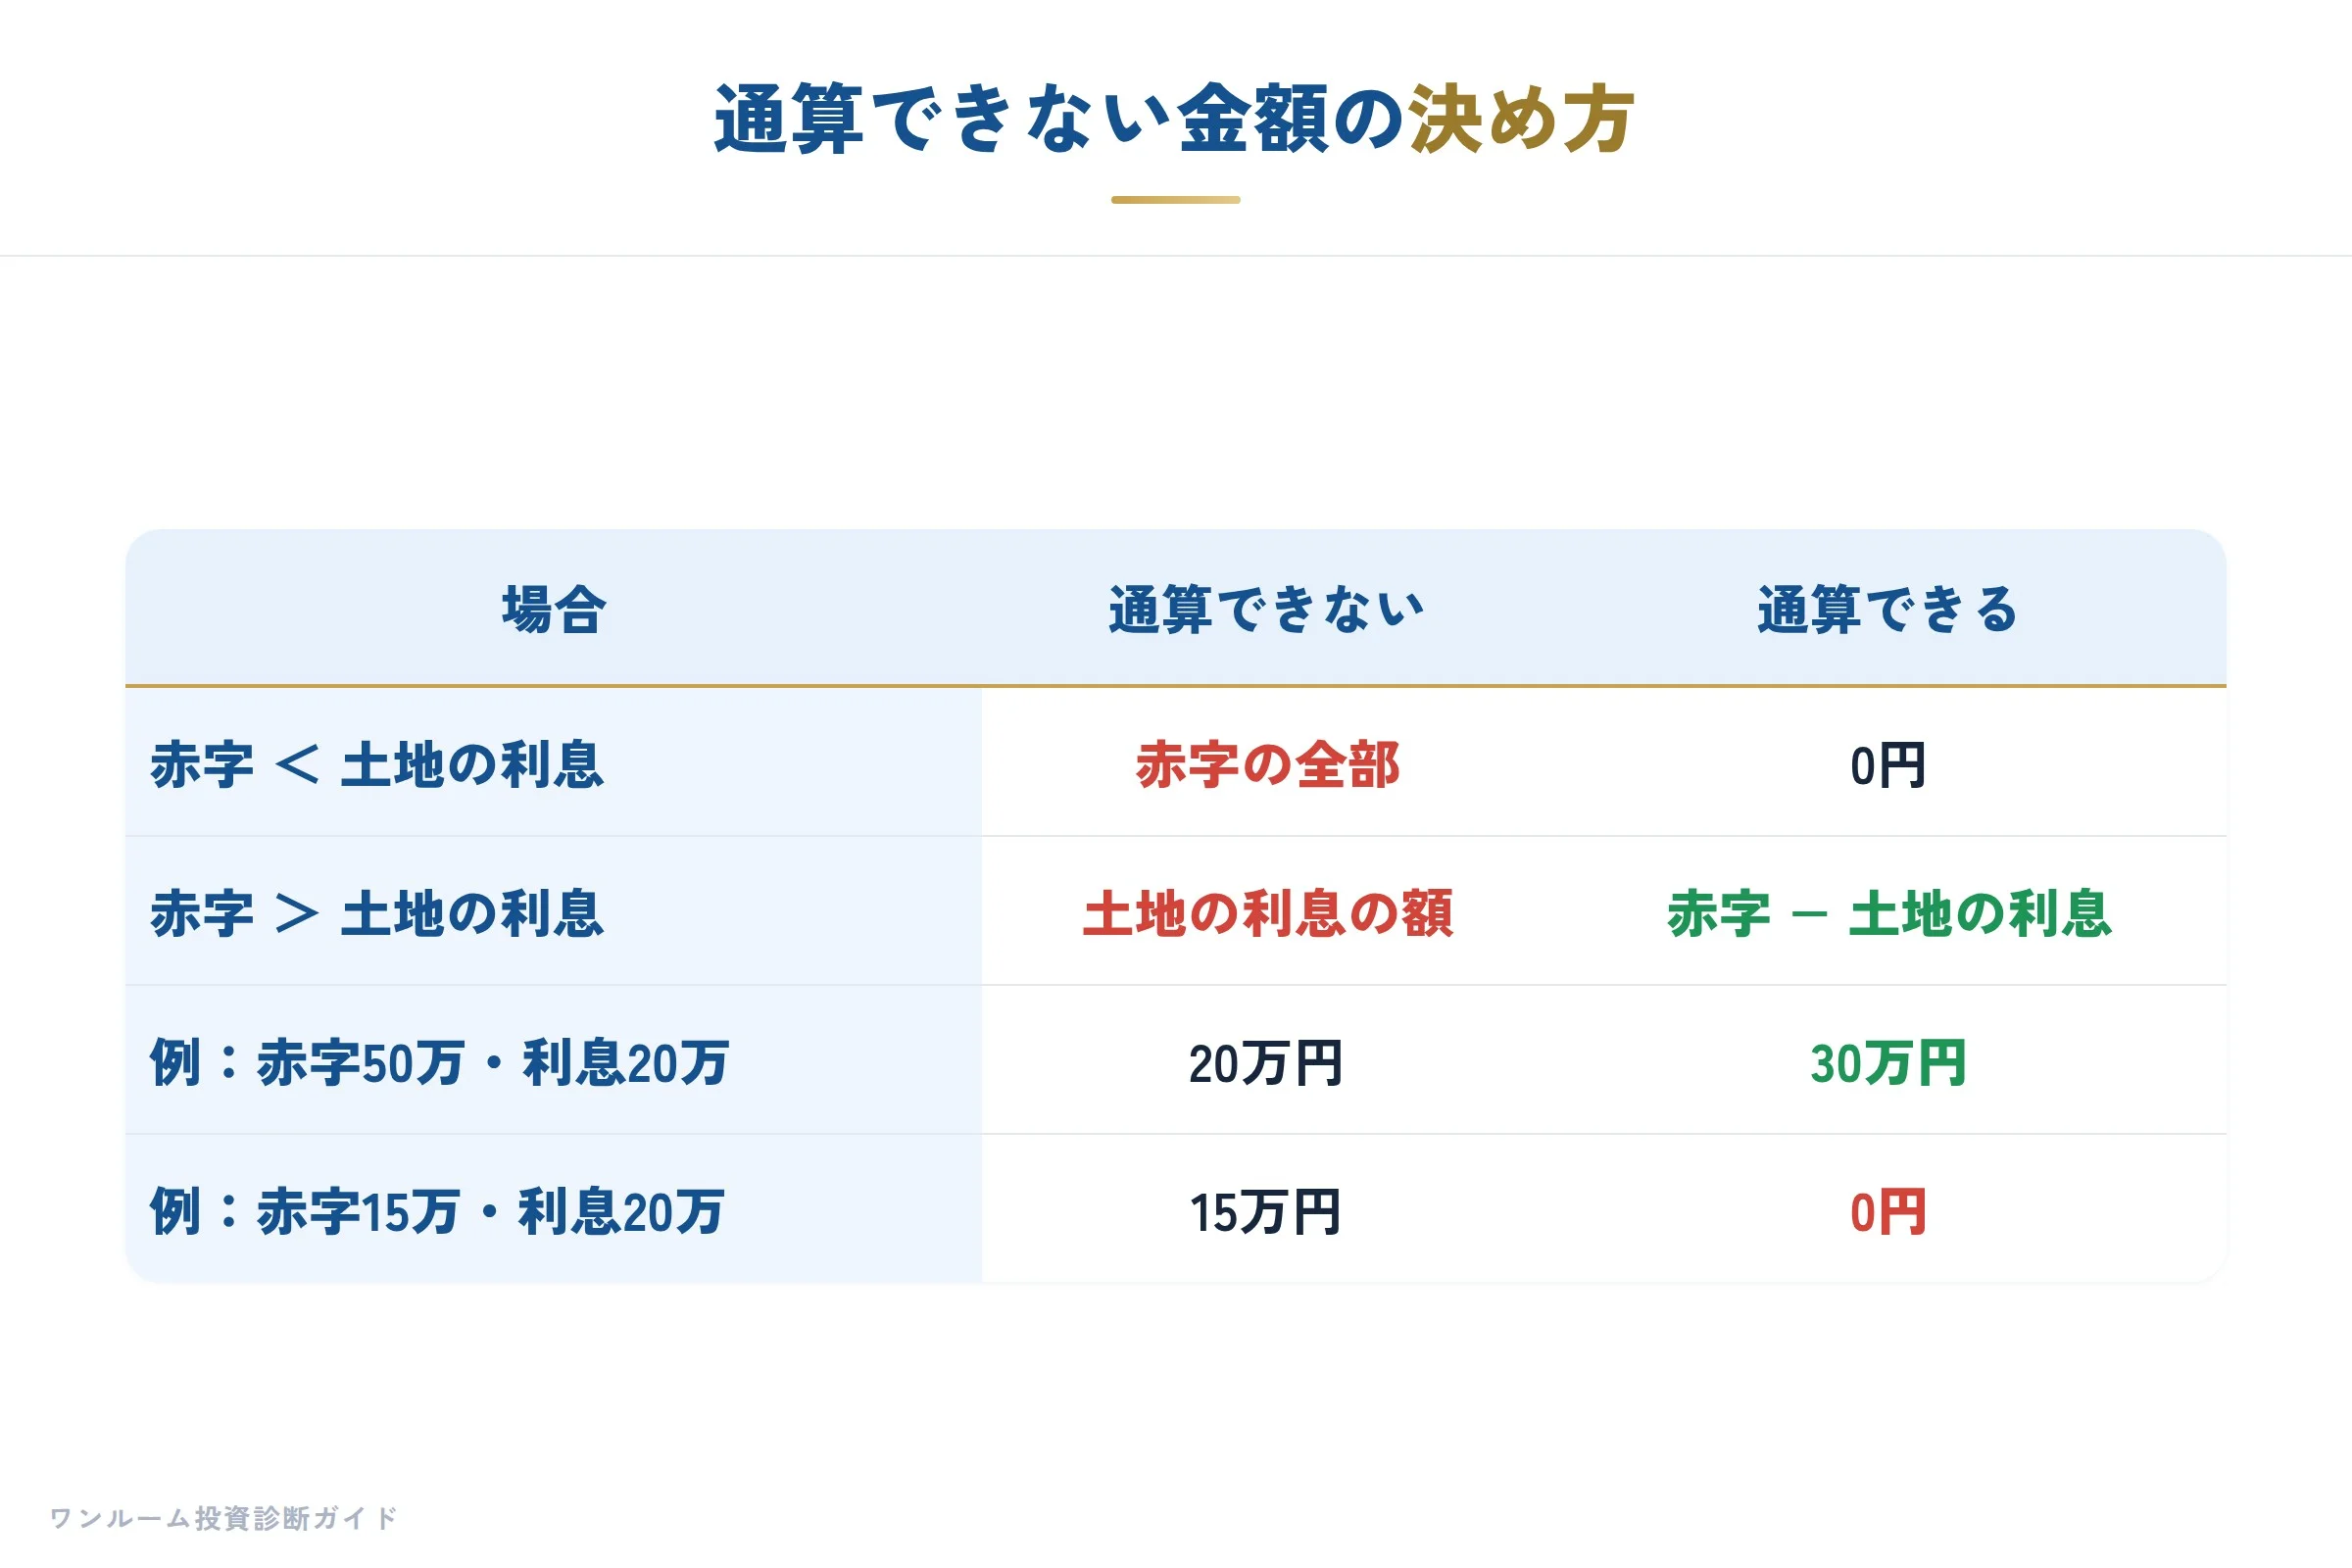
| 場合 | 通算できない金額 | 通算できる金額 |
|---|---|---|
| 赤字が土地の利息より小さい | 赤字の全部 | 0円 |
| 赤字が土地の利息より大きい | 土地の利息の金額 | 赤字 - 土地の利息 |
たとえば赤字が50万円で、土地の利息が20万円なら、通算できるのは30万円です。赤字が15万円で土地の利息が20万円なら、通算できる赤字は0円です。
数字で確かめる:赤字なのに税金が戻らない例
東京・駅徒歩5分の中古ワンルーム(築6年・3,017万円・建物6割・土地4割)を、全額ローン(金利1.8%・35年)で買った試算です。
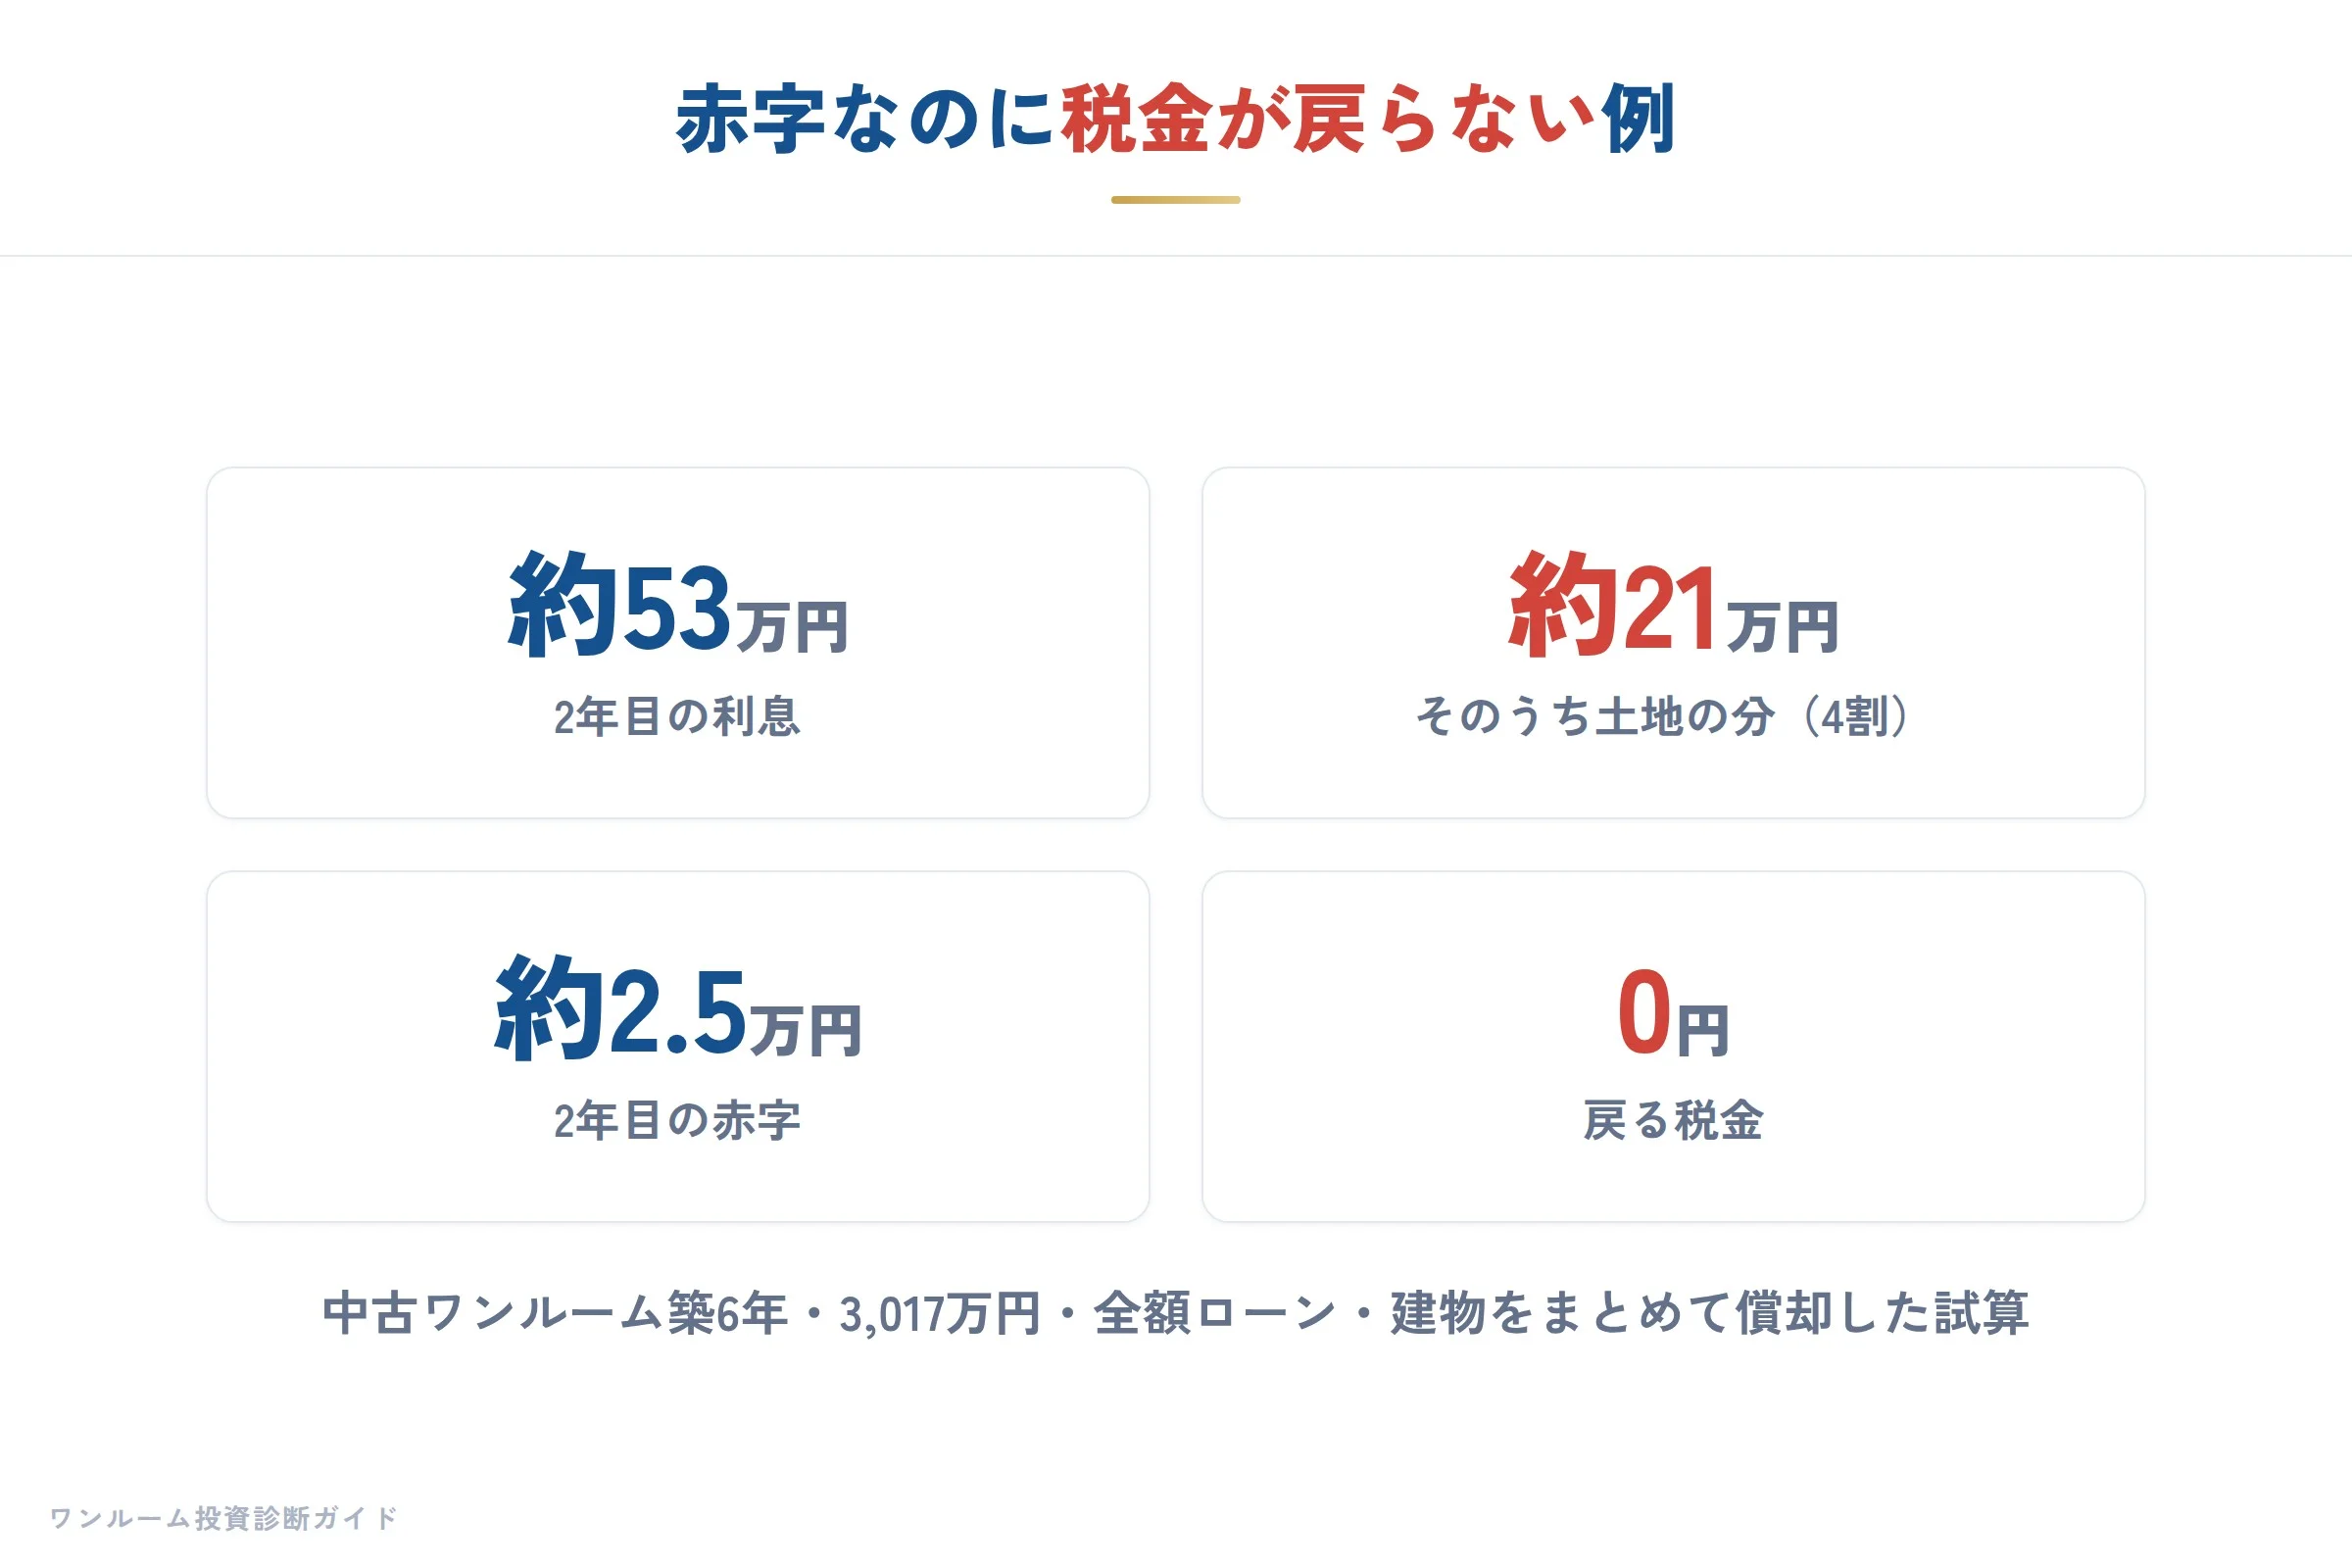
| 2年目の数字(建物をまとめて償却した場合) | 金額 |
|---|---|
| ローンの利息 | 約53万円 |
| そのうち土地の分(4割) | 約21万円 |
| 不動産所得 | 約2.5万円の赤字 |
| 給与と通算できる赤字 | 0円 |
| 戻る税金(年収800万円) | 0円 |
帳簿の上では赤字なのに、その赤字は全部が土地の利息の分にあたるため、戻る税金は0円でした。同じ試算で、年収800万円の人に戻る税金は、1年目が約12.8万円、2〜4年目は0円、5年目からは税金が増える年になりました。
建物の割合が低い(土地の割合が高い)都心の物件ほど、この決まりの影響は大きくなります。
頭金を入れた場合の考え方
土地と建物を一緒に買い、借入金が購入代金の一部だけの場合は、借入金をまず建物に充てたものとして計算できる扱いがあります。頭金の額によって通算できない金額が変わるため、頭金を入れる場合は税理士に確認してください。全額ローンの場合は、利息のうち土地の割合の分が対象になります。
損益通算できなかった赤字は繰り越せない
土地の借入利息の決まりで通算できなかった赤字は、税法上「なかったもの」とされるため、翌年に繰り越すこともできません。
なお、青色申告で純損失が出た場合に、通算しきれない損失を翌年以降3年間繰り越せる制度がありますが、会社員がワンルーム1〜2室を貸している場合に当てはまるかは、状況によって変わります。
「この節税シミュレーションに、土地の利息の決まりは入っていますか?」。こうした点を、その場で税理士に直接聞ける会です。トランス税理士法人の中山慎吾 代表税理士が制度のしくみを、宅地建物取引士のこうのすけが物件の数字を、それぞれ第三者の立場で確かめます。物件の販売は行いません。
日時:2026年10月27日(火)19:30〜21:00(受付19:15)
会場:東京都港区新橋(定員10名)。オンライン・アーカイブ視聴もあります
参加費:2,000円(税込)
販売資料のシミュレーションで確かめること
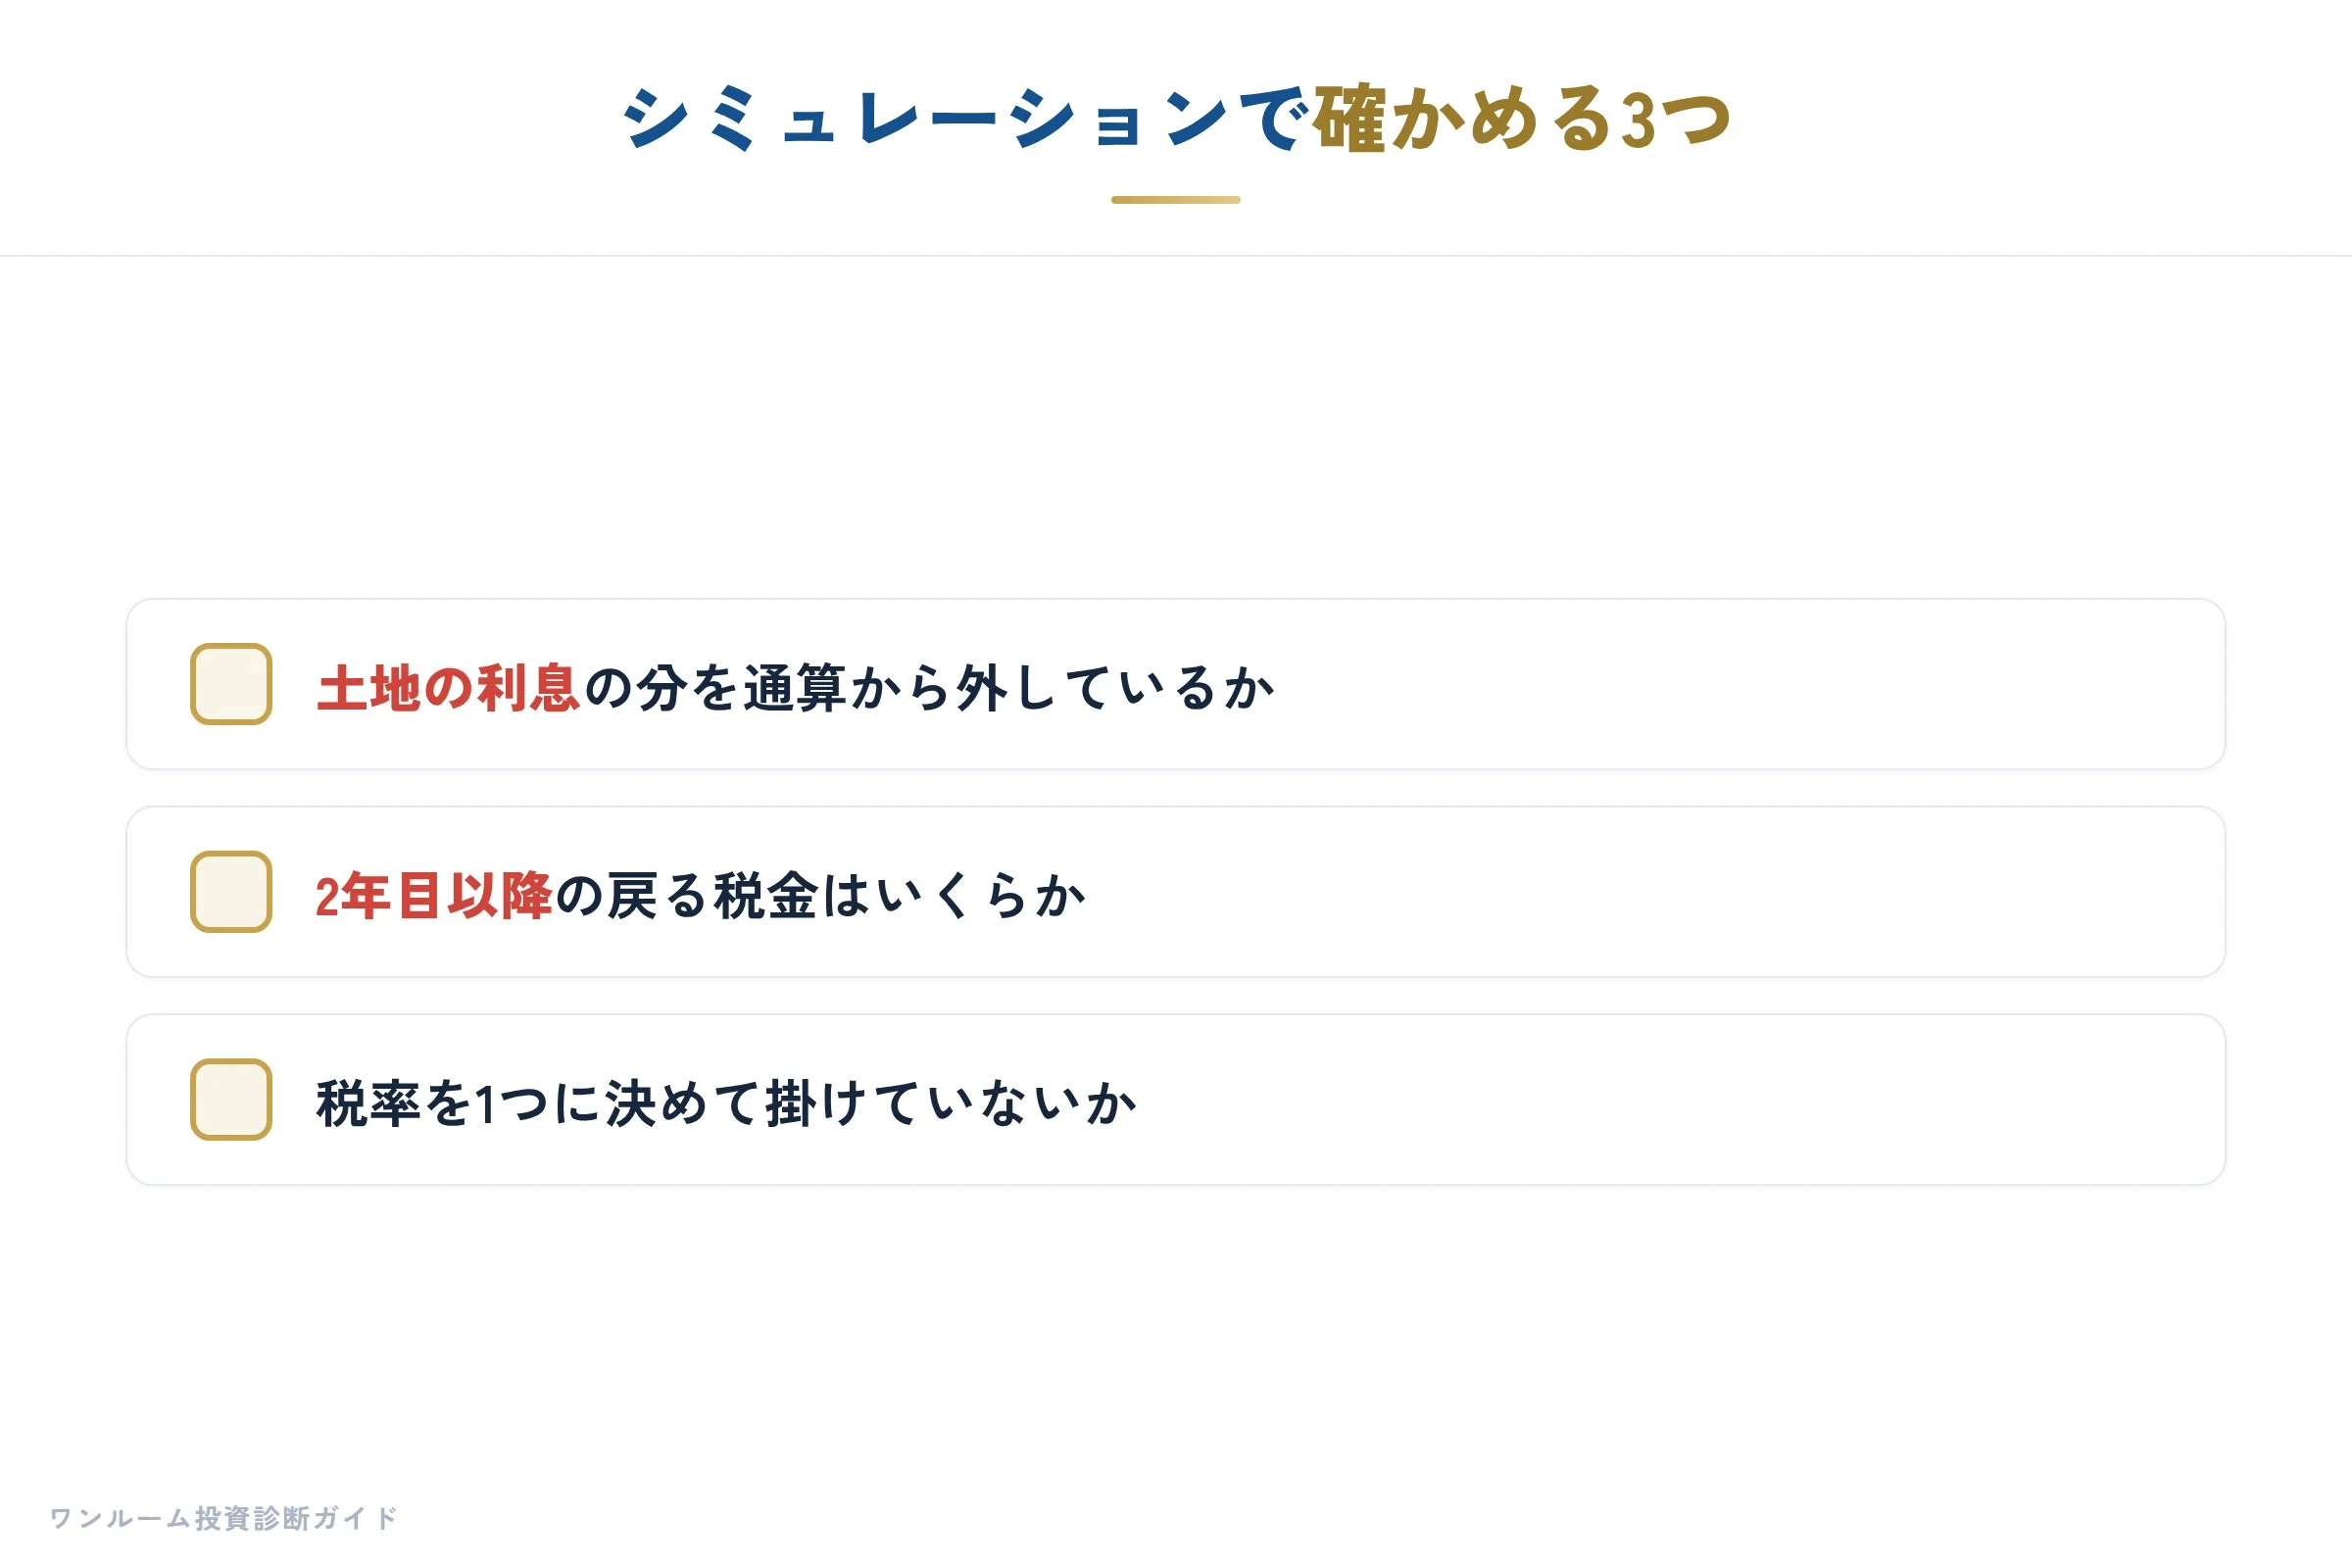
- 土地の利息の分を、損益通算から外しているか:外していないと、戻る税金が大きく見えます
- 2年目以降の戻る税金はいくらか:1年目は購入時の諸費用で赤字が大きくなりやすく、2年目から急に小さくなります
- 税率を1つに決めて掛けていないか:実際には、赤字を入れる前と後で所得税と住民税を計算し直した差が戻ります
同じ物件で、建物の30%を設備として分けて償却すると、赤字が大きくなり戻る税金も増えますが、そのぶん売るときの税金も増えます。詳しくは不動産投資の節税シミュレーションと中古マンションの減価償却と耐用年数で解説しています。
まとめ
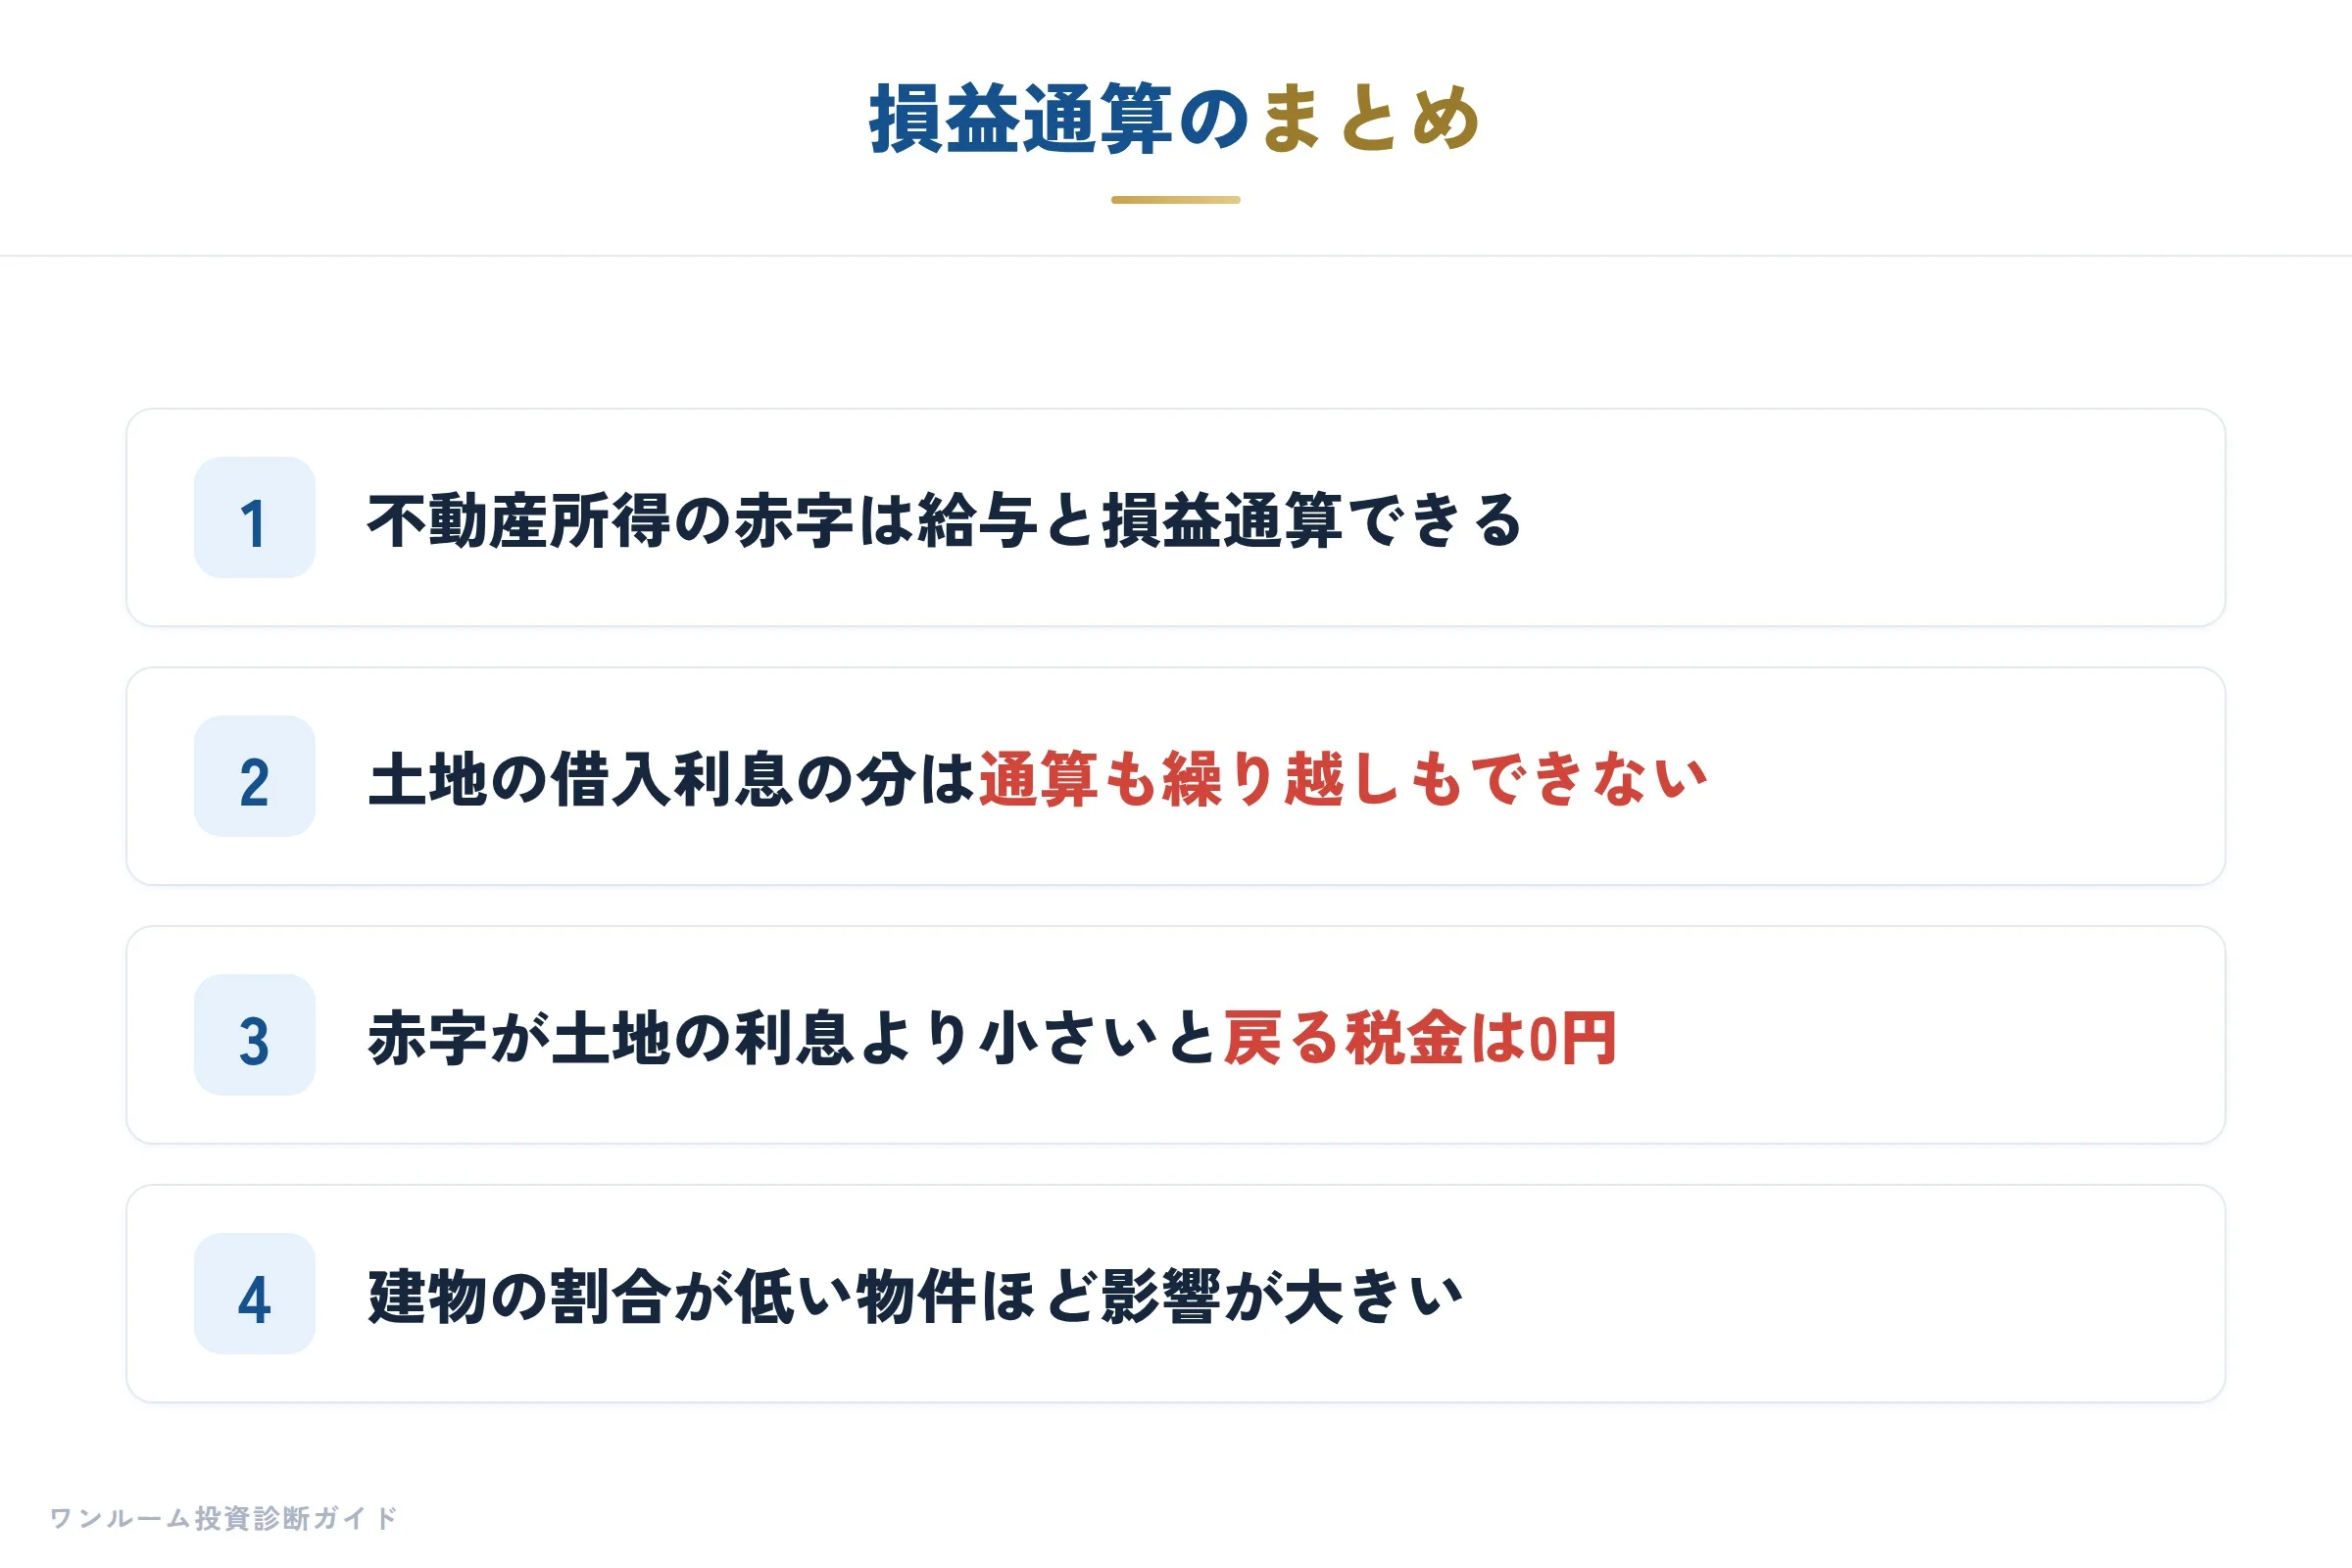
- 不動産所得の赤字は、給与所得と損益通算できる
- ただし、赤字のうち土地を買うための借入の利息にあたる部分は通算できず、繰り越しもできない
- 赤字が土地の利息より小さければ、赤字があっても戻る税金は0円になる
- 建物の割合が低い物件ほど、この決まりの影響が大きい
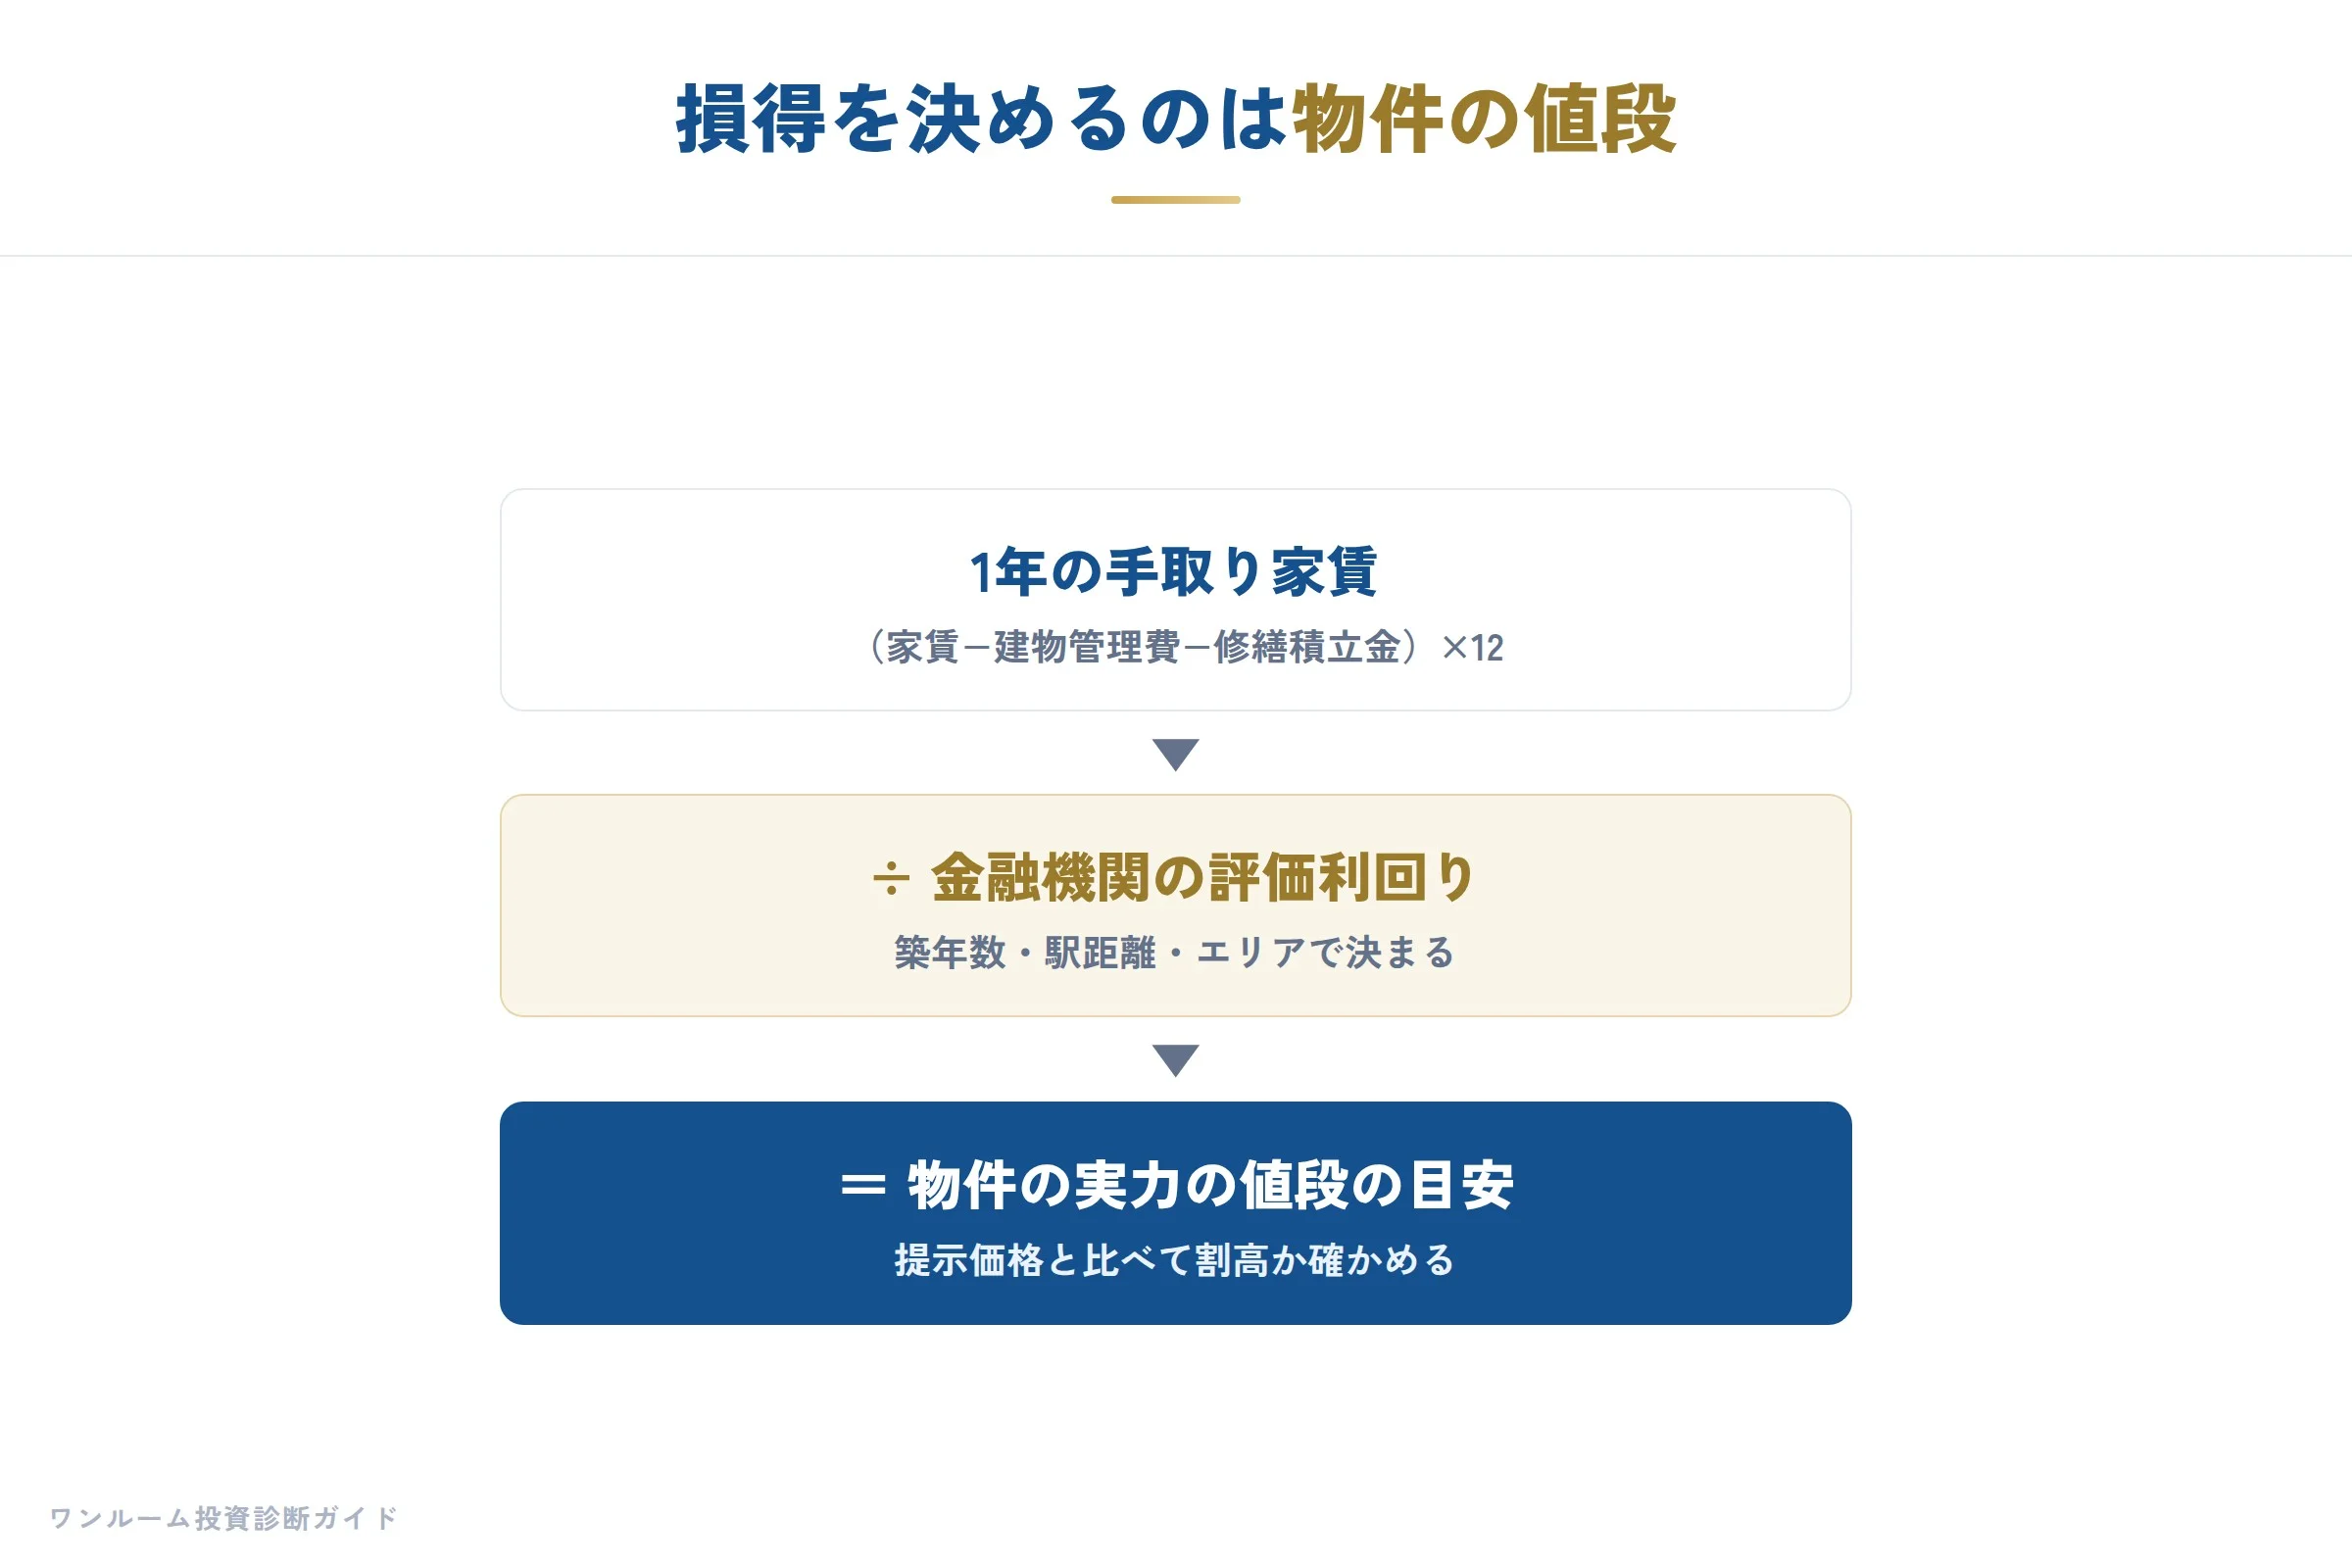
損益通算は、戻る税金を決める仕組みの1つにすぎません。試算でトータルの損得を大きく動かしたのは、税金よりも、買った値段と家賃でした。検討中の物件が割高でないかは、無料の割高診断で確かめられます。
試算の前提:東京・駅徒歩5分の中古ワンルーム(築6年)、家賃月10万円、建物管理費と修繕積立金は月1.2万円、価格3,017万円(評価利回り3.5%で割り戻した値段)、建物の割合60%(仮定)。全額ローン・金利1.8%・35年。管理手数料は家賃の5%、固定資産税等は年5万円、保険は年1万円、1年目の諸費用60万円を経費とした仮定。建物をまとめて躯体の耐用年数(42年)で償却。年収800万円(課税所得480万円)で、赤字を入れる前と後の税額の差を毎年計算しています。
※本記事は一般的な情報提供を目的としたもので、特定の物件の購入・売却を勧誘するものではありません。税務の取り扱いは個別の状況で異なるため、実際の申告は税理士にご相談ください。
※試算は上記の前提による概算で、将来の税額を約束するものではありません。税制は2026年9月時点の内容です。