利回りが高いのはB、手元に残るのはA
次の2案は、A社・B社の物件提案比較シートに入っている操作確認用の仮定例です。実在の物件や相場、一般的な融資条件の例ではありません。
| 入力する項目 | A | B |
|---|---|---|
| 物件価格 | 2,500万円 | 2,300万円 |
| 購入諸費用 | 150万円 | 150万円 |
| 借入額 | 2,400万円 | 2,200万円 |
| 金利・期間 | 年2%・35年 | 年2.5%・30年 |
| 月額家賃 | 9万5,000円 | 9万2,000円 |
| 空室 | 年1か月 | 年1か月 |
| 賃貸管理料率 | 5% | 5% |
| 建物管理費等(月) | 1万5,000円 | 1万8,000円 |
| 税・保険(年) | 8万5,000円 | 8万円 |
| その他費用(年) | 6万円 | 7万円 |
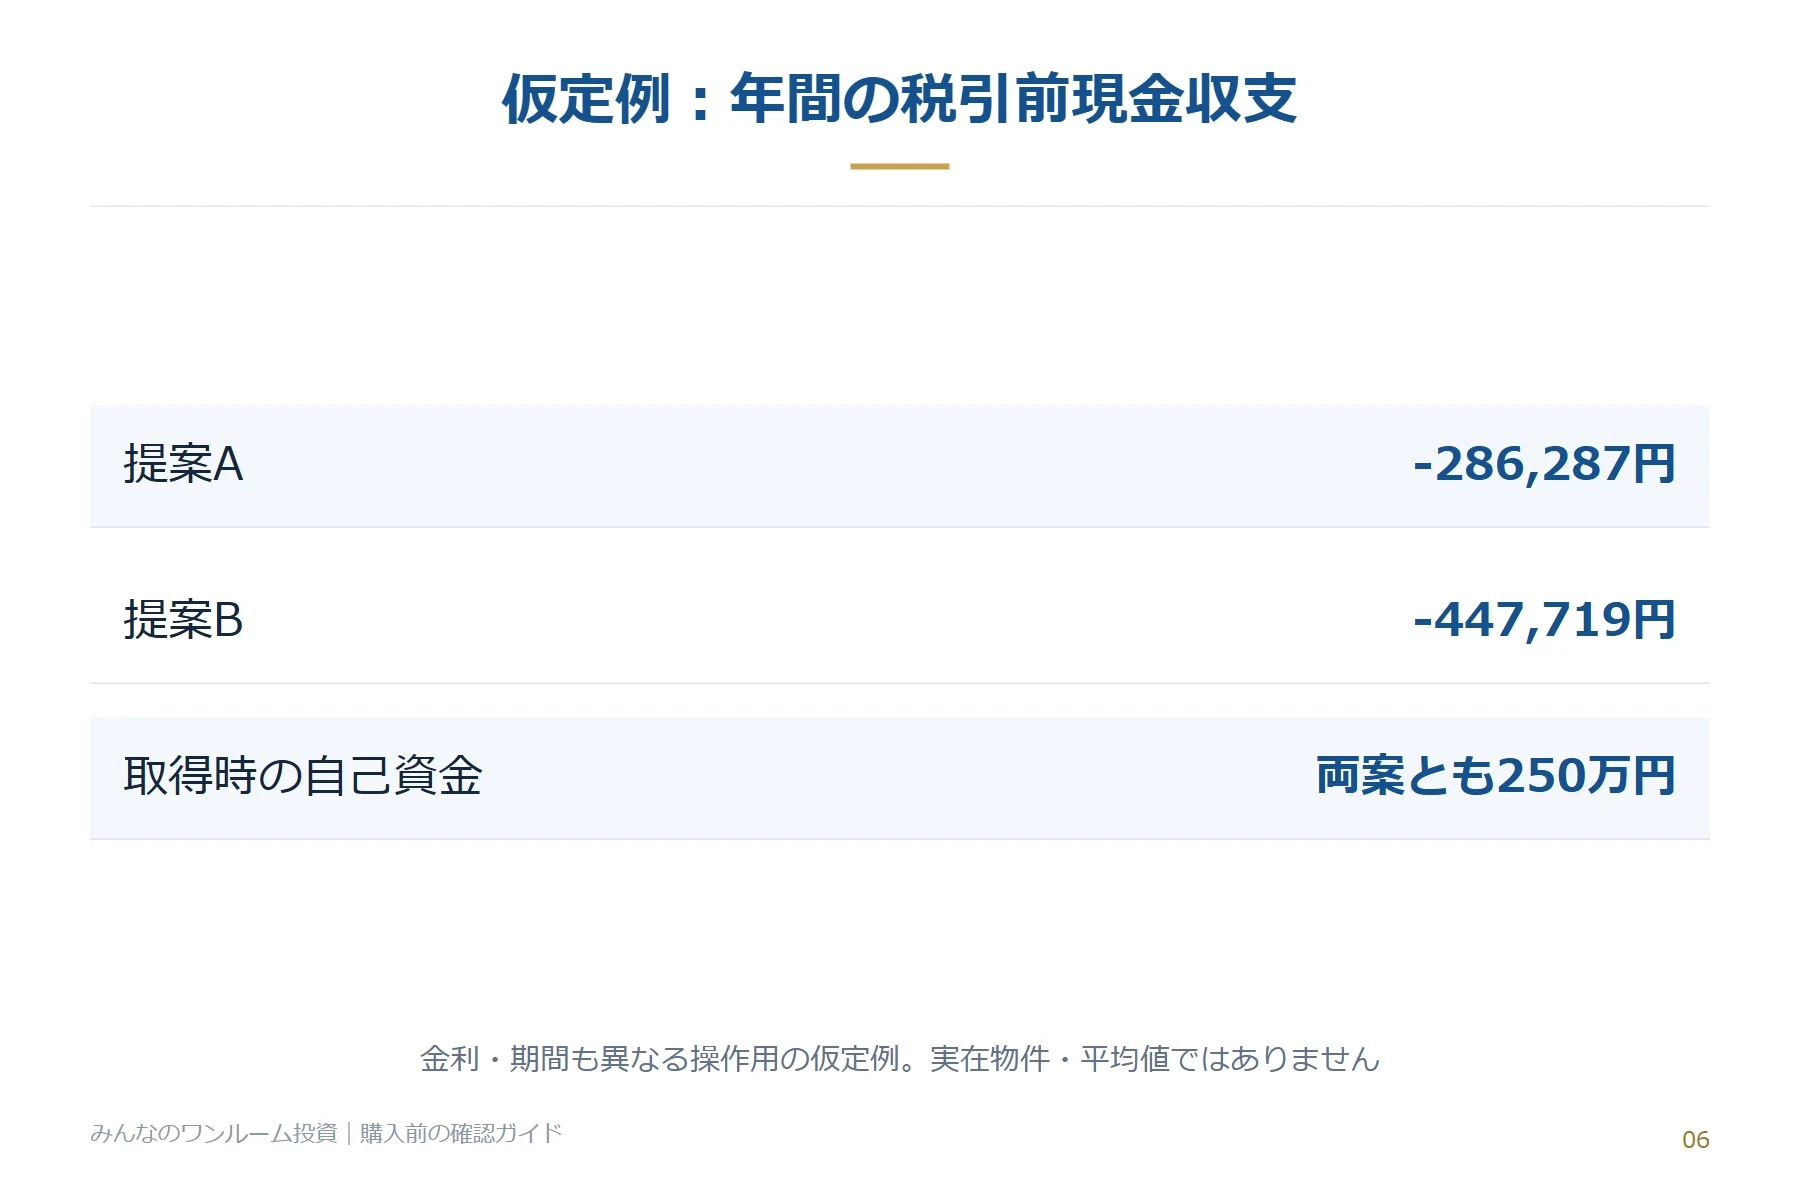
満室の年間家賃を価格で割った表面利回りは、Aが4.56%、Bが4.8%。利回りだけならBが上です。ところが年間の現金収支を出すと、順番が入れ替わります。
| この仮定例の結果(円単位で四捨五入) | A | B |
|---|---|---|
| 取得時の自己資金 | 2,500,000円 | 2,500,000円 |
| 年間の受取家賃 | 1,045,000円 | 1,012,000円 |
| 年間の運営費用 | 377,250円 | 416,600円 |
| 年間の返済額 | 954,037円 | 1,043,119円 |
| 税引前現金収支 | -286,287円 | -447,719円 |
どちらも年間ではマイナスですが、持ち出しはAのほうが年16万1,432円少なくなりました。比較シートの画面に出る月平均は、年間額を12で割った値です。毎月その額が口座に残る、あるいは出ていくという意味ではありません。税効果・売却・予備資金は、この結果に入っていません。
16万円の差は、家賃・費用・返済のどこから出たか
差を3つに分けると、次のようになります。
| 差が出た項目 | 金額(年) | Aから見て |
|---|---|---|
| 受取家賃 | 3万3,000円 | Aが多い |
| 運営費用 | 3万9,350円 | Bが多くかかる |
| 返済額 | 8万9,082円 | Bが多くかかる |
| 合計 | 16万1,432円 | Aの持ち出しが少ない |
半分以上は返済の差です。Bは価格が200万円安く、借入額も少ないのに、返済は年9万円近く多い。金利が0.5ポイント高く、期間が5年短いためです。表面利回りの計算には、費用も返済も入っていません。だから利回りの順番と、手元に残るお金の順番は一致しないことがあります。
この例では金利と期間が両案で違うので、収支の差を「価格が安いから」「家賃が高いから」と一つの理由で説明することはできません。自分の2案でも、差を家賃・費用・返済に分けて、いちばん大きい項目から理由を確かめていくのが近道です。
条件を悪くしたとき、差は開くか縮むか
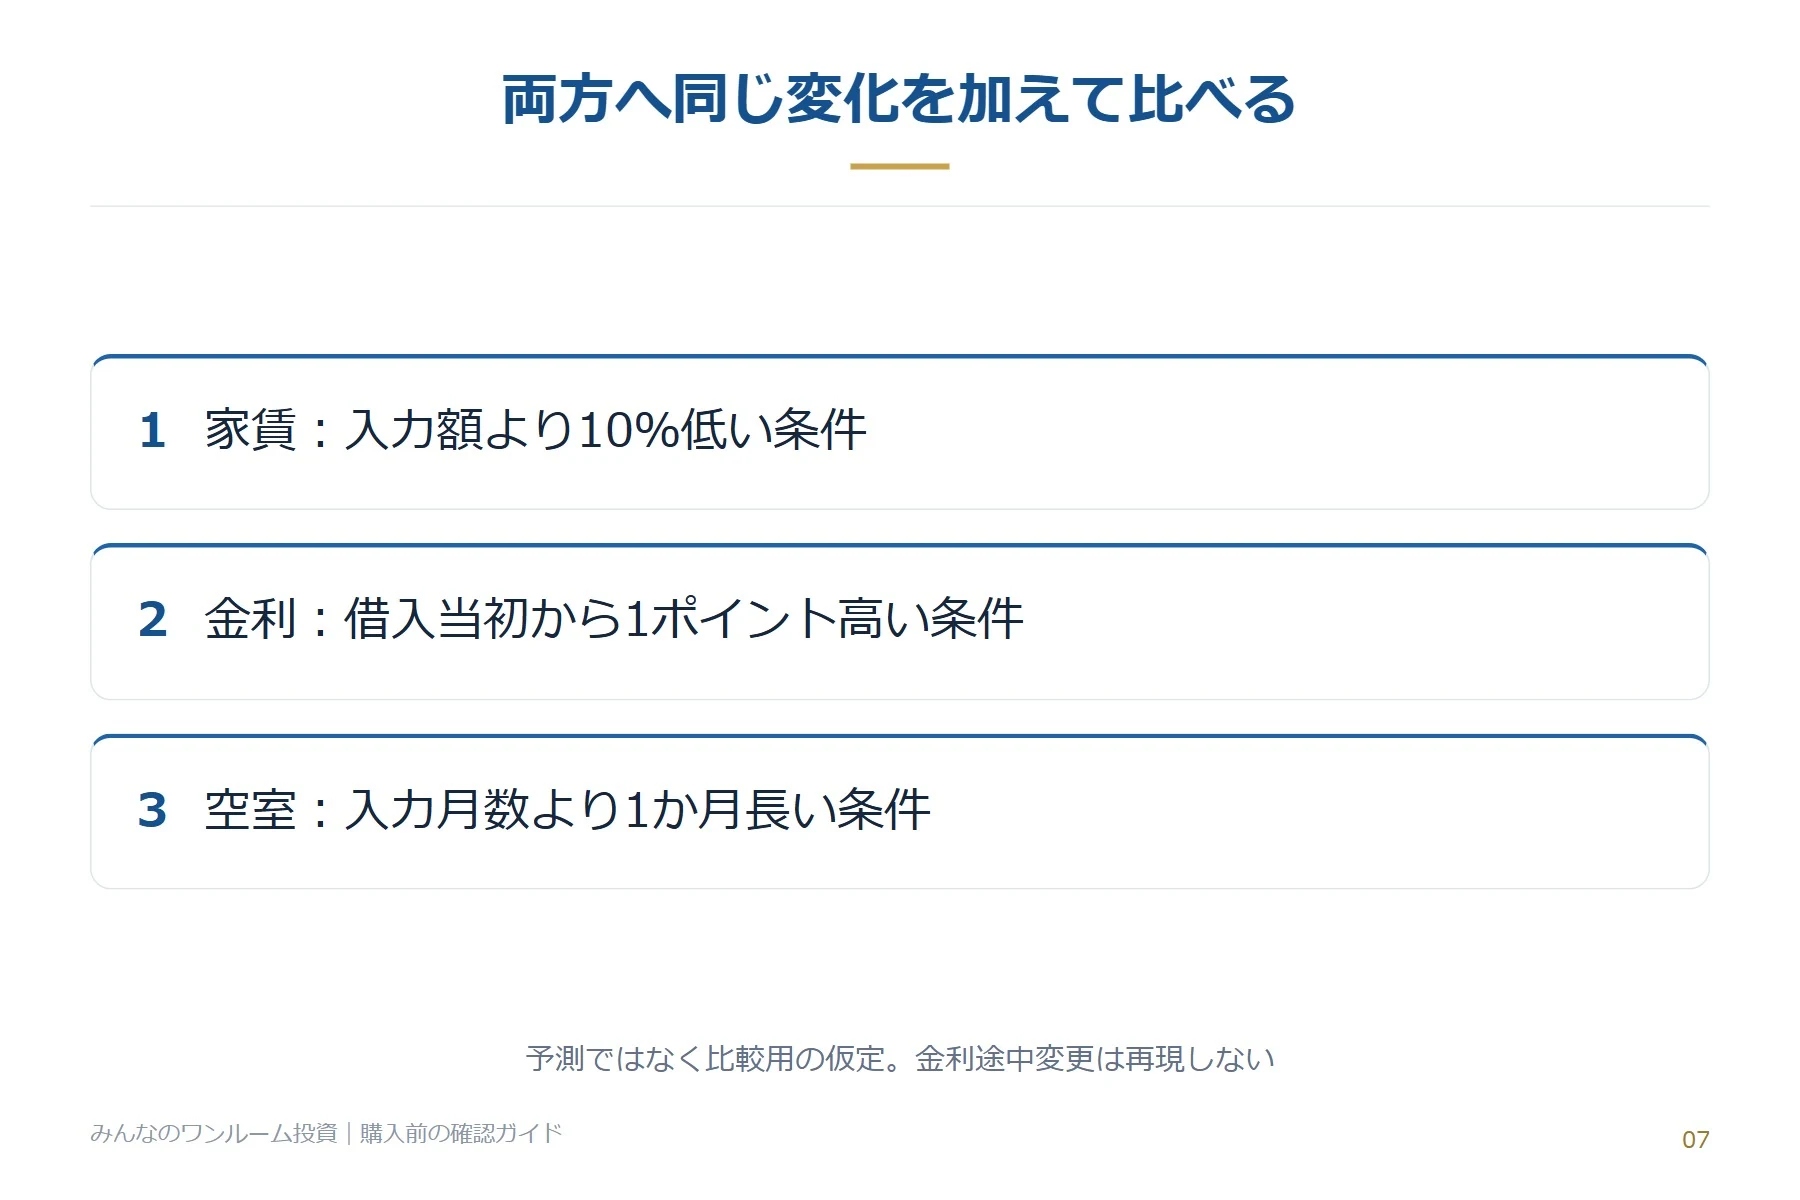
比較シートでは、入力した条件に加えて、3つの条件を選んで両案に同じ変化をかけられます。仮定例の結果は次のとおりです。
| 条件 | Aの税引前現金収支 | Bの税引前現金収支 |
|---|---|---|
| 入力した条件 | -286,287円 | -447,719円 |
| 家賃が10%低い | -385,562円 | -543,859円 |
| 借入当初から金利が1ポイント高い | -440,619円 | -590,078円 |
| 空室が1か月長い | -376,537円 | -535,119円 |
どの条件でも順番は変わりませんでした。ただ、金利が1ポイント高い条件では、Aの悪化が年15万4,332円、Bは年14万2,359円で、Aのほうが大きく動きます。借入額が多く、期間が長いぶん、金利の影響を受けやすいからです。片方だけが大きく動く条件が見つかったら、その理由を入力に戻って確かめてください。
3つの条件は、将来の予測でも、起こる確率でもありません。金利の条件は「借入当初から、その金利で一定のまま借りた場合」の概算です。保有の途中で変動金利が上がる場合や、返済額を据え置く決まりは再現していません。空室の上限は12か月です。
自分の2案を入れるときに、そろえる3か所
比較シートに入力するのは、提案書・費用明細・借入条件に書かれた数字です。個人名や住所は要りません。同じ会社の2物件を比べるときにも使えます。一つの提案書の読み方から確かめたい方は、先にシミュレーションの見方をどうぞ。
取得時の資金。物件価格と購入諸費用の合計から借入額を引いた額が、取得時の自己資金の目安として出ます。仲介・登記・融資の費用が片方の提案だけ省かれていないか、手付金が代金の一部なのか追加の費用なのかを見て、二重に数えないようにします。価格と借入は万円、家賃と運営費用は円で入力します。生活費や修繕のための予備資金は、この額に含まれません。
家賃と費用。月額家賃には、所有者が受け取る共益費も含めます。空室の月数を入れると、その月数分の家賃を除いて計算します。建物の管理費と修繕積立金は月額の合計で、空室の月も計上されます。固定資産税等と保険は年額、修繕や募集の費用は「その他の年間費用」に入れます。賃貸管理の委託料は、受取家賃に対する税込みの割合で入力します。固定額の契約なら、料率と二重にせず「その他の年間費用」に含めてください。サブリースのように送金額や費用負担の仕組みが違う契約は、入力欄にそのまま当てはめられないことがあります。
融資の条件。まず提案された実際の条件で並べます。期間や金利をそろえた場合も見たいときは、別の表として試してください。実際には使えない条件に置き換えた表を、正式な提案と混ぜないためです。
分からない欄は、ゼロではなく空欄に
資料に書かれていない費用を0と入力すると、「費用なし」として計算されます。分からない欄は空欄のまま残してください。比較シートは、計算に必要な項目がそろった提案から結果を表示します。0を入れるのは、ゼロだと確認できた項目だけです。
空欄が多いときは、空欄の確認シートを印刷して、販売会社へ聞くことを先に書き出します。「その他費用はいくらですか」より、「募集費用と原状回復費用は、どの条件で誰が負担する想定ですか」と中身を分けて聞くと、返ってきた答えをそのまま転記できます。
この表に入っていないもの
計算の前提は、元利均等返済・金利一定・ボーナス返済なしです。所得税・住民税・還付金、減価償却、売却時の収支は含みません。元金均等、繰上返済、複数の借入がある場合は、実際の返済予定表で確かめてください。
建物の管理状態、賃貸の需要、災害のリスク、契約条件、売りやすさも、この表には出てきません。数字を同じ列に並べても、物件の条件まで同じになるわけではないので、築年・広さ・駅からの距離・入居状況の違いは、画面下のメモ欄に書き残しておきます。
説明できない差を、販売会社との面談で聞く
入力内容はページ内で計算し、送信も保存もしません。ページを閉じると消え、予約画面にも引き継がれません。入力値・選んだ条件・結果・聞きたいことを、画面の印刷機能で紙かPDFに残してください。結果だけを残すと、家賃や金利をどう置いたかが後で分からなくなります。
並べてみて、理由を説明できない差が残ったら、それが次に聞く質問です。
- Aの家賃は、いまの賃貸借契約の金額か、想定か
- Bの管理費と修繕積立金に、改定の予定は入っているか
- 金利と期間の違いは、月の返済額にいくら効いているか
販売会社に聞いても分からないとき、あるいは答えを販売会社とは別の相手に確かめたいときは、印刷した表と元の提案書を手元に置いて相談できます。準備は相談内容と準備する資料にまとめました。予約は無料相談の予約画面を開くから進めます。
確認に使った資料
確認日:2026年10月4日。予約の条件は、申込時の案内も確認してください。
この記事は購入検討のための一般的な情報です。数値例は仮定であり、利益・融資条件・将来の売却価格を保証するものではありません。契約の個別判断は、原資料と専門家の説明を確認してください。