結論から: フラット35は自己居住用の住宅取得を支援する全期間固定型ローンだが、店舗や民泊など目的外利用が発覚し会計検査院が審査強化を求めた。
この記事の要点
- フラット35は本人・親族の居住用住宅購入に限定され賃貸や店舗利用は禁止
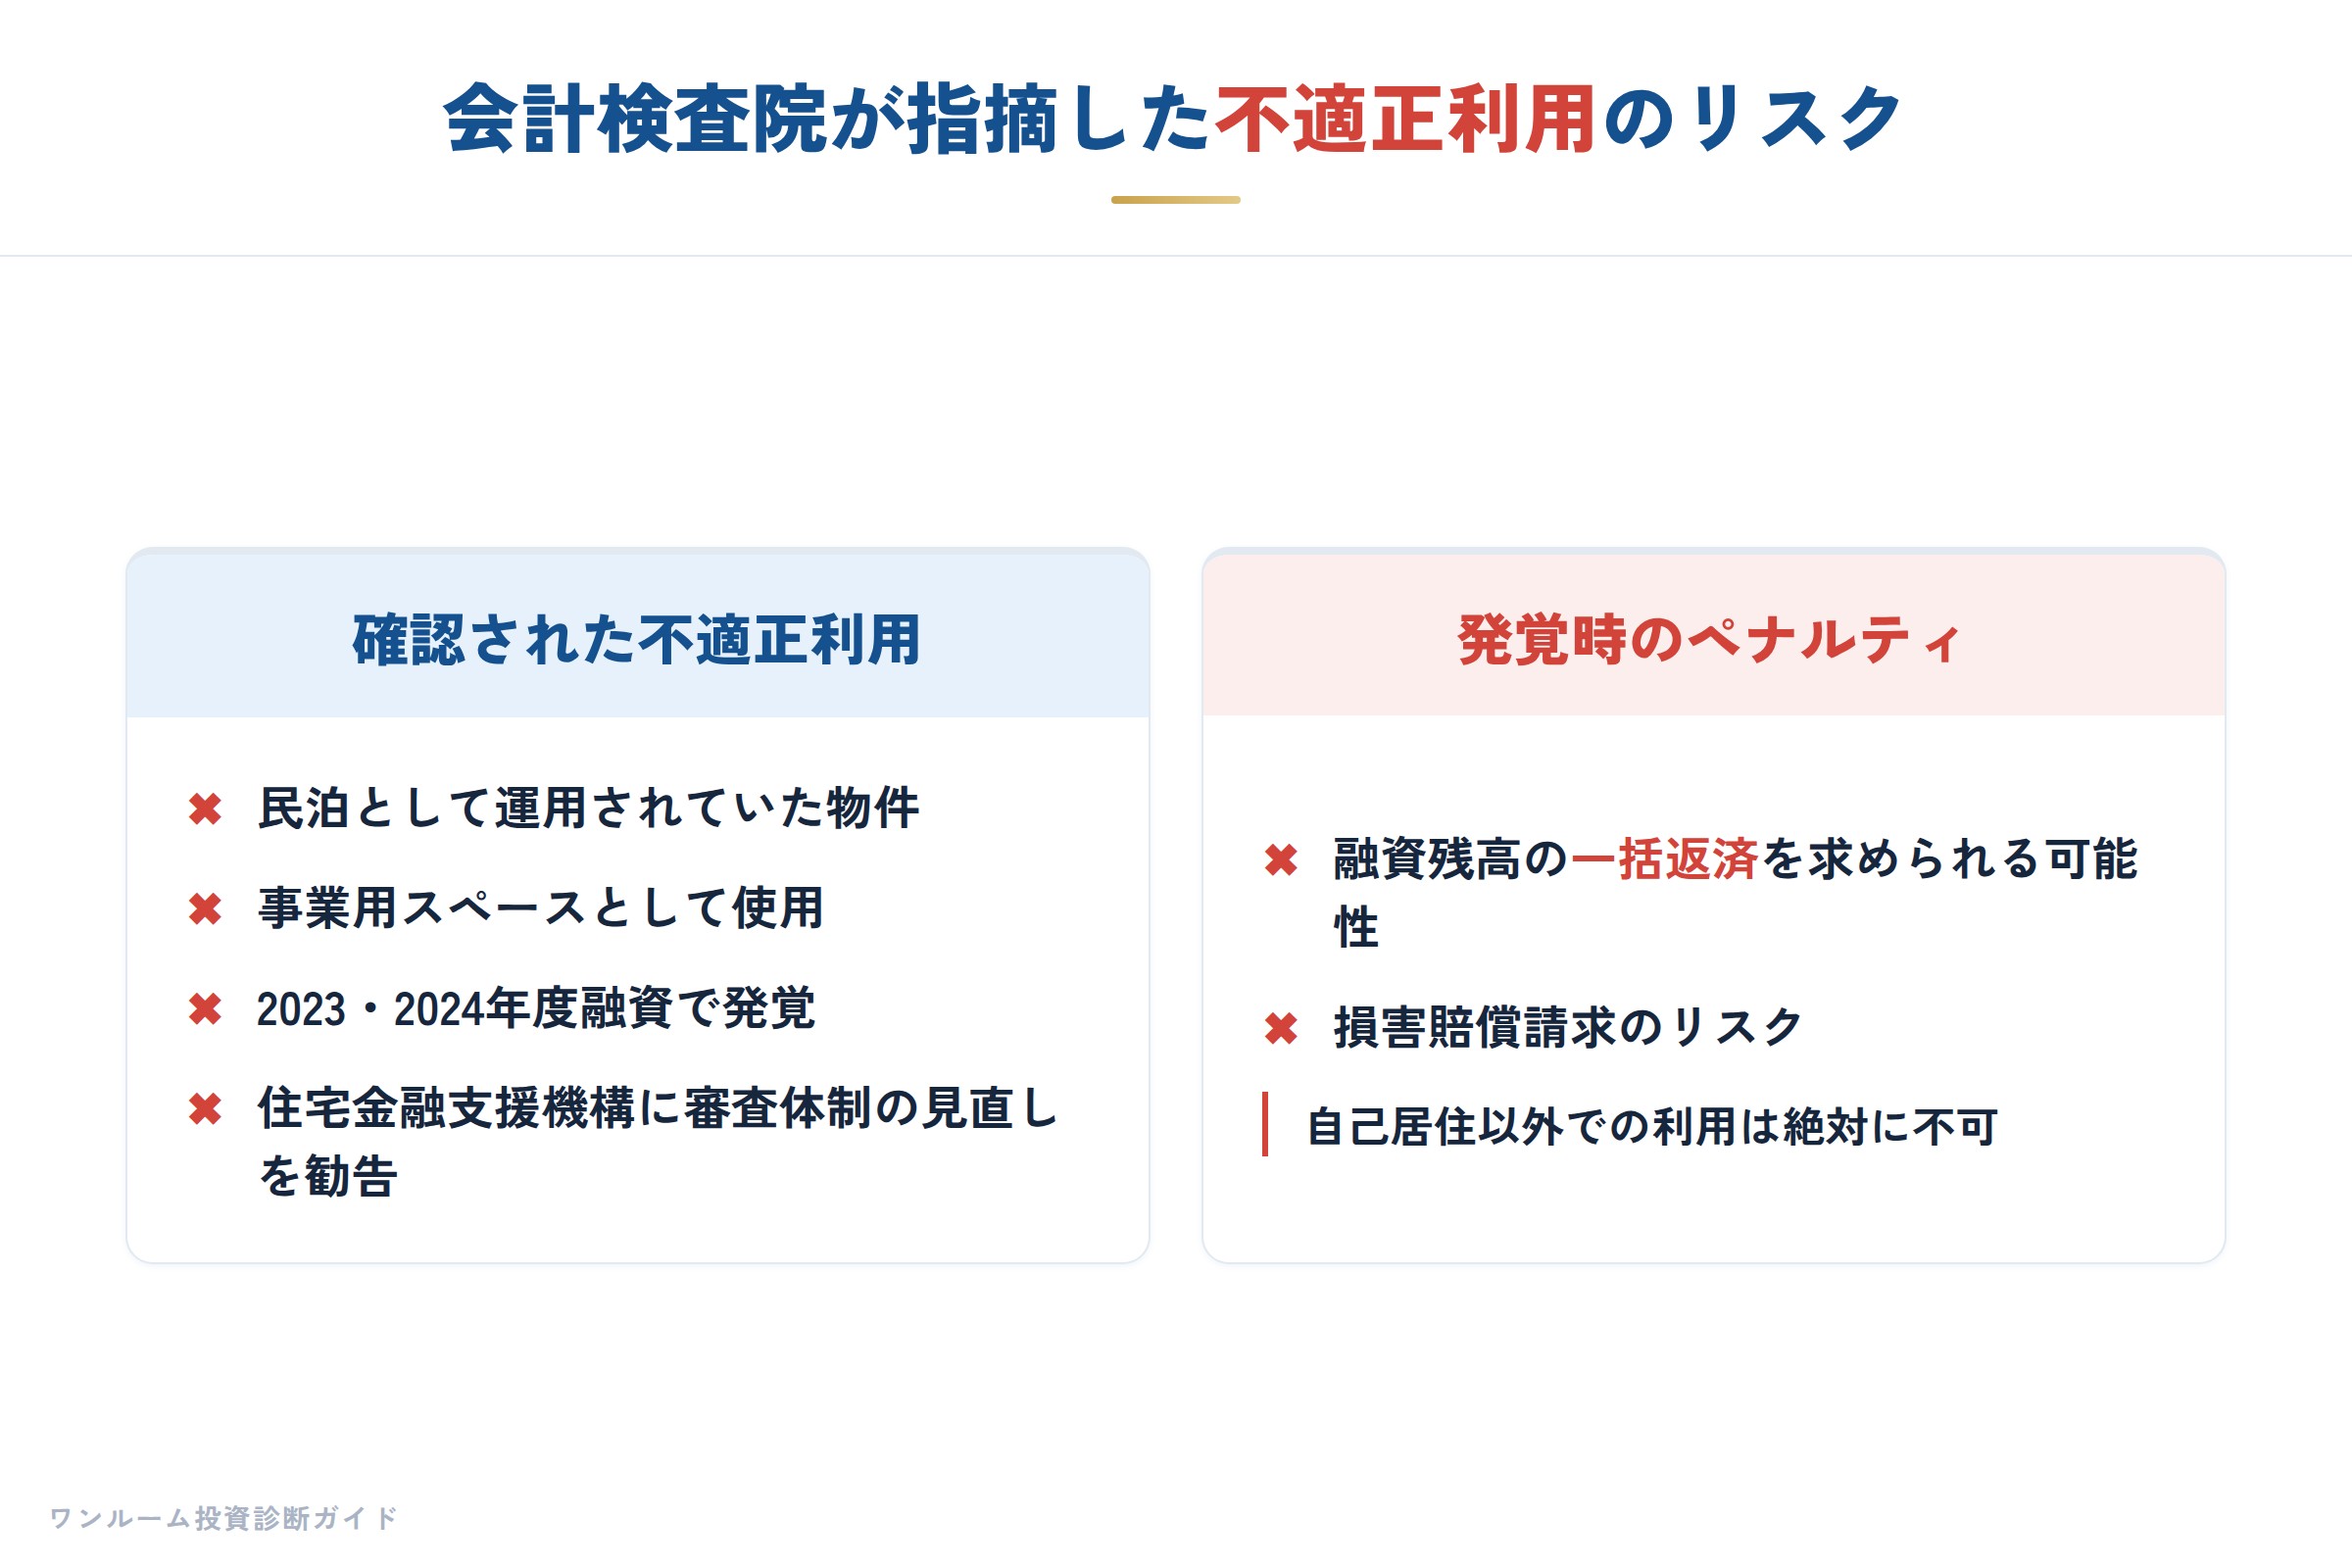
- 会計検査院が2023・2024年度融資で民泊等への不適正利用を確認
- 不適正利用発覚時は融資残高の一括返済や損害賠償請求の可能性あり
- セカンドハウス購入や借換え、ペアローンにも対応するが未対応金融機関もある
- 適用金利は融資実行時点で確定し、子育て世帯向けのポイント制引き下げ制度もある
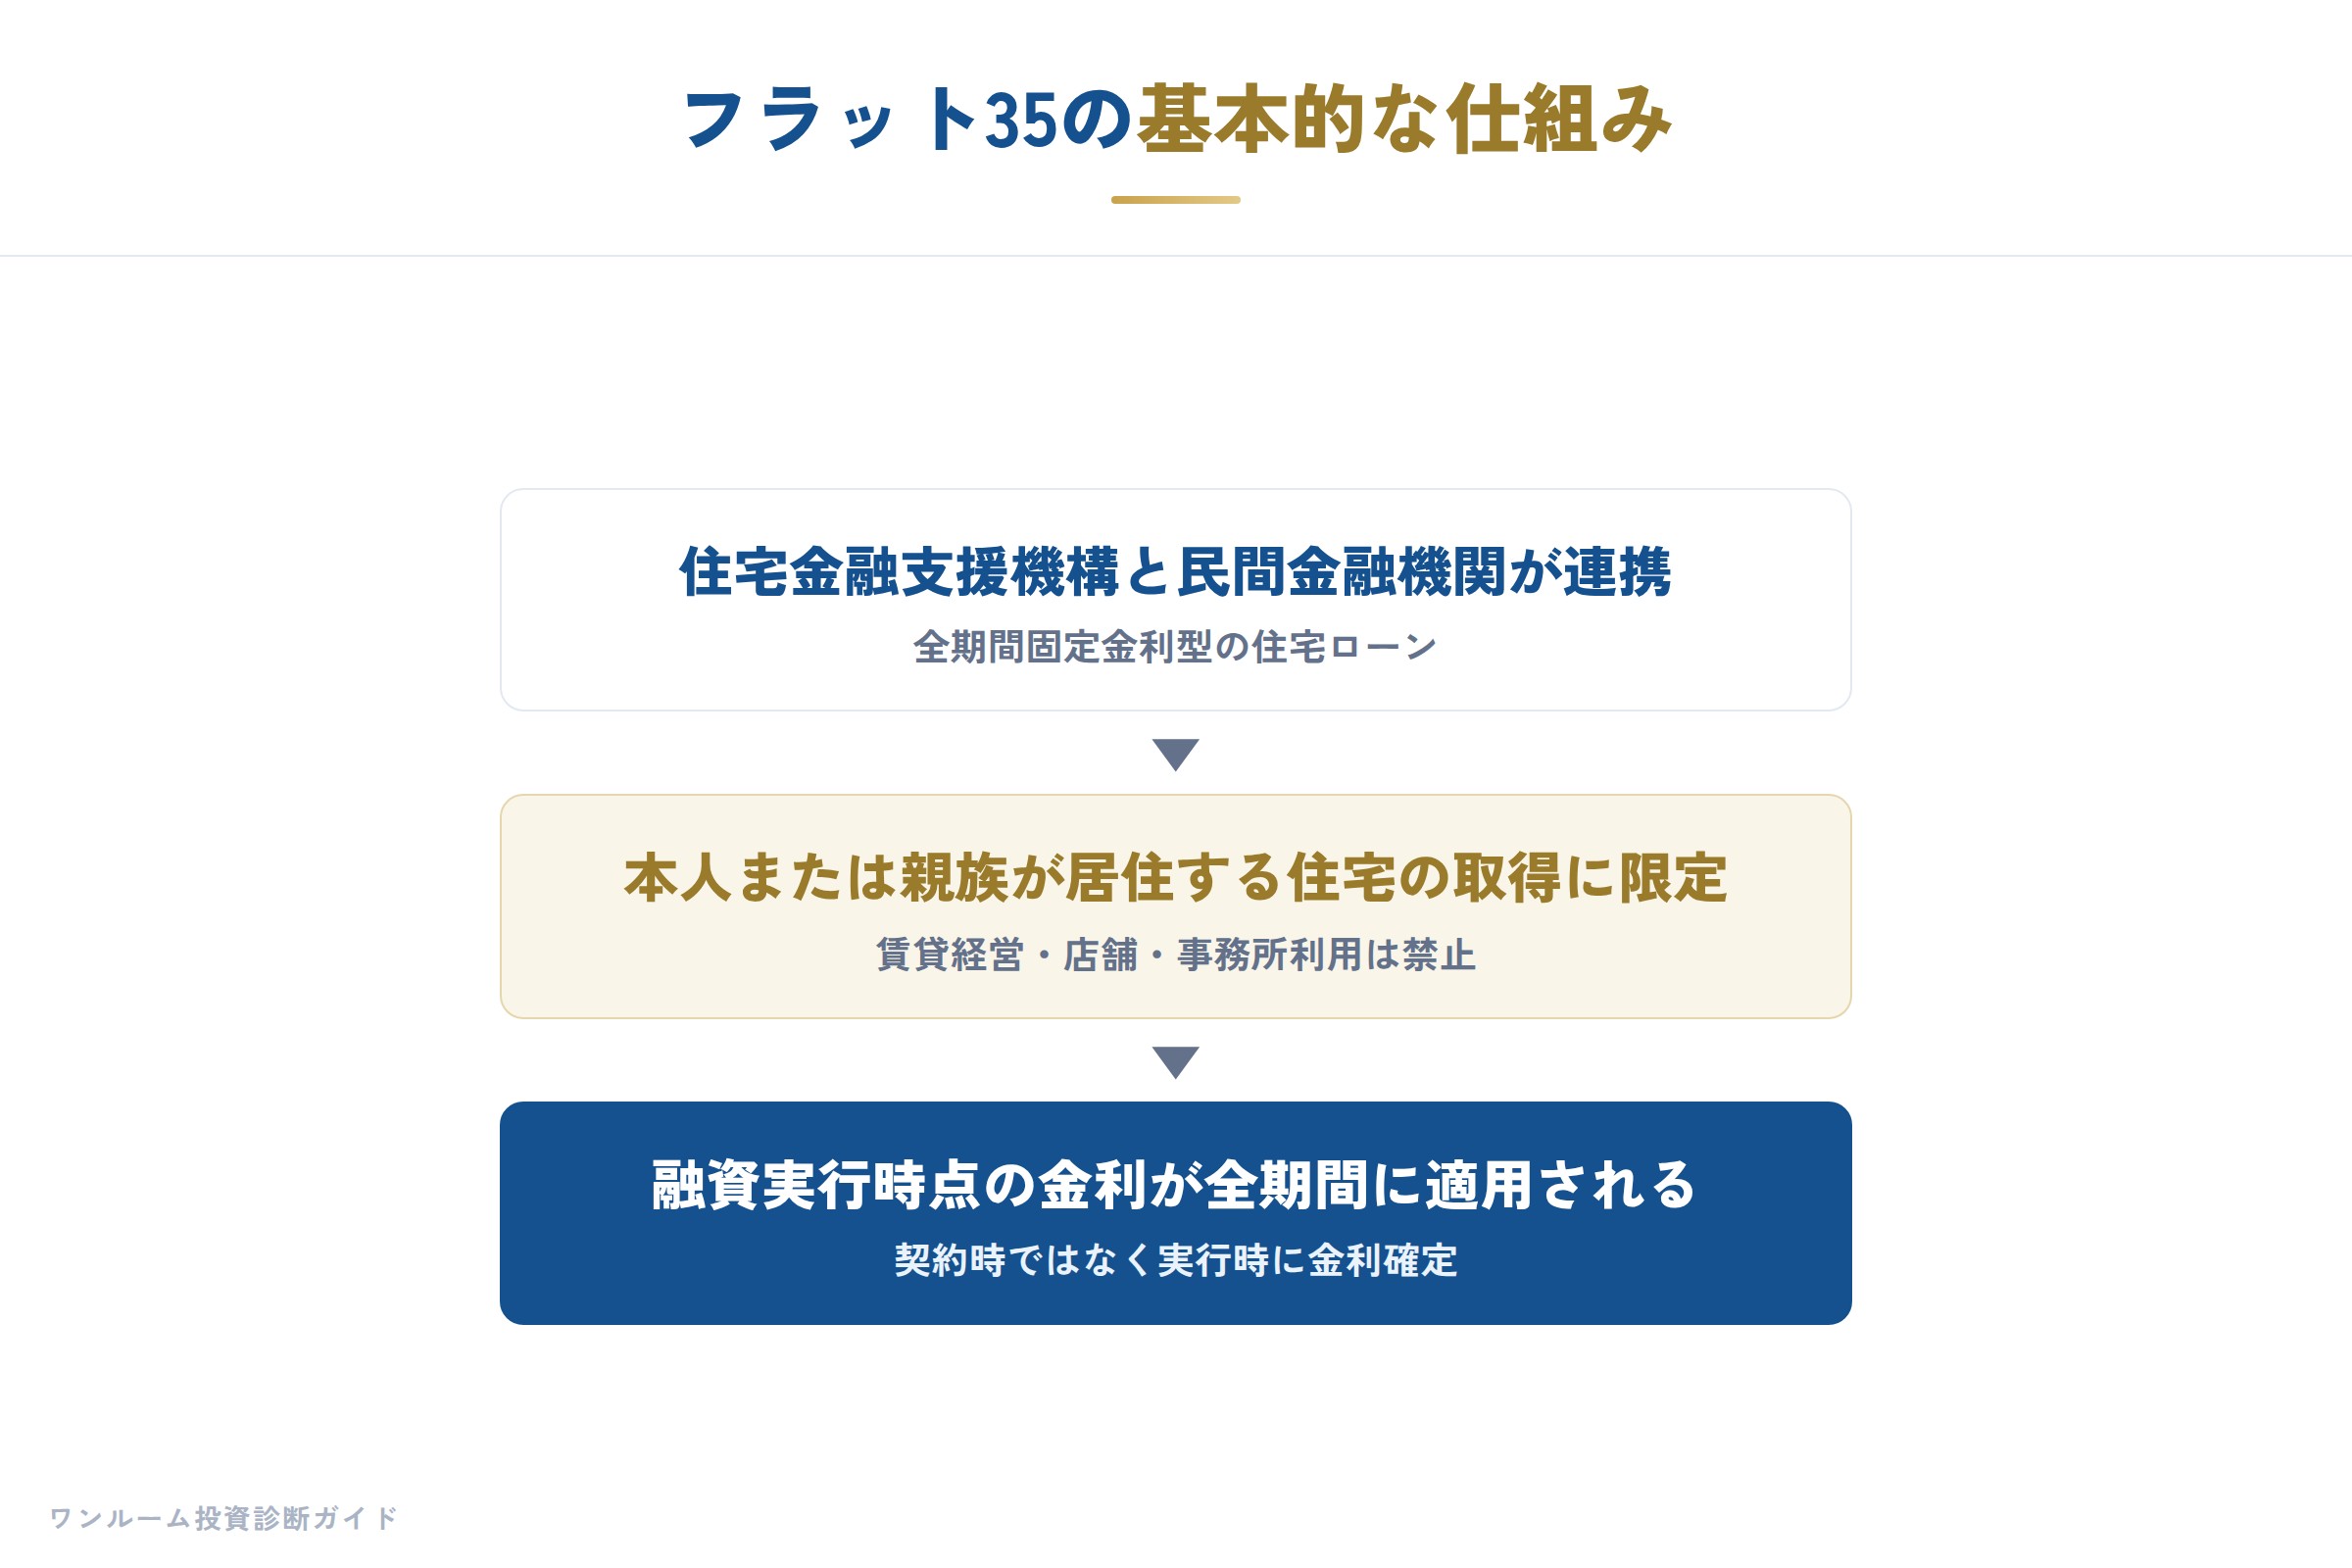
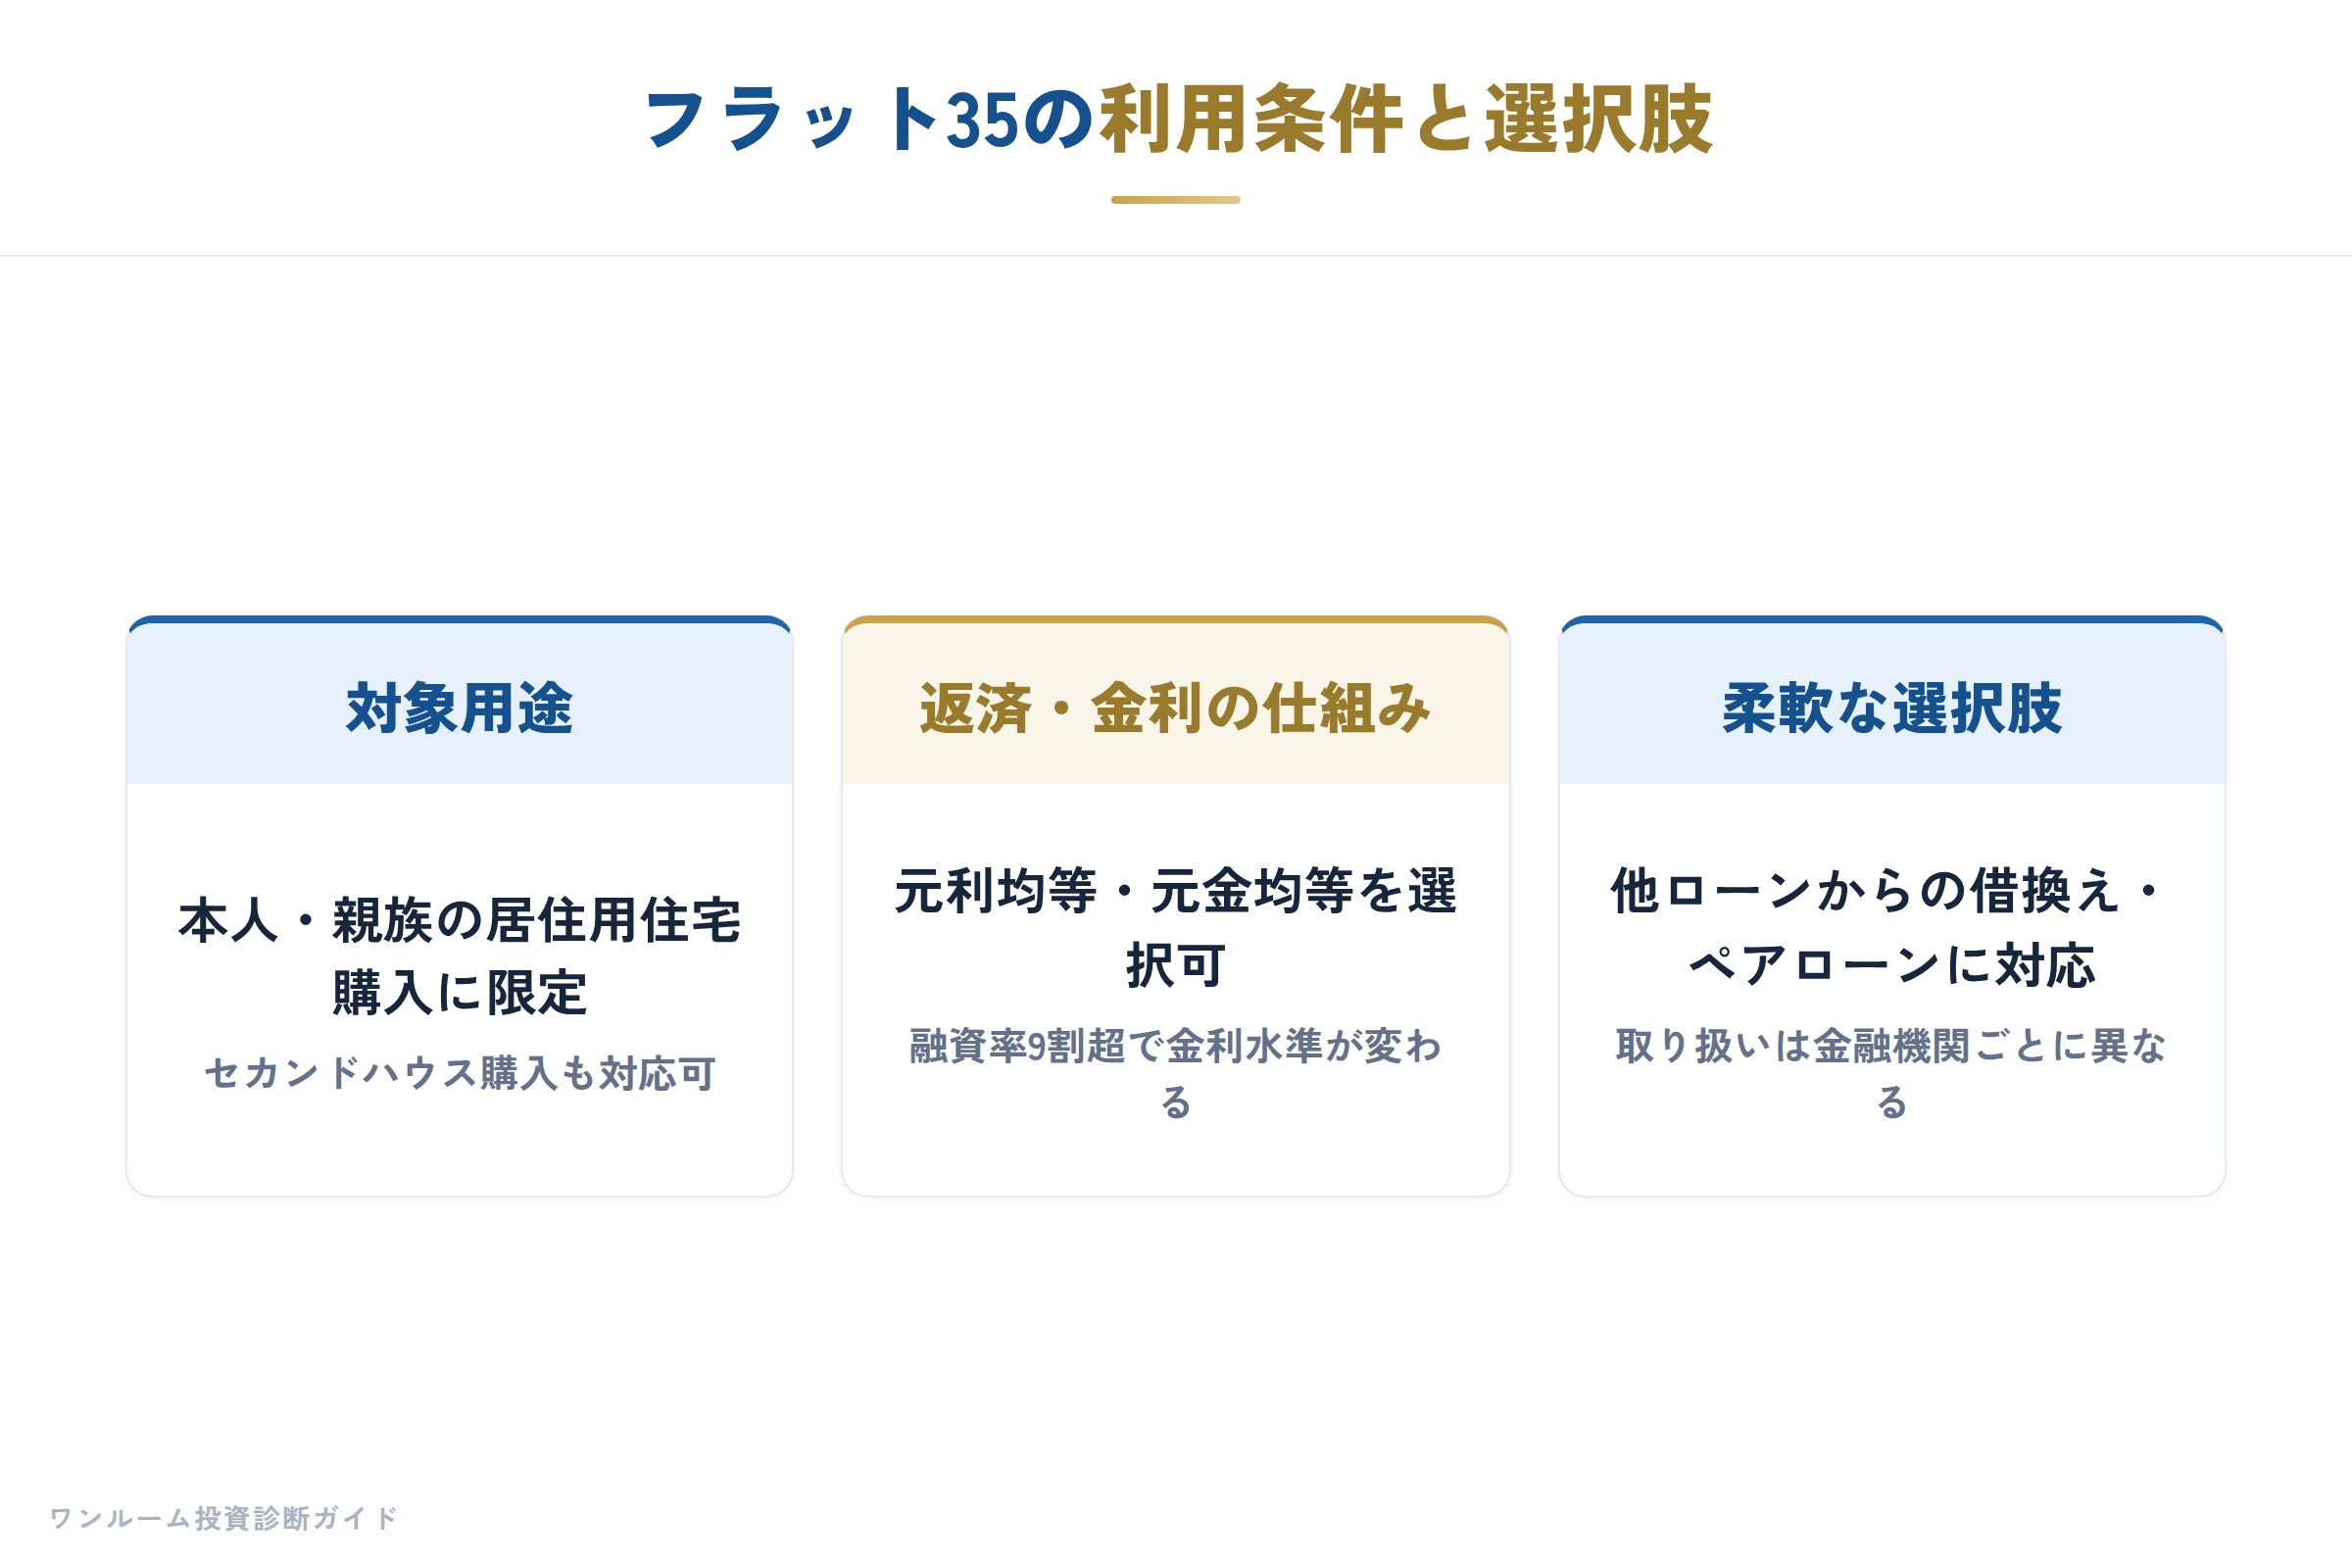
フラット35は住宅金融支援機構と民間金融機関が連携して提供する全期間固定金利型の住宅ローンで、あくまで自分や親族が住むための住宅取得を目的としている。賃貸経営や店舗・事務所利用を前提とした借り入れは認められていない。
会計検査院の調査では、実際に民泊や事業用スペースとして使われているケースが見つかり、審査体制の見直しが住宅金融支援機構に求められた。目的外使用が判明すると、残債の一括返済や損害賠償を求められるリスクがあるため注意が必要だ。
利用にあたってはセカンドハウスの購入や他ローンからの借換え、夫婦など2人で組むペアローンといった柔軟な選択肢も用意されているが、取り扱いは金融機関ごとに異なる点を事前に確認しておきたい。
金利面では元利均等・元金均等の返済方法を選べるほか、融資率が9割を超えるかどうかで金利水準が変わる仕組みになっている。さらに家族構成や住宅性能に応じたポイント制の金利引き下げがあり、子育て世帯は優遇を受けやすい設計だ。
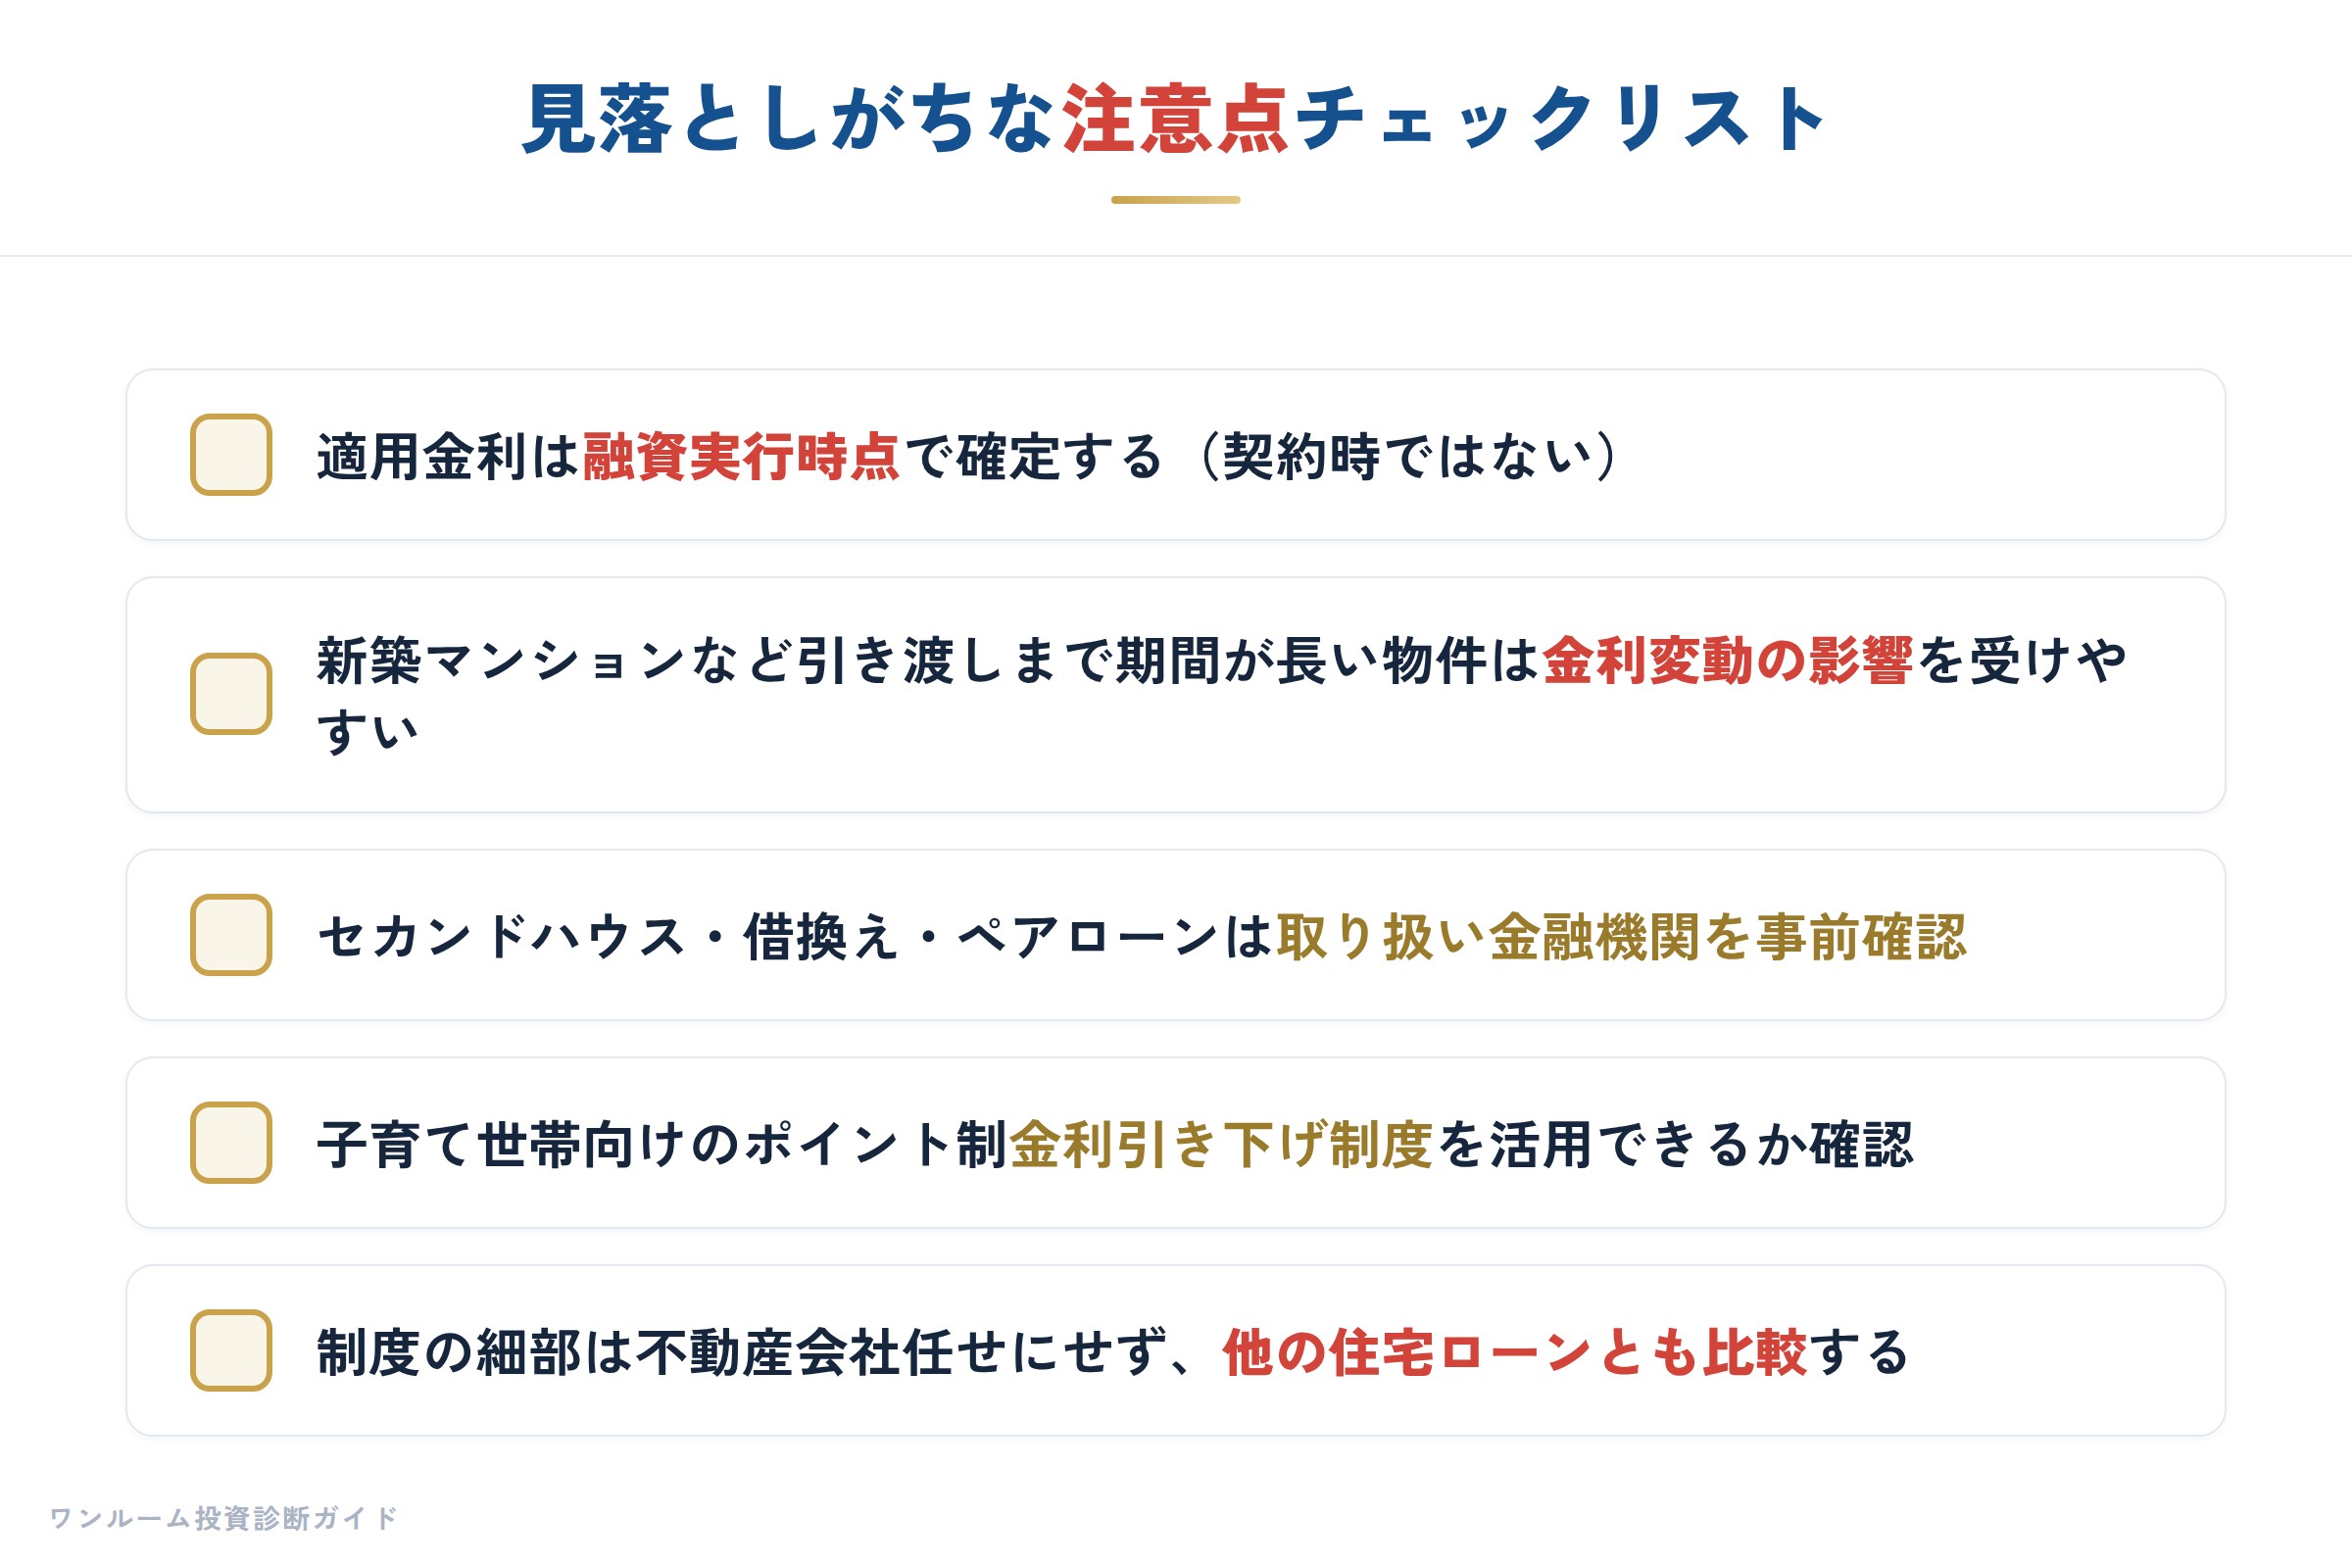
注意すべきは、適用金利が契約時ではなく融資実行時点の水準で確定する点で、新築マンションなど引き渡しまで期間が長い物件では金利変動の影響を受けやすい。制度の細部は不動産会社任せにせず、自身でも条件を確認し、他の住宅ローンとも比較検討する姿勢が大切だ。
本記事は SUUMOジャーナル の報道をもとに、当社編集部が独自に要約・再構成したものです(原文の転載ではありません)。詳細・正確な情報は出典の原文をご確認ください。
出典:SUUMOジャーナル「会計検査院も指摘!住宅ローン【フラット35】の利用条件とは?」(https://suumo.jp/journal/2026/10/28/221997/)2026年10月アクセス