
先日、契約の直前に相談を受けた物件がありました。場所は東京の早稲田、山手線の内側の一等地。副都心線の駅から徒歩6分、再開発エリアで、交通の利便性も住環境も申し分ない。一見最高の物件です。
でも数字を見た瞬間、800万円の割高だと分かりました。なぜこんなことが起きるのか。そしてどうすれば自分で見抜けるのか。
こうのすけの21分の動画は、営業マンに聞かなくても割高を自分で見抜ける数字を全部渡す、という内容です。見るのはメインの数字3つ。
- 家賃:割安か割高か、上げられる物件か
- 実質利回り:表面ではない
- 出口戦略:想定売却額 vs 残債
この3つに、精度を上げる4つの指標を足して「7つの物差し」にします。
▶ ほかの長尺動画の解説記事は YouTube特集ページ にまとめています。
第1章:なぜワンルーム投資は「割高」が生まれるのか
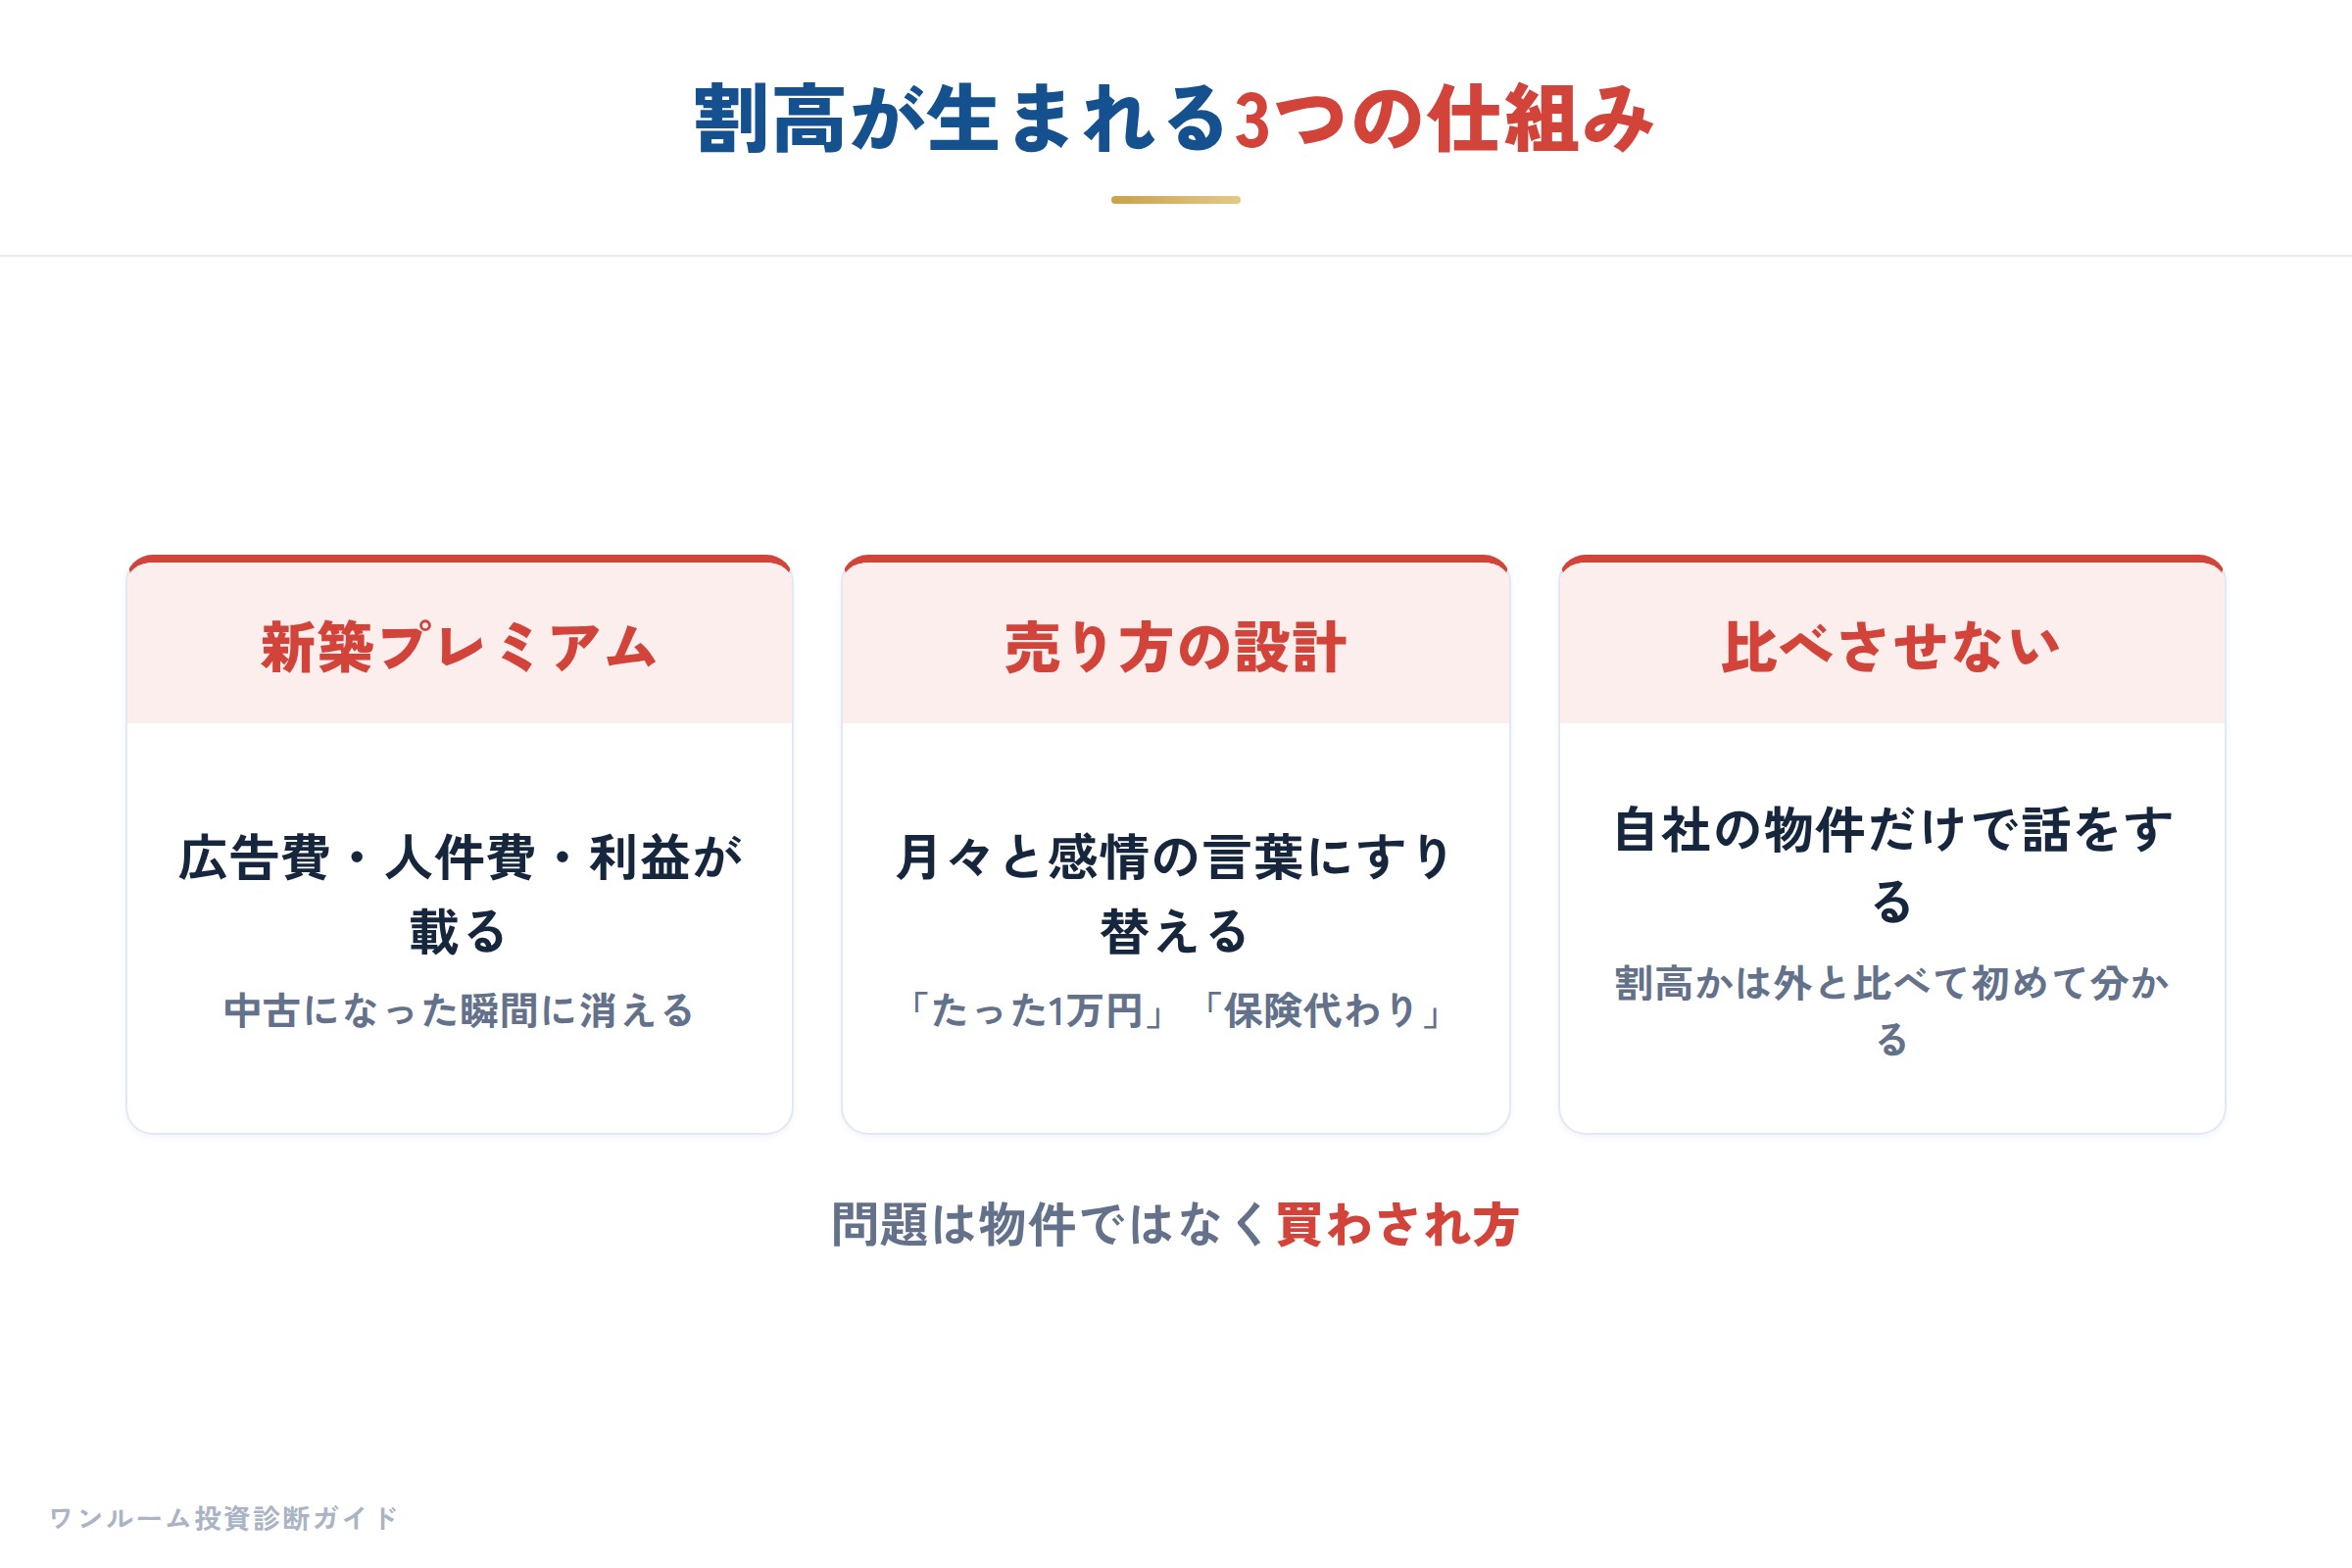
「毎月たった1万円の負担で生命保険代わりになりますよ」。この一言で、相場より数百万円高い新築・中古のワンルームを買ってしまう人が後を絶ちません。動画の答えはシンプルで、問題は物件ではなく、買わされ方です。
| 仕組み | 中身 |
|---|---|
| 1. 新築プレミアム | モデルルーム代、広告費、営業の人件費、販売会社の利益が全部載っている。価値とは別のお金だから、引き渡し後に中古になった瞬間に消える |
| 2. 売り方の設計 | 「月々たった1万〜2万円」「生命保険代わり」「節税になります」。月々と感情の言葉にすり替えられると、物件そのものの割高さが見えなくなる |
| 3. 比べさせない | 営業は自社が提供できる物件だけで話をする。割高かどうかは外と比べて初めて分かるのに、肩書きや人柄で比較させないまま進める |
売り方の設計の例として、サブリース契約で「マイナス1万7,000円」と書いてあっても、2年目には2万5,000円、5年目には3万円と持ち出しが増えていく仕組みの契約があり、それを見せない営業もある、と動画は述べています。
ただし新築だから全部ダメではない、とも念を押しています。実際に買ってよかったという人もいる。成功確率の問題で、どのくらい割高かは数字で見てください、という立場です。
数字①:家賃。割安か割高か、上げられる物件か
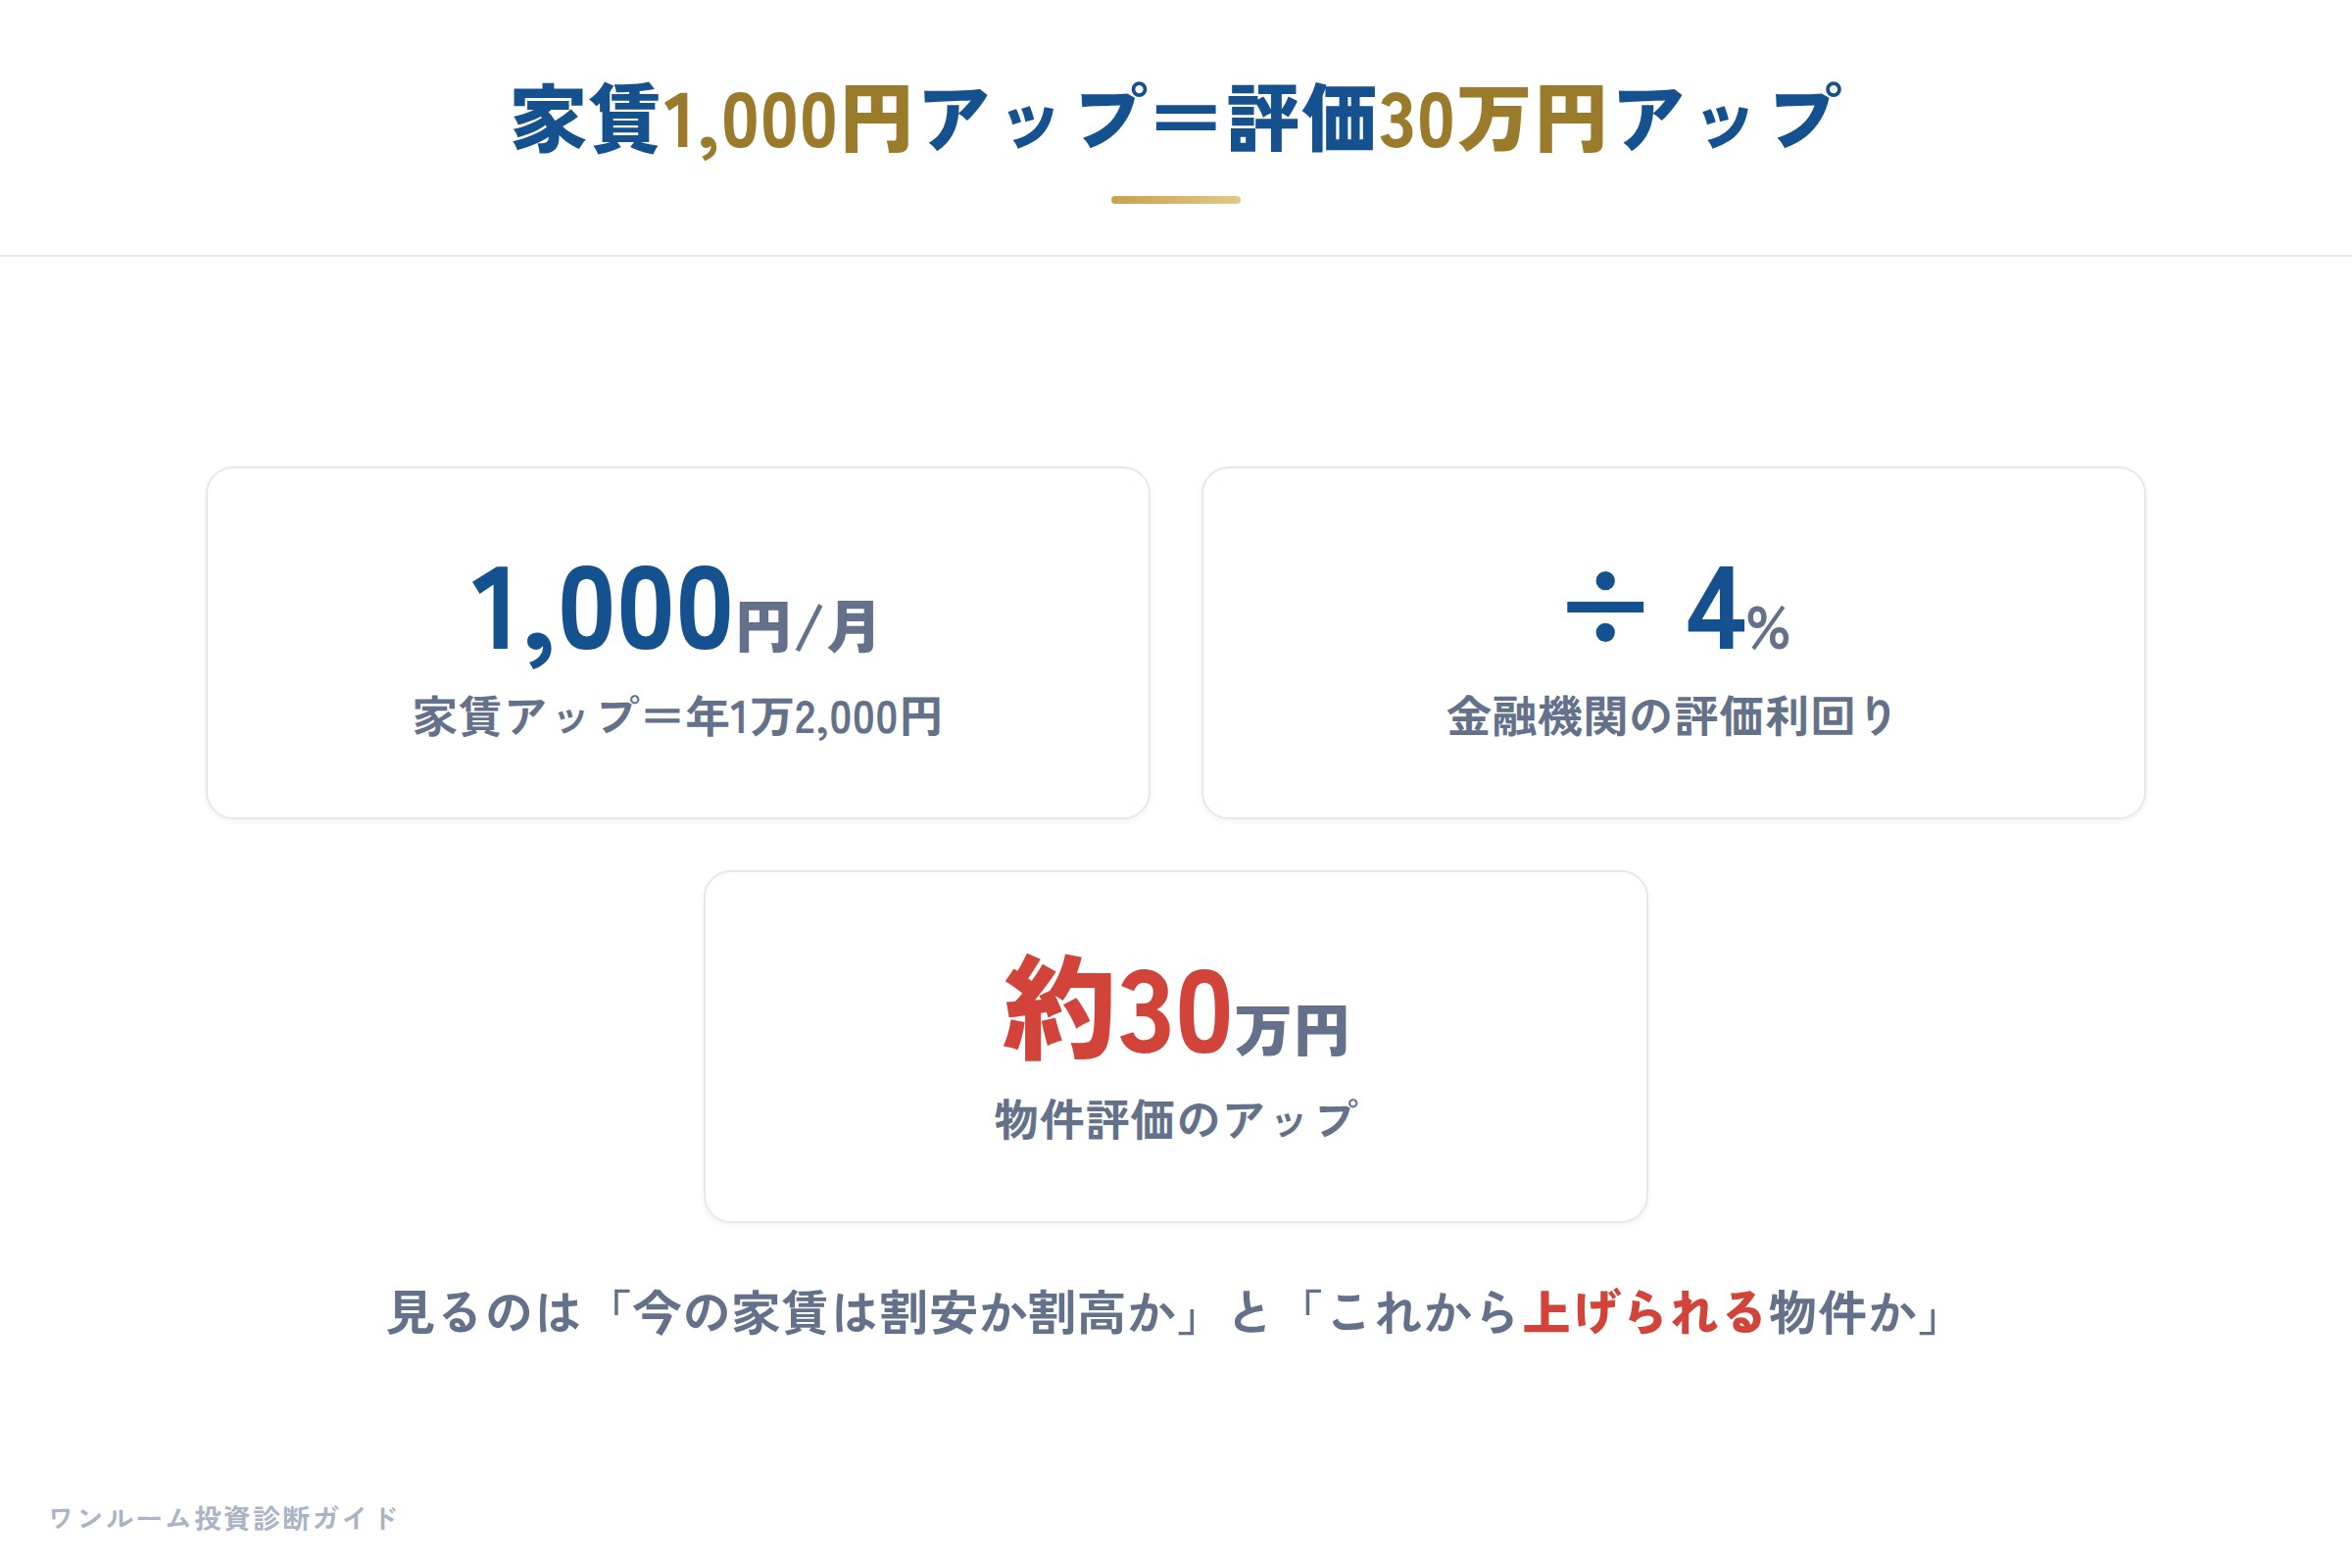
いきなり質問です。家賃を月々たった1,000円上げただけで、物件の評価が約30万円上がると知っていましたか。動画は「テストに出るレベルの話」と2回言っています。
金融機関が使う評価の利回りを仮に4%とします。家賃1,000円は年間1万2,000円。それを4%で割り戻すと約30万円。つまり家賃1,000円アップ=評価30万円アップです。
だから見るべきは2つ。この家賃は割安か割高か。そして、これから家賃を上げられる物件か。
- 25平米なのに最初から12万〜13万円で設定されていたら、盛っていないかと疑う
- 逆に周辺なら12万〜13万円取れるのに今10万円なら、次の更新で上げられる余地がある。評価が上がる余地のある物件
家賃の上がりやすさはエリアで変わります。動画の目安では、東京は更新時に1万円上がるのが割と普通で、交渉すれば2万〜3万円。大阪は平均5,000円前後。「大阪・兵庫・京都を批判しているわけではなく、最終的には出口戦略次第」という補足つきです。
新築の見方も一つ。現在の家賃相場の中で家賃が上げられる物件で、相場の利回りと大きく変わらないなら、新築でもアリ。「新築は全部ダメ、中古は全部いい」という極論ではない、と繰り返しています。
数字②:実質利回り。銀行の評価は表面ではなく実質で決まる
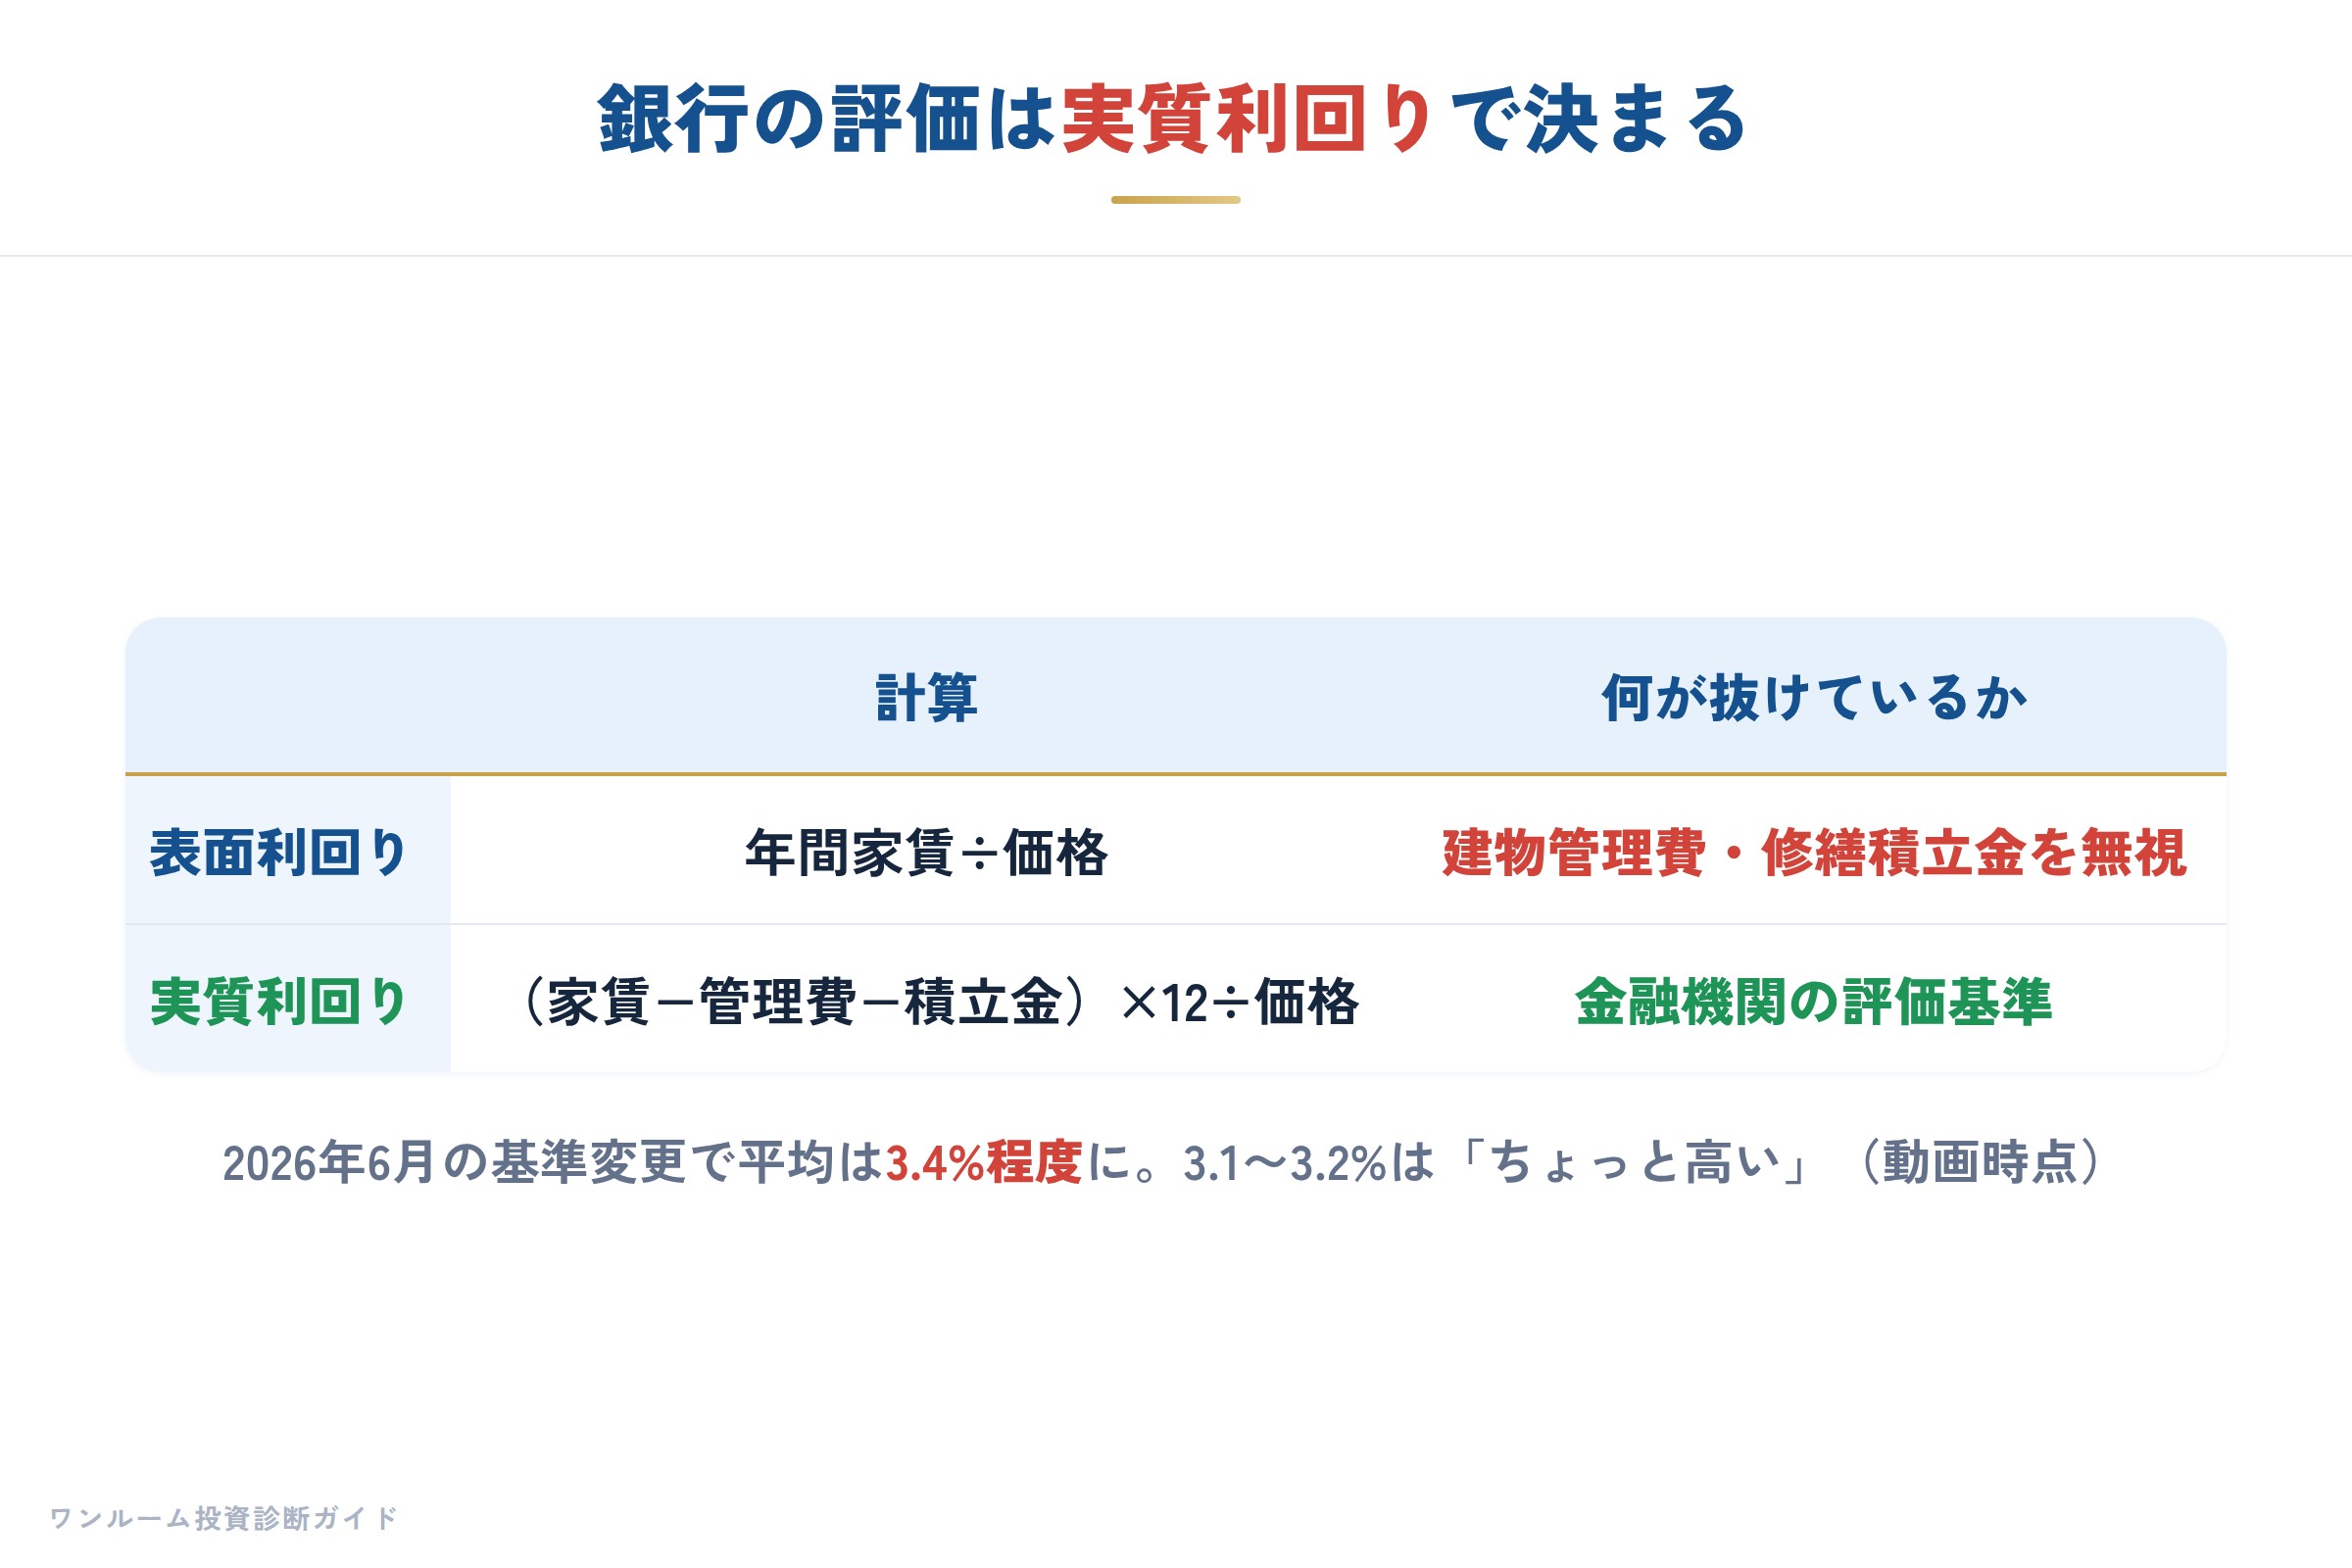
「表面利回り5%だからお得ですよ」。このセリフの9割は表面利回りのトリックだ、と動画は言います。
ポータルサイトに載っているのはほとんど表面利回りです。投資家が「利回りが高い方がいい」と飛びつくからです。でも築年数が古いのに実質で見たら4%しかない、そんな物件は実は割高です。
| 計算 | 何が抜けているか | |
|---|---|---|
| 表面利回り | 年間家賃÷物件価格 | 建物管理費・修繕積立金を無視 |
| 実質利回り | (家賃−建物管理費−修繕積立金)×12÷物件価格 | 銀行の評価はこちらで決まる |
区分のワンルームは建物管理費と修繕積立金という経費がかかる。ここが一棟アパートとの違いです。そして実質がそこまで大事な理由は、金融機関の評価利回りがすべてこの実質利回りを基準にしているからです。これが収益還元法で、物件の評価は実質利回りである程度決まってしまいます。
動画には2026年のアップデートがあります。2026年6月に大手金融機関の評価基準が大きく変わり、ワンルームの実質利回りの平均が概ね3.4%程度に動いている。あくまで目安で今後も変わりますが、「2026年の今、実質3.1〜3.2%だと、場所が良くて家賃も上がる物件でも、ちょっと高いのではと言ってしまうケースが多い」というのが動画時点の相場感です。
第3章のまとめ:表面利回りが高いから買う、は罠。実質利回りで見て、固定資産税や毎月の収支まで、実際に自分が払うお金を全部見据える。それでも家賃が上がる前提なら、ワンルーム投資は今でもインデックス投資の上位互換になり得る、というのがこうのすけの見方です。
数字③:出口戦略。想定売却額 vs 残債
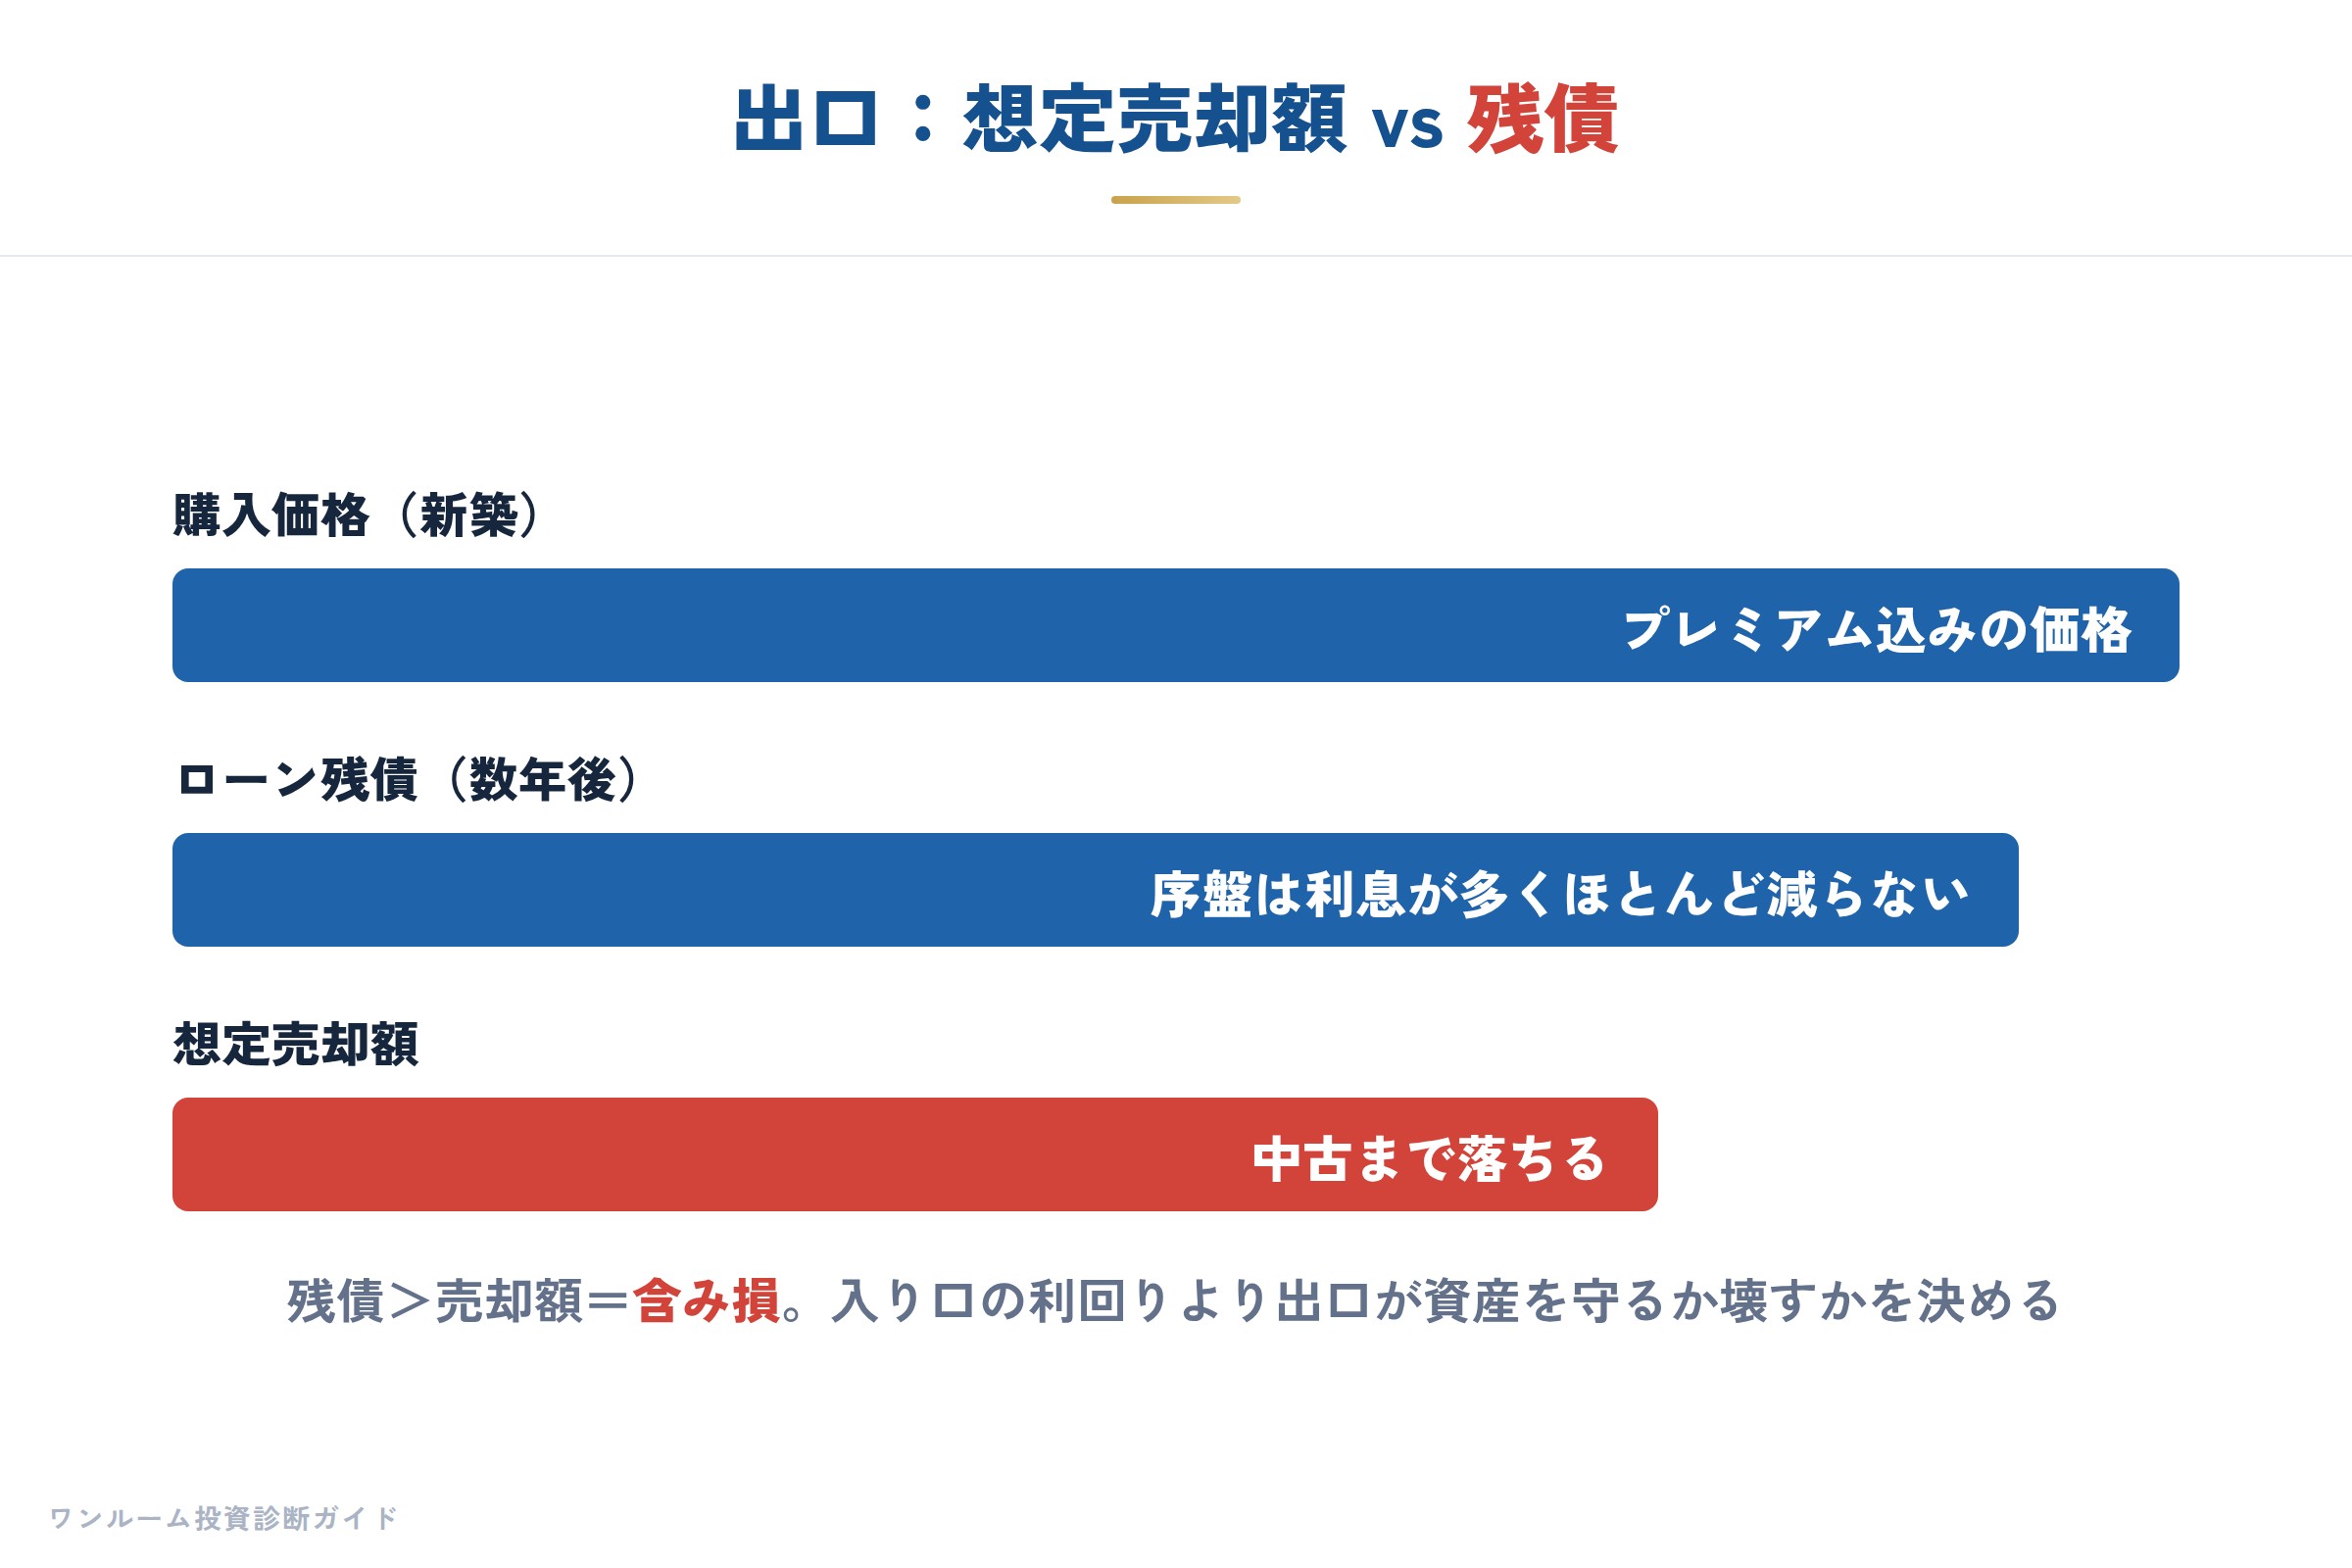
ある30代の方は2戸の物件を買い、数年後に売ろうとしたら売値が残債を下回っていて、売るのに合計数百万円の自腹が必要でした。理由はたった1つ、買うときに出口を一度も見ていなかったからです。
なぜ出口が一番大事か。新築を買うと新築プレミアムは買った瞬間に消え、売れば価格は中古まで落ちる。一方でローンの残債は序盤ほとんど減りません。返済の多くが利息だからです。この2つが重なると、想定売却額より残債が上回る、つまり含み損になります。
買うときに購入利回りがあるように、売るときにも売却利回りがあります。動画では、エリア・物件ごとの統計を5,000件以上入れて何年目に利益が出るかまで見える売却診断の仕組みを紹介しています。税金も一つ。節税すると譲渡税は増えやすく、節税しなければ譲渡税は減るというトレードオフがある。だからこそ「5年後か、10年後か、今すぐか」は全部の数字を見える化してから決めるのです。
すでに持っている人へ。まず今の残債と、今売るならいくらかを把握してください。そこからさらに100万〜200万円伸ばせる余地があるケースもあります。入り口の利回りより出口が、あなたの資産を守るか壊すかを決めます。
精度を上げる4つの指標。メイン3+4=7つの物差し
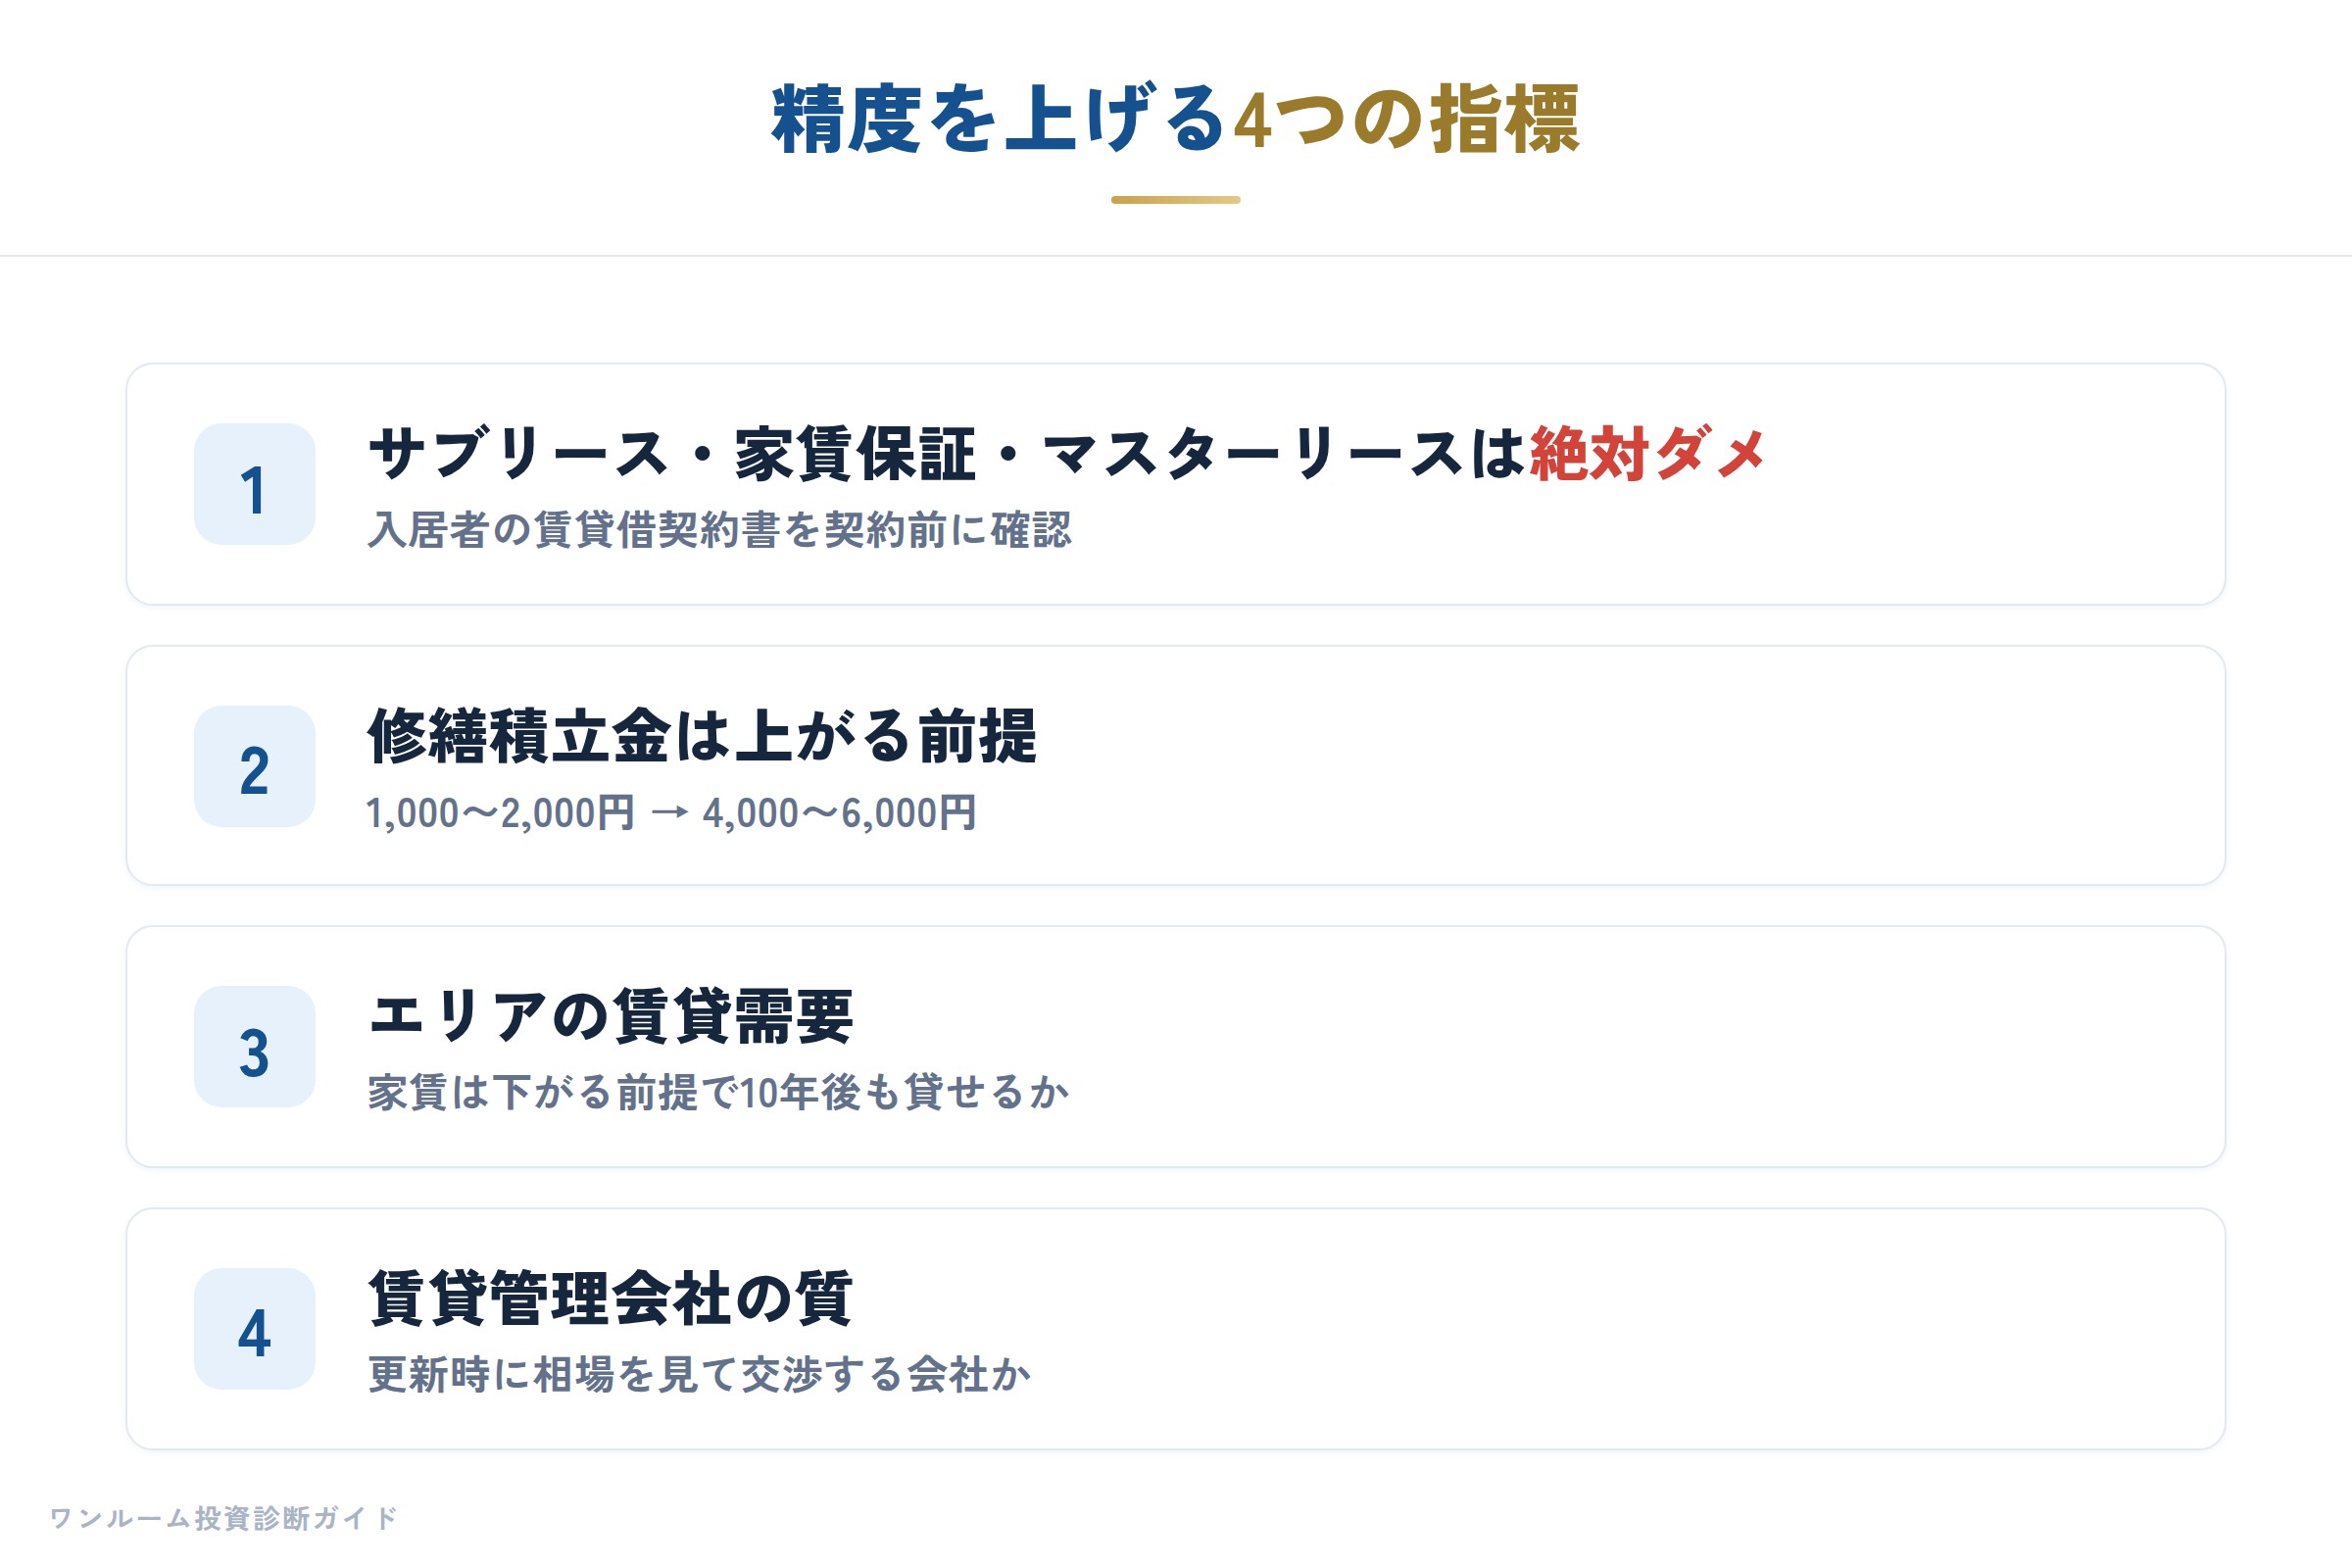
「ちょっとサインすれば物件を押さえられますよ」。この一言は危険信号です。家賃・実質利回り・出口が分かったら、さらに4つの指標で精度を上げます。
- サブリース・家賃保証・マスターリースは絶対ダメ。 選択肢が狭まり、実質、長期保有しかできなくなる。契約前に必ず入居者の賃貸借契約書をチェック。「サインすれば押さえられます」で契約を進めるようなケースは宅建業法上のリスクもある
- 修繕積立金は将来上がる前提で見る。 新築だと最初は月1,000〜2,000円でも、建物の規模や年数で4,000〜6,000円まで上がるのを見越しておく。上がる前提でそれでも勝てるかを計算してから買う
- エリアの賃貸需要。 家賃は基本下がる前提で、10年後も貸せるかを見る。その上で逆に家賃を上げられる物件かを、実際の募集データと突き合わせた家賃診断で見極める
- 賃貸管理会社の質。 更新時に相場を見て「相場より安いので1万円でも1万5,000円でも上げて交渉しましょう」と動く会社か、相場を見ずに3,000円で終わる会社か。今はインフレなので更新時の1万〜1万5,000円アップはむしろ妥当
メインの3つと合わせて7つ。これでプロにかなり近い目線になれます。
相談現場のリアルケース2つ
動画は、個人が特定されない代表例として2つの相談を挙げています。
1人目:買ってから気づいたパターン。 30代会社員、節税と生命保険で2戸購入。最初は月々数千円の持ち出しだからと買い、数年後に手放したくなって初めて出口を計算したら、2戸とも売値が残債を大きく下回り、数百万円の自腹。ここで危ないのが業者の「自腹でもいいから早く売れ」というワードです。「金利が上がった、今が売り時、買主がいる」と言われても、本当に今売るべきかは自分で見る。この方には、残債と売値が交わる時期まで待ちつつ、次の更新で家賃を上げてから売るという次の一手を一緒に組みました。
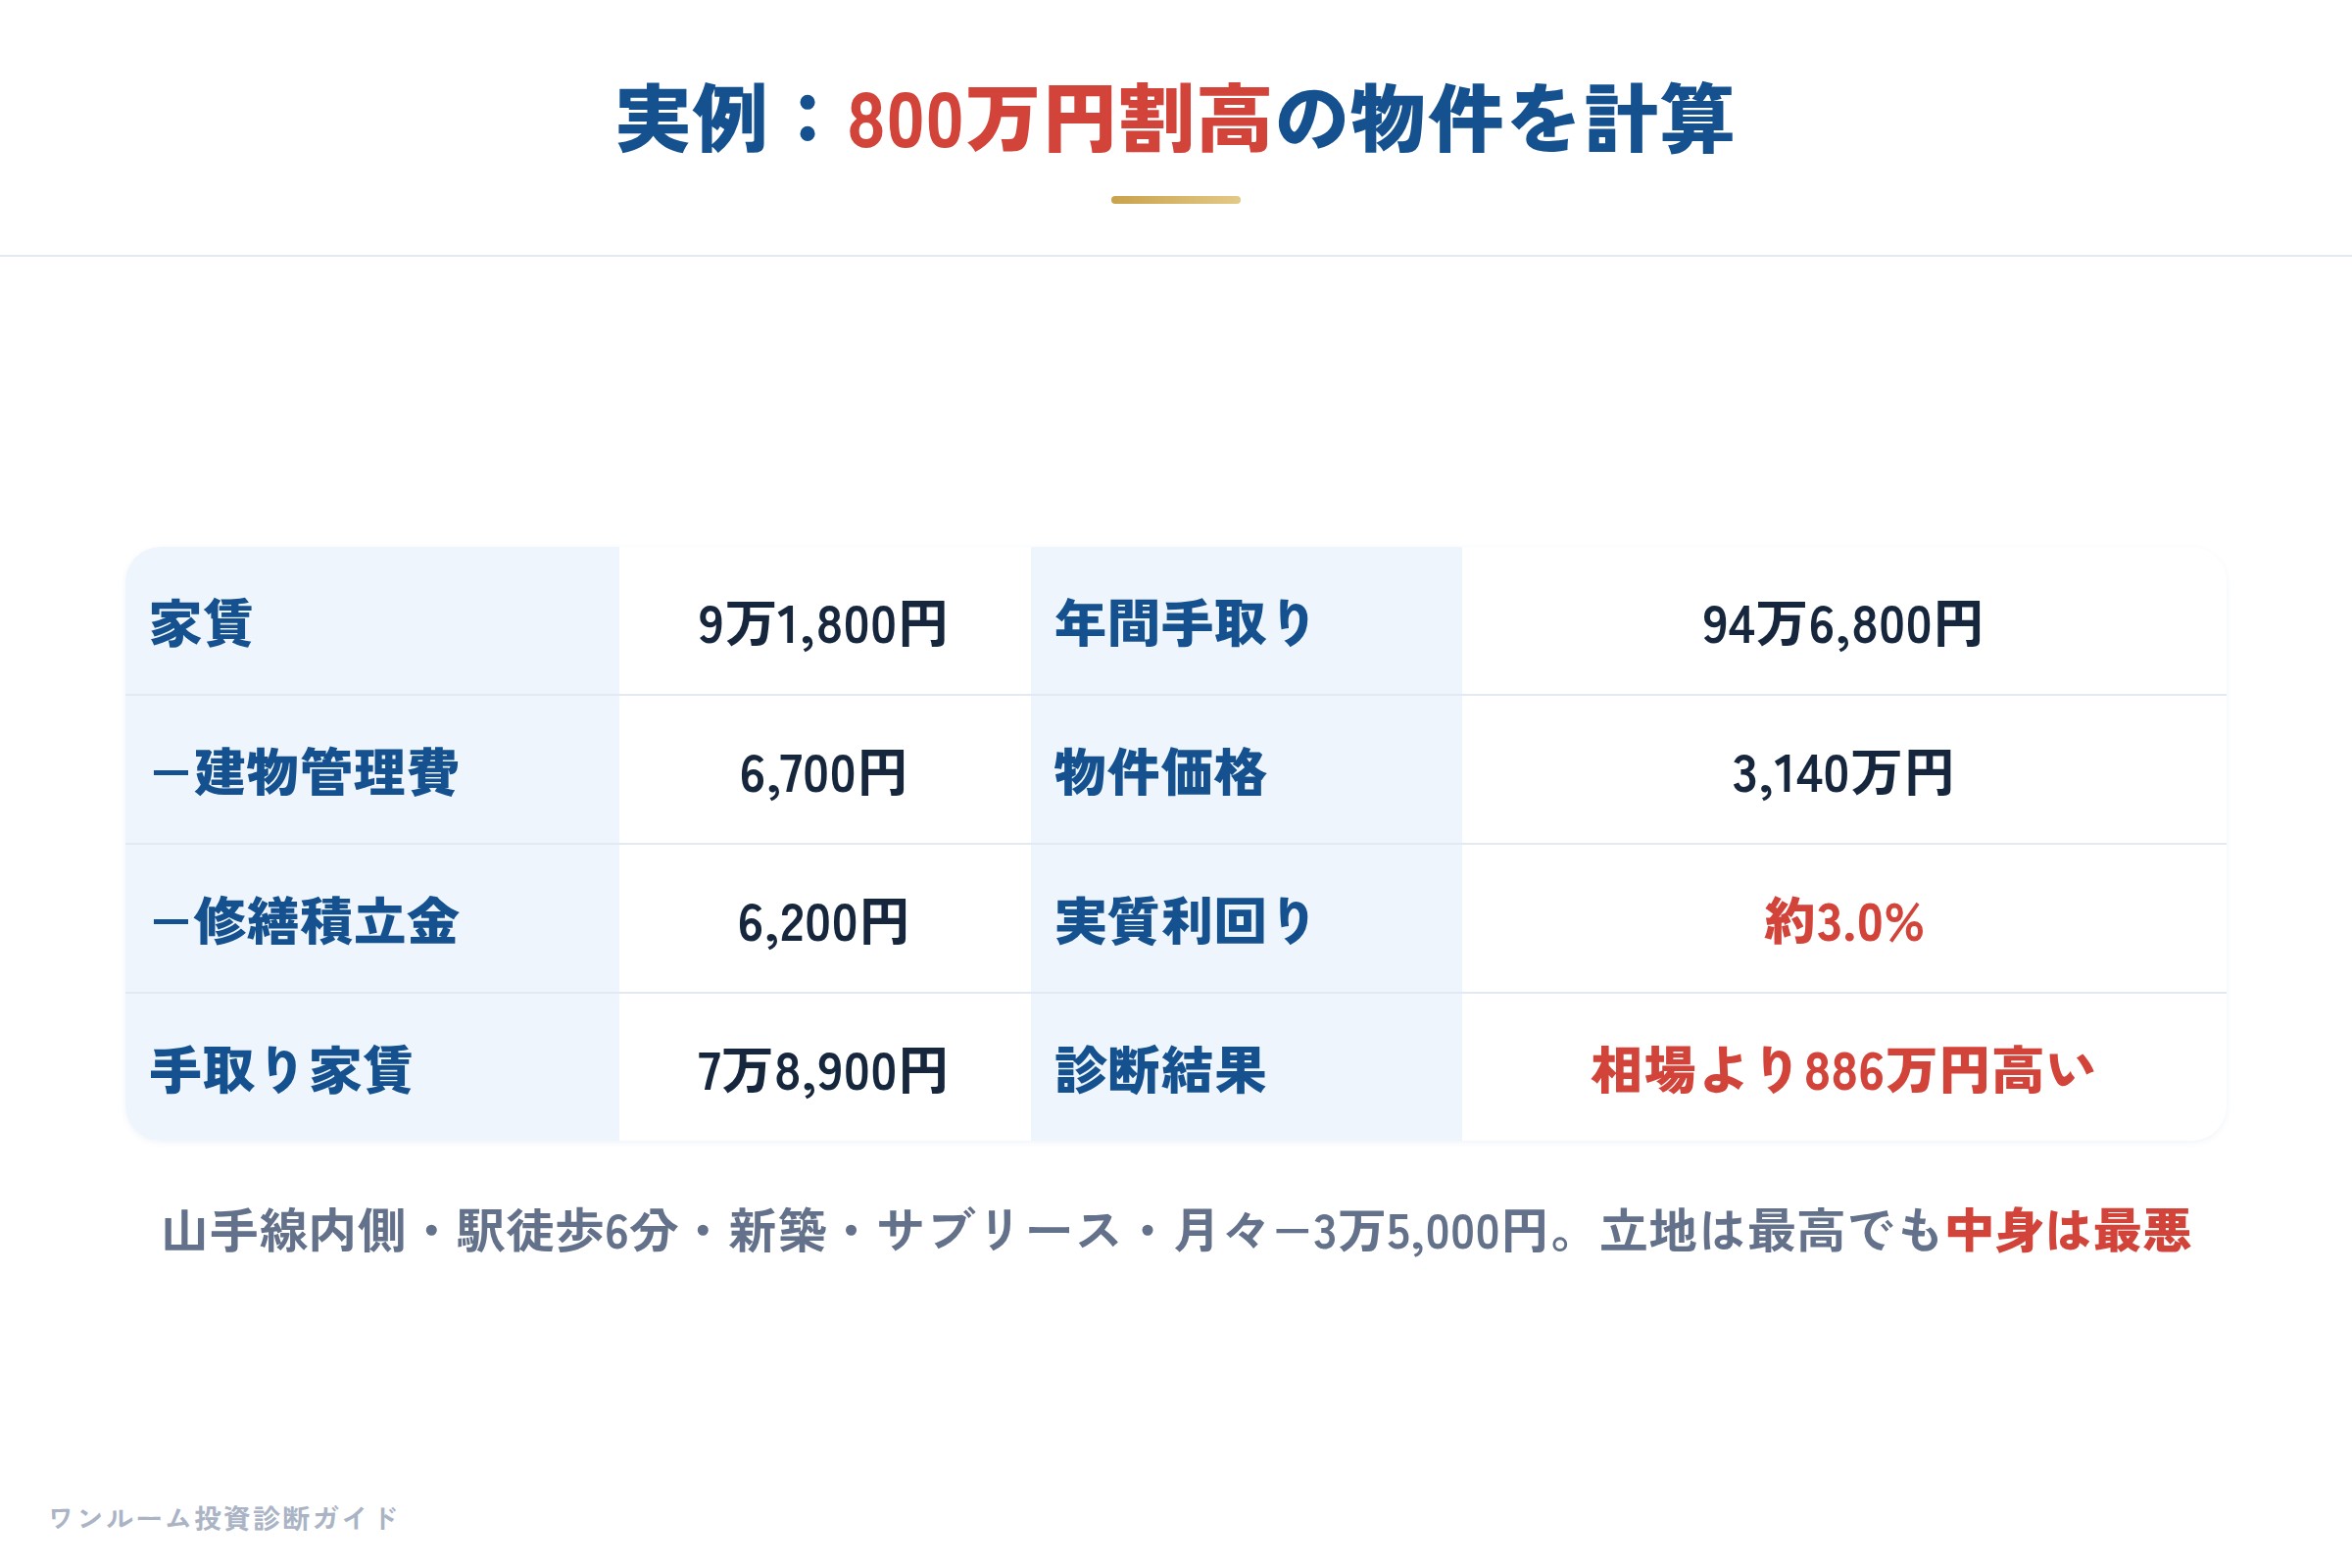
2人目:寸前で止まったパターン。 冒頭の早稲田の物件です。40代の方が契約直前に相談に来て、見たらマイナス800万円の割高。実質利回りが非常に低く、しかもサブリース。月々の収支はマイナス3万5,000円。山手線の内側で立地は最高。だから一見いい物件に見える。でも中身は最悪でした。
一緒に計算してみましょう。動画では電卓を用意して視聴者と一緒に計算しています。
| 項目 | 数字 |
|---|---|
| 家賃 | 9万1,800円 |
| 建物管理費 | −6,700円 |
| 修繕積立金 | −6,200円 |
| 手取り家賃(月) | 7万8,900円 |
| 年間手取り家賃 | 94万6,800円 |
| 物件価格 | 3,140万円 |
| 実質利回り | 約3.0% |
この実質利回りがなぜ割高なのかは、2026年6月以降の評価基準(平均3.4%程度)と比べれば見えてきます。割高診断にかけた結果は「サブリース&割高、相場より886万円高い」でした。見送って条件を整理してから再検討する。買わないも立派な投資判断です。
2つの共通点は、どちらも今日の数字で防げた・早く気づけたことです。家賃、実質利回り、出口を契約の前に当てるだけです。
じゃあ今日から何をすればいい?
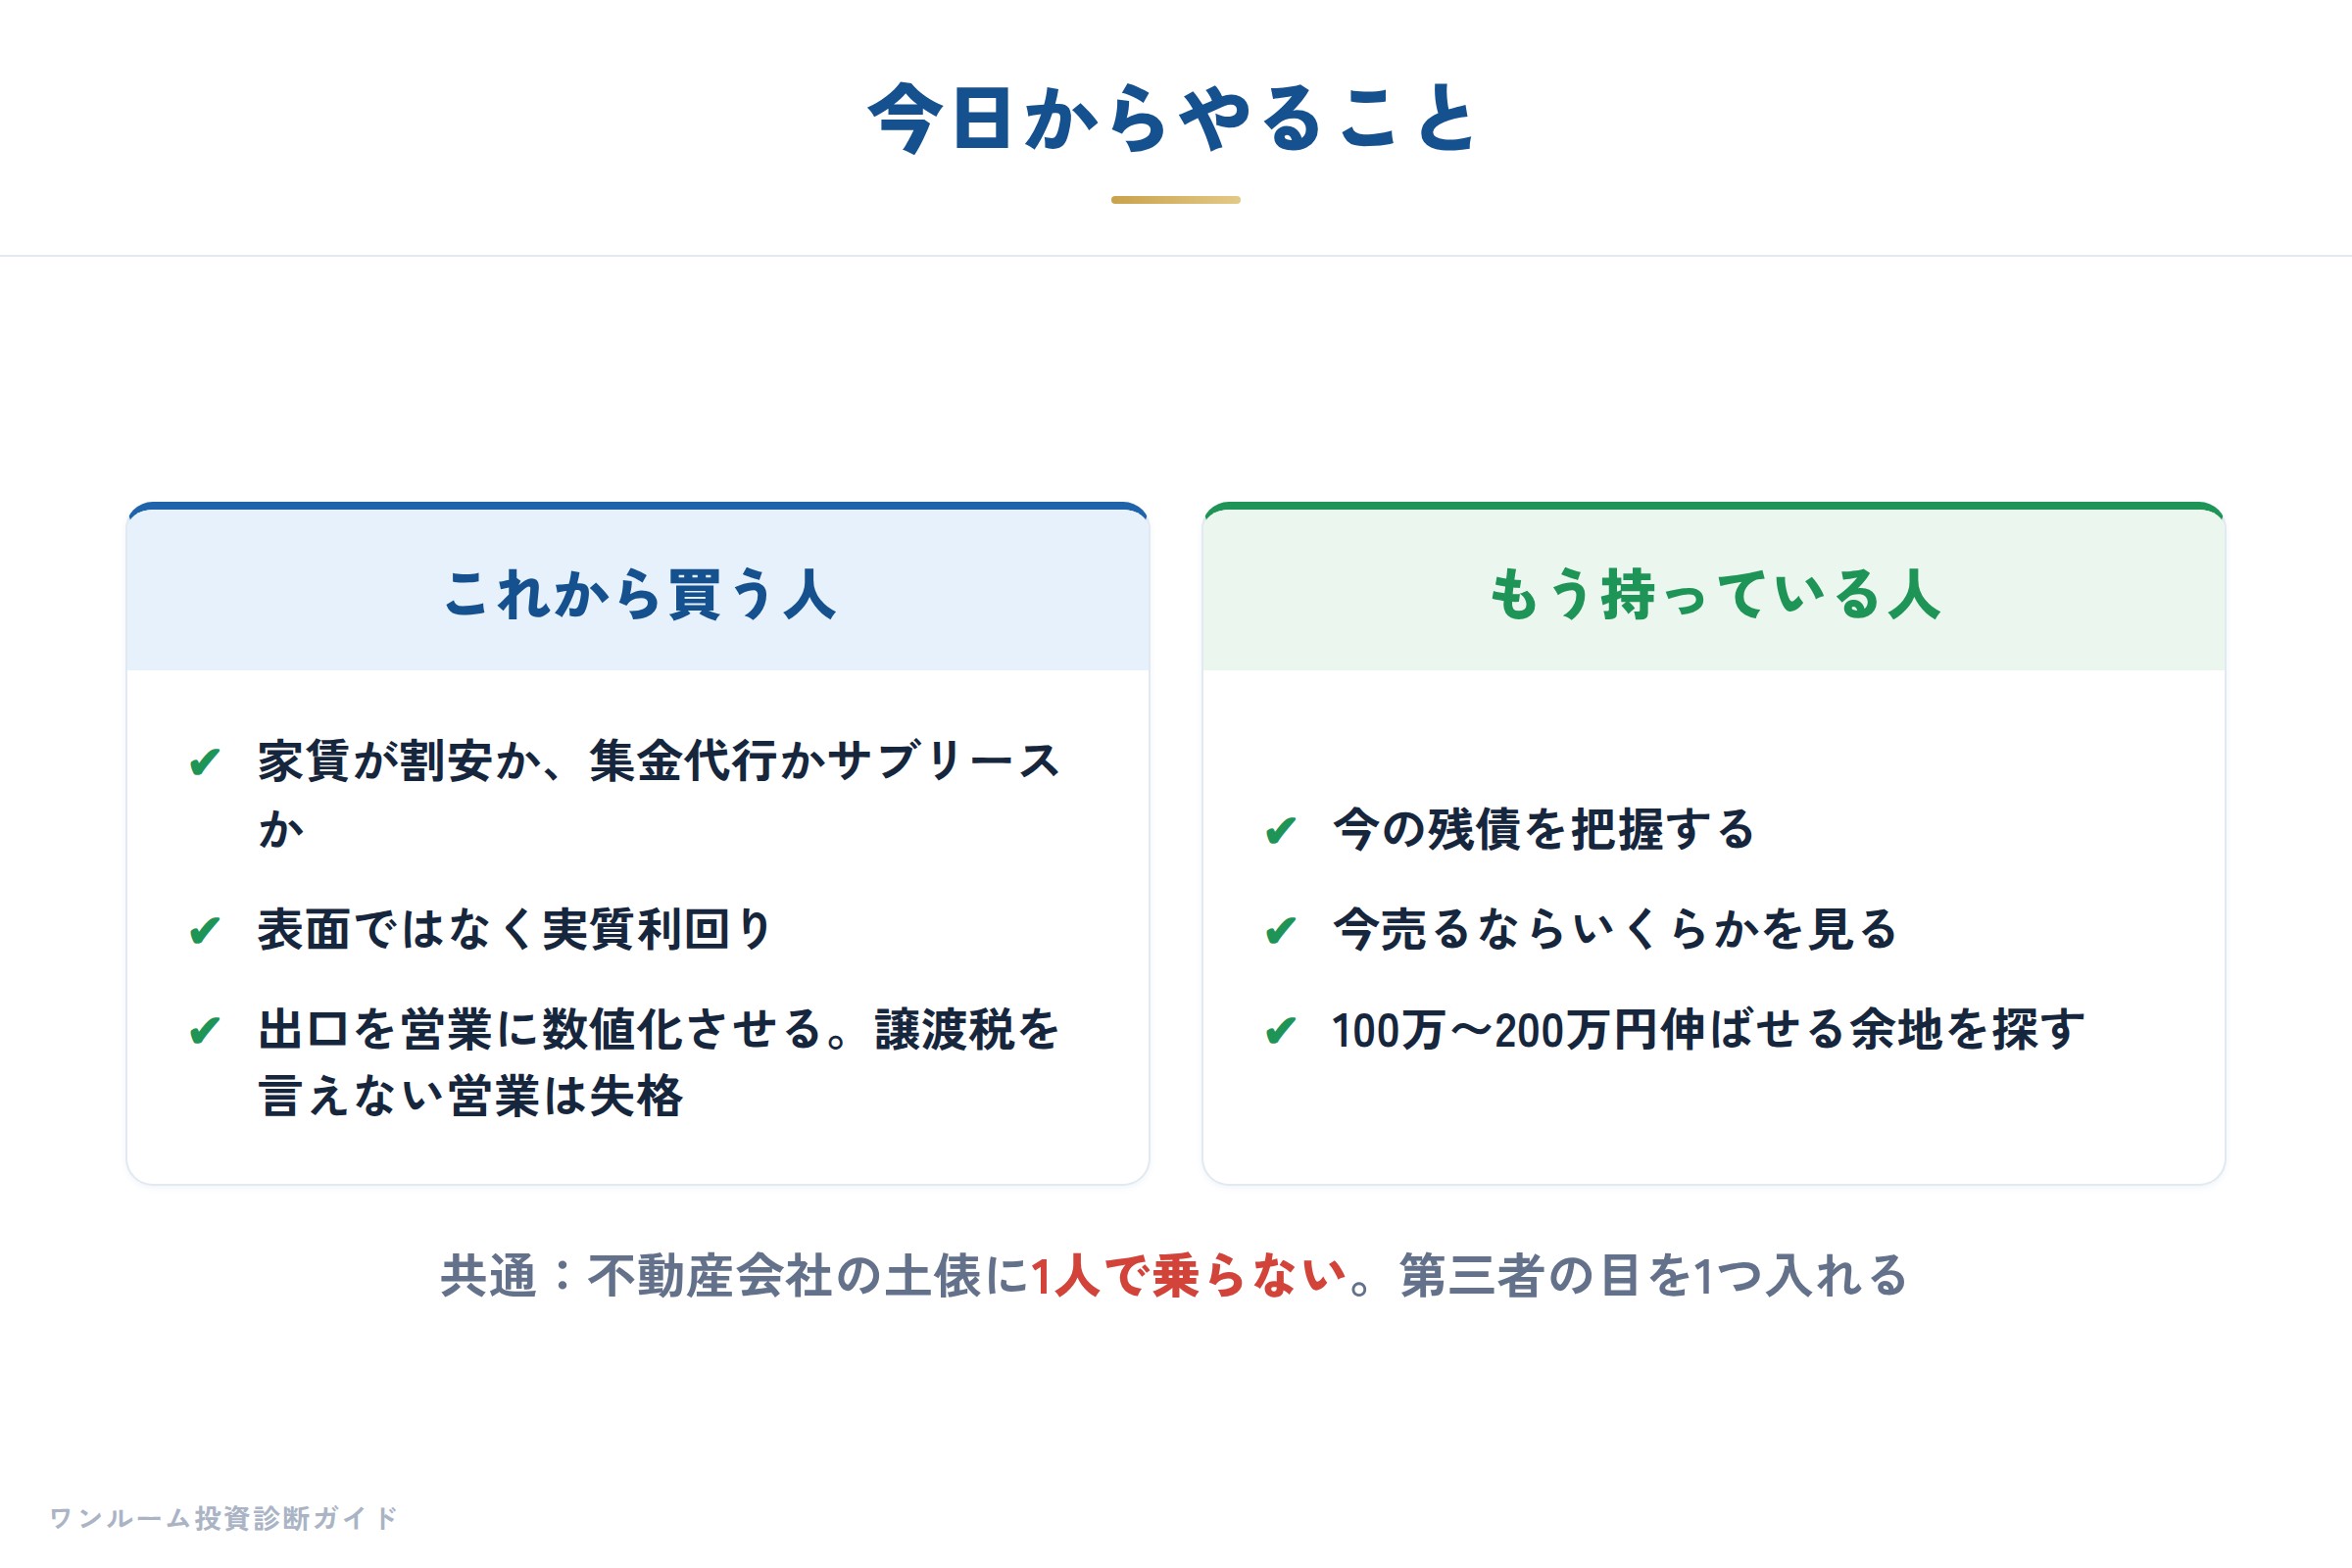
これから買う人
- 家賃が割安か割高か、そして集金代行かサブリースかを見極める
- 表面利回りではなく実質利回りで確認する
- 5年後・10年後の出口シミュレーションを営業マンに具体的に数値化させる。譲渡税を言えない営業マンは失格
この3つを見せない相手からは一旦離れていい。物件は逃げます。でもまた出てきます。
もう持っている人
まず今の残債を把握し、今売るならいくらかを見る。そこから100万〜200万円伸ばせる余地があるケースもある。知らないまま不安でいるのが一番もったいない。
共通:不動産会社の土俵に自分1人で乗らないこと。不動産会社やFP、紹介者の話は説得力があるし、親切です。でもそれと数字は別。第三者の目を1つ入れる。それがセカンドオピニオンの役目です。
総復習:7つの物差し
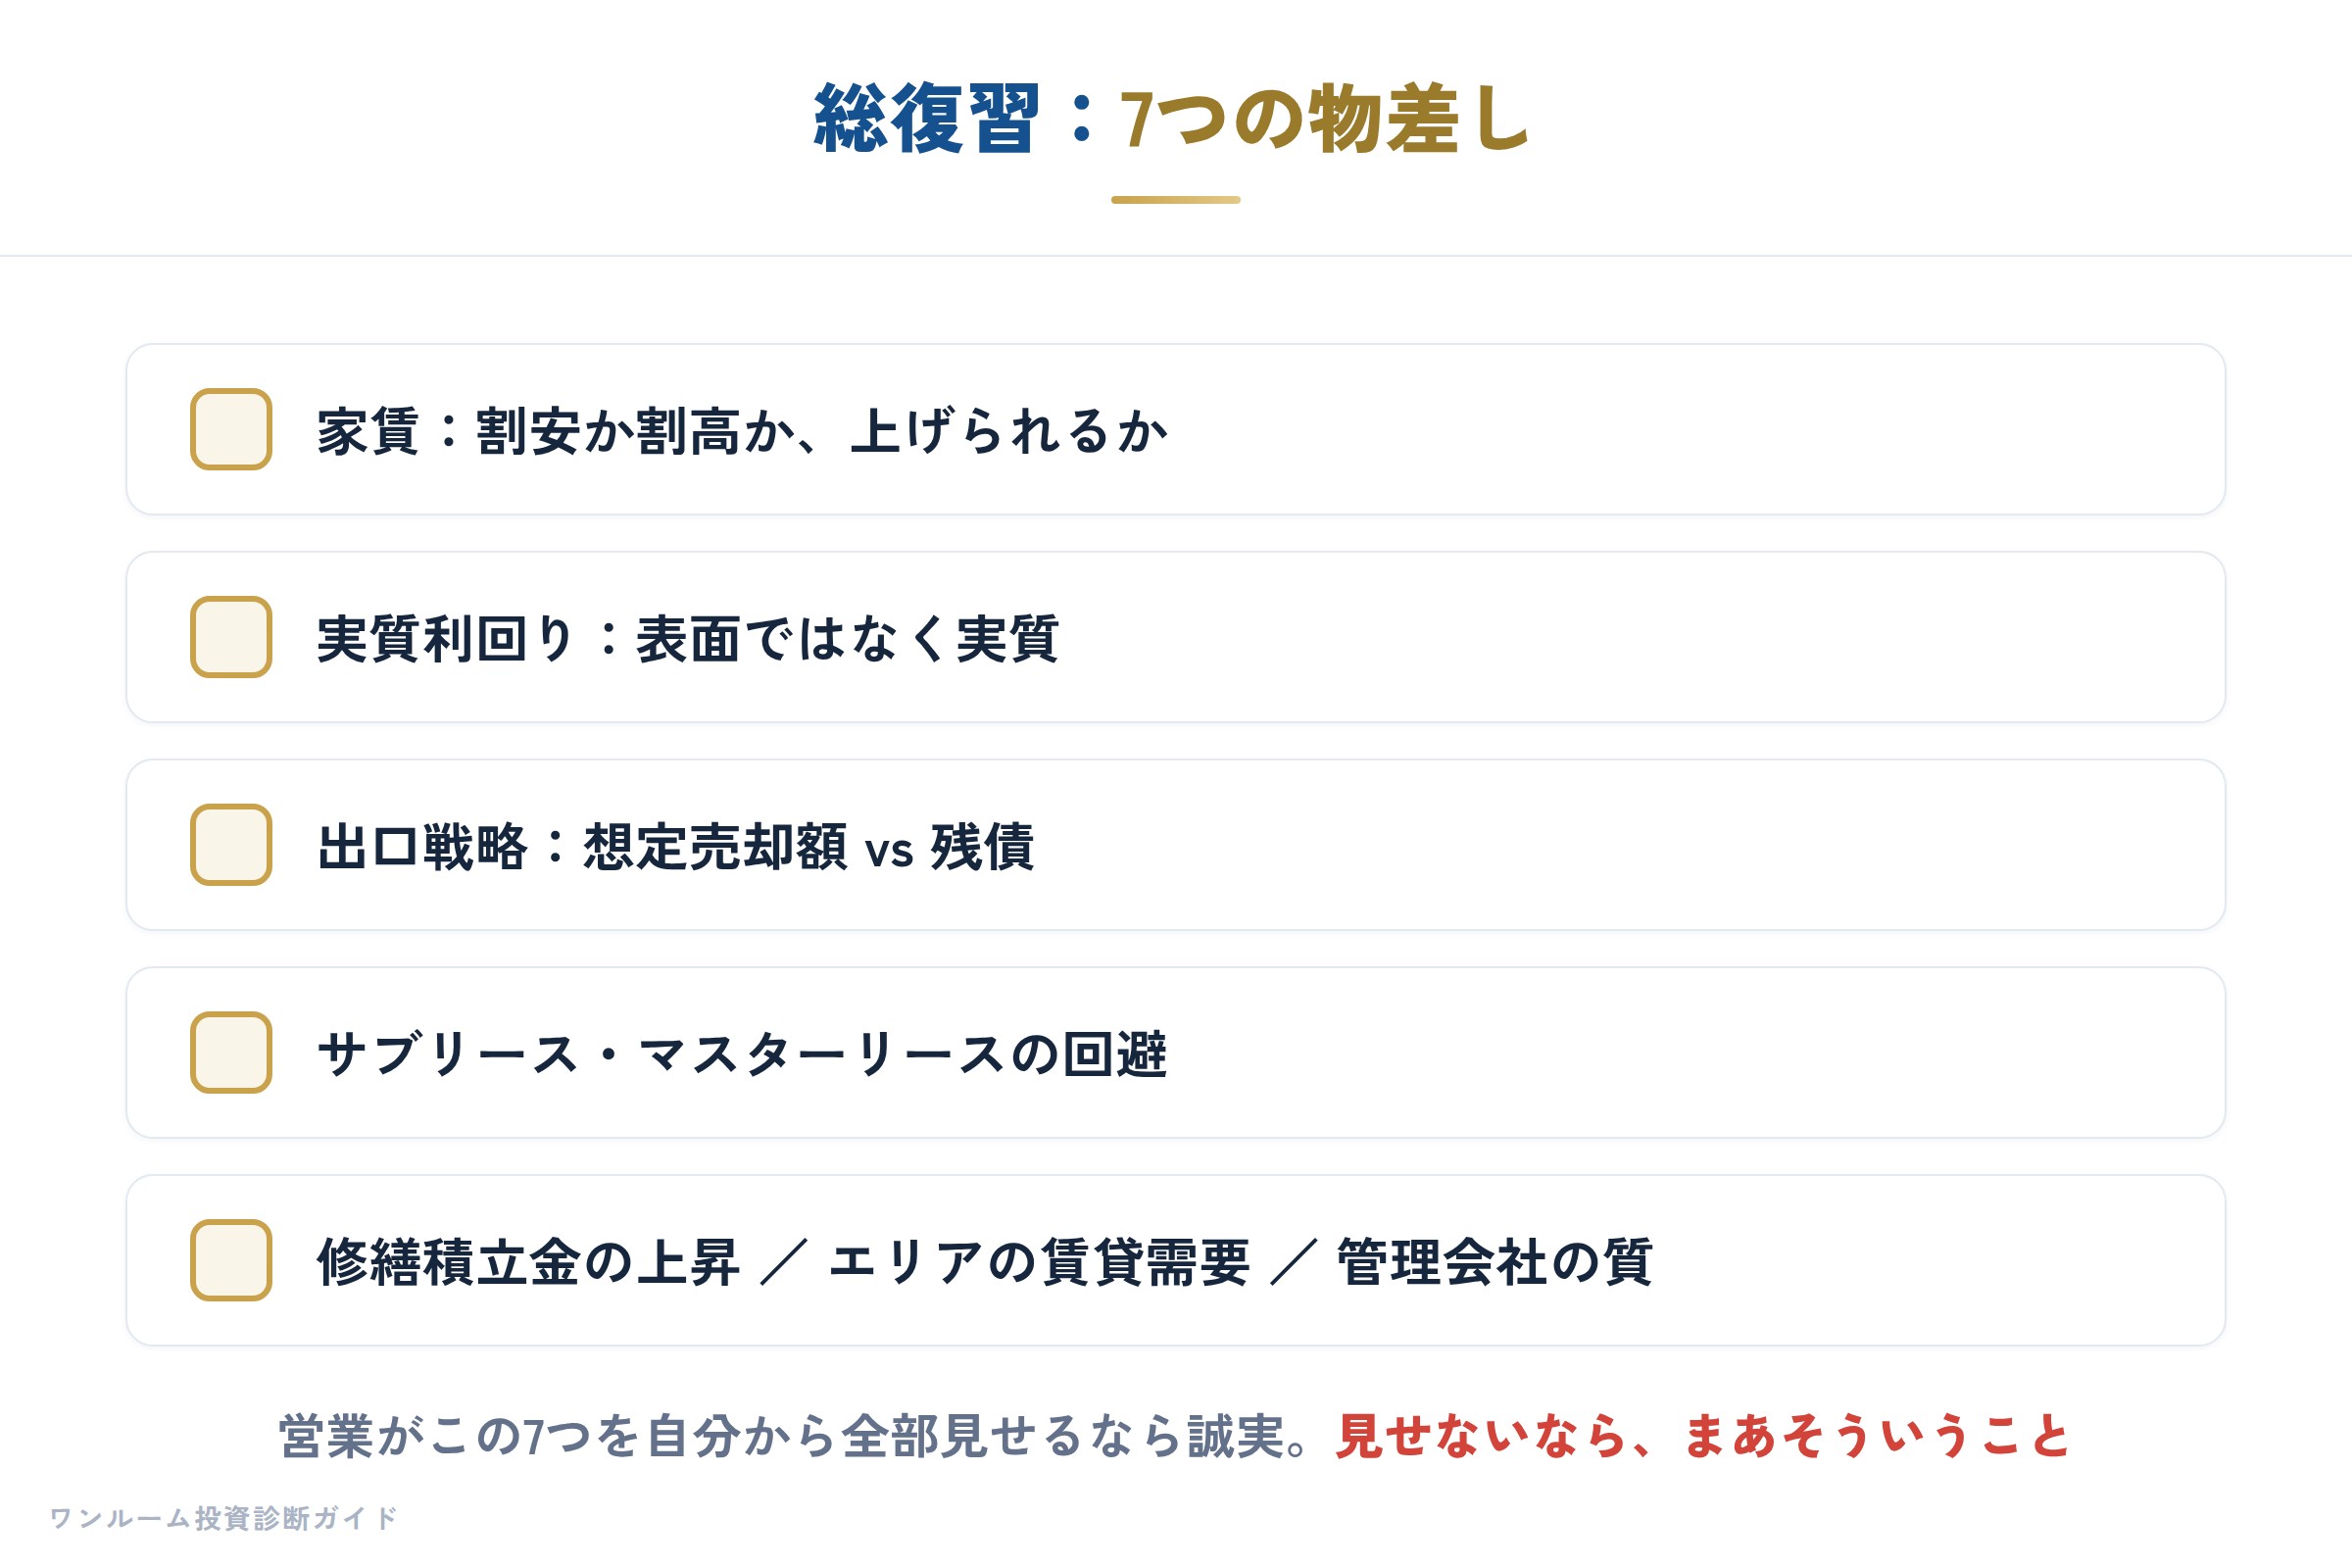
| # | 物差し |
|---|---|
| 1 | 家賃:割安か割高か、上げられるか |
| 2 | 実質利回り:表面ではなく実質 |
| 3 | 出口戦略:想定売却額 vs 残債 |
| 4 | サブリース・マスターリースの回避 |
| 5 | 修繕積立金の上昇を見込む |
| 6 | エリアの賃貸需要 |
| 7 | 賃貸管理会社の質 |
全部ダメでも全部いいでもない。必ず数字で見る。営業がこの7つを自分から全部見せるならかなり誠実、見せないなら「まあそういうことです」というのが動画の締めです。あなたを守れるのは、あなたが持った物差しです。
関連記事:利回りの表面と実質の違いと計算方法、収益還元法で相場を見抜く、ワンルーム投資の「売り時」はいつ?、失敗しないワンルームマンションの選び方、ワンルーム投資は本当に危険?割高物件の見抜き方
今日の物差しを自分の物件に当てるのは手間です。割高診断(無料・60秒)なら、販売図面を添付するだけで割高かどうかが出ます。買う前も、持っている今も、セカンドオピニオンとして使ってください。
※本記事は、こうのすけのYouTube動画の内容と公開情報をもとに、中立的な情報提供を目的として作成しています。相談事例は個人が特定されない代表例として動画で紹介されたものです。特定の物件・会社の購入や売却を勧誘・推奨するものではなく、誹謗中傷を意図するものでもありません。記載の利回りの目安は動画公開時点のもので、金融機関の基準は変わります。投資判断は必ずご自身の責任で行ってください。


