
「今が買い時ですよ」。新築ワンルーム投資の営業マンにそう言われて、契約書にハンコを押すかどうか迷っている。そんな人に向けて作られた52分の動画です。
こうのすけは冒頭ではっきり言っています。新築ワンルーム投資は多くのケースで、物件を引き渡した瞬間に含み損を抱えるところからスタートする。脅しでも煽りでもなく、価格の仕組みを分解するとそうなりやすい理由がある。
ただし、動画が一番伝えたいのはその先です。「極論でワンルームマンション投資のすべてを悪にすることだけはやめてほしい」。この業界は「絶対にいい」「絶対に悪い」という極論が多い。感情ではなく数字で分析することが投資では何より大切だ、という立場です。
この記事では動画の5つの流れをそのまま追います。
- なぜ「基本ダメ」なのか:新築プレミアムの正体
- 営業はどう隠すのか:殺し文句4つを分解
- それでも「アリ」になる境目:例外の4条件
- 中古とどっちがいいのか
- 契約前に自分で確認する数字とチェックリスト
▶ ほかの長尺動画の解説記事は YouTube特集ページ にまとめています。
第1章:なぜ「基本ダメ」なのか。新築プレミアムの正体
動画が使うたとえは新車です。買って車庫に入れてナンバーをつけて少し走らせただけで、その車はもう中古車になり、買った値段では売れません。物として何も変わっていないのに、です。
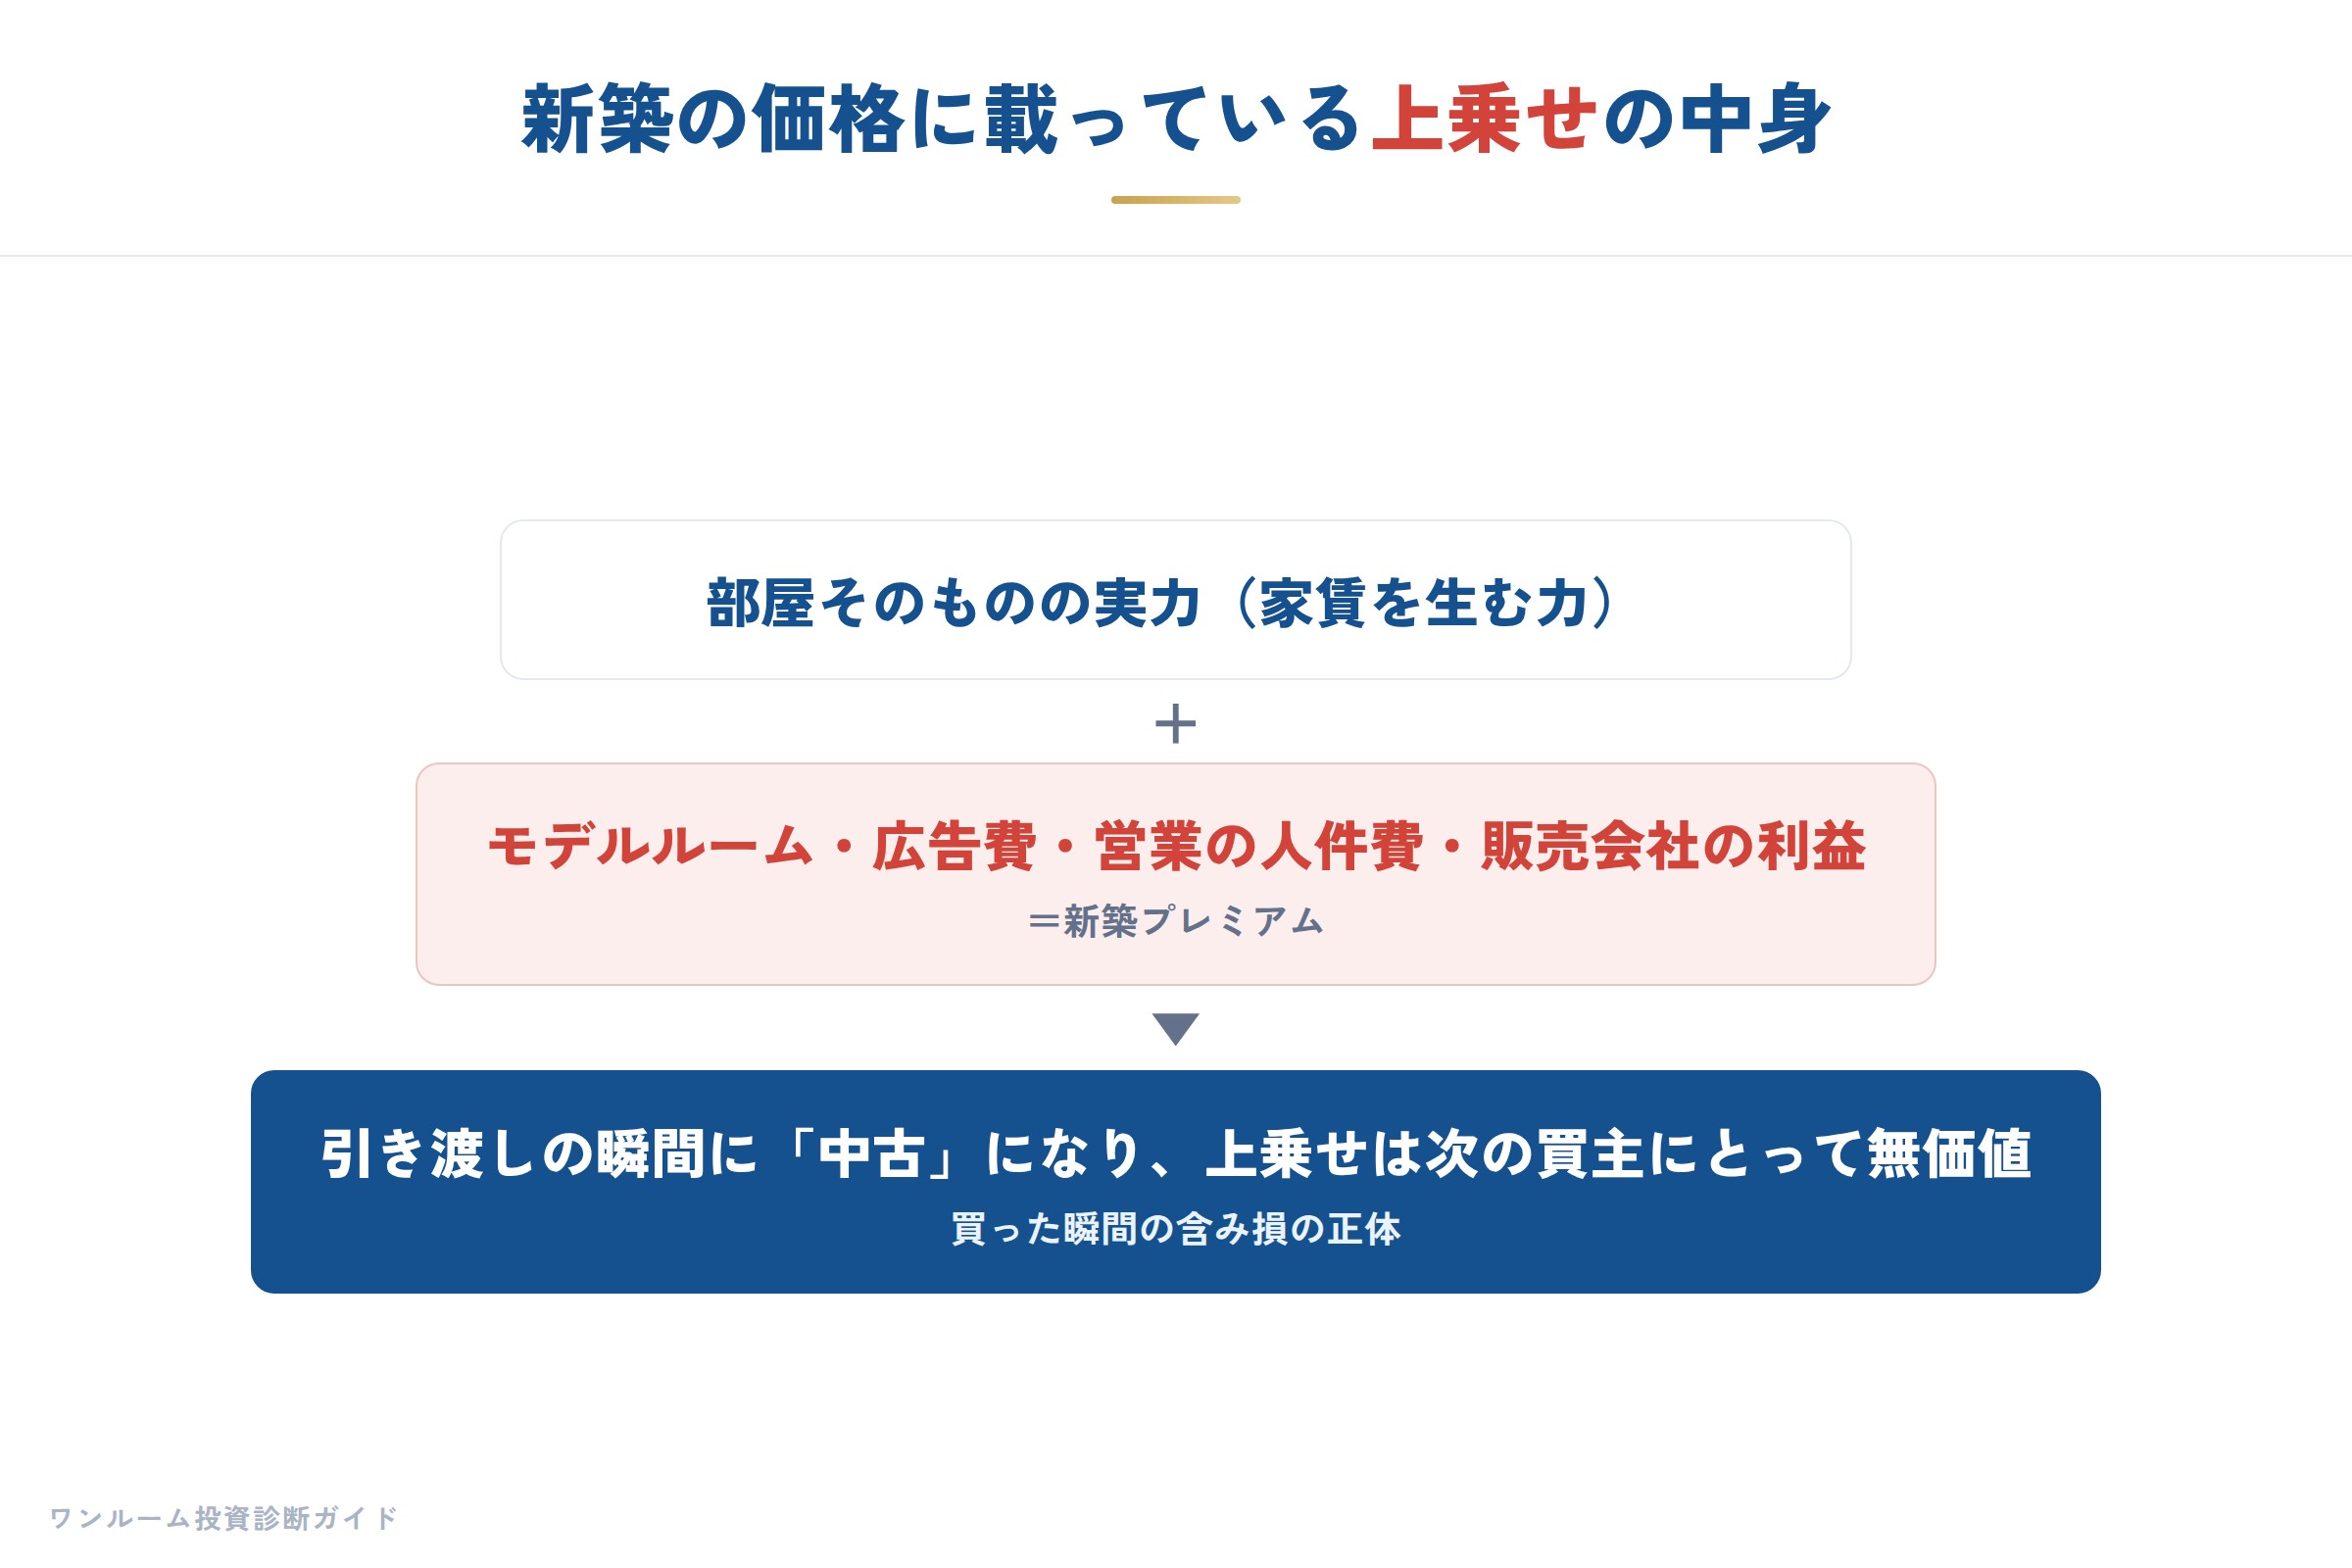
新車の値段には、車そのものの価値以外にディーラーの利益や広告費などのコストが載っています。あなたが払ったプレミアムは、走り出した瞬間に他人にとって価値がなくなる。新築ワンルームもほとんど同じ構造です。
| 新築ワンルームの価格に載っているもの |
|---|
| モデルルームの費用 |
| 大量のチラシやネット広告 |
| 営業マンの人件費とインセンティブ |
| 販売会社の利益 |
この上乗せを動画では新築プレミアムと呼びます。引き渡された瞬間、誰も住んでいなくても法律上は「新築未使用」から「中古」に切り替わり、上乗せは次に買う人にとって関係のないお金になる。だから売ろうとすると買値からがくっと下がりやすい。これが「買った瞬間の含み損」の正体です。
ここで動画が一つ正確に付け加えているのが、不動産全体との違いです。最近はインフレで中古車や、需要が供給を上回る超好立地の新築ファミリーマンションの価格は上がっています。ところがワンルームマンション投資は、需要と供給やインフレ率で物件価格が大幅に上がって売却益が生まれる、ということがほぼない。それなのに新築で買った瞬間に価値が落ちる。ここが他の不動産と決定的に違うところです。
利回りを決めているのは、あなたではなく金融機関
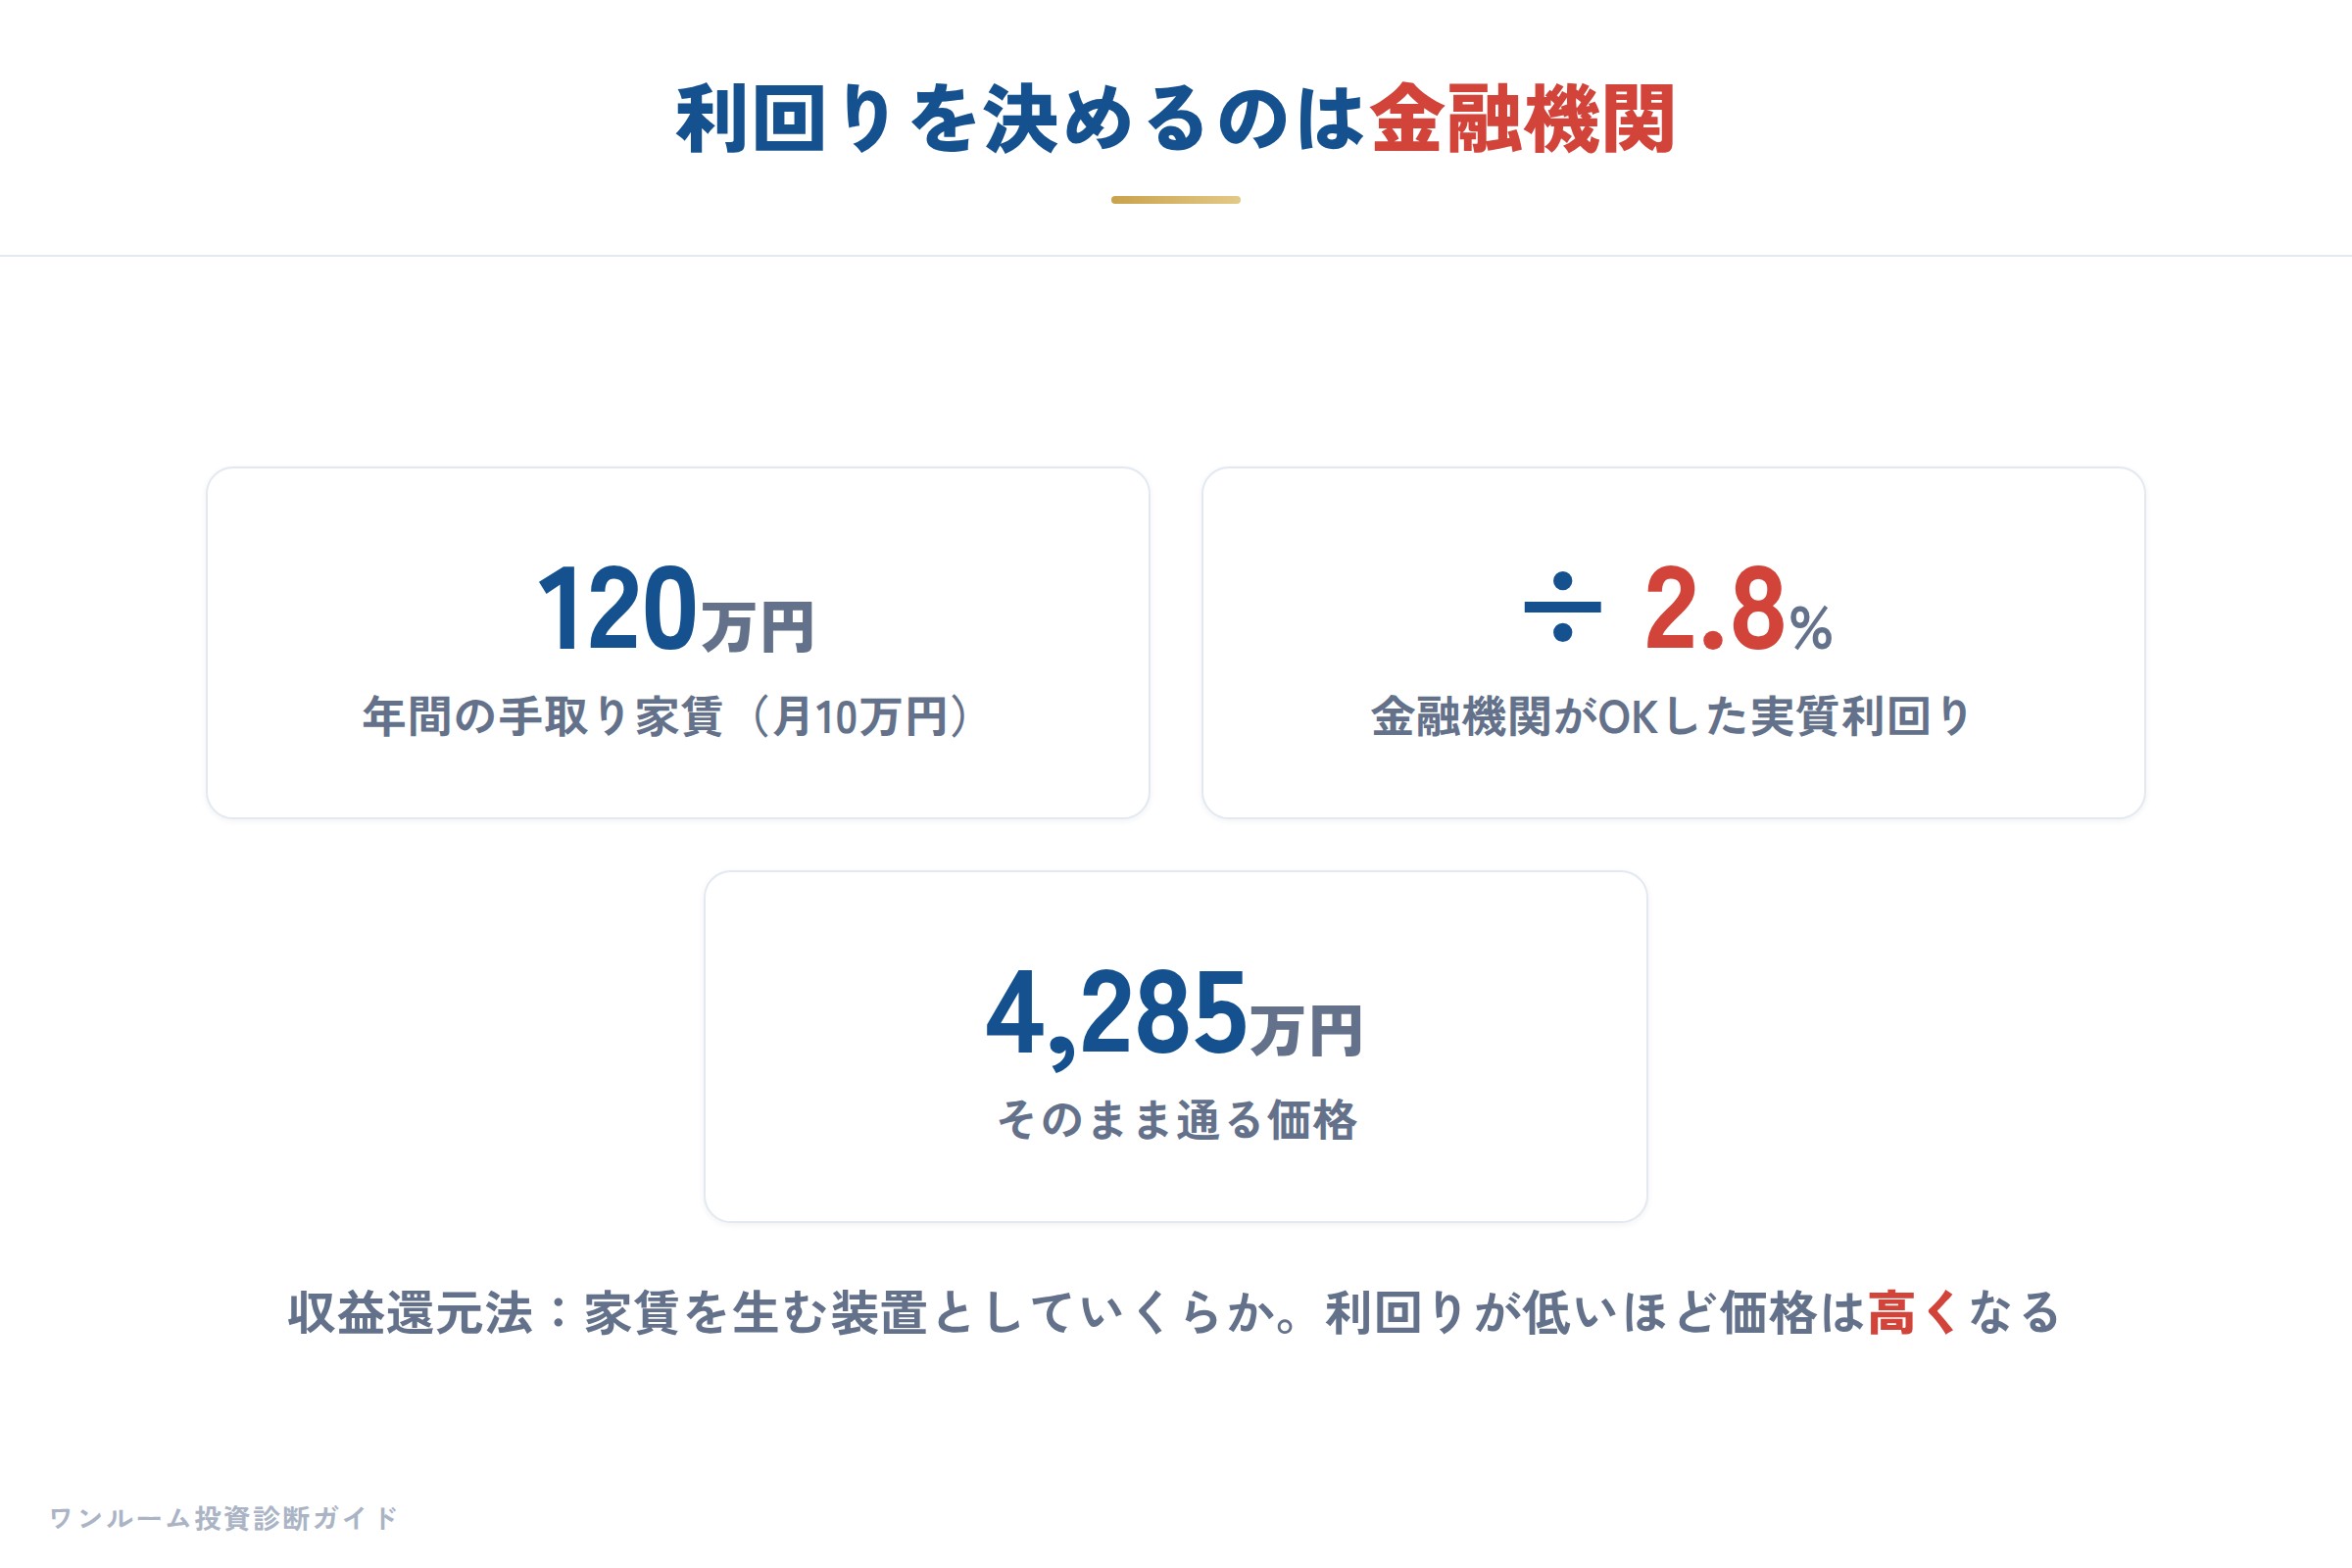
割高さを見抜く物差しが収益還元法です。投資用ワンルームは「家賃を生む装置」として買うのだから、その装置がいくら家賃を生むかで値段を測る。年間の手取り家賃を利回りで割ると価格が出ます。
大事なのは、この利回りを決めているのは投資家のあなたではなく金融機関だという点です。新築ワンルームの価格は、金融機関が何%の利回りで融資を出すかで決まっています。
動画の例です。手取り家賃が月10万円、年間120万円。金融機関が「実質利回り2.8%でOK」と言えば、価格は120万円÷0.028=約4,285万円。4,280万円や4,290万円という価格設定が実際にあり得るのはこのためです。
なぜこんなことが起こるのか。動画は銀行側の立場で数字を見せます。
| 銀行側から見た1社分の数字(動画の仮定) | |
|---|---|
| 1棟あたりの戸数 | 40〜50戸 |
| 年間の販売棟数 | 12棟 → 約480戸 |
| 平均価格4,000万円×480戸 | 融資額 約192億円 |
| 金利2%の利息 | 年 約3億8,400万円 |
1つの不動産会社が年間12棟売ってくれるだけで、利息だけで3億円以上を生む。営業力があってクレームにならない会社から「この価格で売りたい」と言われて、銀行はノーと言いづらい。こうして実質利回り2.8%・4,285万円が通る。動画はこれを「悪く言えば業界の闇、よく言えば業界を活性化させる仕組み」と表現し、いわゆる「ワンルームスキーム」の正体はまさにこれだと説明しています。
この構造があるので、新築の実質利回りは低くなりがちです。実質利回りは、年間家賃から建物管理費と修繕積立金を引いて物件価格で割ったもの。分母の価格にプレミアムが載っている分、答えが小さくなる。動画の目安では、新築ワンルームは都心で実質3.1〜3.3%台、地方でも3.5〜3.6%に収まるケースが目立つとしています。
第1章のまとめは3つです。新築の価格には実力を超えた上乗せが載っている。それに加えて不動産会社と金融機関の関係で価格がさらに上がっているケースがある(これは新築・中古を問わず見る必要がある)。引き渡しの瞬間にその上乗せは消える。
第2章:営業はどう隠すのか。殺し文句4つ
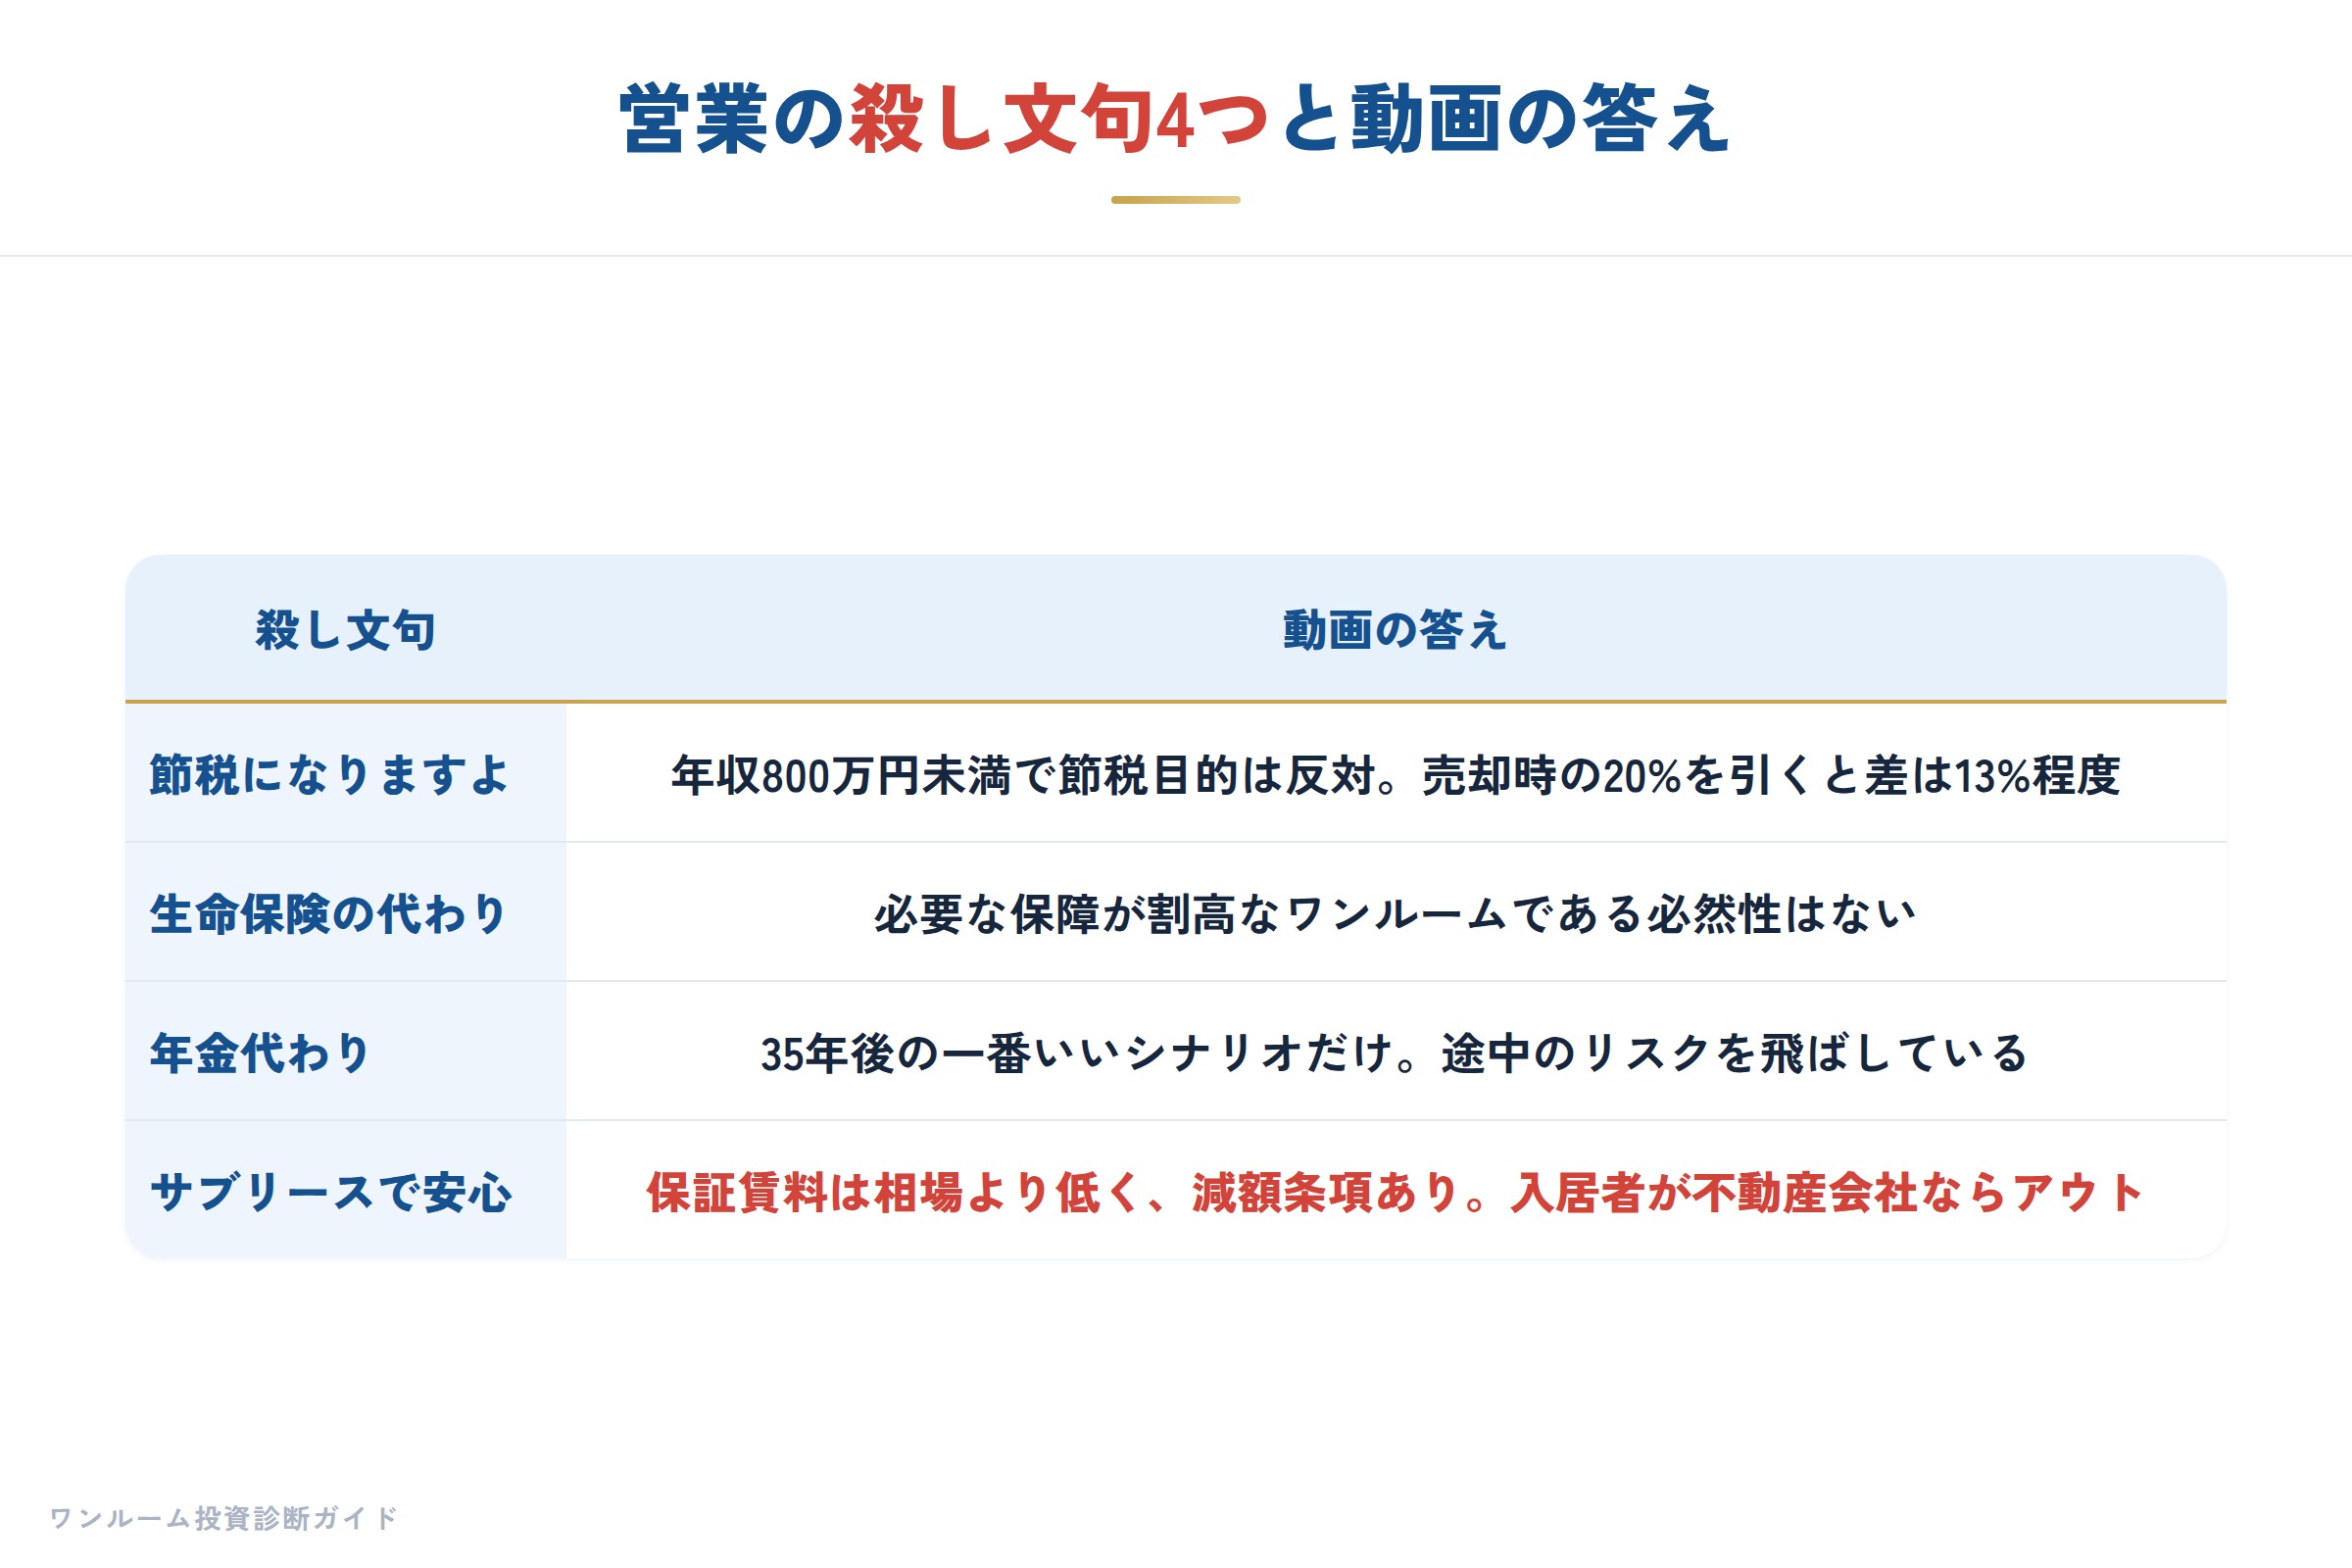
そんなに割高なら、なぜみんな買ってしまうのか。答えは、営業マンは割高さを見えなくするのが本当にうまいからです。物件の割高さを正面から議論させず、別のメリットに話をすり替える。動画が分解した4つがこれです。
| 殺し文句 | 動画の答え |
|---|---|
| 節税になりますよ | 仕組みは本当。ただし年収800万円未満で節税目的は反対。800万円でも売却時の譲渡税20%を引くと差は13%程度で、節税を理由に買うのはやめる |
| 生命保険の代わりになりますよ | 団信の話。ただ、必要な保障が割高なワンルームである必然性はない。売却という選択肢を消して「保険だから」で持ち続けるのは違う |
| 年金代わりになりますよ | 35年後の話。築35年で今と同じ家賃が取れるのか、空室や修繕は。一番いいシナリオだけ見せて途中の35年分のリスクを飛ばしている |
| サブリースだから空室でも安心ですよ | 保証賃料は相場より低く、数年ごとに引き下げ条項が入っていることが多い。中途解約のリスクもある |
サブリースについて動画は用語も整理しています。カタカナで言うとサブリース契約とマスターリース契約、漢字で言うと転貸借契約。あなた(オーナー)の部屋の入居者が不動産会社になっていて、その不動産会社が実際に住む人にまた貸ししている構図です。「サブリースじゃないですよ」と言われても、賃貸借契約書を見せないまま引き渡してしまうケースが実際に多い。入居者が不動産会社になっていたらアウト。この確認は絶対に妥協しないでください、と繰り返しています。
4つに共通する最大のテクニックが「総額から月々にすり替える」ことです。
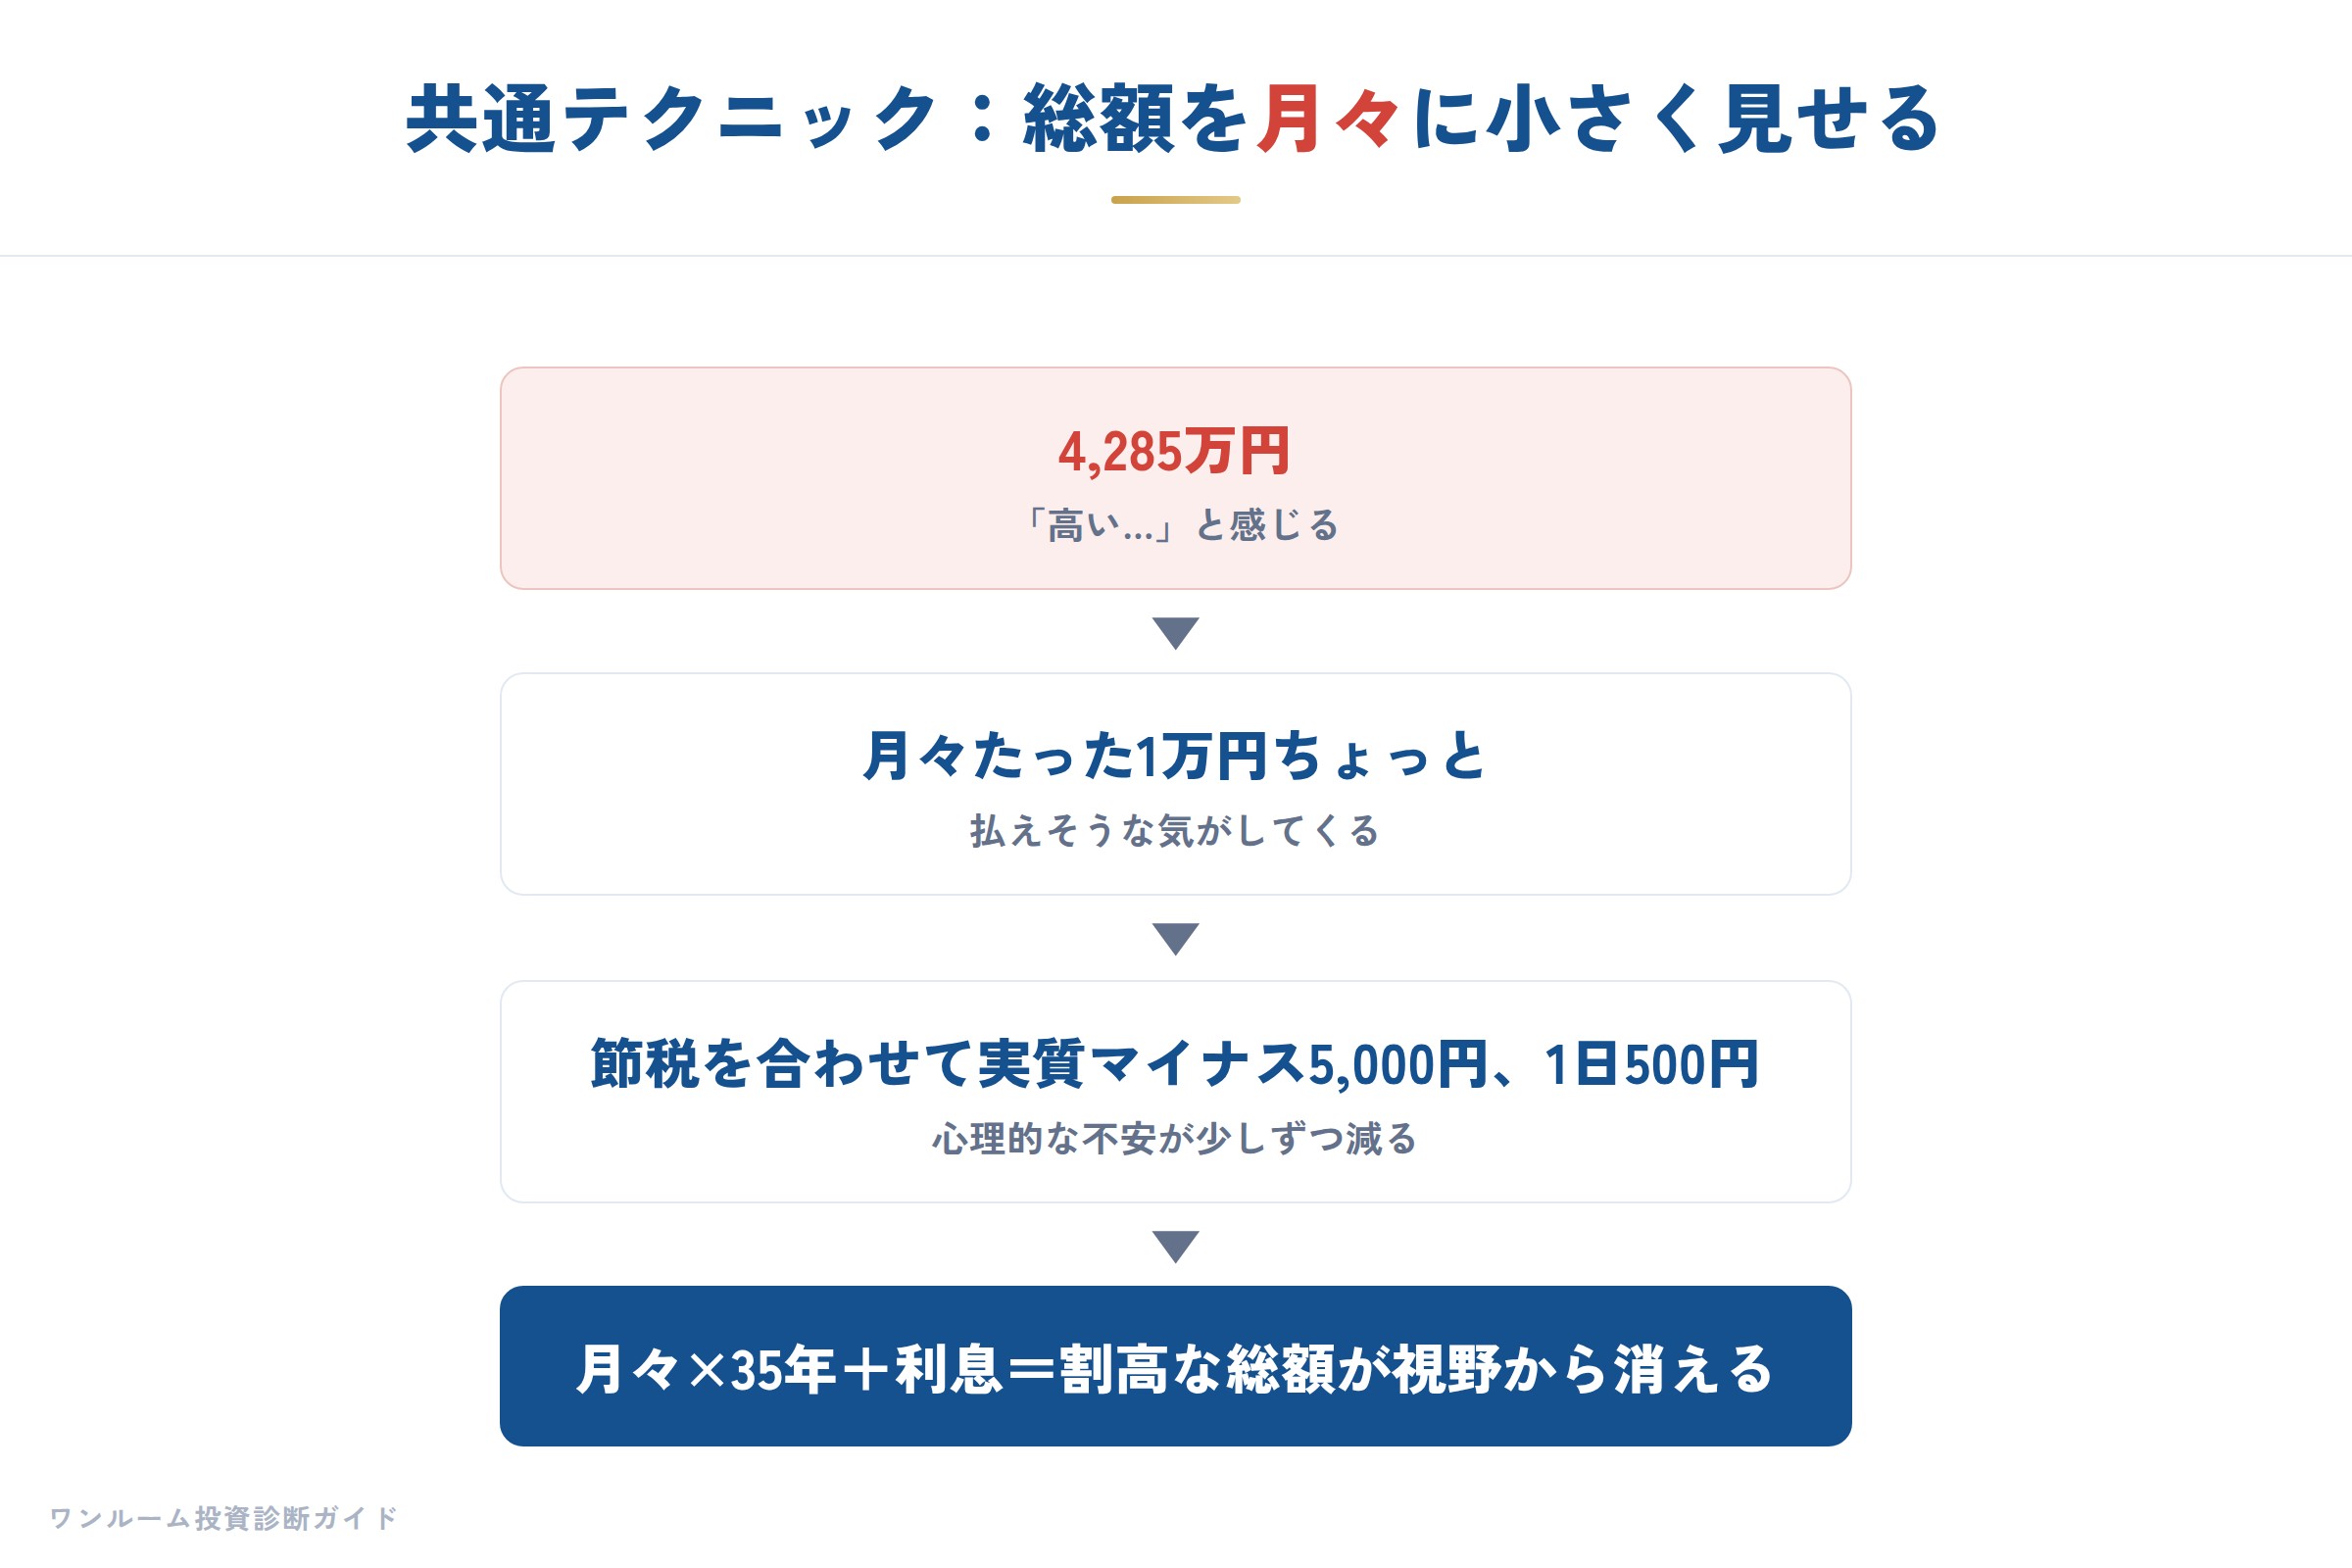
4,285万円と言われれば高いと感じます。でも「月々の負担はたった1万円ちょっと」と言われると払えそうな気がしてくる。さらに節税を合わせて「実質マイナス5,000円」「1日500円」と小さく小さく話す。月々という小さい窓から見せることで、割高な総額が視野に入らなくなる。動画が一番怖いと言う点です。
そこに乗ってくるのが再開発とリセールバリューの話です。名古屋駅にリニアが来る、大阪にIRが来る。確かに来ますが、それでワンルームマンション投資の物件価格が上がることはない、というのが動画の立場です。ファミリーマンションやタワーマンションでは10年後に価格が上がった指標が示せますが、ワンルーム投資にリセールバリューという概念はない。「あくまで営業トークです」と念を押しています。
第2章のまとめ:営業は割高さを正面から議論させない。節税・保険・年金・サブリースという別メリットにすり替える。月々の小さい単位で総額を見えなくする。再開発やリセールバリューという前提を刷り込む。だから自分で「これは割高なのか」を測れる目を持つことが何よりの防御です。
第3章:それでも「アリ」になる境目。例外の4条件
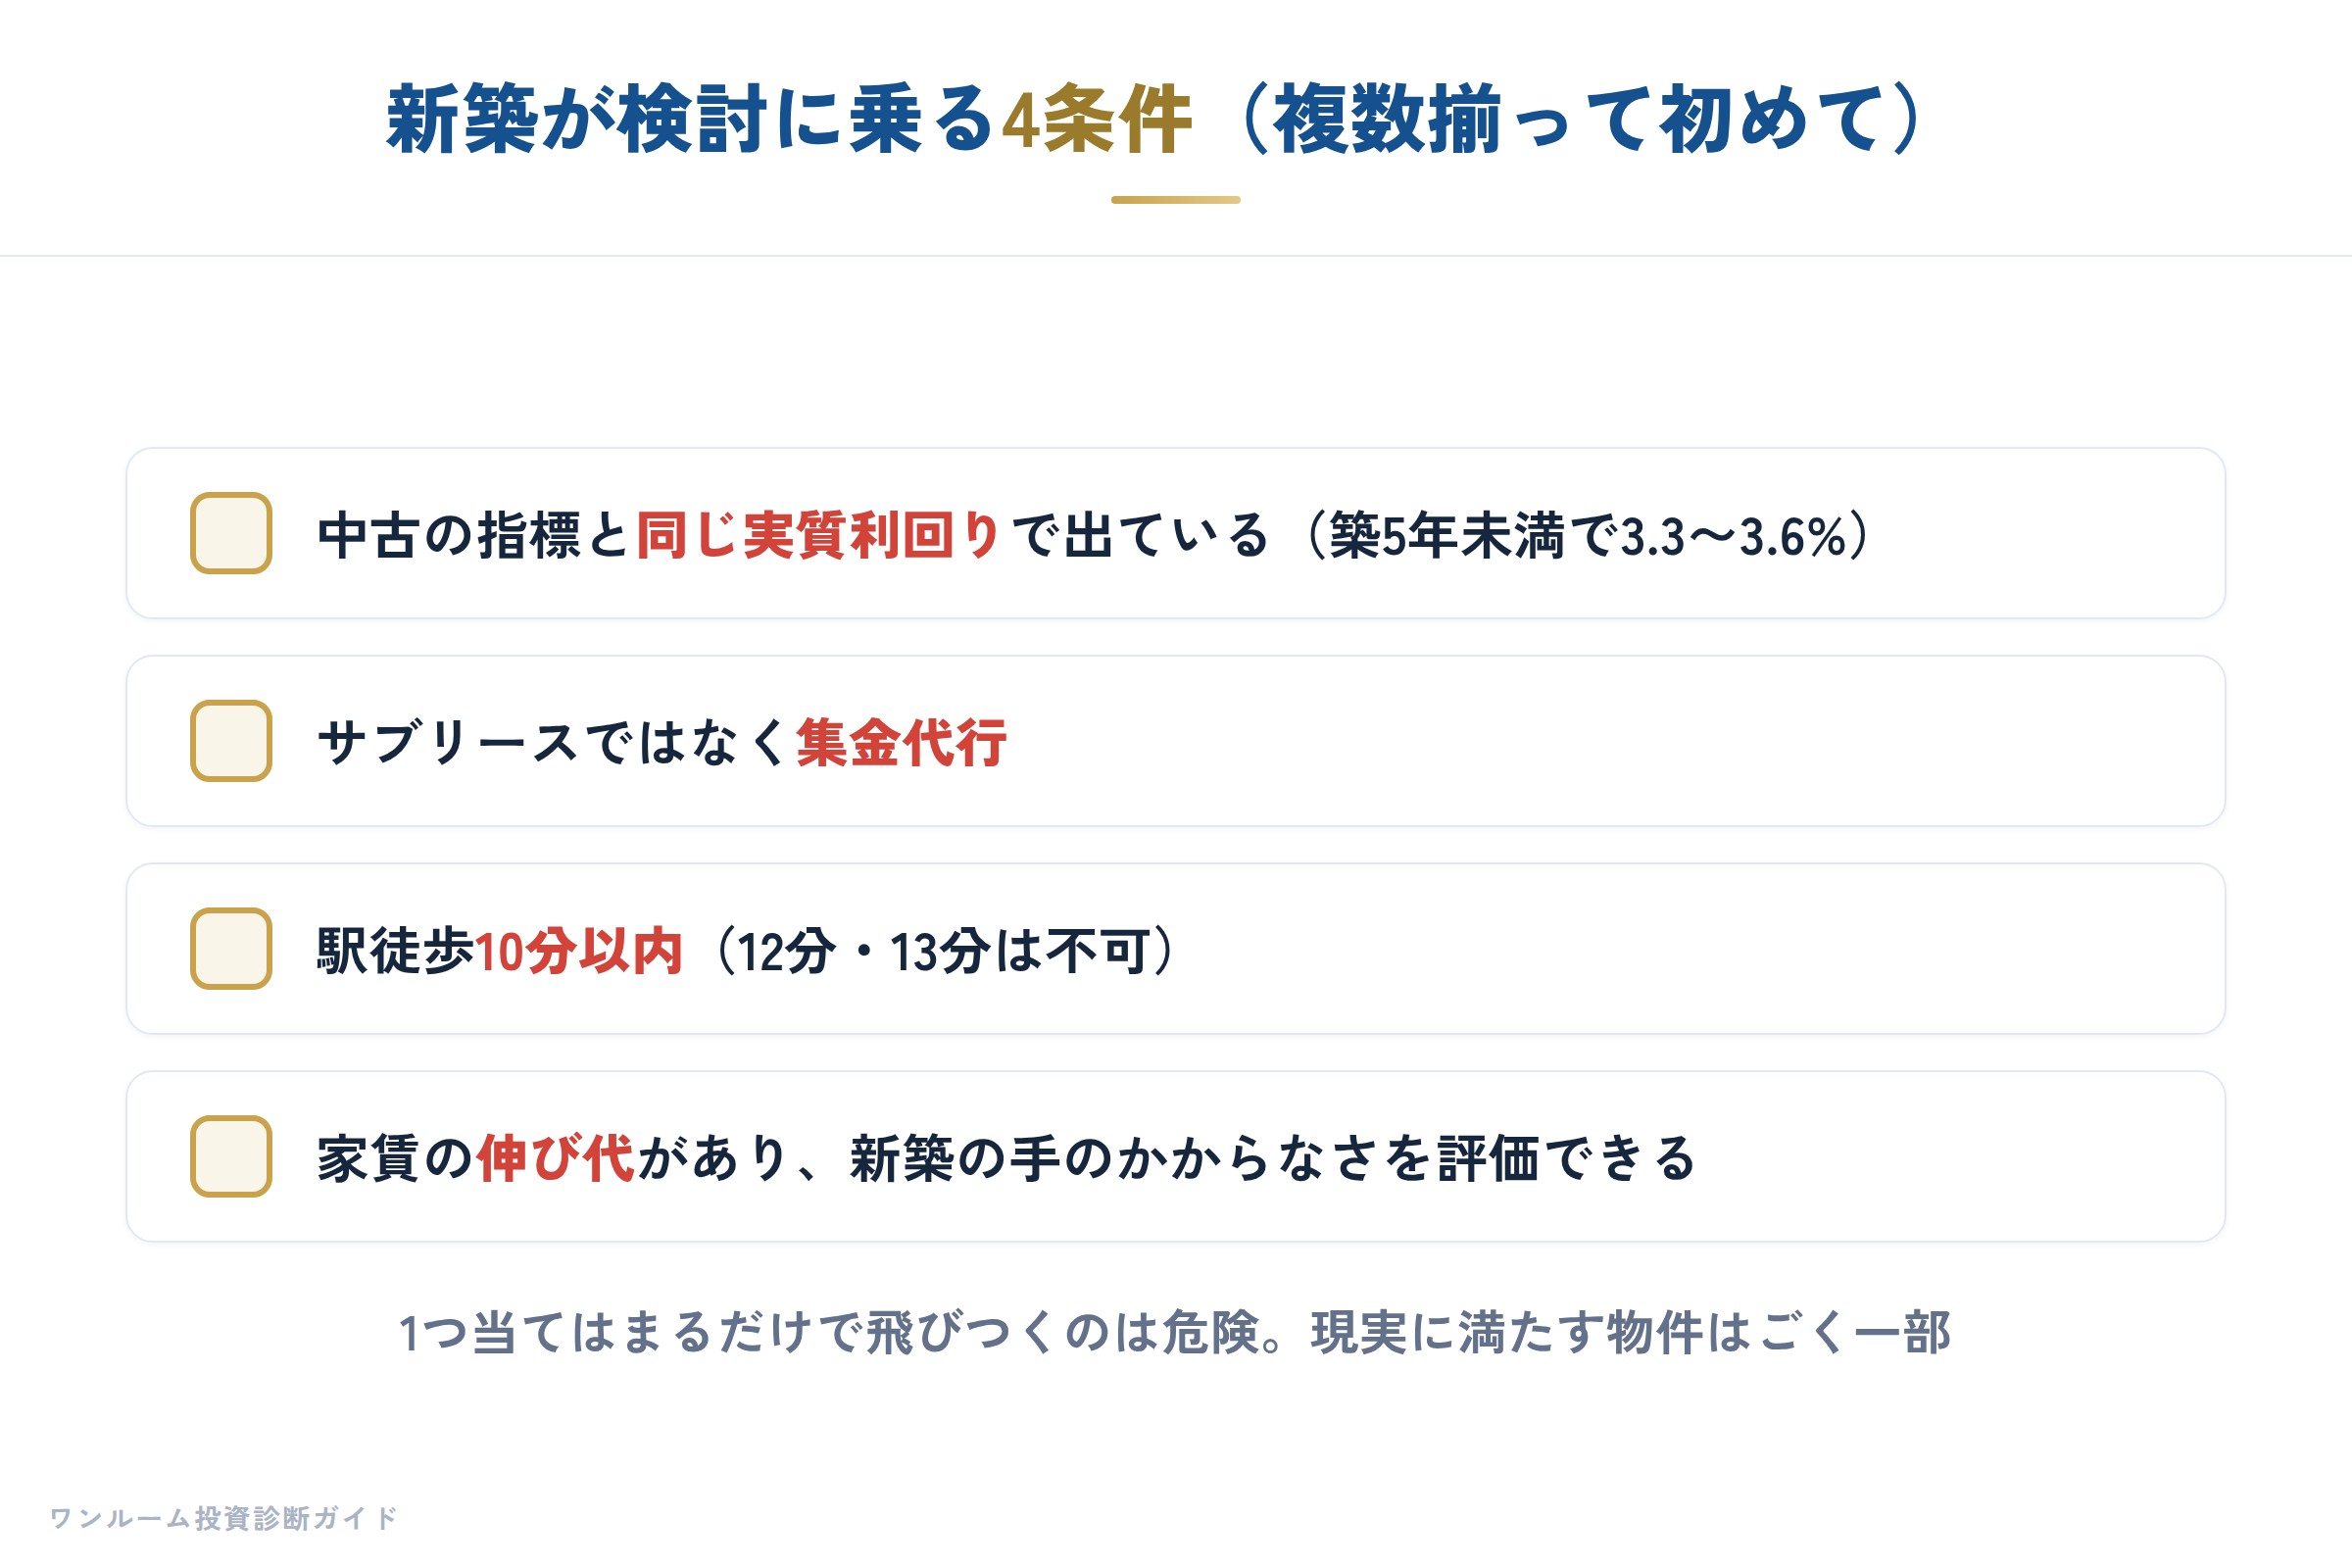
ここまで散々「新築はダメ」と言ってきたこうのすけが、あえて逆の話をするのがこの章です。新築ワンルームが条件付きでアリになるケースは確かに存在する。ゼロではない。「新築は全部ダメ、絶対買うな」で終わらせるのは誠実ではない、と言います。
ポイントは天秤です。新築にはプレミアム分の割高というマイナスが最初に載っている。ただしそれは金融機関の実質利回りの視点であり、金融機関と不動産会社の関係で利回りをぐんぐん下げて価格を上げていく構図ではない価格を提示してくれる会社があるなら、それはアリだと。
| 条件 | 中身 |
|---|---|
| 1. 中古の指標と同じ実質利回りで出ていること | 今の中古(築5年未満)の水準は実質3.3〜3.6%程度。築10年の中古が3.5%で出ている市場に、築1年の新築が同じ3.5%で出てきたら「これ結構安くない?」となる |
| 2. サブリースではなく集金代行であること | 入居者が不動産会社になっている契約は選択肢を狭める。実質、長期保有しかできなくなる |
| 3. 駅徒歩10分以内であること | 10分を超えたら絶対NG。12分だからいい、13分だからいい、はない。理由は物件価格が本当に下がるから |
| 4. 家賃の伸び代があり、新築ならではの手のかからなさを評価できること | 空室リスクの低さ、修繕費が発生しづらい。その上で家賃に1万〜2万円上がる余地があるか |
ここで動画は必ず釘を刺します。4つのうち1つでも当てはまれば買っていい、という意味では絶対にない。 むしろ逆で、複数がしっかり揃って初めて検討のテーブルに乗る。そして現実には、この条件を本当に満たす新築はごく一部で、「僕もあんまり見ない」と正直に言っています。割安かなと思っても、よく見たら徒歩12分だった、諸費用が高かった、ということが実際にあったそうです。
中古の修繕リスクについても数字が出ています。中古を買ったときの空室は平均で3年に1度、その際の修繕費は10〜15年の平均で見ると3年に1度で13万円程度。「ベラボウにかかる」という主張ほどではなく、火災保険で補填される部分もある、という補足です。
第4章:中古ワンルームとの比較。基本の正解はどっち
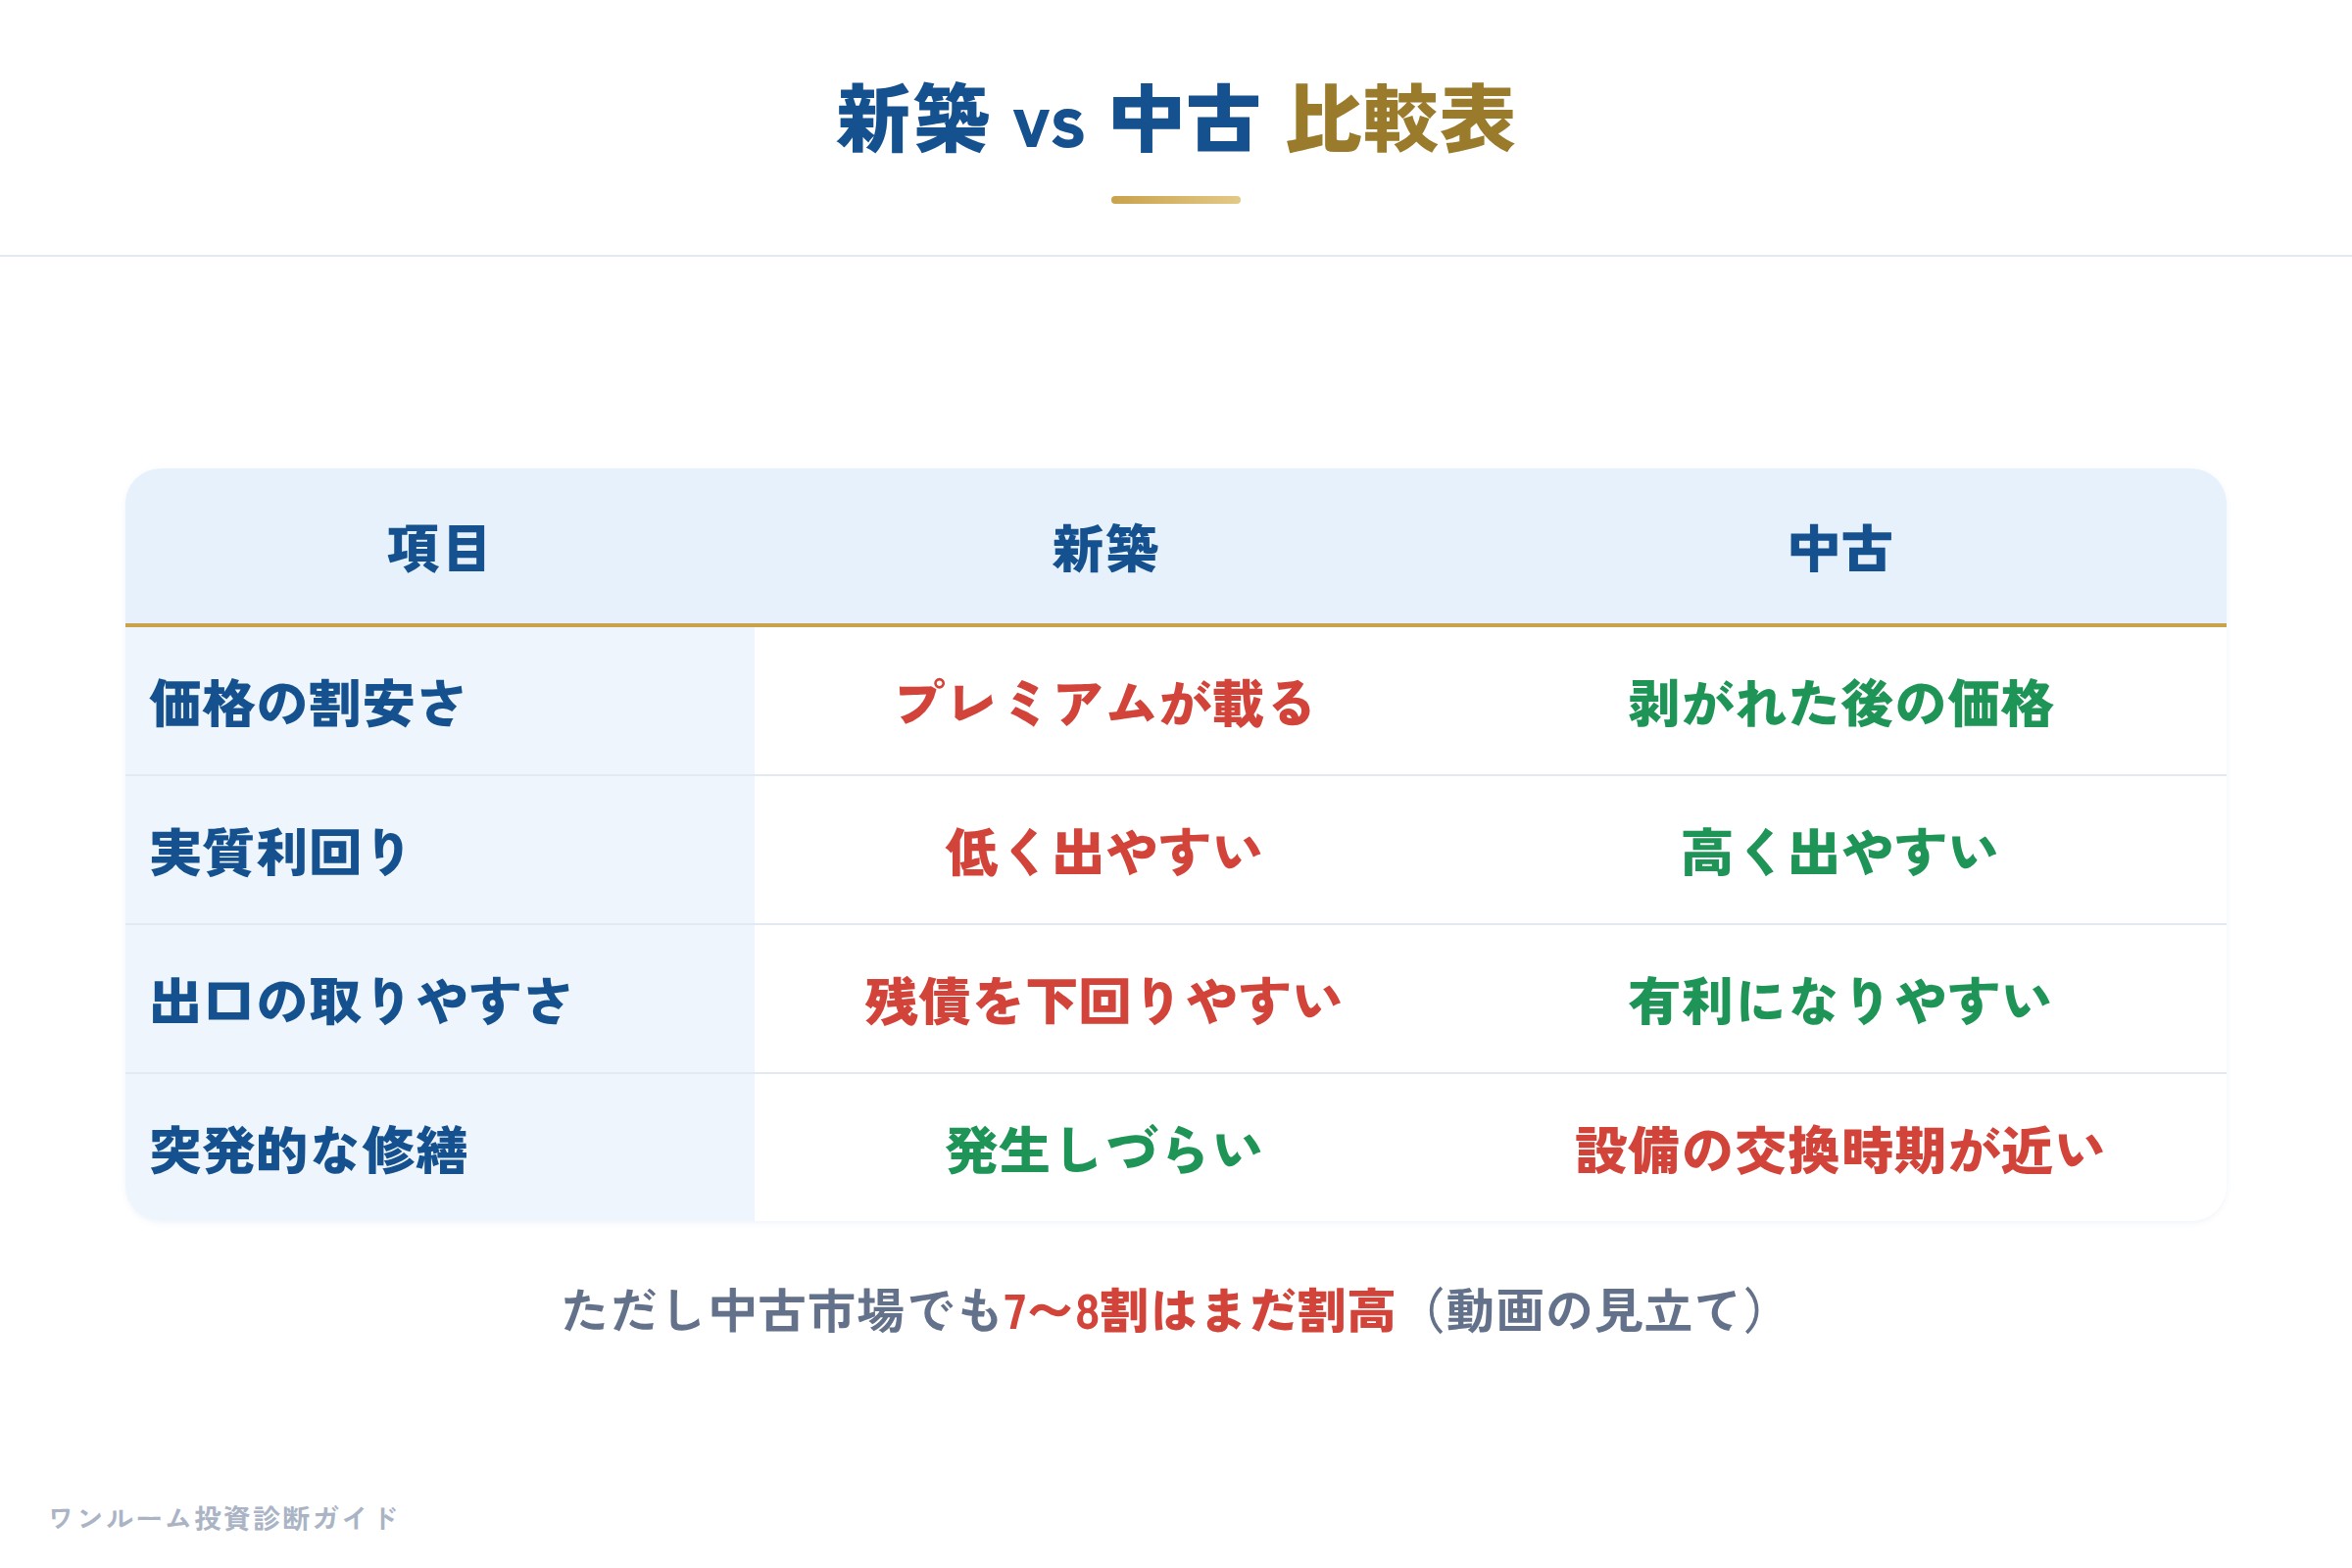
同じエリア、同じくらいの家賃でも、中古の方が実質利回りが高く出やすく、価格が下がりにくい。動画は「多くの一般的なケースでは、都心の中古の方が投資としては利回りで勝つことが多い」とはっきり言います。
理由はシンプルで、中古はもう新築プレミアムが剥がれ落ちた後の価格だからです。誰かが一度新品のコストを負担してくれている。しかも中古市場では、金融機関が評価する利回りが築年数や駅距離である程度一律に決まっている。一方の新築は、金融機関と不動産会社の関係で価格が高くなる割合が大きい。
| 項目 | 新築 | 中古 |
|---|---|---|
| 価格の割安さ | プレミアムが載る | 剥がれた後の価格 |
| 実質利回り | 低く出やすい | 高く出やすい |
| 出口の取りやすさ | 残債を下回りやすい | 有利になりやすい |
| 突発的な修繕コスト | 発生しづらい | 給湯器・エアコンの交換時期が近い |
| 大規模修繕・積立金 | これから上がる | 上がっていることも、履歴の確認が必要 |
ただし公平に、と動画は中古のデメリットも挙げます。設備の交換時期が近い、大規模修繕の負担、積立金の上昇。だから「中古なら何でもいい」わけでは全然ない。中古市場でも7〜8割はまだ割高だと思う、という一言も出てきます。
要は「新築か中古か」の2択で決める話ではない。その物件が家賃を生む装置として価格に見合っているか、今後家賃が上がるのか。その2点を数字で測れるかどうかだけです。
第5章:契約前に自分で確認する数字。一緒に1回だけ計算
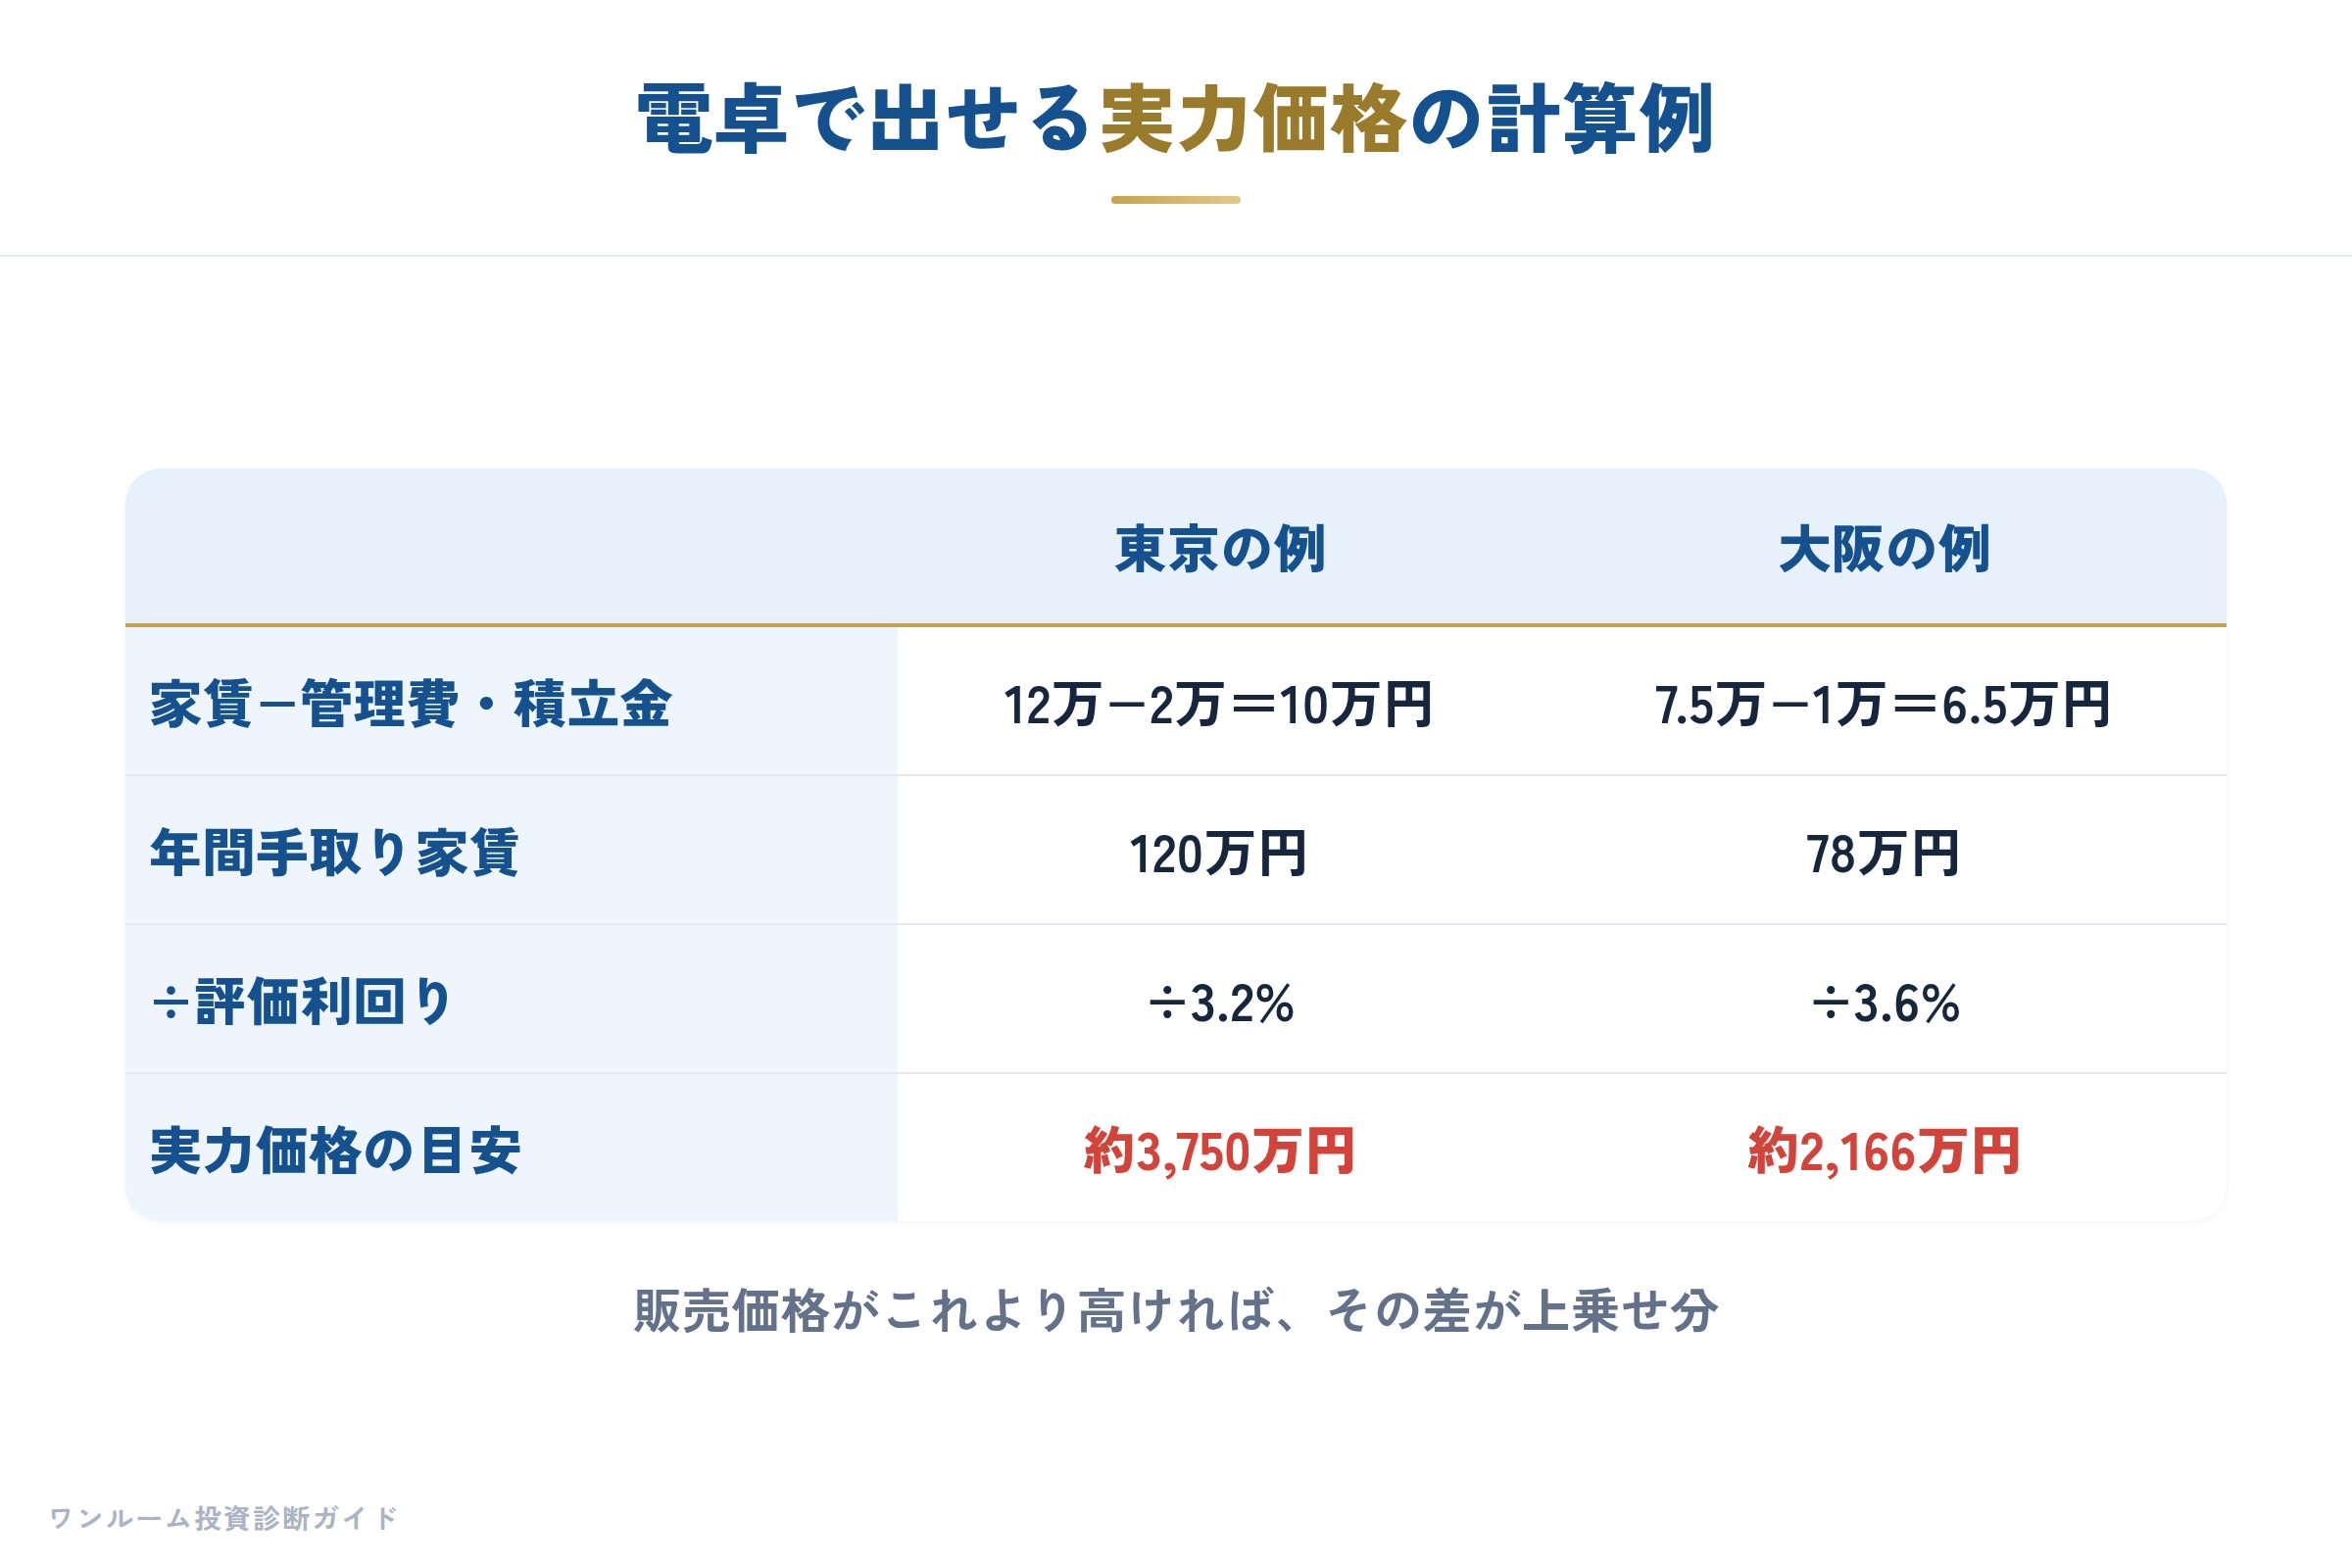
動画の実用パートです。スマホの電卓で一度だけ計算してみてください。
| 東京の例 | 大阪の例 | |
|---|---|---|
| 家賃 | 12万円 | 7万5,000円 |
| 建物管理費+修繕積立金 | 2万円 | 1万円 |
| 手取り家賃(月) | 10万円 | 6万5,000円 |
| 年間手取り家賃 | 120万円 | 78万円 |
| 評価利回り | 3.2% | 3.6% |
| 実力価格の目安 | 約3,750万円 | 約2,166万円 |
あなたが検討している物件の販売価格は、これより高いですか、安いですか。こうのすけは「この計算の利回りでも、僕の視点では割高です」と付け加えています。実際の判定は割高診断で確かめてください、という位置づけです。
契約前チェックは8項目です。
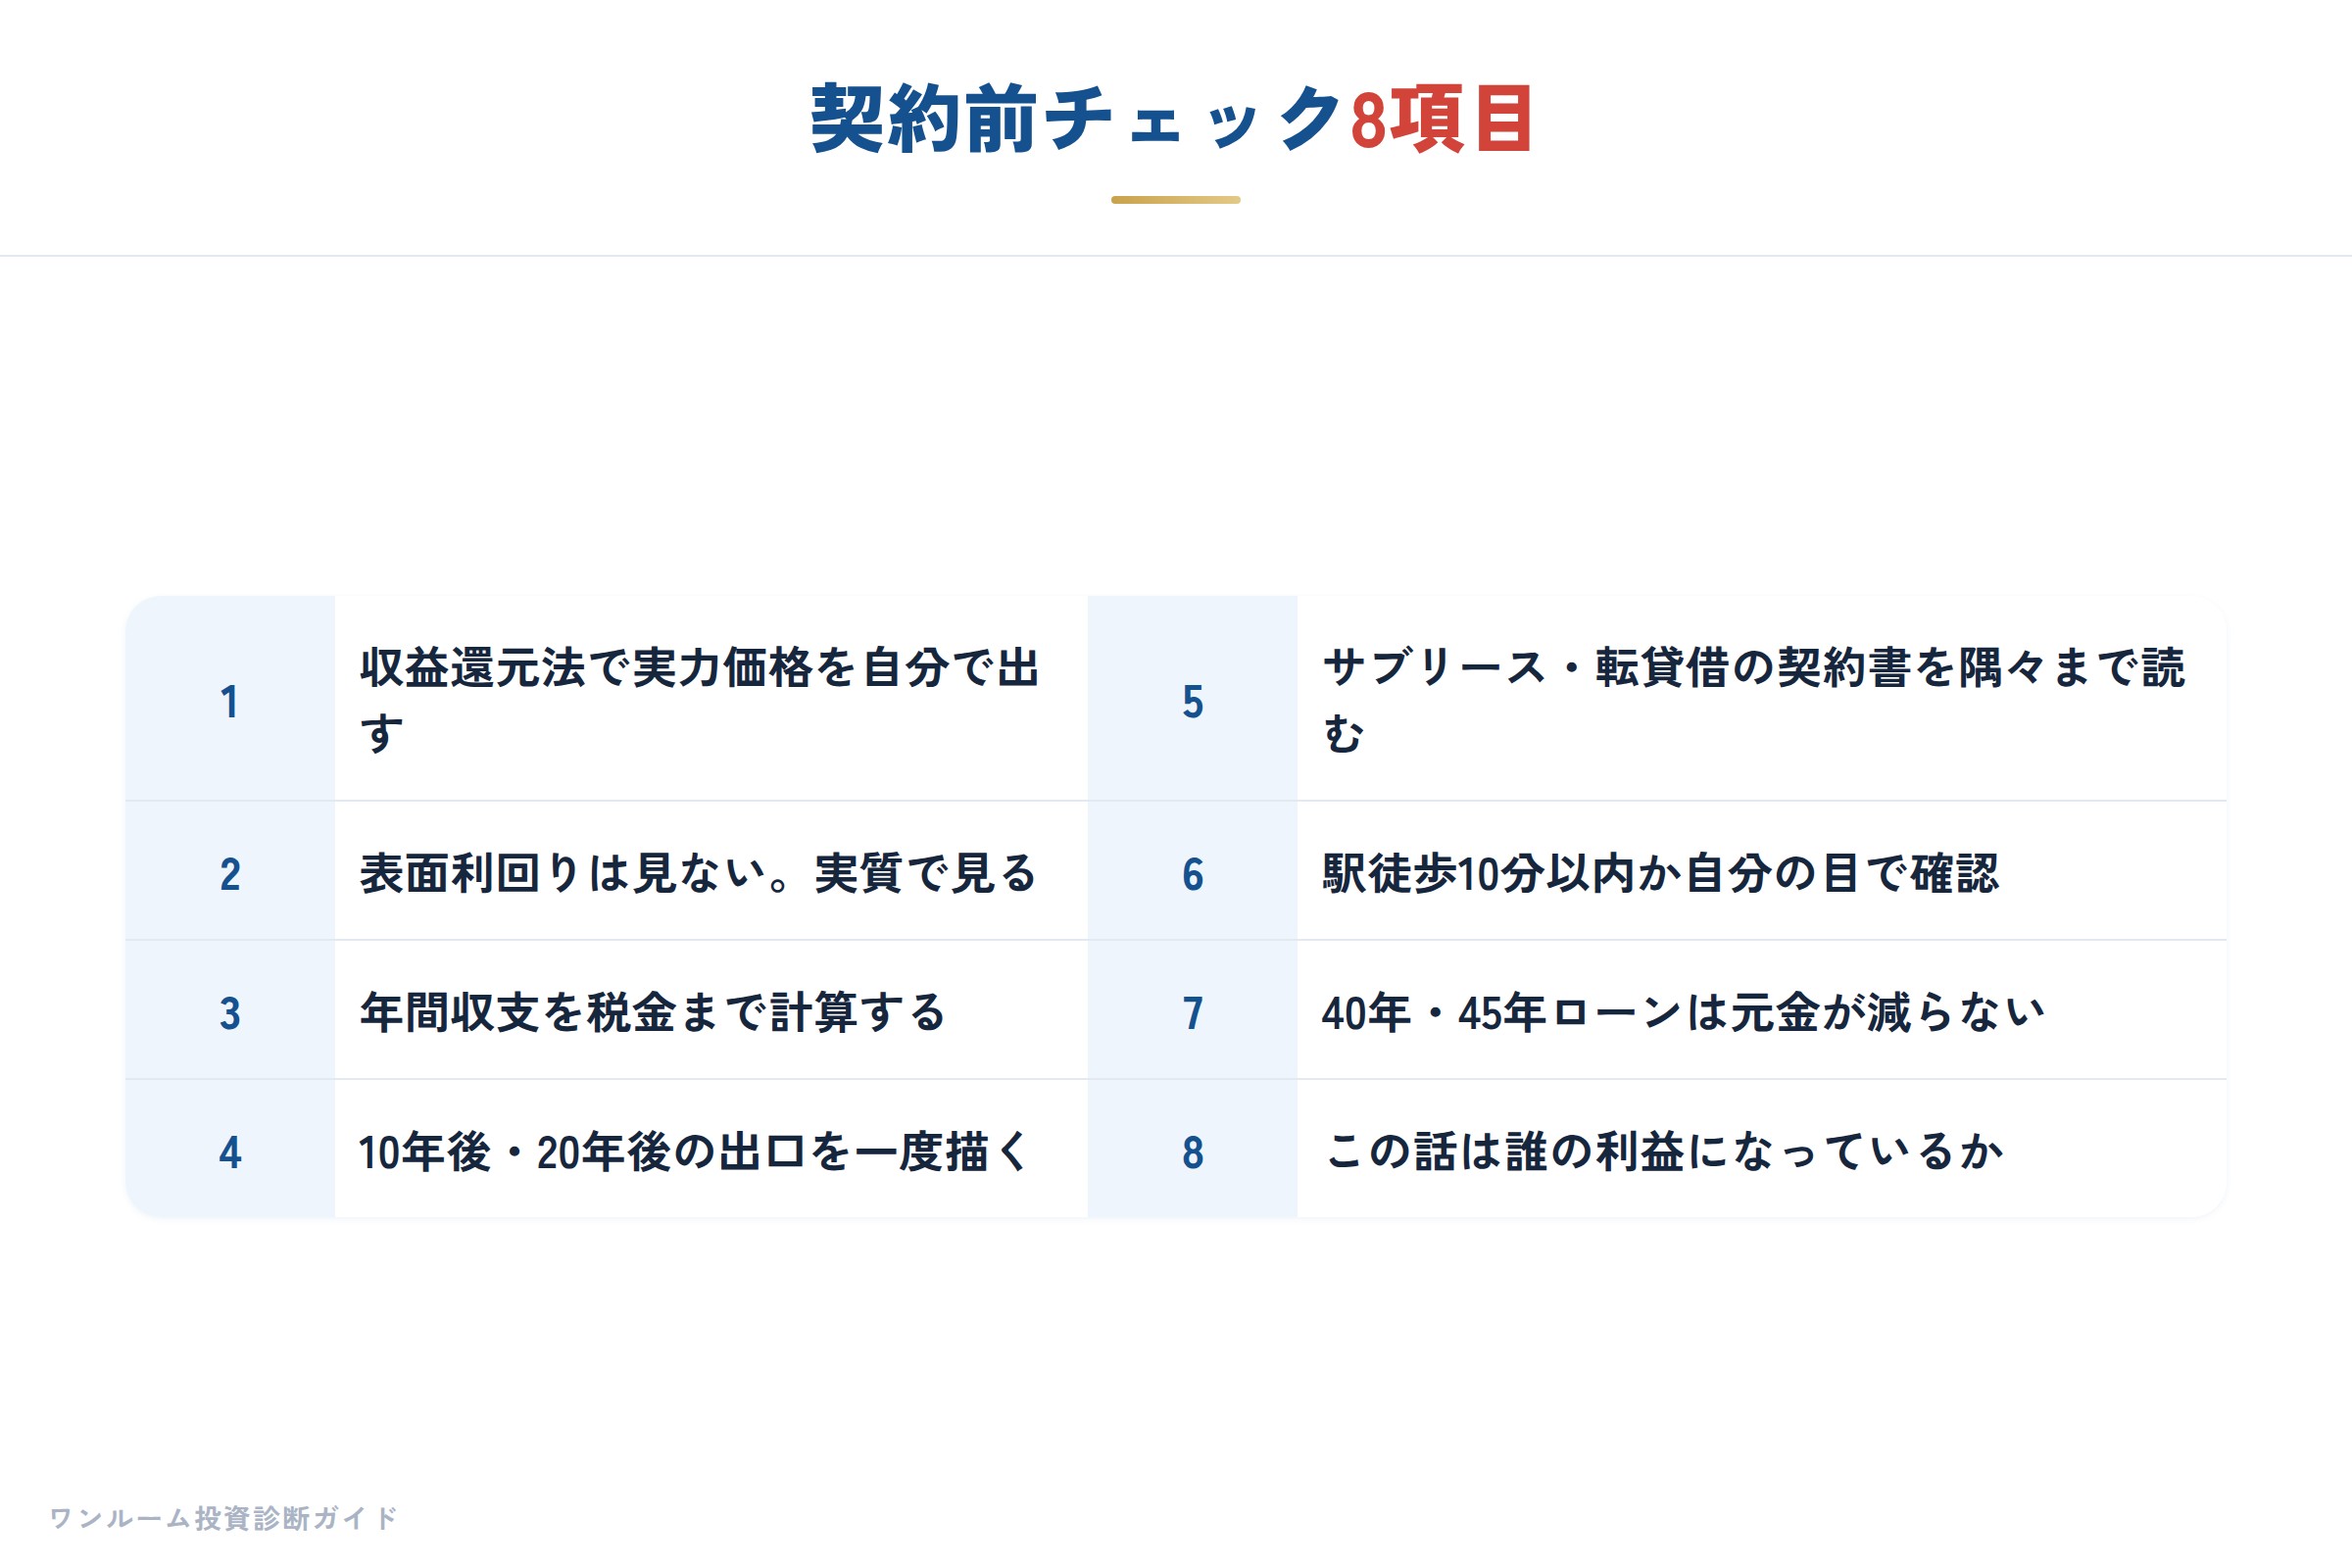
- 収益還元法で実力価格を自分で出す。 年間手取り家賃÷評価利回り。東京なら3.4〜3.7%を目安に。販売価格がこれを大きく上回っていたら、それが上乗せ分
- 表面利回りは意味がない。 ポータルサイトや業者がよく出す「年間家賃÷価格」は計算する時間自体が無駄。必ず管理費と積立金を引いた実質で見る
- 年間収支を計算する。 建物管理費、修繕積立金、固定資産税、賃貸管理料、確定申告の税金、売却時の譲渡税
- 出口シナリオを一度描く。 10年後・20年後に売るとしたら残債はいくらで、いくらで売れそうか。残債より売値が低ければ差額は自腹。「物件価格が90%になったら」という営業の話は細かい計算をしていないので信じない
- サブリース・マスターリース・転貸借の契約書は隅々まで読む。 保証賃料の見直し時期、減額条項、解約はどちらからできるか。入居者が不動産会社ならアウト
- 駅徒歩10分以内か。 販売図面の分数を自分の目で確認
- ローン年数をチェック。 40年・45年ローンは月々は安く見えるが、元金が減らない。5年たっても50万円しか減っていないことがある
- 「この話は誰の利益になっているか」を自問する。 一番得するのはあなたか、営業マンか、紹介者か。あなたの人生設計から出発した話か、売りたい物件から逆算された話か
まとめ:極論ではなく数字で判断する
動画の結論は3つです。
- 新築ワンルームは基本的に割高。 新築プレミアムが載っていて、引き渡した瞬間に中古になって上乗せが消える。不動産会社と金融機関の関係で価格がさらに引き上げられているケースもある。営業は節税・保険・年金・サブリース、月々、再開発、リセールバリューという言葉で割高さを見えなくしている
- でも「新築は全部ダメ」という単純な話でもない。 中古の指標と同じ実質利回りで出ていて、サブリースではなく集金代行で、駅徒歩10分以内で、家賃の伸び代がある。こういう条件が複数揃えばアリになるケースもある。ただし少数派で、1つの好条件で飛びつかない
- 最後に効いてくるのは新築か中古かの区分ではなく、その価格が家賃を生む装置として実力に見合っているかを自分の手で測る目。 極論ではなく、感情でもなく、数字で判断する
こうのすけの位置づけは「ワンルームマンション投資は、S&P500やオールカントリーのようなインデックス投資と同じ価値観でやれることが一番ベスト」です。儲けるためにやるなら反対する。ただ、割高・サブリースなど買わない方がいい物件が多く流通しているから、注意喚起が必要だという立場です。
関連記事:新築と中古ワンルームマンション投資、どちらを買うべきか、新築ワンルームはダメ、中古ならいい?YouTuberの主張を当社データで比較、収益還元法で相場を見抜く、サブリースの落とし穴と解約リスク、営業トークの裏側を読み解く
契約書にハンコを押す前に、一回だけ冷静な数字を見る。その一手間が数百万円の後悔を防ぐことがあります。割高診断(無料・60秒)で、検討中の物件を今日の考え方でチェックできます。
※本記事は、こうのすけのYouTube動画の内容と公開情報をもとに、中立的な情報提供を目的として作成しています。特定の物件・会社の購入や売却を勧誘・推奨するものではなく、誹謗中傷を意図するものでもありません。記載の利回りや価格は動画公開時点の目安であり、金融機関の基準は変わります。投資判断は必ずご自身の責任で行ってください。


