
「ワンルームマンションを買うと税金が戻ってきますよ」。この言葉を一度でも聞いたことがあるなら、この動画は最後まで見てほしい、とこうのすけは言います。
確かに税金は戻ってきます。嘘ではありません。でも、戻ってきた税金の横に毎月の持ち出しと売るときの税金と売るときの値段を並べて足し算した人はほとんどいない。
先に結論です。ワンルーム投資の損得を決めているのは、戻ってくる税金ではありません。いくらで買ったか、そして家賃と物件の価値が上がっていくか。この2つです。 節税は、この2つが健全な物件に上乗せで効いてくるものです。
動画で一番大事な数字を先に出します。築21年の中古ワンルームを年収800万円の方が買って6年持って売った場合です。
| 項目 | 金額 |
|---|---|
| 6年間で戻ってくる税金(設備を分けて償却) | +83万円 |
| 売るときにかかる税金 | −98万円 |
| 税金だけの損得 | マイナス |
| それでもトータルの手取り | +112万円 |
| 家賃が1万円上がる物件なら | +379万円 |
| 家賃が2万円上がる物件なら | +645万円 |
税金よりも家賃の方が桁違いに効いている。なぜこうなるのかを、動画は6章に分けて分解します。この記事はその6章を順にまとめたものです。なお、こうのすけは税理士ではなく、動画は仕組みと計算の考え方の話です。個人の申告や判断は税理士に相談してください。
▶ ほかの長尺動画の解説記事は YouTube特集ページ にまとめています。
第1章:節税の正体。お金が「戻る」仕組み
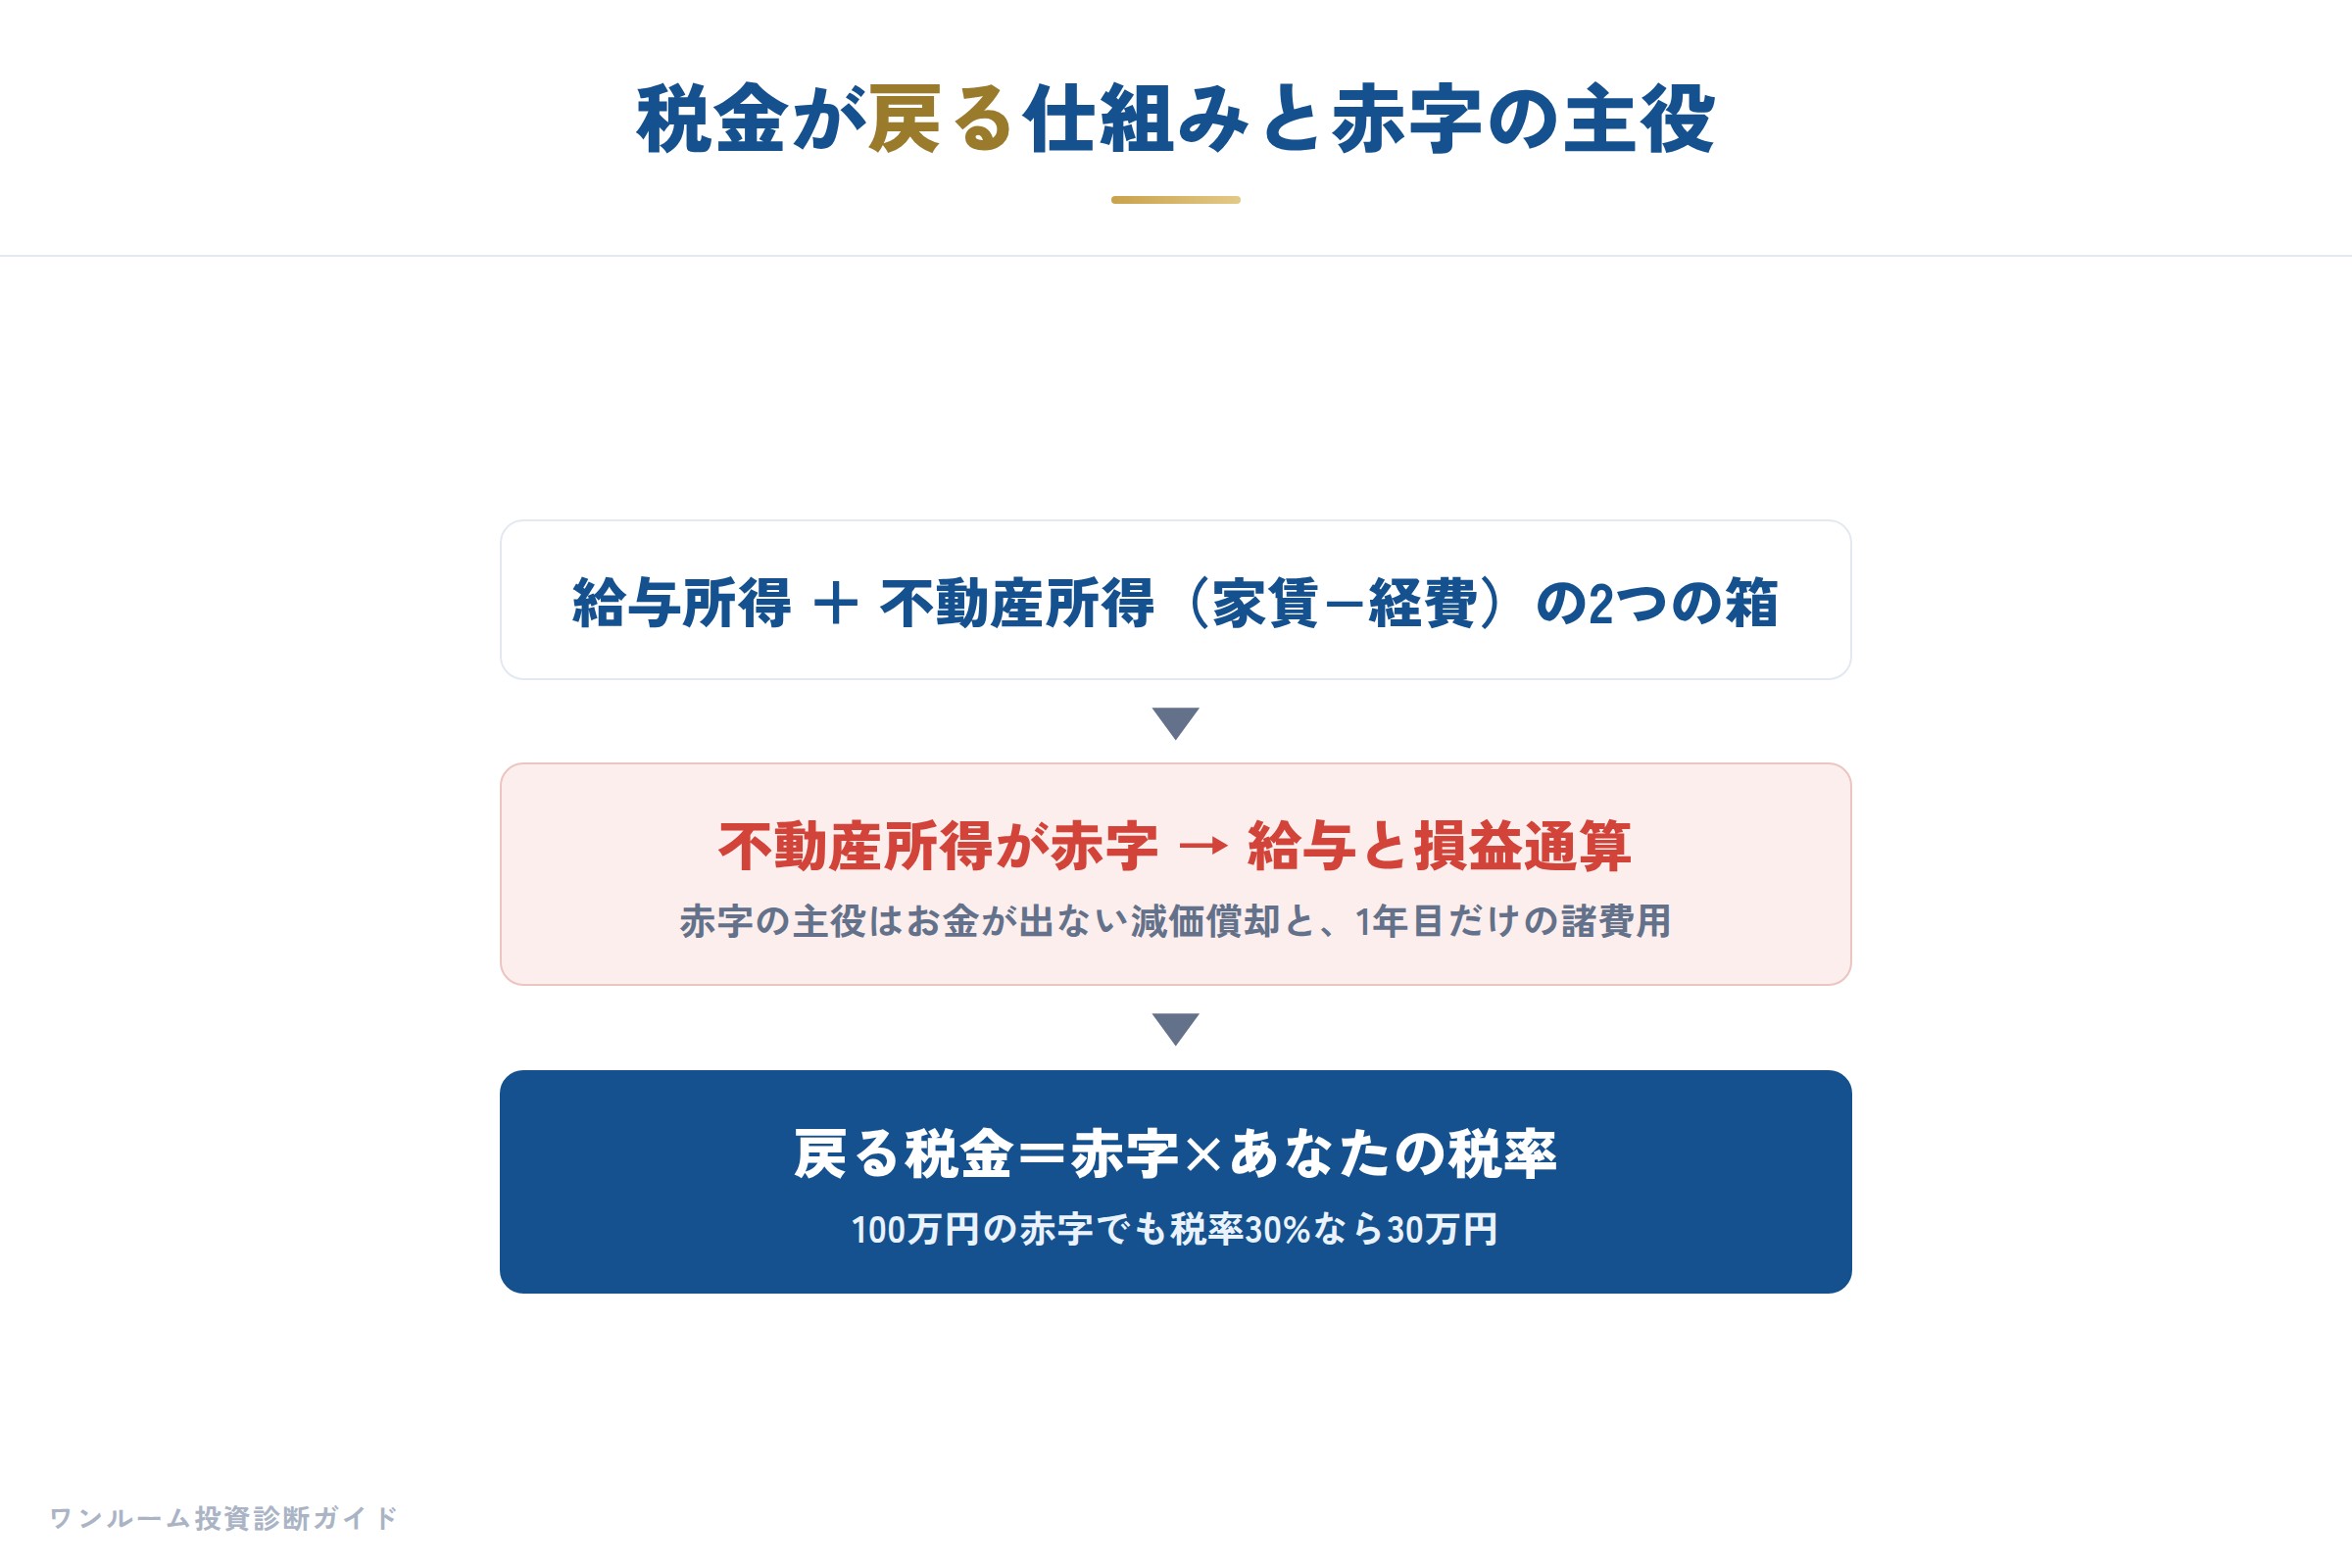
会社員には給与所得があります。ワンルームを買って貸すと、家賃から経費を引いた不動産所得という箱がもう1つできます。不動産所得が赤字になったとき、その赤字を給与所得から差し引ける。これが損益通算です。給与からは源泉徴収で税金が引かれているので、赤字で所得が小さくなった分、払いすぎた税金が確定申告で戻り、住民税も翌年分が下がります。
戻り方は2回に分かれて見えます。所得税は翌年2〜3月の確定申告後、春ごろに口座に振り込まれる。住民税は6月から始まる給与天引きの金額が下がる形で戻る。この「振り込み」の印象が強いので得をした実感が大きい。ここが心理的な入り口です。
家賃が入っているのになぜ赤字になるのか。理由は2つ。
- 減価償却:建物の値段を何十年かに分けて毎年少しずつ経費にする計算。この経費はその年にお金が出ていかない。だから赤字が作りやすい
- 初年度の諸費用:登記費用、登録免許税、不動産取得税、事務手数料など。数十万円になることもあり、1年目は大きな赤字が出やすい。ただし仲介手数料は取得価格に入り、ローン保証料は期間で分けるなど扱いは中身で違う
減価償却の年数は、鉄筋コンクリートのマンションで新築47年。中古は簡便法で短くなります。
| 築年数 | 計算 | 躯体の償却年数 |
|---|---|---|
| 築10年 | 47−10=37、+10×0.2=2 | 39年(37年ではない) |
| 築21年 | 47−21=26、+21×0.2=4 | 30年 |
土地は減価償却できません。そして建物を躯体と設備(給排水・ガスなど、新築で15年)に分けて計算する方法があり、中古なら築6年で10年、築11年で6年、築15年を過ぎると3年になります。分けるか分けないかで1年目に戻る税金が何倍も変わりますが、動画の「建物の30%を設備」は比べるための仮定で、実際に分けるには売買契約書や明細などその物件ごとの根拠が必要です。根拠なく分けると税務署に認められないことがあります。
戻る金額を決めるのがあなたの税率です。課税所得330万〜695万円で所得税+住民税が約30%、695万〜900万円で約33%、900万円超で約44%。戻る税金=損益通算できる赤字×税率。100万円の赤字でも税率30%の人に戻るのは30万円です。
第2章:営業トークに隠れている7つの計算トリック
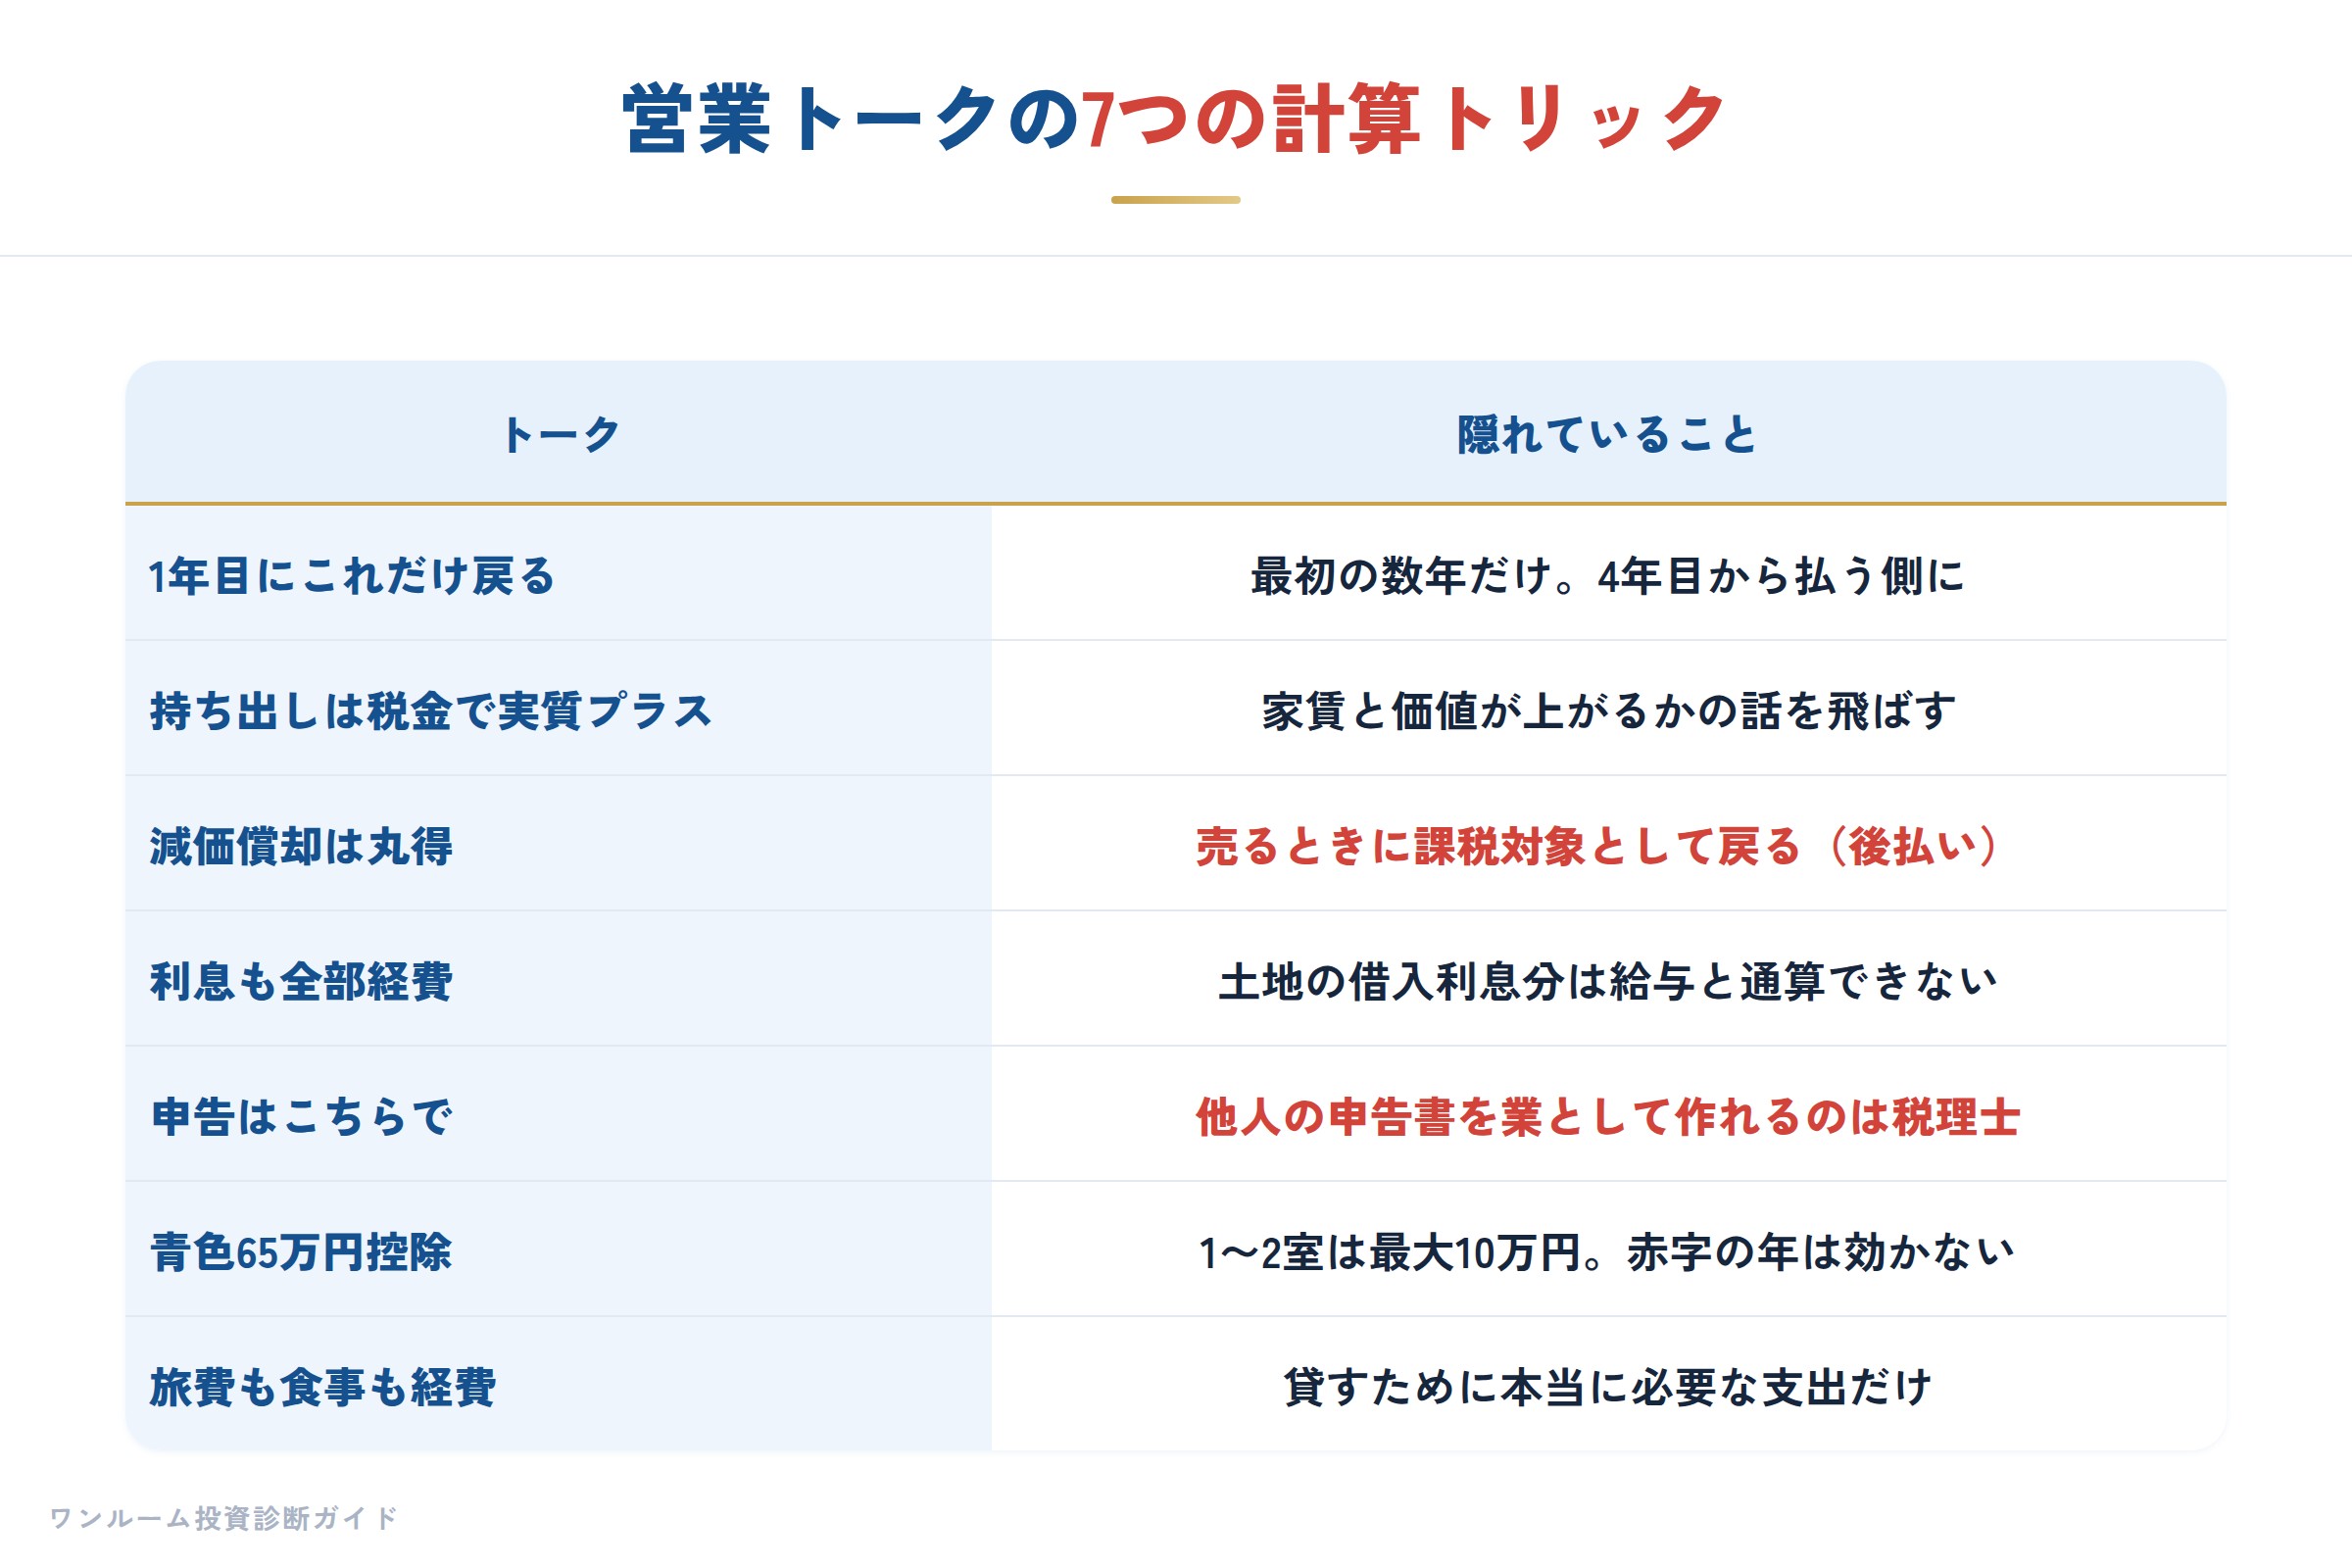
どのトークも全部が嘘ではない。本当のことの一部だけを見せて、残りを見せていない。これが共通点です。数字は築21年・家賃10万円・年収800万円の例です。
| # | トーク | 隠れていること |
|---|---|---|
| 1 | 1年目にこれだけ税金が戻ります | 本当。設備を分ければ1年目45万円、2〜3年目も約27万・26万円。でも設備を償却し終わる4年目からは赤字が消え、毎年5万円払う側になる。最初の数年だけ |
| 2 | 持ち出しはあるが税金が戻るから実質プラス | 家賃10万円、返済9万2,000円、持ち出しは年約16万円。1〜3年目は戻る税金の方が大きいが4年目からはない。持ち出しが悪いのではなく、家賃と価値が上がるかという本当に確認すべき話を飛ばしているのが問題 |
| 3 | 減価償却はお金が出ない経費だから丸得 | 経費にした分だけ帳簿の値段が下がる。2,854万円の物件が6年で約2,285万円に。同じ値段で売れても利益483万円の扱いになり、20%で約98万円の税金。戻った83万円より多い。後払いに近い |
| 4 | ローンの利息も全部経費 | 利息は経費。ただし赤字のうち土地を買うための借入の利息分は給与と通算できない。築6年・建物6割の例で2年目の利息53万円のうち土地分21万円は除外。設備を分けない場合、帳簿は赤字なのに戻る税金は0円 |
| 5 | 確定申告はこちらで全部やります | 他人の申告書を業として作れるのは原則税理士。土地まで償却したり払っていない経費が入った申告書が実際に見つかっている。申告書に名前が載るのも、否認されて加算税・延滞税を払うのもあなた |
| 6 | 青色申告で65万円控除 | 事業的規模(目安5棟10室)が条件。1〜2室なら最大10万円。しかも控除は黒字を小さくするもので、赤字の年には効かない |
| 7 | 旅費も食事も経費 | 貸すために本当に必要だった支出だけ。家族旅行や日常の食事を入れるのは節税ではなく、否認されたときに加算税がつく申告 |
5番目について、動画は報道された例を3つ挙げています。2024年12月に福岡の同じ業者から投資マンションを買った投資家およそ120人に追徴課税が相次いだ例。2023年2月に会社員へ還付金を持ちかけ架空の損失を入れた確定申告をさせた人物を東京国税局が告発した例(関わった会社員109人、不正還付約4,300万円)。そして参考例として、法人で多数の物件を持つ投資家の消費税不正還付で2026年7月に一審で実刑判決が出た報道。「みんなやっているから大丈夫」は通用しません。
第3章:中古3物件×年収5段階で、6年後の売却まで全部計算
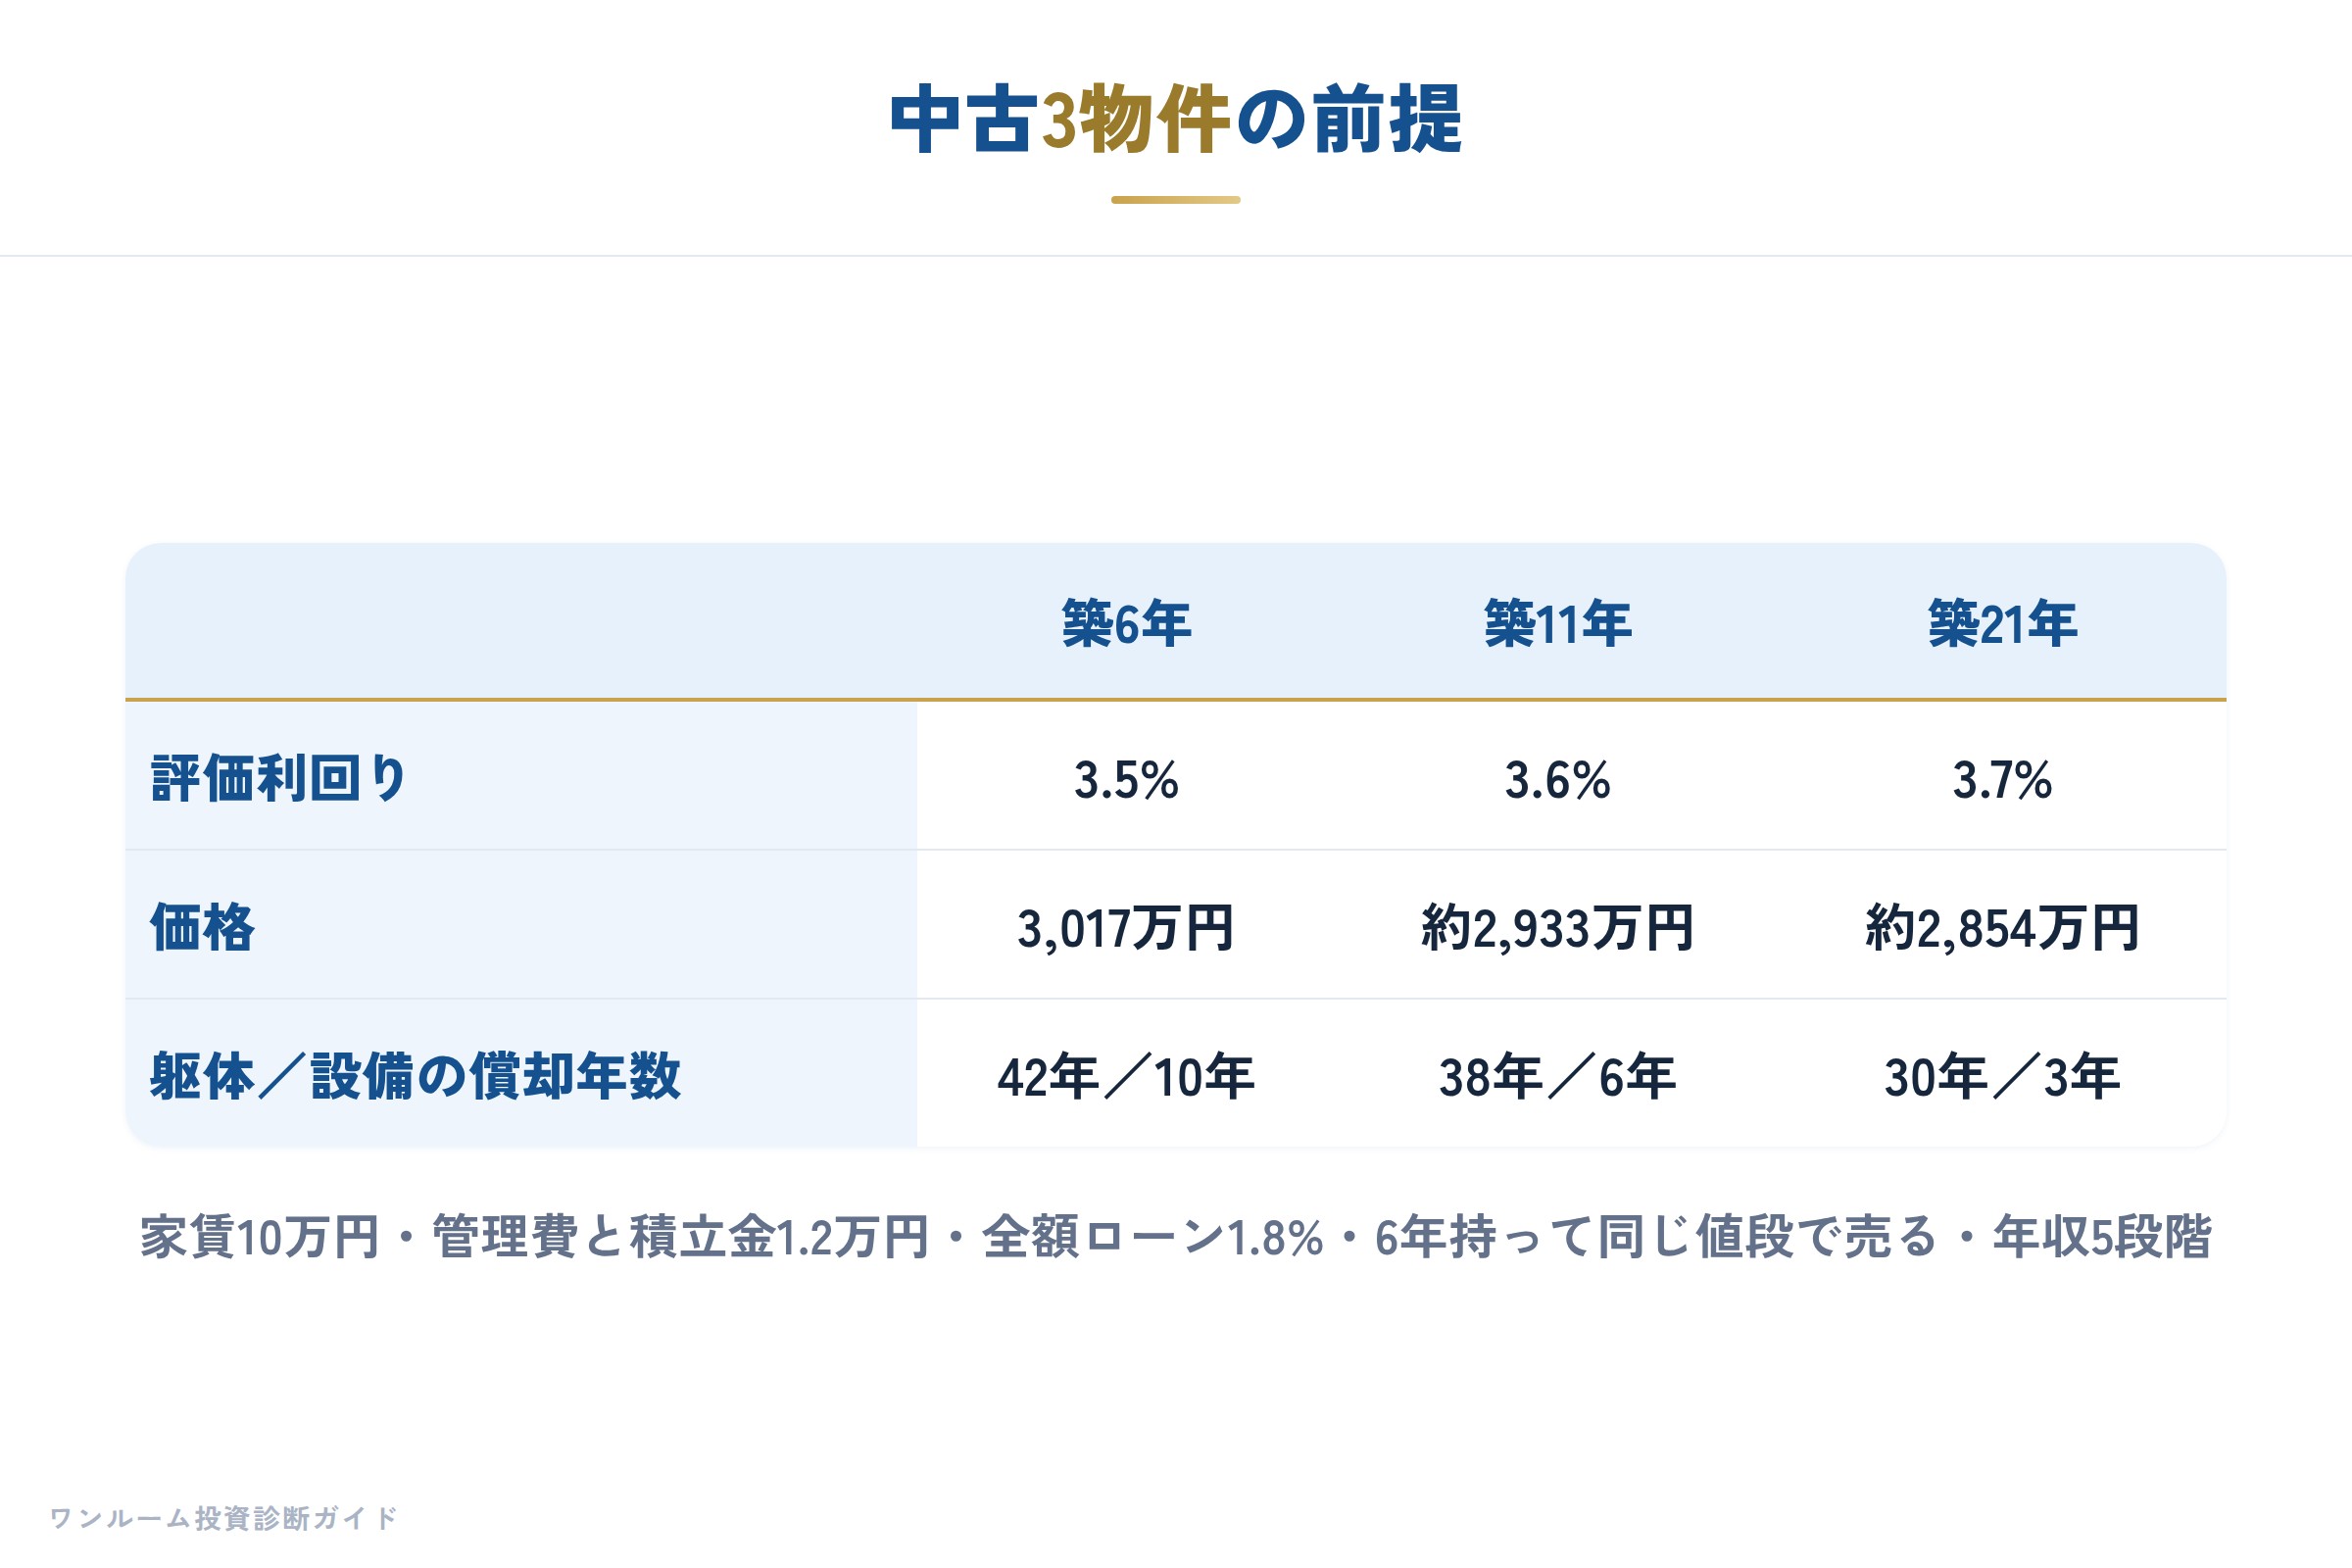
物件の前提:築6年・11年・21年の中古ワンルーム。家賃は3物件とも月10万円、管理費と修繕積立金は合わせて1万2,000円。価格は金融機関の評価利回り(東京・駅徒歩5分)で決め、割高ではない値段で買った前提です。
| 築6年 | 築11年 | 築21年 | |
|---|---|---|---|
| 評価利回り | 3.5% | 3.6% | 3.7% |
| 価格 | 3,017万円 | 約2,933万円 | 約2,854万円 |
| 建物の割合 | 6割 | 5割5分 | 4割5分 |
| 躯体の償却年数 | 42年 | 38年 | 30年 |
| 設備の償却年数 | 10年 | 6年 | 3年 |
減価償却はA(建物を丸ごと躯体の年数で)とB(7割を躯体、3割を設備で)の2つで計算。ローンは全額、金利1.8%・35年。初年度の諸費用約60万円。毎月の持ち出しは1万4,000〜1万9,000円。1月に買って6年間持ち、7年目の初めに買値と同じ値段で売る(長期譲渡・約20%)。
あなた側の前提:課税所得250万・480万・850万・1,170万・1,500万円の5パターン(年収でおよそ500万・800万・1,200万・1,500万・2,000万円)。税率を1つに決めてかけるのではなく、毎年、赤字を入れる前と後で所得税と住民税を計算し直しています。
戻る税金と、売るときの税金
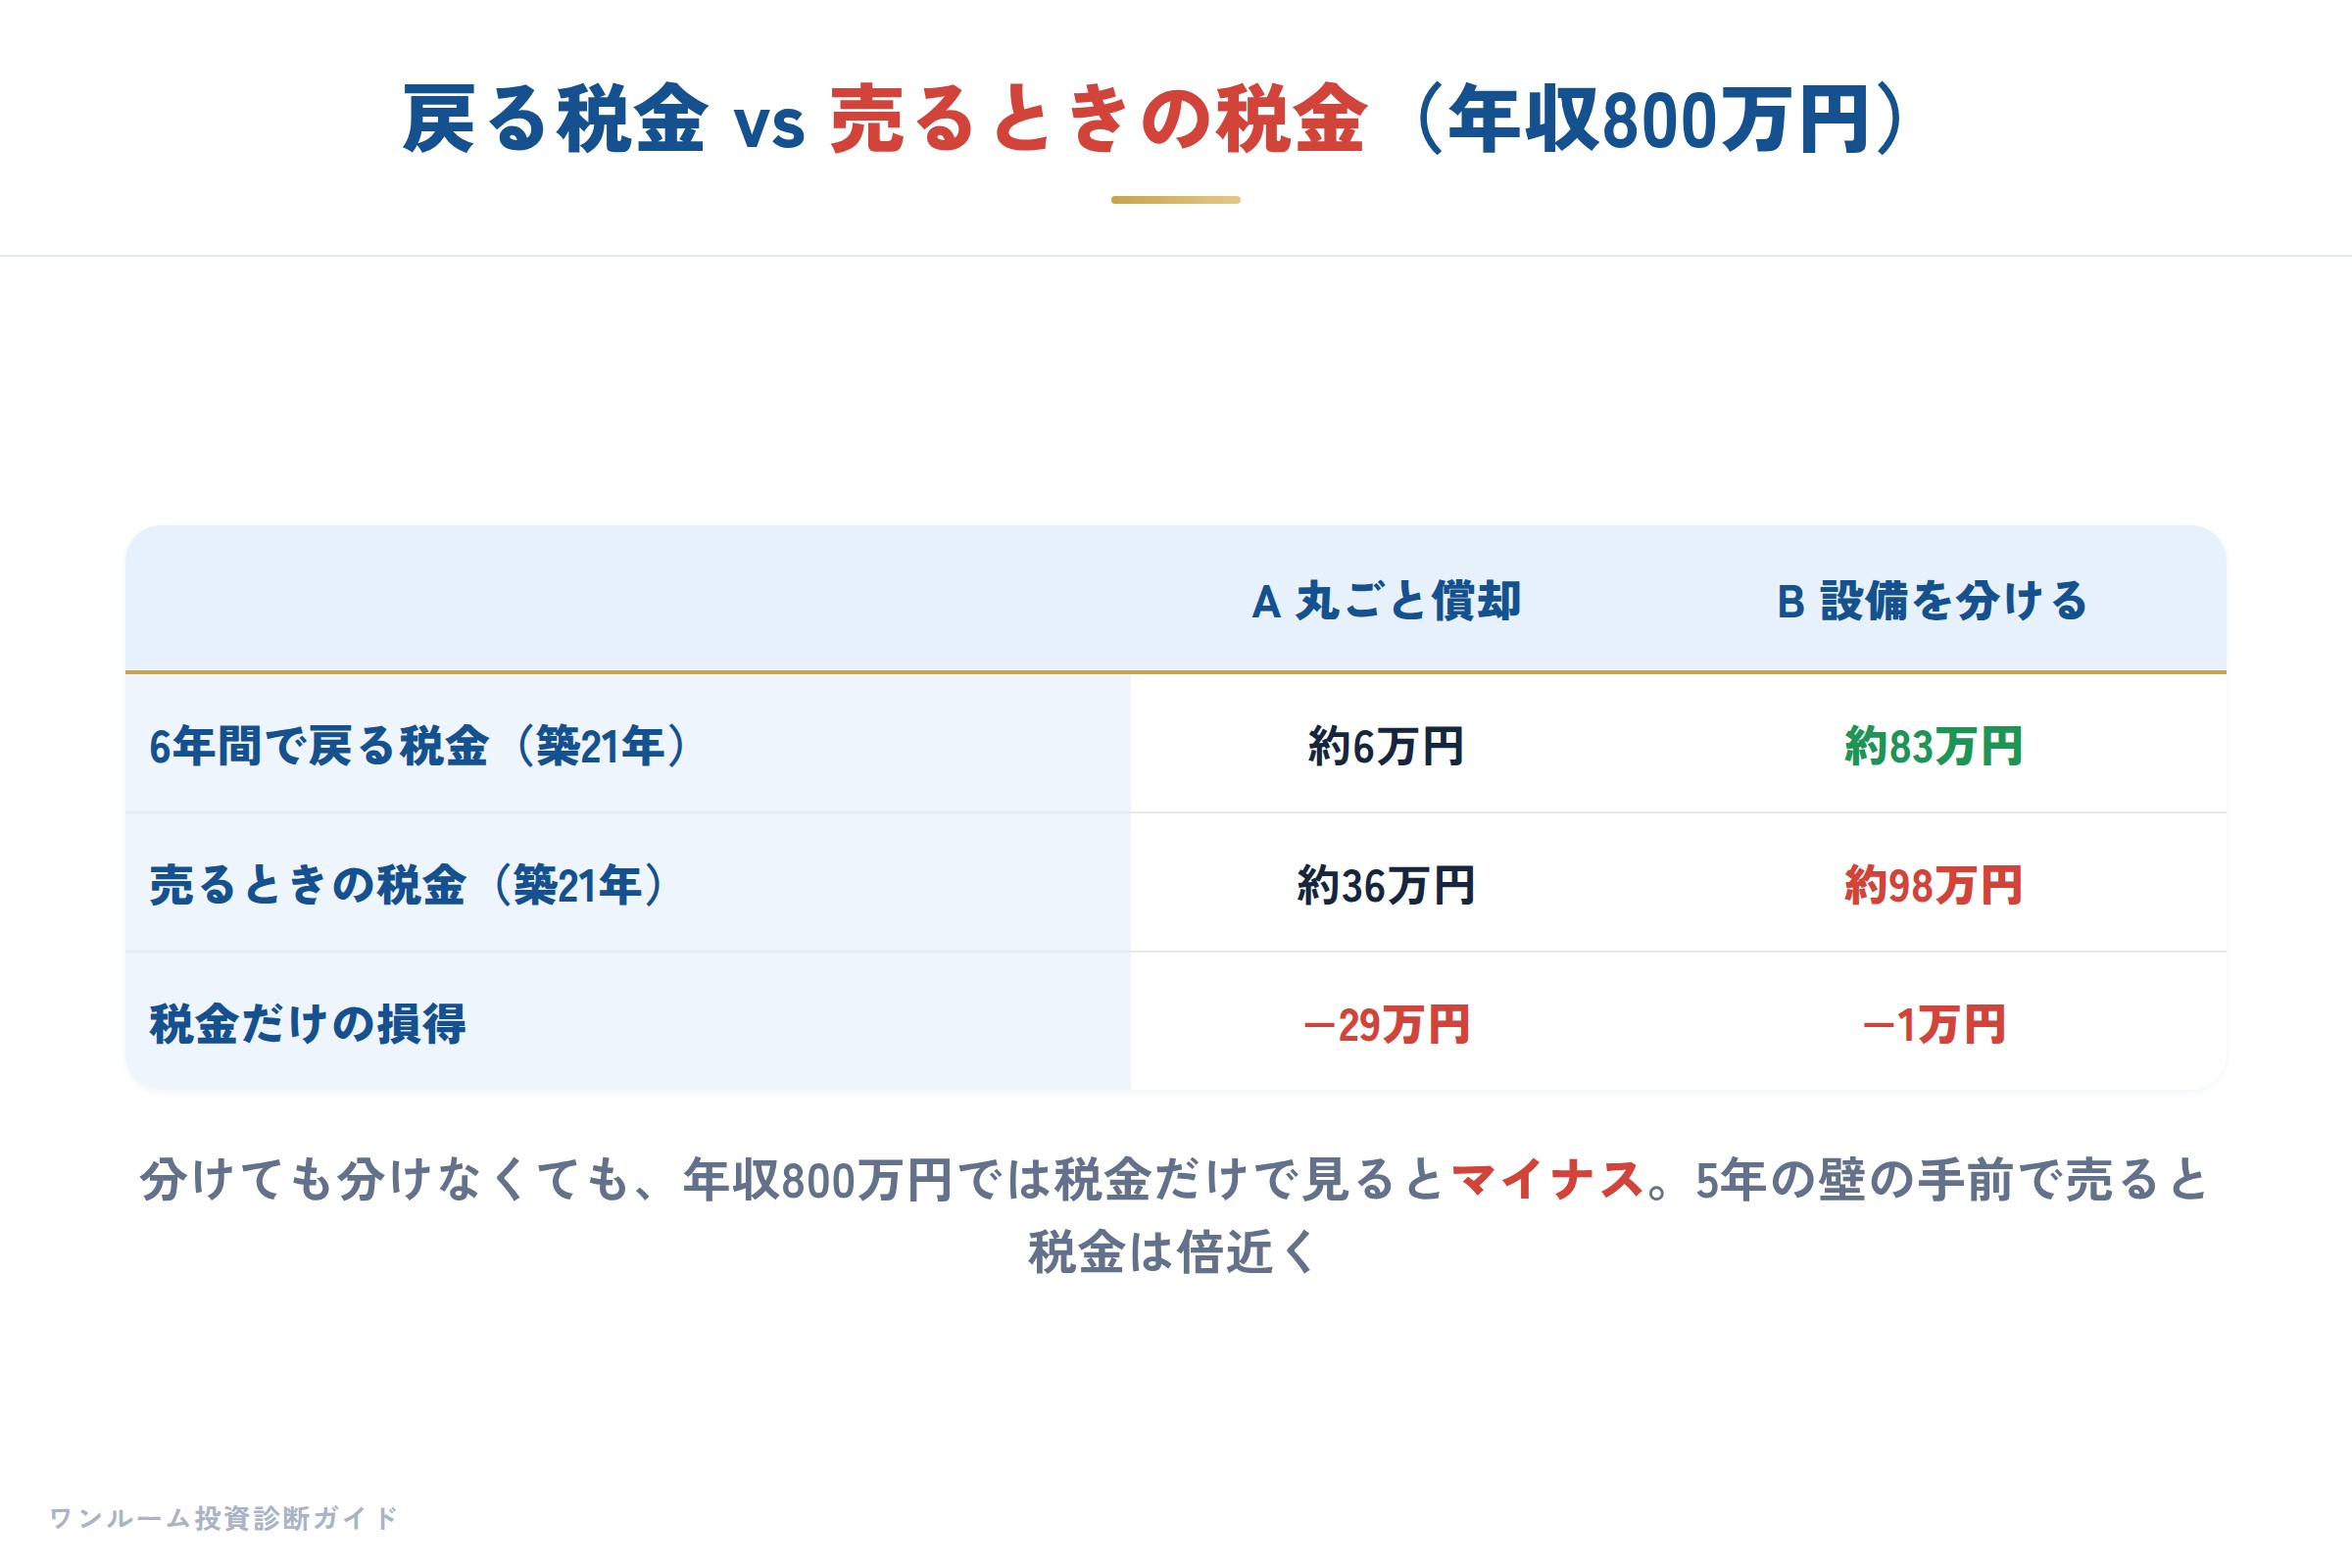
年収800万円の方の結果です。
| A 築6年 | A 築11年 | A 築21年 | B 築6年 | B 築11年 | B 築21年 | |
|---|---|---|---|---|---|---|
| 1年目に戻る税金 | 約13万円 | 約12万円 | 約10万円 | 約25万円 | 約32万円 | 約45万円 |
| 6年間の合計(4年目以降の増税分を差し引き) | 約12万円 | 約10万円 | 約6万円 | 約58万円 | 約100万円 | 約83万円 |
| 売るときの税金 | 約35万円 | 約36万円 | 約36万円 | 約85万円 | 約118万円 | 約98万円 |
| 税金だけの損得 | −23万円 | −26万円 | −29万円 | −27万円 | −1万円 | −1万円 |
Aはほぼ1年目の分だけです。2年目からは赤字が小さくなり、その赤字も土地の利息分は給与と通算できないのでほとんど戻らない。Bで築11年が一番多いのは、設備の年数が6年で、6年間ずっと大きな経費が続くからです。
そして分けても分けなくても、年収800万円では税金だけで見るとマイナスです。5年の壁の手前で売ると短期の約39%になり、Bの築11年なら税金は約229万円に跳ね上がります。
年収別(築21年・設備を分けた場合)の税金だけの損得は、年収500万円で−51万円、800万円で−1万円、1,200万円で−6万円、1,500万円と2,000万円で+21万円。この前提で税金だけでプラスになるのは、約44%の税率の段にいる年収1,500万円以上の方からです。それでも20万円台。
トータルの手取りと、家賃1万円の差
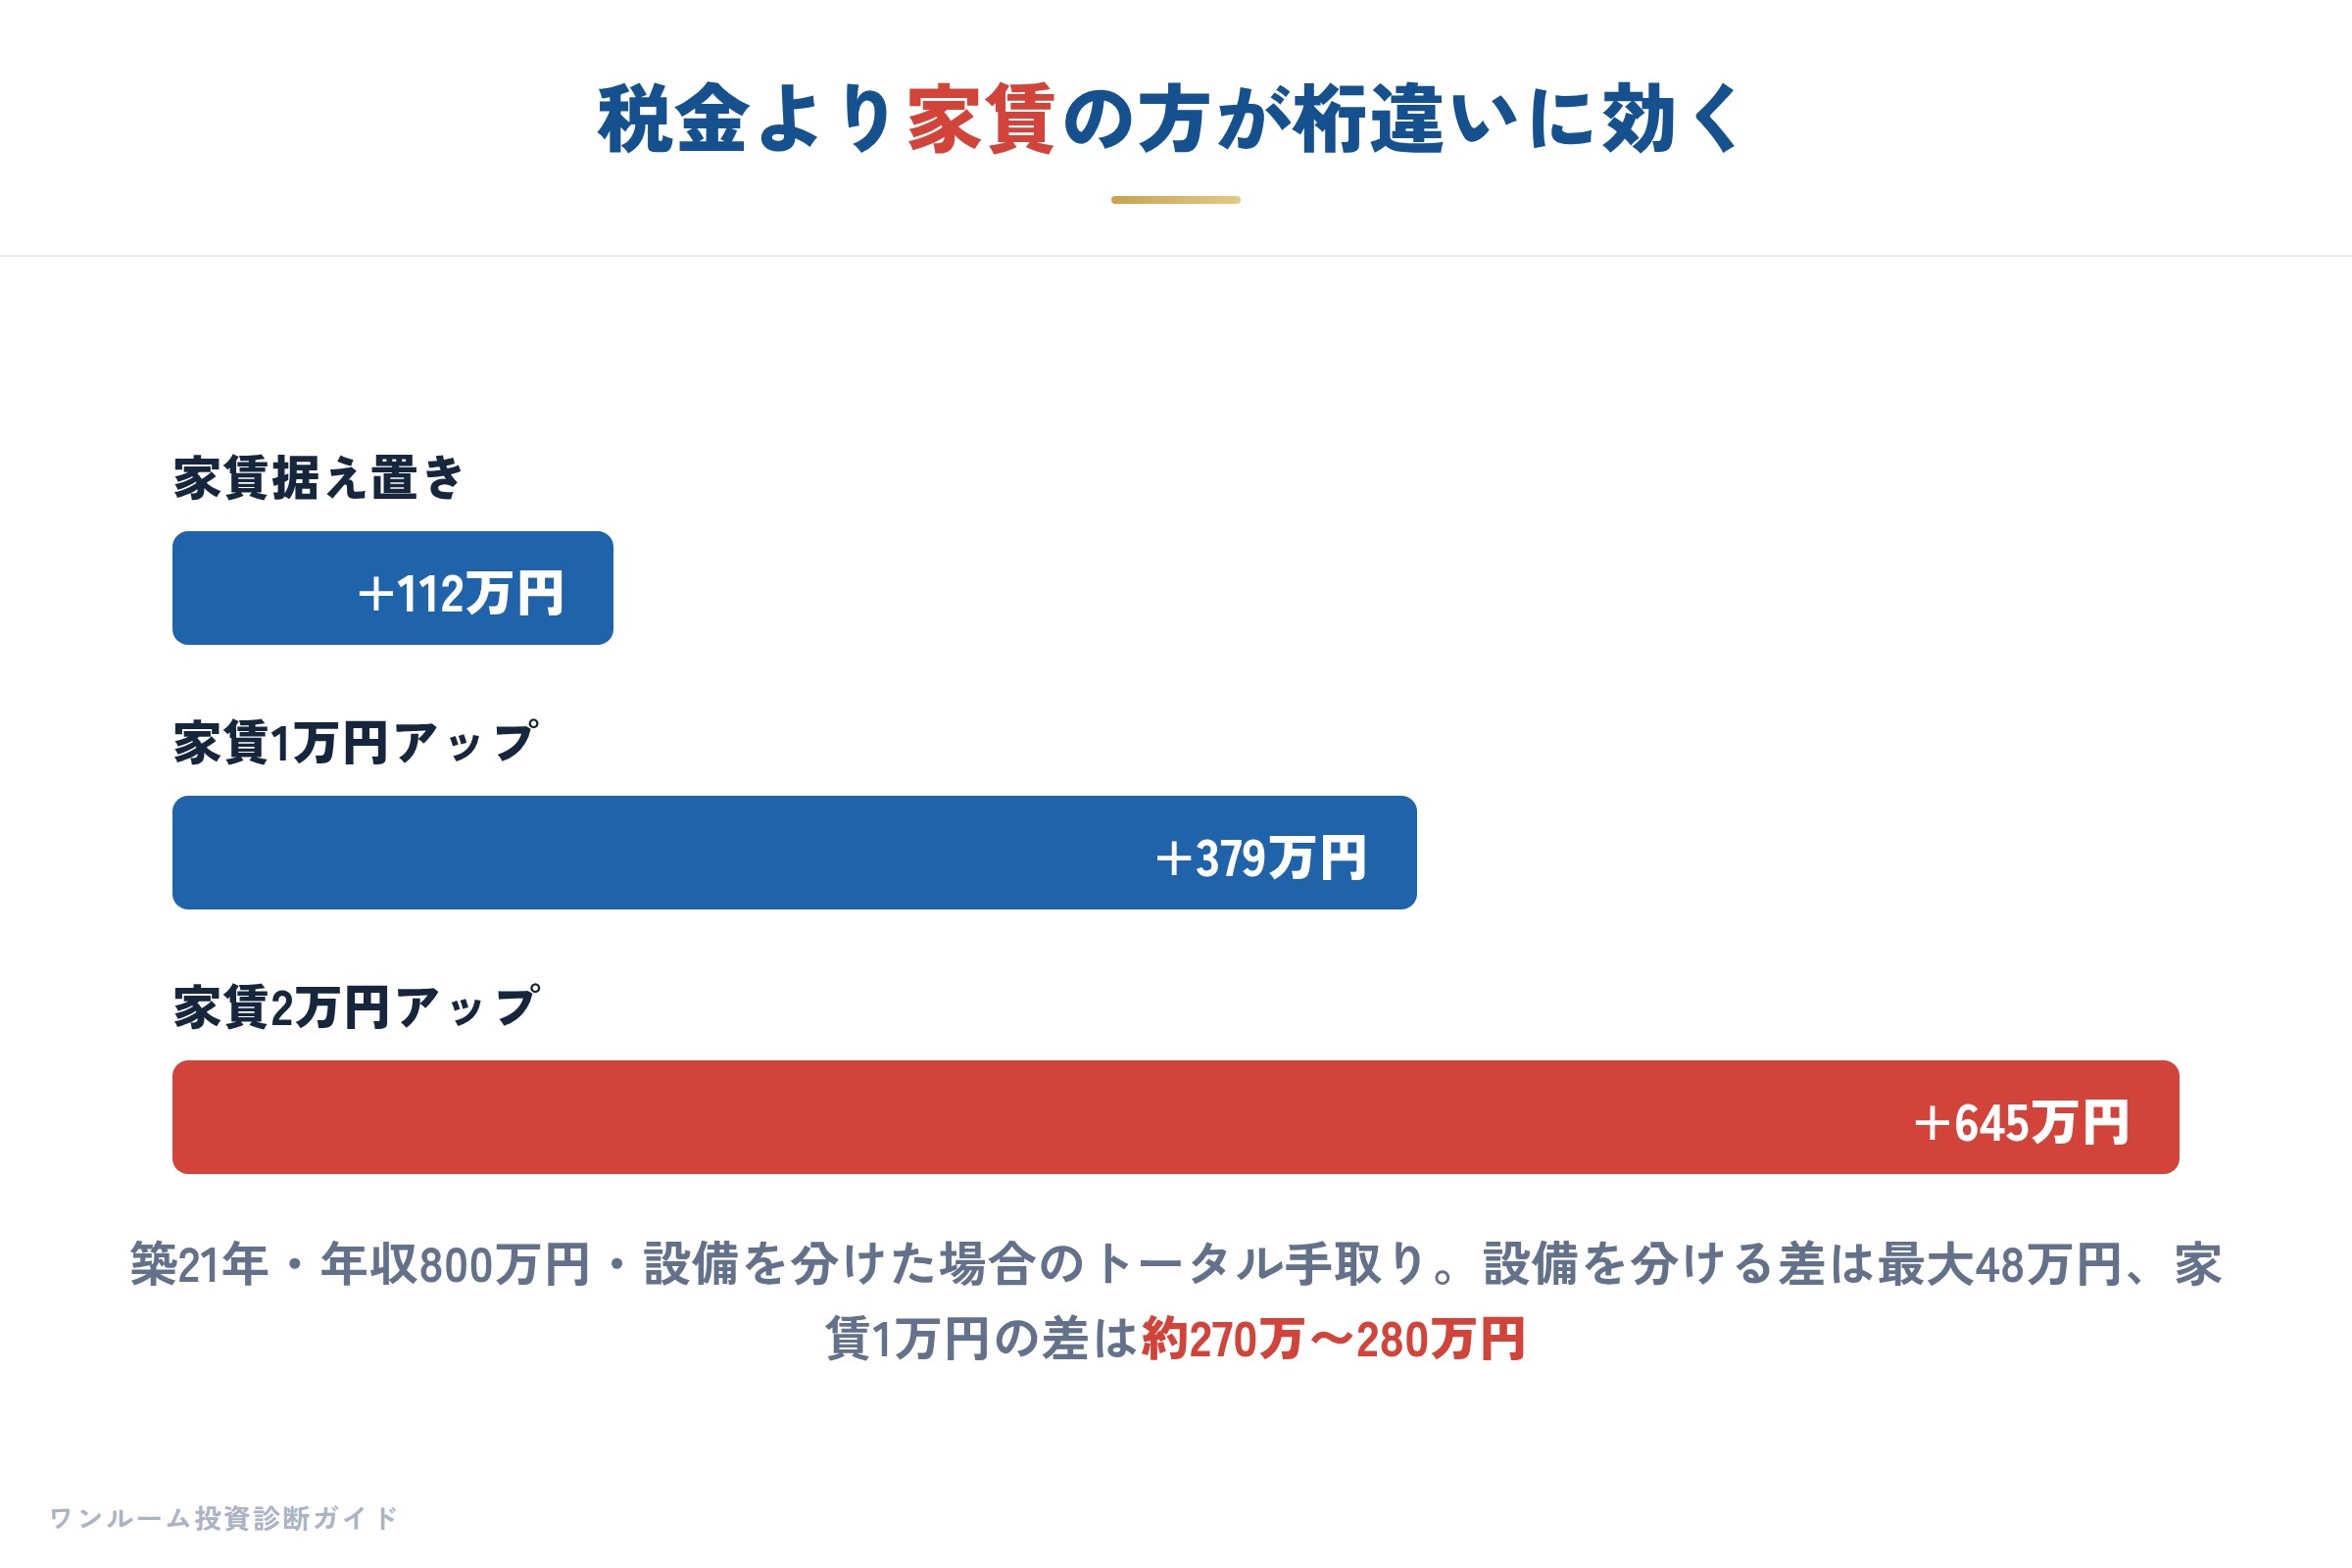
6年間の持ち出し、戻った税金、売ってローンを返した手残り、売るときの税金を全部差し引きしたトータルです(年収800万円)。
| 築6年 | 築11年 | 築21年 | |
|---|---|---|---|
| A 丸ごと償却 | 約83万円 | 約91万円 | 約98万円 |
| B 設備を分ける | 約79万円 | 約99万円 | 約112万円 |
どれもプラスですが、このプラスの正体は節税ではありません。家賃と毎月の持ち出しでローンの元金を返してきた分です。
設備を分けた差(B−A)は年収500万円で−1万〜−25万円(3物件とも損)、800万円で−4万〜+15万円、1,200万円で0〜+22万円、1,500万円以上で+16万〜+48万円。年収500万円で損になるのは、持っている間に戻る率が20%前後と低いのに、売るときには減価償却した分に約20%かかるからです。「設備を分けると節税になる」は、税率が高い人ほど本当で、税率が低い人にはかえって損になることがある。 これが正確な答えです。
ここからが一番大事なところ。5年目の入居者の入れ替えで家賃が上がった場合です。家賃1万円は年12万円、築21年の3.7%で割ると約324万円分、売値が上がるというシナリオの一例です(実際の売値はその時の市場で変わり、約束するものではありません)。
| 年収800万円・設備を分けた場合 | トータル |
|---|---|
| 家賃据え置き | +79万〜112万円 |
| 家賃1万円アップ | +360万〜379万円 |
| 家賃2万円アップ | +642万〜646万円 |
設備を分けるかどうかの差は年収1,500万円でも最大48万円。家賃が1万円上がるかどうかの差は、どの物件でも約270万〜280万円。 結果を大きく動かした順番は、1番が家賃と物件の価値が上がるか、2番がいくらで買ったか、3番が毎月の持ち出し、税金は4番目です。節税の話は、この4番目を1番目のように見せているのです。
第4章:節税の効果を手元に残す4つの条件
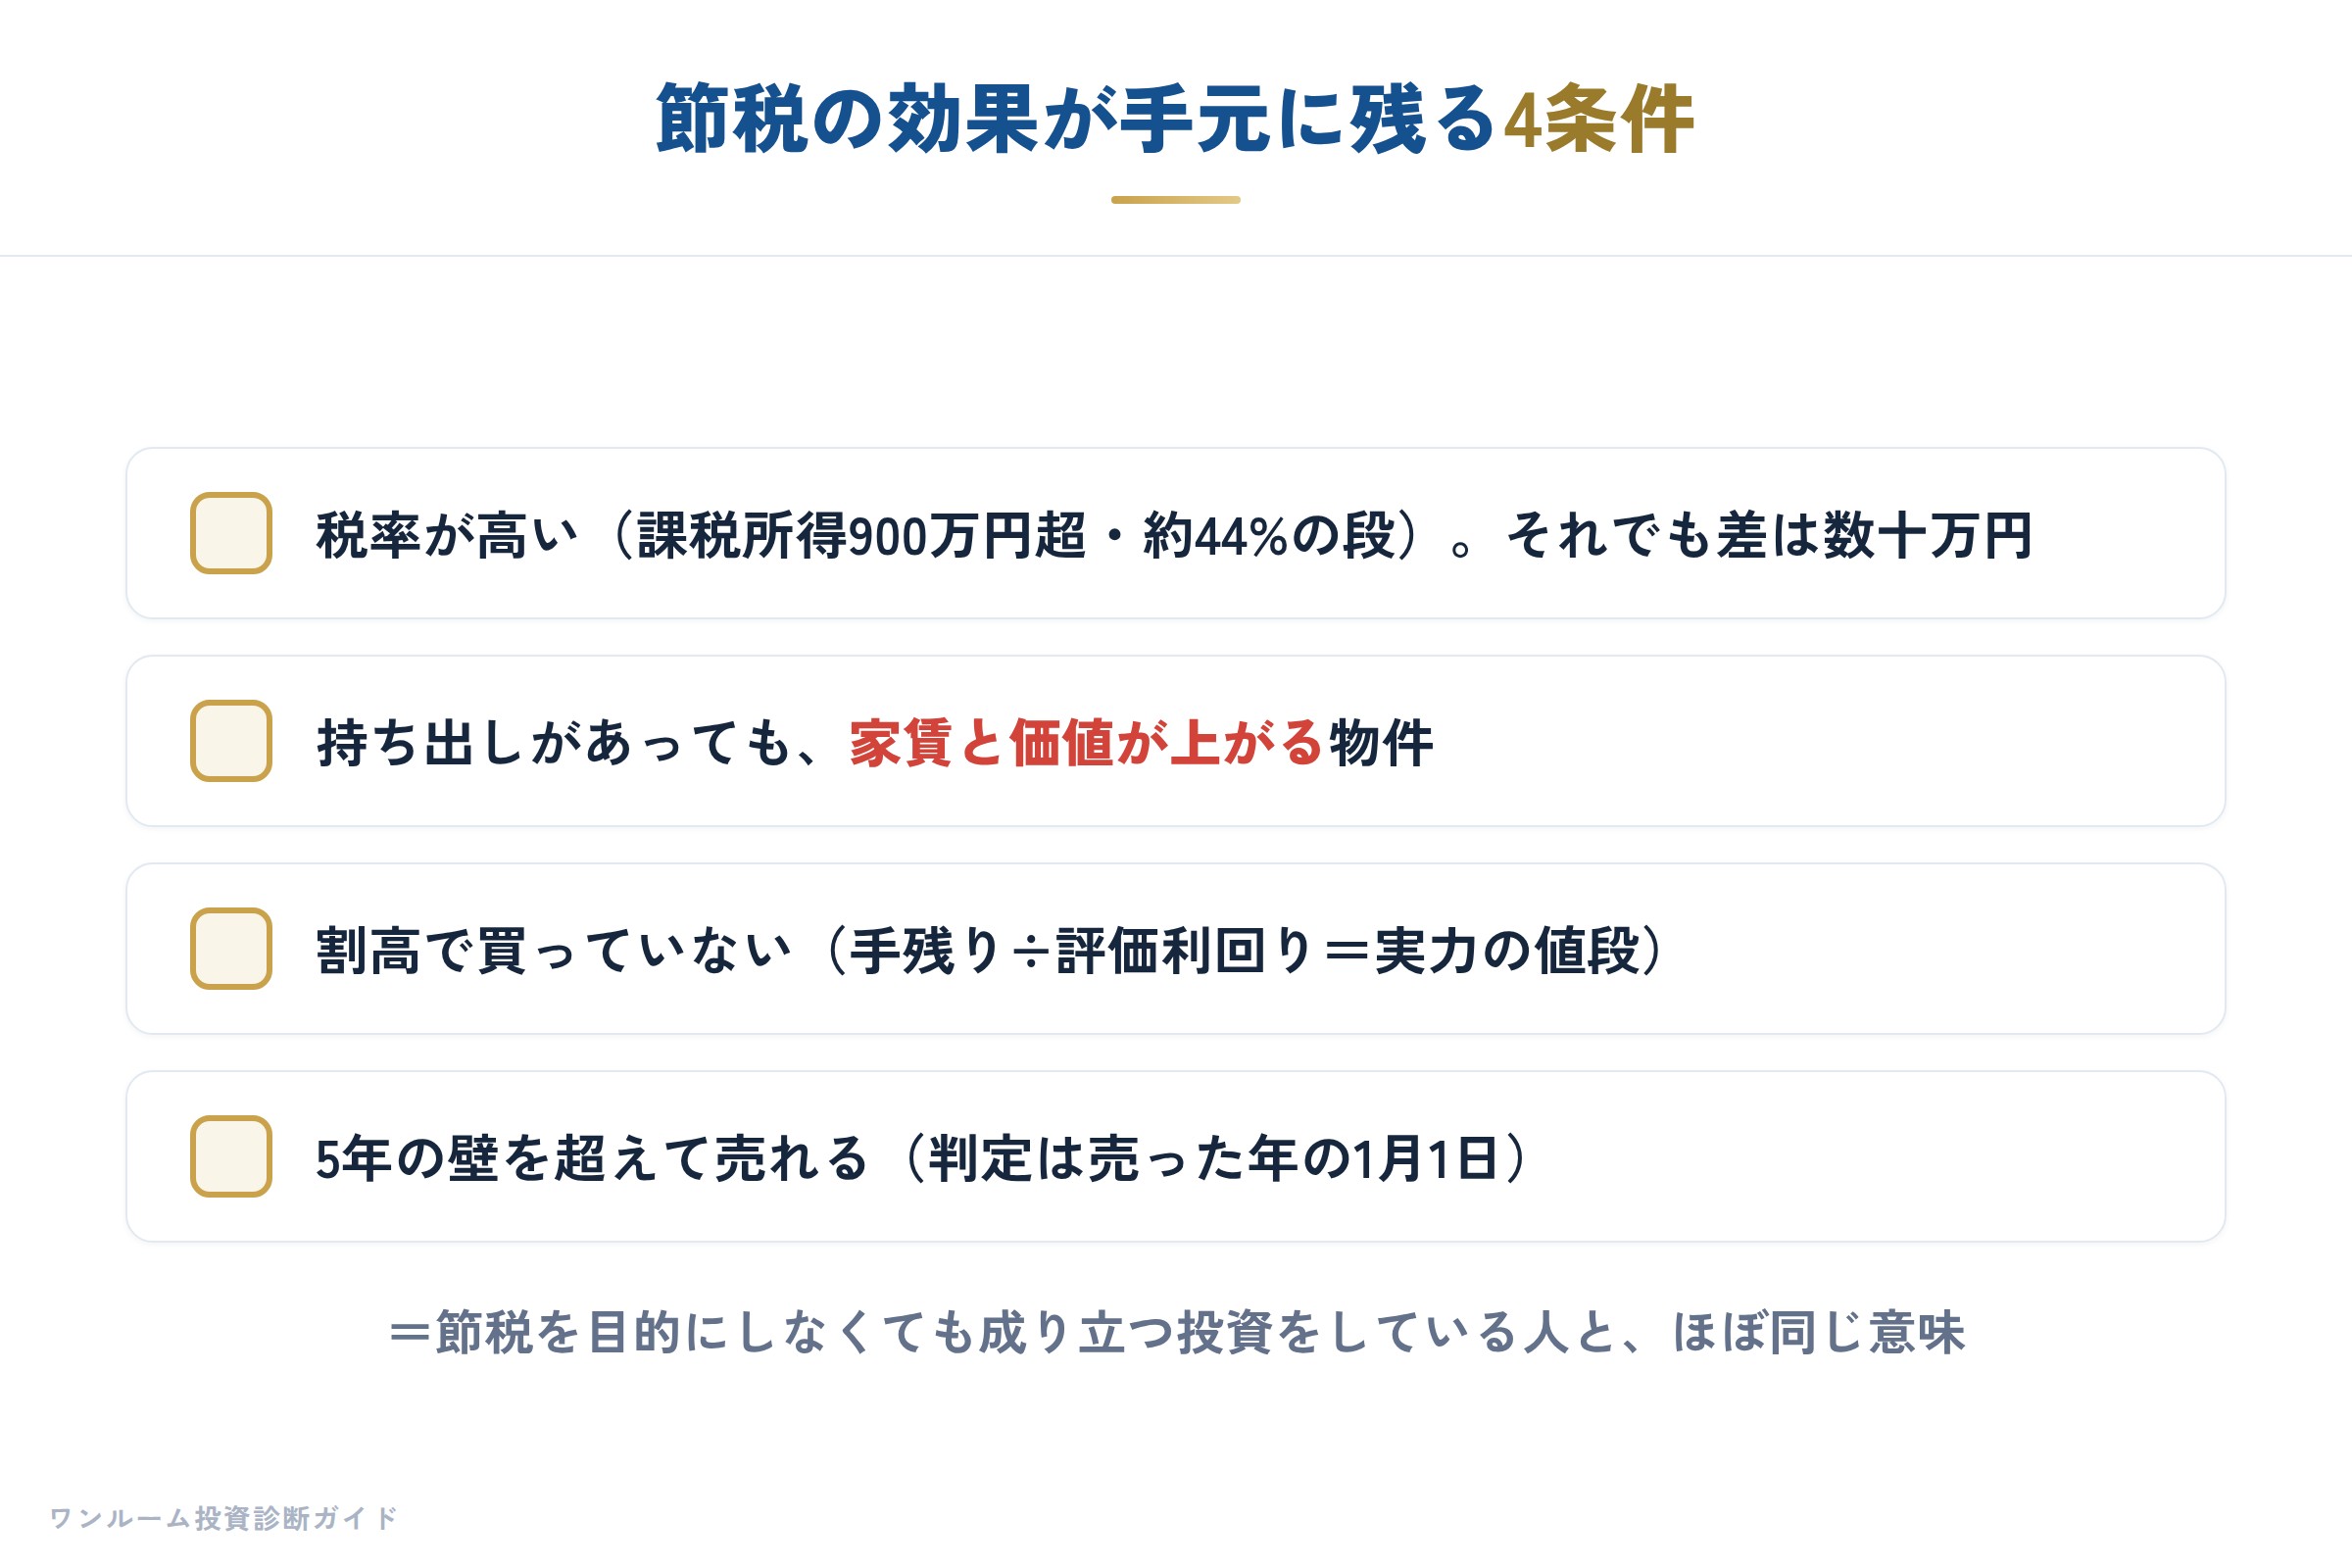
じゃあ節税は意味がないのか。そうではない、と動画は言います。税金が下がること自体は本当に起きている。大事なのはその効果をちゃんと手元に残すことです。
- 税率が高いこと。 持っている間に下がる税率と、売るときに減価償却分にかかる約20%の差が節税効果の本体。課税所得900万円超(年収およそ1,300万円前後から)で約44%の段に入る。ただし差は数十万円で、家賃1万円の差の5分の1以下。節税を理由に買う物件ではなく、家賃と価値で選ぶ物件にする
- 持ち出しがあってもいい。ただし家賃と価値が上がる物件であること。 家賃が上がる見込みのない物件で持ち出しを続けると、戻る税金はその穴埋めに消える
- 割高で買っていないこと。 実力の値段は、年間家賃から管理費と修繕積立金を引いた手残りを評価利回りで割る。築21年の例で手残り105万6,000円÷3.7%=約2,854万円。3,000万円で売られていたら約146万円割高。ただし家賃が相場より安く2万円上がる余地があれば、評価の目安が600万円以上上がる余地もある。割高かどうかは家賃が適正かとセットで見る
- 5年の壁を超えて売れること。 売却益の税率は5年超で約20%、5年以下で約39%。判定は買った日から5年ではなく「売った年の1月1日時点」。2026年3月に買ったら長期になるのは2032年に入ってから。実質6年目以降と思っておく。築21年の例で売却益483万円なら、長期で約98万円、短期なら約191万円
節税の効果が手元に残るのは「税率が高く、家賃と価値が上がる物件を、割高でなく買って、長く持てる人」。それは節税を目的にしなくても成り立つ投資をしている人と、ほぼ同じ意味です。
第5章:見落としがちな副作用3つ
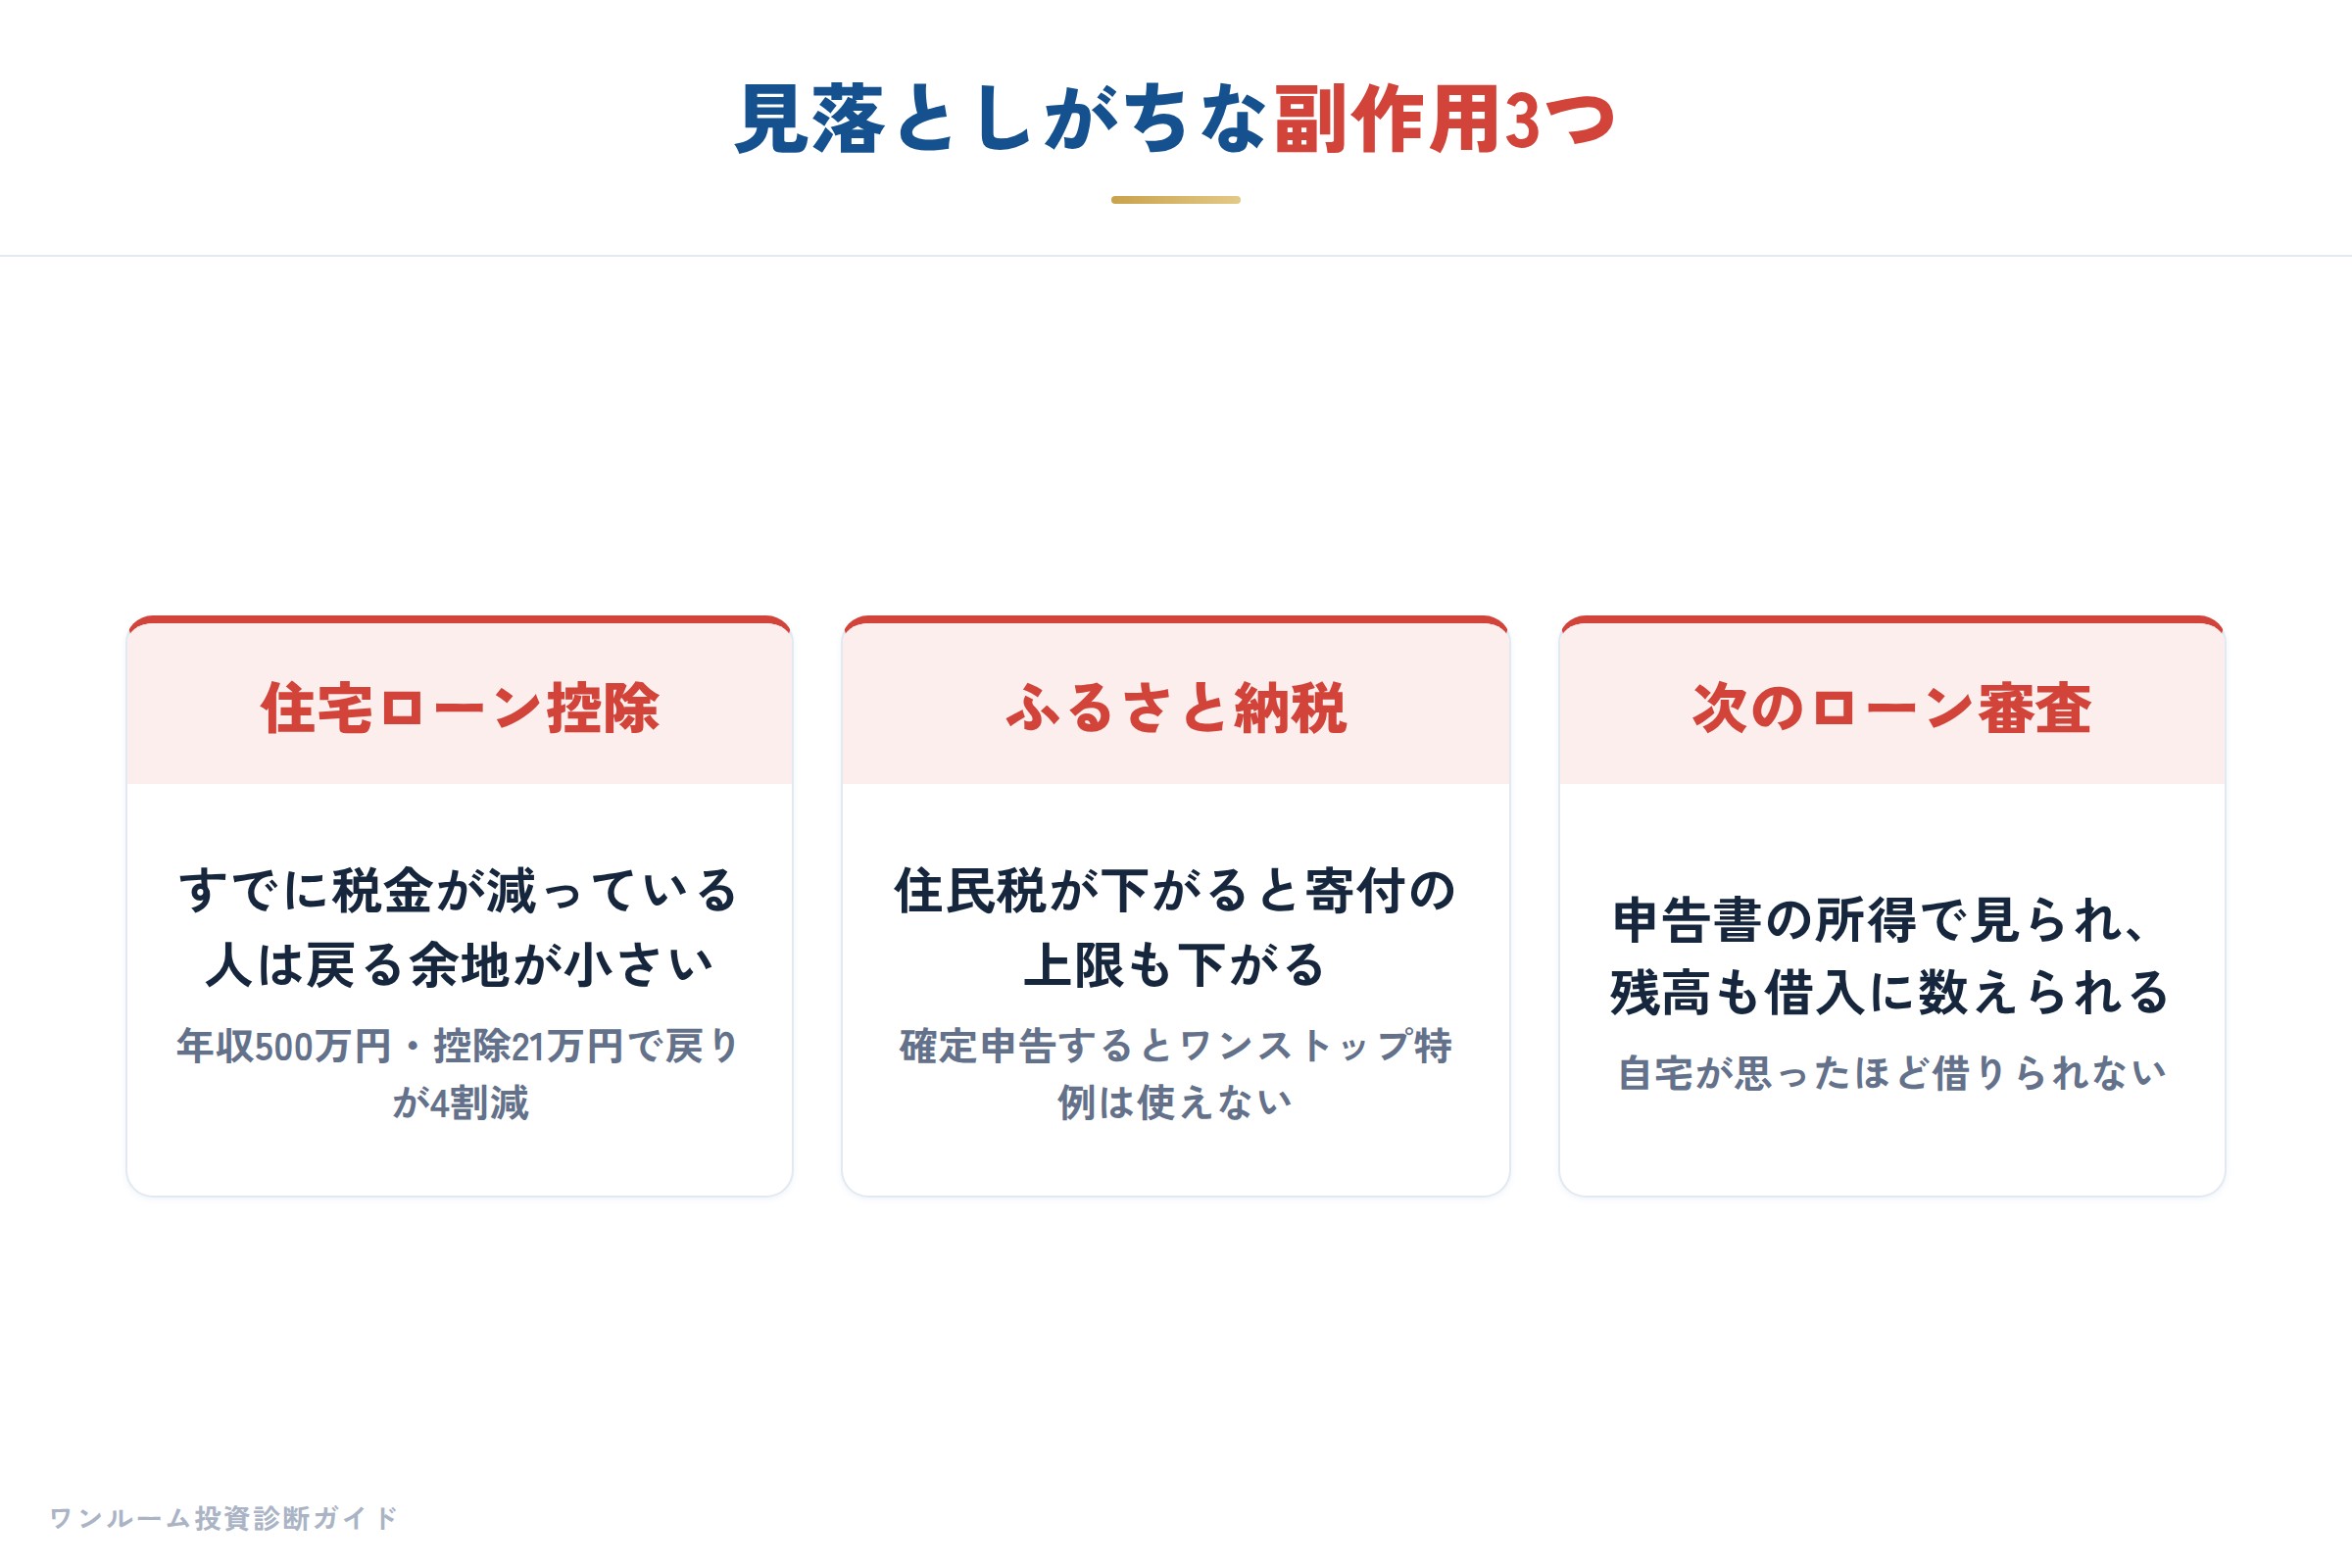
不動産の赤字で所得が下がると、他の制度に影響が出ることがあります。
- 住宅ローン控除。 すでに控除で税金がかなり減っている人は、赤字で戻る余地が小さい。築21年・設備を分けた例で、年収500万円の方が控除を年21万円使っていると、6年間で戻る税金は約47万円から約27万円に、4割減る。年収800万円くらいになると影響はほとんど出ない
- ふるさと納税。 自己負担に収まる寄付の上限は住民税の金額で決まるので、所得が下がると上限も下がる。去年と同じ感覚で寄付すると超えた分はただの自己負担。しかも確定申告をするとワンストップ特例は使えなくなり、特例を申請していた寄付も全部申告書に書く必要がある
- 次のローン審査。 確定申告をしている人は申告書の所得で見られることがある。赤字で所得が低く見える上に、ワンルームのローン残高も借入として数えられる。自宅を買いたいのに思ったほど借りられない、という相談は実際に少なくない
戻った金額だけでなく、失ったものも一緒に確認してください。
第6章:もう買った人の確認手順と出口
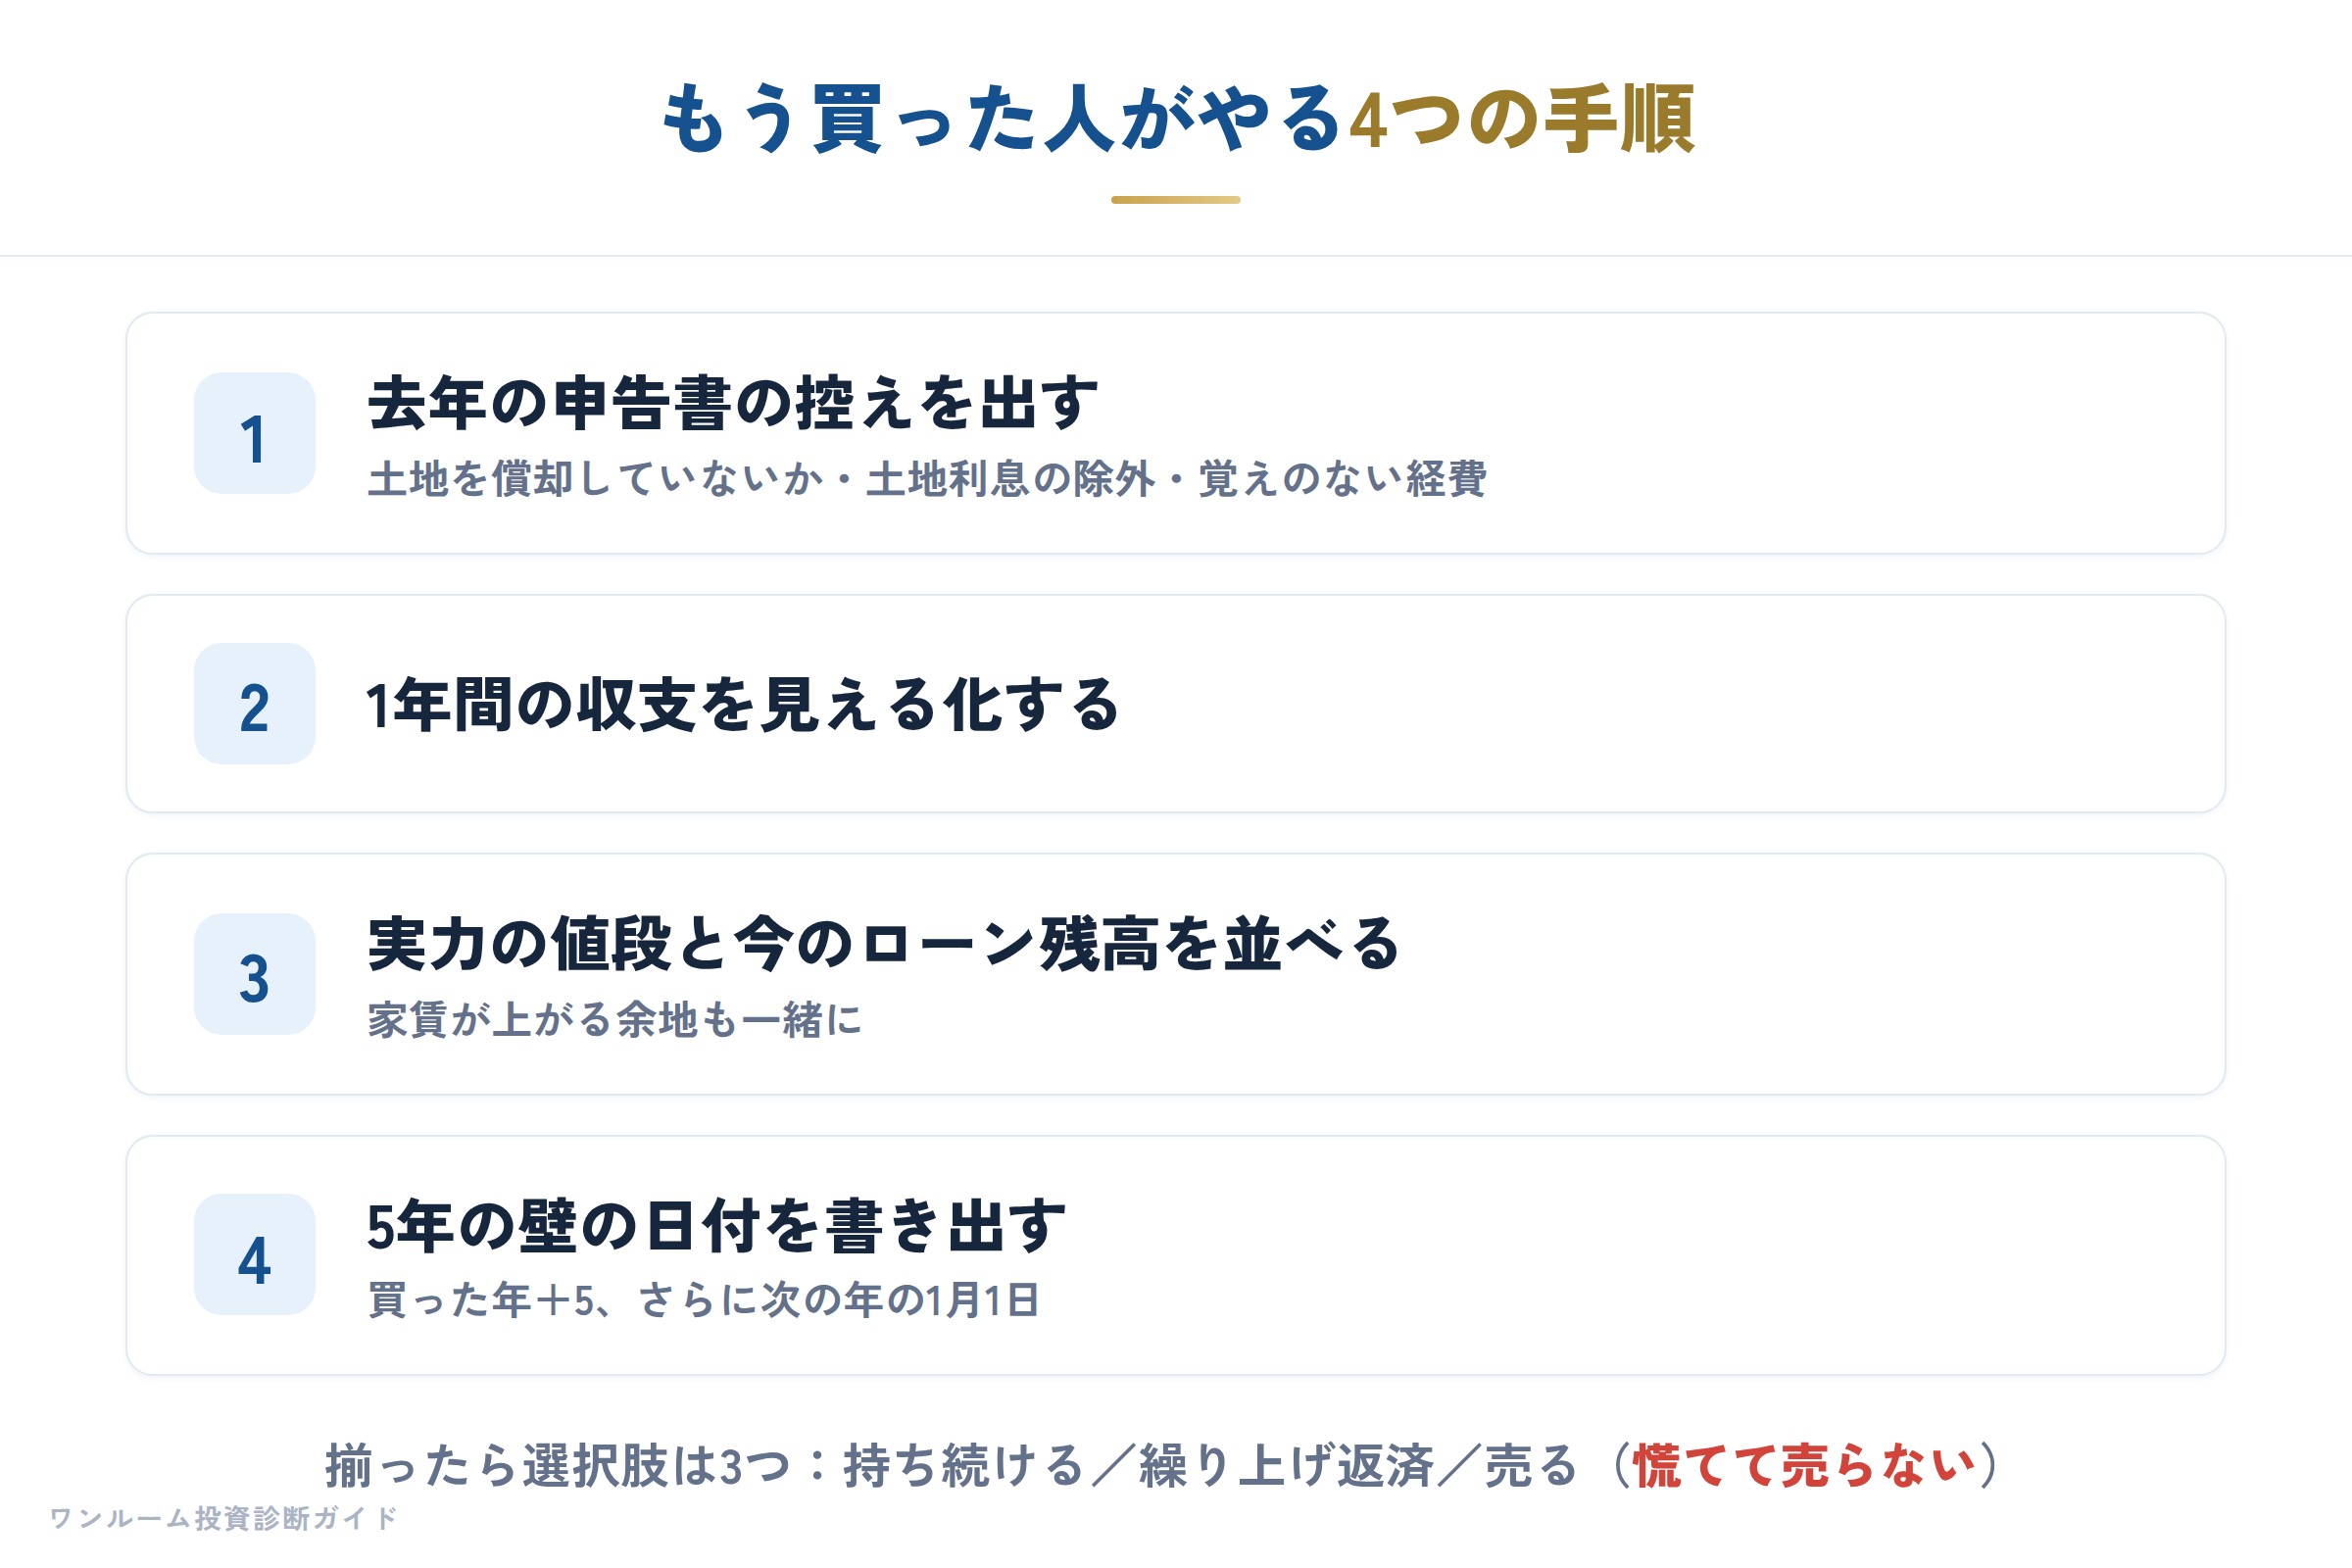
今やることは慌てて売ることではありません。まず現在地を数字で知ることです。
- 去年の確定申告書の控えを出す。 不動産所得の収支内訳書または青色申告決算書で3か所を見る。減価償却の欄に土地が入っていないか。赤字のうち土地の借入利息分が通算から除かれているか。経費に自分で払った覚えのないものがないか
- 1年間の収支を見える化する。 家賃の入金から返済、管理費、積立金、管理料、固定資産税など、実際に出ていったお金を全部引く
- 物件の実力の値段と今のローン残高を並べる。 実力の値段が残高を下回っているなら、今売るとお金を足さないと売れない。合わせて今の家賃が適正か、上がる余地があるかも見る
- 5年の壁の日付を書き出す。 買った年に5を足して、さらに次の年の1月1日
この4つが揃ったら選択肢は3つです。持ち続ける(家賃が上がる余地があり、実力の値段と残高の差が縮んでいくなら)、繰り上げ返済(毎月の返済額を減らす方式なら持ち出しが減る。戻る税金は減るが利息そのものが減る効果の方が大きい)、売る(家賃が上がる見込みがなく実力の値段が下がりそうなら)。売るときに1つだけ避けてほしいのは、日付を確認しないまま5年の壁の手前で売ること。そして1社の査定で決めず、複数を比べること。「ワンルームは実質利回り6%くらいでないと売れない」という話もありますが、実際には4.5%や4%で売れている例があります。
動画の計算は、家賃10万円・全額ローン・同じ値段で売れる、といった一定の前提を置いた例です。実際には年収も物件の値段も建物の割合も人によって違います。そこで、動画の中でも案内されているセミナーがあります。
日時:2026年10月27日(火)19:30〜21:00(受付19:15〜)
会場:東京都港区新橋(定員10名)。オンライン参加と後から見られるアーカイブもあります
講師:トランス税理士法人の中山慎吾 代表税理士(確定申告書を年間2,000件以上作成、不動産投資に特化)と、宅地建物取引士のこうのすけ
内容:不動産で税金が減る仕組み/その節税が何年続くのか、終わった後どうなるのか/物件の数字の見方(実質利回り)/売るときの話(ローン残高・想定売却額・譲渡税)/質疑応答
持ち帰り:当日資料のPDF、物件の数字を入れるだけで収支が出るExcel、割高・家賃・売却を確認できる診断アプリのマイページ
参加費:2,000円。物件の販売は行いません
税金の個別判断は担当の税理士への相談が必要ですが、「自分の場合はどう考えればいいか」を整理する場です。お申し込みは Peatixのイベントページ から。
まとめ:判断の物差しは「税金を引いた後、トータルでいくら残るか」
- 節税の正体は「赤字×税率」が戻ってくるだけ。 減価償却した分だけ帳簿の値段が下がるので、同じ値段で売れても利益が出て税金がかかる。設備を分けると戻る税金は数倍になるが、売るときの税金も大きくなる。分けて得をするのは税率の高い人で、年収500万円前後ではかえって損になることがある
- 中古物件を6年後の売却まで計算すると、税金だけの損得がプラスになるのは年収1,500万円以上で設備を分けた場合だけ。それでも20万円台。 家賃が1万円上がる物件ならトータルの手取りは約270万〜280万円増える。損得を決めるのは家賃と価値、そして買った値段
- 持ち出しも赤字も、それだけで悪ではない。 売るときの税金を引いた後の手取りが持ち出しを上回るなら、それはいい投資
- 住宅ローン控除を使っている人は戻る税金がそもそも小さい。 ふるさと納税の上限や次のローン審査にも影響が出る
- もう買った人は、申告書・年間の収支・実力の値段と家賃の余地・5年の日付を揃えてから判断する
「税金が戻りますよ」と言われたら、この表を思い出してください。戻る税金の横に、毎月の持ち出しと売るときの税金と家賃が上がる余地を並べる。それだけで判断は全く変わります。
この動画の計算をもとにした節税シリーズの記事:不動産投資の節税シミュレーション|中古3物件×年収5段階、不動産投資でなぜ節税になる?、サラリーマンの不動産投資は節税になる?、節税トークは本当?よく聞く7つを数字で確かめる、節税できる年収は?、損益通算と土地の借入利息、投資用マンションの売却にかかる税金、中古マンションの減価償却と耐用年数、ふるさと納税・住宅ローン控除への影響、確定申告と節税の注意点
今日の話で一番大事なのは、あなたの物件の実力の値段と、家賃が上がる余地でした。割高診断(無料・60秒)で、今の家賃と管理費から金融機関の評価利回りで見た実力の目安を確認できます。
※本記事は、こうのすけのYouTube動画の内容をもとに、中立的な情報提供を目的として作成しています。記載の計算は一定の前提を置いた試算例であり、実際の税額や売却額を保証するものではありません。税金の個別の判断は税理士にご相談ください。特定の物件・会社の購入や売却を勧誘・推奨するものではなく、投資判断は必ずご自身の責任で行ってください。


